
Grace蓝姐
1.3k Posting
Grace蓝姐
 Square Terverifikasi
Laporkan
Blokir Pengguna
Writer, KOL. 灯塔DAO成员,中英双语主持人,项目大使,BP-4B5415613F56
Perdagangan Terbuka

Pemilik BTC
Pedagang Rutin
3.6 Tahun
9.7K+ Mengikuti
32.8K+ Pengikut
13.7K+ Disukai
Posting
Portofolio
Semua
Kuotasi
Video
Live
PINNED
·
--
Tolong pilih saya. Setelah memilih, kirimkan tangkapan layarnya kepada saya, nanti saya kirim angpao besar. Terima kasih ❤️
#Zcash开发者确认11月NU7升级
Tolong pilih saya. Setelah memilih, kirimkan tangkapan layarnya kepada saya, nanti saya kirim angpao besar. Terima kasih ❤️
#Zcash开发者确认11月NU7升级
#Zcash开发者确认11月NU7升级
131
20
148
PINNED
·
--
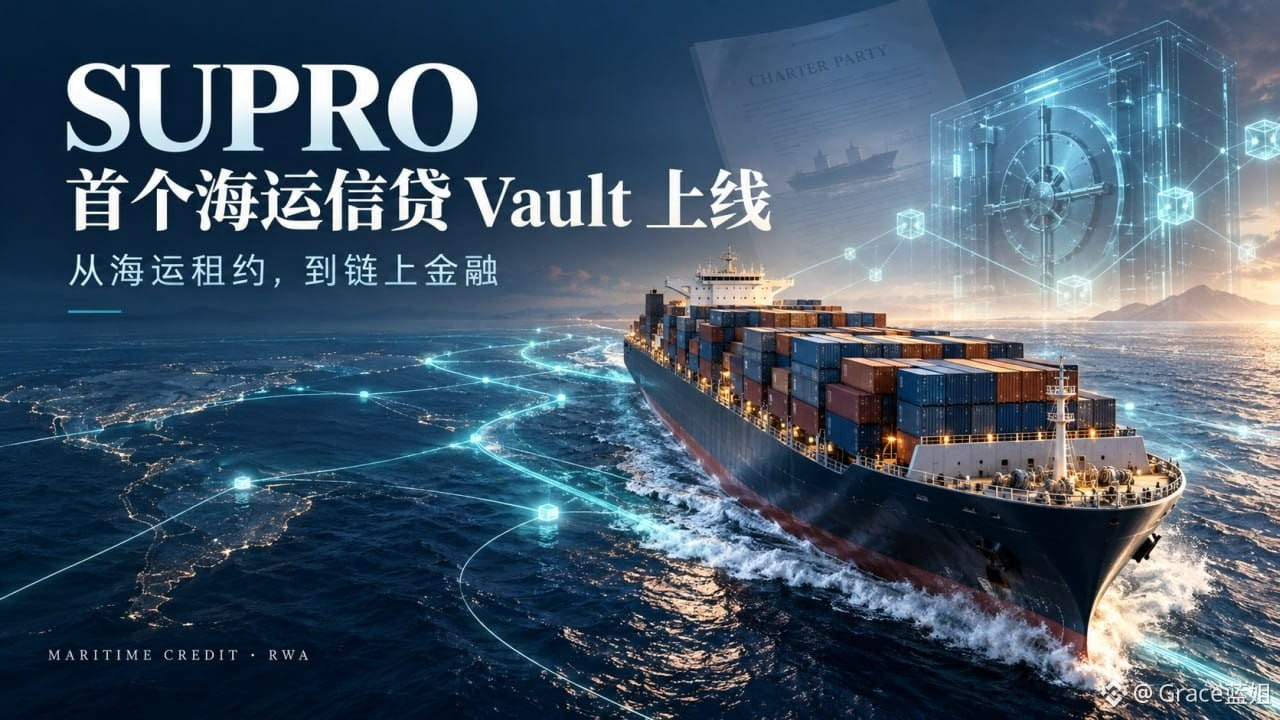
Vault kredit pelayaran pertama SUPRO resmi diluncurkan: dari kontrak sewa kapal hingga keuangan on-chain
Saat melihat proyek RWA, saya biasanya bertanya lebih dahulu: bisnis apa yang menjadi tujuan akhir penggunaan dana? Dari mana imbal hasilnya berasal? Melalui pemberitaan Deep Tide kali ini, saya mengenal @SuproFinance. Pada 10 Oktober, SUPRO resmi diluncurkan, dan Vault kredit pelayaran USDT pertamanya juga dibuka di BNB Smart Chain.
SUPRO memilih kredit pelayaran karena bisnis penyewaan kapal memiliki kontrak sewa, piutang sewa, dan catatan pembayaran yang dapat diverifikasi. Perusahaan pelayaran membutuhkan pembiayaan karena adanya jeda waktu antara penerimaan uang sewa dan pengeluaran operasional. SUPRO menilai pembiayaan berdasarkan kontrak sewa, pihak lawan transaksi, dan arus kas yang memenuhi syarat, lalu memantau penerimaan pembayaran selanjutnya. Menurut saya, aset yang memiliki kontrak dan petunjuk arus kas seperti ini lebih mudah dipahami daripada aset yang hanya menampilkan angka imbal hasil; tentu saja, dapat diverifikasi bukan berarti bebas risiko. Pada akhirnya, kinerja pembayaran peminjam dan aset tetap harus diperhatikan.
Menurut informasi proyek, sebelum pinjaman diberikan, dilakukan pemeriksaan identitas perusahaan, pemilik manfaat, dan sanksi, serta evaluasi terhadap kontrak sewa, catatan pembayaran historis, dan pengaturan pembiayaan terkait. Batas pembiayaan mengacu pada arus kas bersih sewa yang memenuhi syarat setelah dikurangi pengeluaran yang diperlukan, bukan langsung dihitung berdasarkan total nilai kontrak sewa. SUPRO juga menyatakan berkomitmen mempertahankan rasio agunan berlebih sebesar 150% dan berencana menerbitkan laporan aset bulanan secara berkala.
Setelah menyetor USDT melalui aplikasi resmi, pengguna akan memperoleh bagian Vault supUSDT. Vault ini menggunakan kerangka Lagoon. Proses penarikan terdiri dari pengajuan, penyelesaian, dan pengambilan dana, jadi sebaiknya pahami terlebih dahulu sebelum berpartisipasi.
Untuk imbal hasil, target APY dasar sekitar 8%, yang terutama berasal dari bunga pinjaman yang dibayarkan peminjam. Setelah ditambah insentif bagi pengguna awal, pengguna yang memenuhi persyaratan kampanye dapat memperoleh target APY gabungan hingga 15% selama periode insentif. Partisipasi juga dapat mengumpulkan poin ekosistem, dan mengundang teman berpeluang meningkatkan APY. Persyaratan dan cara perhitungan selengkapnya mengikuti ketentuan resmi. Imbal hasil target bukan jaminan keuntungan.
Keberlanjutan kredit pelayaran dalam jangka panjang tetap bergantung pada kualitas aset, pembayaran peminjam, dan pengelolaan penerimaan pembayaran secara berkelanjutan. Bagi yang tertarik, silakan pelajari terlebih dahulu aturan Vault, informasi aset, dan proses penarikan. Lakukan DYOR, lalu berpartisipasilah jika dirasa sesuai.
Vault kredit pelayaran pertama SUPRO resmi diluncurkan: dari kontrak sewa kapal hingga keuangan on-chain
Saat melihat proyek RWA, saya biasanya bertanya lebih dahulu: bisnis apa yang menjadi tujuan akhir penggunaan dana? Dari mana imbal hasilnya berasal? Melalui pemberitaan Deep Tide kali ini, saya mengenal @SuproFinance. Pada 10 Oktober, SUPRO resmi diluncurkan, dan Vault kredit pelayaran USDT pertamanya juga dibuka di BNB Smart Chain.
SUPRO memilih kredit pelayaran karena bisnis penyewaan kapal memiliki kontrak sewa, piutang sewa, dan catatan pembayaran yang dapat diverifikasi. Perusahaan pelayaran membutuhkan pembiayaan karena adanya jeda waktu antara penerimaan uang sewa dan pengeluaran operasional. SUPRO menilai pembiayaan berdasarkan kontrak sewa, pihak lawan transaksi, dan arus kas yang memenuhi syarat, lalu memantau penerimaan pembayaran selanjutnya. Menurut saya, aset yang memiliki kontrak dan petunjuk arus kas seperti ini lebih mudah dipahami daripada aset yang hanya menampilkan angka imbal hasil; tentu saja, dapat diverifikasi bukan berarti bebas risiko. Pada akhirnya, kinerja pembayaran peminjam dan aset tetap harus diperhatikan.
Menurut informasi proyek, sebelum pinjaman diberikan, dilakukan pemeriksaan identitas perusahaan, pemilik manfaat, dan sanksi, serta evaluasi terhadap kontrak sewa, catatan pembayaran historis, dan pengaturan pembiayaan terkait. Batas pembiayaan mengacu pada arus kas bersih sewa yang memenuhi syarat setelah dikurangi pengeluaran yang diperlukan, bukan langsung dihitung berdasarkan total nilai kontrak sewa. SUPRO juga menyatakan berkomitmen mempertahankan rasio agunan berlebih sebesar 150% dan berencana menerbitkan laporan aset bulanan secara berkala.
Setelah menyetor USDT melalui aplikasi resmi, pengguna akan memperoleh bagian Vault supUSDT. Vault ini menggunakan kerangka Lagoon. Proses penarikan terdiri dari pengajuan, penyelesaian, dan pengambilan dana, jadi sebaiknya pahami terlebih dahulu sebelum berpartisipasi.
Untuk imbal hasil, target APY dasar sekitar 8%, yang terutama berasal dari bunga pinjaman yang dibayarkan peminjam. Setelah ditambah insentif bagi pengguna awal, pengguna yang memenuhi persyaratan kampanye dapat memperoleh target APY gabungan hingga 15% selama periode insentif. Partisipasi juga dapat mengumpulkan poin ekosistem, dan mengundang teman berpeluang meningkatkan APY. Persyaratan dan cara perhitungan selengkapnya mengikuti ketentuan resmi. Imbal hasil target bukan jaminan keuntungan.
Keberlanjutan kredit pelayaran dalam jangka panjang tetap bergantung pada kualitas aset, pembayaran peminjam, dan pengelolaan penerimaan pembayaran secara berkelanjutan. Bagi yang tertarik, silakan pelajari terlebih dahulu aturan Vault, informasi aset, dan proses penarikan. Lakukan DYOR, lalu berpartisipasilah jika dirasa sesuai.
Saat melihat proyek RWA, saya biasanya bertanya lebih dahulu: bisnis apa yang menjadi tujuan akhir penggunaan dana? Dari mana imbal hasilnya berasal? Melalui pemberitaan Deep Tide kali ini, saya mengenal @SuproFinance. Pada 10 Oktober, SUPRO resmi diluncurkan, dan Vault kredit pelayaran USDT pertamanya juga dibuka di BNB Smart Chain.
SUPRO memilih kredit pelayaran karena bisnis penyewaan kapal memiliki kontrak sewa, piutang sewa, dan catatan pembayaran yang dapat diverifikasi. Perusahaan pelayaran membutuhkan pembiayaan karena adanya jeda waktu antara penerimaan uang sewa dan pengeluaran operasional. SUPRO menilai pembiayaan berdasarkan kontrak sewa, pihak lawan transaksi, dan arus kas yang memenuhi syarat, lalu memantau penerimaan pembayaran selanjutnya. Menurut saya, aset yang memiliki kontrak dan petunjuk arus kas seperti ini lebih mudah dipahami daripada aset yang hanya menampilkan angka imbal hasil; tentu saja, dapat diverifikasi bukan berarti bebas risiko. Pada akhirnya, kinerja pembayaran peminjam dan aset tetap harus diperhatikan.
Menurut informasi proyek, sebelum pinjaman diberikan, dilakukan pemeriksaan identitas perusahaan, pemilik manfaat, dan sanksi, serta evaluasi terhadap kontrak sewa, catatan pembayaran historis, dan pengaturan pembiayaan terkait. Batas pembiayaan mengacu pada arus kas bersih sewa yang memenuhi syarat setelah dikurangi pengeluaran yang diperlukan, bukan langsung dihitung berdasarkan total nilai kontrak sewa. SUPRO juga menyatakan berkomitmen mempertahankan rasio agunan berlebih sebesar 150% dan berencana menerbitkan laporan aset bulanan secara berkala.
Setelah menyetor USDT melalui aplikasi resmi, pengguna akan memperoleh bagian Vault supUSDT. Vault ini menggunakan kerangka Lagoon. Proses penarikan terdiri dari pengajuan, penyelesaian, dan pengambilan dana, jadi sebaiknya pahami terlebih dahulu sebelum berpartisipasi.
Untuk imbal hasil, target APY dasar sekitar 8%, yang terutama berasal dari bunga pinjaman yang dibayarkan peminjam. Setelah ditambah insentif bagi pengguna awal, pengguna yang memenuhi persyaratan kampanye dapat memperoleh target APY gabungan hingga 15% selama periode insentif. Partisipasi juga dapat mengumpulkan poin ekosistem, dan mengundang teman berpeluang meningkatkan APY. Persyaratan dan cara perhitungan selengkapnya mengikuti ketentuan resmi. Imbal hasil target bukan jaminan keuntungan.
Keberlanjutan kredit pelayaran dalam jangka panjang tetap bergantung pada kualitas aset, pembayaran peminjam, dan pengelolaan penerimaan pembayaran secara berkelanjutan. Bagi yang tertarik, silakan pelajari terlebih dahulu aturan Vault, informasi aset, dan proses penarikan. Lakukan DYOR, lalu berpartisipasilah jika dirasa sesuai.
2
13
159
·
--
🏆 Pernyataan 100 Kreator Terbaik|Menjadi kreator yang hangat dan penuh pemikiran
Saya merasa sangat terhormat bisa dinominasikan sebagai kreator generasi baru! 💛
Tahun ini, video saya meraih juara kedua dalam kompetisi kreasi untuk perayaan ulang tahun ke-9 Binance. Saya juga mencoba membuat lagu orisinal untuk Binance. Setiap percobaan adalah kesempatan untuk belajar dan berkembang.
Bagi saya, berkarya bukan sekadar berbagi, tetapi juga tentang kecintaan dan ketekunan. Saya ingin menjadi kreator yang hangat dan berpikir mandiri, menyampaikan nilai dengan tulus dan mengungkapkan pandangan melalui kreativitas.
Terpilih sebagai salah satu dari 100 kreator terbaik adalah sebuah dorongan sekaligus motivasi untuk terus maju. Ke depannya, saya akan tetap berpegang pada tujuan awal, berani mencoba, dan membuat setiap hal yang saya cintai bersinar! ✨
#Pernyataan100KreatorTerbaik #KreatorGenerasiBaru #Web3
🏆 Pernyataan 100 Kreator Terbaik|Menjadi kreator yang hangat dan penuh pemikiran
Saya merasa sangat terhormat bisa dinominasikan sebagai kreator generasi baru! 💛
Tahun ini, video saya meraih juara kedua dalam kompetisi kreasi untuk perayaan ulang tahun ke-9 Binance. Saya juga mencoba membuat lagu orisinal untuk Binance. Setiap percobaan adalah kesempatan untuk belajar dan berkembang.
Bagi saya, berkarya bukan sekadar berbagi, tetapi juga tentang kecintaan dan ketekunan. Saya ingin menjadi kreator yang hangat dan berpikir mandiri, menyampaikan nilai dengan tulus dan mengungkapkan pandangan melalui kreativitas.
Terpilih sebagai salah satu dari 100 kreator terbaik adalah sebuah dorongan sekaligus motivasi untuk terus maju. Ke depannya, saya akan tetap berpegang pada tujuan awal, berani mencoba, dan membuat setiap hal yang saya cintai bersinar! ✨
#Pernyataan100KreatorTerbaik #KreatorGenerasiBaru #Web3
Saya merasa sangat terhormat bisa dinominasikan sebagai kreator generasi baru! 💛
Tahun ini, video saya meraih juara kedua dalam kompetisi kreasi untuk perayaan ulang tahun ke-9 Binance. Saya juga mencoba membuat lagu orisinal untuk Binance. Setiap percobaan adalah kesempatan untuk belajar dan berkembang.
Bagi saya, berkarya bukan sekadar berbagi, tetapi juga tentang kecintaan dan ketekunan. Saya ingin menjadi kreator yang hangat dan berpikir mandiri, menyampaikan nilai dengan tulus dan mengungkapkan pandangan melalui kreativitas.
Terpilih sebagai salah satu dari 100 kreator terbaik adalah sebuah dorongan sekaligus motivasi untuk terus maju. Ke depannya, saya akan tetap berpegang pada tujuan awal, berani mencoba, dan membuat setiap hal yang saya cintai bersinar! ✨
#Pernyataan100KreatorTerbaik #KreatorGenerasiBaru #Web3
新手学堂天使自治社区
·
--
🏆 Deklarasi 100 Kreator Terbaik|Kreator seperti apa yang ingin kamu jadi?
Akhir-akhir ini, suasana di Plaza ramai sekali. Semua orang menyemangati kreator favorit mereka yang masuk dalam 100 kreator terbaik! Akademi juga ingin ikut meramaikan suasana. Kami berharap kesempatan ini bisa membuat lebih banyak kreator hebat dikenal! 💛
📢 Para kreator, ayo terima tantangannya!
1️⃣ Ikuti @新手学堂天使自治社区
2️⃣ Kutip postingan ini dan bagikan alasan awalmu berkarya serta harapanmu untuk masa depan! Lalu @ kreator berikutnya untuk melanjutkan tantangan!
3️⃣ Kalian juga boleh @ kreator yang ingin kalian lihat jawabannya di kolom komentar!
🎁 Hadiah dari Akademi makin seru
🏆 Hadiah untuk kreator: 10 kreator yang ikut berbagi akan dipilih untuk mendapatkan merchandise Binance!
💰 Hadiah interaksi: 20 pengguna beruntung akan dipilih secara acak dari kolom komentar. Masing-masing akan mendapat 10 USDT!
Masuk dalam 100 kreator terbaik bukan cuma soal peringkat, tetapi juga tentang kecintaan dan ketekunan.
👇 Siapa yang akan menerima tantangan ini lebih dulu? 💪
Akhir-akhir ini, suasana di Plaza ramai sekali. Semua orang menyemangati kreator favorit mereka yang masuk dalam 100 kreator terbaik! Akademi juga ingin ikut meramaikan suasana. Kami berharap kesempatan ini bisa membuat lebih banyak kreator hebat dikenal! 💛
📢 Para kreator, ayo terima tantangannya!
1️⃣ Ikuti @新手学堂天使自治社区
2️⃣ Kutip postingan ini dan bagikan alasan awalmu berkarya serta harapanmu untuk masa depan! Lalu @ kreator berikutnya untuk melanjutkan tantangan!
3️⃣ Kalian juga boleh @ kreator yang ingin kalian lihat jawabannya di kolom komentar!
🎁 Hadiah dari Akademi makin seru
🏆 Hadiah untuk kreator: 10 kreator yang ikut berbagi akan dipilih untuk mendapatkan merchandise Binance!
💰 Hadiah interaksi: 20 pengguna beruntung akan dipilih secara acak dari kolom komentar. Masing-masing akan mendapat 10 USDT!
Masuk dalam 100 kreator terbaik bukan cuma soal peringkat, tetapi juga tentang kecintaan dan ketekunan.
👇 Siapa yang akan menerima tantangan ini lebih dulu? 💪
3
153
·
--
Tidak ada sensasi yang tergesa-gesa, tidak ada spekulasi jangka pendek—yang ada hanya pembangunan yang dilakukan hari demi hari dengan penuh ketekunan.
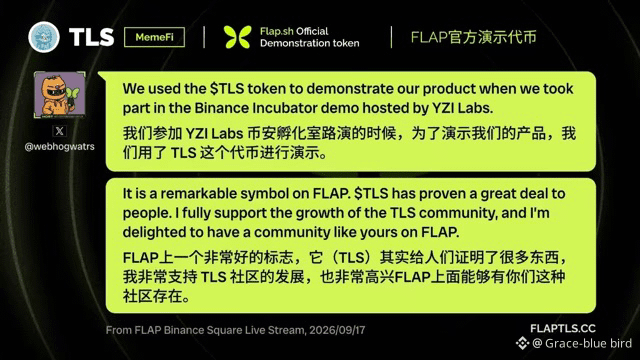
Selama empat bulan, $TLS ditempa dari banyak keraguan menjadi resmi tersertifikasi, sekaligus menetapkan dengan tegas posisi token uji resmi FLAP.
Kami terus menggarap jalur #MemeFi secara mendalam, fokus pada pemberdayaan ekosistem dan edukasi pasar, serta mematahkan prasangka industri melalui pembangunan komunitas yang murni.
Jika melihat ekosistem BNBChain, jalur token uji resmi tak pernah kekurangan keajaiban. Kapitalisasi pasar TST dan TUT telah membuktikan logika jalurnya, dan dengan dukungan platform Meme teratas FLAP, $TLS memiliki titik awal yang lebih tinggi dan momentum yang lebih kuat.
Kami berkomitmen meluangkan waktu untuk nilai yang pasti, tidak berjudi pada tren, tidak mengejar arus sesaat. Ke depannya, kemampuan akan membuktikan semuanya, dan pembangunan jangka panjang pada akhirnya akan memberikan imbal hasil yang melebihi ekspektasi.
Tidak ada sensasi yang tergesa-gesa, tidak ada spekulasi jangka pendek—yang ada hanya pembangunan yang dilakukan hari demi hari dengan penuh ketekunan.
Selama empat bulan, $TLS ditempa dari banyak keraguan menjadi resmi tersertifikasi, sekaligus menetapkan dengan tegas posisi token uji resmi FLAP.
Kami terus menggarap jalur #MemeFi secara mendalam, fokus pada pemberdayaan ekosistem dan edukasi pasar, serta mematahkan prasangka industri melalui pembangunan komunitas yang murni.
Jika melihat ekosistem BNBChain, jalur token uji resmi tak pernah kekurangan keajaiban. Kapitalisasi pasar TST dan TUT telah membuktikan logika jalurnya, dan dengan dukungan platform Meme teratas FLAP, $TLS memiliki titik awal yang lebih tinggi dan momentum yang lebih kuat.
Kami berkomitmen meluangkan waktu untuk nilai yang pasti, tidak berjudi pada tren, tidak mengejar arus sesaat. Ke depannya, kemampuan akan membuktikan semuanya, dan pembangunan jangka panjang pada akhirnya akan memberikan imbal hasil yang melebihi ekspektasi.
Selama empat bulan, $TLS ditempa dari banyak keraguan menjadi resmi tersertifikasi, sekaligus menetapkan dengan tegas posisi token uji resmi FLAP.
Kami terus menggarap jalur #MemeFi secara mendalam, fokus pada pemberdayaan ekosistem dan edukasi pasar, serta mematahkan prasangka industri melalui pembangunan komunitas yang murni.
Jika melihat ekosistem BNBChain, jalur token uji resmi tak pernah kekurangan keajaiban. Kapitalisasi pasar TST dan TUT telah membuktikan logika jalurnya, dan dengan dukungan platform Meme teratas FLAP, $TLS memiliki titik awal yang lebih tinggi dan momentum yang lebih kuat.
Kami berkomitmen meluangkan waktu untuk nilai yang pasti, tidak berjudi pada tren, tidak mengejar arus sesaat. Ke depannya, kemampuan akan membuktikan semuanya, dan pembangunan jangka panjang pada akhirnya akan memberikan imbal hasil yang melebihi ekspektasi.
1
5
200
·
--
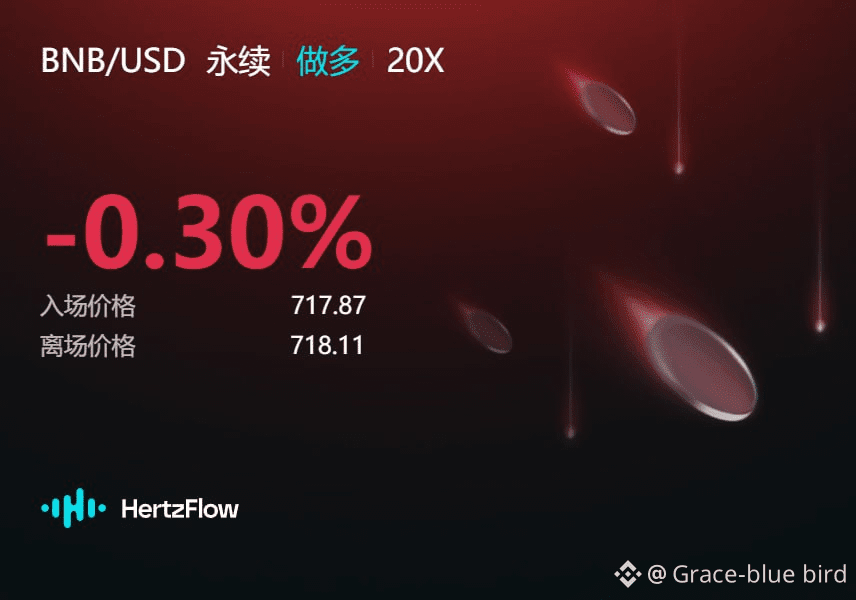
HertzFlow Tantangan Hari ke-13
Saya melihat naik $BNB
@HertzFlow_xyz
Kompetisi besar ini sangat kreatif, terus berusaha
#HertzflowPNL
#AnthropicCEO呼吁放缓AI发展
HertzFlow Tantangan Hari ke-13
Saya melihat naik $BNB
@HertzFlow
Kompetisi besar ini sangat kreatif, terus berusaha
#HertzflowPNL
#AnthropicCEO呼吁放缓AI发展
Saya melihat naik $BNB
@HertzFlow
Kompetisi besar ini sangat kreatif, terus berusaha
#HertzflowPNL
#AnthropicCEO呼吁放缓AI发展
1
152
·
--
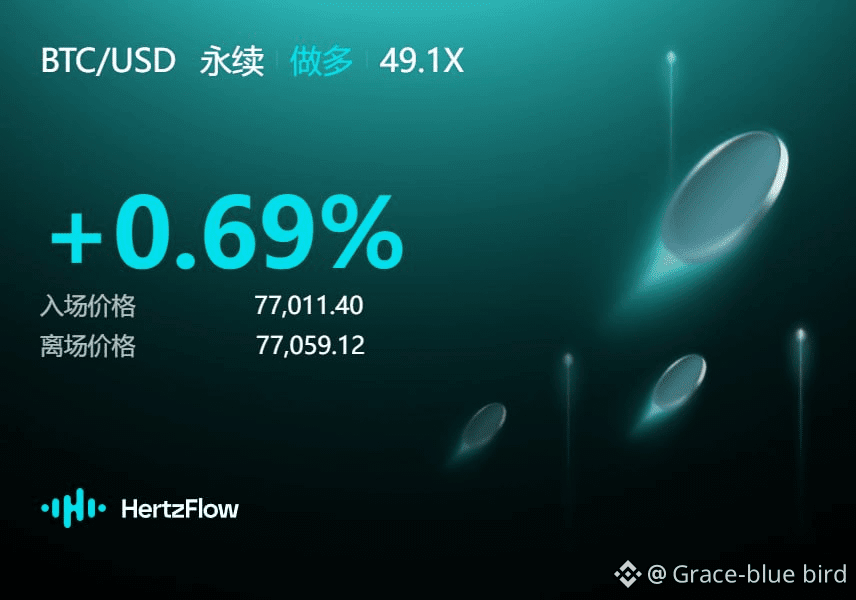
Tantangan HertzFlow Hari ke-11
Saya melihat naik $BTC
@HertzFlow_xyz
Lomba besar ini sangat kreatif, teruslah berusaha
#HertzflowPNL
$BTC
Tantangan HertzFlow Hari ke-11
Saya melihat naik $BTC
@HertzFlow
Lomba besar ini sangat kreatif, teruslah berusaha
#HertzflowPNL
$BTC
Saya melihat naik $BTC
@HertzFlow
Lomba besar ini sangat kreatif, teruslah berusaha
#HertzflowPNL
$BTC
1
149
·
--
Tantangan HertzFlow Hari ke-10
Saya melihat naik $BTC
@HertzFlow_xyz
Lomba besar ini sangat kreatif, terus berusaha
#Hertzflow
$BTC
Tantangan HertzFlow Hari ke-10
Saya melihat naik $BTC
@HertzFlow
Lomba besar ini sangat kreatif, terus berusaha
#Hertzflow
$BTC
Saya melihat naik $BTC
@HertzFlow
Lomba besar ini sangat kreatif, terus berusaha
#Hertzflow
$BTC

2
2
160
·
--
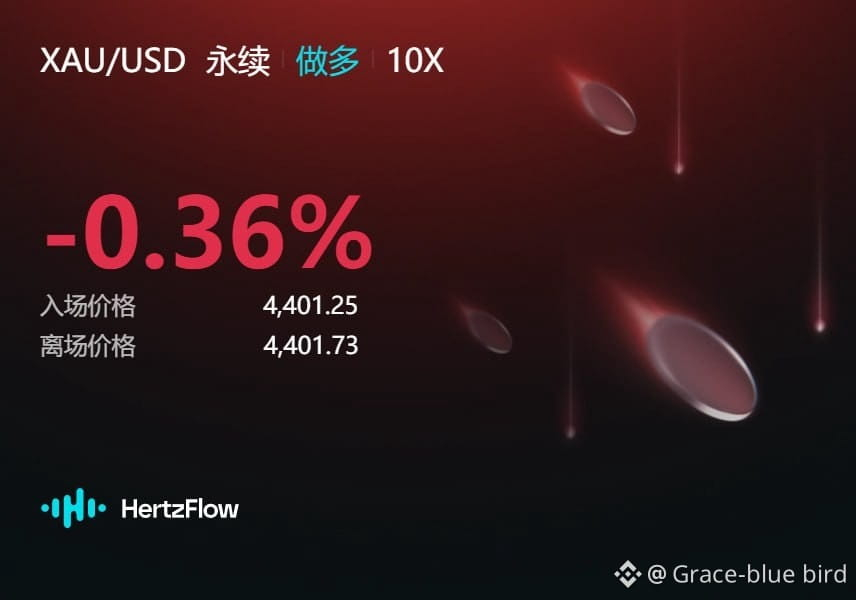
Tantangan HertzFlow Hari ke-8
Saya melihat XAU.@HertzFlow_xyz
Kontes besar ini sangat kreatif, terus berusaha
@HertzFlow_xyz
#Hertzflow
#美财政部拟回购最多60亿美元国债
Tantangan HertzFlow Hari ke-8
Saya melihat XAU.@HertzFlow
Kontes besar ini sangat kreatif, terus berusaha
@HertzFlow
#Hertzflow
#美财政部拟回购最多60亿美元国债
Saya melihat XAU.@HertzFlow
Kontes besar ini sangat kreatif, terus berusaha
@HertzFlow
#Hertzflow
#美财政部拟回购最多60亿美元国债
1
140
·
--
bagus
bagus
Crypto豪哥
·
--
Membangun grup prediksi dengan leverage OmenX, silakan bergabung.
Pertama, saya akan berikan posisi 10u secara gratis untuk setiap saudara. Setelah itu, akan ada lebih banyak hadiah dan benefit dari berbagai aktivitas.
Di bagian bawah postingan ini juga ada tautan masuk; tinggal klik saja, langsung join.
Pertama, saya akan berikan posisi 10u secara gratis untuk setiap saudara. Setelah itu, akan ada lebih banyak hadiah dan benefit dari berbagai aktivitas.
Di bagian bawah postingan ini juga ada tautan masuk; tinggal klik saja, langsung join.
69
·
--
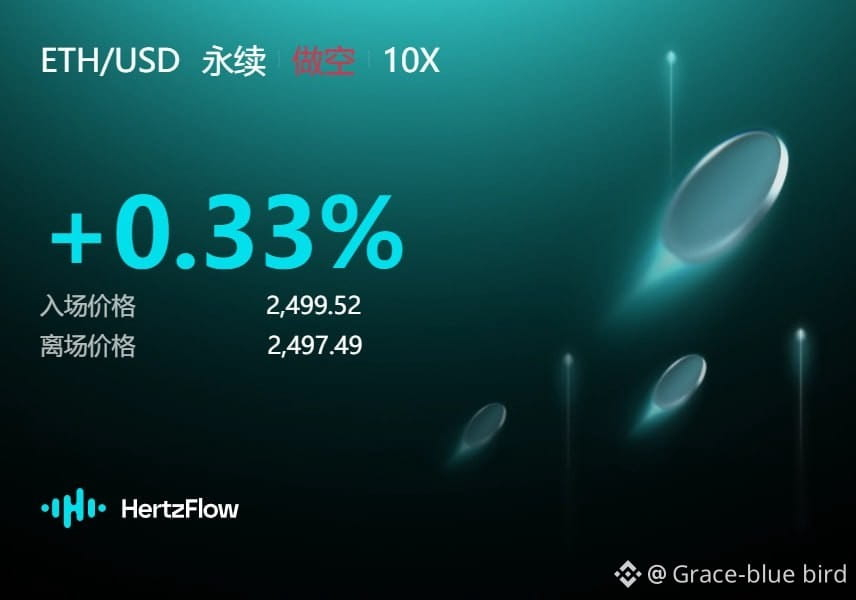
Tantangan HertzFlow Hari ke-7
Saya bullish ETH. @HertzFlow
Lomba besar ini sangat kreatif, terus berusaha
$ETH
@HertzFlow_xyz
#Hertzflow
#美伊互袭油轮冲突升级
Tantangan HertzFlow Hari ke-7
Saya bullish ETH. @HertzFlow
Lomba besar ini sangat kreatif, terus berusaha
$ETH
@HertzFlow
#Hertzflow
#美伊互袭油轮冲突升级
Saya bullish ETH. @HertzFlow
Lomba besar ini sangat kreatif, terus berusaha
$ETH
@HertzFlow
#Hertzflow
#美伊互袭油轮冲突升级
2
1
2
166
·
--
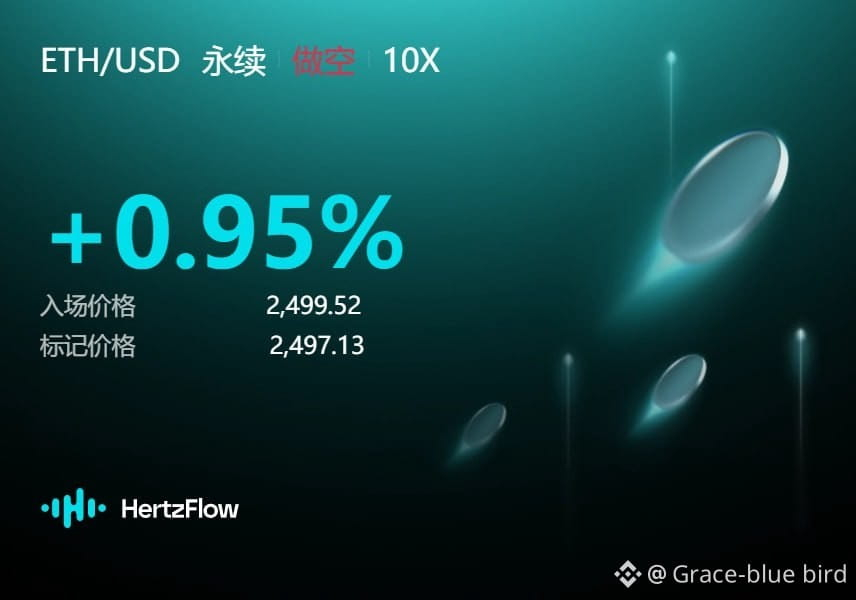
HertzFlow Tantangan Hari ke-6
Saya bullish pada ETH.@HertzFlow_xyz
Kompetisi ini sangat kreatif, terus semangat
$ETH
@HertzFlow_xyz
#Hertzflow
Kapitalisasi pasar ZEC melampaui DOGE
HertzFlow Tantangan Hari ke-6
Saya bullish pada ETH.@HertzFlow
Kompetisi ini sangat kreatif, terus semangat
$ETH
@HertzFlow
#Hertzflow
Kapitalisasi pasar ZEC melampaui DOGE
Saya bullish pada ETH.@HertzFlow
Kompetisi ini sangat kreatif, terus semangat
$ETH
@HertzFlow
#Hertzflow
Kapitalisasi pasar ZEC melampaui DOGE
1
224
·
--
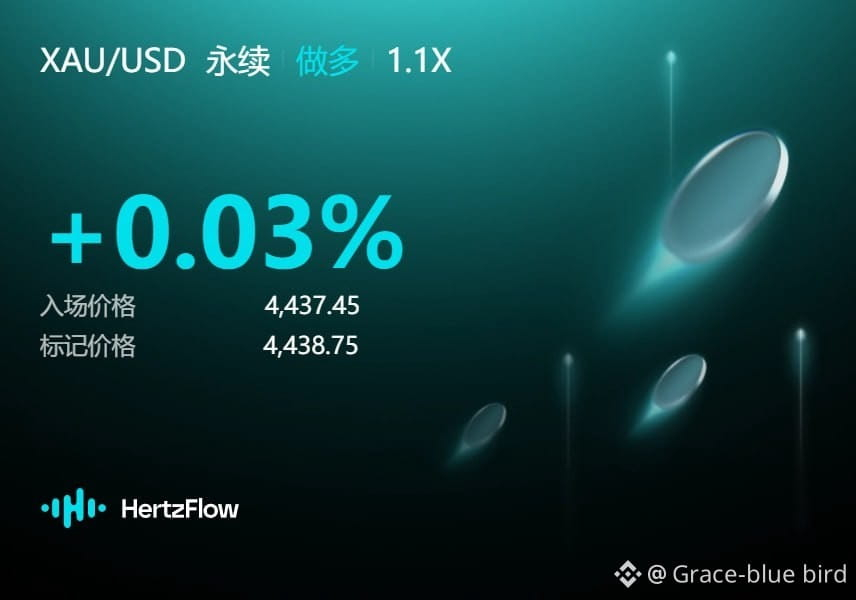
Hari kelima Tantangan HertzFlow
Emas lebih dulu ditekan oleh ekspektasi kenaikan suku bunga, saya sementara masih melihat untuk beli. @HertzFlow
Kompetisi ini sangat kreatif, terus semangat
$XAU
#HertzflowPNL @HertzFlow_xyz
Hari kelima Tantangan HertzFlow
Emas lebih dulu ditekan oleh ekspektasi kenaikan suku bunga, saya sementara masih melihat untuk beli. @HertzFlow
Kompetisi ini sangat kreatif, terus semangat
$XAU
#HertzflowPNL @HertzFlow
Emas lebih dulu ditekan oleh ekspektasi kenaikan suku bunga, saya sementara masih melihat untuk beli. @HertzFlow
Kompetisi ini sangat kreatif, terus semangat
$XAU
#HertzflowPNL @HertzFlow
1
193
·
--
#比特币创2023年3月来最佳周表现 , apakah artikel teratas di bawah ini bagus?
#比特币创2023年3月来最佳周表现 , apakah artikel teratas di bawah ini bagus?
25
1
5
142
·
--
《Apakah fixed interest rate hanya berguna untuk peminjam? Menurut saya pihak pemberi pinjaman mungkin malah lebih membutuhkannya》
Kalau orang membahas fixed interest rate, reaksi pertama biasanya adalah peminjam.
Itu mudah dipahami.
Awalnya meminjam dengan bunga 5%, tapi saat pasar lagi panast, permintaan dana naik, lalu bunga melonjak jadi 10%, 15%—strategi yang tadinya terasa bagus bisa saja langsung tidak lagi sesuai.
Jadi bagi peminjam, manfaat paling langsung dari fixed interest rate adalah:
Biaya bisa dihitung sejak awal.
Tapi kalau dipindahkan ke sisi pemberi pinjaman, sebenarnya hal yang sama juga berlaku.
Misalnya saat ini floating return masih 6%. Kamu memprediksi bahwa ke depan pasar akan mulai mendingin, permintaan dana turun, dan pendapatan bisa turun menjadi 3%.
Pada saat itu, jika kita bisa mengunci pendapatan 90 hari ke depan pada level yang bisa kita terima, sebenarnya itu juga sangat menarik.
Jadi, yang diselesaikan fixed interest rate tidak hanya:
“Setelah saya pinjam uang, apakah nanti akan makin mahal?”
Ia juga menyelesaikan masalah lain:
“Berapa sisa pendapatan yang saya lihat saat ini nanti beberapa waktu ke depan?”
Dari sudut pandang seperti ini, saya baru menyadarinya pelan-pelan belakangan ini saat melihat @termmax .
Di pasar bull, semua orang mengejar APY yang lebih tinggi—fixed interest rate mungkin tidak terlihat terlalu menonjol.
Tapi ketika pasar mulai meredup, orang justru lebih memperhatikan kepastian.
Peminjam ingin mengunci biaya.
Pemberi pinjaman ingin mengunci pendapatan.
Dilihat seperti ini, fixed interest rate sebenarnya punya nuansa: “Semakin tidak pasti situasinya, semakin terasa nilainya.”
Tentu saja, pada akhirnya apakah hal ini bisa benar-benar berjalan, tetap bergantung pada kenyataan.
Untuk tenor 30 hari, 90 hari, 180 hari, apakah ada orang yang mau meminjam?
Apakah ada yang bersedia memberi pinjaman?
Apakah pasar punya likuiditas yang cukup?
Hal-hal ini lebih penting daripada cerita itu sendiri.
Jadi sekarang saat saya melihat TermMax, saya tidak ingin hanya fokus pada satu angka APY tertentu.
Yang ingin saya lihat adalah:
Apakah dia bisa benar-benar menghimpun dana dengan berbagai tenor dan kebutuhan secara bertahap.
Kalau bisa, maka fixed interest rate mungkin bukan hanya sekadar fitur pinjam-meminjam.
Ia akan berubah menjadi sebuah alat bagi pengguna untuk mengelola biaya dan pendapatan dana di masa depan.
@termmax
#TermMax #TMX #DeFi
Voting:
Menurutmu, di DeFi, pihak mana yang lebih membutuhkan fixed interest rate?
① Peminjam: mengunci biaya sejak awal
② Pemberi pinjaman: mengunci pendapatan sejak awal
③ Dua-duanya membutuhkan
④ Masih terlalu dini; lihat likuiditas dulu
《Apakah fixed interest rate hanya berguna untuk peminjam? Menurut saya pihak pemberi pinjaman mungkin malah lebih membutuhkannya》
Kalau orang membahas fixed interest rate, reaksi pertama biasanya adalah peminjam.
Itu mudah dipahami.
Awalnya meminjam dengan bunga 5%, tapi saat pasar lagi panast, permintaan dana naik, lalu bunga melonjak jadi 10%, 15%—strategi yang tadinya terasa bagus bisa saja langsung tidak lagi sesuai.
Jadi bagi peminjam, manfaat paling langsung dari fixed interest rate adalah:
Biaya bisa dihitung sejak awal.
Tapi kalau dipindahkan ke sisi pemberi pinjaman, sebenarnya hal yang sama juga berlaku.
Misalnya saat ini floating return masih 6%. Kamu memprediksi bahwa ke depan pasar akan mulai mendingin, permintaan dana turun, dan pendapatan bisa turun menjadi 3%.
Pada saat itu, jika kita bisa mengunci pendapatan 90 hari ke depan pada level yang bisa kita terima, sebenarnya itu juga sangat menarik.
Jadi, yang diselesaikan fixed interest rate tidak hanya:
“Setelah saya pinjam uang, apakah nanti akan makin mahal?”
Ia juga menyelesaikan masalah lain:
“Berapa sisa pendapatan yang saya lihat saat ini nanti beberapa waktu ke depan?”
Dari sudut pandang seperti ini, saya baru menyadarinya pelan-pelan belakangan ini saat melihat @TermMax .
Di pasar bull, semua orang mengejar APY yang lebih tinggi—fixed interest rate mungkin tidak terlihat terlalu menonjol.
Tapi ketika pasar mulai meredup, orang justru lebih memperhatikan kepastian.
Peminjam ingin mengunci biaya.
Pemberi pinjaman ingin mengunci pendapatan.
Dilihat seperti ini, fixed interest rate sebenarnya punya nuansa: “Semakin tidak pasti situasinya, semakin terasa nilainya.”
Tentu saja, pada akhirnya apakah hal ini bisa benar-benar berjalan, tetap bergantung pada kenyataan.
Untuk tenor 30 hari, 90 hari, 180 hari, apakah ada orang yang mau meminjam?
Apakah ada yang bersedia memberi pinjaman?
Apakah pasar punya likuiditas yang cukup?
Hal-hal ini lebih penting daripada cerita itu sendiri.
Jadi sekarang saat saya melihat TermMax, saya tidak ingin hanya fokus pada satu angka APY tertentu.
Yang ingin saya lihat adalah:
Apakah dia bisa benar-benar menghimpun dana dengan berbagai tenor dan kebutuhan secara bertahap.
Kalau bisa, maka fixed interest rate mungkin bukan hanya sekadar fitur pinjam-meminjam.
Ia akan berubah menjadi sebuah alat bagi pengguna untuk mengelola biaya dan pendapatan dana di masa depan.
@TermMax
#TermMax #TMX #DeFi
Voting:
Menurutmu, di DeFi, pihak mana yang lebih membutuhkan fixed interest rate?
① Peminjam: mengunci biaya sejak awal
② Pemberi pinjaman: mengunci pendapatan sejak awal
③ Dua-duanya membutuhkan
④ Masih terlalu dini; lihat likuiditas dulu
Kalau orang membahas fixed interest rate, reaksi pertama biasanya adalah peminjam.
Itu mudah dipahami.
Awalnya meminjam dengan bunga 5%, tapi saat pasar lagi panast, permintaan dana naik, lalu bunga melonjak jadi 10%, 15%—strategi yang tadinya terasa bagus bisa saja langsung tidak lagi sesuai.
Jadi bagi peminjam, manfaat paling langsung dari fixed interest rate adalah:
Biaya bisa dihitung sejak awal.
Tapi kalau dipindahkan ke sisi pemberi pinjaman, sebenarnya hal yang sama juga berlaku.
Misalnya saat ini floating return masih 6%. Kamu memprediksi bahwa ke depan pasar akan mulai mendingin, permintaan dana turun, dan pendapatan bisa turun menjadi 3%.
Pada saat itu, jika kita bisa mengunci pendapatan 90 hari ke depan pada level yang bisa kita terima, sebenarnya itu juga sangat menarik.
Jadi, yang diselesaikan fixed interest rate tidak hanya:
“Setelah saya pinjam uang, apakah nanti akan makin mahal?”
Ia juga menyelesaikan masalah lain:
“Berapa sisa pendapatan yang saya lihat saat ini nanti beberapa waktu ke depan?”
Dari sudut pandang seperti ini, saya baru menyadarinya pelan-pelan belakangan ini saat melihat @TermMax .
Di pasar bull, semua orang mengejar APY yang lebih tinggi—fixed interest rate mungkin tidak terlihat terlalu menonjol.
Tapi ketika pasar mulai meredup, orang justru lebih memperhatikan kepastian.
Peminjam ingin mengunci biaya.
Pemberi pinjaman ingin mengunci pendapatan.
Dilihat seperti ini, fixed interest rate sebenarnya punya nuansa: “Semakin tidak pasti situasinya, semakin terasa nilainya.”
Tentu saja, pada akhirnya apakah hal ini bisa benar-benar berjalan, tetap bergantung pada kenyataan.
Untuk tenor 30 hari, 90 hari, 180 hari, apakah ada orang yang mau meminjam?
Apakah ada yang bersedia memberi pinjaman?
Apakah pasar punya likuiditas yang cukup?
Hal-hal ini lebih penting daripada cerita itu sendiri.
Jadi sekarang saat saya melihat TermMax, saya tidak ingin hanya fokus pada satu angka APY tertentu.
Yang ingin saya lihat adalah:
Apakah dia bisa benar-benar menghimpun dana dengan berbagai tenor dan kebutuhan secara bertahap.
Kalau bisa, maka fixed interest rate mungkin bukan hanya sekadar fitur pinjam-meminjam.
Ia akan berubah menjadi sebuah alat bagi pengguna untuk mengelola biaya dan pendapatan dana di masa depan.
@TermMax
#TermMax #TMX #DeFi
Voting:
Menurutmu, di DeFi, pihak mana yang lebih membutuhkan fixed interest rate?
① Peminjam: mengunci biaya sejak awal
② Pemberi pinjaman: mengunci pendapatan sejak awal
③ Dua-duanya membutuhkan
④ Masih terlalu dini; lihat likuiditas dulu
① 借款人:提前锁定成本
33%
② 出借人:提前锁定收益
0%
③ 两边都需要
67%
④ 现在还太早,先看流动性
0%
3 Voting • Voting ditutup
6
2
2
1.8k
·
--
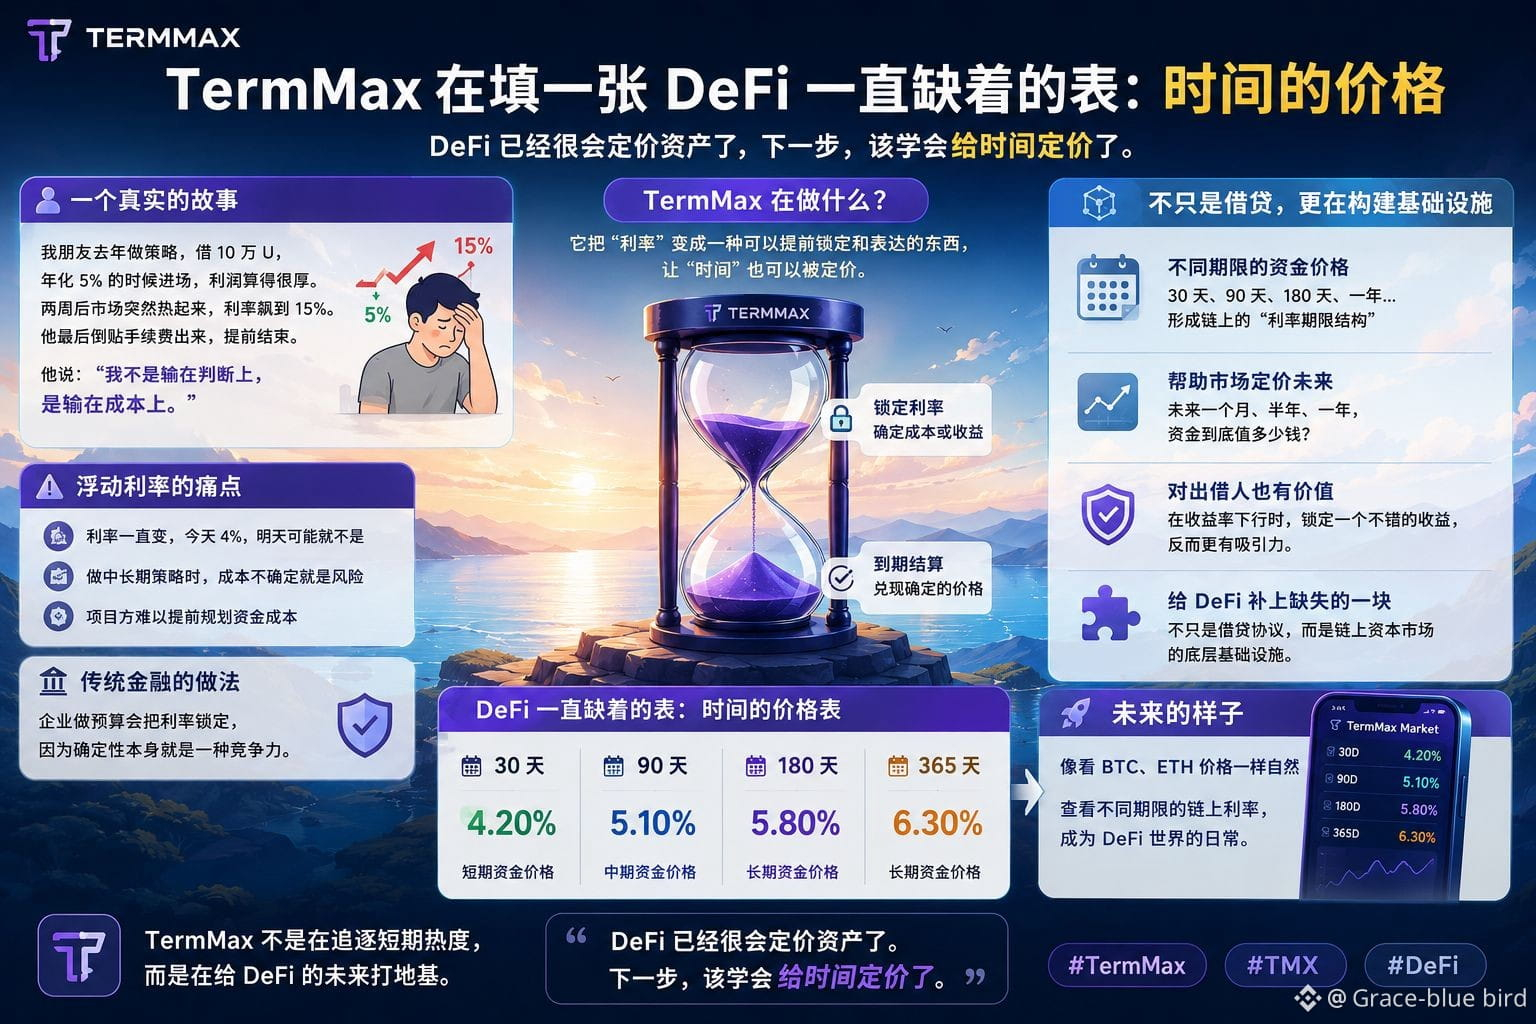
《TermMax mengisi tabel DeFi yang selalu kurang: harga dari waktu》
Dulu saya mengira @termmax itu berbisnis di pinjam-meminjam suku bunga tetap. Tapi kali ini saya melihat lagi, saya justru merasa, “suku bunga tetap” mungkin hanya tampak luarnya.
Yang sebenarnya sedang dihadapi TermMax, mungkin adalah masalah yang lebih mendasar:
Uang yang dipinjam satu bulan, tiga bulan, atau setengah tahun, seharusnya memang tidak punya harga yang sama.
Saya punya seorang teman yang tahun lalu menjalankan strategi dengan 100 ribu U. Saat masuk, suku bunga pinjamannya sekitar 5%, dan perhitungannya terlihat sangat rapi.
Ternyata dua minggu kemudian pasar sedang panas, suku bunga langsung melonjak sampai 15%.
Setelah itu dia mengucapkan satu kalimat, dan saya masih ingat sampai sekarang:
“Arah tidak salah, tapi pada akhirnya tetap ditumbangkan oleh biaya dana.”
Di sinilah letak paling merepotkan dari suku bunga mengambang: tidak harus mahal, tapi Anda tidak tahu besok akan menjadi berapa.
Mungkin untuk jangka pendek tidak terlalu masalah, tapi kalau sebuah strategi harus berjalan beberapa bulan, apakah biaya dana bisa ditentukan lebih awal itu penting.
Jadi sekarang saat saya melihat TermMax, saya tidak hanya berpikir, “mengunci suku bunga.”
Dana 30 hari punya harganya sendiri, dana 90 hari punya harganya sendiri, dan dana 180 hari juga ada harga lain.
Jika berbagai tenor perlahan bisa membentuk suku bunga masing-masing, yang kita lihat tidak lagi sekadar APY, melainkan lebih seperti “tabel harga waktu” di sebuah blockchain.
Keuangan tradisional sudah mengerjakan ini sejak lama.
Kenapa orang melihat imbal hasil obligasi pemerintah tenor 2 tahun dan 10 tahun? Karena uang dengan tenor berbeda memang memiliki harga yang berbeda sejak awal.
Namun DeFi saat ini lebih sering melihat AAVE sedang berapa suku bunga saat ini, atau berapa APY pada sebuah pool tertentu—pada dasarnya semuanya melihat “sekarang”.
Sedangkan berapa nilai dana seharusnya tiga bulan atau enam bulan lagi, di blockchain masih belum terbentuk sistem penetapan harga yang matang.
Itulah mengapa saya merasa TermMax menarik.
Mungkin bukan hanya ingin membuat protokol pinjam-meminjam yang lebih stabil, tapi juga mencoba benar-benar membawa “tenor” ke dalam DeFi.
Tentu saja, ini tidak semudah itu. Untuk setiap tenor perlu ada pihak yang meminjam, dan ada pihak yang menyediakan. Likuiditas dan kebutuhan nyata harus ikut terbentuk.
Jadi saya tidak akan buru-buru bilang TermMax pasti bisa sampai sejauh mana.
Tapi untuk arah ini, saya akan terus mengamati.
#TermMax
#TMX #DeFi
《TermMax mengisi tabel DeFi yang selalu kurang: harga dari waktu》
Dulu saya mengira @TermMax itu berbisnis di pinjam-meminjam suku bunga tetap. Tapi kali ini saya melihat lagi, saya justru merasa, “suku bunga tetap” mungkin hanya tampak luarnya.
Yang sebenarnya sedang dihadapi TermMax, mungkin adalah masalah yang lebih mendasar:
Uang yang dipinjam satu bulan, tiga bulan, atau setengah tahun, seharusnya memang tidak punya harga yang sama.
Saya punya seorang teman yang tahun lalu menjalankan strategi dengan 100 ribu U. Saat masuk, suku bunga pinjamannya sekitar 5%, dan perhitungannya terlihat sangat rapi.
Ternyata dua minggu kemudian pasar sedang panas, suku bunga langsung melonjak sampai 15%.
Setelah itu dia mengucapkan satu kalimat, dan saya masih ingat sampai sekarang:
“Arah tidak salah, tapi pada akhirnya tetap ditumbangkan oleh biaya dana.”
Di sinilah letak paling merepotkan dari suku bunga mengambang: tidak harus mahal, tapi Anda tidak tahu besok akan menjadi berapa.
Mungkin untuk jangka pendek tidak terlalu masalah, tapi kalau sebuah strategi harus berjalan beberapa bulan, apakah biaya dana bisa ditentukan lebih awal itu penting.
Jadi sekarang saat saya melihat TermMax, saya tidak hanya berpikir, “mengunci suku bunga.”
Dana 30 hari punya harganya sendiri, dana 90 hari punya harganya sendiri, dan dana 180 hari juga ada harga lain.
Jika berbagai tenor perlahan bisa membentuk suku bunga masing-masing, yang kita lihat tidak lagi sekadar APY, melainkan lebih seperti “tabel harga waktu” di sebuah blockchain.
Keuangan tradisional sudah mengerjakan ini sejak lama.
Kenapa orang melihat imbal hasil obligasi pemerintah tenor 2 tahun dan 10 tahun? Karena uang dengan tenor berbeda memang memiliki harga yang berbeda sejak awal.
Namun DeFi saat ini lebih sering melihat AAVE sedang berapa suku bunga saat ini, atau berapa APY pada sebuah pool tertentu—pada dasarnya semuanya melihat “sekarang”.
Sedangkan berapa nilai dana seharusnya tiga bulan atau enam bulan lagi, di blockchain masih belum terbentuk sistem penetapan harga yang matang.
Itulah mengapa saya merasa TermMax menarik.
Mungkin bukan hanya ingin membuat protokol pinjam-meminjam yang lebih stabil, tapi juga mencoba benar-benar membawa “tenor” ke dalam DeFi.
Tentu saja, ini tidak semudah itu. Untuk setiap tenor perlu ada pihak yang meminjam, dan ada pihak yang menyediakan. Likuiditas dan kebutuhan nyata harus ikut terbentuk.
Jadi saya tidak akan buru-buru bilang TermMax pasti bisa sampai sejauh mana.
Tapi untuk arah ini, saya akan terus mengamati.
#TermMax
#TMX #DeFi
Dulu saya mengira @TermMax itu berbisnis di pinjam-meminjam suku bunga tetap. Tapi kali ini saya melihat lagi, saya justru merasa, “suku bunga tetap” mungkin hanya tampak luarnya.
Yang sebenarnya sedang dihadapi TermMax, mungkin adalah masalah yang lebih mendasar:
Uang yang dipinjam satu bulan, tiga bulan, atau setengah tahun, seharusnya memang tidak punya harga yang sama.
Saya punya seorang teman yang tahun lalu menjalankan strategi dengan 100 ribu U. Saat masuk, suku bunga pinjamannya sekitar 5%, dan perhitungannya terlihat sangat rapi.
Ternyata dua minggu kemudian pasar sedang panas, suku bunga langsung melonjak sampai 15%.
Setelah itu dia mengucapkan satu kalimat, dan saya masih ingat sampai sekarang:
“Arah tidak salah, tapi pada akhirnya tetap ditumbangkan oleh biaya dana.”
Di sinilah letak paling merepotkan dari suku bunga mengambang: tidak harus mahal, tapi Anda tidak tahu besok akan menjadi berapa.
Mungkin untuk jangka pendek tidak terlalu masalah, tapi kalau sebuah strategi harus berjalan beberapa bulan, apakah biaya dana bisa ditentukan lebih awal itu penting.
Jadi sekarang saat saya melihat TermMax, saya tidak hanya berpikir, “mengunci suku bunga.”
Dana 30 hari punya harganya sendiri, dana 90 hari punya harganya sendiri, dan dana 180 hari juga ada harga lain.
Jika berbagai tenor perlahan bisa membentuk suku bunga masing-masing, yang kita lihat tidak lagi sekadar APY, melainkan lebih seperti “tabel harga waktu” di sebuah blockchain.
Keuangan tradisional sudah mengerjakan ini sejak lama.
Kenapa orang melihat imbal hasil obligasi pemerintah tenor 2 tahun dan 10 tahun? Karena uang dengan tenor berbeda memang memiliki harga yang berbeda sejak awal.
Namun DeFi saat ini lebih sering melihat AAVE sedang berapa suku bunga saat ini, atau berapa APY pada sebuah pool tertentu—pada dasarnya semuanya melihat “sekarang”.
Sedangkan berapa nilai dana seharusnya tiga bulan atau enam bulan lagi, di blockchain masih belum terbentuk sistem penetapan harga yang matang.
Itulah mengapa saya merasa TermMax menarik.
Mungkin bukan hanya ingin membuat protokol pinjam-meminjam yang lebih stabil, tapi juga mencoba benar-benar membawa “tenor” ke dalam DeFi.
Tentu saja, ini tidak semudah itu. Untuk setiap tenor perlu ada pihak yang meminjam, dan ada pihak yang menyediakan. Likuiditas dan kebutuhan nyata harus ikut terbentuk.
Jadi saya tidak akan buru-buru bilang TermMax pasti bisa sampai sejauh mana.
Tapi untuk arah ini, saya akan terus mengamati.
#TermMax
#TMX #DeFi
2
2
2
208
·
--
BAIK
BAIK
Grace蓝姐
·
--
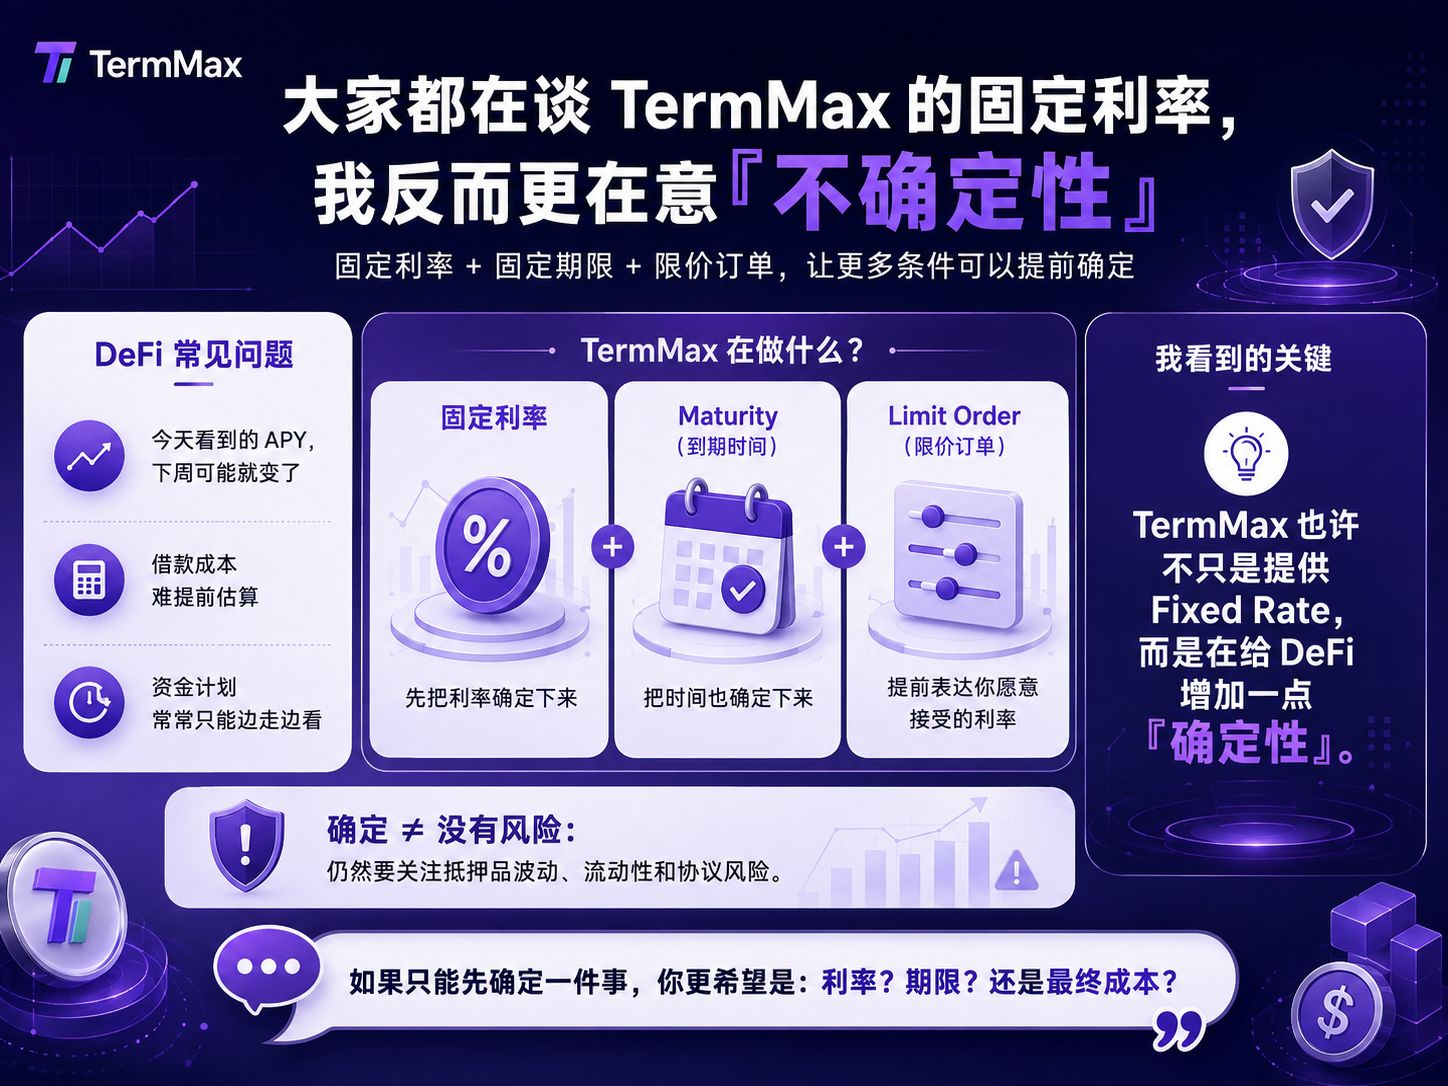
《Semua orang sedang membicarakan suku bunga tetap TermMax, tapi yang justru saya perhatikan adalah “ketidakpastian”》
Baru-baru ini saya terus melihat @TermMax , dan rasanya semakin kuat.
Banyak orang membicarakan TermMax; pertama-tama mereka akan menyebut suku bunga tetap.
Tentu saja itu benar.
Tapi kalau TermMax hanya mengubah suku bunga mengambang menjadi suku bunga tetap, menurut saya kisahnya sebenarnya belum selesai.
Kadang yang paling merepotkan dalam DeFi bukan karena imbalannya kurang tinggi, melainkan karena variabelnya terlalu banyak.
APY yang Anda lihat hari ini, mungkin sudah bukan angka yang sama minggu depan.
Meminjam uang, pada akhirnya biaya apa yang harus dibayar?
Uangnya dipakai berapa lama?
Suku bunga seperti apa yang membuat saya bersedia bertransaksi?
Banyak hal hanya bisa dilihat sambil berjalan.
Kalau kita menyatukan beberapa desain TermMax yang ada sekarang, saya justru melihat satu garis yang cukup menarik:
Suku bunga tetap—menetapkan suku bunganya lebih dulu.
Maturity—menetapkan waktunya juga.
Limit Order—bahkan “suku bunga apa yang bersedia saya terima” pun bisa diungkapkan sejak awal.
Dengan begitu, yang dilakukan TermMax mungkin tidak hanya Fixed Rate.
Ia lebih seperti sedang mencoba mengubah sebagian hal di DeFi yang sebelumnya perlu “menebak”, menjadi kondisi yang bisa dipilih dan dihitung lebih awal.
Saya pikir ada perbedaan yang sangat penting di sini:
Tentu tidak berarti tanpa risiko.
Jaminan bisa berfluktuasi, ada risiko likuiditas di pasar, dan protokol itu sendiri juga memiliki risiko.
Tapi bagi orang-orang yang benar-benar perlu mengelola dana, mengetahui lebih dulu suku bunga, jangka waktu, dan biaya—itu sendiri sudah merupakan nilai.
Jadi sekarang saat melihat TermMax, perhatian saya tidak hanya pada:
“Seberapa tinggi APY?”
Saya justru akan bertanya satu hal lagi:
Bisakah ia membuat dana menjadi lebih mudah untuk direncanakan?
Kalau jawabannya bisa, maka suku bunga tetap mungkin hanya tampak di permukaan.
Yang benar-benar menarik mungkin adalah upayanya menambahkan sesuatu yang selama ini sangat kurang dalam DeFi:
kepastian.
Di DeFi, hal mana yang paling Anda ingin pastikan terlebih dahulu?
Suku bunga, jangka waktu, atau biaya akhirnya?
#TermMax
#DeFi $TMX
Baru-baru ini saya terus melihat @TermMax , dan rasanya semakin kuat.
Banyak orang membicarakan TermMax; pertama-tama mereka akan menyebut suku bunga tetap.
Tentu saja itu benar.
Tapi kalau TermMax hanya mengubah suku bunga mengambang menjadi suku bunga tetap, menurut saya kisahnya sebenarnya belum selesai.
Kadang yang paling merepotkan dalam DeFi bukan karena imbalannya kurang tinggi, melainkan karena variabelnya terlalu banyak.
APY yang Anda lihat hari ini, mungkin sudah bukan angka yang sama minggu depan.
Meminjam uang, pada akhirnya biaya apa yang harus dibayar?
Uangnya dipakai berapa lama?
Suku bunga seperti apa yang membuat saya bersedia bertransaksi?
Banyak hal hanya bisa dilihat sambil berjalan.
Kalau kita menyatukan beberapa desain TermMax yang ada sekarang, saya justru melihat satu garis yang cukup menarik:
Suku bunga tetap—menetapkan suku bunganya lebih dulu.
Maturity—menetapkan waktunya juga.
Limit Order—bahkan “suku bunga apa yang bersedia saya terima” pun bisa diungkapkan sejak awal.
Dengan begitu, yang dilakukan TermMax mungkin tidak hanya Fixed Rate.
Ia lebih seperti sedang mencoba mengubah sebagian hal di DeFi yang sebelumnya perlu “menebak”, menjadi kondisi yang bisa dipilih dan dihitung lebih awal.
Saya pikir ada perbedaan yang sangat penting di sini:
Tentu tidak berarti tanpa risiko.
Jaminan bisa berfluktuasi, ada risiko likuiditas di pasar, dan protokol itu sendiri juga memiliki risiko.
Tapi bagi orang-orang yang benar-benar perlu mengelola dana, mengetahui lebih dulu suku bunga, jangka waktu, dan biaya—itu sendiri sudah merupakan nilai.
Jadi sekarang saat melihat TermMax, perhatian saya tidak hanya pada:
“Seberapa tinggi APY?”
Saya justru akan bertanya satu hal lagi:
Bisakah ia membuat dana menjadi lebih mudah untuk direncanakan?
Kalau jawabannya bisa, maka suku bunga tetap mungkin hanya tampak di permukaan.
Yang benar-benar menarik mungkin adalah upayanya menambahkan sesuatu yang selama ini sangat kurang dalam DeFi:
kepastian.
Di DeFi, hal mana yang paling Anda ingin pastikan terlebih dahulu?
Suku bunga, jangka waktu, atau biaya akhirnya?
#TermMax
#DeFi $TMX
1
136
·
--
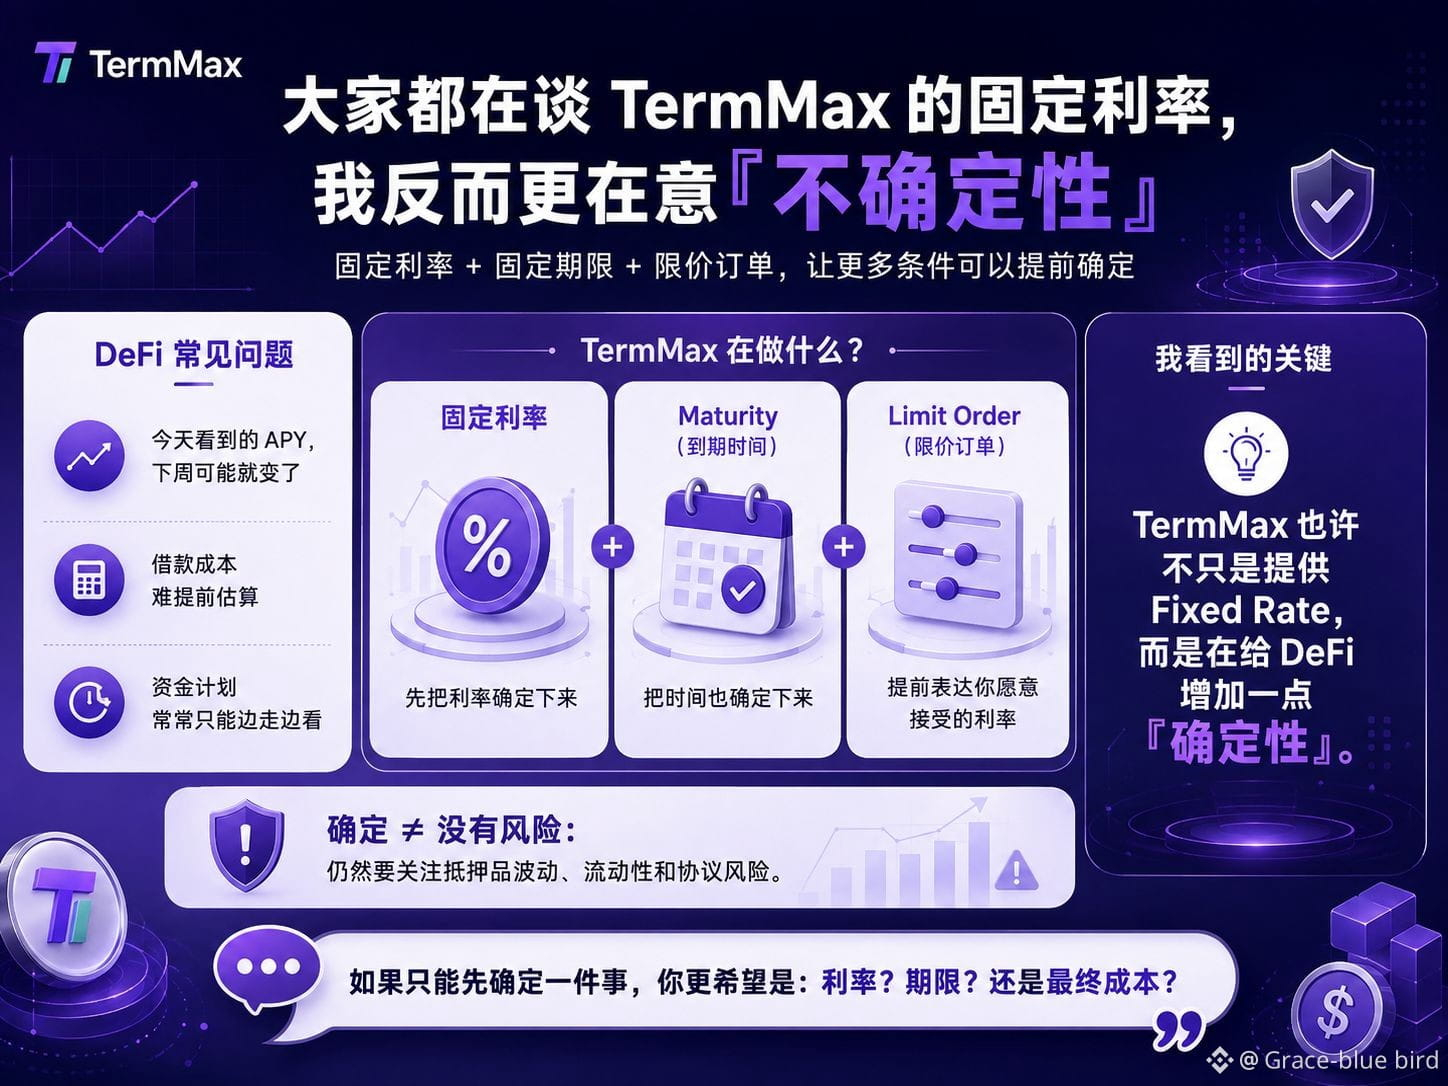
《Semua orang sedang membicarakan suku bunga tetap TermMax, tapi yang justru saya perhatikan adalah “ketidakpastian”》
Baru-baru ini saya terus melihat @termmax , dan rasanya semakin kuat.
Banyak orang membicarakan TermMax; pertama-tama mereka akan menyebut suku bunga tetap.
Tentu saja itu benar.
Tapi kalau TermMax hanya mengubah suku bunga mengambang menjadi suku bunga tetap, menurut saya kisahnya sebenarnya belum selesai.
Kadang yang paling merepotkan dalam DeFi bukan karena imbalannya kurang tinggi, melainkan karena variabelnya terlalu banyak.
APY yang Anda lihat hari ini, mungkin sudah bukan angka yang sama minggu depan.
Meminjam uang, pada akhirnya biaya apa yang harus dibayar?
Uangnya dipakai berapa lama?
Suku bunga seperti apa yang membuat saya bersedia bertransaksi?
Banyak hal hanya bisa dilihat sambil berjalan.
Kalau kita menyatukan beberapa desain TermMax yang ada sekarang, saya justru melihat satu garis yang cukup menarik:
Suku bunga tetap—menetapkan suku bunganya lebih dulu.
Maturity—menetapkan waktunya juga.
Limit Order—bahkan “suku bunga apa yang bersedia saya terima” pun bisa diungkapkan sejak awal.
Dengan begitu, yang dilakukan TermMax mungkin tidak hanya Fixed Rate.
Ia lebih seperti sedang mencoba mengubah sebagian hal di DeFi yang sebelumnya perlu “menebak”, menjadi kondisi yang bisa dipilih dan dihitung lebih awal.
Saya pikir ada perbedaan yang sangat penting di sini:
Tentu tidak berarti tanpa risiko.
Jaminan bisa berfluktuasi, ada risiko likuiditas di pasar, dan protokol itu sendiri juga memiliki risiko.
Tapi bagi orang-orang yang benar-benar perlu mengelola dana, mengetahui lebih dulu suku bunga, jangka waktu, dan biaya—itu sendiri sudah merupakan nilai.
Jadi sekarang saat melihat TermMax, perhatian saya tidak hanya pada:
“Seberapa tinggi APY?”
Saya justru akan bertanya satu hal lagi:
Bisakah ia membuat dana menjadi lebih mudah untuk direncanakan?
Kalau jawabannya bisa, maka suku bunga tetap mungkin hanya tampak di permukaan.
Yang benar-benar menarik mungkin adalah upayanya menambahkan sesuatu yang selama ini sangat kurang dalam DeFi:
kepastian.
Di DeFi, hal mana yang paling Anda ingin pastikan terlebih dahulu?
Suku bunga, jangka waktu, atau biaya akhirnya?
#TermMax
#DeFi $TMX
《Semua orang sedang membicarakan suku bunga tetap TermMax, tapi yang justru saya perhatikan adalah “ketidakpastian”》
Baru-baru ini saya terus melihat @TermMax , dan rasanya semakin kuat.
Banyak orang membicarakan TermMax; pertama-tama mereka akan menyebut suku bunga tetap.
Tentu saja itu benar.
Tapi kalau TermMax hanya mengubah suku bunga mengambang menjadi suku bunga tetap, menurut saya kisahnya sebenarnya belum selesai.
Kadang yang paling merepotkan dalam DeFi bukan karena imbalannya kurang tinggi, melainkan karena variabelnya terlalu banyak.
APY yang Anda lihat hari ini, mungkin sudah bukan angka yang sama minggu depan.
Meminjam uang, pada akhirnya biaya apa yang harus dibayar?
Uangnya dipakai berapa lama?
Suku bunga seperti apa yang membuat saya bersedia bertransaksi?
Banyak hal hanya bisa dilihat sambil berjalan.
Kalau kita menyatukan beberapa desain TermMax yang ada sekarang, saya justru melihat satu garis yang cukup menarik:
Suku bunga tetap—menetapkan suku bunganya lebih dulu.
Maturity—menetapkan waktunya juga.
Limit Order—bahkan “suku bunga apa yang bersedia saya terima” pun bisa diungkapkan sejak awal.
Dengan begitu, yang dilakukan TermMax mungkin tidak hanya Fixed Rate.
Ia lebih seperti sedang mencoba mengubah sebagian hal di DeFi yang sebelumnya perlu “menebak”, menjadi kondisi yang bisa dipilih dan dihitung lebih awal.
Saya pikir ada perbedaan yang sangat penting di sini:
Tentu tidak berarti tanpa risiko.
Jaminan bisa berfluktuasi, ada risiko likuiditas di pasar, dan protokol itu sendiri juga memiliki risiko.
Tapi bagi orang-orang yang benar-benar perlu mengelola dana, mengetahui lebih dulu suku bunga, jangka waktu, dan biaya—itu sendiri sudah merupakan nilai.
Jadi sekarang saat melihat TermMax, perhatian saya tidak hanya pada:
“Seberapa tinggi APY?”
Saya justru akan bertanya satu hal lagi:
Bisakah ia membuat dana menjadi lebih mudah untuk direncanakan?
Kalau jawabannya bisa, maka suku bunga tetap mungkin hanya tampak di permukaan.
Yang benar-benar menarik mungkin adalah upayanya menambahkan sesuatu yang selama ini sangat kurang dalam DeFi:
kepastian.
Di DeFi, hal mana yang paling Anda ingin pastikan terlebih dahulu?
Suku bunga, jangka waktu, atau biaya akhirnya?
#TermMax
#DeFi $TMX
Baru-baru ini saya terus melihat @TermMax , dan rasanya semakin kuat.
Banyak orang membicarakan TermMax; pertama-tama mereka akan menyebut suku bunga tetap.
Tentu saja itu benar.
Tapi kalau TermMax hanya mengubah suku bunga mengambang menjadi suku bunga tetap, menurut saya kisahnya sebenarnya belum selesai.
Kadang yang paling merepotkan dalam DeFi bukan karena imbalannya kurang tinggi, melainkan karena variabelnya terlalu banyak.
APY yang Anda lihat hari ini, mungkin sudah bukan angka yang sama minggu depan.
Meminjam uang, pada akhirnya biaya apa yang harus dibayar?
Uangnya dipakai berapa lama?
Suku bunga seperti apa yang membuat saya bersedia bertransaksi?
Banyak hal hanya bisa dilihat sambil berjalan.
Kalau kita menyatukan beberapa desain TermMax yang ada sekarang, saya justru melihat satu garis yang cukup menarik:
Suku bunga tetap—menetapkan suku bunganya lebih dulu.
Maturity—menetapkan waktunya juga.
Limit Order—bahkan “suku bunga apa yang bersedia saya terima” pun bisa diungkapkan sejak awal.
Dengan begitu, yang dilakukan TermMax mungkin tidak hanya Fixed Rate.
Ia lebih seperti sedang mencoba mengubah sebagian hal di DeFi yang sebelumnya perlu “menebak”, menjadi kondisi yang bisa dipilih dan dihitung lebih awal.
Saya pikir ada perbedaan yang sangat penting di sini:
Tentu tidak berarti tanpa risiko.
Jaminan bisa berfluktuasi, ada risiko likuiditas di pasar, dan protokol itu sendiri juga memiliki risiko.
Tapi bagi orang-orang yang benar-benar perlu mengelola dana, mengetahui lebih dulu suku bunga, jangka waktu, dan biaya—itu sendiri sudah merupakan nilai.
Jadi sekarang saat melihat TermMax, perhatian saya tidak hanya pada:
“Seberapa tinggi APY?”
Saya justru akan bertanya satu hal lagi:
Bisakah ia membuat dana menjadi lebih mudah untuk direncanakan?
Kalau jawabannya bisa, maka suku bunga tetap mungkin hanya tampak di permukaan.
Yang benar-benar menarik mungkin adalah upayanya menambahkan sesuatu yang selama ini sangat kurang dalam DeFi:
kepastian.
Di DeFi, hal mana yang paling Anda ingin pastikan terlebih dahulu?
Suku bunga, jangka waktu, atau biaya akhirnya?
#TermMax
#DeFi $TMX
4
1
4
261
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
NvidiaInvestigatesAfterHuang’sAffairApology
81,690 penayangan
893 Berdiskusi
Dewan Nvidia Buka Penyelidikan untuk Menentukan Apakah Huang Menjadi Sasaran Upaya Intelijen Asing
Binance News
·Disukai 12 Kali
·40.3k penayangan
BitcoinFiveWeeklyLosses
101,723 penayangan
1,353 Berdiskusi
AIChipSlumpNasdaq
51,420 penayangan
823 Berdiskusi