
MkHasan0110
161 Posting
MkHasan0110
Laporkan
Blokir Pengguna
good
Perdagangan Terbuka
Pedagang Rutin
3.1 Bulan
68 Mengikuti
51 Pengikut
159 Disukai
Posting
Portofolio
Semua
Kuotasi
PINNED
·
--
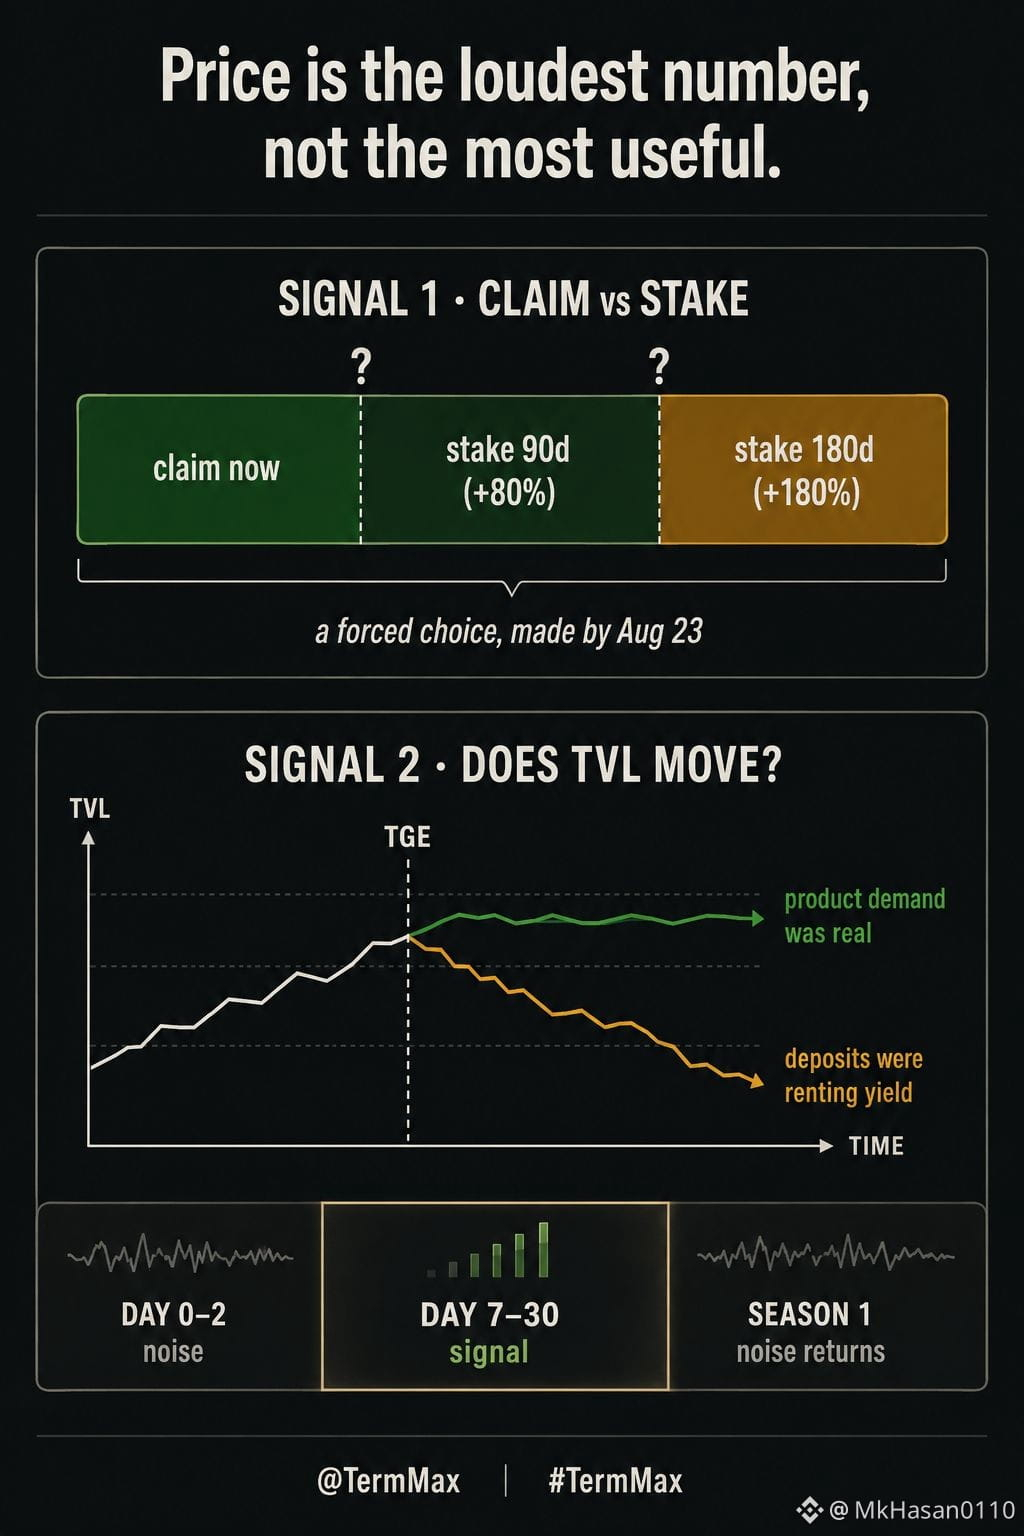
Setelah peluncuran, harga akan mendominasi setiap percakapan selama sekitar satu minggu. Dua angka lain akan berkata lebih banyak, dan keduanya langsung berasal dari struktur yang dipublikasikan TermMax sendiri.
Yang pertama adalah pemisahan antara klaim dan staking.
Halaman checker menawarkan bonus +80% untuk tiga bulan atau +180% untuk enam bulan, dibandingkan klaim langsung. Setiap pemegang alokasi membuat pilihan itu pada 23 Agustus. Rasio yang dihasilkan adalah ukuran langsung, tanpa filter, tentang apa yang sebenarnya diyakini oleh orang-orang yang memperoleh token tersebut.
Tidak ada survei. Tidak ada indeks sentimen. Pilihan yang dipaksakan, dengan uang sungguhan di kedua sisinya.
Yang kedua adalah apakah TVL bergerak seiring token.
@termmax menjalankan bisnis pinjaman dengan tarif tetap—deposito, pinjaman, vault, jatuh tempo. TMX adalah token tata kelola dan utilitas yang dilapisi di atasnya. Jika bisnis pinjaman benar-benar independen dari spekulasi token, maka TVL seharusnya hampir tidak menunjukkan reaksi pada hari listing. Jika TVL turun tajam setelah poin dikonversi menjadi token, berarti sebagian penting dari deposito tersebut menyewakan imbal hasil (yield) alih-alih benar-benar memakai produknya.
Keduanya terlihat tanpa akses istimewa. Pembagian staking bisa disimpulkan dari kontrak staking. TVL ada di dasbor publik.
Satu catatan tentang waktu. Empat puluh delapan jam pertama akan menjadi noise—bridging, klaim, gas, kepanikan, dan oportunisme semuanya bekerja sekaligus. Sinyalnya muncul di suatu tempat sekitar hari ketujuh hingga ketiga puluh, setelah orang-orang yang berniat keluar sudah keluar.
Momen itu juga kira-kira saat detail Leaderboard Season 1 diharapkan dirilis, yang akan semakin mengaburkan pembacaan. Jadi, jendela yang bersih lebih sempit daripada yang orang kira.
Tiga puluh hari dari sekarang, mana yang lebih Anda pilih untuk dilihat—harga token yang lebih tinggi, atau TVL yang sama sekali tidak bergerak?
#termmax @termmax
Setelah peluncuran, harga akan mendominasi setiap percakapan selama sekitar satu minggu. Dua angka lain akan berkata lebih banyak, dan keduanya langsung berasal dari struktur yang dipublikasikan TermMax sendiri.
Yang pertama adalah pemisahan antara klaim dan staking.
Halaman checker menawarkan bonus +80% untuk tiga bulan atau +180% untuk enam bulan, dibandingkan klaim langsung. Setiap pemegang alokasi membuat pilihan itu pada 23 Agustus. Rasio yang dihasilkan adalah ukuran langsung, tanpa filter, tentang apa yang sebenarnya diyakini oleh orang-orang yang memperoleh token tersebut.
Tidak ada survei. Tidak ada indeks sentimen. Pilihan yang dipaksakan, dengan uang sungguhan di kedua sisinya.
Yang kedua adalah apakah TVL bergerak seiring token.
@TermMax menjalankan bisnis pinjaman dengan tarif tetap—deposito, pinjaman, vault, jatuh tempo. TMX adalah token tata kelola dan utilitas yang dilapisi di atasnya. Jika bisnis pinjaman benar-benar independen dari spekulasi token, maka TVL seharusnya hampir tidak menunjukkan reaksi pada hari listing. Jika TVL turun tajam setelah poin dikonversi menjadi token, berarti sebagian penting dari deposito tersebut menyewakan imbal hasil (yield) alih-alih benar-benar memakai produknya.
Keduanya terlihat tanpa akses istimewa. Pembagian staking bisa disimpulkan dari kontrak staking. TVL ada di dasbor publik.
Satu catatan tentang waktu. Empat puluh delapan jam pertama akan menjadi noise—bridging, klaim, gas, kepanikan, dan oportunisme semuanya bekerja sekaligus. Sinyalnya muncul di suatu tempat sekitar hari ketujuh hingga ketiga puluh, setelah orang-orang yang berniat keluar sudah keluar.
Momen itu juga kira-kira saat detail Leaderboard Season 1 diharapkan dirilis, yang akan semakin mengaburkan pembacaan. Jadi, jendela yang bersih lebih sempit daripada yang orang kira.
Tiga puluh hari dari sekarang, mana yang lebih Anda pilih untuk dilihat—harga token yang lebih tinggi, atau TVL yang sama sekali tidak bergerak?
#termmax @TermMax
Yang pertama adalah pemisahan antara klaim dan staking.
Halaman checker menawarkan bonus +80% untuk tiga bulan atau +180% untuk enam bulan, dibandingkan klaim langsung. Setiap pemegang alokasi membuat pilihan itu pada 23 Agustus. Rasio yang dihasilkan adalah ukuran langsung, tanpa filter, tentang apa yang sebenarnya diyakini oleh orang-orang yang memperoleh token tersebut.
Tidak ada survei. Tidak ada indeks sentimen. Pilihan yang dipaksakan, dengan uang sungguhan di kedua sisinya.
Yang kedua adalah apakah TVL bergerak seiring token.
@TermMax menjalankan bisnis pinjaman dengan tarif tetap—deposito, pinjaman, vault, jatuh tempo. TMX adalah token tata kelola dan utilitas yang dilapisi di atasnya. Jika bisnis pinjaman benar-benar independen dari spekulasi token, maka TVL seharusnya hampir tidak menunjukkan reaksi pada hari listing. Jika TVL turun tajam setelah poin dikonversi menjadi token, berarti sebagian penting dari deposito tersebut menyewakan imbal hasil (yield) alih-alih benar-benar memakai produknya.
Keduanya terlihat tanpa akses istimewa. Pembagian staking bisa disimpulkan dari kontrak staking. TVL ada di dasbor publik.
Satu catatan tentang waktu. Empat puluh delapan jam pertama akan menjadi noise—bridging, klaim, gas, kepanikan, dan oportunisme semuanya bekerja sekaligus. Sinyalnya muncul di suatu tempat sekitar hari ketujuh hingga ketiga puluh, setelah orang-orang yang berniat keluar sudah keluar.
Momen itu juga kira-kira saat detail Leaderboard Season 1 diharapkan dirilis, yang akan semakin mengaburkan pembacaan. Jadi, jendela yang bersih lebih sempit daripada yang orang kira.
Tiga puluh hari dari sekarang, mana yang lebih Anda pilih untuk dilihat—harga token yang lebih tinggi, atau TVL yang sama sekali tidak bergerak?
#termmax @TermMax
70
·
--
#dusk $DUSK @Dusk_Foundation
Dulu, saat saya memikirkan tokenisasi aset keuangan, yang terbayang hanya satu sisi dari transaksi. Aset itu direpresentasikan di rantai (on-chain), seseorang membelinya, selesai.
Tapi sebuah transaksi punya dua sisi, dan sisi lainnya adalah uang.
Jika aset diselesaikan di rantai secara instan, sementara pembayarannya diselesaikan melalui bank pada hari berikutnya, maka kedua bagian itu terpisah. Seseorang sudah memberikan sesuatu sebelum menerima apa pun, dan risiko yang semua orang berusaha hilangkan itu diam-diam kembali.
Jadi kedua sisi harus bergerak bersama, yang berarti uang harus ada dalam sistem yang sama dengan aset, dalam bentuk yang secara hukum diizinkan untuk diterima oleh institusi yang terlibat.
Yang paling menarik bagi saya adalah aturan ini mengesampingkan sebagian besar hal yang biasanya dipakai kripto untuk pembayaran. Tidak cukup jika stablecoin digunakan secara luas atau memiliki likuiditas yang dalam. Harus ada sesuatu yang bisa dimiliki dan diselesaikan oleh entitas yang teregulasi tanpa menciptakan masalah kepatuhan bagi dirinya sendiri.
Persyaratan itu jauh lebih sempit daripada yang biasanya diakui pasar, dan itu menjelaskan mengapa sebuah proyek di ruang ini akan bekerja sama dengan penyedia pembayaran yang teregulasi tertentu, alih-alih sekadar mendukung apa pun yang sudah dimiliki orang.
Saya tidak bisa menilai seberapa baik ini berjalan dalam praktik, karena saya belum melihat catatan publik tentang kedua sisi yang diselesaikan bersama dalam transaksi langsung.
Tapi sejak saat itu, saya berhenti memikirkan tokenisasi sebagai persoalan aset. Separuhnya adalah persoalan pembayaran, dan separuh itu dibahas jauh lebih sedikit.
#dusk $DUSK @Dusk
Dulu, saat saya memikirkan tokenisasi aset keuangan, yang terbayang hanya satu sisi dari transaksi. Aset itu direpresentasikan di rantai (on-chain), seseorang membelinya, selesai.
Tapi sebuah transaksi punya dua sisi, dan sisi lainnya adalah uang.
Jika aset diselesaikan di rantai secara instan, sementara pembayarannya diselesaikan melalui bank pada hari berikutnya, maka kedua bagian itu terpisah. Seseorang sudah memberikan sesuatu sebelum menerima apa pun, dan risiko yang semua orang berusaha hilangkan itu diam-diam kembali.
Jadi kedua sisi harus bergerak bersama, yang berarti uang harus ada dalam sistem yang sama dengan aset, dalam bentuk yang secara hukum diizinkan untuk diterima oleh institusi yang terlibat.
Yang paling menarik bagi saya adalah aturan ini mengesampingkan sebagian besar hal yang biasanya dipakai kripto untuk pembayaran. Tidak cukup jika stablecoin digunakan secara luas atau memiliki likuiditas yang dalam. Harus ada sesuatu yang bisa dimiliki dan diselesaikan oleh entitas yang teregulasi tanpa menciptakan masalah kepatuhan bagi dirinya sendiri.
Persyaratan itu jauh lebih sempit daripada yang biasanya diakui pasar, dan itu menjelaskan mengapa sebuah proyek di ruang ini akan bekerja sama dengan penyedia pembayaran yang teregulasi tertentu, alih-alih sekadar mendukung apa pun yang sudah dimiliki orang.
Saya tidak bisa menilai seberapa baik ini berjalan dalam praktik, karena saya belum melihat catatan publik tentang kedua sisi yang diselesaikan bersama dalam transaksi langsung.
Tapi sejak saat itu, saya berhenti memikirkan tokenisasi sebagai persoalan aset. Separuhnya adalah persoalan pembayaran, dan separuh itu dibahas jauh lebih sedikit.
Dulu, saat saya memikirkan tokenisasi aset keuangan, yang terbayang hanya satu sisi dari transaksi. Aset itu direpresentasikan di rantai (on-chain), seseorang membelinya, selesai.
Tapi sebuah transaksi punya dua sisi, dan sisi lainnya adalah uang.
Jika aset diselesaikan di rantai secara instan, sementara pembayarannya diselesaikan melalui bank pada hari berikutnya, maka kedua bagian itu terpisah. Seseorang sudah memberikan sesuatu sebelum menerima apa pun, dan risiko yang semua orang berusaha hilangkan itu diam-diam kembali.
Jadi kedua sisi harus bergerak bersama, yang berarti uang harus ada dalam sistem yang sama dengan aset, dalam bentuk yang secara hukum diizinkan untuk diterima oleh institusi yang terlibat.
Yang paling menarik bagi saya adalah aturan ini mengesampingkan sebagian besar hal yang biasanya dipakai kripto untuk pembayaran. Tidak cukup jika stablecoin digunakan secara luas atau memiliki likuiditas yang dalam. Harus ada sesuatu yang bisa dimiliki dan diselesaikan oleh entitas yang teregulasi tanpa menciptakan masalah kepatuhan bagi dirinya sendiri.
Persyaratan itu jauh lebih sempit daripada yang biasanya diakui pasar, dan itu menjelaskan mengapa sebuah proyek di ruang ini akan bekerja sama dengan penyedia pembayaran yang teregulasi tertentu, alih-alih sekadar mendukung apa pun yang sudah dimiliki orang.
Saya tidak bisa menilai seberapa baik ini berjalan dalam praktik, karena saya belum melihat catatan publik tentang kedua sisi yang diselesaikan bersama dalam transaksi langsung.
Tapi sejak saat itu, saya berhenti memikirkan tokenisasi sebagai persoalan aset. Separuhnya adalah persoalan pembayaran, dan separuh itu dibahas jauh lebih sedikit.
18
·
--
#dusk $DUSK @Dusk_Foundation
Dulu saya mengira bahasa pemrograman sebuah blockchain adalah detail teknis yang hanya penting bagi orang yang menulis kodenya. Pengguna tidak peduli kontrak ditulis dengan bahasa apa, jadi tampaknya itu keputusan internal tanpa konsekuensi di luar tim.
Namun setelah melihat cara Dusk disusun, saya mulai paham bahwa pilihan bahasanya diam-diam menentukan sesuatu yang jauh lebih besar.
Aplikasi yang dibangun langsung di lingkungan eksekusi milik Dusk ditulis dalam bahasa yang kuat dan aman, tetapi jauh lebih jarang di industri ini dibanding bahasa yang kemungkinan besar sudah diketahui oleh sebagian besar pengembang smart contract. Ini merupakan keuntungan nyata untuk ketepatan (correctness)—lebih sedikit kategori kesalahan yang bahkan bisa terjadi—dan sekaligus hambatan nyata untuk pertumbuhan, karena jumlah orang yang bisa membangun untuk Anda menjadi lebih kecil.
Yang menarik perhatian saya adalah bahwa Dusk tidak memperlakukan ini sebagai pilihan antara dua hal tersebut. Dusk menambahkan sebuah lingkungan tempat pengembang bisa membawa alat dan kebiasaan yang sudah mereka miliki, sambil tetap mempertahankan lingkungan aslinya untuk aplikasi yang perlu berada sedekat mungkin dengan lapisan settlement.
Jadi, pada dasarnya ada dua pintu masuk ke sistem yang sama, yang ditujukan untuk dua populasi pembangun yang berbeda.
Bagi saya, ini terdengar kurang seperti fitur teknis dan lebih seperti strategi tentang siapa yang diizinkan untuk ikut berpartisipasi. Sebuah ekosistem tidak tumbuh secepat teknologi yang dimilikinya. Ekosistem tumbuh secepat orang-orang yang bisa memakainya.
Yang masih belum saya ketahui adalah apakah pengembang yang datang melalui pintu masuk yang lebih mudah benar-benar bertahan, atau apakah mereka men-deploy sesuatu sekali lalu pindah ke tempat lain. Pola seperti itu cukup umum di tempat lain sehingga saya tidak bisa menganggap sebaliknya.
Mungkin itulah hal yang patut diperhatikan. Bukan apa yang mampu dilakukan sebuah rantai, melainkan siapa yang akhirnya membangun di atasnya.
#dusk $DUSK @Dusk
Dulu saya mengira bahasa pemrograman sebuah blockchain adalah detail teknis yang hanya penting bagi orang yang menulis kodenya. Pengguna tidak peduli kontrak ditulis dengan bahasa apa, jadi tampaknya itu keputusan internal tanpa konsekuensi di luar tim.
Namun setelah melihat cara Dusk disusun, saya mulai paham bahwa pilihan bahasanya diam-diam menentukan sesuatu yang jauh lebih besar.
Aplikasi yang dibangun langsung di lingkungan eksekusi milik Dusk ditulis dalam bahasa yang kuat dan aman, tetapi jauh lebih jarang di industri ini dibanding bahasa yang kemungkinan besar sudah diketahui oleh sebagian besar pengembang smart contract. Ini merupakan keuntungan nyata untuk ketepatan (correctness)—lebih sedikit kategori kesalahan yang bahkan bisa terjadi—dan sekaligus hambatan nyata untuk pertumbuhan, karena jumlah orang yang bisa membangun untuk Anda menjadi lebih kecil.
Yang menarik perhatian saya adalah bahwa Dusk tidak memperlakukan ini sebagai pilihan antara dua hal tersebut. Dusk menambahkan sebuah lingkungan tempat pengembang bisa membawa alat dan kebiasaan yang sudah mereka miliki, sambil tetap mempertahankan lingkungan aslinya untuk aplikasi yang perlu berada sedekat mungkin dengan lapisan settlement.
Jadi, pada dasarnya ada dua pintu masuk ke sistem yang sama, yang ditujukan untuk dua populasi pembangun yang berbeda.
Bagi saya, ini terdengar kurang seperti fitur teknis dan lebih seperti strategi tentang siapa yang diizinkan untuk ikut berpartisipasi. Sebuah ekosistem tidak tumbuh secepat teknologi yang dimilikinya. Ekosistem tumbuh secepat orang-orang yang bisa memakainya.
Yang masih belum saya ketahui adalah apakah pengembang yang datang melalui pintu masuk yang lebih mudah benar-benar bertahan, atau apakah mereka men-deploy sesuatu sekali lalu pindah ke tempat lain. Pola seperti itu cukup umum di tempat lain sehingga saya tidak bisa menganggap sebaliknya.
Mungkin itulah hal yang patut diperhatikan. Bukan apa yang mampu dilakukan sebuah rantai, melainkan siapa yang akhirnya membangun di atasnya.
Dulu saya mengira bahasa pemrograman sebuah blockchain adalah detail teknis yang hanya penting bagi orang yang menulis kodenya. Pengguna tidak peduli kontrak ditulis dengan bahasa apa, jadi tampaknya itu keputusan internal tanpa konsekuensi di luar tim.
Namun setelah melihat cara Dusk disusun, saya mulai paham bahwa pilihan bahasanya diam-diam menentukan sesuatu yang jauh lebih besar.
Aplikasi yang dibangun langsung di lingkungan eksekusi milik Dusk ditulis dalam bahasa yang kuat dan aman, tetapi jauh lebih jarang di industri ini dibanding bahasa yang kemungkinan besar sudah diketahui oleh sebagian besar pengembang smart contract. Ini merupakan keuntungan nyata untuk ketepatan (correctness)—lebih sedikit kategori kesalahan yang bahkan bisa terjadi—dan sekaligus hambatan nyata untuk pertumbuhan, karena jumlah orang yang bisa membangun untuk Anda menjadi lebih kecil.
Yang menarik perhatian saya adalah bahwa Dusk tidak memperlakukan ini sebagai pilihan antara dua hal tersebut. Dusk menambahkan sebuah lingkungan tempat pengembang bisa membawa alat dan kebiasaan yang sudah mereka miliki, sambil tetap mempertahankan lingkungan aslinya untuk aplikasi yang perlu berada sedekat mungkin dengan lapisan settlement.
Jadi, pada dasarnya ada dua pintu masuk ke sistem yang sama, yang ditujukan untuk dua populasi pembangun yang berbeda.
Bagi saya, ini terdengar kurang seperti fitur teknis dan lebih seperti strategi tentang siapa yang diizinkan untuk ikut berpartisipasi. Sebuah ekosistem tidak tumbuh secepat teknologi yang dimilikinya. Ekosistem tumbuh secepat orang-orang yang bisa memakainya.
Yang masih belum saya ketahui adalah apakah pengembang yang datang melalui pintu masuk yang lebih mudah benar-benar bertahan, atau apakah mereka men-deploy sesuatu sekali lalu pindah ke tempat lain. Pola seperti itu cukup umum di tempat lain sehingga saya tidak bisa menganggap sebaliknya.
Mungkin itulah hal yang patut diperhatikan. Bukan apa yang mampu dilakukan sebuah rantai, melainkan siapa yang akhirnya membangun di atasnya.
32
·
--
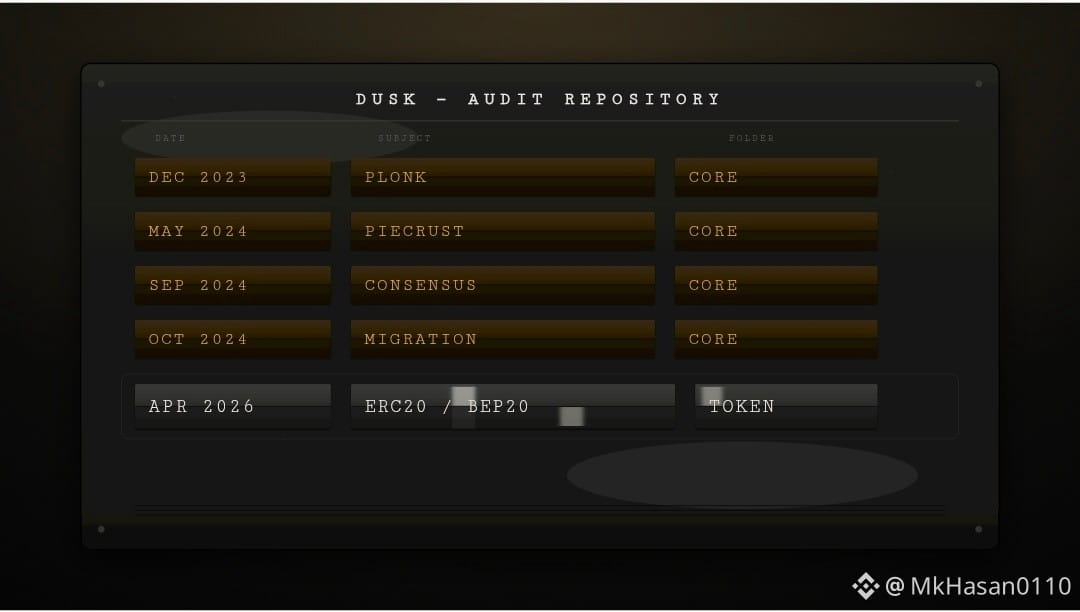
Hal kecil di repositori audit Dusk pada waktu senja yang mengatakan sesuatu yang lebih besar.
Repositori ini sekarang dibagi menjadi dua folder. core-audits berisi hal-hal yang memang seharusnya — sistem pembuktian, VM, konsensus, pustaka node, lapisan jaringan, sebagian besar sudah berumur sekitar 2023 hingga 2024.
Lalu ada token-audits, yang berisi dua laporan dari April 2026: penilaian keamanan untuk kontrak ERC20 @Dusk_Foundation , dan satu lagi untuk kontrak $DUSK BEP20, keduanya oleh Mochavi.
Itu menghentikanku. Mainnet sudah berjalan sejak awal 2025. Kenapa menghabiskan anggaran audit pada 2026 untuk kontrak token legacy di rantai-rantai lain?
Satu-satunya jawaban yang masuk akal adalah bahwa kontrak-kontrak itu masih penopang utama. Sebagian besar DUSK masih hidup sebagai ERC20 dan BEP20. Setoran exchange, saldo dompet, jalur migrasi menuju native $DUSK — semuanya masih mengalir melalui kode yang usianya lebih tua daripada rantai yang seharusnya ia layani.
Dua pembacaan, dan aku memegang keduanya.
Dermawan: ini persis kematangan yang kamu mau. Kebanyakan tim memperlakukan kontrak token lama sebagai legacy dan tidak melihatnya lagi, meskipun kontrak itu memegang sebagian besar dana mengambang. Mengauditnya bertahun-tahun kemudian adalah pekerjaan yang tidak glamor tanpa nilai pemasaran, yang biasanya pertanda itu dilakukan karena alasan yang tepat.
Hati-hati: ini juga pengakuan tentang di mana token itu benar-benar tinggal. Jika sebagian besar pasokan sudah bermigrasi ke native DUSK, kontrak-kontrak itu akan makin tidak penting setiap tahunnya. Memesan audit baru justru menunjukkan sebaliknya — bahwa jalur lama masih menjadi jalur utama, di tahun kedua mainnet.
Catatan yang adil: aku membaca niat dari nama file dan tanggal. Aku belum melihat pernyataan dari #dusk yang menjelaskan kapan itu dilakukan, dan aku bisa salah soal motivasinya.
Saat sebuah proyek mengaudit kontrak legacy bertahun-tahun setelah peluncuran — apakah itu terbaca sebagai kehati-hatian untukmu, atau sebagai sinyal tentang di mana pasokan masih berada?
Hal kecil di repositori audit Dusk pada waktu senja yang mengatakan sesuatu yang lebih besar.
Repositori ini sekarang dibagi menjadi dua folder. core-audits berisi hal-hal yang memang seharusnya — sistem pembuktian, VM, konsensus, pustaka node, lapisan jaringan, sebagian besar sudah berumur sekitar 2023 hingga 2024.
Lalu ada token-audits, yang berisi dua laporan dari April 2026: penilaian keamanan untuk kontrak ERC20 @Dusk , dan satu lagi untuk kontrak $DUSK BEP20, keduanya oleh Mochavi.
Itu menghentikanku. Mainnet sudah berjalan sejak awal 2025. Kenapa menghabiskan anggaran audit pada 2026 untuk kontrak token legacy di rantai-rantai lain?
Satu-satunya jawaban yang masuk akal adalah bahwa kontrak-kontrak itu masih penopang utama. Sebagian besar DUSK masih hidup sebagai ERC20 dan BEP20. Setoran exchange, saldo dompet, jalur migrasi menuju native $DUSK — semuanya masih mengalir melalui kode yang usianya lebih tua daripada rantai yang seharusnya ia layani.
Dua pembacaan, dan aku memegang keduanya.
Dermawan: ini persis kematangan yang kamu mau. Kebanyakan tim memperlakukan kontrak token lama sebagai legacy dan tidak melihatnya lagi, meskipun kontrak itu memegang sebagian besar dana mengambang. Mengauditnya bertahun-tahun kemudian adalah pekerjaan yang tidak glamor tanpa nilai pemasaran, yang biasanya pertanda itu dilakukan karena alasan yang tepat.
Hati-hati: ini juga pengakuan tentang di mana token itu benar-benar tinggal. Jika sebagian besar pasokan sudah bermigrasi ke native DUSK, kontrak-kontrak itu akan makin tidak penting setiap tahunnya. Memesan audit baru justru menunjukkan sebaliknya — bahwa jalur lama masih menjadi jalur utama, di tahun kedua mainnet.
Catatan yang adil: aku membaca niat dari nama file dan tanggal. Aku belum melihat pernyataan dari #dusk yang menjelaskan kapan itu dilakukan, dan aku bisa salah soal motivasinya.
Saat sebuah proyek mengaudit kontrak legacy bertahun-tahun setelah peluncuran — apakah itu terbaca sebagai kehati-hatian untukmu, atau sebagai sinyal tentang di mana pasokan masih berada?
Repositori ini sekarang dibagi menjadi dua folder. core-audits berisi hal-hal yang memang seharusnya — sistem pembuktian, VM, konsensus, pustaka node, lapisan jaringan, sebagian besar sudah berumur sekitar 2023 hingga 2024.
Lalu ada token-audits, yang berisi dua laporan dari April 2026: penilaian keamanan untuk kontrak ERC20 @Dusk , dan satu lagi untuk kontrak $DUSK BEP20, keduanya oleh Mochavi.
Itu menghentikanku. Mainnet sudah berjalan sejak awal 2025. Kenapa menghabiskan anggaran audit pada 2026 untuk kontrak token legacy di rantai-rantai lain?
Satu-satunya jawaban yang masuk akal adalah bahwa kontrak-kontrak itu masih penopang utama. Sebagian besar DUSK masih hidup sebagai ERC20 dan BEP20. Setoran exchange, saldo dompet, jalur migrasi menuju native $DUSK — semuanya masih mengalir melalui kode yang usianya lebih tua daripada rantai yang seharusnya ia layani.
Dua pembacaan, dan aku memegang keduanya.
Dermawan: ini persis kematangan yang kamu mau. Kebanyakan tim memperlakukan kontrak token lama sebagai legacy dan tidak melihatnya lagi, meskipun kontrak itu memegang sebagian besar dana mengambang. Mengauditnya bertahun-tahun kemudian adalah pekerjaan yang tidak glamor tanpa nilai pemasaran, yang biasanya pertanda itu dilakukan karena alasan yang tepat.
Hati-hati: ini juga pengakuan tentang di mana token itu benar-benar tinggal. Jika sebagian besar pasokan sudah bermigrasi ke native DUSK, kontrak-kontrak itu akan makin tidak penting setiap tahunnya. Memesan audit baru justru menunjukkan sebaliknya — bahwa jalur lama masih menjadi jalur utama, di tahun kedua mainnet.
Catatan yang adil: aku membaca niat dari nama file dan tanggal. Aku belum melihat pernyataan dari #dusk yang menjelaskan kapan itu dilakukan, dan aku bisa salah soal motivasinya.
Saat sebuah proyek mengaudit kontrak legacy bertahun-tahun setelah peluncuran — apakah itu terbaca sebagai kehati-hatian untukmu, atau sebagai sinyal tentang di mana pasokan masih berada?
2
78
·
--
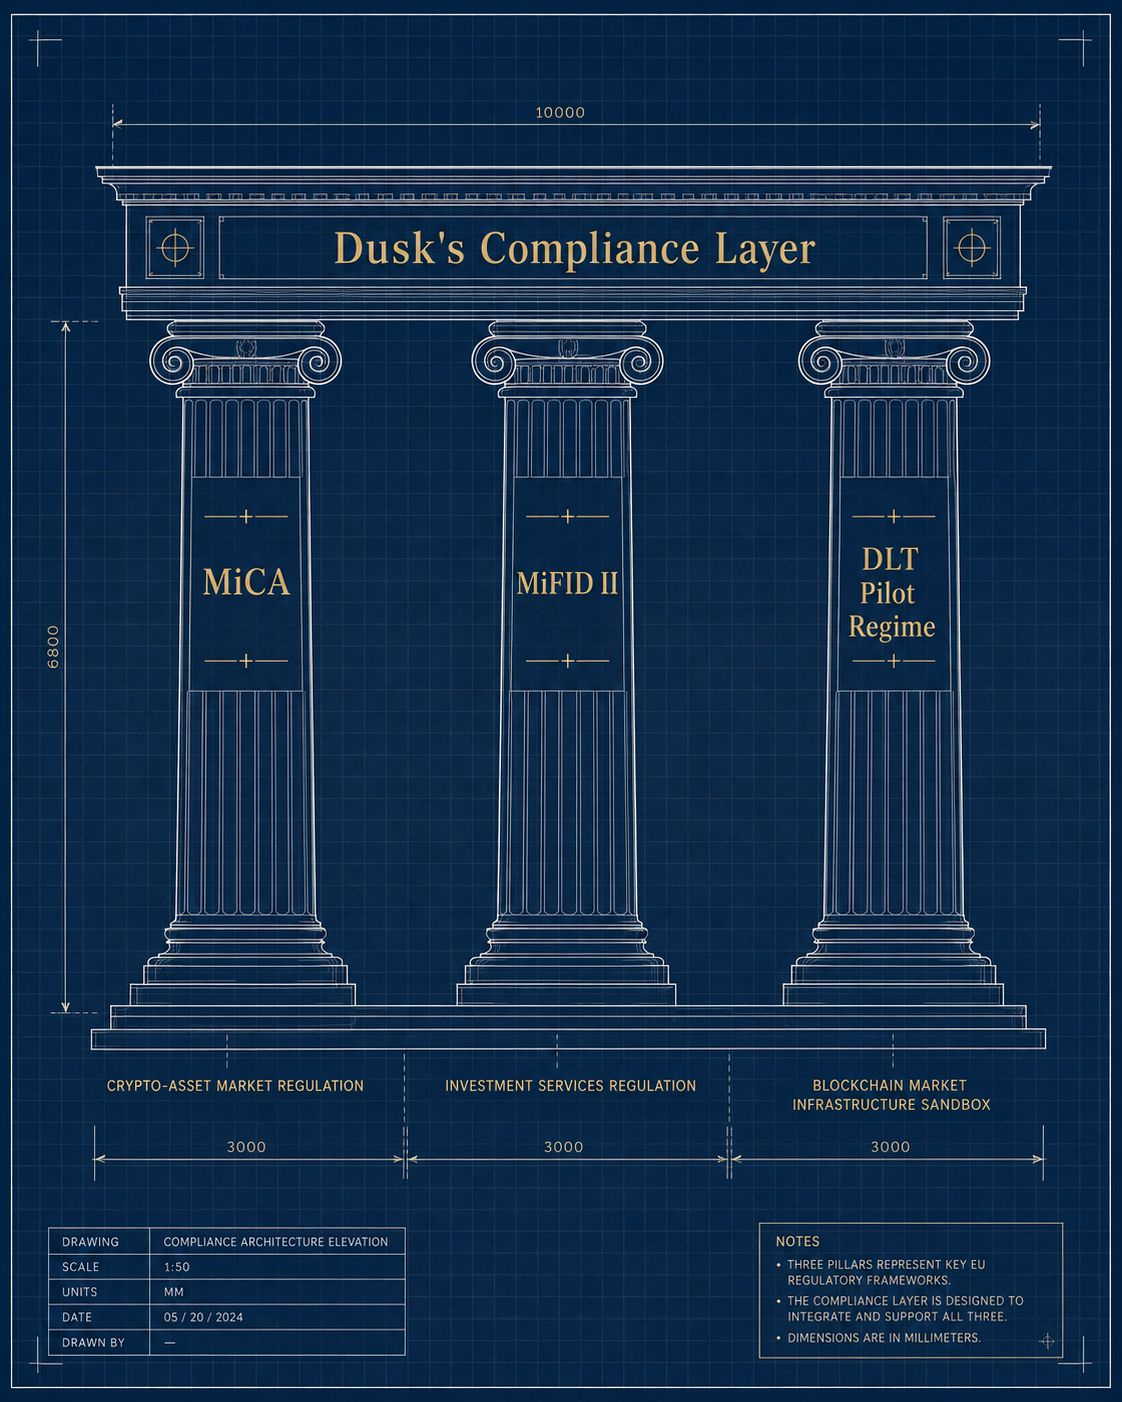
#dusk $DUSK @Dusk_Foundation Pada akhirnya, sebagian besar proyek kripto akan menyebut diri mereka “ramah regulasi.” Sangat sedikit yang menyebut kerangka kerja sebenarnya yang mereka rancang.
Dusk melakukannya.
Posisi regulasinya berulang kali mengarah pada tiga kerangka kerja Uni Eropa: MiCA, yang mengatur pasar aset kripto; MiFID II, yang mencakup layanan investasi dan instrumen keuangan; serta DLT Pilot Regime, kerangka UE untuk bereksperimen dengan infrastruktur pasar berbasis blockchain.
Kekhususan tersebut bisa dibaca dalam dua cara yang sangat berbeda.
Pembacaan yang optimistis adalah bahwa Dusk sudah melakukan pekerjaan rumahnya. Jika tujuannya adalah memindahkan sekuritas dan aset lain yang teregulasi ke dalam bentuk on-chain, janji samar tentang “kepatuhan” tidaklah cukup. Anda perlu memahami bagaimana penerbitan, perdagangan, pengungkapan, dan penyelesaian (settlement) masuk ke dalam hukum yang sudah ada.
Pembacaan yang lebih skeptis adalah bahwa menyebut MiCA, MiFID II, dan DLT Pilot Regime juga merupakan pemasaran yang kuat. Tiga singkatan regulasi yang mudah dikenali membuat sebuah blockchain terdengar siap institusi bahkan sebelum pihak luar bisa mengukur seberapa besar keselarasan itu benar-benar menjadi adopsi.
Dari luar, dua penjelasan tersebut bisa tampak hampir identik.
Ada trade-off lain di sini.
Tesis regulasi Dusk sangat berpusat pada Eropa.
Itu bisa menjadi kekuatan. Membangun secara mendalam di sekitar satu lingkungan regulasi yang relatif terdefinisi mungkin lebih realistis daripada berpura-pura satu model kepatuhan bisa berlaku di mana-mana.
Namun itu juga merupakan taruhan regional.
AS memiliki struktur regulasi yang sangat berbeda, dan pasar Asia sangat bervariasi dalam hal perizinan, klasifikasi sekuritas, serta aturan aset digital. Sistem yang cocok dengan kerangka UE secara rapi mungkin masih memerlukan adaptasi besar di tempat lain.
Jadi pertanyaan sebenarnya adalah apakah Eropa menjadi landasan peluncuran Dusk untuk adopsi institusional global — atau justru menjadi arsitektur regulasi yang sulit diekspor.
Dan regulasi itu sendiri bukan infrastruktur permanen. Kerangka kerja dapat diamendemen, diinterpretasikan ulang, dan ditulis ulang.
Jika aturan seperti MiCA berubah di kemudian hari, pada akhirnya siapa yang menanggung risiko itu — protokolnya, para penerbit yang membangunnya, atau para pengguna yang memegang aset tersebut?
#dusk $DUSK @Dusk Pada akhirnya, sebagian besar proyek kripto akan menyebut diri mereka “ramah regulasi.” Sangat sedikit yang menyebut kerangka kerja sebenarnya yang mereka rancang.
Dusk melakukannya.
Posisi regulasinya berulang kali mengarah pada tiga kerangka kerja Uni Eropa: MiCA, yang mengatur pasar aset kripto; MiFID II, yang mencakup layanan investasi dan instrumen keuangan; serta DLT Pilot Regime, kerangka UE untuk bereksperimen dengan infrastruktur pasar berbasis blockchain.
Kekhususan tersebut bisa dibaca dalam dua cara yang sangat berbeda.
Pembacaan yang optimistis adalah bahwa Dusk sudah melakukan pekerjaan rumahnya. Jika tujuannya adalah memindahkan sekuritas dan aset lain yang teregulasi ke dalam bentuk on-chain, janji samar tentang “kepatuhan” tidaklah cukup. Anda perlu memahami bagaimana penerbitan, perdagangan, pengungkapan, dan penyelesaian (settlement) masuk ke dalam hukum yang sudah ada.
Pembacaan yang lebih skeptis adalah bahwa menyebut MiCA, MiFID II, dan DLT Pilot Regime juga merupakan pemasaran yang kuat. Tiga singkatan regulasi yang mudah dikenali membuat sebuah blockchain terdengar siap institusi bahkan sebelum pihak luar bisa mengukur seberapa besar keselarasan itu benar-benar menjadi adopsi.
Dari luar, dua penjelasan tersebut bisa tampak hampir identik.
Ada trade-off lain di sini.
Tesis regulasi Dusk sangat berpusat pada Eropa.
Itu bisa menjadi kekuatan. Membangun secara mendalam di sekitar satu lingkungan regulasi yang relatif terdefinisi mungkin lebih realistis daripada berpura-pura satu model kepatuhan bisa berlaku di mana-mana.
Namun itu juga merupakan taruhan regional.
AS memiliki struktur regulasi yang sangat berbeda, dan pasar Asia sangat bervariasi dalam hal perizinan, klasifikasi sekuritas, serta aturan aset digital. Sistem yang cocok dengan kerangka UE secara rapi mungkin masih memerlukan adaptasi besar di tempat lain.
Jadi pertanyaan sebenarnya adalah apakah Eropa menjadi landasan peluncuran Dusk untuk adopsi institusional global — atau justru menjadi arsitektur regulasi yang sulit diekspor.
Dan regulasi itu sendiri bukan infrastruktur permanen. Kerangka kerja dapat diamendemen, diinterpretasikan ulang, dan ditulis ulang.
Jika aturan seperti MiCA berubah di kemudian hari, pada akhirnya siapa yang menanggung risiko itu — protokolnya, para penerbit yang membangunnya, atau para pengguna yang memegang aset tersebut?
Dusk melakukannya.
Posisi regulasinya berulang kali mengarah pada tiga kerangka kerja Uni Eropa: MiCA, yang mengatur pasar aset kripto; MiFID II, yang mencakup layanan investasi dan instrumen keuangan; serta DLT Pilot Regime, kerangka UE untuk bereksperimen dengan infrastruktur pasar berbasis blockchain.
Kekhususan tersebut bisa dibaca dalam dua cara yang sangat berbeda.
Pembacaan yang optimistis adalah bahwa Dusk sudah melakukan pekerjaan rumahnya. Jika tujuannya adalah memindahkan sekuritas dan aset lain yang teregulasi ke dalam bentuk on-chain, janji samar tentang “kepatuhan” tidaklah cukup. Anda perlu memahami bagaimana penerbitan, perdagangan, pengungkapan, dan penyelesaian (settlement) masuk ke dalam hukum yang sudah ada.
Pembacaan yang lebih skeptis adalah bahwa menyebut MiCA, MiFID II, dan DLT Pilot Regime juga merupakan pemasaran yang kuat. Tiga singkatan regulasi yang mudah dikenali membuat sebuah blockchain terdengar siap institusi bahkan sebelum pihak luar bisa mengukur seberapa besar keselarasan itu benar-benar menjadi adopsi.
Dari luar, dua penjelasan tersebut bisa tampak hampir identik.
Ada trade-off lain di sini.
Tesis regulasi Dusk sangat berpusat pada Eropa.
Itu bisa menjadi kekuatan. Membangun secara mendalam di sekitar satu lingkungan regulasi yang relatif terdefinisi mungkin lebih realistis daripada berpura-pura satu model kepatuhan bisa berlaku di mana-mana.
Namun itu juga merupakan taruhan regional.
AS memiliki struktur regulasi yang sangat berbeda, dan pasar Asia sangat bervariasi dalam hal perizinan, klasifikasi sekuritas, serta aturan aset digital. Sistem yang cocok dengan kerangka UE secara rapi mungkin masih memerlukan adaptasi besar di tempat lain.
Jadi pertanyaan sebenarnya adalah apakah Eropa menjadi landasan peluncuran Dusk untuk adopsi institusional global — atau justru menjadi arsitektur regulasi yang sulit diekspor.
Dan regulasi itu sendiri bukan infrastruktur permanen. Kerangka kerja dapat diamendemen, diinterpretasikan ulang, dan ditulis ulang.
Jika aturan seperti MiCA berubah di kemudian hari, pada akhirnya siapa yang menanggung risiko itu — protokolnya, para penerbit yang membangunnya, atau para pengguna yang memegang aset tersebut?
1
1
21
·
--
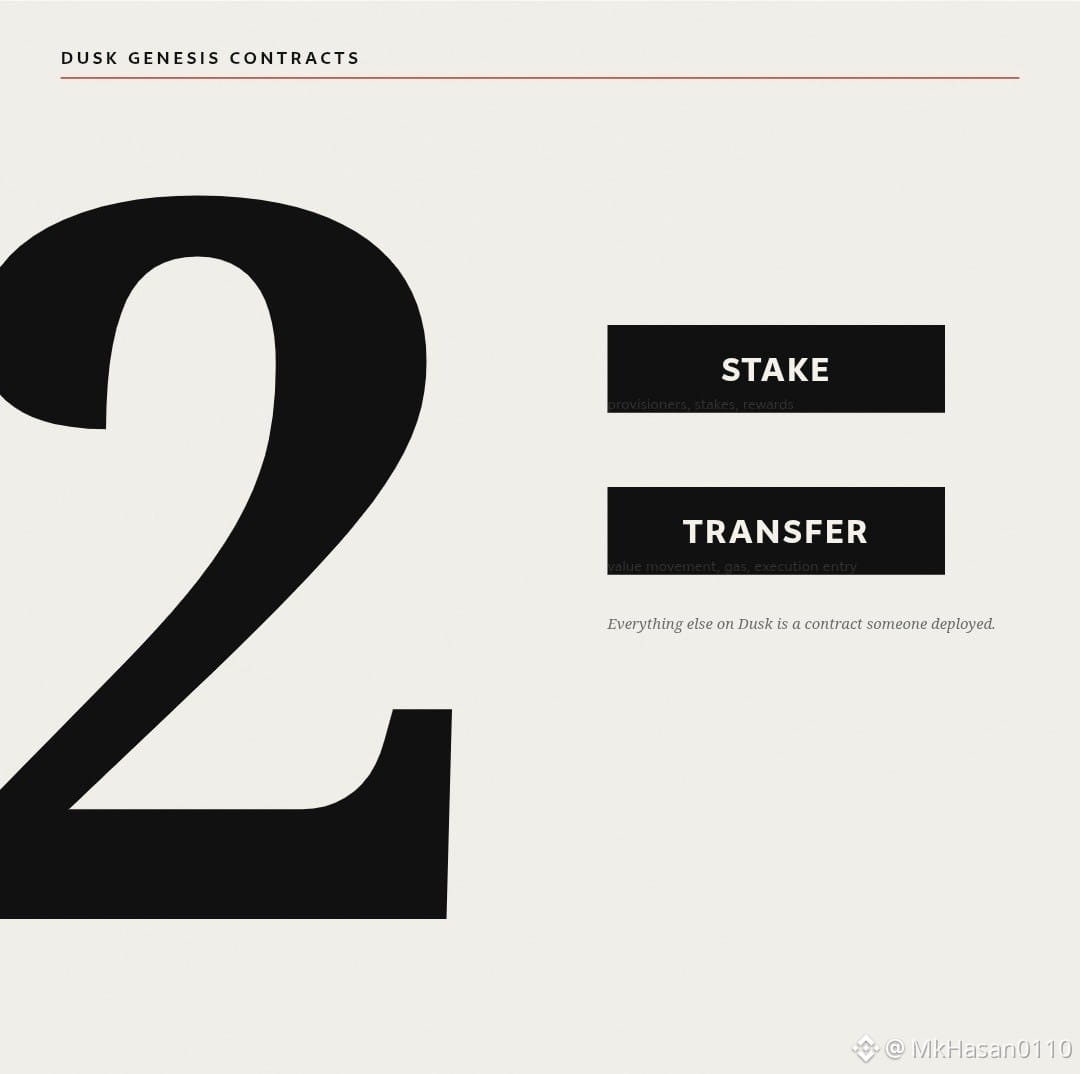
Begitulah jumlah kontrak yang ada di blok genesis Dusk.
Stake, yang melacak penyedia (provisioners), stake, reward, dan manajemen set validator. Transfer, yang memindahkan $DUSK dan menjadi titik masuk untuk eksekusi serta pembayaran gas.
Itu saja basis tepercaya.
Saya terus memikirkan betapa tidak biasanya itu. Banyak rantai diluncurkan dengan selusin modul sistem yang sudah tertanam — tata kelola (governance), penamaan (naming), pasar biaya (fee markets), prekompil (precompiles) untuk apa pun yang sedang populer pada tahun itu. Masing-masing dari itu adalah kode yang tidak bisa Anda hapus sepenuhnya, diaudit sekali, lalu dibawa selamanya.
@Dusk_Foundation berjalan ke arah yang berbeda. Semuanya yang lain harus dideploy seperti yang dilakukan pengguna mana pun: sebagai sebuah transaksi. Pembuatan kontrak bahkan tidak mungkin setelah genesis pada build-build sebelumnya — itu ditambahkan sebagai tipe transaksi khusus untuk rilis mainnet, sehingga tidak ada pihak, termasuk timnya, yang perlu jalur khusus.
Kelebihannya jelas. Permukaan genesis yang kecil berarti permukaan serangan permanen yang kecil, dan itu berarti tim protokol tidak bisa diam-diam memberikan hak istimewa pada aplikasi mereka sendiri di lapisan dasar.
Trade-off-nya kurang jelas dan layak dikatakan dengan lantang. Ketika hampir tidak ada yang dibangun, hampir semuanya adalah kontrak seseorang — dengan kunci upgrade seseorang, bug seseorang, dan risiko ditinggalkan seseorang. Pooled staking, layanan nama, DEX: semuanya berada di user-land. Untuk rantai yang mendekati institusi, "ini hanya kontrak yang seseorang deploy" adalah kalimat yang akan ditanyakan saat due diligence.
Basis minimal, tanggung jawab maksimal didorong ke luar. Itu sebuah filosofi, bukan kebetulan.
Anda lebih memilih sebuah rantai membangun bagian-bagian penting ke dalam protokol agar permanen dan diaudit, atau meninggalkannya di user-land—di mana bisa diganti tetapi tidak dimiliki?
#dusk
Begitulah jumlah kontrak yang ada di blok genesis Dusk.
Stake, yang melacak penyedia (provisioners), stake, reward, dan manajemen set validator. Transfer, yang memindahkan $DUSK dan menjadi titik masuk untuk eksekusi serta pembayaran gas.
Itu saja basis tepercaya.
Saya terus memikirkan betapa tidak biasanya itu. Banyak rantai diluncurkan dengan selusin modul sistem yang sudah tertanam — tata kelola (governance), penamaan (naming), pasar biaya (fee markets), prekompil (precompiles) untuk apa pun yang sedang populer pada tahun itu. Masing-masing dari itu adalah kode yang tidak bisa Anda hapus sepenuhnya, diaudit sekali, lalu dibawa selamanya.
@Dusk berjalan ke arah yang berbeda. Semuanya yang lain harus dideploy seperti yang dilakukan pengguna mana pun: sebagai sebuah transaksi. Pembuatan kontrak bahkan tidak mungkin setelah genesis pada build-build sebelumnya — itu ditambahkan sebagai tipe transaksi khusus untuk rilis mainnet, sehingga tidak ada pihak, termasuk timnya, yang perlu jalur khusus.
Kelebihannya jelas. Permukaan genesis yang kecil berarti permukaan serangan permanen yang kecil, dan itu berarti tim protokol tidak bisa diam-diam memberikan hak istimewa pada aplikasi mereka sendiri di lapisan dasar.
Trade-off-nya kurang jelas dan layak dikatakan dengan lantang. Ketika hampir tidak ada yang dibangun, hampir semuanya adalah kontrak seseorang — dengan kunci upgrade seseorang, bug seseorang, dan risiko ditinggalkan seseorang. Pooled staking, layanan nama, DEX: semuanya berada di user-land. Untuk rantai yang mendekati institusi, "ini hanya kontrak yang seseorang deploy" adalah kalimat yang akan ditanyakan saat due diligence.
Basis minimal, tanggung jawab maksimal didorong ke luar. Itu sebuah filosofi, bukan kebetulan.
Anda lebih memilih sebuah rantai membangun bagian-bagian penting ke dalam protokol agar permanen dan diaudit, atau meninggalkannya di user-land—di mana bisa diganti tetapi tidak dimiliki?
#dusk
Stake, yang melacak penyedia (provisioners), stake, reward, dan manajemen set validator. Transfer, yang memindahkan $DUSK dan menjadi titik masuk untuk eksekusi serta pembayaran gas.
Itu saja basis tepercaya.
Saya terus memikirkan betapa tidak biasanya itu. Banyak rantai diluncurkan dengan selusin modul sistem yang sudah tertanam — tata kelola (governance), penamaan (naming), pasar biaya (fee markets), prekompil (precompiles) untuk apa pun yang sedang populer pada tahun itu. Masing-masing dari itu adalah kode yang tidak bisa Anda hapus sepenuhnya, diaudit sekali, lalu dibawa selamanya.
@Dusk berjalan ke arah yang berbeda. Semuanya yang lain harus dideploy seperti yang dilakukan pengguna mana pun: sebagai sebuah transaksi. Pembuatan kontrak bahkan tidak mungkin setelah genesis pada build-build sebelumnya — itu ditambahkan sebagai tipe transaksi khusus untuk rilis mainnet, sehingga tidak ada pihak, termasuk timnya, yang perlu jalur khusus.
Kelebihannya jelas. Permukaan genesis yang kecil berarti permukaan serangan permanen yang kecil, dan itu berarti tim protokol tidak bisa diam-diam memberikan hak istimewa pada aplikasi mereka sendiri di lapisan dasar.
Trade-off-nya kurang jelas dan layak dikatakan dengan lantang. Ketika hampir tidak ada yang dibangun, hampir semuanya adalah kontrak seseorang — dengan kunci upgrade seseorang, bug seseorang, dan risiko ditinggalkan seseorang. Pooled staking, layanan nama, DEX: semuanya berada di user-land. Untuk rantai yang mendekati institusi, "ini hanya kontrak yang seseorang deploy" adalah kalimat yang akan ditanyakan saat due diligence.
Basis minimal, tanggung jawab maksimal didorong ke luar. Itu sebuah filosofi, bukan kebetulan.
Anda lebih memilih sebuah rantai membangun bagian-bagian penting ke dalam protokol agar permanen dan diaudit, atau meninggalkannya di user-land—di mana bisa diganti tetapi tidak dimiliki?
#dusk
39
·
--
Tadi malam saya sedang mengecek poin Alpha saya dan ada yang tidak cocok.
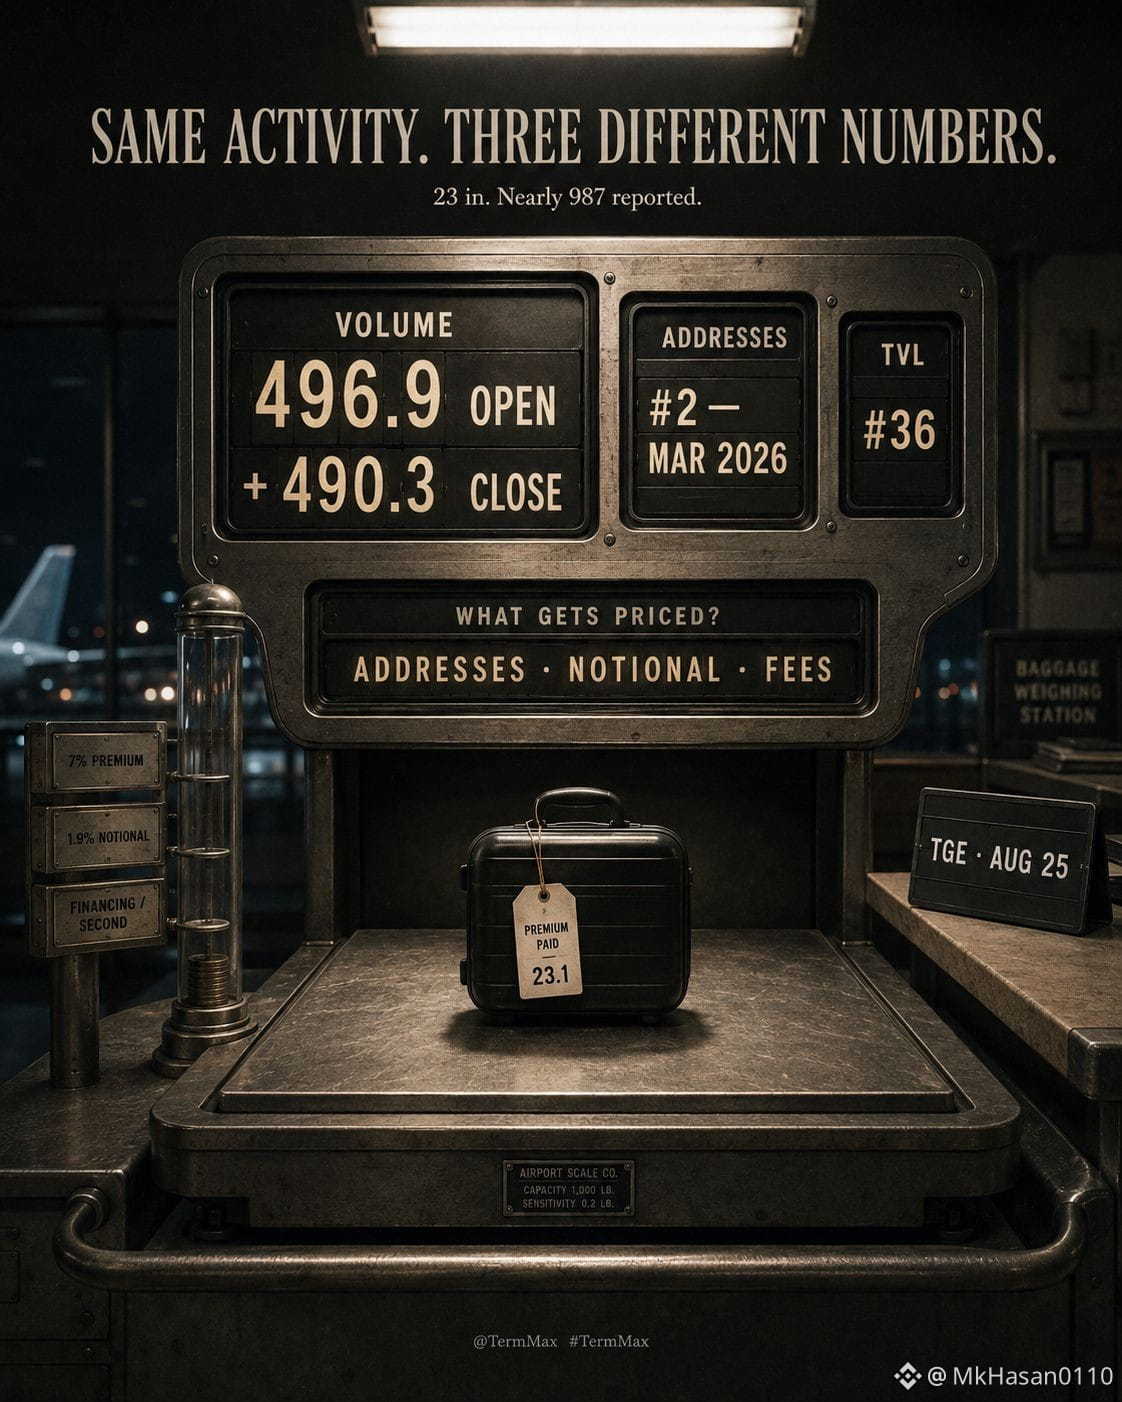
Saya memasukkan kira-kira setara 23 token premium. Penghitung volume bilang mendekati 500.
Ternyata itu bukan bug. Halaman volume @termmax menjelaskannya secara gamblang. Volume perdagangan adalah nilai perdagangan (tradingAmts) dikurangi apa pun yang sebenarnya tersisa di dompet Anda, yang pada dasarnya berarti nosional (notional). Mereka bahkan memublikasikan contoh yang dihitung lengkap dengan hash transaksi (tx).
Long di call ESPORTS, input aktual 23.1, volume tercatat 496.9. Tutup posisi, lalu dihitung lagi: 490.3.
Jadi satu putaran pulang-pergi pada sekitar 23 premium muncul sebagai kira-kira 987 volume.
Saya berlaku adil di sini. Volume opsi diukur dengan notional hampir di mana-mana; itu cuma konvensi. Dan kebanyakan venue tidak memberi Anda rumusnya beserta hash untuk memverifikasinya. Bagian keterbukaan itu lebih baik daripada yang saya kira.
Tapi angka yang Anda panen dan angka yang keluar dari dompet Anda jaraknya sekitar dua puluh kali.
Lalu saya melihat hal yang sama satu level di atasnya.
Token Terminal menempatkan @TermMax di #2 pada daily active addresses di antara protokol lending pada bulan Maret, hanya di belakang Aave. DefiLlama menempatkannya sekitar #36 berdasarkan TVL. Keduanya tidak salah. Yang satu menghitung orang, yang lain menghitung uang.
Biayanya ada di sisi kecil dari celah itu. 7% dari premium untuk buka atau tutup. Fee take profit yang dikenakan pada notional: 1.9% di awal, mengecil seiring jatuh tempo makin dekat. Pembiayaan yang dihitung per detik, juga berdasarkan notional.
TGE jatuh pada tanggal 25. Bagian inilah yang terus saya putar.
Aktivitas dilaporkan dalam alamat dan notional. Pendapatan dan float dilaporkan dalam dolar dan token. Saya tidak bisa menemukan tempat mana pun yang memublikasikan konversi di antara dua dunia tersebut.
Saya tidak bilang pertumbuhannya palsu. Metrik yang distandardisasi itu ada karena suatu alasan.
Saya hanya tidak tahu angka mana yang dilihat pasar pada hari pertama.
Alamat, notional, atau fee. Yang mana yang diberi harga?
#termmax @termmax
Tadi malam saya sedang mengecek poin Alpha saya dan ada yang tidak cocok.
Saya memasukkan kira-kira setara 23 token premium. Penghitung volume bilang mendekati 500.
Ternyata itu bukan bug. Halaman volume @TermMax menjelaskannya secara gamblang. Volume perdagangan adalah nilai perdagangan (tradingAmts) dikurangi apa pun yang sebenarnya tersisa di dompet Anda, yang pada dasarnya berarti nosional (notional). Mereka bahkan memublikasikan contoh yang dihitung lengkap dengan hash transaksi (tx).
Long di call ESPORTS, input aktual 23.1, volume tercatat 496.9. Tutup posisi, lalu dihitung lagi: 490.3.
Jadi satu putaran pulang-pergi pada sekitar 23 premium muncul sebagai kira-kira 987 volume.
Saya berlaku adil di sini. Volume opsi diukur dengan notional hampir di mana-mana; itu cuma konvensi. Dan kebanyakan venue tidak memberi Anda rumusnya beserta hash untuk memverifikasinya. Bagian keterbukaan itu lebih baik daripada yang saya kira.
Tapi angka yang Anda panen dan angka yang keluar dari dompet Anda jaraknya sekitar dua puluh kali.
Lalu saya melihat hal yang sama satu level di atasnya.
Token Terminal menempatkan @TermMax di #2 pada daily active addresses di antara protokol lending pada bulan Maret, hanya di belakang Aave. DefiLlama menempatkannya sekitar #36 berdasarkan TVL. Keduanya tidak salah. Yang satu menghitung orang, yang lain menghitung uang.
Biayanya ada di sisi kecil dari celah itu. 7% dari premium untuk buka atau tutup. Fee take profit yang dikenakan pada notional: 1.9% di awal, mengecil seiring jatuh tempo makin dekat. Pembiayaan yang dihitung per detik, juga berdasarkan notional.
TGE jatuh pada tanggal 25. Bagian inilah yang terus saya putar.
Aktivitas dilaporkan dalam alamat dan notional. Pendapatan dan float dilaporkan dalam dolar dan token. Saya tidak bisa menemukan tempat mana pun yang memublikasikan konversi di antara dua dunia tersebut.
Saya tidak bilang pertumbuhannya palsu. Metrik yang distandardisasi itu ada karena suatu alasan.
Saya hanya tidak tahu angka mana yang dilihat pasar pada hari pertama.
Alamat, notional, atau fee. Yang mana yang diberi harga?
#termmax @TermMax
Saya memasukkan kira-kira setara 23 token premium. Penghitung volume bilang mendekati 500.
Ternyata itu bukan bug. Halaman volume @TermMax menjelaskannya secara gamblang. Volume perdagangan adalah nilai perdagangan (tradingAmts) dikurangi apa pun yang sebenarnya tersisa di dompet Anda, yang pada dasarnya berarti nosional (notional). Mereka bahkan memublikasikan contoh yang dihitung lengkap dengan hash transaksi (tx).
Long di call ESPORTS, input aktual 23.1, volume tercatat 496.9. Tutup posisi, lalu dihitung lagi: 490.3.
Jadi satu putaran pulang-pergi pada sekitar 23 premium muncul sebagai kira-kira 987 volume.
Saya berlaku adil di sini. Volume opsi diukur dengan notional hampir di mana-mana; itu cuma konvensi. Dan kebanyakan venue tidak memberi Anda rumusnya beserta hash untuk memverifikasinya. Bagian keterbukaan itu lebih baik daripada yang saya kira.
Tapi angka yang Anda panen dan angka yang keluar dari dompet Anda jaraknya sekitar dua puluh kali.
Lalu saya melihat hal yang sama satu level di atasnya.
Token Terminal menempatkan @TermMax di #2 pada daily active addresses di antara protokol lending pada bulan Maret, hanya di belakang Aave. DefiLlama menempatkannya sekitar #36 berdasarkan TVL. Keduanya tidak salah. Yang satu menghitung orang, yang lain menghitung uang.
Biayanya ada di sisi kecil dari celah itu. 7% dari premium untuk buka atau tutup. Fee take profit yang dikenakan pada notional: 1.9% di awal, mengecil seiring jatuh tempo makin dekat. Pembiayaan yang dihitung per detik, juga berdasarkan notional.
TGE jatuh pada tanggal 25. Bagian inilah yang terus saya putar.
Aktivitas dilaporkan dalam alamat dan notional. Pendapatan dan float dilaporkan dalam dolar dan token. Saya tidak bisa menemukan tempat mana pun yang memublikasikan konversi di antara dua dunia tersebut.
Saya tidak bilang pertumbuhannya palsu. Metrik yang distandardisasi itu ada karena suatu alasan.
Saya hanya tidak tahu angka mana yang dilihat pasar pada hari pertama.
Alamat, notional, atau fee. Yang mana yang diberi harga?
#termmax @TermMax
1
1
340
·
--
#dusk $DUSK @Dusk_Foundation
Saya menghabiskan satu malam menelusuri repositori audit publik Dusk, bukan melihat chart harganya. Ini inventarisnya.
dusk-plonk, Porter Adams, Des 2023. Piecrust, Juli 2024. Review BLS dan hash oleh JP Aumasson, Sep 2024. Protocol Security Review, Oak Security, Sep 2024. Economic Protocol Design, POL Finance, Sep 2024. Rusk Consensus, Oak, Sep 2024. Rusk Node Library, Oak, Sep 2024. Phoenix, Jules de Smit, Okt 2024. Ditambah penilaian kontrak migrasi, plus Kadcast oleh Blaize.
Mempublikasikan semuanya secara terbuka, termasuk temuan-temuannya, lebih dari yang dilakukan kebanyakan chain. Metode Oak juga patut dicatat—beberapa auditor bekerja secara diblinding dan independen, lalu bertemu untuk membandingkan, khususnya agar mereka tidak saling memengaruhi.
Sekarang pola yang tidak nyaman.
Hampir semua laporan itu bertanggal 2023 atau 2024. Sejak saat itu Dusk telah merilis DuskEVM, Hedger, Dusk Connect, dan wallet first-party baru, serta mendorong dua hard fork—Aegis pada bulan Maret dan Boreas pada bulan Juni tahun ini. Permukaan yang diaudit dan permukaan yang dirilis tidak lagi sama.
Dan temuan kritis tahun 2026—bug soundness dusk-plonk—tidak berasal dari salah satu dari keterlibatan tersebut. Itu berasal dari OtterSec, yang tidak dikontrak untuk hal itu dan sedang meninjau implementasi PLONK secara umum.
Saya ingin bersikap adil: tidak ada program audit yang menangkap semuanya. Dusk memperbaikinya dalam satu hari, dan mereka mempublikasikan repositori audit yang membuat saya bisa menulis postingan ini. Transparansinya nyata.
Tapi "diaudit" melakukan banyak pekerjaan dalam pemasaran kripto, dan tanggal di balik kata itu jarang dicek.
Untuk sebuah chain yang mengirimkan hard fork dua kali setahun—seberapa mutakhir audit harusnya sebelum Anda berhenti menghitungnya?
#dusk $DUSK @Dusk_Foundation
Saya menghabiskan satu malam menelusuri repositori audit publik Dusk, bukan melihat chart harganya. Ini inventarisnya.
dusk-plonk, Porter Adams, Des 2023. Piecrust, Juli 2024. Review BLS dan hash oleh JP Aumasson, Sep 2024. Protocol Security Review, Oak Security, Sep 2024. Economic Protocol Design, POL Finance, Sep 2024. Rusk Consensus, Oak, Sep 2024. Rusk Node Library, Oak, Sep 2024. Phoenix, Jules de Smit, Okt 2024. Ditambah penilaian kontrak migrasi, plus Kadcast oleh Blaize.
Mempublikasikan semuanya secara terbuka, termasuk temuan-temuannya, lebih dari yang dilakukan kebanyakan chain. Metode Oak juga patut dicatat—beberapa auditor bekerja secara diblinding dan independen, lalu bertemu untuk membandingkan, khususnya agar mereka tidak saling memengaruhi.
Sekarang pola yang tidak nyaman.
Hampir semua laporan itu bertanggal 2023 atau 2024. Sejak saat itu Dusk telah merilis DuskEVM, Hedger, Dusk Connect, dan wallet first-party baru, serta mendorong dua hard fork—Aegis pada bulan Maret dan Boreas pada bulan Juni tahun ini. Permukaan yang diaudit dan permukaan yang dirilis tidak lagi sama.
Dan temuan kritis tahun 2026—bug soundness dusk-plonk—tidak berasal dari salah satu dari keterlibatan tersebut. Itu berasal dari OtterSec, yang tidak dikontrak untuk hal itu dan sedang meninjau implementasi PLONK secara umum.
Saya ingin bersikap adil: tidak ada program audit yang menangkap semuanya. Dusk memperbaikinya dalam satu hari, dan mereka mempublikasikan repositori audit yang membuat saya bisa menulis postingan ini. Transparansinya nyata.
Tapi "diaudit" melakukan banyak pekerjaan dalam pemasaran kripto, dan tanggal di balik kata itu jarang dicek.
Untuk sebuah chain yang mengirimkan hard fork dua kali setahun—seberapa mutakhir audit harusnya sebelum Anda berhenti menghitungnya?
Saya menghabiskan satu malam menelusuri repositori audit publik Dusk, bukan melihat chart harganya. Ini inventarisnya.
dusk-plonk, Porter Adams, Des 2023. Piecrust, Juli 2024. Review BLS dan hash oleh JP Aumasson, Sep 2024. Protocol Security Review, Oak Security, Sep 2024. Economic Protocol Design, POL Finance, Sep 2024. Rusk Consensus, Oak, Sep 2024. Rusk Node Library, Oak, Sep 2024. Phoenix, Jules de Smit, Okt 2024. Ditambah penilaian kontrak migrasi, plus Kadcast oleh Blaize.
Mempublikasikan semuanya secara terbuka, termasuk temuan-temuannya, lebih dari yang dilakukan kebanyakan chain. Metode Oak juga patut dicatat—beberapa auditor bekerja secara diblinding dan independen, lalu bertemu untuk membandingkan, khususnya agar mereka tidak saling memengaruhi.
Sekarang pola yang tidak nyaman.
Hampir semua laporan itu bertanggal 2023 atau 2024. Sejak saat itu Dusk telah merilis DuskEVM, Hedger, Dusk Connect, dan wallet first-party baru, serta mendorong dua hard fork—Aegis pada bulan Maret dan Boreas pada bulan Juni tahun ini. Permukaan yang diaudit dan permukaan yang dirilis tidak lagi sama.
Dan temuan kritis tahun 2026—bug soundness dusk-plonk—tidak berasal dari salah satu dari keterlibatan tersebut. Itu berasal dari OtterSec, yang tidak dikontrak untuk hal itu dan sedang meninjau implementasi PLONK secara umum.
Saya ingin bersikap adil: tidak ada program audit yang menangkap semuanya. Dusk memperbaikinya dalam satu hari, dan mereka mempublikasikan repositori audit yang membuat saya bisa menulis postingan ini. Transparansinya nyata.
Tapi "diaudit" melakukan banyak pekerjaan dalam pemasaran kripto, dan tanggal di balik kata itu jarang dicek.
Untuk sebuah chain yang mengirimkan hard fork dua kali setahun—seberapa mutakhir audit harusnya sebelum Anda berhenti menghitungnya?
1
20
·
--
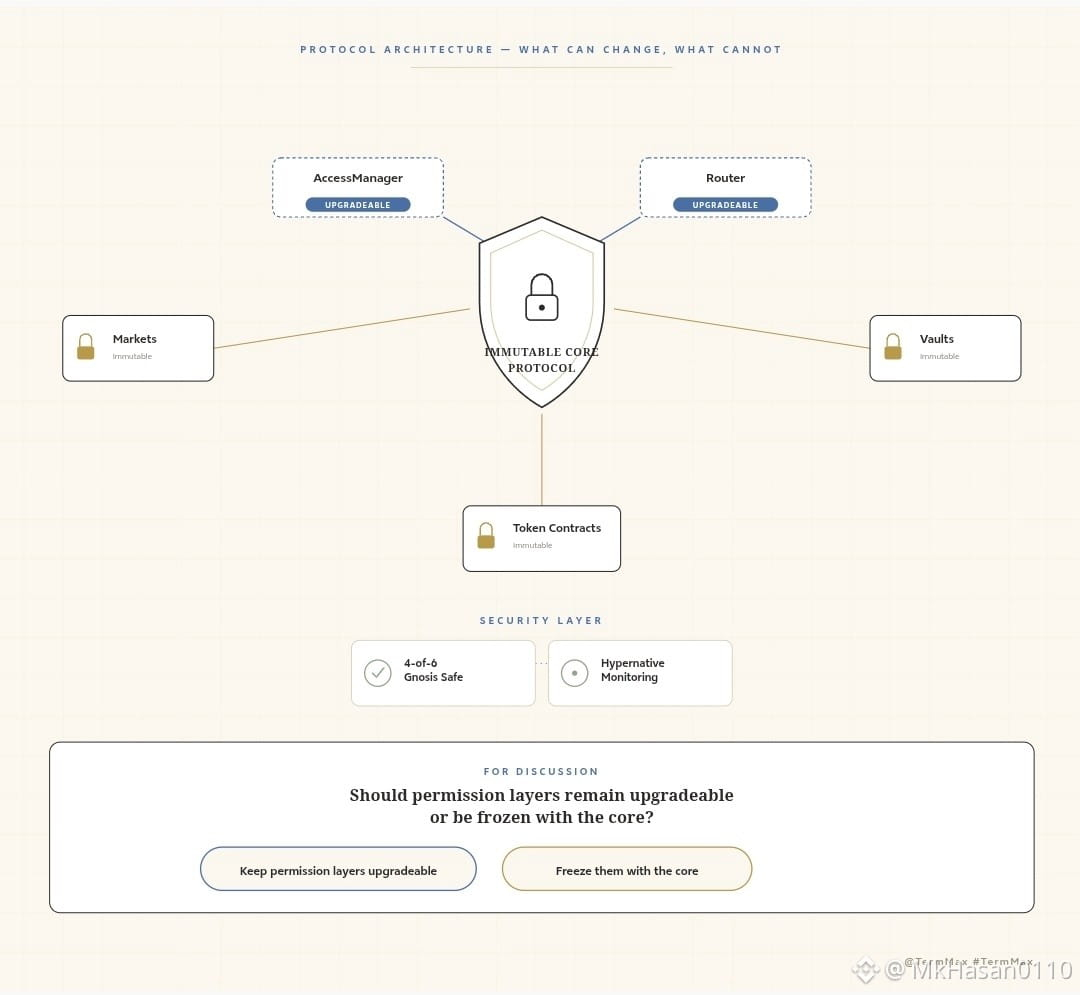
Kebanyakan orang bertanya apakah sebuah protokol dapat diupgrade. Saya justru mendapati diri saya bertanya hal yang berbeda: apa sebenarnya yang diizinkan untuk berubah? Dokumentasi upgrade TermMax membuat perbedaan yang menarik. Logika inti protokol tetap tidak dapat diubah, sementara hanya sebagian kecil dari infrastruktur yang dapat diupgrade. Menurut dokumen tersebut, hanya AccessManager dan Router yang menggunakan pola proxy UUPS. Markets, vault, dan kontrak token tidak termasuk dalam daftar itu. Itu merupakan pilihan desain yang berarti. Kontrak yang menampung jaminan pengguna tidak dimaksudkan untuk ditulis ulang setelah dideploy. Namun pertanyaan yang lebih menarik adalah apa yang masih dapat diupgrade. AccessManager mengendalikan izin, dan Router berada di antara pengguna dan protokol. Bukan komponen yang sembarang. Mereka adalah titik di mana satu upgrade saja bisa memengaruhi seluruh protokol. Dokumen juga menjelaskan langkah-langkah pengaman. Upgrade memerlukan persetujuan melalui a4-of-6 Gnosis Safe, dengan transaksi pemantauan Hypernative. Inti yang immutable. Gateways yang dapat diupgrade. Ini adalah keseimbangan yang bijaksana antara fleksibilitas dan keamanan, tetapi juga memunculkan pertanyaan tata kelola yang menarik. Jika Anda merancang protokol, apakah Anda akan menjaga lapisan izin agar tetap dapat diupgrade, atau membekukannya bersama logika inti?
#termmax @termmax #TMX
Kebanyakan orang bertanya apakah sebuah protokol dapat diupgrade. Saya justru mendapati diri saya bertanya hal yang berbeda: apa sebenarnya yang diizinkan untuk berubah? Dokumentasi upgrade TermMax membuat perbedaan yang menarik. Logika inti protokol tetap tidak dapat diubah, sementara hanya sebagian kecil dari infrastruktur yang dapat diupgrade. Menurut dokumen tersebut, hanya AccessManager dan Router yang menggunakan pola proxy UUPS. Markets, vault, dan kontrak token tidak termasuk dalam daftar itu. Itu merupakan pilihan desain yang berarti. Kontrak yang menampung jaminan pengguna tidak dimaksudkan untuk ditulis ulang setelah dideploy. Namun pertanyaan yang lebih menarik adalah apa yang masih dapat diupgrade. AccessManager mengendalikan izin, dan Router berada di antara pengguna dan protokol. Bukan komponen yang sembarang. Mereka adalah titik di mana satu upgrade saja bisa memengaruhi seluruh protokol. Dokumen juga menjelaskan langkah-langkah pengaman. Upgrade memerlukan persetujuan melalui a4-of-6 Gnosis Safe, dengan transaksi pemantauan Hypernative. Inti yang immutable. Gateways yang dapat diupgrade. Ini adalah keseimbangan yang bijaksana antara fleksibilitas dan keamanan, tetapi juga memunculkan pertanyaan tata kelola yang menarik. Jika Anda merancang protokol, apakah Anda akan menjaga lapisan izin agar tetap dapat diupgrade, atau membekukannya bersama logika inti?
#termmax @TermMax #TMX
#termmax @TermMax #TMX
1
1
56
·
--
Saya menghabiskan satu malam untuk menyelaraskan data blok Dusk dan terjebak pada sesuatu yang kecil. Sebuah header blok menyebut 6 Juni. Aturan yang diberlakukan oleh blok itu tidak mulai berlaku sampai 10 Juni. Tidak ada yang rusak. Selama dua puluh menit, saya masih tidak bisa memberi tahu Anda alasannya.
Jawabannya ada pada bagaimana Boreas mencapai mainnet. Itu bukan aktivasi ketinggian masa depan yang rutin. Dokumen menjelaskan adanya restart yang terkoordinasi. Mainnet dilanjutkan dari blok 4,414,095, dan karena restart itu memakai ulang snapshot chain yang sudah ada, blok pertama mempertahankan timestamp header bertanggal 6 Juni sementara ruleset Boreas aktif pada 10 Juni.
Ini penting bagi siapa pun yang membangun alat rekonsiliasi, pengindeksan, atau audit. Sistem-sistem tersebut menganggap timestamp sebagai bukti, dan mereka mengasumsikan waktu header bergerak seiring dengan perubahan aturan. Di sini asumsi itu tidak berlaku. Celahnya bisa dijelaskan, bukan mencurigakan, tapi hanya karena Dusk mencatatnya. Alternatifnya, seorang integrator harus menemukan selisih empat hari sendirian pada pukul 2 pagi tanpa ada yang bisa diperiksa sebagai pembanding.
Perubahan kedua lebih sunyi. Boreas mengatur ulang transisi state sehingga slash diterapkan sebelum eksekusi transaksi. Sebelum Boreas, ada kasus pengurutan dalam blok yang sama ketika stake pemberi jaminan dapat dimodifikasi sebelum slash yang tertunda mendarat terhadapnya. Sempit, tetapi jenis celah yang menghasilkan saldo yang dipersengketakan, bukan kegagalan yang terlihat. Blok-blok sebelum Boreas mempertahankan urutan aslinya selama replay, itulah mengapa logika replay yang peka terhadap fork memang ada. Sejarah harus tetap dapat direproduksi di bawah aturan yang memang digunakan saat ditulis.
Jadi saya terus memikirkannya. $DUSK menjual finalitas deterministik. Apakah kalimat itu bertahan pada sebuah chain yang butuh restart terkoordinasi untuk mengirim sebuah fork? Atau restart yang didokumentasikan itu saja yang tampak seperti infrastruktur matang ketika ia jujur, dan chain yang tidak pernah restart adalah yang tidak memberi tahu Anda?
Operator node dan integrator: yang mana yang lebih Anda pilih untuk dijalankan — sebuah chain yang tidak pernah restart, atau satu yang restart dan mempublikasikan tinggi blok, penggunaan ulang snapshot, serta artefak timestamp?
#dusk @Dusk_Foundation $BTC
Saya menghabiskan satu malam untuk menyelaraskan data blok Dusk dan terjebak pada sesuatu yang kecil. Sebuah header blok menyebut 6 Juni. Aturan yang diberlakukan oleh blok itu tidak mulai berlaku sampai 10 Juni. Tidak ada yang rusak. Selama dua puluh menit, saya masih tidak bisa memberi tahu Anda alasannya.
Jawabannya ada pada bagaimana Boreas mencapai mainnet. Itu bukan aktivasi ketinggian masa depan yang rutin. Dokumen menjelaskan adanya restart yang terkoordinasi. Mainnet dilanjutkan dari blok 4,414,095, dan karena restart itu memakai ulang snapshot chain yang sudah ada, blok pertama mempertahankan timestamp header bertanggal 6 Juni sementara ruleset Boreas aktif pada 10 Juni.
Ini penting bagi siapa pun yang membangun alat rekonsiliasi, pengindeksan, atau audit. Sistem-sistem tersebut menganggap timestamp sebagai bukti, dan mereka mengasumsikan waktu header bergerak seiring dengan perubahan aturan. Di sini asumsi itu tidak berlaku. Celahnya bisa dijelaskan, bukan mencurigakan, tapi hanya karena Dusk mencatatnya. Alternatifnya, seorang integrator harus menemukan selisih empat hari sendirian pada pukul 2 pagi tanpa ada yang bisa diperiksa sebagai pembanding.
Perubahan kedua lebih sunyi. Boreas mengatur ulang transisi state sehingga slash diterapkan sebelum eksekusi transaksi. Sebelum Boreas, ada kasus pengurutan dalam blok yang sama ketika stake pemberi jaminan dapat dimodifikasi sebelum slash yang tertunda mendarat terhadapnya. Sempit, tetapi jenis celah yang menghasilkan saldo yang dipersengketakan, bukan kegagalan yang terlihat. Blok-blok sebelum Boreas mempertahankan urutan aslinya selama replay, itulah mengapa logika replay yang peka terhadap fork memang ada. Sejarah harus tetap dapat direproduksi di bawah aturan yang memang digunakan saat ditulis.
Jadi saya terus memikirkannya. $DUSK menjual finalitas deterministik. Apakah kalimat itu bertahan pada sebuah chain yang butuh restart terkoordinasi untuk mengirim sebuah fork? Atau restart yang didokumentasikan itu saja yang tampak seperti infrastruktur matang ketika ia jujur, dan chain yang tidak pernah restart adalah yang tidak memberi tahu Anda?
Operator node dan integrator: yang mana yang lebih Anda pilih untuk dijalankan — sebuah chain yang tidak pernah restart, atau satu yang restart dan mempublikasikan tinggi blok, penggunaan ulang snapshot, serta artefak timestamp?
#dusk @Dusk $BTC
Jawabannya ada pada bagaimana Boreas mencapai mainnet. Itu bukan aktivasi ketinggian masa depan yang rutin. Dokumen menjelaskan adanya restart yang terkoordinasi. Mainnet dilanjutkan dari blok 4,414,095, dan karena restart itu memakai ulang snapshot chain yang sudah ada, blok pertama mempertahankan timestamp header bertanggal 6 Juni sementara ruleset Boreas aktif pada 10 Juni.
Ini penting bagi siapa pun yang membangun alat rekonsiliasi, pengindeksan, atau audit. Sistem-sistem tersebut menganggap timestamp sebagai bukti, dan mereka mengasumsikan waktu header bergerak seiring dengan perubahan aturan. Di sini asumsi itu tidak berlaku. Celahnya bisa dijelaskan, bukan mencurigakan, tapi hanya karena Dusk mencatatnya. Alternatifnya, seorang integrator harus menemukan selisih empat hari sendirian pada pukul 2 pagi tanpa ada yang bisa diperiksa sebagai pembanding.
Perubahan kedua lebih sunyi. Boreas mengatur ulang transisi state sehingga slash diterapkan sebelum eksekusi transaksi. Sebelum Boreas, ada kasus pengurutan dalam blok yang sama ketika stake pemberi jaminan dapat dimodifikasi sebelum slash yang tertunda mendarat terhadapnya. Sempit, tetapi jenis celah yang menghasilkan saldo yang dipersengketakan, bukan kegagalan yang terlihat. Blok-blok sebelum Boreas mempertahankan urutan aslinya selama replay, itulah mengapa logika replay yang peka terhadap fork memang ada. Sejarah harus tetap dapat direproduksi di bawah aturan yang memang digunakan saat ditulis.
Jadi saya terus memikirkannya. $DUSK menjual finalitas deterministik. Apakah kalimat itu bertahan pada sebuah chain yang butuh restart terkoordinasi untuk mengirim sebuah fork? Atau restart yang didokumentasikan itu saja yang tampak seperti infrastruktur matang ketika ia jujur, dan chain yang tidak pernah restart adalah yang tidak memberi tahu Anda?
Operator node dan integrator: yang mana yang lebih Anda pilih untuk dijalankan — sebuah chain yang tidak pernah restart, atau satu yang restart dan mempublikasikan tinggi blok, penggunaan ulang snapshot, serta artefak timestamp?
#dusk @Dusk $BTC
2
2
135
·
--
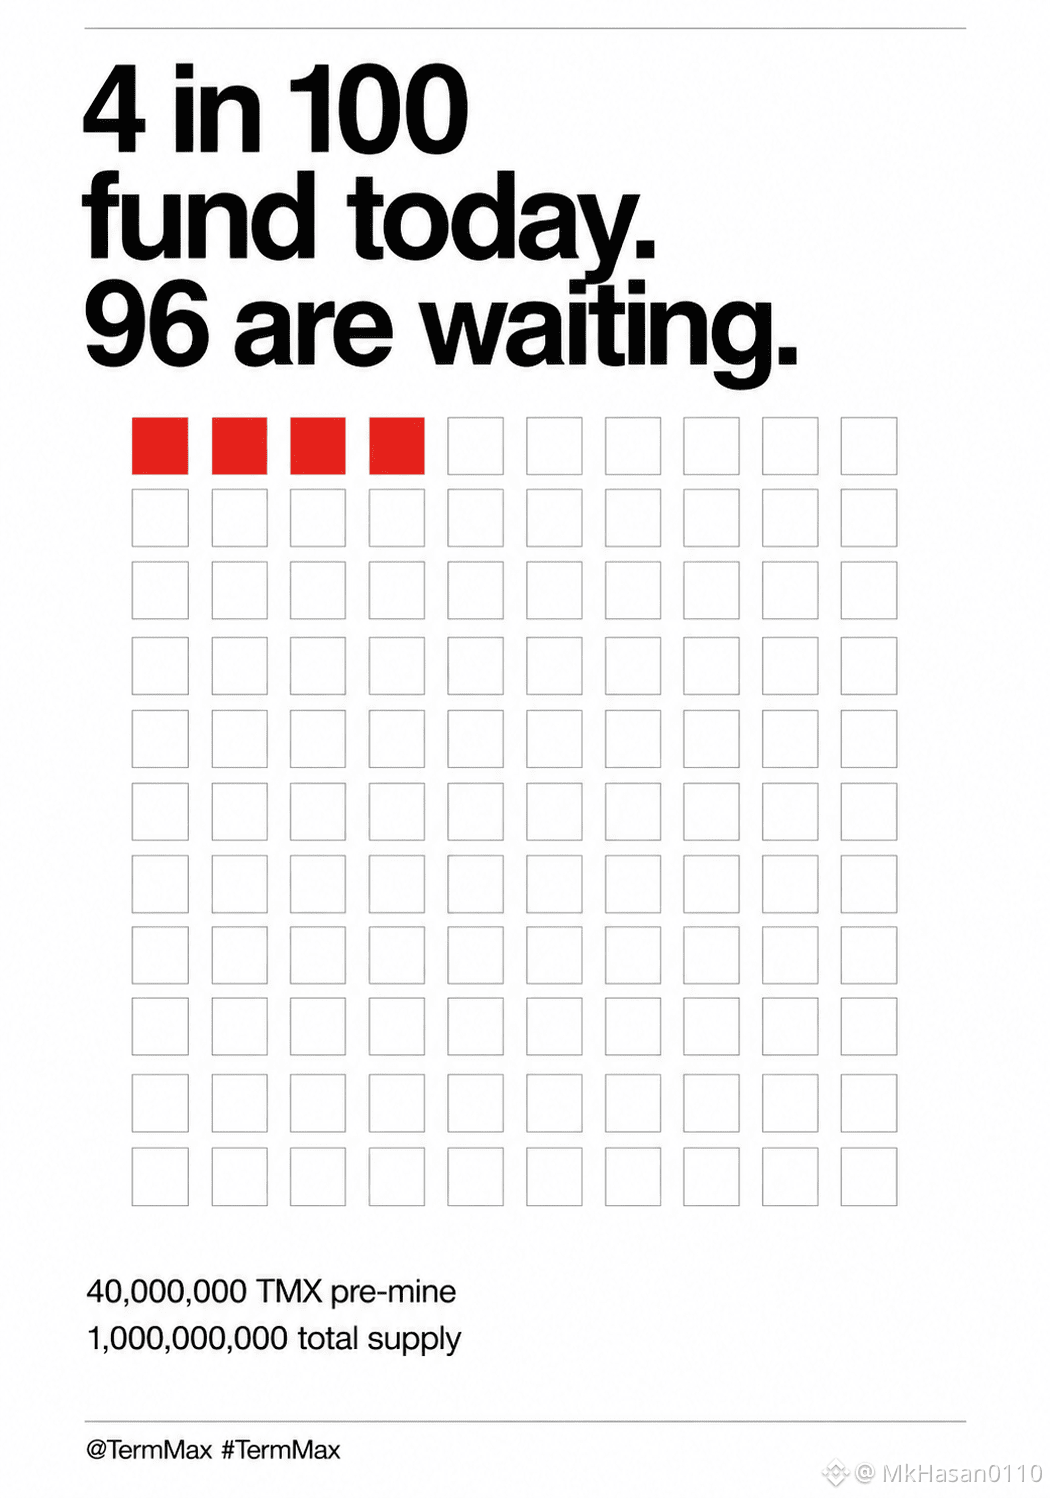
“4%” terdengar seperti angka kecil yang mudah dilupakan sampai saya melakukan pengurangan. Dokumen TermMax mengalokasikan 40 juta TMX—4% dari total pasokan 1 miliar—untuk pre-mine yang memberi imbalan kepada pengguna awal, yang bisa diklaim sekitar TGE. Pikiran pertama saya bukanlah soal 4%. Melainkan: siapa yang memegang 96% lainnya, dan berapa lama mereka diharapkan menunggu sampai itu benar-benar berpengaruh.
Jika empat dari seratus token mendanai aktivitas pengguna hari ini, sebagian besar pasokan justru berada pada pihak-pihak yang sama sekali tidak terlihat dalam angka TVL—orang-orang yang diasumsikan desain akan tetap bertahan sambil protokol membuktikan dirinya. Itu adalah kesabaran yang besar yang diminta dari orang-orang yang tidak mendapatkan poin.
Sementara itu, setoran yang mengejar 4% tersebut tidak berperilaku seperti likuiditas dengan imbal hasil tetap. Imbalan pre-mine dihargai berdasarkan FDV yang diasumsikan, jadi para depositor menakar posisi terhadap token yang mungkin mereka terima—bukan terhadap tingkat (rate) yang ditawarkan. Order book dengan rate tetap membutuhkan likuiditas yang memang tersedia untuk rate tersebut. Modal yang digerakkan oleh poin ada untuk airdrop—dan klaim TMX hasil pre-minenya bersifat 1:1 tanpa vesting begitu sudah dapat dipindahkan.
Ketidakcocokan itu tidak terselesaikan pada TGE. Itu jatuh pada siapa pun yang masih terus melakukan deposit demi rate tersebut, setelah modal “mercenary” keluar (exit).
Menurut Anda, berapa banyak dari basis deposit saat ini yang masih ada 30 hari setelah token menjadi dapat dipindahkan?
#termmax @termmax
“4%” terdengar seperti angka kecil yang mudah dilupakan sampai saya melakukan pengurangan. Dokumen TermMax mengalokasikan 40 juta TMX—4% dari total pasokan 1 miliar—untuk pre-mine yang memberi imbalan kepada pengguna awal, yang bisa diklaim sekitar TGE. Pikiran pertama saya bukanlah soal 4%. Melainkan: siapa yang memegang 96% lainnya, dan berapa lama mereka diharapkan menunggu sampai itu benar-benar berpengaruh.
Jika empat dari seratus token mendanai aktivitas pengguna hari ini, sebagian besar pasokan justru berada pada pihak-pihak yang sama sekali tidak terlihat dalam angka TVL—orang-orang yang diasumsikan desain akan tetap bertahan sambil protokol membuktikan dirinya. Itu adalah kesabaran yang besar yang diminta dari orang-orang yang tidak mendapatkan poin.
Sementara itu, setoran yang mengejar 4% tersebut tidak berperilaku seperti likuiditas dengan imbal hasil tetap. Imbalan pre-mine dihargai berdasarkan FDV yang diasumsikan, jadi para depositor menakar posisi terhadap token yang mungkin mereka terima—bukan terhadap tingkat (rate) yang ditawarkan. Order book dengan rate tetap membutuhkan likuiditas yang memang tersedia untuk rate tersebut. Modal yang digerakkan oleh poin ada untuk airdrop—dan klaim TMX hasil pre-minenya bersifat 1:1 tanpa vesting begitu sudah dapat dipindahkan.
Ketidakcocokan itu tidak terselesaikan pada TGE. Itu jatuh pada siapa pun yang masih terus melakukan deposit demi rate tersebut, setelah modal “mercenary” keluar (exit).
Menurut Anda, berapa banyak dari basis deposit saat ini yang masih ada 30 hari setelah token menjadi dapat dipindahkan?
#termmax @TermMax
Jika empat dari seratus token mendanai aktivitas pengguna hari ini, sebagian besar pasokan justru berada pada pihak-pihak yang sama sekali tidak terlihat dalam angka TVL—orang-orang yang diasumsikan desain akan tetap bertahan sambil protokol membuktikan dirinya. Itu adalah kesabaran yang besar yang diminta dari orang-orang yang tidak mendapatkan poin.
Sementara itu, setoran yang mengejar 4% tersebut tidak berperilaku seperti likuiditas dengan imbal hasil tetap. Imbalan pre-mine dihargai berdasarkan FDV yang diasumsikan, jadi para depositor menakar posisi terhadap token yang mungkin mereka terima—bukan terhadap tingkat (rate) yang ditawarkan. Order book dengan rate tetap membutuhkan likuiditas yang memang tersedia untuk rate tersebut. Modal yang digerakkan oleh poin ada untuk airdrop—dan klaim TMX hasil pre-minenya bersifat 1:1 tanpa vesting begitu sudah dapat dipindahkan.
Ketidakcocokan itu tidak terselesaikan pada TGE. Itu jatuh pada siapa pun yang masih terus melakukan deposit demi rate tersebut, setelah modal “mercenary” keluar (exit).
Menurut Anda, berapa banyak dari basis deposit saat ini yang masih ada 30 hari setelah token menjadi dapat dipindahkan?
#termmax @TermMax
4
4
78
·
--
Analisis data yang sangat baik. Terima kasih sudah menyoroti aspek-aspek penting ini.🧡💛
Analisis data yang sangat baik. Terima kasih sudah menyoroti aspek-aspek penting ini.🧡💛
bro_sf
·
--
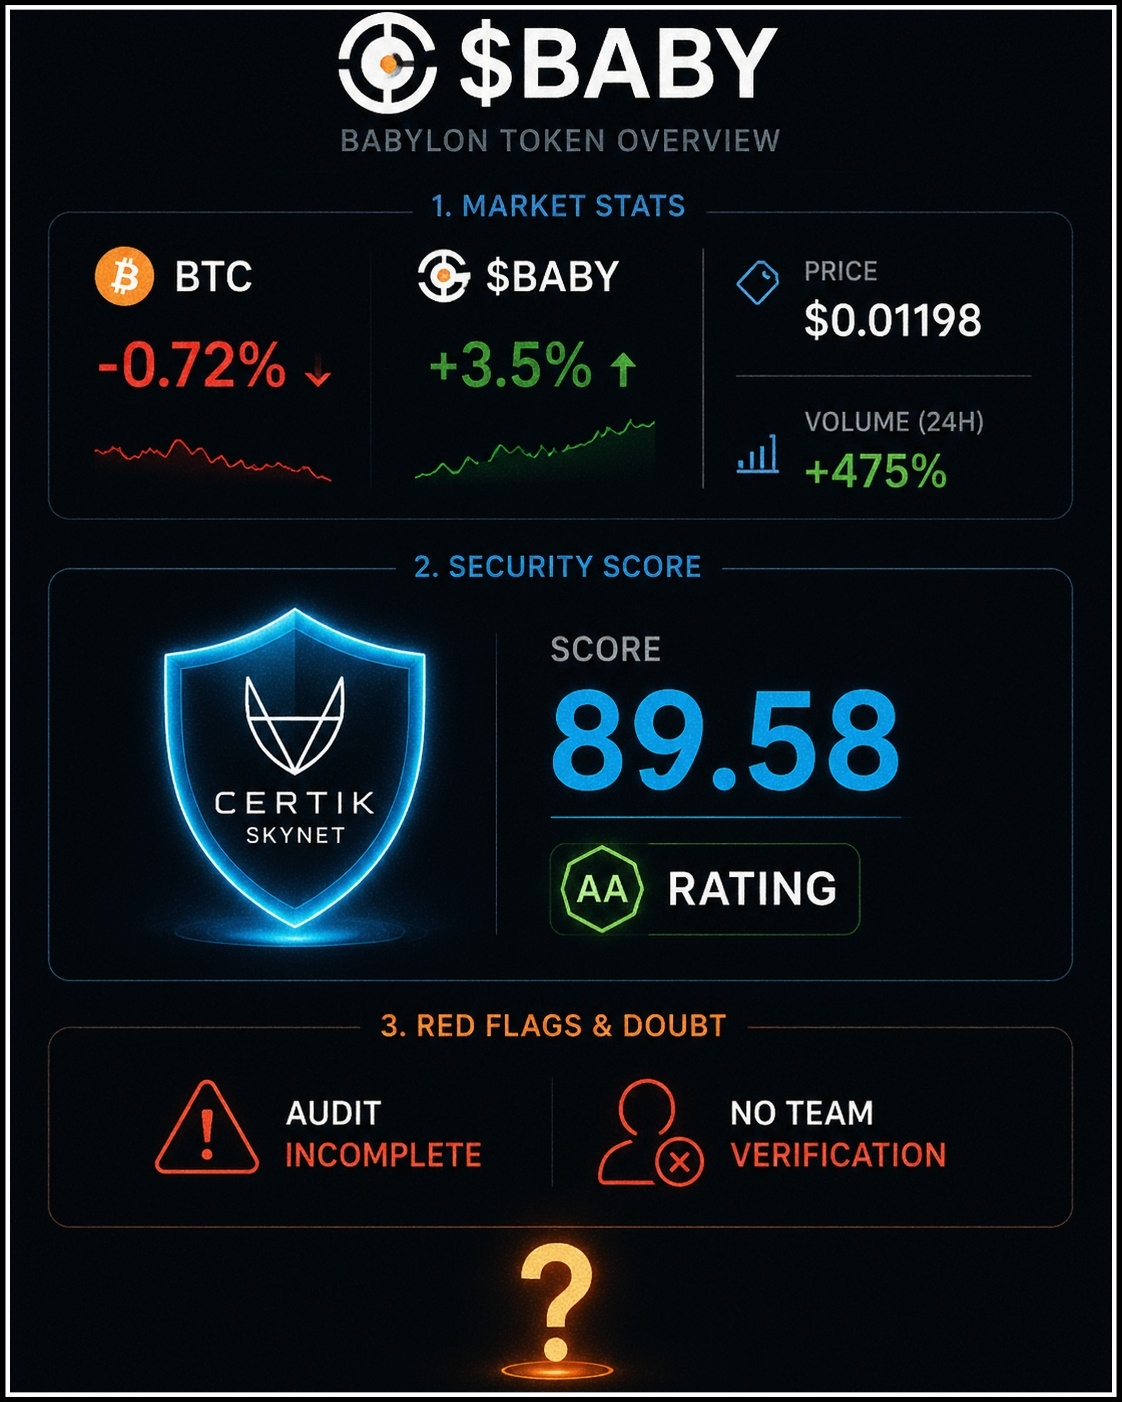
Aku tidak bisa tidur semalam, jadi aku berpikir harus ngapain. Apa mending nonton film atau kerja saja? Lalu aku kepikiran untuk melihat pasar kripto. Setelah itu aku membuka aplikasi CoinMarketCap, lalu aku melihat bahwa hari ini pasar BTC turun 0,72%. Kemudian aku melihat bahwa <$BABY token> naik 3,5% menjadi 0,01199$. Harganya terus naik, kapitalisasi pasar 51,22m, volume 24 jam 52,11m, yang berarti volume naik 475%. Aku berpikir untuk keluar hanya dengan melihat harga. Tapi beberapa hari ini, <@BabylonLabs_io has> terus muncul di depan mataku berulang-ulang, jadi aku ingin melihat detail lebih banyak tentang proyeknya. Lalu aku pergi ke halaman audit Certik.Skynet. Setelah itu, aku kaget melihat skornya. Skor rating AA 89,58 sepertinya kondisi keamanannya bagus. Ada juga beberapa audit dari pihak ketiga. Melihat lebih ke bawah di halaman Certik, aku lihat bahwa audit Certik belum selesai, tidak ada verifikasi tim, dan ratingnya juga terlihat masih parsial. Jadi timbul pertanyaan di pikiranku. Kedengarannya cukup kuat. Tapi aku masih ragu dalam pikiranku mengapa hal-hal ini belum selesai padahal ini adalah proyek yang bagus. Aku lihat dari halaman Certik bahwa auditnya belum selesai. Mungkin ada alasan yang cukup di balik itu, yang tidak kita ketahui, tapi sebagai pengguna biasa, hal ini membuat rasa penasaranku muncul. Jadi menurutmu, apakah sebaiknya hal-hal tentang ini sudah ada dan diselesaikan? Atau yang sedikit itu sudah cukup?
#baby $BABY
#baby $BABY
63
·
--
Tepat sekali analisisnya! Tanpa batas maksimum pasokan, menghitung inflasi masa depan hanyalah perkiraan belaka. Ini membuat saya sangat berhati-hati untuk berinvestasi sekarang.
Tepat sekali analisisnya! Tanpa batas maksimum pasokan, menghitung inflasi masa depan hanyalah perkiraan belaka. Ini membuat saya sangat berhati-hati untuk berinvestasi sekarang.
bro_sf
·
--
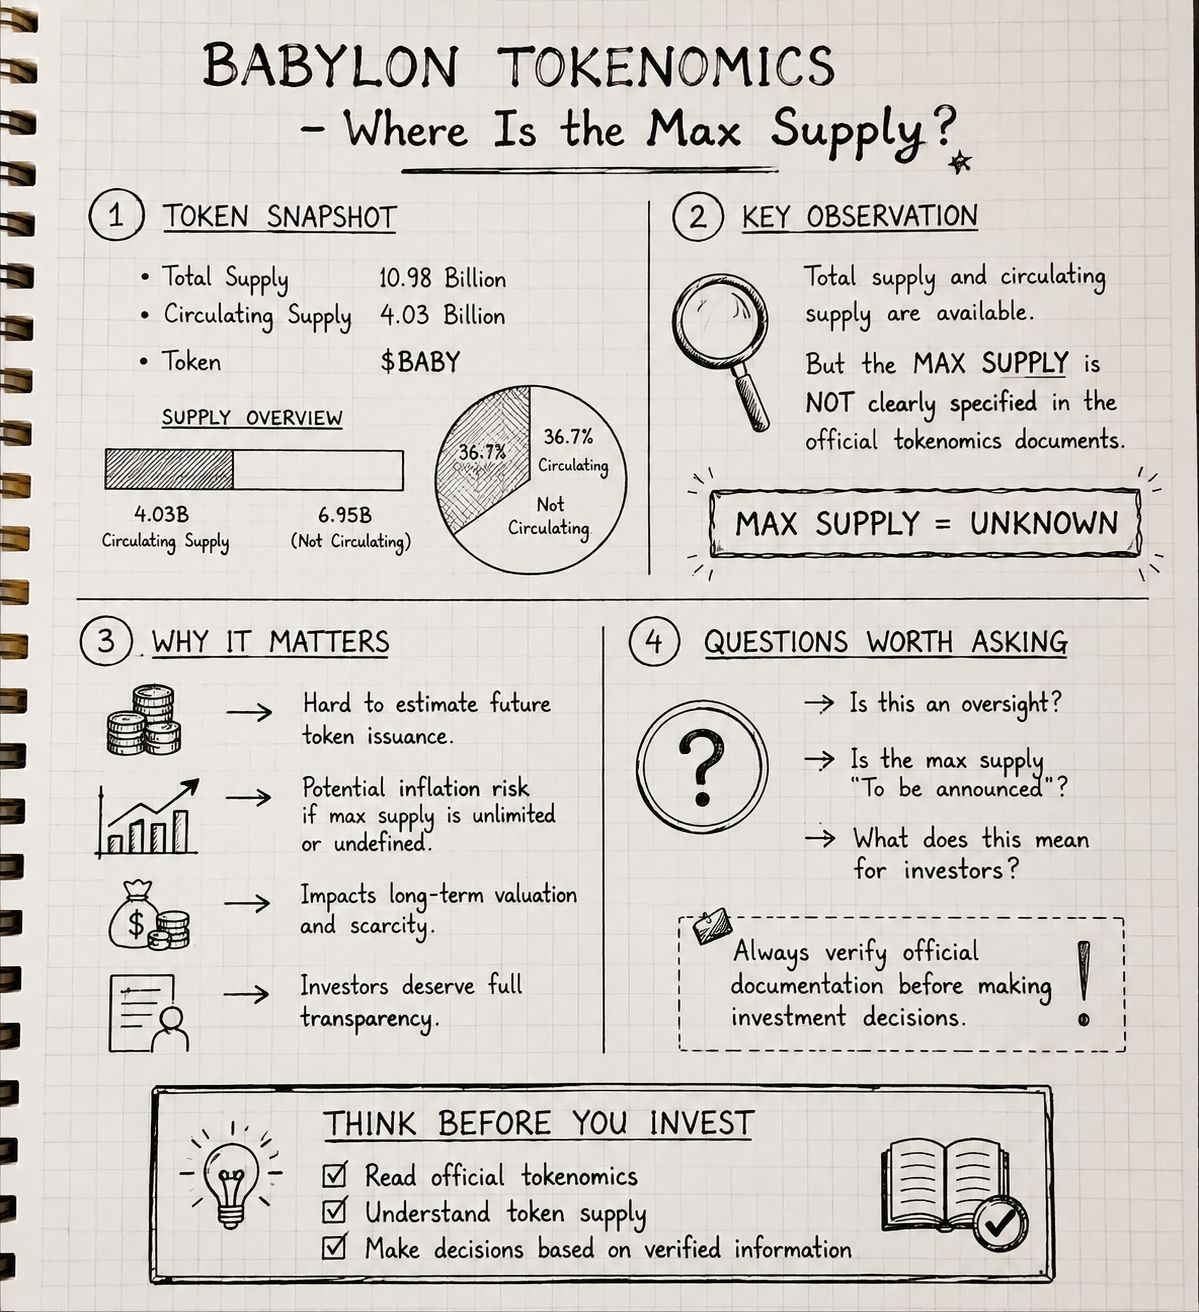
BearishSaat menelusuri tokenomics Babylon, ada satu hal yang benar-benar menarik perhatian saya. Berdasarkan informasi yang tersedia, total supply adalah 10,98 miliar, dengan sekitar 4,03 miliar token yang beredar. Namun, untuk proyek sebesar ini, cukup mengejutkan bahwa tidak ada keterangan yang jelas mengenai maximum supply dalam tokenomics resmi. Itu membuat saya bertanya-tanya, apakah ini sekadar kelalaian, atau ada alasan mengapa informasi tersebut belum diungkap secara jelas? Mengetahui max supply itu penting karena membantu investor menilai penerbitan token di masa depan, potensi inflasi, dan valuasi jangka panjang. Karena itulah, selalu layak meluangkan waktu untuk menggali dokumen resmi, bukan hanya mengandalkan hype. Menurut Anda bagaimana? Apakah Anda pikir max supply yang hilang ini cuma kelalaian, atau mungkin ada penjelasan lain?
@BabylonLabs_io #baby $BABY $BTC
@BabylonLabs_io #baby $BABY $BTC
84
·
--
Bullish
Sebagian Benar
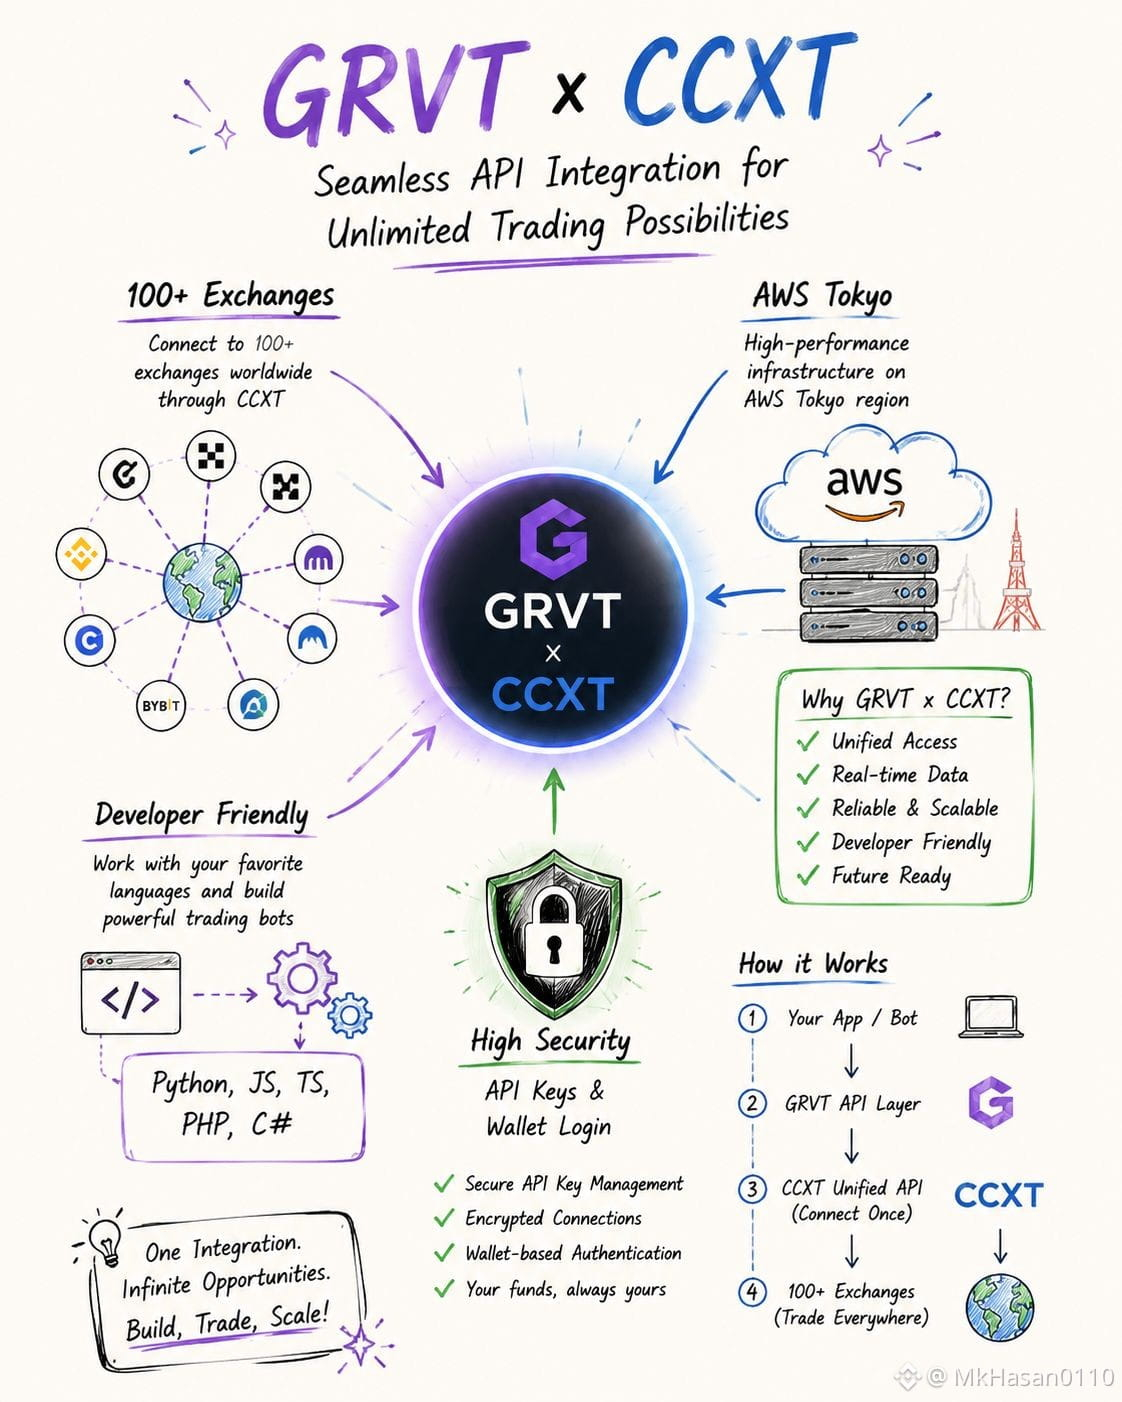
Saya menemukan integrasi CCXT saat melihat dokumentasi API GRVT.
Sangat keren bahwa library open-source memudahkan untuk terhubung ke lebih dari 100 bursa. Layanan Gravity dihosting di AWS Tokyo dan mendukung CCXT, yang tersedia dalam bahasa populer seperti Python, JavaScript, TypeScript, PHP, dan C#.
Selain itu, metode autentikasi mereka, seperti API keys dan login wallet, memastikan tingkat keamanan tertinggi.
Menurut Anda, apakah penggunaan integrasi CCXT membuat pekerjaan para developer dan pengalaman trading jauh lebih mudah?
@grvt_io
Beri tahu kami pendapat Anda.✍️😊 #grvt #ccxt #security
Saya menemukan integrasi CCXT saat melihat dokumentasi API GRVT.
Sangat keren bahwa library open-source memudahkan untuk terhubung ke lebih dari 100 bursa. Layanan Gravity dihosting di AWS Tokyo dan mendukung CCXT, yang tersedia dalam bahasa populer seperti Python, JavaScript, TypeScript, PHP, dan C#.
Selain itu, metode autentikasi mereka, seperti API keys dan login wallet, memastikan tingkat keamanan tertinggi.
Menurut Anda, apakah penggunaan integrasi CCXT membuat pekerjaan para developer dan pengalaman trading jauh lebih mudah?
@grvt_io
Beri tahu kami pendapat Anda.✍️😊 #grvt #ccxt #security
Sangat keren bahwa library open-source memudahkan untuk terhubung ke lebih dari 100 bursa. Layanan Gravity dihosting di AWS Tokyo dan mendukung CCXT, yang tersedia dalam bahasa populer seperti Python, JavaScript, TypeScript, PHP, dan C#.
Selain itu, metode autentikasi mereka, seperti API keys dan login wallet, memastikan tingkat keamanan tertinggi.
Menurut Anda, apakah penggunaan integrasi CCXT membuat pekerjaan para developer dan pengalaman trading jauh lebih mudah?
@grvt_io
Beri tahu kami pendapat Anda.✍️😊 #grvt #ccxt #security
26
3
17
192
·
--
Sebagian Benar
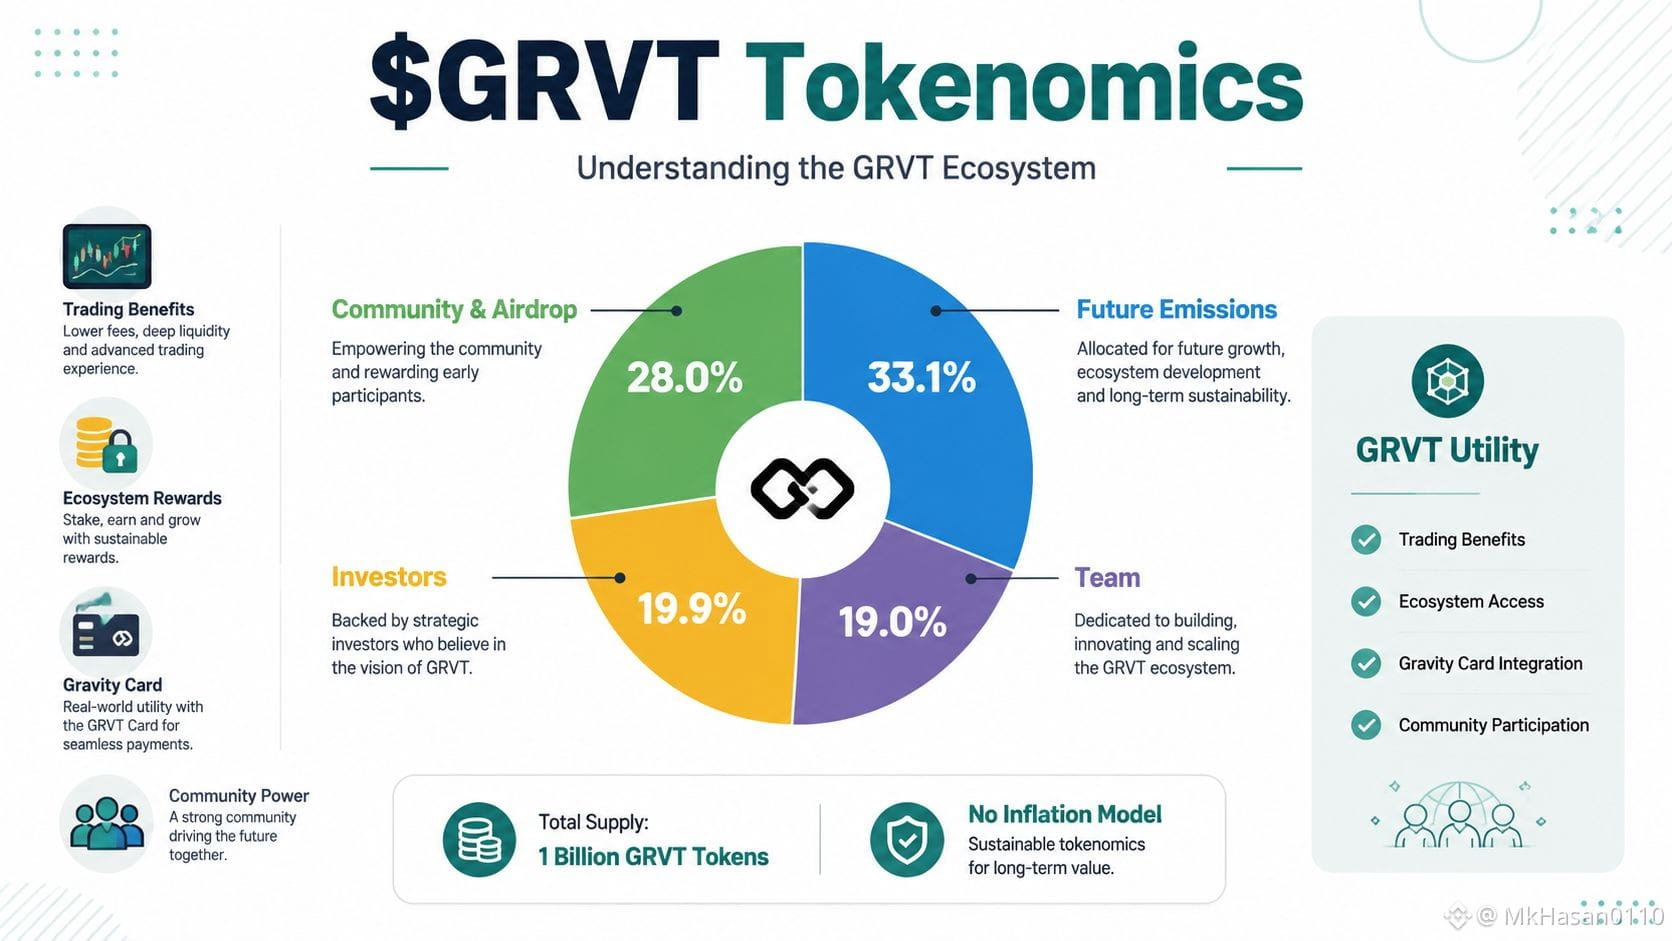
Saya belakangan ini memperhatikan banyak diskusi tentang GRVT. Hal yang paling menarik bagi saya adalah komposisi token GRVT. Saya sangat tertarik, jadi saya pergi ke situs web @grvt_io dan menemukan ini:
Dari yang saya lihat, pasokan GRVT dibatasi hingga 1 miliar token, jadi tidak ada inflasi karena GRVT. Alokasi GRVT juga cukup menarik. 28% diperuntukkan bagi komunitas dan airdrop, 33,1% untuk penerbitan di masa depan, dan sisanya dibagi antara tim GRVT dan para investor.
Yang saya sukai dari GRVT adalah token ini terasa tidak sia-sia. Jika GRVT benar-benar menawarkan berbagai manfaat di seluruh ekosistemnya, seperti keuntungan trading dan utilitas yang terkait dengan Gravity Card, maka akan semakin menarik untuk terus memantaunya. Lalu akan ada lebih banyak manfaat untuk kita juga dan jumlah pengguna akan terus bertumbuh di masa depan. 😇
Tentu saja, komposisi token GRVT yang bagus saja tidak menjamin keberhasilannya. Banyak hal akan bergantung pada implementasi GRVT. Secara keseluruhan, menurut saya GRVT layak untuk terus diperhatikan. Dan saya ingin memberi tahu semua orang di komunitas saya agar menyelesaikan acara binance web3 booster dengan benar, karena tinggal beberapa hari lagi sampai acara itu berakhir.
Menurut Anda bagaimana tentang GRVT? Saya harap Anda membagikan pendapat Anda di komentar 😊
#grvt #crypto #Web3 #ZK #ETH
Saya belakangan ini memperhatikan banyak diskusi tentang GRVT. Hal yang paling menarik bagi saya adalah komposisi token GRVT. Saya sangat tertarik, jadi saya pergi ke situs web @grvt_io dan menemukan ini:
Dari yang saya lihat, pasokan GRVT dibatasi hingga 1 miliar token, jadi tidak ada inflasi karena GRVT. Alokasi GRVT juga cukup menarik. 28% diperuntukkan bagi komunitas dan airdrop, 33,1% untuk penerbitan di masa depan, dan sisanya dibagi antara tim GRVT dan para investor.
Yang saya sukai dari GRVT adalah token ini terasa tidak sia-sia. Jika GRVT benar-benar menawarkan berbagai manfaat di seluruh ekosistemnya, seperti keuntungan trading dan utilitas yang terkait dengan Gravity Card, maka akan semakin menarik untuk terus memantaunya. Lalu akan ada lebih banyak manfaat untuk kita juga dan jumlah pengguna akan terus bertumbuh di masa depan. 😇
Tentu saja, komposisi token GRVT yang bagus saja tidak menjamin keberhasilannya. Banyak hal akan bergantung pada implementasi GRVT. Secara keseluruhan, menurut saya GRVT layak untuk terus diperhatikan. Dan saya ingin memberi tahu semua orang di komunitas saya agar menyelesaikan acara binance web3 booster dengan benar, karena tinggal beberapa hari lagi sampai acara itu berakhir.
Menurut Anda bagaimana tentang GRVT? Saya harap Anda membagikan pendapat Anda di komentar 😊
#grvt #crypto #Web3 #ZK #ETH
Dari yang saya lihat, pasokan GRVT dibatasi hingga 1 miliar token, jadi tidak ada inflasi karena GRVT. Alokasi GRVT juga cukup menarik. 28% diperuntukkan bagi komunitas dan airdrop, 33,1% untuk penerbitan di masa depan, dan sisanya dibagi antara tim GRVT dan para investor.
Yang saya sukai dari GRVT adalah token ini terasa tidak sia-sia. Jika GRVT benar-benar menawarkan berbagai manfaat di seluruh ekosistemnya, seperti keuntungan trading dan utilitas yang terkait dengan Gravity Card, maka akan semakin menarik untuk terus memantaunya. Lalu akan ada lebih banyak manfaat untuk kita juga dan jumlah pengguna akan terus bertumbuh di masa depan. 😇
Tentu saja, komposisi token GRVT yang bagus saja tidak menjamin keberhasilannya. Banyak hal akan bergantung pada implementasi GRVT. Secara keseluruhan, menurut saya GRVT layak untuk terus diperhatikan. Dan saya ingin memberi tahu semua orang di komunitas saya agar menyelesaikan acara binance web3 booster dengan benar, karena tinggal beberapa hari lagi sampai acara itu berakhir.
Menurut Anda bagaimana tentang GRVT? Saya harap Anda membagikan pendapat Anda di komentar 😊
#grvt #crypto #Web3 #ZK #ETH
20
2
17
175
·
--
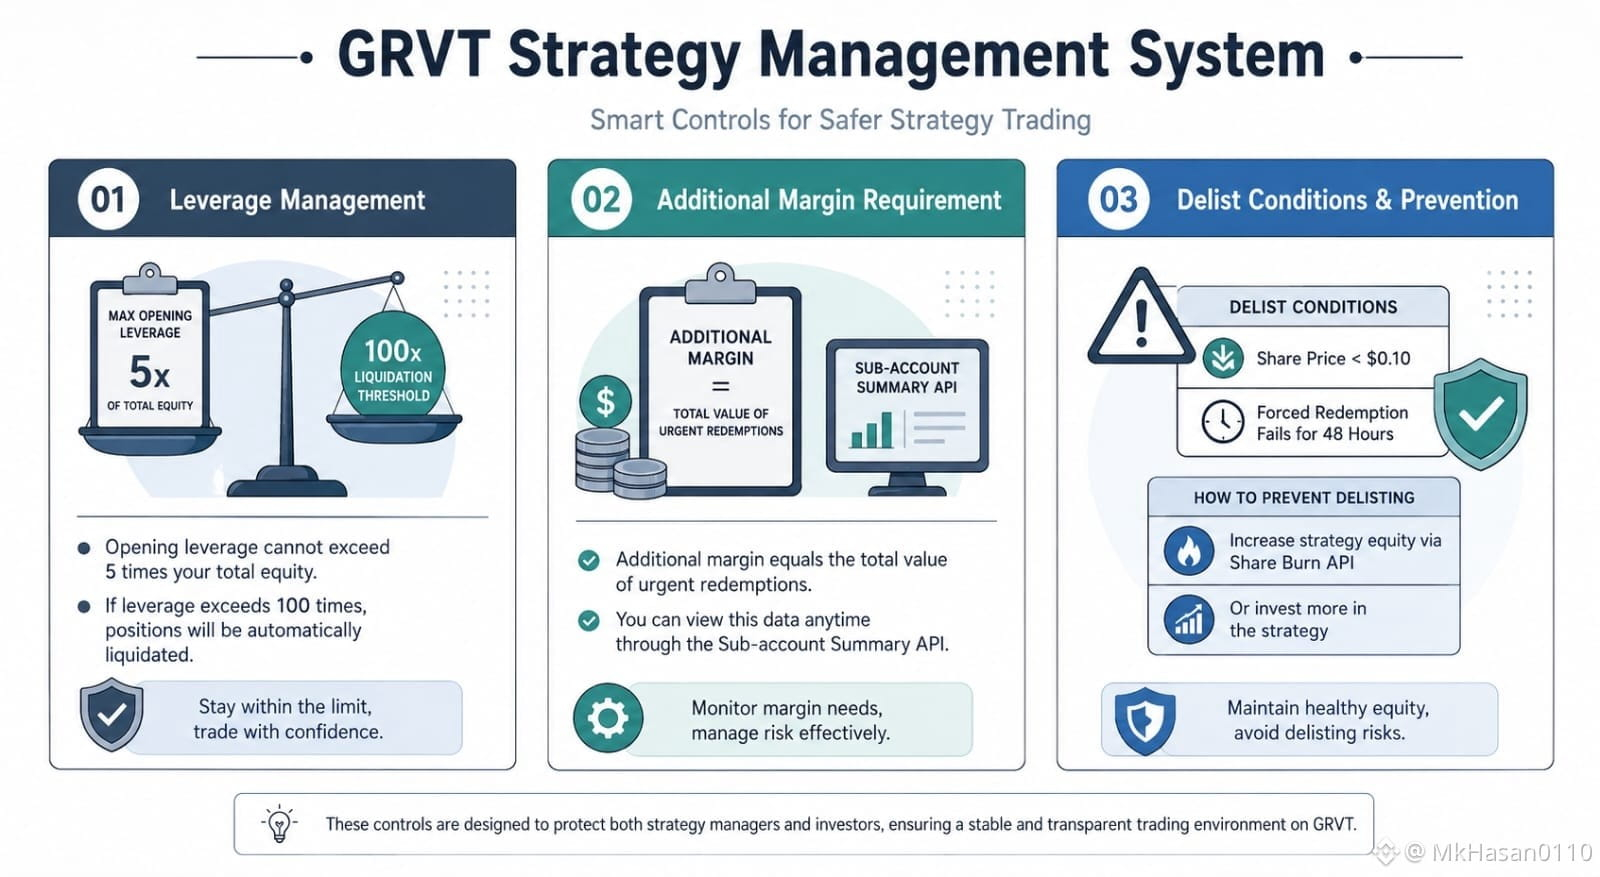
Izinkan saya memberi tahu sedikit tentang sistem manajemen strategi GRVT. Akun perdagangan strategi di platform ini mempertahankan rasio leverage pembukaan tertentu, yang tidak dapat melebihi 5 kali total ekuitas Anda. Selain itu, jika rasio leverage akun Anda melebihi 100 kali, posisi akan dilikuidasi secara otomatis.
Isu kebutuhan margin tambahan sangat penting dalam bidang manajemen risiko. Nilainya sama dengan total nilai penebusan merah yang mendesak, yang dapat dilihat melalui API ringkasan sub-akun.
Bagian yang paling penting adalah kondisi delisting. GRVT melakukan delisting strategi jika harga sahamnya turun di bawah $0,10 atau penebusan paksa gagal selama 48 jam. Untuk menghindari risiko ini, Anda dapat meningkatkan ekuitas strategi melalui Share Burn API atau dengan berinvestasi lebih banyak pada strategi. @grvt_io #grvt #cryptouniverseofficial #BinanceSquareFamily
Izinkan saya memberi tahu sedikit tentang sistem manajemen strategi GRVT. Akun perdagangan strategi di platform ini mempertahankan rasio leverage pembukaan tertentu, yang tidak dapat melebihi 5 kali total ekuitas Anda. Selain itu, jika rasio leverage akun Anda melebihi 100 kali, posisi akan dilikuidasi secara otomatis.
Isu kebutuhan margin tambahan sangat penting dalam bidang manajemen risiko. Nilainya sama dengan total nilai penebusan merah yang mendesak, yang dapat dilihat melalui API ringkasan sub-akun.
Bagian yang paling penting adalah kondisi delisting. GRVT melakukan delisting strategi jika harga sahamnya turun di bawah $0,10 atau penebusan paksa gagal selama 48 jam. Untuk menghindari risiko ini, Anda dapat meningkatkan ekuitas strategi melalui Share Burn API atau dengan berinvestasi lebih banyak pada strategi. @grvt_io #grvt #cryptouniverseofficial #BinanceSquareFamily
Isu kebutuhan margin tambahan sangat penting dalam bidang manajemen risiko. Nilainya sama dengan total nilai penebusan merah yang mendesak, yang dapat dilihat melalui API ringkasan sub-akun.
Bagian yang paling penting adalah kondisi delisting. GRVT melakukan delisting strategi jika harga sahamnya turun di bawah $0,10 atau penebusan paksa gagal selama 48 jam. Untuk menghindari risiko ini, Anda dapat meningkatkan ekuitas strategi melalui Share Burn API atau dengan berinvestasi lebih banyak pada strategi. @grvt_io #grvt #cryptouniverseofficial #BinanceSquareFamily
16
2
18
159
·
--
halo semuanya m....
halo semuanya m....
Ra44
·
--
#grvt Saya benar-benar terkesan dengan aplikasi GRVT. Ini bukan hanya bursa kripto, tapi juga cara yang bagus untuk mendapatkan penghasilan. Di sini Anda bisa mendapatkan dan melakukan trading pada saat yang sama, sesuatu yang sebelumnya tidak pernah saya pikirkan. Yang terbaik adalah tidak ada biaya tersembunyi dan dana saya benar-benar aman. Saya akan merekomendasikan semua orang untuk mencoba aplikasi ini. @grvt_io #grvt🚀 #CryptoApp #WealthManagement
2
17
·
--
(●'◡'●)
(●'◡'●)
best_bd_t
·
--
#grvt Saya benar-benar terkesan dengan aplikasi GRVT. Ini bukan bursa kripto biasa; aplikasi ini menawarkan peluang besar untuk trading serta pendapatan dan investasi. Antarmuka aplikasinya— @grvt_io #GrvtApp #CryptoTrends2026 #BigProject
12
·
--
💕💕👍👌😘
💕💕👍👌😘
Mst_Fatema_khatunn
·
--
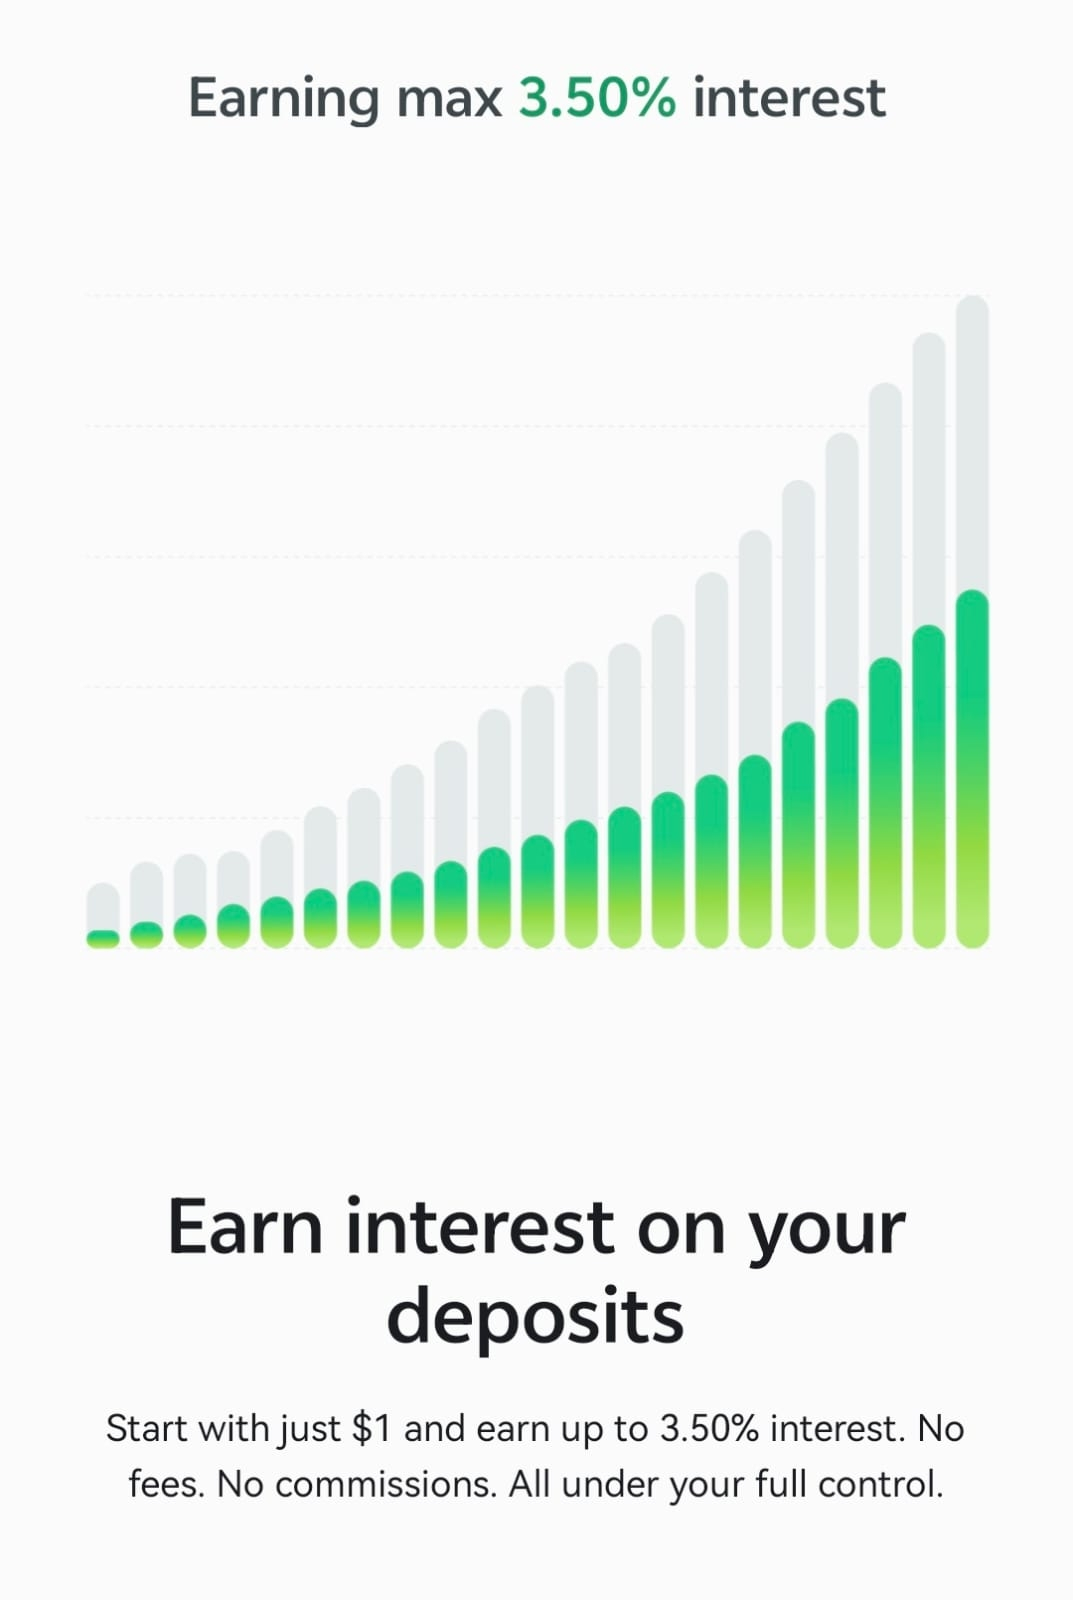
#grvt Hasilkan bunga dari tabungan Anda melalui aplikasi GRVT adalah ide yang bagus. Mulai hanya dari $1, Anda bisa mendapatkan bunga hingga 3,50%, yang luar biasa. Sangat menyenangkan bisa memiliki kendali penuh tanpa biaya atau komisi tambahan. Pengalaman saya sangat baik. Saya akan merekomendasikan fitur ini kepada semua orang.🔥🔥 @grvt_io #GRVT #CryptoEarn #SmartInvesting #PassiveIncome
16
·
--
proyek Google
proyek Google
Anl_
·
--
#grvt Hal hebat lainnya tentang aplikasi GRVT adalah saya bisa memperdagangkan kripto langsung dengan tabungan dan bunga saya. Dengan cara ini, tabungan saya berubah menjadi kekuatan trading yang jauh lebih besar, yang tidak tersedia dari bank mana pun. Ini adalah cara yang bagus untuk tetap unggul di dunia kripto.@grvt_io #grvt #TradingPower #cryptotrading
2
32
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
FedRateWatch
24,644 penayangan
153 Berdiskusi
Bagikan & Menangkan Reward Traffic di Kampanye Hashtag Tren kami
✨Topik: FOMC September, Apa Langkah Berikutnya The Fed?
👉Cara Bergabung:
Publikasikan postingan atau artikel singkat dengan hashtag #FedRateWatch
Buat konten berdasarkan sudut pandang di bawah ini:
- CPI inti bulan Agustus naik 0,3% secara month-over-month, dan peluang kenaikan 25bp minggu ini kini mendekati 90%. Apakah Anda memperkirakan akan ada kenaikan suku bunga minggu ini? Apakah ini hanya satu kali, atau awal dari siklus kenaikan yang lebih panjang?
- Jika kenaikan itu terjadi, bagaimana dampaknya bagi BTC, saham teknologi, dan emas? Bullish atau bearish?
- Rencana Anda untuk trading berikutnya seperti apa? Bagikan trading/saham/holdings BTC, saham, atau emas Anda dengan widget berbagi trading kami.
⏰Periode Kampanye:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Hadiah:
- Postingan yang memenuhi syarat sesuai pedoman di atas dan berisi lebih dari 100 kata akan ditinjau serta dapat menerima peningkatan traffic acak sebesar 500 hingga 3.000 views. Anda akan menerima notifikasi dari sekretaris feed jika postingan Anda dipilih.
- Dapatkan kesempatan agar artikel Anda ditampilkan di Binance Square Official
Butuh ide untuk postingan Anda? Kunjungi halaman topik #FedRateWatch atau Square Guide on How to Post for Better Reach.
Binance Square Official
·Disukai 61 Kali
·82.4k penayangan
BitcoinReboundsTo$79K
34,409 penayangan
272 Berdiskusi
BessentEndorsesFinalClarityActDraft
2,028 penayangan
111 Berdiskusi