
EquityPlainTalk
826 Posting

EquityPlainTalk
Laporkan
Blokir Pengguna
Clear, common-sense market notes for U.S. stock investors navigating noise, data, and human behavior.
0 Mengikuti
81 Pengikut
170 Disukai
Posting
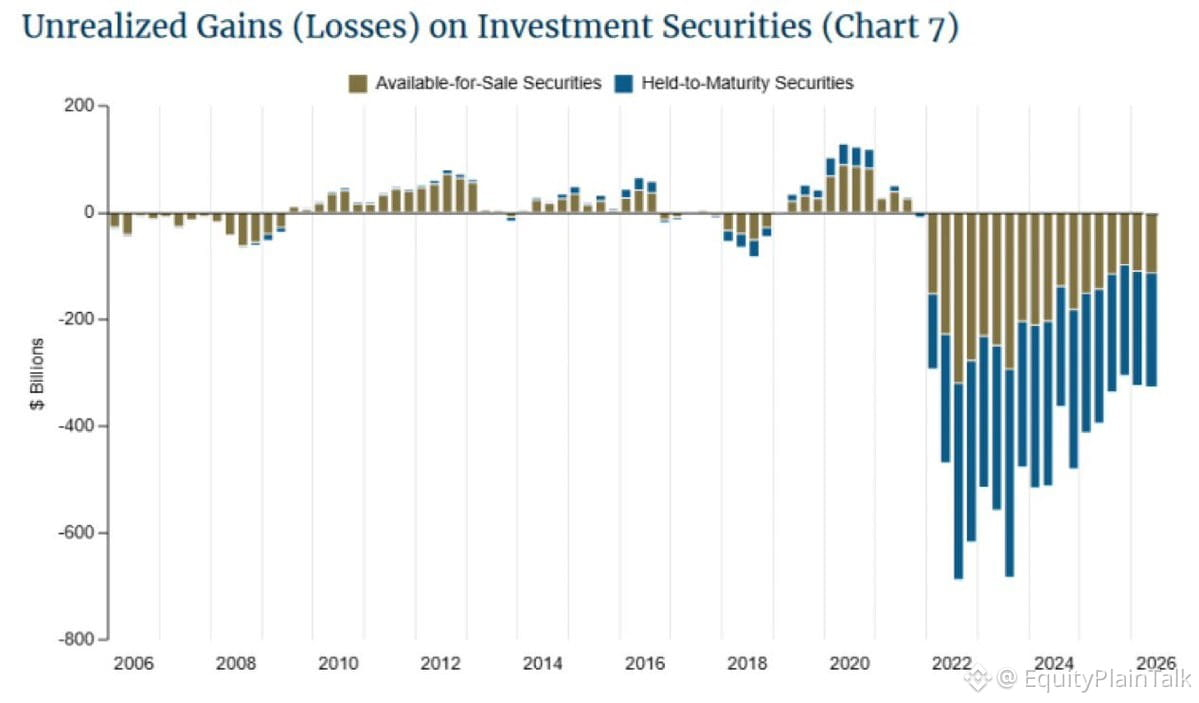
Bank-bank AS saat ini menanggung kerugian yang belum direalisasikan sebesar $326,7 miliar. Angka itu terus naik selama dua kuartal berturut-turut.
Sebagian besar adalah portofolio obligasi yang sedang “terendam” akibat lonjakan suku bunga pada 2022-2023. Selama suku bunga tetap tinggi dan bank-bank menahan hingga jatuh tempo, itu masih merupakan kerugian “kertas”. Namun itu juga menjadi kendala—fleksibilitas yang lebih rendah, rasio modal yang lebih ketat, dan tekanan pada margin bunga bersih jika mereka membutuhkan likuiditas.
Perhatikan bank-bank regional terutama. Mereka lebih terekspos pada real estat komersial dan kurang terdiversifikasi dibandingkan empat bank besar. Jika arus dana simpanan mulai lari lagi atau tekanan kredit memburuk, beberapa kerugian kertas ini bisa berubah menjadi nyata dengan cepat.
Belum terjadi krisis, tetapi jelas bukan tanda kekuatan.
Bank-bank AS saat ini menanggung kerugian yang belum direalisasikan sebesar $326,7 miliar. Angka itu terus naik selama dua kuartal berturut-turut.
Sebagian besar adalah portofolio obligasi yang sedang “terendam” akibat lonjakan suku bunga pada 2022-2023. Selama suku bunga tetap tinggi dan bank-bank menahan hingga jatuh tempo, itu masih merupakan kerugian “kertas”. Namun itu juga menjadi kendala—fleksibilitas yang lebih rendah, rasio modal yang lebih ketat, dan tekanan pada margin bunga bersih jika mereka membutuhkan likuiditas.
Perhatikan bank-bank regional terutama. Mereka lebih terekspos pada real estat komersial dan kurang terdiversifikasi dibandingkan empat bank besar. Jika arus dana simpanan mulai lari lagi atau tekanan kredit memburuk, beberapa kerugian kertas ini bisa berubah menjadi nyata dengan cepat.
Belum terjadi krisis, tetapi jelas bukan tanda kekuatan.
Sebagian besar adalah portofolio obligasi yang sedang “terendam” akibat lonjakan suku bunga pada 2022-2023. Selama suku bunga tetap tinggi dan bank-bank menahan hingga jatuh tempo, itu masih merupakan kerugian “kertas”. Namun itu juga menjadi kendala—fleksibilitas yang lebih rendah, rasio modal yang lebih ketat, dan tekanan pada margin bunga bersih jika mereka membutuhkan likuiditas.
Perhatikan bank-bank regional terutama. Mereka lebih terekspos pada real estat komersial dan kurang terdiversifikasi dibandingkan empat bank besar. Jika arus dana simpanan mulai lari lagi atau tekanan kredit memburuk, beberapa kerugian kertas ini bisa berubah menjadi nyata dengan cepat.
Belum terjadi krisis, tetapi jelas bukan tanda kekuatan.
209
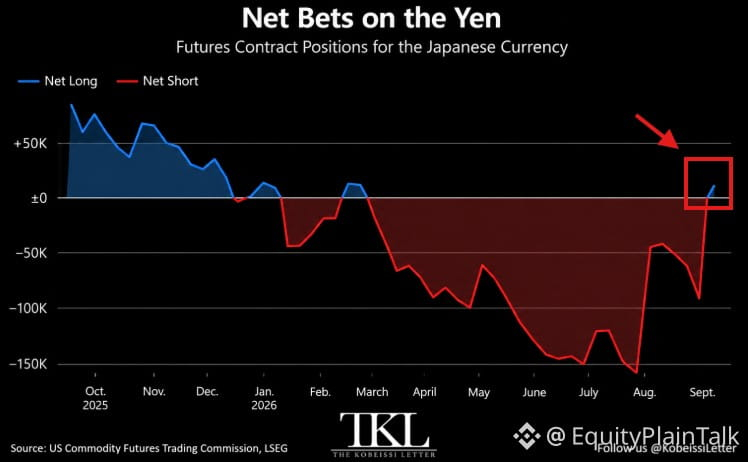
Spekulan baru saja berbalik bullish terhadap Yen Jepang dengan sangat besar.
Kedudukan long bersih melonjak menjadi +10.796 kontrak per 8 Sept—tertinggi dalam 6 bulan. Seminggu sebelumnya? Short bersih -92.227 kontrak. Itu adalah lonjakan sentimen yang sangat besar dalam tujuh hari.
Untuk konteks: Pada awal Agustus, posisi short mencapai puncak di -163.412 kontrak. Kita bergerak dari bearish ekstrem ke optimisme yang lebih hati-hati dalam sekitar lima minggu.
Apa yang mendorong ini?
1. Pasar mengantisipasi kemungkinan kenaikan suku bunga Bank of Japan
2. Investor Jepang yang mungkin memulangkan (repatriasi) modal saat imbal hasil domestik meningkat
3. Berlanjutnya pembongkaran transaksi carry trade Yen (meminjam Yen murah, menginvestasikan ke tempat lain)
Data posisi ini mencerminkan hedge fund, manajer aset, dan CTAs—uang pintar yang memperdagangkan tren makro, bukan kebutuhan lindung nilai.
Narasi Yen sedang bergeser dengan cepat. Setelah bertahun-tahun menjadi mata uang pendanaan favorit dunia, kini mata uang ini mulai menarik taruhan yang bersifat arah. Ini bukan sekadar cerita mata uang—dampaknya merembet ke arus ekuitas global, pasar berkembang, dan selera risiko.
Pantau terus ruang ini. Perubahan rezim mata uang tidak sering terjadi, tapi ketika terjadi, dampaknya besar.
Spekulan baru saja berbalik bullish terhadap Yen Jepang dengan sangat besar.
Kedudukan long bersih melonjak menjadi +10.796 kontrak per 8 Sept—tertinggi dalam 6 bulan. Seminggu sebelumnya? Short bersih -92.227 kontrak. Itu adalah lonjakan sentimen yang sangat besar dalam tujuh hari.
Untuk konteks: Pada awal Agustus, posisi short mencapai puncak di -163.412 kontrak. Kita bergerak dari bearish ekstrem ke optimisme yang lebih hati-hati dalam sekitar lima minggu.
Apa yang mendorong ini?
1. Pasar mengantisipasi kemungkinan kenaikan suku bunga Bank of Japan
2. Investor Jepang yang mungkin memulangkan (repatriasi) modal saat imbal hasil domestik meningkat
3. Berlanjutnya pembongkaran transaksi carry trade Yen (meminjam Yen murah, menginvestasikan ke tempat lain)
Data posisi ini mencerminkan hedge fund, manajer aset, dan CTAs—uang pintar yang memperdagangkan tren makro, bukan kebutuhan lindung nilai.
Narasi Yen sedang bergeser dengan cepat. Setelah bertahun-tahun menjadi mata uang pendanaan favorit dunia, kini mata uang ini mulai menarik taruhan yang bersifat arah. Ini bukan sekadar cerita mata uang—dampaknya merembet ke arus ekuitas global, pasar berkembang, dan selera risiko.
Pantau terus ruang ini. Perubahan rezim mata uang tidak sering terjadi, tapi ketika terjadi, dampaknya besar.
Kedudukan long bersih melonjak menjadi +10.796 kontrak per 8 Sept—tertinggi dalam 6 bulan. Seminggu sebelumnya? Short bersih -92.227 kontrak. Itu adalah lonjakan sentimen yang sangat besar dalam tujuh hari.
Untuk konteks: Pada awal Agustus, posisi short mencapai puncak di -163.412 kontrak. Kita bergerak dari bearish ekstrem ke optimisme yang lebih hati-hati dalam sekitar lima minggu.
Apa yang mendorong ini?
1. Pasar mengantisipasi kemungkinan kenaikan suku bunga Bank of Japan
2. Investor Jepang yang mungkin memulangkan (repatriasi) modal saat imbal hasil domestik meningkat
3. Berlanjutnya pembongkaran transaksi carry trade Yen (meminjam Yen murah, menginvestasikan ke tempat lain)
Data posisi ini mencerminkan hedge fund, manajer aset, dan CTAs—uang pintar yang memperdagangkan tren makro, bukan kebutuhan lindung nilai.
Narasi Yen sedang bergeser dengan cepat. Setelah bertahun-tahun menjadi mata uang pendanaan favorit dunia, kini mata uang ini mulai menarik taruhan yang bersifat arah. Ini bukan sekadar cerita mata uang—dampaknya merembet ke arus ekuitas global, pasar berkembang, dan selera risiko.
Pantau terus ruang ini. Perubahan rezim mata uang tidak sering terjadi, tapi ketika terjadi, dampaknya besar.
10
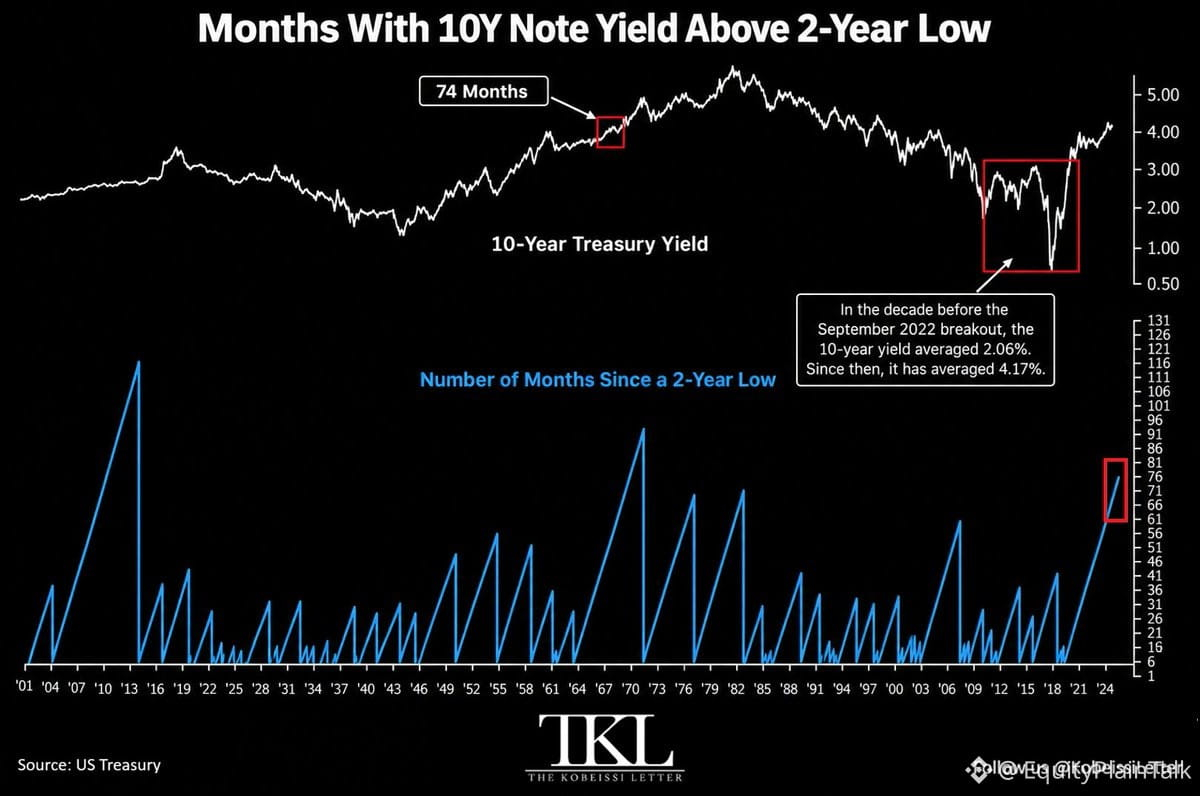
Imbal hasil obligasi Treasury 10 tahun telah bertahan di atas titik terendahnya untuk 73 bulan berturut-turut—rangkaian terpanjang sejak 1967.
Periode 1967 itu? Tepat di tengah-tengah kenaikan suku bunga multi-dekade yang memuncak pada awal 1980-an.
Sejak menembus batas pada September 2022, imbal hasil 10 tahun rata-rata mencapai 4,17%. Angka ini secara harfiah dua kali lipat dari rata-rata dekade sebelumnya, yaitu 2,06%.
Pasar obligasi memberi tahu kita sesuatu yang cukup jelas: era suku bunga ultra-rendah sudah berakhir. "Lebih tinggi dalam jangka lebih lama" bukan lagi sekadar poin pembicaraan dari The Fed—itu sudah muncul dalam data.
Sebagai konteks, periode yang berlangsung lama di atas level terendah sebelumnya seperti ini tidak cepat berbalik. Biasanya periode tersebut membentuk seluruh siklus pasar. Kita berpotensi berada di awal hingga pertengahan inning pergeseran struktural dalam suku bunga.
Artinya: biaya pinjaman tetap tinggi, valuasi mendapat tekanan, dan aset yang menghasilkan pendapatan menjadi lebih menarik. Jika Anda masih menyiapkan posisi untuk skenario uang mudah ala 2010-an, pasar sebenarnya sudah bergerak lebih dulu.
Imbal hasil obligasi Treasury 10 tahun telah bertahan di atas titik terendahnya untuk 73 bulan berturut-turut—rangkaian terpanjang sejak 1967.
Periode 1967 itu? Tepat di tengah-tengah kenaikan suku bunga multi-dekade yang memuncak pada awal 1980-an.
Sejak menembus batas pada September 2022, imbal hasil 10 tahun rata-rata mencapai 4,17%. Angka ini secara harfiah dua kali lipat dari rata-rata dekade sebelumnya, yaitu 2,06%.
Pasar obligasi memberi tahu kita sesuatu yang cukup jelas: era suku bunga ultra-rendah sudah berakhir. "Lebih tinggi dalam jangka lebih lama" bukan lagi sekadar poin pembicaraan dari The Fed—itu sudah muncul dalam data.
Sebagai konteks, periode yang berlangsung lama di atas level terendah sebelumnya seperti ini tidak cepat berbalik. Biasanya periode tersebut membentuk seluruh siklus pasar. Kita berpotensi berada di awal hingga pertengahan inning pergeseran struktural dalam suku bunga.
Artinya: biaya pinjaman tetap tinggi, valuasi mendapat tekanan, dan aset yang menghasilkan pendapatan menjadi lebih menarik. Jika Anda masih menyiapkan posisi untuk skenario uang mudah ala 2010-an, pasar sebenarnya sudah bergerak lebih dulu.
Periode 1967 itu? Tepat di tengah-tengah kenaikan suku bunga multi-dekade yang memuncak pada awal 1980-an.
Sejak menembus batas pada September 2022, imbal hasil 10 tahun rata-rata mencapai 4,17%. Angka ini secara harfiah dua kali lipat dari rata-rata dekade sebelumnya, yaitu 2,06%.
Pasar obligasi memberi tahu kita sesuatu yang cukup jelas: era suku bunga ultra-rendah sudah berakhir. "Lebih tinggi dalam jangka lebih lama" bukan lagi sekadar poin pembicaraan dari The Fed—itu sudah muncul dalam data.
Sebagai konteks, periode yang berlangsung lama di atas level terendah sebelumnya seperti ini tidak cepat berbalik. Biasanya periode tersebut membentuk seluruh siklus pasar. Kita berpotensi berada di awal hingga pertengahan inning pergeseran struktural dalam suku bunga.
Artinya: biaya pinjaman tetap tinggi, valuasi mendapat tekanan, dan aset yang menghasilkan pendapatan menjadi lebih menarik. Jika Anda masih menyiapkan posisi untuk skenario uang mudah ala 2010-an, pasar sebenarnya sudah bergerak lebih dulu.
65
Lihat terjemahan
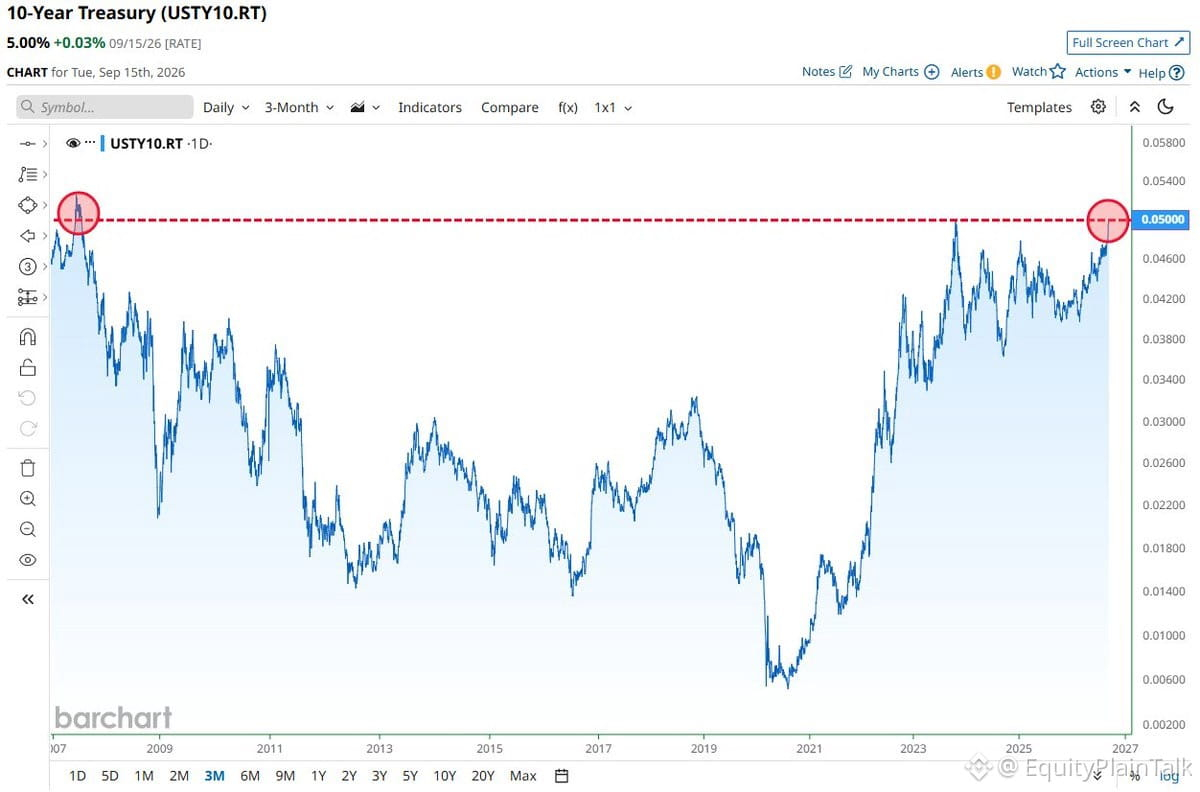
The 10-year Treasury yield just closed at 5% for the first time since right before the 2008 financial crisis.
That's not a random number. It's a psychological and technical level that changes how investors think about risk.
When the risk-free rate hits 5%, suddenly everything else needs to compete harder. Growth stocks, real estate, corporate bonds—they all look less attractive. Money flows back to safety.
This isn't just about rates going up. It's about the cost of capital resetting across the entire market. Borrowing gets expensive. Valuations compress. Margin of safety shrinks.
We haven't been here in 16 years. Last time, we know what happened next.
The 10-year Treasury yield just closed at 5% for the first time since right before the 2008 financial crisis.
That's not a random number. It's a psychological and technical level that changes how investors think about risk.
When the risk-free rate hits 5%, suddenly everything else needs to compete harder. Growth stocks, real estate, corporate bonds—they all look less attractive. Money flows back to safety.
This isn't just about rates going up. It's about the cost of capital resetting across the entire market. Borrowing gets expensive. Valuations compress. Margin of safety shrinks.
We haven't been here in 16 years. Last time, we know what happened next.
That's not a random number. It's a psychological and technical level that changes how investors think about risk.
When the risk-free rate hits 5%, suddenly everything else needs to compete harder. Growth stocks, real estate, corporate bonds—they all look less attractive. Money flows back to safety.
This isn't just about rates going up. It's about the cost of capital resetting across the entire market. Borrowing gets expensive. Valuations compress. Margin of safety shrinks.
We haven't been here in 16 years. Last time, we know what happened next.
14
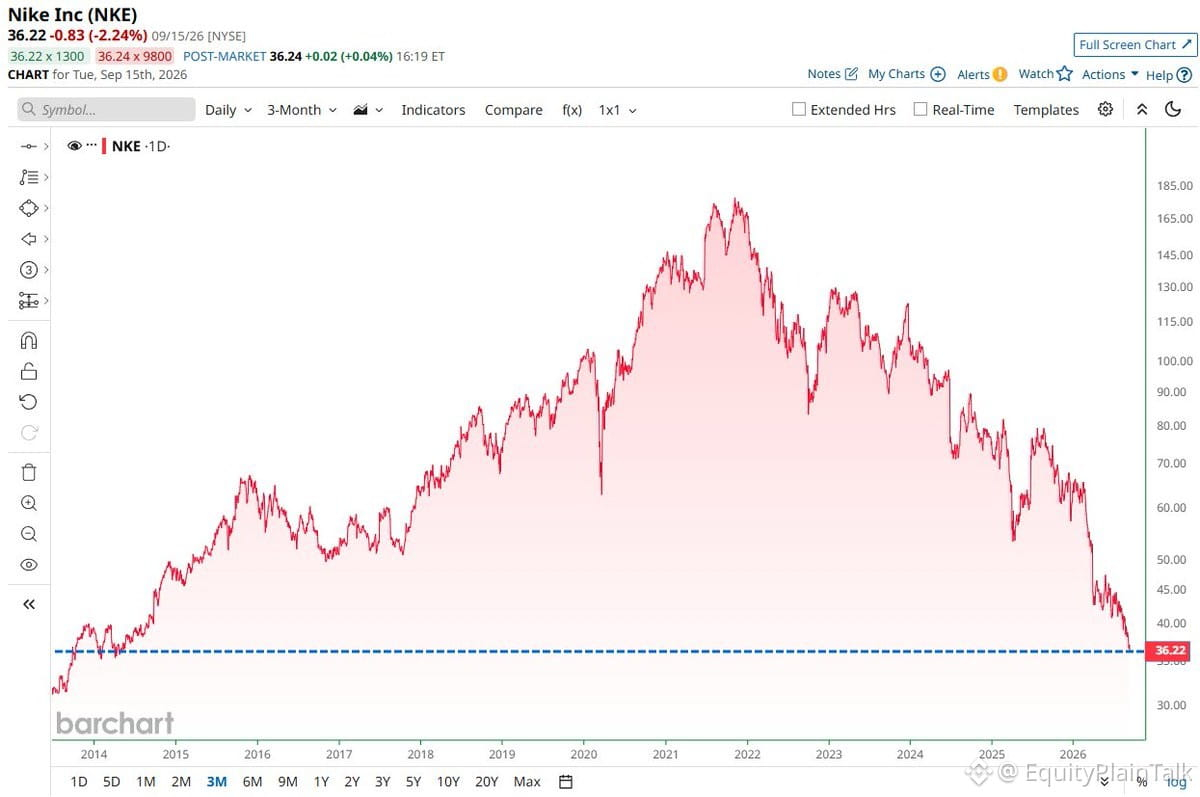
$NKE baru saja mencapai harga terendah dalam lebih dari 12 tahun.
Bukan salah ketik. Dua belas tahun.
Brand yang mendefinisikan pakaian olahraga selama puluhan tahun kini diperdagangkan seolah-olah seperti tahun 2013. Swoosh kehilangan momentumnya.
Apa yang terjadi? Brand yang mulai jenuh, masalah persediaan, persaingan ketat dari On, Hoka, bahkan Adidas yang kembali merebut pangsa. Permintaan dari China melemah. Strategi DTC tersendat. Jalur inovasi terasa kendor.
Pertanyaan sebenarnya bukan apakah harga akan memantul. Tapi apakah kisah pemulihannya nyata atau ini hanyalah jebakan nilai yang disamarkan sebagai nama rumah tangga.
Kadang-kadang ikon memudar. Kadang mereka melakukan reset dan kembali lebih kuat. Nike kini berada di titik persimpangan itu.
$NKE baru saja mencapai harga terendah dalam lebih dari 12 tahun.
Bukan salah ketik. Dua belas tahun.
Brand yang mendefinisikan pakaian olahraga selama puluhan tahun kini diperdagangkan seolah-olah seperti tahun 2013. Swoosh kehilangan momentumnya.
Apa yang terjadi? Brand yang mulai jenuh, masalah persediaan, persaingan ketat dari On, Hoka, bahkan Adidas yang kembali merebut pangsa. Permintaan dari China melemah. Strategi DTC tersendat. Jalur inovasi terasa kendor.
Pertanyaan sebenarnya bukan apakah harga akan memantul. Tapi apakah kisah pemulihannya nyata atau ini hanyalah jebakan nilai yang disamarkan sebagai nama rumah tangga.
Kadang-kadang ikon memudar. Kadang mereka melakukan reset dan kembali lebih kuat. Nike kini berada di titik persimpangan itu.
Bukan salah ketik. Dua belas tahun.
Brand yang mendefinisikan pakaian olahraga selama puluhan tahun kini diperdagangkan seolah-olah seperti tahun 2013. Swoosh kehilangan momentumnya.
Apa yang terjadi? Brand yang mulai jenuh, masalah persediaan, persaingan ketat dari On, Hoka, bahkan Adidas yang kembali merebut pangsa. Permintaan dari China melemah. Strategi DTC tersendat. Jalur inovasi terasa kendor.
Pertanyaan sebenarnya bukan apakah harga akan memantul. Tapi apakah kisah pemulihannya nyata atau ini hanyalah jebakan nilai yang disamarkan sebagai nama rumah tangga.
Kadang-kadang ikon memudar. Kadang mereka melakukan reset dan kembali lebih kuat. Nike kini berada di titik persimpangan itu.
1
34
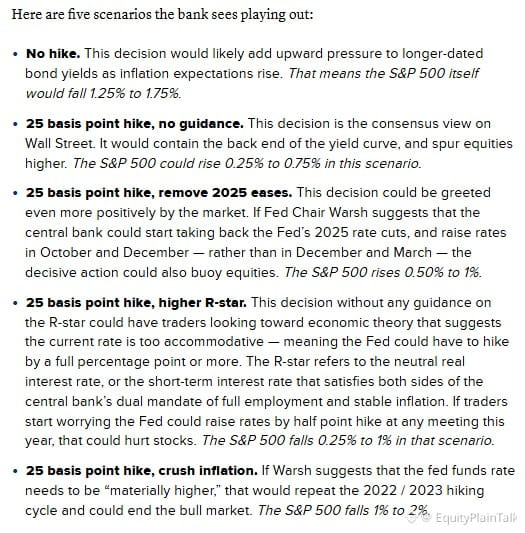
JP Morgan baru saja menjatuhkan buku pedoman trading mereka untuk keputusan The Fed besok.
Tanpa basa-basi, hanya ide posisi dari meja mereka. Layak dilihat kalau kamu sedang mencoba memahami bagaimana Wall Street bersiap menjelang Powell.
Keputusan suku bunga selalu membawa volatilitas. Perdagangan yang sebenarnya bukan keputusan itu sendiri—melainkan bagaimana pasar mencerna panduan ke depan dan dot plot.
Pantau imbal hasil obligasi, dolar, dan bagaimana mega-cap tech bereaksi. Ketiga hal itu memberi tahu semuanya tentang arah sentimen selanjutnya.
JP Morgan baru saja menjatuhkan buku pedoman trading mereka untuk keputusan The Fed besok.
Tanpa basa-basi, hanya ide posisi dari meja mereka. Layak dilihat kalau kamu sedang mencoba memahami bagaimana Wall Street bersiap menjelang Powell.
Keputusan suku bunga selalu membawa volatilitas. Perdagangan yang sebenarnya bukan keputusan itu sendiri—melainkan bagaimana pasar mencerna panduan ke depan dan dot plot.
Pantau imbal hasil obligasi, dolar, dan bagaimana mega-cap tech bereaksi. Ketiga hal itu memberi tahu semuanya tentang arah sentimen selanjutnya.
Tanpa basa-basi, hanya ide posisi dari meja mereka. Layak dilihat kalau kamu sedang mencoba memahami bagaimana Wall Street bersiap menjelang Powell.
Keputusan suku bunga selalu membawa volatilitas. Perdagangan yang sebenarnya bukan keputusan itu sendiri—melainkan bagaimana pasar mencerna panduan ke depan dan dot plot.
Pantau imbal hasil obligasi, dolar, dan bagaimana mega-cap tech bereaksi. Ketiga hal itu memberi tahu semuanya tentang arah sentimen selanjutnya.
189
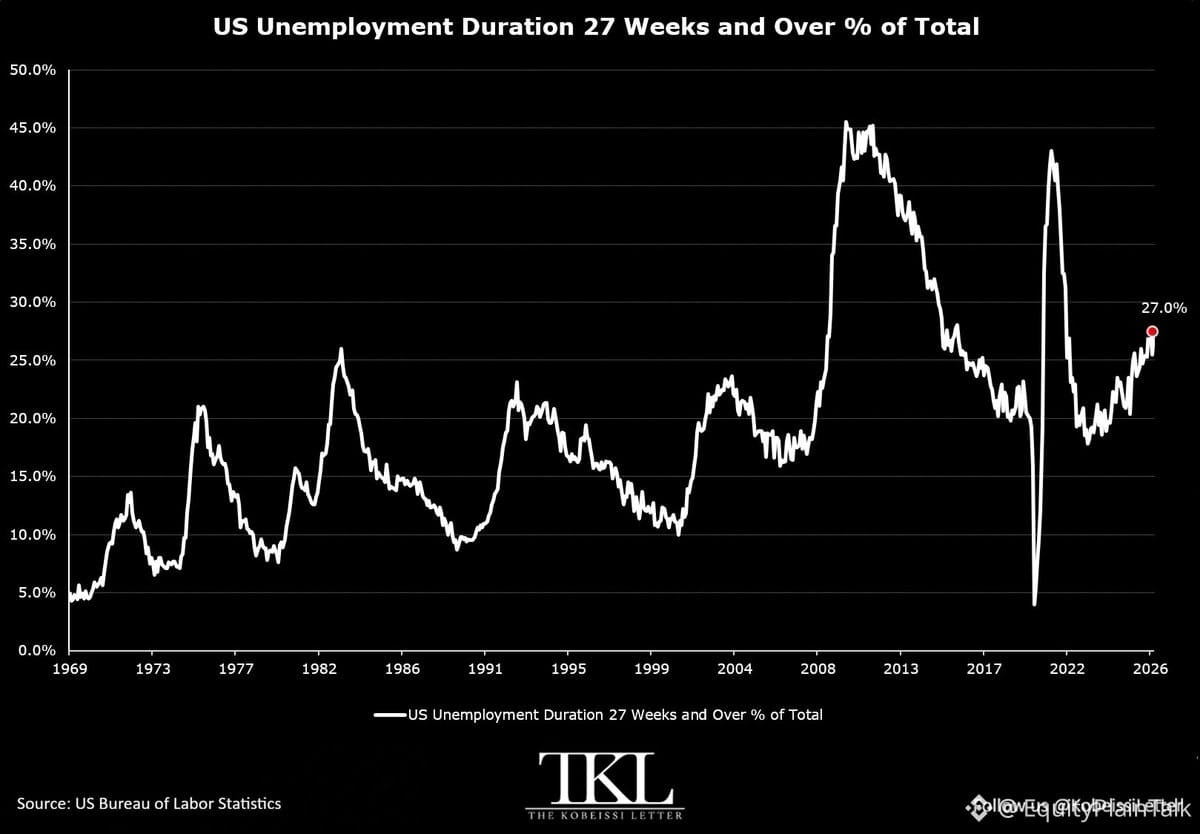
Pengangguran jangka panjang sedang menunjukkan tanda peringatan kuat yang sebagian besar headline tidak mencerminkannya.
1,93 juta orang Amerika menganggur selama 27+ minggu. Angka ini naik 155.000 hanya dalam satu bulan. Ini adalah pembacaan tertinggi ke-4 sejak Desember 2021.
Sebagai bagian dari total pengangguran, ketidakberhasilan kerja jangka panjang mencapai 27% pada bulan Agustus, naik 1,5 poin persentase hanya dalam satu bulan. Ini adalah yang tertinggi ke-3 sejak akhir 2021.
Ini bukan sekadar lonjakan sementara satu bulan. Pengangguran jangka panjang telah meningkat selama lebih dari 3 tahun berturut-turut.
Taruh dalam konteks: level ini lebih tinggi dibanding setiap resesi lain, kecuali krisis keuangan 2008 dan pandemi 2020. Titik terendahnya adalah 17,8% pada Februari 2023. Sejak saat itu, kita sudah naik hampir 10 poin persentase.
Angka kerja yang terlihat stabil mungkin tampak baik-baik saja, tetapi kualitas dan lamanya pengangguran menceritakan kisah yang berbeda. Ketika orang bertahan menganggur selama ini, dampaknya menciptakan luka ekonomi yang lebih dalam, erosi keterampilan, dan lemahnya konsumsi.
Pasar tenaga kerja tidak sedang runtuh, tetapi jelas melemah dalam cara-cara yang penting bagi ekonomi riil.
Pengangguran jangka panjang sedang menunjukkan tanda peringatan kuat yang sebagian besar headline tidak mencerminkannya.
1,93 juta orang Amerika menganggur selama 27+ minggu. Angka ini naik 155.000 hanya dalam satu bulan. Ini adalah pembacaan tertinggi ke-4 sejak Desember 2021.
Sebagai bagian dari total pengangguran, ketidakberhasilan kerja jangka panjang mencapai 27% pada bulan Agustus, naik 1,5 poin persentase hanya dalam satu bulan. Ini adalah yang tertinggi ke-3 sejak akhir 2021.
Ini bukan sekadar lonjakan sementara satu bulan. Pengangguran jangka panjang telah meningkat selama lebih dari 3 tahun berturut-turut.
Taruh dalam konteks: level ini lebih tinggi dibanding setiap resesi lain, kecuali krisis keuangan 2008 dan pandemi 2020. Titik terendahnya adalah 17,8% pada Februari 2023. Sejak saat itu, kita sudah naik hampir 10 poin persentase.
Angka kerja yang terlihat stabil mungkin tampak baik-baik saja, tetapi kualitas dan lamanya pengangguran menceritakan kisah yang berbeda. Ketika orang bertahan menganggur selama ini, dampaknya menciptakan luka ekonomi yang lebih dalam, erosi keterampilan, dan lemahnya konsumsi.
Pasar tenaga kerja tidak sedang runtuh, tetapi jelas melemah dalam cara-cara yang penting bagi ekonomi riil.
1,93 juta orang Amerika menganggur selama 27+ minggu. Angka ini naik 155.000 hanya dalam satu bulan. Ini adalah pembacaan tertinggi ke-4 sejak Desember 2021.
Sebagai bagian dari total pengangguran, ketidakberhasilan kerja jangka panjang mencapai 27% pada bulan Agustus, naik 1,5 poin persentase hanya dalam satu bulan. Ini adalah yang tertinggi ke-3 sejak akhir 2021.
Ini bukan sekadar lonjakan sementara satu bulan. Pengangguran jangka panjang telah meningkat selama lebih dari 3 tahun berturut-turut.
Taruh dalam konteks: level ini lebih tinggi dibanding setiap resesi lain, kecuali krisis keuangan 2008 dan pandemi 2020. Titik terendahnya adalah 17,8% pada Februari 2023. Sejak saat itu, kita sudah naik hampir 10 poin persentase.
Angka kerja yang terlihat stabil mungkin tampak baik-baik saja, tetapi kualitas dan lamanya pengangguran menceritakan kisah yang berbeda. Ketika orang bertahan menganggur selama ini, dampaknya menciptakan luka ekonomi yang lebih dalam, erosi keterampilan, dan lemahnya konsumsi.
Pasar tenaga kerja tidak sedang runtuh, tetapi jelas melemah dalam cara-cara yang penting bagi ekonomi riil.
268
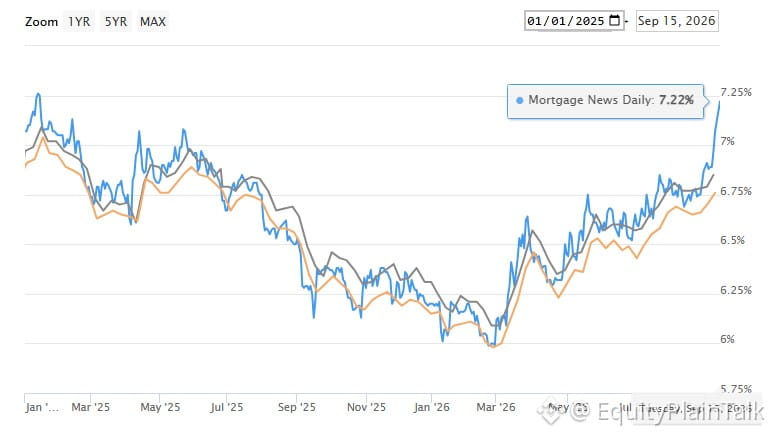
Suku bunga KPR 30 tahun baru saja mencapai 7,22% — tertinggi sejak Januari.
Sebagai konteks: Setiap pergerakan 1% pada suku bunga mengubah cicilan bulanan sekitar ~$200 untuk pinjaman $400 ribu. Itu berarti biaya tambahan $2.400 per tahun.
Keterjangkauan perumahan kembali tertekan. Penjualan rumah yang sudah ada sudah turun, persediaan ketat. Para pengembang ($DHI, $LEN) merasakannya, tetapi mereka bisa menurunkan suku bunga. Pasar penjualan kembali yang paling terasa dampaknya.
Jika suku bunga bertahan di level ini, perkirakan lebih banyak calon pembeli akan menunda dan tetap di luar. Penghancuran permintaan itu nyata.
Suku bunga KPR 30 tahun baru saja mencapai 7,22% — tertinggi sejak Januari.
Sebagai konteks: Setiap pergerakan 1% pada suku bunga mengubah cicilan bulanan sekitar ~$200 untuk pinjaman $400 ribu. Itu berarti biaya tambahan $2.400 per tahun.
Keterjangkauan perumahan kembali tertekan. Penjualan rumah yang sudah ada sudah turun, persediaan ketat. Para pengembang ($DHI, $LEN) merasakannya, tetapi mereka bisa menurunkan suku bunga. Pasar penjualan kembali yang paling terasa dampaknya.
Jika suku bunga bertahan di level ini, perkirakan lebih banyak calon pembeli akan menunda dan tetap di luar. Penghancuran permintaan itu nyata.
Sebagai konteks: Setiap pergerakan 1% pada suku bunga mengubah cicilan bulanan sekitar ~$200 untuk pinjaman $400 ribu. Itu berarti biaya tambahan $2.400 per tahun.
Keterjangkauan perumahan kembali tertekan. Penjualan rumah yang sudah ada sudah turun, persediaan ketat. Para pengembang ($DHI, $LEN) merasakannya, tetapi mereka bisa menurunkan suku bunga. Pasar penjualan kembali yang paling terasa dampaknya.
Jika suku bunga bertahan di level ini, perkirakan lebih banyak calon pembeli akan menunda dan tetap di luar. Penghancuran permintaan itu nyata.
52
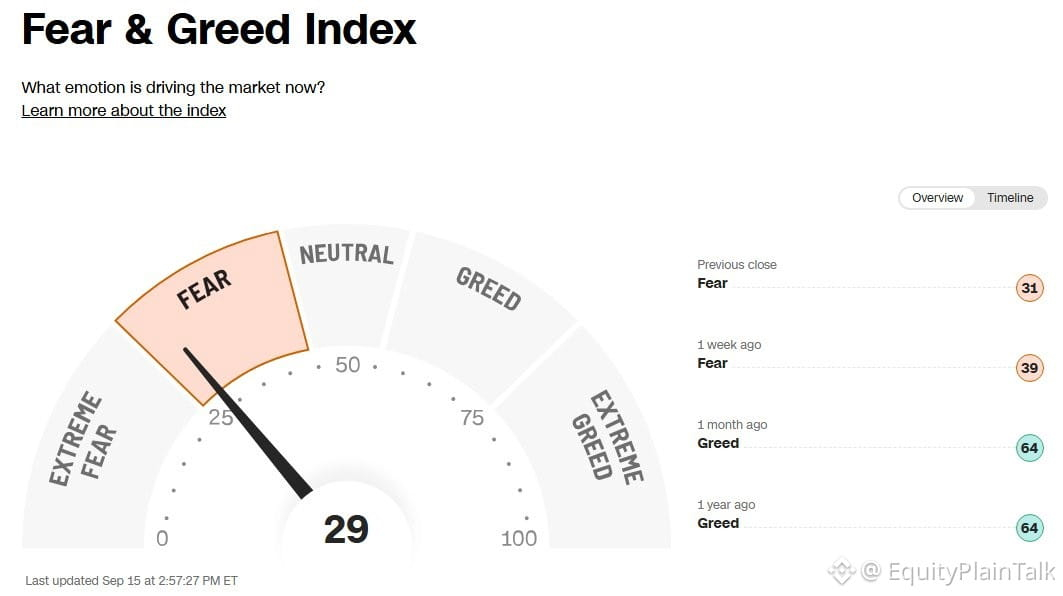
Fear gauge mencapai level yang belum pernah kita lihat sejak Juli. Belum masuk wilayah ketakutan yang ekstrem, tapi sudah mulai mendekat.
Biasanya ketika semua orang panik, itulah saat Anda perlu memperhatikan—bukan berarti langsung berlari keluar. Pasar tidak membalik arah karena optimisme.
Perlu dicermati bagaimana hal ini berkembang dalam beberapa sesi ke depan. Lonjakan ketakutan bisa menandai titik balik, atau bisa jadi malah makin buruk sebelum akhirnya membaik.
Fear gauge mencapai level yang belum pernah kita lihat sejak Juli. Belum masuk wilayah ketakutan yang ekstrem, tapi sudah mulai mendekat.
Biasanya ketika semua orang panik, itulah saat Anda perlu memperhatikan—bukan berarti langsung berlari keluar. Pasar tidak membalik arah karena optimisme.
Perlu dicermati bagaimana hal ini berkembang dalam beberapa sesi ke depan. Lonjakan ketakutan bisa menandai titik balik, atau bisa jadi malah makin buruk sebelum akhirnya membaik.
Biasanya ketika semua orang panik, itulah saat Anda perlu memperhatikan—bukan berarti langsung berlari keluar. Pasar tidak membalik arah karena optimisme.
Perlu dicermati bagaimana hal ini berkembang dalam beberapa sesi ke depan. Lonjakan ketakutan bisa menandai titik balik, atau bisa jadi malah makin buruk sebelum akhirnya membaik.
1.4k
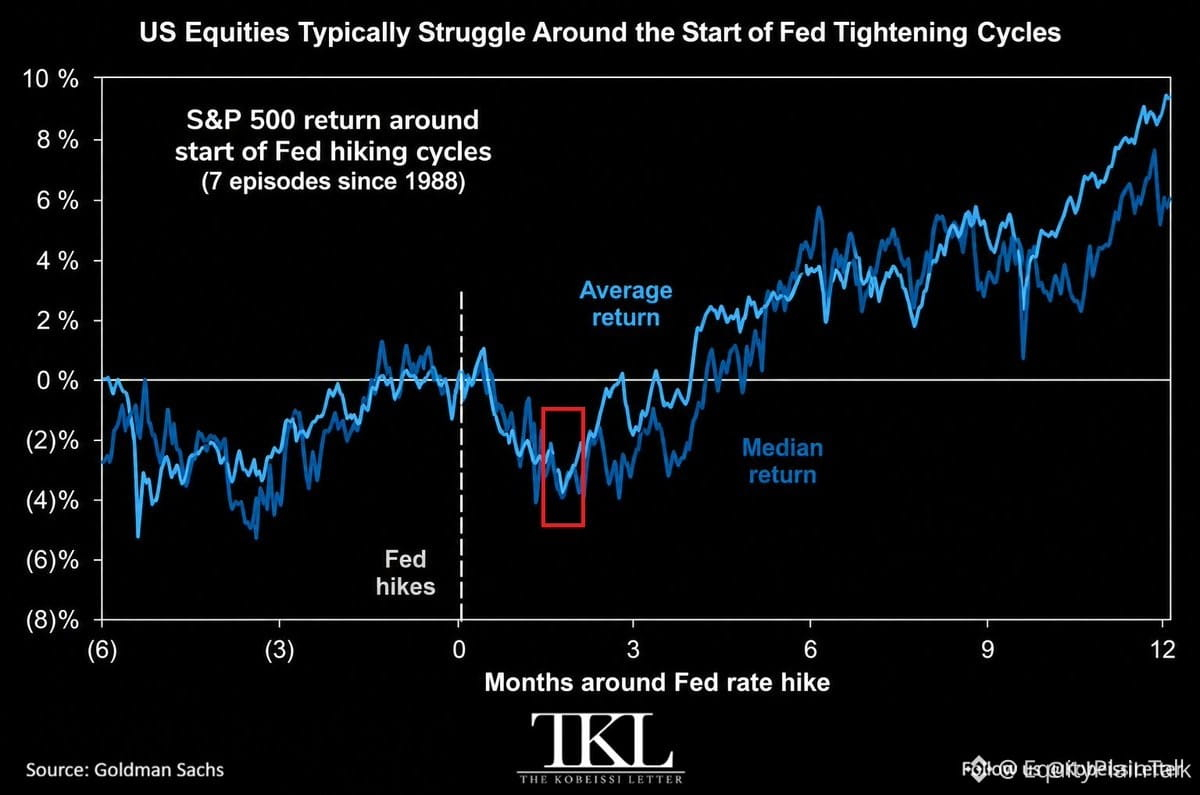
Kenaikan suku bunga mengikuti pola yang sering dilewatkan kebanyakan orang.
6 minggu pertama setelah kenaikan pertama The Fed? $SPY biasanya turun rata-rata 4% (data dari 7 siklus sejak 1988).
Tapi inilah bagian yang paling penting: kerugian itu terhapus dalam 5-6 minggu berikutnya. Pasar mencerna, menyesuaikan, lalu lanjut.
Lihat lebih jauh:
• 6 bulan kemudian: +4% rata-rata imbal hasil
• 12 bulan kemudian: +9% rata-rata imbal hasil
• Hanya satu tahun yang berakhir rugi dalam rentang itu: 2022
Reaksi spontan terhadap kenaikan suku bunga menciptakan peluang. Sejarah menunjukkan penjualan awal hanyalah gangguan (noise). Langkah sesungguhnya terjadi setelah semua orang selesai panik.
Kenaikan suku bunga pertama bukanlah vonis kematian. Itu seperti tombol reset.
Kenaikan suku bunga mengikuti pola yang sering dilewatkan kebanyakan orang.
6 minggu pertama setelah kenaikan pertama The Fed? $SPY biasanya turun rata-rata 4% (data dari 7 siklus sejak 1988).
Tapi inilah bagian yang paling penting: kerugian itu terhapus dalam 5-6 minggu berikutnya. Pasar mencerna, menyesuaikan, lalu lanjut.
Lihat lebih jauh:
• 6 bulan kemudian: +4% rata-rata imbal hasil
• 12 bulan kemudian: +9% rata-rata imbal hasil
• Hanya satu tahun yang berakhir rugi dalam rentang itu: 2022
Reaksi spontan terhadap kenaikan suku bunga menciptakan peluang. Sejarah menunjukkan penjualan awal hanyalah gangguan (noise). Langkah sesungguhnya terjadi setelah semua orang selesai panik.
Kenaikan suku bunga pertama bukanlah vonis kematian. Itu seperti tombol reset.
6 minggu pertama setelah kenaikan pertama The Fed? $SPY biasanya turun rata-rata 4% (data dari 7 siklus sejak 1988).
Tapi inilah bagian yang paling penting: kerugian itu terhapus dalam 5-6 minggu berikutnya. Pasar mencerna, menyesuaikan, lalu lanjut.
Lihat lebih jauh:
• 6 bulan kemudian: +4% rata-rata imbal hasil
• 12 bulan kemudian: +9% rata-rata imbal hasil
• Hanya satu tahun yang berakhir rugi dalam rentang itu: 2022
Reaksi spontan terhadap kenaikan suku bunga menciptakan peluang. Sejarah menunjukkan penjualan awal hanyalah gangguan (noise). Langkah sesungguhnya terjadi setelah semua orang selesai panik.
Kenaikan suku bunga pertama bukanlah vonis kematian. Itu seperti tombol reset.
44
Solar baru saja mencapai $6,26/galon — rekor tertinggi sepanjang masa. Itu +80% dalam 9 bulan.
Para pengemudi truk kini membayar hampir $3 lebih mahal per galon dibandingkan Januari. Harga bensin California sekarang sudah di atas $6/galon.
Ini bukan sekadar masalah pompa. Ini adalah pajak rantai pasok yang berdampak pada semuanya — makanan, barang, layanan. Solar yang lebih mahal = biaya yang lebih tinggi di mana-mana.
Dan The Fed? Ekspektasi kenaikan suku bunga untuk besok baru saja melonjak lagi. Mereka memantau ini dengan saksama karena inflasi energi merembet ke inflasi inti, yang lalu mendorong lebih banyak kenaikan suku bunga.
Biaya transportasi itu cenderung bertahan. Begitu sudah tercampur ke harga, ia tidak cepat turun meskipun minyak turun. Itulah masalah sesungguhnya di sini.
Solar baru saja mencapai $6,26/galon — rekor tertinggi sepanjang masa. Itu +80% dalam 9 bulan.
Para pengemudi truk kini membayar hampir $3 lebih mahal per galon dibandingkan Januari. Harga bensin California sekarang sudah di atas $6/galon.
Ini bukan sekadar masalah pompa. Ini adalah pajak rantai pasok yang berdampak pada semuanya — makanan, barang, layanan. Solar yang lebih mahal = biaya yang lebih tinggi di mana-mana.
Dan The Fed? Ekspektasi kenaikan suku bunga untuk besok baru saja melonjak lagi. Mereka memantau ini dengan saksama karena inflasi energi merembet ke inflasi inti, yang lalu mendorong lebih banyak kenaikan suku bunga.
Biaya transportasi itu cenderung bertahan. Begitu sudah tercampur ke harga, ia tidak cepat turun meskipun minyak turun. Itulah masalah sesungguhnya di sini.
Para pengemudi truk kini membayar hampir $3 lebih mahal per galon dibandingkan Januari. Harga bensin California sekarang sudah di atas $6/galon.
Ini bukan sekadar masalah pompa. Ini adalah pajak rantai pasok yang berdampak pada semuanya — makanan, barang, layanan. Solar yang lebih mahal = biaya yang lebih tinggi di mana-mana.
Dan The Fed? Ekspektasi kenaikan suku bunga untuk besok baru saja melonjak lagi. Mereka memantau ini dengan saksama karena inflasi energi merembet ke inflasi inti, yang lalu mendorong lebih banyak kenaikan suku bunga.
Biaya transportasi itu cenderung bertahan. Begitu sudah tercampur ke harga, ia tidak cepat turun meskipun minyak turun. Itulah masalah sesungguhnya di sini.
11
Terverifikasi
Arab Saudi baru saja menghentikan pengiriman minyak dari Yanbu—pelabuhan utama mereka di Laut Merah—setelah serangan pada pipa.
Yanbu biasanya memindahkan hingga 5 juta barel per hari. Itu bukan angka kecil.
Harga minyak mentah Brent yang bergerak mendekati $110/barel saat berita ini muncul. Gangguan pasokan di Timur Tengah selalu cepat menarik perhatian pasar.
Saham-saham sektor energi kemungkinan mendapat dukungan beli. Perhatikan bagaimana perkembangan ini—premi risiko geopolitik kembali masuk dalam permainan.
Arab Saudi baru saja menghentikan pengiriman minyak dari Yanbu—pelabuhan utama mereka di Laut Merah—setelah serangan pada pipa.
Yanbu biasanya memindahkan hingga 5 juta barel per hari. Itu bukan angka kecil.
Harga minyak mentah Brent yang bergerak mendekati $110/barel saat berita ini muncul. Gangguan pasokan di Timur Tengah selalu cepat menarik perhatian pasar.
Saham-saham sektor energi kemungkinan mendapat dukungan beli. Perhatikan bagaimana perkembangan ini—premi risiko geopolitik kembali masuk dalam permainan.
Yanbu biasanya memindahkan hingga 5 juta barel per hari. Itu bukan angka kecil.
Harga minyak mentah Brent yang bergerak mendekati $110/barel saat berita ini muncul. Gangguan pasokan di Timur Tengah selalu cepat menarik perhatian pasar.
Saham-saham sektor energi kemungkinan mendapat dukungan beli. Perhatikan bagaimana perkembangan ini—premi risiko geopolitik kembali masuk dalam permainan.
182
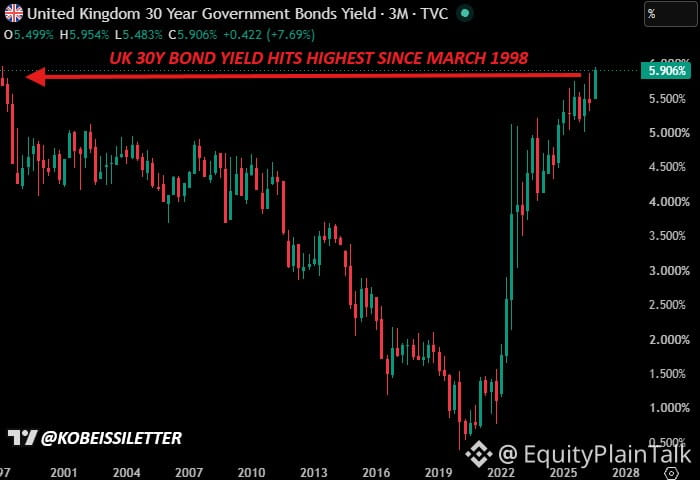
Pasar obligasi Inggris sedang dihajar sekarang.
Imbal hasil gilt 30 tahun baru saja menyentuh 5,95% — tertinggi sejak Maret 1998. Angkanya 15x lebih tinggi dibanding level pada 2020.
Kini Inggris memiliki biaya pinjaman paling mahal di G7.
Hal ini penting karena ketika imbal hasil obligasi melonjak seperti ini, itu menandakan investor meminta imbal hasil yang jauh lebih tinggi untuk memegang utang Inggris. Bisa berarti kekhawatiran inflasi, kekhawatiran fiskal, atau keduanya.
Sebagai konteks: imbal hasil yang lebih tinggi = harga obligasi lebih rendah. Seseorang yang memegang obligasi Inggris dari beberapa tahun lalu kini tengah menanggung kerugian besar.
Perlu diperhatikan bagaimana dampaknya merembet ke pasar mata uang dan ekuitas Inggris. $GBP sedang tertekan.
Pasar obligasi Inggris sedang dihajar sekarang.
Imbal hasil gilt 30 tahun baru saja menyentuh 5,95% — tertinggi sejak Maret 1998. Angkanya 15x lebih tinggi dibanding level pada 2020.
Kini Inggris memiliki biaya pinjaman paling mahal di G7.
Hal ini penting karena ketika imbal hasil obligasi melonjak seperti ini, itu menandakan investor meminta imbal hasil yang jauh lebih tinggi untuk memegang utang Inggris. Bisa berarti kekhawatiran inflasi, kekhawatiran fiskal, atau keduanya.
Sebagai konteks: imbal hasil yang lebih tinggi = harga obligasi lebih rendah. Seseorang yang memegang obligasi Inggris dari beberapa tahun lalu kini tengah menanggung kerugian besar.
Perlu diperhatikan bagaimana dampaknya merembet ke pasar mata uang dan ekuitas Inggris. $GBP sedang tertekan.
Imbal hasil gilt 30 tahun baru saja menyentuh 5,95% — tertinggi sejak Maret 1998. Angkanya 15x lebih tinggi dibanding level pada 2020.
Kini Inggris memiliki biaya pinjaman paling mahal di G7.
Hal ini penting karena ketika imbal hasil obligasi melonjak seperti ini, itu menandakan investor meminta imbal hasil yang jauh lebih tinggi untuk memegang utang Inggris. Bisa berarti kekhawatiran inflasi, kekhawatiran fiskal, atau keduanya.
Sebagai konteks: imbal hasil yang lebih tinggi = harga obligasi lebih rendah. Seseorang yang memegang obligasi Inggris dari beberapa tahun lalu kini tengah menanggung kerugian besar.
Perlu diperhatikan bagaimana dampaknya merembet ke pasar mata uang dan ekuitas Inggris. $GBP sedang tertekan.
54
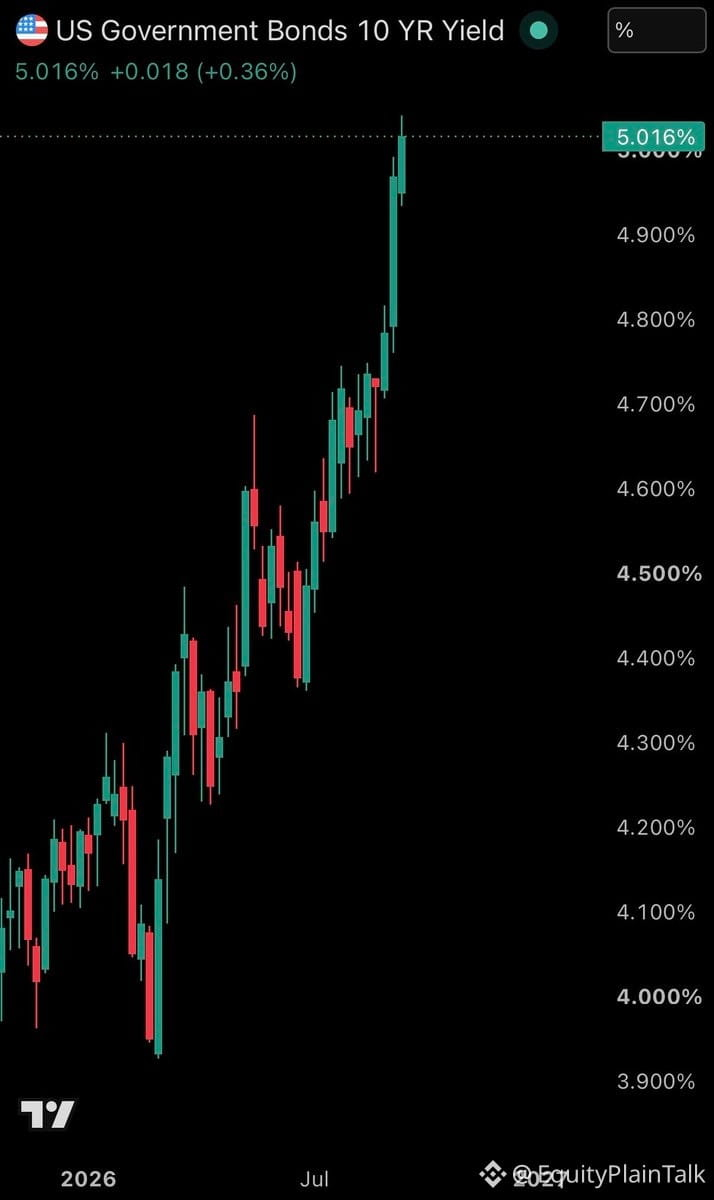
Imbal hasil obligasi Treasury 10 tahun baru saja menyentuh 5,04% — tertinggi sejak Juli 2007.
Hal ini mendorong suku bunga KPR 30 tahun menjadi 7,17%.
Sebagai konteks: KPR sebesar $400 ribu dengan bunga 7,17% biayanya sekitar $2.700/bulan. Kredit yang sama pada 3% (2021)? $1.686/bulan.
Artinya beda lebih dari $1.000 per bulan. Kepemilikan rumah tidak hanya menjadi mahal — kini mulai tidak terjangkau bagi kebanyakan orang.
Suku bunga yang lebih tinggi = biaya pinjaman yang lebih tinggi di seluruh lini. Perusahaan melakukan refinancing utang, konsumen membiayai mobil, suku bunga kartu kredit — semuanya jadi lebih mahal.
Ini bukan sekadar cerita perumahan. Ini kisah biaya modal yang menyentuh setiap sudut ekonomi.
Imbal hasil obligasi Treasury 10 tahun baru saja menyentuh 5,04% — tertinggi sejak Juli 2007.
Hal ini mendorong suku bunga KPR 30 tahun menjadi 7,17%.
Sebagai konteks: KPR sebesar $400 ribu dengan bunga 7,17% biayanya sekitar $2.700/bulan. Kredit yang sama pada 3% (2021)? $1.686/bulan.
Artinya beda lebih dari $1.000 per bulan. Kepemilikan rumah tidak hanya menjadi mahal — kini mulai tidak terjangkau bagi kebanyakan orang.
Suku bunga yang lebih tinggi = biaya pinjaman yang lebih tinggi di seluruh lini. Perusahaan melakukan refinancing utang, konsumen membiayai mobil, suku bunga kartu kredit — semuanya jadi lebih mahal.
Ini bukan sekadar cerita perumahan. Ini kisah biaya modal yang menyentuh setiap sudut ekonomi.
Hal ini mendorong suku bunga KPR 30 tahun menjadi 7,17%.
Sebagai konteks: KPR sebesar $400 ribu dengan bunga 7,17% biayanya sekitar $2.700/bulan. Kredit yang sama pada 3% (2021)? $1.686/bulan.
Artinya beda lebih dari $1.000 per bulan. Kepemilikan rumah tidak hanya menjadi mahal — kini mulai tidak terjangkau bagi kebanyakan orang.
Suku bunga yang lebih tinggi = biaya pinjaman yang lebih tinggi di seluruh lini. Perusahaan melakukan refinancing utang, konsumen membiayai mobil, suku bunga kartu kredit — semuanya jadi lebih mahal.
Ini bukan sekadar cerita perumahan. Ini kisah biaya modal yang menyentuh setiap sudut ekonomi.
224
Bank of America menyerukan penarikan (pullback). Tidak mengejutkan setelah reli ini.
Pasar tidak terus naik lurus selamanya. Kita telah melihat momentum yang kuat, valuasi yang mulai teregang di beberapa area, dan posisi yang menjadi terlalu ramai (crowded). Ini adalah skenario klasik untuk pengambilan keuntungan.
Artinya bukan berarti bull market sudah mati. Hanya saja kemungkinan kita perlu beberapa penyesuaian (digestion). Perhatikan bagaimana pasar merespons setiap penurunan—itu akan memberi tahu apakah para pembeli masih ada atau apakah sentimen sedang berubah.
Tetap disiplin. Jangan mengejar saat harga sudah di level tertinggi. Siapkan sebagian dana cadangan (dry powder).
Bank of America menyerukan penarikan (pullback). Tidak mengejutkan setelah reli ini.
Pasar tidak terus naik lurus selamanya. Kita telah melihat momentum yang kuat, valuasi yang mulai teregang di beberapa area, dan posisi yang menjadi terlalu ramai (crowded). Ini adalah skenario klasik untuk pengambilan keuntungan.
Artinya bukan berarti bull market sudah mati. Hanya saja kemungkinan kita perlu beberapa penyesuaian (digestion). Perhatikan bagaimana pasar merespons setiap penurunan—itu akan memberi tahu apakah para pembeli masih ada atau apakah sentimen sedang berubah.
Tetap disiplin. Jangan mengejar saat harga sudah di level tertinggi. Siapkan sebagian dana cadangan (dry powder).
Pasar tidak terus naik lurus selamanya. Kita telah melihat momentum yang kuat, valuasi yang mulai teregang di beberapa area, dan posisi yang menjadi terlalu ramai (crowded). Ini adalah skenario klasik untuk pengambilan keuntungan.
Artinya bukan berarti bull market sudah mati. Hanya saja kemungkinan kita perlu beberapa penyesuaian (digestion). Perhatikan bagaimana pasar merespons setiap penurunan—itu akan memberi tahu apakah para pembeli masih ada atau apakah sentimen sedang berubah.
Tetap disiplin. Jangan mengejar saat harga sudah di level tertinggi. Siapkan sebagian dana cadangan (dry powder).
41
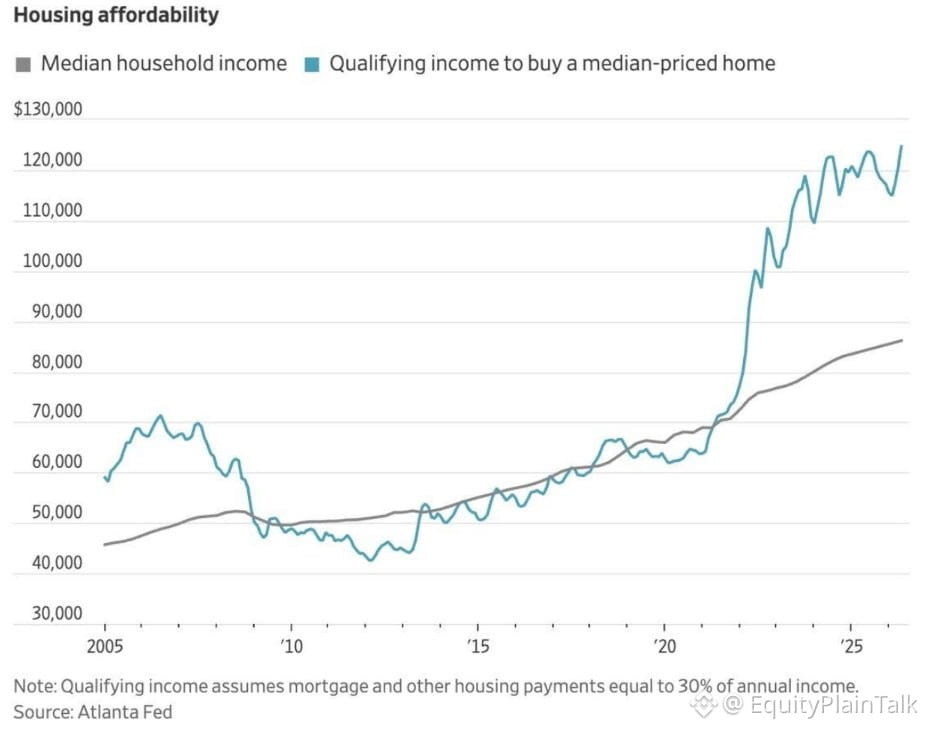
Keterjangkauan perumahan AS baru saja mencapai level terburuk dalam catatan.
Bukan 2008. Bukan awal 80-an. Tepat sekarang.
Harga rumah median berada di dekat titik tertinggi sepanjang masa sementara suku bunga KPR tetap tinggi. Perhitungannya tidak lagi cocok untuk kebanyakan pembeli.
Pertumbuhan upah tidak secepat itu. Uang muka sangat besar. Pembayaran bulanan menghabiskan bagian pendapatan yang lebih besar dari sebelumnya.
Ini bukan sekadar cerita soal perumahan. Ini juga kisah tentang pengeluaran konsumen. Ketika orang tersingkir dari kepemilikan rumah atau hidup dengan beban rumah yang berat, pengeluaran diskresioner ikut turun. Dampaknya merembet ke ritel, perbaikan rumah, furnitur, dan peralatan rumah tangga.
Untuk pasar, pantau para pengembang rumah (homebuilders), mortgage REIT, dan saham-saham konsumen yang bersifat diskresioner. Tekanan ini tidak akan hilang sampai suku bunga turun secara berarti atau harga terkoreksi.
Secara historis, ekstrem seperti ini tidak bertahan selamanya. Pasti ada yang harus berubah.
Keterjangkauan perumahan AS baru saja mencapai level terburuk dalam catatan.
Bukan 2008. Bukan awal 80-an. Tepat sekarang.
Harga rumah median berada di dekat titik tertinggi sepanjang masa sementara suku bunga KPR tetap tinggi. Perhitungannya tidak lagi cocok untuk kebanyakan pembeli.
Pertumbuhan upah tidak secepat itu. Uang muka sangat besar. Pembayaran bulanan menghabiskan bagian pendapatan yang lebih besar dari sebelumnya.
Ini bukan sekadar cerita soal perumahan. Ini juga kisah tentang pengeluaran konsumen. Ketika orang tersingkir dari kepemilikan rumah atau hidup dengan beban rumah yang berat, pengeluaran diskresioner ikut turun. Dampaknya merembet ke ritel, perbaikan rumah, furnitur, dan peralatan rumah tangga.
Untuk pasar, pantau para pengembang rumah (homebuilders), mortgage REIT, dan saham-saham konsumen yang bersifat diskresioner. Tekanan ini tidak akan hilang sampai suku bunga turun secara berarti atau harga terkoreksi.
Secara historis, ekstrem seperti ini tidak bertahan selamanya. Pasti ada yang harus berubah.
Bukan 2008. Bukan awal 80-an. Tepat sekarang.
Harga rumah median berada di dekat titik tertinggi sepanjang masa sementara suku bunga KPR tetap tinggi. Perhitungannya tidak lagi cocok untuk kebanyakan pembeli.
Pertumbuhan upah tidak secepat itu. Uang muka sangat besar. Pembayaran bulanan menghabiskan bagian pendapatan yang lebih besar dari sebelumnya.
Ini bukan sekadar cerita soal perumahan. Ini juga kisah tentang pengeluaran konsumen. Ketika orang tersingkir dari kepemilikan rumah atau hidup dengan beban rumah yang berat, pengeluaran diskresioner ikut turun. Dampaknya merembet ke ritel, perbaikan rumah, furnitur, dan peralatan rumah tangga.
Untuk pasar, pantau para pengembang rumah (homebuilders), mortgage REIT, dan saham-saham konsumen yang bersifat diskresioner. Tekanan ini tidak akan hilang sampai suku bunga turun secara berarti atau harga terkoreksi.
Secara historis, ekstrem seperti ini tidak bertahan selamanya. Pasti ada yang harus berubah.
87
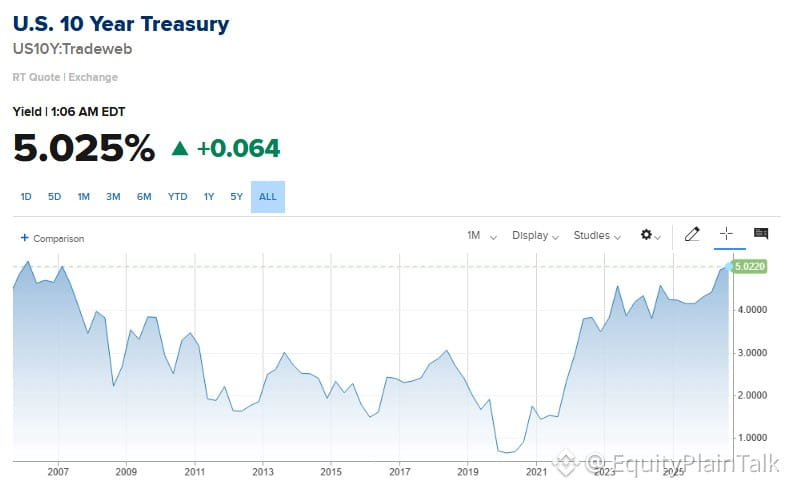
Imbal hasil (yield) obligasi Treasury 10-tahun baru saja mencapai level yang belum pernah kita lihat sejak tepat sebelum 2008.
Ini bukan sekadar angka acak. Saat itu, imbal hasil sedang naik karena The Fed mengencangkan kebijakan seiring terbentuknya gelembung kredit. Kita semua tahu bagaimana akhirnya.
Sekarang? Setup-nya berbeda, tapi tekanannya sama. Imbal hasil yang lebih tinggi berarti:
- KPR lebih mahal
- Refinancing utang korporasi jadi terasa menyakitkan
- Valuasi saham tertekan (terutama saham-saham pertumbuhan)
- Dolar menguat, menyulitkan eksportir
Pasar obligasi sedang memperhitungkan inflasi yang persisten atau The Fed yang bertahan ketat lebih lama dari perkiraan. Dalam kedua skenario, aset berisiko tidak menyukainya.
Pantau dengan saksama credit spread dan data perumahan. Jika keduanya mulai retak, ini akan menjadi lebih dari sekadar cerita soal yield.
Imbal hasil (yield) obligasi Treasury 10-tahun baru saja mencapai level yang belum pernah kita lihat sejak tepat sebelum 2008.
Ini bukan sekadar angka acak. Saat itu, imbal hasil sedang naik karena The Fed mengencangkan kebijakan seiring terbentuknya gelembung kredit. Kita semua tahu bagaimana akhirnya.
Sekarang? Setup-nya berbeda, tapi tekanannya sama. Imbal hasil yang lebih tinggi berarti:
- KPR lebih mahal
- Refinancing utang korporasi jadi terasa menyakitkan
- Valuasi saham tertekan (terutama saham-saham pertumbuhan)
- Dolar menguat, menyulitkan eksportir
Pasar obligasi sedang memperhitungkan inflasi yang persisten atau The Fed yang bertahan ketat lebih lama dari perkiraan. Dalam kedua skenario, aset berisiko tidak menyukainya.
Pantau dengan saksama credit spread dan data perumahan. Jika keduanya mulai retak, ini akan menjadi lebih dari sekadar cerita soal yield.
Ini bukan sekadar angka acak. Saat itu, imbal hasil sedang naik karena The Fed mengencangkan kebijakan seiring terbentuknya gelembung kredit. Kita semua tahu bagaimana akhirnya.
Sekarang? Setup-nya berbeda, tapi tekanannya sama. Imbal hasil yang lebih tinggi berarti:
- KPR lebih mahal
- Refinancing utang korporasi jadi terasa menyakitkan
- Valuasi saham tertekan (terutama saham-saham pertumbuhan)
- Dolar menguat, menyulitkan eksportir
Pasar obligasi sedang memperhitungkan inflasi yang persisten atau The Fed yang bertahan ketat lebih lama dari perkiraan. Dalam kedua skenario, aset berisiko tidak menyukainya.
Pantau dengan saksama credit spread dan data perumahan. Jika keduanya mulai retak, ini akan menjadi lebih dari sekadar cerita soal yield.
83
ETF Kripto baru saja menarik masuk $1,3B minggu lalu. Minggu sebelumnya? $3,3B.
Artinya sudah 6 minggu berturut-turut terjadi arus masuk. Total perolehan dalam rentang ini: $6,8B.
$IBIT saja meraih $3,4B. Rata-rata 4 minggu kini berada di angka $1,5B—tertinggi yang pernah terlihat sejak November.
Permintaan jelas mulai kembali meningkat. Uang bergerak dari sela-sela.
Bukan sekadar hype. Hanya arus masuk.
ETF Kripto baru saja menarik masuk $1,3B minggu lalu. Minggu sebelumnya? $3,3B.
Artinya sudah 6 minggu berturut-turut terjadi arus masuk. Total perolehan dalam rentang ini: $6,8B.
$IBIT saja meraih $3,4B. Rata-rata 4 minggu kini berada di angka $1,5B—tertinggi yang pernah terlihat sejak November.
Permintaan jelas mulai kembali meningkat. Uang bergerak dari sela-sela.
Bukan sekadar hype. Hanya arus masuk.
Artinya sudah 6 minggu berturut-turut terjadi arus masuk. Total perolehan dalam rentang ini: $6,8B.
$IBIT saja meraih $3,4B. Rata-rata 4 minggu kini berada di angka $1,5B—tertinggi yang pernah terlihat sejak November.
Permintaan jelas mulai kembali meningkat. Uang bergerak dari sela-sela.
Bukan sekadar hype. Hanya arus masuk.
342
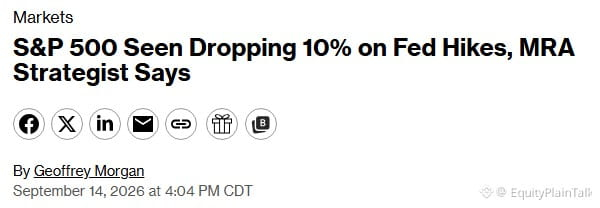
Peringatan Macro Risk Advisors tentang penurunan 8-10% pada $SPX setelah The Fed menaikkan suku bunga. Mereka juga menyoroti kemungkinan penurunan gelombang kedua pada bulan Desember.
Bukan berarti mereka pasti benar, tetapi ini adalah jenis skenario di mana Anda ingin mengetahui rencana keluar Anda sebelum keadaan menjadi berantakan. Kenaikan suku bunga paling keras menghantam valuasi ketika ekspektasi laba masih terlalu tinggi.
Perhatikan spread kredit dan saham berkapitalisasi kecil—biasanya mereka yang pertama retak.
Peringatan Macro Risk Advisors tentang penurunan 8-10% pada $SPX setelah The Fed menaikkan suku bunga. Mereka juga menyoroti kemungkinan penurunan gelombang kedua pada bulan Desember.
Bukan berarti mereka pasti benar, tetapi ini adalah jenis skenario di mana Anda ingin mengetahui rencana keluar Anda sebelum keadaan menjadi berantakan. Kenaikan suku bunga paling keras menghantam valuasi ketika ekspektasi laba masih terlalu tinggi.
Perhatikan spread kredit dan saham berkapitalisasi kecil—biasanya mereka yang pertama retak.
Bukan berarti mereka pasti benar, tetapi ini adalah jenis skenario di mana Anda ingin mengetahui rencana keluar Anda sebelum keadaan menjadi berantakan. Kenaikan suku bunga paling keras menghantam valuasi ketika ekspektasi laba masih terlalu tinggi.
Perhatikan spread kredit dan saham berkapitalisasi kecil—biasanya mereka yang pertama retak.
404
Sebagian Benar
Orang Amerika paruh baya tenggelam dalam utang.
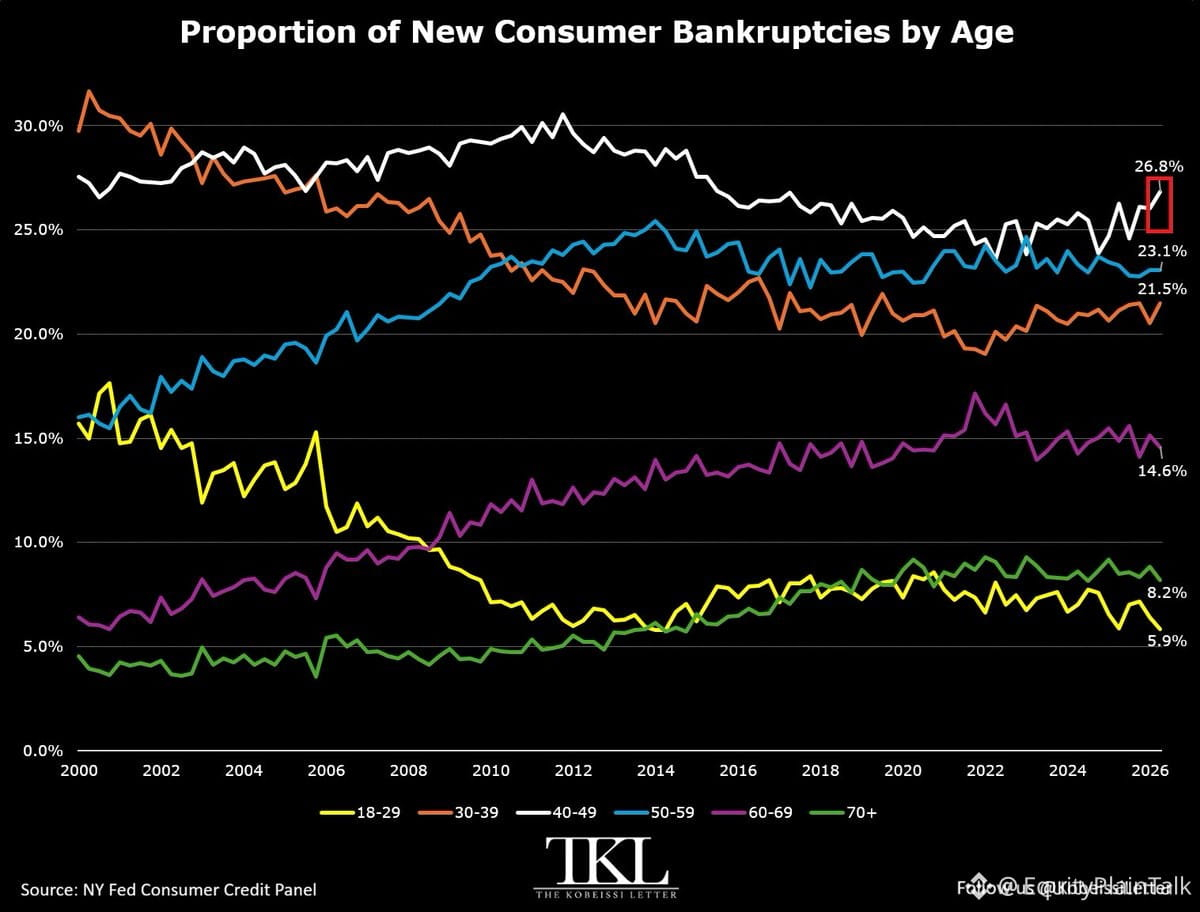
Kebangkrutan konsumen kini bergeser ke usia yang lebih tua, dan kondisinya makin memburuk:
• Usia 40-49 kini mencapai 26,8% dari kebangkrutan baru — tertinggi sejak 2015 dan pangsa terbesar dari kelompok usia mana pun
• Usia 50-59 sebesar 23,1%
• Gabungan kelompok 40-59 mencapai 49,9% — tidak setinggi ini sejak 2017
Sebagai konteks, angka tersebut sempat memuncak di 54,3% pada akhir 2011, tepat setelah krisis 2008.
Sementara itu, kelompok usia 70+ menyumbang 21,5% dari kebangkrutan, juga tertinggi sejak 2017.
Warga Amerika yang lebih muda (18-29) hanya 5,9% dari pengajuan — pangsa terendah mereka dalam satu dekade.
Ini bukan sekadar soal pengelolaan anggaran yang buruk. Generasi yang lebih tua menanggung utang lebih banyak saat memasuki masa puncak penghasilan dan bahkan setelahnya. Biaya yang terus naik, pertumbuhan upah yang stagnan bagi banyak orang, serta bertahun-tahun kredit yang mudah akhirnya mengejar.
Ketika orang-orang yang seharusnya stabil secara finansial mengajukan kebangkrutan pada tingkat yang belum pernah terlihat sejak masa-masa setelah krisis keuangan, itu menjadi tanda bahaya bagi kondisi ekonomi yang lebih luas.
Orang Amerika paruh baya tenggelam dalam utang.
Kebangkrutan konsumen kini bergeser ke usia yang lebih tua, dan kondisinya makin memburuk:
• Usia 40-49 kini mencapai 26,8% dari kebangkrutan baru — tertinggi sejak 2015 dan pangsa terbesar dari kelompok usia mana pun
• Usia 50-59 sebesar 23,1%
• Gabungan kelompok 40-59 mencapai 49,9% — tidak setinggi ini sejak 2017
Sebagai konteks, angka tersebut sempat memuncak di 54,3% pada akhir 2011, tepat setelah krisis 2008.
Sementara itu, kelompok usia 70+ menyumbang 21,5% dari kebangkrutan, juga tertinggi sejak 2017.
Warga Amerika yang lebih muda (18-29) hanya 5,9% dari pengajuan — pangsa terendah mereka dalam satu dekade.
Ini bukan sekadar soal pengelolaan anggaran yang buruk. Generasi yang lebih tua menanggung utang lebih banyak saat memasuki masa puncak penghasilan dan bahkan setelahnya. Biaya yang terus naik, pertumbuhan upah yang stagnan bagi banyak orang, serta bertahun-tahun kredit yang mudah akhirnya mengejar.
Ketika orang-orang yang seharusnya stabil secara finansial mengajukan kebangkrutan pada tingkat yang belum pernah terlihat sejak masa-masa setelah krisis keuangan, itu menjadi tanda bahaya bagi kondisi ekonomi yang lebih luas.
Kebangkrutan konsumen kini bergeser ke usia yang lebih tua, dan kondisinya makin memburuk:
• Usia 40-49 kini mencapai 26,8% dari kebangkrutan baru — tertinggi sejak 2015 dan pangsa terbesar dari kelompok usia mana pun
• Usia 50-59 sebesar 23,1%
• Gabungan kelompok 40-59 mencapai 49,9% — tidak setinggi ini sejak 2017
Sebagai konteks, angka tersebut sempat memuncak di 54,3% pada akhir 2011, tepat setelah krisis 2008.
Sementara itu, kelompok usia 70+ menyumbang 21,5% dari kebangkrutan, juga tertinggi sejak 2017.
Warga Amerika yang lebih muda (18-29) hanya 5,9% dari pengajuan — pangsa terendah mereka dalam satu dekade.
Ini bukan sekadar soal pengelolaan anggaran yang buruk. Generasi yang lebih tua menanggung utang lebih banyak saat memasuki masa puncak penghasilan dan bahkan setelahnya. Biaya yang terus naik, pertumbuhan upah yang stagnan bagi banyak orang, serta bertahun-tahun kredit yang mudah akhirnya mengejar.
Ketika orang-orang yang seharusnya stabil secara finansial mengajukan kebangkrutan pada tingkat yang belum pernah terlihat sejak masa-masa setelah krisis keuangan, itu menjadi tanda bahaya bagi kondisi ekonomi yang lebih luas.
1.6k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
FedRateWatch
584,439 penayangan
2,759 Berdiskusi
Bagikan & Menangkan Reward Traffic di Kampanye Hashtag Tren kami
✨Topik: FOMC September, Apa Langkah Berikutnya The Fed?
👉Cara Bergabung:
Publikasikan postingan atau artikel singkat dengan hashtag #FedRateWatch
Buat konten berdasarkan sudut pandang di bawah ini:
- CPI inti bulan Agustus naik 0,3% secara month-over-month, dan peluang kenaikan 25bp minggu ini kini mendekati 90%. Apakah Anda memperkirakan akan ada kenaikan suku bunga minggu ini? Apakah ini hanya satu kali, atau awal dari siklus kenaikan yang lebih panjang?
- Jika kenaikan itu terjadi, bagaimana dampaknya bagi BTC, saham teknologi, dan emas? Bullish atau bearish?
- Rencana Anda untuk trading berikutnya seperti apa? Bagikan trading/saham/holdings BTC, saham, atau emas Anda dengan widget berbagi trading kami.
⏰Periode Kampanye:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Hadiah:
- Postingan yang memenuhi syarat sesuai pedoman di atas dan berisi lebih dari 100 kata akan ditinjau serta dapat menerima peningkatan traffic acak sebesar 500 hingga 3.000 views. Anda akan menerima notifikasi dari sekretaris feed jika postingan Anda dipilih.
- Dapatkan kesempatan agar artikel Anda ditampilkan di Binance Square Official
Butuh ide untuk postingan Anda? Kunjungi halaman topik #FedRateWatch atau Square Guide on How to Post for Better Reach.
Binance Square Official
·Disukai 388 Kali
·862.2k penayangan
BitcoinSlidesTo$76000
22,969 penayangan
120 Berdiskusi
BitcoinReboundsTo$79K
62,425 penayangan
402 Berdiskusi