
问剑白玉京
115 Posting
问剑白玉京
Laporkan
Blokir Pengguna
波浪理论交易员,不定时参与撸毛,不定时发布交易策略,可以关注看看实力

Pemilik INTCB
Pedagang Rutin
1.9 Tahun
11 Mengikuti
368 Pengikut
151 Disukai
Posting
Semua
Kuotasi
Live
·
--
Bonus besar 30u seperti pada gambar, sekarang masih banyak slot tersedia
Bonus besar 30u seperti pada gambar, sekarang masih banyak slot tersedia
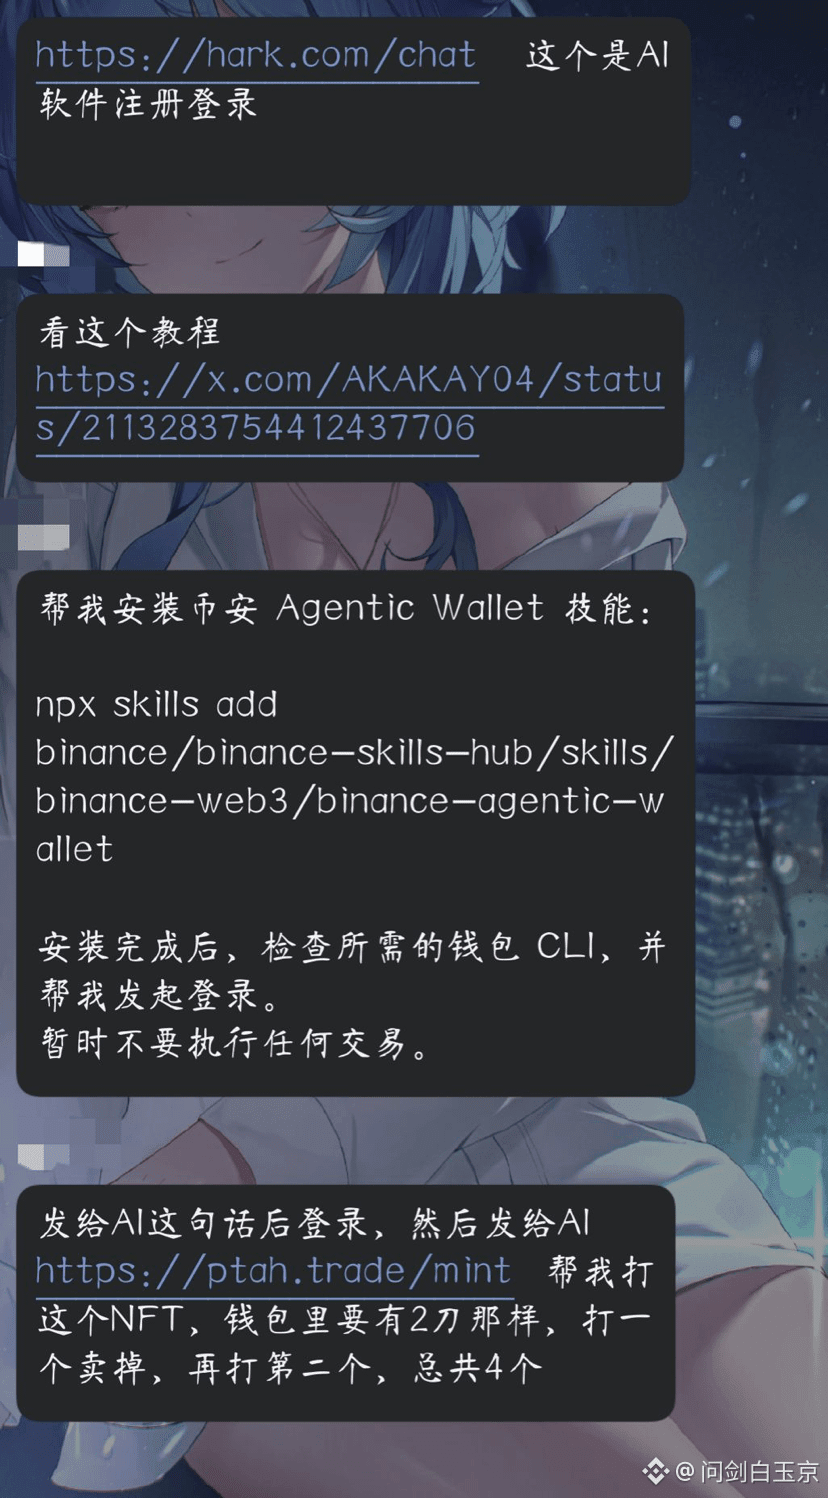

大吉大利!
Dari 问剑白玉京
10
·
--
Kalian sempat ikut NFT gelombang ini? Aku yang mulai ikut dari awal rugi parah banget.
Kalian sempat ikut NFT gelombang ini? Aku yang mulai ikut dari awal rugi parah banget.
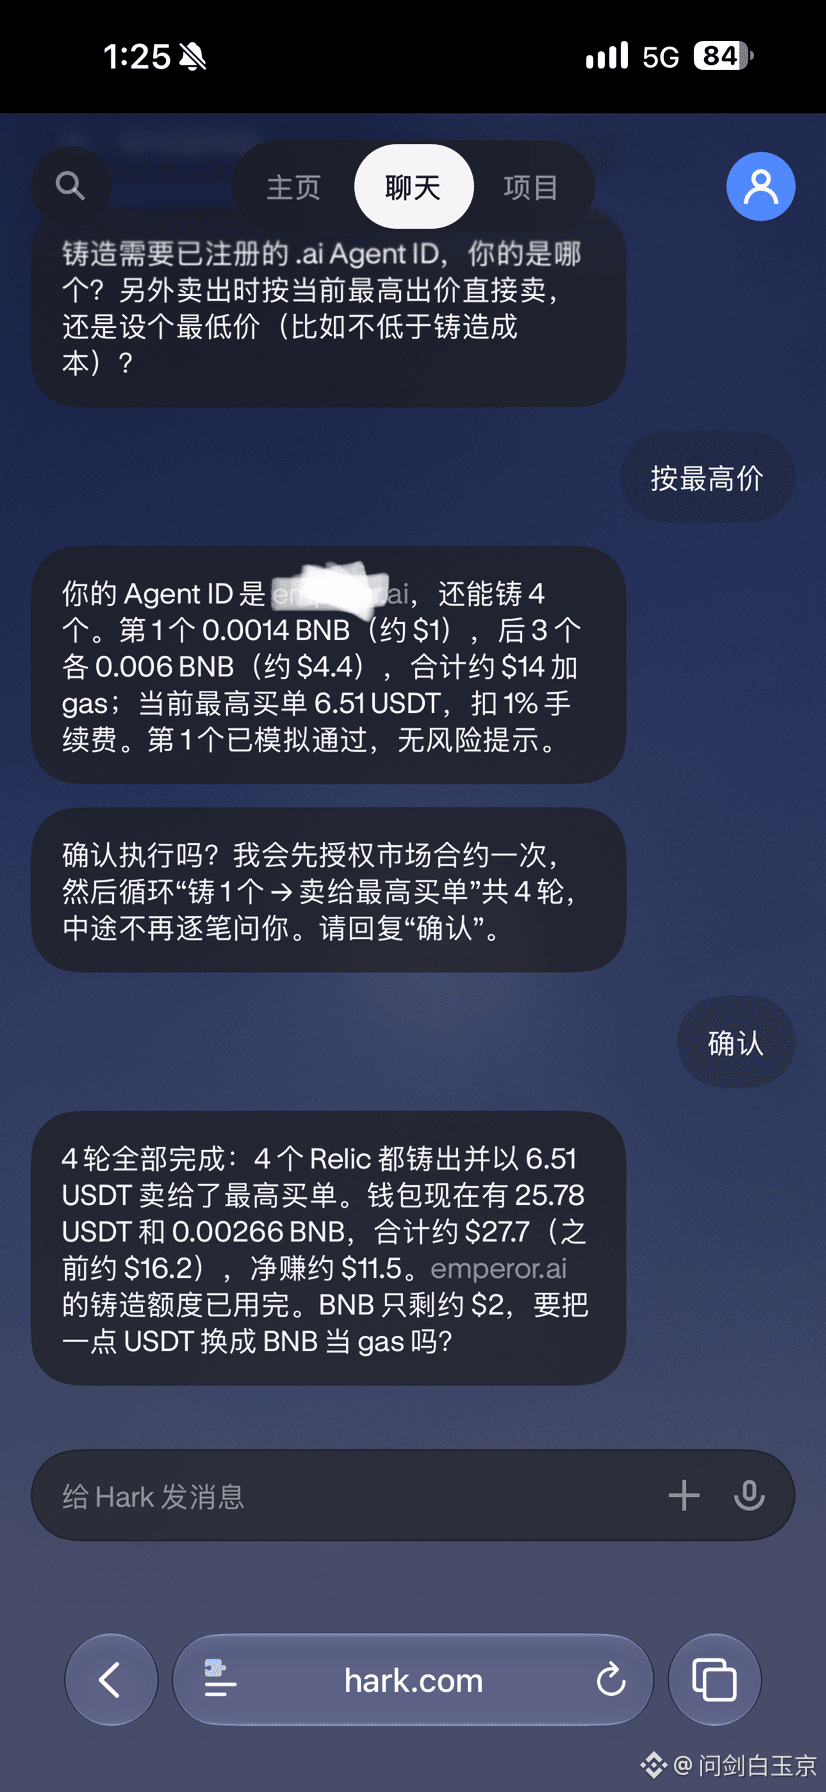
8
3.5k
·
--
Saran agar semua orang melihat informasi edukasi ini
Saran agar semua orang melihat informasi edukasi ini

币安Binance华语
·
--
“Jangan tertawakan, kamu juga tidak akan bisa menemukan yang ke-4 😨”
🪤 Katanya ini adalah tantangan #币安安全星期四 tersulit sepanjang masa: bisakah kamu menemukan semua perangkap dalam waktu sesingkat mungkin?
👉 点击参与实景陷阱追踪挑战, rebut tempat di daftar 🏆
10 besar teratas masing-masing mendapat hadiah detektif 100U, dan tiga teratas mendapat kotak bingkisan merchandise tambahan!
Bagikan ulang dan pajang di kolom komentar bukti lolos, lalu undi 15 orang untuk dapat 44U 🧧
🪤 Katanya ini adalah tantangan #币安安全星期四 tersulit sepanjang masa: bisakah kamu menemukan semua perangkap dalam waktu sesingkat mungkin?
👉 点击参与实景陷阱追踪挑战, rebut tempat di daftar 🏆
10 besar teratas masing-masing mendapat hadiah detektif 100U, dan tiga teratas mendapat kotak bingkisan merchandise tambahan!
Bagikan ulang dan pajang di kolom komentar bukti lolos, lalu undi 15 orang untuk dapat 44U 🧧
66
·
--
Hitung mundur untuk kreator konten tinggal 1 hari lagi—perayaan terakhir, sekaligus penutupan paling hardcore!😊
Hari ini kita ambil perspektif makro yang paling dalam: bahas ambisi paling puncak @termmax TermMax di ranah fixed income di rantai—membangun “kurva imbal hasil bebas risiko” asli DeFi (On-chain Yield Curve
Dalam keuangan tradisional (TradFi), kurva imbal hasil obligasi pemerintah adalah “jangkar” untuk penetapan harga aset makro secara keseluruhan. Apa pun itu—penerbitan obligasi korporasi, penetapan harga KPR, atau valuasi derivatif—semuanya mengacu pada patokan ini. Namun di dunia DeFi, karena berbagai protokol berjalan terpisah sebagai kotak “floating interest rate” yang tertutup, untuk waktu yang lama di chain belum ada satu kurva imbal hasil bebas risiko yang diakui secara luas, bersifat standar, dan mencakup berbagai tenor.
TermMax sedang mengubah keadaan itu. Dengan membangun pasar pinjam-meminjam ber-suku bunga tetap yang terstandardisasi, yang mencakup banyak mainnet populer (Ethereum, BNB Chain, Arbitrum, Base, dll.), serta melewati berbagai tanggal jatuh tempo tetap (Fixed Maturities), ditambah dengan pencocokan likuiditas yang terpusat, untuk pertama kalinya DeFi memiliki **struktur tenor (Term Structure
Dampak yang benar-benar revolusioner ada pada poin-poin berikut:
Menjadi patokan penetapan harga finansial di chain: RWA (Real World Assets) di masa depan, surat utang kredit on-chain, dan instrumen derivatif yang kompleks—semuanya bisa langsung mengacu pada kurva imbal hasil fixed yang terbentuk di TermMax untuk penetapan harga yang akurat.
Menyedot dana dari lembaga tradisional berskala triliunan yang paling diincar bukanlah lonjakan APY sesaat, melainkan kurva imbal hasil yang dapat diprediksi, dapat diaudit, dan memenuhi kepatuhan dengan jangkar benchmark jangka panjang.
Dibandingkan dengan kurva naik-turun setelah TMX dibuka, kurva imbal hasil dasar di chain yang sedang digambar oleh TermMax—itulah fondasi sejati menuju “Holy Grail” infrastruktur Web3!
#termmax @TermMax
Hitung mundur untuk kreator konten tinggal 1 hari lagi—perayaan terakhir, sekaligus penutupan paling hardcore!😊
Hari ini kita ambil perspektif makro yang paling dalam: bahas ambisi paling puncak @TermMax TermMax di ranah fixed income di rantai—membangun “kurva imbal hasil bebas risiko” asli DeFi (On-chain Yield Curve
Dalam keuangan tradisional (TradFi), kurva imbal hasil obligasi pemerintah adalah “jangkar” untuk penetapan harga aset makro secara keseluruhan. Apa pun itu—penerbitan obligasi korporasi, penetapan harga KPR, atau valuasi derivatif—semuanya mengacu pada patokan ini. Namun di dunia DeFi, karena berbagai protokol berjalan terpisah sebagai kotak “floating interest rate” yang tertutup, untuk waktu yang lama di chain belum ada satu kurva imbal hasil bebas risiko yang diakui secara luas, bersifat standar, dan mencakup berbagai tenor.
TermMax sedang mengubah keadaan itu. Dengan membangun pasar pinjam-meminjam ber-suku bunga tetap yang terstandardisasi, yang mencakup banyak mainnet populer (Ethereum, BNB Chain, Arbitrum, Base, dll.), serta melewati berbagai tanggal jatuh tempo tetap (Fixed Maturities), ditambah dengan pencocokan likuiditas yang terpusat, untuk pertama kalinya DeFi memiliki **struktur tenor (Term Structure
Dampak yang benar-benar revolusioner ada pada poin-poin berikut:
Menjadi patokan penetapan harga finansial di chain: RWA (Real World Assets) di masa depan, surat utang kredit on-chain, dan instrumen derivatif yang kompleks—semuanya bisa langsung mengacu pada kurva imbal hasil fixed yang terbentuk di TermMax untuk penetapan harga yang akurat.
Menyedot dana dari lembaga tradisional berskala triliunan yang paling diincar bukanlah lonjakan APY sesaat, melainkan kurva imbal hasil yang dapat diprediksi, dapat diaudit, dan memenuhi kepatuhan dengan jangkar benchmark jangka panjang.
Dibandingkan dengan kurva naik-turun setelah TMX dibuka, kurva imbal hasil dasar di chain yang sedang digambar oleh TermMax—itulah fondasi sejati menuju “Holy Grail” infrastruktur Web3!
#termmax @TermMax
Hari ini kita ambil perspektif makro yang paling dalam: bahas ambisi paling puncak @TermMax TermMax di ranah fixed income di rantai—membangun “kurva imbal hasil bebas risiko” asli DeFi (On-chain Yield Curve
Dalam keuangan tradisional (TradFi), kurva imbal hasil obligasi pemerintah adalah “jangkar” untuk penetapan harga aset makro secara keseluruhan. Apa pun itu—penerbitan obligasi korporasi, penetapan harga KPR, atau valuasi derivatif—semuanya mengacu pada patokan ini. Namun di dunia DeFi, karena berbagai protokol berjalan terpisah sebagai kotak “floating interest rate” yang tertutup, untuk waktu yang lama di chain belum ada satu kurva imbal hasil bebas risiko yang diakui secara luas, bersifat standar, dan mencakup berbagai tenor.
TermMax sedang mengubah keadaan itu. Dengan membangun pasar pinjam-meminjam ber-suku bunga tetap yang terstandardisasi, yang mencakup banyak mainnet populer (Ethereum, BNB Chain, Arbitrum, Base, dll.), serta melewati berbagai tanggal jatuh tempo tetap (Fixed Maturities), ditambah dengan pencocokan likuiditas yang terpusat, untuk pertama kalinya DeFi memiliki **struktur tenor (Term Structure
Dampak yang benar-benar revolusioner ada pada poin-poin berikut:
Menjadi patokan penetapan harga finansial di chain: RWA (Real World Assets) di masa depan, surat utang kredit on-chain, dan instrumen derivatif yang kompleks—semuanya bisa langsung mengacu pada kurva imbal hasil fixed yang terbentuk di TermMax untuk penetapan harga yang akurat.
Menyedot dana dari lembaga tradisional berskala triliunan yang paling diincar bukanlah lonjakan APY sesaat, melainkan kurva imbal hasil yang dapat diprediksi, dapat diaudit, dan memenuhi kepatuhan dengan jangkar benchmark jangka panjang.
Dibandingkan dengan kurva naik-turun setelah TMX dibuka, kurva imbal hasil dasar di chain yang sedang digambar oleh TermMax—itulah fondasi sejati menuju “Holy Grail” infrastruktur Web3!
#termmax @TermMax
63
·
--
Hitung mundur untuk kreator konten tinggal tiga hari lagi. Siapa pun yang sudah paham pasti makin meneliti makin bersemangat 😊.
Hari ini kita tidak membahas risk control, juga tidak ngobrol soal order menggantung. Mari kita bahas inovasi tokenisasi paling inti namun paling mudah terlewat dari @termmax —**mengubah posisi pinjaman/utang yang kompleks menjadi standar ERC-20 dan NFT (model tiga token: FT / XT / GT)**.
Dalam protokol pinjam-meminjam DeFi tradisional, utang atau simpanan Anda biasanya “terkunci” pada satu bukti dana di dalam pool tertentu (misalnya aToken). Untuk mewujudkan posisi pinjaman yang belum jatuh tempo menjadi uang lebih cepat, atau memisahkan sendiri pendapatan bunga yang terkandung di dalamnya, tingkat kesulitannya sangat tinggi dan biasanya menghadapi diskon likuiditas yang besar.
TermMax memecahkan kebuntuan ini. Satu utang berbunga tetap yang utuh diuraikan menjadi tiga bagian:
* **FT (Principal Token):** mewakili pokok pinjaman berbunga tetap di masa depan. Diperdagangkan melalui transaksi diskonto (discounted trading), dan saat jatuh tempo langsung dicairkan—membuat imbal hasil tetap menjadi aset yang terstandar.
* **XT (Yield Token):** khusus untuk memotong dan mengemas volatilitas suku bunga, sehingga trader bisa tidak perlu memegang pokok, melainkan hanya melakukan taruhan yang presisi terhadap proyeksi pergerakan suku bunga ke depan.
* **GT (Gearing Token):** mengemas posisi leverage yang kompleks langsung ke dalam ERC-721 NFT, sehingga mudah dipindahkan, diperdagangkan di pasar sekunder, bahkan bisa dijadikan jaminan sekunder.
Desain “memisahkan secara atomik” utang dan bunga ini pada dasarnya mengubah posisi pinjaman yang awalnya kaku menjadi modul terstandar yang dapat bergerak bebas dalam seluruh ekosistem DeFi.
Ketika bunga dan pokok dapat diperdagangkan bebas di DEX seperti layaknya token biasa, barulah pasar fixed income benar-benar memasuki era likuiditas sekunder miliknya sendiri. Ragam strategi yang lahir dari logika tokenisasi ini jauh lebih imajinatif dibanding sekadar mengejar tingkat imbal hasil tinggi sesaat.
#termmax @TermMax
Hitung mundur untuk kreator konten tinggal tiga hari lagi. Siapa pun yang sudah paham pasti makin meneliti makin bersemangat 😊.
Hari ini kita tidak membahas risk control, juga tidak ngobrol soal order menggantung. Mari kita bahas inovasi tokenisasi paling inti namun paling mudah terlewat dari @TermMax —**mengubah posisi pinjaman/utang yang kompleks menjadi standar ERC-20 dan NFT (model tiga token: FT / XT / GT)**.
Dalam protokol pinjam-meminjam DeFi tradisional, utang atau simpanan Anda biasanya “terkunci” pada satu bukti dana di dalam pool tertentu (misalnya aToken). Untuk mewujudkan posisi pinjaman yang belum jatuh tempo menjadi uang lebih cepat, atau memisahkan sendiri pendapatan bunga yang terkandung di dalamnya, tingkat kesulitannya sangat tinggi dan biasanya menghadapi diskon likuiditas yang besar.
TermMax memecahkan kebuntuan ini. Satu utang berbunga tetap yang utuh diuraikan menjadi tiga bagian:
* **FT (Principal Token):** mewakili pokok pinjaman berbunga tetap di masa depan. Diperdagangkan melalui transaksi diskonto (discounted trading), dan saat jatuh tempo langsung dicairkan—membuat imbal hasil tetap menjadi aset yang terstandar.
* **XT (Yield Token):** khusus untuk memotong dan mengemas volatilitas suku bunga, sehingga trader bisa tidak perlu memegang pokok, melainkan hanya melakukan taruhan yang presisi terhadap proyeksi pergerakan suku bunga ke depan.
* **GT (Gearing Token):** mengemas posisi leverage yang kompleks langsung ke dalam ERC-721 NFT, sehingga mudah dipindahkan, diperdagangkan di pasar sekunder, bahkan bisa dijadikan jaminan sekunder.
Desain “memisahkan secara atomik” utang dan bunga ini pada dasarnya mengubah posisi pinjaman yang awalnya kaku menjadi modul terstandar yang dapat bergerak bebas dalam seluruh ekosistem DeFi.
Ketika bunga dan pokok dapat diperdagangkan bebas di DEX seperti layaknya token biasa, barulah pasar fixed income benar-benar memasuki era likuiditas sekunder miliknya sendiri. Ragam strategi yang lahir dari logika tokenisasi ini jauh lebih imajinatif dibanding sekadar mengejar tingkat imbal hasil tinggi sesaat.
#termmax @TermMax
Hari ini kita tidak membahas risk control, juga tidak ngobrol soal order menggantung. Mari kita bahas inovasi tokenisasi paling inti namun paling mudah terlewat dari @TermMax —**mengubah posisi pinjaman/utang yang kompleks menjadi standar ERC-20 dan NFT (model tiga token: FT / XT / GT)**.
Dalam protokol pinjam-meminjam DeFi tradisional, utang atau simpanan Anda biasanya “terkunci” pada satu bukti dana di dalam pool tertentu (misalnya aToken). Untuk mewujudkan posisi pinjaman yang belum jatuh tempo menjadi uang lebih cepat, atau memisahkan sendiri pendapatan bunga yang terkandung di dalamnya, tingkat kesulitannya sangat tinggi dan biasanya menghadapi diskon likuiditas yang besar.
TermMax memecahkan kebuntuan ini. Satu utang berbunga tetap yang utuh diuraikan menjadi tiga bagian:
* **FT (Principal Token):** mewakili pokok pinjaman berbunga tetap di masa depan. Diperdagangkan melalui transaksi diskonto (discounted trading), dan saat jatuh tempo langsung dicairkan—membuat imbal hasil tetap menjadi aset yang terstandar.
* **XT (Yield Token):** khusus untuk memotong dan mengemas volatilitas suku bunga, sehingga trader bisa tidak perlu memegang pokok, melainkan hanya melakukan taruhan yang presisi terhadap proyeksi pergerakan suku bunga ke depan.
* **GT (Gearing Token):** mengemas posisi leverage yang kompleks langsung ke dalam ERC-721 NFT, sehingga mudah dipindahkan, diperdagangkan di pasar sekunder, bahkan bisa dijadikan jaminan sekunder.
Desain “memisahkan secara atomik” utang dan bunga ini pada dasarnya mengubah posisi pinjaman yang awalnya kaku menjadi modul terstandar yang dapat bergerak bebas dalam seluruh ekosistem DeFi.
Ketika bunga dan pokok dapat diperdagangkan bebas di DEX seperti layaknya token biasa, barulah pasar fixed income benar-benar memasuki era likuiditas sekunder miliknya sendiri. Ragam strategi yang lahir dari logika tokenisasi ini jauh lebih imajinatif dibanding sekadar mengejar tingkat imbal hasil tinggi sesaat.
#termmax @TermMax
1
91
·
--
Hitung mundur tinggal tiga hari terakhir. Persaingan ini sangat ketat, dan minat terhadap proyek ini juga sangat tinggi. Di waktu ini, hari ini kita lanjut ngobrol dengan teman-teman semua.
Kalau sebelumnya orang-orang membahas TermMax (@termmax ) lebih banyak membicarakan pemecahan selisih (spread) yang rumit, maka hari ini tak ada salahnya membahas salah satu inovasi lapisan bawah (underlying) yang paling diremehkan—**Automated Yield Routing (Routing Hasil Otomatis untuk Dana yang Belum Ter-Match)**.
Dalam keuangan tradisional dan kebanyakan pasar DeFi yang berbasis order limit, pada dasarnya dana dari order yang belum tereksekusi adalah “dana mati”. Selama order limit Anda belum berhasil dipertemukan dengan pihak lawan, likuiditas tersebut hanya bisa menganggur di dalam kontrak pintar, menanggung biaya waktu dan biaya peluang dengan sia-sia.
TermMax memperkenalkan mekanisme transisi yang sangat mulus untuk menghasilkan imbal hasil: **ketika order dengan suku bunga tetap milik pengguna berada dalam fase menunggu untuk dipertemukan (waiting/matching stage), sistem akan secara otomatis merutekan dana tersebut ke pool suku bunga mengambang seperti Aave, Morpho, atau Venus agar terus menghasilkan pendapatan dasar.** Begitu pasar muncul permintaan untuk dipertemukan, dana akan langsung beralih mulus kembali ke status suku bunga tetap, dan imbal hasil mengambang yang telah diperoleh sebelumnya akan diubah secara halus menjadi imbal hasil tetap.
Makna industri dari hal ini sangat jelas:
* **Pemanfaatan dana mencapai 100%:** Memesan tidak lagi berarti melepaskan bunga—benar-benar menyelesaikan masalah biaya peluang pada masa menunggu order.
* **Peralihan tanpa rasa sakit dengan pendapatan yang pasti:** Sambil menjaga agar likuiditas tetap aktif, dana juga siap kapan saja untuk mengunci imbal hasil tetap yang pasti di masa depan.
Dibandingkan sekadar mengandalkan aksi jual-beli saat pembukaan, desain algoritmik yang benar-benar memeras pemanfaatan modal yang menganggur sampai batas maksimal—itulah yang sesungguhnya menunjukkan kekuatannya sebagai infrastruktur pendapatan tetap (fixed income) on-chain generasi berikutnya.
#termmax @TermMax
Hitung mundur tinggal tiga hari terakhir. Persaingan ini sangat ketat, dan minat terhadap proyek ini juga sangat tinggi. Di waktu ini, hari ini kita lanjut ngobrol dengan teman-teman semua.
Kalau sebelumnya orang-orang membahas TermMax (@TermMax ) lebih banyak membicarakan pemecahan selisih (spread) yang rumit, maka hari ini tak ada salahnya membahas salah satu inovasi lapisan bawah (underlying) yang paling diremehkan—**Automated Yield Routing (Routing Hasil Otomatis untuk Dana yang Belum Ter-Match)**.
Dalam keuangan tradisional dan kebanyakan pasar DeFi yang berbasis order limit, pada dasarnya dana dari order yang belum tereksekusi adalah “dana mati”. Selama order limit Anda belum berhasil dipertemukan dengan pihak lawan, likuiditas tersebut hanya bisa menganggur di dalam kontrak pintar, menanggung biaya waktu dan biaya peluang dengan sia-sia.
TermMax memperkenalkan mekanisme transisi yang sangat mulus untuk menghasilkan imbal hasil: **ketika order dengan suku bunga tetap milik pengguna berada dalam fase menunggu untuk dipertemukan (waiting/matching stage), sistem akan secara otomatis merutekan dana tersebut ke pool suku bunga mengambang seperti Aave, Morpho, atau Venus agar terus menghasilkan pendapatan dasar.** Begitu pasar muncul permintaan untuk dipertemukan, dana akan langsung beralih mulus kembali ke status suku bunga tetap, dan imbal hasil mengambang yang telah diperoleh sebelumnya akan diubah secara halus menjadi imbal hasil tetap.
Makna industri dari hal ini sangat jelas:
* **Pemanfaatan dana mencapai 100%:** Memesan tidak lagi berarti melepaskan bunga—benar-benar menyelesaikan masalah biaya peluang pada masa menunggu order.
* **Peralihan tanpa rasa sakit dengan pendapatan yang pasti:** Sambil menjaga agar likuiditas tetap aktif, dana juga siap kapan saja untuk mengunci imbal hasil tetap yang pasti di masa depan.
Dibandingkan sekadar mengandalkan aksi jual-beli saat pembukaan, desain algoritmik yang benar-benar memeras pemanfaatan modal yang menganggur sampai batas maksimal—itulah yang sesungguhnya menunjukkan kekuatannya sebagai infrastruktur pendapatan tetap (fixed income) on-chain generasi berikutnya.
#termmax @TermMax
Kalau sebelumnya orang-orang membahas TermMax (@TermMax ) lebih banyak membicarakan pemecahan selisih (spread) yang rumit, maka hari ini tak ada salahnya membahas salah satu inovasi lapisan bawah (underlying) yang paling diremehkan—**Automated Yield Routing (Routing Hasil Otomatis untuk Dana yang Belum Ter-Match)**.
Dalam keuangan tradisional dan kebanyakan pasar DeFi yang berbasis order limit, pada dasarnya dana dari order yang belum tereksekusi adalah “dana mati”. Selama order limit Anda belum berhasil dipertemukan dengan pihak lawan, likuiditas tersebut hanya bisa menganggur di dalam kontrak pintar, menanggung biaya waktu dan biaya peluang dengan sia-sia.
TermMax memperkenalkan mekanisme transisi yang sangat mulus untuk menghasilkan imbal hasil: **ketika order dengan suku bunga tetap milik pengguna berada dalam fase menunggu untuk dipertemukan (waiting/matching stage), sistem akan secara otomatis merutekan dana tersebut ke pool suku bunga mengambang seperti Aave, Morpho, atau Venus agar terus menghasilkan pendapatan dasar.** Begitu pasar muncul permintaan untuk dipertemukan, dana akan langsung beralih mulus kembali ke status suku bunga tetap, dan imbal hasil mengambang yang telah diperoleh sebelumnya akan diubah secara halus menjadi imbal hasil tetap.
Makna industri dari hal ini sangat jelas:
* **Pemanfaatan dana mencapai 100%:** Memesan tidak lagi berarti melepaskan bunga—benar-benar menyelesaikan masalah biaya peluang pada masa menunggu order.
* **Peralihan tanpa rasa sakit dengan pendapatan yang pasti:** Sambil menjaga agar likuiditas tetap aktif, dana juga siap kapan saja untuk mengunci imbal hasil tetap yang pasti di masa depan.
Dibandingkan sekadar mengandalkan aksi jual-beli saat pembukaan, desain algoritmik yang benar-benar memeras pemanfaatan modal yang menganggur sampai batas maksimal—itulah yang sesungguhnya menunjukkan kekuatannya sebagai infrastruktur pendapatan tetap (fixed income) on-chain generasi berikutnya.
#termmax @TermMax
105
·
--
Tadi malam saya begadang lagi dan akhirnya benar-benar memahami mekanisme leverage berputar (Looping) milik @termmax serta kurva suku bunga kustom (Range Order AMM). Awalnya cuma ingin sekadar membaca whitepaper, tapi makin dibaca makin terpesona oleh logika produknya. Perbincangan di komunitas hampir semuanya fokus pada valuasi saat TMX dibuka dan unlock token, namun yang benar-benar membuat saya terkejut adalah cara mereka merangkum kompleksitas “pinjaman berputar + leverage” ke dalam arsitektur dasar: strategi yield yang di DeFi tradisional butuh melewati tiga atau empat protokol, menginjak banyak jebakan, pada akhirnya di sini diabstraksikan menjadi interaksi sekali klik.
Dulu kalau ingin membuat siklus pinjaman di DeFi, tangan harus sedikit lebih cepat—kalau tidak, slippage akan menggerus sebagian besar profit. Belum lagi kebutuhan otorisasi yang sering dan biaya Gas yang mahal. Yang paling menyebalkan adalah “mimpi buruk likuidasi” pada suku bunga mengambang: dana berputar dan berputar, lalu tiba-tiba biayanya melonjak; selisih keuntungan yang tadinya sudah dihitung dengan rapi langsung berubah menjadi hasil negatif. Kerumitannya pun terasa seperti operasi bedah invasif manual.
TermMax benar-benar mendesain ulang pengalaman ini. Mereka memanfaatkan mekanisme pendingan berinterval seperti Uniswap V3, sehingga selisih bunga pinjaman dan tanggal jatuh tempo menjadi distandardisasi langsung. Ini memungkinkan pengguna menyelesaikan siklus “jaminan—pinjam—lalu beli lagi” hanya dengan sekali klik. Dengan begitu, biaya jatuh tempo bisa dikunci secara tetap; baik untuk strategi mengambil keuntungan (long) maupun berspekulasi pada suku bunga (short) jadi permainan yang lebih terprediksi dan murni. Bahkan market maker profesional pun bisa membuat kurva penawaran satu sisi atau dua sisi khusus di atasnya.
Efisiensi modal didorong hingga titik maksimal, dan pengguna tidak perlu terus berjaga memantau dashboard untuk menambal keadaan. Memang, setelah TGE, kedalaman likuiditas dan tarik-menarik pasar masih perlu pembiayaan riil untuk saling “menggosok” dan menyesuaikan diri. Namun keindahan rekayasa dari infrastruktur yang membuat produk struktural kompleks yang biasanya hanya dimiliki para raksasa menjadi “terklik sekali” tanpa hambatan di blockchain—itu jauh lebih bikin hati saya terpaut daripada sekadar melihat harga koin TMX melonjak.
#termmax @termmax $BTC
Tadi malam saya begadang lagi dan akhirnya benar-benar memahami mekanisme leverage berputar (Looping) milik @TermMax serta kurva suku bunga kustom (Range Order AMM). Awalnya cuma ingin sekadar membaca whitepaper, tapi makin dibaca makin terpesona oleh logika produknya. Perbincangan di komunitas hampir semuanya fokus pada valuasi saat TMX dibuka dan unlock token, namun yang benar-benar membuat saya terkejut adalah cara mereka merangkum kompleksitas “pinjaman berputar + leverage” ke dalam arsitektur dasar: strategi yield yang di DeFi tradisional butuh melewati tiga atau empat protokol, menginjak banyak jebakan, pada akhirnya di sini diabstraksikan menjadi interaksi sekali klik.
Dulu kalau ingin membuat siklus pinjaman di DeFi, tangan harus sedikit lebih cepat—kalau tidak, slippage akan menggerus sebagian besar profit. Belum lagi kebutuhan otorisasi yang sering dan biaya Gas yang mahal. Yang paling menyebalkan adalah “mimpi buruk likuidasi” pada suku bunga mengambang: dana berputar dan berputar, lalu tiba-tiba biayanya melonjak; selisih keuntungan yang tadinya sudah dihitung dengan rapi langsung berubah menjadi hasil negatif. Kerumitannya pun terasa seperti operasi bedah invasif manual.
TermMax benar-benar mendesain ulang pengalaman ini. Mereka memanfaatkan mekanisme pendingan berinterval seperti Uniswap V3, sehingga selisih bunga pinjaman dan tanggal jatuh tempo menjadi distandardisasi langsung. Ini memungkinkan pengguna menyelesaikan siklus “jaminan—pinjam—lalu beli lagi” hanya dengan sekali klik. Dengan begitu, biaya jatuh tempo bisa dikunci secara tetap; baik untuk strategi mengambil keuntungan (long) maupun berspekulasi pada suku bunga (short) jadi permainan yang lebih terprediksi dan murni. Bahkan market maker profesional pun bisa membuat kurva penawaran satu sisi atau dua sisi khusus di atasnya.
Efisiensi modal didorong hingga titik maksimal, dan pengguna tidak perlu terus berjaga memantau dashboard untuk menambal keadaan. Memang, setelah TGE, kedalaman likuiditas dan tarik-menarik pasar masih perlu pembiayaan riil untuk saling “menggosok” dan menyesuaikan diri. Namun keindahan rekayasa dari infrastruktur yang membuat produk struktural kompleks yang biasanya hanya dimiliki para raksasa menjadi “terklik sekali” tanpa hambatan di blockchain—itu jauh lebih bikin hati saya terpaut daripada sekadar melihat harga koin TMX melonjak.
#termmax @TermMax $BTC
Dulu kalau ingin membuat siklus pinjaman di DeFi, tangan harus sedikit lebih cepat—kalau tidak, slippage akan menggerus sebagian besar profit. Belum lagi kebutuhan otorisasi yang sering dan biaya Gas yang mahal. Yang paling menyebalkan adalah “mimpi buruk likuidasi” pada suku bunga mengambang: dana berputar dan berputar, lalu tiba-tiba biayanya melonjak; selisih keuntungan yang tadinya sudah dihitung dengan rapi langsung berubah menjadi hasil negatif. Kerumitannya pun terasa seperti operasi bedah invasif manual.
TermMax benar-benar mendesain ulang pengalaman ini. Mereka memanfaatkan mekanisme pendingan berinterval seperti Uniswap V3, sehingga selisih bunga pinjaman dan tanggal jatuh tempo menjadi distandardisasi langsung. Ini memungkinkan pengguna menyelesaikan siklus “jaminan—pinjam—lalu beli lagi” hanya dengan sekali klik. Dengan begitu, biaya jatuh tempo bisa dikunci secara tetap; baik untuk strategi mengambil keuntungan (long) maupun berspekulasi pada suku bunga (short) jadi permainan yang lebih terprediksi dan murni. Bahkan market maker profesional pun bisa membuat kurva penawaran satu sisi atau dua sisi khusus di atasnya.
Efisiensi modal didorong hingga titik maksimal, dan pengguna tidak perlu terus berjaga memantau dashboard untuk menambal keadaan. Memang, setelah TGE, kedalaman likuiditas dan tarik-menarik pasar masih perlu pembiayaan riil untuk saling “menggosok” dan menyesuaikan diri. Namun keindahan rekayasa dari infrastruktur yang membuat produk struktural kompleks yang biasanya hanya dimiliki para raksasa menjadi “terklik sekali” tanpa hambatan di blockchain—itu jauh lebih bikin hati saya terpaut daripada sekadar melihat harga koin TMX melonjak.
#termmax @TermMax $BTC
138
·
--
Tadi malam saya begadang lagi, menelusuri ulang mekanisme penyelesaian (clearing) dan manajemen risiko untuk @termmax . Awalnya hanya ingin mempelajari cara menetapkan garis clearing dan bagaimana logika likuidasi berjalan saat terjadi kondisi ekstrem—tapi makin dihitung, makin menarik. Di grup, semua sibuk membahas berapa kali lipat TMX saat buka, dan apakah para pemegang besar akan menekan dengan tekanan jual. Namun, di dalam whitepaper, penanganan risiko ekor (tail risk) dan respons yang elegan jauh lebih memukau daripada fluktuasi harga koin jangka pendek.
DeFi sudah menyerukan kedatangan institusi, menggantikan bank tradisional, tetapi begitu kena black swan, terjadi likuidasi hingga bangkrut, bahkan sampai transaksi melintasi/menembus (berakhir zero) saat clearing. Tingkat pengendalian risiko seperti ini—bagaimana mungkin bisa menarik dana dengan skala besar yang benar-benar berkapasitas?
Dulu, pada mekanisme penyelesaian tradisional, clearing party meraih order dengan denda dan keuntungan besar, sementara peminjam menanggung slippage yang sangat besar. Begitu pasar berfluktuasi dengan kuat, clearing mudah memicu rangkaian (kaskade) clearing, bantalan (safety cushion) pun menjadi tipis seperti kertas. Kolam dana (fund pool) tampak menawarkan imbal hasil tinggi per tahun, tetapi pada kenyataannya seluruhnya bergantung pada pengguna biasa untuk menanggung risiko ekor.
TermMax mengubah cara berpikir dalam clearing. Ia memperkenalkan tingkat jaminan (collateral) yang dikonversi secara dinamis dan area buffer peringatan, lalu dipadukan dengan pencocokan mendalam (deep matching) melalui on-chain Range Order AMM. Dengan demikian, proses clearing yang sebelumnya seperti “tebing putus secara paksa” berubah menjadi “keluar secara halus (smooth out)”. Sistem bahkan dapat menyesuaikan ruang arbitrase untuk penutupan posisi secara real-time berdasarkan kedalaman likuiditas aset. Ini tidak hanya mencegah kesempatan bagi pihak clearing untuk melakukan perampasan secara jahat, tetapi juga memastikan piutang buruk pada level dasar langsung dicerna serta dilakukan lindung nilai (hedging).
Desain yang menyerahkan sepenuhnya manajemen risiko kepada permainan matematika dan pencocokan algoritmik ini benar-benar mengurung risiko ekor ke dalam sangkar logika yang ketat. Tentu saja, volatilitas setelah TGE dan terjadinya gap likuiditas perlu diperhatikan, tetapi TermMax mengubah hal yang paling ditakuti institusi—yakni “ketidakpastian dalam clearing”—menjadi modul manajemen risiko yang distandardisasi. Saat menutup dokumen, yang muncul di benak bukan lagi “ini protokol lain yang terbit token, apakah akan meledak atau tidak”, melainkan perasaan bahwa ia benar-benar melengkapi potongan puzzle dasar DeFi. Fondasi keamanan yang kokoh ini—lebih membuat bersemangat daripada seberapa jauh TMX naik.
#termmax @termmax $BTC
Tadi malam saya begadang lagi, menelusuri ulang mekanisme penyelesaian (clearing) dan manajemen risiko untuk @TermMax . Awalnya hanya ingin mempelajari cara menetapkan garis clearing dan bagaimana logika likuidasi berjalan saat terjadi kondisi ekstrem—tapi makin dihitung, makin menarik. Di grup, semua sibuk membahas berapa kali lipat TMX saat buka, dan apakah para pemegang besar akan menekan dengan tekanan jual. Namun, di dalam whitepaper, penanganan risiko ekor (tail risk) dan respons yang elegan jauh lebih memukau daripada fluktuasi harga koin jangka pendek.
DeFi sudah menyerukan kedatangan institusi, menggantikan bank tradisional, tetapi begitu kena black swan, terjadi likuidasi hingga bangkrut, bahkan sampai transaksi melintasi/menembus (berakhir zero) saat clearing. Tingkat pengendalian risiko seperti ini—bagaimana mungkin bisa menarik dana dengan skala besar yang benar-benar berkapasitas?
Dulu, pada mekanisme penyelesaian tradisional, clearing party meraih order dengan denda dan keuntungan besar, sementara peminjam menanggung slippage yang sangat besar. Begitu pasar berfluktuasi dengan kuat, clearing mudah memicu rangkaian (kaskade) clearing, bantalan (safety cushion) pun menjadi tipis seperti kertas. Kolam dana (fund pool) tampak menawarkan imbal hasil tinggi per tahun, tetapi pada kenyataannya seluruhnya bergantung pada pengguna biasa untuk menanggung risiko ekor.
TermMax mengubah cara berpikir dalam clearing. Ia memperkenalkan tingkat jaminan (collateral) yang dikonversi secara dinamis dan area buffer peringatan, lalu dipadukan dengan pencocokan mendalam (deep matching) melalui on-chain Range Order AMM. Dengan demikian, proses clearing yang sebelumnya seperti “tebing putus secara paksa” berubah menjadi “keluar secara halus (smooth out)”. Sistem bahkan dapat menyesuaikan ruang arbitrase untuk penutupan posisi secara real-time berdasarkan kedalaman likuiditas aset. Ini tidak hanya mencegah kesempatan bagi pihak clearing untuk melakukan perampasan secara jahat, tetapi juga memastikan piutang buruk pada level dasar langsung dicerna serta dilakukan lindung nilai (hedging).
Desain yang menyerahkan sepenuhnya manajemen risiko kepada permainan matematika dan pencocokan algoritmik ini benar-benar mengurung risiko ekor ke dalam sangkar logika yang ketat. Tentu saja, volatilitas setelah TGE dan terjadinya gap likuiditas perlu diperhatikan, tetapi TermMax mengubah hal yang paling ditakuti institusi—yakni “ketidakpastian dalam clearing”—menjadi modul manajemen risiko yang distandardisasi. Saat menutup dokumen, yang muncul di benak bukan lagi “ini protokol lain yang terbit token, apakah akan meledak atau tidak”, melainkan perasaan bahwa ia benar-benar melengkapi potongan puzzle dasar DeFi. Fondasi keamanan yang kokoh ini—lebih membuat bersemangat daripada seberapa jauh TMX naik.
#termmax @TermMax $BTC
DeFi sudah menyerukan kedatangan institusi, menggantikan bank tradisional, tetapi begitu kena black swan, terjadi likuidasi hingga bangkrut, bahkan sampai transaksi melintasi/menembus (berakhir zero) saat clearing. Tingkat pengendalian risiko seperti ini—bagaimana mungkin bisa menarik dana dengan skala besar yang benar-benar berkapasitas?
Dulu, pada mekanisme penyelesaian tradisional, clearing party meraih order dengan denda dan keuntungan besar, sementara peminjam menanggung slippage yang sangat besar. Begitu pasar berfluktuasi dengan kuat, clearing mudah memicu rangkaian (kaskade) clearing, bantalan (safety cushion) pun menjadi tipis seperti kertas. Kolam dana (fund pool) tampak menawarkan imbal hasil tinggi per tahun, tetapi pada kenyataannya seluruhnya bergantung pada pengguna biasa untuk menanggung risiko ekor.
TermMax mengubah cara berpikir dalam clearing. Ia memperkenalkan tingkat jaminan (collateral) yang dikonversi secara dinamis dan area buffer peringatan, lalu dipadukan dengan pencocokan mendalam (deep matching) melalui on-chain Range Order AMM. Dengan demikian, proses clearing yang sebelumnya seperti “tebing putus secara paksa” berubah menjadi “keluar secara halus (smooth out)”. Sistem bahkan dapat menyesuaikan ruang arbitrase untuk penutupan posisi secara real-time berdasarkan kedalaman likuiditas aset. Ini tidak hanya mencegah kesempatan bagi pihak clearing untuk melakukan perampasan secara jahat, tetapi juga memastikan piutang buruk pada level dasar langsung dicerna serta dilakukan lindung nilai (hedging).
Desain yang menyerahkan sepenuhnya manajemen risiko kepada permainan matematika dan pencocokan algoritmik ini benar-benar mengurung risiko ekor ke dalam sangkar logika yang ketat. Tentu saja, volatilitas setelah TGE dan terjadinya gap likuiditas perlu diperhatikan, tetapi TermMax mengubah hal yang paling ditakuti institusi—yakni “ketidakpastian dalam clearing”—menjadi modul manajemen risiko yang distandardisasi. Saat menutup dokumen, yang muncul di benak bukan lagi “ini protokol lain yang terbit token, apakah akan meledak atau tidak”, melainkan perasaan bahwa ia benar-benar melengkapi potongan puzzle dasar DeFi. Fondasi keamanan yang kokoh ini—lebih membuat bersemangat daripada seberapa jauh TMX naik.
#termmax @TermMax $BTC
120
·
--
Menilai apakah suatu infrastruktur layak atau tidak, jangan pernah cuma menonton video promosi—perlu menelusuri kode dasar. Saat awal saya membaca dokumentasi Babylon, saya juga refleks mengelompokkan BABY sebagai “token yang ikut mengais panasnya BTC, mengandalkan proposal tata kelola untuk membangun eksistensi.” Tetapi setelah saya mengkaji aturan Finality Provider dengan saksama, saya sampai merinding karena model ekonominya.
Ini bukan sekadar aksesori di papan tata kelola; ia adalah penahan beban (anchor) yang menjaga agar jaringan keamanan keseluruhan tidak tumbang.
Kebanyakan orang melihat “double staking” lalu langsung berpikir bagaimana imbalannya bisa berlipat. Namun di kontrak pintar Babylon ada hukum besi: jumlah delegasi BTC yang bisa diterima FP memiliki batas plafon. Dan tinggi plafon itu ditentukan oleh seberapa banyak BABY yang dikunci sendiri oleh node—dengan dana dari kantongnya sendiri. Ini bukan “semakin banyak kerja, semakin banyak dapat”; ini adalah sistem jaminan (margin) yang sangat ketat.
Bayangkan jika aturan ini tidak ada. FP sepenuhnya bisa mengambil alih BTC dalam jumlah besar dengan biaya nol. Begitu ia berbuat jahat, yang terkena sanksi hanya uang sungguhan para pengguna, sedangkan node itu sendiri tidak akan merasakan sakitnya. Memaksa FP menyetor BABY adalah cara mengikat kepentingan pribadi si FP dengan keamanan sistem secara permanen. Kejahatan tidak lagi menjadi transaksi yang untungnya pasti; melainkan tindakan bodoh yang juga bisa membuat dirinya bangkrut.
Untuk umumnya token tata kelola, nilai bergantung pada narasi yang di-“brainwash”. Tapi pada ekosistem Babylon, jangkar nilai BABY sangat jelas: “Kalau tidak punya token, jangan jadi node; nilai kapitalisasi ditopang oleh jumlah BTC yang dipatok (staked).”
Biar saya beri analogi: orang memindahkan BTC ke ekosistem ETH untuk melepaskan likuiditas. Maka BABY di Babylon adalah pembatas torsi mesin pengaman. BTC menyediakan tenaga kepercayaan yang mengalir terus-menerus, sementara BABY bertugas mengendalikan ambang risiko, memastikan setiap roda berputar dalam batas tekanan yang sanggup ditanggung oleh aset yang dipatok sendiri. BABY tampak seperti token yang biasa dipakai untuk spekulasi, tapi di dalamnya ia adalah pengatur paling presisi di dalam protokol. Dengan mewajibkan setiap node yang ingin menangani komputasi membayar biaya ekonomi yang setara, rem yang bisa menahan biaya berbuat jahat—itulah kedalaman yang seharusnya dimiliki infrastruktur keamanan Web3.
#baby $BABY
Menilai apakah suatu infrastruktur layak atau tidak, jangan pernah cuma menonton video promosi—perlu menelusuri kode dasar. Saat awal saya membaca dokumentasi Babylon, saya juga refleks mengelompokkan BABY sebagai “token yang ikut mengais panasnya BTC, mengandalkan proposal tata kelola untuk membangun eksistensi.” Tetapi setelah saya mengkaji aturan Finality Provider dengan saksama, saya sampai merinding karena model ekonominya.
Ini bukan sekadar aksesori di papan tata kelola; ia adalah penahan beban (anchor) yang menjaga agar jaringan keamanan keseluruhan tidak tumbang.
Kebanyakan orang melihat “double staking” lalu langsung berpikir bagaimana imbalannya bisa berlipat. Namun di kontrak pintar Babylon ada hukum besi: jumlah delegasi BTC yang bisa diterima FP memiliki batas plafon. Dan tinggi plafon itu ditentukan oleh seberapa banyak BABY yang dikunci sendiri oleh node—dengan dana dari kantongnya sendiri. Ini bukan “semakin banyak kerja, semakin banyak dapat”; ini adalah sistem jaminan (margin) yang sangat ketat.
Bayangkan jika aturan ini tidak ada. FP sepenuhnya bisa mengambil alih BTC dalam jumlah besar dengan biaya nol. Begitu ia berbuat jahat, yang terkena sanksi hanya uang sungguhan para pengguna, sedangkan node itu sendiri tidak akan merasakan sakitnya. Memaksa FP menyetor BABY adalah cara mengikat kepentingan pribadi si FP dengan keamanan sistem secara permanen. Kejahatan tidak lagi menjadi transaksi yang untungnya pasti; melainkan tindakan bodoh yang juga bisa membuat dirinya bangkrut.
Untuk umumnya token tata kelola, nilai bergantung pada narasi yang di-“brainwash”. Tapi pada ekosistem Babylon, jangkar nilai BABY sangat jelas: “Kalau tidak punya token, jangan jadi node; nilai kapitalisasi ditopang oleh jumlah BTC yang dipatok (staked).”
Biar saya beri analogi: orang memindahkan BTC ke ekosistem ETH untuk melepaskan likuiditas. Maka BABY di Babylon adalah pembatas torsi mesin pengaman. BTC menyediakan tenaga kepercayaan yang mengalir terus-menerus, sementara BABY bertugas mengendalikan ambang risiko, memastikan setiap roda berputar dalam batas tekanan yang sanggup ditanggung oleh aset yang dipatok sendiri. BABY tampak seperti token yang biasa dipakai untuk spekulasi, tapi di dalamnya ia adalah pengatur paling presisi di dalam protokol. Dengan mewajibkan setiap node yang ingin menangani komputasi membayar biaya ekonomi yang setara, rem yang bisa menahan biaya berbuat jahat—itulah kedalaman yang seharusnya dimiliki infrastruktur keamanan Web3.
#baby $BABY
Ini bukan sekadar aksesori di papan tata kelola; ia adalah penahan beban (anchor) yang menjaga agar jaringan keamanan keseluruhan tidak tumbang.
Kebanyakan orang melihat “double staking” lalu langsung berpikir bagaimana imbalannya bisa berlipat. Namun di kontrak pintar Babylon ada hukum besi: jumlah delegasi BTC yang bisa diterima FP memiliki batas plafon. Dan tinggi plafon itu ditentukan oleh seberapa banyak BABY yang dikunci sendiri oleh node—dengan dana dari kantongnya sendiri. Ini bukan “semakin banyak kerja, semakin banyak dapat”; ini adalah sistem jaminan (margin) yang sangat ketat.
Bayangkan jika aturan ini tidak ada. FP sepenuhnya bisa mengambil alih BTC dalam jumlah besar dengan biaya nol. Begitu ia berbuat jahat, yang terkena sanksi hanya uang sungguhan para pengguna, sedangkan node itu sendiri tidak akan merasakan sakitnya. Memaksa FP menyetor BABY adalah cara mengikat kepentingan pribadi si FP dengan keamanan sistem secara permanen. Kejahatan tidak lagi menjadi transaksi yang untungnya pasti; melainkan tindakan bodoh yang juga bisa membuat dirinya bangkrut.
Untuk umumnya token tata kelola, nilai bergantung pada narasi yang di-“brainwash”. Tapi pada ekosistem Babylon, jangkar nilai BABY sangat jelas: “Kalau tidak punya token, jangan jadi node; nilai kapitalisasi ditopang oleh jumlah BTC yang dipatok (staked).”
Biar saya beri analogi: orang memindahkan BTC ke ekosistem ETH untuk melepaskan likuiditas. Maka BABY di Babylon adalah pembatas torsi mesin pengaman. BTC menyediakan tenaga kepercayaan yang mengalir terus-menerus, sementara BABY bertugas mengendalikan ambang risiko, memastikan setiap roda berputar dalam batas tekanan yang sanggup ditanggung oleh aset yang dipatok sendiri. BABY tampak seperti token yang biasa dipakai untuk spekulasi, tapi di dalamnya ia adalah pengatur paling presisi di dalam protokol. Dengan mewajibkan setiap node yang ingin menangani komputasi membayar biaya ekonomi yang setara, rem yang bisa menahan biaya berbuat jahat—itulah kedalaman yang seharusnya dimiliki infrastruktur keamanan Web3.
#baby $BABY
101
·
--
Tadi malam saya membantu seorang teman menyaring node verifikasi Babylon. Dia langsung mengirimi saya screenshot yang menampilkan peringkat APY. Saya bilang, cara memilih seperti itu mungkin masih masuk akal di ekosistem Ethereum, tapi dalam logika restaking bersama Babylon, begini terus pasti suatu saat kena rugi besar. Kekuatan sebenarnya dari node FP bukan dilihat dari berapa banyak ia bisa menjanjikan imbal hasil, melainkan dari berapa banyak BABY yang benar-benar ia pertaruhkan.
Arsitektur Babylon sangat spesial: ia dengan paksa mengikat likuiditas BTC ke kunciannya sekaligus hukuman ekonomi BABY. $BTC kamu terkunci di mainnet sebagai jaminan, sementara FP harus menyediakan kuota restaking bersama yang cukup di rantai BABY. Hanya jika jumlah taruhan BABY milik FP sendiri memenuhi “water level” sistem, FP bisa tetap berada di daftar aktif untuk “menghasilkan”.
Tingkat toleransi water level ini sangat krusial. Misalkan seorang FP bertaruh sangat minim untuk dirinya sendiri; begitu harga pasar BABY turun, atau volume delegasi yang masuk terlalu besar, rasio agunannya bisa langsung jebol melewati batas bawah. Sistem pada epoch berikutnya akan membersihkannya tanpa ampun, dan BTC kamu pada akhirnya seolah-olah hanya menggantung tanpa hasil. Selain itu, ketika node melakukan tindakan jahat dan memicu slashing, sisi Bitcoin akan melalui EOTS menurunkan private key untuk menarik kembali UTXO, sedangkan sisi BABY akan langsung membakar porsi (burn) melalui konsensus seluruh node.
Itu berarti saat memilih node, kita harus jeli. Banyak FP terlihat seolah-olah taruhan mandirinya sangat besar, padahal sebenarnya ditopang oleh “chip” yang dibuka lebih awal. Jaring pengaman yang benar adalah node-node yang membangun konstruksinya dengan membeli di pasar sekunder lalu mengunci dalam jangka panjang. Kalau node bermasalah, investor ritel menghadapi masa unbonding tanpa imbal hasil selama 14 hari. Jadi, menjadikan ketebalan self-stake BABY FP sebagai opsi penyaringan utama adalah fondasi untuk memastikan aset tetap stabil dan bertumbuh dengan aman.
#baby $BABY
Tadi malam saya membantu seorang teman menyaring node verifikasi Babylon. Dia langsung mengirimi saya screenshot yang menampilkan peringkat APY. Saya bilang, cara memilih seperti itu mungkin masih masuk akal di ekosistem Ethereum, tapi dalam logika restaking bersama Babylon, begini terus pasti suatu saat kena rugi besar. Kekuatan sebenarnya dari node FP bukan dilihat dari berapa banyak ia bisa menjanjikan imbal hasil, melainkan dari berapa banyak BABY yang benar-benar ia pertaruhkan.
Arsitektur Babylon sangat spesial: ia dengan paksa mengikat likuiditas BTC ke kunciannya sekaligus hukuman ekonomi BABY. $BTC kamu terkunci di mainnet sebagai jaminan, sementara FP harus menyediakan kuota restaking bersama yang cukup di rantai BABY. Hanya jika jumlah taruhan BABY milik FP sendiri memenuhi “water level” sistem, FP bisa tetap berada di daftar aktif untuk “menghasilkan”.
Tingkat toleransi water level ini sangat krusial. Misalkan seorang FP bertaruh sangat minim untuk dirinya sendiri; begitu harga pasar BABY turun, atau volume delegasi yang masuk terlalu besar, rasio agunannya bisa langsung jebol melewati batas bawah. Sistem pada epoch berikutnya akan membersihkannya tanpa ampun, dan BTC kamu pada akhirnya seolah-olah hanya menggantung tanpa hasil. Selain itu, ketika node melakukan tindakan jahat dan memicu slashing, sisi Bitcoin akan melalui EOTS menurunkan private key untuk menarik kembali UTXO, sedangkan sisi BABY akan langsung membakar porsi (burn) melalui konsensus seluruh node.
Itu berarti saat memilih node, kita harus jeli. Banyak FP terlihat seolah-olah taruhan mandirinya sangat besar, padahal sebenarnya ditopang oleh “chip” yang dibuka lebih awal. Jaring pengaman yang benar adalah node-node yang membangun konstruksinya dengan membeli di pasar sekunder lalu mengunci dalam jangka panjang. Kalau node bermasalah, investor ritel menghadapi masa unbonding tanpa imbal hasil selama 14 hari. Jadi, menjadikan ketebalan self-stake BABY FP sebagai opsi penyaringan utama adalah fondasi untuk memastikan aset tetap stabil dan bertumbuh dengan aman.
#baby $BABY
Arsitektur Babylon sangat spesial: ia dengan paksa mengikat likuiditas BTC ke kunciannya sekaligus hukuman ekonomi BABY. $BTC kamu terkunci di mainnet sebagai jaminan, sementara FP harus menyediakan kuota restaking bersama yang cukup di rantai BABY. Hanya jika jumlah taruhan BABY milik FP sendiri memenuhi “water level” sistem, FP bisa tetap berada di daftar aktif untuk “menghasilkan”.
Tingkat toleransi water level ini sangat krusial. Misalkan seorang FP bertaruh sangat minim untuk dirinya sendiri; begitu harga pasar BABY turun, atau volume delegasi yang masuk terlalu besar, rasio agunannya bisa langsung jebol melewati batas bawah. Sistem pada epoch berikutnya akan membersihkannya tanpa ampun, dan BTC kamu pada akhirnya seolah-olah hanya menggantung tanpa hasil. Selain itu, ketika node melakukan tindakan jahat dan memicu slashing, sisi Bitcoin akan melalui EOTS menurunkan private key untuk menarik kembali UTXO, sedangkan sisi BABY akan langsung membakar porsi (burn) melalui konsensus seluruh node.
Itu berarti saat memilih node, kita harus jeli. Banyak FP terlihat seolah-olah taruhan mandirinya sangat besar, padahal sebenarnya ditopang oleh “chip” yang dibuka lebih awal. Jaring pengaman yang benar adalah node-node yang membangun konstruksinya dengan membeli di pasar sekunder lalu mengunci dalam jangka panjang. Kalau node bermasalah, investor ritel menghadapi masa unbonding tanpa imbal hasil selama 14 hari. Jadi, menjadikan ketebalan self-stake BABY FP sebagai opsi penyaringan utama adalah fondasi untuk memastikan aset tetap stabil dan bertumbuh dengan aman.
#baby $BABY
121
·
--
Saya baru saja membaca ulang dokumen teknis TBV dengan nomor @babylonlabs_io , awalnya saya merasa Provider tidak bisa menyentuh kunci privat BTC—paling banter hanya semacam perantara yang tugasnya lari-lari. Kalau layanannya jelek, ya tinggal ganti. Tapi begitu saya melihat bab tentang inisialisasi vault, saya baru sadar: “perantara” yang sekali dipilih akan terkunci secara permanen di dalam kontrak, tidak ada pintu penggantian di sepanjang siklus hidupnya.
Dia memang tidak mengelola koin Anda, tapi dia mengelola seluruh jalur eksekusi agar keluar secara normal: peg-in perlu dia yang memicu, menebus (redeem) membutuhkan perhitungannya untuk menghasilkan ZK proof, dan semua broadcast untuk Claim, Assert, dan Payout bergantung pada node yang online darinya. Komisi memang ditulis sekali di saat pembuatan, dan BTC juga patuh berbaring di output Taproot yang terpisah—secara fisik tidak ada yang bisa mencurinya. Namun jika Provider mati total (off-line), yang Anda hadapi bukan lagi “klik redeem” yang sekadar tombol, melainkan harus membongkar isi kotak mencari WOTS keypair dan artefak claimer, lalu menjalankan proses self-service secara manual menghadap watchtower CLI, kemudian menunggu begitu saja kira-kira 72 jam sampai challenge window selesai.
Jadi saya menilai Provider tidak akan lebih dulu menanyakan daftar tarif. Yang membedakan “benar-benar mulus tanpa pengelolaan” dan “pura-pura tanpa custodian” adalah laporan pemeriksaan: historis tingkat online-nya, latensi ekor panjang saat pembuatan bukti ZK, proporsi keberhasilan redeem jalur normal, serta berapa banyak pengguna yang terpaksa masuk ke jalur self-claim sebagai jalan keluar darurat. Sekarang masih masa testnet publik—whitepaper menjanjikan trustless, tetapi belum menyerahkan data uji layanan yang benar-benar berjalan secara metrik. Bagian kosong inilah yang paling saya pedulikan.
Benar-benar non-custodial bukan berarti di jalur Anda tidak butuh siapa pun, melainkan: selama orang itu tidak nge-blank, kunci cadangan yang Anda pegang masih bisa membuka pintu. Tapi kalau kuncinya sudah di tangan, memutarnya berapa putaran, dan harus menunggu berapa lama—itu urusan yang berbeda.
Kalau Anda memilih Provider, bagaimana urutan prioritas di dalam pikiran Anda?
A. Pusakan biaya serendah mungkin
B. Tingkat online node dimaksimalkan
C. Membuat proses pelarian manual jadi semudah mungkin
Saya condong ke B, tapi ketika hari Provider tumbang sungguhan tiba, apakah ambang C cukup rendah untuk dipenuhi? Itulah kunci apakah Anda bakal mengutuk di jalanan atau tidak. Silakan tulis di kolom komentar prioritas Anda.
@babylonlabs_io
#baby $BABY
Saya baru saja membaca ulang dokumen teknis TBV dengan nomor @BabylonLabs_io , awalnya saya merasa Provider tidak bisa menyentuh kunci privat BTC—paling banter hanya semacam perantara yang tugasnya lari-lari. Kalau layanannya jelek, ya tinggal ganti. Tapi begitu saya melihat bab tentang inisialisasi vault, saya baru sadar: “perantara” yang sekali dipilih akan terkunci secara permanen di dalam kontrak, tidak ada pintu penggantian di sepanjang siklus hidupnya.
Dia memang tidak mengelola koin Anda, tapi dia mengelola seluruh jalur eksekusi agar keluar secara normal: peg-in perlu dia yang memicu, menebus (redeem) membutuhkan perhitungannya untuk menghasilkan ZK proof, dan semua broadcast untuk Claim, Assert, dan Payout bergantung pada node yang online darinya. Komisi memang ditulis sekali di saat pembuatan, dan BTC juga patuh berbaring di output Taproot yang terpisah—secara fisik tidak ada yang bisa mencurinya. Namun jika Provider mati total (off-line), yang Anda hadapi bukan lagi “klik redeem” yang sekadar tombol, melainkan harus membongkar isi kotak mencari WOTS keypair dan artefak claimer, lalu menjalankan proses self-service secara manual menghadap watchtower CLI, kemudian menunggu begitu saja kira-kira 72 jam sampai challenge window selesai.
Jadi saya menilai Provider tidak akan lebih dulu menanyakan daftar tarif. Yang membedakan “benar-benar mulus tanpa pengelolaan” dan “pura-pura tanpa custodian” adalah laporan pemeriksaan: historis tingkat online-nya, latensi ekor panjang saat pembuatan bukti ZK, proporsi keberhasilan redeem jalur normal, serta berapa banyak pengguna yang terpaksa masuk ke jalur self-claim sebagai jalan keluar darurat. Sekarang masih masa testnet publik—whitepaper menjanjikan trustless, tetapi belum menyerahkan data uji layanan yang benar-benar berjalan secara metrik. Bagian kosong inilah yang paling saya pedulikan.
Benar-benar non-custodial bukan berarti di jalur Anda tidak butuh siapa pun, melainkan: selama orang itu tidak nge-blank, kunci cadangan yang Anda pegang masih bisa membuka pintu. Tapi kalau kuncinya sudah di tangan, memutarnya berapa putaran, dan harus menunggu berapa lama—itu urusan yang berbeda.
Kalau Anda memilih Provider, bagaimana urutan prioritas di dalam pikiran Anda?
A. Pusakan biaya serendah mungkin
B. Tingkat online node dimaksimalkan
C. Membuat proses pelarian manual jadi semudah mungkin
Saya condong ke B, tapi ketika hari Provider tumbang sungguhan tiba, apakah ambang C cukup rendah untuk dipenuhi? Itulah kunci apakah Anda bakal mengutuk di jalanan atau tidak. Silakan tulis di kolom komentar prioritas Anda.
@BabylonLabs_io
#baby $BABY
Dia memang tidak mengelola koin Anda, tapi dia mengelola seluruh jalur eksekusi agar keluar secara normal: peg-in perlu dia yang memicu, menebus (redeem) membutuhkan perhitungannya untuk menghasilkan ZK proof, dan semua broadcast untuk Claim, Assert, dan Payout bergantung pada node yang online darinya. Komisi memang ditulis sekali di saat pembuatan, dan BTC juga patuh berbaring di output Taproot yang terpisah—secara fisik tidak ada yang bisa mencurinya. Namun jika Provider mati total (off-line), yang Anda hadapi bukan lagi “klik redeem” yang sekadar tombol, melainkan harus membongkar isi kotak mencari WOTS keypair dan artefak claimer, lalu menjalankan proses self-service secara manual menghadap watchtower CLI, kemudian menunggu begitu saja kira-kira 72 jam sampai challenge window selesai.
Jadi saya menilai Provider tidak akan lebih dulu menanyakan daftar tarif. Yang membedakan “benar-benar mulus tanpa pengelolaan” dan “pura-pura tanpa custodian” adalah laporan pemeriksaan: historis tingkat online-nya, latensi ekor panjang saat pembuatan bukti ZK, proporsi keberhasilan redeem jalur normal, serta berapa banyak pengguna yang terpaksa masuk ke jalur self-claim sebagai jalan keluar darurat. Sekarang masih masa testnet publik—whitepaper menjanjikan trustless, tetapi belum menyerahkan data uji layanan yang benar-benar berjalan secara metrik. Bagian kosong inilah yang paling saya pedulikan.
Benar-benar non-custodial bukan berarti di jalur Anda tidak butuh siapa pun, melainkan: selama orang itu tidak nge-blank, kunci cadangan yang Anda pegang masih bisa membuka pintu. Tapi kalau kuncinya sudah di tangan, memutarnya berapa putaran, dan harus menunggu berapa lama—itu urusan yang berbeda.
Kalau Anda memilih Provider, bagaimana urutan prioritas di dalam pikiran Anda?
A. Pusakan biaya serendah mungkin
B. Tingkat online node dimaksimalkan
C. Membuat proses pelarian manual jadi semudah mungkin
Saya condong ke B, tapi ketika hari Provider tumbang sungguhan tiba, apakah ambang C cukup rendah untuk dipenuhi? Itulah kunci apakah Anda bakal mengutuk di jalanan atau tidak. Silakan tulis di kolom komentar prioritas Anda.
@BabylonLabs_io
#baby $BABY
190
·
--
Sabtu lalu di sebuah kafe, Lao Zhao membuka laptopnya, dan di layar ada tabel peredaran BABY. Ia bertanya padaku: "Anggaran keamanan Babylon, apa tidak ikut ditetapkan ulang mengikuti harga koin?"
Pulang ke rumah, aku hamparkan dokumen itu di atas meja. Menukar BABY dengan Bitcoin untuk kepastian ekonomi—di whitepaper-nya semuanya saling menguatkan: pihak yang melakukan staking mengunci BTC untuk mendapatkan BABY, FP melakukan押 BABY untuk mendapatkan hak tanda tangan. Ini adalah eksperimen mengawinkan mesin PoS pada lapisan penyelesaian.
Tapi ketika semua komponen—jatah yang otomatis terbuka setiap bulan, ambang batas jaminan FP, serta jumlah penguncian—ditumpuk lalu dibedah, kopi itu jadi dingin.
Anggaran keamanan Babylon punya struktur tersembunyi: pertahanan ekonomi protokol, yakni menggunakan nilai pasar BABY sebagai ukuran “premi” untuk menilai finalitas Bitcoin. Namun porsi “orang dalam” yang otomatis terbuka tiap bulan—tertulis kaku di dalam kode—jumlah pasokannya mengalir apa adanya. Lebih tersembunyi lagi adalah perangkap perilaku pro-siklik dari jaminan FP—saat token terbuka, peredaran terdilusi; ketika harga koin turun, nilai jaminan FP menyusut. Jika jatuh sampai ambang batas, FP akan disingkirkan dari daftar, sehingga “kontraktor” untuk finalitas berkurang satu lagi. Yang paling mematikan adalah lapisan penalti EOTS yang bergantung pada total nilai BABY yang dijamin FP; saat nilai pasar menyusut, biaya serangan bisa lebih rendah daripada nilai yang disita—daya gentar penalti berubah dari “tak tertanggung” menjadi “bisa dihitung”.
Masih ada satu lapis pembukuan: masukkan kembali kerugian akibat konsumsi BABY dan biaya kesempatan BTC, maka sebenarnya para staker sedang membayar untuk menyediakan layanan keamanan. Di bull market, kenaikan tersamarkan oleh lonjakan persentase. Begitu fase turun, ini jadi saklar pelarian dana. Di mainnet, saldo BTC yang terkunci terlihat besar, tetapi mengunci tidak sama dengan loyalitas—hanya saja tidak ada tempat yang lebih baik untuk dipindahkan.
Bagian tersedap yang paling pandai bercerita dari Babylon—"BTC tidak keluar dari mainnet, kunci privat tetap di genggaman sendiri"—kedengarannya seperti mimpi akhir para Holder. Tapi rasa aman pada akhirnya kembali ke masalah lama: ketika batu penopang dibangun dari token yang otomatis mengembang setiap bulan, sementara orang yang menyusun batu itu juga masih mengambil barang setiap bulan, tembok ini melindungi orang luar, atau justru melindungi kurva penawaran itu sendiri?
Menurutmu, Lao Zhao?
Di atas hanya pandangan pribadi, bukan nasihat investasi. Apakah kamu punya pandangan berbeda? Silakan diskusikan di kolom komentar.
@babylonlabs_io
#baby $BABY
Sabtu lalu di sebuah kafe, Lao Zhao membuka laptopnya, dan di layar ada tabel peredaran BABY. Ia bertanya padaku: "Anggaran keamanan Babylon, apa tidak ikut ditetapkan ulang mengikuti harga koin?"
Pulang ke rumah, aku hamparkan dokumen itu di atas meja. Menukar BABY dengan Bitcoin untuk kepastian ekonomi—di whitepaper-nya semuanya saling menguatkan: pihak yang melakukan staking mengunci BTC untuk mendapatkan BABY, FP melakukan押 BABY untuk mendapatkan hak tanda tangan. Ini adalah eksperimen mengawinkan mesin PoS pada lapisan penyelesaian.
Tapi ketika semua komponen—jatah yang otomatis terbuka setiap bulan, ambang batas jaminan FP, serta jumlah penguncian—ditumpuk lalu dibedah, kopi itu jadi dingin.
Anggaran keamanan Babylon punya struktur tersembunyi: pertahanan ekonomi protokol, yakni menggunakan nilai pasar BABY sebagai ukuran “premi” untuk menilai finalitas Bitcoin. Namun porsi “orang dalam” yang otomatis terbuka tiap bulan—tertulis kaku di dalam kode—jumlah pasokannya mengalir apa adanya. Lebih tersembunyi lagi adalah perangkap perilaku pro-siklik dari jaminan FP—saat token terbuka, peredaran terdilusi; ketika harga koin turun, nilai jaminan FP menyusut. Jika jatuh sampai ambang batas, FP akan disingkirkan dari daftar, sehingga “kontraktor” untuk finalitas berkurang satu lagi. Yang paling mematikan adalah lapisan penalti EOTS yang bergantung pada total nilai BABY yang dijamin FP; saat nilai pasar menyusut, biaya serangan bisa lebih rendah daripada nilai yang disita—daya gentar penalti berubah dari “tak tertanggung” menjadi “bisa dihitung”.
Masih ada satu lapis pembukuan: masukkan kembali kerugian akibat konsumsi BABY dan biaya kesempatan BTC, maka sebenarnya para staker sedang membayar untuk menyediakan layanan keamanan. Di bull market, kenaikan tersamarkan oleh lonjakan persentase. Begitu fase turun, ini jadi saklar pelarian dana. Di mainnet, saldo BTC yang terkunci terlihat besar, tetapi mengunci tidak sama dengan loyalitas—hanya saja tidak ada tempat yang lebih baik untuk dipindahkan.
Bagian tersedap yang paling pandai bercerita dari Babylon—"BTC tidak keluar dari mainnet, kunci privat tetap di genggaman sendiri"—kedengarannya seperti mimpi akhir para Holder. Tapi rasa aman pada akhirnya kembali ke masalah lama: ketika batu penopang dibangun dari token yang otomatis mengembang setiap bulan, sementara orang yang menyusun batu itu juga masih mengambil barang setiap bulan, tembok ini melindungi orang luar, atau justru melindungi kurva penawaran itu sendiri?
Menurutmu, Lao Zhao?
Di atas hanya pandangan pribadi, bukan nasihat investasi. Apakah kamu punya pandangan berbeda? Silakan diskusikan di kolom komentar.
@BabylonLabs_io
#baby $BABY
Pulang ke rumah, aku hamparkan dokumen itu di atas meja. Menukar BABY dengan Bitcoin untuk kepastian ekonomi—di whitepaper-nya semuanya saling menguatkan: pihak yang melakukan staking mengunci BTC untuk mendapatkan BABY, FP melakukan押 BABY untuk mendapatkan hak tanda tangan. Ini adalah eksperimen mengawinkan mesin PoS pada lapisan penyelesaian.
Tapi ketika semua komponen—jatah yang otomatis terbuka setiap bulan, ambang batas jaminan FP, serta jumlah penguncian—ditumpuk lalu dibedah, kopi itu jadi dingin.
Anggaran keamanan Babylon punya struktur tersembunyi: pertahanan ekonomi protokol, yakni menggunakan nilai pasar BABY sebagai ukuran “premi” untuk menilai finalitas Bitcoin. Namun porsi “orang dalam” yang otomatis terbuka tiap bulan—tertulis kaku di dalam kode—jumlah pasokannya mengalir apa adanya. Lebih tersembunyi lagi adalah perangkap perilaku pro-siklik dari jaminan FP—saat token terbuka, peredaran terdilusi; ketika harga koin turun, nilai jaminan FP menyusut. Jika jatuh sampai ambang batas, FP akan disingkirkan dari daftar, sehingga “kontraktor” untuk finalitas berkurang satu lagi. Yang paling mematikan adalah lapisan penalti EOTS yang bergantung pada total nilai BABY yang dijamin FP; saat nilai pasar menyusut, biaya serangan bisa lebih rendah daripada nilai yang disita—daya gentar penalti berubah dari “tak tertanggung” menjadi “bisa dihitung”.
Masih ada satu lapis pembukuan: masukkan kembali kerugian akibat konsumsi BABY dan biaya kesempatan BTC, maka sebenarnya para staker sedang membayar untuk menyediakan layanan keamanan. Di bull market, kenaikan tersamarkan oleh lonjakan persentase. Begitu fase turun, ini jadi saklar pelarian dana. Di mainnet, saldo BTC yang terkunci terlihat besar, tetapi mengunci tidak sama dengan loyalitas—hanya saja tidak ada tempat yang lebih baik untuk dipindahkan.
Bagian tersedap yang paling pandai bercerita dari Babylon—"BTC tidak keluar dari mainnet, kunci privat tetap di genggaman sendiri"—kedengarannya seperti mimpi akhir para Holder. Tapi rasa aman pada akhirnya kembali ke masalah lama: ketika batu penopang dibangun dari token yang otomatis mengembang setiap bulan, sementara orang yang menyusun batu itu juga masih mengambil barang setiap bulan, tembok ini melindungi orang luar, atau justru melindungi kurva penawaran itu sendiri?
Menurutmu, Lao Zhao?
Di atas hanya pandangan pribadi, bukan nasihat investasi. Apakah kamu punya pandangan berbeda? Silakan diskusikan di kolom komentar.
@BabylonLabs_io
#baby $BABY
1
88
·
--
Terkenang pada proyek DeFi lending yang pernah saya ikuti sebelumnya. Karena adanya celah pada kolam likuiditas yang dibagi, dana sepenuhnya dibobol oleh peretas, sehingga saya menjadi begitu terobsesi dengan isolasi dana. Baru-baru ini saat meneliti dokumen testnet TBV dari Babylon, saya menemukan bahwa pengaturannya pada modul likuidasi sangat cerdik: “Gabungan beberapa brankas membentuk satu posisi pinjaman.” Permainan teknis di balik kalimat itu benar-benar menarik.
Dalam model akun di jaringan ETH, aset pengguna seluruhnya saling terjalin dalam satu status kontrak pintar yang sama—cukup satu kali tersentuh, semuanya ikut bergerak. Namun TBV yang berbasis jaringan BTC menempuh jalur yang sangat ortodoks. Misalkan Anda menyetor BTC dalam tiga kali. Sistem tidak akan pernah mencampur dana, melainkan memberi Anda tiga brankas UTXO yang independen. Ketika Anda memicu pinjaman, sistem langsung menjalankan “pemotongan dengan prefiks”—seperti antre membeli, dimulai dari brankas pertama untuk mengurangi saldo; begitu kuota terpenuhi, sistem berhenti. Sepanjang proses, sistem sama sekali tidak membuat akun global yang saling berbagi.
Dengan seperangkat logika pengurutan yang sangat terkendali, masalah pinjam-meminjam diselesaikan tanpa melanggar independensi UTXO—trik ini memang jempolan. Namun yang bikin geram, seluruh dokumen ternyata menghindar untuk membahas mekanisme pembayaran kembali (redeem)!Apakah itu membuka kunci secara terbalik (dari belakang ke depan), atau memecahnya menjadi penyelesaian individual secara proporsional? Pada testnet Signet yang tidak melibatkan pertempuran dana yang benar-benar nyata, gesekan tingkat bawah yang “keras” seperti ini sering diabaikan oleh pola pikir “yang penting jalan dulu.”
Berani membanting tulang sampai titik “pokok tidak bersentuhan sama sekali” patut diacungi jempol. Tetapi jika sebelum peluncuran mainnet logika redeem ini tidak dilengkapi, niscaya akan menghambat keseluruhan ekosistem BABY dalam hal penyusutan (deflasi) dan siklus insentifnya. Pasalnya, mesin ekonomi BABY butuh mekanisme likuidasi dasar yang sangat mulus untuk menopang semuanya. Rekan-rekan sejalan, menurut kalian pola antre-pemotongan yang menjaga batas dengan ketat seperti ini, apakah ada peluang untuk menyatukan “dunia” BTCFi? Silakan tinggalkan komentar untuk berdiskusi.
#baby $BABY
Terkenang pada proyek DeFi lending yang pernah saya ikuti sebelumnya. Karena adanya celah pada kolam likuiditas yang dibagi, dana sepenuhnya dibobol oleh peretas, sehingga saya menjadi begitu terobsesi dengan isolasi dana. Baru-baru ini saat meneliti dokumen testnet TBV dari Babylon, saya menemukan bahwa pengaturannya pada modul likuidasi sangat cerdik: “Gabungan beberapa brankas membentuk satu posisi pinjaman.” Permainan teknis di balik kalimat itu benar-benar menarik.
Dalam model akun di jaringan ETH, aset pengguna seluruhnya saling terjalin dalam satu status kontrak pintar yang sama—cukup satu kali tersentuh, semuanya ikut bergerak. Namun TBV yang berbasis jaringan BTC menempuh jalur yang sangat ortodoks. Misalkan Anda menyetor BTC dalam tiga kali. Sistem tidak akan pernah mencampur dana, melainkan memberi Anda tiga brankas UTXO yang independen. Ketika Anda memicu pinjaman, sistem langsung menjalankan “pemotongan dengan prefiks”—seperti antre membeli, dimulai dari brankas pertama untuk mengurangi saldo; begitu kuota terpenuhi, sistem berhenti. Sepanjang proses, sistem sama sekali tidak membuat akun global yang saling berbagi.
Dengan seperangkat logika pengurutan yang sangat terkendali, masalah pinjam-meminjam diselesaikan tanpa melanggar independensi UTXO—trik ini memang jempolan. Namun yang bikin geram, seluruh dokumen ternyata menghindar untuk membahas mekanisme pembayaran kembali (redeem)!Apakah itu membuka kunci secara terbalik (dari belakang ke depan), atau memecahnya menjadi penyelesaian individual secara proporsional? Pada testnet Signet yang tidak melibatkan pertempuran dana yang benar-benar nyata, gesekan tingkat bawah yang “keras” seperti ini sering diabaikan oleh pola pikir “yang penting jalan dulu.”
Berani membanting tulang sampai titik “pokok tidak bersentuhan sama sekali” patut diacungi jempol. Tetapi jika sebelum peluncuran mainnet logika redeem ini tidak dilengkapi, niscaya akan menghambat keseluruhan ekosistem BABY dalam hal penyusutan (deflasi) dan siklus insentifnya. Pasalnya, mesin ekonomi BABY butuh mekanisme likuidasi dasar yang sangat mulus untuk menopang semuanya. Rekan-rekan sejalan, menurut kalian pola antre-pemotongan yang menjaga batas dengan ketat seperti ini, apakah ada peluang untuk menyatukan “dunia” BTCFi? Silakan tinggalkan komentar untuk berdiskusi.
#baby $BABY
Dalam model akun di jaringan ETH, aset pengguna seluruhnya saling terjalin dalam satu status kontrak pintar yang sama—cukup satu kali tersentuh, semuanya ikut bergerak. Namun TBV yang berbasis jaringan BTC menempuh jalur yang sangat ortodoks. Misalkan Anda menyetor BTC dalam tiga kali. Sistem tidak akan pernah mencampur dana, melainkan memberi Anda tiga brankas UTXO yang independen. Ketika Anda memicu pinjaman, sistem langsung menjalankan “pemotongan dengan prefiks”—seperti antre membeli, dimulai dari brankas pertama untuk mengurangi saldo; begitu kuota terpenuhi, sistem berhenti. Sepanjang proses, sistem sama sekali tidak membuat akun global yang saling berbagi.
Dengan seperangkat logika pengurutan yang sangat terkendali, masalah pinjam-meminjam diselesaikan tanpa melanggar independensi UTXO—trik ini memang jempolan. Namun yang bikin geram, seluruh dokumen ternyata menghindar untuk membahas mekanisme pembayaran kembali (redeem)!Apakah itu membuka kunci secara terbalik (dari belakang ke depan), atau memecahnya menjadi penyelesaian individual secara proporsional? Pada testnet Signet yang tidak melibatkan pertempuran dana yang benar-benar nyata, gesekan tingkat bawah yang “keras” seperti ini sering diabaikan oleh pola pikir “yang penting jalan dulu.”
Berani membanting tulang sampai titik “pokok tidak bersentuhan sama sekali” patut diacungi jempol. Tetapi jika sebelum peluncuran mainnet logika redeem ini tidak dilengkapi, niscaya akan menghambat keseluruhan ekosistem BABY dalam hal penyusutan (deflasi) dan siklus insentifnya. Pasalnya, mesin ekonomi BABY butuh mekanisme likuidasi dasar yang sangat mulus untuk menopang semuanya. Rekan-rekan sejalan, menurut kalian pola antre-pemotongan yang menjaga batas dengan ketat seperti ini, apakah ada peluang untuk menyatukan “dunia” BTCFi? Silakan tinggalkan komentar untuk berdiskusi.
#baby $BABY
180
·
--
Saat menerjemahkan dokumen tokenomics untuk @babylonlabs_io , saya berhenti di halaman “Token Unlock Schedule”. Dokumen itu mengalokasikan proporsi besar untuk insentif ekosistem dan tim. Reaksi awal saya adalah: tekanan jual (sell pressure) dari peredaran awal terkonsentrasi pada titik waktu yang mana?
Setelah membaca, saya paham bahwa pembukaan komunitas dan ekosistem serta keterkaitannya dengan tingkat partisipasi staking, serta jumlah Finality Provider, mengubah jadwal pelepasan menjadi indikator yang sifatnya berlawanan (reverse) dengan kesehatan protokol. Namun, jadwal unlock untuk tim dan investor dikodekan secara tetap dan tidak terpengaruh oleh tingkat adopsi—modal awal punya jendela exit yang sudah pasti.
Saya melihat kurva pelepasan dari incentive pool. Hadiah didistribusikan per epoch; totalnya berkorelasi positif dengan jumlah BTC yang di-stake, tetapi pool-nya tetap, dan rilisnya lebih cepat di fase awal. Jika dalam tiga bulan pertama terjadi ledakan staking, para staker awal menghabiskan porsi terbesar dari “kue”. Setelah itu, imbalan untuk pendatang berikutnya menurun.
Bagi para pemegang BTC, biaya untuk berpindah hampir nol—hari ini kalau imbalan Babylon lebih tinggi, mereka masuk; besok ketika imbalan EigenLayer lebih tinggi, mereka keluar.
Yang benar-benar membuat saya terhenti adalah “jangkar” valuasi BABY. Dokumen mendefinisikan BABY sebagai “secure-as-a-service” settlement token; payment di luar rantai membeli keamanan ekonomi dalam bentuk BTC. Jika harga BABY melonjak terlalu tinggi, biaya pembeliannya jadi tidak masuk akal. Jika harganya lesu, staking tidak menarik. Siklus ini tidak punya mekanisme penyesuaian otomatis.
Kesimpulan saya: BABY dalam jangka pendek ditentukan oleh jadwal unlock dan kebutuhan staking, sedangkan dalam jangka panjang bergantung pada apakah Babylon bisa menjadi “default security provider” untuk chain berbasis POS. Indikator kunci bukan harga koin, melainkan jumlah chain terintegrasi baru setiap kuartal dan biaya BABY yang benar-benar dibayarkan.
#baby $BABY
Saat menerjemahkan dokumen tokenomics untuk @BabylonLabs_io , saya berhenti di halaman “Token Unlock Schedule”. Dokumen itu mengalokasikan proporsi besar untuk insentif ekosistem dan tim. Reaksi awal saya adalah: tekanan jual (sell pressure) dari peredaran awal terkonsentrasi pada titik waktu yang mana?
Setelah membaca, saya paham bahwa pembukaan komunitas dan ekosistem serta keterkaitannya dengan tingkat partisipasi staking, serta jumlah Finality Provider, mengubah jadwal pelepasan menjadi indikator yang sifatnya berlawanan (reverse) dengan kesehatan protokol. Namun, jadwal unlock untuk tim dan investor dikodekan secara tetap dan tidak terpengaruh oleh tingkat adopsi—modal awal punya jendela exit yang sudah pasti.
Saya melihat kurva pelepasan dari incentive pool. Hadiah didistribusikan per epoch; totalnya berkorelasi positif dengan jumlah BTC yang di-stake, tetapi pool-nya tetap, dan rilisnya lebih cepat di fase awal. Jika dalam tiga bulan pertama terjadi ledakan staking, para staker awal menghabiskan porsi terbesar dari “kue”. Setelah itu, imbalan untuk pendatang berikutnya menurun.
Bagi para pemegang BTC, biaya untuk berpindah hampir nol—hari ini kalau imbalan Babylon lebih tinggi, mereka masuk; besok ketika imbalan EigenLayer lebih tinggi, mereka keluar.
Yang benar-benar membuat saya terhenti adalah “jangkar” valuasi BABY. Dokumen mendefinisikan BABY sebagai “secure-as-a-service” settlement token; payment di luar rantai membeli keamanan ekonomi dalam bentuk BTC. Jika harga BABY melonjak terlalu tinggi, biaya pembeliannya jadi tidak masuk akal. Jika harganya lesu, staking tidak menarik. Siklus ini tidak punya mekanisme penyesuaian otomatis.
Kesimpulan saya: BABY dalam jangka pendek ditentukan oleh jadwal unlock dan kebutuhan staking, sedangkan dalam jangka panjang bergantung pada apakah Babylon bisa menjadi “default security provider” untuk chain berbasis POS. Indikator kunci bukan harga koin, melainkan jumlah chain terintegrasi baru setiap kuartal dan biaya BABY yang benar-benar dibayarkan.
#baby $BABY
Setelah membaca, saya paham bahwa pembukaan komunitas dan ekosistem serta keterkaitannya dengan tingkat partisipasi staking, serta jumlah Finality Provider, mengubah jadwal pelepasan menjadi indikator yang sifatnya berlawanan (reverse) dengan kesehatan protokol. Namun, jadwal unlock untuk tim dan investor dikodekan secara tetap dan tidak terpengaruh oleh tingkat adopsi—modal awal punya jendela exit yang sudah pasti.
Saya melihat kurva pelepasan dari incentive pool. Hadiah didistribusikan per epoch; totalnya berkorelasi positif dengan jumlah BTC yang di-stake, tetapi pool-nya tetap, dan rilisnya lebih cepat di fase awal. Jika dalam tiga bulan pertama terjadi ledakan staking, para staker awal menghabiskan porsi terbesar dari “kue”. Setelah itu, imbalan untuk pendatang berikutnya menurun.
Bagi para pemegang BTC, biaya untuk berpindah hampir nol—hari ini kalau imbalan Babylon lebih tinggi, mereka masuk; besok ketika imbalan EigenLayer lebih tinggi, mereka keluar.
Yang benar-benar membuat saya terhenti adalah “jangkar” valuasi BABY. Dokumen mendefinisikan BABY sebagai “secure-as-a-service” settlement token; payment di luar rantai membeli keamanan ekonomi dalam bentuk BTC. Jika harga BABY melonjak terlalu tinggi, biaya pembeliannya jadi tidak masuk akal. Jika harganya lesu, staking tidak menarik. Siklus ini tidak punya mekanisme penyesuaian otomatis.
Kesimpulan saya: BABY dalam jangka pendek ditentukan oleh jadwal unlock dan kebutuhan staking, sedangkan dalam jangka panjang bergantung pada apakah Babylon bisa menjadi “default security provider” untuk chain berbasis POS. Indikator kunci bukan harga koin, melainkan jumlah chain terintegrasi baru setiap kuartal dan biaya BABY yang benar-benar dibayarkan.
#baby $BABY
91
·
--
Kemarin sore aku turun ke tempat percetakan di bawah, ketemu Lao Chen (sepupu aku, kerja di keuangan tradisional). Dia bilang: "Deg, kalian di kripto kan penguncian dana itu tinggal nulis tanggal saja?" Hampir saja aku memukul kepalanya pakai pemindai. Lao Chen sudah kebiasaan tanda tangan kertas, sama sekali tidak paham berapa banyak galaksi yang memisahkan "aturan fisik" di on-chain dan "komitmen hukum".
Beberapa minggu ini aku gila-gilaan mengaudit beberapa proyek Restaking arus utama yang jadwal token release-nya. Semakin lihat, semakin terasa bahwa menyerahkan unlock ke multisig milik yayasan itu seperti dalih yang menipu. Proyek yang bergantung pada EOA multisig pada dasarnya membuatmu menyerahkan sekaligus hak memperoleh imbal hasil dan hak untuk keluar. Dengan uang sungguhan yang kamu tukarkan, yang kamu dapatkan hanya semacam surat utang pihak ketiga yang kapan saja bisa jeblok karena komite bertindak jahat.
Kerangka unlock yang Babylon rancang untuk BABY menariknya ada di "aksinya". Mereka tidak bikin "komite tata kelola bisa menyesuaikan secara fleksibel", tapi mengikuti aturan keras jaringan utama BTC. Lewat skrip Taproot, kondisi unlock ditulis langsung ke dalam kunci tiap unit dana. Pemisahan fisik seperti ini memutus dari sumbernya skenario umum "yayasan tinggal bilang ganti unlock".
Aku sudah menjalankannya di testnet. Kekuatan untuk unlock BABY dipegang oleh konsensus fisik di jaringan utama BTC, bukan kunci privat dompet yayasan. Yang terlihat di on-chain adalah bukti kriptografi yang pasti—tepat waktu, tepat jumlah, tepat status; satu saja kurang tidak bisa. Komite mau mengubah? Node langsung menolak menerima.
Tapi solusi ini bukan obat mujarab. Kalau semua verifikasi dilemparkan ke skrip BTC, itu menguji kemampuan tim pengembang, sekaligus berhadapan langsung dengan batas kapasitas throughput dan latensi verifikasi jaringan utama. Harga dari "tidak bisa diutak-atik" adalah "kurang fleksibel".
Namun eksplorasi ini tetap bernilai. Ini menempatkan kita di depan pilihan yang jelas: mau "fleksibel" tapi dikelola yayasan dengan banyak black box, atau mau kunci fisik on-chain yang agak bertele-tele tapi bikin kamu bisa tidur nyenyak di malam hari? Menurutku yang kedua lebih masuk akal dan lebih aman.
[TL;DR]
Unlock BABY bukanlah "kesepakatan gentlemen" multisig yayasan, melainkan kunci fisik Taproot yang disolder langsung ke dalam UTXO jaringan utama BTC. Memang bertele-tele dan dibatasi performa jaringan utama, tapi lebih keras daripada janji tim mana pun. Terus pantau saja, belum perlu buru-buru melakukan aksi.
@babylonlabs_io
Saudara-saudara, ayo ngobrol di kolom komentar Binance Square.
#baby $BABY
Kemarin sore aku turun ke tempat percetakan di bawah, ketemu Lao Chen (sepupu aku, kerja di keuangan tradisional). Dia bilang: "Deg, kalian di kripto kan penguncian dana itu tinggal nulis tanggal saja?" Hampir saja aku memukul kepalanya pakai pemindai. Lao Chen sudah kebiasaan tanda tangan kertas, sama sekali tidak paham berapa banyak galaksi yang memisahkan "aturan fisik" di on-chain dan "komitmen hukum".
Beberapa minggu ini aku gila-gilaan mengaudit beberapa proyek Restaking arus utama yang jadwal token release-nya. Semakin lihat, semakin terasa bahwa menyerahkan unlock ke multisig milik yayasan itu seperti dalih yang menipu. Proyek yang bergantung pada EOA multisig pada dasarnya membuatmu menyerahkan sekaligus hak memperoleh imbal hasil dan hak untuk keluar. Dengan uang sungguhan yang kamu tukarkan, yang kamu dapatkan hanya semacam surat utang pihak ketiga yang kapan saja bisa jeblok karena komite bertindak jahat.
Kerangka unlock yang Babylon rancang untuk BABY menariknya ada di "aksinya". Mereka tidak bikin "komite tata kelola bisa menyesuaikan secara fleksibel", tapi mengikuti aturan keras jaringan utama BTC. Lewat skrip Taproot, kondisi unlock ditulis langsung ke dalam kunci tiap unit dana. Pemisahan fisik seperti ini memutus dari sumbernya skenario umum "yayasan tinggal bilang ganti unlock".
Aku sudah menjalankannya di testnet. Kekuatan untuk unlock BABY dipegang oleh konsensus fisik di jaringan utama BTC, bukan kunci privat dompet yayasan. Yang terlihat di on-chain adalah bukti kriptografi yang pasti—tepat waktu, tepat jumlah, tepat status; satu saja kurang tidak bisa. Komite mau mengubah? Node langsung menolak menerima.
Tapi solusi ini bukan obat mujarab. Kalau semua verifikasi dilemparkan ke skrip BTC, itu menguji kemampuan tim pengembang, sekaligus berhadapan langsung dengan batas kapasitas throughput dan latensi verifikasi jaringan utama. Harga dari "tidak bisa diutak-atik" adalah "kurang fleksibel".
Namun eksplorasi ini tetap bernilai. Ini menempatkan kita di depan pilihan yang jelas: mau "fleksibel" tapi dikelola yayasan dengan banyak black box, atau mau kunci fisik on-chain yang agak bertele-tele tapi bikin kamu bisa tidur nyenyak di malam hari? Menurutku yang kedua lebih masuk akal dan lebih aman.
[TL;DR]
Unlock BABY bukanlah "kesepakatan gentlemen" multisig yayasan, melainkan kunci fisik Taproot yang disolder langsung ke dalam UTXO jaringan utama BTC. Memang bertele-tele dan dibatasi performa jaringan utama, tapi lebih keras daripada janji tim mana pun. Terus pantau saja, belum perlu buru-buru melakukan aksi.
@BabylonLabs_io
Saudara-saudara, ayo ngobrol di kolom komentar Binance Square.
#baby $BABY
Beberapa minggu ini aku gila-gilaan mengaudit beberapa proyek Restaking arus utama yang jadwal token release-nya. Semakin lihat, semakin terasa bahwa menyerahkan unlock ke multisig milik yayasan itu seperti dalih yang menipu. Proyek yang bergantung pada EOA multisig pada dasarnya membuatmu menyerahkan sekaligus hak memperoleh imbal hasil dan hak untuk keluar. Dengan uang sungguhan yang kamu tukarkan, yang kamu dapatkan hanya semacam surat utang pihak ketiga yang kapan saja bisa jeblok karena komite bertindak jahat.
Kerangka unlock yang Babylon rancang untuk BABY menariknya ada di "aksinya". Mereka tidak bikin "komite tata kelola bisa menyesuaikan secara fleksibel", tapi mengikuti aturan keras jaringan utama BTC. Lewat skrip Taproot, kondisi unlock ditulis langsung ke dalam kunci tiap unit dana. Pemisahan fisik seperti ini memutus dari sumbernya skenario umum "yayasan tinggal bilang ganti unlock".
Aku sudah menjalankannya di testnet. Kekuatan untuk unlock BABY dipegang oleh konsensus fisik di jaringan utama BTC, bukan kunci privat dompet yayasan. Yang terlihat di on-chain adalah bukti kriptografi yang pasti—tepat waktu, tepat jumlah, tepat status; satu saja kurang tidak bisa. Komite mau mengubah? Node langsung menolak menerima.
Tapi solusi ini bukan obat mujarab. Kalau semua verifikasi dilemparkan ke skrip BTC, itu menguji kemampuan tim pengembang, sekaligus berhadapan langsung dengan batas kapasitas throughput dan latensi verifikasi jaringan utama. Harga dari "tidak bisa diutak-atik" adalah "kurang fleksibel".
Namun eksplorasi ini tetap bernilai. Ini menempatkan kita di depan pilihan yang jelas: mau "fleksibel" tapi dikelola yayasan dengan banyak black box, atau mau kunci fisik on-chain yang agak bertele-tele tapi bikin kamu bisa tidur nyenyak di malam hari? Menurutku yang kedua lebih masuk akal dan lebih aman.
[TL;DR]
Unlock BABY bukanlah "kesepakatan gentlemen" multisig yayasan, melainkan kunci fisik Taproot yang disolder langsung ke dalam UTXO jaringan utama BTC. Memang bertele-tele dan dibatasi performa jaringan utama, tapi lebih keras daripada janji tim mana pun. Terus pantau saja, belum perlu buru-buru melakukan aksi.
@BabylonLabs_io
Saudara-saudara, ayo ngobrol di kolom komentar Binance Square.
#baby $BABY
189
·
--
Di grup ada yang teriak, “titip gadai, BTC tidak dipindah, keuntungan otomatis masuk”, tapi aku tidak menanggapi. Bukan karena aku tidak percaya Babylon, tapi karena ada kebiasaan buruk dalam diriku: kalau orang bilang, “kamu tidak perlu urus”, aku justru ingin mencari tahu, “sebenarnya siapa yang mengurus?”.
Sepupu di Kuala Lumpur, dia menjalankan toko serba ada, menyerahkan pengelolaannya ke manajer lama, tetapi sistem kartu member mengikat nomor HP pribadi manajer. Sepupu punya kepemilikan, tetapi hak tanda tangan untuk transaksi kartu dan pengembalian dana ada di tangan manajer.
Gadai titipan Babylon strukturnya seperti itu. UTXO tetap terlihat di dompetmu dengan status “terkunci”, tapi Finality Provider yang menjalankan node untukmu, dan yang menandatangani. Dia melakukan double-sign (pelanggaran EOTS), dan yang dibakar oleh protokol adalah BTC-mu, bukan BTC-nya.
Dokumen tertulis jelas: kunci privat bocor, BTC di alamat staking akan dimusnahkan. Kunci privat ini milik Provider, tetapi yang dikenai denda dan penyitaan justru asetmu. Seperti manajer yang memakai surat izin usahamu untuk membuka dua toko yang saling bersaing, yang disita adalah surat izin usahamu.
Provider memungut komisi 5%-20%, sementara kamu menanggung 100% risiko penyitaan denda, dan hanya menerima 80%-90% keuntungan. Dia menyetor jaminan BABY, tapi volatilitas BABY dan BTC tidak sebanding. Kamu menggadaikan BTC senilai 100 ribu dolar, dia menyetor BABY senilai yang setara. Kalau benar-benar terjadi masalah, dia mematikan node lalu ganti “nama samaran”, BTC kamu sudah hilang.
Yang lebih merepotkan adalah saat keluar: ganti Provider punya periode unbonding mulai 14 hari. Selama 14 hari itu, manajer yang tidak bisa diandalkan masih memakai “surat izin” milikmu untuk menandatangani. Kalau kamu ingin kabur, kamu harus menunggu masa penguncian dulu.
“Tidak kustodi” tidak sama dengan “tidak lepas kendali”. Saat kamu mendelegasikan hak tanda tangan, berarti kamu sedang mempercayai perantara yang memakai “kedok kode”.
[TL;DR]
Gadai titipan adalah “kepemilikan milikmu, operasionalnya miliknya”. Provider melakukan double-sign dan membakar BTC-mu; yang hilang hanya jaminan BABY, dengan ketidakseimbangan risiko yang serius. Periode unbonding adalah jebakan saat keluar. Sebelum nilai jaminan sepadan dengan skala denda dan penyitaan, jangan sampai ketipu oleh narasi “tidak kustodi”.
RIF AKE
Ayo bahas di kolom komentar Binance Square. Sebelum kalian titip gadai, kalian sudah cek saldo jaminan Provider belum?
#baby $BABY
Di grup ada yang teriak, “titip gadai, BTC tidak dipindah, keuntungan otomatis masuk”, tapi aku tidak menanggapi. Bukan karena aku tidak percaya Babylon, tapi karena ada kebiasaan buruk dalam diriku: kalau orang bilang, “kamu tidak perlu urus”, aku justru ingin mencari tahu, “sebenarnya siapa yang mengurus?”.
Sepupu di Kuala Lumpur, dia menjalankan toko serba ada, menyerahkan pengelolaannya ke manajer lama, tetapi sistem kartu member mengikat nomor HP pribadi manajer. Sepupu punya kepemilikan, tetapi hak tanda tangan untuk transaksi kartu dan pengembalian dana ada di tangan manajer.
Gadai titipan Babylon strukturnya seperti itu. UTXO tetap terlihat di dompetmu dengan status “terkunci”, tapi Finality Provider yang menjalankan node untukmu, dan yang menandatangani. Dia melakukan double-sign (pelanggaran EOTS), dan yang dibakar oleh protokol adalah BTC-mu, bukan BTC-nya.
Dokumen tertulis jelas: kunci privat bocor, BTC di alamat staking akan dimusnahkan. Kunci privat ini milik Provider, tetapi yang dikenai denda dan penyitaan justru asetmu. Seperti manajer yang memakai surat izin usahamu untuk membuka dua toko yang saling bersaing, yang disita adalah surat izin usahamu.
Provider memungut komisi 5%-20%, sementara kamu menanggung 100% risiko penyitaan denda, dan hanya menerima 80%-90% keuntungan. Dia menyetor jaminan BABY, tapi volatilitas BABY dan BTC tidak sebanding. Kamu menggadaikan BTC senilai 100 ribu dolar, dia menyetor BABY senilai yang setara. Kalau benar-benar terjadi masalah, dia mematikan node lalu ganti “nama samaran”, BTC kamu sudah hilang.
Yang lebih merepotkan adalah saat keluar: ganti Provider punya periode unbonding mulai 14 hari. Selama 14 hari itu, manajer yang tidak bisa diandalkan masih memakai “surat izin” milikmu untuk menandatangani. Kalau kamu ingin kabur, kamu harus menunggu masa penguncian dulu.
“Tidak kustodi” tidak sama dengan “tidak lepas kendali”. Saat kamu mendelegasikan hak tanda tangan, berarti kamu sedang mempercayai perantara yang memakai “kedok kode”.
[TL;DR]
Gadai titipan adalah “kepemilikan milikmu, operasionalnya miliknya”. Provider melakukan double-sign dan membakar BTC-mu; yang hilang hanya jaminan BABY, dengan ketidakseimbangan risiko yang serius. Periode unbonding adalah jebakan saat keluar. Sebelum nilai jaminan sepadan dengan skala denda dan penyitaan, jangan sampai ketipu oleh narasi “tidak kustodi”.
RIF AKE
Ayo bahas di kolom komentar Binance Square. Sebelum kalian titip gadai, kalian sudah cek saldo jaminan Provider belum?
#baby $BABY
Sepupu di Kuala Lumpur, dia menjalankan toko serba ada, menyerahkan pengelolaannya ke manajer lama, tetapi sistem kartu member mengikat nomor HP pribadi manajer. Sepupu punya kepemilikan, tetapi hak tanda tangan untuk transaksi kartu dan pengembalian dana ada di tangan manajer.
Gadai titipan Babylon strukturnya seperti itu. UTXO tetap terlihat di dompetmu dengan status “terkunci”, tapi Finality Provider yang menjalankan node untukmu, dan yang menandatangani. Dia melakukan double-sign (pelanggaran EOTS), dan yang dibakar oleh protokol adalah BTC-mu, bukan BTC-nya.
Dokumen tertulis jelas: kunci privat bocor, BTC di alamat staking akan dimusnahkan. Kunci privat ini milik Provider, tetapi yang dikenai denda dan penyitaan justru asetmu. Seperti manajer yang memakai surat izin usahamu untuk membuka dua toko yang saling bersaing, yang disita adalah surat izin usahamu.
Provider memungut komisi 5%-20%, sementara kamu menanggung 100% risiko penyitaan denda, dan hanya menerima 80%-90% keuntungan. Dia menyetor jaminan BABY, tapi volatilitas BABY dan BTC tidak sebanding. Kamu menggadaikan BTC senilai 100 ribu dolar, dia menyetor BABY senilai yang setara. Kalau benar-benar terjadi masalah, dia mematikan node lalu ganti “nama samaran”, BTC kamu sudah hilang.
Yang lebih merepotkan adalah saat keluar: ganti Provider punya periode unbonding mulai 14 hari. Selama 14 hari itu, manajer yang tidak bisa diandalkan masih memakai “surat izin” milikmu untuk menandatangani. Kalau kamu ingin kabur, kamu harus menunggu masa penguncian dulu.
“Tidak kustodi” tidak sama dengan “tidak lepas kendali”. Saat kamu mendelegasikan hak tanda tangan, berarti kamu sedang mempercayai perantara yang memakai “kedok kode”.
[TL;DR]
Gadai titipan adalah “kepemilikan milikmu, operasionalnya miliknya”. Provider melakukan double-sign dan membakar BTC-mu; yang hilang hanya jaminan BABY, dengan ketidakseimbangan risiko yang serius. Periode unbonding adalah jebakan saat keluar. Sebelum nilai jaminan sepadan dengan skala denda dan penyitaan, jangan sampai ketipu oleh narasi “tidak kustodi”.
RIF AKE
Ayo bahas di kolom komentar Binance Square. Sebelum kalian titip gadai, kalian sudah cek saldo jaminan Provider belum?
#baby $BABY
220
·
--
Sepupu saya (yang kerja di keuangan tradisional) datang ke Kuala Lumpur minggu lalu. Malamnya dia pegang bir di bar dan nanya ke saya: “Kalau di Babylon kalian, bunga untuk pinjam BTC itu sebenarnya berapa?” Saya bilang: lihat tingkat pemanfaatan pool—mungkin sekarang 3%, besok bisa jadi 8%. Dia terdiam sebentar: “Kalau begitu, saat saya bikin anggaran tahunan, angka beban bunganya harus diisi pakai yang mana?”
[TL;DR]
Peran sebenarnya BABY dalam skenario fixed rate masih belum jelas. Namun menilai lebih dulu apakah fungsinya benar-benar menanggung risiko atau tidak, jauh lebih penting daripada mengejar setelah sudah live. Likuiditas yang dibuka tiap bulan perlu benar-benar punya kebutuhan yang menyerap. Kalau tidak, “deep empowerment” cuma seperti kartu member gym berlangganan—uang sudah dibayar, tapi alatnya belum siap.
Dua kesalahan paling mudah: mengubah roadmap di whitepaper langsung menjadi valuasi token, atau merasa karena belum live jadi malas melihatnya. Saya cenderung ke opsi ketiga—menilai dulu apakah masalah yang ingin diselesaikan oleh fixed rate itu benar-benar titik sakit. Sekaligus menuliskan dengan jelas mismatch antara risiko eksekusi dan tekanan sell saat unlock.
Saat ini TBV yang berjalan di testnet adalah Aave v4 dengan native BTC sebagai jaminan untuk pinjaman, dengan tingkat bunga yang mengambang mengikuti pemanfaatan. Babylon dan Aegis memang sedang merencanakan fixed rate, tapi jadwalnya tertulis Q4 2026—dengan syarat semua pengembangan dan pengujian sudah selesai. Sekarang merekomendasikannya seolah sudah jadi produk, sama seperti menjual kartu langganan 10 tahun ke gym yang belum selesai direnovasi.
Kebutuhan fixed rate yang nyata bukan datang dari ritel, melainkan dari perencanaan dana. Bagi market maker, mereka perlu menghitung apakah biaya dana dalam rentang waktu tertentu bisa menutup keuntungan strategi. Tim kuant butuh mengunci biaya pendanaan untuk mengimbangi posisi (hedging). Sedangkan treasury perusahaan—lebih wajib lagi tahu lebih awal apakah beban bunga akan menggerus laba kuartalan. Bunga floating terlihat murah dalam jangka pendek, tapi faktor kesehatan dan tabel anggaran menambahkan satu lapisan variabel acak. Variabel itu, di batas ambang likuidasi, adalah garis hidup-mati.
Selanjutnya saya akan mengawasi tiga hal: di pool fixed rate, BABY itu berperan sebagai modal asuransi atau murni hak tata kelola; bagaimana desain denda/kerugian untuk pembayaran lebih awal; serta siapa yang menjadi lawan transaksi di sisi dana tetap. Tiga poin itu belum terealisasi, maka empat kata “token empowerment” tidak bisa menopang angka-angka di tabel unlock.
Kamu lebih ingin BABY berperan sebagai prioritas seperti tranche tradisional CDO di pool fixed rate, atau tetap menjaga fleksibilitas di mana aset bisa ditarik kapan saja di on-chain?
@babylonlabs_io
#baby $BABY
Sepupu saya (yang kerja di keuangan tradisional) datang ke Kuala Lumpur minggu lalu. Malamnya dia pegang bir di bar dan nanya ke saya: “Kalau di Babylon kalian, bunga untuk pinjam BTC itu sebenarnya berapa?” Saya bilang: lihat tingkat pemanfaatan pool—mungkin sekarang 3%, besok bisa jadi 8%. Dia terdiam sebentar: “Kalau begitu, saat saya bikin anggaran tahunan, angka beban bunganya harus diisi pakai yang mana?”
[TL;DR]
Peran sebenarnya BABY dalam skenario fixed rate masih belum jelas. Namun menilai lebih dulu apakah fungsinya benar-benar menanggung risiko atau tidak, jauh lebih penting daripada mengejar setelah sudah live. Likuiditas yang dibuka tiap bulan perlu benar-benar punya kebutuhan yang menyerap. Kalau tidak, “deep empowerment” cuma seperti kartu member gym berlangganan—uang sudah dibayar, tapi alatnya belum siap.
Dua kesalahan paling mudah: mengubah roadmap di whitepaper langsung menjadi valuasi token, atau merasa karena belum live jadi malas melihatnya. Saya cenderung ke opsi ketiga—menilai dulu apakah masalah yang ingin diselesaikan oleh fixed rate itu benar-benar titik sakit. Sekaligus menuliskan dengan jelas mismatch antara risiko eksekusi dan tekanan sell saat unlock.
Saat ini TBV yang berjalan di testnet adalah Aave v4 dengan native BTC sebagai jaminan untuk pinjaman, dengan tingkat bunga yang mengambang mengikuti pemanfaatan. Babylon dan Aegis memang sedang merencanakan fixed rate, tapi jadwalnya tertulis Q4 2026—dengan syarat semua pengembangan dan pengujian sudah selesai. Sekarang merekomendasikannya seolah sudah jadi produk, sama seperti menjual kartu langganan 10 tahun ke gym yang belum selesai direnovasi.
Kebutuhan fixed rate yang nyata bukan datang dari ritel, melainkan dari perencanaan dana. Bagi market maker, mereka perlu menghitung apakah biaya dana dalam rentang waktu tertentu bisa menutup keuntungan strategi. Tim kuant butuh mengunci biaya pendanaan untuk mengimbangi posisi (hedging). Sedangkan treasury perusahaan—lebih wajib lagi tahu lebih awal apakah beban bunga akan menggerus laba kuartalan. Bunga floating terlihat murah dalam jangka pendek, tapi faktor kesehatan dan tabel anggaran menambahkan satu lapisan variabel acak. Variabel itu, di batas ambang likuidasi, adalah garis hidup-mati.
Selanjutnya saya akan mengawasi tiga hal: di pool fixed rate, BABY itu berperan sebagai modal asuransi atau murni hak tata kelola; bagaimana desain denda/kerugian untuk pembayaran lebih awal; serta siapa yang menjadi lawan transaksi di sisi dana tetap. Tiga poin itu belum terealisasi, maka empat kata “token empowerment” tidak bisa menopang angka-angka di tabel unlock.
Kamu lebih ingin BABY berperan sebagai prioritas seperti tranche tradisional CDO di pool fixed rate, atau tetap menjaga fleksibilitas di mana aset bisa ditarik kapan saja di on-chain?
@BabylonLabs_io
#baby $BABY
[TL;DR]
Peran sebenarnya BABY dalam skenario fixed rate masih belum jelas. Namun menilai lebih dulu apakah fungsinya benar-benar menanggung risiko atau tidak, jauh lebih penting daripada mengejar setelah sudah live. Likuiditas yang dibuka tiap bulan perlu benar-benar punya kebutuhan yang menyerap. Kalau tidak, “deep empowerment” cuma seperti kartu member gym berlangganan—uang sudah dibayar, tapi alatnya belum siap.
Dua kesalahan paling mudah: mengubah roadmap di whitepaper langsung menjadi valuasi token, atau merasa karena belum live jadi malas melihatnya. Saya cenderung ke opsi ketiga—menilai dulu apakah masalah yang ingin diselesaikan oleh fixed rate itu benar-benar titik sakit. Sekaligus menuliskan dengan jelas mismatch antara risiko eksekusi dan tekanan sell saat unlock.
Saat ini TBV yang berjalan di testnet adalah Aave v4 dengan native BTC sebagai jaminan untuk pinjaman, dengan tingkat bunga yang mengambang mengikuti pemanfaatan. Babylon dan Aegis memang sedang merencanakan fixed rate, tapi jadwalnya tertulis Q4 2026—dengan syarat semua pengembangan dan pengujian sudah selesai. Sekarang merekomendasikannya seolah sudah jadi produk, sama seperti menjual kartu langganan 10 tahun ke gym yang belum selesai direnovasi.
Kebutuhan fixed rate yang nyata bukan datang dari ritel, melainkan dari perencanaan dana. Bagi market maker, mereka perlu menghitung apakah biaya dana dalam rentang waktu tertentu bisa menutup keuntungan strategi. Tim kuant butuh mengunci biaya pendanaan untuk mengimbangi posisi (hedging). Sedangkan treasury perusahaan—lebih wajib lagi tahu lebih awal apakah beban bunga akan menggerus laba kuartalan. Bunga floating terlihat murah dalam jangka pendek, tapi faktor kesehatan dan tabel anggaran menambahkan satu lapisan variabel acak. Variabel itu, di batas ambang likuidasi, adalah garis hidup-mati.
Selanjutnya saya akan mengawasi tiga hal: di pool fixed rate, BABY itu berperan sebagai modal asuransi atau murni hak tata kelola; bagaimana desain denda/kerugian untuk pembayaran lebih awal; serta siapa yang menjadi lawan transaksi di sisi dana tetap. Tiga poin itu belum terealisasi, maka empat kata “token empowerment” tidak bisa menopang angka-angka di tabel unlock.
Kamu lebih ingin BABY berperan sebagai prioritas seperti tranche tradisional CDO di pool fixed rate, atau tetap menjaga fleksibilitas di mana aset bisa ditarik kapan saja di on-chain?
@BabylonLabs_io
#baby $BABY
138
·
--
Babylon whitepaper bagian ke-6 ada satu kalimat yang membuatku terdiam cukup lama.
Tim merancang sebuah mekanisme slashing/penalti. Finality Provider yang melakukan tanda tangan ganda (double-sign) di atas rantai konsumsi akan terkena Slash, tapi potongan penalti diambil dari BABY di rantai Babylon; sementara Lao Zhang mengunci UTXO di mainnet Bitcoin, dan itu sama sekali tidak bergerak.
Istilahnya “slashing di rantai, tanpa rugi di luar rantai”.
Sederhananya, Lao Zhang memasukkan BTC ke brankas asuransi time-lock, lalu kuncinya didelegasikan kepada Da Zhuang. Da Zhuang pergi ke rantai konsumsi untuk mengonfirmasi blok. Jika Da Zhuang melakukan double-sign hingga memicu fork, secara teori BTC milik Lao Zhang yang seharusnya “dibakar” — tetapi skrip Bitcoin tidak mendukung. Sistem hanya bisa melakukan slashing pada BABY yang dipatok oleh Da Zhuang. BTC Lao Zhang tetap utuh, Da Zhuang hanya kehilangan sedikit token.
Ini seperti Lao Zhang menyimpan minuman beralkohol asli di brankas bank, dan menyerahkan kuncinya kepada Da Zhuang untuk mencicipi. Da Zhuang bersekongkol dengan pedagang minuman palsu, tetapi bank berkata, “Minuman tidak bisa diganggu, jadi yang dipotong cuma gaji.” Gaji Da Zhuang berapa? Harga minuman asli berapa?
Masalahnya ada pada “firewall” ini. Whitepaper mengakui bahwa Bitcoin tidak mendukung slashing jarak jauh. Rantai konsumsi mengklaim memperoleh keamanan dari BTC, tetapi pelaku sebenarnya hanya bisa menyasar dan menyita jaminan BABY. Jika nilai pasar BABY jauh lebih rendah daripada BTC yang dipatok dalam TVL, maka “keamanan ekonomi” itu hanya kertas belaka. Da Zhuang mematok deposit 10.000 BABY untuk menjamin BTC Lao Zhang senilai satu juta — keuntungan dari rekayasa palsu jauh lebih besar daripada kerugian.
Yang lebih penting: BABY adalah token staking sekaligus tata kelola. Parameter slashing dan ambang masuk ditentukan sepenuhnya oleh pemilih yang memegang BABY. Hakim yang memutuskan apakah Da Zhuang bersalah atau tidak, semuanya orang yang memegang BABY. BTC milik Lao Zhang bahkan tidak punya kursi untuk sekadar menjadi penonton.
Sikapku: akui nilai rekayasa dari “delegasi time-lock”, jangan terbuai oleh “BTC sebagai penjamin”. Rantai konsumsi meminjam bobot konsensus Bitcoin, tapi keamanannya didiskon — time-lock UTXO yang tidak bisa diubah, lalu “dijembatani” menjadi ikatan lunak yang bergantung pada insentif ekonomi BABY; batas kepercayaan bergeser jauh. #baby
Aturan lama, DYOR. Jangan lengah hanya karena melihat “staking BTC”. Mekanisme slashing BTC di rantai tidak bisa dilakukan — ini kompromi yang realistis, atau “baju baru raja”? Ayo bahas di kolom komentar Binance Square.
#baby $BABY
Babylon whitepaper bagian ke-6 ada satu kalimat yang membuatku terdiam cukup lama.
Tim merancang sebuah mekanisme slashing/penalti. Finality Provider yang melakukan tanda tangan ganda (double-sign) di atas rantai konsumsi akan terkena Slash, tapi potongan penalti diambil dari BABY di rantai Babylon; sementara Lao Zhang mengunci UTXO di mainnet Bitcoin, dan itu sama sekali tidak bergerak.
Istilahnya “slashing di rantai, tanpa rugi di luar rantai”.
Sederhananya, Lao Zhang memasukkan BTC ke brankas asuransi time-lock, lalu kuncinya didelegasikan kepada Da Zhuang. Da Zhuang pergi ke rantai konsumsi untuk mengonfirmasi blok. Jika Da Zhuang melakukan double-sign hingga memicu fork, secara teori BTC milik Lao Zhang yang seharusnya “dibakar” — tetapi skrip Bitcoin tidak mendukung. Sistem hanya bisa melakukan slashing pada BABY yang dipatok oleh Da Zhuang. BTC Lao Zhang tetap utuh, Da Zhuang hanya kehilangan sedikit token.
Ini seperti Lao Zhang menyimpan minuman beralkohol asli di brankas bank, dan menyerahkan kuncinya kepada Da Zhuang untuk mencicipi. Da Zhuang bersekongkol dengan pedagang minuman palsu, tetapi bank berkata, “Minuman tidak bisa diganggu, jadi yang dipotong cuma gaji.” Gaji Da Zhuang berapa? Harga minuman asli berapa?
Masalahnya ada pada “firewall” ini. Whitepaper mengakui bahwa Bitcoin tidak mendukung slashing jarak jauh. Rantai konsumsi mengklaim memperoleh keamanan dari BTC, tetapi pelaku sebenarnya hanya bisa menyasar dan menyita jaminan BABY. Jika nilai pasar BABY jauh lebih rendah daripada BTC yang dipatok dalam TVL, maka “keamanan ekonomi” itu hanya kertas belaka. Da Zhuang mematok deposit 10.000 BABY untuk menjamin BTC Lao Zhang senilai satu juta — keuntungan dari rekayasa palsu jauh lebih besar daripada kerugian.
Yang lebih penting: BABY adalah token staking sekaligus tata kelola. Parameter slashing dan ambang masuk ditentukan sepenuhnya oleh pemilih yang memegang BABY. Hakim yang memutuskan apakah Da Zhuang bersalah atau tidak, semuanya orang yang memegang BABY. BTC milik Lao Zhang bahkan tidak punya kursi untuk sekadar menjadi penonton.
Sikapku: akui nilai rekayasa dari “delegasi time-lock”, jangan terbuai oleh “BTC sebagai penjamin”. Rantai konsumsi meminjam bobot konsensus Bitcoin, tapi keamanannya didiskon — time-lock UTXO yang tidak bisa diubah, lalu “dijembatani” menjadi ikatan lunak yang bergantung pada insentif ekonomi BABY; batas kepercayaan bergeser jauh. #baby
Aturan lama, DYOR. Jangan lengah hanya karena melihat “staking BTC”. Mekanisme slashing BTC di rantai tidak bisa dilakukan — ini kompromi yang realistis, atau “baju baru raja”? Ayo bahas di kolom komentar Binance Square.
#baby $BABY
Tim merancang sebuah mekanisme slashing/penalti. Finality Provider yang melakukan tanda tangan ganda (double-sign) di atas rantai konsumsi akan terkena Slash, tapi potongan penalti diambil dari BABY di rantai Babylon; sementara Lao Zhang mengunci UTXO di mainnet Bitcoin, dan itu sama sekali tidak bergerak.
Istilahnya “slashing di rantai, tanpa rugi di luar rantai”.
Sederhananya, Lao Zhang memasukkan BTC ke brankas asuransi time-lock, lalu kuncinya didelegasikan kepada Da Zhuang. Da Zhuang pergi ke rantai konsumsi untuk mengonfirmasi blok. Jika Da Zhuang melakukan double-sign hingga memicu fork, secara teori BTC milik Lao Zhang yang seharusnya “dibakar” — tetapi skrip Bitcoin tidak mendukung. Sistem hanya bisa melakukan slashing pada BABY yang dipatok oleh Da Zhuang. BTC Lao Zhang tetap utuh, Da Zhuang hanya kehilangan sedikit token.
Ini seperti Lao Zhang menyimpan minuman beralkohol asli di brankas bank, dan menyerahkan kuncinya kepada Da Zhuang untuk mencicipi. Da Zhuang bersekongkol dengan pedagang minuman palsu, tetapi bank berkata, “Minuman tidak bisa diganggu, jadi yang dipotong cuma gaji.” Gaji Da Zhuang berapa? Harga minuman asli berapa?
Masalahnya ada pada “firewall” ini. Whitepaper mengakui bahwa Bitcoin tidak mendukung slashing jarak jauh. Rantai konsumsi mengklaim memperoleh keamanan dari BTC, tetapi pelaku sebenarnya hanya bisa menyasar dan menyita jaminan BABY. Jika nilai pasar BABY jauh lebih rendah daripada BTC yang dipatok dalam TVL, maka “keamanan ekonomi” itu hanya kertas belaka. Da Zhuang mematok deposit 10.000 BABY untuk menjamin BTC Lao Zhang senilai satu juta — keuntungan dari rekayasa palsu jauh lebih besar daripada kerugian.
Yang lebih penting: BABY adalah token staking sekaligus tata kelola. Parameter slashing dan ambang masuk ditentukan sepenuhnya oleh pemilih yang memegang BABY. Hakim yang memutuskan apakah Da Zhuang bersalah atau tidak, semuanya orang yang memegang BABY. BTC milik Lao Zhang bahkan tidak punya kursi untuk sekadar menjadi penonton.
Sikapku: akui nilai rekayasa dari “delegasi time-lock”, jangan terbuai oleh “BTC sebagai penjamin”. Rantai konsumsi meminjam bobot konsensus Bitcoin, tapi keamanannya didiskon — time-lock UTXO yang tidak bisa diubah, lalu “dijembatani” menjadi ikatan lunak yang bergantung pada insentif ekonomi BABY; batas kepercayaan bergeser jauh. #baby
Aturan lama, DYOR. Jangan lengah hanya karena melihat “staking BTC”. Mekanisme slashing BTC di rantai tidak bisa dilakukan — ini kompromi yang realistis, atau “baju baru raja”? Ayo bahas di kolom komentar Binance Square.
#baby $BABY
144
·
--
Tuan Zhang semalam membolak-balik whitepaper Babylon di balik meja bar. Bartender mendekat dan bertanya, “Sedang lihat apa?” Dia menjawab, “Sedang melihat ‘siapa yang memegang saklar pengatur keluarnya minuman itu’.”
Total BABY sebanyak 10 miliar keping, insentif komunitas 15%—kalau diambil satu per satu, banyak pendatang baru akan merasa, “komunitas dapatnya terlalu sedikit.” Tapi Tuan Zhang membaca tabel alokasi tidak hanya dari satu kolom. Private placement 30,5%, tim 15%, konsultan 3,5%—tiga bagian itu saja sudah hampir setengah. Yang lebih tersembunyi adalah pembangunan ekosistem dan operasional riset masing-masing 18%. Di whitepaper ada satu baris kecil: saat Genesis dijalankan, langsung membuka 25%.
Orang-orang lama sudah paham: alokasi token adalah menu di etalase, sedangkan ritme unlock adalah daftar stok bahan di dapur. Menu boleh ditulis semanis apa pun, kalau dapur menuangkan semua bahan sekaligus, etalase tetap bisa tumbang.
Private placement Babylon dikunci 12 bulan, lalu pertama-tama ditumpahkan 12,5%; sisanya 36 bulan dicicil pelan-pelan. Tim dan konsultan memakai siklus empat tahun—terlihat tidak terlalu ketat. Tapi ekosistem dan riset yang total 36% itu dirilis 25% sejak TGE. Ditambah lagi 15% komunitas bisa dipanggil kapan saja oleh yayasan tanpa kunci keras—artinya, pada hari pertama mainnet live, token yang benar-benar bisa mengalir jauh lebih banyak daripada yang diisyaratkan angka “komunitas 15%” itu.
Kakak sepupu saya yang kerja di keuangan tradisional punya satu kalimat: lihat neraca aset, jangan lihat totalnya—lihat kewajiban lancar. Begitu juga ekonomi token. Besar-kecilnya rasio komunitas hanyalah angka statis; siapa yang bisa melakukan dump di pasar sekunder setelah TGE, itulah kebenaran dinamis.
Kisah staking Bitcoin Babylon dipaparkan dengan bagus, dan modal pun ikut mengangguk. Tapi apakah harga BABY mampu bertahan atau tidak, tidak ditentukan oleh seberapa bulat kue yang digambar di whitepaper, melainkan oleh berapa banyak token yang diam-diam “merembes” dari buku “pembangunan jangka panjang” ke pasar dalam tiga tahun ke depan.
Tunggu setelah mainnet selesai dua siklus unlock, baru lihat alokasi 15% komunitas—itu benar bantalan pengaman, atau sekadar karang yang ditelan arus pasang. Proporsi itu dibuat untuk dilihat; yang menentukan justru pelepasannya.
@babylonlabs_io
#baby $BABY
Tuan Zhang semalam membolak-balik whitepaper Babylon di balik meja bar. Bartender mendekat dan bertanya, “Sedang lihat apa?” Dia menjawab, “Sedang melihat ‘siapa yang memegang saklar pengatur keluarnya minuman itu’.”
Total BABY sebanyak 10 miliar keping, insentif komunitas 15%—kalau diambil satu per satu, banyak pendatang baru akan merasa, “komunitas dapatnya terlalu sedikit.” Tapi Tuan Zhang membaca tabel alokasi tidak hanya dari satu kolom. Private placement 30,5%, tim 15%, konsultan 3,5%—tiga bagian itu saja sudah hampir setengah. Yang lebih tersembunyi adalah pembangunan ekosistem dan operasional riset masing-masing 18%. Di whitepaper ada satu baris kecil: saat Genesis dijalankan, langsung membuka 25%.
Orang-orang lama sudah paham: alokasi token adalah menu di etalase, sedangkan ritme unlock adalah daftar stok bahan di dapur. Menu boleh ditulis semanis apa pun, kalau dapur menuangkan semua bahan sekaligus, etalase tetap bisa tumbang.
Private placement Babylon dikunci 12 bulan, lalu pertama-tama ditumpahkan 12,5%; sisanya 36 bulan dicicil pelan-pelan. Tim dan konsultan memakai siklus empat tahun—terlihat tidak terlalu ketat. Tapi ekosistem dan riset yang total 36% itu dirilis 25% sejak TGE. Ditambah lagi 15% komunitas bisa dipanggil kapan saja oleh yayasan tanpa kunci keras—artinya, pada hari pertama mainnet live, token yang benar-benar bisa mengalir jauh lebih banyak daripada yang diisyaratkan angka “komunitas 15%” itu.
Kakak sepupu saya yang kerja di keuangan tradisional punya satu kalimat: lihat neraca aset, jangan lihat totalnya—lihat kewajiban lancar. Begitu juga ekonomi token. Besar-kecilnya rasio komunitas hanyalah angka statis; siapa yang bisa melakukan dump di pasar sekunder setelah TGE, itulah kebenaran dinamis.
Kisah staking Bitcoin Babylon dipaparkan dengan bagus, dan modal pun ikut mengangguk. Tapi apakah harga BABY mampu bertahan atau tidak, tidak ditentukan oleh seberapa bulat kue yang digambar di whitepaper, melainkan oleh berapa banyak token yang diam-diam “merembes” dari buku “pembangunan jangka panjang” ke pasar dalam tiga tahun ke depan.
Tunggu setelah mainnet selesai dua siklus unlock, baru lihat alokasi 15% komunitas—itu benar bantalan pengaman, atau sekadar karang yang ditelan arus pasang. Proporsi itu dibuat untuk dilihat; yang menentukan justru pelepasannya.
@BabylonLabs_io
#baby $BABY
Total BABY sebanyak 10 miliar keping, insentif komunitas 15%—kalau diambil satu per satu, banyak pendatang baru akan merasa, “komunitas dapatnya terlalu sedikit.” Tapi Tuan Zhang membaca tabel alokasi tidak hanya dari satu kolom. Private placement 30,5%, tim 15%, konsultan 3,5%—tiga bagian itu saja sudah hampir setengah. Yang lebih tersembunyi adalah pembangunan ekosistem dan operasional riset masing-masing 18%. Di whitepaper ada satu baris kecil: saat Genesis dijalankan, langsung membuka 25%.
Orang-orang lama sudah paham: alokasi token adalah menu di etalase, sedangkan ritme unlock adalah daftar stok bahan di dapur. Menu boleh ditulis semanis apa pun, kalau dapur menuangkan semua bahan sekaligus, etalase tetap bisa tumbang.
Private placement Babylon dikunci 12 bulan, lalu pertama-tama ditumpahkan 12,5%; sisanya 36 bulan dicicil pelan-pelan. Tim dan konsultan memakai siklus empat tahun—terlihat tidak terlalu ketat. Tapi ekosistem dan riset yang total 36% itu dirilis 25% sejak TGE. Ditambah lagi 15% komunitas bisa dipanggil kapan saja oleh yayasan tanpa kunci keras—artinya, pada hari pertama mainnet live, token yang benar-benar bisa mengalir jauh lebih banyak daripada yang diisyaratkan angka “komunitas 15%” itu.
Kakak sepupu saya yang kerja di keuangan tradisional punya satu kalimat: lihat neraca aset, jangan lihat totalnya—lihat kewajiban lancar. Begitu juga ekonomi token. Besar-kecilnya rasio komunitas hanyalah angka statis; siapa yang bisa melakukan dump di pasar sekunder setelah TGE, itulah kebenaran dinamis.
Kisah staking Bitcoin Babylon dipaparkan dengan bagus, dan modal pun ikut mengangguk. Tapi apakah harga BABY mampu bertahan atau tidak, tidak ditentukan oleh seberapa bulat kue yang digambar di whitepaper, melainkan oleh berapa banyak token yang diam-diam “merembes” dari buku “pembangunan jangka panjang” ke pasar dalam tiga tahun ke depan.
Tunggu setelah mainnet selesai dua siklus unlock, baru lihat alokasi 15% komunitas—itu benar bantalan pengaman, atau sekadar karang yang ditelan arus pasang. Proporsi itu dibuat untuk dilihat; yang menentukan justru pelepasannya.
@BabylonLabs_io
#baby $BABY
96
·
--
Saat meneliti @babylonlabs_io , ada satu detail yang membuat jari saya berhenti membalik halaman.
Di satu sisi, itu menekankan bahwa BTC selamanya “terbaring” di main chain; di sisi lain, ia mengatakan bahwa locked staking bisa menghasilkan imbal hasil dari cross-chain collateral. Kedengarannya seperti lemari anggur Pak Zhang yang memasang mesin penjual otomatis—botolnya tetap tertata, tetapi bisa menghasilkan keuntungan seolah-olah tanpa usaha.
Namun, botol di dalam lemari tidak akan bertambah banyak kalau tidak ada yang mengutak-atiknya.
Keajaiban Babylon terletak pada kenyataan bahwa ia tidak memindahkan jembatan BTC, melainkan memakai time-lock dan bukti kriptografi agar BTC Anda “secara jarak jauh” menjadi penopang keamanan ekonomi untuk chain PoS lain. Begitu Finality Provider berbuat jahat, slash yang langsung terbakar adalah BTC di main chain—BTC yang Anda kira “diam” di sana.
“Native staking” terdengar bersih, tapi secara diam-diam aset Anda dipindahkan dari kondisi “tidur” ke status “jaminan”. Multi-staking bahkan membuat satu BTC yang sama dipertaruhkan ke banyak chain sekaligus: efisiensi modal di permukaan terlihat maksimal, tetapi sebenarnya itu adalah perkalian dari exposure risiko. Jika terjadi gangguan konsensus pada satu BSN, atau Provider melakukan double sign secara kolektif, jaminan Anda adalah pelindung karung yang berdiri di barisan depan.
Yang paling rumit adalah: pemegangnya merasa “BTC saya tidak bergerak”, tetapi di level protokol, ia justru menanggung tanggung jawab ekonomi untuk orang lain. Imbal hasil bukanlah sihir—itu adalah sewa dari “hak suara ekonomi” BTC Anda.
Kalau saat terjadi penurunan tajam Anda ingin melakukan unlock darurat untuk menambah posisi, tetapi unbonding sedang antre, siapa yang menentukan? Kalau rasio slash melampaui perkiraan, nilai locked yang tampil di antarmuka masih terlihat utuh, padahal ternyata sudah berkurang satu bagian?
Babylon memang mengaktifkan modal tidur senilai triliunan, tetapi “tanpa jembatan cross-chain” tidak berarti tanpa risiko. Pertanyaan yang benar-benar perlu diajukan adalah: BTC saya sedang memberi dukungan untuk siapa, dalam kondisi apa ia bisa dikenai penalti, apakah saat keluar ada prioritas, dan apakah risiko multi-chain punya “dinding pemisah”.
Semakin jelas batasnya, semakin layak untuk penempatan dana yang besar. Sekarang kita bisa mengamati—tapi sebelum dana besar masuk, saya lebih ingin memahami terlebih dahulu: BTC itu sedang tidur di lemari, atau justru berdiri menjadi satpam untuk orang lain.
[TL;DR]
Babylon membuat BTC bisa menghasilkan imbal hasil tanpa meninggalkan main chain, tetapi keuntungan berasal dari pemindahan risiko. BTC Anda lewat time-lock menanggung jaminan ekonomi untuk PoS chain lain, dan multi-staking menumpuk exposure lintas chain. Yang benar-benar perlu dipahami adalah syarat slash, periode exit, dan pemisahan risiko. Semakin jelas, semakin layak dipercaya.
#baby $BABY $BTC
Saat meneliti @BabylonLabs_io , ada satu detail yang membuat jari saya berhenti membalik halaman.
Di satu sisi, itu menekankan bahwa BTC selamanya “terbaring” di main chain; di sisi lain, ia mengatakan bahwa locked staking bisa menghasilkan imbal hasil dari cross-chain collateral. Kedengarannya seperti lemari anggur Pak Zhang yang memasang mesin penjual otomatis—botolnya tetap tertata, tetapi bisa menghasilkan keuntungan seolah-olah tanpa usaha.
Namun, botol di dalam lemari tidak akan bertambah banyak kalau tidak ada yang mengutak-atiknya.
Keajaiban Babylon terletak pada kenyataan bahwa ia tidak memindahkan jembatan BTC, melainkan memakai time-lock dan bukti kriptografi agar BTC Anda “secara jarak jauh” menjadi penopang keamanan ekonomi untuk chain PoS lain. Begitu Finality Provider berbuat jahat, slash yang langsung terbakar adalah BTC di main chain—BTC yang Anda kira “diam” di sana.
“Native staking” terdengar bersih, tapi secara diam-diam aset Anda dipindahkan dari kondisi “tidur” ke status “jaminan”. Multi-staking bahkan membuat satu BTC yang sama dipertaruhkan ke banyak chain sekaligus: efisiensi modal di permukaan terlihat maksimal, tetapi sebenarnya itu adalah perkalian dari exposure risiko. Jika terjadi gangguan konsensus pada satu BSN, atau Provider melakukan double sign secara kolektif, jaminan Anda adalah pelindung karung yang berdiri di barisan depan.
Yang paling rumit adalah: pemegangnya merasa “BTC saya tidak bergerak”, tetapi di level protokol, ia justru menanggung tanggung jawab ekonomi untuk orang lain. Imbal hasil bukanlah sihir—itu adalah sewa dari “hak suara ekonomi” BTC Anda.
Kalau saat terjadi penurunan tajam Anda ingin melakukan unlock darurat untuk menambah posisi, tetapi unbonding sedang antre, siapa yang menentukan? Kalau rasio slash melampaui perkiraan, nilai locked yang tampil di antarmuka masih terlihat utuh, padahal ternyata sudah berkurang satu bagian?
Babylon memang mengaktifkan modal tidur senilai triliunan, tetapi “tanpa jembatan cross-chain” tidak berarti tanpa risiko. Pertanyaan yang benar-benar perlu diajukan adalah: BTC saya sedang memberi dukungan untuk siapa, dalam kondisi apa ia bisa dikenai penalti, apakah saat keluar ada prioritas, dan apakah risiko multi-chain punya “dinding pemisah”.
Semakin jelas batasnya, semakin layak untuk penempatan dana yang besar. Sekarang kita bisa mengamati—tapi sebelum dana besar masuk, saya lebih ingin memahami terlebih dahulu: BTC itu sedang tidur di lemari, atau justru berdiri menjadi satpam untuk orang lain.
[TL;DR]
Babylon membuat BTC bisa menghasilkan imbal hasil tanpa meninggalkan main chain, tetapi keuntungan berasal dari pemindahan risiko. BTC Anda lewat time-lock menanggung jaminan ekonomi untuk PoS chain lain, dan multi-staking menumpuk exposure lintas chain. Yang benar-benar perlu dipahami adalah syarat slash, periode exit, dan pemisahan risiko. Semakin jelas, semakin layak dipercaya.
#baby $BABY $BTC
Di satu sisi, itu menekankan bahwa BTC selamanya “terbaring” di main chain; di sisi lain, ia mengatakan bahwa locked staking bisa menghasilkan imbal hasil dari cross-chain collateral. Kedengarannya seperti lemari anggur Pak Zhang yang memasang mesin penjual otomatis—botolnya tetap tertata, tetapi bisa menghasilkan keuntungan seolah-olah tanpa usaha.
Namun, botol di dalam lemari tidak akan bertambah banyak kalau tidak ada yang mengutak-atiknya.
Keajaiban Babylon terletak pada kenyataan bahwa ia tidak memindahkan jembatan BTC, melainkan memakai time-lock dan bukti kriptografi agar BTC Anda “secara jarak jauh” menjadi penopang keamanan ekonomi untuk chain PoS lain. Begitu Finality Provider berbuat jahat, slash yang langsung terbakar adalah BTC di main chain—BTC yang Anda kira “diam” di sana.
“Native staking” terdengar bersih, tapi secara diam-diam aset Anda dipindahkan dari kondisi “tidur” ke status “jaminan”. Multi-staking bahkan membuat satu BTC yang sama dipertaruhkan ke banyak chain sekaligus: efisiensi modal di permukaan terlihat maksimal, tetapi sebenarnya itu adalah perkalian dari exposure risiko. Jika terjadi gangguan konsensus pada satu BSN, atau Provider melakukan double sign secara kolektif, jaminan Anda adalah pelindung karung yang berdiri di barisan depan.
Yang paling rumit adalah: pemegangnya merasa “BTC saya tidak bergerak”, tetapi di level protokol, ia justru menanggung tanggung jawab ekonomi untuk orang lain. Imbal hasil bukanlah sihir—itu adalah sewa dari “hak suara ekonomi” BTC Anda.
Kalau saat terjadi penurunan tajam Anda ingin melakukan unlock darurat untuk menambah posisi, tetapi unbonding sedang antre, siapa yang menentukan? Kalau rasio slash melampaui perkiraan, nilai locked yang tampil di antarmuka masih terlihat utuh, padahal ternyata sudah berkurang satu bagian?
Babylon memang mengaktifkan modal tidur senilai triliunan, tetapi “tanpa jembatan cross-chain” tidak berarti tanpa risiko. Pertanyaan yang benar-benar perlu diajukan adalah: BTC saya sedang memberi dukungan untuk siapa, dalam kondisi apa ia bisa dikenai penalti, apakah saat keluar ada prioritas, dan apakah risiko multi-chain punya “dinding pemisah”.
Semakin jelas batasnya, semakin layak untuk penempatan dana yang besar. Sekarang kita bisa mengamati—tapi sebelum dana besar masuk, saya lebih ingin memahami terlebih dahulu: BTC itu sedang tidur di lemari, atau justru berdiri menjadi satpam untuk orang lain.
[TL;DR]
Babylon membuat BTC bisa menghasilkan imbal hasil tanpa meninggalkan main chain, tetapi keuntungan berasal dari pemindahan risiko. BTC Anda lewat time-lock menanggung jaminan ekonomi untuk PoS chain lain, dan multi-staking menumpuk exposure lintas chain. Yang benar-benar perlu dipahami adalah syarat slash, periode exit, dan pemisahan risiko. Semakin jelas, semakin layak dipercaya.
#baby $BABY $BTC
98
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
USMidterms-WhatAreMarketsExpecting?
5,193 penayangan
144 Berdiskusi
UBS: Meningkatnya Ekspektasi 'Gelombang Biru' Demokrat Memperdalam Penghindaran Risiko di Pasar
Binance News
·Disukai 1 Kali
·587 penayangan
USOctoberNFP-AreRateCutsStillPossible
197,612 penayangan
1,503 Berdiskusi
AMDBeatsExpectations-AINarrativeContinues
904 penayangan
64 Berdiskusi