

明月Míngyuè
5k Posting
明月Míngyuè
Laporkan
Blokir Pengguna
Perdagangan Terbuka
Pedagang Rutin
1.8 Tahun
2.2K+ Mengikuti
9.6K+ Pengikut
2.3K+ Disukai
Posting
Portofolio
Semua
Kuotasi
Live
·
--
Bullish
#dusk $DUSK @Dusk_Foundation
Saya sedang menelusuri dokumen transaksi Dusk ketika satu detail kecil menarik perhatian saya.
Boreas memperkenalkan batasan yang eksplisit antara transaksi yang diterima dari klien, representasi kanonikalnya, dan versi yang dikomit ke ledger. Alasannya cukup sederhana: bagian-bagian berbeda dari jaringan tidak boleh menafsirkan transaksi yang sama secara berbeda.
Lalu saya melihat sesuatu yang lebih praktis dalam dokumen integrasi pertukaran Dusk.
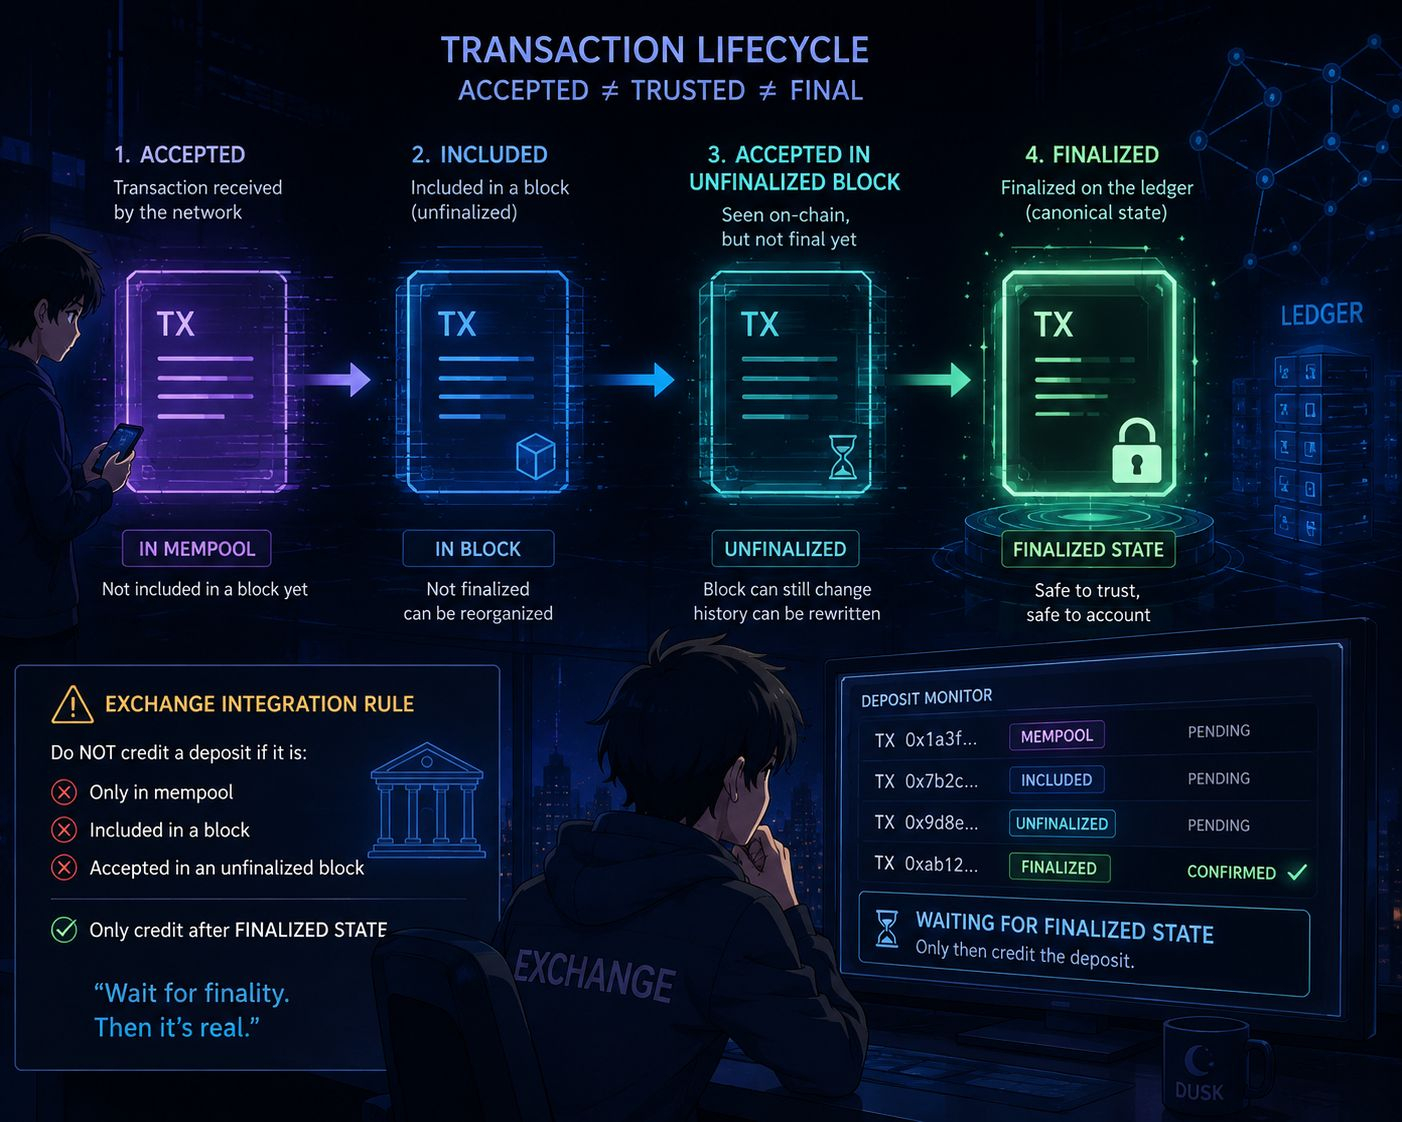
Sebuah exchange secara eksplisit diberi tahu untuk tidak mengkredit deposit hanya karena deposit itu muncul di mempool, dimasukkan, atau diterima dalam blok yang belum difinalisasi. Ia harus menunggu state yang sudah difinalkan.
Itu membuat perubahan Boreas menjadi lebih masuk akal bagi saya.
Untuk infrastruktur keuangan, konsistensi bukan hanya soal node yang saling menyetujui. Pada akhirnya, itu berubah menjadi masalah akuntansi: kapan sistem lain dapat dengan aman memperlakukan sebuah peristiwa on-chain sebagai hal yang nyata?
Saya belum benar-benar memikirkan siklus hidup transaksi dari sudut pandang itu sebelumnya. Mungkin bagian tersulit dalam menempatkan aktivitas keuangan on-chain bukanlah mencatat transaksinya. Melainkan mengetahui dengan tepat kapan setiap sistem diizinkan untuk mempercayainya.
#Dusk $BTC $DUSK
#dusk $DUSK @Dusk
Saya sedang menelusuri dokumen transaksi Dusk ketika satu detail kecil menarik perhatian saya.
Boreas memperkenalkan batasan yang eksplisit antara transaksi yang diterima dari klien, representasi kanonikalnya, dan versi yang dikomit ke ledger. Alasannya cukup sederhana: bagian-bagian berbeda dari jaringan tidak boleh menafsirkan transaksi yang sama secara berbeda.
Lalu saya melihat sesuatu yang lebih praktis dalam dokumen integrasi pertukaran Dusk.
Sebuah exchange secara eksplisit diberi tahu untuk tidak mengkredit deposit hanya karena deposit itu muncul di mempool, dimasukkan, atau diterima dalam blok yang belum difinalisasi. Ia harus menunggu state yang sudah difinalkan.
Itu membuat perubahan Boreas menjadi lebih masuk akal bagi saya.
Untuk infrastruktur keuangan, konsistensi bukan hanya soal node yang saling menyetujui. Pada akhirnya, itu berubah menjadi masalah akuntansi: kapan sistem lain dapat dengan aman memperlakukan sebuah peristiwa on-chain sebagai hal yang nyata?
Saya belum benar-benar memikirkan siklus hidup transaksi dari sudut pandang itu sebelumnya. Mungkin bagian tersulit dalam menempatkan aktivitas keuangan on-chain bukanlah mencatat transaksinya. Melainkan mengetahui dengan tepat kapan setiap sistem diizinkan untuk mempercayainya.
#Dusk $BTC $DUSK
2
3
152
·
--
Bullish
#dusk $DUSK @Dusk_Foundation
Saya dulu berpikir bahwa setelah sebuah transaksi diterima, pada dasarnya semuanya sudah selesai. Lalu saya menelaah lebih dekat siklus hidup transaksi Dusk dan menemukan perbedaan yang belum benar-benar saya pertimbangkan: submitted (terkirim), accepted (diterima), dan finalized (final/dinyatakan final) tidak selalu terjadi pada momen yang sama.
Kedengarannya seperti detail teknis sampai sebuah aplikasi keuangan mulai bertindak atas transaksi itu.
Jika transfer aset, pembayaran, atau instruksi lain bergantung padanya, bertindak sebelum finalitas bisa berarti menyusun langkah berikutnya di atas kondisi yang sebenarnya belum terselesaikan. Yang menarik bagi saya adalah Dusk memperlakukan deterministic finality sebagai bagian dari infrastruktur yang dibutuhkan untuk aplikasi keuangan—bukan sekadar metrik performa blockchain lainnya.
Pada titik kapan sebuah aplikasi keuangan seharusnya berhenti bertanya “apakah sudah diterima?” dan mulai bertanya “apakah sudah final?”
@Dusk_Foundation #dusk $BTC $BNB
#dusk $DUSK @Dusk
Saya dulu berpikir bahwa setelah sebuah transaksi diterima, pada dasarnya semuanya sudah selesai. Lalu saya menelaah lebih dekat siklus hidup transaksi Dusk dan menemukan perbedaan yang belum benar-benar saya pertimbangkan: submitted (terkirim), accepted (diterima), dan finalized (final/dinyatakan final) tidak selalu terjadi pada momen yang sama.
Kedengarannya seperti detail teknis sampai sebuah aplikasi keuangan mulai bertindak atas transaksi itu.
Jika transfer aset, pembayaran, atau instruksi lain bergantung padanya, bertindak sebelum finalitas bisa berarti menyusun langkah berikutnya di atas kondisi yang sebenarnya belum terselesaikan. Yang menarik bagi saya adalah Dusk memperlakukan deterministic finality sebagai bagian dari infrastruktur yang dibutuhkan untuk aplikasi keuangan—bukan sekadar metrik performa blockchain lainnya.
Pada titik kapan sebuah aplikasi keuangan seharusnya berhenti bertanya “apakah sudah diterima?” dan mulai bertanya “apakah sudah final?”
@Dusk #dusk $BTC $BNB
2
4
226
·
--
@Dusk_Foundation #dusk
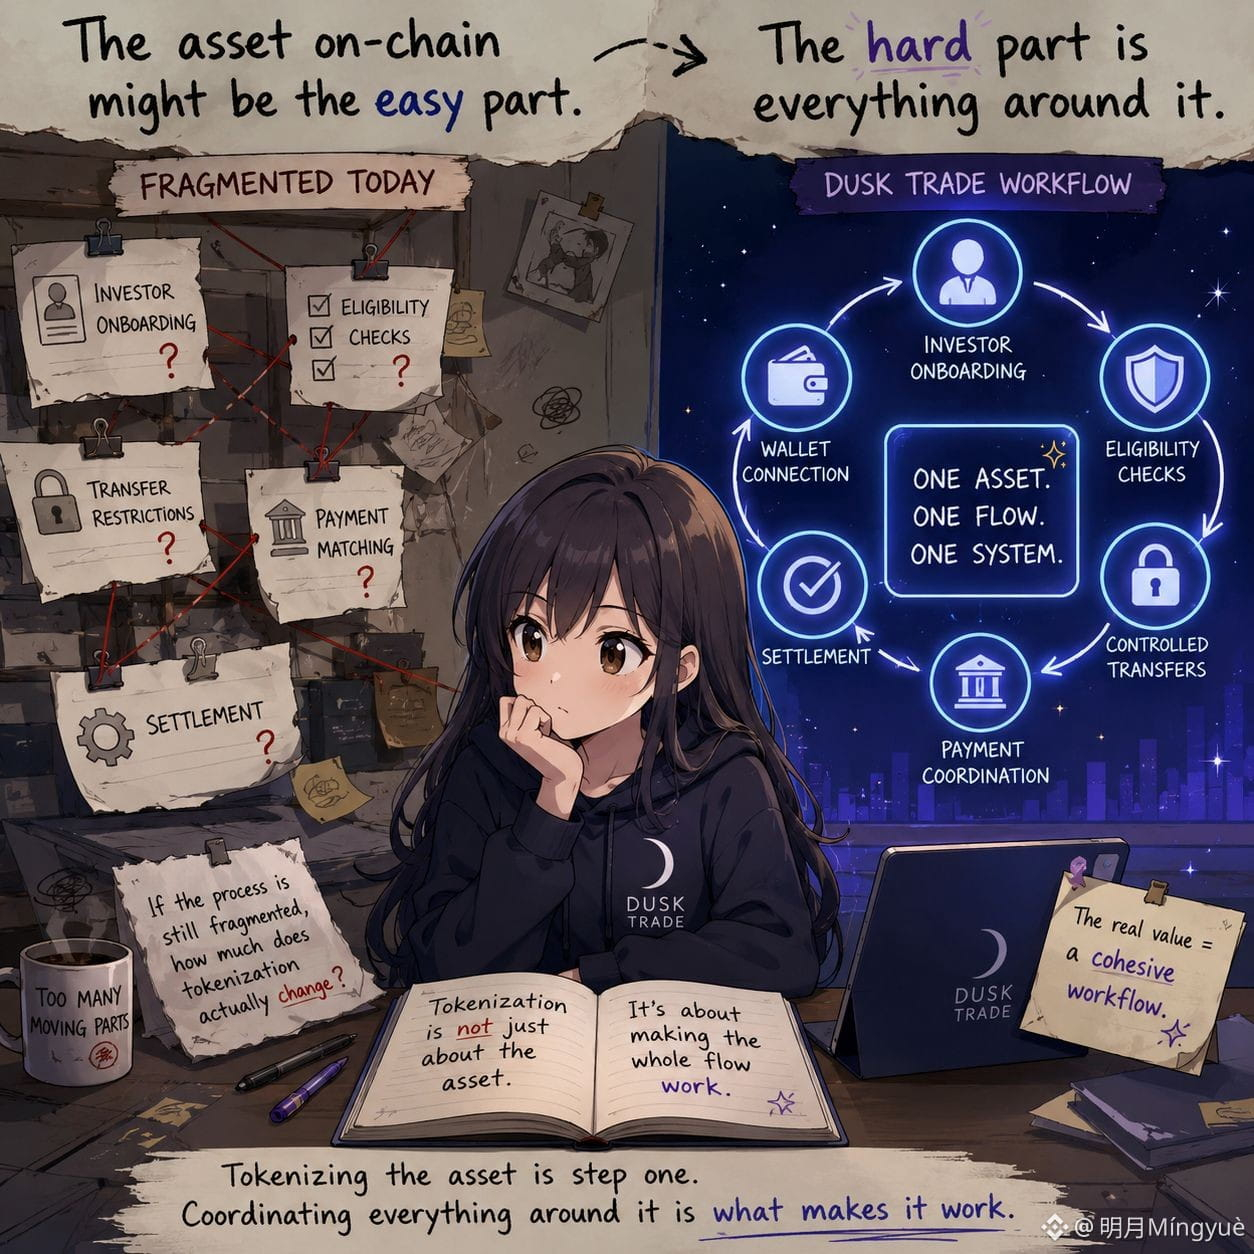
Semakin saya melihat keuangan yang ditokenisasi, semakin saya berpikir memindahkan aset ke on-chain mungkin bagian yang paling mudah.
Bagian yang lebih sulit adalah semua yang terjadi di sekelilingnya.
Seorang investor masih perlu di-onboard. Kelayakan mereka mungkin perlu diperiksa. Transfer dapat memiliki pembatasan. Sisi pembayaran harus sesuai dengan sisi aset. Dan pada akhirnya, semuanya tetap harus terselesaikan dengan benar.
Itulah yang membuat @Dusk_Foundation Trade jadi lebih menarik bagi saya.
Ini bukan dibangun hanya untuk sekadar mencantumkan aset-aset yang ditokenisasi. Alur kerjanya mencakup onboarding investor, koneksi wallet, transfer yang terkontrol, koordinasi pembayaran, dan penyelesaian.
Jadi mungkin nilai sebenarnya dari tokenisasi bukan hanya mengubah sebuah aset menjadi token. Mungkin itu adalah apakah proses yang terfragmentasi di sekitar aset tersebut bisa menjadi satu alur kerja yang utuh dan koheren.
Jika koordinasinya tetap terfragmentasi, seberapa besar tokenisasi benar-benar berubah?
#dusk $DUSK $BTC $BNB
@Dusk #dusk
Semakin saya melihat keuangan yang ditokenisasi, semakin saya berpikir memindahkan aset ke on-chain mungkin bagian yang paling mudah.
Bagian yang lebih sulit adalah semua yang terjadi di sekelilingnya.
Seorang investor masih perlu di-onboard. Kelayakan mereka mungkin perlu diperiksa. Transfer dapat memiliki pembatasan. Sisi pembayaran harus sesuai dengan sisi aset. Dan pada akhirnya, semuanya tetap harus terselesaikan dengan benar.
Itulah yang membuat @Dusk Trade jadi lebih menarik bagi saya.
Ini bukan dibangun hanya untuk sekadar mencantumkan aset-aset yang ditokenisasi. Alur kerjanya mencakup onboarding investor, koneksi wallet, transfer yang terkontrol, koordinasi pembayaran, dan penyelesaian.
Jadi mungkin nilai sebenarnya dari tokenisasi bukan hanya mengubah sebuah aset menjadi token. Mungkin itu adalah apakah proses yang terfragmentasi di sekitar aset tersebut bisa menjadi satu alur kerja yang utuh dan koheren.
Jika koordinasinya tetap terfragmentasi, seberapa besar tokenisasi benar-benar berubah?
#dusk $DUSK $BTC $BNB
23
14
287
·
--
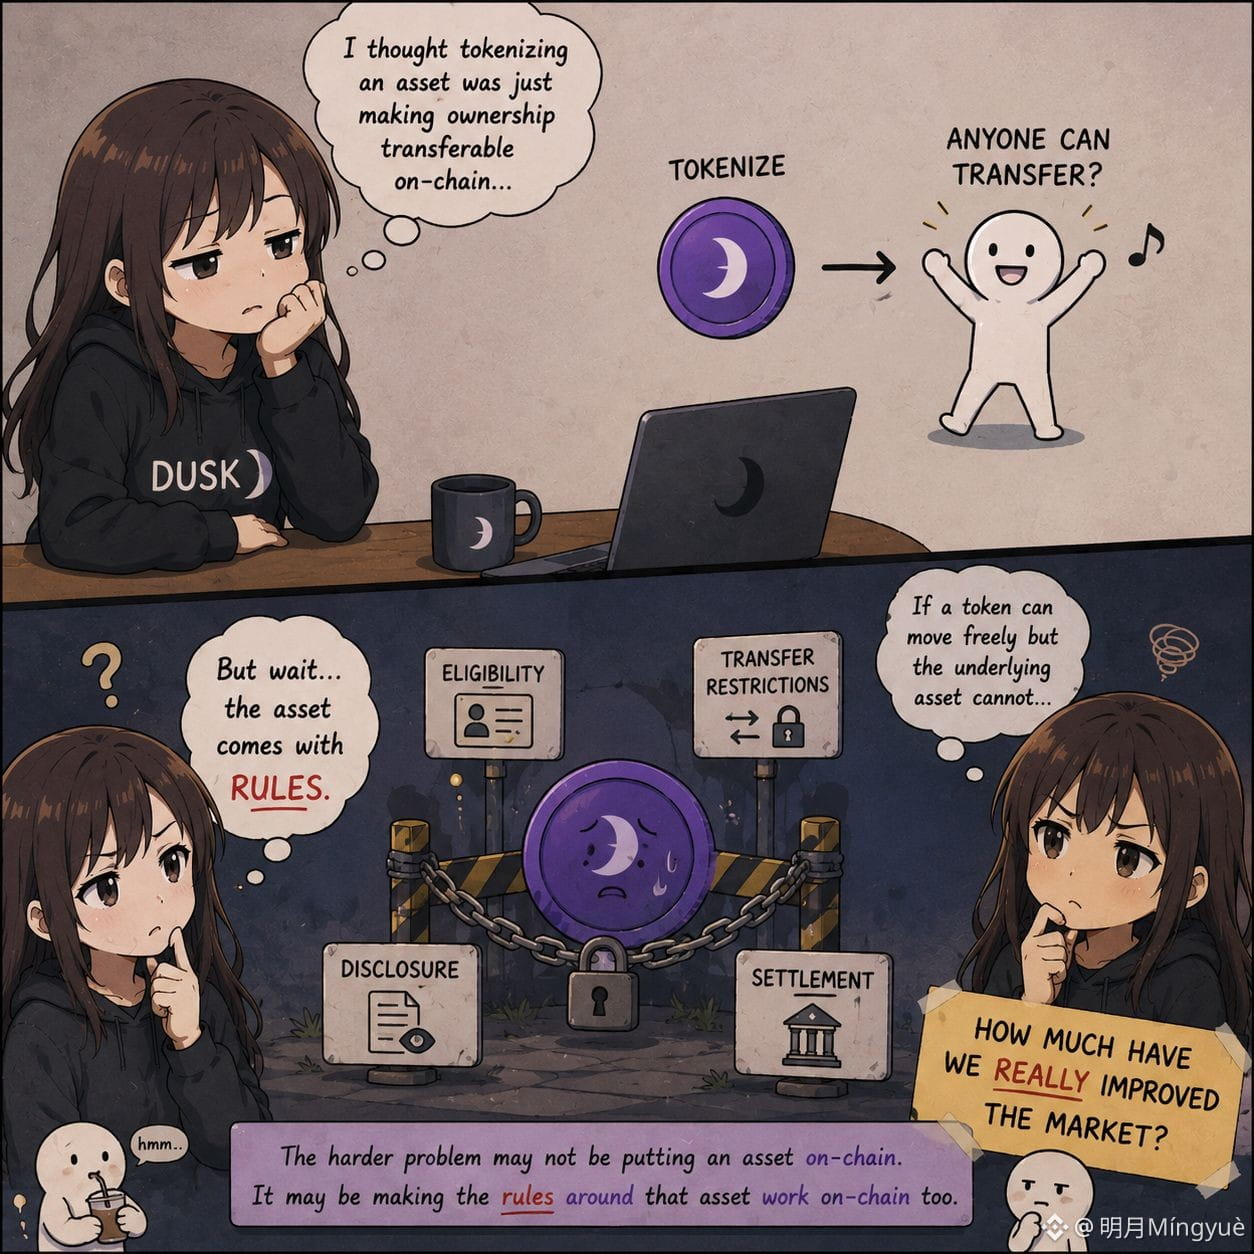
Saya dulu mengira tokenisasi aset sebagian besar adalah tentang membuat kepemilikan dapat dialihkan di blockchain. Namun asumsi itu mulai runtuh ketika aset itu sendiri datang dengan aturan.
Efek teregulasi mungkin bukan sesuatu yang seharusnya bisa dibeli, dimiliki, atau dipindahkan oleh siapa pun. Kelayakan, pembatasan transfer, pengungkapan, dan penyelesaian—semuanya dapat menjadi hal yang penting.
Itulah yang menarik bagi saya tentang Dusk.
Token tersebut tidak diperlakukan sebagai keseluruhan produk. Alur kerja di sekitarnya dapat mencakup kontrol akses, kelayakan investor, transfer yang dikendalikan, serta koordinasi penyelesaian. Ini membuat saya berpikir bahwa masalah yang lebih sulit dalam keuangan berbasis token mungkin bukan sekadar memindahkan aset ke dalam blockchain. Mungkin justru membuat aturan-aturan di sekitar aset itu dapat berjalan di blockchain juga.
Dan itu memunculkan pertanyaan bagi saya:
Jika sebuah token bisa bergerak dengan bebas, tetapi aset yang mendasarinya tidak, seberapa banyak sebenarnya yang telah kita tingkatkan di pasar?
#Dusk $DUSK @Dusk_Foundation
Saya dulu mengira tokenisasi aset sebagian besar adalah tentang membuat kepemilikan dapat dialihkan di blockchain. Namun asumsi itu mulai runtuh ketika aset itu sendiri datang dengan aturan.
Efek teregulasi mungkin bukan sesuatu yang seharusnya bisa dibeli, dimiliki, atau dipindahkan oleh siapa pun. Kelayakan, pembatasan transfer, pengungkapan, dan penyelesaian—semuanya dapat menjadi hal yang penting.
Itulah yang menarik bagi saya tentang Dusk.
Token tersebut tidak diperlakukan sebagai keseluruhan produk. Alur kerja di sekitarnya dapat mencakup kontrol akses, kelayakan investor, transfer yang dikendalikan, serta koordinasi penyelesaian. Ini membuat saya berpikir bahwa masalah yang lebih sulit dalam keuangan berbasis token mungkin bukan sekadar memindahkan aset ke dalam blockchain. Mungkin justru membuat aturan-aturan di sekitar aset itu dapat berjalan di blockchain juga.
Dan itu memunculkan pertanyaan bagi saya:
Jika sebuah token bisa bergerak dengan bebas, tetapi aset yang mendasarinya tidak, seberapa banyak sebenarnya yang telah kita tingkatkan di pasar?
#Dusk $DUSK @Dusk
31
11
223
·
--
Semakin saya melihat pasar keuangan di-chain, semakin saya berpikir bahwa transparansi dan visibilitas itu tidaklah sama.
Pasar yang teregulasi perlu memverifikasi hal-hal seperti kelayakan dan kepatuhan, tetapi itu tidak berarti setiap detail harus diekspos secara publik.
Itulah yang menarik bagi saya tentang pendekatan selective disclosure milik Dusk.
Idenya bukan sekadar menyembunyikan informasi. Idemya adalah membuktikan apa yang perlu dibuktikan sambil menjaga informasi yang tidak perlu dipublikasikan tetap privat.
Untuk transaksi kripto biasa, pembedaan ini bisa terasa kurang penting.
Namun untuk aset keuangan yang teregulasi, pembedaan seperti ini bisa menjadi salah satu hal yang membuat pasar berbasis on-chain benar-benar dapat berfungsi.
Mungkin tujuan yang tidak seharusnya adalah transparansi maksimum.
Mungkin yang seharusnya adalah verifiabilitas maksimum dengan hanya informasi yang diperlukan yang diekspos.
#dusk $DUSK @Dusk_Foundation
Semakin saya melihat pasar keuangan di-chain, semakin saya berpikir bahwa transparansi dan visibilitas itu tidaklah sama.
Pasar yang teregulasi perlu memverifikasi hal-hal seperti kelayakan dan kepatuhan, tetapi itu tidak berarti setiap detail harus diekspos secara publik.
Itulah yang menarik bagi saya tentang pendekatan selective disclosure milik Dusk.
Idenya bukan sekadar menyembunyikan informasi. Idemya adalah membuktikan apa yang perlu dibuktikan sambil menjaga informasi yang tidak perlu dipublikasikan tetap privat.
Untuk transaksi kripto biasa, pembedaan ini bisa terasa kurang penting.
Namun untuk aset keuangan yang teregulasi, pembedaan seperti ini bisa menjadi salah satu hal yang membuat pasar berbasis on-chain benar-benar dapat berfungsi.
Mungkin tujuan yang tidak seharusnya adalah transparansi maksimum.
Mungkin yang seharusnya adalah verifiabilitas maksimum dengan hanya informasi yang diperlukan yang diekspos.
#dusk $DUSK @Dusk
1
2
144
·
--
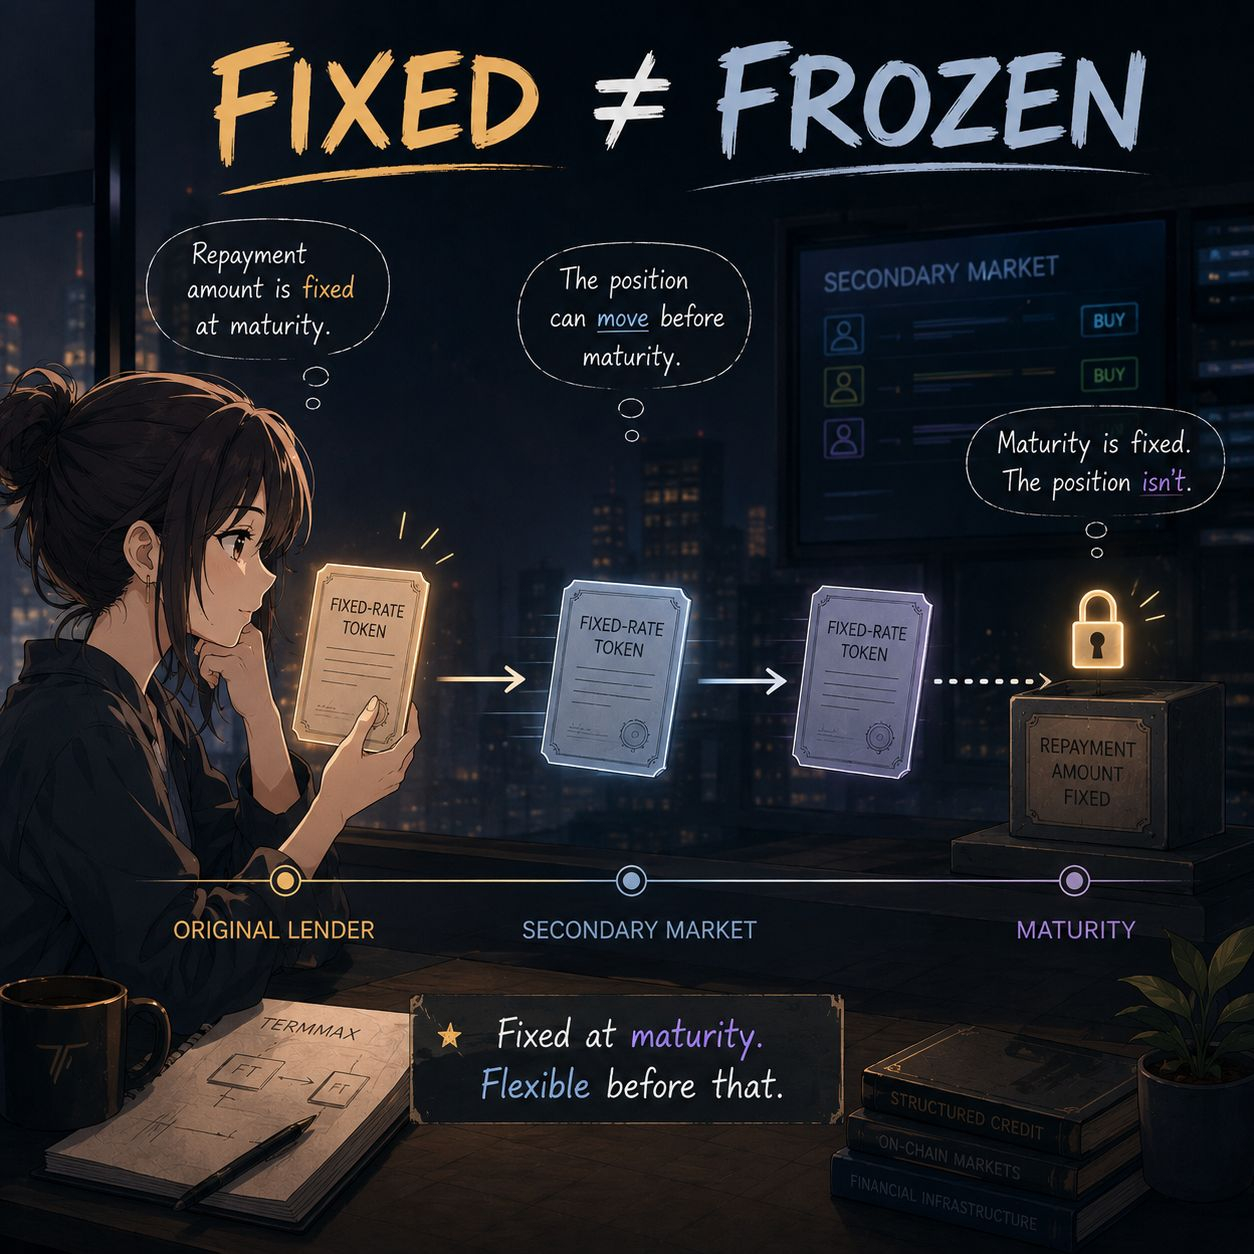
Dulu saya mengira pinjaman dengan suku bunga tetap pada dasarnya adalah permainan menunggu.
Anda memberikan pinjaman, mengunci persyaratan, lalu menunggu sampai jatuh tempo.
Namun kemudian saya menemukan sesuatu tentang TermMax yang membuat saya melihatnya secara berbeda: Token Suku Bunga Tetapnya (FT) dapat diperdagangkan sebelum jatuh tempo. Kedengarannya sederhana, tetapi saya pikir ada gagasan yang lebih besar di balik itu.
Jumlah pembayaran saat jatuh tempo bisa ditetapkan, sementara posisi itu sendiri tidak harus tetap bersama pemberi pinjaman awal sampai saat tersebut. Jadi pinjaman berjangka tetap tidak otomatis berarti posisi yang benar-benar tetap.
Anda bisa memegang klaim hingga jatuh tempo, tetapi bisa juga ada pasar untuk klaim tersebut sebelum tanggal jatuh tempo. Itu membuat saya memikirkan ulang apa sebenarnya arti “tetap” dalam pinjaman dengan suku bunga tetap.
Mungkin bagian yang menarik bukan hanya membuat imbal hasilnya bisa diprediksi. Melainkan membuat posisi kredit dapat dialihkan, sambil tetap menjaga struktur jatuh tempo aslinya.
Jika pembayaran ditetapkan, tetapi posisinya bisa diperdagangkan sebelum jatuh tempo, apa sebenarnya yang “tetap”?
@termmax #TermMax
Dulu saya mengira pinjaman dengan suku bunga tetap pada dasarnya adalah permainan menunggu.
Anda memberikan pinjaman, mengunci persyaratan, lalu menunggu sampai jatuh tempo.
Namun kemudian saya menemukan sesuatu tentang TermMax yang membuat saya melihatnya secara berbeda: Token Suku Bunga Tetapnya (FT) dapat diperdagangkan sebelum jatuh tempo. Kedengarannya sederhana, tetapi saya pikir ada gagasan yang lebih besar di balik itu.
Jumlah pembayaran saat jatuh tempo bisa ditetapkan, sementara posisi itu sendiri tidak harus tetap bersama pemberi pinjaman awal sampai saat tersebut. Jadi pinjaman berjangka tetap tidak otomatis berarti posisi yang benar-benar tetap.
Anda bisa memegang klaim hingga jatuh tempo, tetapi bisa juga ada pasar untuk klaim tersebut sebelum tanggal jatuh tempo. Itu membuat saya memikirkan ulang apa sebenarnya arti “tetap” dalam pinjaman dengan suku bunga tetap.
Mungkin bagian yang menarik bukan hanya membuat imbal hasilnya bisa diprediksi. Melainkan membuat posisi kredit dapat dialihkan, sambil tetap menjaga struktur jatuh tempo aslinya.
Jika pembayaran ditetapkan, tetapi posisinya bisa diperdagangkan sebelum jatuh tempo, apa sebenarnya yang “tetap”?
@TermMax #TermMax
29
11
188
·
--
Satu hal yang terus saya pikirkan tentang keuangan onchain adalah bahwa “terprogram” tidak selalu harus berarti sepenuhnya terbuka. Dengan aset yang teregulasi, ada aturan tentang siapa yang boleh memegangnya, siapa yang dapat mentransfernya, dan informasi apa yang sebenarnya harus terlihat. Itu menciptakan masalah yang menarik: bagaimana cara menjaga aset keuangan tetap terprogram sambil tetap menghormati aturan-aturan tersebut?
Di sinilah Dusk menarik perhatian saya.
Infrastruktur mereka mencakup kontrol akses dan pembatasan transfer untuk aset yang teregulasi, sementara Citadel mendukung identitas dan pengungkapan selektif. Jadi alih-alih memperlakukan kepatuhan sebagai sesuatu yang terjadi di luar rantai, persyaratan-persyaratan ini dapat menjadi bagian dari alur kerja aset itu sendiri.
Saya merasa pembedaan itu lebih menarik daripada sekadar mengatakan “RWA akan hadir di on-chain.”
Karena tantangan yang sesungguhnya bukan hanya membuat sebuah aset terprogram.
Tantangannya adalah membuat aset itu bisa digunakan dalam aturan-aturan yang menyertai aset tersebut.
Dan saya pikir salah satu hal yang paling menarik untuk disimak dari Dusk adalah: apakah aset keuangan bisa tetap terprogram sementara kontrol di sekelilingnya menjadi bagian dari sistem onchain yang sama?
#dusk $DUSK @Dusk_Foundation
Satu hal yang terus saya pikirkan tentang keuangan onchain adalah bahwa “terprogram” tidak selalu harus berarti sepenuhnya terbuka. Dengan aset yang teregulasi, ada aturan tentang siapa yang boleh memegangnya, siapa yang dapat mentransfernya, dan informasi apa yang sebenarnya harus terlihat. Itu menciptakan masalah yang menarik: bagaimana cara menjaga aset keuangan tetap terprogram sambil tetap menghormati aturan-aturan tersebut?
Di sinilah Dusk menarik perhatian saya.
Infrastruktur mereka mencakup kontrol akses dan pembatasan transfer untuk aset yang teregulasi, sementara Citadel mendukung identitas dan pengungkapan selektif. Jadi alih-alih memperlakukan kepatuhan sebagai sesuatu yang terjadi di luar rantai, persyaratan-persyaratan ini dapat menjadi bagian dari alur kerja aset itu sendiri.
Saya merasa pembedaan itu lebih menarik daripada sekadar mengatakan “RWA akan hadir di on-chain.”
Karena tantangan yang sesungguhnya bukan hanya membuat sebuah aset terprogram.
Tantangannya adalah membuat aset itu bisa digunakan dalam aturan-aturan yang menyertai aset tersebut.
Dan saya pikir salah satu hal yang paling menarik untuk disimak dari Dusk adalah: apakah aset keuangan bisa tetap terprogram sementara kontrol di sekelilingnya menjadi bagian dari sistem onchain yang sama?
#dusk $DUSK @Dusk
2
155
·
--
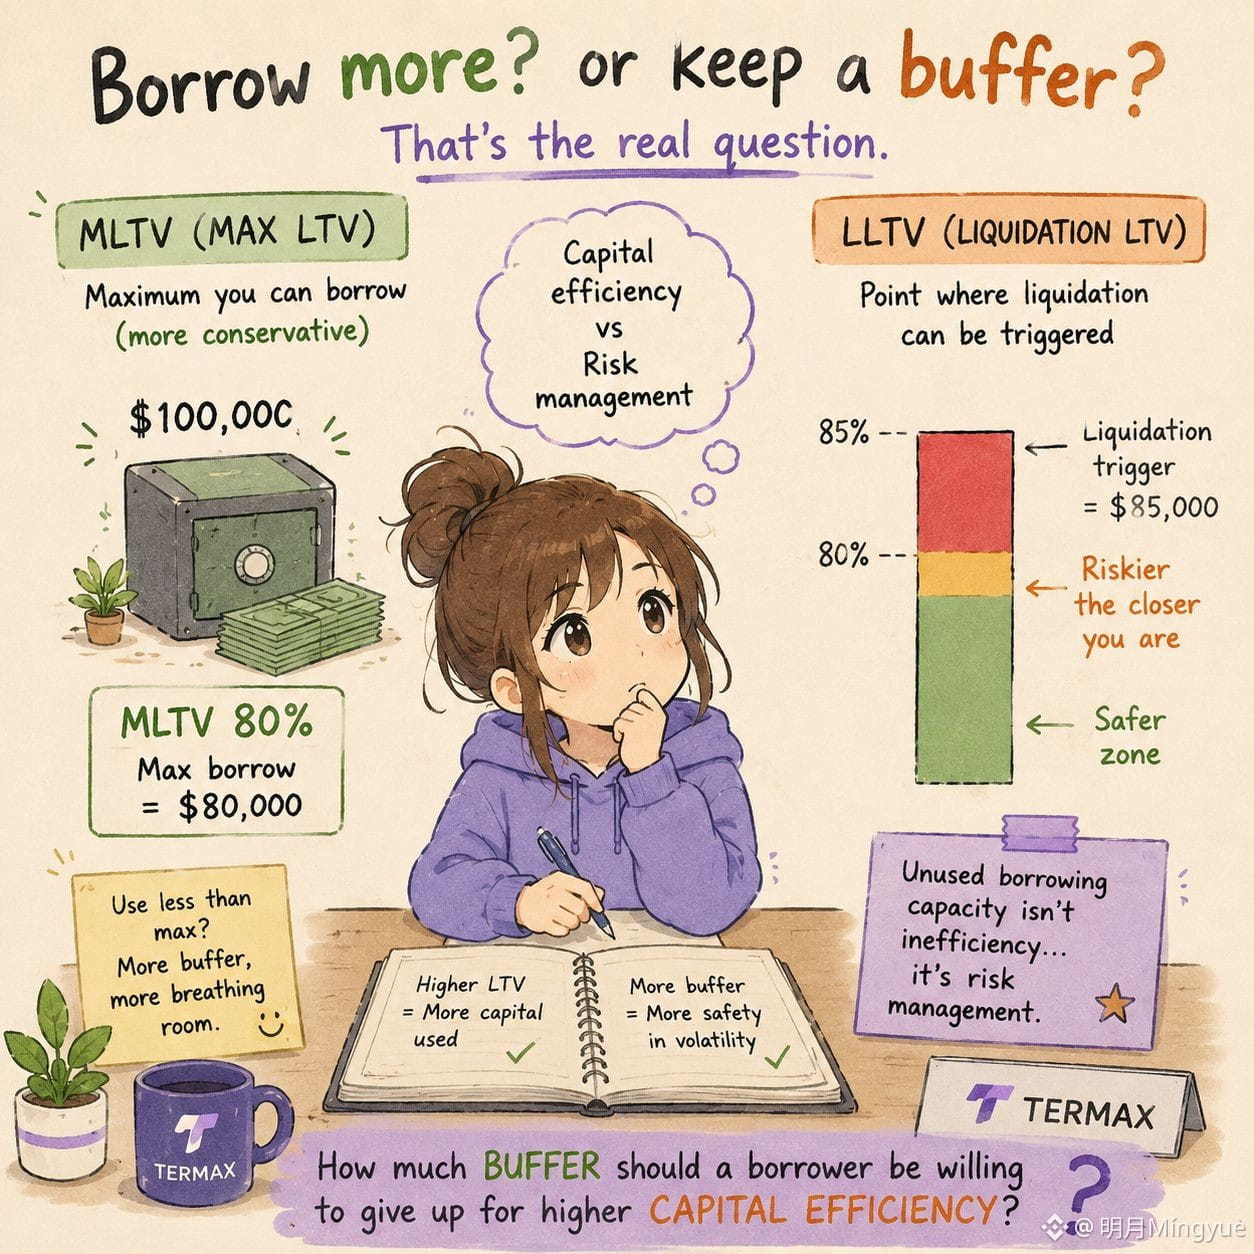
Sesuatu yang saya perhatikan saat melihat model jaminan @termmax : jumlah yang bisa dipinjam dan titik kapan likuidasi dimulai ternyata tidak sama.
Misalnya saya punya jaminan senilai $100K. Pikiran pertama saya mungkin adalah meminjam sedekat mungkin dengan batas maksimal. Tapi itu juga berarti menyisakan ruang yang lebih kecil jika harga jaminan bergerak melawan saya.
TermMax memisahkan dua titik ini dengan MLTV dan LLTV. MLTV adalah batas pinjaman yang lebih konservatif, sedangkan LLTV adalah titik di mana likuidasi bisa dipicu. Yang menurut saya menarik adalah ruang di antara keduanya.
Celak itu pada dasarnya adalah penyangga. Saya tidak memakai setiap dolar kapasitas pinjaman yang mungkin, hanya karena jaminan saya secara teknis mengizinkannya. Dan itu membuat saya berpikir secara berbeda tentang “efisiensi modal.”
Biasanya kita menganggap LTV yang lebih tinggi lebih baik karena lebih banyak modal yang dikerahkan.
Tapi kalau penggunaan kapasitas ekstra itu juga membuat posisi jauh lebih dekat ke likuidasi, apakah itu benar-benar lebih efisien?
Mungkin ada titik di mana kapasitas pinjaman yang tidak terpakai bukanlah inefisiensi. Itu adalah manajemen risiko.
Seberapa besar penyangga yang seharusnya rela dikorbankan oleh peminjam untuk mendapatkan efisiensi modal yang lebih tinggi?
#TermMax @termmax
Sesuatu yang saya perhatikan saat melihat model jaminan @TermMax : jumlah yang bisa dipinjam dan titik kapan likuidasi dimulai ternyata tidak sama.
Misalnya saya punya jaminan senilai $100K. Pikiran pertama saya mungkin adalah meminjam sedekat mungkin dengan batas maksimal. Tapi itu juga berarti menyisakan ruang yang lebih kecil jika harga jaminan bergerak melawan saya.
TermMax memisahkan dua titik ini dengan MLTV dan LLTV. MLTV adalah batas pinjaman yang lebih konservatif, sedangkan LLTV adalah titik di mana likuidasi bisa dipicu. Yang menurut saya menarik adalah ruang di antara keduanya.
Celak itu pada dasarnya adalah penyangga. Saya tidak memakai setiap dolar kapasitas pinjaman yang mungkin, hanya karena jaminan saya secara teknis mengizinkannya. Dan itu membuat saya berpikir secara berbeda tentang “efisiensi modal.”
Biasanya kita menganggap LTV yang lebih tinggi lebih baik karena lebih banyak modal yang dikerahkan.
Tapi kalau penggunaan kapasitas ekstra itu juga membuat posisi jauh lebih dekat ke likuidasi, apakah itu benar-benar lebih efisien?
Mungkin ada titik di mana kapasitas pinjaman yang tidak terpakai bukanlah inefisiensi. Itu adalah manajemen risiko.
Seberapa besar penyangga yang seharusnya rela dikorbankan oleh peminjam untuk mendapatkan efisiensi modal yang lebih tinggi?
#TermMax @TermMax
15
10
180
·
--
Semakin saya melihat Range Orders milik @termmax , semakin saya mempertanyakan gagasan tentang satu tingkat pinjaman.
Misalkan saya bersedia meminjamkan $100K pada 8%.
Apakah saya benar-benar akan memberi harga pada $900K berikutnya dari likuiditas saya dengan 8% yang sama?
Mungkin tidak.
Semakin besar modal saya yang terkomitmen, semakin saya harus memikirkan konsentrasi, likuiditas, dan apa lagi yang dapat dilakukan oleh modal tersebut. Jadi bagi saya, bagian yang menarik dari Range Order bukan sekadar bahwa saya bisa memilih suatu tingkat.
Melainkan saya bisa membuat tingkat saya berubah ketika lebih banyak dari likuiditas saya diambil.
Itu terasa lebih dekat dengan cara modal benar-benar diberi harga.
$100K pertama bisa jadi relatif murah. Jika pasar menginginkan $400K lagi, mungkin tingkat pengembalian yang saya perlukan bergerak lebih tinggi. Alih-alih menempatkan lima order berbeda untuk mengekspresikan preferensi itu, kurva itu sendiri dapat menanganinya.
Tapi ada juga trade-off di sini.
Order yang lebih ekspresif memberi penyedia likuiditas lebih banyak kontrol, tetapi itu juga berarti lebih banyak tanggung jawab untuk memutuskan di mana kurva tersebut seharusnya berada.
Dan itu membuat saya bertanya:
Apakah kita sedang bergerak dari pasar di mana likuiditas memiliki satu harga, ke pasar di mana likuiditas itu sendiri dapat memiliki strategi penetapan harga?
Itu terasa seperti perubahan yang jauh lebih besar daripada sekadar menambahkan tipe order lain.
#termmax @termmax
Semakin saya melihat Range Orders milik @TermMax , semakin saya mempertanyakan gagasan tentang satu tingkat pinjaman.
Misalkan saya bersedia meminjamkan $100K pada 8%.
Apakah saya benar-benar akan memberi harga pada $900K berikutnya dari likuiditas saya dengan 8% yang sama?
Mungkin tidak.
Semakin besar modal saya yang terkomitmen, semakin saya harus memikirkan konsentrasi, likuiditas, dan apa lagi yang dapat dilakukan oleh modal tersebut. Jadi bagi saya, bagian yang menarik dari Range Order bukan sekadar bahwa saya bisa memilih suatu tingkat.
Melainkan saya bisa membuat tingkat saya berubah ketika lebih banyak dari likuiditas saya diambil.
Itu terasa lebih dekat dengan cara modal benar-benar diberi harga.
$100K pertama bisa jadi relatif murah. Jika pasar menginginkan $400K lagi, mungkin tingkat pengembalian yang saya perlukan bergerak lebih tinggi. Alih-alih menempatkan lima order berbeda untuk mengekspresikan preferensi itu, kurva itu sendiri dapat menanganinya.
Tapi ada juga trade-off di sini.
Order yang lebih ekspresif memberi penyedia likuiditas lebih banyak kontrol, tetapi itu juga berarti lebih banyak tanggung jawab untuk memutuskan di mana kurva tersebut seharusnya berada.
Dan itu membuat saya bertanya:
Apakah kita sedang bergerak dari pasar di mana likuiditas memiliki satu harga, ke pasar di mana likuiditas itu sendiri dapat memiliki strategi penetapan harga?
Itu terasa seperti perubahan yang jauh lebih besar daripada sekadar menambahkan tipe order lain.
#termmax @TermMax
2
59
·
--
Perdagangan 30H $DUSK 231.4 USDT
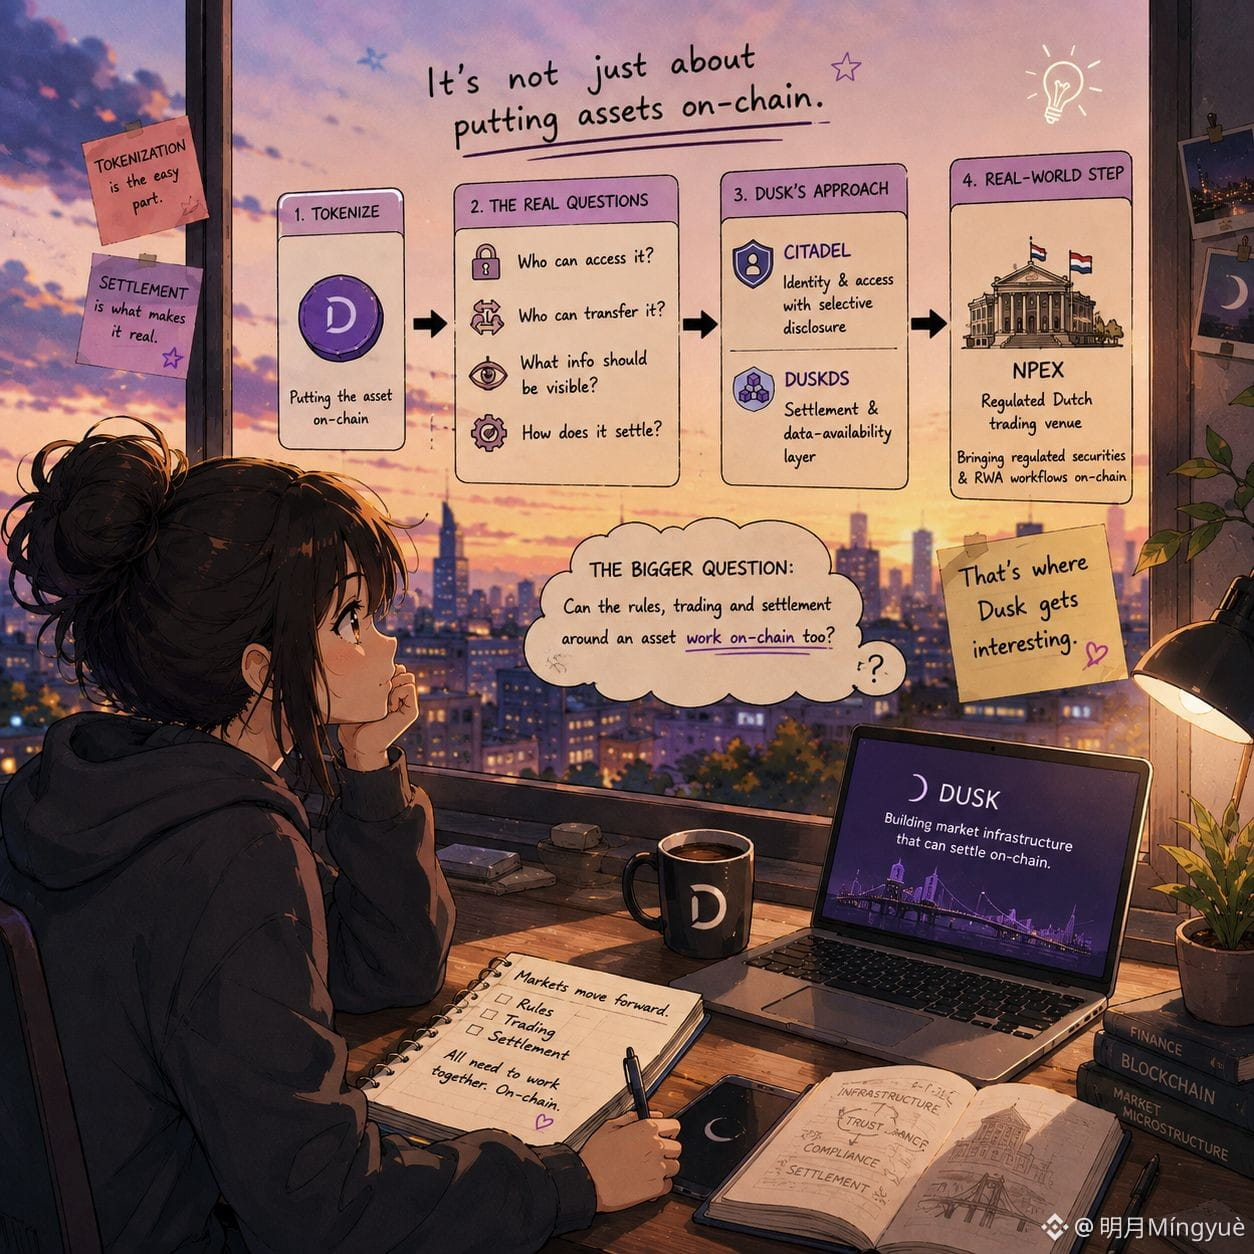
Semakin dalam saya melihat Dusk, semakin saya mulai berpikir bahwa tokenisasi aset mungkin sebenarnya bagian yang paling mudah.
Memasukkan aset ke on-chain terdengar hebat, tetapi pertanyaan yang sesungguhnya baru dimulai. Siapa yang bisa mengaksesnya? Siapa yang bisa mentransfernya? Informasi apa yang seharusnya terlihat? Dan setelah aset itu diperdagangkan, bagaimana semuanya benar-benar diselesaikan?
Itulah bagian dari Dusk yang menurut saya paling menarik.
Alih-alih meninggalkan kepatuhan dan aturan pasar di suatu tempat di luar blockchain, Dusk membangunnya langsung ke dalam infrastruktur. Citadel menangani identitas dan akses dengan selective disclosure, sementara DuskDS menyediakan lapisan settlement serta data-availability yang mendasarinya.
Dan NPEX menjadikan ini lebih dari sekadar arsitektur menarik di atas kertas. NPEX adalah tempat perdagangan terregulasi di Belanda, dan Dusk bekerja sama dengan NPEX untuk menghadirkan securities dan alur kerja RWA yang teregulasi ke on-chain.
Jadi sekarang saya tidak benar-benar bertanya, “Bisa atau tidak kita men-tokenisasi aset ini?”
Bagian itu sudah dipahami.
Yang lebih menarik bagi saya adalah apakah aturan, perdagangan, dan penyelesaian terkait aset tersebut benar-benar bisa berjalan di on-chain.
Di situlah Dusk menjadi sesuatu yang menarik bagi saya.
@Dusk_Foundation #dusk $DUSK
Semakin dalam saya melihat Dusk, semakin saya mulai berpikir bahwa tokenisasi aset mungkin sebenarnya bagian yang paling mudah.
Memasukkan aset ke on-chain terdengar hebat, tetapi pertanyaan yang sesungguhnya baru dimulai. Siapa yang bisa mengaksesnya? Siapa yang bisa mentransfernya? Informasi apa yang seharusnya terlihat? Dan setelah aset itu diperdagangkan, bagaimana semuanya benar-benar diselesaikan?
Itulah bagian dari Dusk yang menurut saya paling menarik.
Alih-alih meninggalkan kepatuhan dan aturan pasar di suatu tempat di luar blockchain, Dusk membangunnya langsung ke dalam infrastruktur. Citadel menangani identitas dan akses dengan selective disclosure, sementara DuskDS menyediakan lapisan settlement serta data-availability yang mendasarinya.
Dan NPEX menjadikan ini lebih dari sekadar arsitektur menarik di atas kertas. NPEX adalah tempat perdagangan terregulasi di Belanda, dan Dusk bekerja sama dengan NPEX untuk menghadirkan securities dan alur kerja RWA yang teregulasi ke on-chain.
Jadi sekarang saya tidak benar-benar bertanya, “Bisa atau tidak kita men-tokenisasi aset ini?”
Bagian itu sudah dipahami.
Yang lebih menarik bagi saya adalah apakah aturan, perdagangan, dan penyelesaian terkait aset tersebut benar-benar bisa berjalan di on-chain.
Di situlah Dusk menjadi sesuatu yang menarik bagi saya.
@Dusk #dusk $DUSK
3
133
·
--
Semakin saya melihat keuangan on-chain, semakin satu hal terasa kurang diperhatikan—penyelesaian (settlement).
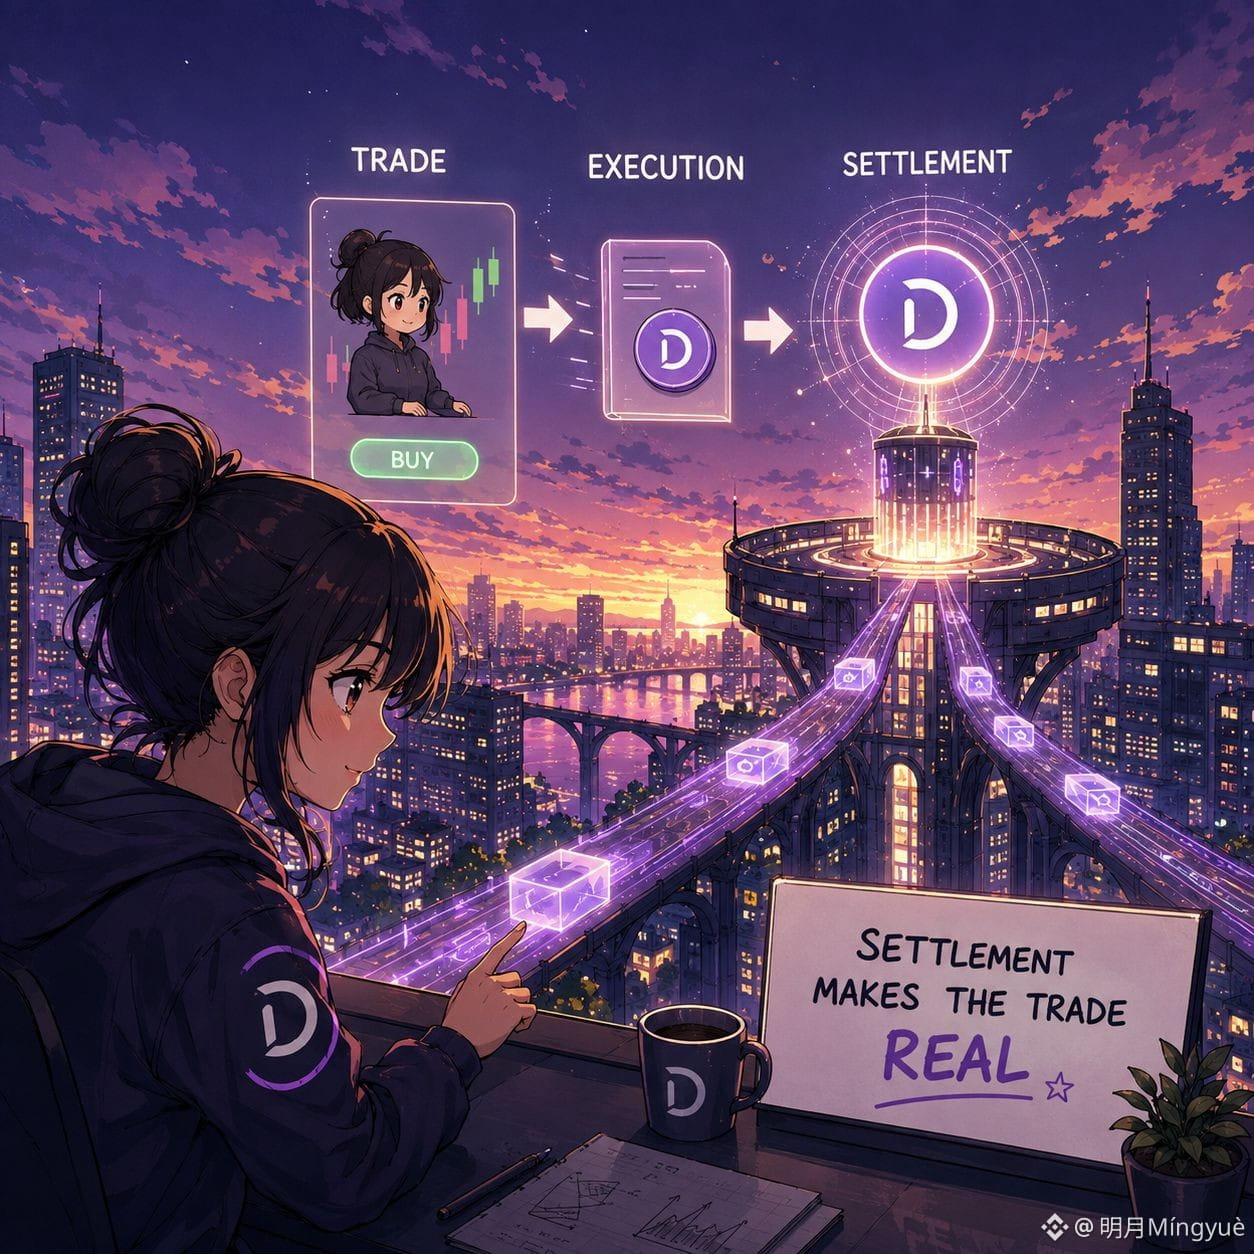
Tokenisasi aset terdengar mengesankan, tetapi itu baru satu bagian dari ceritanya. Uji sesungguhnya dimulai setelah transaksi. saat transaksi harus diselesaikan, jaringan harus menyepakati keadaan akhir, dan seluruh proses harus bekerja dengan andal untuk pasar keuangan yang nyata.
Itulah salah satu alasan Dusk menarik perhatian saya.
Arsitekturnya memisahkan eksekusi dari layer penyelesaian (settlement), dengan DuskDS menangani konsensus, ketersediaan data, dan settlement. Jadi fokusnya bukan sekadar “ayo taruh aset keuangan di blockchain.” Ini tentang membangun infrastruktur agar aktivitas pasar di sekitar aset-aset tersebut benar-benar bisa diselesaikan on-chain.
Dan saya pikir ini bagian yang mudah untuk diabaikan, karena tokenisasi jauh lebih mudah untuk dibicarakan.
Sebuah token terlihat.
Settlement-lah yang membuat token itu berguna.
Jadi ketika orang bertanya apa yang Dusk hadirkan ke on-chain, saya pikir ada pertanyaan yang lebih tepat:
Apakah kita hanya menaruh aset keuangan di on-chain, atau sebenarnya kita sedang membangun ulang infrastruktur pasar di sekeliling aset-aset tersebut?
#dusk $DUSK @Dusk_Foundation
Semakin saya melihat keuangan on-chain, semakin satu hal terasa kurang diperhatikan—penyelesaian (settlement).
Tokenisasi aset terdengar mengesankan, tetapi itu baru satu bagian dari ceritanya. Uji sesungguhnya dimulai setelah transaksi. saat transaksi harus diselesaikan, jaringan harus menyepakati keadaan akhir, dan seluruh proses harus bekerja dengan andal untuk pasar keuangan yang nyata.
Itulah salah satu alasan Dusk menarik perhatian saya.
Arsitekturnya memisahkan eksekusi dari layer penyelesaian (settlement), dengan DuskDS menangani konsensus, ketersediaan data, dan settlement. Jadi fokusnya bukan sekadar “ayo taruh aset keuangan di blockchain.” Ini tentang membangun infrastruktur agar aktivitas pasar di sekitar aset-aset tersebut benar-benar bisa diselesaikan on-chain.
Dan saya pikir ini bagian yang mudah untuk diabaikan, karena tokenisasi jauh lebih mudah untuk dibicarakan.
Sebuah token terlihat.
Settlement-lah yang membuat token itu berguna.
Jadi ketika orang bertanya apa yang Dusk hadirkan ke on-chain, saya pikir ada pertanyaan yang lebih tepat:
Apakah kita hanya menaruh aset keuangan di on-chain, atau sebenarnya kita sedang membangun ulang infrastruktur pasar di sekeliling aset-aset tersebut?
#dusk $DUSK @Dusk
4
5
159
·
--
Hari ini saya masuk sedikit lebih dalam ke TermMax.
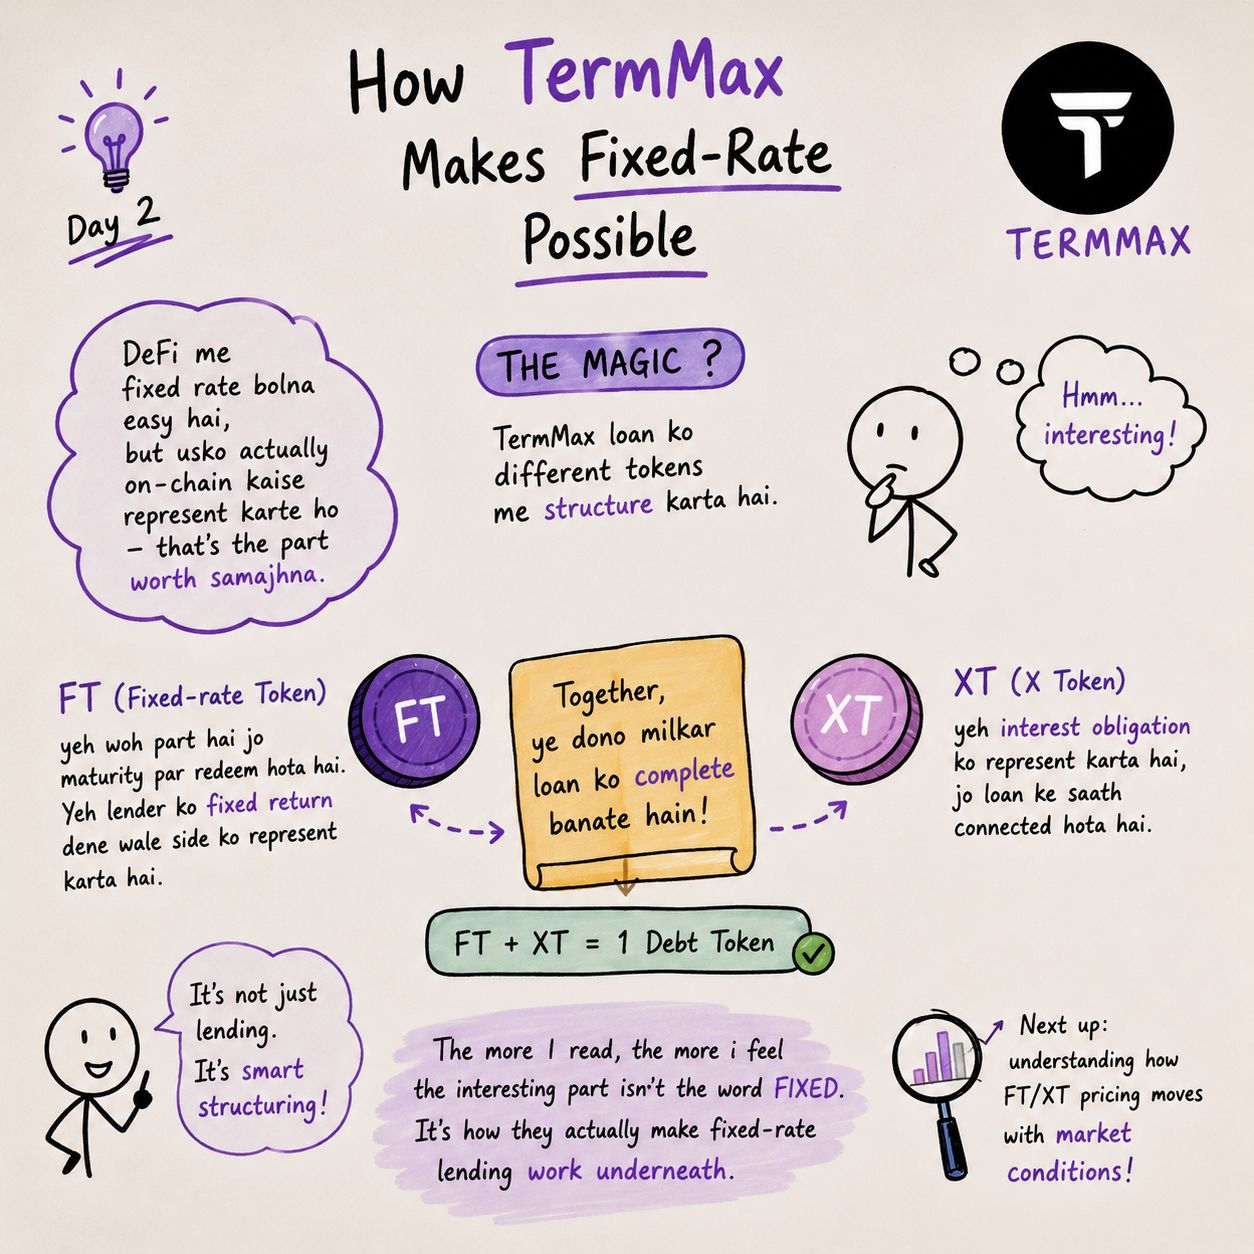
Kemarin saya terutama melihat bagian suku bunga tetap. Aaj thoda mekanisme samajhne ki koshish ki, dan di situlah FT dan XT menarik perhatian saya.
TermMax tidak sekadar mengatakan “pinjaman ini memiliki suku bunga tetap” lalu berhenti di situ. Utangnya sendiri disusun melalui berbagai token.
FT, Fixed-rate Token, mewakili jumlah yang dapat ditebus saat jatuh tempo. Ini adalah bagian yang memberi pemberi pinjaman sisi “pengembalian tetap”.
XT pada dasarnya adalah sisi lainnya dari struktur itu — ia mewakili kewajiban bunga yang terhubung dengan pinjaman.
Yang saya anggap menarik adalah token-token ini bukan sekadar token tambahan yang acak. Token-token ini sebenarnya bagian dari cara TermMax mengubah pinjaman berbunga tetap menjadi sesuatu yang bisa ada dan diperdagangkan secara on-chain.
Ini agak teknis, tapi ini jenis hal yang ingin saya pahami sebelum sekadar menyebut TermMax “protokol lending lain”.
Semakin banyak saya membaca, semakin saya merasa bagian yang menarik bukanlah kata “fixed”.
Melainkan bagaimana mereka benar-benar membuat lending berbunga tetap bekerja di bawahnya.
#termmax @termmax
Hari ini saya masuk sedikit lebih dalam ke TermMax.
Kemarin saya terutama melihat bagian suku bunga tetap. Aaj thoda mekanisme samajhne ki koshish ki, dan di situlah FT dan XT menarik perhatian saya.
TermMax tidak sekadar mengatakan “pinjaman ini memiliki suku bunga tetap” lalu berhenti di situ. Utangnya sendiri disusun melalui berbagai token.
FT, Fixed-rate Token, mewakili jumlah yang dapat ditebus saat jatuh tempo. Ini adalah bagian yang memberi pemberi pinjaman sisi “pengembalian tetap”.
XT pada dasarnya adalah sisi lainnya dari struktur itu — ia mewakili kewajiban bunga yang terhubung dengan pinjaman.
Yang saya anggap menarik adalah token-token ini bukan sekadar token tambahan yang acak. Token-token ini sebenarnya bagian dari cara TermMax mengubah pinjaman berbunga tetap menjadi sesuatu yang bisa ada dan diperdagangkan secara on-chain.
Ini agak teknis, tapi ini jenis hal yang ingin saya pahami sebelum sekadar menyebut TermMax “protokol lending lain”.
Semakin banyak saya membaca, semakin saya merasa bagian yang menarik bukanlah kata “fixed”.
Melainkan bagaimana mereka benar-benar membuat lending berbunga tetap bekerja di bawahnya.
#termmax @TermMax
6
6
170
·
--
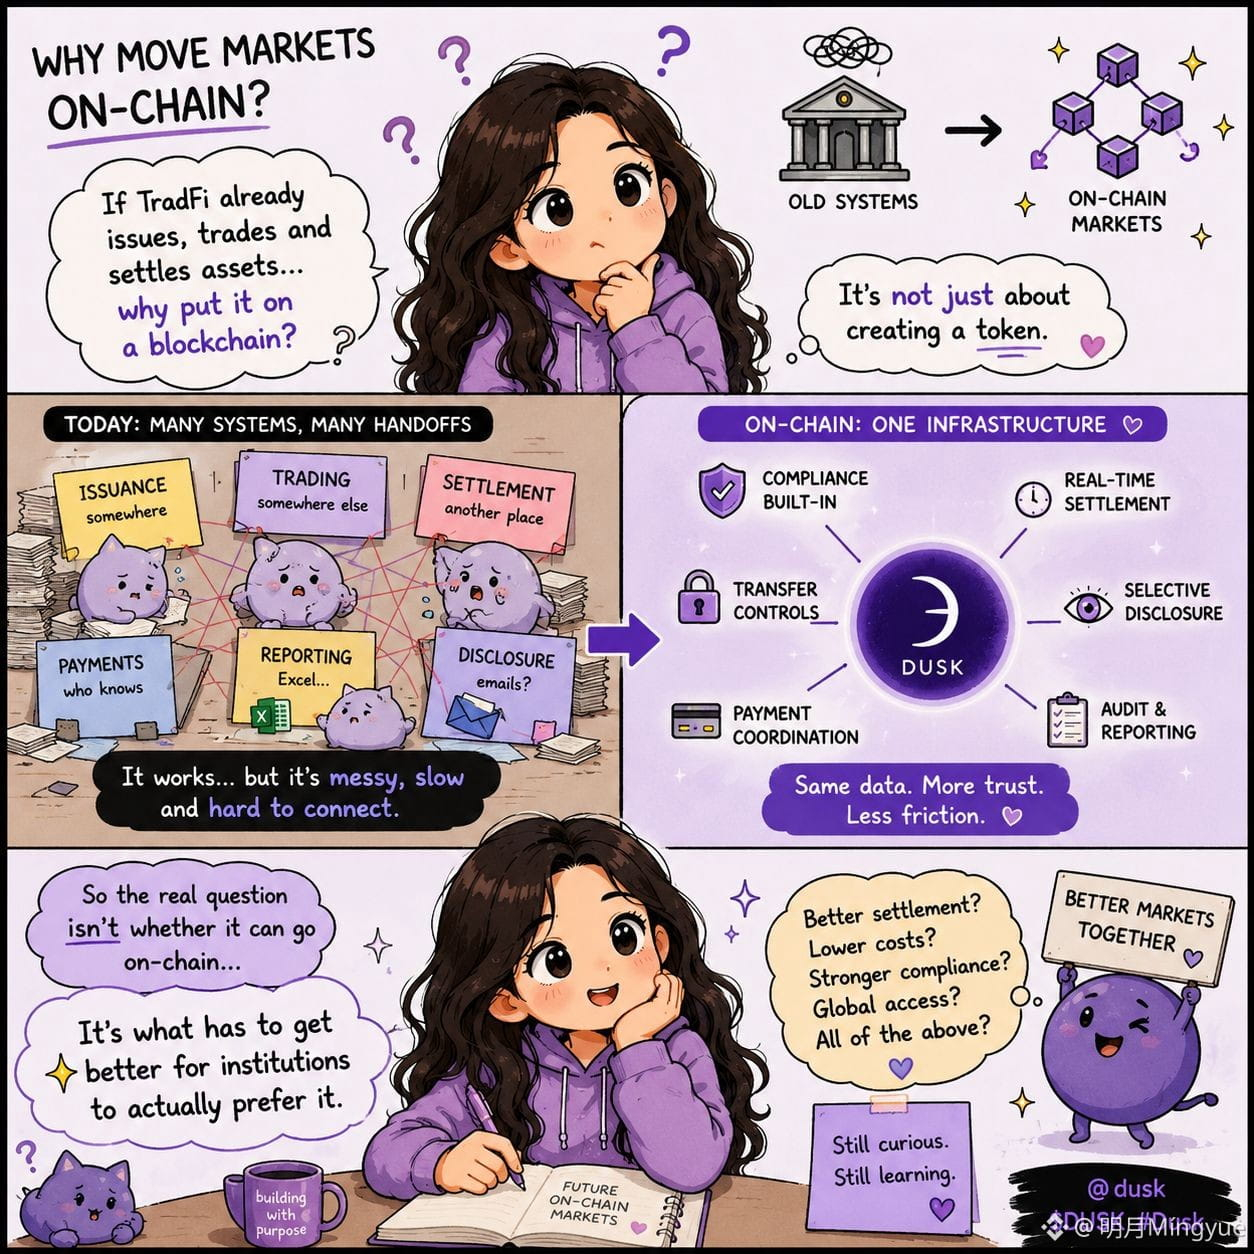
Saya terus bertanya tentang satu hal dalam keuangan on-chain: jika pasar tradisional sudah memiliki sistem untuk menerbitkan, memperdagangkan, dan menyelesaikan aset, mengapa workflow tersebut perlu dipindahkan ke blockchain sama sekali?
Melihat Dusk dan NPEX justru membuat pertanyaannya semakin menarik. NPEX adalah platform perdagangan terdaftar dari Belanda, dan kemitraan ini berfokus pada penerbitan, perdagangan, dan tokenisasi instrumen keuangan yang teregulasi melalui infrastruktur berbasis blockchain.
Namun, memasang sebuah pasar di atas blockchain bukan sekadar menciptakan sebuah token. Model infrastruktur pasar milik Dusk mencakup kelayakan investor, kontrol transfer, koordinasi pembayaran, penyelesaian transaksi, pelaporan, dan selective disclosure.
Itu membuat saya berpikir bahwa poin sebenarnya bukan hanya “menempatkan sekuritas di blockchain.”
Pertanyaannya adalah apakah beberapa bagian dari pasar yang saat ini bergantung pada sistem yang berbeda bisa benar-benar berjalan dengan menggunakan infrastruktur yang sama.
Dan di situlah rasa ingin tahu saya masih berlanjut.
Jika sistem yang ada sudah berjalan, apa yang perlu ditingkatkan secara cukup besar agar institusi benar-benar lebih memilih pasar on-chain?
@Dusk_Foundation $DUSK #dusk
Saya terus bertanya tentang satu hal dalam keuangan on-chain: jika pasar tradisional sudah memiliki sistem untuk menerbitkan, memperdagangkan, dan menyelesaikan aset, mengapa workflow tersebut perlu dipindahkan ke blockchain sama sekali?
Melihat Dusk dan NPEX justru membuat pertanyaannya semakin menarik. NPEX adalah platform perdagangan terdaftar dari Belanda, dan kemitraan ini berfokus pada penerbitan, perdagangan, dan tokenisasi instrumen keuangan yang teregulasi melalui infrastruktur berbasis blockchain.
Namun, memasang sebuah pasar di atas blockchain bukan sekadar menciptakan sebuah token. Model infrastruktur pasar milik Dusk mencakup kelayakan investor, kontrol transfer, koordinasi pembayaran, penyelesaian transaksi, pelaporan, dan selective disclosure.
Itu membuat saya berpikir bahwa poin sebenarnya bukan hanya “menempatkan sekuritas di blockchain.”
Pertanyaannya adalah apakah beberapa bagian dari pasar yang saat ini bergantung pada sistem yang berbeda bisa benar-benar berjalan dengan menggunakan infrastruktur yang sama.
Dan di situlah rasa ingin tahu saya masih berlanjut.
Jika sistem yang ada sudah berjalan, apa yang perlu ditingkatkan secara cukup besar agar institusi benar-benar lebih memilih pasar on-chain?
@Dusk $DUSK #dusk
5
7
183
·
--
Saya terus melihat RWAs dijelaskan hanya sebagai “memasukkan aset dunia nyata ke dalam blockchain,” tetapi semakin saya menyelidikinya, semakin tidak sederhana kedengarannya.
Jika sebuah aset yang sudah ada diberi token di sebuah blockchain sementara kustodi, settlement, catatan investor, dan bagian lain dari siklus hidupnya tetap bergantung pada sistem yang terpisah, maka token tersebut sebenarnya hanya satu bagian dari prosesnya.
Dusk membuat pembedaan di sini yang menurut saya menarik: tokenisasi dapat mewakili aset yang sudah ada di blockchain, sementara penerbitan asli berarti aset itu sendiri dapat diciptakan dan dikelola melalui alur kerja on-chain, termasuk penerbitan, transfer, dan settlement.
Itu membuat saya bertanya-tanya apakah kita kadang mengukur adopsi RWA terlalu dini.
Menghitung berapa banyak aset yang telah ditokenisasi memberi kita petunjuk, tetapi belum tentu memberi tahu seberapa besar dari keseluruhan alur kerja keuangan yang benar-benar telah berpindah ke on-chain.
Mungkin tonggak yang lebih sulit bukanlah membawa sebuah aset ke dalam blockchain.
Melainkan membawa juga siklus hidup aset tersebut ke sana.
Seberapa besar aktivitas RWA saat ini benar-benar mengubah infrastruktur keuangan, bukan hanya menambahkan representasi blockchain ke proses yang sudah ada?
#dusk $DUSK @Dusk_Foundation
Saya terus melihat RWAs dijelaskan hanya sebagai “memasukkan aset dunia nyata ke dalam blockchain,” tetapi semakin saya menyelidikinya, semakin tidak sederhana kedengarannya.
Jika sebuah aset yang sudah ada diberi token di sebuah blockchain sementara kustodi, settlement, catatan investor, dan bagian lain dari siklus hidupnya tetap bergantung pada sistem yang terpisah, maka token tersebut sebenarnya hanya satu bagian dari prosesnya.
Dusk membuat pembedaan di sini yang menurut saya menarik: tokenisasi dapat mewakili aset yang sudah ada di blockchain, sementara penerbitan asli berarti aset itu sendiri dapat diciptakan dan dikelola melalui alur kerja on-chain, termasuk penerbitan, transfer, dan settlement.
Itu membuat saya bertanya-tanya apakah kita kadang mengukur adopsi RWA terlalu dini.
Menghitung berapa banyak aset yang telah ditokenisasi memberi kita petunjuk, tetapi belum tentu memberi tahu seberapa besar dari keseluruhan alur kerja keuangan yang benar-benar telah berpindah ke on-chain.
Mungkin tonggak yang lebih sulit bukanlah membawa sebuah aset ke dalam blockchain.
Melainkan membawa juga siklus hidup aset tersebut ke sana.
Seberapa besar aktivitas RWA saat ini benar-benar mengubah infrastruktur keuangan, bukan hanya menambahkan representasi blockchain ke proses yang sudah ada?
#dusk $DUSK @Dusk
1
7
158
·
--
Terverifikasi
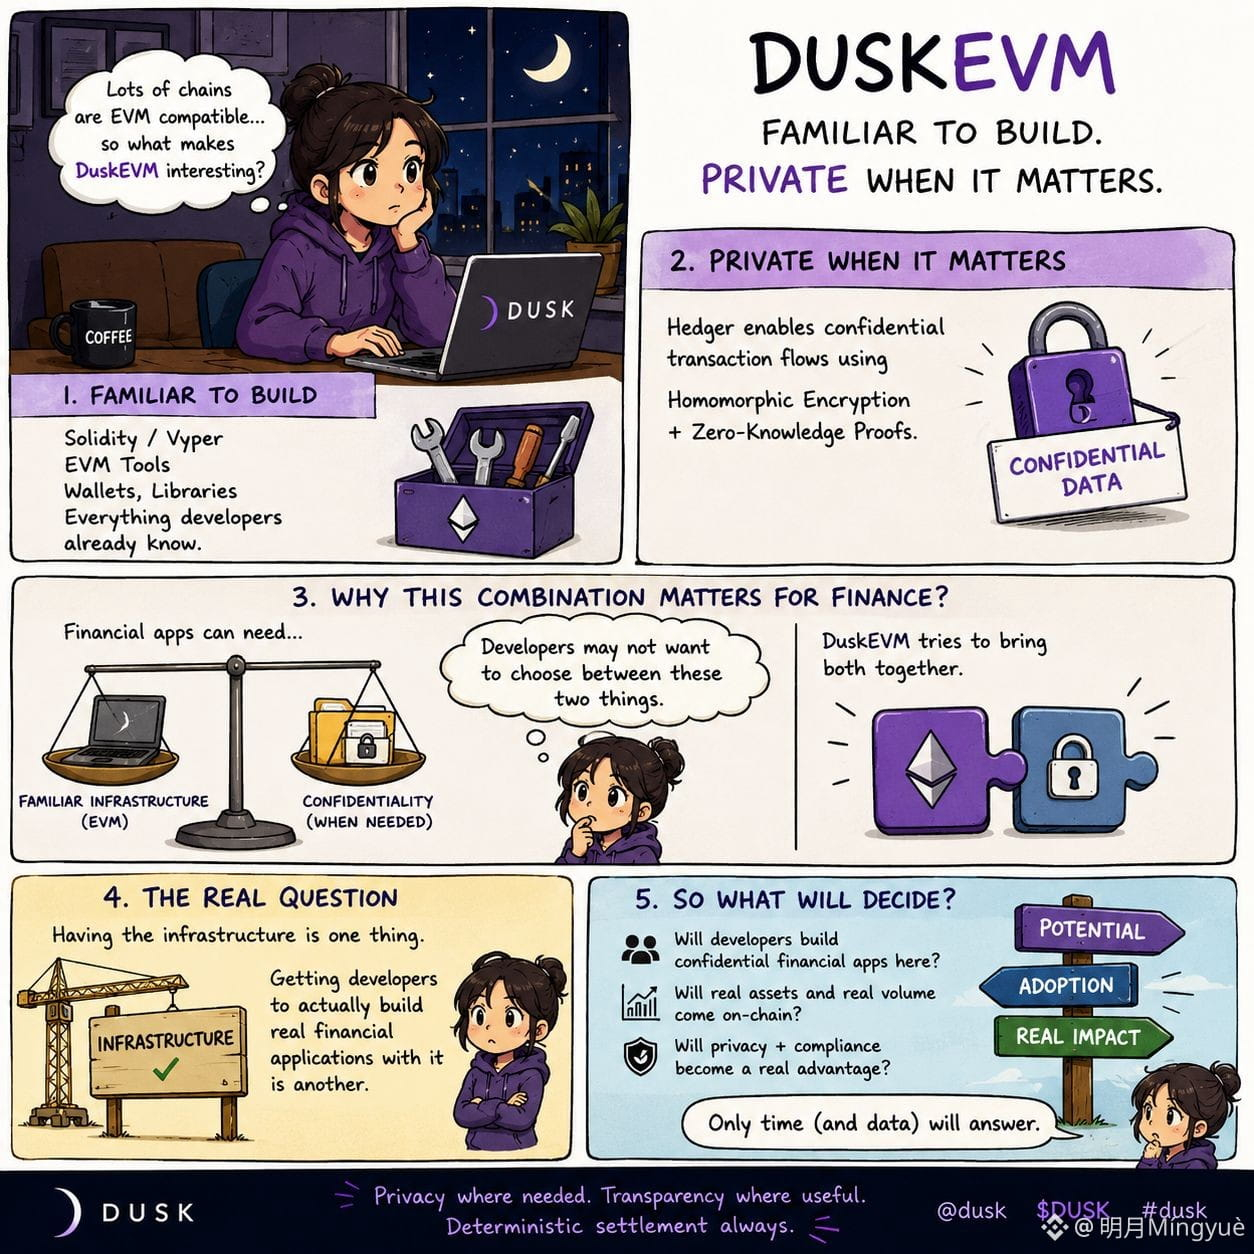
Saya sudah melihat banyak proyek menggunakan kompatibilitas EVM sebagai nilai jual, jadi pada awalnya saya tidak terlalu berpikir ada banyak hal yang bisa digali.
Lalu saya melihat lebih dekat bagaimana lapisan EVM-kompatibel milik Dusk diposisikan.
Lapisan itu memberi pengembang Solidity/Viper dan alat tooling EVM yang sudah mereka kenal, tetapi bagian yang menarik adalah bahwa lapisan tersebut juga memiliki jalur menuju alur kerja yang bersifat rahasia melalui Hedger. Hedger menggunakan enkripsi homomorfik dan zero-knowledge proofs untuk alur transaksi yang bersifat rahasia.
Itu menciptakan kompromi yang menarik.
Kompatibilitas EVM seharusnya membuat segalanya lebih mudah untuk dibangun dan diintegrasikan. Namun, aplikasi keuangan bisa memiliki informasi yang seharusnya tidak langsung menjadi publik hanya karena aplikasi tersebut berjalan di on-chain. Materi kasus penggunaan milik Dusk secara spesifik menunjuk saldo, posisi, pihak lawan (counterparties), dan logika bisnis sebagai informasi yang mungkin perlu dilindungi.
Jadi saya kurang tertarik untuk bertanya apakah lapisan EVM-kompatibel Dusk itu “EVM yang lain”.
Pertanyaan yang lebih menarik bagi saya adalah apakah infrastruktur EVM yang sudah familiar, ditambah eksekusi yang bersifat rahasia, benar-benar dapat membuat keuangan on-chain menjadi praktis untuk aplikasi yang tidak bisa beroperasi dengan visibilitas publik penuh.
Karena punya alat itu satu hal.
Membuat pengembang benar-benar membangun aplikasi keuangan yang memang membutuhkannya adalah hal lain.
@Dusk_Foundation $DUSK #Dusk
{spot}(DUSKUSDT)
Saya sudah melihat banyak proyek menggunakan kompatibilitas EVM sebagai nilai jual, jadi pada awalnya saya tidak terlalu berpikir ada banyak hal yang bisa digali.
Lalu saya melihat lebih dekat bagaimana lapisan EVM-kompatibel milik Dusk diposisikan.
Lapisan itu memberi pengembang Solidity/Viper dan alat tooling EVM yang sudah mereka kenal, tetapi bagian yang menarik adalah bahwa lapisan tersebut juga memiliki jalur menuju alur kerja yang bersifat rahasia melalui Hedger. Hedger menggunakan enkripsi homomorfik dan zero-knowledge proofs untuk alur transaksi yang bersifat rahasia.
Itu menciptakan kompromi yang menarik.
Kompatibilitas EVM seharusnya membuat segalanya lebih mudah untuk dibangun dan diintegrasikan. Namun, aplikasi keuangan bisa memiliki informasi yang seharusnya tidak langsung menjadi publik hanya karena aplikasi tersebut berjalan di on-chain. Materi kasus penggunaan milik Dusk secara spesifik menunjuk saldo, posisi, pihak lawan (counterparties), dan logika bisnis sebagai informasi yang mungkin perlu dilindungi.
Jadi saya kurang tertarik untuk bertanya apakah lapisan EVM-kompatibel Dusk itu “EVM yang lain”.
Pertanyaan yang lebih menarik bagi saya adalah apakah infrastruktur EVM yang sudah familiar, ditambah eksekusi yang bersifat rahasia, benar-benar dapat membuat keuangan on-chain menjadi praktis untuk aplikasi yang tidak bisa beroperasi dengan visibilitas publik penuh.
Karena punya alat itu satu hal.
Membuat pengembang benar-benar membangun aplikasi keuangan yang memang membutuhkannya adalah hal lain.
@Dusk $DUSK #Dusk
8
5
144
·
--
Terverifikasi
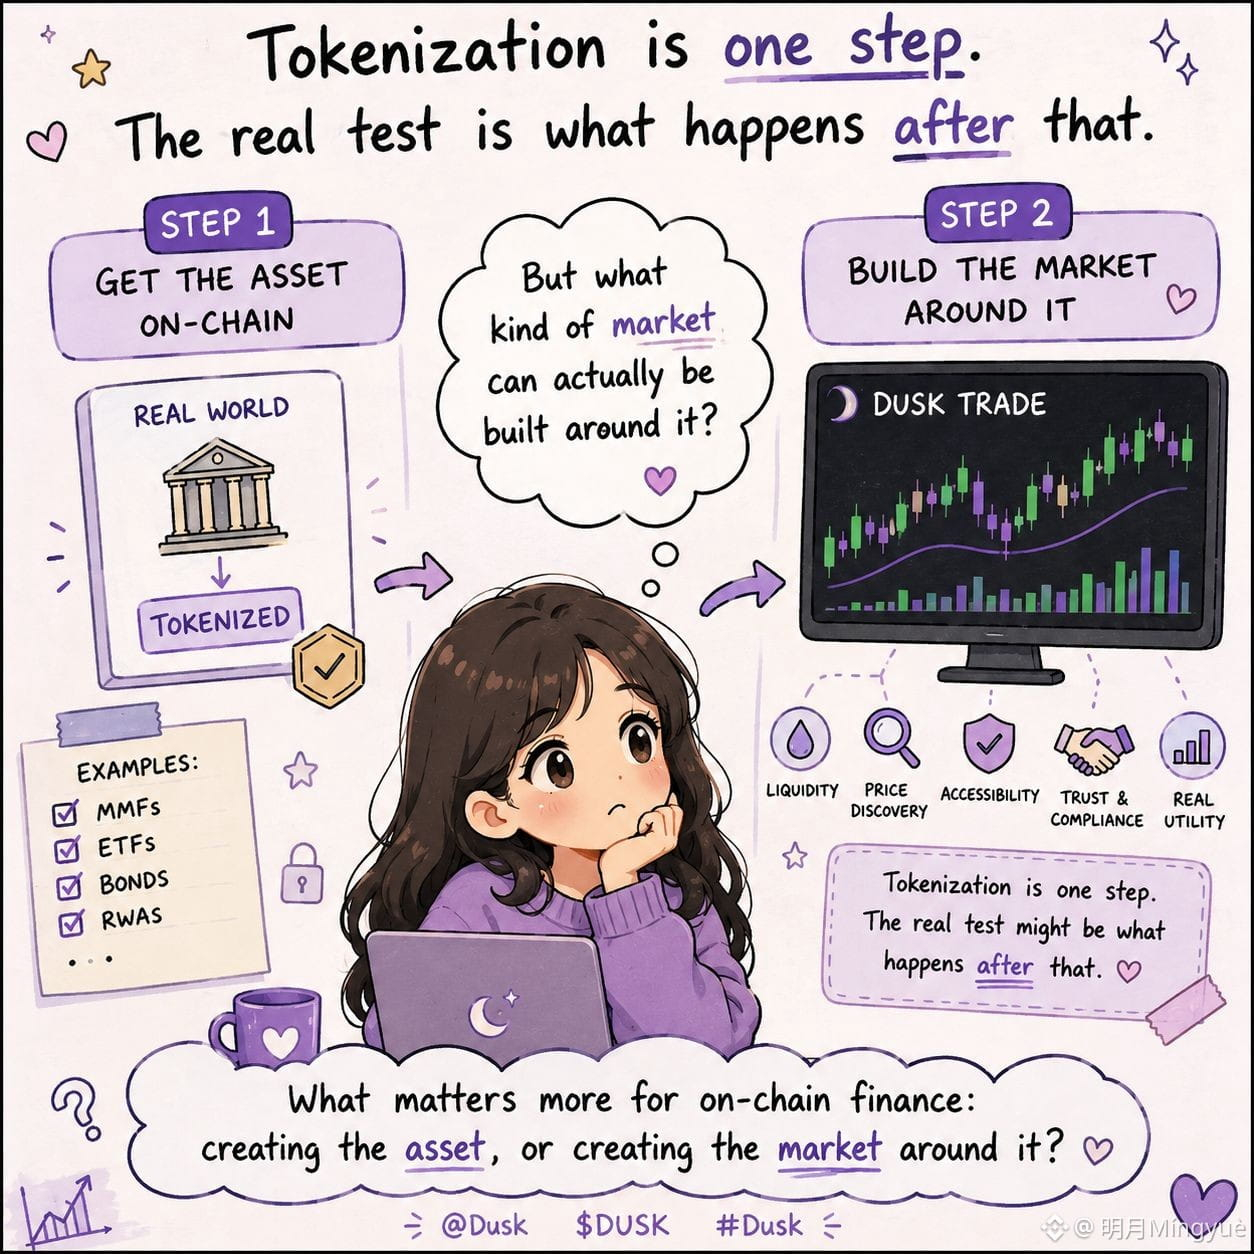
Dulu saya mengira bagian tersulit dari aset tokenisasi hanyalah memindahkannya ke on-chain. Melihat Dusk Trade membuat saya mempertanyakannya.
Dusk mendeskripsikan Dusk Trade sebagai lapisan aplikasi untuk aset keuangan bertoken di Dusk, yang berfokus pada hal-hal seperti onboarding investor, perdagangan, koordinasi pembayaran, dan penyelesaian.
Namun itu memunculkan pertanyaan yang lebih menarik bagi saya: setelah sebuah aset ditokenisasi, jenis pasar seperti apa yang sebenarnya bisa dibangun di sekitarnya?
Tokenisasi hanyalah satu langkah. Uji yang sebenarnya mungkin adalah apa yang terjadi setelah itu.
@Dusk_Foundation $DUSK #Dusk
Yang lebih penting untuk keuangan on-chain: menciptakan aset, atau menciptakan pasar di sekelilingnya?
Dulu saya mengira bagian tersulit dari aset tokenisasi hanyalah memindahkannya ke on-chain. Melihat Dusk Trade membuat saya mempertanyakannya.
Dusk mendeskripsikan Dusk Trade sebagai lapisan aplikasi untuk aset keuangan bertoken di Dusk, yang berfokus pada hal-hal seperti onboarding investor, perdagangan, koordinasi pembayaran, dan penyelesaian.
Namun itu memunculkan pertanyaan yang lebih menarik bagi saya: setelah sebuah aset ditokenisasi, jenis pasar seperti apa yang sebenarnya bisa dibangun di sekitarnya?
Tokenisasi hanyalah satu langkah. Uji yang sebenarnya mungkin adalah apa yang terjadi setelah itu.
@Dusk $DUSK #Dusk
Yang lebih penting untuk keuangan on-chain: menciptakan aset, atau menciptakan pasar di sekelilingnya?
2
3
172
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
ZcashETFPostsFirstWeeklyOutflow$93.6M
18 penayangan
14 Berdiskusi
UPDATE ETF ZCASH
ETF Zcash mencatat arus keluar bersih mingguan pertama sejak diluncurkan pada bulan Agustus.
Investor menarik $93,6M saat $ZEC turun mendekati $1.300. Grayscale’s ZCSH telah menarik $98,2M dua minggu sebelumnya, tetapi tidak ada arus masuk bersih harian yang tercatat sejak 22 September, menurut SoSoValue.
ZEC berada di sekitar $1.308 pada 3 Oktober, turun sekitar 17,5% untuk minggu ini dan kira-kira 23% dari puncak $1.690 terbarunya.
$ZEC
Vicky-143
·Disukai 0 Kali
·123 penayangan
GreekPoliceBustCryptoScamRingArrest17
29 penayangan
14 Berdiskusi
BitcoinRejectedAt$87K
43,979 penayangan
81 Berdiskusi