
币圈小贝贝
104 Posting

币圈小贝贝
Laporkan
Blokir Pengguna
6年市场经验,公众号.比特柠檬,记录市场真实逻辑,研究下一步会去哪
12 Mengikuti
1.7K+ Pengikut
784 Disukai
Posting
Semua
Live
·
--
Lihat terjemahan
#加密市场总市值重回3万亿美元
这条新闻其实有点奇怪..
[📢 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
所有人都在传 Solana 又要变快了,说一笔交易从 13 秒缩到 0.15 秒.. 听起来像是又一个跑分纪录,但真正让我停下来的是另一个词,finality,中文大概叫"最终性".. 说人话就是:钱打出去之后,要过多久才算真的到账、再也拿不回去..
多数人看到的是"更快",但深层可能是另外一回事..
因为交易所给你入金、跨链桥在另一条链上放款、商家确认一笔收款,卡住的从来不是快慢,是"确定".. 到账前那段等待,本质是在等某个中介点头..
现在这段等待被从 13 秒压到 0.15 秒.. 压掉的不是时间,是那个点头的人..
更有意思的是它怎么做到的.. 原来是验证者把票一票一票记在链上,堆够 32 个位置才算数;新方案让验证者之间直接互投,一到两轮就定案.. 用户不用换钱包,也不用改转账方式,改的是底下那层共识..
这就开始不一样了..
如果这个趋势继续,钱的用法会跟着变.. 稳定币要真的走进日常支付,缺的从来不是额度,是商家敢不敢说"这钱到账了就拿不走".. 桥、托管、机构的入金同理..
所以这轮升级真正在动的,不是行情软件上的数字,是机构资金进场的那道门槛..
但问题来了.. 有个细节很多人会跳过:第一批迁移里,那条链上两套备用的验证者客户端还不支持这次测试,意味着首次迁移会全部走同一个软件.. 为了更确定,反而先把风险集中了一次.. 这里就有点耐人寻味了..
再看时间表,官方清单上 9 月 28 日只是把主网功能打开的暂定日期,不是这次升级的上线日.. 真正值得盯的是:备选客户端什么时候接进来,以及第一笔在 0.15 秒内被判定不可反悔的,会不会是稳定币转账..
一旦后面出现"跨链桥按秒放款"这类用例,那才是这条叙事开始兑现的信号.. 在那之前,它更像是一张还没盖章的门票..
#加密市场总市值重回3万亿美元
这条新闻其实有点奇怪..
📢 盘面异动群里说
所有人都在传 Solana 又要变快了,说一笔交易从 13 秒缩到 0.15 秒.. 听起来像是又一个跑分纪录,但真正让我停下来的是另一个词,finality,中文大概叫"最终性".. 说人话就是:钱打出去之后,要过多久才算真的到账、再也拿不回去..
多数人看到的是"更快",但深层可能是另外一回事..
因为交易所给你入金、跨链桥在另一条链上放款、商家确认一笔收款,卡住的从来不是快慢,是"确定".. 到账前那段等待,本质是在等某个中介点头..
现在这段等待被从 13 秒压到 0.15 秒.. 压掉的不是时间,是那个点头的人..
更有意思的是它怎么做到的.. 原来是验证者把票一票一票记在链上,堆够 32 个位置才算数;新方案让验证者之间直接互投,一到两轮就定案.. 用户不用换钱包,也不用改转账方式,改的是底下那层共识..
这就开始不一样了..
如果这个趋势继续,钱的用法会跟着变.. 稳定币要真的走进日常支付,缺的从来不是额度,是商家敢不敢说"这钱到账了就拿不走".. 桥、托管、机构的入金同理..
所以这轮升级真正在动的,不是行情软件上的数字,是机构资金进场的那道门槛..
但问题来了.. 有个细节很多人会跳过:第一批迁移里,那条链上两套备用的验证者客户端还不支持这次测试,意味着首次迁移会全部走同一个软件.. 为了更确定,反而先把风险集中了一次.. 这里就有点耐人寻味了..
再看时间表,官方清单上 9 月 28 日只是把主网功能打开的暂定日期,不是这次升级的上线日.. 真正值得盯的是:备选客户端什么时候接进来,以及第一笔在 0.15 秒内被判定不可反悔的,会不会是稳定币转账..
一旦后面出现"跨链桥按秒放款"这类用例,那才是这条叙事开始兑现的信号.. 在那之前,它更像是一张还没盖章的门票..
这条新闻其实有点奇怪..
📢 盘面异动群里说
所有人都在传 Solana 又要变快了,说一笔交易从 13 秒缩到 0.15 秒.. 听起来像是又一个跑分纪录,但真正让我停下来的是另一个词,finality,中文大概叫"最终性".. 说人话就是:钱打出去之后,要过多久才算真的到账、再也拿不回去..
多数人看到的是"更快",但深层可能是另外一回事..
因为交易所给你入金、跨链桥在另一条链上放款、商家确认一笔收款,卡住的从来不是快慢,是"确定".. 到账前那段等待,本质是在等某个中介点头..
现在这段等待被从 13 秒压到 0.15 秒.. 压掉的不是时间,是那个点头的人..
更有意思的是它怎么做到的.. 原来是验证者把票一票一票记在链上,堆够 32 个位置才算数;新方案让验证者之间直接互投,一到两轮就定案.. 用户不用换钱包,也不用改转账方式,改的是底下那层共识..
这就开始不一样了..
如果这个趋势继续,钱的用法会跟着变.. 稳定币要真的走进日常支付,缺的从来不是额度,是商家敢不敢说"这钱到账了就拿不走".. 桥、托管、机构的入金同理..
所以这轮升级真正在动的,不是行情软件上的数字,是机构资金进场的那道门槛..
但问题来了.. 有个细节很多人会跳过:第一批迁移里,那条链上两套备用的验证者客户端还不支持这次测试,意味着首次迁移会全部走同一个软件.. 为了更确定,反而先把风险集中了一次.. 这里就有点耐人寻味了..
再看时间表,官方清单上 9 月 28 日只是把主网功能打开的暂定日期,不是这次升级的上线日.. 真正值得盯的是:备选客户端什么时候接进来,以及第一笔在 0.15 秒内被判定不可反悔的,会不会是稳定币转账..
一旦后面出现"跨链桥按秒放款"这类用例,那才是这条叙事开始兑现的信号.. 在那之前,它更像是一张还没盖章的门票..
279
·
--
Terverifikasi
#zec突破1600美元创新高
Nama yang naik paling ganas hari ini—kemungkinan besar tidak ada dalam daftar pantauan kebanyakan orang..
[🏛️ 进群蹲一手消息](https://app.binance.com/uni-qr/6d5gRrvm)
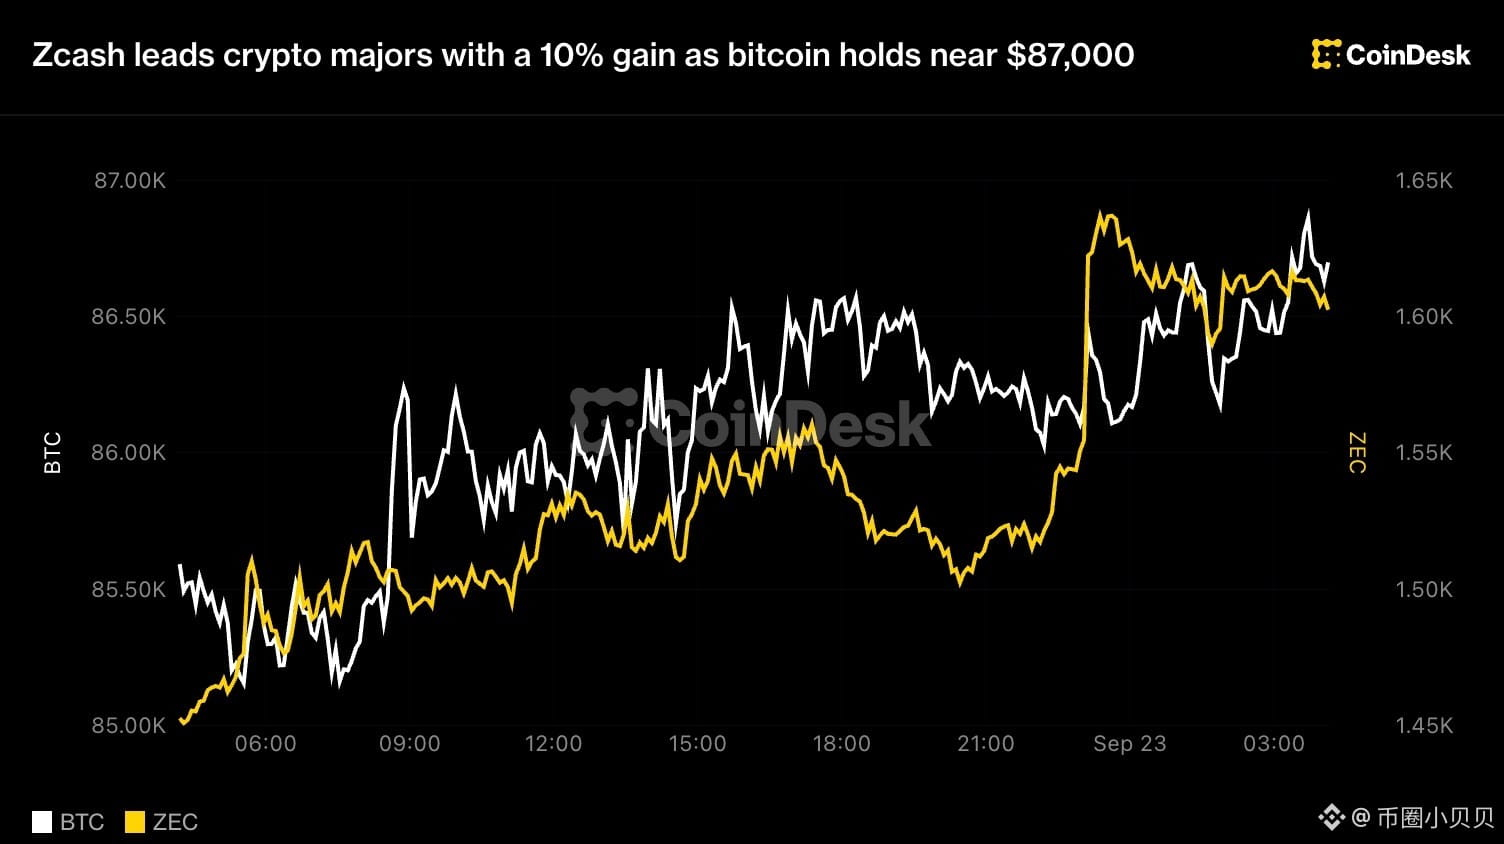
Bitcoin juga tetap stabil di sekitar 87 ribu, Ethereum, BNB, dan SOL hanya bergeser kurang dari 1%, tapi satu koin lama yang sudah lama tidak disebut justru melonjak 10% sekaligus, menembus di atas 1.600 dolar, dan menjadi yang kenaikan nomor satu di antara aset-aset besar..
Banyak orang melihatnya sebagai “koin privasi lama tiba-tiba diingat lagi oleh dana”.. Tapi yang lebih saya perhatikan adalah, hampir di waktu yang sama, di Washington sana justru ada dua hal yang jauh lebih besar daripada ini..
Hal pertama adalah rancangan undang-undang yang secara resmi memasukkan Bitcoin milik pemerintah ke cadangan—lolos di Komite Urusan Keuangan Dewan Perwakilan Rakyat dengan 28 suara berbanding 21, menjadi yang terjauh untuk jenis RUU seperti ini di parlemen. Isinya juga tidak ambigu: sekitar 325 ribu Bitcoin di tangan pemerintah—kebanyakan berasal dari penyitaan pidana dan perdata—dipindahkan menjadi cadangan Bitcoin strategis milik Kementerian Keuangan. Ketentuannya: harus setidaknya dipegang selama 20 tahun, harus menyertakan bukti audit per kuartal bahwa koin-koin itu benar-benar masih ada, dan juga meneliti cara melanjutkan pembelian tanpa menambah defisit..
Di sini ada sesuatu yang menarik.. RUU ini tidak menjanjikan pembelian baru; fokus sesungguhnya adalah “mengunci” dan “membuktikan masih ada”—mengubah rampasan hasil penyitaan menjadi kategori aset yang secara resmi tercatat dalam neraca..
Hal kedua bahkan lebih menarik.. Sementara Kongres buntu dan tidak bergerak, SEC langsung memakai pengecualian inovatifnya sendiri: dalam sehari mereka membuka celah untuk transaksi on-chain dari saham AS yang tokenisasi.. Karena menunggu regulasi via legislasi tidak kunjung selesai, pengawasnya lebih dulu bergerak sendiri..
Kalau dua peristiwa ini disandingkan dengan urutan kenaikan, semuanya jadi lebih jelas.. ZEC melesat duluan naik 10%, XRP naik 6%, HYPE dan Dogecoin masing-masing naik 4%, sementara beberapa “big player” yang paling tebal likuiditasnya pada dasarnya tidak banyak bergerak.. Yang paling elastis duluan melompat—uang mengalir keluar dari lapisan yang paling keras—jadi ini bukan sekadar pergerakan satu koin..
Lebih menarik lagi, keran di luar juga belum ditutup rapat.. Harga minyak turun untuk hari keenam berturut-turut dalam sesi perdagangan. Brent berada di sekitar 99 dolar. Bank sentral Jepang baru saja menaikkan suku bunga minggu lalu, tapi komposisi suara pecah 7 banding 2, sehingga pasar membacanya sebagai “setelah ini akan berjalan sangat pelan”. Yen melemah, sehingga biaya pinjaman dengan yen tetap lebih murah.. Artinya, pipa yang menyangga transaksi berbasis risiko itu, untuk sementara masih terus mengalir..
Tapi masalahnya.. RUU ini masih harus melewati rapat pleno Dewan Perwakilan Rakyat dan Senat. Pengecualian SEC memang awalnya hanya alat sementara, dan aturan cadangan itu juga hanya “mengunci” koin yang sudah ada—tidak berarti ada pihak yang langsung berebut membeli di pasar. Jadi yang benar-benar layak dicermati sebenarnya ada dua hal: apakah porsi Bitcoin akan berpotensi bergeser, dan apakah muncul pembelian bersih yang nyata.. Jika yang muncul hanya sentimen dari pengecualian, maka ini hanya rotasi koin lama yang saling “meloncat”; tapi kalau volume dan momentum ikut naik, barulah ceritanya akan berubah cara bicaranya..
#zec突破1600美元创新高
Nama yang naik paling ganas hari ini—kemungkinan besar tidak ada dalam daftar pantauan kebanyakan orang..
🏛️ 进群蹲一手消息
Bitcoin juga tetap stabil di sekitar 87 ribu, Ethereum, BNB, dan SOL hanya bergeser kurang dari 1%, tapi satu koin lama yang sudah lama tidak disebut justru melonjak 10% sekaligus, menembus di atas 1.600 dolar, dan menjadi yang kenaikan nomor satu di antara aset-aset besar..
Banyak orang melihatnya sebagai “koin privasi lama tiba-tiba diingat lagi oleh dana”.. Tapi yang lebih saya perhatikan adalah, hampir di waktu yang sama, di Washington sana justru ada dua hal yang jauh lebih besar daripada ini..
Hal pertama adalah rancangan undang-undang yang secara resmi memasukkan Bitcoin milik pemerintah ke cadangan—lolos di Komite Urusan Keuangan Dewan Perwakilan Rakyat dengan 28 suara berbanding 21, menjadi yang terjauh untuk jenis RUU seperti ini di parlemen. Isinya juga tidak ambigu: sekitar 325 ribu Bitcoin di tangan pemerintah—kebanyakan berasal dari penyitaan pidana dan perdata—dipindahkan menjadi cadangan Bitcoin strategis milik Kementerian Keuangan. Ketentuannya: harus setidaknya dipegang selama 20 tahun, harus menyertakan bukti audit per kuartal bahwa koin-koin itu benar-benar masih ada, dan juga meneliti cara melanjutkan pembelian tanpa menambah defisit..
Di sini ada sesuatu yang menarik.. RUU ini tidak menjanjikan pembelian baru; fokus sesungguhnya adalah “mengunci” dan “membuktikan masih ada”—mengubah rampasan hasil penyitaan menjadi kategori aset yang secara resmi tercatat dalam neraca..
Hal kedua bahkan lebih menarik.. Sementara Kongres buntu dan tidak bergerak, SEC langsung memakai pengecualian inovatifnya sendiri: dalam sehari mereka membuka celah untuk transaksi on-chain dari saham AS yang tokenisasi.. Karena menunggu regulasi via legislasi tidak kunjung selesai, pengawasnya lebih dulu bergerak sendiri..
Kalau dua peristiwa ini disandingkan dengan urutan kenaikan, semuanya jadi lebih jelas.. ZEC melesat duluan naik 10%, XRP naik 6%, HYPE dan Dogecoin masing-masing naik 4%, sementara beberapa “big player” yang paling tebal likuiditasnya pada dasarnya tidak banyak bergerak.. Yang paling elastis duluan melompat—uang mengalir keluar dari lapisan yang paling keras—jadi ini bukan sekadar pergerakan satu koin..
Lebih menarik lagi, keran di luar juga belum ditutup rapat.. Harga minyak turun untuk hari keenam berturut-turut dalam sesi perdagangan. Brent berada di sekitar 99 dolar. Bank sentral Jepang baru saja menaikkan suku bunga minggu lalu, tapi komposisi suara pecah 7 banding 2, sehingga pasar membacanya sebagai “setelah ini akan berjalan sangat pelan”. Yen melemah, sehingga biaya pinjaman dengan yen tetap lebih murah.. Artinya, pipa yang menyangga transaksi berbasis risiko itu, untuk sementara masih terus mengalir..
Tapi masalahnya.. RUU ini masih harus melewati rapat pleno Dewan Perwakilan Rakyat dan Senat. Pengecualian SEC memang awalnya hanya alat sementara, dan aturan cadangan itu juga hanya “mengunci” koin yang sudah ada—tidak berarti ada pihak yang langsung berebut membeli di pasar. Jadi yang benar-benar layak dicermati sebenarnya ada dua hal: apakah porsi Bitcoin akan berpotensi bergeser, dan apakah muncul pembelian bersih yang nyata.. Jika yang muncul hanya sentimen dari pengecualian, maka ini hanya rotasi koin lama yang saling “meloncat”; tapi kalau volume dan momentum ikut naik, barulah ceritanya akan berubah cara bicaranya..
Nama yang naik paling ganas hari ini—kemungkinan besar tidak ada dalam daftar pantauan kebanyakan orang..
🏛️ 进群蹲一手消息
Bitcoin juga tetap stabil di sekitar 87 ribu, Ethereum, BNB, dan SOL hanya bergeser kurang dari 1%, tapi satu koin lama yang sudah lama tidak disebut justru melonjak 10% sekaligus, menembus di atas 1.600 dolar, dan menjadi yang kenaikan nomor satu di antara aset-aset besar..
Banyak orang melihatnya sebagai “koin privasi lama tiba-tiba diingat lagi oleh dana”.. Tapi yang lebih saya perhatikan adalah, hampir di waktu yang sama, di Washington sana justru ada dua hal yang jauh lebih besar daripada ini..
Hal pertama adalah rancangan undang-undang yang secara resmi memasukkan Bitcoin milik pemerintah ke cadangan—lolos di Komite Urusan Keuangan Dewan Perwakilan Rakyat dengan 28 suara berbanding 21, menjadi yang terjauh untuk jenis RUU seperti ini di parlemen. Isinya juga tidak ambigu: sekitar 325 ribu Bitcoin di tangan pemerintah—kebanyakan berasal dari penyitaan pidana dan perdata—dipindahkan menjadi cadangan Bitcoin strategis milik Kementerian Keuangan. Ketentuannya: harus setidaknya dipegang selama 20 tahun, harus menyertakan bukti audit per kuartal bahwa koin-koin itu benar-benar masih ada, dan juga meneliti cara melanjutkan pembelian tanpa menambah defisit..
Di sini ada sesuatu yang menarik.. RUU ini tidak menjanjikan pembelian baru; fokus sesungguhnya adalah “mengunci” dan “membuktikan masih ada”—mengubah rampasan hasil penyitaan menjadi kategori aset yang secara resmi tercatat dalam neraca..
Hal kedua bahkan lebih menarik.. Sementara Kongres buntu dan tidak bergerak, SEC langsung memakai pengecualian inovatifnya sendiri: dalam sehari mereka membuka celah untuk transaksi on-chain dari saham AS yang tokenisasi.. Karena menunggu regulasi via legislasi tidak kunjung selesai, pengawasnya lebih dulu bergerak sendiri..
Kalau dua peristiwa ini disandingkan dengan urutan kenaikan, semuanya jadi lebih jelas.. ZEC melesat duluan naik 10%, XRP naik 6%, HYPE dan Dogecoin masing-masing naik 4%, sementara beberapa “big player” yang paling tebal likuiditasnya pada dasarnya tidak banyak bergerak.. Yang paling elastis duluan melompat—uang mengalir keluar dari lapisan yang paling keras—jadi ini bukan sekadar pergerakan satu koin..
Lebih menarik lagi, keran di luar juga belum ditutup rapat.. Harga minyak turun untuk hari keenam berturut-turut dalam sesi perdagangan. Brent berada di sekitar 99 dolar. Bank sentral Jepang baru saja menaikkan suku bunga minggu lalu, tapi komposisi suara pecah 7 banding 2, sehingga pasar membacanya sebagai “setelah ini akan berjalan sangat pelan”. Yen melemah, sehingga biaya pinjaman dengan yen tetap lebih murah.. Artinya, pipa yang menyangga transaksi berbasis risiko itu, untuk sementara masih terus mengalir..
Tapi masalahnya.. RUU ini masih harus melewati rapat pleno Dewan Perwakilan Rakyat dan Senat. Pengecualian SEC memang awalnya hanya alat sementara, dan aturan cadangan itu juga hanya “mengunci” koin yang sudah ada—tidak berarti ada pihak yang langsung berebut membeli di pasar. Jadi yang benar-benar layak dicermati sebenarnya ada dua hal: apakah porsi Bitcoin akan berpotensi bergeser, dan apakah muncul pembelian bersih yang nyata.. Jika yang muncul hanya sentimen dari pengecualian, maka ini hanya rotasi koin lama yang saling “meloncat”; tapi kalau volume dan momentum ikut naik, barulah ceritanya akan berubah cara bicaranya..
1
6.6k
·
--
Lihat terjemahan
#比特币突破8.7万美元创八个月新高
这条新闻其实有点奇怪.. 标题写的是「XRP 成交量爆到 74 亿」,但我盯了很久的,是同一周里两条受监管的通道,空头撤退的量差了快 20 倍..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
大多数人看到的是 XRP 在 9 月 22 日冲到 1.60、量能炸开、一根大阳线.. 然后本能地去找「谁在买」.. 但我觉得这次真正值得看的不是谁在买,是谁在撤,以及为什么只从一条通道里撤..
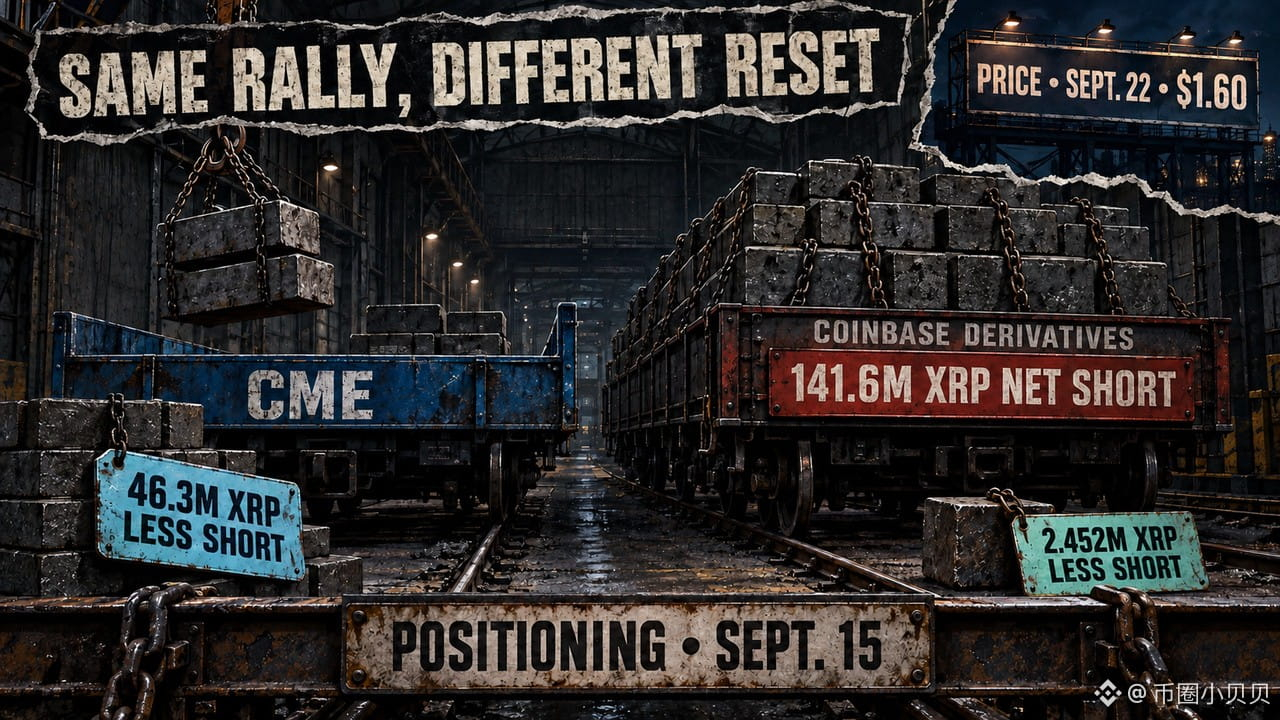
这就开始不一样了.. CFTC 那份 9 月 15 日的持仓快照里,杠杆基金在 CME 的 XRP 期货上,一周把净空头砍掉了大约 4630 万枚.. 从前一周的 8225 万枚,压到 3595 万枚.. 这个动作不小,而且不止砍空头,还顺手加了一点多头..
更有意思的是同一批人,在美国另一条受监管的衍生品通道里,三条产品加在一起,同一周只减了 245 万枚净空.. 而且手里还压着大概 1.416 亿枚的净空头.. 一边在撤,一边几乎没动,量级差了将近 20 倍..
所以问题来了.. 如果这是「机构集体转向看多 XRP」,两个口子的方向应该差不多.. 可现在看到的是,钱只从一个口子往外走.. 这更像某个具体仓位在 CME 那边被挤掉,而不是整个市场换了多空的立场..
资金那条线也在这里.. 同期 CME 的未平仓合约还少了 509 张,相当于 2545 万枚 XRP.. 空头在减,总仓位也在减.. 这不是加注,是收牌.. 一边砍空头一边缩总仓,说明有人先把桌子上的筹码收了回去,而不是换个方向重新进场..
时间线上就有点耐人寻味了.. 这份仓位是 9 月 15 日的,9 月 18 日才公布,价格却是 9 月 22 日才动的.. 我们看到的其实是脚印,不是因果.. 严格讲,没有人能证明是空头回补把价格推上去的..
但脚印本身有价值.. 它说明这 74 亿的量里,有一部分是被逼出来的,不是被吸引来的.. 被逼出来的量,来得快,散得也快..
真正值得盯的是下期持仓.. 如果 CME 那边继续退,另一条通道也开始跟着退,那就不是一次挤压,是仓位结构真的在挪.. 如果只有 CME 动完就停住,那这 74 亿,很可能只是几天的热闹..
一旦两边下期一起转向,XRP 这波的性质就完全不一样了.. 但如果只动了一边,它大概只是一次技术性的清仓..
这就有点意思了..
#比特币突破8.7万美元创八个月新高
这条新闻其实有点奇怪.. 标题写的是「XRP 成交量爆到 74 亿」,但我盯了很久的,是同一周里两条受监管的通道,空头撤退的量差了快 20 倍..
⚖️ 最新消息群里说
大多数人看到的是 XRP 在 9 月 22 日冲到 1.60、量能炸开、一根大阳线.. 然后本能地去找「谁在买」.. 但我觉得这次真正值得看的不是谁在买,是谁在撤,以及为什么只从一条通道里撤..
这就开始不一样了.. CFTC 那份 9 月 15 日的持仓快照里,杠杆基金在 CME 的 XRP 期货上,一周把净空头砍掉了大约 4630 万枚.. 从前一周的 8225 万枚,压到 3595 万枚.. 这个动作不小,而且不止砍空头,还顺手加了一点多头..
更有意思的是同一批人,在美国另一条受监管的衍生品通道里,三条产品加在一起,同一周只减了 245 万枚净空.. 而且手里还压着大概 1.416 亿枚的净空头.. 一边在撤,一边几乎没动,量级差了将近 20 倍..
所以问题来了.. 如果这是「机构集体转向看多 XRP」,两个口子的方向应该差不多.. 可现在看到的是,钱只从一个口子往外走.. 这更像某个具体仓位在 CME 那边被挤掉,而不是整个市场换了多空的立场..
资金那条线也在这里.. 同期 CME 的未平仓合约还少了 509 张,相当于 2545 万枚 XRP.. 空头在减,总仓位也在减.. 这不是加注,是收牌.. 一边砍空头一边缩总仓,说明有人先把桌子上的筹码收了回去,而不是换个方向重新进场..
时间线上就有点耐人寻味了.. 这份仓位是 9 月 15 日的,9 月 18 日才公布,价格却是 9 月 22 日才动的.. 我们看到的其实是脚印,不是因果.. 严格讲,没有人能证明是空头回补把价格推上去的..
但脚印本身有价值.. 它说明这 74 亿的量里,有一部分是被逼出来的,不是被吸引来的.. 被逼出来的量,来得快,散得也快..
真正值得盯的是下期持仓.. 如果 CME 那边继续退,另一条通道也开始跟着退,那就不是一次挤压,是仓位结构真的在挪.. 如果只有 CME 动完就停住,那这 74 亿,很可能只是几天的热闹..
一旦两边下期一起转向,XRP 这波的性质就完全不一样了.. 但如果只动了一边,它大概只是一次技术性的清仓..
这就有点意思了..
这条新闻其实有点奇怪.. 标题写的是「XRP 成交量爆到 74 亿」,但我盯了很久的,是同一周里两条受监管的通道,空头撤退的量差了快 20 倍..
⚖️ 最新消息群里说
大多数人看到的是 XRP 在 9 月 22 日冲到 1.60、量能炸开、一根大阳线.. 然后本能地去找「谁在买」.. 但我觉得这次真正值得看的不是谁在买,是谁在撤,以及为什么只从一条通道里撤..
这就开始不一样了.. CFTC 那份 9 月 15 日的持仓快照里,杠杆基金在 CME 的 XRP 期货上,一周把净空头砍掉了大约 4630 万枚.. 从前一周的 8225 万枚,压到 3595 万枚.. 这个动作不小,而且不止砍空头,还顺手加了一点多头..
更有意思的是同一批人,在美国另一条受监管的衍生品通道里,三条产品加在一起,同一周只减了 245 万枚净空.. 而且手里还压着大概 1.416 亿枚的净空头.. 一边在撤,一边几乎没动,量级差了将近 20 倍..
所以问题来了.. 如果这是「机构集体转向看多 XRP」,两个口子的方向应该差不多.. 可现在看到的是,钱只从一个口子往外走.. 这更像某个具体仓位在 CME 那边被挤掉,而不是整个市场换了多空的立场..
资金那条线也在这里.. 同期 CME 的未平仓合约还少了 509 张,相当于 2545 万枚 XRP.. 空头在减,总仓位也在减.. 这不是加注,是收牌.. 一边砍空头一边缩总仓,说明有人先把桌子上的筹码收了回去,而不是换个方向重新进场..
时间线上就有点耐人寻味了.. 这份仓位是 9 月 15 日的,9 月 18 日才公布,价格却是 9 月 22 日才动的.. 我们看到的其实是脚印,不是因果.. 严格讲,没有人能证明是空头回补把价格推上去的..
但脚印本身有价值.. 它说明这 74 亿的量里,有一部分是被逼出来的,不是被吸引来的.. 被逼出来的量,来得快,散得也快..
真正值得盯的是下期持仓.. 如果 CME 那边继续退,另一条通道也开始跟着退,那就不是一次挤压,是仓位结构真的在挪.. 如果只有 CME 动完就停住,那这 74 亿,很可能只是几天的热闹..
一旦两边下期一起转向,XRP 这波的性质就完全不一样了.. 但如果只动了一边,它大概只是一次技术性的清仓..
这就有点意思了..
541
·
--
#加密市场总市值重回3万亿美元
Berita ini sebenarnya agak aneh.. Semua orang menatap chart K untuk melihat titik puncak berikutnya, namun garis yang benar-benar bergerak, justru bersembunyi di lapisan 「setelah membeli sesuatu」—yang tidak akan pernah dilihat siapa pun..
[💥 消息第一时间](https://app.binance.com/uni-qr/6d5gRrvm)
Kebanyakan orang melihatnya sebagai「berita bagus bahwa stablecoin lagi-lagi mendarat」.. Berita pembayaran yang seolah tidak ada hubungan dengan posisi kepemilikan sendiri.. Tapi menurutku yang benar-benar patut diperhatikan bukan karena stablecoin mendapat satu lagi kasus penggunaan, melainkan stablecoin kali ini ‘disisipkan’ ke mana..
Nah, di sinilah mulai beda.. Sebuah bank digital asal Amerika mengubah proses kliring untuk proyek kartu yang mereka miliki, menjadi menggunakan stablecoin yang mereka terbitkan sendiri untuk menjalankannya.. Proyek ini memiliki volume transaksi sekitar 250 miliar dolar AS per tahun.. Ada laporan yang menyebutkan ini adalah pertama kalinya bank menerbitkan stablecoin sendiri, lalu digunakan untuk kliring pada organisasi kartu global arus utama..
Yang lebih menarik lagi adalah: dua kata “kliring” itu sebenarnya membicarakan apa.. Saat kamu menggesek kartu untuk membeli sesuatu, uangnya sebenarnya belum benar-benar bergerak.. Setelah itu, bank, organisasi kartu, dan merchant saling mencocokkan catatan satu sama lain—proses yang biasanya dulu berjalan lewat jalur lama bank, dan butuh lebih dari satu hari..
Jadi kali ini yang berubah bukan cara pembayaranmu.. Cara kamu menggesek kartu tetap sama sedetik pun tidak berubah, dan rasa/konsekuensi saat dana masuk ke merchant juga tidak berubah.. Yang berubah hanya bagian ‘pipa’ di belakangnya untuk rekonsiliasi.. Dan bagian itu—kebetulan adalah yang selama puluhan tahun paling stabil, paling tidak tersentuh, dan juga paling menghasilkan keuntungan..
Di sini jadi agak menggugah rasa ingin tahu.. Selain itu, stablecoin yang dipakai bank ini adalah terbitan mereka sendiri, bukan mengambil token milik orang lain untuk digunakan.. Ini dua sikap yang benar-benar berbeda.. Yang pertama adalah 「aku memakai alat orang lain」, yang kedua adalah 「aku membangun sendiri infrastruktur ini」..
Garis arus dana juga ada di sini.. Yang sebenarnya sekarang diperhatikan uang bukanlah “apakah koin bisa naik”, melainkan “bagaimana uang bergerak di antara institusi”.. Bank tradisional dan organisasi kartu mau mencoba hal ini bukan karena yakin pada harga koin, melainkan karena waktu kliring dan biaya operasional benar-benar bisa dihemat.. Yang dihemat itu—lebih berharga daripada sekadar sebuah cerita..
Narasi yang lebih besar sudah terlihat.. Kasus penggunaan stablecoin sedang bergeser, dari transaksi, dari pengiriman uang, perlahan pindah ke “bagaimana cara memindahkan uang antar institusi”.. Organisasi kartu itu sendiri juga membangun infrastruktur terkait stablecoin.. Sebuah proyek yang bisa berjalan dengan nilai 250 miliar dolar AS per tahun—ibarat arena pengujian yang hidup, bukan sekadar demo beberapa mesin..
Tapi masalahnya datang.. Bisa atau tidaknya hal ini dari sebuah kasus lalu menjadi kebiasaan, tergantung apakah nanti ada bank kedua, bank ketiga, dan seterusnya yang juga menerbitkan token settlement mereka sendiri.. Kalau selamanya cuma ada bank pertama, ini hanya kabar yang bagus untuk dilihat.. Tapi kalau setelah itu mulai berkerumun, bagian ‘pipa’ yang diganti itu, tidak akan bisa dikembalikan lagi..
Yang benar-benar patut diawasi adalah pihak penerbit ketiga yang hidup dari menerbitkan koin.. Saat bank mulai menerbitkan token untuk settlement sendiri, posisi mereka dalam rantai ini harus dihitung ulang..
Begitu lapisan kliring dimakan oleh stablecoin, batas antara dunia kripto dan keuangan tradisional tidak lagi digambar pada “koin”, melainkan pada seberapa tebal/kuat pipa infrastrukturnya..
Jadi, ini agak menarik..
#加密市场总市值重回3万亿美元
Berita ini sebenarnya agak aneh.. Semua orang menatap chart K untuk melihat titik puncak berikutnya, namun garis yang benar-benar bergerak, justru bersembunyi di lapisan 「setelah membeli sesuatu」—yang tidak akan pernah dilihat siapa pun..
💥 消息第一时间
Kebanyakan orang melihatnya sebagai「berita bagus bahwa stablecoin lagi-lagi mendarat」.. Berita pembayaran yang seolah tidak ada hubungan dengan posisi kepemilikan sendiri.. Tapi menurutku yang benar-benar patut diperhatikan bukan karena stablecoin mendapat satu lagi kasus penggunaan, melainkan stablecoin kali ini ‘disisipkan’ ke mana..
Nah, di sinilah mulai beda.. Sebuah bank digital asal Amerika mengubah proses kliring untuk proyek kartu yang mereka miliki, menjadi menggunakan stablecoin yang mereka terbitkan sendiri untuk menjalankannya.. Proyek ini memiliki volume transaksi sekitar 250 miliar dolar AS per tahun.. Ada laporan yang menyebutkan ini adalah pertama kalinya bank menerbitkan stablecoin sendiri, lalu digunakan untuk kliring pada organisasi kartu global arus utama..
Yang lebih menarik lagi adalah: dua kata “kliring” itu sebenarnya membicarakan apa.. Saat kamu menggesek kartu untuk membeli sesuatu, uangnya sebenarnya belum benar-benar bergerak.. Setelah itu, bank, organisasi kartu, dan merchant saling mencocokkan catatan satu sama lain—proses yang biasanya dulu berjalan lewat jalur lama bank, dan butuh lebih dari satu hari..
Jadi kali ini yang berubah bukan cara pembayaranmu.. Cara kamu menggesek kartu tetap sama sedetik pun tidak berubah, dan rasa/konsekuensi saat dana masuk ke merchant juga tidak berubah.. Yang berubah hanya bagian ‘pipa’ di belakangnya untuk rekonsiliasi.. Dan bagian itu—kebetulan adalah yang selama puluhan tahun paling stabil, paling tidak tersentuh, dan juga paling menghasilkan keuntungan..
Di sini jadi agak menggugah rasa ingin tahu.. Selain itu, stablecoin yang dipakai bank ini adalah terbitan mereka sendiri, bukan mengambil token milik orang lain untuk digunakan.. Ini dua sikap yang benar-benar berbeda.. Yang pertama adalah 「aku memakai alat orang lain」, yang kedua adalah 「aku membangun sendiri infrastruktur ini」..
Garis arus dana juga ada di sini.. Yang sebenarnya sekarang diperhatikan uang bukanlah “apakah koin bisa naik”, melainkan “bagaimana uang bergerak di antara institusi”.. Bank tradisional dan organisasi kartu mau mencoba hal ini bukan karena yakin pada harga koin, melainkan karena waktu kliring dan biaya operasional benar-benar bisa dihemat.. Yang dihemat itu—lebih berharga daripada sekadar sebuah cerita..
Narasi yang lebih besar sudah terlihat.. Kasus penggunaan stablecoin sedang bergeser, dari transaksi, dari pengiriman uang, perlahan pindah ke “bagaimana cara memindahkan uang antar institusi”.. Organisasi kartu itu sendiri juga membangun infrastruktur terkait stablecoin.. Sebuah proyek yang bisa berjalan dengan nilai 250 miliar dolar AS per tahun—ibarat arena pengujian yang hidup, bukan sekadar demo beberapa mesin..
Tapi masalahnya datang.. Bisa atau tidaknya hal ini dari sebuah kasus lalu menjadi kebiasaan, tergantung apakah nanti ada bank kedua, bank ketiga, dan seterusnya yang juga menerbitkan token settlement mereka sendiri.. Kalau selamanya cuma ada bank pertama, ini hanya kabar yang bagus untuk dilihat.. Tapi kalau setelah itu mulai berkerumun, bagian ‘pipa’ yang diganti itu, tidak akan bisa dikembalikan lagi..
Yang benar-benar patut diawasi adalah pihak penerbit ketiga yang hidup dari menerbitkan koin.. Saat bank mulai menerbitkan token untuk settlement sendiri, posisi mereka dalam rantai ini harus dihitung ulang..
Begitu lapisan kliring dimakan oleh stablecoin, batas antara dunia kripto dan keuangan tradisional tidak lagi digambar pada “koin”, melainkan pada seberapa tebal/kuat pipa infrastrukturnya..
Jadi, ini agak menarik..
Berita ini sebenarnya agak aneh.. Semua orang menatap chart K untuk melihat titik puncak berikutnya, namun garis yang benar-benar bergerak, justru bersembunyi di lapisan 「setelah membeli sesuatu」—yang tidak akan pernah dilihat siapa pun..
💥 消息第一时间
Kebanyakan orang melihatnya sebagai「berita bagus bahwa stablecoin lagi-lagi mendarat」.. Berita pembayaran yang seolah tidak ada hubungan dengan posisi kepemilikan sendiri.. Tapi menurutku yang benar-benar patut diperhatikan bukan karena stablecoin mendapat satu lagi kasus penggunaan, melainkan stablecoin kali ini ‘disisipkan’ ke mana..
Nah, di sinilah mulai beda.. Sebuah bank digital asal Amerika mengubah proses kliring untuk proyek kartu yang mereka miliki, menjadi menggunakan stablecoin yang mereka terbitkan sendiri untuk menjalankannya.. Proyek ini memiliki volume transaksi sekitar 250 miliar dolar AS per tahun.. Ada laporan yang menyebutkan ini adalah pertama kalinya bank menerbitkan stablecoin sendiri, lalu digunakan untuk kliring pada organisasi kartu global arus utama..
Yang lebih menarik lagi adalah: dua kata “kliring” itu sebenarnya membicarakan apa.. Saat kamu menggesek kartu untuk membeli sesuatu, uangnya sebenarnya belum benar-benar bergerak.. Setelah itu, bank, organisasi kartu, dan merchant saling mencocokkan catatan satu sama lain—proses yang biasanya dulu berjalan lewat jalur lama bank, dan butuh lebih dari satu hari..
Jadi kali ini yang berubah bukan cara pembayaranmu.. Cara kamu menggesek kartu tetap sama sedetik pun tidak berubah, dan rasa/konsekuensi saat dana masuk ke merchant juga tidak berubah.. Yang berubah hanya bagian ‘pipa’ di belakangnya untuk rekonsiliasi.. Dan bagian itu—kebetulan adalah yang selama puluhan tahun paling stabil, paling tidak tersentuh, dan juga paling menghasilkan keuntungan..
Di sini jadi agak menggugah rasa ingin tahu.. Selain itu, stablecoin yang dipakai bank ini adalah terbitan mereka sendiri, bukan mengambil token milik orang lain untuk digunakan.. Ini dua sikap yang benar-benar berbeda.. Yang pertama adalah 「aku memakai alat orang lain」, yang kedua adalah 「aku membangun sendiri infrastruktur ini」..
Garis arus dana juga ada di sini.. Yang sebenarnya sekarang diperhatikan uang bukanlah “apakah koin bisa naik”, melainkan “bagaimana uang bergerak di antara institusi”.. Bank tradisional dan organisasi kartu mau mencoba hal ini bukan karena yakin pada harga koin, melainkan karena waktu kliring dan biaya operasional benar-benar bisa dihemat.. Yang dihemat itu—lebih berharga daripada sekadar sebuah cerita..
Narasi yang lebih besar sudah terlihat.. Kasus penggunaan stablecoin sedang bergeser, dari transaksi, dari pengiriman uang, perlahan pindah ke “bagaimana cara memindahkan uang antar institusi”.. Organisasi kartu itu sendiri juga membangun infrastruktur terkait stablecoin.. Sebuah proyek yang bisa berjalan dengan nilai 250 miliar dolar AS per tahun—ibarat arena pengujian yang hidup, bukan sekadar demo beberapa mesin..
Tapi masalahnya datang.. Bisa atau tidaknya hal ini dari sebuah kasus lalu menjadi kebiasaan, tergantung apakah nanti ada bank kedua, bank ketiga, dan seterusnya yang juga menerbitkan token settlement mereka sendiri.. Kalau selamanya cuma ada bank pertama, ini hanya kabar yang bagus untuk dilihat.. Tapi kalau setelah itu mulai berkerumun, bagian ‘pipa’ yang diganti itu, tidak akan bisa dikembalikan lagi..
Yang benar-benar patut diawasi adalah pihak penerbit ketiga yang hidup dari menerbitkan koin.. Saat bank mulai menerbitkan token untuk settlement sendiri, posisi mereka dalam rantai ini harus dihitung ulang..
Begitu lapisan kliring dimakan oleh stablecoin, batas antara dunia kripto dan keuangan tradisional tidak lagi digambar pada “koin”, melainkan pada seberapa tebal/kuat pipa infrastrukturnya..
Jadi, ini agak menarik..
145
·
--
#代币化股票平台或最早下季度启动
Data ini sebenarnya agak aneh.. Angka 99% yang diam-diam tergantung dalam laporan simpanan sebuah saham yang ditokenisasi, hampir tak ada yang membahas..
[📢 今日盘面群里聊](https://app.binance.com/uni-qr/6d5gRrvm)
Kebanyakan orang melihatnya sebagai “DEX sekali lagi menang”.. Sebuah data on-chain yang tampaknya tidak ada hubungannya dengan diri sendiri.. Tapi menurut saya yang benar-benar layak diperhatikan bukan seberapa besar angkanya, melainkan posisinya dalam statistik—poin masuk..
Nah, mulai dari sini ceritanya jadi berbeda.. “99%” ini bukan soal volume transaksi, juga bukan soal siapa yang membeli, melainkan saat token saham luar hendak di-chain, hampir semuanya masuk dari tempat yang sama.. Rangkaian chain yang dibangun sendiri oleh broker Amerika itu baru saja diluncurkan, sumber simpanan token sahamnya lebih dari 99% terpusat pada sebuah pool milik DEX..
Yang lebih menarik, data ini sendiri sangat terukur.. Rentang statistik tidak disebutkan, jumlahnya tidak disebutkan, jumlah transaksi tidak disebutkan, bahkan cara menghitungnya pun tidak disebutkan.. Yang keluar hanya hasilnya.. Jadi angka ini lebih mirip sinyal, bukan kesimpulan..
Di sini jadi agak menggugah rasa penasaran.. Dalam keuangan tradisional, titik pertama saham seharusnya adalah broker, kustodian, atau kliring.. Sekarang untuk token saham, “titik pertama” berubah menjadi sebuah pool dana di sebuah chain.. Siapa pun yang berdiri di pintu masuk, dialah yang bisa menerima tol, dan juga menentukan pembicaraan soal penetapan harga..
Garis dana juga ada di sini.. Dua hari ini total “panci” pasar baru kembali di atas 3 triliun, sementara di sisi lain, regulasi sedang menyusun kerangka untuk tokenisasi dan perdagangan sepanjang waktu.. Ketika seluruh pintu masuk saham dalam satu chain ditekan ke satu tangan, maka yang dilihat regulator tidak hanya “bisnis tukar koin”.. Itu adalah pintu masuk ke sekuritas, algoritme kepatuhannya benar-benar berbeda..
Narasi yang lebih besar sebenarnya sudah dipasang di sana.. Konon platform saham tokenisasi paling cepat sudah akan beraksi pada kuartal depan.. Dana tradisional ingin masuk ke chain, dan selama ini yang kurang bukanlah antusiasme, melainkan jalur.. Sekarang bentuk jalurnya sudah muncul: sempit, tapi sudah tembus..
Tapi masalahnya ada.. Melihat satu pintu masuk tampak mudah dan nyaman, namun biayanya adalah nadi dari chain ini tergantung pada tarif, kemacetan, dan keputusan tata kelola pihak lain.. Kedalaman pool sedikit bergeser, arus di pintu masuk ikut bergeser.. Ini bukan sekadar desain—ini masih menunggu tumbuh sepenuhnya..
Jadi yang benar-benar patut diawasi bukan 99% ini, melainkan kapan angka itu akan terdilusi.. Kapan pintu masuk kedua muncul, dari mana asalnya, dan siapa yang memasukkannya ke situ..
Kalau suatu hari Anda melihat proporsi ini turun sampai tujuh puluh persen, barulah ini jalur benar-benar mulai ramai..
Begitu pintu masuk tinggal satu pihak yang memutuskan semuanya, maka yang dipertandingkan di pasar ini bukan lagi “siapa sahamnya bisa di-chain”, melainkan “siapa yang punya hak untuk membuka pintu”..
Nah, ini jadi agak menarik..
#代币化股票平台或最早下季度启动
Data ini sebenarnya agak aneh.. Angka 99% yang diam-diam tergantung dalam laporan simpanan sebuah saham yang ditokenisasi, hampir tak ada yang membahas..
📢 今日盘面群里聊
Kebanyakan orang melihatnya sebagai “DEX sekali lagi menang”.. Sebuah data on-chain yang tampaknya tidak ada hubungannya dengan diri sendiri.. Tapi menurut saya yang benar-benar layak diperhatikan bukan seberapa besar angkanya, melainkan posisinya dalam statistik—poin masuk..
Nah, mulai dari sini ceritanya jadi berbeda.. “99%” ini bukan soal volume transaksi, juga bukan soal siapa yang membeli, melainkan saat token saham luar hendak di-chain, hampir semuanya masuk dari tempat yang sama.. Rangkaian chain yang dibangun sendiri oleh broker Amerika itu baru saja diluncurkan, sumber simpanan token sahamnya lebih dari 99% terpusat pada sebuah pool milik DEX..
Yang lebih menarik, data ini sendiri sangat terukur.. Rentang statistik tidak disebutkan, jumlahnya tidak disebutkan, jumlah transaksi tidak disebutkan, bahkan cara menghitungnya pun tidak disebutkan.. Yang keluar hanya hasilnya.. Jadi angka ini lebih mirip sinyal, bukan kesimpulan..
Di sini jadi agak menggugah rasa penasaran.. Dalam keuangan tradisional, titik pertama saham seharusnya adalah broker, kustodian, atau kliring.. Sekarang untuk token saham, “titik pertama” berubah menjadi sebuah pool dana di sebuah chain.. Siapa pun yang berdiri di pintu masuk, dialah yang bisa menerima tol, dan juga menentukan pembicaraan soal penetapan harga..
Garis dana juga ada di sini.. Dua hari ini total “panci” pasar baru kembali di atas 3 triliun, sementara di sisi lain, regulasi sedang menyusun kerangka untuk tokenisasi dan perdagangan sepanjang waktu.. Ketika seluruh pintu masuk saham dalam satu chain ditekan ke satu tangan, maka yang dilihat regulator tidak hanya “bisnis tukar koin”.. Itu adalah pintu masuk ke sekuritas, algoritme kepatuhannya benar-benar berbeda..
Narasi yang lebih besar sebenarnya sudah dipasang di sana.. Konon platform saham tokenisasi paling cepat sudah akan beraksi pada kuartal depan.. Dana tradisional ingin masuk ke chain, dan selama ini yang kurang bukanlah antusiasme, melainkan jalur.. Sekarang bentuk jalurnya sudah muncul: sempit, tapi sudah tembus..
Tapi masalahnya ada.. Melihat satu pintu masuk tampak mudah dan nyaman, namun biayanya adalah nadi dari chain ini tergantung pada tarif, kemacetan, dan keputusan tata kelola pihak lain.. Kedalaman pool sedikit bergeser, arus di pintu masuk ikut bergeser.. Ini bukan sekadar desain—ini masih menunggu tumbuh sepenuhnya..
Jadi yang benar-benar patut diawasi bukan 99% ini, melainkan kapan angka itu akan terdilusi.. Kapan pintu masuk kedua muncul, dari mana asalnya, dan siapa yang memasukkannya ke situ..
Kalau suatu hari Anda melihat proporsi ini turun sampai tujuh puluh persen, barulah ini jalur benar-benar mulai ramai..
Begitu pintu masuk tinggal satu pihak yang memutuskan semuanya, maka yang dipertandingkan di pasar ini bukan lagi “siapa sahamnya bisa di-chain”, melainkan “siapa yang punya hak untuk membuka pintu”..
Nah, ini jadi agak menarik..
Data ini sebenarnya agak aneh.. Angka 99% yang diam-diam tergantung dalam laporan simpanan sebuah saham yang ditokenisasi, hampir tak ada yang membahas..
📢 今日盘面群里聊
Kebanyakan orang melihatnya sebagai “DEX sekali lagi menang”.. Sebuah data on-chain yang tampaknya tidak ada hubungannya dengan diri sendiri.. Tapi menurut saya yang benar-benar layak diperhatikan bukan seberapa besar angkanya, melainkan posisinya dalam statistik—poin masuk..
Nah, mulai dari sini ceritanya jadi berbeda.. “99%” ini bukan soal volume transaksi, juga bukan soal siapa yang membeli, melainkan saat token saham luar hendak di-chain, hampir semuanya masuk dari tempat yang sama.. Rangkaian chain yang dibangun sendiri oleh broker Amerika itu baru saja diluncurkan, sumber simpanan token sahamnya lebih dari 99% terpusat pada sebuah pool milik DEX..
Yang lebih menarik, data ini sendiri sangat terukur.. Rentang statistik tidak disebutkan, jumlahnya tidak disebutkan, jumlah transaksi tidak disebutkan, bahkan cara menghitungnya pun tidak disebutkan.. Yang keluar hanya hasilnya.. Jadi angka ini lebih mirip sinyal, bukan kesimpulan..
Di sini jadi agak menggugah rasa penasaran.. Dalam keuangan tradisional, titik pertama saham seharusnya adalah broker, kustodian, atau kliring.. Sekarang untuk token saham, “titik pertama” berubah menjadi sebuah pool dana di sebuah chain.. Siapa pun yang berdiri di pintu masuk, dialah yang bisa menerima tol, dan juga menentukan pembicaraan soal penetapan harga..
Garis dana juga ada di sini.. Dua hari ini total “panci” pasar baru kembali di atas 3 triliun, sementara di sisi lain, regulasi sedang menyusun kerangka untuk tokenisasi dan perdagangan sepanjang waktu.. Ketika seluruh pintu masuk saham dalam satu chain ditekan ke satu tangan, maka yang dilihat regulator tidak hanya “bisnis tukar koin”.. Itu adalah pintu masuk ke sekuritas, algoritme kepatuhannya benar-benar berbeda..
Narasi yang lebih besar sebenarnya sudah dipasang di sana.. Konon platform saham tokenisasi paling cepat sudah akan beraksi pada kuartal depan.. Dana tradisional ingin masuk ke chain, dan selama ini yang kurang bukanlah antusiasme, melainkan jalur.. Sekarang bentuk jalurnya sudah muncul: sempit, tapi sudah tembus..
Tapi masalahnya ada.. Melihat satu pintu masuk tampak mudah dan nyaman, namun biayanya adalah nadi dari chain ini tergantung pada tarif, kemacetan, dan keputusan tata kelola pihak lain.. Kedalaman pool sedikit bergeser, arus di pintu masuk ikut bergeser.. Ini bukan sekadar desain—ini masih menunggu tumbuh sepenuhnya..
Jadi yang benar-benar patut diawasi bukan 99% ini, melainkan kapan angka itu akan terdilusi.. Kapan pintu masuk kedua muncul, dari mana asalnya, dan siapa yang memasukkannya ke situ..
Kalau suatu hari Anda melihat proporsi ini turun sampai tujuh puluh persen, barulah ini jalur benar-benar mulai ramai..
Begitu pintu masuk tinggal satu pihak yang memutuskan semuanya, maka yang dipertandingkan di pasar ini bukan lagi “siapa sahamnya bisa di-chain”, melainkan “siapa yang punya hak untuk membuka pintu”..
Nah, ini jadi agak menarik..
1.2k
·
--
#加密市场总市值重回3万亿美元
Berita ini sebenarnya agak aneh.. Sebuah perusahaan modal ventura terenkripsi yang sudah mengerjakan proyek selama lebih dari sepuluh tahun, kali ini tidak mengeluarkan dana baru untuk berinvestasi ke proyek, tapi langsung menyalurkan pinjaman..
[💬 有想法的进群聊](https://app.binance.com/uni-qr/6d5gRrvm)
Kebanyakan orang melihatnya sebagai “USD 300 juta, dana lagi”.. Dengan skala sebesar itu di pasar saat ini, judulnya bahkan malas dibaca lebih dari dua detik.. Tapi menurut saya yang benar-benar layak diperhatikan adalah posisi yang mereka ambil—dari menjadi pihak yang memegang saham, menjadi pihak yang memungut bunga..
Ini mulai berbeda.. Ekuitas dan kredit adalah dua bentuk uang yang sepenuhnya berbeda.. Ekuitas menghasilkan kelipatan dari valuasi; yang dilihat adalah apakah siklus berikutnya masih ada.. Sedangkan kredit menghasilkan bunga atas waktu; yang ditakuti adalah jika siklus ini terputus di tengah jalan.. Satu institusi yang membelok, artinya penilaiannya terhadap “uang seharusnya bertahan di dalam ekosistem dalam bentuk apa” telah berubah..
Yang lebih menarik lagi adalah celah (niche) yang mereka pilih.. Menurut penuturan institusi itu sendiri, untuk mengatasi bottleneck saat institusi masuk tetapi kekurangan dana, mereka menggunakan standar pinjaman dengan “batasan/ketentuan (terms)”..
Di sini ada sesuatu yang patut dicermati.. Kunci saat menyalurkan pinjaman sebenarnya seharusnya berupa apa yang dijadikan jaminan; sekarang hanya bisa mengandalkan ketentuan untuk menutup risiko.. Ini seperti mengakui bahwa di pasar ini belum ada sistem jaminan yang diakui semua pihak.. Celah di mana ada kekurangan, di situ uang akan berbaris (terarah) untuk mendukung..
Garis dana juga ada di sini.. Dalam beberapa hari ini, total ukuran pasar baru kembali di atas tiga triliun yuan, tetapi tempat institusi sesungguhnya selalu tersangkut bukanlah apakah bisa membeli atau tidak—melainkan apakah uang bisa dipinjamkan dan dicairkan dengan lancar.. Siapa pun yang berhasil menjembatani bottleneck ini, dialah yang memperoleh “hak” untuk memungut tol.. Jadi sinyal sesungguhnya bukanlah 3 miliar itu sendiri, melainkan fakta bahwa mereka memilih masuk dengan sikap “utang/debt”..
Narasi yang lebih besar ada di sisi keuangan tradisional.. Private credit dalam beberapa tahun terakhir adalah bagian yang paling cepat berkembang di Wall Street; sekarang seluruh pola permainan itu dipindahkan masuk, uang di rantai mulai belajar menghasilkan uang dari selisih bunga, bukan dari bermain berdasarkan pergerakan harga (trading) saja..
Tapi masalahnya datang.. Prasyarat penyaluran pinjaman adalah harus ada pihak yang benar-benar membutuhkan uang ini, dan mereka juga harus mampu membayarnya.. Jika orang yang meminjam menggunakan dana tersebut untuk hal yang volatilitasnya tinggi, maka nasib kredit ini tidak akan berbeda dengan semua kasus penyaluran pinjaman yang membabi buta di masa lalu..
Jadi yang benar-benar layak diawasi bukanlah skala dana.. melainkan siapa para peminjam pertama, uang terakhir dipakai untuk apa, dan angka-angka mana yang ditetapkan “mati” di dalam ketentuan..
Jika tren ini terus berlanjut, lapisan (segmentasi) di pasar ini akan bertambah satu jalur lagi.. Ke depannya bukan lagi siapa yang bisa naik, melainkan siapa yang memenuhi syarat untuk disalurkan pinjaman..
Ini jadi agak menarik..
#加密市场总市值重回3万亿美元
Berita ini sebenarnya agak aneh.. Sebuah perusahaan modal ventura terenkripsi yang sudah mengerjakan proyek selama lebih dari sepuluh tahun, kali ini tidak mengeluarkan dana baru untuk berinvestasi ke proyek, tapi langsung menyalurkan pinjaman..
💬 有想法的进群聊
Kebanyakan orang melihatnya sebagai “USD 300 juta, dana lagi”.. Dengan skala sebesar itu di pasar saat ini, judulnya bahkan malas dibaca lebih dari dua detik.. Tapi menurut saya yang benar-benar layak diperhatikan adalah posisi yang mereka ambil—dari menjadi pihak yang memegang saham, menjadi pihak yang memungut bunga..
Ini mulai berbeda.. Ekuitas dan kredit adalah dua bentuk uang yang sepenuhnya berbeda.. Ekuitas menghasilkan kelipatan dari valuasi; yang dilihat adalah apakah siklus berikutnya masih ada.. Sedangkan kredit menghasilkan bunga atas waktu; yang ditakuti adalah jika siklus ini terputus di tengah jalan.. Satu institusi yang membelok, artinya penilaiannya terhadap “uang seharusnya bertahan di dalam ekosistem dalam bentuk apa” telah berubah..
Yang lebih menarik lagi adalah celah (niche) yang mereka pilih.. Menurut penuturan institusi itu sendiri, untuk mengatasi bottleneck saat institusi masuk tetapi kekurangan dana, mereka menggunakan standar pinjaman dengan “batasan/ketentuan (terms)”..
Di sini ada sesuatu yang patut dicermati.. Kunci saat menyalurkan pinjaman sebenarnya seharusnya berupa apa yang dijadikan jaminan; sekarang hanya bisa mengandalkan ketentuan untuk menutup risiko.. Ini seperti mengakui bahwa di pasar ini belum ada sistem jaminan yang diakui semua pihak.. Celah di mana ada kekurangan, di situ uang akan berbaris (terarah) untuk mendukung..
Garis dana juga ada di sini.. Dalam beberapa hari ini, total ukuran pasar baru kembali di atas tiga triliun yuan, tetapi tempat institusi sesungguhnya selalu tersangkut bukanlah apakah bisa membeli atau tidak—melainkan apakah uang bisa dipinjamkan dan dicairkan dengan lancar.. Siapa pun yang berhasil menjembatani bottleneck ini, dialah yang memperoleh “hak” untuk memungut tol.. Jadi sinyal sesungguhnya bukanlah 3 miliar itu sendiri, melainkan fakta bahwa mereka memilih masuk dengan sikap “utang/debt”..
Narasi yang lebih besar ada di sisi keuangan tradisional.. Private credit dalam beberapa tahun terakhir adalah bagian yang paling cepat berkembang di Wall Street; sekarang seluruh pola permainan itu dipindahkan masuk, uang di rantai mulai belajar menghasilkan uang dari selisih bunga, bukan dari bermain berdasarkan pergerakan harga (trading) saja..
Tapi masalahnya datang.. Prasyarat penyaluran pinjaman adalah harus ada pihak yang benar-benar membutuhkan uang ini, dan mereka juga harus mampu membayarnya.. Jika orang yang meminjam menggunakan dana tersebut untuk hal yang volatilitasnya tinggi, maka nasib kredit ini tidak akan berbeda dengan semua kasus penyaluran pinjaman yang membabi buta di masa lalu..
Jadi yang benar-benar layak diawasi bukanlah skala dana.. melainkan siapa para peminjam pertama, uang terakhir dipakai untuk apa, dan angka-angka mana yang ditetapkan “mati” di dalam ketentuan..
Jika tren ini terus berlanjut, lapisan (segmentasi) di pasar ini akan bertambah satu jalur lagi.. Ke depannya bukan lagi siapa yang bisa naik, melainkan siapa yang memenuhi syarat untuk disalurkan pinjaman..
Ini jadi agak menarik..
Berita ini sebenarnya agak aneh.. Sebuah perusahaan modal ventura terenkripsi yang sudah mengerjakan proyek selama lebih dari sepuluh tahun, kali ini tidak mengeluarkan dana baru untuk berinvestasi ke proyek, tapi langsung menyalurkan pinjaman..
💬 有想法的进群聊
Kebanyakan orang melihatnya sebagai “USD 300 juta, dana lagi”.. Dengan skala sebesar itu di pasar saat ini, judulnya bahkan malas dibaca lebih dari dua detik.. Tapi menurut saya yang benar-benar layak diperhatikan adalah posisi yang mereka ambil—dari menjadi pihak yang memegang saham, menjadi pihak yang memungut bunga..
Ini mulai berbeda.. Ekuitas dan kredit adalah dua bentuk uang yang sepenuhnya berbeda.. Ekuitas menghasilkan kelipatan dari valuasi; yang dilihat adalah apakah siklus berikutnya masih ada.. Sedangkan kredit menghasilkan bunga atas waktu; yang ditakuti adalah jika siklus ini terputus di tengah jalan.. Satu institusi yang membelok, artinya penilaiannya terhadap “uang seharusnya bertahan di dalam ekosistem dalam bentuk apa” telah berubah..
Yang lebih menarik lagi adalah celah (niche) yang mereka pilih.. Menurut penuturan institusi itu sendiri, untuk mengatasi bottleneck saat institusi masuk tetapi kekurangan dana, mereka menggunakan standar pinjaman dengan “batasan/ketentuan (terms)”..
Di sini ada sesuatu yang patut dicermati.. Kunci saat menyalurkan pinjaman sebenarnya seharusnya berupa apa yang dijadikan jaminan; sekarang hanya bisa mengandalkan ketentuan untuk menutup risiko.. Ini seperti mengakui bahwa di pasar ini belum ada sistem jaminan yang diakui semua pihak.. Celah di mana ada kekurangan, di situ uang akan berbaris (terarah) untuk mendukung..
Garis dana juga ada di sini.. Dalam beberapa hari ini, total ukuran pasar baru kembali di atas tiga triliun yuan, tetapi tempat institusi sesungguhnya selalu tersangkut bukanlah apakah bisa membeli atau tidak—melainkan apakah uang bisa dipinjamkan dan dicairkan dengan lancar.. Siapa pun yang berhasil menjembatani bottleneck ini, dialah yang memperoleh “hak” untuk memungut tol.. Jadi sinyal sesungguhnya bukanlah 3 miliar itu sendiri, melainkan fakta bahwa mereka memilih masuk dengan sikap “utang/debt”..
Narasi yang lebih besar ada di sisi keuangan tradisional.. Private credit dalam beberapa tahun terakhir adalah bagian yang paling cepat berkembang di Wall Street; sekarang seluruh pola permainan itu dipindahkan masuk, uang di rantai mulai belajar menghasilkan uang dari selisih bunga, bukan dari bermain berdasarkan pergerakan harga (trading) saja..
Tapi masalahnya datang.. Prasyarat penyaluran pinjaman adalah harus ada pihak yang benar-benar membutuhkan uang ini, dan mereka juga harus mampu membayarnya.. Jika orang yang meminjam menggunakan dana tersebut untuk hal yang volatilitasnya tinggi, maka nasib kredit ini tidak akan berbeda dengan semua kasus penyaluran pinjaman yang membabi buta di masa lalu..
Jadi yang benar-benar layak diawasi bukanlah skala dana.. melainkan siapa para peminjam pertama, uang terakhir dipakai untuk apa, dan angka-angka mana yang ditetapkan “mati” di dalam ketentuan..
Jika tren ini terus berlanjut, lapisan (segmentasi) di pasar ini akan bertambah satu jalur lagi.. Ke depannya bukan lagi siapa yang bisa naik, melainkan siapa yang memenuhi syarat untuk disalurkan pinjaman..
Ini jadi agak menarik..
238
·
--
#加密市场总市值重回3万亿美元
Berita ini sebenarnya agak aneh.. Salah satu bursa futures terbesar di dunia ini kali ini tidak mencantumkan koin-koin bintang, melainkan kontrak untuk Bitcoin Cash dan Uniswap..
[🔄 进群看机构动作](https://app.binance.com/uni-qr/6d5gRrvm)
Kebanyakan orang melihatnya sebagai: «CME menambahkan dua kontrak lagi».. Hal seperti ini biasanya bahkan malas dibaca sampai detail judulnya.. Tapi saya membentangkan urutan pencantuman koinnya, dan rasanya yang dibicarakan di sini sebenarnya bukan kontrak baru, melainkan pembagian lapisan (layering)..
Nah, ini mulai berbeda.. Sebelumnya yang sudah masuk adalah Cardano, Chainlink, Stellar, Avalanche, Sui, dll.. Sekarang giliran BCH dan UNI—salah satunya koin pembayaran yang bernuansa lama, yang satunya lagi token tata kelola DeFi.. Tidak ada kesamaan di antara keduanya, tapi mereka punya satu identitas yang sama: sama-sama masih berdiri di luar daftar arus utama..
Yang lebih menarik lagi adalah “tagline” dari bursa ini sendiri.. Bursa ini tidak bertugas membuatmu cepat kaya, melainkan menyediakan tempat bagi institusi agar bisa melakukan lindung nilai (hedging), mematuhi regulasi, dan menjadikannya sebagai jaminan (margin).. Suatu koin dimasukkan ke dalam pool kontraknya, itu artinya mendapat tiket: «institusi bisa ikut serta secara sah dan terang-terangan».. Perhatikan urutannya: harus ada jalur derivatif dulu, baru uang spot berani bicara soal alokasi..
Inilah garis dananya.. Dalam dua tahun terakhir, kendali penetapan harga altcoin sebagian besar ada di tangan ritel, bergerak bergiliran berdasarkan emosi dan hype.. Sedangkan derivatif adalah bahasa yang berbeda; siapa yang bisa dilindungi dengan hedging, di-cover, atau diposisikan untuk short—dialah yang punya kualifikasi masuk ke neraca aset institusi.. Setiap nama ditambahkan ke daftar ini, lapisan di dalam altcoin akan makin mengeras satu tingkat..
Jadi yang benar-benar layak dicermati bukan volume transaksi dari dua kontrak ini.. melainkan siapa batch berikutnya yang akan masuk, dan bagaimana koin-koin yang terus tidak bisa masuk ke pool itu harus diberi harga di kemudian hari..
Tapi ada juga pembalikan di sini.. Mencantumkan kontrak tidak otomatis berarti harga akan naik; bahkan bisa sebaliknya—dengan alat short yang mulus, volatilitas jangka pendek bisa makin ganas.. Di sejarah, banyak koin yang setelah mendapat «tiket institusi» justru mengalami periode konsolidasi yang panjang dulu..
Kalau tren ini berlanjut, mungkin kunci kemenangan putaran altcoin ini bukan soal cerita siapa yang lebih seksi, melainkan siapa yang bisa lebih dulu masuk ke daftar institusi yang bisa diperdagangkan.. Ini jadi agak menarik..
#加密市场总市值重回3万亿美元
Berita ini sebenarnya agak aneh.. Salah satu bursa futures terbesar di dunia ini kali ini tidak mencantumkan koin-koin bintang, melainkan kontrak untuk Bitcoin Cash dan Uniswap..
🔄 进群看机构动作
Kebanyakan orang melihatnya sebagai: «CME menambahkan dua kontrak lagi».. Hal seperti ini biasanya bahkan malas dibaca sampai detail judulnya.. Tapi saya membentangkan urutan pencantuman koinnya, dan rasanya yang dibicarakan di sini sebenarnya bukan kontrak baru, melainkan pembagian lapisan (layering)..
Nah, ini mulai berbeda.. Sebelumnya yang sudah masuk adalah Cardano, Chainlink, Stellar, Avalanche, Sui, dll.. Sekarang giliran BCH dan UNI—salah satunya koin pembayaran yang bernuansa lama, yang satunya lagi token tata kelola DeFi.. Tidak ada kesamaan di antara keduanya, tapi mereka punya satu identitas yang sama: sama-sama masih berdiri di luar daftar arus utama..
Yang lebih menarik lagi adalah “tagline” dari bursa ini sendiri.. Bursa ini tidak bertugas membuatmu cepat kaya, melainkan menyediakan tempat bagi institusi agar bisa melakukan lindung nilai (hedging), mematuhi regulasi, dan menjadikannya sebagai jaminan (margin).. Suatu koin dimasukkan ke dalam pool kontraknya, itu artinya mendapat tiket: «institusi bisa ikut serta secara sah dan terang-terangan».. Perhatikan urutannya: harus ada jalur derivatif dulu, baru uang spot berani bicara soal alokasi..
Inilah garis dananya.. Dalam dua tahun terakhir, kendali penetapan harga altcoin sebagian besar ada di tangan ritel, bergerak bergiliran berdasarkan emosi dan hype.. Sedangkan derivatif adalah bahasa yang berbeda; siapa yang bisa dilindungi dengan hedging, di-cover, atau diposisikan untuk short—dialah yang punya kualifikasi masuk ke neraca aset institusi.. Setiap nama ditambahkan ke daftar ini, lapisan di dalam altcoin akan makin mengeras satu tingkat..
Jadi yang benar-benar layak dicermati bukan volume transaksi dari dua kontrak ini.. melainkan siapa batch berikutnya yang akan masuk, dan bagaimana koin-koin yang terus tidak bisa masuk ke pool itu harus diberi harga di kemudian hari..
Tapi ada juga pembalikan di sini.. Mencantumkan kontrak tidak otomatis berarti harga akan naik; bahkan bisa sebaliknya—dengan alat short yang mulus, volatilitas jangka pendek bisa makin ganas.. Di sejarah, banyak koin yang setelah mendapat «tiket institusi» justru mengalami periode konsolidasi yang panjang dulu..
Kalau tren ini berlanjut, mungkin kunci kemenangan putaran altcoin ini bukan soal cerita siapa yang lebih seksi, melainkan siapa yang bisa lebih dulu masuk ke daftar institusi yang bisa diperdagangkan.. Ini jadi agak menarik..
Berita ini sebenarnya agak aneh.. Salah satu bursa futures terbesar di dunia ini kali ini tidak mencantumkan koin-koin bintang, melainkan kontrak untuk Bitcoin Cash dan Uniswap..
🔄 进群看机构动作
Kebanyakan orang melihatnya sebagai: «CME menambahkan dua kontrak lagi».. Hal seperti ini biasanya bahkan malas dibaca sampai detail judulnya.. Tapi saya membentangkan urutan pencantuman koinnya, dan rasanya yang dibicarakan di sini sebenarnya bukan kontrak baru, melainkan pembagian lapisan (layering)..
Nah, ini mulai berbeda.. Sebelumnya yang sudah masuk adalah Cardano, Chainlink, Stellar, Avalanche, Sui, dll.. Sekarang giliran BCH dan UNI—salah satunya koin pembayaran yang bernuansa lama, yang satunya lagi token tata kelola DeFi.. Tidak ada kesamaan di antara keduanya, tapi mereka punya satu identitas yang sama: sama-sama masih berdiri di luar daftar arus utama..
Yang lebih menarik lagi adalah “tagline” dari bursa ini sendiri.. Bursa ini tidak bertugas membuatmu cepat kaya, melainkan menyediakan tempat bagi institusi agar bisa melakukan lindung nilai (hedging), mematuhi regulasi, dan menjadikannya sebagai jaminan (margin).. Suatu koin dimasukkan ke dalam pool kontraknya, itu artinya mendapat tiket: «institusi bisa ikut serta secara sah dan terang-terangan».. Perhatikan urutannya: harus ada jalur derivatif dulu, baru uang spot berani bicara soal alokasi..
Inilah garis dananya.. Dalam dua tahun terakhir, kendali penetapan harga altcoin sebagian besar ada di tangan ritel, bergerak bergiliran berdasarkan emosi dan hype.. Sedangkan derivatif adalah bahasa yang berbeda; siapa yang bisa dilindungi dengan hedging, di-cover, atau diposisikan untuk short—dialah yang punya kualifikasi masuk ke neraca aset institusi.. Setiap nama ditambahkan ke daftar ini, lapisan di dalam altcoin akan makin mengeras satu tingkat..
Jadi yang benar-benar layak dicermati bukan volume transaksi dari dua kontrak ini.. melainkan siapa batch berikutnya yang akan masuk, dan bagaimana koin-koin yang terus tidak bisa masuk ke pool itu harus diberi harga di kemudian hari..
Tapi ada juga pembalikan di sini.. Mencantumkan kontrak tidak otomatis berarti harga akan naik; bahkan bisa sebaliknya—dengan alat short yang mulus, volatilitas jangka pendek bisa makin ganas.. Di sejarah, banyak koin yang setelah mendapat «tiket institusi» justru mengalami periode konsolidasi yang panjang dulu..
Kalau tren ini berlanjut, mungkin kunci kemenangan putaran altcoin ini bukan soal cerita siapa yang lebih seksi, melainkan siapa yang bisa lebih dulu masuk ke daftar institusi yang bisa diperdagangkan.. Ini jadi agak menarik..
3
8.3k
·
--
#strategy增持950枚btc
Pesan ini terlihat cukup biasa saat pertama kali dibaca.. lagi-lagi dompet lama terbangun, lagi-lagi paus raksasa akan bergerak.. tapi setelah saya cek datanya, saya merasa bagian yang paling tidak biasa justru ada pada kata "biaya" dua kata itu..
[⚖️ 盘面异动群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Kebanyakan orang melihatnya sebagai tekanan jual.. empat alamat yang sudah tidur lebih dari sepuluh tahun, dalam dua minggu total memindahkan 1.971 koin bitcoin, dengan nilai saat ini kurang lebih sekitar 160 juta dolar.. transaksi terbesar 1.260 koin, sejak Juli 2016 tidak pernah bergerak, biaya kira-kira di kisaran enam ratus lima puluh dolar..
Namun yang benar-benar layak diperhatikan adalah struktur biaya dari sekumpulan koin ini.. ada dompet dari Maret 2011, jumlahnya sedikit lebih dari sepuluh, harga rata-ratanya juga hampir sekitar satu dolar.. ada juga dompet dari November 2011, jumlahnya seratus koin, biaya pun menempel di lantai..
Nah mulai di sinilah jadi berbeda.. bagi seseorang yang biaya per koinnya hanya beberapa dolar, "naik ke 86.000" dan "naik ke 60.000" tidak banyak bedanya dalam keputusan—bagaimanapun juga menjualnya berarti keuntungan besar.. jadi penjelasan "harga terlalu tinggi jadi orang mengambil profit" untuk kejadian ini, sebenarnya tidak nyambung..
Ada detail lain yang lebih menarik.. dari empat alamat ini, tiga di antaranya memakai label pengirim yang sama, atas nama Noah Doe, yang merujuk pada gugatan di New York yang menetapkan sejumlah besar alamat yang selama ini tertidur sebagai harta yang tak bertuan.. setelah hakim menangguhkan proses pada bulan Juni, alamat-alamat di bawah label-label ini mulai bergerak putus-putus..
Inilah jalur uangnya.. koin yang sudah sepuluh tahun tidak bergerak, adalah bagian pasokan paling keras di pasar.. begitu ia bergerak, artinya yang berubah bukan ekspektasi harga, melainkan struktur kepemilikan.. yang benar-benar terbangun mungkin bukan "penjual", melainkan "penetapan hak"..
Yang lebih menarik lagi adalah di sisi lain.. pasar juga sedang menyoroti aksi institusi dalam mengumpulkan koin, Strategy menambah 950 koin.. di satu sisi membeli di permukaan, di sisi lain terjaga secara diam-diam.. bila dua hal ini digabungkan, sesungguhnya mereka membahas masalah yang sama: ke tangan siapa pasokan koin bitcoin benar-benar akan terkonsentrasi..
Jadi yang benar-benar layak dipantau bukan apakah beberapa transfer ini akan menghantam pasar.. tetapi tujuan berikutnya setelah koin-koin lama pertama kali bergerak—apakah masuk ke kustodian, menjadi neraca aset institusi, atau langsung masuk ke bursa..
Namun pembalikan juga ada di sini.. jika ini hanya perpindahan teknis dalam proses gugatan tersebut, sama sekali tidak terkait dengan pergerakan pasar, maka petunjuk ini harus diturunkan nilainya untuk dilihat.. yang harus diperhatikan adalah apakah ia akan terus berlanjut secara berkelompok, bukan seberapa besar nominal untuk satu transaksi..
Jika tren ini berlanjut, kekuatan penentuan harga dari sisi pasokan akan pelan-pelan bergeser dari "siapa yang mau menjual" menjadi "siapa yang bisa membuktikan bahwa mereka memegang".. itu jadi semakin menarik..
#strategy增持950枚btc
Pesan ini terlihat cukup biasa saat pertama kali dibaca.. lagi-lagi dompet lama terbangun, lagi-lagi paus raksasa akan bergerak.. tapi setelah saya cek datanya, saya merasa bagian yang paling tidak biasa justru ada pada kata "biaya" dua kata itu..
⚖️ 盘面异动群里说
Kebanyakan orang melihatnya sebagai tekanan jual.. empat alamat yang sudah tidur lebih dari sepuluh tahun, dalam dua minggu total memindahkan 1.971 koin bitcoin, dengan nilai saat ini kurang lebih sekitar 160 juta dolar.. transaksi terbesar 1.260 koin, sejak Juli 2016 tidak pernah bergerak, biaya kira-kira di kisaran enam ratus lima puluh dolar..
Namun yang benar-benar layak diperhatikan adalah struktur biaya dari sekumpulan koin ini.. ada dompet dari Maret 2011, jumlahnya sedikit lebih dari sepuluh, harga rata-ratanya juga hampir sekitar satu dolar.. ada juga dompet dari November 2011, jumlahnya seratus koin, biaya pun menempel di lantai..
Nah mulai di sinilah jadi berbeda.. bagi seseorang yang biaya per koinnya hanya beberapa dolar, "naik ke 86.000" dan "naik ke 60.000" tidak banyak bedanya dalam keputusan—bagaimanapun juga menjualnya berarti keuntungan besar.. jadi penjelasan "harga terlalu tinggi jadi orang mengambil profit" untuk kejadian ini, sebenarnya tidak nyambung..
Ada detail lain yang lebih menarik.. dari empat alamat ini, tiga di antaranya memakai label pengirim yang sama, atas nama Noah Doe, yang merujuk pada gugatan di New York yang menetapkan sejumlah besar alamat yang selama ini tertidur sebagai harta yang tak bertuan.. setelah hakim menangguhkan proses pada bulan Juni, alamat-alamat di bawah label-label ini mulai bergerak putus-putus..
Inilah jalur uangnya.. koin yang sudah sepuluh tahun tidak bergerak, adalah bagian pasokan paling keras di pasar.. begitu ia bergerak, artinya yang berubah bukan ekspektasi harga, melainkan struktur kepemilikan.. yang benar-benar terbangun mungkin bukan "penjual", melainkan "penetapan hak"..
Yang lebih menarik lagi adalah di sisi lain.. pasar juga sedang menyoroti aksi institusi dalam mengumpulkan koin, Strategy menambah 950 koin.. di satu sisi membeli di permukaan, di sisi lain terjaga secara diam-diam.. bila dua hal ini digabungkan, sesungguhnya mereka membahas masalah yang sama: ke tangan siapa pasokan koin bitcoin benar-benar akan terkonsentrasi..
Jadi yang benar-benar layak dipantau bukan apakah beberapa transfer ini akan menghantam pasar.. tetapi tujuan berikutnya setelah koin-koin lama pertama kali bergerak—apakah masuk ke kustodian, menjadi neraca aset institusi, atau langsung masuk ke bursa..
Namun pembalikan juga ada di sini.. jika ini hanya perpindahan teknis dalam proses gugatan tersebut, sama sekali tidak terkait dengan pergerakan pasar, maka petunjuk ini harus diturunkan nilainya untuk dilihat.. yang harus diperhatikan adalah apakah ia akan terus berlanjut secara berkelompok, bukan seberapa besar nominal untuk satu transaksi..
Jika tren ini berlanjut, kekuatan penentuan harga dari sisi pasokan akan pelan-pelan bergeser dari "siapa yang mau menjual" menjadi "siapa yang bisa membuktikan bahwa mereka memegang".. itu jadi semakin menarik..
Pesan ini terlihat cukup biasa saat pertama kali dibaca.. lagi-lagi dompet lama terbangun, lagi-lagi paus raksasa akan bergerak.. tapi setelah saya cek datanya, saya merasa bagian yang paling tidak biasa justru ada pada kata "biaya" dua kata itu..
⚖️ 盘面异动群里说
Kebanyakan orang melihatnya sebagai tekanan jual.. empat alamat yang sudah tidur lebih dari sepuluh tahun, dalam dua minggu total memindahkan 1.971 koin bitcoin, dengan nilai saat ini kurang lebih sekitar 160 juta dolar.. transaksi terbesar 1.260 koin, sejak Juli 2016 tidak pernah bergerak, biaya kira-kira di kisaran enam ratus lima puluh dolar..
Namun yang benar-benar layak diperhatikan adalah struktur biaya dari sekumpulan koin ini.. ada dompet dari Maret 2011, jumlahnya sedikit lebih dari sepuluh, harga rata-ratanya juga hampir sekitar satu dolar.. ada juga dompet dari November 2011, jumlahnya seratus koin, biaya pun menempel di lantai..
Nah mulai di sinilah jadi berbeda.. bagi seseorang yang biaya per koinnya hanya beberapa dolar, "naik ke 86.000" dan "naik ke 60.000" tidak banyak bedanya dalam keputusan—bagaimanapun juga menjualnya berarti keuntungan besar.. jadi penjelasan "harga terlalu tinggi jadi orang mengambil profit" untuk kejadian ini, sebenarnya tidak nyambung..
Ada detail lain yang lebih menarik.. dari empat alamat ini, tiga di antaranya memakai label pengirim yang sama, atas nama Noah Doe, yang merujuk pada gugatan di New York yang menetapkan sejumlah besar alamat yang selama ini tertidur sebagai harta yang tak bertuan.. setelah hakim menangguhkan proses pada bulan Juni, alamat-alamat di bawah label-label ini mulai bergerak putus-putus..
Inilah jalur uangnya.. koin yang sudah sepuluh tahun tidak bergerak, adalah bagian pasokan paling keras di pasar.. begitu ia bergerak, artinya yang berubah bukan ekspektasi harga, melainkan struktur kepemilikan.. yang benar-benar terbangun mungkin bukan "penjual", melainkan "penetapan hak"..
Yang lebih menarik lagi adalah di sisi lain.. pasar juga sedang menyoroti aksi institusi dalam mengumpulkan koin, Strategy menambah 950 koin.. di satu sisi membeli di permukaan, di sisi lain terjaga secara diam-diam.. bila dua hal ini digabungkan, sesungguhnya mereka membahas masalah yang sama: ke tangan siapa pasokan koin bitcoin benar-benar akan terkonsentrasi..
Jadi yang benar-benar layak dipantau bukan apakah beberapa transfer ini akan menghantam pasar.. tetapi tujuan berikutnya setelah koin-koin lama pertama kali bergerak—apakah masuk ke kustodian, menjadi neraca aset institusi, atau langsung masuk ke bursa..
Namun pembalikan juga ada di sini.. jika ini hanya perpindahan teknis dalam proses gugatan tersebut, sama sekali tidak terkait dengan pergerakan pasar, maka petunjuk ini harus diturunkan nilainya untuk dilihat.. yang harus diperhatikan adalah apakah ia akan terus berlanjut secara berkelompok, bukan seberapa besar nominal untuk satu transaksi..
Jika tren ini berlanjut, kekuatan penentuan harga dari sisi pasokan akan pelan-pelan bergeser dari "siapa yang mau menjual" menjadi "siapa yang bisa membuktikan bahwa mereka memegang".. itu jadi semakin menarik..
2
1.8k
·
--
Terverifikasi
#苹果谷歌招募稳定币与代币化存款人才
Sekilas terlihat seperti platform trading mengeluarkan uang untuk membeli “backing” bagi diri mereka sendiri..
[⚖️ 最新消息群里说](https://app.binance.com/uni-qr/6d5gRrvm)
Namun ada yang agak janggal: arah aliran uangnya..
Sebenarnya, tidak rumit.. Sebuah dokumen yang diajukan ke regulator AS menunjukkan bahwa Binance menggunakan 100 juta dolar untuk membeli 1,24 juta saham Kelas A milik Circle dengan harga 80,84 dolar per saham, melalui penempatan terbatas (private placement), dan penyelesaiannya dilakukan pada 17 September.. Sementara itu, kedua belah pihak juga meningkatkan kerja sama lama mereka menjadi skema lima tahun—Circle membayar biaya insentif bulanan kepada Binance, rumusnya adalah persentase dari “besaran USDC yang berpindah melalui layanan dompet tertentu”, sedangkan Binance bertanggung jawab membantu mempromosikan stablecoin tersebut di wilayahnya sendiri..
Kebanyakan orang melihatnya sebagai “platform stablecoin yang ditanami lagi, kabar baik kelembagaan lagi”.. Tapi yang benar-benar patut diperhatikan justru uang ini dibayar oleh siapa kepada siapa..
Selama bertahun-tahun, platform mengeluarkan dana sendiri untuk mempertahankan saldo mengambang (float) stablecoin—mereka membayar, mereka mensubsidi.. Sekarang justru berbalik: pihak penerbit membayar biaya bulanan ke kanal.. Ini menunjukkan kelangkaan stablecoin sejak lama sudah bukan lagi soal “siapa yang bisa menerbitkan”, melainkan “siapa yang bisa membuatnya berdiam di panggungnya sendiri”.. Aktivitas menerbitkan koin semakin mirip menjual air; pemungut sewa sesungguhnya adalah pihak yang memegang saldo pengguna..
Agak menarik.. Dalam bisnis yang sama, begitu arah aliran uang berbalik, itu menandakan posisi tawar sudah berpindah..
Lihat detail ekuitasnya, makin menarik.. Saham senilai 100 juta dolar itu tidak boleh dijual, tidak boleh dialihkan, dan tidak boleh di-hedge dalam dua tahun, hanya menyisakan hak suara; dan karena ini penempatan terbatas, saat dipindahkan pun pada dasarnya tetap dibatasi.. Ini bukan investasi biasa, melainkan semacam bukti ikatan—dua tahun ke depan, jangan buru-buru jalan pergi..
Cara penagihan pun mengikuti logika yang sama.. Bukan harga satu kali (lumpsum), tapi pembagian berdasarkan skala perputaran (volume/arus) .. Pendapatan platform terikat dengan besaran stablecoin di “lahan”-nya; semakin besar kolamnya, semakin banyak yang dipungut per bulan..
Nah, di sinilah mulai berbeda..
Kalau ditempatkan dalam panggung yang lebih besar, garis ini sebenarnya membuat hulu dan hilir bergerak sekaligus.. Dari sisi hulu, pihak penerbit bersedia membagi sebagian imbal hasil cadangan untuk ditukarkan dengan kanal; dari sisi hilir, uangnya masih berkumpul di ujung yang “ada yang menanggung”.. Di beberapa putaran sebelumnya, kita sudah melihat: institusi menyimpan koin di entitas kustodian yang teregulasi lalu mengubahnya menjadi likuiditas, dan ada pula sekelompok institusi keuangan tradisional yang antre untuk mendapatkan lisensi.. Bagian belakang stablecoin, kemungkinan besar yang menang bukan siapa cadangannya paling transparan, melainkan siapa kanalnya paling kuat..
Tapi masalahnya muncul..
Pembayaran bulanan ditambah penguncian ekuitas berarti pihak penerbit dan kanal akan makin terikat.. Begitu sebuah kanal membesar, posisi tawar pihak penerbit justru akan turun.. Namun jika suatu hari kanal tertentu memutuskan untuk menerbitkan stablecoin mereka sendiri, struktur “saya membayar Anda agar membantu mendorong saya” ini akan sepenuhnya berbalik..
Hal yang benar-benar layak dicermati ada dua hal.. Pertama, apakah skema pembagian berdasarkan volume perputaran seperti ini akan menjadi standar di industri; kedua, apakah ekuitas yang dikunci selama dua tahun itu akan mengalami perubahan menjelang/sekitar masa jatuh tempo..
Begitu nanti benar-benar muncul “kanal menerbitkan koin sendiri”, jika kita menoleh ke berita hari ini, mungkin yang terlihat hanyalah pengaturan masa transisi—saat kanal tersebut belum sempat membesar sepenuhnya.
#苹果谷歌招募稳定币与代币化存款人才
Sekilas terlihat seperti platform trading mengeluarkan uang untuk membeli “backing” bagi diri mereka sendiri..
⚖️ 最新消息群里说
Namun ada yang agak janggal: arah aliran uangnya..
Sebenarnya, tidak rumit.. Sebuah dokumen yang diajukan ke regulator AS menunjukkan bahwa Binance menggunakan 100 juta dolar untuk membeli 1,24 juta saham Kelas A milik Circle dengan harga 80,84 dolar per saham, melalui penempatan terbatas (private placement), dan penyelesaiannya dilakukan pada 17 September.. Sementara itu, kedua belah pihak juga meningkatkan kerja sama lama mereka menjadi skema lima tahun—Circle membayar biaya insentif bulanan kepada Binance, rumusnya adalah persentase dari “besaran USDC yang berpindah melalui layanan dompet tertentu”, sedangkan Binance bertanggung jawab membantu mempromosikan stablecoin tersebut di wilayahnya sendiri..
Kebanyakan orang melihatnya sebagai “platform stablecoin yang ditanami lagi, kabar baik kelembagaan lagi”.. Tapi yang benar-benar patut diperhatikan justru uang ini dibayar oleh siapa kepada siapa..
Selama bertahun-tahun, platform mengeluarkan dana sendiri untuk mempertahankan saldo mengambang (float) stablecoin—mereka membayar, mereka mensubsidi.. Sekarang justru berbalik: pihak penerbit membayar biaya bulanan ke kanal.. Ini menunjukkan kelangkaan stablecoin sejak lama sudah bukan lagi soal “siapa yang bisa menerbitkan”, melainkan “siapa yang bisa membuatnya berdiam di panggungnya sendiri”.. Aktivitas menerbitkan koin semakin mirip menjual air; pemungut sewa sesungguhnya adalah pihak yang memegang saldo pengguna..
Agak menarik.. Dalam bisnis yang sama, begitu arah aliran uang berbalik, itu menandakan posisi tawar sudah berpindah..
Lihat detail ekuitasnya, makin menarik.. Saham senilai 100 juta dolar itu tidak boleh dijual, tidak boleh dialihkan, dan tidak boleh di-hedge dalam dua tahun, hanya menyisakan hak suara; dan karena ini penempatan terbatas, saat dipindahkan pun pada dasarnya tetap dibatasi.. Ini bukan investasi biasa, melainkan semacam bukti ikatan—dua tahun ke depan, jangan buru-buru jalan pergi..
Cara penagihan pun mengikuti logika yang sama.. Bukan harga satu kali (lumpsum), tapi pembagian berdasarkan skala perputaran (volume/arus) .. Pendapatan platform terikat dengan besaran stablecoin di “lahan”-nya; semakin besar kolamnya, semakin banyak yang dipungut per bulan..
Nah, di sinilah mulai berbeda..
Kalau ditempatkan dalam panggung yang lebih besar, garis ini sebenarnya membuat hulu dan hilir bergerak sekaligus.. Dari sisi hulu, pihak penerbit bersedia membagi sebagian imbal hasil cadangan untuk ditukarkan dengan kanal; dari sisi hilir, uangnya masih berkumpul di ujung yang “ada yang menanggung”.. Di beberapa putaran sebelumnya, kita sudah melihat: institusi menyimpan koin di entitas kustodian yang teregulasi lalu mengubahnya menjadi likuiditas, dan ada pula sekelompok institusi keuangan tradisional yang antre untuk mendapatkan lisensi.. Bagian belakang stablecoin, kemungkinan besar yang menang bukan siapa cadangannya paling transparan, melainkan siapa kanalnya paling kuat..
Tapi masalahnya muncul..
Pembayaran bulanan ditambah penguncian ekuitas berarti pihak penerbit dan kanal akan makin terikat.. Begitu sebuah kanal membesar, posisi tawar pihak penerbit justru akan turun.. Namun jika suatu hari kanal tertentu memutuskan untuk menerbitkan stablecoin mereka sendiri, struktur “saya membayar Anda agar membantu mendorong saya” ini akan sepenuhnya berbalik..
Hal yang benar-benar layak dicermati ada dua hal.. Pertama, apakah skema pembagian berdasarkan volume perputaran seperti ini akan menjadi standar di industri; kedua, apakah ekuitas yang dikunci selama dua tahun itu akan mengalami perubahan menjelang/sekitar masa jatuh tempo..
Begitu nanti benar-benar muncul “kanal menerbitkan koin sendiri”, jika kita menoleh ke berita hari ini, mungkin yang terlihat hanyalah pengaturan masa transisi—saat kanal tersebut belum sempat membesar sepenuhnya.
Sekilas terlihat seperti platform trading mengeluarkan uang untuk membeli “backing” bagi diri mereka sendiri..
⚖️ 最新消息群里说
Namun ada yang agak janggal: arah aliran uangnya..
Sebenarnya, tidak rumit.. Sebuah dokumen yang diajukan ke regulator AS menunjukkan bahwa Binance menggunakan 100 juta dolar untuk membeli 1,24 juta saham Kelas A milik Circle dengan harga 80,84 dolar per saham, melalui penempatan terbatas (private placement), dan penyelesaiannya dilakukan pada 17 September.. Sementara itu, kedua belah pihak juga meningkatkan kerja sama lama mereka menjadi skema lima tahun—Circle membayar biaya insentif bulanan kepada Binance, rumusnya adalah persentase dari “besaran USDC yang berpindah melalui layanan dompet tertentu”, sedangkan Binance bertanggung jawab membantu mempromosikan stablecoin tersebut di wilayahnya sendiri..
Kebanyakan orang melihatnya sebagai “platform stablecoin yang ditanami lagi, kabar baik kelembagaan lagi”.. Tapi yang benar-benar patut diperhatikan justru uang ini dibayar oleh siapa kepada siapa..
Selama bertahun-tahun, platform mengeluarkan dana sendiri untuk mempertahankan saldo mengambang (float) stablecoin—mereka membayar, mereka mensubsidi.. Sekarang justru berbalik: pihak penerbit membayar biaya bulanan ke kanal.. Ini menunjukkan kelangkaan stablecoin sejak lama sudah bukan lagi soal “siapa yang bisa menerbitkan”, melainkan “siapa yang bisa membuatnya berdiam di panggungnya sendiri”.. Aktivitas menerbitkan koin semakin mirip menjual air; pemungut sewa sesungguhnya adalah pihak yang memegang saldo pengguna..
Agak menarik.. Dalam bisnis yang sama, begitu arah aliran uang berbalik, itu menandakan posisi tawar sudah berpindah..
Lihat detail ekuitasnya, makin menarik.. Saham senilai 100 juta dolar itu tidak boleh dijual, tidak boleh dialihkan, dan tidak boleh di-hedge dalam dua tahun, hanya menyisakan hak suara; dan karena ini penempatan terbatas, saat dipindahkan pun pada dasarnya tetap dibatasi.. Ini bukan investasi biasa, melainkan semacam bukti ikatan—dua tahun ke depan, jangan buru-buru jalan pergi..
Cara penagihan pun mengikuti logika yang sama.. Bukan harga satu kali (lumpsum), tapi pembagian berdasarkan skala perputaran (volume/arus) .. Pendapatan platform terikat dengan besaran stablecoin di “lahan”-nya; semakin besar kolamnya, semakin banyak yang dipungut per bulan..
Nah, di sinilah mulai berbeda..
Kalau ditempatkan dalam panggung yang lebih besar, garis ini sebenarnya membuat hulu dan hilir bergerak sekaligus.. Dari sisi hulu, pihak penerbit bersedia membagi sebagian imbal hasil cadangan untuk ditukarkan dengan kanal; dari sisi hilir, uangnya masih berkumpul di ujung yang “ada yang menanggung”.. Di beberapa putaran sebelumnya, kita sudah melihat: institusi menyimpan koin di entitas kustodian yang teregulasi lalu mengubahnya menjadi likuiditas, dan ada pula sekelompok institusi keuangan tradisional yang antre untuk mendapatkan lisensi.. Bagian belakang stablecoin, kemungkinan besar yang menang bukan siapa cadangannya paling transparan, melainkan siapa kanalnya paling kuat..
Tapi masalahnya muncul..
Pembayaran bulanan ditambah penguncian ekuitas berarti pihak penerbit dan kanal akan makin terikat.. Begitu sebuah kanal membesar, posisi tawar pihak penerbit justru akan turun.. Namun jika suatu hari kanal tertentu memutuskan untuk menerbitkan stablecoin mereka sendiri, struktur “saya membayar Anda agar membantu mendorong saya” ini akan sepenuhnya berbalik..
Hal yang benar-benar layak dicermati ada dua hal.. Pertama, apakah skema pembagian berdasarkan volume perputaran seperti ini akan menjadi standar di industri; kedua, apakah ekuitas yang dikunci selama dua tahun itu akan mengalami perubahan menjelang/sekitar masa jatuh tempo..
Begitu nanti benar-benar muncul “kanal menerbitkan koin sendiri”, jika kita menoleh ke berita hari ini, mungkin yang terlihat hanyalah pengaturan masa transisi—saat kanal tersebut belum sempat membesar sepenuhnya.
3
1.8k
·
--
Terverifikasi
#xrp上涨8%
Sebuah perusahaan yang memegang The Sandbox di tangan mereka, semula ingin melantai di Nasdaq, tapi justru mereka sendiri menekan tombol jeda di jalur itu.. Hal seperti ini sendiri tidak terlalu umum..
[👉 加入粉丝群](https://app.binance.com/uni-qr/6d5gRrvm)
Kebanyakan orang melihatnya sebagai 「satu lagi perusahaan gagal saat hendak IPO」.. Tapi yang benar-benar layak diperhatikan mungkin bukan apakah perusahaan itu tidak bisa masuk, melainkan fakta bahwa perusahaan itu sendiri memilih untuk tidak melangkah dulu..
Pertama, jelaskan semuanya dengan jelas.. Animoca Brands yang berbasis di Hong Kong menghentikan negosiasi penggabungan terbalik dengan Currenc yang akan listing di Nasdaq.. Rencana awalnya adalah Currenc akan “masuk” ke Animoca, dan setelah penggabungan, para pemegang saham Animoca menerima 95% saham dari perusahaan baru.. Alasan yang diberikan adalah 「kondisi pasar」 dan 「perkiraan jadwal penyelesaian (delivery)」; redaksinya menyebut keduanya sama-sama sepakat, serta mengatakan kalau syaratnya cocok, bisa dibicarakan lagi..
Di sini ada sedikit hal yang menarik untuk disimak.. Kalau kali ini dihentikan karena pengawasan regulator, berarti masalah kepatuhan; tapi kalau yang ditulis adalah rem yang ditekan bersama oleh kedua pihak, maka ini bukan soal bisa atau tidaknya masuk, melainkan soal apakah harga saat ini layak atau tidak..
Lebih menarik lagi adalah waktunya.. Pada hari yang sama, uang di pasar sekunder sedang mengalir ke “kepingan terurah” yang paling murah; Dogecoin naik 15% dalam sehari, sementara XRP dan SOL ikut melonjak.. Satu sisi adalah pasar publik yang menetapkan harga untuk 「ekuitas bertema cerita」 selama beberapa tahun, sementara sisi lain adalah kepingan di pasar yang dihitung per menit dan bisa diperdagangkan kapan saja..
Jadi mulai terlihat berbeda.. Dengan kumpulan uang yang sama, sekarang mereka lebih bersedia menunggu di tempat yang bisa langsung diperdagangkan, bukan terjebak dalam proses listing yang terkunci untuk diperiksa beberapa bulan, dan jadwal penyelesaiannya pun belum pasti..
Kalau melihat lebih jauh lagi.. Pada 2020, Animoca dihapus dari papan pencatatan bursa di Australia, dan kali ini juga berhenti di “jalur perusahaan cangkang” (reverse takeover) Nasdaq.. Dua kali semuanya mentok di tempat yang sama; selera pasar terhadap aset seperti ini memang punya siklus.. Ditambah lagi minggu lalu RUU CLARITY tidak lolos, jalur regulasinya memang masih kabur; perusahaan biasanya tidak akan menentukan harga untuk dirinya sendiri kalau aturan belum ditulis jelas..
Yang benar-benar perlu diawasi justru apa yang akan dilakukan cangkang itu setelah ini.. Jika Currenc dalam sebulan kembali menyalakan negosiasi, berarti ini hanya masalah waktu; kalau malah berbalik mencari aset lain, itu masalah valuasi, bukan masalah waktu..
Pembalikan ceritanya tertinggal di sini.. Ketika listing berhenti, terlihat seolah perusahaan ini yang dirugikan; tapi jika jendela sudah mau tutup dan cangkang masih ada di tangan, kendali sebenarnya ada pada pihak aset yang bersiap “dimasukkan” ke sana.. Kadang bukan karena tidak bisa listing, melainkan karena tidak ingin listing pada harga ini..
#xrp上涨8%
Sebuah perusahaan yang memegang The Sandbox di tangan mereka, semula ingin melantai di Nasdaq, tapi justru mereka sendiri menekan tombol jeda di jalur itu.. Hal seperti ini sendiri tidak terlalu umum..
👉 加入粉丝群
Kebanyakan orang melihatnya sebagai 「satu lagi perusahaan gagal saat hendak IPO」.. Tapi yang benar-benar layak diperhatikan mungkin bukan apakah perusahaan itu tidak bisa masuk, melainkan fakta bahwa perusahaan itu sendiri memilih untuk tidak melangkah dulu..
Pertama, jelaskan semuanya dengan jelas.. Animoca Brands yang berbasis di Hong Kong menghentikan negosiasi penggabungan terbalik dengan Currenc yang akan listing di Nasdaq.. Rencana awalnya adalah Currenc akan “masuk” ke Animoca, dan setelah penggabungan, para pemegang saham Animoca menerima 95% saham dari perusahaan baru.. Alasan yang diberikan adalah 「kondisi pasar」 dan 「perkiraan jadwal penyelesaian (delivery)」; redaksinya menyebut keduanya sama-sama sepakat, serta mengatakan kalau syaratnya cocok, bisa dibicarakan lagi..
Di sini ada sedikit hal yang menarik untuk disimak.. Kalau kali ini dihentikan karena pengawasan regulator, berarti masalah kepatuhan; tapi kalau yang ditulis adalah rem yang ditekan bersama oleh kedua pihak, maka ini bukan soal bisa atau tidaknya masuk, melainkan soal apakah harga saat ini layak atau tidak..
Lebih menarik lagi adalah waktunya.. Pada hari yang sama, uang di pasar sekunder sedang mengalir ke “kepingan terurah” yang paling murah; Dogecoin naik 15% dalam sehari, sementara XRP dan SOL ikut melonjak.. Satu sisi adalah pasar publik yang menetapkan harga untuk 「ekuitas bertema cerita」 selama beberapa tahun, sementara sisi lain adalah kepingan di pasar yang dihitung per menit dan bisa diperdagangkan kapan saja..
Jadi mulai terlihat berbeda.. Dengan kumpulan uang yang sama, sekarang mereka lebih bersedia menunggu di tempat yang bisa langsung diperdagangkan, bukan terjebak dalam proses listing yang terkunci untuk diperiksa beberapa bulan, dan jadwal penyelesaiannya pun belum pasti..
Kalau melihat lebih jauh lagi.. Pada 2020, Animoca dihapus dari papan pencatatan bursa di Australia, dan kali ini juga berhenti di “jalur perusahaan cangkang” (reverse takeover) Nasdaq.. Dua kali semuanya mentok di tempat yang sama; selera pasar terhadap aset seperti ini memang punya siklus.. Ditambah lagi minggu lalu RUU CLARITY tidak lolos, jalur regulasinya memang masih kabur; perusahaan biasanya tidak akan menentukan harga untuk dirinya sendiri kalau aturan belum ditulis jelas..
Yang benar-benar perlu diawasi justru apa yang akan dilakukan cangkang itu setelah ini.. Jika Currenc dalam sebulan kembali menyalakan negosiasi, berarti ini hanya masalah waktu; kalau malah berbalik mencari aset lain, itu masalah valuasi, bukan masalah waktu..
Pembalikan ceritanya tertinggal di sini.. Ketika listing berhenti, terlihat seolah perusahaan ini yang dirugikan; tapi jika jendela sudah mau tutup dan cangkang masih ada di tangan, kendali sebenarnya ada pada pihak aset yang bersiap “dimasukkan” ke sana.. Kadang bukan karena tidak bisa listing, melainkan karena tidak ingin listing pada harga ini..
Sebuah perusahaan yang memegang The Sandbox di tangan mereka, semula ingin melantai di Nasdaq, tapi justru mereka sendiri menekan tombol jeda di jalur itu.. Hal seperti ini sendiri tidak terlalu umum..
👉 加入粉丝群
Kebanyakan orang melihatnya sebagai 「satu lagi perusahaan gagal saat hendak IPO」.. Tapi yang benar-benar layak diperhatikan mungkin bukan apakah perusahaan itu tidak bisa masuk, melainkan fakta bahwa perusahaan itu sendiri memilih untuk tidak melangkah dulu..
Pertama, jelaskan semuanya dengan jelas.. Animoca Brands yang berbasis di Hong Kong menghentikan negosiasi penggabungan terbalik dengan Currenc yang akan listing di Nasdaq.. Rencana awalnya adalah Currenc akan “masuk” ke Animoca, dan setelah penggabungan, para pemegang saham Animoca menerima 95% saham dari perusahaan baru.. Alasan yang diberikan adalah 「kondisi pasar」 dan 「perkiraan jadwal penyelesaian (delivery)」; redaksinya menyebut keduanya sama-sama sepakat, serta mengatakan kalau syaratnya cocok, bisa dibicarakan lagi..
Di sini ada sedikit hal yang menarik untuk disimak.. Kalau kali ini dihentikan karena pengawasan regulator, berarti masalah kepatuhan; tapi kalau yang ditulis adalah rem yang ditekan bersama oleh kedua pihak, maka ini bukan soal bisa atau tidaknya masuk, melainkan soal apakah harga saat ini layak atau tidak..
Lebih menarik lagi adalah waktunya.. Pada hari yang sama, uang di pasar sekunder sedang mengalir ke “kepingan terurah” yang paling murah; Dogecoin naik 15% dalam sehari, sementara XRP dan SOL ikut melonjak.. Satu sisi adalah pasar publik yang menetapkan harga untuk 「ekuitas bertema cerita」 selama beberapa tahun, sementara sisi lain adalah kepingan di pasar yang dihitung per menit dan bisa diperdagangkan kapan saja..
Jadi mulai terlihat berbeda.. Dengan kumpulan uang yang sama, sekarang mereka lebih bersedia menunggu di tempat yang bisa langsung diperdagangkan, bukan terjebak dalam proses listing yang terkunci untuk diperiksa beberapa bulan, dan jadwal penyelesaiannya pun belum pasti..
Kalau melihat lebih jauh lagi.. Pada 2020, Animoca dihapus dari papan pencatatan bursa di Australia, dan kali ini juga berhenti di “jalur perusahaan cangkang” (reverse takeover) Nasdaq.. Dua kali semuanya mentok di tempat yang sama; selera pasar terhadap aset seperti ini memang punya siklus.. Ditambah lagi minggu lalu RUU CLARITY tidak lolos, jalur regulasinya memang masih kabur; perusahaan biasanya tidak akan menentukan harga untuk dirinya sendiri kalau aturan belum ditulis jelas..
Yang benar-benar perlu diawasi justru apa yang akan dilakukan cangkang itu setelah ini.. Jika Currenc dalam sebulan kembali menyalakan negosiasi, berarti ini hanya masalah waktu; kalau malah berbalik mencari aset lain, itu masalah valuasi, bukan masalah waktu..
Pembalikan ceritanya tertinggal di sini.. Ketika listing berhenti, terlihat seolah perusahaan ini yang dirugikan; tapi jika jendela sudah mau tutup dan cangkang masih ada di tangan, kendali sebenarnya ada pada pihak aset yang bersiap “dimasukkan” ke sana.. Kadang bukan karena tidak bisa listing, melainkan karena tidak ingin listing pada harga ini..
3
1.2k
·
--
#xrp上涨8%
Di dunia kripto, kabar ini sebenarnya agak aneh..
[👉 交易计划](https://app.binance.com/uni-qr/6d5gRrvm)
Semua orang hari ini membicarakan bahwa Dogecoin sempat melonjak 15% dalam semalam—dari hanya beberapa sen (sekitar sepuluh sen) langsung diangkat sampai menjadi yang tertinggi kenaikannya di antara koin utama.. Tapi yang benar-benar layak diperhatikan, mungkin bukan kenaikan 15% itu, melainkan titik waktunya kemunculannya..
Di sisi Bitcoin, pergerakannya sudah berhenti..
Awal dari gelombang kenaikan ini jelas.. Dalam 24 jam terakhir, seluruh jaringan mengalami likuidasi (dibantai) lebih dari 1 miliar dolar, dengan 844 juta (sekitar 82%) adalah posisi short yang dihancurkan, lebih dari 130 ribu posisi dilebur.. Setelah short dipaksa likuidasi, akan ada arus pembelian pasif yang ikut kembali—itulah bahan bakar untuk lonjakan cepat beberapa hari lalu.. Tapi dalam satu jam terakhir, volume likuidasi sudah turun dari lebih dari 300 juta per jam saat puncak hari Senin, menjadi kurang dari 11 juta..
Kalau diterjemahkan ke bahasa manusia.. Tenaga yang mengangkat harga, bahan bakarnya cepat habis..
Yang lebih menarik lagi: ketika bahan bakar habis, harga tidak ambruk.. Ujungnya, bergantian dengan sekelompok chip yang lebih kecil, lebih murah, lalu melompat—Dogecoin naik 15%, XRP naik mendekati 7%, SOL naik 5%, Ethereum naik 3%, sementara Bitcoin sendiri dalam satu jam terakhir hampir datar..
Nah, di sinilah mulai berbeda..
Uang tidak pernah hilang; uang hanya pindah tempat.. Ketika pemimpin sudah memperbaiki posisi hingga melewati garis biaya sebagian besar orang, dan kenaikannya mulai terasa berat untuk terus naik, uang yang pertama digeser bukan akan mengejar yang paling mahal, melainkan mencari tempat yang paling mudah untuk diangkat.. Biaya untuk menggandakan koin yang masih di atas sepuluh sen mungkin bahkan belum setara dengan menggerakkan Bitcoin satu persen..
Ada satu detail lagi di garis ini yang bisa dijadikan pembanding.. Di antara koin utama, satu-satunya yang sedang turun adalah ZEC, yang sebelumnya sempat naik cukup banyak—turun 4%.. Yang sudah naik sebelumnya duluan disedot, sedangkan yang belum naik dan unitnya lebih murah justru diangkat.. Ini bukan kenaikan menyeluruh, melainkan uang memilih titik yang murah untuk dikonsentrasikan tembakannya..
Yang mula-mula diangkat biasanya bukan aset paling kuat, melainkan chip yang paling ringan..
Lapisan yang lebih besar, sebenarnya juga terlihat di pasar saham pada hari yang sama.. Di sesi Asia, indeks utama naik hampir 1%, beruntun lima hari; yang memimpin adalah Samsung dan SK Hynix.. Kapitalisasi pasar AMD untuk pertama kalinya menyentuh 1 triliun dolar, indeks semikonduktor Philadelphia naik beruntun lima hari.. Untuk Meta, agen AI baru yang diluncurkan dua minggu lalu sudah mengungguli ChatGPT di chart gratis di wilayah AS Apple, dan secara global sudah terpasang beberapa juta kali..
Ini menunjukkan bukan rotasi di dalam dunia kripto saja, melainkan preferensi risiko seluruh pasar sedang diangkat bersama..
Tapi ada perbedaan yang perlu diperhatikan.. Di saham, yang dibeli adalah kemampuan AI; di kripto, yang dibeli adalah chip yang paling murah..
Yang sebenarnya patut dipantau adalah estafet berikutnya.. Bahan bakar dari likuidasi sudah tidak banyak; selanjutnya ada dua kemungkinan: entah dana spot mengambil alih volume agar harga terus bergerak naik, atau pemimpin tetap melintang dan ketika altcoin selesai “meloncat” satu gelombang ini, semuanya habis..
Dalam sejarah, pola seperti “pemimpin melintang, chip termurah justru gila-gilaan sehari” sering muncul di paruh akhir fase rotasi.. Tapi juga bisa jadi ini baru pembukaan musim altcoin.. Patokannya hanya satu—setelah Dogecoin melompat seperti ini, apakah Bitcoin bisa membuat rekor tertinggi baru lagi..
Jika pemimpin tidak ikut naik, dan yang bergerak hanya Dogecoin sendiri, maka kenaikan 15% ini lebih mirip pergantian pihak yang membayar, bukan pergantian arah..
#xrp上涨8%
Di dunia kripto, kabar ini sebenarnya agak aneh..
👉 交易计划
Semua orang hari ini membicarakan bahwa Dogecoin sempat melonjak 15% dalam semalam—dari hanya beberapa sen (sekitar sepuluh sen) langsung diangkat sampai menjadi yang tertinggi kenaikannya di antara koin utama.. Tapi yang benar-benar layak diperhatikan, mungkin bukan kenaikan 15% itu, melainkan titik waktunya kemunculannya..
Di sisi Bitcoin, pergerakannya sudah berhenti..
Awal dari gelombang kenaikan ini jelas.. Dalam 24 jam terakhir, seluruh jaringan mengalami likuidasi (dibantai) lebih dari 1 miliar dolar, dengan 844 juta (sekitar 82%) adalah posisi short yang dihancurkan, lebih dari 130 ribu posisi dilebur.. Setelah short dipaksa likuidasi, akan ada arus pembelian pasif yang ikut kembali—itulah bahan bakar untuk lonjakan cepat beberapa hari lalu.. Tapi dalam satu jam terakhir, volume likuidasi sudah turun dari lebih dari 300 juta per jam saat puncak hari Senin, menjadi kurang dari 11 juta..
Kalau diterjemahkan ke bahasa manusia.. Tenaga yang mengangkat harga, bahan bakarnya cepat habis..
Yang lebih menarik lagi: ketika bahan bakar habis, harga tidak ambruk.. Ujungnya, bergantian dengan sekelompok chip yang lebih kecil, lebih murah, lalu melompat—Dogecoin naik 15%, XRP naik mendekati 7%, SOL naik 5%, Ethereum naik 3%, sementara Bitcoin sendiri dalam satu jam terakhir hampir datar..
Nah, di sinilah mulai berbeda..
Uang tidak pernah hilang; uang hanya pindah tempat.. Ketika pemimpin sudah memperbaiki posisi hingga melewati garis biaya sebagian besar orang, dan kenaikannya mulai terasa berat untuk terus naik, uang yang pertama digeser bukan akan mengejar yang paling mahal, melainkan mencari tempat yang paling mudah untuk diangkat.. Biaya untuk menggandakan koin yang masih di atas sepuluh sen mungkin bahkan belum setara dengan menggerakkan Bitcoin satu persen..
Ada satu detail lagi di garis ini yang bisa dijadikan pembanding.. Di antara koin utama, satu-satunya yang sedang turun adalah ZEC, yang sebelumnya sempat naik cukup banyak—turun 4%.. Yang sudah naik sebelumnya duluan disedot, sedangkan yang belum naik dan unitnya lebih murah justru diangkat.. Ini bukan kenaikan menyeluruh, melainkan uang memilih titik yang murah untuk dikonsentrasikan tembakannya..
Yang mula-mula diangkat biasanya bukan aset paling kuat, melainkan chip yang paling ringan..
Lapisan yang lebih besar, sebenarnya juga terlihat di pasar saham pada hari yang sama.. Di sesi Asia, indeks utama naik hampir 1%, beruntun lima hari; yang memimpin adalah Samsung dan SK Hynix.. Kapitalisasi pasar AMD untuk pertama kalinya menyentuh 1 triliun dolar, indeks semikonduktor Philadelphia naik beruntun lima hari.. Untuk Meta, agen AI baru yang diluncurkan dua minggu lalu sudah mengungguli ChatGPT di chart gratis di wilayah AS Apple, dan secara global sudah terpasang beberapa juta kali..
Ini menunjukkan bukan rotasi di dalam dunia kripto saja, melainkan preferensi risiko seluruh pasar sedang diangkat bersama..
Tapi ada perbedaan yang perlu diperhatikan.. Di saham, yang dibeli adalah kemampuan AI; di kripto, yang dibeli adalah chip yang paling murah..
Yang sebenarnya patut dipantau adalah estafet berikutnya.. Bahan bakar dari likuidasi sudah tidak banyak; selanjutnya ada dua kemungkinan: entah dana spot mengambil alih volume agar harga terus bergerak naik, atau pemimpin tetap melintang dan ketika altcoin selesai “meloncat” satu gelombang ini, semuanya habis..
Dalam sejarah, pola seperti “pemimpin melintang, chip termurah justru gila-gilaan sehari” sering muncul di paruh akhir fase rotasi.. Tapi juga bisa jadi ini baru pembukaan musim altcoin.. Patokannya hanya satu—setelah Dogecoin melompat seperti ini, apakah Bitcoin bisa membuat rekor tertinggi baru lagi..
Jika pemimpin tidak ikut naik, dan yang bergerak hanya Dogecoin sendiri, maka kenaikan 15% ini lebih mirip pergantian pihak yang membayar, bukan pergantian arah..
Di dunia kripto, kabar ini sebenarnya agak aneh..
👉 交易计划
Semua orang hari ini membicarakan bahwa Dogecoin sempat melonjak 15% dalam semalam—dari hanya beberapa sen (sekitar sepuluh sen) langsung diangkat sampai menjadi yang tertinggi kenaikannya di antara koin utama.. Tapi yang benar-benar layak diperhatikan, mungkin bukan kenaikan 15% itu, melainkan titik waktunya kemunculannya..
Di sisi Bitcoin, pergerakannya sudah berhenti..
Awal dari gelombang kenaikan ini jelas.. Dalam 24 jam terakhir, seluruh jaringan mengalami likuidasi (dibantai) lebih dari 1 miliar dolar, dengan 844 juta (sekitar 82%) adalah posisi short yang dihancurkan, lebih dari 130 ribu posisi dilebur.. Setelah short dipaksa likuidasi, akan ada arus pembelian pasif yang ikut kembali—itulah bahan bakar untuk lonjakan cepat beberapa hari lalu.. Tapi dalam satu jam terakhir, volume likuidasi sudah turun dari lebih dari 300 juta per jam saat puncak hari Senin, menjadi kurang dari 11 juta..
Kalau diterjemahkan ke bahasa manusia.. Tenaga yang mengangkat harga, bahan bakarnya cepat habis..
Yang lebih menarik lagi: ketika bahan bakar habis, harga tidak ambruk.. Ujungnya, bergantian dengan sekelompok chip yang lebih kecil, lebih murah, lalu melompat—Dogecoin naik 15%, XRP naik mendekati 7%, SOL naik 5%, Ethereum naik 3%, sementara Bitcoin sendiri dalam satu jam terakhir hampir datar..
Nah, di sinilah mulai berbeda..
Uang tidak pernah hilang; uang hanya pindah tempat.. Ketika pemimpin sudah memperbaiki posisi hingga melewati garis biaya sebagian besar orang, dan kenaikannya mulai terasa berat untuk terus naik, uang yang pertama digeser bukan akan mengejar yang paling mahal, melainkan mencari tempat yang paling mudah untuk diangkat.. Biaya untuk menggandakan koin yang masih di atas sepuluh sen mungkin bahkan belum setara dengan menggerakkan Bitcoin satu persen..
Ada satu detail lagi di garis ini yang bisa dijadikan pembanding.. Di antara koin utama, satu-satunya yang sedang turun adalah ZEC, yang sebelumnya sempat naik cukup banyak—turun 4%.. Yang sudah naik sebelumnya duluan disedot, sedangkan yang belum naik dan unitnya lebih murah justru diangkat.. Ini bukan kenaikan menyeluruh, melainkan uang memilih titik yang murah untuk dikonsentrasikan tembakannya..
Yang mula-mula diangkat biasanya bukan aset paling kuat, melainkan chip yang paling ringan..
Lapisan yang lebih besar, sebenarnya juga terlihat di pasar saham pada hari yang sama.. Di sesi Asia, indeks utama naik hampir 1%, beruntun lima hari; yang memimpin adalah Samsung dan SK Hynix.. Kapitalisasi pasar AMD untuk pertama kalinya menyentuh 1 triliun dolar, indeks semikonduktor Philadelphia naik beruntun lima hari.. Untuk Meta, agen AI baru yang diluncurkan dua minggu lalu sudah mengungguli ChatGPT di chart gratis di wilayah AS Apple, dan secara global sudah terpasang beberapa juta kali..
Ini menunjukkan bukan rotasi di dalam dunia kripto saja, melainkan preferensi risiko seluruh pasar sedang diangkat bersama..
Tapi ada perbedaan yang perlu diperhatikan.. Di saham, yang dibeli adalah kemampuan AI; di kripto, yang dibeli adalah chip yang paling murah..
Yang sebenarnya patut dipantau adalah estafet berikutnya.. Bahan bakar dari likuidasi sudah tidak banyak; selanjutnya ada dua kemungkinan: entah dana spot mengambil alih volume agar harga terus bergerak naik, atau pemimpin tetap melintang dan ketika altcoin selesai “meloncat” satu gelombang ini, semuanya habis..
Dalam sejarah, pola seperti “pemimpin melintang, chip termurah justru gila-gilaan sehari” sering muncul di paruh akhir fase rotasi.. Tapi juga bisa jadi ini baru pembukaan musim altcoin.. Patokannya hanya satu—setelah Dogecoin melompat seperti ini, apakah Bitcoin bisa membuat rekor tertinggi baru lagi..
Jika pemimpin tidak ikut naik, dan yang bergerak hanya Dogecoin sendiri, maka kenaikan 15% ini lebih mirip pergantian pihak yang membayar, bukan pergantian arah..
546
·
--
#以太坊突破2700美元
Di layar, pesan ini sebenarnya agak aneh..
[👉 热点新闻](https://app.binance.com/uni-qr/6d5gRrvm)
Seorang pemain lama yang pada pendanaan awal Ethereum (crowdfunding) tahun 2015 mendapatkan 38.800 keping ETH, sekitar setengah tahun lalu menjual 11.552 keping dengan harga rata-rata 2027 dolar, lalu menerima kembali 23,42 juta dolar.. Subuh ini, ia membeli lagi dengan jumlah yang hampir sama: 8.630,6 keping, dengan harga rata-rata beli 2.749 dolar..
Uangnya kira-kira sama, tapi koinnya berkurang 2.921 keping.. Jika dihitung dari harga saat ini, di tengah jalan nilainya “menguap” sebesar 8,03 juta dolar..
Banyak orang melihatnya sebagai paus besar yang melakukan trading ayunan dan rugi delapan juta.. Tapi yang benar-benar patut diperhatikan bukanlah berapa dia rugi, melainkan fakta bahwa ada satu setoran lama yang sejak crowdfunding sampai sekarang terus ia pertahankan—kenapa lebih memilih kehilangan hampir tiga ribu keping, namun tetap ingin mengembalikan posisi tersebut..
Di sinilah mulai menarik..
Mari kita pecah angkanya dulu.. Koinnya didapat pada tahun 2015, biayanya rendah sampai bisa diabaikan.. Jual di 2027, beli kembali di 2749—baginya itu bukan rugi uang, melainkan “kurang untung” di sebagian.. Hanya jika harga turun lagi ke bawah 2027, barulah trading ayunan ini benar-benar dianggap salah.. Jadi biaya yang ia bersedia bayar, sebenarnya adalah menukar 8,03 juta dolar untuk kembali mendapatkan posisi jangka panjang yang utuh..
Yang lebih menarik lagi adalah titik waktunya.. Setengah tahun lalu, saat ia keluar, sentimen pasar cenderung dingin, dan ETH masih berputar di kisaran dua ribuan.. Sekarang ia kembali: BTC baru saja mencetak rekor tertinggi dalam delapan bulan, dan ETH juga sudah menembus 2700.. Dari sekelompok uang lama yang sama, mereka mengubah koin menjadi uang tunai, lalu memotong kembali dari uang tunai menjadi koin..
Di sinilah mulai berbeda..
Karena logika perilaku alamat-alamat paling awal di on-chain justru kebalikan dari retail.. Retail menjual saat panik, membeli saat ramai.. Sedangkan orang-orang yang masuk pada 2015 hingga 2016, di akun mereka tersimpan dana dari sepuluh tahun lalu; ketika mereka melakukan penataan ulang (rebalancing), biasanya berarti mereka memiliki penilaian baru tentang arah tren di waktu setelahnya..
Tapi masalahnya.. Aksi satu dompet saja tidak bisa langsung dianggap sebagai sinyal.. Yang benar-benar layak dipantau adalah apakah alamat-alamat awal seperti ini bergerak secara kolektif, atau hanya dia sendiri yang bolak-balik melakukan trading ayunan.. Jika setelahnya ada lebih banyak alamat lama yang secara bertahap memindahkan ETH ke dompet mereka, sehingga sisi suplai menyusut—barulah cerita ini mendapat bukti..
Jika tren ini terus berlanjut.. Yang mungkin ingin disampaikan bukanlah bahwa ETH harus naik, melainkan bahwa kumpulan koin paling sabar ini merasa kini menyimpan koin di tangan sendiri lebih menguntungkan dibanding menaruhnya di stablecoin..
Skenario pembalikan tertinggal di sini.. Kali ini ia mungkin saja hanya ingin “mengejar lagi” posisi lama, tidak berarti sedang bullish.. Begitu ETH benar-benar jatuh lagi mendekati 2030, 8,03 juta dolar hari ini akan berubah dari “kurang untung” menjadi rugi sungguhan.. Uang lama seperti ini pada langkah berikutnya hanya akan bertindak dengan lebih hati-hati..
Jadi ke depan, saya akan memantau dua hal.. Pertama, arus masuk bersih alamat-alamat awal, dan kedua, apakah nilai tukar ETH terhadap BTC bisa bertahan.. Uang itu sedang ditukar untuk mengganti posisi, atau sedang ditukar untuk mengganti arah—dua angka ini akan berbicara lebih dulu daripada pergerakan harga..
#以太坊突破2700美元
Di layar, pesan ini sebenarnya agak aneh..
👉 热点新闻
Seorang pemain lama yang pada pendanaan awal Ethereum (crowdfunding) tahun 2015 mendapatkan 38.800 keping ETH, sekitar setengah tahun lalu menjual 11.552 keping dengan harga rata-rata 2027 dolar, lalu menerima kembali 23,42 juta dolar.. Subuh ini, ia membeli lagi dengan jumlah yang hampir sama: 8.630,6 keping, dengan harga rata-rata beli 2.749 dolar..
Uangnya kira-kira sama, tapi koinnya berkurang 2.921 keping.. Jika dihitung dari harga saat ini, di tengah jalan nilainya “menguap” sebesar 8,03 juta dolar..
Banyak orang melihatnya sebagai paus besar yang melakukan trading ayunan dan rugi delapan juta.. Tapi yang benar-benar patut diperhatikan bukanlah berapa dia rugi, melainkan fakta bahwa ada satu setoran lama yang sejak crowdfunding sampai sekarang terus ia pertahankan—kenapa lebih memilih kehilangan hampir tiga ribu keping, namun tetap ingin mengembalikan posisi tersebut..
Di sinilah mulai menarik..
Mari kita pecah angkanya dulu.. Koinnya didapat pada tahun 2015, biayanya rendah sampai bisa diabaikan.. Jual di 2027, beli kembali di 2749—baginya itu bukan rugi uang, melainkan “kurang untung” di sebagian.. Hanya jika harga turun lagi ke bawah 2027, barulah trading ayunan ini benar-benar dianggap salah.. Jadi biaya yang ia bersedia bayar, sebenarnya adalah menukar 8,03 juta dolar untuk kembali mendapatkan posisi jangka panjang yang utuh..
Yang lebih menarik lagi adalah titik waktunya.. Setengah tahun lalu, saat ia keluar, sentimen pasar cenderung dingin, dan ETH masih berputar di kisaran dua ribuan.. Sekarang ia kembali: BTC baru saja mencetak rekor tertinggi dalam delapan bulan, dan ETH juga sudah menembus 2700.. Dari sekelompok uang lama yang sama, mereka mengubah koin menjadi uang tunai, lalu memotong kembali dari uang tunai menjadi koin..
Di sinilah mulai berbeda..
Karena logika perilaku alamat-alamat paling awal di on-chain justru kebalikan dari retail.. Retail menjual saat panik, membeli saat ramai.. Sedangkan orang-orang yang masuk pada 2015 hingga 2016, di akun mereka tersimpan dana dari sepuluh tahun lalu; ketika mereka melakukan penataan ulang (rebalancing), biasanya berarti mereka memiliki penilaian baru tentang arah tren di waktu setelahnya..
Tapi masalahnya.. Aksi satu dompet saja tidak bisa langsung dianggap sebagai sinyal.. Yang benar-benar layak dipantau adalah apakah alamat-alamat awal seperti ini bergerak secara kolektif, atau hanya dia sendiri yang bolak-balik melakukan trading ayunan.. Jika setelahnya ada lebih banyak alamat lama yang secara bertahap memindahkan ETH ke dompet mereka, sehingga sisi suplai menyusut—barulah cerita ini mendapat bukti..
Jika tren ini terus berlanjut.. Yang mungkin ingin disampaikan bukanlah bahwa ETH harus naik, melainkan bahwa kumpulan koin paling sabar ini merasa kini menyimpan koin di tangan sendiri lebih menguntungkan dibanding menaruhnya di stablecoin..
Skenario pembalikan tertinggal di sini.. Kali ini ia mungkin saja hanya ingin “mengejar lagi” posisi lama, tidak berarti sedang bullish.. Begitu ETH benar-benar jatuh lagi mendekati 2030, 8,03 juta dolar hari ini akan berubah dari “kurang untung” menjadi rugi sungguhan.. Uang lama seperti ini pada langkah berikutnya hanya akan bertindak dengan lebih hati-hati..
Jadi ke depan, saya akan memantau dua hal.. Pertama, arus masuk bersih alamat-alamat awal, dan kedua, apakah nilai tukar ETH terhadap BTC bisa bertahan.. Uang itu sedang ditukar untuk mengganti posisi, atau sedang ditukar untuk mengganti arah—dua angka ini akan berbicara lebih dulu daripada pergerakan harga..
Di layar, pesan ini sebenarnya agak aneh..
👉 热点新闻
Seorang pemain lama yang pada pendanaan awal Ethereum (crowdfunding) tahun 2015 mendapatkan 38.800 keping ETH, sekitar setengah tahun lalu menjual 11.552 keping dengan harga rata-rata 2027 dolar, lalu menerima kembali 23,42 juta dolar.. Subuh ini, ia membeli lagi dengan jumlah yang hampir sama: 8.630,6 keping, dengan harga rata-rata beli 2.749 dolar..
Uangnya kira-kira sama, tapi koinnya berkurang 2.921 keping.. Jika dihitung dari harga saat ini, di tengah jalan nilainya “menguap” sebesar 8,03 juta dolar..
Banyak orang melihatnya sebagai paus besar yang melakukan trading ayunan dan rugi delapan juta.. Tapi yang benar-benar patut diperhatikan bukanlah berapa dia rugi, melainkan fakta bahwa ada satu setoran lama yang sejak crowdfunding sampai sekarang terus ia pertahankan—kenapa lebih memilih kehilangan hampir tiga ribu keping, namun tetap ingin mengembalikan posisi tersebut..
Di sinilah mulai menarik..
Mari kita pecah angkanya dulu.. Koinnya didapat pada tahun 2015, biayanya rendah sampai bisa diabaikan.. Jual di 2027, beli kembali di 2749—baginya itu bukan rugi uang, melainkan “kurang untung” di sebagian.. Hanya jika harga turun lagi ke bawah 2027, barulah trading ayunan ini benar-benar dianggap salah.. Jadi biaya yang ia bersedia bayar, sebenarnya adalah menukar 8,03 juta dolar untuk kembali mendapatkan posisi jangka panjang yang utuh..
Yang lebih menarik lagi adalah titik waktunya.. Setengah tahun lalu, saat ia keluar, sentimen pasar cenderung dingin, dan ETH masih berputar di kisaran dua ribuan.. Sekarang ia kembali: BTC baru saja mencetak rekor tertinggi dalam delapan bulan, dan ETH juga sudah menembus 2700.. Dari sekelompok uang lama yang sama, mereka mengubah koin menjadi uang tunai, lalu memotong kembali dari uang tunai menjadi koin..
Di sinilah mulai berbeda..
Karena logika perilaku alamat-alamat paling awal di on-chain justru kebalikan dari retail.. Retail menjual saat panik, membeli saat ramai.. Sedangkan orang-orang yang masuk pada 2015 hingga 2016, di akun mereka tersimpan dana dari sepuluh tahun lalu; ketika mereka melakukan penataan ulang (rebalancing), biasanya berarti mereka memiliki penilaian baru tentang arah tren di waktu setelahnya..
Tapi masalahnya.. Aksi satu dompet saja tidak bisa langsung dianggap sebagai sinyal.. Yang benar-benar layak dipantau adalah apakah alamat-alamat awal seperti ini bergerak secara kolektif, atau hanya dia sendiri yang bolak-balik melakukan trading ayunan.. Jika setelahnya ada lebih banyak alamat lama yang secara bertahap memindahkan ETH ke dompet mereka, sehingga sisi suplai menyusut—barulah cerita ini mendapat bukti..
Jika tren ini terus berlanjut.. Yang mungkin ingin disampaikan bukanlah bahwa ETH harus naik, melainkan bahwa kumpulan koin paling sabar ini merasa kini menyimpan koin di tangan sendiri lebih menguntungkan dibanding menaruhnya di stablecoin..
Skenario pembalikan tertinggal di sini.. Kali ini ia mungkin saja hanya ingin “mengejar lagi” posisi lama, tidak berarti sedang bullish.. Begitu ETH benar-benar jatuh lagi mendekati 2030, 8,03 juta dolar hari ini akan berubah dari “kurang untung” menjadi rugi sungguhan.. Uang lama seperti ini pada langkah berikutnya hanya akan bertindak dengan lebih hati-hati..
Jadi ke depan, saya akan memantau dua hal.. Pertama, arus masuk bersih alamat-alamat awal, dan kedua, apakah nilai tukar ETH terhadap BTC bisa bertahan.. Uang itu sedang ditukar untuk mengganti posisi, atau sedang ditukar untuk mengganti arah—dua angka ini akan berbicara lebih dulu daripada pergerakan harga..
1
4
6k
·
--
#比特币突破8.5万美元
Banyak orang melihat bahwa Bitcoin akan segera menembus 90 ribu lagi.. Tapi yang benar-benar patut dilihat adalah pihak yang mendorong harga naik kali ini—dan orang-orangnya sudah bukan yang sama seperti seminggu sebelumnya
[👉 了解最新交易计划](https://app.binance.com/uni-qr/6d5gRrvm)
Pada hari Senin, Bitcoin menyentuh 86 ribu, mencetak rekor tertinggi dalam delapan bulan.. Saat berhasil menembus level 82.000 yang terkunci hampir dua bulan, sekitar 750 juta dolar posisi short dipaksa likuidasi
Kebanyakan orang melihatnya sebagai: “short meledak, order beli kuat, target berikutnya 90 ribu”.. Pemahaman itu benar, tapi baru setengah cerita
Inti dari forced liquidation adalah bursa membeli untuk menutup posisi short.. Artinya, order beli sebesar 750 juta dolar itu tercipta secara pasif karena tekanan likuidasi, bukan karena ada orang yang benar-benar percaya lalu secara sukarela membelinya
Yang lebih menarik terjadi setelah breakout.. Kontrak open interest futures Bitcoin bertambah kira-kira 2 miliar dolar leverage baru, dan laju kenaikannya bahkan lebih cepat daripada harga itu sendiri
Nah, di sinilah semuanya mulai berbeda.. Yang tersingkir adalah orang yang bearish, tetapi yang naik ke atas justru orang-orang bullish yang menumpuk leverage, jadi posisi short berganti menjadi posisi long yang berleverage
Tapi masalahnya ada di sini.. Membalik sentimen dari short ke long lebih cepat perubahan posisi daripada perubahan leverage, kata Nansen—kalimat manusiawinya begini: orang yang menyerukan “buy” belum benar-benar masuk, sementara leverage sudah lebih dulu masuk
Sekarang lihat jalur ETF.. Di awal pekan, voting Clarity Act tidak lolos, dan The Fed juga kembali menaikkan suku bunga. Akibatnya, pada Selasa dan Rabu, total arus keluar untuk spot ETF mencapai 746 juta dolar.. Lalu Kamis dan Jumat langsung berbalik arah: masuk 160 juta dan 433 juta dolar, dan Jumat tetap menjadi hari terkuat pada minggu itu
Dalam minggu yang sama, uang pergi dulu lalu kembali. Ini menunjukkan arus dana kali ini bukan dibangun pelan-pelan dari awal, melainkan didorong bolak-balik oleh kejadian
Yang benar-benar layak diperhatikan sebenarnya angka lain.. Biaya kepemilikan rata-rata pembeli spot ETF AS berada di kisaran 82.225 dolar. Untuk kenaikan kali ini, ini adalah pertama kalinya dalam waktu yang sangat lama mereka kembali masuk zona profit
Di sini agak terasa janggal.. Sekelompok orang yang baru balik modal memegang tepat “koin” yang paling mudah goyah—di dekat titik balik modal, memang ini lokasi yang paling sering disukai pasar untuk menjual
Jadi struktur sekarang adalah dua aliran uang yang bertumpuk.. Satu sisi adalah bahan bakar hasil forced liquidation pasif, sisi lain adalah leverage baru yang ditambahkan. Tapi pembelian spot yang benar-benar bisa memvalidasi tren, masih belum membuktikan bahwa mereka ikut secepat itu
Kalau tren ini berlanjut.. Yang perlu dipantau nanti bukan angka 90 ribu, melainkan apakah leverage derivatif dan volume transaksi spot bisa bergerak naik secara sinkron. Jika hanya leverage yang naik sementara spot tidak bergerak, itu adalah false breakout yang didorong oleh pinjaman
Sinyal pembalikan juga tetap ada di sini.. Bitcoin kali ini memulihkan 50-week moving average. Garis ini sebelumnya berulang kali menjadi langit-langit yang menekan harga selama beberapa putaran pasar bearish—berhasil berdiri di atasnya adalah sinyal yang nyata
Tapi ingat, pada Oktober lalu, rangkaian forced liquidation senilai 19 miliar dolar selesai belum sampai setahun. Kenangan tentang leverage yang ditumpuk juga belum jauh…
Begitu spot tidak mampu mengikuti, skrip yang sama bisa terulang lagi—hanya arahnya yang terbalik
#比特币突破8.5万美元
Banyak orang melihat bahwa Bitcoin akan segera menembus 90 ribu lagi.. Tapi yang benar-benar patut dilihat adalah pihak yang mendorong harga naik kali ini—dan orang-orangnya sudah bukan yang sama seperti seminggu sebelumnya
👉 了解最新交易计划
Pada hari Senin, Bitcoin menyentuh 86 ribu, mencetak rekor tertinggi dalam delapan bulan.. Saat berhasil menembus level 82.000 yang terkunci hampir dua bulan, sekitar 750 juta dolar posisi short dipaksa likuidasi
Kebanyakan orang melihatnya sebagai: “short meledak, order beli kuat, target berikutnya 90 ribu”.. Pemahaman itu benar, tapi baru setengah cerita
Inti dari forced liquidation adalah bursa membeli untuk menutup posisi short.. Artinya, order beli sebesar 750 juta dolar itu tercipta secara pasif karena tekanan likuidasi, bukan karena ada orang yang benar-benar percaya lalu secara sukarela membelinya
Yang lebih menarik terjadi setelah breakout.. Kontrak open interest futures Bitcoin bertambah kira-kira 2 miliar dolar leverage baru, dan laju kenaikannya bahkan lebih cepat daripada harga itu sendiri
Nah, di sinilah semuanya mulai berbeda.. Yang tersingkir adalah orang yang bearish, tetapi yang naik ke atas justru orang-orang bullish yang menumpuk leverage, jadi posisi short berganti menjadi posisi long yang berleverage
Tapi masalahnya ada di sini.. Membalik sentimen dari short ke long lebih cepat perubahan posisi daripada perubahan leverage, kata Nansen—kalimat manusiawinya begini: orang yang menyerukan “buy” belum benar-benar masuk, sementara leverage sudah lebih dulu masuk
Sekarang lihat jalur ETF.. Di awal pekan, voting Clarity Act tidak lolos, dan The Fed juga kembali menaikkan suku bunga. Akibatnya, pada Selasa dan Rabu, total arus keluar untuk spot ETF mencapai 746 juta dolar.. Lalu Kamis dan Jumat langsung berbalik arah: masuk 160 juta dan 433 juta dolar, dan Jumat tetap menjadi hari terkuat pada minggu itu
Dalam minggu yang sama, uang pergi dulu lalu kembali. Ini menunjukkan arus dana kali ini bukan dibangun pelan-pelan dari awal, melainkan didorong bolak-balik oleh kejadian
Yang benar-benar layak diperhatikan sebenarnya angka lain.. Biaya kepemilikan rata-rata pembeli spot ETF AS berada di kisaran 82.225 dolar. Untuk kenaikan kali ini, ini adalah pertama kalinya dalam waktu yang sangat lama mereka kembali masuk zona profit
Di sini agak terasa janggal.. Sekelompok orang yang baru balik modal memegang tepat “koin” yang paling mudah goyah—di dekat titik balik modal, memang ini lokasi yang paling sering disukai pasar untuk menjual
Jadi struktur sekarang adalah dua aliran uang yang bertumpuk.. Satu sisi adalah bahan bakar hasil forced liquidation pasif, sisi lain adalah leverage baru yang ditambahkan. Tapi pembelian spot yang benar-benar bisa memvalidasi tren, masih belum membuktikan bahwa mereka ikut secepat itu
Kalau tren ini berlanjut.. Yang perlu dipantau nanti bukan angka 90 ribu, melainkan apakah leverage derivatif dan volume transaksi spot bisa bergerak naik secara sinkron. Jika hanya leverage yang naik sementara spot tidak bergerak, itu adalah false breakout yang didorong oleh pinjaman
Sinyal pembalikan juga tetap ada di sini.. Bitcoin kali ini memulihkan 50-week moving average. Garis ini sebelumnya berulang kali menjadi langit-langit yang menekan harga selama beberapa putaran pasar bearish—berhasil berdiri di atasnya adalah sinyal yang nyata
Tapi ingat, pada Oktober lalu, rangkaian forced liquidation senilai 19 miliar dolar selesai belum sampai setahun. Kenangan tentang leverage yang ditumpuk juga belum jauh…
Begitu spot tidak mampu mengikuti, skrip yang sama bisa terulang lagi—hanya arahnya yang terbalik
Banyak orang melihat bahwa Bitcoin akan segera menembus 90 ribu lagi.. Tapi yang benar-benar patut dilihat adalah pihak yang mendorong harga naik kali ini—dan orang-orangnya sudah bukan yang sama seperti seminggu sebelumnya
👉 了解最新交易计划
Pada hari Senin, Bitcoin menyentuh 86 ribu, mencetak rekor tertinggi dalam delapan bulan.. Saat berhasil menembus level 82.000 yang terkunci hampir dua bulan, sekitar 750 juta dolar posisi short dipaksa likuidasi
Kebanyakan orang melihatnya sebagai: “short meledak, order beli kuat, target berikutnya 90 ribu”.. Pemahaman itu benar, tapi baru setengah cerita
Inti dari forced liquidation adalah bursa membeli untuk menutup posisi short.. Artinya, order beli sebesar 750 juta dolar itu tercipta secara pasif karena tekanan likuidasi, bukan karena ada orang yang benar-benar percaya lalu secara sukarela membelinya
Yang lebih menarik terjadi setelah breakout.. Kontrak open interest futures Bitcoin bertambah kira-kira 2 miliar dolar leverage baru, dan laju kenaikannya bahkan lebih cepat daripada harga itu sendiri
Nah, di sinilah semuanya mulai berbeda.. Yang tersingkir adalah orang yang bearish, tetapi yang naik ke atas justru orang-orang bullish yang menumpuk leverage, jadi posisi short berganti menjadi posisi long yang berleverage
Tapi masalahnya ada di sini.. Membalik sentimen dari short ke long lebih cepat perubahan posisi daripada perubahan leverage, kata Nansen—kalimat manusiawinya begini: orang yang menyerukan “buy” belum benar-benar masuk, sementara leverage sudah lebih dulu masuk
Sekarang lihat jalur ETF.. Di awal pekan, voting Clarity Act tidak lolos, dan The Fed juga kembali menaikkan suku bunga. Akibatnya, pada Selasa dan Rabu, total arus keluar untuk spot ETF mencapai 746 juta dolar.. Lalu Kamis dan Jumat langsung berbalik arah: masuk 160 juta dan 433 juta dolar, dan Jumat tetap menjadi hari terkuat pada minggu itu
Dalam minggu yang sama, uang pergi dulu lalu kembali. Ini menunjukkan arus dana kali ini bukan dibangun pelan-pelan dari awal, melainkan didorong bolak-balik oleh kejadian
Yang benar-benar layak diperhatikan sebenarnya angka lain.. Biaya kepemilikan rata-rata pembeli spot ETF AS berada di kisaran 82.225 dolar. Untuk kenaikan kali ini, ini adalah pertama kalinya dalam waktu yang sangat lama mereka kembali masuk zona profit
Di sini agak terasa janggal.. Sekelompok orang yang baru balik modal memegang tepat “koin” yang paling mudah goyah—di dekat titik balik modal, memang ini lokasi yang paling sering disukai pasar untuk menjual
Jadi struktur sekarang adalah dua aliran uang yang bertumpuk.. Satu sisi adalah bahan bakar hasil forced liquidation pasif, sisi lain adalah leverage baru yang ditambahkan. Tapi pembelian spot yang benar-benar bisa memvalidasi tren, masih belum membuktikan bahwa mereka ikut secepat itu
Kalau tren ini berlanjut.. Yang perlu dipantau nanti bukan angka 90 ribu, melainkan apakah leverage derivatif dan volume transaksi spot bisa bergerak naik secara sinkron. Jika hanya leverage yang naik sementara spot tidak bergerak, itu adalah false breakout yang didorong oleh pinjaman
Sinyal pembalikan juga tetap ada di sini.. Bitcoin kali ini memulihkan 50-week moving average. Garis ini sebelumnya berulang kali menjadi langit-langit yang menekan harga selama beberapa putaran pasar bearish—berhasil berdiri di atasnya adalah sinyal yang nyata
Tapi ingat, pada Oktober lalu, rangkaian forced liquidation senilai 19 miliar dolar selesai belum sampai setahun. Kenangan tentang leverage yang ditumpuk juga belum jauh…
Begitu spot tidak mampu mengikuti, skrip yang sama bisa terulang lagi—hanya arahnya yang terbalik
1
8
6.9k
·
--
#比特币突破8.5万美元
Banyak orang yang melihatnya adalah Bitcoin yang kembali menanjak ke 86.000, mencetak rekor tertinggi dalam delapan bulan.. Tapi Senin yang benar-benar layak diperhatikan, sebenarnya bukan Bitcoin
[👉 加入粉丝群](https://app.binance.com/uni-qr/6d5gRrvm)
Semalam, topik paling panas di dunia kripto adalah data likuidasi.. Dalam 24 jam, total likuidasi di seluruh jaringan lebih dari 900 juta dolar, pihak bearish mendominasi.. Bitcoin saja menyumbang lebih dari 450 juta.. Ethereum, XRP, menyusul dengan lebih ganas, dan HYPE bahkan langsung mencetak rekor tertinggi baru
Semua itu benar.. Tapi kalau hanya terpaku pada angka likuidasi, mudah salah dalam melihat pemicu gelombang pasar ini
Yang agak menarik adalah, keran yang benar-benar memutar preferensi risiko—ternyata sama sekali tidak ada di dunia kripto.. Pertama, harga minyak: minyak WTI turun lebih dari 5% dalam sehari, sementara Brent kembali ke sekitar 99 dolar, mencetak level terendah dalam sebelas hari; kedua, imbal hasil obligasi AS: imbal hasil tenor 10 tahun kembali menembus batas 5%, kembali ke 4,96%
Dua hal ini jika disatukan, artinya jadi berbeda.. Ketika harga minyak melonggar, ekspektasi inflasi ikut melonggar; ketika imbal hasil turun, uang mulai bergeser dari sisi defensif ke sisi agresif
Maka paket yang terjadi pada Senin itu sangat khas.. Nasdaq naik 2%, S&P naik 1,5%; AMD melonjak 9% dalam sehari—nilai pasarnya pertama kali menembus 1 triliun dolar; Intel naik 13%, dengan dana hampir seperti menyapu untuk membeli saham chip
Baru terasa beda.. Pada hari yang sama, emas justru ditekan, sempat turun hingga sekitar 4.322 dolar, sementara yen juga melemah.. Artinya, kali ini bukan sedang “membeli asuransi inflasi”, melainkan melakukan transaksi lebih dulu untuk mengantisipasi suku bunga mencapai puncaknya
Lebih menarik lagi: uang di dalam kripto mengalir ke mana.. Setelah Bitcoin menanjak, Ethereum, XRP, dan HYPE menyusul satu per satu dengan lebih ganas.. Ini bukan karena semua orang hanya berani membeli Bitcoin, melainkan dana menyebar keluar dari Bitcoin; umumnya, penyebaran seperti ini muncul pada fase ketika preferensi risiko baru saja kembali
Tapi masalahnya.. Fondasi perbaikan dari putaran ini sebenarnya tipis
Mengapa harga minyak jatuh? Karena dari Timur Tengah muncul kabar bahwa mereka bersedia duduk bersama untuk bernegosiasi.. Di sisi lain, The Fed baru saja menaikkan suku bunga untuk pertama kalinya dalam lebih dari tiga tahun minggu lalu; suku bunga masih berada di level tinggi, dan pasar masih memberi sekitar setengah probabilitas bahwa akan ada satu kali kenaikan lagi bulan depan.. Dengan kata lain, “nafas lega” pada Senin itu datang dari nada diplomasi, bukan dari fundamental
Jadi, yang benar-benar patut dipantau bukan apakah Bitcoin bisa bertahan di 86.000, melainkan dua hal yang lebih di depan.. Apakah harga minyak bisa stabil di bawah 100 dolar, dan apakah imbal hasil tenor 10 tahun bisa terus menjauh dari 5%
Selama salah satunya berbalik arah, pemandangan hari ini ketika seluruh pasar naik bersama-sama, kemungkinan besar tidak akan lama berbalik ke sisi sebaliknya
Jika harga energi kembali naik, kisah tentang inflasi putaran kedua akan diangkat lagi.. Lalu, biasanya yang naik paling kencang hari ini juga adalah yang paling cepat turun
Adapun untuk gelombang sekarang, saya lebih memilih melihatnya sebagai pemulihan sentimen, bukan sebagai konfirmasi bahwa era suku bunga tinggi sudah berakhir
#比特币突破8.5万美元
Banyak orang yang melihatnya adalah Bitcoin yang kembali menanjak ke 86.000, mencetak rekor tertinggi dalam delapan bulan.. Tapi Senin yang benar-benar layak diperhatikan, sebenarnya bukan Bitcoin
👉 加入粉丝群
Semalam, topik paling panas di dunia kripto adalah data likuidasi.. Dalam 24 jam, total likuidasi di seluruh jaringan lebih dari 900 juta dolar, pihak bearish mendominasi.. Bitcoin saja menyumbang lebih dari 450 juta.. Ethereum, XRP, menyusul dengan lebih ganas, dan HYPE bahkan langsung mencetak rekor tertinggi baru
Semua itu benar.. Tapi kalau hanya terpaku pada angka likuidasi, mudah salah dalam melihat pemicu gelombang pasar ini
Yang agak menarik adalah, keran yang benar-benar memutar preferensi risiko—ternyata sama sekali tidak ada di dunia kripto.. Pertama, harga minyak: minyak WTI turun lebih dari 5% dalam sehari, sementara Brent kembali ke sekitar 99 dolar, mencetak level terendah dalam sebelas hari; kedua, imbal hasil obligasi AS: imbal hasil tenor 10 tahun kembali menembus batas 5%, kembali ke 4,96%
Dua hal ini jika disatukan, artinya jadi berbeda.. Ketika harga minyak melonggar, ekspektasi inflasi ikut melonggar; ketika imbal hasil turun, uang mulai bergeser dari sisi defensif ke sisi agresif
Maka paket yang terjadi pada Senin itu sangat khas.. Nasdaq naik 2%, S&P naik 1,5%; AMD melonjak 9% dalam sehari—nilai pasarnya pertama kali menembus 1 triliun dolar; Intel naik 13%, dengan dana hampir seperti menyapu untuk membeli saham chip
Baru terasa beda.. Pada hari yang sama, emas justru ditekan, sempat turun hingga sekitar 4.322 dolar, sementara yen juga melemah.. Artinya, kali ini bukan sedang “membeli asuransi inflasi”, melainkan melakukan transaksi lebih dulu untuk mengantisipasi suku bunga mencapai puncaknya
Lebih menarik lagi: uang di dalam kripto mengalir ke mana.. Setelah Bitcoin menanjak, Ethereum, XRP, dan HYPE menyusul satu per satu dengan lebih ganas.. Ini bukan karena semua orang hanya berani membeli Bitcoin, melainkan dana menyebar keluar dari Bitcoin; umumnya, penyebaran seperti ini muncul pada fase ketika preferensi risiko baru saja kembali
Tapi masalahnya.. Fondasi perbaikan dari putaran ini sebenarnya tipis
Mengapa harga minyak jatuh? Karena dari Timur Tengah muncul kabar bahwa mereka bersedia duduk bersama untuk bernegosiasi.. Di sisi lain, The Fed baru saja menaikkan suku bunga untuk pertama kalinya dalam lebih dari tiga tahun minggu lalu; suku bunga masih berada di level tinggi, dan pasar masih memberi sekitar setengah probabilitas bahwa akan ada satu kali kenaikan lagi bulan depan.. Dengan kata lain, “nafas lega” pada Senin itu datang dari nada diplomasi, bukan dari fundamental
Jadi, yang benar-benar patut dipantau bukan apakah Bitcoin bisa bertahan di 86.000, melainkan dua hal yang lebih di depan.. Apakah harga minyak bisa stabil di bawah 100 dolar, dan apakah imbal hasil tenor 10 tahun bisa terus menjauh dari 5%
Selama salah satunya berbalik arah, pemandangan hari ini ketika seluruh pasar naik bersama-sama, kemungkinan besar tidak akan lama berbalik ke sisi sebaliknya
Jika harga energi kembali naik, kisah tentang inflasi putaran kedua akan diangkat lagi.. Lalu, biasanya yang naik paling kencang hari ini juga adalah yang paling cepat turun
Adapun untuk gelombang sekarang, saya lebih memilih melihatnya sebagai pemulihan sentimen, bukan sebagai konfirmasi bahwa era suku bunga tinggi sudah berakhir
Banyak orang yang melihatnya adalah Bitcoin yang kembali menanjak ke 86.000, mencetak rekor tertinggi dalam delapan bulan.. Tapi Senin yang benar-benar layak diperhatikan, sebenarnya bukan Bitcoin
👉 加入粉丝群
Semalam, topik paling panas di dunia kripto adalah data likuidasi.. Dalam 24 jam, total likuidasi di seluruh jaringan lebih dari 900 juta dolar, pihak bearish mendominasi.. Bitcoin saja menyumbang lebih dari 450 juta.. Ethereum, XRP, menyusul dengan lebih ganas, dan HYPE bahkan langsung mencetak rekor tertinggi baru
Semua itu benar.. Tapi kalau hanya terpaku pada angka likuidasi, mudah salah dalam melihat pemicu gelombang pasar ini
Yang agak menarik adalah, keran yang benar-benar memutar preferensi risiko—ternyata sama sekali tidak ada di dunia kripto.. Pertama, harga minyak: minyak WTI turun lebih dari 5% dalam sehari, sementara Brent kembali ke sekitar 99 dolar, mencetak level terendah dalam sebelas hari; kedua, imbal hasil obligasi AS: imbal hasil tenor 10 tahun kembali menembus batas 5%, kembali ke 4,96%
Dua hal ini jika disatukan, artinya jadi berbeda.. Ketika harga minyak melonggar, ekspektasi inflasi ikut melonggar; ketika imbal hasil turun, uang mulai bergeser dari sisi defensif ke sisi agresif
Maka paket yang terjadi pada Senin itu sangat khas.. Nasdaq naik 2%, S&P naik 1,5%; AMD melonjak 9% dalam sehari—nilai pasarnya pertama kali menembus 1 triliun dolar; Intel naik 13%, dengan dana hampir seperti menyapu untuk membeli saham chip
Baru terasa beda.. Pada hari yang sama, emas justru ditekan, sempat turun hingga sekitar 4.322 dolar, sementara yen juga melemah.. Artinya, kali ini bukan sedang “membeli asuransi inflasi”, melainkan melakukan transaksi lebih dulu untuk mengantisipasi suku bunga mencapai puncaknya
Lebih menarik lagi: uang di dalam kripto mengalir ke mana.. Setelah Bitcoin menanjak, Ethereum, XRP, dan HYPE menyusul satu per satu dengan lebih ganas.. Ini bukan karena semua orang hanya berani membeli Bitcoin, melainkan dana menyebar keluar dari Bitcoin; umumnya, penyebaran seperti ini muncul pada fase ketika preferensi risiko baru saja kembali
Tapi masalahnya.. Fondasi perbaikan dari putaran ini sebenarnya tipis
Mengapa harga minyak jatuh? Karena dari Timur Tengah muncul kabar bahwa mereka bersedia duduk bersama untuk bernegosiasi.. Di sisi lain, The Fed baru saja menaikkan suku bunga untuk pertama kalinya dalam lebih dari tiga tahun minggu lalu; suku bunga masih berada di level tinggi, dan pasar masih memberi sekitar setengah probabilitas bahwa akan ada satu kali kenaikan lagi bulan depan.. Dengan kata lain, “nafas lega” pada Senin itu datang dari nada diplomasi, bukan dari fundamental
Jadi, yang benar-benar patut dipantau bukan apakah Bitcoin bisa bertahan di 86.000, melainkan dua hal yang lebih di depan.. Apakah harga minyak bisa stabil di bawah 100 dolar, dan apakah imbal hasil tenor 10 tahun bisa terus menjauh dari 5%
Selama salah satunya berbalik arah, pemandangan hari ini ketika seluruh pasar naik bersama-sama, kemungkinan besar tidak akan lama berbalik ke sisi sebaliknya
Jika harga energi kembali naik, kisah tentang inflasi putaran kedua akan diangkat lagi.. Lalu, biasanya yang naik paling kencang hari ini juga adalah yang paling cepat turun
Adapun untuk gelombang sekarang, saya lebih memilih melihatnya sebagai pemulihan sentimen, bukan sebagai konfirmasi bahwa era suku bunga tinggi sudah berakhir
2
2.3k
·
--
Terverifikasi
#circle推出机构比特币抵押借贷
Hari ini layar penuh membicarakan Bitcoin tembus 86.000, short squeeze, dan arus masuk ETF berapa banyak.. Tapi yang benar-benar layak untuk kita berhenti dan lihat sekilas mungkin adalah kabar lain yang tidak banyak orang membagikannya—Circle meluncurkan layanan baru, institusi bisa menggunakan Bitcoin untuk meminjam USDC..
[👉 爆点新闻](https://app.binance.com/uni-qr/6d5gRrvm)
Kebanyakan orang melihat ini pertama-tama bereaksi seperti, “Oh, ini lagi kabar baik untuk institusi.” Perusahaan yang menerbitkan stablecoin lagi-lagi merilis produk baru, seolah tidak ada hubungannya dengan pergerakan pasar..
Tapi justru di sini ada sesuatu yang menarik.. Yang mereka lakukan bukan membuat institusi membeli koin lebih banyak, melainkan membuat institusi tidak perlu menjual koin agar tetap bisa mendapatkan uang.. Pelanggan menyimpan BTC, lalu “mencetak” bukti/sertifikat yang terpatok 1:1, kemudian bukti itu dijadikan jaminan dan dimasukkan ke pasar pinjaman pihak ketiga untuk meminjam USDC yang langsung masuk ke akun.. Koin tetap berada di tempat penitipan (custody) dan tidak bergerak, uangnya sudah didapat..
Nah, inilah yang benar-benar layak diperhatikan.. Dulu institusi kalau butuh uang, jalur utamanya cuma satu: jual.. Sekarang ada jalur lain: memakai koin untuk mendapatkan likuiditas.. Begitu “menjual koin” bukan lagi satu-satunya cara menarik dana, motivasi untuk menjual pun berubah.. Aset (chip) terkunci di custody; jika uang pinjaman itu lalu kembali ke pasar, floating supply hanya akan makin menipis..
Yang lebih menarik lagi, ini tidak berdiri sendiri.. Beberapa hari lalu mereka baru meluncurkan mainnet settlement mereka sendiri; sebelumnya juga ada wrap Bitcoin, dan sekarang menambahkan lapisan pinjaman berbasis on-chain.. Penerbit stablecoin, pengelola custody, penyedia settlement, dan pemberi pinjaman—beberapa komponen disatukan, membentuk satu closed loop: jaminan masuk, stablecoin keluar, dan diselesaikan di chain mereka sendiri.. Ini mulai beda..
Tapi masalahnya datang.. Over-collateralization dan garis likuidasi ditentukan oleh protokol pinjaman pihak ketiga, artinya risiko tidak benar-benar hilang—hanya saja dipindahkan dari pembukuan bursa ke atas rantai (on-chain).. Dalam skenario ekstrem, likuidasi tetap otomatis berjalan, dan di tengah ada lapisan sertifikat yang dibungkus (wrap), yang berarti ada satu titik kepercayaan tambahan: custody dan lintas-chain.. Di kalangan sejawat pun ada yang bersikukuh untuk tidak melakukan wrap, lebih memilih Bitcoin tetap berada di custody aslinya..
Jadi yang benar-benar perlu diawasi bukan progres dari satu pihak ini, melainkan seberapa cepat model “uang bisa dipinjam tanpa koin keluar dari custody” seperti ini menyebar.. Kalau itu benar-benar menjadi operasi rutin institusi, bahan bakar untuk kenaikan putaran berikutnya mungkin bukan dari pembeli baru, melainkan dari sebagian orang yang sebelumnya sudah berniat menjual—tiba-tiba tidak jadi menjual.
#circle推出机构比特币抵押借贷
Hari ini layar penuh membicarakan Bitcoin tembus 86.000, short squeeze, dan arus masuk ETF berapa banyak.. Tapi yang benar-benar layak untuk kita berhenti dan lihat sekilas mungkin adalah kabar lain yang tidak banyak orang membagikannya—Circle meluncurkan layanan baru, institusi bisa menggunakan Bitcoin untuk meminjam USDC..
👉 爆点新闻
Kebanyakan orang melihat ini pertama-tama bereaksi seperti, “Oh, ini lagi kabar baik untuk institusi.” Perusahaan yang menerbitkan stablecoin lagi-lagi merilis produk baru, seolah tidak ada hubungannya dengan pergerakan pasar..
Tapi justru di sini ada sesuatu yang menarik.. Yang mereka lakukan bukan membuat institusi membeli koin lebih banyak, melainkan membuat institusi tidak perlu menjual koin agar tetap bisa mendapatkan uang.. Pelanggan menyimpan BTC, lalu “mencetak” bukti/sertifikat yang terpatok 1:1, kemudian bukti itu dijadikan jaminan dan dimasukkan ke pasar pinjaman pihak ketiga untuk meminjam USDC yang langsung masuk ke akun.. Koin tetap berada di tempat penitipan (custody) dan tidak bergerak, uangnya sudah didapat..
Nah, inilah yang benar-benar layak diperhatikan.. Dulu institusi kalau butuh uang, jalur utamanya cuma satu: jual.. Sekarang ada jalur lain: memakai koin untuk mendapatkan likuiditas.. Begitu “menjual koin” bukan lagi satu-satunya cara menarik dana, motivasi untuk menjual pun berubah.. Aset (chip) terkunci di custody; jika uang pinjaman itu lalu kembali ke pasar, floating supply hanya akan makin menipis..
Yang lebih menarik lagi, ini tidak berdiri sendiri.. Beberapa hari lalu mereka baru meluncurkan mainnet settlement mereka sendiri; sebelumnya juga ada wrap Bitcoin, dan sekarang menambahkan lapisan pinjaman berbasis on-chain.. Penerbit stablecoin, pengelola custody, penyedia settlement, dan pemberi pinjaman—beberapa komponen disatukan, membentuk satu closed loop: jaminan masuk, stablecoin keluar, dan diselesaikan di chain mereka sendiri.. Ini mulai beda..
Tapi masalahnya datang.. Over-collateralization dan garis likuidasi ditentukan oleh protokol pinjaman pihak ketiga, artinya risiko tidak benar-benar hilang—hanya saja dipindahkan dari pembukuan bursa ke atas rantai (on-chain).. Dalam skenario ekstrem, likuidasi tetap otomatis berjalan, dan di tengah ada lapisan sertifikat yang dibungkus (wrap), yang berarti ada satu titik kepercayaan tambahan: custody dan lintas-chain.. Di kalangan sejawat pun ada yang bersikukuh untuk tidak melakukan wrap, lebih memilih Bitcoin tetap berada di custody aslinya..
Jadi yang benar-benar perlu diawasi bukan progres dari satu pihak ini, melainkan seberapa cepat model “uang bisa dipinjam tanpa koin keluar dari custody” seperti ini menyebar.. Kalau itu benar-benar menjadi operasi rutin institusi, bahan bakar untuk kenaikan putaran berikutnya mungkin bukan dari pembeli baru, melainkan dari sebagian orang yang sebelumnya sudah berniat menjual—tiba-tiba tidak jadi menjual.
Hari ini layar penuh membicarakan Bitcoin tembus 86.000, short squeeze, dan arus masuk ETF berapa banyak.. Tapi yang benar-benar layak untuk kita berhenti dan lihat sekilas mungkin adalah kabar lain yang tidak banyak orang membagikannya—Circle meluncurkan layanan baru, institusi bisa menggunakan Bitcoin untuk meminjam USDC..
👉 爆点新闻
Kebanyakan orang melihat ini pertama-tama bereaksi seperti, “Oh, ini lagi kabar baik untuk institusi.” Perusahaan yang menerbitkan stablecoin lagi-lagi merilis produk baru, seolah tidak ada hubungannya dengan pergerakan pasar..
Tapi justru di sini ada sesuatu yang menarik.. Yang mereka lakukan bukan membuat institusi membeli koin lebih banyak, melainkan membuat institusi tidak perlu menjual koin agar tetap bisa mendapatkan uang.. Pelanggan menyimpan BTC, lalu “mencetak” bukti/sertifikat yang terpatok 1:1, kemudian bukti itu dijadikan jaminan dan dimasukkan ke pasar pinjaman pihak ketiga untuk meminjam USDC yang langsung masuk ke akun.. Koin tetap berada di tempat penitipan (custody) dan tidak bergerak, uangnya sudah didapat..
Nah, inilah yang benar-benar layak diperhatikan.. Dulu institusi kalau butuh uang, jalur utamanya cuma satu: jual.. Sekarang ada jalur lain: memakai koin untuk mendapatkan likuiditas.. Begitu “menjual koin” bukan lagi satu-satunya cara menarik dana, motivasi untuk menjual pun berubah.. Aset (chip) terkunci di custody; jika uang pinjaman itu lalu kembali ke pasar, floating supply hanya akan makin menipis..
Yang lebih menarik lagi, ini tidak berdiri sendiri.. Beberapa hari lalu mereka baru meluncurkan mainnet settlement mereka sendiri; sebelumnya juga ada wrap Bitcoin, dan sekarang menambahkan lapisan pinjaman berbasis on-chain.. Penerbit stablecoin, pengelola custody, penyedia settlement, dan pemberi pinjaman—beberapa komponen disatukan, membentuk satu closed loop: jaminan masuk, stablecoin keluar, dan diselesaikan di chain mereka sendiri.. Ini mulai beda..
Tapi masalahnya datang.. Over-collateralization dan garis likuidasi ditentukan oleh protokol pinjaman pihak ketiga, artinya risiko tidak benar-benar hilang—hanya saja dipindahkan dari pembukuan bursa ke atas rantai (on-chain).. Dalam skenario ekstrem, likuidasi tetap otomatis berjalan, dan di tengah ada lapisan sertifikat yang dibungkus (wrap), yang berarti ada satu titik kepercayaan tambahan: custody dan lintas-chain.. Di kalangan sejawat pun ada yang bersikukuh untuk tidak melakukan wrap, lebih memilih Bitcoin tetap berada di custody aslinya..
Jadi yang benar-benar perlu diawasi bukan progres dari satu pihak ini, melainkan seberapa cepat model “uang bisa dipinjam tanpa koin keluar dari custody” seperti ini menyebar.. Kalau itu benar-benar menjadi operasi rutin institusi, bahan bakar untuk kenaikan putaran berikutnya mungkin bukan dari pembeli baru, melainkan dari sebagian orang yang sebelumnya sudah berniat menjual—tiba-tiba tidak jadi menjual.
4
1
17
28.1k
·
--
#比特币突破8.5万美元
Banyak orang malam ini mengawasi Bitcoin untuk menembus 86.000.. Tapi menurutku yang lebih layak diperhatikan adalah kabar lain yang hampir tidak ada yang menyorot..
[👉 实时行情追踪](https://app.binance.com/uni-qr/6d5gRrvm)
Rancangan undang-undang tentang struktur pasar kripto di Senat AS, pekan lalu saat pemungutan suara tertahan di angka 49 banding 50—bahkan untuk masuk ke tahap perdebatan pun tidak mencapai ambang batas.. Dari permukaan, ini seolah-olah berarti industri kalah, jadi kabar negatif..
Namun yang benar-benar patut dilihat adalah: inti dari pertarungan pemungutan suara ini bukan soal apakah aset kripto perlu diatur, melainkan apakah stablecoin bisa memberi bunga kepada pengguna..
Bank menang putaran ini.. Ada yang mengatakan dengan sangat lugas: bank menyerang begitu gencar karena mereka semakin menganggap stablecoin sebagai pesaing simpanan, bukan sekadar produk kripto lainnya..
Begitu jadi beda.. Simpanan adalah fondasi yang paling ditakuti bank karena tidak boleh diganggu; kalau stablecoin bisa memberi bunga, uang akan berpindah dari rekening simpanan ke rantai..
Lebih menarik lagi, uang tidak berhenti mengalir begitu saja.. Setelah rancangan undang-undang itu buntu, aturannya tidak hilang—hanya tumbuh di tempat lain.. Otoritas regulasi dengan cepat mengeluarkan pengecualian sementara, mengizinkan lokasi yang memenuhi syarat menggunakan skema liquidity pool berbasis izin untuk memperdagangkan saham AS yang didtokenisasi, dan otoritas regulasi lain juga mengirimkan satu paket aturan kripto untuk ditinjau oleh Gedung Putih..
Di sini jadi agak halus.. Aturan sekarang tidak lahir dari Kongres, melainkan tumbuh dari ruang tafsir otoritas regulasi dan pengecualian yang mereka berikan.. Hari ini bisa diberi, besok juga bisa ditarik—ruang lingkup dan tenggatnya sepenuhnya ada di tangan orang lain..
Ujung sana juga memberi jawaban.. Setelah pemungutan suara, harga saham sebuah platform perdagangan publik AS, penerbit stablecoin, dan perusahaan penyimpan cadangan Bitcoin itu sekaligus turun 5% sampai 10%.. Tapi uang yang sama, mencari jalan keluar ke arah lain: di Dubai sudah ada lebih dari 110 perusahaan aset virtual berlisensi, dan sekitar 20 perusahaan lagi menunggu persetujuan prinsip.. Kalimat asli seorang pengacara setempat adalah: “Di AS masih dalam pembahasan, di sini kami sudah punya kepastian.”..
Yang benar-benar perlu diawasi adalah bahwa kepastian regulasi sendiri mulai berubah menjadi alat untuk menarik investasi.. Siapa yang lebih dulu menuliskan aturan dengan jelas, dialah yang lebih dulu dapat menggaet perusahaan, pendiri, talenta, dan modal..
Tapi masalahnya datang.. Kepastian yang ditopang oleh kebijaksanaan bebas otoritas regulasi, dan kepastian yang ditopang oleh legislasi, bukanlah hal yang sama.. Yang pertama lebih fleksibel, dan lebih mudah diubah lagi oleh generasi berikutnya.. Begitu suatu hari AS benar-benar melengkapi kerangka, uang yang sempat keluar bisa berbalik masuk—mungkin lebih cepat daripada saat pertama kali keluar..
Ini hanya pendapat saya, tidak merupakan saran apa pun..
#比特币突破8.5万美元
Banyak orang malam ini mengawasi Bitcoin untuk menembus 86.000.. Tapi menurutku yang lebih layak diperhatikan adalah kabar lain yang hampir tidak ada yang menyorot..
👉 实时行情追踪
Rancangan undang-undang tentang struktur pasar kripto di Senat AS, pekan lalu saat pemungutan suara tertahan di angka 49 banding 50—bahkan untuk masuk ke tahap perdebatan pun tidak mencapai ambang batas.. Dari permukaan, ini seolah-olah berarti industri kalah, jadi kabar negatif..
Namun yang benar-benar patut dilihat adalah: inti dari pertarungan pemungutan suara ini bukan soal apakah aset kripto perlu diatur, melainkan apakah stablecoin bisa memberi bunga kepada pengguna..
Bank menang putaran ini.. Ada yang mengatakan dengan sangat lugas: bank menyerang begitu gencar karena mereka semakin menganggap stablecoin sebagai pesaing simpanan, bukan sekadar produk kripto lainnya..
Begitu jadi beda.. Simpanan adalah fondasi yang paling ditakuti bank karena tidak boleh diganggu; kalau stablecoin bisa memberi bunga, uang akan berpindah dari rekening simpanan ke rantai..
Lebih menarik lagi, uang tidak berhenti mengalir begitu saja.. Setelah rancangan undang-undang itu buntu, aturannya tidak hilang—hanya tumbuh di tempat lain.. Otoritas regulasi dengan cepat mengeluarkan pengecualian sementara, mengizinkan lokasi yang memenuhi syarat menggunakan skema liquidity pool berbasis izin untuk memperdagangkan saham AS yang didtokenisasi, dan otoritas regulasi lain juga mengirimkan satu paket aturan kripto untuk ditinjau oleh Gedung Putih..
Di sini jadi agak halus.. Aturan sekarang tidak lahir dari Kongres, melainkan tumbuh dari ruang tafsir otoritas regulasi dan pengecualian yang mereka berikan.. Hari ini bisa diberi, besok juga bisa ditarik—ruang lingkup dan tenggatnya sepenuhnya ada di tangan orang lain..
Ujung sana juga memberi jawaban.. Setelah pemungutan suara, harga saham sebuah platform perdagangan publik AS, penerbit stablecoin, dan perusahaan penyimpan cadangan Bitcoin itu sekaligus turun 5% sampai 10%.. Tapi uang yang sama, mencari jalan keluar ke arah lain: di Dubai sudah ada lebih dari 110 perusahaan aset virtual berlisensi, dan sekitar 20 perusahaan lagi menunggu persetujuan prinsip.. Kalimat asli seorang pengacara setempat adalah: “Di AS masih dalam pembahasan, di sini kami sudah punya kepastian.”..
Yang benar-benar perlu diawasi adalah bahwa kepastian regulasi sendiri mulai berubah menjadi alat untuk menarik investasi.. Siapa yang lebih dulu menuliskan aturan dengan jelas, dialah yang lebih dulu dapat menggaet perusahaan, pendiri, talenta, dan modal..
Tapi masalahnya datang.. Kepastian yang ditopang oleh kebijaksanaan bebas otoritas regulasi, dan kepastian yang ditopang oleh legislasi, bukanlah hal yang sama.. Yang pertama lebih fleksibel, dan lebih mudah diubah lagi oleh generasi berikutnya.. Begitu suatu hari AS benar-benar melengkapi kerangka, uang yang sempat keluar bisa berbalik masuk—mungkin lebih cepat daripada saat pertama kali keluar..
Ini hanya pendapat saya, tidak merupakan saran apa pun..
Banyak orang malam ini mengawasi Bitcoin untuk menembus 86.000.. Tapi menurutku yang lebih layak diperhatikan adalah kabar lain yang hampir tidak ada yang menyorot..
👉 实时行情追踪
Rancangan undang-undang tentang struktur pasar kripto di Senat AS, pekan lalu saat pemungutan suara tertahan di angka 49 banding 50—bahkan untuk masuk ke tahap perdebatan pun tidak mencapai ambang batas.. Dari permukaan, ini seolah-olah berarti industri kalah, jadi kabar negatif..
Namun yang benar-benar patut dilihat adalah: inti dari pertarungan pemungutan suara ini bukan soal apakah aset kripto perlu diatur, melainkan apakah stablecoin bisa memberi bunga kepada pengguna..
Bank menang putaran ini.. Ada yang mengatakan dengan sangat lugas: bank menyerang begitu gencar karena mereka semakin menganggap stablecoin sebagai pesaing simpanan, bukan sekadar produk kripto lainnya..
Begitu jadi beda.. Simpanan adalah fondasi yang paling ditakuti bank karena tidak boleh diganggu; kalau stablecoin bisa memberi bunga, uang akan berpindah dari rekening simpanan ke rantai..
Lebih menarik lagi, uang tidak berhenti mengalir begitu saja.. Setelah rancangan undang-undang itu buntu, aturannya tidak hilang—hanya tumbuh di tempat lain.. Otoritas regulasi dengan cepat mengeluarkan pengecualian sementara, mengizinkan lokasi yang memenuhi syarat menggunakan skema liquidity pool berbasis izin untuk memperdagangkan saham AS yang didtokenisasi, dan otoritas regulasi lain juga mengirimkan satu paket aturan kripto untuk ditinjau oleh Gedung Putih..
Di sini jadi agak halus.. Aturan sekarang tidak lahir dari Kongres, melainkan tumbuh dari ruang tafsir otoritas regulasi dan pengecualian yang mereka berikan.. Hari ini bisa diberi, besok juga bisa ditarik—ruang lingkup dan tenggatnya sepenuhnya ada di tangan orang lain..
Ujung sana juga memberi jawaban.. Setelah pemungutan suara, harga saham sebuah platform perdagangan publik AS, penerbit stablecoin, dan perusahaan penyimpan cadangan Bitcoin itu sekaligus turun 5% sampai 10%.. Tapi uang yang sama, mencari jalan keluar ke arah lain: di Dubai sudah ada lebih dari 110 perusahaan aset virtual berlisensi, dan sekitar 20 perusahaan lagi menunggu persetujuan prinsip.. Kalimat asli seorang pengacara setempat adalah: “Di AS masih dalam pembahasan, di sini kami sudah punya kepastian.”..
Yang benar-benar perlu diawasi adalah bahwa kepastian regulasi sendiri mulai berubah menjadi alat untuk menarik investasi.. Siapa yang lebih dulu menuliskan aturan dengan jelas, dialah yang lebih dulu dapat menggaet perusahaan, pendiri, talenta, dan modal..
Tapi masalahnya datang.. Kepastian yang ditopang oleh kebijaksanaan bebas otoritas regulasi, dan kepastian yang ditopang oleh legislasi, bukanlah hal yang sama.. Yang pertama lebih fleksibel, dan lebih mudah diubah lagi oleh generasi berikutnya.. Begitu suatu hari AS benar-benar melengkapi kerangka, uang yang sempat keluar bisa berbalik masuk—mungkin lebih cepat daripada saat pertama kali keluar..
Ini hanya pendapat saya, tidak merupakan saran apa pun..
2
3.1k
·
--
#solana目标出块时间降至250毫秒
Berita ini sebenarnya agak aneh.. Hari ini semua orang membicarakan bahwa Solana akan mengungguli Ethereum, tapi orang yang mengatakannya baru beberapa bulan lalu mengatakan bahwa ia sudah tidak lagi percaya pada crypto..
[👉 交易计划](https://app.binance.com/uni-qr/6d5gRrvm)
Yang kebanyakan orang lihat adalah prediksi lain dari seorang tokoh besar industri.. Seorang pendiri dana investasi terkenal mengatakan bahwa pada siklus ini kapitalisasi pasar SOL akan menembus ETH.. Alasannya karena Ethereum «hari ini tidak dipakai oleh siapa pun»..
Tapi yang benar-benar perlu diperhatikan justru adalah hal yang ia jadikan bukti.. Bukan harga, melainkan biaya transaksi.. Dalam 30 hari terakhir, biaya transaksi di jaringan Solana mencapai 23 juta dolar AS, menempati urutan keempat di seluruh jaringan; sementara Ethereum hanya 12,6 juta, berada di urutan keenam..
Nah, mulai di sini ceritanya jadi berbeda.. Dari sisi penggunaan, Solana memang sudah berhasil berbalik unggul, tapi dari sisi kapitalisasi pasar, SOL bernilai 58 miliar, ETH bernilai 293 miliar, jaraknya lima kali lipat.. Artinya, penilaian pasar untuk Ethereum pada dasarnya tidak dihitung berdasarkan «siapa biaya transaksinya lebih tinggi»..
Inti dari uang ada di sini.. Tempat Ethereum benar-benar dibeli saat ini adalah stablecoin, serta rangkaian aktivitas di mana ETH dijadikan agunan untuk meminjam stablecoin.. Dengan kata lain, ia tidak dinilai sebagai «jaringan yang paling mudah digunakan», melainkan dinilai sebagai «gudang aset agunan terbesar».. Dua hal ini, saat pasar sedang naik biasanya terlihat sama, tapi begitu ceritanya berubah, perbedaannya jadi nyata..
Yang lebih menarik lagi adalah jejak pribadinya.. Pada bulan Februari tahun ini ia berhenti sebagai partner manajemen di dana tersebut; saat itu ia sempat mengatakan, «Saya kira dulu saya percaya pada web3, tapi sekarang tidak lagi», dan postingannya segera dihapus.. Pada bulan September, ia kembali bergabung dengan dewan direksi di sebuah platform perdagangan di AS.. Sikap di mulut dan posisi yang ia pegang, tidak pernah sama..
Tapi masalahnya muncul.. Untuk mendorong SOL melewati ETH, masih ada ruang sekitar lima kali lipat—ini tidak bisa diselesaikan hanya dengan narasi, butuh sejumlah perusahaan benar-benar memindahkan bisnisnya dari satu jaringan ke jaringan lain..
Yang patut benar-benar diawasi adalah berapa banyak proyek yang akan mengikuti jejak ZetaChain—mematikan mainnet, lalu memigrasikan token ke Solana.. Begitu daftar itu mulai semakin panjang, pertanyaan «mana yang lebih baik» akan berubah menjadi pertanyaan «uangnya ditaruh di mana yang lebih aman»..
Pembalikan ada di sini.. Semua orang mengira ini adalah pertarungan atas kemenangan jalur teknis, tapi dalam sebulan, ETH naik 30% dan SOL naik 34%, kurang lebih setara.. Uang sekarang belum mengambil keputusan—hanya menaruh sedikit di kedua sisi dulu.
#solana目标出块时间降至250毫秒
Berita ini sebenarnya agak aneh.. Hari ini semua orang membicarakan bahwa Solana akan mengungguli Ethereum, tapi orang yang mengatakannya baru beberapa bulan lalu mengatakan bahwa ia sudah tidak lagi percaya pada crypto..
👉 交易计划
Yang kebanyakan orang lihat adalah prediksi lain dari seorang tokoh besar industri.. Seorang pendiri dana investasi terkenal mengatakan bahwa pada siklus ini kapitalisasi pasar SOL akan menembus ETH.. Alasannya karena Ethereum «hari ini tidak dipakai oleh siapa pun»..
Tapi yang benar-benar perlu diperhatikan justru adalah hal yang ia jadikan bukti.. Bukan harga, melainkan biaya transaksi.. Dalam 30 hari terakhir, biaya transaksi di jaringan Solana mencapai 23 juta dolar AS, menempati urutan keempat di seluruh jaringan; sementara Ethereum hanya 12,6 juta, berada di urutan keenam..
Nah, mulai di sini ceritanya jadi berbeda.. Dari sisi penggunaan, Solana memang sudah berhasil berbalik unggul, tapi dari sisi kapitalisasi pasar, SOL bernilai 58 miliar, ETH bernilai 293 miliar, jaraknya lima kali lipat.. Artinya, penilaian pasar untuk Ethereum pada dasarnya tidak dihitung berdasarkan «siapa biaya transaksinya lebih tinggi»..
Inti dari uang ada di sini.. Tempat Ethereum benar-benar dibeli saat ini adalah stablecoin, serta rangkaian aktivitas di mana ETH dijadikan agunan untuk meminjam stablecoin.. Dengan kata lain, ia tidak dinilai sebagai «jaringan yang paling mudah digunakan», melainkan dinilai sebagai «gudang aset agunan terbesar».. Dua hal ini, saat pasar sedang naik biasanya terlihat sama, tapi begitu ceritanya berubah, perbedaannya jadi nyata..
Yang lebih menarik lagi adalah jejak pribadinya.. Pada bulan Februari tahun ini ia berhenti sebagai partner manajemen di dana tersebut; saat itu ia sempat mengatakan, «Saya kira dulu saya percaya pada web3, tapi sekarang tidak lagi», dan postingannya segera dihapus.. Pada bulan September, ia kembali bergabung dengan dewan direksi di sebuah platform perdagangan di AS.. Sikap di mulut dan posisi yang ia pegang, tidak pernah sama..
Tapi masalahnya muncul.. Untuk mendorong SOL melewati ETH, masih ada ruang sekitar lima kali lipat—ini tidak bisa diselesaikan hanya dengan narasi, butuh sejumlah perusahaan benar-benar memindahkan bisnisnya dari satu jaringan ke jaringan lain..
Yang patut benar-benar diawasi adalah berapa banyak proyek yang akan mengikuti jejak ZetaChain—mematikan mainnet, lalu memigrasikan token ke Solana.. Begitu daftar itu mulai semakin panjang, pertanyaan «mana yang lebih baik» akan berubah menjadi pertanyaan «uangnya ditaruh di mana yang lebih aman»..
Pembalikan ada di sini.. Semua orang mengira ini adalah pertarungan atas kemenangan jalur teknis, tapi dalam sebulan, ETH naik 30% dan SOL naik 34%, kurang lebih setara.. Uang sekarang belum mengambil keputusan—hanya menaruh sedikit di kedua sisi dulu.
Berita ini sebenarnya agak aneh.. Hari ini semua orang membicarakan bahwa Solana akan mengungguli Ethereum, tapi orang yang mengatakannya baru beberapa bulan lalu mengatakan bahwa ia sudah tidak lagi percaya pada crypto..
👉 交易计划
Yang kebanyakan orang lihat adalah prediksi lain dari seorang tokoh besar industri.. Seorang pendiri dana investasi terkenal mengatakan bahwa pada siklus ini kapitalisasi pasar SOL akan menembus ETH.. Alasannya karena Ethereum «hari ini tidak dipakai oleh siapa pun»..
Tapi yang benar-benar perlu diperhatikan justru adalah hal yang ia jadikan bukti.. Bukan harga, melainkan biaya transaksi.. Dalam 30 hari terakhir, biaya transaksi di jaringan Solana mencapai 23 juta dolar AS, menempati urutan keempat di seluruh jaringan; sementara Ethereum hanya 12,6 juta, berada di urutan keenam..
Nah, mulai di sini ceritanya jadi berbeda.. Dari sisi penggunaan, Solana memang sudah berhasil berbalik unggul, tapi dari sisi kapitalisasi pasar, SOL bernilai 58 miliar, ETH bernilai 293 miliar, jaraknya lima kali lipat.. Artinya, penilaian pasar untuk Ethereum pada dasarnya tidak dihitung berdasarkan «siapa biaya transaksinya lebih tinggi»..
Inti dari uang ada di sini.. Tempat Ethereum benar-benar dibeli saat ini adalah stablecoin, serta rangkaian aktivitas di mana ETH dijadikan agunan untuk meminjam stablecoin.. Dengan kata lain, ia tidak dinilai sebagai «jaringan yang paling mudah digunakan», melainkan dinilai sebagai «gudang aset agunan terbesar».. Dua hal ini, saat pasar sedang naik biasanya terlihat sama, tapi begitu ceritanya berubah, perbedaannya jadi nyata..
Yang lebih menarik lagi adalah jejak pribadinya.. Pada bulan Februari tahun ini ia berhenti sebagai partner manajemen di dana tersebut; saat itu ia sempat mengatakan, «Saya kira dulu saya percaya pada web3, tapi sekarang tidak lagi», dan postingannya segera dihapus.. Pada bulan September, ia kembali bergabung dengan dewan direksi di sebuah platform perdagangan di AS.. Sikap di mulut dan posisi yang ia pegang, tidak pernah sama..
Tapi masalahnya muncul.. Untuk mendorong SOL melewati ETH, masih ada ruang sekitar lima kali lipat—ini tidak bisa diselesaikan hanya dengan narasi, butuh sejumlah perusahaan benar-benar memindahkan bisnisnya dari satu jaringan ke jaringan lain..
Yang patut benar-benar diawasi adalah berapa banyak proyek yang akan mengikuti jejak ZetaChain—mematikan mainnet, lalu memigrasikan token ke Solana.. Begitu daftar itu mulai semakin panjang, pertanyaan «mana yang lebih baik» akan berubah menjadi pertanyaan «uangnya ditaruh di mana yang lebih aman»..
Pembalikan ada di sini.. Semua orang mengira ini adalah pertarungan atas kemenangan jalur teknis, tapi dalam sebulan, ETH naik 30% dan SOL naik 34%, kurang lebih setara.. Uang sekarang belum mengambil keputusan—hanya menaruh sedikit di kedua sisi dulu.
2k
·
--
#比特币突破8.5万美元
Berita ini sebenarnya agak aneh.. Hari ini semua orang mengawasi bursa Bitcoin di angka 8,5 juta, tapi pada saat yang sama ada hal lain yang rilis, mungkin lebih layak diperhatikan lagi..
[👉 了解最新交易计划](https://app.binance.com/uni-qr/6d5gRrvm)
Kebanyakan orang melihatnya sebagai satu lagi pasangan transaksi baru.. Ada sebuah indeks bernama BVIV yang dibuat menjadi kontrak perpetual, sehingga bisa pakai leverage untuk long maupun short.. Kedengarannya membosankan..
Tapi yang benar-benar layak diperhatikan justru adalah apa yang memungkinkan kamu untuk trading.. Bukan soal naik atau turun, melainkan “seberapa besar volatilitasnya”..
Indeks ini melacak volatilitas yang diperkirakan untuk Bitcoin dalam 30 hari ke depan, dan acuan utamanya adalah VIX di pasar saham AS, indeks ketakutan.. Dalam keuangan tradisional, itu adalah alat untuk mematok “tingkat rasa takut” di seluruh pasar..
Nah, mulai terasa beda.. Di sisi arah sepertinya sudah terlalu penuh—orang yang long terus long, orang yang short terus short, semua orang seolah tak kekurangan.. Yang justru jadi pusat perhatian adalah volatilitas itu sendiri; sebelumnya, untuk mengekspresikannya hanya bisa lewat beli opsi, hambatan modal tinggi, harus juga bisa menghitung huruf-huruf Yunani—orang biasa hampir tak tersentuh..
Sekarang semuanya dipindahkan ke blockchain: dijaminkan USDC, leverage 5x, dan cukup dengan satu kontrak perpetual selesai, bahkan tanpa perlu buka akun..
Rasa dari arus modal ada di sini.. Ketika alat trading mulai mendekat ke pasar tradisional, itu menandakan uang yang masuk berubah.. Dana lindung nilai, meja perdagangan volatilitas, dana yang menjual opsi—orang-orang ini tidak mencari kaya mendadak, mereka butuh “kotak alat” yang lengkap.. Mereka ingin bisa hedging, bisa memungut sewa, dan bisa memecah risiko mereka lalu menjualnya ke pihak lain..
Tapi ada masalah.. Begitu volatilitas baru diluncurkan, likuiditasnya sangat tipis, jangan buru-buru menganggapnya sebagai “krypto VIX”.. Yang benar-benar layak dicermati adalah selisih antara indeks ini dan volatilitas aktual Bitcoin..
Begitu “ketenangan” juga mulai diperdagangkan, harga untuk ketenangan akan mulai bergerak.. Ketenangan bisa menjadi lebih mahal, atau suatu malam tiba-tiba menghilang..
Poin pembalikan ada di sini.. Semua orang mengira hal baru ini diciptakan untuk volatilitas yang lebih besar, tapi makna aslinya mungkin justru agar volatilitas bisa dijual lebih cepat dan lebih murah.. Yang mana yang benar, harus menunggu gelombang pertama pasar benar-benar menguji..
#比特币突破8.5万美元
Berita ini sebenarnya agak aneh.. Hari ini semua orang mengawasi bursa Bitcoin di angka 8,5 juta, tapi pada saat yang sama ada hal lain yang rilis, mungkin lebih layak diperhatikan lagi..
👉 了解最新交易计划
Kebanyakan orang melihatnya sebagai satu lagi pasangan transaksi baru.. Ada sebuah indeks bernama BVIV yang dibuat menjadi kontrak perpetual, sehingga bisa pakai leverage untuk long maupun short.. Kedengarannya membosankan..
Tapi yang benar-benar layak diperhatikan justru adalah apa yang memungkinkan kamu untuk trading.. Bukan soal naik atau turun, melainkan “seberapa besar volatilitasnya”..
Indeks ini melacak volatilitas yang diperkirakan untuk Bitcoin dalam 30 hari ke depan, dan acuan utamanya adalah VIX di pasar saham AS, indeks ketakutan.. Dalam keuangan tradisional, itu adalah alat untuk mematok “tingkat rasa takut” di seluruh pasar..
Nah, mulai terasa beda.. Di sisi arah sepertinya sudah terlalu penuh—orang yang long terus long, orang yang short terus short, semua orang seolah tak kekurangan.. Yang justru jadi pusat perhatian adalah volatilitas itu sendiri; sebelumnya, untuk mengekspresikannya hanya bisa lewat beli opsi, hambatan modal tinggi, harus juga bisa menghitung huruf-huruf Yunani—orang biasa hampir tak tersentuh..
Sekarang semuanya dipindahkan ke blockchain: dijaminkan USDC, leverage 5x, dan cukup dengan satu kontrak perpetual selesai, bahkan tanpa perlu buka akun..
Rasa dari arus modal ada di sini.. Ketika alat trading mulai mendekat ke pasar tradisional, itu menandakan uang yang masuk berubah.. Dana lindung nilai, meja perdagangan volatilitas, dana yang menjual opsi—orang-orang ini tidak mencari kaya mendadak, mereka butuh “kotak alat” yang lengkap.. Mereka ingin bisa hedging, bisa memungut sewa, dan bisa memecah risiko mereka lalu menjualnya ke pihak lain..
Tapi ada masalah.. Begitu volatilitas baru diluncurkan, likuiditasnya sangat tipis, jangan buru-buru menganggapnya sebagai “krypto VIX”.. Yang benar-benar layak dicermati adalah selisih antara indeks ini dan volatilitas aktual Bitcoin..
Begitu “ketenangan” juga mulai diperdagangkan, harga untuk ketenangan akan mulai bergerak.. Ketenangan bisa menjadi lebih mahal, atau suatu malam tiba-tiba menghilang..
Poin pembalikan ada di sini.. Semua orang mengira hal baru ini diciptakan untuk volatilitas yang lebih besar, tapi makna aslinya mungkin justru agar volatilitas bisa dijual lebih cepat dan lebih murah.. Yang mana yang benar, harus menunggu gelombang pertama pasar benar-benar menguji..
Berita ini sebenarnya agak aneh.. Hari ini semua orang mengawasi bursa Bitcoin di angka 8,5 juta, tapi pada saat yang sama ada hal lain yang rilis, mungkin lebih layak diperhatikan lagi..
👉 了解最新交易计划
Kebanyakan orang melihatnya sebagai satu lagi pasangan transaksi baru.. Ada sebuah indeks bernama BVIV yang dibuat menjadi kontrak perpetual, sehingga bisa pakai leverage untuk long maupun short.. Kedengarannya membosankan..
Tapi yang benar-benar layak diperhatikan justru adalah apa yang memungkinkan kamu untuk trading.. Bukan soal naik atau turun, melainkan “seberapa besar volatilitasnya”..
Indeks ini melacak volatilitas yang diperkirakan untuk Bitcoin dalam 30 hari ke depan, dan acuan utamanya adalah VIX di pasar saham AS, indeks ketakutan.. Dalam keuangan tradisional, itu adalah alat untuk mematok “tingkat rasa takut” di seluruh pasar..
Nah, mulai terasa beda.. Di sisi arah sepertinya sudah terlalu penuh—orang yang long terus long, orang yang short terus short, semua orang seolah tak kekurangan.. Yang justru jadi pusat perhatian adalah volatilitas itu sendiri; sebelumnya, untuk mengekspresikannya hanya bisa lewat beli opsi, hambatan modal tinggi, harus juga bisa menghitung huruf-huruf Yunani—orang biasa hampir tak tersentuh..
Sekarang semuanya dipindahkan ke blockchain: dijaminkan USDC, leverage 5x, dan cukup dengan satu kontrak perpetual selesai, bahkan tanpa perlu buka akun..
Rasa dari arus modal ada di sini.. Ketika alat trading mulai mendekat ke pasar tradisional, itu menandakan uang yang masuk berubah.. Dana lindung nilai, meja perdagangan volatilitas, dana yang menjual opsi—orang-orang ini tidak mencari kaya mendadak, mereka butuh “kotak alat” yang lengkap.. Mereka ingin bisa hedging, bisa memungut sewa, dan bisa memecah risiko mereka lalu menjualnya ke pihak lain..
Tapi ada masalah.. Begitu volatilitas baru diluncurkan, likuiditasnya sangat tipis, jangan buru-buru menganggapnya sebagai “krypto VIX”.. Yang benar-benar layak dicermati adalah selisih antara indeks ini dan volatilitas aktual Bitcoin..
Begitu “ketenangan” juga mulai diperdagangkan, harga untuk ketenangan akan mulai bergerak.. Ketenangan bisa menjadi lebih mahal, atau suatu malam tiba-tiba menghilang..
Poin pembalikan ada di sini.. Semua orang mengira hal baru ini diciptakan untuk volatilitas yang lebih besar, tapi makna aslinya mungkin justru agar volatilitas bisa dijual lebih cepat dan lebih murah.. Yang mana yang benar, harus menunggu gelombang pertama pasar benar-benar menguji..
2
2.2k
·
--
#michaelsaylor暗示增持btc
Berita ini sebenarnya agak aneh.. Strategi yang sudah tiga minggu tidak melakukan transaksi, tiba-tiba kembali membeli, dan dalam minggu yang sama, sebuah perusahaan terdaftar di Hong Kong juga ikut membeli 152 bitcoin. Judulnya semuanya membahas “pembelian oleh institusi sudah kembali”, tetapi yang benar-benar layak diperhatikan adalah bahwa dua transaksi uang ini sama sekali bukan jenis uang yang sama..
[👉 加入聊天室](https://app.binance.com/uni-qr/6d5gRrvm)
Yang dilihat banyak orang adalah bahwa institusi kembali masuk, kabar baik..
Namun yang lebih dalam mungkin hal lain..
Transaksi Strategy ini sekitar 76 juta dolar AS, ini adalah pembelian pertamanya dalam tiga minggu terakhir. Kepemilikannya yang sempat turun kembali naik dari 840.447 unit pada bulan Agustus, hanya tinggal sedikit lagi dari puncak bulan Juni.. Sedangkan pihak Boya Interactive di sana mengeluarkan uang tunai 90,63 juta dolar Hong Kong untuk membeli 152 unit, dan secara kumulatif sudah mengantongi 4.468 unit.. Satu perusahaan adalah perusahaan yang menukar koin lewat penerbitan saham dan obligasi untuk pendanaan, sedangkan satu lagi adalah perusahaan kecil di Hong Kong yang menukar koin dengan uang tunai di rekening. Dua transaksi ini sifatnya sepenuhnya berbeda..
Yang lebih menarik, pada hari yang sama ada jalur lain.. Tom Lee dari Bitmine membeli 27.562 unit ethereum, kepemilikannya sudah menyentuh 4,9% dari jumlah ethereum yang beredar. Ia juga masih berkata, “bull market kripto sudah di jalan, saat ini institusi masih underweight.”..
Kalau beberapa hal ini digabungkan, jadi agak menarik..
Kenapa uangnya datang sekarang.. Karena kemampuan perusahaan-perusahaan ini untuk membeli koin terikat erat dengan apakah pasar sekunder mau memberi mereka premi.. Strategy menopang jendela pembiayaan lewat harga saham, Boya mengandalkan uang tunai dan likuiditas saham Hong Kong, sementara Bitmine mengandalkan pasar yang masih percaya pada cerita ethereum.. Begitu harga kembali mendekati garis biaya mereka dan jendela pembiayaan terbuka lagi, pembelian akan kembali dengan sendirinya..
Di sini ada sesuatu yang patut dicermati.. Banyak orang membaca ini sebagai “institusi menahan posisi”, tetapi pembelian seperti ini sebenarnya punya batas atas (ceiling). Batasnya tidak ada pada harga, melainkan pada premi pembiayaan.. Begitu harga saham perusahaan-perusahaan ini tidak mampu mengejar kenaikan harga koin, roda pembiayaan saham-menukar-koin akan tersendat, dan pada akhirnya gelombang pembeli berikutnya akan mulai menghilang lebih dulu dari sini..
Jadi jangan hanya terpaku pada angka “siapa membeli berapa koin”..
Yang benar-benar perlu dipantau adalah berapa besar premi yang tersisa terhadap nilai aset bersih perusahaan-perusahaan ini.. Jika premi terus menyempit, berarti pasar mulai tidak percaya pada siklus “menerbitkan saham untuk membeli koin”. Lalu dari sisi penawaran akan perlahan berbalik.. Jika premi masih bisa bertahan, garis ini masih bisa terus mendorong harga untuk beberapa waktu lagi, dan akan ada lebih banyak perusahaan kecil yang ikut meniru..
Pembalikan terjadi di sini.. Yang selalu mendorong harga naik bukanlah koinnya sendiri, melainkan orang-orang yang bersedia membayar premi untuk “perusahaan yang membeli koin”.. Selama premi ada, siklus akan tetap berjalan.. Jika premi hilang, siklus akan berhenti dengan sendirinya..
#michaelsaylor暗示增持btc
Berita ini sebenarnya agak aneh.. Strategi yang sudah tiga minggu tidak melakukan transaksi, tiba-tiba kembali membeli, dan dalam minggu yang sama, sebuah perusahaan terdaftar di Hong Kong juga ikut membeli 152 bitcoin. Judulnya semuanya membahas “pembelian oleh institusi sudah kembali”, tetapi yang benar-benar layak diperhatikan adalah bahwa dua transaksi uang ini sama sekali bukan jenis uang yang sama..
👉 加入聊天室
Yang dilihat banyak orang adalah bahwa institusi kembali masuk, kabar baik..
Namun yang lebih dalam mungkin hal lain..
Transaksi Strategy ini sekitar 76 juta dolar AS, ini adalah pembelian pertamanya dalam tiga minggu terakhir. Kepemilikannya yang sempat turun kembali naik dari 840.447 unit pada bulan Agustus, hanya tinggal sedikit lagi dari puncak bulan Juni.. Sedangkan pihak Boya Interactive di sana mengeluarkan uang tunai 90,63 juta dolar Hong Kong untuk membeli 152 unit, dan secara kumulatif sudah mengantongi 4.468 unit.. Satu perusahaan adalah perusahaan yang menukar koin lewat penerbitan saham dan obligasi untuk pendanaan, sedangkan satu lagi adalah perusahaan kecil di Hong Kong yang menukar koin dengan uang tunai di rekening. Dua transaksi ini sifatnya sepenuhnya berbeda..
Yang lebih menarik, pada hari yang sama ada jalur lain.. Tom Lee dari Bitmine membeli 27.562 unit ethereum, kepemilikannya sudah menyentuh 4,9% dari jumlah ethereum yang beredar. Ia juga masih berkata, “bull market kripto sudah di jalan, saat ini institusi masih underweight.”..
Kalau beberapa hal ini digabungkan, jadi agak menarik..
Kenapa uangnya datang sekarang.. Karena kemampuan perusahaan-perusahaan ini untuk membeli koin terikat erat dengan apakah pasar sekunder mau memberi mereka premi.. Strategy menopang jendela pembiayaan lewat harga saham, Boya mengandalkan uang tunai dan likuiditas saham Hong Kong, sementara Bitmine mengandalkan pasar yang masih percaya pada cerita ethereum.. Begitu harga kembali mendekati garis biaya mereka dan jendela pembiayaan terbuka lagi, pembelian akan kembali dengan sendirinya..
Di sini ada sesuatu yang patut dicermati.. Banyak orang membaca ini sebagai “institusi menahan posisi”, tetapi pembelian seperti ini sebenarnya punya batas atas (ceiling). Batasnya tidak ada pada harga, melainkan pada premi pembiayaan.. Begitu harga saham perusahaan-perusahaan ini tidak mampu mengejar kenaikan harga koin, roda pembiayaan saham-menukar-koin akan tersendat, dan pada akhirnya gelombang pembeli berikutnya akan mulai menghilang lebih dulu dari sini..
Jadi jangan hanya terpaku pada angka “siapa membeli berapa koin”..
Yang benar-benar perlu dipantau adalah berapa besar premi yang tersisa terhadap nilai aset bersih perusahaan-perusahaan ini.. Jika premi terus menyempit, berarti pasar mulai tidak percaya pada siklus “menerbitkan saham untuk membeli koin”. Lalu dari sisi penawaran akan perlahan berbalik.. Jika premi masih bisa bertahan, garis ini masih bisa terus mendorong harga untuk beberapa waktu lagi, dan akan ada lebih banyak perusahaan kecil yang ikut meniru..
Pembalikan terjadi di sini.. Yang selalu mendorong harga naik bukanlah koinnya sendiri, melainkan orang-orang yang bersedia membayar premi untuk “perusahaan yang membeli koin”.. Selama premi ada, siklus akan tetap berjalan.. Jika premi hilang, siklus akan berhenti dengan sendirinya..
Berita ini sebenarnya agak aneh.. Strategi yang sudah tiga minggu tidak melakukan transaksi, tiba-tiba kembali membeli, dan dalam minggu yang sama, sebuah perusahaan terdaftar di Hong Kong juga ikut membeli 152 bitcoin. Judulnya semuanya membahas “pembelian oleh institusi sudah kembali”, tetapi yang benar-benar layak diperhatikan adalah bahwa dua transaksi uang ini sama sekali bukan jenis uang yang sama..
👉 加入聊天室
Yang dilihat banyak orang adalah bahwa institusi kembali masuk, kabar baik..
Namun yang lebih dalam mungkin hal lain..
Transaksi Strategy ini sekitar 76 juta dolar AS, ini adalah pembelian pertamanya dalam tiga minggu terakhir. Kepemilikannya yang sempat turun kembali naik dari 840.447 unit pada bulan Agustus, hanya tinggal sedikit lagi dari puncak bulan Juni.. Sedangkan pihak Boya Interactive di sana mengeluarkan uang tunai 90,63 juta dolar Hong Kong untuk membeli 152 unit, dan secara kumulatif sudah mengantongi 4.468 unit.. Satu perusahaan adalah perusahaan yang menukar koin lewat penerbitan saham dan obligasi untuk pendanaan, sedangkan satu lagi adalah perusahaan kecil di Hong Kong yang menukar koin dengan uang tunai di rekening. Dua transaksi ini sifatnya sepenuhnya berbeda..
Yang lebih menarik, pada hari yang sama ada jalur lain.. Tom Lee dari Bitmine membeli 27.562 unit ethereum, kepemilikannya sudah menyentuh 4,9% dari jumlah ethereum yang beredar. Ia juga masih berkata, “bull market kripto sudah di jalan, saat ini institusi masih underweight.”..
Kalau beberapa hal ini digabungkan, jadi agak menarik..
Kenapa uangnya datang sekarang.. Karena kemampuan perusahaan-perusahaan ini untuk membeli koin terikat erat dengan apakah pasar sekunder mau memberi mereka premi.. Strategy menopang jendela pembiayaan lewat harga saham, Boya mengandalkan uang tunai dan likuiditas saham Hong Kong, sementara Bitmine mengandalkan pasar yang masih percaya pada cerita ethereum.. Begitu harga kembali mendekati garis biaya mereka dan jendela pembiayaan terbuka lagi, pembelian akan kembali dengan sendirinya..
Di sini ada sesuatu yang patut dicermati.. Banyak orang membaca ini sebagai “institusi menahan posisi”, tetapi pembelian seperti ini sebenarnya punya batas atas (ceiling). Batasnya tidak ada pada harga, melainkan pada premi pembiayaan.. Begitu harga saham perusahaan-perusahaan ini tidak mampu mengejar kenaikan harga koin, roda pembiayaan saham-menukar-koin akan tersendat, dan pada akhirnya gelombang pembeli berikutnya akan mulai menghilang lebih dulu dari sini..
Jadi jangan hanya terpaku pada angka “siapa membeli berapa koin”..
Yang benar-benar perlu dipantau adalah berapa besar premi yang tersisa terhadap nilai aset bersih perusahaan-perusahaan ini.. Jika premi terus menyempit, berarti pasar mulai tidak percaya pada siklus “menerbitkan saham untuk membeli koin”. Lalu dari sisi penawaran akan perlahan berbalik.. Jika premi masih bisa bertahan, garis ini masih bisa terus mendorong harga untuk beberapa waktu lagi, dan akan ada lebih banyak perusahaan kecil yang ikut meniru..
Pembalikan terjadi di sini.. Yang selalu mendorong harga naik bukanlah koinnya sendiri, melainkan orang-orang yang bersedia membayar premi untuk “perusahaan yang membeli koin”.. Selama premi ada, siklus akan tetap berjalan.. Jika premi hilang, siklus akan berhenti dengan sendirinya..
2
2.4k
·
--
#欧洲央行启动区块链欧元结算
Berita ini sebenarnya agak aneh.. Google dan Apple sama-sama sedang merekrut orang untuk bidang enkripsi, judulnya pun terlihat seperti “raksasa teknologi akhirnya masuk” , tapi yang benar-benar menarik adalah apa yang tertulis di posisi yang mereka rekrut..
[👉 加入粉丝群](https://app.binance.com/uni-qr/6d5gRrvm)
Bukan trading, bukan wallet, melainkan infrastruktur settlement untuk stablecoin dan tokenisasi deposito..
Ini agak menarik.. Pada hari yang sama, platform Pontes dari Bank Sentral Eropa (ECB) diluncurkan, menghubungkan aset tokenisasi di sisi wholesale langsung ke jalur settlement mata uang bank sentral.. Infrastruktur dasar pasar DLT dan kanal pembayaran bank sentral untuk pertama kalinya tersambung menjadi satu jalur.. Di satu sisi, dua perusahaan teknologi paling kaya di dunia sedang merekrut orang, di sisi lain, bank sentral kawasan euro sendiri sedang memasang rel..
Banyak orang melihatnya sebagai “berita bagus untuk kripto”, tapi kemungkinan yang lebih dalam adalah hal lain..
Dalam beberapa waktu terakhir, stablecoin dan tokenisasi bisa berjalan karena adanya settlement on-chain yang terbuka.. Sekarang, yang ingin dilakukan raksasa teknologi dan bank sentral adalah memasukkan mekanisme itu ke dalam kanal yang selama ini sudah mereka pegang untuk para pengguna..
Uangnya akan mengalir ke mana.. Dalam jangka pendek, narasi tentang tokenisasi, RWA, dan settlement akan dibahas lagi, karena “relnya sudah diperbaiki” perlu sebuah cerita agar bisa terhubung.. Tapi jika tren ini terus berlanjut, yang mungkin “diambil” sesungguhnya bukan posisi Bitcoin, melainkan tingkat aktivitas stablecoin di blockchain.. Jika institusi menyelesaikan settlement di jalur privat mereka sendiri, biaya (fee) yang akhirnya bisa didapat oleh public chain mungkin lebih sedikit daripada yang diperkirakan semua orang..
Jadi jangan hanya terpaku pada empat kata “raksasa masuk”..
Yang benar-benar layak diawasi adalah seberapa cepat dua jalur ini beroperasi.. Jika keduanya mulai saling terhubung, itu menunjukkan bahwa putaran kali ini adalah keuangan tradisional yang menelan kripto ke dalam tubuhnya, bukan kripto yang “mengangkat” keuangan tradisional ke atas.. Dan kalau pada akhirnya hanya merekrut beberapa orang, lalu menjalankan beberapa uji coba, narasinya tetap narasi yang itu, arah aliran uang tidak berubah sedikit pun..
Pembalikan ada di sini.. Raksasa yang masuk tidak pernah datang untuk mengangkat beban orang lain, melainkan untuk membangun jalan sampai ke depan rumah mereka..
#欧洲央行启动区块链欧元结算
Berita ini sebenarnya agak aneh.. Google dan Apple sama-sama sedang merekrut orang untuk bidang enkripsi, judulnya pun terlihat seperti “raksasa teknologi akhirnya masuk” , tapi yang benar-benar menarik adalah apa yang tertulis di posisi yang mereka rekrut..
👉 加入粉丝群
Bukan trading, bukan wallet, melainkan infrastruktur settlement untuk stablecoin dan tokenisasi deposito..
Ini agak menarik.. Pada hari yang sama, platform Pontes dari Bank Sentral Eropa (ECB) diluncurkan, menghubungkan aset tokenisasi di sisi wholesale langsung ke jalur settlement mata uang bank sentral.. Infrastruktur dasar pasar DLT dan kanal pembayaran bank sentral untuk pertama kalinya tersambung menjadi satu jalur.. Di satu sisi, dua perusahaan teknologi paling kaya di dunia sedang merekrut orang, di sisi lain, bank sentral kawasan euro sendiri sedang memasang rel..
Banyak orang melihatnya sebagai “berita bagus untuk kripto”, tapi kemungkinan yang lebih dalam adalah hal lain..
Dalam beberapa waktu terakhir, stablecoin dan tokenisasi bisa berjalan karena adanya settlement on-chain yang terbuka.. Sekarang, yang ingin dilakukan raksasa teknologi dan bank sentral adalah memasukkan mekanisme itu ke dalam kanal yang selama ini sudah mereka pegang untuk para pengguna..
Uangnya akan mengalir ke mana.. Dalam jangka pendek, narasi tentang tokenisasi, RWA, dan settlement akan dibahas lagi, karena “relnya sudah diperbaiki” perlu sebuah cerita agar bisa terhubung.. Tapi jika tren ini terus berlanjut, yang mungkin “diambil” sesungguhnya bukan posisi Bitcoin, melainkan tingkat aktivitas stablecoin di blockchain.. Jika institusi menyelesaikan settlement di jalur privat mereka sendiri, biaya (fee) yang akhirnya bisa didapat oleh public chain mungkin lebih sedikit daripada yang diperkirakan semua orang..
Jadi jangan hanya terpaku pada empat kata “raksasa masuk”..
Yang benar-benar layak diawasi adalah seberapa cepat dua jalur ini beroperasi.. Jika keduanya mulai saling terhubung, itu menunjukkan bahwa putaran kali ini adalah keuangan tradisional yang menelan kripto ke dalam tubuhnya, bukan kripto yang “mengangkat” keuangan tradisional ke atas.. Dan kalau pada akhirnya hanya merekrut beberapa orang, lalu menjalankan beberapa uji coba, narasinya tetap narasi yang itu, arah aliran uang tidak berubah sedikit pun..
Pembalikan ada di sini.. Raksasa yang masuk tidak pernah datang untuk mengangkat beban orang lain, melainkan untuk membangun jalan sampai ke depan rumah mereka..
Berita ini sebenarnya agak aneh.. Google dan Apple sama-sama sedang merekrut orang untuk bidang enkripsi, judulnya pun terlihat seperti “raksasa teknologi akhirnya masuk” , tapi yang benar-benar menarik adalah apa yang tertulis di posisi yang mereka rekrut..
👉 加入粉丝群
Bukan trading, bukan wallet, melainkan infrastruktur settlement untuk stablecoin dan tokenisasi deposito..
Ini agak menarik.. Pada hari yang sama, platform Pontes dari Bank Sentral Eropa (ECB) diluncurkan, menghubungkan aset tokenisasi di sisi wholesale langsung ke jalur settlement mata uang bank sentral.. Infrastruktur dasar pasar DLT dan kanal pembayaran bank sentral untuk pertama kalinya tersambung menjadi satu jalur.. Di satu sisi, dua perusahaan teknologi paling kaya di dunia sedang merekrut orang, di sisi lain, bank sentral kawasan euro sendiri sedang memasang rel..
Banyak orang melihatnya sebagai “berita bagus untuk kripto”, tapi kemungkinan yang lebih dalam adalah hal lain..
Dalam beberapa waktu terakhir, stablecoin dan tokenisasi bisa berjalan karena adanya settlement on-chain yang terbuka.. Sekarang, yang ingin dilakukan raksasa teknologi dan bank sentral adalah memasukkan mekanisme itu ke dalam kanal yang selama ini sudah mereka pegang untuk para pengguna..
Uangnya akan mengalir ke mana.. Dalam jangka pendek, narasi tentang tokenisasi, RWA, dan settlement akan dibahas lagi, karena “relnya sudah diperbaiki” perlu sebuah cerita agar bisa terhubung.. Tapi jika tren ini terus berlanjut, yang mungkin “diambil” sesungguhnya bukan posisi Bitcoin, melainkan tingkat aktivitas stablecoin di blockchain.. Jika institusi menyelesaikan settlement di jalur privat mereka sendiri, biaya (fee) yang akhirnya bisa didapat oleh public chain mungkin lebih sedikit daripada yang diperkirakan semua orang..
Jadi jangan hanya terpaku pada empat kata “raksasa masuk”..
Yang benar-benar layak diawasi adalah seberapa cepat dua jalur ini beroperasi.. Jika keduanya mulai saling terhubung, itu menunjukkan bahwa putaran kali ini adalah keuangan tradisional yang menelan kripto ke dalam tubuhnya, bukan kripto yang “mengangkat” keuangan tradisional ke atas.. Dan kalau pada akhirnya hanya merekrut beberapa orang, lalu menjalankan beberapa uji coba, narasinya tetap narasi yang itu, arah aliran uang tidak berubah sedikit pun..
Pembalikan ada di sini.. Raksasa yang masuk tidak pernah datang untuk mengangkat beban orang lain, melainkan untuk membangun jalan sampai ke depan rumah mereka..
2.5k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
AIStocksWhatNext
502,933 penayangan
3,723 Berdiskusi
Bagikan & Menangkan Reward Traffic dalam Kampanye Hashtag Tren kami
✨Topik: Peluang Investasi Lain Apa yang Masih Ada saat Saham AI Terus Naik?
👉Cara Bergabung:
Publikasikan postingan atau artikel singkat dengan hashtag #AIStocksWhatNext
Bagikan apakah Anda bullish atau bearish, serta unggah kepemilikan saham AI atau trading Anda — menggunakan trade widget dapat meningkatkan kelayakan Anda.
Anda juga dapat memperkuat postingan dengan membagikan data atau grafik, serta menghindari gambar yang dihasilkan AI.
✍️Buat konten berdasarkan sudut pandang berikut:
- Nvidia mengatakan penjualan chip akan menjadi dua kali lipat tahun depan, dan perusahaan-perusahaan AI teratas terus meraih pendapatan rekor, pengeluaran komputasi di balik itu juga sangat besar. Apakah permintaan AI benar-benar sedang meroket? Dan berapa lama bisa bertahan? Saham AI naik di seluruh papan. Ini benar terobosan nyata, atau hanya pemantulan jangka pendek?
- Para pemimpin industri menyerukan untuk memperlambat pengembangan AI, sementara Trump berencana membangun “AI Force”, dengan mengklaim AI bisa menyumbang 25% dari PDB AS di masa depan. Anda ada di pihak yang mana? Apakah dukungan di tingkat negara bagian akan menjadi kemenangan jangka panjang bagi saham AI?
- Apakah Anda membeli saham AI? Bagikan trade/kepemilikan AI Anda dengan trade sharing widget kami.
⏰Periode Kampanye:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Hadiah:
- Postingan yang memenuhi syarat dan mematuhi pedoman di atas serta berisi lebih dari 100 kata akan ditinjau dan mungkin mendapatkan dorongan traffic acak sebesar 500 hingga 3.000 tayangan. Anda akan menerima notifikasi dari feed secretary jika postingan Anda dipilih.
- Berkesempatan untuk artikel Anda ditampilkan di Binance Square Official
Butuh ide untuk postingan Anda? Kunjungi halaman topik #AIStocksWhatNext atau Square Guide on How to Post for Better Reach.
Binance Square Official
·Disukai 428 Kali
·1.1M penayangan
BitcoinTops$87KAtEightMonthHigh
679 penayangan
31 Berdiskusi
ZECBreaksAbove$1600AtRecordHigh
317 penayangan
12 Berdiskusi