
#bitcoinetfstake
bitcoinetfstake
620 penayangan
19 Berdiskusi
Populer
Terbaru

Kebanyakan orang memperlakukan ETF Bitcoin seperti brankas satu arah yang hanya sekali-sekali mengambil $BTC dari pasar.
Kamu FOMO setelah seminggu lagi arus masuk, yakin pasokan akan terkunci selamanya, lalu terpukul saat penebusan mulai dan koin yang sama menghantam order book semalaman.
Aku sudah memantau data penciptaan dan penebusan seperti itu on-chain, karena pada dasarnya memang begitu. Peserta resmi bisa membuat saham dengan menyerahkan BTC atau menebusnya dan mengambil koin itu kembali untuk dijual. Bagian itulah yang dilewati timeline. Dengan Fear and Greed di angka 69, semua orang serakah dan mengasumsikan bid tidak pernah keluar. Tapi lihat makronya. Imbal hasil 10 tahun yang mendekati 5% dan dolar yang menguat secara historis dengan cepat mematikan selera risiko. Ketika itu terjadi, institusi tidak memegangkan untukmu. Mereka menebus. Terakhir kali kita melihat klaster arus keluar, $BTC dilepas habis-habisan dan itu menyeret $ETH beserta nama-nama lain seperti $AAVE turun bareng.
Bagian yang benar-benar penting adalah konsentrasi. Sejumlah kecil ETF sekarang mengendalikan porsi besar dari pasokan yang likuid. Satu penebusan besar tidak terlihat seperti paus acak. Itu terlihat seperti tekanan jual yang terkoordinasi yang tidak pernah dilihat ritel sampai candle sudah merah.
Menurutmu ini akan ke mana kalau imbal hasil terus menggerus lebih tinggi dari sini?
#BitcoinETFsTake #US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025
Kebanyakan orang memperlakukan ETF Bitcoin seperti brankas satu arah yang hanya sekali-sekali mengambil $BTC dari pasar.
Kamu FOMO setelah seminggu lagi arus masuk, yakin pasokan akan terkunci selamanya, lalu terpukul saat penebusan mulai dan koin yang sama menghantam order book semalaman.
Aku sudah memantau data penciptaan dan penebusan seperti itu on-chain, karena pada dasarnya memang begitu. Peserta resmi bisa membuat saham dengan menyerahkan BTC atau menebusnya dan mengambil koin itu kembali untuk dijual. Bagian itulah yang dilewati timeline. Dengan Fear and Greed di angka 69, semua orang serakah dan mengasumsikan bid tidak pernah keluar. Tapi lihat makronya. Imbal hasil 10 tahun yang mendekati 5% dan dolar yang menguat secara historis dengan cepat mematikan selera risiko. Ketika itu terjadi, institusi tidak memegangkan untukmu. Mereka menebus. Terakhir kali kita melihat klaster arus keluar, $BTC dilepas habis-habisan dan itu menyeret $ETH beserta nama-nama lain seperti $AAVE turun bareng.
Bagian yang benar-benar penting adalah konsentrasi. Sejumlah kecil ETF sekarang mengendalikan porsi besar dari pasokan yang likuid. Satu penebusan besar tidak terlihat seperti paus acak. Itu terlihat seperti tekanan jual yang terkoordinasi yang tidak pernah dilihat ritel sampai candle sudah merah.
Menurutmu ini akan ke mana kalau imbal hasil terus menggerus lebih tinggi dari sini?
#BitcoinETFsTake #US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025
Kamu FOMO setelah seminggu lagi arus masuk, yakin pasokan akan terkunci selamanya, lalu terpukul saat penebusan mulai dan koin yang sama menghantam order book semalaman.
Aku sudah memantau data penciptaan dan penebusan seperti itu on-chain, karena pada dasarnya memang begitu. Peserta resmi bisa membuat saham dengan menyerahkan BTC atau menebusnya dan mengambil koin itu kembali untuk dijual. Bagian itulah yang dilewati timeline. Dengan Fear and Greed di angka 69, semua orang serakah dan mengasumsikan bid tidak pernah keluar. Tapi lihat makronya. Imbal hasil 10 tahun yang mendekati 5% dan dolar yang menguat secara historis dengan cepat mematikan selera risiko. Ketika itu terjadi, institusi tidak memegangkan untukmu. Mereka menebus. Terakhir kali kita melihat klaster arus keluar, $BTC dilepas habis-habisan dan itu menyeret $ETH beserta nama-nama lain seperti $AAVE turun bareng.
Bagian yang benar-benar penting adalah konsentrasi. Sejumlah kecil ETF sekarang mengendalikan porsi besar dari pasokan yang likuid. Satu penebusan besar tidak terlihat seperti paus acak. Itu terlihat seperti tekanan jual yang terkoordinasi yang tidak pernah dilihat ritel sampai candle sudah merah.
Menurutmu ini akan ke mana kalau imbal hasil terus menggerus lebih tinggi dari sini?
#BitcoinETFsTake #US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025
78
·
--
Bullish
#BitcoinETFsTake $6,34BillionInQ3
💡 Perspektif Unik: Kisah sebenarnya di balik pertumbuhan Bitcoin ETF mungkin adalah pergeseran bertahap dari aktivitas pasar yang didorong ritel menuju pasar di mana keuangan tradisional memainkan peran yang lebih besar. Pertanyaan pentingnya adalah apakah permintaan ini bisa tetap konsisten di luar satu kuartal.
Apakah $6,34 miliar dalam arus masuk ETF per kuartal adalah awal dari tren institusional jangka panjang, atau hanya gelombang sementara dari optimisme pasar?
$BTC
{future}(BTCUSDT)
#BitcoinETFsTake $6,34BillionInQ3
💡 Perspektif Unik: Kisah sebenarnya di balik pertumbuhan Bitcoin ETF mungkin adalah pergeseran bertahap dari aktivitas pasar yang didorong ritel menuju pasar di mana keuangan tradisional memainkan peran yang lebih besar. Pertanyaan pentingnya adalah apakah permintaan ini bisa tetap konsisten di luar satu kuartal.
Apakah $6,34 miliar dalam arus masuk ETF per kuartal adalah awal dari tren institusional jangka panjang, atau hanya gelombang sementara dari optimisme pasar?
$BTC
💡 Perspektif Unik: Kisah sebenarnya di balik pertumbuhan Bitcoin ETF mungkin adalah pergeseran bertahap dari aktivitas pasar yang didorong ritel menuju pasar di mana keuangan tradisional memainkan peran yang lebih besar. Pertanyaan pentingnya adalah apakah permintaan ini bisa tetap konsisten di luar satu kuartal.
Apakah $6,34 miliar dalam arus masuk ETF per kuartal adalah awal dari tren institusional jangka panjang, atau hanya gelombang sementara dari optimisme pasar?
$BTC
71

·
--
Semua orang mengira arus masuk ETF institusional berarti candle hijau instan di seluruh pasar, padahal sebenarnya, arus tersebut sering kali menutupi distribusi spot yang agresif di balik pintu tertutup. Kebanyakan investor ritel langsung bergegas membeli token ber-beta tinggi seperti $NEAR atau masuk ke posisi leverage begitu melihat judul berita arus masuk yang positif, hanya untuk akhirnya terjebak ketika likuiditas tiba-tiba menipis.
Bayangkan kendaraan ETF lebih seperti spons yang bergerak lambat, bukan seperti selang pemadam yang menyemburkan uang gratis. Ketika institusi mengalokasikan modal, strategi hedging dan siklus settlement multi-hari mereka bekerja dengan ritme yang sepenuhnya berbeda dibandingkan buku order ritel biasa. Sementara miliaran diam-diam diselesaikan ke dalam $BTC dana, modal itu jarang berputar turun menyusuri kurva risiko ke aset lain seperti yang diperkirakan para trader saat terjadi reli klasik.
Alih-alih mengejar momentum setiap kali laporan arus masuk turun, mengamati likuiditas bersih dalam $USDT dan melacak kedalaman pasar spot yang benar akan memberi Anda gambaran yang jauh lebih jujur tentang kondisi sebenarnya. Menurut Anda, ke mana likuiditas ritel akan mengalir sebagai dampak dinamika institusional ini dari sini?
#BitcoinETFsTake #DollarIndexHitsHighestSinceMay2025 #US10YearYieldNears5
Semua orang mengira arus masuk ETF institusional berarti candle hijau instan di seluruh pasar, padahal sebenarnya, arus tersebut sering kali menutupi distribusi spot yang agresif di balik pintu tertutup. Kebanyakan investor ritel langsung bergegas membeli token ber-beta tinggi seperti $NEAR atau masuk ke posisi leverage begitu melihat judul berita arus masuk yang positif, hanya untuk akhirnya terjebak ketika likuiditas tiba-tiba menipis.
Bayangkan kendaraan ETF lebih seperti spons yang bergerak lambat, bukan seperti selang pemadam yang menyemburkan uang gratis. Ketika institusi mengalokasikan modal, strategi hedging dan siklus settlement multi-hari mereka bekerja dengan ritme yang sepenuhnya berbeda dibandingkan buku order ritel biasa. Sementara miliaran diam-diam diselesaikan ke dalam $BTC dana, modal itu jarang berputar turun menyusuri kurva risiko ke aset lain seperti yang diperkirakan para trader saat terjadi reli klasik.
Alih-alih mengejar momentum setiap kali laporan arus masuk turun, mengamati likuiditas bersih dalam $USDT dan melacak kedalaman pasar spot yang benar akan memberi Anda gambaran yang jauh lebih jujur tentang kondisi sebenarnya. Menurut Anda, ke mana likuiditas ritel akan mengalir sebagai dampak dinamika institusional ini dari sini?
#BitcoinETFsTake #DollarIndexHitsHighestSinceMay2025 #US10YearYieldNears5
Bayangkan kendaraan ETF lebih seperti spons yang bergerak lambat, bukan seperti selang pemadam yang menyemburkan uang gratis. Ketika institusi mengalokasikan modal, strategi hedging dan siklus settlement multi-hari mereka bekerja dengan ritme yang sepenuhnya berbeda dibandingkan buku order ritel biasa. Sementara miliaran diam-diam diselesaikan ke dalam $BTC dana, modal itu jarang berputar turun menyusuri kurva risiko ke aset lain seperti yang diperkirakan para trader saat terjadi reli klasik.
Alih-alih mengejar momentum setiap kali laporan arus masuk turun, mengamati likuiditas bersih dalam $USDT dan melacak kedalaman pasar spot yang benar akan memberi Anda gambaran yang jauh lebih jujur tentang kondisi sebenarnya. Menurut Anda, ke mana likuiditas ritel akan mengalir sebagai dampak dinamika institusional ini dari sini?
#BitcoinETFsTake #DollarIndexHitsHighestSinceMay2025 #US10YearYieldNears5
183

·
--
Arus masuk bersih ETF Bitcoin kuartal III naik ke tren teratas|Hari terakhir September justru net outflow|BTC di 83,5 ribu saya tak mengejar dana lama
Sikap saya adalah mengakui jalur institusional masih penting, tetapi dalam trading saya hanya mengakui dana masuk baru dan konfirmasi harga; saya tidak memakai angka akumulasi satu kuartal untuk menggantikan order buy hari ini. Topik hangat akurat di Binance Square saat ini adalah #BitcoinETFsTake$6.34BillionInQ3. Laporan pasar mengutip angka dari SoSoValue yang menyebutkan bahwa ETF spot Bitcoin AS pada kuartal III mencatat arus masuk bersih sekitar 6,34 miliar dolar AS; itu adalah total Juli hingga September, bukan dana masuk harian hari ini, dan tentu bukan tambahan setara yang sudah terjadi di Oktober. Untuk memverifikasi arah jangka pendek, saya melihat tabel arus dana harian dari Farside: pada 29 September totalnya sekitar 66,2 juta dolar AS arus masuk bersih, lalu pada 30 September beralih menjadi arus keluar bersih sekitar 148,7 juta dolar AS. Dua sumber statistik ini bisa berbeda karena waktu pembaruan, jenis dana yang dicakup, serta nilai koreksi. Karena itu, total kuartalan harus ditandai sesuai metodologi; tidak semestinya dijadikan kutipan real-time yang presisi untuk arus kas bursa.
Secara mekanisme, pengajuan ETF (subscription) dapat membentuk kebutuhan eksposur ke Bitcoin melalui rantai penciptaan (creation) lewat market maker dan authorized participants; sedangkan penebusan (redemption) dapat mengalirkan efek sebaliknya. Namun, volume perdagangan pasar sekunder, kenaikan harga NAV, dan benar-benar net subscription adalah tiga hal yang berbeda. Arus masuk kuartalan menunjukkan adanya penambahan alokasi oleh akun tradisional selama periode itu, tetapi tidak menjamin pembelian marjinal akan berlanjut hari ini. Berbalik negatif secara harian bukan berarti institusi sepenuhnya hengkang, dan tidak bisa disimpulkan sebagai pelemahan yang pasti untuk kuartal berikutnya hanya dari data satu hari. Penilaian kunci saya adalah melihat apakah arus net beberapa hari berturut-turut tetap, apakah harga bisa kembali menstabilkan di atas resistensi, serta apakah imbal hasil surat utang AS dan data ketenagakerjaan besok malam mengubah ekspektasi biaya dana.
Pasar sudah menunjukkan perbedaan. Saat penulisan, harga BTC/USDT Binance sekitar 83.479 dolar, turun sekitar 2,15% dalam 24 jam, di rentang 83.186—85.563. Arus dana kuartalan di papan tren adalah akumulasi historis, sedangkan harga saat ini jelas lebih rendah daripada pembukaan 24 jam putaran ini di 85.311; keduanya bisa terjadi bersamaan, tidak bertentangan. Saya tidak akan menyandarkan penurunan sepenuhnya pada arus keluar ETF pada 30 September, dan saya juga tidak akan mengatakan dana kuartalan sudah hilang. Jika setelahnya Farside memperbarui dan terlihat arus masuk yang berkelanjutan, serta BTC kembali ke 84.200 dan mampu bertahan, kehati-hatian yang saya pegang saat ini bisa terbantahkan; jika terus jatuh menembus 83.180, meski angka kuartalan bagus, tetap lebih dulu menghormati harga pasar.
Kalau itu adalah trading saya sendiri, saya tidak ikut; saya menunggu dengan posisi 0%. Saya baru akan mencoba long spot dengan total dana maksimal 1% tanpa leverage jika dalam satu jam harga kembali di atas 84.200, pullback 83.900—84.200 bertahan, dan saya melihat arus net ETF pada hari perdagangan saham AS tidak lagi terus-menerus negatif. Target pertama 85.200 kurangi setengah, target kedua 86.200 menutup sisa. Setelah masuk, jika dalam satu jam kembali menguat di atas 83.600 lalu menurun duluan dan kembali menembus di bawah (serta dari bawah 83.600), saya akan kurangi setengah; hard stop loss di 83.150 dan menutup seluruh posisi. Jika harga lebih dulu gagal di bawah 83.180, batalkan rencana long; tidak untuk menambah posisi demi mengejar “panas” daftar kuartalan. Data harian dana baru akan lengkap bertahap setelah penutupan pasar saham AS; jika belum lengkap, saya hanya menulis “menunggu konfirmasi”, tidak menghitung entri kosong sebagai nol.
Sumber: tabel arus dana harian ETF Bitcoin spot AS dari Farside; Cointelegraph mengutip ringkasan SoSoValue kuartal III; harga real-time BTC/USDT dari Binance. #BitcoinETFsTake$6.34BillionInQ3 #BTC
Di atas hanya pengamatan pasar pribadi, bukan nasihat investasi.
Arus masuk bersih ETF Bitcoin kuartal III naik ke tren teratas|Hari terakhir September justru net outflow|BTC di 83,5 ribu saya tak mengejar dana lama
Sikap saya adalah mengakui jalur institusional masih penting, tetapi dalam trading saya hanya mengakui dana masuk baru dan konfirmasi harga; saya tidak memakai angka akumulasi satu kuartal untuk menggantikan order buy hari ini. Topik hangat akurat di Binance Square saat ini adalah #BitcoinETFsTake$6.34BillionInQ3. Laporan pasar mengutip angka dari SoSoValue yang menyebutkan bahwa ETF spot Bitcoin AS pada kuartal III mencatat arus masuk bersih sekitar 6,34 miliar dolar AS; itu adalah total Juli hingga September, bukan dana masuk harian hari ini, dan tentu bukan tambahan setara yang sudah terjadi di Oktober. Untuk memverifikasi arah jangka pendek, saya melihat tabel arus dana harian dari Farside: pada 29 September totalnya sekitar 66,2 juta dolar AS arus masuk bersih, lalu pada 30 September beralih menjadi arus keluar bersih sekitar 148,7 juta dolar AS. Dua sumber statistik ini bisa berbeda karena waktu pembaruan, jenis dana yang dicakup, serta nilai koreksi. Karena itu, total kuartalan harus ditandai sesuai metodologi; tidak semestinya dijadikan kutipan real-time yang presisi untuk arus kas bursa.
Secara mekanisme, pengajuan ETF (subscription) dapat membentuk kebutuhan eksposur ke Bitcoin melalui rantai penciptaan (creation) lewat market maker dan authorized participants; sedangkan penebusan (redemption) dapat mengalirkan efek sebaliknya. Namun, volume perdagangan pasar sekunder, kenaikan harga NAV, dan benar-benar net subscription adalah tiga hal yang berbeda. Arus masuk kuartalan menunjukkan adanya penambahan alokasi oleh akun tradisional selama periode itu, tetapi tidak menjamin pembelian marjinal akan berlanjut hari ini. Berbalik negatif secara harian bukan berarti institusi sepenuhnya hengkang, dan tidak bisa disimpulkan sebagai pelemahan yang pasti untuk kuartal berikutnya hanya dari data satu hari. Penilaian kunci saya adalah melihat apakah arus net beberapa hari berturut-turut tetap, apakah harga bisa kembali menstabilkan di atas resistensi, serta apakah imbal hasil surat utang AS dan data ketenagakerjaan besok malam mengubah ekspektasi biaya dana.
Pasar sudah menunjukkan perbedaan. Saat penulisan, harga BTC/USDT Binance sekitar 83.479 dolar, turun sekitar 2,15% dalam 24 jam, di rentang 83.186—85.563. Arus dana kuartalan di papan tren adalah akumulasi historis, sedangkan harga saat ini jelas lebih rendah daripada pembukaan 24 jam putaran ini di 85.311; keduanya bisa terjadi bersamaan, tidak bertentangan. Saya tidak akan menyandarkan penurunan sepenuhnya pada arus keluar ETF pada 30 September, dan saya juga tidak akan mengatakan dana kuartalan sudah hilang. Jika setelahnya Farside memperbarui dan terlihat arus masuk yang berkelanjutan, serta BTC kembali ke 84.200 dan mampu bertahan, kehati-hatian yang saya pegang saat ini bisa terbantahkan; jika terus jatuh menembus 83.180, meski angka kuartalan bagus, tetap lebih dulu menghormati harga pasar.
Kalau itu adalah trading saya sendiri, saya tidak ikut; saya menunggu dengan posisi 0%. Saya baru akan mencoba long spot dengan total dana maksimal 1% tanpa leverage jika dalam satu jam harga kembali di atas 84.200, pullback 83.900—84.200 bertahan, dan saya melihat arus net ETF pada hari perdagangan saham AS tidak lagi terus-menerus negatif. Target pertama 85.200 kurangi setengah, target kedua 86.200 menutup sisa. Setelah masuk, jika dalam satu jam kembali menguat di atas 83.600 lalu menurun duluan dan kembali menembus di bawah (serta dari bawah 83.600), saya akan kurangi setengah; hard stop loss di 83.150 dan menutup seluruh posisi. Jika harga lebih dulu gagal di bawah 83.180, batalkan rencana long; tidak untuk menambah posisi demi mengejar “panas” daftar kuartalan. Data harian dana baru akan lengkap bertahap setelah penutupan pasar saham AS; jika belum lengkap, saya hanya menulis “menunggu konfirmasi”, tidak menghitung entri kosong sebagai nol.
Sumber: tabel arus dana harian ETF Bitcoin spot AS dari Farside; Cointelegraph mengutip ringkasan SoSoValue kuartal III; harga real-time BTC/USDT dari Binance. #BitcoinETFsTake$6.34BillionInQ3 #BTC
Di atas hanya pengamatan pasar pribadi, bukan nasihat investasi.
Sikap saya adalah mengakui jalur institusional masih penting, tetapi dalam trading saya hanya mengakui dana masuk baru dan konfirmasi harga; saya tidak memakai angka akumulasi satu kuartal untuk menggantikan order buy hari ini. Topik hangat akurat di Binance Square saat ini adalah #BitcoinETFsTake$6.34BillionInQ3. Laporan pasar mengutip angka dari SoSoValue yang menyebutkan bahwa ETF spot Bitcoin AS pada kuartal III mencatat arus masuk bersih sekitar 6,34 miliar dolar AS; itu adalah total Juli hingga September, bukan dana masuk harian hari ini, dan tentu bukan tambahan setara yang sudah terjadi di Oktober. Untuk memverifikasi arah jangka pendek, saya melihat tabel arus dana harian dari Farside: pada 29 September totalnya sekitar 66,2 juta dolar AS arus masuk bersih, lalu pada 30 September beralih menjadi arus keluar bersih sekitar 148,7 juta dolar AS. Dua sumber statistik ini bisa berbeda karena waktu pembaruan, jenis dana yang dicakup, serta nilai koreksi. Karena itu, total kuartalan harus ditandai sesuai metodologi; tidak semestinya dijadikan kutipan real-time yang presisi untuk arus kas bursa.
Secara mekanisme, pengajuan ETF (subscription) dapat membentuk kebutuhan eksposur ke Bitcoin melalui rantai penciptaan (creation) lewat market maker dan authorized participants; sedangkan penebusan (redemption) dapat mengalirkan efek sebaliknya. Namun, volume perdagangan pasar sekunder, kenaikan harga NAV, dan benar-benar net subscription adalah tiga hal yang berbeda. Arus masuk kuartalan menunjukkan adanya penambahan alokasi oleh akun tradisional selama periode itu, tetapi tidak menjamin pembelian marjinal akan berlanjut hari ini. Berbalik negatif secara harian bukan berarti institusi sepenuhnya hengkang, dan tidak bisa disimpulkan sebagai pelemahan yang pasti untuk kuartal berikutnya hanya dari data satu hari. Penilaian kunci saya adalah melihat apakah arus net beberapa hari berturut-turut tetap, apakah harga bisa kembali menstabilkan di atas resistensi, serta apakah imbal hasil surat utang AS dan data ketenagakerjaan besok malam mengubah ekspektasi biaya dana.
Pasar sudah menunjukkan perbedaan. Saat penulisan, harga BTC/USDT Binance sekitar 83.479 dolar, turun sekitar 2,15% dalam 24 jam, di rentang 83.186—85.563. Arus dana kuartalan di papan tren adalah akumulasi historis, sedangkan harga saat ini jelas lebih rendah daripada pembukaan 24 jam putaran ini di 85.311; keduanya bisa terjadi bersamaan, tidak bertentangan. Saya tidak akan menyandarkan penurunan sepenuhnya pada arus keluar ETF pada 30 September, dan saya juga tidak akan mengatakan dana kuartalan sudah hilang. Jika setelahnya Farside memperbarui dan terlihat arus masuk yang berkelanjutan, serta BTC kembali ke 84.200 dan mampu bertahan, kehati-hatian yang saya pegang saat ini bisa terbantahkan; jika terus jatuh menembus 83.180, meski angka kuartalan bagus, tetap lebih dulu menghormati harga pasar.
Kalau itu adalah trading saya sendiri, saya tidak ikut; saya menunggu dengan posisi 0%. Saya baru akan mencoba long spot dengan total dana maksimal 1% tanpa leverage jika dalam satu jam harga kembali di atas 84.200, pullback 83.900—84.200 bertahan, dan saya melihat arus net ETF pada hari perdagangan saham AS tidak lagi terus-menerus negatif. Target pertama 85.200 kurangi setengah, target kedua 86.200 menutup sisa. Setelah masuk, jika dalam satu jam kembali menguat di atas 83.600 lalu menurun duluan dan kembali menembus di bawah (serta dari bawah 83.600), saya akan kurangi setengah; hard stop loss di 83.150 dan menutup seluruh posisi. Jika harga lebih dulu gagal di bawah 83.180, batalkan rencana long; tidak untuk menambah posisi demi mengejar “panas” daftar kuartalan. Data harian dana baru akan lengkap bertahap setelah penutupan pasar saham AS; jika belum lengkap, saya hanya menulis “menunggu konfirmasi”, tidak menghitung entri kosong sebagai nol.
Sumber: tabel arus dana harian ETF Bitcoin spot AS dari Farside; Cointelegraph mengutip ringkasan SoSoValue kuartal III; harga real-time BTC/USDT dari Binance. #BitcoinETFsTake$6.34BillionInQ3 #BTC
Di atas hanya pengamatan pasar pribadi, bukan nasihat investasi.
15
·
--
Berikut yang terjadi saat imbal hasil obligasi pemerintah AS tenor 10 tahun terakhir naik mendekati 5 persen, dan hampir tak ada orang di pasar ini yang menganggapnya sebagai peringatan.
Para trader terus membeli setiap penurunan, $BTC karena sentimen masih terlihat baik. Mereka tidak punya rencana keluar untuk dunia ketika Treasuries mulai membayar lebih besar daripada altcoin yang mereka pegang.
Tenor 10 tahun adalah tingkat hambatan global. Saat mendekati 5 persen, memegang kripto yang tidak menghasilkan imbal hasil menjadi sebuah pilihan, bukan default. Kami melihat ini pada 2022 dan kembali lagi di beberapa bagian tahun 2023. Modal berputar ke $USDT. Biaya pinjaman naik. Imbal hasil pada $AAVE berhenti terlihat spesial dibanding Treasury yang membayar mendekati 5 persen tanpa risiko kontrak pintar. Harga tidak runtuh dalam sehari. Ia merembes turun. Reli yang gagal menumpuk. Likuiditas pergi lebih dulu, lalu narasinya menyusul.
Sebagian besar pembahasan masih bertumpu pada pembacaan Fear and Greed sebesar 69 dan menganggapnya sebagai konfirmasi. Angka itu tertinggal. Imbal hasil 5 persen yang “lengket” ditambah dolar yang kuat secara historis cukup untuk menghentikan arus masuk ETF dan mengubah sisa pasar menjadi “perdarahan” pelan. Untuk itu, Anda tidak perlu resesi. Anda hanya perlu imbal hasil tetap tinggi sementara semua orang tetap sepenuhnya risk-on.
Kalau menurut Anda, ke mana ini akan bergerak dari sini jika imbal hasil 10 tahun benar-benar menembus 5?
#US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025 #BitcoinETFsTake
Berikut yang terjadi saat imbal hasil obligasi pemerintah AS tenor 10 tahun terakhir naik mendekati 5 persen, dan hampir tak ada orang di pasar ini yang menganggapnya sebagai peringatan.
Para trader terus membeli setiap penurunan, $BTC karena sentimen masih terlihat baik. Mereka tidak punya rencana keluar untuk dunia ketika Treasuries mulai membayar lebih besar daripada altcoin yang mereka pegang.
Tenor 10 tahun adalah tingkat hambatan global. Saat mendekati 5 persen, memegang kripto yang tidak menghasilkan imbal hasil menjadi sebuah pilihan, bukan default. Kami melihat ini pada 2022 dan kembali lagi di beberapa bagian tahun 2023. Modal berputar ke $USDT. Biaya pinjaman naik. Imbal hasil pada $AAVE berhenti terlihat spesial dibanding Treasury yang membayar mendekati 5 persen tanpa risiko kontrak pintar. Harga tidak runtuh dalam sehari. Ia merembes turun. Reli yang gagal menumpuk. Likuiditas pergi lebih dulu, lalu narasinya menyusul.
Sebagian besar pembahasan masih bertumpu pada pembacaan Fear and Greed sebesar 69 dan menganggapnya sebagai konfirmasi. Angka itu tertinggal. Imbal hasil 5 persen yang “lengket” ditambah dolar yang kuat secara historis cukup untuk menghentikan arus masuk ETF dan mengubah sisa pasar menjadi “perdarahan” pelan. Untuk itu, Anda tidak perlu resesi. Anda hanya perlu imbal hasil tetap tinggi sementara semua orang tetap sepenuhnya risk-on.
Kalau menurut Anda, ke mana ini akan bergerak dari sini jika imbal hasil 10 tahun benar-benar menembus 5?
#US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025 #BitcoinETFsTake
Para trader terus membeli setiap penurunan, $BTC karena sentimen masih terlihat baik. Mereka tidak punya rencana keluar untuk dunia ketika Treasuries mulai membayar lebih besar daripada altcoin yang mereka pegang.
Tenor 10 tahun adalah tingkat hambatan global. Saat mendekati 5 persen, memegang kripto yang tidak menghasilkan imbal hasil menjadi sebuah pilihan, bukan default. Kami melihat ini pada 2022 dan kembali lagi di beberapa bagian tahun 2023. Modal berputar ke $USDT. Biaya pinjaman naik. Imbal hasil pada $AAVE berhenti terlihat spesial dibanding Treasury yang membayar mendekati 5 persen tanpa risiko kontrak pintar. Harga tidak runtuh dalam sehari. Ia merembes turun. Reli yang gagal menumpuk. Likuiditas pergi lebih dulu, lalu narasinya menyusul.
Sebagian besar pembahasan masih bertumpu pada pembacaan Fear and Greed sebesar 69 dan menganggapnya sebagai konfirmasi. Angka itu tertinggal. Imbal hasil 5 persen yang “lengket” ditambah dolar yang kuat secara historis cukup untuk menghentikan arus masuk ETF dan mengubah sisa pasar menjadi “perdarahan” pelan. Untuk itu, Anda tidak perlu resesi. Anda hanya perlu imbal hasil tetap tinggi sementara semua orang tetap sepenuhnya risk-on.
Kalau menurut Anda, ke mana ini akan bergerak dari sini jika imbal hasil 10 tahun benar-benar menembus 5?
#US10YearYieldNears5 #DollarIndexHitsHighestSinceMay2025 #BitcoinETFsTake
113
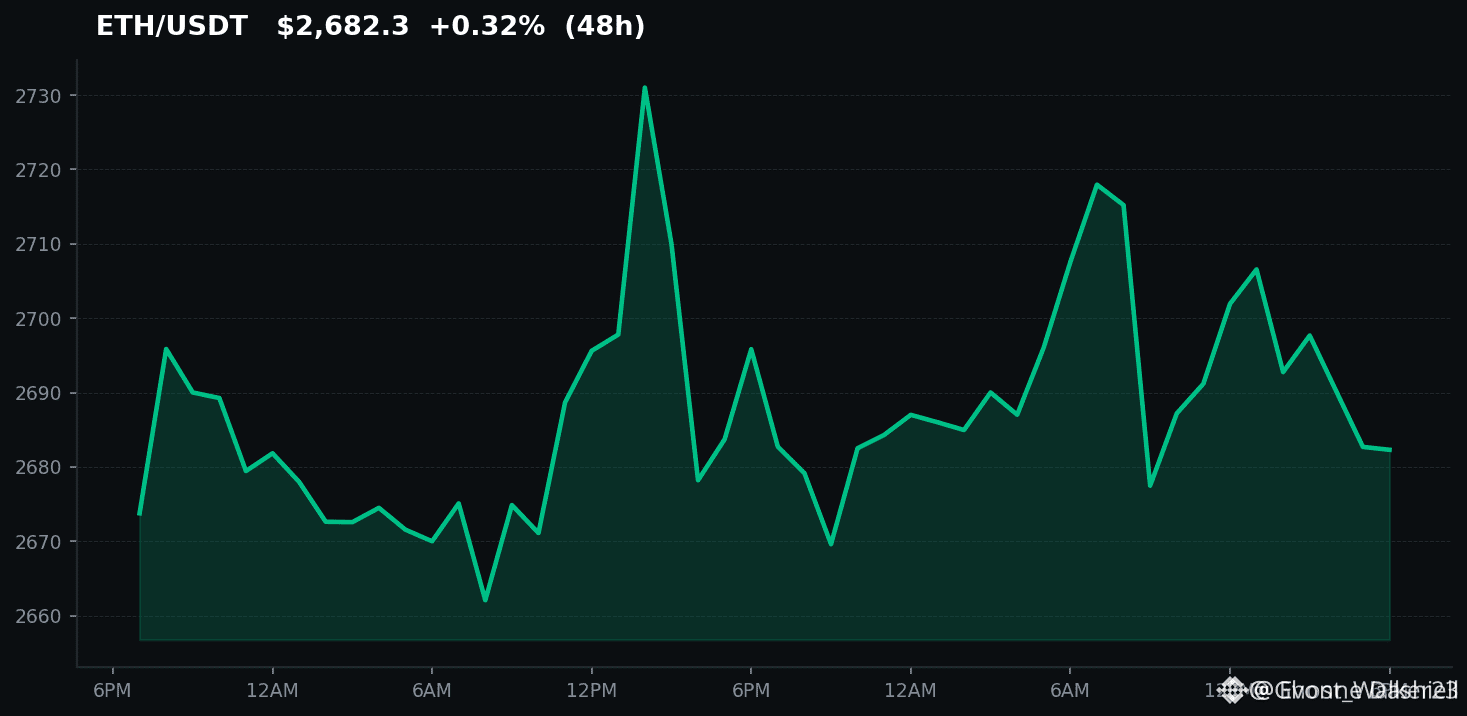
Beginilah yang terjadi ketika Ethereum diam-diam membukukan kenaikan 70 persen, sementara kebanyakan orang masih memperdebatkan apakah ada L1 selain Bitcoin yang benar-benar berarti.
Rasanya familiar. Anda mungkin menjual terlalu cepat, melewatkan titik masuk setelah berbulan-bulan aksi sideways, atau sekarang merasakan gatal untuk mengejar karena duduk di luar seperti $ETH move ini terasa lebih menyakitkan daripada kerugian kecil.
Kisah ini terasa seperti studi kasus tentang kesabaran versus kepanikan. Lonjakan 70 persen ini tidak berasal dari satu katalis tunggal. Pasokan yang dikunci lewat staking, aktivitas L2 meningkat, dan beberapa institusi yang sama yang masuk ke Bitcoin ETF mulai memperlakukan Ethereum sebagai taruhan likuid berikutnya.
Pergerakan ini tampak lebih dekat dengan proses 'grind' tahun 2020 dibanding mania tahun 2021, ketika semuanya bergerak vertikal sekaligus. Bandingkan dengan $NEAR yang mencetak candle harian lebih besar, tetapi gagal mempertahankan kelanjutan seperti yang sama. Pergerakan Ethereum lebih terasa seperti akumulasi yang pelan, itulah sebabnya banyak trader tetap berada di pinggir sampai harganya sudah naik.
Yang bisa kita ambil dari kejadian-kejadian serupa di masa lalu adalah sifat 'checkpoint' dari kenaikan 70 persen. Pada 2017 dan juga 2020, persentase seperti ini sering kali menandai jeda, bukan akhir. Dengan Fear and Greed Index berada di angka 69, keserakahan sudah ada di ruangan. $AAVE volumes dan aktivitas DeFi biasanya tertinggal mengikuti langkah ETH seperti ini, jadi beberapa minggu ke depan akan menunjukkan apakah ini rotasi atau hanya pantulan lega lain yang memudar ketika imbal hasil tetap tinggi.
Menurut Anda, ke mana $ETH goes dari sini setelah melonjak 70 persen seperti ini?
#EtherGains70 #BitcoinETFsTake #US10YearYieldNears5
Beginilah yang terjadi ketika Ethereum diam-diam membukukan kenaikan 70 persen, sementara kebanyakan orang masih memperdebatkan apakah ada L1 selain Bitcoin yang benar-benar berarti.
Rasanya familiar. Anda mungkin menjual terlalu cepat, melewatkan titik masuk setelah berbulan-bulan aksi sideways, atau sekarang merasakan gatal untuk mengejar karena duduk di luar seperti $ETH move ini terasa lebih menyakitkan daripada kerugian kecil.
Kisah ini terasa seperti studi kasus tentang kesabaran versus kepanikan. Lonjakan 70 persen ini tidak berasal dari satu katalis tunggal. Pasokan yang dikunci lewat staking, aktivitas L2 meningkat, dan beberapa institusi yang sama yang masuk ke Bitcoin ETF mulai memperlakukan Ethereum sebagai taruhan likuid berikutnya.
Pergerakan ini tampak lebih dekat dengan proses 'grind' tahun 2020 dibanding mania tahun 2021, ketika semuanya bergerak vertikal sekaligus. Bandingkan dengan $NEAR yang mencetak candle harian lebih besar, tetapi gagal mempertahankan kelanjutan seperti yang sama. Pergerakan Ethereum lebih terasa seperti akumulasi yang pelan, itulah sebabnya banyak trader tetap berada di pinggir sampai harganya sudah naik.
Yang bisa kita ambil dari kejadian-kejadian serupa di masa lalu adalah sifat 'checkpoint' dari kenaikan 70 persen. Pada 2017 dan juga 2020, persentase seperti ini sering kali menandai jeda, bukan akhir. Dengan Fear and Greed Index berada di angka 69, keserakahan sudah ada di ruangan. $AAVE volumes dan aktivitas DeFi biasanya tertinggal mengikuti langkah ETH seperti ini, jadi beberapa minggu ke depan akan menunjukkan apakah ini rotasi atau hanya pantulan lega lain yang memudar ketika imbal hasil tetap tinggi.
Menurut Anda, ke mana $ETH goes dari sini setelah melonjak 70 persen seperti ini?
#EtherGains70 #BitcoinETFsTake #US10YearYieldNears5
Rasanya familiar. Anda mungkin menjual terlalu cepat, melewatkan titik masuk setelah berbulan-bulan aksi sideways, atau sekarang merasakan gatal untuk mengejar karena duduk di luar seperti $ETH move ini terasa lebih menyakitkan daripada kerugian kecil.
Kisah ini terasa seperti studi kasus tentang kesabaran versus kepanikan. Lonjakan 70 persen ini tidak berasal dari satu katalis tunggal. Pasokan yang dikunci lewat staking, aktivitas L2 meningkat, dan beberapa institusi yang sama yang masuk ke Bitcoin ETF mulai memperlakukan Ethereum sebagai taruhan likuid berikutnya.
Pergerakan ini tampak lebih dekat dengan proses 'grind' tahun 2020 dibanding mania tahun 2021, ketika semuanya bergerak vertikal sekaligus. Bandingkan dengan $NEAR yang mencetak candle harian lebih besar, tetapi gagal mempertahankan kelanjutan seperti yang sama. Pergerakan Ethereum lebih terasa seperti akumulasi yang pelan, itulah sebabnya banyak trader tetap berada di pinggir sampai harganya sudah naik.
Yang bisa kita ambil dari kejadian-kejadian serupa di masa lalu adalah sifat 'checkpoint' dari kenaikan 70 persen. Pada 2017 dan juga 2020, persentase seperti ini sering kali menandai jeda, bukan akhir. Dengan Fear and Greed Index berada di angka 69, keserakahan sudah ada di ruangan. $AAVE volumes dan aktivitas DeFi biasanya tertinggal mengikuti langkah ETH seperti ini, jadi beberapa minggu ke depan akan menunjukkan apakah ini rotasi atau hanya pantulan lega lain yang memudar ketika imbal hasil tetap tinggi.
Menurut Anda, ke mana $ETH goes dari sini setelah melonjak 70 persen seperti ini?
#EtherGains70 #BitcoinETFsTake #US10YearYieldNears5
22
·
--
Jika Anda masih memperlakukan tokenisasi aset dunia nyata seperti “vaporware” dari siklus terakhir, berhentilah sekarang.
Terlalu banyak orang rugi karena mengejar token acak yang menjanjikan saham dan obligasi dipindahkan ke on-chain, hanya untuk melihat semuanya memudar sementara kebijakan nyatanya tetap buntu di komite. Jenis FOMO itu membakar modal dua kali: sekali pada narasi palsu, dan sekali lagi ketika katalis yang benar-benar muncul—tapi Anda tidak punya posisi.
Korea yang mengusulkan untuk melakukan tokenisasi saham dan obligasi justru terasa berbeda. Ini bukan whitepaper dari tim yang menghilang setelah bull run terakhir. Bandingkan dengan saga Bitcoin ETF. Bertahun-tahun “tidak akan pernah terjadi” sampai AS akhirnya melunak, dan sekarang pasar menganggapnya sesuatu yang sudah jelas. Korea punya kedalaman pasar modal dan tumpukan teknologi untuk membuat ini lebih dari sekadar rilis pers—tidak seperti beberapa eksperimen di pasar yang lebih kecil yang tidak benar-benar pernah bisa diskalakan. Di pasar yang penuh keserakahan, mudah saja mengangkat bahu, tetapi ini adalah jenis pergeseran struktural yang cenderung mengubah penilaian seluruh sektor ketika akhirnya tidak lagi bersifat teoretis.
Ini juga berada tepat di dekat fakta bahwa $USDT sudah berfungsi sebagai lapisan likuiditas yang sebenarnya sudah dipakai semua orang. Jika saham dan obligasi Korea mulai “hidup” di on-chain, jalur interoperabilitas yang $QNT selama ini diam-diam dibangun akan terasa jauh lebih berguna. Bahkan $AAVE mungkin akan melihat jaminan baru yang bukan sekadar token volatil lain yang berpura-pura menjadi sesuatu yang nyata.
Apakah ini membuat Korea unggul dari AS dalam RWA, atau ini masih sekadar proposal lain yang mati di komite? #KoreaProposesTokenizingStocksAndBonds #BitcoinETFsTake #TreasuryLetsStatesFileStablecoinCertificationsEarly
Jika Anda masih memperlakukan tokenisasi aset dunia nyata seperti “vaporware” dari siklus terakhir, berhentilah sekarang.
Terlalu banyak orang rugi karena mengejar token acak yang menjanjikan saham dan obligasi dipindahkan ke on-chain, hanya untuk melihat semuanya memudar sementara kebijakan nyatanya tetap buntu di komite. Jenis FOMO itu membakar modal dua kali: sekali pada narasi palsu, dan sekali lagi ketika katalis yang benar-benar muncul—tapi Anda tidak punya posisi.
Korea yang mengusulkan untuk melakukan tokenisasi saham dan obligasi justru terasa berbeda. Ini bukan whitepaper dari tim yang menghilang setelah bull run terakhir. Bandingkan dengan saga Bitcoin ETF. Bertahun-tahun “tidak akan pernah terjadi” sampai AS akhirnya melunak, dan sekarang pasar menganggapnya sesuatu yang sudah jelas. Korea punya kedalaman pasar modal dan tumpukan teknologi untuk membuat ini lebih dari sekadar rilis pers—tidak seperti beberapa eksperimen di pasar yang lebih kecil yang tidak benar-benar pernah bisa diskalakan. Di pasar yang penuh keserakahan, mudah saja mengangkat bahu, tetapi ini adalah jenis pergeseran struktural yang cenderung mengubah penilaian seluruh sektor ketika akhirnya tidak lagi bersifat teoretis.
Ini juga berada tepat di dekat fakta bahwa $USDT sudah berfungsi sebagai lapisan likuiditas yang sebenarnya sudah dipakai semua orang. Jika saham dan obligasi Korea mulai “hidup” di on-chain, jalur interoperabilitas yang $QNT selama ini diam-diam dibangun akan terasa jauh lebih berguna. Bahkan $AAVE mungkin akan melihat jaminan baru yang bukan sekadar token volatil lain yang berpura-pura menjadi sesuatu yang nyata.
Apakah ini membuat Korea unggul dari AS dalam RWA, atau ini masih sekadar proposal lain yang mati di komite? #KoreaProposesTokenizingStocksAndBonds #BitcoinETFsTake #TreasuryLetsStatesFileStablecoinCertificationsEarly
Terlalu banyak orang rugi karena mengejar token acak yang menjanjikan saham dan obligasi dipindahkan ke on-chain, hanya untuk melihat semuanya memudar sementara kebijakan nyatanya tetap buntu di komite. Jenis FOMO itu membakar modal dua kali: sekali pada narasi palsu, dan sekali lagi ketika katalis yang benar-benar muncul—tapi Anda tidak punya posisi.
Korea yang mengusulkan untuk melakukan tokenisasi saham dan obligasi justru terasa berbeda. Ini bukan whitepaper dari tim yang menghilang setelah bull run terakhir. Bandingkan dengan saga Bitcoin ETF. Bertahun-tahun “tidak akan pernah terjadi” sampai AS akhirnya melunak, dan sekarang pasar menganggapnya sesuatu yang sudah jelas. Korea punya kedalaman pasar modal dan tumpukan teknologi untuk membuat ini lebih dari sekadar rilis pers—tidak seperti beberapa eksperimen di pasar yang lebih kecil yang tidak benar-benar pernah bisa diskalakan. Di pasar yang penuh keserakahan, mudah saja mengangkat bahu, tetapi ini adalah jenis pergeseran struktural yang cenderung mengubah penilaian seluruh sektor ketika akhirnya tidak lagi bersifat teoretis.
Ini juga berada tepat di dekat fakta bahwa $USDT sudah berfungsi sebagai lapisan likuiditas yang sebenarnya sudah dipakai semua orang. Jika saham dan obligasi Korea mulai “hidup” di on-chain, jalur interoperabilitas yang $QNT selama ini diam-diam dibangun akan terasa jauh lebih berguna. Bahkan $AAVE mungkin akan melihat jaminan baru yang bukan sekadar token volatil lain yang berpura-pura menjadi sesuatu yang nyata.
Apakah ini membuat Korea unggul dari AS dalam RWA, atau ini masih sekadar proposal lain yang mati di komite? #KoreaProposesTokenizingStocksAndBonds #BitcoinETFsTake #TreasuryLetsStatesFileStablecoinCertificationsEarly
315
Bayangkan ini: CFTC baru saja mengajukan dua aturan kontrak berbasis peristiwa ke Gedung Putih untuk ditinjau.
Rasa sakit yang sebenarnya adalah tidak pernah tahu kapan seorang regulator akan tiba-tiba mengubah klasifikasi produk yang sedang Anda perdagangkan, mengubah posisi yang solid menjadi kerugian, atau meninggalkan Anda di sela-sela sementara yang lain beradaptasi.
Ini adalah studi kasus tentang bagaimana regulasi kripto benar-benar terjadi. Kontrak peristiwa pada dasarnya adalah taruhan atas hasil dunia nyata, dan CFTC telah menghabiskan bertahun-tahun untuk menggambar batas-batas tersebut—setelah pertikaian sebelumnya dengan platform prediksi dan jalur yang lebih terstruktur yang ditempuhnya dengan futures Bitcoin. Berbeda dari momen-momen penegakan yang berat di masa lalu, pengajuan ini tampaknya lebih merupakan upaya untuk menciptakan kerangka kerja yang dapat dijalankan daripada sekadar pembatasan menyeluruh.
Pelaku tradisional menghabiskan bertahun-tahun di pengadilan untuk produk-produk serupa. Versi kriptonya bergerak lebih cepat, tetapi membayar dengan denda dan ketidakpastian. Jika aturan ini diterapkan, bisa memberi protokol DeFi jalur yang lebih jelas—sesuatu yang $AAVE pernah hadapi sebelumnya dengan produk-produk yang kompleks, dan $QNT telah memosisikan diri di sana selama bertahun-tahun. $USDT kemungkinan besar akan tetap menjadi lapisan penyelesaian yang paling benar-benar digunakan oleh kebanyakan orang.
Kita sudah melihat pola ini sebelumnya. Kejelasan setelah kebisingan awal sering kali justru membawa lebih banyak partisipasi, bukan lebih sedikit.
Menurut Anda, ke mana arah pasar peristiwa on-chain ini setelah ini?
#CFTCSubmitsTwoEventContractRulesToWhiteHouse #TreasuryLetsStatesFileStablecoinCertificationsEarly #BitcoinETFsTake
Bayangkan ini: CFTC baru saja mengajukan dua aturan kontrak berbasis peristiwa ke Gedung Putih untuk ditinjau.
Rasa sakit yang sebenarnya adalah tidak pernah tahu kapan seorang regulator akan tiba-tiba mengubah klasifikasi produk yang sedang Anda perdagangkan, mengubah posisi yang solid menjadi kerugian, atau meninggalkan Anda di sela-sela sementara yang lain beradaptasi.
Ini adalah studi kasus tentang bagaimana regulasi kripto benar-benar terjadi. Kontrak peristiwa pada dasarnya adalah taruhan atas hasil dunia nyata, dan CFTC telah menghabiskan bertahun-tahun untuk menggambar batas-batas tersebut—setelah pertikaian sebelumnya dengan platform prediksi dan jalur yang lebih terstruktur yang ditempuhnya dengan futures Bitcoin. Berbeda dari momen-momen penegakan yang berat di masa lalu, pengajuan ini tampaknya lebih merupakan upaya untuk menciptakan kerangka kerja yang dapat dijalankan daripada sekadar pembatasan menyeluruh.
Pelaku tradisional menghabiskan bertahun-tahun di pengadilan untuk produk-produk serupa. Versi kriptonya bergerak lebih cepat, tetapi membayar dengan denda dan ketidakpastian. Jika aturan ini diterapkan, bisa memberi protokol DeFi jalur yang lebih jelas—sesuatu yang $AAVE pernah hadapi sebelumnya dengan produk-produk yang kompleks, dan $QNT telah memosisikan diri di sana selama bertahun-tahun. $USDT kemungkinan besar akan tetap menjadi lapisan penyelesaian yang paling benar-benar digunakan oleh kebanyakan orang.
Kita sudah melihat pola ini sebelumnya. Kejelasan setelah kebisingan awal sering kali justru membawa lebih banyak partisipasi, bukan lebih sedikit.
Menurut Anda, ke mana arah pasar peristiwa on-chain ini setelah ini?
#CFTCSubmitsTwoEventContractRulesToWhiteHouse #TreasuryLetsStatesFileStablecoinCertificationsEarly #BitcoinETFsTake
Rasa sakit yang sebenarnya adalah tidak pernah tahu kapan seorang regulator akan tiba-tiba mengubah klasifikasi produk yang sedang Anda perdagangkan, mengubah posisi yang solid menjadi kerugian, atau meninggalkan Anda di sela-sela sementara yang lain beradaptasi.
Ini adalah studi kasus tentang bagaimana regulasi kripto benar-benar terjadi. Kontrak peristiwa pada dasarnya adalah taruhan atas hasil dunia nyata, dan CFTC telah menghabiskan bertahun-tahun untuk menggambar batas-batas tersebut—setelah pertikaian sebelumnya dengan platform prediksi dan jalur yang lebih terstruktur yang ditempuhnya dengan futures Bitcoin. Berbeda dari momen-momen penegakan yang berat di masa lalu, pengajuan ini tampaknya lebih merupakan upaya untuk menciptakan kerangka kerja yang dapat dijalankan daripada sekadar pembatasan menyeluruh.
Pelaku tradisional menghabiskan bertahun-tahun di pengadilan untuk produk-produk serupa. Versi kriptonya bergerak lebih cepat, tetapi membayar dengan denda dan ketidakpastian. Jika aturan ini diterapkan, bisa memberi protokol DeFi jalur yang lebih jelas—sesuatu yang $AAVE pernah hadapi sebelumnya dengan produk-produk yang kompleks, dan $QNT telah memosisikan diri di sana selama bertahun-tahun. $USDT kemungkinan besar akan tetap menjadi lapisan penyelesaian yang paling benar-benar digunakan oleh kebanyakan orang.
Kita sudah melihat pola ini sebelumnya. Kejelasan setelah kebisingan awal sering kali justru membawa lebih banyak partisipasi, bukan lebih sedikit.
Menurut Anda, ke mana arah pasar peristiwa on-chain ini setelah ini?
#CFTCSubmitsTwoEventContractRulesToWhiteHouse #TreasuryLetsStatesFileStablecoinCertificationsEarly #BitcoinETFsTake
356
Jika Anda masih menganggap pendapatan semikonduktor sebagai kebisingan latar untuk trading crypto Anda, berhentilah sekarang.
Inilah cara orang melewatkan rotasi yang sesungguhnya dan berakhir dengan FOMO membeli di puncak setelah nama-nama tradisional itu sudah lebih dulu “meledak”. Anda bertahan saat dump atau sideways karena Anda menunggu konfirmasi yang benar-benar crypto-native yang tidak pernah tiba sesuai jadwal.
Micron baru saja mengalahkan ekspektasi pendapatan dan menaikkan panduan (guidance) untuk ledakan permintaan AI atas memori berbandwidth tinggi. Rasanya mirip dengan pencapaian NVIDIA yang dulu pernah mengirim seluruh sektor ke mode overdrive. Terakhir kali, katalis seperti itu akhirnya merembet ke narasi penyimpanan (storage) dan $FIL langsung mendapat bid saat orang mulai menghubungkan chip, pusat data, dan infrastruktur terdesentralisasi. Perbandingannya tidak sempurna untuk siklus kali ini. Nama-nama kompetitor di komputasi dan interoperabilitas sudah mulai bergerak, $QNT sedang mendapat sorotan, dan dengan keserakahan berada di angka 69, banyak amunisi kering masih diparkir dalam $USDT sambil menunggu apakah efek lanjutan (spillover) benar-benar terjadi.
Crypto masih tertinggal dari capaian tradisional ini satu sesi atau dua, dan tepat di situlah sebagian besar dari kita justru “tercincang” saat mencoba mem-ungguli (front-run) pergerakan yang mungkin sudah diperhitungkan.
Menurut Anda, ini sebenarnya akan mendarat ke mana di crypto dari sini?
#MicronBeatsEarningsLiftsGuidance #EtherGains70 #BitcoinETFsTake
Jika Anda masih menganggap pendapatan semikonduktor sebagai kebisingan latar untuk trading crypto Anda, berhentilah sekarang.
Inilah cara orang melewatkan rotasi yang sesungguhnya dan berakhir dengan FOMO membeli di puncak setelah nama-nama tradisional itu sudah lebih dulu “meledak”. Anda bertahan saat dump atau sideways karena Anda menunggu konfirmasi yang benar-benar crypto-native yang tidak pernah tiba sesuai jadwal.
Micron baru saja mengalahkan ekspektasi pendapatan dan menaikkan panduan (guidance) untuk ledakan permintaan AI atas memori berbandwidth tinggi. Rasanya mirip dengan pencapaian NVIDIA yang dulu pernah mengirim seluruh sektor ke mode overdrive. Terakhir kali, katalis seperti itu akhirnya merembet ke narasi penyimpanan (storage) dan $FIL langsung mendapat bid saat orang mulai menghubungkan chip, pusat data, dan infrastruktur terdesentralisasi. Perbandingannya tidak sempurna untuk siklus kali ini. Nama-nama kompetitor di komputasi dan interoperabilitas sudah mulai bergerak, $QNT sedang mendapat sorotan, dan dengan keserakahan berada di angka 69, banyak amunisi kering masih diparkir dalam $USDT sambil menunggu apakah efek lanjutan (spillover) benar-benar terjadi.
Crypto masih tertinggal dari capaian tradisional ini satu sesi atau dua, dan tepat di situlah sebagian besar dari kita justru “tercincang” saat mencoba mem-ungguli (front-run) pergerakan yang mungkin sudah diperhitungkan.
Menurut Anda, ini sebenarnya akan mendarat ke mana di crypto dari sini?
#MicronBeatsEarningsLiftsGuidance #EtherGains70 #BitcoinETFsTake
Inilah cara orang melewatkan rotasi yang sesungguhnya dan berakhir dengan FOMO membeli di puncak setelah nama-nama tradisional itu sudah lebih dulu “meledak”. Anda bertahan saat dump atau sideways karena Anda menunggu konfirmasi yang benar-benar crypto-native yang tidak pernah tiba sesuai jadwal.
Micron baru saja mengalahkan ekspektasi pendapatan dan menaikkan panduan (guidance) untuk ledakan permintaan AI atas memori berbandwidth tinggi. Rasanya mirip dengan pencapaian NVIDIA yang dulu pernah mengirim seluruh sektor ke mode overdrive. Terakhir kali, katalis seperti itu akhirnya merembet ke narasi penyimpanan (storage) dan $FIL langsung mendapat bid saat orang mulai menghubungkan chip, pusat data, dan infrastruktur terdesentralisasi. Perbandingannya tidak sempurna untuk siklus kali ini. Nama-nama kompetitor di komputasi dan interoperabilitas sudah mulai bergerak, $QNT sedang mendapat sorotan, dan dengan keserakahan berada di angka 69, banyak amunisi kering masih diparkir dalam $USDT sambil menunggu apakah efek lanjutan (spillover) benar-benar terjadi.
Crypto masih tertinggal dari capaian tradisional ini satu sesi atau dua, dan tepat di situlah sebagian besar dari kita justru “tercincang” saat mencoba mem-ungguli (front-run) pergerakan yang mungkin sudah diperhitungkan.
Menurut Anda, ini sebenarnya akan mendarat ke mana di crypto dari sini?
#MicronBeatsEarningsLiftsGuidance #EtherGains70 #BitcoinETFsTake
368
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#NvidiaEarningsTonight:AIStocks’NextMove?
226 penayangan
38 Berdiskusi
2
#A Packed Week of Earnings and Data Tests Markets
87,847 penayangan
501 Berdiskusi
3
#AnthropicIPOTestsInvestorAppetiteForAI
176,312 penayangan
1,877 Berdiskusi
4
#NvidiaBoardNotConsideringHuang’sReturnasCEO
23,830 penayangan
322 Berdiskusi
5
#WhatInvestmentSignalsDo13FFilingsReveal?
13,971 penayangan
234 Berdiskusi
6
#GoldmanSachsAndMillenniumEachHeldOver$1.2BInBitcoinETFs
444 penayangan
7 Berdiskusi
7
#InvescoStablecoinReservesFundLaunchesOnEthereum
6,794 penayangan
142 Berdiskusi
8
#CypherpunkReports$306MQ3NetProfit
1,141 penayangan
17 Berdiskusi
9
#OPTIMJACKAttackInfectsAtLeast186Websites
11,741 penayangan
179 Berdiskusi
10
#StrategySells2.09MMSTRSharesFor$244.7M
2,659 penayangan
20 Berdiskusi