
Seema BNB
1k Publications

Seema BNB
Signaler
Bloquer l’utilisateur
102 Suivis
2.6K+ Abonnés
1.1K+ J’aime
Publications
PINNED
·
--
Je me suis arrêté sur deux chiffres en examinant les documents d’approvisionnement de Kite. Son dossier MiCA prévoyait que 27 % des jetons seraient en circulation au lancement. Un suivi publié en octobre indique 2,39 milliards $KITE , soit 23,91 %. Les dates et les définitions diffèrent, bien sûr. Mais quels portefeuilles expliquent cet écart ? @GoKiteAI
Le plafond de 10 milliards comprend 4,8 milliards de jetons pour l’écosystème, 2 milliards pour les modules, 2 milliards pour les contributeurs et 1,2 milliard pour les investisseurs. Les allocations de l’équipe et des investisseurs sont soumises à une période de blocage d’un an. Alloué ne signifie pas débloqué. Débloqué ne signifie pas liquide. Mis en staking ne signifie pas disponible pour les dépenses. Et les 32 % alloués aux initiés comptent pour la gouvernance.
Les seuils publiés par Kite — 30 millions de Kite par propriétaire de module, 1 million par validateur et 166 667 par délégant — favorisent l’engagement, mais créent aussi des coûts d’entrée. Les subventions doivent permettre de fidéliser les clients, et non de financer une activité subventionnée.
Prenons l’hypothèse de 10 millions de dollars de paiements mensuels par des agents. Avec des commissions de 0,1 %, 0,5 % et 1 %, cela représente respectivement 10 000, 50 000 et 100 000 dollars de frais bruts. Pas des revenus marchands. Pas une demande garantie pour le jeton.
Les agents qui paient en stablecoins n’achètent pas nécessairement de Kite. La conversion effective des commissions créerait ce lien.
Même un budget annuel de 1 million de dollars pour les validateurs nécessite un volume de services de 200 millions de dollars à 0,5 %, en supposant que chaque dollar de frais serve à financer la sécurité.
Je suivrais de près les conversions vérifiées, la fidélisation des utilisateurs des modules, les déblocages et les coûts des validateurs.
Car l’activité de paiement, à elle seule, ne prouve pas la viabilité économique.
$KITE #KiteBBW
Je me suis arrêté sur deux chiffres en examinant les documents d’approvisionnement de Kite. Son dossier MiCA prévoyait que 27 % des jetons seraient en circulation au lancement. Un suivi publié en octobre indique 2,39 milliards $KITE , soit 23,91 %. Les dates et les définitions diffèrent, bien sûr. Mais quels portefeuilles expliquent cet écart ? @KITE AI 中文
Le plafond de 10 milliards comprend 4,8 milliards de jetons pour l’écosystème, 2 milliards pour les modules, 2 milliards pour les contributeurs et 1,2 milliard pour les investisseurs. Les allocations de l’équipe et des investisseurs sont soumises à une période de blocage d’un an. Alloué ne signifie pas débloqué. Débloqué ne signifie pas liquide. Mis en staking ne signifie pas disponible pour les dépenses. Et les 32 % alloués aux initiés comptent pour la gouvernance.
Les seuils publiés par Kite — 30 millions de Kite par propriétaire de module, 1 million par validateur et 166 667 par délégant — favorisent l’engagement, mais créent aussi des coûts d’entrée. Les subventions doivent permettre de fidéliser les clients, et non de financer une activité subventionnée.
Prenons l’hypothèse de 10 millions de dollars de paiements mensuels par des agents. Avec des commissions de 0,1 %, 0,5 % et 1 %, cela représente respectivement 10 000, 50 000 et 100 000 dollars de frais bruts. Pas des revenus marchands. Pas une demande garantie pour le jeton.
Les agents qui paient en stablecoins n’achètent pas nécessairement de Kite. La conversion effective des commissions créerait ce lien.
Même un budget annuel de 1 million de dollars pour les validateurs nécessite un volume de services de 200 millions de dollars à 0,5 %, en supposant que chaque dollar de frais serve à financer la sécurité.
Je suivrais de près les conversions vérifiées, la fidélisation des utilisateurs des modules, les déblocages et les coûts des validateurs.
Car l’activité de paiement, à elle seule, ne prouve pas la viabilité économique.
$KITE #KiteBBW
Le plafond de 10 milliards comprend 4,8 milliards de jetons pour l’écosystème, 2 milliards pour les modules, 2 milliards pour les contributeurs et 1,2 milliard pour les investisseurs. Les allocations de l’équipe et des investisseurs sont soumises à une période de blocage d’un an. Alloué ne signifie pas débloqué. Débloqué ne signifie pas liquide. Mis en staking ne signifie pas disponible pour les dépenses. Et les 32 % alloués aux initiés comptent pour la gouvernance.
Les seuils publiés par Kite — 30 millions de Kite par propriétaire de module, 1 million par validateur et 166 667 par délégant — favorisent l’engagement, mais créent aussi des coûts d’entrée. Les subventions doivent permettre de fidéliser les clients, et non de financer une activité subventionnée.
Prenons l’hypothèse de 10 millions de dollars de paiements mensuels par des agents. Avec des commissions de 0,1 %, 0,5 % et 1 %, cela représente respectivement 10 000, 50 000 et 100 000 dollars de frais bruts. Pas des revenus marchands. Pas une demande garantie pour le jeton.
Les agents qui paient en stablecoins n’achètent pas nécessairement de Kite. La conversion effective des commissions créerait ce lien.
Même un budget annuel de 1 million de dollars pour les validateurs nécessite un volume de services de 200 millions de dollars à 0,5 %, en supposant que chaque dollar de frais serve à financer la sécurité.
Je suivrais de près les conversions vérifiées, la fidélisation des utilisateurs des modules, les déblocages et les coûts des validateurs.
Car l’activité de paiement, à elle seule, ne prouve pas la viabilité économique.
$KITE #KiteBBW
2
635
·
--
Haussier
Vérifié
La Fed peut rendre l’argent plus coûteux. Elle ne peut pas rendre les expéditions de pétrole plus sûres.
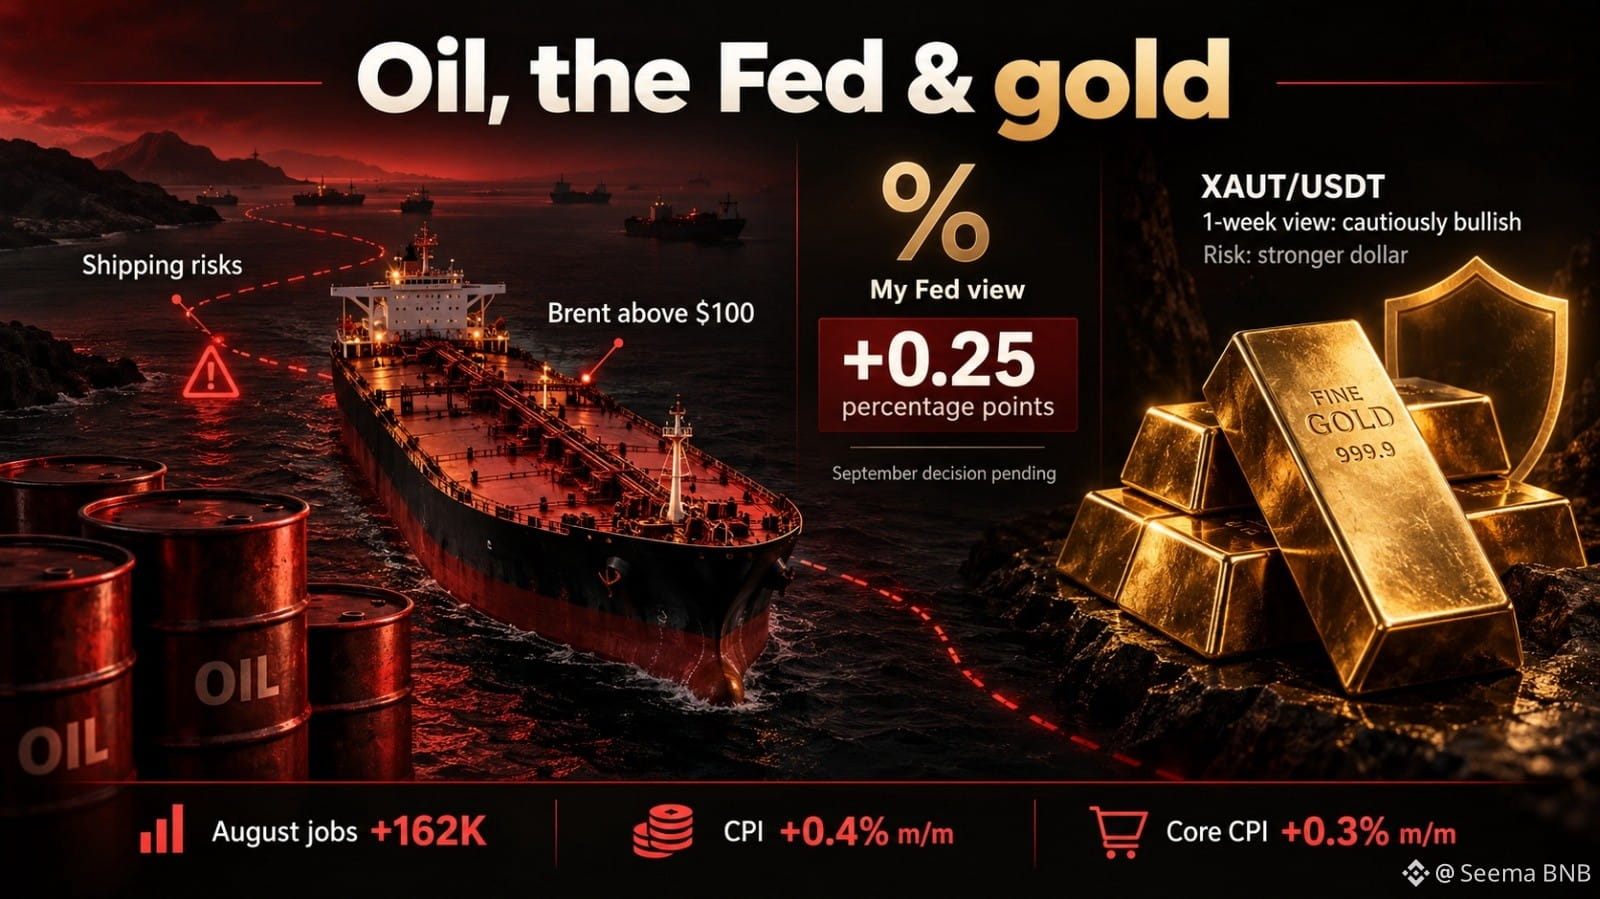
Les perturbations autour des routes maritimes et des installations énergétiques au Moyen-Orient peuvent maintenir le carburant cher. Cela étrangle les budgets des ménages et augmente les coûts pour les entreprises. Certains producteurs de pétrole peuvent y gagner, tandis que les compagnies aériennes devront payer des factures de carburant plus élevées.
Les données d’août aggravent le problème : 162 000 nouveaux emplois, un taux de chômage à 4,1 %, et un CPI en hausse de 0,4 % sur un mois et de 3,4 % sur un an. Le CPI hors éléments volatils a progressé de 0,3 % sur le mois. Les prix de l’essence ont bondi de 3,9 %.
Je continue de m’attendre à une hausse de taux de la Fed de 0,25 point de pourcentage en septembre. L’emploi tient bon et l’inflation mensuelle a de nouveau repris. La décision n’a pas encore été annoncée.
Pour l’or, je surveille la façon dont ces pressions vont se concrétiser. Un dollar plus fort pourrait nuire, mais les inquiétudes liées au conflit pourraient aussi attirer des acheteurs en quête de protection.
Ma position XAUT/USDT reste ouverte. Je reste prudemment optimiste pour la semaine à venir, mais des ventes qui se poursuivent et un dollar plus fort me feraient reconsidérer le rebond.
Ce qui arrive au pétrole ensuite compte. Des expéditions plus sûres et du brut moins cher pourraient atténuer la pression inflationniste. Plus de perturbations pourraient amener la Fed à envisager de nouvelles hausses après septembre.
#CPIWatch
La Fed peut rendre l’argent plus coûteux. Elle ne peut pas rendre les expéditions de pétrole plus sûres.
Les perturbations autour des routes maritimes et des installations énergétiques au Moyen-Orient peuvent maintenir le carburant cher. Cela étrangle les budgets des ménages et augmente les coûts pour les entreprises. Certains producteurs de pétrole peuvent y gagner, tandis que les compagnies aériennes devront payer des factures de carburant plus élevées.
Les données d’août aggravent le problème : 162 000 nouveaux emplois, un taux de chômage à 4,1 %, et un CPI en hausse de 0,4 % sur un mois et de 3,4 % sur un an. Le CPI hors éléments volatils a progressé de 0,3 % sur le mois. Les prix de l’essence ont bondi de 3,9 %.
Je continue de m’attendre à une hausse de taux de la Fed de 0,25 point de pourcentage en septembre. L’emploi tient bon et l’inflation mensuelle a de nouveau repris. La décision n’a pas encore été annoncée.
Pour l’or, je surveille la façon dont ces pressions vont se concrétiser. Un dollar plus fort pourrait nuire, mais les inquiétudes liées au conflit pourraient aussi attirer des acheteurs en quête de protection.
Ma position XAUT/USDT reste ouverte. Je reste prudemment optimiste pour la semaine à venir, mais des ventes qui se poursuivent et un dollar plus fort me feraient reconsidérer le rebond.
Ce qui arrive au pétrole ensuite compte. Des expéditions plus sûres et du brut moins cher pourraient atténuer la pression inflationniste. Plus de perturbations pourraient amener la Fed à envisager de nouvelles hausses après septembre.
#CPIWatch
Les perturbations autour des routes maritimes et des installations énergétiques au Moyen-Orient peuvent maintenir le carburant cher. Cela étrangle les budgets des ménages et augmente les coûts pour les entreprises. Certains producteurs de pétrole peuvent y gagner, tandis que les compagnies aériennes devront payer des factures de carburant plus élevées.
Les données d’août aggravent le problème : 162 000 nouveaux emplois, un taux de chômage à 4,1 %, et un CPI en hausse de 0,4 % sur un mois et de 3,4 % sur un an. Le CPI hors éléments volatils a progressé de 0,3 % sur le mois. Les prix de l’essence ont bondi de 3,9 %.
Je continue de m’attendre à une hausse de taux de la Fed de 0,25 point de pourcentage en septembre. L’emploi tient bon et l’inflation mensuelle a de nouveau repris. La décision n’a pas encore été annoncée.
Pour l’or, je surveille la façon dont ces pressions vont se concrétiser. Un dollar plus fort pourrait nuire, mais les inquiétudes liées au conflit pourraient aussi attirer des acheteurs en quête de protection.
Ma position XAUT/USDT reste ouverte. Je reste prudemment optimiste pour la semaine à venir, mais des ventes qui se poursuivent et un dollar plus fort me feraient reconsidérer le rebond.
Ce qui arrive au pétrole ensuite compte. Des expéditions plus sûres et du brut moins cher pourraient atténuer la pression inflationniste. Plus de perturbations pourraient amener la Fed à envisager de nouvelles hausses après septembre.
#CPIWatch
3
5
4.3k
·
--
Vérifié
J’ai cessé de considérer la vitesse de DUSK comme la réponse au règlement après avoir modélisé une transaction de 100 millions d’euros dont la jambe de paiement est arrivée avec 30 secondes de retard.
Le nombre évident, c’est le temps. Le vrai nombre, c’est l’exposition.
Pendant 30 secondes, le principal exposé reste de 100 millions d’euros. À un taux de financement annuel de 5 %, le coût du temps est d’environ 4,76 €. Pourtant, une perte de remplacement d’un point de base vaut 10 000 €. Ce contraste compte : un règlement plus rapide réduit la fenêtre d’exposition, mais pas la perte si l’actif est exécuté et que le paiement échoue.
DUSK peut coordonner livraison contre paiement, mais la vitesse de bout en bout appartient à la jambe la plus lente : le transfert d’actifs, le stablecoin, le dépositaire ou le réseau bancaire. Des délais plus rapides peuvent aussi forcer les participants à préfinancer plus tôt, en échangeant l’exposition au contrepartie contre une pression de liquidité. Un peu de friction est normal.
Le test que je veux ne porte pas sur les secondes jusqu’à la finalité. Il s’agit du nombre de règlements appariés réussis pour 100 000 transactions. Même une exactitude de 99,999 % laisse un désaccord. Qui met en pause l’actif ? Qui finance l’annulation ou le remplacement ? Quelles données peuvent être divulguées, et par qui, quand les participants les contestent ?
DUSK réussit si la coordination atomique survit à ces cas laids. À lui seul, 1 milliard d’actifs tokenisés ne dit pas grand-chose sur la demande envers DUSK ; les règlements effectivement finalisés, les frais et la gestion des échecs en disent davantage. Je surveille cet écart.
#dusk $DUSK @Dusk_Foundation
J’ai cessé de considérer la vitesse de DUSK comme la réponse au règlement après avoir modélisé une transaction de 100 millions d’euros dont la jambe de paiement est arrivée avec 30 secondes de retard.
Le nombre évident, c’est le temps. Le vrai nombre, c’est l’exposition.
Pendant 30 secondes, le principal exposé reste de 100 millions d’euros. À un taux de financement annuel de 5 %, le coût du temps est d’environ 4,76 €. Pourtant, une perte de remplacement d’un point de base vaut 10 000 €. Ce contraste compte : un règlement plus rapide réduit la fenêtre d’exposition, mais pas la perte si l’actif est exécuté et que le paiement échoue.
DUSK peut coordonner livraison contre paiement, mais la vitesse de bout en bout appartient à la jambe la plus lente : le transfert d’actifs, le stablecoin, le dépositaire ou le réseau bancaire. Des délais plus rapides peuvent aussi forcer les participants à préfinancer plus tôt, en échangeant l’exposition au contrepartie contre une pression de liquidité. Un peu de friction est normal.
Le test que je veux ne porte pas sur les secondes jusqu’à la finalité. Il s’agit du nombre de règlements appariés réussis pour 100 000 transactions. Même une exactitude de 99,999 % laisse un désaccord. Qui met en pause l’actif ? Qui finance l’annulation ou le remplacement ? Quelles données peuvent être divulguées, et par qui, quand les participants les contestent ?
DUSK réussit si la coordination atomique survit à ces cas laids. À lui seul, 1 milliard d’actifs tokenisés ne dit pas grand-chose sur la demande envers DUSK ; les règlements effectivement finalisés, les frais et la gestion des échecs en disent davantage. Je surveille cet écart.
#dusk $DUSK @Dusk
Le nombre évident, c’est le temps. Le vrai nombre, c’est l’exposition.
Pendant 30 secondes, le principal exposé reste de 100 millions d’euros. À un taux de financement annuel de 5 %, le coût du temps est d’environ 4,76 €. Pourtant, une perte de remplacement d’un point de base vaut 10 000 €. Ce contraste compte : un règlement plus rapide réduit la fenêtre d’exposition, mais pas la perte si l’actif est exécuté et que le paiement échoue.
DUSK peut coordonner livraison contre paiement, mais la vitesse de bout en bout appartient à la jambe la plus lente : le transfert d’actifs, le stablecoin, le dépositaire ou le réseau bancaire. Des délais plus rapides peuvent aussi forcer les participants à préfinancer plus tôt, en échangeant l’exposition au contrepartie contre une pression de liquidité. Un peu de friction est normal.
Le test que je veux ne porte pas sur les secondes jusqu’à la finalité. Il s’agit du nombre de règlements appariés réussis pour 100 000 transactions. Même une exactitude de 99,999 % laisse un désaccord. Qui met en pause l’actif ? Qui finance l’annulation ou le remplacement ? Quelles données peuvent être divulguées, et par qui, quand les participants les contestent ?
DUSK réussit si la coordination atomique survit à ces cas laids. À lui seul, 1 milliard d’actifs tokenisés ne dit pas grand-chose sur la demande envers DUSK ; les règlements effectivement finalisés, les frais et la gestion des échecs en disent davantage. Je surveille cet écart.
#dusk $DUSK @Dusk
6
7
3.4k
·
--
Vérifié
Je ne lis plus la pause de la passerelle de Dusk comme une simple histoire de temps d’arrêt quand j’ai vu un échec de transfert de 8,91 millions de DUSK 15m55s après l’arrêt, tandis que DuskDS continuait de produire des blocs.
La métrique simple, c’est zéro indisponibilité du protocole. Utile, mais incomplet. Quatre transactions de vol ont retiré 10,91 millions de DUSK, mais seulement 1,919 million, soit 17,6%, a réussi à franchir jusqu’à la BSC. Le coupe-circuit du pont a limité la sortie, pas la compromission initiale du portefeuille.
Cette distinction compte. DuskDS pouvait encore régler les transactions natives pendant que les routes de liquidité externes étaient fermées. La disponibilité de la couche de base et la disponibilité de l’écosystème ne sont pas la même chose. Si les portefeuilles, les RPC, les explorateurs ou encore tous les principaux ponts sont indisponibles, DUSK est-il opérationnel pour les utilisateurs ou seulement « vivant » pour les validateurs ?
J’aimerais que Dusk publie cinq horloges séparées : chaînée, RPC, explorateur, portefeuille et disponibilité du pont, plus les blocs produits, la finalité médiane, le débit, les nouveaux comptes et l’activité native versus dépendante du pont pendant la pause. Sans ces séries, « non impacté » décrit le consensus, pas la demande.
L’absence de fonds utilisateurs et l’absence d’échec du protocole ont un sens. Mais le test le plus difficile est le comportement : l’activité native a-t-elle tenu lorsque les entrées se sont arrêtées, et quel coût d’opportunité s’est accumulé chaque jour d’indisponibilité ?
L’incident a montré que la chaîne pouvait survivre à la passerelle. Elle n’a pas encore montré que l’écosystème pouvait l’ignorer.
#dusk $DUSK @Dusk_Foundation
Je ne lis plus la pause de la passerelle de Dusk comme une simple histoire de temps d’arrêt quand j’ai vu un échec de transfert de 8,91 millions de DUSK 15m55s après l’arrêt, tandis que DuskDS continuait de produire des blocs.
La métrique simple, c’est zéro indisponibilité du protocole. Utile, mais incomplet. Quatre transactions de vol ont retiré 10,91 millions de DUSK, mais seulement 1,919 million, soit 17,6%, a réussi à franchir jusqu’à la BSC. Le coupe-circuit du pont a limité la sortie, pas la compromission initiale du portefeuille.
Cette distinction compte. DuskDS pouvait encore régler les transactions natives pendant que les routes de liquidité externes étaient fermées. La disponibilité de la couche de base et la disponibilité de l’écosystème ne sont pas la même chose. Si les portefeuilles, les RPC, les explorateurs ou encore tous les principaux ponts sont indisponibles, DUSK est-il opérationnel pour les utilisateurs ou seulement « vivant » pour les validateurs ?
J’aimerais que Dusk publie cinq horloges séparées : chaînée, RPC, explorateur, portefeuille et disponibilité du pont, plus les blocs produits, la finalité médiane, le débit, les nouveaux comptes et l’activité native versus dépendante du pont pendant la pause. Sans ces séries, « non impacté » décrit le consensus, pas la demande.
L’absence de fonds utilisateurs et l’absence d’échec du protocole ont un sens. Mais le test le plus difficile est le comportement : l’activité native a-t-elle tenu lorsque les entrées se sont arrêtées, et quel coût d’opportunité s’est accumulé chaque jour d’indisponibilité ?
L’incident a montré que la chaîne pouvait survivre à la passerelle. Elle n’a pas encore montré que l’écosystème pouvait l’ignorer.
#dusk $DUSK @Dusk
La métrique simple, c’est zéro indisponibilité du protocole. Utile, mais incomplet. Quatre transactions de vol ont retiré 10,91 millions de DUSK, mais seulement 1,919 million, soit 17,6%, a réussi à franchir jusqu’à la BSC. Le coupe-circuit du pont a limité la sortie, pas la compromission initiale du portefeuille.
Cette distinction compte. DuskDS pouvait encore régler les transactions natives pendant que les routes de liquidité externes étaient fermées. La disponibilité de la couche de base et la disponibilité de l’écosystème ne sont pas la même chose. Si les portefeuilles, les RPC, les explorateurs ou encore tous les principaux ponts sont indisponibles, DUSK est-il opérationnel pour les utilisateurs ou seulement « vivant » pour les validateurs ?
J’aimerais que Dusk publie cinq horloges séparées : chaînée, RPC, explorateur, portefeuille et disponibilité du pont, plus les blocs produits, la finalité médiane, le débit, les nouveaux comptes et l’activité native versus dépendante du pont pendant la pause. Sans ces séries, « non impacté » décrit le consensus, pas la demande.
L’absence de fonds utilisateurs et l’absence d’échec du protocole ont un sens. Mais le test le plus difficile est le comportement : l’activité native a-t-elle tenu lorsque les entrées se sont arrêtées, et quel coût d’opportunité s’est accumulé chaque jour d’indisponibilité ?
L’incident a montré que la chaîne pouvait survivre à la passerelle. Elle n’a pas encore montré que l’écosystème pouvait l’ignorer.
#dusk $DUSK @Dusk
2
6
11.3k
·
--
J’ai cessé de faire confiance au chiffre de volume de marché de DUSK dès que je l’ai mis en regard de celui de l’explorateur natif. L’un mesure l’exposition qui change de mains ; l’autre montre si du capital entre réellement dans le système.
La métrique évidente, c’est le volume d’échange. Mais un DUSK échangé peut rester dans une garde mutualisée, circuler hors chaîne, ou passer par des livres de gré à gré sans générer de transaction native, sans payer de frais de gas, ni renforcer la liquidité de règlement.
Le vrai test de conversion est plus sévère : combien de traders actifs retirent nativement, reviennent dans les 30 jours, font de la self-custody, misent avec des provisionneurs, ou utilisent une application ? Un million de dollars de volume déclaré et mille dollars de mouvement on-chain ajusté ne correspondent pas à la même demande. Pas du tout.
Un écart est normal. Le trading rapide appartient souvent à la chaîne hors chaîne, tandis que le transfert de propriété légal peut rester plus lent que la finalité de la blockchain, parce que les registres et les contrôles de conformité existent encore.
Mais où se situe la frontière ? Combien d’inscriptions soutiennent réellement DUSK natif plutôt qu’une simple exposition en garde ? Quelle quantité de liquidité OTC peut se régler on-chain sans glissement ni délai ? Les récompenses des provisionneurs couvrent-elles les coûts d’exploitation hors chaîne ?
DUSK réussit quand l’attention externe se convertit de façon répétée en demande de gas, en self-custody et en règlements utiles. Je continue de surveiller si ce pont grandit, ou si la liquidité visible se trouve quelque part que le réseau ne peut pas ressentir.
#dusk $DUSK @Dusk_Foundation
J’ai cessé de faire confiance au chiffre de volume de marché de DUSK dès que je l’ai mis en regard de celui de l’explorateur natif. L’un mesure l’exposition qui change de mains ; l’autre montre si du capital entre réellement dans le système.
La métrique évidente, c’est le volume d’échange. Mais un DUSK échangé peut rester dans une garde mutualisée, circuler hors chaîne, ou passer par des livres de gré à gré sans générer de transaction native, sans payer de frais de gas, ni renforcer la liquidité de règlement.
Le vrai test de conversion est plus sévère : combien de traders actifs retirent nativement, reviennent dans les 30 jours, font de la self-custody, misent avec des provisionneurs, ou utilisent une application ? Un million de dollars de volume déclaré et mille dollars de mouvement on-chain ajusté ne correspondent pas à la même demande. Pas du tout.
Un écart est normal. Le trading rapide appartient souvent à la chaîne hors chaîne, tandis que le transfert de propriété légal peut rester plus lent que la finalité de la blockchain, parce que les registres et les contrôles de conformité existent encore.
Mais où se situe la frontière ? Combien d’inscriptions soutiennent réellement DUSK natif plutôt qu’une simple exposition en garde ? Quelle quantité de liquidité OTC peut se régler on-chain sans glissement ni délai ? Les récompenses des provisionneurs couvrent-elles les coûts d’exploitation hors chaîne ?
DUSK réussit quand l’attention externe se convertit de façon répétée en demande de gas, en self-custody et en règlements utiles. Je continue de surveiller si ce pont grandit, ou si la liquidité visible se trouve quelque part que le réseau ne peut pas ressentir.
#dusk $DUSK @Dusk
La métrique évidente, c’est le volume d’échange. Mais un DUSK échangé peut rester dans une garde mutualisée, circuler hors chaîne, ou passer par des livres de gré à gré sans générer de transaction native, sans payer de frais de gas, ni renforcer la liquidité de règlement.
Le vrai test de conversion est plus sévère : combien de traders actifs retirent nativement, reviennent dans les 30 jours, font de la self-custody, misent avec des provisionneurs, ou utilisent une application ? Un million de dollars de volume déclaré et mille dollars de mouvement on-chain ajusté ne correspondent pas à la même demande. Pas du tout.
Un écart est normal. Le trading rapide appartient souvent à la chaîne hors chaîne, tandis que le transfert de propriété légal peut rester plus lent que la finalité de la blockchain, parce que les registres et les contrôles de conformité existent encore.
Mais où se situe la frontière ? Combien d’inscriptions soutiennent réellement DUSK natif plutôt qu’une simple exposition en garde ? Quelle quantité de liquidité OTC peut se régler on-chain sans glissement ni délai ? Les récompenses des provisionneurs couvrent-elles les coûts d’exploitation hors chaîne ?
DUSK réussit quand l’attention externe se convertit de façon répétée en demande de gas, en self-custody et en règlements utiles. Je continue de surveiller si ce pont grandit, ou si la liquidité visible se trouve quelque part que le réseau ne peut pas ressentir.
#dusk $DUSK @Dusk
6
12
7.5k
·
--
#dusk $DUSK @Dusk_Foundation Je n’ai cessé de revenir vers une conclusion malaisée en lisant le design inter-chaînes de DUSK : une chaîne peut être techniquement atteignable et pourtant être économiquement morte.
C’est pourquoi je ne compterais pas 77 destinations prises en charge comme une preuve d’adoption, à elles seules. L’infrastructure n’est que le premier portail. Le vrai entonnoir passe par → activé → financé → échangé → réglé.
Si un actif régulé de DUSK peut atteindre 20 chaînes, mais que seulement cinq attirent du capital et que deux développent une liquidité réellement utilisable, alors le système a une capacité de distribution, pas une adoption sur 20 chaînes. La différence est faible dans les mots, énorme en économie.
Ce qui compte ensuite, c’est le comportement. Les investisseurs déplacent-ils réellement des actifs vers l’extérieur ? Un capital externe frais arrive-t-il, ou la liquidité d’origine DUSK est-elle simplement fragmentée sur davantage de plateformes ? Le règlement se répète-t-il, ou l’activité disparaît-elle après le premier transfert ?
Une certaine concentration est normale. La liquidité ne s’étend que rarement de façon uniforme, et la forcer serait pire.
Mais cela pose le vrai test pour DUSK : la portée inter-chaînes peut-elle s’étendre sans que la liquidité moyenne par chaîne active s’effondre ?
Le registre d’émission légal peut rester sur Dusk tandis que les échanges se font ailleurs. Très bien. Je continue à observer si la connectivité crée une nouvelle demande, ou si elle offre seulement plus d’endroits où le même capital peut rester.
#dusk $DUSK @Dusk Je n’ai cessé de revenir vers une conclusion malaisée en lisant le design inter-chaînes de DUSK : une chaîne peut être techniquement atteignable et pourtant être économiquement morte.
C’est pourquoi je ne compterais pas 77 destinations prises en charge comme une preuve d’adoption, à elles seules. L’infrastructure n’est que le premier portail. Le vrai entonnoir passe par → activé → financé → échangé → réglé.
Si un actif régulé de DUSK peut atteindre 20 chaînes, mais que seulement cinq attirent du capital et que deux développent une liquidité réellement utilisable, alors le système a une capacité de distribution, pas une adoption sur 20 chaînes. La différence est faible dans les mots, énorme en économie.
Ce qui compte ensuite, c’est le comportement. Les investisseurs déplacent-ils réellement des actifs vers l’extérieur ? Un capital externe frais arrive-t-il, ou la liquidité d’origine DUSK est-elle simplement fragmentée sur davantage de plateformes ? Le règlement se répète-t-il, ou l’activité disparaît-elle après le premier transfert ?
Une certaine concentration est normale. La liquidité ne s’étend que rarement de façon uniforme, et la forcer serait pire.
Mais cela pose le vrai test pour DUSK : la portée inter-chaînes peut-elle s’étendre sans que la liquidité moyenne par chaîne active s’effondre ?
Le registre d’émission légal peut rester sur Dusk tandis que les échanges se font ailleurs. Très bien. Je continue à observer si la connectivité crée une nouvelle demande, ou si elle offre seulement plus d’endroits où le même capital peut rester.
C’est pourquoi je ne compterais pas 77 destinations prises en charge comme une preuve d’adoption, à elles seules. L’infrastructure n’est que le premier portail. Le vrai entonnoir passe par → activé → financé → échangé → réglé.
Si un actif régulé de DUSK peut atteindre 20 chaînes, mais que seulement cinq attirent du capital et que deux développent une liquidité réellement utilisable, alors le système a une capacité de distribution, pas une adoption sur 20 chaînes. La différence est faible dans les mots, énorme en économie.
Ce qui compte ensuite, c’est le comportement. Les investisseurs déplacent-ils réellement des actifs vers l’extérieur ? Un capital externe frais arrive-t-il, ou la liquidité d’origine DUSK est-elle simplement fragmentée sur davantage de plateformes ? Le règlement se répète-t-il, ou l’activité disparaît-elle après le premier transfert ?
Une certaine concentration est normale. La liquidité ne s’étend que rarement de façon uniforme, et la forcer serait pire.
Mais cela pose le vrai test pour DUSK : la portée inter-chaînes peut-elle s’étendre sans que la liquidité moyenne par chaîne active s’effondre ?
Le registre d’émission légal peut rester sur Dusk tandis que les échanges se font ailleurs. Très bien. Je continue à observer si la connectivité crée une nouvelle demande, ou si elle offre seulement plus d’endroits où le même capital peut rester.
9
14
11.3k
·
--
Je revenais sans cesse à une pensée inconfortable en observant DUSK : le fait de construire une L1 financière souveraine a peut-être donné au réseau plus de contrôle, mais a aussi rendu la distribution plus difficile.
Le critère évident, c’est la préparation technique. Confidentialité, règlement conforme, infrastructures sur mesure, sécurité des validateurs. Très bien. Cela me dit ce que DUSK peut faire, mais pas qui va réellement l’utiliser.
Le comportement caché se trouve ailleurs. Les institutions sont déjà proches de la liquidité, des stablecoins, des bridges, des développeurs et des utilisateurs existants. Une meilleure confidentialité ne fait pas automatiquement partir ce capital. Parfois, la liquidité est le produit le plus fort.
Le vrai test n’est donc pas de savoir si DUSK a une architecture plus propre. Il s’agit de savoir si les utilisateurs acceptent des marchés plus minces, moins d’intégrations et davantage de frictions au niveau de l’écosystème en échange de la confidentialité et du contrôle.
Une faiblesse ici est normale. Une nouvelle infrastructure financière commence rarement avec une liquidité profonde. Les subventions aux validateurs peuvent acheter du temps pendant que la demande se développe.
Mais combien de temps la sécurité peut-elle être financée avant que les frais et l’activité de règlement ne commencent à porter davantage la charge ? Et si l’émission d’actifs RWA augmente, la négociation secondaire augmente-t-elle avec elle ?
Je pense encore que DUSK possède un avantage de conception sérieux. Je suis moins sûr qu’une architecture seule puisse générer des effets de réseau.
Le test le plus profond, c’est de savoir si la souveraineté devient de la distribution, et non de l’isolation.
#dusk $DUSK @Dusk_Foundation
Je revenais sans cesse à une pensée inconfortable en observant DUSK : le fait de construire une L1 financière souveraine a peut-être donné au réseau plus de contrôle, mais a aussi rendu la distribution plus difficile.
Le critère évident, c’est la préparation technique. Confidentialité, règlement conforme, infrastructures sur mesure, sécurité des validateurs. Très bien. Cela me dit ce que DUSK peut faire, mais pas qui va réellement l’utiliser.
Le comportement caché se trouve ailleurs. Les institutions sont déjà proches de la liquidité, des stablecoins, des bridges, des développeurs et des utilisateurs existants. Une meilleure confidentialité ne fait pas automatiquement partir ce capital. Parfois, la liquidité est le produit le plus fort.
Le vrai test n’est donc pas de savoir si DUSK a une architecture plus propre. Il s’agit de savoir si les utilisateurs acceptent des marchés plus minces, moins d’intégrations et davantage de frictions au niveau de l’écosystème en échange de la confidentialité et du contrôle.
Une faiblesse ici est normale. Une nouvelle infrastructure financière commence rarement avec une liquidité profonde. Les subventions aux validateurs peuvent acheter du temps pendant que la demande se développe.
Mais combien de temps la sécurité peut-elle être financée avant que les frais et l’activité de règlement ne commencent à porter davantage la charge ? Et si l’émission d’actifs RWA augmente, la négociation secondaire augmente-t-elle avec elle ?
Je pense encore que DUSK possède un avantage de conception sérieux. Je suis moins sûr qu’une architecture seule puisse générer des effets de réseau.
Le test le plus profond, c’est de savoir si la souveraineté devient de la distribution, et non de l’isolation.
#dusk $DUSK @Dusk
Le critère évident, c’est la préparation technique. Confidentialité, règlement conforme, infrastructures sur mesure, sécurité des validateurs. Très bien. Cela me dit ce que DUSK peut faire, mais pas qui va réellement l’utiliser.
Le comportement caché se trouve ailleurs. Les institutions sont déjà proches de la liquidité, des stablecoins, des bridges, des développeurs et des utilisateurs existants. Une meilleure confidentialité ne fait pas automatiquement partir ce capital. Parfois, la liquidité est le produit le plus fort.
Le vrai test n’est donc pas de savoir si DUSK a une architecture plus propre. Il s’agit de savoir si les utilisateurs acceptent des marchés plus minces, moins d’intégrations et davantage de frictions au niveau de l’écosystème en échange de la confidentialité et du contrôle.
Une faiblesse ici est normale. Une nouvelle infrastructure financière commence rarement avec une liquidité profonde. Les subventions aux validateurs peuvent acheter du temps pendant que la demande se développe.
Mais combien de temps la sécurité peut-elle être financée avant que les frais et l’activité de règlement ne commencent à porter davantage la charge ? Et si l’émission d’actifs RWA augmente, la négociation secondaire augmente-t-elle avec elle ?
Je pense encore que DUSK possède un avantage de conception sérieux. Je suis moins sûr qu’une architecture seule puisse générer des effets de réseau.
Le test le plus profond, c’est de savoir si la souveraineté devient de la distribution, et non de l’isolation.
#dusk $DUSK @Dusk
14
15
5.6k
·
--
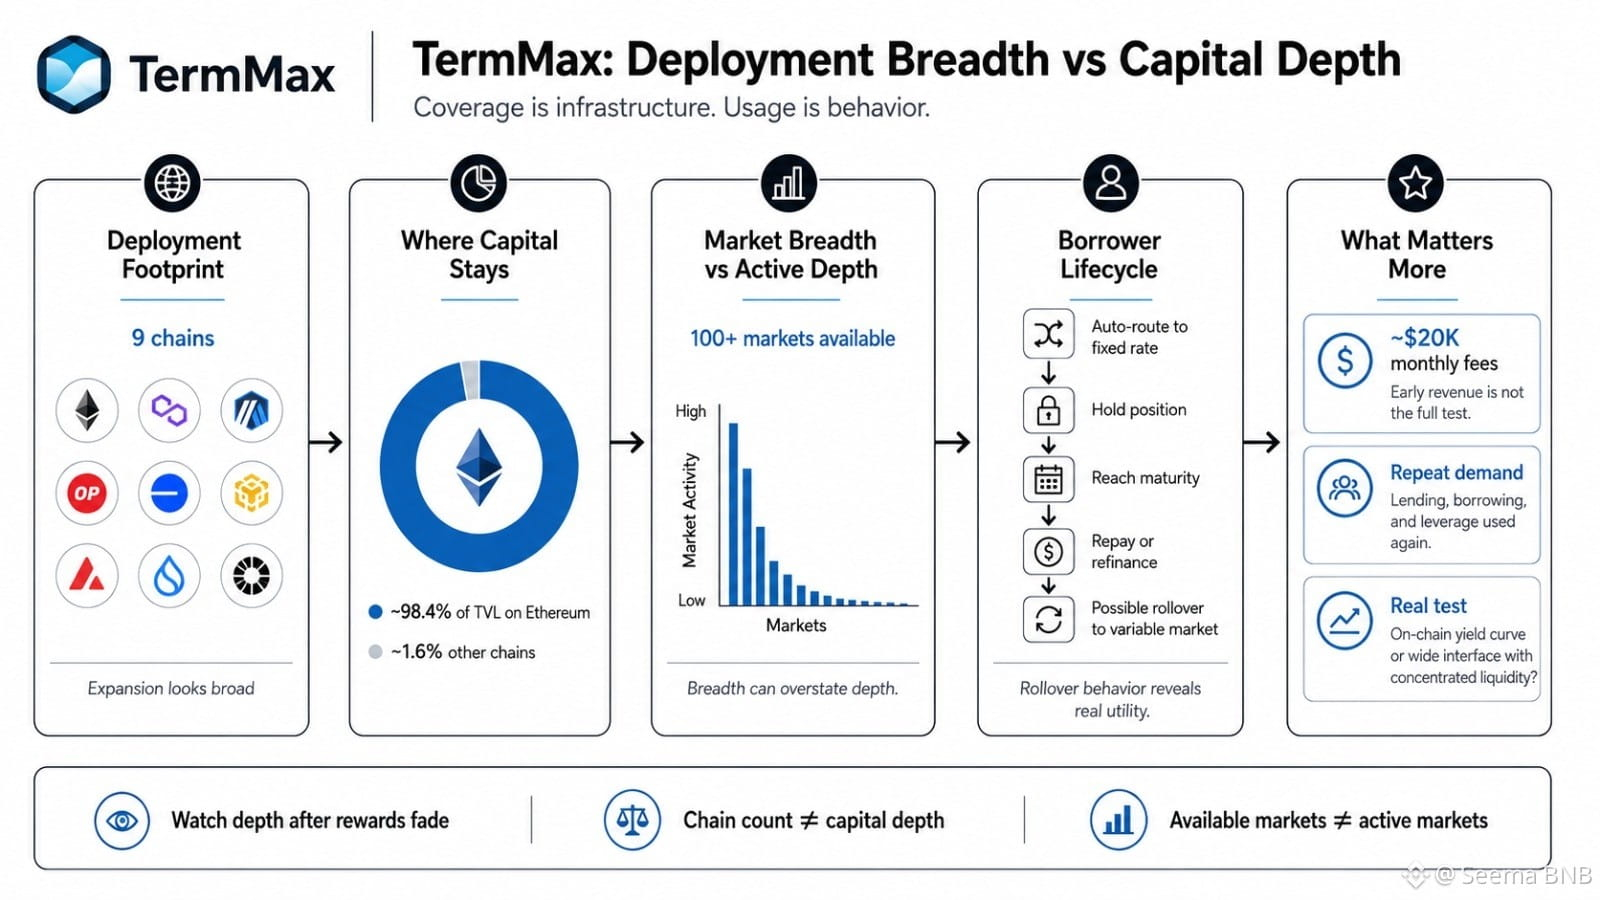
Je regardais TermMax d’abord en partant du nombre de chaînes de la chaîne, et le chiffre m’a semblé plus solide que l’utilisation en dessous.
Neuf chaînes, ça ressemble à une expansion. Mais si environ 98,4% du TVL reste sur Ethereum, la meilleure question n’est pas où TermMax est déployé, mais où le capital reste. La couverture, c’est de l’infrastructure. L’usage, c’est le comportement.
Le même problème se retrouve dans plus de 100 marchés. Combien génèrent un volume d’emprunt significatif en 30 jours, et combien sont simplement disponibles ? Une longue traîne d’activité proche de zéro peut donner l’impression que la couverture est meilleure que la profondeur.
Le routage automatique compte, car attendre un ordre à taux fixe a un coût d’opportunité. Si les emprunteurs peuvent acheminer efficacement, conserver la position, puis arriver à échéance et soit rembourser, soit refinancer, alors le cycle de vie devient mesurable. Quel pourcentage bascule vers des marchés à taux variable au lieu de rembourser ? Quel a réellement été ce report par rapport à l’option de refinancement initiale ?
Pour moi, c’est plus utile que le nombre de déploiements.
Même environ 20 000 $ de frais mensuels n’est pas automatiquement un signe de faiblesse. Les revenus initiaux peuvent être modestes. Je me soucie surtout de savoir s’ils viennent de prêts répétés, d’emprunt et de la demande de levier.
Mon doute est simple : est-ce que TMX finit par construire une vraie courbe de rendement on-chain, ou plutôt une interface large à revenu fixe avec une liquidité concentrée ?
TermMax doit encore prouver sa profondeur une fois les récompenses passées.
#termmax @termmax
Je regardais TermMax d’abord en partant du nombre de chaînes de la chaîne, et le chiffre m’a semblé plus solide que l’utilisation en dessous.
Neuf chaînes, ça ressemble à une expansion. Mais si environ 98,4% du TVL reste sur Ethereum, la meilleure question n’est pas où TermMax est déployé, mais où le capital reste. La couverture, c’est de l’infrastructure. L’usage, c’est le comportement.
Le même problème se retrouve dans plus de 100 marchés. Combien génèrent un volume d’emprunt significatif en 30 jours, et combien sont simplement disponibles ? Une longue traîne d’activité proche de zéro peut donner l’impression que la couverture est meilleure que la profondeur.
Le routage automatique compte, car attendre un ordre à taux fixe a un coût d’opportunité. Si les emprunteurs peuvent acheminer efficacement, conserver la position, puis arriver à échéance et soit rembourser, soit refinancer, alors le cycle de vie devient mesurable. Quel pourcentage bascule vers des marchés à taux variable au lieu de rembourser ? Quel a réellement été ce report par rapport à l’option de refinancement initiale ?
Pour moi, c’est plus utile que le nombre de déploiements.
Même environ 20 000 $ de frais mensuels n’est pas automatiquement un signe de faiblesse. Les revenus initiaux peuvent être modestes. Je me soucie surtout de savoir s’ils viennent de prêts répétés, d’emprunt et de la demande de levier.
Mon doute est simple : est-ce que TMX finit par construire une vraie courbe de rendement on-chain, ou plutôt une interface large à revenu fixe avec une liquidité concentrée ?
TermMax doit encore prouver sa profondeur une fois les récompenses passées.
#termmax @TermMax
Neuf chaînes, ça ressemble à une expansion. Mais si environ 98,4% du TVL reste sur Ethereum, la meilleure question n’est pas où TermMax est déployé, mais où le capital reste. La couverture, c’est de l’infrastructure. L’usage, c’est le comportement.
Le même problème se retrouve dans plus de 100 marchés. Combien génèrent un volume d’emprunt significatif en 30 jours, et combien sont simplement disponibles ? Une longue traîne d’activité proche de zéro peut donner l’impression que la couverture est meilleure que la profondeur.
Le routage automatique compte, car attendre un ordre à taux fixe a un coût d’opportunité. Si les emprunteurs peuvent acheminer efficacement, conserver la position, puis arriver à échéance et soit rembourser, soit refinancer, alors le cycle de vie devient mesurable. Quel pourcentage bascule vers des marchés à taux variable au lieu de rembourser ? Quel a réellement été ce report par rapport à l’option de refinancement initiale ?
Pour moi, c’est plus utile que le nombre de déploiements.
Même environ 20 000 $ de frais mensuels n’est pas automatiquement un signe de faiblesse. Les revenus initiaux peuvent être modestes. Je me soucie surtout de savoir s’ils viennent de prêts répétés, d’emprunt et de la demande de levier.
Mon doute est simple : est-ce que TMX finit par construire une vraie courbe de rendement on-chain, ou plutôt une interface large à revenu fixe avec une liquidité concentrée ?
TermMax doit encore prouver sa profondeur une fois les récompenses passées.
#termmax @TermMax
7
10
9.4k
·
--
J’ai passé plus de temps à examiner le modèle de confidentialité de DUSK au sein du modèle de confidentialité de DUSK, et la réponse du pont a changé ma vision plus que la cryptographie ne l’a fait.
L’affirmation évidente, c’est « les transactions confidentielles ». Mais ce n’est pas la partie intéressante. Ce qui compte, c’est ce qui se passe quand quelque chose tourne mal.
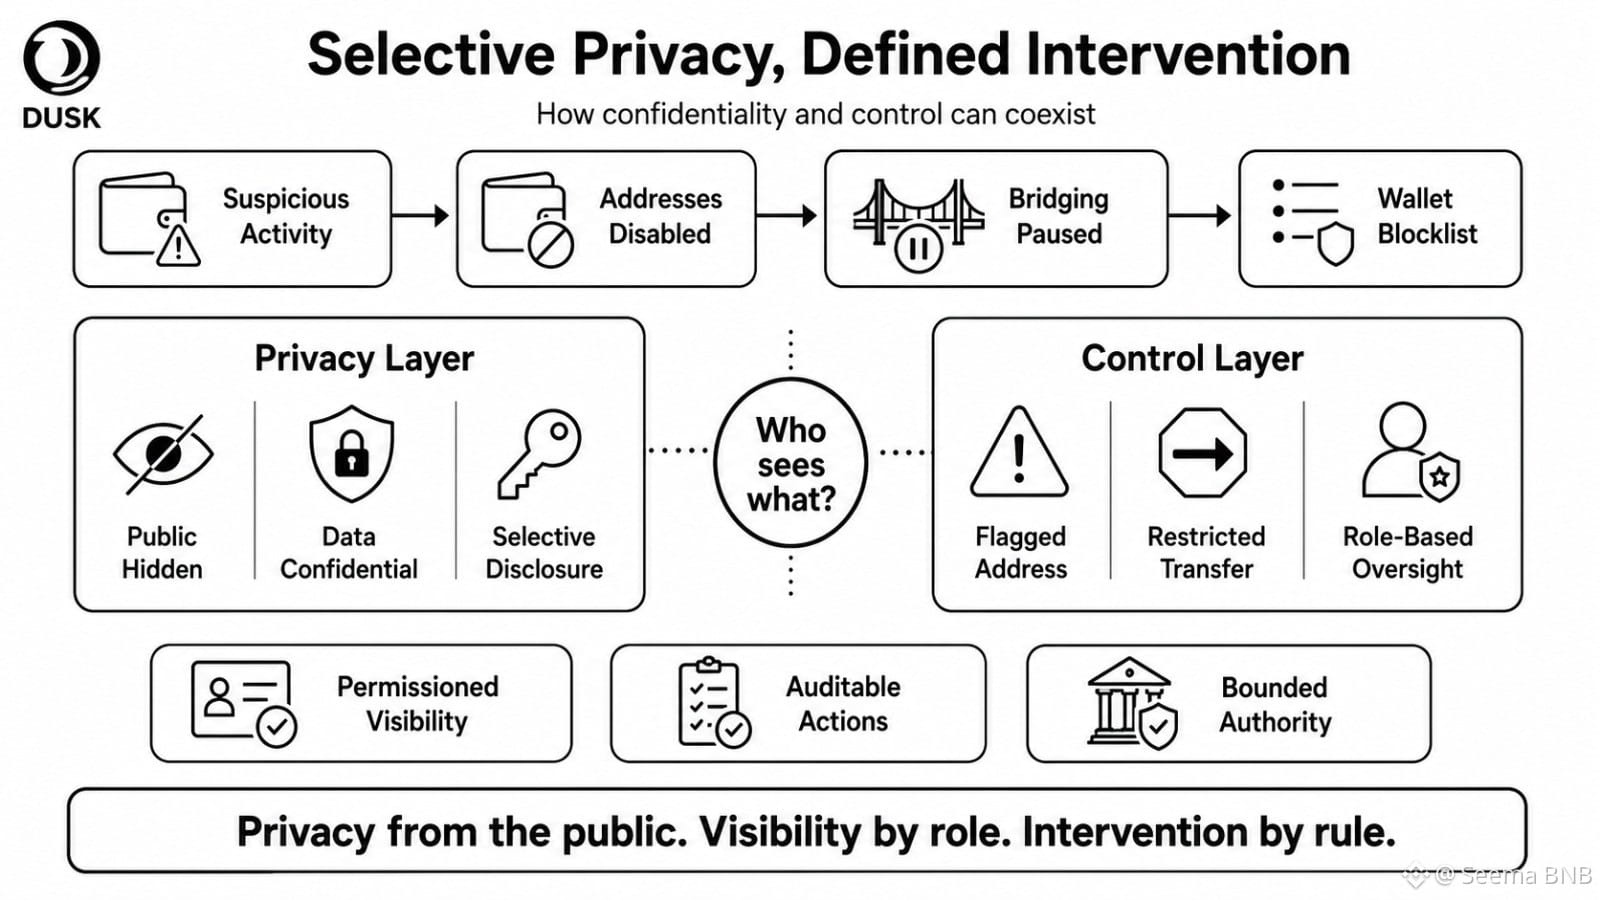
Une activité suspecte de portefeuille a été détectée, les adresses de pont ont été désactivées, le pont a été mis en pause, et une liste noire de Web Wallet a été introduite. Cela ne rend pas DUSK moins privé en soi. En revanche, cela met en évidence la vraie question de conception : la confidentialité vis-à-vis de qui, et le contrôle vis-à-vis de qui ?
Pour la finance réglementée, l’anonymat absolu peut être un modèle plus faible. Les institutions ont besoin de confidentialité vis-à-vis du public, tandis que les auditeurs, les plateformes ou les superviseurs peuvent encore avoir besoin d’une visibilité définie. La confidentialité par défaut, la visibilité sur autorisation, cela semble pratique.
Mais l’autorisation, c’est là que commence la pression de la gouvernance.
Si une partie autorisée peut voir 80 % d’un flux privé, à quel point est-il réellement privé sur le plan opérationnel ? Si une adresse signalée peut être restreinte, qui décide du signalement, à quelle rapidité, et quel recours existe ?
DUSK pourrait réussir si la divulgation sélective reste limitée, vérifiable et liée à des rôles.
Je m’intéresse moins à la question de savoir si DUSK peut cacher des données maintenant. Je veux savoir s’il peut contrôler la visibilité sans centraliser discrètement le pouvoir d’intervention.
#dusk $DUSK @Dusk_Foundation
J’ai passé plus de temps à examiner le modèle de confidentialité de DUSK au sein du modèle de confidentialité de DUSK, et la réponse du pont a changé ma vision plus que la cryptographie ne l’a fait.
L’affirmation évidente, c’est « les transactions confidentielles ». Mais ce n’est pas la partie intéressante. Ce qui compte, c’est ce qui se passe quand quelque chose tourne mal.
Une activité suspecte de portefeuille a été détectée, les adresses de pont ont été désactivées, le pont a été mis en pause, et une liste noire de Web Wallet a été introduite. Cela ne rend pas DUSK moins privé en soi. En revanche, cela met en évidence la vraie question de conception : la confidentialité vis-à-vis de qui, et le contrôle vis-à-vis de qui ?
Pour la finance réglementée, l’anonymat absolu peut être un modèle plus faible. Les institutions ont besoin de confidentialité vis-à-vis du public, tandis que les auditeurs, les plateformes ou les superviseurs peuvent encore avoir besoin d’une visibilité définie. La confidentialité par défaut, la visibilité sur autorisation, cela semble pratique.
Mais l’autorisation, c’est là que commence la pression de la gouvernance.
Si une partie autorisée peut voir 80 % d’un flux privé, à quel point est-il réellement privé sur le plan opérationnel ? Si une adresse signalée peut être restreinte, qui décide du signalement, à quelle rapidité, et quel recours existe ?
DUSK pourrait réussir si la divulgation sélective reste limitée, vérifiable et liée à des rôles.
Je m’intéresse moins à la question de savoir si DUSK peut cacher des données maintenant. Je veux savoir s’il peut contrôler la visibilité sans centraliser discrètement le pouvoir d’intervention.
#dusk $DUSK @Dusk
L’affirmation évidente, c’est « les transactions confidentielles ». Mais ce n’est pas la partie intéressante. Ce qui compte, c’est ce qui se passe quand quelque chose tourne mal.
Une activité suspecte de portefeuille a été détectée, les adresses de pont ont été désactivées, le pont a été mis en pause, et une liste noire de Web Wallet a été introduite. Cela ne rend pas DUSK moins privé en soi. En revanche, cela met en évidence la vraie question de conception : la confidentialité vis-à-vis de qui, et le contrôle vis-à-vis de qui ?
Pour la finance réglementée, l’anonymat absolu peut être un modèle plus faible. Les institutions ont besoin de confidentialité vis-à-vis du public, tandis que les auditeurs, les plateformes ou les superviseurs peuvent encore avoir besoin d’une visibilité définie. La confidentialité par défaut, la visibilité sur autorisation, cela semble pratique.
Mais l’autorisation, c’est là que commence la pression de la gouvernance.
Si une partie autorisée peut voir 80 % d’un flux privé, à quel point est-il réellement privé sur le plan opérationnel ? Si une adresse signalée peut être restreinte, qui décide du signalement, à quelle rapidité, et quel recours existe ?
DUSK pourrait réussir si la divulgation sélective reste limitée, vérifiable et liée à des rôles.
Je m’intéresse moins à la question de savoir si DUSK peut cacher des données maintenant. Je veux savoir s’il peut contrôler la visibilité sans centraliser discrètement le pouvoir d’intervention.
#dusk $DUSK @Dusk
20
18
348
·
--
Vérifié
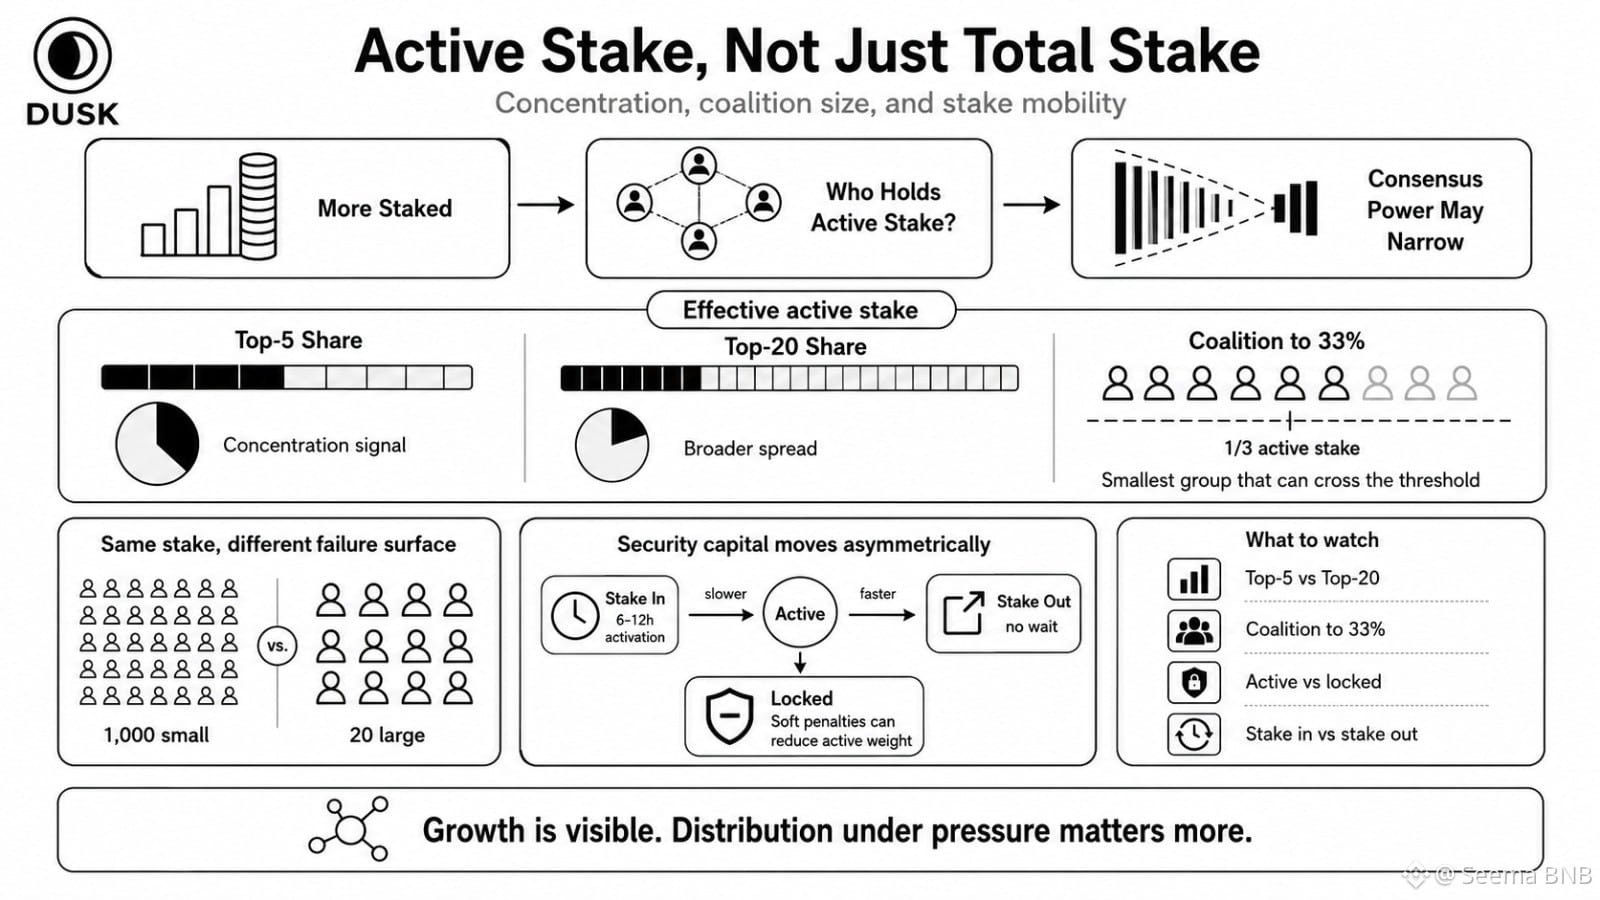
J’ai cessé de compter les pourvoyeurs DUSK quand j’ai remarqué que le nombre lui-même m’en disait très peu.
Un réseau peut ajouter du capital et pourtant devenir plus concentré. Si les cinq plus gros pourvoyeurs absorbent l’essentiel du nouveau poids actif, un capital misé plus élevé peut sembler sain, tandis que le pouvoir de consensus se rétrécit discrètement.
C’est la métrique DUSK que je veux maintenant : la part des 5 premiers par rapport à celle des 20 premiers, puis la plus petite coalition nécessaire pour franchir un tiers du capital actif. Pas les soldes de portefeuilles. Le capital actif effectif.
La partie inconfortable, c’est la mobilité. La mise DUSK devient généralement active en environ 6 à 12 heures, alors que le désengagement n’a aucune période d’attente au protocole. Donc, en cas de tension, le capital de sécurité peut partir plus vite qu’une mise de remplacement ne peut entrer. Des pénalités “douces” peuvent aussi déplacer un capital de l’actif vers le capital verrouillé, réduisant le poids du consensus même lorsque les tokens semblent toujours misés.
1 000 petits pourvoyeurs et 20 grands peuvent sécuriser la même quantité nominale. Ils ne créent pas la même surface de défaillance.
Combien d’opérateurs indépendants atteignent réellement un tiers ? Combien atteignent le poids majoritaire pendant une reprise d’urgence ?
La croissance est facile à afficher. La distribution sous pression est plus difficile.
Je surveille si la décentralisation DUSK survit quand le capital actif commence à bouger, et non quand le total misé augmente.
#dusk $DUSK @Dusk_Foundation
J’ai cessé de compter les pourvoyeurs DUSK quand j’ai remarqué que le nombre lui-même m’en disait très peu.
Un réseau peut ajouter du capital et pourtant devenir plus concentré. Si les cinq plus gros pourvoyeurs absorbent l’essentiel du nouveau poids actif, un capital misé plus élevé peut sembler sain, tandis que le pouvoir de consensus se rétrécit discrètement.
C’est la métrique DUSK que je veux maintenant : la part des 5 premiers par rapport à celle des 20 premiers, puis la plus petite coalition nécessaire pour franchir un tiers du capital actif. Pas les soldes de portefeuilles. Le capital actif effectif.
La partie inconfortable, c’est la mobilité. La mise DUSK devient généralement active en environ 6 à 12 heures, alors que le désengagement n’a aucune période d’attente au protocole. Donc, en cas de tension, le capital de sécurité peut partir plus vite qu’une mise de remplacement ne peut entrer. Des pénalités “douces” peuvent aussi déplacer un capital de l’actif vers le capital verrouillé, réduisant le poids du consensus même lorsque les tokens semblent toujours misés.
1 000 petits pourvoyeurs et 20 grands peuvent sécuriser la même quantité nominale. Ils ne créent pas la même surface de défaillance.
Combien d’opérateurs indépendants atteignent réellement un tiers ? Combien atteignent le poids majoritaire pendant une reprise d’urgence ?
La croissance est facile à afficher. La distribution sous pression est plus difficile.
Je surveille si la décentralisation DUSK survit quand le capital actif commence à bouger, et non quand le total misé augmente.
#dusk $DUSK @Dusk
Un réseau peut ajouter du capital et pourtant devenir plus concentré. Si les cinq plus gros pourvoyeurs absorbent l’essentiel du nouveau poids actif, un capital misé plus élevé peut sembler sain, tandis que le pouvoir de consensus se rétrécit discrètement.
C’est la métrique DUSK que je veux maintenant : la part des 5 premiers par rapport à celle des 20 premiers, puis la plus petite coalition nécessaire pour franchir un tiers du capital actif. Pas les soldes de portefeuilles. Le capital actif effectif.
La partie inconfortable, c’est la mobilité. La mise DUSK devient généralement active en environ 6 à 12 heures, alors que le désengagement n’a aucune période d’attente au protocole. Donc, en cas de tension, le capital de sécurité peut partir plus vite qu’une mise de remplacement ne peut entrer. Des pénalités “douces” peuvent aussi déplacer un capital de l’actif vers le capital verrouillé, réduisant le poids du consensus même lorsque les tokens semblent toujours misés.
1 000 petits pourvoyeurs et 20 grands peuvent sécuriser la même quantité nominale. Ils ne créent pas la même surface de défaillance.
Combien d’opérateurs indépendants atteignent réellement un tiers ? Combien atteignent le poids majoritaire pendant une reprise d’urgence ?
La croissance est facile à afficher. La distribution sous pression est plus difficile.
Je surveille si la décentralisation DUSK survit quand le capital actif commence à bouger, et non quand le total misé augmente.
#dusk $DUSK @Dusk
46
35
4.6k
·
--
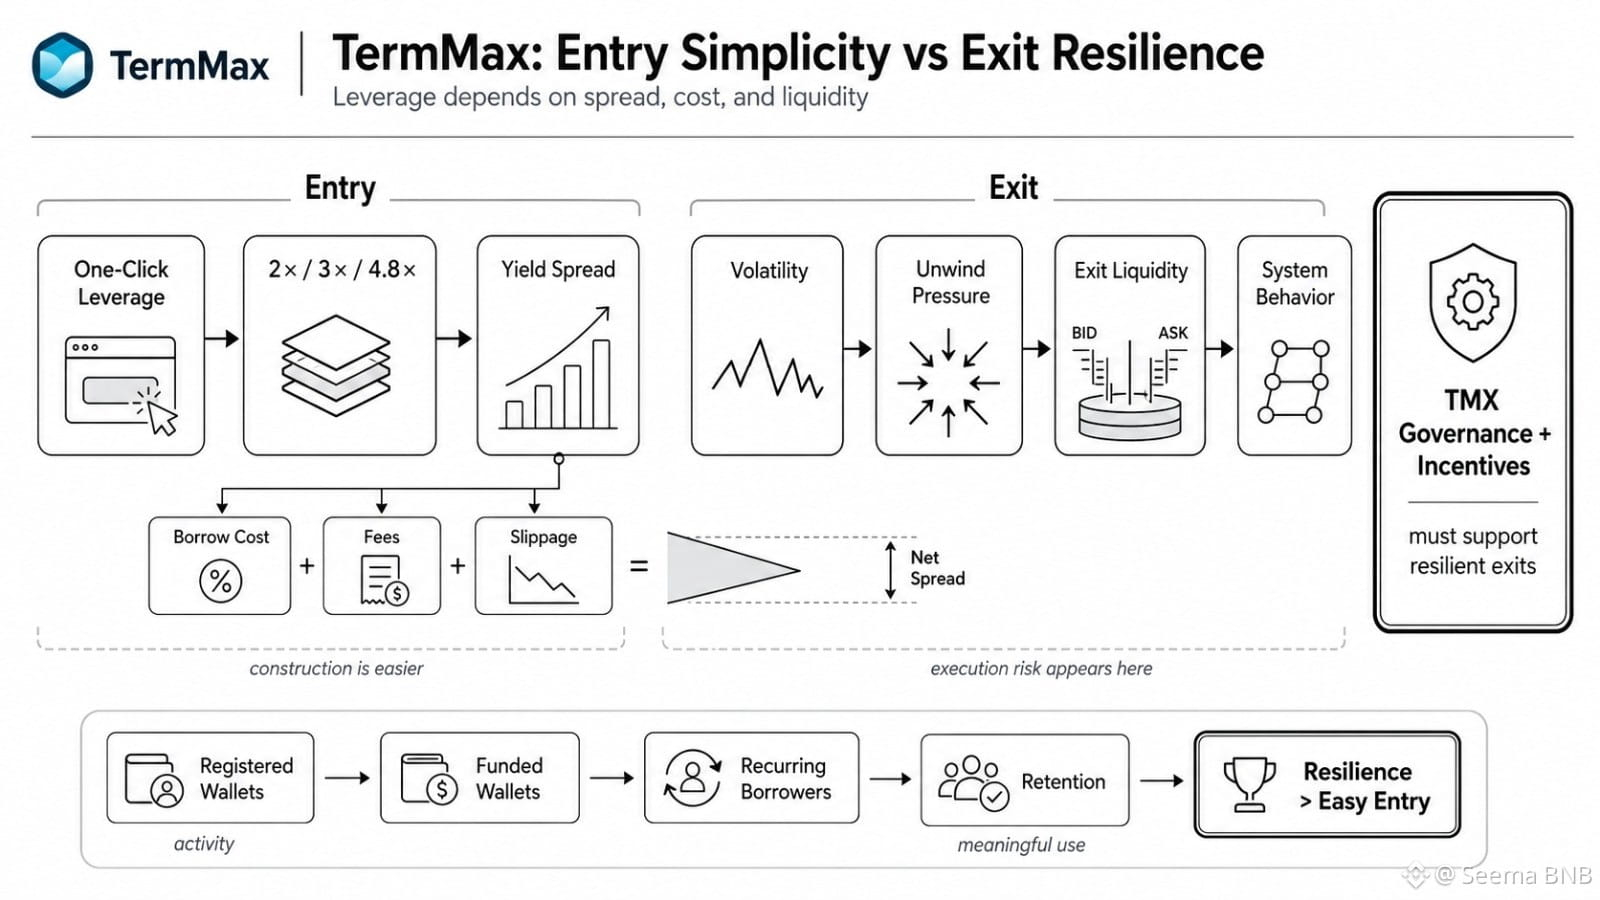
J’ai cessé d’utiliser l’effet de levier TermMax sur l’écran de saisie dès que j’ai remarqué quelque chose de peu rassurant : à 2×, 3× et 4,8×, tout semble propre avant que le coût d’emprunt ne commence à rogner le spread.
C’est le tour de surface. L’effet de levier DeFi en un clic simplifie la construction, mais pas la sécurisation de la position.
Avec un collatéral à PT ou autre rendement, le vrai pari ne se limite pas à plus d’exposition. Il s’agit de savoir si le rendement supplémentaire créé par l’effet de levier reste supérieur au coût d’emprunt après le slippage, les frais et la pression de liquidité. À 2×, un spread fin peut survivre. À 4,8×, même un petit décalage de financement s’amplifie très vite.
Et l’entrée est probablement la partie la plus facile.
Que se passe-t-il quand la volatilité arrive et que de nombreux utilisateurs TermMax essaient de se désengager en même temps ? L’atomicité des flash-loans peut comprimer plusieurs étapes en une seule transaction, mais elle ne peut pas fabriquer de la liquidité de sortie. C’est là que le risque d’exécution se transforme en comportement du système.
La même distinction compte pour l’adoption. Les portefeuilles enregistrés, c’est de l’activité. Les portefeuilles approvisionnés, les emprunteurs récurrents et la rétention après les incitations sont des usages DeFi significatifs.
J’aime l’idée d’efficacité du capital derrière TermMax, mais je continue de surveiller la voie de sortie. Si l’effet de levier ne fonctionne que lorsque la liquidité est calme, alors la gouvernance et les incitations TMX devront finalement prouver qu’elles soutiennent la résilience — pas seulement une entrée plus facile.
#termmax @termmax
J’ai cessé d’utiliser l’effet de levier TermMax sur l’écran de saisie dès que j’ai remarqué quelque chose de peu rassurant : à 2×, 3× et 4,8×, tout semble propre avant que le coût d’emprunt ne commence à rogner le spread.
C’est le tour de surface. L’effet de levier DeFi en un clic simplifie la construction, mais pas la sécurisation de la position.
Avec un collatéral à PT ou autre rendement, le vrai pari ne se limite pas à plus d’exposition. Il s’agit de savoir si le rendement supplémentaire créé par l’effet de levier reste supérieur au coût d’emprunt après le slippage, les frais et la pression de liquidité. À 2×, un spread fin peut survivre. À 4,8×, même un petit décalage de financement s’amplifie très vite.
Et l’entrée est probablement la partie la plus facile.
Que se passe-t-il quand la volatilité arrive et que de nombreux utilisateurs TermMax essaient de se désengager en même temps ? L’atomicité des flash-loans peut comprimer plusieurs étapes en une seule transaction, mais elle ne peut pas fabriquer de la liquidité de sortie. C’est là que le risque d’exécution se transforme en comportement du système.
La même distinction compte pour l’adoption. Les portefeuilles enregistrés, c’est de l’activité. Les portefeuilles approvisionnés, les emprunteurs récurrents et la rétention après les incitations sont des usages DeFi significatifs.
J’aime l’idée d’efficacité du capital derrière TermMax, mais je continue de surveiller la voie de sortie. Si l’effet de levier ne fonctionne que lorsque la liquidité est calme, alors la gouvernance et les incitations TMX devront finalement prouver qu’elles soutiennent la résilience — pas seulement une entrée plus facile.
#termmax @TermMax
C’est le tour de surface. L’effet de levier DeFi en un clic simplifie la construction, mais pas la sécurisation de la position.
Avec un collatéral à PT ou autre rendement, le vrai pari ne se limite pas à plus d’exposition. Il s’agit de savoir si le rendement supplémentaire créé par l’effet de levier reste supérieur au coût d’emprunt après le slippage, les frais et la pression de liquidité. À 2×, un spread fin peut survivre. À 4,8×, même un petit décalage de financement s’amplifie très vite.
Et l’entrée est probablement la partie la plus facile.
Que se passe-t-il quand la volatilité arrive et que de nombreux utilisateurs TermMax essaient de se désengager en même temps ? L’atomicité des flash-loans peut comprimer plusieurs étapes en une seule transaction, mais elle ne peut pas fabriquer de la liquidité de sortie. C’est là que le risque d’exécution se transforme en comportement du système.
La même distinction compte pour l’adoption. Les portefeuilles enregistrés, c’est de l’activité. Les portefeuilles approvisionnés, les emprunteurs récurrents et la rétention après les incitations sont des usages DeFi significatifs.
J’aime l’idée d’efficacité du capital derrière TermMax, mais je continue de surveiller la voie de sortie. Si l’effet de levier ne fonctionne que lorsque la liquidité est calme, alors la gouvernance et les incitations TMX devront finalement prouver qu’elles soutiennent la résilience — pas seulement une entrée plus facile.
#termmax @TermMax
44
33
4.6k
·
--
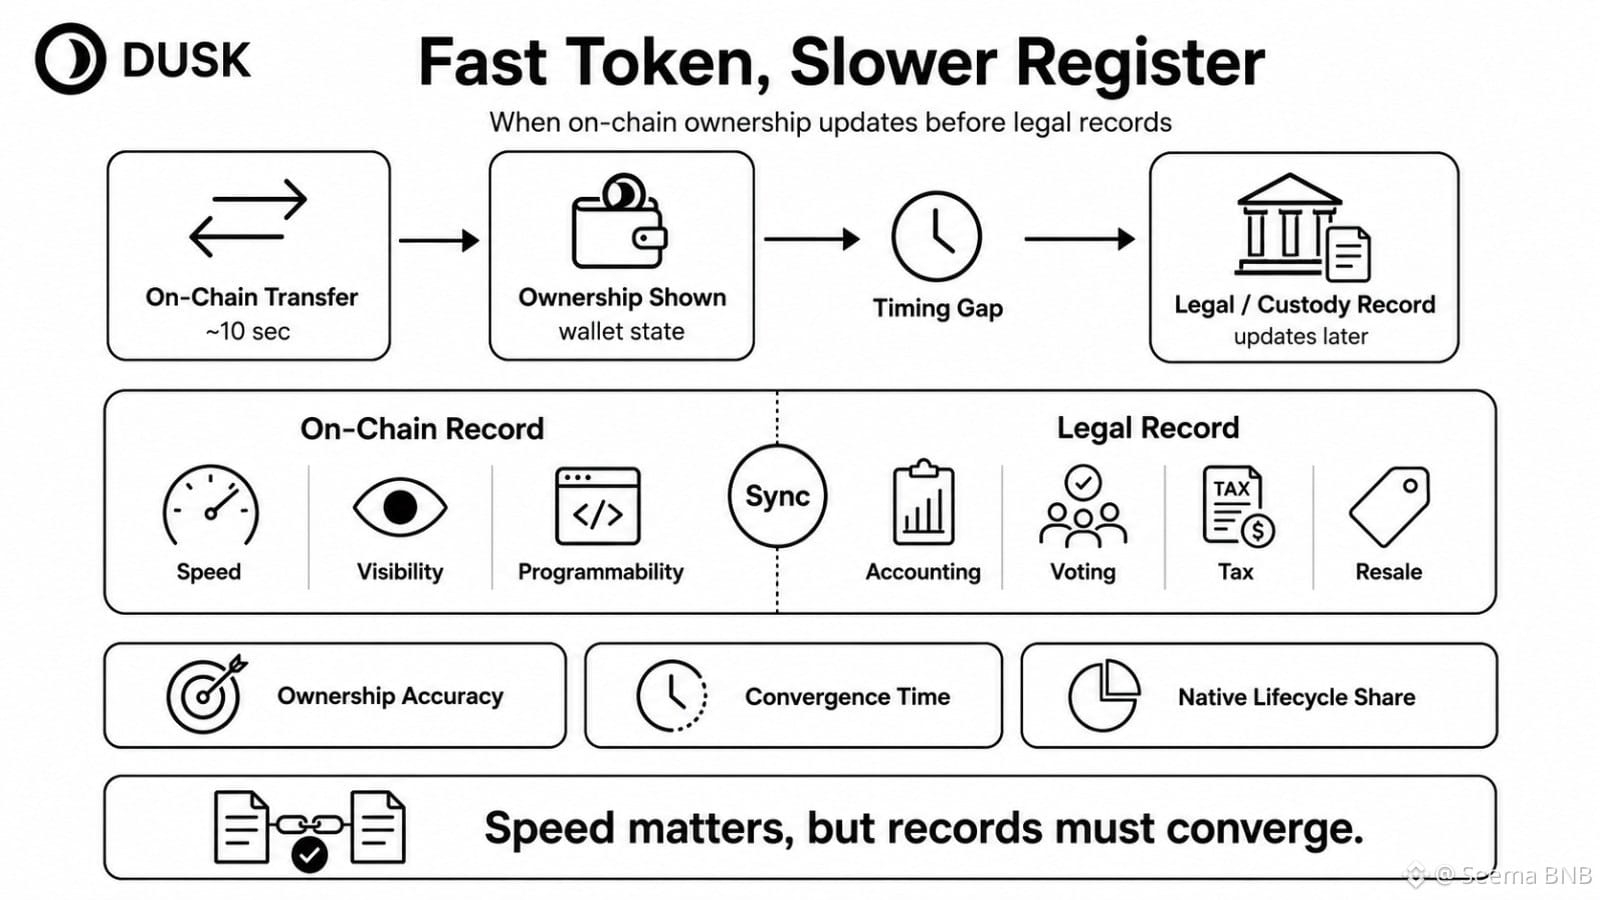
La partie qui me dérange le plus avec DUSK n’est pas de savoir si un token peut évoluer rapidement. C’est ce qui se passe lorsque le token bouge en 10 secondes et que le registre légal rattrape demain.
L’indicateur évident, c’est la vitesse de règlement. Je pense que c’est incomplet.
Si DUSK affiche une preuve de propriété on-chain à 23:59, mais que la garde ou le registre juridique est mis à jour à 00:01, quel registre fait foi pour la comptabilité, le vote, l’impôt ou la revente pendant cet intervalle ? Trente minutes de désaccord peuvent sembler faibles. Dans les actifs réglementés, de petits écarts de calendrier créent de vraies exceptions.
C’est pourquoi je suivrais quelque chose de plus difficile : l’exactitude de la propriété on-chain par rapport à l’exactitude de la propriété légale, ainsi que la part des étapes du cycle de vie qui sont réellement natives de la blockchain.
L’émission peut être instantanée alors que 90 % de la structuration se fait avant le premier bloc. Une approbation on-chain de 60 % ne signifie pas non plus que chaque action d’entreprise s’exécute automatiquement. Une certaine faiblesse à ce niveau est normale ; le droit ne disparaîtra pas parce que le règlement s’améliore.
Le véritable test pour DUSK, c’est la discipline de rapprochement. À quelle vitesse les deux registres convergent-ils, et qui règle les conflits ?
Mon doute, c’est que des tokens plus rapides comptent, mais si la vérité juridique continue d’avancer plus lentement, alors la vitesse RWA n’est que partiellement on-chain.
#dusk $DUSK @Dusk_Foundation
La partie qui me dérange le plus avec DUSK n’est pas de savoir si un token peut évoluer rapidement. C’est ce qui se passe lorsque le token bouge en 10 secondes et que le registre légal rattrape demain.
L’indicateur évident, c’est la vitesse de règlement. Je pense que c’est incomplet.
Si DUSK affiche une preuve de propriété on-chain à 23:59, mais que la garde ou le registre juridique est mis à jour à 00:01, quel registre fait foi pour la comptabilité, le vote, l’impôt ou la revente pendant cet intervalle ? Trente minutes de désaccord peuvent sembler faibles. Dans les actifs réglementés, de petits écarts de calendrier créent de vraies exceptions.
C’est pourquoi je suivrais quelque chose de plus difficile : l’exactitude de la propriété on-chain par rapport à l’exactitude de la propriété légale, ainsi que la part des étapes du cycle de vie qui sont réellement natives de la blockchain.
L’émission peut être instantanée alors que 90 % de la structuration se fait avant le premier bloc. Une approbation on-chain de 60 % ne signifie pas non plus que chaque action d’entreprise s’exécute automatiquement. Une certaine faiblesse à ce niveau est normale ; le droit ne disparaîtra pas parce que le règlement s’améliore.
Le véritable test pour DUSK, c’est la discipline de rapprochement. À quelle vitesse les deux registres convergent-ils, et qui règle les conflits ?
Mon doute, c’est que des tokens plus rapides comptent, mais si la vérité juridique continue d’avancer plus lentement, alors la vitesse RWA n’est que partiellement on-chain.
#dusk $DUSK @Dusk
L’indicateur évident, c’est la vitesse de règlement. Je pense que c’est incomplet.
Si DUSK affiche une preuve de propriété on-chain à 23:59, mais que la garde ou le registre juridique est mis à jour à 00:01, quel registre fait foi pour la comptabilité, le vote, l’impôt ou la revente pendant cet intervalle ? Trente minutes de désaccord peuvent sembler faibles. Dans les actifs réglementés, de petits écarts de calendrier créent de vraies exceptions.
C’est pourquoi je suivrais quelque chose de plus difficile : l’exactitude de la propriété on-chain par rapport à l’exactitude de la propriété légale, ainsi que la part des étapes du cycle de vie qui sont réellement natives de la blockchain.
L’émission peut être instantanée alors que 90 % de la structuration se fait avant le premier bloc. Une approbation on-chain de 60 % ne signifie pas non plus que chaque action d’entreprise s’exécute automatiquement. Une certaine faiblesse à ce niveau est normale ; le droit ne disparaîtra pas parce que le règlement s’améliore.
Le véritable test pour DUSK, c’est la discipline de rapprochement. À quelle vitesse les deux registres convergent-ils, et qui règle les conflits ?
Mon doute, c’est que des tokens plus rapides comptent, mais si la vérité juridique continue d’avancer plus lentement, alors la vitesse RWA n’est que partiellement on-chain.
#dusk $DUSK @Dusk
21
17
3.5k
·
--
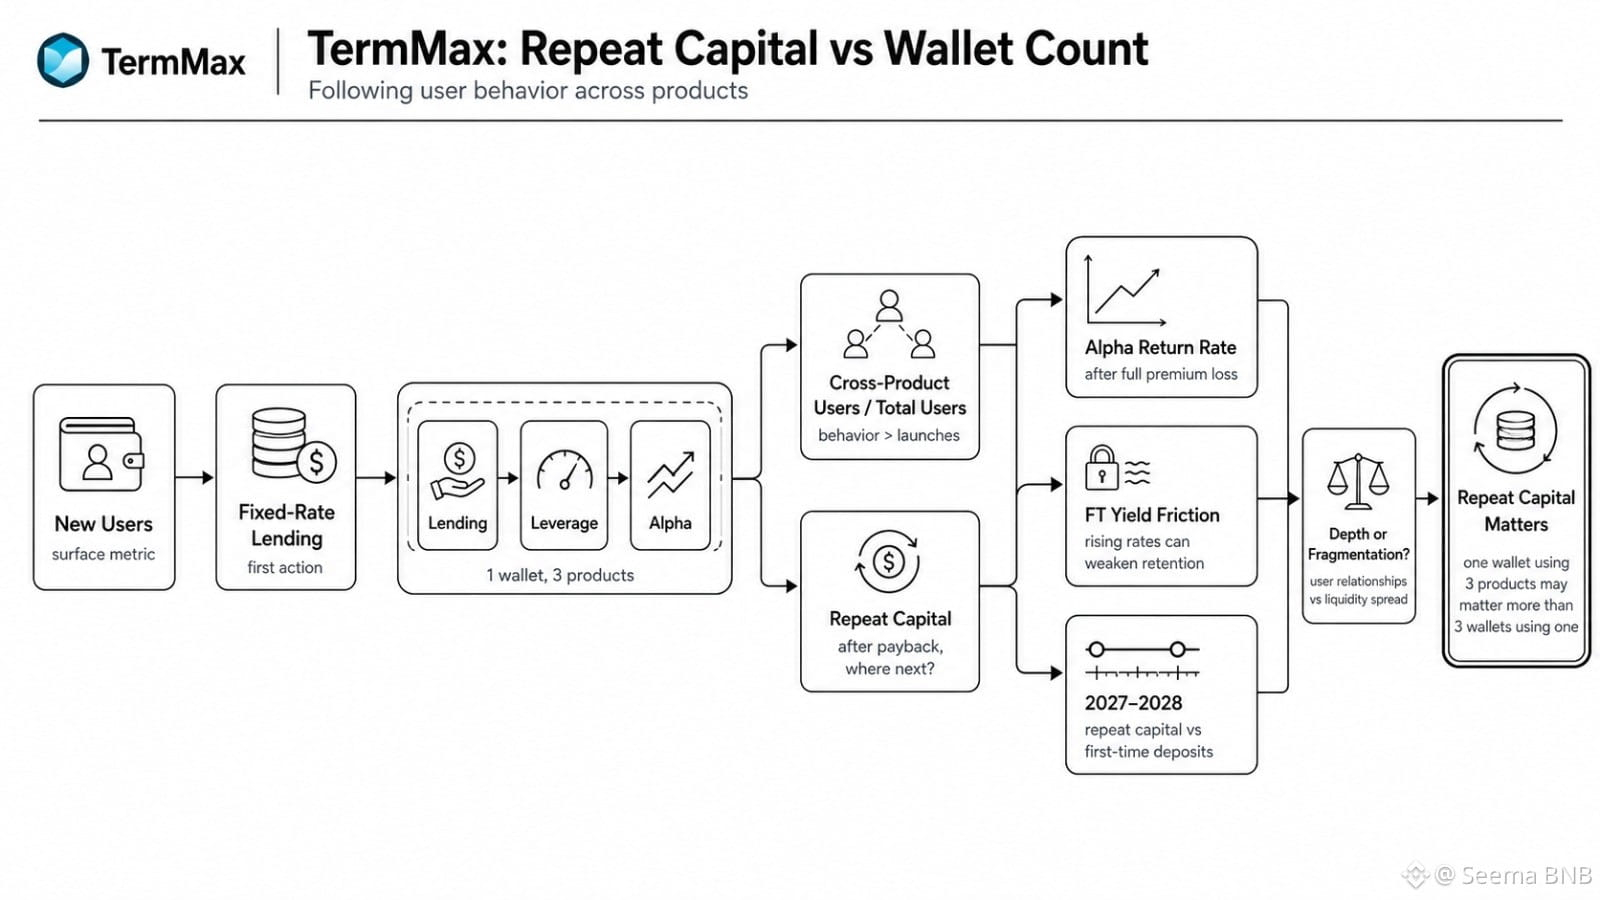
Une chose que je remarque constamment, c’est le comportement de TermMax : il semble plus utile que la simple croissance brute des portefeuilles. Que se passe-t-il après qu’un prêteur a été remboursé et doit décider ce qu’il faut faire ensuite avec ce capital.
La mesure évidente, ce sont les nouveaux utilisateurs. Mais je pense que c’est trop superficiel.
Si un portefeuille commence avec un Lending à taux fixe, puis utilise ensuite l’Effet de levier, et que cela tente ensuite Alpha TermMax, ce n’est pas seulement de l’activité en plus. Cela convertit la confiance dans un produit en volonté de prendre un deuxième risque. C’est plus difficile.
Ce que je veux voir, c’est le parcours après la première action. Combien d’utilisateurs de Lending entrent dans Alpha ? Combien d’utilisateurs d’Alpha reviennent après avoir perdu la totalité de la prime ? Le capital récurrent augmente-t-il plus vite que les dépôts pour la première fois en 2027 et en 2028 ?
Un certain churn est normal. Les options retiendront naturellement un profil d’utilisateur différent de celui du lending à taux fixe, et la hausse des taux du marché peut rendre les rendements FT bloqués moins attrayants.
La question inconfortable est de savoir si l’expansion produit approfondit les relations avec les utilisateurs, ou si elle disperse la liquidité sur trop de surfaces.
Pour TMX, un seul portefeuille qui utilise trois produits peut compter davantage que trois portefeuilles qui touchent un seul produit une fois.
Je surveille le capital récurrent, pas seulement le nombre de portefeuilles.
#termmax @termmax
Une chose que je remarque constamment, c’est le comportement de TermMax : il semble plus utile que la simple croissance brute des portefeuilles. Que se passe-t-il après qu’un prêteur a été remboursé et doit décider ce qu’il faut faire ensuite avec ce capital.
La mesure évidente, ce sont les nouveaux utilisateurs. Mais je pense que c’est trop superficiel.
Si un portefeuille commence avec un Lending à taux fixe, puis utilise ensuite l’Effet de levier, et que cela tente ensuite Alpha TermMax, ce n’est pas seulement de l’activité en plus. Cela convertit la confiance dans un produit en volonté de prendre un deuxième risque. C’est plus difficile.
Ce que je veux voir, c’est le parcours après la première action. Combien d’utilisateurs de Lending entrent dans Alpha ? Combien d’utilisateurs d’Alpha reviennent après avoir perdu la totalité de la prime ? Le capital récurrent augmente-t-il plus vite que les dépôts pour la première fois en 2027 et en 2028 ?
Un certain churn est normal. Les options retiendront naturellement un profil d’utilisateur différent de celui du lending à taux fixe, et la hausse des taux du marché peut rendre les rendements FT bloqués moins attrayants.
La question inconfortable est de savoir si l’expansion produit approfondit les relations avec les utilisateurs, ou si elle disperse la liquidité sur trop de surfaces.
Pour TMX, un seul portefeuille qui utilise trois produits peut compter davantage que trois portefeuilles qui touchent un seul produit une fois.
Je surveille le capital récurrent, pas seulement le nombre de portefeuilles.
#termmax @TermMax
La mesure évidente, ce sont les nouveaux utilisateurs. Mais je pense que c’est trop superficiel.
Si un portefeuille commence avec un Lending à taux fixe, puis utilise ensuite l’Effet de levier, et que cela tente ensuite Alpha TermMax, ce n’est pas seulement de l’activité en plus. Cela convertit la confiance dans un produit en volonté de prendre un deuxième risque. C’est plus difficile.
Ce que je veux voir, c’est le parcours après la première action. Combien d’utilisateurs de Lending entrent dans Alpha ? Combien d’utilisateurs d’Alpha reviennent après avoir perdu la totalité de la prime ? Le capital récurrent augmente-t-il plus vite que les dépôts pour la première fois en 2027 et en 2028 ?
Un certain churn est normal. Les options retiendront naturellement un profil d’utilisateur différent de celui du lending à taux fixe, et la hausse des taux du marché peut rendre les rendements FT bloqués moins attrayants.
La question inconfortable est de savoir si l’expansion produit approfondit les relations avec les utilisateurs, ou si elle disperse la liquidité sur trop de surfaces.
Pour TMX, un seul portefeuille qui utilise trois produits peut compter davantage que trois portefeuilles qui touchent un seul produit une fois.
Je surveille le capital récurrent, pas seulement le nombre de portefeuilles.
#termmax @TermMax
39
24
6.5k
·
--
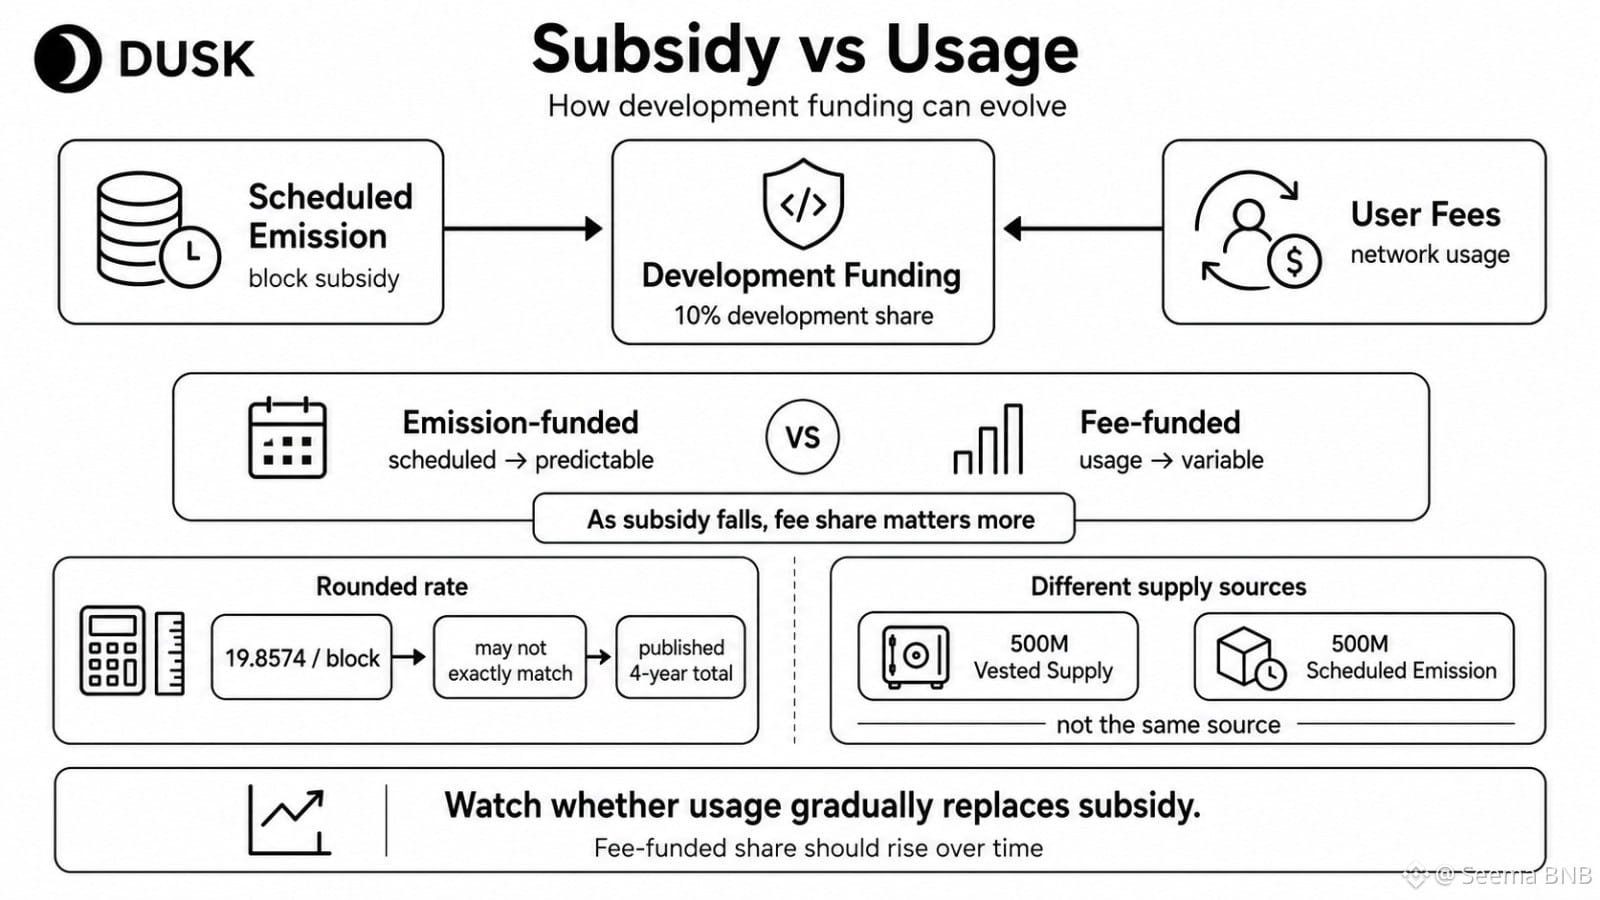
Je regardais un seul détail de DUSK qui semble petit sur le papier. Les frais d’utilisation ne paient pas uniquement l’activité du réseau : une partie de ce flux alimente aussi la part de 10 % réservée au développement.
Au début, j’ai traité l’émission de blocs comme un indicateur évident. C’est trop superficiel.
DUSK peut financer le développement à partir de deux comportements : l’émission planifiée et l’usage réel. L’un correspond à une subvention. L’autre, ce sont les utilisateurs qui créent une activité économique suffisante pour aider à financer le système eux-mêmes.
Pour moi, c’est le vrai test. À mesure que l’émission baisse, le développement financé par les frais devient-il une part plus importante du revenu total du développement ? Les revenus de frais par DUSK émis augmentent-ils parce que l’activité de règlement croît réellement, ou simplement parce que la subvention diminue ?
Le chiffre de bloc de 19,8574 DUSK ressemble aussi à quelque chose de plus « propre » que le calendrier sous-jacent. Si multiplier ce taux arrondi ne reproduit pas exactement le total publié sur quatre ans, ce n’est pas un scandale. Mais la précision compte quand les gens modélisent l’offre.
Il existe un autre découpage que les gens ratent : 500 M d’offre acquise et 500 M d’émission planifiée sont des sources complètement différentes de DUSK.
Ce que j’observe maintenant, c’est de savoir si l’usage remplace progressivement la subvention. Si ce n’est pas le cas, le financement du développement reste davantage dépendant de l’émission que ce que laisse entendre l’histoire de surface.
@Dusk_Foundation #dusk $DUSK #dusk $DUSK @Dusk_Foundation
Je regardais un seul détail de DUSK qui semble petit sur le papier. Les frais d’utilisation ne paient pas uniquement l’activité du réseau : une partie de ce flux alimente aussi la part de 10 % réservée au développement.
Au début, j’ai traité l’émission de blocs comme un indicateur évident. C’est trop superficiel.
DUSK peut financer le développement à partir de deux comportements : l’émission planifiée et l’usage réel. L’un correspond à une subvention. L’autre, ce sont les utilisateurs qui créent une activité économique suffisante pour aider à financer le système eux-mêmes.
Pour moi, c’est le vrai test. À mesure que l’émission baisse, le développement financé par les frais devient-il une part plus importante du revenu total du développement ? Les revenus de frais par DUSK émis augmentent-ils parce que l’activité de règlement croît réellement, ou simplement parce que la subvention diminue ?
Le chiffre de bloc de 19,8574 DUSK ressemble aussi à quelque chose de plus « propre » que le calendrier sous-jacent. Si multiplier ce taux arrondi ne reproduit pas exactement le total publié sur quatre ans, ce n’est pas un scandale. Mais la précision compte quand les gens modélisent l’offre.
Il existe un autre découpage que les gens ratent : 500 M d’offre acquise et 500 M d’émission planifiée sont des sources complètement différentes de DUSK.
Ce que j’observe maintenant, c’est de savoir si l’usage remplace progressivement la subvention. Si ce n’est pas le cas, le financement du développement reste davantage dépendant de l’émission que ce que laisse entendre l’histoire de surface.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
Au début, j’ai traité l’émission de blocs comme un indicateur évident. C’est trop superficiel.
DUSK peut financer le développement à partir de deux comportements : l’émission planifiée et l’usage réel. L’un correspond à une subvention. L’autre, ce sont les utilisateurs qui créent une activité économique suffisante pour aider à financer le système eux-mêmes.
Pour moi, c’est le vrai test. À mesure que l’émission baisse, le développement financé par les frais devient-il une part plus importante du revenu total du développement ? Les revenus de frais par DUSK émis augmentent-ils parce que l’activité de règlement croît réellement, ou simplement parce que la subvention diminue ?
Le chiffre de bloc de 19,8574 DUSK ressemble aussi à quelque chose de plus « propre » que le calendrier sous-jacent. Si multiplier ce taux arrondi ne reproduit pas exactement le total publié sur quatre ans, ce n’est pas un scandale. Mais la précision compte quand les gens modélisent l’offre.
Il existe un autre découpage que les gens ratent : 500 M d’offre acquise et 500 M d’émission planifiée sont des sources complètement différentes de DUSK.
Ce que j’observe maintenant, c’est de savoir si l’usage remplace progressivement la subvention. Si ce n’est pas le cas, le financement du développement reste davantage dépendant de l’émission que ce que laisse entendre l’histoire de surface.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
44
30
5k
·
--
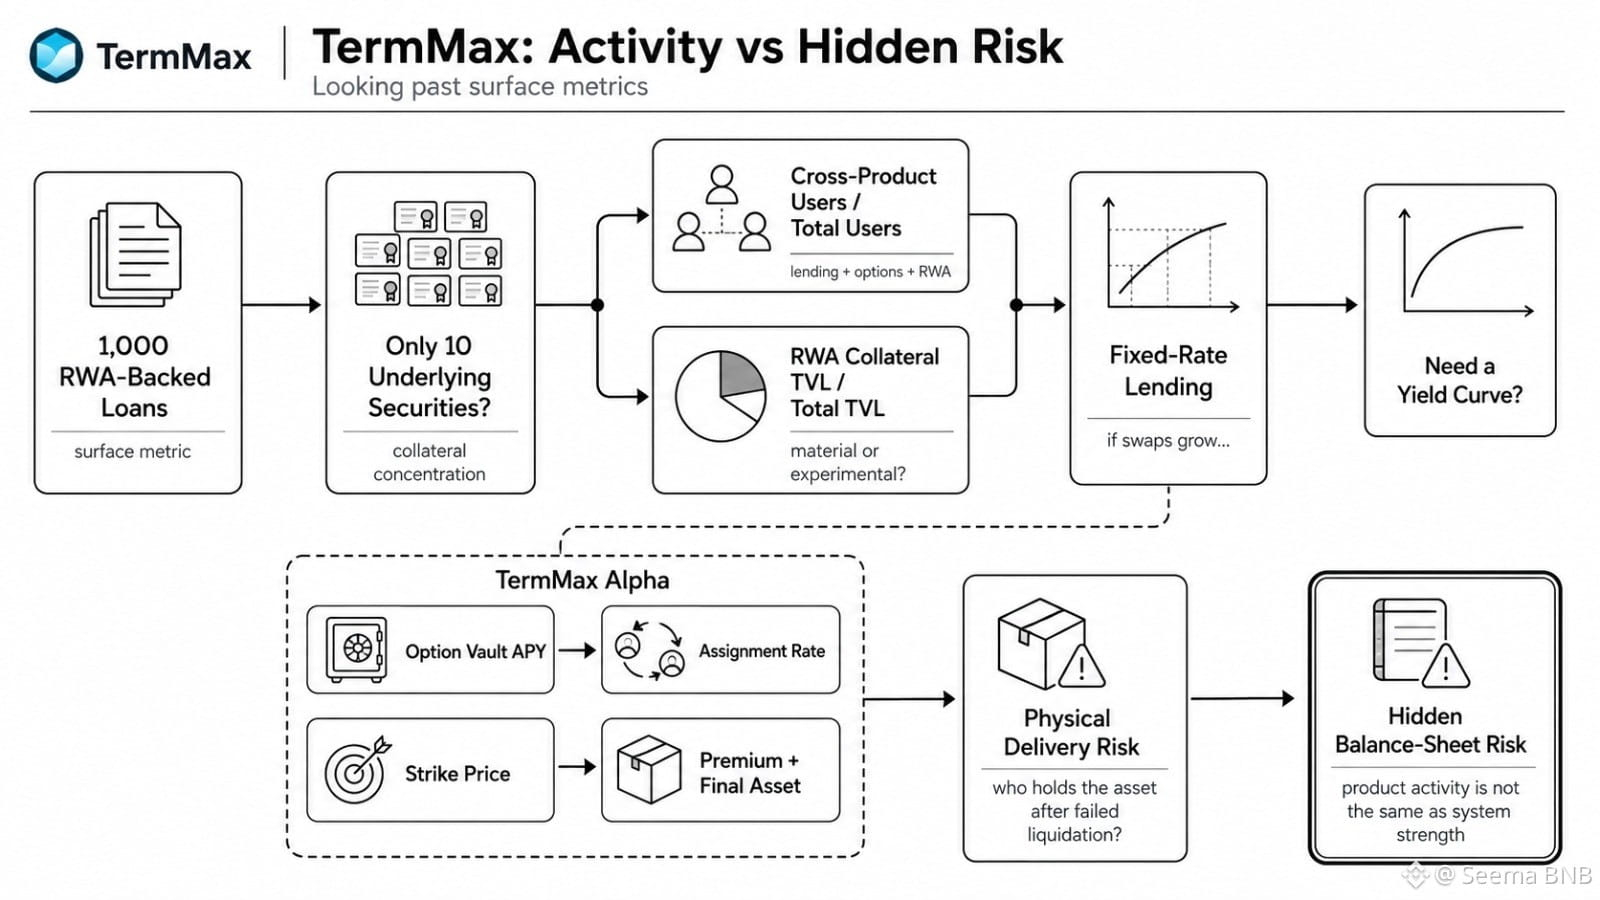
Je me retrouve à revenir à un chiffre TermMax inquiétant dans mes notes : 1 000 prêts adossés à des RWA ne me diraient encore que très peu si tout dépendait simplement de 10 titres sous-jacents.
L’indicateur évident est le nombre de prêts. Je pense que c’est faible. Ce qui compte, c’est à quel point la garantie est réellement concentrée, et si les utilisateurs passent réellement d’un produit à l’autre (prêts, options et RWA) au lieu de toucher chaque produit une seule fois.
C’est là que TermMax devient plus difficile à évaluer. La TVL garantie par des RWA peut augmenter, mais devient-elle significative par rapport à la TVL totale ? Les utilisateurs multi-produits augmentent-ils ? Le prêt à taux fixe a-t-il, à terme, besoin de quelque chose de plus proche d’une courbe des rendements, surtout si des swaps de taux d’intérêt font partie du système ?
Le TermMax Alpha a le même problème. Un APY élevé d’un compartiment d’options paraît propre jusqu’à ce que l’assignation modifie l’actif de l’investisseur. Le prix d’exercice influence bien la prime, mais aussi ce que vous pourriez finalement vous retrouver à détenir.
Une certaine assignation est normale. Le vrai test tient à la fréquence, à l’ampleur des baisses après la livraison, et à la question de savoir si le règlement en nature laisse les utilisateurs avec des actifs qu’ils voulaient réellement.
Je continue à surveiller une chose : TermMax mesure-t-il l’activité des produits, ou le risque caché au bilan créé lorsque ces produits se chevauchent ?
#termmax @termmax
Je me retrouve à revenir à un chiffre TermMax inquiétant dans mes notes : 1 000 prêts adossés à des RWA ne me diraient encore que très peu si tout dépendait simplement de 10 titres sous-jacents.
L’indicateur évident est le nombre de prêts. Je pense que c’est faible. Ce qui compte, c’est à quel point la garantie est réellement concentrée, et si les utilisateurs passent réellement d’un produit à l’autre (prêts, options et RWA) au lieu de toucher chaque produit une seule fois.
C’est là que TermMax devient plus difficile à évaluer. La TVL garantie par des RWA peut augmenter, mais devient-elle significative par rapport à la TVL totale ? Les utilisateurs multi-produits augmentent-ils ? Le prêt à taux fixe a-t-il, à terme, besoin de quelque chose de plus proche d’une courbe des rendements, surtout si des swaps de taux d’intérêt font partie du système ?
Le TermMax Alpha a le même problème. Un APY élevé d’un compartiment d’options paraît propre jusqu’à ce que l’assignation modifie l’actif de l’investisseur. Le prix d’exercice influence bien la prime, mais aussi ce que vous pourriez finalement vous retrouver à détenir.
Une certaine assignation est normale. Le vrai test tient à la fréquence, à l’ampleur des baisses après la livraison, et à la question de savoir si le règlement en nature laisse les utilisateurs avec des actifs qu’ils voulaient réellement.
Je continue à surveiller une chose : TermMax mesure-t-il l’activité des produits, ou le risque caché au bilan créé lorsque ces produits se chevauchent ?
#termmax @TermMax
L’indicateur évident est le nombre de prêts. Je pense que c’est faible. Ce qui compte, c’est à quel point la garantie est réellement concentrée, et si les utilisateurs passent réellement d’un produit à l’autre (prêts, options et RWA) au lieu de toucher chaque produit une seule fois.
C’est là que TermMax devient plus difficile à évaluer. La TVL garantie par des RWA peut augmenter, mais devient-elle significative par rapport à la TVL totale ? Les utilisateurs multi-produits augmentent-ils ? Le prêt à taux fixe a-t-il, à terme, besoin de quelque chose de plus proche d’une courbe des rendements, surtout si des swaps de taux d’intérêt font partie du système ?
Le TermMax Alpha a le même problème. Un APY élevé d’un compartiment d’options paraît propre jusqu’à ce que l’assignation modifie l’actif de l’investisseur. Le prix d’exercice influence bien la prime, mais aussi ce que vous pourriez finalement vous retrouver à détenir.
Une certaine assignation est normale. Le vrai test tient à la fréquence, à l’ampleur des baisses après la livraison, et à la question de savoir si le règlement en nature laisse les utilisateurs avec des actifs qu’ils voulaient réellement.
Je continue à surveiller une chose : TermMax mesure-t-il l’activité des produits, ou le risque caché au bilan créé lorsque ces produits se chevauchent ?
#termmax @TermMax
31
21
8.6k
·
--
Vérifié
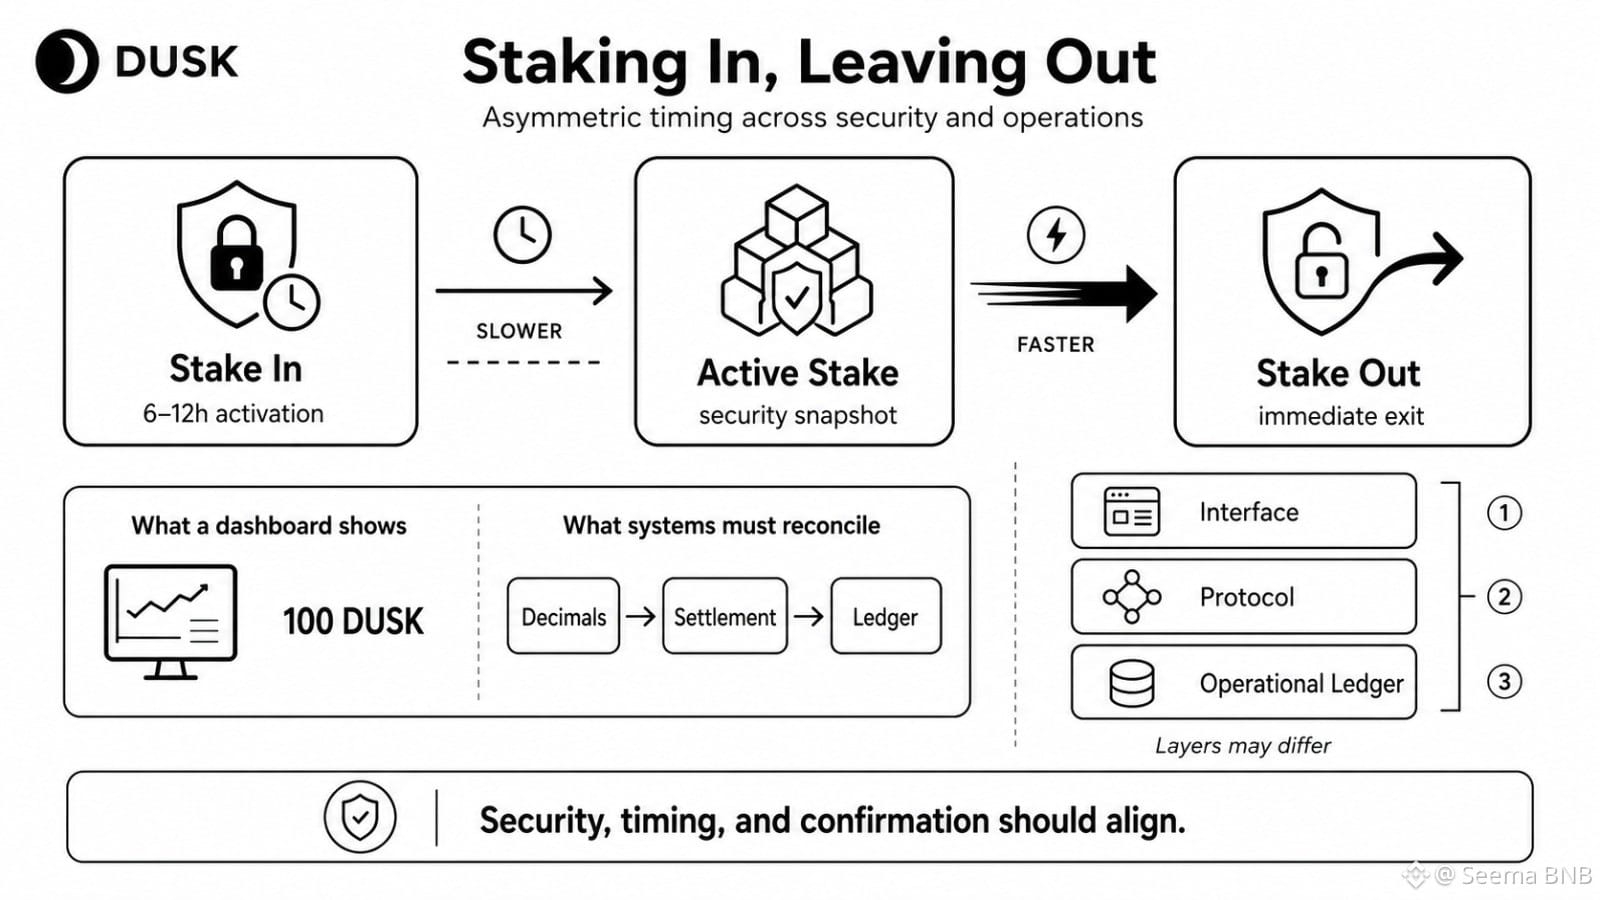
Je revenais sans cesse à un détail gênant de DUSK : le capital de mise peut prendre des heures à saisir, pourtant il peut partir sans que le même protocole attende la même période.
La mesure évidente est la mise active. Je pense que c’est trop superficiel. Ce qui compte, c’est à quelle vitesse la sécurité peut disparaître, par rapport à la vitesse à laquelle elle peut se reconstituer.
Cette asymétrie modifie le comportement. Si la confiance chute, les sorties peuvent être immédiates tandis que la mise de remplacement attend encore 6–12 heures pour s’activer. Une certaine faiblesse à ce niveau est normale : les systèmes ont besoin de fenêtres opérationnelles. Mais le vrai test consiste à savoir si DUSK peut absorber des sorties soudaines sans transformer un simple changement d’humeur temporaire en problème de concentration de la sécurité.
On retrouve le même schéma ailleurs. Un tableau de bord peut afficher 100 DUSK correctement alors que le mappage décimal sous-jacent est faux. Une transaction peut être incluse rapidement tandis que le règlement DuskDS n’est pas encore ce que l’échange devrait appeler « confirmé ».
Alors, quelle couche dit la vérité : l’interface, le protocole ou le grand livre opérationnel ?
DUSK ne manque pas à cause de la différence entre ces couches. Il échoue si les utilisateurs supposent qu’elles sont identiques.
Je surveille si la norme du réseau ne standardise pas seulement la cryptographie, mais aussi le timing, la comptabilité et les sémantiques de confirmation qui l’entourent.
@Dusk_Foundation #dusk $DUSK
Je revenais sans cesse à un détail gênant de DUSK : le capital de mise peut prendre des heures à saisir, pourtant il peut partir sans que le même protocole attende la même période.
La mesure évidente est la mise active. Je pense que c’est trop superficiel. Ce qui compte, c’est à quelle vitesse la sécurité peut disparaître, par rapport à la vitesse à laquelle elle peut se reconstituer.
Cette asymétrie modifie le comportement. Si la confiance chute, les sorties peuvent être immédiates tandis que la mise de remplacement attend encore 6–12 heures pour s’activer. Une certaine faiblesse à ce niveau est normale : les systèmes ont besoin de fenêtres opérationnelles. Mais le vrai test consiste à savoir si DUSK peut absorber des sorties soudaines sans transformer un simple changement d’humeur temporaire en problème de concentration de la sécurité.
On retrouve le même schéma ailleurs. Un tableau de bord peut afficher 100 DUSK correctement alors que le mappage décimal sous-jacent est faux. Une transaction peut être incluse rapidement tandis que le règlement DuskDS n’est pas encore ce que l’échange devrait appeler « confirmé ».
Alors, quelle couche dit la vérité : l’interface, le protocole ou le grand livre opérationnel ?
DUSK ne manque pas à cause de la différence entre ces couches. Il échoue si les utilisateurs supposent qu’elles sont identiques.
Je surveille si la norme du réseau ne standardise pas seulement la cryptographie, mais aussi le timing, la comptabilité et les sémantiques de confirmation qui l’entourent.
@Dusk #dusk $DUSK
La mesure évidente est la mise active. Je pense que c’est trop superficiel. Ce qui compte, c’est à quelle vitesse la sécurité peut disparaître, par rapport à la vitesse à laquelle elle peut se reconstituer.
Cette asymétrie modifie le comportement. Si la confiance chute, les sorties peuvent être immédiates tandis que la mise de remplacement attend encore 6–12 heures pour s’activer. Une certaine faiblesse à ce niveau est normale : les systèmes ont besoin de fenêtres opérationnelles. Mais le vrai test consiste à savoir si DUSK peut absorber des sorties soudaines sans transformer un simple changement d’humeur temporaire en problème de concentration de la sécurité.
On retrouve le même schéma ailleurs. Un tableau de bord peut afficher 100 DUSK correctement alors que le mappage décimal sous-jacent est faux. Une transaction peut être incluse rapidement tandis que le règlement DuskDS n’est pas encore ce que l’échange devrait appeler « confirmé ».
Alors, quelle couche dit la vérité : l’interface, le protocole ou le grand livre opérationnel ?
DUSK ne manque pas à cause de la différence entre ces couches. Il échoue si les utilisateurs supposent qu’elles sont identiques.
Je surveille si la norme du réseau ne standardise pas seulement la cryptographie, mais aussi le timing, la comptabilité et les sémantiques de confirmation qui l’entourent.
@Dusk #dusk $DUSK
30
18
6k
·
--
Vérifié
Mon point de départ était une vision, sous forme de token, d’une obligation sur DUSK en tant que problème de « minting ». Aujourd’hui, cela me paraît être la partie la moins intéressante.
Une obligation de 10 ans avec des coupons semestriels est émise une seule fois, mais elle génère 20 événements de coupon plus un remboursement du principal. Vingt et un jalons majeurs de flux de trésorerie sur 120 mois.
Le problème caché, c’est la propriété entre ces dates. Qui détient le token à chaque instant de référence ? Que se passe-t-il après des transferts, des changements de portefeuille, des mises à jour de conformité ou une propriété restreinte ? Un contrat peut survivre pendant une décennie, mais le service doit rester correct à chaque fois.
Une certaine complexité est normale. Les obligations traditionnelles disposent déjà de teneurs de registre, d’agents de paiement et de rapprochement. Transférer cet état en chaîne ne supprime pas le cycle de vie : il le rend simplement visible.
C’est le vrai test de DUSK. Pas « émission » contre « adoption », mais « émission » contre une discipline de service persistante.
Si 10 000 investisseurs sont impliqués, 20 cycles de coupons peuvent devenir 200 000 distributions au niveau des investisseurs avant même le remboursement du principal. DUSK peut-il maintenir la synchronisation de la propriété, de l’éligibilité et de l’état de paiement sans créer de frictions opérationnelles supplémentaires ?
Je reviens sans cesse à cette idée : la tokenisation ne réussit que si le vingtième coupon est aussi fiable que le premier mint.
@Dusk_Foundation #dusk $DUSK
Mon point de départ était une vision, sous forme de token, d’une obligation sur DUSK en tant que problème de « minting ». Aujourd’hui, cela me paraît être la partie la moins intéressante.
Une obligation de 10 ans avec des coupons semestriels est émise une seule fois, mais elle génère 20 événements de coupon plus un remboursement du principal. Vingt et un jalons majeurs de flux de trésorerie sur 120 mois.
Le problème caché, c’est la propriété entre ces dates. Qui détient le token à chaque instant de référence ? Que se passe-t-il après des transferts, des changements de portefeuille, des mises à jour de conformité ou une propriété restreinte ? Un contrat peut survivre pendant une décennie, mais le service doit rester correct à chaque fois.
Une certaine complexité est normale. Les obligations traditionnelles disposent déjà de teneurs de registre, d’agents de paiement et de rapprochement. Transférer cet état en chaîne ne supprime pas le cycle de vie : il le rend simplement visible.
C’est le vrai test de DUSK. Pas « émission » contre « adoption », mais « émission » contre une discipline de service persistante.
Si 10 000 investisseurs sont impliqués, 20 cycles de coupons peuvent devenir 200 000 distributions au niveau des investisseurs avant même le remboursement du principal. DUSK peut-il maintenir la synchronisation de la propriété, de l’éligibilité et de l’état de paiement sans créer de frictions opérationnelles supplémentaires ?
Je reviens sans cesse à cette idée : la tokenisation ne réussit que si le vingtième coupon est aussi fiable que le premier mint.
@Dusk #dusk $DUSK
Une obligation de 10 ans avec des coupons semestriels est émise une seule fois, mais elle génère 20 événements de coupon plus un remboursement du principal. Vingt et un jalons majeurs de flux de trésorerie sur 120 mois.
Le problème caché, c’est la propriété entre ces dates. Qui détient le token à chaque instant de référence ? Que se passe-t-il après des transferts, des changements de portefeuille, des mises à jour de conformité ou une propriété restreinte ? Un contrat peut survivre pendant une décennie, mais le service doit rester correct à chaque fois.
Une certaine complexité est normale. Les obligations traditionnelles disposent déjà de teneurs de registre, d’agents de paiement et de rapprochement. Transférer cet état en chaîne ne supprime pas le cycle de vie : il le rend simplement visible.
C’est le vrai test de DUSK. Pas « émission » contre « adoption », mais « émission » contre une discipline de service persistante.
Si 10 000 investisseurs sont impliqués, 20 cycles de coupons peuvent devenir 200 000 distributions au niveau des investisseurs avant même le remboursement du principal. DUSK peut-il maintenir la synchronisation de la propriété, de l’éligibilité et de l’état de paiement sans créer de frictions opérationnelles supplémentaires ?
Je reviens sans cesse à cette idée : la tokenisation ne réussit que si le vingtième coupon est aussi fiable que le premier mint.
@Dusk #dusk $DUSK
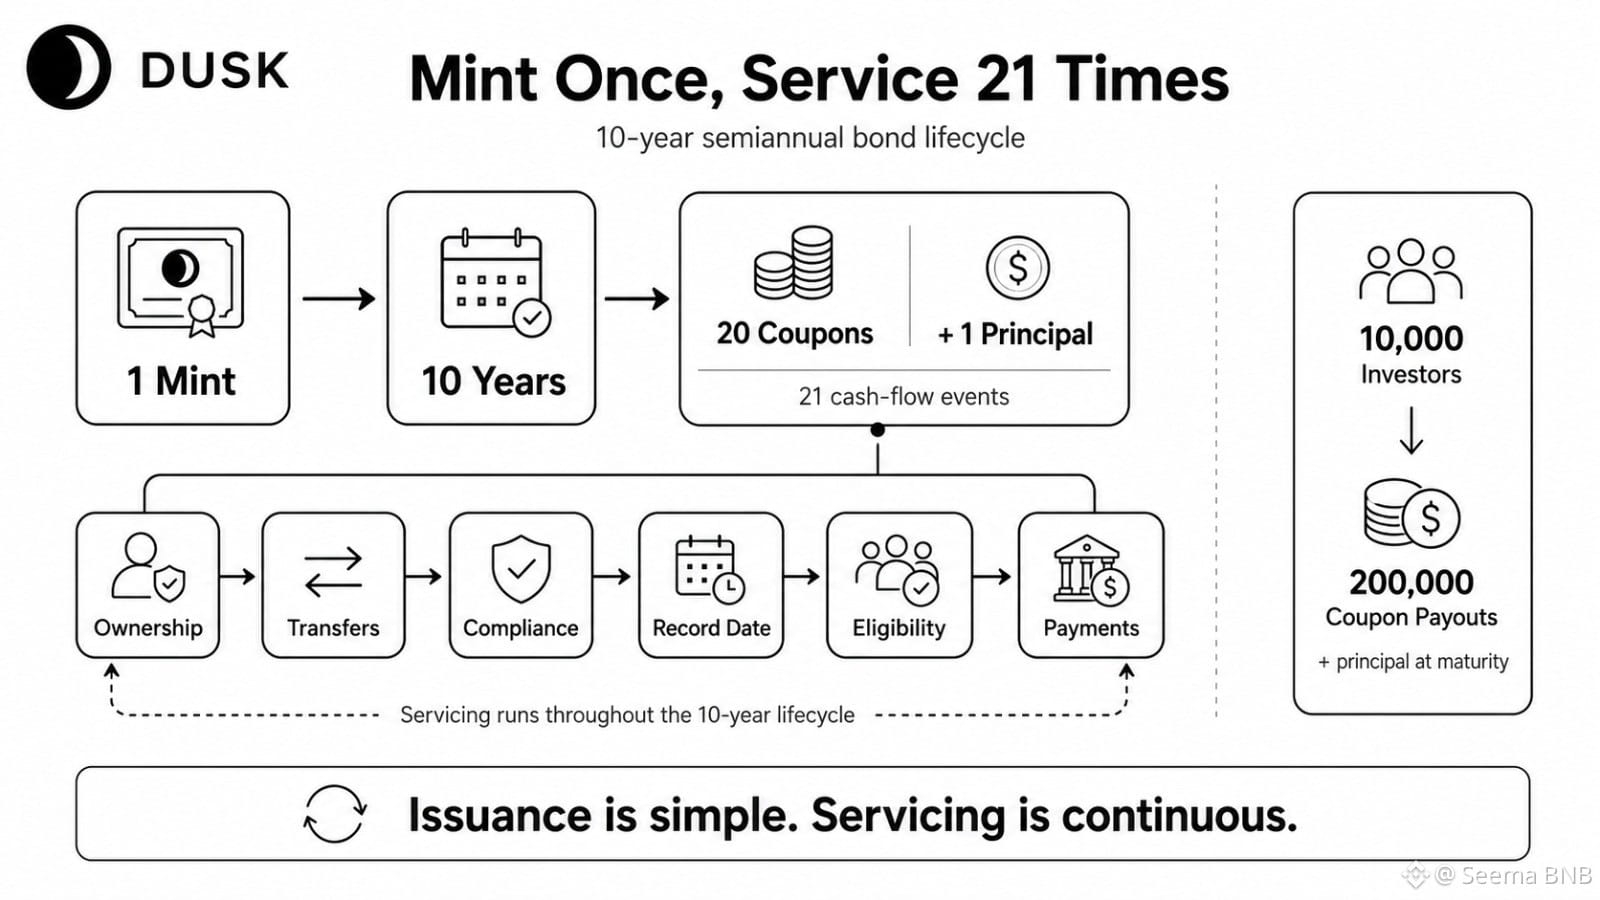
44
31
11.8k
·
--
Je me suis d’abord intéressé à DUSK à travers le cycle de développement de six ans, et je pense que ce n’est pas la bonne horloge à utiliser maintenant.
Six ans de R&D me disent quelque chose sur la discipline technique. Mais cela ne me dit pas si les développeurs, les institutions, les actifs et les utilisateurs resteront réellement une fois que l’infrastructure sera en ligne.
Ce qui compte davantage, c’est l’ordre de 585 jours de comportement sur le mainnet.
Les applications vont-elles au-delà du déploiement ? Les actifs réglementés parviennent-ils à un usage on-chain réel ? La liquidité se forme-t-elle autour de la demande réelle, ou mesure-t-on encore surtout la préparation de l’infrastructure ?
Une certaine faiblesse à ce niveau est normale. DUSK a passé des années à résoudre une pile technique difficile ; je n’aurais donc pas attendu que la couche marché mûrisse au même rythme que la couche de base.
Mais cet équilibre fonctionne dans les deux sens. Un long cycle de développement peut réduire l’incertitude technique tout en augmentant les attentes en matière d’exécution après le lancement.
C’est la partie que je continue de surveiller avec DUSK : la puissance de l’infrastructure versus la véritable accessibilité.
Dix-neuf mois est probablement trop court pour écarter la thèse, mais suffisamment long pour poser des questions plus difficiles sur la conversion de la technologie en usage.
Pour DUSK, le prochain test n’est pas de savoir si le système fonctionne. C’est de savoir si une infrastructure fonctionnelle devient quelque chose dont les gens ont réellement et de façon répétée besoin.
@Dusk_Foundation #dusk $DUSK
Je me suis d’abord intéressé à DUSK à travers le cycle de développement de six ans, et je pense que ce n’est pas la bonne horloge à utiliser maintenant.
Six ans de R&D me disent quelque chose sur la discipline technique. Mais cela ne me dit pas si les développeurs, les institutions, les actifs et les utilisateurs resteront réellement une fois que l’infrastructure sera en ligne.
Ce qui compte davantage, c’est l’ordre de 585 jours de comportement sur le mainnet.
Les applications vont-elles au-delà du déploiement ? Les actifs réglementés parviennent-ils à un usage on-chain réel ? La liquidité se forme-t-elle autour de la demande réelle, ou mesure-t-on encore surtout la préparation de l’infrastructure ?
Une certaine faiblesse à ce niveau est normale. DUSK a passé des années à résoudre une pile technique difficile ; je n’aurais donc pas attendu que la couche marché mûrisse au même rythme que la couche de base.
Mais cet équilibre fonctionne dans les deux sens. Un long cycle de développement peut réduire l’incertitude technique tout en augmentant les attentes en matière d’exécution après le lancement.
C’est la partie que je continue de surveiller avec DUSK : la puissance de l’infrastructure versus la véritable accessibilité.
Dix-neuf mois est probablement trop court pour écarter la thèse, mais suffisamment long pour poser des questions plus difficiles sur la conversion de la technologie en usage.
Pour DUSK, le prochain test n’est pas de savoir si le système fonctionne. C’est de savoir si une infrastructure fonctionnelle devient quelque chose dont les gens ont réellement et de façon répétée besoin.
@Dusk #dusk $DUSK
Six ans de R&D me disent quelque chose sur la discipline technique. Mais cela ne me dit pas si les développeurs, les institutions, les actifs et les utilisateurs resteront réellement une fois que l’infrastructure sera en ligne.
Ce qui compte davantage, c’est l’ordre de 585 jours de comportement sur le mainnet.
Les applications vont-elles au-delà du déploiement ? Les actifs réglementés parviennent-ils à un usage on-chain réel ? La liquidité se forme-t-elle autour de la demande réelle, ou mesure-t-on encore surtout la préparation de l’infrastructure ?
Une certaine faiblesse à ce niveau est normale. DUSK a passé des années à résoudre une pile technique difficile ; je n’aurais donc pas attendu que la couche marché mûrisse au même rythme que la couche de base.
Mais cet équilibre fonctionne dans les deux sens. Un long cycle de développement peut réduire l’incertitude technique tout en augmentant les attentes en matière d’exécution après le lancement.
C’est la partie que je continue de surveiller avec DUSK : la puissance de l’infrastructure versus la véritable accessibilité.
Dix-neuf mois est probablement trop court pour écarter la thèse, mais suffisamment long pour poser des questions plus difficiles sur la conversion de la technologie en usage.
Pour DUSK, le prochain test n’est pas de savoir si le système fonctionne. C’est de savoir si une infrastructure fonctionnelle devient quelque chose dont les gens ont réellement et de façon répétée besoin.
@Dusk #dusk $DUSK
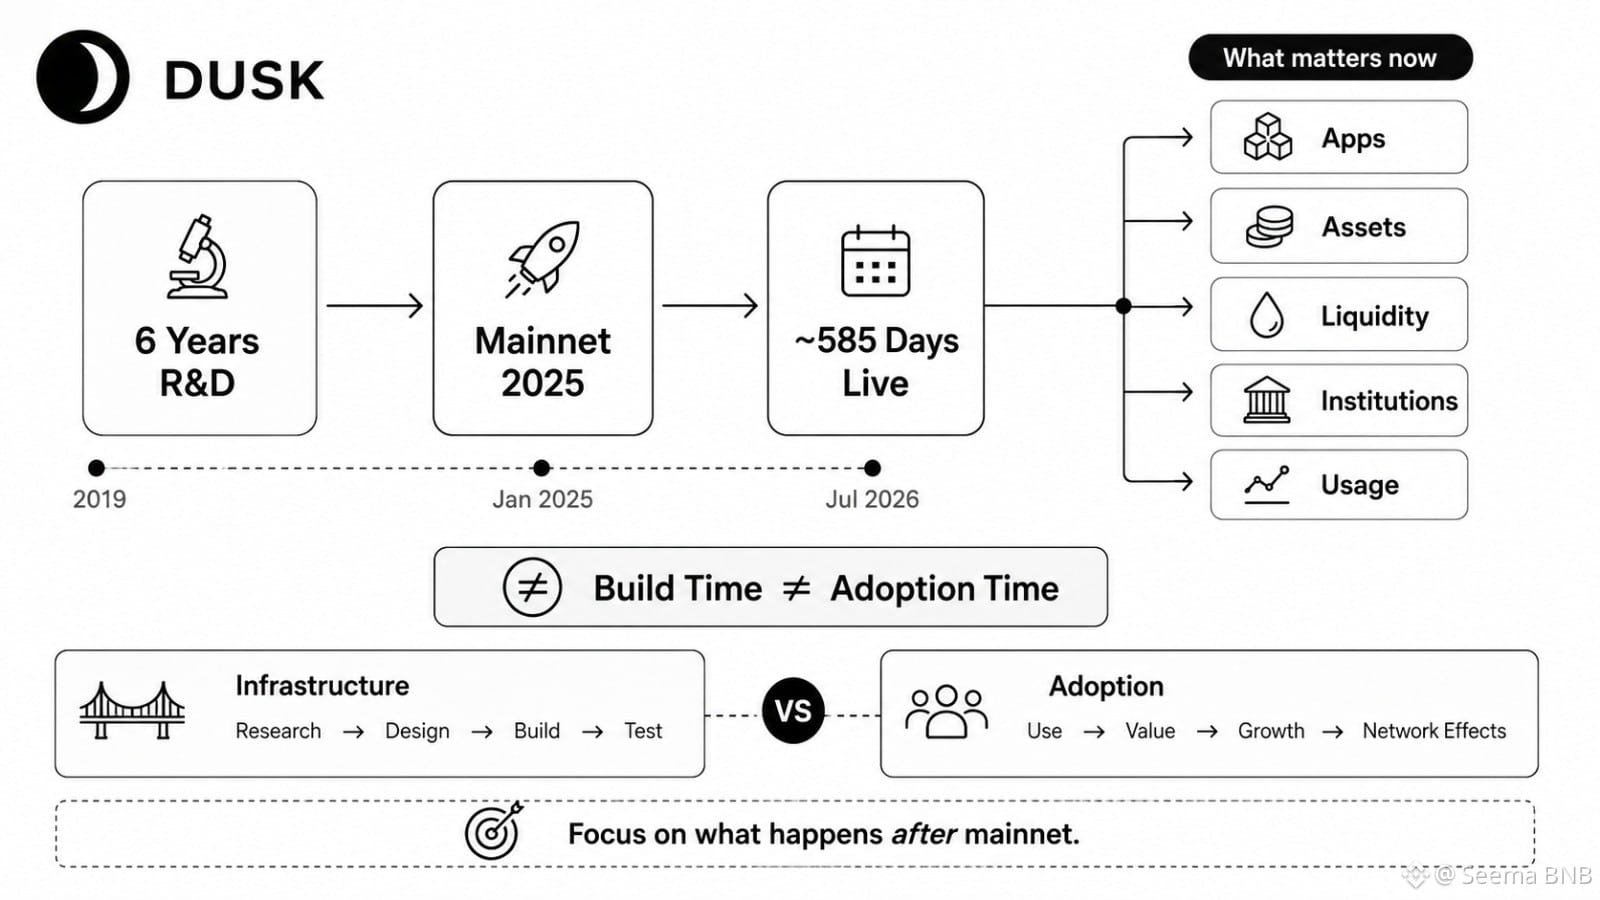
30
21
8.7k
·
--
J’ai commencé à examiner l’état privé de DUSK à partir de la mauvaise métrique, à savoir le premier total de notes créées. Cela ressemble à l’histoire de stockage évidente, mais cela ne montre qu’une seule courbe. @Dusk_Foundation
L’arbre des notes grandit lorsque des sorties sont créées. L’ensemble des nullificateurs grandit lorsque des notes sont dépensées. Ils sont liés, mais ce n’est pas le même comportement.
Prenons 100 M de notes Phoenix, dont 60 M ont déjà été dépensées. DUSK conserve encore l’historique des notes créées, tandis que le côté des nullificateurs a déjà atteint 60 M d’entrées. Si 70 % sont finalement dépensées, cela fait 70 M de nullificateurs. Avec 1 Md de notes et 750 M de nullificateurs, la question devient moins confortable : quelle structure finit par devenir la charge d’état à long terme la plus lourde ?
Une transaction à 4 entrées / 1 sortie rend cela plus clair. Les notes en vie baissent de trois nettes, mais quatre nouveaux nullificateurs sont ajoutés. Un nombre inférieur de notes en vie ne signifie pas un historique d’état moins lourd.
Une partie de la croissance est normale. Les systèmes privés ont besoin d’engagements et de protection contre les notes dépensées.
Le vrai test est de savoir si DUSK peut garder les deux courbes efficaces à mesure que l’usage s’accumule. Le fait de tronquer, d’indexer, de prouver et de synchroniser peut-il rester raisonnable ? Ou la confidentialité finit-elle par devenir une taxe d’infrastructure ?
Pour l’activité de DUSK, ce n’est pas la métrique difficile. C’est la discipline d’état.
#dusk $DUSK
J’ai commencé à examiner l’état privé de DUSK à partir de la mauvaise métrique, à savoir le premier total de notes créées. Cela ressemble à l’histoire de stockage évidente, mais cela ne montre qu’une seule courbe. @Dusk
L’arbre des notes grandit lorsque des sorties sont créées. L’ensemble des nullificateurs grandit lorsque des notes sont dépensées. Ils sont liés, mais ce n’est pas le même comportement.
Prenons 100 M de notes Phoenix, dont 60 M ont déjà été dépensées. DUSK conserve encore l’historique des notes créées, tandis que le côté des nullificateurs a déjà atteint 60 M d’entrées. Si 70 % sont finalement dépensées, cela fait 70 M de nullificateurs. Avec 1 Md de notes et 750 M de nullificateurs, la question devient moins confortable : quelle structure finit par devenir la charge d’état à long terme la plus lourde ?
Une transaction à 4 entrées / 1 sortie rend cela plus clair. Les notes en vie baissent de trois nettes, mais quatre nouveaux nullificateurs sont ajoutés. Un nombre inférieur de notes en vie ne signifie pas un historique d’état moins lourd.
Une partie de la croissance est normale. Les systèmes privés ont besoin d’engagements et de protection contre les notes dépensées.
Le vrai test est de savoir si DUSK peut garder les deux courbes efficaces à mesure que l’usage s’accumule. Le fait de tronquer, d’indexer, de prouver et de synchroniser peut-il rester raisonnable ? Ou la confidentialité finit-elle par devenir une taxe d’infrastructure ?
Pour l’activité de DUSK, ce n’est pas la métrique difficile. C’est la discipline d’état.
#dusk $DUSK
L’arbre des notes grandit lorsque des sorties sont créées. L’ensemble des nullificateurs grandit lorsque des notes sont dépensées. Ils sont liés, mais ce n’est pas le même comportement.
Prenons 100 M de notes Phoenix, dont 60 M ont déjà été dépensées. DUSK conserve encore l’historique des notes créées, tandis que le côté des nullificateurs a déjà atteint 60 M d’entrées. Si 70 % sont finalement dépensées, cela fait 70 M de nullificateurs. Avec 1 Md de notes et 750 M de nullificateurs, la question devient moins confortable : quelle structure finit par devenir la charge d’état à long terme la plus lourde ?
Une transaction à 4 entrées / 1 sortie rend cela plus clair. Les notes en vie baissent de trois nettes, mais quatre nouveaux nullificateurs sont ajoutés. Un nombre inférieur de notes en vie ne signifie pas un historique d’état moins lourd.
Une partie de la croissance est normale. Les systèmes privés ont besoin d’engagements et de protection contre les notes dépensées.
Le vrai test est de savoir si DUSK peut garder les deux courbes efficaces à mesure que l’usage s’accumule. Le fait de tronquer, d’indexer, de prouver et de synchroniser peut-il rester raisonnable ? Ou la confidentialité finit-elle par devenir une taxe d’infrastructure ?
Pour l’activité de DUSK, ce n’est pas la métrique difficile. C’est la discipline d’état.
#dusk $DUSK
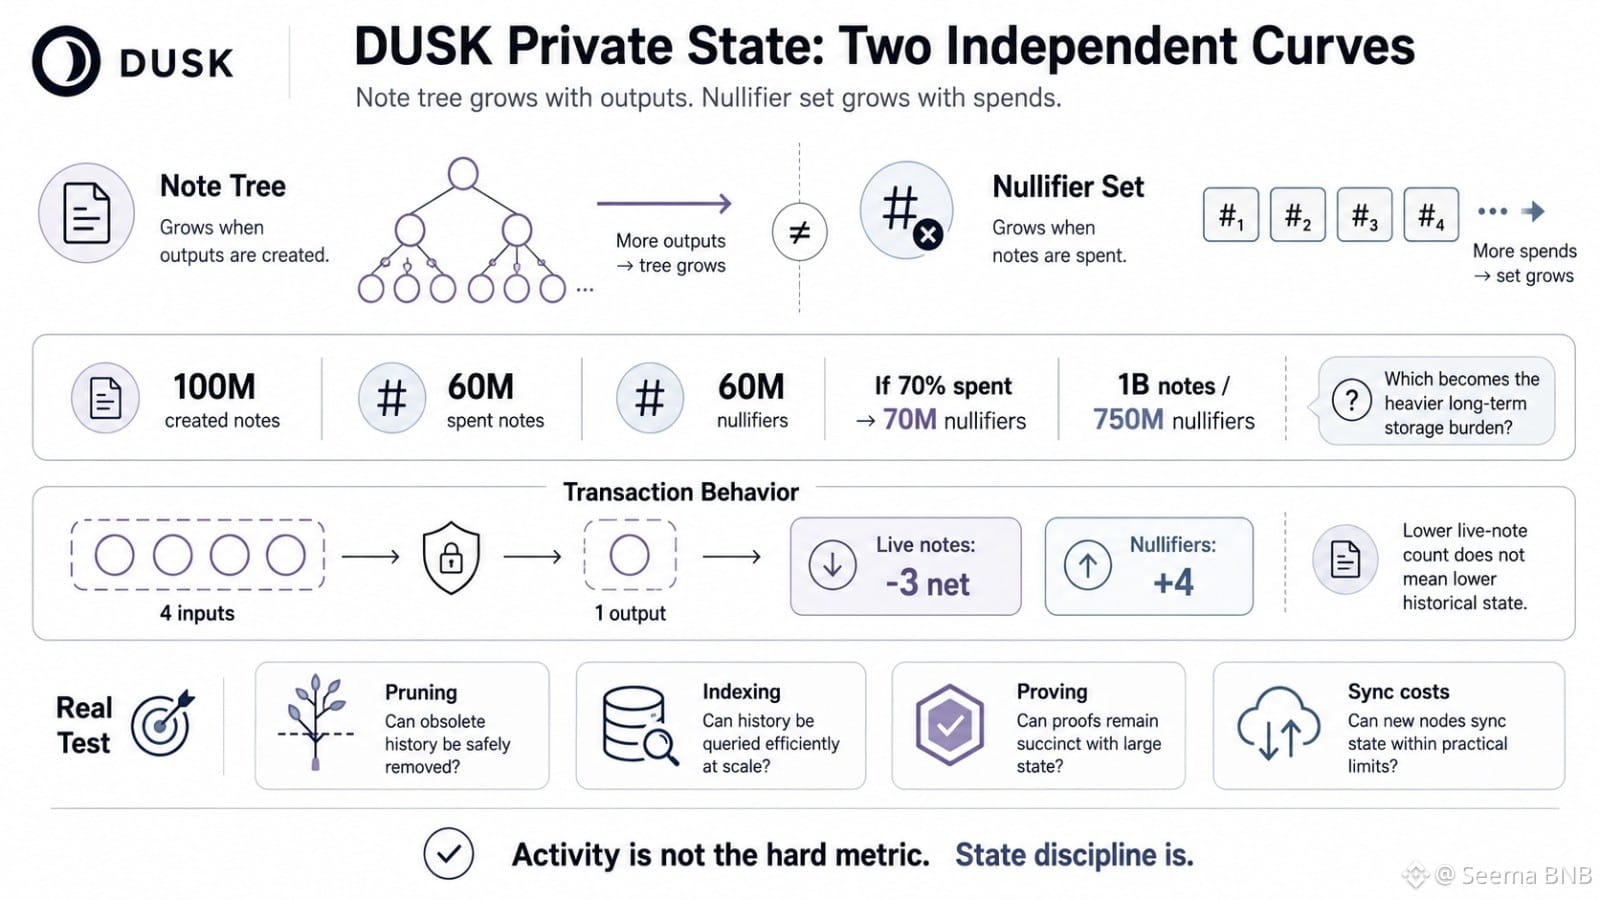
32
28
10.8k
·
--
Je revenais sans cesse à une chose en testant le comportement de la fourche du fork de DUSK Network : le nombre de forks lui-même m’en dit moins que la confiance derrière ce nombre. @Dusk_Foundation
Trois forks sur 1 000 essais ressemble à 300 forks sur 100 000 essais. Même taux observé. Des preuves très différentes.
C’est pourquoi je ne m’arrêterais pas à un seul résultat de simulation.
Pour DUSK Network, l’étape 1 doit générer 100 000 profils aléatoires de délais de validateurs. L’étape 2 doit rejouer des conditions de propositions conflictuelles sur plusieurs distributions de latence, pas sur un seul modèle de réseau pratique. Ensuite, l’étape 3 convertit ces comptages de forks en probabilité, écart-type (erreur standard) et intervalles de confiance à 95 %.
Le problème caché n’est pas l’activité versus l’inactivité. Il s’agit de la résilience du protocole versus l’illusion statistique.
Les forks rares restent-ils rares quand les délais des validateurs deviennent biaisés ? Une seule distribution de latence domine-t-elle les échecs ? L’intervalle de confiance se resserre-t-il suffisamment pour faire confiance à l’estimation, ou regarde-t-on encore du bruit ?
Une certaine faiblesse est normale. Les systèmes distribués sont compliqués : les réseaux se figent, les paquets arrivent en retard.
Mon doute porte sur la stabilité de DUSK Network lorsque le modèle de délai cesse d’être favorable.
Un faible taux de forks compte. Savoir à quel point ce taux est incertain compte encore plus.
#dusk $DUSK
Je revenais sans cesse à une chose en testant le comportement de la fourche du fork de DUSK Network : le nombre de forks lui-même m’en dit moins que la confiance derrière ce nombre. @Dusk
Trois forks sur 1 000 essais ressemble à 300 forks sur 100 000 essais. Même taux observé. Des preuves très différentes.
C’est pourquoi je ne m’arrêterais pas à un seul résultat de simulation.
Pour DUSK Network, l’étape 1 doit générer 100 000 profils aléatoires de délais de validateurs. L’étape 2 doit rejouer des conditions de propositions conflictuelles sur plusieurs distributions de latence, pas sur un seul modèle de réseau pratique. Ensuite, l’étape 3 convertit ces comptages de forks en probabilité, écart-type (erreur standard) et intervalles de confiance à 95 %.
Le problème caché n’est pas l’activité versus l’inactivité. Il s’agit de la résilience du protocole versus l’illusion statistique.
Les forks rares restent-ils rares quand les délais des validateurs deviennent biaisés ? Une seule distribution de latence domine-t-elle les échecs ? L’intervalle de confiance se resserre-t-il suffisamment pour faire confiance à l’estimation, ou regarde-t-on encore du bruit ?
Une certaine faiblesse est normale. Les systèmes distribués sont compliqués : les réseaux se figent, les paquets arrivent en retard.
Mon doute porte sur la stabilité de DUSK Network lorsque le modèle de délai cesse d’être favorable.
Un faible taux de forks compte. Savoir à quel point ce taux est incertain compte encore plus.
#dusk $DUSK
Trois forks sur 1 000 essais ressemble à 300 forks sur 100 000 essais. Même taux observé. Des preuves très différentes.
C’est pourquoi je ne m’arrêterais pas à un seul résultat de simulation.
Pour DUSK Network, l’étape 1 doit générer 100 000 profils aléatoires de délais de validateurs. L’étape 2 doit rejouer des conditions de propositions conflictuelles sur plusieurs distributions de latence, pas sur un seul modèle de réseau pratique. Ensuite, l’étape 3 convertit ces comptages de forks en probabilité, écart-type (erreur standard) et intervalles de confiance à 95 %.
Le problème caché n’est pas l’activité versus l’inactivité. Il s’agit de la résilience du protocole versus l’illusion statistique.
Les forks rares restent-ils rares quand les délais des validateurs deviennent biaisés ? Une seule distribution de latence domine-t-elle les échecs ? L’intervalle de confiance se resserre-t-il suffisamment pour faire confiance à l’estimation, ou regarde-t-on encore du bruit ?
Une certaine faiblesse est normale. Les systèmes distribués sont compliqués : les réseaux se figent, les paquets arrivent en retard.
Mon doute porte sur la stabilité de DUSK Network lorsque le modèle de délai cesse d’être favorable.
Un faible taux de forks compte. Savoir à quel point ce taux est incertain compte encore plus.
#dusk $DUSK
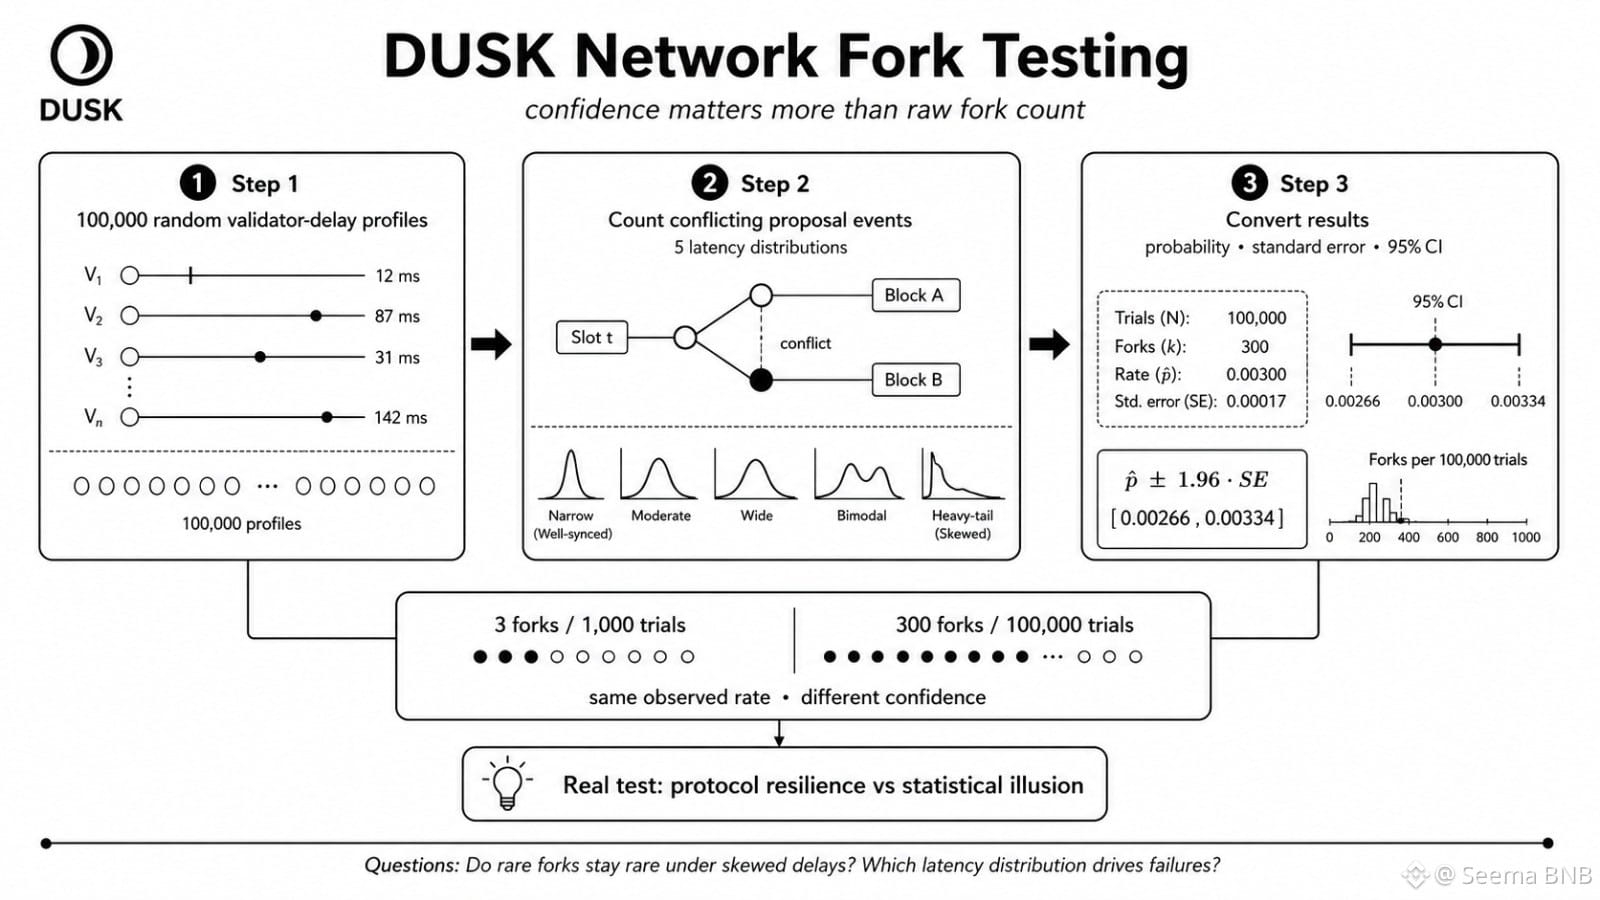
45
24
2k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
HotCPIDecemberHikePriced
6,390 vues
277 mentions
Suivi des marchés et de l’IPC | L’IPC américain progresse de 0,4 % en octobre, contre 0,3 % attendu
Binance News
·10 mentions J’aime
·15.3k vues
AnthropicRejectsIPODelayValuationinQuestion
136,537 vues
1,293 mentions
NvidiaInvestigatesAfterHuang’sAffairApology
383,451 vues
2,765 mentions