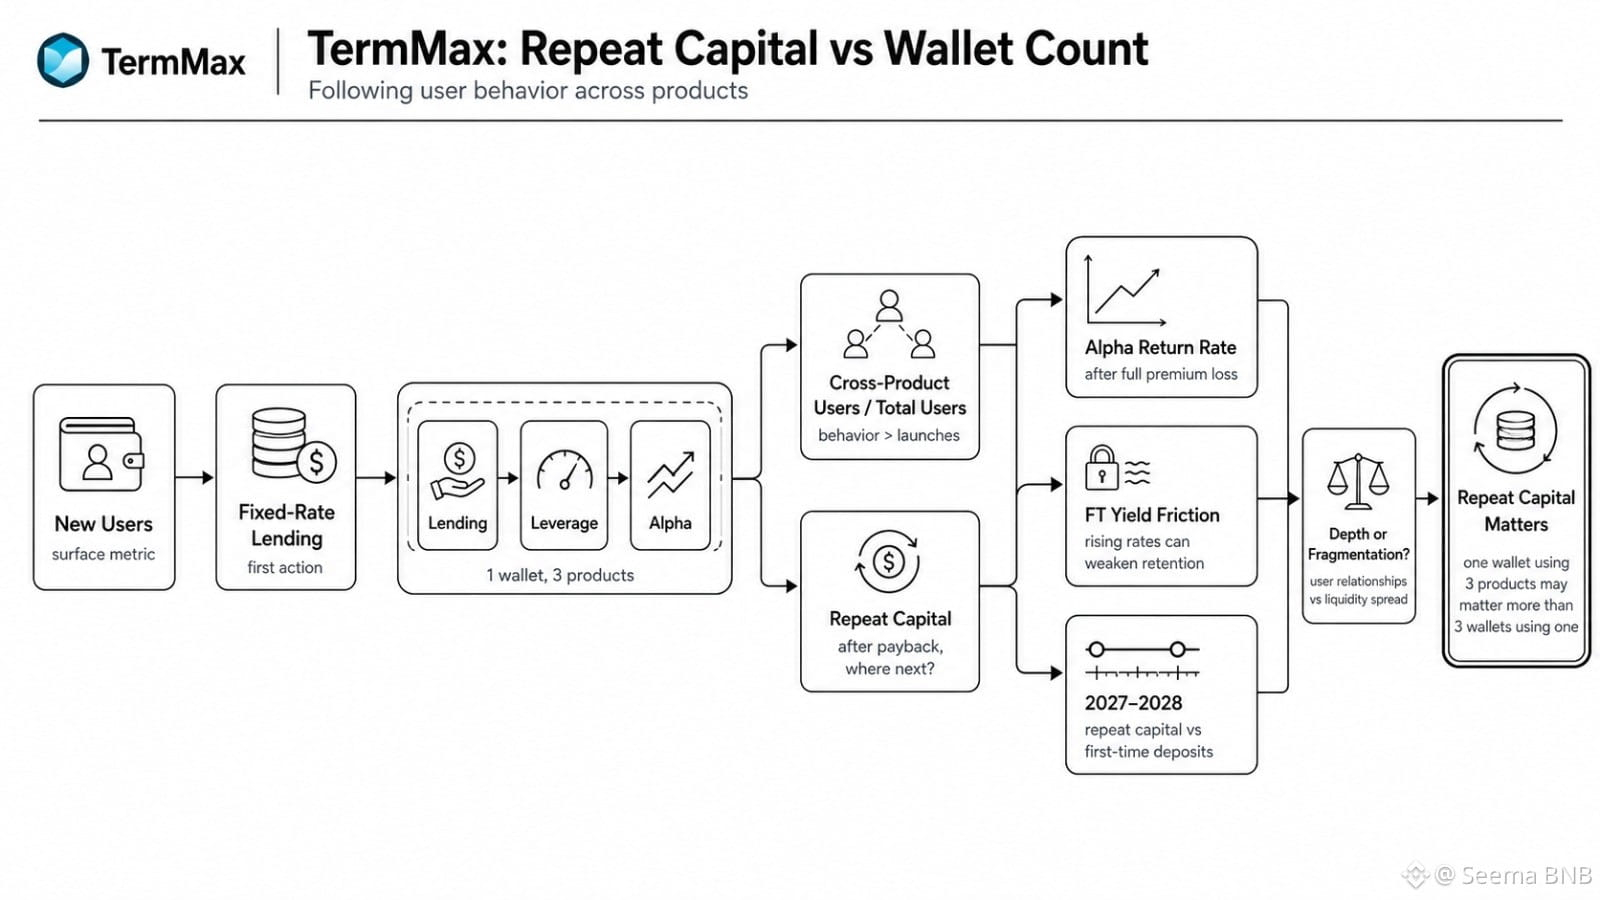
Une chose que je remarque constamment, c’est le comportement de TermMax : il semble plus utile que la simple croissance brute des portefeuilles. Que se passe-t-il après qu’un prêteur a été remboursé et doit décider ce qu’il faut faire ensuite avec ce capital.
La mesure évidente, ce sont les nouveaux utilisateurs. Mais je pense que c’est trop superficiel.
Si un portefeuille commence avec un Lending à taux fixe, puis utilise ensuite l’Effet de levier, et que cela tente ensuite Alpha TermMax, ce n’est pas seulement de l’activité en plus. Cela convertit la confiance dans un produit en volonté de prendre un deuxième risque. C’est plus difficile.
Ce que je veux voir, c’est le parcours après la première action. Combien d’utilisateurs de Lending entrent dans Alpha ? Combien d’utilisateurs d’Alpha reviennent après avoir perdu la totalité de la prime ? Le capital récurrent augmente-t-il plus vite que les dépôts pour la première fois en 2027 et en 2028 ?
Un certain churn est normal. Les options retiendront naturellement un profil d’utilisateur différent de celui du lending à taux fixe, et la hausse des taux du marché peut rendre les rendements FT bloqués moins attrayants.
La question inconfortable est de savoir si l’expansion produit approfondit les relations avec les utilisateurs, ou si elle disperse la liquidité sur trop de surfaces.
Pour TMX, un seul portefeuille qui utilise trois produits peut compter davantage que trois portefeuilles qui touchent un seul produit une fois.
Je surveille le capital récurrent, pas seulement le nombre de portefeuilles.
#termmax @TermMax
La mesure évidente, ce sont les nouveaux utilisateurs. Mais je pense que c’est trop superficiel.
Si un portefeuille commence avec un Lending à taux fixe, puis utilise ensuite l’Effet de levier, et que cela tente ensuite Alpha TermMax, ce n’est pas seulement de l’activité en plus. Cela convertit la confiance dans un produit en volonté de prendre un deuxième risque. C’est plus difficile.
Ce que je veux voir, c’est le parcours après la première action. Combien d’utilisateurs de Lending entrent dans Alpha ? Combien d’utilisateurs d’Alpha reviennent après avoir perdu la totalité de la prime ? Le capital récurrent augmente-t-il plus vite que les dépôts pour la première fois en 2027 et en 2028 ?
Un certain churn est normal. Les options retiendront naturellement un profil d’utilisateur différent de celui du lending à taux fixe, et la hausse des taux du marché peut rendre les rendements FT bloqués moins attrayants.
La question inconfortable est de savoir si l’expansion produit approfondit les relations avec les utilisateurs, ou si elle disperse la liquidité sur trop de surfaces.
Pour TMX, un seul portefeuille qui utilise trois produits peut compter davantage que trois portefeuilles qui touchent un seul produit une fois.
Je surveille le capital récurrent, pas seulement le nombre de portefeuilles.
#termmax @TermMax