Je regardais TermMax d’abord en partant du nombre de chaînes de la chaîne, et le chiffre m’a semblé plus solide que l’utilisation en dessous.
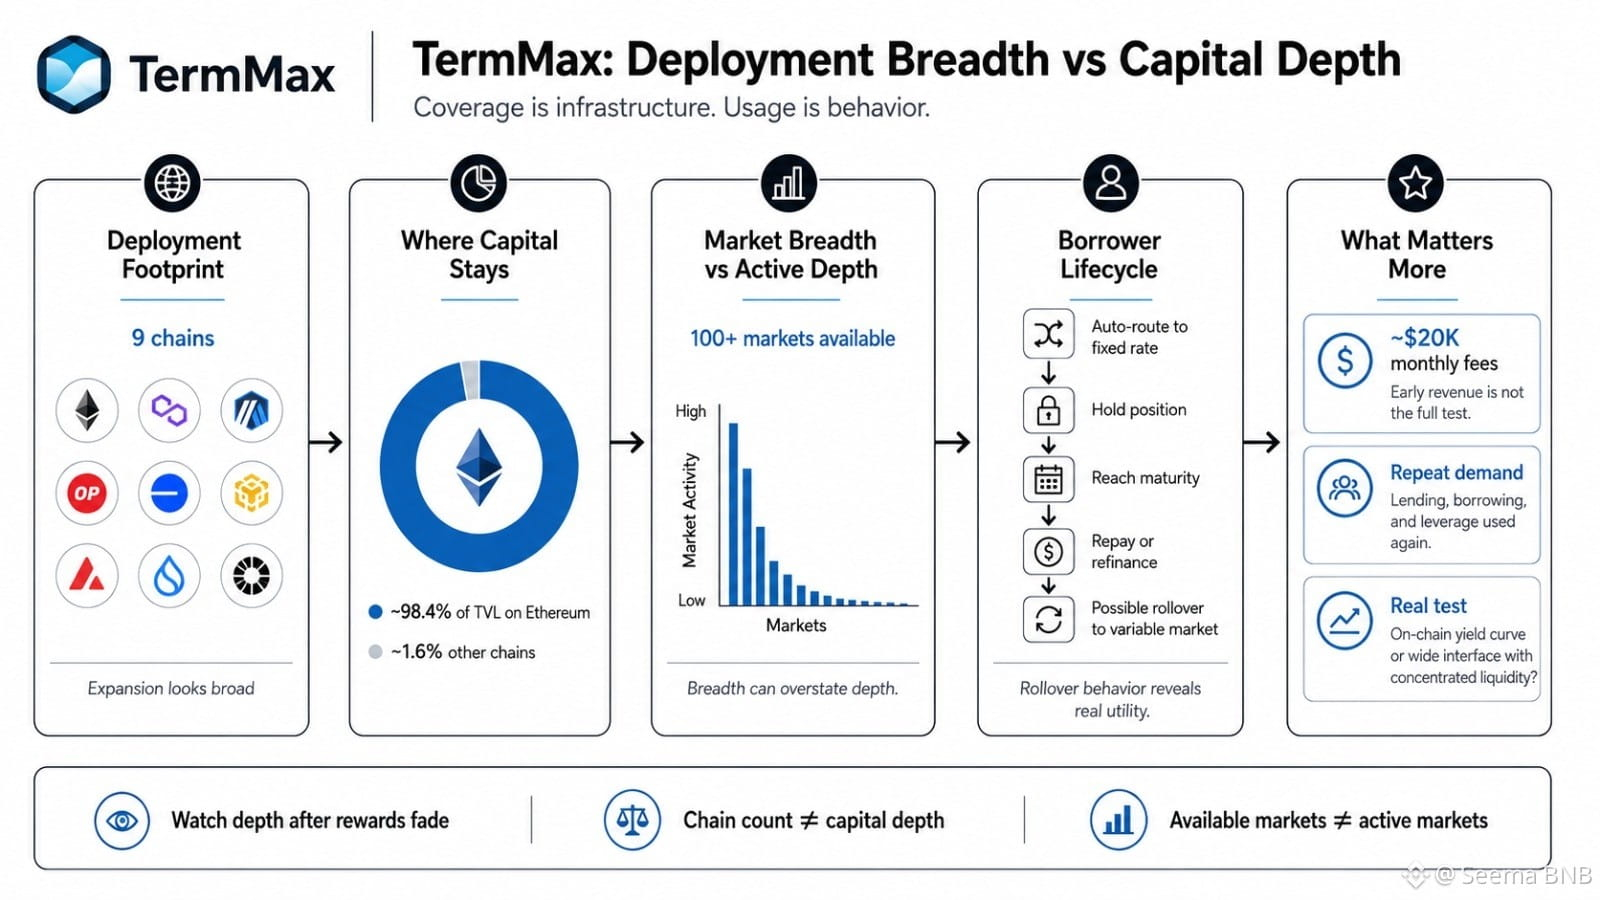
Neuf chaînes, ça ressemble à une expansion. Mais si environ 98,4% du TVL reste sur Ethereum, la meilleure question n’est pas où TermMax est déployé, mais où le capital reste. La couverture, c’est de l’infrastructure. L’usage, c’est le comportement.
Le même problème se retrouve dans plus de 100 marchés. Combien génèrent un volume d’emprunt significatif en 30 jours, et combien sont simplement disponibles ? Une longue traîne d’activité proche de zéro peut donner l’impression que la couverture est meilleure que la profondeur.
Le routage automatique compte, car attendre un ordre à taux fixe a un coût d’opportunité. Si les emprunteurs peuvent acheminer efficacement, conserver la position, puis arriver à échéance et soit rembourser, soit refinancer, alors le cycle de vie devient mesurable. Quel pourcentage bascule vers des marchés à taux variable au lieu de rembourser ? Quel a réellement été ce report par rapport à l’option de refinancement initiale ?
Pour moi, c’est plus utile que le nombre de déploiements.
Même environ 20 000 $ de frais mensuels n’est pas automatiquement un signe de faiblesse. Les revenus initiaux peuvent être modestes. Je me soucie surtout de savoir s’ils viennent de prêts répétés, d’emprunt et de la demande de levier.
Mon doute est simple : est-ce que TMX finit par construire une vraie courbe de rendement on-chain, ou plutôt une interface large à revenu fixe avec une liquidité concentrée ?
TermMax doit encore prouver sa profondeur une fois les récompenses passées.
#termmax @TermMax
Neuf chaînes, ça ressemble à une expansion. Mais si environ 98,4% du TVL reste sur Ethereum, la meilleure question n’est pas où TermMax est déployé, mais où le capital reste. La couverture, c’est de l’infrastructure. L’usage, c’est le comportement.
Le même problème se retrouve dans plus de 100 marchés. Combien génèrent un volume d’emprunt significatif en 30 jours, et combien sont simplement disponibles ? Une longue traîne d’activité proche de zéro peut donner l’impression que la couverture est meilleure que la profondeur.
Le routage automatique compte, car attendre un ordre à taux fixe a un coût d’opportunité. Si les emprunteurs peuvent acheminer efficacement, conserver la position, puis arriver à échéance et soit rembourser, soit refinancer, alors le cycle de vie devient mesurable. Quel pourcentage bascule vers des marchés à taux variable au lieu de rembourser ? Quel a réellement été ce report par rapport à l’option de refinancement initiale ?
Pour moi, c’est plus utile que le nombre de déploiements.
Même environ 20 000 $ de frais mensuels n’est pas automatiquement un signe de faiblesse. Les revenus initiaux peuvent être modestes. Je me soucie surtout de savoir s’ils viennent de prêts répétés, d’emprunt et de la demande de levier.
Mon doute est simple : est-ce que TMX finit par construire une vraie courbe de rendement on-chain, ou plutôt une interface large à revenu fixe avec une liquidité concentrée ?
TermMax doit encore prouver sa profondeur une fois les récompenses passées.
#termmax @TermMax