

QuantGIass
1.3k Publications
QuantGIass
Signaler
Bloquer l’utilisateur
43 Suivis
121 Abonnés
144 J’aime
Publications
Tous
Citations
Vidéos
PINNED
·
--
Le dernier entretien de Michael Burry, « l’homme du grand krach » : chaque fois que 1 dollar de dépenses en IA est annoncé, la capitalisation boursière augmente de 3 dollars. Dans cette émission, racontons une histoire. Le prototype du film « Le Grand Crach », Michael Burry, a pratiquement disparu de la vue du public après 2008. En décembre 2025, il s’est assis dans le podcast de Mike Lewis, l’auteur de « The Big Short », pour dire qu’il s’agissait probablement de sa dernière interview.
« Une grande partie des besoins actuels et futurs n’est pas portée par les clients finaux. Beaucoup, voire la majorité, est soutenue par le financement — hors bilan, et non transparente. » 2026.7.24
#空头 #Ai #泡沫 #美股
« Une grande partie des besoins actuels et futurs n’est pas portée par les clients finaux. Beaucoup, voire la majorité, est soutenue par le financement — hors bilan, et non transparente. » 2026.7.24
#空头 #Ai #泡沫 #美股
3
581
·
--
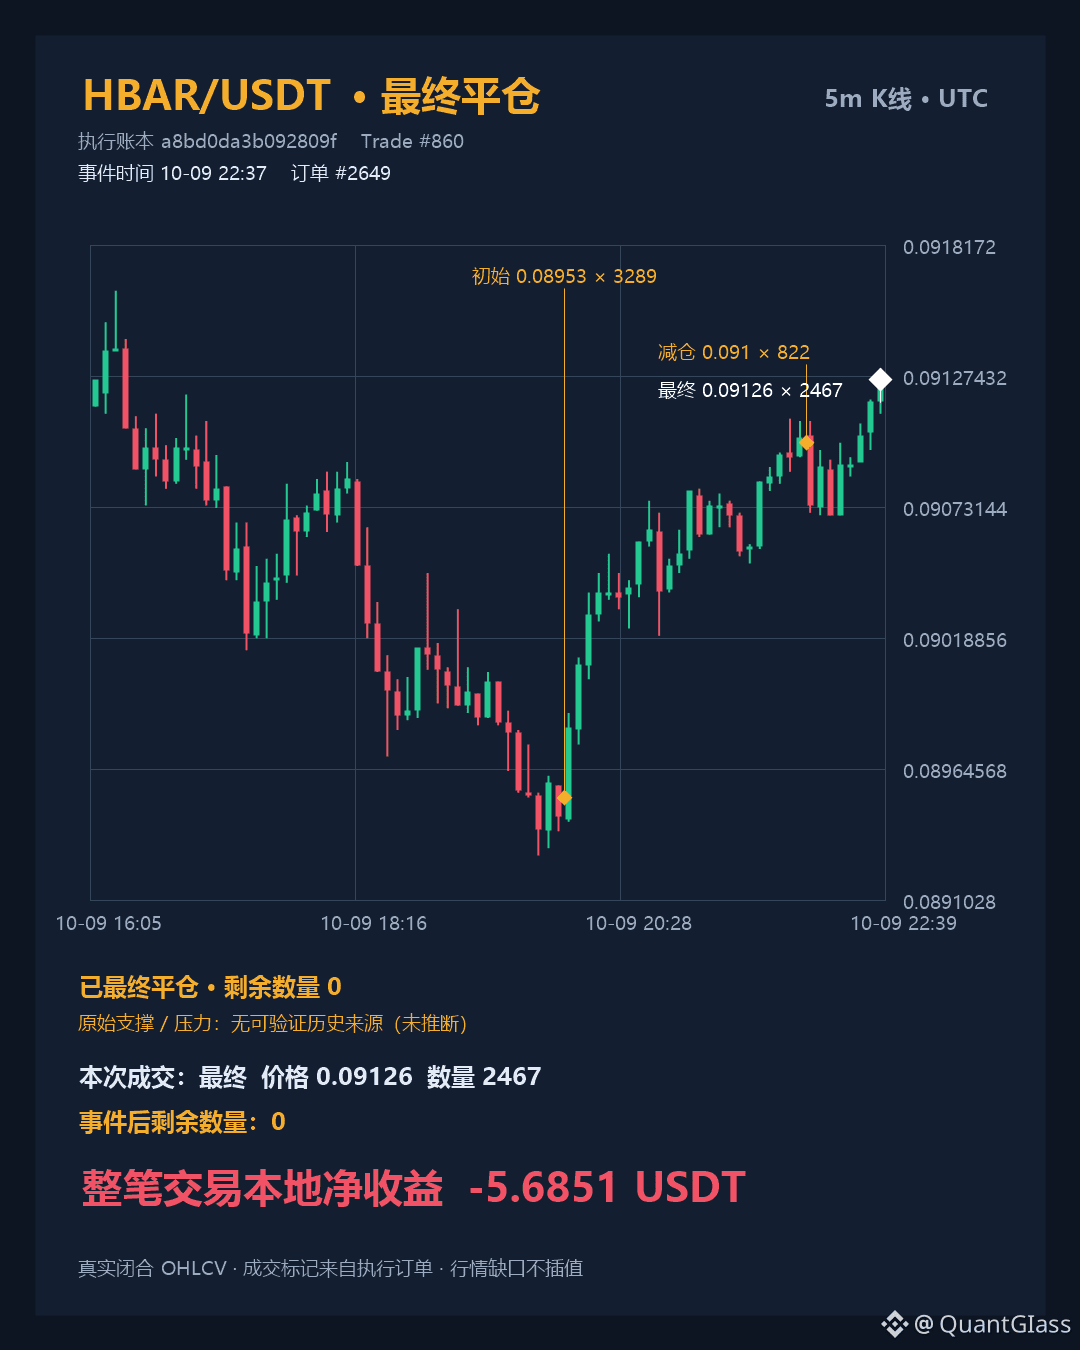
Cette position vendeuse sur HBAR a été ouverte à 0.08953 et clôturée le 9 octobre à 22:37 à 0.09126. Les 2467 HBAR ont été entièrement liquidés, pour une perte nette d’environ 5.69 USDT. Au moment de la clôture, la bougie 5 min a clôturé à 0.09124, au-dessus du plus haut de la fourchette des quelque 20 dernières bougies 15 min, à 0.0911, et tout près du plus haut de la fourchette 5 min de la journée, à 0.09131. Le biais vendeur contredit directement la cassure à la hausse de la borne supérieure de la récente consolidation.
Pour confirmer la validité de la cassure, il faudrait que les clôtures 5 min se maintiennent au-dessus de 0.09131 et que le ratio de volume augmente davantage que son niveau actuel de 1.17. Le ratio de volume n’est que de 0.41 en 15 min et de 0.70 en 1 h, tous deux inférieurs à celui du graphique 5 min : les unités de temps supérieures ne connaissent donc pas encore de hausse synchronisée des volumes. Si le prix clôture de nouveau sous 0.0911, le signal initial de cassure à la hausse s’en trouvera affaibli. Le plus haut de la fourchette 1 h, à 0.09282, constitue un repère plus éloigné à surveiller à la hausse.
La position vendeuse réelle $HBAR a été clôturée.
Entrée initiale : 0.08953 → clôture finale : 0.09126
Quantité finale exécutée : 2467 HBAR|Position restante : 0
Heure de clôture : 2026-10-10 06:37:19 (UTC+8)
P&L net de l’ensemble de l’ordre, frais déduits : -5.6851 U
Déroulement : 0 renforcement · 1 réduction partielle · 1 clôture finale
Confirmation de clôture : le registre d’exécution confirme l’exécution finale et la clôture de cet ordre.
Il s’agit d’une analyse rétrospective d’une transaction réelle ; elle ne préjuge pas du résultat de la prochaine transaction.
44
·
--
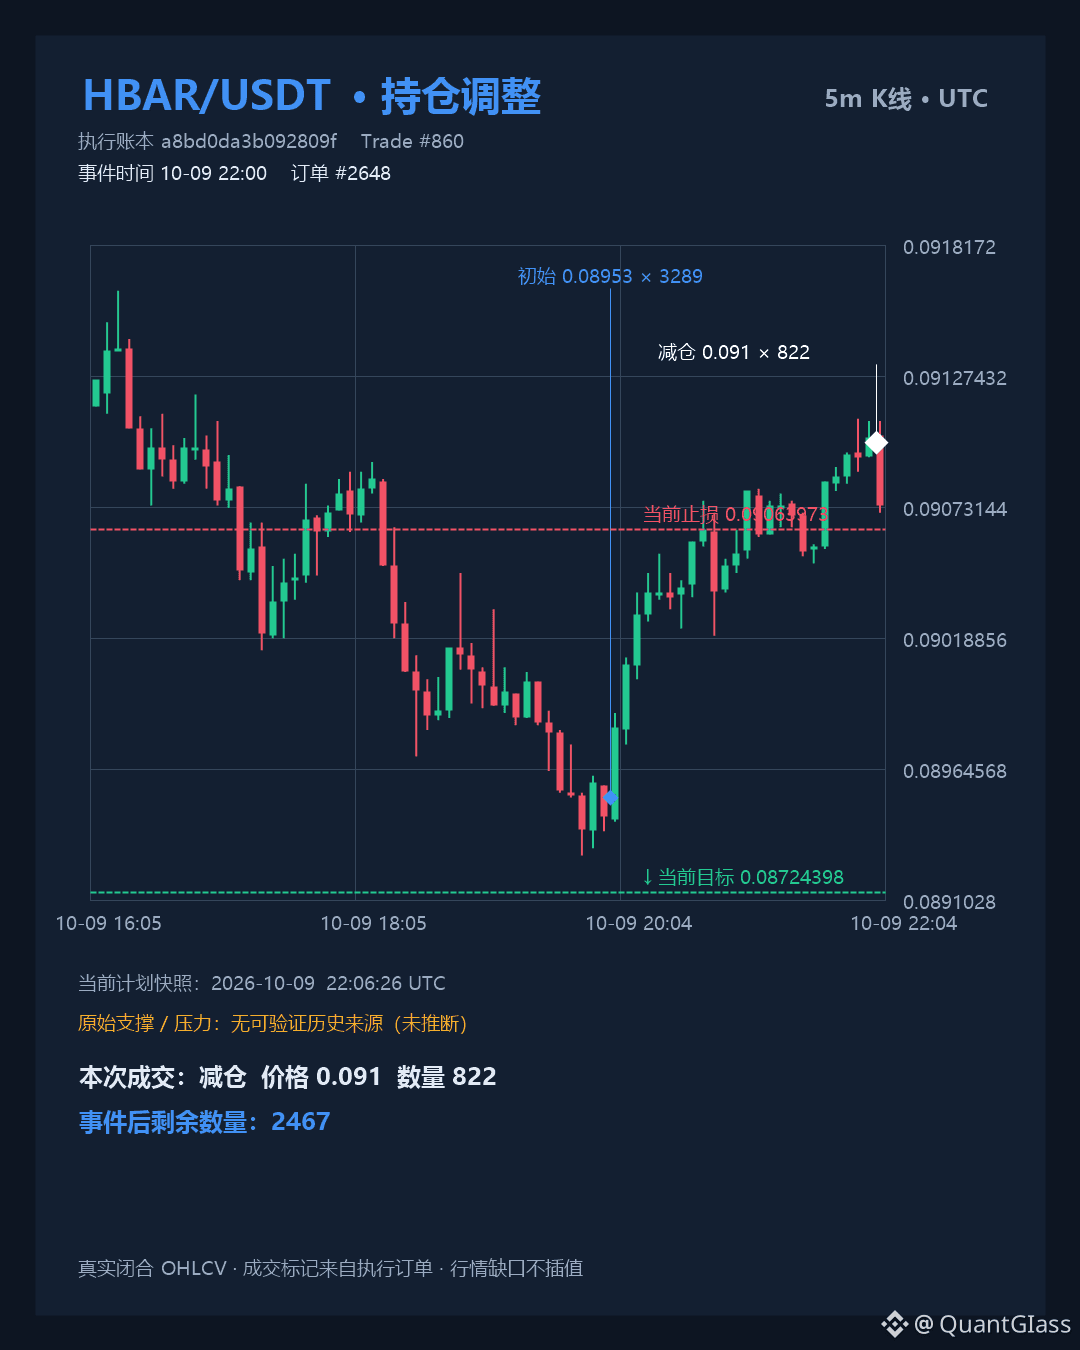
Position courte sur HBAR : réduction de 822 unités à 0,091. Le prix d’exécution est supérieur au prix d’ouverture de 0,08953 et au stop-loss prévu de 0,09064. Les plus hauts des 20 dernières bougies en 5 min et en 15 min sont tous deux à 0,0911 ; le plus haut en 1 h est à 0,09282, tandis que le cours actuel de 0,09074 reste inférieur au plus haut en 1 h. Le ratio de volume est de 0,99 en 5 min et de 1,07 en 15 min. La réduction a eu lieu près de la limite supérieure récente, mais sans pic de volume.
À présent, surveillez si le cours parvient à se maintenir au-dessus de 0,0911 à la clôture d’une bougie en 5 min ou en 15 min : s’il dépasse ce niveau et que le ratio de volume reste supérieur ou égal à 1, les conditions indiquant une cassure effective du stop-loss seront davantage réunies. Si le cours repasse sous 0,09074 et que le ratio de volume se contracte, la cassure de la limite supérieure en 5 min ne sera pas confirmée ; toutefois, le stop-loss prévu à 0,09064 reste le niveau de référence pour le risque associé à la position courte restante.
$HBAR Position courte|1re réduction
• Prix d’exécution : 0,091
• Quantité exécutée lors de cette opération : 822 HBAR
• Quantité restante après exécution : 2467 HBAR
• Motif du déclenchement : réduction effectivement exécutée et enregistrée ; motif initial du déclenchement non enregistré
• Prix d’invalidation de la position restante : 0,09064
• Objectif de cours de la position restante : 0,087244
Ceci constitue uniquement un relevé de transactions réelles et ne constitue pas un conseil en investissement.
Heure d’exécution : 2026-10-10 06:00:59 (UTC+8)
Le prix d’invalidation et l’objectif de cours sont ceux du plan de position actuel, et non les conditions initiales d’ouverture.
407
·
--
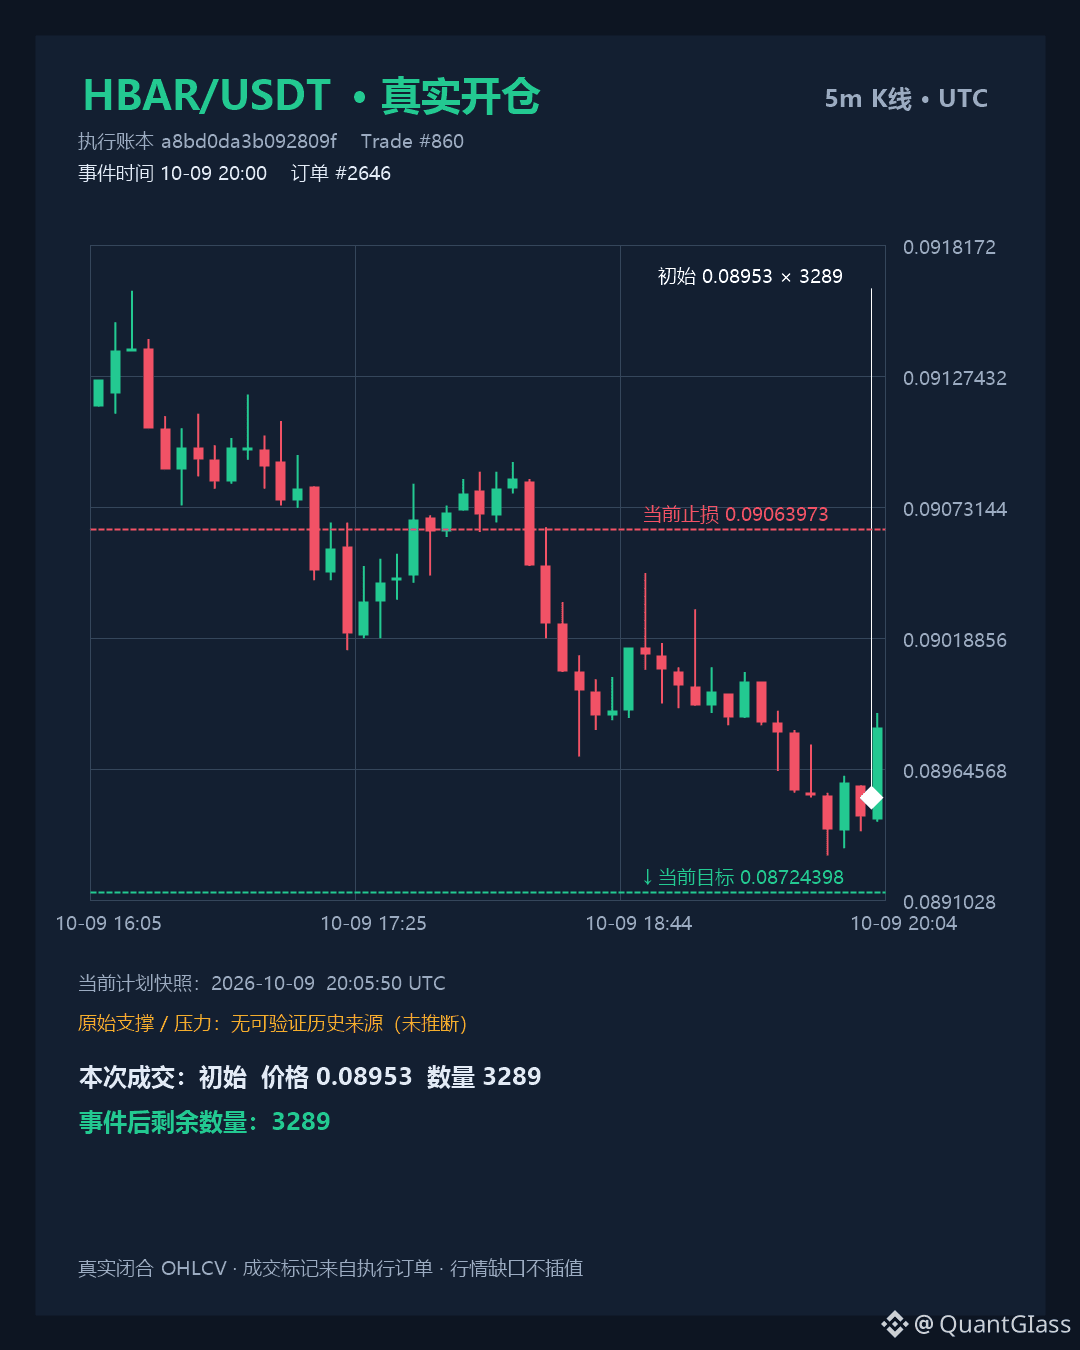
La position vendeuse sur HBAR a été exécutée à 0.08953. La dernière clôture en 5m, à 0.08982, est supérieure au prix d’entrée ; les clôtures en 15m et en 1h sont toutes deux à 0.08945, en dessous du prix d’entrée. Les clôtures des trois unités de temps évoluent dans des directions différentes : c’est le changement le plus direct depuis l’ouverture de la position. La fourchette des 20 dernières bougies en 5m est de 0.09046/0.08929, avec un ratio de volume de 1.074 ; le ratio de volume est de 1.2313 en 15m et de 0.8398 en 1h. Le volume se concentre principalement sur les unités de temps les plus courtes.
Le stop-loss prévu est à 0.09064 et l’objectif de prise de bénéfices à 0.08724. Si le prix teste d’abord 0.09046 (plus haut des 20 dernières bougies en 5m) alors que le ratio de volume reste supérieur à 1, le risque d’invalidation de la position vendeuse devra être réévalué à l’approche du stop-loss. Une cassure à la baisse de 0.08929 (creux commun en 5m/15m/1h), accompagnée d’un ratio de volume en 15m qui reste supérieur ou égal à 1, constituerait une première confirmation prix-volume de la poursuite du mouvement baissier.
$HBAR Position vendeuse en réel
• Prix d’exécution réel : 0.08953
• Quantité exécutée cette fois-ci : 3289 HBAR
• Quantité restante après exécution : 3289 HBAR
• Fourchette d’entrée prévue : 0.089527
• Clôture en cas d’invalidation : 0.09064
• Objectif de prise de bénéfices : 0.087244
Potentiel de gain : +2.55 %|Risque : -1.24 %
Ceci est uniquement un relevé de transactions réelles et ne constitue pas un conseil en investissement.
Heure d’exécution : 2026-10-10 04:00:39 (UTC+8)
Le prix d’invalidation et le prix cible correspondent au plan de position actuel, et non aux conditions initiales d’ouverture de la position.
263
·
--
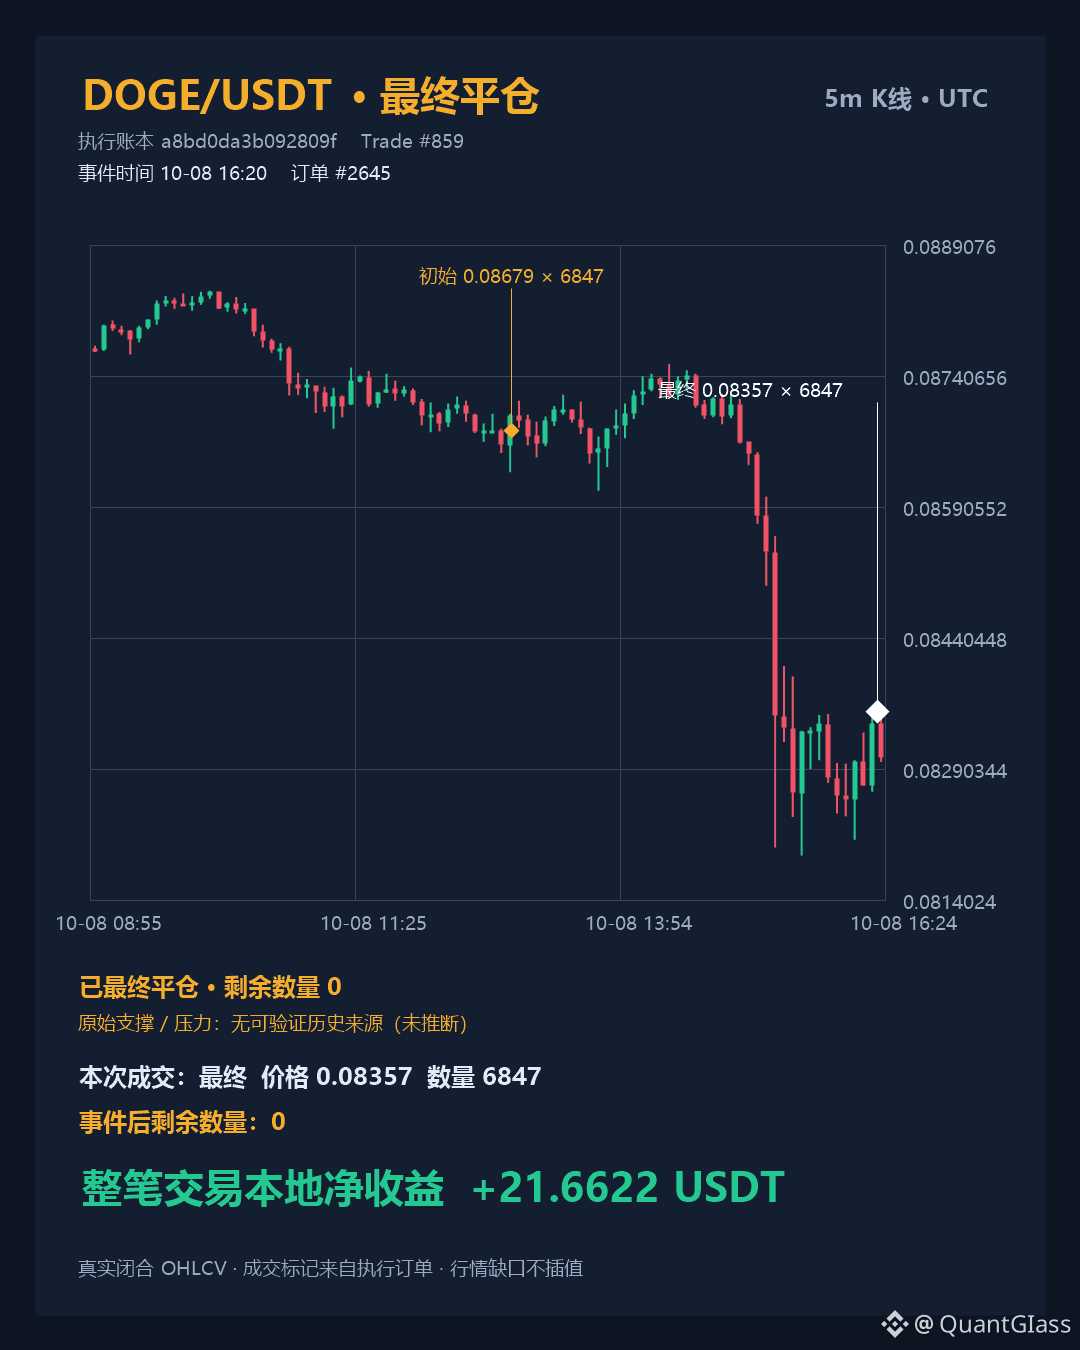
Cette position courte DOGE a été entièrement clôturée à 0.08357, avec un prix moyen d’ouverture de 0.08679 et un profit net total de 21.66 USDT. Aucune augmentation ni réduction de position n’a eu lieu pendant la période. Après la clôture, le snapshot montre une clôture à 0.08304 en 5m, 0.08272 en 15m et 0.0826 en 1h, tous inférieurs au prix d’exécution de clôture ; toutefois, il s’agit d’un snapshot de bougies actuellement clôturées, et non du parcours complet de la transaction.
$DOGE cette position short en réel a été clôturée.
Entrée initiale 0.08679 → clôture finale 0.08357
Quantité finale exécutée 6847 DOGE|Position restante 0
Heure de clôture : 2026-10-09 00:20:41(UTC+8)
Profit net après frais sur l’ordre complet +21.6622 U
Processus d’exécution : 0 ajout de position · 0 réduction partielle · 1 clôture finale
Confirmation de clôture : le livre d’exécution a confirmé la transaction finale et a terminé cet ordre.
Il s’agit d’un récapitulatif d’une transaction réelle, et cela ne représente pas le résultat de la prochaine transaction.
402
·
--
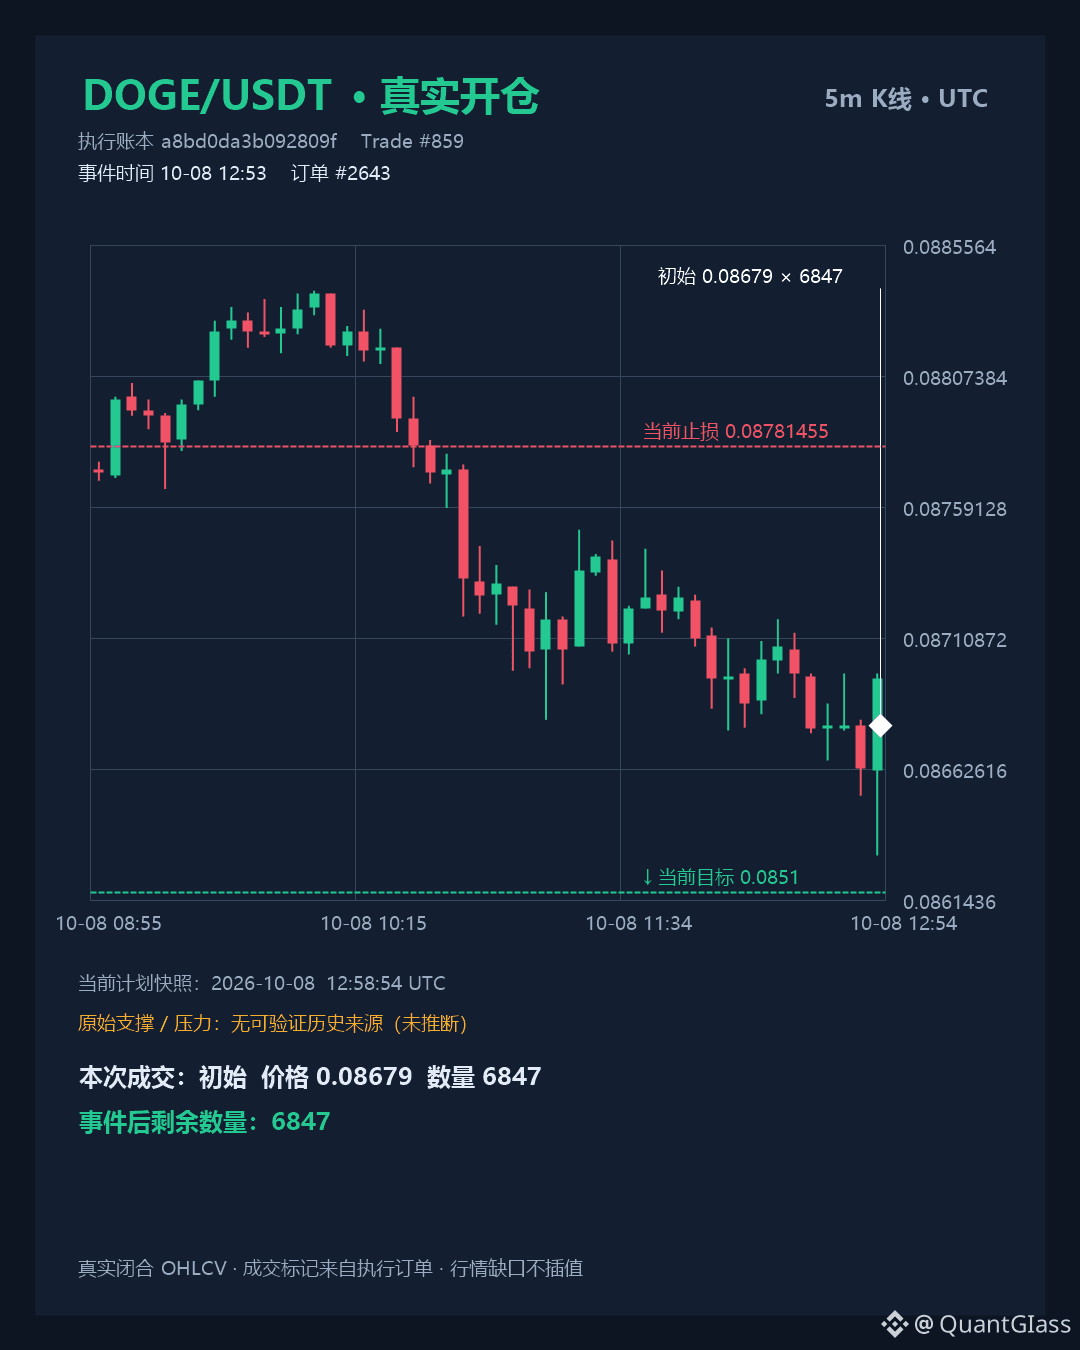
La position short a été ouverte à 0.08679, mais la bougie 5 min suivante a clôturé à 0.08696, au-dessus du prix d’ouverture. Son volume était 4.37 fois supérieur au volume moyen des 20 dernières bougies : ce rebond s’est donc accompagné d’un volume élevé, à contre-courant de la tendance baissière modérée des 20 dernières bougies 15 min (-1.27 %). Le point d’entrée ne correspond pas au plus haut atteint pendant ce mouvement ; à court terme, la position est subie.
Surveillez ensuite deux seuils : si une clôture 5 min repasse sous 0.08631 (la borne basse de la plage des 20 dernières bougies 5 min), cela indiquera que le rebond accompagné d’un volume élevé ne s’est pas prolongé ; la direction de la position short sera alors confirmée par la suite. Si le cours se maintient au-dessus de 0.08751 (la borne haute de la plage 5 min) et progresse vers 0.08781, il faudra d’abord gérer le risque d’invalidation du plan. 0.08781 est le prix de stop prévu par le plan, et non un niveau de résistance du marché.
$DOGE Position short en réel
• Prix d’exécution : 0.08679
• Quantité exécutée lors de cette opération : 6847 DOGE
• Quantité restante après exécution : 6847 DOGE
• Fourchette d’entrée prévue : 0.08671 - 0.086791
• Clôture en cas d’invalidation : 0.087815
• Objectif de prise de bénéfices : 0.0851
Potentiel de gain : +1.90 %|Risque : -1.23 %
Ceci constitue uniquement un relevé de transactions réelles et ne représente pas un conseil en investissement.
Heure d’exécution : 2026-10-08 20:53:25 (UTC+8)
Le prix d’invalidation et l’objectif de cours correspondent au plan de position actuel, et non aux conditions initiales d’ouverture.
237
·
--
Une plateforme de paiement demande une licence bancaire : vérifiez d’abord qui assurera la conservation des actifs.
Le 5 octobre, Modern Treasury a annoncé avoir déposé auprès de l’OCC américain une demande d’agrément pour créer une banque fiduciaire nationale. La banque envisagée prévoit de proposer des services de conservation d’actifs numériques ainsi que des services connexes en monnaie fiduciaire, mais elle n’accordera pas de prêts et n’émettra pas de stablecoins.
La distinction essentielle concerne les entités : les services logiciels et de paiement existants continueront d’être exploités séparément. La banque envisagée sera une entité indépendante, autorisée à exercer uniquement les activités approuvées par l’OCC. L’annonce précise que la banque ne commencera pas ses activités avant d’avoir obtenu les approbations requises et l’autorisation définitive d’ouverture.
Mon observation : un point d’accès produit unifié ne signifie pas que tous les services relèvent de la même licence. Pour évaluer la suite, il faudra vérifier l’entité qui assurera effectivement la conservation des actifs, l’étendue des services autorisés et l’autorisation d’ouverture. Il ne faut pas interpréter « demande déposée » comme si la nouvelle banque avait déjà pris en charge des actifs.
Source : annonce officielle de Modern Treasury du 5 octobre 2026.
#ConservationDesActifsNumériques
115
·
--
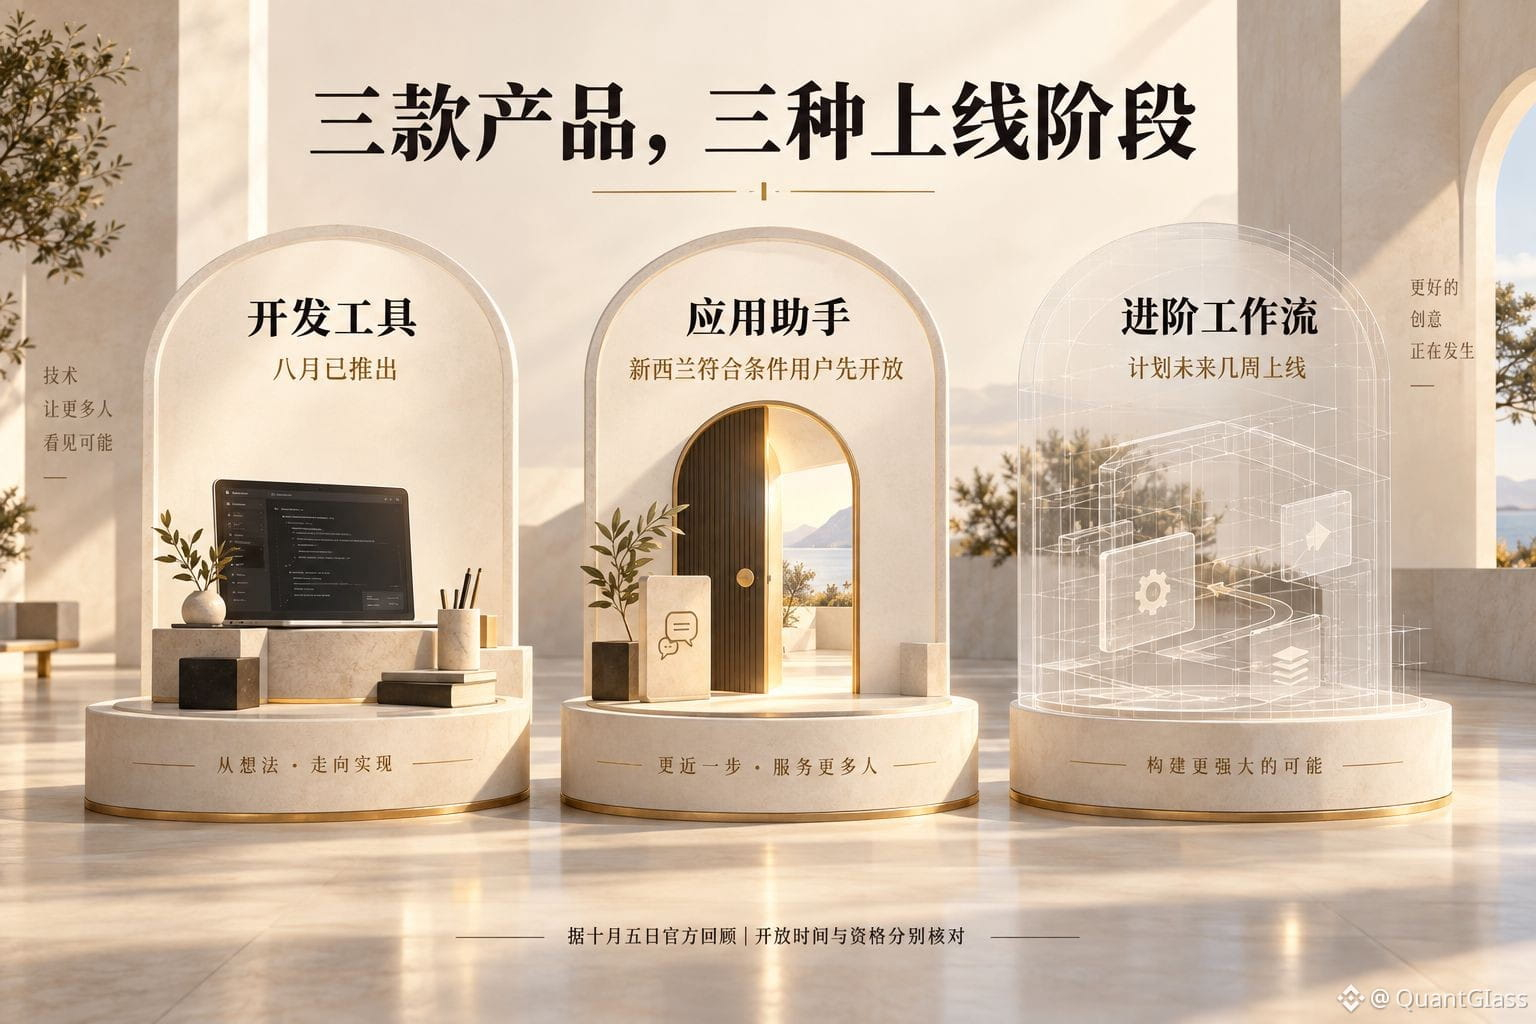
Conférence de lancement de Binance AI : trois produits, trois phases de déploiement.
Le récapitulatif officiel du 5 octobre est très clair : Agent OS a été lancé en août ; Binance AI, gratuit, a d’abord été mis à la disposition des utilisateurs éligibles en Nouvelle-Zélande le jour même, avant un déploiement progressif dans le reste du monde au cours des jours suivants ; quant à AI Pro, son lancement est prévu dans les prochaines semaines.
Mon analyse : il faut examiner cette actualité produit par produit. Le lancement de l’outil de développement ne signifie pas que l’assistant intégré à l’application est disponible pour tous les comptes ; et le début du déploiement de l’assistant ne prouve pas que les fonctionnalités Pro soient déjà accessibles. Présenter les trois produits comme étant « pleinement lancés » reviendrait à confondre un lancement effectif, un déploiement progressif et un projet à venir.
Pour évaluer l’avancement d’un produit, il faut tenir compte de son nom, des régions et des utilisateurs éligibles, ainsi que de sa date de disponibilité effective. Ce texte reprend le calendrier officiel du 5 octobre ; il ne s’agit pas d’une vérification du déploiement dans chaque région.
Source : récapitulatif du direct « Binance Intelligence » sur le blog de Binance (5 octobre).
#AvancementDesProduitsIA
102
·
--
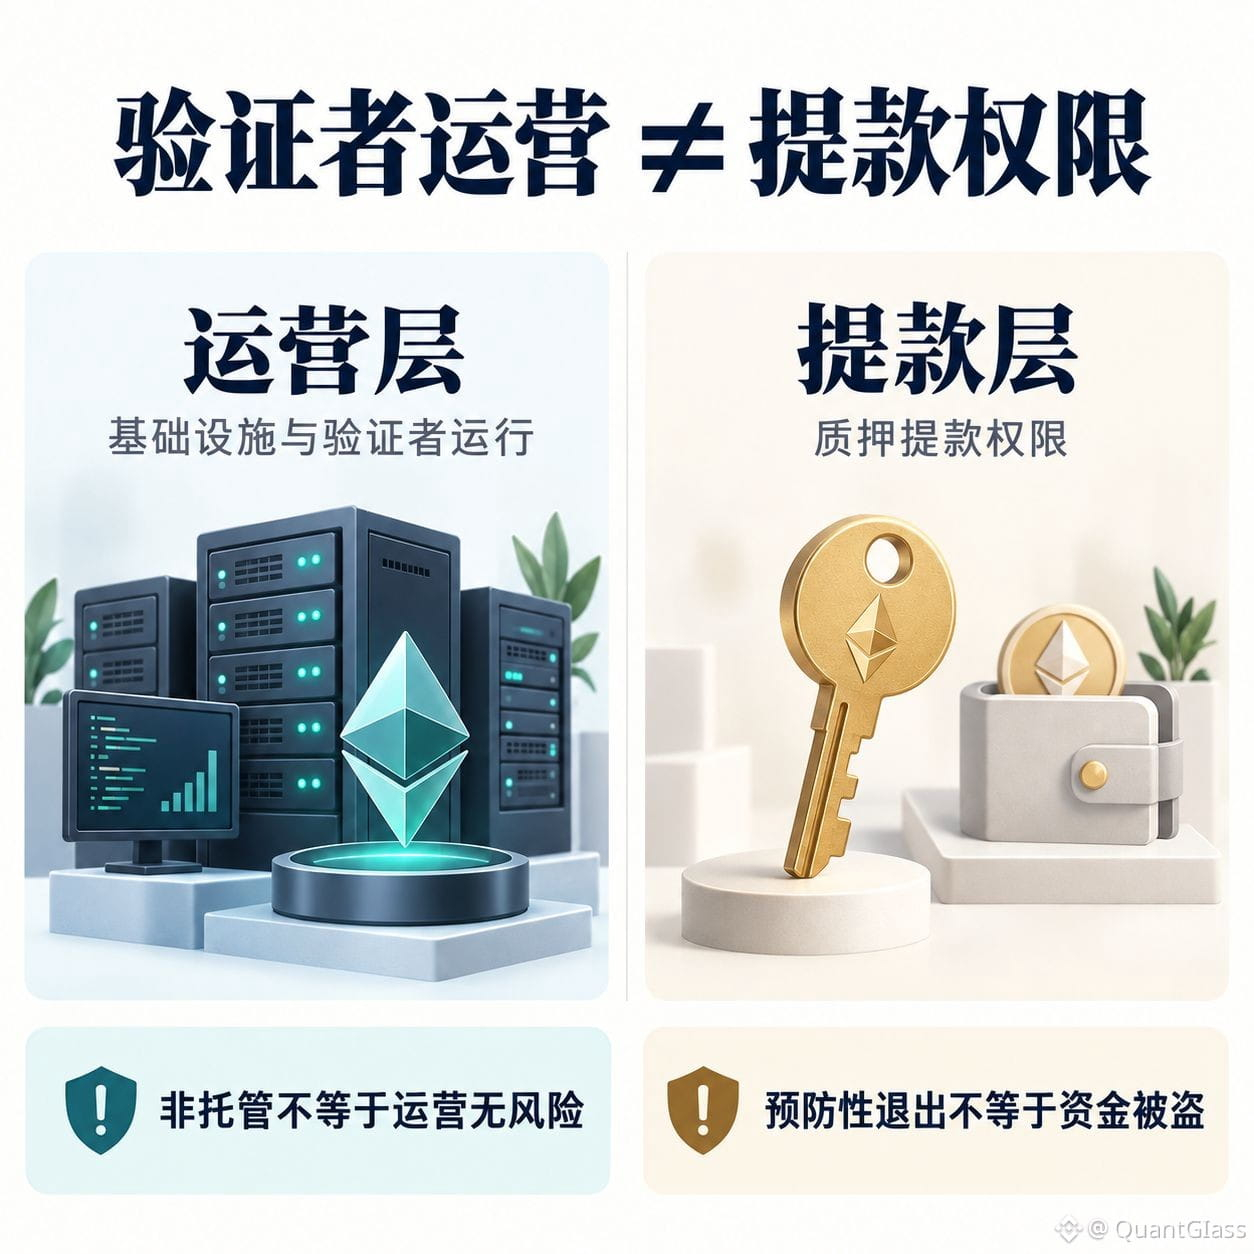
Retrait des validateurs de MetaMask : distinguons d’abord deux types d’autorisations.
Dans une mise à jour publiée le 1er octobre sur son site officiel, MetaMask indique qu’un incident de sécurité a touché une partie de son infrastructure. L’équipe et ses partenaires ont pris des mesures préventives et procédé au retrait des validateurs concernés. À la date de cette mise à jour de l’enquête, aucun signe n’indiquait que les portefeuilles ou les fonds des clients avaient été affectés. Les vérifications et les recoupements se poursuivent.
L’annonce du 30 septembre précisait également que son service de staking est non dépositaire et qu’il ne gère pas les clés de retrait du staking pour le compte de ses clients.
Mon analyse : il faut distinguer l’infrastructure qui fait fonctionner les validateurs de l’autorisation de décider où sont envoyés les actifs mis en staking lors de leur retrait. Le modèle non dépositaire permet de délimiter l’autorité sur les retraits, mais ne permet pas d’affirmer qu’il n’existe aucun risque au niveau opérationnel. De même, le retrait préventif ne constitue pas en soi une preuve que les fonds des portefeuilles ont été volés.
L’annonce ne précise ni le montant des pertes évoqué en ligne ni le nombre total de validateurs concernés. Distinguer « confirmé officiellement », « estimé par des tiers » et « encore à vérifier » permet de mieux cerner les limites de l’incident.
Source : « User update » de MetaMask, mises à jour des 30 septembre et 1er octobre.
#SécuritéDuStaking
236
·
--
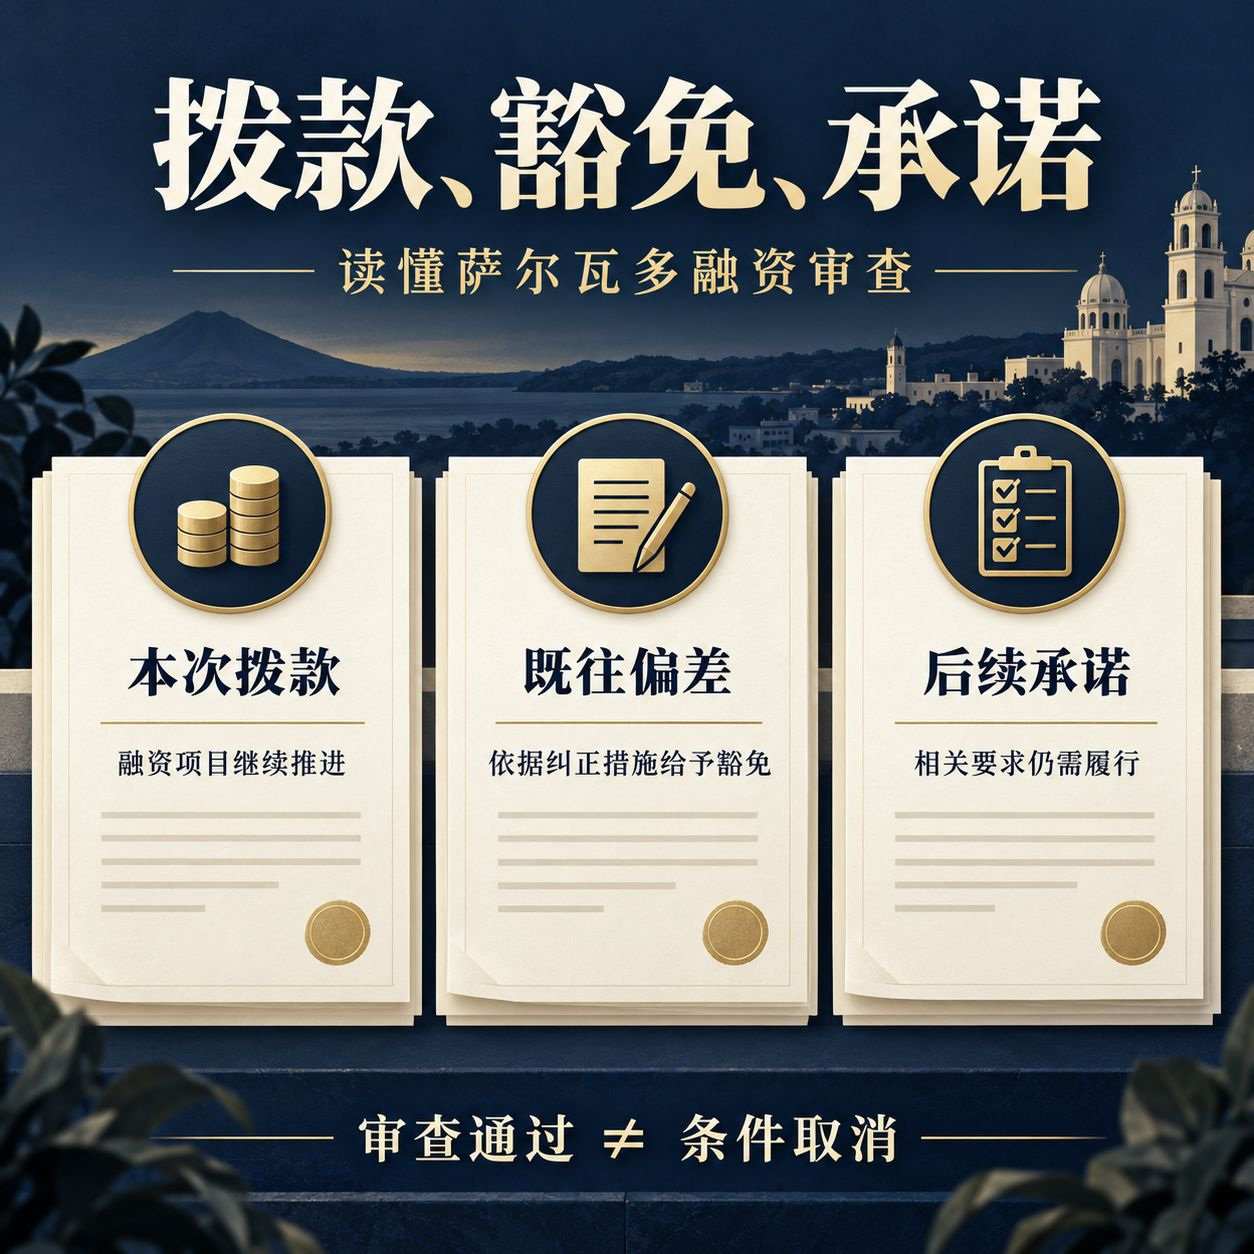
L’approbation d’un décaissement par le FMI signifie-t-elle que les conditions liées au bitcoin imposées au Salvador ont été levées ?
Le 1er octobre, le FMI a achevé les deuxième et troisième revues de l’accord conclu avec le Salvador au titre du mécanisme élargi de crédit, autorisant un décaissement immédiat d’environ 138 millions de dollars.
Le communiqué précise également que les dérogations accordées pour le non-respect de certains objectifs d’accumulation de bitcoins reposent sur des mesures correctives et de nouveaux engagements ; la réduction de la participation de l’État aux activités liées au bitcoin et l’amélioration de la transparence concernant les avoirs en cryptoactifs du secteur public restent des exigences pour la suite.
Mon analyse : l’approbation de la revue montre que le programme de financement peut se poursuivre, mais le seul fait qu’un décaissement ait été effectué ne permet pas de conclure que les conditions concernées ont été levées. Pour comprendre ce type d’information, il faut distinguer « le décaissement effectué aujourd’hui », « le traitement des écarts passés » et « le maintien ou non des engagements à venir ».
Source : FMI, communiqué du 1er octobre 2026 (26/316).
#PolitiqueCrypto
103
·
--
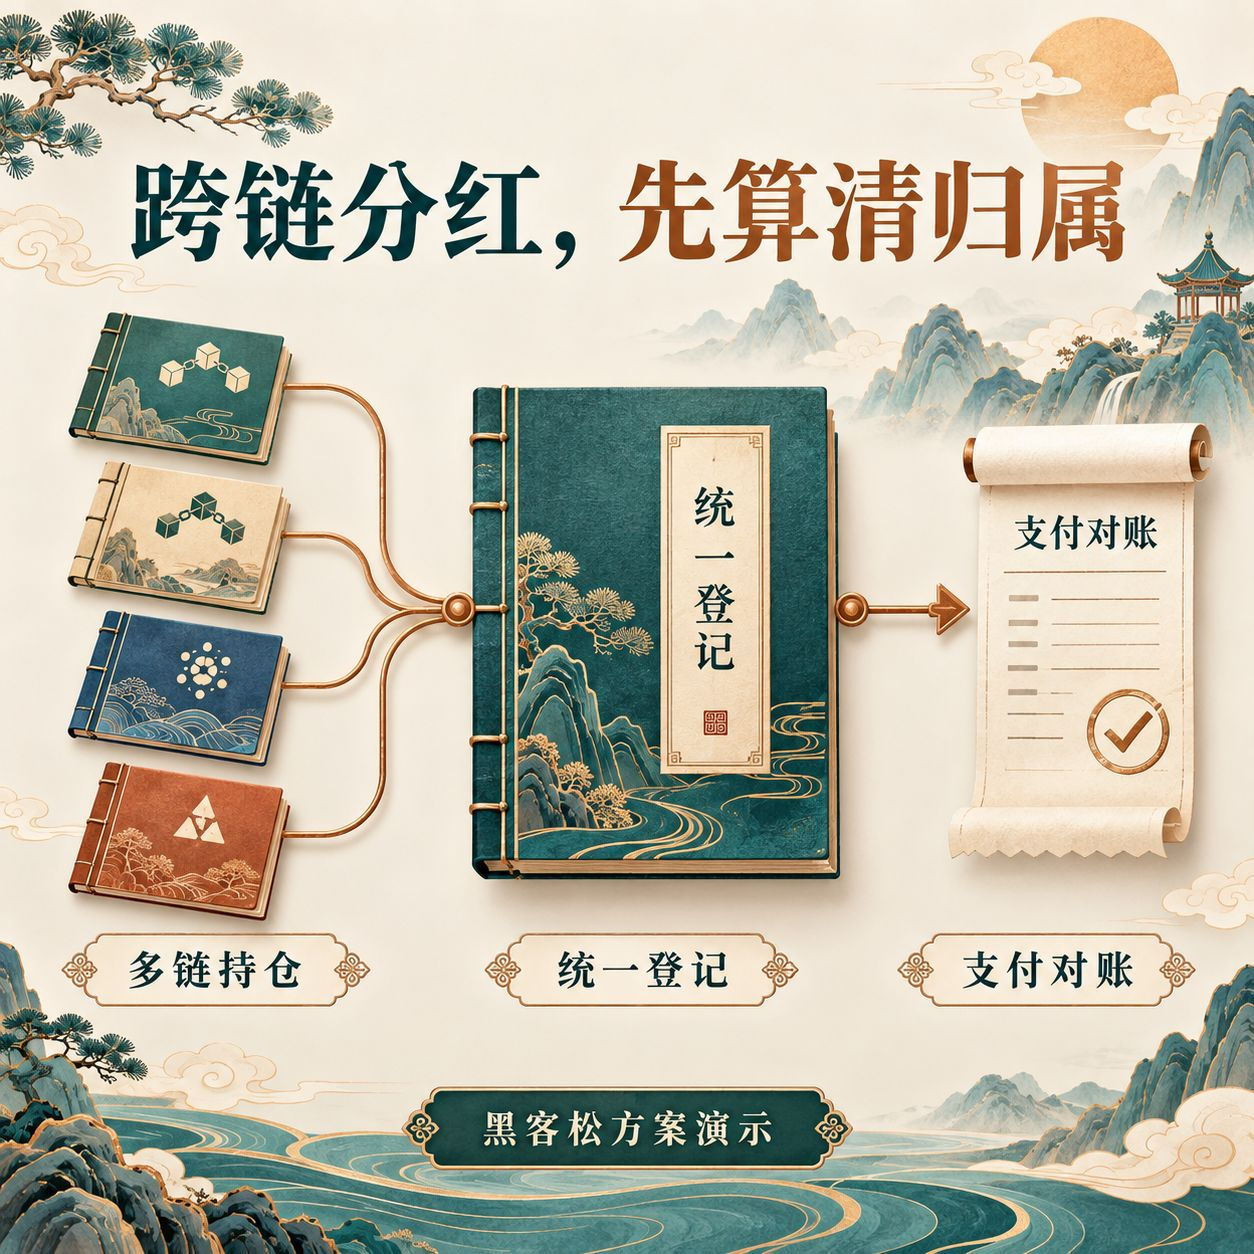
Les dividendes en jetons d’actions : le défi ne consiste pas seulement à transférer l’argent.
Le 1er octobre, Chainlink a publié un plan élaboré pour le défi commercial du Swift 2026 Hackathon : effectuer un dividende en espèces, depuis l’annonce, la comptabilisation des droits, le paiement jusqu’à la conciliation, sur quatre chaînes de blocs. Il s’agit d’une proposition soumise à la compétition ; elle ne peut pas, à elle seule, servir de preuve directe que toutes les banques ont déjà produit et déployé.
Le plus intéressant à regarder, c’est le moment de clôture des droits : pendant que les actions sont en train d’être déplacées entre chaînes, sur quel grand livre faut-il les comptabiliser pour déterminer le titulaire ? Le plan agrège les positions de chaque chaîne dans un registre unifié, et définit l’attribution des actions pendant leur transfert inter-chaînes, afin d’éviter les omissions ou les doubles comptages. Les enregistrements de paiement sont ensuite rattachés aux messages d’action de l’entreprise d’origine.
Mon avis : l’infrastructure des actions tokenisées ne doit pas seulement permettre aux actifs d’« être transférés », mais aussi préciser « qui a le droit de recevoir », « le paiement a-t-il déjà été effectué », et « comment la comptabilisation doit être tenue ». La valeur du dividende inter-chaînes réside dans le fait de relier ces éléments ; au-delà de la démonstration, il faut encore des preuves distinctes pour l’exécution continue et la gestion des exceptions.
Source : explication officielle du 1er octobre par Chainlink.
#actions_tokenisées
322
·
--
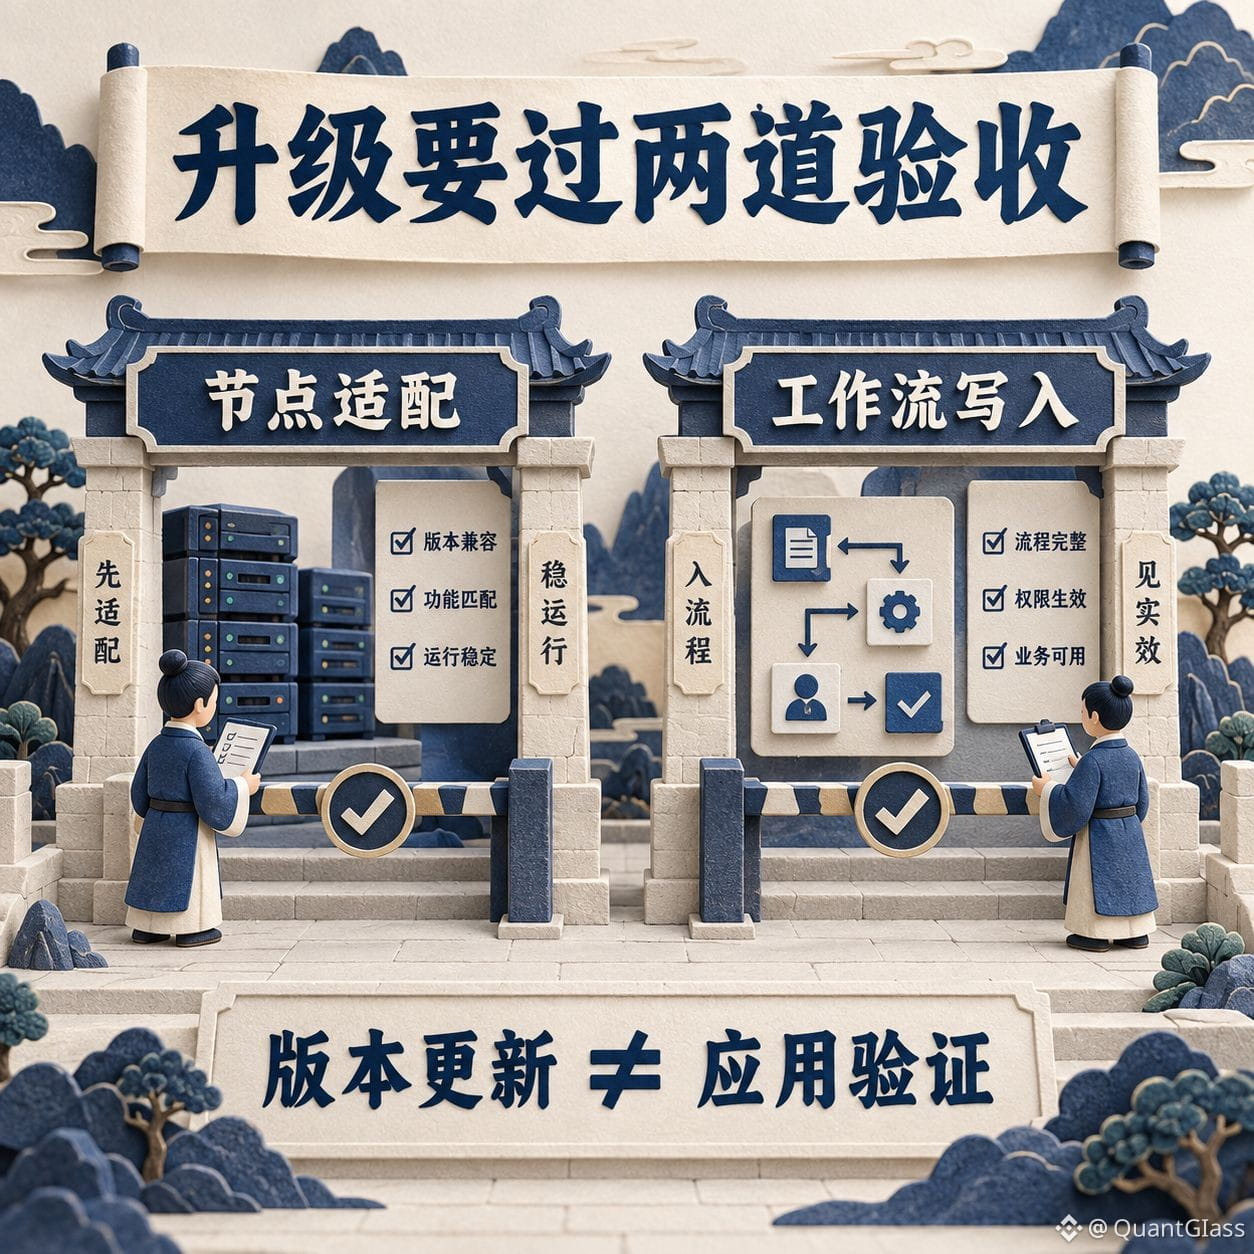
Les nœuds ont été mis à jour : le workflow on-chain est-il forcément compatible ?
Le 1er octobre, Chainlink a adressé une notification CRE pour Glamsterdam concernant le paramètre précis suivant : le workflow a-t-il défini une limite de gas ? Avec le nouveau modèle de gas, l’ancienne limite pourrait nécessiter un ajustement ; selon la documentation officielle, l’ampleur de la modification dépend de la manière dont la transaction utilise le stockage et le calcul, sans valeur unique applicable.
La documentation précise aussi que, pendant environ 30 minutes avant et après l’upgrade du réseau concerné, l’écriture on-chain du workflow peut échouer. Il s’agit d’une fenêtre de risque spécifique pour cette opération : on ne peut pas simplement l’écrire comme « arrêt d’Ethereum pendant une heure ».
Mon avis : il s’agit de deux validations distinctes. D’abord, l’adaptation de la version des nœuds : elle répond à la question de savoir si le logiciel suit bien le réseau. Ensuite, l’adaptation des transactions d’application : il faut vérifier si le workflow concerné peut réellement s’écrire avec succès on-chain. On ne peut pas remplacer cette preuve de compatibilité applicative par le seul fait que la mise à jour des nœuds est terminée.
Cette notification indique l’heure pour Sepolia le 6 octobre ; pour Hoodi et le mainnet, l’heure exacte reste à confirmer.
Source : mises à jour Chainlink CRE du 1er octobre et documentation « Network Upgrades ».
#CompatibilitéDuWorkflow
270
·
--
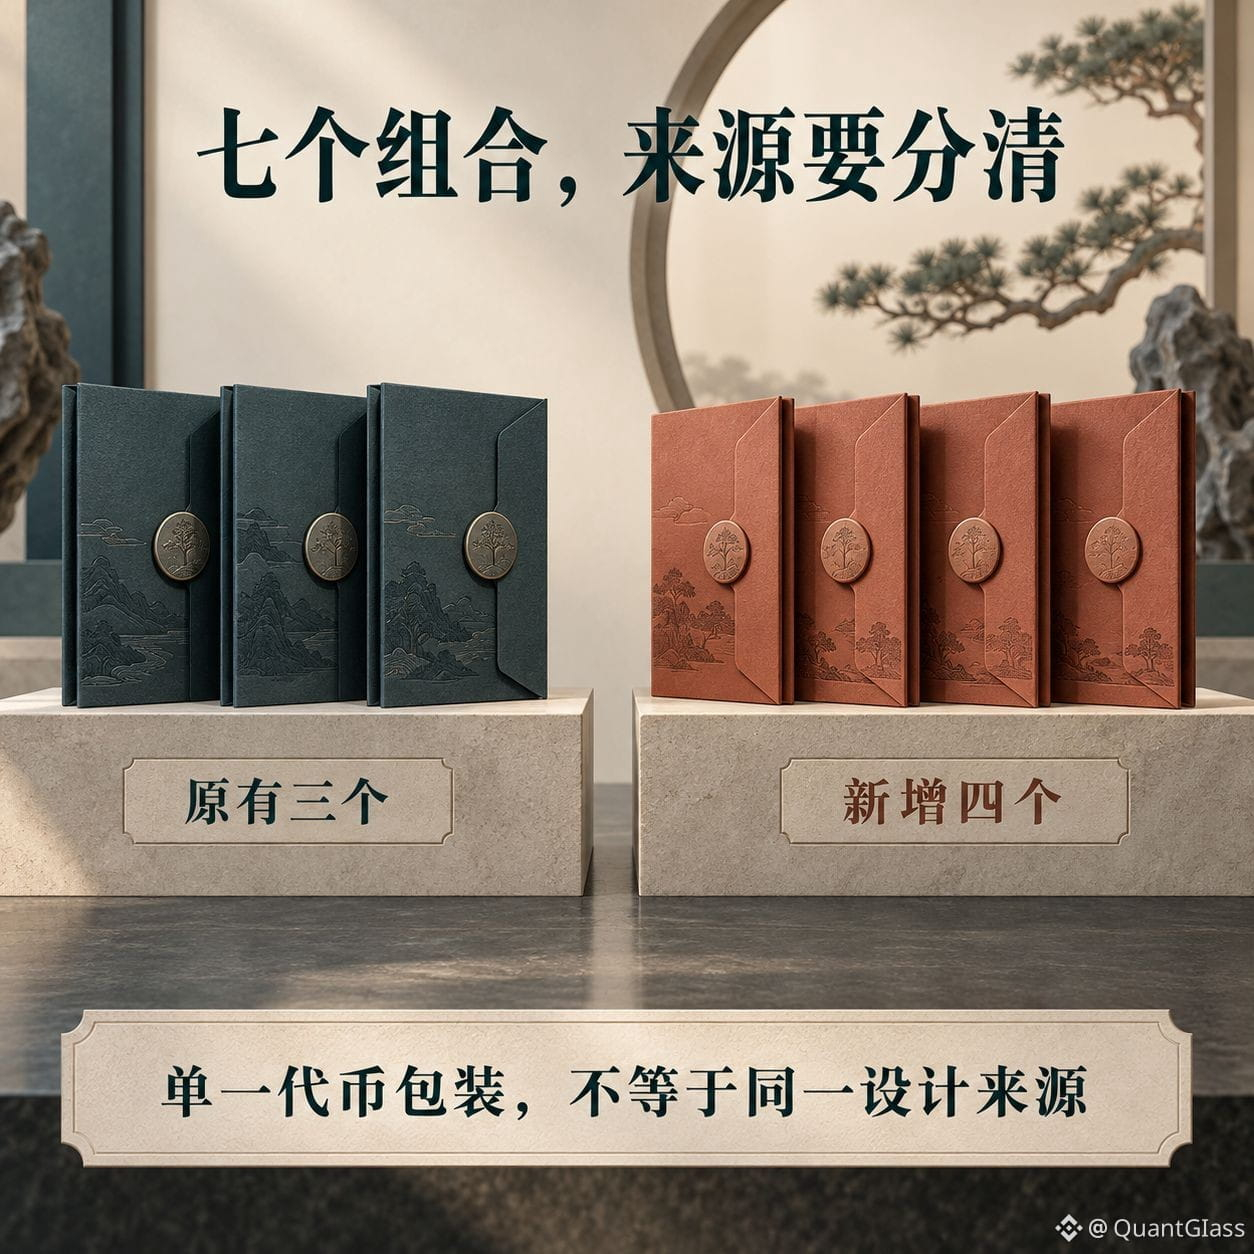
Les sept combinaisons on-chain d’Ondo ne peuvent pas toutes être appelées « combinaisons BlackRock ».
Le 1er octobre, Ondo a annoncé que les Intelligent Portfolios passaient de trois à sept. Dans son communiqué, l’entreprise précise clairement : quatre des nouveaux portefeuilles ont été conçus par Ondo, tandis que les trois existants utilisent des stratégies de portefeuille fournies par BlackRock.
Le point commun en termes de packaging : regrouper plusieurs actifs dans un jeton on-chain transférable. Le communiqué indique que les sept portefeuilles s’adressent aux investisseurs répondant à certains critères et sont disponibles sur Ethereum et sur BNB Chain ; cela ne signifie pas que quiconque, partout dans le monde, peut les utiliser.
Mon avis : en fusionnant le point d’entrée opérationnel dans un seul jeton, on n’a pas pour autant fusionné les actifs sous-jacents, les concepteurs de la stratégie et les modalités d’émission en une seule et même chose. Pour ce type de news, commencez par identifier « qui conçoit, quel contenu est mis en emballage, et qui peut détenir », puis seulement ensuite discutez des changements qu’apporte la tokenisation. L’association à une marque ne peut pas remplacer l’explication du produit lui-même.
Source : communiqué de l’entreprise d’Ondo Finance du 1er octobre.
#combinaisons_tokenisées
325
·
--
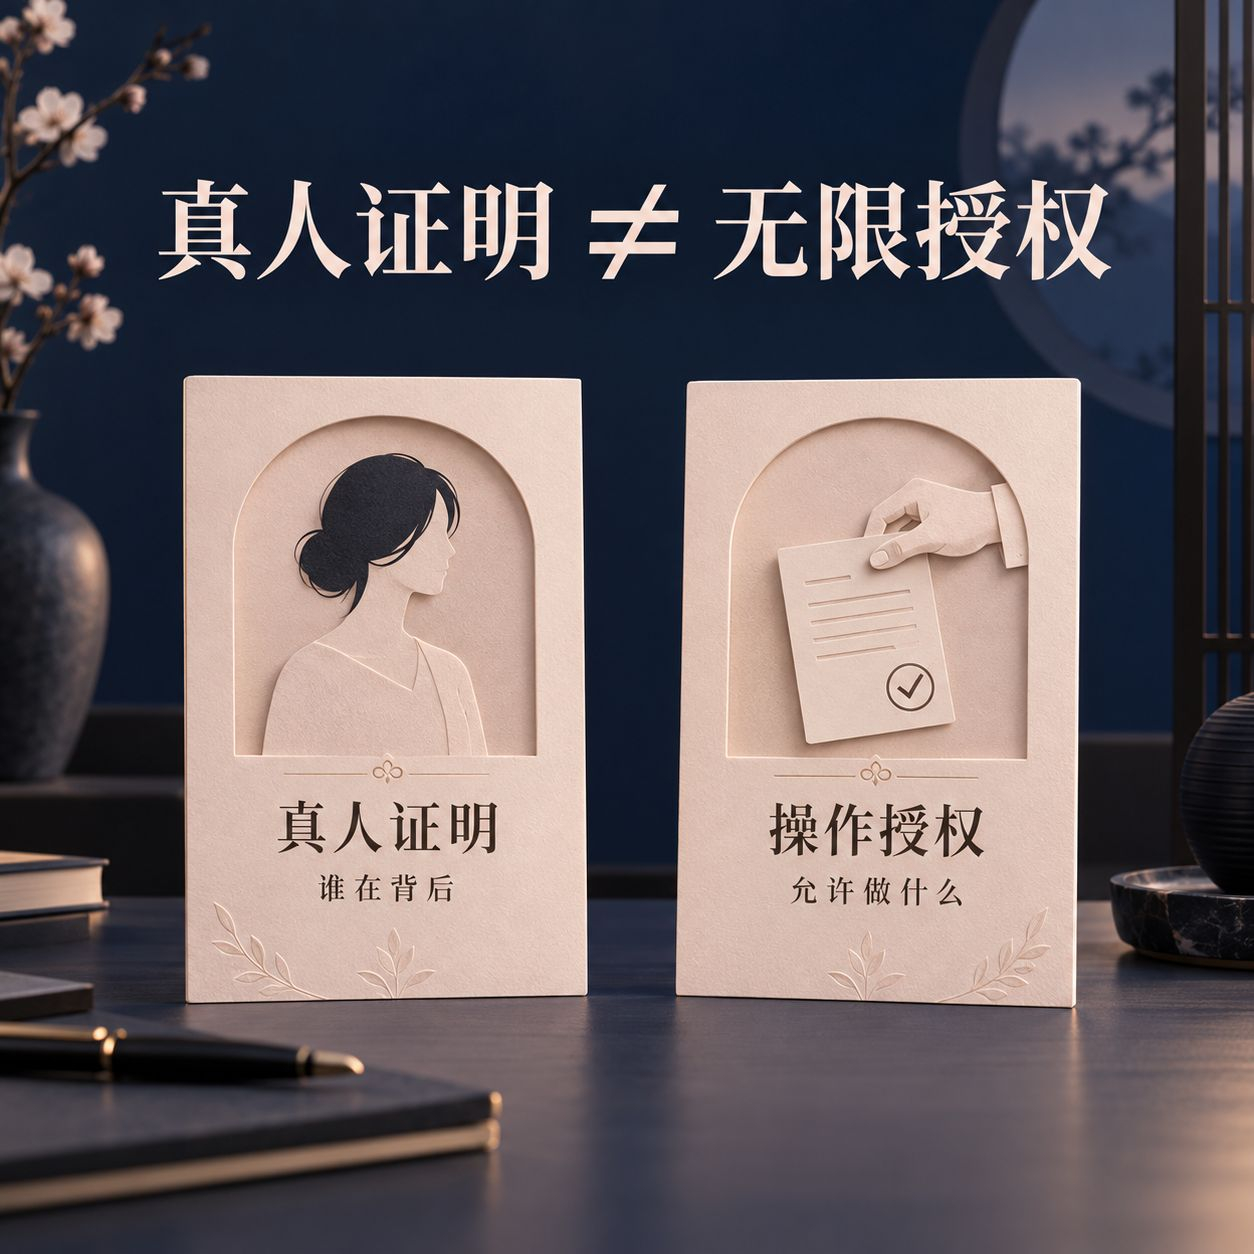
Derrière les agents IA se trouvent des personnes réelles, mais cela ne signifie pas que chaque étape est automatiquement autorisée.
Le 2 octobre, World a présenté deux formes de vérification distinctes : d’abord, déléguer la preuve qu’il s’agit de personnes réelles à un agent afin que le service sache qu’il y a des humains derrière ; ensuite, à une étape précise du workflow, confirmer à nouveau que la personne a bien approuvé l’action.
Il faut aussi lire l’avancement séparément : l’annonce indique que le Okta Human Principal est une version d’essai en amont, Vercel est en train d’intégrer une confirmation manuelle progressive, et Browserbase prévoit d’adopter une vérification liée. On ne peut pas présenter ces statuts comme si tout était déjà entièrement déployé.
Mon avis : la preuve de l’implication d’humains répond à la question « qui se trouve derrière », tandis que l’autorisation d’actions répond à « qu’est-ce qui est autorisé ». Même si une personne n’est comptabilisée qu’une seule fois, il faut encore imposer séparément des limites au montant via l’agent, le périmètre d’accès et les droits de révocation. L’authentification ne doit pas devenir un laissez-passer à pouvoirs illimités.
Source : déclaration officielle de World du 2 octobre 2026.
#AI agents autorisés
129
·
--
Une plateforme d’intégration DeFi sera-t-elle amenée à devenir une catégorie de services soumise à une réglementation distincte ?
Dans son avis de révision MiCA déposé le 30 septembre, l’ESMA recommande de définir clairement les critères de la « véritable décentralisation » et de créer une nouvelle catégorie de services d’actifs crypto réglementés pour les entreprises qui fournissent aux utilisateurs l’accès à des protocoles DeFi.
Ce document répond à une consultation de la Commission européenne et ne doit pas être lu comme signifiant que cette nouvelle catégorie est déjà entrée en vigueur.
Mon avis : l’essentiel est de distinguer le protocole de l’entreprise d’accès. Le contrat sous-jacent s’exécute sur la blockchain, mais cela ne permet pas, à lui seul, de répondre à la question de savoir qui gère l’interface frontale, qui contrôle l’accès des utilisateurs et qui perçoit les frais de service. Les obligations concrètes restent à attendre des textes officiels ultérieurs, et non à partir du seul étiquetage « DeFi ».
Cette recommandation mérite d’être surveillée, car l’objet de la réglementation pourrait davantage se concentrer sur le point d’entrée du service ; elle ne signifie pas que tous les protocoles doivent nécessairement obtenir le même type d’agrément.
Source : annonce officielle de l’ESMA du 30 septembre 2026.
#RégulationDeFi
126
·
--
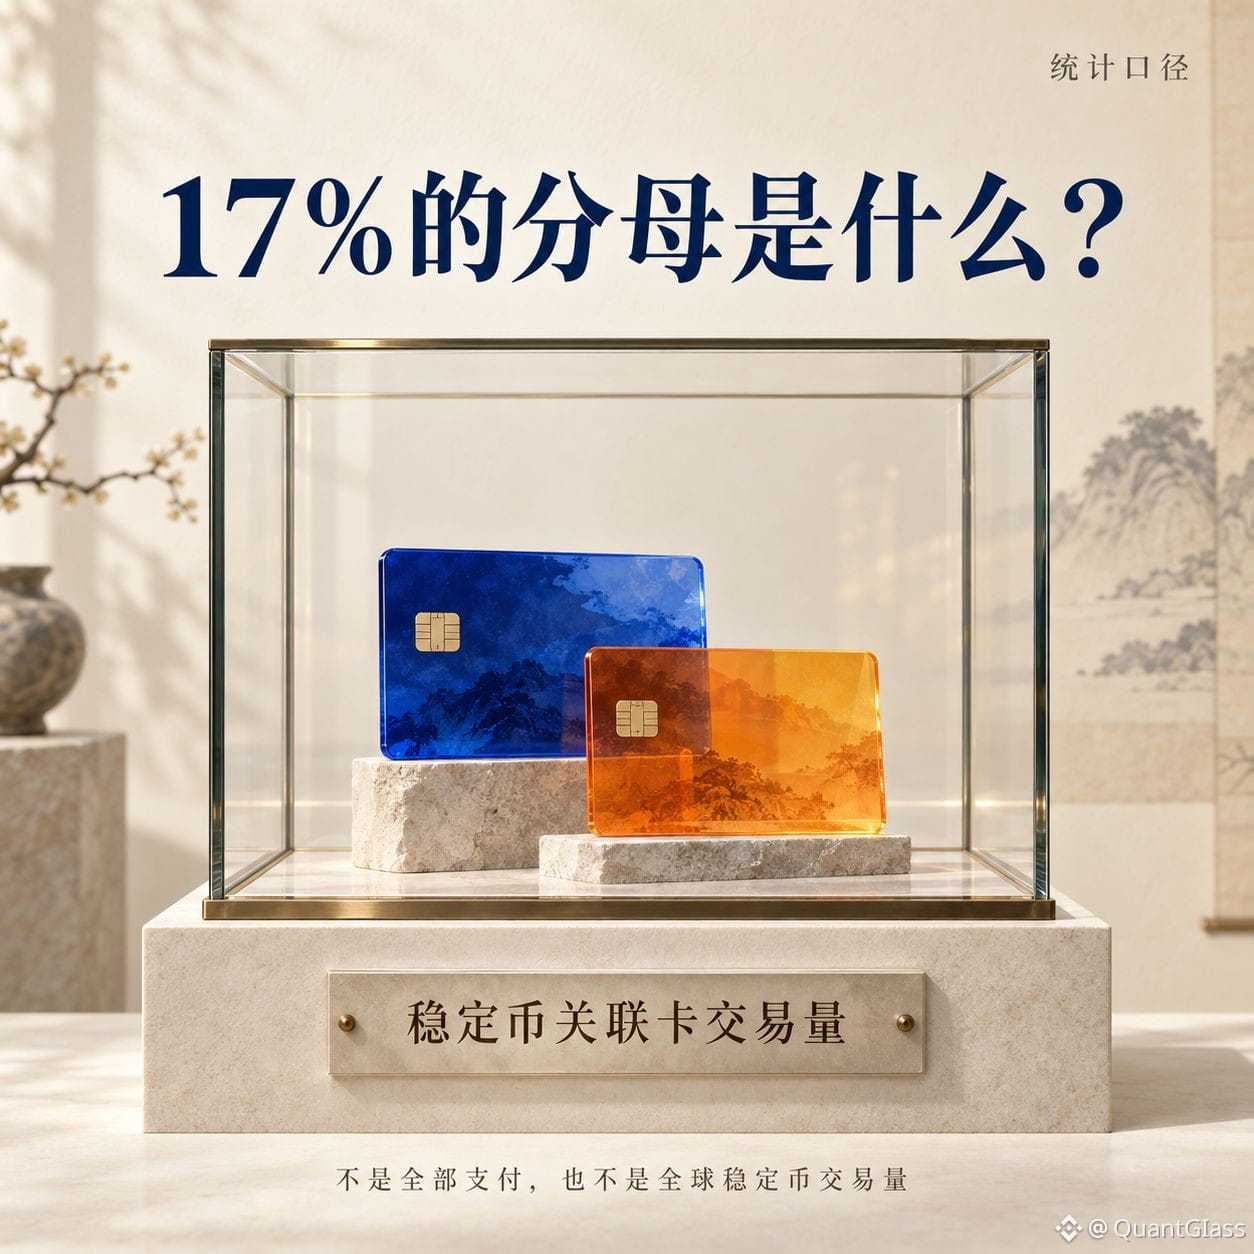
Le « 17% » de Visa : attention à ne pas se tromper de dénominateur.
Visa a dévoilé le 1er octobre : pour l’exercice 2026, à ce jour, parmi les volumes de transactions des cartes liées aux stablecoins, environ 17% proviennent des programmes de cartes destinées aux entreprises et au secteur commercial. Ici, le dénominateur correspond aux « volumes de transactions des cartes liées aux stablecoins », et non à tous les paiements de Visa, ni même aux volumes mondiaux de transactions en stablecoins.
La société indique également que ces programmes de cartes sont au nombre de plus de 160, et que le volume de transactions a augmenté d’environ 200% en glissement annuel. Le taux de croissance et la part répondent à des questions différentes : on ne peut pas les additionner directement pour obtenir la taille globale d’une industrie.
Mon avis : ces données peuvent montrer que les cartes de type « entreprises » sont déjà utilisées, mais on ne peut pas, en se fondant uniquement sur la catégorie de cartes, affirmer que chaque achat correspond à un salaire ou à des paiements aux fournisseurs. Pour comprendre le mode de paiement, il faut d’abord examiner le dénominateur, puis l’usage précis.
Source : communiqué officiel de Visa du 1er octobre ; VisaNet FY26 YTD, classé par catégorie interne de cartes.
#PaiementEnStablecoin
88
·
--
Vérifié
Les messages des deux clients de Zcash, avec un détail facile à manquer.
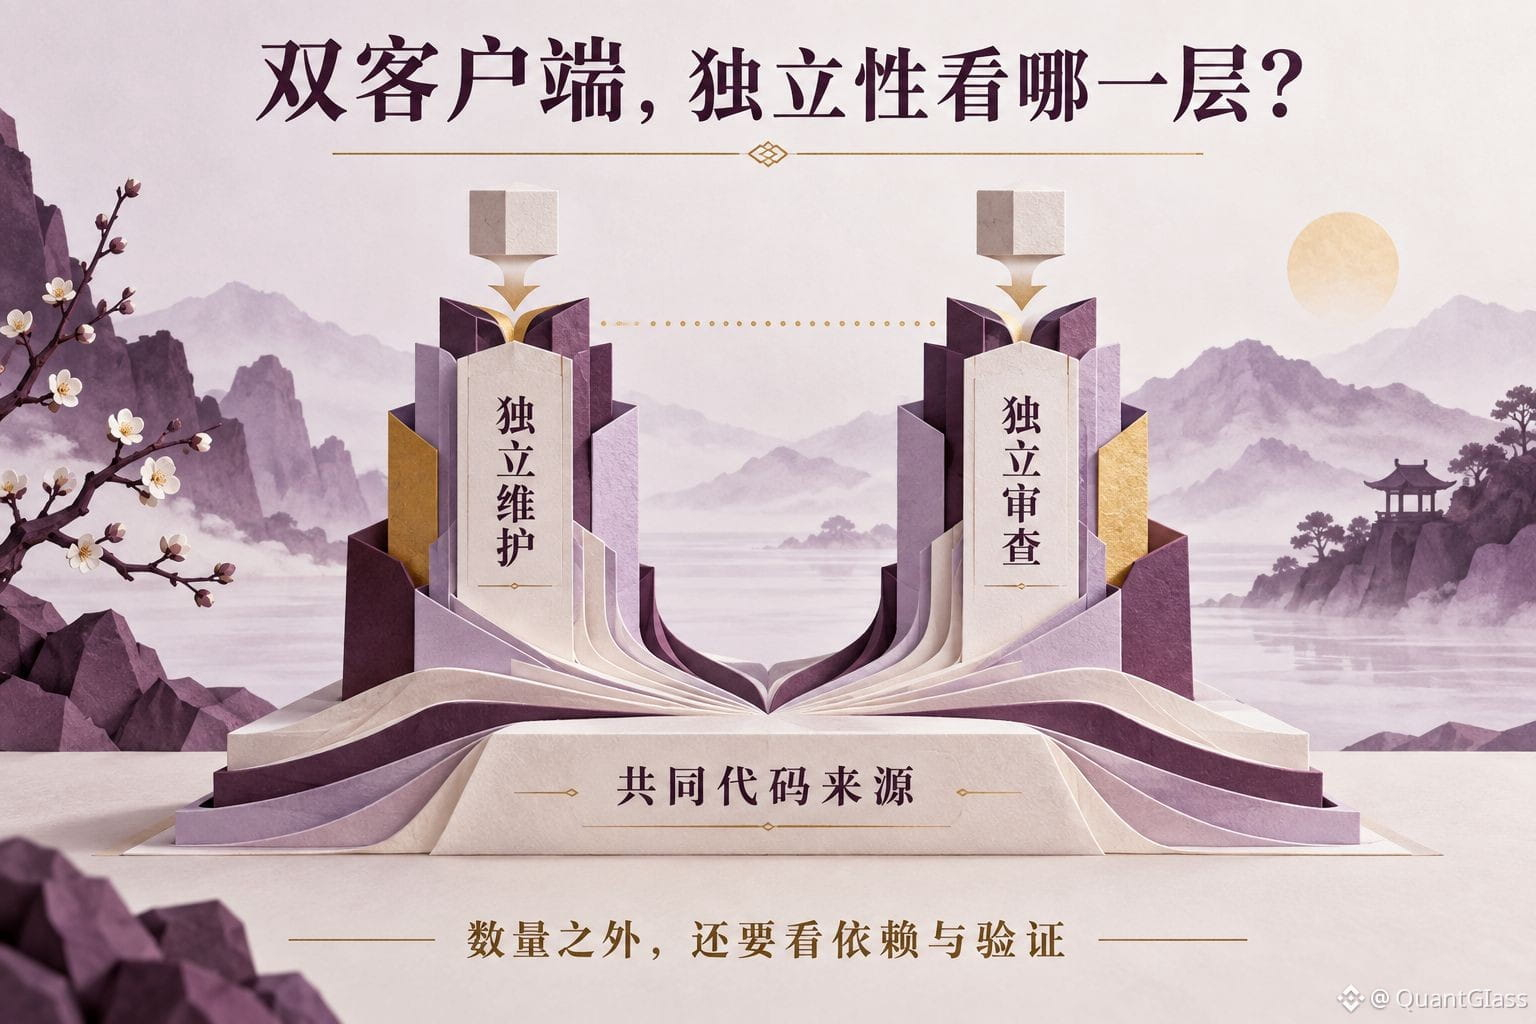
Le 3 octobre, Zcash a présenté Zebra et Zakura, deux implémentations appliquant les mêmes règles. Mais, plus tôt, la fondation avait indiqué clairement que : Zakura est construit au-dessus du code de Zebra. Cette bifurcation logicielle n’est pas l’annonce d’une nouvelle chaîne.
Cela implique qu’il faut comprendre autrement la notion de « indépendance » : l’équipe peut maintenir, auditer et publier le logiciel de manière indépendante, mais le code peut néanmoins avoir une source commune. Les noms des deux clients ne peuvent pas être convertis directement en deux lots distincts de risques de défaillance totalement sans lien.
La fondation a aussi déclaré qu’elle investirait dans des tests de cohérence inter-implémentations et des tests différentiels, afin de détecter les problèmes avant que des divergences de consensus n’entrent sur le réseau principal. Cette orientation est plus riche en informations que le simple comptage de clients : sur le même bloc et les mêmes transactions, confiés à des clients différents, les résultats de validation sont-ils identiques ?
Mon avis : la diversité des clients dépend des déploiements réels, des dépendances critiques et de la validation croisée. Les choix supplémentaires ont de la valeur, mais sans preuves de la part de déploiement et des dépendances, il ne convient pas de quantifier à quel point la décentralisation aurait été améliorée, ni de conclure, à partir de là, à un changement de la répartition de la puissance de calcul.
Source : le billet officiel de Zcash du 3 octobre ; note technique de la Zcash Foundation du 16 juillet.
$ZEC #客户端多样性
390
·
--
Intentions proches : une fois les fonds récupérés, il faut encore examiner séparément les conclusions de sécurité.
Le compte X officiel de l’équipe a confirmé que, pour l’incident d’environ 3,8 millions de dollars, les fonds concernés ont été restitués et l’enquête est terminée. Dans une déclaration du 2 octobre citée par l’officiel, Alex Shevchenko indique que les fonds ont été intégralement retournés et appelle à signaler les problèmes via le programme de primes pour les vulnérabilités, sans interrompre le service.
Cette mise à jour confirme le résultat de la récupération des fonds communiqué par l’équipe. Elle ne détaille pas méthode par méthode comment la correction des failles a été vérifiée, et on ne peut pas non plus déduire, uniquement à partir de « l’enquête est terminée », que tous les volets de réception/sécurité des services sont achevés.
Mon avis : un incident de sécurité doit au minimum être consigné en trois éléments distincts — si les fonds ont été récupérés, comment les failles ont été corrigées, et comment vérifier après la correction. Le premier point étant achevé, cela ne permet pas d’apposer automatiquement une validation sur les deux autres. La valeur d’un compte rendu complet réside dans l’explication de pourquoi un chemin similaire ne déclencherait plus à nouveau le même type de problème, et pas seulement dans l’annonce que la perte est ramenée à zéro.
Ce billet s’appuie sur les déclarations publiques de l’équipe ; je ne le considère pas comme un audit on-chain indépendant ni comme une garantie de sécurité.
Source : X officiel de NEAR Intents et la déclaration de l’équipe du 2 octobre qu’il cite.
$NEAR #sécurité
479
·
--
Acheter des bons du Trésor avec des stablecoins : regardez d’abord à quelle tranche d’échéance cela correspond.
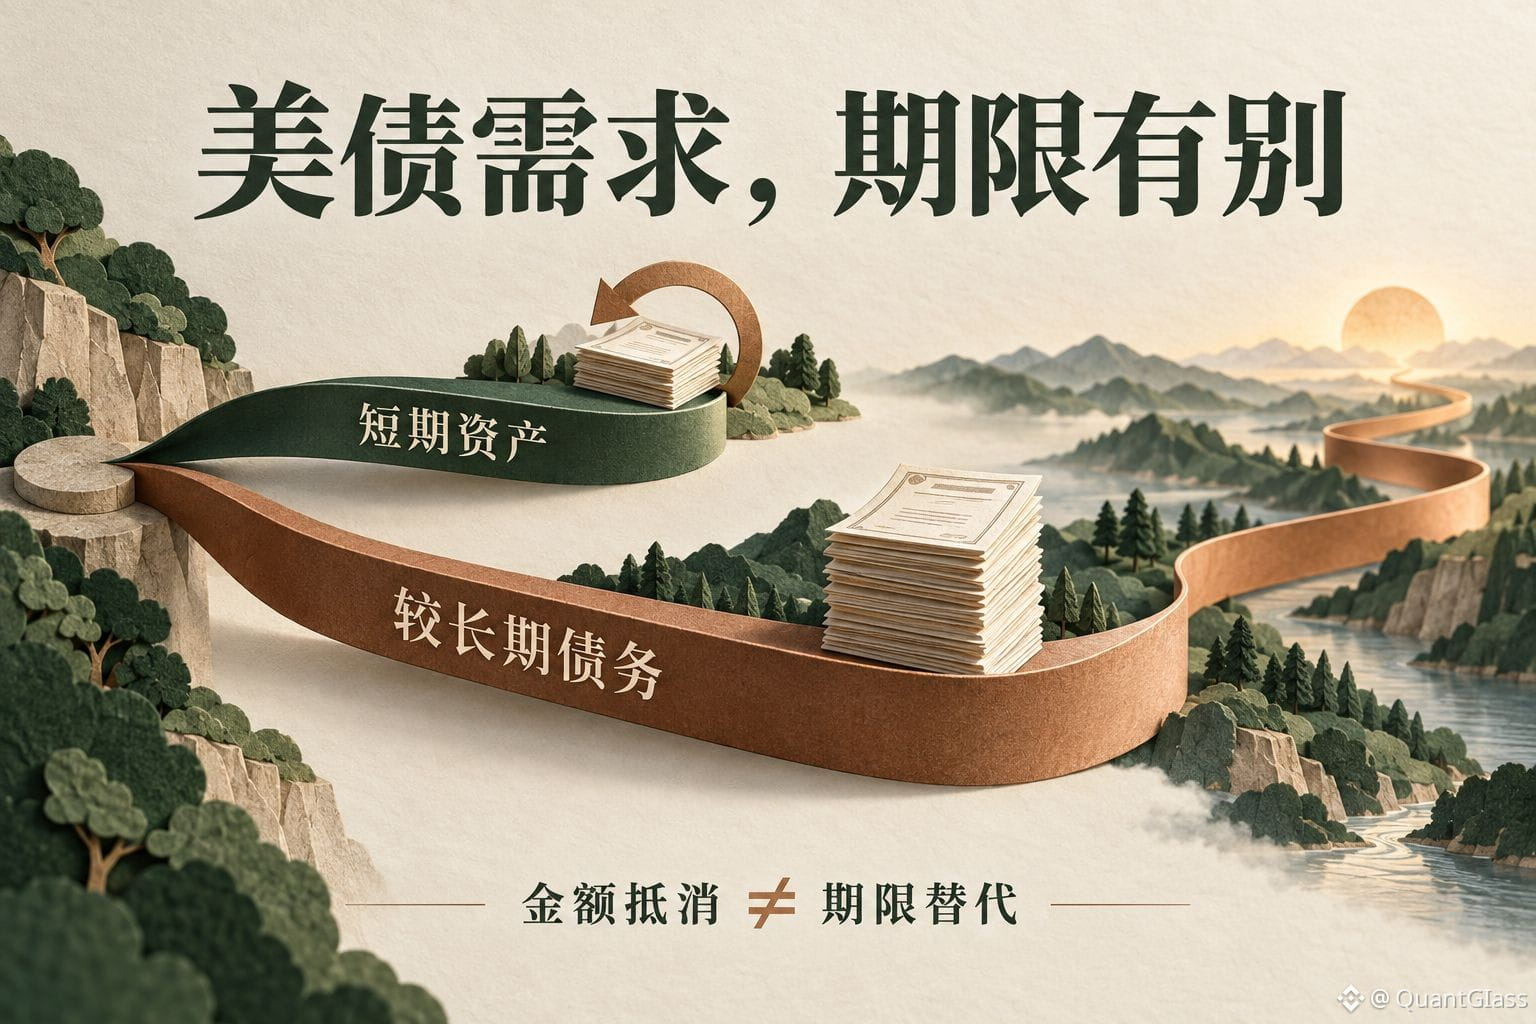
Estimations d’une étude de la Réserve fédérale de San Francisco du 28 septembre : au cours des cinq dernières années, les avoirs en bons du Trésor américains liés à Tether et à Circle ont augmenté d’environ 200 milliards de dollars, soit plus de 40 % de la baisse des avoirs américains de la Chine sur la même période. Toutefois, la définition utilisée dans le graphique inclut les bons du Trésor et les accords de pension (repo), donc on ne peut pas tout attribuer à un achat direct de titres du Trésor.
Plus important encore : la différence d’échéances. La Chine a surtout réduit ses dettes à plus long terme, tandis que les émetteurs de stablecoins augmentent principalement des actifs à court terme, afin de répondre aux demandes des utilisateurs de rachat à la valeur nominale. Certains éléments se compensent en montants, mais cela ne signifie pas qu’il y a eu un “remplissage” par une demande d’achat équivalente sur la même tranche d’échéance.
Mon avis : pour analyser ce type d’actualité, il faut regarder en même temps l’échéance, l’instrument détenu et la provenance des fonds. Si, à la place de détenir directement des bons du Trésor, les personnes qui les détenaient auparavant passent à une détention indirecte via des stablecoins, l’augmentation figurant sur le bilan de l’émetteur ne correspond pas forcément à une nouvelle demande à elle seule.
Dans l’article, la mention de « quelque 400 milliards de dollars d’ici la fin de 2030 » est une projection qui prolonge la tendance récente ; elle comporte une forte incertitude et ne constitue pas un plan d’achat déjà acté.
Source : Economic Letter de la Réserve fédérale de San Francisco, 28 septembre 2026.
#stablecoin
113
·
--
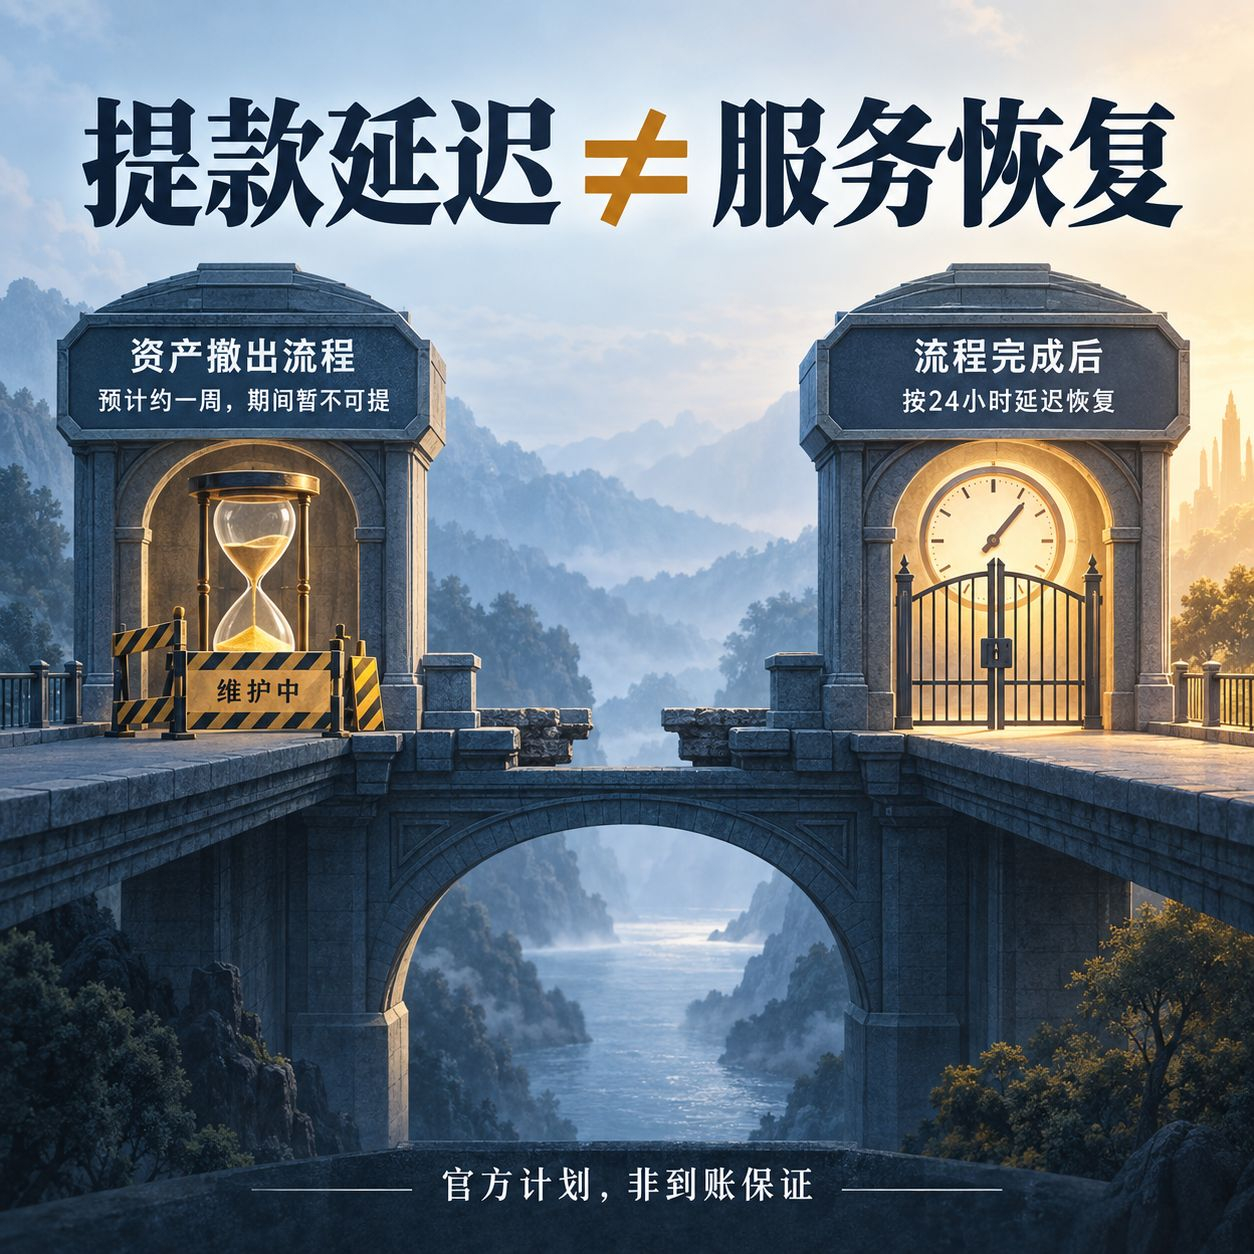
Dans l’annonce de fermeture de Blast, « 24 heures » ne constitue pas un engagement de rétablissement immédiat des retraits.
Le billet officiel sur X indique que la fermeture de L2 se fera progressivement, en raison de coûts de maintenance continus supérieurs aux revenus on-chain, sans qu’une voie économiquement durable ait pour l’instant été identifiée. L’annonce présente également deux calendriers distincts :
D’abord, retirer les actifs Lido détenus par Blast, ce qui est estimé à environ une semaine ; pendant cette période, les retraits sont temporairement indisponibles, même si le paramètre de délai de retrait est déjà réduit à 24 heures. Une fois ce processus terminé, les retraits reprendront selon le nouveau délai de 24 heures.
Un autre jalon est le 26 octobre 2026 : l’annonce indique que les retraits via l’interface standard de Blast seront accessibles jusqu’à cette date ; ensuite, les actifs pourront toujours être retirés, mais il faudra interagir directement avec le contrat de pont sur Ethereum L1, les détails devant être publiés ultérieurement.
Mon avis : en lisant cette annonce de sortie, il faut distinguer « quand le processus reprend » et « quel type d’interface reste utilisable ». Considérer la réduction des paramètres comme un retour du service, ou prendre la limite d’interface comme l’impossibilité de retirer des actifs, conduira à une mauvaise interprétation de cette annonce. Ce que je retranscris ici correspond au plan officiel, pas à une garantie de crédit ; l’état réel dépend des mises à jour ultérieures de l’officiel. Méfiez-vous des usurpations de service client.
Source : annonce officielle de fermeture de Blast sur X. #réseau de sortie
60
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceSAFUFundTransferCompleted7499BTC
27,369 vues
672 mentions
Binance annonce la fin du transfert du fonds SAFU, portant sur 7 499 BTC
Binance News
·34 mentions J’aime
·17.9k vues
BinanceRecovery90% of stolen assets
111,978 vues
153 mentions
YiHe:ProofOfReserves:10TokensAt100%Backing
118,471 vues
677 mentions