Acheter des bons du Trésor avec des stablecoins : regardez d’abord à quelle tranche d’échéance cela correspond.
Estimations d’une étude de la Réserve fédérale de San Francisco du 28 septembre : au cours des cinq dernières années, les avoirs en bons du Trésor américains liés à Tether et à Circle ont augmenté d’environ 200 milliards de dollars, soit plus de 40 % de la baisse des avoirs américains de la Chine sur la même période. Toutefois, la définition utilisée dans le graphique inclut les bons du Trésor et les accords de pension (repo), donc on ne peut pas tout attribuer à un achat direct de titres du Trésor.
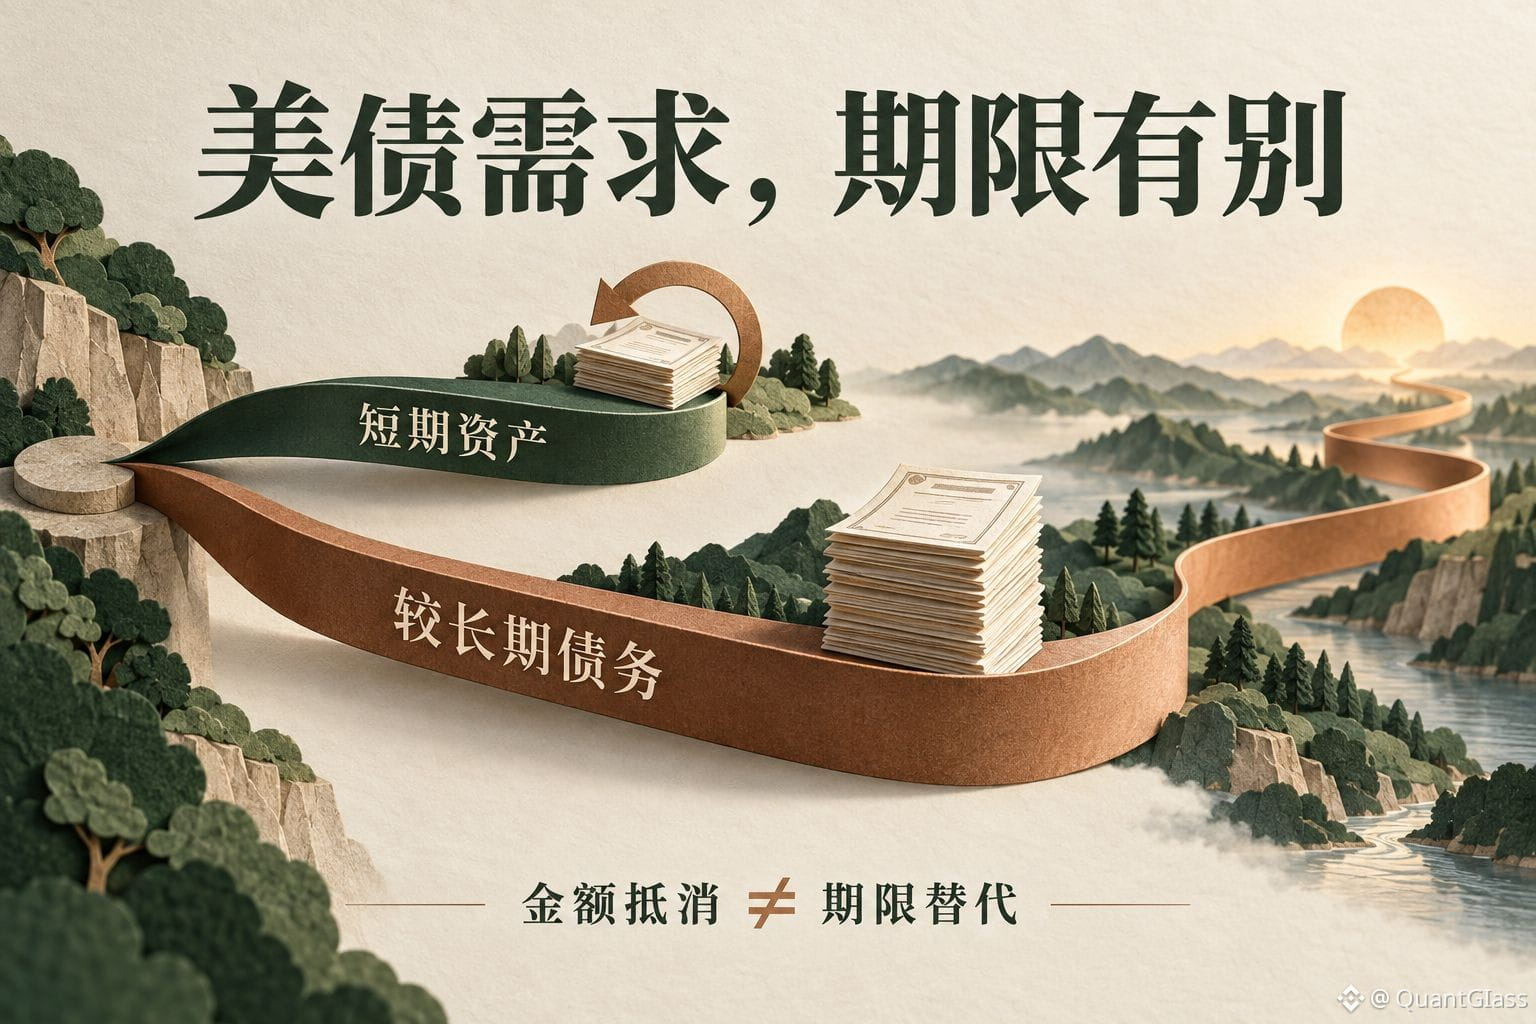
Plus important encore : la différence d’échéances. La Chine a surtout réduit ses dettes à plus long terme, tandis que les émetteurs de stablecoins augmentent principalement des actifs à court terme, afin de répondre aux demandes des utilisateurs de rachat à la valeur nominale. Certains éléments se compensent en montants, mais cela ne signifie pas qu’il y a eu un “remplissage” par une demande d’achat équivalente sur la même tranche d’échéance.
Mon avis : pour analyser ce type d’actualité, il faut regarder en même temps l’échéance, l’instrument détenu et la provenance des fonds. Si, à la place de détenir directement des bons du Trésor, les personnes qui les détenaient auparavant passent à une détention indirecte via des stablecoins, l’augmentation figurant sur le bilan de l’émetteur ne correspond pas forcément à une nouvelle demande à elle seule.
Dans l’article, la mention de « quelque 400 milliards de dollars d’ici la fin de 2030 » est une projection qui prolonge la tendance récente ; elle comporte une forte incertitude et ne constitue pas un plan d’achat déjà acté.
Source : Economic Letter de la Réserve fédérale de San Francisco, 28 septembre 2026.
#stablecoin