
Lavette Stamison
32 Publications
Lavette Stamison
Signaler
Bloquer l’utilisateur
3 Suivis
27 Abonnés
54 J’aime
Publications
·
--
Haussier
Voir la traduction
#termmax
Nobody opens the fee page, so I did it. @termmax publishes exact formulas and they're worth sixty seconds.
💰 Lending — fee rate = APR × 2% × (days to maturity ÷ 365). Lend 1,000 USDC at 10% APR for a full year → 0.2%, about 2 FT. Notice what that means: the fee scales with your yield and your term, not with size alone. Short maturity, tiny fee.
💰 Borrowing — [GT minting reference rate × 10% + matched borrow rate × 3%] × (days ÷ 365). Stablecoin reference sits at 6%, non-stables at 3%. Borrow 1,000 USDC at 5% for 90 days → 0.185%, roughly 1.85 FT.
💰 Leverage — same rate, applied only to the borrowed portion. Input 1,000 USDC at 4.8x, so you borrow 3,800 → about 7.31 FT to open the position. Under 0.2% for a near-5x in a single transaction.
I ran these before opening anything, because building a 4.8x loop by hand on a money market costs more in gas alone, never mind the rate drift between legs while you're clicking.
One caveat worth knowing: fees are denominated in FT, so what you actually pay depends on where FT is priced when you execute. Cheap on paper isn't always cheap at 3am. $TMX
Do you check protocol fees before entering, or find out afterwards?
#termmax
Nobody opens the fee page, so I did it. @TermMax publishes exact formulas and they're worth sixty seconds.
💰 Lending — fee rate = APR × 2% × (days to maturity ÷ 365). Lend 1,000 USDC at 10% APR for a full year → 0.2%, about 2 FT. Notice what that means: the fee scales with your yield and your term, not with size alone. Short maturity, tiny fee.
💰 Borrowing — [GT minting reference rate × 10% + matched borrow rate × 3%] × (days ÷ 365). Stablecoin reference sits at 6%, non-stables at 3%. Borrow 1,000 USDC at 5% for 90 days → 0.185%, roughly 1.85 FT.
💰 Leverage — same rate, applied only to the borrowed portion. Input 1,000 USDC at 4.8x, so you borrow 3,800 → about 7.31 FT to open the position. Under 0.2% for a near-5x in a single transaction.
I ran these before opening anything, because building a 4.8x loop by hand on a money market costs more in gas alone, never mind the rate drift between legs while you're clicking.
One caveat worth knowing: fees are denominated in FT, so what you actually pay depends on where FT is priced when you execute. Cheap on paper isn't always cheap at 3am. $TMX
Do you check protocol fees before entering, or find out afterwards?
Nobody opens the fee page, so I did it. @TermMax publishes exact formulas and they're worth sixty seconds.
💰 Lending — fee rate = APR × 2% × (days to maturity ÷ 365). Lend 1,000 USDC at 10% APR for a full year → 0.2%, about 2 FT. Notice what that means: the fee scales with your yield and your term, not with size alone. Short maturity, tiny fee.
💰 Borrowing — [GT minting reference rate × 10% + matched borrow rate × 3%] × (days ÷ 365). Stablecoin reference sits at 6%, non-stables at 3%. Borrow 1,000 USDC at 5% for 90 days → 0.185%, roughly 1.85 FT.
💰 Leverage — same rate, applied only to the borrowed portion. Input 1,000 USDC at 4.8x, so you borrow 3,800 → about 7.31 FT to open the position. Under 0.2% for a near-5x in a single transaction.
I ran these before opening anything, because building a 4.8x loop by hand on a money market costs more in gas alone, never mind the rate drift between legs while you're clicking.
One caveat worth knowing: fees are denominated in FT, so what you actually pay depends on where FT is priced when you execute. Cheap on paper isn't always cheap at 3am. $TMX
Do you check protocol fees before entering, or find out afterwards?
📖 Always read the fee page
100%
😬 Found out the hard way once
0%
⛽ Only care about gas
0%
🔍 Bookmarking this
0%
1 Votes • Vote fermé
1
81
#termmax Voici le détail @termmax que je pense le plus sous-estimé, et il n’a rien à voir avec les taux.
Dans la plupart des protocoles à terme fixe, le capital qui a été proposé mais pas encore emprunté reste là à gagner zéro. Un poids mort. TermMax s’attaque à ce problème sur trois axes :
⚙️ Déploiement des fonds inactifs — le capital non emprunté est orienté vers des protocoles à taux variable comme Aave, Morpho et Venus, de sorte qu’il rapporte pendant l’attente d’un preneur.
⚙️ Ordres atomiques — avant que les fonds ne soient empruntés, la liquidité virtuelle peut être répartie simultanément sur plusieurs ordres plutôt que d’être immobilisée dans un seul. Pas de fragmentation.
⚙️ Curateurs nommés — les marchés sont gérés par de vrais gestionnaires de liquidité : Keyrock, Hardcoded Lab, Edge Capital, AlphaPing, Origami Crypto. Ils définissent des fourchettes d’APR cibles plutôt que d’accepter n’importe quoi qu’une courbe générique produirait.
J’y prête attention parce que c’est l’écart entre un protocole qui a l’air bien sur une capture d’écran et un protocole où l’efficacité du capital a été pensée dès le départ. Les vaults sont compatibles ERC-4626, avec un rôle de gardien et un timelock asymétrique : les changements qui réduisent le risque s’appliquent instantanément, tandis que ceux qui l’augmentent attendent toute la période. De la plomberie ennuyeuse, et c’est exactement ce qui détermine si quelque chose survit à une mauvaise semaine.
Avant de déposer, lisez le vault : les curateurs fixent leurs propres frais de performance, généralement 10–20 % des profits, ainsi que leurs propres limites de capacité. $TMX
Vous vérifiez qui sont les curateurs d’un vault, ou vous regardez seulement l’APY mis en avant ?
#termmax Voici le détail @TermMax que je pense le plus sous-estimé, et il n’a rien à voir avec les taux.
Dans la plupart des protocoles à terme fixe, le capital qui a été proposé mais pas encore emprunté reste là à gagner zéro. Un poids mort. TermMax s’attaque à ce problème sur trois axes :
⚙️ Déploiement des fonds inactifs — le capital non emprunté est orienté vers des protocoles à taux variable comme Aave, Morpho et Venus, de sorte qu’il rapporte pendant l’attente d’un preneur.
⚙️ Ordres atomiques — avant que les fonds ne soient empruntés, la liquidité virtuelle peut être répartie simultanément sur plusieurs ordres plutôt que d’être immobilisée dans un seul. Pas de fragmentation.
⚙️ Curateurs nommés — les marchés sont gérés par de vrais gestionnaires de liquidité : Keyrock, Hardcoded Lab, Edge Capital, AlphaPing, Origami Crypto. Ils définissent des fourchettes d’APR cibles plutôt que d’accepter n’importe quoi qu’une courbe générique produirait.
J’y prête attention parce que c’est l’écart entre un protocole qui a l’air bien sur une capture d’écran et un protocole où l’efficacité du capital a été pensée dès le départ. Les vaults sont compatibles ERC-4626, avec un rôle de gardien et un timelock asymétrique : les changements qui réduisent le risque s’appliquent instantanément, tandis que ceux qui l’augmentent attendent toute la période. De la plomberie ennuyeuse, et c’est exactement ce qui détermine si quelque chose survit à une mauvaise semaine.
Avant de déposer, lisez le vault : les curateurs fixent leurs propres frais de performance, généralement 10–20 % des profits, ainsi que leurs propres limites de capacité. $TMX
Vous vérifiez qui sont les curateurs d’un vault, ou vous regardez seulement l’APY mis en avant ?
Dans la plupart des protocoles à terme fixe, le capital qui a été proposé mais pas encore emprunté reste là à gagner zéro. Un poids mort. TermMax s’attaque à ce problème sur trois axes :
⚙️ Déploiement des fonds inactifs — le capital non emprunté est orienté vers des protocoles à taux variable comme Aave, Morpho et Venus, de sorte qu’il rapporte pendant l’attente d’un preneur.
⚙️ Ordres atomiques — avant que les fonds ne soient empruntés, la liquidité virtuelle peut être répartie simultanément sur plusieurs ordres plutôt que d’être immobilisée dans un seul. Pas de fragmentation.
⚙️ Curateurs nommés — les marchés sont gérés par de vrais gestionnaires de liquidité : Keyrock, Hardcoded Lab, Edge Capital, AlphaPing, Origami Crypto. Ils définissent des fourchettes d’APR cibles plutôt que d’accepter n’importe quoi qu’une courbe générique produirait.
J’y prête attention parce que c’est l’écart entre un protocole qui a l’air bien sur une capture d’écran et un protocole où l’efficacité du capital a été pensée dès le départ. Les vaults sont compatibles ERC-4626, avec un rôle de gardien et un timelock asymétrique : les changements qui réduisent le risque s’appliquent instantanément, tandis que ceux qui l’augmentent attendent toute la période. De la plomberie ennuyeuse, et c’est exactement ce qui détermine si quelque chose survit à une mauvaise semaine.
Avant de déposer, lisez le vault : les curateurs fixent leurs propres frais de performance, généralement 10–20 % des profits, ainsi que leurs propres limites de capacité. $TMX
Vous vérifiez qui sont les curateurs d’un vault, ou vous regardez seulement l’APY mis en avant ?
🔍 I read the curator first
0%
📈 APY, then maybe
0%
⏱️ Timelock design is key
0%
🤷 Vault curators?
0%
0 Votes • Vote fermé
1
208
·
--
Haussier
Je suis allé voir ce que disent réellement les dépôts institutionnels à propos de l’actif sous-jacent derrière $SPCXB. Le fil d’actualité annonçait : des fonds géants le détiennent pour des milliards, donc que ça doit être solide. Les dépôts disent autre chose.
Le mécanisme. Les divulgations institutionnelles américaines trimestrielles sont une photo du dernier jour d’un trimestre, publiée jusqu’à 45 jours plus tard. Un fonds souverain a déclaré 154 146 835 actions pour 26,34 milliards de dollars. Un autre déposant a déclaré 551,2 millions d’actions pour 94,2 milliards. On divise les deux : 170,88 et 170,90. Le même prix implicite, provenant de deux déposants sans lien. Ce prix correspond au 30 juin.
Ensuite, la couverture régionale a valorisé cette même position de 154,1 millions d’actions à 21,5 milliards, en utilisant 139,50 par action. Même dépôt, même nombre d’actions, écart de 4,8 milliards.
Ce que vous obtenez. Deux déposants ont publié par accident la même valeur, donc vous pouvez maintenant dater presque n’importe quel chiffre que vous lisez.
Ce que vous payez. Trois choses.
1 Vous payez un prix en temps réel face à des faits vieux de 49 jours. Votre jeton se réévalue toutes les secondes. Un dépôt ne se réévalue jamais.
2 Personne ne qualifie une valeur de « valeur ». Les deux chiffres sont vrais et sont distants de 18 %. Un titre ne vous dira pas lequel vous avez.
3 Le signal baissier bon marché est devenu plus cher. L’intérêt en baisse, en pourcentage, a reculé en partie parce que le bassin de référence a grandi, pas seulement parce que les investisseurs baissiers sont partis. Le coût d’emprunt est un vrai prix : 0,51 % fin juin, contre 2 à 3 % maintenant.
Limites honnêtes. Je n’ai rien mesuré moi-même sur mon écran pour celui-ci. J’ai lu des divulgations publiques telles qu’elles sont rapportées et j’ai refait une division deux fois. L’arithmétique est la découverte entière, et vous pouvez la refaire en dix secondes.
Avant d’acheter sur la base d’un titre issu d’un dépôt, trouvez la date du nombre.
@BinanceCIS pourrait une page bStock afficher le horodatage du prix de référence qu’elle cite ?
$SPCXB
#bstockscis
Je suis allé voir ce que disent réellement les dépôts institutionnels à propos de l’actif sous-jacent derrière $SPCXB. Le fil d’actualité annonçait : des fonds géants le détiennent pour des milliards, donc que ça doit être solide. Les dépôts disent autre chose.
Le mécanisme. Les divulgations institutionnelles américaines trimestrielles sont une photo du dernier jour d’un trimestre, publiée jusqu’à 45 jours plus tard. Un fonds souverain a déclaré 154 146 835 actions pour 26,34 milliards de dollars. Un autre déposant a déclaré 551,2 millions d’actions pour 94,2 milliards. On divise les deux : 170,88 et 170,90. Le même prix implicite, provenant de deux déposants sans lien. Ce prix correspond au 30 juin.
Ensuite, la couverture régionale a valorisé cette même position de 154,1 millions d’actions à 21,5 milliards, en utilisant 139,50 par action. Même dépôt, même nombre d’actions, écart de 4,8 milliards.
Ce que vous obtenez. Deux déposants ont publié par accident la même valeur, donc vous pouvez maintenant dater presque n’importe quel chiffre que vous lisez.
Ce que vous payez. Trois choses.
1 Vous payez un prix en temps réel face à des faits vieux de 49 jours. Votre jeton se réévalue toutes les secondes. Un dépôt ne se réévalue jamais.
2 Personne ne qualifie une valeur de « valeur ». Les deux chiffres sont vrais et sont distants de 18 %. Un titre ne vous dira pas lequel vous avez.
3 Le signal baissier bon marché est devenu plus cher. L’intérêt en baisse, en pourcentage, a reculé en partie parce que le bassin de référence a grandi, pas seulement parce que les investisseurs baissiers sont partis. Le coût d’emprunt est un vrai prix : 0,51 % fin juin, contre 2 à 3 % maintenant.
Limites honnêtes. Je n’ai rien mesuré moi-même sur mon écran pour celui-ci. J’ai lu des divulgations publiques telles qu’elles sont rapportées et j’ai refait une division deux fois. L’arithmétique est la découverte entière, et vous pouvez la refaire en dix secondes.
Avant d’acheter sur la base d’un titre issu d’un dépôt, trouvez la date du nombre.
@BinanceCIS pourrait une page bStock afficher le horodatage du prix de référence qu’elle cite ?
$SPCXB
#bstockscis
Le mécanisme. Les divulgations institutionnelles américaines trimestrielles sont une photo du dernier jour d’un trimestre, publiée jusqu’à 45 jours plus tard. Un fonds souverain a déclaré 154 146 835 actions pour 26,34 milliards de dollars. Un autre déposant a déclaré 551,2 millions d’actions pour 94,2 milliards. On divise les deux : 170,88 et 170,90. Le même prix implicite, provenant de deux déposants sans lien. Ce prix correspond au 30 juin.
Ensuite, la couverture régionale a valorisé cette même position de 154,1 millions d’actions à 21,5 milliards, en utilisant 139,50 par action. Même dépôt, même nombre d’actions, écart de 4,8 milliards.
Ce que vous obtenez. Deux déposants ont publié par accident la même valeur, donc vous pouvez maintenant dater presque n’importe quel chiffre que vous lisez.
Ce que vous payez. Trois choses.
1 Vous payez un prix en temps réel face à des faits vieux de 49 jours. Votre jeton se réévalue toutes les secondes. Un dépôt ne se réévalue jamais.
2 Personne ne qualifie une valeur de « valeur ». Les deux chiffres sont vrais et sont distants de 18 %. Un titre ne vous dira pas lequel vous avez.
3 Le signal baissier bon marché est devenu plus cher. L’intérêt en baisse, en pourcentage, a reculé en partie parce que le bassin de référence a grandi, pas seulement parce que les investisseurs baissiers sont partis. Le coût d’emprunt est un vrai prix : 0,51 % fin juin, contre 2 à 3 % maintenant.
Limites honnêtes. Je n’ai rien mesuré moi-même sur mon écran pour celui-ci. J’ai lu des divulgations publiques telles qu’elles sont rapportées et j’ai refait une division deux fois. L’arithmétique est la découverte entière, et vous pouvez la refaire en dix secondes.
Avant d’acheter sur la base d’un titre issu d’un dépôt, trouvez la date du nombre.
@BinanceCIS pourrait une page bStock afficher le horodatage du prix de référence qu’elle cite ?
$SPCXB
#bstockscis
Read 13F numbers as current
0%
Knew it was a June 30 mark
100%
Never checked the filing date
0%
I only trade my own screen
0%
2 Votes • Vote fermé
1
2
105
·
--
Haussier
#termmax
Le DeFi à taux fixe reste abstrait jusqu’à ce que quelqu’un fasse les calculs. Voici donc l’exemple complet, tel quel, tiré des docs @termmax .
Marché : dette en USDC, collatéral en ETH, maturité d’un an, LTV max à 0,8.
🧮 Côté emprunteur — Alice verrouille 1 ETH à 1 000 $ dans un GT. À 0,8 de MLTV, elle frappe 800 FT, ce qui signifie 800 USDC de dette. Elle vend ces FT avec une décote de 20 %, à 0,80 $ chacun, et s’en va avec 640 $ aujourd’hui. Son coût est fixé. Pas de revalorisation, pas de dérive.
🧮 Côté prêteur — dépose 640 USDC, reçoit 640 FT + 640 XT, et le contrat échange le XT contre 160 FT supplémentaires. Total : 800 FT, chacun rachetable pour 1 USDC à l’échéance → 800 $ récupérés. Environ 25 % au moment de l’entrée, décidé dès le jour un.
🧮 Le point que la plupart des gens sautent — Alice peut rembourser en FT au lieu d’USDC. Si les FT se négocient encore près de 0,80 $, racheter 800 pour solder une dette en 800 USDC coûte environ 640 $. La décote fonctionne dans les deux sens.
C’est ce troisième point qui a changé la façon dont je lis ces marchés. Un emprunteur ne paie pas seulement un taux : il détient une position face à son propre jeton de dette.
Pour être clair, la décote de 20 % ci-dessus est l’illustration des docs, pas un taux en temps réel : les décotes réelles sont celles que la courbe et les curateurs proposent à cet instant. Et une durée fixe signifie que votre capital a une date : sortir tôt implique de vendre les FT au prix du marché. $TMX
Fixé et verrouillé pour la durée, ou flottant et libre de partir quand vous voulez ?
#termmax
Le DeFi à taux fixe reste abstrait jusqu’à ce que quelqu’un fasse les calculs. Voici donc l’exemple complet, tel quel, tiré des docs @TermMax .
Marché : dette en USDC, collatéral en ETH, maturité d’un an, LTV max à 0,8.
🧮 Côté emprunteur — Alice verrouille 1 ETH à 1 000 $ dans un GT. À 0,8 de MLTV, elle frappe 800 FT, ce qui signifie 800 USDC de dette. Elle vend ces FT avec une décote de 20 %, à 0,80 $ chacun, et s’en va avec 640 $ aujourd’hui. Son coût est fixé. Pas de revalorisation, pas de dérive.
🧮 Côté prêteur — dépose 640 USDC, reçoit 640 FT + 640 XT, et le contrat échange le XT contre 160 FT supplémentaires. Total : 800 FT, chacun rachetable pour 1 USDC à l’échéance → 800 $ récupérés. Environ 25 % au moment de l’entrée, décidé dès le jour un.
🧮 Le point que la plupart des gens sautent — Alice peut rembourser en FT au lieu d’USDC. Si les FT se négocient encore près de 0,80 $, racheter 800 pour solder une dette en 800 USDC coûte environ 640 $. La décote fonctionne dans les deux sens.
C’est ce troisième point qui a changé la façon dont je lis ces marchés. Un emprunteur ne paie pas seulement un taux : il détient une position face à son propre jeton de dette.
Pour être clair, la décote de 20 % ci-dessus est l’illustration des docs, pas un taux en temps réel : les décotes réelles sont celles que la courbe et les curateurs proposent à cet instant. Et une durée fixe signifie que votre capital a une date : sortir tôt implique de vendre les FT au prix du marché. $TMX
Fixé et verrouillé pour la durée, ou flottant et libre de partir quand vous voulez ?
Le DeFi à taux fixe reste abstrait jusqu’à ce que quelqu’un fasse les calculs. Voici donc l’exemple complet, tel quel, tiré des docs @TermMax .
Marché : dette en USDC, collatéral en ETH, maturité d’un an, LTV max à 0,8.
🧮 Côté emprunteur — Alice verrouille 1 ETH à 1 000 $ dans un GT. À 0,8 de MLTV, elle frappe 800 FT, ce qui signifie 800 USDC de dette. Elle vend ces FT avec une décote de 20 %, à 0,80 $ chacun, et s’en va avec 640 $ aujourd’hui. Son coût est fixé. Pas de revalorisation, pas de dérive.
🧮 Côté prêteur — dépose 640 USDC, reçoit 640 FT + 640 XT, et le contrat échange le XT contre 160 FT supplémentaires. Total : 800 FT, chacun rachetable pour 1 USDC à l’échéance → 800 $ récupérés. Environ 25 % au moment de l’entrée, décidé dès le jour un.
🧮 Le point que la plupart des gens sautent — Alice peut rembourser en FT au lieu d’USDC. Si les FT se négocient encore près de 0,80 $, racheter 800 pour solder une dette en 800 USDC coûte environ 640 $. La décote fonctionne dans les deux sens.
C’est ce troisième point qui a changé la façon dont je lis ces marchés. Un emprunteur ne paie pas seulement un taux : il détient une position face à son propre jeton de dette.
Pour être clair, la décote de 20 % ci-dessus est l’illustration des docs, pas un taux en temps réel : les décotes réelles sont celles que la courbe et les curateurs proposent à cet instant. Et une durée fixe signifie que votre capital a une date : sortir tôt implique de vendre les FT au prix du marché. $TMX
Fixé et verrouillé pour la durée, ou flottant et libre de partir quand vous voulez ?
🔒 Lock the rate take the date
0%
🚪 I need to exit anytime
0%
🧮 Depends on the discount
0%
🔍 Still learning FT/XT
100%
1 Votes • Vote fermé
2
81
·
--
Haussier
Voir la traduction
#termmax @termmax
#TermMax Most DeFi lending is a variable-rate mortgage nobody signed for. You deposit at 12% APY, come back three days later, it's 4%. Nothing broke — that's just how floating pools work.
@termmax goes the other way: every market has a fixed rate and a fixed maturity. Known rate, known term, known risk. Three tokens carry the whole design:
1️⃣ FT — a zero-coupon bond. Buy it below par, redeem it 1:1 for the debt token at maturity. Your yield is locked the second you enter.
2️⃣ XT — the other half. 1 FT + 1 XT = 1 debt token, always. Borrowers receive XT, sell it immediately, and their cost is fixed at entry.
3️⃣ GT — an NFT holding your entire leveraged position, collateral and debt in one object. One transaction instead of manually looping across three protocols.
What convinced me wasn't the yield, it was being able to write the number down before entering. I put a slice of stables into a fixed-term market and I know the figure I get back on the maturity date. Nothing to monitor, nothing to reprice.
It's live on Ethereum, BNB Chain, Base, Berachain, HyperEVM and more, so the same logic follows you across chains.
Do you actually track your lending APY, or just hope it's still good?
#termmax @TermMax
#TermMax Most DeFi lending is a variable-rate mortgage nobody signed for. You deposit at 12% APY, come back three days later, it's 4%. Nothing broke — that's just how floating pools work.
@TermMax goes the other way: every market has a fixed rate and a fixed maturity. Known rate, known term, known risk. Three tokens carry the whole design:
1️⃣ FT — a zero-coupon bond. Buy it below par, redeem it 1:1 for the debt token at maturity. Your yield is locked the second you enter.
2️⃣ XT — the other half. 1 FT + 1 XT = 1 debt token, always. Borrowers receive XT, sell it immediately, and their cost is fixed at entry.
3️⃣ GT — an NFT holding your entire leveraged position, collateral and debt in one object. One transaction instead of manually looping across three protocols.
What convinced me wasn't the yield, it was being able to write the number down before entering. I put a slice of stables into a fixed-term market and I know the figure I get back on the maturity date. Nothing to monitor, nothing to reprice.
It's live on Ethereum, BNB Chain, Base, Berachain, HyperEVM and more, so the same logic follows you across chains.
Do you actually track your lending APY, or just hope it's still good?
#TermMax Most DeFi lending is a variable-rate mortgage nobody signed for. You deposit at 12% APY, come back three days later, it's 4%. Nothing broke — that's just how floating pools work.
@TermMax goes the other way: every market has a fixed rate and a fixed maturity. Known rate, known term, known risk. Three tokens carry the whole design:
1️⃣ FT — a zero-coupon bond. Buy it below par, redeem it 1:1 for the debt token at maturity. Your yield is locked the second you enter.
2️⃣ XT — the other half. 1 FT + 1 XT = 1 debt token, always. Borrowers receive XT, sell it immediately, and their cost is fixed at entry.
3️⃣ GT — an NFT holding your entire leveraged position, collateral and debt in one object. One transaction instead of manually looping across three protocols.
What convinced me wasn't the yield, it was being able to write the number down before entering. I put a slice of stables into a fixed-term market and I know the figure I get back on the maturity date. Nothing to monitor, nothing to reprice.
It's live on Ethereum, BNB Chain, Base, Berachain, HyperEVM and more, so the same logic follows you across chains.
Do you actually track your lending APY, or just hope it's still good?
📌 I want a fixed number
0%
🎲 Floating works for me
0%
🤔 Never checked, honestly
0%
🔍 Just researching
100%
1 Votes • Vote fermé
2
59
·
--
Haussier
Voir la traduction
#bstockscis @BinanceCIS
The rule for these names is that the marker letter goes on the end
of the ordinary stock ticker. It sounds like the least interesting
fact about the product. After a week of reading this hashtag I think
it is the part that can cost a reader money.
Mechanism. The letter sits at the end, never at the front. Square
also auto links plain text that looks like a ticker, so a name
becomes a clickable instrument even when you did not mark it. For
one underlying company there can be three instruments with almost
the same letters: a perpetual futures contract, a bStock certificate
under the ADGM prospectus, and third party tokenized versions from
other issuers with their own suffix.
What you pay for. Three things.
1. The position of the letter. Front loaded forms do not exist here.
Put the letter first and you get nothing, or a match to something
else. I have read posts in this hashtag whose text was about a
backed certificate while the widget underneath pointed to a
perpetual futures contract. Same three letters, different product,
and one of them carries leverage.
2. The suffix is the issuer, not decoration. It tells you whose
prospectus you are under and how redemption works. Two tokens can
track the same company and hand you different rights.
3. The letters do not describe the underlying. $SPCXB follows one
single company that listed this June, not a broad index of five
hundred names, although a popular post here has said otherwise for
two days.
I did not learn this from documentation. In one of my own posts a
plain three letter word became a cashtag on its own, and the widget
below pointed away from the campaign asset. In a later post I
avoided those letters and described the asset in words. The same
widget appeared anyway.
Before your next order, check where the letter sits, then open the
instrument page and confirm the issuer rather than the company name.
@BinanceCIS is there one page mapping every bStock ticker to its
underlying and its issuer?
#bstockscis @BinanceCIS
The rule for these names is that the marker letter goes on the end
of the ordinary stock ticker. It sounds like the least interesting
fact about the product. After a week of reading this hashtag I think
it is the part that can cost a reader money.
Mechanism. The letter sits at the end, never at the front. Square
also auto links plain text that looks like a ticker, so a name
becomes a clickable instrument even when you did not mark it. For
one underlying company there can be three instruments with almost
the same letters: a perpetual futures contract, a bStock certificate
under the ADGM prospectus, and third party tokenized versions from
other issuers with their own suffix.
What you pay for. Three things.
1. The position of the letter. Front loaded forms do not exist here.
Put the letter first and you get nothing, or a match to something
else. I have read posts in this hashtag whose text was about a
backed certificate while the widget underneath pointed to a
perpetual futures contract. Same three letters, different product,
and one of them carries leverage.
2. The suffix is the issuer, not decoration. It tells you whose
prospectus you are under and how redemption works. Two tokens can
track the same company and hand you different rights.
3. The letters do not describe the underlying. $SPCXB follows one
single company that listed this June, not a broad index of five
hundred names, although a popular post here has said otherwise for
two days.
I did not learn this from documentation. In one of my own posts a
plain three letter word became a cashtag on its own, and the widget
below pointed away from the campaign asset. In a later post I
avoided those letters and described the asset in words. The same
widget appeared anyway.
Before your next order, check where the letter sits, then open the
instrument page and confirm the issuer rather than the company name.
@BinanceCIS is there one page mapping every bStock ticker to its
underlying and its issuer?
The rule for these names is that the marker letter goes on the end
of the ordinary stock ticker. It sounds like the least interesting
fact about the product. After a week of reading this hashtag I think
it is the part that can cost a reader money.
Mechanism. The letter sits at the end, never at the front. Square
also auto links plain text that looks like a ticker, so a name
becomes a clickable instrument even when you did not mark it. For
one underlying company there can be three instruments with almost
the same letters: a perpetual futures contract, a bStock certificate
under the ADGM prospectus, and third party tokenized versions from
other issuers with their own suffix.
What you pay for. Three things.
1. The position of the letter. Front loaded forms do not exist here.
Put the letter first and you get nothing, or a match to something
else. I have read posts in this hashtag whose text was about a
backed certificate while the widget underneath pointed to a
perpetual futures contract. Same three letters, different product,
and one of them carries leverage.
2. The suffix is the issuer, not decoration. It tells you whose
prospectus you are under and how redemption works. Two tokens can
track the same company and hand you different rights.
3. The letters do not describe the underlying. $SPCXB follows one
single company that listed this June, not a broad index of five
hundred names, although a popular post here has said otherwise for
two days.
I did not learn this from documentation. In one of my own posts a
plain three letter word became a cashtag on its own, and the widget
below pointed away from the campaign asset. In a later post I
avoided those letters and described the asset in words. The same
widget appeared anyway.
Before your next order, check where the letter sits, then open the
instrument page and confirm the issuer rather than the company name.
@BinanceCIS is there one page mapping every bStock ticker to its
underlying and its issuer?
I check the issuer first
0%
I go by the ticker name
33%
I clicked a widget by mistake
67%
I had not thought about it
0%
3 Votes • Vote fermé
1
2
459
Onze jours à acheter ce ticker de campagne et je n’ai jamais vérifié ce qu’il se passe avec l’action derrière. Aujourd’hui j’ai regardé. Le nombre qui compte n’est affiché sur aucun écran de cette application.
Mise en place. 16 août, 19:40 Kyiv, dimanche. Le marché américain est fermé depuis vendredi. J’ai ouvert le $SPCXB book et la page de collatéral à la même minute.
Book : ask 139,87 sur 6 489 tokens, bid 139,86 sur 5 721. Un tick d’écart. Fourchette du jour 139,30 à 140,55, soit une bande de 0,89 % sur 65 heures, sans marché de référence. La clôture de vendredi était à 140,00, donc le token est à un dixième de pour cent en dessous. Là, ça fonctionne.
Page de collatéral, 00:45 UTC aujourd’hui : 67 bStocks émis, chaque ligne à 100 %. J’en ai ma propre capture depuis le 11 août. La garde d’un seul ticker a fait passer 11 182 actions à 8 670, en baisse de 22 %. Un autre est passé de 5 474 à 6 125, soit +12 %. Les deux affichent 100 les deux jours.
La page prouve un ratio, et un ratio survit à tout.
Ce que vous payez. Trois choses.
Le Multiplicateur n’est pas un bouclier. Il traite les splits et les ajustements de dividendes, donc il déplace le nombre de vos tokens. La dilution déplace la valeur par action et laisse votre nombre intact. Le mécanisme que ce flux appelle protection automatique reste silencieux sur le seul risque déjà daté.
100 % adossé et -39 % sont compatibles. Ce même graphique a imprimé 229,94 à son plus haut et 105,00 à son plus bas. La couverture était à 100 aux deux.
Votre calendrier n’est pas le calendrier de la campagne. L’action cotée le 12 juin avec moins de 5 % de la société en circulation. Environ 911 millions de plus se sont débloqués le 6 août. La presse place la prochaine tranche autour du 21 août et le reste au plus tard le 8 décembre. Zéro frais de maker jusqu’au 31 août.
Des limites honnêtes. Un compte, un dimanche, un ticker. Les dates de déblocage viennent d’une couverture médiatique, pas du dépôt lui-même, et elles bougent. La clôture de vendredi est publique, pas ma mesure.
Faites-le vous-même. Avant lundi, cherchez le flottant et le calendrier de déblocage de l’action derrière votre ticker. Ensuite, essayez de trouver l’un de ces éléments dans cette application. Ne prenez pas ma parole pour tout cela.
@BinanceCIS : sur une page bStock, où un détenteur peut-il voir le flottant de l’action sous-jacente ?
$SPCXB
#bstockscis
Onze jours à acheter ce ticker de campagne et je n’ai jamais vérifié ce qu’il se passe avec l’action derrière. Aujourd’hui j’ai regardé. Le nombre qui compte n’est affiché sur aucun écran de cette application.
Mise en place. 16 août, 19:40 Kyiv, dimanche. Le marché américain est fermé depuis vendredi. J’ai ouvert le $SPCXB book et la page de collatéral à la même minute.
Book : ask 139,87 sur 6 489 tokens, bid 139,86 sur 5 721. Un tick d’écart. Fourchette du jour 139,30 à 140,55, soit une bande de 0,89 % sur 65 heures, sans marché de référence. La clôture de vendredi était à 140,00, donc le token est à un dixième de pour cent en dessous. Là, ça fonctionne.
Page de collatéral, 00:45 UTC aujourd’hui : 67 bStocks émis, chaque ligne à 100 %. J’en ai ma propre capture depuis le 11 août. La garde d’un seul ticker a fait passer 11 182 actions à 8 670, en baisse de 22 %. Un autre est passé de 5 474 à 6 125, soit +12 %. Les deux affichent 100 les deux jours.
La page prouve un ratio, et un ratio survit à tout.
Ce que vous payez. Trois choses.
Le Multiplicateur n’est pas un bouclier. Il traite les splits et les ajustements de dividendes, donc il déplace le nombre de vos tokens. La dilution déplace la valeur par action et laisse votre nombre intact. Le mécanisme que ce flux appelle protection automatique reste silencieux sur le seul risque déjà daté.
100 % adossé et -39 % sont compatibles. Ce même graphique a imprimé 229,94 à son plus haut et 105,00 à son plus bas. La couverture était à 100 aux deux.
Votre calendrier n’est pas le calendrier de la campagne. L’action cotée le 12 juin avec moins de 5 % de la société en circulation. Environ 911 millions de plus se sont débloqués le 6 août. La presse place la prochaine tranche autour du 21 août et le reste au plus tard le 8 décembre. Zéro frais de maker jusqu’au 31 août.
Des limites honnêtes. Un compte, un dimanche, un ticker. Les dates de déblocage viennent d’une couverture médiatique, pas du dépôt lui-même, et elles bougent. La clôture de vendredi est publique, pas ma mesure.
Faites-le vous-même. Avant lundi, cherchez le flottant et le calendrier de déblocage de l’action derrière votre ticker. Ensuite, essayez de trouver l’un de ces éléments dans cette application. Ne prenez pas ma parole pour tout cela.
@BinanceCIS : sur une page bStock, où un détenteur peut-il voir le flottant de l’action sous-jacente ?
$SPCXB
#bstockscis
Mise en place. 16 août, 19:40 Kyiv, dimanche. Le marché américain est fermé depuis vendredi. J’ai ouvert le $SPCXB book et la page de collatéral à la même minute.
Book : ask 139,87 sur 6 489 tokens, bid 139,86 sur 5 721. Un tick d’écart. Fourchette du jour 139,30 à 140,55, soit une bande de 0,89 % sur 65 heures, sans marché de référence. La clôture de vendredi était à 140,00, donc le token est à un dixième de pour cent en dessous. Là, ça fonctionne.
Page de collatéral, 00:45 UTC aujourd’hui : 67 bStocks émis, chaque ligne à 100 %. J’en ai ma propre capture depuis le 11 août. La garde d’un seul ticker a fait passer 11 182 actions à 8 670, en baisse de 22 %. Un autre est passé de 5 474 à 6 125, soit +12 %. Les deux affichent 100 les deux jours.
La page prouve un ratio, et un ratio survit à tout.
Ce que vous payez. Trois choses.
Le Multiplicateur n’est pas un bouclier. Il traite les splits et les ajustements de dividendes, donc il déplace le nombre de vos tokens. La dilution déplace la valeur par action et laisse votre nombre intact. Le mécanisme que ce flux appelle protection automatique reste silencieux sur le seul risque déjà daté.
100 % adossé et -39 % sont compatibles. Ce même graphique a imprimé 229,94 à son plus haut et 105,00 à son plus bas. La couverture était à 100 aux deux.
Votre calendrier n’est pas le calendrier de la campagne. L’action cotée le 12 juin avec moins de 5 % de la société en circulation. Environ 911 millions de plus se sont débloqués le 6 août. La presse place la prochaine tranche autour du 21 août et le reste au plus tard le 8 décembre. Zéro frais de maker jusqu’au 31 août.
Des limites honnêtes. Un compte, un dimanche, un ticker. Les dates de déblocage viennent d’une couverture médiatique, pas du dépôt lui-même, et elles bougent. La clôture de vendredi est publique, pas ma mesure.
Faites-le vous-même. Avant lundi, cherchez le flottant et le calendrier de déblocage de l’action derrière votre ticker. Ensuite, essayez de trouver l’un de ces éléments dans cette application. Ne prenez pas ma parole pour tout cela.
@BinanceCIS : sur une page bStock, où un détenteur peut-il voir le flottant de l’action sous-jacente ?
$SPCXB
#bstockscis
Didn't know about unlocks
0%
Knew it, I track the dates
100%
Thought Multiplier covers it
0%
I never check the underlying
0%
1 Votes • Vote fermé
1
200
·
--
Haussier
Voir la traduction
Eleven days I have placed the same five dollar buy in this campaign. Today I tried to place it at 4.50 and the exchange refused twice, for two different reasons. I had never checked the floor I was standing on.
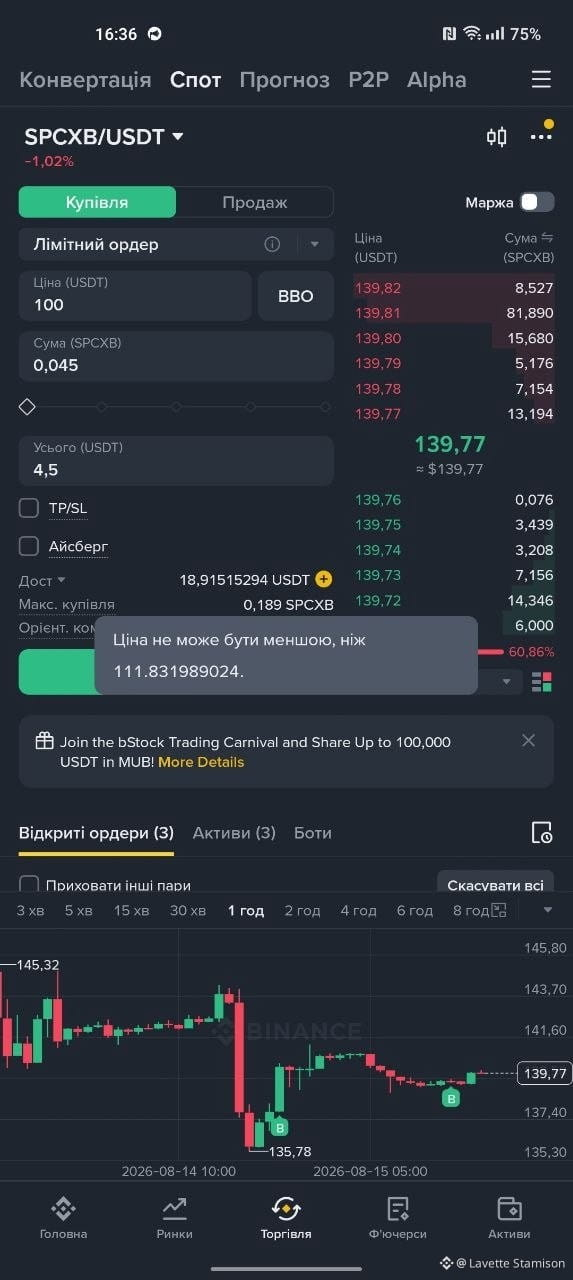
Setup. 15 August, 16:36 Kyiv time, phone app, $SPCXB order book, limit buy, my own account.
Attempt one. Price 100, size 0.045, total 4.50. Refused on price: "Price cannot be lower than 111.831989024." The reference at that second was 139.79. Divide that refusal number by 0.8 and you get 139.78998628. A twenty percent floor under the limit price I am allowed to name.
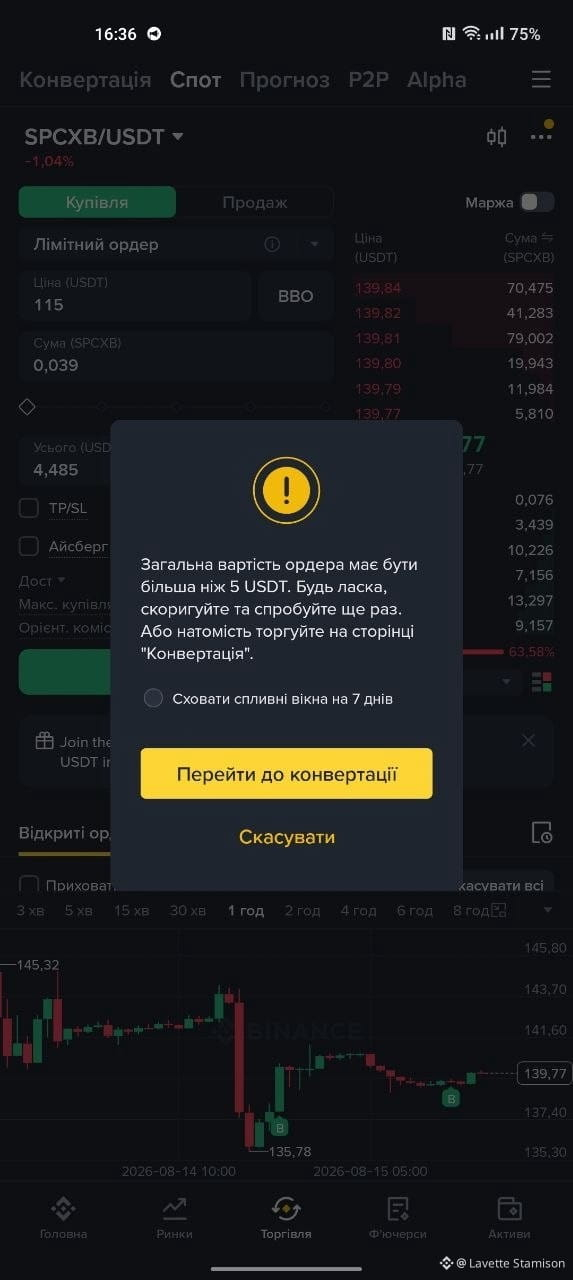
Attempt two. Price 115, size 0.039, total 4.485. Refused on size: total order value must be greater than 5 USDT. The only button on that window was Go to Convert.
Attempt three. Price 115, size 0.045, total 5.175. Accepted at 16:36:46.
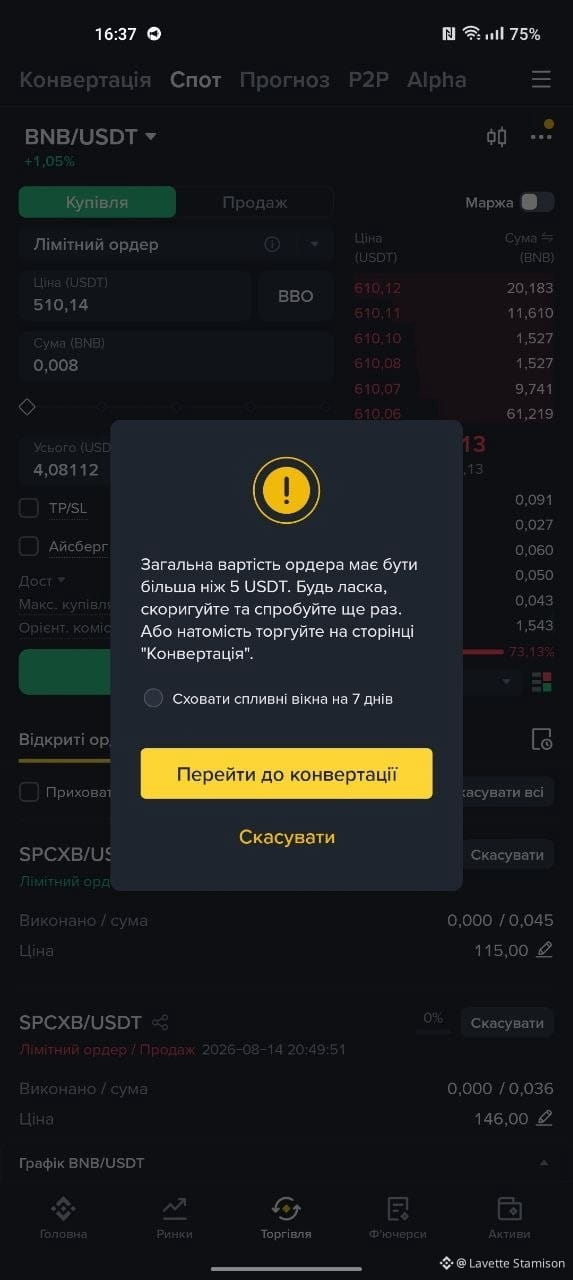
Control, 16:37, on the largest non stablecoin pair here, total 4.08. Identical window, identical wording.
So the floor is not five dollars. It sits above five dollars.
What you pay for. Three things.
The feed keeps saying fractions from 5 dollars. The wording on my screen says greater than 5, not at least 5. The campaign's own daily task is a 5 dollar trade. The threshold is set above the number everyone is told to trade.
Below the threshold you are not refused, you are redirected. Convert has no book and no limit price. You get a quote instead of a market.
The two limits stack on a small position. Your price is fenced into a band, your size is fenced from below. If the same floor applies on the way out, a five dollar position cannot be sold in halves at all.
Honest limits. One account, one minute, buy side only. I stopped at 4.485 and did not test exactly 5.00. I did not test the sell side, so the last point above is an inference, not a measurement. The band I measured on one pair at one price.
Do it yourself. Open the ticket, type 4.50, read what comes back. Do not take my word for any of this.
@BinanceCIS have you placed a bStock order at exactly the campaign amount?
$SPCXB
#bstockscis
Eleven days I have placed the same five dollar buy in this campaign. Today I tried to place it at 4.50 and the exchange refused twice, for two different reasons. I had never checked the floor I was standing on.
Setup. 15 August, 16:36 Kyiv time, phone app, $SPCXB order book, limit buy, my own account.
Attempt one. Price 100, size 0.045, total 4.50. Refused on price: "Price cannot be lower than 111.831989024." The reference at that second was 139.79. Divide that refusal number by 0.8 and you get 139.78998628. A twenty percent floor under the limit price I am allowed to name.
Attempt two. Price 115, size 0.039, total 4.485. Refused on size: total order value must be greater than 5 USDT. The only button on that window was Go to Convert.
Attempt three. Price 115, size 0.045, total 5.175. Accepted at 16:36:46.
Control, 16:37, on the largest non stablecoin pair here, total 4.08. Identical window, identical wording.
So the floor is not five dollars. It sits above five dollars.
What you pay for. Three things.
The feed keeps saying fractions from 5 dollars. The wording on my screen says greater than 5, not at least 5. The campaign's own daily task is a 5 dollar trade. The threshold is set above the number everyone is told to trade.
Below the threshold you are not refused, you are redirected. Convert has no book and no limit price. You get a quote instead of a market.
The two limits stack on a small position. Your price is fenced into a band, your size is fenced from below. If the same floor applies on the way out, a five dollar position cannot be sold in halves at all.
Honest limits. One account, one minute, buy side only. I stopped at 4.485 and did not test exactly 5.00. I did not test the sell side, so the last point above is an inference, not a measurement. The band I measured on one pair at one price.
Do it yourself. Open the ticket, type 4.50, read what comes back. Do not take my word for any of this.
@BinanceCIS have you placed a bStock order at exactly the campaign amount?
$SPCXB
#bstockscis
Setup. 15 August, 16:36 Kyiv time, phone app, $SPCXB order book, limit buy, my own account.
Attempt one. Price 100, size 0.045, total 4.50. Refused on price: "Price cannot be lower than 111.831989024." The reference at that second was 139.79. Divide that refusal number by 0.8 and you get 139.78998628. A twenty percent floor under the limit price I am allowed to name.
Attempt two. Price 115, size 0.039, total 4.485. Refused on size: total order value must be greater than 5 USDT. The only button on that window was Go to Convert.
Attempt three. Price 115, size 0.045, total 5.175. Accepted at 16:36:46.
Control, 16:37, on the largest non stablecoin pair here, total 4.08. Identical window, identical wording.
So the floor is not five dollars. It sits above five dollars.
What you pay for. Three things.
The feed keeps saying fractions from 5 dollars. The wording on my screen says greater than 5, not at least 5. The campaign's own daily task is a 5 dollar trade. The threshold is set above the number everyone is told to trade.
Below the threshold you are not refused, you are redirected. Convert has no book and no limit price. You get a quote instead of a market.
The two limits stack on a small position. Your price is fenced into a band, your size is fenced from below. If the same floor applies on the way out, a five dollar position cannot be sold in halves at all.
Honest limits. One account, one minute, buy side only. I stopped at 4.485 and did not test exactly 5.00. I did not test the sell side, so the last point above is an inference, not a measurement. The band I measured on one pair at one price.
Do it yourself. Open the ticket, type 4.50, read what comes back. Do not take my word for any of this.
@BinanceCIS have you placed a bStock order at exactly the campaign amount?
$SPCXB
#bstockscis
4
3
15
Voir la traduction
I have twice told you that liquidity on these tokens is thin. Tonight I measured it and I was wrong.
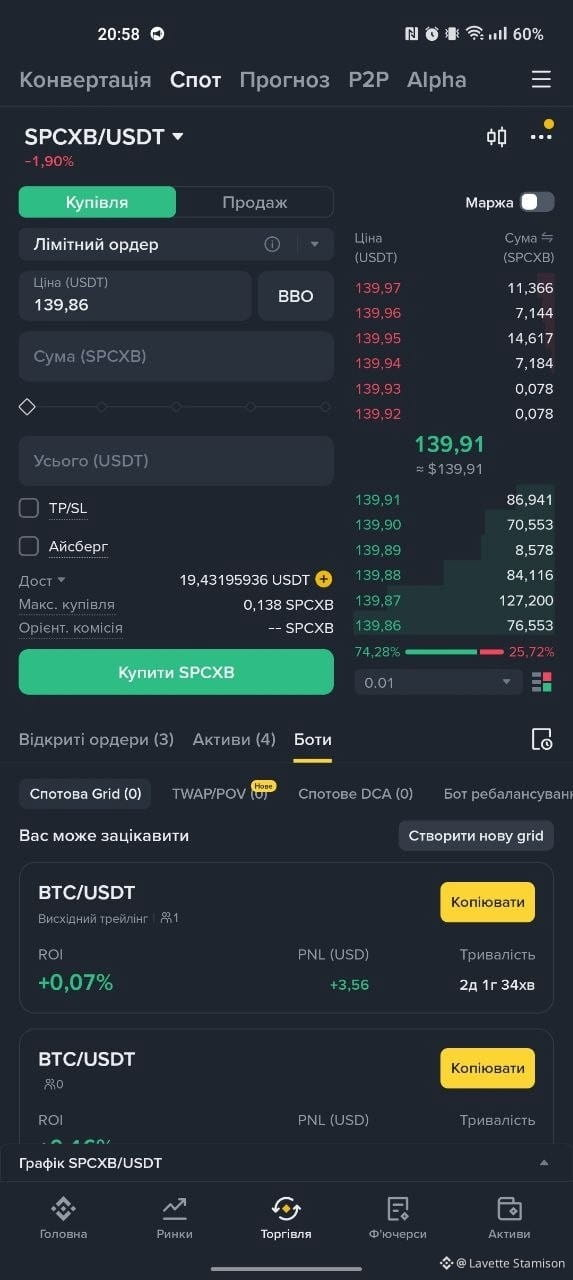
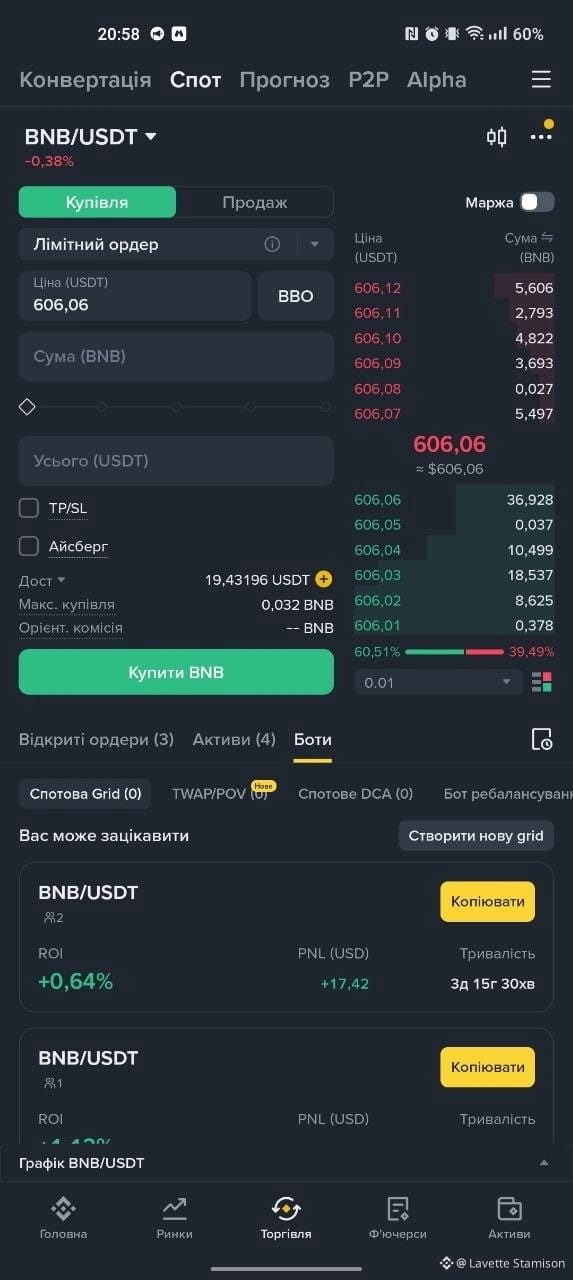
The setup. At 20:58 Kyiv, 13:58 New York, US session open, I opened SPCXB/USDT and BNB/USDT side by side and counted six price levels on each side of both books.
Bids, six levels deep. SPCXB: 453.9 tokens, about $63,500. BNB: 75.0 coins, about $45,500.
Asks, six levels deep. SPCXB: 40.5 tokens, about $5,660. BNB: 22.4 coins, about $13,600.
Spread: one tick on both, $0.01.
Order type menu: identical. Eight types each, TWAP and Scaled Order included.
The bid on a tokenized stock was deeper than the bid on BNB. I had been repeating a claim I never checked on this venue.
What you pay. Three things.
1️⃣ The book is lopsided. SPCXB sat near 11 to 1, bid over ask. BNB near 3 to 1. Buying slips more than selling, on the same screen, in the same second. That is the opposite of the story I had been telling.
2️⃣ A tick is not a tick. One cent on a $139.91 token is 0.007%. One cent on BNB at $606.06 is 0.0017%. Crossing the spread costs four times as much in relative terms, and no chart shows you that.
3️⃣ Scale. The whole visible ask side was $5,660. My campaign trade is $5. At that size none of this reaches me. Most of what gets written about depth here, mine included, is about a problem the writer does not have.
Honest limits: one snapshot, one minute, six levels, one ticker, mid session. Books move in seconds and I did not watch this one move. A deep bid at 21:00 says nothing about 03:00, when the underlying is shut.
Two posts of mine need this correction, so here it is. Before you believe anyone about liquidity on bStocks, open the two books in the same second and count. That includes not believing me.
@BinanceCIS is that bid depth market making, or is it flow?
$SPCXB
#bstockscis
I have twice told you that liquidity on these tokens is thin. Tonight I measured it and I was wrong.
The setup. At 20:58 Kyiv, 13:58 New York, US session open, I opened SPCXB/USDT and BNB/USDT side by side and counted six price levels on each side of both books.
Bids, six levels deep. SPCXB: 453.9 tokens, about $63,500. BNB: 75.0 coins, about $45,500.
Asks, six levels deep. SPCXB: 40.5 tokens, about $5,660. BNB: 22.4 coins, about $13,600.
Spread: one tick on both, $0.01.
Order type menu: identical. Eight types each, TWAP and Scaled Order included.
The bid on a tokenized stock was deeper than the bid on BNB. I had been repeating a claim I never checked on this venue.
What you pay. Three things.
1️⃣ The book is lopsided. SPCXB sat near 11 to 1, bid over ask. BNB near 3 to 1. Buying slips more than selling, on the same screen, in the same second. That is the opposite of the story I had been telling.
2️⃣ A tick is not a tick. One cent on a $139.91 token is 0.007%. One cent on BNB at $606.06 is 0.0017%. Crossing the spread costs four times as much in relative terms, and no chart shows you that.
3️⃣ Scale. The whole visible ask side was $5,660. My campaign trade is $5. At that size none of this reaches me. Most of what gets written about depth here, mine included, is about a problem the writer does not have.
Honest limits: one snapshot, one minute, six levels, one ticker, mid session. Books move in seconds and I did not watch this one move. A deep bid at 21:00 says nothing about 03:00, when the underlying is shut.
Two posts of mine need this correction, so here it is. Before you believe anyone about liquidity on bStocks, open the two books in the same second and count. That includes not believing me.
@BinanceCIS is that bid depth market making, or is it flow?
$SPCXB
#bstockscis
The setup. At 20:58 Kyiv, 13:58 New York, US session open, I opened SPCXB/USDT and BNB/USDT side by side and counted six price levels on each side of both books.
Bids, six levels deep. SPCXB: 453.9 tokens, about $63,500. BNB: 75.0 coins, about $45,500.
Asks, six levels deep. SPCXB: 40.5 tokens, about $5,660. BNB: 22.4 coins, about $13,600.
Spread: one tick on both, $0.01.
Order type menu: identical. Eight types each, TWAP and Scaled Order included.
The bid on a tokenized stock was deeper than the bid on BNB. I had been repeating a claim I never checked on this venue.
What you pay. Three things.
1️⃣ The book is lopsided. SPCXB sat near 11 to 1, bid over ask. BNB near 3 to 1. Buying slips more than selling, on the same screen, in the same second. That is the opposite of the story I had been telling.
2️⃣ A tick is not a tick. One cent on a $139.91 token is 0.007%. One cent on BNB at $606.06 is 0.0017%. Crossing the spread costs four times as much in relative terms, and no chart shows you that.
3️⃣ Scale. The whole visible ask side was $5,660. My campaign trade is $5. At that size none of this reaches me. Most of what gets written about depth here, mine included, is about a problem the writer does not have.
Honest limits: one snapshot, one minute, six levels, one ticker, mid session. Books move in seconds and I did not watch this one move. A deep bid at 21:00 says nothing about 03:00, when the underlying is shut.
Two posts of mine need this correction, so here it is. Before you believe anyone about liquidity on bStocks, open the two books in the same second and count. That includes not believing me.
@BinanceCIS is that bid depth market making, or is it flow?
$SPCXB
#bstockscis
2
1
107
·
--
Haussier
Chaque article sur les bStocks aujourd’hui cite un chiffre. J’ai ouvert la page qu’ils mentionnent tous et elle en affiche un autre.
Le mécanisme. La capitalisation boursière de Token Terminal pour les actions tokenisées correspond à la valeur tokenisée on-chain, calculée comme le prix multiplié par l’offre, regroupée par émetteur. L’histoire du jour : les bStocks ont dépassé les xStocks pour prendre la deuxième place derrière Ondo.
Ce que vous obtenez. Un tableau de bord externe sur le produit. Accessible au public, sans connexion.
Ce que vous payez. Trois éléments.
1️⃣ Le classement est fragile. À 15 h 16 (Kyiv), la page affichait bStocks 622,6 M$ et xStocks 605,5 M$. Un écart de 17,1 M$ sur 622,6 M$ représente 2,8 %. Il était de 45 M$ le 3 août, de 9,4 M$ mardi.
2️⃣ La comparaison n’est pas “à l’identique”. Sur cette page, chaque bStock liste une seule chaîne. Chaque actif xStocks en liste six. Les bStocks sont des jetons BEP-20 sur la BNB Smart Chain, la seule voie d’entrée et de sortie.
3️⃣ L’émetteur n’est pas votre ticker. Quatre jetons représentent environ la moitié de ces 622,6 M$, et deux d’entre eux ont baissé sur 30 jours tandis que le total de l’émetteur est en hausse.
Limites honnêtes : une seule capture, un seul après-midi. La capitalisation boursière mélange le prix et l’offre, donc une baisse peut être celle du titre, pas celle des rachats.
Lisez la ligne de votre ticker, pas le rang de l’émetteur.
@BinanceCIS sur quelle chaîne, en dehors de la BSC, les bStocks vont-ils se régler ?
$SPCXB
#bstockscis
Chaque article sur les bStocks aujourd’hui cite un chiffre. J’ai ouvert la page qu’ils mentionnent tous et elle en affiche un autre.
Le mécanisme. La capitalisation boursière de Token Terminal pour les actions tokenisées correspond à la valeur tokenisée on-chain, calculée comme le prix multiplié par l’offre, regroupée par émetteur. L’histoire du jour : les bStocks ont dépassé les xStocks pour prendre la deuxième place derrière Ondo.
Ce que vous obtenez. Un tableau de bord externe sur le produit. Accessible au public, sans connexion.
Ce que vous payez. Trois éléments.
1️⃣ Le classement est fragile. À 15 h 16 (Kyiv), la page affichait bStocks 622,6 M$ et xStocks 605,5 M$. Un écart de 17,1 M$ sur 622,6 M$ représente 2,8 %. Il était de 45 M$ le 3 août, de 9,4 M$ mardi.
2️⃣ La comparaison n’est pas “à l’identique”. Sur cette page, chaque bStock liste une seule chaîne. Chaque actif xStocks en liste six. Les bStocks sont des jetons BEP-20 sur la BNB Smart Chain, la seule voie d’entrée et de sortie.
3️⃣ L’émetteur n’est pas votre ticker. Quatre jetons représentent environ la moitié de ces 622,6 M$, et deux d’entre eux ont baissé sur 30 jours tandis que le total de l’émetteur est en hausse.
Limites honnêtes : une seule capture, un seul après-midi. La capitalisation boursière mélange le prix et l’offre, donc une baisse peut être celle du titre, pas celle des rachats.
Lisez la ligne de votre ticker, pas le rang de l’émetteur.
@BinanceCIS sur quelle chaîne, en dehors de la BSC, les bStocks vont-ils se régler ?
$SPCXB
#bstockscis
Le mécanisme. La capitalisation boursière de Token Terminal pour les actions tokenisées correspond à la valeur tokenisée on-chain, calculée comme le prix multiplié par l’offre, regroupée par émetteur. L’histoire du jour : les bStocks ont dépassé les xStocks pour prendre la deuxième place derrière Ondo.
Ce que vous obtenez. Un tableau de bord externe sur le produit. Accessible au public, sans connexion.
Ce que vous payez. Trois éléments.
1️⃣ Le classement est fragile. À 15 h 16 (Kyiv), la page affichait bStocks 622,6 M$ et xStocks 605,5 M$. Un écart de 17,1 M$ sur 622,6 M$ représente 2,8 %. Il était de 45 M$ le 3 août, de 9,4 M$ mardi.
2️⃣ La comparaison n’est pas “à l’identique”. Sur cette page, chaque bStock liste une seule chaîne. Chaque actif xStocks en liste six. Les bStocks sont des jetons BEP-20 sur la BNB Smart Chain, la seule voie d’entrée et de sortie.
3️⃣ L’émetteur n’est pas votre ticker. Quatre jetons représentent environ la moitié de ces 622,6 M$, et deux d’entre eux ont baissé sur 30 jours tandis que le total de l’émetteur est en hausse.
Limites honnêtes : une seule capture, un seul après-midi. La capitalisation boursière mélange le prix et l’offre, donc une baisse peut être celle du titre, pas celle des rachats.
Lisez la ligne de votre ticker, pas le rang de l’émetteur.
@BinanceCIS sur quelle chaîne, en dehors de la BSC, les bStocks vont-ils se régler ?
$SPCXB
#bstockscis
I go by rankings
34%
I check my ticker's own row
33%
Didn't know it's one chain
0%
I track neither
33%
3 Votes • Vote fermé
2
3
552
·
--
Haussier
Voir la traduction
Today I went looking for what a bStock dividend actually pays and found two Binance pages that disagree.
The bStocks site promises the same economic entitlement as a shareholder. The Bahrain launch disclaimer says holders are not entitled to any dividends at all.
The mechanism. A dividend never reaches you as cash. The issuer collects it, withholding is applied, and the rest is rebased into your balance by the Multiplier.
What you get. Compounding with no action and no fee, on a fraction of a share.
What you pay. Three things.
1️⃣ Withholding. The standard US rate on dividends to a non-resident is 30% unless a treaty applies. Binance CIS published IBMB near 2.2% on 4 August. Net, closer to 1.5%.
2️⃣ The exit shuts. For Apple and IBM the snapshot was 10 August, 00:00 UTC, and conversion into the share was suspended from 8 August. The dividend lands while the door is shut.
3️⃣ No choice. You cannot take the cash instead. The issuer says the adjustment may not reflect the dividend's full value.
I read documents, not my own screen, and have never held a bStock through a dividend. Check the announcement for your ticker.
@BinanceCIS which rate applies to a CIS holder?
$IBMB
#bstockscis
Today I went looking for what a bStock dividend actually pays and found two Binance pages that disagree.
The bStocks site promises the same economic entitlement as a shareholder. The Bahrain launch disclaimer says holders are not entitled to any dividends at all.
The mechanism. A dividend never reaches you as cash. The issuer collects it, withholding is applied, and the rest is rebased into your balance by the Multiplier.
What you get. Compounding with no action and no fee, on a fraction of a share.
What you pay. Three things.
1️⃣ Withholding. The standard US rate on dividends to a non-resident is 30% unless a treaty applies. Binance CIS published IBMB near 2.2% on 4 August. Net, closer to 1.5%.
2️⃣ The exit shuts. For Apple and IBM the snapshot was 10 August, 00:00 UTC, and conversion into the share was suspended from 8 August. The dividend lands while the door is shut.
3️⃣ No choice. You cannot take the cash instead. The issuer says the adjustment may not reflect the dividend's full value.
I read documents, not my own screen, and have never held a bStock through a dividend. Check the announcement for your ticker.
@BinanceCIS which rate applies to a CIS holder?
$IBMB
#bstockscis
The bStocks site promises the same economic entitlement as a shareholder. The Bahrain launch disclaimer says holders are not entitled to any dividends at all.
The mechanism. A dividend never reaches you as cash. The issuer collects it, withholding is applied, and the rest is rebased into your balance by the Multiplier.
What you get. Compounding with no action and no fee, on a fraction of a share.
What you pay. Three things.
1️⃣ Withholding. The standard US rate on dividends to a non-resident is 30% unless a treaty applies. Binance CIS published IBMB near 2.2% on 4 August. Net, closer to 1.5%.
2️⃣ The exit shuts. For Apple and IBM the snapshot was 10 August, 00:00 UTC, and conversion into the share was suspended from 8 August. The dividend lands while the door is shut.
3️⃣ No choice. You cannot take the cash instead. The issuer says the adjustment may not reflect the dividend's full value.
I read documents, not my own screen, and have never held a bStock through a dividend. Check the announcement for your ticker.
@BinanceCIS which rate applies to a CIS holder?
$IBMB
#bstockscis
Didn't know about withholding
0%
Knew it, fine with it
0%
I avoid dividend tickers
0%
I exit before the snapshot
0%
0 Votes • Vote fermé
5
3
586
Voir la traduction
I went looking for the DeFi yield everyone promises on bStocks and found a pool paying 74,110% APR.
It holds $7.25.
Every thread this week ends the same way. Withdraw to your wallet, put it into DeFi, earn yield. None names a venue or a number.
Binance Research did. Its 8 July figures for PancakeSwap LP yields on bStocks top out at 228%.
I searched NVDAB on PancakeSwap myself, 15:00 Kyiv time. The first six results are all the same token on the same chain. The deepest quotes 324.70% APR on $1,002,026 of liquidity and did $5.38M in 24h. The 0.01% tier quotes 74,110% APR on $7.25 and traded nothing at all. A V2 pool shows 155.57% on $5.91.
Here is what I take from this. APR is a fraction, and on a dead pool the denominator writes the headline. The 228% from a month ago is not today's ceiling, but the loudest number on my screen was also the emptiest.
Read TVL first, APR second. A rate quoted on seven dollars tells you nothing about the rate you get on five hundred.
Honest limits: one ticker, one afternoon, one screen. These pools reprice constantly, so check before you size.
@BinanceCIS what APR were you shown when someone said bStocks earn yield?
#bstockscis $NVDAB
I went looking for the DeFi yield everyone promises on bStocks and found a pool paying 74,110% APR.
It holds $7.25.
Every thread this week ends the same way. Withdraw to your wallet, put it into DeFi, earn yield. None names a venue or a number.
Binance Research did. Its 8 July figures for PancakeSwap LP yields on bStocks top out at 228%.
I searched NVDAB on PancakeSwap myself, 15:00 Kyiv time. The first six results are all the same token on the same chain. The deepest quotes 324.70% APR on $1,002,026 of liquidity and did $5.38M in 24h. The 0.01% tier quotes 74,110% APR on $7.25 and traded nothing at all. A V2 pool shows 155.57% on $5.91.
Here is what I take from this. APR is a fraction, and on a dead pool the denominator writes the headline. The 228% from a month ago is not today's ceiling, but the loudest number on my screen was also the emptiest.
Read TVL first, APR second. A rate quoted on seven dollars tells you nothing about the rate you get on five hundred.
Honest limits: one ticker, one afternoon, one screen. These pools reprice constantly, so check before you size.
@BinanceCIS what APR were you shown when someone said bStocks earn yield?
#bstockscis $NVDAB
It holds $7.25.
Every thread this week ends the same way. Withdraw to your wallet, put it into DeFi, earn yield. None names a venue or a number.
Binance Research did. Its 8 July figures for PancakeSwap LP yields on bStocks top out at 228%.
I searched NVDAB on PancakeSwap myself, 15:00 Kyiv time. The first six results are all the same token on the same chain. The deepest quotes 324.70% APR on $1,002,026 of liquidity and did $5.38M in 24h. The 0.01% tier quotes 74,110% APR on $7.25 and traded nothing at all. A V2 pool shows 155.57% on $5.91.
Here is what I take from this. APR is a fraction, and on a dead pool the denominator writes the headline. The 228% from a month ago is not today's ceiling, but the loudest number on my screen was also the emptiest.
Read TVL first, APR second. A rate quoted on seven dollars tells you nothing about the rate you get on five hundred.
Honest limits: one ticker, one afternoon, one screen. These pools reprice constantly, so check before you size.
@BinanceCIS what APR were you shown when someone said bStocks earn yield?
#bstockscis $NVDAB
Never saw a number
100%
Under 20%
0%
Over 100%
0%
I check TVL first
0%
1 Votes • Vote fermé
1
1
92
·
--
Haussier
Vérifié
Voir la traduction
Zero maker fees on bStocks run until August 31. That reads as cheaper trading. There is a less obvious reading.
Mechanism. On August 5, with ten new pairs, Binance switched on Spot Algo Trading Bot. A grid bot works through limit orders, so it sits on the maker side nearly always. While the promo lasts, those orders fill free.
What that gives you. The underlying stock trades about six and a half hours a day. A bStock never stops. Most of the day the price moves in a thin market with no reference print from Nasdaq. That is working conditions for a grid: it does not guess direction, it harvests range.
What you pay for it. Three things.
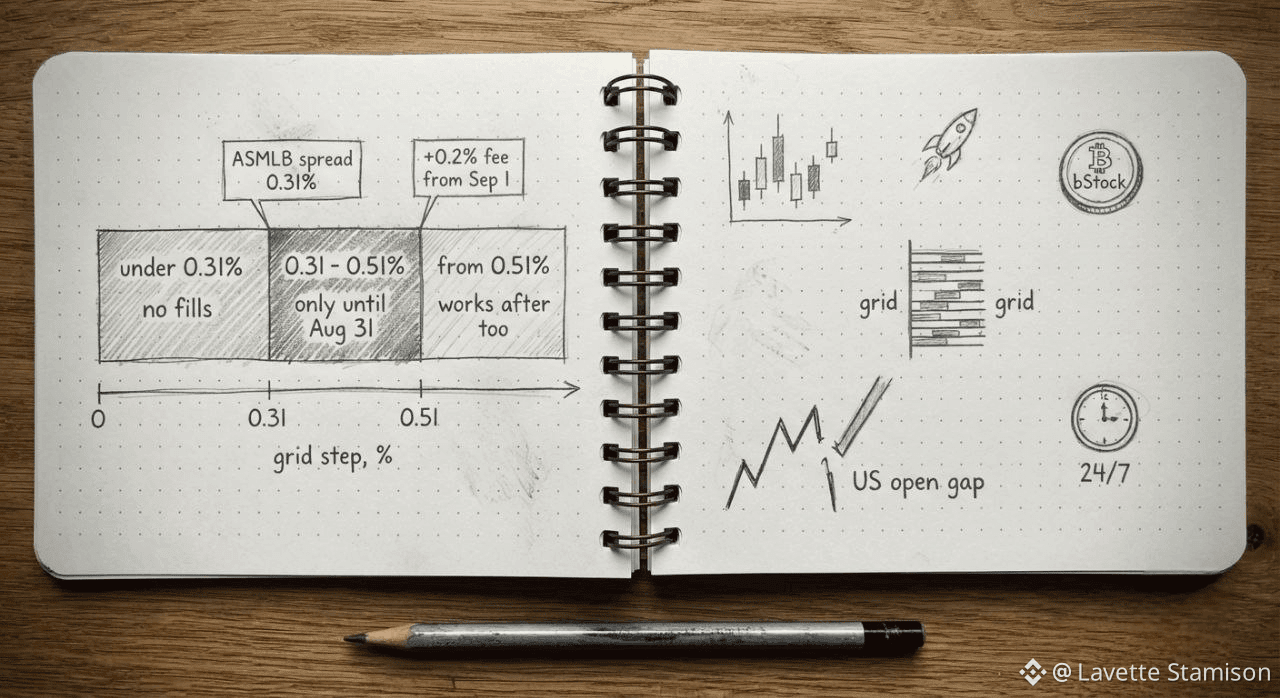
Thin liquidity outside the US session widens the spread. What you save on fees can go into slippage.
A gap at the US open pushes the grid outside its range. The bot has no view on earnings or macro.
From September 1 the standard fee returns. Arithmetic that worked in August may not work in September.
I have not run a grid on a bStocks pair, only watched the ASMLB book: in the European session the spread held around a third of a percent. Before starting I would check that the grid step covers that spread.
$ASMLB
#bstockscis @BinanceCIS
Zero maker fees on bStocks run until August 31. That reads as cheaper trading. There is a less obvious reading.
Mechanism. On August 5, with ten new pairs, Binance switched on Spot Algo Trading Bot. A grid bot works through limit orders, so it sits on the maker side nearly always. While the promo lasts, those orders fill free.
What that gives you. The underlying stock trades about six and a half hours a day. A bStock never stops. Most of the day the price moves in a thin market with no reference print from Nasdaq. That is working conditions for a grid: it does not guess direction, it harvests range.
What you pay for it. Three things.
Thin liquidity outside the US session widens the spread. What you save on fees can go into slippage.
A gap at the US open pushes the grid outside its range. The bot has no view on earnings or macro.
From September 1 the standard fee returns. Arithmetic that worked in August may not work in September.
I have not run a grid on a bStocks pair, only watched the ASMLB book: in the European session the spread held around a third of a percent. Before starting I would check that the grid step covers that spread.
$ASMLB
#bstockscis @BinanceCIS
Mechanism. On August 5, with ten new pairs, Binance switched on Spot Algo Trading Bot. A grid bot works through limit orders, so it sits on the maker side nearly always. While the promo lasts, those orders fill free.
What that gives you. The underlying stock trades about six and a half hours a day. A bStock never stops. Most of the day the price moves in a thin market with no reference print from Nasdaq. That is working conditions for a grid: it does not guess direction, it harvests range.
What you pay for it. Three things.
Thin liquidity outside the US session widens the spread. What you save on fees can go into slippage.
A gap at the US open pushes the grid outside its range. The bot has no view on earnings or macro.
From September 1 the standard fee returns. Arithmetic that worked in August may not work in September.
I have not run a grid on a bStocks pair, only watched the ASMLB book: in the European session the spread held around a third of a percent. Before starting I would check that the grid step covers that spread.
$ASMLB
#bstockscis @BinanceCIS
2
101
Vérifié
Voir la traduction
Що станеться з обсягом bStocks 1 вересня, коли вимкнеться нульова комісія мейкера?
Звіт CoinDesk Data за липень, опублікований 1 серпня: обсяг торгів токенізованими акціями і ETF - $11,3 млрд, +288% за місяць. На bStocks припало $9,41 млрд, 83,3% ринку.
З них один токен, $QQQB (Invesco QQQ Trust, лістинг 30 червня о 13:30 UTC), зробив $9,27 млрд - близько 82% ринку. Я відняв: на всю решту лінійки bStocks лишається близько $140 млн за липень. Точність груба, це різниця округлених чисел, але порядок такий - приблизно $4,5 млн на добу на все інше.
Дві дати пояснюють це краще за попит. QQQB торгується з нульовою комісією мейкера до 31 серпня. З 23 липня Binance рахує обсяг по акціях і bStocks з множником 3x для просування по VIP-рівнях.
Базовий актив: QQQ у липні впав на 6,6% і в моменті був на 10,2% нижче закриття 30 червня, тоді як Nasdaq Composite -3,2%, S&P 500 -0,1%. Обсяг ріс не за ціною.
Для мене з цього випливає умова. Інший ETF лінійки, $EWYB (iShares MSCI South Korea), сидить уже в тій решті. Поки комісія нульова, я працюю лімітками, а після 31 серпня перевірятиму спред до заявки, не після.
{spot}(QQQBUSDT)
Що буде з обсягом bStocks після 31 серпня?
#bstockscis @BinanceCIS
Що станеться з обсягом bStocks 1 вересня, коли вимкнеться нульова комісія мейкера?
Звіт CoinDesk Data за липень, опублікований 1 серпня: обсяг торгів токенізованими акціями і ETF - $11,3 млрд, +288% за місяць. На bStocks припало $9,41 млрд, 83,3% ринку.
З них один токен, $QQQB (Invesco QQQ Trust, лістинг 30 червня о 13:30 UTC), зробив $9,27 млрд - близько 82% ринку. Я відняв: на всю решту лінійки bStocks лишається близько $140 млн за липень. Точність груба, це різниця округлених чисел, але порядок такий - приблизно $4,5 млн на добу на все інше.
Дві дати пояснюють це краще за попит. QQQB торгується з нульовою комісією мейкера до 31 серпня. З 23 липня Binance рахує обсяг по акціях і bStocks з множником 3x для просування по VIP-рівнях.
Базовий актив: QQQ у липні впав на 6,6% і в моменті був на 10,2% нижче закриття 30 червня, тоді як Nasdaq Composite -3,2%, S&P 500 -0,1%. Обсяг ріс не за ціною.
Для мене з цього випливає умова. Інший ETF лінійки, $EWYB (iShares MSCI South Korea), сидить уже в тій решті. Поки комісія нульова, я працюю лімітками, а після 31 серпня перевірятиму спред до заявки, не після.
Що буде з обсягом bStocks після 31 серпня?
#bstockscis @BinanceCIS
Звіт CoinDesk Data за липень, опублікований 1 серпня: обсяг торгів токенізованими акціями і ETF - $11,3 млрд, +288% за місяць. На bStocks припало $9,41 млрд, 83,3% ринку.
З них один токен, $QQQB (Invesco QQQ Trust, лістинг 30 червня о 13:30 UTC), зробив $9,27 млрд - близько 82% ринку. Я відняв: на всю решту лінійки bStocks лишається близько $140 млн за липень. Точність груба, це різниця округлених чисел, але порядок такий - приблизно $4,5 млн на добу на все інше.
Дві дати пояснюють це краще за попит. QQQB торгується з нульовою комісією мейкера до 31 серпня. З 23 липня Binance рахує обсяг по акціях і bStocks з множником 3x для просування по VIP-рівнях.
Базовий актив: QQQ у липні впав на 6,6% і в моменті був на 10,2% нижче закриття 30 червня, тоді як Nasdaq Composite -3,2%, S&P 500 -0,1%. Обсяг ріс не за ціною.
Для мене з цього випливає умова. Інший ETF лінійки, $EWYB (iShares MSCI South Korea), сидить уже в тій решті. Поки комісія нульова, я працюю лімітками, а після 31 серпня перевірятиму спред до заявки, не після.
Що буде з обсягом bStocks після 31 серпня?
#bstockscis @BinanceCIS
Впаде помітно 📉
0%
Утримається ⚖️
100%
Виросте, річ не в комісії 📈
0%
1 Votes • Vote fermé
2
88
·
--
Haussier
Partiellement vrai
J’ai ouvert [Proof of Collateral](https://www.binance.com/en/proof-of-collateral/bstocks) pour vérifier un numéro. Ce n’est pas celui que tout le monde répète.
Il indique que 66 bStocks sont actuellement émis. Pas 25, pas 40.
Il règle aussi une revendication qui circule encore : $METAB exists. La page affiche 3 270 actions Meta en garde et exactement 3 270 METAB en tant que BEP-20. Couverture à 100 %, mise à jour aujourd’hui à 00:46:22.
Ensuite, j’ai ouvert le carnet d’ordres $ASMLB sur Spot, à 15:30 heure de Kyiv. Meilleure demande (ask) la plus basse : 1 739,85, meilleure offre (bid) la plus élevée : 1 734,48. Écart de 5,37 USDT, soit 0,31 %.
Volume 24h : 14,09 tokens, environ 24 569 USDT. Quatorze actions ASML sur une journée complète.
Voilà ce que j’en retiens. 1:1 de couverture et liquidité sont des choses différentes. La première garantit qu’une action se trouve bien derrière le token. La seconde détermine le prix auquel vous sortez. Sur un carnet aussi fin, un ordre au marché coûte plus que les frais, qui sont à zéro de toute façon jusqu’au 31 août. Donc des ordres à cours limité, pas des ordres au marché.
Sur PancakeSwap, j’ai vérifié un autre ticker : $NFLXB : 100 USDT donnent 1,366819 tokens. À côté du nom se trouve un badge Scale 1.00x — ça ressemble au même Multiplier.
Tu vérifies l’écart avant d’entrer, ou tu balances juste un ordre au marché ?
#bstockscis @BinanceCIS
J’ai ouvert Proof of Collateral pour vérifier un numéro. Ce n’est pas celui que tout le monde répète.
Il indique que 66 bStocks sont actuellement émis. Pas 25, pas 40.
Il règle aussi une revendication qui circule encore : $METAB exists. La page affiche 3 270 actions Meta en garde et exactement 3 270 METAB en tant que BEP-20. Couverture à 100 %, mise à jour aujourd’hui à 00:46:22.
Ensuite, j’ai ouvert le carnet d’ordres $ASMLB sur Spot, à 15:30 heure de Kyiv. Meilleure demande (ask) la plus basse : 1 739,85, meilleure offre (bid) la plus élevée : 1 734,48. Écart de 5,37 USDT, soit 0,31 %.
Volume 24h : 14,09 tokens, environ 24 569 USDT. Quatorze actions ASML sur une journée complète.
Voilà ce que j’en retiens. 1:1 de couverture et liquidité sont des choses différentes. La première garantit qu’une action se trouve bien derrière le token. La seconde détermine le prix auquel vous sortez. Sur un carnet aussi fin, un ordre au marché coûte plus que les frais, qui sont à zéro de toute façon jusqu’au 31 août. Donc des ordres à cours limité, pas des ordres au marché.
Sur PancakeSwap, j’ai vérifié un autre ticker : $NFLXB : 100 USDT donnent 1,366819 tokens. À côté du nom se trouve un badge Scale 1.00x — ça ressemble au même Multiplier.
Tu vérifies l’écart avant d’entrer, ou tu balances juste un ordre au marché ?
#bstockscis @BinanceCIS
Il indique que 66 bStocks sont actuellement émis. Pas 25, pas 40.
Il règle aussi une revendication qui circule encore : $METAB exists. La page affiche 3 270 actions Meta en garde et exactement 3 270 METAB en tant que BEP-20. Couverture à 100 %, mise à jour aujourd’hui à 00:46:22.
Ensuite, j’ai ouvert le carnet d’ordres $ASMLB sur Spot, à 15:30 heure de Kyiv. Meilleure demande (ask) la plus basse : 1 739,85, meilleure offre (bid) la plus élevée : 1 734,48. Écart de 5,37 USDT, soit 0,31 %.
Volume 24h : 14,09 tokens, environ 24 569 USDT. Quatorze actions ASML sur une journée complète.
Voilà ce que j’en retiens. 1:1 de couverture et liquidité sont des choses différentes. La première garantit qu’une action se trouve bien derrière le token. La seconde détermine le prix auquel vous sortez. Sur un carnet aussi fin, un ordre au marché coûte plus que les frais, qui sont à zéro de toute façon jusqu’au 31 août. Donc des ordres à cours limité, pas des ordres au marché.
Sur PancakeSwap, j’ai vérifié un autre ticker : $NFLXB : 100 USDT donnent 1,366819 tokens. À côté du nom se trouve un badge Scale 1.00x — ça ressemble au même Multiplier.
Tu vérifies l’écart avant d’entrer, ou tu balances juste un ordre au marché ?
#bstockscis @BinanceCIS
I always check the spread
0%
Limit orders only
100%
I just hit market
0%
Haven't traded bStocks yet
0%
1 Votes • Vote fermé
2
149
·
--
Haussier
Vérifié
Voir la traduction
Забезпечення 1:1 звучить переконливо рівно доти, доки не спитаєш: а зворотний шлях працює?
Саме він відрізняє реальне покриття від запису в таблиці.
bStock - це сертифікат, який випускає BTech Holdings, афілійована з Binance, і за кожним стоїть реальна акція у співвідношенні 1:1. Але головне інше: конвертація працює в обидва боки. Пряму акцію можна перевести в bStock, а bStock назад у пряму акцію - безкоштовно і в будь-яку годину, не чекаючи відкриття біржі.
Я щодня беру $SPCXB на $5. При ціні близько $113 це приблизно 0,044 токена. Дробова позиція, за якою стоять ті самі двері назад.
Жодного разу нічого не конвертував. Але сам факт, що вихід існує, змінює те, як дивишся на позицію. Одна річ тримати токен, який можна лише продати за USDT. Інша - тримати той, у якого є прохід у базовий актив.
Чесно про обмеження: це не пряме володіння акцією, права голосу немає, регуляторно це сертифікат за правилами ADGM/FSRA. Доступність конвертації залежить від регіону та статусу акаунта.
А ви перевіряли, чи доступна конвертація саме вам?
@BinanceCIS #bstockscis $SPCXB
Забезпечення 1:1 звучить переконливо рівно доти, доки не спитаєш: а зворотний шлях працює?
Саме він відрізняє реальне покриття від запису в таблиці.
bStock - це сертифікат, який випускає BTech Holdings, афілійована з Binance, і за кожним стоїть реальна акція у співвідношенні 1:1. Але головне інше: конвертація працює в обидва боки. Пряму акцію можна перевести в bStock, а bStock назад у пряму акцію - безкоштовно і в будь-яку годину, не чекаючи відкриття біржі.
Я щодня беру $SPCXB на $5. При ціні близько $113 це приблизно 0,044 токена. Дробова позиція, за якою стоять ті самі двері назад.
Жодного разу нічого не конвертував. Але сам факт, що вихід існує, змінює те, як дивишся на позицію. Одна річ тримати токен, який можна лише продати за USDT. Інша - тримати той, у якого є прохід у базовий актив.
Чесно про обмеження: це не пряме володіння акцією, права голосу немає, регуляторно це сертифікат за правилами ADGM/FSRA. Доступність конвертації залежить від регіону та статусу акаунта.
А ви перевіряли, чи доступна конвертація саме вам?
@BinanceCIS #bstockscis $SPCXB
Саме він відрізняє реальне покриття від запису в таблиці.
bStock - це сертифікат, який випускає BTech Holdings, афілійована з Binance, і за кожним стоїть реальна акція у співвідношенні 1:1. Але головне інше: конвертація працює в обидва боки. Пряму акцію можна перевести в bStock, а bStock назад у пряму акцію - безкоштовно і в будь-яку годину, не чекаючи відкриття біржі.
Я щодня беру $SPCXB на $5. При ціні близько $113 це приблизно 0,044 токена. Дробова позиція, за якою стоять ті самі двері назад.
Жодного разу нічого не конвертував. Але сам факт, що вихід існує, змінює те, як дивишся на позицію. Одна річ тримати токен, який можна лише продати за USDT. Інша - тримати той, у якого є прохід у базовий актив.
Чесно про обмеження: це не пряме володіння акцією, права голосу немає, регуляторно це сертифікат за правилами ADGM/FSRA. Доступність конвертації залежить від регіону та статусу акаунта.
А ви перевіряли, чи доступна конвертація саме вам?
@BinanceCIS #bstockscis $SPCXB
Так, доступна
67%
Ні, не перевіряв
33%
Ні, не знав про неї
0%
Ще не купував bStocks
0%
3 Votes • Vote fermé
2
218
La garantie 1:1 ne signifie pas que le prix sera 1:1.
Le saviez-vous : environ 58 % du volume lié aux actions sur Binance se fait alors que le Nasdaq et la NYSE sont déjà fermés ? Il s’avère que la majorité des échanges se déroule justement dans le carnet d’ordres le plus fin. À mon avis, c’est le risque le plus pratique dans les bStocks, dont on parle pourtant assez peu.
Voici trois points importants à comprendre sur le prix d’un bStock :
1. Prime et décote. La garantie garantit qu’un jeton correspond à une action réelle, mais le prix est déterminé chaque seconde par le carnet d’ordres. Plus cher que le prix de référence de l’actif sous-jacent : prime. Moins cher : décote. Le prix de référence est une orientation, pas un ancrage.
2. Le spread. Tant que la séance principale est ouverte, l’écart est étroit et se referme rapidement. En dehors de la séance, il est impossible de comparer en temps réel avec quoi que ce soit : il y a moins d’ordres, le spread est plus large, et un ordre du marché peut être exécuté nettement pire que ce que montre le graphique.
3. Les market makers. Ils maintiennent des cotations des deux côtés et compriment l’écart, mais ne l’annulent pas.
C’est pourquoi, dans un accès 24/7, il y a aussi “l’autre côté”. Le prix doit être vérifié par vous-même, car à trois heures du matin, personne ne le fera pour vous.
Ce n’est pas un conseil en investissement. DYOR.
$SPCXB @BinanceCIS #bstockscis
{spot}(SPCXBUSDT)
Et vous, sur quoi vous basez-vous avant de passer un ordre en dehors de la séance principale ?
La garantie 1:1 ne signifie pas que le prix sera 1:1.
Le saviez-vous : environ 58 % du volume lié aux actions sur Binance se fait alors que le Nasdaq et la NYSE sont déjà fermés ? Il s’avère que la majorité des échanges se déroule justement dans le carnet d’ordres le plus fin. À mon avis, c’est le risque le plus pratique dans les bStocks, dont on parle pourtant assez peu.
Voici trois points importants à comprendre sur le prix d’un bStock :
1. Prime et décote. La garantie garantit qu’un jeton correspond à une action réelle, mais le prix est déterminé chaque seconde par le carnet d’ordres. Plus cher que le prix de référence de l’actif sous-jacent : prime. Moins cher : décote. Le prix de référence est une orientation, pas un ancrage.
2. Le spread. Tant que la séance principale est ouverte, l’écart est étroit et se referme rapidement. En dehors de la séance, il est impossible de comparer en temps réel avec quoi que ce soit : il y a moins d’ordres, le spread est plus large, et un ordre du marché peut être exécuté nettement pire que ce que montre le graphique.
3. Les market makers. Ils maintiennent des cotations des deux côtés et compriment l’écart, mais ne l’annulent pas.
C’est pourquoi, dans un accès 24/7, il y a aussi “l’autre côté”. Le prix doit être vérifié par vous-même, car à trois heures du matin, personne ne le fera pour vous.
Ce n’est pas un conseil en investissement. DYOR.
$SPCXB @BinanceCIS #bstockscis
Et vous, sur quoi vous basez-vous avant de passer un ordre en dehors de la séance principale ?
Le saviez-vous : environ 58 % du volume lié aux actions sur Binance se fait alors que le Nasdaq et la NYSE sont déjà fermés ? Il s’avère que la majorité des échanges se déroule justement dans le carnet d’ordres le plus fin. À mon avis, c’est le risque le plus pratique dans les bStocks, dont on parle pourtant assez peu.
Voici trois points importants à comprendre sur le prix d’un bStock :
1. Prime et décote. La garantie garantit qu’un jeton correspond à une action réelle, mais le prix est déterminé chaque seconde par le carnet d’ordres. Plus cher que le prix de référence de l’actif sous-jacent : prime. Moins cher : décote. Le prix de référence est une orientation, pas un ancrage.
2. Le spread. Tant que la séance principale est ouverte, l’écart est étroit et se referme rapidement. En dehors de la séance, il est impossible de comparer en temps réel avec quoi que ce soit : il y a moins d’ordres, le spread est plus large, et un ordre du marché peut être exécuté nettement pire que ce que montre le graphique.
3. Les market makers. Ils maintiennent des cotations des deux côtés et compriment l’écart, mais ne l’annulent pas.
C’est pourquoi, dans un accès 24/7, il y a aussi “l’autre côté”. Le prix doit être vérifié par vous-même, car à trois heures du matin, personne ne le fera pour vous.
Ce n’est pas un conseil en investissement. DYOR.
$SPCXB @BinanceCIS #bstockscis
Et vous, sur quoi vous basez-vous avant de passer un ordre en dehors de la séance principale ?
Спред
0%
Премію або дисконт
0%
Тільки графік
100%
1 Votes • Vote fermé
259
#bstockscis @BinanceCIS
Récemment, je parlais avec mon ami et voici ce que j’ai appris.
Fr - Je cherchais des bStocks ici et j’ai trouvé un point intéressant. Tu te disais probablement aussi que les dividendes de ces tokens devraient simplement tomber en USDT, non ?
Moi - Bien sûr, sinon comment ? Sur un exchange crypto, il faut bien que ça se passe comme ça.
Fr - C’est justement le cœur du sujet. Avec bStocks, tout est différent. Si une entreprise verse des dividendes, le montant net après impôts est automatiquement réinvesti par l’émetteur dans l’actif sous-jacent.
Moi - Donc il n’y aura pas de "l’argent liquide" dans le portefeuille spot pour les bStocks ?
Fr - Non. Le système calcule tout via un multiplicateur : le nombre de tokens bStocks peut ne pas changer, mais le solde affiché à l’écran augmente. Les split fonctionnent de la même manière. Donc si tu vois des écarts dans les chiffres de tes bStocks — c’est juste la magie technique de la blockchain et des actions sur le plan corporate, pas des fonds manquants.
Moi - Wah, génial. Il y a vraiment de quoi y réfléchir, merci !
Quelqu’un qui détient déjà des bStocks et a rencontré ça en pratique ? Partagez votre expérience dans les commentaires.
#bstockscis @BinanceCIS
Récemment, je parlais avec mon ami et voici ce que j’ai appris.
Fr - Je cherchais des bStocks ici et j’ai trouvé un point intéressant. Tu te disais probablement aussi que les dividendes de ces tokens devraient simplement tomber en USDT, non ?
Moi - Bien sûr, sinon comment ? Sur un exchange crypto, il faut bien que ça se passe comme ça.
Fr - C’est justement le cœur du sujet. Avec bStocks, tout est différent. Si une entreprise verse des dividendes, le montant net après impôts est automatiquement réinvesti par l’émetteur dans l’actif sous-jacent.
Moi - Donc il n’y aura pas de "l’argent liquide" dans le portefeuille spot pour les bStocks ?
Fr - Non. Le système calcule tout via un multiplicateur : le nombre de tokens bStocks peut ne pas changer, mais le solde affiché à l’écran augmente. Les split fonctionnent de la même manière. Donc si tu vois des écarts dans les chiffres de tes bStocks — c’est juste la magie technique de la blockchain et des actions sur le plan corporate, pas des fonds manquants.
Moi - Wah, génial. Il y a vraiment de quoi y réfléchir, merci !
Quelqu’un qui détient déjà des bStocks et a rencontré ça en pratique ? Partagez votre expérience dans les commentaires.
Récemment, je parlais avec mon ami et voici ce que j’ai appris.
Fr - Je cherchais des bStocks ici et j’ai trouvé un point intéressant. Tu te disais probablement aussi que les dividendes de ces tokens devraient simplement tomber en USDT, non ?
Moi - Bien sûr, sinon comment ? Sur un exchange crypto, il faut bien que ça se passe comme ça.
Fr - C’est justement le cœur du sujet. Avec bStocks, tout est différent. Si une entreprise verse des dividendes, le montant net après impôts est automatiquement réinvesti par l’émetteur dans l’actif sous-jacent.
Moi - Donc il n’y aura pas de "l’argent liquide" dans le portefeuille spot pour les bStocks ?
Fr - Non. Le système calcule tout via un multiplicateur : le nombre de tokens bStocks peut ne pas changer, mais le solde affiché à l’écran augmente. Les split fonctionnent de la même manière. Donc si tu vois des écarts dans les chiffres de tes bStocks — c’est juste la magie technique de la blockchain et des actions sur le plan corporate, pas des fonds manquants.
Moi - Wah, génial. Il y a vraiment de quoi y réfléchir, merci !
Quelqu’un qui détient déjà des bStocks et a rencontré ça en pratique ? Partagez votre expérience dans les commentaires.
1
142
Le monde se numérise et même un vieux comme moi l’a remarqué.
Et c’est en fait très bien : tout devient plus accessible et offre davantage de contrôle à l’utilisateur final. Récemment, j’ai découvert bStocks.
Si on le dit le plus simplement possible, ce sont un peu des jetons, en substance adossés à de vraies actions de différentes entreprises mondiales (Tesla, NVIDIA, etc.). Autrement dit, en achetant un de ces jetons, considérez que vous avez une action entre les mains.
Ce qui est intéressant, c’est que nous n’avons pas besoin d’un marché ouvert ou de quoi que ce soit : tout fonctionne 24/7 directement sur la blockchain ($BNB Chain). Donc :
- Nous n’attendons pas le marché ni quoi que ce soit : nous pouvons tout faire 24/7.
- Nous pouvons acheter une fraction d’action, même pour 5 USDT. Imaginez : détenir Tesla ($TSLAB ) pour 5 dollars, comme un détail… mais vous êtes déjà investisseur, et c’est génial.
Où le trouver et comment l’acheter sur Binance ?
1. Allez dans la section Binance Spot Market (ou dans une section dédiée bStocks).
2. Entrez dans la recherche le ticker dont vous avez besoin, par exemple $TSLAB (pour les actions Tesla) ou d’autres : la liste est déjà assez grande.
3. Achetez l’actif en USDT aussi facilement que n’importe quelle paire de crypto.
Avez-vous déjà testé des actions tokenisées en pratique ? Partagez vos impressions et vos recommandations dans les commentaires : on apprendra ensemble.
@BinanceCIS #bstockscis
Le monde se numérise et même un vieux comme moi l’a remarqué.
Et c’est en fait très bien : tout devient plus accessible et offre davantage de contrôle à l’utilisateur final. Récemment, j’ai découvert bStocks.
Si on le dit le plus simplement possible, ce sont un peu des jetons, en substance adossés à de vraies actions de différentes entreprises mondiales (Tesla, NVIDIA, etc.). Autrement dit, en achetant un de ces jetons, considérez que vous avez une action entre les mains.
Ce qui est intéressant, c’est que nous n’avons pas besoin d’un marché ouvert ou de quoi que ce soit : tout fonctionne 24/7 directement sur la blockchain ($BNB Chain). Donc :
- Nous n’attendons pas le marché ni quoi que ce soit : nous pouvons tout faire 24/7.
- Nous pouvons acheter une fraction d’action, même pour 5 USDT. Imaginez : détenir Tesla ($TSLAB ) pour 5 dollars, comme un détail… mais vous êtes déjà investisseur, et c’est génial.
Où le trouver et comment l’acheter sur Binance ?
1. Allez dans la section Binance Spot Market (ou dans une section dédiée bStocks).
2. Entrez dans la recherche le ticker dont vous avez besoin, par exemple $TSLAB (pour les actions Tesla) ou d’autres : la liste est déjà assez grande.
3. Achetez l’actif en USDT aussi facilement que n’importe quelle paire de crypto.
Avez-vous déjà testé des actions tokenisées en pratique ? Partagez vos impressions et vos recommandations dans les commentaires : on apprendra ensemble.
@BinanceCIS #bstockscis
Et c’est en fait très bien : tout devient plus accessible et offre davantage de contrôle à l’utilisateur final. Récemment, j’ai découvert bStocks.
Si on le dit le plus simplement possible, ce sont un peu des jetons, en substance adossés à de vraies actions de différentes entreprises mondiales (Tesla, NVIDIA, etc.). Autrement dit, en achetant un de ces jetons, considérez que vous avez une action entre les mains.
Ce qui est intéressant, c’est que nous n’avons pas besoin d’un marché ouvert ou de quoi que ce soit : tout fonctionne 24/7 directement sur la blockchain ($BNB Chain). Donc :
- Nous n’attendons pas le marché ni quoi que ce soit : nous pouvons tout faire 24/7.
- Nous pouvons acheter une fraction d’action, même pour 5 USDT. Imaginez : détenir Tesla ($TSLAB ) pour 5 dollars, comme un détail… mais vous êtes déjà investisseur, et c’est génial.
Où le trouver et comment l’acheter sur Binance ?
1. Allez dans la section Binance Spot Market (ou dans une section dédiée bStocks).
2. Entrez dans la recherche le ticker dont vous avez besoin, par exemple $TSLAB (pour les actions Tesla) ou d’autres : la liste est déjà assez grande.
3. Achetez l’actif en USDT aussi facilement que n’importe quelle paire de crypto.
Avez-vous déjà testé des actions tokenisées en pratique ? Partagez vos impressions et vos recommandations dans les commentaires : on apprendra ensemble.
@BinanceCIS #bstockscis
1
93
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FortitudeRaisesCreditLineTo$50M
0 vues
20 mentions
Con $NIL dựng cột volume x3 tởm vl ae ơi!
Mới tuần trước ngồi soi OI với cá gom con $NIL lúc vol có $50M... nay 23/9 vol vọt mẹ lên hẳn $155M+ trong ngày, giá tung mái nhà luôn.
Hóa ra 28/9 này nó chạy Dusk lên Ethereum mainnet, mở Covenants với permissionless nodes luôn. Cá lớn nó ngửi mùi tiền đi trước 1 bước gom hàng rồi... ae đéo bú nhanh quả này chỉ có ngồi nhìn nó xả vào đầu!
NEXA Crypto
·0 mentions J’aime
·74 vues
USWeighsPromotingDollarStablecoinsAbroad
4,238 vues
347 mentions
US10YTreasuryYieldHits19YearHigh
3,776 vues
283 mentions