

RIO_X
4k Publications
RIO_X
Signaler
Bloquer l’utilisateur
Markets by morning, life by afternoon. ... I trade to fund my freedom, not to lose my mind. Let’s make some money and actually enjoy it.
Ouvert au trading
Trade fréquemment
4.9 an(s)
2.0K+ Suivis
9.8K+ Abonnés
4.5K+ J’aime
Publications
Portefeuille
Tous
Citations
Direct
·
--
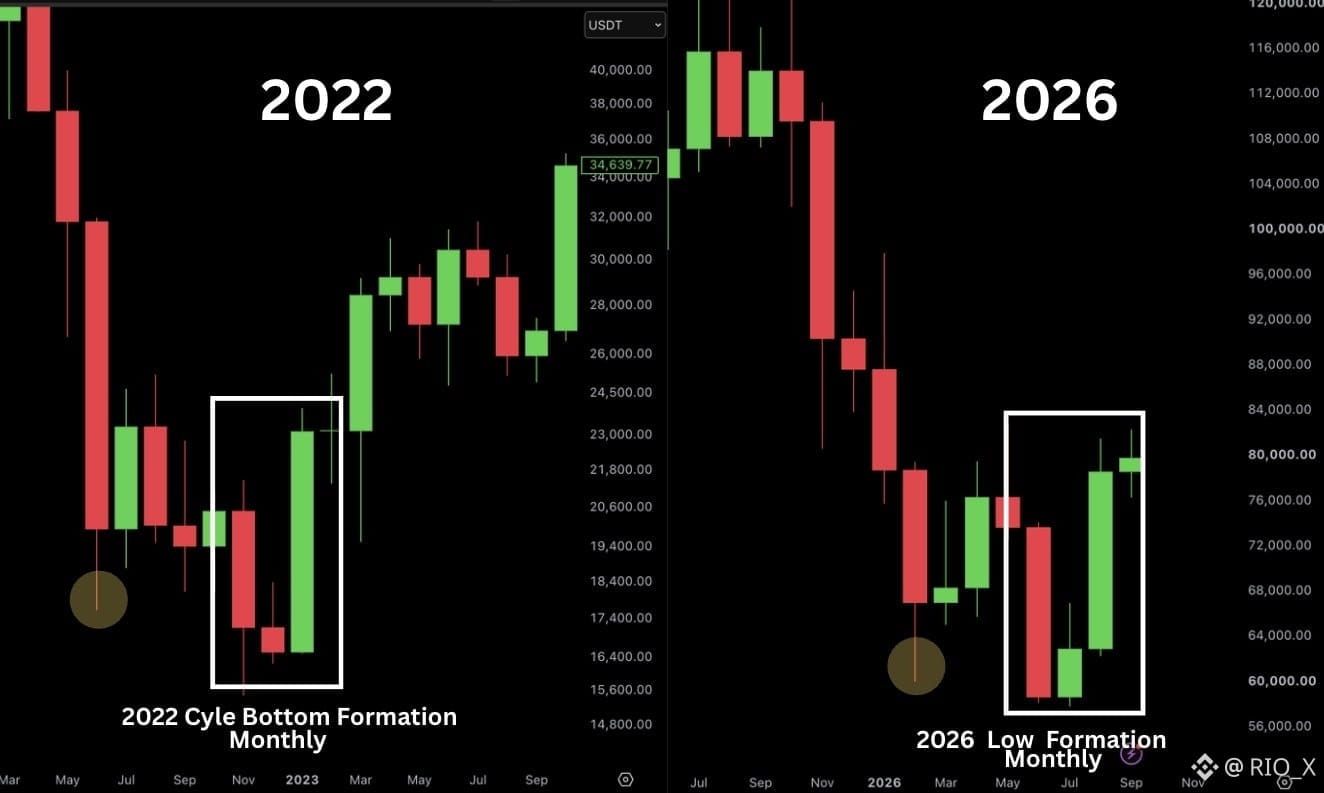
Le motif mensuel des chandelles de 2026 ressemble beaucoup au creux du cycle de 2022.
L’histoire pourrait-elle se répéter ?
$BULLA
$ARB
$MARSCOIN
{future}(MARSCOINUSDT)
Le motif mensuel des chandelles de 2026 ressemble beaucoup au creux du cycle de 2022.
L’histoire pourrait-elle se répéter ?
$BULLA
$ARB
$MARSCOIN
L’histoire pourrait-elle se répéter ?
$BULLA
$ARB
$MARSCOIN
2
101
·
--
Baissier
$UAI SHORT configuration
Entrée : ~0,54–0,55$
TP1 : 0,515$
TP2 : 0,47$
Invalidation : clôture 1H propre au-dessus de 0,606$
En gros, après une journée +28 %, je préfère attendre que le rebond s’affaiblisse plutôt que de courir après la pompe.
Ce n’est pas un conseil financier. Utilisez un stop. Cette chose est ultra volatile. 📉
#UAI $ACE $BTR
#DYOR
2
166
·
--
🎙️ UXUY × SUBB Session | Des invités exceptionnels arrivent sur le Binance Square AMA !
Fin
03 h 21 min 36 sec
16.5k
27
28
·
--
#dusk $DUSK @Dusk_Foundation
Je faisais du ménage dans de vieilles fermetures d’onglets de navigateur le mercredi et j’ai trouvé que la page Dusk Trade était encore ouverte depuis des semaines 🤔
je l’ai relue et j’ai remarqué le statut. en construction.
pas en ligne. pas en testnet. en construction.
et j’ai écrit au sujet du parcours d’onboarding des investisseurs, de l’appairage du portefeuille et des transferts contrôlés comme si je pouvais aller les faire aujourd’hui. Je ne peux pas. Personne ne peut encore.
ce que la page décrit, c’est la forme prévue d’un néocourtier pour des actifs financiers tokenisés. découverte. onboarding. éligibilité. transferts contrôlés. coordination des paiements. règlement conforme.
pour l’instant, c’est davantage une spécification qu’un produit.
ce n’est pas un mal, honnêtement. une plateforme de trading régulée ne devrait pas sortir rapidement. mais j’aurais dû être plus clair à ce sujet et je ne l’ai pas fait.
ma réserve dans ma propre réserve, c’est que “en construction” peut vouloir dire six mois comme trois ans et la page ne dit pas lequel.
trouvez-vous que les libellés de statut sur les sites de projets sont utiles ou trop vagues pour faire confiance
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Je faisais du ménage dans de vieilles fermetures d’onglets de navigateur le mercredi et j’ai trouvé que la page Dusk Trade était encore ouverte depuis des semaines 🤔
je l’ai relue et j’ai remarqué le statut. en construction.
pas en ligne. pas en testnet. en construction.
et j’ai écrit au sujet du parcours d’onboarding des investisseurs, de l’appairage du portefeuille et des transferts contrôlés comme si je pouvais aller les faire aujourd’hui. Je ne peux pas. Personne ne peut encore.
ce que la page décrit, c’est la forme prévue d’un néocourtier pour des actifs financiers tokenisés. découverte. onboarding. éligibilité. transferts contrôlés. coordination des paiements. règlement conforme.
pour l’instant, c’est davantage une spécification qu’un produit.
ce n’est pas un mal, honnêtement. une plateforme de trading régulée ne devrait pas sortir rapidement. mais j’aurais dû être plus clair à ce sujet et je ne l’ai pas fait.
ma réserve dans ma propre réserve, c’est que “en construction” peut vouloir dire six mois comme trois ans et la page ne dit pas lequel.
trouvez-vous que les libellés de statut sur les sites de projets sont utiles ou trop vagues pour faire confiance
@Dusk #dusk $DUSK
AGREE
100%
DISAGREE
0%
1 Votes • Vote fermé
1
1
167
·
--
#dusk $DUSK @Dusk_Foundation
Aujourd’hui, j’essayais de connecter un portefeuille et, d’une manière ou d’une autre, j’ai réussi à cliquer deux fois sur la mauvaise option.😅 C’est là que je me suis souvenu de la quantité de crypto qui dépend de petites pièces d’infrastructure qu’on remarque à peine lorsqu’elles fonctionnent.
C’est ce que j’ai trouvé intéressant dans Dusk Connect. Ce n’est pas le portefeuille lui-même. C’est la couche qui aide une dApp Dusk à découvrir des portefeuilles compatibles, à laisser l’utilisateur en choisir un, à demander l’accès au compte, à suivre le compte et le réseau actifs, et à envoyer des transactions à valider par l’utilisateur. Ce n’est pas non plus limité à un seul fournisseur de portefeuille, ce qui signifie qu’une application peut prendre en charge plusieurs portefeuilles compatibles au lieu de coder l’un d’eux en dur.
{future}(DUSKUSDT)
DOCS +1
Il y a un autre petit détail que j’aime : le portefeuille conserve le contrôle des clés et l’utilisateur approuve toujours les actions. La dApp peut demander l’accès, mais elle n’obtient pas simplement le droit d’agir à votre place.
DOCS
Le prix est l’élément évident à regarder. Parfois, l’histoire la plus intéressante se cache dans cette couche ennuyeuse, mais essentielle, qui fait que tout fonctionne.
#dusk $DUSK @Dusk
Aujourd’hui, j’essayais de connecter un portefeuille et, d’une manière ou d’une autre, j’ai réussi à cliquer deux fois sur la mauvaise option.😅 C’est là que je me suis souvenu de la quantité de crypto qui dépend de petites pièces d’infrastructure qu’on remarque à peine lorsqu’elles fonctionnent.
C’est ce que j’ai trouvé intéressant dans Dusk Connect. Ce n’est pas le portefeuille lui-même. C’est la couche qui aide une dApp Dusk à découvrir des portefeuilles compatibles, à laisser l’utilisateur en choisir un, à demander l’accès au compte, à suivre le compte et le réseau actifs, et à envoyer des transactions à valider par l’utilisateur. Ce n’est pas non plus limité à un seul fournisseur de portefeuille, ce qui signifie qu’une application peut prendre en charge plusieurs portefeuilles compatibles au lieu de coder l’un d’eux en dur.
DOCS +1
Il y a un autre petit détail que j’aime : le portefeuille conserve le contrôle des clés et l’utilisateur approuve toujours les actions. La dApp peut demander l’accès, mais elle n’obtient pas simplement le droit d’agir à votre place.
DOCS
Le prix est l’élément évident à regarder. Parfois, l’histoire la plus intéressante se cache dans cette couche ennuyeuse, mais essentielle, qui fait que tout fonctionne.
AGREE
100%
DISAGREE
0%
1 Votes • Vote fermé
1
3
309
·
--
#dusk $DUSK @Dusk_Foundation
Une fois, j’ai passé cinq minutes à essayer de connecter un portefeuille, pour me rendre compte que je cliquais sur le mauvais bouton tout le temps. 😅
C’est pour ça que Dusk Connect a retenu mon attention. Il offre aux applis DuskDS une manière standard de découvrir des portefeuilles compatibles, de demander des comptes et de demander aux utilisateurs de signer des transactions. L’idée paraît simple, mais la connexion d’un portefeuille fait partie de ces éléments “ennuyeux” qui doivent fonctionner avant que le reste puisse avancer.
Dusk développe aussi son propre portefeuille pour le navigateur, le bureau et le mobile, donc l’interface n’est pas traitée comme une simple réflexion après coup. ???
Dusk
Parfois, c’est l’infrastructure que les gens remarquent le moins qui rend tout le reste utilisable.
#dusk $DUSK @Dusk
Une fois, j’ai passé cinq minutes à essayer de connecter un portefeuille, pour me rendre compte que je cliquais sur le mauvais bouton tout le temps. 😅
C’est pour ça que Dusk Connect a retenu mon attention. Il offre aux applis DuskDS une manière standard de découvrir des portefeuilles compatibles, de demander des comptes et de demander aux utilisateurs de signer des transactions. L’idée paraît simple, mais la connexion d’un portefeuille fait partie de ces éléments “ennuyeux” qui doivent fonctionner avant que le reste puisse avancer.
Dusk développe aussi son propre portefeuille pour le navigateur, le bureau et le mobile, donc l’interface n’est pas traitée comme une simple réflexion après coup. ???
Dusk
Parfois, c’est l’infrastructure que les gens remarquent le moins qui rend tout le reste utilisable.
Dusk Connect
100%
compatible wallets
0%
1 Votes • Vote fermé
3
1
338
·
--
Tout le monde parle de la technologie de confidentialité de Dusk. Presque personne ne parle de la façon dont un bloc se déplace réellement à travers le réseau.
Je me suis mis à chercher et j’ai trouvé quelque chose appelé Kadcast.
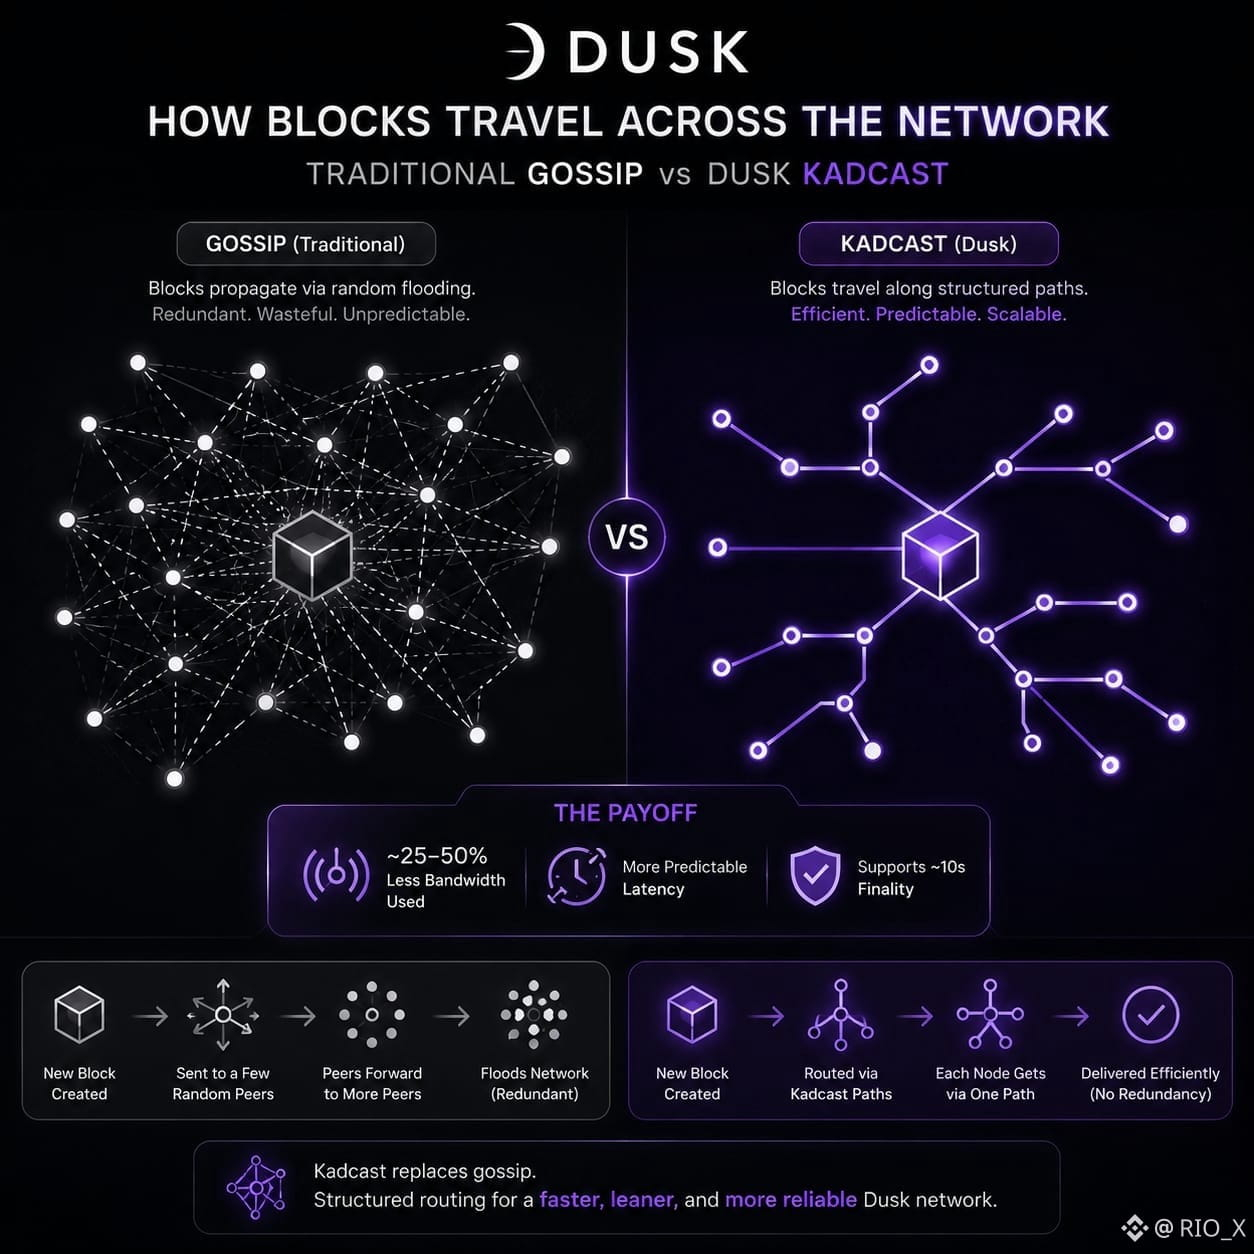
La plupart des blockchains — Bitcoin, Ethereum inclus — diffusent les nouveaux blocs via le « gossip ». Un nœud en informe quelques pairs, ces pairs en informent d’autres, et cela se propage de façon massive. C’est simple, mais inefficace. Les mêmes données sont envoyées encore et encore aux mêmes nœuds.
Dusk a remplacé cela entièrement. $TUT
Kadcast achemine les messages via des chemins structurés, plutôt que par inondation aléatoire, en s’appuyant sur une technique pair-à-pair bien connue à l’origine conçue pour les réseaux de partage de fichiers. Chaque nœud possède un chemin clair et défini pour atteindre chaque autre nœud, pas de diffusion incontrôlée.
Résultat : environ 25 à 50 % de bande passante en moins utilisée, et une latence plus prévisible, d’après les recherches publiées par Dusk. $TRUMP
Ce n’est pas qu’un simple chiffre d’efficacité. Rappelez-vous de la finalité de 10 secondes dont j’ai parlé la dernière fois ? Rien de tout cela ne fonctionne si les votes et les blocs ne peuvent pas circuler sur le réseau rapidement et de manière prévisible. Kadcast est la pièce discrète qui rend cela possible.
Limite que j’ai remarquée : la plupart des analyses techniques détaillées sur les performances réelles de Kadcast datent maintenant de quelques années. J’aimerais voir des benchmarks plus récents depuis le mainnet, pas seulement la recherche initiale.
Quelqu’un a-t-il des données plus récentes à ce sujet ?
@Dusk_Foundation $DUSK
{future}(DUSKUSDT)
#dusk
Tout le monde parle de la technologie de confidentialité de Dusk. Presque personne ne parle de la façon dont un bloc se déplace réellement à travers le réseau.
Je me suis mis à chercher et j’ai trouvé quelque chose appelé Kadcast.
La plupart des blockchains — Bitcoin, Ethereum inclus — diffusent les nouveaux blocs via le « gossip ». Un nœud en informe quelques pairs, ces pairs en informent d’autres, et cela se propage de façon massive. C’est simple, mais inefficace. Les mêmes données sont envoyées encore et encore aux mêmes nœuds.
Dusk a remplacé cela entièrement. $TUT
Kadcast achemine les messages via des chemins structurés, plutôt que par inondation aléatoire, en s’appuyant sur une technique pair-à-pair bien connue à l’origine conçue pour les réseaux de partage de fichiers. Chaque nœud possède un chemin clair et défini pour atteindre chaque autre nœud, pas de diffusion incontrôlée.
Résultat : environ 25 à 50 % de bande passante en moins utilisée, et une latence plus prévisible, d’après les recherches publiées par Dusk. $TRUMP
Ce n’est pas qu’un simple chiffre d’efficacité. Rappelez-vous de la finalité de 10 secondes dont j’ai parlé la dernière fois ? Rien de tout cela ne fonctionne si les votes et les blocs ne peuvent pas circuler sur le réseau rapidement et de manière prévisible. Kadcast est la pièce discrète qui rend cela possible.
Limite que j’ai remarquée : la plupart des analyses techniques détaillées sur les performances réelles de Kadcast datent maintenant de quelques années. J’aimerais voir des benchmarks plus récents depuis le mainnet, pas seulement la recherche initiale.
Quelqu’un a-t-il des données plus récentes à ce sujet ?
@Dusk $DUSK
#dusk
3
8
201

·
--
#dusk $DUSK @Dusk_Foundation
J’ai passé ce temps-là avec ça depuis une conversation que j’ai gérée mal jeudi dernier.
Un bâtiment est construit selon un ensemble de réglementations incendie. Vingt ans plus tard, le code change. Le bâtiment ne devient pas illégal — il reste en place, « acquis », jusqu’à ce que quelqu’un y touche. Ensuite, les nouvelles règles s’appliquent à ce que vous avez modifié, et parfois à toute la structure.
Tout le monde accepte ça. Personne ne trouve étrange qu’un mur construit légalement en 1998 doive être démoli en 2026.
Maintenant, placez une sécurité réglementée sur une couche de règlement où les règles de conformité vivent à l’intérieur du contrat.
Dusk décrit des contrôles de conformité appliqués par des smart contracts plutôt que par des processus manuels en back-office, et c’est une vraie amélioration — la règle s’applique au moment du transfert, au lieu d’être examinée après coup.
Eligibilité, limites, restrictions de transfert — tout s’exécute plutôt que d’être vérifié
mais les règles écrites dans un actif émis ont été écrites sous la réglementation qui existait le jour où il a été émis
Là où la comparaison avec le bâtiment cesse de fonctionner, c’est avec l’inspection. un officier de sécurité incendie peut entrer dans une structure, voir l’ancien câblage, et exiger qu’il soit changé. il y a une chose physique à vérifier et une personne ayant l’autorité pour la vérifier
Un actif émis qui exécute déjà une logique de conformité n’a pas d’équivalent « visite » en personne. La règle n’est pas un mur que quelqu’un peut pointer du doigt : c’est un comportement, et le mettre à jour signifie soit une « upgradeability » qui affaiblit la garantie, soit une migration que personne n’avait prévue.
La partie étrange, c’est qu’intégrer la conformité dans le code la rend PLUS fiable et moins révisable en même temps, et je ne connais personne qui ait résolu ça
Quel est votre avis
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
$MAGMA
{future}(MAGMAUSDT)
#dusk $DUSK @Dusk
J’ai passé ce temps-là avec ça depuis une conversation que j’ai gérée mal jeudi dernier.
Un bâtiment est construit selon un ensemble de réglementations incendie. Vingt ans plus tard, le code change. Le bâtiment ne devient pas illégal — il reste en place, « acquis », jusqu’à ce que quelqu’un y touche. Ensuite, les nouvelles règles s’appliquent à ce que vous avez modifié, et parfois à toute la structure.
Tout le monde accepte ça. Personne ne trouve étrange qu’un mur construit légalement en 1998 doive être démoli en 2026.
Maintenant, placez une sécurité réglementée sur une couche de règlement où les règles de conformité vivent à l’intérieur du contrat.
Dusk décrit des contrôles de conformité appliqués par des smart contracts plutôt que par des processus manuels en back-office, et c’est une vraie amélioration — la règle s’applique au moment du transfert, au lieu d’être examinée après coup.
Eligibilité, limites, restrictions de transfert — tout s’exécute plutôt que d’être vérifié
mais les règles écrites dans un actif émis ont été écrites sous la réglementation qui existait le jour où il a été émis
Là où la comparaison avec le bâtiment cesse de fonctionner, c’est avec l’inspection. un officier de sécurité incendie peut entrer dans une structure, voir l’ancien câblage, et exiger qu’il soit changé. il y a une chose physique à vérifier et une personne ayant l’autorité pour la vérifier
Un actif émis qui exécute déjà une logique de conformité n’a pas d’équivalent « visite » en personne. La règle n’est pas un mur que quelqu’un peut pointer du doigt : c’est un comportement, et le mettre à jour signifie soit une « upgradeability » qui affaiblit la garantie, soit une migration que personne n’avait prévue.
La partie étrange, c’est qu’intégrer la conformité dans le code la rend PLUS fiable et moins révisable en même temps, et je ne connais personne qui ait résolu ça
Quel est votre avis
@Dusk #dusk $DUSK
$MAGMA
Complaince is the key
33%
migration
67%
3 Votes • Vote fermé
8
8
692
·
--
#termmax @termmax
Plus je lis des informations sur @termmax , plus je me dis que le marché secondaire compte presque autant que le marché initial des prêts.
Pourquoi ?
Parce que le FT n'est pas forcément destiné à rester intact jusqu'à l'échéance.
Il peut être transféré et négocié avant.
Cela donne aux détenteurs une autre option.
Mais une option n'est utile que si le marché est suffisamment liquide.
J'y pensais en lisant les mécanismes du FT et j'ai réalisé que la créance fixe elle-même n'est qu'une moitié de l'histoire.
L'autre moitié, c'est la découverte des prix.
Que pense le marché de la valeur, aujourd'hui, de cette créance future ?
Dans quelle mesure l'échéance restante compte-t-elle ?
Que se passe-t-il lorsque les taux d'intérêt plus larges évoluent ?
Ces questions transforment une simple créance fixe en un véritable instrument financier.
C'est pourquoi je m'intéresse davantage au marché autour du FT qu'au seul taux mis en avant.
La liquidité nous dira BEAUCOUP.
#TermMax
#termmax @TermMax
Plus je lis des informations sur @TermMax , plus je me dis que le marché secondaire compte presque autant que le marché initial des prêts.
Pourquoi ?
Parce que le FT n'est pas forcément destiné à rester intact jusqu'à l'échéance.
Il peut être transféré et négocié avant.
Cela donne aux détenteurs une autre option.
Mais une option n'est utile que si le marché est suffisamment liquide.
J'y pensais en lisant les mécanismes du FT et j'ai réalisé que la créance fixe elle-même n'est qu'une moitié de l'histoire.
L'autre moitié, c'est la découverte des prix.
Que pense le marché de la valeur, aujourd'hui, de cette créance future ?
Dans quelle mesure l'échéance restante compte-t-elle ?
Que se passe-t-il lorsque les taux d'intérêt plus larges évoluent ?
Ces questions transforment une simple créance fixe en un véritable instrument financier.
C'est pourquoi je m'intéresse davantage au marché autour du FT qu'au seul taux mis en avant.
La liquidité nous dira BEAUCOUP.
#TermMax
FT
100%
XT
0%
3 Votes • Vote fermé
4
145
·
--
#dusk $DUSK @Dusk_Foundation
Je me suis déjà fait avoir en achetant quelque chose en ligne, puis j’ai réalisé que j’avais oublié la seule case qui comptait vraiment. 😅 En fin de compte, obtenir l’actif est souvent la partie la plus simple.
C’est ce qui m’intéresse dans Dusk. Pour des actifs réglementés, publier quelque chose onchain ne suffit pas. Le système doit aussi gérer qui peut en être propriétaire, qui peut le transférer, quelles informations doivent rester privées, et à quel moment la transaction est finalement réglée.
C’est la partie de Dusk sur laquelle je me concentre : construire les règles autour de l’actif, et pas seulement déposer un jeton sur une blockchain.
Au cœur de tout ça, la tokenomics est simple : DUSK est utilisé pour les frais de transaction (gas) et le staking, et l’offre maximale est de 1 milliard de DUSK.
Aujourd’hui hier
Un jeton est facile à créer. Le faire fonctionner dans un véritable marché financier est un problème bien plus difficile.
@Dusk_Foundation $DUSK #dusk
#dusk $DUSK @Dusk
Je me suis déjà fait avoir en achetant quelque chose en ligne, puis j’ai réalisé que j’avais oublié la seule case qui comptait vraiment. 😅 En fin de compte, obtenir l’actif est souvent la partie la plus simple.
C’est ce qui m’intéresse dans Dusk. Pour des actifs réglementés, publier quelque chose onchain ne suffit pas. Le système doit aussi gérer qui peut en être propriétaire, qui peut le transférer, quelles informations doivent rester privées, et à quel moment la transaction est finalement réglée.
C’est la partie de Dusk sur laquelle je me concentre : construire les règles autour de l’actif, et pas seulement déposer un jeton sur une blockchain.
Au cœur de tout ça, la tokenomics est simple : DUSK est utilisé pour les frais de transaction (gas) et le staking, et l’offre maximale est de 1 milliard de DUSK.
Aujourd’hui hier
Un jeton est facile à créer. Le faire fonctionner dans un véritable marché financier est un problème bien plus difficile.
@Dusk $DUSK #dusk
1 Billion dusk 😁
100%
should be Less than 1B
0%
3 Votes • Vote fermé
2
4
192
·
--
J’ai passé un peu de temps à décortiquer le modèle à trois tokens de TermMax, et une idée de la documentation m’a vraiment parlé : le système repose sur une équation de valeur où la Valeur des garanties se compose de la Valeur GT plus la Valeur du prêt, tandis que la Valeur GT correspond à la valeur des garanties moins la Valeur de la dette.
Cela fait que les trois tokens semblent moins être des actifs séparés et davantage des éléments connectés de la même structure financière.
FT est un token ERC-20 qui fonctionne comme une obligation à coupon zéro. Par exemple, 110 FT-USDC peuvent être rachetés pour 110 USDC à l’échéance, ce qui signifie qu’un achat de 100 USDC génère un rendement de 10 % sur une durée d’un an. Ce qui est intéressant, c’est la façon dont l’échéance modifie le rendement annualisé. Avec le même escompte sur 180 jours, le rendement annualisé est d’environ 20 %, au lieu de 10 %.
XT, lui, rend les choses encore plus passionnantes. Il ne s’agit pas simplement de la partie restante après FT. XT représente la valeur actuelle de l’intérêt dû par l’emprunteur, donnant à l’intérêt sa propre exposition financière distincte, en dehors du principal.
Puis il y a GT, l’enveloppe de position ERC-721 qui combine les garanties et la dette dans une seule position, soumise au MLTV.
Pour moi, l’idée clé, c’est XT. Il représente le risque de taux d’intérêt comme un instrument à part entière, tandis que FT porte le côté principal. Séparer ces deux expositions au niveau des tokens, c’est ce qui permet au système global de rester équilibré sans que de la valeur n’apparaisse ou ne disparaisse au fil du chemin.
La grande question maintenant concerne la liquidité sur le marché secondaire pour XT. Si XT price précisément le risque d’intérêt à court terme, à quel point ce marché peut-il réellement devenir profond ?
Quel token de TermMax pensez-vous être le plus important ?
#TermMax @termmax
J’ai passé un peu de temps à décortiquer le modèle à trois tokens de TermMax, et une idée de la documentation m’a vraiment parlé : le système repose sur une équation de valeur où la Valeur des garanties se compose de la Valeur GT plus la Valeur du prêt, tandis que la Valeur GT correspond à la valeur des garanties moins la Valeur de la dette.
Cela fait que les trois tokens semblent moins être des actifs séparés et davantage des éléments connectés de la même structure financière.
FT est un token ERC-20 qui fonctionne comme une obligation à coupon zéro. Par exemple, 110 FT-USDC peuvent être rachetés pour 110 USDC à l’échéance, ce qui signifie qu’un achat de 100 USDC génère un rendement de 10 % sur une durée d’un an. Ce qui est intéressant, c’est la façon dont l’échéance modifie le rendement annualisé. Avec le même escompte sur 180 jours, le rendement annualisé est d’environ 20 %, au lieu de 10 %.
XT, lui, rend les choses encore plus passionnantes. Il ne s’agit pas simplement de la partie restante après FT. XT représente la valeur actuelle de l’intérêt dû par l’emprunteur, donnant à l’intérêt sa propre exposition financière distincte, en dehors du principal.
Puis il y a GT, l’enveloppe de position ERC-721 qui combine les garanties et la dette dans une seule position, soumise au MLTV.
Pour moi, l’idée clé, c’est XT. Il représente le risque de taux d’intérêt comme un instrument à part entière, tandis que FT porte le côté principal. Séparer ces deux expositions au niveau des tokens, c’est ce qui permet au système global de rester équilibré sans que de la valeur n’apparaisse ou ne disparaisse au fil du chemin.
La grande question maintenant concerne la liquidité sur le marché secondaire pour XT. Si XT price précisément le risque d’intérêt à court terme, à quel point ce marché peut-il réellement devenir profond ?
Quel token de TermMax pensez-vous être le plus important ?
#TermMax @TermMax
XT
100%
GT
0%
2 Votes • Vote fermé
3
3
170
·
--
#dusk $DUSK @Dusk_Foundation
J’ai une fois expliqué quelque chose à un ami avec assurance, puis je me suis rendu compte à mi-chemin que j’avais mal compris la partie la plus importante. 😅 C’est pour ça, en gros, que j’aime lire les mécanismes réels plutôt que de m’arrêter au titre.
Ce qui a attiré mon attention dans l’architecture actuelle de Dusk, c’est Hedger. Il intègre des workflows confidentiels dans l’environnement EVM, en s’appuyant sur le chiffrement homomorphe et des preuves à divulgation nulle (zero-knowledge proofs), afin que les applications réglementées puissent traiter des informations sensibles tout en permettant tout de même une revue autorisée. La partie intéressante n’est pas simplement « des transactions privées ». C’est l’idée de rendre la confidentialité quelque chose qu’une application peut réellement prendre en compte et programmer. $BTW
Au cœur de tout ça, la tokenomics est facile à négliger : DUSK est le token natif pour le gas et le staking, avec une offre maximale de 1 milliard de DUSK.
Sur le graphique, DUSK est à 0,0703, en hausse de 4,77 % sur 24 h, avec 10,97 M DUSK de volume sur 24 h. Le RSI(6) sur 1H est de 39,6467. $ACE
Plus je creuse dans Dusk, plus la question la plus intéressante devient celle-ci : comment préserver la confidentialité des informations financières sans rendre leur vérification impossible ?
#dusk $DUSK @Dusk
J’ai une fois expliqué quelque chose à un ami avec assurance, puis je me suis rendu compte à mi-chemin que j’avais mal compris la partie la plus importante. 😅 C’est pour ça, en gros, que j’aime lire les mécanismes réels plutôt que de m’arrêter au titre.
Ce qui a attiré mon attention dans l’architecture actuelle de Dusk, c’est Hedger. Il intègre des workflows confidentiels dans l’environnement EVM, en s’appuyant sur le chiffrement homomorphe et des preuves à divulgation nulle (zero-knowledge proofs), afin que les applications réglementées puissent traiter des informations sensibles tout en permettant tout de même une revue autorisée. La partie intéressante n’est pas simplement « des transactions privées ». C’est l’idée de rendre la confidentialité quelque chose qu’une application peut réellement prendre en compte et programmer. $BTW
Au cœur de tout ça, la tokenomics est facile à négliger : DUSK est le token natif pour le gas et le staking, avec une offre maximale de 1 milliard de DUSK.
Sur le graphique, DUSK est à 0,0703, en hausse de 4,77 % sur 24 h, avec 10,97 M DUSK de volume sur 24 h. Le RSI(6) sur 1H est de 39,6467. $ACE
Plus je creuse dans Dusk, plus la question la plus intéressante devient celle-ci : comment préserver la confidentialité des informations financières sans rendre leur vérification impossible ?
Amazing pump
100%
Going high soon
0%
2 Votes • Vote fermé
3
2
179
·
--
#dusk $DUSK @Dusk_Foundation
J’ai déjà regardé un écran de paiement pendant cinq minutes, seulement pour réaliser que je fixais le mauvais onglet. Un peu gênant. 😅
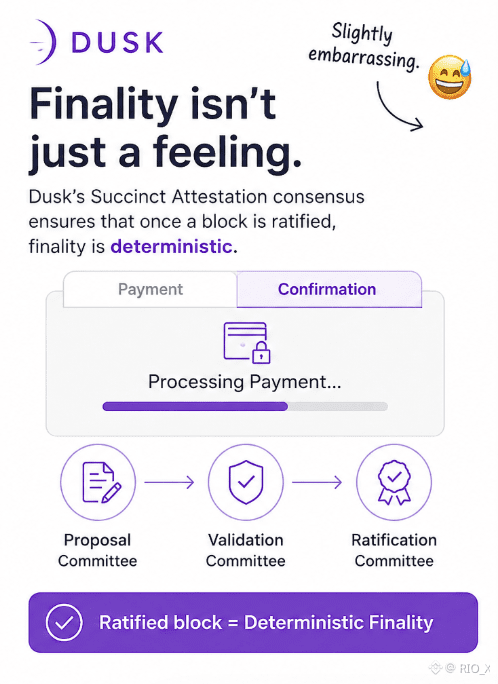
Cela m’a fait réfléchir à l’idée de Dusk sur la finalité. Son consensus Succinct Attestation utilise des comités de proposition, de validation et de ratification, et une fois qu’un bloc est ratifié, la documentation décrit sa finalité comme déterministe. Pour les marchés financiers, cette distinction compte : il y a une différence entre une transaction qui semble terminée et le réseau qui l’a réellement finalisée.
Au milieu de tout ça, le détail de tokenomics est simple : DUSK est utilisé à la fois pour le gaz et le staking.
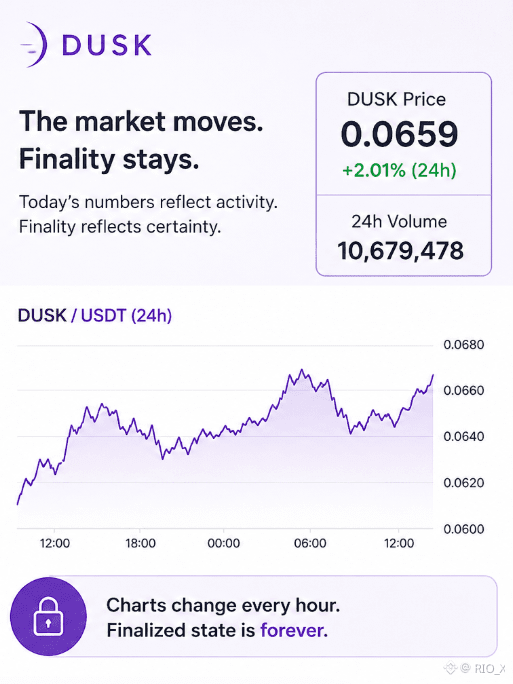
Le graphique du jour place DUSK à 0.0659, en hausse de 2,01 % sur 24 h, avec un volume sur 24 h de 10,679,478.
Le graphique change chaque heure. Un état finalisé est censé signifier quelque chose de beaucoup plus certain.
{future}(DUSKUSDT)
$BTW $RICE
#dusk $DUSK @Dusk
J’ai déjà regardé un écran de paiement pendant cinq minutes, seulement pour réaliser que je fixais le mauvais onglet. Un peu gênant. 😅
Cela m’a fait réfléchir à l’idée de Dusk sur la finalité. Son consensus Succinct Attestation utilise des comités de proposition, de validation et de ratification, et une fois qu’un bloc est ratifié, la documentation décrit sa finalité comme déterministe. Pour les marchés financiers, cette distinction compte : il y a une différence entre une transaction qui semble terminée et le réseau qui l’a réellement finalisée.
Au milieu de tout ça, le détail de tokenomics est simple : DUSK est utilisé à la fois pour le gaz et le staking.
Le graphique du jour place DUSK à 0.0659, en hausse de 2,01 % sur 24 h, avec un volume sur 24 h de 10,679,478.
Le graphique change chaque heure. Un état finalisé est censé signifier quelque chose de beaucoup plus certain.
$BTW $RICE
Dusk’s idea of finality
75%
DUSK at 0.0659
25%
4 Votes • Vote fermé
29
13
403
·
--
TermMax m’a fait repenser ce qu’est réellement une position de prêt.
Ce n’est pas juste un nombre posé sur un bilan.
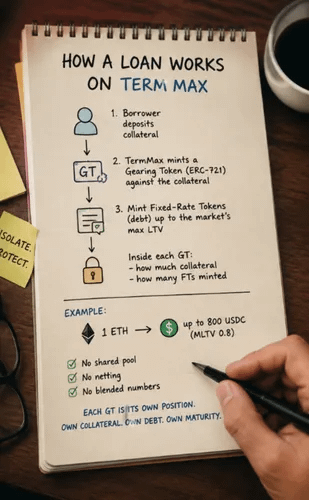
Un emprunteur dépose une garantie, et TermMax encapsule cette position dans un Gearing Token, un ERC-721. Le marché définit déjà la garantie, l’actif de la dette, le token à taux fixe et l’échéance avant même que le GT soit créé.
À l’intérieur de chaque GT, la logique reste simple : la garantie déposée et des Fixed-Rate Tokens (FT) émis en contrepartie, sous réserve du LTV maximum du marché.
Avec un MLTV de 80 %, 1 ETH peut soutenir jusqu’à 800 USDC de dette.
Il n’existe aucun fonds mutualisé qui mélange discrètement des positions entre elles.
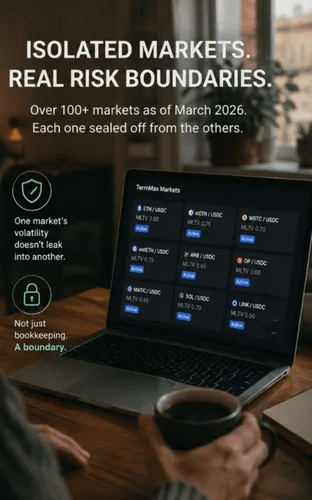
Cette isolation compte. TermMax comptait 100+ marchés distincts dans sa mise à jour de mars 2026, chaque marché fonctionnant indépendamment. Un événement lié à une garantie dans un marché ne se répercute pas automatiquement sur les GT d’un autre. $BTW
Le remboursement peut avoir lieu en restituant directement les tokens de dette, ou en achetant les FT puis en les restituant. Une fois la position réglée, le GT se ferme et la garantie est libérée.
Ainsi, le modèle mental change :
Vous n’avez pas un seul énorme solde de prêt. $RICE
Vous avez des GT individuels, chacun portant sa propre garantie, sa dette et son échéance.
L’arbitrage est évident : cette structure par position rend-elle le risque plus facile à comprendre, ou bien gérer des centaines de positions isolées devient-elle le problème le plus difficile ?
$CUDIS
@termmax #TermMax
TermMax m’a fait repenser ce qu’est réellement une position de prêt.
Ce n’est pas juste un nombre posé sur un bilan.
Un emprunteur dépose une garantie, et TermMax encapsule cette position dans un Gearing Token, un ERC-721. Le marché définit déjà la garantie, l’actif de la dette, le token à taux fixe et l’échéance avant même que le GT soit créé.
À l’intérieur de chaque GT, la logique reste simple : la garantie déposée et des Fixed-Rate Tokens (FT) émis en contrepartie, sous réserve du LTV maximum du marché.
Avec un MLTV de 80 %, 1 ETH peut soutenir jusqu’à 800 USDC de dette.
Il n’existe aucun fonds mutualisé qui mélange discrètement des positions entre elles.
Cette isolation compte. TermMax comptait 100+ marchés distincts dans sa mise à jour de mars 2026, chaque marché fonctionnant indépendamment. Un événement lié à une garantie dans un marché ne se répercute pas automatiquement sur les GT d’un autre. $BTW
Le remboursement peut avoir lieu en restituant directement les tokens de dette, ou en achetant les FT puis en les restituant. Une fois la position réglée, le GT se ferme et la garantie est libérée.
Ainsi, le modèle mental change :
Vous n’avez pas un seul énorme solde de prêt. $RICE
Vous avez des GT individuels, chacun portant sa propre garantie, sa dette et son échéance.
L’arbitrage est évident : cette structure par position rend-elle le risque plus facile à comprendre, ou bien gérer des centaines de positions isolées devient-elle le problème le plus difficile ?
$CUDIS
@TermMax #TermMax
MLTV of 80%
100%
ERC-721
0%
4 Votes • Vote fermé
24
17
295
·
--
Vérifié
#dusk $DUSK @Dusk_Foundation
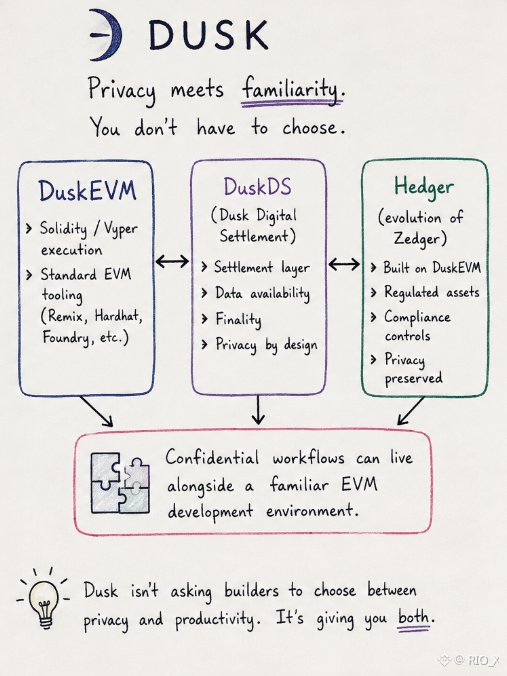
J’ai regardé DuskEVM aujourd’hui, et un détail m’a fait m’arrêter : Dusk ne demande pas aux développeurs de choisir entre des outils EVM familiers et les exigences de confidentialité des actifs réglementés.
DuskEVM fournit aux créateurs l’exécution Solidity/Vyper et les outils EVM standard, tandis que DuskDS reste la couche de règlement et de disponibilité des données. Ensuite, il y a Hedger, l’évolution de Zedger, construit sur DuskEVM pour les actifs réglementés, avec des contraintes de conformité et de confidentialité. Le point intéressant, c’est que des workflows confidentiels peuvent coexister avec un environnement de développement EVM familier. $TUT
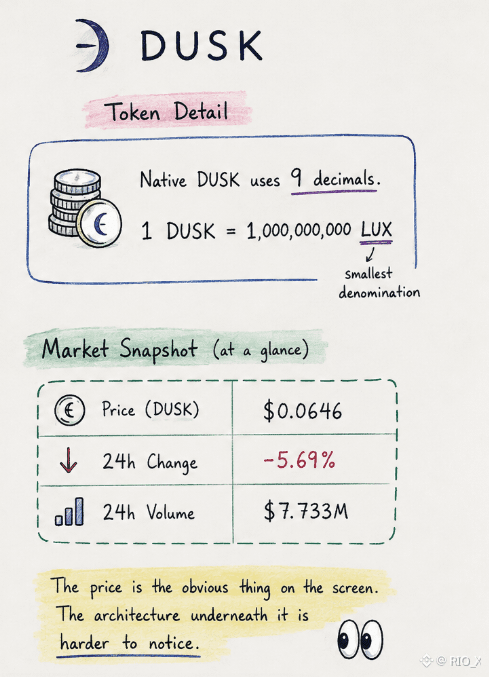
Le détail sur le token que je n’avais pas remarqué avant, c’est que le DUSK natif utilise 9 décimales, avec LUX comme plus petite unité : 1 DUSK équivaut à 1 000 000 000 LUX. $ACE
Sur le graphique, DUSK se situe à 0,0646, en baisse de 5,69 % sur 24 h, avec un volume sur 24 h de 7,733 M.
Le prix est l’évidence à l’écran. L’architecture en dessous est plus difficile à remarquer.
{future}(ACEUSDT)
{future}(TUTUSDT)
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
J’ai regardé DuskEVM aujourd’hui, et un détail m’a fait m’arrêter : Dusk ne demande pas aux développeurs de choisir entre des outils EVM familiers et les exigences de confidentialité des actifs réglementés.
DuskEVM fournit aux créateurs l’exécution Solidity/Vyper et les outils EVM standard, tandis que DuskDS reste la couche de règlement et de disponibilité des données. Ensuite, il y a Hedger, l’évolution de Zedger, construit sur DuskEVM pour les actifs réglementés, avec des contraintes de conformité et de confidentialité. Le point intéressant, c’est que des workflows confidentiels peuvent coexister avec un environnement de développement EVM familier. $TUT
Le détail sur le token que je n’avais pas remarqué avant, c’est que le DUSK natif utilise 9 décimales, avec LUX comme plus petite unité : 1 DUSK équivaut à 1 000 000 000 LUX. $ACE
Sur le graphique, DUSK se situe à 0,0646, en baisse de 5,69 % sur 24 h, avec un volume sur 24 h de 7,733 M.
Le prix est l’évidence à l’écran. L’architecture en dessous est plus difficile à remarquer.
1 DUSK equals 1000,000000 LUX.
86%
familiar EVM tooling
0%
the evolution of Zedger
14%
7 Votes • Vote fermé
34
24
1.8k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
ChainlinkLaunchesCCIP2WithEnterpriseVerification
2,129 vues
219 mentions
#chainlinklaunchesccip2withenterpriseverification CHAINLINK NÂNG CẤP CCIP 2
Chainlink vient de lancer CCIP 2, une mise à niveau du système cross-chain axée sur la sécurité.
Point notable : les entreprises peuvent désormais ajouter elles-mêmes leurs validateurs ou faire appel à un tiers, comme Infosys et Nethermind, pour vérifier les transactions.
Auparavant, Kelp DAO avait été piraté, avec environ 292 millions USD de rsETH ; après cet incident, Kelp a transféré le rsETH vers Chainlink.
Mais il y a un point que Mây souhaite que tout le monde remarque :
Si aucun nouveau validateur n’est ajouté, les utilisateurs de CCIP 2 s’appuient aujourd’hui uniquement sur un seul réseau de vérification, au lieu de deux couches comme auparavant.
Ainsi, l’histoire du cross-chain ne concerne pas seulement la vitesse ou les frais de transaction.
La nouvelle sécurité est ce qu’il faut suivre sur le long terme.
Mây observera si de grandes organisations déploient davantage de validateurs privés. 👀
Suivez Mây pour plus d’actualités crypto chaque jour.
DYOR et gérez toujours votre capital.
Mây Làm Crypto
·2 mentions J’aime
·2.4k vues
GoldFallsTo$4144
2,565 vues
76 mentions
QNTFallsOver40%FromMorningHigh
23,430 vues
658 mentions