

quiet_capital
54 Publications
quiet_capital
Signaler
Bloquer l’utilisateur
Overthinks every position. Writes about it anyway💎
3 Suivis
4 Abonnés
28 J’aime
Publications
Tous
Citations
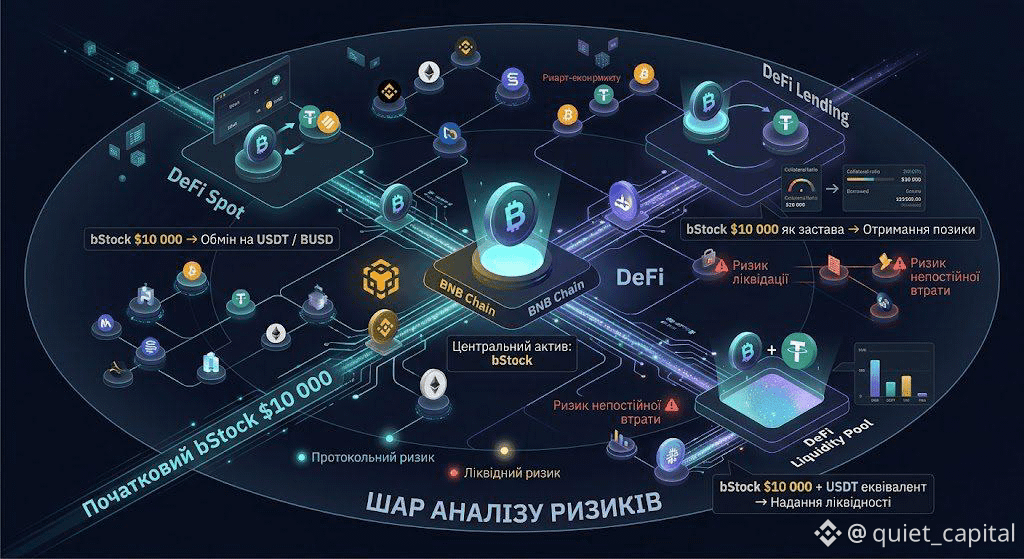
@Binance_Ukraine #BinanceUkraine Aperçu du marché + guide pour ceux qui n’ont pas encore entendu parler : les bStocks sont désormais intégrés à plusieurs protocoles DeFi sur la BNB Chain, et cela change ce que le token peut devenir après l’achat. 🔌
Concrètement, cela signifie que les NVDAB ou TSLAB — ne sont pas seulement un solde sur le spot, mais un actif pouvant être utilisé comme capital de travail : par exemple, comme garantie dans des protocoles comme Venus ou dans des pools de liquidité. En termes simples : le token n’a pas forcément besoin de rester là et d’attendre que le prix bouge — s’il y a une intention, il peut fonctionner simultanément en DeFi. 🧩
Cela ouvre de nouvelles options pour le portefeuille : une partie des bStocks peut rester une position long terme, tandis qu’une autre peut être activement utilisée dans des protocoles DeFi pour un revenu additionnel potentiel. Dans le même temps, une couche distincte de risque lié aux smart contracts s’ajoute, et il ne faut pas l’oublier. ⚠️
Le plus raisonnable ici est de commencer par une somme modeste et de comprendre d’abord le fonctionnement du protocole précis. Un nouveau niveau d’utilisation de l’actif implique automatiquement un nouvel ensemble de risques.
Utilisez-vous des bStocks quelque part dans DeFi, ou les gardez-vous uniquement sur le spot Binance ?
#bstock
@Binance_Ukraine #BinanceUkraine Aperçu du marché + guide pour ceux qui n’ont pas encore entendu parler : les bStocks sont désormais intégrés à plusieurs protocoles DeFi sur la BNB Chain, et cela change ce que le token peut devenir après l’achat. 🔌
Concrètement, cela signifie que les NVDAB ou TSLAB — ne sont pas seulement un solde sur le spot, mais un actif pouvant être utilisé comme capital de travail : par exemple, comme garantie dans des protocoles comme Venus ou dans des pools de liquidité. En termes simples : le token n’a pas forcément besoin de rester là et d’attendre que le prix bouge — s’il y a une intention, il peut fonctionner simultanément en DeFi. 🧩
Cela ouvre de nouvelles options pour le portefeuille : une partie des bStocks peut rester une position long terme, tandis qu’une autre peut être activement utilisée dans des protocoles DeFi pour un revenu additionnel potentiel. Dans le même temps, une couche distincte de risque lié aux smart contracts s’ajoute, et il ne faut pas l’oublier. ⚠️
Le plus raisonnable ici est de commencer par une somme modeste et de comprendre d’abord le fonctionnement du protocole précis. Un nouveau niveau d’utilisation de l’actif implique automatiquement un nouvel ensemble de risques.
Utilisez-vous des bStocks quelque part dans DeFi, ou les gardez-vous uniquement sur le spot Binance ?
#bstock
Concrètement, cela signifie que les NVDAB ou TSLAB — ne sont pas seulement un solde sur le spot, mais un actif pouvant être utilisé comme capital de travail : par exemple, comme garantie dans des protocoles comme Venus ou dans des pools de liquidité. En termes simples : le token n’a pas forcément besoin de rester là et d’attendre que le prix bouge — s’il y a une intention, il peut fonctionner simultanément en DeFi. 🧩
Cela ouvre de nouvelles options pour le portefeuille : une partie des bStocks peut rester une position long terme, tandis qu’une autre peut être activement utilisée dans des protocoles DeFi pour un revenu additionnel potentiel. Dans le même temps, une couche distincte de risque lié aux smart contracts s’ajoute, et il ne faut pas l’oublier. ⚠️
Le plus raisonnable ici est de commencer par une somme modeste et de comprendre d’abord le fonctionnement du protocole précis. Un nouveau niveau d’utilisation de l’actif implique automatiquement un nouvel ensemble de risques.
Utilisez-vous des bStocks quelque part dans DeFi, ou les gardez-vous uniquement sur le spot Binance ?
#bstock
90
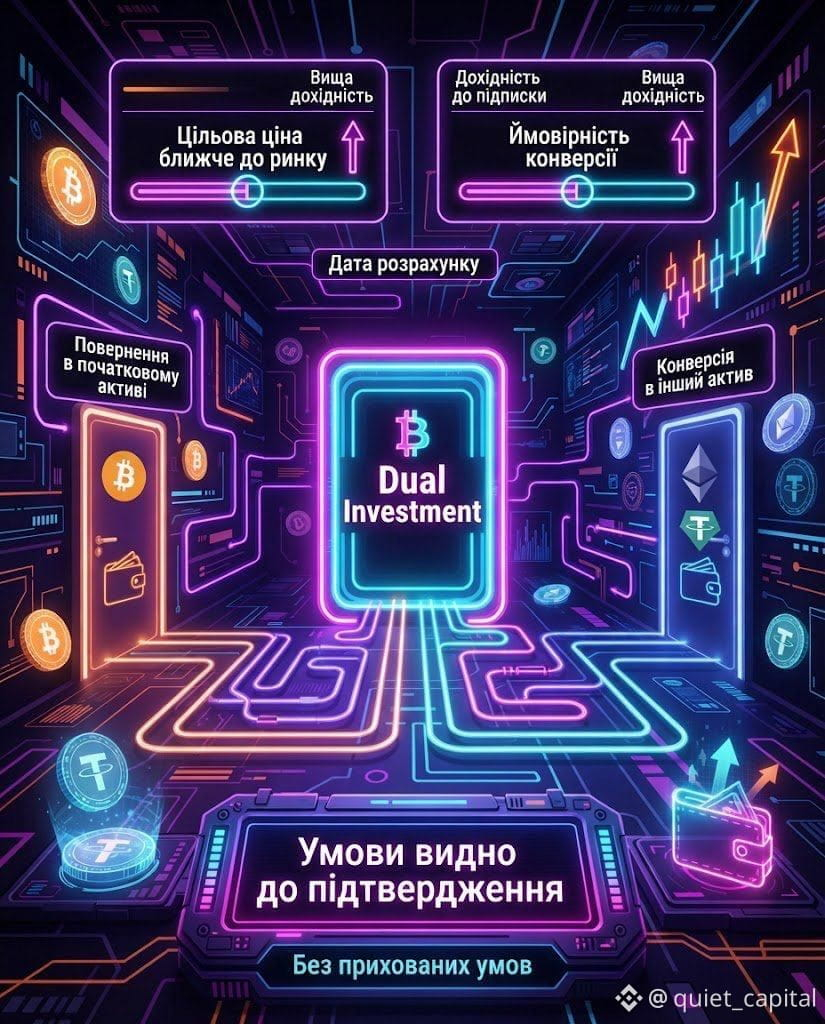
J’ai essayé Dual Investment pour la première fois cette semaine, parce que j’en avais entendu parler, mais je l’avais évité. 🧪 En fait, c’est plus simple : vous choisissez une paire d’actifs, un prix cible et une date, et le système affiche immédiatement la rentabilité avant même de vous abonner — sans conditions cachées. 📊
Le plus important que j’ai compris en pratique : ce n’est pas « un dépôt avec un taux stable », mais un produit avec une exposition au prix. Si le prix, à la date de calcul, n’évolue pas dans le sens prévu, le remboursement se fera sur un autre actif, et pas sur celui que j’avais déposé. Ce n’est pas mauvais : il faut juste le comprendre clairement à l’avance, et pas après coup. ⚠️
Autre nuance : plus le prix cible est proche du prix du marché, plus la rentabilité est élevée, mais aussi plus la probabilité de conversion l’est. Vous le comprenez quand vous comparez plusieurs options par vous-même.
Ma règle simple : n’entrer que dans les paires où je suis prêt à conserver tranquillement les deux actifs. Pour l’instant, les impressions sont positives — toutes les conditions sont visibles à l’avance. ✅
Quelqu’un utilise Dual Investment régulièrement, ou vous l’avez aussi essayé seulement pour vous familiariser avec le mécanisme ?
@Binance_Ukraine
J’ai essayé Dual Investment pour la première fois cette semaine, parce que j’en avais entendu parler, mais je l’avais évité. 🧪 En fait, c’est plus simple : vous choisissez une paire d’actifs, un prix cible et une date, et le système affiche immédiatement la rentabilité avant même de vous abonner — sans conditions cachées. 📊
Le plus important que j’ai compris en pratique : ce n’est pas « un dépôt avec un taux stable », mais un produit avec une exposition au prix. Si le prix, à la date de calcul, n’évolue pas dans le sens prévu, le remboursement se fera sur un autre actif, et pas sur celui que j’avais déposé. Ce n’est pas mauvais : il faut juste le comprendre clairement à l’avance, et pas après coup. ⚠️
Autre nuance : plus le prix cible est proche du prix du marché, plus la rentabilité est élevée, mais aussi plus la probabilité de conversion l’est. Vous le comprenez quand vous comparez plusieurs options par vous-même.
Ma règle simple : n’entrer que dans les paires où je suis prêt à conserver tranquillement les deux actifs. Pour l’instant, les impressions sont positives — toutes les conditions sont visibles à l’avance. ✅
Quelqu’un utilise Dual Investment régulièrement, ou vous l’avez aussi essayé seulement pour vous familiariser avec le mécanisme ?
@Binance_Ukraine
Le plus important que j’ai compris en pratique : ce n’est pas « un dépôt avec un taux stable », mais un produit avec une exposition au prix. Si le prix, à la date de calcul, n’évolue pas dans le sens prévu, le remboursement se fera sur un autre actif, et pas sur celui que j’avais déposé. Ce n’est pas mauvais : il faut juste le comprendre clairement à l’avance, et pas après coup. ⚠️
Autre nuance : plus le prix cible est proche du prix du marché, plus la rentabilité est élevée, mais aussi plus la probabilité de conversion l’est. Vous le comprenez quand vous comparez plusieurs options par vous-même.
Ma règle simple : n’entrer que dans les paires où je suis prêt à conserver tranquillement les deux actifs. Pour l’instant, les impressions sont positives — toutes les conditions sont visibles à l’avance. ✅
Quelqu’un utilise Dual Investment régulièrement, ou vous l’avez aussi essayé seulement pour vous familiariser avec le mécanisme ?
@Binance_Ukraine
79
Au secours, l’ouverture de la bourse de New York à 16:30 — c’est un vrai mur de pierre.
📉 Je teste un mois les actions tokenisées sur Binance et je fais une conversion pour évaluer le profit réel.
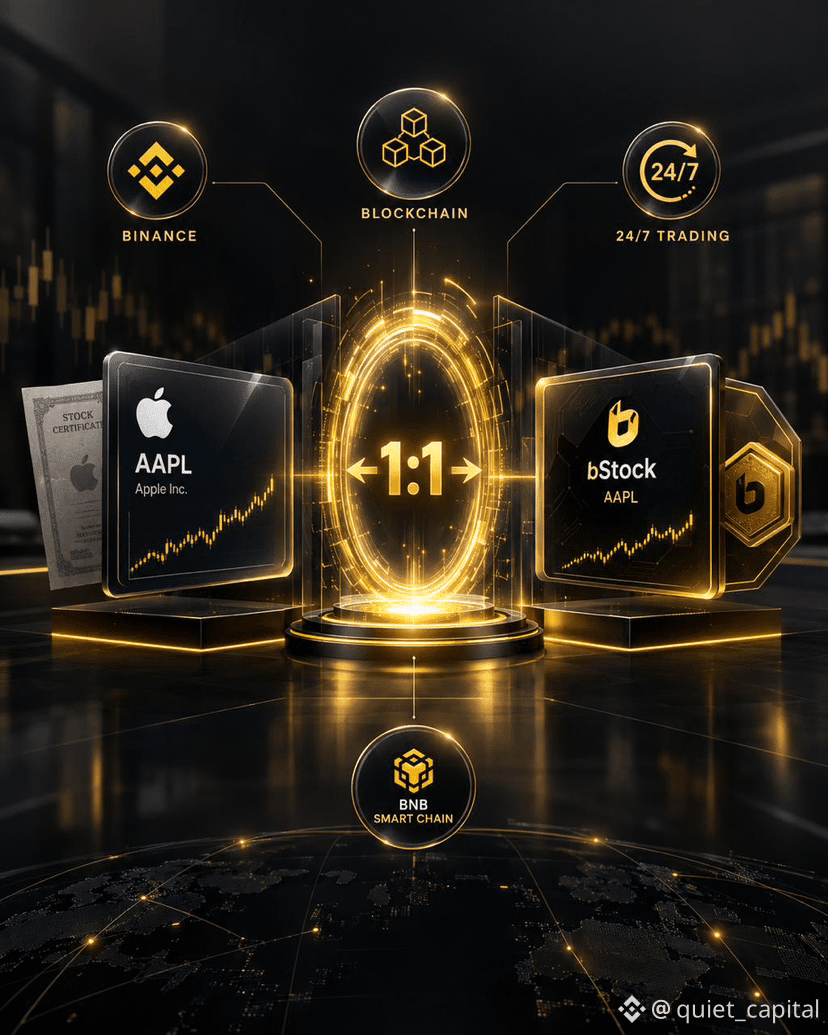
Le principal plaisir — c’est le temps. En TradFi, tu attends les règlements T+1, le temps que les fonds « arrivent ». Ici, j’ai échangé une action contre bStock en 1:1 — et c’est dans le jeu. Sans commission, 24h/24. Les pauses arrivent seulement à cause des événements corporate ou des travaux techniques des sociétés. ⏰
En plus, sur le spot — exécution instantanée en quelques fractions de seconde. ⚡ Une news nocturne est tombée — le broker dort, et toi tu as déjà fermé ta position ou tu es entré sur le marché.
Mais il faut évaluer l’instrument de façon lucide : ce n’est pas un papier du registre des actionnaires avec droit de vote, mais un token qui reproduit le prix de l’action. Pour le trading rapide — idéal. Exporté sur la BNB Smart Chain, intégré à l’écosystème crypto et tu trades. 🔗
Cette mobilité fait nettement gagner face aux applis bancaires qui ont des pauses le week-end.
Qui a déjà testé la conversion : quelle vitesse ? Vous y êtes entrés uniquement pour trader 24/7 ? 💬
#BinanceUkraine @Binance_Ukraine #BStocks
Au secours, l’ouverture de la bourse de New York à 16:30 — c’est un vrai mur de pierre.
📉 Je teste un mois les actions tokenisées sur Binance et je fais une conversion pour évaluer le profit réel.
Le principal plaisir — c’est le temps. En TradFi, tu attends les règlements T+1, le temps que les fonds « arrivent ». Ici, j’ai échangé une action contre bStock en 1:1 — et c’est dans le jeu. Sans commission, 24h/24. Les pauses arrivent seulement à cause des événements corporate ou des travaux techniques des sociétés. ⏰
En plus, sur le spot — exécution instantanée en quelques fractions de seconde. ⚡ Une news nocturne est tombée — le broker dort, et toi tu as déjà fermé ta position ou tu es entré sur le marché.
Mais il faut évaluer l’instrument de façon lucide : ce n’est pas un papier du registre des actionnaires avec droit de vote, mais un token qui reproduit le prix de l’action. Pour le trading rapide — idéal. Exporté sur la BNB Smart Chain, intégré à l’écosystème crypto et tu trades. 🔗
Cette mobilité fait nettement gagner face aux applis bancaires qui ont des pauses le week-end.
Qui a déjà testé la conversion : quelle vitesse ? Vous y êtes entrés uniquement pour trader 24/7 ? 💬
#BinanceUkraine @Binance_Ukraine #BStocks
📉 Je teste un mois les actions tokenisées sur Binance et je fais une conversion pour évaluer le profit réel.
Le principal plaisir — c’est le temps. En TradFi, tu attends les règlements T+1, le temps que les fonds « arrivent ». Ici, j’ai échangé une action contre bStock en 1:1 — et c’est dans le jeu. Sans commission, 24h/24. Les pauses arrivent seulement à cause des événements corporate ou des travaux techniques des sociétés. ⏰
En plus, sur le spot — exécution instantanée en quelques fractions de seconde. ⚡ Une news nocturne est tombée — le broker dort, et toi tu as déjà fermé ta position ou tu es entré sur le marché.
Mais il faut évaluer l’instrument de façon lucide : ce n’est pas un papier du registre des actionnaires avec droit de vote, mais un token qui reproduit le prix de l’action. Pour le trading rapide — idéal. Exporté sur la BNB Smart Chain, intégré à l’écosystème crypto et tu trades. 🔗
Cette mobilité fait nettement gagner face aux applis bancaires qui ont des pauses le week-end.
Qui a déjà testé la conversion : quelle vitesse ? Vous y êtes entrés uniquement pour trader 24/7 ? 💬
#BinanceUkraine @Binance_Ukraine #BStocks
96
#termmax @termmax
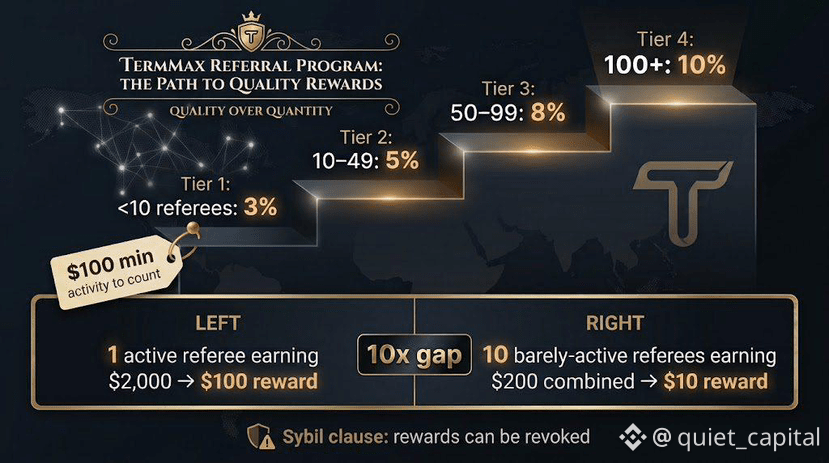
Le système de parrainage sur le classement de TermMax n’est pas « invite un ami, bonus forfaitaire » — c’est une part en pourcentage de ce que votre filleul gagne réellement, augmentée par paliers selon le nombre de filleuls actifs que vous avez amenés. 🎯
Le mécanisme, directement tiré de la documentation : Récompense de parrainage = (somme des récompenses « Position-Pool » de vos filleuls) × votre Taux de boost de parrainage, où le taux augmente par paliers — 3 % en dessous de 10 filleuls actifs, 5 % pour 10–49, 8 % pour 50–99, et 10 % à partir de 100. Un « filleul actif » doit avoir au moins 100 $ d’activité de prêt ou de coffre admissible — quelqu’un qui s’inscrit et ne fait rien ne compte pas du tout pour votre palier. 📶
Illustration rapide pour le palier à 5 % (10–49 filleuls actifs) : un véritable filleul actif qui gagne 2 000 $ en récompenses « Position-Pool » vous rapporte 100 $ de récompenses de parrainage. Dix filleuls qui franchissent à peine le seuil d’activité de 100 $ et gagnent au total 200 $ de récompenses ne vous rapportent que 10 $ — un écart de 10× sur vos gains réels malgré « plus de parrainages » en nombre de personnes. 💸 Avec une formule comme celle-ci, qui vous parrainez et s’ils restent actifs comptent plus que le nombre de liens que vous envoyez.
À noter aussi clairement : il y a une clause explicite de prévention Sybil — TermMax se réserve le droit de révoquer rétroactivement toutes les récompenses TMX et les droits correspondants liés à une activité Sybil détectée. Autrement dit, tenter de « tricher » avec des comptes fictifs qui vous parrainent vous-même est un risque réel, explicitement signalé. 🚨
Priorisez-vous réellement des parrainages de qualité plutôt que la quantité, ou avez-vous traité cela comme un jeu de chiffres jusqu’ici ? 👥 Quelqu’un est-il monté concrètement du palier de 3 % au palier de 5 %+ — l’augmentation de gains a-t-elle été significative ?
@termmax #TermMax
#termmax @TermMax
Le système de parrainage sur le classement de TermMax n’est pas « invite un ami, bonus forfaitaire » — c’est une part en pourcentage de ce que votre filleul gagne réellement, augmentée par paliers selon le nombre de filleuls actifs que vous avez amenés. 🎯
Le mécanisme, directement tiré de la documentation : Récompense de parrainage = (somme des récompenses « Position-Pool » de vos filleuls) × votre Taux de boost de parrainage, où le taux augmente par paliers — 3 % en dessous de 10 filleuls actifs, 5 % pour 10–49, 8 % pour 50–99, et 10 % à partir de 100. Un « filleul actif » doit avoir au moins 100 $ d’activité de prêt ou de coffre admissible — quelqu’un qui s’inscrit et ne fait rien ne compte pas du tout pour votre palier. 📶
Illustration rapide pour le palier à 5 % (10–49 filleuls actifs) : un véritable filleul actif qui gagne 2 000 $ en récompenses « Position-Pool » vous rapporte 100 $ de récompenses de parrainage. Dix filleuls qui franchissent à peine le seuil d’activité de 100 $ et gagnent au total 200 $ de récompenses ne vous rapportent que 10 $ — un écart de 10× sur vos gains réels malgré « plus de parrainages » en nombre de personnes. 💸 Avec une formule comme celle-ci, qui vous parrainez et s’ils restent actifs comptent plus que le nombre de liens que vous envoyez.
À noter aussi clairement : il y a une clause explicite de prévention Sybil — TermMax se réserve le droit de révoquer rétroactivement toutes les récompenses TMX et les droits correspondants liés à une activité Sybil détectée. Autrement dit, tenter de « tricher » avec des comptes fictifs qui vous parrainent vous-même est un risque réel, explicitement signalé. 🚨
Priorisez-vous réellement des parrainages de qualité plutôt que la quantité, ou avez-vous traité cela comme un jeu de chiffres jusqu’ici ? 👥 Quelqu’un est-il monté concrètement du palier de 3 % au palier de 5 %+ — l’augmentation de gains a-t-elle été significative ?
@TermMax #TermMax
Le système de parrainage sur le classement de TermMax n’est pas « invite un ami, bonus forfaitaire » — c’est une part en pourcentage de ce que votre filleul gagne réellement, augmentée par paliers selon le nombre de filleuls actifs que vous avez amenés. 🎯
Le mécanisme, directement tiré de la documentation : Récompense de parrainage = (somme des récompenses « Position-Pool » de vos filleuls) × votre Taux de boost de parrainage, où le taux augmente par paliers — 3 % en dessous de 10 filleuls actifs, 5 % pour 10–49, 8 % pour 50–99, et 10 % à partir de 100. Un « filleul actif » doit avoir au moins 100 $ d’activité de prêt ou de coffre admissible — quelqu’un qui s’inscrit et ne fait rien ne compte pas du tout pour votre palier. 📶
Illustration rapide pour le palier à 5 % (10–49 filleuls actifs) : un véritable filleul actif qui gagne 2 000 $ en récompenses « Position-Pool » vous rapporte 100 $ de récompenses de parrainage. Dix filleuls qui franchissent à peine le seuil d’activité de 100 $ et gagnent au total 200 $ de récompenses ne vous rapportent que 10 $ — un écart de 10× sur vos gains réels malgré « plus de parrainages » en nombre de personnes. 💸 Avec une formule comme celle-ci, qui vous parrainez et s’ils restent actifs comptent plus que le nombre de liens que vous envoyez.
À noter aussi clairement : il y a une clause explicite de prévention Sybil — TermMax se réserve le droit de révoquer rétroactivement toutes les récompenses TMX et les droits correspondants liés à une activité Sybil détectée. Autrement dit, tenter de « tricher » avec des comptes fictifs qui vous parrainent vous-même est un risque réel, explicitement signalé. 🚨
Priorisez-vous réellement des parrainages de qualité plutôt que la quantité, ou avez-vous traité cela comme un jeu de chiffres jusqu’ici ? 👥 Quelqu’un est-il monté concrètement du palier de 3 % au palier de 5 %+ — l’augmentation de gains a-t-elle été significative ?
@TermMax #TermMax
83
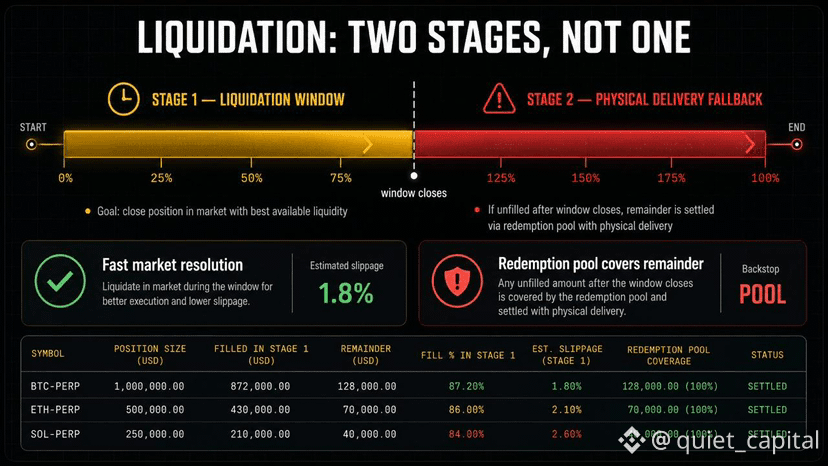
#termmax @termmax Supposition « de liquidation » sur TermMax : elle survient au moment même où une position franchit son seuil, modèle à déclenchement instantané que la plupart des marchés de prêt utilisent. En examinant le mécanisme réel, cette hypothèse a changé. 🧩
La liquidation de TermMax n’est pas un événement unique et instantané — il existe une « fenêtre de liquidation », une période pendant laquelle la position peut encore être liquidée via des moyens normaux, avant que la solution de repli plus drastique (livraison physique) ne prenne le relais. ⏳ Ce n’est que si un prêt reste impayé ou n’est que partiellement liquidé après la fermeture de cette fenêtre que la livraison physique commence, le pool de rachat couvrant le reste à la fois avec des tokens sous-jacents et avec la garantie du emprunteur.
Quelques chiffres rapides pour rendre le compromis concret : supposons qu’une position doive dénouer 500 000 $ de collatéral. Sur un marché peu liquide, le déverser dans un seul bloc instantané peut facilement entraîner un slippage de 8 à 12 %. En répartissant l’opération sur une fenêtre pendant laquelle le moteur peut travailler en tranches plus petites, pendant que la liquidité se reconstitue, le slippage réalisé sur les mêmes 500 000 $ peut se rapprocher de 2 à 4 % — la fenêtre n’est pas seulement un délai de grâce, c’est un mécanisme visant à obtenir une meilleure exécution moyenne. 📐
C’est une conception sensiblement différente de « une tentative de liquidation et c’est fini » — c’est la reconnaissance du fait que les liquidations ne se règlent pas toujours proprement dès la première tentative, en particulier au moment où elles comptent le plus, et qu’attendre quelques minutes de plus peut valoir plusieurs points de pourcentage de valeur économisée des deux côtés. 🚨
Savoir qu’il existe une fenêtre définie avant que le repli ne se déclenche changerait-il la façon dont vous dimensionneriez une position sur un marché TermMax moins liquide ? 👇 Quelqu’un a-t-il réellement observé une position passer par les deux étapes — la fenêtre a duré combien de temps avant que la livraison ne se déclenche ?
@termmax #TermMax
#termmax @TermMax Supposition « de liquidation » sur TermMax : elle survient au moment même où une position franchit son seuil, modèle à déclenchement instantané que la plupart des marchés de prêt utilisent. En examinant le mécanisme réel, cette hypothèse a changé. 🧩
La liquidation de TermMax n’est pas un événement unique et instantané — il existe une « fenêtre de liquidation », une période pendant laquelle la position peut encore être liquidée via des moyens normaux, avant que la solution de repli plus drastique (livraison physique) ne prenne le relais. ⏳ Ce n’est que si un prêt reste impayé ou n’est que partiellement liquidé après la fermeture de cette fenêtre que la livraison physique commence, le pool de rachat couvrant le reste à la fois avec des tokens sous-jacents et avec la garantie du emprunteur.
Quelques chiffres rapides pour rendre le compromis concret : supposons qu’une position doive dénouer 500 000 $ de collatéral. Sur un marché peu liquide, le déverser dans un seul bloc instantané peut facilement entraîner un slippage de 8 à 12 %. En répartissant l’opération sur une fenêtre pendant laquelle le moteur peut travailler en tranches plus petites, pendant que la liquidité se reconstitue, le slippage réalisé sur les mêmes 500 000 $ peut se rapprocher de 2 à 4 % — la fenêtre n’est pas seulement un délai de grâce, c’est un mécanisme visant à obtenir une meilleure exécution moyenne. 📐
C’est une conception sensiblement différente de « une tentative de liquidation et c’est fini » — c’est la reconnaissance du fait que les liquidations ne se règlent pas toujours proprement dès la première tentative, en particulier au moment où elles comptent le plus, et qu’attendre quelques minutes de plus peut valoir plusieurs points de pourcentage de valeur économisée des deux côtés. 🚨
Savoir qu’il existe une fenêtre définie avant que le repli ne se déclenche changerait-il la façon dont vous dimensionneriez une position sur un marché TermMax moins liquide ? 👇 Quelqu’un a-t-il réellement observé une position passer par les deux étapes — la fenêtre a duré combien de temps avant que la livraison ne se déclenche ?
@TermMax #TermMax
La liquidation de TermMax n’est pas un événement unique et instantané — il existe une « fenêtre de liquidation », une période pendant laquelle la position peut encore être liquidée via des moyens normaux, avant que la solution de repli plus drastique (livraison physique) ne prenne le relais. ⏳ Ce n’est que si un prêt reste impayé ou n’est que partiellement liquidé après la fermeture de cette fenêtre que la livraison physique commence, le pool de rachat couvrant le reste à la fois avec des tokens sous-jacents et avec la garantie du emprunteur.
Quelques chiffres rapides pour rendre le compromis concret : supposons qu’une position doive dénouer 500 000 $ de collatéral. Sur un marché peu liquide, le déverser dans un seul bloc instantané peut facilement entraîner un slippage de 8 à 12 %. En répartissant l’opération sur une fenêtre pendant laquelle le moteur peut travailler en tranches plus petites, pendant que la liquidité se reconstitue, le slippage réalisé sur les mêmes 500 000 $ peut se rapprocher de 2 à 4 % — la fenêtre n’est pas seulement un délai de grâce, c’est un mécanisme visant à obtenir une meilleure exécution moyenne. 📐
C’est une conception sensiblement différente de « une tentative de liquidation et c’est fini » — c’est la reconnaissance du fait que les liquidations ne se règlent pas toujours proprement dès la première tentative, en particulier au moment où elles comptent le plus, et qu’attendre quelques minutes de plus peut valoir plusieurs points de pourcentage de valeur économisée des deux côtés. 🚨
Savoir qu’il existe une fenêtre définie avant que le repli ne se déclenche changerait-il la façon dont vous dimensionneriez une position sur un marché TermMax moins liquide ? 👇 Quelqu’un a-t-il réellement observé une position passer par les deux étapes — la fenêtre a duré combien de temps avant que la livraison ne se déclenche ?
@TermMax #TermMax
1
119
Vérifié
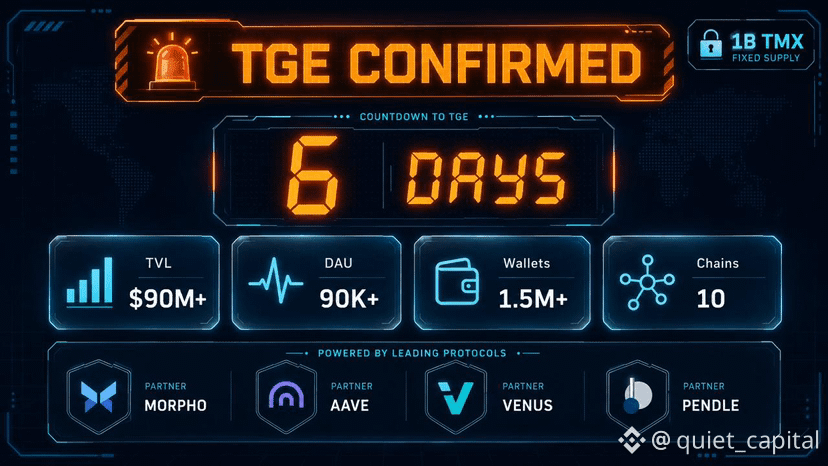
#termmax @termmax C’est du concret, pas une analyse : TermMax vient de confirmer l’événement de génération de jetons (TMX Token Generation Event) pour le 25 août 2026. 📣 Six jours après cette publication, donc c’est la mise à jour la plus rapide que j’ai écrite sur ce protocole.
En plus de la date du TGE, TermMax a publié des numéros de protocole mis à jour : la TVL se situe désormais au-dessus de 90 M$, plus de 1,5 M de portefeuilles enregistrés, et des utilisateurs actifs quotidiens dépassant les 90K. 📈 Déployé sur 10 chaînes EVM, avec des intégrations déjà en ligne vers Morpho, Aave, Venus et Pendle. 🔗
Le mécanisme : XP, AP et MP — les trois systèmes à points de TermMax — deviennent revendiquables sous forme de TMX après le TGE. Ce qui n’est toujours pas publié : la formule exacte de conversion des points en allocation de jetons, ainsi que les détails de verrouillage et de staking, que TermMax dit annoncer avant l’événement. ⏳ Six jours, c’est une fenêtre très serrée pour que cela sorte : si vous détenez des points, ça vaut le coup de surveiller de très près, plutôt que de classer ça en mode « plus tard ».
L’offre totale est fixée à 1 milliard de TMX — ce chiffre, à lui seul, ne vous apprend rien sur votre allocation réelle tant que la formule points → jetons n’est pas publiée. Donc évitez de faire vos propres calculs sur une valeur hypothétique jusqu’à ce que les vrais chiffres arrivent. 🧩
Vous consultez désormais chaque jour les canaux officiels de TermMax, puisque une date réelle est annoncée, ou vous attendez la formule d’allocation avant de porter plus d’attention ?
👀 La première chose que vous faites dès que l’accès aux claims s’ouvre : vous vérifiez le nombre, ou vous lisez d’abord les conditions de vesting ? 🔍
#termmax @TermMax C’est du concret, pas une analyse : TermMax vient de confirmer l’événement de génération de jetons (TMX Token Generation Event) pour le 25 août 2026. 📣 Six jours après cette publication, donc c’est la mise à jour la plus rapide que j’ai écrite sur ce protocole.
En plus de la date du TGE, TermMax a publié des numéros de protocole mis à jour : la TVL se situe désormais au-dessus de 90 M$, plus de 1,5 M de portefeuilles enregistrés, et des utilisateurs actifs quotidiens dépassant les 90K. 📈 Déployé sur 10 chaînes EVM, avec des intégrations déjà en ligne vers Morpho, Aave, Venus et Pendle. 🔗
Le mécanisme : XP, AP et MP — les trois systèmes à points de TermMax — deviennent revendiquables sous forme de TMX après le TGE. Ce qui n’est toujours pas publié : la formule exacte de conversion des points en allocation de jetons, ainsi que les détails de verrouillage et de staking, que TermMax dit annoncer avant l’événement. ⏳ Six jours, c’est une fenêtre très serrée pour que cela sorte : si vous détenez des points, ça vaut le coup de surveiller de très près, plutôt que de classer ça en mode « plus tard ».
L’offre totale est fixée à 1 milliard de TMX — ce chiffre, à lui seul, ne vous apprend rien sur votre allocation réelle tant que la formule points → jetons n’est pas publiée. Donc évitez de faire vos propres calculs sur une valeur hypothétique jusqu’à ce que les vrais chiffres arrivent. 🧩
Vous consultez désormais chaque jour les canaux officiels de TermMax, puisque une date réelle est annoncée, ou vous attendez la formule d’allocation avant de porter plus d’attention ?
👀 La première chose que vous faites dès que l’accès aux claims s’ouvre : vous vérifiez le nombre, ou vous lisez d’abord les conditions de vesting ? 🔍
En plus de la date du TGE, TermMax a publié des numéros de protocole mis à jour : la TVL se situe désormais au-dessus de 90 M$, plus de 1,5 M de portefeuilles enregistrés, et des utilisateurs actifs quotidiens dépassant les 90K. 📈 Déployé sur 10 chaînes EVM, avec des intégrations déjà en ligne vers Morpho, Aave, Venus et Pendle. 🔗
Le mécanisme : XP, AP et MP — les trois systèmes à points de TermMax — deviennent revendiquables sous forme de TMX après le TGE. Ce qui n’est toujours pas publié : la formule exacte de conversion des points en allocation de jetons, ainsi que les détails de verrouillage et de staking, que TermMax dit annoncer avant l’événement. ⏳ Six jours, c’est une fenêtre très serrée pour que cela sorte : si vous détenez des points, ça vaut le coup de surveiller de très près, plutôt que de classer ça en mode « plus tard ».
L’offre totale est fixée à 1 milliard de TMX — ce chiffre, à lui seul, ne vous apprend rien sur votre allocation réelle tant que la formule points → jetons n’est pas publiée. Donc évitez de faire vos propres calculs sur une valeur hypothétique jusqu’à ce que les vrais chiffres arrivent. 🧩
Vous consultez désormais chaque jour les canaux officiels de TermMax, puisque une date réelle est annoncée, ou vous attendez la formule d’allocation avant de porter plus d’attention ?
👀 La première chose que vous faites dès que l’accès aux claims s’ouvre : vous vérifiez le nombre, ou vous lisez d’abord les conditions de vesting ? 🔍
2
1
83
#bstockscis @BinanceCIS Je relis encore et encore ces deux publications parce que les pourcentages semblent comme des fautes de frappe. Mais non. Allons-y.
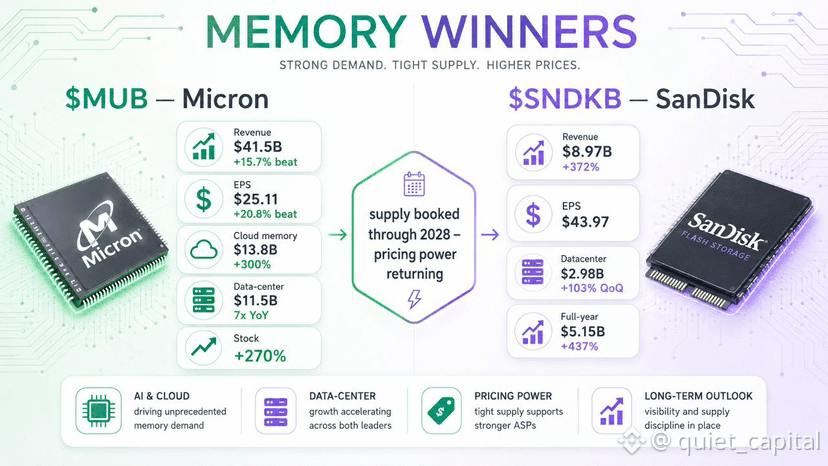
Micron ($MUB) — T3 fiscal, publié le 24 juin 📊 Chiffre d’affaires : 41,46 Md$ contre 35,84 Md$ estimé → +15,7% de surprise positive 📊 Bénéfice net ajusté par action (EPS) : 25,11 $ contre 20,78 $ estimé → +20,8% de surprise positive ☁️ Revenu cloud memory : 13,77 Md$, +300% sur un an 🏢 Revenu data-center : 11,5 Md$, plus de 7x sur un an 📈 Action : +270% depuis le début de l’année (YTD), +15–17% sur la séance après la publication
SanDisk ($SNDKB) — T4 fiscal, publié le 5 août (sans doute plus percutant) 📊 Chiffre d’affaires : 8,965 Md$, +372% sur un an, +51% séquentiel 📊 EPS dilué GAAP : 43,97 $ 🏢 Revenu datacenter : 2,977 Md$, +103% d’un trimestre à l’autre (QoQ) 🏢 Revenu datacenter sur l’année complète : 5,153 Md$, +437% sur un an
Voici le détail qui compte vraiment : la direction attribue environ ⅓ du bond séquentiel à un volume plus élevé et ⅔ à des prix plus élevés. Ce n’est pas seulement « davantage de demande » — c’est un vrai pouvoir de fixation des prix qui revient à un marché redevenu commoditisé pour la première fois depuis des années. 💪
Ce qui relie les deux 🔗 Micron indique que les pénuries d’approvisionnement pourraient prendre un temps considérable à se résorber — l’offre de l’industrie ne s’améliorerait que progressivement jusqu’en 2028. La production de HBM serait déjà réservée jusqu’en 2027. SanDisk a appuyé cette lecture avec un rachat supplémentaire de 14 Md$ en plus des capacités restantes — pariant que son propre cash montre que l’environnement de prix n’est pas une simple anomalie sur un trimestre.
Deux fournisseurs, croissance à +300%+, approvisionnement verrouillé jusqu’en 2028 — pour moi, ça ne ressemble pas encore à un pic. Vous achetez ce supercycle de la mémoire ou vous attendez un repli ? 🌊📈
@BinanceCIS $MUB $SNDKB #bStocksCIS
{spot}(MUBUSDT)
{spot}(SNDKBUSDT)
#bstockscis @BinanceCIS Je relis encore et encore ces deux publications parce que les pourcentages semblent comme des fautes de frappe. Mais non. Allons-y.
Micron ($MUB ) — T3 fiscal, publié le 24 juin 📊 Chiffre d’affaires : 41,46 Md$ contre 35,84 Md$ estimé → +15,7% de surprise positive 📊 Bénéfice net ajusté par action (EPS) : 25,11 $ contre 20,78 $ estimé → +20,8% de surprise positive ☁️ Revenu cloud memory : 13,77 Md$, +300% sur un an 🏢 Revenu data-center : 11,5 Md$, plus de 7x sur un an 📈 Action : +270% depuis le début de l’année (YTD), +15–17% sur la séance après la publication
SanDisk ($SNDKB ) — T4 fiscal, publié le 5 août (sans doute plus percutant) 📊 Chiffre d’affaires : 8,965 Md$, +372% sur un an, +51% séquentiel 📊 EPS dilué GAAP : 43,97 $ 🏢 Revenu datacenter : 2,977 Md$, +103% d’un trimestre à l’autre (QoQ) 🏢 Revenu datacenter sur l’année complète : 5,153 Md$, +437% sur un an
Voici le détail qui compte vraiment : la direction attribue environ ⅓ du bond séquentiel à un volume plus élevé et ⅔ à des prix plus élevés. Ce n’est pas seulement « davantage de demande » — c’est un vrai pouvoir de fixation des prix qui revient à un marché redevenu commoditisé pour la première fois depuis des années. 💪
Ce qui relie les deux 🔗 Micron indique que les pénuries d’approvisionnement pourraient prendre un temps considérable à se résorber — l’offre de l’industrie ne s’améliorerait que progressivement jusqu’en 2028. La production de HBM serait déjà réservée jusqu’en 2027. SanDisk a appuyé cette lecture avec un rachat supplémentaire de 14 Md$ en plus des capacités restantes — pariant que son propre cash montre que l’environnement de prix n’est pas une simple anomalie sur un trimestre.
Deux fournisseurs, croissance à +300%+, approvisionnement verrouillé jusqu’en 2028 — pour moi, ça ne ressemble pas encore à un pic. Vous achetez ce supercycle de la mémoire ou vous attendez un repli ? 🌊📈
@BinanceCIS $MUB $SNDKB #bStocksCIS
Micron ($MUB ) — T3 fiscal, publié le 24 juin 📊 Chiffre d’affaires : 41,46 Md$ contre 35,84 Md$ estimé → +15,7% de surprise positive 📊 Bénéfice net ajusté par action (EPS) : 25,11 $ contre 20,78 $ estimé → +20,8% de surprise positive ☁️ Revenu cloud memory : 13,77 Md$, +300% sur un an 🏢 Revenu data-center : 11,5 Md$, plus de 7x sur un an 📈 Action : +270% depuis le début de l’année (YTD), +15–17% sur la séance après la publication
SanDisk ($SNDKB ) — T4 fiscal, publié le 5 août (sans doute plus percutant) 📊 Chiffre d’affaires : 8,965 Md$, +372% sur un an, +51% séquentiel 📊 EPS dilué GAAP : 43,97 $ 🏢 Revenu datacenter : 2,977 Md$, +103% d’un trimestre à l’autre (QoQ) 🏢 Revenu datacenter sur l’année complète : 5,153 Md$, +437% sur un an
Voici le détail qui compte vraiment : la direction attribue environ ⅓ du bond séquentiel à un volume plus élevé et ⅔ à des prix plus élevés. Ce n’est pas seulement « davantage de demande » — c’est un vrai pouvoir de fixation des prix qui revient à un marché redevenu commoditisé pour la première fois depuis des années. 💪
Ce qui relie les deux 🔗 Micron indique que les pénuries d’approvisionnement pourraient prendre un temps considérable à se résorber — l’offre de l’industrie ne s’améliorerait que progressivement jusqu’en 2028. La production de HBM serait déjà réservée jusqu’en 2027. SanDisk a appuyé cette lecture avec un rachat supplémentaire de 14 Md$ en plus des capacités restantes — pariant que son propre cash montre que l’environnement de prix n’est pas une simple anomalie sur un trimestre.
Deux fournisseurs, croissance à +300%+, approvisionnement verrouillé jusqu’en 2028 — pour moi, ça ne ressemble pas encore à un pic. Vous achetez ce supercycle de la mémoire ou vous attendez un repli ? 🌊📈
@BinanceCIS $MUB $SNDKB #bStocksCIS
1
2
89
#termmax @termmax Le market maker définit la courbe, pas le protocole
Voix : analyste orienté titres à revenu fixe
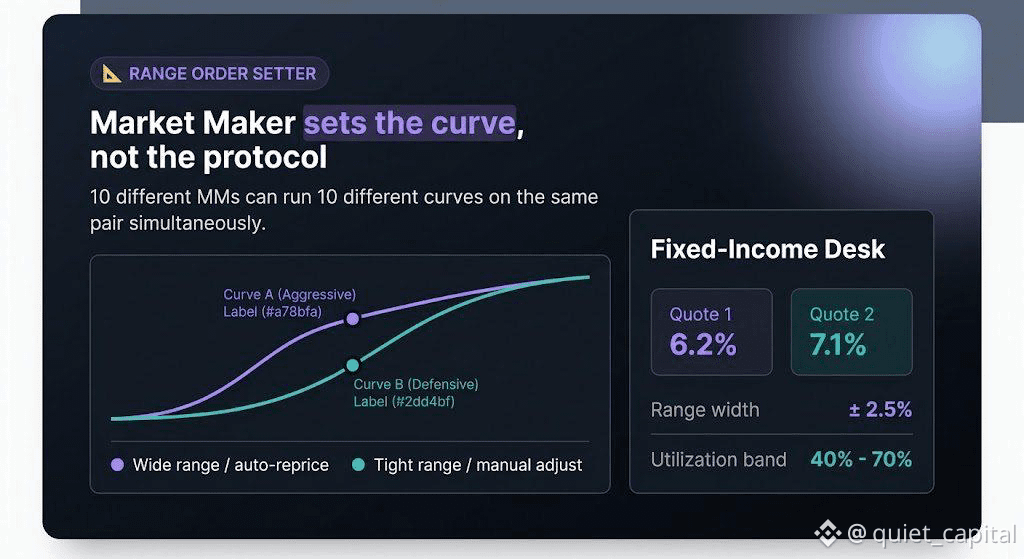
Tout le monde traite le « taux d’intérêt AMM » comme quelque chose que le protocole décide pour vous. Sur TermMax, c’est le market maker qui le décide — et j’ai enfin lu à quel point ce contrôle leur donne réellement la main. 📐
Un Range Order Setter (le rôle de market maker sur TermMax) n’accepte pas un seul taux algorithmique, comme le font beaucoup de plateformes de prêt. Il configure sa propre courbe de prix — la fourchette de taux à laquelle il est disposé à prêter ou à emprunter, et la manière dont ce taux évolue lorsque l’utilisation varie à l’intérieur de la bande qu’il a choisie.
🎛️Comparez cela à un modèle de taux d’intérêt typique basé sur l’utilisation, qui calcule un seul taux pour l’ensemble du marché à partir d’une formule partagée. Sur TermMax, dix market makers différents peuvent exécuter dix courbes différentes sur exactement la même paire collatéral/dette, simultanément — en cotant des taux différents selon leur propre lecture du risque, et non selon un unique algorithme partagé.
🧮C’est structurellement beaucoup plus proche de la façon dont fonctionnent les desks professionnels de titres à revenu fixe — plusieurs contreparties qui cotent leurs propres conditions — que d’une courbe automatisée unique qui facture tout le monde pareil. 🏦
Si vous passiez un ordre à fourchette maintenant sur une paire volatile, citeriez-vous une large fourchette avec de la marge pour réévaluer les prix, ou une fourchette serrée que vous ajustez plus souvent manuellement ? 🤔
Quelqu’un a-t-il réellement exécuté un ordre à fourchette — votre courbe a-t-elle été remplie comme vous l’aviez anticipé ?
@termmax #TermMax
#termmax @TermMax Le market maker définit la courbe, pas le protocole
Voix : analyste orienté titres à revenu fixe
Tout le monde traite le « taux d’intérêt AMM » comme quelque chose que le protocole décide pour vous. Sur TermMax, c’est le market maker qui le décide — et j’ai enfin lu à quel point ce contrôle leur donne réellement la main. 📐
Un Range Order Setter (le rôle de market maker sur TermMax) n’accepte pas un seul taux algorithmique, comme le font beaucoup de plateformes de prêt. Il configure sa propre courbe de prix — la fourchette de taux à laquelle il est disposé à prêter ou à emprunter, et la manière dont ce taux évolue lorsque l’utilisation varie à l’intérieur de la bande qu’il a choisie.
🎛️Comparez cela à un modèle de taux d’intérêt typique basé sur l’utilisation, qui calcule un seul taux pour l’ensemble du marché à partir d’une formule partagée. Sur TermMax, dix market makers différents peuvent exécuter dix courbes différentes sur exactement la même paire collatéral/dette, simultanément — en cotant des taux différents selon leur propre lecture du risque, et non selon un unique algorithme partagé.
🧮C’est structurellement beaucoup plus proche de la façon dont fonctionnent les desks professionnels de titres à revenu fixe — plusieurs contreparties qui cotent leurs propres conditions — que d’une courbe automatisée unique qui facture tout le monde pareil. 🏦
Si vous passiez un ordre à fourchette maintenant sur une paire volatile, citeriez-vous une large fourchette avec de la marge pour réévaluer les prix, ou une fourchette serrée que vous ajustez plus souvent manuellement ? 🤔
Quelqu’un a-t-il réellement exécuté un ordre à fourchette — votre courbe a-t-elle été remplie comme vous l’aviez anticipé ?
@TermMax #TermMax
Voix : analyste orienté titres à revenu fixe
Tout le monde traite le « taux d’intérêt AMM » comme quelque chose que le protocole décide pour vous. Sur TermMax, c’est le market maker qui le décide — et j’ai enfin lu à quel point ce contrôle leur donne réellement la main. 📐
Un Range Order Setter (le rôle de market maker sur TermMax) n’accepte pas un seul taux algorithmique, comme le font beaucoup de plateformes de prêt. Il configure sa propre courbe de prix — la fourchette de taux à laquelle il est disposé à prêter ou à emprunter, et la manière dont ce taux évolue lorsque l’utilisation varie à l’intérieur de la bande qu’il a choisie.
🎛️Comparez cela à un modèle de taux d’intérêt typique basé sur l’utilisation, qui calcule un seul taux pour l’ensemble du marché à partir d’une formule partagée. Sur TermMax, dix market makers différents peuvent exécuter dix courbes différentes sur exactement la même paire collatéral/dette, simultanément — en cotant des taux différents selon leur propre lecture du risque, et non selon un unique algorithme partagé.
🧮C’est structurellement beaucoup plus proche de la façon dont fonctionnent les desks professionnels de titres à revenu fixe — plusieurs contreparties qui cotent leurs propres conditions — que d’une courbe automatisée unique qui facture tout le monde pareil. 🏦
Si vous passiez un ordre à fourchette maintenant sur une paire volatile, citeriez-vous une large fourchette avec de la marge pour réévaluer les prix, ou une fourchette serrée que vous ajustez plus souvent manuellement ? 🤔
Quelqu’un a-t-il réellement exécuté un ordre à fourchette — votre courbe a-t-elle été remplie comme vous l’aviez anticipé ?
@TermMax #TermMax
81
#termmax @termmax J’ai recalculé les chiffres sur une position TermMax FT au lieu de me contenter de lire « lending à taux fixe » et de passer à autre chose. 🧮 Voici à quoi ressemble une vraie position, étape par étape.
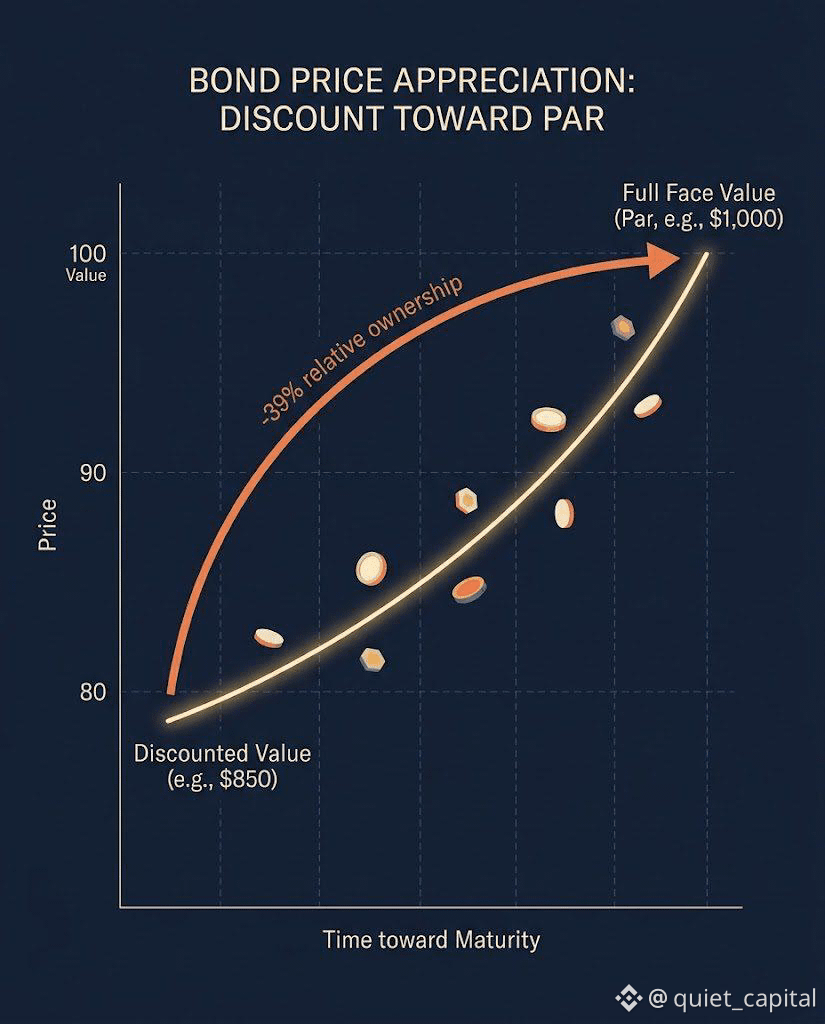
Imaginons que vous achetiez 1 000 FT-USDC aujourd’hui pour 980 USDC, avec 60 jours restants avant l’échéance. FT est une obligation zéro-coupon — pas d’intérêt périodique, juste une décote aujourd’hui qui converge vers la valeur faciale complète à l’échéance. 📉➡️📈
Votre rendement : (1 000 − 980) / 980 = 2,04 % sur 60 jours. Annualisez-le avec un multiplicateur simple 365/60 : 2,04 % × 6,08 ≈ 12,4 % de TAE fixe. 🔒
Ce chiffre est verrouillé dès que vous achetez le FT. Peu importe ce qui se passe avec les taux flottants sur d’autres plateformes pendant les 60 jours suivants — vous connaissez déjà votre rendement exact en termes d’USDC, au centime près, avant d’engager ne serait-ce qu’un dollar. 💵
La partie qui m’a pris une minute à réellement comprendre : le prix du FT n’est pas statique ; il est censé dériver à la hausse vers 1,00 $ à mesure que l’échéance approche, uniquement à cause du temps qui passe — aucun news, aucun vote, aucun changement de taux requis. 🕰️
Un 12,4 % verrouillé sur 60 jours serait-il supérieur à n’importe quel taux flottant que vous obtenez actuellement ailleurs, ou le flottant gagne-t-il encore quand les taux sont en hausse ? 🤔 Et est-ce que quelqu’un a réellement conservé un FT jusqu’à l’échéance et l’a racheté — est-ce que ça tombe exactement à la valeur faciale comme le promet le mécanisme ?
@termmax #TermMax
#termmax @TermMax J’ai recalculé les chiffres sur une position TermMax FT au lieu de me contenter de lire « lending à taux fixe » et de passer à autre chose. 🧮 Voici à quoi ressemble une vraie position, étape par étape.
Imaginons que vous achetiez 1 000 FT-USDC aujourd’hui pour 980 USDC, avec 60 jours restants avant l’échéance. FT est une obligation zéro-coupon — pas d’intérêt périodique, juste une décote aujourd’hui qui converge vers la valeur faciale complète à l’échéance. 📉➡️📈
Votre rendement : (1 000 − 980) / 980 = 2,04 % sur 60 jours. Annualisez-le avec un multiplicateur simple 365/60 : 2,04 % × 6,08 ≈ 12,4 % de TAE fixe. 🔒
Ce chiffre est verrouillé dès que vous achetez le FT. Peu importe ce qui se passe avec les taux flottants sur d’autres plateformes pendant les 60 jours suivants — vous connaissez déjà votre rendement exact en termes d’USDC, au centime près, avant d’engager ne serait-ce qu’un dollar. 💵
La partie qui m’a pris une minute à réellement comprendre : le prix du FT n’est pas statique ; il est censé dériver à la hausse vers 1,00 $ à mesure que l’échéance approche, uniquement à cause du temps qui passe — aucun news, aucun vote, aucun changement de taux requis. 🕰️
Un 12,4 % verrouillé sur 60 jours serait-il supérieur à n’importe quel taux flottant que vous obtenez actuellement ailleurs, ou le flottant gagne-t-il encore quand les taux sont en hausse ? 🤔 Et est-ce que quelqu’un a réellement conservé un FT jusqu’à l’échéance et l’a racheté — est-ce que ça tombe exactement à la valeur faciale comme le promet le mécanisme ?
@TermMax #TermMax
Imaginons que vous achetiez 1 000 FT-USDC aujourd’hui pour 980 USDC, avec 60 jours restants avant l’échéance. FT est une obligation zéro-coupon — pas d’intérêt périodique, juste une décote aujourd’hui qui converge vers la valeur faciale complète à l’échéance. 📉➡️📈
Votre rendement : (1 000 − 980) / 980 = 2,04 % sur 60 jours. Annualisez-le avec un multiplicateur simple 365/60 : 2,04 % × 6,08 ≈ 12,4 % de TAE fixe. 🔒
Ce chiffre est verrouillé dès que vous achetez le FT. Peu importe ce qui se passe avec les taux flottants sur d’autres plateformes pendant les 60 jours suivants — vous connaissez déjà votre rendement exact en termes d’USDC, au centime près, avant d’engager ne serait-ce qu’un dollar. 💵
La partie qui m’a pris une minute à réellement comprendre : le prix du FT n’est pas statique ; il est censé dériver à la hausse vers 1,00 $ à mesure que l’échéance approche, uniquement à cause du temps qui passe — aucun news, aucun vote, aucun changement de taux requis. 🕰️
Un 12,4 % verrouillé sur 60 jours serait-il supérieur à n’importe quel taux flottant que vous obtenez actuellement ailleurs, ou le flottant gagne-t-il encore quand les taux sont en hausse ? 🤔 Et est-ce que quelqu’un a réellement conservé un FT jusqu’à l’échéance et l’a racheté — est-ce que ça tombe exactement à la valeur faciale comme le promet le mécanisme ?
@TermMax #TermMax
56
#bstockscis @BinanceCIS
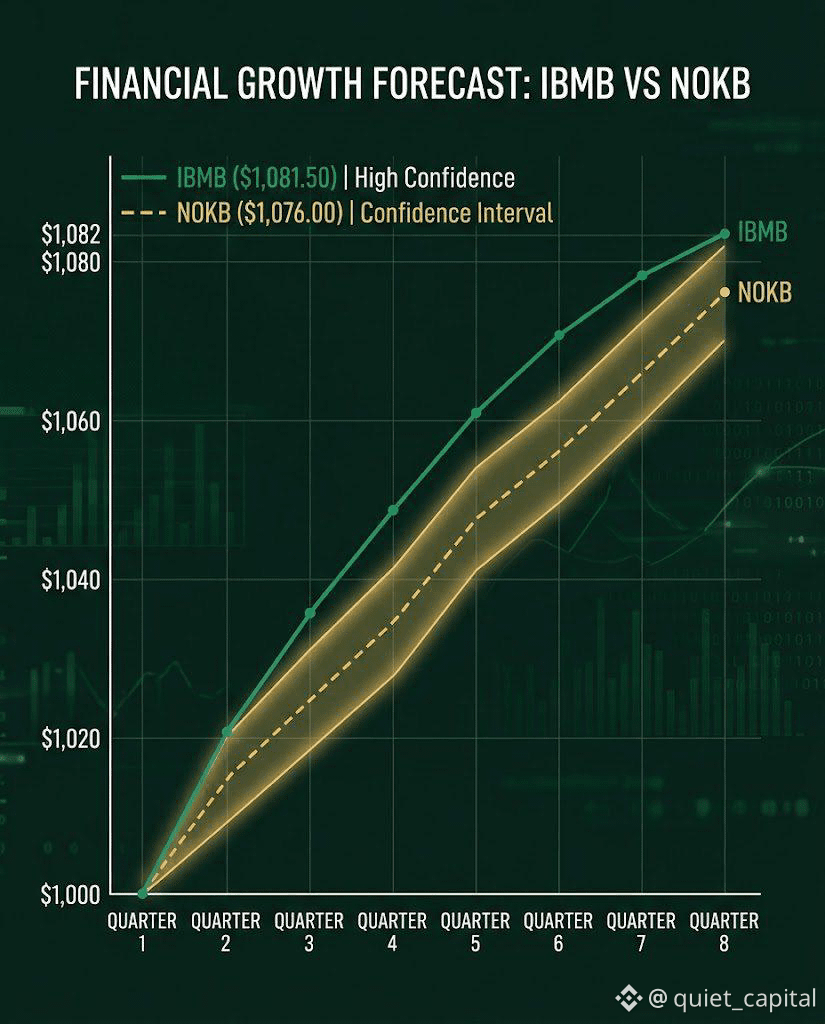
$NOKB vs $IBMB — même mécanisme, tailles d’échantillon radicalement différentes. 📐 Placez-les côte à côte et lancez les vrais calculs de capitalisation sur les deux, car « dividende bStock » est traité comme une seule catégorie alors que les deux historiques en dessous ne sont pas du tout de la même longueur.
Le versement NOKB confirmé était de 0,02 $ par action, réinvesti via le Multiplier plutôt que versé en espèces — nous avons vu ce phénomène se produire en vrai il y a quelques semaines, preuve directe que le mécanisme fonctionne. ✅ L’historique des dividendes d’IBM remonte sur des décennies : mature et sans glamour, le genre de versement sur lequel se construit une stratégie de revenus sérieuse.
Faites tourner le même modèle illustratif sur les deux : une position de 1 000 $, réinvestissant environ 2 % de la valeur par trimestre, capitalisation sur la base qui augmente à chaque fois. 🧮 Après 8 trimestres (2 ans), cette position se rapproche davantage de 1 082 $ que ne le laisserait penser une simple mathématique « à plat ». Montant modeste en dollars sur seulement 2 ans — mais voici la vraie question à se poser : feriez-vous confiance à cette hypothèse de 2 % par trimestre pour NOKB autant que vous lui feriez confiance pour IBMB ? 🤔
NOKB n’a un seul versement live confirmé à ce mois-ci. L’activité sous-jacente d’IBMB a démontré ce comportement exact, dividende après dividende, depuis plus longtemps que la plupart des personnes qui tiennent des bStocks n’ont eu le temps d’échanger quoi que ce soit. Même mécanisme automatisé. Intervalle de confiance derrière, totalement différent. 📊
Si vous construisez une poche de revenus, pesez-vous NOKB et IBMB de manière égale, ou est-ce que la longueur du track record change votre dimensionnement entre les deux ?
@BinanceCIS #bStocksCIS
{spot}(IBMBUSDT)
{spot}(NOKBUSDT)
#bstockscis @BinanceCIS
$NOKB vs $IBMB — même mécanisme, tailles d’échantillon radicalement différentes. 📐 Placez-les côte à côte et lancez les vrais calculs de capitalisation sur les deux, car « dividende bStock » est traité comme une seule catégorie alors que les deux historiques en dessous ne sont pas du tout de la même longueur.
Le versement NOKB confirmé était de 0,02 $ par action, réinvesti via le Multiplier plutôt que versé en espèces — nous avons vu ce phénomène se produire en vrai il y a quelques semaines, preuve directe que le mécanisme fonctionne. ✅ L’historique des dividendes d’IBM remonte sur des décennies : mature et sans glamour, le genre de versement sur lequel se construit une stratégie de revenus sérieuse.
Faites tourner le même modèle illustratif sur les deux : une position de 1 000 $, réinvestissant environ 2 % de la valeur par trimestre, capitalisation sur la base qui augmente à chaque fois. 🧮 Après 8 trimestres (2 ans), cette position se rapproche davantage de 1 082 $ que ne le laisserait penser une simple mathématique « à plat ». Montant modeste en dollars sur seulement 2 ans — mais voici la vraie question à se poser : feriez-vous confiance à cette hypothèse de 2 % par trimestre pour NOKB autant que vous lui feriez confiance pour IBMB ? 🤔
NOKB n’a un seul versement live confirmé à ce mois-ci. L’activité sous-jacente d’IBMB a démontré ce comportement exact, dividende après dividende, depuis plus longtemps que la plupart des personnes qui tiennent des bStocks n’ont eu le temps d’échanger quoi que ce soit. Même mécanisme automatisé. Intervalle de confiance derrière, totalement différent. 📊
Si vous construisez une poche de revenus, pesez-vous NOKB et IBMB de manière égale, ou est-ce que la longueur du track record change votre dimensionnement entre les deux ?
@BinanceCIS #bStocksCIS
$NOKB vs $IBMB — même mécanisme, tailles d’échantillon radicalement différentes. 📐 Placez-les côte à côte et lancez les vrais calculs de capitalisation sur les deux, car « dividende bStock » est traité comme une seule catégorie alors que les deux historiques en dessous ne sont pas du tout de la même longueur.
Le versement NOKB confirmé était de 0,02 $ par action, réinvesti via le Multiplier plutôt que versé en espèces — nous avons vu ce phénomène se produire en vrai il y a quelques semaines, preuve directe que le mécanisme fonctionne. ✅ L’historique des dividendes d’IBM remonte sur des décennies : mature et sans glamour, le genre de versement sur lequel se construit une stratégie de revenus sérieuse.
Faites tourner le même modèle illustratif sur les deux : une position de 1 000 $, réinvestissant environ 2 % de la valeur par trimestre, capitalisation sur la base qui augmente à chaque fois. 🧮 Après 8 trimestres (2 ans), cette position se rapproche davantage de 1 082 $ que ne le laisserait penser une simple mathématique « à plat ». Montant modeste en dollars sur seulement 2 ans — mais voici la vraie question à se poser : feriez-vous confiance à cette hypothèse de 2 % par trimestre pour NOKB autant que vous lui feriez confiance pour IBMB ? 🤔
NOKB n’a un seul versement live confirmé à ce mois-ci. L’activité sous-jacente d’IBMB a démontré ce comportement exact, dividende après dividende, depuis plus longtemps que la plupart des personnes qui tiennent des bStocks n’ont eu le temps d’échanger quoi que ce soit. Même mécanisme automatisé. Intervalle de confiance derrière, totalement différent. 📊
Si vous construisez une poche de revenus, pesez-vous NOKB et IBMB de manière égale, ou est-ce que la longueur du track record change votre dimensionnement entre les deux ?
@BinanceCIS #bStocksCIS
92
#bstockscis @BinanceCIS TSLAB a un calendrier de catalyseurs à court terme particulièrement chargé, posé sur le dessus d’une année déjà rude — cela mérite vraiment d’être mis en balance les uns avec les autres, plutôt que de réagir un titre après l’autre. 🗓️
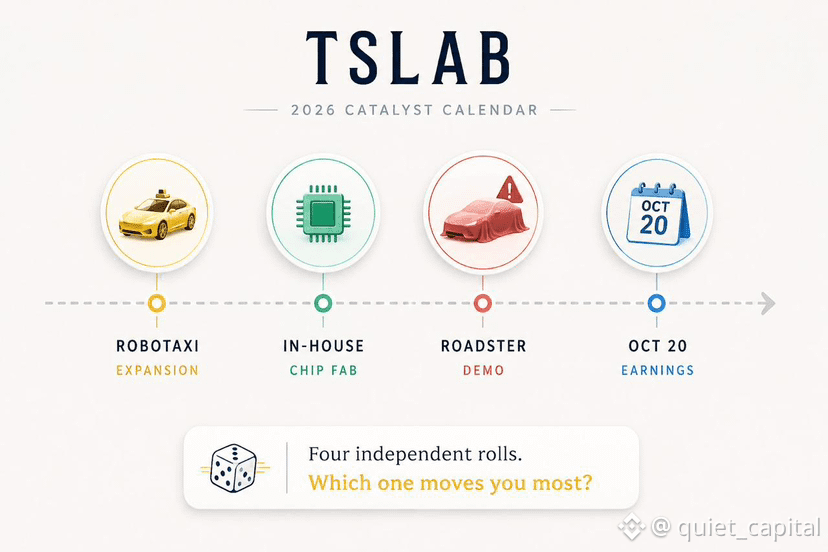
Les avancées de l’expansion robotaxi, une installation de fabrication interne de puces/semiconducteurs prévue, la démonstration de la Roadster que Musk lui-même a indiquée comme présentant un risque d’exécution réel, et les résultats du 20 octobre sont tous dans la file d’attente au cours des prochains mois. Recoupez cela avec une année qui a déjà vu sa marge opérationnelle se contracter à environ 1,4% et une baisse de l’objectif de cours par Jefferies, ramené de 400 $ à 350 — soit, à elle seule, une réduction d’environ 12,5% de la cible — et vous obtenez au moins quatre catalyseurs distincts, largement indépendants, empilés sur une base qui a déjà été amputée une fois cette année.
Quatre tirages de dés indépendants au lieu d’un seul, c’est un profil de risque sensiblement différent d’une date unique de résultats, binaire. 🎲
Lequel des quatre catalyseurs ferait réellement le plus bouger la taille de votre position s’il arrivait demain❓
@BinanceCIS $TSLAB #bStocksCIS
{spot}(TSLABUSDT)
#bstockscis @BinanceCIS TSLAB a un calendrier de catalyseurs à court terme particulièrement chargé, posé sur le dessus d’une année déjà rude — cela mérite vraiment d’être mis en balance les uns avec les autres, plutôt que de réagir un titre après l’autre. 🗓️
Les avancées de l’expansion robotaxi, une installation de fabrication interne de puces/semiconducteurs prévue, la démonstration de la Roadster que Musk lui-même a indiquée comme présentant un risque d’exécution réel, et les résultats du 20 octobre sont tous dans la file d’attente au cours des prochains mois. Recoupez cela avec une année qui a déjà vu sa marge opérationnelle se contracter à environ 1,4% et une baisse de l’objectif de cours par Jefferies, ramené de 400 $ à 350 — soit, à elle seule, une réduction d’environ 12,5% de la cible — et vous obtenez au moins quatre catalyseurs distincts, largement indépendants, empilés sur une base qui a déjà été amputée une fois cette année.
Quatre tirages de dés indépendants au lieu d’un seul, c’est un profil de risque sensiblement différent d’une date unique de résultats, binaire. 🎲
Lequel des quatre catalyseurs ferait réellement le plus bouger la taille de votre position s’il arrivait demain❓
@BinanceCIS $TSLAB #bStocksCIS
Les avancées de l’expansion robotaxi, une installation de fabrication interne de puces/semiconducteurs prévue, la démonstration de la Roadster que Musk lui-même a indiquée comme présentant un risque d’exécution réel, et les résultats du 20 octobre sont tous dans la file d’attente au cours des prochains mois. Recoupez cela avec une année qui a déjà vu sa marge opérationnelle se contracter à environ 1,4% et une baisse de l’objectif de cours par Jefferies, ramené de 400 $ à 350 — soit, à elle seule, une réduction d’environ 12,5% de la cible — et vous obtenez au moins quatre catalyseurs distincts, largement indépendants, empilés sur une base qui a déjà été amputée une fois cette année.
Quatre tirages de dés indépendants au lieu d’un seul, c’est un profil de risque sensiblement différent d’une date unique de résultats, binaire. 🎲
Lequel des quatre catalyseurs ferait réellement le plus bouger la taille de votre position s’il arrivait demain❓
@BinanceCIS $TSLAB #bStocksCIS
2
83
Vérifié
#bstockscis @BinanceCIS
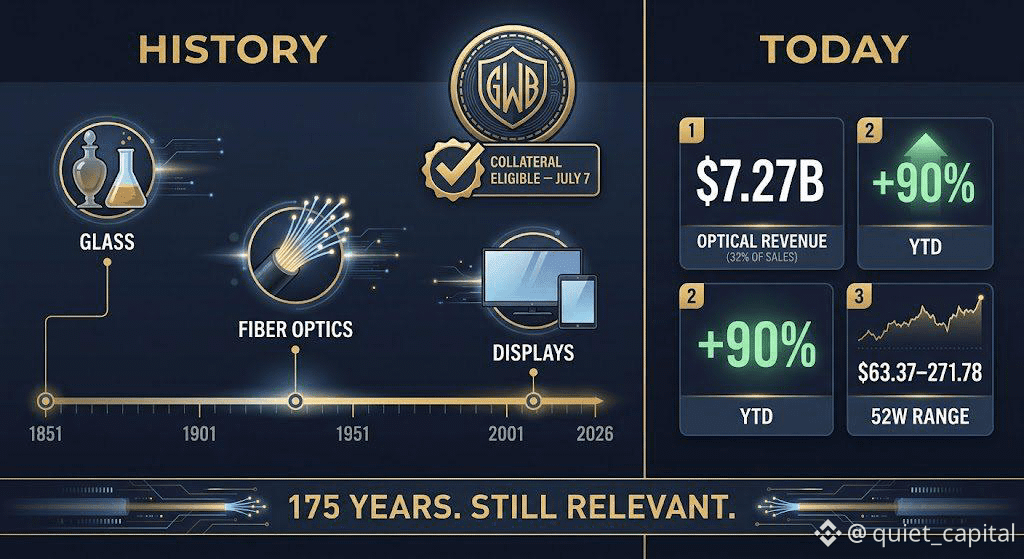
GLWB est l’un des noms les plus discrets de la liste bStocks, mais les chiffres qui l’accompagnent sont vraiment difficiles à ignorer. 🔍
Corning (GLW) existe depuis 1851 — soit 175 ans de fabrication de verre, de céramiques et de fibres optiques dans six marchés finaux distincts. Pas exactement une histoire de « nouvelle économie ». Mais la trajectoire récente ? C’est une tout autre conversation. 📈
🤔Un peu de contexte :
À elle seule, la division Optical Communications de Corning a généré environ 7,27 Md$ de chiffre d’affaires d’ici mi-2026, soit environ 32 % des ventes totales. C’est cette partie de l’activité qui fabrique des câbles à fibre et des connecteurs pour l’Internet, les télécoms et les centres de données IA — l’infrastructure physique qui fait réellement circuler les données. Le plan Springboard présenté par la société en 2024 vise à ajouter 3 Md$ de ventes annualisées d’ici 2026.
Le mouvement de cours :
$GLWB suit la performance de l’action de Corning en tant que sécurité tokenisée BEP-20, cotée autour de 165 $ pour GLWB à la mi-août 2026, avec une offre en circulation d’environ 9,9 K tokens. L’action sous-jacente, GLW, est en hausse d’environ 90 % sur l’année à date et de 155 % sur un an. Une fourchette sur 52 semaines allant de 63,37 $ à 271,78 $ vous indique que ce n’a pas été une balade de santé — mais la tendance est sans équivoque orientée à la hausse.
✨Mécaniques de garantie :
GLWB a été ajouté comme garantie éligible sur la Cross Margin et la Portfolio Margin de Binance le 7 juillet, avec neuf autres bStocks, pour les utilisateurs VIP 3+ dans les juridictions autorisées. Les emprunts adossés à celui-ci ne sont pas pris en charge — dépôt uniquement, accès hiérarchisé, aucun marché de prêt posé au-dessus.
Pas un trade « sexy ».
Pas de narration IA, pas de potentiel meme, pas de drama lié au fondateur. Juste une entreprise vieille de 175 ans qui fabrique des fibres optiques, du verre d’affichage et des filtres en céramique, exécutant discrètement un plan de croissance qui a attiré l’attention du marché — même si le marché n’a pas encore totalement décidé quoi en faire. 🧊
@BinanceCIS $GLWB #bStocksCIS
{spot}(GLWBUSDT)
#bstockscis @BinanceCIS
GLWB est l’un des noms les plus discrets de la liste bStocks, mais les chiffres qui l’accompagnent sont vraiment difficiles à ignorer. 🔍
Corning (GLW) existe depuis 1851 — soit 175 ans de fabrication de verre, de céramiques et de fibres optiques dans six marchés finaux distincts. Pas exactement une histoire de « nouvelle économie ». Mais la trajectoire récente ? C’est une tout autre conversation. 📈
🤔Un peu de contexte :
À elle seule, la division Optical Communications de Corning a généré environ 7,27 Md$ de chiffre d’affaires d’ici mi-2026, soit environ 32 % des ventes totales. C’est cette partie de l’activité qui fabrique des câbles à fibre et des connecteurs pour l’Internet, les télécoms et les centres de données IA — l’infrastructure physique qui fait réellement circuler les données. Le plan Springboard présenté par la société en 2024 vise à ajouter 3 Md$ de ventes annualisées d’ici 2026.
Le mouvement de cours :
$GLWB suit la performance de l’action de Corning en tant que sécurité tokenisée BEP-20, cotée autour de 165 $ pour GLWB à la mi-août 2026, avec une offre en circulation d’environ 9,9 K tokens. L’action sous-jacente, GLW, est en hausse d’environ 90 % sur l’année à date et de 155 % sur un an. Une fourchette sur 52 semaines allant de 63,37 $ à 271,78 $ vous indique que ce n’a pas été une balade de santé — mais la tendance est sans équivoque orientée à la hausse.
✨Mécaniques de garantie :
GLWB a été ajouté comme garantie éligible sur la Cross Margin et la Portfolio Margin de Binance le 7 juillet, avec neuf autres bStocks, pour les utilisateurs VIP 3+ dans les juridictions autorisées. Les emprunts adossés à celui-ci ne sont pas pris en charge — dépôt uniquement, accès hiérarchisé, aucun marché de prêt posé au-dessus.
Pas un trade « sexy ».
Pas de narration IA, pas de potentiel meme, pas de drama lié au fondateur. Juste une entreprise vieille de 175 ans qui fabrique des fibres optiques, du verre d’affichage et des filtres en céramique, exécutant discrètement un plan de croissance qui a attiré l’attention du marché — même si le marché n’a pas encore totalement décidé quoi en faire. 🧊
@BinanceCIS $GLWB #bStocksCIS
GLWB est l’un des noms les plus discrets de la liste bStocks, mais les chiffres qui l’accompagnent sont vraiment difficiles à ignorer. 🔍
Corning (GLW) existe depuis 1851 — soit 175 ans de fabrication de verre, de céramiques et de fibres optiques dans six marchés finaux distincts. Pas exactement une histoire de « nouvelle économie ». Mais la trajectoire récente ? C’est une tout autre conversation. 📈
🤔Un peu de contexte :
À elle seule, la division Optical Communications de Corning a généré environ 7,27 Md$ de chiffre d’affaires d’ici mi-2026, soit environ 32 % des ventes totales. C’est cette partie de l’activité qui fabrique des câbles à fibre et des connecteurs pour l’Internet, les télécoms et les centres de données IA — l’infrastructure physique qui fait réellement circuler les données. Le plan Springboard présenté par la société en 2024 vise à ajouter 3 Md$ de ventes annualisées d’ici 2026.
Le mouvement de cours :
$GLWB suit la performance de l’action de Corning en tant que sécurité tokenisée BEP-20, cotée autour de 165 $ pour GLWB à la mi-août 2026, avec une offre en circulation d’environ 9,9 K tokens. L’action sous-jacente, GLW, est en hausse d’environ 90 % sur l’année à date et de 155 % sur un an. Une fourchette sur 52 semaines allant de 63,37 $ à 271,78 $ vous indique que ce n’a pas été une balade de santé — mais la tendance est sans équivoque orientée à la hausse.
✨Mécaniques de garantie :
GLWB a été ajouté comme garantie éligible sur la Cross Margin et la Portfolio Margin de Binance le 7 juillet, avec neuf autres bStocks, pour les utilisateurs VIP 3+ dans les juridictions autorisées. Les emprunts adossés à celui-ci ne sont pas pris en charge — dépôt uniquement, accès hiérarchisé, aucun marché de prêt posé au-dessus.
Pas un trade « sexy ».
Pas de narration IA, pas de potentiel meme, pas de drama lié au fondateur. Juste une entreprise vieille de 175 ans qui fabrique des fibres optiques, du verre d’affichage et des filtres en céramique, exécutant discrètement un plan de croissance qui a attiré l’attention du marché — même si le marché n’a pas encore totalement décidé quoi en faire. 🧊
@BinanceCIS $GLWB #bStocksCIS
10
7
211
c’est franchement la partie sous-estimée du Multiplicateur — les maths n’ont d’importance que si les gens restent assez longtemps pour le laisser tourner, et les battements automatiques "Je me souviendrai de réinvestir" à chaque fois
c’est franchement la partie sous-estimée du Multiplicateur — les maths n’ont d’importance que si les gens restent assez longtemps pour le laisser tourner, et les battements automatiques "Je me souviendrai de réinvestir" à chaque fois
gasfee_eth
·
--
j’aime que ce soit automatique grâce aussi au multiplicateur — le calcul qui fonctionne, c’est une chose, mais le fait de ne pas avoir à réinvestir manuellement chaque trimestre, c’est surtout ça qui fait que les gens y restent assez longtemps pour en voir les effets
1
72
Vérifié
#bstockscis @BinanceCIS GameStop a déjà tenté de tuer une fois les ambitions de tokenisation des actions de Binance. Désormais, GameStop L’EST.🎮
Binance a tenté un produit similaire de tokenisation d’actions en 2021 — mis fin à l’initiative en l’espace de quelques mois après que des régulateurs en Allemagne, au Royaume-Uni et à Hong Kong aient signalé des préoccupations structurelles et de divulgation. Faites maintenant un bond jusqu’au 12 août 2026 : GMEB est lancé, adossé à 1 pour 1 par une vraie action de GME détenue auprès d’un dépositaire réglementé dans le cadre des règles ADGM, et éligible en tant que garantie pour la marge sur Cross et la marge sur portefeuille dès le premier jour — sans période d’attente comme pour la plupart des nouvelles cotations. 🔄
L’ironie s’écrit toute seule : le mascotte des “meme-stocks” du chaos retail de 2021 atterrit sur la même bourse qui s’est brûlée en tentant cette catégorie exacte pendant la même période, sauf qu’ici, tout se fait sous une structure réglementaire conçue pour survivre à l’examen qui a tué la première tentative.
Le volume confirme l’intérêt — GMEB a enregistré une hausse de volume sur une seule journée de 1 381 % juste après la cotation. 📈
Touchez-vous GMEB parce que vous aimez réellement la transaction, ou uniquement par nostalgie ? 😅
@BinanceCIS $GMEB #bStocksCIS
{spot}(GMEBUSDT)
#bstockscis @BinanceCIS GameStop a déjà tenté de tuer une fois les ambitions de tokenisation des actions de Binance. Désormais, GameStop L’EST.🎮
Binance a tenté un produit similaire de tokenisation d’actions en 2021 — mis fin à l’initiative en l’espace de quelques mois après que des régulateurs en Allemagne, au Royaume-Uni et à Hong Kong aient signalé des préoccupations structurelles et de divulgation. Faites maintenant un bond jusqu’au 12 août 2026 : GMEB est lancé, adossé à 1 pour 1 par une vraie action de GME détenue auprès d’un dépositaire réglementé dans le cadre des règles ADGM, et éligible en tant que garantie pour la marge sur Cross et la marge sur portefeuille dès le premier jour — sans période d’attente comme pour la plupart des nouvelles cotations. 🔄
L’ironie s’écrit toute seule : le mascotte des “meme-stocks” du chaos retail de 2021 atterrit sur la même bourse qui s’est brûlée en tentant cette catégorie exacte pendant la même période, sauf qu’ici, tout se fait sous une structure réglementaire conçue pour survivre à l’examen qui a tué la première tentative.
Le volume confirme l’intérêt — GMEB a enregistré une hausse de volume sur une seule journée de 1 381 % juste après la cotation. 📈
Touchez-vous GMEB parce que vous aimez réellement la transaction, ou uniquement par nostalgie ? 😅
@BinanceCIS $GMEB #bStocksCIS
Binance a tenté un produit similaire de tokenisation d’actions en 2021 — mis fin à l’initiative en l’espace de quelques mois après que des régulateurs en Allemagne, au Royaume-Uni et à Hong Kong aient signalé des préoccupations structurelles et de divulgation. Faites maintenant un bond jusqu’au 12 août 2026 : GMEB est lancé, adossé à 1 pour 1 par une vraie action de GME détenue auprès d’un dépositaire réglementé dans le cadre des règles ADGM, et éligible en tant que garantie pour la marge sur Cross et la marge sur portefeuille dès le premier jour — sans période d’attente comme pour la plupart des nouvelles cotations. 🔄
L’ironie s’écrit toute seule : le mascotte des “meme-stocks” du chaos retail de 2021 atterrit sur la même bourse qui s’est brûlée en tentant cette catégorie exacte pendant la même période, sauf qu’ici, tout se fait sous une structure réglementaire conçue pour survivre à l’examen qui a tué la première tentative.
Le volume confirme l’intérêt — GMEB a enregistré une hausse de volume sur une seule journée de 1 381 % juste après la cotation. 📈
Touchez-vous GMEB parce que vous aimez réellement la transaction, ou uniquement par nostalgie ? 😅
@BinanceCIS $GMEB #bStocksCIS
7
4
7
#bstockscis @BinanceCIS quiz de maths rapide avant de supposer que la capitalisation des dividendes sur un bStock est trop faible pour avoir de l’importance. 🧮
Supposons que vous déteniez une position d’une valeur de 1 000 $ dans un bStock qui verse des dividendes, comme $NOKB , et qu’il réinvestit environ 2 % de la valeur de la position chaque trimestre via le Multiplier — automatiquement, sans aucune action de votre part. Lancez le calcul sur 4 trimestres, en capitalisant à chaque fois sur le nouveau solde, légèrement plus élevé.
Où atterrit votre position, à la réponse la plus proche ? 👇
1️⃣ 1 000 $
2️⃣ 1 020 $
3️⃣ 1 082 $
4️⃣ 1 200 $
La réponse se rapproche plus de l’option 3 que ce que les gens devinent d’habitude — la capitalisation sur une base en croissance bat les calculs « à plat » à chaque fois, même avec de petits pourcentages. 📈
Vous aviez deviné juste dès la première fois ?
@BinanceCIS #bStocksCIS
{spot}(NOKBUSDT)
#bstockscis @BinanceCIS quiz de maths rapide avant de supposer que la capitalisation des dividendes sur un bStock est trop faible pour avoir de l’importance. 🧮
Supposons que vous déteniez une position d’une valeur de 1 000 $ dans un bStock qui verse des dividendes, comme $NOKB , et qu’il réinvestit environ 2 % de la valeur de la position chaque trimestre via le Multiplier — automatiquement, sans aucune action de votre part. Lancez le calcul sur 4 trimestres, en capitalisant à chaque fois sur le nouveau solde, légèrement plus élevé.
Où atterrit votre position, à la réponse la plus proche ? 👇
1️⃣ 1 000 $
2️⃣ 1 020 $
3️⃣ 1 082 $
4️⃣ 1 200 $
La réponse se rapproche plus de l’option 3 que ce que les gens devinent d’habitude — la capitalisation sur une base en croissance bat les calculs « à plat » à chaque fois, même avec de petits pourcentages. 📈
Vous aviez deviné juste dès la première fois ?
@BinanceCIS #bStocksCIS
Supposons que vous déteniez une position d’une valeur de 1 000 $ dans un bStock qui verse des dividendes, comme $NOKB , et qu’il réinvestit environ 2 % de la valeur de la position chaque trimestre via le Multiplier — automatiquement, sans aucune action de votre part. Lancez le calcul sur 4 trimestres, en capitalisant à chaque fois sur le nouveau solde, légèrement plus élevé.
Où atterrit votre position, à la réponse la plus proche ? 👇
1️⃣ 1 000 $
2️⃣ 1 020 $
3️⃣ 1 082 $
4️⃣ 1 200 $
La réponse se rapproche plus de l’option 3 que ce que les gens devinent d’habitude — la capitalisation sur une base en croissance bat les calculs « à plat » à chaque fois, même avec de petits pourcentages. 📈
Vous aviez deviné juste dès la première fois ?
@BinanceCIS #bStocksCIS
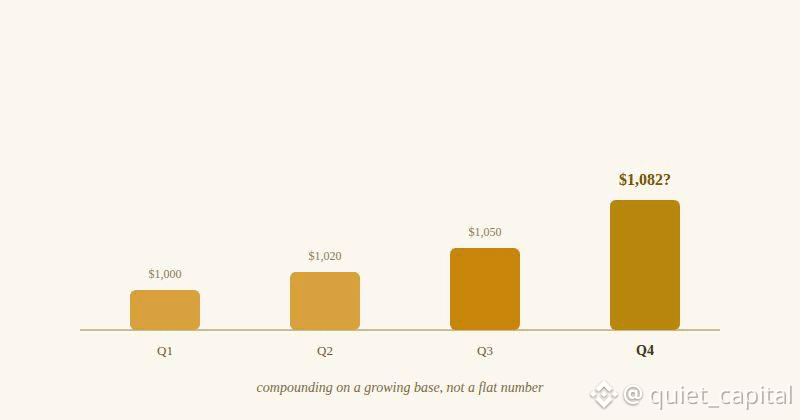
10
3
123
#bstockscis #bStocksCIS
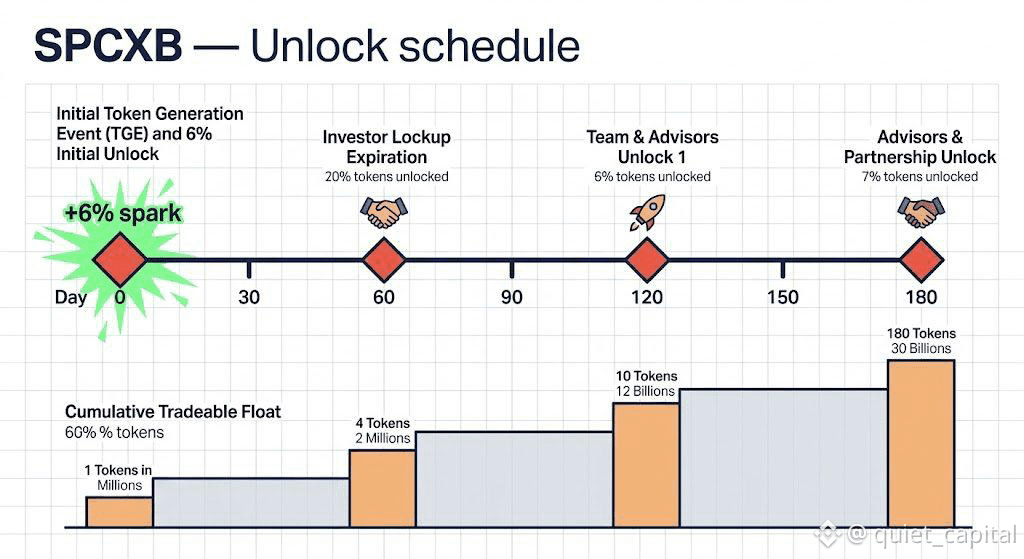
L'histoire du $SPCXB se termine-t-elle par l'ouverture de cette semaine ? Non — et je pense que beaucoup de gens ont supposé que oui. 🚀
Cette tranche de partages de 900 M+ n'était qu'une publication dans le cadre d'un calendrier de blocage de 180 jours, et non l'ensemble du calendrier. Les premiers investisseurs de SpaceX, ses employés et la participation personnelle de Musk sont toujours en attente derrière des tranches supplémentaires qui se débloquent par étapes au cours des prochains mois — l’événement de cette semaine n’était que la première grande échéance, et le plus important saut unique du flottant négociable jusqu’à présent.
Lecture pratique : si ce seul déblocage a suffi à faire reculer l’action SPCXB de 6 % par rapport à un plus bas historique, alors les mécanismes du flottant derrière la prochaine tranche prévue valent la peine d’être planifiés au calendrier, plutôt que de réagir seulement après coup. 📅
Quelqu’un suit encore les dates de déblocage restantes, ou tout le monde va encore se faire surprendre la prochaine fois ? 😅
@BinanceCIS
{spot}(SPCXBUSDT)
#bstockscis #bStocksCIS
L'histoire du $SPCXB se termine-t-elle par l'ouverture de cette semaine ? Non — et je pense que beaucoup de gens ont supposé que oui. 🚀
Cette tranche de partages de 900 M+ n'était qu'une publication dans le cadre d'un calendrier de blocage de 180 jours, et non l'ensemble du calendrier. Les premiers investisseurs de SpaceX, ses employés et la participation personnelle de Musk sont toujours en attente derrière des tranches supplémentaires qui se débloquent par étapes au cours des prochains mois — l’événement de cette semaine n’était que la première grande échéance, et le plus important saut unique du flottant négociable jusqu’à présent.
Lecture pratique : si ce seul déblocage a suffi à faire reculer l’action SPCXB de 6 % par rapport à un plus bas historique, alors les mécanismes du flottant derrière la prochaine tranche prévue valent la peine d’être planifiés au calendrier, plutôt que de réagir seulement après coup. 📅
Quelqu’un suit encore les dates de déblocage restantes, ou tout le monde va encore se faire surprendre la prochaine fois ? 😅
@BinanceCIS
L'histoire du $SPCXB se termine-t-elle par l'ouverture de cette semaine ? Non — et je pense que beaucoup de gens ont supposé que oui. 🚀
Cette tranche de partages de 900 M+ n'était qu'une publication dans le cadre d'un calendrier de blocage de 180 jours, et non l'ensemble du calendrier. Les premiers investisseurs de SpaceX, ses employés et la participation personnelle de Musk sont toujours en attente derrière des tranches supplémentaires qui se débloquent par étapes au cours des prochains mois — l’événement de cette semaine n’était que la première grande échéance, et le plus important saut unique du flottant négociable jusqu’à présent.
Lecture pratique : si ce seul déblocage a suffi à faire reculer l’action SPCXB de 6 % par rapport à un plus bas historique, alors les mécanismes du flottant derrière la prochaine tranche prévue valent la peine d’être planifiés au calendrier, plutôt que de réagir seulement après coup. 📅
Quelqu’un suit encore les dates de déblocage restantes, ou tout le monde va encore se faire surprendre la prochaine fois ? 😅
@BinanceCIS
6
1
193
#bstockscis La fausse impression de sécurité dans la constitution d’un portefeuille. 🗑️
Vous achetez $METAB, ajoutez $GOOGLB, empilez $MSFTB, puis complétez avec $NVDAB. Vous regardez votre portefeuille et vous dites : "Regardez ce portefeuille bien diversifié !" Ce n’est qu’une illusion totale. Vous avez simplement placé le même pari sur la Tech US Mega-Cap, quatre fois de différentes manières. Si demain un durcissement majeur de la réglementation sur l’IA ou un choc des taux d’intérêt survient, les quatre tokens baisseront en même temps.
@BinanceCIS $METAB $GOOGLB $MSFTB $NVDAB #bStocksCIS
Une vraie diversification exige des actifs portés par des forces macroéconomiques différentes, pas une longue liste de tickers avec une corrélation de 0,9. La commodité de la tokenisation facilite l’accumulation de tickers, mais elle ne vous protège pas du risque de concentration sectorielle.
Sondage : Que vous apporte réellement l’ajout d’un autre Big Tech bStock à vos positions technologiques existantes ❓
#bstockscis La fausse impression de sécurité dans la constitution d’un portefeuille. 🗑️
Vous achetez $METAB, ajoutez $GOOGLB , empilez $MSFTB , puis complétez avec $NVDAB . Vous regardez votre portefeuille et vous dites : "Regardez ce portefeuille bien diversifié !" Ce n’est qu’une illusion totale. Vous avez simplement placé le même pari sur la Tech US Mega-Cap, quatre fois de différentes manières. Si demain un durcissement majeur de la réglementation sur l’IA ou un choc des taux d’intérêt survient, les quatre tokens baisseront en même temps.
@BinanceCIS $METAB $GOOGLB $MSFTB $NVDAB #bStocksCIS
Une vraie diversification exige des actifs portés par des forces macroéconomiques différentes, pas une longue liste de tickers avec une corrélation de 0,9. La commodité de la tokenisation facilite l’accumulation de tickers, mais elle ne vous protège pas du risque de concentration sectorielle.
Sondage : Que vous apporte réellement l’ajout d’un autre Big Tech bStock à vos positions technologiques existantes ❓
Vous achetez $METAB, ajoutez $GOOGLB , empilez $MSFTB , puis complétez avec $NVDAB . Vous regardez votre portefeuille et vous dites : "Regardez ce portefeuille bien diversifié !" Ce n’est qu’une illusion totale. Vous avez simplement placé le même pari sur la Tech US Mega-Cap, quatre fois de différentes manières. Si demain un durcissement majeur de la réglementation sur l’IA ou un choc des taux d’intérêt survient, les quatre tokens baisseront en même temps.
@BinanceCIS $METAB $GOOGLB $MSFTB $NVDAB #bStocksCIS
Une vraie diversification exige des actifs portés par des forces macroéconomiques différentes, pas une longue liste de tickers avec une corrélation de 0,9. La commodité de la tokenisation facilite l’accumulation de tickers, mais elle ne vous protège pas du risque de concentration sectorielle.
Sondage : Que vous apporte réellement l’ajout d’un autre Big Tech bStock à vos positions technologiques existantes ❓
True portfolio diversification
25%
Focused exposure to one theme
75%
Reduced portfolio volatility
0%
4 Votes • Vote fermé
4
1
313
#bstockscis MSTRB et SOXLB sont tous deux présentés comme des « paris cryptos/tech à effet de levier », mais l’effet de levier fonctionne via des mécanismes totalement différents, et cette différence compte réellement pour la façon de dimensionner une position. 🧮
Le levier de SOXLB est une formule. 📐 3x, quotidien, mécanique, avec un reset toutes les 24 heures, quelles que soient les convictions de qui que ce soit sur les semi-conducteurs. Si l’indice du secteur monte de +2% aujourd’hui, SOXLB est conçu pour monter d’environ +6% aujourd’hui — aucun avis n’entre en jeu, juste des calculs exécutés selon un calendrier.
Le levier de MSTRB est une croyance. 🌀 Il n’y a pas de multiplicateur contractuel : l’amplification vient de la façon dont le marché valorise le bilan de Strategy comme proxy du bitcoin, ce qui a historiquement signifié quelque chose comme 2–3x le mouvement du BTC sur un jour donné, mais ce ratio n’est fixé nulle part. Il peut se comprimer vers 1x si le sentiment change, ou exploser au-delà de 3x lors d’un squeeze. C’est un levier par consensus, pas par contrat.
Comparaison illustrative rapide : une journée à +10% sur l’actif sous-jacent vous donne un ~+30% assez prévisible via SOXLB (formule), tandis que quelque chose comme +20–35% via MSTRB un bon jour — ou nettement moins si le marché est d’humeur à réduire la crédibilité de l’histoire « bilan » cette semaine (croyance, pas formule).
L’un se modélise 📊. L’autre, il faut lire la salle. 👀
Quel type d’effet de levier faites-vous réellement le plus confiance quand il y a du capital en jeu ?
1️⃣ La formule — SOXLB
2️⃣ La croyance — MSTRB
3️⃣ Les deux, avec une taille petite
4️⃣ Ni l’un ni l’autre, trop risqué pour moi
@BinanceCIS $MSTRB $SOXLB #bStocksCIS
{spot}(MSTRBUSDT)
{spot}(SOXLBUSDT)
#bstockscis MSTRB et SOXLB sont tous deux présentés comme des « paris cryptos/tech à effet de levier », mais l’effet de levier fonctionne via des mécanismes totalement différents, et cette différence compte réellement pour la façon de dimensionner une position. 🧮
Le levier de SOXLB est une formule. 📐 3x, quotidien, mécanique, avec un reset toutes les 24 heures, quelles que soient les convictions de qui que ce soit sur les semi-conducteurs. Si l’indice du secteur monte de +2% aujourd’hui, SOXLB est conçu pour monter d’environ +6% aujourd’hui — aucun avis n’entre en jeu, juste des calculs exécutés selon un calendrier.
Le levier de MSTRB est une croyance. 🌀 Il n’y a pas de multiplicateur contractuel : l’amplification vient de la façon dont le marché valorise le bilan de Strategy comme proxy du bitcoin, ce qui a historiquement signifié quelque chose comme 2–3x le mouvement du BTC sur un jour donné, mais ce ratio n’est fixé nulle part. Il peut se comprimer vers 1x si le sentiment change, ou exploser au-delà de 3x lors d’un squeeze. C’est un levier par consensus, pas par contrat.
Comparaison illustrative rapide : une journée à +10% sur l’actif sous-jacent vous donne un ~+30% assez prévisible via SOXLB (formule), tandis que quelque chose comme +20–35% via MSTRB un bon jour — ou nettement moins si le marché est d’humeur à réduire la crédibilité de l’histoire « bilan » cette semaine (croyance, pas formule).
L’un se modélise 📊. L’autre, il faut lire la salle. 👀
Quel type d’effet de levier faites-vous réellement le plus confiance quand il y a du capital en jeu ?
1️⃣ La formule — SOXLB
2️⃣ La croyance — MSTRB
3️⃣ Les deux, avec une taille petite
4️⃣ Ni l’un ni l’autre, trop risqué pour moi
@BinanceCIS $MSTRB $SOXLB #bStocksCIS
Le levier de SOXLB est une formule. 📐 3x, quotidien, mécanique, avec un reset toutes les 24 heures, quelles que soient les convictions de qui que ce soit sur les semi-conducteurs. Si l’indice du secteur monte de +2% aujourd’hui, SOXLB est conçu pour monter d’environ +6% aujourd’hui — aucun avis n’entre en jeu, juste des calculs exécutés selon un calendrier.
Le levier de MSTRB est une croyance. 🌀 Il n’y a pas de multiplicateur contractuel : l’amplification vient de la façon dont le marché valorise le bilan de Strategy comme proxy du bitcoin, ce qui a historiquement signifié quelque chose comme 2–3x le mouvement du BTC sur un jour donné, mais ce ratio n’est fixé nulle part. Il peut se comprimer vers 1x si le sentiment change, ou exploser au-delà de 3x lors d’un squeeze. C’est un levier par consensus, pas par contrat.
Comparaison illustrative rapide : une journée à +10% sur l’actif sous-jacent vous donne un ~+30% assez prévisible via SOXLB (formule), tandis que quelque chose comme +20–35% via MSTRB un bon jour — ou nettement moins si le marché est d’humeur à réduire la crédibilité de l’histoire « bilan » cette semaine (croyance, pas formule).
L’un se modélise 📊. L’autre, il faut lire la salle. 👀
Quel type d’effet de levier faites-vous réellement le plus confiance quand il y a du capital en jeu ?
1️⃣ La formule — SOXLB
2️⃣ La croyance — MSTRB
3️⃣ Les deux, avec une taille petite
4️⃣ Ni l’un ni l’autre, trop risqué pour moi
@BinanceCIS $MSTRB $SOXLB #bStocksCIS
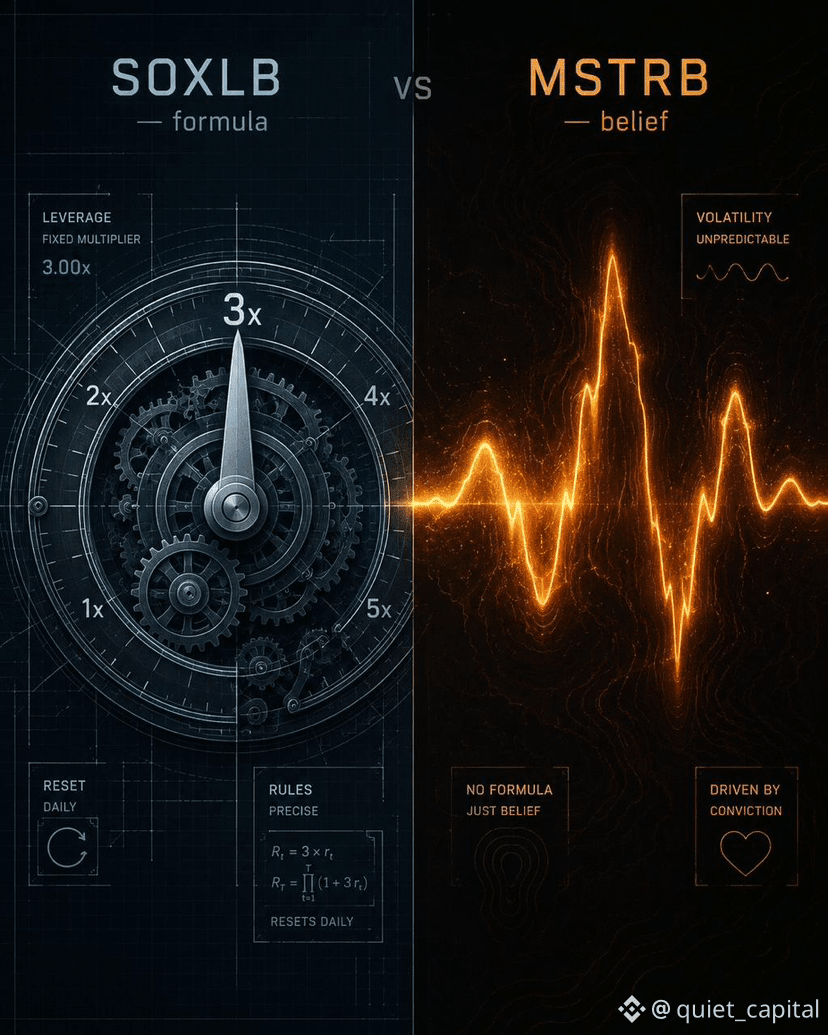
8
108
#bstockscis quick one on IBMB for anyone building an income-focused bStocks position instead of a growth one. 💵
IBM a versé un dividende pendant des décennies 🏛️ — cette histoire ne change pas juste parce que l’exposition est désormais tokenisée. Si IBMB verse comme le fait l’actif sous-jacent, le mécanisme de Multiplier le réinvestit automatiquement 🔄, comme l’a fait NOKB il y a quelques semaines.
Quelqu’un détient-il réellement IBMB délibérément pour l’historique des dividendes, ou est-ce que c’est surtout ajouté aux paniers des gens par accident ? 🤷
@BinanceCIS $IBMB #bStocksCIS
{spot}(IBMBUSDT)
#bstockscis quick one on IBMB for anyone building an income-focused bStocks position instead of a growth one. 💵
IBM a versé un dividende pendant des décennies 🏛️ — cette histoire ne change pas juste parce que l’exposition est désormais tokenisée. Si IBMB verse comme le fait l’actif sous-jacent, le mécanisme de Multiplier le réinvestit automatiquement 🔄, comme l’a fait NOKB il y a quelques semaines.
Quelqu’un détient-il réellement IBMB délibérément pour l’historique des dividendes, ou est-ce que c’est surtout ajouté aux paniers des gens par accident ? 🤷
@BinanceCIS $IBMB #bStocksCIS
IBM a versé un dividende pendant des décennies 🏛️ — cette histoire ne change pas juste parce que l’exposition est désormais tokenisée. Si IBMB verse comme le fait l’actif sous-jacent, le mécanisme de Multiplier le réinvestit automatiquement 🔄, comme l’a fait NOKB il y a quelques semaines.
Quelqu’un détient-il réellement IBMB délibérément pour l’historique des dividendes, ou est-ce que c’est surtout ajouté aux paniers des gens par accident ? 🤷
@BinanceCIS $IBMB #bStocksCIS
79
#bstockscis GOOGLB n’est pas beaucoup évoquée dans cet univers et, franchement, je pense que c’est une erreur. C’est à peu près aussi proche d’un « ancrage mega-cap ennuyeux » que la gamme de bStocks en propose pour l’instant — pas le token que tu vérifies trois fois par jour, mais plutôt celui que tu regardes une fois par mois et qui a fait tranquillement le travail, comme le font les mega-caps. Toutes les positions n’ont pas besoin d’avoir une histoire attachée.
🧭 Question pour le groupe : est-ce que tu gardes volontairement au moins un bStock « ennuyeux » dans ta sacoche, ou est-ce que tout ton portefeuille est construit autour des valeurs volatiles ? A) Toujours garder un ancrage ennuyeux
B) Toute la volatilité, aucun ancrage
C) Je n’y ai pas pensé avant ce post
D) Nouveau sur les bStocks, j’essaie encore de trouver le bon mix
@BinanceCIS #bStocksCIS
{spot}(GOOGLBUSDT)
#bstockscis GOOGLB n’est pas beaucoup évoquée dans cet univers et, franchement, je pense que c’est une erreur. C’est à peu près aussi proche d’un « ancrage mega-cap ennuyeux » que la gamme de bStocks en propose pour l’instant — pas le token que tu vérifies trois fois par jour, mais plutôt celui que tu regardes une fois par mois et qui a fait tranquillement le travail, comme le font les mega-caps. Toutes les positions n’ont pas besoin d’avoir une histoire attachée.
🧭 Question pour le groupe : est-ce que tu gardes volontairement au moins un bStock « ennuyeux » dans ta sacoche, ou est-ce que tout ton portefeuille est construit autour des valeurs volatiles ? A) Toujours garder un ancrage ennuyeux
B) Toute la volatilité, aucun ancrage
C) Je n’y ai pas pensé avant ce post
D) Nouveau sur les bStocks, j’essaie encore de trouver le bon mix
@BinanceCIS #bStocksCIS
🧭 Question pour le groupe : est-ce que tu gardes volontairement au moins un bStock « ennuyeux » dans ta sacoche, ou est-ce que tout ton portefeuille est construit autour des valeurs volatiles ? A) Toujours garder un ancrage ennuyeux
B) Toute la volatilité, aucun ancrage
C) Je n’y ai pas pensé avant ce post
D) Nouveau sur les bStocks, j’essaie encore de trouver le bon mix
@BinanceCIS #bStocksCIS
57
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone