#termmax @TermMax J’ai recalculé les chiffres sur une position TermMax FT au lieu de me contenter de lire « lending à taux fixe » et de passer à autre chose. 🧮 Voici à quoi ressemble une vraie position, étape par étape.
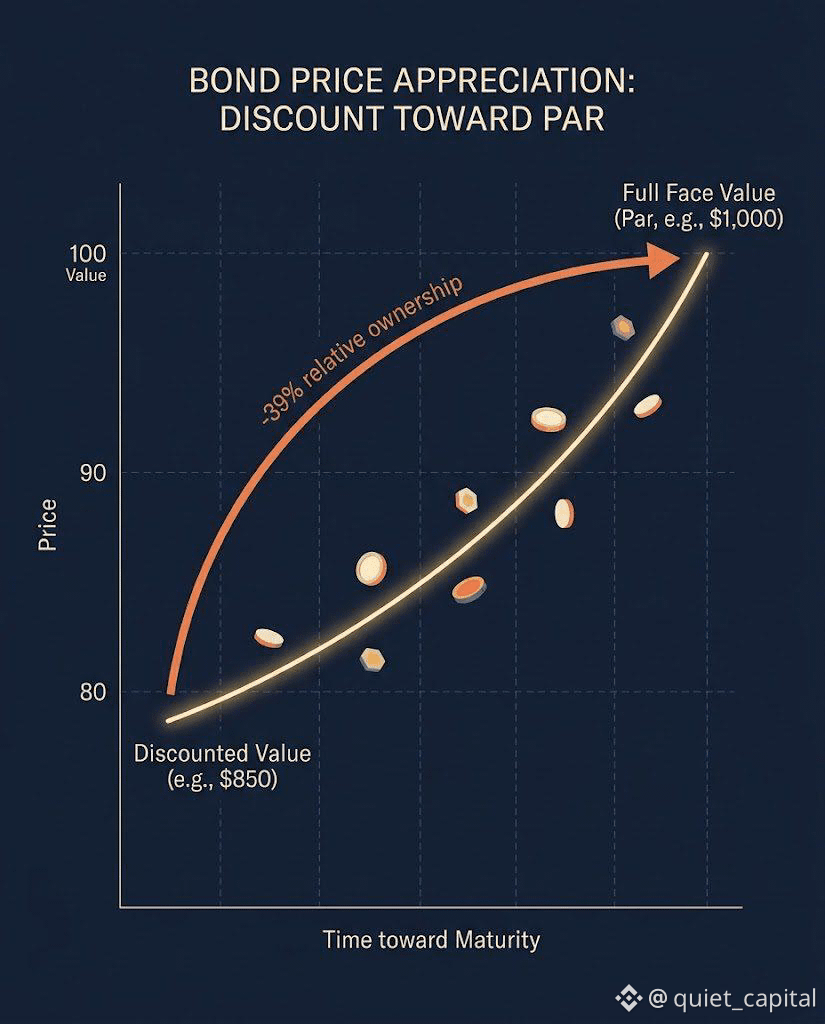
Imaginons que vous achetiez 1 000 FT-USDC aujourd’hui pour 980 USDC, avec 60 jours restants avant l’échéance. FT est une obligation zéro-coupon — pas d’intérêt périodique, juste une décote aujourd’hui qui converge vers la valeur faciale complète à l’échéance. 📉➡️📈
Votre rendement : (1 000 − 980) / 980 = 2,04 % sur 60 jours. Annualisez-le avec un multiplicateur simple 365/60 : 2,04 % × 6,08 ≈ 12,4 % de TAE fixe. 🔒
Ce chiffre est verrouillé dès que vous achetez le FT. Peu importe ce qui se passe avec les taux flottants sur d’autres plateformes pendant les 60 jours suivants — vous connaissez déjà votre rendement exact en termes d’USDC, au centime près, avant d’engager ne serait-ce qu’un dollar. 💵
La partie qui m’a pris une minute à réellement comprendre : le prix du FT n’est pas statique ; il est censé dériver à la hausse vers 1,00 $ à mesure que l’échéance approche, uniquement à cause du temps qui passe — aucun news, aucun vote, aucun changement de taux requis. 🕰️
Un 12,4 % verrouillé sur 60 jours serait-il supérieur à n’importe quel taux flottant que vous obtenez actuellement ailleurs, ou le flottant gagne-t-il encore quand les taux sont en hausse ? 🤔 Et est-ce que quelqu’un a réellement conservé un FT jusqu’à l’échéance et l’a racheté — est-ce que ça tombe exactement à la valeur faciale comme le promet le mécanisme ?
@TermMax #TermMax
Imaginons que vous achetiez 1 000 FT-USDC aujourd’hui pour 980 USDC, avec 60 jours restants avant l’échéance. FT est une obligation zéro-coupon — pas d’intérêt périodique, juste une décote aujourd’hui qui converge vers la valeur faciale complète à l’échéance. 📉➡️📈
Votre rendement : (1 000 − 980) / 980 = 2,04 % sur 60 jours. Annualisez-le avec un multiplicateur simple 365/60 : 2,04 % × 6,08 ≈ 12,4 % de TAE fixe. 🔒
Ce chiffre est verrouillé dès que vous achetez le FT. Peu importe ce qui se passe avec les taux flottants sur d’autres plateformes pendant les 60 jours suivants — vous connaissez déjà votre rendement exact en termes d’USDC, au centime près, avant d’engager ne serait-ce qu’un dollar. 💵
La partie qui m’a pris une minute à réellement comprendre : le prix du FT n’est pas statique ; il est censé dériver à la hausse vers 1,00 $ à mesure que l’échéance approche, uniquement à cause du temps qui passe — aucun news, aucun vote, aucun changement de taux requis. 🕰️
Un 12,4 % verrouillé sur 60 jours serait-il supérieur à n’importe quel taux flottant que vous obtenez actuellement ailleurs, ou le flottant gagne-t-il encore quand les taux sont en hausse ? 🤔 Et est-ce que quelqu’un a réellement conservé un FT jusqu’à l’échéance et l’a racheté — est-ce que ça tombe exactement à la valeur faciale comme le promet le mécanisme ?
@TermMax #TermMax