#bstockscis @BinanceCIS Je relis encore et encore ces deux publications parce que les pourcentages semblent comme des fautes de frappe. Mais non. Allons-y.
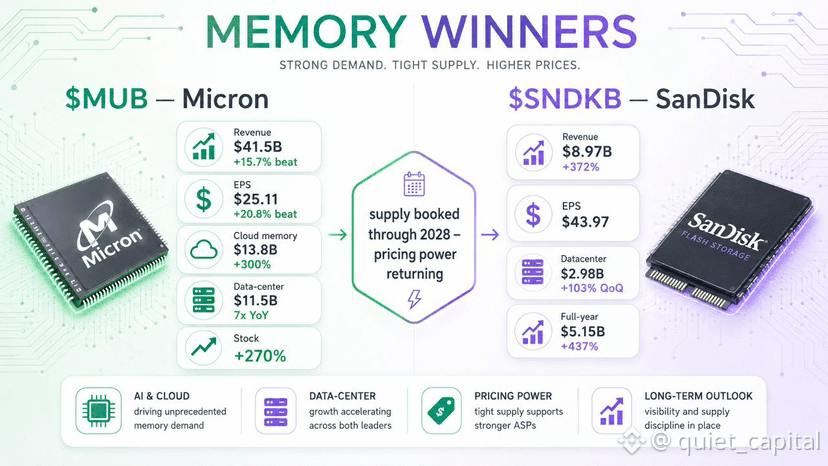
Micron ($MUB) — T3 fiscal, publié le 24 juin 📊 Chiffre d’affaires : 41,46 Md$ contre 35,84 Md$ estimé → +15,7% de surprise positive 📊 Bénéfice net ajusté par action (EPS) : 25,11 $ contre 20,78 $ estimé → +20,8% de surprise positive ☁️ Revenu cloud memory : 13,77 Md$, +300% sur un an 🏢 Revenu data-center : 11,5 Md$, plus de 7x sur un an 📈 Action : +270% depuis le début de l’année (YTD), +15–17% sur la séance après la publication
SanDisk ($SNDKB ) — T4 fiscal, publié le 5 août (sans doute plus percutant) 📊 Chiffre d’affaires : 8,965 Md$, +372% sur un an, +51% séquentiel 📊 EPS dilué GAAP : 43,97 $ 🏢 Revenu datacenter : 2,977 Md$, +103% d’un trimestre à l’autre (QoQ) 🏢 Revenu datacenter sur l’année complète : 5,153 Md$, +437% sur un an
Voici le détail qui compte vraiment : la direction attribue environ ⅓ du bond séquentiel à un volume plus élevé et ⅔ à des prix plus élevés. Ce n’est pas seulement « davantage de demande » — c’est un vrai pouvoir de fixation des prix qui revient à un marché redevenu commoditisé pour la première fois depuis des années. 💪
Ce qui relie les deux 🔗 Micron indique que les pénuries d’approvisionnement pourraient prendre un temps considérable à se résorber — l’offre de l’industrie ne s’améliorerait que progressivement jusqu’en 2028. La production de HBM serait déjà réservée jusqu’en 2027. SanDisk a appuyé cette lecture avec un rachat supplémentaire de 14 Md$ en plus des capacités restantes — pariant que son propre cash montre que l’environnement de prix n’est pas une simple anomalie sur un trimestre.
Deux fournisseurs, croissance à +300%+, approvisionnement verrouillé jusqu’en 2028 — pour moi, ça ne ressemble pas encore à un pic. Vous achetez ce supercycle de la mémoire ou vous attendez un repli ? 🌊📈
@BinanceCIS $MUB $SNDKB #bStocksCIS