

链上实验员
6 Publications
链上实验员
Signaler
Bloquer l’utilisateur
不碰合约,低频交易。研究Defi,积分,空投和链上真实收益。一起慢慢变富。
Ouvert au trading

Détenteur pour BNB
Trade régulièrement
2.5 an(s)
0 Suivis
0 Abonnés
2 J’aime
Publications
Portefeuille
·
--
Voir la traduction
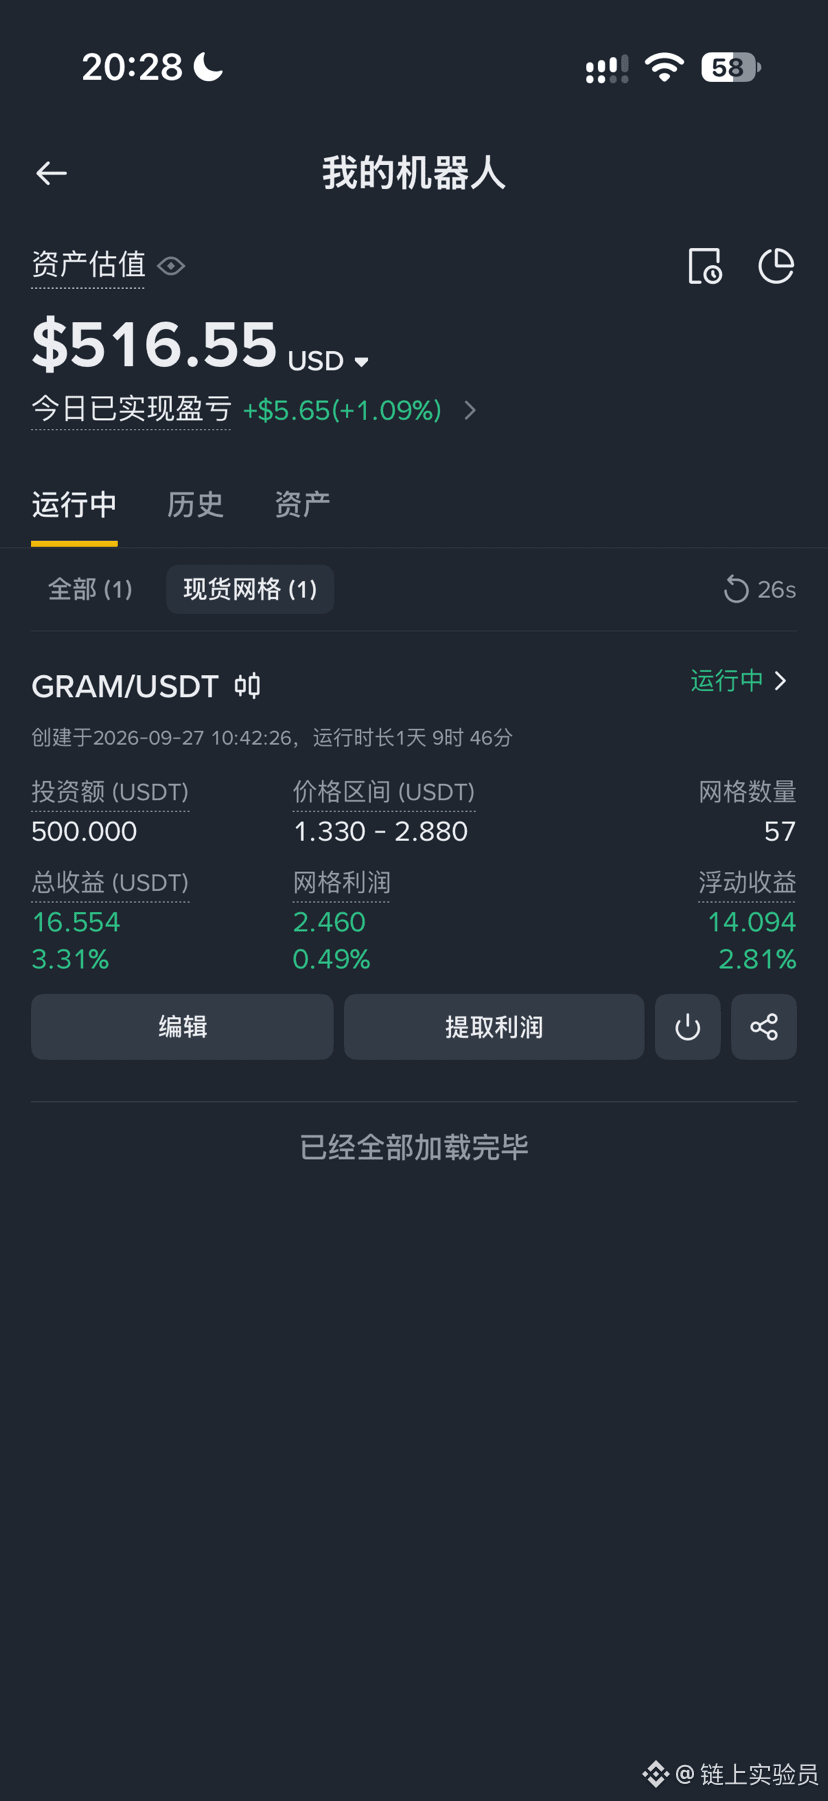
500U,运行1天9小时,当前总收益16.55U(3.31%)。
不过先说清楚:其中14.09U是浮盈,真正靠网格高抛低吸赚到的是2.46U。
网格给我的感觉就是:稳稳的幸福。
不猜顶,不抄底,价格来回波动,它就自动高抛低吸。鱼头鱼尾都不要,只吃中间那段鱼身。
当然,网格也不是无脑稳赚。震荡是朋友,单边才是风险。只要价格没有跑出区间,就让它自己慢慢折腾。
慢一点没关系,赚自己看得懂的钱。
$GRAM #网格交易
500U,运行1天9小时,当前总收益16.55U(3.31%)。
不过先说清楚:其中14.09U是浮盈,真正靠网格高抛低吸赚到的是2.46U。
网格给我的感觉就是:稳稳的幸福。
不猜顶,不抄底,价格来回波动,它就自动高抛低吸。鱼头鱼尾都不要,只吃中间那段鱼身。
当然,网格也不是无脑稳赚。震荡是朋友,单边才是风险。只要价格没有跑出区间,就让它自己慢慢折腾。
慢一点没关系,赚自己看得懂的钱。
$GRAM #网格交易
不过先说清楚:其中14.09U是浮盈,真正靠网格高抛低吸赚到的是2.46U。
网格给我的感觉就是:稳稳的幸福。
不猜顶,不抄底,价格来回波动,它就自动高抛低吸。鱼头鱼尾都不要,只吃中间那段鱼身。
当然,网格也不是无脑稳赚。震荡是朋友,单边才是风险。只要价格没有跑出区间,就让它自己慢慢折腾。
慢一点没关系,赚自己看得懂的钱。
$GRAM #网格交易
191
·
--
Haussier
Voir la traduction
Day 2|亏麻了兄弟们,0.56 的区间跑出去了
昨天刚组好 PONS/USDG 的 LP,原本觉得 0.56 这个上沿还能撑一阵,结果市场一点面子都不给,直接跑出区间。
旧 LP 跑出区间后吃不到手续费,只能撤出来重新配币,再按当前价格组一个新的 LP。
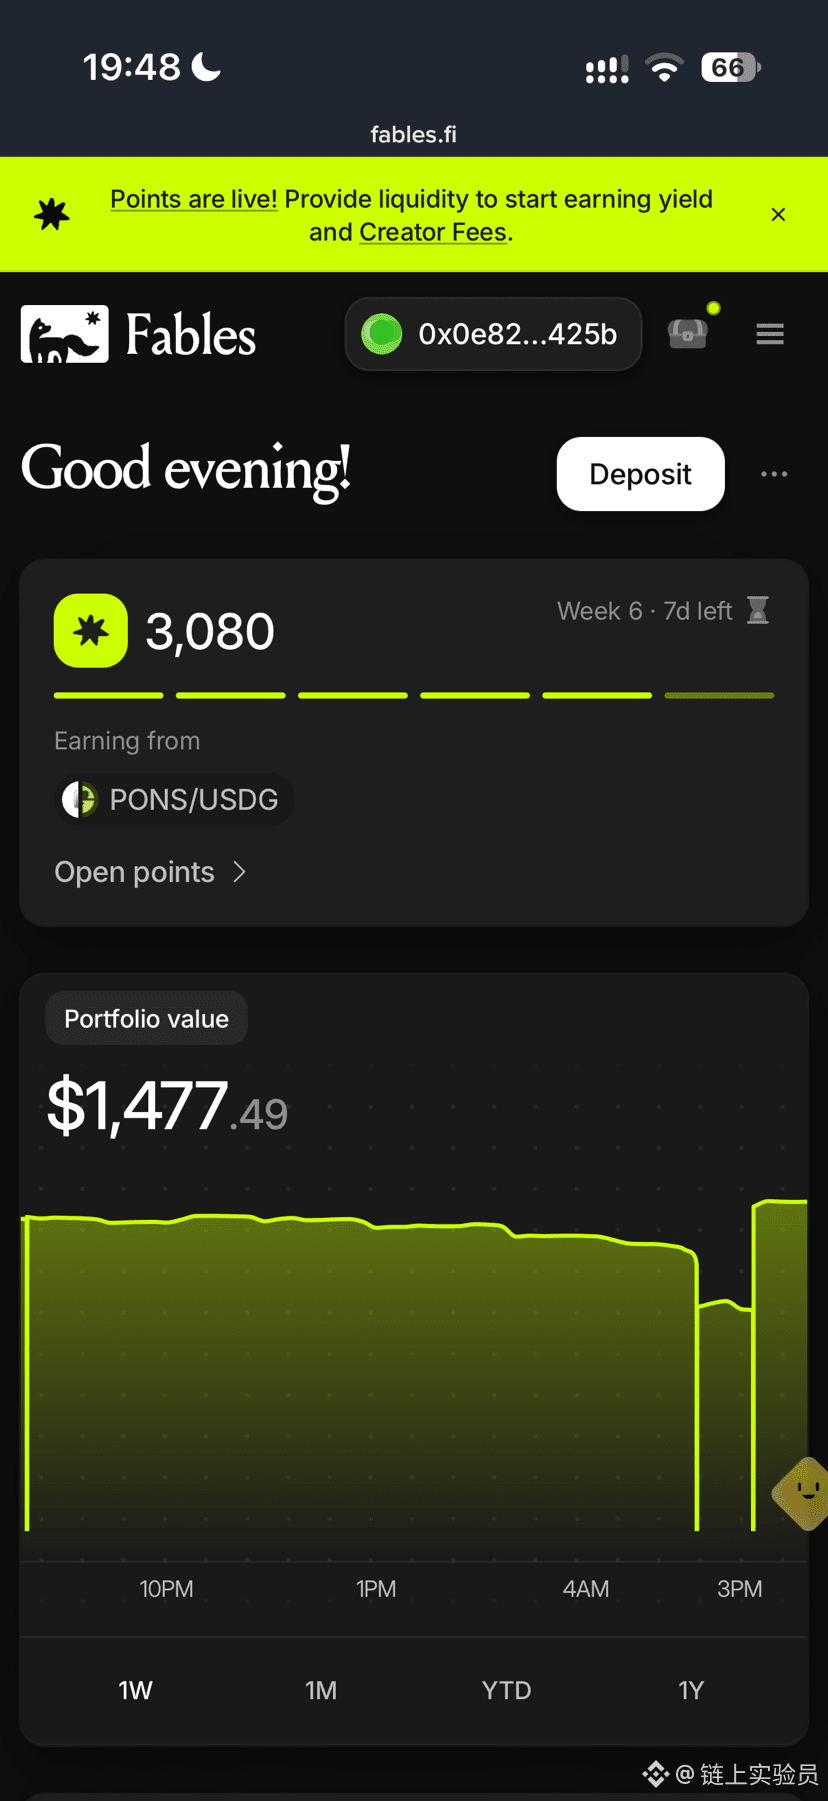
截图里的 1477U 是重新组建后的仓位,不是赚到了 1477U。严格来说也不是归零,只是区间判断失误,重新调仓时又被市场教育了一次。
集中流动性就是这样:
区间设窄了,收益看着高,但价格稍微单边走一段,仓位就直接罢工。
目前重新上车,积分 3080。
看看这个新区间能撑几天。
#defi $PONS #Fables
Day 2|亏麻了兄弟们,0.56 的区间跑出去了
昨天刚组好 PONS/USDG 的 LP,原本觉得 0.56 这个上沿还能撑一阵,结果市场一点面子都不给,直接跑出区间。
旧 LP 跑出区间后吃不到手续费,只能撤出来重新配币,再按当前价格组一个新的 LP。
截图里的 1477U 是重新组建后的仓位,不是赚到了 1477U。严格来说也不是归零,只是区间判断失误,重新调仓时又被市场教育了一次。
集中流动性就是这样:
区间设窄了,收益看着高,但价格稍微单边走一段,仓位就直接罢工。
目前重新上车,积分 3080。
看看这个新区间能撑几天。
#defi $PONS #Fables
昨天刚组好 PONS/USDG 的 LP,原本觉得 0.56 这个上沿还能撑一阵,结果市场一点面子都不给,直接跑出区间。
旧 LP 跑出区间后吃不到手续费,只能撤出来重新配币,再按当前价格组一个新的 LP。
截图里的 1477U 是重新组建后的仓位,不是赚到了 1477U。严格来说也不是归零,只是区间判断失误,重新调仓时又被市场教育了一次。
集中流动性就是这样:
区间设窄了,收益看着高,但价格稍微单边走一段,仓位就直接罢工。
目前重新上车,积分 3080。
看看这个新区间能撑几天。
#defi $PONS #Fables
1
579
·
--
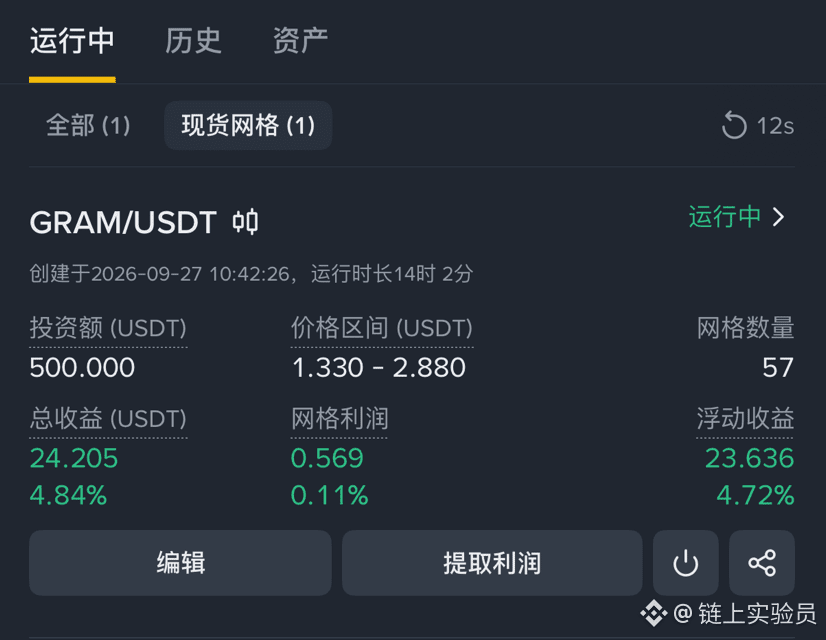
Détention de 350.5 USDT en $GRAM
$GRAM a ouvert un réseau maillé, renommé par la suite sur la base du « ton », attention à la suite
$GRAM a ouvert un réseau maillé, renommé par la suite sur la base du « ton », attention à la suite
401
·
--
#Bitget黑客转移8300万美元被盗XRP
Ce qui mérite vraiment d’être noté cette fois, ce n’est pas 83 millions de dollars, mais plutôt :
Ripple ne peut pas non plus bloquer ces XRP.
Bitget avait été piraté pour environ 387,5 millions de dollars, dont quelque 103 millions de XRP ont été transférés vers plusieurs adresses. Désormais, environ 54 millions de XRP, d’une valeur d’environ 83 millions de dollars, continuent d’être déplacés. (CoinDesk)
La raison est assez intéressante :
Des actifs comme USDT et USDC, l’émetteur peut mettre certaines adresses sur liste noire et geler des avoirs ;
mais XRP est un actif natif de XRP Ledger, et Ripple n’a pas le pouvoir de geler directement.
Ainsi, cette fois, Circle et Tether peuvent geler une partie des stablecoins impliqués, mais XRP ne peut que compter sur des échanges pour intercepter les flux de fonds en aval. (CoinDesk)
En réalité, cette affaire met sur le devant de la scène un problème très contradictoire dans le monde crypto :
Le fait qu’un actif ne puisse pas être gelé est un avantage de la décentralisation.
Mais lorsque la pièce tombe entre les mains des hackers, cela devient aussi un obstacle pour récupérer les fonds.
La décentralisation est bien souvent, une véritable arme à double tranchant.
#XRP #Bitget #Crypto
266
·
--
Pourquoi j’envisage PONS comme paire de trading DeFi ?
Ce n’est pas parce que ça a récemment bien monté, mais parce que je valorise surtout ces points :
Au cours des 30 derniers jours, Pons :
* Volume de transactions DEX d’environ 2,46 milliards de dollars
* Revenus du protocole d’environ 25,37 millions de dollars
* Environ 14 millions de dollars utilisés pour le rapatriement de valeur / le buyback et la destruction
* Capitalisation actuelle de PONS d’environ 425 millions de dollars
Quand je choisis une paire, ce qui compte vraiment pour moi, ce sont deux choses :
1. Y a-t-il un véritable volume de transactions
Un volume suffisamment important permet aux LP d’avoir des sources de frais de façon durable.
2. Le token lui-même capte-t-il de la valeur
Les revenus du protocole de PONS reviennent en partie au token, au lieu de compter uniquement sur des incitations d’inflation pour soutenir un APY.
Donc, pour moi, la logique de PONS n’est pas « parier sur sa hausse », mais plutôt :
le volume de transactions génère des frais + PONS possède une logique de rachat.
Bien sûr, le risque est aussi très clair :
si, par la suite, le volume de transactions chute rapidement, les hauts rendements qu’on voit maintenant baisseront aussi.
Ainsi, ce qui m’intéresse davantage, ce n’est pas l’APY, mais la question de savoir si le volume de transactions peut rester stable.
$PONS #defi
1.2k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
ChainlinkLaunchesCCIP2WithEnterpriseVerification
705 vues
141 mentions
#chainlinklaunchesccip2withenterpriseverification CHAINLINK NÂNG CẤP CCIP 2
Chainlink vient de lancer CCIP 2, une mise à niveau du système cross-chain axée sur la sécurité.
Point notable : les entreprises peuvent désormais ajouter elles-mêmes leurs validateurs ou faire appel à un tiers, comme Infosys et Nethermind, pour vérifier les transactions.
Auparavant, Kelp DAO avait été piraté, avec environ 292 millions USD de rsETH ; après cet incident, Kelp a transféré le rsETH vers Chainlink.
Mais il y a un point que Mây souhaite que tout le monde remarque :
Si aucun nouveau validateur n’est ajouté, les utilisateurs de CCIP 2 s’appuient aujourd’hui uniquement sur un seul réseau de vérification, au lieu de deux couches comme auparavant.
Ainsi, l’histoire du cross-chain ne concerne pas seulement la vitesse ou les frais de transaction.
La nouvelle sécurité est ce qu’il faut suivre sur le long terme.
Mây observera si de grandes organisations déploient davantage de validateurs privés. 👀
Suivez Mây pour plus d’actualités crypto chaque jour.
DYOR et gérez toujours votre capital.
Mây Làm Crypto
·2 mentions J’aime
·1.5k vues
GoldFallsTo$4144
2,106 vues
70 mentions
QNTFallsOver40%FromMorningHigh
19,714 vues
588 mentions