

MT-X
194 Publications
MT-X
Signaler
Bloquer l’utilisateur
基于流动性、周期性及反人性的规模化量化交易。非暴力交易,提升存活率,抵御周期风险。
Ouvert au trading
Trade fréquemment
11.1 mois
18 Suivis
246 Abonnés
61 J’aime
Publications
Portefeuille
PINNED
·
--
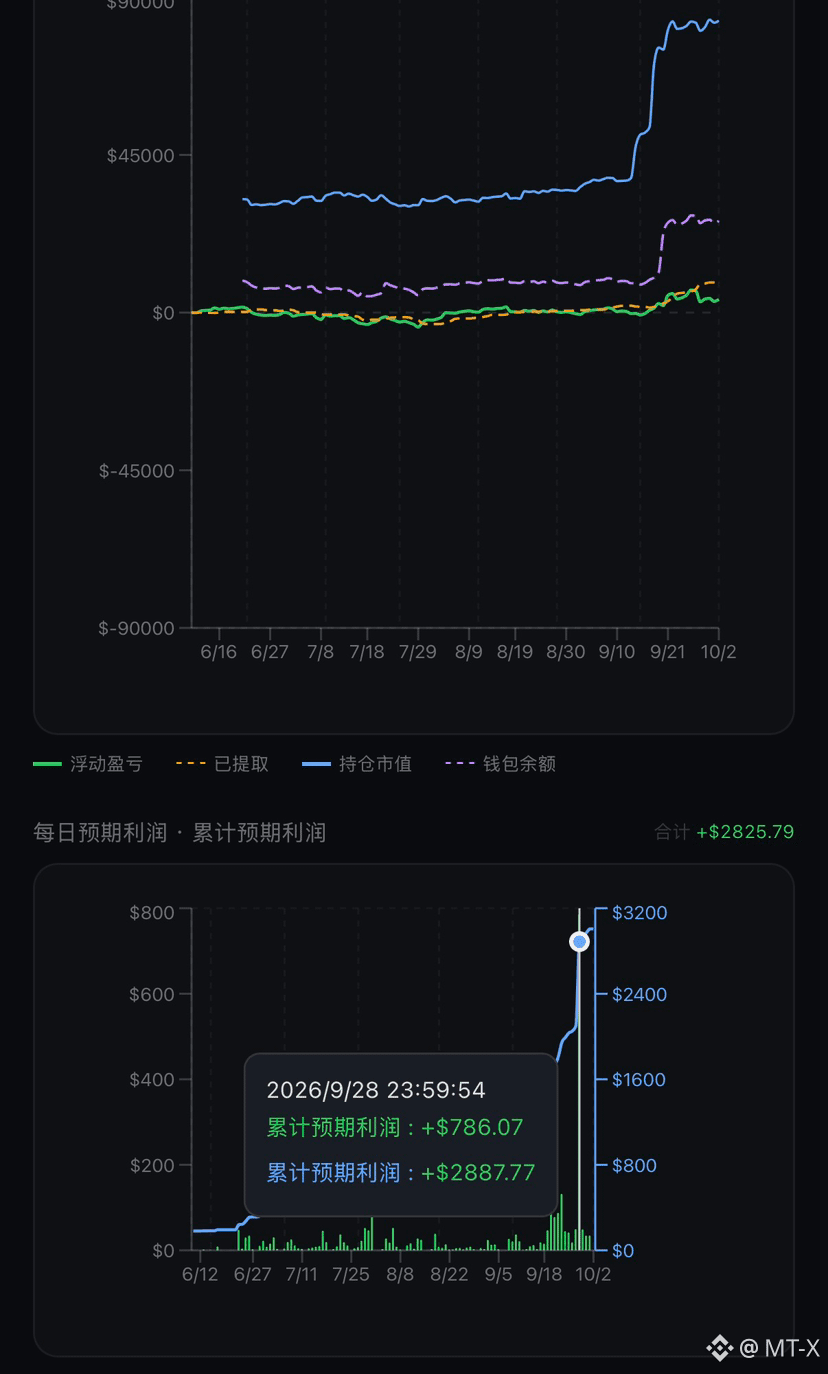
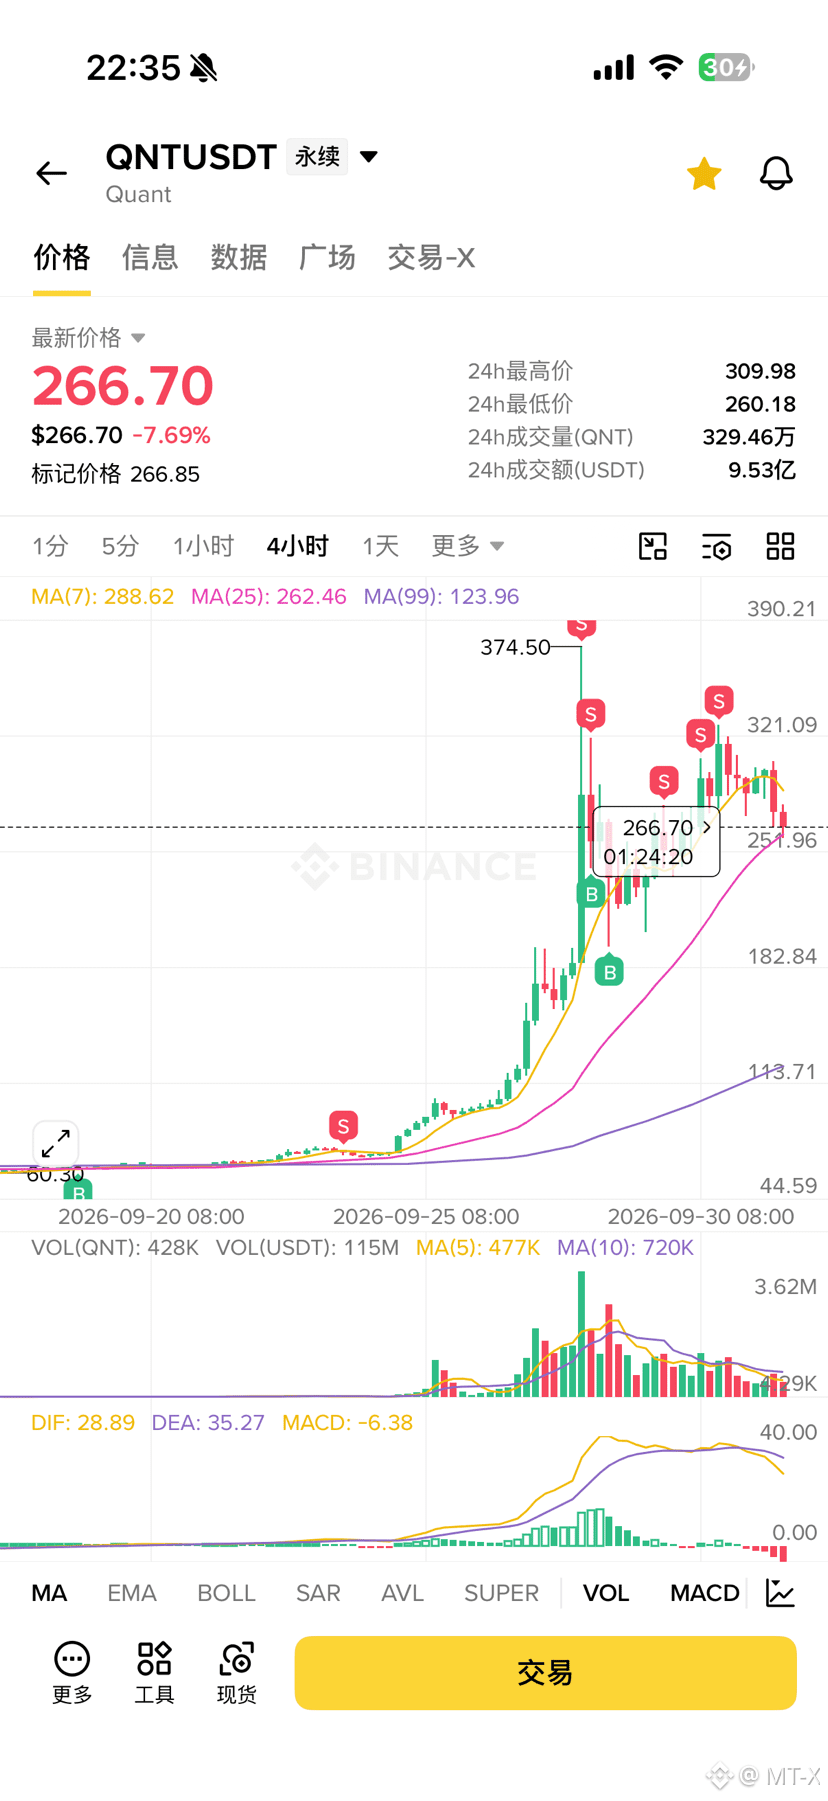
$QNT a réalisé pendant trois mois et son bénéfice maximal attendu 😂
$QNT a réalisé pendant trois mois et son bénéfice maximal attendu 😂
1
1
574
·
--
Voir la traduction
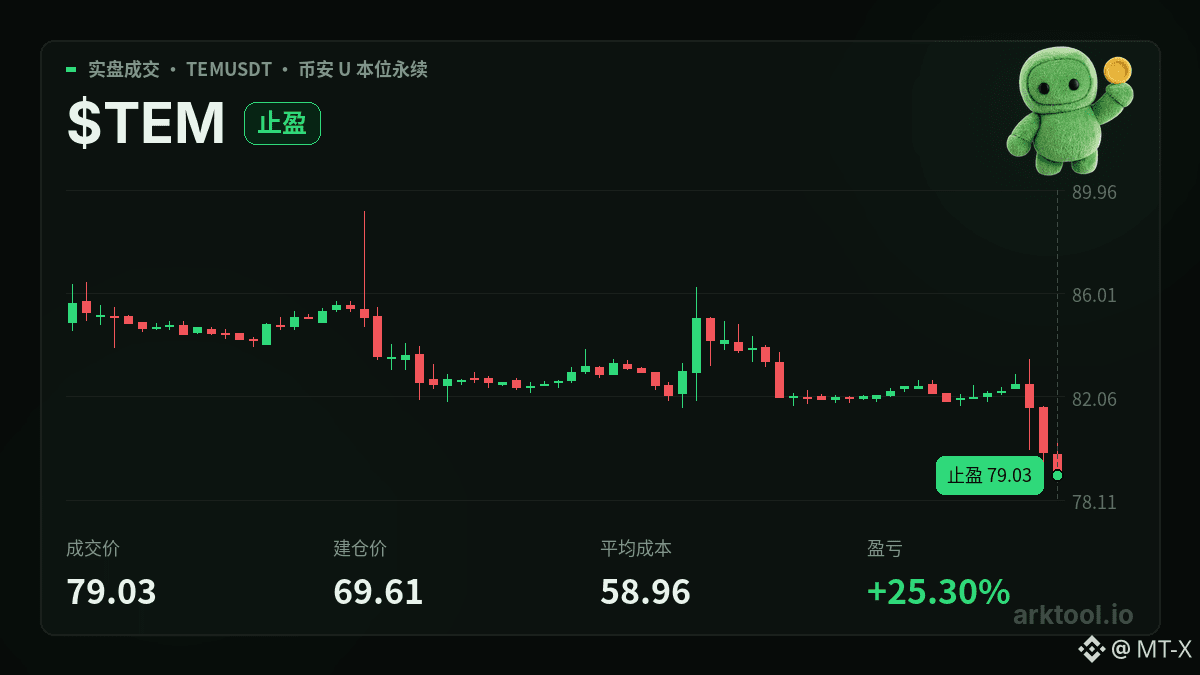
刚在 $TEM 上减了一部分仓位止盈,剩下的还继续拿着。
价格已经顶到前面那段横盘区间的上沿,短线获利盘多了起来,先落一部分是合理的,不是看空,是不想把到手的浮盈全交回去。
看多的理由还在:整体市场情绪没转坏,回调时下方也有承接,只要不跌破这波起涨的位置,结构就还是多头占优。
要警惕两点。一是它涨得急,大盘一旦转弱,这类弹性大的标的回撤会更快;二是上方整数关口附近套牢盘不少,第一次冲多半要磨,别指望一口气过去。
叙事上,它挂的是人工智能往医疗落地这条线。这条线现在的状态是被重新提起,但还没到资金一拥而上,真正进来的量跟最热的几个主题比差一截。故事能用,撑不起无脑追高,更适合顺着趋势做。
今天那条消息,说的是股票端面向印度投资者开放实时行情入口。算不上硬利好,但说明这个名字在股票那边的关注度还在往外扩,情绪上算顺风,也解释了它回调下来为什么总有人接。
这个位置先减一部分、留一部分,看它能不能把上方整数关口吃下来。站上去还有一段,反复冲不过,就得承认这只是一次反弹。
29
·
--
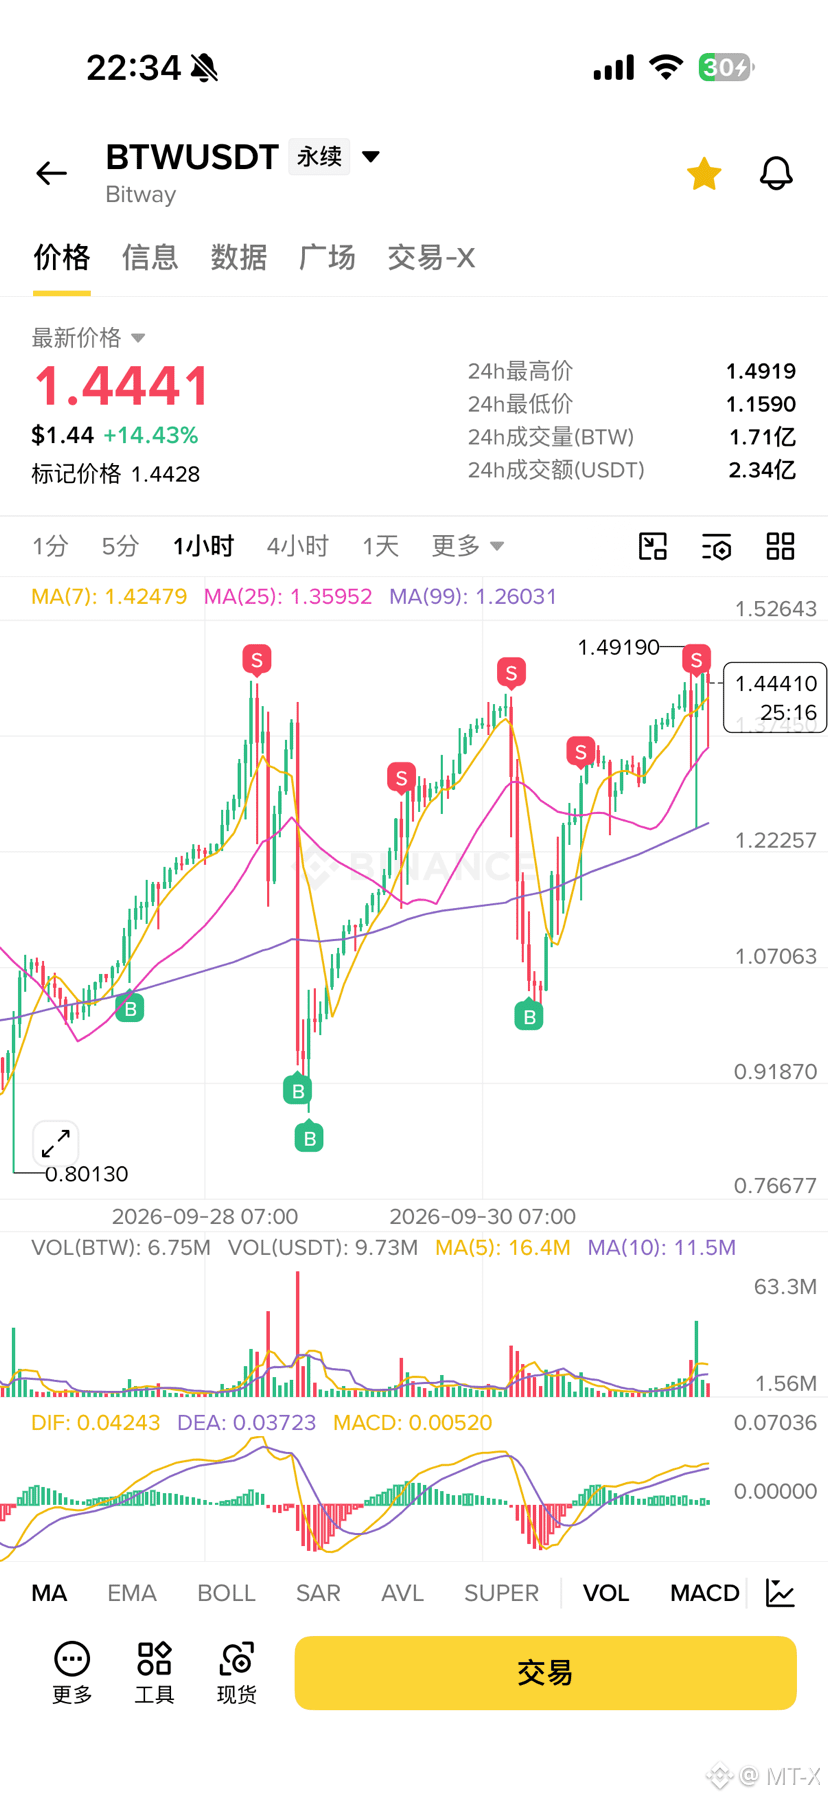
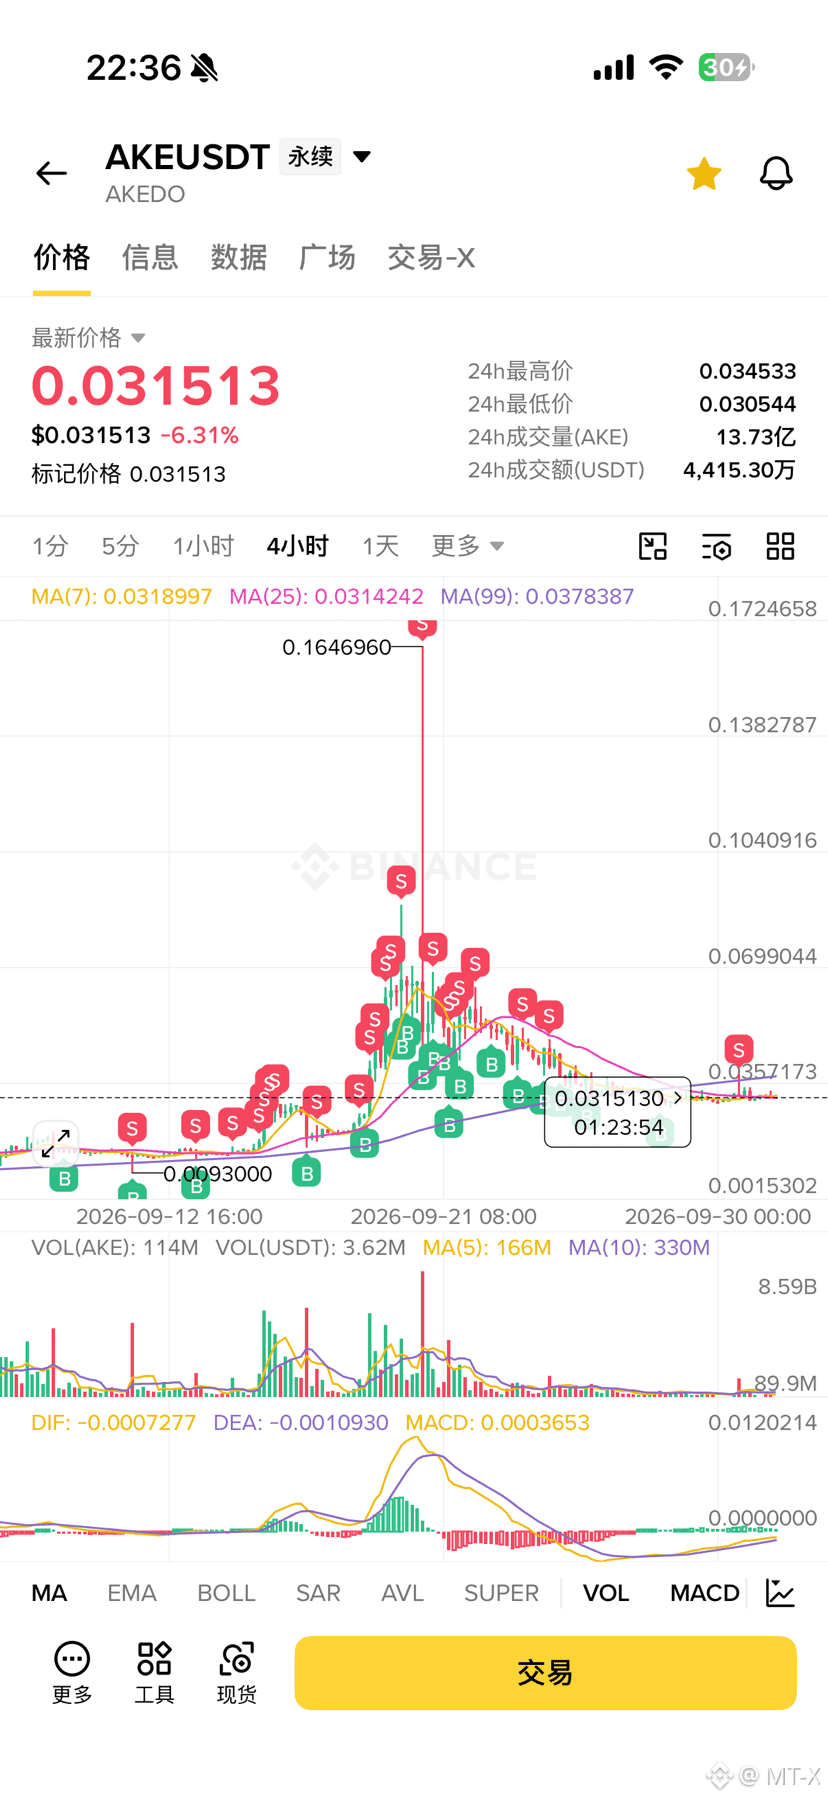
$BTW $QNT $AKE
La fréquence et la volatilité des transactions contrefaites peuvent vraiment être énormes
$BTW $QNT $AKE
La fréquence et la volatilité des transactions contrefaites peuvent vraiment être énormes
La fréquence et la volatilité des transactions contrefaites peuvent vraiment être énormes
1.1k
·
--
Voir la traduction
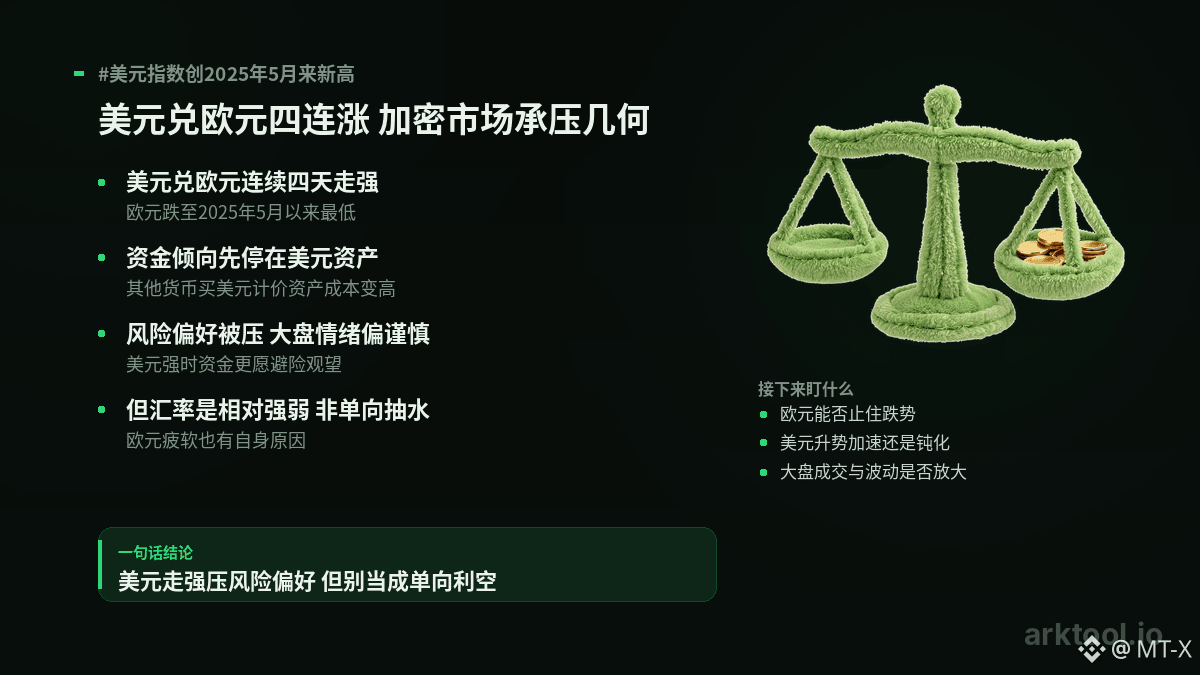
欧元又跌了,美元兑欧元连续四天走强,欧元跌到2025年5月以来最低,美元这一边则创出同期新高。一涨一跌,说的其实是同一件事:资金在往美元资产那边挪。
这对加密市场不是小事。$BTC 这类资产以美元计价,美元走强时,用其他货币买入的成本变高,资金也更愿意先待在美元里,风险偏好自然被压一压。
但别把它当成单向信号。汇率走的是相对强弱,欧元疲软也有自身的原因,不代表美元一定强到能持续抽走市场流动性。
接下来盯三件事:欧元能不能止住跌势、美元这波升势是继续加速还是开始钝化、以及大盘的成交和波动有没有跟着放大。如果美元继续冲高而大盘只是横着,说明压力被消化了;如果大盘跟着走弱,那这条线索就值得放进判断里。
#美元指数创2025年5月来新高
这对加密市场不是小事。$BTC 这类资产以美元计价,美元走强时,用其他货币买入的成本变高,资金也更愿意先待在美元里,风险偏好自然被压一压。
但别把它当成单向信号。汇率走的是相对强弱,欧元疲软也有自身的原因,不代表美元一定强到能持续抽走市场流动性。
接下来盯三件事:欧元能不能止住跌势、美元这波升势是继续加速还是开始钝化、以及大盘的成交和波动有没有跟着放大。如果美元继续冲高而大盘只是横着,说明压力被消化了;如果大盘跟着走弱,那这条线索就值得放进判断里。
#美元指数创2025年5月来新高
8
13.4k
·
--
Voir la traduction
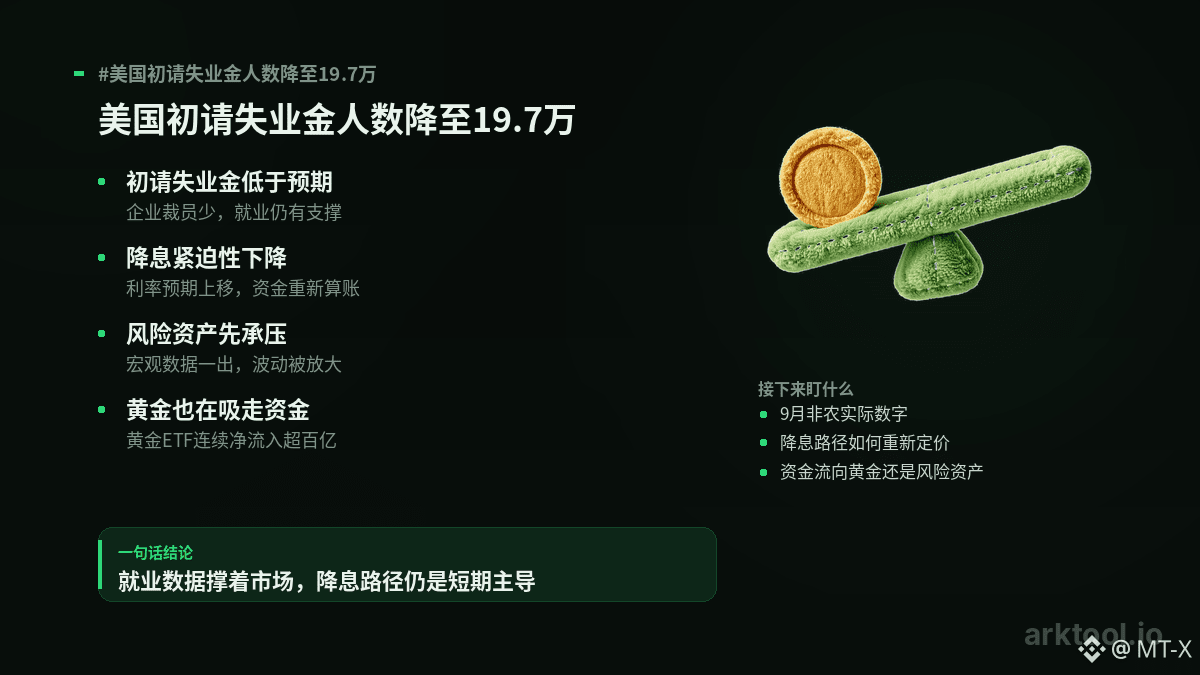
失业金申请人数降到19.7万,比预期还低。
这个数字的意思很直白:企业没怎么裁员。领失业金的人变少,说明就业市场还撑得住。经济没坏,本身是好事。
但对市场来说,好事有时是坏消息。
就业不弱,降息的紧迫性就下降。原本押注很快宽松的资金得重新算账,利率预期往上挪,风险资产先挨一轮压力。
另一头还留着变数:9月非农被预期会降温。如果新增就业真的走软,叙事又会翻回去。数据一会儿撑着、一会儿松动,市场就在这两股力量之间来回拉扯。
黄金那边的信号也值得看。黄金ETF连续净流入超百亿,全球单月流入创历史次高,说明有一部分钱在往避险方向挪,而不是全押在风险资产上。
对 $BTC 来说,眼下最敏感的变量是利率预期,不是链上活动。宏观数据一出,它的波动就会被放大。
后面盯三件事:非农的实际数字、降息路径怎么被重新定价、以及资金是继续流向黄金还是回流风险资产。
该标的的属性没变,短期价格的主导权在宏观手里。
#美国初请失业金人数降至19.7万
222
·
--
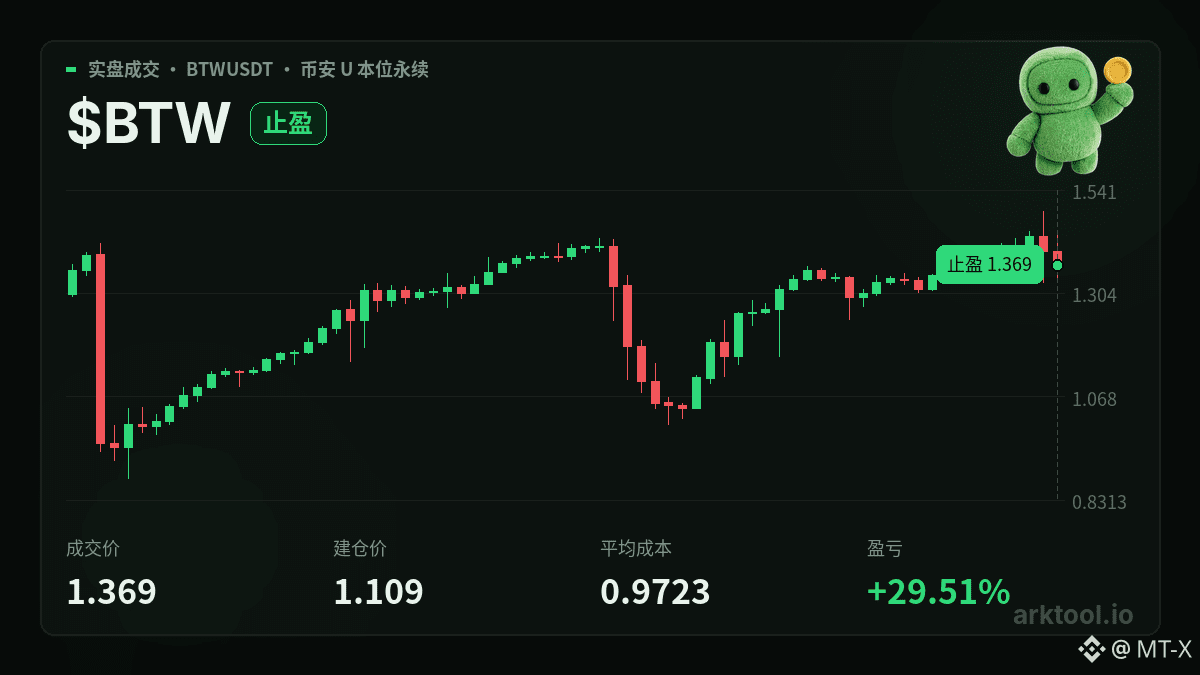
$BTW vient de réduire une partie de sa position, le reste est toujours conservé, sans être sorti.
Sur le graphique, après environ 70% de hausse en deux jours, le prix s’est déjà éloigné du point de départ. Le mouvement à la hausse a laissé une longue mèche en haut, ce qui indique qu’il y a des vendeurs au-dessus. À ce niveau, continuer à poursuivre augmente bien davantage le risque qu’au cours des quelques jours précédents. Mais la tendance elle-même n’est pas encore dégradée : tant que le repli ne fait pas retomber tout le départ de hausse, la structure haussière est toujours là.
Les raisons d’être optimiste sont très directes : la liquidité est légère, et les jetons réellement en circulation ne représentent qu’une petite partie du total. Quand des capitaux entrent, il est plus facile de générer de l’élasticité. À surveiller, c’est tout aussi clair : ce qui monte vite corrige souvent aussi vite. Si le sentiment général du marché n’est pas stable, les valeurs à petite capitalisation sont généralement les premières à être violemment frappées.
Sur le plan narratif, cette phase dépend principalement du dispositif d’incitation DeFi de l’écosystème de Binance, et cette activité a une date de fin clairement définie. Une histoire avec une date limite : la chaleur se concentre, elle démarre rapidement, et les capitaux savent eux-mêmes qu’elle est limitée dans le temps. Donc pour l’instant, ce récit continue de s’échauffer, les émotions et les flux de capitaux suivent. Mais plus on approche de la fin de l’activité, plus il faut se méfier d’un retrait des capitaux après la concrétisation des bonnes nouvelles.
Réduire une partie, en garder une autre : la suite dépend de savoir s’il y a quelqu’un qui prend le relais lors du repli.
2
49
·
--
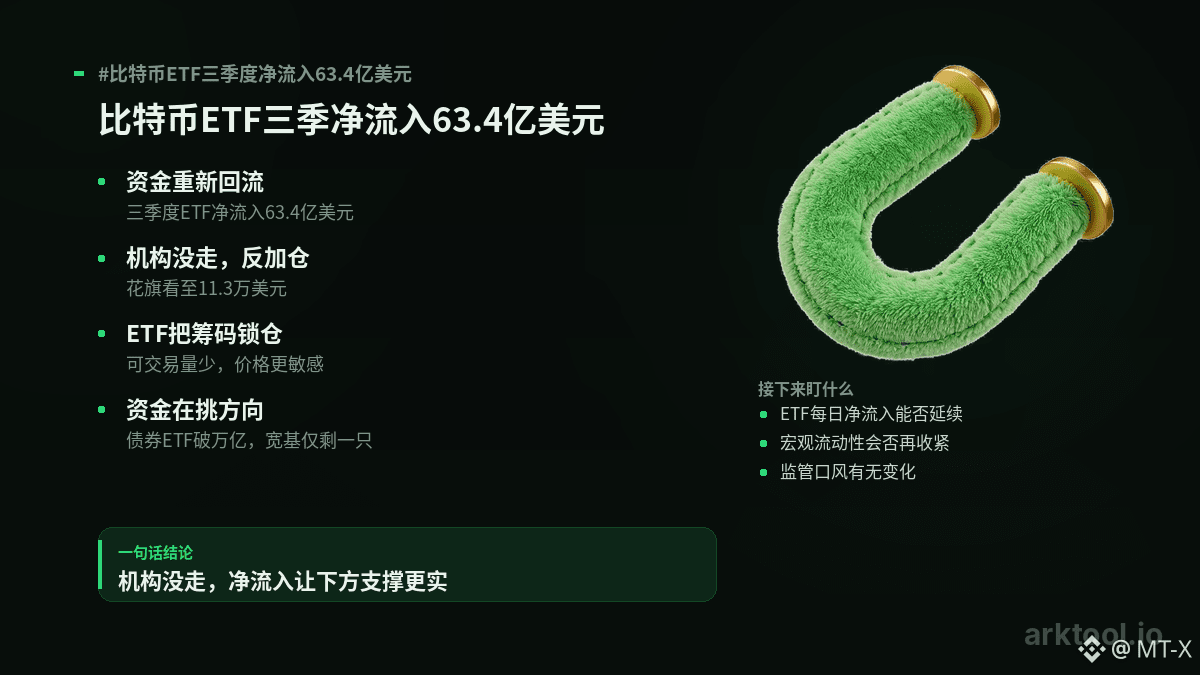
$BTC Flux net entrant de 6,34 milliards de dollars pour les ETF Bitcoin au 3e trimestre : l’argent qui était parti revient. Après le redémarrage des entrées de capitaux, Citigroup a relevé son objectif de cours sur 12 mois à 113 000 dollars.
L’enjeu ne réside pas dans le chiffre d’une seule journée, mais dans la durabilité. Les ETF sont un canal pour l’arrivée de capitaux de gré à gré : des flux nets entrants indiquent de vrais ordres d’achat qui prennent la marchandise ; des flux nets sortants signifient que les institutions se retirent. Pour le 3e trimestre, ce chiffre montre au moins que les institutions n’ont pas quitté la partie : au contraire, elles renforcent.
En comparaison avec le Bitcoin, les ETF immobilisent une partie des jetons dans des comptes de dépôt : la quantité disponible sur le marché diminue, ce qui rend le prix plus sensible aux achats supplémentaires. Durant les trois premiers trimestres de cette année, le marché des ETF a lui aussi connu un remaniement : la taille des ETF obligataires a franchi pour la première fois les 1 000 milliards, et il ne reste qu’un seul produit “large” de 100 milliards ; les capitaux sont davantage enclins à se diriger vers des orientations plus ciblées. L’argent ne disparaît pas : il change simplement de direction.
Par la suite, il faut surveiller trois points : la capacité des ETF à maintenir des entrées nettes quotidiennes, la question de savoir si la liquidité macroéconomique va encore se resserrer, et l’évolution du ton de la réglementation. Tant que les flux nets entrants restent positifs, le support sous le Bitcoin est plus solide ; en cas de basculement en négatif de façon consécutive, le rebond risque plus facilement de perdre son élan. L’aversion au risque du marché général peut aussi amplifier la volatilité à court terme.
#Flux net entrant de 6,34 milliards de dollars pour les ETF Bitcoin au 3e trimestre
120
·
--
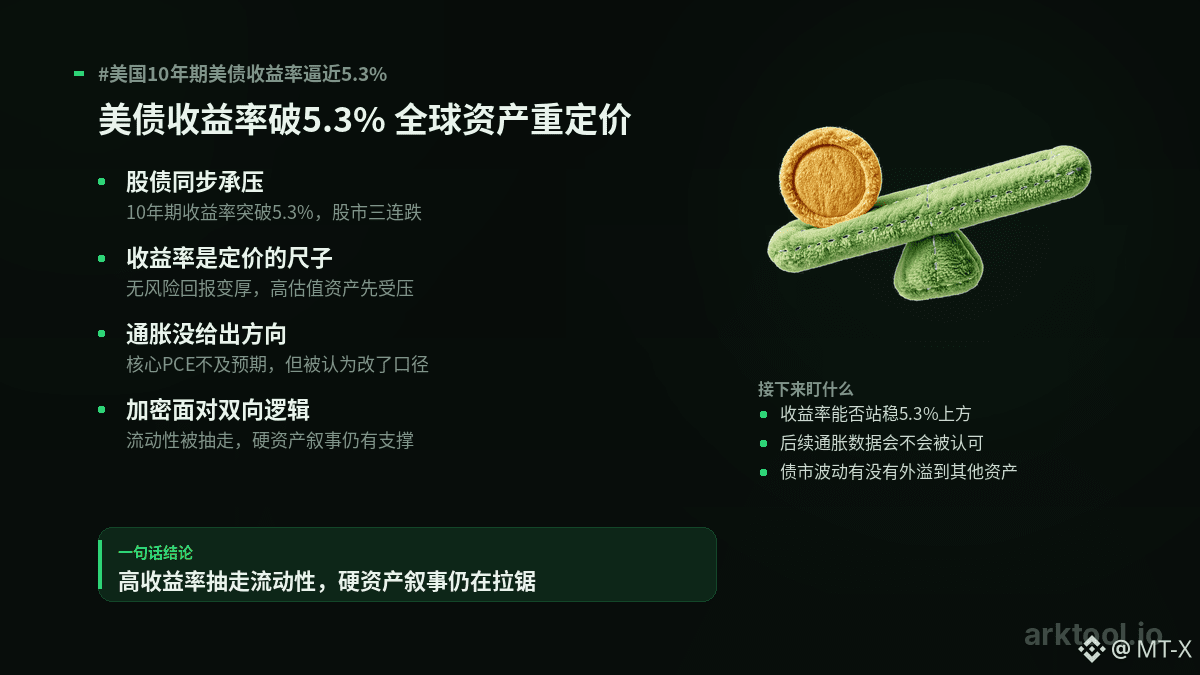
Le rendement des bons du Trésor américain à 10 ans franchit 5,3 %, et c’est le signal le plus direct de la pression qui s’exerce sur le marché obligataire mondial au cours de ce cycle. Au troisième trimestre, le marché obligataire a nettement chuté, et la Bourse a également enchaîné trois jours de baisse.
L’essentiel tient au fait que le rendement sert de règle pour fixer le prix de tous les actifs. Plus il est élevé, plus le rendement sans risque est épais ; et la tolérance des capitaux envers les actifs très volatils est d’autant plus faible. Les catégories dont l’évaluation est élevée et qui reposent sur des attentes futures sont donc les premières mises en comparaison.
Côté inflation non plus, aucun cap clair n’a été donné. Le PCE core est inférieur aux attentes, mais le rapport lui-même est jugé avoir modifié la méthodologie, et le marché n’adhère pas entièrement à cette version ; on ne peut donc pas déterminer, sur cette base, quand la pression se relâchera.
$BTC fait face à une logique à double sens : d’un côté, des rendements élevés retirent de la liquidité et pèsent sur le sentiment à court terme ; de l’autre, le déficit budgétaire et l’extension continue de la taille de la dette maintiennent un récit encore crédible pour les actifs dits « durs ». Lequel prendra le dessus dépend de la façon dont les capitaux le considèrent : actif risqué ou instrument de couverture.
Par la suite, surveiller trois points : si les rendements parviennent à se maintenir au-dessus de 5,3 % ; si les données sur l’inflation à venir seront validées ; et si la volatilité du marché obligataire déborde sur d’autres actifs.
# Le rendement des Treasuries américains à 10 ans se rapproche de 5,3 %
47
·
--
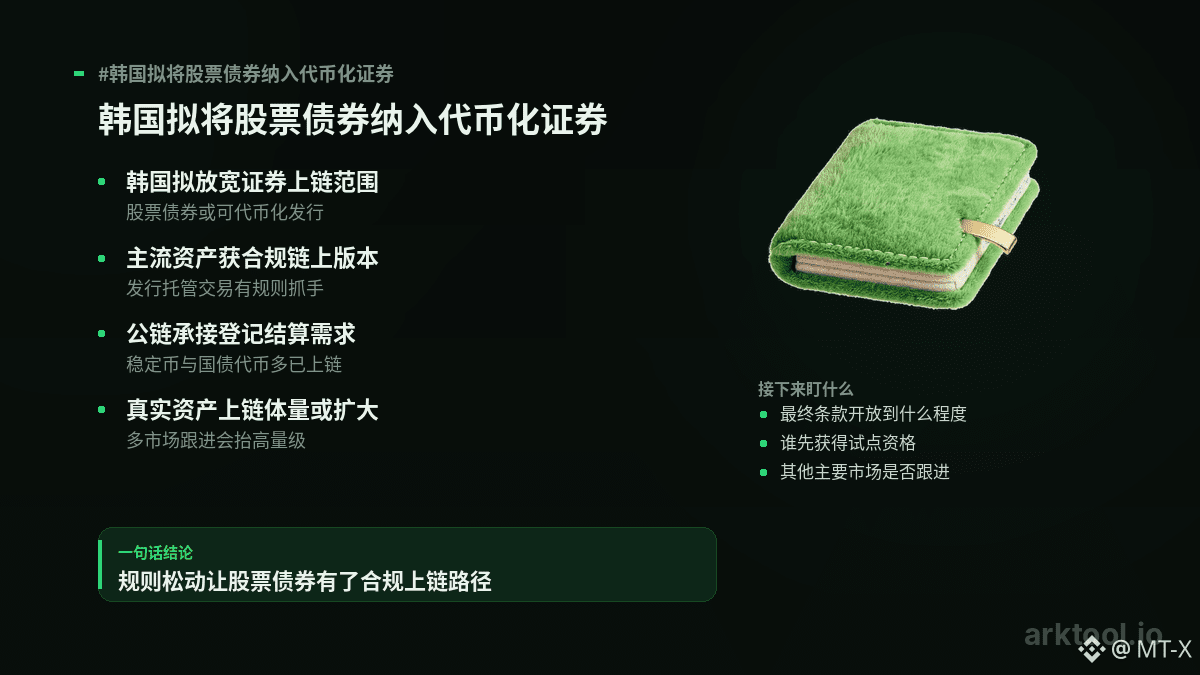
Le comité financier coréen envisage d’élargir le champ d’application des titres tokenisés. À l’avenir, des titres traditionnels comme les actions et les obligations pourraient être autorisés à être émis et négociés via la chaîne.
Le point clé se situe sur le mot « champ ». Jusqu’ici, les actifs que les titres tokenisés pouvaient couvrir étaient très limités : les frontières n’étaient pas claires, ce qui rendait les institutions peu enclines à entrer à grande échelle. Désormais, en mettant les actions et les obligations sur la table, la Corée reconnaît qu’il peut exister une version conforme, sur chaîne, d’actifs « mainstream ». Les étapes d’émission, de conservation et de négociation disposent enfin de règles concrètes permettant d’avancer.
Pour $ETH , c’est un signal côté demande. L’inscription de titres sur la chaîne ne consiste pas simplement à émettre un token : il faut aussi une blockchain capable de porter l’immatriculation des actifs, le règlement et les outils de conformité. Sur ce plan, Ethereum a accumulé le plus d’expérience ; les stablecoins, les tokens d’obligations du Trésor et les tokens de parts de fonds fonctionnent pour la plupart sur cette chaîne. Les prestataires de conservation et de services de conformité connaissent également bien ce flux. Dès que les règles s’assouplissent, pour les courtiers et les institutions de gestion d’actifs locales, le choix le plus simple consiste à raccorder cette infrastructure déjà mature. Résultat : des besoins de règlement continus et davantage d’activités on-chain.
La suite se jouera sur trois points : d’abord, dans les dispositions finales, dans quelle mesure les actions et les obligations seront-elles ouvertes—s’agit-il uniquement de transferts entre institutions, ou bien d’un accès à des investisseurs plus larges. Ensuite, qui obtiendra en premier l’autorisation pour les pilotes : les actions réelles des institutions financières sont plus convaincantes que de simples déclarations. Enfin, y a-t-il d’autres marchés qui suivront : si la tokenisation des titres s’assouplit simultanément dans plusieurs grands marchés, la taille des actifs réels tokenisés sur chaîne ne restera pas au niveau actuel.
#韩国拟将股票债券纳入代币化证券
158
·
--
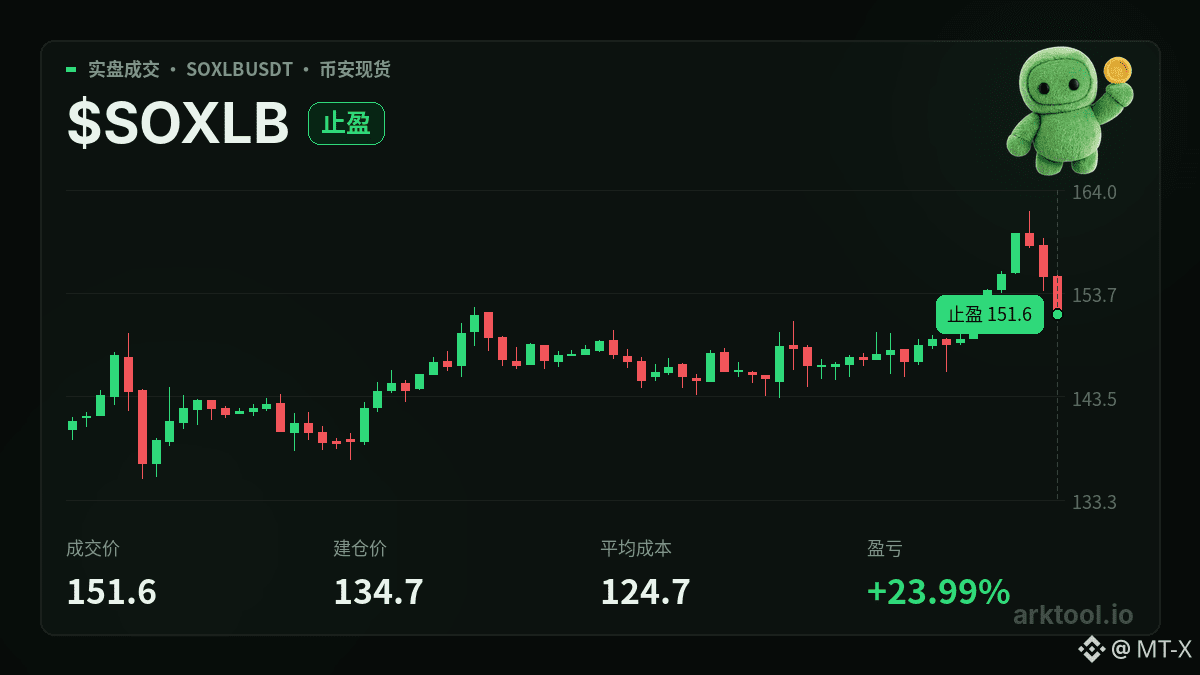
$SOXLB Je viens de réduire une partie de la position là-dessus, le reste, on continue de le détenir.
La réduction n’est pas un signal baissier : sur cette portion, le mouvement a été un peu trop rapide, à court terme c’est un peu trop chaud. J’ai donc pris une partie des gains latents. La position est toujours là, et le sens n’a pas changé.
En termes de comportement à l’écran, il suit le rythme de la ligne des semi-conducteurs. Est-ce qu’on peut continuer à monter ? La condition, c’est que la préférence pour le risque du marché global ne se contracte pas soudainement. Quand le marché est stable, il a plus de ressort ; si le marché tremble, son repli sera aussi plus net que chez les autres.
Les raisons d’être optimiste, c’est que la tendance n’est pas encore dégradée et que les re-corrections trouvent un soutien. À surveiller toutefois : lors de la première traction rapide après une montée continue, le repli peut être plus profond qu’on ne l’imagine. Ce type d’actif avec effet de levier amplifie la volatilité.
En termes de scénario, il repose sur l’histoire du cycle des puces et de la demande en puissance de calcul. Cette histoire n’est pas nouvelle : le marché la répète depuis plusieurs cycles. Nous sommes actuellement dans une phase « vieille histoire, nouveaux prix » : l’espace d’imagination n’apporte pas grand-chose de nouveau, mais les capitaux sont prêts à acheter la tendance et la cassure. En réalité, ce qui le pousse, ce sont les flux de capitaux, pas une mise à niveau du récit.
Donc, la clé pour la suite, c’est de voir si ce repli peut être rapidement repris : s’il se referme vite, la tendance a encore de la marge pour continuer ; s’il ne se referme pas, ce sera une période de consolidation pour digérer.
65
·
--
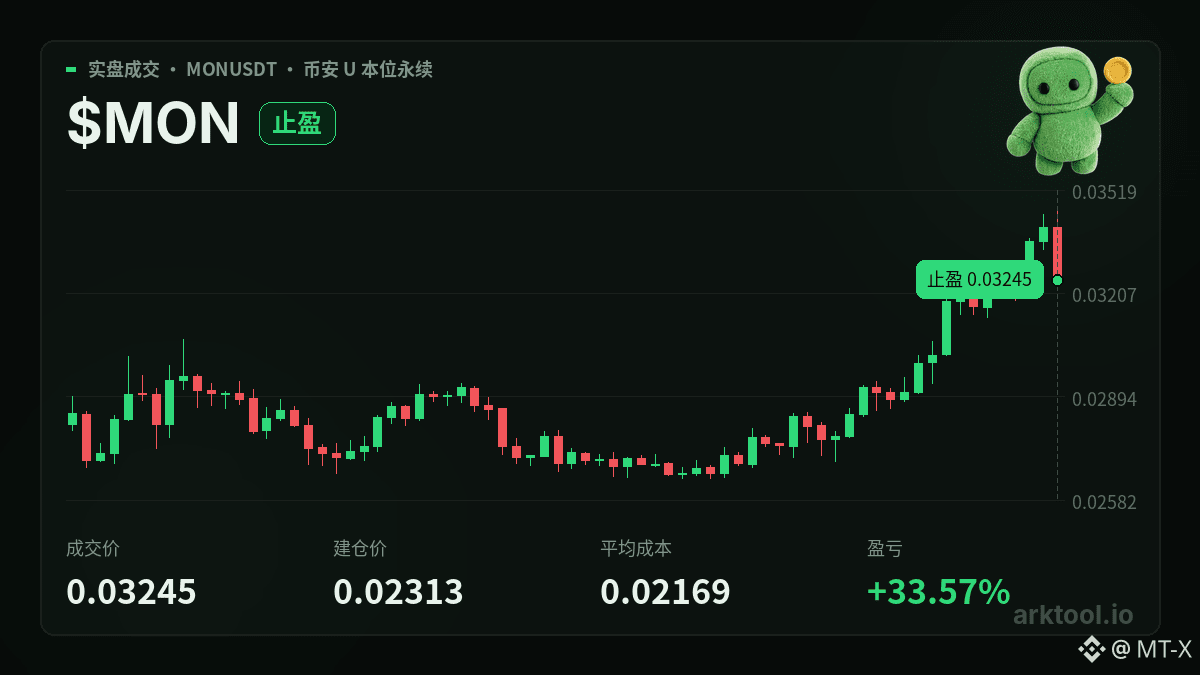
$MON On a réduit une partie de la position, mais la position de fond reste détenue.
Sur le plan technique, le prix continue de « frotter » dans cette zone de forte concentration d’échanges de la première période. À la hausse, à chaque fois que le cours grimpe près d’un seuil entier, des vendeurs le frappent ; à la baisse, il ne repasse pas sous les plus bas précédents. C’est typiquement une phase de consolidation, de digestion des cours. Quand le marché général est tiède, ce type de titres à forte volatilité a du mal à générer une tendance indépendante par lui-même : il lui faut quelque chose de nouveau à l’intérieur.
L’élément central qui attire l’attention sur ce cycle, c’est l’imagination suscitée par le lancement d’une nouvelle blockchain. Il est question de performance et de scalabilité, et surtout de savoir si les institutions sont réellement prêtes à déployer. À ce stade, la phase la plus euphorique est déjà passée : l’attitude des capitaux évolue de « écouter l’histoire » vers « regarder les données ». Le récit continue, mais on passe progressivement de l’imaginaire à la validation ; c’est la période la plus éprouvante, et celle qui a le plus de chances d’expulser les acheteurs poursuivant la hausse.
Une information du jour mérite d’être mentionnée : des prestataires de paiement à Singapour vont émettre un stablecoin adossé au dollar de Singapour sur cette blockchain. Pour l’histoire d’origine, c’est un renforcement : cela indique que les institutions votent réellement avec de l’argent bien réel en faveur de la couche de base. En revanche, le calendrier de mise en œuvre est prévu pour l’année suivante, donc il s’agit d’une variable lente ; à court terme, cela n’aide pas beaucoup l’humeur du marché. Ce qui peut vraiment impacter le prix immédiatement, c’est plutôt la pression côté carnet spot et contrats.
Deux points à surveiller : d’abord, les jetons détenus à un stade initial continuent d’être libérés progressivement ; lors des rebonds vers la zone de résistance, cela peut rencontrer une offre. Ensuite, si le marché général se retourne à la baisse, l’ampleur de la chute pour ce type de produit est généralement supérieure à celle du marché principal. Réduire une partie de la position n’est pas un signe de bearish : c’est juste pour ne pas être entraîné par les aller-retours intraday. La position restante, on la laisse à ce titre le soin de prouver qu’il peut progressivement relever le plancher. Ensuite, l’indicateur clé sera de savoir si, lors des replis, les acheteurs entrent plus vite qu’à la dernière fois.
1
248
·
--
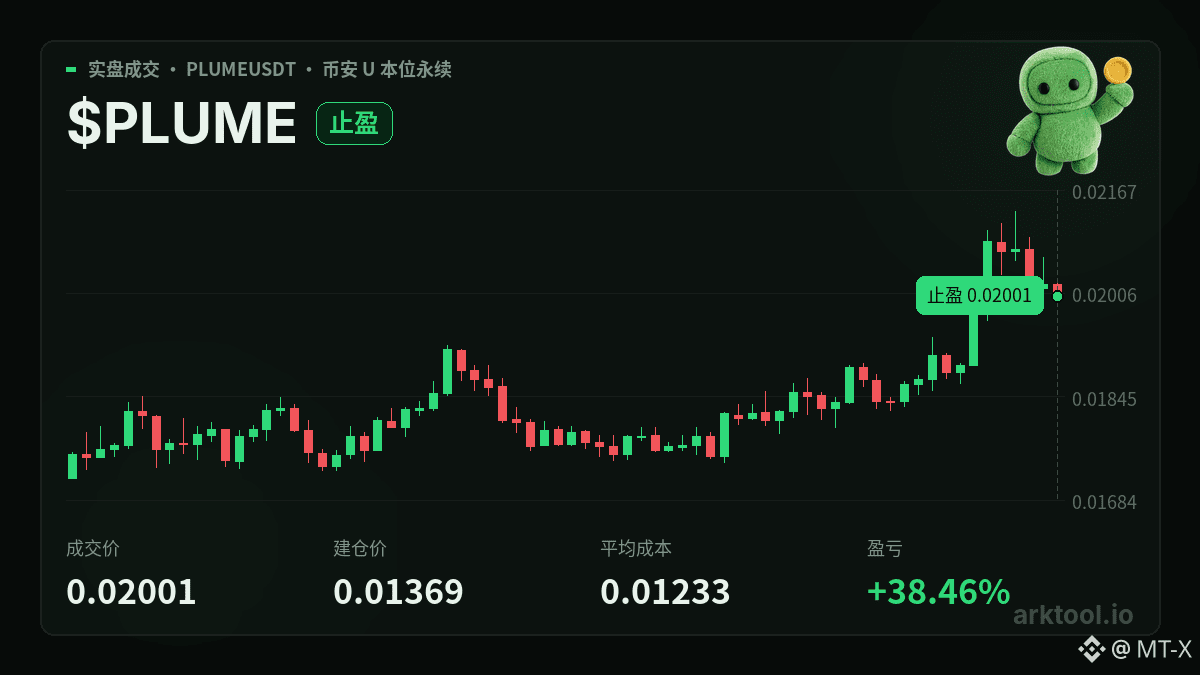
$PLUME Sur le haut, j’ai réduit une partie de la position, mais les parts restent en main et je continue à les conserver.
Cette chaîne raconte l’histoire, bien connue, du tokenisation d’actifs réels : des obligations, des fonds, du crédit, etc. — des actifs traditionnels déplacés sur la blockchain pour générer du rendement. Ce récit n’est pas tout neuf sur le marché, mais pour l’instant il est dans une phase où il est remis au goût du jour et où la chaleur monte progressivement ; ce n’est pas encore le stade où on ne peut plus en parler.
La question de savoir si les capitaux suivent : le début de la tendance y a déjà répondu. Mais pour continuer à avancer, il faut que la taille réelle des actifs et les rendements on-chain tiennent la route ; se reposer uniquement sur des concepts ne peut pas soutenir longtemps.
Sur le graphique, la première vague de hausse a déjà poussé le sentiment à un niveau assez élevé. À présent, on est dans une phase de digestion après la hausse. Autour des paliers ronds au-dessus, il y a une accumulation de positions coincées du cycle précédent : monter là-dessus risque de se faire repousser. En dessous, plusieurs moyennes mobiles continuent de servir de support ; tant qu’il n’y a pas de cassure valide à la baisse, la structure reste globalement intacte. C’est aussi pour ça que je n’ai réduit qu’une partie et que je n’ai pas bougé l’ensemble de la position : la tendance n’est pas rompue, mais à ce niveau, le rapport coût/avantage pour poursuivre en achetant sur la hausse n’est plus très intéressant.
Ce qu’il faut surveiller, c’est le marché dans son ensemble. Si le marché général commence à faiblir, les produits portés surtout par le récit auront tendance à corriger plus vite que les valeurs “mainstream”, parce que le carnet est plus mince : ça monte vite, et ça chute aussi vite. Quand le sentiment se disperse, il devient difficile de rattraper la tendance.
Pour la suite, je surveille deux points : d’une part, est-ce que, lors des replis, on arrive à tenir les supports clés ; d’autre part, est-ce que les données d’actifs réels on-chain continuent de progresser. Si on tient et si les données suivent, le récit pourra continuer. Si on ne tient pas, la hausse précédente n’aura été qu’une question de sentiment.
379
·
--
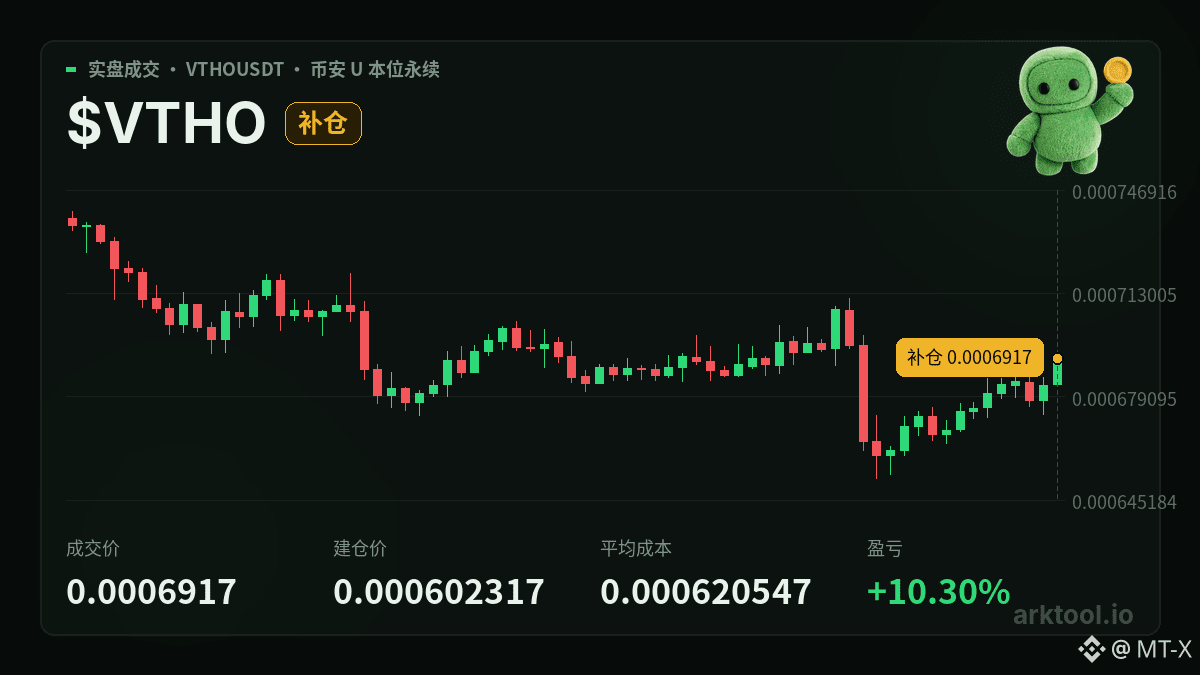
J’ai de nouveau ajouté une position sur <t-2/> $VTHO ; la position est plus lourde qu’avant. Le volume成交 et la position détenue sont dans les captures.
Sur le carnet, pendant cette période, ça a surtout évolué de façon horizontale dans une large fourchette, sans vraiment sortir pour créer une tendance indépendante. La zone en haut correspond à un ancien niveau, souvent frappé et renvoyé ; c’est là que sont accumulés à la fois les poches de détenteurs piégés et les profits des traders court terme. En bas, il y a un seuil entier qui sert de support : à l’occasion des précédents replis, il a été racheté à chaque fois.
La raison de mon ajout n’est pas compliquée : le prix revient vers le bas de la fourchette. L’humeur du marché n’est ni euphorique ni paniquée : on est dans une phase de consolidation, avec des volumes faibles et fatigants. À ce niveau, l’espace pour continuer à faire chuter est limité ; mais le rebond n’a pas encore atteint un point où l’on peut raisonnablement le poursuivre.
Ce qu’il faut surveiller, c’est surtout sa faible “indépendance”. Quand le marché général faiblit, elle baisse plus vite que tout le monde ; quand le marché général se stabilise, elle ne bouge pas forcément la première non plus. Donc, ce nouvel ajout, en essence, c’est parier que le bas de la fourchette ne se cassera pas, pas parier qu’elle va décoller tout de suite.
Côté narration, ce n’est pas une histoire nouvelle : le cœur du discours reste le même — plus cette chaîne est active, plus les frais consommés sur la chaîne sont élevés, et plus la logique déflationniste devient solide. Cette logique revient de temps en temps, et on la remet sur la table, mais l’engouement ne dure jamais longtemps, parce qu’elle dépend trop des usages réels, et que l’activité ne peut pas être “créée” par des annonces. Pour l’instant, on est dans une phase où l’histoire est remise au goût du jour, mais où les capitaux n’ont pas encore donné leur approbation collective : certains se mettent en embuscade, mais personne ne vient tirer la charrette. Si on veut vraiment que l’histoire prenne de la chaleur, il faut voir les données on-chain augmenter de façon clairement visible ; d’ici là, elle suivra davantage le marché général, en profitant de la “tempête” plutôt que de porter sa propre dynamique.
Donc ce que je surveille n’est pas le prix, mais la capacité de cette chaîne à accumuler progressivement du volume à ce niveau. Si elle n’y arrive pas, alors ce ne sera encore qu’un va-et-vient dans la fourchette.
250
·
--
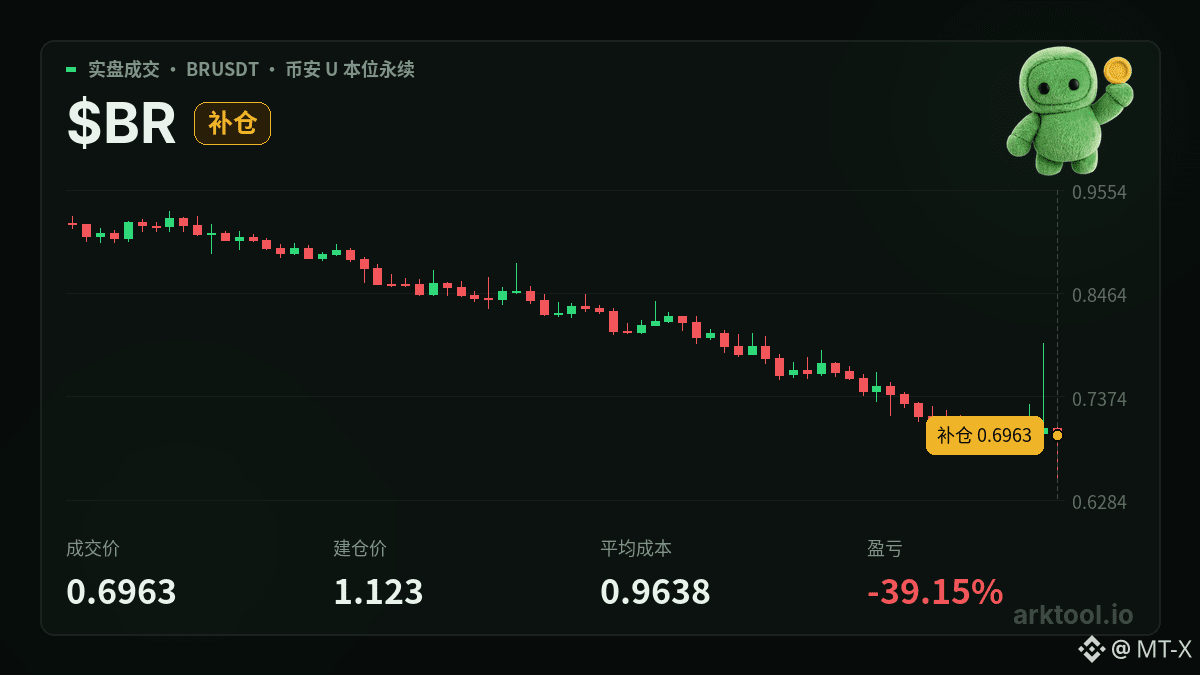
$BR Vraiment, j’ai rajouté une fois de plus : la position que j’ai en main est plus importante qu’avant.
La raison de ce nouvel ajout n’est pas compliquée. Le repli précédent a fait baisser le prix jusqu’à la zone qui a été échangée à maintes reprises auparavant. Ensuite, le prix y a oscillé, comme en frottant, et la force de la pression à la baisse diminuait à chaque fois : cela indique que ceux qui étaient pressés de couper leurs positions en étaient déjà sortis en grande partie. Aujourd’hui, le marché global n’est pas faible. Tant que le marché est capable de se maintenir, ces produits à forte volatilité réagissent souvent en premier. J’ai choisi d’ajouter à cet endroit : ce n’est pas parier sur un envol immédiat, mais plutôt estimer que l’espace à la baisse est relativement maîtrisable, avec une cote plus intéressante que si je poursuivais en haut.
Les points à surveiller sont aussi très clairs. Il est fortement corrélé au marché global : si le marché s’affaiblit, il chutera encore plus vite. De plus, la profondeur de ce produit est plutôt moyenne : les mouvements de forte hausse puis de forte baisse peuvent arriver facilement. Avec une position lourde, la psychologie se déforme vite ; c’est pourquoi, après l’ajout, j’ai une limite à la tolérance de ma position globale.
Sur le plan narratif, le thème consiste à transformer le Bitcoin en actif qui peut générer des intérêts : circulation multi-chaînes et logique de captation des rendements. Ce thème n’est pas nouveau. Il avait déjà été en vogue une première fois, puis a été dépassé par des choses plus accrocheuses. Maintenant, cela ressemble davantage à une résurgence d’un stade précoce : on n’est pas encore dans l’étape où les capitaux affluent en masse. Les transactions et la chaîne n’ont pas donné de signaux complets d’amélioration. Les entrées proviennent surtout d’argent plutôt orienté trading ; les investisseurs de long terme n’ont guère bougé. L’histoire, elle-même, n’est pas mauvaise ; c’est surtout qu’il manque un environnement de marché plus favorable.
Ensuite, je surveille deux choses : d’abord, est-ce qu’il peut tenir debout dans la zone actuelle sans se casser ; ensuite, l’attitude du marché global à des points clés. S’il tient, l’ajout effectué ici sera comme un coup de pouce ; s’il ne tient pas, alors cet endroit ne serait qu’une position intermédiaire.
47
·
--
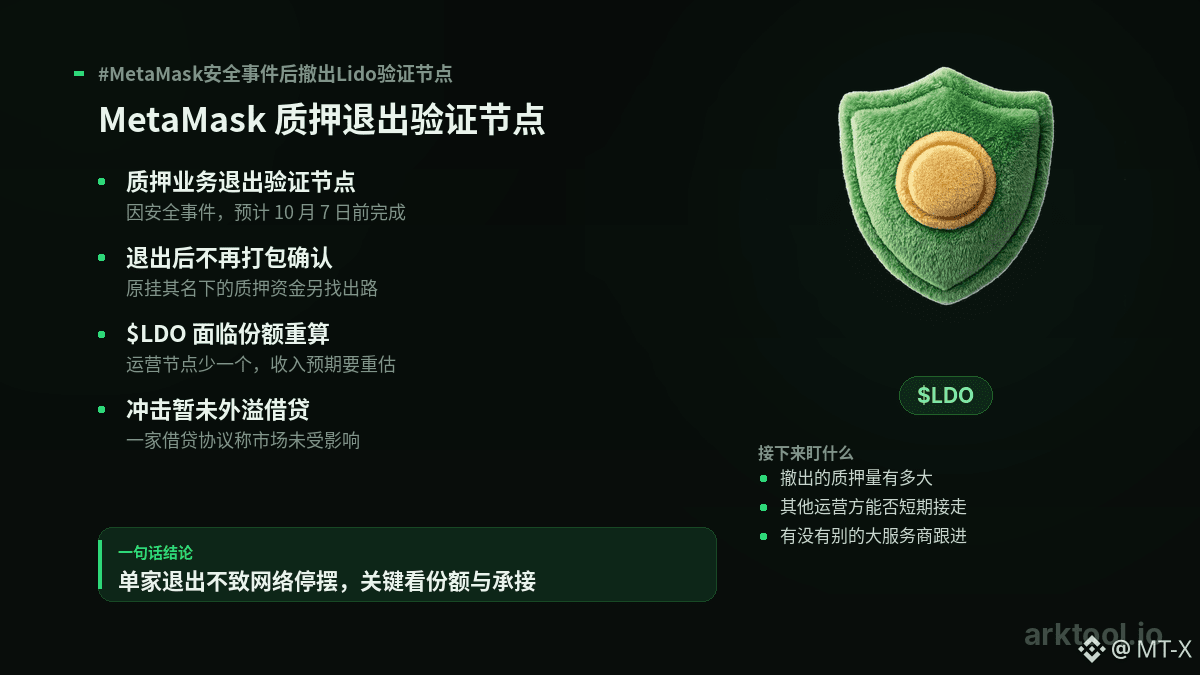
Le service de mise en jeu (staking) de MetaMask prévoit de cesser l’exploitation des nœuds de validation à partir de sa phase de vérification, et devrait terminer d’ici le 7 octobre.
La cause est un incident de sécurité. Le prestataire de staking qui quitte l’exploitation des nœuds de validation signifie qu’il ne regroupe et ne confirme plus les transactions pour le réseau. Les fonds de staking initialement immobilisés sous son nom devront donc être redirigés vers une autre solution.
Pour $LDO , ce sont deux éléments qui se superposent : d’un côté, il y a un nœud de validation en moins parmi ceux en fonctionnement, et de l’autre, le marché va recalculer sa part de staking ainsi que les perspectives de revenus.
Ce protocole est un acteur de tête dans la filière du staking liquide. Les nœuds de validation sont répartis entre plusieurs opérateurs. Le départ d’un seul opérateur ne provoquera pas l’arrêt du réseau, mais l’évolution de la concentration des nœuds mérite d’être surveillée.
Ce qui compte vraiment n’est pas seulement ce retrait, mais trois points : l’ampleur du montant de staking retiré, la possibilité pour d’autres opérateurs de le reprendre à court terme, et l’existence éventuelle d’autres prestataires qui emboîteront le pas.
De l’autre côté, le fondateur d’un protocole de prêt de premier plan indique que son marché n’a pas été impacté, ce qui montre que la secousse se limite pour l’instant au niveau du staking, sans débordement vers le marché du prêt.
La suite : surveiller trois points—l’évolution du nombre de nœuds de validation et du volume total de staking du protocole, les actions des autres grands prestataires, et si le sentiment global du marché risque de faiblir en conséquence.
#MetaMask安全事件后撤出Lido验证节点
190
·
--
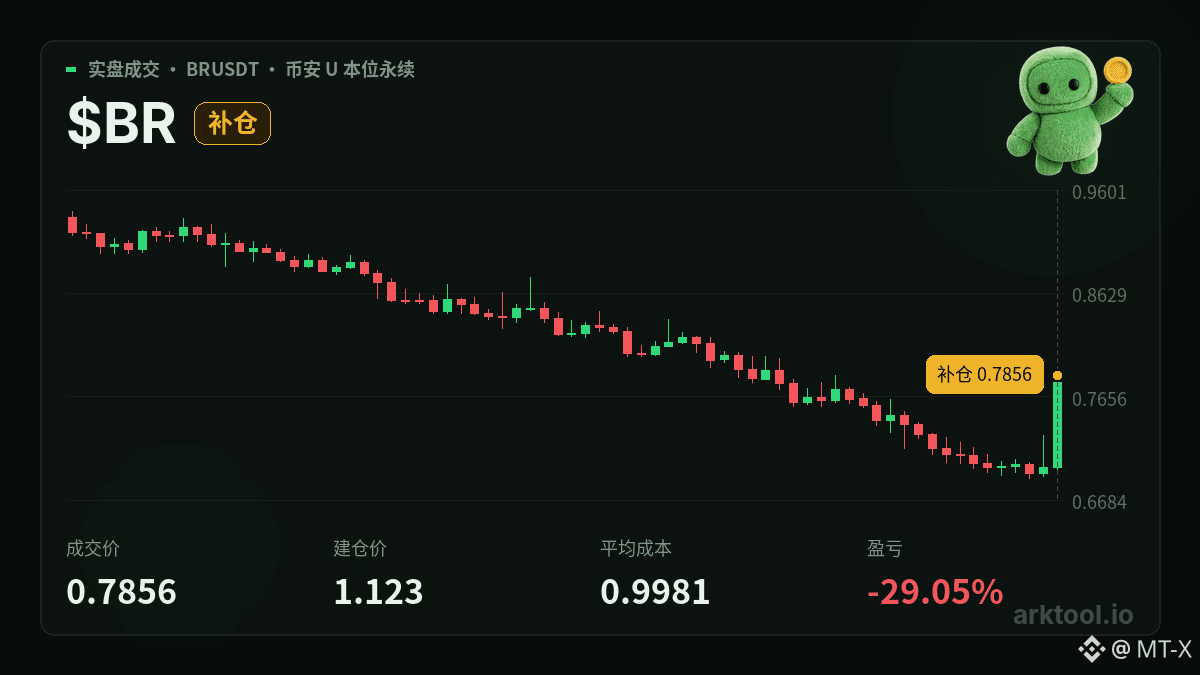
Je viens d’ajouter un autre achat sur $BR , et la position est désormais plus lourde qu’avant.
D’abord, parlons de la position. Sur ce titre, après une montée en flèche au début, le prix est redescendu et s’est ensuite maintenu longtemps dans la zone basse. Il est actuellement en train de tester en aller-retour un niveau entier situé à proximité de la zone précédente, sans chute profonde ni rebond marqué. Sur l’ensemble du marché, ces deux derniers jours, ça avance aussi de façon latérale, sans direction claire : les capitaux attendent. Dans ce contexte, quand on ajoute, on se base sur sa propre structure plutôt que sur un signal donné par le marché.
Les raisons d’être haussier ne sont pas compliquées : la vague d’appréciation précédente montre que de l’argent est vraiment entré. Pendant la phase de repli, on n’a pas vu apparaître de ventes en rafales avec volumes de façon continue : il s’agit plutôt d’un échange normal, une sorte de purge. Tant que le support en dessous, au niveau entier, n’est pas cassé de manière efficace, et que les actions restent sur le marché, la probabilité de retester à nouveau le précédent plus haut demeure.
Les points à surveiller sont tout aussi clairs. D’abord, ses volumes sont nettement plus faibles qu’au moment de la montée ; plus la durée de la consolidation sur volume réduit est longue, plus le support risque d’être percé directement par une grosse bougie baissière. Ensuite, si le marché dans son ensemble venait soudain à s’inverser à la baisse, les chutes de ce type de petites capitalisations sont généralement bien plus importantes que celles des actifs dominants : la volatilité est bidirectionnelle. Troisièmement, si, lors du rebond, les volumes ne remontent pas, c’est probablement un rebond faible, un contre-mouvement, et pas le début d’une nouvelle offensive.
Sur le plan narratif, ce projet attire l’attention du marché grâce à la piste des transactions on-chain et de la liquidité : en essence, il parie sur le fait que l’usage réel au sein de l’écosystème va s’intensifier. Cette histoire a été remise au goût du jour récemment : la hype n’est pas très élevée, mais elle n’est pas retombée non plus. Autrement dit, il y a des capitaux disposés à se positionner à bas niveau, mais on n’est pas encore dans l’étape où tout le monde se met à courir après. En d’autres termes, l’histoire est toujours là, mais le marché n’a pas encore donné de prime.
Donc, pour l’instant, ma démarche est simple : la position est relativement basse, j’ai déjà augmenté la taille ; maintenant, il s’agit de voir si le titre arrive à tenir au-dessus du support et à réamorcer des volumes. S’il tient, la continuité du rebond aura une base.
1
586
·
--
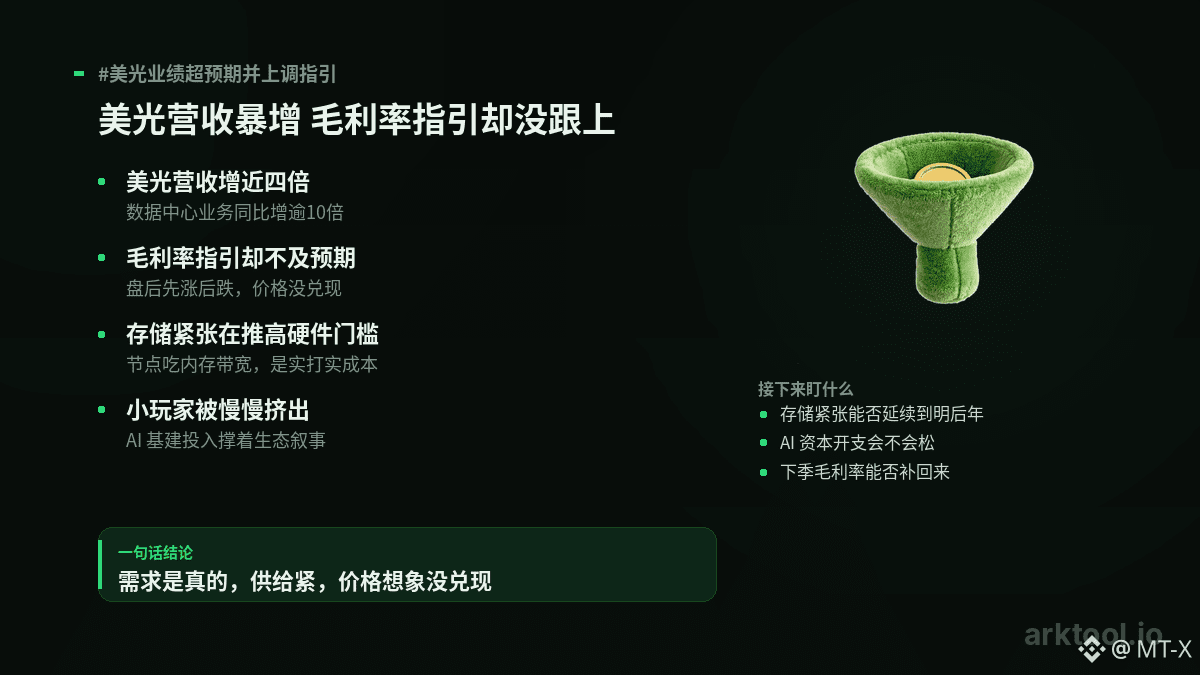
La publication de résultats de Micron : des chiffres très impressionnants. Sur un trimestre, le chiffre d’affaires progresse d’environ quatre fois en glissement annuel ; pour l’activité centrale des centres de données, la croissance du chiffre d’affaires trimestriel dépasse 10 fois en glissement annuel ; et les prévisions de revenus pour le trimestre suivant sont également au-dessus des attentes. En revanche, les prévisions de marge brute n’ont pas suivi : après la clôture, le titre a d’abord monté puis a décroché.
En une phrase : la demande est bien réelle, mais le potentiel lié aux prix n’est pas encore concrétisé.
Le marché veut entendre « à quel prix on peut vendre » ; l’entreprise répond « combien on peut vendre ». Le PDG a mentionné que d’ici les années à venir, la mémoire sera encore plus difficile à obtenir. Le poids de cette phrase vient du fait que ce n’est pas la demande qui atteint un plafond : c’est l’offre qui ne parvient pas à suivre.
Cela fait le lien avec le secteur de la crypto, sur la partie matériel.
Dans ce type de chaînes publiques à haut débit comme $SOL , les nœuds de validation consomment réellement de la mémoire et de la bande passante : le matériel est un coût d’exploitation bien tangible. Quand les prix de la mémoire augmentent et que l’approvisionnement se tend, cela finit par relever le seuil d’accès des nœuds et pousse progressivement les acteurs plus modestes vers la sortie. Dans le même temps, l’IA est un récit souvent mis en avant dans l’écosystème de cette chaîne : l’argent investi dans les infrastructures IA continue d’y affluer, ce qui donne matière à continuer à en parler.
À la suite, il faut surveiller trois points : la tension sur le stockage peut-elle se prolonger ? les dépenses d’investissement en IA vont-elles se relâcher ? la marge brute du prochain trimestre pourra-t-elle être rattrapée. Côté crypto, ce n’est pas un lien direct ; mais l’appétit pour le risque dans les valeurs tech va d’abord se transmettre au marché global, puis à des actifs de chaînes publiques offrant plus d’élasticité.
#美光业绩超预期并上调指引
180
·
--
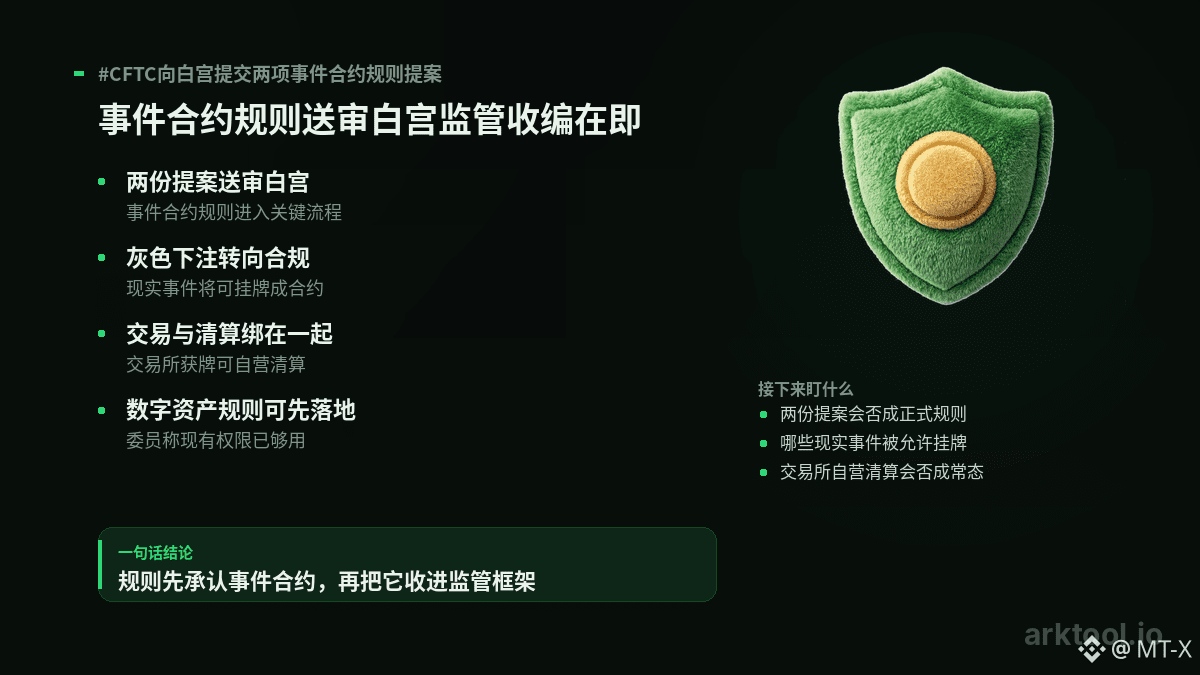
La Commission américaine de négociation de produits dérivés (CFTC) a transmis deux propositions de règles concernant les « contrats d’événement » à la Maison-Blanche. En clair, les contrats d’événement consistent à parier sur des faits de la vie réelle : résultats électoraux, orientations des politiques publiques, attribution de récompenses, etc., pouvant être transformés en contrats. L’envoi à la Maison-Blanche est une étape clé du processus, ce qui signifie que ce type de marché passe d’une zone grise vers une régulation officielle.
En les regardant ensemble, deux autres éléments se dégagent. D’abord, Coinbase a obtenu une licence de compensation pour les produits dérivés : la plateforme assure elle-même la compensation. Autrement dit, elle ouvre le lieu de négociation tout en gérant la « bourse » — les points de risque se concentrent alors sur l’échange. Ensuite, l’organisme mène des vérifications sur des personnes pariant sur des résultats politiques le concernant : le conflit d’intérêts est ainsi mis pour la première fois clairement sur la table.
Ajoutez à cela le fait que certains commissaires ont publiquement déclaré que la SEC et la CFTC disposent déjà des compétences nécessaires pour définir des règles pour les actifs numériques, sans devoir attendre une législation du Congrès. Plusieurs signaux convergent dans la même direction : les règles avancent, avec une méthode consistant d’abord à reconnaître ce type de marché, puis à l’intégrer dans un cadre.
Pour $BTC , des règles plus claires sur les produits dérivés et la compensation constituent, à long terme, une condition qui rend l’entrée des institutions plus probable ; à court terme, à chaque changement de doctrine réglementaire, la volatilité suit le mouvement. La suite à surveiller est donc de savoir si ces deux propositions seront adoptées comme règles officielles, quels événements seront autorisés à être listés, et si la compensation pour compte propre des plateformes deviendra une pratique courante.
#CFTC向白宫提交两项事件合约规则提案
149
·
--
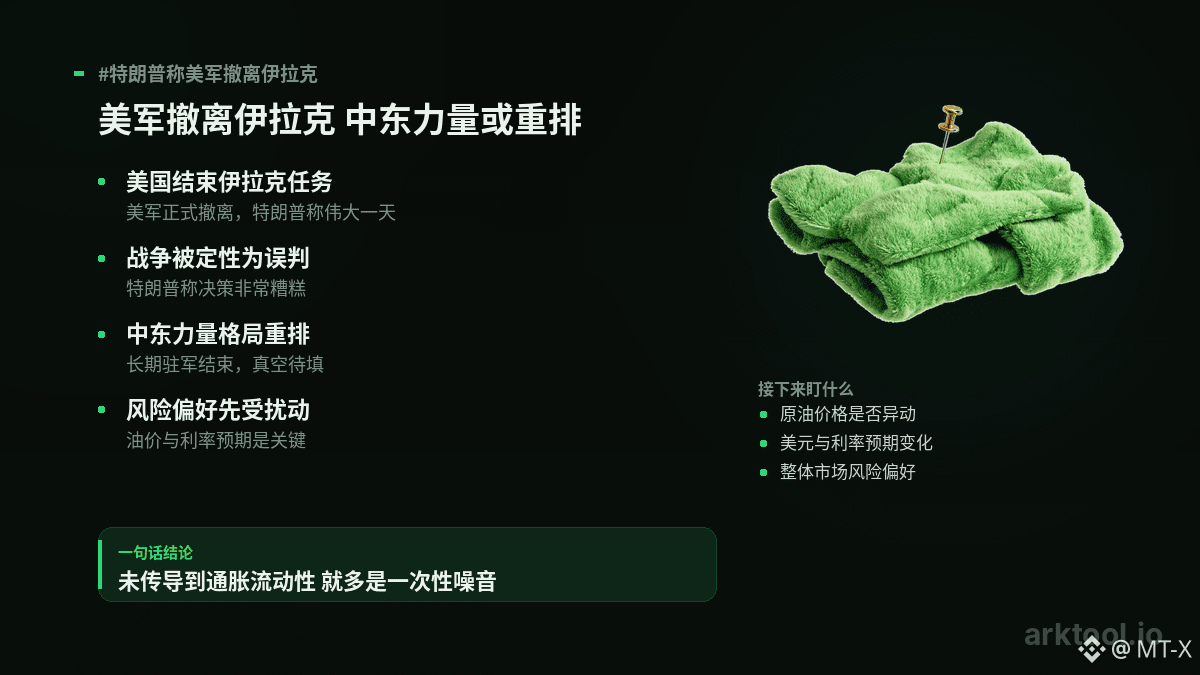
Le retrait des troupes américaines d’Irak montre que le sujet n’est pas tant le nombre de personnes qui partent, mais le changement d’attitude des États-Unis envers le Moyen-Orient. En même temps, Trump qualifie la guerre lancée il y a vingt ans de « extrêmement désastreuse », ce qui revient à reconnaître publiquement une erreur de jugement stratégique. La fin d’un déploiement militaire de longue durée signifie souvent que l’équilibre des forces régionales doit être réorganisé.
Pour les marchés, ce type de nouvelle affecte d’abord le sentiment, pas le prix lui-même. La réduction de la présence militaire au Moyen-Orient signifie, à court terme, qu’il y a un point de friction géopolitique de moins, ce qui affaiblit les raisons d’acheter pour se couvrir ; en revanche, après l’apparition d’un vide, qui va le combler et le prix du pétrole sera-t-il remué, ce sont autant de nouvelles sources d’incertitude.
C’est aussi la raison pour laquelle $BTC est souvent considéré comme un thermomètre : il est vu à la fois comme une valeur refuge et comme un actif risqué pur ; ces deux logiques s’affrontent, et le prix bouge souvent d’abord un peu avant de trouver une direction.
Ce qu’il faut vraiment surveiller n’est pas cette actualité, mais trois éléments : si le pétrole brut bouge, si les anticipations sur le dollar et les taux changent en conséquence, et si l’appétit pour le risque global monte ou baisse.
Si le prix du pétrole reste calme et que les taux ne bougent pas, ce type de nouvelle géopolitique est essentiellement un bruit temporaire ; ce n’est que lorsque le changement géographique se transmet à l’inflation et à la liquidité qu’il devient un thème pouvant être négocié de façon durable. Dans l’immédiat, le titre suit surtout les fluctuations du marché général, et cette nouvelle seule ne suffit pas à donner le ton concernant une direction.
#特朗普称美军撤离伊拉克
191
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
EtherGains70.9%InQ3
105,245 vues
961 mentions
🧭🧭🧭 Analyse 🧭🧭🧭
💡 Indicateur de saison des altcoins 💡
🚨🚨🚨 Le troisième trimestre (T3) vient de se clôturer. Le prix de l’ETH a augmenté de 71% et celui du BTC de 43%. 🚨🚨🚨
Est-ce que c’était le début de la saison des altcoins ?
Parmi les 100 meilleurs :
🌐🌐🌐 57 surperforment le BTC sur 90 jours
La saison des altcoins démarre à 75, donc il reste
Il progresse aussi de seulement 10 points par rapport à son sommet annuel à 67 🌐🌐
💥💥💥 Mais attention, il y a un mois l’indicateur n’était qu’à 23 !
Octobre peut-il le faire monter à 75 ? 👀💥💥💥
Merci de continuer à suivre
#EtherGains70.9%InQ3
$GRAM
Shamika Metting
·2 mentions J’aime
·993 vues
TreasuryLetsStatesFileStablecoinCertificationsEarly
5,627 vues
64 mentions
US10YearYieldNears5.3%
124,485 vues
1,015 mentions