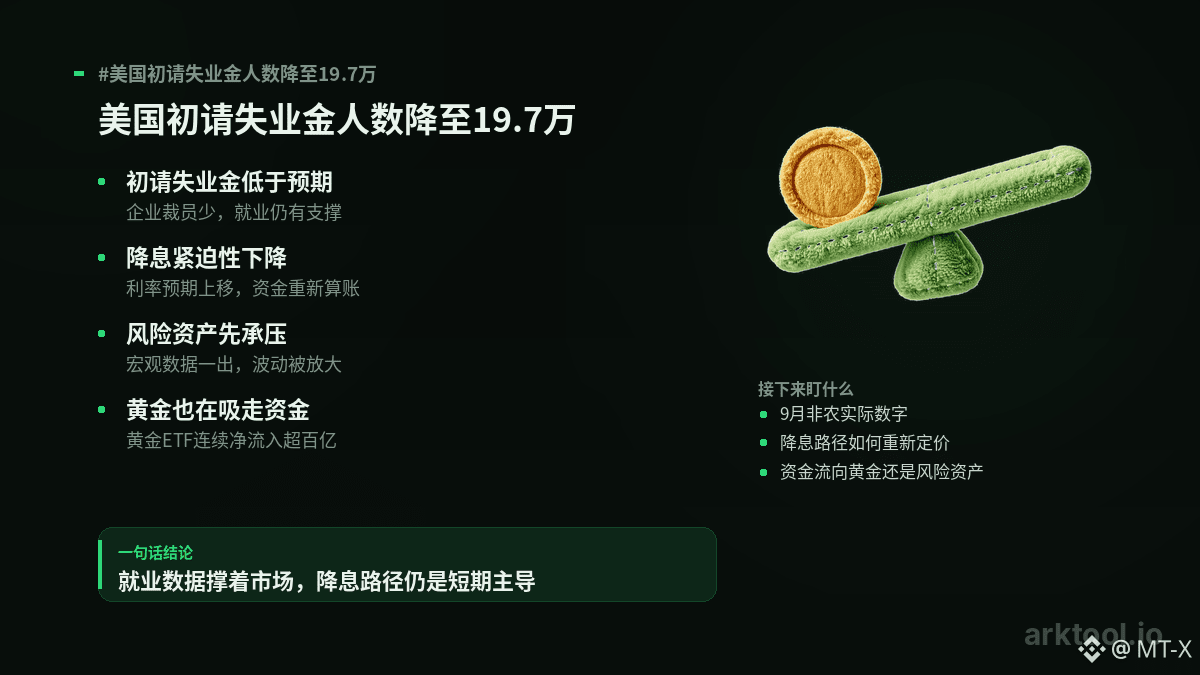
Le nombre de demandes d’indemnités chômage est tombé à 197 000, en dessous des attentes.
Ce chiffre est assez clair : les entreprises n’ont pas vraiment licencié. Le fait que moins de personnes touchent l’assurance chômage signifie que le marché de l’emploi tient encore.
L’économie ne s’est pas détériorée, et c’est plutôt une bonne nouvelle.
Mais pour le marché, une bonne nouvelle peut parfois être une mauvaise nouvelle.
Si l’emploi reste solide, l’urgence de baisser les taux diminue. Le capital que l’on pariait voir s’assouplir rapidement doit être recalculé : les anticipations de taux sont réajustées à la hausse, et les actifs risqués subissent d’abord une pression.
De l’autre côté, il reste une incertitude : pour le rapport sur l’emploi non agricole de septembre, on s’attend à un ralentissement. Si l’emploi nouvellement créé se dégrade réellement, le récit pourrait repartir dans l’autre sens. Les données se renforcent ici puis s’assouplissent là : le marché oscille entre ces deux forces.
Les signaux du côté de l’or méritent aussi d’être surveillés. Les ETF or ont enregistré des entrées nettes consécutives dépassant les 10 milliards, et les flux mondiaux sur un mois ont atteint un niveau historique quasi record. Cela montre qu’une partie de l’argent se dirige vers la valeur refuge, plutôt que de tout miser sur les actifs risqués.
Pour $BTC , la variable la plus sensible à l’heure actuelle est l’anticipation des taux, et non l’activité on-chain. Dès que les données macro paraissent, sa volatilité sera amplifiée.
Par la suite, il faudra suivre trois points : le chiffre réel du non-farm payrolls, la manière dont la trajectoire de baisse des taux est revalorisée, et si les fonds continuent d’affluer vers l’or ou s’ils retournent vers les actifs risqués.
Les caractéristiques de cet actif ne changent pas : à court terme, le contrôle du prix relève surtout du contexte macro.
#Le nombre de demandes initiales d’assurance chômage aux États-Unis tombe à 197 000