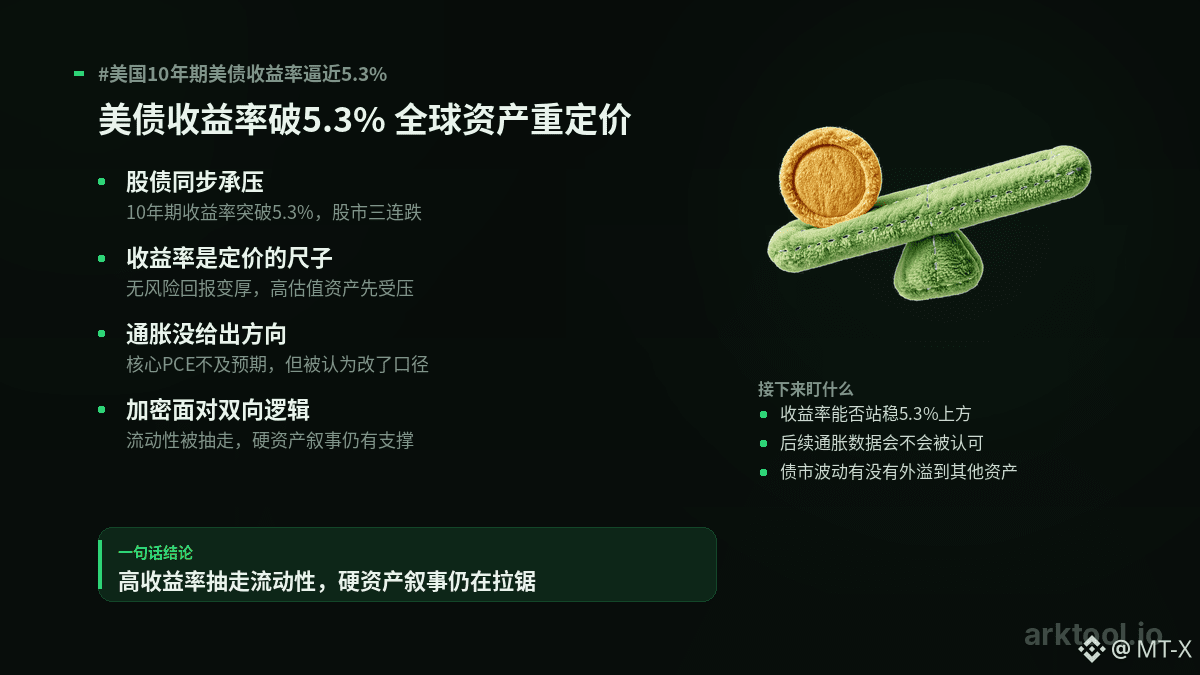
Le rendement des bons du Trésor américain à 10 ans franchit 5,3 %, et c’est le signal le plus direct de la pression qui s’exerce sur le marché obligataire mondial au cours de ce cycle. Au troisième trimestre, le marché obligataire a nettement chuté, et la Bourse a également enchaîné trois jours de baisse.
L’essentiel tient au fait que le rendement sert de règle pour fixer le prix de tous les actifs. Plus il est élevé, plus le rendement sans risque est épais ; et la tolérance des capitaux envers les actifs très volatils est d’autant plus faible. Les catégories dont l’évaluation est élevée et qui reposent sur des attentes futures sont donc les premières mises en comparaison.
Côté inflation non plus, aucun cap clair n’a été donné. Le PCE core est inférieur aux attentes, mais le rapport lui-même est jugé avoir modifié la méthodologie, et le marché n’adhère pas entièrement à cette version ; on ne peut donc pas déterminer, sur cette base, quand la pression se relâchera.
$BTC fait face à une logique à double sens : d’un côté, des rendements élevés retirent de la liquidité et pèsent sur le sentiment à court terme ; de l’autre, le déficit budgétaire et l’extension continue de la taille de la dette maintiennent un récit encore crédible pour les actifs dits « durs ». Lequel prendra le dessus dépend de la façon dont les capitaux le considèrent : actif risqué ou instrument de couverture.
Par la suite, surveiller trois points : si les rendements parviennent à se maintenir au-dessus de 5,3 % ; si les données sur l’inflation à venir seront validées ; et si la volatilité du marché obligataire déborde sur d’autres actifs.
# Le rendement des Treasuries américains à 10 ans se rapproche de 5,3 %