
Smart_Snail
1.3k Publications
Smart_Snail
Signaler
Bloquer l’utilisateur
Trade régulièrement
8.5 an(s)
1 Suivis
701 Abonnés
8.8K+ J’aime
Publications
PINNED
·
--
#TerraClassic Je pense que c’est le moment d’admettre une vérité simple : pour l’infrastructure financière du futur, une seule blockchain ne suffit pas. Un système d’une telle ampleur, par définition, doit être distribué.
Lorsque des millions d’instruments financiers tokenisés RWA arriveront sur le marché, la charge sera si élevée qu’un seul réseau aura probablement du mal à gérer efficacement tout le flux. Nous avons besoin d’au moins 5 à 6 grandes solutions d’infrastructure pour réduire les risques liés à un point de défaillance unique.
Donc, toute cette approche « tribale » — qui soutient quel chain et quelle pièce — me semble secondaire. À terme, ne survivront pas les plus bruyants, mais ceux qui auront :
🧩 une architecture solide
🧩 une équipe professionnelle
🧩 une vraie capacité de mise à l’échelle
🧩 une vitesse de traitement élevée
🧩 un faible coût des transactions
🧩 la décentralisation et des possibilités de confidentialité
Je pense que Binance comprend bien l’importance de cette infrastructure et c’est pourquoi il détient 92 % de l’offre totale $LUNC et, au moins, 45 % $USTC , en concentrant son attention sur la mise à l’échelle, la compatibilité et la possibilité d’une interaction sécurisée des agents IA via des stratégies algorithmiques.
#TerraClassic Je pense que c’est le moment d’admettre une vérité simple : pour l’infrastructure financière du futur, une seule blockchain ne suffit pas. Un système d’une telle ampleur, par définition, doit être distribué.
Lorsque des millions d’instruments financiers tokenisés RWA arriveront sur le marché, la charge sera si élevée qu’un seul réseau aura probablement du mal à gérer efficacement tout le flux. Nous avons besoin d’au moins 5 à 6 grandes solutions d’infrastructure pour réduire les risques liés à un point de défaillance unique.
Donc, toute cette approche « tribale » — qui soutient quel chain et quelle pièce — me semble secondaire. À terme, ne survivront pas les plus bruyants, mais ceux qui auront :
🧩 une architecture solide
🧩 une équipe professionnelle
🧩 une vraie capacité de mise à l’échelle
🧩 une vitesse de traitement élevée
🧩 un faible coût des transactions
🧩 la décentralisation et des possibilités de confidentialité
Je pense que Binance comprend bien l’importance de cette infrastructure et c’est pourquoi il détient 92 % de l’offre totale $LUNC et, au moins, 45 % $USTC , en concentrant son attention sur la mise à l’échelle, la compatibilité et la possibilité d’une interaction sécurisée des agents IA via des stratégies algorithmiques.
Lorsque des millions d’instruments financiers tokenisés RWA arriveront sur le marché, la charge sera si élevée qu’un seul réseau aura probablement du mal à gérer efficacement tout le flux. Nous avons besoin d’au moins 5 à 6 grandes solutions d’infrastructure pour réduire les risques liés à un point de défaillance unique.
Donc, toute cette approche « tribale » — qui soutient quel chain et quelle pièce — me semble secondaire. À terme, ne survivront pas les plus bruyants, mais ceux qui auront :
🧩 une architecture solide
🧩 une équipe professionnelle
🧩 une vraie capacité de mise à l’échelle
🧩 une vitesse de traitement élevée
🧩 un faible coût des transactions
🧩 la décentralisation et des possibilités de confidentialité
Je pense que Binance comprend bien l’importance de cette infrastructure et c’est pourquoi il détient 92 % de l’offre totale $LUNC et, au moins, 45 % $USTC , en concentrant son attention sur la mise à l’échelle, la compatibilité et la possibilité d’une interaction sécurisée des agents IA via des stratégies algorithmiques.
36
130
3.7k
·
--
#TerraClassic Bonjour, la communauté ! Tous ceux qui me suivent depuis le premier jour sur Binance Square savent à quel point je soutiens fortement la blockchain Terra Classic. Je crois en la force et l’unicité de ce projet, et je veux sincèrement parcourir avec lui tout le chemin vers le rétablissement.
Si vous avez remarqué que, ces derniers temps, je partage moins de nouvelles — ne pensez pas que j’ai cessé d’y croire. Pas du tout. Tout simplement, à l’heure actuelle, tout le marché des cryptomonnaies est en difficulté, et même les changements les plus forts ou les plus intéressants au sein du réseau ne parviennent pas encore à faire bouger le prix de l’actif. Dans ces conditions, j’ai décidé de prendre une petite pause informative et de me concentrer sur les actions plutôt que sur le bruit.
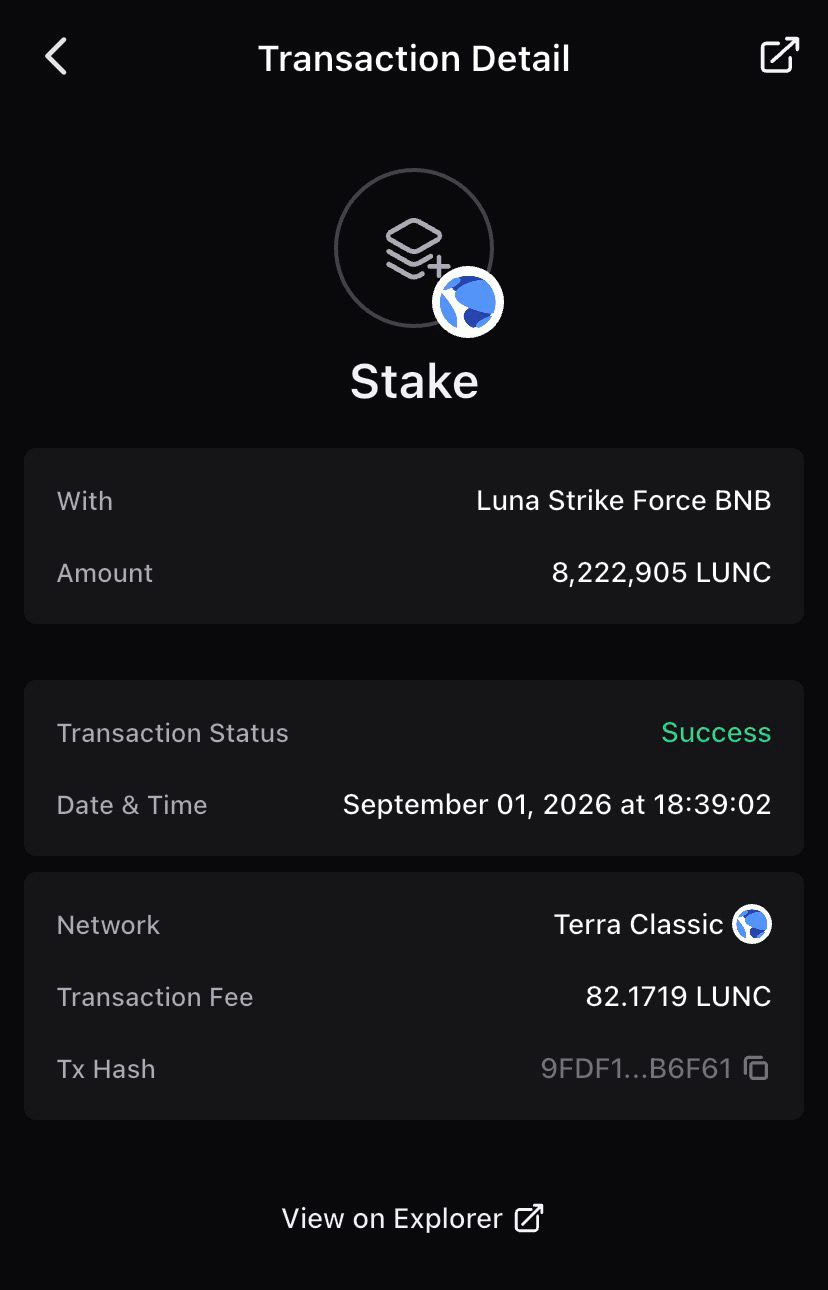
Ma stratégie reste la même : tant que le marché nous offre de très bons prix, je continue d’accumuler $LUNC selon la stratégie DCA de manière régulière. Toutes les pièces que j’achète, je les transfère immédiatement vers un portefeuille froid — littéralement aujourd’hui, j’ai envoyé une nouvelle série à la mise en staking à 3,5 % par an.
En ce moment, à nous tous, il nous faut surtout de la discipline mentale et un soutien mutuel. Si vous avez choisi votre voie — ne la quittez pas et allez jusqu’au bout ! #smartmoney $USTC
#TerraClassic Bonjour, la communauté ! Tous ceux qui me suivent depuis le premier jour sur Binance Square savent à quel point je soutiens fortement la blockchain Terra Classic. Je crois en la force et l’unicité de ce projet, et je veux sincèrement parcourir avec lui tout le chemin vers le rétablissement.
Si vous avez remarqué que, ces derniers temps, je partage moins de nouvelles — ne pensez pas que j’ai cessé d’y croire. Pas du tout. Tout simplement, à l’heure actuelle, tout le marché des cryptomonnaies est en difficulté, et même les changements les plus forts ou les plus intéressants au sein du réseau ne parviennent pas encore à faire bouger le prix de l’actif. Dans ces conditions, j’ai décidé de prendre une petite pause informative et de me concentrer sur les actions plutôt que sur le bruit.
Ma stratégie reste la même : tant que le marché nous offre de très bons prix, je continue d’accumuler $LUNC selon la stratégie DCA de manière régulière. Toutes les pièces que j’achète, je les transfère immédiatement vers un portefeuille froid — littéralement aujourd’hui, j’ai envoyé une nouvelle série à la mise en staking à 3,5 % par an.
En ce moment, à nous tous, il nous faut surtout de la discipline mentale et un soutien mutuel. Si vous avez choisi votre voie — ne la quittez pas et allez jusqu’au bout ! #smartmoney $USTC
Si vous avez remarqué que, ces derniers temps, je partage moins de nouvelles — ne pensez pas que j’ai cessé d’y croire. Pas du tout. Tout simplement, à l’heure actuelle, tout le marché des cryptomonnaies est en difficulté, et même les changements les plus forts ou les plus intéressants au sein du réseau ne parviennent pas encore à faire bouger le prix de l’actif. Dans ces conditions, j’ai décidé de prendre une petite pause informative et de me concentrer sur les actions plutôt que sur le bruit.
Ma stratégie reste la même : tant que le marché nous offre de très bons prix, je continue d’accumuler $LUNC selon la stratégie DCA de manière régulière. Toutes les pièces que j’achète, je les transfère immédiatement vers un portefeuille froid — littéralement aujourd’hui, j’ai envoyé une nouvelle série à la mise en staking à 3,5 % par an.
En ce moment, à nous tous, il nous faut surtout de la discipline mentale et un soutien mutuel. Si vous avez choisi votre voie — ne la quittez pas et allez jusqu’au bout ! #smartmoney $USTC
7
26
6.3k
·
--
Partiellement vrai
#dusk $DUSK @Dusk_Foundation
En étudiant la structure du Trésor de Dusk, je revenais sans cesse à un contraste : le fonds mise sur la MiCA comme point d’entrée vers la TradFi, mais conserve principalement ses réserves propres sous forme de stablecoins plutôt qu’en DUSK natif. Ce point m’a fait ralentir.
C’est particulièrement intéressant à la lumière des événements du 16 août. Après une activité suspecte sur un wallet via un bridge contrôlé, l’équipe a rapidement limité les opérations, mis à jour les adresses et ajouté une liste de blocage des destinataires dans le Web Wallet. La réaction a été immédiate et plutôt pragmatique. C’est précisément la structure du Trésor qui permet d’agir avec sérénité. Au prix de DUSK d’environ 0,072 $ et avec une capitalisation de 36 M$, conserver une part importante des réserves opérationnelles en DUSK signifierait dépendre directement de la volatilité du propre token du projet. Les stablecoins offrent au fonds un “runway” plus prévisible : ils permettent de couvrir les dépenses opérationnelles et de réagir aux incidents sans transformer le Trésor en portefeuille de trading.
Pour moi, il s’agit d’une logique de gestion du capital plutôt ennuyeuse, mais rationnelle. Reste cependant la question : est-ce simplement une diversification avisée, ou bien un signal indirect d’une attitude prudente de l’équipe face à la demande future ?
#dusk $DUSK @Dusk
En étudiant la structure du Trésor de Dusk, je revenais sans cesse à un contraste : le fonds mise sur la MiCA comme point d’entrée vers la TradFi, mais conserve principalement ses réserves propres sous forme de stablecoins plutôt qu’en DUSK natif. Ce point m’a fait ralentir.
C’est particulièrement intéressant à la lumière des événements du 16 août. Après une activité suspecte sur un wallet via un bridge contrôlé, l’équipe a rapidement limité les opérations, mis à jour les adresses et ajouté une liste de blocage des destinataires dans le Web Wallet. La réaction a été immédiate et plutôt pragmatique. C’est précisément la structure du Trésor qui permet d’agir avec sérénité. Au prix de DUSK d’environ 0,072 $ et avec une capitalisation de 36 M$, conserver une part importante des réserves opérationnelles en DUSK signifierait dépendre directement de la volatilité du propre token du projet. Les stablecoins offrent au fonds un “runway” plus prévisible : ils permettent de couvrir les dépenses opérationnelles et de réagir aux incidents sans transformer le Trésor en portefeuille de trading.
Pour moi, il s’agit d’une logique de gestion du capital plutôt ennuyeuse, mais rationnelle. Reste cependant la question : est-ce simplement une diversification avisée, ou bien un signal indirect d’une attitude prudente de l’équipe face à la demande future ?
En étudiant la structure du Trésor de Dusk, je revenais sans cesse à un contraste : le fonds mise sur la MiCA comme point d’entrée vers la TradFi, mais conserve principalement ses réserves propres sous forme de stablecoins plutôt qu’en DUSK natif. Ce point m’a fait ralentir.
C’est particulièrement intéressant à la lumière des événements du 16 août. Après une activité suspecte sur un wallet via un bridge contrôlé, l’équipe a rapidement limité les opérations, mis à jour les adresses et ajouté une liste de blocage des destinataires dans le Web Wallet. La réaction a été immédiate et plutôt pragmatique. C’est précisément la structure du Trésor qui permet d’agir avec sérénité. Au prix de DUSK d’environ 0,072 $ et avec une capitalisation de 36 M$, conserver une part importante des réserves opérationnelles en DUSK signifierait dépendre directement de la volatilité du propre token du projet. Les stablecoins offrent au fonds un “runway” plus prévisible : ils permettent de couvrir les dépenses opérationnelles et de réagir aux incidents sans transformer le Trésor en portefeuille de trading.
Pour moi, il s’agit d’une logique de gestion du capital plutôt ennuyeuse, mais rationnelle. Reste cependant la question : est-ce simplement une diversification avisée, ou bien un signal indirect d’une attitude prudente de l’équipe face à la demande future ?
7
31
7.1k
·
--
#dusk $DUSK @Dusk_Foundation
Plus j’analyse Dusk, plus je comprends à quel point sa finalité « glissante » peut facilement être sous-estimée. Les six confirmations habituelles pour Bitcoin correspondent à un modèle probabiliste : plus on attend, plus le risque de recul diminue. Mais il n’existe pas, pour autant, d’état formel de « final final ».
Dusk utilise une logique différente : Accepted → Attested → Confirmed → Final.
J’aime cette distinction, car l’application obtient une compréhension plus précise du statut de la transaction. Pour un dépositaire ou une place financière, être incluse dans un bloc et être finalisée — ce n’est pas la même chose. Et c’est intéressant aussi pour ce « glissement » lui-même. Si les itérations ne passent pas, le protocole peut exiger des attestations supplémentaires avant d’aller plus loin. Autrement dit, la marge de fiabilité n’est pas déterminée par le simple nombre de blocs. Oui, cela complique le travail des applications : il faut comprendre la machine à états, plutôt que d’attendre simplement six confirmations. Mais, pour des calculs réglementés, cette complexité peut être justifiée : l’incertitude a un coût réel en capital.
Du coup, je me demande ce qui deviendra le principal avantage de Dusk pour les RWA : la vitesse de finalité, ou la compréhension précise du moment où le capital peut être déplacé en toute sécurité ?
#dusk $DUSK @Dusk
Plus j’analyse Dusk, plus je comprends à quel point sa finalité « glissante » peut facilement être sous-estimée. Les six confirmations habituelles pour Bitcoin correspondent à un modèle probabiliste : plus on attend, plus le risque de recul diminue. Mais il n’existe pas, pour autant, d’état formel de « final final ».
Dusk utilise une logique différente : Accepted → Attested → Confirmed → Final.
J’aime cette distinction, car l’application obtient une compréhension plus précise du statut de la transaction. Pour un dépositaire ou une place financière, être incluse dans un bloc et être finalisée — ce n’est pas la même chose. Et c’est intéressant aussi pour ce « glissement » lui-même. Si les itérations ne passent pas, le protocole peut exiger des attestations supplémentaires avant d’aller plus loin. Autrement dit, la marge de fiabilité n’est pas déterminée par le simple nombre de blocs. Oui, cela complique le travail des applications : il faut comprendre la machine à états, plutôt que d’attendre simplement six confirmations. Mais, pour des calculs réglementés, cette complexité peut être justifiée : l’incertitude a un coût réel en capital.
Du coup, je me demande ce qui deviendra le principal avantage de Dusk pour les RWA : la vitesse de finalité, ou la compréhension précise du moment où le capital peut être déplacé en toute sécurité ?
Plus j’analyse Dusk, plus je comprends à quel point sa finalité « glissante » peut facilement être sous-estimée. Les six confirmations habituelles pour Bitcoin correspondent à un modèle probabiliste : plus on attend, plus le risque de recul diminue. Mais il n’existe pas, pour autant, d’état formel de « final final ».
Dusk utilise une logique différente : Accepted → Attested → Confirmed → Final.
J’aime cette distinction, car l’application obtient une compréhension plus précise du statut de la transaction. Pour un dépositaire ou une place financière, être incluse dans un bloc et être finalisée — ce n’est pas la même chose. Et c’est intéressant aussi pour ce « glissement » lui-même. Si les itérations ne passent pas, le protocole peut exiger des attestations supplémentaires avant d’aller plus loin. Autrement dit, la marge de fiabilité n’est pas déterminée par le simple nombre de blocs. Oui, cela complique le travail des applications : il faut comprendre la machine à états, plutôt que d’attendre simplement six confirmations. Mais, pour des calculs réglementés, cette complexité peut être justifiée : l’incertitude a un coût réel en capital.
Du coup, je me demande ce qui deviendra le principal avantage de Dusk pour les RWA : la vitesse de finalité, ou la compréhension précise du moment où le capital peut être déplacé en toute sécurité ?
5
27
5.3k
·
--
#dusk $DUSK @Dusk_Foundation
En plongeant dans Dusk, j’ai découvert un problème de consensus que j’avais d’abord sous-estimé. Le générateur de la prochaine itération pourrait être intéressé à l’échec de la présente. Si un prestataire comprend qu’il obtiendra plus tard le rôle de générateur, il a alors un intérêt à attendre la prochaine opportunité. Cela signifie que le protocole doit tenir compte non seulement de la correction technique, mais aussi du comportement économique des participants.
Dusk répond à cela avec plusieurs mécanismes. Les récompenses accordées aux validateurs électeurs incitent à soutenir l’itération en cours ; des crédits supplémentaires motivent le générateur à inclure les votes corrects. Exclure le prochain générateur réduit le conflit d’intérêts, et la limite du nombre d’itérations empêche le jeu de se poursuivre indéfiniment.
J’aime la logique elle-même : ici, les validateurs sont considérés comme des acteurs économiques, plutôt que comme des machines parfaitement coopératives. Mais chaque règle supplémentaire en matière d’incitations ajoute une nouvelle hypothèse qu’il faut vérifier dans la pratique.
D’où ma question principale : si les participants commencent à chercher des moyens d’exploiter ces incitations à leur avantage, le modèle de Dusk pourra-t-il encore encourager efficacement la coopération ?
#dusk $DUSK @Dusk
En plongeant dans Dusk, j’ai découvert un problème de consensus que j’avais d’abord sous-estimé. Le générateur de la prochaine itération pourrait être intéressé à l’échec de la présente. Si un prestataire comprend qu’il obtiendra plus tard le rôle de générateur, il a alors un intérêt à attendre la prochaine opportunité. Cela signifie que le protocole doit tenir compte non seulement de la correction technique, mais aussi du comportement économique des participants.
Dusk répond à cela avec plusieurs mécanismes. Les récompenses accordées aux validateurs électeurs incitent à soutenir l’itération en cours ; des crédits supplémentaires motivent le générateur à inclure les votes corrects. Exclure le prochain générateur réduit le conflit d’intérêts, et la limite du nombre d’itérations empêche le jeu de se poursuivre indéfiniment.
J’aime la logique elle-même : ici, les validateurs sont considérés comme des acteurs économiques, plutôt que comme des machines parfaitement coopératives. Mais chaque règle supplémentaire en matière d’incitations ajoute une nouvelle hypothèse qu’il faut vérifier dans la pratique.
D’où ma question principale : si les participants commencent à chercher des moyens d’exploiter ces incitations à leur avantage, le modèle de Dusk pourra-t-il encore encourager efficacement la coopération ?
En plongeant dans Dusk, j’ai découvert un problème de consensus que j’avais d’abord sous-estimé. Le générateur de la prochaine itération pourrait être intéressé à l’échec de la présente. Si un prestataire comprend qu’il obtiendra plus tard le rôle de générateur, il a alors un intérêt à attendre la prochaine opportunité. Cela signifie que le protocole doit tenir compte non seulement de la correction technique, mais aussi du comportement économique des participants.
Dusk répond à cela avec plusieurs mécanismes. Les récompenses accordées aux validateurs électeurs incitent à soutenir l’itération en cours ; des crédits supplémentaires motivent le générateur à inclure les votes corrects. Exclure le prochain générateur réduit le conflit d’intérêts, et la limite du nombre d’itérations empêche le jeu de se poursuivre indéfiniment.
J’aime la logique elle-même : ici, les validateurs sont considérés comme des acteurs économiques, plutôt que comme des machines parfaitement coopératives. Mais chaque règle supplémentaire en matière d’incitations ajoute une nouvelle hypothèse qu’il faut vérifier dans la pratique.
D’où ma question principale : si les participants commencent à chercher des moyens d’exploiter ces incitations à leur avantage, le modèle de Dusk pourra-t-il encore encourager efficacement la coopération ?
7
31
5.1k
·
--
Vérifié
#dusk $DUSK @Dusk_Foundation
J’ai décidé de vérifier ce qui se passait réellement sur le réseau Dusk ces derniers temps et j’ai constaté un intéressant décalage entre le niveau du protocole et la sécurité côté utilisateur. Le 16 août, les services de passerelle ont été suspendus après la surveillance d’une activité suspecte dans le portefeuille opérationnel. Au moment de la vérification, ils étaient encore dans l’étape de renforcement (hardening). Par ailleurs, au niveau de DuskDS, aucun problème de production de blocs n’a été observé : le réseau continuait à fonctionner.
Ce qui m’a particulièrement frappé, c’est que la principale mesure d’atténuation n’a pas reposé sur un mécanisme de preuve, mais sur une blocklist des destinataires dans Web Wallet. Avant d’envoyer à l’adresse marquée, l’utilisateur reçoit un avertissement. Et c’est là que naît une contradiction. La cryptographie la plus complexe de Dusk n’était pas à l’origine du problème : c’est la protection qui a fonctionné précisément au niveau de l’interface. D’un côté, c’est pragmatique, car le front-end permet de protéger rapidement la majorité des utilisateurs. Mais de l’autre, l’utilisateur ne bénéficie pas automatiquement de cette protection via ses propres outils ou via la CLI.
Pour moi, c’est désormais une question d’architecture importante : si Dusk est conçu pour des finances réglementées, la sécurité critique doit-elle se situer au niveau du protocole, et pas seulement de l’interface ?
#dusk $DUSK @Dusk
J’ai décidé de vérifier ce qui se passait réellement sur le réseau Dusk ces derniers temps et j’ai constaté un intéressant décalage entre le niveau du protocole et la sécurité côté utilisateur. Le 16 août, les services de passerelle ont été suspendus après la surveillance d’une activité suspecte dans le portefeuille opérationnel. Au moment de la vérification, ils étaient encore dans l’étape de renforcement (hardening). Par ailleurs, au niveau de DuskDS, aucun problème de production de blocs n’a été observé : le réseau continuait à fonctionner.
Ce qui m’a particulièrement frappé, c’est que la principale mesure d’atténuation n’a pas reposé sur un mécanisme de preuve, mais sur une blocklist des destinataires dans Web Wallet. Avant d’envoyer à l’adresse marquée, l’utilisateur reçoit un avertissement. Et c’est là que naît une contradiction. La cryptographie la plus complexe de Dusk n’était pas à l’origine du problème : c’est la protection qui a fonctionné précisément au niveau de l’interface. D’un côté, c’est pragmatique, car le front-end permet de protéger rapidement la majorité des utilisateurs. Mais de l’autre, l’utilisateur ne bénéficie pas automatiquement de cette protection via ses propres outils ou via la CLI.
Pour moi, c’est désormais une question d’architecture importante : si Dusk est conçu pour des finances réglementées, la sécurité critique doit-elle se situer au niveau du protocole, et pas seulement de l’interface ?
J’ai décidé de vérifier ce qui se passait réellement sur le réseau Dusk ces derniers temps et j’ai constaté un intéressant décalage entre le niveau du protocole et la sécurité côté utilisateur. Le 16 août, les services de passerelle ont été suspendus après la surveillance d’une activité suspecte dans le portefeuille opérationnel. Au moment de la vérification, ils étaient encore dans l’étape de renforcement (hardening). Par ailleurs, au niveau de DuskDS, aucun problème de production de blocs n’a été observé : le réseau continuait à fonctionner.
Ce qui m’a particulièrement frappé, c’est que la principale mesure d’atténuation n’a pas reposé sur un mécanisme de preuve, mais sur une blocklist des destinataires dans Web Wallet. Avant d’envoyer à l’adresse marquée, l’utilisateur reçoit un avertissement. Et c’est là que naît une contradiction. La cryptographie la plus complexe de Dusk n’était pas à l’origine du problème : c’est la protection qui a fonctionné précisément au niveau de l’interface. D’un côté, c’est pragmatique, car le front-end permet de protéger rapidement la majorité des utilisateurs. Mais de l’autre, l’utilisateur ne bénéficie pas automatiquement de cette protection via ses propres outils ou via la CLI.
Pour moi, c’est désormais une question d’architecture importante : si Dusk est conçu pour des finances réglementées, la sécurité critique doit-elle se situer au niveau du protocole, et pas seulement de l’interface ?
6
28
5.5k
·
--
Vérifié
#dusk $DUSK @Dusk_Foundation
Plus je dissèque Dusk, plus je comprends que son pari ne porte pas seulement sur la confidentialité, mais sur un RWA institutionnel. Ce qui m’intéresse particulièrement, c’est qu’autour du réseau, une véritable couche financière se met progressivement en place pour des titres tokenisés.
La première chose qui a attiré mon attention, c’est NPEX, une place européenne sous licence, où des actions et des obligations peuvent recevoir une représentation on-chain grâce à l’infrastructure de Dusk. À côté, l’orientation Securitize est tout aussi intéressante : elle relie la notion de DUSK et la tokenisation à des standards institutionnels américains et européens. J’ai aussi été particulièrement accroché par Chainlink CCIP. Et si les RWA peuvent être déplacés entre Dusk et d’autres réseaux en conservant la logique de conformité, cela devient bien plus intéressant qu’un simple pont.
Mais le cœur technique, pour moi, reste XSC. La mécanique ZK permet de masquer les données sensibles des transactions tout en conservant la possibilité de les vérifier par des participants autorisés.
C’est précisément ici que je vois le potentiel principal de Dusk : il donne la possibilité de ne pas avoir à choisir entre confidentialité et réglementation, mais de les combiner dans une même couche financière. Désormais, ma question principale est la suivante : cette infrastructure attirera-t-elle un flux réel d’émetteurs et de capitaux ?
#dusk $DUSK @Dusk
Plus je dissèque Dusk, plus je comprends que son pari ne porte pas seulement sur la confidentialité, mais sur un RWA institutionnel. Ce qui m’intéresse particulièrement, c’est qu’autour du réseau, une véritable couche financière se met progressivement en place pour des titres tokenisés.
La première chose qui a attiré mon attention, c’est NPEX, une place européenne sous licence, où des actions et des obligations peuvent recevoir une représentation on-chain grâce à l’infrastructure de Dusk. À côté, l’orientation Securitize est tout aussi intéressante : elle relie la notion de DUSK et la tokenisation à des standards institutionnels américains et européens. J’ai aussi été particulièrement accroché par Chainlink CCIP. Et si les RWA peuvent être déplacés entre Dusk et d’autres réseaux en conservant la logique de conformité, cela devient bien plus intéressant qu’un simple pont.
Mais le cœur technique, pour moi, reste XSC. La mécanique ZK permet de masquer les données sensibles des transactions tout en conservant la possibilité de les vérifier par des participants autorisés.
C’est précisément ici que je vois le potentiel principal de Dusk : il donne la possibilité de ne pas avoir à choisir entre confidentialité et réglementation, mais de les combiner dans une même couche financière. Désormais, ma question principale est la suivante : cette infrastructure attirera-t-elle un flux réel d’émetteurs et de capitaux ?
Plus je dissèque Dusk, plus je comprends que son pari ne porte pas seulement sur la confidentialité, mais sur un RWA institutionnel. Ce qui m’intéresse particulièrement, c’est qu’autour du réseau, une véritable couche financière se met progressivement en place pour des titres tokenisés.
La première chose qui a attiré mon attention, c’est NPEX, une place européenne sous licence, où des actions et des obligations peuvent recevoir une représentation on-chain grâce à l’infrastructure de Dusk. À côté, l’orientation Securitize est tout aussi intéressante : elle relie la notion de DUSK et la tokenisation à des standards institutionnels américains et européens. J’ai aussi été particulièrement accroché par Chainlink CCIP. Et si les RWA peuvent être déplacés entre Dusk et d’autres réseaux en conservant la logique de conformité, cela devient bien plus intéressant qu’un simple pont.
Mais le cœur technique, pour moi, reste XSC. La mécanique ZK permet de masquer les données sensibles des transactions tout en conservant la possibilité de les vérifier par des participants autorisés.
C’est précisément ici que je vois le potentiel principal de Dusk : il donne la possibilité de ne pas avoir à choisir entre confidentialité et réglementation, mais de les combiner dans une même couche financière. Désormais, ma question principale est la suivante : cette infrastructure attirera-t-elle un flux réel d’émetteurs et de capitaux ?
8
30
5.3k
·
--
#termmax @termmax
Plus j’observe TermMax, plus je le perçois non pas simplement comme un protocole DeFi à taux fixe. La question principale, pour moi, est désormais autre : est-ce qu’un taux fixe pourra devenir un véritable niveau financier onchain ?
TermMax dépasse déjà le cadre du simple crédit : il y a des prêts à échéance fixe, de l’effet de levier, des vaults, des ordres limités, des marchés Alpha et une orientation vers les RWA. Ce qui m’enthousiasme particulièrement, c’est la façon dont ces éléments se connectent. L’utilisateur qui tient à connaître à l’avance le coût prévisible de son prêt résout un problème. Le trader avec levier ou l’investisseur dans un vault en résout un autre. Mais tout le monde est réuni par une même idée : des échéances claires et des conditions connues à l’avance, plutôt qu’un taux qui fluctue en permanence.
Dans le contexte de la croissance des actifs tokenisés, cela devient encore plus intéressant. Si la finance onchain évolue vers les RWA, le capital aura besoin non seulement de liquidité, mais aussi de la possibilité de planifier le coût de l’argent. Je comprends toutefois que plus il y a de produits, plus la complexité et les risques augmentent. C’est pourquoi je ne regarde plus TermMax comme un simple autre protocole de lending. Je m’intéresse à la question de savoir si le TGE de TMX pourra transformer cette infrastructure en un marché réellement utilisé de financement fixe onchain.
#termmax @TermMax
Plus j’observe TermMax, plus je le perçois non pas simplement comme un protocole DeFi à taux fixe. La question principale, pour moi, est désormais autre : est-ce qu’un taux fixe pourra devenir un véritable niveau financier onchain ?
TermMax dépasse déjà le cadre du simple crédit : il y a des prêts à échéance fixe, de l’effet de levier, des vaults, des ordres limités, des marchés Alpha et une orientation vers les RWA. Ce qui m’enthousiasme particulièrement, c’est la façon dont ces éléments se connectent. L’utilisateur qui tient à connaître à l’avance le coût prévisible de son prêt résout un problème. Le trader avec levier ou l’investisseur dans un vault en résout un autre. Mais tout le monde est réuni par une même idée : des échéances claires et des conditions connues à l’avance, plutôt qu’un taux qui fluctue en permanence.
Dans le contexte de la croissance des actifs tokenisés, cela devient encore plus intéressant. Si la finance onchain évolue vers les RWA, le capital aura besoin non seulement de liquidité, mais aussi de la possibilité de planifier le coût de l’argent. Je comprends toutefois que plus il y a de produits, plus la complexité et les risques augmentent. C’est pourquoi je ne regarde plus TermMax comme un simple autre protocole de lending. Je m’intéresse à la question de savoir si le TGE de TMX pourra transformer cette infrastructure en un marché réellement utilisé de financement fixe onchain.
Plus j’observe TermMax, plus je le perçois non pas simplement comme un protocole DeFi à taux fixe. La question principale, pour moi, est désormais autre : est-ce qu’un taux fixe pourra devenir un véritable niveau financier onchain ?
TermMax dépasse déjà le cadre du simple crédit : il y a des prêts à échéance fixe, de l’effet de levier, des vaults, des ordres limités, des marchés Alpha et une orientation vers les RWA. Ce qui m’enthousiasme particulièrement, c’est la façon dont ces éléments se connectent. L’utilisateur qui tient à connaître à l’avance le coût prévisible de son prêt résout un problème. Le trader avec levier ou l’investisseur dans un vault en résout un autre. Mais tout le monde est réuni par une même idée : des échéances claires et des conditions connues à l’avance, plutôt qu’un taux qui fluctue en permanence.
Dans le contexte de la croissance des actifs tokenisés, cela devient encore plus intéressant. Si la finance onchain évolue vers les RWA, le capital aura besoin non seulement de liquidité, mais aussi de la possibilité de planifier le coût de l’argent. Je comprends toutefois que plus il y a de produits, plus la complexité et les risques augmentent. C’est pourquoi je ne regarde plus TermMax comme un simple autre protocole de lending. Je m’intéresse à la question de savoir si le TGE de TMX pourra transformer cette infrastructure en un marché réellement utilisé de financement fixe onchain.
9
33
11.4k
·
--
Vérifié
#dusk $DUSK @Dusk_Foundation
Une pensée ne me laissait pas en paix toute la journée, alors le soir venu, j’ai écouté tranquillement l’AMA Binance du 19 août et j’ai décidé de ne pas m’arrêter au bruit autour d’éventuels listings, mais plutôt à la rhétorique même de l’équipe de Dusk.
J’ai notamment écouté très attentivement Emanuele Francioni et Hain Dauwen. Et plus j’écoutais, plus je me renforçais dans l’idée que Dusk construit non pas un produit DeFi à sensation, mais une infrastructure pour un marché réglementé. Pour moi, le principal signal se lisait entre les lignes : l’équipe ne cherche pas à s’opposer aux régulateurs, elle construit un système qui tient compte de leurs exigences. Si le capital institutionnel devait vraiment arriver massivement onchain, la confidentialité, associée au compliance, pourrait ne plus être un bonus, mais une nécessité.
Cela dit, je vois un point faible. La base technologique paraît ambitieuse, mais l’attention de l’équipe à l’ingénierie et à la dimension académique est, pour l’instant, plus visible que le travail avec la liquidité de détail et le marketing. Après l’AMA, il me restait la question principale : Dusk saura-t-il transformer l’avantage technologique et l’intérêt de la part des plateformes d’échange en un volume réel sur DuskTrade, ou restera-t-il un produit solide pour les techniciens, en avance sur son marché ?
#dusk $DUSK @Dusk
Une pensée ne me laissait pas en paix toute la journée, alors le soir venu, j’ai écouté tranquillement l’AMA Binance du 19 août et j’ai décidé de ne pas m’arrêter au bruit autour d’éventuels listings, mais plutôt à la rhétorique même de l’équipe de Dusk.
J’ai notamment écouté très attentivement Emanuele Francioni et Hain Dauwen. Et plus j’écoutais, plus je me renforçais dans l’idée que Dusk construit non pas un produit DeFi à sensation, mais une infrastructure pour un marché réglementé. Pour moi, le principal signal se lisait entre les lignes : l’équipe ne cherche pas à s’opposer aux régulateurs, elle construit un système qui tient compte de leurs exigences. Si le capital institutionnel devait vraiment arriver massivement onchain, la confidentialité, associée au compliance, pourrait ne plus être un bonus, mais une nécessité.
Cela dit, je vois un point faible. La base technologique paraît ambitieuse, mais l’attention de l’équipe à l’ingénierie et à la dimension académique est, pour l’instant, plus visible que le travail avec la liquidité de détail et le marketing. Après l’AMA, il me restait la question principale : Dusk saura-t-il transformer l’avantage technologique et l’intérêt de la part des plateformes d’échange en un volume réel sur DuskTrade, ou restera-t-il un produit solide pour les techniciens, en avance sur son marché ?
Une pensée ne me laissait pas en paix toute la journée, alors le soir venu, j’ai écouté tranquillement l’AMA Binance du 19 août et j’ai décidé de ne pas m’arrêter au bruit autour d’éventuels listings, mais plutôt à la rhétorique même de l’équipe de Dusk.
J’ai notamment écouté très attentivement Emanuele Francioni et Hain Dauwen. Et plus j’écoutais, plus je me renforçais dans l’idée que Dusk construit non pas un produit DeFi à sensation, mais une infrastructure pour un marché réglementé. Pour moi, le principal signal se lisait entre les lignes : l’équipe ne cherche pas à s’opposer aux régulateurs, elle construit un système qui tient compte de leurs exigences. Si le capital institutionnel devait vraiment arriver massivement onchain, la confidentialité, associée au compliance, pourrait ne plus être un bonus, mais une nécessité.
Cela dit, je vois un point faible. La base technologique paraît ambitieuse, mais l’attention de l’équipe à l’ingénierie et à la dimension académique est, pour l’instant, plus visible que le travail avec la liquidité de détail et le marketing. Après l’AMA, il me restait la question principale : Dusk saura-t-il transformer l’avantage technologique et l’intérêt de la part des plateformes d’échange en un volume réel sur DuskTrade, ou restera-t-il un produit solide pour les techniciens, en avance sur son marché ?
8
30
6.9k
·
--
Vérifié
#termmax @termmax
En examinant attentivement l’architecture de TermMax, j’ai regardé les progrès de la Season 0 et j’ai remarqué un détail intéressant : les 4 étapes sur 4 sont déjà terminées, mais cela ne signifie pas pour autant que le mécanisme de paiement est totalement compris. Pour moi, ici, ce n’est pas tant la marque 4/4 en elle-même qui compte, mais plutôt ce qui va se produire à l’étape suivante.
En continuant à analyser la mécanique de la campagne, j’ai observé une particularité : le programme de dépôt RLUSD indique 5M TMX comme récompenses, tandis que TermMax affirme que les TMX gagnés via le pre-mining seront disponibles après le TGE. Or, dans le whitepaper, la date du TGE est toujours indiquée comme TBA, et il n’existe pour l’instant aucune formule générale de conversion XP/AP/MP → TMX.
Ainsi, pour moi, le 4/4 signifie la fin des étapes, mais ne confirme en rien le montant de la future récompense. Nous ne savons pas combien vaudra une unité de XP, AP ou MP, ni quel volume final obtiendra un utilisateur donné.
Oui, une plus grande activité peut augmenter mon solde. Mais cela ne rend pas plus certaine la formule inconnue de répartition. Désormais, je surveille trois points : ce que l’étape suivante ouvre exactement, comment le partage sera calculé, et quand les claims démarreront officiellement. Pour l’instant, les points sont déjà visibles, mais l’atematique des paiements au niveau de l’utilisateur m’est encore inconnue.
#termmax @TermMax
En examinant attentivement l’architecture de TermMax, j’ai regardé les progrès de la Season 0 et j’ai remarqué un détail intéressant : les 4 étapes sur 4 sont déjà terminées, mais cela ne signifie pas pour autant que le mécanisme de paiement est totalement compris. Pour moi, ici, ce n’est pas tant la marque 4/4 en elle-même qui compte, mais plutôt ce qui va se produire à l’étape suivante.
En continuant à analyser la mécanique de la campagne, j’ai observé une particularité : le programme de dépôt RLUSD indique 5M TMX comme récompenses, tandis que TermMax affirme que les TMX gagnés via le pre-mining seront disponibles après le TGE. Or, dans le whitepaper, la date du TGE est toujours indiquée comme TBA, et il n’existe pour l’instant aucune formule générale de conversion XP/AP/MP → TMX.
Ainsi, pour moi, le 4/4 signifie la fin des étapes, mais ne confirme en rien le montant de la future récompense. Nous ne savons pas combien vaudra une unité de XP, AP ou MP, ni quel volume final obtiendra un utilisateur donné.
Oui, une plus grande activité peut augmenter mon solde. Mais cela ne rend pas plus certaine la formule inconnue de répartition. Désormais, je surveille trois points : ce que l’étape suivante ouvre exactement, comment le partage sera calculé, et quand les claims démarreront officiellement. Pour l’instant, les points sont déjà visibles, mais l’atematique des paiements au niveau de l’utilisateur m’est encore inconnue.
En examinant attentivement l’architecture de TermMax, j’ai regardé les progrès de la Season 0 et j’ai remarqué un détail intéressant : les 4 étapes sur 4 sont déjà terminées, mais cela ne signifie pas pour autant que le mécanisme de paiement est totalement compris. Pour moi, ici, ce n’est pas tant la marque 4/4 en elle-même qui compte, mais plutôt ce qui va se produire à l’étape suivante.
En continuant à analyser la mécanique de la campagne, j’ai observé une particularité : le programme de dépôt RLUSD indique 5M TMX comme récompenses, tandis que TermMax affirme que les TMX gagnés via le pre-mining seront disponibles après le TGE. Or, dans le whitepaper, la date du TGE est toujours indiquée comme TBA, et il n’existe pour l’instant aucune formule générale de conversion XP/AP/MP → TMX.
Ainsi, pour moi, le 4/4 signifie la fin des étapes, mais ne confirme en rien le montant de la future récompense. Nous ne savons pas combien vaudra une unité de XP, AP ou MP, ni quel volume final obtiendra un utilisateur donné.
Oui, une plus grande activité peut augmenter mon solde. Mais cela ne rend pas plus certaine la formule inconnue de répartition. Désormais, je surveille trois points : ce que l’étape suivante ouvre exactement, comment le partage sera calculé, et quand les claims démarreront officiellement. Pour l’instant, les points sont déjà visibles, mais l’atematique des paiements au niveau de l’utilisateur m’est encore inconnue.
43
53
20.4k
·
--
#dusk $DUSK @Dusk_Foundation Plus je m’enfonce dans le tri déterministe et plus je le dissèque, plus le mécanisme d’amortissement du poids m’intrigue. À première vue, tout est simple : plus il y a de DUSK chez un fournisseur, plus son poids est élevé et plus il a de chances d’être inclus dans la sélection. Mais une fois choisi, son poids diminue de 1 DUSK avant la prochaine sélection. Pour un gros staker, cette correction est presque imperceptible et, bien sûr, n’annule pas les avantages d’un gros stake. En revanche, le principe en lui-même m’intéresse, car la sélection suivante ne se fait plus avec le même poids de départ. Je le perçois comme un léger mécanisme d’équilibrage. Le gros stake reste un signal de sécurité économique, mais le fournisseur sélectionné subit une baisse minimale du poids, ce qui réduit légèrement la probabilité d’un nouvel enrôlement. Cette approche m’intéresse davantage qu’une limite stricte pour les baleines. Elle ne casse pas l’économie du staking : elle ajoute seulement de la dynamique dans la répartition des choix. Il est toutefois important de ne pas surestimer l’effet : 1 DUSK est trop faible par rapport aux grosses positions, donc ce n’est pas une solution au problème de concentration du stake. Pour moi, c’est plutôt un réglage fin des incitations. Il sera intéressant de voir à quel point l’effet sera perceptible si la répartition du stake dans le réseau change de façon significative.
#dusk $DUSK @Dusk Plus je m’enfonce dans le tri déterministe et plus je le dissèque, plus le mécanisme d’amortissement du poids m’intrigue. À première vue, tout est simple : plus il y a de DUSK chez un fournisseur, plus son poids est élevé et plus il a de chances d’être inclus dans la sélection. Mais une fois choisi, son poids diminue de 1 DUSK avant la prochaine sélection. Pour un gros staker, cette correction est presque imperceptible et, bien sûr, n’annule pas les avantages d’un gros stake. En revanche, le principe en lui-même m’intéresse, car la sélection suivante ne se fait plus avec le même poids de départ. Je le perçois comme un léger mécanisme d’équilibrage. Le gros stake reste un signal de sécurité économique, mais le fournisseur sélectionné subit une baisse minimale du poids, ce qui réduit légèrement la probabilité d’un nouvel enrôlement. Cette approche m’intéresse davantage qu’une limite stricte pour les baleines. Elle ne casse pas l’économie du staking : elle ajoute seulement de la dynamique dans la répartition des choix. Il est toutefois important de ne pas surestimer l’effet : 1 DUSK est trop faible par rapport aux grosses positions, donc ce n’est pas une solution au problème de concentration du stake. Pour moi, c’est plutôt un réglage fin des incitations. Il sera intéressant de voir à quel point l’effet sera perceptible si la répartition du stake dans le réseau change de façon significative.
11
30
10.2k
·
--
#termmax @termmax donne la liberté de choisir, et c’est mon objectif prioritaire ! Et vous, choisiriez-vous un taux garanti ou la possibilité de changer de position à tout moment ? Je me suis surpris à me poser cette question en analysant l’architecture de TermMax. Le financement à taux fixe apporte ce dont la DeFi manque souvent : de la prévisibilité. Je connais à l’avance le taux, la durée et le rendement potentiel, donc je peux planifier ma stratégie sereinement, sans surveiller constamment le marché. Mais cette certitude se paie par un manque de flexibilité.
Tant que le capital est immobilisé, les taux peuvent augmenter, une opportunité plus avantageuse peut apparaître, ou simplement mon point de vue sur le marché peut changer. La sortie anticipée pourrait aussi s’avérer moins pratique qu’il n’y paraît. C’est précisément là que je vois le principal compromis d’ingénierie de TermMax : grâce auquel le taux fixe transforme l’incertitude en flux de trésorerie prévisible, tandis que le taux variable laisse le capital adaptable.
Donc, pour moi, la question n’est pas de savoir quel modèle est meilleur. Ils résolvent des problèmes différents : le taux fixe, c’est la certitude, et le taux variable, la liberté d’action. Si j’avais 3000 $ pour 6 mois, je ne choisirais pas à l’aveugle. Plutôt, je répartirais le capital entre les deux modèles.
#termmax @TermMax donne la liberté de choisir, et c’est mon objectif prioritaire ! Et vous, choisiriez-vous un taux garanti ou la possibilité de changer de position à tout moment ? Je me suis surpris à me poser cette question en analysant l’architecture de TermMax. Le financement à taux fixe apporte ce dont la DeFi manque souvent : de la prévisibilité. Je connais à l’avance le taux, la durée et le rendement potentiel, donc je peux planifier ma stratégie sereinement, sans surveiller constamment le marché. Mais cette certitude se paie par un manque de flexibilité.
Tant que le capital est immobilisé, les taux peuvent augmenter, une opportunité plus avantageuse peut apparaître, ou simplement mon point de vue sur le marché peut changer. La sortie anticipée pourrait aussi s’avérer moins pratique qu’il n’y paraît. C’est précisément là que je vois le principal compromis d’ingénierie de TermMax : grâce auquel le taux fixe transforme l’incertitude en flux de trésorerie prévisible, tandis que le taux variable laisse le capital adaptable.
Donc, pour moi, la question n’est pas de savoir quel modèle est meilleur. Ils résolvent des problèmes différents : le taux fixe, c’est la certitude, et le taux variable, la liberté d’action. Si j’avais 3000 $ pour 6 mois, je ne choisirais pas à l’aveugle. Plutôt, je répartirais le capital entre les deux modèles.
Tant que le capital est immobilisé, les taux peuvent augmenter, une opportunité plus avantageuse peut apparaître, ou simplement mon point de vue sur le marché peut changer. La sortie anticipée pourrait aussi s’avérer moins pratique qu’il n’y paraît. C’est précisément là que je vois le principal compromis d’ingénierie de TermMax : grâce auquel le taux fixe transforme l’incertitude en flux de trésorerie prévisible, tandis que le taux variable laisse le capital adaptable.
Donc, pour moi, la question n’est pas de savoir quel modèle est meilleur. Ils résolvent des problèmes différents : le taux fixe, c’est la certitude, et le taux variable, la liberté d’action. Si j’avais 3000 $ pour 6 mois, je ne choisirais pas à l’aveugle. Plutôt, je répartirais le capital entre les deux modèles.
11
1
29
16.1k
·
--
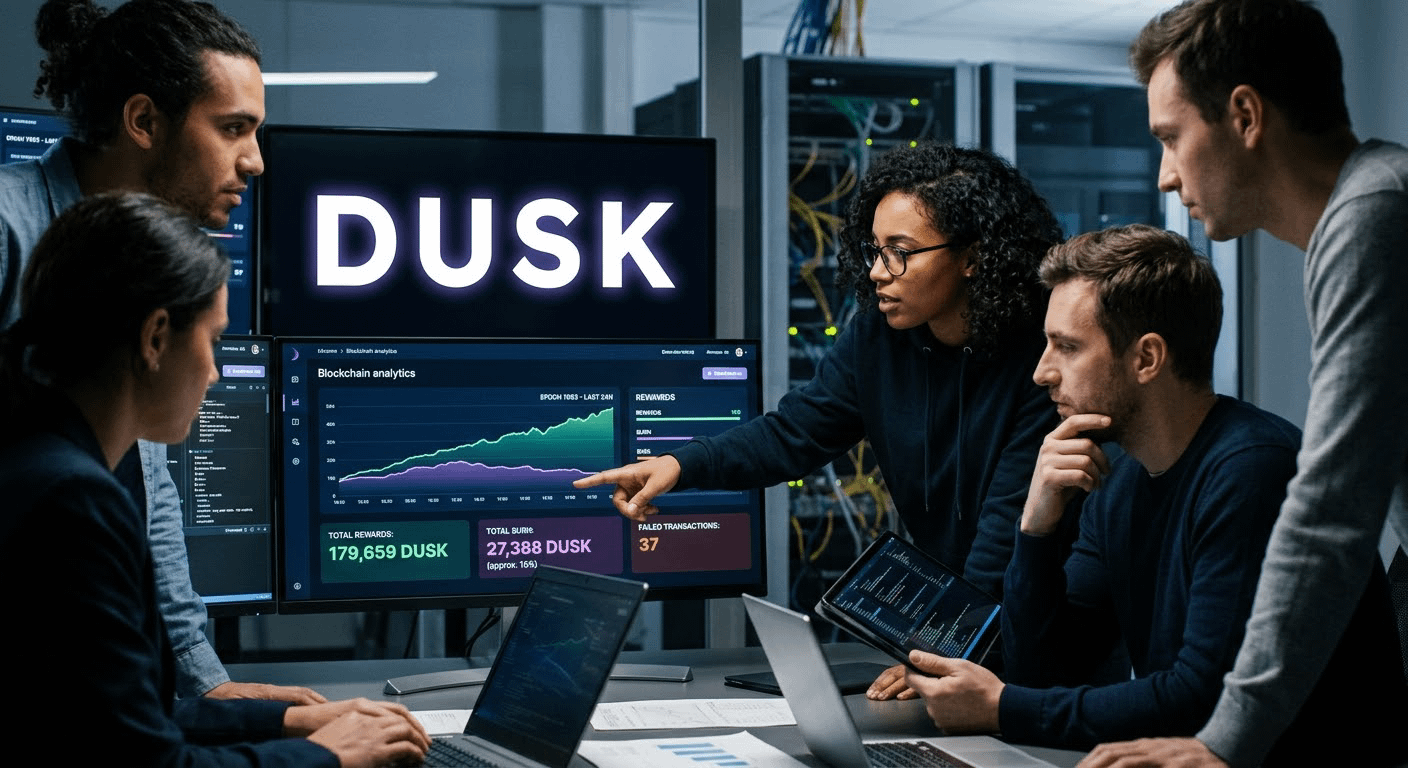
#dusk $DUSK @Dusk_Foundation L’infrastructure silencieuse de DUSK m’a accroché par un détail inattendu : le réseau brûle constamment une partie de ce qu’il verse lui-même. En creusant dans la structure, j’ai ouvert le DUDE Explorer et étudié l’époque 1993. Sur le papier, tout semble correct, mais ce que j’ai vu au cours des 24 dernières heures m’a vraiment surpris : devant moi s’est dévoilée toute une image où 179 659 DUSK ont été consacrés à des récompenses et 27 388 DUSK ont été brûlés. Il s’avère qu’environ 15 % du volume sont en fait retirés de la circulation par le réseau en une journée : un geste assez audacieux. Sur le graphique, tout paraît calme. Mais quand on voit reward et burn côte à côte, la mécanique est perçue autrement : cette association permet aux validateurs d’être payés pour leur participation et, en parallèle, le réseau renvoie une partie de l’émission. Un coup de génie ! Par la suite, ma vigilance m’a permis de remarquer 37 transactions échouées sur la même période. Ce n’est qu’une petite fraction par rapport au volume global, mais ce sont précisément ce genre de détails qui montrent l’état réel du réseau, mieux que de belles présentations. J’ai mis à jour les données plusieurs fois, et la tendance est restée la même. Et là, j’ai eu ma question principale : est-ce une mécanique stable ou un effet temporaire dû à la charge actuelle ? Maintenant, je veux vérifier si le burn/reward reste proche de 15 % entre les époques ou s’il varie avec le staking et l’activité du réseau.
#dusk $DUSK @Dusk L’infrastructure silencieuse de DUSK m’a accroché par un détail inattendu : le réseau brûle constamment une partie de ce qu’il verse lui-même. En creusant dans la structure, j’ai ouvert le DUDE Explorer et étudié l’époque 1993. Sur le papier, tout semble correct, mais ce que j’ai vu au cours des 24 dernières heures m’a vraiment surpris : devant moi s’est dévoilée toute une image où 179 659 DUSK ont été consacrés à des récompenses et 27 388 DUSK ont été brûlés. Il s’avère qu’environ 15 % du volume sont en fait retirés de la circulation par le réseau en une journée : un geste assez audacieux. Sur le graphique, tout paraît calme. Mais quand on voit reward et burn côte à côte, la mécanique est perçue autrement : cette association permet aux validateurs d’être payés pour leur participation et, en parallèle, le réseau renvoie une partie de l’émission. Un coup de génie ! Par la suite, ma vigilance m’a permis de remarquer 37 transactions échouées sur la même période. Ce n’est qu’une petite fraction par rapport au volume global, mais ce sont précisément ce genre de détails qui montrent l’état réel du réseau, mieux que de belles présentations. J’ai mis à jour les données plusieurs fois, et la tendance est restée la même. Et là, j’ai eu ma question principale : est-ce une mécanique stable ou un effet temporaire dû à la charge actuelle ? Maintenant, je veux vérifier si le burn/reward reste proche de 15 % entre les époques ou s’il varie avec le staking et l’activité du réseau.
10
27
5.6k
·
--
Partiellement vrai
#termmax @termmax
En disséquant TermMax, je voulais d’abord comprendre la mécanique de l’épaule et la notion de liquidation nulle. Mais plus j’entrerais dans l’économie du protocole, plus quelque chose d’autre m’a accroché. Le 25 août 2026 est prévu le TGE de TMX, et derrière le projet, on voit déjà des chiffres importants. Imaginez : un TVL au-dessus de 90 M$ et plus de 1,5 M de portefeuilles enregistrés, en plus de 90K+ utilisateurs quotidiens sur 10 réseaux EVM.
J’ai commencé à regarder plus en profondeur et j’ai compris qu’une grande partie de l’économie ici pourrait ne pas être du tout destinée aux traders. Les emprunteurs créent la demande, mais les déposants et les prêteurs constituent la base de la liquidité en plaçant des fonds dans des coffres pour obtenir un rendement fixe. C’est pourquoi je suis intéressé par la comparaison de TMX avec des tokens comme Binance Alpha—par exemple ALPHA et KERNEL—mais plus important que le nom, c’est la structure réelle de la demande.
D’après DeFiLlama, j’ai vu des prêts actifs d’environ 29 M$ avec un TVL proche de 34 M$ sur l’un des réseaux. Pour moi, c’est le signe que le volet crédit fonctionne, mais que son ampleur doit être distinguée de la base de dépôts.
Et maintenant, ce qui m’intéresse, ce n’est plus le TGE lui-même, mais la réaction de différents acteurs. Après le déblocage du TMX en premier, est-ce que ce sera la foule qui cherche du rendement, ou bien des traders qui ont réellement besoin d’un effet de levier ?
#termmax @TermMax
En disséquant TermMax, je voulais d’abord comprendre la mécanique de l’épaule et la notion de liquidation nulle. Mais plus j’entrerais dans l’économie du protocole, plus quelque chose d’autre m’a accroché. Le 25 août 2026 est prévu le TGE de TMX, et derrière le projet, on voit déjà des chiffres importants. Imaginez : un TVL au-dessus de 90 M$ et plus de 1,5 M de portefeuilles enregistrés, en plus de 90K+ utilisateurs quotidiens sur 10 réseaux EVM.
J’ai commencé à regarder plus en profondeur et j’ai compris qu’une grande partie de l’économie ici pourrait ne pas être du tout destinée aux traders. Les emprunteurs créent la demande, mais les déposants et les prêteurs constituent la base de la liquidité en plaçant des fonds dans des coffres pour obtenir un rendement fixe. C’est pourquoi je suis intéressé par la comparaison de TMX avec des tokens comme Binance Alpha—par exemple ALPHA et KERNEL—mais plus important que le nom, c’est la structure réelle de la demande.
D’après DeFiLlama, j’ai vu des prêts actifs d’environ 29 M$ avec un TVL proche de 34 M$ sur l’un des réseaux. Pour moi, c’est le signe que le volet crédit fonctionne, mais que son ampleur doit être distinguée de la base de dépôts.
Et maintenant, ce qui m’intéresse, ce n’est plus le TGE lui-même, mais la réaction de différents acteurs. Après le déblocage du TMX en premier, est-ce que ce sera la foule qui cherche du rendement, ou bien des traders qui ont réellement besoin d’un effet de levier ?
En disséquant TermMax, je voulais d’abord comprendre la mécanique de l’épaule et la notion de liquidation nulle. Mais plus j’entrerais dans l’économie du protocole, plus quelque chose d’autre m’a accroché. Le 25 août 2026 est prévu le TGE de TMX, et derrière le projet, on voit déjà des chiffres importants. Imaginez : un TVL au-dessus de 90 M$ et plus de 1,5 M de portefeuilles enregistrés, en plus de 90K+ utilisateurs quotidiens sur 10 réseaux EVM.
J’ai commencé à regarder plus en profondeur et j’ai compris qu’une grande partie de l’économie ici pourrait ne pas être du tout destinée aux traders. Les emprunteurs créent la demande, mais les déposants et les prêteurs constituent la base de la liquidité en plaçant des fonds dans des coffres pour obtenir un rendement fixe. C’est pourquoi je suis intéressé par la comparaison de TMX avec des tokens comme Binance Alpha—par exemple ALPHA et KERNEL—mais plus important que le nom, c’est la structure réelle de la demande.
D’après DeFiLlama, j’ai vu des prêts actifs d’environ 29 M$ avec un TVL proche de 34 M$ sur l’un des réseaux. Pour moi, c’est le signe que le volet crédit fonctionne, mais que son ampleur doit être distinguée de la base de dépôts.
Et maintenant, ce qui m’intéresse, ce n’est plus le TGE lui-même, mais la réaction de différents acteurs. Après le déblocage du TMX en premier, est-ce que ce sera la foule qui cherche du rendement, ou bien des traders qui ont réellement besoin d’un effet de levier ?
7
34
11.7k
·
--
#dusk $DUSK @Dusk_Foundation
En disséquant l’infrastructure de DUSK, j’ai décidé d’observer séparément leur pont et la mécanique de migration entre Dusk Native et des réseaux externes comme Ethereum ou la BNB Chain. Au départ, tout semblait assez simple : tu transfères des jetons via le pont, puis, si nécessaire, tu les renvoies.
Mais plus je creusais la mécanique, plus je m’intéressais non pas au trajet lui-même, mais au modèle de confiance.
Le contrôle opérationnel peut effectivement être utile, mais la surveillance permet de détecter plus rapidement toute activité anormale, des pannes techniques ou des mouvements suspects. Pour une infrastructure de pont, c’est une couche de protection importante.
Mais ici se pose un compromis d’ingénierie. Plus l’opérateur obtient de pouvoirs, plus la dépendance au contrôle centralisé augmente. De plus, il reste des risques liés aux smart contracts et aux réseaux externes : un problème sur Ethereum ou sur la BNB Chain peut potentiellement affecter l’ensemble du processus de migration.
C’est pourquoi je ne dis pas que le pont de DUSK est mauvais ou dangereux. Pour moi, la question la plus importante est ailleurs : où se situe la limite raisonnable entre le contrôle opérationnel qui protège le pont et la confiance supplémentaire que ce contrôle crée ?
#dusk $DUSK @Dusk
En disséquant l’infrastructure de DUSK, j’ai décidé d’observer séparément leur pont et la mécanique de migration entre Dusk Native et des réseaux externes comme Ethereum ou la BNB Chain. Au départ, tout semblait assez simple : tu transfères des jetons via le pont, puis, si nécessaire, tu les renvoies.
Mais plus je creusais la mécanique, plus je m’intéressais non pas au trajet lui-même, mais au modèle de confiance.
Le contrôle opérationnel peut effectivement être utile, mais la surveillance permet de détecter plus rapidement toute activité anormale, des pannes techniques ou des mouvements suspects. Pour une infrastructure de pont, c’est une couche de protection importante.
Mais ici se pose un compromis d’ingénierie. Plus l’opérateur obtient de pouvoirs, plus la dépendance au contrôle centralisé augmente. De plus, il reste des risques liés aux smart contracts et aux réseaux externes : un problème sur Ethereum ou sur la BNB Chain peut potentiellement affecter l’ensemble du processus de migration.
C’est pourquoi je ne dis pas que le pont de DUSK est mauvais ou dangereux. Pour moi, la question la plus importante est ailleurs : où se situe la limite raisonnable entre le contrôle opérationnel qui protège le pont et la confiance supplémentaire que ce contrôle crée ?
En disséquant l’infrastructure de DUSK, j’ai décidé d’observer séparément leur pont et la mécanique de migration entre Dusk Native et des réseaux externes comme Ethereum ou la BNB Chain. Au départ, tout semblait assez simple : tu transfères des jetons via le pont, puis, si nécessaire, tu les renvoies.
Mais plus je creusais la mécanique, plus je m’intéressais non pas au trajet lui-même, mais au modèle de confiance.
Le contrôle opérationnel peut effectivement être utile, mais la surveillance permet de détecter plus rapidement toute activité anormale, des pannes techniques ou des mouvements suspects. Pour une infrastructure de pont, c’est une couche de protection importante.
Mais ici se pose un compromis d’ingénierie. Plus l’opérateur obtient de pouvoirs, plus la dépendance au contrôle centralisé augmente. De plus, il reste des risques liés aux smart contracts et aux réseaux externes : un problème sur Ethereum ou sur la BNB Chain peut potentiellement affecter l’ensemble du processus de migration.
C’est pourquoi je ne dis pas que le pont de DUSK est mauvais ou dangereux. Pour moi, la question la plus importante est ailleurs : où se situe la limite raisonnable entre le contrôle opérationnel qui protège le pont et la confiance supplémentaire que ce contrôle crée ?
10
33
5.1k
·
--
#bstockscis @BinanceCIS
Quand j’ai commencé à analyser MSTRB dans l’écosystème bStocks, j’ai vite compris qu’il était une erreur de le regarder comme une action “classique”. À la base, il s’agit de MSTR, donc l’essentiel du caractère de l’actif se forme à travers sa relation avec Bitcoin. Quand BTC accélère, MSTRB est capable d’évoluer beaucoup plus vivement, et lors d’un retournement, la baisse devient aussi plus douloureuse. C’est pourquoi, après un drawdown profond, je n’entrerais pas dans MSTRB avec une seule transaction. Pour moi, une stratégie en grille fonctionne mieux ici. Je divise le capital en plusieurs parts et je prends une position uniquement à l’intérieur d’une fourchette confirmée : près de la borne basse, j’achète progressivement ; au milieu, je ne fais rien ; près de la borne haute, je sécurise partiellement les profits. Mais la grille ne doit pas se transformer en moyenne infinie. Si BTC casse la structure et que MSTRB sort de la fourchette vers le bas avec un volume croissant, je stoppe les achats et je conserve du cash. J’aime cette logique bStocks : on peut travailler l’exposition à MSTR dans un environnement on-chain et observer le marché 24/7. Mais je garde à l’esprit l’essentiel : MSTRB n’est pas Bitcoin, c’est un actif avec sa propre prime, ses propres risques et sa propre volatilité. Ma stratégie est simple : entrer par étapes, sortir par étapes, et toujours laisser du capital pour le mouvement suivant.
#bstockscis @BinanceCIS
Quand j’ai commencé à analyser MSTRB dans l’écosystème bStocks, j’ai vite compris qu’il était une erreur de le regarder comme une action “classique”. À la base, il s’agit de MSTR, donc l’essentiel du caractère de l’actif se forme à travers sa relation avec Bitcoin. Quand BTC accélère, MSTRB est capable d’évoluer beaucoup plus vivement, et lors d’un retournement, la baisse devient aussi plus douloureuse. C’est pourquoi, après un drawdown profond, je n’entrerais pas dans MSTRB avec une seule transaction. Pour moi, une stratégie en grille fonctionne mieux ici. Je divise le capital en plusieurs parts et je prends une position uniquement à l’intérieur d’une fourchette confirmée : près de la borne basse, j’achète progressivement ; au milieu, je ne fais rien ; près de la borne haute, je sécurise partiellement les profits. Mais la grille ne doit pas se transformer en moyenne infinie. Si BTC casse la structure et que MSTRB sort de la fourchette vers le bas avec un volume croissant, je stoppe les achats et je conserve du cash. J’aime cette logique bStocks : on peut travailler l’exposition à MSTR dans un environnement on-chain et observer le marché 24/7. Mais je garde à l’esprit l’essentiel : MSTRB n’est pas Bitcoin, c’est un actif avec sa propre prime, ses propres risques et sa propre volatilité. Ma stratégie est simple : entrer par étapes, sortir par étapes, et toujours laisser du capital pour le mouvement suivant.
Quand j’ai commencé à analyser MSTRB dans l’écosystème bStocks, j’ai vite compris qu’il était une erreur de le regarder comme une action “classique”. À la base, il s’agit de MSTR, donc l’essentiel du caractère de l’actif se forme à travers sa relation avec Bitcoin. Quand BTC accélère, MSTRB est capable d’évoluer beaucoup plus vivement, et lors d’un retournement, la baisse devient aussi plus douloureuse. C’est pourquoi, après un drawdown profond, je n’entrerais pas dans MSTRB avec une seule transaction. Pour moi, une stratégie en grille fonctionne mieux ici. Je divise le capital en plusieurs parts et je prends une position uniquement à l’intérieur d’une fourchette confirmée : près de la borne basse, j’achète progressivement ; au milieu, je ne fais rien ; près de la borne haute, je sécurise partiellement les profits. Mais la grille ne doit pas se transformer en moyenne infinie. Si BTC casse la structure et que MSTRB sort de la fourchette vers le bas avec un volume croissant, je stoppe les achats et je conserve du cash. J’aime cette logique bStocks : on peut travailler l’exposition à MSTR dans un environnement on-chain et observer le marché 24/7. Mais je garde à l’esprit l’essentiel : MSTRB n’est pas Bitcoin, c’est un actif avec sa propre prime, ses propres risques et sa propre volatilité. Ma stratégie est simple : entrer par étapes, sortir par étapes, et toujours laisser du capital pour le mouvement suivant.
9
32
5.2k
·
--
#termmax @termmax
La partie la plus intéressante de TermMax n’est pas le taux fixe, mais ce qui se passe lorsque vous changez d’avis.
Vous avez figé votre position et obtenu un rendement prévisible. Mais les semaines passent, les taux du marché bougent, et rester jusqu’à l’échéance ne vous semble plus aussi attrayant.
TermMax transforme l’exigence fixe en un jeton FT transférable en envoyant la position sur le marché secondaire. Sur le papier, l’idée est simple, mais c’est l’un des défis les plus complexes de la DeFi. Le jeton est lié à une horloge qui “tique” : deux exigences identiques ne valent pas le même prix si l’une est remboursée dans 20 jours et l’autre dans 200 jours.
C’est pourquoi l’AMM TermMax et sa courbe de prix n’évaluent pas seulement le jeton, mais aussi le temps et le capital. En parallèle, le marché secondaire aide également les emprunteurs : si le FT s’échange sous sa valeur nominale, le rachat devient un moyen peu coûteux de rembourser une dette.
Le taux fixe attire l’attention, mais l’expérience réelle, c’est la dette transférable. Créer un taux fixe est facile. Créer un instrument qu’on a envie d’échanger une fois l’enthousiasme initial retombé : c’est là que se révèle l’utilité concrète des primitives DeFi.
#termmax @TermMax
La partie la plus intéressante de TermMax n’est pas le taux fixe, mais ce qui se passe lorsque vous changez d’avis.
Vous avez figé votre position et obtenu un rendement prévisible. Mais les semaines passent, les taux du marché bougent, et rester jusqu’à l’échéance ne vous semble plus aussi attrayant.
TermMax transforme l’exigence fixe en un jeton FT transférable en envoyant la position sur le marché secondaire. Sur le papier, l’idée est simple, mais c’est l’un des défis les plus complexes de la DeFi. Le jeton est lié à une horloge qui “tique” : deux exigences identiques ne valent pas le même prix si l’une est remboursée dans 20 jours et l’autre dans 200 jours.
C’est pourquoi l’AMM TermMax et sa courbe de prix n’évaluent pas seulement le jeton, mais aussi le temps et le capital. En parallèle, le marché secondaire aide également les emprunteurs : si le FT s’échange sous sa valeur nominale, le rachat devient un moyen peu coûteux de rembourser une dette.
Le taux fixe attire l’attention, mais l’expérience réelle, c’est la dette transférable. Créer un taux fixe est facile. Créer un instrument qu’on a envie d’échanger une fois l’enthousiasme initial retombé : c’est là que se révèle l’utilité concrète des primitives DeFi.
La partie la plus intéressante de TermMax n’est pas le taux fixe, mais ce qui se passe lorsque vous changez d’avis.
Vous avez figé votre position et obtenu un rendement prévisible. Mais les semaines passent, les taux du marché bougent, et rester jusqu’à l’échéance ne vous semble plus aussi attrayant.
TermMax transforme l’exigence fixe en un jeton FT transférable en envoyant la position sur le marché secondaire. Sur le papier, l’idée est simple, mais c’est l’un des défis les plus complexes de la DeFi. Le jeton est lié à une horloge qui “tique” : deux exigences identiques ne valent pas le même prix si l’une est remboursée dans 20 jours et l’autre dans 200 jours.
C’est pourquoi l’AMM TermMax et sa courbe de prix n’évaluent pas seulement le jeton, mais aussi le temps et le capital. En parallèle, le marché secondaire aide également les emprunteurs : si le FT s’échange sous sa valeur nominale, le rachat devient un moyen peu coûteux de rembourser une dette.
Le taux fixe attire l’attention, mais l’expérience réelle, c’est la dette transférable. Créer un taux fixe est facile. Créer un instrument qu’on a envie d’échanger une fois l’enthousiasme initial retombé : c’est là que se révèle l’utilité concrète des primitives DeFi.
6
29
5.7k
·
--
Vérifié
#dusk $DUSK @Dusk_Foundation
J’ai consacré mon temps libre à l’analyse de DUSK et, contre toute attente, j’ai compris que la mécanique du staking m’intéresse davantage que l’idée de la confidentialité elle-même. Chez DUSK, la mise minimale est de 1 000 tokens, l’activation prend environ 1 à 2 époques, et l’émission prévue s’élève à 500 M de DUSK sur 36 ans, avec une réduction de moitié du volume émis tous les quatre ans.
Au premier abord, ces chiffres semblent être une tokenomics classique. Mais en creusant davantage, j’ai trouvé quelque chose de plus intéressant. DUSK ne sert pas seulement aux validateurs : il est utilisé dans le staking, dans les calculs et dans le gaz. Par ailleurs, l’architecture s’étend progressivement via DuskDS, DuskEVM et DuskVM.
Et c’est là que se pose ma question principale. Si les applications EVM et de confidentialité commencent réellement à générer une activité économique, la demande de DUSK pourrait alors se construire dès le départ à partir de plusieurs sources. En complément, Stake Abstraction permet aux smart contracts de participer au staking, ouvrant la voie à des pools plus natifs et à des stratégies automatisées.
Mais pour l’instant, je vois surtout un potentiel, pas un modèle de demande prouvé. Il me manque le chiffre clé : quelle part de l’activité liée à DUSK aujourd’hui est associée à de vraies applications, et quelle part relève du staking et de l’infrastructure ? C’est exactement ce que j’aimerais vérifier ensuite.
#dusk $DUSK @Dusk
J’ai consacré mon temps libre à l’analyse de DUSK et, contre toute attente, j’ai compris que la mécanique du staking m’intéresse davantage que l’idée de la confidentialité elle-même. Chez DUSK, la mise minimale est de 1 000 tokens, l’activation prend environ 1 à 2 époques, et l’émission prévue s’élève à 500 M de DUSK sur 36 ans, avec une réduction de moitié du volume émis tous les quatre ans.
Au premier abord, ces chiffres semblent être une tokenomics classique. Mais en creusant davantage, j’ai trouvé quelque chose de plus intéressant. DUSK ne sert pas seulement aux validateurs : il est utilisé dans le staking, dans les calculs et dans le gaz. Par ailleurs, l’architecture s’étend progressivement via DuskDS, DuskEVM et DuskVM.
Et c’est là que se pose ma question principale. Si les applications EVM et de confidentialité commencent réellement à générer une activité économique, la demande de DUSK pourrait alors se construire dès le départ à partir de plusieurs sources. En complément, Stake Abstraction permet aux smart contracts de participer au staking, ouvrant la voie à des pools plus natifs et à des stratégies automatisées.
Mais pour l’instant, je vois surtout un potentiel, pas un modèle de demande prouvé. Il me manque le chiffre clé : quelle part de l’activité liée à DUSK aujourd’hui est associée à de vraies applications, et quelle part relève du staking et de l’infrastructure ? C’est exactement ce que j’aimerais vérifier ensuite.
J’ai consacré mon temps libre à l’analyse de DUSK et, contre toute attente, j’ai compris que la mécanique du staking m’intéresse davantage que l’idée de la confidentialité elle-même. Chez DUSK, la mise minimale est de 1 000 tokens, l’activation prend environ 1 à 2 époques, et l’émission prévue s’élève à 500 M de DUSK sur 36 ans, avec une réduction de moitié du volume émis tous les quatre ans.
Au premier abord, ces chiffres semblent être une tokenomics classique. Mais en creusant davantage, j’ai trouvé quelque chose de plus intéressant. DUSK ne sert pas seulement aux validateurs : il est utilisé dans le staking, dans les calculs et dans le gaz. Par ailleurs, l’architecture s’étend progressivement via DuskDS, DuskEVM et DuskVM.
Et c’est là que se pose ma question principale. Si les applications EVM et de confidentialité commencent réellement à générer une activité économique, la demande de DUSK pourrait alors se construire dès le départ à partir de plusieurs sources. En complément, Stake Abstraction permet aux smart contracts de participer au staking, ouvrant la voie à des pools plus natifs et à des stratégies automatisées.
Mais pour l’instant, je vois surtout un potentiel, pas un modèle de demande prouvé. Il me manque le chiffre clé : quelle part de l’activité liée à DUSK aujourd’hui est associée à de vraies applications, et quelle part relève du staking et de l’infrastructure ? C’est exactement ce que j’aimerais vérifier ensuite.
7
26
5.2k
·
--
Vérifié
#bstockscis @BinanceCIS
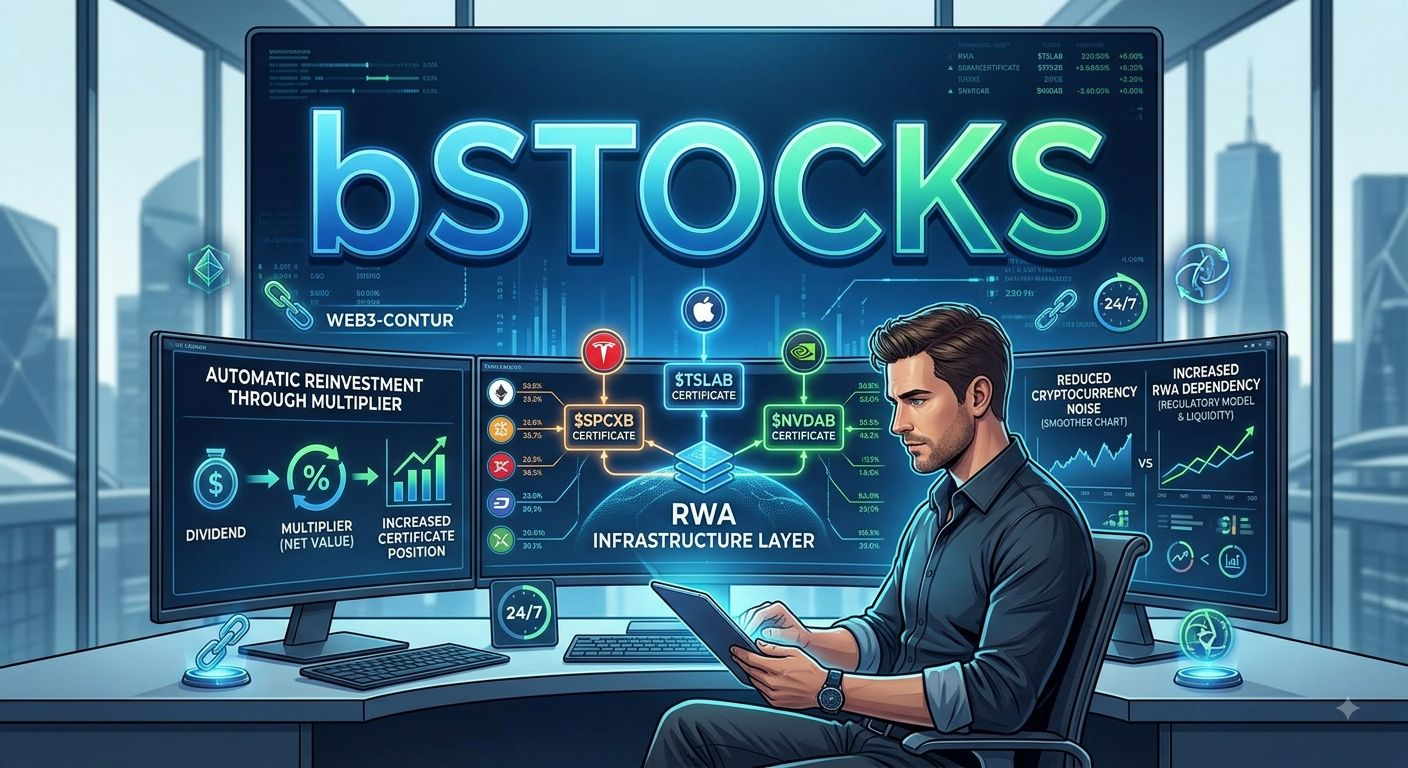
Ces jours-ci, je me suis surpris à penser à quelque chose de simple : la chasse incessante aux gemmes, la peur de rater un pump et les baisses infinies des altcoins m’épuisent plus que le marché lui-même. C’est pourquoi j’ai décidé de transférer une partie de mes bénéfices vers des bStocks, non pas comme un « port tranquille », mais comme un moyen de réduire le bruit dans mon portefeuille.
Quand je regarde $TSLAB, $SPCXB ou $NVDAB, j’aime la mécanique elle-même : elle conserve le cadre Web3 habituel, dans lequel je peux trader des actions tokenisées 24/7. Les dividendes n’ont pas besoin d’être redistribués manuellement, car après la retenue d’impôts, leur valeur nette est automatiquement réinvestie via Multiplier, ce qui augmente ma position.
Mais je n’oublie pas le prix de cette simplicité. Un bStock n’est pas l’action elle-même, mais un certificat tokenisé, adossé à un titre sous-jacent via un dépositaire réglementé.
Ainsi, pour moi, les bStocks ne servent pas à supprimer le risque, mais à modifier mon profil. Moins de bruit crypto, mais davantage de dépendance à l’infrastructure RWA, à la liquidité et au modèle de custody.
C’est exactement cet équilibre qui me paraît plus honnête que de simplement qualifier les bStocks de « port sûr ».
#bstockscis @BinanceCIS
Ces jours-ci, je me suis surpris à penser à quelque chose de simple : la chasse incessante aux gemmes, la peur de rater un pump et les baisses infinies des altcoins m’épuisent plus que le marché lui-même. C’est pourquoi j’ai décidé de transférer une partie de mes bénéfices vers des bStocks, non pas comme un « port tranquille », mais comme un moyen de réduire le bruit dans mon portefeuille.
Quand je regarde $TSLAB, $SPCXB ou $NVDAB, j’aime la mécanique elle-même : elle conserve le cadre Web3 habituel, dans lequel je peux trader des actions tokenisées 24/7. Les dividendes n’ont pas besoin d’être redistribués manuellement, car après la retenue d’impôts, leur valeur nette est automatiquement réinvestie via Multiplier, ce qui augmente ma position.
Mais je n’oublie pas le prix de cette simplicité. Un bStock n’est pas l’action elle-même, mais un certificat tokenisé, adossé à un titre sous-jacent via un dépositaire réglementé.
Ainsi, pour moi, les bStocks ne servent pas à supprimer le risque, mais à modifier mon profil. Moins de bruit crypto, mais davantage de dépendance à l’infrastructure RWA, à la liquidité et au modèle de custody.
C’est exactement cet équilibre qui me paraît plus honnête que de simplement qualifier les bStocks de « port sûr ».
Ces jours-ci, je me suis surpris à penser à quelque chose de simple : la chasse incessante aux gemmes, la peur de rater un pump et les baisses infinies des altcoins m’épuisent plus que le marché lui-même. C’est pourquoi j’ai décidé de transférer une partie de mes bénéfices vers des bStocks, non pas comme un « port tranquille », mais comme un moyen de réduire le bruit dans mon portefeuille.
Quand je regarde $TSLAB, $SPCXB ou $NVDAB, j’aime la mécanique elle-même : elle conserve le cadre Web3 habituel, dans lequel je peux trader des actions tokenisées 24/7. Les dividendes n’ont pas besoin d’être redistribués manuellement, car après la retenue d’impôts, leur valeur nette est automatiquement réinvestie via Multiplier, ce qui augmente ma position.
Mais je n’oublie pas le prix de cette simplicité. Un bStock n’est pas l’action elle-même, mais un certificat tokenisé, adossé à un titre sous-jacent via un dépositaire réglementé.
Ainsi, pour moi, les bStocks ne servent pas à supprimer le risque, mais à modifier mon profil. Moins de bruit crypto, mais davantage de dépendance à l’infrastructure RWA, à la liquidité et au modèle de custody.
C’est exactement cet équilibre qui me paraît plus honnête que de simplement qualifier les bStocks de « port sûr ».
7
32
5k
·
--
Vérifié
#dusk $DUSK @Dusk_Foundation
En fouillant dans le matériau d’août de Dusk sur la tokenisation des SME, j’ai failli passer à côté du plus intéressant : le tableau en six étapes du cycle de vie. La colonne « ce qui reste » m’a accroché. Et là, l’image marketing a commencé à se désagréger, car la structuration exige encore des validations d’entreprise, le transfert — un notaire, et le service — une personne vivante pour la comptabilité fiscale.
J’ai compris une chose simple : Dusk n’annule pas la réalité juridique, mais ajoute par-dessus une couche numérique d’enregistrement. Le partenariat avec NPEX illustre bien ce compromis : les actions des BV néerlandaises nécessitent toujours un acte notarié, même si l’actif lui-même est déjà représenté par un token.
Pour moi, c’est plus important qu’un beau récit sur une tokenisation totale. La blockchain élimine bien une partie des frictions, comme la vérification des registres, les calculs manuels et la fragmentation des données. Mais les lois, les notaires et les opérateurs ne disparaissent pas.
C’est précisément pour cela que j’aborde les RWA de manière pragmatique : la tokenisation n’efface pas l’ancien système, elle s’y intègre progressivement, à côté de lui. Je me demande combien de projets n’aiment tout simplement pas montrer cette partie du tableau ?
#dusk $DUSK @Dusk
En fouillant dans le matériau d’août de Dusk sur la tokenisation des SME, j’ai failli passer à côté du plus intéressant : le tableau en six étapes du cycle de vie. La colonne « ce qui reste » m’a accroché. Et là, l’image marketing a commencé à se désagréger, car la structuration exige encore des validations d’entreprise, le transfert — un notaire, et le service — une personne vivante pour la comptabilité fiscale.
J’ai compris une chose simple : Dusk n’annule pas la réalité juridique, mais ajoute par-dessus une couche numérique d’enregistrement. Le partenariat avec NPEX illustre bien ce compromis : les actions des BV néerlandaises nécessitent toujours un acte notarié, même si l’actif lui-même est déjà représenté par un token.
Pour moi, c’est plus important qu’un beau récit sur une tokenisation totale. La blockchain élimine bien une partie des frictions, comme la vérification des registres, les calculs manuels et la fragmentation des données. Mais les lois, les notaires et les opérateurs ne disparaissent pas.
C’est précisément pour cela que j’aborde les RWA de manière pragmatique : la tokenisation n’efface pas l’ancien système, elle s’y intègre progressivement, à côté de lui. Je me demande combien de projets n’aiment tout simplement pas montrer cette partie du tableau ?
En fouillant dans le matériau d’août de Dusk sur la tokenisation des SME, j’ai failli passer à côté du plus intéressant : le tableau en six étapes du cycle de vie. La colonne « ce qui reste » m’a accroché. Et là, l’image marketing a commencé à se désagréger, car la structuration exige encore des validations d’entreprise, le transfert — un notaire, et le service — une personne vivante pour la comptabilité fiscale.
J’ai compris une chose simple : Dusk n’annule pas la réalité juridique, mais ajoute par-dessus une couche numérique d’enregistrement. Le partenariat avec NPEX illustre bien ce compromis : les actions des BV néerlandaises nécessitent toujours un acte notarié, même si l’actif lui-même est déjà représenté par un token.
Pour moi, c’est plus important qu’un beau récit sur une tokenisation totale. La blockchain élimine bien une partie des frictions, comme la vérification des registres, les calculs manuels et la fragmentation des données. Mais les lois, les notaires et les opérateurs ne disparaissent pas.
C’est précisément pour cela que j’aborde les RWA de manière pragmatique : la tokenisation n’efface pas l’ancien système, elle s’y intègre progressivement, à côté de lui. Je me demande combien de projets n’aiment tout simplement pas montrer cette partie du tableau ?
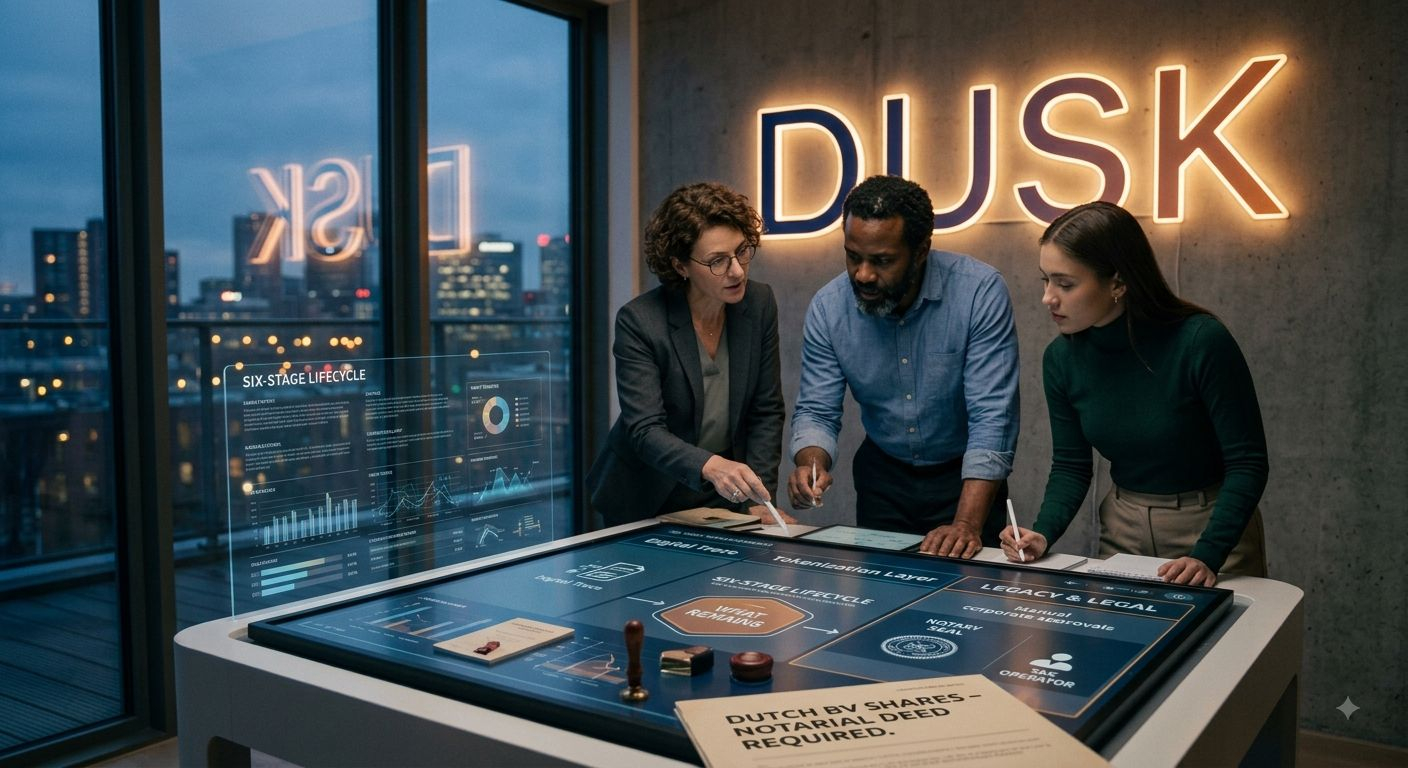
5
25
5.1k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BTCBreaks80K
22,995 vues
722 mentions
#BTCBreaks80K
Le BTC pousse vers la résistance psychologique des 80 000 $ après avoir repris la zone des 78 000 $. Une cassure nette et un maintien au-dessus de 80 000 $ pourraient faire ressortir ensuite la zone des 82 000 à 85 000 $. 📈
Mais les traders doivent surveiller attentivement la zone de rejet : perdre 77 000 à 78 000 $ pourrait déclencher un autre repli.
🎯 Niveaux clés :
• 🔥 Cassure : 80K
• 🚀 Prochaine zone : 82K–85K
• ⚠️ Support : 77K–78K
80K n’est pas qu’un chiffre — c’est le niveau que les haussiers doivent conquérir.
Allons-nous assister à la prochaine cassure du BTC ? 👇
#CryptoTrading #BinanceSquare #CryptoMarkets #Bitcoin
$BTC
$ETH
$G
Jacob trade
·0 mentions J’aime
·122 vues
比特币突破8万
33,336 vues
89 mentions
BuffettBecomesBerkshireChairmanEmeritus
2,368 vues
183 mentions