
士一
2.6k Publications
士一
Signaler
Bloquer l’utilisateur
20年入圈,撸毛打狗。 偶尔合约,没有技术,全是感觉,战绩稳定,只亏不赚。跟我反着买,别墅靠大海。
254 Suivis
16.2K+ Abonnés
5.1K+ J’aime
Publications
Tous
Citations
Direct
·
--
Quand la plupart des gens discutent de PolyFlow, ils se focalisent sur le design du mécanisme autour du PID et du PLP. Pour ma part, je suis plutôt intrigué par une autre question : le crédit on-chain peut-il se passer d’une garantie en actifs cryptés, et s’ancrer véritablement dans le comportement de paiement lui-même.
La solution de PolyFlow est, en réalité, assez directe : pour chaque paiement effectué via le PID, un justificatif vérifiable est automatiquement généré et ancré sur la chaîne. L’emprunteur n’a pas besoin d’une sur-collatéralisation, et le prêteur peut simplement appeler directement la fonction d’évaluation du crédit sur la chaîne. Cette logique a déjà été mise en œuvre dans des cas de finance de la chaîne d’approvisionnement : sur la plateforme Pelago, deux fournisseurs ont obtenu un prêt on-chain de 1 million de USDC via la tokenisation de leurs comptes clients, le tout avec un règlement entièrement effectué sur le réseau Stellar.
Encore plus intéressant : le cas de ROAM. Après qu’un utilisateur a complété une fois la procédure KYC, le PID génère automatiquement un justificatif on-chain. ROAM le vérifie directement et active l’eSIM, sans exiger une seconde vérification d’identité. Dans cet exemple, l’identité et l’acte de paiement deviennent en fait la même chose.
Avant cela, Raymond Qu travaillait chez Geoswift depuis plus de dix ans sur les paiements transfrontaliers : son équipe comprend très bien les douleurs des systèmes de règlement traditionnels. Le PID, fondamentalement, transforme chaque paiement en un actif de crédit réutilisable. Si le volume de règlement en stablecoins continue de croître, les perspectives de ce domaine pourraient être encore plus vastes que celles du paiement lui-même.
@Square-Creator-cf6856467 #polyflow
Quand la plupart des gens discutent de PolyFlow, ils se focalisent sur le design du mécanisme autour du PID et du PLP. Pour ma part, je suis plutôt intrigué par une autre question : le crédit on-chain peut-il se passer d’une garantie en actifs cryptés, et s’ancrer véritablement dans le comportement de paiement lui-même.
La solution de PolyFlow est, en réalité, assez directe : pour chaque paiement effectué via le PID, un justificatif vérifiable est automatiquement généré et ancré sur la chaîne. L’emprunteur n’a pas besoin d’une sur-collatéralisation, et le prêteur peut simplement appeler directement la fonction d’évaluation du crédit sur la chaîne. Cette logique a déjà été mise en œuvre dans des cas de finance de la chaîne d’approvisionnement : sur la plateforme Pelago, deux fournisseurs ont obtenu un prêt on-chain de 1 million de USDC via la tokenisation de leurs comptes clients, le tout avec un règlement entièrement effectué sur le réseau Stellar.
Encore plus intéressant : le cas de ROAM. Après qu’un utilisateur a complété une fois la procédure KYC, le PID génère automatiquement un justificatif on-chain. ROAM le vérifie directement et active l’eSIM, sans exiger une seconde vérification d’identité. Dans cet exemple, l’identité et l’acte de paiement deviennent en fait la même chose.
Avant cela, Raymond Qu travaillait chez Geoswift depuis plus de dix ans sur les paiements transfrontaliers : son équipe comprend très bien les douleurs des systèmes de règlement traditionnels. Le PID, fondamentalement, transforme chaque paiement en un actif de crédit réutilisable. Si le volume de règlement en stablecoins continue de croître, les perspectives de ce domaine pourraient être encore plus vastes que celles du paiement lui-même.
@polyflow_PayFi #polyflow
La solution de PolyFlow est, en réalité, assez directe : pour chaque paiement effectué via le PID, un justificatif vérifiable est automatiquement généré et ancré sur la chaîne. L’emprunteur n’a pas besoin d’une sur-collatéralisation, et le prêteur peut simplement appeler directement la fonction d’évaluation du crédit sur la chaîne. Cette logique a déjà été mise en œuvre dans des cas de finance de la chaîne d’approvisionnement : sur la plateforme Pelago, deux fournisseurs ont obtenu un prêt on-chain de 1 million de USDC via la tokenisation de leurs comptes clients, le tout avec un règlement entièrement effectué sur le réseau Stellar.
Encore plus intéressant : le cas de ROAM. Après qu’un utilisateur a complété une fois la procédure KYC, le PID génère automatiquement un justificatif on-chain. ROAM le vérifie directement et active l’eSIM, sans exiger une seconde vérification d’identité. Dans cet exemple, l’identité et l’acte de paiement deviennent en fait la même chose.
Avant cela, Raymond Qu travaillait chez Geoswift depuis plus de dix ans sur les paiements transfrontaliers : son équipe comprend très bien les douleurs des systèmes de règlement traditionnels. Le PID, fondamentalement, transforme chaque paiement en un actif de crédit réutilisable. Si le volume de règlement en stablecoins continue de croître, les perspectives de ce domaine pourraient être encore plus vastes que celles du paiement lui-même.
@polyflow_PayFi #polyflow

163
·
--
Avez-vous déjà réfléchi à cette question : quelle est la peur la plus profonde des utilisateurs de la DeFi ?
Ce n’est pas la baisse des prix. C’est la hausse des taux — ou, plus précisément, l’incertitude : « jusqu’où les taux vont-ils grimper ? ». Vous empruntez à 5 %, puis, trois jours plus tard, le marché bouge et le taux s’envole à 25 %. Vous n’avez rien fait de mal : vos coûts sont simplement devenus incontrôlables. Cette peur se produit tous les jours. Une étude portant sur 50 000 opérations d’emprunt montre que, pendant les périodes de volatilité, les emprunteurs paient effectivement en moyenne 37 % d’intérêts de plus que ce que les chiffres affichent.
@TermMaxFi s’attaque à un problème très concret : transformer « le taux ne sera jamais certain » en « le taux est certain dès le départ ». Un prêt à taux fixe : les coûts et la durée sont verrouillés au moment de l’exécution. La volatilité n’a plus de prise sur vous.
Ça a l’air simple, mais cela change toute la logique de décision. Quand vous n’avez plus besoin de prévoir une marge de sécurité pour l’imprévisibilité des taux, l’efficacité d’utilisation du capital s’améliore considérablement. Vous pouvez faire des plans sur le long terme, assumer des risques plus précis et déplacer votre attention de « deviner les taux » vers « mettre en œuvre une stratégie ».
1,1 million d’utilisateurs, 100 millions de dollars de TVL, et une activité quotidienne qui se classe juste derrière Aave — derrière ces chiffres se cache une vérité toute simple : le marché est prêt à payer une prime pour la certitude. Et TermMax fournit précisément le bien le plus rare dans la DeFi.
#termmax @termmax
Avez-vous déjà réfléchi à cette question : quelle est la peur la plus profonde des utilisateurs de la DeFi ?
Ce n’est pas la baisse des prix. C’est la hausse des taux — ou, plus précisément, l’incertitude : « jusqu’où les taux vont-ils grimper ? ». Vous empruntez à 5 %, puis, trois jours plus tard, le marché bouge et le taux s’envole à 25 %. Vous n’avez rien fait de mal : vos coûts sont simplement devenus incontrôlables. Cette peur se produit tous les jours. Une étude portant sur 50 000 opérations d’emprunt montre que, pendant les périodes de volatilité, les emprunteurs paient effectivement en moyenne 37 % d’intérêts de plus que ce que les chiffres affichent.
@TermMaxFi s’attaque à un problème très concret : transformer « le taux ne sera jamais certain » en « le taux est certain dès le départ ». Un prêt à taux fixe : les coûts et la durée sont verrouillés au moment de l’exécution. La volatilité n’a plus de prise sur vous.
Ça a l’air simple, mais cela change toute la logique de décision. Quand vous n’avez plus besoin de prévoir une marge de sécurité pour l’imprévisibilité des taux, l’efficacité d’utilisation du capital s’améliore considérablement. Vous pouvez faire des plans sur le long terme, assumer des risques plus précis et déplacer votre attention de « deviner les taux » vers « mettre en œuvre une stratégie ».
1,1 million d’utilisateurs, 100 millions de dollars de TVL, et une activité quotidienne qui se classe juste derrière Aave — derrière ces chiffres se cache une vérité toute simple : le marché est prêt à payer une prime pour la certitude. Et TermMax fournit précisément le bien le plus rare dans la DeFi.
#termmax @TermMax
Ce n’est pas la baisse des prix. C’est la hausse des taux — ou, plus précisément, l’incertitude : « jusqu’où les taux vont-ils grimper ? ». Vous empruntez à 5 %, puis, trois jours plus tard, le marché bouge et le taux s’envole à 25 %. Vous n’avez rien fait de mal : vos coûts sont simplement devenus incontrôlables. Cette peur se produit tous les jours. Une étude portant sur 50 000 opérations d’emprunt montre que, pendant les périodes de volatilité, les emprunteurs paient effectivement en moyenne 37 % d’intérêts de plus que ce que les chiffres affichent.
@TermMaxFi s’attaque à un problème très concret : transformer « le taux ne sera jamais certain » en « le taux est certain dès le départ ». Un prêt à taux fixe : les coûts et la durée sont verrouillés au moment de l’exécution. La volatilité n’a plus de prise sur vous.
Ça a l’air simple, mais cela change toute la logique de décision. Quand vous n’avez plus besoin de prévoir une marge de sécurité pour l’imprévisibilité des taux, l’efficacité d’utilisation du capital s’améliore considérablement. Vous pouvez faire des plans sur le long terme, assumer des risques plus précis et déplacer votre attention de « deviner les taux » vers « mettre en œuvre une stratégie ».
1,1 million d’utilisateurs, 100 millions de dollars de TVL, et une activité quotidienne qui se classe juste derrière Aave — derrière ces chiffres se cache une vérité toute simple : le marché est prêt à payer une prime pour la certitude. Et TermMax fournit précisément le bien le plus rare dans la DeFi.
#termmax @TermMax
507
·
--
Vérifié
Avez-vous déjà pensé à la passerelle à franchir pour qu’un protocole passe de « être vu » à « être vérifié » ?
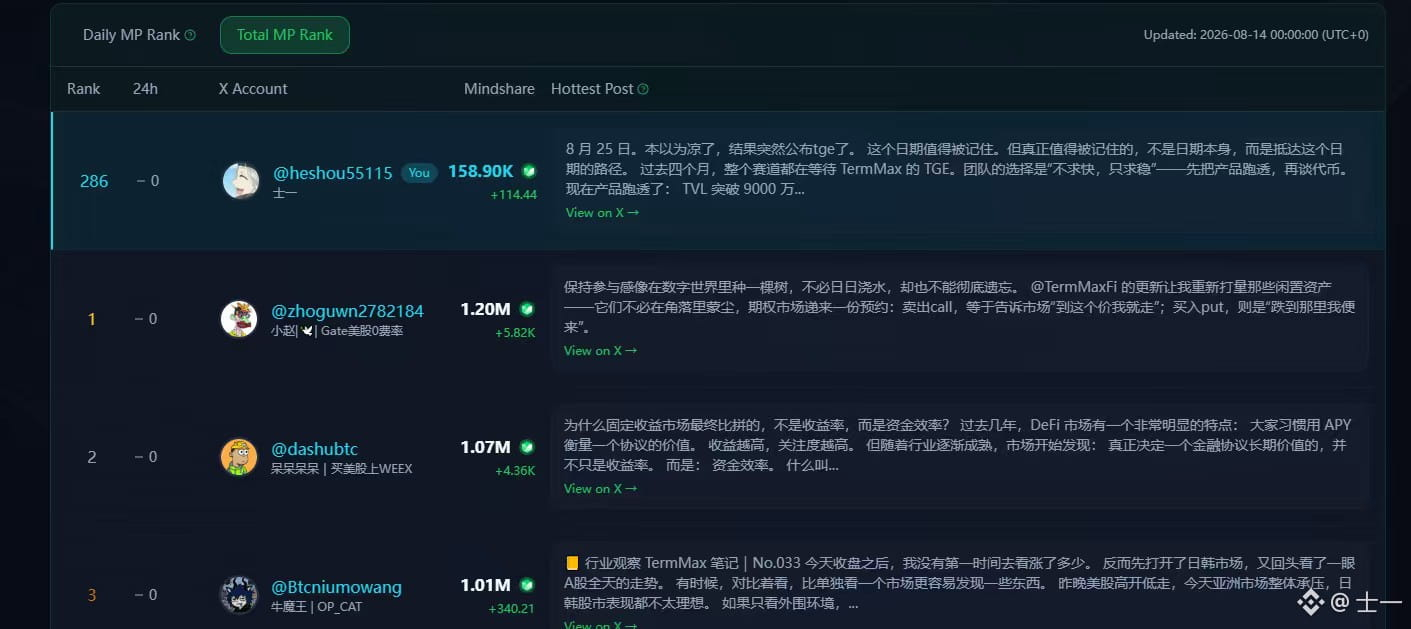
Le 17 août, TermMax lance l’événement Booster sur Binance Wallet. Le pool de récompenses s’élève à 2 millions de TMX, avec une date limite fixée au 24 août. Les utilisateurs Binance détenant 2 Alpha Points peuvent y participer : en accomplissant cinq tâches ou en publiant sur Binance Square pour partager les récompenses.
Cela ressemble à un largage classique. Mais dans la narration de TermMax, ce n’est pas aussi simple.
Binance suit un parcours clair pour l’intégration des projets : intégration dApp → événement au sein de l’écosystème → validation par la communauté → évaluation des paires de trading. TermMax a déjà franchi les deux premières étapes — l’intégration au portefeuille a été finalisée dès mai. Booster est la troisième pièce de ce parcours.
L’enjeu n’est pas seulement les 2 millions de TMX. L’enjeu, c’est que Binance utilise sa capacité de mobilisation de ses utilisateurs pour mener une vaste campagne d’éducation et de préchauffage de l’écosystème pour TermMax. Pour un protocole avec un TVL dépassant 90 millions de dollars, un pic d’utilisateurs actifs quotidiens de plus de 170 000 et déployé sur 10 chaînes EVM, la reconnaissance d’un exchange de premier plan est, en soi, un signal.
Les récompenses de l’événement prévoient une période de verrouillage côté projet — ce n’est pas une stimulation de liquidité à court terme, mais une construction consciente de communauté sur le long terme. Binance aide TermMax à sélectionner les utilisateurs qui souhaitent rester, et pas seulement ceux venus « prélever puis partir ».
De l’intégration au portefeuille, à l’événement exclusif Booster, puis au futur lancement de paires de trading — c’est un parcours déjà validé par d’innombrables projets. TermMax suit ce chemin, et Booster constitue l’invitation la plus claire pour entrer dans le champ de vision de l’écosystème Binance.
Le TGE est prévu pour le 25 août. D’ici là, Binance lui ouvre d’abord une porte.
#termmax @termmax
Avez-vous déjà pensé à la passerelle à franchir pour qu’un protocole passe de « être vu » à « être vérifié » ?
Le 17 août, TermMax lance l’événement Booster sur Binance Wallet. Le pool de récompenses s’élève à 2 millions de TMX, avec une date limite fixée au 24 août. Les utilisateurs Binance détenant 2 Alpha Points peuvent y participer : en accomplissant cinq tâches ou en publiant sur Binance Square pour partager les récompenses.
Cela ressemble à un largage classique. Mais dans la narration de TermMax, ce n’est pas aussi simple.
Binance suit un parcours clair pour l’intégration des projets : intégration dApp → événement au sein de l’écosystème → validation par la communauté → évaluation des paires de trading. TermMax a déjà franchi les deux premières étapes — l’intégration au portefeuille a été finalisée dès mai. Booster est la troisième pièce de ce parcours.
L’enjeu n’est pas seulement les 2 millions de TMX. L’enjeu, c’est que Binance utilise sa capacité de mobilisation de ses utilisateurs pour mener une vaste campagne d’éducation et de préchauffage de l’écosystème pour TermMax. Pour un protocole avec un TVL dépassant 90 millions de dollars, un pic d’utilisateurs actifs quotidiens de plus de 170 000 et déployé sur 10 chaînes EVM, la reconnaissance d’un exchange de premier plan est, en soi, un signal.
Les récompenses de l’événement prévoient une période de verrouillage côté projet — ce n’est pas une stimulation de liquidité à court terme, mais une construction consciente de communauté sur le long terme. Binance aide TermMax à sélectionner les utilisateurs qui souhaitent rester, et pas seulement ceux venus « prélever puis partir ».
De l’intégration au portefeuille, à l’événement exclusif Booster, puis au futur lancement de paires de trading — c’est un parcours déjà validé par d’innombrables projets. TermMax suit ce chemin, et Booster constitue l’invitation la plus claire pour entrer dans le champ de vision de l’écosystème Binance.
Le TGE est prévu pour le 25 août. D’ici là, Binance lui ouvre d’abord une porte.
#termmax @TermMax
Le 17 août, TermMax lance l’événement Booster sur Binance Wallet. Le pool de récompenses s’élève à 2 millions de TMX, avec une date limite fixée au 24 août. Les utilisateurs Binance détenant 2 Alpha Points peuvent y participer : en accomplissant cinq tâches ou en publiant sur Binance Square pour partager les récompenses.
Cela ressemble à un largage classique. Mais dans la narration de TermMax, ce n’est pas aussi simple.
Binance suit un parcours clair pour l’intégration des projets : intégration dApp → événement au sein de l’écosystème → validation par la communauté → évaluation des paires de trading. TermMax a déjà franchi les deux premières étapes — l’intégration au portefeuille a été finalisée dès mai. Booster est la troisième pièce de ce parcours.
L’enjeu n’est pas seulement les 2 millions de TMX. L’enjeu, c’est que Binance utilise sa capacité de mobilisation de ses utilisateurs pour mener une vaste campagne d’éducation et de préchauffage de l’écosystème pour TermMax. Pour un protocole avec un TVL dépassant 90 millions de dollars, un pic d’utilisateurs actifs quotidiens de plus de 170 000 et déployé sur 10 chaînes EVM, la reconnaissance d’un exchange de premier plan est, en soi, un signal.
Les récompenses de l’événement prévoient une période de verrouillage côté projet — ce n’est pas une stimulation de liquidité à court terme, mais une construction consciente de communauté sur le long terme. Binance aide TermMax à sélectionner les utilisateurs qui souhaitent rester, et pas seulement ceux venus « prélever puis partir ».
De l’intégration au portefeuille, à l’événement exclusif Booster, puis au futur lancement de paires de trading — c’est un parcours déjà validé par d’innombrables projets. TermMax suit ce chemin, et Booster constitue l’invitation la plus claire pour entrer dans le champ de vision de l’écosystème Binance.
Le TGE est prévu pour le 25 août. D’ici là, Binance lui ouvre d’abord une porte.
#termmax @TermMax
1
1
322
·
--
L’entrée sur Binance n’a jamais été un simple passage à l’étape suivante.
Le 25 août, le TGE approche : Binance a d’abord ouvert une porte latérale : l’événement Booster est mis en ligne sur Binance Wallet. Un pool de récompenses de 2 millions de TMX, 5 tâches, et seulement 2 Alpha Points suffisent pour participer. Ce n’est pas un signal d’une mise en ligne officielle, mais ne le considérez pas non plus comme une simple campagne d’airdrop.
Binance suit un chemin clair pour les projets avant leur lancement : de l’intégration au wallet à l’organisation d’activités au sein de l’écosystème, de la construction de la communauté à l’évaluation approfondie. Chaque étape prépare la suivante en vue d’une mise en ligne des paires de trading. Le fait que TermMax soit parvenu jusqu’à l’étape Booster signifie qu’il est déjà dans le champ de vision de Binance : un protocole à taux fixe, déployé sur 10 chaînes EVM, avec un TVL dépassant 90 millions de dollars, un pic d’utilisateurs actifs quotidiens supérieur à 170 000, et qui est pris au sérieux par une bourse de premier plan.
L’enjeu de l’événement ne réside pas seulement dans les 2 millions de TMX eux-mêmes, mais dans le signal qu’il libère : Binance fait de l’éducation des utilisateurs et prépare l’écosystème pour le TGE de TermMax. Après le 25 août, les scénarios de circulation du TMX et la demande du marché feront l’objet d’un test de résistance réel. Et la question de savoir si Binance ouvrira les paires de trading TMX après le TGE dépendra des données de cette campagne Booster : niveau d’engagement des utilisateurs, profondeur des interactions on-chain, et dynamisme de la communauté.
De l’intégration dApp dans Binance Wallet à l’événement Booster dédié, puis à une possible mise en ligne des paires de trading : c’est un parcours déjà validé par d’innombrables projets. TermMax suit ce chemin, et le TGE du 25 août est le prochain nœud clé.
#termmax @termmax
L’entrée sur Binance n’a jamais été un simple passage à l’étape suivante.
Le 25 août, le TGE approche : Binance a d’abord ouvert une porte latérale : l’événement Booster est mis en ligne sur Binance Wallet. Un pool de récompenses de 2 millions de TMX, 5 tâches, et seulement 2 Alpha Points suffisent pour participer. Ce n’est pas un signal d’une mise en ligne officielle, mais ne le considérez pas non plus comme une simple campagne d’airdrop.
Binance suit un chemin clair pour les projets avant leur lancement : de l’intégration au wallet à l’organisation d’activités au sein de l’écosystème, de la construction de la communauté à l’évaluation approfondie. Chaque étape prépare la suivante en vue d’une mise en ligne des paires de trading. Le fait que TermMax soit parvenu jusqu’à l’étape Booster signifie qu’il est déjà dans le champ de vision de Binance : un protocole à taux fixe, déployé sur 10 chaînes EVM, avec un TVL dépassant 90 millions de dollars, un pic d’utilisateurs actifs quotidiens supérieur à 170 000, et qui est pris au sérieux par une bourse de premier plan.
L’enjeu de l’événement ne réside pas seulement dans les 2 millions de TMX eux-mêmes, mais dans le signal qu’il libère : Binance fait de l’éducation des utilisateurs et prépare l’écosystème pour le TGE de TermMax. Après le 25 août, les scénarios de circulation du TMX et la demande du marché feront l’objet d’un test de résistance réel. Et la question de savoir si Binance ouvrira les paires de trading TMX après le TGE dépendra des données de cette campagne Booster : niveau d’engagement des utilisateurs, profondeur des interactions on-chain, et dynamisme de la communauté.
De l’intégration dApp dans Binance Wallet à l’événement Booster dédié, puis à une possible mise en ligne des paires de trading : c’est un parcours déjà validé par d’innombrables projets. TermMax suit ce chemin, et le TGE du 25 août est le prochain nœud clé.
#termmax @TermMax
Le 25 août, le TGE approche : Binance a d’abord ouvert une porte latérale : l’événement Booster est mis en ligne sur Binance Wallet. Un pool de récompenses de 2 millions de TMX, 5 tâches, et seulement 2 Alpha Points suffisent pour participer. Ce n’est pas un signal d’une mise en ligne officielle, mais ne le considérez pas non plus comme une simple campagne d’airdrop.
Binance suit un chemin clair pour les projets avant leur lancement : de l’intégration au wallet à l’organisation d’activités au sein de l’écosystème, de la construction de la communauté à l’évaluation approfondie. Chaque étape prépare la suivante en vue d’une mise en ligne des paires de trading. Le fait que TermMax soit parvenu jusqu’à l’étape Booster signifie qu’il est déjà dans le champ de vision de Binance : un protocole à taux fixe, déployé sur 10 chaînes EVM, avec un TVL dépassant 90 millions de dollars, un pic d’utilisateurs actifs quotidiens supérieur à 170 000, et qui est pris au sérieux par une bourse de premier plan.
L’enjeu de l’événement ne réside pas seulement dans les 2 millions de TMX eux-mêmes, mais dans le signal qu’il libère : Binance fait de l’éducation des utilisateurs et prépare l’écosystème pour le TGE de TermMax. Après le 25 août, les scénarios de circulation du TMX et la demande du marché feront l’objet d’un test de résistance réel. Et la question de savoir si Binance ouvrira les paires de trading TMX après le TGE dépendra des données de cette campagne Booster : niveau d’engagement des utilisateurs, profondeur des interactions on-chain, et dynamisme de la communauté.
De l’intégration dApp dans Binance Wallet à l’événement Booster dédié, puis à une possible mise en ligne des paires de trading : c’est un parcours déjà validé par d’innombrables projets. TermMax suit ce chemin, et le TGE du 25 août est le prochain nœud clé.
#termmax @TermMax
172
·
--
Aujourd’hui, je vais vous partager une observation un peu différente.
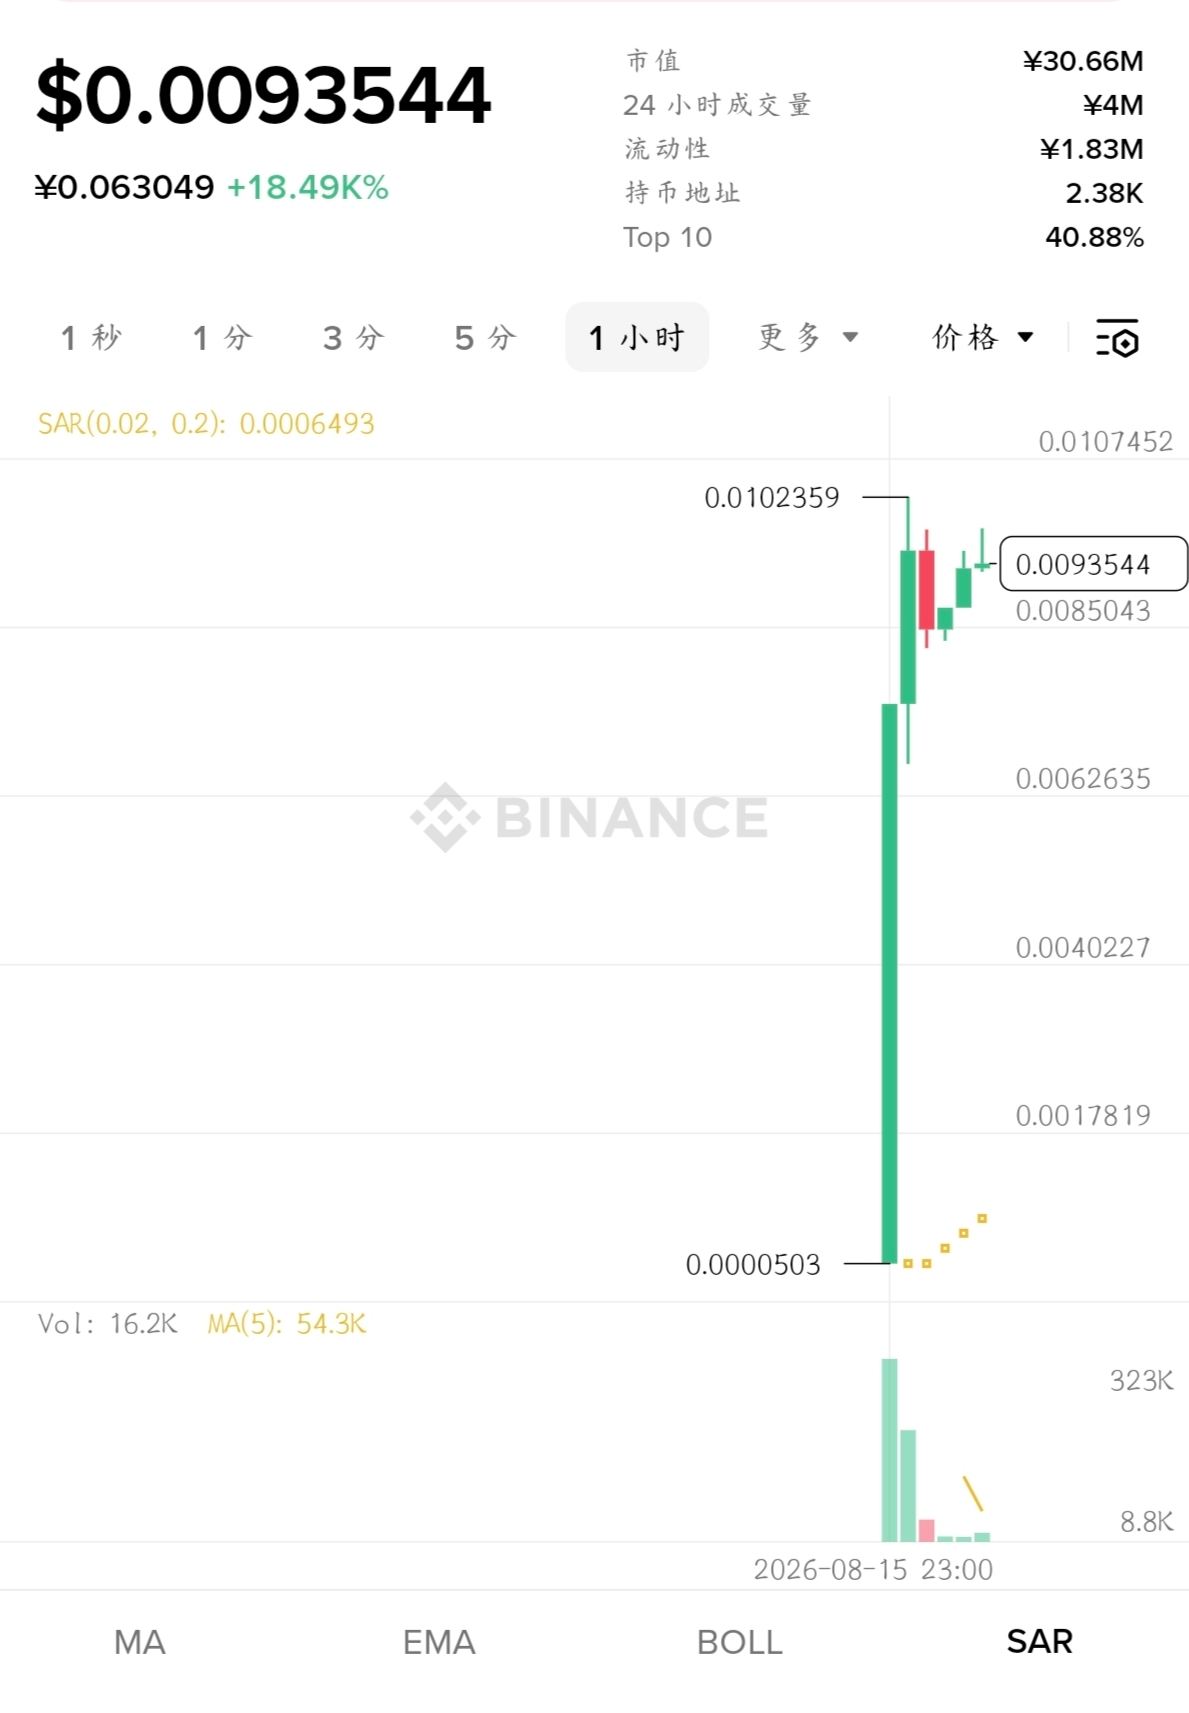
<niulai> n’est pas un récit de type Meme purement traditionnel : l’objectif est d’amener les IP du cinéma dans la communauté.
Le film 《牛来》 fournit le contenu de base, tandis que les utilisateurs Web3 participent et assurent la diffusion.
Le point le plus clé de ce modèle, c’est de savoir si la communauté fait preuve d’initiative.
Monter une scène pour le projet, ce n’est pas difficile. Le vrai défi, c’est de savoir si tout le monde a envie de jouer ensemble.
#niulai #牛来
Aujourd’hui, je vais vous partager une observation un peu différente.
<niulai> n’est pas un récit de type Meme purement traditionnel : l’objectif est d’amener les IP du cinéma dans la communauté.
Le film 《牛来》 fournit le contenu de base, tandis que les utilisateurs Web3 participent et assurent la diffusion.
Le point le plus clé de ce modèle, c’est de savoir si la communauté fait preuve d’initiative.
Monter une scène pour le projet, ce n’est pas difficile. Le vrai défi, c’est de savoir si tout le monde a envie de jouer ensemble.
#niulai #牛来
<niulai> n’est pas un récit de type Meme purement traditionnel : l’objectif est d’amener les IP du cinéma dans la communauté.
Le film 《牛来》 fournit le contenu de base, tandis que les utilisateurs Web3 participent et assurent la diffusion.
Le point le plus clé de ce modèle, c’est de savoir si la communauté fait preuve d’initiative.
Monter une scène pour le projet, ce n’est pas difficile. Le vrai défi, c’est de savoir si tout le monde a envie de jouer ensemble.
#niulai #牛来
1
421
·
--
J’ai étudié aujourd’hui #CoeurDeL’Univers.
J’ai l’impression qu’il met davantage l’accent sur la co-construction de la communauté : ce n’est pas seulement porté par une équipe unique, mais vise plutôt à créer un modèle écologique fondé sur la participation de plusieurs parties.
Pour savoir si ce modèle pourra réussir, il faudra l’observer sur le long terme.
#宇宙之心 $SPCX
J’ai étudié aujourd’hui #CoeurDeL’Univers.
J’ai l’impression qu’il met davantage l’accent sur la co-construction de la communauté : ce n’est pas seulement porté par une équipe unique, mais vise plutôt à créer un modèle écologique fondé sur la participation de plusieurs parties.
Pour savoir si ce modèle pourra réussir, il faudra l’observer sur le long terme.
#宇宙之心 $SPCX
J’ai l’impression qu’il met davantage l’accent sur la co-construction de la communauté : ce n’est pas seulement porté par une équipe unique, mais vise plutôt à créer un modèle écologique fondé sur la participation de plusieurs parties.
Pour savoir si ce modèle pourra réussir, il faudra l’observer sur le long terme.
#宇宙之心 $SPCX
592
·
--
Gali affirme sur X : « En y repensant après coup, ce sera une opportunité folle », puis Musk apparaît aussitôt, laissant simplement quatre mots : « I think so ». Mais sa réponse ne porte pas sur SPCE : elle concerne les actions de sa propre société — SPCX.
SPCX est au bord du gouffre.
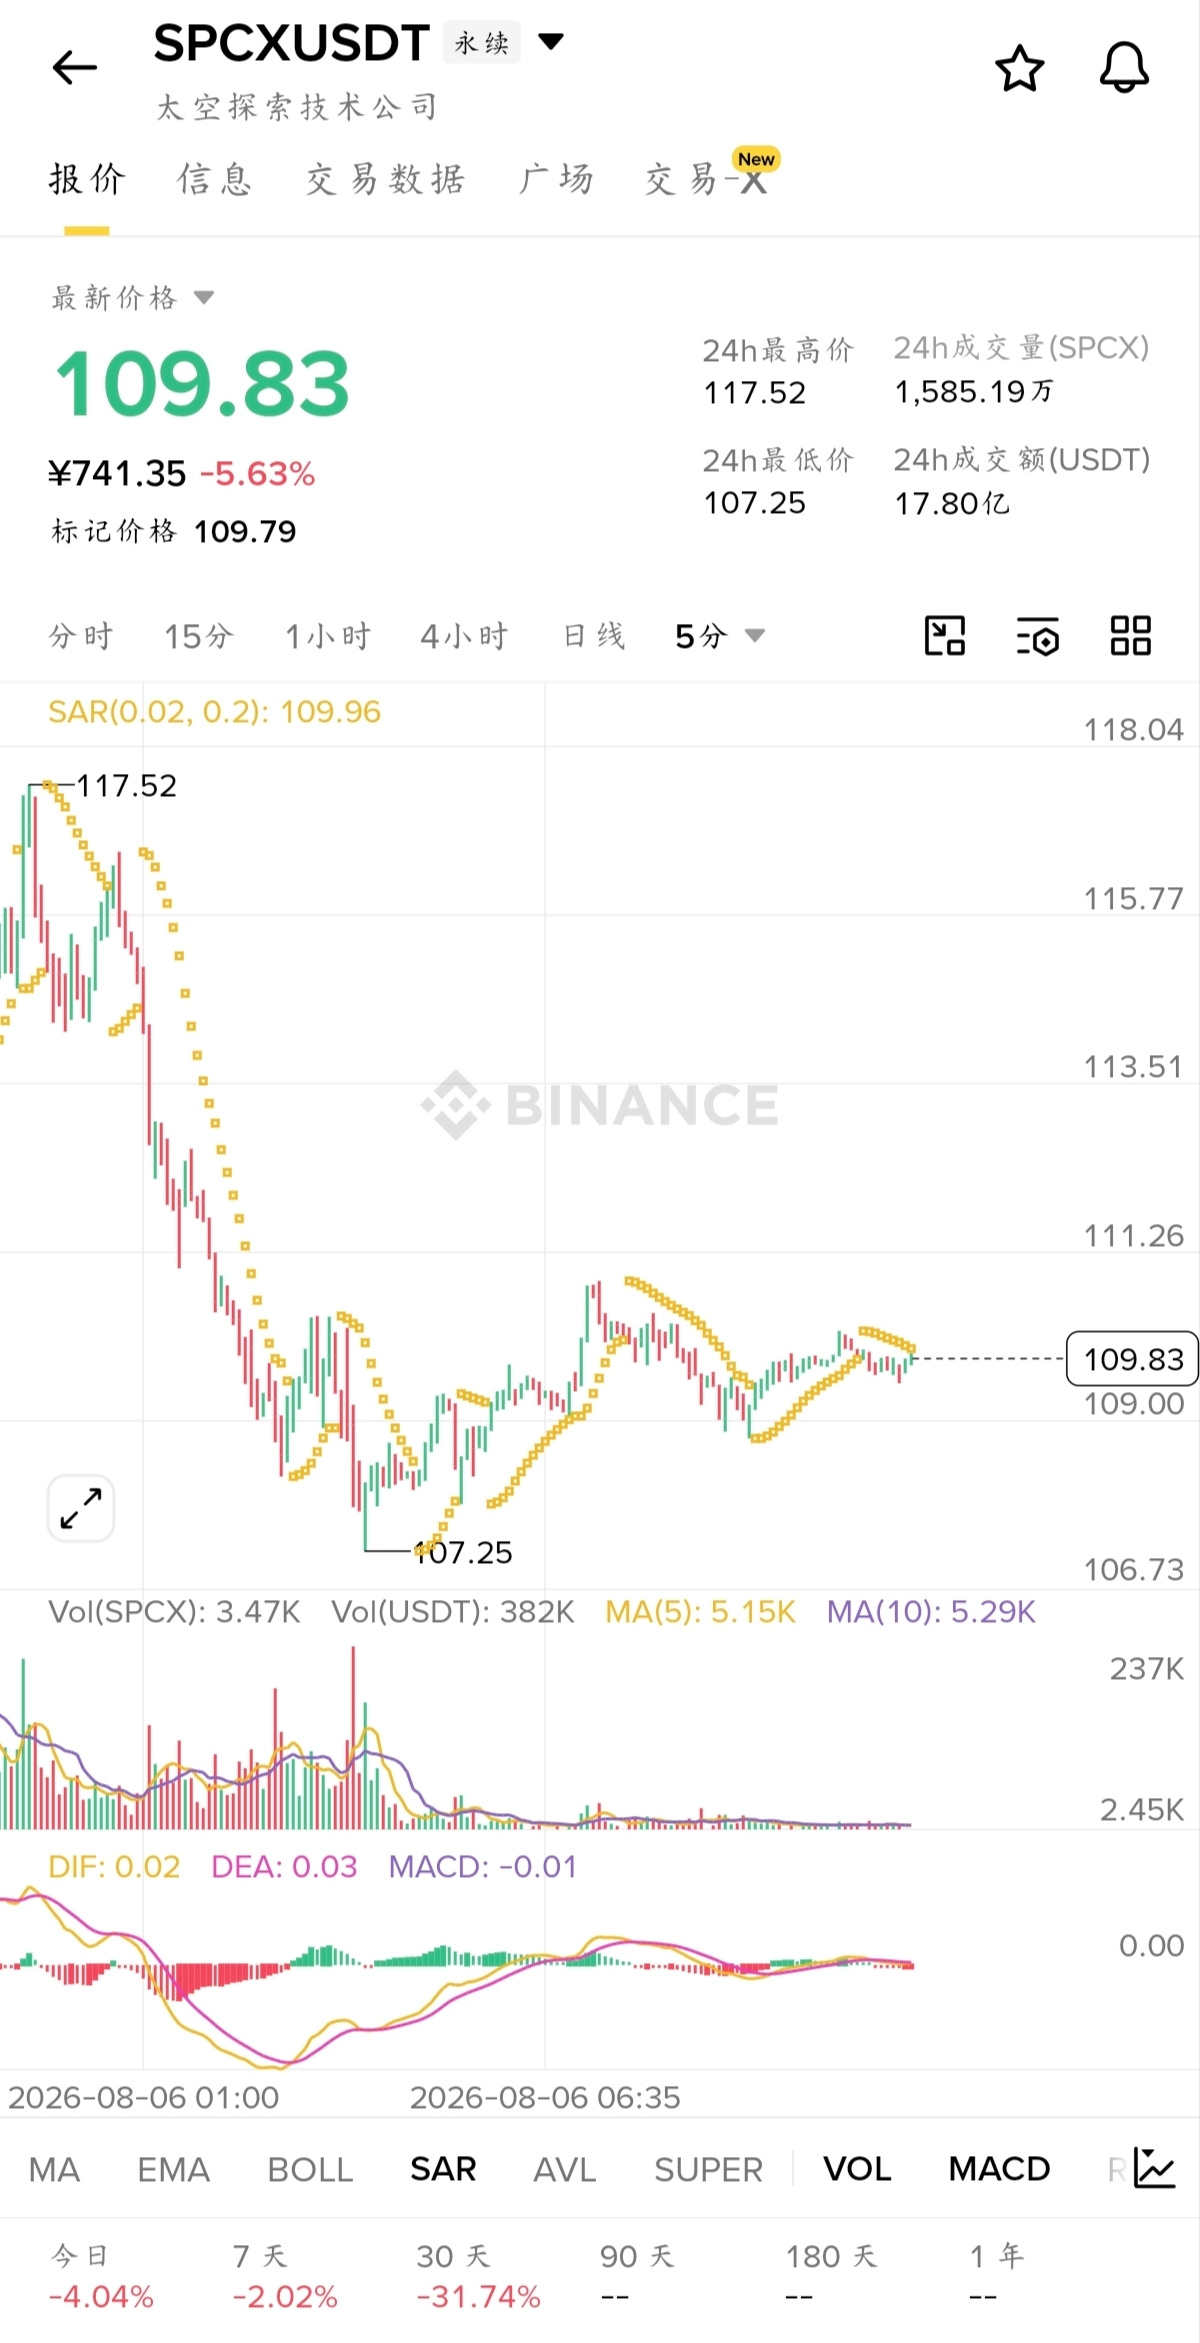
Le 12 juin, SpaceX a finalisé son IPO au prix de 135 dollars par action, levant 7,5 milliards de dollars et établissant un record historique. Le premier jour de cotation s’est terminé à 161 dollars ; une semaine plus tard, le titre a atteint un sommet de 225,64 dollars. Cependant, au 31 juillet, le cours s’est replié à 108,37 dollars — soit environ 20 % de moins que le prix de l’IPO, et presque moitié par rapport au plus haut.
De quoi le marché a-t-il peur ?
Le 4 août, après la clôture, SPCX publiera ses premiers résultats trimestriels depuis son introduction en bourse. Les analystes s’attendent à un chiffre d’affaires de 6,82 milliards de dollars au T2 et à une perte ajustée par action de 0,23 dollar — la bonne nouvelle étant que Starlink a déjà contribué près de 1,2 milliard de dollars de bénéfices sur le trimestre.
La vraie épreuve aura lieu le 6 août : jusqu’à 911,5 millions d’actions détenues par des employés et des investisseurs précoces pourront être transférées. À cours actuel, cela représente une capitalisation d’environ 99 milliards de dollars, soit 1,4 fois le flottant actuel. Il s’agit du plus grand déblocage de période de verrouillage de l’histoire des marchés de capitaux américains. Les vendeurs à découvert ont parié environ 24,6 milliards de dollars, soit 34 % des actions en circulation.
La réponse de Musk montre précisément où se situe la pression.
Sur X, il laisse entendre que, dans les 12 à 24 prochains mois, SpaceX pourrait augmenter un niveau de revenus à hauteur de celui de l’ensemble de Tesla — environ 95 à 104 milliards de dollars. C’est un coup de boost, mais cela révèle aussi qu’avec la double pression des résultats et du déblocage, il doit gérer proactivement les attentes du marché.
Les 34 analystes interrogés fournissent un objectif de cours moyen de 236,71 dollars — ce qui implique un potentiel de hausse de 118 % par rapport au prix actuel. Macquarie réitère sa cible de 250 dollars, estimant qu’il existe une « divergence nette » entre le prix de marché et la valeur intrinsèque à long terme.
Mais à court terme, le pic de déblocage arrive dès ce jeudi. Face à plus de 90 milliards de dollars d’offre supplémentaire, tout optimisme paraît fragile. Le « I think so » de Musk ressemble davantage à une façon de galvaniser le marché avant la publication des résultats — quant à la durée de cet élan, la réponse ne viendra qu’après jeudi. $SPCX
Gali affirme sur X : « En y repensant après coup, ce sera une opportunité folle », puis Musk apparaît aussitôt, laissant simplement quatre mots : « I think so ». Mais sa réponse ne porte pas sur SPCE : elle concerne les actions de sa propre société — SPCX.
SPCX est au bord du gouffre.
Le 12 juin, SpaceX a finalisé son IPO au prix de 135 dollars par action, levant 7,5 milliards de dollars et établissant un record historique. Le premier jour de cotation s’est terminé à 161 dollars ; une semaine plus tard, le titre a atteint un sommet de 225,64 dollars. Cependant, au 31 juillet, le cours s’est replié à 108,37 dollars — soit environ 20 % de moins que le prix de l’IPO, et presque moitié par rapport au plus haut.
De quoi le marché a-t-il peur ?
Le 4 août, après la clôture, SPCX publiera ses premiers résultats trimestriels depuis son introduction en bourse. Les analystes s’attendent à un chiffre d’affaires de 6,82 milliards de dollars au T2 et à une perte ajustée par action de 0,23 dollar — la bonne nouvelle étant que Starlink a déjà contribué près de 1,2 milliard de dollars de bénéfices sur le trimestre.
La vraie épreuve aura lieu le 6 août : jusqu’à 911,5 millions d’actions détenues par des employés et des investisseurs précoces pourront être transférées. À cours actuel, cela représente une capitalisation d’environ 99 milliards de dollars, soit 1,4 fois le flottant actuel. Il s’agit du plus grand déblocage de période de verrouillage de l’histoire des marchés de capitaux américains. Les vendeurs à découvert ont parié environ 24,6 milliards de dollars, soit 34 % des actions en circulation.
La réponse de Musk montre précisément où se situe la pression.
Sur X, il laisse entendre que, dans les 12 à 24 prochains mois, SpaceX pourrait augmenter un niveau de revenus à hauteur de celui de l’ensemble de Tesla — environ 95 à 104 milliards de dollars. C’est un coup de boost, mais cela révèle aussi qu’avec la double pression des résultats et du déblocage, il doit gérer proactivement les attentes du marché.
Les 34 analystes interrogés fournissent un objectif de cours moyen de 236,71 dollars — ce qui implique un potentiel de hausse de 118 % par rapport au prix actuel. Macquarie réitère sa cible de 250 dollars, estimant qu’il existe une « divergence nette » entre le prix de marché et la valeur intrinsèque à long terme.
Mais à court terme, le pic de déblocage arrive dès ce jeudi. Face à plus de 90 milliards de dollars d’offre supplémentaire, tout optimisme paraît fragile. Le « I think so » de Musk ressemble davantage à une façon de galvaniser le marché avant la publication des résultats — quant à la durée de cet élan, la réponse ne viendra qu’après jeudi. $SPCX
SPCX est au bord du gouffre.
Le 12 juin, SpaceX a finalisé son IPO au prix de 135 dollars par action, levant 7,5 milliards de dollars et établissant un record historique. Le premier jour de cotation s’est terminé à 161 dollars ; une semaine plus tard, le titre a atteint un sommet de 225,64 dollars. Cependant, au 31 juillet, le cours s’est replié à 108,37 dollars — soit environ 20 % de moins que le prix de l’IPO, et presque moitié par rapport au plus haut.
De quoi le marché a-t-il peur ?
Le 4 août, après la clôture, SPCX publiera ses premiers résultats trimestriels depuis son introduction en bourse. Les analystes s’attendent à un chiffre d’affaires de 6,82 milliards de dollars au T2 et à une perte ajustée par action de 0,23 dollar — la bonne nouvelle étant que Starlink a déjà contribué près de 1,2 milliard de dollars de bénéfices sur le trimestre.
La vraie épreuve aura lieu le 6 août : jusqu’à 911,5 millions d’actions détenues par des employés et des investisseurs précoces pourront être transférées. À cours actuel, cela représente une capitalisation d’environ 99 milliards de dollars, soit 1,4 fois le flottant actuel. Il s’agit du plus grand déblocage de période de verrouillage de l’histoire des marchés de capitaux américains. Les vendeurs à découvert ont parié environ 24,6 milliards de dollars, soit 34 % des actions en circulation.
La réponse de Musk montre précisément où se situe la pression.
Sur X, il laisse entendre que, dans les 12 à 24 prochains mois, SpaceX pourrait augmenter un niveau de revenus à hauteur de celui de l’ensemble de Tesla — environ 95 à 104 milliards de dollars. C’est un coup de boost, mais cela révèle aussi qu’avec la double pression des résultats et du déblocage, il doit gérer proactivement les attentes du marché.
Les 34 analystes interrogés fournissent un objectif de cours moyen de 236,71 dollars — ce qui implique un potentiel de hausse de 118 % par rapport au prix actuel. Macquarie réitère sa cible de 250 dollars, estimant qu’il existe une « divergence nette » entre le prix de marché et la valeur intrinsèque à long terme.
Mais à court terme, le pic de déblocage arrive dès ce jeudi. Face à plus de 90 milliards de dollars d’offre supplémentaire, tout optimisme paraît fragile. Le « I think so » de Musk ressemble davantage à une façon de galvaniser le marché avant la publication des résultats — quant à la durée de cet élan, la réponse ne viendra qu’après jeudi. $SPCX
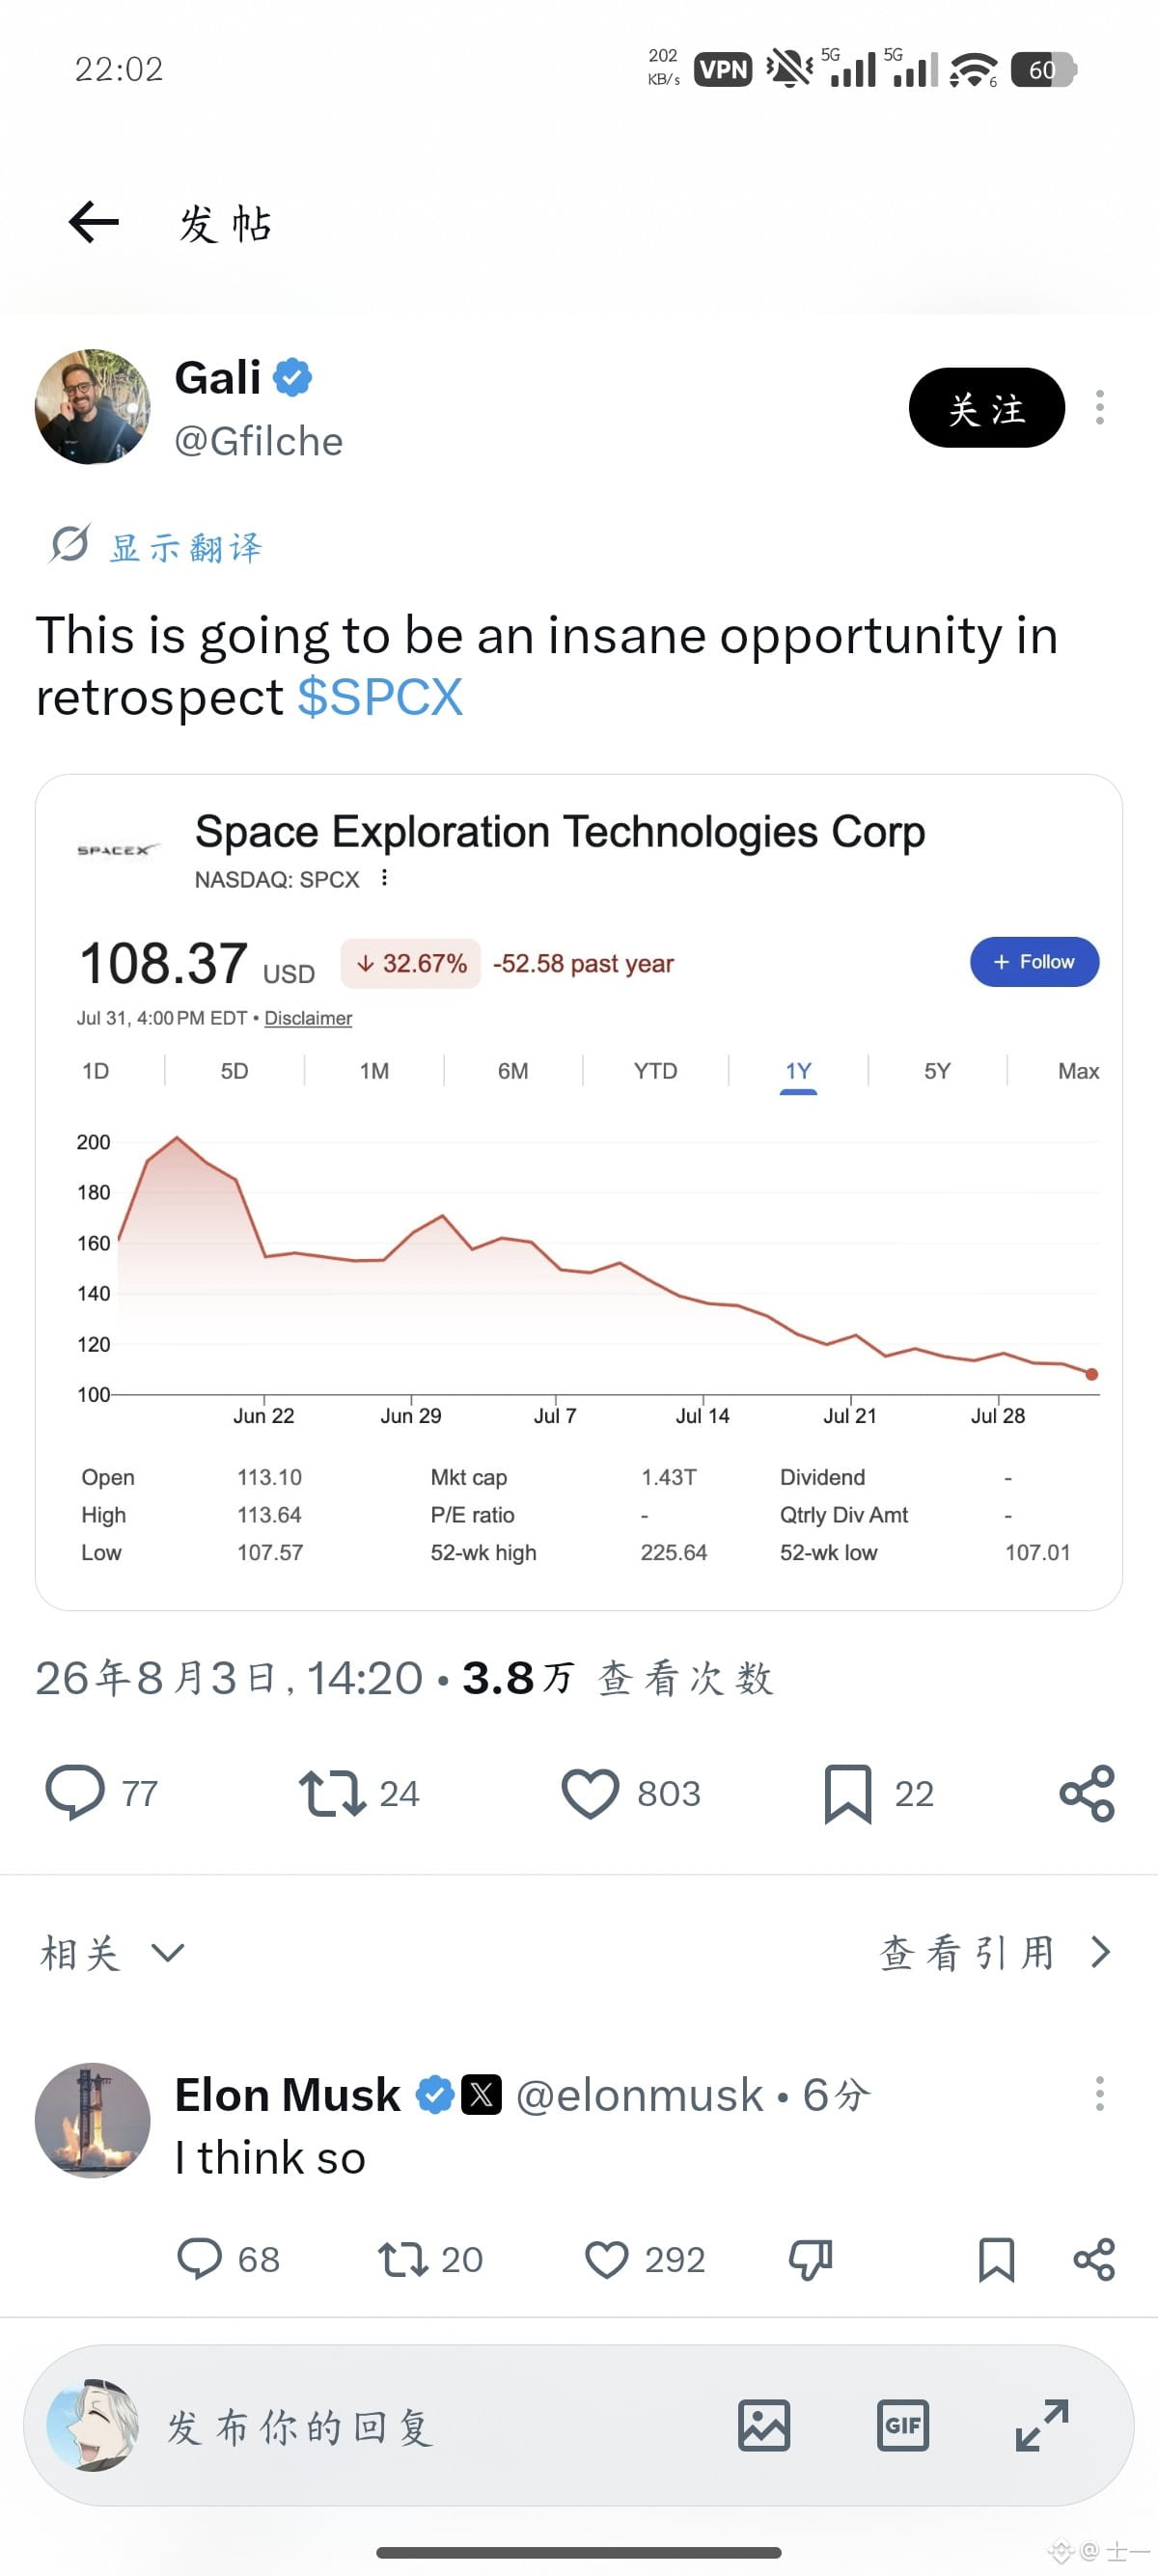
363
·
--
Bitcoin enfin ne sert plus seulement à “le garder”.
Pendant les dix dernières années, détenir du bitcoin n’avait qu’une seule façon de faire : l’acheter, le mettre dans un portefeuille, puis attendre qu’il prenne de la valeur. C’est effectivement un bon actif, mais aussi un actif “mort” — une fois rangé, il ne fait rien.
Babylon a ouvert une nouvelle voie à cette route. Pas besoin de ponts inter-chaînes, pas besoin de le encapsuler en WBTC, pas besoin de le confier à un tiers. Il suffit de verrouiller BTC dans un script directement sur le réseau principal de Bitcoin, puis d’aller fournir une caution de sécurité à d’autres chaînes PoS. Les pièces restent dans votre portefeuille, mais elles commencent à travailler.
Après un an de mise en ligne sur le réseau principal, plus de 56,853 BTC ont participé au jalonnement, et le TVL a atteint jusqu’à 6 milliards de dollars. Kraken a intégré directement sa propre solution de jalonnement BTC. La collaboration avec Aave permet aux BTC verrouillés d’être directement utilisés pour des prêts, avec la perspective de libérer plus de 4 milliards de liquidités. Des dizaines de nouvelles chaînes ont rejoint Babylon en tant que “Bitcoin Supercharged Network” afin de partager des ressources de sécurité. En janvier 2026, a16z a de nouveau investi 15 millions de dollars.
Transformer le bitcoin, d’“or numérique”, en “capital de sécurité” — cette issue trouvée par Babylon pour BTC pourrait être plus grande que tout ce que le monde imagine.
#baby $BABY
Bitcoin enfin ne sert plus seulement à “le garder”.
Pendant les dix dernières années, détenir du bitcoin n’avait qu’une seule façon de faire : l’acheter, le mettre dans un portefeuille, puis attendre qu’il prenne de la valeur. C’est effectivement un bon actif, mais aussi un actif “mort” — une fois rangé, il ne fait rien.
Babylon a ouvert une nouvelle voie à cette route. Pas besoin de ponts inter-chaînes, pas besoin de le encapsuler en WBTC, pas besoin de le confier à un tiers. Il suffit de verrouiller BTC dans un script directement sur le réseau principal de Bitcoin, puis d’aller fournir une caution de sécurité à d’autres chaînes PoS. Les pièces restent dans votre portefeuille, mais elles commencent à travailler.
Après un an de mise en ligne sur le réseau principal, plus de 56,853 BTC ont participé au jalonnement, et le TVL a atteint jusqu’à 6 milliards de dollars. Kraken a intégré directement sa propre solution de jalonnement BTC. La collaboration avec Aave permet aux BTC verrouillés d’être directement utilisés pour des prêts, avec la perspective de libérer plus de 4 milliards de liquidités. Des dizaines de nouvelles chaînes ont rejoint Babylon en tant que “Bitcoin Supercharged Network” afin de partager des ressources de sécurité. En janvier 2026, a16z a de nouveau investi 15 millions de dollars.
Transformer le bitcoin, d’“or numérique”, en “capital de sécurité” — cette issue trouvée par Babylon pour BTC pourrait être plus grande que tout ce que le monde imagine.
#baby $BABY
Pendant les dix dernières années, détenir du bitcoin n’avait qu’une seule façon de faire : l’acheter, le mettre dans un portefeuille, puis attendre qu’il prenne de la valeur. C’est effectivement un bon actif, mais aussi un actif “mort” — une fois rangé, il ne fait rien.
Babylon a ouvert une nouvelle voie à cette route. Pas besoin de ponts inter-chaînes, pas besoin de le encapsuler en WBTC, pas besoin de le confier à un tiers. Il suffit de verrouiller BTC dans un script directement sur le réseau principal de Bitcoin, puis d’aller fournir une caution de sécurité à d’autres chaînes PoS. Les pièces restent dans votre portefeuille, mais elles commencent à travailler.
Après un an de mise en ligne sur le réseau principal, plus de 56,853 BTC ont participé au jalonnement, et le TVL a atteint jusqu’à 6 milliards de dollars. Kraken a intégré directement sa propre solution de jalonnement BTC. La collaboration avec Aave permet aux BTC verrouillés d’être directement utilisés pour des prêts, avec la perspective de libérer plus de 4 milliards de liquidités. Des dizaines de nouvelles chaînes ont rejoint Babylon en tant que “Bitcoin Supercharged Network” afin de partager des ressources de sécurité. En janvier 2026, a16z a de nouveau investi 15 millions de dollars.
Transformer le bitcoin, d’“or numérique”, en “capital de sécurité” — cette issue trouvée par Babylon pour BTC pourrait être plus grande que tout ce que le monde imagine.
#baby $BABY
1
1
277
·
--
Le Bitcoin a toujours été là, mais ce n’est que l’arrivée de Babylon qui en a fait pour la première fois une véritable douve de protection — au sens de celles qui appartiennent aux autres.
Au cours des dix dernières années, l’imaginaire autour du Bitcoin ne tournait guère qu’autour de « l’or numérique » : on en achète, puis on le conserve, en attendant que sa valeur augmente. Mais Babylon pose une autre question : et si la partie la plus précieuse du Bitcoin n’était pas son prix, mais plutôt cette chaîne qui n’a jamais cessé de tourner ?
Le principal piège des nouvelles chaînes en PoS n’a jamais été le fait que le code soit mal écrit : c’est plutôt qu’on ne leur fait pas confiance. Les nœuds ne se rassemblent pas, les pools de staking sont trop peu profonds, et si les gros acteurs jettent une pierre sur le marché, le réseau peut s’arrêter net. Ce que fait Babylon, c’est d’empaqueter cette « chaîne qui n’a jamais cessé de tourner » du Bitcoin en un produit, et de le louer à ces nouvelles chaînes qui n’arrivent pas à obtenir la confiance. Pas besoin de pont cross-chain pour le BTC, ni de l’envelopper en WBTC : il suffit de l’assigner via un script de temps, sur le réseau principal du Bitcoin. Quiconque oserait attaquer la chaîne protégée risque de perdre ses vrais bitcoins, de la vraie monnaie.
Cette logique fonctionne depuis plus d’un an, et le marché a voté avec de l’or — au sens propre. La TVL a atteint 5,6 milliards de dollars, et plus de 56 853 BTC ont participé au staking. Kraken a directement intégré sa propre solution de staking BTC. La collaboration avec Aave permet d’emprunter directement avec des BTC mis sous séquestre, avec l’espoir de libérer plus de 4 milliards de dollars de liquidité. Des dizaines de nouvelles chaînes ont rejoint Babylon sous l’identité de « Bitcoin Supercharged Network ». En janvier 2026, a16z a de nouveau investi 15 millions de dollars.
Mettre « la chaîne qui n’a jamais cessé de tourner » au prix affiché — telle est la voie de sortie que Babylon cherche pour le Bitcoin. Ce pourrait être le volet le plus hardcore de tout ce qui se fait en BTCFi.
#baby $BABY
Le Bitcoin a toujours été là, mais ce n’est que l’arrivée de Babylon qui en a fait pour la première fois une véritable douve de protection — au sens de celles qui appartiennent aux autres.
Au cours des dix dernières années, l’imaginaire autour du Bitcoin ne tournait guère qu’autour de « l’or numérique » : on en achète, puis on le conserve, en attendant que sa valeur augmente. Mais Babylon pose une autre question : et si la partie la plus précieuse du Bitcoin n’était pas son prix, mais plutôt cette chaîne qui n’a jamais cessé de tourner ?
Le principal piège des nouvelles chaînes en PoS n’a jamais été le fait que le code soit mal écrit : c’est plutôt qu’on ne leur fait pas confiance. Les nœuds ne se rassemblent pas, les pools de staking sont trop peu profonds, et si les gros acteurs jettent une pierre sur le marché, le réseau peut s’arrêter net. Ce que fait Babylon, c’est d’empaqueter cette « chaîne qui n’a jamais cessé de tourner » du Bitcoin en un produit, et de le louer à ces nouvelles chaînes qui n’arrivent pas à obtenir la confiance. Pas besoin de pont cross-chain pour le BTC, ni de l’envelopper en WBTC : il suffit de l’assigner via un script de temps, sur le réseau principal du Bitcoin. Quiconque oserait attaquer la chaîne protégée risque de perdre ses vrais bitcoins, de la vraie monnaie.
Cette logique fonctionne depuis plus d’un an, et le marché a voté avec de l’or — au sens propre. La TVL a atteint 5,6 milliards de dollars, et plus de 56 853 BTC ont participé au staking. Kraken a directement intégré sa propre solution de staking BTC. La collaboration avec Aave permet d’emprunter directement avec des BTC mis sous séquestre, avec l’espoir de libérer plus de 4 milliards de dollars de liquidité. Des dizaines de nouvelles chaînes ont rejoint Babylon sous l’identité de « Bitcoin Supercharged Network ». En janvier 2026, a16z a de nouveau investi 15 millions de dollars.
Mettre « la chaîne qui n’a jamais cessé de tourner » au prix affiché — telle est la voie de sortie que Babylon cherche pour le Bitcoin. Ce pourrait être le volet le plus hardcore de tout ce qui se fait en BTCFi.
#baby $BABY
Au cours des dix dernières années, l’imaginaire autour du Bitcoin ne tournait guère qu’autour de « l’or numérique » : on en achète, puis on le conserve, en attendant que sa valeur augmente. Mais Babylon pose une autre question : et si la partie la plus précieuse du Bitcoin n’était pas son prix, mais plutôt cette chaîne qui n’a jamais cessé de tourner ?
Le principal piège des nouvelles chaînes en PoS n’a jamais été le fait que le code soit mal écrit : c’est plutôt qu’on ne leur fait pas confiance. Les nœuds ne se rassemblent pas, les pools de staking sont trop peu profonds, et si les gros acteurs jettent une pierre sur le marché, le réseau peut s’arrêter net. Ce que fait Babylon, c’est d’empaqueter cette « chaîne qui n’a jamais cessé de tourner » du Bitcoin en un produit, et de le louer à ces nouvelles chaînes qui n’arrivent pas à obtenir la confiance. Pas besoin de pont cross-chain pour le BTC, ni de l’envelopper en WBTC : il suffit de l’assigner via un script de temps, sur le réseau principal du Bitcoin. Quiconque oserait attaquer la chaîne protégée risque de perdre ses vrais bitcoins, de la vraie monnaie.
Cette logique fonctionne depuis plus d’un an, et le marché a voté avec de l’or — au sens propre. La TVL a atteint 5,6 milliards de dollars, et plus de 56 853 BTC ont participé au staking. Kraken a directement intégré sa propre solution de staking BTC. La collaboration avec Aave permet d’emprunter directement avec des BTC mis sous séquestre, avec l’espoir de libérer plus de 4 milliards de dollars de liquidité. Des dizaines de nouvelles chaînes ont rejoint Babylon sous l’identité de « Bitcoin Supercharged Network ». En janvier 2026, a16z a de nouveau investi 15 millions de dollars.
Mettre « la chaîne qui n’a jamais cessé de tourner » au prix affiché — telle est la voie de sortie que Babylon cherche pour le Bitcoin. Ce pourrait être le volet le plus hardcore de tout ce qui se fait en BTCFi.
#baby $BABY
1
1
482
·
--
Dans la conception de la punition de Babylon, il y a un détail intéressant.
Pour les validateurs délégués par des détenteurs de BTC, en cas de faute, le pourcentage confisqué est de 0,1% du BTC mis en garantie. En revanche, si des validateurs délégués par des détenteurs de BABY commettent une faute, le taux de punition est de 5%.
C’est 50 fois plus.
Pourquoi ?
Parce que les deux types d’actifs n’assument pas du tout le même rôle. Les détenteurs de BTC fournissent une sécurité économique externe : leurs bitcoins sont comme une épée suspendue au-dessus de la tête de l’attaquant, mais le protocole ne s’attend pas à ce qu’ils participent eux-mêmes à la validation. Les détenteurs de BABY, eux, maintiennent la sécurité du réseau propre à Babylon : leur responsabilité est plus lourde, donc la punition est logiquement plus forte.
Cette tarification en couches du risque et du rendement est très ingénieuse. Le risque assumé par le BTC est extrêmement faible (0,1%), mais pour un attaquant, ce à quoi il fait face, ce sont des bitcoins réels — qui oserait attaquer une chaîne protégée risque de perdre une grosse quantité de BTC. La punition pour les détenteurs de BABY est plus lourde, car ils sont la couche de validation native du protocole.
Après un an de lancement sur le mainnet, plus de 56 000 BTC ont participé au staking, et la TVL a déjà atteint 5,6 milliards de dollars. Des dizaines de nouvelles chaînes ont rejoint Babylon, en tant que « Bitcoin Supercharged Network », afin de partager des ressources de sécurité.
Transformer la sécurité elle-même en un produit tarifiable, avec des punitions graduées — la voie que Babylon offre au bitcoin est plus profonde que beaucoup de gens ne l’imaginent.
#baby $BABY
Dans la conception de la punition de Babylon, il y a un détail intéressant.
Pour les validateurs délégués par des détenteurs de BTC, en cas de faute, le pourcentage confisqué est de 0,1% du BTC mis en garantie. En revanche, si des validateurs délégués par des détenteurs de BABY commettent une faute, le taux de punition est de 5%.
C’est 50 fois plus.
Pourquoi ?
Parce que les deux types d’actifs n’assument pas du tout le même rôle. Les détenteurs de BTC fournissent une sécurité économique externe : leurs bitcoins sont comme une épée suspendue au-dessus de la tête de l’attaquant, mais le protocole ne s’attend pas à ce qu’ils participent eux-mêmes à la validation. Les détenteurs de BABY, eux, maintiennent la sécurité du réseau propre à Babylon : leur responsabilité est plus lourde, donc la punition est logiquement plus forte.
Cette tarification en couches du risque et du rendement est très ingénieuse. Le risque assumé par le BTC est extrêmement faible (0,1%), mais pour un attaquant, ce à quoi il fait face, ce sont des bitcoins réels — qui oserait attaquer une chaîne protégée risque de perdre une grosse quantité de BTC. La punition pour les détenteurs de BABY est plus lourde, car ils sont la couche de validation native du protocole.
Après un an de lancement sur le mainnet, plus de 56 000 BTC ont participé au staking, et la TVL a déjà atteint 5,6 milliards de dollars. Des dizaines de nouvelles chaînes ont rejoint Babylon, en tant que « Bitcoin Supercharged Network », afin de partager des ressources de sécurité.
Transformer la sécurité elle-même en un produit tarifiable, avec des punitions graduées — la voie que Babylon offre au bitcoin est plus profonde que beaucoup de gens ne l’imaginent.
#baby $BABY
Pour les validateurs délégués par des détenteurs de BTC, en cas de faute, le pourcentage confisqué est de 0,1% du BTC mis en garantie. En revanche, si des validateurs délégués par des détenteurs de BABY commettent une faute, le taux de punition est de 5%.
C’est 50 fois plus.
Pourquoi ?
Parce que les deux types d’actifs n’assument pas du tout le même rôle. Les détenteurs de BTC fournissent une sécurité économique externe : leurs bitcoins sont comme une épée suspendue au-dessus de la tête de l’attaquant, mais le protocole ne s’attend pas à ce qu’ils participent eux-mêmes à la validation. Les détenteurs de BABY, eux, maintiennent la sécurité du réseau propre à Babylon : leur responsabilité est plus lourde, donc la punition est logiquement plus forte.
Cette tarification en couches du risque et du rendement est très ingénieuse. Le risque assumé par le BTC est extrêmement faible (0,1%), mais pour un attaquant, ce à quoi il fait face, ce sont des bitcoins réels — qui oserait attaquer une chaîne protégée risque de perdre une grosse quantité de BTC. La punition pour les détenteurs de BABY est plus lourde, car ils sont la couche de validation native du protocole.
Après un an de lancement sur le mainnet, plus de 56 000 BTC ont participé au staking, et la TVL a déjà atteint 5,6 milliards de dollars. Des dizaines de nouvelles chaînes ont rejoint Babylon, en tant que « Bitcoin Supercharged Network », afin de partager des ressources de sécurité.
Transformer la sécurité elle-même en un produit tarifiable, avec des punitions graduées — la voie que Babylon offre au bitcoin est plus profonde que beaucoup de gens ne l’imaginent.
#baby $BABY
1
216
·
--
Nouveau joueur, grande origine.
COSM, lancement = moment fort.
Triple caution, balayage du trafic au sol.
Les revenus pour toi, les avantages pour toi, et même la part des bénéfices de la croissance de l’écosystème pour toi.
En une phrase : ça vaut le coup de garder un œil.
#COSM
Nouveau joueur, grande origine.
COSM, lancement = moment fort.
Triple caution, balayage du trafic au sol.
Les revenus pour toi, les avantages pour toi, et même la part des bénéfices de la croissance de l’écosystème pour toi.
En une phrase : ça vaut le coup de garder un œil.
#COSM
COSM, lancement = moment fort.
Triple caution, balayage du trafic au sol.
Les revenus pour toi, les avantages pour toi, et même la part des bénéfices de la croissance de l’écosystème pour toi.
En une phrase : ça vaut le coup de garder un œil.
#COSM
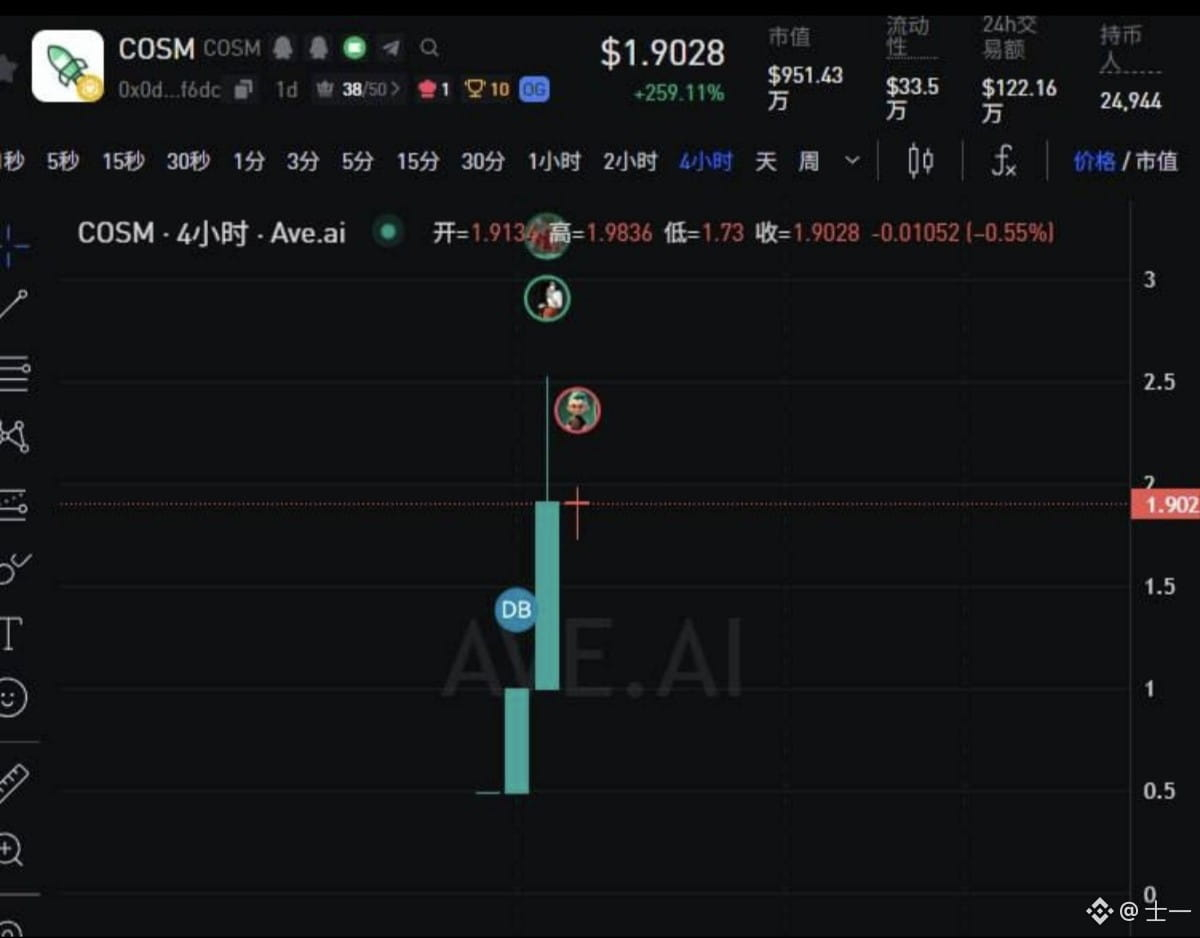
148
·
--
La sécurité du Bitcoin a enfin un prix clair.
Avant de parler de Babylon, il faut d’abord se poser une question : combien vaut réellement la sécurité d’une chaîne PoS ? Une nouvelle chaîne accumule des nœuds avec ses propres jetons ; le bassin de mise est si peu profond qu’on peut en voir la limite à l’œil nu. Il suffit à un gros acteur de “mettre la pression” sur le marché, puis de faire tomber quelques nœuds et de partir. Ce n’est pas un problème technique : c’est un problème de capital de sécurité insuffisant. Ce que fait Babylon est très direct : transformer la sécurité du Bitcoin, restée intacte pendant dix ans, en une contrainte économique quantifiable.
Comment la quantifier ? Grâce à un mécanisme de pénalités. Sur le réseau principal de Bitcoin, vous verrouillez BTC via un script natif : pas besoin de pont inter-chaînes, pas besoin de l’envelopper en WBTC. Ensuite, vous déléguez la puissance de validation à un Finality Provider, qui ira donner la confirmation finale à d’autres chaînes PoS. Si ce Provider ose signer deux fois de façon malveillante, le protocole vous retire immédiatement 0,1 % de vos BTC misés et détruit définitivement ces fonds. En parallèle, si des validateurs misant BABY se comportent mal, le ratio de pénalité peut aller jusqu’à 5 %.
Regardez la finesse de ce design : le risque supporté par les déposants de BTC est extrêmement faible (0,1 %), mais parce que de vrais BTC “en espèces sonnantes” servent de garantie, le coût de la malveillance reste tellement élevé pour l’attaquant qu’il n’ose même pas s’y frotter. Les déposants de BABY subissent une pénalité plus lourde : ils constituent la couche de validation native du protocole, donc leurs responsabilités sont plus grandes. Le risque et le rendement sont évalués précisément, par niveaux.
Après un an de lancement sur le réseau principal, plus de 56 000 BTC participent à la mise, et la TVL a dépassé 5,6 milliards de dollars. Des dizaines de nouvelles chaînes ont rejoint en tant que « Bitcoin Supercharged Network », partageant ainsi cette ressource de sécurité.
Transformer la sécurité elle-même en un produit qui peut être évalué, échangé et assorti de sanctions en cas de manquement : telle est la voie que Babylon ouvre pour le Bitcoin — peut-être le morceau le plus hardcore de la BTCFi.
#baby $BABY
La sécurité du Bitcoin a enfin un prix clair.
Avant de parler de Babylon, il faut d’abord se poser une question : combien vaut réellement la sécurité d’une chaîne PoS ? Une nouvelle chaîne accumule des nœuds avec ses propres jetons ; le bassin de mise est si peu profond qu’on peut en voir la limite à l’œil nu. Il suffit à un gros acteur de “mettre la pression” sur le marché, puis de faire tomber quelques nœuds et de partir. Ce n’est pas un problème technique : c’est un problème de capital de sécurité insuffisant. Ce que fait Babylon est très direct : transformer la sécurité du Bitcoin, restée intacte pendant dix ans, en une contrainte économique quantifiable.
Comment la quantifier ? Grâce à un mécanisme de pénalités. Sur le réseau principal de Bitcoin, vous verrouillez BTC via un script natif : pas besoin de pont inter-chaînes, pas besoin de l’envelopper en WBTC. Ensuite, vous déléguez la puissance de validation à un Finality Provider, qui ira donner la confirmation finale à d’autres chaînes PoS. Si ce Provider ose signer deux fois de façon malveillante, le protocole vous retire immédiatement 0,1 % de vos BTC misés et détruit définitivement ces fonds. En parallèle, si des validateurs misant BABY se comportent mal, le ratio de pénalité peut aller jusqu’à 5 %.
Regardez la finesse de ce design : le risque supporté par les déposants de BTC est extrêmement faible (0,1 %), mais parce que de vrais BTC “en espèces sonnantes” servent de garantie, le coût de la malveillance reste tellement élevé pour l’attaquant qu’il n’ose même pas s’y frotter. Les déposants de BABY subissent une pénalité plus lourde : ils constituent la couche de validation native du protocole, donc leurs responsabilités sont plus grandes. Le risque et le rendement sont évalués précisément, par niveaux.
Après un an de lancement sur le réseau principal, plus de 56 000 BTC participent à la mise, et la TVL a dépassé 5,6 milliards de dollars. Des dizaines de nouvelles chaînes ont rejoint en tant que « Bitcoin Supercharged Network », partageant ainsi cette ressource de sécurité.
Transformer la sécurité elle-même en un produit qui peut être évalué, échangé et assorti de sanctions en cas de manquement : telle est la voie que Babylon ouvre pour le Bitcoin — peut-être le morceau le plus hardcore de la BTCFi.
#baby $BABY
Avant de parler de Babylon, il faut d’abord se poser une question : combien vaut réellement la sécurité d’une chaîne PoS ? Une nouvelle chaîne accumule des nœuds avec ses propres jetons ; le bassin de mise est si peu profond qu’on peut en voir la limite à l’œil nu. Il suffit à un gros acteur de “mettre la pression” sur le marché, puis de faire tomber quelques nœuds et de partir. Ce n’est pas un problème technique : c’est un problème de capital de sécurité insuffisant. Ce que fait Babylon est très direct : transformer la sécurité du Bitcoin, restée intacte pendant dix ans, en une contrainte économique quantifiable.
Comment la quantifier ? Grâce à un mécanisme de pénalités. Sur le réseau principal de Bitcoin, vous verrouillez BTC via un script natif : pas besoin de pont inter-chaînes, pas besoin de l’envelopper en WBTC. Ensuite, vous déléguez la puissance de validation à un Finality Provider, qui ira donner la confirmation finale à d’autres chaînes PoS. Si ce Provider ose signer deux fois de façon malveillante, le protocole vous retire immédiatement 0,1 % de vos BTC misés et détruit définitivement ces fonds. En parallèle, si des validateurs misant BABY se comportent mal, le ratio de pénalité peut aller jusqu’à 5 %.
Regardez la finesse de ce design : le risque supporté par les déposants de BTC est extrêmement faible (0,1 %), mais parce que de vrais BTC “en espèces sonnantes” servent de garantie, le coût de la malveillance reste tellement élevé pour l’attaquant qu’il n’ose même pas s’y frotter. Les déposants de BABY subissent une pénalité plus lourde : ils constituent la couche de validation native du protocole, donc leurs responsabilités sont plus grandes. Le risque et le rendement sont évalués précisément, par niveaux.
Après un an de lancement sur le réseau principal, plus de 56 000 BTC participent à la mise, et la TVL a dépassé 5,6 milliards de dollars. Des dizaines de nouvelles chaînes ont rejoint en tant que « Bitcoin Supercharged Network », partageant ainsi cette ressource de sécurité.
Transformer la sécurité elle-même en un produit qui peut être évalué, échangé et assorti de sanctions en cas de manquement : telle est la voie que Babylon ouvre pour le Bitcoin — peut-être le morceau le plus hardcore de la BTCFi.
#baby $BABY
2
249
·
--
Un business de 5 milliards de dollars, vendu seulement 50 millions ?
Le mainnet de Babylon n’a tout juste passé qu’un an, et son TVL a atteint 5,6 milliards de dollars : plus de 56 000 BTC participent au jalonnement. Kraken l’a directement intégré à sa propre plateforme d’échange. Des dizaines de nouvelles chaînes ont rejoint sous l’identité de « Bitcoin Supercharged Network », en partageant les ressources de sécurité du Bitcoin.
Mais quelle est la capitalisation de BABY ? 50 millions de plus, soit à peine. Le TVL est 100 fois la capitalisation. À l’échelle de tout le secteur DeFi, ce ratio d’évaluation est extrêmement rare.
Le marché n’a peut-être pas encore vraiment compris ce que fait Babylon. Ce n’est pas seulement en train de construire un protocole de jalonnement : il construit un « marché de location de sécurité » — transformer la sécurité du Bitcoin, ininterrompue depuis dix ans, en un produit qui peut être valorisé et échangé. N’importe quelle chaîne PoS peut louer cette sécurité via Babylon, sans avoir besoin de tout reconstruire depuis zéro — ni de constituer ses propres nœuds ni de gagner sa propre confiance.
Plusieurs signaux récents méritent d’être surveillés : une proposition communautaire vise à réduire l’inflation annuelle de BABY de 8 % à 5,5 %, soit environ 250 millions de BA B Y d’offre nouvellement émise en moins chaque année. La collaboration avec Aave permet que les BTC bloqués servent directement de garantie pour emprunter, avec l’espoir de libérer plus de 4 milliards de dollars de liquidité. La troisième phase du mainnet de multi-jalonnement est également imminente.
La sécurité est, par essence, l’actif le plus solide. Quand le marché commencera à réévaluer cette « affaire de sécurité du Bitcoin », combien de temps cet écart d’évaluation pourra encore tenir ? Je ne sais pas. Mais je sais que vendre un business de 5 milliards pour 50 millions, c’est une facture qui finira tôt ou tard par être réglée.
#baby $BABY
Un business de 5 milliards de dollars, vendu seulement 50 millions ?
Le mainnet de Babylon n’a tout juste passé qu’un an, et son TVL a atteint 5,6 milliards de dollars : plus de 56 000 BTC participent au jalonnement. Kraken l’a directement intégré à sa propre plateforme d’échange. Des dizaines de nouvelles chaînes ont rejoint sous l’identité de « Bitcoin Supercharged Network », en partageant les ressources de sécurité du Bitcoin.
Mais quelle est la capitalisation de BABY ? 50 millions de plus, soit à peine. Le TVL est 100 fois la capitalisation. À l’échelle de tout le secteur DeFi, ce ratio d’évaluation est extrêmement rare.
Le marché n’a peut-être pas encore vraiment compris ce que fait Babylon. Ce n’est pas seulement en train de construire un protocole de jalonnement : il construit un « marché de location de sécurité » — transformer la sécurité du Bitcoin, ininterrompue depuis dix ans, en un produit qui peut être valorisé et échangé. N’importe quelle chaîne PoS peut louer cette sécurité via Babylon, sans avoir besoin de tout reconstruire depuis zéro — ni de constituer ses propres nœuds ni de gagner sa propre confiance.
Plusieurs signaux récents méritent d’être surveillés : une proposition communautaire vise à réduire l’inflation annuelle de BABY de 8 % à 5,5 %, soit environ 250 millions de BA B Y d’offre nouvellement émise en moins chaque année. La collaboration avec Aave permet que les BTC bloqués servent directement de garantie pour emprunter, avec l’espoir de libérer plus de 4 milliards de dollars de liquidité. La troisième phase du mainnet de multi-jalonnement est également imminente.
La sécurité est, par essence, l’actif le plus solide. Quand le marché commencera à réévaluer cette « affaire de sécurité du Bitcoin », combien de temps cet écart d’évaluation pourra encore tenir ? Je ne sais pas. Mais je sais que vendre un business de 5 milliards pour 50 millions, c’est une facture qui finira tôt ou tard par être réglée.
#baby $BABY
Le mainnet de Babylon n’a tout juste passé qu’un an, et son TVL a atteint 5,6 milliards de dollars : plus de 56 000 BTC participent au jalonnement. Kraken l’a directement intégré à sa propre plateforme d’échange. Des dizaines de nouvelles chaînes ont rejoint sous l’identité de « Bitcoin Supercharged Network », en partageant les ressources de sécurité du Bitcoin.
Mais quelle est la capitalisation de BABY ? 50 millions de plus, soit à peine. Le TVL est 100 fois la capitalisation. À l’échelle de tout le secteur DeFi, ce ratio d’évaluation est extrêmement rare.
Le marché n’a peut-être pas encore vraiment compris ce que fait Babylon. Ce n’est pas seulement en train de construire un protocole de jalonnement : il construit un « marché de location de sécurité » — transformer la sécurité du Bitcoin, ininterrompue depuis dix ans, en un produit qui peut être valorisé et échangé. N’importe quelle chaîne PoS peut louer cette sécurité via Babylon, sans avoir besoin de tout reconstruire depuis zéro — ni de constituer ses propres nœuds ni de gagner sa propre confiance.
Plusieurs signaux récents méritent d’être surveillés : une proposition communautaire vise à réduire l’inflation annuelle de BABY de 8 % à 5,5 %, soit environ 250 millions de BA B Y d’offre nouvellement émise en moins chaque année. La collaboration avec Aave permet que les BTC bloqués servent directement de garantie pour emprunter, avec l’espoir de libérer plus de 4 milliards de dollars de liquidité. La troisième phase du mainnet de multi-jalonnement est également imminente.
La sécurité est, par essence, l’actif le plus solide. Quand le marché commencera à réévaluer cette « affaire de sécurité du Bitcoin », combien de temps cet écart d’évaluation pourra encore tenir ? Je ne sais pas. Mais je sais que vendre un business de 5 milliards pour 50 millions, c’est une facture qui finira tôt ou tard par être réglée.
#baby $BABY
1
2.3k
·
--
Vérification de mon compte Binance Square pour YZi Labs Amplify via EchoHunt : EH-M6ZGA2
Vérification de mon compte Binance Square pour YZi Labs Amplify via EchoHunt : EH-M6ZGA2
83
·
--
GRVT這波空投来了,我看后台不少人在问要不要格局一下,再跟兄弟们聊几句实在的。
这个项目本质上是在做一件DeFi世界最难的事——把CEX的高效执行和DEX的资产主权缝在一起。赛道不新,跟Hyperliquid、Aster同场竞技,但Grvt讲了一个不一样的故事。
传统Perp DEX最大的痛点是资本闲置。你存1万U进去当保证金,这笔钱除了满足维持保证金要求之外啥也干不了。Grvt的解法是通过ZKsync Atlas升级带来的跨链原子性访问,把抵押品1:1映射存入Aave借贷市场。资产还是你的,但状态从静止变成了流动,年化收益最高能干到11%。你开平仓、维持杠杆的全过程里,这笔钱一直在替你打工。从Aave提取资金应对赎回只需要10分钟——风控层面经得起推敲。
技术底子是zkSync第一个“超链”,ZK Appchain架构,链下订单匹配加链上结算,官方数据60万TPS和亚毫秒级延迟。零知识证明保护的交易隐私,你的订单规模、持仓策略不会暴露在公开账本上。合规层面拿了百慕大BMA的Class M牌照和立陶宛VASP,MiCA也在推进。
但说实话我在币圈混了这么久,见过太多讲故事画大饼最后一地鸡毛的。所以我更看重真实跑出来的数据。TVL从Season 2初期的1130万美元干到超1亿美元,未平仓合约从1160万拉到4.84亿,累计双边交易量3930亿。月活交易者破万。这些不是PPT能编出来的。
Grvt 7月21日TGE,社区空投比例提到了28%。我估计上市后大概两种走法:一种是拉飞让大家相信故事,另一种是阴跌项目方自己默默收集筹码等牛市再讲。我偏向于前者,项目方团队来自高盛和Meta,营销节奏感一直在线,融了3400万美金不会只想发个币就跑。兄弟们你们怎么看?
#grvt
GRVT這波空投来了,我看后台不少人在问要不要格局一下,再跟兄弟们聊几句实在的。
这个项目本质上是在做一件DeFi世界最难的事——把CEX的高效执行和DEX的资产主权缝在一起。赛道不新,跟Hyperliquid、Aster同场竞技,但Grvt讲了一个不一样的故事。
传统Perp DEX最大的痛点是资本闲置。你存1万U进去当保证金,这笔钱除了满足维持保证金要求之外啥也干不了。Grvt的解法是通过ZKsync Atlas升级带来的跨链原子性访问,把抵押品1:1映射存入Aave借贷市场。资产还是你的,但状态从静止变成了流动,年化收益最高能干到11%。你开平仓、维持杠杆的全过程里,这笔钱一直在替你打工。从Aave提取资金应对赎回只需要10分钟——风控层面经得起推敲。
技术底子是zkSync第一个“超链”,ZK Appchain架构,链下订单匹配加链上结算,官方数据60万TPS和亚毫秒级延迟。零知识证明保护的交易隐私,你的订单规模、持仓策略不会暴露在公开账本上。合规层面拿了百慕大BMA的Class M牌照和立陶宛VASP,MiCA也在推进。
但说实话我在币圈混了这么久,见过太多讲故事画大饼最后一地鸡毛的。所以我更看重真实跑出来的数据。TVL从Season 2初期的1130万美元干到超1亿美元,未平仓合约从1160万拉到4.84亿,累计双边交易量3930亿。月活交易者破万。这些不是PPT能编出来的。
Grvt 7月21日TGE,社区空投比例提到了28%。我估计上市后大概两种走法:一种是拉飞让大家相信故事,另一种是阴跌项目方自己默默收集筹码等牛市再讲。我偏向于前者,项目方团队来自高盛和Meta,营销节奏感一直在线,融了3400万美金不会只想发个币就跑。兄弟们你们怎么看?
#grvt
这个项目本质上是在做一件DeFi世界最难的事——把CEX的高效执行和DEX的资产主权缝在一起。赛道不新,跟Hyperliquid、Aster同场竞技,但Grvt讲了一个不一样的故事。
传统Perp DEX最大的痛点是资本闲置。你存1万U进去当保证金,这笔钱除了满足维持保证金要求之外啥也干不了。Grvt的解法是通过ZKsync Atlas升级带来的跨链原子性访问,把抵押品1:1映射存入Aave借贷市场。资产还是你的,但状态从静止变成了流动,年化收益最高能干到11%。你开平仓、维持杠杆的全过程里,这笔钱一直在替你打工。从Aave提取资金应对赎回只需要10分钟——风控层面经得起推敲。
技术底子是zkSync第一个“超链”,ZK Appchain架构,链下订单匹配加链上结算,官方数据60万TPS和亚毫秒级延迟。零知识证明保护的交易隐私,你的订单规模、持仓策略不会暴露在公开账本上。合规层面拿了百慕大BMA的Class M牌照和立陶宛VASP,MiCA也在推进。
但说实话我在币圈混了这么久,见过太多讲故事画大饼最后一地鸡毛的。所以我更看重真实跑出来的数据。TVL从Season 2初期的1130万美元干到超1亿美元,未平仓合约从1160万拉到4.84亿,累计双边交易量3930亿。月活交易者破万。这些不是PPT能编出来的。
Grvt 7月21日TGE,社区空投比例提到了28%。我估计上市后大概两种走法:一种是拉飞让大家相信故事,另一种是阴跌项目方自己默默收集筹码等牛市再讲。我偏向于前者,项目方团队来自高盛和Meta,营销节奏感一直在线,融了3400万美金不会只想发个币就跑。兄弟们你们怎么看?
#grvt
1
240
·
--
GRVT transforme le « besoin d’être à la fois l’un et l’autre » en réalité — conformité du CEX plus autogarde DEX
Dans la sphère crypto, il y a un nœud inextricable : le CEX est assez rapide et suffisamment conforme, mais les actifs ne sont pas entre vos mains ; le DEX, c’est vous qui décidez, mais la réglementation reste floue, et les institutions n’osent pas entrer. Si vous choisissez la sécurité, vous abandonnez votre souveraineté ; si vous choisissez la souveraineté, vous devez embrasser les zones grises. GRVT démantèle ce paradoxe.
Un socle avec la licence VASP en Lituanie dès 2023, puis, en décembre 2024, l’obtention du permis de la Commission monétaire des Bermudes (Class M) — le tout premier exchange décentralisé régulé. En janvier 2026, obtention de la qualification VASP à Singapour, et compatibilité avec les règles de conformité de Upbit Singapore. Les utilisateurs n’ont pas besoin de déposer leurs actifs dans un portefeuille tiers pour effectuer des transferts conformes : les actifs sont interopérables en temps quasi réel. Les licences de l’UE MiCA, de la VARA de Dubaï et de l’ADGM d’Abou Dhabi sont également en cours.
Le sens de cette combinaison de conformité ne se résume pas à « être légal » tout court. GRVT s’appuie sur ZKsync pour construire une ZK Appchain : appariement des ordres hors chaîne et règlement en chaîne, avec 600 000 TPS et une latence au niveau de la milliseconde (voire moins). Les preuves à connaissance nulle protègent la confidentialité des transactions ; la taille des ordres et les stratégies de détention ne sont pas exposées dans le grand livre public. Ainsi, les traders institutionnels obtiennent un environnement conforme tout en évitant la traçabilité on-chain.
Les données parlent aussi. Le TVL est passé de 11,30 millions USD au début de la saison 2 à plus de 100 millions USD ; les contrats ouverts de 11,60 millions USD à 484 millions USD. Le volume de transactions sur 24 heures atteint 135 millions USD, avec plus de 10 000 traders actifs mensuels. Financement cumulé d’environ 33,30 millions USD.
Le TGE de GRVT du 21 juillet : le pourcentage d’airdrop communautaire a été relevé à 28 %. Lorsque la « triade impossible » — réglementation, performance et autogarde — est comblée en même temps, la voie permettant aux capitaux traditionnels d’entrer devient ouverte.
#grvt
GRVT transforme le « besoin d’être à la fois l’un et l’autre » en réalité — conformité du CEX plus autogarde DEX
Dans la sphère crypto, il y a un nœud inextricable : le CEX est assez rapide et suffisamment conforme, mais les actifs ne sont pas entre vos mains ; le DEX, c’est vous qui décidez, mais la réglementation reste floue, et les institutions n’osent pas entrer. Si vous choisissez la sécurité, vous abandonnez votre souveraineté ; si vous choisissez la souveraineté, vous devez embrasser les zones grises. GRVT démantèle ce paradoxe.
Un socle avec la licence VASP en Lituanie dès 2023, puis, en décembre 2024, l’obtention du permis de la Commission monétaire des Bermudes (Class M) — le tout premier exchange décentralisé régulé. En janvier 2026, obtention de la qualification VASP à Singapour, et compatibilité avec les règles de conformité de Upbit Singapore. Les utilisateurs n’ont pas besoin de déposer leurs actifs dans un portefeuille tiers pour effectuer des transferts conformes : les actifs sont interopérables en temps quasi réel. Les licences de l’UE MiCA, de la VARA de Dubaï et de l’ADGM d’Abou Dhabi sont également en cours.
Le sens de cette combinaison de conformité ne se résume pas à « être légal » tout court. GRVT s’appuie sur ZKsync pour construire une ZK Appchain : appariement des ordres hors chaîne et règlement en chaîne, avec 600 000 TPS et une latence au niveau de la milliseconde (voire moins). Les preuves à connaissance nulle protègent la confidentialité des transactions ; la taille des ordres et les stratégies de détention ne sont pas exposées dans le grand livre public. Ainsi, les traders institutionnels obtiennent un environnement conforme tout en évitant la traçabilité on-chain.
Les données parlent aussi. Le TVL est passé de 11,30 millions USD au début de la saison 2 à plus de 100 millions USD ; les contrats ouverts de 11,60 millions USD à 484 millions USD. Le volume de transactions sur 24 heures atteint 135 millions USD, avec plus de 10 000 traders actifs mensuels. Financement cumulé d’environ 33,30 millions USD.
Le TGE de GRVT du 21 juillet : le pourcentage d’airdrop communautaire a été relevé à 28 %. Lorsque la « triade impossible » — réglementation, performance et autogarde — est comblée en même temps, la voie permettant aux capitaux traditionnels d’entrer devient ouverte.
#grvt
Dans la sphère crypto, il y a un nœud inextricable : le CEX est assez rapide et suffisamment conforme, mais les actifs ne sont pas entre vos mains ; le DEX, c’est vous qui décidez, mais la réglementation reste floue, et les institutions n’osent pas entrer. Si vous choisissez la sécurité, vous abandonnez votre souveraineté ; si vous choisissez la souveraineté, vous devez embrasser les zones grises. GRVT démantèle ce paradoxe.
Un socle avec la licence VASP en Lituanie dès 2023, puis, en décembre 2024, l’obtention du permis de la Commission monétaire des Bermudes (Class M) — le tout premier exchange décentralisé régulé. En janvier 2026, obtention de la qualification VASP à Singapour, et compatibilité avec les règles de conformité de Upbit Singapore. Les utilisateurs n’ont pas besoin de déposer leurs actifs dans un portefeuille tiers pour effectuer des transferts conformes : les actifs sont interopérables en temps quasi réel. Les licences de l’UE MiCA, de la VARA de Dubaï et de l’ADGM d’Abou Dhabi sont également en cours.
Le sens de cette combinaison de conformité ne se résume pas à « être légal » tout court. GRVT s’appuie sur ZKsync pour construire une ZK Appchain : appariement des ordres hors chaîne et règlement en chaîne, avec 600 000 TPS et une latence au niveau de la milliseconde (voire moins). Les preuves à connaissance nulle protègent la confidentialité des transactions ; la taille des ordres et les stratégies de détention ne sont pas exposées dans le grand livre public. Ainsi, les traders institutionnels obtiennent un environnement conforme tout en évitant la traçabilité on-chain.
Les données parlent aussi. Le TVL est passé de 11,30 millions USD au début de la saison 2 à plus de 100 millions USD ; les contrats ouverts de 11,60 millions USD à 484 millions USD. Le volume de transactions sur 24 heures atteint 135 millions USD, avec plus de 10 000 traders actifs mensuels. Financement cumulé d’environ 33,30 millions USD.
Le TGE de GRVT du 21 juillet : le pourcentage d’airdrop communautaire a été relevé à 28 %. Lorsque la « triade impossible » — réglementation, performance et autogarde — est comblée en même temps, la voie permettant aux capitaux traditionnels d’entrer devient ouverte.
#grvt
143
·
--
Le moteur ONE Balance de GRVT transforme les « argent mort » en « argent vivant »
En DeFi, qu’est-ce qui est le plus frustrant ? Votre marge reste immobilisée sur votre compte : à part satisfaire les exigences de maintien de la marge, vous ne pouvez rien en faire. En déposant 10 000 USDT pour ouvrir une position, le reste du temps, vous ne pouvez que la regarder en attendant.
GRVT a réglé ce problème avec son moteur ONE Balance. Grâce à l’accès inter-chaînes atomique apporté par la mise à niveau ZKsync Atlas, votre collatéral est mappé 1:1 et déposé dans le pool de liquidité d’Aave. L’actif reste le vôtre, mais son état passe de « inactif » à « en mouvement ». Selon les besoins en emprunt et prêt en temps réel sur la chaîne, cet argent peut aussi vous générer un rendement additionnel, pouvant atteindre jusqu’à 11 % d’APY. Pendant toute la durée : ouverture/fermeture des positions et maintien de l’effet de levier, cet argent travaille en votre faveur.
Derrière cela, GRVT sert de support sous-jacent du premier « superchain » de zkSync. Construit sur ZK Stack, le ZK Appchain : le moteur d’appariement de carnets d’ordres à prix central limit peut atteindre 600 000 transactions par seconde, avec la confidentialité des transactions protégée par des preuves à connaissance zéro — vos informations stratégiques clés, comme la taille de vos ordres et votre position, ne seront pas exposées sur le grand livre public.
Les données parlent aussi. En 24 heures, le volume de transactions atteint 14,3 milliards de dollars, et le TVL se maintient autour de 96 millions de dollars. La liste d’attente a déjà atteint 2,5 millions d’utilisateurs. Le TGE de GRVT est le 21 juillet, et Coinbase a déjà inclus l’actif dans sa feuille de route d’inscription.
Que l’argent puisse aussi vous rapporter pendant qu’il est utilisé pour trader — sur le papier, c’est simple ; dans la pratique, c’est une autre histoire.
#grvt
Le moteur ONE Balance de GRVT transforme les « argent mort » en « argent vivant »
En DeFi, qu’est-ce qui est le plus frustrant ? Votre marge reste immobilisée sur votre compte : à part satisfaire les exigences de maintien de la marge, vous ne pouvez rien en faire. En déposant 10 000 USDT pour ouvrir une position, le reste du temps, vous ne pouvez que la regarder en attendant.
GRVT a réglé ce problème avec son moteur ONE Balance. Grâce à l’accès inter-chaînes atomique apporté par la mise à niveau ZKsync Atlas, votre collatéral est mappé 1:1 et déposé dans le pool de liquidité d’Aave. L’actif reste le vôtre, mais son état passe de « inactif » à « en mouvement ». Selon les besoins en emprunt et prêt en temps réel sur la chaîne, cet argent peut aussi vous générer un rendement additionnel, pouvant atteindre jusqu’à 11 % d’APY. Pendant toute la durée : ouverture/fermeture des positions et maintien de l’effet de levier, cet argent travaille en votre faveur.
Derrière cela, GRVT sert de support sous-jacent du premier « superchain » de zkSync. Construit sur ZK Stack, le ZK Appchain : le moteur d’appariement de carnets d’ordres à prix central limit peut atteindre 600 000 transactions par seconde, avec la confidentialité des transactions protégée par des preuves à connaissance zéro — vos informations stratégiques clés, comme la taille de vos ordres et votre position, ne seront pas exposées sur le grand livre public.
Les données parlent aussi. En 24 heures, le volume de transactions atteint 14,3 milliards de dollars, et le TVL se maintient autour de 96 millions de dollars. La liste d’attente a déjà atteint 2,5 millions d’utilisateurs. Le TGE de GRVT est le 21 juillet, et Coinbase a déjà inclus l’actif dans sa feuille de route d’inscription.
Que l’argent puisse aussi vous rapporter pendant qu’il est utilisé pour trader — sur le papier, c’est simple ; dans la pratique, c’est une autre histoire.
#grvt
En DeFi, qu’est-ce qui est le plus frustrant ? Votre marge reste immobilisée sur votre compte : à part satisfaire les exigences de maintien de la marge, vous ne pouvez rien en faire. En déposant 10 000 USDT pour ouvrir une position, le reste du temps, vous ne pouvez que la regarder en attendant.
GRVT a réglé ce problème avec son moteur ONE Balance. Grâce à l’accès inter-chaînes atomique apporté par la mise à niveau ZKsync Atlas, votre collatéral est mappé 1:1 et déposé dans le pool de liquidité d’Aave. L’actif reste le vôtre, mais son état passe de « inactif » à « en mouvement ». Selon les besoins en emprunt et prêt en temps réel sur la chaîne, cet argent peut aussi vous générer un rendement additionnel, pouvant atteindre jusqu’à 11 % d’APY. Pendant toute la durée : ouverture/fermeture des positions et maintien de l’effet de levier, cet argent travaille en votre faveur.
Derrière cela, GRVT sert de support sous-jacent du premier « superchain » de zkSync. Construit sur ZK Stack, le ZK Appchain : le moteur d’appariement de carnets d’ordres à prix central limit peut atteindre 600 000 transactions par seconde, avec la confidentialité des transactions protégée par des preuves à connaissance zéro — vos informations stratégiques clés, comme la taille de vos ordres et votre position, ne seront pas exposées sur le grand livre public.
Les données parlent aussi. En 24 heures, le volume de transactions atteint 14,3 milliards de dollars, et le TVL se maintient autour de 96 millions de dollars. La liste d’attente a déjà atteint 2,5 millions d’utilisateurs. Le TGE de GRVT est le 21 juillet, et Coinbase a déjà inclus l’actif dans sa feuille de route d’inscription.
Que l’argent puisse aussi vous rapporter pendant qu’il est utilisé pour trader — sur le papier, c’est simple ; dans la pratique, c’est une autre histoire.
#grvt
ZK-2,06%
COINUS+6,72%
281
·
--
Le moteur ONE Balance de GRVT redéfinit « la façon dont votre argent devrait travailler »
Après toutes ces années à parler d’« efficacité du capital », soyons honnêtes : la plupart des projets jouent encore avec des jeux de mots. Mais le moteur ONE Balance que GRVT met en place transforme vraiment l’idée en réalité d’ingénierie vérifiable.
Les DEX Perp traditionnels ont un point mortel : la marge que vous déposez reste, pendant toute la durée de votre position, essentiellement en mode « attente », ne servant qu’à satisfaire les exigences de marge de maintien. En d’autres mots, les 10 000 USDT que vous déposez ne peuvent rien faire d’autre une fois votre position ouverte : ils restent là, à plat. Ce n’est pas un problème technique, c’est un défaut structurel, intrinsèque à l’architecture.
La solution de GRVT est très directe. Grâce aux capacités d’accès atomique inter-chaînes apportées par la mise à niveau de ZKsync Atlas, le moteur ONE Balance mappe votre collatéral 1:1 et le dépose sur le marché de prêt d’Aave. L’actif reste le vôtre, mais son état passe de « statique » à « liquide ». Selon la demande actuelle d’emprunt sur la chaîne, le rendement annuel peut atteindre jusqu’à 11 %. Surtout, pendant que vous ouvrez/fermez vos positions et maintenez l’effet de levier, cette somme travaille en permanence pour vous. Le prélèvement de fonds depuis Aave pour répondre aux demandes de rachat ne prend qu’environ 10 minutes — côté gestion des risques, c’est suffisamment solide pour résister à l’examen.
Derrière ce mécanisme, il y a GRVT en tant que première couche d’architecture « super-chaîne » de zkSync. Construite sur ZK Stack, la ZK Appchain combine l’appariement des ordres hors chaîne avec le règlement on-chain. Les données officielles annoncent 600 000 TPS et une latence à l’échelle de la milliseconde. Le carnet d’ordres à prix limite centralisé (CLOB), plutôt que l’AMM, et la confidentialité des transactions protégée par des preuves à connaissance nulle : des informations stratégiques clés comme la taille des ordres, les prix ou les positions ne sont pas exposées sur le registre public.
Les données parlent aussi. Le TVL est passé de 11,3 millions de dollars au début de la saison 2 à plus de 100 millions de dollars. Les contrats ouverts ont grimpé de 11,6 millions à 484 millions de dollars. Le volume cumulé des transactions bilatérales atteint 393 milliards de dollars. Le volume sur 24 heures dépasse 135 millions de dollars, et la valeur totale des contrats ouverts est d’environ 340 millions de dollars. La liste d’attente compte près de 1,7 million de personnes.
Le TGE de GRVT aura lieu le 21 juillet, et Coinbase a déjà intégré la feuille de route de cotation. Ce jalon mérite d’être suivi : au-delà du token, c’est surtout la capacité de cette architecture « trading + rendement » à fonctionner réellement de bout en bout.
Car faire en sorte que l’argent vous fasse encore gagner de l’argent pendant qu’il est utilisé pour trader — voilà qui paraît simple sur le papier, mais c’est une autre histoire dans la pratique.
#grvt
Le moteur ONE Balance de GRVT redéfinit « la façon dont votre argent devrait travailler »
Après toutes ces années à parler d’« efficacité du capital », soyons honnêtes : la plupart des projets jouent encore avec des jeux de mots. Mais le moteur ONE Balance que GRVT met en place transforme vraiment l’idée en réalité d’ingénierie vérifiable.
Les DEX Perp traditionnels ont un point mortel : la marge que vous déposez reste, pendant toute la durée de votre position, essentiellement en mode « attente », ne servant qu’à satisfaire les exigences de marge de maintien. En d’autres mots, les 10 000 USDT que vous déposez ne peuvent rien faire d’autre une fois votre position ouverte : ils restent là, à plat. Ce n’est pas un problème technique, c’est un défaut structurel, intrinsèque à l’architecture.
La solution de GRVT est très directe. Grâce aux capacités d’accès atomique inter-chaînes apportées par la mise à niveau de ZKsync Atlas, le moteur ONE Balance mappe votre collatéral 1:1 et le dépose sur le marché de prêt d’Aave. L’actif reste le vôtre, mais son état passe de « statique » à « liquide ». Selon la demande actuelle d’emprunt sur la chaîne, le rendement annuel peut atteindre jusqu’à 11 %. Surtout, pendant que vous ouvrez/fermez vos positions et maintenez l’effet de levier, cette somme travaille en permanence pour vous. Le prélèvement de fonds depuis Aave pour répondre aux demandes de rachat ne prend qu’environ 10 minutes — côté gestion des risques, c’est suffisamment solide pour résister à l’examen.
Derrière ce mécanisme, il y a GRVT en tant que première couche d’architecture « super-chaîne » de zkSync. Construite sur ZK Stack, la ZK Appchain combine l’appariement des ordres hors chaîne avec le règlement on-chain. Les données officielles annoncent 600 000 TPS et une latence à l’échelle de la milliseconde. Le carnet d’ordres à prix limite centralisé (CLOB), plutôt que l’AMM, et la confidentialité des transactions protégée par des preuves à connaissance nulle : des informations stratégiques clés comme la taille des ordres, les prix ou les positions ne sont pas exposées sur le registre public.
Les données parlent aussi. Le TVL est passé de 11,3 millions de dollars au début de la saison 2 à plus de 100 millions de dollars. Les contrats ouverts ont grimpé de 11,6 millions à 484 millions de dollars. Le volume cumulé des transactions bilatérales atteint 393 milliards de dollars. Le volume sur 24 heures dépasse 135 millions de dollars, et la valeur totale des contrats ouverts est d’environ 340 millions de dollars. La liste d’attente compte près de 1,7 million de personnes.
Le TGE de GRVT aura lieu le 21 juillet, et Coinbase a déjà intégré la feuille de route de cotation. Ce jalon mérite d’être suivi : au-delà du token, c’est surtout la capacité de cette architecture « trading + rendement » à fonctionner réellement de bout en bout.
Car faire en sorte que l’argent vous fasse encore gagner de l’argent pendant qu’il est utilisé pour trader — voilà qui paraît simple sur le papier, mais c’est une autre histoire dans la pratique.
#grvt
Après toutes ces années à parler d’« efficacité du capital », soyons honnêtes : la plupart des projets jouent encore avec des jeux de mots. Mais le moteur ONE Balance que GRVT met en place transforme vraiment l’idée en réalité d’ingénierie vérifiable.
Les DEX Perp traditionnels ont un point mortel : la marge que vous déposez reste, pendant toute la durée de votre position, essentiellement en mode « attente », ne servant qu’à satisfaire les exigences de marge de maintien. En d’autres mots, les 10 000 USDT que vous déposez ne peuvent rien faire d’autre une fois votre position ouverte : ils restent là, à plat. Ce n’est pas un problème technique, c’est un défaut structurel, intrinsèque à l’architecture.
La solution de GRVT est très directe. Grâce aux capacités d’accès atomique inter-chaînes apportées par la mise à niveau de ZKsync Atlas, le moteur ONE Balance mappe votre collatéral 1:1 et le dépose sur le marché de prêt d’Aave. L’actif reste le vôtre, mais son état passe de « statique » à « liquide ». Selon la demande actuelle d’emprunt sur la chaîne, le rendement annuel peut atteindre jusqu’à 11 %. Surtout, pendant que vous ouvrez/fermez vos positions et maintenez l’effet de levier, cette somme travaille en permanence pour vous. Le prélèvement de fonds depuis Aave pour répondre aux demandes de rachat ne prend qu’environ 10 minutes — côté gestion des risques, c’est suffisamment solide pour résister à l’examen.
Derrière ce mécanisme, il y a GRVT en tant que première couche d’architecture « super-chaîne » de zkSync. Construite sur ZK Stack, la ZK Appchain combine l’appariement des ordres hors chaîne avec le règlement on-chain. Les données officielles annoncent 600 000 TPS et une latence à l’échelle de la milliseconde. Le carnet d’ordres à prix limite centralisé (CLOB), plutôt que l’AMM, et la confidentialité des transactions protégée par des preuves à connaissance nulle : des informations stratégiques clés comme la taille des ordres, les prix ou les positions ne sont pas exposées sur le registre public.
Les données parlent aussi. Le TVL est passé de 11,3 millions de dollars au début de la saison 2 à plus de 100 millions de dollars. Les contrats ouverts ont grimpé de 11,6 millions à 484 millions de dollars. Le volume cumulé des transactions bilatérales atteint 393 milliards de dollars. Le volume sur 24 heures dépasse 135 millions de dollars, et la valeur totale des contrats ouverts est d’environ 340 millions de dollars. La liste d’attente compte près de 1,7 million de personnes.
Le TGE de GRVT aura lieu le 21 juillet, et Coinbase a déjà intégré la feuille de route de cotation. Ce jalon mérite d’être suivi : au-delà du token, c’est surtout la capacité de cette architecture « trading + rendement » à fonctionner réellement de bout en bout.
Car faire en sorte que l’argent vous fasse encore gagner de l’argent pendant qu’il est utilisé pour trader — voilà qui paraît simple sur le papier, mais c’est une autre histoire dans la pratique.
#grvt
1
188
·
--
Ne te contente pas de fixer les variations à la hausse ou à la baisse, va plutôt voir les ordres d’achat et de vente on-chain de trois heures du matin.
Le style de jeu de #币安人生 a une suite, #USMCA est en train de jouer.
Le scénario est similaire, les acteurs ont changé. La fin sera bonne ou non — tout dépend de qui comprend le premier.
Ne te contente pas de fixer les variations à la hausse ou à la baisse, va plutôt voir les ordres d’achat et de vente on-chain de trois heures du matin.
Le style de jeu de #币安人生 a une suite, #USMCA est en train de jouer.
Le scénario est similaire, les acteurs ont changé. La fin sera bonne ou non — tout dépend de qui comprend le premier.
Le style de jeu de #币安人生 a une suite, #USMCA est en train de jouer.
Le scénario est similaire, les acteurs ont changé. La fin sera bonne ou non — tout dépend de qui comprend le premier.
3
936
·
--
Écoute, ami développeur, ne te bats plus avec la couche de consensus juste pour ajuster une API d'IA.
L'architecture HACA d'OpenGradient a compris une chose : l'inférence d'IA et la validation de blocs sont deux choses totalement différentes. Les blockchains traditionnelles font en sorte que chaque nœud de validation exécute le modèle, donc 100 nœuds équivaut à 100 fois le gaspillage de puissance de calcul. Leur solution est de séparer l'exécution et la validation en deux voies indépendantes : les nœuds d'inférence exécutent le modèle pour générer des preuves cryptographiques, tandis que les nœuds complets ne vérifient que la validité de ces preuves. Appeler l'inférence d'IA dans un contrat Solidity, c'est aussi fluide que d'appeler une fonction ordinaire, sans se soucier de l'implémentation sous-jacente de l'algorithme de consensus et des preuves à divulgation nulle.
Ce design ne sert pas juste à faire joli. Depuis le lancement du mainnet, le réseau a déjà traité plus de 2 millions d'inférences vérifiables et généré plus de 500 000 preuves cryptographiques, tout en hébergeant plus de 2000 modèles. Le $OPG est la couche de règlement de tout l'écosystème — paiements d'inférence, staking de nœuds, monétisation de modèles, accès aux applications et vote de gouvernance, tout passe par lui. L'offre totale est de 1 milliard de tokens, avec environ 190 millions actuellement en circulation.
De l'investissement de 9,5 millions de dollars mené par a16z Crypto aux échanges spot lancés par Binance et Upbit, la reconnaissance sur les plans du capital et de la liquidité est déjà en avance.
Dans cette course à l'infrastructure IA, le protocole qui finira par émerger sera certainement celui que les développeurs voudront vraiment utiliser. OpenGradient a déjà donné la réponse.
#opg $OPG
Écoute, ami développeur, ne te bats plus avec la couche de consensus juste pour ajuster une API d'IA.
L'architecture HACA d'OpenGradient a compris une chose : l'inférence d'IA et la validation de blocs sont deux choses totalement différentes. Les blockchains traditionnelles font en sorte que chaque nœud de validation exécute le modèle, donc 100 nœuds équivaut à 100 fois le gaspillage de puissance de calcul. Leur solution est de séparer l'exécution et la validation en deux voies indépendantes : les nœuds d'inférence exécutent le modèle pour générer des preuves cryptographiques, tandis que les nœuds complets ne vérifient que la validité de ces preuves. Appeler l'inférence d'IA dans un contrat Solidity, c'est aussi fluide que d'appeler une fonction ordinaire, sans se soucier de l'implémentation sous-jacente de l'algorithme de consensus et des preuves à divulgation nulle.
Ce design ne sert pas juste à faire joli. Depuis le lancement du mainnet, le réseau a déjà traité plus de 2 millions d'inférences vérifiables et généré plus de 500 000 preuves cryptographiques, tout en hébergeant plus de 2000 modèles. Le $OPG est la couche de règlement de tout l'écosystème — paiements d'inférence, staking de nœuds, monétisation de modèles, accès aux applications et vote de gouvernance, tout passe par lui. L'offre totale est de 1 milliard de tokens, avec environ 190 millions actuellement en circulation.
De l'investissement de 9,5 millions de dollars mené par a16z Crypto aux échanges spot lancés par Binance et Upbit, la reconnaissance sur les plans du capital et de la liquidité est déjà en avance.
Dans cette course à l'infrastructure IA, le protocole qui finira par émerger sera certainement celui que les développeurs voudront vraiment utiliser. OpenGradient a déjà donné la réponse.
#opg $OPG
L'architecture HACA d'OpenGradient a compris une chose : l'inférence d'IA et la validation de blocs sont deux choses totalement différentes. Les blockchains traditionnelles font en sorte que chaque nœud de validation exécute le modèle, donc 100 nœuds équivaut à 100 fois le gaspillage de puissance de calcul. Leur solution est de séparer l'exécution et la validation en deux voies indépendantes : les nœuds d'inférence exécutent le modèle pour générer des preuves cryptographiques, tandis que les nœuds complets ne vérifient que la validité de ces preuves. Appeler l'inférence d'IA dans un contrat Solidity, c'est aussi fluide que d'appeler une fonction ordinaire, sans se soucier de l'implémentation sous-jacente de l'algorithme de consensus et des preuves à divulgation nulle.
Ce design ne sert pas juste à faire joli. Depuis le lancement du mainnet, le réseau a déjà traité plus de 2 millions d'inférences vérifiables et généré plus de 500 000 preuves cryptographiques, tout en hébergeant plus de 2000 modèles. Le $OPG est la couche de règlement de tout l'écosystème — paiements d'inférence, staking de nœuds, monétisation de modèles, accès aux applications et vote de gouvernance, tout passe par lui. L'offre totale est de 1 milliard de tokens, avec environ 190 millions actuellement en circulation.
De l'investissement de 9,5 millions de dollars mené par a16z Crypto aux échanges spot lancés par Binance et Upbit, la reconnaissance sur les plans du capital et de la liquidité est déjà en avance.
Dans cette course à l'infrastructure IA, le protocole qui finira par émerger sera certainement celui que les développeurs voudront vraiment utiliser. OpenGradient a déjà donné la réponse.
#opg $OPG
142
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinHoldsAbove$77000
277 vues
36 mentions
#anthropicceocallsforaislowdown
🚨 $BTC DÉTIENT 77 000 $ ALORS QUE LE MARCHÉ SE FOCALISE SUR BTC & ETH ! 🦅
Le Bitcoin respecte la ligne de tendance en 4H, maintenant le setup haussier actif ! 🎯
📍 Entrée : 76,826 – 76,500
🎯 Objectifs : 76,900 ➔ 77,000 ➔ 77,300
🛑 Stop Loss : 76,400
⚠️ Règle stricte : Le setup n’est valable que tant que la structure clé tient. La perte de la zone de stop invalide la transaction.
⚡ Actifs à surveiller :
🪙 $BTC — Respect de support technique clé avant une volatilité macro ! 📈
🌐 $ETH — Consolidation serrée autour de zones de demande clés pour un potentiel mouvement de cassure ! 📊
Gérez le levier avec prudence et attendez que le prix atteigne votre zone de chasse prédéfinie ! 🛡️🧠
❓ Quelle est votre action ? Acheter BTC ici ou attendre des entrées plus basses ? Déposez votre plan ci-dessous ! 👇
Avertissement : Faites vos propres recherches (DYOR). Ce n’est pas un conseil financier.
#BitcoinHoldsAbove$77000
#AvalancheIntegratesIntoUAEPassDigitalVault
#AnthropicCEOCallsForAISlowdown
#BrazilCentralBankRaisesVASPCapitalRequirements
Hifza Rubab
·0 mentions J’aime
·8 vues
FedHikeOddsRiseTo89%
65 vues
50 mentions
BitcoinCrosses$78000
2,289 vues
130 mentions