

Sadikul
34 Publications
Sadikul
Signaler
Bloquer l’utilisateur
BP-7090224186CF
72 Suivis
63 Abonnés
145 J’aime
Publications
Tous
Citations
·
--
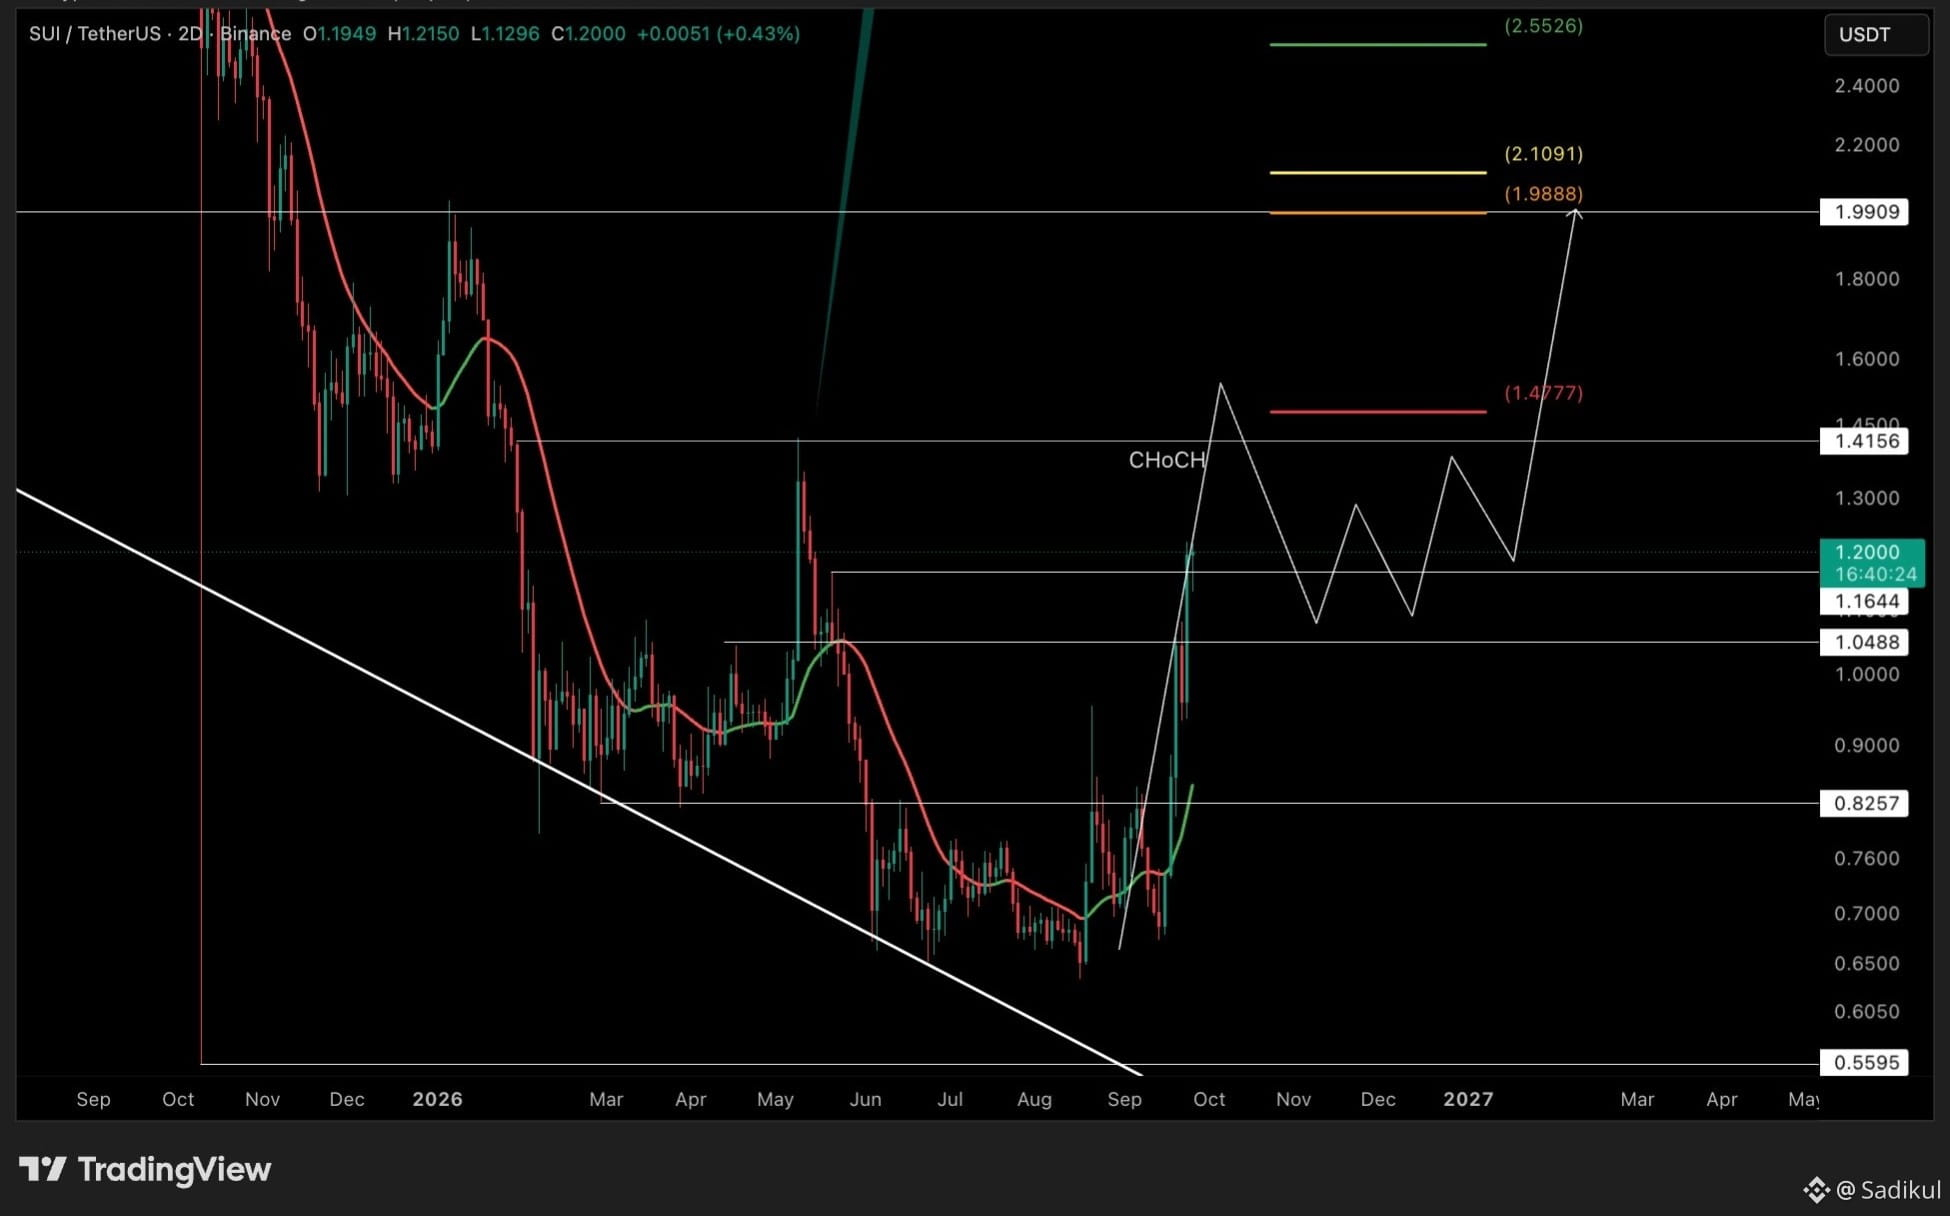
Haussier
Si $SUI parvient à opérer un changement de structure approprié, nous pourrions voir un autre sommet après une retouche.👀👀
Voyons comment le prix évolue.
Si $SUI parvient à opérer un changement de structure approprié, nous pourrions voir un autre sommet après une retouche.👀👀
Voyons comment le prix évolue.
Voyons comment le prix évolue.
1
107
·
--
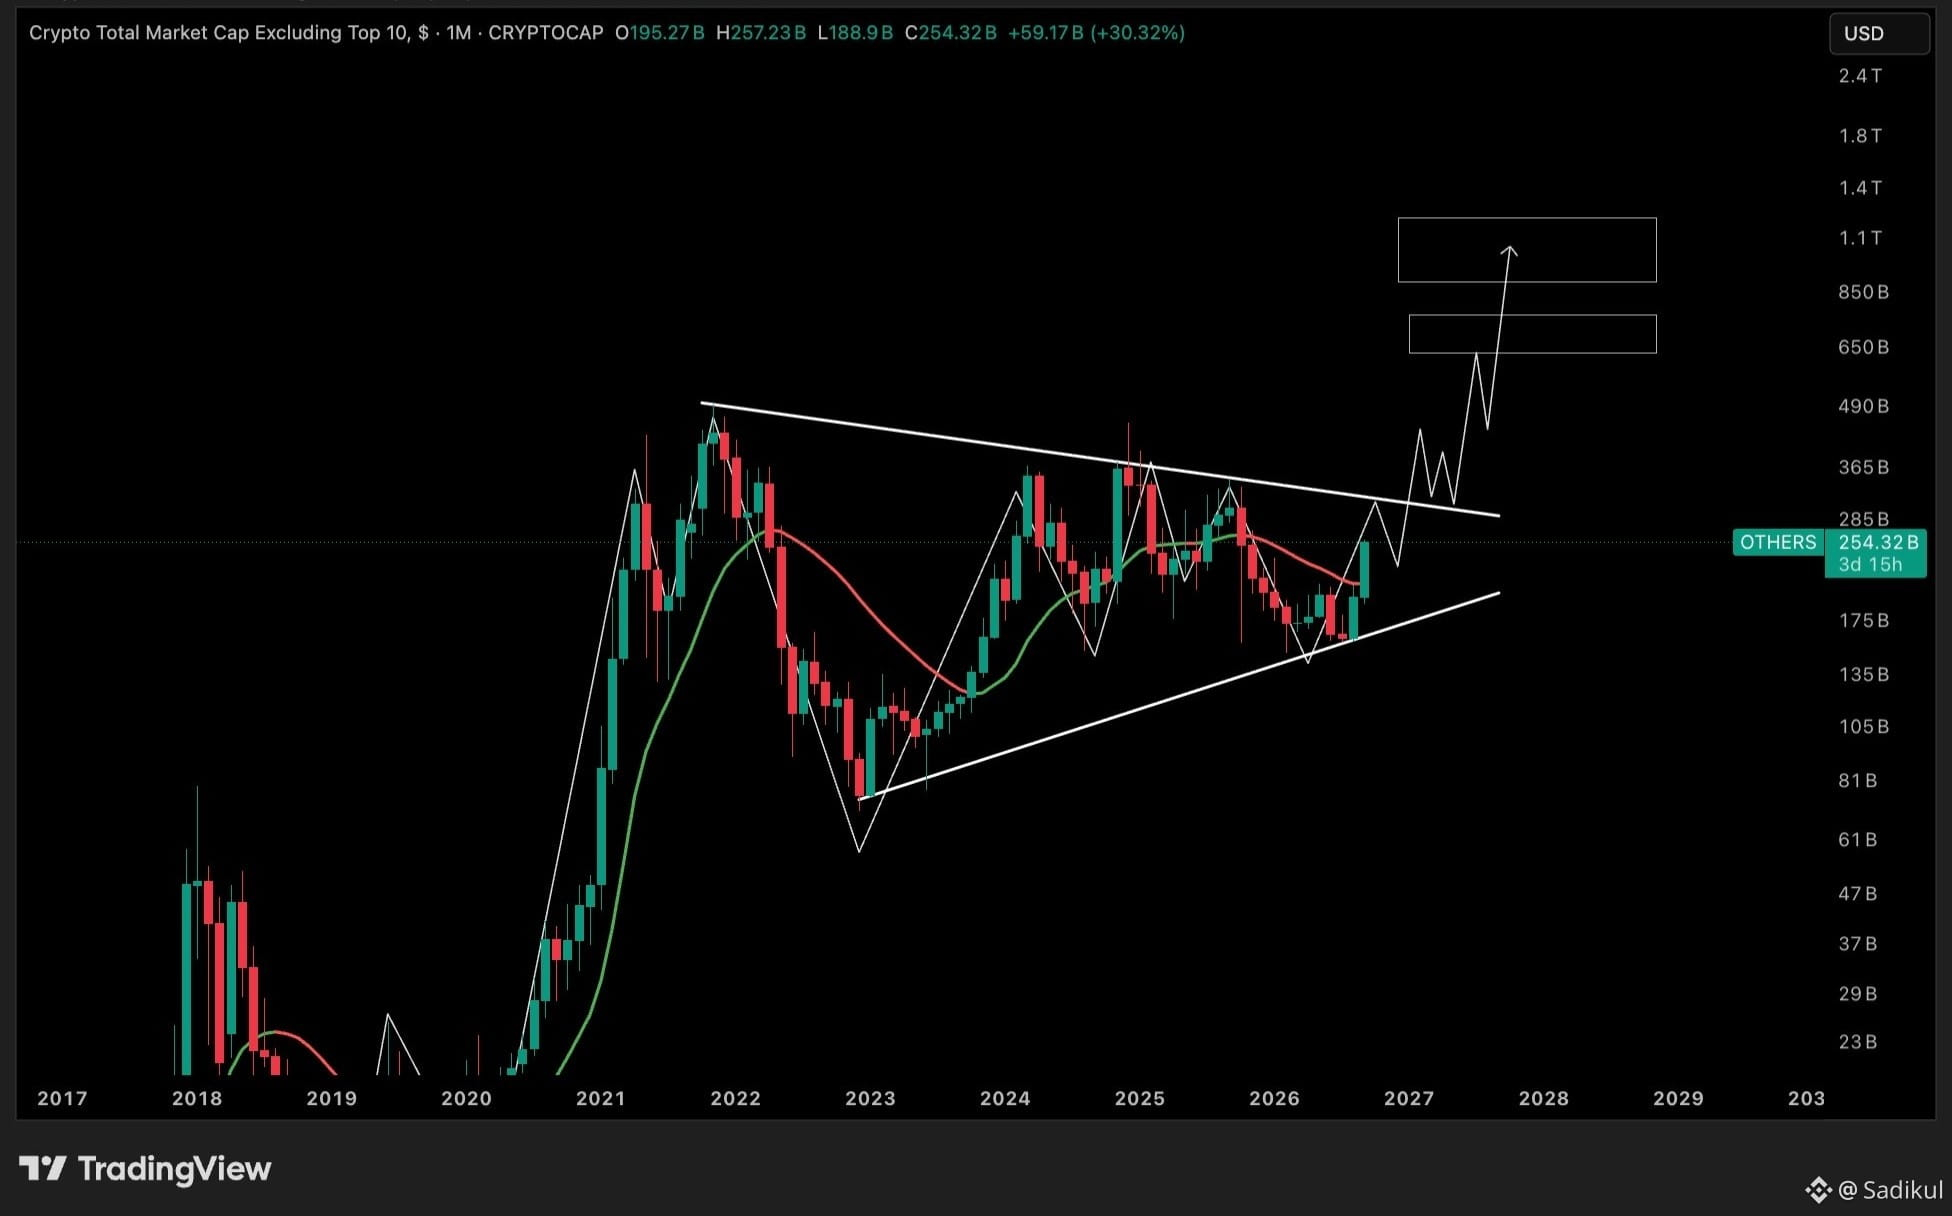
Est-ce que ce modèle de « pennant » haussier sur $OTHERS ? qu’en pensez-vous ?
Est-ce que ce modèle de « pennant » haussier sur $OTHERS ? qu’en pensez-vous ?
1
65
·
--
Voir la traduction
I didn’t pay much attention to TermMax at first.
Another DeFi protocol, another yield story… right?
But after looking deeper, I think I was looking at it from the wrong angle.
The interesting thing is not “how much APY can I get?”
It’s:
Can I actually know what I’m getting, for how long, and plan around it?
That’s where fixed-term markets start becoming interesting.
DeFi has spent years optimizing for liquidity.
Maybe the next step is optimizing for certainty.
That’s the TermMax angle I’m most curious about.
@termmax x #termmax
I didn’t pay much attention to TermMax at first.
Another DeFi protocol, another yield story… right?
But after looking deeper, I think I was looking at it from the wrong angle.
The interesting thing is not “how much APY can I get?”
It’s:
Can I actually know what I’m getting, for how long, and plan around it?
That’s where fixed-term markets start becoming interesting.
DeFi has spent years optimizing for liquidity.
Maybe the next step is optimizing for certainty.
That’s the TermMax angle I’m most curious about.
@TermMax x #termmax
92
·
--
Voir la traduction
Everyone is talking about the $TMX rewards.
But I’m more interested in what happens after the rewards stop.
That’s the real test for @TermMaxFi.
The interesting part isn’t just another lending protocol.
TermMax is building around fixed-rate borrowing/lending, defined maturities and options — basically trying to make DeFi capital markets more structured.
If users can actually use it for things like predictable borrowing costs, fixed-term strategies and more advanced positions…
then the product has a reason to exist beyond an incentive campaign.
The rewards can bring users in.
Utility is what keeps them.
That’s the part I’ll be watching.
@termmax #TermMax
Everyone is talking about the $TMX rewards.
But I’m more interested in what happens after the rewards stop.
That’s the real test for @TermMaxFi.
The interesting part isn’t just another lending protocol.
TermMax is building around fixed-rate borrowing/lending, defined maturities and options — basically trying to make DeFi capital markets more structured.
If users can actually use it for things like predictable borrowing costs, fixed-term strategies and more advanced positions…
then the product has a reason to exist beyond an incentive campaign.
The rewards can bring users in.
Utility is what keeps them.
That’s the part I’ll be watching.
@TermMax #TermMax
1
76
·
--
Une chose que je suis en train de réaliser à propos du rendement DeFi :
Le rendement annuel (APY) est probablement l’un des chiffres les moins intéressants pris isolément.
La question la plus importante est plutôt comment cet APY est produit.
En regardant le modèle Vault et Curator de @termmax , j’ai eu une bien meilleure clarification.
Le capital n’est pas simplement déposé et laissé courir après le meilleur rendement.
Quelqu’un doit décider où le capital va, quelle échéance choisir, quel compromis entre liquidité est acceptable, et quel niveau de risque la stratégie doit supporter.
Cela change ma façon de penser au prêt à taux fixe.
Un rendement plus élevé peut sembler attrayant jusqu’à ce que vous considériez :
• la liquidité
• l’échéance
• les conditions de marché
• la concentration du capital
• le calendrier des retraits
Un vault peut rendre l’expérience passive pour l’utilisateur, mais les décisions sous-jacentes sont tout sauf passives.
Et c’est la partie que je trouve intéressante avec TermMax.
Le vrai test n’aura pas lieu quand les marchés sont calmes et que la liquidité abonde.
Il aura lieu quand la volatilité explose, quand les échéances divergent, et que de nombreux utilisateurs veulent récupérer leur capital en même temps.
C’est à ce moment-là que la différence entre un APY qui a bonne apparence et une stratégie bien conçue devient évidente.
@termmax #termmax
Une chose que je suis en train de réaliser à propos du rendement DeFi :
Le rendement annuel (APY) est probablement l’un des chiffres les moins intéressants pris isolément.
La question la plus importante est plutôt comment cet APY est produit.
En regardant le modèle Vault et Curator de @TermMax , j’ai eu une bien meilleure clarification.
Le capital n’est pas simplement déposé et laissé courir après le meilleur rendement.
Quelqu’un doit décider où le capital va, quelle échéance choisir, quel compromis entre liquidité est acceptable, et quel niveau de risque la stratégie doit supporter.
Cela change ma façon de penser au prêt à taux fixe.
Un rendement plus élevé peut sembler attrayant jusqu’à ce que vous considériez :
• la liquidité
• l’échéance
• les conditions de marché
• la concentration du capital
• le calendrier des retraits
Un vault peut rendre l’expérience passive pour l’utilisateur, mais les décisions sous-jacentes sont tout sauf passives.
Et c’est la partie que je trouve intéressante avec TermMax.
Le vrai test n’aura pas lieu quand les marchés sont calmes et que la liquidité abonde.
Il aura lieu quand la volatilité explose, quand les échéances divergent, et que de nombreux utilisateurs veulent récupérer leur capital en même temps.
C’est à ce moment-là que la différence entre un APY qui a bonne apparence et une stratégie bien conçue devient évidente.
@TermMax #termmax
2
67
·
--
La question des RWA
Tout le monde parle d’amener des actifs du monde réel on-chain.
Mais je pense qu’il y a une question plus importante :
Que se passe-t-il après la création du token ?
Si l’actif sous-jacent est toujours difficile à vendre, le fait de le placer sur une blockchain ne résout pas automatiquement le problème de liquidité.
C’est pourquoi TermMax a attiré mon attention.
Son approche de livraison physique introduit une façon différente de penser le collatéral.
Au lieu de supposer que chaque prêt doit éventuellement être réglé via une liquidation sur un marché ouvert, l’actif sous-jacent lui-même peut jouer un rôle dans le règlement de l’obligation.
Pour les RWA, cette distinction pourrait compter énormément.
L’avenir du lending en RWA ne sera probablement pas déterminé uniquement par la tokenisation.
Il sera déterminé par ce qui se passe lorsque l’emprunteur ne peut pas payer.
@termmax #termmax
La question des RWA
Tout le monde parle d’amener des actifs du monde réel on-chain.
Mais je pense qu’il y a une question plus importante :
Que se passe-t-il après la création du token ?
Si l’actif sous-jacent est toujours difficile à vendre, le fait de le placer sur une blockchain ne résout pas automatiquement le problème de liquidité.
C’est pourquoi TermMax a attiré mon attention.
Son approche de livraison physique introduit une façon différente de penser le collatéral.
Au lieu de supposer que chaque prêt doit éventuellement être réglé via une liquidation sur un marché ouvert, l’actif sous-jacent lui-même peut jouer un rôle dans le règlement de l’obligation.
Pour les RWA, cette distinction pourrait compter énormément.
L’avenir du lending en RWA ne sera probablement pas déterminé uniquement par la tokenisation.
Il sera déterminé par ce qui se passe lorsque l’emprunteur ne peut pas payer.
@TermMax #termmax
1
7
·
--
La liquidité n’est pas tout
Une chose que j’ai commencé à envisager différemment dans la DeFi :
Le collatéral ne doit pas toujours être immédiatement vendable pour être utile.
Pour les actifs liquides, la liquidation est simple.
Mais que se passe-t-il lorsque le collatéral est un actif du monde réel, avec une liquidité secondaire limitée ?
C’est là que @termmax gets interessant.
Le mécanisme de livraison physique crée une autre possibilité : au lieu de compter entièrement sur la liquidité du marché, le collatéral peut potentiellement être transféré directement au prêteur lorsque certaines conditions sont réunies.
Cela semble bien plus pertinent pour les RWA que de simplement mettre un actif on-chain.
La tokenisation crée une représentation numérique.
Mais la vraie question est :
L’actif peut-il réellement soutenir le crédit quand les choses tournent mal ?
C’est la partie que je surveille.
@termmax #termmax
La liquidité n’est pas tout
Une chose que j’ai commencé à envisager différemment dans la DeFi :
Le collatéral ne doit pas toujours être immédiatement vendable pour être utile.
Pour les actifs liquides, la liquidation est simple.
Mais que se passe-t-il lorsque le collatéral est un actif du monde réel, avec une liquidité secondaire limitée ?
C’est là que @TermMax gets interessant.
Le mécanisme de livraison physique crée une autre possibilité : au lieu de compter entièrement sur la liquidité du marché, le collatéral peut potentiellement être transféré directement au prêteur lorsque certaines conditions sont réunies.
Cela semble bien plus pertinent pour les RWA que de simplement mettre un actif on-chain.
La tokenisation crée une représentation numérique.
Mais la vraie question est :
L’actif peut-il réellement soutenir le crédit quand les choses tournent mal ?
C’est la partie que je surveille.
@TermMax #termmax
1
2
·
--
La partie difficile des RWA
La partie facile des RWA, c’est de créer le token.
La partie difficile, c’est tout ce qui se passe ensuite.
Comment est-ce que c’est valorisé ?
Comment le prêt est structuré ?
Que se passe-t-il si l’emprunteur fait défaut ?
Et surtout :
Comment le prêteur récupère-t-il réellement de la valeur ?
Cette dernière question devient complexe lorsque l’actif sous-jacent a une liquidité limitée.
C’est pourquoi je trouve que @termmax vaut vraiment la peine d’être surveillé.
Son mécanisme de livraison physique suggère que la récupération des garanties ne dépend pas nécessairement uniquement de la vente de l’actif sur un marché étroit.
Cela pourrait devenir particulièrement intéressant à mesure que le prêt s’étend au-delà des actifs crypto très liquides.
Les RWA ont besoin de plus que la tokenisation.
Ils ont besoin d’une infrastructure qui comprend la réalité des actifs sous-jacents.
C’est là, selon moi, la plus grande opportunité.
@termmax x #termmax
La partie difficile des RWA
La partie facile des RWA, c’est de créer le token.
La partie difficile, c’est tout ce qui se passe ensuite.
Comment est-ce que c’est valorisé ?
Comment le prêt est structuré ?
Que se passe-t-il si l’emprunteur fait défaut ?
Et surtout :
Comment le prêteur récupère-t-il réellement de la valeur ?
Cette dernière question devient complexe lorsque l’actif sous-jacent a une liquidité limitée.
C’est pourquoi je trouve que @TermMax vaut vraiment la peine d’être surveillé.
Son mécanisme de livraison physique suggère que la récupération des garanties ne dépend pas nécessairement uniquement de la vente de l’actif sur un marché étroit.
Cela pourrait devenir particulièrement intéressant à mesure que le prêt s’étend au-delà des actifs crypto très liquides.
Les RWA ont besoin de plus que la tokenisation.
Ils ont besoin d’une infrastructure qui comprend la réalité des actifs sous-jacents.
C’est là, selon moi, la plus grande opportunité.
@TermMax x #termmax
1
33
·
--
Que protège le prêteur ?
Quand je regarde le crédit à taux fixe, je ne me contente pas de regarder le TAEG.
Je pose une question beaucoup plus simple :
Qu’est-ce qui protège le prêteur si l’emprunteur fait défaut ?
Avec le BTC, l’ETH ou les stablecoins, la réponse est relativement simple.
Il existe un marché actif.
Mais pour des actifs réels peu liquides, la liquidation peut devenir bien plus compliquée.
C’est là que @termmax a une direction de conception intéressante.
La livraison physique offre au collatéral un autre chemin possible, au lieu de dépendre uniquement de la liquidité immédiate du marché.
Et cela rend la discussion sur le prêt adossé à des actifs du monde réel (RWA) plus pratique.
Car l’innovation réelle ne consiste pas seulement à :
« Mettre un actif on-chain. »
C’est :
« Rendre cet actif utilisable comme collatéral fiable. »
C’est un problème bien plus difficile.
@termmax #termmax
Que protège le prêteur ?
Quand je regarde le crédit à taux fixe, je ne me contente pas de regarder le TAEG.
Je pose une question beaucoup plus simple :
Qu’est-ce qui protège le prêteur si l’emprunteur fait défaut ?
Avec le BTC, l’ETH ou les stablecoins, la réponse est relativement simple.
Il existe un marché actif.
Mais pour des actifs réels peu liquides, la liquidation peut devenir bien plus compliquée.
C’est là que @TermMax a une direction de conception intéressante.
La livraison physique offre au collatéral un autre chemin possible, au lieu de dépendre uniquement de la liquidité immédiate du marché.
Et cela rend la discussion sur le prêt adossé à des actifs du monde réel (RWA) plus pratique.
Car l’innovation réelle ne consiste pas seulement à :
« Mettre un actif on-chain. »
C’est :
« Rendre cet actif utilisable comme collatéral fiable. »
C’est un problème bien plus difficile.
@TermMax #termmax
1
84
·
--
Voir la traduction
@termmax #termmax
I used to think on-chain lending only worked well when the collateral was highly liquid.
ETH, BTC, stablecoins — assets that can be priced continuously and sold almost instantly when a position goes wrong.
That’s why I was skeptical about lending against illiquid real-world assets.
Then I looked deeper into @TermMax and its physical delivery mechanism.
The interesting part isn’t simply putting an RWA on-chain.
It’s what happens when things go wrong.
If an asset has limited secondary-market liquidity, forcing a market sale may not always be the best solution. Physical delivery creates another path: in certain situations, the collateral itself can be transferred directly to the lender.
That sounds like a small mechanism, but I think it addresses a much bigger problem.
Tokenization doesn’t magically create liquidity.
Putting a real-world asset on a blockchain can improve ownership, settlement, transparency and accessibility — but if the underlying asset is still difficult to sell, that liquidity problem doesn’t disappear.
This is where fixed-rate lending becomes more interesting.
A lender isn’t only asking:
“How much interest will I earn?”
They also need to know:
“What exactly protects my capital if the borrower defaults?”
For liquid crypto, the answer is usually straightforward: sell the collateral.
For truly illiquid RWAs, the answer may need to be different.
That’s why the physical delivery mechanism is the part of TermMax I’m watching most closely.
The real test won’t be how well it works with assets that are already liquid.
The real test is whether it can make lending against genuinely illiquid real-world assets more practical.
RWA tokenization is easy to talk about.
Making the underlying asset usable as real collateral is the harder problem.
That’s where I think TermMax has something worth watching.
@TermMax #termmax
I used to think on-chain lending only worked well when the collateral was highly liquid.
ETH, BTC, stablecoins — assets that can be priced continuously and sold almost instantly when a position goes wrong.
That’s why I was skeptical about lending against illiquid real-world assets.
Then I looked deeper into @TermMax and its physical delivery mechanism.
The interesting part isn’t simply putting an RWA on-chain.
It’s what happens when things go wrong.
If an asset has limited secondary-market liquidity, forcing a market sale may not always be the best solution. Physical delivery creates another path: in certain situations, the collateral itself can be transferred directly to the lender.
That sounds like a small mechanism, but I think it addresses a much bigger problem.
Tokenization doesn’t magically create liquidity.
Putting a real-world asset on a blockchain can improve ownership, settlement, transparency and accessibility — but if the underlying asset is still difficult to sell, that liquidity problem doesn’t disappear.
This is where fixed-rate lending becomes more interesting.
A lender isn’t only asking:
“How much interest will I earn?”
They also need to know:
“What exactly protects my capital if the borrower defaults?”
For liquid crypto, the answer is usually straightforward: sell the collateral.
For truly illiquid RWAs, the answer may need to be different.
That’s why the physical delivery mechanism is the part of TermMax I’m watching most closely.
The real test won’t be how well it works with assets that are already liquid.
The real test is whether it can make lending against genuinely illiquid real-world assets more practical.
RWA tokenization is easy to talk about.
Making the underlying asset usable as real collateral is the harder problem.
That’s where I think TermMax has something worth watching.
1
87
·
--
Une chose que je surveille de près avec @termmax :
RWA + le prêt DeFi.
Les actifs du monde réel tokenisés deviennent de plus en plus importants, mais la véritable opportunité se présente lorsqu’on peut réellement utiliser ces actifs à l’intérieur de la DeFi.
TermMax s’oriente dans cette direction grâce à des marchés et des coffres de prêt axés sur les RWA.
Pas seulement tokeniser des actifs.
Les rendre utiles.
C’est la partie qui mérite d’être surveillée.
#TermMax #RWA
Une chose que je surveille de près avec @TermMax :
RWA + le prêt DeFi.
Les actifs du monde réel tokenisés deviennent de plus en plus importants, mais la véritable opportunité se présente lorsqu’on peut réellement utiliser ces actifs à l’intérieur de la DeFi.
TermMax s’oriente dans cette direction grâce à des marchés et des coffres de prêt axés sur les RWA.
Pas seulement tokeniser des actifs.
Les rendre utiles.
C’est la partie qui mérite d’être surveillée.
#TermMax #RWA
1
52
·
--
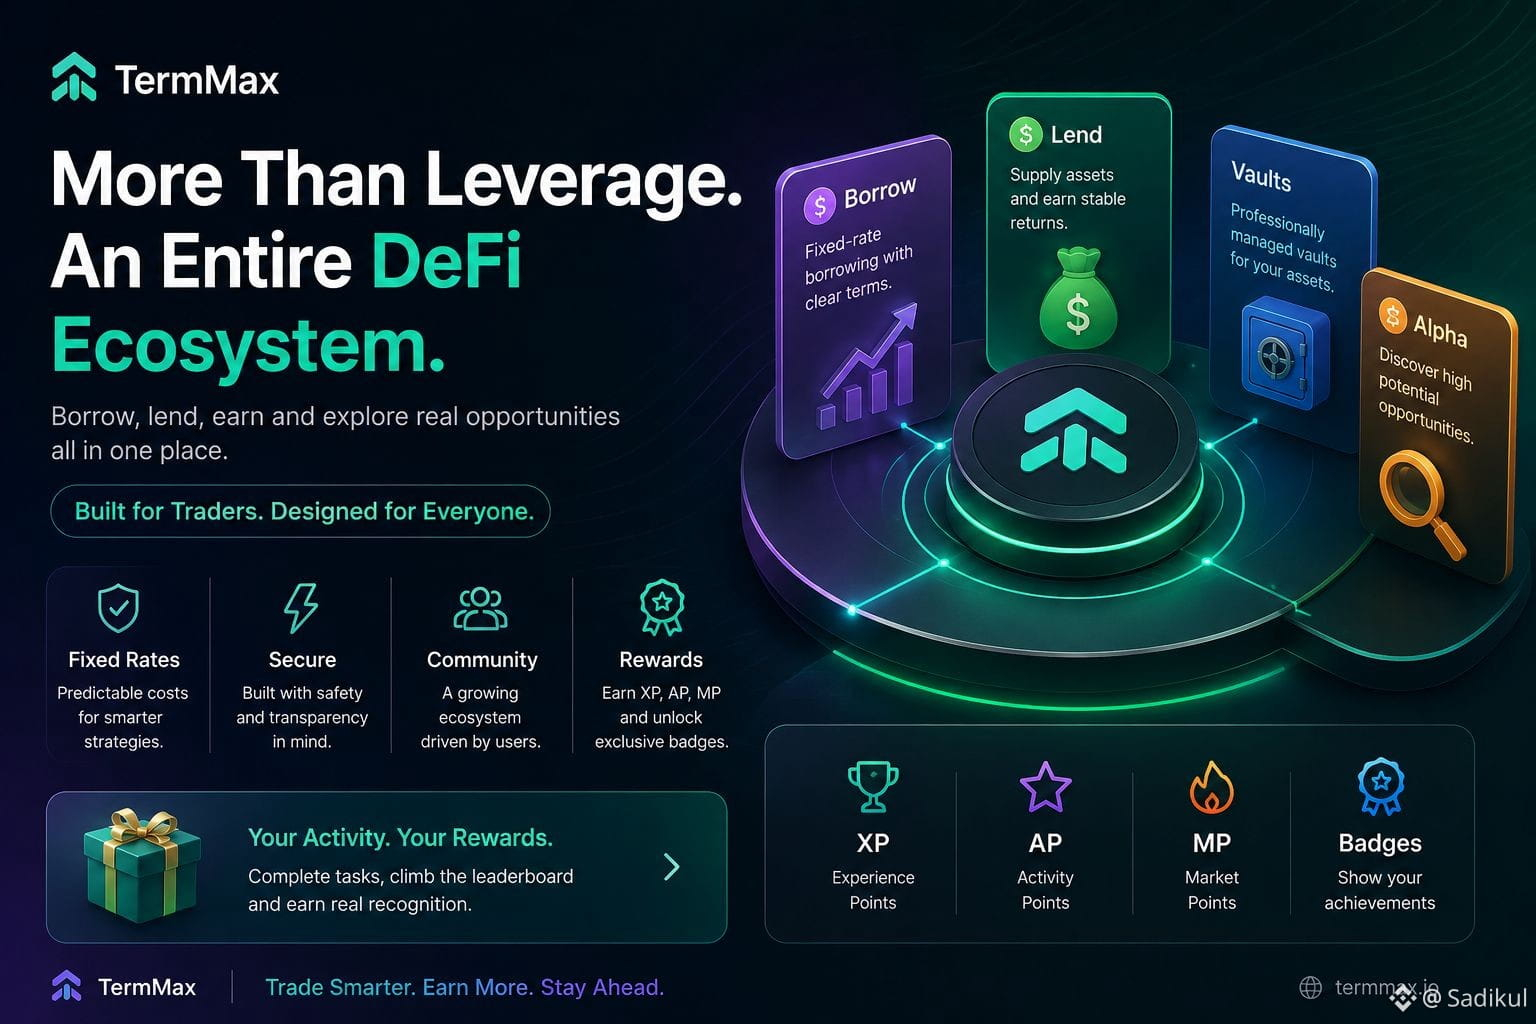
DeFi vous oblige généralement à vous adapter au marché.
TermMax adopte une approche différente.
Au lieu de vous inquiéter en permanence des taux d’emprunt qui changent, les marchés à taux fixe vous indiquent le coût à l’avance.
Cela rend la planification d’une stratégie bien plus facile.
Pour moi, la partie intéressante de @termmax n’est pas seulement l’effet de levier.
C’est l’idée d’apporter davantage de prévisibilité à la DeFi.
#TermMax
DeFi vous oblige généralement à vous adapter au marché.
TermMax adopte une approche différente.
Au lieu de vous inquiéter en permanence des taux d’emprunt qui changent, les marchés à taux fixe vous indiquent le coût à l’avance.
Cela rend la planification d’une stratégie bien plus facile.
Pour moi, la partie intéressante de @TermMax n’est pas seulement l’effet de levier.
C’est l’idée d’apporter davantage de prévisibilité à la DeFi.
#TermMax
1
2
78
·
--
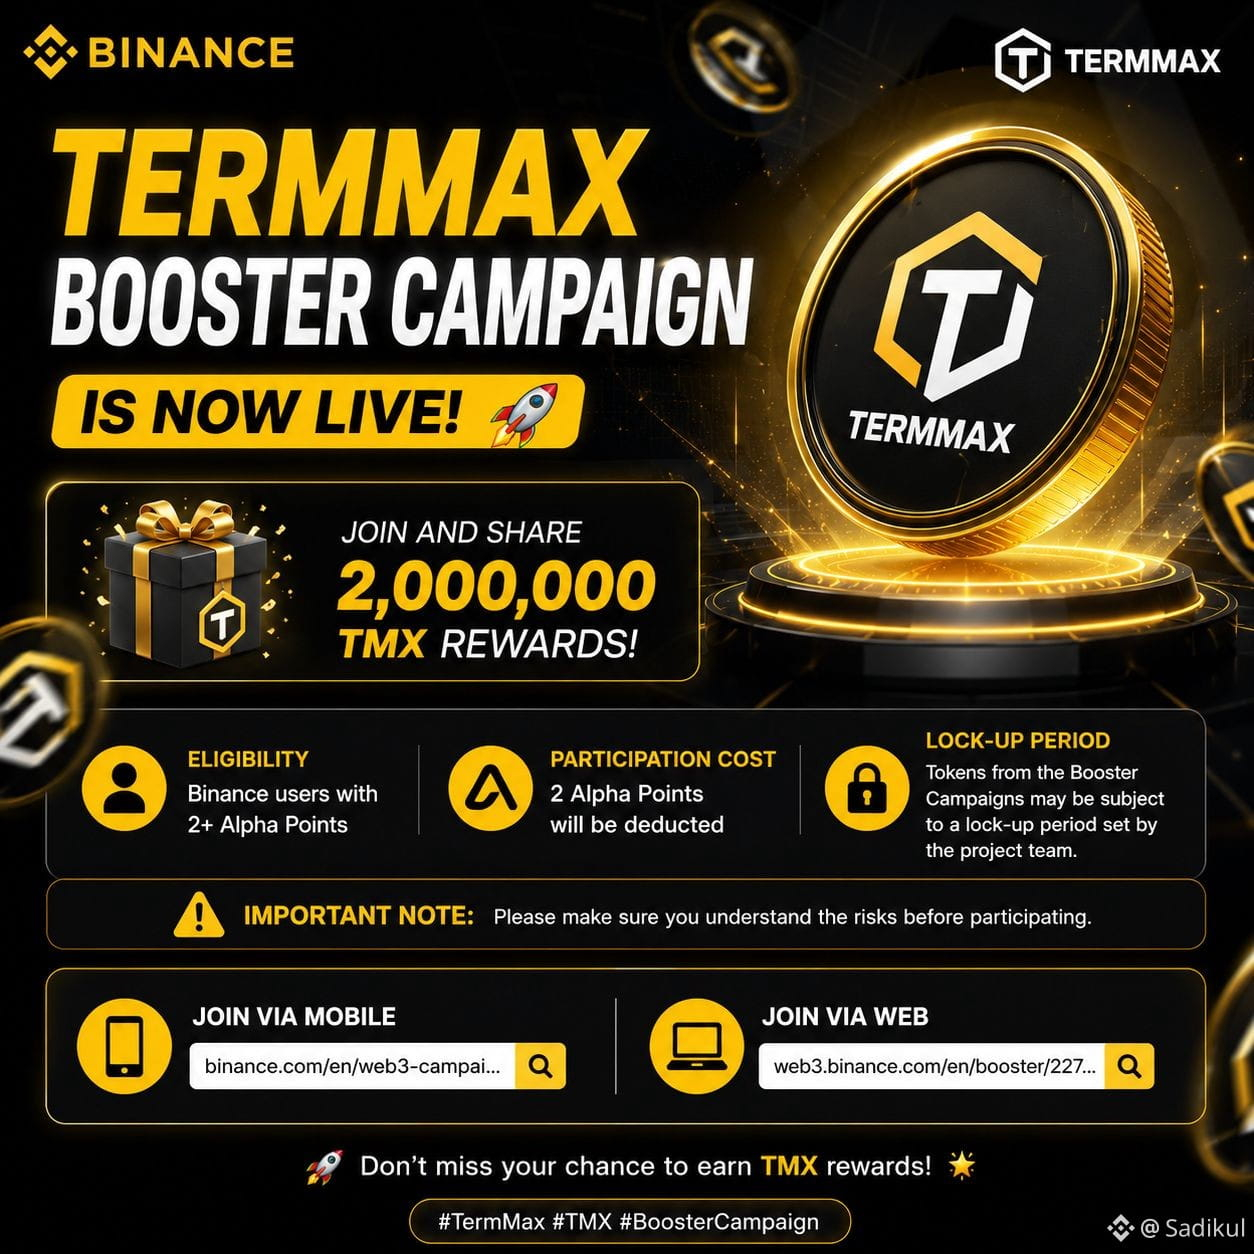
🚀 La campagne Booster TermMax est en ligne !
Une nouvelle opportunité pour les utilisateurs Binance éligibles de rejoindre le pool de récompenses TMX de 2 000 000 🎁
✅ Éligibilité : utilisateurs Binance avec 2+ Alpha Points
⚡ Coût de participation : 2 Alpha Points
🔒 Les récompenses du booster peuvent être soumises à une période de blocage définie par le projet
Si vous êtes éligible, consultez les détails de la campagne et participez avec attention.
Rejoindre via Mobile : [https://www.binance.com/en/web3-campaign/airdrop/5179500589338386433](https://www.binance.com/en/web3-campaign/airdrop/5179500589338386433)
Rejoindre via Web : [https://web3.binance.com/en/booster/227/5179500589338386433?chain=bsc](https://web3.binance.com/en/booster/227/5179500589338386433?chain=bsc)
@termmax #TermMax
🚀 La campagne Booster TermMax est en ligne !
Une nouvelle opportunité pour les utilisateurs Binance éligibles de rejoindre le pool de récompenses TMX de 2 000 000 🎁
✅ Éligibilité : utilisateurs Binance avec 2+ Alpha Points
⚡ Coût de participation : 2 Alpha Points
🔒 Les récompenses du booster peuvent être soumises à une période de blocage définie par le projet
Si vous êtes éligible, consultez les détails de la campagne et participez avec attention.
Rejoindre via Mobile : https://www.binance.com/en/web3-campaign/airdrop/5179500589338386433
Rejoindre via Web : https://web3.binance.com/en/booster/227/5179500589338386433?chain=bsc
@TermMax #TermMax
1
2
·
--
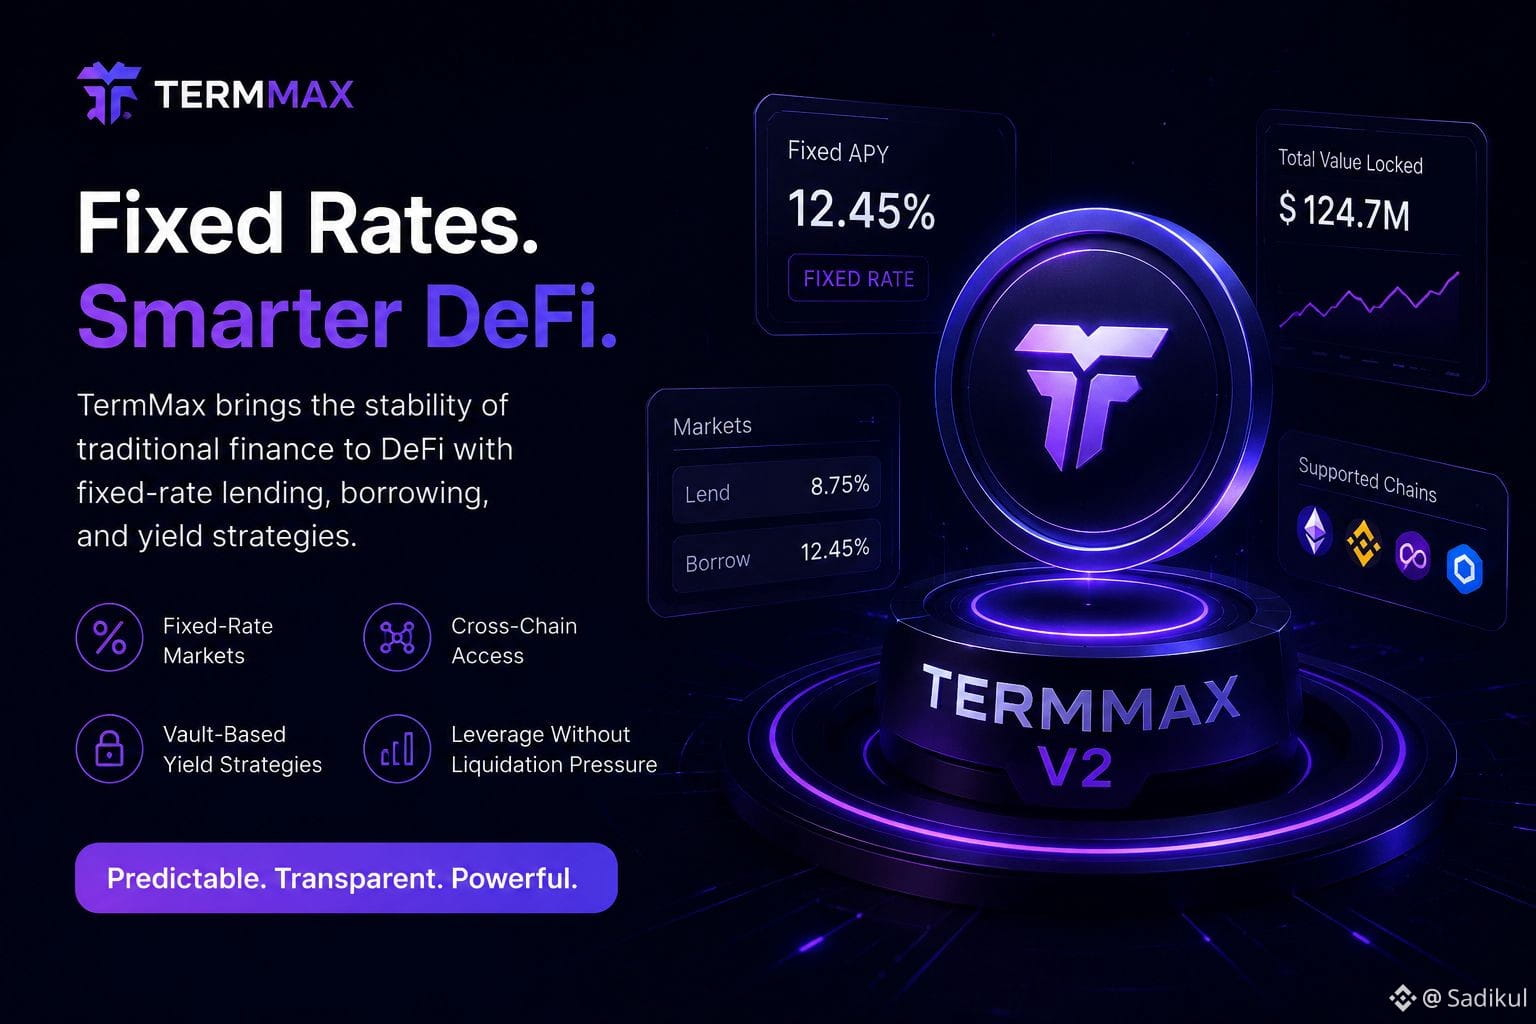
Taux fixes. DeFi plus intelligent.
La DeFi ne doit pas forcément rimer avec des taux imprévisibles.
C’est ce qui rend TermMax passionnant.
Grâce au prêt & à l’emprunt à taux fixe, les utilisateurs peuvent connaître leur taux attendu à l’avance, au lieu de devoir s’inquiéter en permanence de l’évolution des taux du marché.
Et avec TermMax V2, tout semble plus interconnecté : 🔹 Une seule application sur plusieurs chaînes
🔹 Ordres unifiés & meilleure exécution
🔹 Marchés à taux fixe
🔹 Stratégies de rendement basées sur des vaults
🔹 Effet de levier sans la pression traditionnelle de liquidation
Le tableau d’ensemble est ce qui m’excite le plus :
TermMax s’efforce d’apporter la prévisibilité des marchés traditionnels de revenu fixe à la DeFi.
À mesure que la DeFi devient plus mature, des taux prévisibles pourraient devenir un élément très important du puzzle.
Je surveille TermMax de près.
#DeFi #FixedRate #Web3
#termmax @termmax
Taux fixes. DeFi plus intelligent.
La DeFi ne doit pas forcément rimer avec des taux imprévisibles.
C’est ce qui rend TermMax passionnant.
Grâce au prêt & à l’emprunt à taux fixe, les utilisateurs peuvent connaître leur taux attendu à l’avance, au lieu de devoir s’inquiéter en permanence de l’évolution des taux du marché.
Et avec TermMax V2, tout semble plus interconnecté : 🔹 Une seule application sur plusieurs chaînes
🔹 Ordres unifiés & meilleure exécution
🔹 Marchés à taux fixe
🔹 Stratégies de rendement basées sur des vaults
🔹 Effet de levier sans la pression traditionnelle de liquidation
Le tableau d’ensemble est ce qui m’excite le plus :
TermMax s’efforce d’apporter la prévisibilité des marchés traditionnels de revenu fixe à la DeFi.
À mesure que la DeFi devient plus mature, des taux prévisibles pourraient devenir un élément très important du puzzle.
Je surveille TermMax de près.
#DeFi #FixedRate #Web3
#termmax @TermMax
2
5
57
·
--
🚀 TermMax construit quelque chose de différent
Plus j’explore TermMax, plus c’est intéressant.
Au lieu de se contenter de suivre le buzz, TermMax crée un écosystème où l’IA, la communauté et l’activité on-chain peuvent fonctionner ensemble de manière significative.
Ce que j’aime le plus, c’est le potentiel pour que les utilisateurs puissent réellement participer dès le début et grandir avec l’écosystème.
Les premiers utilisateurs ont souvent un avantage : ils comprennent le produit avant que tout le monde commence à en parler.
Je garde un œil sur TermMax 👀
Voyons jusqu’où cet écosystème peut aller.
#TermMax @termmax
🚀 TermMax construit quelque chose de différent
Plus j’explore TermMax, plus c’est intéressant.
Au lieu de se contenter de suivre le buzz, TermMax crée un écosystème où l’IA, la communauté et l’activité on-chain peuvent fonctionner ensemble de manière significative.
Ce que j’aime le plus, c’est le potentiel pour que les utilisateurs puissent réellement participer dès le début et grandir avec l’écosystème.
Les premiers utilisateurs ont souvent un avantage : ils comprennent le produit avant que tout le monde commence à en parler.
Je garde un œil sur TermMax 👀
Voyons jusqu’où cet écosystème peut aller.
#TermMax @TermMax
2
41
·
--
Une chose qui m’intéresse au sujet de @termmax ax est son focus sur l’offre aux utilisateurs de la DeFi des conditions financières plus prévisibles. Au lieu de s’appuyer uniquement sur la modification des taux, TermMax combine l’emprunt et le prêt à taux fixe et à durée fixe avec le trading d’options. Cela crée un cadre intéressant pour gérer la liquidité, planifier ses positions et explorer différentes stratégies au sein de la DeFi. La combinaison du prêt, de l’emprunt et des options fait de #TermMax un projet à surveiller alors que la finance décentralisée continue d’évoluer.
Une chose qui m’intéresse au sujet de @TermMax ax est son focus sur l’offre aux utilisateurs de la DeFi des conditions financières plus prévisibles. Au lieu de s’appuyer uniquement sur la modification des taux, TermMax combine l’emprunt et le prêt à taux fixe et à durée fixe avec le trading d’options. Cela crée un cadre intéressant pour gérer la liquidité, planifier ses positions et explorer différentes stratégies au sein de la DeFi. La combinaison du prêt, de l’emprunt et des options fait de #TermMax un projet à surveiller alors que la finance décentralisée continue d’évoluer.
1
2
65
·
--
Voir la traduction
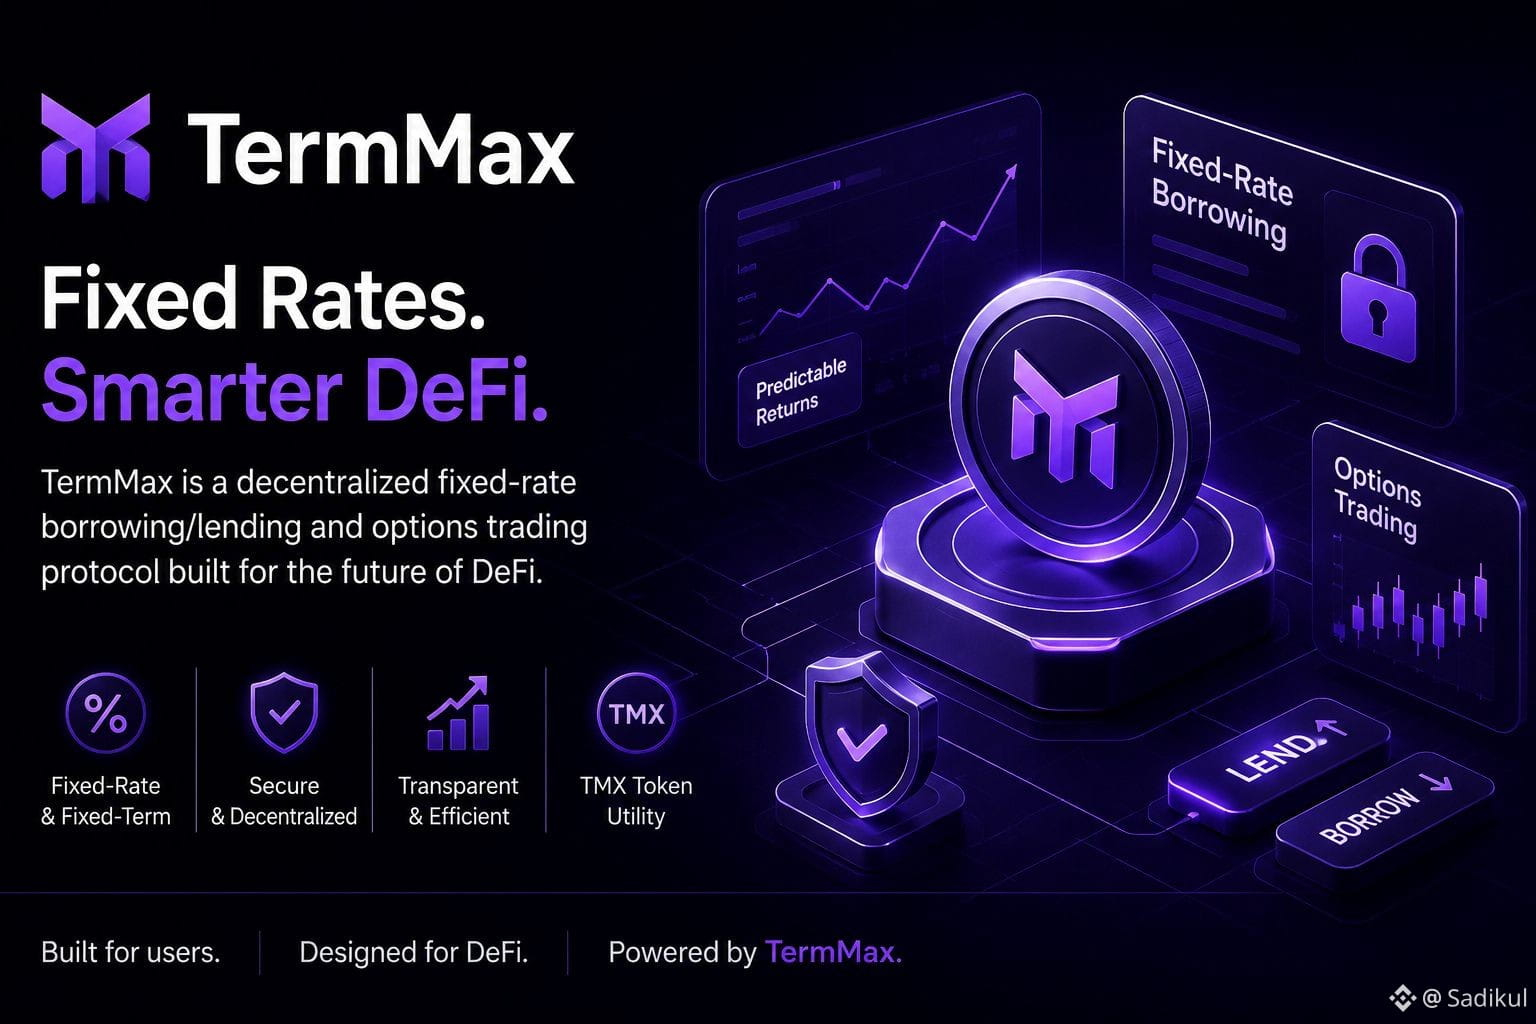
TermMax: Fixed-Rate DeFi Is Worth Watching
DeFi borrowing and lending doesn’t always have to mean unpredictable rates. @termmax is building a decentralized fixed-rate borrowing/lending and options trading protocol, giving users a different way to approach crypto financial markets. Its fixed-rate and fixed-term model is an interesting concept for users who value clearer terms and predictable costs. The TMX token also plays a role in TermMax governance and ecosystem utility. I’ll be watching how the TermMax ecosystem develops. #termmax
TermMax: Fixed-Rate DeFi Is Worth Watching
DeFi borrowing and lending doesn’t always have to mean unpredictable rates. @TermMax is building a decentralized fixed-rate borrowing/lending and options trading protocol, giving users a different way to approach crypto financial markets. Its fixed-rate and fixed-term model is an interesting concept for users who value clearer terms and predictable costs. The TMX token also plays a role in TermMax governance and ecosystem utility. I’ll be watching how the TermMax ecosystem develops. #termmax
DeFi borrowing and lending doesn’t always have to mean unpredictable rates. @TermMax is building a decentralized fixed-rate borrowing/lending and options trading protocol, giving users a different way to approach crypto financial markets. Its fixed-rate and fixed-term model is an interesting concept for users who value clearer terms and predictable costs. The TMX token also plays a role in TermMax governance and ecosystem utility. I’ll be watching how the TermMax ecosystem develops. #termmax
2
3
70
·
--
Voir la traduction
moon
moon

grvt_io
·
--
La saison 2 est officiellement terminée. Les derniers points ont été distribués. Il ne reste plus qu’une étape.
$GRVT lance en juillet. La date exacte sera annoncée dans les prochains jours.
Nous vous entendons, et nous y sommes presque. Restez à l’écoute.
$GRVT lance en juillet. La date exacte sera annoncée dans les prochains jours.
Nous vous entendons, et nous y sommes presque. Restez à l’écoute.
1
5
·
--
Voir la traduction
GRVT Booster Campaign is Officially Live!
An exclusive Binance Booster Campaign is now open.
🎁Reward Pool
💰1,500,000 GRVT
📝How to Participate:
• Have at least 2 Binance Alpha Points
• Join the Booster Campaign HERE
• Confirm your participation
⚠️ Important:
• Joining the campaign will deduct 2 Alpha Points.
• GRVT tokens from this campaign may be subject to a lock-up period set by the project team.
#grvt @grvt_io
1
56
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
AnthropicIPOProspectusCouldValueItOver$2T
36 vues
20 mentions
$QNT est en train de vivre un moment, et c’est une vraie actualité, pas juste du battage médiatique.
La Clearing House (gère 2 000 milliards de dollars par jour dans les paiements bancaires aux États-Unis) vient de choisir Quant comme partenaire technologique pour son réseau de dépôts tokenisés, soutenu par 25 grandes banques. C’est en plus du fait que Quant alimente déjà le pilote britannique de dépôts tokenisés avec Barclays, HSBC et Lloyds, qui vient de traiter ses premiers paiements clients en conditions réelles.
Réaction des prix : QNT a bondi d’environ 58% en une journée, et se négocie maintenant près de 173 $ en hausse d’environ 160% sur une semaine, après avoir été autour de 61 $ il y a seulement quelques semaines.
À retenir : l’accord concerne l’entreprise, et ne garantit pas que le token lui-même capte la hausse. Et techniquement, QNT est profondément en territoire de surachat (RSI ~82) alors que le reste de la crypto recule, donc ne soyez pas surpris par un refroidissement brutal.
Un vrai gain d’infrastructure. Mais ne poursuivez pas la bougie. Ce n’est pas un conseil financier.
#QNT/USDT
Sofia Ellen
·1 mentions J’aime
·1.2k vues
HackersDrainOver12.4MXRPFromDCENTWallets
339 vues
35 mentions
SECSaysDecentralizedTokenBuybacksNotInvestmentContracts
1 vues
1 mentions