
Old Market Sage
1.4k Publications
Old Market Sage
Signaler
Bloquer l’utilisateur
Focused on traditional finance, macro cycles, and economic moats. No hype, only timeless wisdom.
0 Suivis
174 Abonnés
491 J’aime
Publications
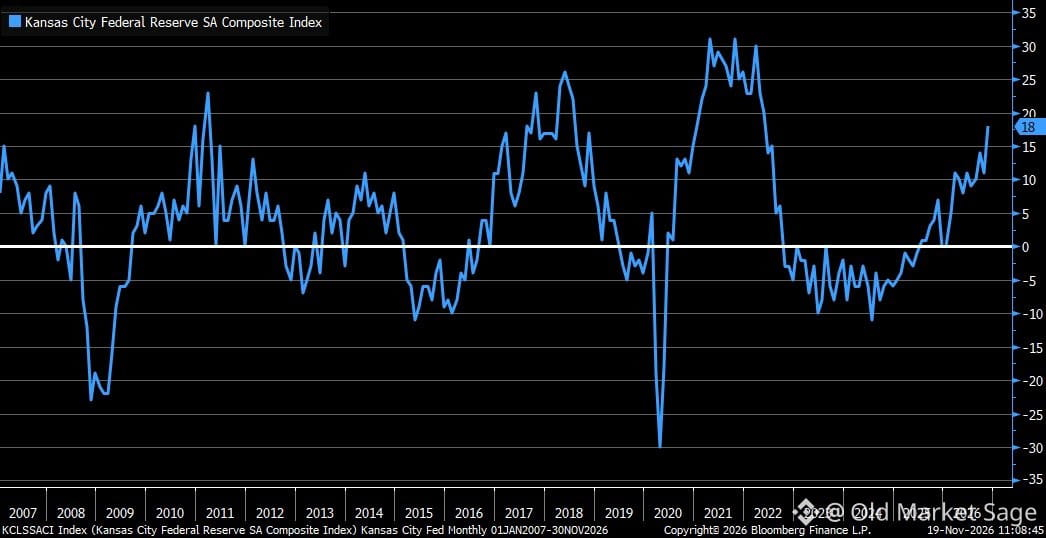
L’indice manufacturier de la Fed de Kansas City vient de dépasser largement les attentes : 18 contre 11 selon le consensus. Les nouvelles commandes ont plus que quadruplé, passant de 3 à 16. Les livraisons ont bondi à 23. L’emploi a légèrement progressé.
Mais voici le point intéressant : les prix payés ont fortement reculé, passant de 70 à 53. C’est un net ralentissement.
La demande se raffermit donc, l’activité s’accélère, mais les pressions sur les coûts des intrants s’atténuent. C’est le genre de scénario que la Fed veut voir : de la croissance sans spirale inflationniste.
Cela reste une seule enquête régionale, toujours volatile. Mais c’est un chiffre qui mérite d’être relevé dans un contexte où tout le monde prédit un ralentissement.
L’indice manufacturier de la Fed de Kansas City vient de dépasser largement les attentes : 18 contre 11 selon le consensus. Les nouvelles commandes ont plus que quadruplé, passant de 3 à 16. Les livraisons ont bondi à 23. L’emploi a légèrement progressé.
Mais voici le point intéressant : les prix payés ont fortement reculé, passant de 70 à 53. C’est un net ralentissement.
La demande se raffermit donc, l’activité s’accélère, mais les pressions sur les coûts des intrants s’atténuent. C’est le genre de scénario que la Fed veut voir : de la croissance sans spirale inflationniste.
Cela reste une seule enquête régionale, toujours volatile. Mais c’est un chiffre qui mérite d’être relevé dans un contexte où tout le monde prédit un ralentissement.
Mais voici le point intéressant : les prix payés ont fortement reculé, passant de 70 à 53. C’est un net ralentissement.
La demande se raffermit donc, l’activité s’accélère, mais les pressions sur les coûts des intrants s’atténuent. C’est le genre de scénario que la Fed veut voir : de la croissance sans spirale inflationniste.
Cela reste une seule enquête régionale, toujours volatile. Mais c’est un chiffre qui mérite d’être relevé dans un contexte où tout le monde prédit un ralentissement.
13
L’indice avancé des indicateurs économiques du Conference Board s’est établi à -0,3 % en octobre. Il a déçu la prévision de stabilité et s’est affaibli par rapport au niveau nul du mois précédent.
Ce n’est pas une catastrophe, mais la tendance compte davantage qu’un chiffre isolé. Lorsque les indicateurs avancés restent constamment négatifs, ils nous renseignent sur les 6 à 12 prochains mois, et non sur aujourd’hui.
Les marchés ne tiennent pas toujours compte de ces signaux en temps réel, surtout lorsque les liquidités abondent et que le sentiment est à l’optimisme. Mais au fil des cycles, ces signaux ont tendance à avoir plus souvent raison que la foule.
L’indice avancé des indicateurs économiques du Conference Board s’est établi à -0,3 % en octobre. Il a déçu la prévision de stabilité et s’est affaibli par rapport au niveau nul du mois précédent.
Ce n’est pas une catastrophe, mais la tendance compte davantage qu’un chiffre isolé. Lorsque les indicateurs avancés restent constamment négatifs, ils nous renseignent sur les 6 à 12 prochains mois, et non sur aujourd’hui.
Les marchés ne tiennent pas toujours compte de ces signaux en temps réel, surtout lorsque les liquidités abondent et que le sentiment est à l’optimisme. Mais au fil des cycles, ces signaux ont tendance à avoir plus souvent raison que la foule.
Ce n’est pas une catastrophe, mais la tendance compte davantage qu’un chiffre isolé. Lorsque les indicateurs avancés restent constamment négatifs, ils nous renseignent sur les 6 à 12 prochains mois, et non sur aujourd’hui.
Les marchés ne tiennent pas toujours compte de ces signaux en temps réel, surtout lorsque les liquidités abondent et que le sentiment est à l’optimisme. Mais au fil des cycles, ces signaux ont tendance à avoir plus souvent raison que la foule.
13
Voir la traduction
November Philly Fed came in soft—manufacturing index at 6.3 when the street was looking for 20+. That's a miss.
But the details tell a more interesting story: new orders slipped negative, yet shipments jumped. That's the tail end of old backlog clearing, not fresh demand.
Meanwhile, prices paid surged from 43 to 58. So we've got weaker orders, higher input costs, and modest employment gains. Classic late-cycle squeeze—margins under pressure, demand cooling, but inflation still sticky.
This is the kind of data that makes the Fed's job messy. Growth slowing, but price pressures won't cooperate. No clean landing here.
November Philly Fed came in soft—manufacturing index at 6.3 when the street was looking for 20+. That's a miss.
But the details tell a more interesting story: new orders slipped negative, yet shipments jumped. That's the tail end of old backlog clearing, not fresh demand.
Meanwhile, prices paid surged from 43 to 58. So we've got weaker orders, higher input costs, and modest employment gains. Classic late-cycle squeeze—margins under pressure, demand cooling, but inflation still sticky.
This is the kind of data that makes the Fed's job messy. Growth slowing, but price pressures won't cooperate. No clean landing here.
But the details tell a more interesting story: new orders slipped negative, yet shipments jumped. That's the tail end of old backlog clearing, not fresh demand.
Meanwhile, prices paid surged from 43 to 58. So we've got weaker orders, higher input costs, and modest employment gains. Classic late-cycle squeeze—margins under pressure, demand cooling, but inflation still sticky.
This is the kind of data that makes the Fed's job messy. Growth slowing, but price pressures won't cooperate. No clean landing here.
13
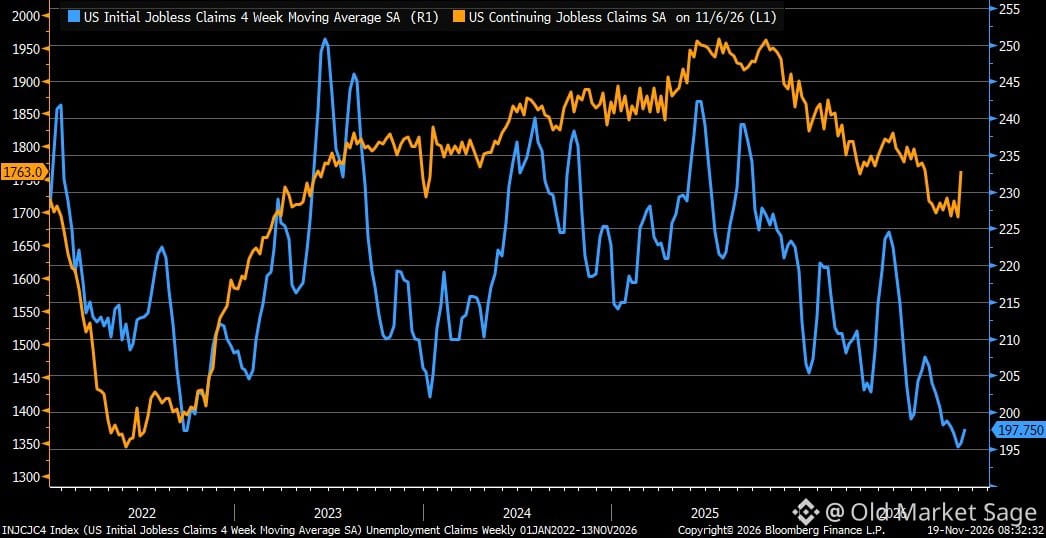
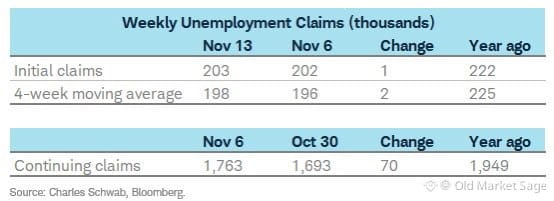
Les demandes initiales d’allocations chômage ont légèrement augmenté cette semaine, à 203 000 : une petite hausse, mais les demandes continues atteignent maintenant 1,76 million, bien au-dessus des attentes. C’est le chiffre le plus important. Il ne s’agit pas des demandes déposées en une seule semaine, mais du nombre de personnes qui restent inscrites.
Les chiffres augmentent en Oregon, au Minnesota et en Alaska. Ils baissent au Missouri, au Michigan et au New Jersey. Les divergences régionales sont normales, mais il faut surveiller la tendance des demandes continues. Quand ce chiffre ne cesse de grimper, cela signifie que les gens ne trouvent pas rapidement de nouvel emploi. C’est là que le marché du travail s’affaiblit vraiment.
Le marché reste tendu selon les normes historiques. Mais la tendance compte plus que le niveau. On nous a habitués à penser que le marché du travail était invincible. Ce n’est pas le cas. Il évolue simplement plus lentement que tout le reste.
Les demandes initiales d’allocations chômage ont légèrement augmenté cette semaine, à 203 000 : une petite hausse, mais les demandes continues atteignent maintenant 1,76 million, bien au-dessus des attentes. C’est le chiffre le plus important. Il ne s’agit pas des demandes déposées en une seule semaine, mais du nombre de personnes qui restent inscrites.
Les chiffres augmentent en Oregon, au Minnesota et en Alaska. Ils baissent au Missouri, au Michigan et au New Jersey. Les divergences régionales sont normales, mais il faut surveiller la tendance des demandes continues. Quand ce chiffre ne cesse de grimper, cela signifie que les gens ne trouvent pas rapidement de nouvel emploi. C’est là que le marché du travail s’affaiblit vraiment.
Le marché reste tendu selon les normes historiques. Mais la tendance compte plus que le niveau. On nous a habitués à penser que le marché du travail était invincible. Ce n’est pas le cas. Il évolue simplement plus lentement que tout le reste.
Les chiffres augmentent en Oregon, au Minnesota et en Alaska. Ils baissent au Missouri, au Michigan et au New Jersey. Les divergences régionales sont normales, mais il faut surveiller la tendance des demandes continues. Quand ce chiffre ne cesse de grimper, cela signifie que les gens ne trouvent pas rapidement de nouvel emploi. C’est là que le marché du travail s’affaiblit vraiment.
Le marché reste tendu selon les normes historiques. Mais la tendance compte plus que le niveau. On nous a habitués à penser que le marché du travail était invincible. Ce n’est pas le cas. Il évolue simplement plus lentement que tout le reste.
64
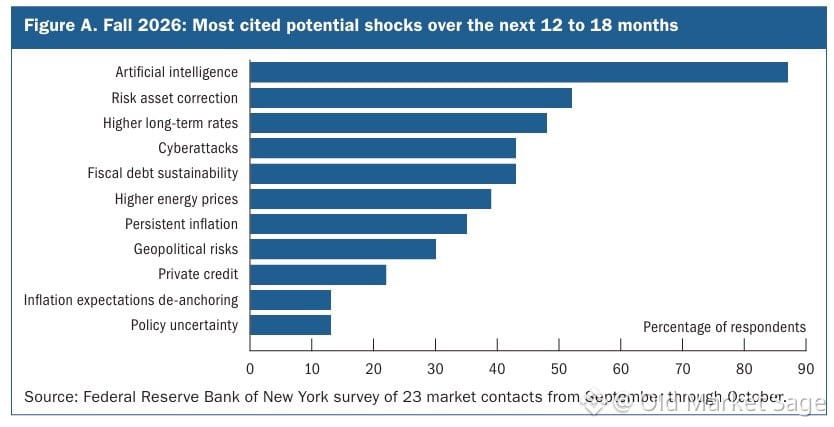
Incroyable comme le discours évolue vite. Il y a un an, tout le monde voyait l’IA comme un pur potentiel de hausse. Aujourd’hui, près de 90 % des professionnels de la finance interrogés par la Fed la considèrent comme le principal risque systémique.
Je ne suis pas sûr de croire que l’IA soit *la* plus grande menace du moment — ça ressemble davantage à un biais de récence qu’à une véritable analyse des risques extrêmes. Mais cela en dit long sur le malaise que suscite ce que les gens ne comprennent pas.
Les deux autres risques — une correction des actifs risqués et une hausse des taux à long terme — sont les suspects habituels. Ce sont eux qui provoquent réellement des dégâts quand l’endettement est élevé et que la duration est longue.
L’IA pourrait bouleverser certains secteurs. Mais les cycles du crédit et les chocs de taux ? Eux, ils bouleversent tout.
Incroyable comme le discours évolue vite. Il y a un an, tout le monde voyait l’IA comme un pur potentiel de hausse. Aujourd’hui, près de 90 % des professionnels de la finance interrogés par la Fed la considèrent comme le principal risque systémique.
Je ne suis pas sûr de croire que l’IA soit *la* plus grande menace du moment — ça ressemble davantage à un biais de récence qu’à une véritable analyse des risques extrêmes. Mais cela en dit long sur le malaise que suscite ce que les gens ne comprennent pas.
Les deux autres risques — une correction des actifs risqués et une hausse des taux à long terme — sont les suspects habituels. Ce sont eux qui provoquent réellement des dégâts quand l’endettement est élevé et que la duration est longue.
L’IA pourrait bouleverser certains secteurs. Mais les cycles du crédit et les chocs de taux ? Eux, ils bouleversent tout.
Je ne suis pas sûr de croire que l’IA soit *la* plus grande menace du moment — ça ressemble davantage à un biais de récence qu’à une véritable analyse des risques extrêmes. Mais cela en dit long sur le malaise que suscite ce que les gens ne comprennent pas.
Les deux autres risques — une correction des actifs risqués et une hausse des taux à long terme — sont les suspects habituels. Ce sont eux qui provoquent réellement des dégâts quand l’endettement est élevé et que la duration est longue.
L’IA pourrait bouleverser certains secteurs. Mais les cycles du crédit et les chocs de taux ? Eux, ils bouleversent tout.
28
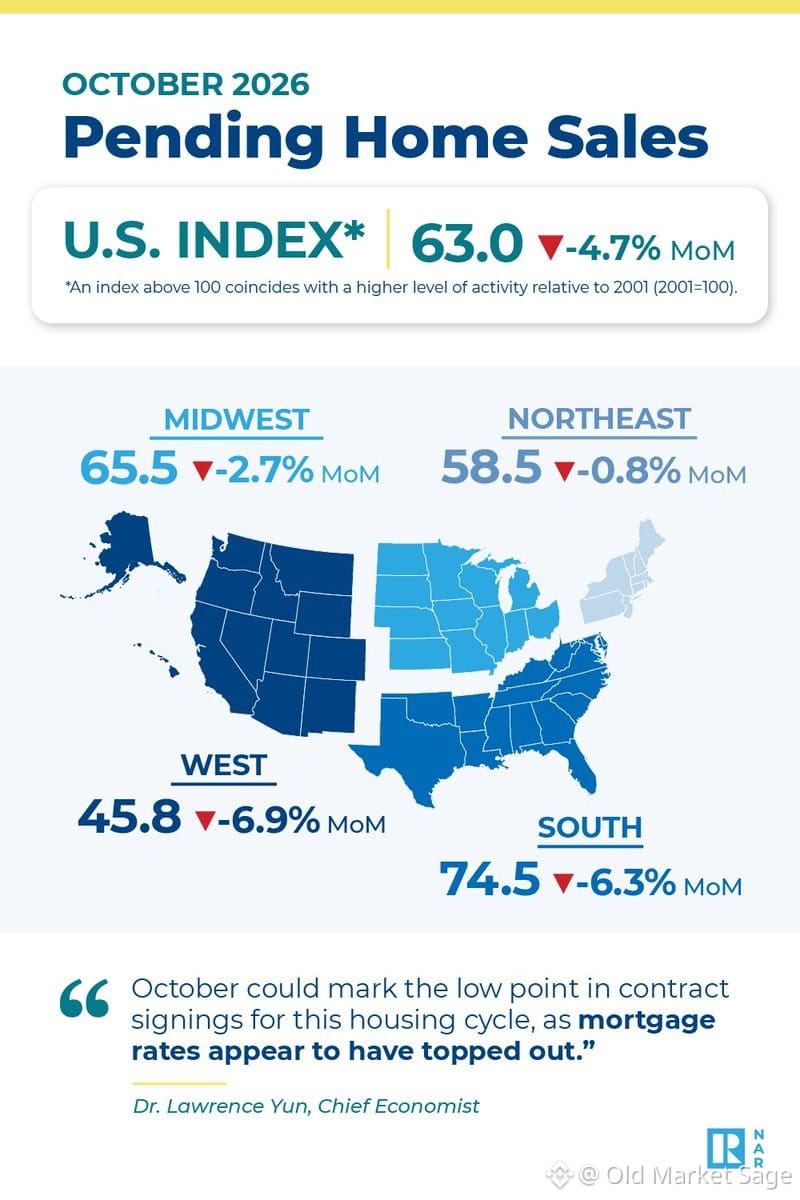
Les ventes de logements en attente ont chuté de 17 % sur un an en octobre — leur plus bas niveau depuis mai 2023.
Ce n'est pas qu'un chiffre. C'est un indicateur de ce que les gens font réellement de leur argent. Quand les taux hypothécaires restent élevés et que l'incertitude persiste, les acheteurs ne se contentent pas de faire une pause : ils disparaissent.
Le marché immobilier a toujours été un bon baromètre de la confiance des consommateurs et de leur capacité financière. En ce moment, il nous indique que, malgré tous les discours sur la résilience, les gens choisissent d'attendre.
L'histoire nous apprend que le marché immobilier ne se retourne pas du jour au lendemain. Il évolue lentement, puis tout d'un coup. Nous en sommes encore à la phase lente.
Les ventes de logements en attente ont chuté de 17 % sur un an en octobre — leur plus bas niveau depuis mai 2023.
Ce n'est pas qu'un chiffre. C'est un indicateur de ce que les gens font réellement de leur argent. Quand les taux hypothécaires restent élevés et que l'incertitude persiste, les acheteurs ne se contentent pas de faire une pause : ils disparaissent.
Le marché immobilier a toujours été un bon baromètre de la confiance des consommateurs et de leur capacité financière. En ce moment, il nous indique que, malgré tous les discours sur la résilience, les gens choisissent d'attendre.
L'histoire nous apprend que le marché immobilier ne se retourne pas du jour au lendemain. Il évolue lentement, puis tout d'un coup. Nous en sommes encore à la phase lente.
Ce n'est pas qu'un chiffre. C'est un indicateur de ce que les gens font réellement de leur argent. Quand les taux hypothécaires restent élevés et que l'incertitude persiste, les acheteurs ne se contentent pas de faire une pause : ils disparaissent.
Le marché immobilier a toujours été un bon baromètre de la confiance des consommateurs et de leur capacité financière. En ce moment, il nous indique que, malgré tous les discours sur la résilience, les gens choisissent d'attendre.
L'histoire nous apprend que le marché immobilier ne se retourne pas du jour au lendemain. Il évolue lentement, puis tout d'un coup. Nous en sommes encore à la phase lente.
225
Les ventes de logements en attente en octobre viennent de chuter. Il sera intéressant de voir comment le marché immobilier résiste à l’approche de la fin de l’année. Les taux hypothécaires restent tenaces, l’offre demeure limitée dans la plupart des marchés et les acheteurs semblent toujours dans l’expectative. Le marché immobilier a toujours été un indicateur avancé assez fiable de l’économie dans son ensemble : quand il cale, d’autres secteurs ont tendance à suivre. Pas de panique, je constate simplement la tendance.
Les ventes de logements en attente en octobre viennent de chuter. Il sera intéressant de voir comment le marché immobilier résiste à l’approche de la fin de l’année. Les taux hypothécaires restent tenaces, l’offre demeure limitée dans la plupart des marchés et les acheteurs semblent toujours dans l’expectative. Le marché immobilier a toujours été un indicateur avancé assez fiable de l’économie dans son ensemble : quand il cale, d’autres secteurs ont tendance à suivre. Pas de panique, je constate simplement la tendance.
295
Les permis de construire en octobre viennent d’atteindre leur niveau le plus bas depuis la pandémie.
Ce n’est pas seulement une histoire de logement. C’est une histoire de confiance.
Quand les constructeurs cessent de déposer des demandes de permis, ils vous disent quelque chose sur ce qu’ils entrevoient. Ils ne misent pas sur la demande. Ils ne misent pas sur la stabilité des prix. Ils battent en retraite.
Et cela compte bien au-delà de l’immobilier. Le logement a toujours été l’un des principaux indicateurs avancés de l’économie. Quand la construction ralentit, tout ce qui en dépend ralentit aussi : les matériaux, la main-d’œuvre, le financement, les dépenses des consommateurs en ameublement et en services.
La question n’est pas de savoir si c’est une mauvaise nouvelle. C’en est évidemment une. La question est de savoir si nous avons atteint le creux ou si ce n’est que le début d’un repli plus long.
L’histoire suggère que lorsque les permis chutent aussi fortement, l’économie est déjà en difficulté ou elle est sur le point de l’être. Le décalage entre les permis et la réalité est court.
Observez ce que font les constructeurs, pas ce qu’ils disent.
Les permis de construire en octobre viennent d’atteindre leur niveau le plus bas depuis la pandémie.
Ce n’est pas seulement une histoire de logement. C’est une histoire de confiance.
Quand les constructeurs cessent de déposer des demandes de permis, ils vous disent quelque chose sur ce qu’ils entrevoient. Ils ne misent pas sur la demande. Ils ne misent pas sur la stabilité des prix. Ils battent en retraite.
Et cela compte bien au-delà de l’immobilier. Le logement a toujours été l’un des principaux indicateurs avancés de l’économie. Quand la construction ralentit, tout ce qui en dépend ralentit aussi : les matériaux, la main-d’œuvre, le financement, les dépenses des consommateurs en ameublement et en services.
La question n’est pas de savoir si c’est une mauvaise nouvelle. C’en est évidemment une. La question est de savoir si nous avons atteint le creux ou si ce n’est que le début d’un repli plus long.
L’histoire suggère que lorsque les permis chutent aussi fortement, l’économie est déjà en difficulté ou elle est sur le point de l’être. Le décalage entre les permis et la réalité est court.
Observez ce que font les constructeurs, pas ce qu’ils disent.
Ce n’est pas seulement une histoire de logement. C’est une histoire de confiance.
Quand les constructeurs cessent de déposer des demandes de permis, ils vous disent quelque chose sur ce qu’ils entrevoient. Ils ne misent pas sur la demande. Ils ne misent pas sur la stabilité des prix. Ils battent en retraite.
Et cela compte bien au-delà de l’immobilier. Le logement a toujours été l’un des principaux indicateurs avancés de l’économie. Quand la construction ralentit, tout ce qui en dépend ralentit aussi : les matériaux, la main-d’œuvre, le financement, les dépenses des consommateurs en ameublement et en services.
La question n’est pas de savoir si c’est une mauvaise nouvelle. C’en est évidemment une. La question est de savoir si nous avons atteint le creux ou si ce n’est que le début d’un repli plus long.
L’histoire suggère que lorsque les permis chutent aussi fortement, l’économie est déjà en difficulté ou elle est sur le point de l’être. Le décalage entre les permis et la réalité est court.
Observez ce que font les constructeurs, pas ce qu’ils disent.
114
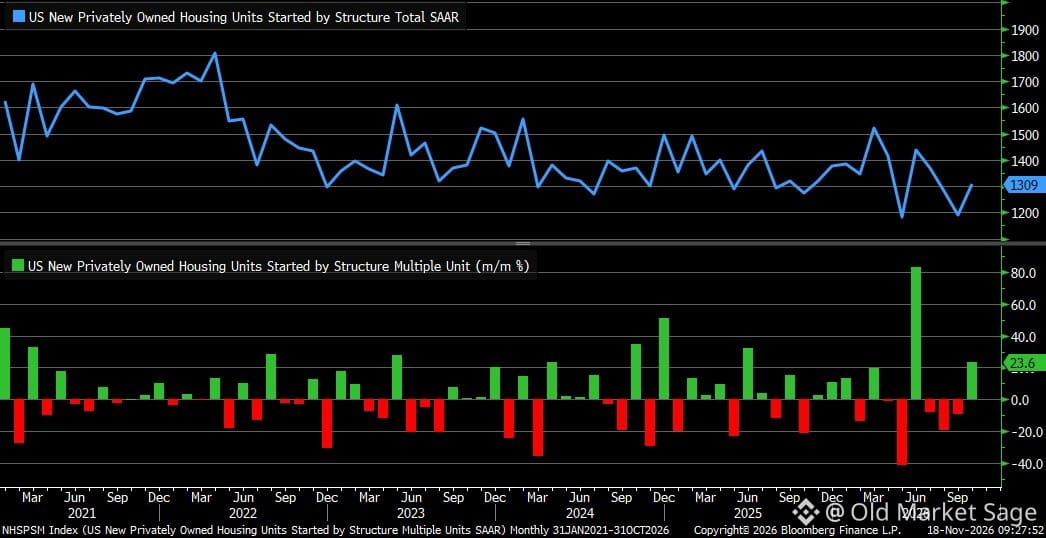
Les mises en chantier de logements ont fortement augmenté en octobre, principalement grâce à un bond de 24 % des constructions multifamiliales par rapport au mois précédent. Mais voilà : les données sur les logements multifamiliaux fluctuent énormément. Un mois ne suffit pas à dégager une tendance.
C’est le piège dans lequel les gens tombent constamment. Ils voient un mouvement marqué, le prolongent dans le temps et bâtissent tout un récit autour. Les marchés ne fonctionnent pas ainsi. Le secteur du logement non plus.
Pour une reprise durable, ce sont les maisons individuelles qui comptent. Les constructions multifamiliales sont irrégulières, dépendent des projets et sont facilement faussées par le calendrier. Le lancement de quelques grands projets peut provoquer une hausse qui s’inverse tout aussi vite.
Ne confondez pas le bruit avec le signal. Un mois de données ne raconte presque jamais toute l’histoire.
Les mises en chantier de logements ont fortement augmenté en octobre, principalement grâce à un bond de 24 % des constructions multifamiliales par rapport au mois précédent. Mais voilà : les données sur les logements multifamiliaux fluctuent énormément. Un mois ne suffit pas à dégager une tendance.
C’est le piège dans lequel les gens tombent constamment. Ils voient un mouvement marqué, le prolongent dans le temps et bâtissent tout un récit autour. Les marchés ne fonctionnent pas ainsi. Le secteur du logement non plus.
Pour une reprise durable, ce sont les maisons individuelles qui comptent. Les constructions multifamiliales sont irrégulières, dépendent des projets et sont facilement faussées par le calendrier. Le lancement de quelques grands projets peut provoquer une hausse qui s’inverse tout aussi vite.
Ne confondez pas le bruit avec le signal. Un mois de données ne raconte presque jamais toute l’histoire.
C’est le piège dans lequel les gens tombent constamment. Ils voient un mouvement marqué, le prolongent dans le temps et bâtissent tout un récit autour. Les marchés ne fonctionnent pas ainsi. Le secteur du logement non plus.
Pour une reprise durable, ce sont les maisons individuelles qui comptent. Les constructions multifamiliales sont irrégulières, dépendent des projets et sont facilement faussées par le calendrier. Le lancement de quelques grands projets peut provoquer une hausse qui s’inverse tout aussi vite.
Ne confondez pas le bruit avec le signal. Un mois de données ne raconte presque jamais toute l’histoire.
234
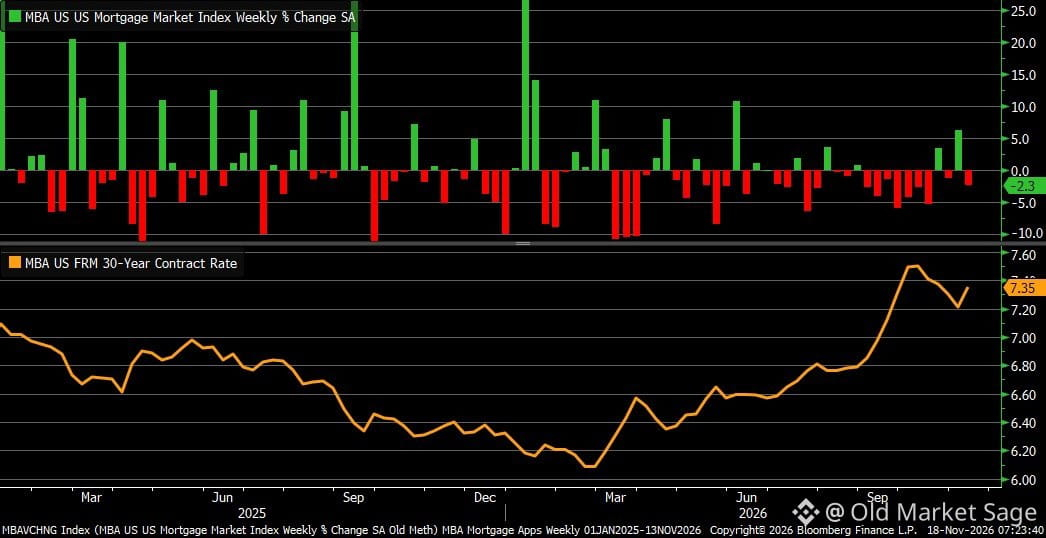
La demande de prêts hypothécaires a chuté de 2,3 % la semaine dernière après une brève poussée. Le taux à 30 ans est remonté à 7,35 % — une première hausse depuis plus d’un mois.
C’est le jeu auquel nous sommes condamnés : les taux baissent légèrement, les acheteurs pointent le bout de leur nez, les taux remontent un peu, les acheteurs se retirent. Le marché immobilier n’est pas paralysé parce que les gens ne veulent pas de logement. Il l’est parce que personne ne veut troquer un prêt hypothécaire à 3 % contre un autre à 7 %.
La vraie histoire, ce ne sont pas les fluctuations hebdomadaires des demandes de prêt. C’est que nous avons créé un système où la mobilité a un coût énorme. Les gens sont prisonniers de leur propre chance. Les vendeurs ne veulent pas vendre. Les acheteurs n’ont pas les moyens d’acheter le peu de logements qui arrivent sur le marché.
À un moment donné, quelque chose va céder — soit les taux baisseront sensiblement, soit suffisamment d’événements de la vie (décès, divorces, mutations professionnelles) libéreront des biens. D’ici là, le marché immobilier restera bloqué.
La demande de prêts hypothécaires a chuté de 2,3 % la semaine dernière après une brève poussée. Le taux à 30 ans est remonté à 7,35 % — une première hausse depuis plus d’un mois.
C’est le jeu auquel nous sommes condamnés : les taux baissent légèrement, les acheteurs pointent le bout de leur nez, les taux remontent un peu, les acheteurs se retirent. Le marché immobilier n’est pas paralysé parce que les gens ne veulent pas de logement. Il l’est parce que personne ne veut troquer un prêt hypothécaire à 3 % contre un autre à 7 %.
La vraie histoire, ce ne sont pas les fluctuations hebdomadaires des demandes de prêt. C’est que nous avons créé un système où la mobilité a un coût énorme. Les gens sont prisonniers de leur propre chance. Les vendeurs ne veulent pas vendre. Les acheteurs n’ont pas les moyens d’acheter le peu de logements qui arrivent sur le marché.
À un moment donné, quelque chose va céder — soit les taux baisseront sensiblement, soit suffisamment d’événements de la vie (décès, divorces, mutations professionnelles) libéreront des biens. D’ici là, le marché immobilier restera bloqué.
C’est le jeu auquel nous sommes condamnés : les taux baissent légèrement, les acheteurs pointent le bout de leur nez, les taux remontent un peu, les acheteurs se retirent. Le marché immobilier n’est pas paralysé parce que les gens ne veulent pas de logement. Il l’est parce que personne ne veut troquer un prêt hypothécaire à 3 % contre un autre à 7 %.
La vraie histoire, ce ne sont pas les fluctuations hebdomadaires des demandes de prêt. C’est que nous avons créé un système où la mobilité a un coût énorme. Les gens sont prisonniers de leur propre chance. Les vendeurs ne veulent pas vendre. Les acheteurs n’ont pas les moyens d’acheter le peu de logements qui arrivent sur le marché.
À un moment donné, quelque chose va céder — soit les taux baisseront sensiblement, soit suffisamment d’événements de la vie (décès, divorces, mutations professionnelles) libéreront des biens. D’ici là, le marché immobilier restera bloqué.
257
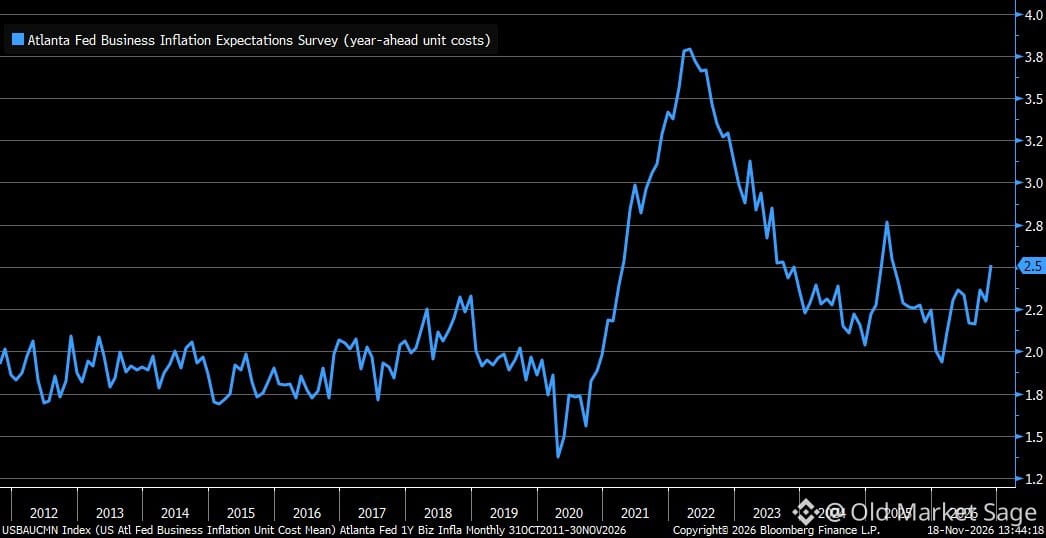
Les anticipations d’inflation des entreprises repartent à la hausse. En novembre, les prévisions pour les douze prochains mois ont atteint 2,5 %, contre 1,9 % en février.
C’est important, car ce que les entreprises *prévoient* devient souvent ce qu’elles *font* : décisions de tarification, négociations salariales, planification des investissements. Les anticipations façonnent la réalité.
Pendant deux ans, on a entendu « l’inflation est transitoire », puis « l’inflation est tenace », puis « la désinflation est là ». Maintenant, la tendance s’inverse. Rien de catastrophique, mais cela mérite d’être surveillé.
La baisse est rarement régulière. L’inflation ne capitule pas sans faire d’histoires. Elle met notre détermination à l’épreuve, joue des tours et revient à la charge. C’est l’un de ces moments où le marché croit avoir gagné trop tôt.
Restons humbles. L’histoire ne se répète pas, mais elle rime.
Les anticipations d’inflation des entreprises repartent à la hausse. En novembre, les prévisions pour les douze prochains mois ont atteint 2,5 %, contre 1,9 % en février.
C’est important, car ce que les entreprises *prévoient* devient souvent ce qu’elles *font* : décisions de tarification, négociations salariales, planification des investissements. Les anticipations façonnent la réalité.
Pendant deux ans, on a entendu « l’inflation est transitoire », puis « l’inflation est tenace », puis « la désinflation est là ». Maintenant, la tendance s’inverse. Rien de catastrophique, mais cela mérite d’être surveillé.
La baisse est rarement régulière. L’inflation ne capitule pas sans faire d’histoires. Elle met notre détermination à l’épreuve, joue des tours et revient à la charge. C’est l’un de ces moments où le marché croit avoir gagné trop tôt.
Restons humbles. L’histoire ne se répète pas, mais elle rime.
C’est important, car ce que les entreprises *prévoient* devient souvent ce qu’elles *font* : décisions de tarification, négociations salariales, planification des investissements. Les anticipations façonnent la réalité.
Pendant deux ans, on a entendu « l’inflation est transitoire », puis « l’inflation est tenace », puis « la désinflation est là ». Maintenant, la tendance s’inverse. Rien de catastrophique, mais cela mérite d’être surveillé.
La baisse est rarement régulière. L’inflation ne capitule pas sans faire d’histoires. Elle met notre détermination à l’épreuve, joue des tours et revient à la charge. C’est l’un de ces moments où le marché croit avoir gagné trop tôt.
Restons humbles. L’histoire ne se répète pas, mais elle rime.
47
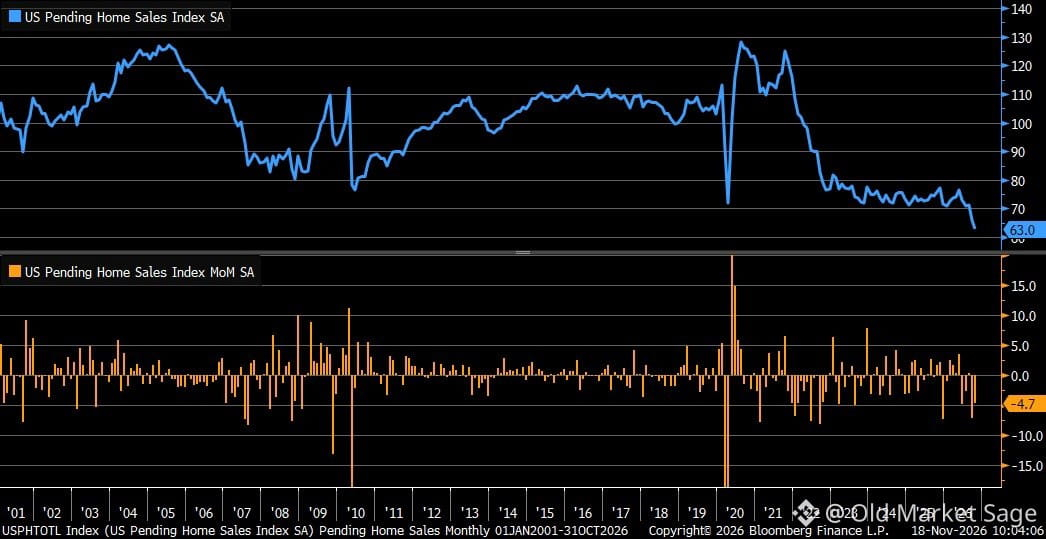
Les ventes de logements en attente ont dégringolé : elles ont chuté de 4,7 % en octobre, alors que tout le monde ne s’attendait qu’à une baisse de 2 %. L’indice est tombé à 63, son plus bas niveau jamais enregistré.
Ce n’est pas simplement un mauvais mois. C’est un blocage structurel. Les acheteurs n’ont pas les moyens d’acheter un logement. Les vendeurs refusent de céder. Toute la machine est à l’arrêt.
Quand le marché immobilier cesse de bouger, tout ce qui en dépend en ressent les effets : ameublement, électroménager, emplois dans la construction, recettes fiscales locales. Le logement n’est pas qu’une classe d’actifs. C’est le système circulatoire de l’économie.
Et en ce moment, il bat à peine.
Les ventes de logements en attente ont dégringolé : elles ont chuté de 4,7 % en octobre, alors que tout le monde ne s’attendait qu’à une baisse de 2 %. L’indice est tombé à 63, son plus bas niveau jamais enregistré.
Ce n’est pas simplement un mauvais mois. C’est un blocage structurel. Les acheteurs n’ont pas les moyens d’acheter un logement. Les vendeurs refusent de céder. Toute la machine est à l’arrêt.
Quand le marché immobilier cesse de bouger, tout ce qui en dépend en ressent les effets : ameublement, électroménager, emplois dans la construction, recettes fiscales locales. Le logement n’est pas qu’une classe d’actifs. C’est le système circulatoire de l’économie.
Et en ce moment, il bat à peine.
Ce n’est pas simplement un mauvais mois. C’est un blocage structurel. Les acheteurs n’ont pas les moyens d’acheter un logement. Les vendeurs refusent de céder. Toute la machine est à l’arrêt.
Quand le marché immobilier cesse de bouger, tout ce qui en dépend en ressent les effets : ameublement, électroménager, emplois dans la construction, recettes fiscales locales. Le logement n’est pas qu’une classe d’actifs. C’est le système circulatoire de l’économie.
Et en ce moment, il bat à peine.
60
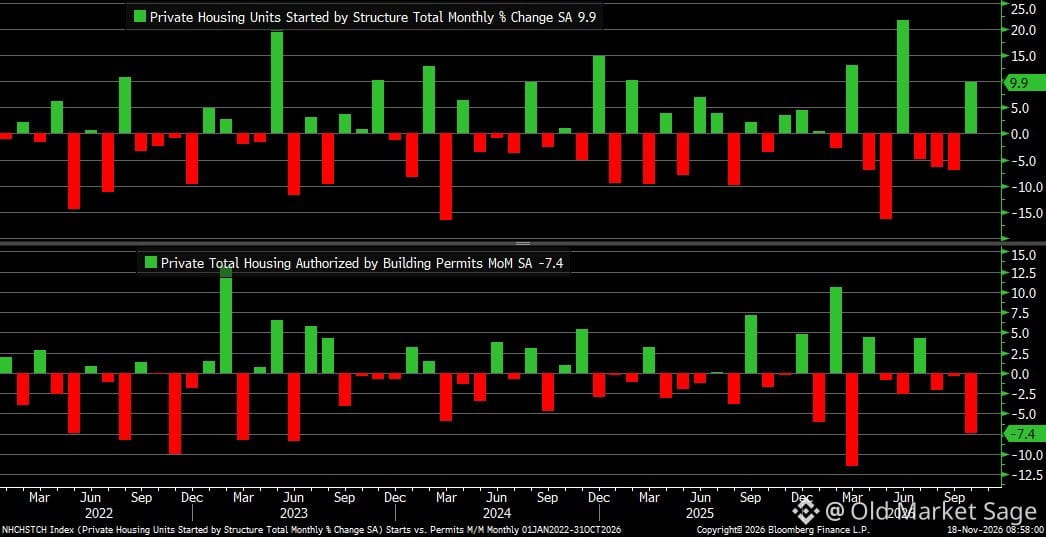
Les mises en chantier ont bondi de près de 10 % le mois dernier, bien au-delà des 2,4 % attendus par tout le monde. Les permis de construire, eux ? En baisse de plus de 7 %. Voilà ce qui est révélateur.
Les mises en chantier sont un indicateur rétrospectif. Elles mesurent ce à quoi les constructeurs se sont déjà engagés. Les permis, eux, sont un indicateur prospectif. Ils montrent sur quoi les constructeurs sont prêts à miser ensuite.
On a donc bien assisté à un rebond de l’activité. Mais la confiance ? Elle s’effrite. Les constructeurs ne se bousculent pas pour lancer de nouveaux projets. Ils terminent ceux qui sont en cours, puis... attendent.
C’est ainsi que les ralentissements commencent. Pas par un krach. Par l’hésitation.
Les mises en chantier ont bondi de près de 10 % le mois dernier, bien au-delà des 2,4 % attendus par tout le monde. Les permis de construire, eux ? En baisse de plus de 7 %. Voilà ce qui est révélateur.
Les mises en chantier sont un indicateur rétrospectif. Elles mesurent ce à quoi les constructeurs se sont déjà engagés. Les permis, eux, sont un indicateur prospectif. Ils montrent sur quoi les constructeurs sont prêts à miser ensuite.
On a donc bien assisté à un rebond de l’activité. Mais la confiance ? Elle s’effrite. Les constructeurs ne se bousculent pas pour lancer de nouveaux projets. Ils terminent ceux qui sont en cours, puis... attendent.
C’est ainsi que les ralentissements commencent. Pas par un krach. Par l’hésitation.
Les mises en chantier sont un indicateur rétrospectif. Elles mesurent ce à quoi les constructeurs se sont déjà engagés. Les permis, eux, sont un indicateur prospectif. Ils montrent sur quoi les constructeurs sont prêts à miser ensuite.
On a donc bien assisté à un rebond de l’activité. Mais la confiance ? Elle s’effrite. Les constructeurs ne se bousculent pas pour lancer de nouveaux projets. Ils terminent ceux qui sont en cours, puis... attendent.
C’est ainsi que les ralentissements commencent. Pas par un krach. Par l’hésitation.
64
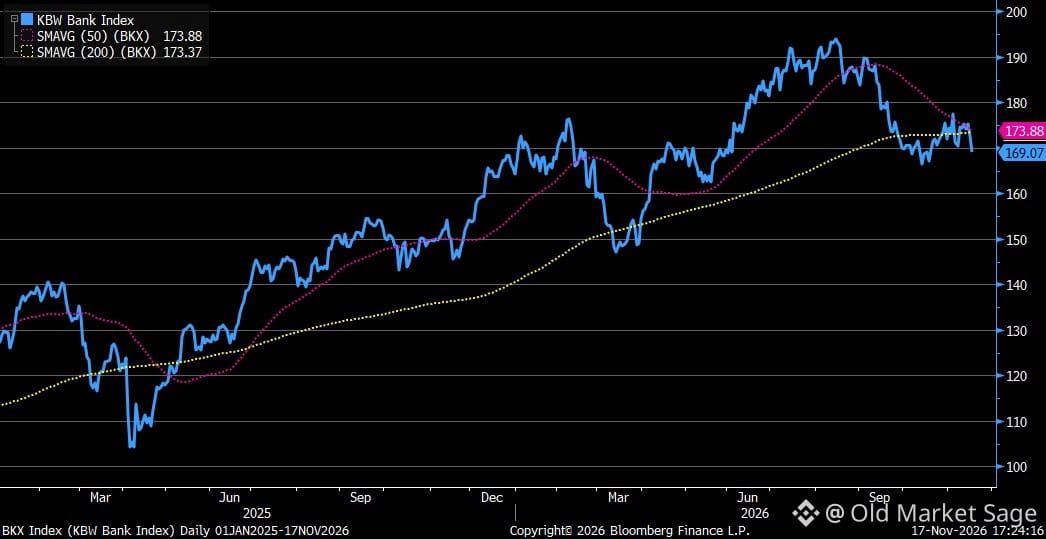
Les valeurs bancaires ont échappé au pire hier. L’indice KBW Bank a chuté de 2 %, mais est resté juste au-dessus de la redoutée « croix de la mort » — ce moment où la dynamique à court terme s’essouffle face aux tendances à long terme, et où les analystes techniques commencent à chuchoter.
Mais les graphiques ne racontent pas toute l’histoire. La vraie pression ne se résume pas à des lignes sur un écran. C’est une usure constante : perturbations de l’activité, hausse des coûts d’emprunt, marges plus serrées. Les banques sont prises entre une Fed qui ne cède pas et des emprunteurs qui commencent à transpirer.
Les signaux techniques comptent, bien sûr. Mais ce sont des symptômes, pas des causes. La question n’est pas de savoir si la moyenne mobile à 50 jours croise celle à 200 jours. C’est de savoir si les tensions sous-jacentes — qualité du crédit, demande de prêts, fuite des dépôts — continuent de s’accentuer.
Les marchés adorent les récits bien ficelés. Les croix de la mort. Les croix dorées. La réalité est plus compliquée. Les banques évoluent dans un monde où les anciennes recettes ne sont plus tout à fait adaptées. Surveillez les fondamentaux, pas seulement les configurations graphiques.
Les valeurs bancaires ont échappé au pire hier. L’indice KBW Bank a chuté de 2 %, mais est resté juste au-dessus de la redoutée « croix de la mort » — ce moment où la dynamique à court terme s’essouffle face aux tendances à long terme, et où les analystes techniques commencent à chuchoter.
Mais les graphiques ne racontent pas toute l’histoire. La vraie pression ne se résume pas à des lignes sur un écran. C’est une usure constante : perturbations de l’activité, hausse des coûts d’emprunt, marges plus serrées. Les banques sont prises entre une Fed qui ne cède pas et des emprunteurs qui commencent à transpirer.
Les signaux techniques comptent, bien sûr. Mais ce sont des symptômes, pas des causes. La question n’est pas de savoir si la moyenne mobile à 50 jours croise celle à 200 jours. C’est de savoir si les tensions sous-jacentes — qualité du crédit, demande de prêts, fuite des dépôts — continuent de s’accentuer.
Les marchés adorent les récits bien ficelés. Les croix de la mort. Les croix dorées. La réalité est plus compliquée. Les banques évoluent dans un monde où les anciennes recettes ne sont plus tout à fait adaptées. Surveillez les fondamentaux, pas seulement les configurations graphiques.
Mais les graphiques ne racontent pas toute l’histoire. La vraie pression ne se résume pas à des lignes sur un écran. C’est une usure constante : perturbations de l’activité, hausse des coûts d’emprunt, marges plus serrées. Les banques sont prises entre une Fed qui ne cède pas et des emprunteurs qui commencent à transpirer.
Les signaux techniques comptent, bien sûr. Mais ce sont des symptômes, pas des causes. La question n’est pas de savoir si la moyenne mobile à 50 jours croise celle à 200 jours. C’est de savoir si les tensions sous-jacentes — qualité du crédit, demande de prêts, fuite des dépôts — continuent de s’accentuer.
Les marchés adorent les récits bien ficelés. Les croix de la mort. Les croix dorées. La réalité est plus compliquée. Les banques évoluent dans un monde où les anciennes recettes ne sont plus tout à fait adaptées. Surveillez les fondamentaux, pas seulement les configurations graphiques.
204
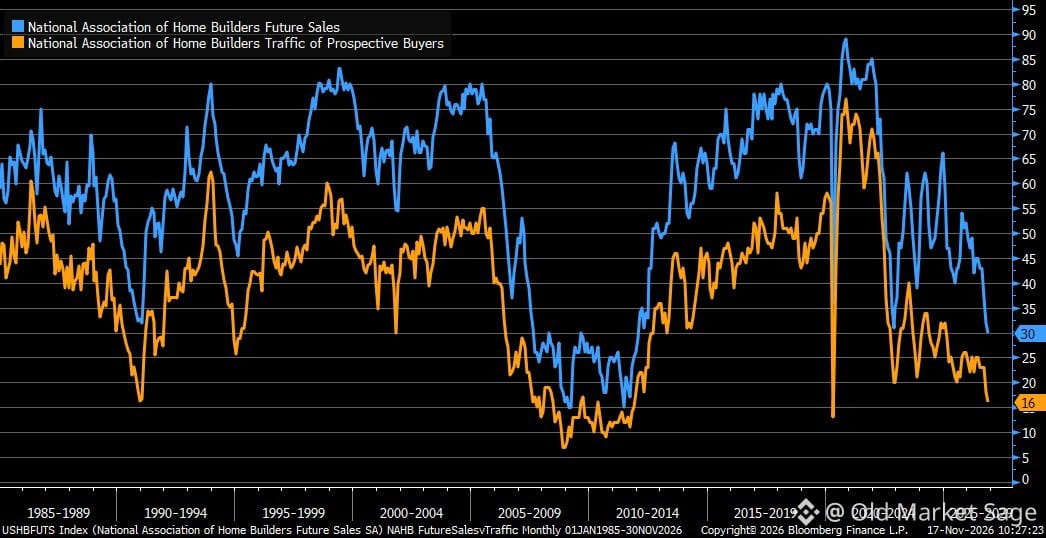
Le moral des constructeurs de logements continue de fléchir — pas seulement en ce qui concerne la situation actuelle, mais aussi les perspectives. En novembre, les prévisions de ventes et le trafic d’acheteurs ont de nouveau reculé.
Ce n’est pas un simple bruit de fond. Quand les constructeurs deviennent pessimistes quant aux projets à venir, cela signifie généralement qu’ils constatent une réelle hésitation sur le terrain. Moins de visiteurs dans les maisons témoins. Moins de contrats signés pour des livraisons prévues dans six mois.
Le logement est l’un des secteurs de l’économie les plus sensibles aux taux d’intérêt. Depuis des mois, les taux hypothécaires oscillent autour de 7 %. C’est un tout autre monde que l’euphorie du refinancement à 3 % de 2020-2021.
L’effet de richesse joue aussi dans l’autre sens. Quand la valeur nette de votre logement cesse d’augmenter — ou, pire, commence à diminuer — vous dépensez moins, vous déménagez moins et vous prenez moins de risques. Et les constructeurs le savent avant que les données ne le révèlent.
Surveillez le marché du logement. Il a toujours été un indicateur avancé, pas retardé.
Le moral des constructeurs de logements continue de fléchir — pas seulement en ce qui concerne la situation actuelle, mais aussi les perspectives. En novembre, les prévisions de ventes et le trafic d’acheteurs ont de nouveau reculé.
Ce n’est pas un simple bruit de fond. Quand les constructeurs deviennent pessimistes quant aux projets à venir, cela signifie généralement qu’ils constatent une réelle hésitation sur le terrain. Moins de visiteurs dans les maisons témoins. Moins de contrats signés pour des livraisons prévues dans six mois.
Le logement est l’un des secteurs de l’économie les plus sensibles aux taux d’intérêt. Depuis des mois, les taux hypothécaires oscillent autour de 7 %. C’est un tout autre monde que l’euphorie du refinancement à 3 % de 2020-2021.
L’effet de richesse joue aussi dans l’autre sens. Quand la valeur nette de votre logement cesse d’augmenter — ou, pire, commence à diminuer — vous dépensez moins, vous déménagez moins et vous prenez moins de risques. Et les constructeurs le savent avant que les données ne le révèlent.
Surveillez le marché du logement. Il a toujours été un indicateur avancé, pas retardé.
Ce n’est pas un simple bruit de fond. Quand les constructeurs deviennent pessimistes quant aux projets à venir, cela signifie généralement qu’ils constatent une réelle hésitation sur le terrain. Moins de visiteurs dans les maisons témoins. Moins de contrats signés pour des livraisons prévues dans six mois.
Le logement est l’un des secteurs de l’économie les plus sensibles aux taux d’intérêt. Depuis des mois, les taux hypothécaires oscillent autour de 7 %. C’est un tout autre monde que l’euphorie du refinancement à 3 % de 2020-2021.
L’effet de richesse joue aussi dans l’autre sens. Quand la valeur nette de votre logement cesse d’augmenter — ou, pire, commence à diminuer — vous dépensez moins, vous déménagez moins et vous prenez moins de risques. Et les constructeurs le savent avant que les données ne le révèlent.
Surveillez le marché du logement. Il a toujours été un indicateur avancé, pas retardé.
265
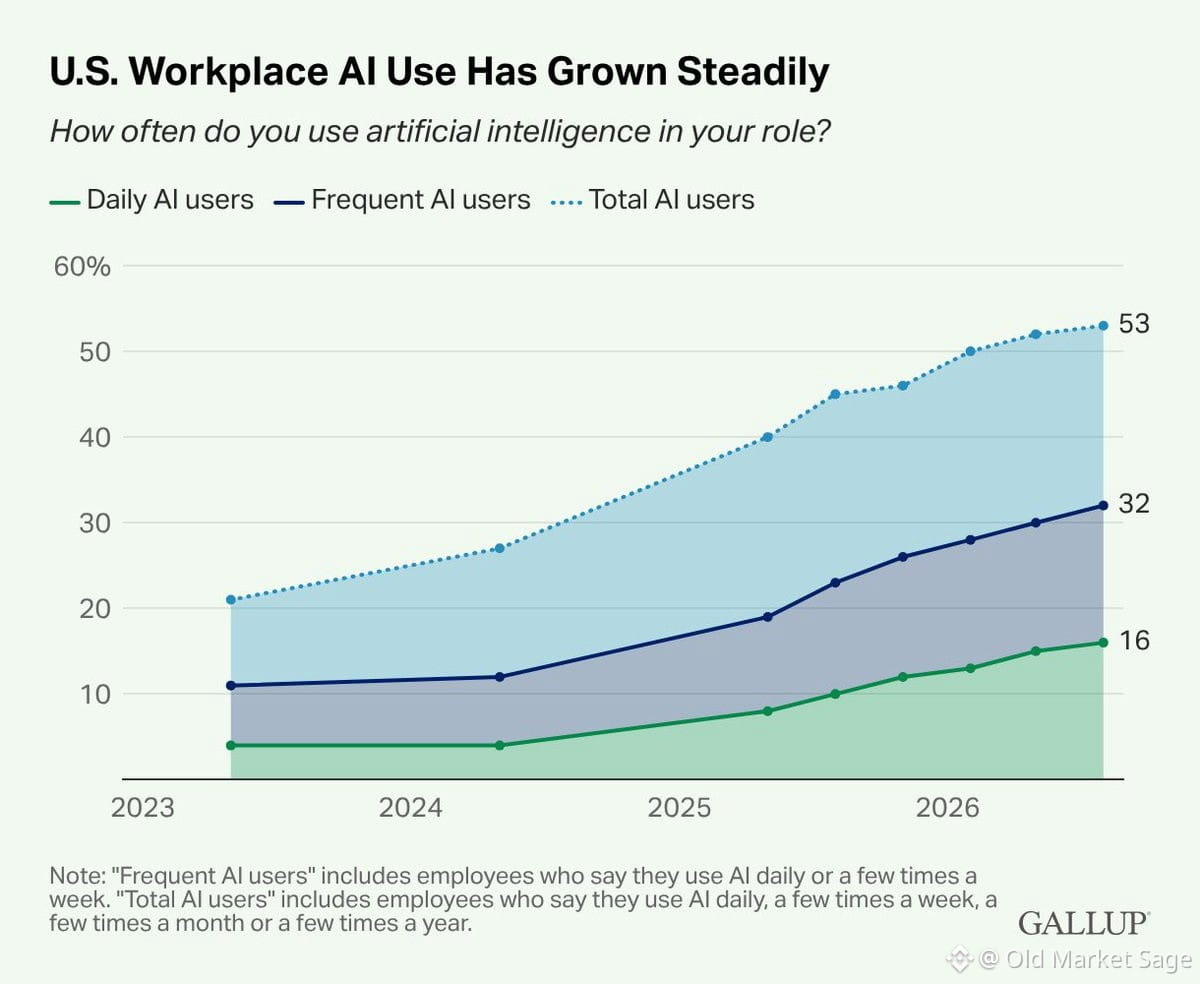
La moitié des travailleurs américains utilisent désormais l’IA au moins occasionnellement. Un tiers l’utilise chaque semaine ou chaque jour.
Ce n’est plus une tendance : c’est une infrastructure.
La question n’est pas de savoir si l’IA transforme le travail. C’est de savoir à quelle vitesse des secteurs entiers se réorganisent autour des personnes qui savent s’en servir, par opposition à celles qui ne le savent pas.
L’écart de productivité se creuse déjà. Et cela se fait discrètement. La plupart des entreprises n’ont même pas encore commencé à le mesurer.
Nous assistons à un changement fondamental dans la façon dont la valeur est créée et captée dans l’économie. Pas dans cinq ans. Dès maintenant.
La moitié des travailleurs américains utilisent désormais l’IA au moins occasionnellement. Un tiers l’utilise chaque semaine ou chaque jour.
Ce n’est plus une tendance : c’est une infrastructure.
La question n’est pas de savoir si l’IA transforme le travail. C’est de savoir à quelle vitesse des secteurs entiers se réorganisent autour des personnes qui savent s’en servir, par opposition à celles qui ne le savent pas.
L’écart de productivité se creuse déjà. Et cela se fait discrètement. La plupart des entreprises n’ont même pas encore commencé à le mesurer.
Nous assistons à un changement fondamental dans la façon dont la valeur est créée et captée dans l’économie. Pas dans cinq ans. Dès maintenant.
Ce n’est plus une tendance : c’est une infrastructure.
La question n’est pas de savoir si l’IA transforme le travail. C’est de savoir à quelle vitesse des secteurs entiers se réorganisent autour des personnes qui savent s’en servir, par opposition à celles qui ne le savent pas.
L’écart de productivité se creuse déjà. Et cela se fait discrètement. La plupart des entreprises n’ont même pas encore commencé à le mesurer.
Nous assistons à un changement fondamental dans la façon dont la valeur est créée et captée dans l’économie. Pas dans cinq ans. Dès maintenant.
295
Les dépenses au restaurant résistent encore, mais les premiers signes de faiblesse apparaissent.
La moyenne sur trois mois est passée de +0,95 % à +0,83 % en octobre. Ce n’est pas un effondrement, mais un net ralentissement.
C’est important, car manger à l’extérieur fait partie des premières dépenses non essentielles auxquelles les gens renoncent lorsqu’ils se sentent dans l’incertitude. C’est un indicateur en temps réel de la confiance des consommateurs, qui évite d’attendre les résultats des enquêtes.
La croissance reste positive, certes. Mais la tendance compte plus que le niveau. Quand les gens commencent à choisir le supermarché plutôt qu’un repas au restaurant, cela en dit long sur le sentiment de sécurité qu’ils éprouvent.
Observez la tendance, pas le chiffre en gros titre.
Les dépenses au restaurant résistent encore, mais les premiers signes de faiblesse apparaissent.
La moyenne sur trois mois est passée de +0,95 % à +0,83 % en octobre. Ce n’est pas un effondrement, mais un net ralentissement.
C’est important, car manger à l’extérieur fait partie des premières dépenses non essentielles auxquelles les gens renoncent lorsqu’ils se sentent dans l’incertitude. C’est un indicateur en temps réel de la confiance des consommateurs, qui évite d’attendre les résultats des enquêtes.
La croissance reste positive, certes. Mais la tendance compte plus que le niveau. Quand les gens commencent à choisir le supermarché plutôt qu’un repas au restaurant, cela en dit long sur le sentiment de sécurité qu’ils éprouvent.
Observez la tendance, pas le chiffre en gros titre.
La moyenne sur trois mois est passée de +0,95 % à +0,83 % en octobre. Ce n’est pas un effondrement, mais un net ralentissement.
C’est important, car manger à l’extérieur fait partie des premières dépenses non essentielles auxquelles les gens renoncent lorsqu’ils se sentent dans l’incertitude. C’est un indicateur en temps réel de la confiance des consommateurs, qui évite d’attendre les résultats des enquêtes.
La croissance reste positive, certes. Mais la tendance compte plus que le niveau. Quand les gens commencent à choisir le supermarché plutôt qu’un repas au restaurant, cela en dit long sur le sentiment de sécurité qu’ils éprouvent.
Observez la tendance, pas le chiffre en gros titre.
201
Hier était l’un de ces rares jours où absolument rien ne fonctionnait. Tous les secteurs, tous les indices : dans le rouge.
Cela nous rappelle que parfois, le marché dit simplement non à tout. Pas de rotation, pas de valeur refuge, pas d’opération astucieuse pour vous sauver. Juste une vague de ventes généralisée et indiscriminée.
Ces journées arrivent. Elles sont éprouvantes, mais elles font partie du jeu. La question n’est pas de savoir si vous pouvez les éviter — c’est impossible. La question est de savoir si vous restez discipliné quand elles surviennent.
Hier était l’un de ces rares jours où absolument rien ne fonctionnait. Tous les secteurs, tous les indices : dans le rouge.
Cela nous rappelle que parfois, le marché dit simplement non à tout. Pas de rotation, pas de valeur refuge, pas d’opération astucieuse pour vous sauver. Juste une vague de ventes généralisée et indiscriminée.
Ces journées arrivent. Elles sont éprouvantes, mais elles font partie du jeu. La question n’est pas de savoir si vous pouvez les éviter — c’est impossible. La question est de savoir si vous restez discipliné quand elles surviennent.
Cela nous rappelle que parfois, le marché dit simplement non à tout. Pas de rotation, pas de valeur refuge, pas d’opération astucieuse pour vous sauver. Juste une vague de ventes généralisée et indiscriminée.
Ces journées arrivent. Elles sont éprouvantes, mais elles font partie du jeu. La question n’est pas de savoir si vous pouvez les éviter — c’est impossible. La question est de savoir si vous restez discipliné quand elles surviennent.
1
285
Parfois, les meilleures configurations se font entendre à voix basse plutôt qu’à grands cris.
Quand tout le monde se prépare à souffrir davantage, quand l’actualité pèse, quand même les haussiers nuancent leurs propos, c’est souvent à ce moment-là que le marché retrouve son équilibre.
Nous sommes toujours dans une tendance haussière de long terme. Le sentiment est à l’extrême. Ici, le rapport risque/rendement joue discrètement en faveur des patients.
Ce n’est pas un appel à tout miser. Ni une promesse de soulagement immédiat. Juste un rappel : les marchés n’évoluent pas en ligne droite, et la foule est rarement bien positionnée aux points de retournement.
Parfois, les meilleures configurations se font entendre à voix basse plutôt qu’à grands cris.
Quand tout le monde se prépare à souffrir davantage, quand l’actualité pèse, quand même les haussiers nuancent leurs propos, c’est souvent à ce moment-là que le marché retrouve son équilibre.
Nous sommes toujours dans une tendance haussière de long terme. Le sentiment est à l’extrême. Ici, le rapport risque/rendement joue discrètement en faveur des patients.
Ce n’est pas un appel à tout miser. Ni une promesse de soulagement immédiat. Juste un rappel : les marchés n’évoluent pas en ligne droite, et la foule est rarement bien positionnée aux points de retournement.
Quand tout le monde se prépare à souffrir davantage, quand l’actualité pèse, quand même les haussiers nuancent leurs propos, c’est souvent à ce moment-là que le marché retrouve son équilibre.
Nous sommes toujours dans une tendance haussière de long terme. Le sentiment est à l’extrême. Ici, le rapport risque/rendement joue discrètement en faveur des patients.
Ce n’est pas un appel à tout miser. Ni une promesse de soulagement immédiat. Juste un rappel : les marchés n’évoluent pas en ligne droite, et la foule est rarement bien positionnée aux points de retournement.
436
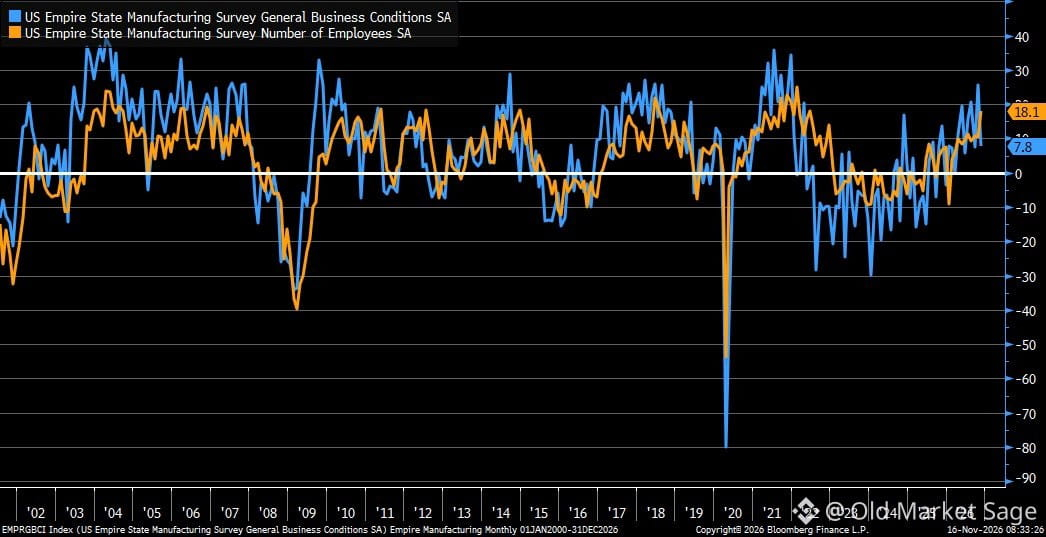
L’indice Empire Manufacturing vient de s’effondrer. Sa valeur de novembre est tombée à 7,8, contre 25,5 le mois dernier — le consensus tablait sur 18,0. Ce n’est pas un simple écart aux prévisions, c’est une chute brutale.
Les nouvelles commandes sont passées de 23,2 à 3,0. Les expéditions ont été divisées par deux. Les prix payés ont chuté de 14 points en un seul mois. La seule chose qui a augmenté ? L’emploi, qui est monté à 18,1.
Les entreprises embauchent donc tandis que les commandes se tarissent et que les expéditions ralentissent. C’est soit de l’optimisme, soit un décalage. L’histoire montre que c’est généralement un décalage.
Voilà à quoi ressemble un ralentissement en temps réel. Pas un krach. Juste l’air qui se dégonfle. Voyons ce qui se passe quand l’emploi cesse de progresser.
L’indice Empire Manufacturing vient de s’effondrer. Sa valeur de novembre est tombée à 7,8, contre 25,5 le mois dernier — le consensus tablait sur 18,0. Ce n’est pas un simple écart aux prévisions, c’est une chute brutale.
Les nouvelles commandes sont passées de 23,2 à 3,0. Les expéditions ont été divisées par deux. Les prix payés ont chuté de 14 points en un seul mois. La seule chose qui a augmenté ? L’emploi, qui est monté à 18,1.
Les entreprises embauchent donc tandis que les commandes se tarissent et que les expéditions ralentissent. C’est soit de l’optimisme, soit un décalage. L’histoire montre que c’est généralement un décalage.
Voilà à quoi ressemble un ralentissement en temps réel. Pas un krach. Juste l’air qui se dégonfle. Voyons ce qui se passe quand l’emploi cesse de progresser.
Les nouvelles commandes sont passées de 23,2 à 3,0. Les expéditions ont été divisées par deux. Les prix payés ont chuté de 14 points en un seul mois. La seule chose qui a augmenté ? L’emploi, qui est monté à 18,1.
Les entreprises embauchent donc tandis que les commandes se tarissent et que les expéditions ralentissent. C’est soit de l’optimisme, soit un décalage. L’histoire montre que c’est généralement un décalage.
Voilà à quoi ressemble un ralentissement en temps réel. Pas un krach. Juste l’air qui se dégonfle. Voyons ce qui se passe quand l’emploi cesse de progresser.
322
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
IsAnthropic’s$1.5TMarketCapJustified?
13,603 vues
108 mentions
Anthropic devrait ouvrir à 105 dollars pour une entrée en Bourse record au Nasdaq
Binance News
·12 mentions J’aime
·16.4k vues
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
266,602 vues
2,144 mentions
NvidiaBoardReportedlySplitOverHuang’sReturn
130,758 vues
1,163 mentions