Bessent vient de trouver une astuce maligne dans les calculs du plafond de la dette.
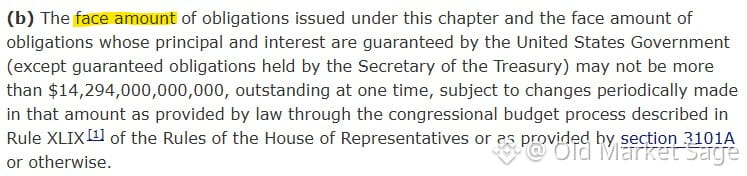
Voici le truc : des obligations de l’époque du Covid se négocient avec de très fortes décotes—par exemple à 50 cents pour 1 dollar. Mais le plafond de la dette les comptabilise à leur valeur nominale.
Ainsi, lorsque le Trésor rachète une obligation de 1 dollar qui se négocie à 50 cents, il retire 1 dollar entier du calcul du plafond. Ensuite, il lui faut seulement émettre 50 cents de nouvelle dette pour financer le rachat.
Résultat net ? Ils viennent de dégager 50 cents de marge sous le plafond de la dette sans réduire la dette totale en circulation.
C’est de l’arbitrage comptable. Intelligent ? Oui. Durable ? C’est une autre question.
Voilà ce qui se passe quand la politique devient un jeu consistant à dénicher des subtilités dans des textes vieux de 80 ans. Le plafond n’est pas vraiment un plafond—c’est une énigme avec des contournements.
Les marchés adorent la créativité. Je me demande juste ce qui se passe quand les pièces du puzzle viennent à manquer.
Voici le truc : des obligations de l’époque du Covid se négocient avec de très fortes décotes—par exemple à 50 cents pour 1 dollar. Mais le plafond de la dette les comptabilise à leur valeur nominale.
Ainsi, lorsque le Trésor rachète une obligation de 1 dollar qui se négocie à 50 cents, il retire 1 dollar entier du calcul du plafond. Ensuite, il lui faut seulement émettre 50 cents de nouvelle dette pour financer le rachat.
Résultat net ? Ils viennent de dégager 50 cents de marge sous le plafond de la dette sans réduire la dette totale en circulation.
C’est de l’arbitrage comptable. Intelligent ? Oui. Durable ? C’est une autre question.
Voilà ce qui se passe quand la politique devient un jeu consistant à dénicher des subtilités dans des textes vieux de 80 ans. Le plafond n’est pas vraiment un plafond—c’est une énigme avec des contournements.
Les marchés adorent la créativité. Je me demande juste ce qui se passe quand les pièces du puzzle viennent à manquer.