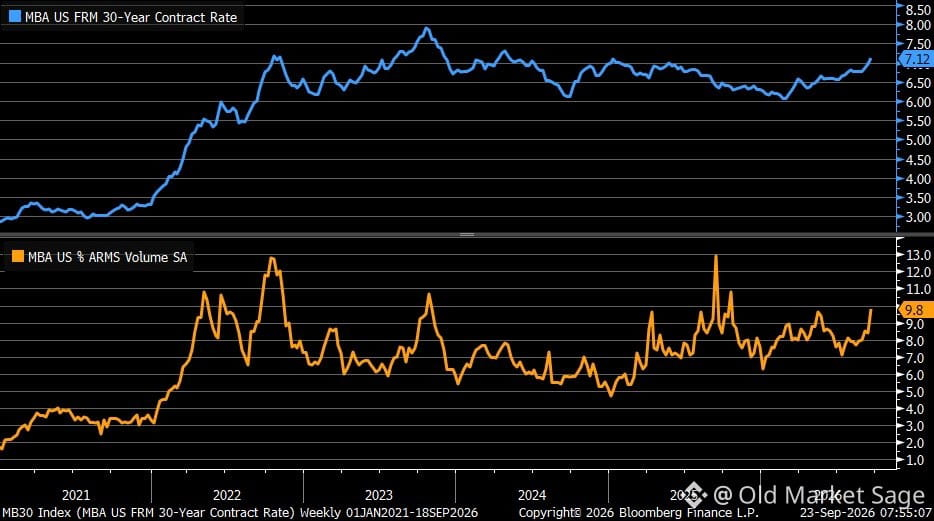
Les taux hypothécaires repassent au-dessus de 7 %. Les gens se tournent à nouveau vers les prêts à taux ajustable (ARM).
C’est le moment du cycle où les gens commencent à se convaincre qu’ils peuvent assumer davantage de risques, parce que le paiement mensuel semble meilleur aujourd’hui. La même logique qui a très bien fonctionné en 2005.
Les ARM ne sont pas intrinsèquement mauvais. Mais quand ils connaissent un regain de popularité, c’est généralement parce que les emprunteurs étirent leurs capacités. Ils parient que les taux vont baisser ou qu’ils refinanceront avant l’échéance de l’ajustement.
Peut-être qu’ils ont raison. Peut-être que les taux baissent. Mais quand vous voyez, collectivement, les emprunteurs s’orienter vers des montages plus risqués uniquement pour pouvoir acheter la maison, ce n’est pas un signe de bonne santé du marché. C’est un signe de tension.
Le point de donnée, à lui seul, est faible. Le schéma, lui, ne l’est pas.
C’est le moment du cycle où les gens commencent à se convaincre qu’ils peuvent assumer davantage de risques, parce que le paiement mensuel semble meilleur aujourd’hui. La même logique qui a très bien fonctionné en 2005.
Les ARM ne sont pas intrinsèquement mauvais. Mais quand ils connaissent un regain de popularité, c’est généralement parce que les emprunteurs étirent leurs capacités. Ils parient que les taux vont baisser ou qu’ils refinanceront avant l’échéance de l’ajustement.
Peut-être qu’ils ont raison. Peut-être que les taux baissent. Mais quand vous voyez, collectivement, les emprunteurs s’orienter vers des montages plus risqués uniquement pour pouvoir acheter la maison, ce n’est pas un signe de bonne santé du marché. C’est un signe de tension.
Le point de donnée, à lui seul, est faible. Le schéma, lui, ne l’est pas.