

俺娘戚百草
834 Publications
俺娘戚百草
Signaler
Bloquer l’utilisateur
Ouvert au trading
Détenteur pour 1
Trade régulièrement
1 an(s)
31 Suivis
13.3K+ Abonnés
5.3K+ J’aime
Publications
Portefeuille
Tous
Citations
·
--
Le staking a remodelé l’attribution des actifs de $ETH . Les détenteurs bloquent l’ETH dans des nœuds de validation, en échange de récompenses de production de blocs et d’un partage des frais : cette chaîne est passée d’une machine facturable à un grand livre qui verse des dividendes. La mesure se joue sur le taux de staking : si l’on verrouille trop, la circulation se raréfie et les coûts des opérations de prêt et de market making montent ; si l’on verrouille trop peu, la sécurité du réseau s’affaiblit et le coût que l’attaquant doit supporter baisse. Pour l’instant, le taux de staking se situe entre ces deux extrêmes : le rendement s’ajuste en sens inverse du nombre de participants, et le marché a lui-même trouvé un point d’équilibre. En regardant plus loin, les produits dérivés du staking réinjectent la liquidité des positions bloquées : un même titre de garantie apparaît à la fois dans la file des validateurs et dans le pool de prêts. Une marge sert à deux usages. Cette structure soutient la propre courbe des taux d’intérêt d’Ethereum ; les emprunts on-chain, le market making et la couverture s’en servent tous comme ancrage de tarification. L’actif génère des intérêts par lui-même : les “jeux” de l’écosystème deviennent alors complètement différents. C’est une leçon que les arrivants tardifs ne peuvent pas rattraper à court terme.
{future}(ETHUSDT)
Le staking a remodelé l’attribution des actifs de $ETH . Les détenteurs bloquent l’ETH dans des nœuds de validation, en échange de récompenses de production de blocs et d’un partage des frais : cette chaîne est passée d’une machine facturable à un grand livre qui verse des dividendes. La mesure se joue sur le taux de staking : si l’on verrouille trop, la circulation se raréfie et les coûts des opérations de prêt et de market making montent ; si l’on verrouille trop peu, la sécurité du réseau s’affaiblit et le coût que l’attaquant doit supporter baisse. Pour l’instant, le taux de staking se situe entre ces deux extrêmes : le rendement s’ajuste en sens inverse du nombre de participants, et le marché a lui-même trouvé un point d’équilibre. En regardant plus loin, les produits dérivés du staking réinjectent la liquidité des positions bloquées : un même titre de garantie apparaît à la fois dans la file des validateurs et dans le pool de prêts. Une marge sert à deux usages. Cette structure soutient la propre courbe des taux d’intérêt d’Ethereum ; les emprunts on-chain, le market making et la couverture s’en servent tous comme ancrage de tarification. L’actif génère des intérêts par lui-même : les “jeux” de l’écosystème deviennent alors complètement différents. C’est une leçon que les arrivants tardifs ne peuvent pas rattraper à court terme.
1
152
·
--
L’embarras de la conformité en matière de confidentialité : la logique produit de Dusk tient-elle la route ?
Je l’ai relue attentivement dans les testnets et la documentation liés à @Dusk_Foundation , et je me suis rendu compte que son récit central n’est pas si compliqué : utiliser des preuves à divulgation nulle pour garantir, sur la chaîne, à la fois la confidentialité et la conformité, puis intégrer cette logique dans le règlement de jetons de titres. En soi, l’orientation n’est pas mauvaise. Avec $DUSK comme carburant réseau et actif de garantie, en liant les droits de gouvernance à des pondérations, le modèle économique paraît aussi plutôt propre. Ce qui m’a vraiment fait froncer les sourcils, c’est la sensation au moment du déploiement. Les exigences matérielles pour exécuter un nœud ne sont pas faibles ; dans la documentation, plusieurs paramètres clés semblent laissés volontairement en blanc. À mi-parcours, je n’ai plus qu’à éteindre le terminal. Par comparaison avec Concordium, ce dernier découpe la couche d’identité plus finement : les droits d’audit peuvent être répartis par rôle. Chez Dusk, le module de conformité reste à ce stade très grossier de « auditables », alors que les institutions attendent bien davantage.
La couche de confidentialité présente toutefois des avantages perceptibles. Piecrust est effectivement plus rapide que les zk-SNARK classiques en matière de latence de transfert : la confirmation se fait en quelques secondes, et je l’admets. Mais la confidentialité des actifs est si limitée qu’on n’a presque rien à se reprocher… sur le fond. Sur la chaîne, en dehors de la mise en jeu (staking) et des transferts, il est presque impossible de trouver un troisième cas d’usage qui donne envie de s’y attarder. Secret Network, lui, a au moins réussi à faire émerger une forme de DeFi orientée confidentialité. L’écosystème de Dusk ressemble à une équipe restée au stade du livre blanc ; les outils pour les développeurs sont assez “froids”, avec des exemples SDK peu nombreux. On n’a pas ce genre de modèles prêts à copier-coller pour faire tourner ça immédiatement.
Sur le plan du récit, Dusk insiste toujours sur le fait que la confidentialité conforme est la condition préalable à l’entrée des institutions. Je ne le conteste pas, mais une institution n’achètera pas la chaîne d’infrastructure derrière une base de fondations seulement. Les fluctuations de $DUSK semblent davantage guidées par le narratif que par un besoin réel on-chain. Oasis joue lui aussi la carte de la confidentialité : au moins, il a mené quelques expérimentations de tokenisation de données. Chez Dusk, les mouvements dans ce domaine sont si lents qu’on se demande réellement s’il se soucie de l’écosystème. Je ne pense pas qu’il n’y ait aucune chance : c’est plutôt la fracture entre le niveau de finition du produit et les attentes du marché qui, aujourd’hui, est beaucoup trop visible. #dusk
L’embarras de la conformité en matière de confidentialité : la logique produit de Dusk tient-elle la route ?
Je l’ai relue attentivement dans les testnets et la documentation liés à @Dusk , et je me suis rendu compte que son récit central n’est pas si compliqué : utiliser des preuves à divulgation nulle pour garantir, sur la chaîne, à la fois la confidentialité et la conformité, puis intégrer cette logique dans le règlement de jetons de titres. En soi, l’orientation n’est pas mauvaise. Avec $DUSK comme carburant réseau et actif de garantie, en liant les droits de gouvernance à des pondérations, le modèle économique paraît aussi plutôt propre. Ce qui m’a vraiment fait froncer les sourcils, c’est la sensation au moment du déploiement. Les exigences matérielles pour exécuter un nœud ne sont pas faibles ; dans la documentation, plusieurs paramètres clés semblent laissés volontairement en blanc. À mi-parcours, je n’ai plus qu’à éteindre le terminal. Par comparaison avec Concordium, ce dernier découpe la couche d’identité plus finement : les droits d’audit peuvent être répartis par rôle. Chez Dusk, le module de conformité reste à ce stade très grossier de « auditables », alors que les institutions attendent bien davantage.
La couche de confidentialité présente toutefois des avantages perceptibles. Piecrust est effectivement plus rapide que les zk-SNARK classiques en matière de latence de transfert : la confirmation se fait en quelques secondes, et je l’admets. Mais la confidentialité des actifs est si limitée qu’on n’a presque rien à se reprocher… sur le fond. Sur la chaîne, en dehors de la mise en jeu (staking) et des transferts, il est presque impossible de trouver un troisième cas d’usage qui donne envie de s’y attarder. Secret Network, lui, a au moins réussi à faire émerger une forme de DeFi orientée confidentialité. L’écosystème de Dusk ressemble à une équipe restée au stade du livre blanc ; les outils pour les développeurs sont assez “froids”, avec des exemples SDK peu nombreux. On n’a pas ce genre de modèles prêts à copier-coller pour faire tourner ça immédiatement.
Sur le plan du récit, Dusk insiste toujours sur le fait que la confidentialité conforme est la condition préalable à l’entrée des institutions. Je ne le conteste pas, mais une institution n’achètera pas la chaîne d’infrastructure derrière une base de fondations seulement. Les fluctuations de $DUSK semblent davantage guidées par le narratif que par un besoin réel on-chain. Oasis joue lui aussi la carte de la confidentialité : au moins, il a mené quelques expérimentations de tokenisation de données. Chez Dusk, les mouvements dans ce domaine sont si lents qu’on se demande réellement s’il se soucie de l’écosystème. Je ne pense pas qu’il n’y ait aucune chance : c’est plutôt la fracture entre le niveau de finition du produit et les attentes du marché qui, aujourd’hui, est beaucoup trop visible. #dusk
1
1
137
·
--
Dusk cherche à satisfaire à la fois la confidentialité et la conformité, mais l’itinéraire entre les deux s’avère bien plus difficile qu’on ne l’imagine
Après avoir lancé les nœuds du réseau de test @Dusk_Foundation , ma première réaction n’a pas été la surprise, mais la perplexité. Ses transactions de confidentialité reposent sur une liste blanche conforme, ce qui est plus proche des besoins réels de la finance que l’approche “à l’aveugle” de Secret. Le coût, en revanche, est que les validateurs doivent gérer des métadonnées supplémentaires. Cela m’a fait remettre en question le degré de décentralisation du réseau Dusk : les hypothèses de confiance portées par les nœuds semblent clairement s’alourdir.
Si on compare à Concordium, le fait d’avoir la couche d’identité figée dans le protocole simplifie bien la vie : lors du développement d’applications on-chain, les développeurs n’ont pas à se creuser la tête sur les limites à respecter. Chez Dusk, la vérification d’identité est déplacée vers la couche des contrats. La flexibilité est réelle, mais une fois qu’un contrat est mis à jour ou qu’une faille apparaît, les frontières entre confidentialité et conformité peuvent être redéfinies. $DUSK est pour l’instant surtout cantonné aux usages de staking et de frais ; la capture de valeur reste encore assez mince, ce qui colle mal avec l’ampleur que le projet vise pour la tokenisation d’actifs financiers.
Ce qui impacte le plus l’expérience, ce sont les documentations pour les développeurs. Du côté d’Oasis, elles sont claires et la boîte à outils est agréable à utiliser. Avec Dusk, le code d’exemple une fois exécuté fait apparaître des dépendances implicites, ce qui n’est pas favorable aux équipes qui veulent s’intégrer rapidement. Le nombre de projets dans l’écosystème n’a pas vraiment décollé : je suppose que cette difficulté y contribue en partie. Cela dit, le scénario principal de tokenisation d’actifs financiers a bien un attrait réel pour les institutions ; reste à voir si cet attrait peut se traduire par une activité on-chain, et il faudra davantage de preuves.
Un autre point qui fait hésiter concerne le côté portefeuille. L’extension navigateur de Dusk, lors de la signature de transactions de confidentialité, se bloque parfois pendant la confirmation d’autorisation ; sur le réseau principal, ce type de ralentissement sera plus visible. L’expérience portefeuille de Secret n’est pas non plus des plus fluides, mais les canaux de retour de la communauté y sont plus actifs. Si Dusk ne resserre pas ces détails, même des utilisateurs institutionnels intéressés par la tokenisation des titres risquent d’être dissuadés dès la phase d’intégration.
#dusk
Dusk cherche à satisfaire à la fois la confidentialité et la conformité, mais l’itinéraire entre les deux s’avère bien plus difficile qu’on ne l’imagine
Après avoir lancé les nœuds du réseau de test @Dusk , ma première réaction n’a pas été la surprise, mais la perplexité. Ses transactions de confidentialité reposent sur une liste blanche conforme, ce qui est plus proche des besoins réels de la finance que l’approche “à l’aveugle” de Secret. Le coût, en revanche, est que les validateurs doivent gérer des métadonnées supplémentaires. Cela m’a fait remettre en question le degré de décentralisation du réseau Dusk : les hypothèses de confiance portées par les nœuds semblent clairement s’alourdir.
Si on compare à Concordium, le fait d’avoir la couche d’identité figée dans le protocole simplifie bien la vie : lors du développement d’applications on-chain, les développeurs n’ont pas à se creuser la tête sur les limites à respecter. Chez Dusk, la vérification d’identité est déplacée vers la couche des contrats. La flexibilité est réelle, mais une fois qu’un contrat est mis à jour ou qu’une faille apparaît, les frontières entre confidentialité et conformité peuvent être redéfinies. $DUSK est pour l’instant surtout cantonné aux usages de staking et de frais ; la capture de valeur reste encore assez mince, ce qui colle mal avec l’ampleur que le projet vise pour la tokenisation d’actifs financiers.
Ce qui impacte le plus l’expérience, ce sont les documentations pour les développeurs. Du côté d’Oasis, elles sont claires et la boîte à outils est agréable à utiliser. Avec Dusk, le code d’exemple une fois exécuté fait apparaître des dépendances implicites, ce qui n’est pas favorable aux équipes qui veulent s’intégrer rapidement. Le nombre de projets dans l’écosystème n’a pas vraiment décollé : je suppose que cette difficulté y contribue en partie. Cela dit, le scénario principal de tokenisation d’actifs financiers a bien un attrait réel pour les institutions ; reste à voir si cet attrait peut se traduire par une activité on-chain, et il faudra davantage de preuves.
Un autre point qui fait hésiter concerne le côté portefeuille. L’extension navigateur de Dusk, lors de la signature de transactions de confidentialité, se bloque parfois pendant la confirmation d’autorisation ; sur le réseau principal, ce type de ralentissement sera plus visible. L’expérience portefeuille de Secret n’est pas non plus des plus fluides, mais les canaux de retour de la communauté y sont plus actifs. Si Dusk ne resserre pas ces détails, même des utilisateurs institutionnels intéressés par la tokenisation des titres risquent d’être dissuadés dès la phase d’intégration.
#dusk
2
115
·
--
L’illusion de conformité de la « privacy chain », Dusk repousse les problèmes
Mon observation de @Dusk_Foundation se concentre sur le fait qu’elle cherche à engloutir à la fois la confidentialité et la conformité. Rusk VM exécute des preuves PLONK : en théorie, elle peut cacher le montant de la transaction et l’autre partie, tout en laissant au régulateur une porte dérobée côté audit. Ce discours n’a rien de nouveau, mais Dusk le pousse dans le contexte des jetons financiers, ce qui le rend plus pragmatique que la plupart des « privacy chains » généralistes. Le rendement du staking de $DUSK semble encore stable sur le testnet ; mais sur le mainnet, dès que les délais s’allongent, les fluctuations du Gas deviennent un peu pénibles.
Une fois qu’on s’y met vraiment, les problèmes d’expérience développeur deviennent plus concrets. L’exécution d’un nœud exige plus de matériel qu’on ne l’imagine, la documentation ne suit pas toujours les versions, et certains appels d’interface renvoient des erreurs dont il faut parfois remonter au code source pour identifier la cause. Par rapport à Secret Network, la chaîne de calcul de confidentialité de Dusk est plus spécialisée, et le coût de migration des contrats génériques est plutôt élevé. Par rapport à Oasis, le module de conformité de Dusk est plus lourd, mais les outils d’écosystème y sont nettement moins nombreux. $DUSK joue un double rôle, gouvernance et paiements : les pénalités en cas de déconnexion du nœud et la tarification des ressources pour le calcul de confidentialité manquent de clarté, de sorte que les détenteurs de tokens ont, en pratique, beaucoup de mal à estimer le coût réel.
Je n’aime pas trop qu’elle insiste sans cesse sur l’étiquette « institutionnel ». Si « institutionnel » revient simplement à déporter le KYC hors chaîne et à mettre la preuve de règlement sur la chaîne, la différence avec une chaîne d’alliance traditionnelle n’est pas aussi grande que le récit voudrait le faire croire. Ce qui mérite vraiment d’être regardé, c’est plutôt si Dusk peut faire tourner correctement l’appariement de confidentialité pour le market-making et le règlement, et pas seulement publier une nouvelle série de concepts de preuve de conformité. Pour l’instant, la profondeur de liquidité de $DUSK ne soutient pas encore une émission à grande échelle de jetons financiers ; le produit a besoin de stress-tests plus impitoyables.
Sur la piste de la confidentialité on-chain, il ne manque pas de slogans : il manque un produit capable de conserver à la fois l’audit réglementaire et la liquidité réelle sur la chaîne. La feuille de route de Dusk est ambitieuse, mais le rythme de déploiement est lent ; le décalage entre testnet et mainnet se fait encore sentir, et le $DUSK ne digérera pas seul ce genre de rupture.
#dusk
L’illusion de conformité de la « privacy chain », Dusk repousse les problèmes
Mon observation de @Dusk se concentre sur le fait qu’elle cherche à engloutir à la fois la confidentialité et la conformité. Rusk VM exécute des preuves PLONK : en théorie, elle peut cacher le montant de la transaction et l’autre partie, tout en laissant au régulateur une porte dérobée côté audit. Ce discours n’a rien de nouveau, mais Dusk le pousse dans le contexte des jetons financiers, ce qui le rend plus pragmatique que la plupart des « privacy chains » généralistes. Le rendement du staking de $DUSK semble encore stable sur le testnet ; mais sur le mainnet, dès que les délais s’allongent, les fluctuations du Gas deviennent un peu pénibles.
Une fois qu’on s’y met vraiment, les problèmes d’expérience développeur deviennent plus concrets. L’exécution d’un nœud exige plus de matériel qu’on ne l’imagine, la documentation ne suit pas toujours les versions, et certains appels d’interface renvoient des erreurs dont il faut parfois remonter au code source pour identifier la cause. Par rapport à Secret Network, la chaîne de calcul de confidentialité de Dusk est plus spécialisée, et le coût de migration des contrats génériques est plutôt élevé. Par rapport à Oasis, le module de conformité de Dusk est plus lourd, mais les outils d’écosystème y sont nettement moins nombreux. $DUSK joue un double rôle, gouvernance et paiements : les pénalités en cas de déconnexion du nœud et la tarification des ressources pour le calcul de confidentialité manquent de clarté, de sorte que les détenteurs de tokens ont, en pratique, beaucoup de mal à estimer le coût réel.
Je n’aime pas trop qu’elle insiste sans cesse sur l’étiquette « institutionnel ». Si « institutionnel » revient simplement à déporter le KYC hors chaîne et à mettre la preuve de règlement sur la chaîne, la différence avec une chaîne d’alliance traditionnelle n’est pas aussi grande que le récit voudrait le faire croire. Ce qui mérite vraiment d’être regardé, c’est plutôt si Dusk peut faire tourner correctement l’appariement de confidentialité pour le market-making et le règlement, et pas seulement publier une nouvelle série de concepts de preuve de conformité. Pour l’instant, la profondeur de liquidité de $DUSK ne soutient pas encore une émission à grande échelle de jetons financiers ; le produit a besoin de stress-tests plus impitoyables.
Sur la piste de la confidentialité on-chain, il ne manque pas de slogans : il manque un produit capable de conserver à la fois l’audit réglementaire et la liquidité réelle sur la chaîne. La feuille de route de Dusk est ambitieuse, mais le rythme de déploiement est lent ; le décalage entre testnet et mainnet se fait encore sentir, et le $DUSK ne digérera pas seul ce genre de rupture.
#dusk
2
139
·
--
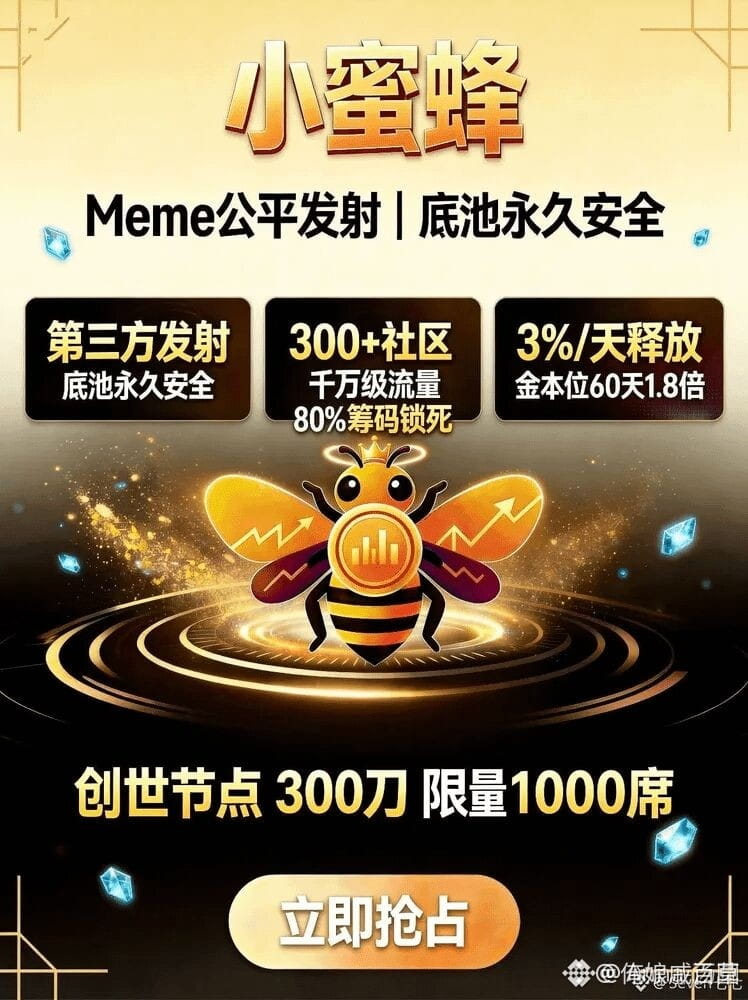
🐝 Petite abeille — Lancement de mèmes équitable
La plupart des gens jouent aux mèmes, pourquoi s’en inquiéter ?
On craint le contrôleur de la “main”, on craint le dump, on craint d’attraper le dernier témoin.
La solution de la Petite abeille : verrouiller 80% des jetons, et tout le monde achète depuis le pool.
Impossible d’acheter en prévente, impossible aussi que j’en achète.
L’équité, c’est aussi simple.
📌 Trois grands principes à la base
① Lancement par un émetteur tiers
Le pool est sécurisé, l’équipe du projet ne peut pas intervenir, personne ne peut trafiquer
② 300+ communautés unies, 80% des jetons verrouillés
L’ensemble de la participation de la communauté s’effectue équitablement via le pool
Aucune allocation réservée, aucune boîte noire, aucune “part d’équipe”
③ Le modèle communautaire obtient 80% des jetons
Équitable, transparent, basé sur la participation, pas sur les relations
⚡ Nœud de genèse · 1000 places limitées
Prix : 300 $/part
Places : 1000, une fois vendues, c’est terminé
Avantage clé : acheter tôt = plus de jetons
Droits liés au nœud :
1. Puissance de calcul x3 (1,2 fois de plus que sur le lancement)
2. Dérive commerciale (slippage) de 2% en dividendes à vie
3. Partager 20 nœuds → progression vers la grande communauté (jusqu’à 50 places, avec 2% de dividendes sur le slippage)
💰 Modèle communautaire : la baisse ne fait pas peur, la hausse rapporte plus
▸ Entrée : à partir de 100$
▸ Libération : 3% par jour, sur 60 jours pour obtenir 1,8 fois la Petite abeille
▸ Cœur : étalon-or — ne dépend pas de la variation du prix du jeton
Ça baisse ? On libère pareil, et vous êtes tranquille
Ça monte ? Les revenus de la puissance de calcul suivent la tendance
Dans un sens comme dans l’autre, il y a une voie : c’est ce modèle qui aide à tenir bon
🔄 Moteur déflationniste : plus on trade, moins il reste de jetons
Slippage : achat 3% + vente 3% = total 6%
→ 4% vers les nœuds et la communauté
→ 2% détruit à l’infini
Chaque transaction réduit la quantité en circulation.
À vous de juger.
Pendant que d’autres ne font que vendre du rêve, la Petite abeille verrouille le “gâteau” directement.
🐝 Compte à rebours du nœud de genèse, surveillez ➡️ @Seven_78977 @mifeng888999
🐝 Petite abeille — Lancement de mèmes équitable
La plupart des gens jouent aux mèmes, pourquoi s’en inquiéter ?
On craint le contrôleur de la “main”, on craint le dump, on craint d’attraper le dernier témoin.
La solution de la Petite abeille : verrouiller 80% des jetons, et tout le monde achète depuis le pool.
Impossible d’acheter en prévente, impossible aussi que j’en achète.
L’équité, c’est aussi simple.
📌 Trois grands principes à la base
① Lancement par un émetteur tiers
Le pool est sécurisé, l’équipe du projet ne peut pas intervenir, personne ne peut trafiquer
② 300+ communautés unies, 80% des jetons verrouillés
L’ensemble de la participation de la communauté s’effectue équitablement via le pool
Aucune allocation réservée, aucune boîte noire, aucune “part d’équipe”
③ Le modèle communautaire obtient 80% des jetons
Équitable, transparent, basé sur la participation, pas sur les relations
⚡ Nœud de genèse · 1000 places limitées
Prix : 300 $/part
Places : 1000, une fois vendues, c’est terminé
Avantage clé : acheter tôt = plus de jetons
Droits liés au nœud :
1. Puissance de calcul x3 (1,2 fois de plus que sur le lancement)
2. Dérive commerciale (slippage) de 2% en dividendes à vie
3. Partager 20 nœuds → progression vers la grande communauté (jusqu’à 50 places, avec 2% de dividendes sur le slippage)
💰 Modèle communautaire : la baisse ne fait pas peur, la hausse rapporte plus
▸ Entrée : à partir de 100$
▸ Libération : 3% par jour, sur 60 jours pour obtenir 1,8 fois la Petite abeille
▸ Cœur : étalon-or — ne dépend pas de la variation du prix du jeton
Ça baisse ? On libère pareil, et vous êtes tranquille
Ça monte ? Les revenus de la puissance de calcul suivent la tendance
Dans un sens comme dans l’autre, il y a une voie : c’est ce modèle qui aide à tenir bon
🔄 Moteur déflationniste : plus on trade, moins il reste de jetons
Slippage : achat 3% + vente 3% = total 6%
→ 4% vers les nœuds et la communauté
→ 2% détruit à l’infini
Chaque transaction réduit la quantité en circulation.
À vous de juger.
Pendant que d’autres ne font que vendre du rêve, la Petite abeille verrouille le “gâteau” directement.
🐝 Compte à rebours du nœud de genèse, surveillez ➡️ @Seven七七 @小蜜蜂全球
2
83
·
--
L’envers d’une conformité à la vie privée : il manque encore un dernier souffle à Dusk sur les produits au niveau institutionnel
J’ai fait tourner intégralement le testnet @Dusk_Foundation , tout en procédant à une comparaison horizontale avec Polymesh et Centrifuge. Résultat : Dusk ne cherche pas à s’insérer dans un simple canal RWA, mais à faire passer le calcul de la confidentialité dans la couche de règlement conforme. Ce positionnement est plus solide que celui des protocoles d’émission « pur » du type Ondo. Mais dans l’usage concret, la logique de divulgation sélective de Dusk fonctionne déjà sur la chaîne ; ce qui accuse clairement du retard, ce sont la documentation d’ingénierie et la stabilité des nœuds. $DUSK, en tant que gas et actif mis en gage, est étroitement lié à l’activité du réseau : c’est plus concret que des jetons de gouvernance à eux seuls.
Au niveau des contrats, Dusk contrôle les permissions de circulation des actifs de façon plus fine que Polymesh. Polymesh segmente l’identité et les actifs : c’est favorable à l’audit, mais la confidentialité est presque abandonnée au profit de la réglementation. Dusk conserve la discrétion des transactions via des preuves à divulgation nulle (zero-knowledge), tout en ménageant des points d’entrée pour l’audit côté régulateur. L’équilibre est bien trouvé, mais après plusieurs cycles d’appels répétés dans l’environnement de test, j’ai constaté que l’estimation du gas de certains contrats présente des écarts assez importants ; la confirmation des blocs est parfois rapide, parfois lente. Pour un market-maker institutionnel, c’est un risque. Le modèle de consommation de $DUSK semble, dans ces conditions de volatilité, un peu fragile.
Par rapport à Centrifuge, Dusk manque d’outils matures pour les pools d’actifs, et l’expérience côté émission est un peu maladroite. Le modèle de pools de Centrifuge a déjà été éprouvé sur des actifs de crédit réels ; le chemin produit est clair. Dusk reste encore au niveau du protocole : il n’y a pas d’interface d’émission pratique, et les développeurs doivent assembler manuellement les étapes du processus. La muraille de confidentialité est profonde, mais l’expérience est une marche en dessous ; le marché ne donnera peut-être pas toujours sa patience. $DUSK : ses rendements de staking servent pour l’instant surtout à soutenir le réseau, pas à soutenir le produit.
Mon avis : la narration de Dusk a une certaine rareté, et la ligne « conformité à la confidentialité » n’est pas encore suffisamment valorisée dans le monde RWA. Mais si les performances du mainnet et la chaîne d’outils continuent de décrocher, l’histoire d’utilité de $DUSK s’en trouvera forcément affectée. La conformité on-chain ne se résume pas à l’écrire dans un livre blanc.
#dusk
L’envers d’une conformité à la vie privée : il manque encore un dernier souffle à Dusk sur les produits au niveau institutionnel
J’ai fait tourner intégralement le testnet @Dusk , tout en procédant à une comparaison horizontale avec Polymesh et Centrifuge. Résultat : Dusk ne cherche pas à s’insérer dans un simple canal RWA, mais à faire passer le calcul de la confidentialité dans la couche de règlement conforme. Ce positionnement est plus solide que celui des protocoles d’émission « pur » du type Ondo. Mais dans l’usage concret, la logique de divulgation sélective de Dusk fonctionne déjà sur la chaîne ; ce qui accuse clairement du retard, ce sont la documentation d’ingénierie et la stabilité des nœuds. $DUSK , en tant que gas et actif mis en gage, est étroitement lié à l’activité du réseau : c’est plus concret que des jetons de gouvernance à eux seuls.
Au niveau des contrats, Dusk contrôle les permissions de circulation des actifs de façon plus fine que Polymesh. Polymesh segmente l’identité et les actifs : c’est favorable à l’audit, mais la confidentialité est presque abandonnée au profit de la réglementation. Dusk conserve la discrétion des transactions via des preuves à divulgation nulle (zero-knowledge), tout en ménageant des points d’entrée pour l’audit côté régulateur. L’équilibre est bien trouvé, mais après plusieurs cycles d’appels répétés dans l’environnement de test, j’ai constaté que l’estimation du gas de certains contrats présente des écarts assez importants ; la confirmation des blocs est parfois rapide, parfois lente. Pour un market-maker institutionnel, c’est un risque. Le modèle de consommation de $DUSK semble, dans ces conditions de volatilité, un peu fragile.
Par rapport à Centrifuge, Dusk manque d’outils matures pour les pools d’actifs, et l’expérience côté émission est un peu maladroite. Le modèle de pools de Centrifuge a déjà été éprouvé sur des actifs de crédit réels ; le chemin produit est clair. Dusk reste encore au niveau du protocole : il n’y a pas d’interface d’émission pratique, et les développeurs doivent assembler manuellement les étapes du processus. La muraille de confidentialité est profonde, mais l’expérience est une marche en dessous ; le marché ne donnera peut-être pas toujours sa patience. $DUSK : ses rendements de staking servent pour l’instant surtout à soutenir le réseau, pas à soutenir le produit.
Mon avis : la narration de Dusk a une certaine rareté, et la ligne « conformité à la confidentialité » n’est pas encore suffisamment valorisée dans le monde RWA. Mais si les performances du mainnet et la chaîne d’outils continuent de décrocher, l’histoire d’utilité de $DUSK s’en trouvera forcément affectée. La conformité on-chain ne se résume pas à l’écrire dans un livre blanc.
#dusk
1
3
117
·
--
La logique des registres de Dusk m’a fait tout reconsidérer sur la confidentialité
J’ai relancé le testnet @Dusk_Foundation pour vérifier que, une fois la conformité et la confidentialité intégrées dans Layer1, la structure des transactions a réellement changé. Je ne regarde pas le prix $DUSK : ce qui m’intéresse, c’est de savoir si la couche de registre peut encaisser la compensation en chaîne.
Au niveau des smart contracts, Dusk utilise Rusk ; son modèle d’état n’est pas une déclinaison de l’EVM. Pour écrire un contrat de transfert, il faut réapprendre la structure des notes. C’est plus “bas niveau” que Secret Network : Secret a au moins une chaîne d’outils compatible EVM, donc un coût de migration plus faible. Dusk place les circuits à preuve de connaissance nulle au niveau du protocole : la confidentialité est par défaut, mais le seuil de développement est élevé. Lors du débogage des confidential transfers, les journaux d’événements n’exposent pas par défaut les montants : c’est favorable aux audits de conformité, mais pour dépanner, on a l’impression de tâtonner dans une boîte noire.
En comparaison avec Oasis : la confidentialité d’Oasis ressemble davantage à l’isolement d’un état confidentiel dans ParaTime, tandis que la blockchain principale reste transparente quand il le faut. Dusk veut que toute la couche de compensation passe par un état chiffré ; la route est donc plus longue et plus lente. Pendant la synchronisation des nœuds, la taille du registre gonfle plus vite que prévu. Les preuves à connaissance nulle retardent de l’ordre de secondes sur une machine “standard”, et nous sommes encore loin d’un environnement de règlement fréquent à grande échelle par des institutions. Concordium utilise une couche d’identité on-chain pour la conformité, mais la confidentialité est plus faible ; Dusk fait l’inverse : d’abord rendre la confidentialité “forte”, puis concevoir des interfaces de conformité. Cet ordre de priorité colle mieux à la compensation des tokens de type valeur mobilière, mais l’écosystème de liquidité n’en est encore qu’à ses débuts.
Globalement, Dusk n’est pas une blockchain orientée “benchmark”. Elle répond à la question : la finance on-chain peut-elle être à la fois vérifiable et dissimulée ? $DUSK correspond aux frais et aux actifs de mise ; la logique de demande ne s’éloigne pas, mais elle a besoin d’un volume de règlement réel pour porter le système. S’il n’y a qu’un récit de confidentialité et pas de migration/compensation côté institutions, l’utilité du token se résume alors à des revenus de mise. Je n’ignorerai pas ce risque simplement parce que la trajectoire technologique semble propre.
#dusk
La logique des registres de Dusk m’a fait tout reconsidérer sur la confidentialité
J’ai relancé le testnet @Dusk pour vérifier que, une fois la conformité et la confidentialité intégrées dans Layer1, la structure des transactions a réellement changé. Je ne regarde pas le prix $DUSK : ce qui m’intéresse, c’est de savoir si la couche de registre peut encaisser la compensation en chaîne.
Au niveau des smart contracts, Dusk utilise Rusk ; son modèle d’état n’est pas une déclinaison de l’EVM. Pour écrire un contrat de transfert, il faut réapprendre la structure des notes. C’est plus “bas niveau” que Secret Network : Secret a au moins une chaîne d’outils compatible EVM, donc un coût de migration plus faible. Dusk place les circuits à preuve de connaissance nulle au niveau du protocole : la confidentialité est par défaut, mais le seuil de développement est élevé. Lors du débogage des confidential transfers, les journaux d’événements n’exposent pas par défaut les montants : c’est favorable aux audits de conformité, mais pour dépanner, on a l’impression de tâtonner dans une boîte noire.
En comparaison avec Oasis : la confidentialité d’Oasis ressemble davantage à l’isolement d’un état confidentiel dans ParaTime, tandis que la blockchain principale reste transparente quand il le faut. Dusk veut que toute la couche de compensation passe par un état chiffré ; la route est donc plus longue et plus lente. Pendant la synchronisation des nœuds, la taille du registre gonfle plus vite que prévu. Les preuves à connaissance nulle retardent de l’ordre de secondes sur une machine “standard”, et nous sommes encore loin d’un environnement de règlement fréquent à grande échelle par des institutions. Concordium utilise une couche d’identité on-chain pour la conformité, mais la confidentialité est plus faible ; Dusk fait l’inverse : d’abord rendre la confidentialité “forte”, puis concevoir des interfaces de conformité. Cet ordre de priorité colle mieux à la compensation des tokens de type valeur mobilière, mais l’écosystème de liquidité n’en est encore qu’à ses débuts.
Globalement, Dusk n’est pas une blockchain orientée “benchmark”. Elle répond à la question : la finance on-chain peut-elle être à la fois vérifiable et dissimulée ? $DUSK correspond aux frais et aux actifs de mise ; la logique de demande ne s’éloigne pas, mais elle a besoin d’un volume de règlement réel pour porter le système. S’il n’y a qu’un récit de confidentialité et pas de migration/compensation côté institutions, l’utilité du token se résume alors à des revenus de mise. Je n’ignorerai pas ce risque simplement parce que la trajectoire technologique semble propre.
#dusk
1
125
·
--
Plus le grand livre de conformité de Dusk est clair, plus le démarrage à froid de la liquidité devient gênant
Quand je regarde cette chaîne @Dusk_Foundation , mon esprit ne cesse de la comparer à Aztec et à Concordium. Aztec se dirige vers la confidentialité générale, tandis que Concordium place la couche d’identité en amont. Dusk est plus étroit : il vise directement l’émission et le paiement d’actifs réglementés. Le mécanisme d’incitation de $DUSK penche lui aussi clairement vers cette voie étroite : c’est plus rassurant que le récit généraliste de la confidentialité, mais le plafond de verre est aussi plus visible.
D’après le ressenti réel lors du déploiement des nœuds, la synchronisation et les requêtes d’état de Dusk ne sont pas lourdes ; sur le testnet, je n’ai pas vu de pics de ressources évidents. Les exigences de mise minimale pour les validateurs ne sont pas vraiment favorables : les petits investisseurs sont essentiellement exclus du consensus. Mais une fois qu’on met le contrat en interaction et qu’on le recoupe avec la documentation, les estimations de gas et le temps de confirmation final finissent toujours par diverger sur quelques points. Ces petites erreurs peuvent décourager ceux qui veulent sérieusement faire du underwriting. La couche de confidentialité basée sur les preuves à connaissance zéro ne montre pas de souci de performance notable ; en revanche, les interfaces d’audit de conformité sont exposées de façon trop directe. On a bien fait en sorte que la divulgation soit sélective on-chain, mais le niveau de granularité de la divulgation reste encore assez grossier.
Comparé à Secret Network, la confidentialité de Dusk n’est pas une dissimulation intégrale : elle confie le pouvoir d’audit à des rôles spécifiques. Je comprends ce compromis. Si les actifs financiers sont totalement anonymes, les souscripteurs et les équipes de compensation n’auront aucune envie d’entrer. Le problème, c’est que l’écosystème actuel de Dusk manque d’émetteurs capables de générer de vrais besoins on-chain. Les infrastructures sont bien là, et le rôle de $DUSK dans la gouvernance et le Gas est clair, mais on ne voit pas encore de point de rupture pour le démarrage de liquidité à froid.
Honnêtement, le plus gros point faible de Dusk aujourd’hui n’est pas la technologie : c’est qu’il raconte la conformité de façon trop complète, au point qu’on attend qu’un vrai scénario de finance fermée et utilisable se concrétise. Sans échelle de souscription, même un grand livre irréprochable on-chain ne fait que tourner à vide.
#dusk
Plus le grand livre de conformité de Dusk est clair, plus le démarrage à froid de la liquidité devient gênant
Quand je regarde cette chaîne @Dusk , mon esprit ne cesse de la comparer à Aztec et à Concordium. Aztec se dirige vers la confidentialité générale, tandis que Concordium place la couche d’identité en amont. Dusk est plus étroit : il vise directement l’émission et le paiement d’actifs réglementés. Le mécanisme d’incitation de $DUSK penche lui aussi clairement vers cette voie étroite : c’est plus rassurant que le récit généraliste de la confidentialité, mais le plafond de verre est aussi plus visible.
D’après le ressenti réel lors du déploiement des nœuds, la synchronisation et les requêtes d’état de Dusk ne sont pas lourdes ; sur le testnet, je n’ai pas vu de pics de ressources évidents. Les exigences de mise minimale pour les validateurs ne sont pas vraiment favorables : les petits investisseurs sont essentiellement exclus du consensus. Mais une fois qu’on met le contrat en interaction et qu’on le recoupe avec la documentation, les estimations de gas et le temps de confirmation final finissent toujours par diverger sur quelques points. Ces petites erreurs peuvent décourager ceux qui veulent sérieusement faire du underwriting. La couche de confidentialité basée sur les preuves à connaissance zéro ne montre pas de souci de performance notable ; en revanche, les interfaces d’audit de conformité sont exposées de façon trop directe. On a bien fait en sorte que la divulgation soit sélective on-chain, mais le niveau de granularité de la divulgation reste encore assez grossier.
Comparé à Secret Network, la confidentialité de Dusk n’est pas une dissimulation intégrale : elle confie le pouvoir d’audit à des rôles spécifiques. Je comprends ce compromis. Si les actifs financiers sont totalement anonymes, les souscripteurs et les équipes de compensation n’auront aucune envie d’entrer. Le problème, c’est que l’écosystème actuel de Dusk manque d’émetteurs capables de générer de vrais besoins on-chain. Les infrastructures sont bien là, et le rôle de $DUSK dans la gouvernance et le Gas est clair, mais on ne voit pas encore de point de rupture pour le démarrage de liquidité à froid.
Honnêtement, le plus gros point faible de Dusk aujourd’hui n’est pas la technologie : c’est qu’il raconte la conformité de façon trop complète, au point qu’on attend qu’un vrai scénario de finance fermée et utilisable se concrétise. Sans échelle de souscription, même un grand livre irréprochable on-chain ne fait que tourner à vide.
#dusk
102
·
--
La période embarrassante de la conformité de la confidentialité : Dusk fait tourner le processus, mais cale au dernier kilomètre
En regardant les performances des derniers mois après la mise à jour du mainnet, la plus grande impression que me laisse @Dusk_Foundation n’est pas un manque de technologie, mais plutôt que la maturité du “stack produit” ne suit pas son discours de conformité. Il veut faire de la finance de confidentialité dans un environnement régulé, et cette position est bien plus difficile qu’un simple empilement de solutions de confidentialité. À chaque étape, il faut arbitrer entre vérifiabilité et traçabilité.
En pratique, l’avancement du portefeuille et du navigateur de Dusk reste encore assez basique. Sur le testnet, j’ai essayé de parcourir une déploiement de contrat : la compatibilité de Rusk VM avec certaines bibliothèques standard n’est pas parfaite, les messages d’erreur de compilation sont flous, et il faut remonter dans le code source pour pouvoir diagnostiquer précisément. Côté mise en jeu (staking), c’est plus fluide : $DUSK a une entrée directe, mais l’affichage des rendements et les avertissements sur la période d’attente avant rachat manquent de transparence, ce qui peut facilement amener les gens à mal évaluer le temps d’immobilisation des fonds.
Mettre Dusk et Secret Network côte à côte est assez intéressant. Secret Network a affiné l’expérience de développement des contrats de confidentialité pendant des années : la chaîne d’outils et la documentation sont plus conviviales. Mais l’hypothèse de confiance liée au TEE reste un obstacle dans l’esprit des utilisateurs : si les fabricants de matériel sont compromis, la garantie de confidentialité s’effondre. Dusk suit une voie ZK : le modèle de sécurité est plus “propre”, et il intègre aussi une couche d’identité conforme directement dans le protocole—c’est un avantage. En revanche, les développeurs d’écosystème doivent supporter un coût d’adaptation plus élevé ; à l’heure actuelle, il y a trop peu d’applications prêtes à l’emploi. Oasis penche vers l’accès autorisé aux données côté entreprise, ce qui n’est pas la même voie que le traitement natif de la confidentialité des actifs financiers de Dusk.
Je ne pense pas que les problèmes actuels de Dusk risquent de le faire s’effondrer : une blockchain de confidentialité conforme, c’est un business qui met du temps à mûrir. Ce qui manque surtout, c’est que la chaîne d’outils et la documentation ne suivent pas le rythme du mainnet. Le discours, à lui seul, ne retient pas les vrais développeurs. La capacité à améliorer l’expérience de développement ensuite déterminera si cette chaîne reste au stade de la preuve de concept, ou si elle pourra réellement faire tourner des actifs. #dusk
La période embarrassante de la conformité de la confidentialité : Dusk fait tourner le processus, mais cale au dernier kilomètre
En regardant les performances des derniers mois après la mise à jour du mainnet, la plus grande impression que me laisse @Dusk n’est pas un manque de technologie, mais plutôt que la maturité du “stack produit” ne suit pas son discours de conformité. Il veut faire de la finance de confidentialité dans un environnement régulé, et cette position est bien plus difficile qu’un simple empilement de solutions de confidentialité. À chaque étape, il faut arbitrer entre vérifiabilité et traçabilité.
En pratique, l’avancement du portefeuille et du navigateur de Dusk reste encore assez basique. Sur le testnet, j’ai essayé de parcourir une déploiement de contrat : la compatibilité de Rusk VM avec certaines bibliothèques standard n’est pas parfaite, les messages d’erreur de compilation sont flous, et il faut remonter dans le code source pour pouvoir diagnostiquer précisément. Côté mise en jeu (staking), c’est plus fluide : $DUSK a une entrée directe, mais l’affichage des rendements et les avertissements sur la période d’attente avant rachat manquent de transparence, ce qui peut facilement amener les gens à mal évaluer le temps d’immobilisation des fonds.
Mettre Dusk et Secret Network côte à côte est assez intéressant. Secret Network a affiné l’expérience de développement des contrats de confidentialité pendant des années : la chaîne d’outils et la documentation sont plus conviviales. Mais l’hypothèse de confiance liée au TEE reste un obstacle dans l’esprit des utilisateurs : si les fabricants de matériel sont compromis, la garantie de confidentialité s’effondre. Dusk suit une voie ZK : le modèle de sécurité est plus “propre”, et il intègre aussi une couche d’identité conforme directement dans le protocole—c’est un avantage. En revanche, les développeurs d’écosystème doivent supporter un coût d’adaptation plus élevé ; à l’heure actuelle, il y a trop peu d’applications prêtes à l’emploi. Oasis penche vers l’accès autorisé aux données côté entreprise, ce qui n’est pas la même voie que le traitement natif de la confidentialité des actifs financiers de Dusk.
Je ne pense pas que les problèmes actuels de Dusk risquent de le faire s’effondrer : une blockchain de confidentialité conforme, c’est un business qui met du temps à mûrir. Ce qui manque surtout, c’est que la chaîne d’outils et la documentation ne suivent pas le rythme du mainnet. Le discours, à lui seul, ne retient pas les vrais développeurs. La capacité à améliorer l’expérience de développement ensuite déterminera si cette chaîne reste au stade de la preuve de concept, ou si elle pourra réellement faire tourner des actifs. #dusk
153
·
--
Dusk a fait de la confidentialité conforme un travail de précision, mais l’expérience des nœuds accuse encore un retard
J’ai refait tourner, testnet et portefeuille, le nœud de test associé au @Dusk_Foundation , en me concentrant sur son niveau d’aboutissement dans les scénarios RWA et de finance réglementée. Dusk insiste depuis longtemps sur la protection de la confidentialité orientée vers la tokenisation au niveau institutionnel : le discours est juste et précis. L’identité on-chain et les transactions confidentielles ne sont pas isolées de façon aussi radicale que dans Secret Network via le TEE, mais plutôt que les preuves à divulgation nulle (zero-knowledge) sont dirigées vers une direction qui reste auditables par la réglementation. Ce chemin me semble assez convaincant : au moins, côté institutionnel, la conformité ne sera pas rejetée d’un revers de main par les équipes régulatrices à cause d’une anonymité totale. Dans la tarification de $DUSK , une grande partie des attentes provient de la quantité d’émissions RWA, et pas seulement du récit “confidentialité”. La solidité de l’équilibre en matière de conformité aura donc un impact direct sur la demande à long terme pour le token.
Côté utilisation produit, la documentation de déploiement des nœuds CLI chez Dusk est fragmentée : pour un débutant, lancer un nœud complet implique de sauter entre plusieurs pages. L’interface d’estimation du gas renvoie parfois des anomalies sur le testnet, et après une reconnexion liée à un arrêt, la synchronisation d’état est trop lente. Ces détails découragent directement les équipes qui veulent mettre en place des nœuds de validation. Les revenus des nœuds de validation sont libellés en DUSK : une mauvaise expérience documentaire peut faire reculer les participants à long terme. Par rapport à Oasis, l’expérience de développement de Dusk est inférieure d’une génération. Mais une fois que tout tourne, la stabilité du blocage (l’édiction de blocs) pour la concurrence (consensus) n’est pas mauvaise : la vitesse de confirmation des blocs est plus nette que celle de Secret. Il manque simplement des outils dans l’écosystème. Dans le navigateur, les informations des reçus des transactions confidentielles sont trop succinctes, ce qui rend l’audit pénible.
En comparaison avec les contrats intelligents confidentiels d’Aztec, l’avantage de Dusk ne réside pas dans le calcul de confidentialité généraliste, mais dans le fait d’anticiper la logique de conformité au niveau des actifs. En tant que carburant du réseau et token de gouvernance, la logique de demande est cohérente. Le problème, c’est que l’utilité du token est encore largement dominée par le staking et les frais, et que le volume réel d’émission d’actifs on-chain ne décolle pas : on risque alors de tomber dans un schéma “récit d’abord, liquidité ensuite”. Si ce point faible n’est pas comblé, les atouts de “confidentialité conforme” de Dusk seront grignotés par la profondeur de l’outillage et de l’écosystème ; et l’histoire orientée institutions ne pourra alors rester qu’au stade du testnet.
#dusk
Dusk a fait de la confidentialité conforme un travail de précision, mais l’expérience des nœuds accuse encore un retard
J’ai refait tourner, testnet et portefeuille, le nœud de test associé au @Dusk , en me concentrant sur son niveau d’aboutissement dans les scénarios RWA et de finance réglementée. Dusk insiste depuis longtemps sur la protection de la confidentialité orientée vers la tokenisation au niveau institutionnel : le discours est juste et précis. L’identité on-chain et les transactions confidentielles ne sont pas isolées de façon aussi radicale que dans Secret Network via le TEE, mais plutôt que les preuves à divulgation nulle (zero-knowledge) sont dirigées vers une direction qui reste auditables par la réglementation. Ce chemin me semble assez convaincant : au moins, côté institutionnel, la conformité ne sera pas rejetée d’un revers de main par les équipes régulatrices à cause d’une anonymité totale. Dans la tarification de $DUSK , une grande partie des attentes provient de la quantité d’émissions RWA, et pas seulement du récit “confidentialité”. La solidité de l’équilibre en matière de conformité aura donc un impact direct sur la demande à long terme pour le token.
Côté utilisation produit, la documentation de déploiement des nœuds CLI chez Dusk est fragmentée : pour un débutant, lancer un nœud complet implique de sauter entre plusieurs pages. L’interface d’estimation du gas renvoie parfois des anomalies sur le testnet, et après une reconnexion liée à un arrêt, la synchronisation d’état est trop lente. Ces détails découragent directement les équipes qui veulent mettre en place des nœuds de validation. Les revenus des nœuds de validation sont libellés en DUSK : une mauvaise expérience documentaire peut faire reculer les participants à long terme. Par rapport à Oasis, l’expérience de développement de Dusk est inférieure d’une génération. Mais une fois que tout tourne, la stabilité du blocage (l’édiction de blocs) pour la concurrence (consensus) n’est pas mauvaise : la vitesse de confirmation des blocs est plus nette que celle de Secret. Il manque simplement des outils dans l’écosystème. Dans le navigateur, les informations des reçus des transactions confidentielles sont trop succinctes, ce qui rend l’audit pénible.
En comparaison avec les contrats intelligents confidentiels d’Aztec, l’avantage de Dusk ne réside pas dans le calcul de confidentialité généraliste, mais dans le fait d’anticiper la logique de conformité au niveau des actifs. En tant que carburant du réseau et token de gouvernance, la logique de demande est cohérente. Le problème, c’est que l’utilité du token est encore largement dominée par le staking et les frais, et que le volume réel d’émission d’actifs on-chain ne décolle pas : on risque alors de tomber dans un schéma “récit d’abord, liquidité ensuite”. Si ce point faible n’est pas comblé, les atouts de “confidentialité conforme” de Dusk seront grignotés par la profondeur de l’outillage et de l’écosystème ; et l’histoire orientée institutions ne pourra alors rester qu’au stade du testnet.
#dusk
108
·
--
Dusk exécute des transactions privées, mais la chaîne d’outils reste en version bêta
Après avoir lancé les nœuds du testnet de Dusk, la première réaction est simple : le choix technologique ne fait pas de compromis. $DUSK, en tant que gas et actif de staking, est réellement utilisé de bout en bout — du transfert à la délégation de nœud — sans logique forcée de jetons. La génération des transactions privées est plus rapide que ce que j’imaginais ; l’ensemble des preuves de type PLONK peut tourner sur une machine “banale”. À ce niveau, c’est plus solide que les projets de confidentialité qui ne font que raconter des histoires. Mais le problème est justement là : la chaîne fonctionne, les outils n’ont pas suivi. Le block explorer n’affiche pour les transactions confidentielles que les changements d’état ; le montant et le type d’actif restent invisibles. Pour vérifier un transfert, il faut revenir à la ligne de commande et consulter les logs locaux. Dusk veut mettre la vérifiabilité et la confidentialité dans une même couche : côté protocole, c’est cohérent ; côté utilisateur, cela devient un prérequis.
Prenons Oasis : le modèle de confidentialité de @Dusk_Foundation est davantage orienté vers la couche “actifs” plutôt que vers la couche de calcul de données. Oasis ouvre le calcul privé à l’écosystème EVM, ce qui rend l’entrée en main rapide pour les développeurs, mais la confidentialité n’est pas assez “native” côté actifs. Sur Secret Network, la confidentialité côté contrats est très poussée : le discours de conformité est quasiment abandonné, et les institutions ont du mal à y entrer. Dusk se retrouve coincé entre les deux : il emprunte une voie étroite combinant des actifs basés sur la permission et une confidentialité native. En théorie, cela devrait plaire aux institutions financières ; pourtant, l’écosystème et les outils restent trop maigres. Le tableau de staking et l’interface de gouvernance de $DUSK ressemblent à une version bêta précoce : la rétroaction d’interaction est lente et, par moments, des requêtes disparaissent. Pour une chaîne qui met en avant une expérience de niveau financier, ces “bords bruts” font mal.
La direction de Dusk ne me paraît pas être le problème. Une chaîne de confidentialité conforme n’est pas un besoin fictif, en particulier pour le marché européen. Si la confidentialité programmable et l’émission de jetons de type titres se concrétisent réellement, $DUSK aura une demande effective à satisfaire. Simplement, l’expérience actuelle ne tient pas encore la promesse de l’histoire que Dusk veut raconter : la chaîne fonctionne, mais les outils périphériques et les points d’entrée de l’écosystème accusent clairement du retard. Si l’on rend l’affichage des informations du portefeuille et du navigateur plus clair, et que l’on comble les trous de la documentation développeur, alors la fenêtre d’opportunité de Dusk pourra s’ouvrir. Sinon, même avec de solides bases en cryptographie, l’utilisateur, dès sa première action, finira quand même par être “perdu”.
#dusk
Dusk exécute des transactions privées, mais la chaîne d’outils reste en version bêta
Après avoir lancé les nœuds du testnet de Dusk, la première réaction est simple : le choix technologique ne fait pas de compromis. $DUSK , en tant que gas et actif de staking, est réellement utilisé de bout en bout — du transfert à la délégation de nœud — sans logique forcée de jetons. La génération des transactions privées est plus rapide que ce que j’imaginais ; l’ensemble des preuves de type PLONK peut tourner sur une machine “banale”. À ce niveau, c’est plus solide que les projets de confidentialité qui ne font que raconter des histoires. Mais le problème est justement là : la chaîne fonctionne, les outils n’ont pas suivi. Le block explorer n’affiche pour les transactions confidentielles que les changements d’état ; le montant et le type d’actif restent invisibles. Pour vérifier un transfert, il faut revenir à la ligne de commande et consulter les logs locaux. Dusk veut mettre la vérifiabilité et la confidentialité dans une même couche : côté protocole, c’est cohérent ; côté utilisateur, cela devient un prérequis.
Prenons Oasis : le modèle de confidentialité de @Dusk est davantage orienté vers la couche “actifs” plutôt que vers la couche de calcul de données. Oasis ouvre le calcul privé à l’écosystème EVM, ce qui rend l’entrée en main rapide pour les développeurs, mais la confidentialité n’est pas assez “native” côté actifs. Sur Secret Network, la confidentialité côté contrats est très poussée : le discours de conformité est quasiment abandonné, et les institutions ont du mal à y entrer. Dusk se retrouve coincé entre les deux : il emprunte une voie étroite combinant des actifs basés sur la permission et une confidentialité native. En théorie, cela devrait plaire aux institutions financières ; pourtant, l’écosystème et les outils restent trop maigres. Le tableau de staking et l’interface de gouvernance de $DUSK ressemblent à une version bêta précoce : la rétroaction d’interaction est lente et, par moments, des requêtes disparaissent. Pour une chaîne qui met en avant une expérience de niveau financier, ces “bords bruts” font mal.
La direction de Dusk ne me paraît pas être le problème. Une chaîne de confidentialité conforme n’est pas un besoin fictif, en particulier pour le marché européen. Si la confidentialité programmable et l’émission de jetons de type titres se concrétisent réellement, $DUSK aura une demande effective à satisfaire. Simplement, l’expérience actuelle ne tient pas encore la promesse de l’histoire que Dusk veut raconter : la chaîne fonctionne, mais les outils périphériques et les points d’entrée de l’écosystème accusent clairement du retard. Si l’on rend l’affichage des informations du portefeuille et du navigateur plus clair, et que l’on comble les trous de la documentation développeur, alors la fenêtre d’opportunité de Dusk pourra s’ouvrir. Sinon, même avec de solides bases en cryptographie, l’utilisateur, dès sa première action, finira quand même par être “perdu”.
#dusk
100
·
--
Dans ce jeu d’échecs qu’est la conformité à la vie privée, les nœuds de Dusk exposent d’abord ses faiblesses
Récemment, j’ai relancé un cycle de tests sur les nœuds de Dusk afin de vérifier si, dans le contexte de la tokenisation de titres, la conformité est réelle ou seulement « sur le papier ». Le démarrage a été plus rapide que prévu et la synchronisation des blocs liée aux preuves à connaissance nulle n’a pas montré de blocage évident. En revanche, après une journée complète d’exécution, la stabilité du retour RPC et l’écart dans l’estimation du gas sont loin d’être négligeables. De plus, le support des requêtes sur l’historique de l’état par les nœuds légers reste trop faible. Dusk a fait descendre la logique de conformité au niveau du protocole : la direction est bonne, mais le niveau d’industrialisation ne suit pas la narration. En particulier, l’estimation du gas dans les appels impliquant la vérification de preuves à connaissance nulle peut dévier de plus de dix points de pourcentage. Ce type d’expérience est un vrai frein pour les développeurs d’institutions qui souhaitent s’y connecter.
Par comparaison avec Oasis (Sapphire) et Secret Network, la différence de Dusk ne vient pas des algorithmes de confidentialité, mais des limites de la confidentialité. Oasis exécute l’intimité dans des ParaTime en parallèle, et les développeurs choisissent côté contrats s’ils activent ou non cette fonctionnalité ; Secret Network, lui, fait de ses contrats de confidentialité une option par défaut. Dusk est plus ambitieux : il veut accomplir la conformité, l’identité et l’émission d’actifs sur la même chaîne. Cela implique que les nœuds doivent gérer simultanément davantage d’engagements d’état et de vérifications de preuves, ce qui fait grimper d’un coup les exigences de maintenance. Mon impression est que Dusk ressemble à une machine conçue sur mesure pour les institutions, et qu’il est difficile pour les participants en nœuds personnels d’obtenir une expérience stable.
Côté jetons, le modèle économique de $DUSK repose sur le jalonnement des nœuds et l’usage du réseau, mais pour l’instant, le volume réel d’échanges non incitatifs on-chain reste très faible. Si les revenus de jalonnement proviennent principalement de l’émission (incorporation) plutôt que de véritables frais, la valeur du jeton sera diluée avec le temps. Je vais être un peu direct : si les coûts de validation ne baissent pas pour une chaîne de conformité privée, les institutions ne migreront pas non plus seulement pour des slogans. Dans la feuille de route de Dusk, les orientations d’investissement pour l’audit et les outils de conformité sont cohérentes, mais le problème est qu’il faut des tests de référence plus transparents, pas des captures d’écran de la communauté.
Je continuerai donc à suivre les versions ultérieures après @Dusk_Foundation , en particulier les optimisations de la synchronisation des nœuds et du RPC — notamment pour les requêtes d’historique des nœuds légers et l’amélioration de l’estimation du gas. C’est là, selon moi, que Dusk creuse véritablement l’écart avec Oasis et Secret. #dusk
Dans ce jeu d’échecs qu’est la conformité à la vie privée, les nœuds de Dusk exposent d’abord ses faiblesses
Récemment, j’ai relancé un cycle de tests sur les nœuds de Dusk afin de vérifier si, dans le contexte de la tokenisation de titres, la conformité est réelle ou seulement « sur le papier ». Le démarrage a été plus rapide que prévu et la synchronisation des blocs liée aux preuves à connaissance nulle n’a pas montré de blocage évident. En revanche, après une journée complète d’exécution, la stabilité du retour RPC et l’écart dans l’estimation du gas sont loin d’être négligeables. De plus, le support des requêtes sur l’historique de l’état par les nœuds légers reste trop faible. Dusk a fait descendre la logique de conformité au niveau du protocole : la direction est bonne, mais le niveau d’industrialisation ne suit pas la narration. En particulier, l’estimation du gas dans les appels impliquant la vérification de preuves à connaissance nulle peut dévier de plus de dix points de pourcentage. Ce type d’expérience est un vrai frein pour les développeurs d’institutions qui souhaitent s’y connecter.
Par comparaison avec Oasis (Sapphire) et Secret Network, la différence de Dusk ne vient pas des algorithmes de confidentialité, mais des limites de la confidentialité. Oasis exécute l’intimité dans des ParaTime en parallèle, et les développeurs choisissent côté contrats s’ils activent ou non cette fonctionnalité ; Secret Network, lui, fait de ses contrats de confidentialité une option par défaut. Dusk est plus ambitieux : il veut accomplir la conformité, l’identité et l’émission d’actifs sur la même chaîne. Cela implique que les nœuds doivent gérer simultanément davantage d’engagements d’état et de vérifications de preuves, ce qui fait grimper d’un coup les exigences de maintenance. Mon impression est que Dusk ressemble à une machine conçue sur mesure pour les institutions, et qu’il est difficile pour les participants en nœuds personnels d’obtenir une expérience stable.
Côté jetons, le modèle économique de $DUSK repose sur le jalonnement des nœuds et l’usage du réseau, mais pour l’instant, le volume réel d’échanges non incitatifs on-chain reste très faible. Si les revenus de jalonnement proviennent principalement de l’émission (incorporation) plutôt que de véritables frais, la valeur du jeton sera diluée avec le temps. Je vais être un peu direct : si les coûts de validation ne baissent pas pour une chaîne de conformité privée, les institutions ne migreront pas non plus seulement pour des slogans. Dans la feuille de route de Dusk, les orientations d’investissement pour l’audit et les outils de conformité sont cohérentes, mais le problème est qu’il faut des tests de référence plus transparents, pas des captures d’écran de la communauté.
Je continuerai donc à suivre les versions ultérieures après @Dusk , en particulier les optimisations de la synchronisation des nœuds et du RPC — notamment pour les requêtes d’historique des nœuds légers et l’amélioration de l’estimation du gas. C’est là, selon moi, que Dusk creuse véritablement l’écart avec Oasis et Secret. #dusk
102
·
--
Choc réel du récit sur la confidentialité et refonte des couches de base d’une blockchain conforme
En examinant la voie de la confidentialité, les investissements “captifs” de la capitale se portent surtout sur des preuves à divulgation nulle jouant le rôle de solutions d’extension. Dusk enfonce de force la technologie ZK au niveau du protocole : cette intégration native coupe directement les points de fuite de la confidentialité au niveau applicatif. Au niveau le plus bas, imposer la confidentialité est bien plus décisif que de compter sur des développeurs capables d’écrire correctement des contrats intelligents. L’ambition révélée par Dusk est de monopoliser l’infrastructure financière décentralisée conforme, native.
Lorsqu’on choisit d’exécuter le mécanisme de divulgation sélective du protocole Citadel, l’on met au passage en regard la logique de base de Dusk et Midnight. Midnight tente d’équilibrer la confidentialité et l’état public via un modèle à double jetons : cette conception amplifie le risque de redondance dans le système économique. Dusk mobilise directement la machine virtuelle Piecrust en conjonction avec le modèle Zedger pour exécuter des contrats confidentiels sur un seul registre. Les données empiriques mettent en lumière un point douloureux : même si le niveau du code optimise spécifiquement le temps de génération des preuves, sous des requêtes à forte concurrence, la latence de validation des nœuds demeure. La charge de calcul massive des circuits de base en divulgation à zéro connaissance ne peut pas être gommée par une architecture ingénieuse.
@Dusk_Foundation L’écosystème a entièrement réécrit la voie standard d’émission des actifs. Il refuse d’être une arène de spéculation pour les petits porteurs ; c’est davantage une sandbox de conformité sur mesure, destinée aux capitaux entrant de manière traditionnelle. Les nœuds du réseau qui détiennent $DUSK participant à la consenus, c’est, dans l’essence, parier à sens unique sur la tendance macro consistant à réglementer la conformité. En évaluant l’expérience développeur, on constate que le seuil d’accès reste extrêmement rigoureux : une logique ZK complexe bloque directement la copie-collage des projets “air”. En retirant les formulations marketing de la whitepaper, cette refonte apparaît comme une expérience hardcore pour redéfinir les frontières de la confiance financière : l’unique indicateur de validation que le projet parvient à exécuter correspond désormais aux véritables fonds d’entrée des institutions traditionnelles.
#dusk $DUSK
Choc réel du récit sur la confidentialité et refonte des couches de base d’une blockchain conforme
En examinant la voie de la confidentialité, les investissements “captifs” de la capitale se portent surtout sur des preuves à divulgation nulle jouant le rôle de solutions d’extension. Dusk enfonce de force la technologie ZK au niveau du protocole : cette intégration native coupe directement les points de fuite de la confidentialité au niveau applicatif. Au niveau le plus bas, imposer la confidentialité est bien plus décisif que de compter sur des développeurs capables d’écrire correctement des contrats intelligents. L’ambition révélée par Dusk est de monopoliser l’infrastructure financière décentralisée conforme, native.
Lorsqu’on choisit d’exécuter le mécanisme de divulgation sélective du protocole Citadel, l’on met au passage en regard la logique de base de Dusk et Midnight. Midnight tente d’équilibrer la confidentialité et l’état public via un modèle à double jetons : cette conception amplifie le risque de redondance dans le système économique. Dusk mobilise directement la machine virtuelle Piecrust en conjonction avec le modèle Zedger pour exécuter des contrats confidentiels sur un seul registre. Les données empiriques mettent en lumière un point douloureux : même si le niveau du code optimise spécifiquement le temps de génération des preuves, sous des requêtes à forte concurrence, la latence de validation des nœuds demeure. La charge de calcul massive des circuits de base en divulgation à zéro connaissance ne peut pas être gommée par une architecture ingénieuse.
@Dusk L’écosystème a entièrement réécrit la voie standard d’émission des actifs. Il refuse d’être une arène de spéculation pour les petits porteurs ; c’est davantage une sandbox de conformité sur mesure, destinée aux capitaux entrant de manière traditionnelle. Les nœuds du réseau qui détiennent $DUSK participant à la consenus, c’est, dans l’essence, parier à sens unique sur la tendance macro consistant à réglementer la conformité. En évaluant l’expérience développeur, on constate que le seuil d’accès reste extrêmement rigoureux : une logique ZK complexe bloque directement la copie-collage des projets “air”. En retirant les formulations marketing de la whitepaper, cette refonte apparaît comme une expérience hardcore pour redéfinir les frontières de la confiance financière : l’unique indicateur de validation que le projet parvient à exécuter correspond désormais aux véritables fonds d’entrée des institutions traditionnelles.
#dusk $DUSK
1
104
·
--
Je me suis souvent dit : comment une blockchain de confidentialité doit-elle évoluer pour durer ? Beaucoup de projets crient fort à la confidentialité, mais dès qu’ils se heurtent à la réglementation, ils s’essoufflent. Dusk, c’est différent : dès le départ, l’équipe a fait de la conformité un cœur du projet, pas un simple “patch” ajouté après coup. J’ai lu la documentation de @Dusk_Foundation et les mises à jour récentes, et leur DuskEVM est vraiment intéressant : il prend en charge des smart contracts confidentiels, les détails des transactions peuvent être masqués, tout en laissant en place des canaux d’audit requis par les régulateurs. Cet équilibre, franchement, je l’admire.
Après le lancement sur le mainnet, avec le standard cross-chain de Chainlink, les actifs des exchanges traditionnelles comme NPEX sont tokenisés directement on-chain : la confidentialité n’est pas perdue, et la conformité non plus. Je ne suis pas un expert technique, mais après avoir utilisé quelques blockchains de confidentialité, j’ai constaté que la finalité de Dusk est très rapide, et les frais aussi sont bas — ce qui rend le tout plus favorable pour les institutions. Le mécanisme de récompenses de staking de $DUSK est aussi bien pensé : pas d’hyperinflation extrême, plutôt une incitation à conserver à long terme et à participer à la sécurité du réseau.
En toute franchise, j’avais un peu de doutes sur les RWA : je me disais que c’était juste changer un costume pour relancer un concept. Mais en voyant des cas concrets de Dusk qui se déploient réellement, notamment l’ampleur de la tokenisation des actifs institutionnels qui progresse vers plus de 300 M€ — j’ai commencé à changer d’avis. Ce n’est pas du “blabla”, c’est une construction pas à pas, qui comble progressivement le fossé entre CeFi et DeFi.
De mon point de vue, 2026 pourrait être un véritable point de bascule pour la filière confidentialité-conformité. Si Dusk conserve ce rythme, la valeur liée à $DUSK pourrait être progressivement mieux reconnue par le marché. Ce n’est pas forcément promis à un énorme pump, mais la direction me rassure pour tenir. #dusk
Je me suis souvent dit : comment une blockchain de confidentialité doit-elle évoluer pour durer ? Beaucoup de projets crient fort à la confidentialité, mais dès qu’ils se heurtent à la réglementation, ils s’essoufflent. Dusk, c’est différent : dès le départ, l’équipe a fait de la conformité un cœur du projet, pas un simple “patch” ajouté après coup. J’ai lu la documentation de @Dusk et les mises à jour récentes, et leur DuskEVM est vraiment intéressant : il prend en charge des smart contracts confidentiels, les détails des transactions peuvent être masqués, tout en laissant en place des canaux d’audit requis par les régulateurs. Cet équilibre, franchement, je l’admire.
Après le lancement sur le mainnet, avec le standard cross-chain de Chainlink, les actifs des exchanges traditionnelles comme NPEX sont tokenisés directement on-chain : la confidentialité n’est pas perdue, et la conformité non plus. Je ne suis pas un expert technique, mais après avoir utilisé quelques blockchains de confidentialité, j’ai constaté que la finalité de Dusk est très rapide, et les frais aussi sont bas — ce qui rend le tout plus favorable pour les institutions. Le mécanisme de récompenses de staking de $DUSK est aussi bien pensé : pas d’hyperinflation extrême, plutôt une incitation à conserver à long terme et à participer à la sécurité du réseau.
En toute franchise, j’avais un peu de doutes sur les RWA : je me disais que c’était juste changer un costume pour relancer un concept. Mais en voyant des cas concrets de Dusk qui se déploient réellement, notamment l’ampleur de la tokenisation des actifs institutionnels qui progresse vers plus de 300 M€ — j’ai commencé à changer d’avis. Ce n’est pas du “blabla”, c’est une construction pas à pas, qui comble progressivement le fossé entre CeFi et DeFi.
De mon point de vue, 2026 pourrait être un véritable point de bascule pour la filière confidentialité-conformité. Si Dusk conserve ce rythme, la valeur liée à $DUSK pourrait être progressivement mieux reconnue par le marché. Ce n’est pas forcément promis à un énorme pump, mais la direction me rassure pour tenir. #dusk
111
·
--
Honnêtement, je surveille DUSK depuis un moment. Plus je l’observe, plus j’ai l’impression que ce n’est pas vraiment comme ces chaînes orientées “récits” qu’on voit sur le marché.
La plupart des blockchains publiques misent sur “qui va le plus vite” et “qui est le moins cher”. Dusk, lui, mise sur autre chose : comment faire en sorte que des actifs financiers réglementés soient réellement tokenisés et mis on-chain. Ce n’est pas le genre de sujet qui fait vibrer… mais c’est peut-être la clé pour que la RWA puisse enfin passer du concept à la réalité.
Ce qui m’a récemment fait m’arrêter pour y réfléchir, c’est le réseau principal DuskEVM. Un environnement Solidity familier : les développeurs n’ont pas besoin d’apprendre un tout nouvel ensemble d’outils. Mais le plus intéressant, c’est le module Hedger : il combine chiffrement homomorphe et preuves à divulgation nulle (zero-knowledge) pour permettre des transactions confidentielles, tout en laissant une ouverture pour que les parties autorisées puissent procéder à une vérification. Confidentialité et conformité : longtemps, j’ai eu l’impression que c’était un dilemme “soit l’un, soit l’autre”, et que @Dusk_Foundation voulait les souder ensemble. Est-ce que la soudure tient ? Il faudra voir si le tout fonctionne une fois en marche.
Autre point : Dusk Trade. Les fonds monétaires, les ETF et les obligations sont négociés directement on-chain. Le système respecte les règles des plateformes de trading multilatérales autorisées, avec un règlement quasi immédiat, et on peut aussi les combiner avec la DeFi. Ce n’est donc pas juste “envelopper” un ancien actif sous forme de jeton : c’est plutôt comme si on déplaçait toute la chaîne allant de l’émission jusqu’à la négociation directement sur la blockchain. À mon avis, l’orientation “émission native” est bien plus intéressante que la simple tokenisation.
En collaboration avec Chainlink, et en s’associant à des bourses autorisées pour transférer des actifs de plusieurs centaines de millions d’euros on-chain… Pris un à un, ces gestes ne semblent pas énormes. Mais mis bout à bout, on dirait qu’on est en train de poser discrètement un pipeline pour faire entrer des capitaux traditionnels dans la chaîne.
Bien sûr, l’arrivée des institutions se fait lentement : impossible de précipiter ça. Je ne sais pas non plus quand $DUSK sera vraiment compris par le marché.
Mais les infrastructures, souvent, sont ce qui a le plus de valeur quand personne n’en parle.
#dusk $ETH
Honnêtement, je surveille DUSK depuis un moment. Plus je l’observe, plus j’ai l’impression que ce n’est pas vraiment comme ces chaînes orientées “récits” qu’on voit sur le marché.
La plupart des blockchains publiques misent sur “qui va le plus vite” et “qui est le moins cher”. Dusk, lui, mise sur autre chose : comment faire en sorte que des actifs financiers réglementés soient réellement tokenisés et mis on-chain. Ce n’est pas le genre de sujet qui fait vibrer… mais c’est peut-être la clé pour que la RWA puisse enfin passer du concept à la réalité.
Ce qui m’a récemment fait m’arrêter pour y réfléchir, c’est le réseau principal DuskEVM. Un environnement Solidity familier : les développeurs n’ont pas besoin d’apprendre un tout nouvel ensemble d’outils. Mais le plus intéressant, c’est le module Hedger : il combine chiffrement homomorphe et preuves à divulgation nulle (zero-knowledge) pour permettre des transactions confidentielles, tout en laissant une ouverture pour que les parties autorisées puissent procéder à une vérification. Confidentialité et conformité : longtemps, j’ai eu l’impression que c’était un dilemme “soit l’un, soit l’autre”, et que @Dusk voulait les souder ensemble. Est-ce que la soudure tient ? Il faudra voir si le tout fonctionne une fois en marche.
Autre point : Dusk Trade. Les fonds monétaires, les ETF et les obligations sont négociés directement on-chain. Le système respecte les règles des plateformes de trading multilatérales autorisées, avec un règlement quasi immédiat, et on peut aussi les combiner avec la DeFi. Ce n’est donc pas juste “envelopper” un ancien actif sous forme de jeton : c’est plutôt comme si on déplaçait toute la chaîne allant de l’émission jusqu’à la négociation directement sur la blockchain. À mon avis, l’orientation “émission native” est bien plus intéressante que la simple tokenisation.
En collaboration avec Chainlink, et en s’associant à des bourses autorisées pour transférer des actifs de plusieurs centaines de millions d’euros on-chain… Pris un à un, ces gestes ne semblent pas énormes. Mais mis bout à bout, on dirait qu’on est en train de poser discrètement un pipeline pour faire entrer des capitaux traditionnels dans la chaîne.
Bien sûr, l’arrivée des institutions se fait lentement : impossible de précipiter ça. Je ne sais pas non plus quand $DUSK sera vraiment compris par le marché.
Mais les infrastructures, souvent, sont ce qui a le plus de valeur quand personne n’en parle.
#dusk $ETH
1
101
·
--
Parlons-en $DUSK , une idée que j’ai ressortie en fouillant récemment dans des documents.
La plupart des projets de confidentialité font ce qu’il faut pour tenir la régulation à l’écart, à la porte. @Dusk_Foundation , à l’inverse, veut intégrer la confidentialité dans le système. Les transactions restent confidentielles par défaut, mais la partie autorisante peut procéder à un contrôle. Le règlement demeure déterministe, et une fois la décision prise, on ne revient pas dessus. Honnêtement, cette combinaison est, selon moi, l’une des rares histoires vraiment racontées aux institutions dans tout le secteur de la confidentialité.
Pourquoi les institutions s’y intéressent ? C’est simple. Sur les chaînes publiques, tout se voit : positions, contreparties, flux de fonds, tout est à nu. Qui oserait apporter de l’argent réel pour exécuter un règlement de titres ? Les cryptos de confidentialité pures ne passent pas non plus la barrière de la conformité. Et ce “faux-plafond” entre les deux, c’est précisément la place qu’occupe Dusk.
Les prochains mouvements à surveiller méritent qu’on s’y attarde. Le réseau principal DuskEVM arrive : les développeurs pourront écrire, avec un Solidity familier, des applications financières dotées d’attributs de confidentialité, en s’appuyant sur le module Hedger, qui fusionne le chiffrement homomorphe et les preuves à connaissance nulle. En baissant un peu les barrières, l’écosystème pourrait gagner une couche supplémentaire.
Il y a aussi Dusk Trade, positionné comme un neobroker d’actifs financiers tokenisés : fonds monétaires, ETF, obligations, RWA… tout veut être amené on-chain, avec l’objectif d’emprunter la voie des MTF agréés. Ajoutez à cela le plan d’on-chain côté NPEX pour des actifs de plus de 300 millions d’euros, ainsi la coopération inter-chaînes avec Chainlink : ce n’est pas un récit, c’est un calendrier.
Ce qui m’intéresse personnellement, c’est plutôt une distinction très subtile : la tokenisation ne fait qu’envelopper des anciens actifs d’une “coque”, tandis que l’émission native seule peut transférer l’ensemble du cycle de vie de l’actif sur la chaîne. Dusk veut faire ce second choix. Cette ambition compte plus que les chiffres de capitalisation à court terme.
Les risques sont aussi très clairs. Si l’exécution accuse un retard d’une étape, le récit change de personnes. La conformité est à la fois un fosset/cœur de protection et peut aussi devenir un plafond : de quel côté on bascule, le marché tranchera.
Pour l’instant, c’est tout. Continuez à observer l’avancement de la mise en œuvre de @Dusk_Foundation ; c’est plus intéressant que de regarder l’écran en continu.
#dusk
Parlons-en $DUSK , une idée que j’ai ressortie en fouillant récemment dans des documents.
La plupart des projets de confidentialité font ce qu’il faut pour tenir la régulation à l’écart, à la porte. @Dusk , à l’inverse, veut intégrer la confidentialité dans le système. Les transactions restent confidentielles par défaut, mais la partie autorisante peut procéder à un contrôle. Le règlement demeure déterministe, et une fois la décision prise, on ne revient pas dessus. Honnêtement, cette combinaison est, selon moi, l’une des rares histoires vraiment racontées aux institutions dans tout le secteur de la confidentialité.
Pourquoi les institutions s’y intéressent ? C’est simple. Sur les chaînes publiques, tout se voit : positions, contreparties, flux de fonds, tout est à nu. Qui oserait apporter de l’argent réel pour exécuter un règlement de titres ? Les cryptos de confidentialité pures ne passent pas non plus la barrière de la conformité. Et ce “faux-plafond” entre les deux, c’est précisément la place qu’occupe Dusk.
Les prochains mouvements à surveiller méritent qu’on s’y attarde. Le réseau principal DuskEVM arrive : les développeurs pourront écrire, avec un Solidity familier, des applications financières dotées d’attributs de confidentialité, en s’appuyant sur le module Hedger, qui fusionne le chiffrement homomorphe et les preuves à connaissance nulle. En baissant un peu les barrières, l’écosystème pourrait gagner une couche supplémentaire.
Il y a aussi Dusk Trade, positionné comme un neobroker d’actifs financiers tokenisés : fonds monétaires, ETF, obligations, RWA… tout veut être amené on-chain, avec l’objectif d’emprunter la voie des MTF agréés. Ajoutez à cela le plan d’on-chain côté NPEX pour des actifs de plus de 300 millions d’euros, ainsi la coopération inter-chaînes avec Chainlink : ce n’est pas un récit, c’est un calendrier.
Ce qui m’intéresse personnellement, c’est plutôt une distinction très subtile : la tokenisation ne fait qu’envelopper des anciens actifs d’une “coque”, tandis que l’émission native seule peut transférer l’ensemble du cycle de vie de l’actif sur la chaîne. Dusk veut faire ce second choix. Cette ambition compte plus que les chiffres de capitalisation à court terme.
Les risques sont aussi très clairs. Si l’exécution accuse un retard d’une étape, le récit change de personnes. La conformité est à la fois un fosset/cœur de protection et peut aussi devenir un plafond : de quel côté on bascule, le marché tranchera.
Pour l’instant, c’est tout. Continuez à observer l’avancement de la mise en œuvre de @Dusk ; c’est plus intéressant que de regarder l’écran en continu.
#dusk
17
2
146
·
--
Cette vague sur Ethereum est vraiment assez frustrante. Maintenant, le prix est à 1899 dollars : sur les 24 dernières heures, il ne fait que “user” la plage de 30 dollars entre 1891 et 1921. Aujourd’hui, ça baisse encore légèrement de 0,2 %. Sur le graphique, il y a un seul mot qui ressort : “mou”. Mais si tu ne regardes que le jour présent, tu risques d’être trop court-termiste. Sur une période plus longue, sur 30 jours c’est +10,27 %, mais sur 90 jours c’est -18 %, et sur six mois c’est encore en perte d’environ 10 %. Ça veut dire quoi ? Que le mouvement de mars à juillet a été trop violent et que là, on ne fait que commencer à sortir du trou, à moitié seulement. Même le capital n’est pas encore récupéré.
La structure à court terme n’est pourtant pas si mauvaise. Le 6 août, aux premières heures de la nuit, ça a envoyé Ethereum de 1855 jusqu’à 1927 d’un coup, en une seule bougie, avec une hausse nette de 72 dollars. C’est clairement l’effet d’argent qui est entré et a balayé les carnets d’ordres : ce n’est pas quelque chose qu’un petit porteur ferait. Dommage, l’élan n’a pas tenu : au-dessus de 1920, la pression de vente est trop lourde. Deux tentatives successives ont échoué à rester au-dessus, ce qui montre qu’entre 1900 et 1930, il y a une grosse quantité de positions coincées (et des gens cherchant à se désengager). À chaque fois que les haussiers veulent remonter d’un cran, ils doivent payer avec du “cash” réel. Sur 7 jours, ça ne monte que de 1,99 % : c’est typiquement du “on tire en grattant, puis on digère en même temps”.
Le $ETH se trouve dans une situation assez gênante : il ne suit pas la création de nouveaux plus hauts du BTC. Les flux de capitaux semblent clairement rester surtout autour du “grand frère” (BTC), et Ethereum ressemble à un éternel second oublié. Le récit on-chain n’est pas assez solide non plus : la fragmentation vers le L2, des frais de Gas qui restent moroses, et un volume de combustion qui n’arrive pas à remonter. La pression inflationniste revient aussi. Les institutions disent être favorables, mais les flux de capitaux liés à l’ETF sont irréguliers, par à-coups.
Mon point de vue : la capacité à tenir la zone 1890 est cruciale. C’est la zone de coûts avant la montée d’hier. Si ça casse, il faudra probablement revenir tester 1855. Mais tant que la structure ne “décroche” pas, ce genre de consolidation latérale avec des volumes réduits est plutôt une bonne chose : ça permet de nettoyer les “flottants” au-dessus de 1920. Ensuite, quand une vraie tendance repartira, on évitera que des gens viennent les écraser en une fois. Il ne faut pas se presser : ETH est actuellement dans une phase où il faut surtout tenir bon et être patient, comme un “test de persévérance” entre patience des acteurs. Le $ETH
{future}(ETHUSDT)
Cette vague sur Ethereum est vraiment assez frustrante. Maintenant, le prix est à 1899 dollars : sur les 24 dernières heures, il ne fait que “user” la plage de 30 dollars entre 1891 et 1921. Aujourd’hui, ça baisse encore légèrement de 0,2 %. Sur le graphique, il y a un seul mot qui ressort : “mou”. Mais si tu ne regardes que le jour présent, tu risques d’être trop court-termiste. Sur une période plus longue, sur 30 jours c’est +10,27 %, mais sur 90 jours c’est -18 %, et sur six mois c’est encore en perte d’environ 10 %. Ça veut dire quoi ? Que le mouvement de mars à juillet a été trop violent et que là, on ne fait que commencer à sortir du trou, à moitié seulement. Même le capital n’est pas encore récupéré.
La structure à court terme n’est pourtant pas si mauvaise. Le 6 août, aux premières heures de la nuit, ça a envoyé Ethereum de 1855 jusqu’à 1927 d’un coup, en une seule bougie, avec une hausse nette de 72 dollars. C’est clairement l’effet d’argent qui est entré et a balayé les carnets d’ordres : ce n’est pas quelque chose qu’un petit porteur ferait. Dommage, l’élan n’a pas tenu : au-dessus de 1920, la pression de vente est trop lourde. Deux tentatives successives ont échoué à rester au-dessus, ce qui montre qu’entre 1900 et 1930, il y a une grosse quantité de positions coincées (et des gens cherchant à se désengager). À chaque fois que les haussiers veulent remonter d’un cran, ils doivent payer avec du “cash” réel. Sur 7 jours, ça ne monte que de 1,99 % : c’est typiquement du “on tire en grattant, puis on digère en même temps”.
Le $ETH se trouve dans une situation assez gênante : il ne suit pas la création de nouveaux plus hauts du BTC. Les flux de capitaux semblent clairement rester surtout autour du “grand frère” (BTC), et Ethereum ressemble à un éternel second oublié. Le récit on-chain n’est pas assez solide non plus : la fragmentation vers le L2, des frais de Gas qui restent moroses, et un volume de combustion qui n’arrive pas à remonter. La pression inflationniste revient aussi. Les institutions disent être favorables, mais les flux de capitaux liés à l’ETF sont irréguliers, par à-coups.
Mon point de vue : la capacité à tenir la zone 1890 est cruciale. C’est la zone de coûts avant la montée d’hier. Si ça casse, il faudra probablement revenir tester 1855. Mais tant que la structure ne “décroche” pas, ce genre de consolidation latérale avec des volumes réduits est plutôt une bonne chose : ça permet de nettoyer les “flottants” au-dessus de 1920. Ensuite, quand une vraie tendance repartira, on évitera que des gens viennent les écraser en une fois. Il ne faut pas se presser : ETH est actuellement dans une phase où il faut surtout tenir bon et être patient, comme un “test de persévérance” entre patience des acteurs. Le $ETH
1
1
195
·
--
Ne donnez pas aux gens coincés l’occasion de faire monter le convoi !Les Bourses chinoises d’actions (HK) viennent de reprendre un peu leur souffle ces deux derniers jours : l’indice a légèrement remonté, et dans le groupe, d’un coup, une foule de gens se sont mis à crier « achetez pour le long terme ». Honnêtement, parmi eux, beaucoup ne sont pas du tout vraiment optimistes sur la tendance : ils sont simplement profondément coincés dans leurs positions, et n’attendent qu’une chose—que des étrangers entrent pour les aider à « relever le convoi » et les sortir de leur perte. Ce genre de comportement fait vraiment énormément de mal.
Si tu lis leurs messages, les arguments sont toute une série bien rôdée : « Après une grosse baisse, c’est un terrain en or », « le rebond vient juste de démarrer », « la logique du secteur du stockage n’a pas changé », « dépêchez-vous de monter à bord, ne manquez pas la reprise ». Mais si tu creuses un peu, tu verras que ces gens qui postent ont déjà accumulé des pertes à n’en plus finir : leur compte est bloqué avec une baisse de plusieurs dizaines de points, ils n’osent pas couper, et rester là à attendre est à la fois épuisant et douloureux. Leur pensée la plus réelle n’est pas de partager une opportunité fiable : ils espèrent plutôt que le plus d’investisseurs particuliers possible viennent de l’extérieur, pour que les ordres acheteurs affluent et fasse monter le cours, afin qu’eux aient la chance, pendant le rebond, de sortir—et de reporter leurs pertes sur les personnes qui entrent après eux.
Ne donnez pas aux gens coincés l’occasion de faire monter le convoi !
Les Bourses chinoises d’actions (HK) viennent de reprendre un peu leur souffle ces deux derniers jours : l’indice a légèrement remonté, et dans le groupe, d’un coup, une foule de gens se sont mis à crier « achetez pour le long terme ». Honnêtement, parmi eux, beaucoup ne sont pas du tout vraiment optimistes sur la tendance : ils sont simplement profondément coincés dans leurs positions, et n’attendent qu’une chose—que des étrangers entrent pour les aider à « relever le convoi » et les sortir de leur perte. Ce genre de comportement fait vraiment énormément de mal.
Si tu lis leurs messages, les arguments sont toute une série bien rôdée : « Après une grosse baisse, c’est un terrain en or », « le rebond vient juste de démarrer », « la logique du secteur du stockage n’a pas changé », « dépêchez-vous de monter à bord, ne manquez pas la reprise ». Mais si tu creuses un peu, tu verras que ces gens qui postent ont déjà accumulé des pertes à n’en plus finir : leur compte est bloqué avec une baisse de plusieurs dizaines de points, ils n’osent pas couper, et rester là à attendre est à la fois épuisant et douloureux. Leur pensée la plus réelle n’est pas de partager une opportunité fiable : ils espèrent plutôt que le plus d’investisseurs particuliers possible viennent de l’extérieur, pour que les ordres acheteurs affluent et fasse monter le cours, afin qu’eux aient la chance, pendant le rebond, de sortir—et de reporter leurs pertes sur les personnes qui entrent après eux.
Si tu lis leurs messages, les arguments sont toute une série bien rôdée : « Après une grosse baisse, c’est un terrain en or », « le rebond vient juste de démarrer », « la logique du secteur du stockage n’a pas changé », « dépêchez-vous de monter à bord, ne manquez pas la reprise ». Mais si tu creuses un peu, tu verras que ces gens qui postent ont déjà accumulé des pertes à n’en plus finir : leur compte est bloqué avec une baisse de plusieurs dizaines de points, ils n’osent pas couper, et rester là à attendre est à la fois épuisant et douloureux. Leur pensée la plus réelle n’est pas de partager une opportunité fiable : ils espèrent plutôt que le plus d’investisseurs particuliers possible viennent de l’extérieur, pour que les ordres acheteurs affluent et fasse monter le cours, afin qu’eux aient la chance, pendant le rebond, de sortir—et de reporter leurs pertes sur les personnes qui entrent après eux.
91
·
--
Les gars, $ETH cette baisse ne peut vraiment plus continuer à tomber.
Regardez cette tendance : depuis le plus haut, elle a déjà été divisée par deux, puis encore par deux. Les investisseurs en herbe qui devaient être coupés l’ont déjà été ; et les longs qui devaient exploser ont explosé à peu près autant. En ce moment, il y a énormément de voix pessimistes sur le marché, mais plus on arrive à ce moment-là, plus cela veut dire que le point bas approche. L’indice de la peur est déjà tombé à un niveau historiquement bas ; les données on-chain montrent que les gros porteurs accumulent discrètement ; la quantité d’ETH en réserve sur les exchanges continue de diminuer. Qu’est-ce que ça signifie ? Que les jetons sont en train de passer des mains des particuliers vers celles des institutions.
Parlons aussi du contexte macro : le cycle de baisses de taux de la Fed est déjà lancé, et une politique de liquidité plus souple est clairement la tendance. L’ETH, c’est le roi des altcoins : dès que l’humeur du marché se redresse, la force du rebond sera absolument la plus intense. Côté technique, un support clé a déjà été testé trois ou quatre fois, et à chaque fois le prix est reparti : c’est un signal typique de formation de base. Le volume des échanges diminue aussi progressivement, ce qui indique que la pression vendeuse est en train de s’épuiser, que les ordres de vente commencent à manquer.
Et tous ceux qui crient tous les jours à la “mise à zéro”, vous leur demandez d’apporter des preuves ? L’écosystème de l’ETH, les fondations DeFi, la stratégie Layer2 : laquelle de ces choses n’est pas réelle et tangible ? Les fondamentaux ne se sont absolument pas détériorés ; la baisse est due uniquement à l’émotion et à la liquidité.
À ce niveau de prix, l’espace à la baisse est vraiment limité : même si ça baisse encore, ça ne peut pas aller bien plus loin. Mais et à la hausse ? Avec un simple catalyseur positif, on peut facilement gagner 20 % à 30 %. Le rapport risque/rendement est là, et ceux qui comprennent comprendront naturellement.
Ce qui précède ne sont que des points de vue d’analyse de marché et ne constitue pas un conseil en investissement. Le marché des crypto-monnaies est très volatil ; veuillez juger indépendamment selon votre situation et faire attention à la gestion des risques. {spot}(ETHUSDT)
Les gars, $ETH cette baisse ne peut vraiment plus continuer à tomber.
Regardez cette tendance : depuis le plus haut, elle a déjà été divisée par deux, puis encore par deux. Les investisseurs en herbe qui devaient être coupés l’ont déjà été ; et les longs qui devaient exploser ont explosé à peu près autant. En ce moment, il y a énormément de voix pessimistes sur le marché, mais plus on arrive à ce moment-là, plus cela veut dire que le point bas approche. L’indice de la peur est déjà tombé à un niveau historiquement bas ; les données on-chain montrent que les gros porteurs accumulent discrètement ; la quantité d’ETH en réserve sur les exchanges continue de diminuer. Qu’est-ce que ça signifie ? Que les jetons sont en train de passer des mains des particuliers vers celles des institutions.
Parlons aussi du contexte macro : le cycle de baisses de taux de la Fed est déjà lancé, et une politique de liquidité plus souple est clairement la tendance. L’ETH, c’est le roi des altcoins : dès que l’humeur du marché se redresse, la force du rebond sera absolument la plus intense. Côté technique, un support clé a déjà été testé trois ou quatre fois, et à chaque fois le prix est reparti : c’est un signal typique de formation de base. Le volume des échanges diminue aussi progressivement, ce qui indique que la pression vendeuse est en train de s’épuiser, que les ordres de vente commencent à manquer.
Et tous ceux qui crient tous les jours à la “mise à zéro”, vous leur demandez d’apporter des preuves ? L’écosystème de l’ETH, les fondations DeFi, la stratégie Layer2 : laquelle de ces choses n’est pas réelle et tangible ? Les fondamentaux ne se sont absolument pas détériorés ; la baisse est due uniquement à l’émotion et à la liquidité.
À ce niveau de prix, l’espace à la baisse est vraiment limité : même si ça baisse encore, ça ne peut pas aller bien plus loin. Mais et à la hausse ? Avec un simple catalyseur positif, on peut facilement gagner 20 % à 30 %. Le rapport risque/rendement est là, et ceux qui comprennent comprendront naturellement.
Ce qui précède ne sont que des points de vue d’analyse de marché et ne constitue pas un conseil en investissement. Le marché des crypto-monnaies est très volatil ; veuillez juger indépendamment selon votre situation et faire attention à la gestion des risques.
1
222
·
--
Le plan en cascade de la rentabilité du Bitcoin, comment fonctionne vraiment le gameplay en couches de Bedrock 2.0
Avant-hier, j'ai discuté avec le vieux Li autour d'un thé sur comment gagner des revenus stables avec le Bitcoin. À l'heure actuelle, faire du mining solo c'est trop risqué. Je me suis récemment intéressé à ce truc qu'est Bedrock 2.0. Il se présente comme un moteur de rendement intelligent pour le capital Bitcoin. En gros, tu utilises uniBTC comme point d'entrée unique. Une fois à l'intérieur, le système s'occupe automatiquement du routage et de la répartition dynamique des actifs. Ce cadre stratégique en couches de Bedrock me convient bien. Les différentes préférences de risque sont toutes séparées. Après tout, mettre tous ses œufs dans le même panier peut facilement mener à une liquidation complète.
J'ai fouillé quelques coffres de @Bedrock . Si tu cherches la stabilité, regarde le coffre quantitatif Delta-Neutral. Il utilise principalement l'arbitrage systématique pour profiter des écarts de prix tout en restant neutre sur le marché. Pour ceux qui veulent que les fonds circulent rapidement, il y a le coffre natif DeFi pour approvisionner la liquidité à haute fréquence sur la chaîne. Le coffre de crédit s'appuie principalement sur le surcollatéral et les règles de liquidation pour offrir des rendements structurés. De plus, il y a un coffre RWA qui introduit des outils financiers hors chaîne pour diversifier les revenus.
Prenons l'exemple pratique du Selini Vault. Ce coffre repose sur l'infrastructure de crédit de Cap et la couche de sécurité partagée de Symbiotic. En fait, il permet à des équipes de trading professionnelles de faire du trading à haute fréquence et de l'arbitrage algorithmique. La logique stratégique de Bedrock est un peu complexe à mettre en œuvre. Personnellement, je me suis aidé de son module AI BRclaw pour décomposer le tout et comprendre les risques.
Pour jouer cette stratégie, il faut aussi jeter un œil au token $BR . C'est comme un ticket d'entrée. Plus tu verrouilles tes actifs longtemps, plus tu obtiens de droits de priorité sur les stratégies. Mais les vieux du coin le savent tous. Peu importe à quel point le code est bien écrit, il y a toujours des risques. Les vulnérabilités des smart contracts et les risques de liquidation, personne ne peut les éviter. Chacun doit évaluer cela par soi-même. Pour l'instant, j'ai juste pris un peu de profit pour tester le mécanisme et voir le rendement réel. #bedrock
233
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
ZcashETFPostsFirstWeeklyOutflow$93.6M
45,844 vues
140 mentions
#ZcashETFPostsFirstWeeklyOutflow$93.6M
Le premier flux sortant hebdomadaire du FNB Zcash de 93,6 millions de dollars signale un affaiblissement de la demande des investisseurs et d’éventuelles prises de profits. Cela pourrait exercer une pression à court terme sur le prix de ZEC et détériorer le sentiment sur l’ensemble des crypto-monnaies axées sur la confidentialité. Les traders devraient surveiller les niveaux de support et les flux de fonds à venir avant de prendre des positions.
Eram Trading Lab
·1 mentions J’aime
·187 vues
GreekPoliceBustCryptoScamRingArrest17
118,202 vues
866 mentions
BitcoinRejectedAt$87K
141,135 vues
197 mentions