

HALEY-NOOR
15.7k Publications
HALEY-NOOR
 Binance Square Vérifié
Signaler
Bloquer l’utilisateur
1.5K+ Suivis
34.8K+ Abonnés
23.8K+ J’aime
Publications
Tous
Citations
Direct
PINNED

PINNED
·
--
Haussier
Vérifié
Le chiffre que tout le monde répète au sujet de Kite est d’environ 0,000001 $ par transaction. J’ai cherché où ces transactions avaient réellement lieu, et la réponse était surprenante : principalement pas sur la chaîne.
KITE revendique des canaux d’état avec une latence inférieure à 100 ms pour ce coût. Un article explicatif secondaire décrit le mécanisme : les agents préautorisent des budgets, échangent des micro-bons signés, puis règlent les comptes sur la chaîne une seule fois. Le faible coût ne vient donc pas d’une chaîne plus rapide. C’est surtout que la chaîne ne voit pas les paiements.
Ce qui m’a marqué, c’est que le véritable rôle de la chaîne est d’enregistrer le plafond. Passport distingue l’utilisateur, l’agent et la session, afin qu’une session compromise n’ait pas accès à la clé racine. KITE juge les clés API de longue durée dangereusement permissives. Ici, le budget est l’unité de confiance.
Hypothèse : imaginons que j’accorde à un agent de recherche un budget de session de 20 $. Une boucle défectueuse dépense les 20 $ en appels API inutiles, tous conformes aux règles. Rien n’a été compromis. Le plafond a fonctionné, pas le jugement.
Je peux me tromper, mais cela signifie que Kite répond à la question « jusqu’à quel montant les choses peuvent-elles mal tourner ? », et non à « est-ce que ça en valait la peine ? ». Par ailleurs, les documents de Passport que j’ai consultés indiquaient que l’accès était sur invitation pendant le testnet, et une présentation de mars 2026 qualifiait Kite de solution dont la capacité à passer à l’échelle n’avait pas été éprouvée. Vérifiez donc la situation actuelle.
Un plafond limite les dégâts. Il ne juge pas la dépense.
@GoKiteAI
#KiteBBW $KITE
Le chiffre que tout le monde répète au sujet de Kite est d’environ 0,000001 $ par transaction. J’ai cherché où ces transactions avaient réellement lieu, et la réponse était surprenante : principalement pas sur la chaîne.
KITE revendique des canaux d’état avec une latence inférieure à 100 ms pour ce coût. Un article explicatif secondaire décrit le mécanisme : les agents préautorisent des budgets, échangent des micro-bons signés, puis règlent les comptes sur la chaîne une seule fois. Le faible coût ne vient donc pas d’une chaîne plus rapide. C’est surtout que la chaîne ne voit pas les paiements.
Ce qui m’a marqué, c’est que le véritable rôle de la chaîne est d’enregistrer le plafond. Passport distingue l’utilisateur, l’agent et la session, afin qu’une session compromise n’ait pas accès à la clé racine. KITE juge les clés API de longue durée dangereusement permissives. Ici, le budget est l’unité de confiance.
Hypothèse : imaginons que j’accorde à un agent de recherche un budget de session de 20 $. Une boucle défectueuse dépense les 20 $ en appels API inutiles, tous conformes aux règles. Rien n’a été compromis. Le plafond a fonctionné, pas le jugement.
Je peux me tromper, mais cela signifie que Kite répond à la question « jusqu’à quel montant les choses peuvent-elles mal tourner ? », et non à « est-ce que ça en valait la peine ? ». Par ailleurs, les documents de Passport que j’ai consultés indiquaient que l’accès était sur invitation pendant le testnet, et une présentation de mars 2026 qualifiait Kite de solution dont la capacité à passer à l’échelle n’avait pas été éprouvée. Vérifiez donc la situation actuelle.
Un plafond limite les dégâts. Il ne juge pas la dépense.
@KITE AI 中文
#KiteBBW $KITE
27
38
4.7k
·
--
Haussier
Chaque rapport de résultats raconte une histoire, mais la vraie question est de savoir ce que le marché a déjà intégré dans les cours.
Une entreprise peut annoncer de solides bénéfices et voir quand même son action chuter si les investisseurs s’attendaient à des résultats encore meilleurs. C’est pourquoi, à mon avis, les attentes comptent autant que les chiffres eux-mêmes.
Cette fois, je suis curieux de voir quelle entreprise surprendra le plus les investisseurs. Quel est votre choix ? 👀
#EarningsSeason #BinancePick
133
·
--
😂 Mon plus grand talent ?
Je peux transformer un petit profit en une grosse perte sans dépenser un seul rupee de plus ! 📉😭
À ce stade, je n’ai pas besoin d’une stratégie de trading… j’ai besoin d’un miracle ! 🤣
@Meilin007
😂 Mon plus grand talent ?
Je peux transformer un petit profit en une grosse perte sans dépenser un seul rupee de plus ! 📉😭
À ce stade, je n’ai pas besoin d’une stratégie de trading… j’ai besoin d’un miracle ! 🤣
@建宇-Jianyu
Je peux transformer un petit profit en une grosse perte sans dépenser un seul rupee de plus ! 📉😭
À ce stade, je n’ai pas besoin d’une stratégie de trading… j’ai besoin d’un miracle ! 🤣
@建宇-Jianyu
3
4
956
·
--
Haussier
#BinancePick 💡 La saison des résultats nous rappelle que les attentes du marché et les résultats réels ne coïncident pas toujours !
Sur Binance Pick, je regarde au-delà des gros titres avant de faire mes pronostics. La croissance du chiffre d’affaires, les performances de l’entreprise et ses prévisions peuvent toutes influencer la réaction du marché.
👀 Je suis de près $MSFT , $AMZN et $GOOGL . Selon vous, quelle entreprise pourrait surprendre le marché cette saison des résultats, et pourquoi ?
1
578
·
--
Haussier
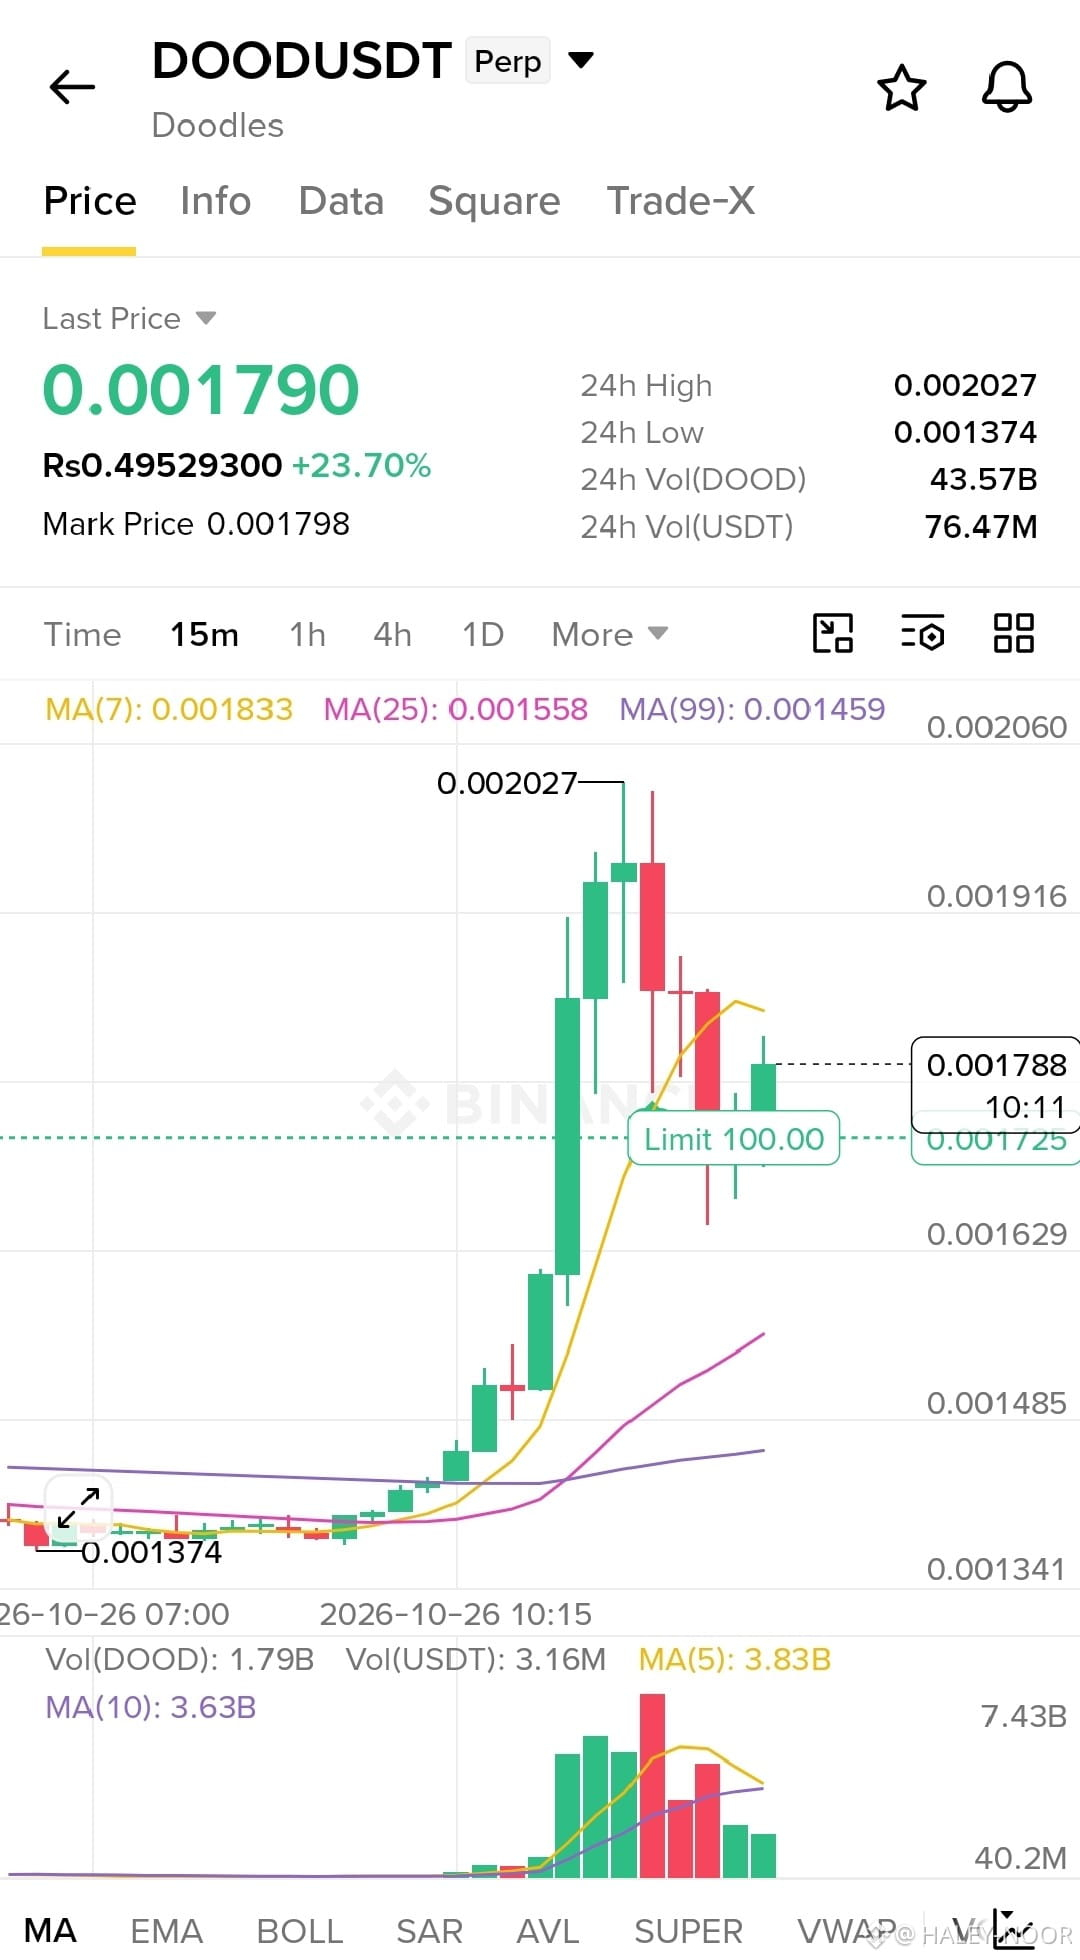
$DOOD LONG Fort retournement haussier ♥️🤝
Entrée : 0.00185–0.00193 |
SL : 0.00165
TP1 : 0.00220 | TP2 : 0.00260 | TP3 : 0.00330
$DOOD LONG Fort retournement haussier ♥️🤝
Entrée : 0.00185–0.00193 |
SL : 0.00165
TP1 : 0.00220 | TP2 : 0.00260 | TP3 : 0.00330
Entrée : 0.00185–0.00193 |
SL : 0.00165
TP1 : 0.00220 | TP2 : 0.00260 | TP3 : 0.00330
1
472
·
--
📊 Une prédiction avisée repose sur la recherche, pas sur la chance !
Je découvre la nouvelle rubrique Finance Earnings de Binance Pick, où nous pouvons prédire les performances des grandes entreprises et gagner des points. 👀
$MSFT, $AMZN ou $GOOGL dépasseront-ils les attentes du marché ? Je pense que consulter les estimations de résultats, la croissance des entreprises et le sentiment du marché peut nous aider à prendre de meilleures décisions.
Je partagerai mes prédictions, expliquerai mes raisons et tirerai des leçons de chaque résultat. Aucune prédiction n’est garantie !
#EarningsSeason #BinancePick
2
834
·
--
Haussier
#DowDrops653Points
Les couvertures ne lisent pas les gros titres
Une baisse de 653 points, ça ressemble à un krach. Elle ne représentait que 1,23 %, et le Dow a tout de même terminé la semaine en hausse de 0,4 %. Le Nasdaq 100 a fini presque inchangé, tandis que les petites capitalisations ont gagné environ 2 %.
Ce qui a baissé, c’est la partie du marché exposée aux coûts : American Express (en baisse de 3,7 % après avoir annoncé une réduction de 5 % de ses effectifs), Coca-Cola, Nike et Home Depot. La cause : le pétrole. Le Brent a clôturé au-dessus de 116 $, un plus haut en six mois, après des attaques houthistes signalées contre des infrastructures énergétiques saoudiennes, selon la note de fin de semaine de Crypto.com.
Ce qui me semble plus intéressant, c’est le comportement des « couvertures ». Le pétrole est le grand classique des récits inflationnistes, et pourtant l’or a perdu environ 3,5 % sur la semaine et le bitcoin a glissé vers les 81 000 $, tandis que plus de 470 millions de dollars de positions à effet de levier ont été liquidées en 24 heures. Crypto.com attribue le recul de l’or à la hausse du pétrole, qui ravive les craintes d’une hausse des taux. Aucun des deux n’a donc joué son rôle de couverture contre l’inflation. Tous deux se sont comportés comme des actifs sensibles à l’évolution des taux. Une seule semaine ne suffit pas à trancher, et les couvertures peuvent fonctionner sur des périodes plus longues.
La même note indique que les marchés s’attendent à ce que la Fed maintienne ses taux mercredi, mais jugent très probable une hausse en décembre. La réunion de la Fed compte donc davantage que le nombre de points perdus par le Dow. Je ne peux pas dire si la zone des 80 000 $ constitue un véritable support pour le bitcoin ou si c’est simplement là que se concentrent les positions sur options.
Mon interprétation : quand un choc fait bouger les taux, « couverture contre l’inflation » est une étiquette, pas un comportement.
661
·
--
#EarningsSeason
La question à laquelle les deux réponses échouent
Tesla a réduit son plan de dépenses d’investissement pour 2026 à environ 20 milliards de dollars, et l’action a chuté. Meta a relevé ses prévisions de dépenses à 135–145 milliards de dollars, et l’action a perdu environ 7 %. Cette saison, le marché semble sanctionner les deux réponses à la même question.
Le Bitcoin a observé la scène d’un peu plus loin. Jeudi, le Nasdaq a perdu 2,6 % et les valeurs des fabricants de puces, plus de 6 %. Le Bitcoin a glissé d’environ 1,5 % au pire de la séance, avant de se redresser dans la nuit, selon un récapitulatif quotidien. La comparaison porte donc sur un plus bas intrajournalier et sur les clôtures des indices : elle n’est pas tout à fait juste. Cela dit, le Bitcoin ne se comporte pas comme un simple proxy des valeurs technologiques. Talos a estimé à 0,6 la corrélation sur 30 jours avec le Nasdaq. C’est élevé, mais une corrélation n’est pas un bêta.
Ce qui me préoccupe, ce sont les données de flux. Les ETF Bitcoin au comptant ont enregistré 635,6 millions de dollars de sorties ce même jour, mettant fin à une série de trois jours d’entrées. Ainsi, quels que soient ceux qui ont soutenu le cours, ce n’étaient pas les acheteurs de fonds, et ces sources ne me permettent pas de savoir qui c’était.
Le prochain test est concret. Microsoft et Alphabet publieront leurs résultats le 28 octobre, le jour même de la décision de la Fed, puis Amazon suivra le 29. Si le Bitcoin continue d’absorber les chocs boursiers sans en subir toute l’ampleur, alors même que les fonds vendent, l’étiquette de proxy des valeurs technologiques paraît trop simpliste. Si une deuxième vague de baisse des valeurs des fabricants de puces le pousse à clôturer sous les 80 000 dollars, le récapitulatif prévient que cette interprétation s’inversera.
Mon avis : une seule journée ne prouve pas grand-chose. Mais « évoluer avec les valeurs technologiques » et « évoluer comme les valeurs technologiques » ne signifient peut-être pas la même chose.
$IRYS $BNB
175
·
--
Un chiffre rond sans foule
Une boutique a une file d’attente jusque dehors, mais le caissier dit que seule une poignée de clients a acheté quelque chose. C’est ainsi que j’ai perçu la brève hausse de l’ETH au-dessus de 2 500 $.
Le titre est exact. L’ETH a atteint ce niveau mercredi pour la première fois depuis plus d’une semaine, avec un plus haut sur 24 heures proche de 2 527 $, avant de retomber autour de 2 430 $ jeudi. Mais ce mouvement s’est accompagné d’une hausse des valeurs technologiques. Le Nasdaq a progressé de 1,3 % tandis que les actions de SpaceX bondissaient de 10 % après la publication de ses résultats, selon FXStreet. Sur les 53,7 M$ de liquidations de contrats à terme sur l’ETH, 43 M$ concernaient des positions vendeuses. C’est un short squeeze, modeste en valeur, pas une ruée.
Ce qui ne colle pas, ce sont les données sur les fonds. Les ETF spot ETH américains ont enregistré des sorties nettes lors de 15 des 16 dernières séances, dont 26,13 M$ mardi, selon les données de SoSoValue citées par FXStreet. Les acheteurs réglementés qui ne prennent que des positions longues n’étaient pas à l’origine de la hausse.
Voici le lien auquel je reviens sans cesse. Le staking a atteint un record de 43,8 M d’ETH, soit environ 35,9 % de l’offre, selon Bitwise, et un article connexe de FXStreet titre que les rendements et les revenus des frais ont baissé. Une part plus importante immobilisée signifie une quantité moindre d’ETH liquides en circulation, et une faible quantité en circulation permet à des flux modestes avec effet de levier de faire bouger les cours. C’est mon interprétation. Les sources n’établissent pas de lien entre les deux.
Je ne peux pas dire si le record du staking témoigne d’une conviction ou simplement d’une habitude, et une seule journée de variation des cours ne prouve pas grand-chose.
Mon analyse : les 2 500 $ indiquent où les vendeurs à découvert ont été pris à contre-pied, pas qui est en train d’accumuler. J’attendrais que les flux des ETF s’inversent avant de parler de demande.
$ETH $BTC $SOL
#EarningsSeason #EthereumSurpasses2500USDT
187
·
--
Haussier
#BinancePick est une occasion de transformer votre connaissance du marché en action. 📊 Avant de faire vos choix, allez au-delà des fluctuations des prix et réfléchissez au sentiment du marché, aux tendances et aux risques. Rejoignez la campagne, mettez vos talents d’analyse à l’épreuve et apprenez à chaque prédiction. 🎯
#BinancePick est une occasion de transformer votre connaissance du marché en action. 📊 Avant de faire vos choix, allez au-delà des fluctuations des prix et réfléchissez au sentiment du marché, aux tendances et aux risques. Rejoignez la campagne, mettez vos talents d’analyse à l’épreuve et apprenez à chaque prédiction. 🎯
210
·
--
L’échéance dont personne ne reçoit de notification
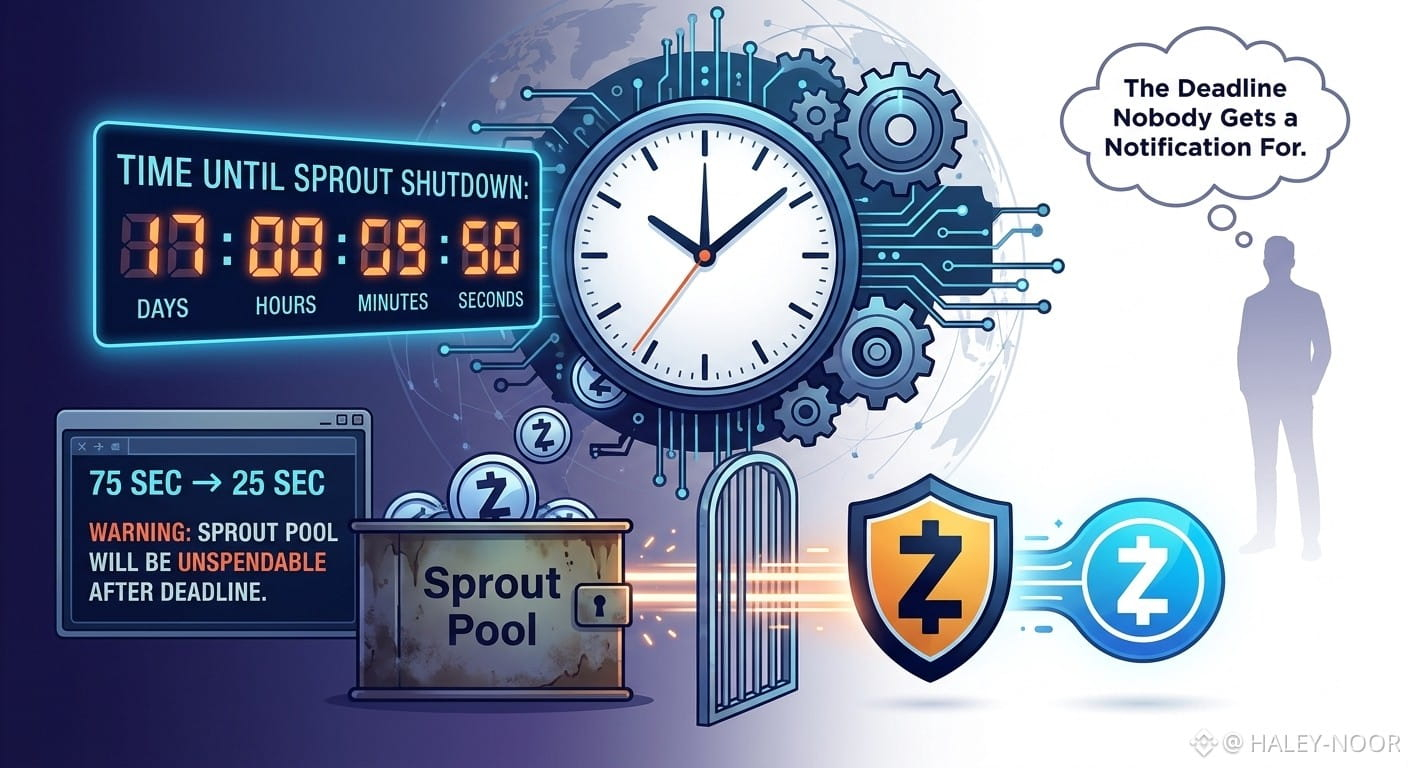
Imaginez quelqu’un qui a transféré des pièces dans le pool Sprout d’origine de Zcash il y a des années et qui n’a pas ouvert ce portefeuille depuis. C’est une situation hypothétique, mais c’est précisément à cette personne que cette mise à niveau s’adresse.
La plupart des articles sur NU7 parlent de rapidité. Le délai entre les blocs passe de 75 à 25 secondes : trois confirmations prennent donc environ 75 secondes au lieu de presque quatre minutes, selon CoinDesk. La conséquence la plus importante est moins visible : Sprout sera entièrement désactivé, et les pièces qui s’y trouveront encore au moment de l’activation de NU7 deviendront impossibles à dépenser.
J’y vois un compromis délibéré : réduire la quantité de code ancien et la surface d’attaque plutôt que de maintenir éternellement toutes les anciennes fonctionnalités. C’est défendable. Mais cela signifie aussi que le coût retombe sur les personnes les moins susceptibles de suivre l’actualité des mises à niveau.
La date est aussi moins ferme que ne le laissent entendre les titres. Les développeurs se sont entendus sur le bloc 3 543 405, aux alentours du 5 novembre. Mais mercredi matin, UTC, la spécification de déploiement indiquait toujours que la hauteur du bloc n’était pas fixée, et le logiciel des nœuds doit lui aussi être prêt. Un article relève que les développeurs n’ont pas précisé si des problèmes non résolus liés à Zebra pourraient repousser la date. Un vote des détenteurs portant sur 2,4 millions de ZEC, soit 66 % du pool éligible, a façonné la conception : le processus est donc ouvert. Mais un accord entre les personnes ne signifie pas encore que le code tourne sur les nœuds.
Je n’ai pas trouvé combien de ZEC se trouvent encore dans Sprout, ni comment les portefeuilles avertiront leurs détenteurs.
À mon avis, une chaîne plus rapide, c’est une fonctionnalité appréciable. Mais une chaîne qui supprime d’anciennes règles devrait aussi le faire savoir haut et fort, et je ne suis pas sûr que Zcash l’ait fait suffisamment jusqu’ici.
$IRYS $BILL $ALT #EarningsSeason
#ZcashDevelopersConfirmNovemberDateForNU7Upgrade
303
·
--
Vérifié
Le produit a créé sa propre météo
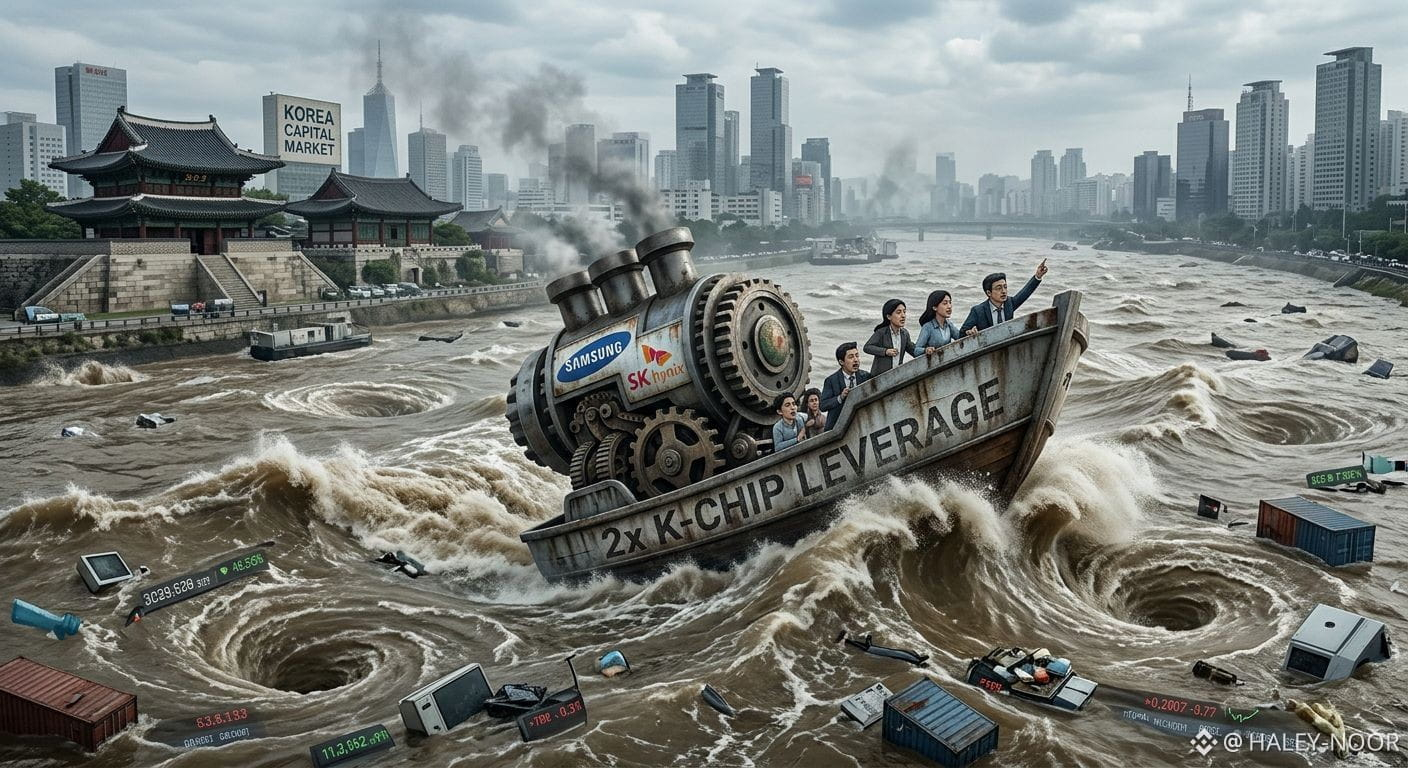
Imaginez acheter un bateau dont le moteur agite aussi les vagues. Les produits coréens à effet de levier x2 portant sur une seule action, Samsung et SK hynix, fonctionnent un peu comme ça.
Pour offrir deux fois le rendement quotidien, ils doivent acheter après une hausse et vendre après une baisse, généralement à l’approche de la clôture. Le 19 juin, une hausse de 2,9 % de SK hynix impliquait environ 260 milliards de wons d’achats supplémentaires d’actions et 270 milliards de wons de contrats à terme, selon les estimations du Korea Capital Market Institute rapportées par Edaily. Le même article indiquait que la volatilité de SK hynix atteignait 101 %, contre 90 % avant le lancement.
Ainsi, une partie des pertes de 6 313 000 000 000 wons enregistrées jusqu’à la mi-août pourrait venir des fluctuations que ces produits ont contribué à alimenter. Je ne peux pas dire dans quelle mesure. Les professionnels du secteur estiment que ces fonds ne créent pas la volatilité de toutes pièces et que les valeurs des semi-conducteurs étaient déjà en baisse.
Mon interprétation : les particuliers ne pariaient pas seulement contre le marché. Ils détenaient aussi un produit qui alimentait les mêmes mouvements sur lesquels ils pariaient.
$DOOD $AXIS $FOREST #EarningsSeason
#KoreanRetailLost6.3TrillionWonOnLeveragedETPs
590
·
--
Vérifié
La barrière ne fonctionnait que pour ceux qui étaient encore dehors
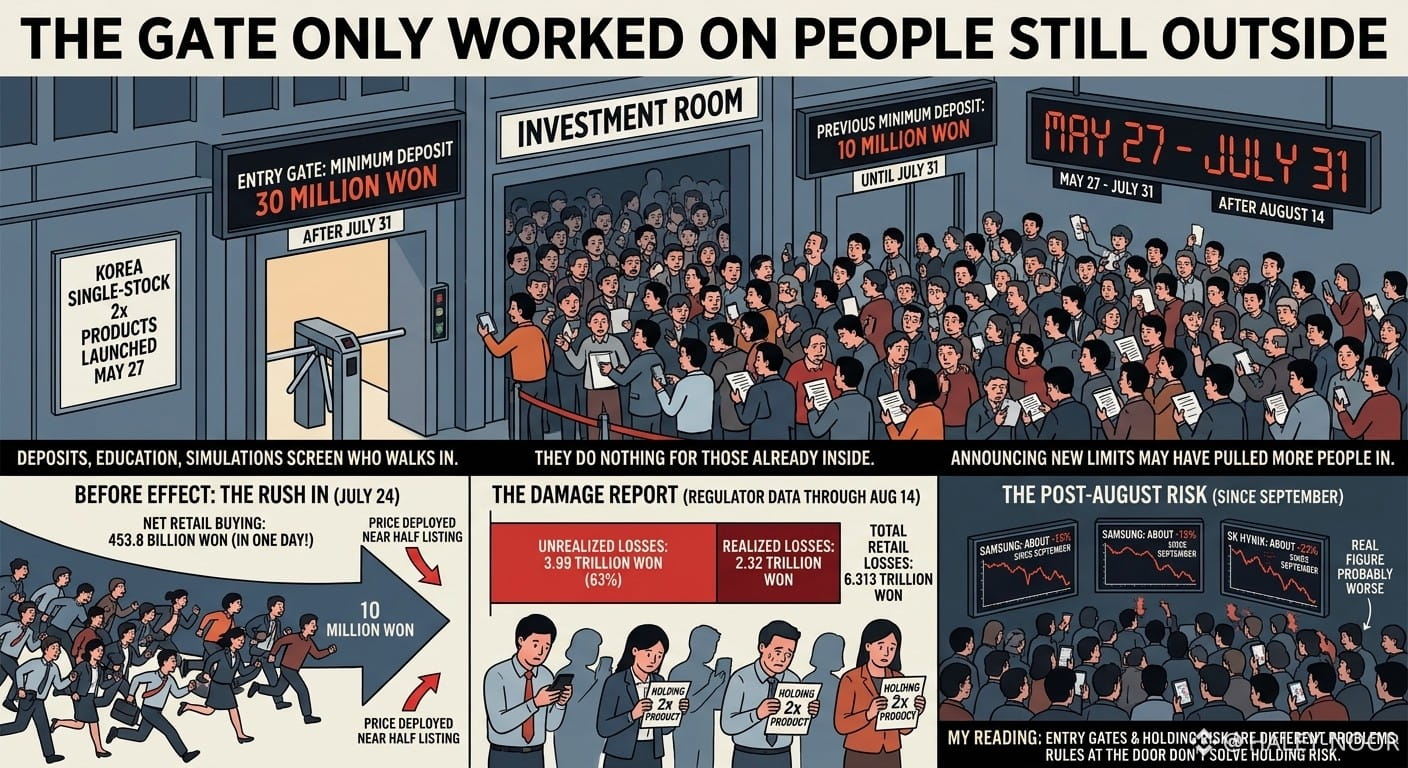
Augmentez le prix d’entrée dans une salle bondée et observez qui se précipite à l’intérieur avant que la mesure ne prenne effet.
C’est à peu près ce qui s’est passé en Corée. Des produits à effet de levier x2 sur les actions Samsung et SK hynix ont été lancés le 27 mai, alors que les autorités espéraient développer le marché intérieur et maintenir les capitaux dans le pays. Selon des données du régulateur publiées le 21 octobre, les comptes de particuliers détenus auprès de dix courtiers ont perdu 6.313 billions de wons sur ces produits jusqu’au 14 août. Sur ce total, 2.32 billions correspondaient à des pertes réalisées et 3.99 billions à des pertes encore latentes.
C’est cette part de 63 % de pertes latentes qui retient mon attention, car elle concerne les personnes qui détiennent toujours ces produits. Le 24 juillet, une semaine avant que le dépôt minimum ne triple pour atteindre 30 millions de wons, les investisseurs particuliers ont acheté pour 453.8 milliards de wons nets de ces produits en une seule journée. La plupart s’échangeaient à un cours proche de la moitié de leur prix du jour de leur cotation. Les dépôts, les formations et les simulations de trading filtrent les personnes qui entrent. Ils ne font rien pour celles qui sont déjà à l’intérieur, et leur annonce a peut-être même attiré davantage de monde.
Il faut toutefois garder à l’esprit certaines limites. Les données s’arrêtent au 14 août. Depuis septembre, Samsung a perdu environ 15 % et SK hynix environ 23 %, selon AJP, si bien que le chiffre réel est probablement pire. Je ne peux pas non plus voir les pertes produit par produit. Ces produits visent à reproduire deux fois la variation quotidienne, et je soupçonne que les conserver pendant des semaines se comporte différemment du fait de les négocier. C’est mon interprétation, pas une conclusion démontrée par ces données.
Mon analyse : la leçon n’est pas que l’effet de levier est dangereux. Les barrières à l’entrée et le risque lié à la détention sont deux problèmes différents, et je ne suis pas certain que des règles à l’entrée puissent résoudre le second.
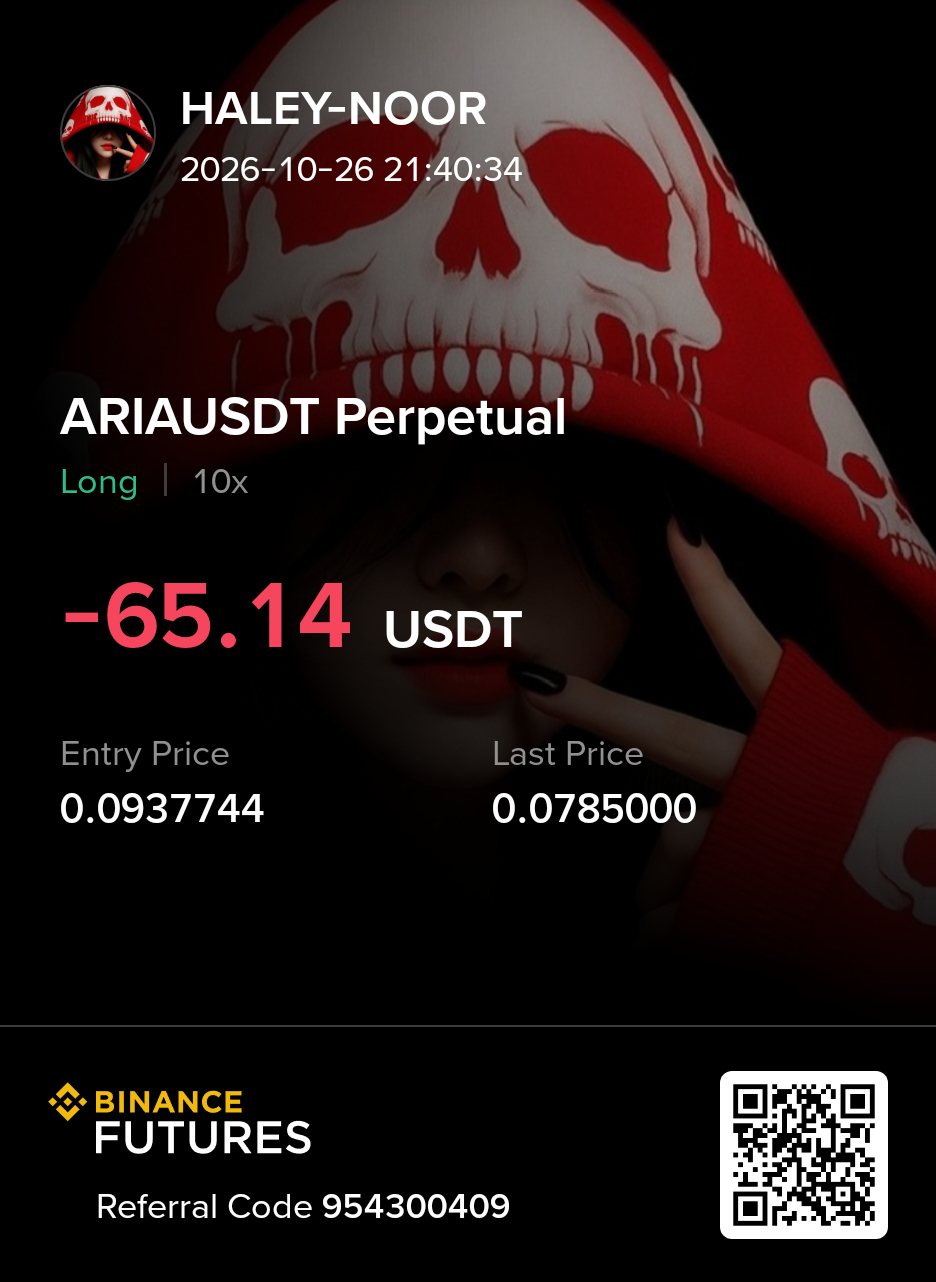
$ARIA $AKE $FOREST
#EarningsSeason
#KoreanRetailLost6.3TrillionWonOnLeveragedETPs
1
695
·
--
Haussier
#BinancePick ne consiste pas seulement à prédire les prix ; c’est aussi l’occasion de comprendre les tendances du marché et de prendre des décisions plus judicieuses. 🎯 Si vous connaissez bien le marché des cryptomonnaies, participez à cette campagne, montrez vos talents d’analyse et tentez de gagner une part de la cagnotte. 🚀 N’oubliez pas : les décisions réfléchies comptent plus que les suppositions au hasard !
#BinancePick ne consiste pas seulement à prédire les prix ; c’est aussi l’occasion de comprendre les tendances du marché et de prendre des décisions plus judicieuses. 🎯 Si vous connaissez bien le marché des cryptomonnaies, participez à cette campagne, montrez vos talents d’analyse et tentez de gagner une part de la cagnotte. 🚀 N’oubliez pas : les décisions réfléchies comptent plus que les suppositions au hasard !
118
·
--
Haussier
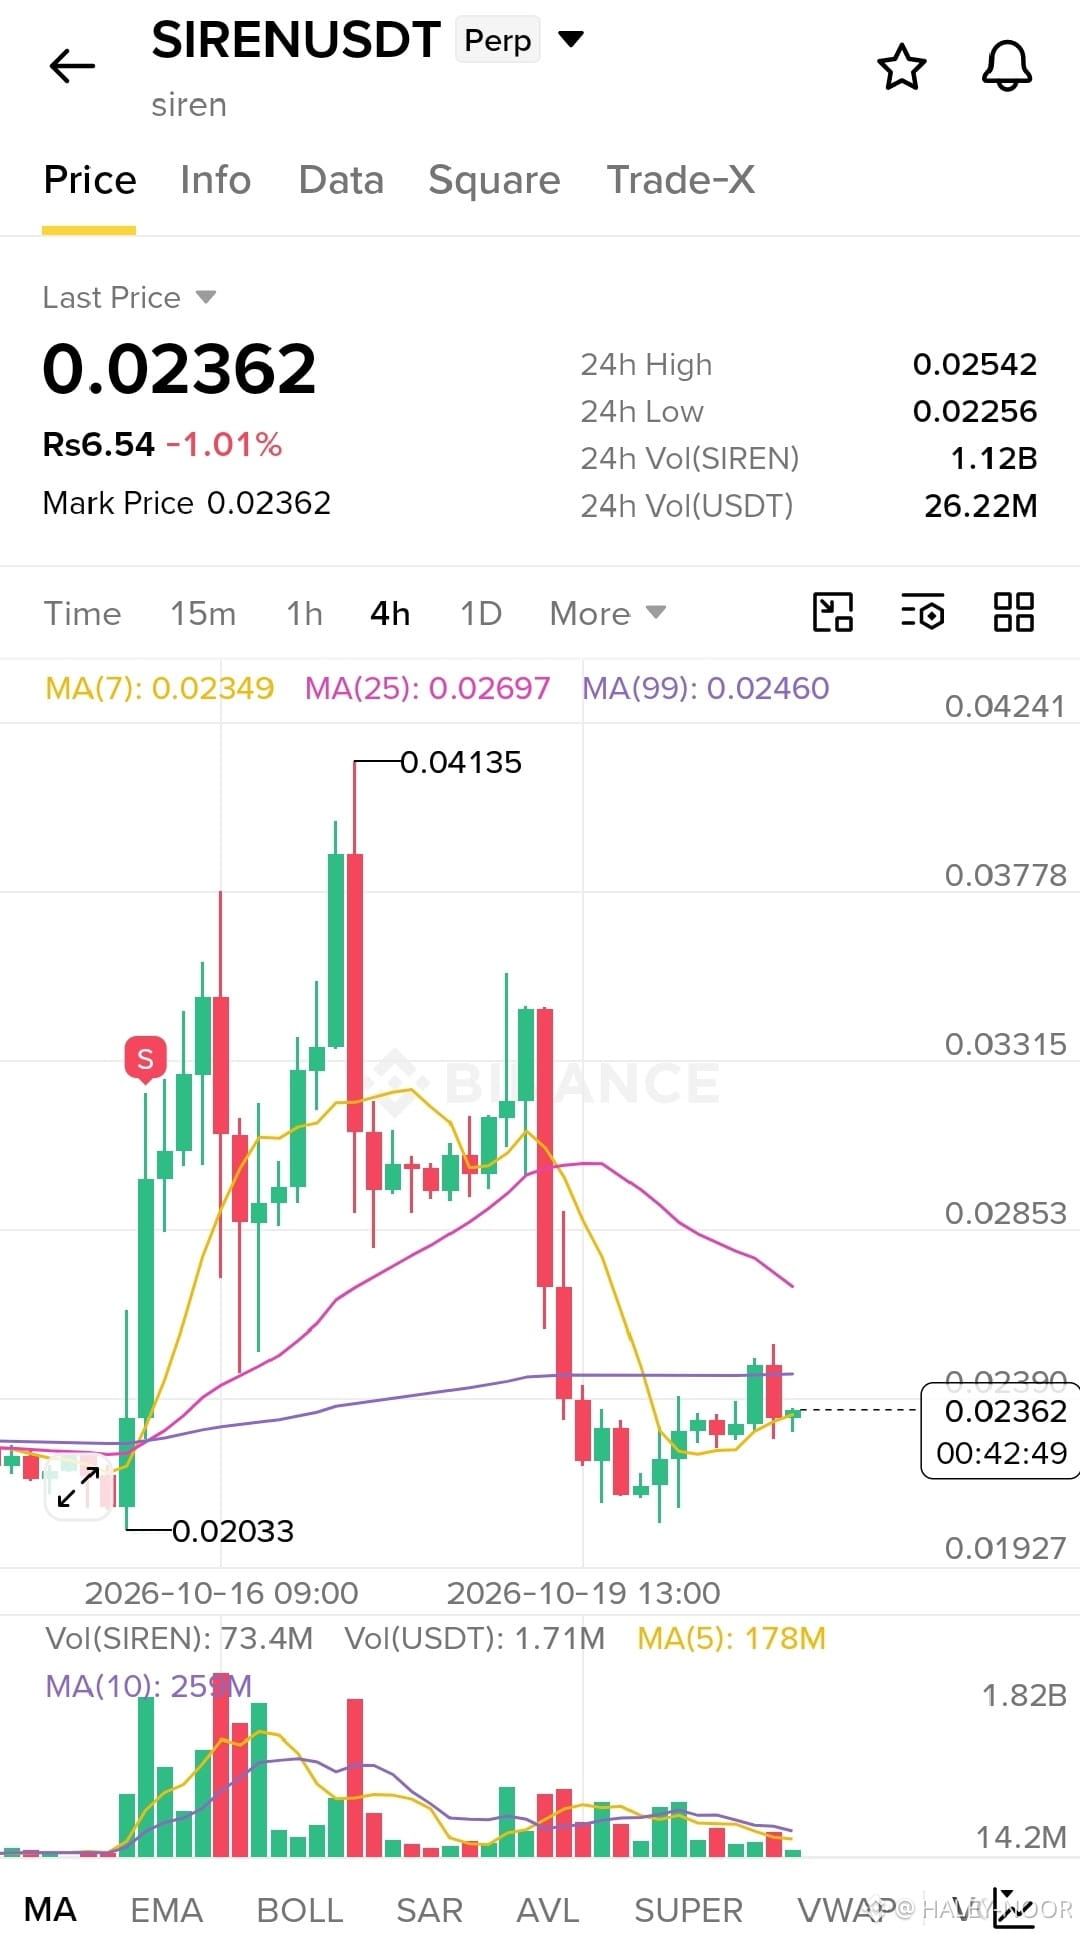
Achetez $SIREN et restez patient. Quelque chose d'intéressant se prépare peut-être ! 👀🔥
$JCT
{future}(JCTUSDT)
$SIREN
{future}(SIRENUSDT)
#EarningsSeason
Achetez $SIREN et restez patient. Quelque chose d'intéressant se prépare peut-être ! 👀🔥
$JCT
$SIREN
#EarningsSeason
$JCT
$SIREN
#EarningsSeason
662
·
--
🎙️ Trading en conditions réelles ensemble : AMA de l’écureuil volant
Fin
02 h 18 min 50 sec
9.1k
26
20
·
--
Vérifié
#EarningsSeason
La moitié du menu est composée de desserts, mais la cuisine est calme
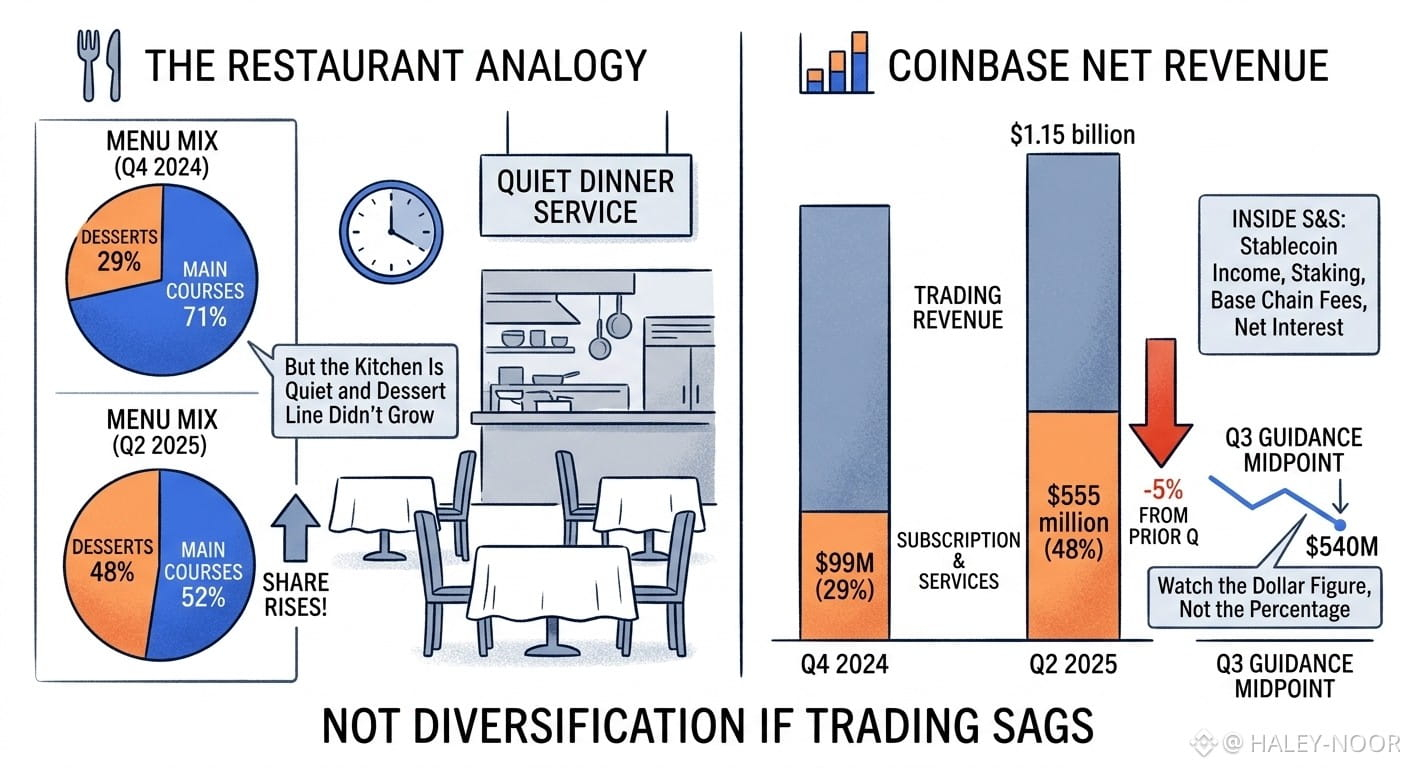
Un restaurateur vous dit que les desserts représentent désormais près de la moitié des ventes, contre moins d’un tiers il y a deux ans. Vous pensez que c’est une bonne décision pour le menu. Puis vous remarquez que le service du dîner est devenu calme, et que les ventes de desserts n’ont pas augmenté non plus.
C’est ainsi que j’interprète les résultats de Coinbase au deuxième trimestre. Les abonnements et les services ont représenté 48 % du chiffre d’affaires net, contre 29 % au quatrième trimestre 2024, un chiffre mis en avant par l’entreprise. Mais les montants racontent une autre histoire. Cette catégorie a généré 555 millions de dollars, soit une baisse d’environ 5 % par rapport au trimestre précédent et un résultat inférieur aux prévisions que Coinbase avait formulées en mai, selon SiliconANGLE. Une part peut augmenter simplement parce que le dénominateur diminue, et les revenus du trading ont chuté d’environ un cinquième au cours du même trimestre.
Ce qui m’intéresse davantage, c’est le contenu de cette catégorie. La ventilation d’un analyste recense les revenus des stablecoins, le staking, les frais de la blockchain Base et les intérêts nets. Je soupçonne que plusieurs de ces éléments restent liés aux cours et à l’activité, si bien que présenter ce segment comme une couverture contre les fluctuations est peut-être généreux. D’après ce que j’ai pu consulter, je ne peux pas distinguer les différentes lignes ; prenez donc cela comme une interprétation. Blockhead a soulevé un point similaire : un segment présenté comme un amortisseur à faible bêta a manqué ses objectifs en même temps que le trading.
Tout n’est pas en baisse. La part de Coinbase dans le volume mondial des échanges de cryptomonnaies a atteint un record de 10,3 %, et le montant moyen d’USDC détenu dans ses produits a atteint 20 milliards de dollars. Gagner des parts de marché compte si les volumes repartent à la hausse. Sinon, une plus grosse part d’un gâteau qui rétrécit reste une part d’un gâteau qui rétrécit.
Coinbase publiera ses résultats le 29 octobre après la clôture, avec des prévisions de 500 à 580 millions de dollars pour les abonnements au troisième trimestre, soit un point médian inférieur à celui du deuxième trimestre. Je surveillerais ce montant en dollars, pas le pourcentage. Je peux me tromper, mais une composition des revenus qui s’améliore uniquement parce que le trading s’essouffle, ce n’est pas encore de la diversification.
$BTC $APR
#SwitzerlandApprovesFirstBitcoinETF #KOSPIFallsMoreThan2%
2
1.5k
·
--
#SwitzerlandApprovesFirstBitcoinETF
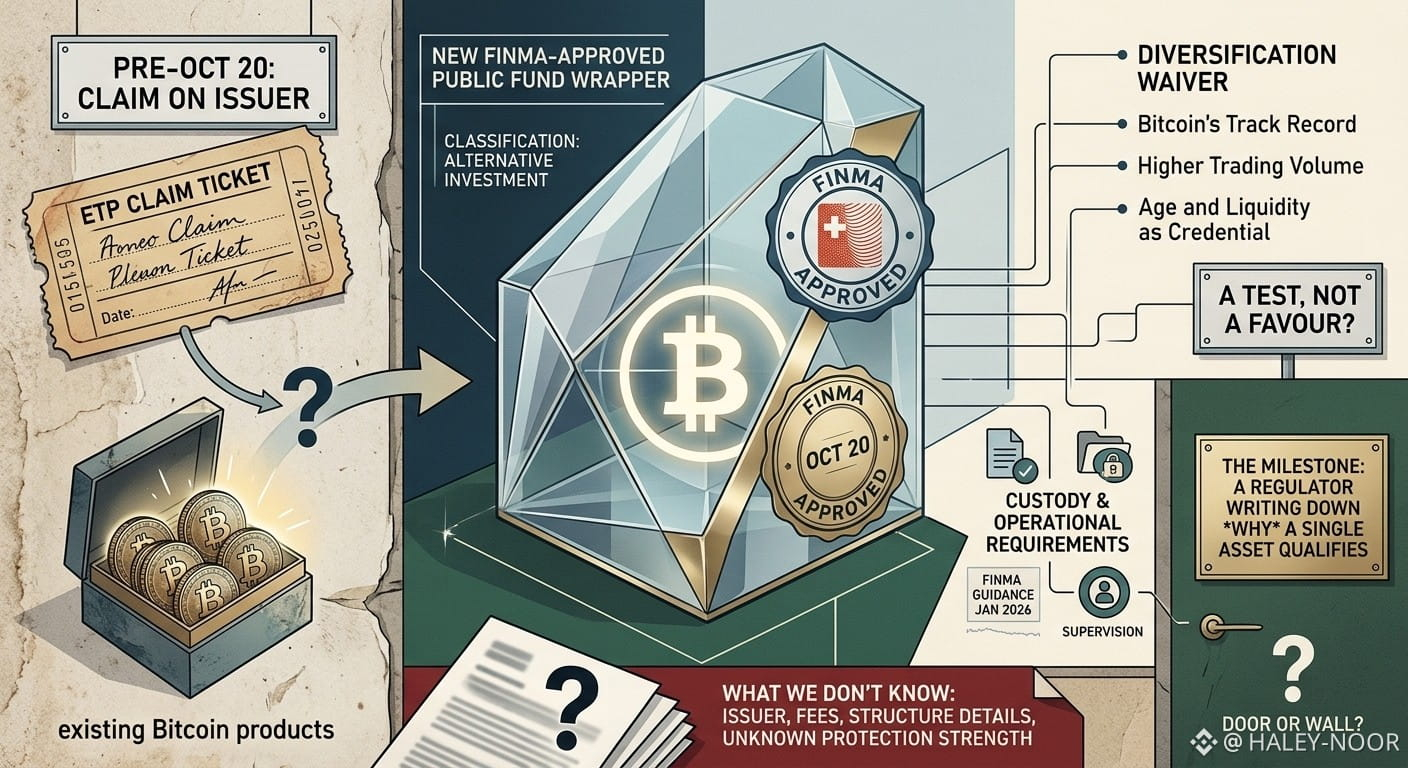
La Suisse n’a pas simplement approuvé le Bitcoin. Elle a approuvé une enveloppe
Les investisseurs suisses pouvaient déjà acheter des produits liés au Bitcoin sur SIX. Alors, qu’est-ce que la FINMA a réellement approuvé le 20 octobre ?
Pas l’accès. L’enveloppe. Selon ChainCatcher, les produits bitcoin suisses existants sont des ETP qui n’ont pas le statut de fonds. Les conditions définitives de 2021 d’un émetteur classent son ETP bitcoin comme un instrument de dette, garanti par des actifs détenus auprès d’un dépositaire. C’est une créance sur un émetteur, adossée à des bitcoins. Le nouveau produit est un fonds de placement collectif ouvert au public, classé comme « autre fonds pour placements alternatifs ». C’est la différence entre détenir un titre de créance et détenir quelque chose sous surveillance. Je resterais toutefois prudent avec cette analogie, car la question de savoir si la protection est réellement plus forte dépend de détails qui n’ont pas été publiés.
Le détail auquel je reviens sans cesse, c’est la dérogation à l’obligation de diversification. Les fonds publics sont censés répartir les risques, et la FINMA a accordé une dérogation, en invoquant l’historique plus long du Bitcoin et son volume de transactions supérieur à celui des autres cryptoactifs. Cela ressemble moins à une faveur qu’à une mise à l’épreuve. L’ancienneté et la liquidité sont devenues des critères de qualification. La FINMA indique que plusieurs prestataires ont déposé une demande ou annoncé leur intention de le faire, et chacun verra dans cette décision un règlement qui indique quel actif pourrait suivre. Les exigences en matière de conservation et d’exploitation s’appuient sur les directives publiées par la FINMA en janvier 2026, selon Crypto Briefing.
Ce que je ne trouve pas : la FINMA n’a nommé aucun émetteur, et je n’ai pas trouvé d’informations sur les frais, les modalités de conservation ou la structure du fonds. Je ne peux donc pas évaluer dans quelle mesure la protection s’améliore réellement. Un fonds composé d’un seul actif n’offre par ailleurs aucun amortisseur, et la FINMA elle-même met en garde contre des pertes importantes.
Mon interprétation : l’étape décisive n’est pas que la Suisse autorise les gens à acheter du Bitcoin. C’est qu’un régulateur explique par écrit pourquoi un actif remplit les conditions. Je ne sais toujours pas si cette phrase ouvrira la porte à d’autres actifs ou dressera un mur autour du Bitcoin.
$APR $GNS $GTC
1
127
·
--
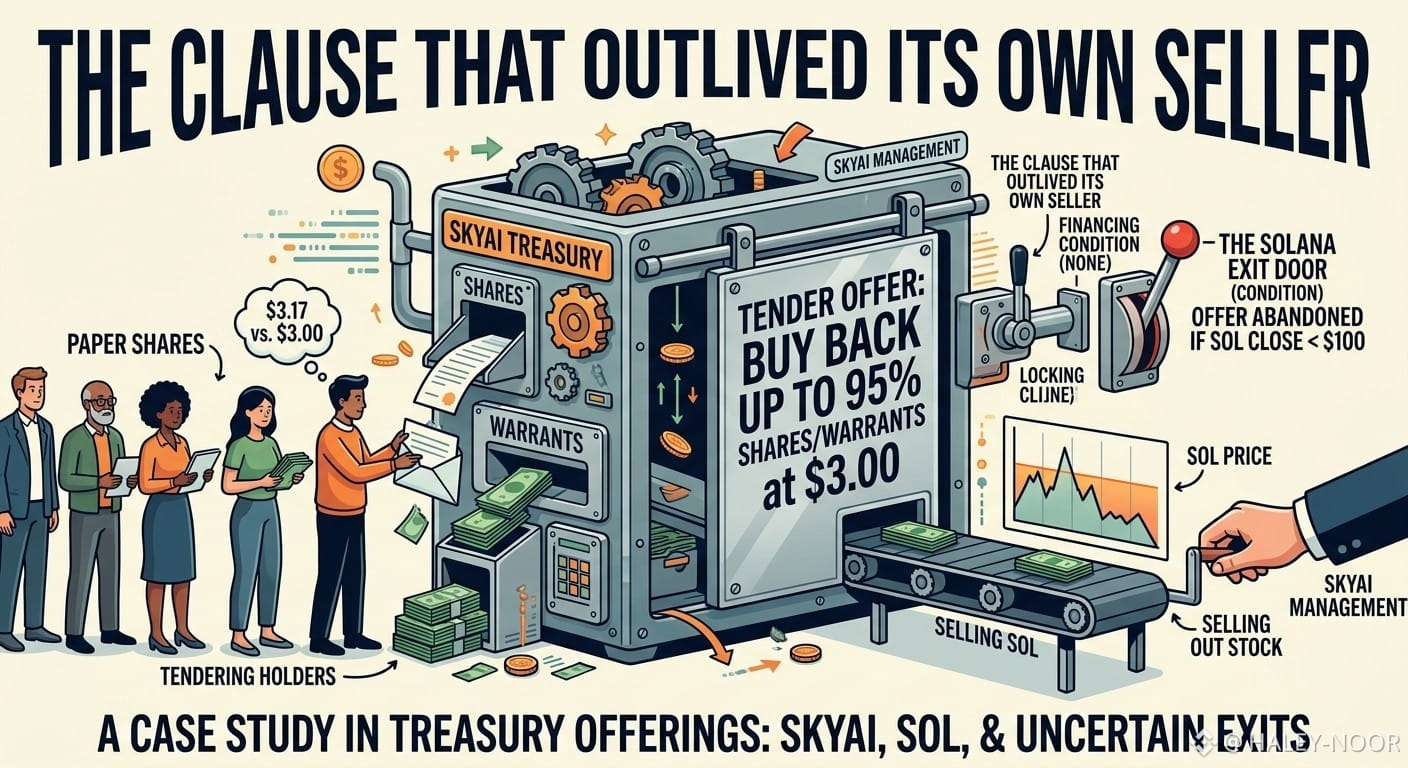
La clause qui a survécu à son propre vendeur
Imaginez un commerçant qui liquide tout son stock pour financer un rachat. Il rédige aussi une clause pour lui-même : l’opération est annulée si le prix de ce stock passe sous un seuil fixé.
C’est à peu près ainsi que s’est présentée l’offre publique de rachat de SkyAI, le 11 octobre. La société rachèterait jusqu’à 95 % de ses actions et de ses bons de souscription à 3,00 $, en partie grâce à la vente de SOL. Elle pouvait être abandonnée si SOL clôturait sous les 100 $. La même annonce précisait que l’offre n’était assortie d’aucune condition de financement. Je ne suis toujours pas sûr de comprendre comment ces deux éléments s’articulent. Une condition liée à l’actif que l’on vend activement sert surtout de porte de sortie, ce qui se rapproche de la façon dont Bastion Trading, détenteur de 9,99 %, l’a décrite.
Puis la porte s’est refermée d’elle-même. Le document de l’offre indique que les derniers SOL ont été vendus le 15 octobre, et la condition a donc disparu. D’après les données de Solana Compass, elle ne s’est jamais déclenchée, puisque SOL a clôturé entre environ 103 $ et 111 $ au cours des jours suivants.
Ce que je n’arrive pas à éclaircir, c’est la chronologie. SkyAI a déclaré détenir plus de 2 millions de SOL à la mi-septembre ; environ la moitié avait été vendue au 11 octobre, et il en restait environ 600 000 deux jours plus tard. Les dates, les prix et les quantités des ventes n’ont pas été publiés. Je ne prétends pas que les ventes ont influé sur la condition, car les éléments disponibles ne le démontrent pas. Les personnes extérieures ne peuvent tout simplement pas vérifier.
Le prix présente sa propre contradiction. 223,8 M$ pour environ 70,6 millions de titres, cela revient à environ 3,17 $ par titre : les détenteurs qui apportent leurs titres acceptent donc de recevoir un peu moins que leur part de la trésorerie. Selon mes calculs, si l’offre est entièrement souscrite, il resterait environ 22 M$ pour les quelques détenteurs qui restent, déduction faite des frais d’exploitation.
Mon interprétation : pour les sociétés de trésorerie, la difficulté ne tient peut-être pas au prix du jeton, mais à savoir qui est au courant du début de la sortie.
@GoKiteAI $NIL $DUSK #KOSPIFallsMoreThan2% #ElicePlunges33%InKoreanIPODebut
#SkyAISellsAllSOLAndLaunchesCashTenderOffer
La clause qui a survécu à son propre vendeur
Imaginez un commerçant qui liquide tout son stock pour financer un rachat. Il rédige aussi une clause pour lui-même : l’opération est annulée si le prix de ce stock passe sous un seuil fixé.
C’est à peu près ainsi que s’est présentée l’offre publique de rachat de SkyAI, le 11 octobre. La société rachèterait jusqu’à 95 % de ses actions et de ses bons de souscription à 3,00 $, en partie grâce à la vente de SOL. Elle pouvait être abandonnée si SOL clôturait sous les 100 $. La même annonce précisait que l’offre n’était assortie d’aucune condition de financement. Je ne suis toujours pas sûr de comprendre comment ces deux éléments s’articulent. Une condition liée à l’actif que l’on vend activement sert surtout de porte de sortie, ce qui se rapproche de la façon dont Bastion Trading, détenteur de 9,99 %, l’a décrite.
Puis la porte s’est refermée d’elle-même. Le document de l’offre indique que les derniers SOL ont été vendus le 15 octobre, et la condition a donc disparu. D’après les données de Solana Compass, elle ne s’est jamais déclenchée, puisque SOL a clôturé entre environ 103 $ et 111 $ au cours des jours suivants.
Ce que je n’arrive pas à éclaircir, c’est la chronologie. SkyAI a déclaré détenir plus de 2 millions de SOL à la mi-septembre ; environ la moitié avait été vendue au 11 octobre, et il en restait environ 600 000 deux jours plus tard. Les dates, les prix et les quantités des ventes n’ont pas été publiés. Je ne prétends pas que les ventes ont influé sur la condition, car les éléments disponibles ne le démontrent pas. Les personnes extérieures ne peuvent tout simplement pas vérifier.
Le prix présente sa propre contradiction. 223,8 M$ pour environ 70,6 millions de titres, cela revient à environ 3,17 $ par titre : les détenteurs qui apportent leurs titres acceptent donc de recevoir un peu moins que leur part de la trésorerie. Selon mes calculs, si l’offre est entièrement souscrite, il resterait environ 22 M$ pour les quelques détenteurs qui restent, déduction faite des frais d’exploitation.
Mon interprétation : pour les sociétés de trésorerie, la difficulté ne tient peut-être pas au prix du jeton, mais à savoir qui est au courant du début de la sortie.
@KITE AI 中文 $NIL $DUSK #KOSPIFallsMoreThan2% #ElicePlunges33%InKoreanIPODebut
#SkyAISellsAllSOLAndLaunchesCashTenderOffer
2
461
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
CanMicrosoftDeliverOnAI
284,046 vues
2,269 mentions
Saison des résultats, session 3 : Google et Microsoft dépasseront-ils les attentes ?
Binance Square Official
·121 mentions J’aime
·52.5k vues
CanGoogleDefindItsCore
163,027 vues
1,629 mentions
EarningsSeason
5.8M vues
28,286 mentions