

Just_Mike
39 Publications
Just_Mike
Signaler
Bloquer l’utilisateur
7 Suivis
22 Abonnés
41 J’aime
Publications
Tous
Citations
·
--
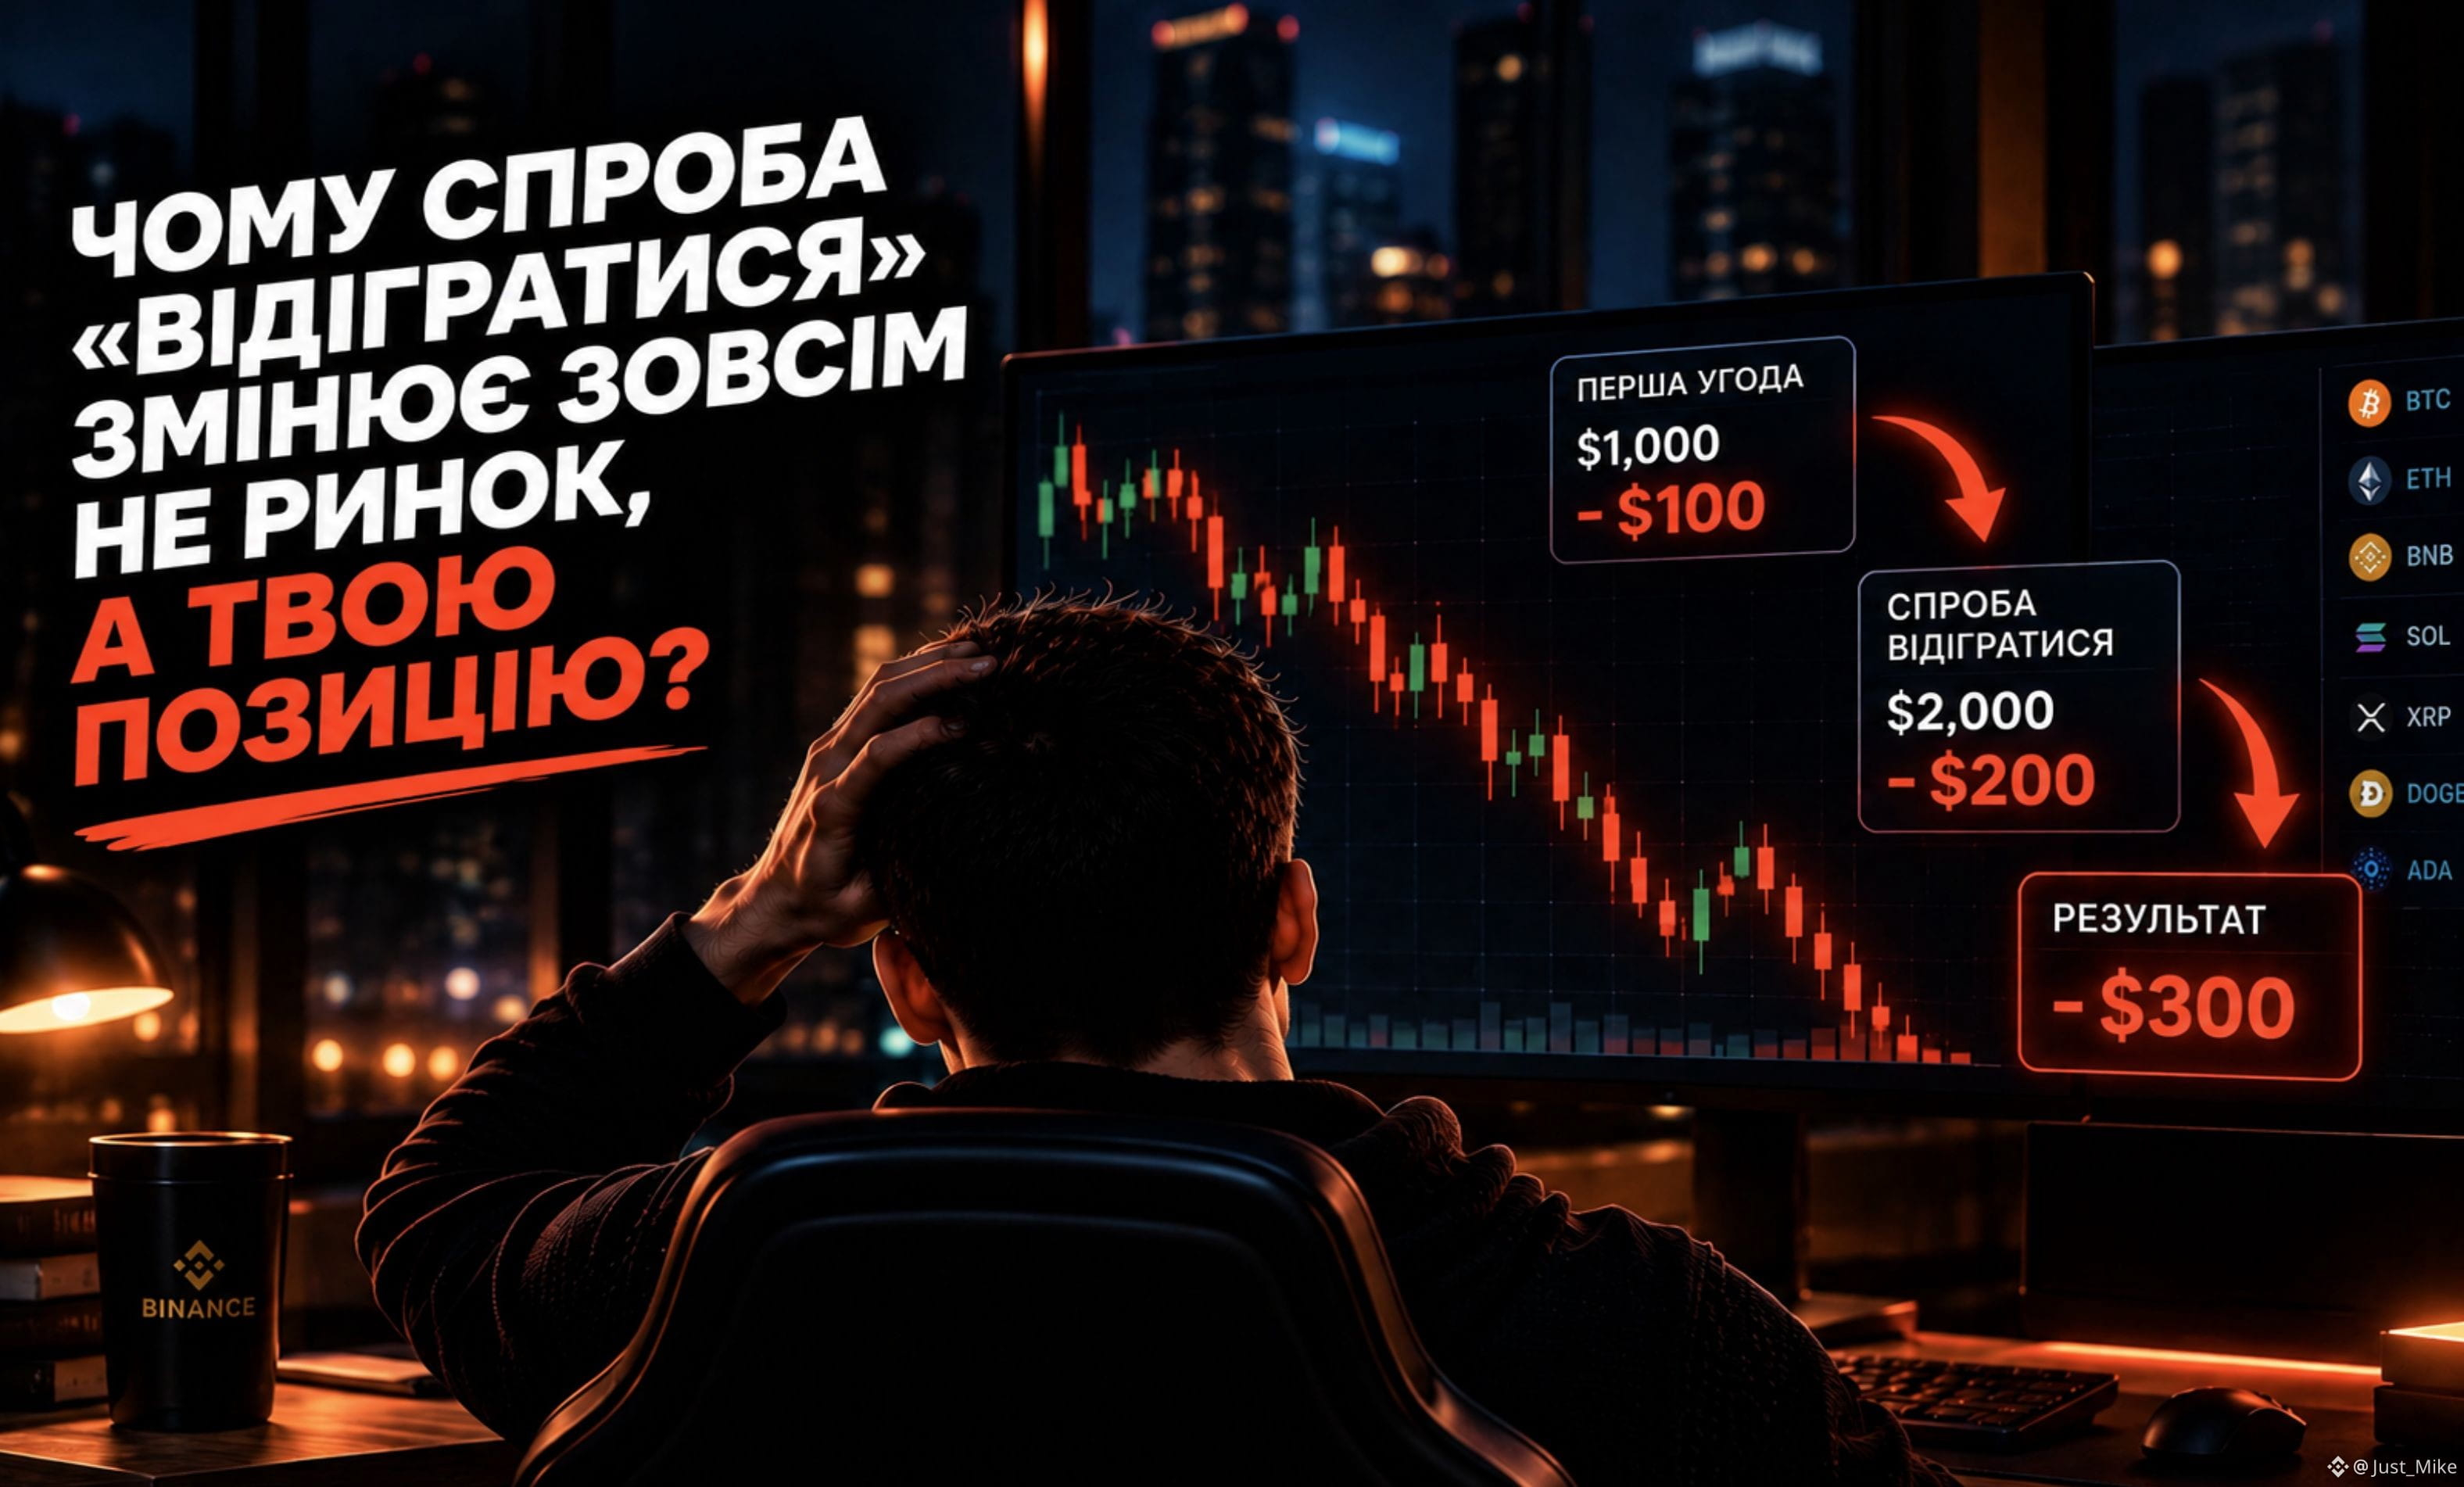
Pourquoi l’essai de « se refaire » ne change pas le marché, mais ta position ?
Imaginons :
Tu ouvres un accord pour 1 000 $ et tu perds 100 $.
La première pensée peut être :
« Il faut récupérer ces 100 $ avec la prochaine transaction ».
Et c’est là que change souvent non pas le marché, mais ton comportement.
Au lieu d’une position de 1 000 $, tu en ouvres une de 2 000 $.
Le marché, lui, ne sait rien de tes pertes précédentes.
Mais ton risque, lui, a changé.
Si la prochaine position t’est aussi défavorable de 10 % :
−100 $ → encore −200 $ = −300 $.
Autrement dit, le désir de « se refaire » n’augmente pas tes chances de récupérer ta perte. Il peut simplement augmenter le montant que tu es prêt à perdre lors de la transaction suivante.
Et ici, il est important de distinguer :
le marché → évolue indépendamment de ton accord précédent ;
la position → change selon la façon dont tu décides de poursuivre tes échanges.
Donc, après une perte, la question principale n’est pas :
« Comment récupérer ces argent plus vite ? »
a :
« Mon risque a-t-il changé à cause de mon désir de les récupérer ? »
#Trading #RiskManagement
100
·
--
Tu as ouvert une position sans effet de levier. Pourquoi cela ne veut pas dire qu’il n’y a aucun risque ?
Beaucoup pensent :
« Je n’utilise pas de levier → donc on ne peut pas me liquider → alors il n’y a presque pas de risque ».
La première partie du raisonnement est effectivement correcte : sans levier, il n’y a pas de risque de liquidation, propre aux positions futures avec effet de levier. Mais cela ne veut pas dire que la position elle-même est sûre.
Imaginons :
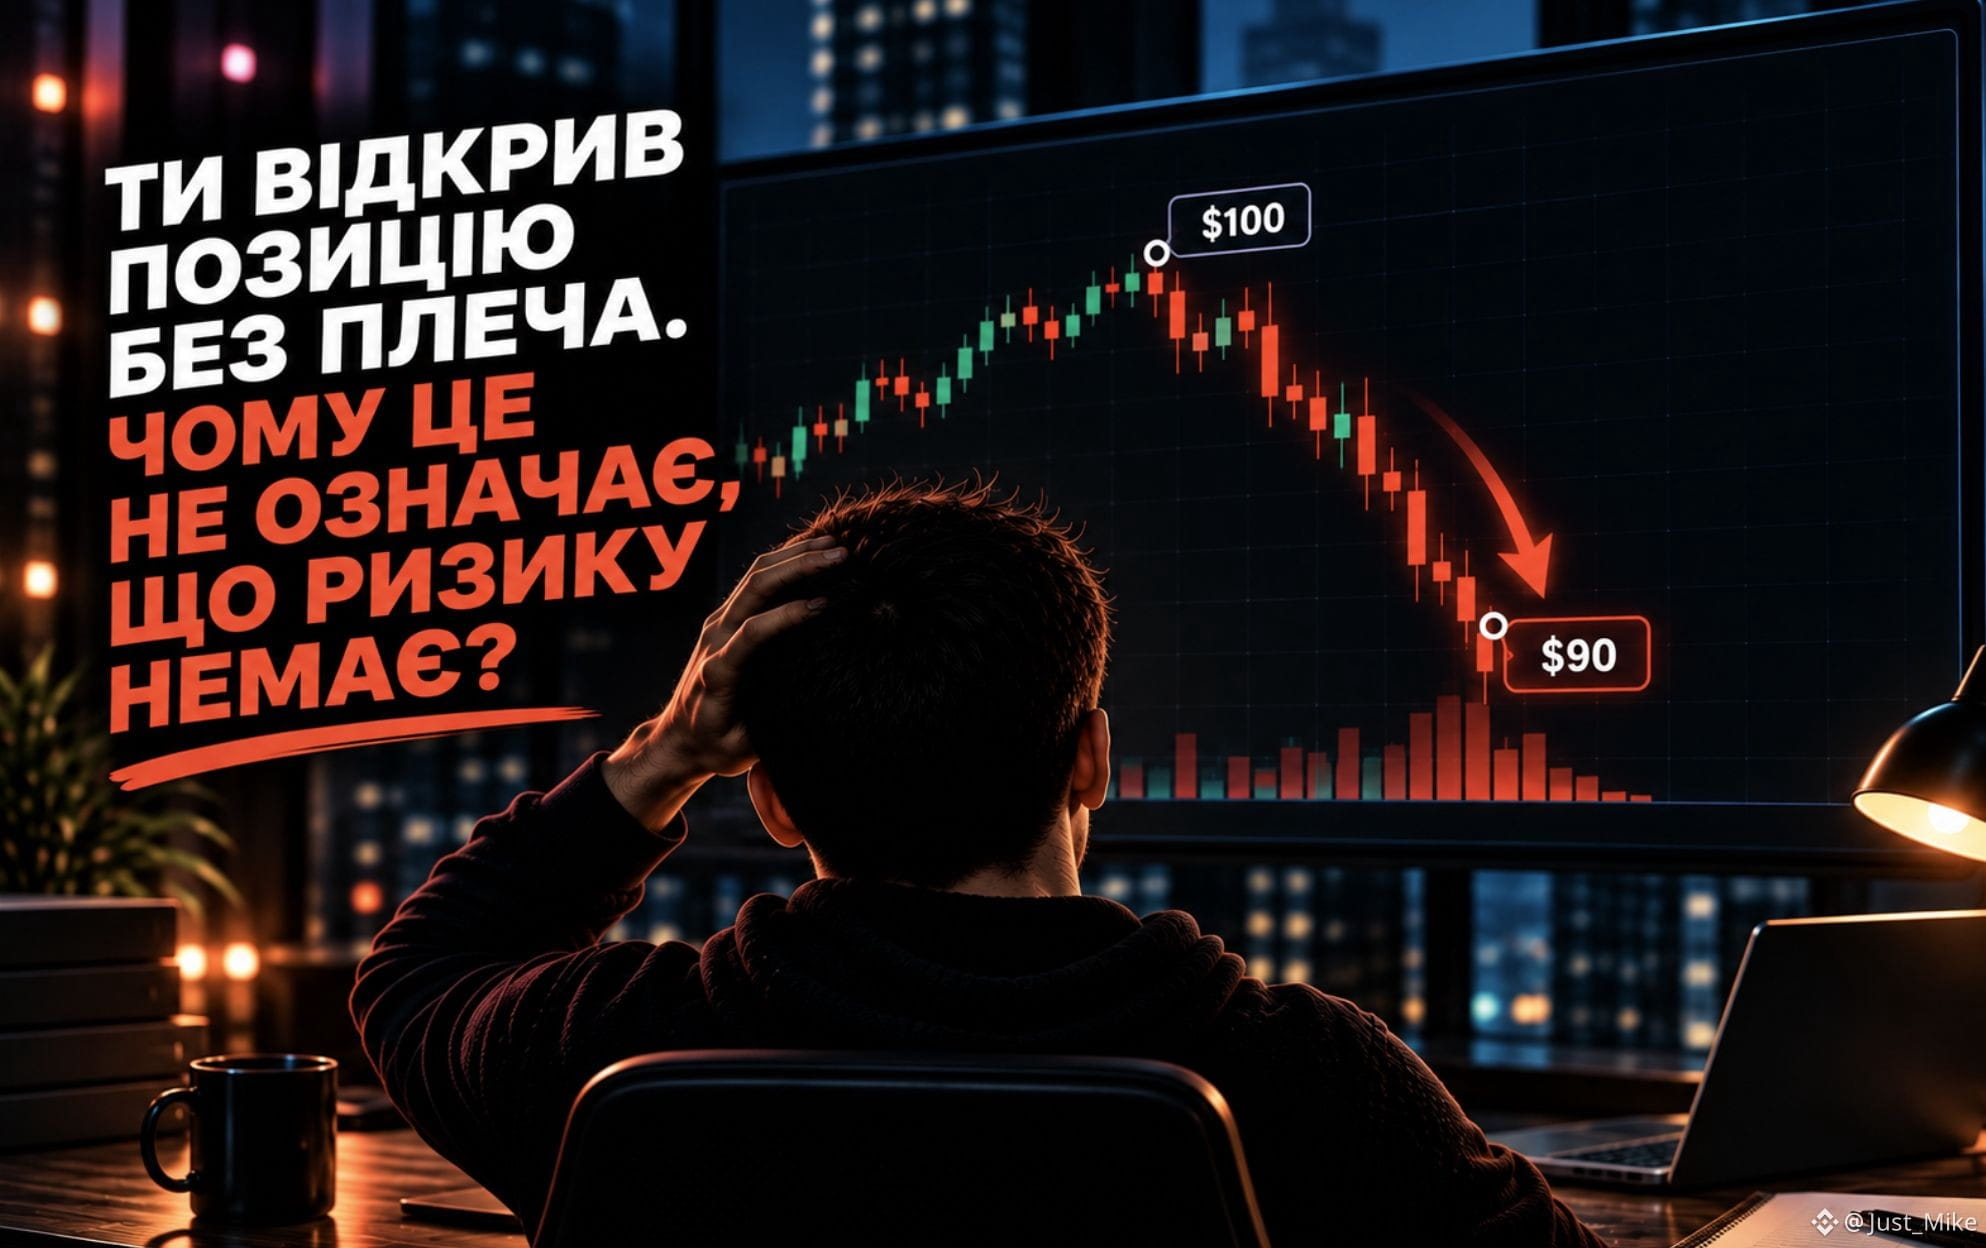
Tu as acheté des actifs pour 1 000 $.
L’actif baisse de 10 % → ta position vaut déjà 900 $.
Il n’y avait pas de levier. Il n’y a pas de liquidation. Mais tu as quand même perdu 100 $ de valeur de la position.
Et ici restent d’autres risques :
🔹 Risque de prix — l’actif peut continuer de baisser.
🔹 Risque de taille de position — 10 % de 100 $ et 10 % de 10 000 $ représentent des montants totalement différents.
🔹 Risque de liquidité — sur une grosse position, il peut être plus difficile de sortir au prix souhaité, ce qui peut entraîner du slippage.
Donc « sans levier » ≠ « sans risque ».
Le levier ajoute encore une couche de risque : il augmente l’exposition par rapport au capital propre et peut rapprocher la liquidation.
Mais même sans levier, il vaut la peine de se demander :
combien est-ce que je peux perdre si le prix va contre moi ?
#Trading #RiskManagement
599
·
--
Que se passe-t-il si tout le monde veut vendre en même temps ?
Imaginons une situation :
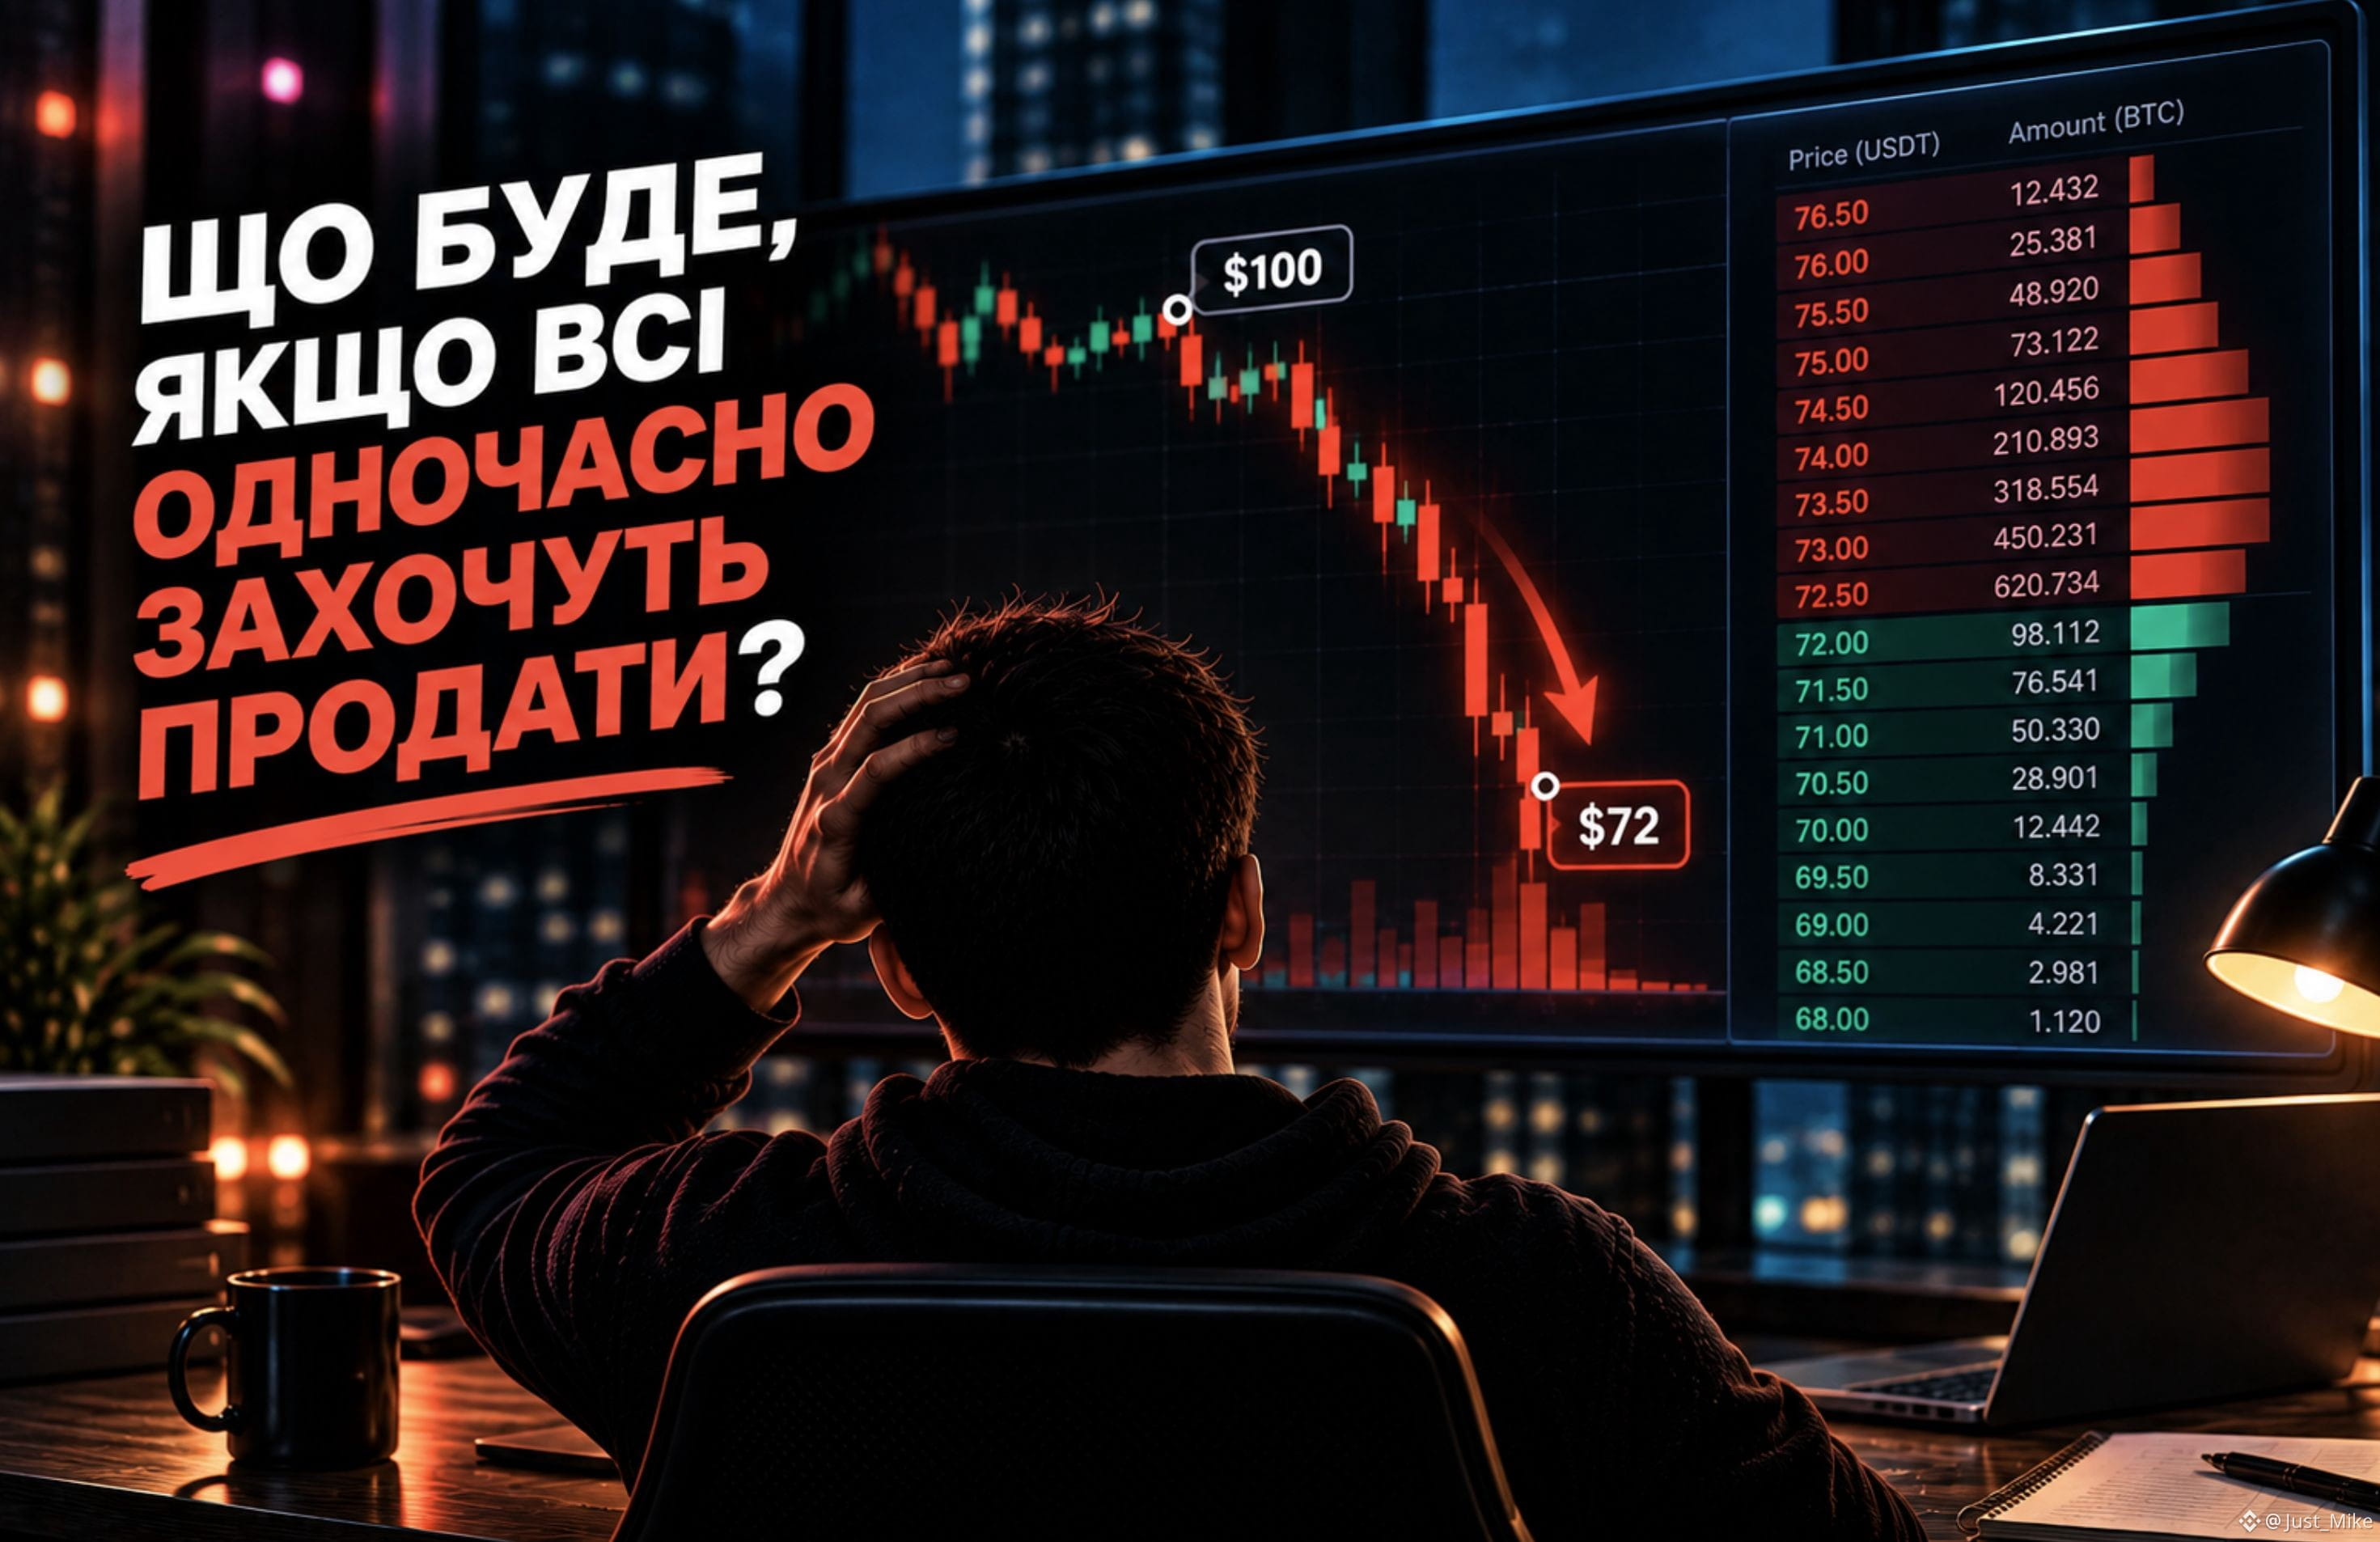
tu as acheté un actif pour 100 $.
Et puis, sur le marché, apparaissent simultanément beaucoup, beaucoup de vendeurs.
Qu’est-ce qui se passe alors ?
Il se peut que les acheteurs au prix de 100 $ ne suffisent pas à tout le volume de ventes.
Alors, les vendeurs commencent à retirer les ordres des acheteurs en dessous :
100 $ → 99 $ → 98 $ → 95…
Et le prix peut chuter très rapidement.
C’est là que la liquidité est essentielle.
La liquidité indique à quel point il est facile d’acheter ou de vendre un actif sans affecter de manière significative son prix.
📉 Forte liquidité → de nombreux ordres sur le marché, on peut traiter un volume important avec un impact moindre sur le prix.
📉 Faible liquidité → il y a moins d’ordres, donc même un ordre relativement important peut faire bouger fortement le prix.
Ainsi, une baisse brutale ne signifie pas toujours que l’actif est soudainement « devenu pire ».
Parfois, le problème vient d’ailleurs :
les vendeurs sont devenus beaucoup plus nombreux que les acheteurs prêts à ces prix.
Voilà pourquoi, pendant les mouvements brusques, il est important de ne pas regarder uniquement le prix de l’actif, mais aussi la quantité de liquidité disponible sur le marché.
#Trading #Liquidity
143
·
--
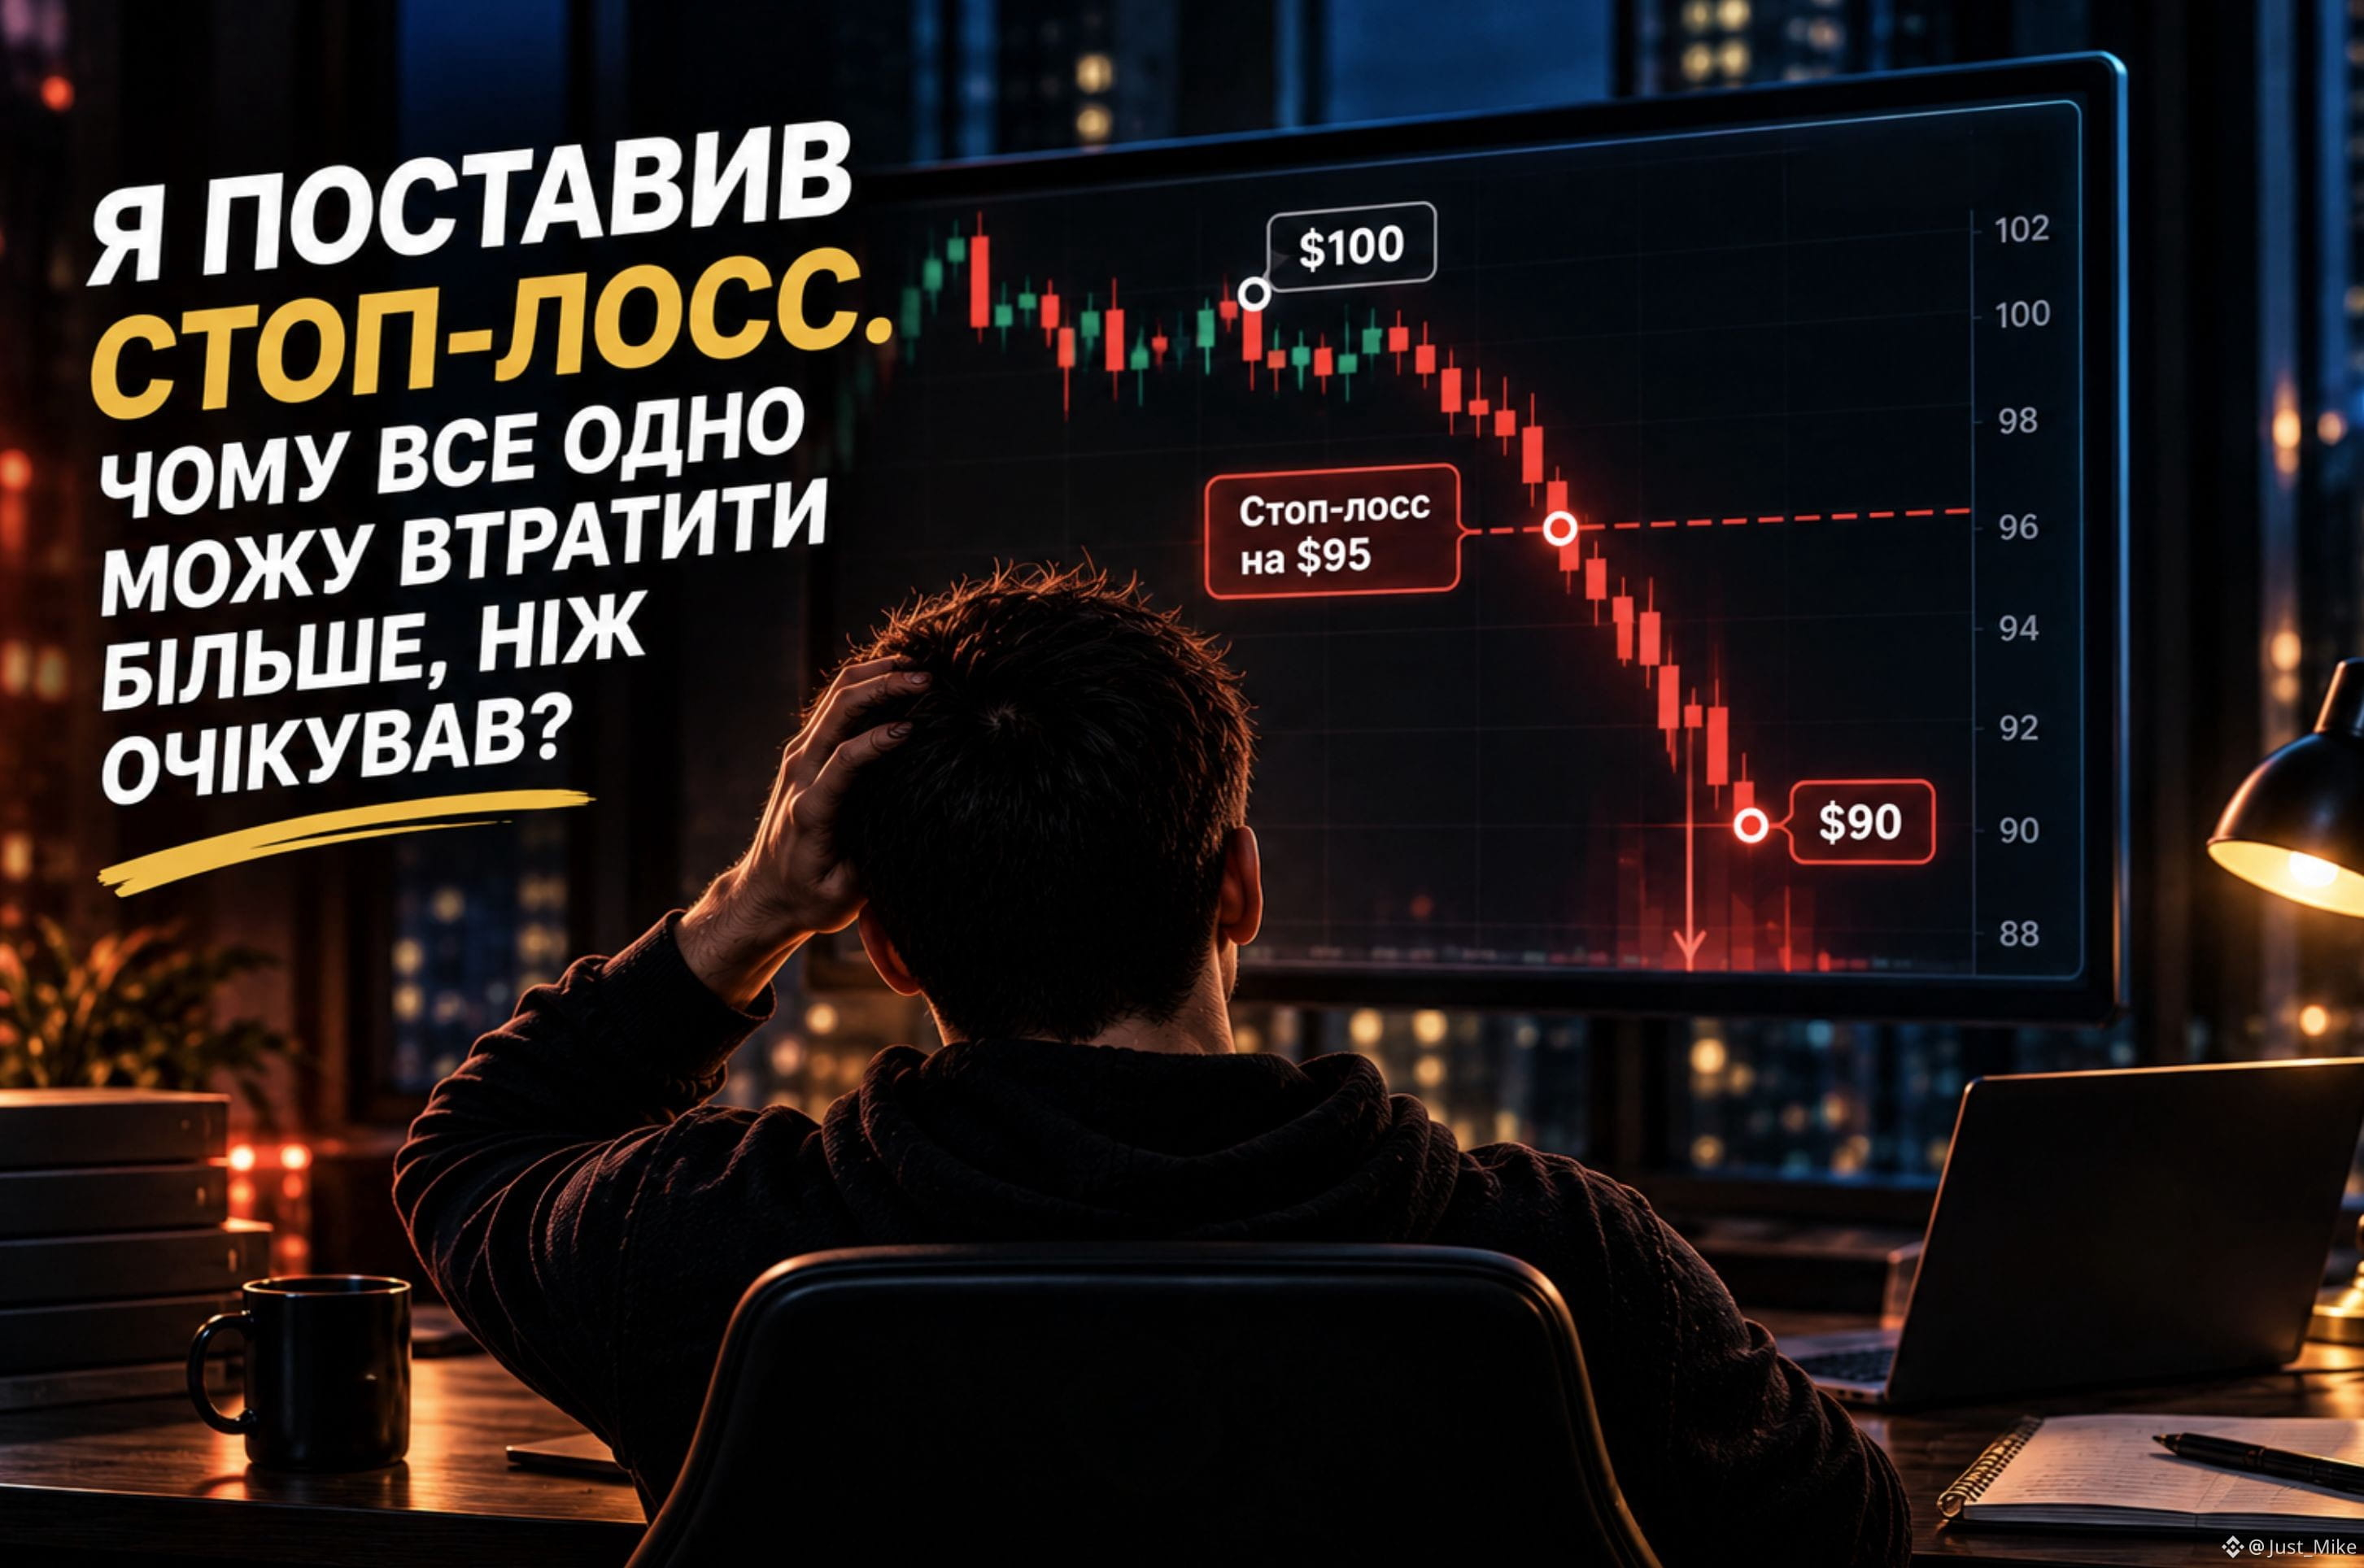
J’ai placé un stop-loss. Pourquoi, malgré tout, pourrais-je perdre plus que prévu ?
Imaginons :
Tu as acheté un actif à 100 $ et tu as placé un stop-loss à 95 $.
La logique est simple :
« Je m’attends à perdre environ 5 % ».
Mais le marché ne bouge pas toujours de manière fluide.
Si le prix chute brusquement :
100 $ → 95 $ → 90 $
le stop peut se déclencher sans être exécuté à 95 $.
Avec un ordre stop-market, après le déclenchement, l’ordre est exécuté aux prix disponibles. En cas de forte volatilité, un décalage (slippage) peut apparaître entre le prix de déclenchement et le prix d’exécution réel.
Et avec un stop-limite, c’est une autre situation : tu contrôles le prix d’exécution, mais lors d’un mouvement très rapide, l’ordre peut ne pas être exécuté.
Autrement dit, le stop-loss n’est pas une garantie :
« Je ne perdrai sûrement pas plus de 5 % ».
C’est un outil de gestion du risque, mais la manière dont l’ordre est exécuté compte aussi.
C’est pourquoi, avant de placer un stop, il faut comprendre non seulement :
« Où je sors ? »
mais aussi :
« Que se passe-t-il si le prix franchit ce niveau en une seconde ? »
#Trading #RiskManagement
139
·
--
Si le perpetual suit le prix de l’action, pourquoi a-t-il besoin de funding ?
À première vue, le funding semble simplement être une commission supplémentaire.
Mais son rôle est tout à fait différent.
Le Perpetual TradFi suit le prix de l’actif sous-jacent, mais le contrat lui-même se négocie séparément. Par conséquent, son prix peut s’écarter de celui de l’underlying.
Et c’est là que se pose la question :
comment rapprocher ces deux prix, si le perpetual n’a pas de date d’expiration ?
C’est justement pour cela qu’il faut du funding.
Si le perpetual se négocie au-dessus du prix de l’underlying, le funding devient positif : les positions long paient les positions short.
Si le perpetual se négocie en dessous, le funding peut devenir négatif : les shorts paient les longs.
La logique est simple :
le prix est trop élevé → le short reçoit un paiement → apparaît une incitation à vendre
le prix est trop bas → le long reçoit un paiement → apparaît une incitation à acheter
Ainsi, le funding aide à maintenir le prix du perpetual plus près de celui de l’underlying.
Et il y a une chose importante :
le funding n’est pas une redevance de Binance pour le fait que je détiens une position.
C’est un mécanisme de règlements entre long et short, qui contribue à maintenir le lien avec l’actif sous-jacent.
Binance indique que les paiements de funding passent entre les traders et ne sont pas prélevés par la bourse comme une commission.
Donc, le perpetual n’a pas d’expiration, mais le funding l’aide à rester lié à l’underlying.
#TradFi

77
·
--
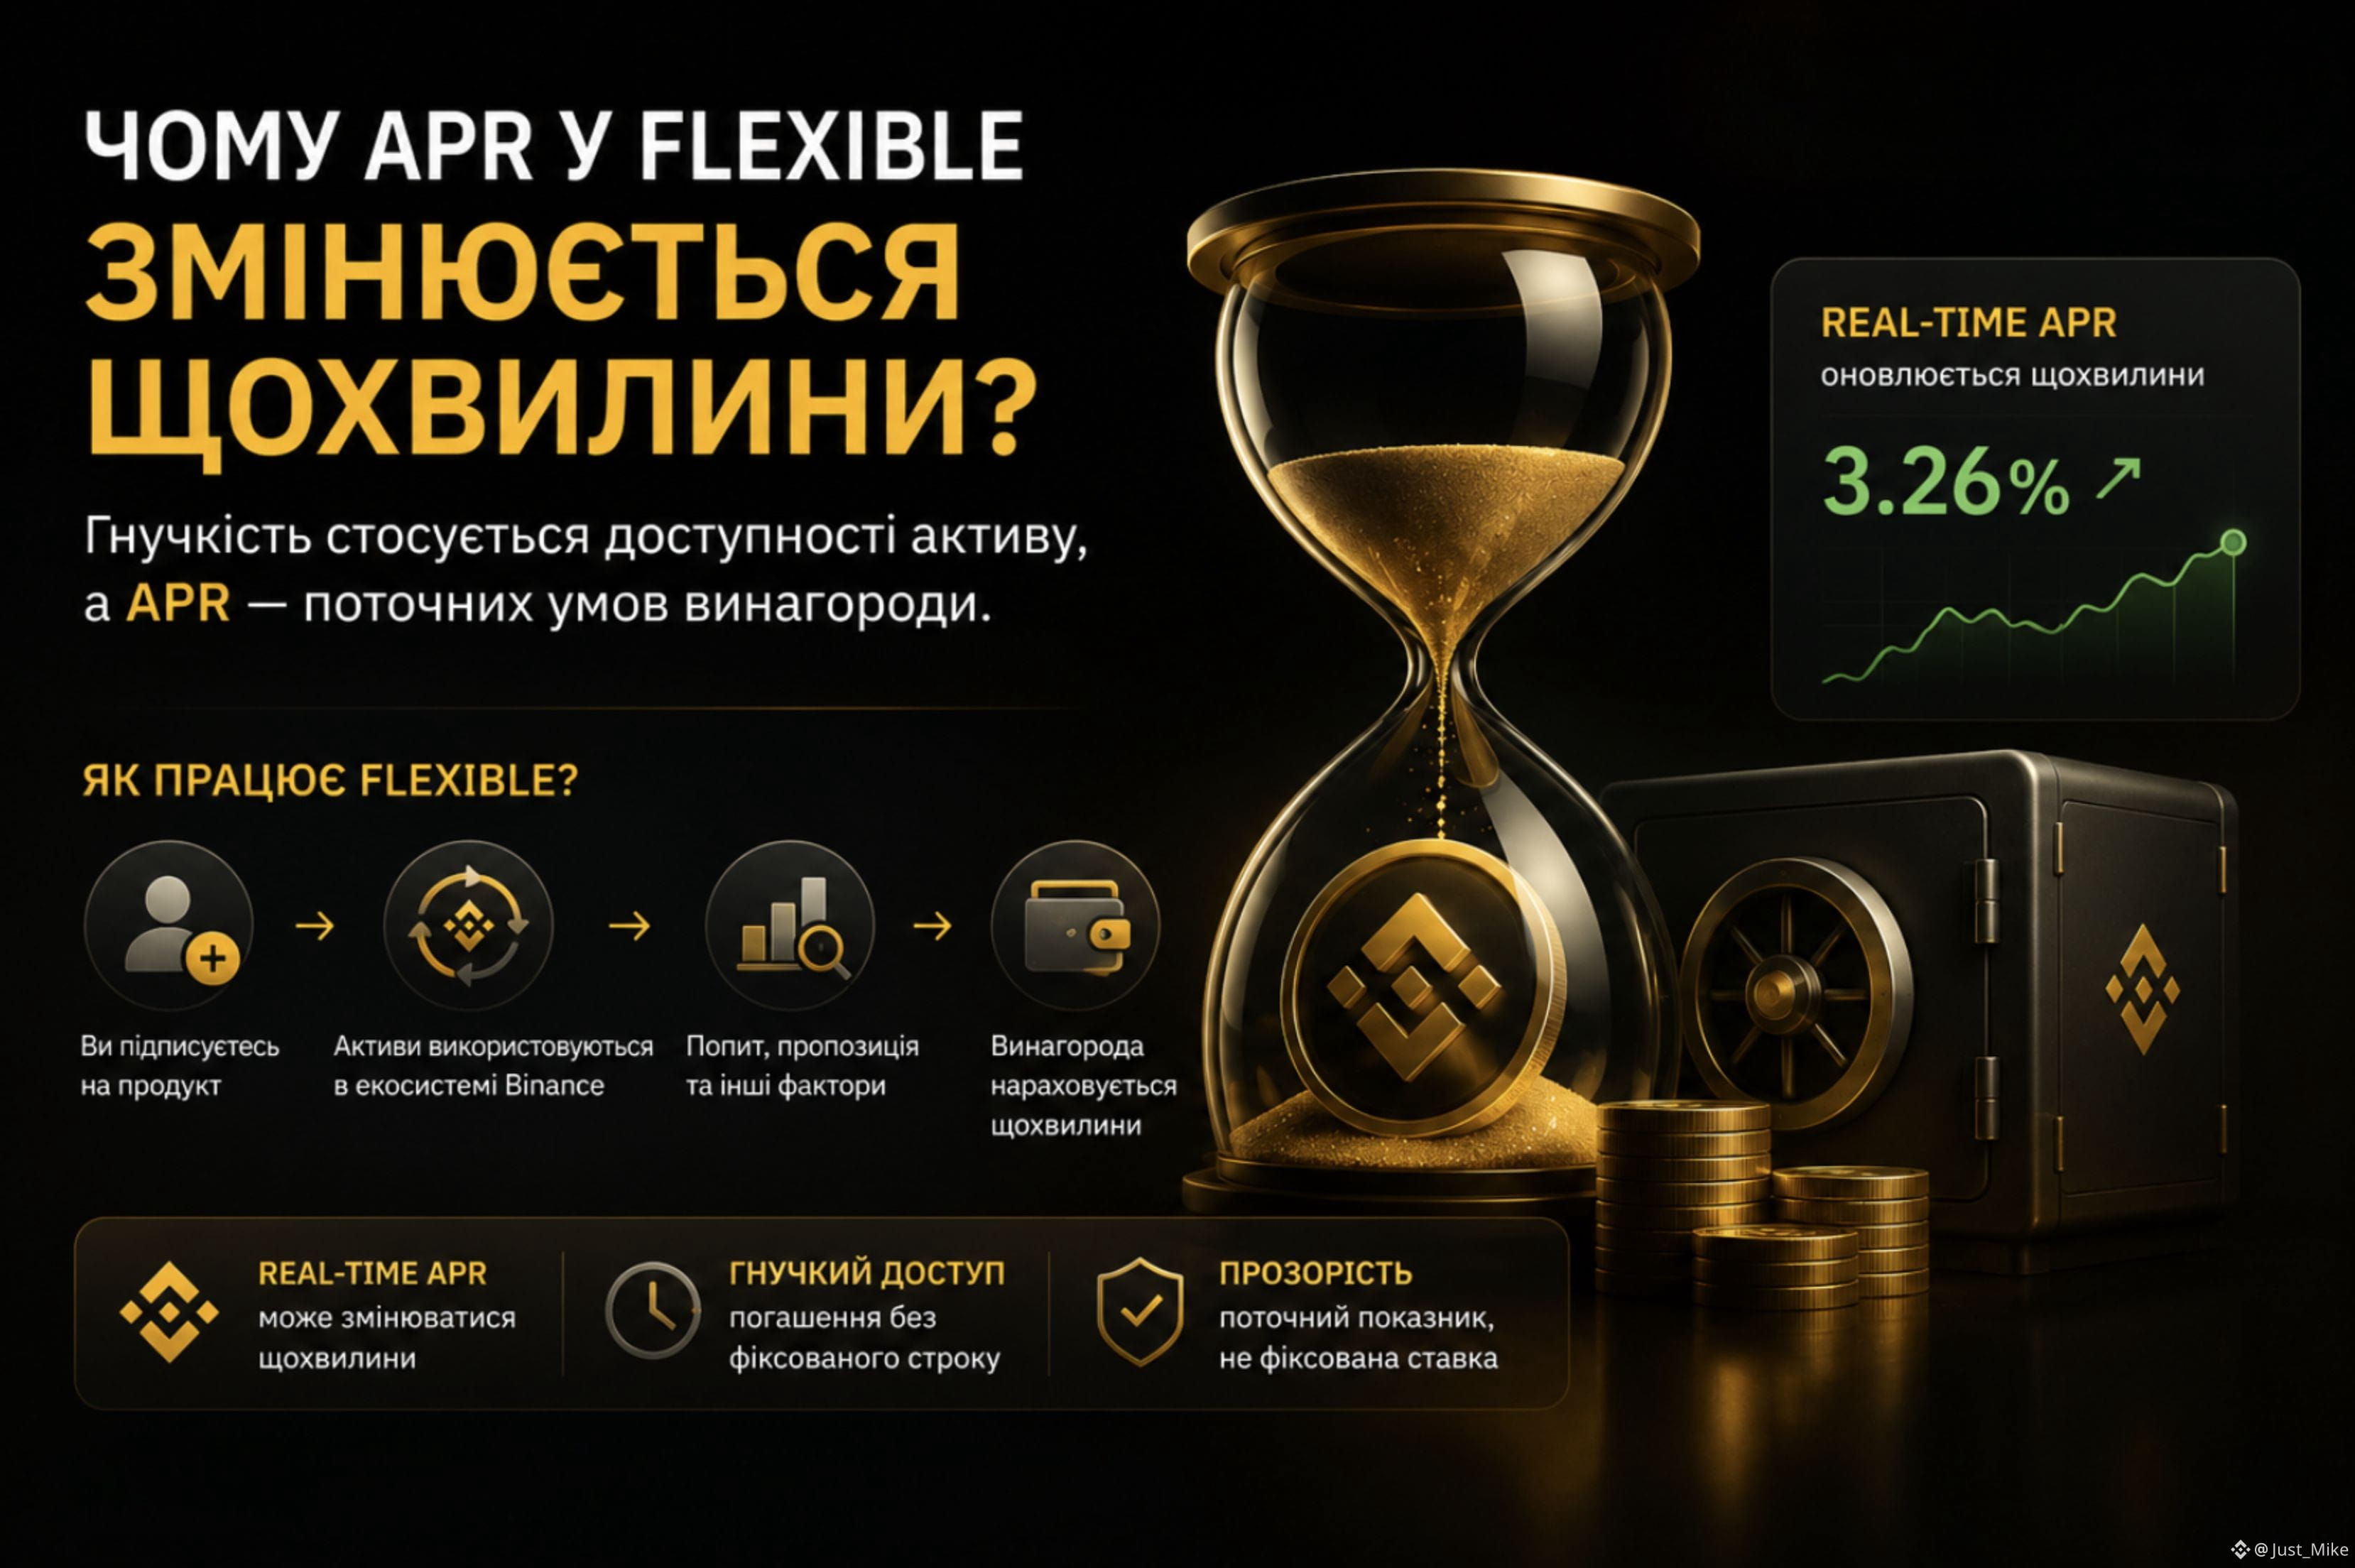
Si un actif dans Flexible peut être retiré sans durée fixe,
pourquoi son APR change-t-il chaque minute ?
Auparavant, je comprenais Earn de manière assez simple :
je dépose un actif ➞ je perçois un rendement ➞ si nécessaire, je retire l’actif.
Mais les Flexible Products ont un détail intéressant.
Binance appelle ce taux Real-Time APR — il peut changer chaque minute, et la récompense est calculée chaque minute.
Et là, je me suis posé une question :
si la durée n’est pas fixe, de quoi dépend alors le rendement actuel ?
Il s’avère que la mécanique est plus intéressante que simplement « Binance paie un intérêt pour le fait que tu détiens un actif ».
Selon Binance, les actifs des Flexible Products peuvent être utilisés pour des opérations, notamment pour le prêt via Margin et Loan. Le Real-Time APR d’un token prend en compte sa demande, son offre et d’autres facteurs.
Autrement dit, l’APR ici n’est pas une promesse de taux fixe.
C’est un indicateur actuel de la récompense, qui peut évoluer avec les conditions influençant l’utilisation des actifs.
Et c’est précisément ce que je trouve le plus intéressant dans Flexible :
la flexibilité concerne la disponibilité de l’actif, tandis que l’APR concerne les conditions actuelles de récompense.
C’est pourquoi regarder uniquement le chiffre de l’APR ne suffit pas.
Il est plus important de comprendre d’où il vient et pourquoi il peut changer peu après que tu l’aies vu.
#BinanceEarn #SimpleEarn
152
·
--
Un conservateur peut sembler être la personne qui décide où le capital de Vault va.
Mais dans quelle mesure cette décision est-elle réellement prise avant que le conservateur ne choisisse un marché ?
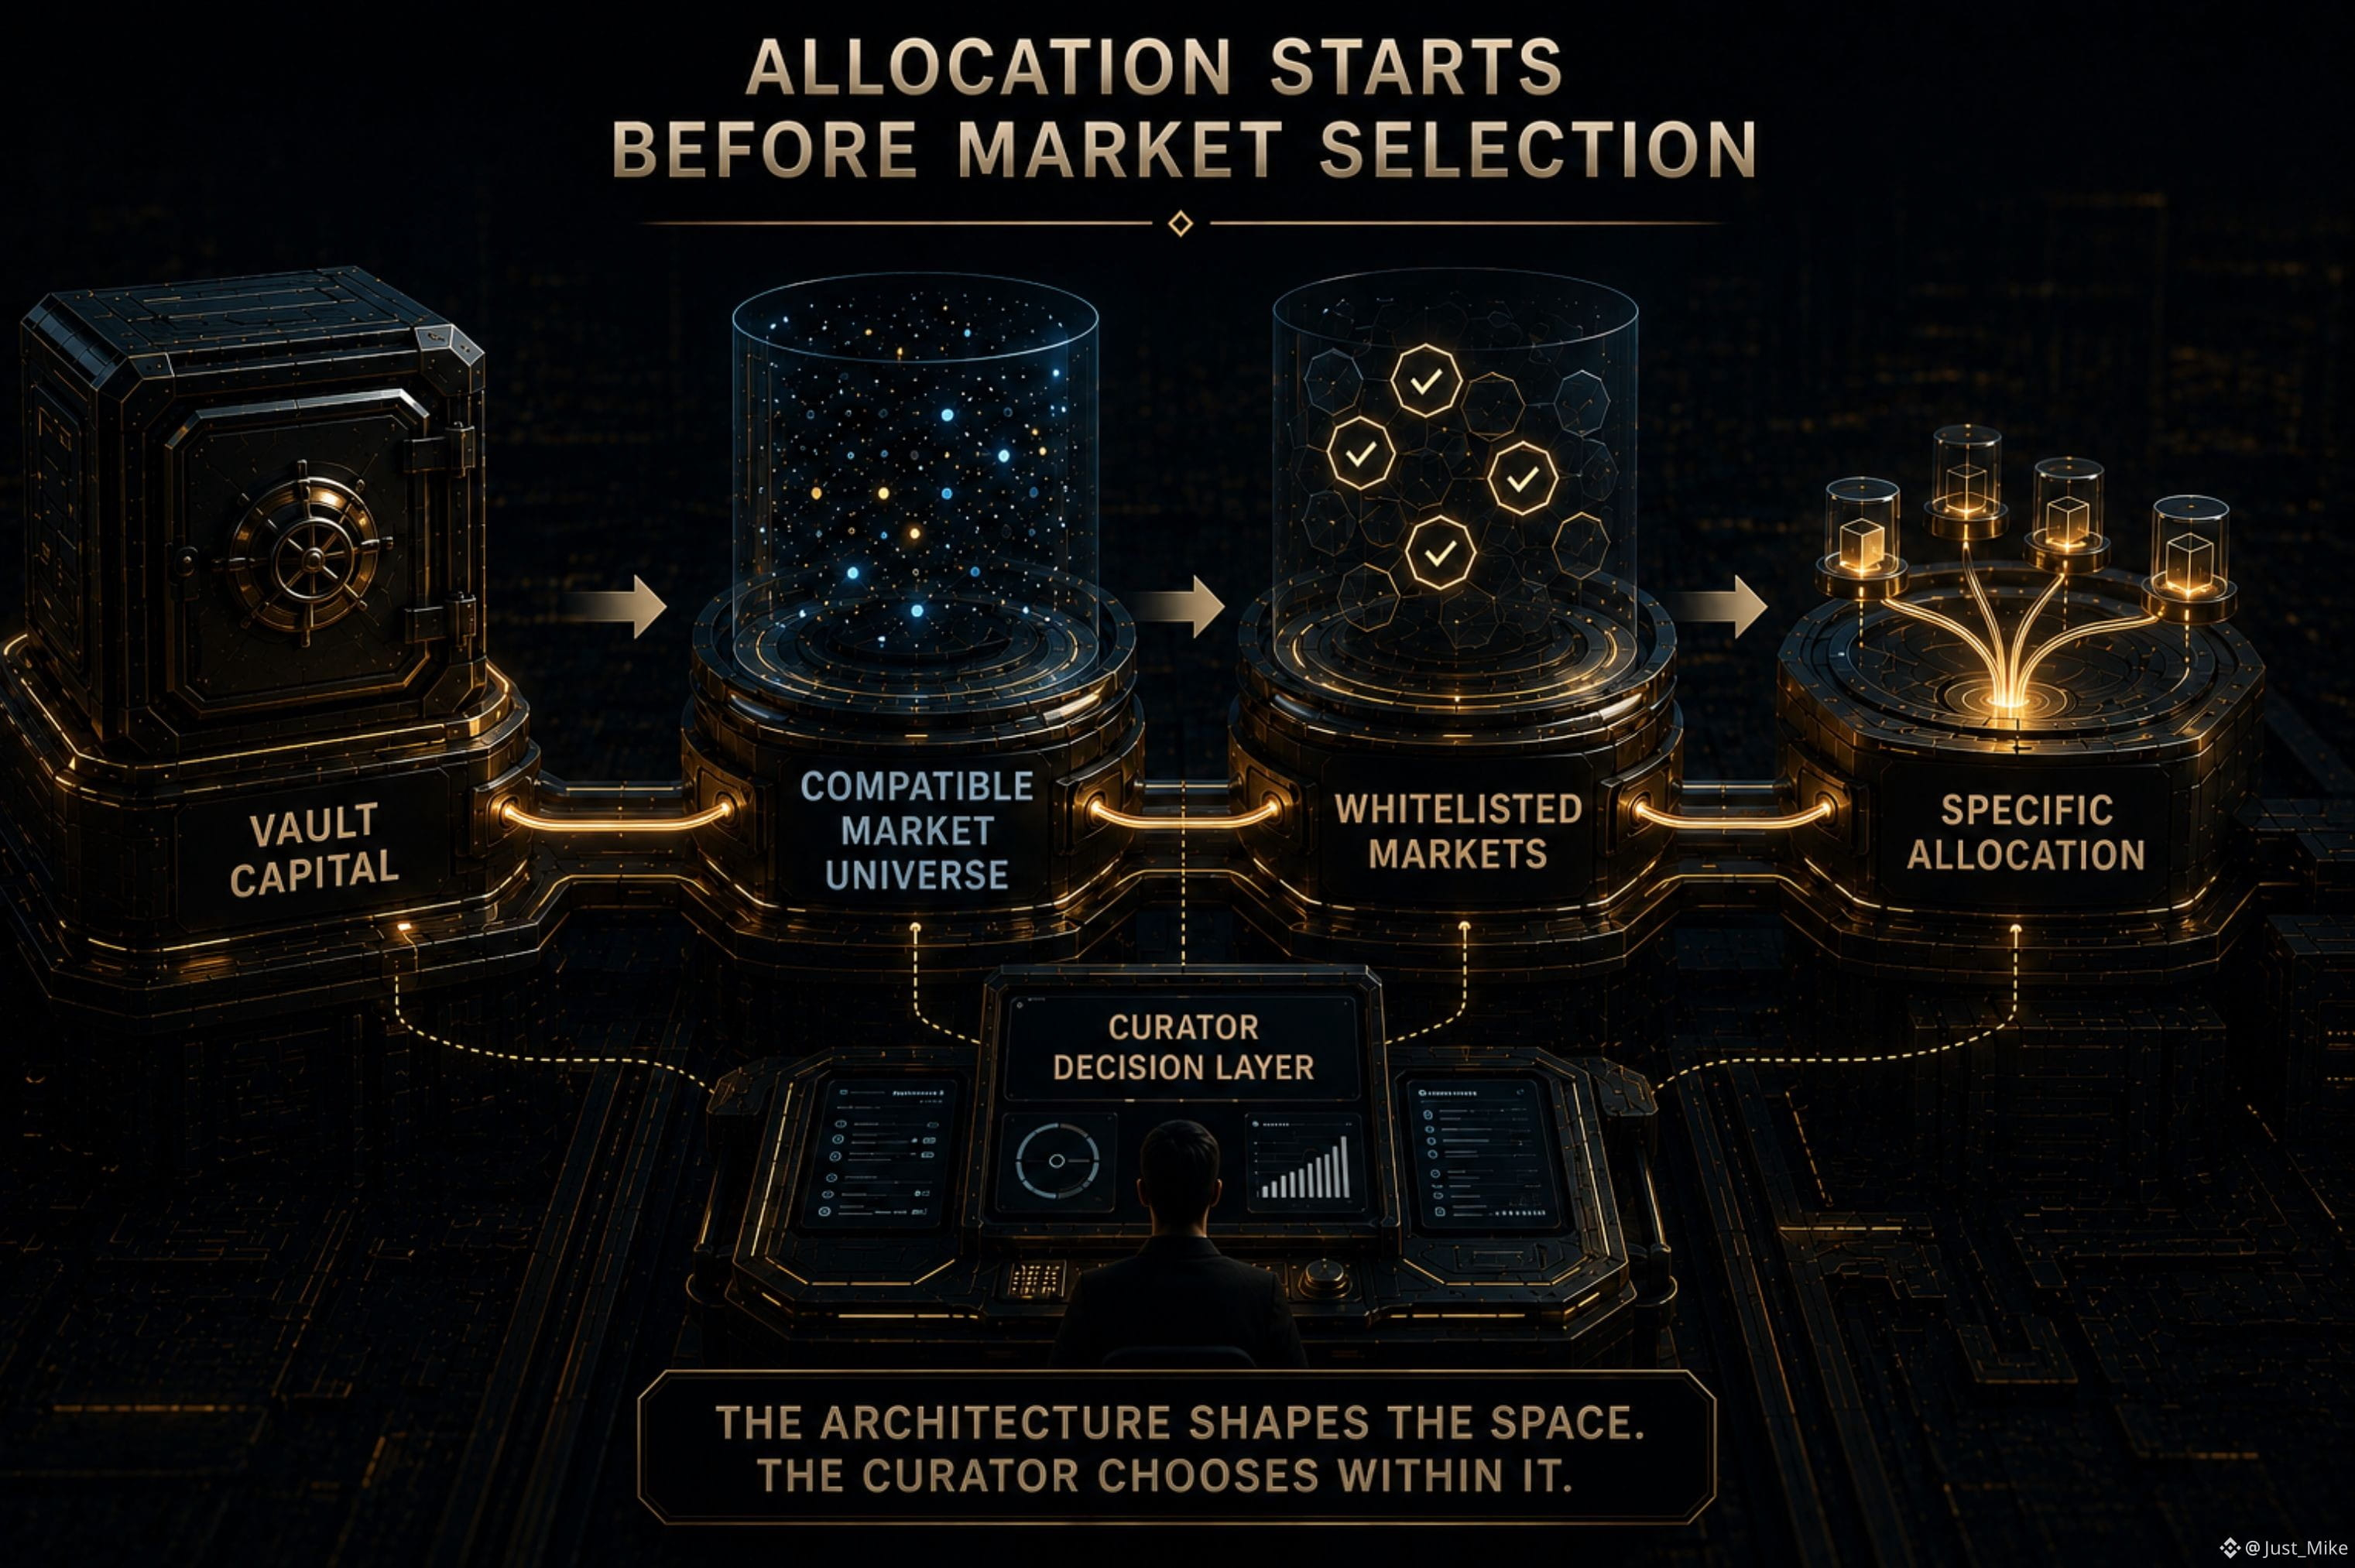
Un Vault multi-marchés ne commence pas par une liste illimitée de marchés.
Son architecture pose déjà une condition sur les marchés qui peuvent être connectés : les marchés au sein du même Vault doivent utiliser le même Token de Dette.
La liste blanche de marchés définit ensuite plus précisément quels marchés parmi ceux-ci peuvent réellement être utilisés pour des ordres.
Ce n’est qu’une fois ces limites établies que le conservateur prend la décision d’allocation spécifique.
Ainsi, le processus ressemble davantage à :
Capital de Vault
→ univers de marchés compatibles
→ marchés autorisés
→ allocation spécifique
Cela change la façon dont je pense l’allocation de Vault.
Le conservateur choisit toujours où le capital va.
Mais ce choix est fait à l’intérieur d’un univers de marchés que l’architecture du protocole a déjà partiellement défini.
Autrement dit :
Allocation ≠ simplement choisir un marché.
Allocation = choisir dans un univers de marchés défini par une architecture.
Peut-être que la question la plus intéressante n’est pas seulement l’endroit où un conservateur place du capital.
C’est la part de ce choix qui existe déjà avant que le choix ne soit fait.
#termmax @termmax
Un conservateur peut sembler être la personne qui décide où le capital de Vault va.
Mais dans quelle mesure cette décision est-elle réellement prise avant que le conservateur ne choisisse un marché ?
Un Vault multi-marchés ne commence pas par une liste illimitée de marchés.
Son architecture pose déjà une condition sur les marchés qui peuvent être connectés : les marchés au sein du même Vault doivent utiliser le même Token de Dette.
La liste blanche de marchés définit ensuite plus précisément quels marchés parmi ceux-ci peuvent réellement être utilisés pour des ordres.
Ce n’est qu’une fois ces limites établies que le conservateur prend la décision d’allocation spécifique.
Ainsi, le processus ressemble davantage à :
Capital de Vault
→ univers de marchés compatibles
→ marchés autorisés
→ allocation spécifique
Cela change la façon dont je pense l’allocation de Vault.
Le conservateur choisit toujours où le capital va.
Mais ce choix est fait à l’intérieur d’un univers de marchés que l’architecture du protocole a déjà partiellement défini.
Autrement dit :
Allocation ≠ simplement choisir un marché.
Allocation = choisir dans un univers de marchés défini par une architecture.
Peut-être que la question la plus intéressante n’est pas seulement l’endroit où un conservateur place du capital.
C’est la part de ce choix qui existe déjà avant que le choix ne soit fait.
#termmax @TermMax
93
·
--
Qui a le droit de prendre quelles décisions ?
Un marché à taux fixe peut sembler être une relation simple :
prêteur ↔ emprunteur
Mais TermMax sépare davantage de décisions que cela.
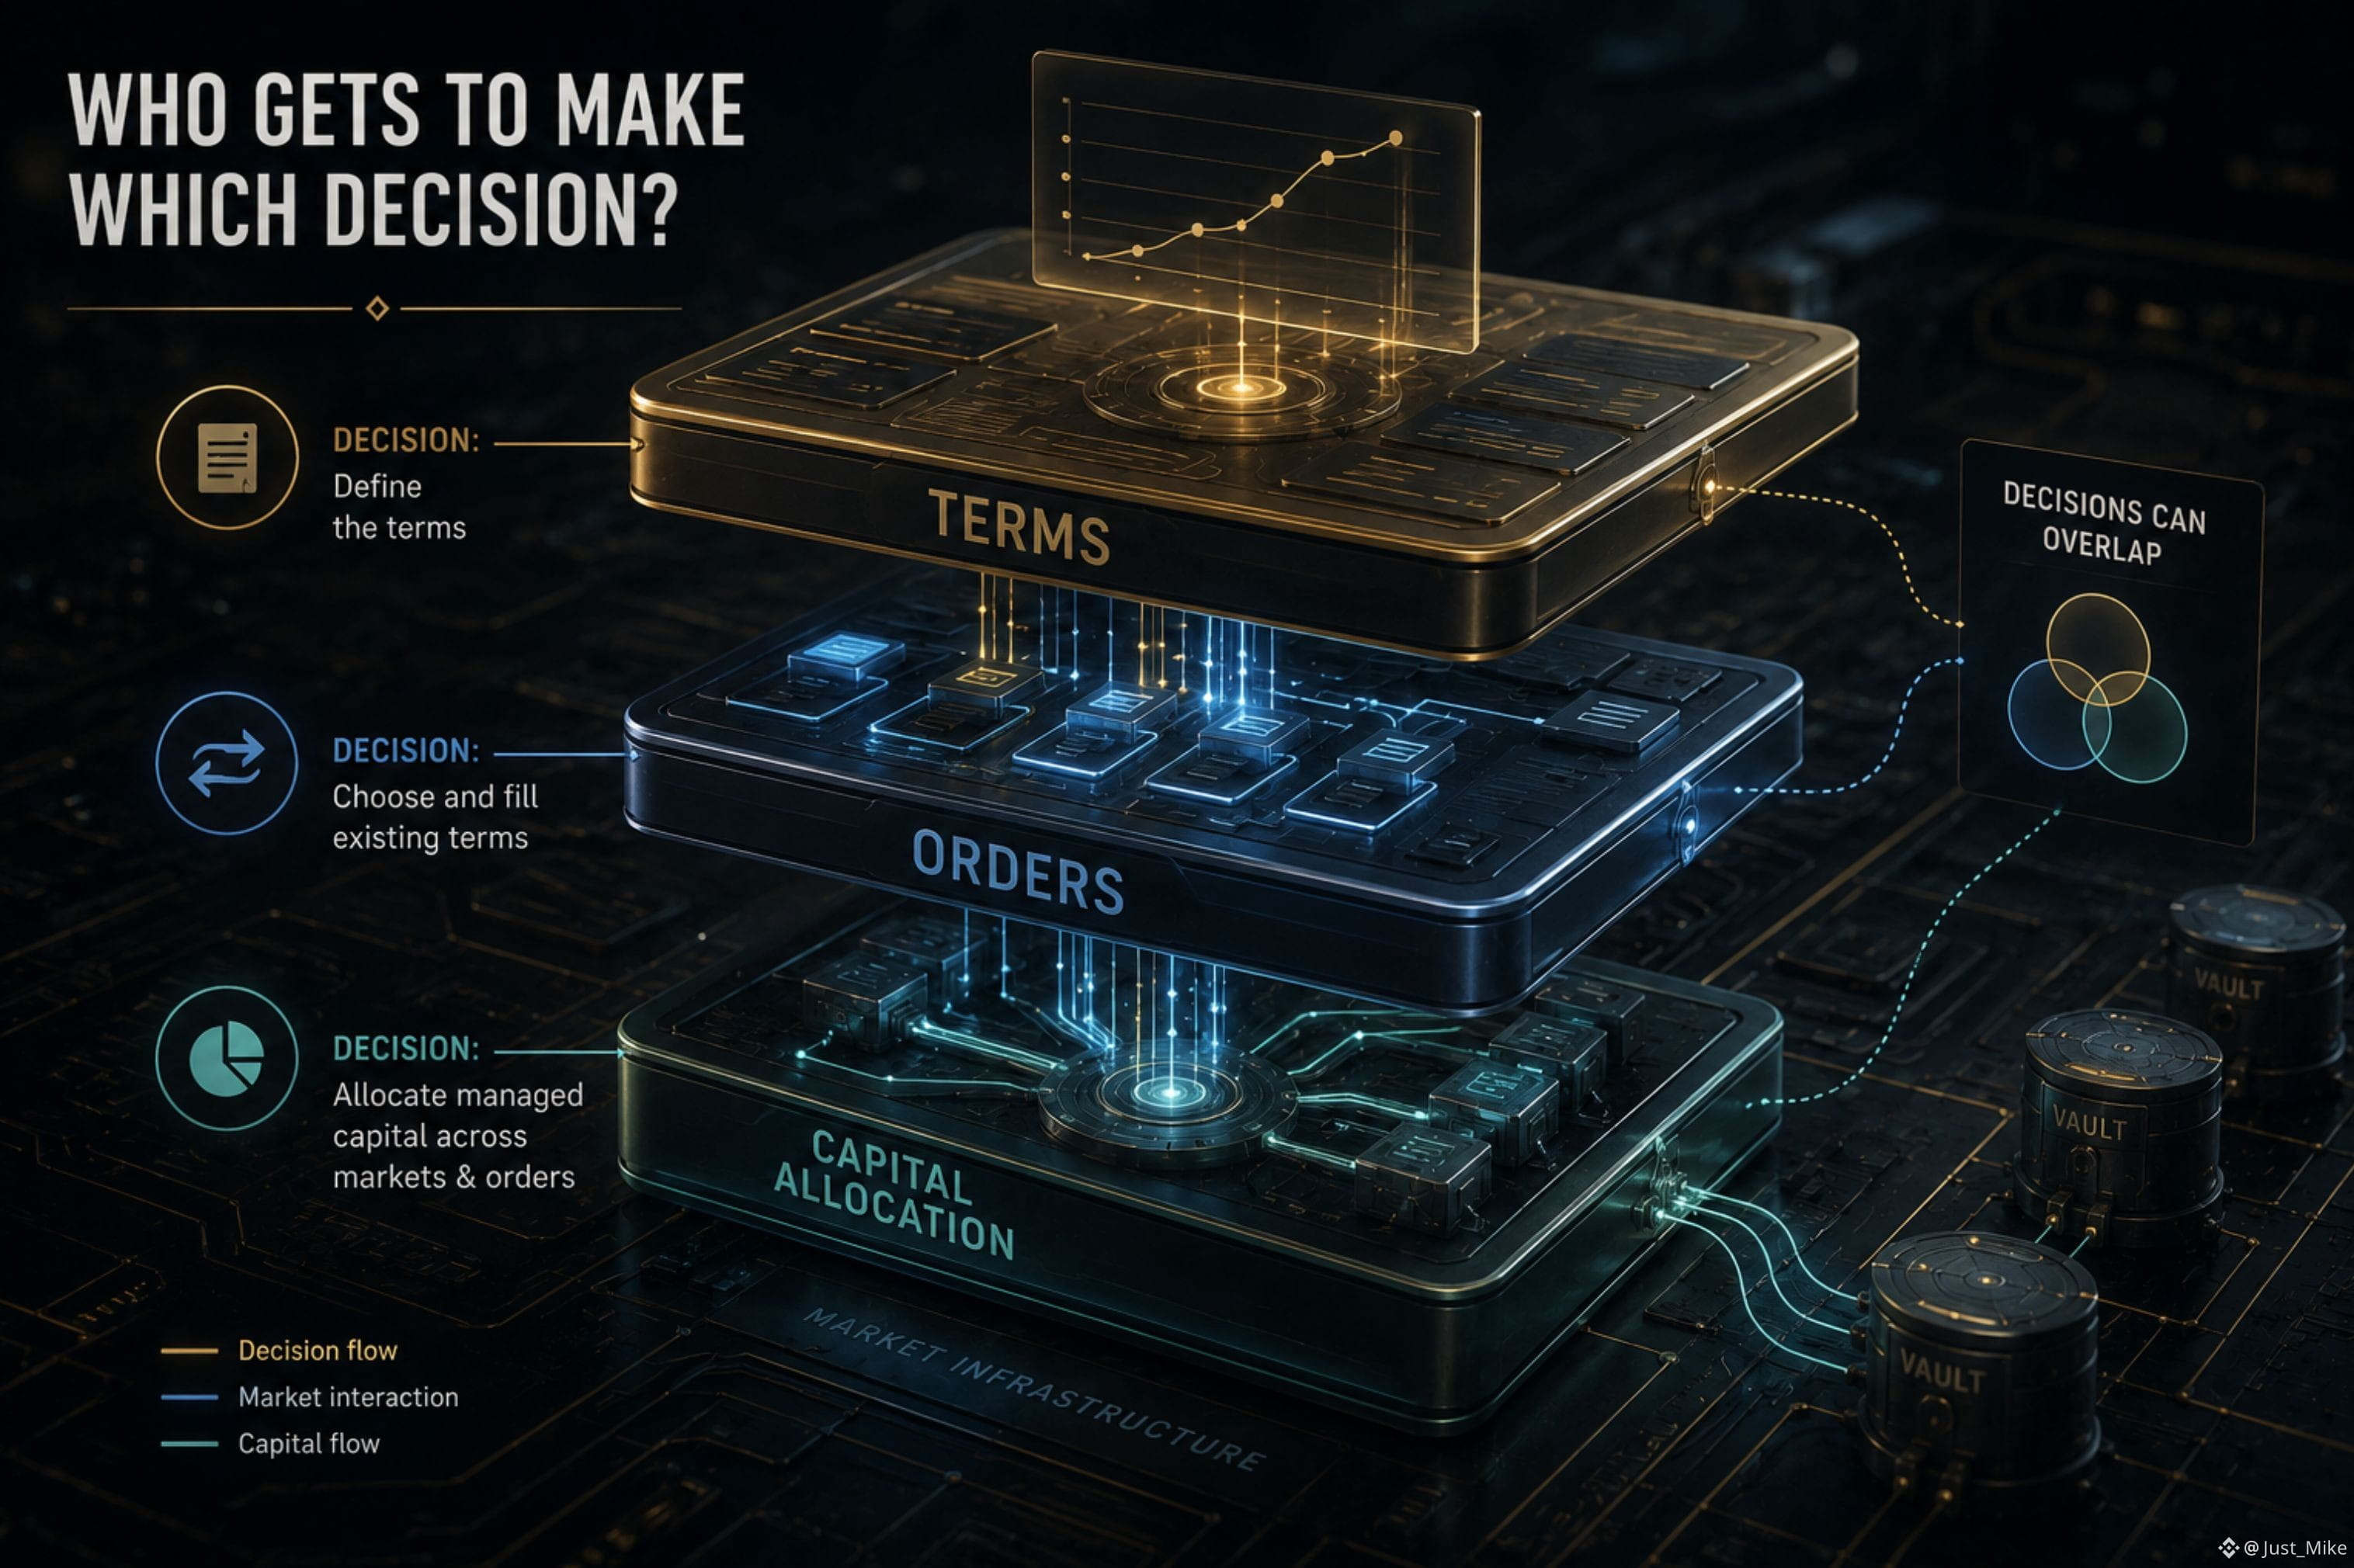
Un participant peut définir les conditions d’un ordre sur fourchette. Un autre peut choisir de remplir ces conditions existantes. Et un conservateur de coffre-fort (Vault) peut décider où le capital géré est déployé, à travers les marchés et les ordres.
Cette distinction compte, car ce sont des décisions différentes.
Fixer les conditions n’est pas la même chose qu’accepter des conditions.
Et ce n’est pas non plus la même chose que décider où le capital mutualisé doit être déployé.
La partie intéressante, c’est que ces fonctions sont séparées conceptuellement, mais pas nécessairement entre trois acteurs entièrement indépendants.
Un conservateur, par exemple, peut gérer le capital du Vault tout en créant et en gérant aussi des ordres pris en charge.
Donc je ne penserais pas à TermMax simplement comme :
le prêteur rencontre l’emprunteur.
Je le verrais plutôt comme plusieurs niveaux de décision qui interagissent :
des conditions sont définies
↓
les ordres sont remplis
↓
le capital géré est alloué
Cela crée une manière différente de lire le marché.
La question clé ne porte pas seulement sur qui fournit la liquidité.
C’est :
qui a le droit de décider des conditions, qui décide s’il faut les accepter, et qui décide où va le capital géré ?
Cette séparation des décisions pourrait être l’un des aspects les plus intéressants de la structure du marché de TermMax.
#termmax @termmax
Qui a le droit de prendre quelles décisions ?
Un marché à taux fixe peut sembler être une relation simple :
prêteur ↔ emprunteur
Mais TermMax sépare davantage de décisions que cela.
Un participant peut définir les conditions d’un ordre sur fourchette. Un autre peut choisir de remplir ces conditions existantes. Et un conservateur de coffre-fort (Vault) peut décider où le capital géré est déployé, à travers les marchés et les ordres.
Cette distinction compte, car ce sont des décisions différentes.
Fixer les conditions n’est pas la même chose qu’accepter des conditions.
Et ce n’est pas non plus la même chose que décider où le capital mutualisé doit être déployé.
La partie intéressante, c’est que ces fonctions sont séparées conceptuellement, mais pas nécessairement entre trois acteurs entièrement indépendants.
Un conservateur, par exemple, peut gérer le capital du Vault tout en créant et en gérant aussi des ordres pris en charge.
Donc je ne penserais pas à TermMax simplement comme :
le prêteur rencontre l’emprunteur.
Je le verrais plutôt comme plusieurs niveaux de décision qui interagissent :
des conditions sont définies
↓
les ordres sont remplis
↓
le capital géré est alloué
Cela crée une manière différente de lire le marché.
La question clé ne porte pas seulement sur qui fournit la liquidité.
C’est :
qui a le droit de décider des conditions, qui décide s’il faut les accepter, et qui décide où va le capital géré ?
Cette séparation des décisions pourrait être l’un des aspects les plus intéressants de la structure du marché de TermMax.
#termmax @TermMax
86
·
--
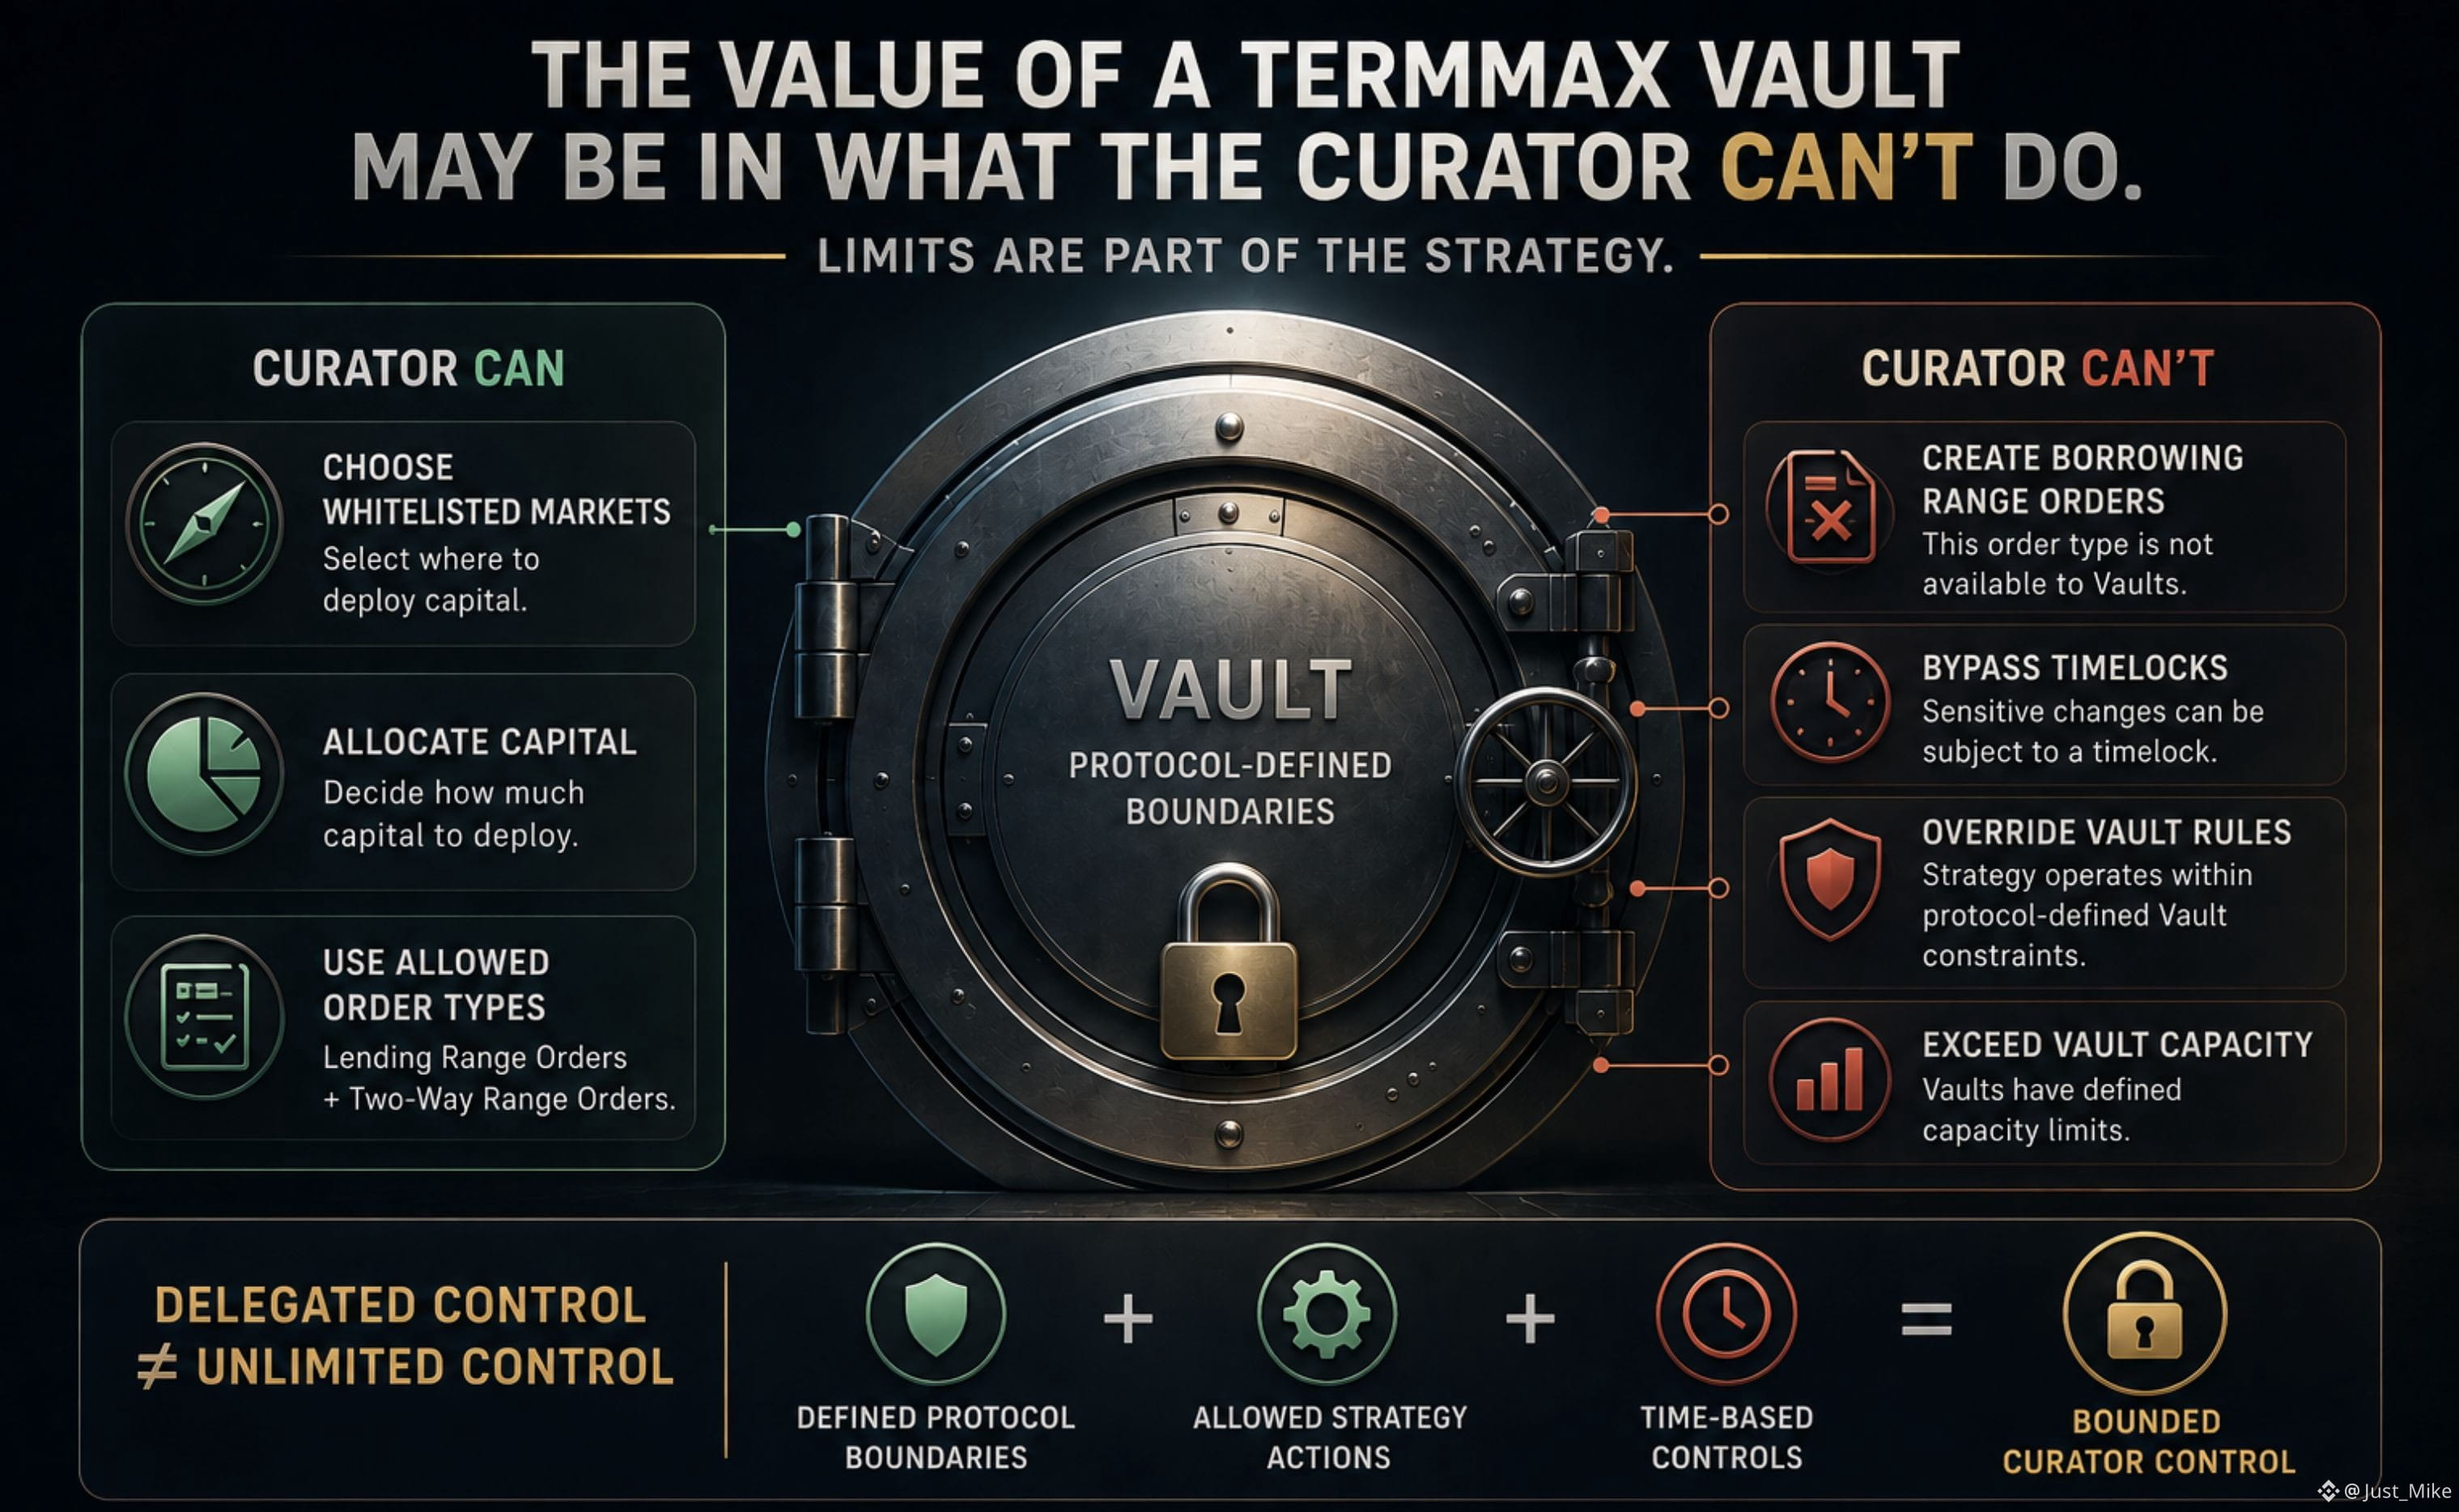
La partie la plus intéressante d’un coffre-fort TermMax n’est peut-être pas ce que le conservateur (curator) peut faire.
Il se peut que ce soit ce qu’il ne peut pas faire.
Un conservateur gère la stratégie, mais ce contrôle n’est pas illimité.
D’abord, le capital ne peut être investi que dans des marchés inscrits sur une liste blanche.
Ensuite, il existe une limite de capacité, qui plafonne le montant de capital que le coffre-fort peut accepter et aide à éviter une sur-concentration.
La contrainte la plus intéressante concerne ce que le coffre-fort peut réellement faire au sein de ces marchés.
Les coffres-forts peuvent utiliser des ordres à fourchette de prêt (Lending Range Orders) et des ordres à double sens (Two-Way Range Orders), mais ils ne peuvent pas créer d’ordres à fourchette d’emprunt (Borrowing Range Orders).
Et même dans un ordre à double sens, le coffre-fort ne peut pas simplement donner ses actifs en garantie et emprunter. Il doit d’abord prêter, puis il peut emprunter en vendant le FT acquis grâce à cette activité de prêt.
Enfin, les changements sensibles ne se produisent pas nécessairement immédiatement. Ils peuvent passer par un mécanisme de temporisation (timelock), ce qui laisse au Guardian le temps d’examiner et d’annuler une modification en attente.
Ensemble, tout cela ne correspond pas simplement à des fonctionnalités de coffre-fort séparées.
Ces éléments définissent un espace de décision limité pour le conservateur :
→ où le capital peut aller
→ de combien il peut être investi
→ quel type d’ordres peut être créé
→ à quelle vitesse les paramètres de la stratégie peuvent changer
Ma conclusion est qu’un coffre-fort géré par un conservateur n’est pas simplement un contrôle délégué.
Il s’agit d’un contrôle délégué dans un ensemble de limites définies par le protocole.
Et c’est peut-être la façon la plus intéressante d’envisager la conception des coffres-forts.
#termmax @termmax
La partie la plus intéressante d’un coffre-fort TermMax n’est peut-être pas ce que le conservateur (curator) peut faire.
Il se peut que ce soit ce qu’il ne peut pas faire.
Un conservateur gère la stratégie, mais ce contrôle n’est pas illimité.
D’abord, le capital ne peut être investi que dans des marchés inscrits sur une liste blanche.
Ensuite, il existe une limite de capacité, qui plafonne le montant de capital que le coffre-fort peut accepter et aide à éviter une sur-concentration.
La contrainte la plus intéressante concerne ce que le coffre-fort peut réellement faire au sein de ces marchés.
Les coffres-forts peuvent utiliser des ordres à fourchette de prêt (Lending Range Orders) et des ordres à double sens (Two-Way Range Orders), mais ils ne peuvent pas créer d’ordres à fourchette d’emprunt (Borrowing Range Orders).
Et même dans un ordre à double sens, le coffre-fort ne peut pas simplement donner ses actifs en garantie et emprunter. Il doit d’abord prêter, puis il peut emprunter en vendant le FT acquis grâce à cette activité de prêt.
Enfin, les changements sensibles ne se produisent pas nécessairement immédiatement. Ils peuvent passer par un mécanisme de temporisation (timelock), ce qui laisse au Guardian le temps d’examiner et d’annuler une modification en attente.
Ensemble, tout cela ne correspond pas simplement à des fonctionnalités de coffre-fort séparées.
Ces éléments définissent un espace de décision limité pour le conservateur :
→ où le capital peut aller
→ de combien il peut être investi
→ quel type d’ordres peut être créé
→ à quelle vitesse les paramètres de la stratégie peuvent changer
Ma conclusion est qu’un coffre-fort géré par un conservateur n’est pas simplement un contrôle délégué.
Il s’agit d’un contrôle délégué dans un ensemble de limites définies par le protocole.
Et c’est peut-être la façon la plus intéressante d’envisager la conception des coffres-forts.
#termmax @TermMax
89
·
--
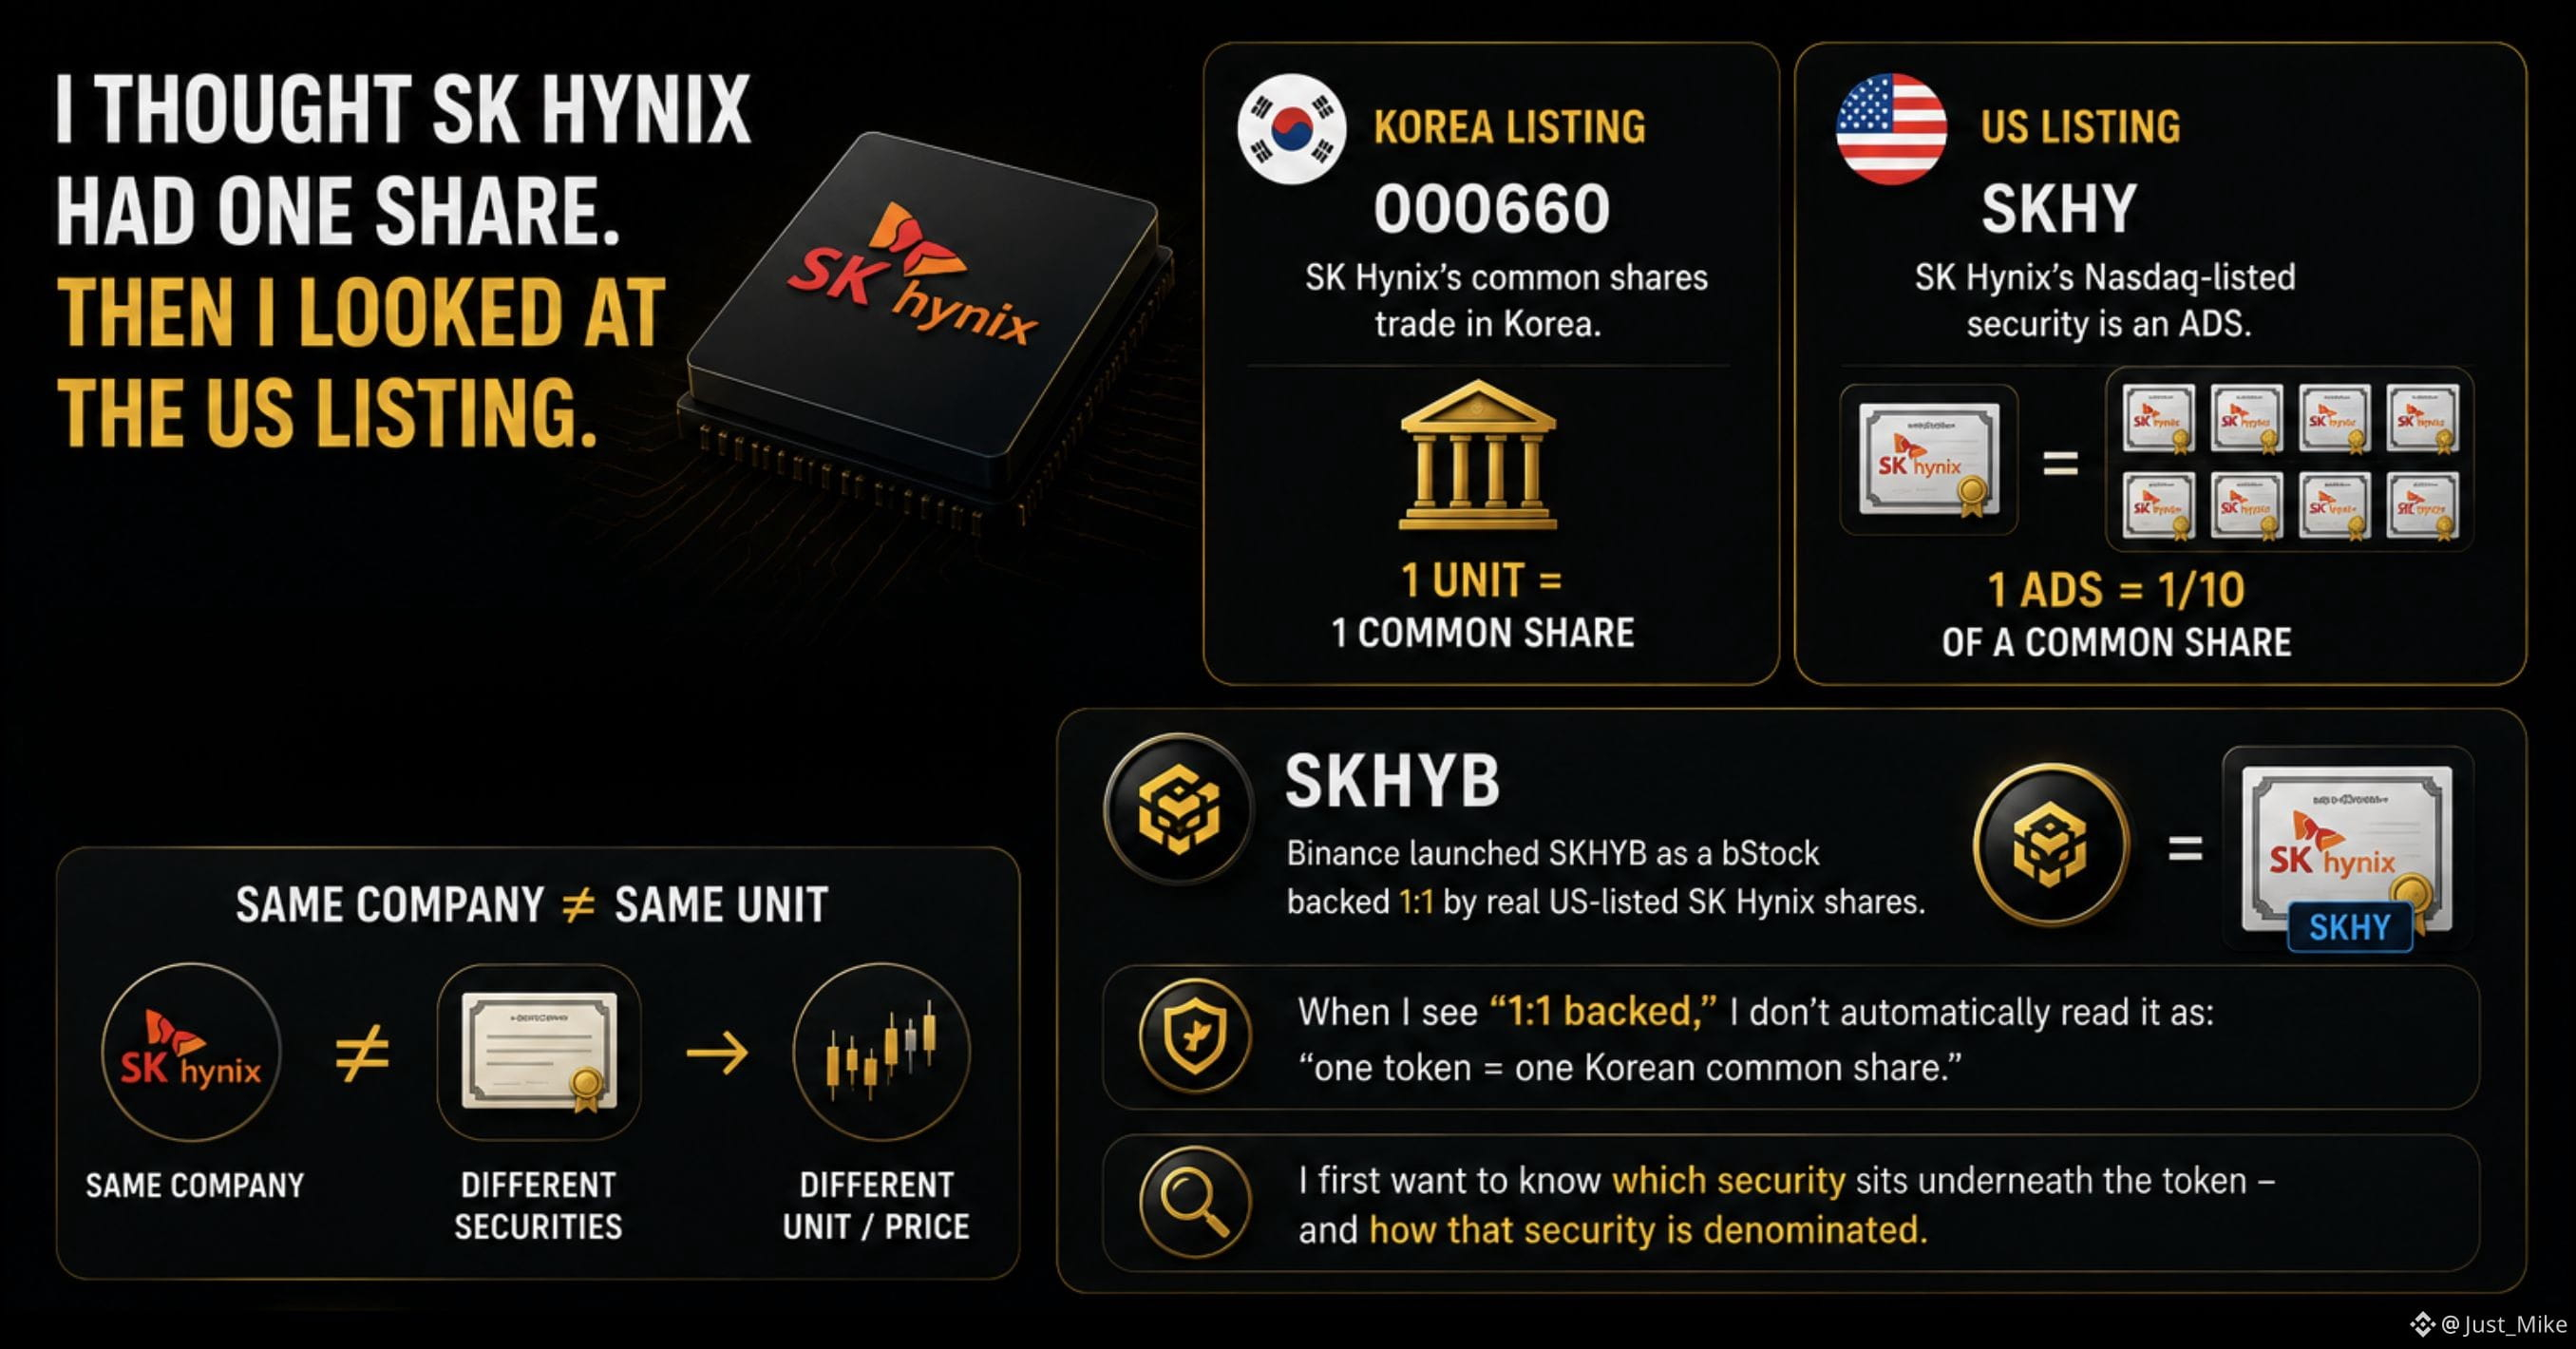
Je pensais que SK Hynix n’avait qu’une seule action. Puis j’ai regardé la cote américaine.
Les actions ordinaires de SK Hynix s’échangent en Corée sous le code 000660.
Son titre coté au Nasdaq, SKHY, est un ADS — et 1 ADS représente 1/10 d’une action ordinaire.
Ça ressemble à un détail technique.
Mais ça change ma façon de lire les prix.
Un prix n’a de sens que lorsque l’on sait à quoi correspond une unité.
Puis il y a SKHYB.
Binance a lancé SKHYB comme un bStock adossé 1:1 à de vraies actions de SK Hynix cotées aux États-Unis.
Donc quand je vois « adossé 1:1 », je ne le lis pas automatiquement comme :
« un jeton = une action ordinaire coréenne. »
C’est pourquoi « adossé 1:1 » n’est pour moi que le point de départ — je veux aussi savoir à quel titre correspond réellement ce 1.
Je veux d’abord savoir quel titre se trouve sous le jeton — et comment ce titre est libellé.
Même société ≠ même unité.
C’est le contrôle utile pour moi :
avant de comparer des prix, vérifier à quoi correspond réellement une unité.
#bstockscis @BinanceCIS
72
·
--
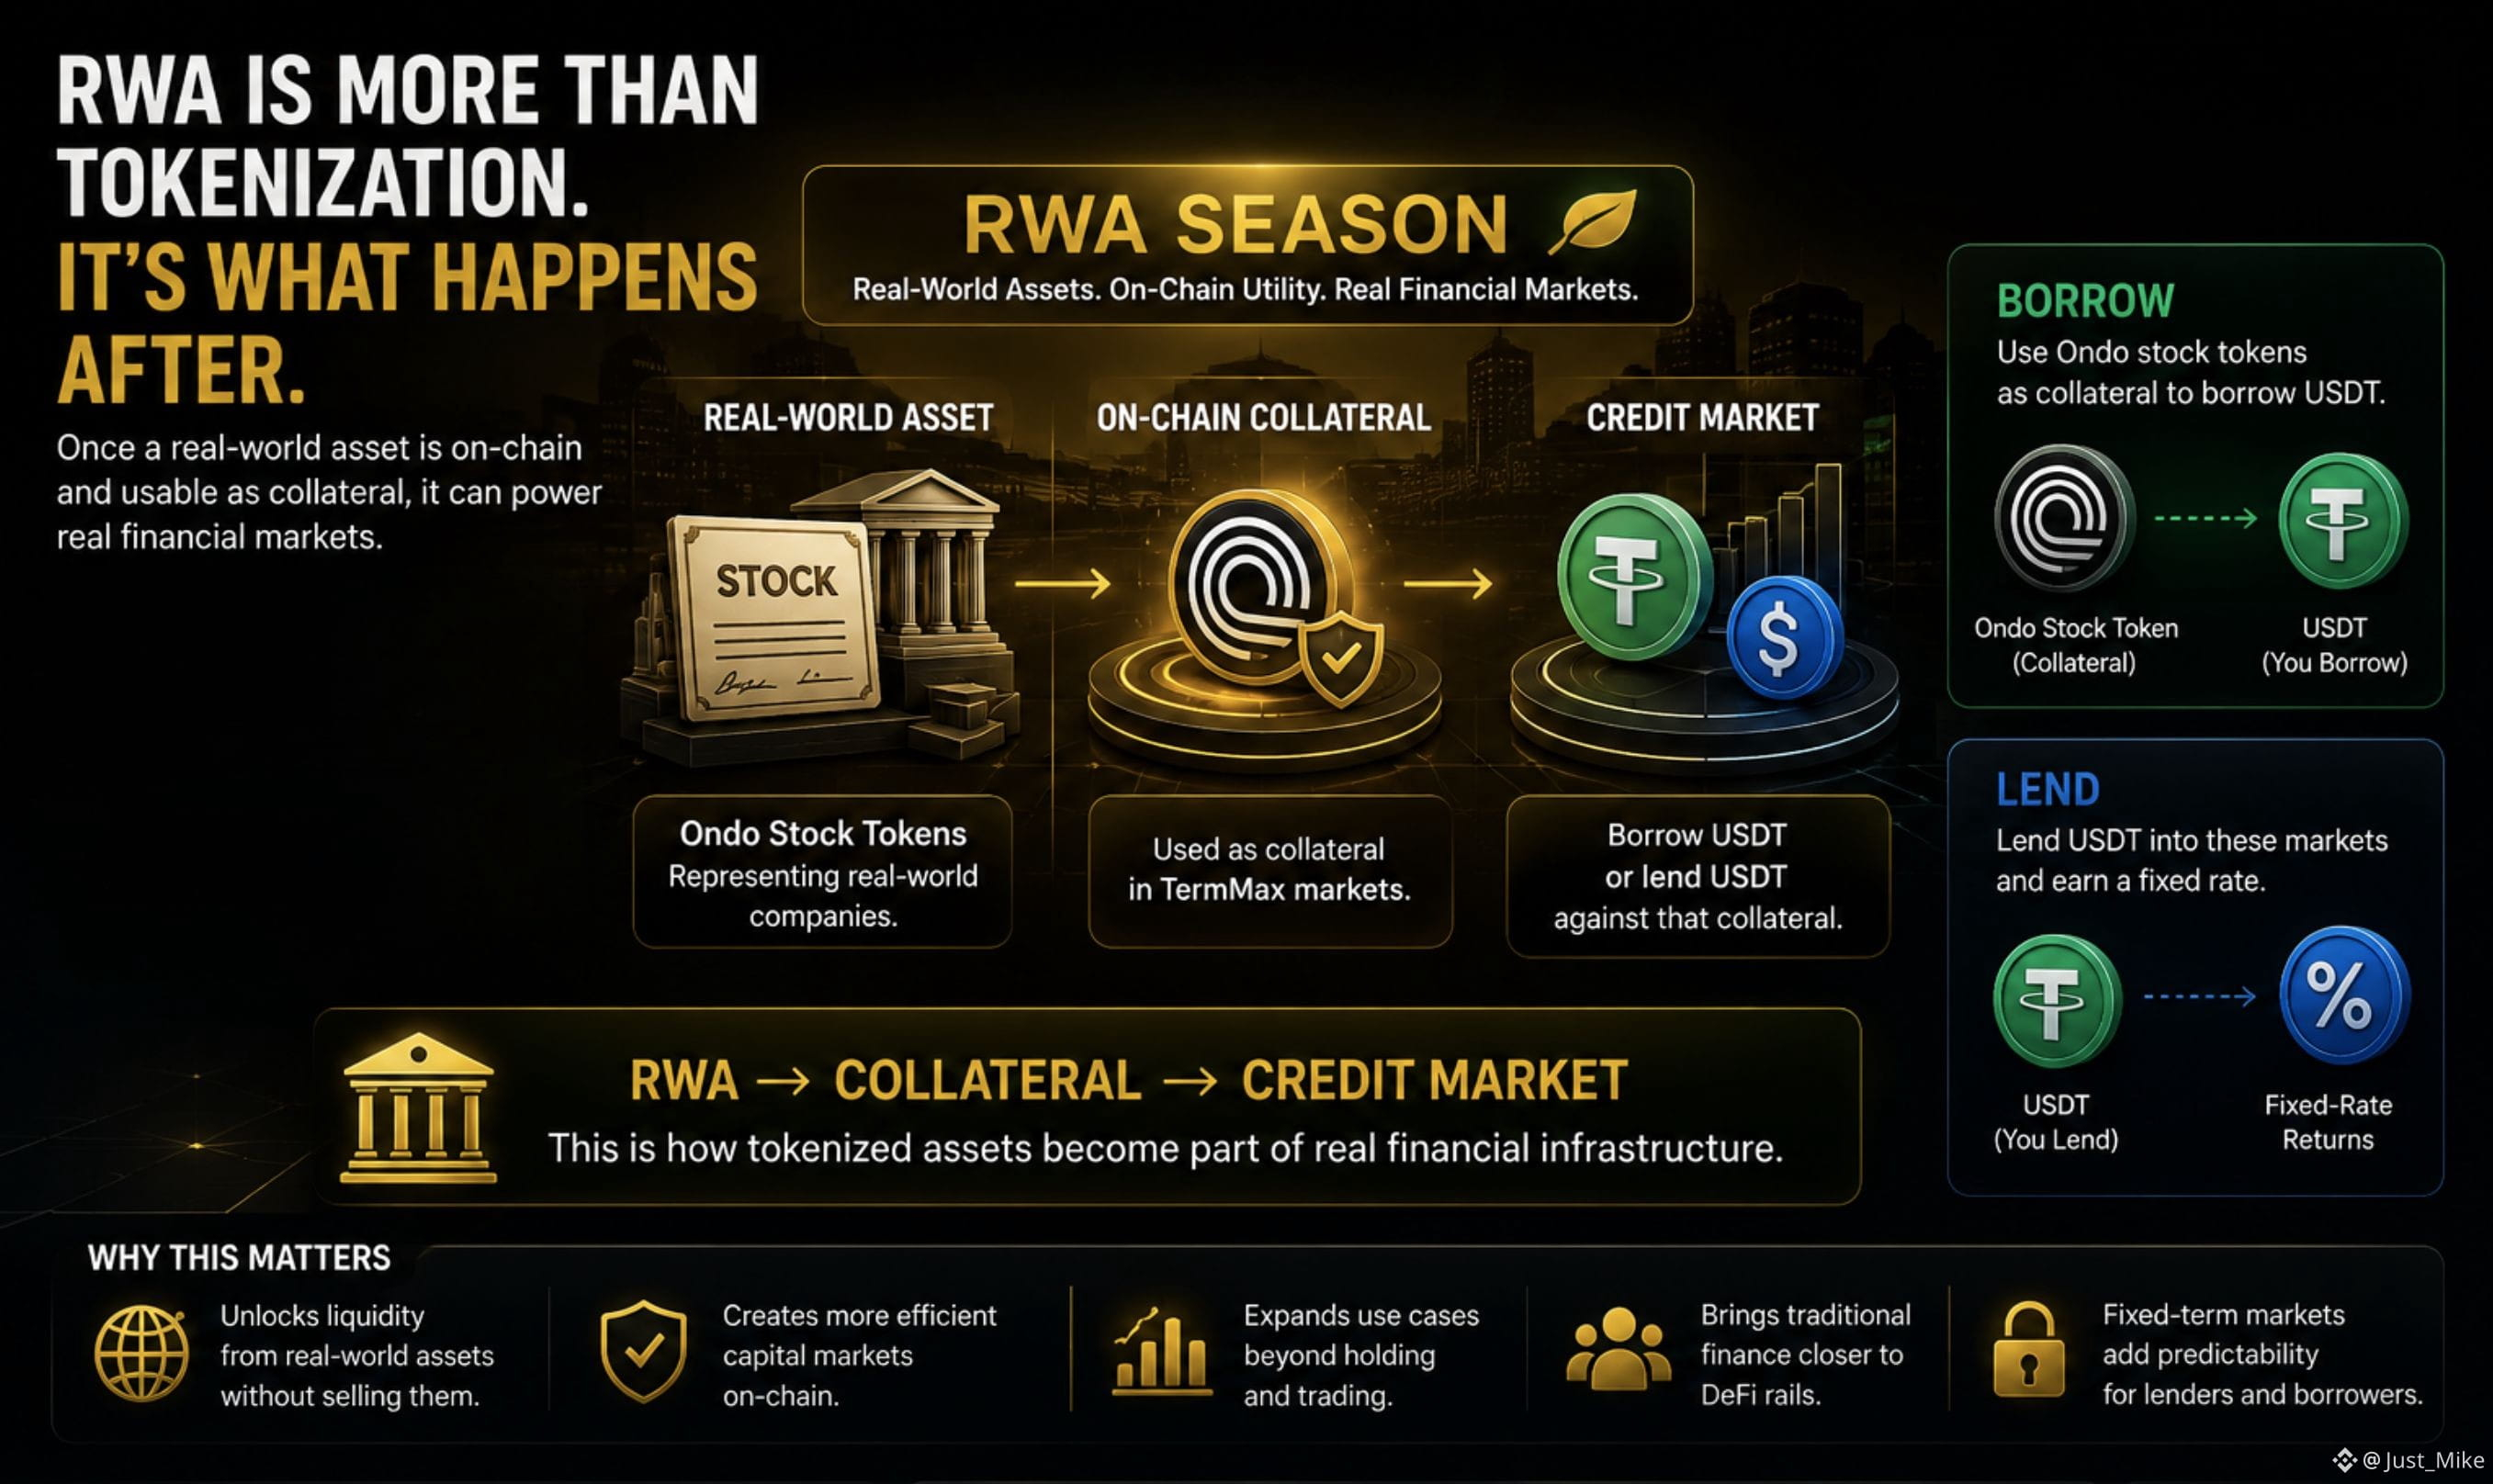
La tokenisation d’un actif réel n’est que le commencement.
La question la plus intéressante est ce que vous pouvez réellement en faire une fois qu’il est sur la blockchain.
La saison RWA actuelle de TermMax offre un exemple assez concret.
Les tokens d’actions Ondo peuvent être utilisés comme garantie pour emprunter de l’USDT sur la BNB Chain.
Et, de l’autre côté, les utilisateurs peuvent prêter de l’USDT sur ces marchés.
Ainsi, la structure devient :
RWA → garantie → marché du crédit
C’est une idée beaucoup plus vaste que de simplement placer une action tokenisée dans un portefeuille.
Dès qu’un actif devient une garantie utilisable, il peut faire partie d’un véritable marché financier.
Et c’est là, je pense, que la RWA devient intéressante.
Pas :
« Pouvons-nous tokeniser cet actif ? »
Mais :
« Que peut faire l’actif une fois tokenisé ? »
TermMax teste une réponse possible : l’emprunt et le prêt à durée fixe autour d’actifs tokenisés.
#termmax @termmax
La tokenisation d’un actif réel n’est que le commencement.
La question la plus intéressante est ce que vous pouvez réellement en faire une fois qu’il est sur la blockchain.
La saison RWA actuelle de TermMax offre un exemple assez concret.
Les tokens d’actions Ondo peuvent être utilisés comme garantie pour emprunter de l’USDT sur la BNB Chain.
Et, de l’autre côté, les utilisateurs peuvent prêter de l’USDT sur ces marchés.
Ainsi, la structure devient :
RWA → garantie → marché du crédit
C’est une idée beaucoup plus vaste que de simplement placer une action tokenisée dans un portefeuille.
Dès qu’un actif devient une garantie utilisable, il peut faire partie d’un véritable marché financier.
Et c’est là, je pense, que la RWA devient intéressante.
Pas :
« Pouvons-nous tokeniser cet actif ? »
Mais :
« Que peut faire l’actif une fois tokenisé ? »
TermMax teste une réponse possible : l’emprunt et le prêt à durée fixe autour d’actifs tokenisés.
#termmax @TermMax
107
·
--
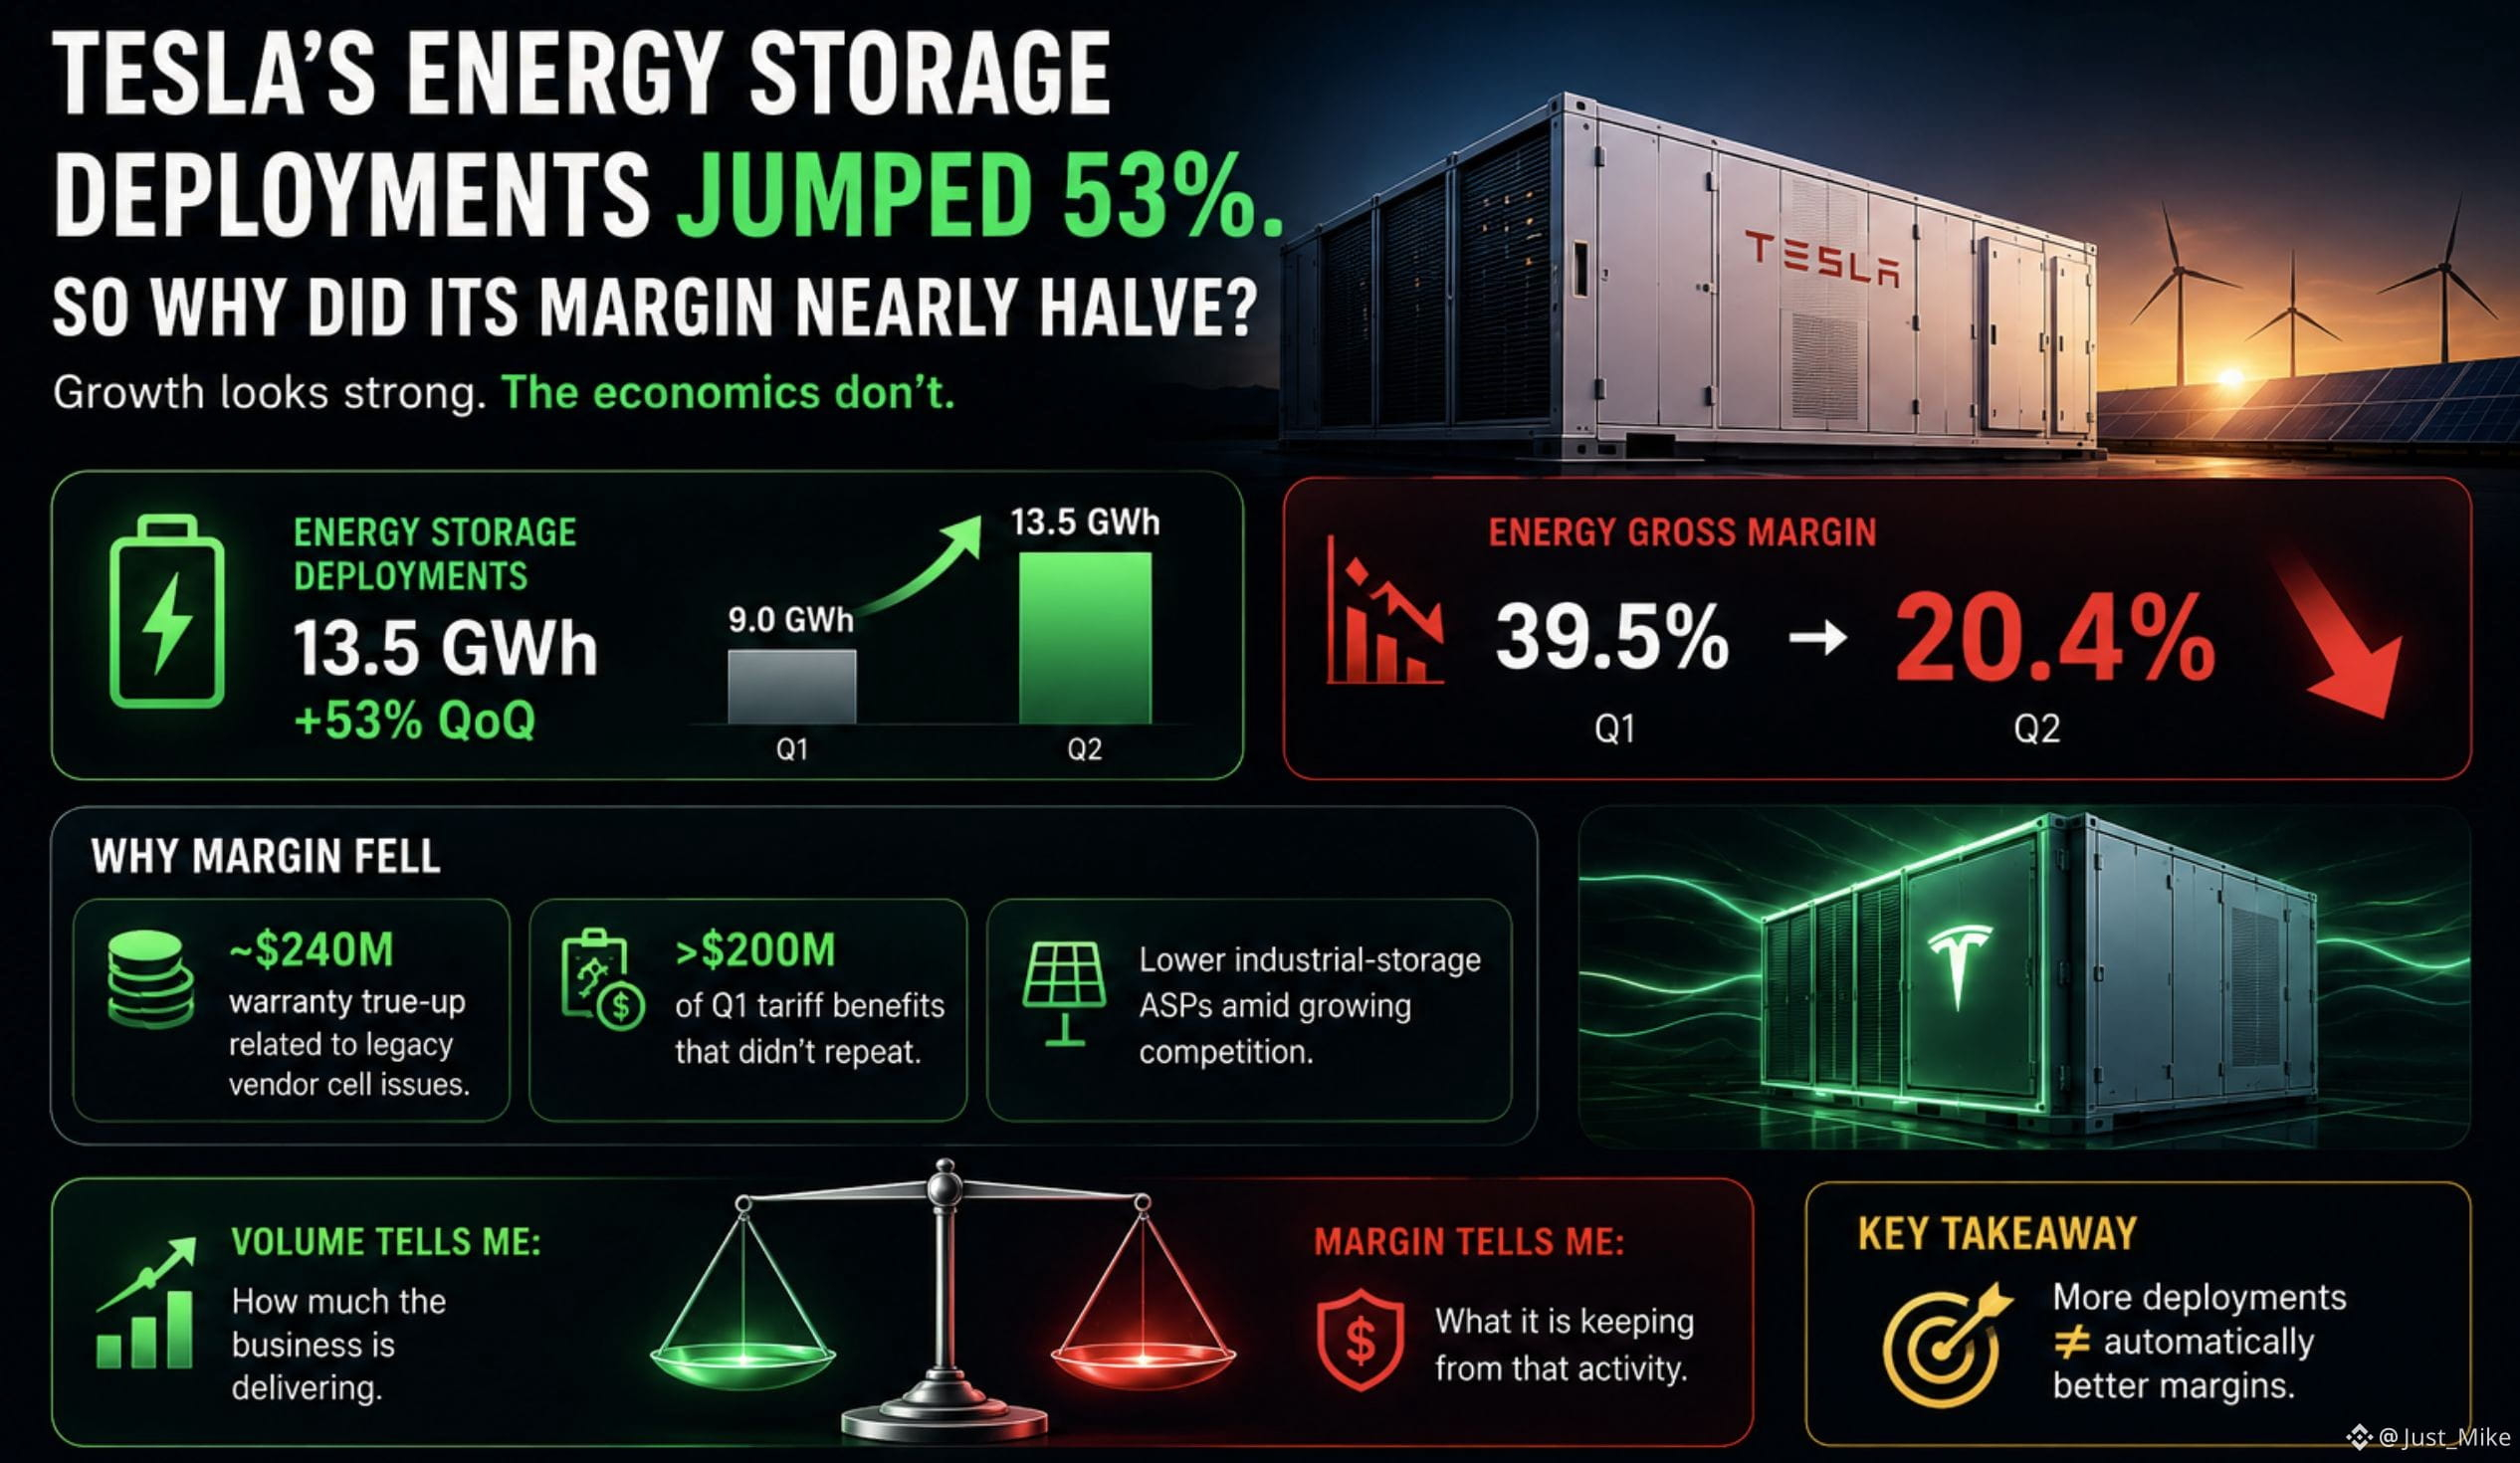
Les déploiements de stockage d’énergie de Tesla ont bondi de 53 %. Alors, pourquoi sa marge a-t-elle presque été divisée par deux ?
L’activité énergie de Tesla a attiré mon attention pour une raison qui n’était pas évidente au premier coup d’œil derrière la croissance annoncée.
Au T2, Tesla a déployé 13,5 GWh de stockage d’énergie, soit +53 % en glissement trimestriel.
Cela ressemble exactement à ce que l’on veut voir pour une entreprise en croissance.
Puis je me suis penché sur la marge.
La marge brute sur l’énergie est passée de 39,5 % à 20,4 %.
Cela a changé la façon dont j’ai interprété le chiffre des déploiements.
L’explication n’était pas simplement « la croissance est coûteuse ».
Tesla a cité plusieurs facteurs :
un ajustement de garantie d’environ 240 M$ lié à des problèmes historiques de cellules chez un fournisseur historique,
plus de 200 M$ d’avantages liés aux tarifs du T1 qui ne se sont pas reproduits,
et des ASP (prix de vente moyens) plus faibles pour le stockage industriel, dans un contexte de concurrence croissante.
Ainsi, l’entreprise a déployé nettement plus de stockage, tandis que l’économie de chaque dollar généré par cette activité est devenue moins favorable au cours du trimestre.
C’est ce que je trouve intéressant avec TSLAB en tant que bStock.
La question évidente est :
« À quelle vitesse l’activité énergie de Tesla se développe-t-elle ? »
Je demanderais aussi :
« Que se passe-t-il avec l’économie de cette croissance ? »
Pour moi :
Plus de déploiements ≠ automatiquement de meilleures marges.
Le volume m’indique la quantité que l’entreprise livre.
La marge m’indique ce qu’elle conserve grâce à cette activité.
#bstockscis @BinanceCIS
3
3
110
·
--
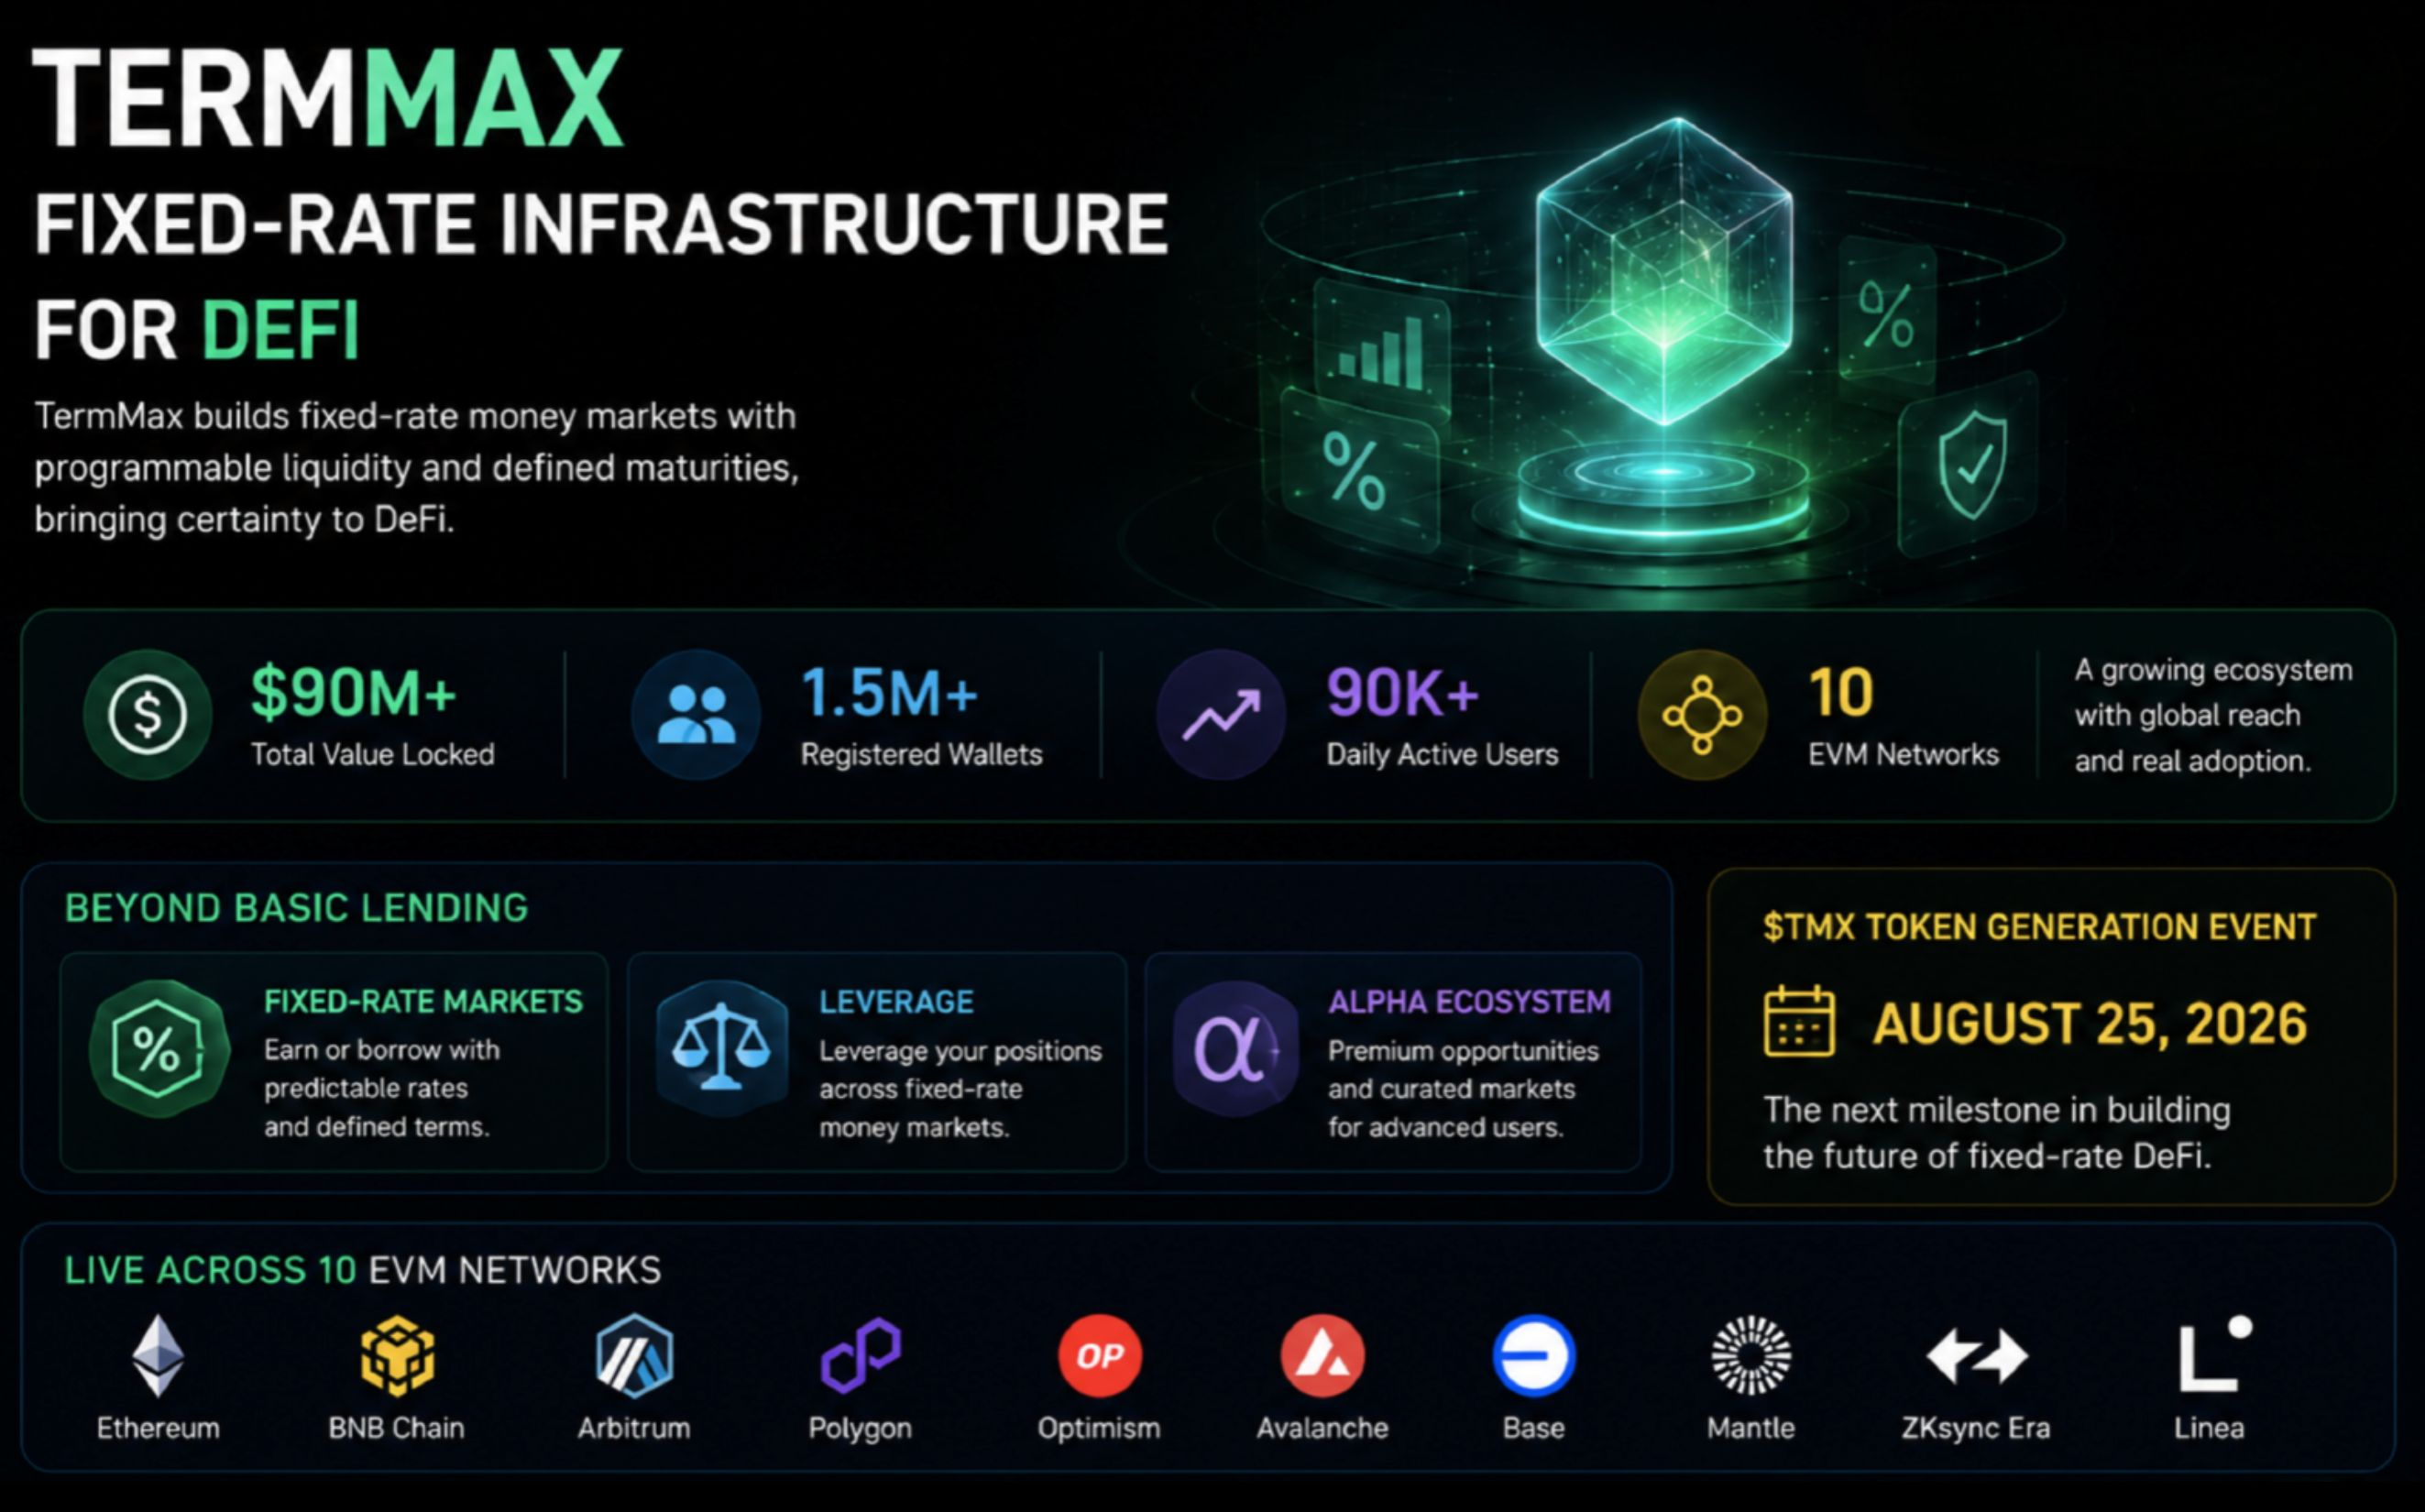
J’ai examiné TermMax au-delà du récit habituel de « un autre protocole de prêt DeFi ».
La grande idée, c’est une infrastructure à taux fixe pour la DeFi : des marchés conçus autour d’échéances définies, des positions à taux fixe et une liquidité programmable.
Quelques chiffres du projet se démarquent actuellement :
• 90 M$+ de TVL
• 1,5 M+ de portefeuilles enregistrés
• 90 K+ d’utilisateurs actifs quotidiens
• déployé sur 10 réseaux EVM
Et le produit va au-delà du simple prêt, avec des marchés à taux fixe, l’effet de levier et son écosystème Alpha.
Une autre date à surveiller : TermMax a annoncé son TGE $TMX pour le 25 août.
Ce qui m’intéresse le plus, c’est de savoir si les marchés à taux fixe peuvent devenir une couche significative d’infrastructure DeFi, plutôt qu’un simple autre produit de lending.
#termmax @termmax
J’ai examiné TermMax au-delà du récit habituel de « un autre protocole de prêt DeFi ».
La grande idée, c’est une infrastructure à taux fixe pour la DeFi : des marchés conçus autour d’échéances définies, des positions à taux fixe et une liquidité programmable.
Quelques chiffres du projet se démarquent actuellement :
• 90 M$+ de TVL
• 1,5 M+ de portefeuilles enregistrés
• 90 K+ d’utilisateurs actifs quotidiens
• déployé sur 10 réseaux EVM
Et le produit va au-delà du simple prêt, avec des marchés à taux fixe, l’effet de levier et son écosystème Alpha.
Une autre date à surveiller : TermMax a annoncé son TGE $TMX pour le 25 août.
Ce qui m’intéresse le plus, c’est de savoir si les marchés à taux fixe peuvent devenir une couche significative d’infrastructure DeFi, plutôt qu’un simple autre produit de lending.
#termmax @TermMax
92
·
--
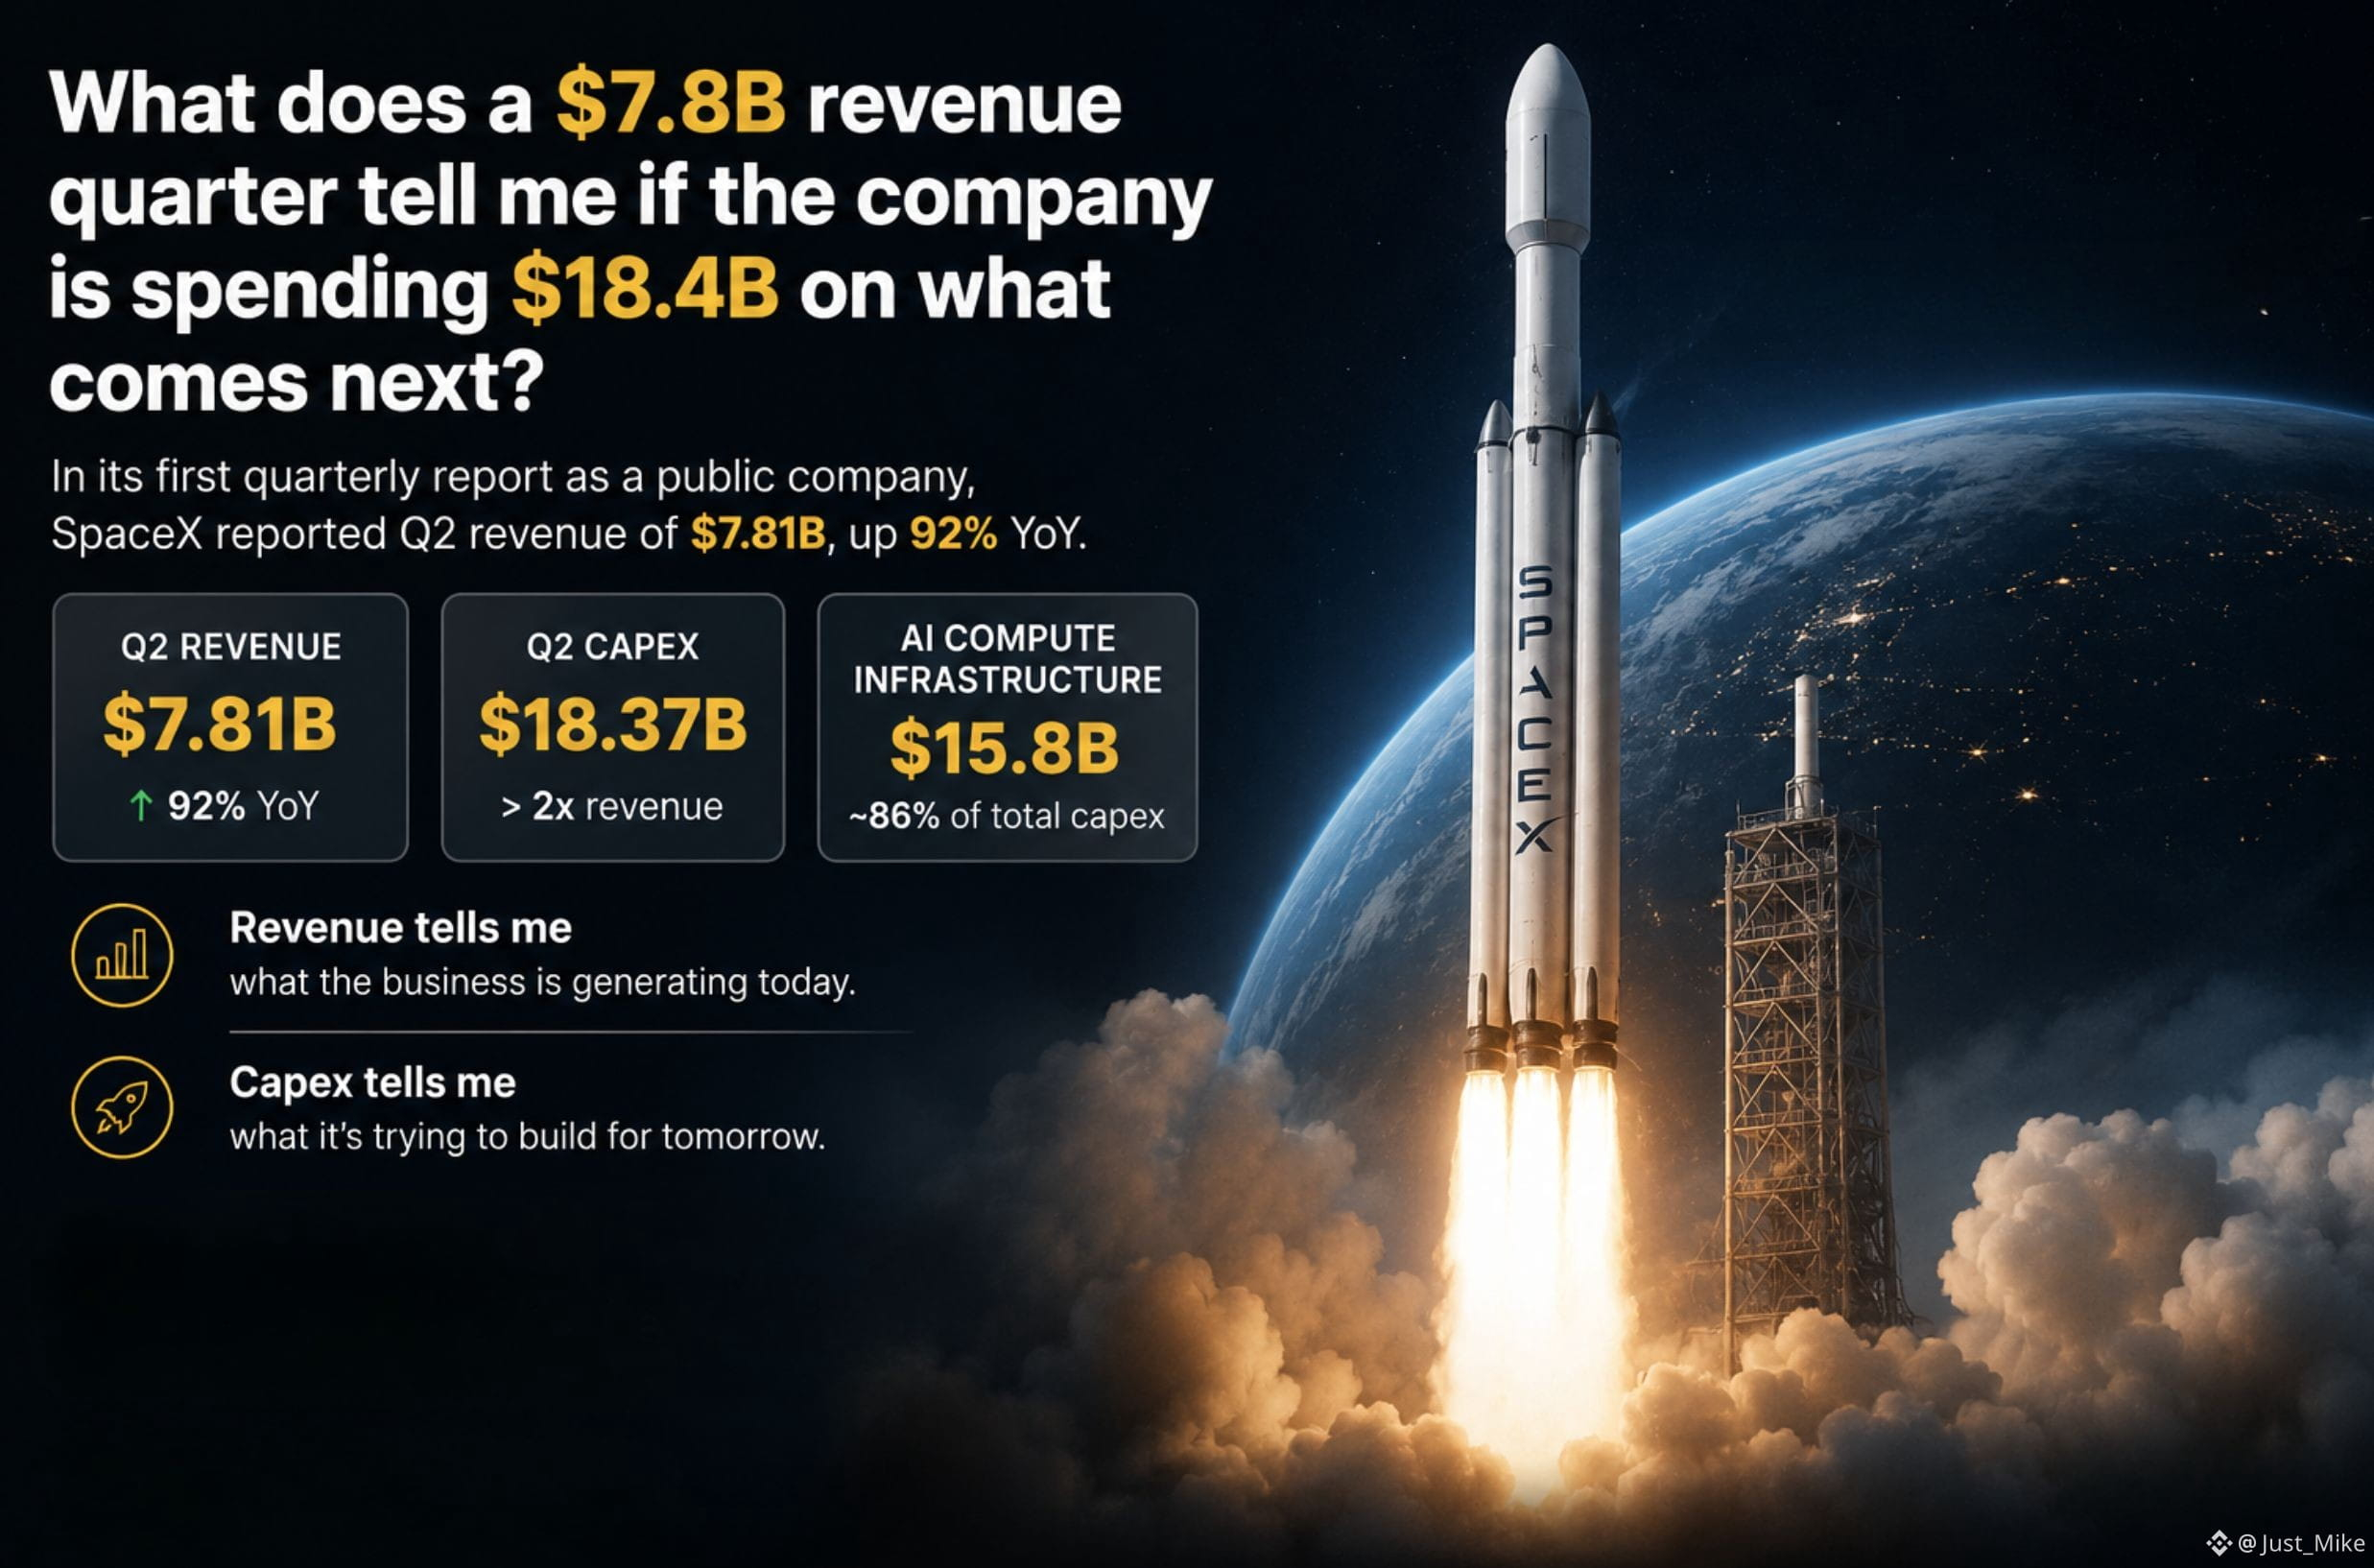
Que me dit un trimestre de revenus de 7,8 Md$ sur le fait que l’entreprise dépense 18,4 Md$ pour la suite ?
Dans son premier rapport trimestriel en tant qu’entreprise cotée en bourse, SpaceX a annoncé un chiffre d’affaires T2 de 7,81 Md$, en hausse de 92 % d’une année sur l’autre.
Puis j’ai regardé le capex :
18,37 Md$ pour le trimestre.
C’est plus du double des revenus trimestriels de l’entreprise.
Et cela a changé la façon dont je lisais le premier chiffre.
Les revenus me donnent l’échelle de l’activité aujourd’hui.
Le capex me dit de combien de capital l’entreprise s’engage pour construire la prochaine étape de sa croissance.
Environ 15,8 Md$ de ce capex T2 ont été consacrés à l’infrastructure IA.
Cela ne signifie pas automatiquement que les dépenses sont inefficaces : le capex est un investissement, pas une charge.
Mais cela me dit tout de même quelque chose que la seule croissance des revenus ne dit pas :
avec quelle intensité l’entreprise investit pour sa prochaine étape de croissance.
C’est ce qui m’intéresse dans SPCXB en tant que bStock.
Le ticker me donne une exposition à SpaceX.
Mais au lieu de ne demander que :
« À quelle vitesse les revenus augmentent-ils ? »
J’irai aussi demander :
« Combien l’entreprise dépense-t-elle pour rendre possible la prochaine étape de croissance ? »
Pour moi :
Les revenus me disent ce que l’entreprise génère aujourd’hui.
Le capex me dit ce qu’elle essaie de construire pour demain.
#bstockscis @BinanceCIS
2
1
124
·
--
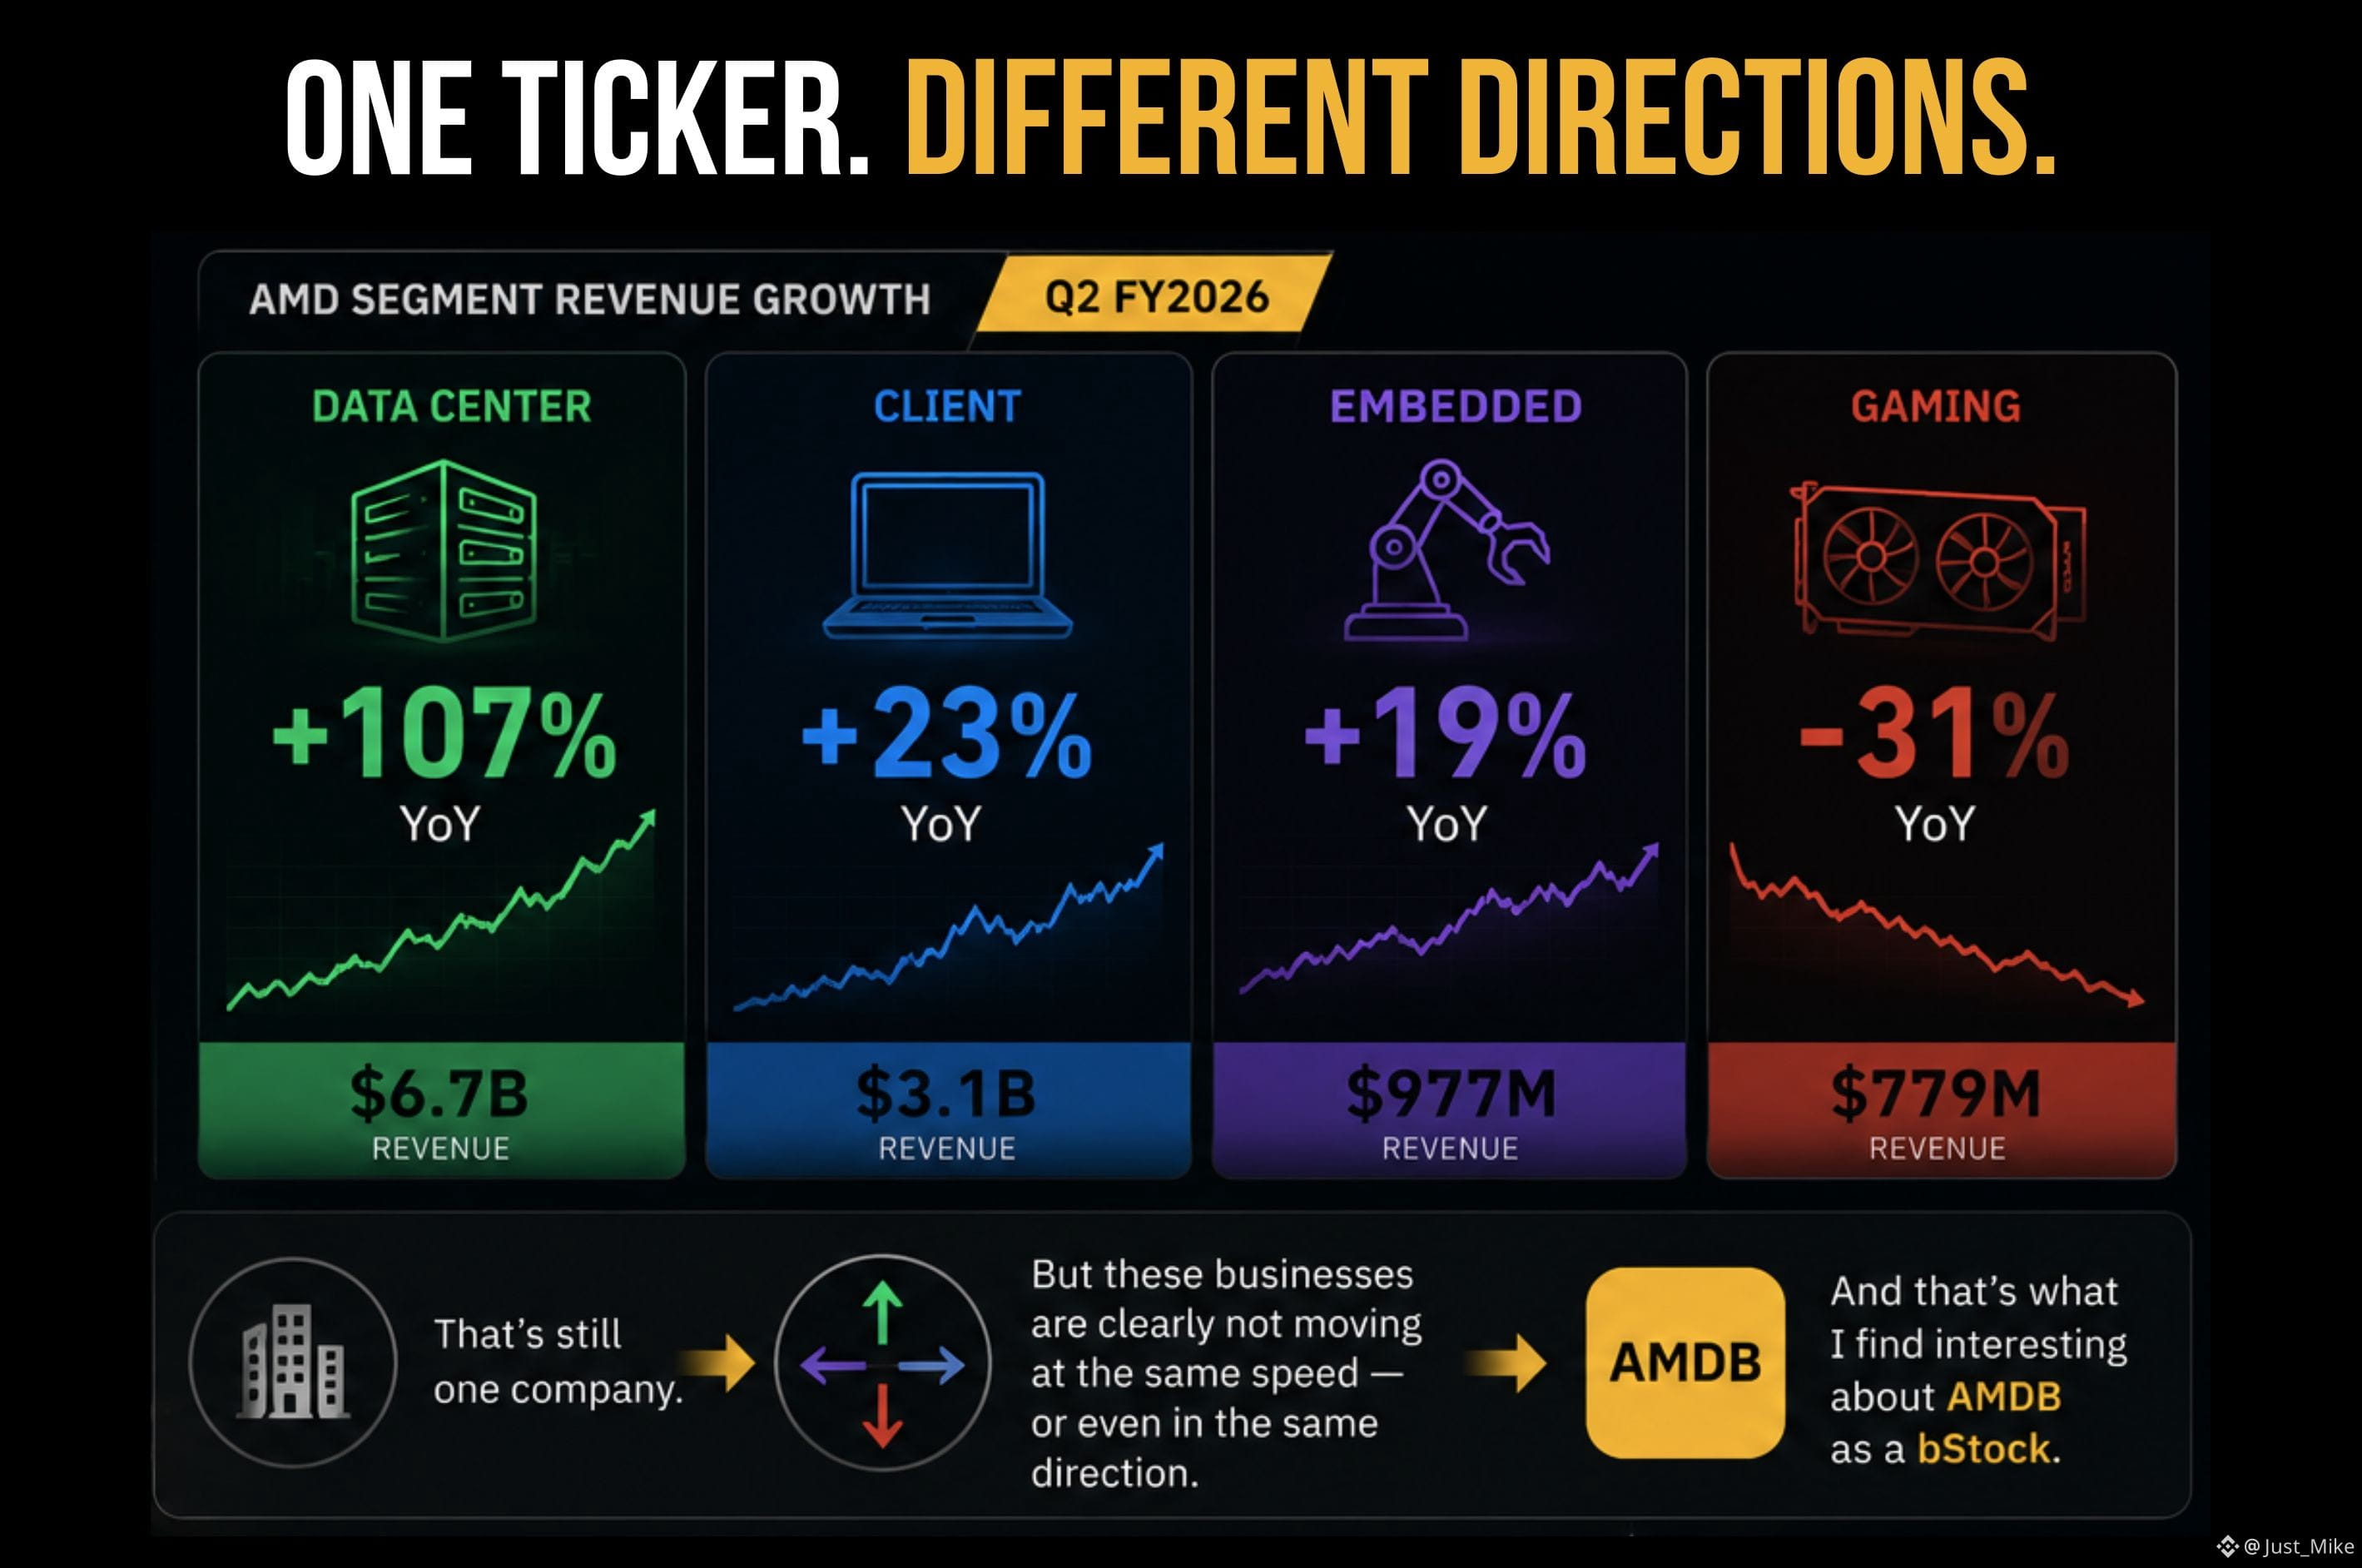
Un seul ticker peut contenir des entreprises qui évoluent dans des directions opposées.
Quand je vois AMDB, j’ai envie d’y voir une grande histoire de croissance d’AMD.
Mais les derniers chiffres d’AMD m’ont fait regarder le ticker différemment.
Au T2 de l’exercice 2026 :
Data Center : +107 % en glissement annuel
Client : +23 %
Embedded : +19 %
Gaming : −31 %
C’est toujours une seule entreprise.
Mais ces activités ne progressent clairement pas au même rythme — voire pas dans le même sens.
Et c’est précisément ce qui me rend AMDB intéressant en tant que bStock.
Le ticker me dit à quelle entreprise je m’expose.
Le mix de l’activité me dit ce qui alimente réellement cette exposition.
Donc quand je vois « croissance d’AMD », je ne veux pas m’arrêter au titre.
Je veux me poser cette question :
Quelle partie d’AMD est réellement en croissance ?
Pour moi, c’est une façon bien plus utile de lire un seul ticker.
#bstockscis @BinanceCIS
4
3
105
·
--
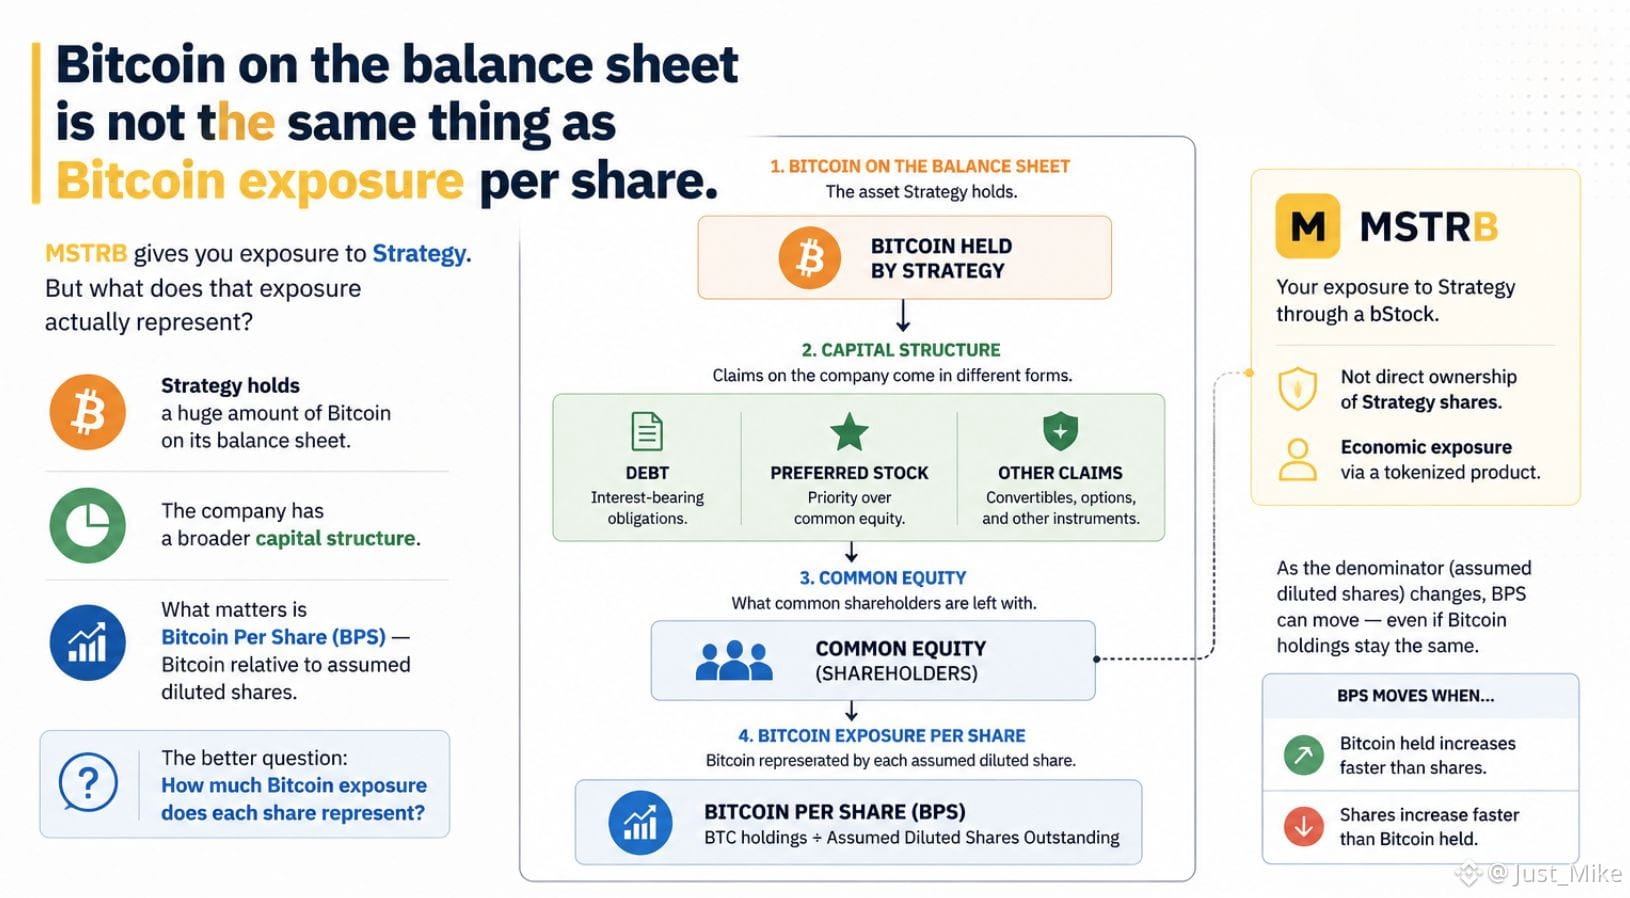
Le Bitcoin au bilan n’est pas la même chose que l’exposition au Bitcoin par action.
La stratégie détient une quantité énorme de Bitcoin à son bilan.
Donc, à première vue, être propriétaire de MSTRB peut sembler être une façon simple d’obtenir une exposition au Bitcoin via une entreprise.
Mais il existe une autre couche à considérer.
La stratégie elle-même mesure le Bitcoin par action (BPS) — la quantité de Bitcoin représentée par action diluée supposée.
Et ce ratio est important parce que le numérateur et le dénominateur peuvent évoluer indépendamment.
Si la stratégie ajoute du Bitcoin, le BPS peut augmenter.
Mais si l’entreprise augmente le nombre d’actions diluées supposées sans ajouter de Bitcoin au même rythme, le BPS peut évoluer dans l’autre sens.
C’est pourquoi je trouve MSTRB plus intéressant que de simplement dire :
« La stratégie possède beaucoup de Bitcoin. »
La meilleure question est :
Quelle quantité d’exposition au Bitcoin chaque action représente-t-elle réellement ?
Et c’est aussi ce qui rend l’exposition tokenisée intéressante pour moi.
Avec un bStock comme MSTRB, vous obtenez une exposition à l’entreprise sous-jacente via un produit tokenisé — et non en possédant directement le Bitcoin qui figure au bilan de la stratégie.
En réalité, il faut donc penser à deux niveaux :
Le Bitcoin détenu par l’entreprise.
L’exposition au Bitcoin représentée par le titre.
L’actif mis en avant n’est que la première couche.
Quand une entreprise devient un véhicule pour un actif, regardez la structure qui vous relie à elle.
#bstockscis @BinanceCIS
102
·
--
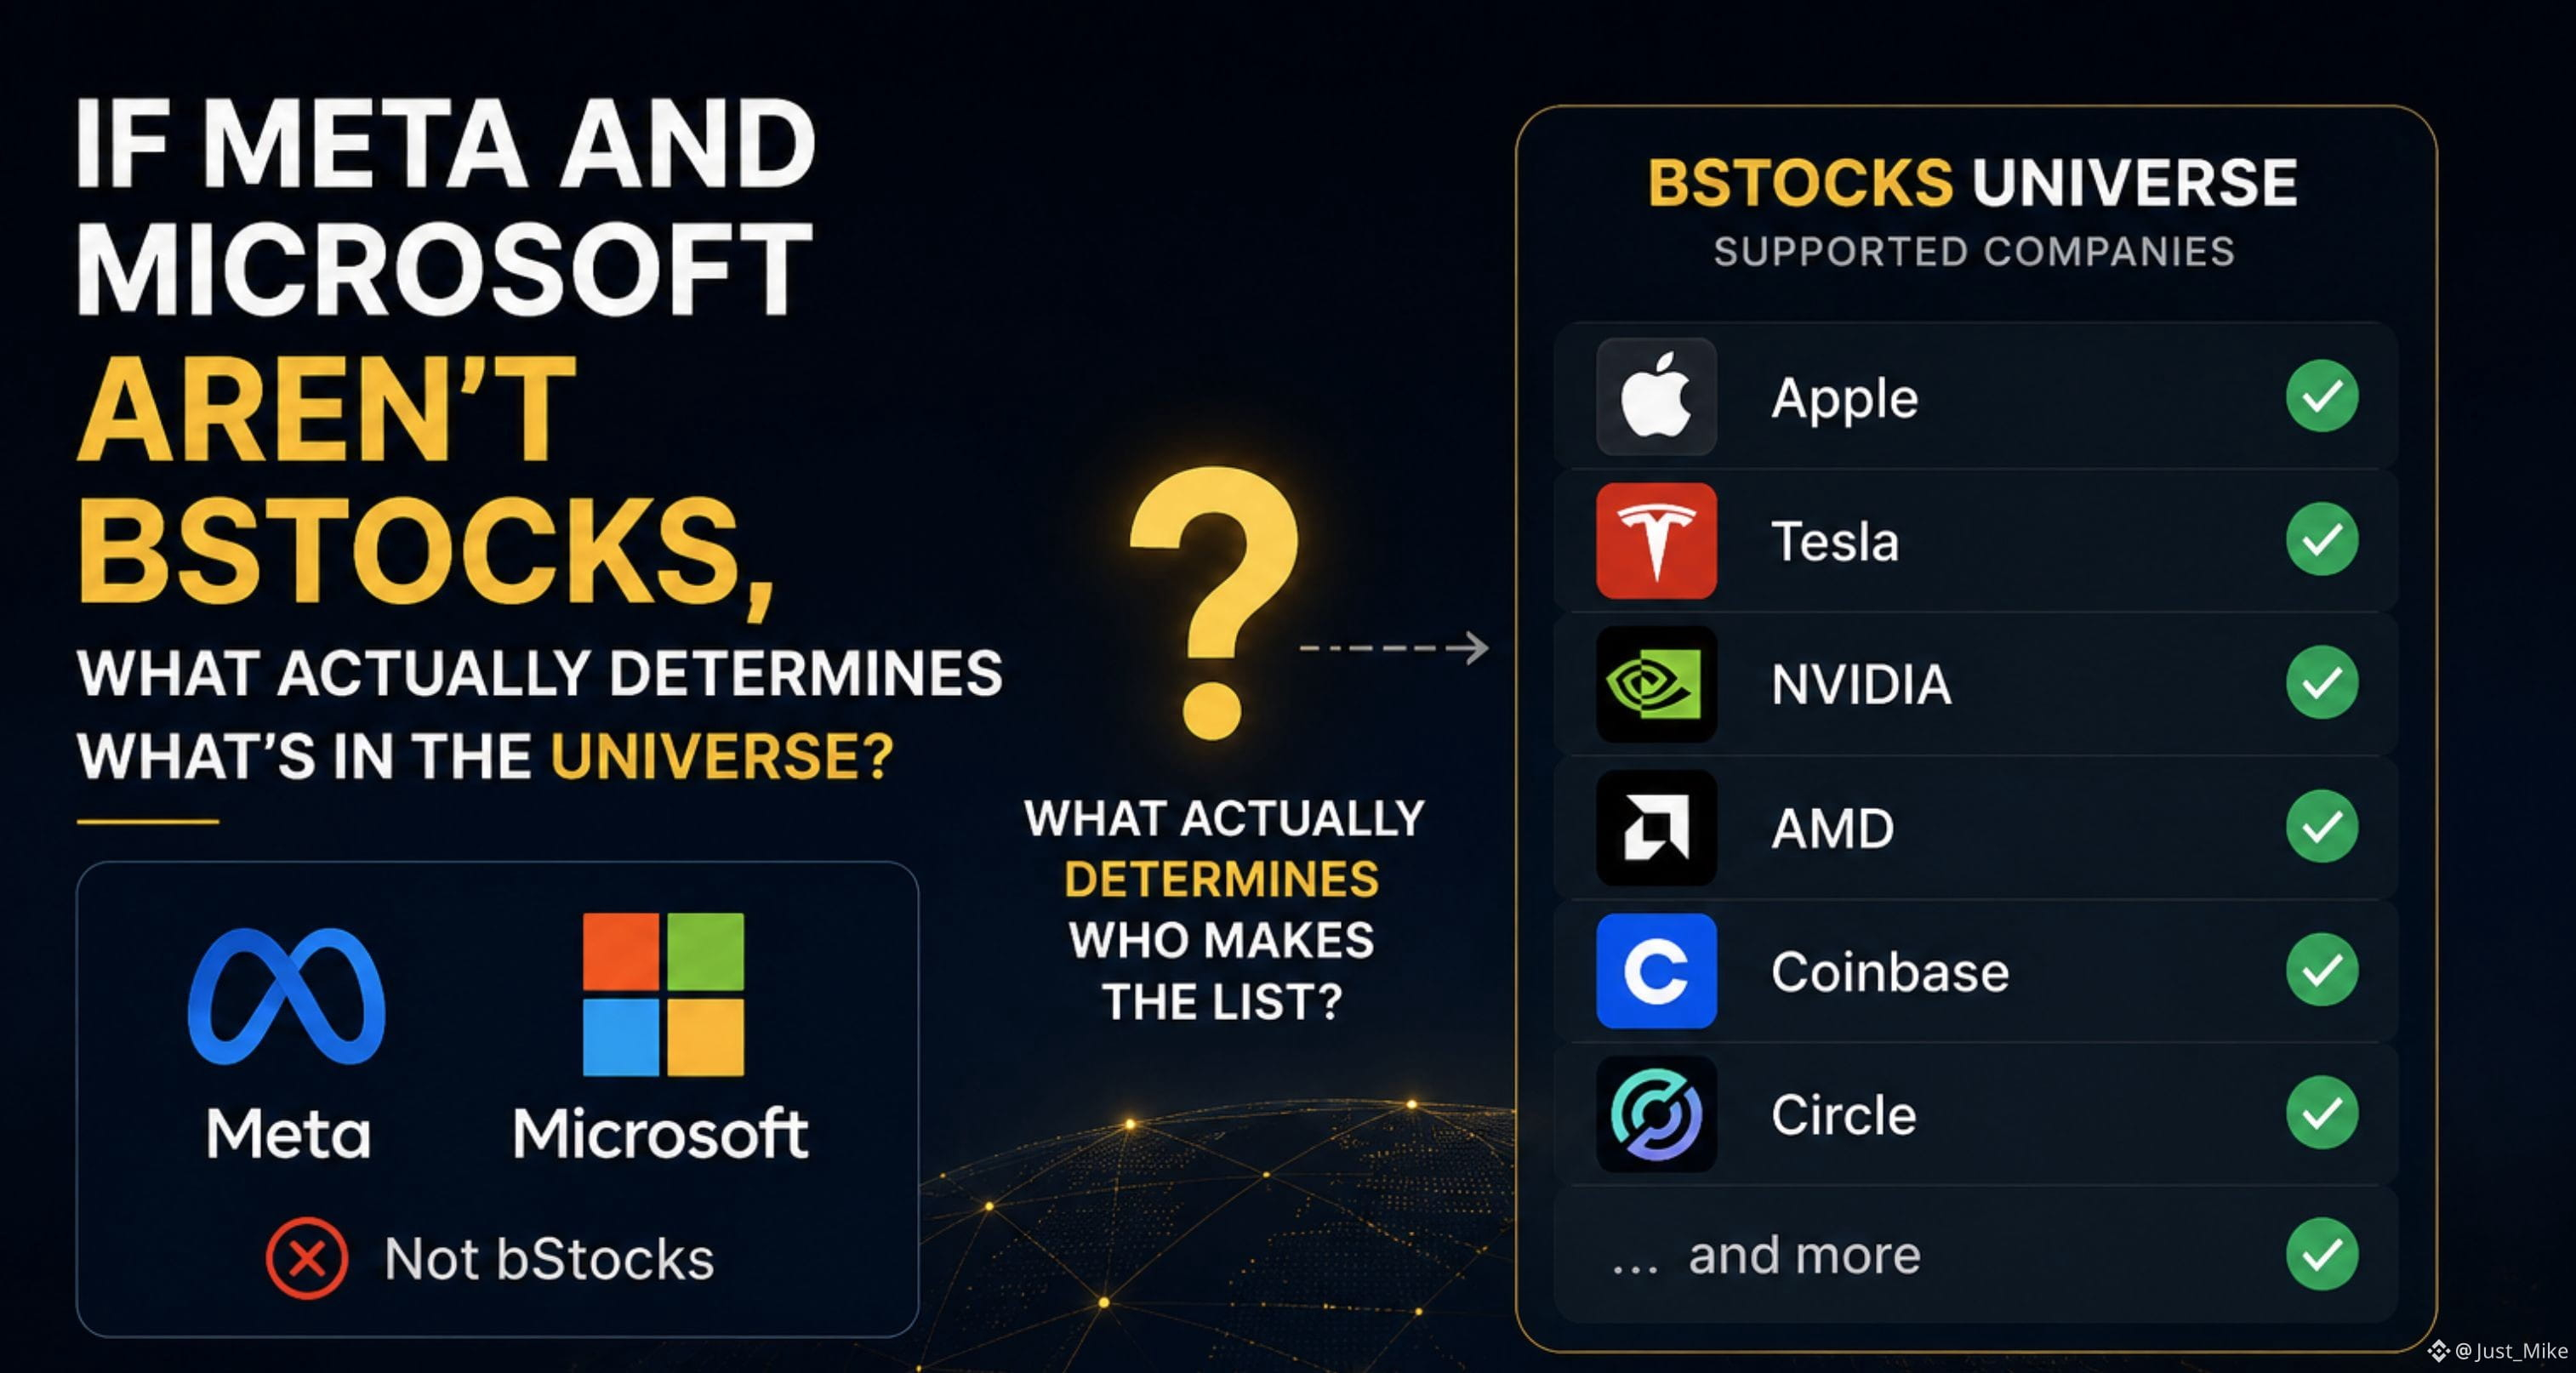
Si Meta et Microsoft ne sont pas des bStocks, alors qu’est-ce qui détermine réellement qui figure sur la liste ?
Lorsque j’ai d’abord exploré l’univers des bStocks, j’ai fait une hypothèse simple.
Si une entreprise est une grande société publique bien connue, je m’attendais à ce qu’elle soit disponible sous forme de bStock.
Puis j’ai remarqué quelque chose qui a remis en question cette hypothèse :
Meta et Microsoft ne sont pas des bStocks.
Ce sont pourtant deux grandes sociétés cotées en bourse.
Mais être une grande société publique et être disponible en tant que bStock ne sont clairement pas la même chose.
Cela m’a amené à examiner la liste des Entreprises prises en charge sous un autre angle.
Au lieu de se demander :
« Pourquoi Meta n’est-elle pas là ? »
Je me suis mis à me demander :
« Qu’est-ce qui détermine réellement si un actif fait partie de l’univers des bStocks ? »
Car la liste n’est pas simplement un reflet des entreprises que je connais déjà du marché boursier américain.
C’est un ensemble précis d’expositions d’actions tokenisées prises en charge.
Et je pense que cette distinction est importante.
Quand je regarde un bStock maintenant, je ne veux pas supposer que la familiarité avec l’entreprise sous-jacente me dit si cette exposition est disponible.
Je préfère commencer par une question plus simple :
Cet actif est-il réellement pris en charge en tant que bStock ?
#bstockscis @BinanceCIS
1
110
·
--
Que se passe-t-il lorsque l’action sous-jacente d’un bStock verse un dividende ?
J’avais l’habitude de considérer les dividendes comme l’une des parties les plus simples de la détention d’une action.
La société verse un dividende.
L’actionnaire le reçoit.
Simple.
Mais ensuite, j’ai commencé à examiner le fonctionnement des dividendes avec les bStocks.
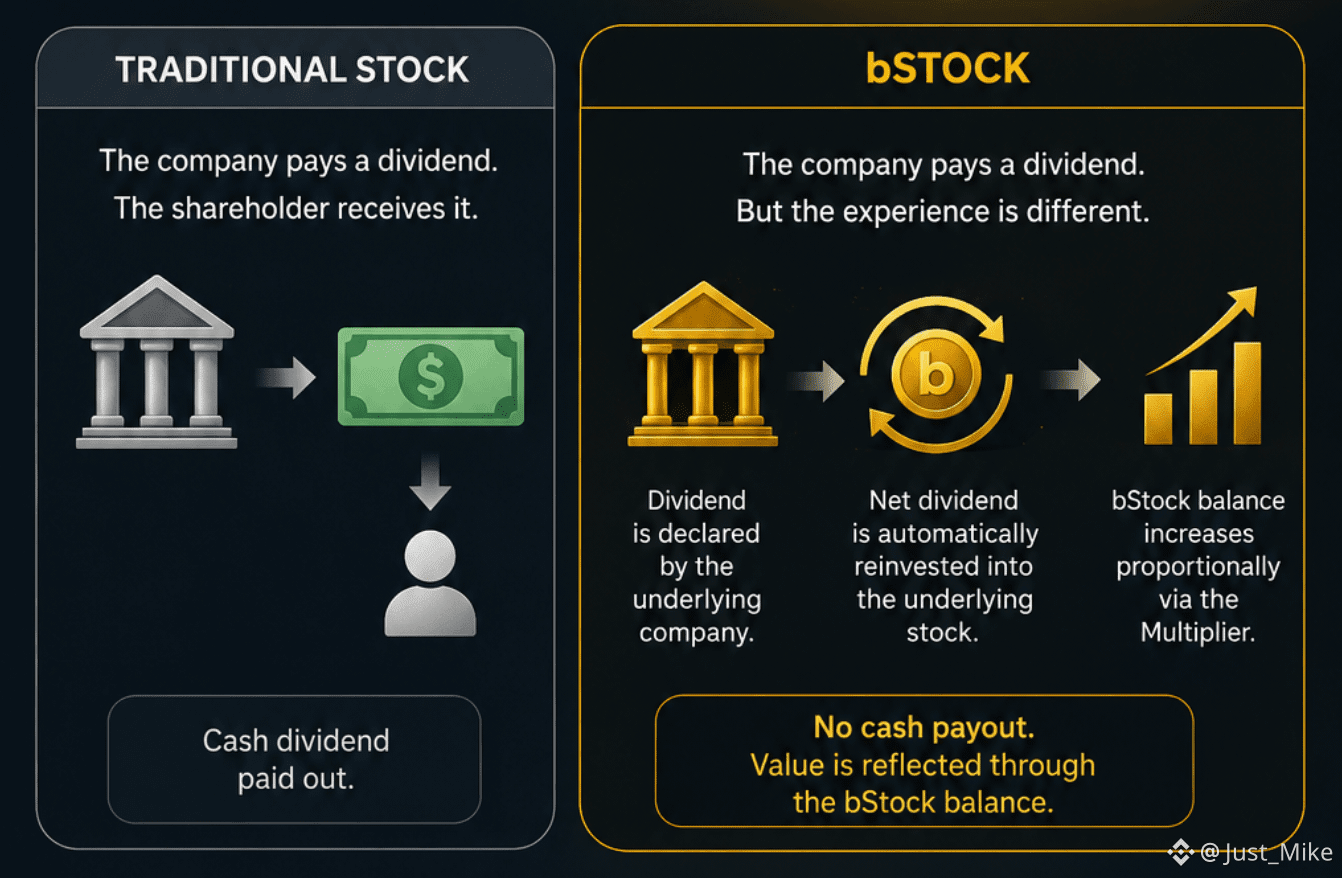
L’action sous-jacente peut toujours verser un dividende, mais l’expérience n’est pas la même que si l’on détenait directement l’action.
Avec les bStocks, le dividende net n’est pas distribué sous forme de liquidités.
Au lieu de cela, il est automatiquement réinvesti dans l’action sous-jacente, et la valeur se reflète via une augmentation proportionnelle du solde du bStock grâce au Multiplier.
Cela m’a amené à réfléchir à une chose que je n’avais pas envisagée auparavant.
Avoir une exposition à la même société ne signifie pas nécessairement vivre chaque événement corporatif de la même manière.
La société sous-jacente peut être la même.
L’avantage économique peut toujours être reflété.
Mais la façon dont cet avantage m’atteint peut être totalement différente.
Et je pense que c’est l’une des choses les plus intéressantes à propos des actifs tokenisés.
Même entreprise sous-jacente ne signifie pas nécessairement la même expérience d’investisseur.
#bstockscis @BinanceCIS
72
·
--
Si j’échange un bStock sur Binance, qui le émet réellement ?
Quand j’ai découvert les bStocks, j’ai naturellement associé le produit à Binance.
Je vois le ticker sur Binance.
Je le négocie sur Binance.
Je gère la position via Binance.
Je me suis donc mis à me demander :
Qui émet réellement le certificat que je tiens ?
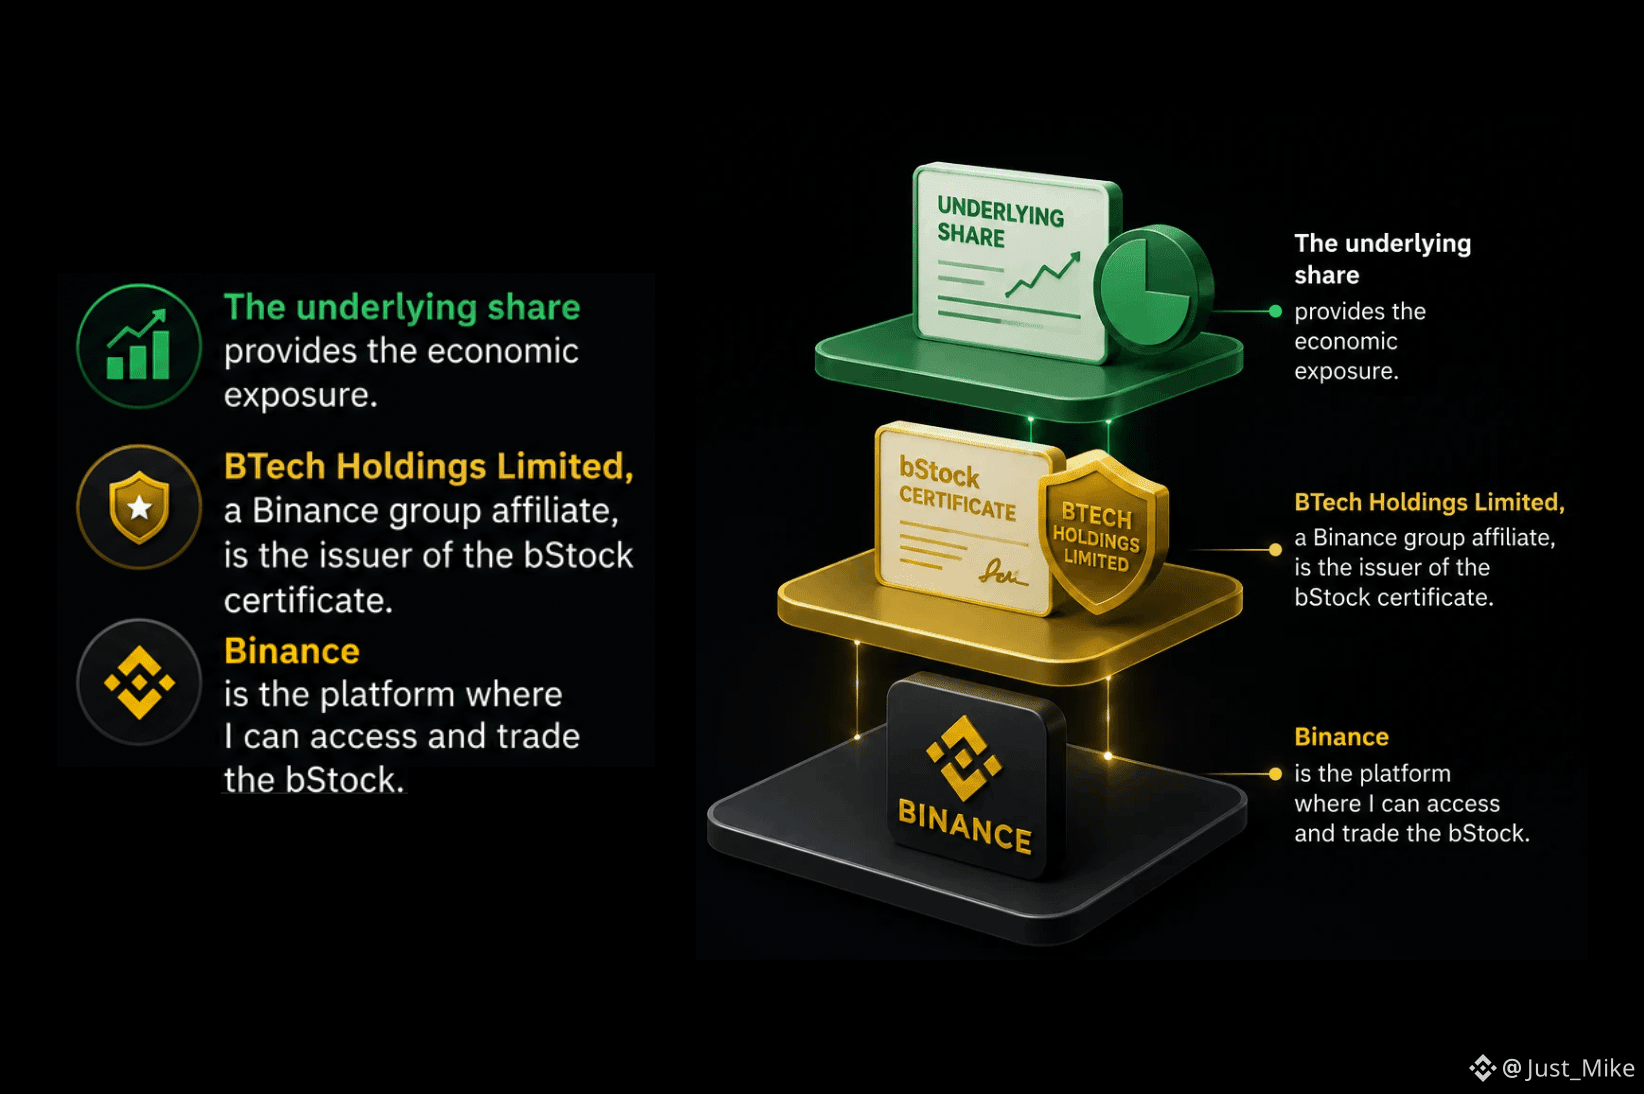
La réponse m’a un peu surpris : BTech Holdings Limited, une entité affiliée du groupe Binance, en est l’émetteur.
Et cette distinction a attiré mon attention.
Binance est là où j’accède à l’actif et où je le négocie.
BTech Holdings est l’émetteur du certificat bStock.
Ces deux éléments sont faciles à fusionner mentalement quand tout semble apparaître dans la même interface.
Mais ils décrivent des parties différentes de la structure.
Et je pense que c’est une question importante quand on examine des actifs tokenisés.
Quand je vois un actif à l’intérieur d’une bourse, je ne devrais pas supposer automatiquement que la bourse elle-même est l’émetteur.
Donc maintenant, en plus de :
« Par quoi ce token est-il garanti ? »
je me pose aussi :
« Qui a réellement émis le certificat que je tiens ? »
Pour moi, cela ajoute une couche supplémentaire à la compréhension de ce qu’est réellement un actif tokenisé.
Le ticker me dit à quelle exposition je fais face.
L’émetteur me dit qui a émis le certificat représentant cette exposition.
#bstockscis @BinanceCIS
1
1
101
·
--
Si environ 73 % des actionnaires de l’offensive de Binance plus large visant le trading d’actions proviennent des marchés émergents, l’accès aux actions devrait-il fonctionner de la même manière partout ?
Un chiffre dans les supports bStocks a attiré mon attention :
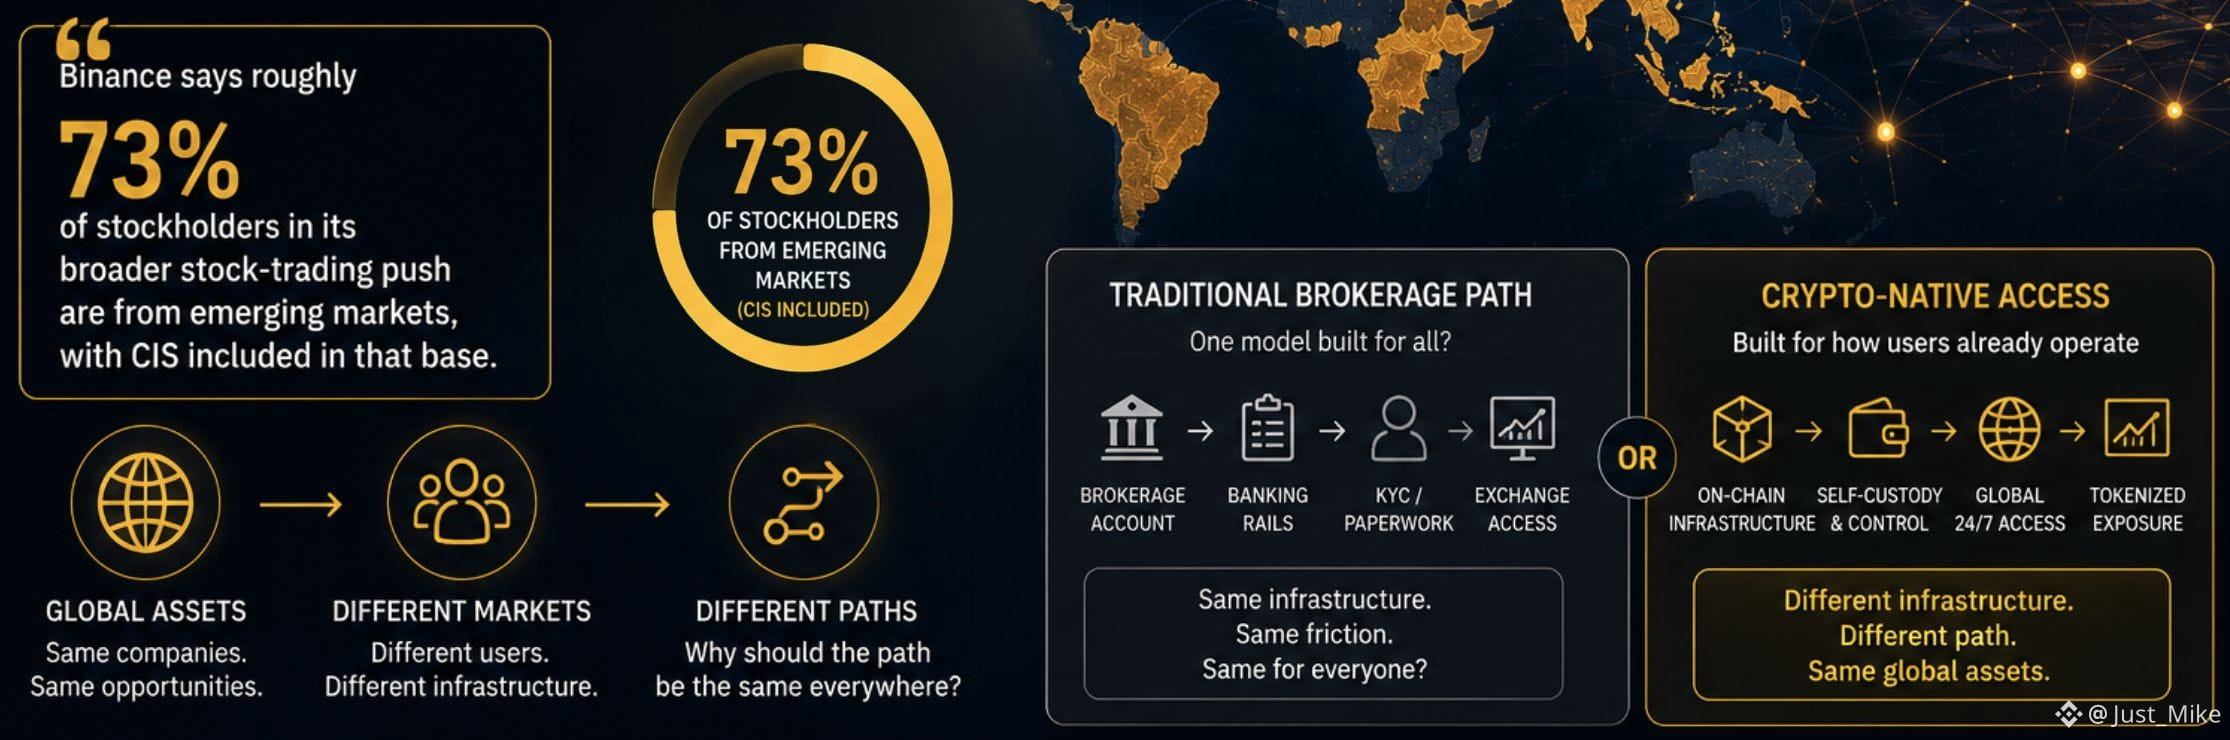
Binance indique qu’environ 73 % des actionnaires de son offre plus large de trading d’actions proviennent des marchés émergents, la CEI étant incluse dans cette base.
Cela m’a fait réfléchir à la tokenisation d’une façon différente.
Nous traitons souvent l’accès aux actions mondiales comme si l’infrastructure qui le rend possible devait être la même partout.
Je n’en suis pas convaincu.
Si les utilisateurs passent déjà par une infrastructure crypto, pourquoi l’accès aux actions devrait-il nécessairement suivre le même parcours que dans un marché de courtage traditionnel ?
La question intéressante n’est donc pas seulement :
« Les actions peuvent-elles être mises en chaîne ? »
C’est aussi :
« Pourquoi le chemin vers les actions mondiales devrait-il être identique partout ? »
Et je pense que le chiffre de 73 % rend cette question encore plus intéressante.
Peut-être que l’avenir de l’accès aux actions ne reposera pas sur un seul modèle universel.
Peut-être que différents marchés utiliseront des chemins différents pour accéder aux mêmes actifs mondiaux.
#bstockscis @BinanceCIS
2
1
104
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
UKFCAWinsCourtOrderToRecover851400Pounds
44,682 vues
883 mentions
🚨 LA RÉGLEMENTATION CRYPTO ENTRE DANS UNE NOUVELLE PHASE : ILS n’écrivent pas seulement des règles — ils récupèrent l’argent.
La FCA britannique a obtenu une nouvelle saisie d’actifs appuyée par la justice, renforçant une volonté plus large d’application des règles contre les activités financières et liées aux crypto-actifs non autorisées.
Et regardez ce qui se passe en même temps :
🇬🇧 FCA → application des règles + recouvrement d’actifs
🇺🇸 SEC → règles plus claires pour les crypto-actifs fonctionnels
🇺🇸 Fed → supervision formelle des stablecoins dans le cadre du GENIUS Act
Cet ensemble compte.
Les régulateurs ne débattent plus de savoir si les crypto font partie du système financier.
Ils décident de plus en plus qui a accès, quelles règles il doit suivre et ce qui se passe lorsque ces règles sont enfreintes.
Le prochain cycle crypto ne sera peut-être pas « réglementation contre innovation ».
Il pourrait s’agir de crypto réglementées vs tout le monde incapable de respecter le standard. 👀
$COIN $CRCL $BTC
#ukfcawinscourtordertorecover851400pounds #ChainlinkLaunchesCCIP2WithEnterpriseVerification #GoldFallsTo$4144 #QNTFallsOver40%FromMorningHigh #USDTAdds845900HoldersInPast7Days
KimHotbae
·3 mentions J’aime
·4.4k vues
ChainlinkLaunchesCCIP2WithEnterpriseVerification
55,831 vues
1,035 mentions
GoldFallsTo$4144
18,925 vues
171 mentions