

yyy
624 Publications
yyy
收手吧,阿祖。
Shitposts. Head of E-beggers. Chief Fud Officer.
BP-471CF4989575
X 账号:@y_cryptoanalyst
9 Suivis
675 Abonnés
23.6K+ J’aime
Publications
Tous
Citations
PINNED
Partiellement vrai
yyy
·
--
HaussierRacontez une théorie du complot :
Pons a fortement réduit le taux de combustion de <a>$PONS </a>, ce qui pourrait être lié au sommet HOOD de Robinhood prévu dans 5 jours.
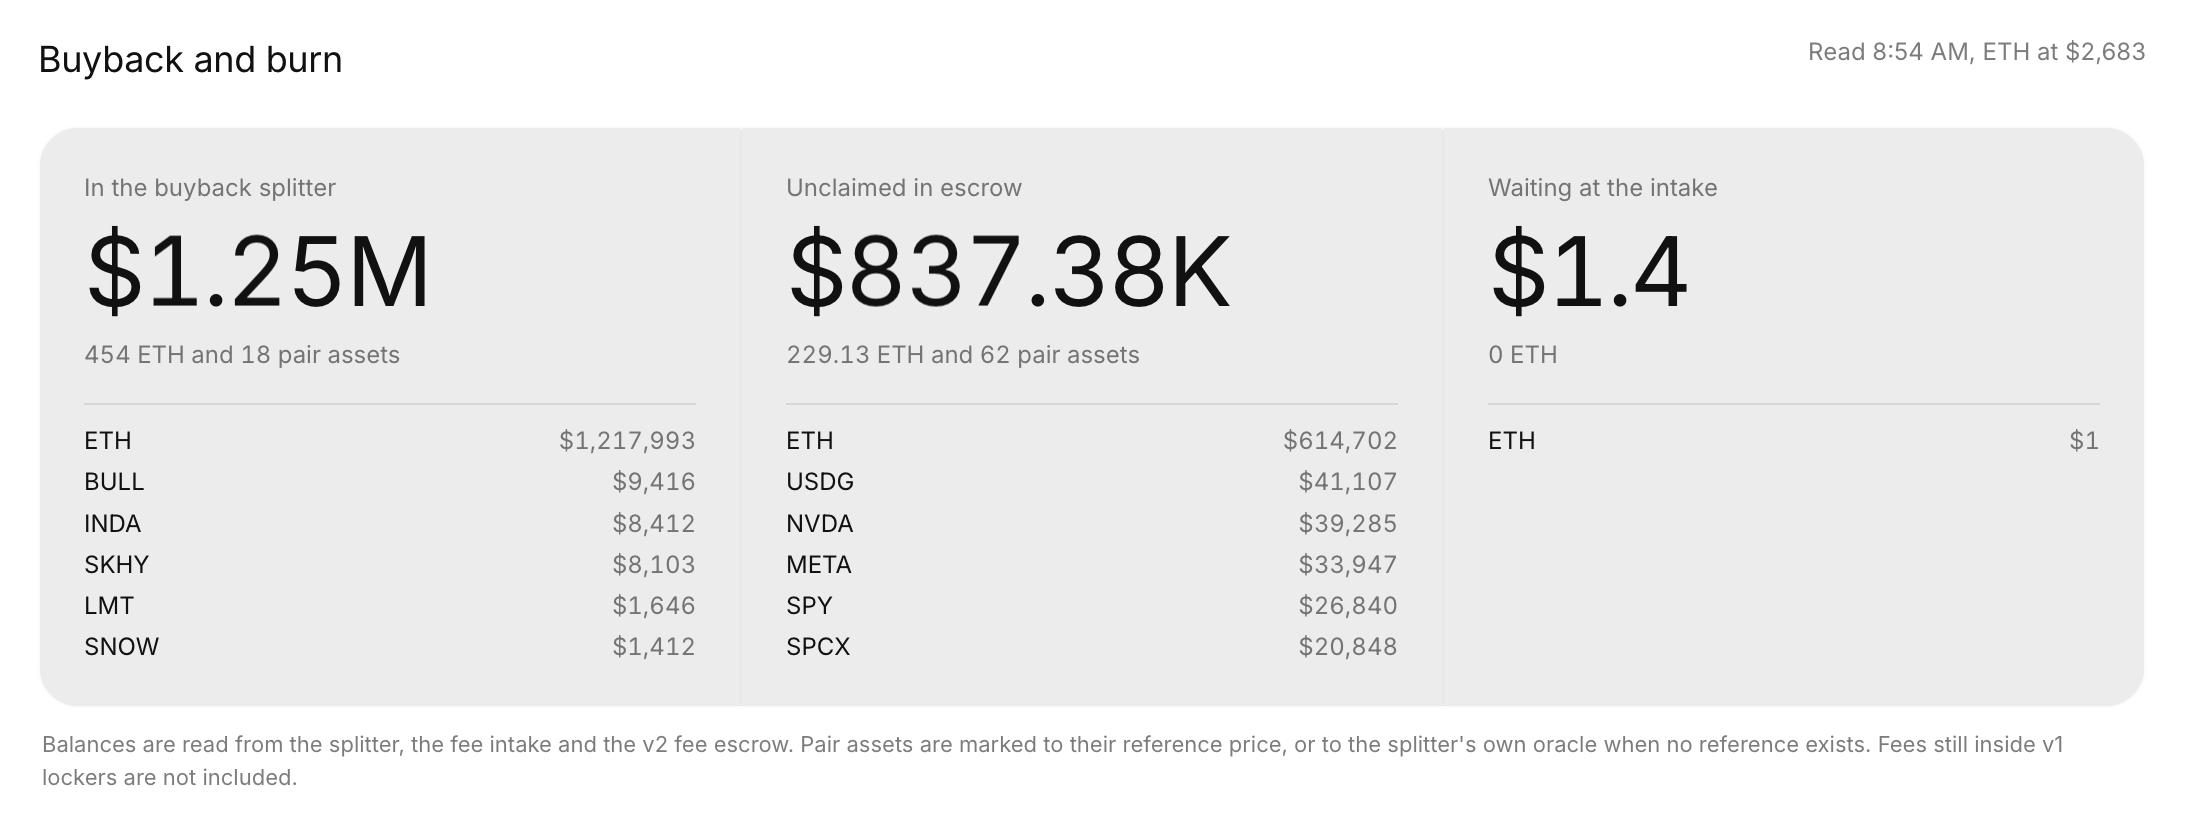
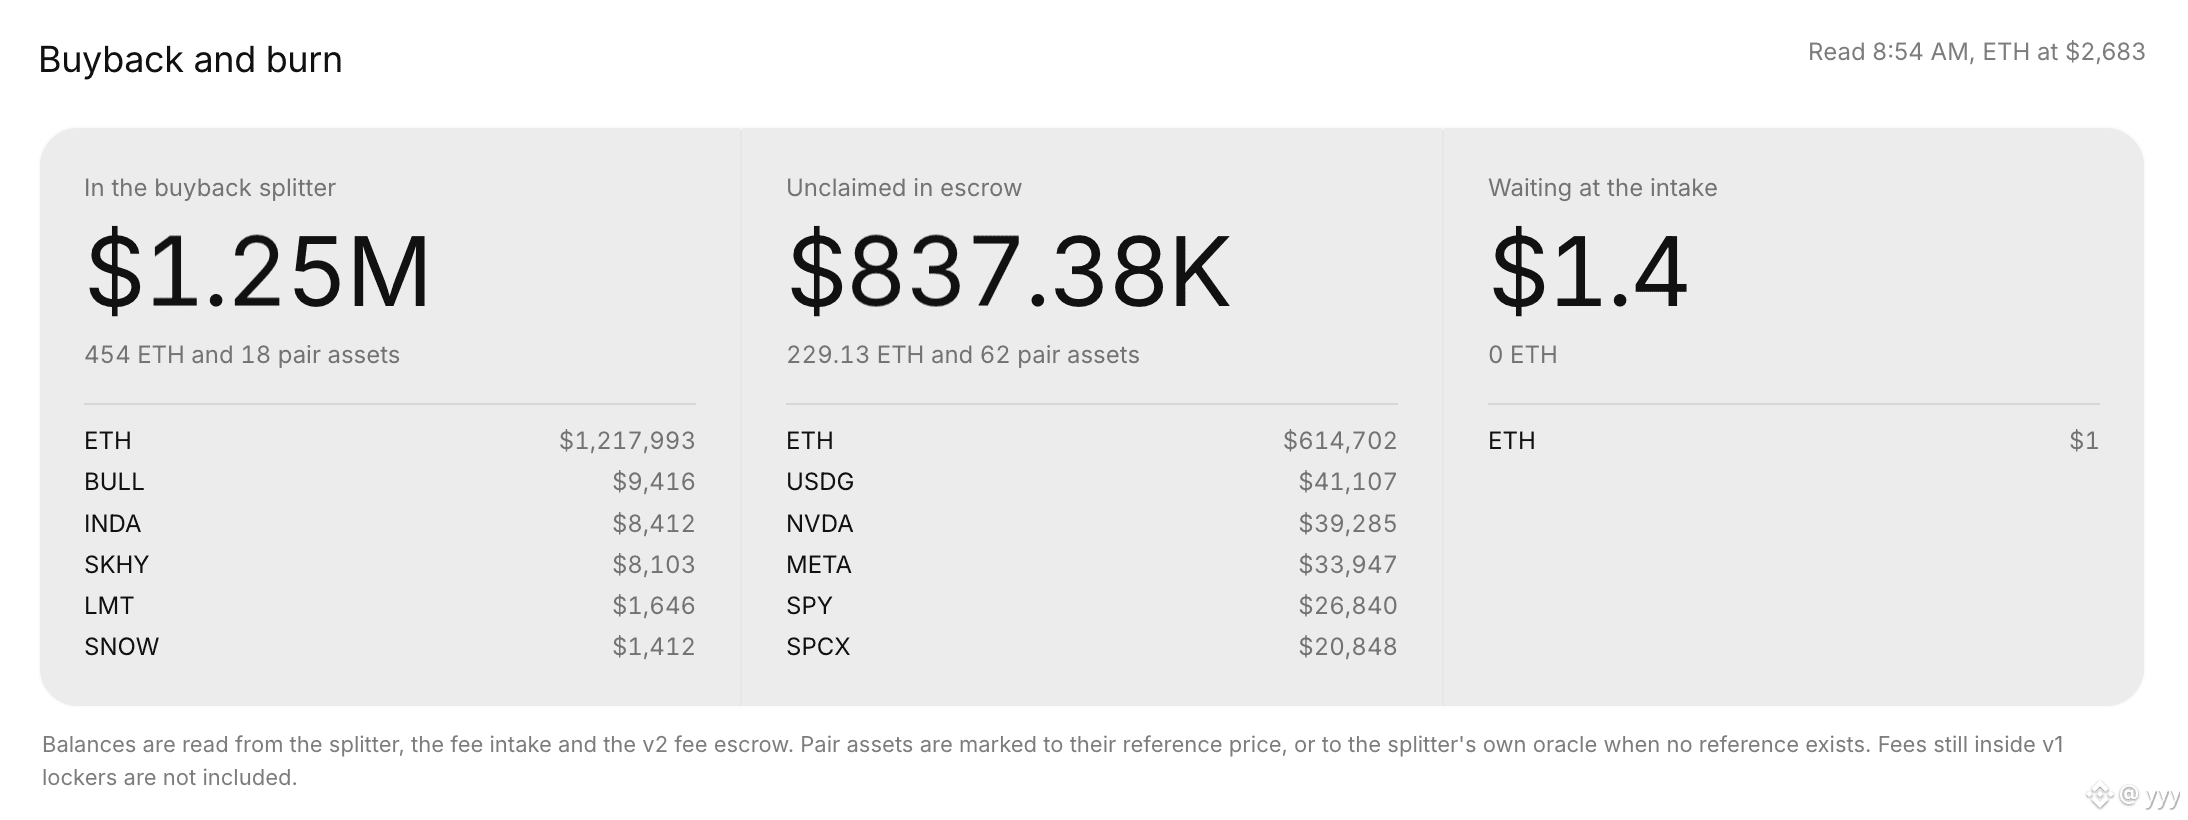
Selon le rythme actuel de combustion, en 1 jour, environ l’équivalent de 120 000 U est brûlé ; en 5 jours, 600 000 U. Les affectations du répartiteur de rachat disposent actuellement de 1,25 million d’U ; après 5 jours, le répartiteur de rachat ne restera qu’avec 500 000 à 600 000 U de fonds destinés aux rachats. Comme le veut l’habitude, il faudra compléter des fonds de rachat.
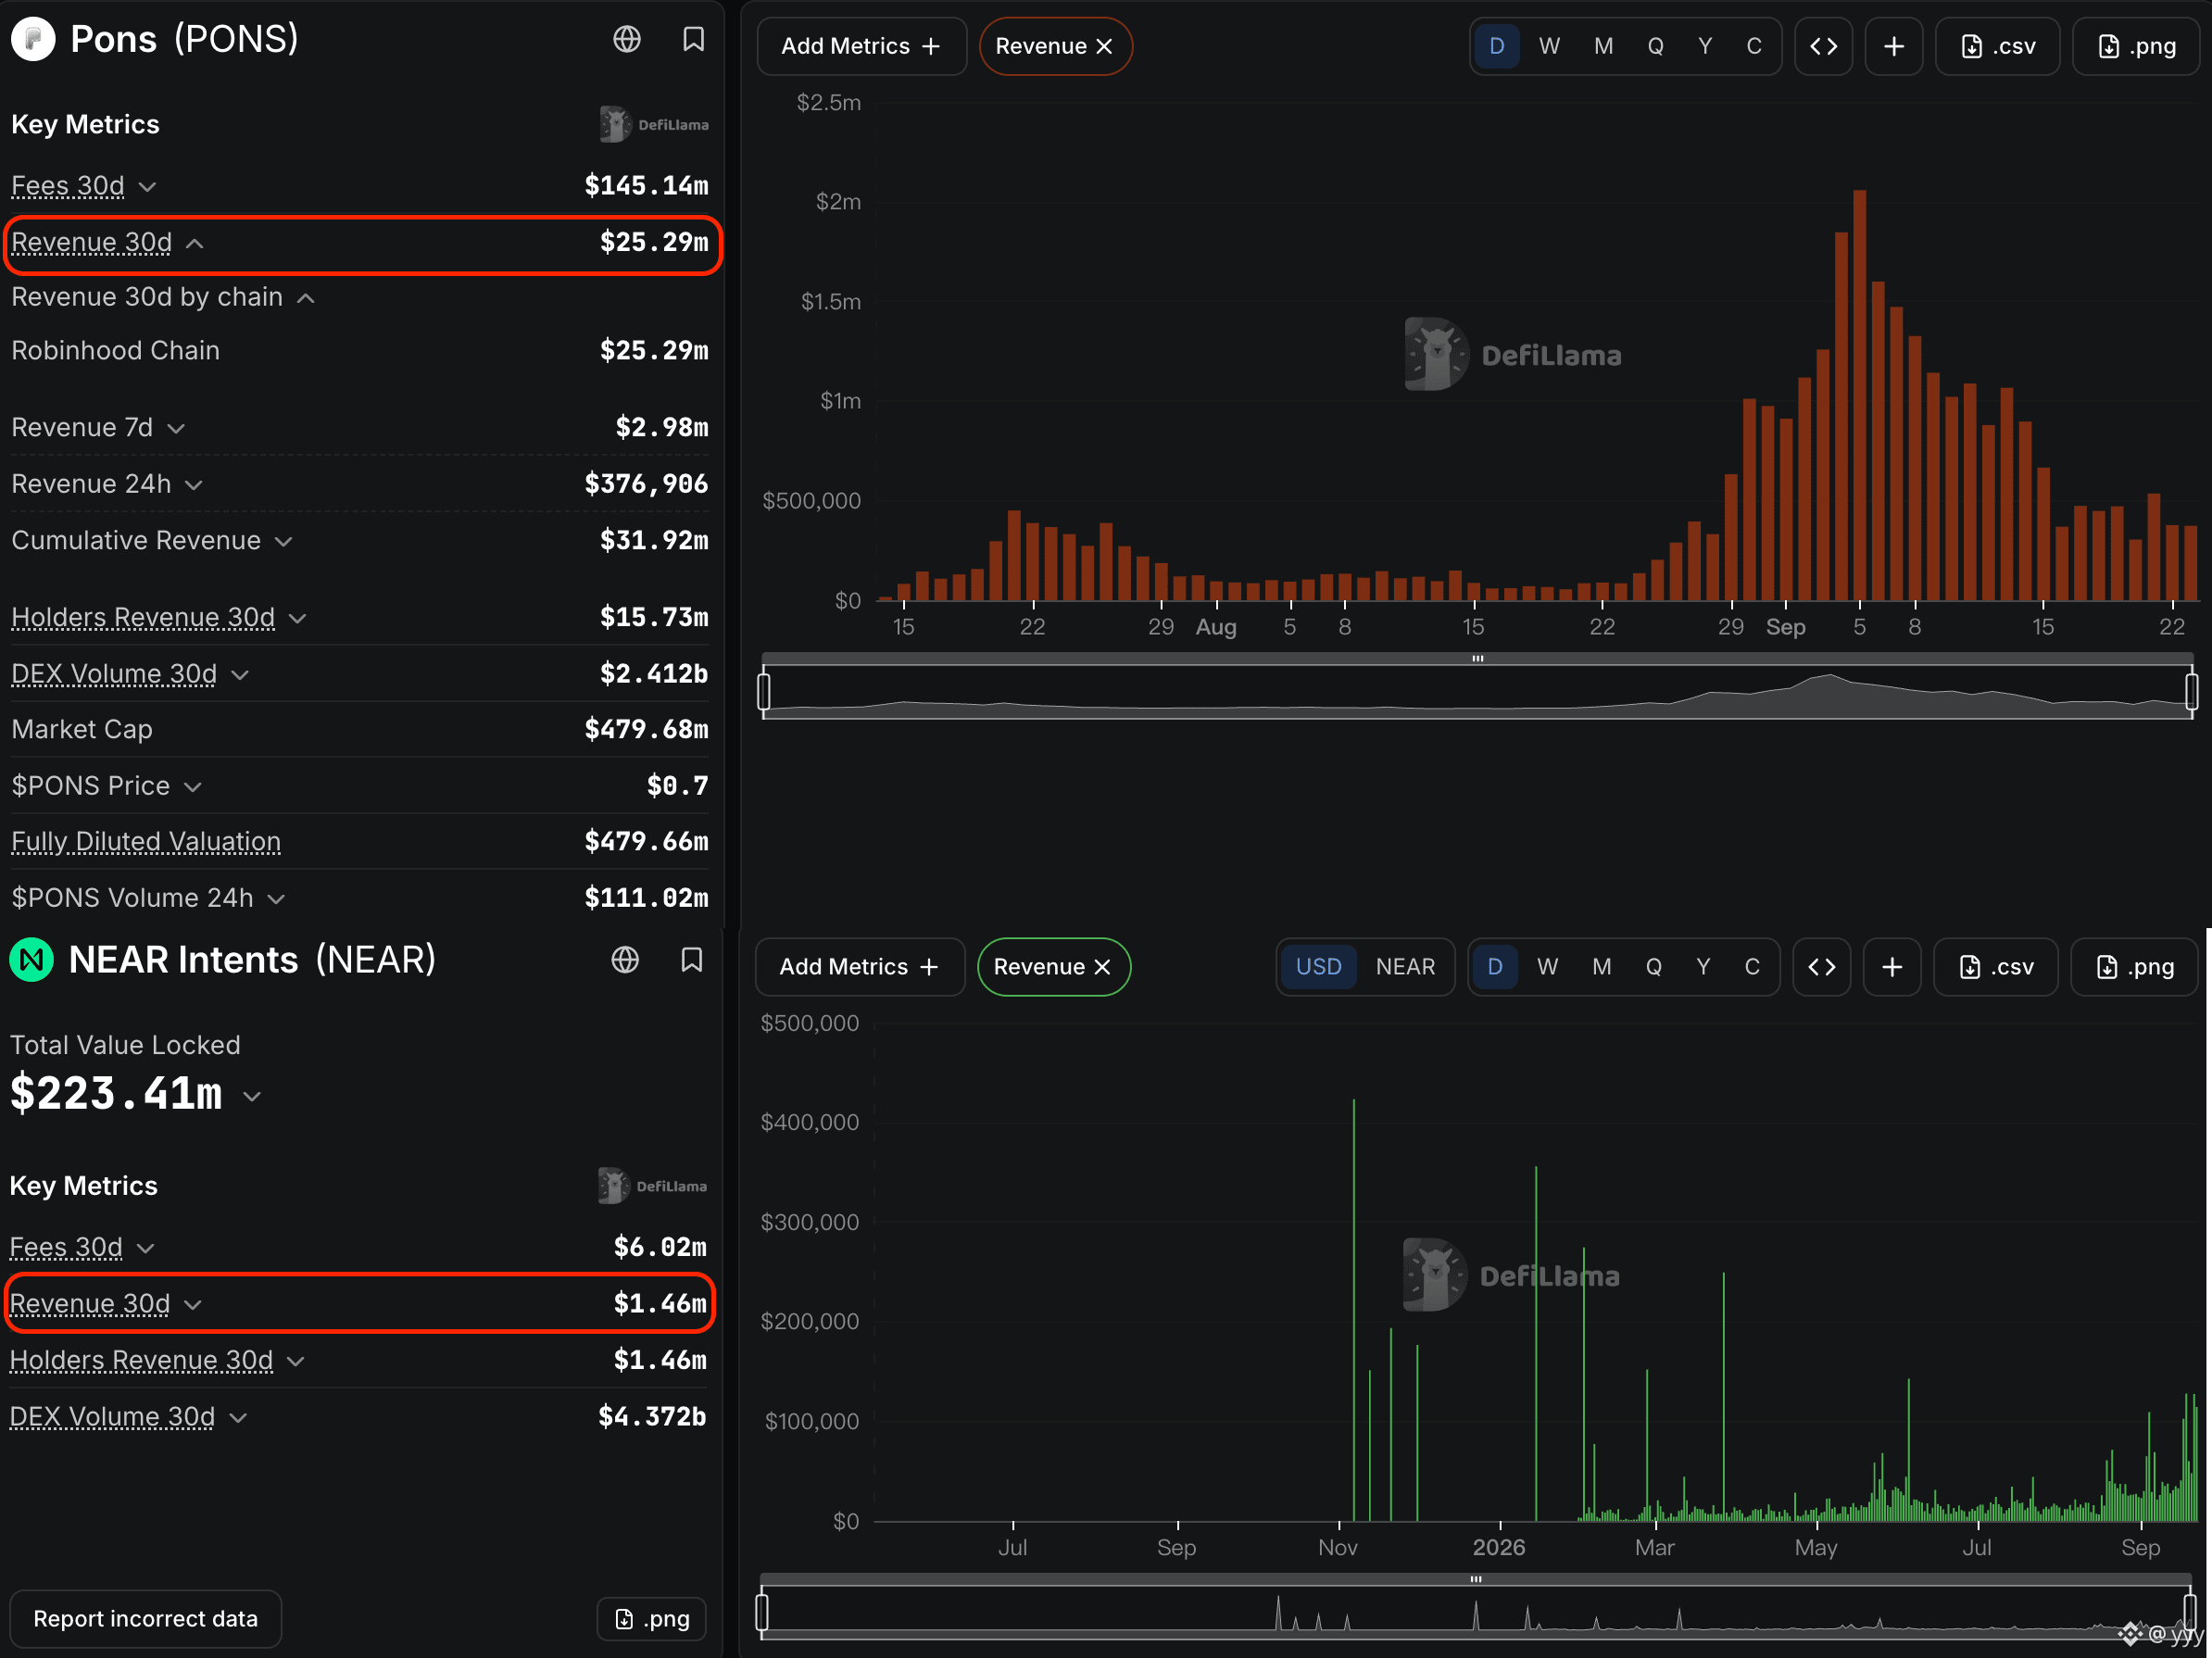
Alors, à ce moment-là, combien de fonds peut-on compléter pour le rachat ? D’après le niveau actuel des revenus issus du contrat de Pons, en 1 jour, environ 400 000 U ; en 5 jours, 2 millions d’U. En plus, les 840 000 U encore non versés depuis le compte escrow signifient que les fonds pouvant être ajoutés au répartiteur de rachat pour les rachats de PONS peuvent atteindre 2,84 * 80 % = 2,272 millions d’U.
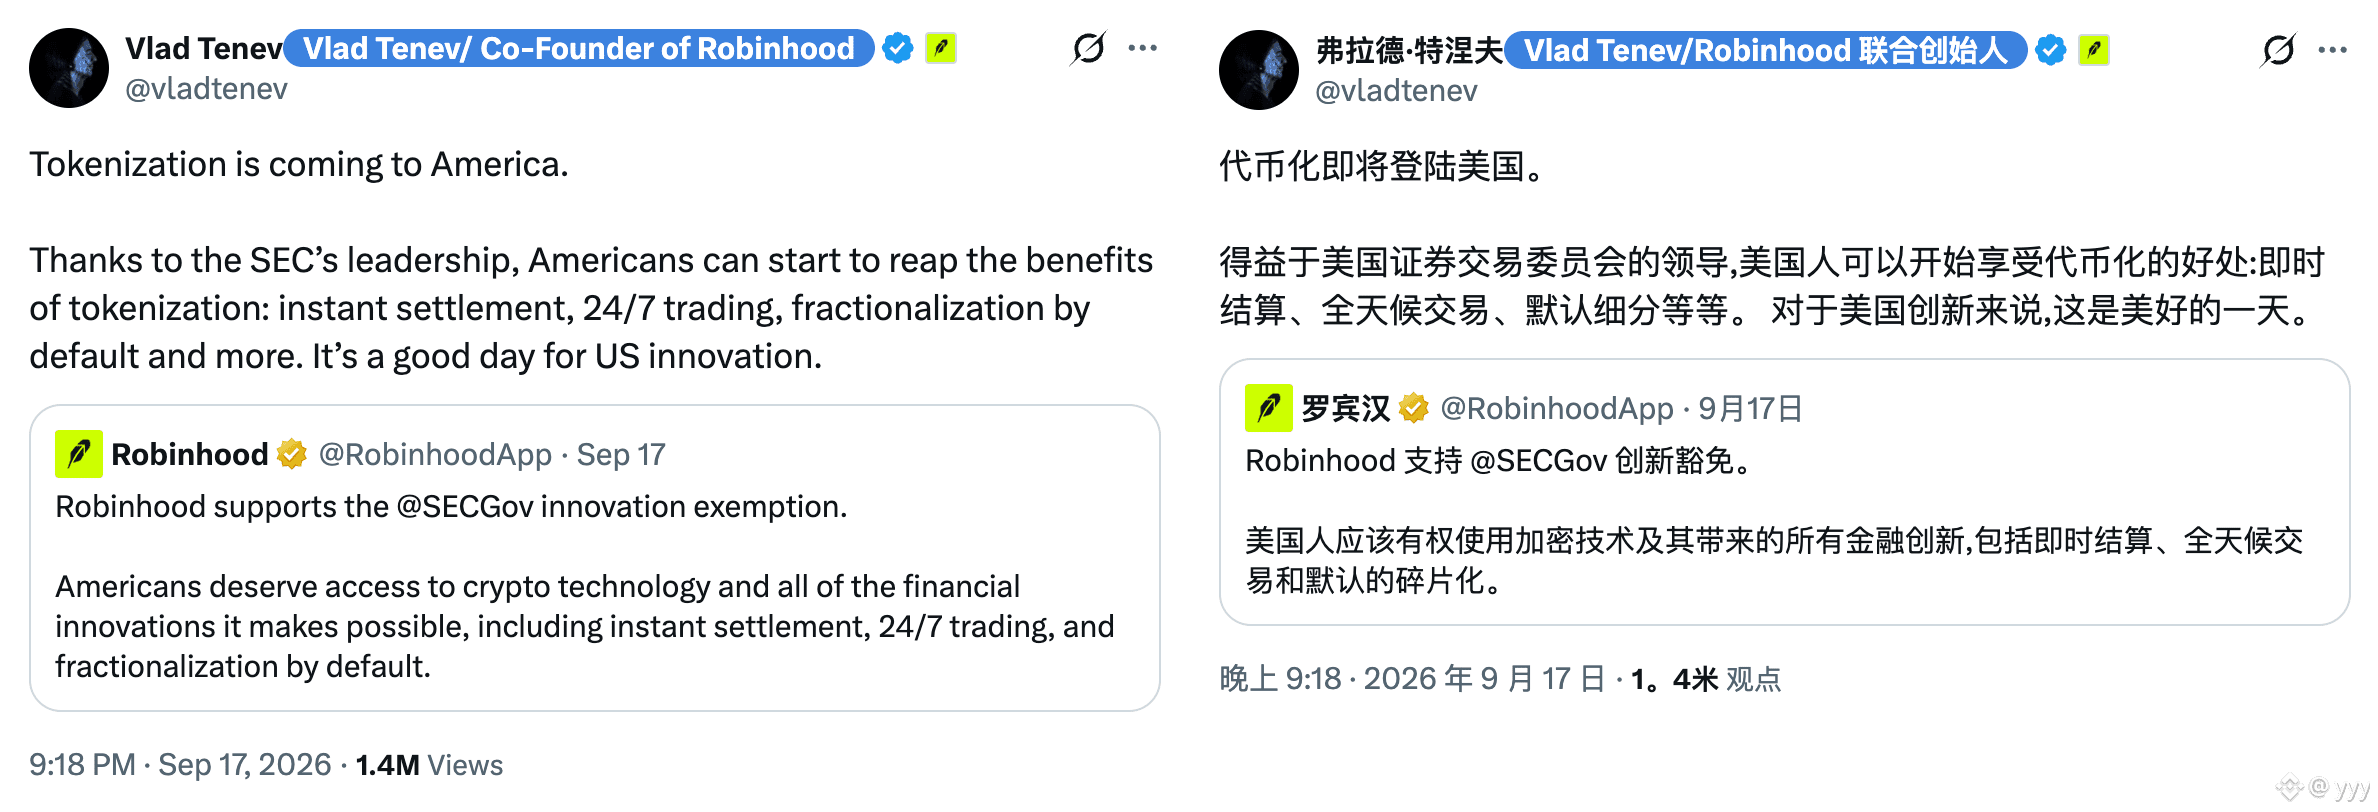
À ce stade, en conjonction avec les bonnes nouvelles du sommet Robinhood, le taux de combustion augmente fortement : encore une fois, une tenue de marché parfaite.
#pons $PONS
yyy
·
--
HaussierCorrection :
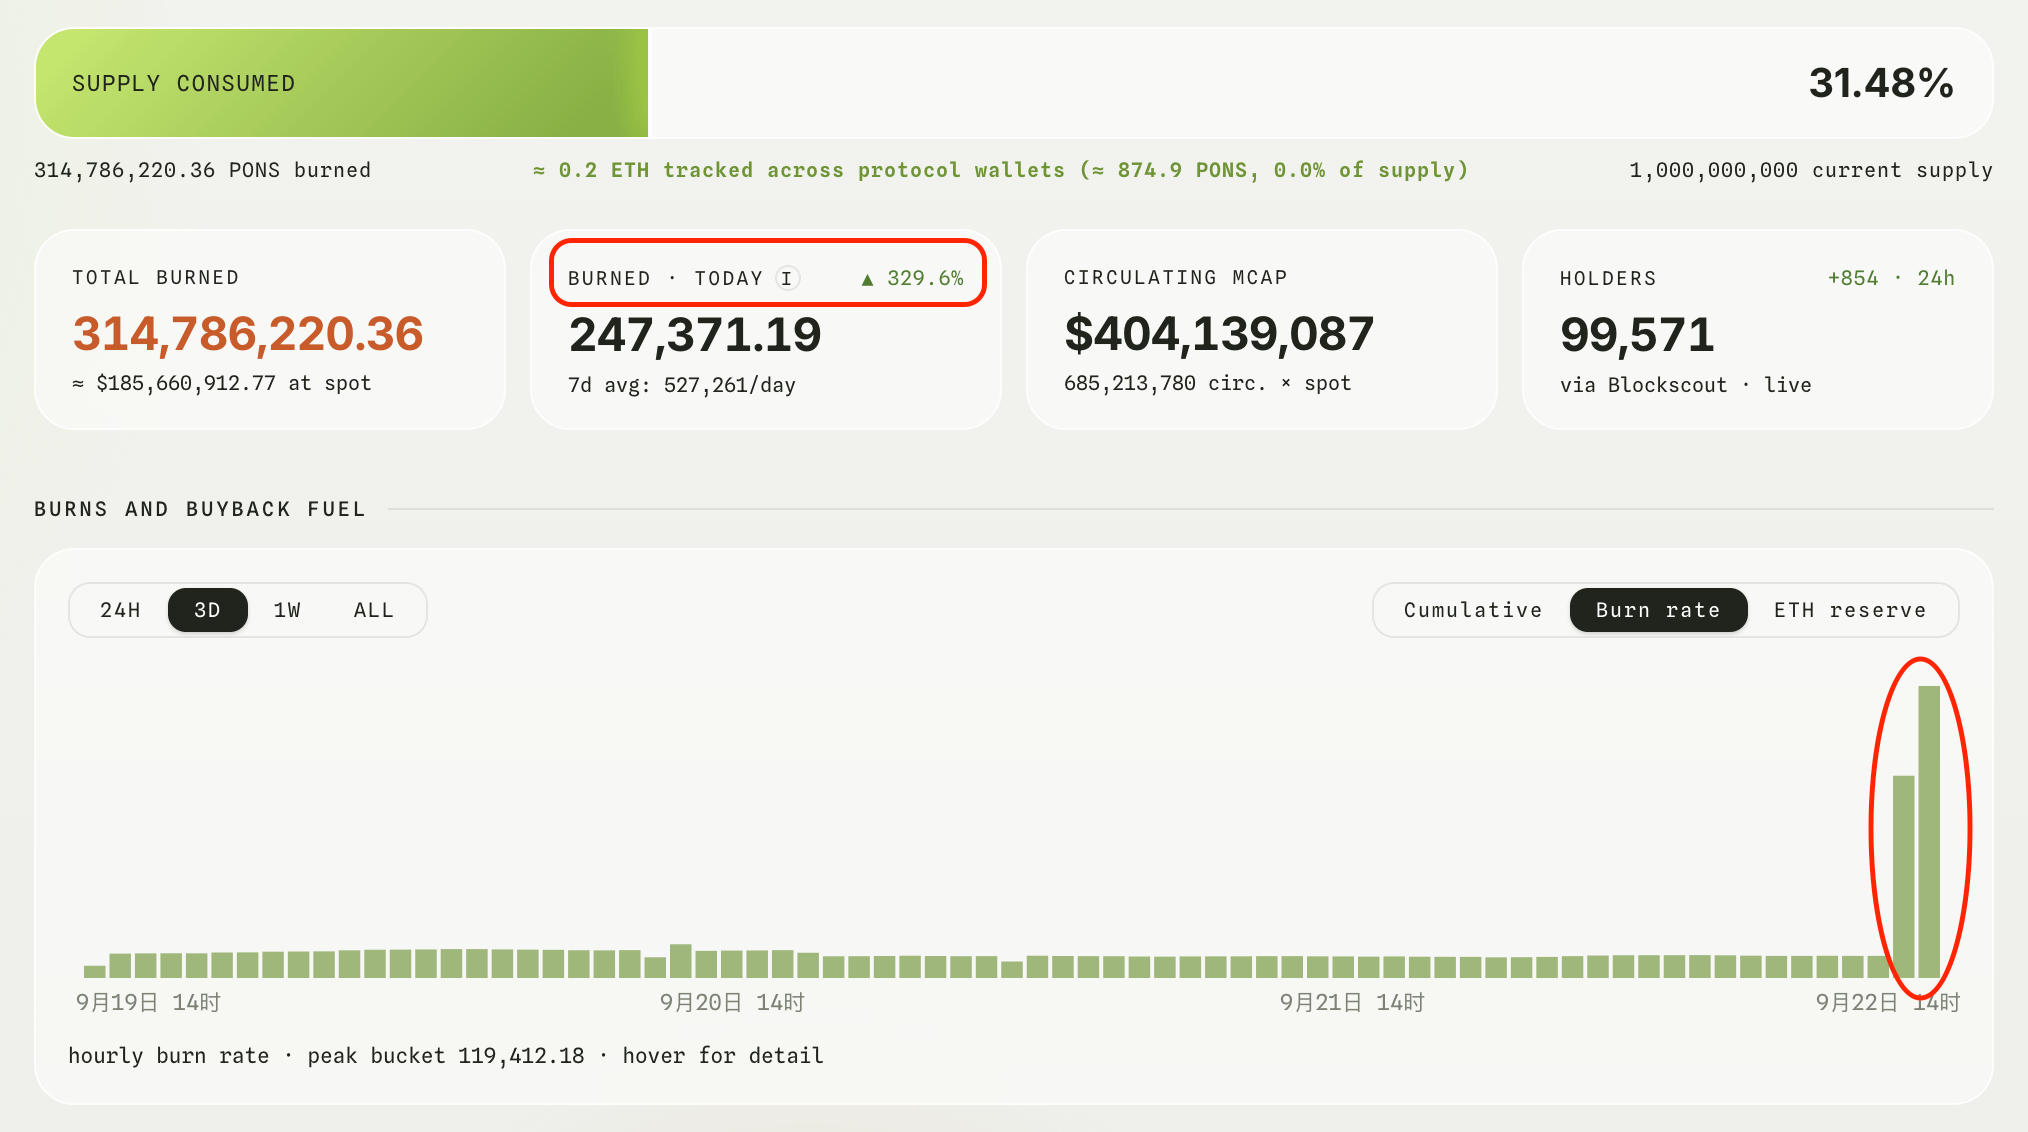
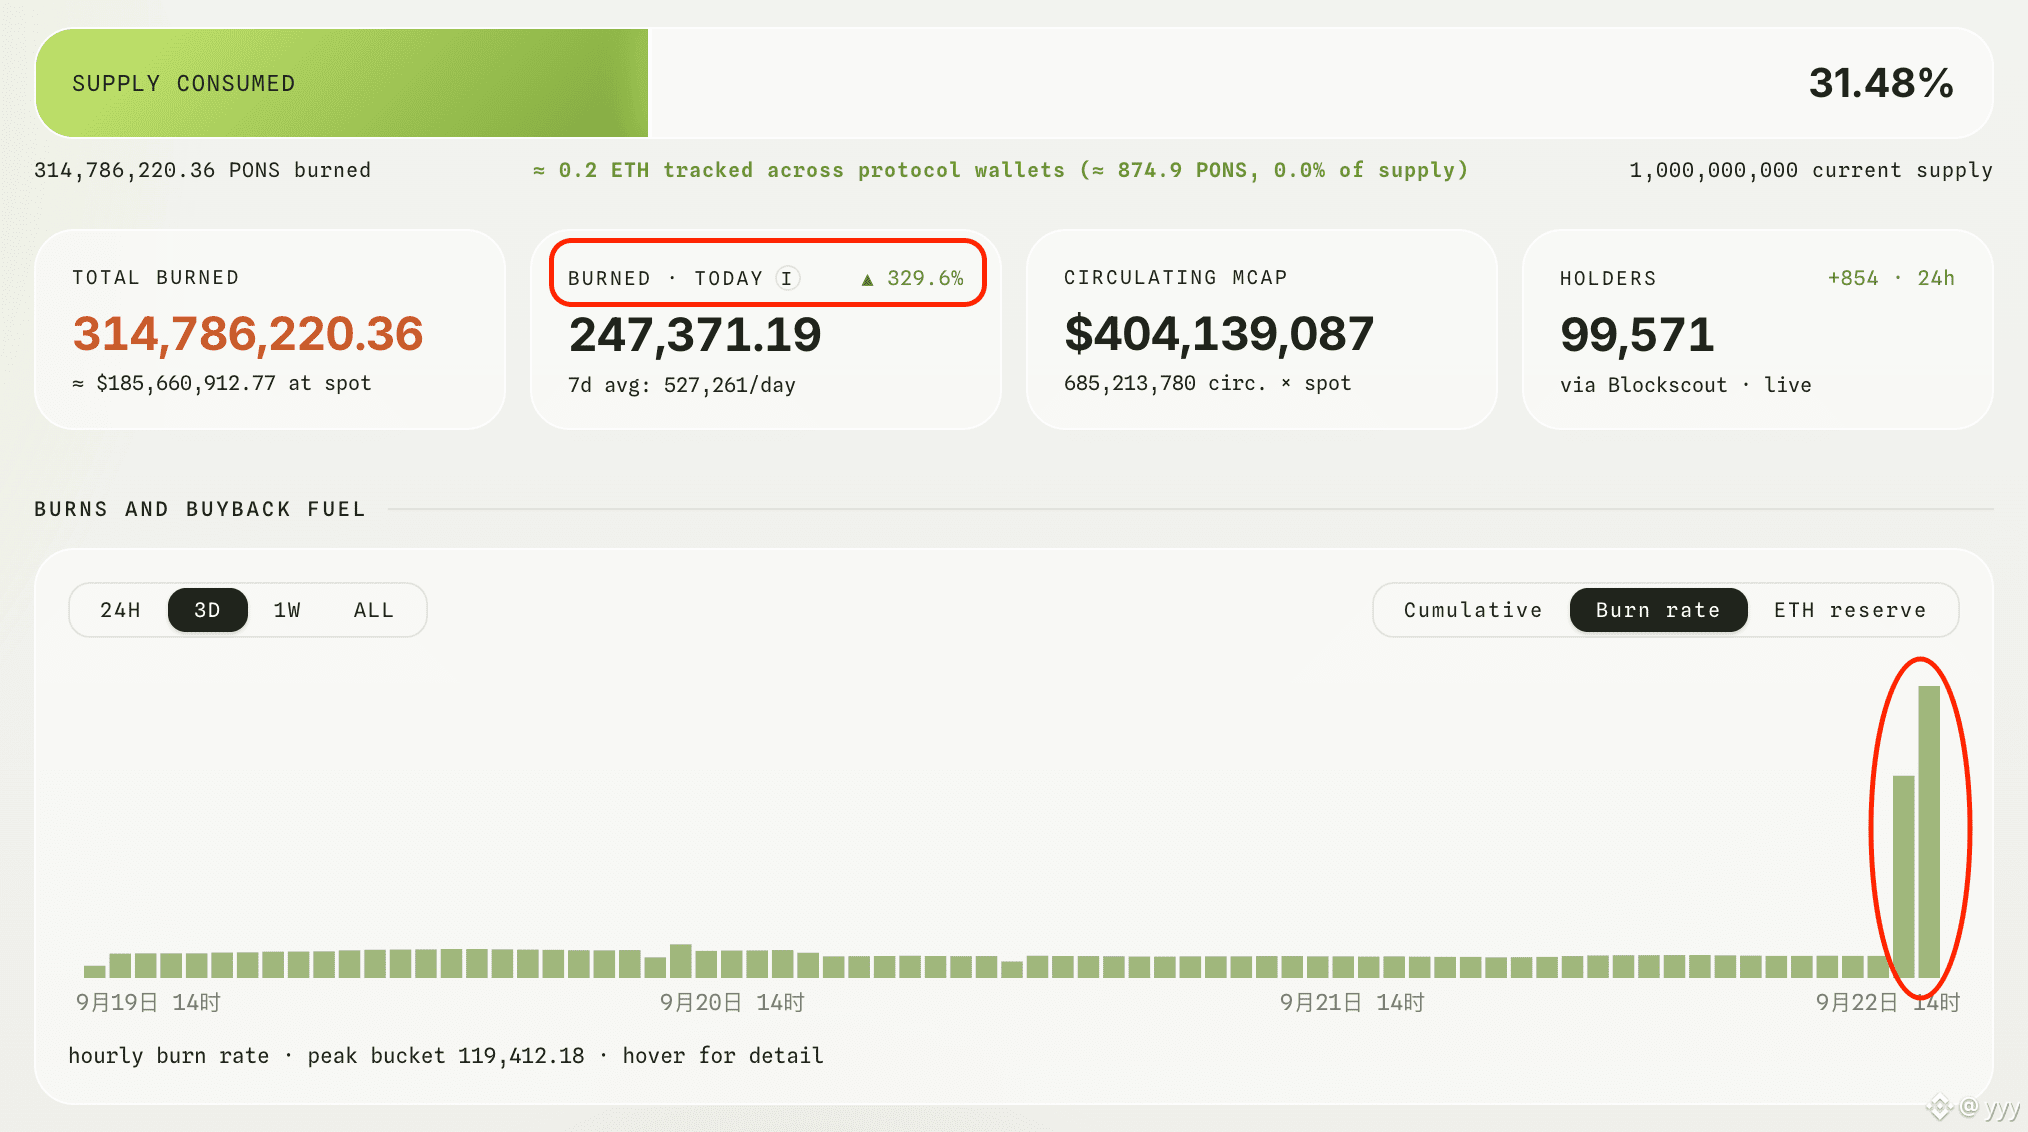
J’ai comparé les données avant et après le transfert de fonds vers le distributeur de rachat. On peut déterminer que 80 % des fonds du compte de séquestre sont utilisés pour racheter $PONS ;
Il y a environ une heure, l’équipe Pons a transféré environ 1,6 M$ au distributeur de rachat pour financer le rachat des munitions.
$PONS commence à accélérer sa combustion.
#pons $PONS
yyy
·
--
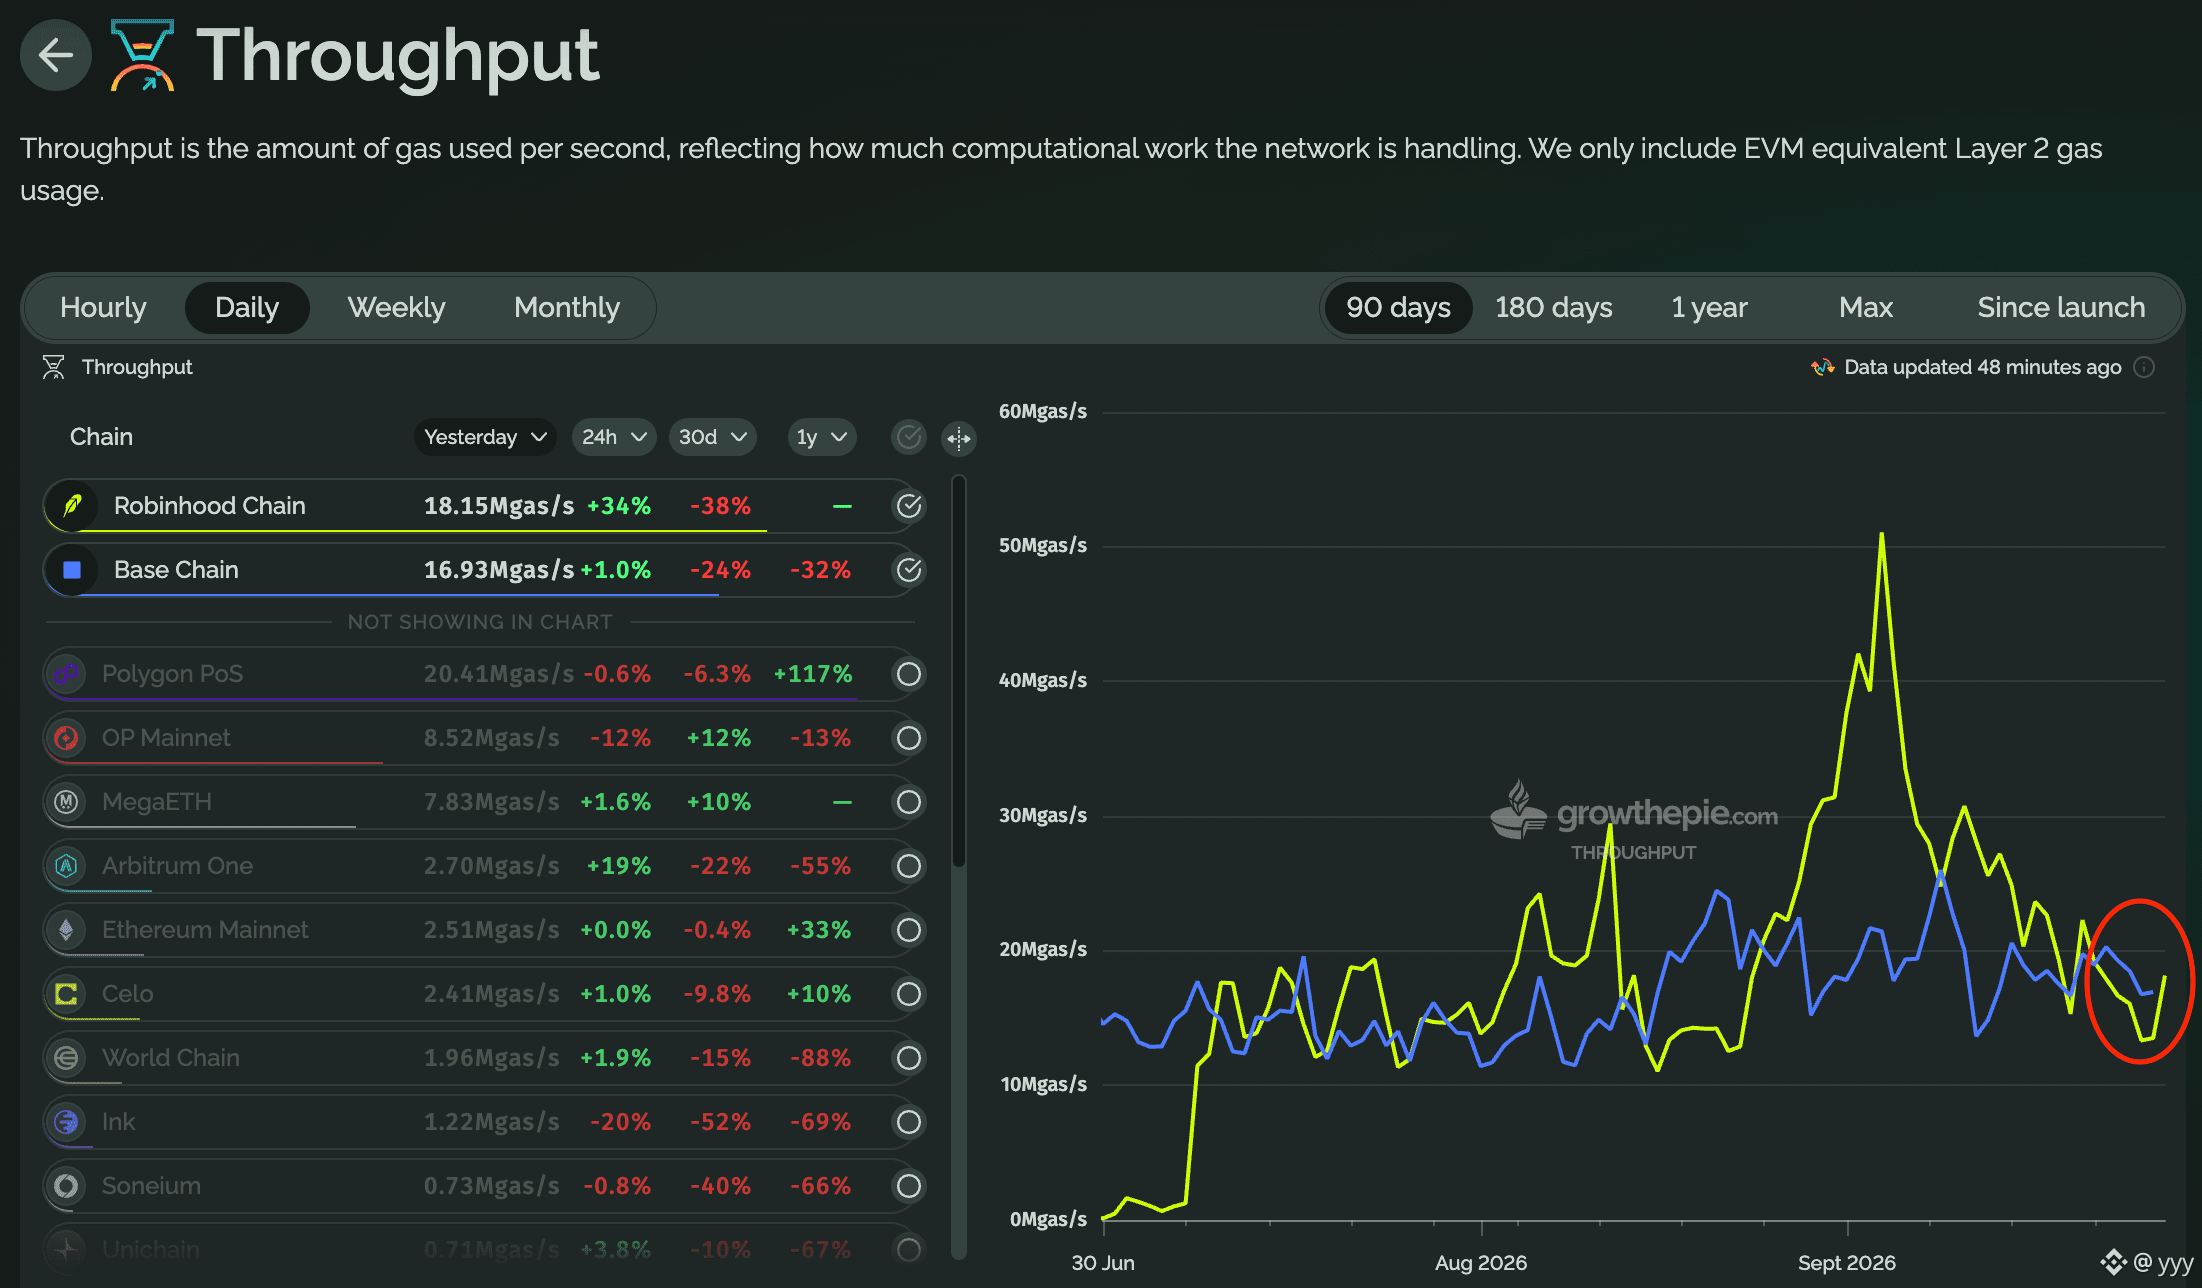
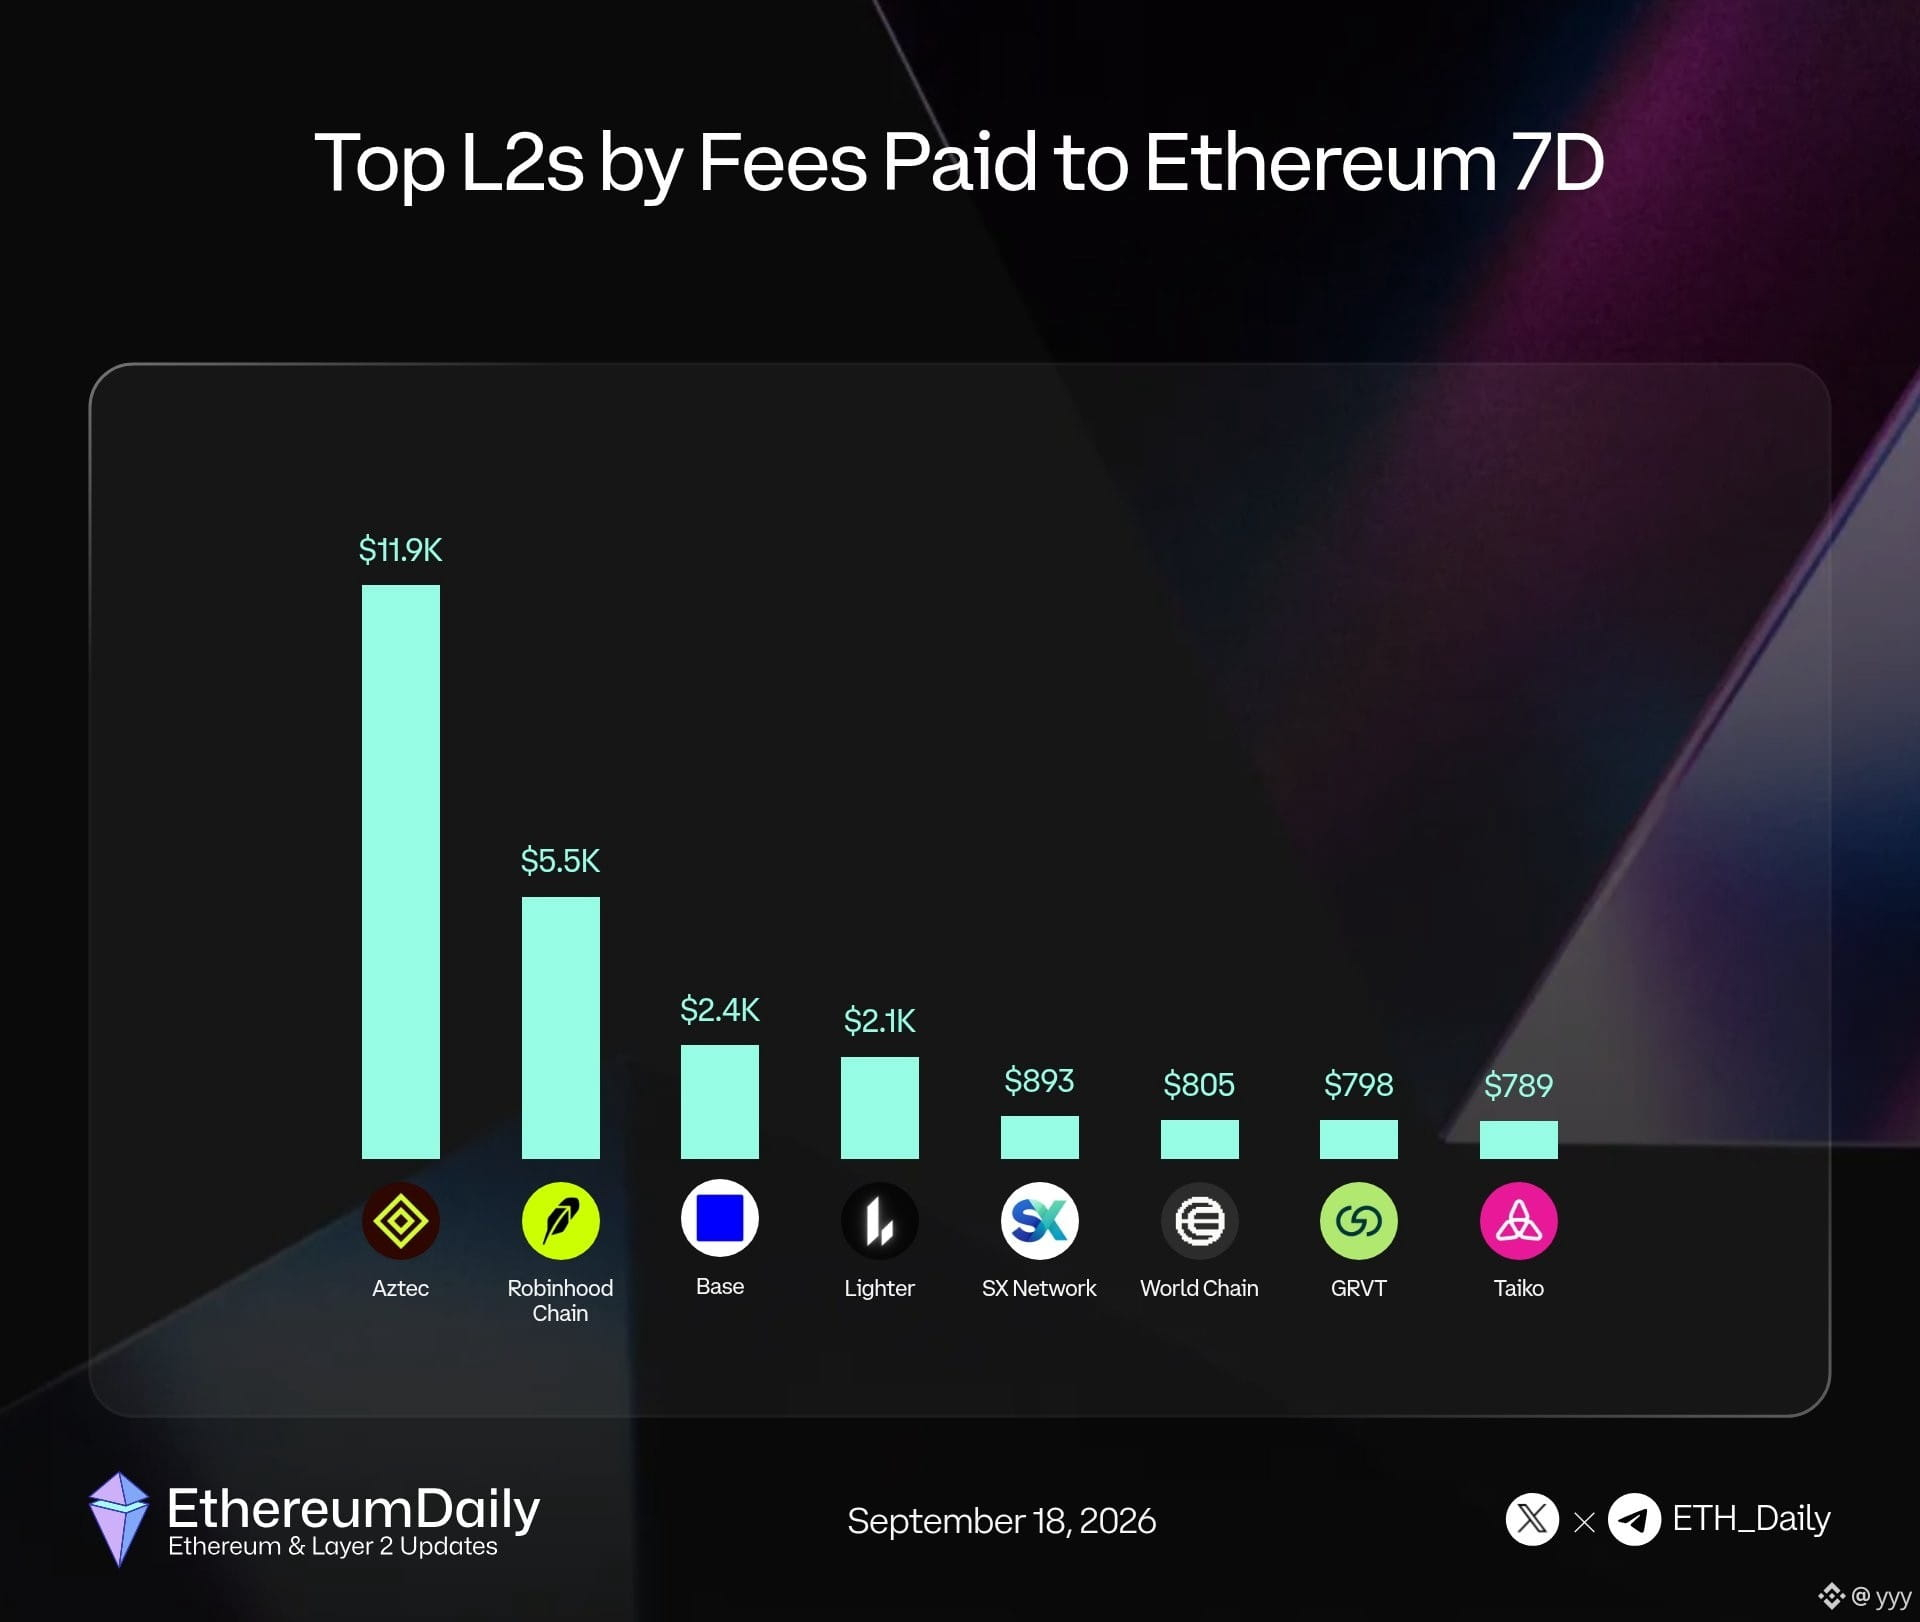
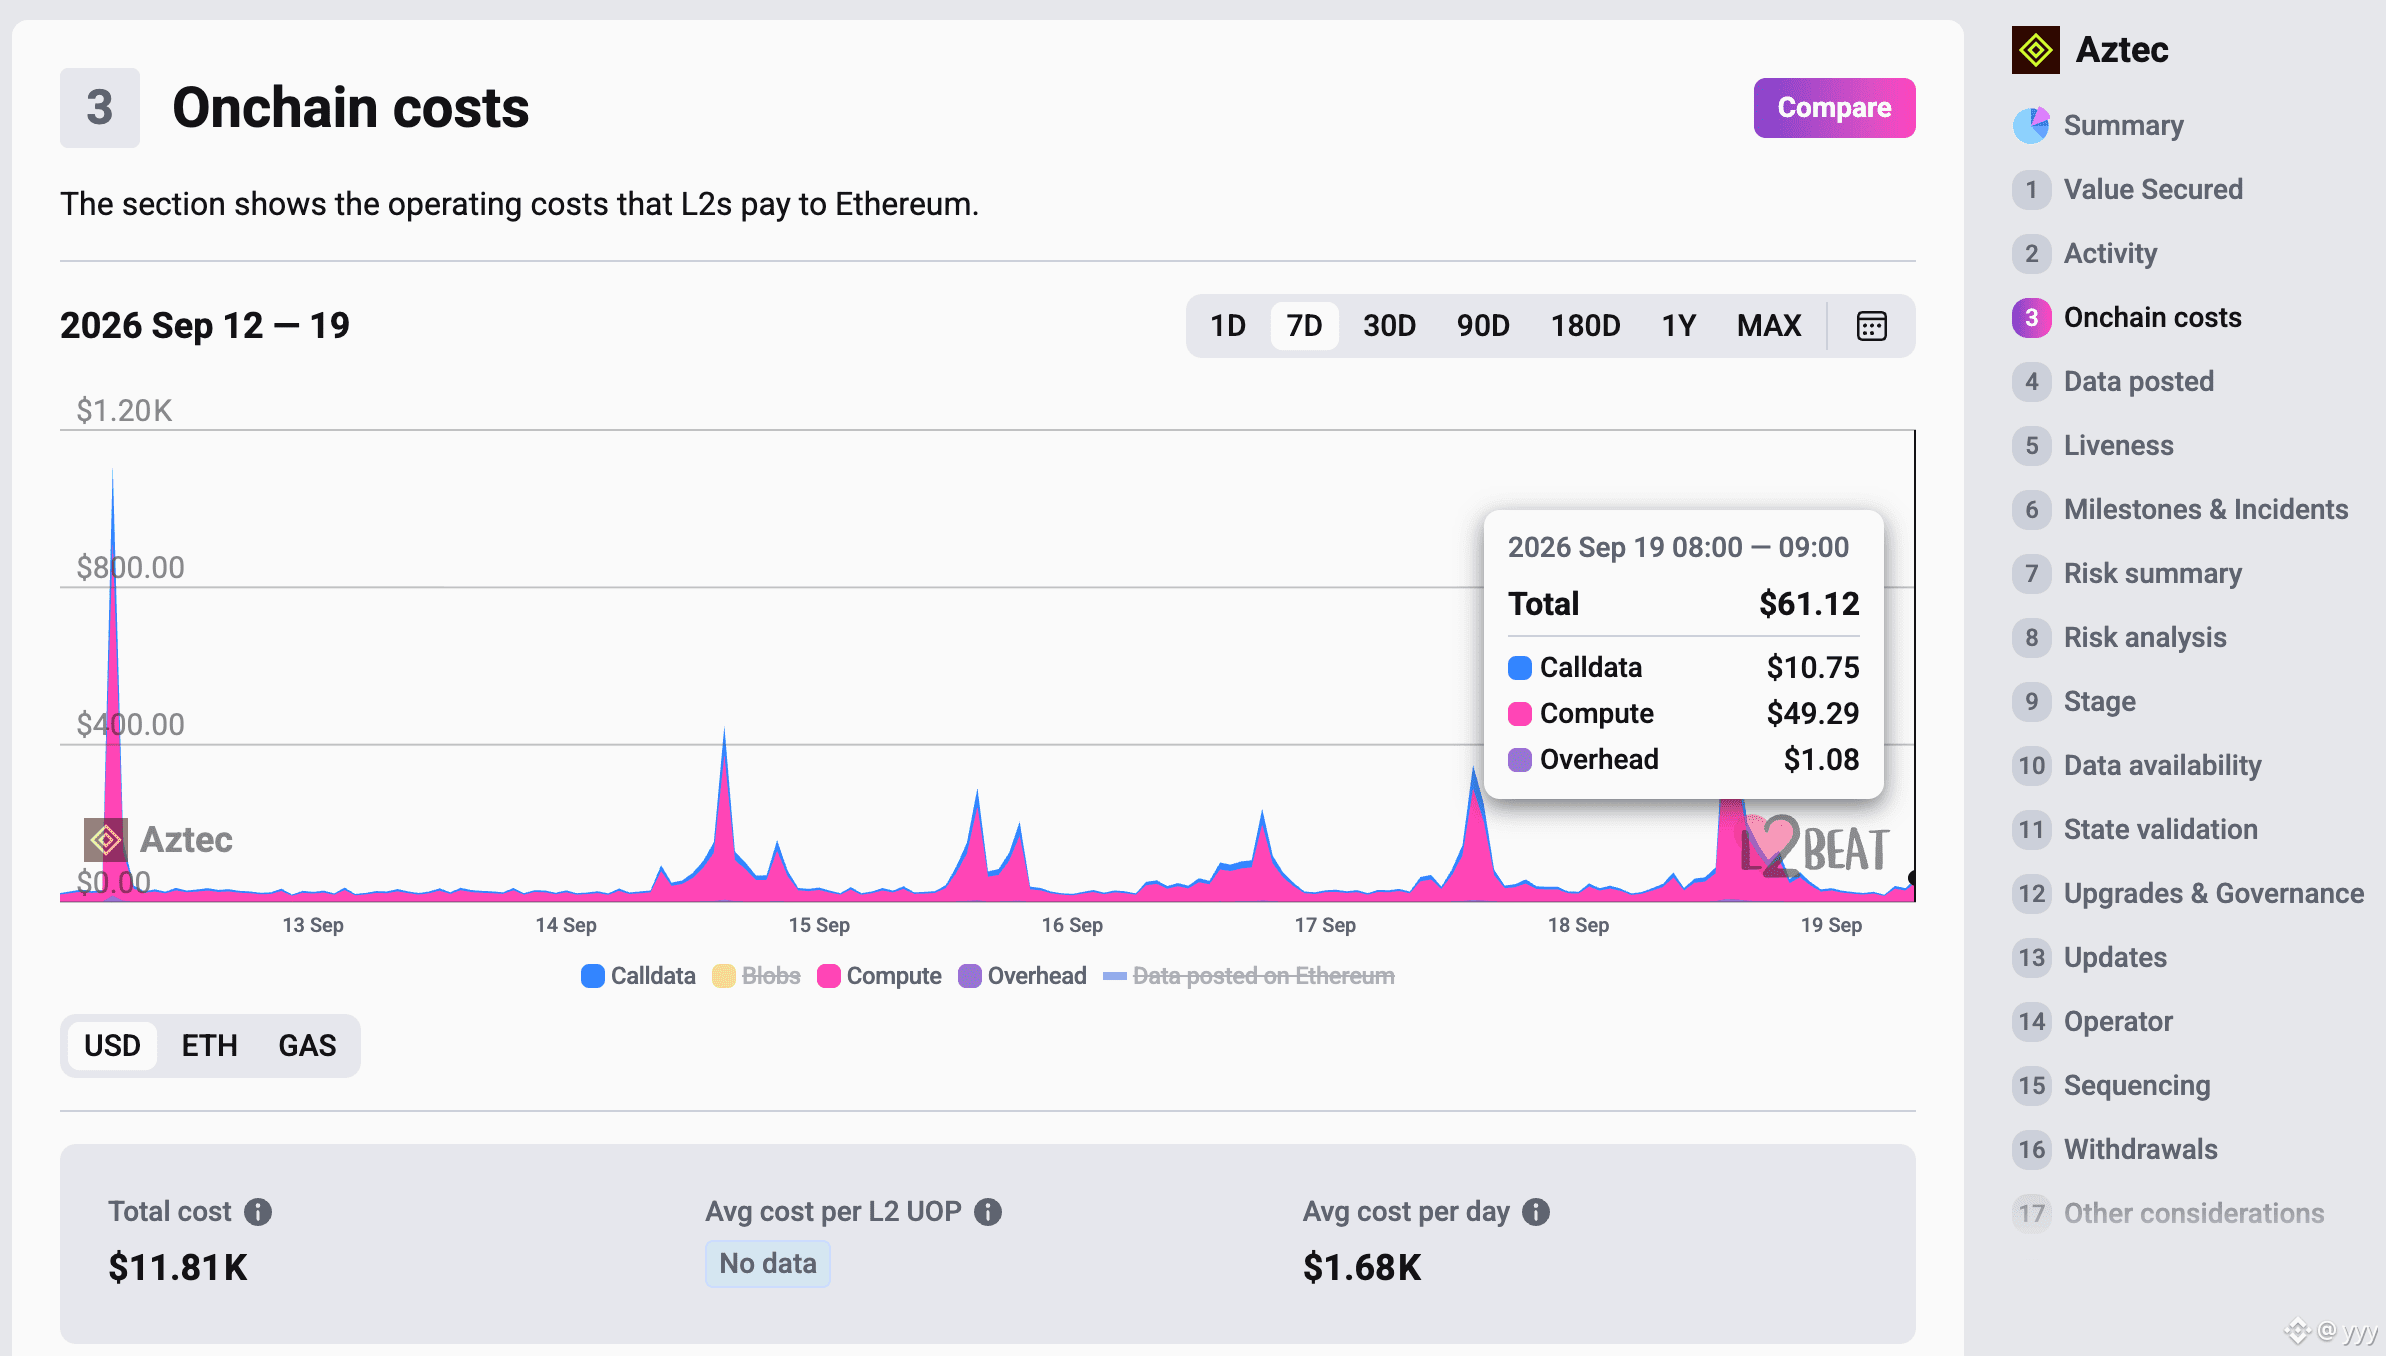
HaussierRobinhood Chain La première vague est essentiellement terminée et la phase de correction est déjà bien avancée. Prêt à entamer la deuxième vague.
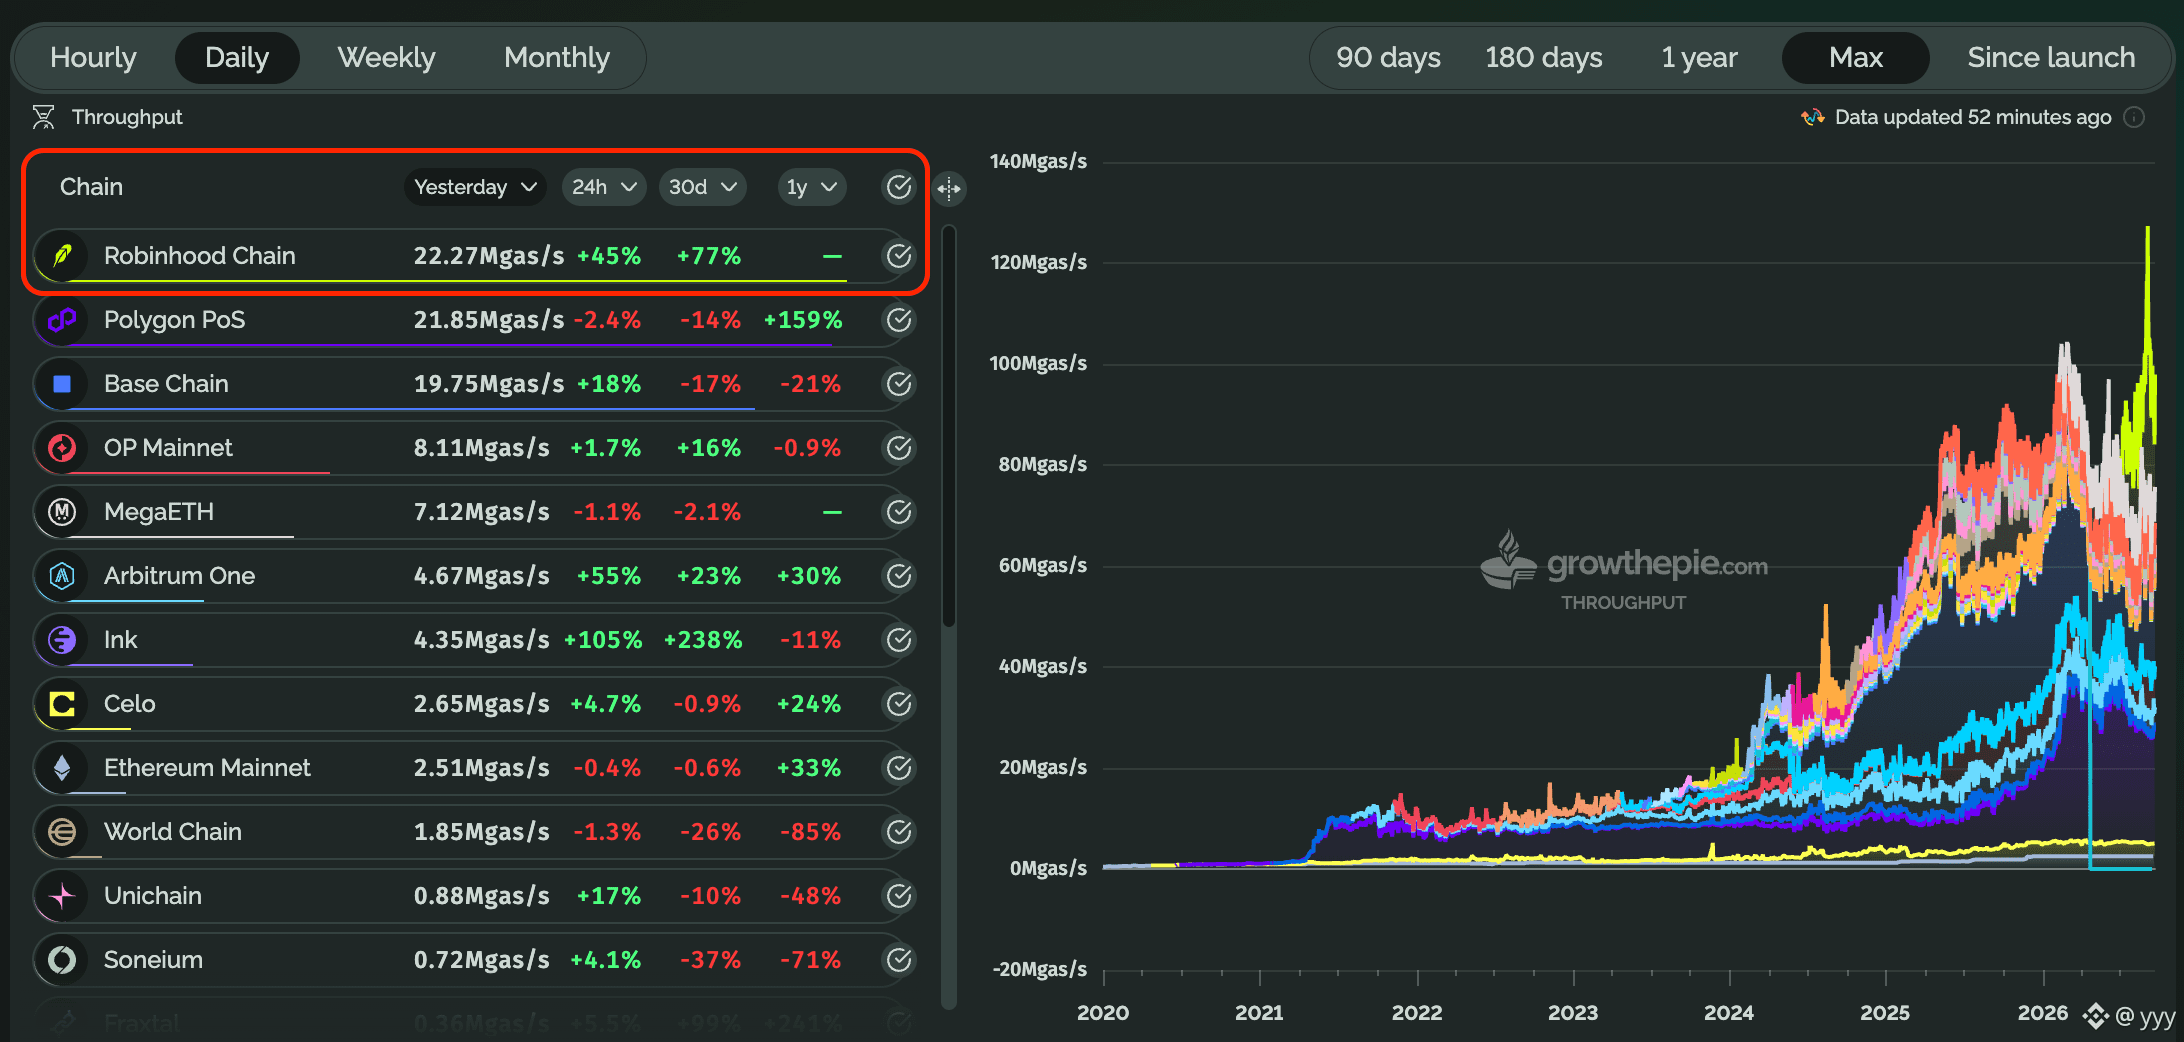
Hier, le passif net réel moyen quotidien du réseau pour RH Chain est retombé à 22,27 millions de gas/s, avec une hausse de 45 % au cours des dernières 24 heures.
Réaliser à nouveau la dépassement de Base et devenir la L2 Ethereum la plus active sur la chaîne.
#robinhoodchain
Hier, le passif net réel moyen quotidien du réseau pour RH Chain est retombé à 22,27 millions de gas/s, avec une hausse de 45 % au cours des dernières 24 heures.
Réaliser à nouveau la dépassement de Base et devenir la L2 Ethereum la plus active sur la chaîne.
#robinhoodchain
yyy
·
--
HaussierCorrection :
J’ai comparé les données avant et après le transfert de fonds vers le distributeur de rachat. On peut déterminer que 80 % des fonds du compte de séquestre sont utilisés pour racheter $PONS ;
Il y a environ une heure, l’équipe Pons a transféré environ 1,6 M$ au distributeur de rachat pour financer le rachat des munitions.
$PONS commence à accélérer sa combustion.
#pons $PONS
J’ai comparé les données avant et après le transfert de fonds vers le distributeur de rachat. On peut déterminer que 80 % des fonds du compte de séquestre sont utilisés pour racheter $PONS ;
Il y a environ une heure, l’équipe Pons a transféré environ 1,6 M$ au distributeur de rachat pour financer le rachat des munitions.
$PONS commence à accélérer sa combustion.
#pons $PONS
Partiellement vrai
yyy
·
--
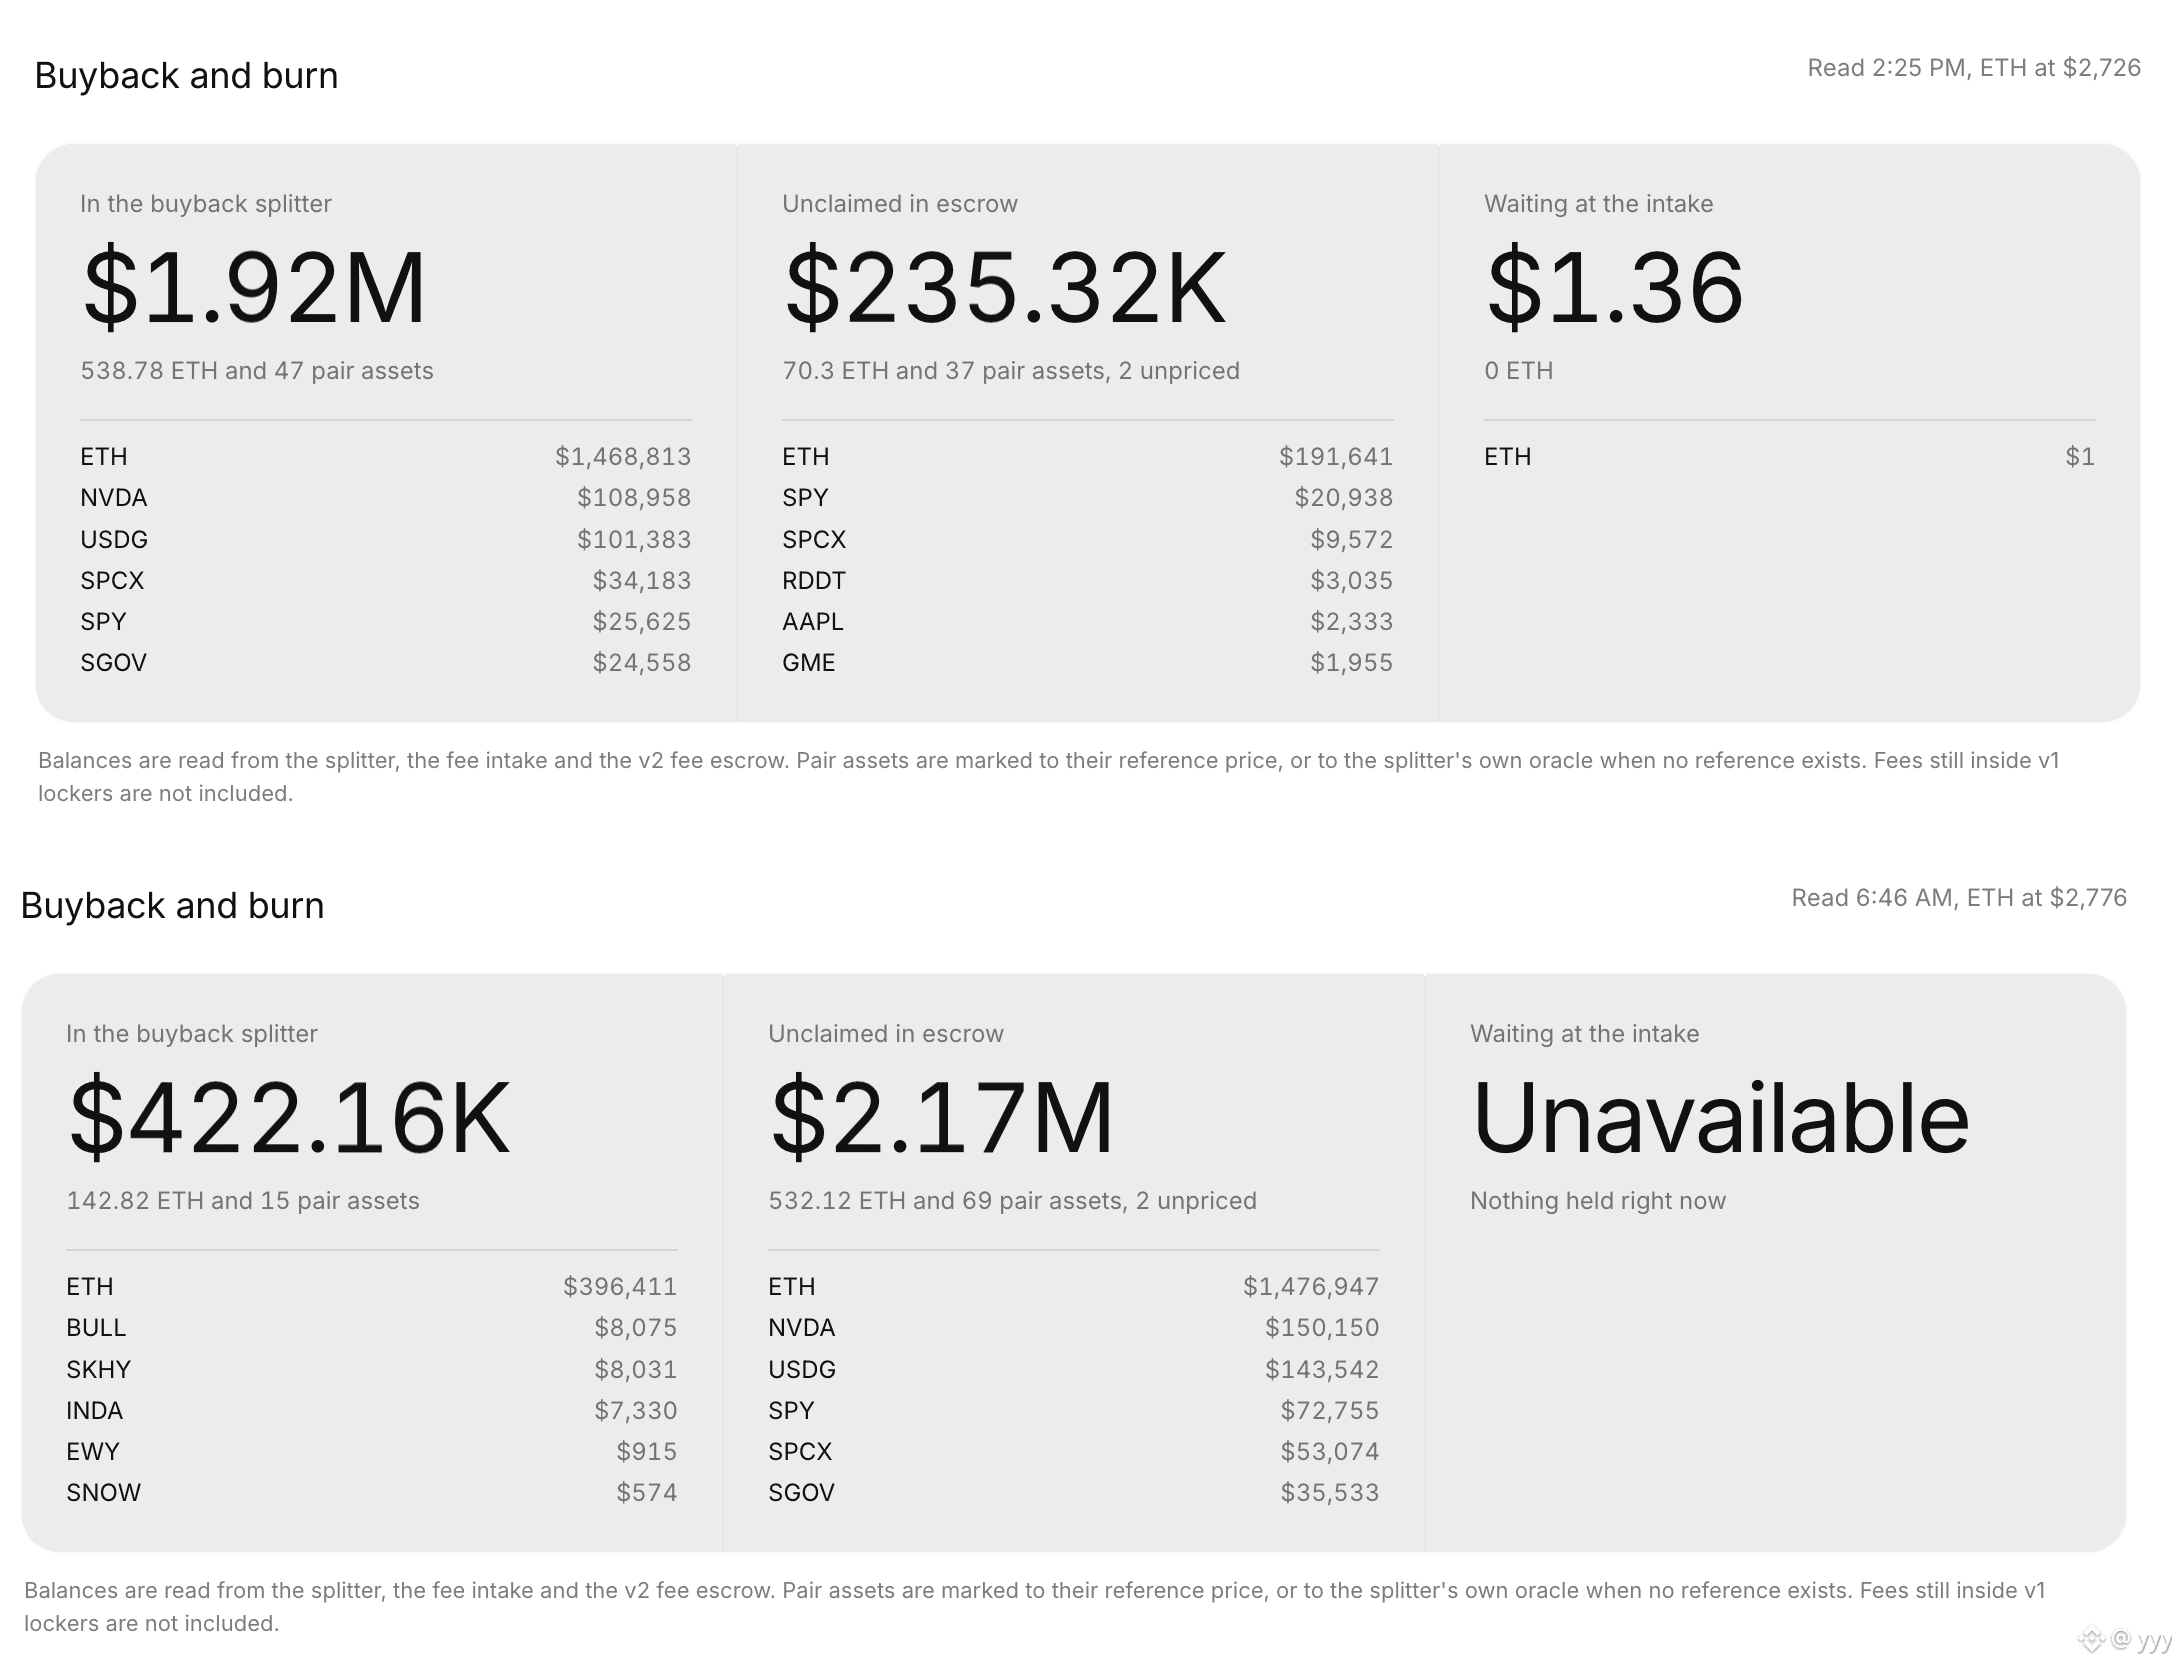
HaussierConcernant les fonds de PONS en attente de rachat, les multiples publications dans la zone anglophone ont mentionné 2,3 M$ ; ce chiffre est inexact. En réalité, les fonds en attente de rachat ne sont pas aussi élevés.
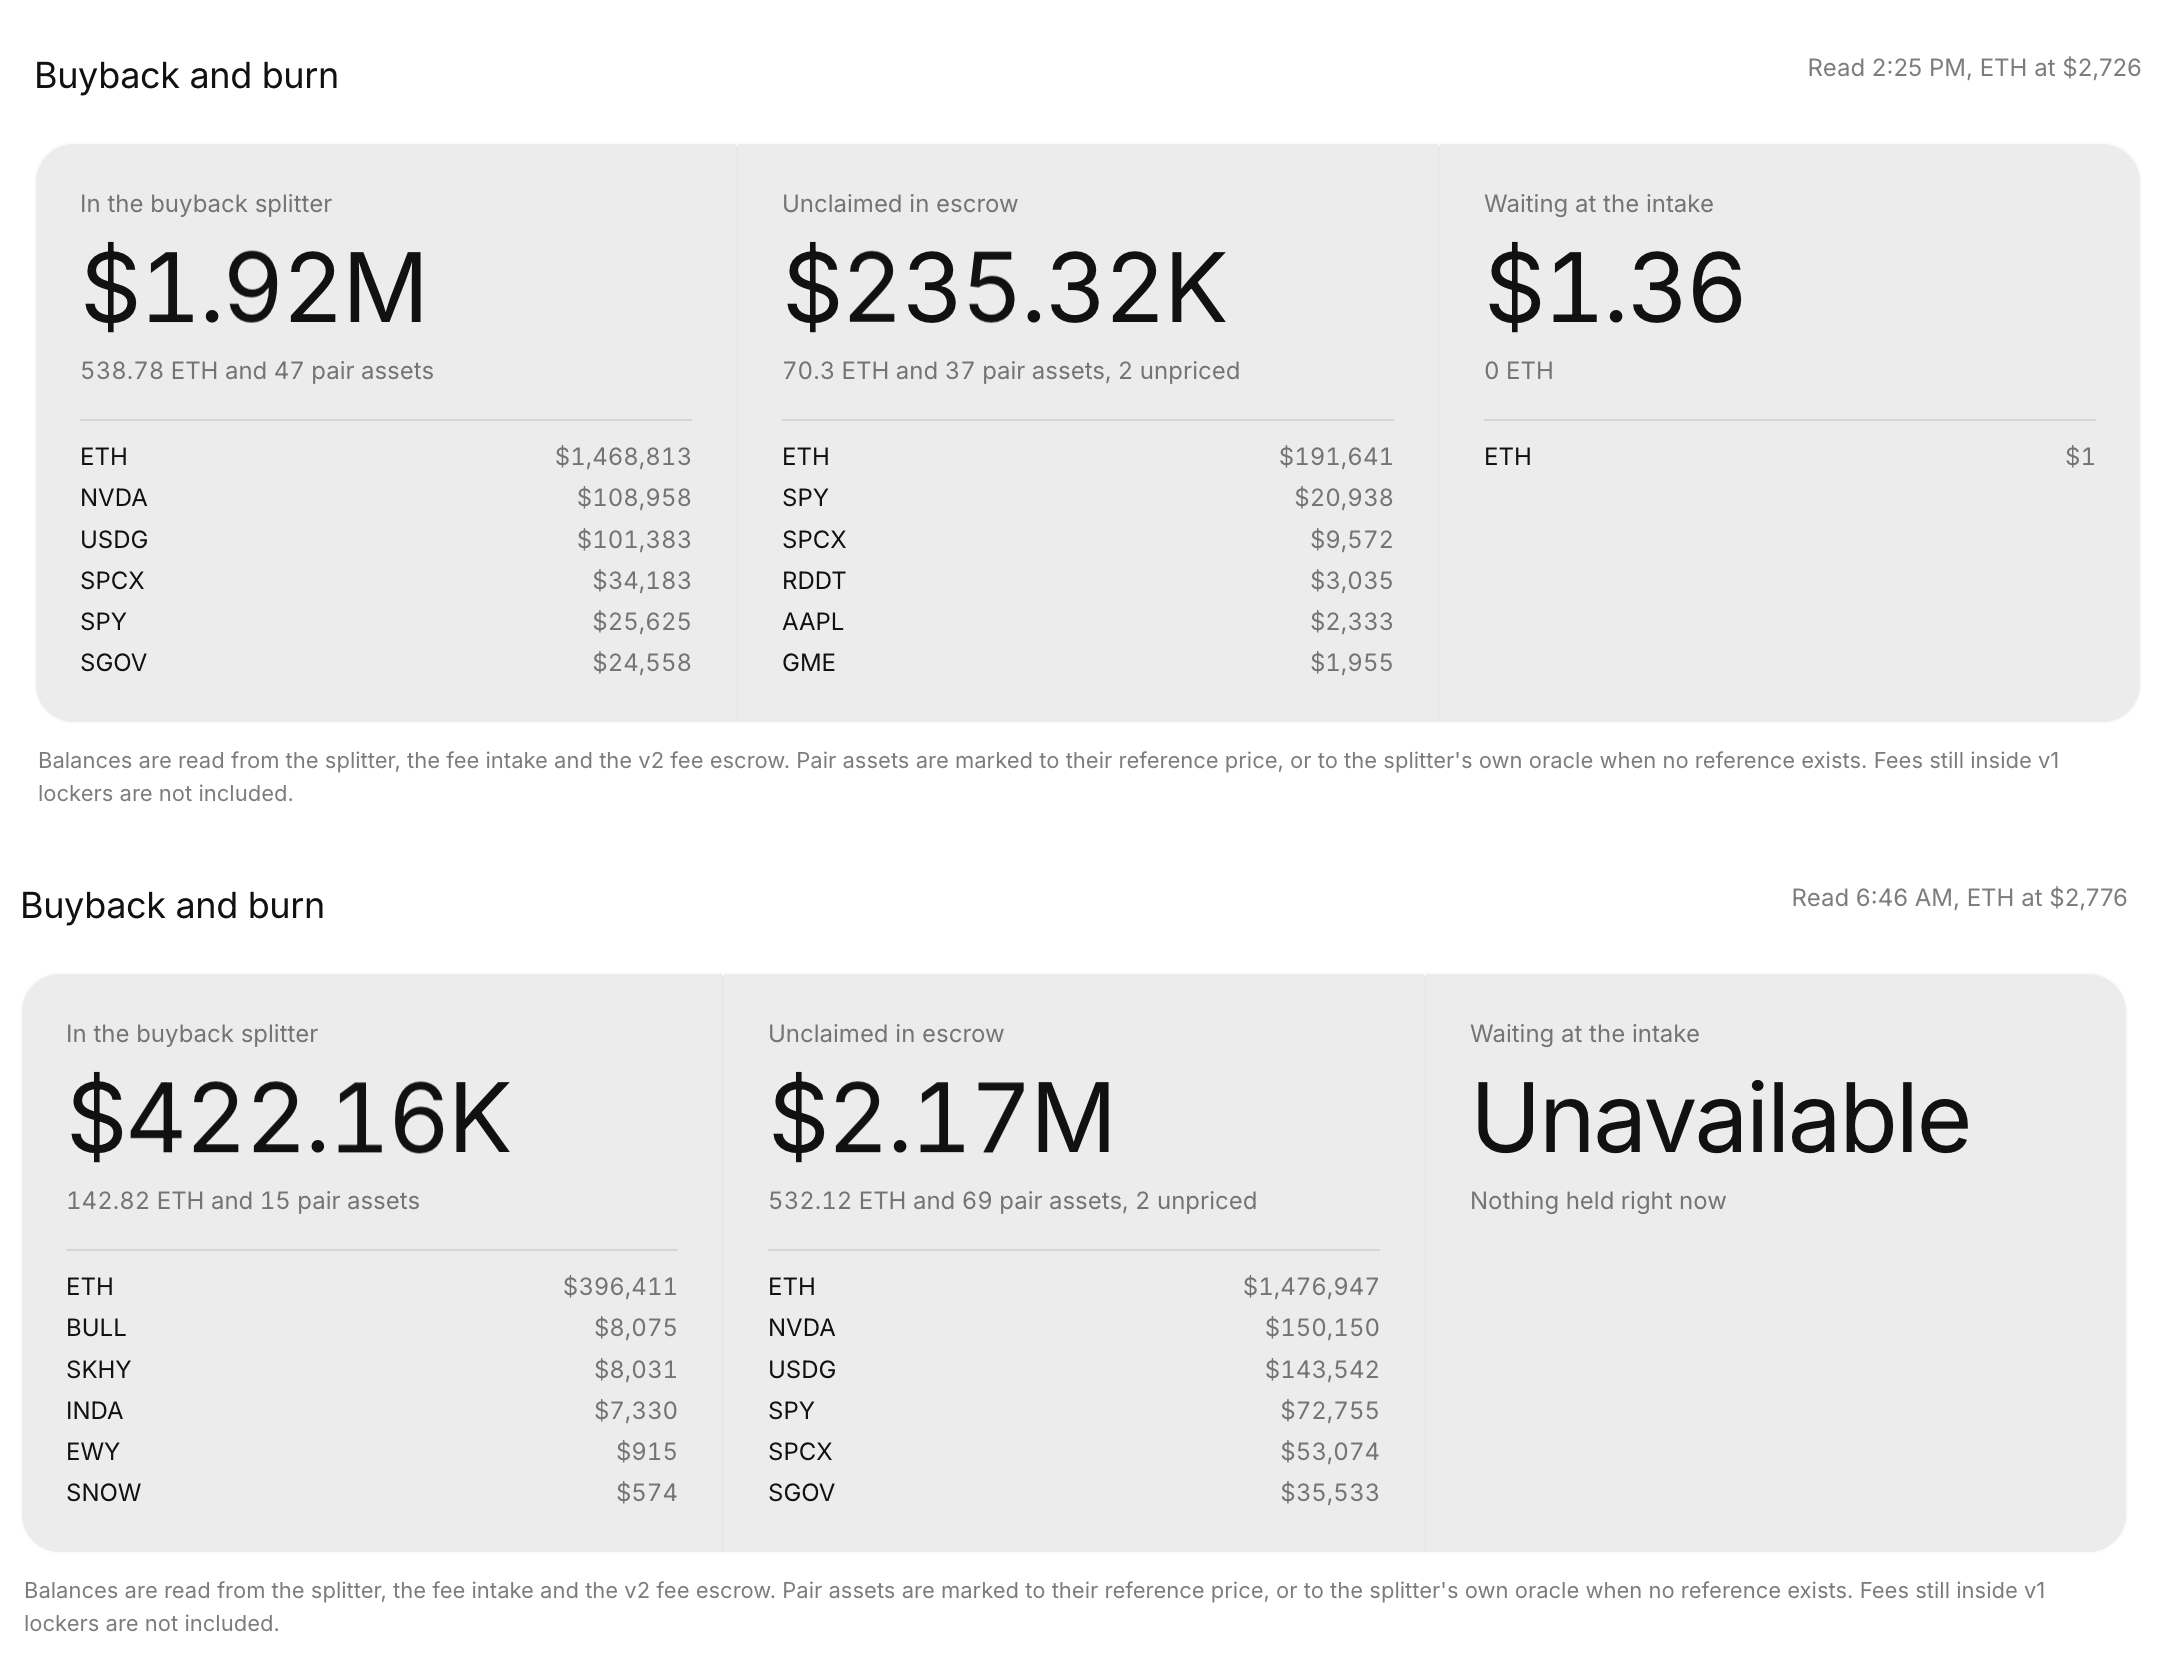
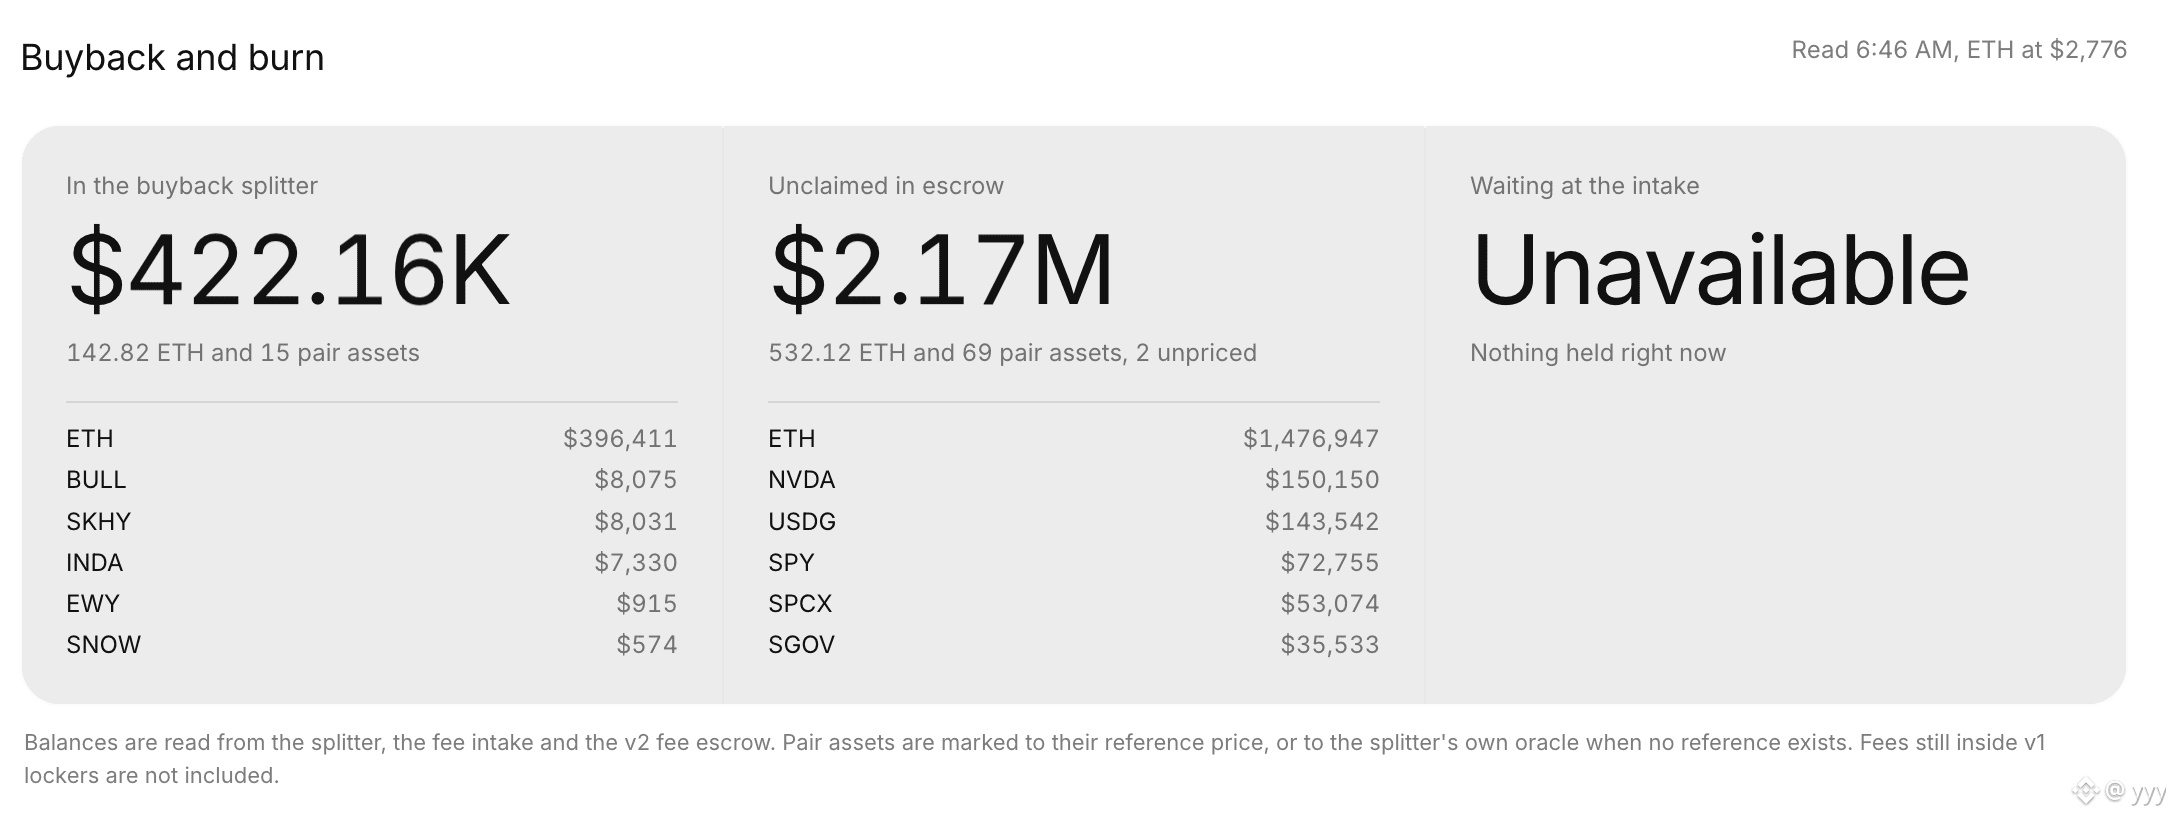
Leur mode de calcul des fonds PONS en attente de rachat est le suivant : le montant restant dans le « rachat allocator » + les fonds dans le escrow qui n’ont pas encore été « claim ». D’après les données du site officiel de PONS, cette métrique est actuellement d’environ 2,6 M$, dont 0,42 M$ restent dans le rachat allocator, et 2,17 M$ dans le escrow sans claim.
Mais les 2,17 M$ dans le escrow comprennent deux éléments : d’une part, la part que les créateurs n’ont pas encore perçue, et d’autre part, la part que le protocole PONS n’a pas encore perçue. Il faut donc soustraire la part des créateurs ainsi que la part de 20 % conservée par le protocole pour obtenir les fonds réellement disponibles pour le rachat.
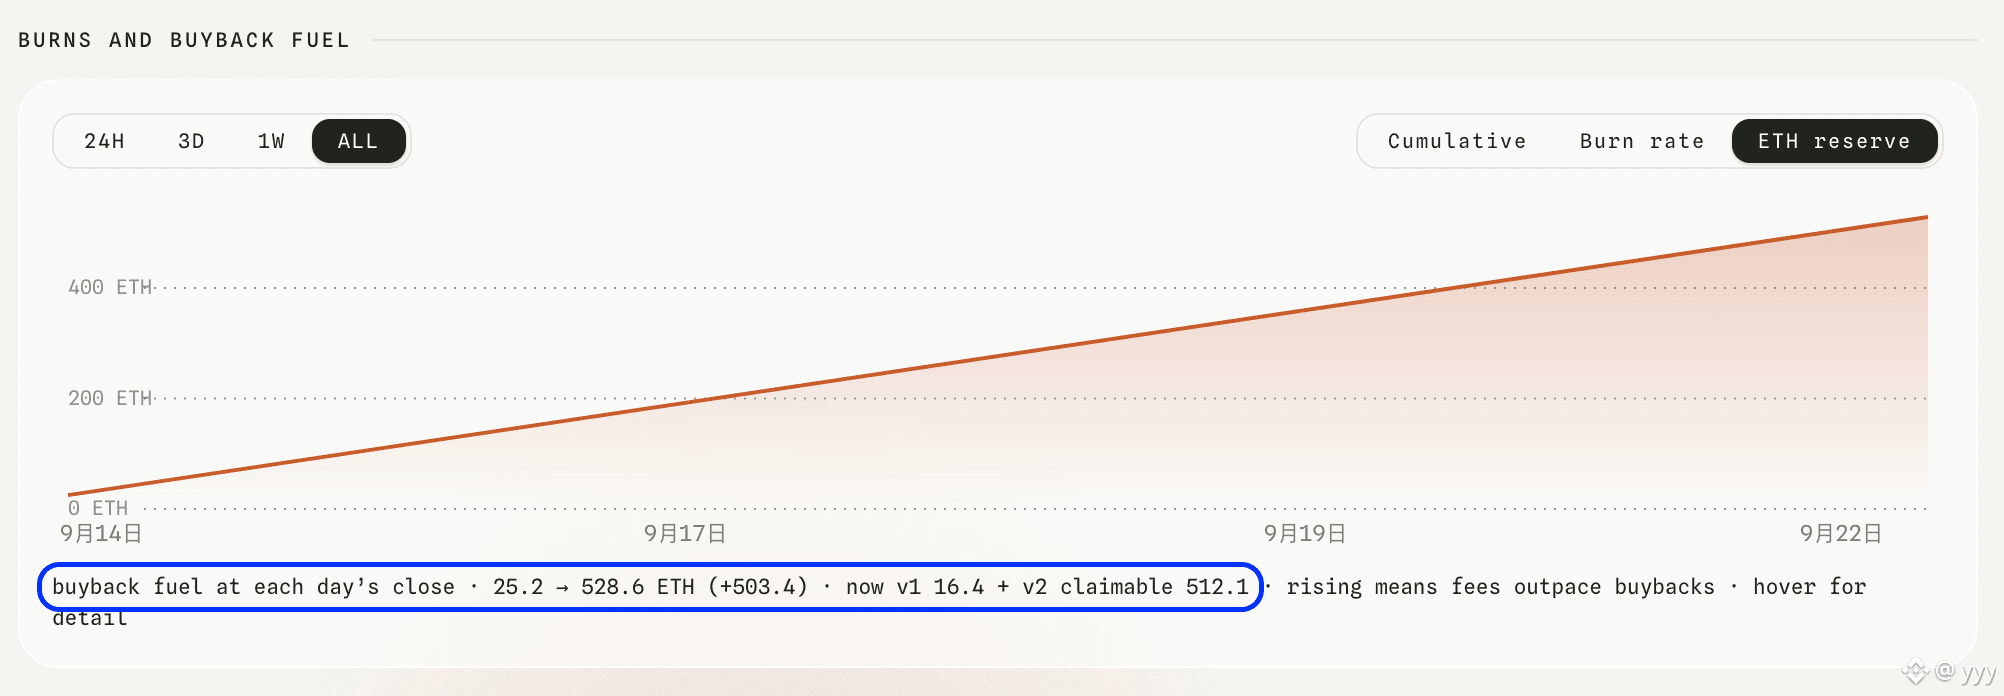
Sur le site de statistiques PONS terminal, les fonds en attente de rachat sont de 528,6 ETH, soit environ 1,47 M$ ; cette donnée est relativement exacte. Autrement dit, le montant dans le escrow non réclamé n’est que de 1,47 - 0,42 = 1,05 M$, et c’est ce qui sert aux rachats.
Mais une chose ne fait aucun doute : les fonds de rachat de $PONS s’accumulent continuellement, en attendant que l’équipe fasse davantage de signatures multiples, puis transfère ces fonds vers le rachat allocator.
#pons $PONS
yyy
·
--
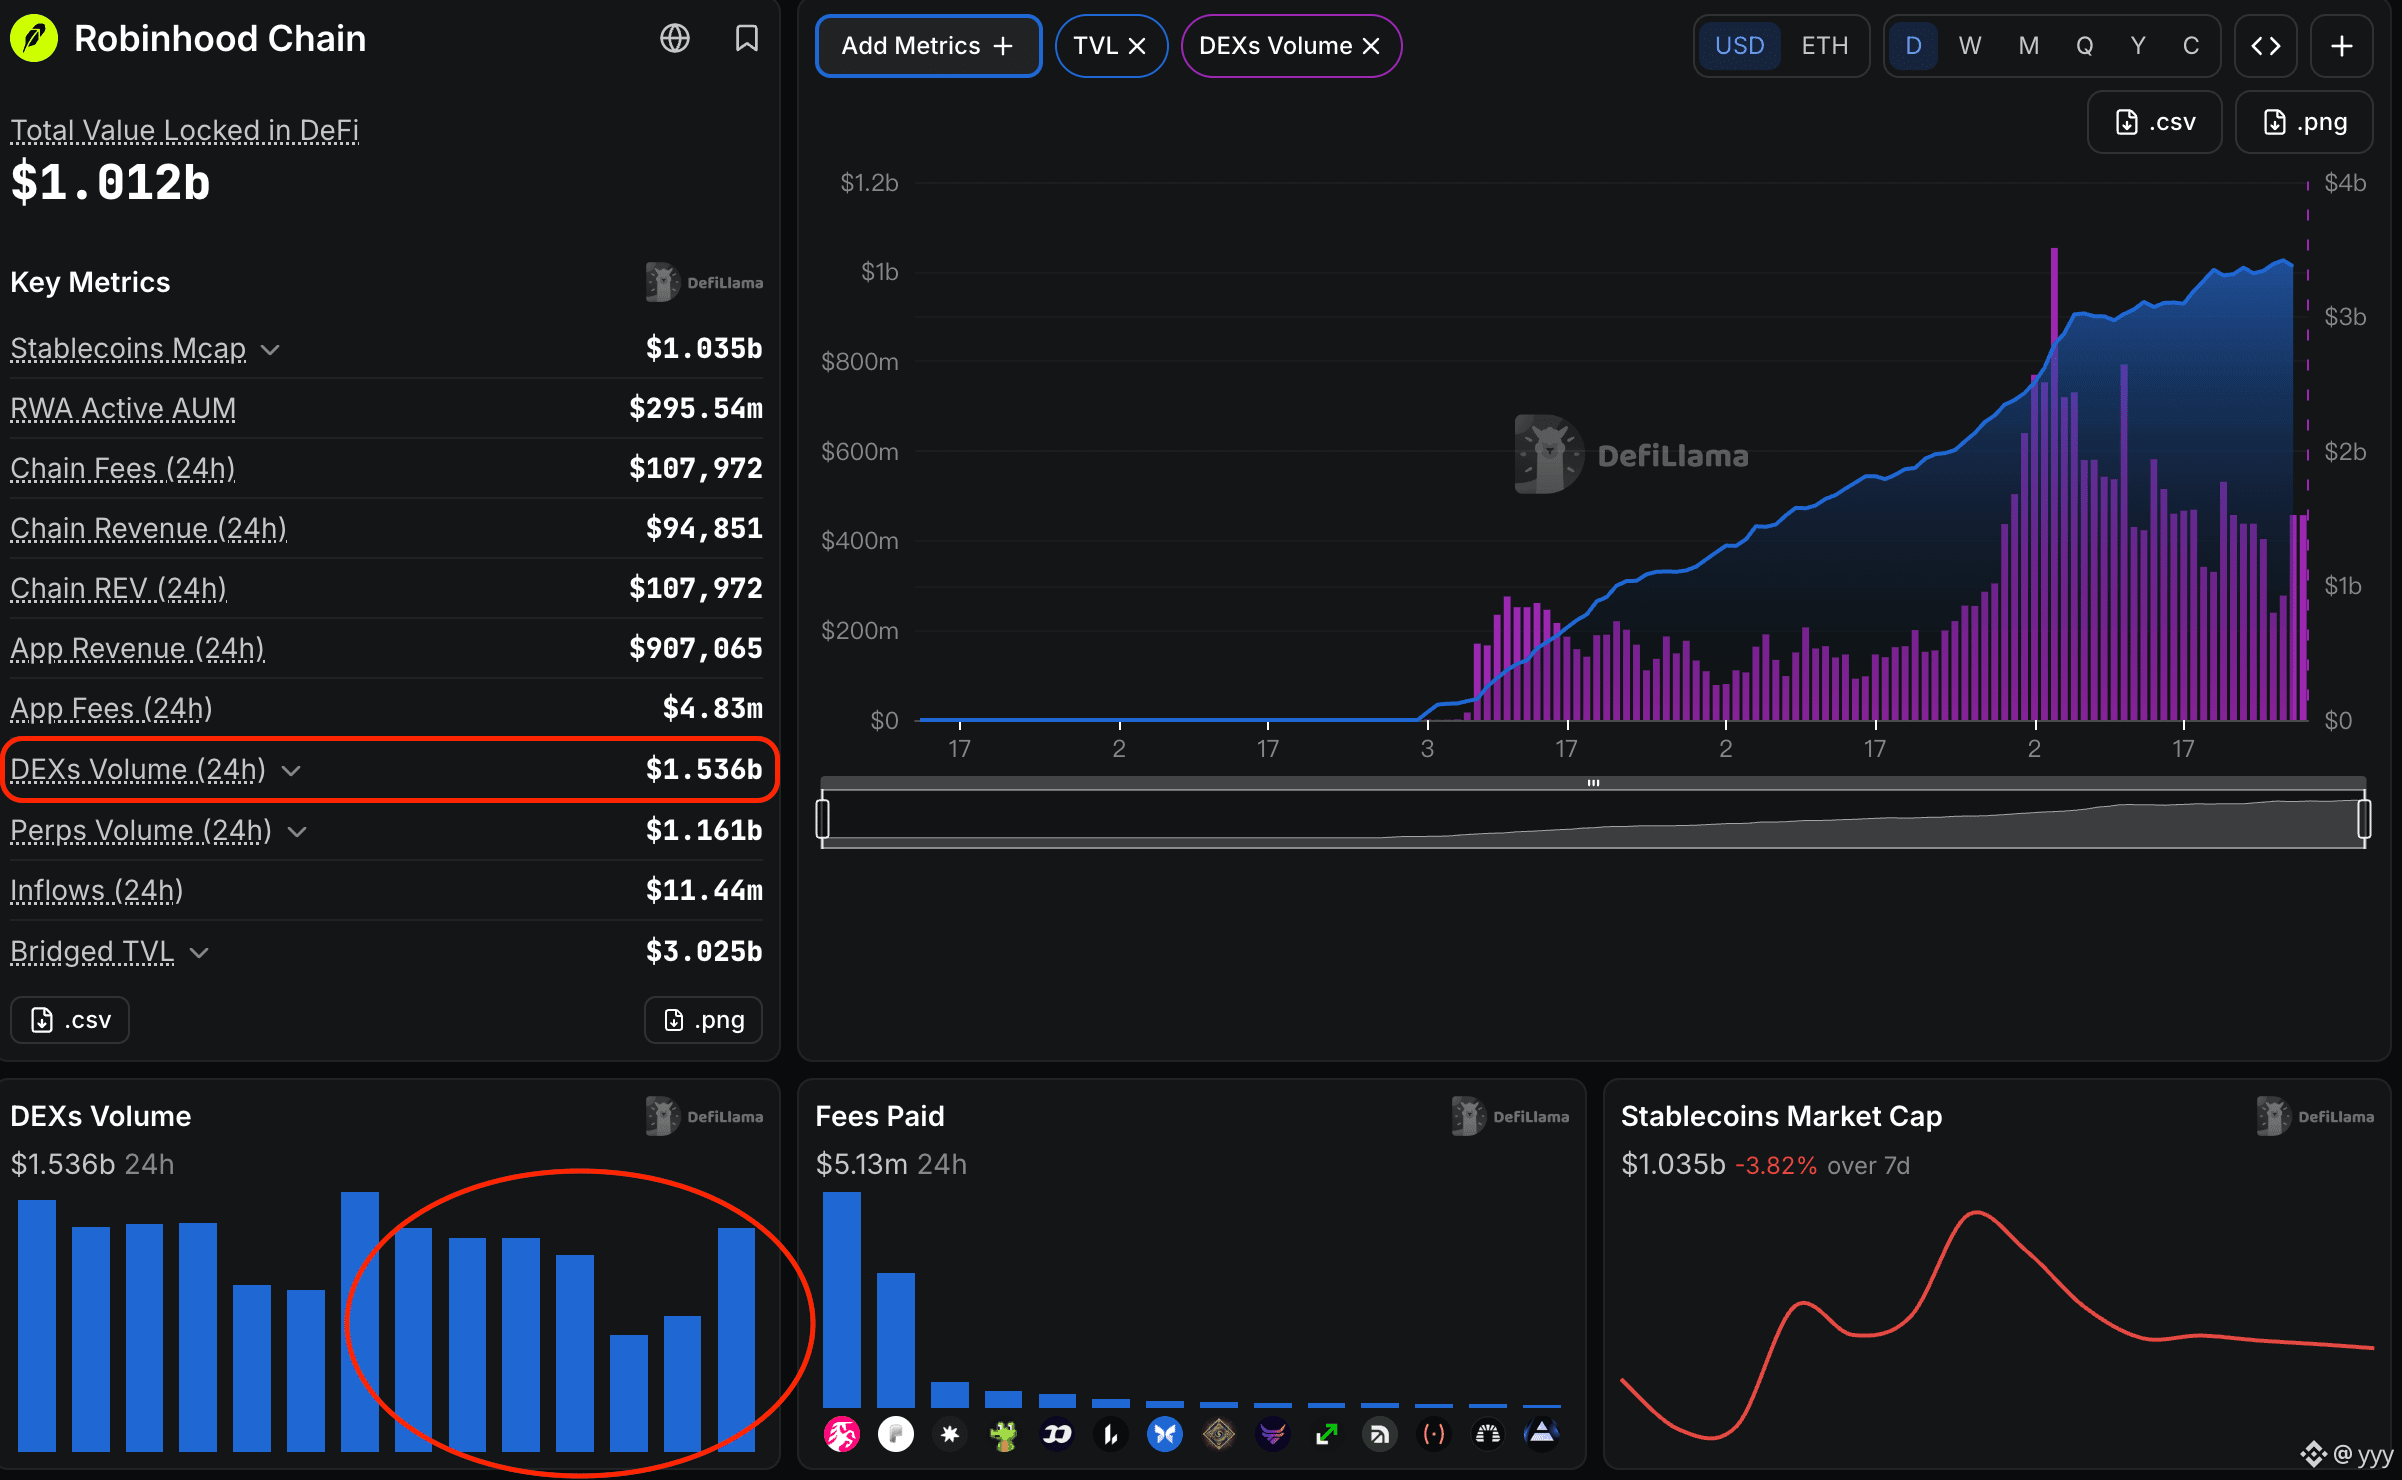
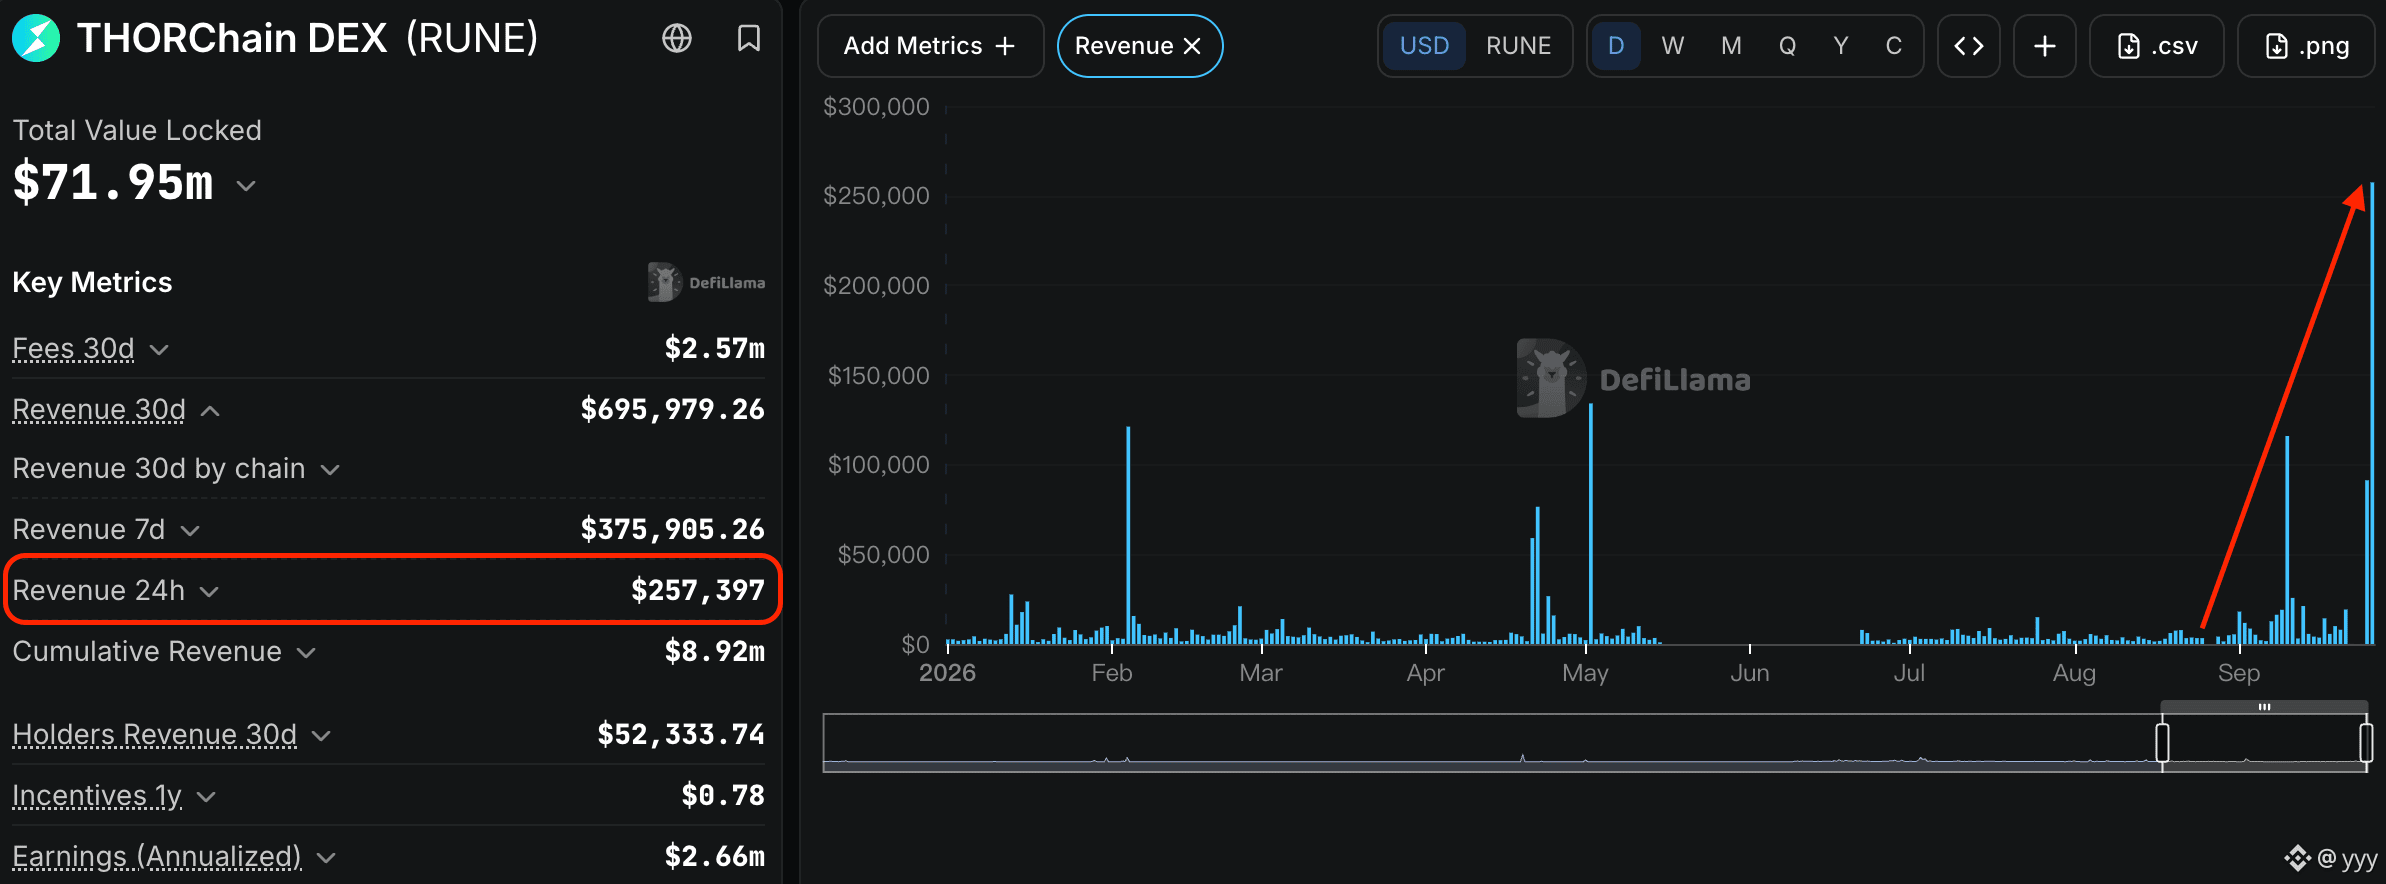
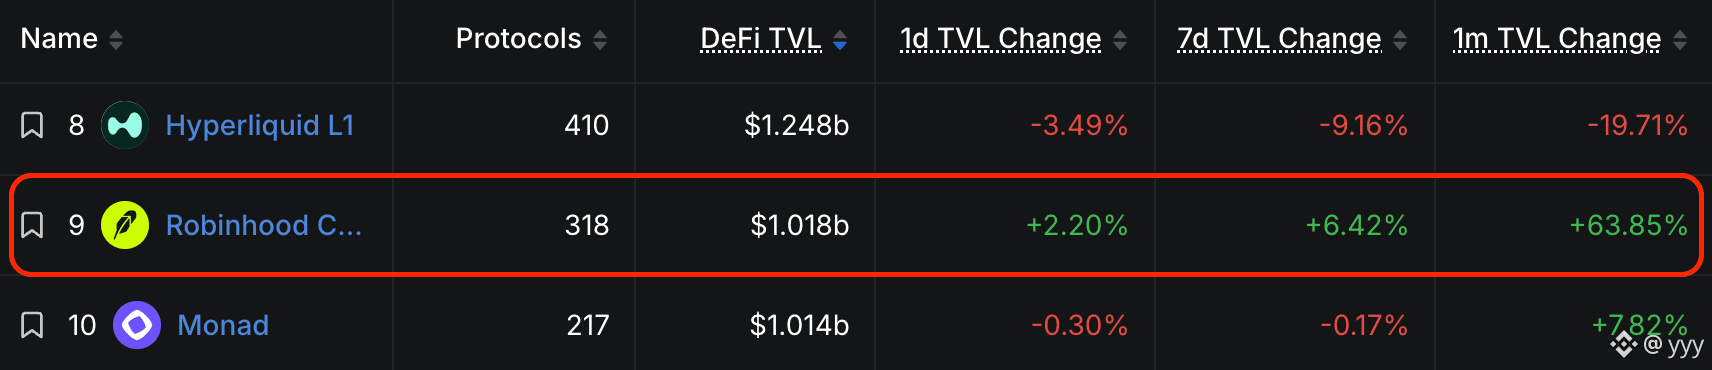
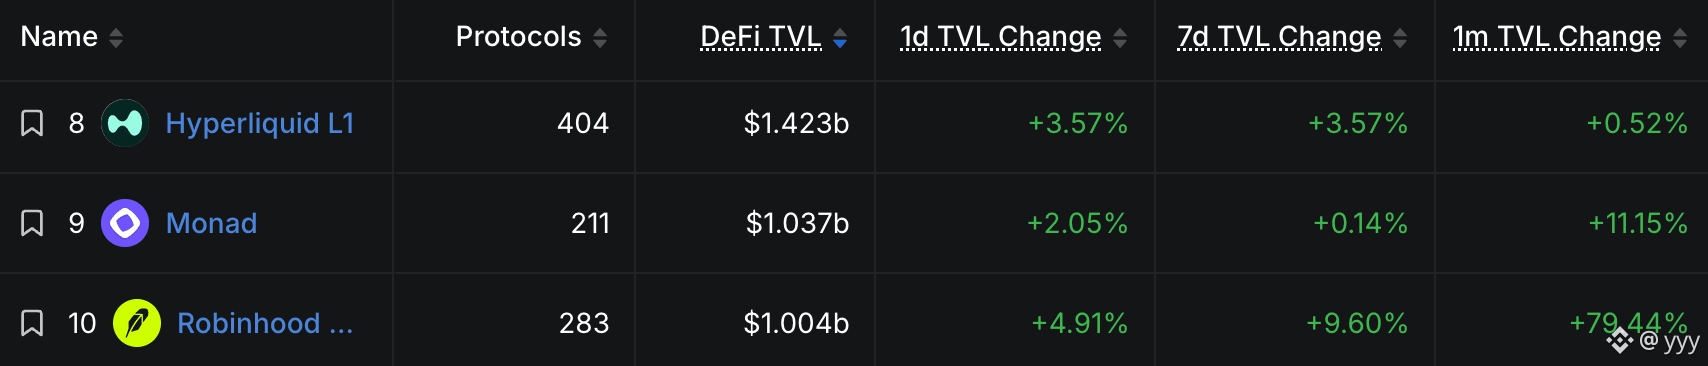
HaussierLe DeFi TVL sur l’ensemble de la chaîne de Robinhood Chain a discrètement franchi le cap du milliard de dollars, et Arc n’a pas réellement détourné de flux.
Il est déjà très proche des 1,03 milliard de dollars de Monad précédent ; lors de la prochaine mise à jour des données de Defillama, Monad devrait être dépassé.
À ce moment-là, RH Chain deviendra la blockchain classée au 9e rang en termes de TVL sur l’ensemble des chaînes.
#robinhoodchain
Il est déjà très proche des 1,03 milliard de dollars de Monad précédent ; lors de la prochaine mise à jour des données de Defillama, Monad devrait être dépassé.
À ce moment-là, RH Chain deviendra la blockchain classée au 9e rang en termes de TVL sur l’ensemble des chaînes.
#robinhoodchain
Partiellement vrai
yyy
·
--
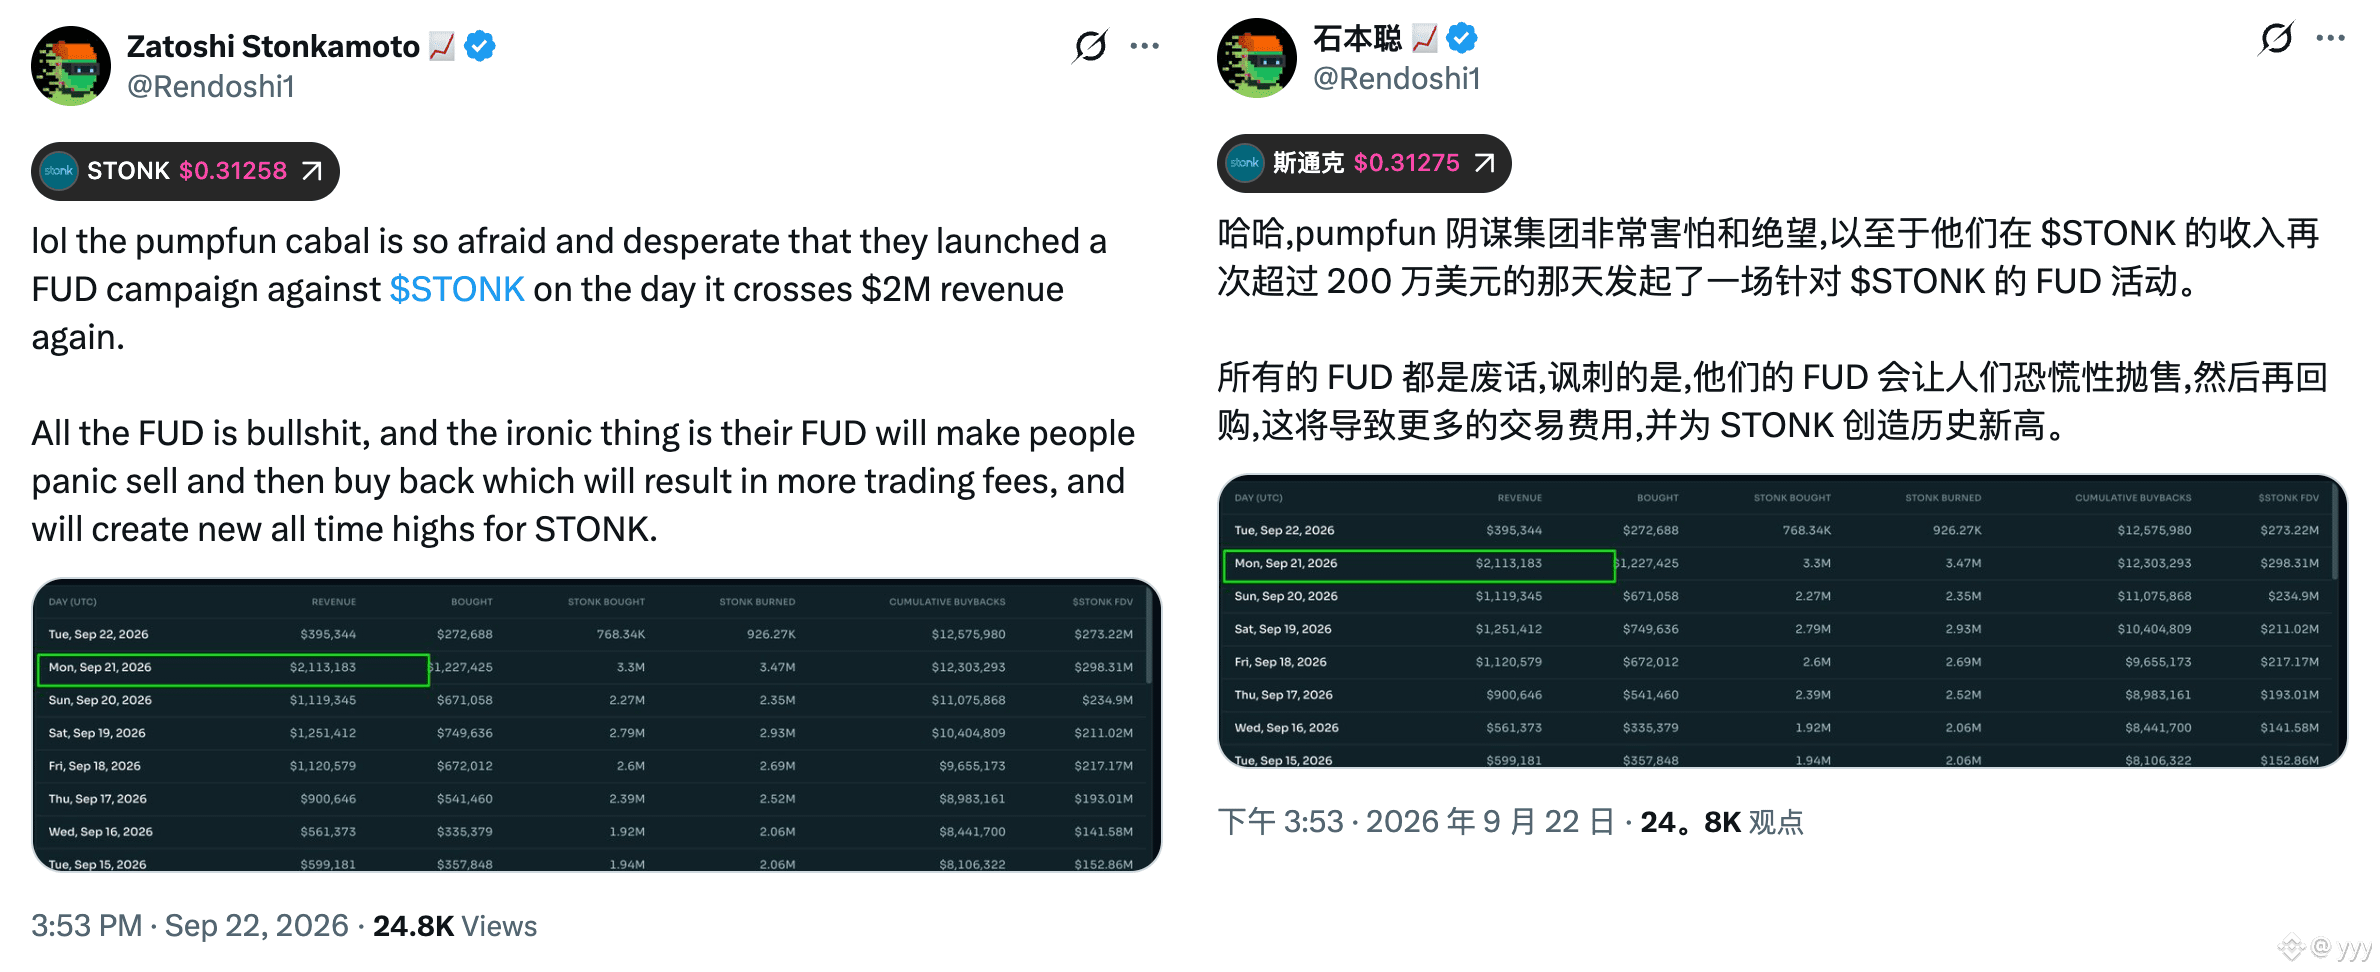
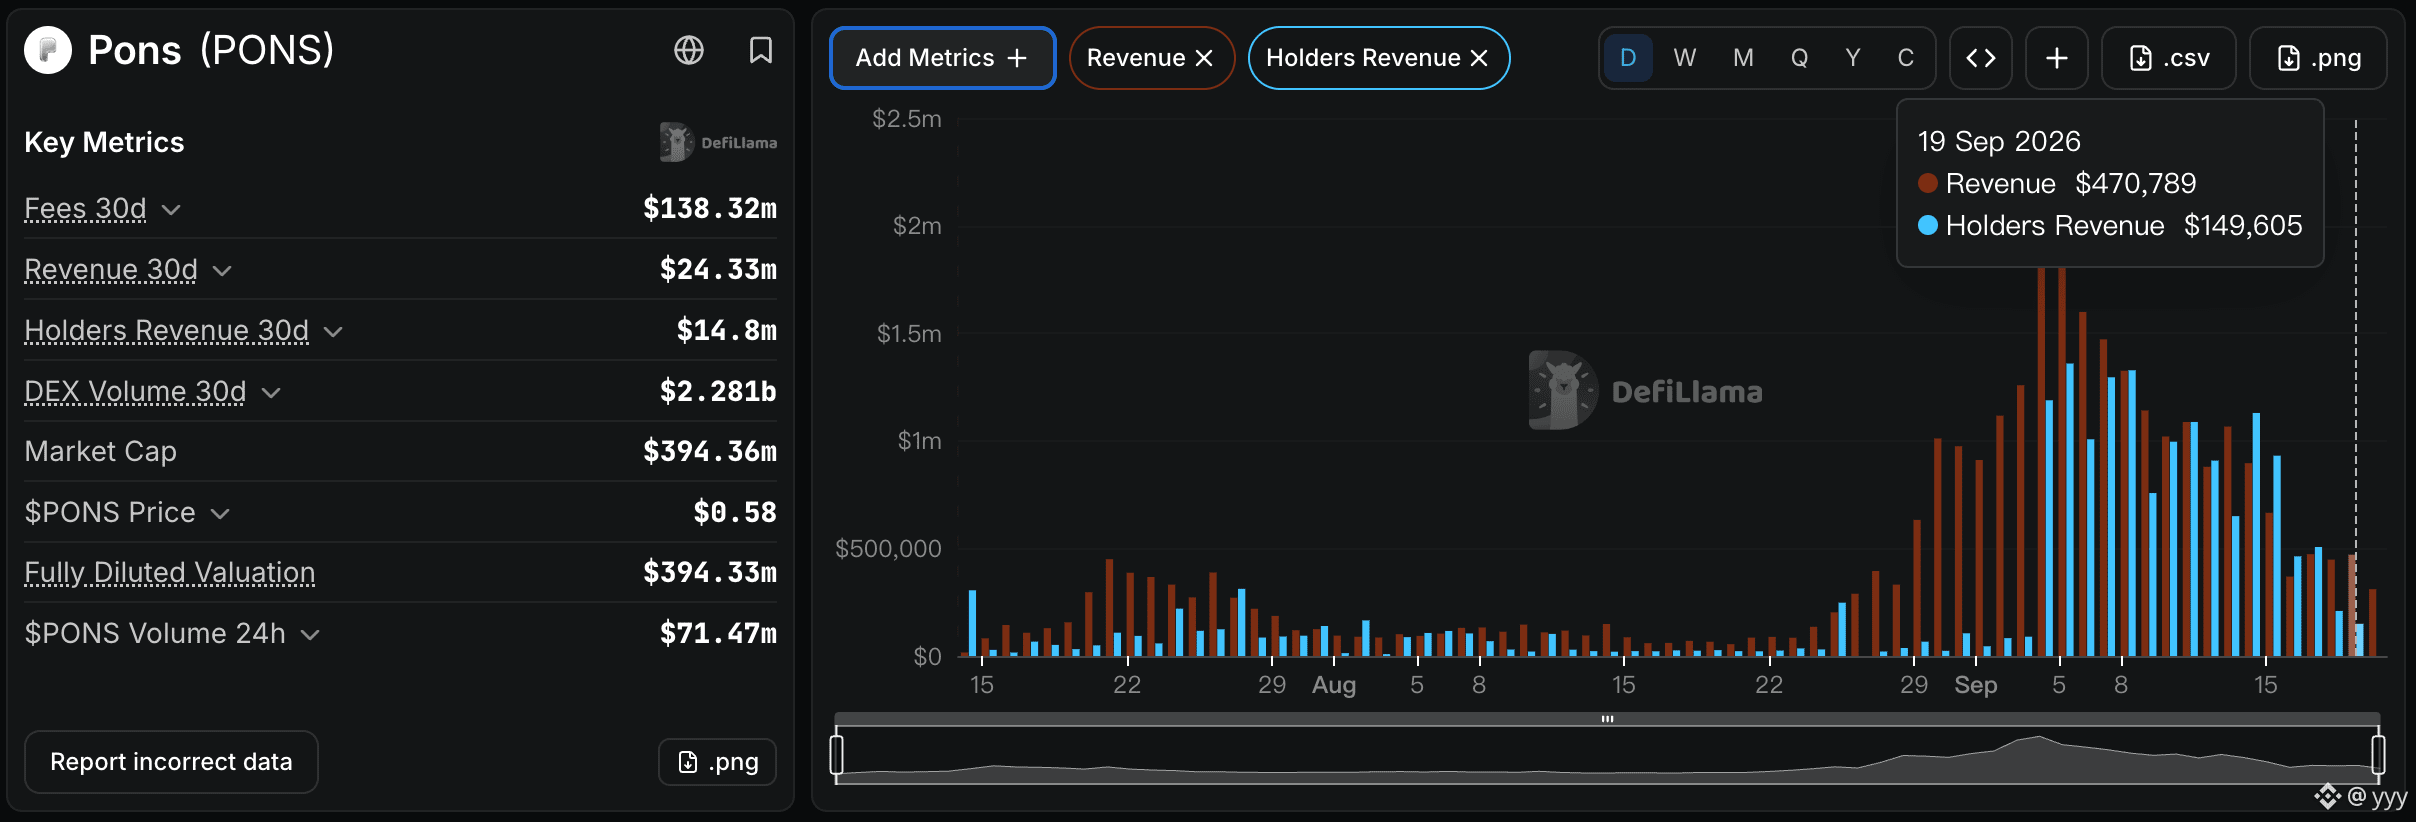
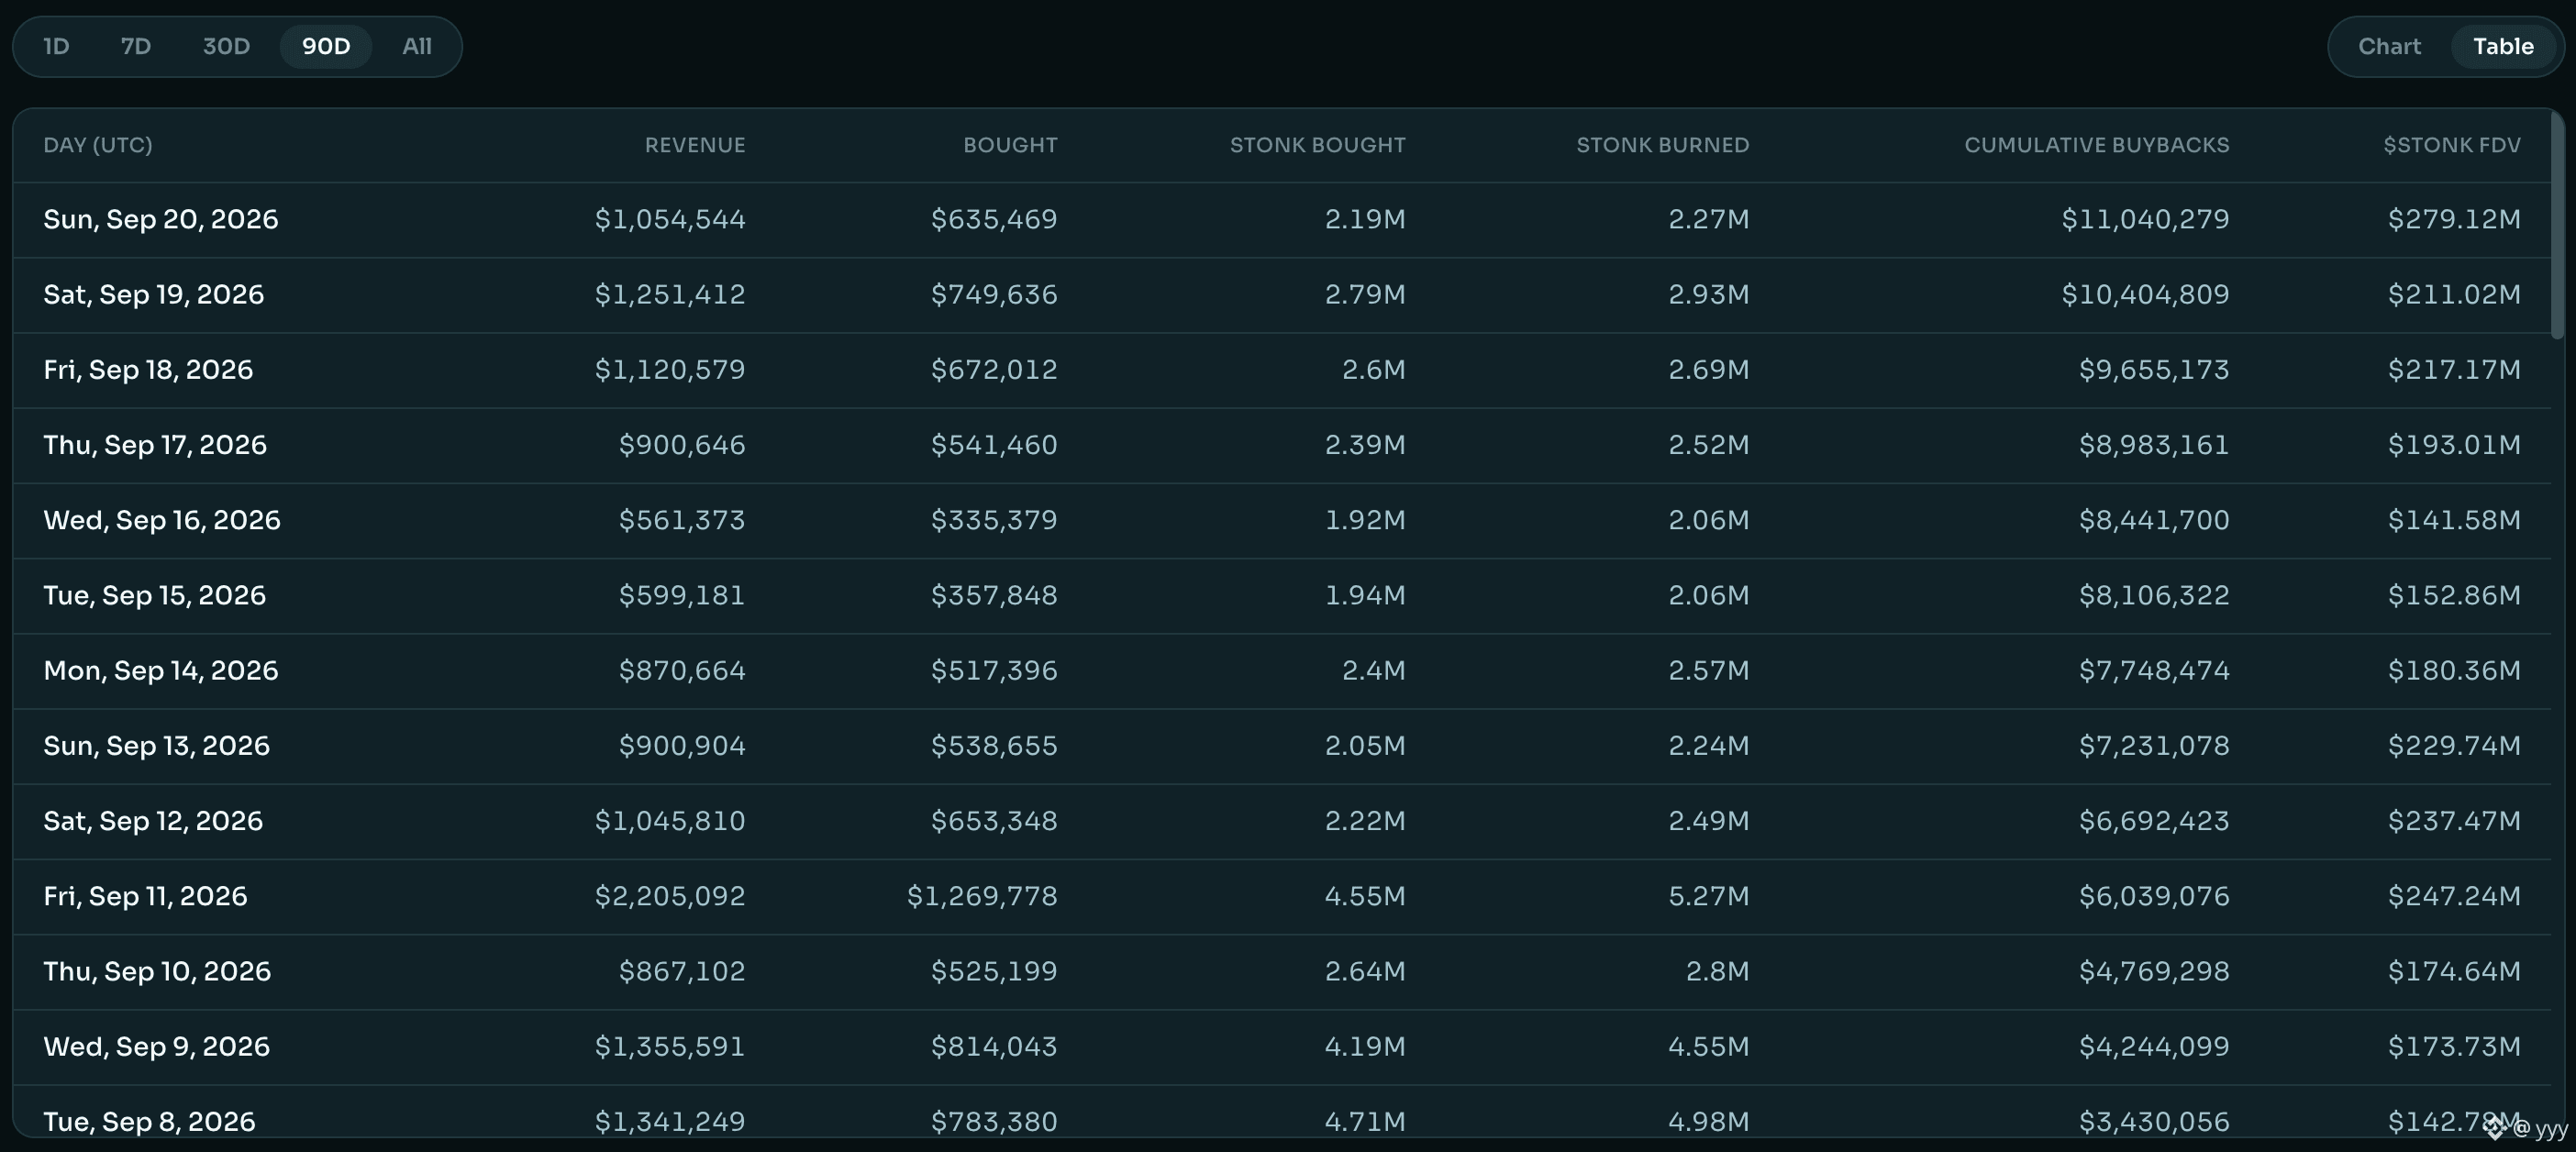
HaussierLa stratégie de rachat-« burn » de Pons n’est pas tout à fait la même que celle de Stonk. Elle peut donc entraîner quelques malentendus ; clarifions ici en quoi les deux diffèrent.
Comme tout le monde le sait, @ponsdotfamily utilise 80 % des revenus de protocole pour racheter et brûler, tandis que @LaunchOnSF utilise 60 %.
Mais observez : chez Stonk, le niveau de burn reste quasiment tous les jours autour de 60 % des revenus de protocole, tandis que chez Pons, le burn est parfois nettement supérieur à 80 % des revenus, parfois presque identique, et ces derniers jours il est clairement inférieur à 80 %. D’où vient le problème ?
Le wallet opérationnel de Stonk exécute en continu et de manière automatisée le claim des frais ; il n’y a presque jamais d’accumulation. Ensuite, grâce à un rythme de petits ordres très fréquents, on effectue, chaque minute, une dizaine de petits ordres de rachat, et toutes les quelques minutes on les regroupe pour les envoyer à l’adresse de burn. Ainsi, il n’y a presque pas de fenêtre vide : on envoie autant d’« munitions » qu’elles entrent ;
Chez Pons, les frais générés nécessitent un claim manuel avec multi-signature. Les fonds destinés au rachat restent souvent en attente sur le compte de custody (dépôt/stockage). Tant que ces fonds ne sont pas claim à temps puis transférés vers le répartiteur de rachat, le $PONS que TWAP rachète et brûle toutes les 15 minutes sera inférieur. Donc : quand les « munitions » entrent en quantité, on envoie plus ; quand elles entrent en moins, on envoie moins ;
Mais si on élargit la période d’analyse, les deux stratégies reviennent au même : elles finissent toutes par atteindre la proportion de rachat-destruction (burn) prédéfinie par rapport aux revenus de protocole.
À noter : que ce soit Pons ou Stonk, l’étape du claim des frais n’est pas réalisée de manière décentralisée. Stonk ne fait que rendre le claim automatisé et à haute fréquence.
#pons
$PONS
Connectez-vous pour découvrir plus de contenu