
Wanli一本万莉168
3.9k Publications
Wanli一本万莉168
 Compte Square Vérifié+
Signaler
Bloquer l’utilisateur
最早广场直播建设者,加密圈学习者,活到老学到老,现布局Web3新赛道。北京时间每天12:00直播,欢迎来直播间一起探讨:共建广场、共建社区。喜欢的可加我币安聊天室:wanli168

Détenteur pour BNB
Trade régulièrement
2.8 an(s)
649 Suivis
88.4K+ Abonnés
90.0K+ J’aime
Publications
Tous
Citations
Vidéos
Direct
·
--
ZEC bondit soudainement au-dessus de 1 500 dollars : où se situe l’endroit le plus dangereux de cette hausse
Aujourd’hui, le ZEC fait partie des actifs les plus remarqués du marché
Les données montrent que le prix du ZEC a brièvement atteint près de 1 500 dollars ; sur 24 heures, la hausse dépasse 8 %. Sur les derniers jours de bourse, la tendance est très solide
Pour beaucoup, ce n’est plus un simple rebond, mais une tendance clairement établie
Pourtant, plus la hausse est rapide, moins il faut se contenter de regarder le pourcentage
Cette hausse du ZEC s’accompagne de plusieurs signaux à surveiller
Le premier est la relance du récit axé sur la confidentialité
Dans un marché qui accorde de plus en plus d’importance à la transparence en chaîne, à la sécurité des actifs et à la protection de la vie privée, des actifs de confidentialité comme le Zcash attirent à nouveau l’attention des capitaux
Le deuxième est l’apparition d’un transfert de fonds nettement observable
Des données indiquent qu’au cours des deux derniers jours, plusieurs nouvelles adresses ont retiré depuis des plateformes de trading environ 32 000 ZEC, soit une valeur d’environ 46 millions de dollars
Un volume important d’actifs déplacés des plateformes vers des adresses on-chain signifie généralement que les jetons mobilisables pour le trading à court terme diminuent
Mais ici, on ne peut pas conclure simplement que la hausse va forcément se poursuivre
La diminution de jetons peut aussi signifier une détention à long terme
Ou bien simplement des fonds qui se transfèrent entre différentes adresses
Le troisième risque vient de la pression des positions vendeuses (short)
Les données de marché montrent qu’environ la perte flottante sur la position short d’un gros trader sur le ZEC s’est déjà élargie à quelque 30 millions de dollars
Beaucoup, en voyant ce type de nouvelles, pensent que les shorts sont sur le point d’être “écrasés”, donc que la tendance continuera de monter
En réalité, c’est plus compliqué
Plus la perte flottante des shorts est importante, plus il est probable qu’une accélération survienne à cause des liquidations (liquidations forcées)
Mais si le prix retombe soudainement, les shorts peuvent aussi obtenir des opportunités de clôture, ce qui peut à l’inverse créer une pression vendeuse sur le marché
Ainsi, le ZEC est actuellement dans une configuration très typique de forte volatilité
La logique de hausse est solide
La structure des positions est “chaude”
Le risque côté short est élevé
Mais courir après la hausse comporte aussi un risque non négligeable
La prochaine étape dépend de la capacité à tenir efficacement les 1 500 dollars
Si le prix parvient à former au-dessus de 1 500 dollars une nouvelle zone de consolidation, le marché pourrait continuer à tester des niveaux plus élevés
En revanche, s’il fait un pic puis retombe rapidement sous 1 400 dollars, cette hausse pourrait alors se transformer en une libération brutale des émotions
Le plus important pour le ZEC n’est donc pas seulement de savoir s’il peut encore monter, mais s’il y a un relais (de la demande) après la hausse
Monter vite ne signifie pas forcément être fort
C’est le fait de pouvoir conserver la hausse qui révèle la véritable force
ZEC bondit soudainement au-dessus de 1 500 dollars : où se situe l’endroit le plus dangereux de cette hausse
Aujourd’hui, le ZEC fait partie des actifs les plus remarqués du marché
Les données montrent que le prix du ZEC a brièvement atteint près de 1 500 dollars ; sur 24 heures, la hausse dépasse 8 %. Sur les derniers jours de bourse, la tendance est très solide
Pour beaucoup, ce n’est plus un simple rebond, mais une tendance clairement établie
Pourtant, plus la hausse est rapide, moins il faut se contenter de regarder le pourcentage
Cette hausse du ZEC s’accompagne de plusieurs signaux à surveiller
Le premier est la relance du récit axé sur la confidentialité
Dans un marché qui accorde de plus en plus d’importance à la transparence en chaîne, à la sécurité des actifs et à la protection de la vie privée, des actifs de confidentialité comme le Zcash attirent à nouveau l’attention des capitaux
Le deuxième est l’apparition d’un transfert de fonds nettement observable
Des données indiquent qu’au cours des deux derniers jours, plusieurs nouvelles adresses ont retiré depuis des plateformes de trading environ 32 000 ZEC, soit une valeur d’environ 46 millions de dollars
Un volume important d’actifs déplacés des plateformes vers des adresses on-chain signifie généralement que les jetons mobilisables pour le trading à court terme diminuent
Mais ici, on ne peut pas conclure simplement que la hausse va forcément se poursuivre
La diminution de jetons peut aussi signifier une détention à long terme
Ou bien simplement des fonds qui se transfèrent entre différentes adresses
Le troisième risque vient de la pression des positions vendeuses (short)
Les données de marché montrent qu’environ la perte flottante sur la position short d’un gros trader sur le ZEC s’est déjà élargie à quelque 30 millions de dollars
Beaucoup, en voyant ce type de nouvelles, pensent que les shorts sont sur le point d’être “écrasés”, donc que la tendance continuera de monter
En réalité, c’est plus compliqué
Plus la perte flottante des shorts est importante, plus il est probable qu’une accélération survienne à cause des liquidations (liquidations forcées)
Mais si le prix retombe soudainement, les shorts peuvent aussi obtenir des opportunités de clôture, ce qui peut à l’inverse créer une pression vendeuse sur le marché
Ainsi, le ZEC est actuellement dans une configuration très typique de forte volatilité
La logique de hausse est solide
La structure des positions est “chaude”
Le risque côté short est élevé
Mais courir après la hausse comporte aussi un risque non négligeable
La prochaine étape dépend de la capacité à tenir efficacement les 1 500 dollars
Si le prix parvient à former au-dessus de 1 500 dollars une nouvelle zone de consolidation, le marché pourrait continuer à tester des niveaux plus élevés
En revanche, s’il fait un pic puis retombe rapidement sous 1 400 dollars, cette hausse pourrait alors se transformer en une libération brutale des émotions
Le plus important pour le ZEC n’est donc pas seulement de savoir s’il peut encore monter, mais s’il y a un relais (de la demande) après la hausse
Monter vite ne signifie pas forcément être fort
C’est le fait de pouvoir conserver la hausse qui révèle la véritable force
Aujourd’hui, le ZEC fait partie des actifs les plus remarqués du marché
Les données montrent que le prix du ZEC a brièvement atteint près de 1 500 dollars ; sur 24 heures, la hausse dépasse 8 %. Sur les derniers jours de bourse, la tendance est très solide
Pour beaucoup, ce n’est plus un simple rebond, mais une tendance clairement établie
Pourtant, plus la hausse est rapide, moins il faut se contenter de regarder le pourcentage
Cette hausse du ZEC s’accompagne de plusieurs signaux à surveiller
Le premier est la relance du récit axé sur la confidentialité
Dans un marché qui accorde de plus en plus d’importance à la transparence en chaîne, à la sécurité des actifs et à la protection de la vie privée, des actifs de confidentialité comme le Zcash attirent à nouveau l’attention des capitaux
Le deuxième est l’apparition d’un transfert de fonds nettement observable
Des données indiquent qu’au cours des deux derniers jours, plusieurs nouvelles adresses ont retiré depuis des plateformes de trading environ 32 000 ZEC, soit une valeur d’environ 46 millions de dollars
Un volume important d’actifs déplacés des plateformes vers des adresses on-chain signifie généralement que les jetons mobilisables pour le trading à court terme diminuent
Mais ici, on ne peut pas conclure simplement que la hausse va forcément se poursuivre
La diminution de jetons peut aussi signifier une détention à long terme
Ou bien simplement des fonds qui se transfèrent entre différentes adresses
Le troisième risque vient de la pression des positions vendeuses (short)
Les données de marché montrent qu’environ la perte flottante sur la position short d’un gros trader sur le ZEC s’est déjà élargie à quelque 30 millions de dollars
Beaucoup, en voyant ce type de nouvelles, pensent que les shorts sont sur le point d’être “écrasés”, donc que la tendance continuera de monter
En réalité, c’est plus compliqué
Plus la perte flottante des shorts est importante, plus il est probable qu’une accélération survienne à cause des liquidations (liquidations forcées)
Mais si le prix retombe soudainement, les shorts peuvent aussi obtenir des opportunités de clôture, ce qui peut à l’inverse créer une pression vendeuse sur le marché
Ainsi, le ZEC est actuellement dans une configuration très typique de forte volatilité
La logique de hausse est solide
La structure des positions est “chaude”
Le risque côté short est élevé
Mais courir après la hausse comporte aussi un risque non négligeable
La prochaine étape dépend de la capacité à tenir efficacement les 1 500 dollars
Si le prix parvient à former au-dessus de 1 500 dollars une nouvelle zone de consolidation, le marché pourrait continuer à tester des niveaux plus élevés
En revanche, s’il fait un pic puis retombe rapidement sous 1 400 dollars, cette hausse pourrait alors se transformer en une libération brutale des émotions
Le plus important pour le ZEC n’est donc pas seulement de savoir s’il peut encore monter, mais s’il y a un relais (de la demande) après la hausse
Monter vite ne signifie pas forcément être fort
C’est le fait de pouvoir conserver la hausse qui révèle la véritable force
2
8
1.8k
·
--
Aujourd’hui, le marché a vu une nouvelle qui mérite d’être observée sur le long terme : la grande banque russe Sberbank prévoit d’inclure le BTC, l’ETH et l’USDT dans le périmètre des prêts adossés à des crypto-actifs. Les détails du projet doivent encore attendre l’approbation du régulateur.
L’importance de ce type de nouvelle est peut-être plus grande que le montant de la hausse à court terme d’un jeton.
Par le passé, lorsque de nombreuses institutions traditionnelles évoquaient les crypto-actifs, leur première réaction était axée sur le trading, la garde et l’investissement. Mais aujourd’hui, de plus en plus d’acteurs financiers discutent d’une autre question : peut-on considérer les actifs numériques comme des garanties, et peut-on bâtir autour d’eux des services de prêts, de financement et de gestion d’actifs.
Cela implique que la position des actifs numériques est en train de changer.
Quand le BTC n’était qu’un actif de trading, l’attention du marché se portait surtout sur la volatilité des prix et la profondeur du marché ; quand le BTC commence à devenir une garantie, les institutions financières s’intéressent plutôt à l’évaluation des actifs, à la décote de risque, aux mécanismes de liquidation, aux limites de conformité et à la sécurité de la garde. Ce changement semble lent, mais une fois qu’il atteint une certaine taille, son impact peut être très profond.
Bien sûr, les prêts adossés ne signifient pas un optimisme inconditionnel. Si une banque accepte le BTC, l’ETH et l’USDT comme garanties, elle fixe généralement un taux de garantie plus élevé, avec une décote, et exige que l’emprunteur complète la marge en cas de variation des prix. Lorsque le marché baisse, la garantie peut être liquidée rapidement ; le risque lié à l’effet de levier amplifie alors la volatilité.
Ainsi, l’entrée de la finance traditionnelle sur le marché crypto ne veut pas dire que le risque disparaît : il commence plutôt à se manifester d’une manière plus « financiarisée ».
Pour le BTC et l’ETH, la plus grande valeur apportée par l’activité de garantie institutionnelle réside dans l’augmentation de la disponibilité financière de ces actifs. À l’avenir, si davantage de banques, de fonds et de plateformes financières peuvent intégrer les actifs numériques dans leurs systèmes de garantie, de liquidation et de règlement, leur position sur le marché ne se limitera plus à celle de « placements très volatils ».
Mais ce chemin est encore long : l’approbation réglementaire, les standards de garde et les capacités de gestion des risques détermineront s’il peut réellement se concrétiser.
L’adoption par des institutions ne consiste pas à acheter « à l’oral », mais à intégrer les actifs au système financier.
Aujourd’hui, le marché a vu une nouvelle qui mérite d’être observée sur le long terme : la grande banque russe Sberbank prévoit d’inclure le BTC, l’ETH et l’USDT dans le périmètre des prêts adossés à des crypto-actifs. Les détails du projet doivent encore attendre l’approbation du régulateur.
L’importance de ce type de nouvelle est peut-être plus grande que le montant de la hausse à court terme d’un jeton.
Par le passé, lorsque de nombreuses institutions traditionnelles évoquaient les crypto-actifs, leur première réaction était axée sur le trading, la garde et l’investissement. Mais aujourd’hui, de plus en plus d’acteurs financiers discutent d’une autre question : peut-on considérer les actifs numériques comme des garanties, et peut-on bâtir autour d’eux des services de prêts, de financement et de gestion d’actifs.
Cela implique que la position des actifs numériques est en train de changer.
Quand le BTC n’était qu’un actif de trading, l’attention du marché se portait surtout sur la volatilité des prix et la profondeur du marché ; quand le BTC commence à devenir une garantie, les institutions financières s’intéressent plutôt à l’évaluation des actifs, à la décote de risque, aux mécanismes de liquidation, aux limites de conformité et à la sécurité de la garde. Ce changement semble lent, mais une fois qu’il atteint une certaine taille, son impact peut être très profond.
Bien sûr, les prêts adossés ne signifient pas un optimisme inconditionnel. Si une banque accepte le BTC, l’ETH et l’USDT comme garanties, elle fixe généralement un taux de garantie plus élevé, avec une décote, et exige que l’emprunteur complète la marge en cas de variation des prix. Lorsque le marché baisse, la garantie peut être liquidée rapidement ; le risque lié à l’effet de levier amplifie alors la volatilité.
Ainsi, l’entrée de la finance traditionnelle sur le marché crypto ne veut pas dire que le risque disparaît : il commence plutôt à se manifester d’une manière plus « financiarisée ».
Pour le BTC et l’ETH, la plus grande valeur apportée par l’activité de garantie institutionnelle réside dans l’augmentation de la disponibilité financière de ces actifs. À l’avenir, si davantage de banques, de fonds et de plateformes financières peuvent intégrer les actifs numériques dans leurs systèmes de garantie, de liquidation et de règlement, leur position sur le marché ne se limitera plus à celle de « placements très volatils ».
Mais ce chemin est encore long : l’approbation réglementaire, les standards de garde et les capacités de gestion des risques détermineront s’il peut réellement se concrétiser.
L’adoption par des institutions ne consiste pas à acheter « à l’oral », mais à intégrer les actifs au système financier.
L’importance de ce type de nouvelle est peut-être plus grande que le montant de la hausse à court terme d’un jeton.
Par le passé, lorsque de nombreuses institutions traditionnelles évoquaient les crypto-actifs, leur première réaction était axée sur le trading, la garde et l’investissement. Mais aujourd’hui, de plus en plus d’acteurs financiers discutent d’une autre question : peut-on considérer les actifs numériques comme des garanties, et peut-on bâtir autour d’eux des services de prêts, de financement et de gestion d’actifs.
Cela implique que la position des actifs numériques est en train de changer.
Quand le BTC n’était qu’un actif de trading, l’attention du marché se portait surtout sur la volatilité des prix et la profondeur du marché ; quand le BTC commence à devenir une garantie, les institutions financières s’intéressent plutôt à l’évaluation des actifs, à la décote de risque, aux mécanismes de liquidation, aux limites de conformité et à la sécurité de la garde. Ce changement semble lent, mais une fois qu’il atteint une certaine taille, son impact peut être très profond.
Bien sûr, les prêts adossés ne signifient pas un optimisme inconditionnel. Si une banque accepte le BTC, l’ETH et l’USDT comme garanties, elle fixe généralement un taux de garantie plus élevé, avec une décote, et exige que l’emprunteur complète la marge en cas de variation des prix. Lorsque le marché baisse, la garantie peut être liquidée rapidement ; le risque lié à l’effet de levier amplifie alors la volatilité.
Ainsi, l’entrée de la finance traditionnelle sur le marché crypto ne veut pas dire que le risque disparaît : il commence plutôt à se manifester d’une manière plus « financiarisée ».
Pour le BTC et l’ETH, la plus grande valeur apportée par l’activité de garantie institutionnelle réside dans l’augmentation de la disponibilité financière de ces actifs. À l’avenir, si davantage de banques, de fonds et de plateformes financières peuvent intégrer les actifs numériques dans leurs systèmes de garantie, de liquidation et de règlement, leur position sur le marché ne se limitera plus à celle de « placements très volatils ».
Mais ce chemin est encore long : l’approbation réglementaire, les standards de garde et les capacités de gestion des risques détermineront s’il peut réellement se concrétiser.
L’adoption par des institutions ne consiste pas à acheter « à l’oral », mais à intégrer les actifs au système financier.
1
416
·
--
Ne dors pas trop demain : projet de réserves stratégiques en bitcoins + le réseau public Arc de Circle, le tout le même jour
Le 16 septembre, le calendrier empile deux événements qui ressemblent à l’avenir — mais qui, en réalité, sont déjà à l’heure.
Le premier : la commission des services financiers de la Chambre des représentants des États-Unis examine un projet de loi sur les réserves stratégiques de bitcoins. La logique centrale consiste à intégrer les bitcoins confisqués dans un cadre de réserves, tout en prévoyant aussi une réserve d’actifs numériques. Attention : ce n’est pas un scénario où le gouvernement « débarque demain pour faire main basse » sur tout, c’est plutôt un déplacement du $BTC de la catégorie « butin confiscable » vers celle de « actif national gérable ». Le récit est très percutant, mais la mise en œuvre suit généralement un rythme lent. À court terme, le plus probable, c’est le classique coup de projecteur façon accroche-titre, puis un retour à la procédure législative, autrement plus ennuyeuse.
Le second est plus dur : le réseau public Arc de Circle est prévu pour ouvrir le 16 septembre. Dans la liste des validateurs figurent BlackRock, DTCC, Visa et Mastercard — de véritables « pièces d’identité » de la finance traditionnelle. Le réseau de test a déjà traité plus de 500 millions de transactions. Arc n’est pas une énième chaîne mème : l’objectif, c’est le règlement natif en USDC, la compensation institutionnelle et les paiements conformes. Pour l’écosystème de $USDC, les RWA et la FX on-chain, c’est un événement de niveau infrastructure. Pour ceux qui demandent encore aujourd’hui s’il « y a du volume », la déception pourrait être au rendez-vous — le premier jour d’une chaîne institutionnelle, on commence souvent par l’alimentation, puis vient l’histoire, et seulement ensuite la fête des prix.
Deux événements le même jour : le marché va d’abord trader « l’imagination », puis « les détails ». Mon conseil : considère demain comme un jour de volatilité, pas comme un jour pour faire fortune. Le $BTC pourrait-il recevoir un choc à 80 000 grâce à ce récit de réserves ? Quant aux altcoins, il faut surtout surveiller la présence de flux réels : règlement des stablecoins, RWA, et des valeurs liées aux paiements — plutôt que de se demander qui a le titre le plus bruyant.
Ne dors pas trop demain : projet de réserves stratégiques en bitcoins + le réseau public Arc de Circle, le tout le même jour
Le 16 septembre, le calendrier empile deux événements qui ressemblent à l’avenir — mais qui, en réalité, sont déjà à l’heure.
Le premier : la commission des services financiers de la Chambre des représentants des États-Unis examine un projet de loi sur les réserves stratégiques de bitcoins. La logique centrale consiste à intégrer les bitcoins confisqués dans un cadre de réserves, tout en prévoyant aussi une réserve d’actifs numériques. Attention : ce n’est pas un scénario où le gouvernement « débarque demain pour faire main basse » sur tout, c’est plutôt un déplacement du $BTC de la catégorie « butin confiscable » vers celle de « actif national gérable ». Le récit est très percutant, mais la mise en œuvre suit généralement un rythme lent. À court terme, le plus probable, c’est le classique coup de projecteur façon accroche-titre, puis un retour à la procédure législative, autrement plus ennuyeuse.
Le second est plus dur : le réseau public Arc de Circle est prévu pour ouvrir le 16 septembre. Dans la liste des validateurs figurent BlackRock, DTCC, Visa et Mastercard — de véritables « pièces d’identité » de la finance traditionnelle. Le réseau de test a déjà traité plus de 500 millions de transactions. Arc n’est pas une énième chaîne mème : l’objectif, c’est le règlement natif en USDC, la compensation institutionnelle et les paiements conformes. Pour l’écosystème de $USDC, les RWA et la FX on-chain, c’est un événement de niveau infrastructure. Pour ceux qui demandent encore aujourd’hui s’il « y a du volume », la déception pourrait être au rendez-vous — le premier jour d’une chaîne institutionnelle, on commence souvent par l’alimentation, puis vient l’histoire, et seulement ensuite la fête des prix.
Deux événements le même jour : le marché va d’abord trader « l’imagination », puis « les détails ». Mon conseil : considère demain comme un jour de volatilité, pas comme un jour pour faire fortune. Le $BTC pourrait-il recevoir un choc à 80 000 grâce à ce récit de réserves ? Quant aux altcoins, il faut surtout surveiller la présence de flux réels : règlement des stablecoins, RWA, et des valeurs liées aux paiements — plutôt que de se demander qui a le titre le plus bruyant.
Le 16 septembre, le calendrier empile deux événements qui ressemblent à l’avenir — mais qui, en réalité, sont déjà à l’heure.
Le premier : la commission des services financiers de la Chambre des représentants des États-Unis examine un projet de loi sur les réserves stratégiques de bitcoins. La logique centrale consiste à intégrer les bitcoins confisqués dans un cadre de réserves, tout en prévoyant aussi une réserve d’actifs numériques. Attention : ce n’est pas un scénario où le gouvernement « débarque demain pour faire main basse » sur tout, c’est plutôt un déplacement du $BTC de la catégorie « butin confiscable » vers celle de « actif national gérable ». Le récit est très percutant, mais la mise en œuvre suit généralement un rythme lent. À court terme, le plus probable, c’est le classique coup de projecteur façon accroche-titre, puis un retour à la procédure législative, autrement plus ennuyeuse.
Le second est plus dur : le réseau public Arc de Circle est prévu pour ouvrir le 16 septembre. Dans la liste des validateurs figurent BlackRock, DTCC, Visa et Mastercard — de véritables « pièces d’identité » de la finance traditionnelle. Le réseau de test a déjà traité plus de 500 millions de transactions. Arc n’est pas une énième chaîne mème : l’objectif, c’est le règlement natif en USDC, la compensation institutionnelle et les paiements conformes. Pour l’écosystème de $USDC, les RWA et la FX on-chain, c’est un événement de niveau infrastructure. Pour ceux qui demandent encore aujourd’hui s’il « y a du volume », la déception pourrait être au rendez-vous — le premier jour d’une chaîne institutionnelle, on commence souvent par l’alimentation, puis vient l’histoire, et seulement ensuite la fête des prix.
Deux événements le même jour : le marché va d’abord trader « l’imagination », puis « les détails ». Mon conseil : considère demain comme un jour de volatilité, pas comme un jour pour faire fortune. Le $BTC pourrait-il recevoir un choc à 80 000 grâce à ce récit de réserves ? Quant aux altcoins, il faut surtout surveiller la présence de flux réels : règlement des stablecoins, RWA, et des valeurs liées aux paiements — plutôt que de se demander qui a le titre le plus bruyant.
3
6
768
·
--
Vérifié
Le jour où les shorters sur Ethereum ont explosé : 310 millions de U ! La mise à niveau approche : pourquoi l’ETH tient-il mieux que le BTC face aux baisses ?
Les données des contrats sur la même journée sont beaucoup plus “stimulantes” pour l’ETH que pour le BTC. Sur les 24 dernières heures, l’ETH a liquidé environ 313 millions de dollars, dont environ 69 % côté short. Traduction en version “parlée” : ce n’est pas que les long ont été rincés, c’est que les shorters ont été ciblés pendant le rebond.
Le spot Binance est à 2514,54 USDT : sur 24 h, ça monte d’environ 2,80 %, avec un plus bas à 2434 et un plus haut à 2666. Il y a eu un excès en journée (hausse puis repli), mais le plus bas n’a pas été assez violent pour “casser” les gens. Le point clé, c’est surtout la comparaison de période : sur les 30 derniers jours, le BTC est à environ +21,5 % et l’ETH à environ +33,3 %. Dans ce rebond, l’ETH est en train de capter la relative force, pas de courir derrière le BTC pour “manger les miettes”.
Pourquoi les shorters ont si mal ? Parce qu’ils ont mappé directement un “macro plutôt haussier/risqué” en “l’ETH doit forcément baisser”. Sauf que l’ETH ne regarde plus seulement les taux : il regarde aussi le calendrier des mises à niveau. La team de développement a déjà calé la fourche du testnet Sepolia de Glamsterdam autour du 6 octobre, à condition que le réseau de développement reste stable. Les dates du testnet ne signifient pas que le mainnet va décoller immédiatement, mais ça modifie la propension au risque des traders : les shorters n’osent pas pousser trop fort l’effet de levier, et les fonds en spot acceptent de payer une prime.
De mon point de vue, il n’y a que trois phrases à retenir en regardant le carnet. D’abord, 2430–2450, c’est la ligne de vie des acheteurs aujourd’hui : si elle cède, alors les shorters auront une raison de se remettre en avant. Ensuite, autour de 2660, c’est la zone de prise de bénéfices et de pièges (positions piégées) : tant que ça ne tient pas, inutile de réclamer un nouveau grand mouvement haussier. Enfin, même si les chiffres de liquidation font peur, ça ne prouve qu’une chose : le marché est surchargé en positions ; ça ne veut pas dire que la tendance est déjà terminée.
Cette séquence sur l’ETH ressemble à un empilement : “shorts trop entassés + attentes de mise à niveau + force relative”. Tu peux ne pas poursuivre à la hausse, mais ne te sers pas de la faiblesse du BTC pour ouvrir un short sur l’ETH à la légère. Sur le marché des contrats, ceux qui se font taper sont souvent ceux qui se disent “logiquement sûr” sans nuance.$ETH
{spot}(ETHUSDT)
Le jour où les shorters sur Ethereum ont explosé : 310 millions de U ! La mise à niveau approche : pourquoi l’ETH tient-il mieux que le BTC face aux baisses ?
Les données des contrats sur la même journée sont beaucoup plus “stimulantes” pour l’ETH que pour le BTC. Sur les 24 dernières heures, l’ETH a liquidé environ 313 millions de dollars, dont environ 69 % côté short. Traduction en version “parlée” : ce n’est pas que les long ont été rincés, c’est que les shorters ont été ciblés pendant le rebond.
Le spot Binance est à 2514,54 USDT : sur 24 h, ça monte d’environ 2,80 %, avec un plus bas à 2434 et un plus haut à 2666. Il y a eu un excès en journée (hausse puis repli), mais le plus bas n’a pas été assez violent pour “casser” les gens. Le point clé, c’est surtout la comparaison de période : sur les 30 derniers jours, le BTC est à environ +21,5 % et l’ETH à environ +33,3 %. Dans ce rebond, l’ETH est en train de capter la relative force, pas de courir derrière le BTC pour “manger les miettes”.
Pourquoi les shorters ont si mal ? Parce qu’ils ont mappé directement un “macro plutôt haussier/risqué” en “l’ETH doit forcément baisser”. Sauf que l’ETH ne regarde plus seulement les taux : il regarde aussi le calendrier des mises à niveau. La team de développement a déjà calé la fourche du testnet Sepolia de Glamsterdam autour du 6 octobre, à condition que le réseau de développement reste stable. Les dates du testnet ne signifient pas que le mainnet va décoller immédiatement, mais ça modifie la propension au risque des traders : les shorters n’osent pas pousser trop fort l’effet de levier, et les fonds en spot acceptent de payer une prime.
De mon point de vue, il n’y a que trois phrases à retenir en regardant le carnet. D’abord, 2430–2450, c’est la ligne de vie des acheteurs aujourd’hui : si elle cède, alors les shorters auront une raison de se remettre en avant. Ensuite, autour de 2660, c’est la zone de prise de bénéfices et de pièges (positions piégées) : tant que ça ne tient pas, inutile de réclamer un nouveau grand mouvement haussier. Enfin, même si les chiffres de liquidation font peur, ça ne prouve qu’une chose : le marché est surchargé en positions ; ça ne veut pas dire que la tendance est déjà terminée.
Cette séquence sur l’ETH ressemble à un empilement : “shorts trop entassés + attentes de mise à niveau + force relative”. Tu peux ne pas poursuivre à la hausse, mais ne te sers pas de la faiblesse du BTC pour ouvrir un short sur l’ETH à la légère. Sur le marché des contrats, ceux qui se font taper sont souvent ceux qui se disent “logiquement sûr” sans nuance.$ETH
Les données des contrats sur la même journée sont beaucoup plus “stimulantes” pour l’ETH que pour le BTC. Sur les 24 dernières heures, l’ETH a liquidé environ 313 millions de dollars, dont environ 69 % côté short. Traduction en version “parlée” : ce n’est pas que les long ont été rincés, c’est que les shorters ont été ciblés pendant le rebond.
Le spot Binance est à 2514,54 USDT : sur 24 h, ça monte d’environ 2,80 %, avec un plus bas à 2434 et un plus haut à 2666. Il y a eu un excès en journée (hausse puis repli), mais le plus bas n’a pas été assez violent pour “casser” les gens. Le point clé, c’est surtout la comparaison de période : sur les 30 derniers jours, le BTC est à environ +21,5 % et l’ETH à environ +33,3 %. Dans ce rebond, l’ETH est en train de capter la relative force, pas de courir derrière le BTC pour “manger les miettes”.
Pourquoi les shorters ont si mal ? Parce qu’ils ont mappé directement un “macro plutôt haussier/risqué” en “l’ETH doit forcément baisser”. Sauf que l’ETH ne regarde plus seulement les taux : il regarde aussi le calendrier des mises à niveau. La team de développement a déjà calé la fourche du testnet Sepolia de Glamsterdam autour du 6 octobre, à condition que le réseau de développement reste stable. Les dates du testnet ne signifient pas que le mainnet va décoller immédiatement, mais ça modifie la propension au risque des traders : les shorters n’osent pas pousser trop fort l’effet de levier, et les fonds en spot acceptent de payer une prime.
De mon point de vue, il n’y a que trois phrases à retenir en regardant le carnet. D’abord, 2430–2450, c’est la ligne de vie des acheteurs aujourd’hui : si elle cède, alors les shorters auront une raison de se remettre en avant. Ensuite, autour de 2660, c’est la zone de prise de bénéfices et de pièges (positions piégées) : tant que ça ne tient pas, inutile de réclamer un nouveau grand mouvement haussier. Enfin, même si les chiffres de liquidation font peur, ça ne prouve qu’une chose : le marché est surchargé en positions ; ça ne veut pas dire que la tendance est déjà terminée.
Cette séquence sur l’ETH ressemble à un empilement : “shorts trop entassés + attentes de mise à niveau + force relative”. Tu peux ne pas poursuivre à la hausse, mais ne te sers pas de la faiblesse du BTC pour ouvrir un short sur l’ETH à la légère. Sur le marché des contrats, ceux qui se font taper sont souvent ceux qui se disent “logiquement sûr” sans nuance.$ETH
5
588
·
--
Vérifié
ZEC : hausse violente de 47% en une semaine, cette fois on ne raconte pas une histoire
Aujourd’hui, ce qui a le plus fait “mordre la poussière” au marché n’est pas le Bitcoin, c’est le $ZEC. Son prix actuel est d’environ $1,228, +8,8% sur 24 heures ; sur les 7 derniers jours, il est carrément en hausse de +47%. Sa capitalisation atteint déjà environ $20,8 milliards. Les volumes d’échange sur 24 heures dépassent $1,1 milliard. Ce type de progression combinant volume et prix, ce n’est pas quelque chose que quelques groupes de “signal” peuvent faire monter.
Les catalyseurs sont très solides : les produits ETF liés à Zcash de Grayscale ont déjà dépassé $500 millions d’encours, avec environ 550 000 ZEC détenues. La “thématique” de la confidentialité est passée de : « sensible sur le plan réglementaire, personne n’ose s’y aventurer » à : « un canal conforme, avec de vraies souscriptions ». La logique de valorisation n’est donc plus la même. Avant, acheter du ZEC, c’était parier sur la foi ; maintenant, il y a une couche en plus : les capitaux traditionnels ont enfin un endroit où allouer des actifs axés sur la confidentialité. À noter : cela ne veut pas dire que les privacy coins sont désormais sans risque ; simplement, cette hausse s’accompagne d’acheteurs réels, pas d’une simple bulle d’émotions.
Il faut aussi parler des risques. Une hausse de moitié en une semaine, ça signifie une forte densité à court terme : le moindre mouvement de prise de profit peut provoquer un repli de l’ordre de 10%. Et le récit autour de la confidentialité est extrêmement sensible aux nouvelles réglementaires ; un simple titre de politique peut faire retomber la prime. Mon approche est la suivante : considérez-le comme une poche “satellite” à forte élasticité, pas comme un capital de base. S’il redescend, voyez s’il y a des institutions qui continuent d’accumuler ; s’il remonte, encaissez d’abord une partie des gains flottants. Et ne mettez pas de levier juste parce que quelqu’un dit “il faut aller à trois mille” : ces ordres-là disparaissent dès la première correction.
ZEC : hausse violente de 47% en une semaine, cette fois on ne raconte pas une histoire
Aujourd’hui, ce qui a le plus fait “mordre la poussière” au marché n’est pas le Bitcoin, c’est le $ZEC. Son prix actuel est d’environ $1,228, +8,8% sur 24 heures ; sur les 7 derniers jours, il est carrément en hausse de +47%. Sa capitalisation atteint déjà environ $20,8 milliards. Les volumes d’échange sur 24 heures dépassent $1,1 milliard. Ce type de progression combinant volume et prix, ce n’est pas quelque chose que quelques groupes de “signal” peuvent faire monter.
Les catalyseurs sont très solides : les produits ETF liés à Zcash de Grayscale ont déjà dépassé $500 millions d’encours, avec environ 550 000 ZEC détenues. La “thématique” de la confidentialité est passée de : « sensible sur le plan réglementaire, personne n’ose s’y aventurer » à : « un canal conforme, avec de vraies souscriptions ». La logique de valorisation n’est donc plus la même. Avant, acheter du ZEC, c’était parier sur la foi ; maintenant, il y a une couche en plus : les capitaux traditionnels ont enfin un endroit où allouer des actifs axés sur la confidentialité. À noter : cela ne veut pas dire que les privacy coins sont désormais sans risque ; simplement, cette hausse s’accompagne d’acheteurs réels, pas d’une simple bulle d’émotions.
Il faut aussi parler des risques. Une hausse de moitié en une semaine, ça signifie une forte densité à court terme : le moindre mouvement de prise de profit peut provoquer un repli de l’ordre de 10%. Et le récit autour de la confidentialité est extrêmement sensible aux nouvelles réglementaires ; un simple titre de politique peut faire retomber la prime. Mon approche est la suivante : considérez-le comme une poche “satellite” à forte élasticité, pas comme un capital de base. S’il redescend, voyez s’il y a des institutions qui continuent d’accumuler ; s’il remonte, encaissez d’abord une partie des gains flottants. Et ne mettez pas de levier juste parce que quelqu’un dit “il faut aller à trois mille” : ces ordres-là disparaissent dès la première correction.
Aujourd’hui, ce qui a le plus fait “mordre la poussière” au marché n’est pas le Bitcoin, c’est le $ZEC. Son prix actuel est d’environ $1,228, +8,8% sur 24 heures ; sur les 7 derniers jours, il est carrément en hausse de +47%. Sa capitalisation atteint déjà environ $20,8 milliards. Les volumes d’échange sur 24 heures dépassent $1,1 milliard. Ce type de progression combinant volume et prix, ce n’est pas quelque chose que quelques groupes de “signal” peuvent faire monter.
Les catalyseurs sont très solides : les produits ETF liés à Zcash de Grayscale ont déjà dépassé $500 millions d’encours, avec environ 550 000 ZEC détenues. La “thématique” de la confidentialité est passée de : « sensible sur le plan réglementaire, personne n’ose s’y aventurer » à : « un canal conforme, avec de vraies souscriptions ». La logique de valorisation n’est donc plus la même. Avant, acheter du ZEC, c’était parier sur la foi ; maintenant, il y a une couche en plus : les capitaux traditionnels ont enfin un endroit où allouer des actifs axés sur la confidentialité. À noter : cela ne veut pas dire que les privacy coins sont désormais sans risque ; simplement, cette hausse s’accompagne d’acheteurs réels, pas d’une simple bulle d’émotions.
Il faut aussi parler des risques. Une hausse de moitié en une semaine, ça signifie une forte densité à court terme : le moindre mouvement de prise de profit peut provoquer un repli de l’ordre de 10%. Et le récit autour de la confidentialité est extrêmement sensible aux nouvelles réglementaires ; un simple titre de politique peut faire retomber la prime. Mon approche est la suivante : considérez-le comme une poche “satellite” à forte élasticité, pas comme un capital de base. S’il redescend, voyez s’il y a des institutions qui continuent d’accumuler ; s’il remonte, encaissez d’abord une partie des gains flottants. Et ne mettez pas de levier juste parce que quelqu’un dit “il faut aller à trois mille” : ces ordres-là disparaissent dès la première correction.
6
1.3k
·
--
Haussier
$ZEC dix ans plus tard repasse au-dessus de 1000 dollars ! $DASH à +41 % en une journée, le secteur de la confidentialité s’enflamme pour de vrai.
Alors que le marché baisse, un segment avance à contre-courant. Voilà ce qu’on appelle un vrai hotspot.
$ZEC refranchit les 1000 dollars, à un niveau qu’on n’avait pas vu depuis près de dix ans. Au moment de rédiger, il se situe autour de 1016–1018 dollars, avec une hausse sur 24 heures d’un peu plus de 8 %, un volume d’échanges supérieur à 1,2 milliard de dollars et une capitalisation d’environ 17,2 milliards, ce qui le place déjà parmi les premiers. Le plus impressionnant, c’est l’effet d’entraînement : $DASH monte vers 66, avec +41 % en une journée ; $ZEN autour de 7,3 dollars, +23 % ; $XMR atteint aussi 529 et se renforce à son tour.
Ce n’est pas une seule monnaie qui s’emballe, c’est tout le récit de la confidentialité qui est revalorisé. La logique est en fait très solide : quand le marché commence à parler de conformité, de conservation et d’actifs emballés auditables, il y a forcément quelqu’un, de l’autre côté, pour redonner une valeur à « résistance à la censure » et « confidentialité par défaut ». Vous connaissez la nature des capitaux : ils ne se contentent pas d’acheter une seule histoire, ils balayent tous les actifs négociables liés au même thème.
Mais plus un secteur comme celui-ci chauffe, plus la discipline est essentielle. Les cryptos axées sur la confidentialité sont extrêmement volatiles : un actif qui fait +40 % en une journée peut aussi corriger de 20 % sans prévenir. Si vous achetez en poursuite sur une bougie à +41 %, vous n’achetez pas le récit, vous achetez la liquidité de sortie de quelqu’un d’autre.
Mon cadre tient en trois points. Le leader doit être jugé sur la capacité de $ZEC à transformer les 1000 en palier, pas en simple sommet ponctuel ; pour les rattrapages, observez les volumes, et évitez les suiveurs sans volume ; côté taille de position, traitez cela comme un pari thématique, jamais comme une position de base à la manière de $BTC.
Marché faible, thème fort : cela signifie que le marché n’est pas mort, seulement plus sélectif. Dans un marché sélectif, ceux qui survivent le plus longtemps ne sont généralement pas ceux qui achètent le plus agressivement, mais ceux qui vendent avec le plus de lucidité.
$ZEC dix ans plus tard repasse au-dessus de 1000 dollars ! $DASH à +41 % en une journée, le secteur de la confidentialité s’enflamme pour de vrai.
Alors que le marché baisse, un segment avance à contre-courant. Voilà ce qu’on appelle un vrai hotspot.
$ZEC refranchit les 1000 dollars, à un niveau qu’on n’avait pas vu depuis près de dix ans. Au moment de rédiger, il se situe autour de 1016–1018 dollars, avec une hausse sur 24 heures d’un peu plus de 8 %, un volume d’échanges supérieur à 1,2 milliard de dollars et une capitalisation d’environ 17,2 milliards, ce qui le place déjà parmi les premiers. Le plus impressionnant, c’est l’effet d’entraînement : $DASH monte vers 66, avec +41 % en une journée ; $ZEN autour de 7,3 dollars, +23 % ; $XMR atteint aussi 529 et se renforce à son tour.
Ce n’est pas une seule monnaie qui s’emballe, c’est tout le récit de la confidentialité qui est revalorisé. La logique est en fait très solide : quand le marché commence à parler de conformité, de conservation et d’actifs emballés auditables, il y a forcément quelqu’un, de l’autre côté, pour redonner une valeur à « résistance à la censure » et « confidentialité par défaut ». Vous connaissez la nature des capitaux : ils ne se contentent pas d’acheter une seule histoire, ils balayent tous les actifs négociables liés au même thème.
Mais plus un secteur comme celui-ci chauffe, plus la discipline est essentielle. Les cryptos axées sur la confidentialité sont extrêmement volatiles : un actif qui fait +40 % en une journée peut aussi corriger de 20 % sans prévenir. Si vous achetez en poursuite sur une bougie à +41 %, vous n’achetez pas le récit, vous achetez la liquidité de sortie de quelqu’un d’autre.
Mon cadre tient en trois points. Le leader doit être jugé sur la capacité de $ZEC à transformer les 1000 en palier, pas en simple sommet ponctuel ; pour les rattrapages, observez les volumes, et évitez les suiveurs sans volume ; côté taille de position, traitez cela comme un pari thématique, jamais comme une position de base à la manière de $BTC.
Marché faible, thème fort : cela signifie que le marché n’est pas mort, seulement plus sélectif. Dans un marché sélectif, ceux qui survivent le plus longtemps ne sont généralement pas ceux qui achètent le plus agressivement, mais ceux qui vendent avec le plus de lucidité.
Alors que le marché baisse, un segment avance à contre-courant. Voilà ce qu’on appelle un vrai hotspot.
$ZEC refranchit les 1000 dollars, à un niveau qu’on n’avait pas vu depuis près de dix ans. Au moment de rédiger, il se situe autour de 1016–1018 dollars, avec une hausse sur 24 heures d’un peu plus de 8 %, un volume d’échanges supérieur à 1,2 milliard de dollars et une capitalisation d’environ 17,2 milliards, ce qui le place déjà parmi les premiers. Le plus impressionnant, c’est l’effet d’entraînement : $DASH monte vers 66, avec +41 % en une journée ; $ZEN autour de 7,3 dollars, +23 % ; $XMR atteint aussi 529 et se renforce à son tour.
Ce n’est pas une seule monnaie qui s’emballe, c’est tout le récit de la confidentialité qui est revalorisé. La logique est en fait très solide : quand le marché commence à parler de conformité, de conservation et d’actifs emballés auditables, il y a forcément quelqu’un, de l’autre côté, pour redonner une valeur à « résistance à la censure » et « confidentialité par défaut ». Vous connaissez la nature des capitaux : ils ne se contentent pas d’acheter une seule histoire, ils balayent tous les actifs négociables liés au même thème.
Mais plus un secteur comme celui-ci chauffe, plus la discipline est essentielle. Les cryptos axées sur la confidentialité sont extrêmement volatiles : un actif qui fait +40 % en une journée peut aussi corriger de 20 % sans prévenir. Si vous achetez en poursuite sur une bougie à +41 %, vous n’achetez pas le récit, vous achetez la liquidité de sortie de quelqu’un d’autre.
Mon cadre tient en trois points. Le leader doit être jugé sur la capacité de $ZEC à transformer les 1000 en palier, pas en simple sommet ponctuel ; pour les rattrapages, observez les volumes, et évitez les suiveurs sans volume ; côté taille de position, traitez cela comme un pari thématique, jamais comme une position de base à la manière de $BTC.
Marché faible, thème fort : cela signifie que le marché n’est pas mort, seulement plus sélectif. Dans un marché sélectif, ceux qui survivent le plus longtemps ne sont généralement pas ceux qui achètent le plus agressivement, mais ceux qui vendent avec le plus de lucidité.
6
1
7
2.8k
·
--
BlackRock a de nouveau repris la première place en matière de bons du Trésor tokenisés. Les RWA ne sont pas un slogan : ce sont des parts de marché de 15,0 milliards de dollars.
Dans le monde des cryptos, certains récits peuvent être scandés pendant trois ans ; leur mise en œuvre ne tient parfois qu’à un PowerPoint. Mais cette fois, il y a un récit : les chiffres parlent d’eux-mêmes.
Le fonds tokenisé de BlackRock sur les bons du Trésor américain, BUIDL, avec une taille d’environ 2,8 milliards de dollars, est revenu à la première place. L’ensemble du pool de bons du Trésor tokenisés avoisine les 15,1 milliards de dollars, à peu près ce niveau. À vous de juger : ce n’est pas la valorisation d’un meme. C’est le fait que, une fois les bons du Trésor américains mis on-chain, de vraies personnes injectent du cash pour toucher des intérêts.
Il y a aussi une couche plus « discrète ». D’après les nouvelles règles, les réserves des stablecoins doivent largement être constituées de cash, de rachats (repos) et de bons du Trésor à courte échéance, avec une durée plafonnée à environ 93 jours. Donc du côté des bons du Trésor court terme, les stablecoins deviennent l’acheteur ; tandis que la pression sur les longs termes, autour de 28 milliards de dollars, elle, elle ne se résout pas.
En traduction libre : la « crypto-dollar » injecte du sang frais pour le « roulement de trésorerie » court terme du Trésor américain, elle ne sauve pas des obligations du Trésor à 30 ans.
Si vous comprenez encore les RWA comme « émettre un token qui représente une maison », vous êtes déjà en retard d’une version. Aujourd’hui, la trame principale, c’est : bons du Trésor, fonds monétaires, collatéral. Ce que les institutions veulent, ce ne sont pas des histoires, mais des équivalents de liquidité qui peuvent faire du round-trip.
À quoi ça sert pour le trading ? Sur le court terme, il y a peu de points d’explosion émotionnelle : ça ne fera pas comme les altcoins, avec +50 % en une journée. Mais ça détermine d’où viendra l’argent l’an prochain. Les ETF achètent de l’exposition ; BUIDL, ce type de fonds, achète des bons du Trésor on-chain ; les stablecoins achètent des titres à court terme. Trois conduites d’eau se connectent simultanément à la finance traditionnelle : même si le volume spot diminue, on ne peut pas dire que « les institutions sont parties ».
Je ne vais pas vous pousser à tout miser sur un token RWA. Le vrai travail, c’est de changer de cerveau : à l’avenir, quand vous regardez les cryptos, ne regardez pas seulement qui fait un plus haut : regardez qui assure, sur la chaîne, la garde (le custody) de ces bons du Trésor court terme américains. C’est là que se trouvent les gros capitaux qui acceptent de rester la nuit.
Ce qui double ce soir, vous l’oublierez demain. Les parts de 2,8 milliards de dollars d’obligations du Trésor, elles, ne s’évaporent pas.
BlackRock a de nouveau repris la première place en matière de bons du Trésor tokenisés. Les RWA ne sont pas un slogan : ce sont des parts de marché de 15,0 milliards de dollars.
Dans le monde des cryptos, certains récits peuvent être scandés pendant trois ans ; leur mise en œuvre ne tient parfois qu’à un PowerPoint. Mais cette fois, il y a un récit : les chiffres parlent d’eux-mêmes.
Le fonds tokenisé de BlackRock sur les bons du Trésor américain, BUIDL, avec une taille d’environ 2,8 milliards de dollars, est revenu à la première place. L’ensemble du pool de bons du Trésor tokenisés avoisine les 15,1 milliards de dollars, à peu près ce niveau. À vous de juger : ce n’est pas la valorisation d’un meme. C’est le fait que, une fois les bons du Trésor américains mis on-chain, de vraies personnes injectent du cash pour toucher des intérêts.
Il y a aussi une couche plus « discrète ». D’après les nouvelles règles, les réserves des stablecoins doivent largement être constituées de cash, de rachats (repos) et de bons du Trésor à courte échéance, avec une durée plafonnée à environ 93 jours. Donc du côté des bons du Trésor court terme, les stablecoins deviennent l’acheteur ; tandis que la pression sur les longs termes, autour de 28 milliards de dollars, elle, elle ne se résout pas.
En traduction libre : la « crypto-dollar » injecte du sang frais pour le « roulement de trésorerie » court terme du Trésor américain, elle ne sauve pas des obligations du Trésor à 30 ans.
Si vous comprenez encore les RWA comme « émettre un token qui représente une maison », vous êtes déjà en retard d’une version. Aujourd’hui, la trame principale, c’est : bons du Trésor, fonds monétaires, collatéral. Ce que les institutions veulent, ce ne sont pas des histoires, mais des équivalents de liquidité qui peuvent faire du round-trip.
À quoi ça sert pour le trading ? Sur le court terme, il y a peu de points d’explosion émotionnelle : ça ne fera pas comme les altcoins, avec +50 % en une journée. Mais ça détermine d’où viendra l’argent l’an prochain. Les ETF achètent de l’exposition ; BUIDL, ce type de fonds, achète des bons du Trésor on-chain ; les stablecoins achètent des titres à court terme. Trois conduites d’eau se connectent simultanément à la finance traditionnelle : même si le volume spot diminue, on ne peut pas dire que « les institutions sont parties ».
Je ne vais pas vous pousser à tout miser sur un token RWA. Le vrai travail, c’est de changer de cerveau : à l’avenir, quand vous regardez les cryptos, ne regardez pas seulement qui fait un plus haut : regardez qui assure, sur la chaîne, la garde (le custody) de ces bons du Trésor court terme américains. C’est là que se trouvent les gros capitaux qui acceptent de rester la nuit.
Ce qui double ce soir, vous l’oublierez demain. Les parts de 2,8 milliards de dollars d’obligations du Trésor, elles, ne s’évaporent pas.
Dans le monde des cryptos, certains récits peuvent être scandés pendant trois ans ; leur mise en œuvre ne tient parfois qu’à un PowerPoint. Mais cette fois, il y a un récit : les chiffres parlent d’eux-mêmes.
Le fonds tokenisé de BlackRock sur les bons du Trésor américain, BUIDL, avec une taille d’environ 2,8 milliards de dollars, est revenu à la première place. L’ensemble du pool de bons du Trésor tokenisés avoisine les 15,1 milliards de dollars, à peu près ce niveau. À vous de juger : ce n’est pas la valorisation d’un meme. C’est le fait que, une fois les bons du Trésor américains mis on-chain, de vraies personnes injectent du cash pour toucher des intérêts.
Il y a aussi une couche plus « discrète ». D’après les nouvelles règles, les réserves des stablecoins doivent largement être constituées de cash, de rachats (repos) et de bons du Trésor à courte échéance, avec une durée plafonnée à environ 93 jours. Donc du côté des bons du Trésor court terme, les stablecoins deviennent l’acheteur ; tandis que la pression sur les longs termes, autour de 28 milliards de dollars, elle, elle ne se résout pas.
En traduction libre : la « crypto-dollar » injecte du sang frais pour le « roulement de trésorerie » court terme du Trésor américain, elle ne sauve pas des obligations du Trésor à 30 ans.
Si vous comprenez encore les RWA comme « émettre un token qui représente une maison », vous êtes déjà en retard d’une version. Aujourd’hui, la trame principale, c’est : bons du Trésor, fonds monétaires, collatéral. Ce que les institutions veulent, ce ne sont pas des histoires, mais des équivalents de liquidité qui peuvent faire du round-trip.
À quoi ça sert pour le trading ? Sur le court terme, il y a peu de points d’explosion émotionnelle : ça ne fera pas comme les altcoins, avec +50 % en une journée. Mais ça détermine d’où viendra l’argent l’an prochain. Les ETF achètent de l’exposition ; BUIDL, ce type de fonds, achète des bons du Trésor on-chain ; les stablecoins achètent des titres à court terme. Trois conduites d’eau se connectent simultanément à la finance traditionnelle : même si le volume spot diminue, on ne peut pas dire que « les institutions sont parties ».
Je ne vais pas vous pousser à tout miser sur un token RWA. Le vrai travail, c’est de changer de cerveau : à l’avenir, quand vous regardez les cryptos, ne regardez pas seulement qui fait un plus haut : regardez qui assure, sur la chaîne, la garde (le custody) de ces bons du Trésor court terme américains. C’est là que se trouvent les gros capitaux qui acceptent de rester la nuit.
Ce qui double ce soir, vous l’oublierez demain. Les parts de 2,8 milliards de dollars d’obligations du Trésor, elles, ne s’évaporent pas.
5
1k
·
--
Hier, aux États-Unis, les ETF spot sur XRP ont enregistré des entrées nettes d’environ 26,2 millions de dollars, pour un encours total d’environ 1,44 milliard de dollars ; les ETF spot sur SOL ont enregistré des entrées nettes d’environ 18,08 millions de dollars, pour un encours total d’environ 1,43 milliard de dollars. Le Bitcoin, lui, sort des flux, mais ces deux-là continuent d’en recevoir. Sur le marché spot, XRP est à environ 1,39 dollar (-2,4 %), SOL à environ 104 dollars (-2,6 %) : tout semble vert, mais les flux de capitaux ne sont pas une sortie uniforme.
En remontant encore d’une semaine, c’était encore plus spectaculaire : la capitalisation totale du marché a augmenté d’environ 43 milliards de dollars en six jours, jusqu’à atteindre un pic autour de 2,68 trillions. La vague la plus « élastique » a été celle de XRP ; le Bitcoin a aussi touché les 80 000. Ce repli d’aujourd’hui ressemble davantage à un « lavage » de l’effet de levier après le point culminant : ce n’est pas un récit qui meurt sur le coup.
Un autre détail : une adresse a retiré d’environ 281 000 SOL depuis Binance, pour une valeur d’environ 29,68 millions de dollars. Retirer des fonds ne veut pas dire forcément les vendre : bien souvent, c’est plutôt de la détention en réserve, pas quelque chose qui va bouger dans le carnet d’ordres. Ne paniquez pas juste en voyant « retrait important ».
Mon rappel tient en une phrase : l’argent qui entre via les ETF ne règle pas ton problème de poursuite (achat à la hausse). XRP et SOL étant plus volatils, les corrections y sont aussi plus rapides. Aujourd’hui, il vaut mieux regarder qui, quand ça baisse, trouve encore des acheteurs, plutôt que de se demander qui a le plus monté hier. Tu préfères tenir maintenant du $XRP ou du $SOL ? Écris-le dans les commentaires, ne dis pas seulement « les deux ».
Hier, aux États-Unis, les ETF spot sur XRP ont enregistré des entrées nettes d’environ 26,2 millions de dollars, pour un encours total d’environ 1,44 milliard de dollars ; les ETF spot sur SOL ont enregistré des entrées nettes d’environ 18,08 millions de dollars, pour un encours total d’environ 1,43 milliard de dollars. Le Bitcoin, lui, sort des flux, mais ces deux-là continuent d’en recevoir. Sur le marché spot, XRP est à environ 1,39 dollar (-2,4 %), SOL à environ 104 dollars (-2,6 %) : tout semble vert, mais les flux de capitaux ne sont pas une sortie uniforme.
En remontant encore d’une semaine, c’était encore plus spectaculaire : la capitalisation totale du marché a augmenté d’environ 43 milliards de dollars en six jours, jusqu’à atteindre un pic autour de 2,68 trillions. La vague la plus « élastique » a été celle de XRP ; le Bitcoin a aussi touché les 80 000. Ce repli d’aujourd’hui ressemble davantage à un « lavage » de l’effet de levier après le point culminant : ce n’est pas un récit qui meurt sur le coup.
Un autre détail : une adresse a retiré d’environ 281 000 SOL depuis Binance, pour une valeur d’environ 29,68 millions de dollars. Retirer des fonds ne veut pas dire forcément les vendre : bien souvent, c’est plutôt de la détention en réserve, pas quelque chose qui va bouger dans le carnet d’ordres. Ne paniquez pas juste en voyant « retrait important ».
Mon rappel tient en une phrase : l’argent qui entre via les ETF ne règle pas ton problème de poursuite (achat à la hausse). XRP et SOL étant plus volatils, les corrections y sont aussi plus rapides. Aujourd’hui, il vaut mieux regarder qui, quand ça baisse, trouve encore des acheteurs, plutôt que de se demander qui a le plus monté hier. Tu préfères tenir maintenant du $XRP ou du $SOL ? Écris-le dans les commentaires, ne dis pas seulement « les deux ».
En remontant encore d’une semaine, c’était encore plus spectaculaire : la capitalisation totale du marché a augmenté d’environ 43 milliards de dollars en six jours, jusqu’à atteindre un pic autour de 2,68 trillions. La vague la plus « élastique » a été celle de XRP ; le Bitcoin a aussi touché les 80 000. Ce repli d’aujourd’hui ressemble davantage à un « lavage » de l’effet de levier après le point culminant : ce n’est pas un récit qui meurt sur le coup.
Un autre détail : une adresse a retiré d’environ 281 000 SOL depuis Binance, pour une valeur d’environ 29,68 millions de dollars. Retirer des fonds ne veut pas dire forcément les vendre : bien souvent, c’est plutôt de la détention en réserve, pas quelque chose qui va bouger dans le carnet d’ordres. Ne paniquez pas juste en voyant « retrait important ».
Mon rappel tient en une phrase : l’argent qui entre via les ETF ne règle pas ton problème de poursuite (achat à la hausse). XRP et SOL étant plus volatils, les corrections y sont aussi plus rapides. Aujourd’hui, il vaut mieux regarder qui, quand ça baisse, trouve encore des acheteurs, plutôt que de se demander qui a le plus monté hier. Tu préfères tenir maintenant du $XRP ou du $SOL ? Écris-le dans les commentaires, ne dis pas seulement « les deux ».
6
441
·
--
Haussier
#孙割一笑 #女神生死难料 #景甜
Ces derniers jours, quel gros scoop, vraiment énorme 👍 N°1 sur tout le web 🤣
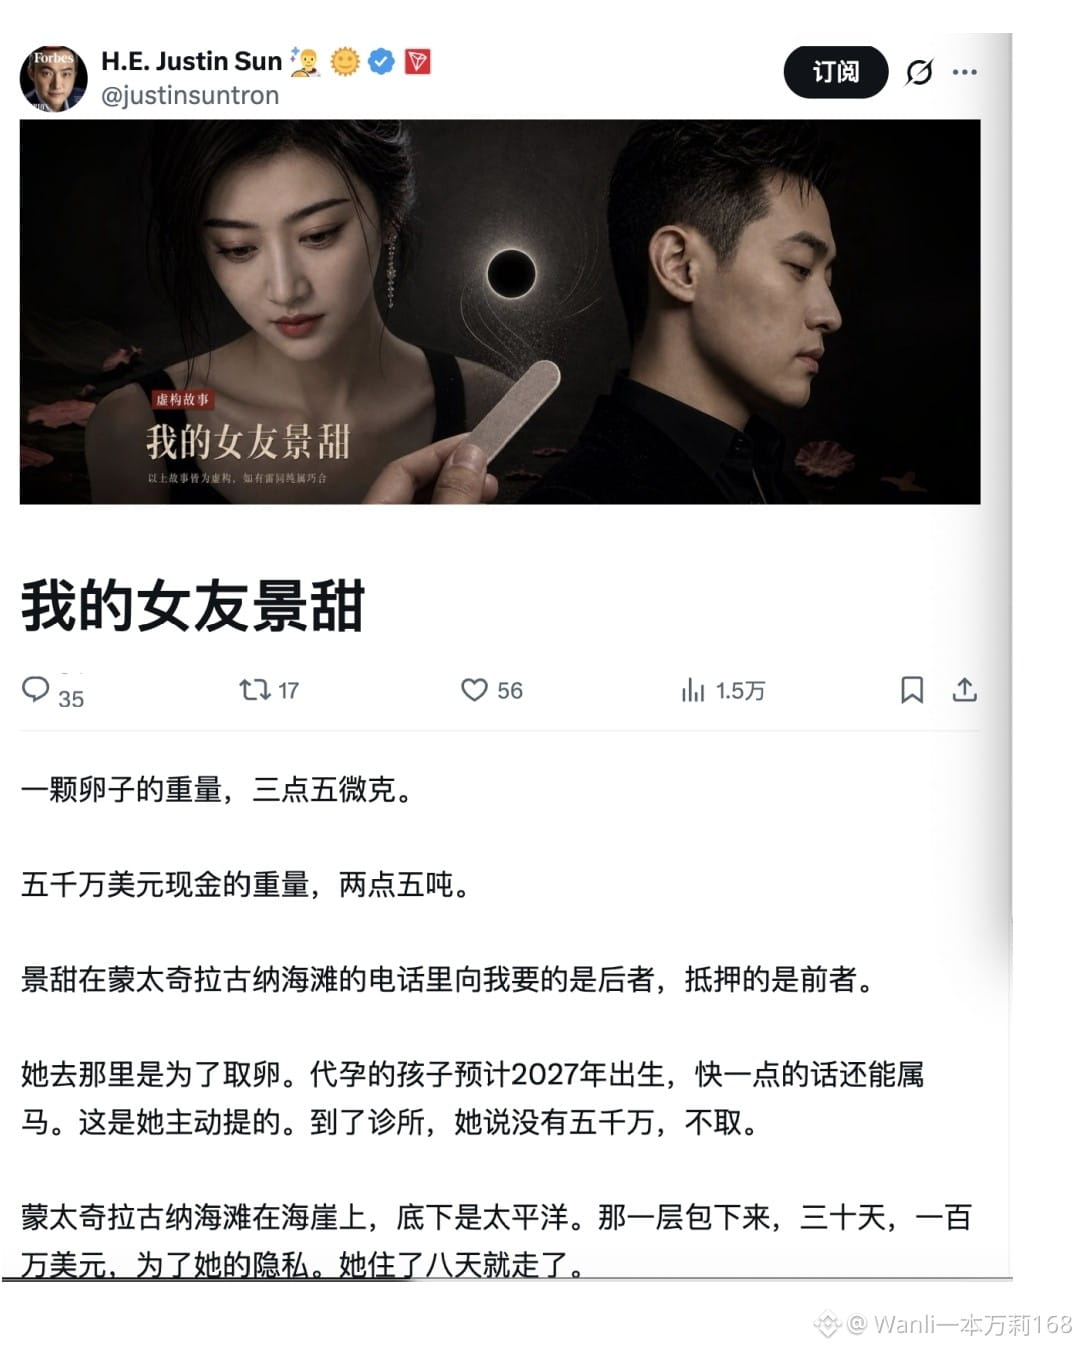
Après que #孙宇晨 ait publié un long texte intitulé 《Ma petite amie Jing Tian》
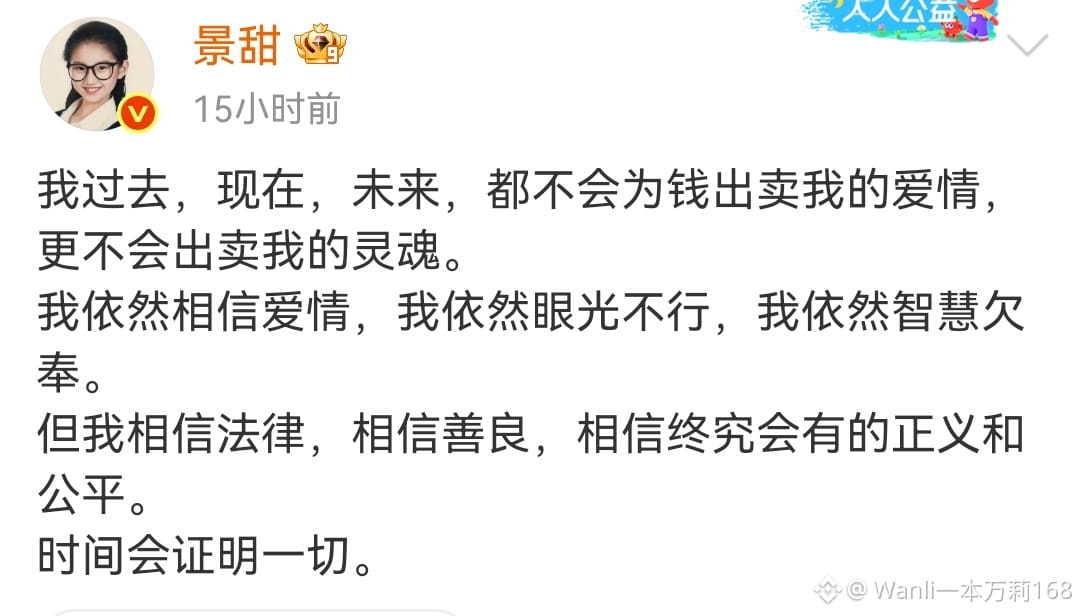
Jing Tian a répondu : « Maintenant comme dans l’avenir, je ne vendrai jamais l’amour pour de l’argent, et je ne vendrai jamais mon âme. » Quant à Sun Yuchen, il a poursuivi Jing Tian ainsi que ses parents pour un litige relatif aux biens, réclamant plus de 30 millions.
Le 27 août, l’entrepreneur en cryptomonnaies Sun Yuchen a publié sur une plateforme étrangère un texte de plusieurs milliers de caractères, 《Ma petite amie Jing Tian》, dans lequel il décrit en détail les échanges avec l’actrice Jing Tian, et mentionne la gestation pour autrui, des virements importants ainsi que les circonstances de la rupture. À la fin, il est indiqué « Fiction entièrement inventée », mais comme les allusions sont très précises, cela a rapidement déclenché des discussions à l’échelle du web 🤣
L’un vise la notoriété 📈 l’autre vise l’argent 💰 Ça promet de la suite 🤙🤙🤙#BNB $BNB
{future}(BNBUSDT)
#孙割一笑 #女神生死难料 #景甜
Ces derniers jours, quel gros scoop, vraiment énorme 👍 N°1 sur tout le web 🤣
Après que #孙宇晨 ait publié un long texte intitulé 《Ma petite amie Jing Tian》
Jing Tian a répondu : « Maintenant comme dans l’avenir, je ne vendrai jamais l’amour pour de l’argent, et je ne vendrai jamais mon âme. » Quant à Sun Yuchen, il a poursuivi Jing Tian ainsi que ses parents pour un litige relatif aux biens, réclamant plus de 30 millions.
Le 27 août, l’entrepreneur en cryptomonnaies Sun Yuchen a publié sur une plateforme étrangère un texte de plusieurs milliers de caractères, 《Ma petite amie Jing Tian》, dans lequel il décrit en détail les échanges avec l’actrice Jing Tian, et mentionne la gestation pour autrui, des virements importants ainsi que les circonstances de la rupture. À la fin, il est indiqué « Fiction entièrement inventée », mais comme les allusions sont très précises, cela a rapidement déclenché des discussions à l’échelle du web 🤣
L’un vise la notoriété 📈 l’autre vise l’argent 💰 Ça promet de la suite 🤙🤙🤙#BNB $BNB
Ces derniers jours, quel gros scoop, vraiment énorme 👍 N°1 sur tout le web 🤣
Après que #孙宇晨 ait publié un long texte intitulé 《Ma petite amie Jing Tian》
Jing Tian a répondu : « Maintenant comme dans l’avenir, je ne vendrai jamais l’amour pour de l’argent, et je ne vendrai jamais mon âme. » Quant à Sun Yuchen, il a poursuivi Jing Tian ainsi que ses parents pour un litige relatif aux biens, réclamant plus de 30 millions.
Le 27 août, l’entrepreneur en cryptomonnaies Sun Yuchen a publié sur une plateforme étrangère un texte de plusieurs milliers de caractères, 《Ma petite amie Jing Tian》, dans lequel il décrit en détail les échanges avec l’actrice Jing Tian, et mentionne la gestation pour autrui, des virements importants ainsi que les circonstances de la rupture. À la fin, il est indiqué « Fiction entièrement inventée », mais comme les allusions sont très précises, cela a rapidement déclenché des discussions à l’échelle du web 🤣
L’un vise la notoriété 📈 l’autre vise l’argent 💰 Ça promet de la suite 🤙🤙🤙#BNB $BNB
421
4
34
1.3k
·
--
Les ETF spot : huit jours d’affilée, l’argent entre… et c’est ça, la vraie tendance
Ne vous focalisez pas sur le graphique intraday : les ETF spot sur BTC et ETH continuent d’attirer des flux nets pendant 8 jours
Pendant que les particuliers se disputent sur la place, les institutions déplacent silencieusement des briques.
Hier, j’ai relu deux fois cette série de chiffres : les ETF spot sur le Bitcoin ont enregistré environ 232 millions de dollars de flux nets sur une journée, dont le plus gros acteur a déjà attiré environ 201 millions ; les ETF spot sur l’Ethereum ont enregistré environ 192 millions de dollars de flux nets, pour le 8e jour consécutif. Ce n’est pas une impulsion émotionnelle d’une seule journée, mais un flux acheteur continu sur plus d’une semaine.
Et ce n’est pas tout. Sur les cinq dernières séances, des actifs refuges comme l’or et le Bitcoin ont été alimentés par les fonds en même temps ; certaines estimations parlent d’un ordre de grandeur de 7 milliards de dollars. Dette en dollars, anticipations de taux, couverture du risque : ces sujets macro paraissent lointains, mais sur le carnet d’ordres, cela se traduit simplement par ceci : des gens utilisent des canaux conformes pour faire entrer du vrai argent.
Donc je n’adhère pas trop à l’idée que « cette vague n’est que le résultat d’un squeeze ». Un squeeze peut expliquer un grand chandelier, mais il n’explique pas huit jours consécutifs de flux nets entrants. Le prix peut revenir de 80 000 à 79 000, les parts sur votre compte ne disparaissent pas parce que vous critiquez deux fois le graphique intraday.
En termes d’action, je m’impose une règle bête : tant que les ETF spot continuent d’entrer, et que le prix oscille encore autour des zones clés, je préfère considérer cela comme une consolidation de force plutôt que comme un sommet pour décharger. Dès que des sorties continues s’additionnent à une cassure de zones clés, alors je requalifie à la baisse. À ce niveau, plutôt que de deviner si demain monte ou baisse, posez-vous la question suivante : si les institutions continuent d’acheter pendant deux semaines de plus, est-ce que votre position est assez lourde ?
Il y a des « ordres miracles » chaque jour sur la place, mais ce qui fait généralement que votre compte s’épaissit, c’est ce type de « tendance ennuyeuse » — la vraie ligne directrice. La ligne directrice, c’est que l’argent conforme continue d’acheter du BTC et de l’ETH.
Les ETF spot : huit jours d’affilée, l’argent entre… et c’est ça, la vraie tendance
Ne vous focalisez pas sur le graphique intraday : les ETF spot sur BTC et ETH continuent d’attirer des flux nets pendant 8 jours
Pendant que les particuliers se disputent sur la place, les institutions déplacent silencieusement des briques.
Hier, j’ai relu deux fois cette série de chiffres : les ETF spot sur le Bitcoin ont enregistré environ 232 millions de dollars de flux nets sur une journée, dont le plus gros acteur a déjà attiré environ 201 millions ; les ETF spot sur l’Ethereum ont enregistré environ 192 millions de dollars de flux nets, pour le 8e jour consécutif. Ce n’est pas une impulsion émotionnelle d’une seule journée, mais un flux acheteur continu sur plus d’une semaine.
Et ce n’est pas tout. Sur les cinq dernières séances, des actifs refuges comme l’or et le Bitcoin ont été alimentés par les fonds en même temps ; certaines estimations parlent d’un ordre de grandeur de 7 milliards de dollars. Dette en dollars, anticipations de taux, couverture du risque : ces sujets macro paraissent lointains, mais sur le carnet d’ordres, cela se traduit simplement par ceci : des gens utilisent des canaux conformes pour faire entrer du vrai argent.
Donc je n’adhère pas trop à l’idée que « cette vague n’est que le résultat d’un squeeze ». Un squeeze peut expliquer un grand chandelier, mais il n’explique pas huit jours consécutifs de flux nets entrants. Le prix peut revenir de 80 000 à 79 000, les parts sur votre compte ne disparaissent pas parce que vous critiquez deux fois le graphique intraday.
En termes d’action, je m’impose une règle bête : tant que les ETF spot continuent d’entrer, et que le prix oscille encore autour des zones clés, je préfère considérer cela comme une consolidation de force plutôt que comme un sommet pour décharger. Dès que des sorties continues s’additionnent à une cassure de zones clés, alors je requalifie à la baisse. À ce niveau, plutôt que de deviner si demain monte ou baisse, posez-vous la question suivante : si les institutions continuent d’acheter pendant deux semaines de plus, est-ce que votre position est assez lourde ?
Il y a des « ordres miracles » chaque jour sur la place, mais ce qui fait généralement que votre compte s’épaissit, c’est ce type de « tendance ennuyeuse » — la vraie ligne directrice. La ligne directrice, c’est que l’argent conforme continue d’acheter du BTC et de l’ETH.
Ne vous focalisez pas sur le graphique intraday : les ETF spot sur BTC et ETH continuent d’attirer des flux nets pendant 8 jours
Pendant que les particuliers se disputent sur la place, les institutions déplacent silencieusement des briques.
Hier, j’ai relu deux fois cette série de chiffres : les ETF spot sur le Bitcoin ont enregistré environ 232 millions de dollars de flux nets sur une journée, dont le plus gros acteur a déjà attiré environ 201 millions ; les ETF spot sur l’Ethereum ont enregistré environ 192 millions de dollars de flux nets, pour le 8e jour consécutif. Ce n’est pas une impulsion émotionnelle d’une seule journée, mais un flux acheteur continu sur plus d’une semaine.
Et ce n’est pas tout. Sur les cinq dernières séances, des actifs refuges comme l’or et le Bitcoin ont été alimentés par les fonds en même temps ; certaines estimations parlent d’un ordre de grandeur de 7 milliards de dollars. Dette en dollars, anticipations de taux, couverture du risque : ces sujets macro paraissent lointains, mais sur le carnet d’ordres, cela se traduit simplement par ceci : des gens utilisent des canaux conformes pour faire entrer du vrai argent.
Donc je n’adhère pas trop à l’idée que « cette vague n’est que le résultat d’un squeeze ». Un squeeze peut expliquer un grand chandelier, mais il n’explique pas huit jours consécutifs de flux nets entrants. Le prix peut revenir de 80 000 à 79 000, les parts sur votre compte ne disparaissent pas parce que vous critiquez deux fois le graphique intraday.
En termes d’action, je m’impose une règle bête : tant que les ETF spot continuent d’entrer, et que le prix oscille encore autour des zones clés, je préfère considérer cela comme une consolidation de force plutôt que comme un sommet pour décharger. Dès que des sorties continues s’additionnent à une cassure de zones clés, alors je requalifie à la baisse. À ce niveau, plutôt que de deviner si demain monte ou baisse, posez-vous la question suivante : si les institutions continuent d’acheter pendant deux semaines de plus, est-ce que votre position est assez lourde ?
Il y a des « ordres miracles » chaque jour sur la place, mais ce qui fait généralement que votre compte s’épaissit, c’est ce type de « tendance ennuyeuse » — la vraie ligne directrice. La ligne directrice, c’est que l’argent conforme continue d’acheter du BTC et de l’ETH.
3
992
·
--
Haussier
J’ai branché un contrat de matching simple pour un dark pool sur l’environnement de test de DuskEVM, puis je l’ai déployé en me reposant sur la configuration RPC de Hardhat : le déroulement est tellement fluide qu’on pourrait s’y méprendre — c’est presque pareil que d’écrire du Solidity sur Arbitrum ou Optimism.
Mais dès que je commence à faire du stress test sur des grosses positions cachées et la génération de preuves d’état hors chaîne, la fracture se fait ressentir.
Sur une blockchain, jouer de la finance, les douleurs sont trop réelles. La semaine dernière, j’ai discuté avec quelques amis qui font de la transaction de gros blocs ; le consensus général, c’est qu’on ne peut vraiment pas cacher ses cartes on-chain. Tu mets un gros ordre, ou tu ajustas une position, et en quelques secondes tout le monde — des robots MEV du réseau entier — se jette dessus : les dessous sont découverts, complètement.
Et si on veut vraiment leur faire utiliser des solutions de mixing totalement anonymes, la partie conformité juridique passe directement au vote “non”. Donc la pile de Dusk, avec son “compliance programmable + profondeur d’un carnet d’ordres caché”, touche vraiment le point faible des gros capitaux : elle ne protège pas contre les audits de régulateurs, elle protège seulement contre l’espionnage par les contreparties.
Cela dit, en mettant de côté ces scénarios brillants, il y a un détail franchement fatal à l’atterrissage : l’expansion de l’état et la consommation de calcul locale. Écrire du Solidity, c’est agréable, mais dès que la logique du contrat implique une vérification complexe de preuves à connaissance nulle, la génération locale des données de witness et les coûts de vérification sur nœud augmentent en flèche. Si, après plusieurs centaines de nœuds de validation, il faut supporter un volume massif de données de liquidation institutionnelle, l’état pourra-t-il suivre ? Et côté interactions on-chain, pour l’instant, à part nous, les développeurs qui bidouillent le testnet, et quelques “chasseurs” de free money, combien d’organisations amènent réellement de la vraie trésorerie, la déposent en staking, et parviennent à trader tout en consommant Gas de façon stable ?
Comprendre la logique, c’est juste la première étape : ne confonds pas vision et repas. Des outils de développement faciles à utiliser peuvent t’aider à attirer les développeurs, mais pour verrouiller les flux de trésorerie réels des institutions sur la chaîne, il faut encore voir, une fois déployé sur le mainnet, les performances réelles lors de grosses liquidations et la façon dont le “sell pressure” est absorbé. Commence par observer avec de petites positions, valide avec de vraies données de combustion de Gas on-chain : c’est l’attitude qu’un ancien joueur devrait adopter. #dusk $DUSK @Dusk_Foundation
Quand vous tradez on-chain ou déployez une application, quel est le problème le plus pénible ? $AAPLB
J’ai branché un contrat de matching simple pour un dark pool sur l’environnement de test de DuskEVM, puis je l’ai déployé en me reposant sur la configuration RPC de Hardhat : le déroulement est tellement fluide qu’on pourrait s’y méprendre — c’est presque pareil que d’écrire du Solidity sur Arbitrum ou Optimism.
Mais dès que je commence à faire du stress test sur des grosses positions cachées et la génération de preuves d’état hors chaîne, la fracture se fait ressentir.
Sur une blockchain, jouer de la finance, les douleurs sont trop réelles. La semaine dernière, j’ai discuté avec quelques amis qui font de la transaction de gros blocs ; le consensus général, c’est qu’on ne peut vraiment pas cacher ses cartes on-chain. Tu mets un gros ordre, ou tu ajustas une position, et en quelques secondes tout le monde — des robots MEV du réseau entier — se jette dessus : les dessous sont découverts, complètement.
Et si on veut vraiment leur faire utiliser des solutions de mixing totalement anonymes, la partie conformité juridique passe directement au vote “non”. Donc la pile de Dusk, avec son “compliance programmable + profondeur d’un carnet d’ordres caché”, touche vraiment le point faible des gros capitaux : elle ne protège pas contre les audits de régulateurs, elle protège seulement contre l’espionnage par les contreparties.
Cela dit, en mettant de côté ces scénarios brillants, il y a un détail franchement fatal à l’atterrissage : l’expansion de l’état et la consommation de calcul locale. Écrire du Solidity, c’est agréable, mais dès que la logique du contrat implique une vérification complexe de preuves à connaissance nulle, la génération locale des données de witness et les coûts de vérification sur nœud augmentent en flèche. Si, après plusieurs centaines de nœuds de validation, il faut supporter un volume massif de données de liquidation institutionnelle, l’état pourra-t-il suivre ? Et côté interactions on-chain, pour l’instant, à part nous, les développeurs qui bidouillent le testnet, et quelques “chasseurs” de free money, combien d’organisations amènent réellement de la vraie trésorerie, la déposent en staking, et parviennent à trader tout en consommant Gas de façon stable ?
Comprendre la logique, c’est juste la première étape : ne confonds pas vision et repas. Des outils de développement faciles à utiliser peuvent t’aider à attirer les développeurs, mais pour verrouiller les flux de trésorerie réels des institutions sur la chaîne, il faut encore voir, une fois déployé sur le mainnet, les performances réelles lors de grosses liquidations et la façon dont le “sell pressure” est absorbé. Commence par observer avec de petites positions, valide avec de vraies données de combustion de Gas on-chain : c’est l’attitude qu’un ancien joueur devrait adopter. #dusk $DUSK @Dusk
Quand vous tradez on-chain ou déployez une application, quel est le problème le plus pénible ? $AAPLB
Mais dès que je commence à faire du stress test sur des grosses positions cachées et la génération de preuves d’état hors chaîne, la fracture se fait ressentir.
Sur une blockchain, jouer de la finance, les douleurs sont trop réelles. La semaine dernière, j’ai discuté avec quelques amis qui font de la transaction de gros blocs ; le consensus général, c’est qu’on ne peut vraiment pas cacher ses cartes on-chain. Tu mets un gros ordre, ou tu ajustas une position, et en quelques secondes tout le monde — des robots MEV du réseau entier — se jette dessus : les dessous sont découverts, complètement.
Et si on veut vraiment leur faire utiliser des solutions de mixing totalement anonymes, la partie conformité juridique passe directement au vote “non”. Donc la pile de Dusk, avec son “compliance programmable + profondeur d’un carnet d’ordres caché”, touche vraiment le point faible des gros capitaux : elle ne protège pas contre les audits de régulateurs, elle protège seulement contre l’espionnage par les contreparties.
Cela dit, en mettant de côté ces scénarios brillants, il y a un détail franchement fatal à l’atterrissage : l’expansion de l’état et la consommation de calcul locale. Écrire du Solidity, c’est agréable, mais dès que la logique du contrat implique une vérification complexe de preuves à connaissance nulle, la génération locale des données de witness et les coûts de vérification sur nœud augmentent en flèche. Si, après plusieurs centaines de nœuds de validation, il faut supporter un volume massif de données de liquidation institutionnelle, l’état pourra-t-il suivre ? Et côté interactions on-chain, pour l’instant, à part nous, les développeurs qui bidouillent le testnet, et quelques “chasseurs” de free money, combien d’organisations amènent réellement de la vraie trésorerie, la déposent en staking, et parviennent à trader tout en consommant Gas de façon stable ?
Comprendre la logique, c’est juste la première étape : ne confonds pas vision et repas. Des outils de développement faciles à utiliser peuvent t’aider à attirer les développeurs, mais pour verrouiller les flux de trésorerie réels des institutions sur la chaîne, il faut encore voir, une fois déployé sur le mainnet, les performances réelles lors de grosses liquidations et la façon dont le “sell pressure” est absorbé. Commence par observer avec de petites positions, valide avec de vraies données de combustion de Gas on-chain : c’est l’attitude qu’un ancien joueur devrait adopter. #dusk $DUSK @Dusk
Quand vous tradez on-chain ou déployez une application, quel est le problème le plus pénible ? $AAPLB
大额挂单被 MEV 夹子无情套利,底牌全裸
34%
隐私协议不合规,随时面临黑钱与监管冻结风险
33%
交互 Gas 费太贵,吞吐量跟不上高频交易
0%
各家公链都在重复造轮子,根本没有真正的机构资产
33%
3 Votes • Vote fermé
4
7
533
·
--
Haussier
在用脚本压测 Piecrust 虚拟机和 DuskEVM 的交互流程时,必须承认它的底层解耦做得很聪明。对比 Oasis 依赖 TEE 硬件黑盒或者 Secret Network 那种全局加密状态,它用纯密码学 ZK 证明把公开账本和隐私状态切分得很开,合约开发者调用审计授权接口时不用去啃一套别扭的专用语言,这确实给受监管资产的链上结算搭了个像样的底座。
但只要把并发脚本拉起来,问题就彻底暴露了。
一旦把几笔带有复杂披露规则的屏蔽资产划转塞进同个区块周期,本地证明生成和节点验证的时间就出现剧烈波动。这套机制能证明链在跑,甚至能证明数学逻辑天衣无缝,但根本不能证明真实金融需求形成了闭环。传统券商和做市商要的是毫秒级确定性,而纯 ZK 方案在规避硬件信任的同时,把极其沉重的证明算力甩给了客户端与验证节点。真遇到极端行情的清算踩踏,这种延迟足以让任何机构级撮合瞬间瘫痪。
归因拆开来看,现在账面上好看的交互流水,绝大部分只是开发者和节点在自娱自乐地跑测试用例,完全没有承载哪怕一笔涉及真实违约、强制划转的重度资产交易。
想验证它到底能不能成,别看官方公布的累计交互总数,那不过是蓄水池里的静态死水,盯紧大额转账时证明生成的延迟上界,以及每天新增的真实机构结算水流。如果高并发下延迟降不下来,它充其量就是个摆在展厅里的精密密码学玩具,离承载大资金还隔着几道难以逾越的工程鸿沟。
做个小调查,大家觉得合规隐私链落地最大的死穴在哪里?#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
在用脚本压测 Piecrust 虚拟机和 DuskEVM 的交互流程时,必须承认它的底层解耦做得很聪明。对比 Oasis 依赖 TEE 硬件黑盒或者 Secret Network 那种全局加密状态,它用纯密码学 ZK 证明把公开账本和隐私状态切分得很开,合约开发者调用审计授权接口时不用去啃一套别扭的专用语言,这确实给受监管资产的链上结算搭了个像样的底座。
但只要把并发脚本拉起来,问题就彻底暴露了。
一旦把几笔带有复杂披露规则的屏蔽资产划转塞进同个区块周期,本地证明生成和节点验证的时间就出现剧烈波动。这套机制能证明链在跑,甚至能证明数学逻辑天衣无缝,但根本不能证明真实金融需求形成了闭环。传统券商和做市商要的是毫秒级确定性,而纯 ZK 方案在规避硬件信任的同时,把极其沉重的证明算力甩给了客户端与验证节点。真遇到极端行情的清算踩踏,这种延迟足以让任何机构级撮合瞬间瘫痪。
归因拆开来看,现在账面上好看的交互流水,绝大部分只是开发者和节点在自娱自乐地跑测试用例,完全没有承载哪怕一笔涉及真实违约、强制划转的重度资产交易。
想验证它到底能不能成,别看官方公布的累计交互总数,那不过是蓄水池里的静态死水,盯紧大额转账时证明生成的延迟上界,以及每天新增的真实机构结算水流。如果高并发下延迟降不下来,它充其量就是个摆在展厅里的精密密码学玩具,离承载大资金还隔着几道难以逾越的工程鸿沟。
做个小调查,大家觉得合规隐私链落地最大的死穴在哪里?#dusk $DUSK @Dusk
但只要把并发脚本拉起来,问题就彻底暴露了。
一旦把几笔带有复杂披露规则的屏蔽资产划转塞进同个区块周期,本地证明生成和节点验证的时间就出现剧烈波动。这套机制能证明链在跑,甚至能证明数学逻辑天衣无缝,但根本不能证明真实金融需求形成了闭环。传统券商和做市商要的是毫秒级确定性,而纯 ZK 方案在规避硬件信任的同时,把极其沉重的证明算力甩给了客户端与验证节点。真遇到极端行情的清算踩踏,这种延迟足以让任何机构级撮合瞬间瘫痪。
归因拆开来看,现在账面上好看的交互流水,绝大部分只是开发者和节点在自娱自乐地跑测试用例,完全没有承载哪怕一笔涉及真实违约、强制划转的重度资产交易。
想验证它到底能不能成,别看官方公布的累计交互总数,那不过是蓄水池里的静态死水,盯紧大额转账时证明生成的延迟上界,以及每天新增的真实机构结算水流。如果高并发下延迟降不下来,它充其量就是个摆在展厅里的精密密码学玩具,离承载大资金还隔着几道难以逾越的工程鸿沟。
做个小调查,大家觉得合规隐私链落地最大的死穴在哪里?#dusk $DUSK @Dusk
算力开销太大,高并发下结算延迟直接劝退机构
72%
传统金融依然更信任私有云,根本没动力上链
14%
监管要求随时冻结召回,与去中心化理念根本冲突
14%
只要工具链打磨顺畅,性能瓶颈早晚会被硬件加速解决
0%
7 Votes • Vote fermé
9
688
·
--
Vérifié
On dirait qu’Ethereum veut en émettre moins. Les gens qui ont misé, attendez avant d’applaudir
Faut-il couper la subvention de staking pour l’ETH ? Comprenez d’abord avant de prendre position
De ce côté d’Ethereum, il y a une proposition qui fait l’objet de calculs sérieux. Le nom est assez sec, mais l’enjeu est énorme : l’EIP-8363.
En gros — aujourd’hui, le taux de staking sur tout le réseau tourne autour de 35 %. L’émission de tokens suit encore l’ancien rythme, ce qui revient à continuer de verser aux stakers une forme de « subvention ». La proposition vise à réduire l’émission d’un cran : dans un scénario extrême, on s’approcherait presque d’une coupe de moitié. À long terme, l’idée est de ramener le taux de staking dans une fourchette de 26 % à 34 %, avec une inflation d’environ 0,3 % à 0,5 %. Traduction en langage humain : le réseau veut imprimer moins, pour que l’ETH soit plus rare ; les dividendes (intérêts) du staking seraient moins attractifs.
À l’heure actuelle, l’ETH est à un peu plus de 2 500, et les ETF continuent d’entrer des flux : en surface, tout a l’air positif. Mais si vous êtes un gros staker, l’impression est forcément plus mitigée : l’ETH serait plus rare, donc « ça sonne haussier » ; mais le rendement se compresse, et on a l’impression que quelqu’un touche à votre fromage.
Pour les produits de staking liquide, la pression est encore plus directe : si les gens achètent ce type d’offres, bien souvent, ils achètent avant tout cette petite rémunération.
C’est un débat, pas encore une décision actée. Dans la sphère crypto, on adore entendre « quelqu’un a déposé une proposition » comme « il y aura un fork demain ». Ce qu’il faut vraiment surveiller, c’est : la communauté arrive-t-elle à valider, comment concevoir la période de transition, et est-ce qu’on va d’abord terminer de « fixer les émotions » sur le marché.
À ce niveau autour de 2 500, l’histoire fondamentale devient plus compliquée. Pour la hausse, il peut y avoir des capitaux ; et pour l’évaluation, il faut voir si à l’avenir l’ETH reste surtout « une machine à produire des intérêts », ou s’il devient plutôt « un actif plus rare ».
Vous êtes plutôt camp du staking, ou vous préférez qu’on en émette moins ?
On dirait qu’Ethereum veut en émettre moins. Les gens qui ont misé, attendez avant d’applaudir
Faut-il couper la subvention de staking pour l’ETH ? Comprenez d’abord avant de prendre position
De ce côté d’Ethereum, il y a une proposition qui fait l’objet de calculs sérieux. Le nom est assez sec, mais l’enjeu est énorme : l’EIP-8363.
En gros — aujourd’hui, le taux de staking sur tout le réseau tourne autour de 35 %. L’émission de tokens suit encore l’ancien rythme, ce qui revient à continuer de verser aux stakers une forme de « subvention ». La proposition vise à réduire l’émission d’un cran : dans un scénario extrême, on s’approcherait presque d’une coupe de moitié. À long terme, l’idée est de ramener le taux de staking dans une fourchette de 26 % à 34 %, avec une inflation d’environ 0,3 % à 0,5 %. Traduction en langage humain : le réseau veut imprimer moins, pour que l’ETH soit plus rare ; les dividendes (intérêts) du staking seraient moins attractifs.
À l’heure actuelle, l’ETH est à un peu plus de 2 500, et les ETF continuent d’entrer des flux : en surface, tout a l’air positif. Mais si vous êtes un gros staker, l’impression est forcément plus mitigée : l’ETH serait plus rare, donc « ça sonne haussier » ; mais le rendement se compresse, et on a l’impression que quelqu’un touche à votre fromage.
Pour les produits de staking liquide, la pression est encore plus directe : si les gens achètent ce type d’offres, bien souvent, ils achètent avant tout cette petite rémunération.
C’est un débat, pas encore une décision actée. Dans la sphère crypto, on adore entendre « quelqu’un a déposé une proposition » comme « il y aura un fork demain ». Ce qu’il faut vraiment surveiller, c’est : la communauté arrive-t-elle à valider, comment concevoir la période de transition, et est-ce qu’on va d’abord terminer de « fixer les émotions » sur le marché.
À ce niveau autour de 2 500, l’histoire fondamentale devient plus compliquée. Pour la hausse, il peut y avoir des capitaux ; et pour l’évaluation, il faut voir si à l’avenir l’ETH reste surtout « une machine à produire des intérêts », ou s’il devient plutôt « un actif plus rare ».
Vous êtes plutôt camp du staking, ou vous préférez qu’on en émette moins ?
Faut-il couper la subvention de staking pour l’ETH ? Comprenez d’abord avant de prendre position
De ce côté d’Ethereum, il y a une proposition qui fait l’objet de calculs sérieux. Le nom est assez sec, mais l’enjeu est énorme : l’EIP-8363.
En gros — aujourd’hui, le taux de staking sur tout le réseau tourne autour de 35 %. L’émission de tokens suit encore l’ancien rythme, ce qui revient à continuer de verser aux stakers une forme de « subvention ». La proposition vise à réduire l’émission d’un cran : dans un scénario extrême, on s’approcherait presque d’une coupe de moitié. À long terme, l’idée est de ramener le taux de staking dans une fourchette de 26 % à 34 %, avec une inflation d’environ 0,3 % à 0,5 %. Traduction en langage humain : le réseau veut imprimer moins, pour que l’ETH soit plus rare ; les dividendes (intérêts) du staking seraient moins attractifs.
À l’heure actuelle, l’ETH est à un peu plus de 2 500, et les ETF continuent d’entrer des flux : en surface, tout a l’air positif. Mais si vous êtes un gros staker, l’impression est forcément plus mitigée : l’ETH serait plus rare, donc « ça sonne haussier » ; mais le rendement se compresse, et on a l’impression que quelqu’un touche à votre fromage.
Pour les produits de staking liquide, la pression est encore plus directe : si les gens achètent ce type d’offres, bien souvent, ils achètent avant tout cette petite rémunération.
C’est un débat, pas encore une décision actée. Dans la sphère crypto, on adore entendre « quelqu’un a déposé une proposition » comme « il y aura un fork demain ». Ce qu’il faut vraiment surveiller, c’est : la communauté arrive-t-elle à valider, comment concevoir la période de transition, et est-ce qu’on va d’abord terminer de « fixer les émotions » sur le marché.
À ce niveau autour de 2 500, l’histoire fondamentale devient plus compliquée. Pour la hausse, il peut y avoir des capitaux ; et pour l’évaluation, il faut voir si à l’avenir l’ETH reste surtout « une machine à produire des intérêts », ou s’il devient plutôt « un actif plus rare ».
Vous êtes plutôt camp du staking, ou vous préférez qu’on en émette moins ?
2
8
1.5k
·
--
Dusk prétend s’appuyer sur le mécanisme SBA (accord byzantin d’isolation) et l’enchère aveugle (Blind Bid). En théorie, des preuves à connaissance nulle permettent de masquer l’identité des nœuds producteurs d’ordres afin d’empêcher les attaques ciblées. Mais en examinant la répartition réelle des mises des nœuds, on constate que le seuil de validation (allant jusqu’à des dizaines de milliers de tokens et nécessitant une configuration matérielle dédiée) bloque la quasi-totalité des utilisateurs ordinaires. Résultat : ce que l’on appelle un « pool de nœuds de validation anonymes » reste en réalité, sur la durée, cantonné à un intervalle extrêmement étroit de participants effectifs ; la puissance de calcul et les droits de production des blocs sont fortement concentrés entre quelques acteurs majeurs précoces et des nœuds bénéficiant d’un appui officiel.
Cela met en lumière une réalité absurde : une couche 1 destinée à fournir une compensation de confidentialité conforme aux institutions financières traditionnelles, dont le pouvoir de confirmation final du réseau est en fait détenu par un petit cercle de pools de validation caractérisés par une liquidité extrêmement rare. Ce que veulent les institutions, ce sont l’efficacité juridique incontestable et une base décentralisée immuable, et non un laboratoire fermé dont la finalité peut être retardée à tout moment à cause de la panne de quelques nœuds clés ou d’une collusion.
Plus grave encore : l’impasse du « capital improductif » liée aux revenus de mise. Les soi-disant récompenses de Staking perçues par les nœuds de validation dépendent, dans une large mesure, de modèles d’inflation préétablis et de subventions en tokens, plutôt que d’un partage réel des frais provenant d’interactions d’actifs conformes, de transferts de confidentialité et d’appels de contrats sur la chaîne. Sans véritable activité économique on-chain qui paie la facture, les mises ne génèrent, pour les validateurs, que des tokens d’inflation comptable. Dès qu’un cycle de pression vendeuse survient, ce « budget de sécurité fictif », entretenu uniquement par des subventions en tokens, se heurte instantanément au risque de déport/accumulation de sorties des nœuds (retrait massif de la validation).
Si un réseau de base censé faire tourner des dizaines de milliards d’actifs financiers réels n’a même pas encore réussi à sortir du cycle primitif « s’infliger à soi-même ses propres subventions », alors sa capacité de résistance aux risques est extrêmement fragile. Même si la documentation technique est impeccable, tant que l’écosystème de validation n’a pas mis en place l’autosuffisance grâce aux véritables frais Gas on-chain, il faut rester absolument vigilant face à cette sécurité surévaluée.
Lorsque la sécurité décentralisée d’une chaîne publique conforme dépend entièrement de l’entretien par des tokens d’inflation, pensez-vous qu’elle ait vraiment l’assurance nécessaire pour servir de validation finale aux actifs traditionnels de l’ordre du billion ? #dusk $DUSK @Dusk_Foundation $ETH
{future}(DUSKUSDT)
Dusk prétend s’appuyer sur le mécanisme SBA (accord byzantin d’isolation) et l’enchère aveugle (Blind Bid). En théorie, des preuves à connaissance nulle permettent de masquer l’identité des nœuds producteurs d’ordres afin d’empêcher les attaques ciblées. Mais en examinant la répartition réelle des mises des nœuds, on constate que le seuil de validation (allant jusqu’à des dizaines de milliers de tokens et nécessitant une configuration matérielle dédiée) bloque la quasi-totalité des utilisateurs ordinaires. Résultat : ce que l’on appelle un « pool de nœuds de validation anonymes » reste en réalité, sur la durée, cantonné à un intervalle extrêmement étroit de participants effectifs ; la puissance de calcul et les droits de production des blocs sont fortement concentrés entre quelques acteurs majeurs précoces et des nœuds bénéficiant d’un appui officiel.
Cela met en lumière une réalité absurde : une couche 1 destinée à fournir une compensation de confidentialité conforme aux institutions financières traditionnelles, dont le pouvoir de confirmation final du réseau est en fait détenu par un petit cercle de pools de validation caractérisés par une liquidité extrêmement rare. Ce que veulent les institutions, ce sont l’efficacité juridique incontestable et une base décentralisée immuable, et non un laboratoire fermé dont la finalité peut être retardée à tout moment à cause de la panne de quelques nœuds clés ou d’une collusion.
Plus grave encore : l’impasse du « capital improductif » liée aux revenus de mise. Les soi-disant récompenses de Staking perçues par les nœuds de validation dépendent, dans une large mesure, de modèles d’inflation préétablis et de subventions en tokens, plutôt que d’un partage réel des frais provenant d’interactions d’actifs conformes, de transferts de confidentialité et d’appels de contrats sur la chaîne. Sans véritable activité économique on-chain qui paie la facture, les mises ne génèrent, pour les validateurs, que des tokens d’inflation comptable. Dès qu’un cycle de pression vendeuse survient, ce « budget de sécurité fictif », entretenu uniquement par des subventions en tokens, se heurte instantanément au risque de déport/accumulation de sorties des nœuds (retrait massif de la validation).
Si un réseau de base censé faire tourner des dizaines de milliards d’actifs financiers réels n’a même pas encore réussi à sortir du cycle primitif « s’infliger à soi-même ses propres subventions », alors sa capacité de résistance aux risques est extrêmement fragile. Même si la documentation technique est impeccable, tant que l’écosystème de validation n’a pas mis en place l’autosuffisance grâce aux véritables frais Gas on-chain, il faut rester absolument vigilant face à cette sécurité surévaluée.
Lorsque la sécurité décentralisée d’une chaîne publique conforme dépend entièrement de l’entretien par des tokens d’inflation, pensez-vous qu’elle ait vraiment l’assurance nécessaire pour servir de validation finale aux actifs traditionnels de l’ordre du billion ? #dusk $DUSK @Dusk $ETH
Cela met en lumière une réalité absurde : une couche 1 destinée à fournir une compensation de confidentialité conforme aux institutions financières traditionnelles, dont le pouvoir de confirmation final du réseau est en fait détenu par un petit cercle de pools de validation caractérisés par une liquidité extrêmement rare. Ce que veulent les institutions, ce sont l’efficacité juridique incontestable et une base décentralisée immuable, et non un laboratoire fermé dont la finalité peut être retardée à tout moment à cause de la panne de quelques nœuds clés ou d’une collusion.
Plus grave encore : l’impasse du « capital improductif » liée aux revenus de mise. Les soi-disant récompenses de Staking perçues par les nœuds de validation dépendent, dans une large mesure, de modèles d’inflation préétablis et de subventions en tokens, plutôt que d’un partage réel des frais provenant d’interactions d’actifs conformes, de transferts de confidentialité et d’appels de contrats sur la chaîne. Sans véritable activité économique on-chain qui paie la facture, les mises ne génèrent, pour les validateurs, que des tokens d’inflation comptable. Dès qu’un cycle de pression vendeuse survient, ce « budget de sécurité fictif », entretenu uniquement par des subventions en tokens, se heurte instantanément au risque de déport/accumulation de sorties des nœuds (retrait massif de la validation).
Si un réseau de base censé faire tourner des dizaines de milliards d’actifs financiers réels n’a même pas encore réussi à sortir du cycle primitif « s’infliger à soi-même ses propres subventions », alors sa capacité de résistance aux risques est extrêmement fragile. Même si la documentation technique est impeccable, tant que l’écosystème de validation n’a pas mis en place l’autosuffisance grâce aux véritables frais Gas on-chain, il faut rester absolument vigilant face à cette sécurité surévaluée.
Lorsque la sécurité décentralisée d’une chaîne publique conforme dépend entièrement de l’entretien par des tokens d’inflation, pensez-vous qu’elle ait vraiment l’assurance nécessaire pour servir de validation finale aux actifs traditionnels de l’ordre du billion ? #dusk $DUSK @Dusk $ETH
1
5
441
·
--
Haussier
J'ai essayé de déployer un simple smart contract de dividendes conformes sur un réseau de test, et en même temps j'ai simulé la logique de répartition des tokens tokenisés (sécuritisés).
Franchement, la sensation de fluidité avec le VM Piecrust de Dusk est vraiment très agréable. Avant, quand je bidouillais certains smart contracts sur des chaînes ZK, il suffisait de confirmer localement pour voir les cœurs CPU monter instantanément à 100%, le ventilateur du carnet se mettre à hurler, et il fallait même attendre plusieurs secondes pour que la preuve soit calculée en direct. Mais cette fois, sur Dusk, en interaction, l’aveuglement du transfert, depuis la génération de la preuve jusqu’à la vérification locale, s’est terminé presque en une fraction de seconde. L’occupation mémoire est restée stable, au point que je me suis demandé si le code avait même déclenché un calcul ZK.
Ce type de design qui verrouille étroitement la vérification d’état et l’emboîtement avec le WASM est vraiment efficace : il réduit considérablement la charge matérielle pour les nœuds légers, et même de simples machines de bureau peuvent facilement rester allumées pour faire la vérification.
Cependant, quand je pousse la réflexion sur des cas d’usage plus en profondeur, notamment pour le règlement des dividendes d’actifs commerciaux dans la réalité, le problème devient vite douloureux.
Dans une logique commerciale réelle, une institution émet un token conforme : il ne suffit pas de vérifier la qualification de conformité du détenteur ; il faut aussi, en fonction de la réalité fiscale (déductions), des mécanismes de gel/déverrouillage dynamique, voire d’audits « en transparence » (découpage/traçage), ajuster les règles de distribution de manière dynamique. Dusk résout parfaitement, avec des preuves à connaissance zéro, le dilemme « valider la conformité sans divulguer la confidentialité ». C’est très séduisant. Mais quand on passe à l’exécution concrète, les organismes d’audit hors chaîne ne peuvent tout simplement pas te fournir une preuve signée chaque seconde, et les changements de politique de conformité dans le monde réel sont en plus en retard et dans la confusion.
Cela crée facilement une situation particulièrement gênante : le moteur on-chain est aussi rapide qu’une voiture de sport, mais les données des deux côtés doivent encore être alimentées à l’intérieur par des processus manuels, ceux des institutions traditionnelles. Si, une fois les actifs tokenisés, ils ne peuvent être utilisés que dans un tout petit périmètre de liste blanche d’accès, et si des capitaux externes vraiment importants ne peuvent pas entrer, alors les particuliers, habitués à l’arbitrage sans friction, vont aussi trouver l’interaction trop pénible. Et même avec une excellente base de calcul privé, cela peut très vite se transformer en îlot d’illiquidité.
Construire des infrastructures se passe souvent ainsi : d’abord, faire tourner le code, réduire les coûts d’exécution pour garantir un minimum, puis seulement après on voit si on peut réellement capter le gros gâteau des RWA. Le point clé, c’est la manière dont il parvient à intégrer, avec une friction minimale, toute cette pile de procédures de conformité « comptablement chaotiques » hors chaîne dans ce joli protocole ZK.
Selon toi, c’est quoi le facteur le plus crucial qui décide de la vie ou de la mort d’un projet ? #dusk $DUSK @Dusk_Foundation $BNB
{future}(DUSKUSDT)
J'ai essayé de déployer un simple smart contract de dividendes conformes sur un réseau de test, et en même temps j'ai simulé la logique de répartition des tokens tokenisés (sécuritisés).
Franchement, la sensation de fluidité avec le VM Piecrust de Dusk est vraiment très agréable. Avant, quand je bidouillais certains smart contracts sur des chaînes ZK, il suffisait de confirmer localement pour voir les cœurs CPU monter instantanément à 100%, le ventilateur du carnet se mettre à hurler, et il fallait même attendre plusieurs secondes pour que la preuve soit calculée en direct. Mais cette fois, sur Dusk, en interaction, l’aveuglement du transfert, depuis la génération de la preuve jusqu’à la vérification locale, s’est terminé presque en une fraction de seconde. L’occupation mémoire est restée stable, au point que je me suis demandé si le code avait même déclenché un calcul ZK.
Ce type de design qui verrouille étroitement la vérification d’état et l’emboîtement avec le WASM est vraiment efficace : il réduit considérablement la charge matérielle pour les nœuds légers, et même de simples machines de bureau peuvent facilement rester allumées pour faire la vérification.
Cependant, quand je pousse la réflexion sur des cas d’usage plus en profondeur, notamment pour le règlement des dividendes d’actifs commerciaux dans la réalité, le problème devient vite douloureux.
Dans une logique commerciale réelle, une institution émet un token conforme : il ne suffit pas de vérifier la qualification de conformité du détenteur ; il faut aussi, en fonction de la réalité fiscale (déductions), des mécanismes de gel/déverrouillage dynamique, voire d’audits « en transparence » (découpage/traçage), ajuster les règles de distribution de manière dynamique. Dusk résout parfaitement, avec des preuves à connaissance zéro, le dilemme « valider la conformité sans divulguer la confidentialité ». C’est très séduisant. Mais quand on passe à l’exécution concrète, les organismes d’audit hors chaîne ne peuvent tout simplement pas te fournir une preuve signée chaque seconde, et les changements de politique de conformité dans le monde réel sont en plus en retard et dans la confusion.
Cela crée facilement une situation particulièrement gênante : le moteur on-chain est aussi rapide qu’une voiture de sport, mais les données des deux côtés doivent encore être alimentées à l’intérieur par des processus manuels, ceux des institutions traditionnelles. Si, une fois les actifs tokenisés, ils ne peuvent être utilisés que dans un tout petit périmètre de liste blanche d’accès, et si des capitaux externes vraiment importants ne peuvent pas entrer, alors les particuliers, habitués à l’arbitrage sans friction, vont aussi trouver l’interaction trop pénible. Et même avec une excellente base de calcul privé, cela peut très vite se transformer en îlot d’illiquidité.
Construire des infrastructures se passe souvent ainsi : d’abord, faire tourner le code, réduire les coûts d’exécution pour garantir un minimum, puis seulement après on voit si on peut réellement capter le gros gâteau des RWA. Le point clé, c’est la manière dont il parvient à intégrer, avec une friction minimale, toute cette pile de procédures de conformité « comptablement chaotiques » hors chaîne dans ce joli protocole ZK.
Selon toi, c’est quoi le facteur le plus crucial qui décide de la vie ou de la mort d’un projet ? #dusk $DUSK @Dusk $BNB
Franchement, la sensation de fluidité avec le VM Piecrust de Dusk est vraiment très agréable. Avant, quand je bidouillais certains smart contracts sur des chaînes ZK, il suffisait de confirmer localement pour voir les cœurs CPU monter instantanément à 100%, le ventilateur du carnet se mettre à hurler, et il fallait même attendre plusieurs secondes pour que la preuve soit calculée en direct. Mais cette fois, sur Dusk, en interaction, l’aveuglement du transfert, depuis la génération de la preuve jusqu’à la vérification locale, s’est terminé presque en une fraction de seconde. L’occupation mémoire est restée stable, au point que je me suis demandé si le code avait même déclenché un calcul ZK.
Ce type de design qui verrouille étroitement la vérification d’état et l’emboîtement avec le WASM est vraiment efficace : il réduit considérablement la charge matérielle pour les nœuds légers, et même de simples machines de bureau peuvent facilement rester allumées pour faire la vérification.
Cependant, quand je pousse la réflexion sur des cas d’usage plus en profondeur, notamment pour le règlement des dividendes d’actifs commerciaux dans la réalité, le problème devient vite douloureux.
Dans une logique commerciale réelle, une institution émet un token conforme : il ne suffit pas de vérifier la qualification de conformité du détenteur ; il faut aussi, en fonction de la réalité fiscale (déductions), des mécanismes de gel/déverrouillage dynamique, voire d’audits « en transparence » (découpage/traçage), ajuster les règles de distribution de manière dynamique. Dusk résout parfaitement, avec des preuves à connaissance zéro, le dilemme « valider la conformité sans divulguer la confidentialité ». C’est très séduisant. Mais quand on passe à l’exécution concrète, les organismes d’audit hors chaîne ne peuvent tout simplement pas te fournir une preuve signée chaque seconde, et les changements de politique de conformité dans le monde réel sont en plus en retard et dans la confusion.
Cela crée facilement une situation particulièrement gênante : le moteur on-chain est aussi rapide qu’une voiture de sport, mais les données des deux côtés doivent encore être alimentées à l’intérieur par des processus manuels, ceux des institutions traditionnelles. Si, une fois les actifs tokenisés, ils ne peuvent être utilisés que dans un tout petit périmètre de liste blanche d’accès, et si des capitaux externes vraiment importants ne peuvent pas entrer, alors les particuliers, habitués à l’arbitrage sans friction, vont aussi trouver l’interaction trop pénible. Et même avec une excellente base de calcul privé, cela peut très vite se transformer en îlot d’illiquidité.
Construire des infrastructures se passe souvent ainsi : d’abord, faire tourner le code, réduire les coûts d’exécution pour garantir un minimum, puis seulement après on voit si on peut réellement capter le gros gâteau des RWA. Le point clé, c’est la manière dont il parvient à intégrer, avec une friction minimale, toute cette pile de procédures de conformité « comptablement chaotiques » hors chaîne dans ce joli protocole ZK.
Selon toi, c’est quoi le facteur le plus crucial qui décide de la vie ou de la mort d’un projet ? #dusk $DUSK @Dusk $BNB
底层隐私证明的执行速度与 Gas 成本
67%
传统金融机构的合规准入与通道打通
22%
代币上链后的实际交易深度与流动性
11%
9 Votes • Vote fermé
5
1
10
1.1k
·
--
TRUMP une journée explose : +20 % ; l’équipe transfère aussi des fonds
$TRUMP a encore commencé à devenir complètement fou.
Le prix actuel est d’environ 2,3 $, hausse de plus de 20 % sur 24 heures, et les transactions ont directement atteint un volume de l’ordre de 2 milliards de dollars. Sur le marché, on a aussi entendu des rumeurs du type « il va encore sortir une nouvelle pièce », mais cette fois, le démenti est venu directement de la famille de l’intéressé. La pièce, elle, a quand même pris l’envol — comme toujours. Un exemple typique de pièce-mème politique : peu importe si la nouvelle est vraie ou fausse, quand l’émotion est là, ça décolle.
Mais fais attention à un détail très « sale » : l’équipe a transféré environ 646 000 unités de $TRUMP depuis son adresse. En se basant sur le prix du marché, cela représente environ 15,5 millions de dollars. Les envoyer vers une plateforme d’échange ne veut pas forcément dire qu’ils vont les vendre, mais le fait d’observer ce mouvement pendant un jour de hausse aussi brutale, ça sent mauvais. Beaucoup ne regardent que la bougie (les K lines) qui monte, mais ne voient pas que les jetons changent de portefeuille.
Les memecoins, je ne te parle jamais d’investissement de valeur : je ne parle que d’une chose — la liquidité arrive vite, et repart encore plus vite. Si tu veux jouer, considère ça comme des « futures sur l’émotion » : fixe tes niveaux de take profit et de stop loss, et ne mets pas l’argent destiné aux repas de la maison dans la balance. Quand ça monte de 20 %, tout le monde est un génie ; quand ça corrige de 20 %, c’est là que tu découvriras qui tu es vraiment.
TRUMP une journée explose : +20 % ; l’équipe transfère aussi des fonds
$TRUMP a encore commencé à devenir complètement fou.
Le prix actuel est d’environ 2,3 $, hausse de plus de 20 % sur 24 heures, et les transactions ont directement atteint un volume de l’ordre de 2 milliards de dollars. Sur le marché, on a aussi entendu des rumeurs du type « il va encore sortir une nouvelle pièce », mais cette fois, le démenti est venu directement de la famille de l’intéressé. La pièce, elle, a quand même pris l’envol — comme toujours. Un exemple typique de pièce-mème politique : peu importe si la nouvelle est vraie ou fausse, quand l’émotion est là, ça décolle.
Mais fais attention à un détail très « sale » : l’équipe a transféré environ 646 000 unités de $TRUMP depuis son adresse. En se basant sur le prix du marché, cela représente environ 15,5 millions de dollars. Les envoyer vers une plateforme d’échange ne veut pas forcément dire qu’ils vont les vendre, mais le fait d’observer ce mouvement pendant un jour de hausse aussi brutale, ça sent mauvais. Beaucoup ne regardent que la bougie (les K lines) qui monte, mais ne voient pas que les jetons changent de portefeuille.
Les memecoins, je ne te parle jamais d’investissement de valeur : je ne parle que d’une chose — la liquidité arrive vite, et repart encore plus vite. Si tu veux jouer, considère ça comme des « futures sur l’émotion » : fixe tes niveaux de take profit et de stop loss, et ne mets pas l’argent destiné aux repas de la maison dans la balance. Quand ça monte de 20 %, tout le monde est un génie ; quand ça corrige de 20 %, c’est là que tu découvriras qui tu es vraiment.
$TRUMP a encore commencé à devenir complètement fou.
Le prix actuel est d’environ 2,3 $, hausse de plus de 20 % sur 24 heures, et les transactions ont directement atteint un volume de l’ordre de 2 milliards de dollars. Sur le marché, on a aussi entendu des rumeurs du type « il va encore sortir une nouvelle pièce », mais cette fois, le démenti est venu directement de la famille de l’intéressé. La pièce, elle, a quand même pris l’envol — comme toujours. Un exemple typique de pièce-mème politique : peu importe si la nouvelle est vraie ou fausse, quand l’émotion est là, ça décolle.
Mais fais attention à un détail très « sale » : l’équipe a transféré environ 646 000 unités de $TRUMP depuis son adresse. En se basant sur le prix du marché, cela représente environ 15,5 millions de dollars. Les envoyer vers une plateforme d’échange ne veut pas forcément dire qu’ils vont les vendre, mais le fait d’observer ce mouvement pendant un jour de hausse aussi brutale, ça sent mauvais. Beaucoup ne regardent que la bougie (les K lines) qui monte, mais ne voient pas que les jetons changent de portefeuille.
Les memecoins, je ne te parle jamais d’investissement de valeur : je ne parle que d’une chose — la liquidité arrive vite, et repart encore plus vite. Si tu veux jouer, considère ça comme des « futures sur l’émotion » : fixe tes niveaux de take profit et de stop loss, et ne mets pas l’argent destiné aux repas de la maison dans la balance. Quand ça monte de 20 %, tout le monde est un génie ; quand ça corrige de 20 %, c’est là que tu découvriras qui tu es vraiment.
1
3
4k
·
--
Haussier
Le « coût bas et la certitude » recherchés par la compensation de titres conforme entrent en contradiction fondamentale avec la « spéculation volatile » rendue possible par les jetons natifs de la chaîne publique en tant que moyen de paiement (Gas). La communauté porte souvent son attention sur la fréquence d’utilisation des réseaux sous-jacents permise par NPEX et par la mise en chaîne de titres traditionnels, mais, d’un point de vue d’ingénierie financière réelle, les systèmes de compensation de niveau institutionnel sont extrêmement sensibles aux fluctuations des coûts. Dans son architecture, Dusk s’appuie sur le mécanisme d’Attestation Succinct (SA) et sur sa propre machine virtuelle Piecrust afin de soutenir la compensation conforme de DuskDS. Les frais de transaction et le stockage d’état sont directement ancrés aux jetons natifs. Lorsque la spéculation du marché entraîne une forte volatilité du prix des jetons, si une entreprise émet une dette obligataire conforme de plusieurs dizaines de millions d’euros, les coûts de preuve on-chain sur l’ensemble du cycle de vie et de compensation des dividendes deviennent alors des variables totalement imprévisibles.
Le cœur du problème réside dans un mauvais alignement des incitations. Les institutions financières réglementées traditionnelles (détenteurs d’une licence MTF) ont besoin d’un service de tenue de registres de type SaaS, transparent et à taux fixe. En revanche, les nœuds de consensus d’une chaîne publique s’appuient sur la hausse de la valeur des jetons et sur des revenus de Gas dynamiques pour maintenir la puissance de calcul décentralisée et la sécurité du blocage. Si l’autorité réduit de force, via des paramètres on-chain, les frais de compensation conformes pour complaire aux courtiers traditionnels, le modèle économique des nœuds de validation sera fortement affaibli ; à l’inverse, si l’on laisse les acteurs du marché faire grimper les coûts de compensation, les actifs financiers traditionnels n’auront aucune raison de rendre la logique de cession de manière récurrente et standardisée compatible avec la chaîne.
Ce qui est encore plus inquiétant, c’est le risque de monopole institutionnalisé de la mise en gage et de la gouvernance. Afin de répondre aux exigences de responsabilité réglementaire en Europe concernant le blanchiment d’argent et les événements de « cygne noir », les nœuds participant à la validation des blocs du cœur de DuskDS doivent inévitablement passer des vérifications de qualification. Cela entraîne directement une inclinaison progressive du mécanisme natif PoS vers quelques nœuds d’alliance disposant de licences pour monnaies fiduciaires et de capacités d’audit de conformité. Quand la mise en gage des particuliers devient un simple outil de rendement, et que le pouvoir discrétionnaire réel des règles de consensus est resserré par ces nœuds institutionnels, le réseau construit-il véritablement une infrastructure financière décentralisée ouverte, ou bien n’est-il qu’un Web3 qui habille un réseau intranet de compensation traditionnelle doté d’un seuil d’accès plus élevé ?
La conformité de niveau financier ne signifie pas qu’on peut ignorer le « bourrage » (involution) de la tokenomics sous-jacente. Quand un actif natif doit à la fois servir de carburant pour une chaîne publique résistante à la censure et agir comme agent lubrifiant d’une compensation stable sous un cadre de forte régulation, il est difficile que les logiques de captation de valeur de ces deux rôles soient compatibles durablement au sein d’un même modèle de jeton.
#dusk $DUSK @Dusk_Foundation $ZEC
Le « coût bas et la certitude » recherchés par la compensation de titres conforme entrent en contradiction fondamentale avec la « spéculation volatile » rendue possible par les jetons natifs de la chaîne publique en tant que moyen de paiement (Gas). La communauté porte souvent son attention sur la fréquence d’utilisation des réseaux sous-jacents permise par NPEX et par la mise en chaîne de titres traditionnels, mais, d’un point de vue d’ingénierie financière réelle, les systèmes de compensation de niveau institutionnel sont extrêmement sensibles aux fluctuations des coûts. Dans son architecture, Dusk s’appuie sur le mécanisme d’Attestation Succinct (SA) et sur sa propre machine virtuelle Piecrust afin de soutenir la compensation conforme de DuskDS. Les frais de transaction et le stockage d’état sont directement ancrés aux jetons natifs. Lorsque la spéculation du marché entraîne une forte volatilité du prix des jetons, si une entreprise émet une dette obligataire conforme de plusieurs dizaines de millions d’euros, les coûts de preuve on-chain sur l’ensemble du cycle de vie et de compensation des dividendes deviennent alors des variables totalement imprévisibles.
Le cœur du problème réside dans un mauvais alignement des incitations. Les institutions financières réglementées traditionnelles (détenteurs d’une licence MTF) ont besoin d’un service de tenue de registres de type SaaS, transparent et à taux fixe. En revanche, les nœuds de consensus d’une chaîne publique s’appuient sur la hausse de la valeur des jetons et sur des revenus de Gas dynamiques pour maintenir la puissance de calcul décentralisée et la sécurité du blocage. Si l’autorité réduit de force, via des paramètres on-chain, les frais de compensation conformes pour complaire aux courtiers traditionnels, le modèle économique des nœuds de validation sera fortement affaibli ; à l’inverse, si l’on laisse les acteurs du marché faire grimper les coûts de compensation, les actifs financiers traditionnels n’auront aucune raison de rendre la logique de cession de manière récurrente et standardisée compatible avec la chaîne.
Ce qui est encore plus inquiétant, c’est le risque de monopole institutionnalisé de la mise en gage et de la gouvernance. Afin de répondre aux exigences de responsabilité réglementaire en Europe concernant le blanchiment d’argent et les événements de « cygne noir », les nœuds participant à la validation des blocs du cœur de DuskDS doivent inévitablement passer des vérifications de qualification. Cela entraîne directement une inclinaison progressive du mécanisme natif PoS vers quelques nœuds d’alliance disposant de licences pour monnaies fiduciaires et de capacités d’audit de conformité. Quand la mise en gage des particuliers devient un simple outil de rendement, et que le pouvoir discrétionnaire réel des règles de consensus est resserré par ces nœuds institutionnels, le réseau construit-il véritablement une infrastructure financière décentralisée ouverte, ou bien n’est-il qu’un Web3 qui habille un réseau intranet de compensation traditionnelle doté d’un seuil d’accès plus élevé ?
La conformité de niveau financier ne signifie pas qu’on peut ignorer le « bourrage » (involution) de la tokenomics sous-jacente. Quand un actif natif doit à la fois servir de carburant pour une chaîne publique résistante à la censure et agir comme agent lubrifiant d’une compensation stable sous un cadre de forte régulation, il est difficile que les logiques de captation de valeur de ces deux rôles soient compatibles durablement au sein d’un même modèle de jeton.
#dusk $DUSK @Dusk $ZEC
Le cœur du problème réside dans un mauvais alignement des incitations. Les institutions financières réglementées traditionnelles (détenteurs d’une licence MTF) ont besoin d’un service de tenue de registres de type SaaS, transparent et à taux fixe. En revanche, les nœuds de consensus d’une chaîne publique s’appuient sur la hausse de la valeur des jetons et sur des revenus de Gas dynamiques pour maintenir la puissance de calcul décentralisée et la sécurité du blocage. Si l’autorité réduit de force, via des paramètres on-chain, les frais de compensation conformes pour complaire aux courtiers traditionnels, le modèle économique des nœuds de validation sera fortement affaibli ; à l’inverse, si l’on laisse les acteurs du marché faire grimper les coûts de compensation, les actifs financiers traditionnels n’auront aucune raison de rendre la logique de cession de manière récurrente et standardisée compatible avec la chaîne.
Ce qui est encore plus inquiétant, c’est le risque de monopole institutionnalisé de la mise en gage et de la gouvernance. Afin de répondre aux exigences de responsabilité réglementaire en Europe concernant le blanchiment d’argent et les événements de « cygne noir », les nœuds participant à la validation des blocs du cœur de DuskDS doivent inévitablement passer des vérifications de qualification. Cela entraîne directement une inclinaison progressive du mécanisme natif PoS vers quelques nœuds d’alliance disposant de licences pour monnaies fiduciaires et de capacités d’audit de conformité. Quand la mise en gage des particuliers devient un simple outil de rendement, et que le pouvoir discrétionnaire réel des règles de consensus est resserré par ces nœuds institutionnels, le réseau construit-il véritablement une infrastructure financière décentralisée ouverte, ou bien n’est-il qu’un Web3 qui habille un réseau intranet de compensation traditionnelle doté d’un seuil d’accès plus élevé ?
La conformité de niveau financier ne signifie pas qu’on peut ignorer le « bourrage » (involution) de la tokenomics sous-jacente. Quand un actif natif doit à la fois servir de carburant pour une chaîne publique résistante à la censure et agir comme agent lubrifiant d’une compensation stable sous un cadre de forte régulation, il est difficile que les logiques de captation de valeur de ces deux rôles soient compatibles durablement au sein d’un même modèle de jeton.
#dusk $DUSK @Dusk $ZEC
5
1.2k
·
--
J’ai relu et disséqué en profondeur la partie de la documentation technique sur les environnements d’exécution à double piste, et j’ai découvert un design plus profond.
D’un côté, l’officialisation met l’accent sur la confidentialité native fondée sur le modèle Phoenix (Zedger) : en masquant le UTXO et les preuves à connaissance nulle, on atteint la confidentialité au niveau du protocole ; de l’autre, afin de profiter des retombées du développement dans l’écosystème Ethereum, elle a lancé DuskEVM (Hedger), compatible avec Solidity. Or, l’officialisation reconnaît elle-même dans ses divulgations techniques : les limites structurelles du modèle de compte rendent très difficile pour un environnement EVM d’atteindre une anonymité et une confidentialité aussi radicales que celles d’un UTXO natif sous-jacent.
Cela place les développeurs face à un carrefour délicat. Pour gagner du temps avec une chaîne d’outils EVM mature, il faut accepter des compromis sur la profondeur de la confidentialité et sur la conformité ; pour obtenir une confidentialité traçable à la lettre, il faut aller « gratter » le DuskVM natif, dont le seuil d’entrée est plus élevé. Poisson et ours — tirer l’un ou l’autre directement au niveau de l’architecture fait naître cette tension.
En regardant ensuite la logique du staking des nœuds et de la gouvernance du réseau, cette fracture est encore plus évidente. À l’heure actuelle, le réseau fonctionne grâce au consensus Succinct Attestation : un nœud ordinaire peut devenir validateur (Provisioner) en misant seulement 1 000 jetons. Le seuil décentralisé pour émettre des blocs semble très accessible, mais les canaux d’actifs RWA vraiment précieux, l’accès aux licences NPEX et la vérification des identités conformes sont entièrement contrôlés par les institutions.
On obtient alors une situation assez singulière : les particuliers misent honnêtement des jetons au niveau de base pour supporter les coûts de sécurité du réseau, mais la couche de transactions conforme qui génère réellement des flux de trésorerie et un surcroît de valeur — quant à elle — fonctionne avec des règles d’accès et une répartition des gains qui relèvent entièrement des pratiques classiques des banques d’investissement. En bas : un PoS sans permission ; en haut : un club financier fortement autorisé. Comment ces deux logiques finiront-elles par boucler la boucle sur la captation de valeur des jetons, à l’avenir ?
Le discours sur la conformité est certes séduisant, et le cadre MiCA de l’Europe offre effectivement de grands espaces d’imagination pour les chaînes conformes. Mais, à mon avis, se contenter de faire tourner quelques preuves ZK au niveau de base ne suffit pas. Si, dans l’écosystème, les développeurs n’arrivent pas à trouver un équilibre entre la compatibilité EVM et la confidentialité native, et si les porteurs de jetons ordinaires ne peuvent qu’observer, en dehors de la chaîne, les institutions jouer dans leurs canaux exclusifs, alors ces avantages technologiques auront du mal à se transformer spontanément en une activité durable en chaîne.
Je continuerai à suivre l’évolution technique, mais avant d’engager de l’argent « du vrai », il faut d’abord arracher les échardes logiques.
#dusk $DUSK @Dusk_Foundation $ETH
J’ai relu et disséqué en profondeur la partie de la documentation technique sur les environnements d’exécution à double piste, et j’ai découvert un design plus profond.
D’un côté, l’officialisation met l’accent sur la confidentialité native fondée sur le modèle Phoenix (Zedger) : en masquant le UTXO et les preuves à connaissance nulle, on atteint la confidentialité au niveau du protocole ; de l’autre, afin de profiter des retombées du développement dans l’écosystème Ethereum, elle a lancé DuskEVM (Hedger), compatible avec Solidity. Or, l’officialisation reconnaît elle-même dans ses divulgations techniques : les limites structurelles du modèle de compte rendent très difficile pour un environnement EVM d’atteindre une anonymité et une confidentialité aussi radicales que celles d’un UTXO natif sous-jacent.
Cela place les développeurs face à un carrefour délicat. Pour gagner du temps avec une chaîne d’outils EVM mature, il faut accepter des compromis sur la profondeur de la confidentialité et sur la conformité ; pour obtenir une confidentialité traçable à la lettre, il faut aller « gratter » le DuskVM natif, dont le seuil d’entrée est plus élevé. Poisson et ours — tirer l’un ou l’autre directement au niveau de l’architecture fait naître cette tension.
En regardant ensuite la logique du staking des nœuds et de la gouvernance du réseau, cette fracture est encore plus évidente. À l’heure actuelle, le réseau fonctionne grâce au consensus Succinct Attestation : un nœud ordinaire peut devenir validateur (Provisioner) en misant seulement 1 000 jetons. Le seuil décentralisé pour émettre des blocs semble très accessible, mais les canaux d’actifs RWA vraiment précieux, l’accès aux licences NPEX et la vérification des identités conformes sont entièrement contrôlés par les institutions.
On obtient alors une situation assez singulière : les particuliers misent honnêtement des jetons au niveau de base pour supporter les coûts de sécurité du réseau, mais la couche de transactions conforme qui génère réellement des flux de trésorerie et un surcroît de valeur — quant à elle — fonctionne avec des règles d’accès et une répartition des gains qui relèvent entièrement des pratiques classiques des banques d’investissement. En bas : un PoS sans permission ; en haut : un club financier fortement autorisé. Comment ces deux logiques finiront-elles par boucler la boucle sur la captation de valeur des jetons, à l’avenir ?
Le discours sur la conformité est certes séduisant, et le cadre MiCA de l’Europe offre effectivement de grands espaces d’imagination pour les chaînes conformes. Mais, à mon avis, se contenter de faire tourner quelques preuves ZK au niveau de base ne suffit pas. Si, dans l’écosystème, les développeurs n’arrivent pas à trouver un équilibre entre la compatibilité EVM et la confidentialité native, et si les porteurs de jetons ordinaires ne peuvent qu’observer, en dehors de la chaîne, les institutions jouer dans leurs canaux exclusifs, alors ces avantages technologiques auront du mal à se transformer spontanément en une activité durable en chaîne.
Je continuerai à suivre l’évolution technique, mais avant d’engager de l’argent « du vrai », il faut d’abord arracher les échardes logiques.
#dusk $DUSK @Dusk $ETH
D’un côté, l’officialisation met l’accent sur la confidentialité native fondée sur le modèle Phoenix (Zedger) : en masquant le UTXO et les preuves à connaissance nulle, on atteint la confidentialité au niveau du protocole ; de l’autre, afin de profiter des retombées du développement dans l’écosystème Ethereum, elle a lancé DuskEVM (Hedger), compatible avec Solidity. Or, l’officialisation reconnaît elle-même dans ses divulgations techniques : les limites structurelles du modèle de compte rendent très difficile pour un environnement EVM d’atteindre une anonymité et une confidentialité aussi radicales que celles d’un UTXO natif sous-jacent.
Cela place les développeurs face à un carrefour délicat. Pour gagner du temps avec une chaîne d’outils EVM mature, il faut accepter des compromis sur la profondeur de la confidentialité et sur la conformité ; pour obtenir une confidentialité traçable à la lettre, il faut aller « gratter » le DuskVM natif, dont le seuil d’entrée est plus élevé. Poisson et ours — tirer l’un ou l’autre directement au niveau de l’architecture fait naître cette tension.
En regardant ensuite la logique du staking des nœuds et de la gouvernance du réseau, cette fracture est encore plus évidente. À l’heure actuelle, le réseau fonctionne grâce au consensus Succinct Attestation : un nœud ordinaire peut devenir validateur (Provisioner) en misant seulement 1 000 jetons. Le seuil décentralisé pour émettre des blocs semble très accessible, mais les canaux d’actifs RWA vraiment précieux, l’accès aux licences NPEX et la vérification des identités conformes sont entièrement contrôlés par les institutions.
On obtient alors une situation assez singulière : les particuliers misent honnêtement des jetons au niveau de base pour supporter les coûts de sécurité du réseau, mais la couche de transactions conforme qui génère réellement des flux de trésorerie et un surcroît de valeur — quant à elle — fonctionne avec des règles d’accès et une répartition des gains qui relèvent entièrement des pratiques classiques des banques d’investissement. En bas : un PoS sans permission ; en haut : un club financier fortement autorisé. Comment ces deux logiques finiront-elles par boucler la boucle sur la captation de valeur des jetons, à l’avenir ?
Le discours sur la conformité est certes séduisant, et le cadre MiCA de l’Europe offre effectivement de grands espaces d’imagination pour les chaînes conformes. Mais, à mon avis, se contenter de faire tourner quelques preuves ZK au niveau de base ne suffit pas. Si, dans l’écosystème, les développeurs n’arrivent pas à trouver un équilibre entre la compatibilité EVM et la confidentialité native, et si les porteurs de jetons ordinaires ne peuvent qu’observer, en dehors de la chaîne, les institutions jouer dans leurs canaux exclusifs, alors ces avantages technologiques auront du mal à se transformer spontanément en une activité durable en chaîne.
Je continuerai à suivre l’évolution technique, mais avant d’engager de l’argent « du vrai », il faut d’abord arracher les échardes logiques.
#dusk $DUSK @Dusk $ETH
4
8
325
·
--
Haussier
Au cours de ces deux dernières semaines, j’ai jeté par tranches une petite enveloppe de U inutilisée dans plusieurs protocoles à revenu fixe. Après avoir fait un tour complet, l’écart d’expérience est bien plus parlant que de lire des livres blancs.
Avant, j’effectuais des opérations de revenu fixe dans Pendle. Quand le marché subissait une forte volatilité ou que la liquidité était soudainement retirée, je voulais sortir ma position à l’avance pour repasser en cash : le slippage des pools finissait souvent par engloutir une grande partie de l’APY que j’avais pourtant réussi à capter. Du côté de Notional, c’était aussi un peu trop lourd à utiliser : l’efficacité d’utilisation du capital restait toujours un cran en dessous.
Plus tard, j’ai voulu tester le système de matching périodique de TermMax en point à point, et ma première impression a été : c’est jouissif. Il traite chaque date d’échéance comme un carnet d’ordres indépendant. Qu’on emprunte du U en utilisant du LST, ou qu’on prête des fonds pour encaisser les intérêts, le taux est fixé dès l’instant où l’ordre est exécuté.
Pour quelqu’un comme moi, qui veut gagner des intérêts plutôt stables sans avoir à surveiller chaque jour les tableaux pour estimer un APY variable, pouvoir inscrire dans son livre de comptes un chiffre de rendement pour la fin d’un mois futur, ça soulage vraiment.
Mais après l’avoir utilisé plus longtemps, j’ai remarqué un détail assez contre-intuitif.
Beaucoup de gens empruntent pour miner ou augmenter leur levier : ce qu’ils redoutent le plus, c’est d’être liquidés par un insert en pleine nuit, du jour au lendemain. Dans le modèle traditionnel des pools, tant que le robot de liquidation détecte ta ligne de liquidation, en une seconde, il peut réduire ta position en miettes. Mais dans TermMax, avec cette structure d’échéance en point à point, tant que l’emprunteur rembourse principal et intérêts le jour de l’échéance, même si le prix traverse en cours de route la zone de sécurité théorique, le protocole ne te liquidait pas directement à mi-parcours.
L’aspect “double tranchant” se trouve justement là. Pour l’emprunteur, c’est comme bénéficier d’une « période avec joker », évitant la catastrophe d’une liquidation déclenchée par un insert malveillant ; mais à l’inverse, du point de vue du prêteur, la sécurité de ton principal dépend entièrement de l’état de règlement à la date d’échéance. Si les actifs sous-jacents chutent en douceur tout au long de la période, et que l’emprunteur fait défaut avant l’échéance sur le U emprunté, ce que tu récupères, ce n’est plus que tout un lot de garanties qui auront fondu.
Ainsi, la “patate chaude” de risque de liquidation côté système, autrefois supportée par le mécanisme, est astucieusement transformée en un risque que le prêteur doit évaluer lui-même : la crédibilité de la contrepartie et le risque lié aux actifs prêtés. Si tu oses prêter du U, tu dois connaître le vrai niveau de risque de cette garantie, plutôt que de croire aveuglément qu’il y a un “ange gardien” côté protocole.
Dans quel scénario est-ce que tu serais le plus disposé à prêter de l’argent ? #termmax @termmax $SOL
{spot}(SOLUSDT)
Au cours de ces deux dernières semaines, j’ai jeté par tranches une petite enveloppe de U inutilisée dans plusieurs protocoles à revenu fixe. Après avoir fait un tour complet, l’écart d’expérience est bien plus parlant que de lire des livres blancs.
Avant, j’effectuais des opérations de revenu fixe dans Pendle. Quand le marché subissait une forte volatilité ou que la liquidité était soudainement retirée, je voulais sortir ma position à l’avance pour repasser en cash : le slippage des pools finissait souvent par engloutir une grande partie de l’APY que j’avais pourtant réussi à capter. Du côté de Notional, c’était aussi un peu trop lourd à utiliser : l’efficacité d’utilisation du capital restait toujours un cran en dessous.
Plus tard, j’ai voulu tester le système de matching périodique de TermMax en point à point, et ma première impression a été : c’est jouissif. Il traite chaque date d’échéance comme un carnet d’ordres indépendant. Qu’on emprunte du U en utilisant du LST, ou qu’on prête des fonds pour encaisser les intérêts, le taux est fixé dès l’instant où l’ordre est exécuté.
Pour quelqu’un comme moi, qui veut gagner des intérêts plutôt stables sans avoir à surveiller chaque jour les tableaux pour estimer un APY variable, pouvoir inscrire dans son livre de comptes un chiffre de rendement pour la fin d’un mois futur, ça soulage vraiment.
Mais après l’avoir utilisé plus longtemps, j’ai remarqué un détail assez contre-intuitif.
Beaucoup de gens empruntent pour miner ou augmenter leur levier : ce qu’ils redoutent le plus, c’est d’être liquidés par un insert en pleine nuit, du jour au lendemain. Dans le modèle traditionnel des pools, tant que le robot de liquidation détecte ta ligne de liquidation, en une seconde, il peut réduire ta position en miettes. Mais dans TermMax, avec cette structure d’échéance en point à point, tant que l’emprunteur rembourse principal et intérêts le jour de l’échéance, même si le prix traverse en cours de route la zone de sécurité théorique, le protocole ne te liquidait pas directement à mi-parcours.
L’aspect “double tranchant” se trouve justement là. Pour l’emprunteur, c’est comme bénéficier d’une « période avec joker », évitant la catastrophe d’une liquidation déclenchée par un insert malveillant ; mais à l’inverse, du point de vue du prêteur, la sécurité de ton principal dépend entièrement de l’état de règlement à la date d’échéance. Si les actifs sous-jacents chutent en douceur tout au long de la période, et que l’emprunteur fait défaut avant l’échéance sur le U emprunté, ce que tu récupères, ce n’est plus que tout un lot de garanties qui auront fondu.
Ainsi, la “patate chaude” de risque de liquidation côté système, autrefois supportée par le mécanisme, est astucieusement transformée en un risque que le prêteur doit évaluer lui-même : la crédibilité de la contrepartie et le risque lié aux actifs prêtés. Si tu oses prêter du U, tu dois connaître le vrai niveau de risque de cette garantie, plutôt que de croire aveuglément qu’il y a un “ange gardien” côté protocole.
Dans quel scénario est-ce que tu serais le plus disposé à prêter de l’argent ? #termmax @TermMax $SOL
Avant, j’effectuais des opérations de revenu fixe dans Pendle. Quand le marché subissait une forte volatilité ou que la liquidité était soudainement retirée, je voulais sortir ma position à l’avance pour repasser en cash : le slippage des pools finissait souvent par engloutir une grande partie de l’APY que j’avais pourtant réussi à capter. Du côté de Notional, c’était aussi un peu trop lourd à utiliser : l’efficacité d’utilisation du capital restait toujours un cran en dessous.
Plus tard, j’ai voulu tester le système de matching périodique de TermMax en point à point, et ma première impression a été : c’est jouissif. Il traite chaque date d’échéance comme un carnet d’ordres indépendant. Qu’on emprunte du U en utilisant du LST, ou qu’on prête des fonds pour encaisser les intérêts, le taux est fixé dès l’instant où l’ordre est exécuté.
Pour quelqu’un comme moi, qui veut gagner des intérêts plutôt stables sans avoir à surveiller chaque jour les tableaux pour estimer un APY variable, pouvoir inscrire dans son livre de comptes un chiffre de rendement pour la fin d’un mois futur, ça soulage vraiment.
Mais après l’avoir utilisé plus longtemps, j’ai remarqué un détail assez contre-intuitif.
Beaucoup de gens empruntent pour miner ou augmenter leur levier : ce qu’ils redoutent le plus, c’est d’être liquidés par un insert en pleine nuit, du jour au lendemain. Dans le modèle traditionnel des pools, tant que le robot de liquidation détecte ta ligne de liquidation, en une seconde, il peut réduire ta position en miettes. Mais dans TermMax, avec cette structure d’échéance en point à point, tant que l’emprunteur rembourse principal et intérêts le jour de l’échéance, même si le prix traverse en cours de route la zone de sécurité théorique, le protocole ne te liquidait pas directement à mi-parcours.
L’aspect “double tranchant” se trouve justement là. Pour l’emprunteur, c’est comme bénéficier d’une « période avec joker », évitant la catastrophe d’une liquidation déclenchée par un insert malveillant ; mais à l’inverse, du point de vue du prêteur, la sécurité de ton principal dépend entièrement de l’état de règlement à la date d’échéance. Si les actifs sous-jacents chutent en douceur tout au long de la période, et que l’emprunteur fait défaut avant l’échéance sur le U emprunté, ce que tu récupères, ce n’est plus que tout un lot de garanties qui auront fondu.
Ainsi, la “patate chaude” de risque de liquidation côté système, autrefois supportée par le mécanisme, est astucieusement transformée en un risque que le prêteur doit évaluer lui-même : la crédibilité de la contrepartie et le risque lié aux actifs prêtés. Si tu oses prêter du U, tu dois connaître le vrai niveau de risque de cette garantie, plutôt que de croire aveuglément qu’il y a un “ange gardien” côté protocole.
Dans quel scénario est-ce que tu serais le plus disposé à prêter de l’argent ? #termmax @TermMax $SOL
抵押品是 BTC/ETH,给个 6% 年化就心满意足稳字当头
66%
抵押品是热门新公链代币,年化给到 18%,赌它到期前不会暴跌
0%
抵押品是LRT/LST等生息资产,吃双重收益中途有波动也不慌
17%
只要有违约风险就一律不碰,宁愿回 Aave 拿浮动低保
17%
6 Votes • Vote fermé
2
1
8
1.7k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BTCBreaks80K
27,325 vues
777 mentions
#BTCBreaks80K
Le BTC pousse vers la résistance psychologique des 80 000 $ après avoir repris la zone des 78 000 $. Une cassure nette et un maintien au-dessus de 80 000 $ pourraient faire ressortir ensuite la zone des 82 000 à 85 000 $. 📈
Mais les traders doivent surveiller attentivement la zone de rejet : perdre 77 000 à 78 000 $ pourrait déclencher un autre repli.
🎯 Niveaux clés :
• 🔥 Cassure : 80K
• 🚀 Prochaine zone : 82K–85K
• ⚠️ Support : 77K–78K
80K n’est pas qu’un chiffre — c’est le niveau que les haussiers doivent conquérir.
Allons-nous assister à la prochaine cassure du BTC ? 👇
#CryptoTrading #BinanceSquare #CryptoMarkets #Bitcoin
$BTC
$ETH
$G
Jacob trade
·0 mentions J’aime
·134 vues
比特币突破8万
35,834 vues
94 mentions
BuffettBecomesBerkshireChairmanEmeritus
3,415 vues
209 mentions