
Frogleim
103 Publications
Frogleim
Signaler
Bloquer l’utilisateur
Algo Trader | AI & Algo Trading | DeFi Enthusiast Building AI-driven trading bots & automated strategies
follow me on twitter - @SFrogleim
2 Suivis
288 Abonnés
365 J’aime
Publications
Tous
Citations
Vidéos
·
--
Un autre trade de mon backtester sans code
Créez simplement et exécutez des signaux automatisés sans compétences en codage
#FutureTarding
Un autre trade de mon backtester sans code
Créez simplement et exécutez des signaux automatisés sans compétences en codage
#FutureTarding
Créez simplement et exécutez des signaux automatisés sans compétences en codage
#FutureTarding
203
·
--
Je viens de clôturer mes positions.
La stratégie a été construite à l’aide de mon backtester no-code, et les signaux ont également été reçus depuis la même plateforme.
#futures
Je viens de clôturer mes positions.
La stratégie a été construite à l’aide de mon backtester no-code, et les signaux ont également été reçus depuis la même plateforme.
#futures
La stratégie a été construite à l’aide de mon backtester no-code, et les signaux ont également été reçus depuis la même plateforme.
#futures
437
·
--
L’un des trades d’aujourd’hui a donné ce résultat
La stratégie a été construite sur mon backtester sans code
virtuum-lab.com
#futures
L’un des trades d’aujourd’hui a donné ce résultat
La stratégie a été construite sur mon backtester sans code
virtuum-lab.com
#futures
La stratégie a été construite sur mon backtester sans code
virtuum-lab.com
#futures
273
·
--
Article
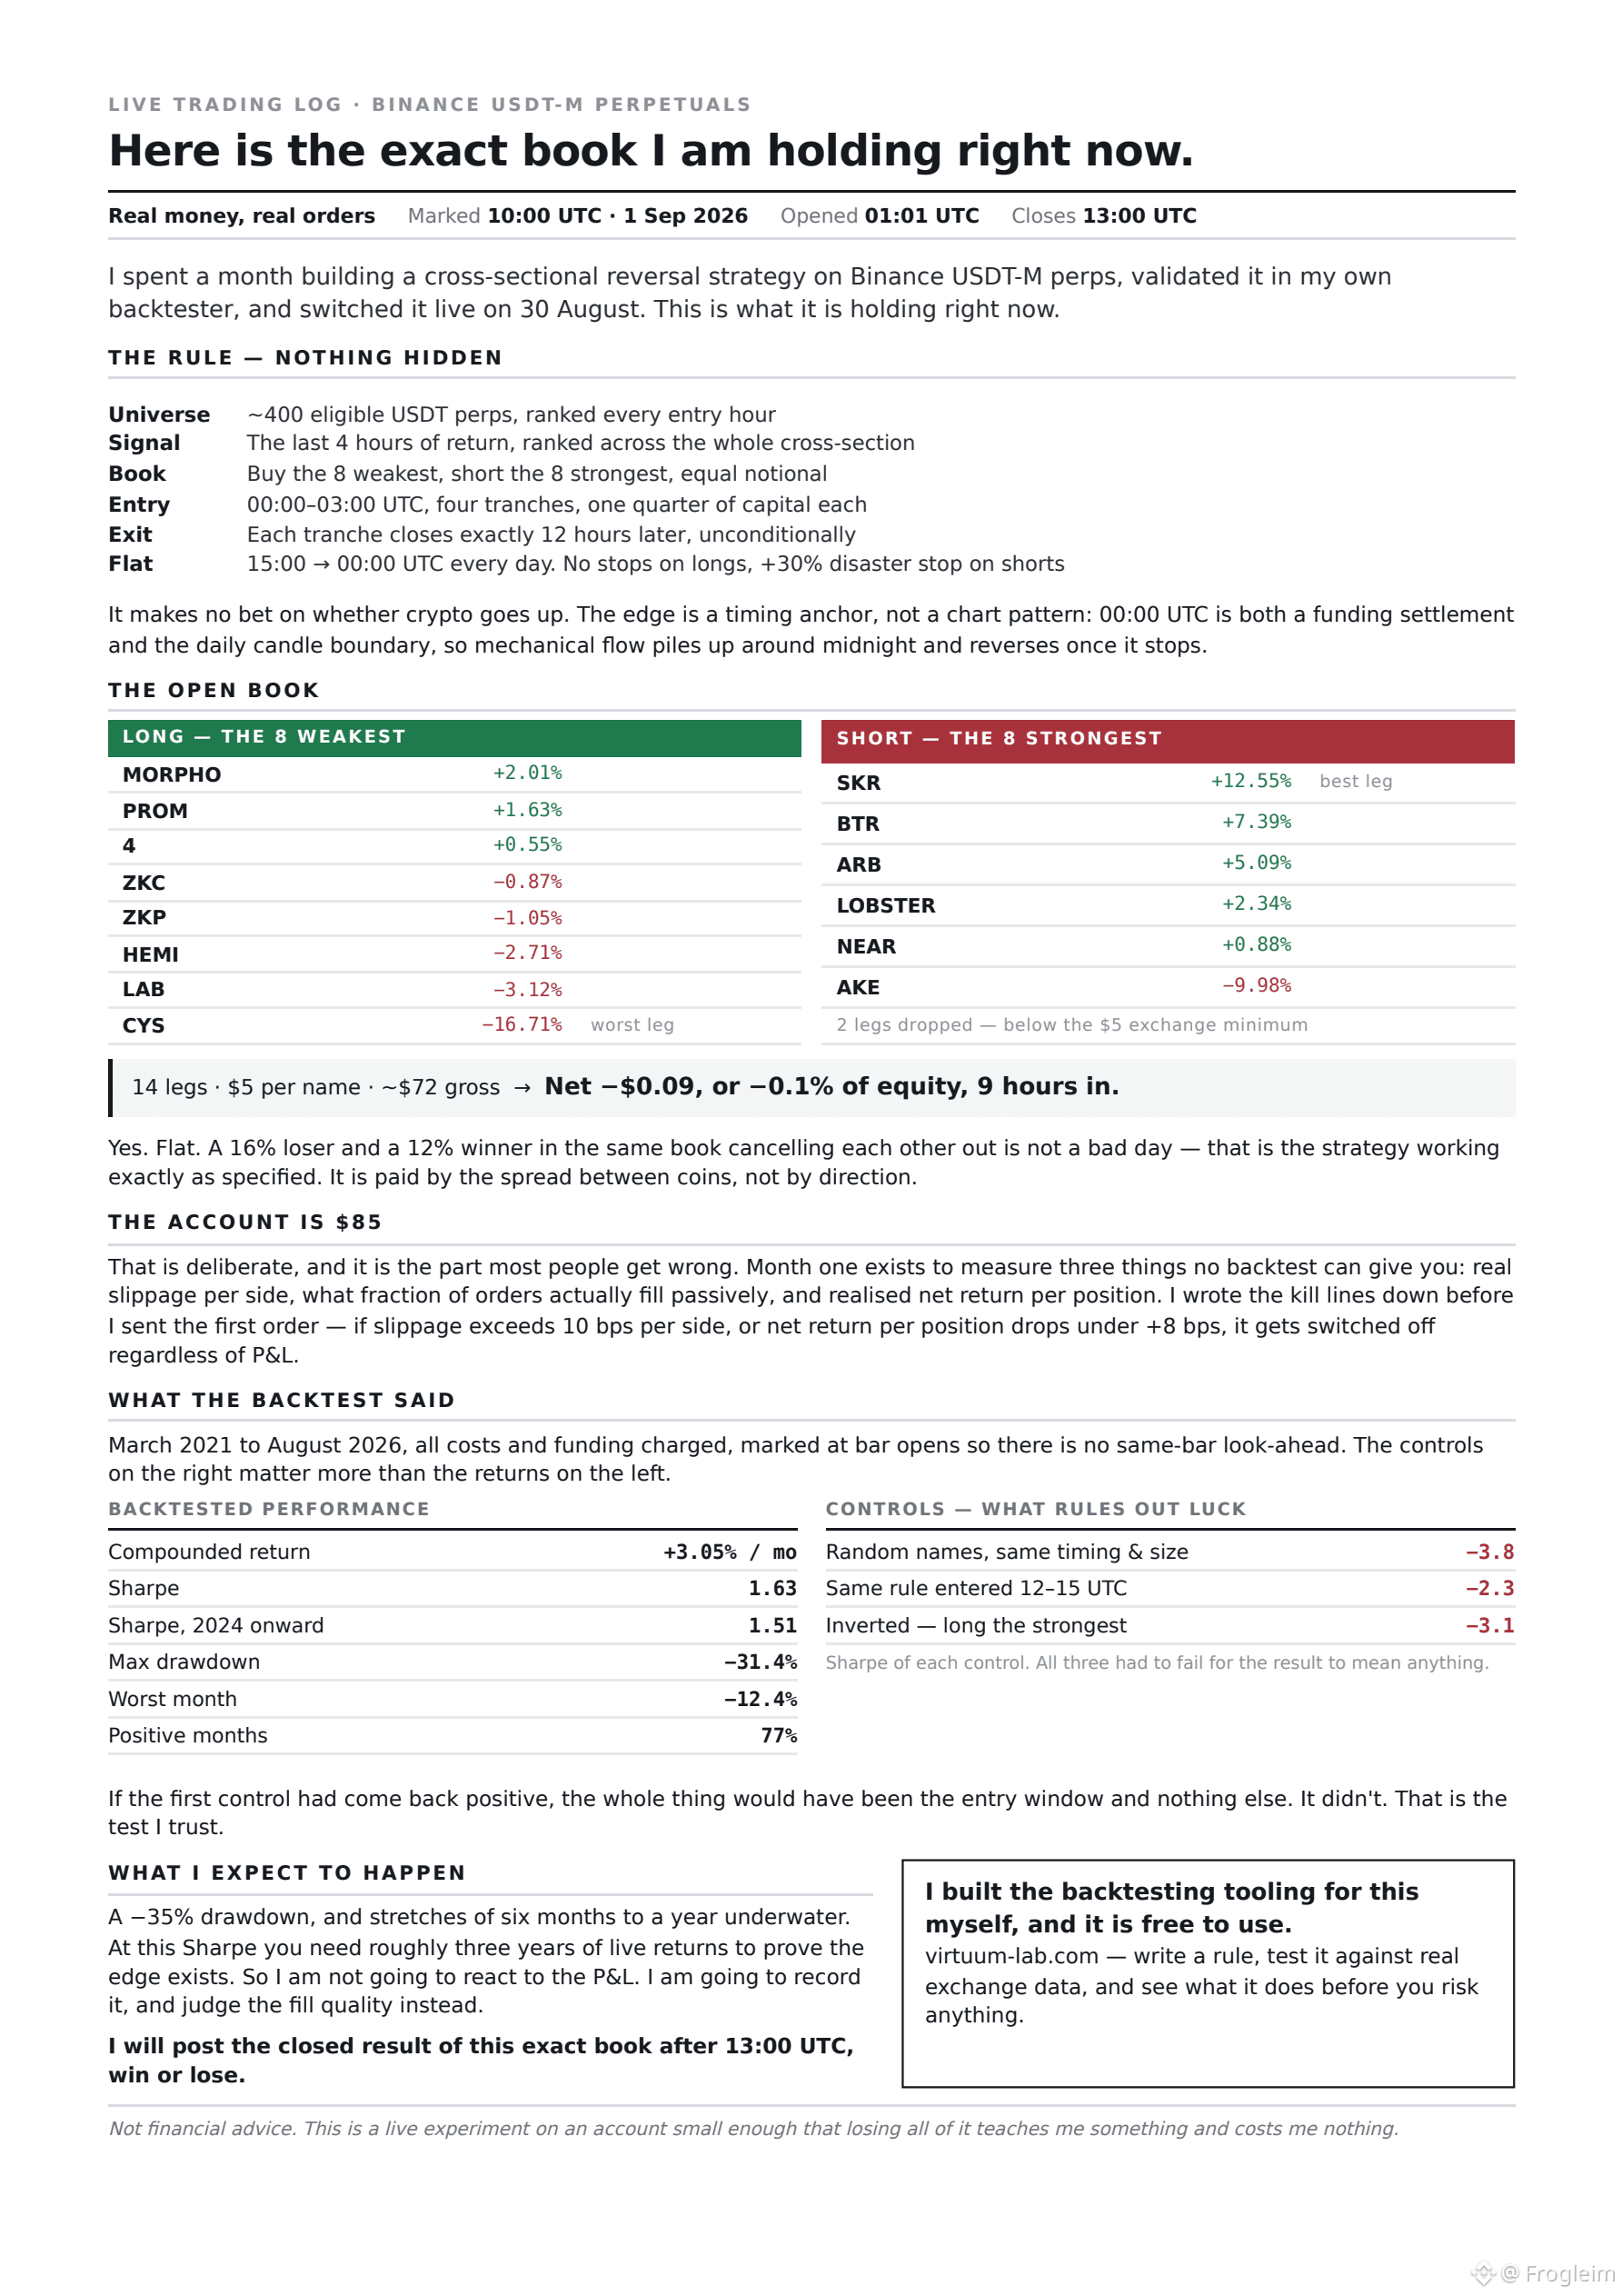
Voici le carnet exact que je détiens actuellementArgent réel, ordres réels, et ça se clôture à 13 h 00 UTC aujourd’hui.
J’ai passé un mois à construire une stratégie de retournement transversale sur les perp Binance USDT-M, je l’ai validée dans mon propre backtester, puis je l’ai mise en ligne le 30 août. Voici ce qu’elle conserve à 10:00 UTC aujourd’hui.
LA RÈGLE (rien de caché)
Chaque jour entre 00 h et 03 h UTC, je classe environ 400 contrats à terme perp éligibles en USDT basés sur leur rendement des 4 dernières heures. J’achète les 8 plus faibles, je vends à découvert les 8 plus forts, notionnel égal. Chaque tranche clôture exactement 12 heures plus tard, sans condition. Plat de 15:00 à 00:00 UTC chaque jour. Pas de stop sur les positions longues, un stop de +30% en cas de catastrophe sur les positions courtes. Cela ne parie pas sur le fait que la crypto monte.
Voici le carnet exact que je détiens actuellement
Argent réel, ordres réels, et ça se clôture à 13 h 00 UTC aujourd’hui.
J’ai passé un mois à construire une stratégie de retournement transversale sur les perp Binance USDT-M, je l’ai validée dans mon propre backtester, puis je l’ai mise en ligne le 30 août. Voici ce qu’elle conserve à 10:00 UTC aujourd’hui.
LA RÈGLE (rien de caché)
Chaque jour entre 00 h et 03 h UTC, je classe environ 400 contrats à terme perp éligibles en USDT basés sur leur rendement des 4 dernières heures. J’achète les 8 plus faibles, je vends à découvert les 8 plus forts, notionnel égal. Chaque tranche clôture exactement 12 heures plus tard, sans condition. Plat de 15:00 à 00:00 UTC chaque jour. Pas de stop sur les positions longues, un stop de +30% en cas de catastrophe sur les positions courtes. Cela ne parie pas sur le fait que la crypto monte.
J’ai passé un mois à construire une stratégie de retournement transversale sur les perp Binance USDT-M, je l’ai validée dans mon propre backtester, puis je l’ai mise en ligne le 30 août. Voici ce qu’elle conserve à 10:00 UTC aujourd’hui.
LA RÈGLE (rien de caché)
Chaque jour entre 00 h et 03 h UTC, je classe environ 400 contrats à terme perp éligibles en USDT basés sur leur rendement des 4 dernières heures. J’achète les 8 plus faibles, je vends à découvert les 8 plus forts, notionnel égal. Chaque tranche clôture exactement 12 heures plus tard, sans condition. Plat de 15:00 à 00:00 UTC chaque jour. Pas de stop sur les positions longues, un stop de +30% en cas de catastrophe sur les positions courtes. Cela ne parie pas sur le fait que la crypto monte.
304
·
--
Mon propre backtester dit que ma stratégie a perdu face à ne rien faire.
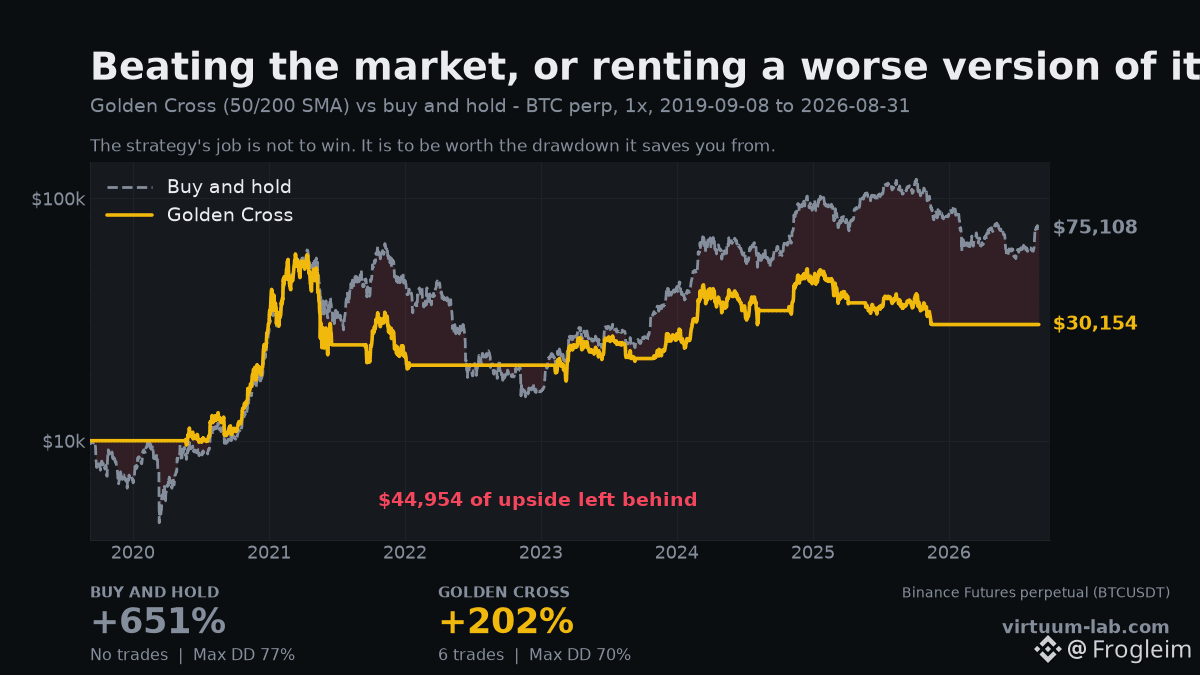
Golden Cross, SMA 50/200, perp BTCUSDT à 1x, du 2019-09-08 à aujourd’hui. Contre l’achat et conservation, sur la même fenêtre.
Achat et conservation : +651%, drawdown maximum 77%
Golden Cross : +202%, drawdown maximum 70%
Six transactions sur sept ans, pour finir à $44,954 derrière quelqu’un qui a acheté une seule fois et est sorti.
Je le publie parce que c’est la comparaison que presque personne ne fait, et c’est la seule qui détermine si une stratégie vaut quelque chose. Une stratégie ne se mesure pas à zéro. Elle se mesure à ce que vous auriez fait de toute façon.
Là où elle fait le job, si elle le fait : le drawdown. Le fait de conserver signifiait voir 77% s’évaporer et ne pas vendre. La pire série de la stratégie a été de 70% — mieux, mais pas assez pour justifier six décisions et six ans d’attention.
C’est un résultat réel de mon propre outil, et il dit que la stratégie n’est pas assez bonne. Un backtester qui ne fait que vous flatter, c’est un jouet.
Comparez la vôtre à l’achat et conservation avant de la trader 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
Mon propre backtester dit que ma stratégie a perdu face à ne rien faire.
Golden Cross, SMA 50/200, perp BTCUSDT à 1x, du 2019-09-08 à aujourd’hui. Contre l’achat et conservation, sur la même fenêtre.
Achat et conservation : +651%, drawdown maximum 77%
Golden Cross : +202%, drawdown maximum 70%
Six transactions sur sept ans, pour finir à $44,954 derrière quelqu’un qui a acheté une seule fois et est sorti.
Je le publie parce que c’est la comparaison que presque personne ne fait, et c’est la seule qui détermine si une stratégie vaut quelque chose. Une stratégie ne se mesure pas à zéro. Elle se mesure à ce que vous auriez fait de toute façon.
Là où elle fait le job, si elle le fait : le drawdown. Le fait de conserver signifiait voir 77% s’évaporer et ne pas vendre. La pire série de la stratégie a été de 70% — mieux, mais pas assez pour justifier six décisions et six ans d’attention.
C’est un résultat réel de mon propre outil, et il dit que la stratégie n’est pas assez bonne. Un backtester qui ne fait que vous flatter, c’est un jouet.
Comparez la vôtre à l’achat et conservation avant de la trader 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
Golden Cross, SMA 50/200, perp BTCUSDT à 1x, du 2019-09-08 à aujourd’hui. Contre l’achat et conservation, sur la même fenêtre.
Achat et conservation : +651%, drawdown maximum 77%
Golden Cross : +202%, drawdown maximum 70%
Six transactions sur sept ans, pour finir à $44,954 derrière quelqu’un qui a acheté une seule fois et est sorti.
Je le publie parce que c’est la comparaison que presque personne ne fait, et c’est la seule qui détermine si une stratégie vaut quelque chose. Une stratégie ne se mesure pas à zéro. Elle se mesure à ce que vous auriez fait de toute façon.
Là où elle fait le job, si elle le fait : le drawdown. Le fait de conserver signifiait voir 77% s’évaporer et ne pas vendre. La pire série de la stratégie a été de 70% — mieux, mais pas assez pour justifier six décisions et six ans d’attention.
C’est un résultat réel de mon propre outil, et il dit que la stratégie n’est pas assez bonne. Un backtester qui ne fait que vous flatter, c’est un jouet.
Comparez la vôtre à l’achat et conservation avant de la trader 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
99
·
--
Même stratégie. Même paire. Même cinq opérations, aux mêmes jours. Deux exchanges, espacés de 14 points.
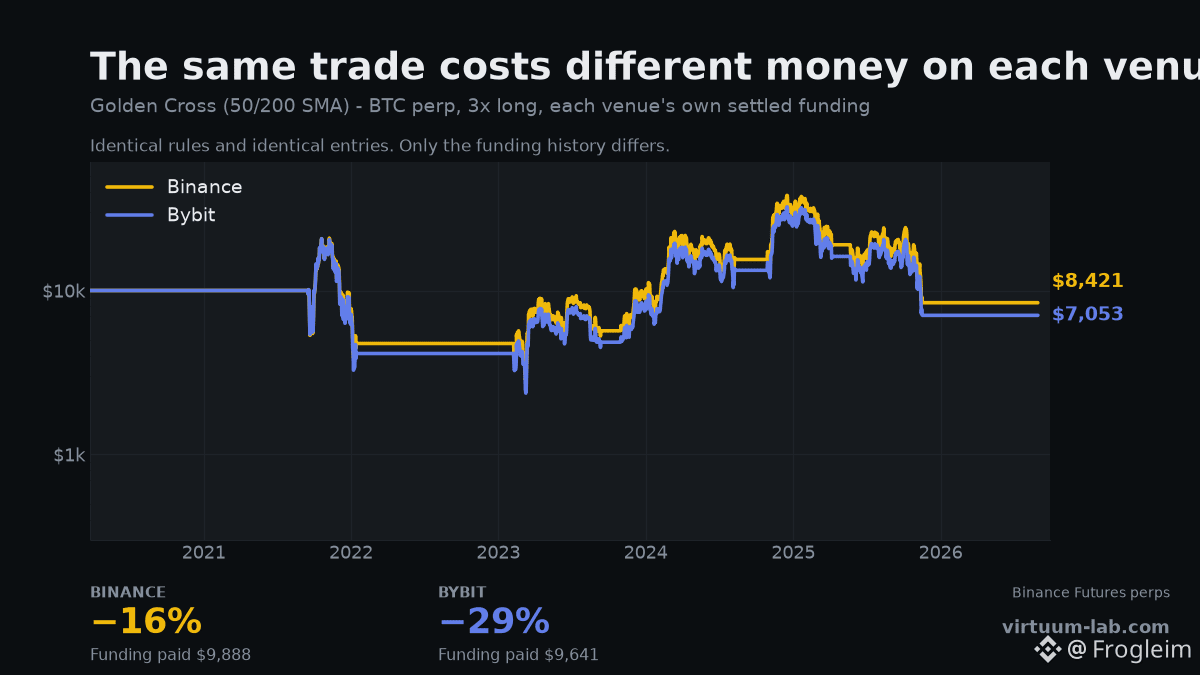
Golden Cross, SMA 50/200, levier 3x long sur le perp BTCUSDT, du 2020-03-25 à aujourd’hui, et chaque plateforme a facturé son propre financement réglé.
Binance : −16% — 9 888 $ de financement payés
Bybit : −29% — 9 641 $ de financement payés
Les entrées et sorties sont identiques. Même dates de signaux, les 5. Et les factures de funding sont à quelques centaines de dollars l’une de l’autre, donc ce n’est pas non plus l’explication.
L’écart, c’est les bougies. Chaque exchange affiche son propre prix, et une règle qui lit « clôturer au-dessus de la SMA 200 » donne une clôture légèrement différente sur chacune. Même règle, affichages différents, exécutions différentes — et 14 points d’écart à la fin.
Cela signifie qu’un backtest n’est aussi réel que la plateforme sur laquelle il a été exécuté. Si vous avez testé avec les données d’un exchange et que vous avez négocié sur un autre, vous avez testé une stratégie que vous n’avez pas déployée.
Cela fixe aussi un plancher en matière de précision. Si deux sources de données honnêtes divergent de 14 points sur les mêmes règles, aucun résultat de backtest n’est exact au centième près, et quiconque vous en donne un “au décimal” vous vend quelque chose.
Choisissez l’exchange sur lequel vous tradez réellement 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
Même stratégie. Même paire. Même cinq opérations, aux mêmes jours. Deux exchanges, espacés de 14 points.
Golden Cross, SMA 50/200, levier 3x long sur le perp BTCUSDT, du 2020-03-25 à aujourd’hui, et chaque plateforme a facturé son propre financement réglé.
Binance : −16% — 9 888 $ de financement payés
Bybit : −29% — 9 641 $ de financement payés
Les entrées et sorties sont identiques. Même dates de signaux, les 5. Et les factures de funding sont à quelques centaines de dollars l’une de l’autre, donc ce n’est pas non plus l’explication.
L’écart, c’est les bougies. Chaque exchange affiche son propre prix, et une règle qui lit « clôturer au-dessus de la SMA 200 » donne une clôture légèrement différente sur chacune. Même règle, affichages différents, exécutions différentes — et 14 points d’écart à la fin.
Cela signifie qu’un backtest n’est aussi réel que la plateforme sur laquelle il a été exécuté. Si vous avez testé avec les données d’un exchange et que vous avez négocié sur un autre, vous avez testé une stratégie que vous n’avez pas déployée.
Cela fixe aussi un plancher en matière de précision. Si deux sources de données honnêtes divergent de 14 points sur les mêmes règles, aucun résultat de backtest n’est exact au centième près, et quiconque vous en donne un “au décimal” vous vend quelque chose.
Choisissez l’exchange sur lequel vous tradez réellement 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
Golden Cross, SMA 50/200, levier 3x long sur le perp BTCUSDT, du 2020-03-25 à aujourd’hui, et chaque plateforme a facturé son propre financement réglé.
Binance : −16% — 9 888 $ de financement payés
Bybit : −29% — 9 641 $ de financement payés
Les entrées et sorties sont identiques. Même dates de signaux, les 5. Et les factures de funding sont à quelques centaines de dollars l’une de l’autre, donc ce n’est pas non plus l’explication.
L’écart, c’est les bougies. Chaque exchange affiche son propre prix, et une règle qui lit « clôturer au-dessus de la SMA 200 » donne une clôture légèrement différente sur chacune. Même règle, affichages différents, exécutions différentes — et 14 points d’écart à la fin.
Cela signifie qu’un backtest n’est aussi réel que la plateforme sur laquelle il a été exécuté. Si vous avez testé avec les données d’un exchange et que vous avez négocié sur un autre, vous avez testé une stratégie que vous n’avez pas déployée.
Cela fixe aussi un plancher en matière de précision. Si deux sources de données honnêtes divergent de 14 points sur les mêmes règles, aucun résultat de backtest n’est exact au centième près, et quiconque vous en donne un “au décimal” vous vend quelque chose.
Choisissez l’exchange sur lequel vous tradez réellement 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
103
·
--
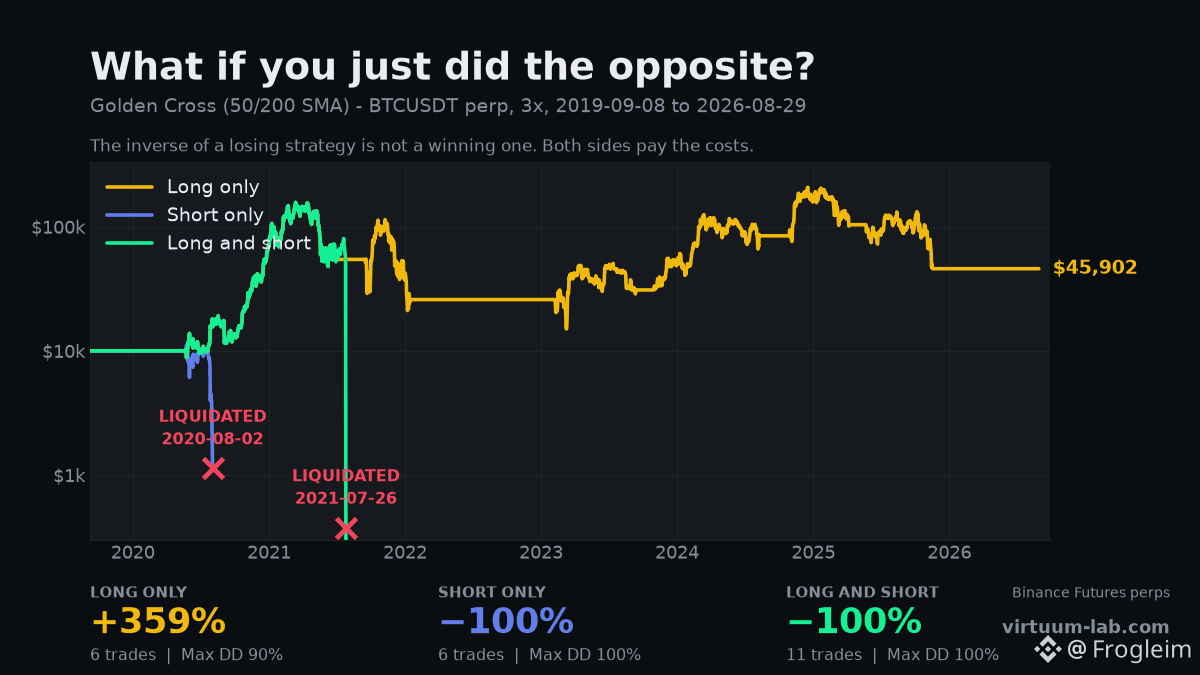
« Faites simplement l’inverse d’une stratégie perdante. » D’accord. Je l’ai testé.
Golden Cross, SMA 50/200, 3x, perpétuel BTCUSDT, du 2019-09-08 à aujourd’hui, financement réel Binance facturé.
Long seulement : +359%
Short seulement : −100% — liquidé
Long et short : −100% — liquidé
L’inverse d’une stratégie n’est pas son image miroir, et c’est le détail que beaucoup manquent.
Les coûts ne se “retournent” pas avec vous. Le financement, les frais et le slippage sont facturés dans les deux sens. Donc une stratégie qui perd un peu en étant long perd ce *plus* les mêmes coûts, à nouveau, en étant short. Vous héritez des pertes et vous payez la taxe deux fois.
Et l’asymétrie est brutale sur un perp. Un long peut perdre 100 % de sa marge. Un short est “en face” d’un actif qui peut monter sans limite ; c’est pourquoi le run en short-only ne se contente pas de sous-performer — il est liquidé et cesse d’exister.
Prendre l’autre côté d’une mauvaise stratégie vous donne une autre mauvaise stratégie. Ce qui fait réellement gagner, ce n’est pas d’inverser — c’est de ne pas avoir les coûts. Et la seule façon de le savoir est de les facturer correctement.
Lancez-le en long, en short ou les deux, et voyez 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Shorting
« Faites simplement l’inverse d’une stratégie perdante. » D’accord. Je l’ai testé.
Golden Cross, SMA 50/200, 3x, perpétuel BTCUSDT, du 2019-09-08 à aujourd’hui, financement réel Binance facturé.
Long seulement : +359%
Short seulement : −100% — liquidé
Long et short : −100% — liquidé
L’inverse d’une stratégie n’est pas son image miroir, et c’est le détail que beaucoup manquent.
Les coûts ne se “retournent” pas avec vous. Le financement, les frais et le slippage sont facturés dans les deux sens. Donc une stratégie qui perd un peu en étant long perd ce *plus* les mêmes coûts, à nouveau, en étant short. Vous héritez des pertes et vous payez la taxe deux fois.
Et l’asymétrie est brutale sur un perp. Un long peut perdre 100 % de sa marge. Un short est “en face” d’un actif qui peut monter sans limite ; c’est pourquoi le run en short-only ne se contente pas de sous-performer — il est liquidé et cesse d’exister.
Prendre l’autre côté d’une mauvaise stratégie vous donne une autre mauvaise stratégie. Ce qui fait réellement gagner, ce n’est pas d’inverser — c’est de ne pas avoir les coûts. Et la seule façon de le savoir est de les facturer correctement.
Lancez-le en long, en short ou les deux, et voyez 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Shorting
Golden Cross, SMA 50/200, 3x, perpétuel BTCUSDT, du 2019-09-08 à aujourd’hui, financement réel Binance facturé.
Long seulement : +359%
Short seulement : −100% — liquidé
Long et short : −100% — liquidé
L’inverse d’une stratégie n’est pas son image miroir, et c’est le détail que beaucoup manquent.
Les coûts ne se “retournent” pas avec vous. Le financement, les frais et le slippage sont facturés dans les deux sens. Donc une stratégie qui perd un peu en étant long perd ce *plus* les mêmes coûts, à nouveau, en étant short. Vous héritez des pertes et vous payez la taxe deux fois.
Et l’asymétrie est brutale sur un perp. Un long peut perdre 100 % de sa marge. Un short est “en face” d’un actif qui peut monter sans limite ; c’est pourquoi le run en short-only ne se contente pas de sous-performer — il est liquidé et cesse d’exister.
Prendre l’autre côté d’une mauvaise stratégie vous donne une autre mauvaise stratégie. Ce qui fait réellement gagner, ce n’est pas d’inverser — c’est de ne pas avoir les coûts. Et la seule façon de le savoir est de les facturer correctement.
Lancez-le en long, en short ou les deux, et voyez 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Shorting
92
·
--
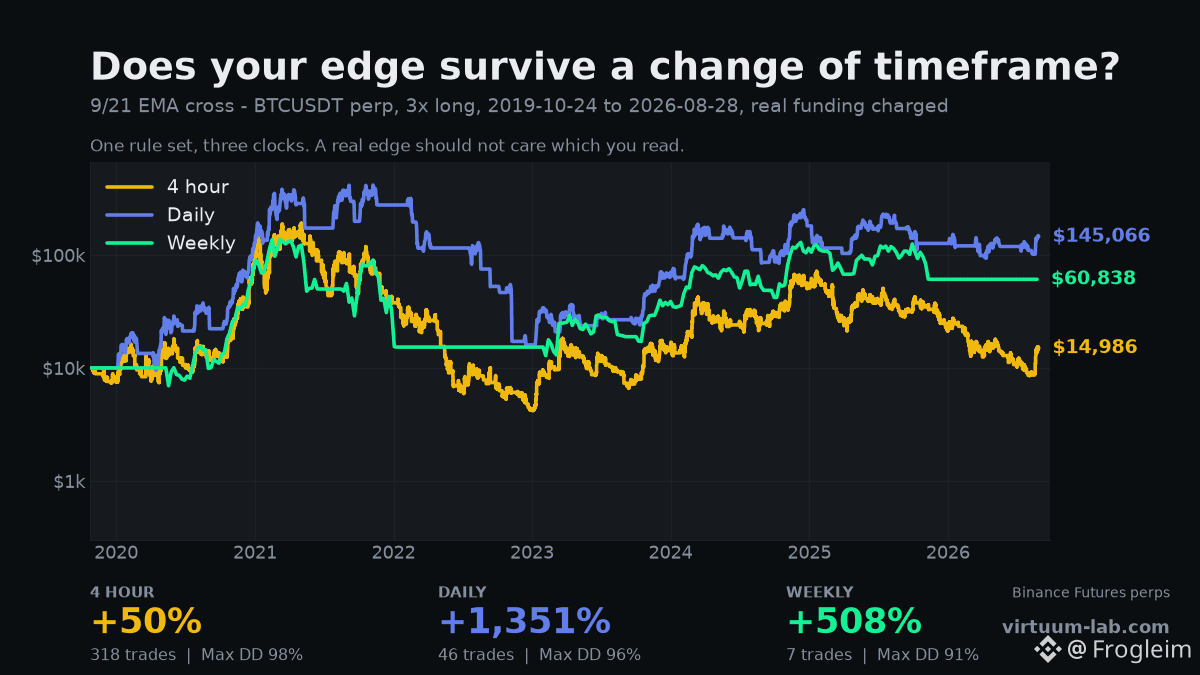
Même règle. Trois horloges. Écart de 1 301 points.
Croisement 9/21 EMA, 3x long BTCUSDT perp, financement réel Binance, même fenêtre sur les trois pour que rien ne prenne d’avance.
4 heures : +50 % — 318 trades, drawdown max 98 %
Quotidien : +1 351 % — 46 trades, drawdown max 96 %
Hebdomadaire : +508 % — 7 trades, drawdown max 91 %
Personne n’a choisi une période pour rien. Vous avez choisi celle sur laquelle votre graphique s’est ouvert.
La version 4 heures fait 318 trades et rend presque tout — chaque croisement coûte des frais, du slippage et du financement, et sur une horloge rapide la plupart des croisements sont du bruit. La version hebdomadaire prend 7 trades en 41 ans et conserve davantage de ce qu’elle gagne.
Lecture inconfortable : si une stratégie ne fonctionne que sur une seule période, c’est la période qui fait le travail, pas la stratégie. Une vraie avance (edge) se dégrade de façon progressive quand vous changez l’horloge. Celle-ci ne s’y conforme pas — elle oscille de 1 301 points.
Avant de faire confiance à un backtest, exécutez-le sur la période juste avant et juste après celle que vous préférez.
Changez l’horloge et voyez ce qui survit 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
Même règle. Trois horloges. Écart de 1 301 points.
Croisement 9/21 EMA, 3x long BTCUSDT perp, financement réel Binance, même fenêtre sur les trois pour que rien ne prenne d’avance.
4 heures : +50 % — 318 trades, drawdown max 98 %
Quotidien : +1 351 % — 46 trades, drawdown max 96 %
Hebdomadaire : +508 % — 7 trades, drawdown max 91 %
Personne n’a choisi une période pour rien. Vous avez choisi celle sur laquelle votre graphique s’est ouvert.
La version 4 heures fait 318 trades et rend presque tout — chaque croisement coûte des frais, du slippage et du financement, et sur une horloge rapide la plupart des croisements sont du bruit. La version hebdomadaire prend 7 trades en 41 ans et conserve davantage de ce qu’elle gagne.
Lecture inconfortable : si une stratégie ne fonctionne que sur une seule période, c’est la période qui fait le travail, pas la stratégie. Une vraie avance (edge) se dégrade de façon progressive quand vous changez l’horloge. Celle-ci ne s’y conforme pas — elle oscille de 1 301 points.
Avant de faire confiance à un backtest, exécutez-le sur la période juste avant et juste après celle que vous préférez.
Changez l’horloge et voyez ce qui survit 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
Croisement 9/21 EMA, 3x long BTCUSDT perp, financement réel Binance, même fenêtre sur les trois pour que rien ne prenne d’avance.
4 heures : +50 % — 318 trades, drawdown max 98 %
Quotidien : +1 351 % — 46 trades, drawdown max 96 %
Hebdomadaire : +508 % — 7 trades, drawdown max 91 %
Personne n’a choisi une période pour rien. Vous avez choisi celle sur laquelle votre graphique s’est ouvert.
La version 4 heures fait 318 trades et rend presque tout — chaque croisement coûte des frais, du slippage et du financement, et sur une horloge rapide la plupart des croisements sont du bruit. La version hebdomadaire prend 7 trades en 41 ans et conserve davantage de ce qu’elle gagne.
Lecture inconfortable : si une stratégie ne fonctionne que sur une seule période, c’est la période qui fait le travail, pas la stratégie. Une vraie avance (edge) se dégrade de façon progressive quand vous changez l’horloge. Celle-ci ne s’y conforme pas — elle oscille de 1 301 points.
Avant de faire confiance à un backtest, exécutez-le sur la période juste avant et juste après celle que vous préférez.
Changez l’horloge et voyez ce qui survit 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
96
·
--
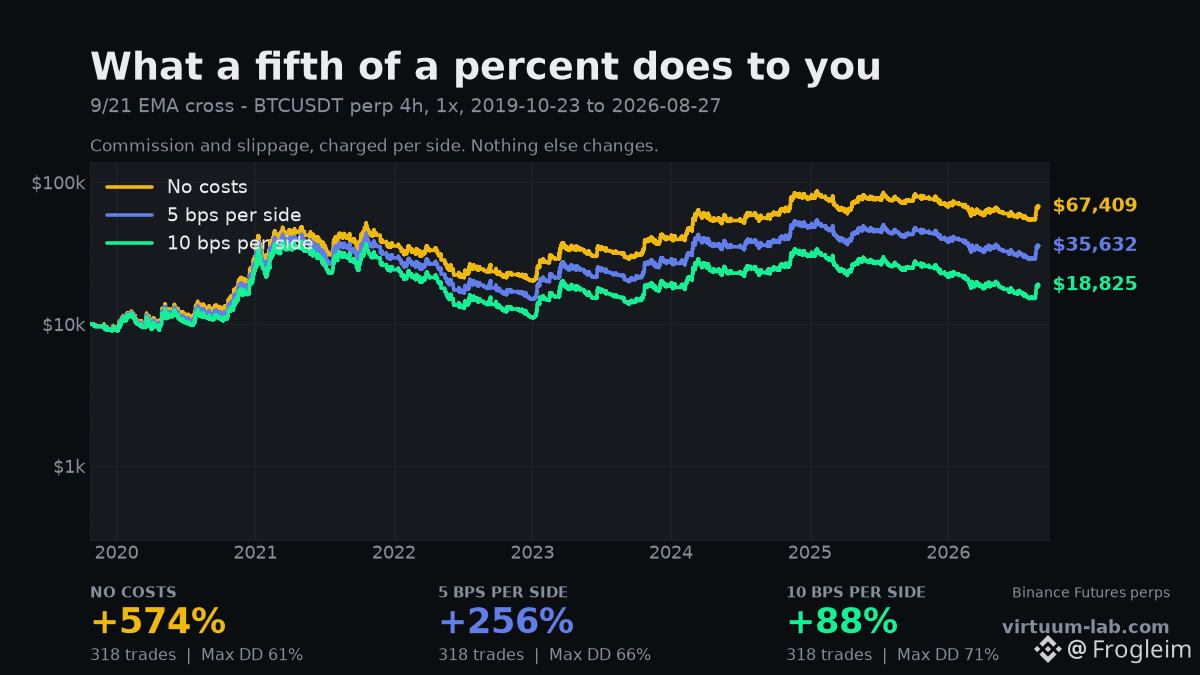
0,1 % de coût de transaction pour cette stratégie : 486 points.
Croisement d’EMAs sur 9/21 pour BTCUSDT perp, bougies de 4 heures, 1x, du 2019-10-23 à aujourd’hui. 318 transactions. La stratégie ne change jamais — seul ce que coûte chaque transaction.
Sans aucun coût : +574 %
5 bps par côté : +256 %
10 bps par côté : +88 %
10 bps, c’est 0,1 %. C’est à peu près ce que vous payez réellement en tant que preneur (taker) une fois que l’écart (spread) et le slippage sont pris en compte, et cela transforme un backtest spectaculaire en un backtest banal.
La raison pour laquelle cela frappe aussi fort, c’est qu’il y a 318 transactions. Le coût est facturé par transaction ; il s’accroît avec l’activité alors que votre avantage ne s’accroît pas. Une stratégie lente peut ignorer les frais. Une stratégie qui trade toutes les quelques jours ne peut pas — elle paie un loyer 318 fois.
C’est pour cela que l’erreur la plus courante en backtesting n’est pas un mauvais indicateur. C’est un zéro dans la case des frais. Toute stratégie à haute fréquence semble géniale avec 0 bps.
Si votre backtester ne facture pas la commission et le slippage par côté, il ne teste pas votre stratégie. Il teste une version fantaisiste qui trade gratuitement.
Facturez-vous ce que vous facture votre exchange 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
0,1 % de coût de transaction pour cette stratégie : 486 points.
Croisement d’EMAs sur 9/21 pour BTCUSDT perp, bougies de 4 heures, 1x, du 2019-10-23 à aujourd’hui. 318 transactions. La stratégie ne change jamais — seul ce que coûte chaque transaction.
Sans aucun coût : +574 %
5 bps par côté : +256 %
10 bps par côté : +88 %
10 bps, c’est 0,1 %. C’est à peu près ce que vous payez réellement en tant que preneur (taker) une fois que l’écart (spread) et le slippage sont pris en compte, et cela transforme un backtest spectaculaire en un backtest banal.
La raison pour laquelle cela frappe aussi fort, c’est qu’il y a 318 transactions. Le coût est facturé par transaction ; il s’accroît avec l’activité alors que votre avantage ne s’accroît pas. Une stratégie lente peut ignorer les frais. Une stratégie qui trade toutes les quelques jours ne peut pas — elle paie un loyer 318 fois.
C’est pour cela que l’erreur la plus courante en backtesting n’est pas un mauvais indicateur. C’est un zéro dans la case des frais. Toute stratégie à haute fréquence semble géniale avec 0 bps.
Si votre backtester ne facture pas la commission et le slippage par côté, il ne teste pas votre stratégie. Il teste une version fantaisiste qui trade gratuitement.
Facturez-vous ce que vous facture votre exchange 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
Croisement d’EMAs sur 9/21 pour BTCUSDT perp, bougies de 4 heures, 1x, du 2019-10-23 à aujourd’hui. 318 transactions. La stratégie ne change jamais — seul ce que coûte chaque transaction.
Sans aucun coût : +574 %
5 bps par côté : +256 %
10 bps par côté : +88 %
10 bps, c’est 0,1 %. C’est à peu près ce que vous payez réellement en tant que preneur (taker) une fois que l’écart (spread) et le slippage sont pris en compte, et cela transforme un backtest spectaculaire en un backtest banal.
La raison pour laquelle cela frappe aussi fort, c’est qu’il y a 318 transactions. Le coût est facturé par transaction ; il s’accroît avec l’activité alors que votre avantage ne s’accroît pas. Une stratégie lente peut ignorer les frais. Une stratégie qui trade toutes les quelques jours ne peut pas — elle paie un loyer 318 fois.
C’est pour cela que l’erreur la plus courante en backtesting n’est pas un mauvais indicateur. C’est un zéro dans la case des frais. Toute stratégie à haute fréquence semble géniale avec 0 bps.
Si votre backtester ne facture pas la commission et le slippage par côté, il ne teste pas votre stratégie. Il teste une version fantaisiste qui trade gratuitement.
Facturez-vous ce que vous facture votre exchange 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
117
·
--
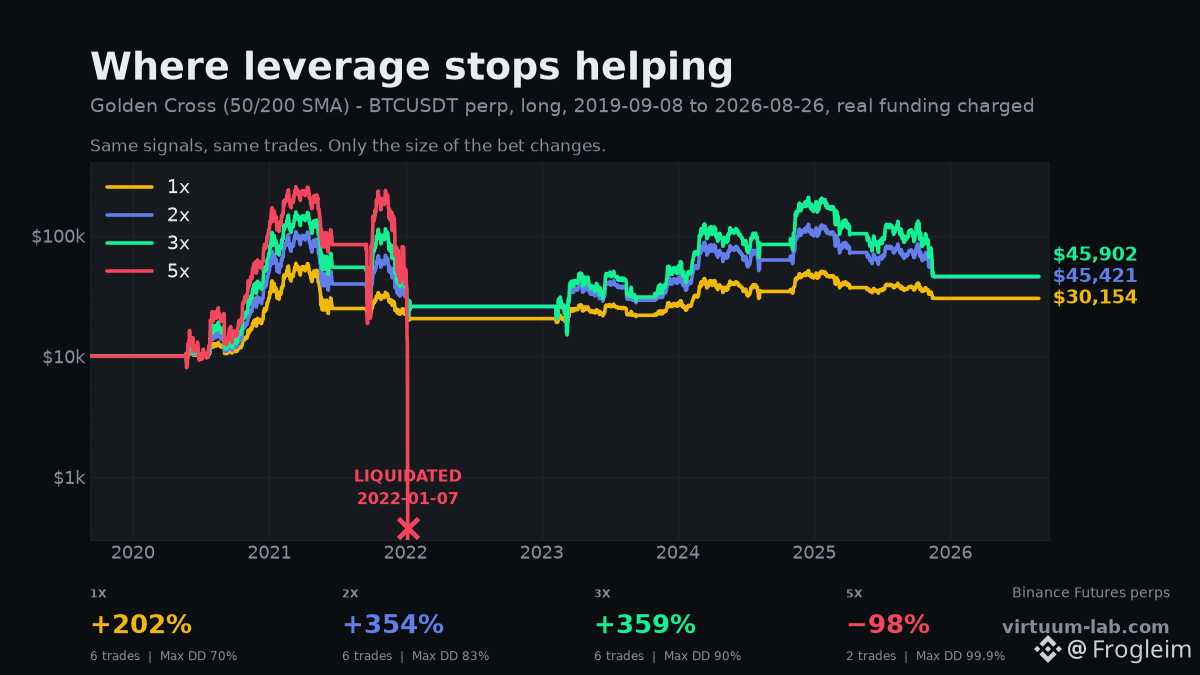
3x a presque doublé mon rendement. 5x a supprimé le compte.
Golden Cross, SMA 50/200, long BTCUSDT perp, du 2019-09-08 à aujourd’hui, financement réel Binance facturé. Même signaux, mêmes 6 trades. La seule chose qui change, c’est la taille de la mise.
1x : +202%
2x : +354%
3x : +359%
5x : −98% — liquidé
Regardez à quel moment ça cesse de payer. Passer de 1x à 2x ajoute un rendement sérieux. Passer de 2x à 3x n’apporte presque rien, parce que le financement augmente avec la position et vient manger ce que l’effet de levier ajoute.
Et 5x n’a jamais l’occasion de le découvrir. Il est liquidé le 7 janvier 2022, après 2 trades, et il n’y a pas de retour possible — les quatre signaux restants se déclenchent sur un compte qui ne contient plus rien.
C’est la partie qu’une courbe de rendement masque. L’effet de levier ne scale pas votre résultat : il le scale jusqu’à la première fois où il ne le fait plus, puis le chiffre est −100% pour toujours.
La perte maximale (drawdown) à 3x est de 90%. Si ce chiffre ne vous fait pas peur, vous n’avez pas tenu jusqu’à un tel scénario.
Trouvez votre propre falaise avant que le marché ne vous montre où elle est 👉 https://virtuum-lab.com
#BTC #Leverage #TradingStrategy
3x a presque doublé mon rendement. 5x a supprimé le compte.
Golden Cross, SMA 50/200, long BTCUSDT perp, du 2019-09-08 à aujourd’hui, financement réel Binance facturé. Même signaux, mêmes 6 trades. La seule chose qui change, c’est la taille de la mise.
1x : +202%
2x : +354%
3x : +359%
5x : −98% — liquidé
Regardez à quel moment ça cesse de payer. Passer de 1x à 2x ajoute un rendement sérieux. Passer de 2x à 3x n’apporte presque rien, parce que le financement augmente avec la position et vient manger ce que l’effet de levier ajoute.
Et 5x n’a jamais l’occasion de le découvrir. Il est liquidé le 7 janvier 2022, après 2 trades, et il n’y a pas de retour possible — les quatre signaux restants se déclenchent sur un compte qui ne contient plus rien.
C’est la partie qu’une courbe de rendement masque. L’effet de levier ne scale pas votre résultat : il le scale jusqu’à la première fois où il ne le fait plus, puis le chiffre est −100% pour toujours.
La perte maximale (drawdown) à 3x est de 90%. Si ce chiffre ne vous fait pas peur, vous n’avez pas tenu jusqu’à un tel scénario.
Trouvez votre propre falaise avant que le marché ne vous montre où elle est 👉 https://virtuum-lab.com
#BTC #Leverage #TradingStrategy
Golden Cross, SMA 50/200, long BTCUSDT perp, du 2019-09-08 à aujourd’hui, financement réel Binance facturé. Même signaux, mêmes 6 trades. La seule chose qui change, c’est la taille de la mise.
1x : +202%
2x : +354%
3x : +359%
5x : −98% — liquidé
Regardez à quel moment ça cesse de payer. Passer de 1x à 2x ajoute un rendement sérieux. Passer de 2x à 3x n’apporte presque rien, parce que le financement augmente avec la position et vient manger ce que l’effet de levier ajoute.
Et 5x n’a jamais l’occasion de le découvrir. Il est liquidé le 7 janvier 2022, après 2 trades, et il n’y a pas de retour possible — les quatre signaux restants se déclenchent sur un compte qui ne contient plus rien.
C’est la partie qu’une courbe de rendement masque. L’effet de levier ne scale pas votre résultat : il le scale jusqu’à la première fois où il ne le fait plus, puis le chiffre est −100% pour toujours.
La perte maximale (drawdown) à 3x est de 90%. Si ce chiffre ne vous fait pas peur, vous n’avez pas tenu jusqu’à un tel scénario.
Trouvez votre propre falaise avant que le marché ne vous montre où elle est 👉 https://virtuum-lab.com
#BTC #Leverage #TradingStrategy
134
·
--
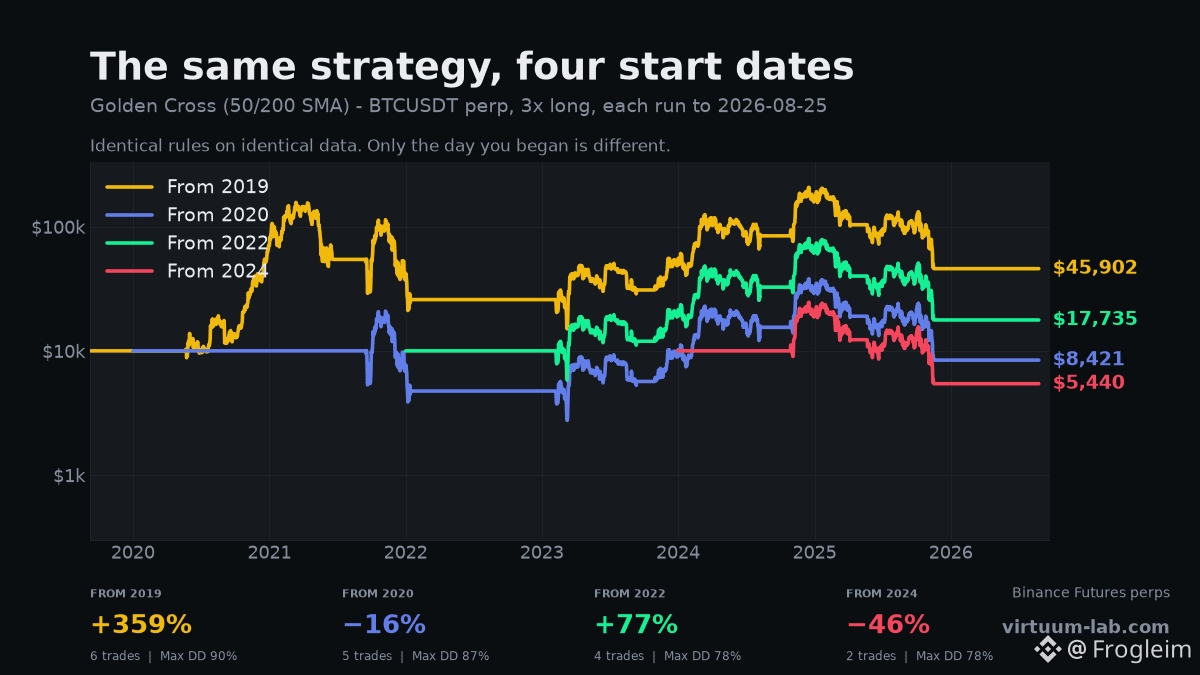
La même stratégie a produit +359% et −46%. La seule différence était le jour où je l’ai lancée.
Golden Cross, moyenne mobile simple 50/200, levier 3x sur le perp BTCUSDT, financement réel Binance facturé. Règles identiques, données identiques, les quatre sont actives jusqu’à aujourd’hui. La seule variable, c’est quand vous l’avez activée.
Démarrée en 2019 : +359%
Démarrée en 2020 : −16%
Démarrée en 2022 : +77%
Démarrée en 2024 : −46%
405 points d’écart de spread, et pas une seule ligne de la stratégie n’a changé.
C’est le chiffre que personne ne publie. Quand quelqu’un vous montre un backtest, il a déjà choisi la date de départ — et il l’a choisie après avoir vu le résultat. Décalez-la d’un an et les mêmes règles passent d’une fortune à un gouffre.
Et ce n’est pas non plus de la chance qui s’équilibre avec le temps. Le run de 2019 a capté une tendance énorme suffisamment tôt pour payer tout le reste. Le run de 2024 a pris 2 transactions et n’a jamais eu ce cadeau.
Que faire : lancez vos règles depuis plusieurs dates de départ avant de croire que l’une d’elles est valable. Si la réponse ne fonctionne que depuis un seul mardi en particulier, ce n’est pas un avantage — c’est une coïncidence avec du bon marketing.
Testez les mêmes règles depuis toutes les dates de départ qui vous plaisent 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
La même stratégie a produit +359% et −46%. La seule différence était le jour où je l’ai lancée.
Golden Cross, moyenne mobile simple 50/200, levier 3x sur le perp BTCUSDT, financement réel Binance facturé. Règles identiques, données identiques, les quatre sont actives jusqu’à aujourd’hui. La seule variable, c’est quand vous l’avez activée.
Démarrée en 2019 : +359%
Démarrée en 2020 : −16%
Démarrée en 2022 : +77%
Démarrée en 2024 : −46%
405 points d’écart de spread, et pas une seule ligne de la stratégie n’a changé.
C’est le chiffre que personne ne publie. Quand quelqu’un vous montre un backtest, il a déjà choisi la date de départ — et il l’a choisie après avoir vu le résultat. Décalez-la d’un an et les mêmes règles passent d’une fortune à un gouffre.
Et ce n’est pas non plus de la chance qui s’équilibre avec le temps. Le run de 2019 a capté une tendance énorme suffisamment tôt pour payer tout le reste. Le run de 2024 a pris 2 transactions et n’a jamais eu ce cadeau.
Que faire : lancez vos règles depuis plusieurs dates de départ avant de croire que l’une d’elles est valable. Si la réponse ne fonctionne que depuis un seul mardi en particulier, ce n’est pas un avantage — c’est une coïncidence avec du bon marketing.
Testez les mêmes règles depuis toutes les dates de départ qui vous plaisent 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
Golden Cross, moyenne mobile simple 50/200, levier 3x sur le perp BTCUSDT, financement réel Binance facturé. Règles identiques, données identiques, les quatre sont actives jusqu’à aujourd’hui. La seule variable, c’est quand vous l’avez activée.
Démarrée en 2019 : +359%
Démarrée en 2020 : −16%
Démarrée en 2022 : +77%
Démarrée en 2024 : −46%
405 points d’écart de spread, et pas une seule ligne de la stratégie n’a changé.
C’est le chiffre que personne ne publie. Quand quelqu’un vous montre un backtest, il a déjà choisi la date de départ — et il l’a choisie après avoir vu le résultat. Décalez-la d’un an et les mêmes règles passent d’une fortune à un gouffre.
Et ce n’est pas non plus de la chance qui s’équilibre avec le temps. Le run de 2019 a capté une tendance énorme suffisamment tôt pour payer tout le reste. Le run de 2024 a pris 2 transactions et n’a jamais eu ce cadeau.
Que faire : lancez vos règles depuis plusieurs dates de départ avant de croire que l’une d’elles est valable. Si la réponse ne fonctionne que depuis un seul mardi en particulier, ce n’est pas un avantage — c’est une coïncidence avec du bon marketing.
Testez les mêmes règles depuis toutes les dates de départ qui vous plaisent 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
112
·
--
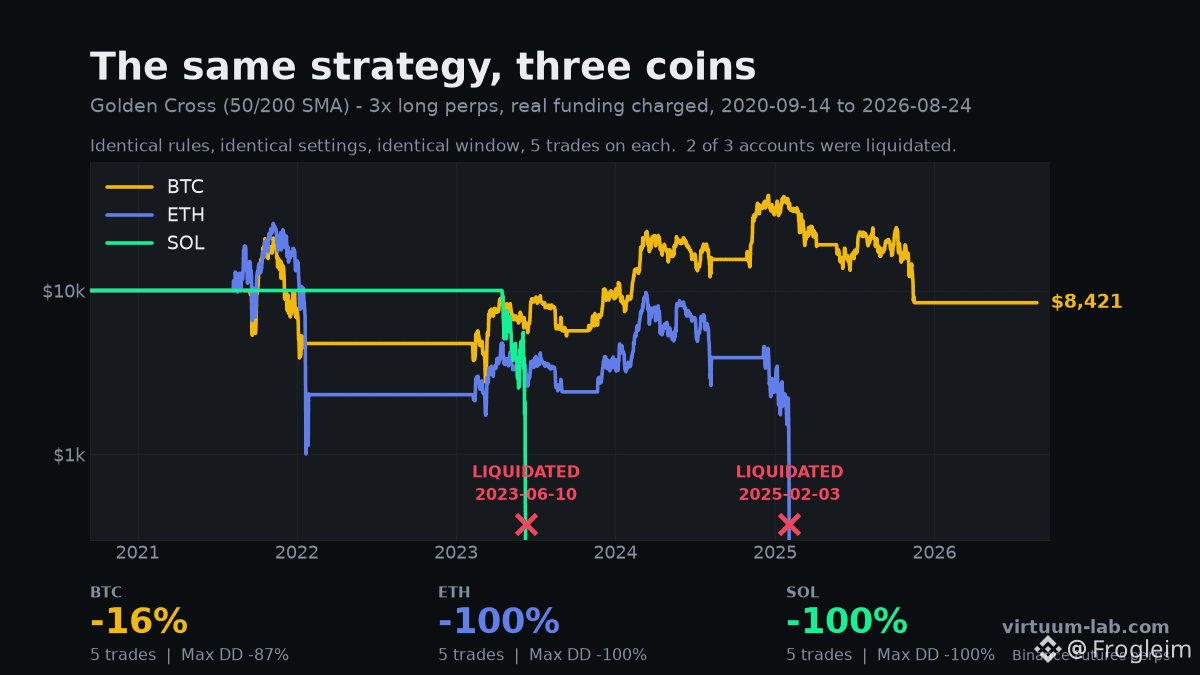
Même stratégie. Trois pièces. Deux comptes sont passés à zéro.
Mon dernier post a montré ce que fait le vrai financement sur un Golden Cross du BTC. La question évidente suivante : la stratégie fonctionne-t-elle, ou est-ce que le BTC monte simplement ?
J’ai donc appliqué les règles identiques à l’ETH et au SOL. Même croisement SMA 50/200, même levier long 3x, même fenêtre, et frais de financement réels facturés par Binance. Les trois commencent le même jour, donc personne n’a d’avance.
BTC : −16 % — survit, mais avec un drawdown de 87 %
ETH : −99,9 % — liquidé le 3 février 2025
SOL : −100 % — liquidé deux fois, la première fois sur sa transaction d’ouverture
Cinq trades chacun. Règles identiques. Un compte survit en boitant, deux ont disparu.
Maintenant, baissez le levier à 1x et rien n’est liquidé : BTC +21 %, ETH −38 %, SOL +2 %. Sur six ans. C’est la marge réelle — à peu près rien. Le 3x n’a pas amplifié une marge. Il a juste rapproché le prix de liquidation au point de pouvoir le toucher.
Si une stratégie ne survit que sur la pièce que vous avez conçue, vous n’avez pas trouvé d’avantage. Vous avez ajusté un graphique.
Deux limites avant que quelqu’un ne les mentionne : cinq trades, c’est un tout petit échantillon, et la première entrée du SOL n’arrive qu’en 2023, parce qu’une SMA sur 200 jours a besoin de 200 jours, et le SOL a été listé tard.
Et oui — le BTC a fait +359 % dans mon dernier post et −16 % ici. Même règles, même pièce, même moteur. La seule différence, c’est la date de départ : 2019 au lieu de 2020.
Testez vos règles sur les pièces pour lesquelles vous ne les avez pas conçues 👉 https://virtuum-lab.com
#BTC #ETH #SOL #TradingStrategy
Même stratégie. Trois pièces. Deux comptes sont passés à zéro.
Mon dernier post a montré ce que fait le vrai financement sur un Golden Cross du BTC. La question évidente suivante : la stratégie fonctionne-t-elle, ou est-ce que le BTC monte simplement ?
J’ai donc appliqué les règles identiques à l’ETH et au SOL. Même croisement SMA 50/200, même levier long 3x, même fenêtre, et frais de financement réels facturés par Binance. Les trois commencent le même jour, donc personne n’a d’avance.
BTC : −16 % — survit, mais avec un drawdown de 87 %
ETH : −99,9 % — liquidé le 3 février 2025
SOL : −100 % — liquidé deux fois, la première fois sur sa transaction d’ouverture
Cinq trades chacun. Règles identiques. Un compte survit en boitant, deux ont disparu.
Maintenant, baissez le levier à 1x et rien n’est liquidé : BTC +21 %, ETH −38 %, SOL +2 %. Sur six ans. C’est la marge réelle — à peu près rien. Le 3x n’a pas amplifié une marge. Il a juste rapproché le prix de liquidation au point de pouvoir le toucher.
Si une stratégie ne survit que sur la pièce que vous avez conçue, vous n’avez pas trouvé d’avantage. Vous avez ajusté un graphique.
Deux limites avant que quelqu’un ne les mentionne : cinq trades, c’est un tout petit échantillon, et la première entrée du SOL n’arrive qu’en 2023, parce qu’une SMA sur 200 jours a besoin de 200 jours, et le SOL a été listé tard.
Et oui — le BTC a fait +359 % dans mon dernier post et −16 % ici. Même règles, même pièce, même moteur. La seule différence, c’est la date de départ : 2019 au lieu de 2020.
Testez vos règles sur les pièces pour lesquelles vous ne les avez pas conçues 👉 https://virtuum-lab.com
#BTC #ETH #SOL #TradingStrategy
Mon dernier post a montré ce que fait le vrai financement sur un Golden Cross du BTC. La question évidente suivante : la stratégie fonctionne-t-elle, ou est-ce que le BTC monte simplement ?
J’ai donc appliqué les règles identiques à l’ETH et au SOL. Même croisement SMA 50/200, même levier long 3x, même fenêtre, et frais de financement réels facturés par Binance. Les trois commencent le même jour, donc personne n’a d’avance.
BTC : −16 % — survit, mais avec un drawdown de 87 %
ETH : −99,9 % — liquidé le 3 février 2025
SOL : −100 % — liquidé deux fois, la première fois sur sa transaction d’ouverture
Cinq trades chacun. Règles identiques. Un compte survit en boitant, deux ont disparu.
Maintenant, baissez le levier à 1x et rien n’est liquidé : BTC +21 %, ETH −38 %, SOL +2 %. Sur six ans. C’est la marge réelle — à peu près rien. Le 3x n’a pas amplifié une marge. Il a juste rapproché le prix de liquidation au point de pouvoir le toucher.
Si une stratégie ne survit que sur la pièce que vous avez conçue, vous n’avez pas trouvé d’avantage. Vous avez ajusté un graphique.
Deux limites avant que quelqu’un ne les mentionne : cinq trades, c’est un tout petit échantillon, et la première entrée du SOL n’arrive qu’en 2023, parce qu’une SMA sur 200 jours a besoin de 200 jours, et le SOL a été listé tard.
Et oui — le BTC a fait +359 % dans mon dernier post et −16 % ici. Même règles, même pièce, même moteur. La seule différence, c’est la date de départ : 2019 au lieu de 2020.
Testez vos règles sur les pièces pour lesquelles vous ne les avez pas conçues 👉 https://virtuum-lab.com
#BTC #ETH #SOL #TradingStrategy
99
·
--
Votre backtest BTC vous ment d’environ 1 600 %J’ai exécuté le Golden Cross (moyenne mobile 50/200) sur les perpétuels BTCUSDT. Long 3x. Données Binance, septembre 2019 → aujourd’hui.
En ignorant le financement : +2 003 %
Facturation réelle de Binance : +359%
Même stratégie. Même entrées. Même sorties. Les mêmes six transactions. L’écart, c’est 96 561 $ de paiements de financement.
Pourquoi c’est si énorme : le financement BTCUSDT a été en moyenne à 0,0106 % par règlement sur 8 h depuis 2019 — environ 11,6 % par an. Ça ne semble pas grand-chose. Avec un levier de 3x sur l’ensemble de vos fonds propres, c’est à peu près 35 % de votre compte par an, et la Golden Cross tient pendant des mois à la fois.
Votre backtest BTC vous ment d’environ 1 600 %
J’ai exécuté le Golden Cross (moyenne mobile 50/200) sur les perpétuels BTCUSDT. Long 3x. Données Binance, septembre 2019 → aujourd’hui.
En ignorant le financement : +2 003 %
Facturation réelle de Binance : +359%
Même stratégie. Même entrées. Même sorties. Les mêmes six transactions. L’écart, c’est 96 561 $ de paiements de financement.
Pourquoi c’est si énorme : le financement BTCUSDT a été en moyenne à 0,0106 % par règlement sur 8 h depuis 2019 — environ 11,6 % par an. Ça ne semble pas grand-chose. Avec un levier de 3x sur l’ensemble de vos fonds propres, c’est à peu près 35 % de votre compte par an, et la Golden Cross tient pendant des mois à la fois.
En ignorant le financement : +2 003 %
Facturation réelle de Binance : +359%
Même stratégie. Même entrées. Même sorties. Les mêmes six transactions. L’écart, c’est 96 561 $ de paiements de financement.
Pourquoi c’est si énorme : le financement BTCUSDT a été en moyenne à 0,0106 % par règlement sur 8 h depuis 2019 — environ 11,6 % par an. Ça ne semble pas grand-chose. Avec un levier de 3x sur l’ensemble de vos fonds propres, c’est à peu près 35 % de votre compte par an, et la Golden Cross tient pendant des mois à la fois.
1
117
·
--
Mise à jour de trading Algo sur 7 jours 📊
Au cours de la dernière semaine, j'ai exécuté un système de trading à terme entièrement automatisé construit autour d'un cadre de suivi de tendance/momentum sur une période de 15 minutes.
Le système utilise plusieurs confirmations avant d'entrer dans les transactions, y compris :
• Détection de tendance
• Confirmation de momentum
• Filtres de volume
• Gestion des risques ajustée à la volatilité
L'objectif n'est pas de prédire le marché, mais de capturer systématiquement le momentum tout en contrôlant le risque à la baisse.
#signaladvisor
Mise à jour de trading Algo sur 7 jours 📊
Au cours de la dernière semaine, j'ai exécuté un système de trading à terme entièrement automatisé construit autour d'un cadre de suivi de tendance/momentum sur une période de 15 minutes.
Le système utilise plusieurs confirmations avant d'entrer dans les transactions, y compris :
• Détection de tendance
• Confirmation de momentum
• Filtres de volume
• Gestion des risques ajustée à la volatilité
L'objectif n'est pas de prédire le marché, mais de capturer systématiquement le momentum tout en contrôlant le risque à la baisse.
#signaladvisor
Au cours de la dernière semaine, j'ai exécuté un système de trading à terme entièrement automatisé construit autour d'un cadre de suivi de tendance/momentum sur une période de 15 minutes.
Le système utilise plusieurs confirmations avant d'entrer dans les transactions, y compris :
• Détection de tendance
• Confirmation de momentum
• Filtres de volume
• Gestion des risques ajustée à la volatilité
L'objectif n'est pas de prédire le marché, mais de capturer systématiquement le momentum tout en contrôlant le risque à la baisse.
#signaladvisor
1
98
·
--
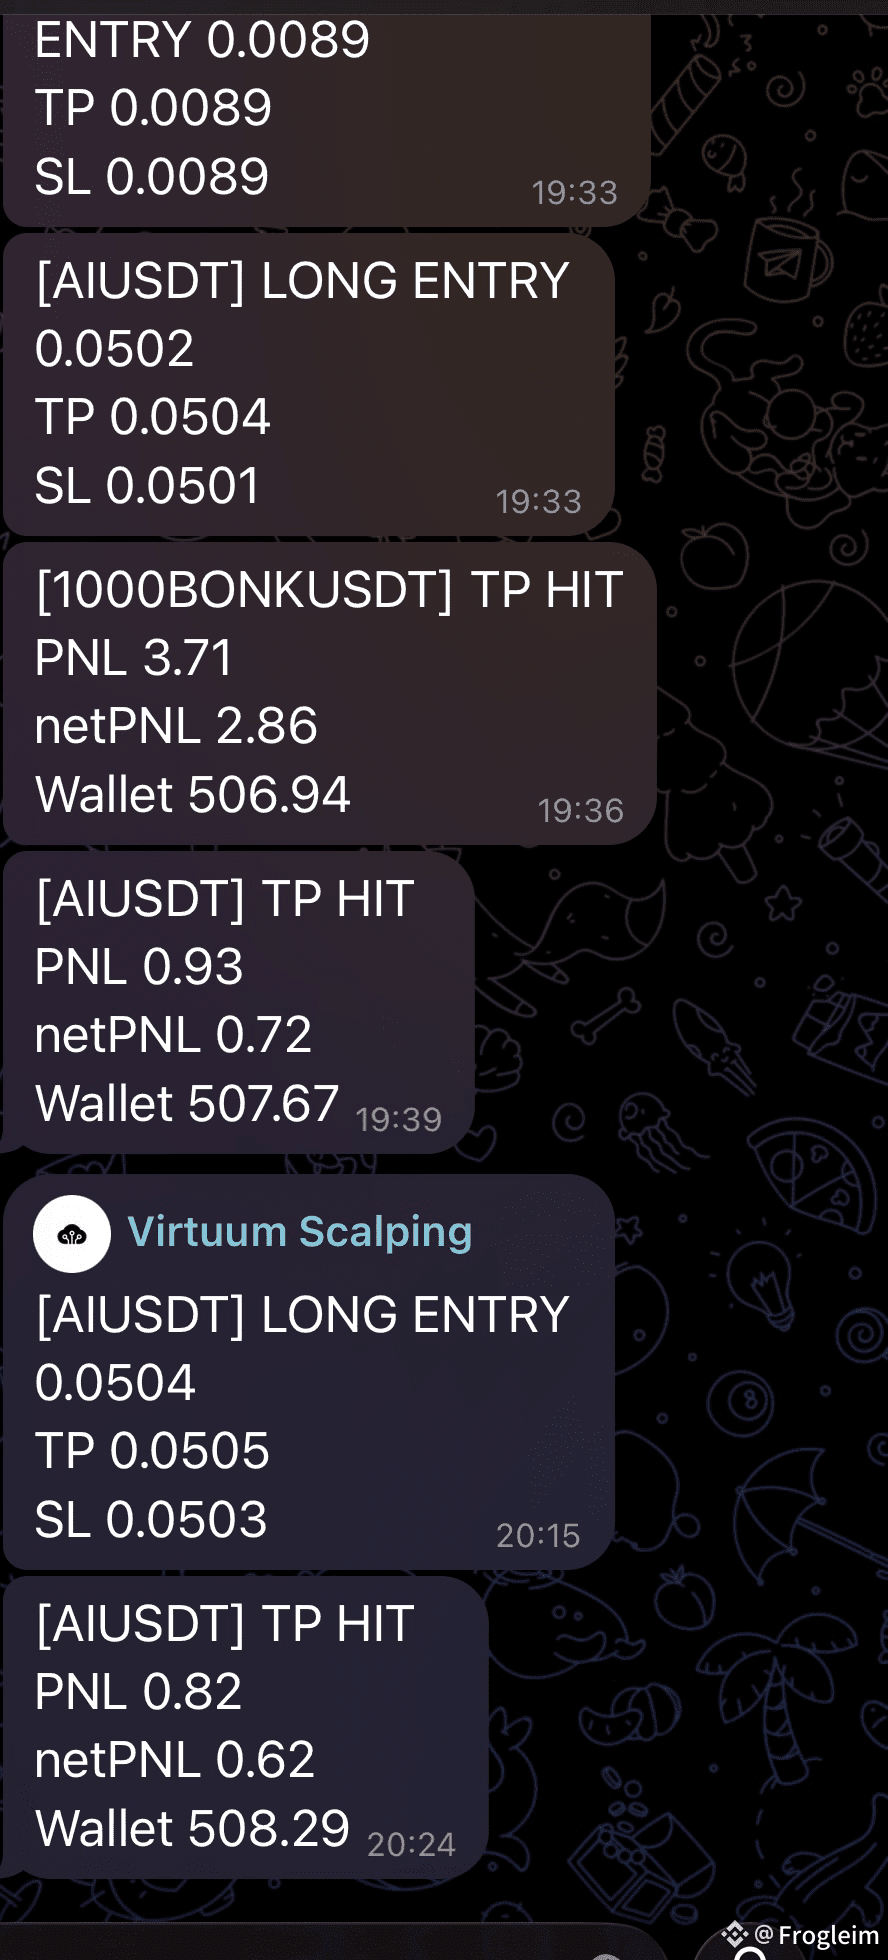
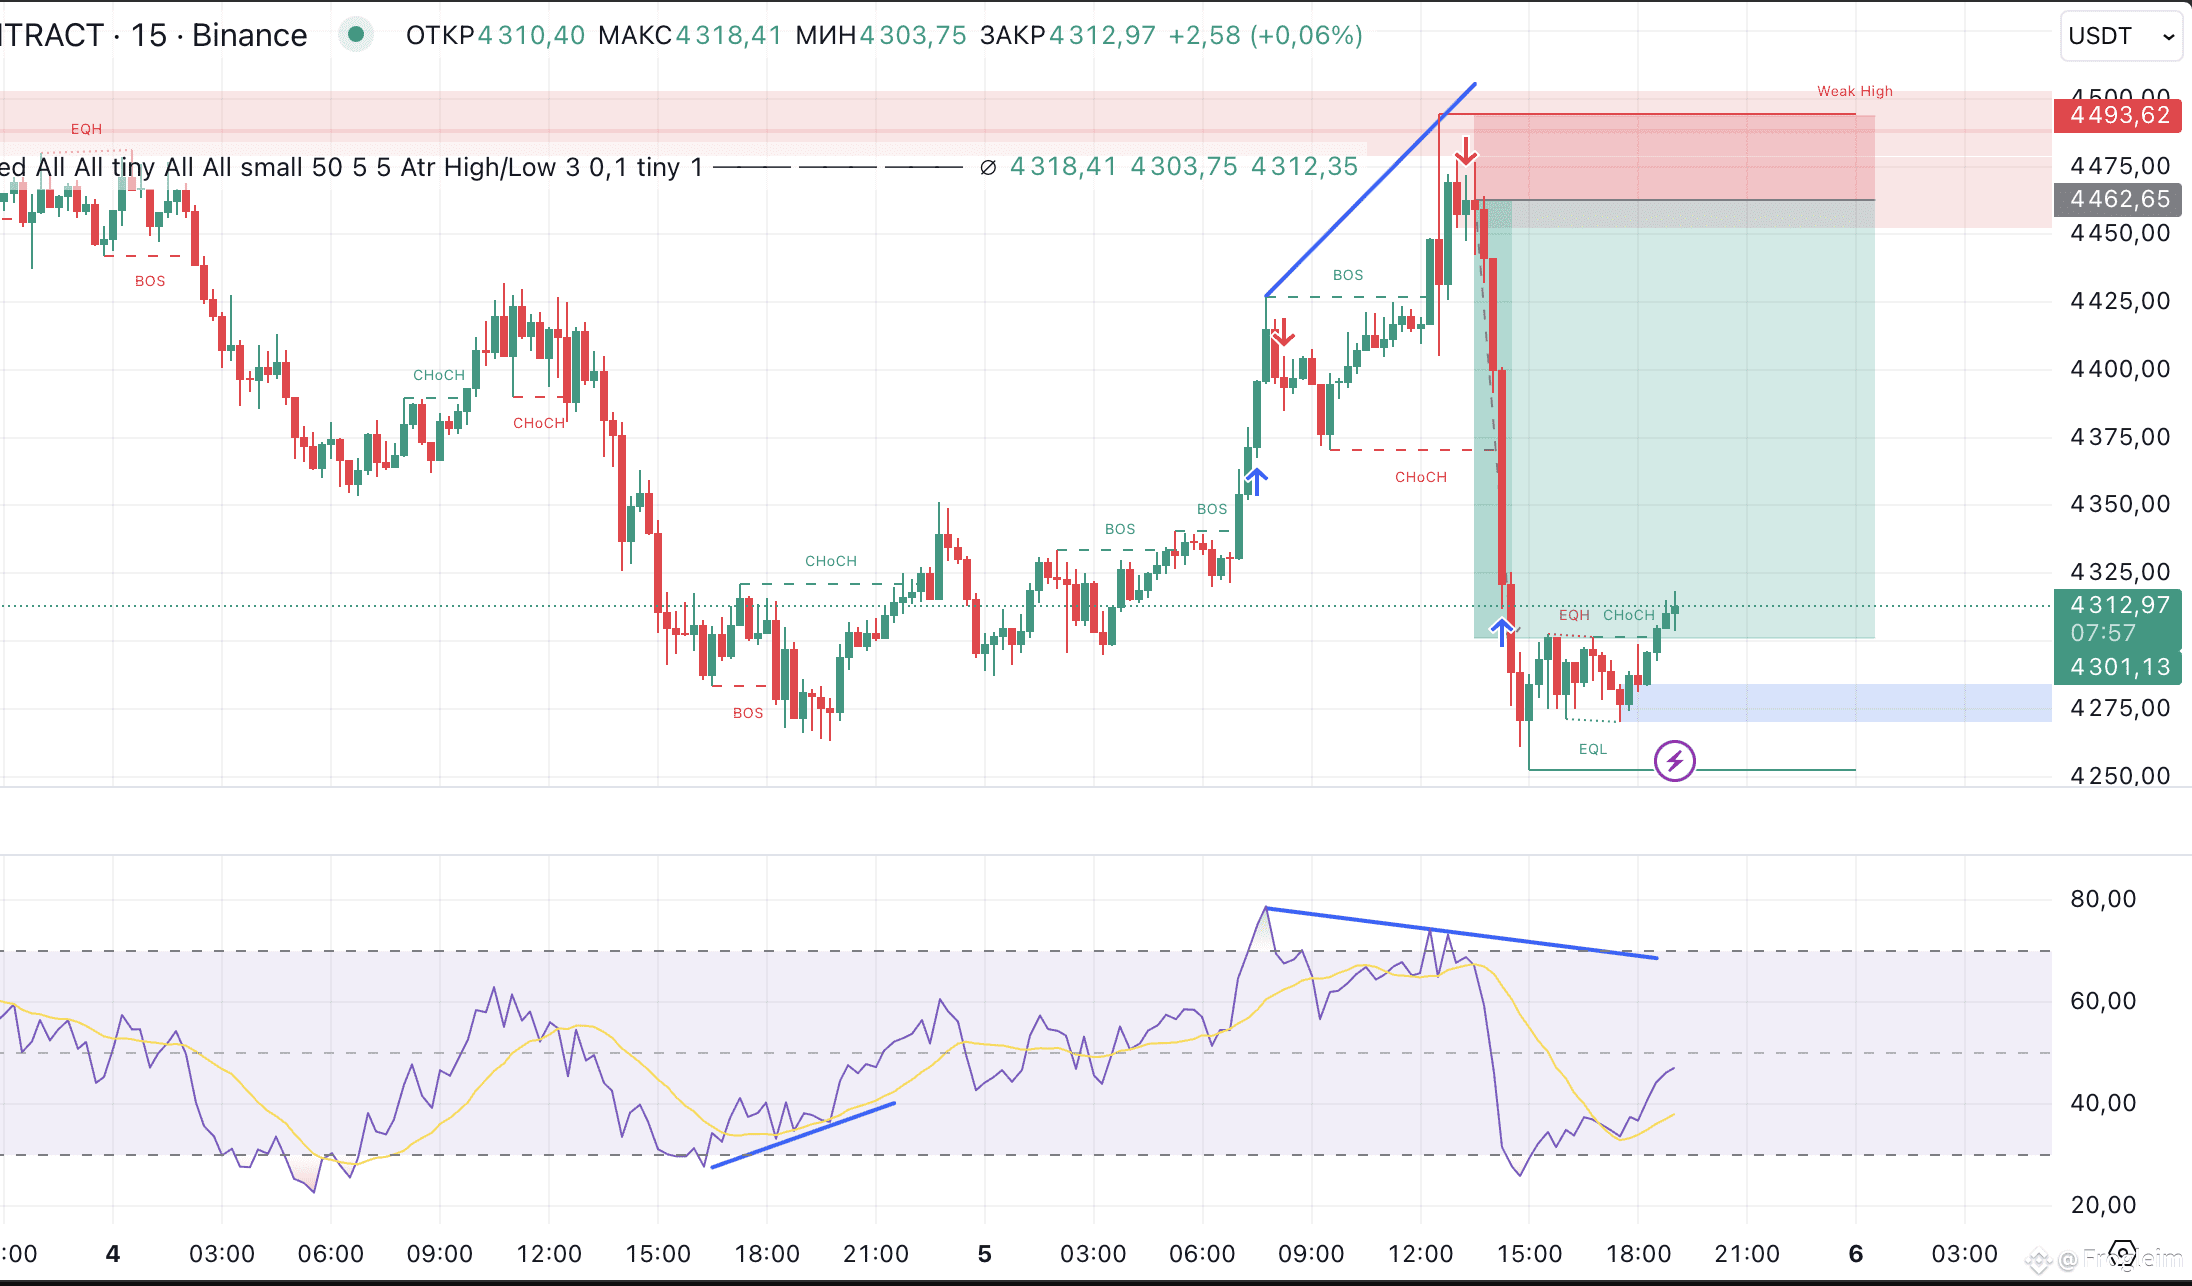
Après deux ans de développement, notre équipe a enfin terminé notre bot de scalping 🔥
Il est déjà en fonctionnement sur un compte en direct 💪
#cryptosignals
Après deux ans de développement, notre équipe a enfin terminé notre bot de scalping 🔥
Il est déjà en fonctionnement sur un compte en direct 💪
#cryptosignals
Il est déjà en fonctionnement sur un compte en direct 💪
#cryptosignals
2
723
·
--
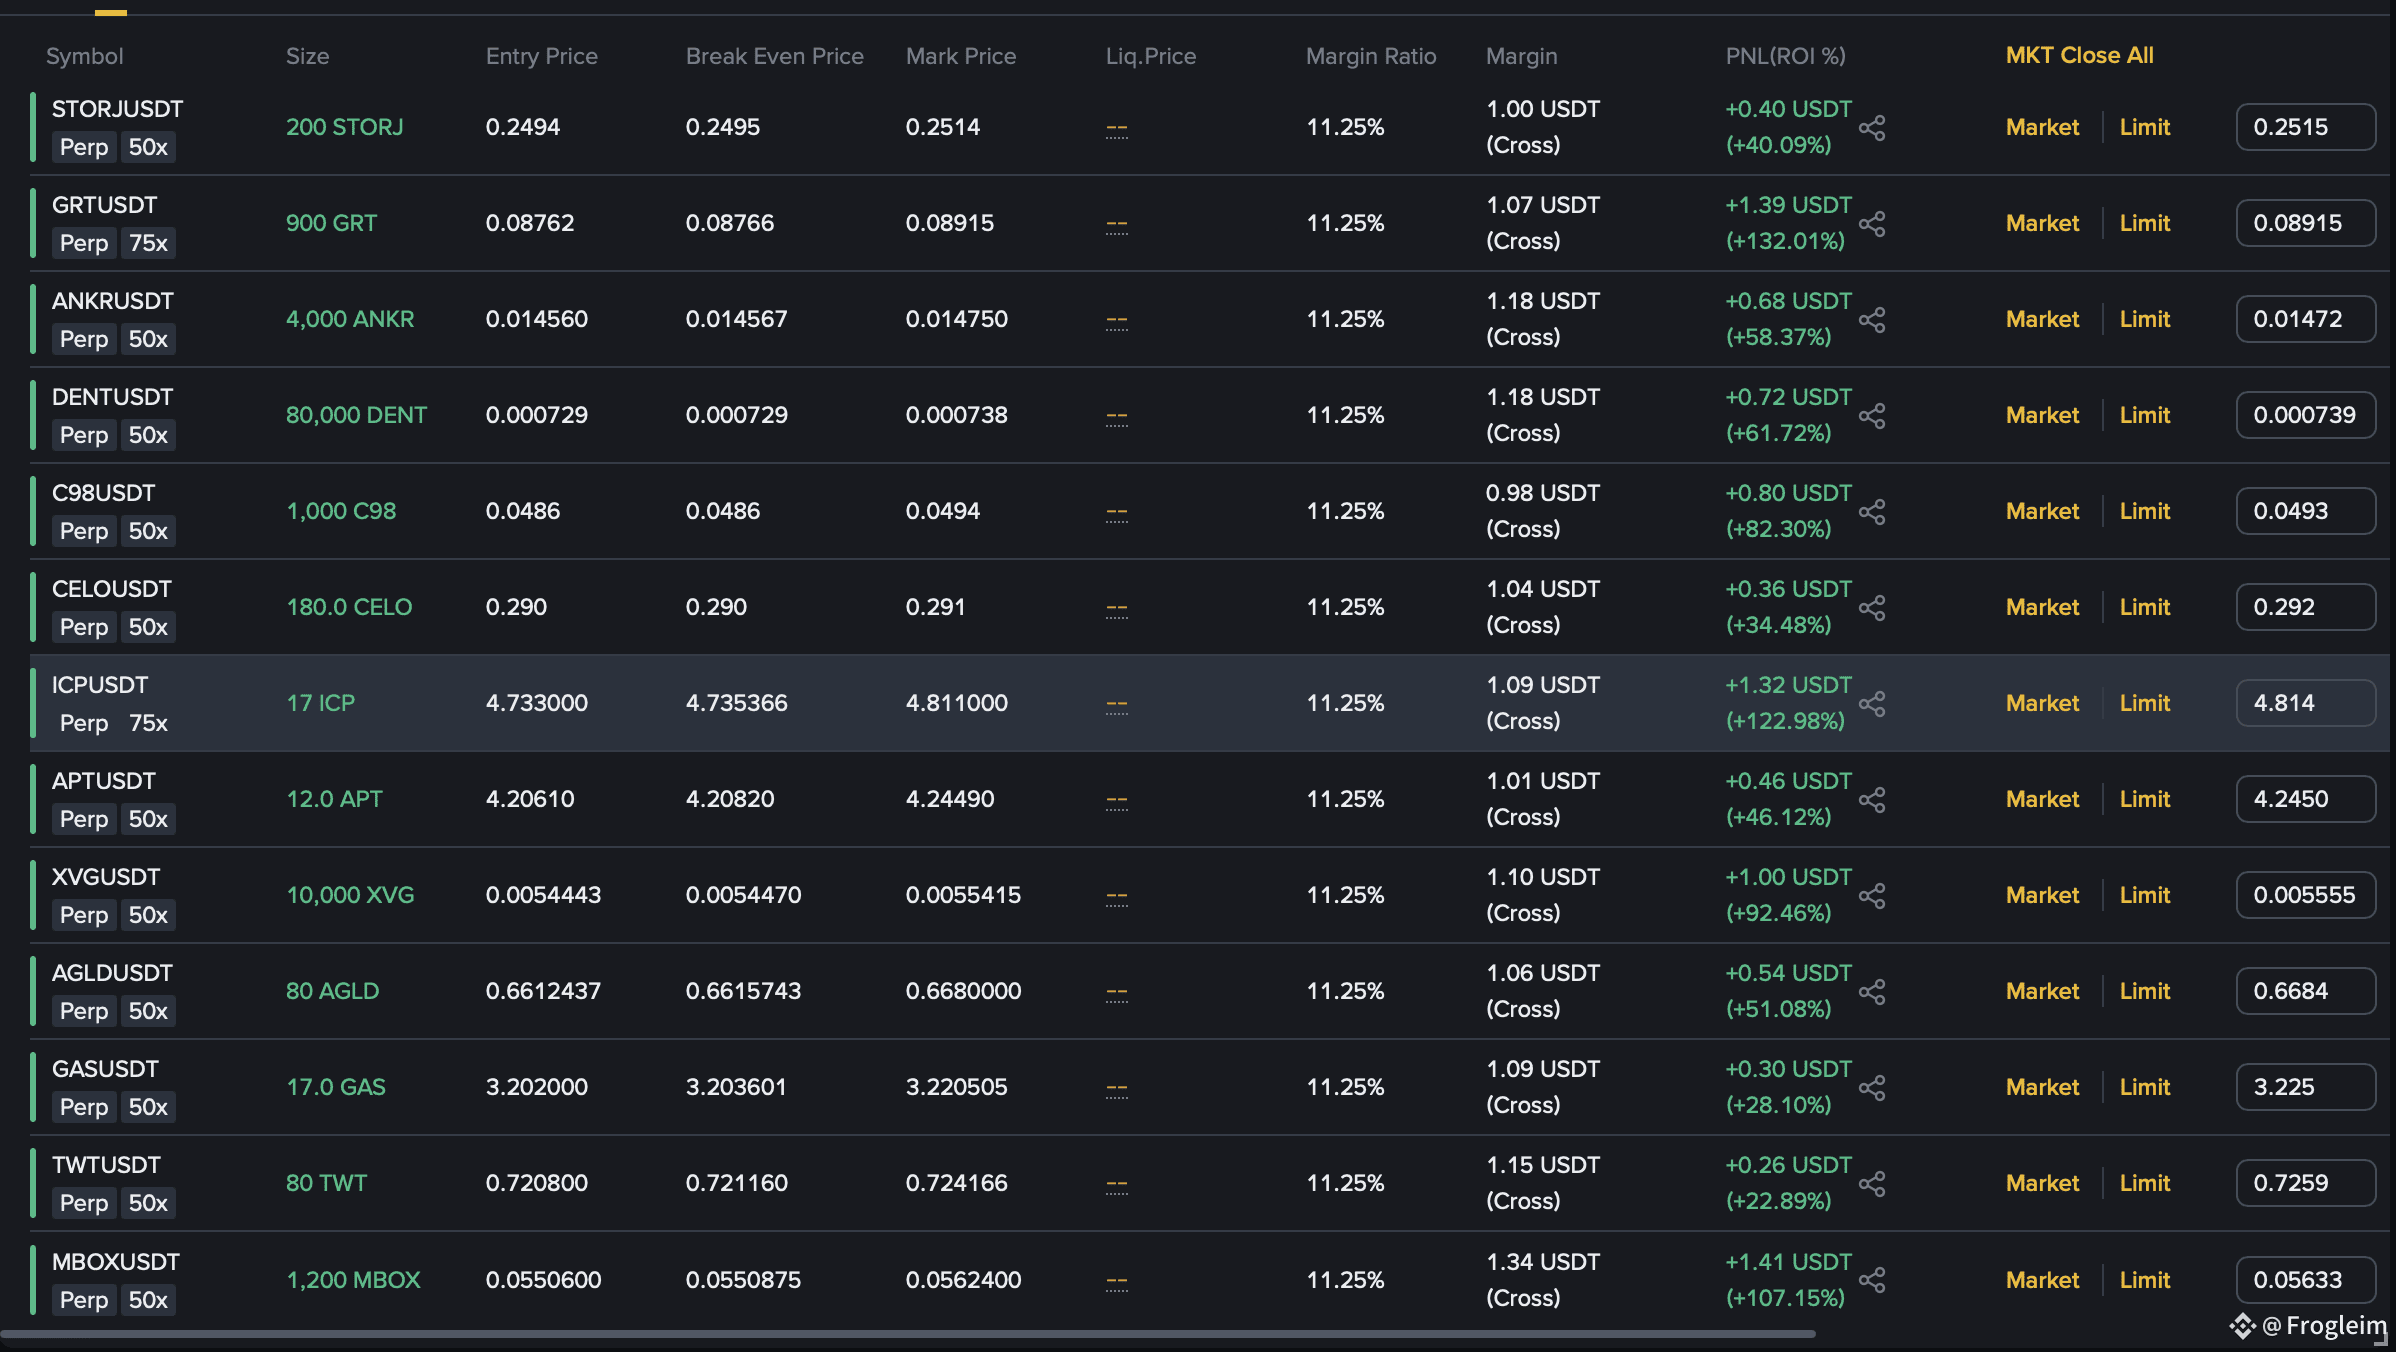
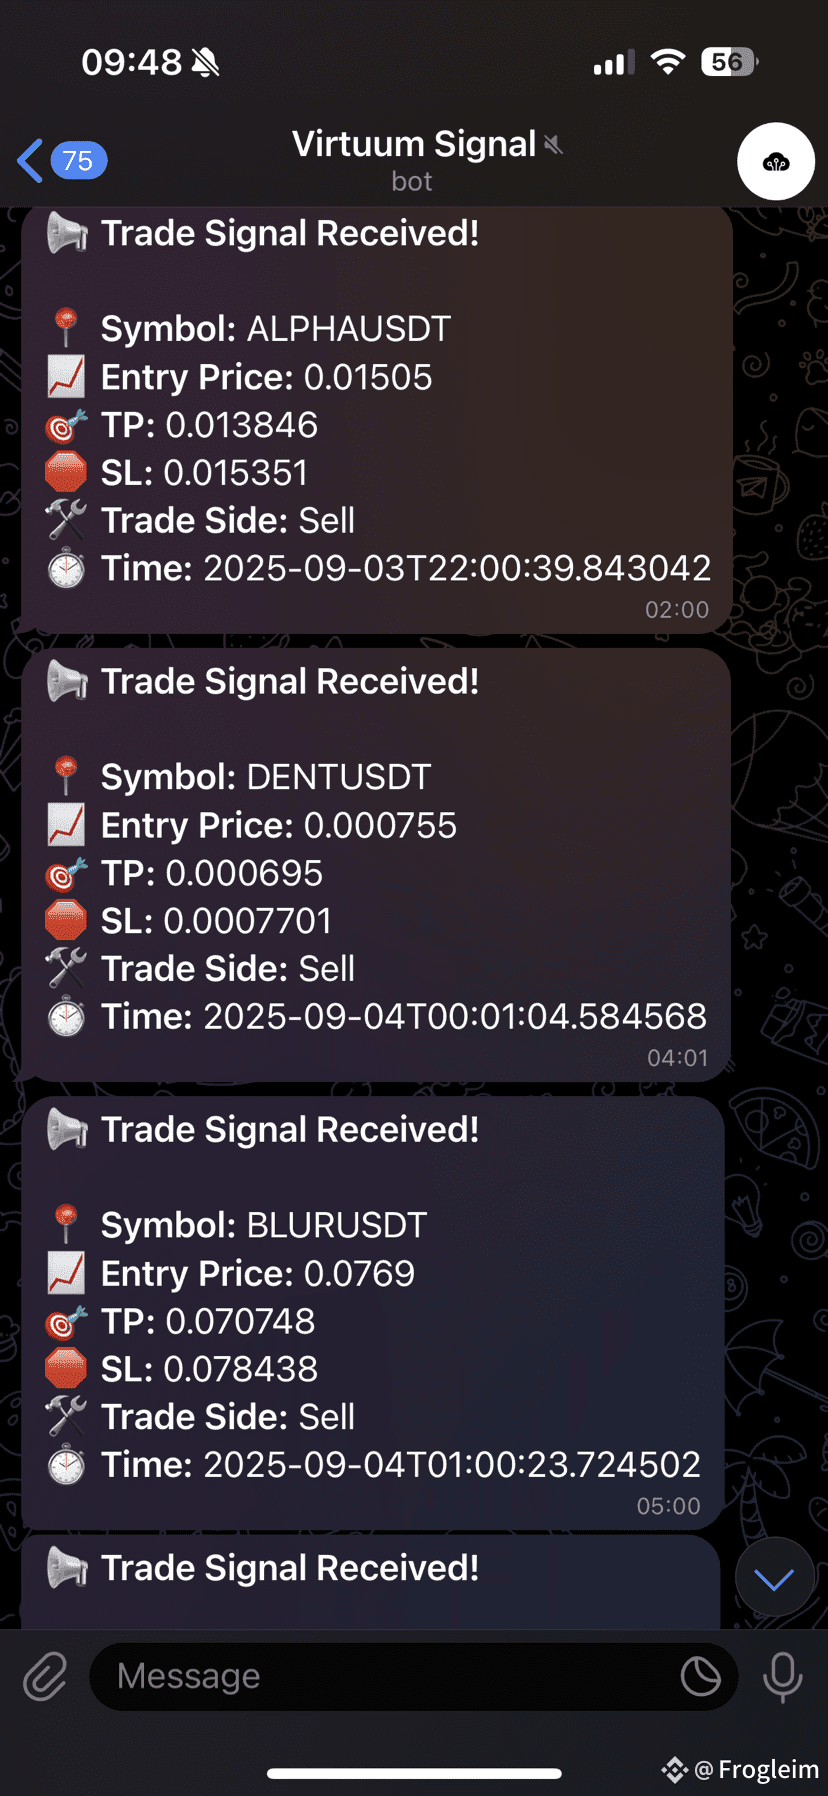
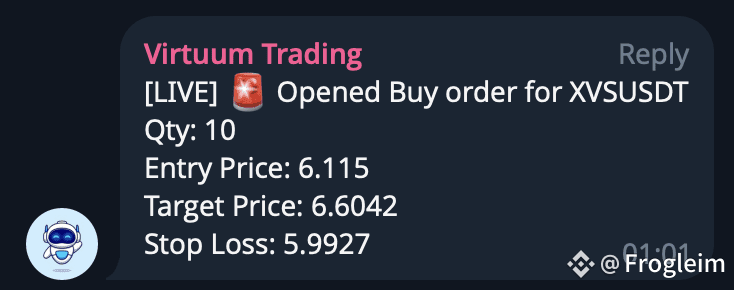
La cohérence est ce qui transforme l'ordinaire en excellence.
#TradingSignals
La cohérence est ce qui transforme l'ordinaire en excellence.
#TradingSignals
#TradingSignals
1k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
AIStocksWhatNext
672,313 vues
4,997 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : Quelles autres opportunités d’investissement restent-elles alors que les actions liées à l’IA continuent de grimper ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #AIStocksWhatNext
Partagez si vous êtes plutôt haussier ou baissier, et publiez vos avoirs en actions IA ou votre transaction — utiliser le widget de trading peut améliorer votre éligibilité.
Vous pouvez aussi renforcer votre publication en partageant des données ou des graphiques, et en évitant les images générées par l’IA.
✍️Créez du contenu à partir des angles ci-dessous :
- Nvidia affirme que les ventes de puces vont doubler l’an prochain, et que les principaux acteurs de l’IA continuent d’enregistrer des revenus records ; les dépenses en calcul qui soutiennent tout cela sont tout aussi impressionnantes. La demande en IA décolle-t-elle vraiment ? Et combien de temps cela peut-il durer ? Les actions IA montent partout. Est-ce une vraie cassure, ou juste un rebond à court terme ?
- Des leaders de l’industrie appellent à ralentir le développement de l’IA, tandis que Trump prévoit de construire une « Force IA », affirmant que l’IA pourrait représenter 25 % du PIB américain à l’avenir. De quel côté êtes-vous ? Le soutien au niveau des États sera-t-il un gain de long terme pour les actions IA ?
- Achetez-vous des actions liées à l’IA ? Partagez votre transaction/position liée à l’IA avec notre widget de partage de trading.
⏰Période de la campagne :
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Récompense :
- Les publications qualifiées qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourront recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de la part de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de voir votre article mis en avant sur Binance Square Official
Vous cherchez des idées pour votre publication ? Visitez la page du sujet #AIStocksWhatNext ou la page Square Guide on How to Post for Better Reach.
Binance Square Official
·492 mentions J’aime
·1.3M vues
21SharesLaunchesEuropesFirstZcashETP
14,097 vues
486 mentions
CardanoJoinsX402PaymentStandard
10,166 vues
371 mentions