
橘子 _
256 Publications
橘子 _
Signaler
Bloquer l’utilisateur
推特:@0xaurskyo | Web3 探索 碎碎念
126 Suivis
4.7K+ Abonnés
488 J’aime
Publications
Tous
Citations
Direct
·
--
Voir la traduction
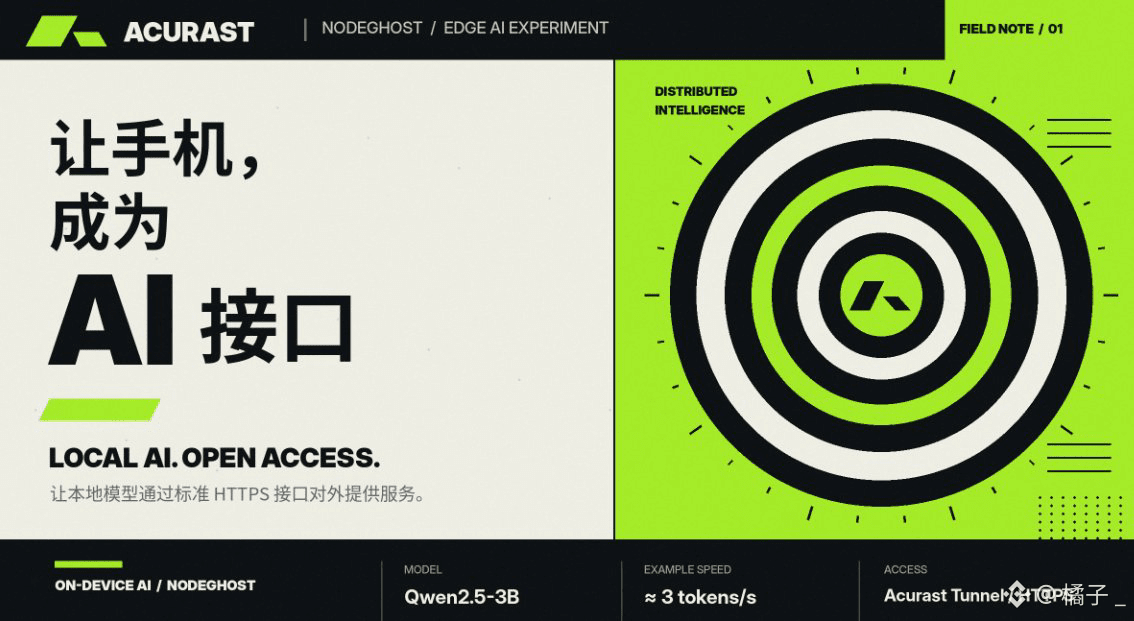
最近翻 @Acurast 的 NodeGhost 技术案例,看到一个挺有意思的测试结果。
一台手机运行量化后的 Qwen2.5-3B 模型,生成速度大约每秒 3 个 Token。
回答 120 Token 左右的问题,需要约 45 秒
放在今天的大模型体验里,这速度确实有点慢。
但让我关注这个案例的,是另一处设计
通过 Acurast Tunnel,原本藏在手机本地、没有公网 IP 的模型,可以对外提供 HTTPS 接口。
再接入 NodeGhost 的兼容 OpenAI API,开发者原有的调用方式几乎不用改,就能把请求发送到手机上执行。
这样一来,手机不再只是网络里被动等待分配任务的 Processor,也可以对外提供标准化的 AI 推理服务。
当然,目前这个案例还是 Canary 网络上的参考实现,速度和复杂推理能力都有明显限制。
但我觉得它已经回答了一个很实际的问题:
如果开发者想把自己的模型部署在分布式手机上,现有应用能不能方便地调用?
至少这条技术路径已经有可运行的例子。
至于商业化,还需要继续验证延迟、并发、成本和长期稳定性。
Acurast 的 $ACU 负责连接网络使用和算力激励,但最终能否吸引付费需求,还得看这些应用有没有实际竞争力。
最近翻 @Acurast 的 NodeGhost 技术案例,看到一个挺有意思的测试结果。
一台手机运行量化后的 Qwen2.5-3B 模型,生成速度大约每秒 3 个 Token。
回答 120 Token 左右的问题,需要约 45 秒
放在今天的大模型体验里,这速度确实有点慢。
但让我关注这个案例的,是另一处设计
通过 Acurast Tunnel,原本藏在手机本地、没有公网 IP 的模型,可以对外提供 HTTPS 接口。
再接入 NodeGhost 的兼容 OpenAI API,开发者原有的调用方式几乎不用改,就能把请求发送到手机上执行。
这样一来,手机不再只是网络里被动等待分配任务的 Processor,也可以对外提供标准化的 AI 推理服务。
当然,目前这个案例还是 Canary 网络上的参考实现,速度和复杂推理能力都有明显限制。
但我觉得它已经回答了一个很实际的问题:
如果开发者想把自己的模型部署在分布式手机上,现有应用能不能方便地调用?
至少这条技术路径已经有可运行的例子。
至于商业化,还需要继续验证延迟、并发、成本和长期稳定性。
Acurast 的 $ACU 负责连接网络使用和算力激励,但最终能否吸引付费需求,还得看这些应用有没有实际竞争力。
一台手机运行量化后的 Qwen2.5-3B 模型,生成速度大约每秒 3 个 Token。
回答 120 Token 左右的问题,需要约 45 秒
放在今天的大模型体验里,这速度确实有点慢。
但让我关注这个案例的,是另一处设计
通过 Acurast Tunnel,原本藏在手机本地、没有公网 IP 的模型,可以对外提供 HTTPS 接口。
再接入 NodeGhost 的兼容 OpenAI API,开发者原有的调用方式几乎不用改,就能把请求发送到手机上执行。
这样一来,手机不再只是网络里被动等待分配任务的 Processor,也可以对外提供标准化的 AI 推理服务。
当然,目前这个案例还是 Canary 网络上的参考实现,速度和复杂推理能力都有明显限制。
但我觉得它已经回答了一个很实际的问题:
如果开发者想把自己的模型部署在分布式手机上,现有应用能不能方便地调用?
至少这条技术路径已经有可运行的例子。
至于商业化,还需要继续验证延迟、并发、成本和长期稳定性。
Acurast 的 $ACU 负责连接网络使用和算力激励,但最终能否吸引付费需求,还得看这些应用有没有实际竞争力。
10
·
--
Voir la traduction
最近邀请了一个用户来体验 @Acurast,碰到个挺实际的问题。
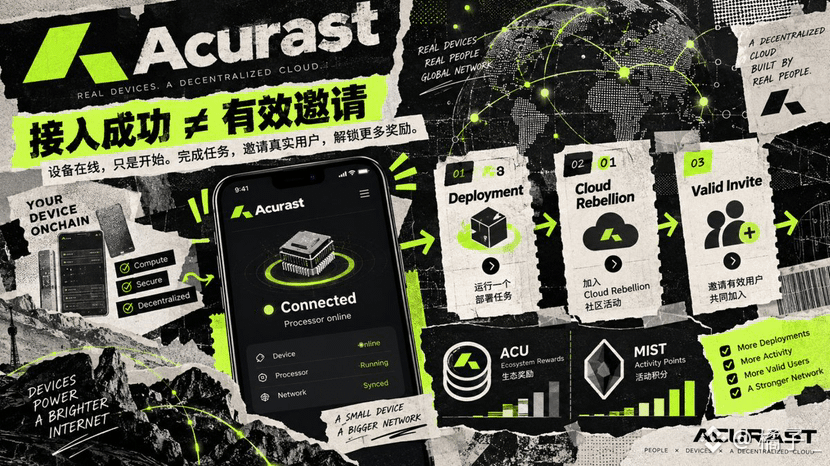
手机已经接入成功了,但后台还没算作有效用户,页面提示需要再完成 3 个任务。
刚开始容易以为,扫完码、设备显示在线,参与就算完成了
后来翻了下 Acurast 的机制,发现这里确实有几件事要分清。
首先,手机接入网络成为 Processor,是在提供计算资源。
设备的硬件性能会影响基础 $ACU 奖励,实际执行 Deployment 还能获得额外的奖励权重。
另外,Acurast 还有 Cloud Rebellion 社区活动,完成任务、邀请用户、接入设备可以积累 MIST 积分。
MIST 是活动积分,不能直接当成 $ACU 收益。邀请是否有效,也得看对应活动的具体条件。
所以我现在觉得,参与 Acurast 最好别只看设备连接成功没有。
还要确认 Processor 的运行状态、奖励记录,以及活动任务有没有真正完成。
对于刚接触 DePIN 的朋友,这几个地方确实容易混淆。
Acurast 已经让普通人能够用手机参与计算网络,但从完成接入到弄懂奖励规则,中间还有不少值得研究的细节。
先把一台设备跑明白,再考虑邀请更多人参与,会省去很多不必要的麻烦。
也可走我链接:https://hub.acurast.com/rebellion?ref=kxxd8r
最近邀请了一个用户来体验 @Acurast,碰到个挺实际的问题。
手机已经接入成功了,但后台还没算作有效用户,页面提示需要再完成 3 个任务。
刚开始容易以为,扫完码、设备显示在线,参与就算完成了
后来翻了下 Acurast 的机制,发现这里确实有几件事要分清。
首先,手机接入网络成为 Processor,是在提供计算资源。
设备的硬件性能会影响基础 $ACU 奖励,实际执行 Deployment 还能获得额外的奖励权重。
另外,Acurast 还有 Cloud Rebellion 社区活动,完成任务、邀请用户、接入设备可以积累 MIST 积分。
MIST 是活动积分,不能直接当成 $ACU 收益。邀请是否有效,也得看对应活动的具体条件。
所以我现在觉得,参与 Acurast 最好别只看设备连接成功没有。
还要确认 Processor 的运行状态、奖励记录,以及活动任务有没有真正完成。
对于刚接触 DePIN 的朋友,这几个地方确实容易混淆。
Acurast 已经让普通人能够用手机参与计算网络,但从完成接入到弄懂奖励规则,中间还有不少值得研究的细节。
先把一台设备跑明白,再考虑邀请更多人参与,会省去很多不必要的麻烦。
也可走我链接:https://hub.acurast.com/rebellion?ref=kxxd8r
手机已经接入成功了,但后台还没算作有效用户,页面提示需要再完成 3 个任务。
刚开始容易以为,扫完码、设备显示在线,参与就算完成了
后来翻了下 Acurast 的机制,发现这里确实有几件事要分清。
首先,手机接入网络成为 Processor,是在提供计算资源。
设备的硬件性能会影响基础 $ACU 奖励,实际执行 Deployment 还能获得额外的奖励权重。
另外,Acurast 还有 Cloud Rebellion 社区活动,完成任务、邀请用户、接入设备可以积累 MIST 积分。
MIST 是活动积分,不能直接当成 $ACU 收益。邀请是否有效,也得看对应活动的具体条件。
所以我现在觉得,参与 Acurast 最好别只看设备连接成功没有。
还要确认 Processor 的运行状态、奖励记录,以及活动任务有没有真正完成。
对于刚接触 DePIN 的朋友,这几个地方确实容易混淆。
Acurast 已经让普通人能够用手机参与计算网络,但从完成接入到弄懂奖励规则,中间还有不少值得研究的细节。
先把一台设备跑明白,再考虑邀请更多人参与,会省去很多不必要的麻烦。
也可走我链接:https://hub.acurast.com/rebellion?ref=kxxd8r
9
·
--
J’ai récemment revu une fois de plus le mécanisme de @Acurast, et j’ai découvert qu’il y a un détail de $ACU qui est assez facile à négliger.
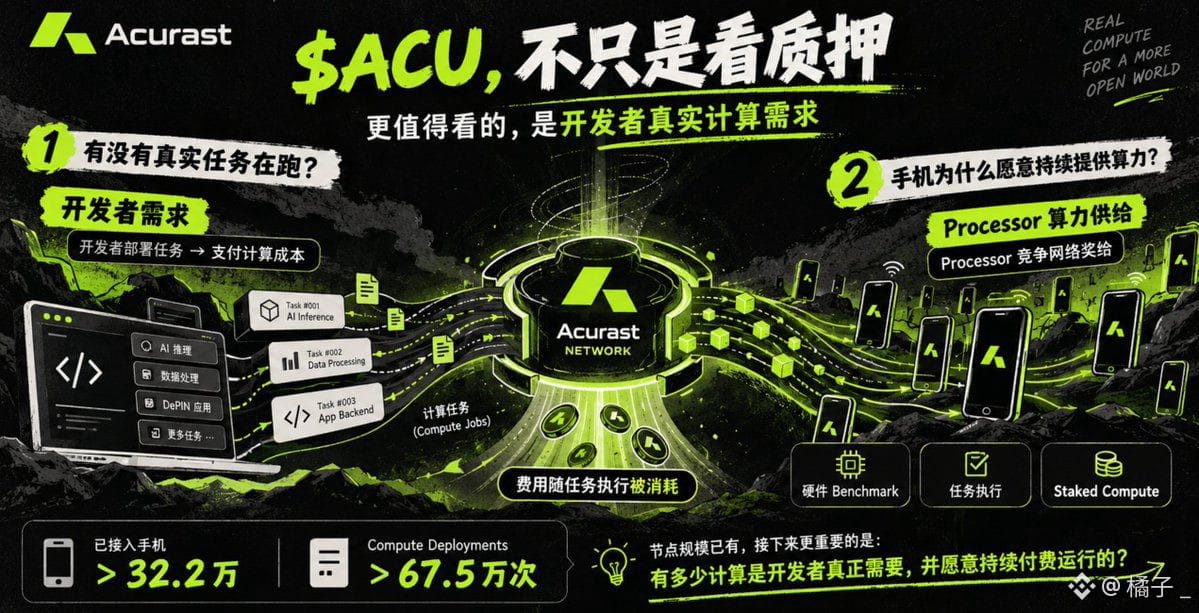
Après que les développeurs déploient des tâches sur Acurast, ils doivent payer le coût du calcul.
Mais cet argent n’est pas simplement transféré du portefeuille du développeur vers le portefeuille d’un téléphone en particulier.
Lorsque la tâche s’exécute réellement, les frais de calcul sont consommés ; le Processor qui fournit la puissance de calcul, lui, entre en compétition pour les récompenses du réseau en fonction du Benchmark matériel, de l’exécution des tâches, ainsi que de sa participation ou non au Staked Compute.
Je pense que cela mérite d’être examiné séparément.
Parce que cela sépare deux choses :
D’un côté, y a-t-il de vraies tâches de la part des développeurs ? Si personne ne déploie d’application et ne consomme de ressources de calcul, la demande d’utilisation de $ACU est naturellement limitée.
De l’autre, pourquoi les téléphones accepteraient-ils de continuer à fournir de la puissance de calcul ? Les performances de l’appareil, l’exécution des tâches et le staking influencent tous leur poids dans le pool de récompenses.
À présent, le site officiel d’Acurast affiche déjà plus de 322 000 téléphones connectés, avec plus de 675 000 Compute Deployments cumulés.
L’échelle du réseau est déjà là ; ce qui m’intéresse davantage maintenant, c’est le chiffre suivant :
combien de calculs sont réellement nécessaires pour les développeurs, et pour lesquels ils sont prêts à payer de manière continue.
C’est aussi un point important pour juger $ACU, à mon avis.
Il sert à la fois pour le Deployment et les frais réseau, et participe aussi au Staked Compute, aux récompenses ainsi qu’à la gouvernance on-chain.
Donc, quand j’étudie $ACU, je ne me concentre pas uniquement sur le APR du staking ou sur l’offre en circulation.
Plus les tâches de calcul s’exécutent, plus le réseau voit apparaître de véritables cas d’usage pour le token.
Si, à l’avenir, la demande des développeurs peut continuer de croître, tandis que les téléphones fournissent de la puissance de calcul, que les tâches consomment des ACU, et que le réseau récompense les fournisseurs de calcul, alors ce cycle deviendra de plus en plus intéressant à étudier.
#depin #acurast
J’ai récemment revu une fois de plus le mécanisme de @Acurast, et j’ai découvert qu’il y a un détail de $ACU qui est assez facile à négliger.
Après que les développeurs déploient des tâches sur Acurast, ils doivent payer le coût du calcul.
Mais cet argent n’est pas simplement transféré du portefeuille du développeur vers le portefeuille d’un téléphone en particulier.
Lorsque la tâche s’exécute réellement, les frais de calcul sont consommés ; le Processor qui fournit la puissance de calcul, lui, entre en compétition pour les récompenses du réseau en fonction du Benchmark matériel, de l’exécution des tâches, ainsi que de sa participation ou non au Staked Compute.
Je pense que cela mérite d’être examiné séparément.
Parce que cela sépare deux choses :
D’un côté, y a-t-il de vraies tâches de la part des développeurs ? Si personne ne déploie d’application et ne consomme de ressources de calcul, la demande d’utilisation de $ACU est naturellement limitée.
De l’autre, pourquoi les téléphones accepteraient-ils de continuer à fournir de la puissance de calcul ? Les performances de l’appareil, l’exécution des tâches et le staking influencent tous leur poids dans le pool de récompenses.
À présent, le site officiel d’Acurast affiche déjà plus de 322 000 téléphones connectés, avec plus de 675 000 Compute Deployments cumulés.
L’échelle du réseau est déjà là ; ce qui m’intéresse davantage maintenant, c’est le chiffre suivant :
combien de calculs sont réellement nécessaires pour les développeurs, et pour lesquels ils sont prêts à payer de manière continue.
C’est aussi un point important pour juger $ACU, à mon avis.
Il sert à la fois pour le Deployment et les frais réseau, et participe aussi au Staked Compute, aux récompenses ainsi qu’à la gouvernance on-chain.
Donc, quand j’étudie $ACU, je ne me concentre pas uniquement sur le APR du staking ou sur l’offre en circulation.
Plus les tâches de calcul s’exécutent, plus le réseau voit apparaître de véritables cas d’usage pour le token.
Si, à l’avenir, la demande des développeurs peut continuer de croître, tandis que les téléphones fournissent de la puissance de calcul, que les tâches consomment des ACU, et que le réseau récompense les fournisseurs de calcul, alors ce cycle deviendra de plus en plus intéressant à étudier.
#depin #acurast
Après que les développeurs déploient des tâches sur Acurast, ils doivent payer le coût du calcul.
Mais cet argent n’est pas simplement transféré du portefeuille du développeur vers le portefeuille d’un téléphone en particulier.
Lorsque la tâche s’exécute réellement, les frais de calcul sont consommés ; le Processor qui fournit la puissance de calcul, lui, entre en compétition pour les récompenses du réseau en fonction du Benchmark matériel, de l’exécution des tâches, ainsi que de sa participation ou non au Staked Compute.
Je pense que cela mérite d’être examiné séparément.
Parce que cela sépare deux choses :
D’un côté, y a-t-il de vraies tâches de la part des développeurs ? Si personne ne déploie d’application et ne consomme de ressources de calcul, la demande d’utilisation de $ACU est naturellement limitée.
De l’autre, pourquoi les téléphones accepteraient-ils de continuer à fournir de la puissance de calcul ? Les performances de l’appareil, l’exécution des tâches et le staking influencent tous leur poids dans le pool de récompenses.
À présent, le site officiel d’Acurast affiche déjà plus de 322 000 téléphones connectés, avec plus de 675 000 Compute Deployments cumulés.
L’échelle du réseau est déjà là ; ce qui m’intéresse davantage maintenant, c’est le chiffre suivant :
combien de calculs sont réellement nécessaires pour les développeurs, et pour lesquels ils sont prêts à payer de manière continue.
C’est aussi un point important pour juger $ACU, à mon avis.
Il sert à la fois pour le Deployment et les frais réseau, et participe aussi au Staked Compute, aux récompenses ainsi qu’à la gouvernance on-chain.
Donc, quand j’étudie $ACU, je ne me concentre pas uniquement sur le APR du staking ou sur l’offre en circulation.
Plus les tâches de calcul s’exécutent, plus le réseau voit apparaître de véritables cas d’usage pour le token.
Si, à l’avenir, la demande des développeurs peut continuer de croître, tandis que les téléphones fournissent de la puissance de calcul, que les tâches consomment des ACU, et que le réseau récompense les fournisseurs de calcul, alors ce cycle deviendra de plus en plus intéressant à étudier.
#depin #acurast
14
·
--
Récemment, j’ai examiné pas mal de projets DePIN et j’ai remarqué un problème assez facile à négliger
Beaucoup de projets mettent en avant le nombre de nœuds, de dispositifs et la couverture de tant de pays, mais peu de gens vont plus loin et se posent la question suivante :
Une fois ces appareils connectés, y a-t-il réellement des gens prêts à payer pour les utiliser ?
Ces derniers temps, en étudiant @Acurast et $ACU, c’est justement cela qui m’a davantage intéressé.
Acurast a déjà lancé son réseau principal le 20 janvier de cette année. Le réseau s’appuie sur des ressources de calcul fournies par des téléphones mobiles répartis dans le monde entier. Les développeurs peuvent déployer des tâches de calcul ; les appareils exécutent, tandis que le protocole gère l’ordonnancement et la facturation.
Le mécanisme de consommation des jetons mérite particulièrement d’être étudié.
Pour utiliser la puissance de calcul, les développeurs doivent payer en ACU. Une fois la tâche exécutée avec succès, les frais de calcul correspondants sont détruits.
De leur côté, les appareils qui fournissent la puissance de calcul reçoivent des récompenses via des incitations réseau. En participant à des calculs mis en jeu (staking), des récompenses supplémentaires peuvent aussi être obtenues en fonction des performances du matériel, de la taille du staking et de la durée d’engagement.
Il y a un lien très concret ici :
Plus il y a d’utilisateurs, plus les frais de calcul générés impliquent un besoin de destruction ; mais pour maintenir l’offre de puissance de calcul, le réseau émet aussi en continu des jetons afin d’inciter les participants.
Donc, si l’on ne regarde que le mécanisme de destruction, ce n’est en réalité pas suffisant.
L’offre initiale de $ACU est de 1 milliard de jetons, et le modèle économique inclut aussi une inflation continue.
La question que je veux surtout observer, c’est : la consommation générée par une demande réelle de calcul à l’avenir pourra-t-elle couvrir combien de nouvelles émissions ?
Il y a aussi un détail : en mars de cette année, Acurast a introduit une tarification dynamique via la gouvernance on-chain.
La capacité de calcul de différents téléphones est mesurée par des benchmarks matériels ; le prix du calcul suit les performances des équipements et ne dépend plus entièrement d’une estimation manuelle des opérateurs de nœuds.
Si des appareils très performants et des appareils moins performants gardent longtemps des prix presque identiques, les développeurs auront du mal à évaluer correctement les coûts, et une puissance de calcul de qualité n’aura peut-être pas assez d’incitation à entrer dans le réseau.
À l’heure actuelle, Acurast dispose déjà des mécanismes du réseau principal, de l’ordonnancement de la puissance de calcul, de la destruction des frais et de la gouvernance par staking.
Mais pour juger la trajectoire à long terme de $ACU, je vais continuer à me concentrer sur des éléments tels que les tâches réellement payées, le taux d’utilisation du réseau et l’ampleur de la destruction des frais.
Après tout, le nombre de téléphones connectés peut attester de la taille de l’offre ; et tant qu’il y aura des paiements continus, cela pourra davantage prouver s’il existe réellement un marché pour cette activité.
Récemment, j’ai examiné pas mal de projets DePIN et j’ai remarqué un problème assez facile à négliger
Beaucoup de projets mettent en avant le nombre de nœuds, de dispositifs et la couverture de tant de pays, mais peu de gens vont plus loin et se posent la question suivante :
Une fois ces appareils connectés, y a-t-il réellement des gens prêts à payer pour les utiliser ?
Ces derniers temps, en étudiant @Acurast et $ACU, c’est justement cela qui m’a davantage intéressé.
Acurast a déjà lancé son réseau principal le 20 janvier de cette année. Le réseau s’appuie sur des ressources de calcul fournies par des téléphones mobiles répartis dans le monde entier. Les développeurs peuvent déployer des tâches de calcul ; les appareils exécutent, tandis que le protocole gère l’ordonnancement et la facturation.
Le mécanisme de consommation des jetons mérite particulièrement d’être étudié.
Pour utiliser la puissance de calcul, les développeurs doivent payer en ACU. Une fois la tâche exécutée avec succès, les frais de calcul correspondants sont détruits.
De leur côté, les appareils qui fournissent la puissance de calcul reçoivent des récompenses via des incitations réseau. En participant à des calculs mis en jeu (staking), des récompenses supplémentaires peuvent aussi être obtenues en fonction des performances du matériel, de la taille du staking et de la durée d’engagement.
Il y a un lien très concret ici :
Plus il y a d’utilisateurs, plus les frais de calcul générés impliquent un besoin de destruction ; mais pour maintenir l’offre de puissance de calcul, le réseau émet aussi en continu des jetons afin d’inciter les participants.
Donc, si l’on ne regarde que le mécanisme de destruction, ce n’est en réalité pas suffisant.
L’offre initiale de $ACU est de 1 milliard de jetons, et le modèle économique inclut aussi une inflation continue.
La question que je veux surtout observer, c’est : la consommation générée par une demande réelle de calcul à l’avenir pourra-t-elle couvrir combien de nouvelles émissions ?
Il y a aussi un détail : en mars de cette année, Acurast a introduit une tarification dynamique via la gouvernance on-chain.
La capacité de calcul de différents téléphones est mesurée par des benchmarks matériels ; le prix du calcul suit les performances des équipements et ne dépend plus entièrement d’une estimation manuelle des opérateurs de nœuds.
Si des appareils très performants et des appareils moins performants gardent longtemps des prix presque identiques, les développeurs auront du mal à évaluer correctement les coûts, et une puissance de calcul de qualité n’aura peut-être pas assez d’incitation à entrer dans le réseau.
À l’heure actuelle, Acurast dispose déjà des mécanismes du réseau principal, de l’ordonnancement de la puissance de calcul, de la destruction des frais et de la gouvernance par staking.
Mais pour juger la trajectoire à long terme de $ACU, je vais continuer à me concentrer sur des éléments tels que les tâches réellement payées, le taux d’utilisation du réseau et l’ampleur de la destruction des frais.
Après tout, le nombre de téléphones connectés peut attester de la taille de l’offre ; et tant qu’il y aura des paiements continus, cela pourra davantage prouver s’il existe réellement un marché pour cette activité.
Beaucoup de projets mettent en avant le nombre de nœuds, de dispositifs et la couverture de tant de pays, mais peu de gens vont plus loin et se posent la question suivante :
Une fois ces appareils connectés, y a-t-il réellement des gens prêts à payer pour les utiliser ?
Ces derniers temps, en étudiant @Acurast et $ACU, c’est justement cela qui m’a davantage intéressé.
Acurast a déjà lancé son réseau principal le 20 janvier de cette année. Le réseau s’appuie sur des ressources de calcul fournies par des téléphones mobiles répartis dans le monde entier. Les développeurs peuvent déployer des tâches de calcul ; les appareils exécutent, tandis que le protocole gère l’ordonnancement et la facturation.
Le mécanisme de consommation des jetons mérite particulièrement d’être étudié.
Pour utiliser la puissance de calcul, les développeurs doivent payer en ACU. Une fois la tâche exécutée avec succès, les frais de calcul correspondants sont détruits.
De leur côté, les appareils qui fournissent la puissance de calcul reçoivent des récompenses via des incitations réseau. En participant à des calculs mis en jeu (staking), des récompenses supplémentaires peuvent aussi être obtenues en fonction des performances du matériel, de la taille du staking et de la durée d’engagement.
Il y a un lien très concret ici :
Plus il y a d’utilisateurs, plus les frais de calcul générés impliquent un besoin de destruction ; mais pour maintenir l’offre de puissance de calcul, le réseau émet aussi en continu des jetons afin d’inciter les participants.
Donc, si l’on ne regarde que le mécanisme de destruction, ce n’est en réalité pas suffisant.
L’offre initiale de $ACU est de 1 milliard de jetons, et le modèle économique inclut aussi une inflation continue.
La question que je veux surtout observer, c’est : la consommation générée par une demande réelle de calcul à l’avenir pourra-t-elle couvrir combien de nouvelles émissions ?
Il y a aussi un détail : en mars de cette année, Acurast a introduit une tarification dynamique via la gouvernance on-chain.
La capacité de calcul de différents téléphones est mesurée par des benchmarks matériels ; le prix du calcul suit les performances des équipements et ne dépend plus entièrement d’une estimation manuelle des opérateurs de nœuds.
Si des appareils très performants et des appareils moins performants gardent longtemps des prix presque identiques, les développeurs auront du mal à évaluer correctement les coûts, et une puissance de calcul de qualité n’aura peut-être pas assez d’incitation à entrer dans le réseau.
À l’heure actuelle, Acurast dispose déjà des mécanismes du réseau principal, de l’ordonnancement de la puissance de calcul, de la destruction des frais et de la gouvernance par staking.
Mais pour juger la trajectoire à long terme de $ACU, je vais continuer à me concentrer sur des éléments tels que les tâches réellement payées, le taux d’utilisation du réseau et l’ampleur de la destruction des frais.
Après tout, le nombre de téléphones connectés peut attester de la taille de l’offre ; et tant qu’il y aura des paiements continus, cela pourra davantage prouver s’il existe réellement un marché pour cette activité.
131
·
--
En parlant de DePIN, je me demande en fait quelle valeur peut encore générer un ancien smartphone, mis au placard et qui prend la poussière.
Ces derniers temps, j’ai étudié @Acurast et j’ai regardé de près ses règles concernant les nœuds liés aux téléphones.
Les conditions ne sont pas élevées : pour l’instant, des appareils compatibles à partir d’Android 12 et iOS 15 ont la possibilité de participer.
Et surtout, il distingue deux façons de participer :
Lite peut tirer parti des temps d’inactivité d’un téléphone du quotidien pour fournir de la puissance de calcul, sans avoir besoin d’effacer l’appareil.
Core convient plutôt à des téléphones Android dédiés à l’exécution de nœuds : il faut alors restaurer les paramètres d’usine.
Mais il y a un détail que je trouve plus important que le processus d’intégration.
La récompense de base d’Acurast est déjà répartie selon le Benchmark matériel : ce n’est plus juste « un téléphone = un revenu fixe ».
Les appareils plus performants reçoivent généralement un poids plus élevé ; en pratique, ils sont mieux appariés aux tâches de calcul, avec en plus un bonus de score. La mise en garantie de puissance de calcul implique une autre partie de l’incitation en $ACU.
Du coup, si l’on veut participer, je ne recommande pas de commencer par acheter des téléphones en masse.
Testez d’abord les appareils dont vous disposez déjà et qui sont inutilisés : vérifiez la note matérielle, le taux de disponibilité en ligne et les récompenses réellement obtenues, puis intégrez aussi le coût de l’électricité, l’usure de la batterie et les frais d’entretien.
Après tout, une fois le nombre de nœuds augmenté, les récompenses entrent dans une logique de concurrence : les gains ne sont pas garantis simplement parce que l’appareil reste allumé en permanence.
Ce que je trouve intéressant chez @Acurast, c’est de permettre aussi aux gens ordinaires de contribuer à l’offre de puissance de calcul.
Quant au montant final qu’on peut gagner, cela dépend toujours de la qualité de l’équipement, des règles réseau et du fonctionnement réel.
Parfois, utiliser un vieux téléphone plutôt que d’investir en urgence dans du nouveau matériel est plus adapté pour valider un projet.
En parlant de DePIN, je me demande en fait quelle valeur peut encore générer un ancien smartphone, mis au placard et qui prend la poussière.
Ces derniers temps, j’ai étudié @Acurast et j’ai regardé de près ses règles concernant les nœuds liés aux téléphones.
Les conditions ne sont pas élevées : pour l’instant, des appareils compatibles à partir d’Android 12 et iOS 15 ont la possibilité de participer.
Et surtout, il distingue deux façons de participer :
Lite peut tirer parti des temps d’inactivité d’un téléphone du quotidien pour fournir de la puissance de calcul, sans avoir besoin d’effacer l’appareil.
Core convient plutôt à des téléphones Android dédiés à l’exécution de nœuds : il faut alors restaurer les paramètres d’usine.
Mais il y a un détail que je trouve plus important que le processus d’intégration.
La récompense de base d’Acurast est déjà répartie selon le Benchmark matériel : ce n’est plus juste « un téléphone = un revenu fixe ».
Les appareils plus performants reçoivent généralement un poids plus élevé ; en pratique, ils sont mieux appariés aux tâches de calcul, avec en plus un bonus de score. La mise en garantie de puissance de calcul implique une autre partie de l’incitation en $ACU.
Du coup, si l’on veut participer, je ne recommande pas de commencer par acheter des téléphones en masse.
Testez d’abord les appareils dont vous disposez déjà et qui sont inutilisés : vérifiez la note matérielle, le taux de disponibilité en ligne et les récompenses réellement obtenues, puis intégrez aussi le coût de l’électricité, l’usure de la batterie et les frais d’entretien.
Après tout, une fois le nombre de nœuds augmenté, les récompenses entrent dans une logique de concurrence : les gains ne sont pas garantis simplement parce que l’appareil reste allumé en permanence.
Ce que je trouve intéressant chez @Acurast, c’est de permettre aussi aux gens ordinaires de contribuer à l’offre de puissance de calcul.
Quant au montant final qu’on peut gagner, cela dépend toujours de la qualité de l’équipement, des règles réseau et du fonctionnement réel.
Parfois, utiliser un vieux téléphone plutôt que d’investir en urgence dans du nouveau matériel est plus adapté pour valider un projet.
Ces derniers temps, j’ai étudié @Acurast et j’ai regardé de près ses règles concernant les nœuds liés aux téléphones.
Les conditions ne sont pas élevées : pour l’instant, des appareils compatibles à partir d’Android 12 et iOS 15 ont la possibilité de participer.
Et surtout, il distingue deux façons de participer :
Lite peut tirer parti des temps d’inactivité d’un téléphone du quotidien pour fournir de la puissance de calcul, sans avoir besoin d’effacer l’appareil.
Core convient plutôt à des téléphones Android dédiés à l’exécution de nœuds : il faut alors restaurer les paramètres d’usine.
Mais il y a un détail que je trouve plus important que le processus d’intégration.
La récompense de base d’Acurast est déjà répartie selon le Benchmark matériel : ce n’est plus juste « un téléphone = un revenu fixe ».
Les appareils plus performants reçoivent généralement un poids plus élevé ; en pratique, ils sont mieux appariés aux tâches de calcul, avec en plus un bonus de score. La mise en garantie de puissance de calcul implique une autre partie de l’incitation en $ACU.
Du coup, si l’on veut participer, je ne recommande pas de commencer par acheter des téléphones en masse.
Testez d’abord les appareils dont vous disposez déjà et qui sont inutilisés : vérifiez la note matérielle, le taux de disponibilité en ligne et les récompenses réellement obtenues, puis intégrez aussi le coût de l’électricité, l’usure de la batterie et les frais d’entretien.
Après tout, une fois le nombre de nœuds augmenté, les récompenses entrent dans une logique de concurrence : les gains ne sont pas garantis simplement parce que l’appareil reste allumé en permanence.
Ce que je trouve intéressant chez @Acurast, c’est de permettre aussi aux gens ordinaires de contribuer à l’offre de puissance de calcul.
Quant au montant final qu’on peut gagner, cela dépend toujours de la qualité de l’équipement, des règles réseau et du fonctionnement réel.
Parfois, utiliser un vieux téléphone plutôt que d’investir en urgence dans du nouveau matériel est plus adapté pour valider un projet.
110
·
--
HertzFlow Challenge Day 12
Il reste deux jours, j’ai tenu bon. Prêt à tenter ma chance
@HertzFlow_xyz #HertzflowPNL
HertzFlow Challenge Day 12
Il reste deux jours, j’ai tenu bon. Prêt à tenter ma chance
@HertzFlow #HertzflowPNL
Il reste deux jours, j’ai tenu bon. Prêt à tenter ma chance
@HertzFlow #HertzflowPNL
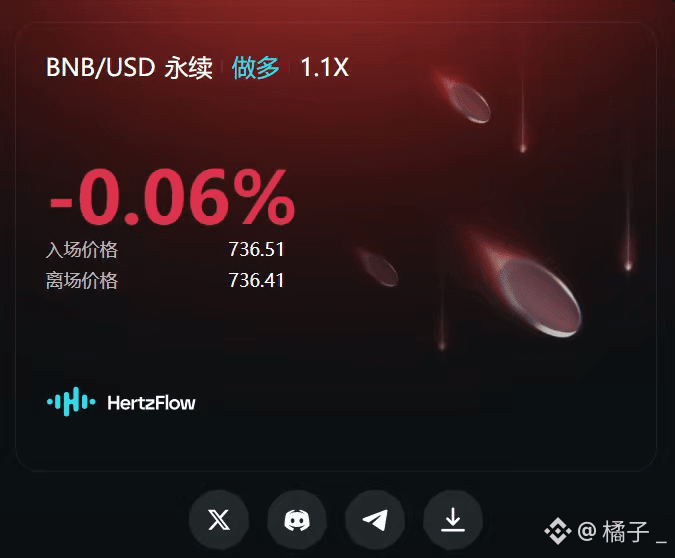
149
·
--
Défi HertzFlow Day 11
Aujourd’hui, on continue à trader, j’ai ouvert une position $BNB pour essayer
#HertzflowPNL @HertzFlow_xyz
Défi HertzFlow Day 11
Aujourd’hui, on continue à trader, j’ai ouvert une position $BNB pour essayer
#HertzflowPNL @HertzFlow
Aujourd’hui, on continue à trader, j’ai ouvert une position $BNB pour essayer
#HertzflowPNL @HertzFlow
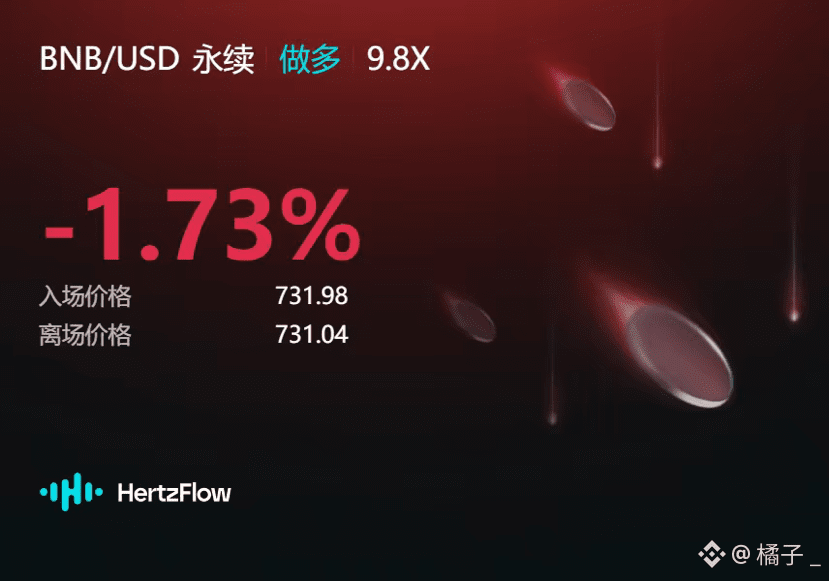
88
·
--
Défi HertzFlow Jour 10
Aujourd’hui, on continue de passer des ordres, j’ai ouvert une transaction $BNB essayons
#HertzflowPNL @HertzFlow_xyz
Défi HertzFlow Jour 10
Aujourd’hui, on continue de passer des ordres, j’ai ouvert une transaction $BNB essayons
#HertzflowPNL @HertzFlow
Aujourd’hui, on continue de passer des ordres, j’ai ouvert une transaction $BNB essayons
#HertzflowPNL @HertzFlow

108
·
--
Défi HertzFlow Jour 8
Aujourd’hui, on continue à passer des ordres, en ouvrant un ordre $BNB , ça marche encore
#HertzflowPNL @HertzFlow_xyz
Défi HertzFlow Jour 8
Aujourd’hui, on continue à passer des ordres, en ouvrant un ordre $BNB , ça marche encore
#HertzflowPNL @HertzFlow
Aujourd’hui, on continue à passer des ordres, en ouvrant un ordre $BNB , ça marche encore
#HertzflowPNL @HertzFlow

63
·
--
Défi HertzFlow Day 6
Aujourd’hui, on continue à passer des ordres, avec un nouveau ordre ouvert : $BNB débordement d’émotions !
#HertzflowPNL @HertzFlow_xyz
Défi HertzFlow Day 6
Aujourd’hui, on continue à passer des ordres, avec un nouveau ordre ouvert : $BNB débordement d’émotions !
#HertzflowPNL @HertzFlow
Aujourd’hui, on continue à passer des ordres, avec un nouveau ordre ouvert : $BNB débordement d’émotions !
#HertzflowPNL @HertzFlow

1
129
·
--
Défi HertzFlow Day 5
Aujourd’hui, on continue de monter en flux, on a ouvert une entrée $BNB , c’est encore possible
#HertzflowPNL @HertzFlow_xyz
Défi HertzFlow Day 5
Aujourd’hui, on continue de monter en flux, on a ouvert une entrée $BNB , c’est encore possible
#HertzflowPNL @HertzFlow
Aujourd’hui, on continue de monter en flux, on a ouvert une entrée $BNB , c’est encore possible
#HertzflowPNL @HertzFlow

360
·
--
Défi HertzFlow Jour 4
Aujourd’hui, on continue le trading. J’ai ouvert une position $BTC qui a été touchée. Les données du Non-Farm Payrolls (NFP) sont moyennes : je m’oriente d’abord à la baisse.
#HertzflowPNL @HertzFlow_xyz
Défi HertzFlow Jour 4
Aujourd’hui, on continue le trading. J’ai ouvert une position $BTC qui a été touchée. Les données du Non-Farm Payrolls (NFP) sont moyennes : je m’oriente d’abord à la baisse.
#HertzflowPNL @HertzFlow
Aujourd’hui, on continue le trading. J’ai ouvert une position $BTC qui a été touchée. Les données du Non-Farm Payrolls (NFP) sont moyennes : je m’oriente d’abord à la baisse.
#HertzflowPNL @HertzFlow

281
·
--
Défi HertzFlow Jour 3 🔥
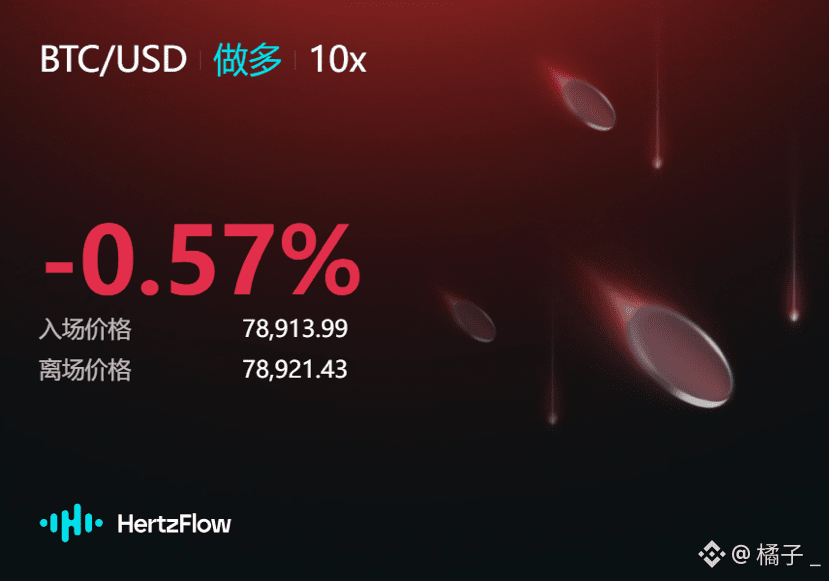
Aujourd’hui, on continue de passer des ordres ; j’ai ouvert une position long BTC.
D’abord une petite entrée pour tester, voir si on peut récupérer un peu de PNL aujourd’hui 👀
#HertzflowPNL @HertzFlow_xyz HertzFlow
Défi HertzFlow Jour 3 🔥
Aujourd’hui, on continue de passer des ordres ; j’ai ouvert une position long BTC.
D’abord une petite entrée pour tester, voir si on peut récupérer un peu de PNL aujourd’hui 👀
#HertzflowPNL @HertzFlow HertzFlow
Aujourd’hui, on continue de passer des ordres ; j’ai ouvert une position long BTC.
D’abord une petite entrée pour tester, voir si on peut récupérer un peu de PNL aujourd’hui 👀
#HertzflowPNL @HertzFlow HertzFlow
1
110
·
--
Défi HertzFlow Day 3🔥
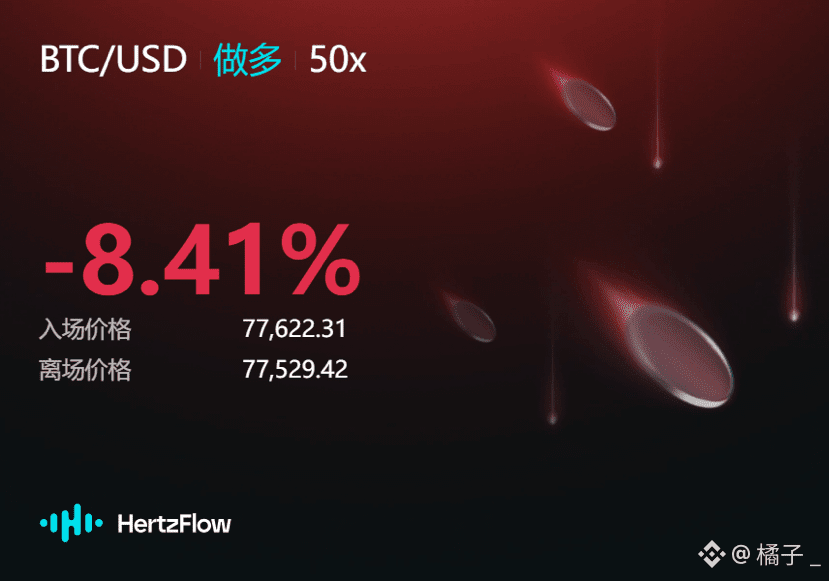
Aujourd’hui, on continue avec les comptes et j’ai ouvert une position longue BTC.
D’abord un petit volume pour tester, voir si aujourd’hui je peux obtenir un peu de PNL 👀
#HertzflowPNL @HertzFlow_xyz
Défi HertzFlow Day 3🔥
Aujourd’hui, on continue avec les comptes et j’ai ouvert une position longue BTC.
D’abord un petit volume pour tester, voir si aujourd’hui je peux obtenir un peu de PNL 👀
#HertzflowPNL @HertzFlow
Aujourd’hui, on continue avec les comptes et j’ai ouvert une position longue BTC.
D’abord un petit volume pour tester, voir si aujourd’hui je peux obtenir un peu de PNL 👀
#HertzflowPNL @HertzFlow
1
112
·
--
Défi HertzFlow Jour 1 🔥
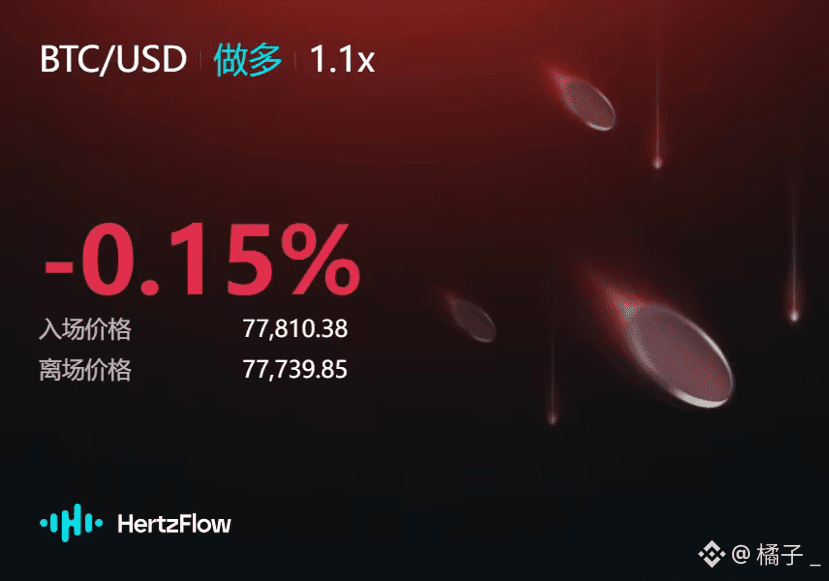
D’abord, on teste la sensation du marché : le BTC a bien chuté, donc ici j’ai ouvert une position long avec un ordre plus important, mais je l’ai clôturée à l’équilibre.
On commence avec 100 USDT, puis on y va tranquillement pendant 14 jours.
J’espère avoir un peu de chance, et réussir à décrocher un prix à la fin 😂
#HertzflowPNL @HertzFlow_xyz
Défi HertzFlow Jour 1 🔥
D’abord, on teste la sensation du marché : le BTC a bien chuté, donc ici j’ai ouvert une position long avec un ordre plus important, mais je l’ai clôturée à l’équilibre.
On commence avec 100 USDT, puis on y va tranquillement pendant 14 jours.
J’espère avoir un peu de chance, et réussir à décrocher un prix à la fin 😂
#HertzflowPNL @HertzFlow_xyz
D’abord, on teste la sensation du marché : le BTC a bien chuté, donc ici j’ai ouvert une position long avec un ordre plus important, mais je l’ai clôturée à l’équilibre.
On commence avec 100 USDT, puis on y va tranquillement pendant 14 jours.
J’espère avoir un peu de chance, et réussir à décrocher un prix à la fin 😂
#HertzflowPNL @HertzFlow_xyz
86
·
--
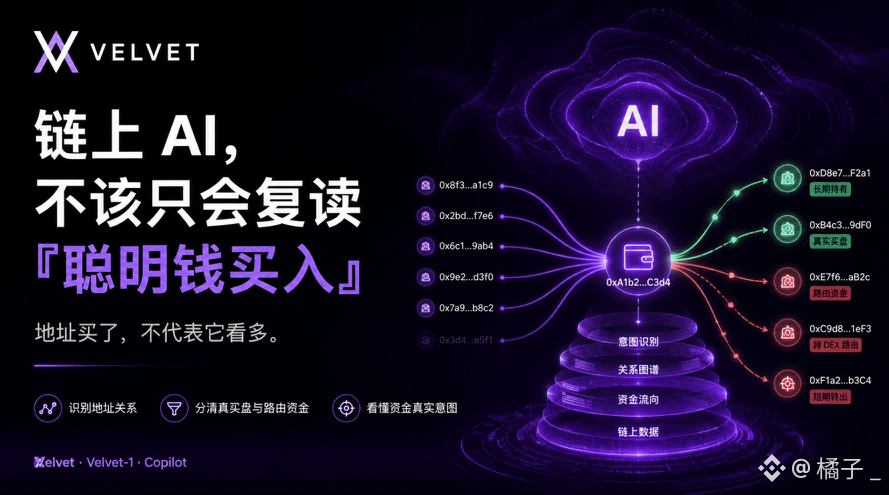
Ces derniers temps, en regardant l’IA on-chain, je me méfie de plus en plus de ce genre de simple « l’argent intelligent achète ».
Avoir acheté une adresse ne signifie pas forcément qu’elle est haussière.
Il peut s’agir d’un teneur de marché qui reconstitue son stock, d’une adresse intermédiaire par laquelle passe un règlement inter-chaînes, ou simplement de la même entité qui transfère des fonds entre différents portefeuilles. Les enregistrements on-chain ne mentent pas, mais expliquer chaque flux entrant comme une prise de position est encore très loin de refléter les transactions réelles.
C’est aussi l’une des couches les plus difficiles pour un modèle dédié à la crypto : il ne peut pas se contenter de lire les transactions ; il doit aussi reconnaître les relations entre les adresses, comprendre pourquoi les fonds bougent, et savoir que le sens d’un même geste peut être totalement différent selon le moment où il est effectué et selon l’environnement de liquidité.
Je suis Velvet @Velvet_Capital, et je regarde l’entraînement de Velvet-1. Je ne veux pas qu’il devine à ma place la prochaine hausse la plus forte. Je veux plutôt savoir s’il peut, dans Copilot, séparer ces actions facilement confondues : quels sont de vrais ordres d’achat, lesquels ne sont que du routage, et quels flux entrent sans pour autant prendre de risque sur le prix.
Ce n’est qu’en parvenant à juger cette couche-là que l’IA se rapproche réellement d’un outil de recherche.
Sinon, ce qu’on appelle des « insights on-chain » n’est très probablement qu’une reformulation des historiques d’un explorateur de blocs.
Ces derniers temps, en regardant l’IA on-chain, je me méfie de plus en plus de ce genre de simple « l’argent intelligent achète ».
Avoir acheté une adresse ne signifie pas forcément qu’elle est haussière.
Il peut s’agir d’un teneur de marché qui reconstitue son stock, d’une adresse intermédiaire par laquelle passe un règlement inter-chaînes, ou simplement de la même entité qui transfère des fonds entre différents portefeuilles. Les enregistrements on-chain ne mentent pas, mais expliquer chaque flux entrant comme une prise de position est encore très loin de refléter les transactions réelles.
C’est aussi l’une des couches les plus difficiles pour un modèle dédié à la crypto : il ne peut pas se contenter de lire les transactions ; il doit aussi reconnaître les relations entre les adresses, comprendre pourquoi les fonds bougent, et savoir que le sens d’un même geste peut être totalement différent selon le moment où il est effectué et selon l’environnement de liquidité.
Je suis Velvet @Velvet_Capital, et je regarde l’entraînement de Velvet-1. Je ne veux pas qu’il devine à ma place la prochaine hausse la plus forte. Je veux plutôt savoir s’il peut, dans Copilot, séparer ces actions facilement confondues : quels sont de vrais ordres d’achat, lesquels ne sont que du routage, et quels flux entrent sans pour autant prendre de risque sur le prix.
Ce n’est qu’en parvenant à juger cette couche-là que l’IA se rapproche réellement d’un outil de recherche.
Sinon, ce qu’on appelle des « insights on-chain » n’est très probablement qu’une reformulation des historiques d’un explorateur de blocs.
Avoir acheté une adresse ne signifie pas forcément qu’elle est haussière.
Il peut s’agir d’un teneur de marché qui reconstitue son stock, d’une adresse intermédiaire par laquelle passe un règlement inter-chaînes, ou simplement de la même entité qui transfère des fonds entre différents portefeuilles. Les enregistrements on-chain ne mentent pas, mais expliquer chaque flux entrant comme une prise de position est encore très loin de refléter les transactions réelles.
C’est aussi l’une des couches les plus difficiles pour un modèle dédié à la crypto : il ne peut pas se contenter de lire les transactions ; il doit aussi reconnaître les relations entre les adresses, comprendre pourquoi les fonds bougent, et savoir que le sens d’un même geste peut être totalement différent selon le moment où il est effectué et selon l’environnement de liquidité.
Je suis Velvet @Velvet_Capital, et je regarde l’entraînement de Velvet-1. Je ne veux pas qu’il devine à ma place la prochaine hausse la plus forte. Je veux plutôt savoir s’il peut, dans Copilot, séparer ces actions facilement confondues : quels sont de vrais ordres d’achat, lesquels ne sont que du routage, et quels flux entrent sans pour autant prendre de risque sur le prix.
Ce n’est qu’en parvenant à juger cette couche-là que l’IA se rapproche réellement d’un outil de recherche.
Sinon, ce qu’on appelle des « insights on-chain » n’est très probablement qu’une reformulation des historiques d’un explorateur de blocs.
118
·
--
Je regarde maintenant des transactions basées sur l’IA, et je me soucie moins de savoir si elle peut déterminer si un actif « a une chance ».
Ce problème est trop vaste et trop facile à traiter avec des paroles générales.
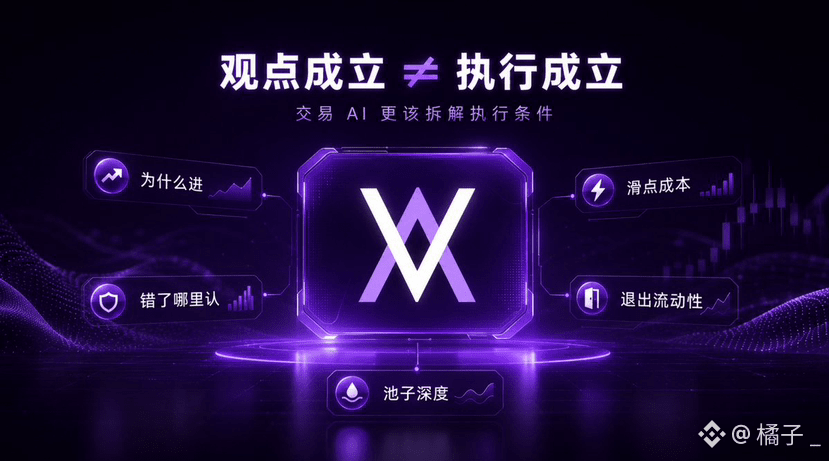
Ce qui m’intéresse davantage, c’est si elle peut décomposer une transaction en plusieurs contraintes réalistes :
Pourquoi j’entre ?
Où est-ce que je me trompe quand je me trompe ?
La profondeur de ce pool est-elle suffisante ?
Le slippage va-t-il anéantir l’espérance ?
Au moment de sortir, y aura-t-il encore quelqu’un pour prendre ?
Beaucoup de transactions on-chain, même quand la direction est la bonne, peuvent quand même être perdantes : ce n’est pas une erreur de narration, c’est que les conditions d’exécution sont trop mauvaises.
Vous achetez une bonne histoire, mais l’exécution se fait dans un pool très peu liquide ; vous voyez l’argent entrer dans votre portefeuille, mais votre propre position est trop importante et vous ne pouvez tout simplement pas sortir.
Ce type de perte est très courant, et c’est aussi le plus facile à ignorer lors d’un retex, parce que « l’histoire est correcte »—alors les gens se disent juste que c’était de la malchance.
Donc si le Copilot de Velvet @Velvet_Capital est utile, j’espère qu’il en dira moins sur des jugements grandioses et qu’il m’aidera plutôt à détailler les conditions de la transaction.
Le fait qu’une transaction soit valable sur le plan des idées ne signifie pas qu’elle soit valable sur le plan de l’exécution.
Je regarde maintenant des transactions basées sur l’IA, et je me soucie moins de savoir si elle peut déterminer si un actif « a une chance ».
Ce problème est trop vaste et trop facile à traiter avec des paroles générales.
Ce qui m’intéresse davantage, c’est si elle peut décomposer une transaction en plusieurs contraintes réalistes :
Pourquoi j’entre ?
Où est-ce que je me trompe quand je me trompe ?
La profondeur de ce pool est-elle suffisante ?
Le slippage va-t-il anéantir l’espérance ?
Au moment de sortir, y aura-t-il encore quelqu’un pour prendre ?
Beaucoup de transactions on-chain, même quand la direction est la bonne, peuvent quand même être perdantes : ce n’est pas une erreur de narration, c’est que les conditions d’exécution sont trop mauvaises.
Vous achetez une bonne histoire, mais l’exécution se fait dans un pool très peu liquide ; vous voyez l’argent entrer dans votre portefeuille, mais votre propre position est trop importante et vous ne pouvez tout simplement pas sortir.
Ce type de perte est très courant, et c’est aussi le plus facile à ignorer lors d’un retex, parce que « l’histoire est correcte »—alors les gens se disent juste que c’était de la malchance.
Donc si le Copilot de Velvet @Velvet_Capital est utile, j’espère qu’il en dira moins sur des jugements grandioses et qu’il m’aidera plutôt à détailler les conditions de la transaction.
Le fait qu’une transaction soit valable sur le plan des idées ne signifie pas qu’elle soit valable sur le plan de l’exécution.
Ce problème est trop vaste et trop facile à traiter avec des paroles générales.
Ce qui m’intéresse davantage, c’est si elle peut décomposer une transaction en plusieurs contraintes réalistes :
Pourquoi j’entre ?
Où est-ce que je me trompe quand je me trompe ?
La profondeur de ce pool est-elle suffisante ?
Le slippage va-t-il anéantir l’espérance ?
Au moment de sortir, y aura-t-il encore quelqu’un pour prendre ?
Beaucoup de transactions on-chain, même quand la direction est la bonne, peuvent quand même être perdantes : ce n’est pas une erreur de narration, c’est que les conditions d’exécution sont trop mauvaises.
Vous achetez une bonne histoire, mais l’exécution se fait dans un pool très peu liquide ; vous voyez l’argent entrer dans votre portefeuille, mais votre propre position est trop importante et vous ne pouvez tout simplement pas sortir.
Ce type de perte est très courant, et c’est aussi le plus facile à ignorer lors d’un retex, parce que « l’histoire est correcte »—alors les gens se disent juste que c’était de la malchance.
Donc si le Copilot de Velvet @Velvet_Capital est utile, j’espère qu’il en dira moins sur des jugements grandioses et qu’il m’aidera plutôt à détailler les conditions de la transaction.
Le fait qu’une transaction soit valable sur le plan des idées ne signifie pas qu’elle soit valable sur le plan de l’exécution.
245
·
--
Article
Palantir Q2 au-delà des attentes : le marché n’achète pas une histoire d’IA, mais l’exécution de la croissancePalantir bondit de plus de 10 % : cette fois-ci, la véritable réévaluation n’est pas une histoire d’IA, mais la vitesse d’exécution
Palantir a encore livré une publication financière difficile à critiquer.
Les revenus du deuxième trimestre 2026 atteignent 1,935 milliard de dollars, soit une hausse de 93 % d’une année sur l’autre, nettement supérieure aux attentes du marché, qui tournaient autour de 1,8 milliard de dollars ; le bénéfice par action (BPA) ajusté s’établit à 0,41 dollar, dépassant également les prévisions des analystes. Après la publication des résultats, le cours de l’action a bondi d’environ 10 % à 14 % en séance après bourse. Les chiffres communiqués par différents médias présentent de légères divergences, principalement dues à des différences dans le moment de la mesure. La Securities and Exchange Commission
À regarder seulement ces chiffres, il est facile d’attribuer la hausse à la simple idée de « résultats supérieurs aux attentes ».
Palantir Q2 au-delà des attentes : le marché n’achète pas une histoire d’IA, mais l’exécution de la croissance
Palantir bondit de plus de 10 % : cette fois-ci, la véritable réévaluation n’est pas une histoire d’IA, mais la vitesse d’exécution
Palantir a encore livré une publication financière difficile à critiquer.
Les revenus du deuxième trimestre 2026 atteignent 1,935 milliard de dollars, soit une hausse de 93 % d’une année sur l’autre, nettement supérieure aux attentes du marché, qui tournaient autour de 1,8 milliard de dollars ; le bénéfice par action (BPA) ajusté s’établit à 0,41 dollar, dépassant également les prévisions des analystes. Après la publication des résultats, le cours de l’action a bondi d’environ 10 % à 14 % en séance après bourse. Les chiffres communiqués par différents médias présentent de légères divergences, principalement dues à des différences dans le moment de la mesure. La Securities and Exchange Commission
À regarder seulement ces chiffres, il est facile d’attribuer la hausse à la simple idée de « résultats supérieurs aux attentes ».
Palantir a encore livré une publication financière difficile à critiquer.
Les revenus du deuxième trimestre 2026 atteignent 1,935 milliard de dollars, soit une hausse de 93 % d’une année sur l’autre, nettement supérieure aux attentes du marché, qui tournaient autour de 1,8 milliard de dollars ; le bénéfice par action (BPA) ajusté s’établit à 0,41 dollar, dépassant également les prévisions des analystes. Après la publication des résultats, le cours de l’action a bondi d’environ 10 % à 14 % en séance après bourse. Les chiffres communiqués par différents médias présentent de légères divergences, principalement dues à des différences dans le moment de la mesure. La Securities and Exchange Commission
À regarder seulement ces chiffres, il est facile d’attribuer la hausse à la simple idée de « résultats supérieurs aux attentes ».
2
1
148
·
--
Le point le plus facilement surestimé dans le trading avec l’IA, c’est qu’elle sait te raconter une logique très fluide.
Mais sur la blockchain, beaucoup de bons trades ne sont justement pas “bons” parce que l’histoire est bien ficelée.
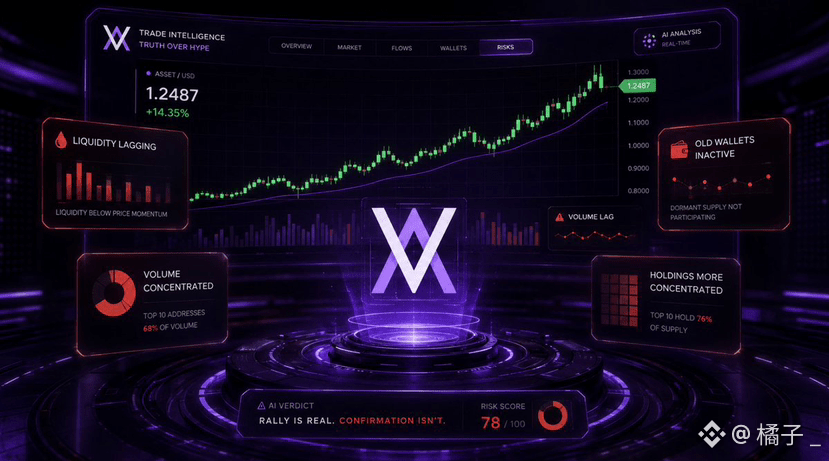
Si un actif monte et que l’IA ne te dit que : « l’attention des capitaux augmente, le sentiment du marché se réchauffe », ce genre de propos n’apporte pas grand-chose. Ce que je veux plutôt voir, c’est : quelles choses ne se sont pas produites.
Ça monte, mais la liquidité ne suit pas.
On appelle à l’achat, mais les anciennes baleines ne continuent pas d’acheter.
Le volume augmente, mais la majorité vient de quelques grosses commandes.
Le prix fait un nouveau plus haut, mais sur la blockchain, les positions sont au contraire encore plus concentrées.
Ces endroits “anormaux”, souvent, valent plus que de beaux résultats.
Donc, mon attente envers des outils comme Velvet @Velvet_Capital AI Copilot, ce n’est pas qu’il me résume le marché.
J’aimerais plutôt qu’il agisse comme un assistant de trading qui me jette de l’eau froide : avant que je passe un ordre, il mette en évidence les lacunes que je n’aurais pas remarquées.
L’erreur la plus coûteuse en crypto, ce n’est pas de ne pas voir une opportunité.
C’est quand tu as vu l’opportunité, mais que tu as automatiquement ignoré toutes les preuves qui ne soutiennent pas ton propre jugement.
Le point le plus facilement surestimé dans le trading avec l’IA, c’est qu’elle sait te raconter une logique très fluide.
Mais sur la blockchain, beaucoup de bons trades ne sont justement pas “bons” parce que l’histoire est bien ficelée.
Si un actif monte et que l’IA ne te dit que : « l’attention des capitaux augmente, le sentiment du marché se réchauffe », ce genre de propos n’apporte pas grand-chose. Ce que je veux plutôt voir, c’est : quelles choses ne se sont pas produites.
Ça monte, mais la liquidité ne suit pas.
On appelle à l’achat, mais les anciennes baleines ne continuent pas d’acheter.
Le volume augmente, mais la majorité vient de quelques grosses commandes.
Le prix fait un nouveau plus haut, mais sur la blockchain, les positions sont au contraire encore plus concentrées.
Ces endroits “anormaux”, souvent, valent plus que de beaux résultats.
Donc, mon attente envers des outils comme Velvet @Velvet_Capital AI Copilot, ce n’est pas qu’il me résume le marché.
J’aimerais plutôt qu’il agisse comme un assistant de trading qui me jette de l’eau froide : avant que je passe un ordre, il mette en évidence les lacunes que je n’aurais pas remarquées.
L’erreur la plus coûteuse en crypto, ce n’est pas de ne pas voir une opportunité.
C’est quand tu as vu l’opportunité, mais que tu as automatiquement ignoré toutes les preuves qui ne soutiennent pas ton propre jugement.
Mais sur la blockchain, beaucoup de bons trades ne sont justement pas “bons” parce que l’histoire est bien ficelée.
Si un actif monte et que l’IA ne te dit que : « l’attention des capitaux augmente, le sentiment du marché se réchauffe », ce genre de propos n’apporte pas grand-chose. Ce que je veux plutôt voir, c’est : quelles choses ne se sont pas produites.
Ça monte, mais la liquidité ne suit pas.
On appelle à l’achat, mais les anciennes baleines ne continuent pas d’acheter.
Le volume augmente, mais la majorité vient de quelques grosses commandes.
Le prix fait un nouveau plus haut, mais sur la blockchain, les positions sont au contraire encore plus concentrées.
Ces endroits “anormaux”, souvent, valent plus que de beaux résultats.
Donc, mon attente envers des outils comme Velvet @Velvet_Capital AI Copilot, ce n’est pas qu’il me résume le marché.
J’aimerais plutôt qu’il agisse comme un assistant de trading qui me jette de l’eau froide : avant que je passe un ordre, il mette en évidence les lacunes que je n’aurais pas remarquées.
L’erreur la plus coûteuse en crypto, ce n’est pas de ne pas voir une opportunité.
C’est quand tu as vu l’opportunité, mais que tu as automatiquement ignoré toutes les preuves qui ne soutiennent pas ton propre jugement.
92
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
CPITestsDecemberRateOutlook
740,421 vues
3,593 mentions
L’IPC d’octobre attendu en hausse de 0,3 %, maintenant la Fed sur la voie d’une hausse des taux en décembre
Binance News
·8 mentions J’aime
·10.1k vues
AnthropicRejectsIPODelayValuationinQuestion
81,201 vues
752 mentions
NvidiaInvestigatesAfterHuang’sAffairApology
299,360 vues
2,315 mentions