
CoinFoundCN
124 Publications

CoinFoundCN
Signaler
Bloquer l’utilisateur
0 Suivis
865 Abonnés
707 J’aime
Publications
PINNED
·
--
Article
Aperçu des flux de fonds sur le marché RWA - Croissance inverse du marché baissier, différenciation structurelle et gagnants du marchéÀ emporter
1. Actuellement, le marché des cryptomonnaies est en déclin, la capitalisation boursière est retombée à 2,4 billions de dollars. Ce marché baissier et l'émotion de panique peuvent être retracés à l'événement "1011" du 11 octobre 2025 : après "1011", le marché des cryptomonnaies s'est rapidement détérioré : ce mois-là, les entrées nettes mensuelles du DAT ont chuté de plus de 75%, tombant en dessous de 3 milliards de dollars ; le mois suivant, les ETF de cryptomonnaies ont inversé leur tendance de flux nets mensuels positifs, passant à des sorties nettes mensuelles de près de 5 milliards de dollars. Par la suite, la capitalisation boursière des cryptomonnaies a chuté dans un contexte d'incertitude macroéconomique.
2. Cependant, nous sommes dans une période de reprise timide après l'événement "1011". D'après les données mensuelles, le DAT reprend ses achats, les sorties nettes des ETF diminuent et les données montrent une lente "récupération". En même temps, la capitalisation boursière des stablecoins reste à 300 milliards de dollars, cet argent n'a pas encore quitté le marché, attendant de voir.
Aperçu des flux de fonds sur le marché RWA - Croissance inverse du marché baissier, différenciation structurelle et gagnants du marché
À emporter
1. Actuellement, le marché des cryptomonnaies est en déclin, la capitalisation boursière est retombée à 2,4 billions de dollars. Ce marché baissier et l'émotion de panique peuvent être retracés à l'événement "1011" du 11 octobre 2025 : après "1011", le marché des cryptomonnaies s'est rapidement détérioré : ce mois-là, les entrées nettes mensuelles du DAT ont chuté de plus de 75%, tombant en dessous de 3 milliards de dollars ; le mois suivant, les ETF de cryptomonnaies ont inversé leur tendance de flux nets mensuels positifs, passant à des sorties nettes mensuelles de près de 5 milliards de dollars. Par la suite, la capitalisation boursière des cryptomonnaies a chuté dans un contexte d'incertitude macroéconomique.
2. Cependant, nous sommes dans une période de reprise timide après l'événement "1011". D'après les données mensuelles, le DAT reprend ses achats, les sorties nettes des ETF diminuent et les données montrent une lente "récupération". En même temps, la capitalisation boursière des stablecoins reste à 300 milliards de dollars, cet argent n'a pas encore quitté le marché, attendant de voir.
1. Actuellement, le marché des cryptomonnaies est en déclin, la capitalisation boursière est retombée à 2,4 billions de dollars. Ce marché baissier et l'émotion de panique peuvent être retracés à l'événement "1011" du 11 octobre 2025 : après "1011", le marché des cryptomonnaies s'est rapidement détérioré : ce mois-là, les entrées nettes mensuelles du DAT ont chuté de plus de 75%, tombant en dessous de 3 milliards de dollars ; le mois suivant, les ETF de cryptomonnaies ont inversé leur tendance de flux nets mensuels positifs, passant à des sorties nettes mensuelles de près de 5 milliards de dollars. Par la suite, la capitalisation boursière des cryptomonnaies a chuté dans un contexte d'incertitude macroéconomique.
2. Cependant, nous sommes dans une période de reprise timide après l'événement "1011". D'après les données mensuelles, le DAT reprend ses achats, les sorties nettes des ETF diminuent et les données montrent une lente "récupération". En même temps, la capitalisation boursière des stablecoins reste à 300 milliards de dollars, cet argent n'a pas encore quitté le marché, attendant de voir.
1
4
9.9k
·
--
Les actions RWA : est-ce vraiment en croissance, ou au contraire ça se refroidit ?
La réponse pourrait être : les deux à la fois.
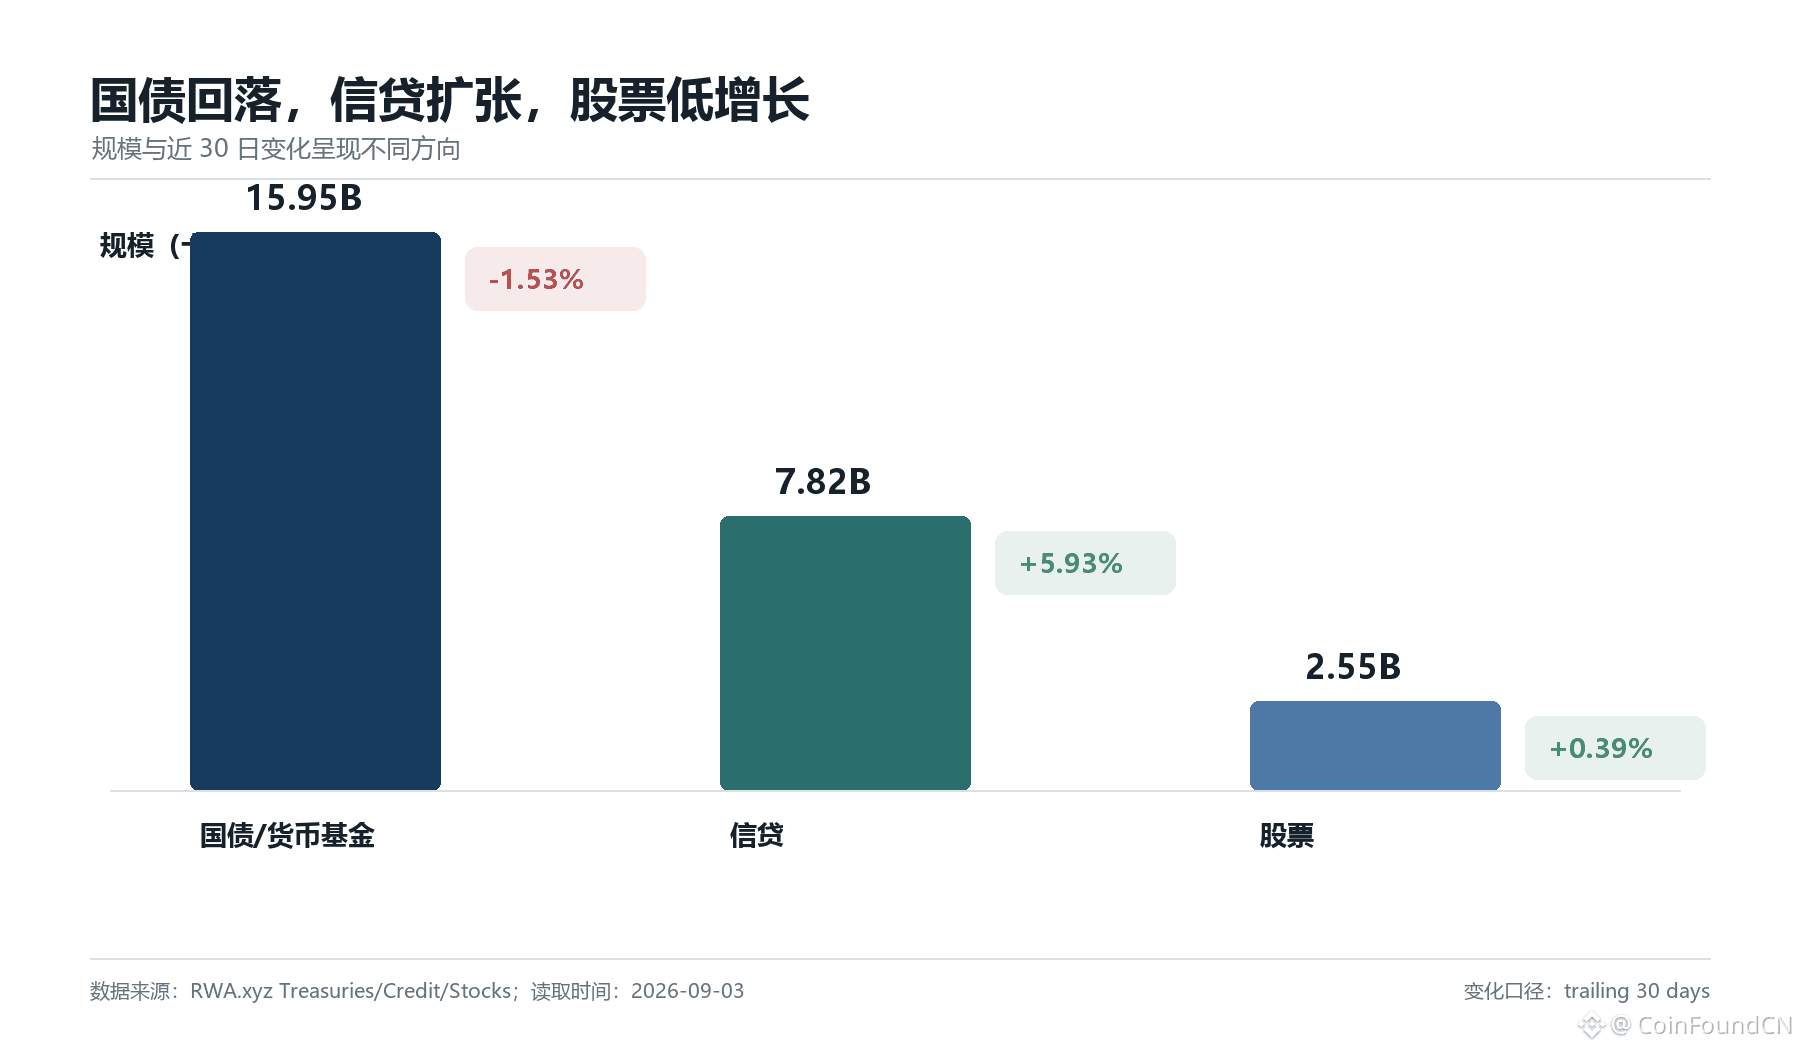
Sur les 30 derniers jours :
• Détenteurs +155 %
• Volume de transfert +31 %
• Taille des actifs +0,39 %
Mais en même temps :
Adresses actives mensuelles -89,65 %.
Cela signifie que :
L’augmentation de la portée ne veut pas forcément dire que l’utilisation réelle augmente en parallèle.
Le lancement de produits, la migration d’actifs, le market making et le cross-chain
peuvent tous faire grimper certains indicateurs.
Ce qu’il vaut vraiment la peine de suivre en continu,
c’est toujours : les transactions réelles, les utilisateurs récurrents et la liquidité durable.
📖 #CoinFound Rapport approfondi complet :
https://app.coinfound.org/zh/research/monthly-202608
Les actions RWA : est-ce vraiment en croissance, ou au contraire ça se refroidit ?
La réponse pourrait être : les deux à la fois.
Sur les 30 derniers jours :
• Détenteurs +155 %
• Volume de transfert +31 %
• Taille des actifs +0,39 %
Mais en même temps :
Adresses actives mensuelles -89,65 %.
Cela signifie que :
L’augmentation de la portée ne veut pas forcément dire que l’utilisation réelle augmente en parallèle.
Le lancement de produits, la migration d’actifs, le market making et le cross-chain
peuvent tous faire grimper certains indicateurs.
Ce qu’il vaut vraiment la peine de suivre en continu,
c’est toujours : les transactions réelles, les utilisateurs récurrents et la liquidité durable.
📖 #CoinFound Rapport approfondi complet :
https://app.coinfound.org/zh/research/monthly-202608
La réponse pourrait être : les deux à la fois.
Sur les 30 derniers jours :
• Détenteurs +155 %
• Volume de transfert +31 %
• Taille des actifs +0,39 %
Mais en même temps :
Adresses actives mensuelles -89,65 %.
Cela signifie que :
L’augmentation de la portée ne veut pas forcément dire que l’utilisation réelle augmente en parallèle.
Le lancement de produits, la migration d’actifs, le market making et le cross-chain
peuvent tous faire grimper certains indicateurs.
Ce qu’il vaut vraiment la peine de suivre en continu,
c’est toujours : les transactions réelles, les utilisateurs récurrents et la liquidité durable.
📖 #CoinFound Rapport approfondi complet :
https://app.coinfound.org/zh/research/monthly-202608
300
·
--
Beaucoup de gens disent que la RWA est déjà entrée dans une phase de croissance rapide.
Mais d’abord, il faut répondre à une question :
de quelle RWA parle-t-on exactement ?
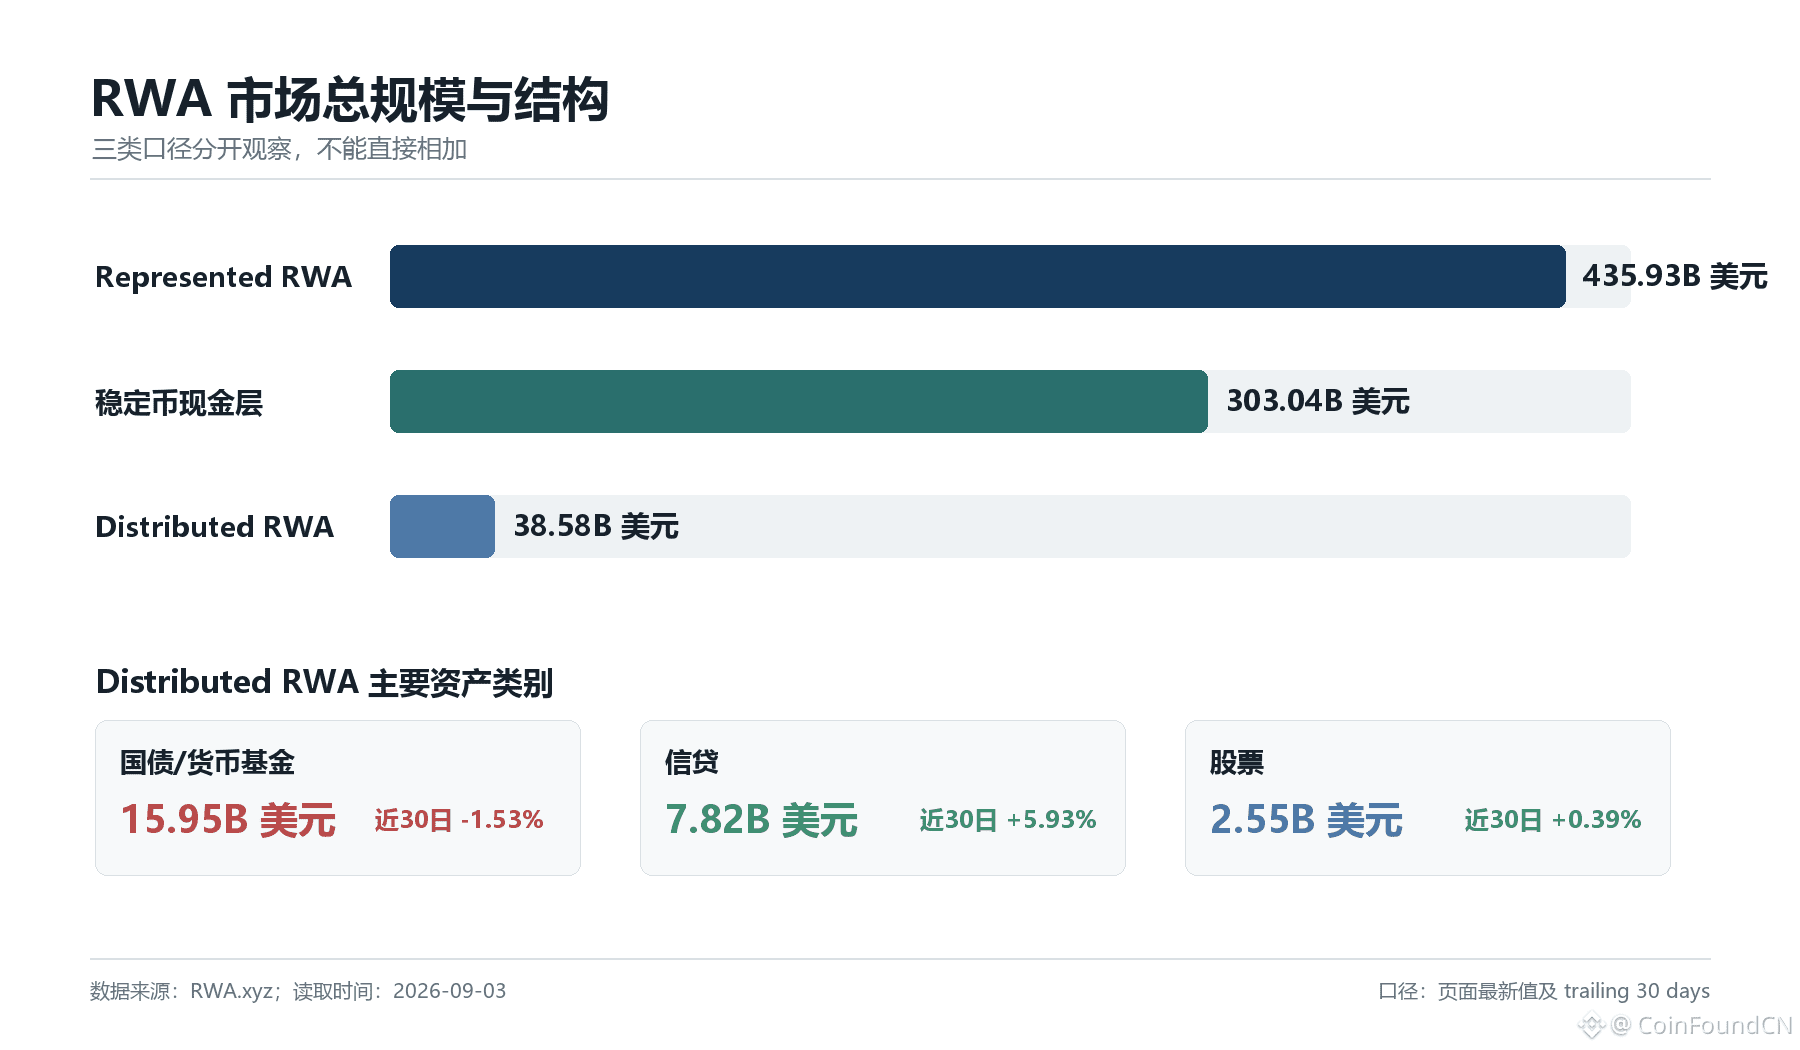
Le dernier rapport mensuel de CoinFound décompose le marché en trois angles d’observation :
• RWA représentée : 435,93 Md$
• Couche de trésorerie des stablecoins : 303,04 Md$
• RWA distribuée : 38,58 Md$
Ces chiffres décrivent des actifs à des niveaux différents,
qui ne peuvent pas être additionnés directement et ne sont pas interchangeables.
Pour vraiment comprendre le marché de la RWA,
la première étape n’est pas de regarder l’ampleur des chiffres,
mais de comprendre ce que représente chacun d’eux.
Les données définissent la valeur.
📖 Version complète en chinois :
https://app.coinfound.org/zh/research/monthly-202608
Beaucoup de gens disent que la RWA est déjà entrée dans une phase de croissance rapide.
Mais d’abord, il faut répondre à une question :
de quelle RWA parle-t-on exactement ?
Le dernier rapport mensuel de CoinFound décompose le marché en trois angles d’observation :
• RWA représentée : 435,93 Md$
• Couche de trésorerie des stablecoins : 303,04 Md$
• RWA distribuée : 38,58 Md$
Ces chiffres décrivent des actifs à des niveaux différents,
qui ne peuvent pas être additionnés directement et ne sont pas interchangeables.
Pour vraiment comprendre le marché de la RWA,
la première étape n’est pas de regarder l’ampleur des chiffres,
mais de comprendre ce que représente chacun d’eux.
Les données définissent la valeur.
📖 Version complète en chinois :
https://app.coinfound.org/zh/research/monthly-202608
Mais d’abord, il faut répondre à une question :
de quelle RWA parle-t-on exactement ?
Le dernier rapport mensuel de CoinFound décompose le marché en trois angles d’observation :
• RWA représentée : 435,93 Md$
• Couche de trésorerie des stablecoins : 303,04 Md$
• RWA distribuée : 38,58 Md$
Ces chiffres décrivent des actifs à des niveaux différents,
qui ne peuvent pas être additionnés directement et ne sont pas interchangeables.
Pour vraiment comprendre le marché de la RWA,
la première étape n’est pas de regarder l’ampleur des chiffres,
mais de comprendre ce que représente chacun d’eux.
Les données définissent la valeur.
📖 Version complète en chinois :
https://app.coinfound.org/zh/research/monthly-202608
1
1
801
·
--
#Le marché RWA continue de croître.
Mais le véritable changement ne concerne plus l’ampleur : il concerne la source de la croissance.
#CoinFound, dans son tout dernier « Rapport mensuel sur le marché RWA d’août 2026 », a constaté :
• Le crédit est la catégorie d’actifs qui enregistre la croissance la plus rapide ; la taille des obligations d’État recule pour la première fois ;
• Les produits actions ne cessent de s’étendre, mais les flux de capitaux et l’utilisation réelle ne s’améliorent pas encore en parallèle ;
• L’attention du marché commence à se déplacer de la taille des actifs vers la réglementation, ainsi que les infrastructures de paiement et de compensation.
Lorsque les RWA passent de la « mise en chaîne des actifs » à l’étape de la « concurrence entre produits »,
ce qui déterminera la prochaine phase de croissance ne sera peut-être plus la quantité d’actifs émis,
mais qui pourra mettre en place un système plus complet de liquidité, d’accès et de règlement.
CoinFound : définir la valeur avec des données.
🔗 Version complète en chinois :
https://app.coinfound.org/zh/research/monthly-202608
#Le marché RWA continue de croître.
Mais le véritable changement ne concerne plus l’ampleur : il concerne la source de la croissance.
#CoinFound, dans son tout dernier « Rapport mensuel sur le marché RWA d’août 2026 », a constaté :
• Le crédit est la catégorie d’actifs qui enregistre la croissance la plus rapide ; la taille des obligations d’État recule pour la première fois ;
• Les produits actions ne cessent de s’étendre, mais les flux de capitaux et l’utilisation réelle ne s’améliorent pas encore en parallèle ;
• L’attention du marché commence à se déplacer de la taille des actifs vers la réglementation, ainsi que les infrastructures de paiement et de compensation.
Lorsque les RWA passent de la « mise en chaîne des actifs » à l’étape de la « concurrence entre produits »,
ce qui déterminera la prochaine phase de croissance ne sera peut-être plus la quantité d’actifs émis,
mais qui pourra mettre en place un système plus complet de liquidité, d’accès et de règlement.
CoinFound : définir la valeur avec des données.
🔗 Version complète en chinois :
https://app.coinfound.org/zh/research/monthly-202608
Mais le véritable changement ne concerne plus l’ampleur : il concerne la source de la croissance.
#CoinFound, dans son tout dernier « Rapport mensuel sur le marché RWA d’août 2026 », a constaté :
• Le crédit est la catégorie d’actifs qui enregistre la croissance la plus rapide ; la taille des obligations d’État recule pour la première fois ;
• Les produits actions ne cessent de s’étendre, mais les flux de capitaux et l’utilisation réelle ne s’améliorent pas encore en parallèle ;
• L’attention du marché commence à se déplacer de la taille des actifs vers la réglementation, ainsi que les infrastructures de paiement et de compensation.
Lorsque les RWA passent de la « mise en chaîne des actifs » à l’étape de la « concurrence entre produits »,
ce qui déterminera la prochaine phase de croissance ne sera peut-être plus la quantité d’actifs émis,
mais qui pourra mettre en place un système plus complet de liquidité, d’accès et de règlement.
CoinFound : définir la valeur avec des données.
🔗 Version complète en chinois :
https://app.coinfound.org/zh/research/monthly-202608
1.2k
·
--
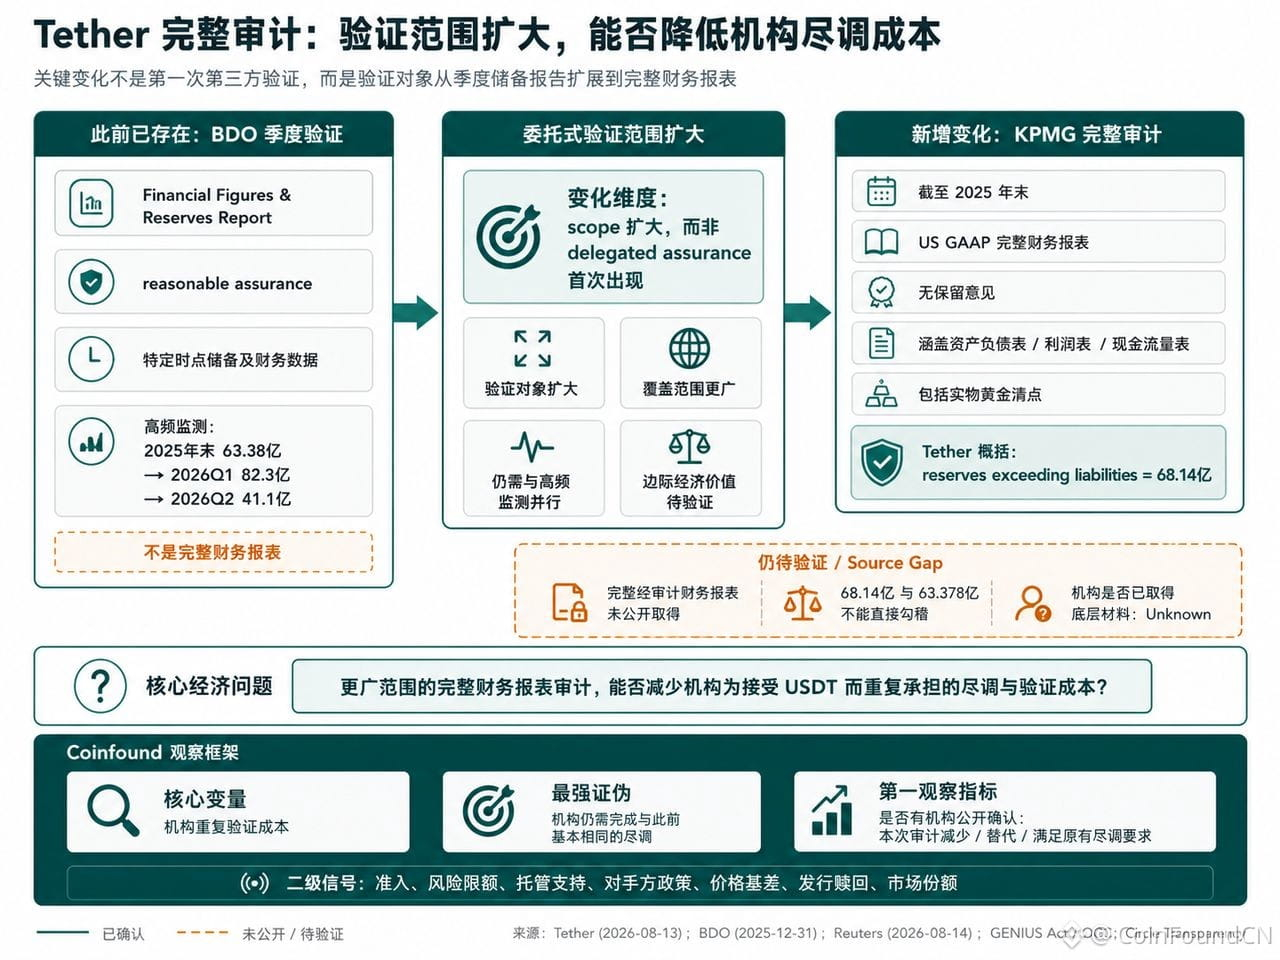
Les changements clés de Tether ne sont pas le fait d’avoir accepté une validation externe pour la première fois : le périmètre de la vérification a plutôt été étendu à des états financiers complets.
L’audit complet de KPMG complète l’assurance sur les réserves trimestrielles fournie précédemment par BDO, mais cela ne signifie pas que les coûts de due diligence de l’établissement aient automatiquement diminué.
CoinFound se concentre sur les questions réellement dignes d’être vérifiées :
Un périmètre d’audit plus large a-t-il réduit les due diligences répétées des établissements ?
Cela a-t-il eu un impact sur les politiques d’admission et de risque des banques, des dépositaires et des plateformes de trading ?
Existe-t-il des établissements ayant publiquement indiqué que leurs exigences de due diligence ont été remplacées ou satisfaites à la suite de cela ?
Ce qu’il faut vraiment observer, ce n’est pas « avoir mené un audit », mais si l’établissement modifie réellement ses comportements par la suite.
CoinFound, la valeur de la définition des données. Analyse complète 👇
Voir l’original : [Tether 完整审计:更广的验证,能否降低机构尽调成本](https://www.binance.com/zh-CN/square/post/357633493932129)
Les changements clés de Tether ne sont pas le fait d’avoir accepté une validation externe pour la première fois : le périmètre de la vérification a plutôt été étendu à des états financiers complets.
L’audit complet de KPMG complète l’assurance sur les réserves trimestrielles fournie précédemment par BDO, mais cela ne signifie pas que les coûts de due diligence de l’établissement aient automatiquement diminué.
CoinFound se concentre sur les questions réellement dignes d’être vérifiées :
Un périmètre d’audit plus large a-t-il réduit les due diligences répétées des établissements ?
Cela a-t-il eu un impact sur les politiques d’admission et de risque des banques, des dépositaires et des plateformes de trading ?
Existe-t-il des établissements ayant publiquement indiqué que leurs exigences de due diligence ont été remplacées ou satisfaites à la suite de cela ?
Ce qu’il faut vraiment observer, ce n’est pas « avoir mené un audit », mais si l’établissement modifie réellement ses comportements par la suite.
CoinFound, la valeur de la définition des données. Analyse complète 👇
Voir l’original : Tether 完整审计:更广的验证,能否降低机构尽调成本
L’audit complet de KPMG complète l’assurance sur les réserves trimestrielles fournie précédemment par BDO, mais cela ne signifie pas que les coûts de due diligence de l’établissement aient automatiquement diminué.
CoinFound se concentre sur les questions réellement dignes d’être vérifiées :
Un périmètre d’audit plus large a-t-il réduit les due diligences répétées des établissements ?
Cela a-t-il eu un impact sur les politiques d’admission et de risque des banques, des dépositaires et des plateformes de trading ?
Existe-t-il des établissements ayant publiquement indiqué que leurs exigences de due diligence ont été remplacées ou satisfaites à la suite de cela ?
Ce qu’il faut vraiment observer, ce n’est pas « avoir mené un audit », mais si l’établissement modifie réellement ses comportements par la suite.
CoinFound, la valeur de la définition des données. Analyse complète 👇
Voir l’original : Tether 完整审计:更广的验证,能否降低机构尽调成本
529
·
--
Article
Audit complet de Tether : vérification plus large, le coût de la due diligence des institutions peut-il baisser ?Le 13 août, Tether a annoncé que KPMG U.S. avait finalisé l’audit indépendant des états financiers complets de Tether International, S.A. de C.V. au 31 décembre 2025, et avait émis une opinion sans réserve. L’audit couvre le bilan, le compte de résultat, l’état des variations des capitaux propres et le tableau des flux de trésorerie, et inclut un inventaire de ses avoirs en or physique. Tether précise également que cet audit complet complète les rapports trimestriels sur les réserves existants, et ne les remplace pas.
Cette nouvelle peut facilement être interprétée comme : « Tether est enfin plus transparent ». Mais, d’après l’article de Reuters du 14 août, cet audit n’avait alors pas été rendu public ; KPMG U.S. a confirmé qu’elle avait émis une opinion sans réserve et, en invoquant la confidentialité avec les clients, n’a pas fait de commentaire supplémentaire. Les recherches menées dans le cadre de cet article n’ont pas non plus permis d’obtenir des états financiers complets audités. Quant à savoir si les états complets ont été fournis à la banque ou à d’autres contreparties dans le cadre d’arrangements confidentiels, il n’existe actuellement aucune information publique fiable permettant de le confirmer.
Audit complet de Tether : vérification plus large, le coût de la due diligence des institutions peut-il baisser ?
Le 13 août, Tether a annoncé que KPMG U.S. avait finalisé l’audit indépendant des états financiers complets de Tether International, S.A. de C.V. au 31 décembre 2025, et avait émis une opinion sans réserve. L’audit couvre le bilan, le compte de résultat, l’état des variations des capitaux propres et le tableau des flux de trésorerie, et inclut un inventaire de ses avoirs en or physique. Tether précise également que cet audit complet complète les rapports trimestriels sur les réserves existants, et ne les remplace pas.
Cette nouvelle peut facilement être interprétée comme : « Tether est enfin plus transparent ». Mais, d’après l’article de Reuters du 14 août, cet audit n’avait alors pas été rendu public ; KPMG U.S. a confirmé qu’elle avait émis une opinion sans réserve et, en invoquant la confidentialité avec les clients, n’a pas fait de commentaire supplémentaire. Les recherches menées dans le cadre de cet article n’ont pas non plus permis d’obtenir des états financiers complets audités. Quant à savoir si les états complets ont été fournis à la banque ou à d’autres contreparties dans le cadre d’arrangements confidentiels, il n’existe actuellement aucune information publique fiable permettant de le confirmer.
Cette nouvelle peut facilement être interprétée comme : « Tether est enfin plus transparent ». Mais, d’après l’article de Reuters du 14 août, cet audit n’avait alors pas été rendu public ; KPMG U.S. a confirmé qu’elle avait émis une opinion sans réserve et, en invoquant la confidentialité avec les clients, n’a pas fait de commentaire supplémentaire. Les recherches menées dans le cadre de cet article n’ont pas non plus permis d’obtenir des états financiers complets audités. Quant à savoir si les états complets ont été fournis à la banque ou à d’autres contreparties dans le cadre d’arrangements confidentiels, il n’existe actuellement aucune information publique fiable permettant de le confirmer.
396
·
--
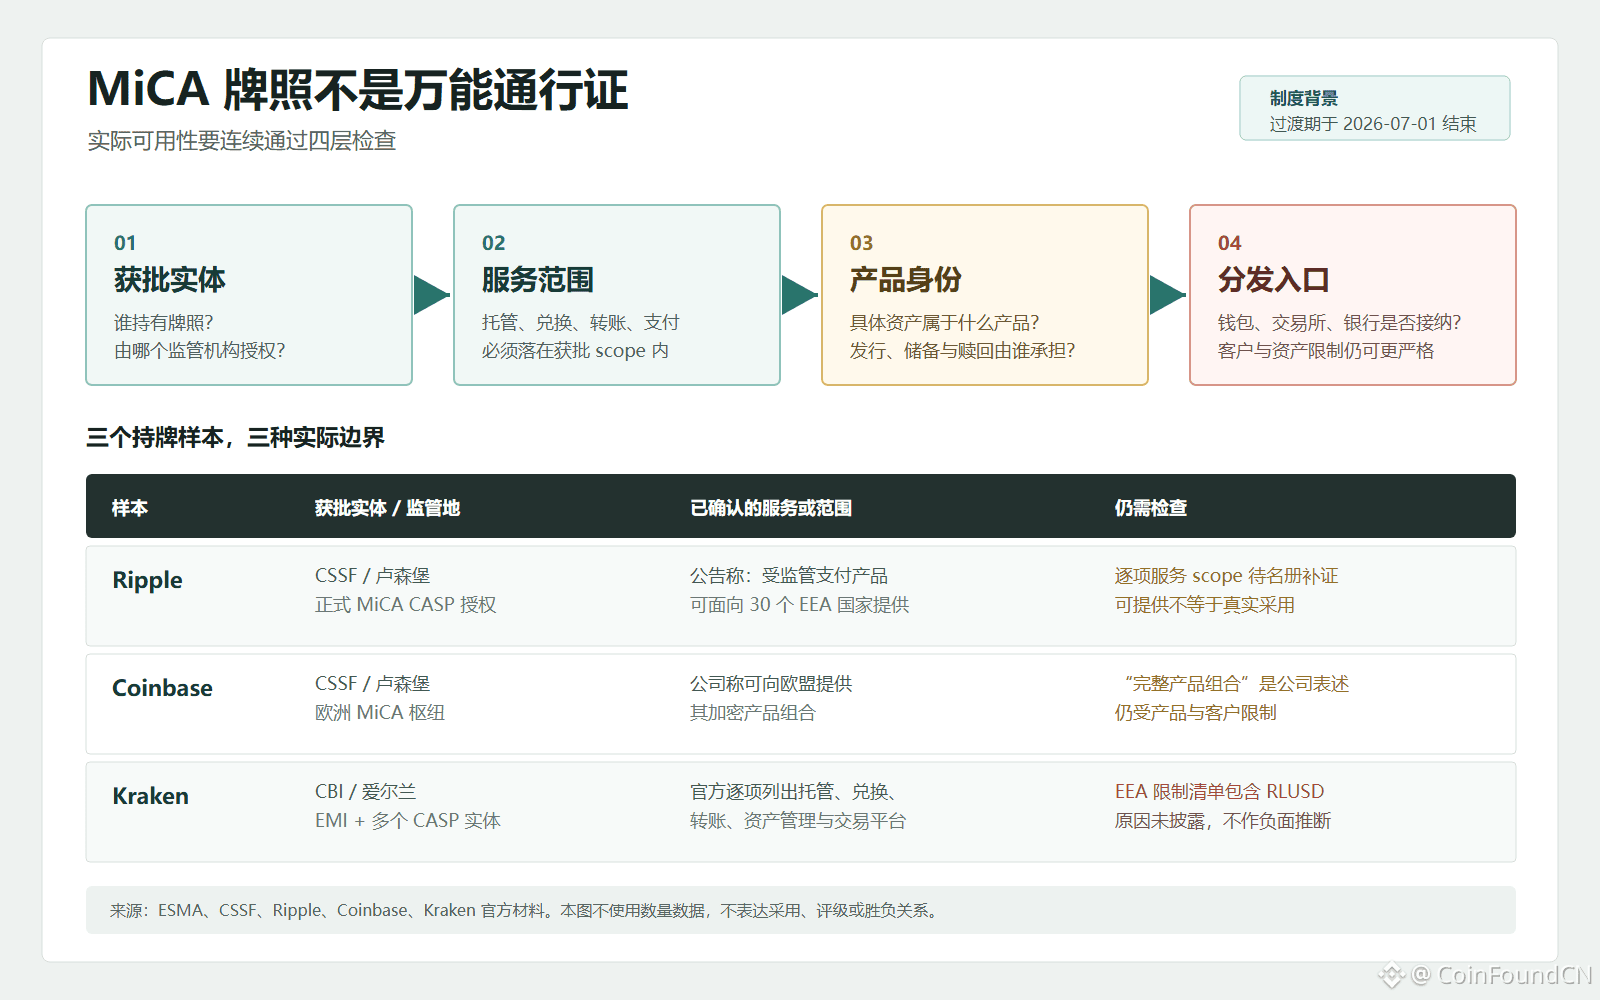
Le passeport MiCA n’est pas un laissez-passer universel.
Le fait qu’une plateforme obtienne une autorisation MiCA ne signifie pas que l’ensemble de ses services et de ses actifs peuvent être lancés directement dans toute l’Europe.
La praticité doit au minimum être vérifiée sur quatre niveaux consécutifs :
• Qui détient la licence
• Quel est le périmètre des services autorisés
• À quel produit appartiennent les actifs spécifiques
• Le portefeuille, l’échange ou la banque acceptent-ils la distribution
Ripple, Coinbase et Kraken ont toutes trois mis en place des voies de conformité en Europe, mais les entités autorisées, le périmètre des services, les limites liées aux produits et les points d’entrée pour la distribution ne sont pas identiques.
Par conséquent, pour déterminer si un produit est « conforme et utilisable », on ne peut pas se contenter de vérifier si l’entreprise dispose d’une licence MiCA. La licence résout l’accès, tandis que les frontières produit et distribution déterminent l’utilisabilité réelle.
CoinFound, la donnée définit la valeur.
[MiCA 牌照打开的是哪一扇门?](https://www.binance.com/zh-CN/square/post/344528482136354)
Le passeport MiCA n’est pas un laissez-passer universel.
Le fait qu’une plateforme obtienne une autorisation MiCA ne signifie pas que l’ensemble de ses services et de ses actifs peuvent être lancés directement dans toute l’Europe.
La praticité doit au minimum être vérifiée sur quatre niveaux consécutifs :
• Qui détient la licence
• Quel est le périmètre des services autorisés
• À quel produit appartiennent les actifs spécifiques
• Le portefeuille, l’échange ou la banque acceptent-ils la distribution
Ripple, Coinbase et Kraken ont toutes trois mis en place des voies de conformité en Europe, mais les entités autorisées, le périmètre des services, les limites liées aux produits et les points d’entrée pour la distribution ne sont pas identiques.
Par conséquent, pour déterminer si un produit est « conforme et utilisable », on ne peut pas se contenter de vérifier si l’entreprise dispose d’une licence MiCA. La licence résout l’accès, tandis que les frontières produit et distribution déterminent l’utilisabilité réelle.
CoinFound, la donnée définit la valeur.
MiCA 牌照打开的是哪一扇门?
Le fait qu’une plateforme obtienne une autorisation MiCA ne signifie pas que l’ensemble de ses services et de ses actifs peuvent être lancés directement dans toute l’Europe.
La praticité doit au minimum être vérifiée sur quatre niveaux consécutifs :
• Qui détient la licence
• Quel est le périmètre des services autorisés
• À quel produit appartiennent les actifs spécifiques
• Le portefeuille, l’échange ou la banque acceptent-ils la distribution
Ripple, Coinbase et Kraken ont toutes trois mis en place des voies de conformité en Europe, mais les entités autorisées, le périmètre des services, les limites liées aux produits et les points d’entrée pour la distribution ne sont pas identiques.
Par conséquent, pour déterminer si un produit est « conforme et utilisable », on ne peut pas se contenter de vérifier si l’entreprise dispose d’une licence MiCA. La licence résout l’accès, tandis que les frontières produit et distribution déterminent l’utilisabilité réelle.
CoinFound, la donnée définit la valeur.
MiCA 牌照打开的是哪一扇门?
9
7.5k
·
--
La licence MiCA ouvre quelle porte ?Le 6 juillet, Ripple a annoncé avoir obtenu l’autorisation officielle MiCA de la CSSF, l’autorité luxembourgeoise de supervision financière, en tant que prestataire de services sur crypto-actifs (CASP) agréé. L’entreprise décrit cela comme une base de conformité couvrant 30 pays de l’Espace économique européen, et indique que ses produits de paiement crypto réglementés peuvent être proposés aux institutions financières locales et aux entreprises.
Cette nouvelle se résume le plus facilement en une phrase : Ripple a obtenu « le passe européen ». Mais si l’on assimile directement la licence à la disponibilité complète en Europe de tous les services liés au RLUSD, à l’XRP ou à Ripple, on franchit plusieurs étapes clés.
Le jugement le plus précis est le suivant : l’autorisation MiCA ouvre un canal réglementaire permettant à une entité autorisée de fournir des services autorisés à travers les frontières. Pour qu’un produit atteigne effectivement l’utilisateur, il faut encore que les étapes suivantes — le périmètre des services, l’identité du produit et l’entrée de distribution — soient successivement validées. La licence est une condition nécessaire, mais ce n’est pas la réponse complète à la possibilité d’accès d’un produit.
La licence MiCA ouvre quelle porte ?
Le 6 juillet, Ripple a annoncé avoir obtenu l’autorisation officielle MiCA de la CSSF, l’autorité luxembourgeoise de supervision financière, en tant que prestataire de services sur crypto-actifs (CASP) agréé. L’entreprise décrit cela comme une base de conformité couvrant 30 pays de l’Espace économique européen, et indique que ses produits de paiement crypto réglementés peuvent être proposés aux institutions financières locales et aux entreprises.
Cette nouvelle se résume le plus facilement en une phrase : Ripple a obtenu « le passe européen ». Mais si l’on assimile directement la licence à la disponibilité complète en Europe de tous les services liés au RLUSD, à l’XRP ou à Ripple, on franchit plusieurs étapes clés.
Le jugement le plus précis est le suivant : l’autorisation MiCA ouvre un canal réglementaire permettant à une entité autorisée de fournir des services autorisés à travers les frontières. Pour qu’un produit atteigne effectivement l’utilisateur, il faut encore que les étapes suivantes — le périmètre des services, l’identité du produit et l’entrée de distribution — soient successivement validées. La licence est une condition nécessaire, mais ce n’est pas la réponse complète à la possibilité d’accès d’un produit.
Cette nouvelle se résume le plus facilement en une phrase : Ripple a obtenu « le passe européen ». Mais si l’on assimile directement la licence à la disponibilité complète en Europe de tous les services liés au RLUSD, à l’XRP ou à Ripple, on franchit plusieurs étapes clés.
Le jugement le plus précis est le suivant : l’autorisation MiCA ouvre un canal réglementaire permettant à une entité autorisée de fournir des services autorisés à travers les frontières. Pour qu’un produit atteigne effectivement l’utilisateur, il faut encore que les étapes suivantes — le périmètre des services, l’identité du produit et l’entrée de distribution — soient successivement validées. La licence est une condition nécessaire, mais ce n’est pas la réponse complète à la possibilité d’accès d’un produit.
8
4.4k
·
--
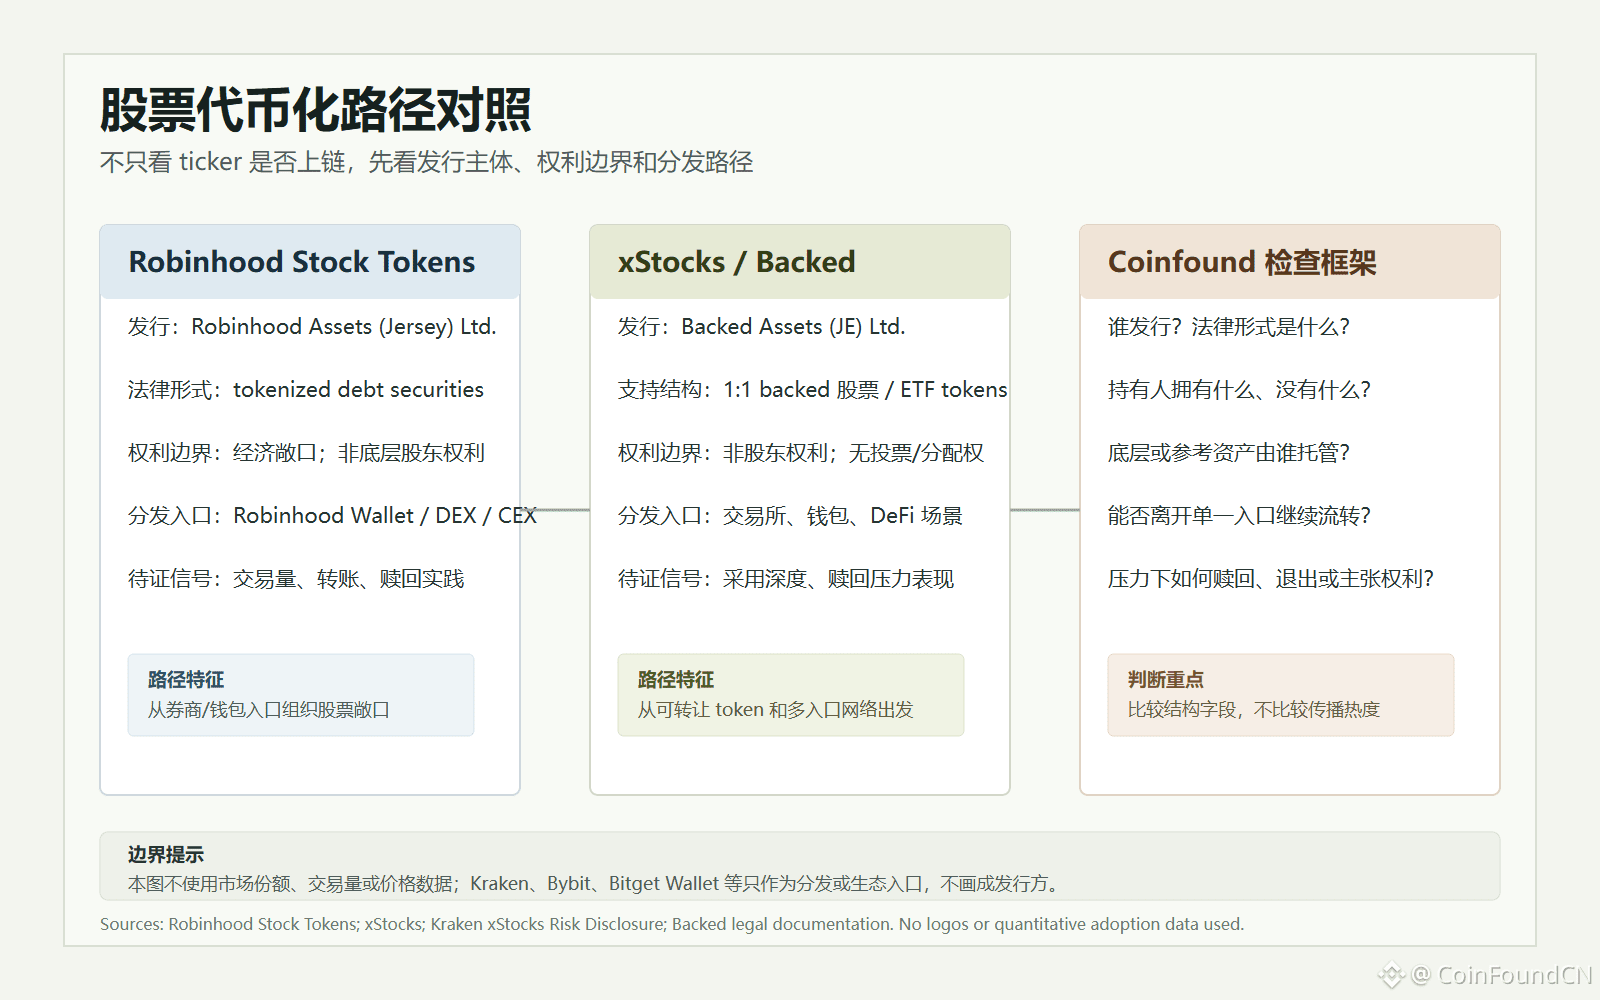
La tokenisation des actions ne se résume pas à vérifier si le ticker est “on-chain”.
Robinhood Stock Tokens et xStocks semblent tous deux offrir une “exposition aux actions on-chain”, mais leur structure n’est pas la même :
• Différence d’entité émettrice
• Différence de forme juridique
• Différence des droits des détenteurs
• Différence des canaux de distribution
Un token peut suivre le prix d’une action, mais cela ne signifie pas que le détenteur dispose de l’ensemble des droits des actionnaires.
Donc la vraie question n’est pas de savoir si Apple, Tesla ou NVIDIA sont “on-chain”.
Mais plutôt :
- Qui émet ?
- Quelle est la forme juridique ?
- Qu’est-ce que le détenteur possède réellement ?
- Qui conserve l’actif sous-jacent ?
- En cas de pression, comment le rachat ou la sortie s’effectuent-ils ?
Dans la tokenisation des actions, la structure compte plus que le ticker.
#CoinFound, la définition des données a de la valeur.
Voir le texte original : [股票代币化不能只看 ticker 上链](https://www.binance.com/zh-CN/square/post/342746148789201)
La tokenisation des actions ne se résume pas à vérifier si le ticker est “on-chain”.
Robinhood Stock Tokens et xStocks semblent tous deux offrir une “exposition aux actions on-chain”, mais leur structure n’est pas la même :
• Différence d’entité émettrice
• Différence de forme juridique
• Différence des droits des détenteurs
• Différence des canaux de distribution
Un token peut suivre le prix d’une action, mais cela ne signifie pas que le détenteur dispose de l’ensemble des droits des actionnaires.
Donc la vraie question n’est pas de savoir si Apple, Tesla ou NVIDIA sont “on-chain”.
Mais plutôt :
- Qui émet ?
- Quelle est la forme juridique ?
- Qu’est-ce que le détenteur possède réellement ?
- Qui conserve l’actif sous-jacent ?
- En cas de pression, comment le rachat ou la sortie s’effectuent-ils ?
Dans la tokenisation des actions, la structure compte plus que le ticker.
#CoinFound, la définition des données a de la valeur.
Voir le texte original : 股票代币化不能只看 ticker 上链
Robinhood Stock Tokens et xStocks semblent tous deux offrir une “exposition aux actions on-chain”, mais leur structure n’est pas la même :
• Différence d’entité émettrice
• Différence de forme juridique
• Différence des droits des détenteurs
• Différence des canaux de distribution
Un token peut suivre le prix d’une action, mais cela ne signifie pas que le détenteur dispose de l’ensemble des droits des actionnaires.
Donc la vraie question n’est pas de savoir si Apple, Tesla ou NVIDIA sont “on-chain”.
Mais plutôt :
- Qui émet ?
- Quelle est la forme juridique ?
- Qu’est-ce que le détenteur possède réellement ?
- Qui conserve l’actif sous-jacent ?
- En cas de pression, comment le rachat ou la sortie s’effectuent-ils ?
Dans la tokenisation des actions, la structure compte plus que le ticker.
#CoinFound, la définition des données a de la valeur.
Voir le texte original : 股票代币化不能只看 ticker 上链
1
5
8.7k
·
--
La tokenisation des actions ne doit pas seulement regarder le ticker mis en chaîneLes Robinhood Stock Tokens peuvent facilement être transformés en un récit fluide : un courtier grand public transfère des actions américaines on-chain, et les utilisateurs ordinaires pourront ensuite trader des tokens d’actions dans un wallet. Cette entrée a un pouvoir de diffusion, mais si l’on écrit l’analyse uniquement dans cette direction, on s’arrêtera trop tôt aux seuls « les actions sont mises en chaîne ».
Ce qu’il vaut davantage la peine de comparer, c’est que, dans le même type de narration, il n’y a pas qu’une seule voie : celle de Robinhood. xStocks / Backed suivent aussi une approche consistant à transformer des actions américaines et des ETF en tokens on-chain, distribués via des plateformes d’échange, des wallets et des scénarios DeFi. Robinhood et xStocks rendent l’exposition au prix des actions plus semblable à un actif on-chain, mais ils ne devraient pas être amalgamés en une seule conclusion : « ressemble à une action » ne signifie pas que les détenteurs de token obtiennent les droits d’actionnaires complets ; le fait de pouvoir circuler via davantage d’entrées ne veut pas dire que les limites de risque disparaissent automatiquement.
La tokenisation des actions ne doit pas seulement regarder le ticker mis en chaîne
Les Robinhood Stock Tokens peuvent facilement être transformés en un récit fluide : un courtier grand public transfère des actions américaines on-chain, et les utilisateurs ordinaires pourront ensuite trader des tokens d’actions dans un wallet. Cette entrée a un pouvoir de diffusion, mais si l’on écrit l’analyse uniquement dans cette direction, on s’arrêtera trop tôt aux seuls « les actions sont mises en chaîne ».
Ce qu’il vaut davantage la peine de comparer, c’est que, dans le même type de narration, il n’y a pas qu’une seule voie : celle de Robinhood. xStocks / Backed suivent aussi une approche consistant à transformer des actions américaines et des ETF en tokens on-chain, distribués via des plateformes d’échange, des wallets et des scénarios DeFi. Robinhood et xStocks rendent l’exposition au prix des actions plus semblable à un actif on-chain, mais ils ne devraient pas être amalgamés en une seule conclusion : « ressemble à une action » ne signifie pas que les détenteurs de token obtiennent les droits d’actionnaires complets ; le fait de pouvoir circuler via davantage d’entrées ne veut pas dire que les limites de risque disparaissent automatiquement.
Ce qu’il vaut davantage la peine de comparer, c’est que, dans le même type de narration, il n’y a pas qu’une seule voie : celle de Robinhood. xStocks / Backed suivent aussi une approche consistant à transformer des actions américaines et des ETF en tokens on-chain, distribués via des plateformes d’échange, des wallets et des scénarios DeFi. Robinhood et xStocks rendent l’exposition au prix des actions plus semblable à un actif on-chain, mais ils ne devraient pas être amalgamés en une seule conclusion : « ressemble à une action » ne signifie pas que les détenteurs de token obtiennent les droits d’actionnaires complets ; le fait de pouvoir circuler via davantage d’entrées ne veut pas dire que les limites de risque disparaissent automatiquement.
1
6
3.7k
·
--
Vérifié
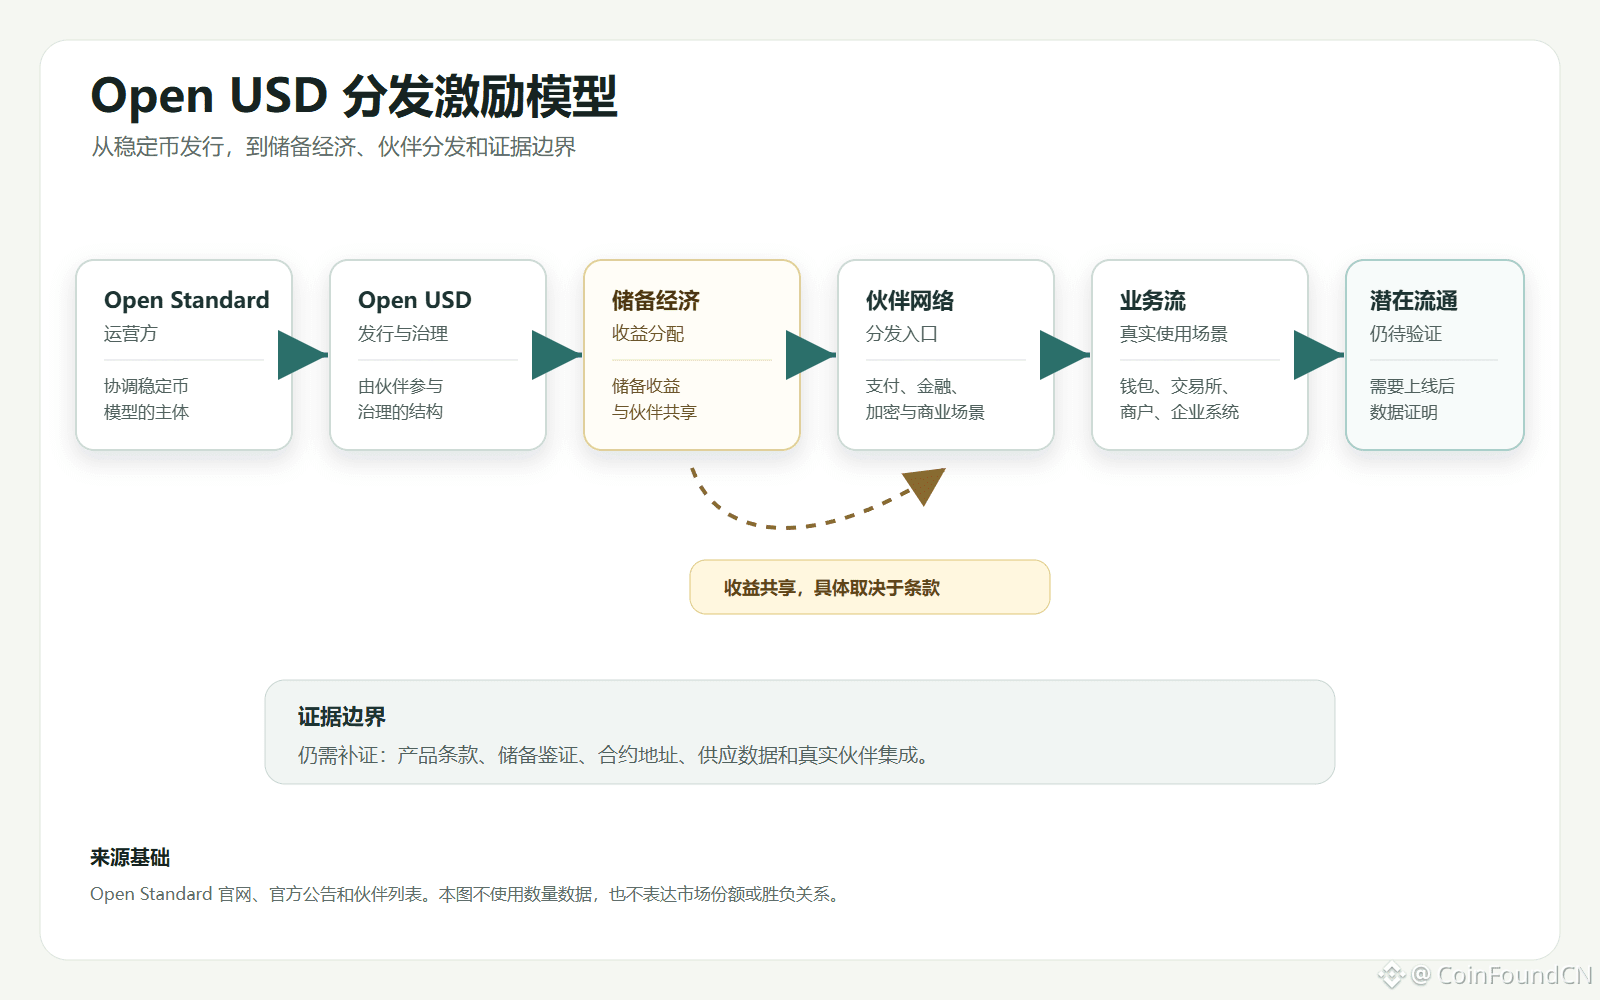
Open USD ne serait peut-être pas « une autre stablecoin ». Il ressemble plutôt à une expérience d’incitations à la distribution d’une stablecoin.
Cette fois, Open Standard ne propose pas seulement une nouvelle stablecoin adossée au dollar : c’est un ensemble de nouvelles logiques de conception :
• Émission / rachat gratuits
• Partage des revenus issus des réserves avec les partenaires
• Participation des partenaires à la gouvernance
Cela signifie que la concurrence entre les stablecoins pourrait passer d’une rivalité basée sur la crédibilité de l’émetteur à une rivalité fondée sur les incitations au sein du réseau de distribution.
La question que le marché va vouloir poser ensuite ne sera peut-être plus seulement : qui émet la stablecoin, et qui reçoit les revenus des réserves ?
Mais plutôt : qui est responsable de la distribution, qui participe à la gouvernance, et qui partage les retombées économiques générées par la circulation ?
Mais les limites restent tout aussi importantes.
Une liste de 140+ partenaires ne signifie pas pour autant une adoption réelle.
Le partage des revenus ne constitue pas non plus une preuve de sécurité.
Ce qu’il faut continuer à vérifier, c’est encore :
l’entité émettrice, la divulgation des réserves, les modalités de certification, l’adresse du contrat, les données d’offre, et si les partenaires sont effectivement connectés aux scénarios de paiement, de règlement et de comptes.
Ainsi, Open USD mérite d’être suivi, mais pour l’instant, il est plus approprié de le considérer comme une expérience de réseau de distribution de stablecoins plutôt que comme un « nouveau roi » déjà prouvé capable de changer la donne.
CoinFound, définit la valeur des données.
🔗 : https://app.coinfound.org/zh/rwa/dashboard
Texte original : [Open USD 不是又一个稳定币,而是一次分发激励实验](https://www.binance.com/zh-CN/square/post/342416226488002)
Open USD ne serait peut-être pas « une autre stablecoin ». Il ressemble plutôt à une expérience d’incitations à la distribution d’une stablecoin.
Cette fois, Open Standard ne propose pas seulement une nouvelle stablecoin adossée au dollar : c’est un ensemble de nouvelles logiques de conception :
• Émission / rachat gratuits
• Partage des revenus issus des réserves avec les partenaires
• Participation des partenaires à la gouvernance
Cela signifie que la concurrence entre les stablecoins pourrait passer d’une rivalité basée sur la crédibilité de l’émetteur à une rivalité fondée sur les incitations au sein du réseau de distribution.
La question que le marché va vouloir poser ensuite ne sera peut-être plus seulement : qui émet la stablecoin, et qui reçoit les revenus des réserves ?
Mais plutôt : qui est responsable de la distribution, qui participe à la gouvernance, et qui partage les retombées économiques générées par la circulation ?
Mais les limites restent tout aussi importantes.
Une liste de 140+ partenaires ne signifie pas pour autant une adoption réelle.
Le partage des revenus ne constitue pas non plus une preuve de sécurité.
Ce qu’il faut continuer à vérifier, c’est encore :
l’entité émettrice, la divulgation des réserves, les modalités de certification, l’adresse du contrat, les données d’offre, et si les partenaires sont effectivement connectés aux scénarios de paiement, de règlement et de comptes.
Ainsi, Open USD mérite d’être suivi, mais pour l’instant, il est plus approprié de le considérer comme une expérience de réseau de distribution de stablecoins plutôt que comme un « nouveau roi » déjà prouvé capable de changer la donne.
CoinFound, définit la valeur des données.
🔗 : https://app.coinfound.org/zh/rwa/dashboard
Texte original : Open USD 不是又一个稳定币,而是一次分发激励实验
Cette fois, Open Standard ne propose pas seulement une nouvelle stablecoin adossée au dollar : c’est un ensemble de nouvelles logiques de conception :
• Émission / rachat gratuits
• Partage des revenus issus des réserves avec les partenaires
• Participation des partenaires à la gouvernance
Cela signifie que la concurrence entre les stablecoins pourrait passer d’une rivalité basée sur la crédibilité de l’émetteur à une rivalité fondée sur les incitations au sein du réseau de distribution.
La question que le marché va vouloir poser ensuite ne sera peut-être plus seulement : qui émet la stablecoin, et qui reçoit les revenus des réserves ?
Mais plutôt : qui est responsable de la distribution, qui participe à la gouvernance, et qui partage les retombées économiques générées par la circulation ?
Mais les limites restent tout aussi importantes.
Une liste de 140+ partenaires ne signifie pas pour autant une adoption réelle.
Le partage des revenus ne constitue pas non plus une preuve de sécurité.
Ce qu’il faut continuer à vérifier, c’est encore :
l’entité émettrice, la divulgation des réserves, les modalités de certification, l’adresse du contrat, les données d’offre, et si les partenaires sont effectivement connectés aux scénarios de paiement, de règlement et de comptes.
Ainsi, Open USD mérite d’être suivi, mais pour l’instant, il est plus approprié de le considérer comme une expérience de réseau de distribution de stablecoins plutôt que comme un « nouveau roi » déjà prouvé capable de changer la donne.
CoinFound, définit la valeur des données.
🔗 : https://app.coinfound.org/zh/rwa/dashboard
Texte original : Open USD 不是又一个稳定币,而是一次分发激励实验
2
1
7
6.7k
·
--
Vérifié
Open USD n’est pas un autre stablecoin : c’est une expérience d’incitations à la distributionOpen USD est le plus facile à raconter sur le marché comme une histoire familière : plus de 140 institutions et entreprises se mettent sur la même liste, un nouveau stablecoin en dollars est prêt à défier USDC et USDT.
Cette affirmation a de la portée, mais elle est aussi la plus susceptible d’induire en erreur. Car jusqu’à présent, les faits les plus établis ne sont ni qu’Open USD a déjà conduit à une adoption réelle, ni qu’il a prouvé sa capacité à ébranler la structure existante des stablecoins. Ce qui est plutôt confirmé, c’est qu’Open Standard a publié un ensemble de nouveaux principes de design pour les stablecoins : émission et rachat gratuits, une plus grande part des revenus de réserve pour les partenaires qui apportent l’adoption, et une structure d’entreprise indépendante où les partenaires participent à la gouvernance.
Open USD n’est pas un autre stablecoin : c’est une expérience d’incitations à la distribution
Open USD est le plus facile à raconter sur le marché comme une histoire familière : plus de 140 institutions et entreprises se mettent sur la même liste, un nouveau stablecoin en dollars est prêt à défier USDC et USDT.
Cette affirmation a de la portée, mais elle est aussi la plus susceptible d’induire en erreur. Car jusqu’à présent, les faits les plus établis ne sont ni qu’Open USD a déjà conduit à une adoption réelle, ni qu’il a prouvé sa capacité à ébranler la structure existante des stablecoins. Ce qui est plutôt confirmé, c’est qu’Open Standard a publié un ensemble de nouveaux principes de design pour les stablecoins : émission et rachat gratuits, une plus grande part des revenus de réserve pour les partenaires qui apportent l’adoption, et une structure d’entreprise indépendante où les partenaires participent à la gouvernance.
Cette affirmation a de la portée, mais elle est aussi la plus susceptible d’induire en erreur. Car jusqu’à présent, les faits les plus établis ne sont ni qu’Open USD a déjà conduit à une adoption réelle, ni qu’il a prouvé sa capacité à ébranler la structure existante des stablecoins. Ce qui est plutôt confirmé, c’est qu’Open Standard a publié un ensemble de nouveaux principes de design pour les stablecoins : émission et rachat gratuits, une plus grande part des revenus de réserve pour les partenaires qui apportent l’adoption, et une structure d’entreprise indépendante où les partenaires participent à la gouvernance.
6
5.9k
·
--
Vérifié
Ce que Aave V4 doit faire, ce n’est plus seulement « permettre aux RWA d’être empruntables ». Il s’agit plutôt de transférer le financement par titres de Wall Street on-chain.
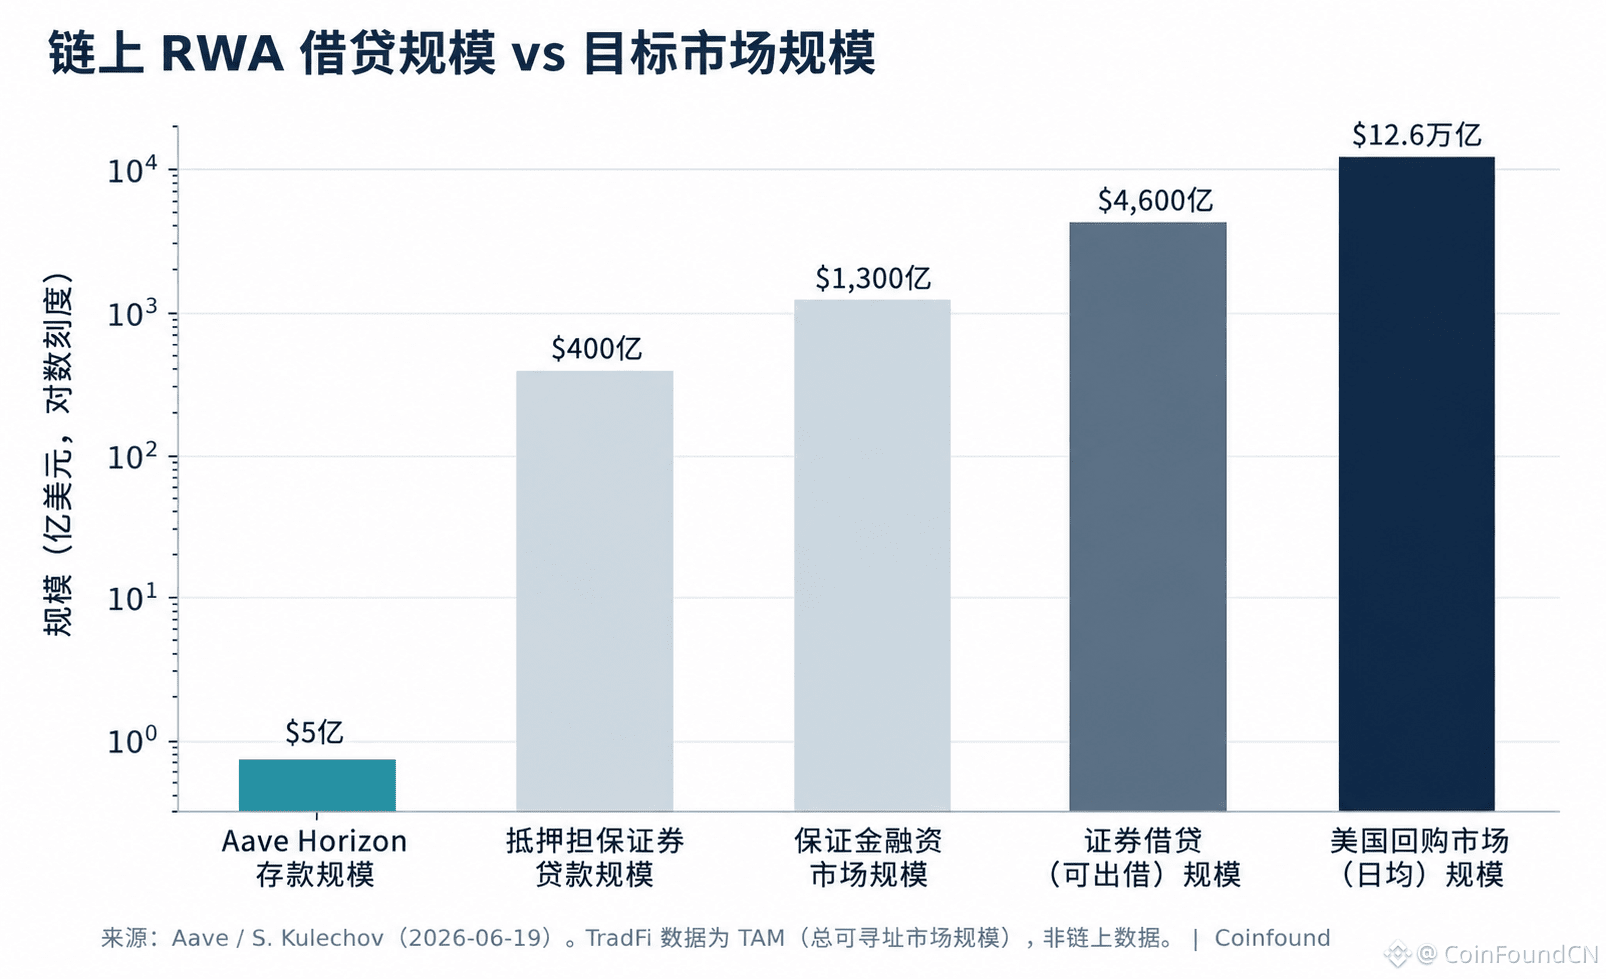
À l’heure actuelle, les dépôts Horizon représentent environ 500 millions de dollars, mais le marché visé est :
• Repos américains : 12,6 billions de dollars
• Prêts sur titres : 4,6 billions de dollars
• Financement par garantie : 1,3 billion de dollars
Ce qui mérite vraiment l’attention, ce n’est pas uniquement la taille du TAM. C’est le moment où les bons du Trésor US, le crédit privé, les CLO et les actions tokenisées sont tous intégrés dans un même système de collatéral : le risque ne se limite plus à un actif isolé, mais se déplace vers la couche de composabilité — comment le collatéral est évalué, comment la liquidité est partagée, comment il est liquidé, et comment le risque se propage à l’ensemble du pool.
La prochaine étape des prêts RWA : pas simplement plus d’actifs sur la chaîne.
Mais le fait que le financement par titres on-chain commence à se former, tandis que de nouveaux risques commencent aussi à être amplifiés au niveau du système.
🔗Voir le texte original : <[Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干](https://www.binance.com/zh-CN/square/post/340807370977761)>
Ce que Aave V4 doit faire, ce n’est plus seulement « permettre aux RWA d’être empruntables ». Il s’agit plutôt de transférer le financement par titres de Wall Street on-chain.
À l’heure actuelle, les dépôts Horizon représentent environ 500 millions de dollars, mais le marché visé est :
• Repos américains : 12,6 billions de dollars
• Prêts sur titres : 4,6 billions de dollars
• Financement par garantie : 1,3 billion de dollars
Ce qui mérite vraiment l’attention, ce n’est pas uniquement la taille du TAM. C’est le moment où les bons du Trésor US, le crédit privé, les CLO et les actions tokenisées sont tous intégrés dans un même système de collatéral : le risque ne se limite plus à un actif isolé, mais se déplace vers la couche de composabilité — comment le collatéral est évalué, comment la liquidité est partagée, comment il est liquidé, et comment le risque se propage à l’ensemble du pool.
La prochaine étape des prêts RWA : pas simplement plus d’actifs sur la chaîne.
Mais le fait que le financement par titres on-chain commence à se former, tandis que de nouveaux risques commencent aussi à être amplifiés au niveau du système.
🔗Voir le texte original : <Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干>
À l’heure actuelle, les dépôts Horizon représentent environ 500 millions de dollars, mais le marché visé est :
• Repos américains : 12,6 billions de dollars
• Prêts sur titres : 4,6 billions de dollars
• Financement par garantie : 1,3 billion de dollars
Ce qui mérite vraiment l’attention, ce n’est pas uniquement la taille du TAM. C’est le moment où les bons du Trésor US, le crédit privé, les CLO et les actions tokenisées sont tous intégrés dans un même système de collatéral : le risque ne se limite plus à un actif isolé, mais se déplace vers la couche de composabilité — comment le collatéral est évalué, comment la liquidité est partagée, comment il est liquidé, et comment le risque se propage à l’ensemble du pool.
La prochaine étape des prêts RWA : pas simplement plus d’actifs sur la chaîne.
Mais le fait que le financement par titres on-chain commence à se former, tandis que de nouveaux risques commencent aussi à être amplifiés au niveau du système.
🔗Voir le texte original : <Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干>
5
8.6k
·
--
Vérifié
Aave V4 veut transférer le financement sur titres de Wall Street on-chain : la couche de composabilité passe de point de risque à colonne vertébraleLe 19 juin, le fondateur d’Aave, Kulechov, a positionné Aave V4, qui va être déployée, comme une alternative on-chain au financement par titres de Wall Street. Il vise : le repo au quotidien d’environ 126 000 milliards de dollars, les prêts de titres (securities lending) représentant 46 000 milliards de dollars de titres empruntables, ainsi que le marché du financement sur marge. Il propose trois types de produits : les prêts adossés à des titres, les repo (règlement atomique) et les prêts de titres. Le marché de prêt RWA de niveau institutionnel Horizon, lancé en août 2025, a déjà accumulé environ 440 à 550 millions de dollars de dépôts, avec pour objectif de dépasser 1 milliard en 2026. Ce passage de « RWA en tant que collatéral » de produit à « infrastructure de financement sur titres on-chain » constitue un changement de récit.
Aave V4 veut transférer le financement sur titres de Wall Street on-chain : la couche de composabilité passe de point de risque à colonne vertébrale
Le 19 juin, le fondateur d’Aave, Kulechov, a positionné Aave V4, qui va être déployée, comme une alternative on-chain au financement par titres de Wall Street. Il vise : le repo au quotidien d’environ 126 000 milliards de dollars, les prêts de titres (securities lending) représentant 46 000 milliards de dollars de titres empruntables, ainsi que le marché du financement sur marge. Il propose trois types de produits : les prêts adossés à des titres, les repo (règlement atomique) et les prêts de titres. Le marché de prêt RWA de niveau institutionnel Horizon, lancé en août 2025, a déjà accumulé environ 440 à 550 millions de dollars de dépôts, avec pour objectif de dépasser 1 milliard en 2026. Ce passage de « RWA en tant que collatéral » de produit à « infrastructure de financement sur titres on-chain » constitue un changement de récit.
2
4.9k
·
--
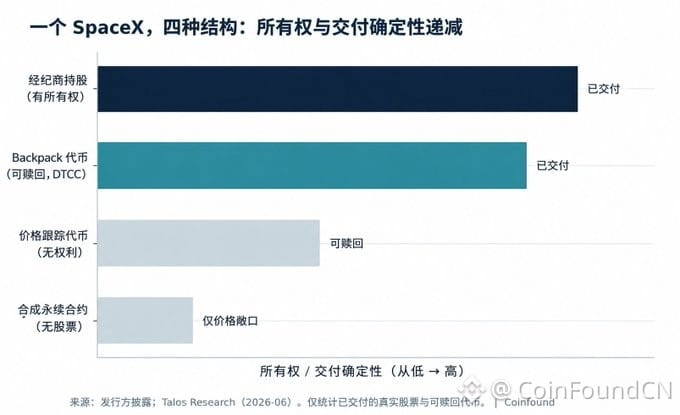
Le même SpaceX, quatre structures de jetons, correspondant à quatre droits totalement différents.
Le plus grand risque des actions tokenisées n’est pas l’entreprise elle-même.
Mais plutôt ce que vous achetez réellement.
Des actions réelles, aux jetons rachetables, en passant par les certificats de suivi et les perpétuels synthétiques : la certitude concernant la propriété et la livraison diminue progressivement.
Lorsqu’un prochain IPO très populaire arrive, la vraie question à laquelle le marché doit répondre n’est pas :
- Est-ce qu’on peut acheter des jetons ?
Mais :
- Est-ce qu’à la fin on peut vraiment obtenir les actions ?
À mesure que les actions tokenisées se développent rapidement, les risques liés à la propriété et à la livraison deviendront peut-être plus préoccupants que le prix de l’action lui-même.
#CoinFound, définir la valeur avec des données.
🔗 Voir l’article complet : [同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层](https://www.binance.com/zh-CN/square/post/340273408376034)
Le même SpaceX, quatre structures de jetons, correspondant à quatre droits totalement différents.
Le plus grand risque des actions tokenisées n’est pas l’entreprise elle-même.
Mais plutôt ce que vous achetez réellement.
Des actions réelles, aux jetons rachetables, en passant par les certificats de suivi et les perpétuels synthétiques : la certitude concernant la propriété et la livraison diminue progressivement.
Lorsqu’un prochain IPO très populaire arrive, la vraie question à laquelle le marché doit répondre n’est pas :
- Est-ce qu’on peut acheter des jetons ?
Mais :
- Est-ce qu’à la fin on peut vraiment obtenir les actions ?
À mesure que les actions tokenisées se développent rapidement, les risques liés à la propriété et à la livraison deviendront peut-être plus préoccupants que le prix de l’action lui-même.
#CoinFound, définir la valeur avec des données.
🔗 Voir l’article complet : 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
Le plus grand risque des actions tokenisées n’est pas l’entreprise elle-même.
Mais plutôt ce que vous achetez réellement.
Des actions réelles, aux jetons rachetables, en passant par les certificats de suivi et les perpétuels synthétiques : la certitude concernant la propriété et la livraison diminue progressivement.
Lorsqu’un prochain IPO très populaire arrive, la vraie question à laquelle le marché doit répondre n’est pas :
- Est-ce qu’on peut acheter des jetons ?
Mais :
- Est-ce qu’à la fin on peut vraiment obtenir les actions ?
À mesure que les actions tokenisées se développent rapidement, les risques liés à la propriété et à la livraison deviendront peut-être plus préoccupants que le prix de l’action lui-même.
#CoinFound, définir la valeur avec des données.
🔗 Voir l’article complet : 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
3
8.7k
·
--
Le même SpaceX, quatre tokens, des droits décroissants : le jour de l’IPO, la première chose à se fissurer est la couche de livraisonLe 12 juin, SpaceX a fait son entrée au Nasdaq à 135 $ par action, en émettant environ 555,6 millions d’actions, pour lever environ 75 milliards de dollars, et a bondi jusqu’à 164 $ le premier jour. Autour de cette IPO parmi les plus attendues ces dernières années, les investisseurs particuliers pouvaient, avant la cotation, acheter « SpaceX » via plus de quatre façons, avec des codes proches, mais des natures juridiques totalement différentes. Le marché présente l’émission symbolique (tokenized) comme « couper le ruban de velours de l’introduction en bourse, et permettre à tous d’y participer », mais ce que cette semaine a révélé, c’est la fragilité, au niveau de la livraison, de la catégorie de tokenisation : l’annulation collective des remboursements des souscriptions dépendant de la distribution via xStocks, alors que les perpétuels synthétiques qui ne détiennent aucune action fonctionnent, eux, sans problème.
Le même SpaceX, quatre tokens, des droits décroissants : le jour de l’IPO, la première chose à se fissurer est la couche de livraison
Le 12 juin, SpaceX a fait son entrée au Nasdaq à 135 $ par action, en émettant environ 555,6 millions d’actions, pour lever environ 75 milliards de dollars, et a bondi jusqu’à 164 $ le premier jour. Autour de cette IPO parmi les plus attendues ces dernières années, les investisseurs particuliers pouvaient, avant la cotation, acheter « SpaceX » via plus de quatre façons, avec des codes proches, mais des natures juridiques totalement différentes. Le marché présente l’émission symbolique (tokenized) comme « couper le ruban de velours de l’introduction en bourse, et permettre à tous d’y participer », mais ce que cette semaine a révélé, c’est la fragilité, au niveau de la livraison, de la catégorie de tokenisation : l’annulation collective des remboursements des souscriptions dépendant de la distribution via xStocks, alors que les perpétuels synthétiques qui ne détiennent aucune action fonctionnent, eux, sans problème.
SPCX+1,71%
SPCXUS+0,49%
1
4
6.2k
·
--
Partiellement vrai
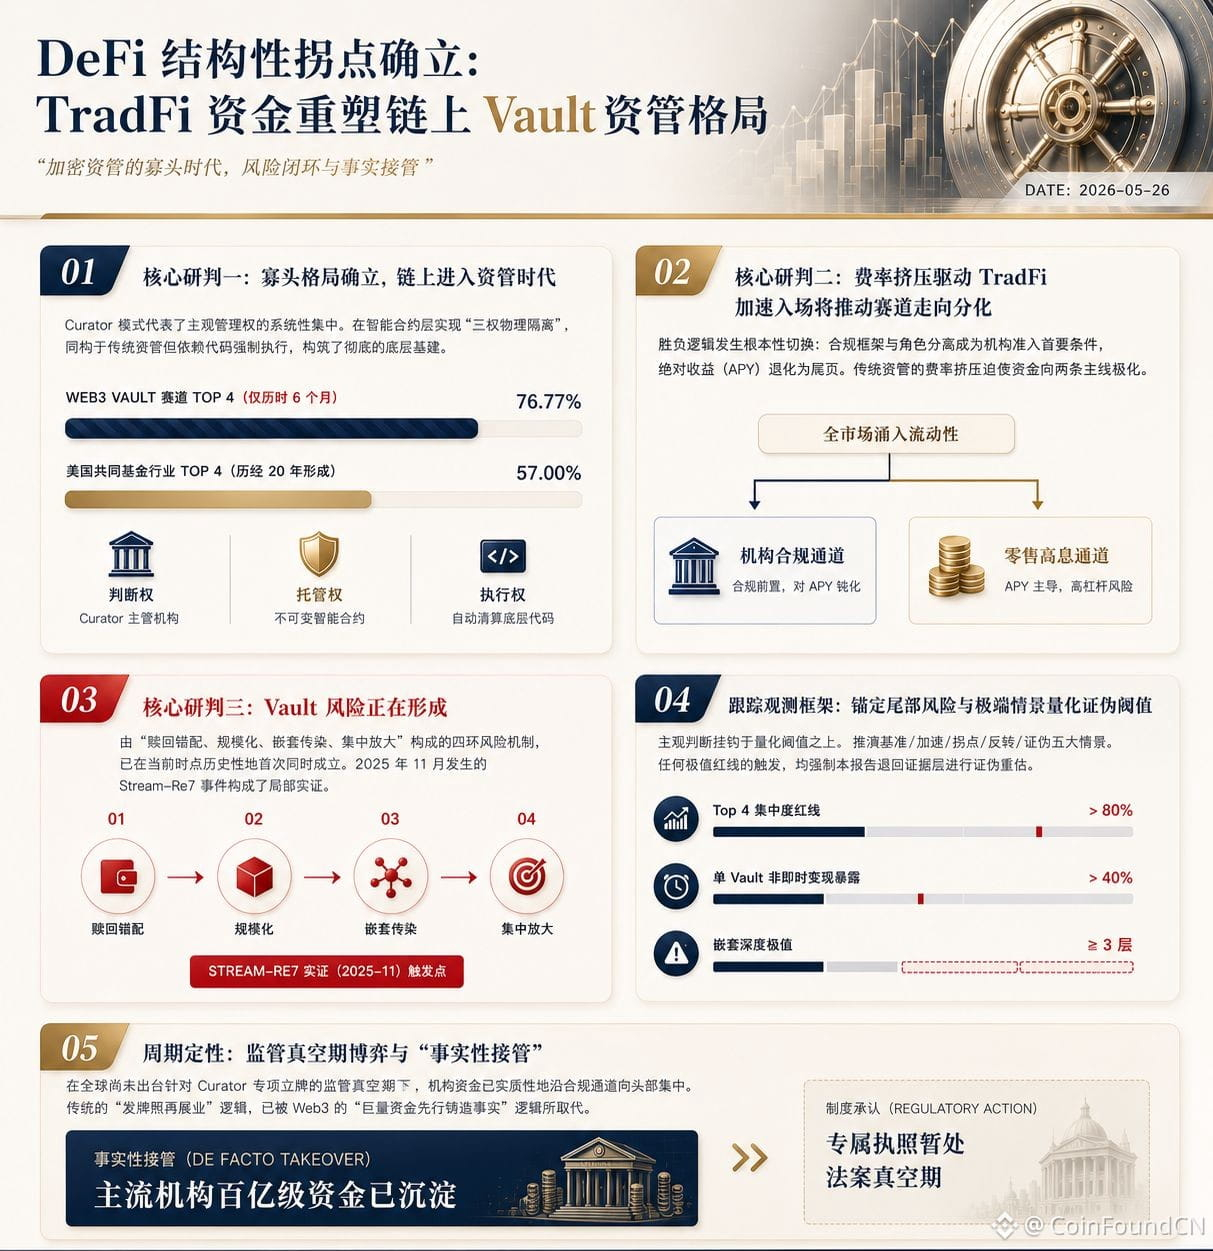
#La compétition dans le monde de la DeFi est en train de changer.
Avant, on parlait d'APY ;
maintenant, on parle de capacité de gestion d'actifs, de structures de conformité et d'accès institutionnel.
Les dernières recherches de #CoinFound montrent que les Vaults deviennent le "vecteur de fonds" dans le monde on-chain, tandis que les Curators évoluent en gestionnaires d'actifs on-chain.
Lorsque les fonds de la TradFi commencent à entrer massivement dans le monde on-chain, l'accent du marché n'est plus mis sur le rendement lui-même, mais sur qui peut établir une confiance de niveau institutionnel, une isolation des risques et des capacités de réallocation des fonds.
Cela pourrait signifier que : la DeFi passe de l'ère du trading à celle de la gestion d'actifs.
Les données définissent la valeur. CoinFound, définit la valeur par les données.
🔗Obtenez le lien complet du rapport de recherche : https://bit.ly/4vZ1pcL
#La compétition dans le monde de la DeFi est en train de changer.
Avant, on parlait d'APY ;
maintenant, on parle de capacité de gestion d'actifs, de structures de conformité et d'accès institutionnel.
Les dernières recherches de #CoinFound montrent que les Vaults deviennent le "vecteur de fonds" dans le monde on-chain, tandis que les Curators évoluent en gestionnaires d'actifs on-chain.
Lorsque les fonds de la TradFi commencent à entrer massivement dans le monde on-chain, l'accent du marché n'est plus mis sur le rendement lui-même, mais sur qui peut établir une confiance de niveau institutionnel, une isolation des risques et des capacités de réallocation des fonds.
Cela pourrait signifier que : la DeFi passe de l'ère du trading à celle de la gestion d'actifs.
Les données définissent la valeur. CoinFound, définit la valeur par les données.
🔗Obtenez le lien complet du rapport de recherche : https://bit.ly/4vZ1pcL
Avant, on parlait d'APY ;
maintenant, on parle de capacité de gestion d'actifs, de structures de conformité et d'accès institutionnel.
Les dernières recherches de #CoinFound montrent que les Vaults deviennent le "vecteur de fonds" dans le monde on-chain, tandis que les Curators évoluent en gestionnaires d'actifs on-chain.
Lorsque les fonds de la TradFi commencent à entrer massivement dans le monde on-chain, l'accent du marché n'est plus mis sur le rendement lui-même, mais sur qui peut établir une confiance de niveau institutionnel, une isolation des risques et des capacités de réallocation des fonds.
Cela pourrait signifier que : la DeFi passe de l'ère du trading à celle de la gestion d'actifs.
Les données définissent la valeur. CoinFound, définit la valeur par les données.
🔗Obtenez le lien complet du rapport de recherche : https://bit.ly/4vZ1pcL
4.4k
·
--
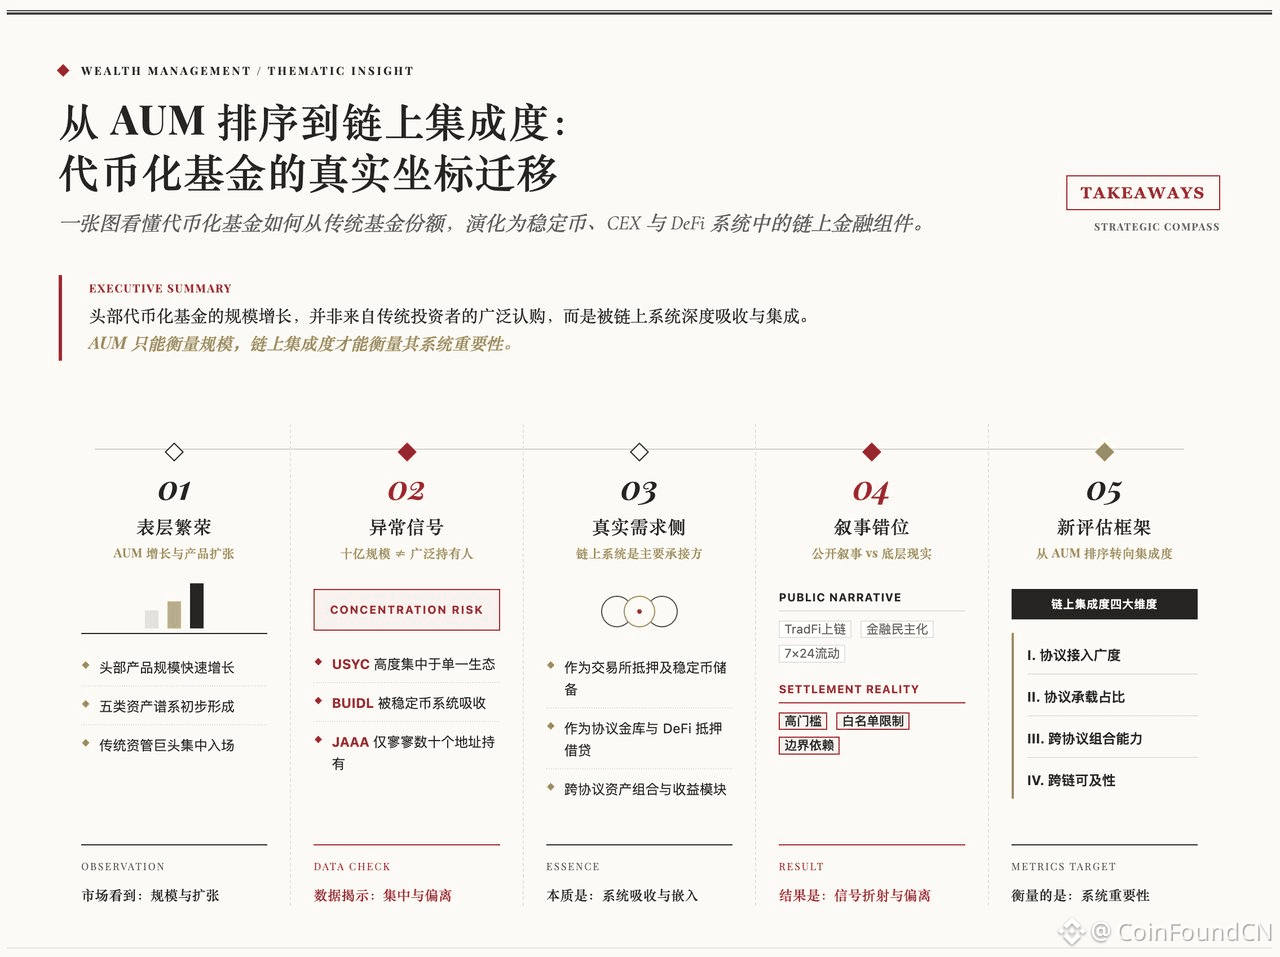
🔥Classement AUM, en train de perdre sa pertinence. Ce qui détermine réellement le statut d’un fonds de tokenisation, c’est désormais la « densité d’intégration on-chain ».
#Le dernier rapport d’analyse approfondie de CoinFound indique :
1️⃣ La croissance des principaux fonds de tokenisation ne vient pas d’un achat généralisé par les investisseurs traditionnels, mais d’une absorption approfondie par les stablecoins, les CEX et les systèmes DeFi.
2️⃣ Des produits comme USYC, BUIDL, JAAA, etc. deviennent :
• Réserves de stablecoins
• Trésors (vaults) de protocoles
• Collatéraux DeFi
• Modules de rendement on-chain
3️⃣ Les fonds de tokenisation évoluent de la « part de fonds on-chain » vers des « composants financiers on-chain ».
4️⃣ L’indicateur clé de la prochaine étape n’est plus seulement l’AUM, mais :
• Largeur d’accès aux protocoles
• Part de charge/portage des protocoles
• Capacité de combiner plusieurs protocoles
• Accessibilité inter-chaînes
📖《Décrypter les fonds de tokenisation : nouvelle grille de lecture pour la limite de l’AUM et la densité d’intégration on-chain》https://bit.ly/4uXQ4c8
🔥Classement AUM, en train de perdre sa pertinence. Ce qui détermine réellement le statut d’un fonds de tokenisation, c’est désormais la « densité d’intégration on-chain ».
#Le dernier rapport d’analyse approfondie de CoinFound indique :
1️⃣ La croissance des principaux fonds de tokenisation ne vient pas d’un achat généralisé par les investisseurs traditionnels, mais d’une absorption approfondie par les stablecoins, les CEX et les systèmes DeFi.
2️⃣ Des produits comme USYC, BUIDL, JAAA, etc. deviennent :
• Réserves de stablecoins
• Trésors (vaults) de protocoles
• Collatéraux DeFi
• Modules de rendement on-chain
3️⃣ Les fonds de tokenisation évoluent de la « part de fonds on-chain » vers des « composants financiers on-chain ».
4️⃣ L’indicateur clé de la prochaine étape n’est plus seulement l’AUM, mais :
• Largeur d’accès aux protocoles
• Part de charge/portage des protocoles
• Capacité de combiner plusieurs protocoles
• Accessibilité inter-chaînes
📖《Décrypter les fonds de tokenisation : nouvelle grille de lecture pour la limite de l’AUM et la densité d’intégration on-chain》https://bit.ly/4uXQ4c8
#Le dernier rapport d’analyse approfondie de CoinFound indique :
1️⃣ La croissance des principaux fonds de tokenisation ne vient pas d’un achat généralisé par les investisseurs traditionnels, mais d’une absorption approfondie par les stablecoins, les CEX et les systèmes DeFi.
2️⃣ Des produits comme USYC, BUIDL, JAAA, etc. deviennent :
• Réserves de stablecoins
• Trésors (vaults) de protocoles
• Collatéraux DeFi
• Modules de rendement on-chain
3️⃣ Les fonds de tokenisation évoluent de la « part de fonds on-chain » vers des « composants financiers on-chain ».
4️⃣ L’indicateur clé de la prochaine étape n’est plus seulement l’AUM, mais :
• Largeur d’accès aux protocoles
• Part de charge/portage des protocoles
• Capacité de combiner plusieurs protocoles
• Accessibilité inter-chaînes
📖《Décrypter les fonds de tokenisation : nouvelle grille de lecture pour la limite de l’AUM et la densité d’intégration on-chain》https://bit.ly/4uXQ4c8
2
2
4.1k
·
--
Vérifié
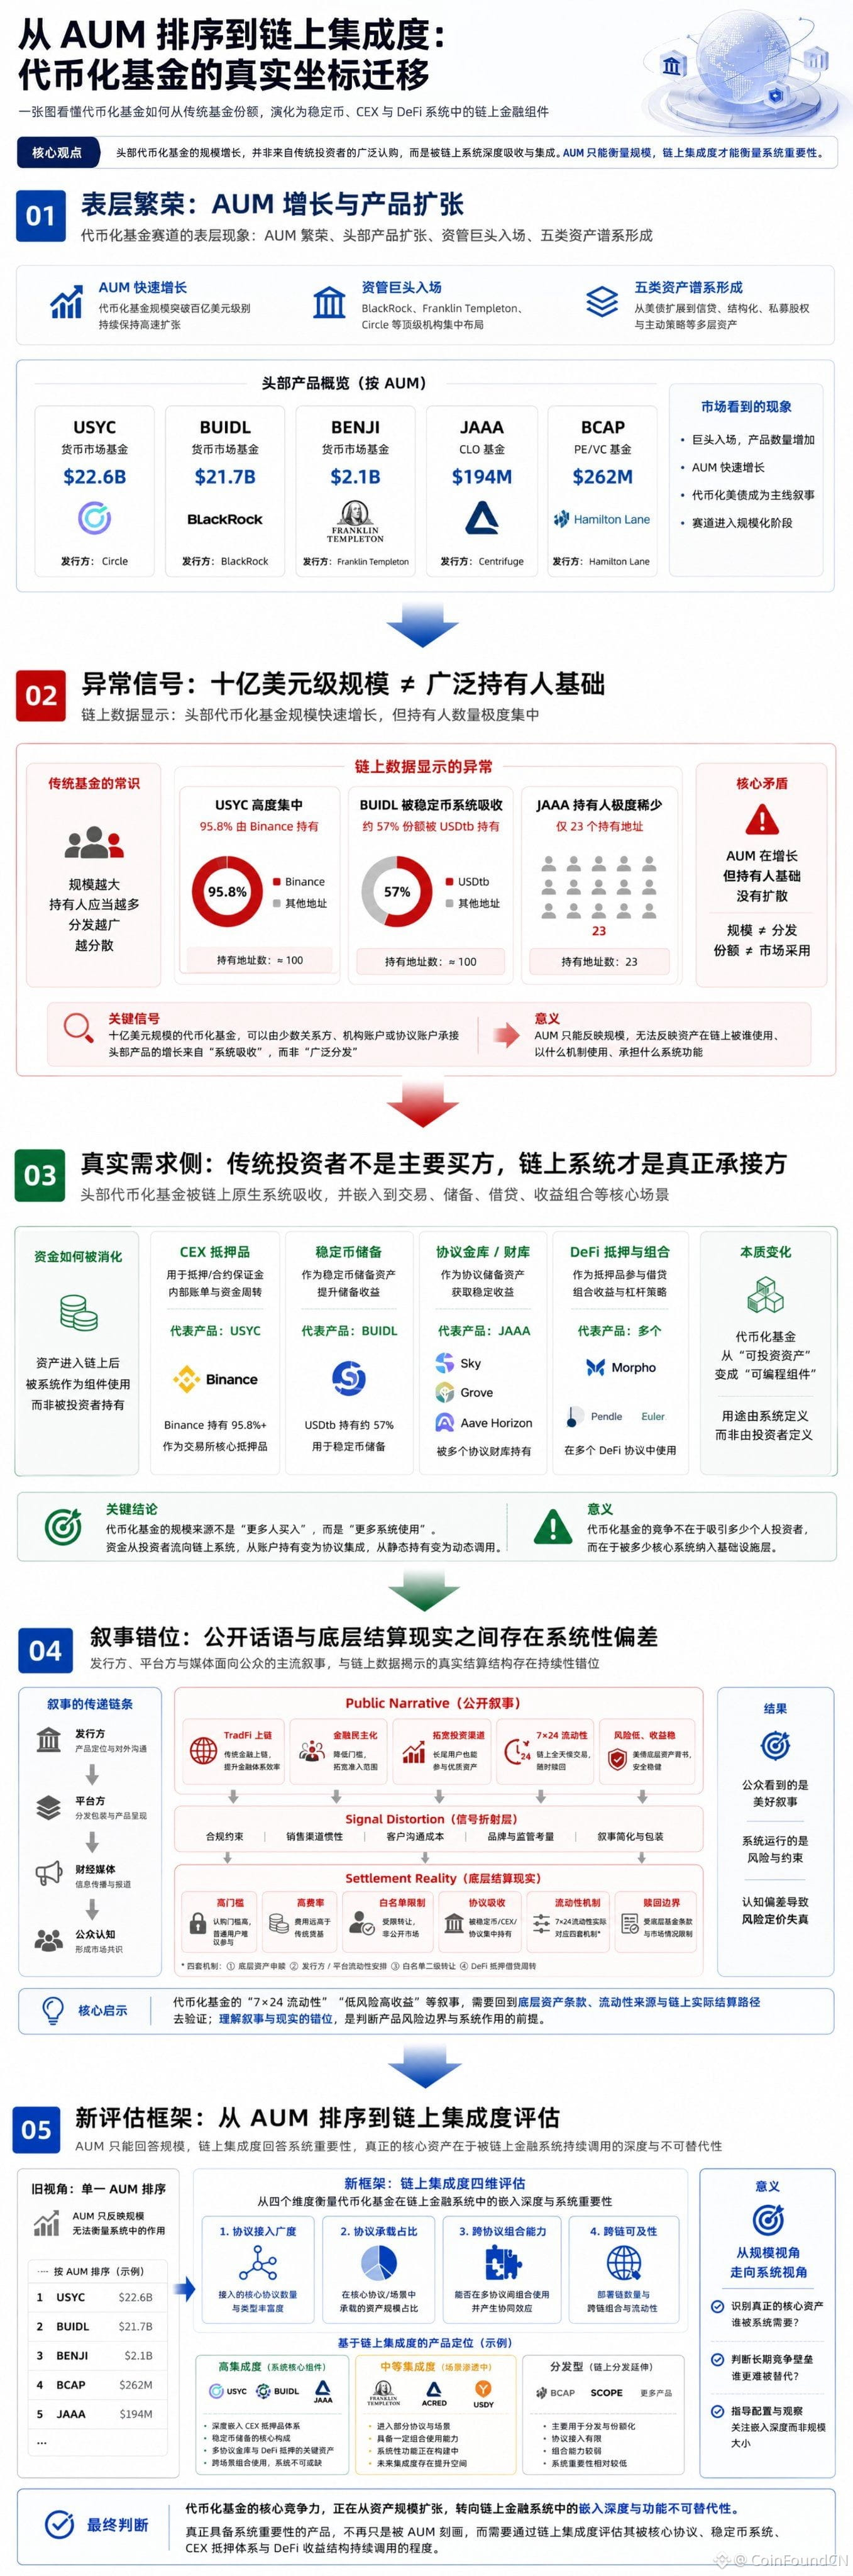
AUM peut-il encore refléter une véritable influence ?
Dans le secteur des fonds tokenisés, de plus en plus d’actifs sont désormais :
→ absorbés par des systèmes de stablecoins
→ utilisés comme collatéral sur les CEX
→ appelés via des protocoles DeFi
→ configurés dans des trésoreries de protocole
Ce qui détermine réellement la position d’un produit, ce n’est plus seulement l’AUM, mais :
• l’intégration on-chain
• la profondeur des appels de protocoles
• les fonctionnalités de collatéral
• la composabilité inter-protocoles
La croissance de $USYC, BUIDL et JAAA reflète, en essence, la demande du système financier on-chain pour des « actifs de rendement programmables », et pas seulement la distribution traditionnelle de fonds.
De la « taille d’actifs » à l’« utilité on-chain réelle », redéfinir le repère d’évaluation des fonds tokenisés.
🔗 #CoinFound dernier rapport d’analyse approfondi 《Déconstruction des fonds tokenisés : la limite d’échec de l’AUM et un nouveau cadre pour l’intégration on-chain》 : https://bit.ly/4uXQ4c8
AUM peut-il encore refléter une véritable influence ?
Dans le secteur des fonds tokenisés, de plus en plus d’actifs sont désormais :
→ absorbés par des systèmes de stablecoins
→ utilisés comme collatéral sur les CEX
→ appelés via des protocoles DeFi
→ configurés dans des trésoreries de protocole
Ce qui détermine réellement la position d’un produit, ce n’est plus seulement l’AUM, mais :
• l’intégration on-chain
• la profondeur des appels de protocoles
• les fonctionnalités de collatéral
• la composabilité inter-protocoles
La croissance de $USYC, BUIDL et JAAA reflète, en essence, la demande du système financier on-chain pour des « actifs de rendement programmables », et pas seulement la distribution traditionnelle de fonds.
De la « taille d’actifs » à l’« utilité on-chain réelle », redéfinir le repère d’évaluation des fonds tokenisés.
🔗 #CoinFound dernier rapport d’analyse approfondi 《Déconstruction des fonds tokenisés : la limite d’échec de l’AUM et un nouveau cadre pour l’intégration on-chain》 : https://bit.ly/4uXQ4c8
Dans le secteur des fonds tokenisés, de plus en plus d’actifs sont désormais :
→ absorbés par des systèmes de stablecoins
→ utilisés comme collatéral sur les CEX
→ appelés via des protocoles DeFi
→ configurés dans des trésoreries de protocole
Ce qui détermine réellement la position d’un produit, ce n’est plus seulement l’AUM, mais :
• l’intégration on-chain
• la profondeur des appels de protocoles
• les fonctionnalités de collatéral
• la composabilité inter-protocoles
La croissance de $USYC, BUIDL et JAAA reflète, en essence, la demande du système financier on-chain pour des « actifs de rendement programmables », et pas seulement la distribution traditionnelle de fonds.
De la « taille d’actifs » à l’« utilité on-chain réelle », redéfinir le repère d’évaluation des fonds tokenisés.
🔗 #CoinFound dernier rapport d’analyse approfondi 《Déconstruction des fonds tokenisés : la limite d’échec de l’AUM et un nouveau cadre pour l’intégration on-chain》 : https://bit.ly/4uXQ4c8
4.3k
·
--
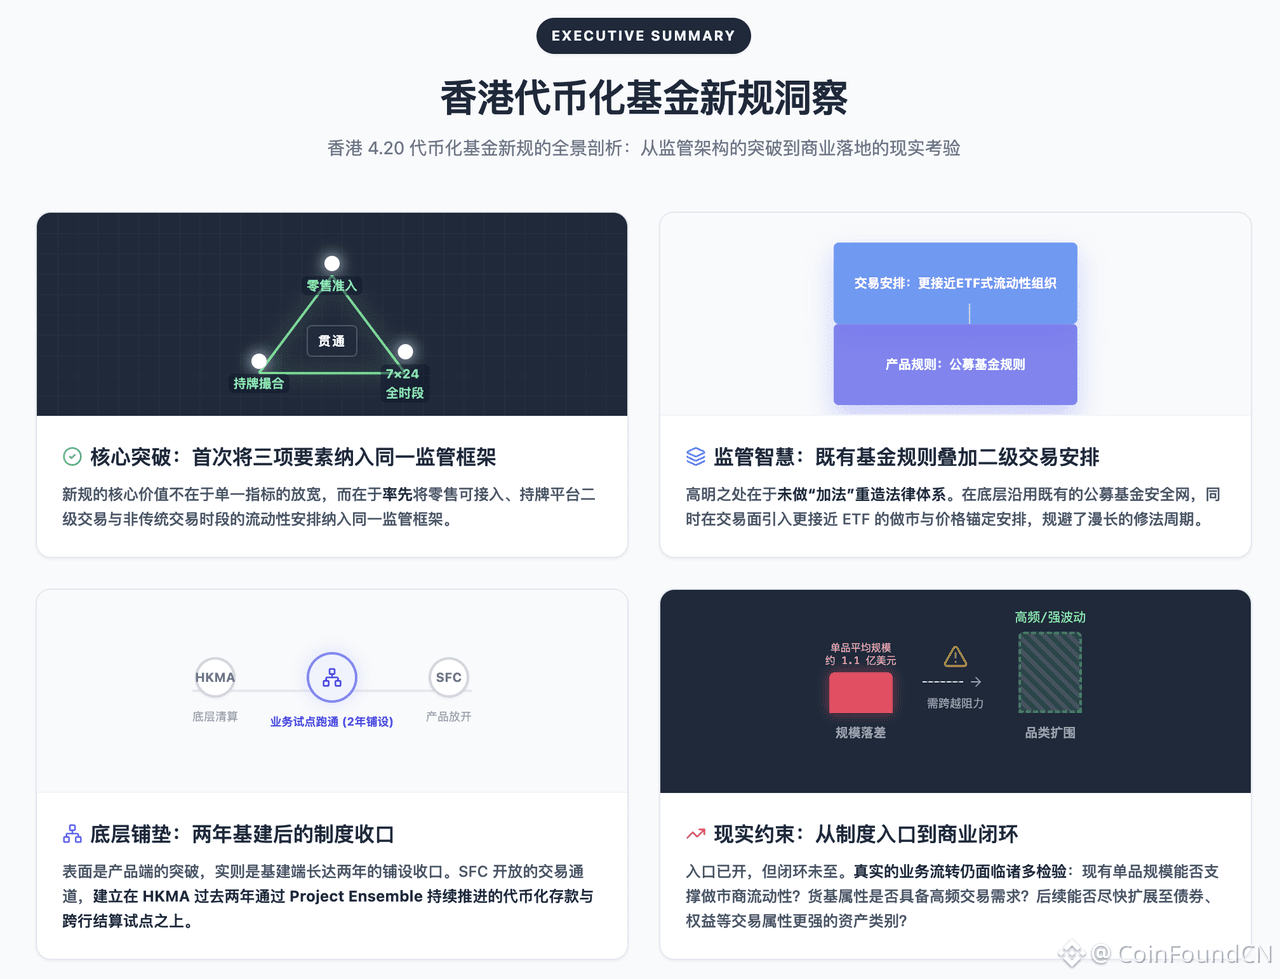
Les nouvelles règles de la tokenisation des fonds à Hong Kong : ce qui change vraiment n’est pas « est-ce qu’on peut négocier », mais « de quelle manière on négocie ».
Pour la première fois, elle intègre dans le même cadre réglementaire :
l’accès des particuliers + la négociation sur le marché secondaire + une liquidité 7×24
Et surtout :
ce n’est pas un nouveau système de règles qu’on invente, mais l’application directe des mécanismes des ETF.
Cela signifie une chose :
le RWA n’est plus seulement « une représentation d’actifs sur la chaîne »,
mais commence à entrer dans « un marché de négociation standardisé ».
Mais le problème est tout aussi clair :
le dispositif institutionnel est en place, tandis que le marché ne suit pas encore.
La taille, la liquidité et la structure des actifs
sont les véritables variables de la prochaine étape.
Lire l’article original : [香港新规落地:代币化基金二级交易通道开启,产品走向ETF化](https://www.binance.com/zh-CN/square/post/316887280859185)
Les nouvelles règles de la tokenisation des fonds à Hong Kong : ce qui change vraiment n’est pas « est-ce qu’on peut négocier », mais « de quelle manière on négocie ».
Pour la première fois, elle intègre dans le même cadre réglementaire :
l’accès des particuliers + la négociation sur le marché secondaire + une liquidité 7×24
Et surtout :
ce n’est pas un nouveau système de règles qu’on invente, mais l’application directe des mécanismes des ETF.
Cela signifie une chose :
le RWA n’est plus seulement « une représentation d’actifs sur la chaîne »,
mais commence à entrer dans « un marché de négociation standardisé ».
Mais le problème est tout aussi clair :
le dispositif institutionnel est en place, tandis que le marché ne suit pas encore.
La taille, la liquidité et la structure des actifs
sont les véritables variables de la prochaine étape.
Lire l’article original : 香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
Pour la première fois, elle intègre dans le même cadre réglementaire :
l’accès des particuliers + la négociation sur le marché secondaire + une liquidité 7×24
Et surtout :
ce n’est pas un nouveau système de règles qu’on invente, mais l’application directe des mécanismes des ETF.
Cela signifie une chose :
le RWA n’est plus seulement « une représentation d’actifs sur la chaîne »,
mais commence à entrer dans « un marché de négociation standardisé ».
Mais le problème est tout aussi clair :
le dispositif institutionnel est en place, tandis que le marché ne suit pas encore.
La taille, la liquidité et la structure des actifs
sont les véritables variables de la prochaine étape.
Lire l’article original : 香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
4
4.9k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone