
币监会主席
1.3k Publications
币监会主席
Signaler
Bloquer l’utilisateur
加密市场“气氛组选手”兼实盘“赌徒”(bushi)。盯BTC涨跌比追剧还勤,主打一个在波动里整活——赚了吹牛皮,亏了喊“没法玩”,主打真实。
Ouvert au trading
Trade régulièrement
4.5 an(s)
934 Suivis
335 Abonnés
1.9K+ J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
PINNED
·
--
Haussier
Il arrive souvent que l'on veuille chercher un soutien dans les moments difficiles, mais peu importe comment vous le cherchez, vous découvrirez que certaines montagnes sont couvertes d'épines, tandis que d'autres sont peuplées de bêtes sauvages. Donc, vous devriez être votre propre montagne.
——蔡崇达 $NVDAon
{alpha}(560xa9ee28c80f960b889dfbd1902055218cba016f75)
Il arrive souvent que l'on veuille chercher un soutien dans les moments difficiles, mais peu importe comment vous le cherchez, vous découvrirez que certaines montagnes sont couvertes d'épines, tandis que d'autres sont peuplées de bêtes sauvages. Donc, vous devriez être votre propre montagne.
——蔡崇达 $NVDAon
——蔡崇达 $NVDAon
16
4
64
36.7k
·
--
Article
En 2 secondes, 3 000 comptes vidés : une leçon amère pour le marché cryptoUn problème est encore survenu sur une plateforme à l’étranger. Cette fois, le dispositif utilise le nom de marque « Quantification Fang » (幻方量化).
Un courtier appelé Starqiao Capital (星桥资本) attire les investisseurs particuliers sur sa plateforme en s’appuyant sur des logos d’institutions affichés sur des PPT et sur le discours selon lequel « le personnel technique vient de Fang ». Aucune association publique n’existe entre Quantification Fang (幻方量化) et cette affaire.
Le 19 août au soir, le prix de l’or a bondi de plus de 3,6% en une seule journée. En pleine nuit, la plateforme a injecté en l’espace de deux secondes d’énormes positions vendeuses sur l’or à des milliers de comptes, avec des positions généralement 184 fois supérieures à la commande précédente. Les logs MT5 indiquent que le spread de l’or a été artificiellement porté à 13 dollars, alors qu’il se situe normalement entre 0,2 et 0,5 dollar. Les lignes de stop-loss (30%) n’ont été déclenchées une seule fois. Plus de trois mille comptes ont été vidés instantanément : certains se retrouvent à devoir près de 100 000 dollars. En seulement 2 secondes.
En 2 secondes, 3 000 comptes vidés : une leçon amère pour le marché crypto
Un problème est encore survenu sur une plateforme à l’étranger. Cette fois, le dispositif utilise le nom de marque « Quantification Fang » (幻方量化).
Un courtier appelé Starqiao Capital (星桥资本) attire les investisseurs particuliers sur sa plateforme en s’appuyant sur des logos d’institutions affichés sur des PPT et sur le discours selon lequel « le personnel technique vient de Fang ». Aucune association publique n’existe entre Quantification Fang (幻方量化) et cette affaire.
Le 19 août au soir, le prix de l’or a bondi de plus de 3,6% en une seule journée. En pleine nuit, la plateforme a injecté en l’espace de deux secondes d’énormes positions vendeuses sur l’or à des milliers de comptes, avec des positions généralement 184 fois supérieures à la commande précédente. Les logs MT5 indiquent que le spread de l’or a été artificiellement porté à 13 dollars, alors qu’il se situe normalement entre 0,2 et 0,5 dollar. Les lignes de stop-loss (30%) n’ont été déclenchées une seule fois. Plus de trois mille comptes ont été vidés instantanément : certains se retrouvent à devoir près de 100 000 dollars. En seulement 2 secondes.
Un courtier appelé Starqiao Capital (星桥资本) attire les investisseurs particuliers sur sa plateforme en s’appuyant sur des logos d’institutions affichés sur des PPT et sur le discours selon lequel « le personnel technique vient de Fang ». Aucune association publique n’existe entre Quantification Fang (幻方量化) et cette affaire.
Le 19 août au soir, le prix de l’or a bondi de plus de 3,6% en une seule journée. En pleine nuit, la plateforme a injecté en l’espace de deux secondes d’énormes positions vendeuses sur l’or à des milliers de comptes, avec des positions généralement 184 fois supérieures à la commande précédente. Les logs MT5 indiquent que le spread de l’or a été artificiellement porté à 13 dollars, alors qu’il se situe normalement entre 0,2 et 0,5 dollar. Les lignes de stop-loss (30%) n’ont été déclenchées une seule fois. Plus de trois mille comptes ont été vidés instantanément : certains se retrouvent à devoir près de 100 000 dollars. En seulement 2 secondes.
59
·
--
Article
Hausse des taux de la Fed toujours en suspens : les marchés crypto attendent ces deux séries de donnéesLa semaine prochaine, la Réserve fédérale se prononcera : la probabilité de hausse des taux devrait rester autour de 60 %.
Mais la divergence derrière ce chiffre est, elle, rare. La trajectoire de la réunion du 15 au 16 septembre dépendra des données PPI de jeudi et du CPI de vendredi.
Le marché se concentre sur le CPI de base hors énergie : les perturbations liées aux prix du pétrole rendent l’ensemble des données moins décisives. Le prix du pétrole, passé de moins de 70 dollars en juillet à plus de 100 dollars, a remonté. En août, le CPI global en glissement mensuel devrait être relevé à 0,4 % et, en rythme annuel, il se situerait autour de 3,4 %. Le CPI de base est attendu en hausse de 0,2 % en glissement mensuel ; en rythme annuel, il pourrait encore ralentir, passant de 2,5 % à 2,4 %.
Un CPI de base en hausse de 0,1 % ou moins en glissement mensuel : la Réserve fédérale restera très probablement sur ses positions. À 0,3 % ou plus, une hausse des taux est pratiquement acquise. Coincé à 0,2 %, les divergences continueront de peser. En bref, il n’y a que trois scénarios. Les coûts liés au logement montrent récemment un ralentissement : c’est un signal de refroidissement, et cela complique pour les responsables l’abandon total de l’option du resserrement.
Hausse des taux de la Fed toujours en suspens : les marchés crypto attendent ces deux séries de données
La semaine prochaine, la Réserve fédérale se prononcera : la probabilité de hausse des taux devrait rester autour de 60 %.
Mais la divergence derrière ce chiffre est, elle, rare. La trajectoire de la réunion du 15 au 16 septembre dépendra des données PPI de jeudi et du CPI de vendredi.
Le marché se concentre sur le CPI de base hors énergie : les perturbations liées aux prix du pétrole rendent l’ensemble des données moins décisives. Le prix du pétrole, passé de moins de 70 dollars en juillet à plus de 100 dollars, a remonté. En août, le CPI global en glissement mensuel devrait être relevé à 0,4 % et, en rythme annuel, il se situerait autour de 3,4 %. Le CPI de base est attendu en hausse de 0,2 % en glissement mensuel ; en rythme annuel, il pourrait encore ralentir, passant de 2,5 % à 2,4 %.
Un CPI de base en hausse de 0,1 % ou moins en glissement mensuel : la Réserve fédérale restera très probablement sur ses positions. À 0,3 % ou plus, une hausse des taux est pratiquement acquise. Coincé à 0,2 %, les divergences continueront de peser. En bref, il n’y a que trois scénarios. Les coûts liés au logement montrent récemment un ralentissement : c’est un signal de refroidissement, et cela complique pour les responsables l’abandon total de l’option du resserrement.
Mais la divergence derrière ce chiffre est, elle, rare. La trajectoire de la réunion du 15 au 16 septembre dépendra des données PPI de jeudi et du CPI de vendredi.
Le marché se concentre sur le CPI de base hors énergie : les perturbations liées aux prix du pétrole rendent l’ensemble des données moins décisives. Le prix du pétrole, passé de moins de 70 dollars en juillet à plus de 100 dollars, a remonté. En août, le CPI global en glissement mensuel devrait être relevé à 0,4 % et, en rythme annuel, il se situerait autour de 3,4 %. Le CPI de base est attendu en hausse de 0,2 % en glissement mensuel ; en rythme annuel, il pourrait encore ralentir, passant de 2,5 % à 2,4 %.
Un CPI de base en hausse de 0,1 % ou moins en glissement mensuel : la Réserve fédérale restera très probablement sur ses positions. À 0,3 % ou plus, une hausse des taux est pratiquement acquise. Coincé à 0,2 %, les divergences continueront de peser. En bref, il n’y a que trois scénarios. Les coûts liés au logement montrent récemment un ralentissement : c’est un signal de refroidissement, et cela complique pour les responsables l’abandon total de l’option du resserrement.
67
·
--
Article
À partir d’une affaire de manipulation de la cote A : la leçon la plus coûteuse du monde on-chainCes deux derniers jours, un avis dans le milieu de la finance a défilé en boucle. Une société cotée en Bourse A a divulgué une décision en deuxième instance concernant le dossier de manipulation du marché des valeurs mobilières impliquant « l’ancien grand patron des fonds privés ». Plus d’une dizaine d’affaires ont confirmé le jugement initial ; les parties concernées doivent indemniser plusieurs dizaines d’investisseurs à hauteur de plusieurs millions de yuans. D’autres affaires ont en revanche fait l’objet d’une réformation, avec une responsabilité engagée uniquement par la personne concernée. Le montant, en soi, n’est pas astronomique, mais il remet encore ce vieux problème sur le devant de la scène. Quand le marché est gouverné par des personnes, sur quoi l’investisseur ordinaire peut-il vraiment s’appuyer pour se protéger.
Je m’intéresse à cette affaire : ce qui m’attire n’est pas seulement le chiffre lui-même, mais aussi la phrase qu’il reflète — le monde de la cryptographie adore se vanter d’une transparence « on-chain ».
À partir d’une affaire de manipulation de la cote A : la leçon la plus coûteuse du monde on-chain
Ces deux derniers jours, un avis dans le milieu de la finance a défilé en boucle. Une société cotée en Bourse A a divulgué une décision en deuxième instance concernant le dossier de manipulation du marché des valeurs mobilières impliquant « l’ancien grand patron des fonds privés ». Plus d’une dizaine d’affaires ont confirmé le jugement initial ; les parties concernées doivent indemniser plusieurs dizaines d’investisseurs à hauteur de plusieurs millions de yuans. D’autres affaires ont en revanche fait l’objet d’une réformation, avec une responsabilité engagée uniquement par la personne concernée. Le montant, en soi, n’est pas astronomique, mais il remet encore ce vieux problème sur le devant de la scène. Quand le marché est gouverné par des personnes, sur quoi l’investisseur ordinaire peut-il vraiment s’appuyer pour se protéger.
Je m’intéresse à cette affaire : ce qui m’attire n’est pas seulement le chiffre lui-même, mais aussi la phrase qu’il reflète — le monde de la cryptographie adore se vanter d’une transparence « on-chain ».
Je m’intéresse à cette affaire : ce qui m’attire n’est pas seulement le chiffre lui-même, mais aussi la phrase qu’il reflète — le monde de la cryptographie adore se vanter d’une transparence « on-chain ».
36
·
--
Article
Le Cybercab de Tesla est en route, mais l’histoire ne fait que commencerTesla a annoncé le 3 septembre, à l’heure locale, que le taxi autonome sans volant Cybercab est officiellement entré en service à Austin, aux États-Unis. Cette voiture n’a ni volant, ni pédale, ni rétroviseur : elle répond entièrement aux besoins de déplacement grâce à son système de conduite autonome. On dirait une scène de film de science-fiction, mais elle roule désormais réellement sur les routes du Texas.
Ma première réaction a été de regarder le visage du cours de l’action Tesla. Fin juillet, Musk avait à peine dit qu’il fallait faire preuve de prudence avant de déployer des taxis autonomes, que le lendemain, l’action Tesla a chuté de 14,5 %. Ainsi, avec l’atterrissage officiel de ce Cybercab, ce n’est pas seulement une annonce produit pour les marchés des capitaux : c’est aussi un test de résistance de la logique de valorisation de Tesla. Le produit pourra-t-il renforcer sa flotte de véhicules de conduite autonome ? Cela influence directement le jugement de Wall Street.
Le Cybercab de Tesla est en route, mais l’histoire ne fait que commencer
Tesla a annoncé le 3 septembre, à l’heure locale, que le taxi autonome sans volant Cybercab est officiellement entré en service à Austin, aux États-Unis. Cette voiture n’a ni volant, ni pédale, ni rétroviseur : elle répond entièrement aux besoins de déplacement grâce à son système de conduite autonome. On dirait une scène de film de science-fiction, mais elle roule désormais réellement sur les routes du Texas.
Ma première réaction a été de regarder le visage du cours de l’action Tesla. Fin juillet, Musk avait à peine dit qu’il fallait faire preuve de prudence avant de déployer des taxis autonomes, que le lendemain, l’action Tesla a chuté de 14,5 %. Ainsi, avec l’atterrissage officiel de ce Cybercab, ce n’est pas seulement une annonce produit pour les marchés des capitaux : c’est aussi un test de résistance de la logique de valorisation de Tesla. Le produit pourra-t-il renforcer sa flotte de véhicules de conduite autonome ? Cela influence directement le jugement de Wall Street.
Ma première réaction a été de regarder le visage du cours de l’action Tesla. Fin juillet, Musk avait à peine dit qu’il fallait faire preuve de prudence avant de déployer des taxis autonomes, que le lendemain, l’action Tesla a chuté de 14,5 %. Ainsi, avec l’atterrissage officiel de ce Cybercab, ce n’est pas seulement une annonce produit pour les marchés des capitaux : c’est aussi un test de résistance de la logique de valorisation de Tesla. Le produit pourra-t-il renforcer sa flotte de véhicules de conduite autonome ? Cela influence directement le jugement de Wall Street.
44
·
--
Certaines banques à Shanghai commencent à accepter des prêts hypothécaires sur 40 ans. Les prêts hypothécaires existants peuvent aussi demander un report. À première vue, cette annonce n’a rien à voir avec les cryptomonnaies, mais replacée dans un cadre macroéconomique, elle raconte une histoire très claire. Le système financier traditionnel pousse la « duration » (durée) à son maximum, en échangeant du temps contre de l’espace. La communauté crypto ferait mieux d’y voir un morceau de puzzle macro, plutôt qu’un fait social sans lien à mettre de côté.
Les règles spécifiques ne sont pas compliquées. D’après Caixin (via L’Obs. de Shanghai), la branche de la Bank of Communications à Shanghai autorise les emprunteurs ayant déjà un prêt hypothécaire à en demander le report ; après le report, la durée initiale plus la période prolongée ne peut pas dépasser 40 ans. Plusieurs banques ont aussi posé un seuil : l’âge de l’emprunteur ajouté à la durée du prêt ne doit pas dépasser 75 ans. Concrètement, les personnes qui demandent un prêt hypothécaire de 40 ans doivent donc obtenir le décaissement avant 35 ans. Les personnes nées avant 1991 sont donc, dans l’ensemble, exclues des nouveaux prêts sur 40 ans. À la Bank of Industry and Commerce (ICBC) à Shanghai, la norme a été élargie à 80 ans, ce qui laisse un peu plus de marge.
Pourquoi ce type d’allongement de la durée de la dette mérite d’être observé de plus près par les investisseurs on-chain.
D’abord, c’est une confirmation en creux d’un environnement de taux bas et d’une liquidité plus abondante. Quand les banques sont prêtes à étirer la période de remboursement jusqu’à 40 ans, c’est essentiellement une réponse à la réalité : le coût des fonds à long terme baisse et la trésorerie des ménages est sous pression. Plus la duration est longue, plus la valeur est sensible au taux d’actualisation ; c’est vrai aussi pour le BTC. À chaque rotation macro vers une liquidité plus souple, la sensibilité à la valorisation des actifs à longue duration s’amplifie : actions de croissance, or, et le BTC, que certains considèrent comme de l’« or numérique », entrent dans cette catégorie. Quand les taux baissent, la valeur actuelle des flux de trésorerie futurs augmente : c’est la même logique de tarification à l’œuvre.
Deuxièmement, cela reflète une tendance générale à repousser le risque. Qu’il s’agisse de reports de prêts hypothécaires ou d’une expansion monétaire à plus grande échelle, le système utilise le temps pour absorber l’effet de levier existant. Cette liquidité ne restera pas cantonnée au marché immobilier traditionnel : elle cherchera toujours des lieux offrant un rendement marginal plus élevé, et les actifs on-chain en font partie. Quand les rendements des canaux traditionnels sont comprimés, la tolérance aux fluctuations du capital peut au contraire augmenter, car le coût de l’inaction devient aussi plus élevé.
Troisièmement, l’écart entre générations devient plus visible. Les jeunes peuvent utiliser un levier plus long pour verrouiller des mensualités plus faibles ; les groupes plus âgés sont, eux, exclus de l’autre côté. Ils ont donc davantage besoin de compenser avec des actions, de l’or et des actifs on-chain pour leurs allocations de couverture contre l’inflation et pour la retraite. En ce sens, la crypto joue le rôle d’un outil d’allocation à faible barrière d’entrée et globalisé : il ne dépend pas du système bancaire local pour participer à des actifs à cycle long.
Quatrièmement, cela nous rappelle qu’il faut redéfinir notre compréhension du mot « duration » des actifs. Avant, on pensait que la duration était une notion surtout pertinente pour les gérants de fonds obligataires. Désormais, un prêt hypothécaire peut être accordé sur 40 ans : cela montre que le poids de la tarification des flux de trésorerie à long terme augmente dans l’ensemble de la société. Quand les ménages ordinaires poussent leur duration d’endettement au maximum, l’attrait relatif des actifs à longue duration — y compris les actions et la crypto — va progressivement évoluer, car la référence de comparaison des capitaux change.
Shanghai est souvent en première ligne des pilotes de politiques publiques. Si ce type d’opérations se déploie ensuite dans davantage de villes, cela indique que la politique de détente existe de manière cohérente en arrière-plan, avec une direction commune. Pour la crypto, l’orientation compte plus que l’ampleur, car les flux financiers intègrent la direction à l’avance. Une politique donnée peut avoir un impact limité en tant que tel ; la courbe macro qui se cache derrière est le point clé.
Il y a aussi un détail facilement négligé. Les utilisateurs natifs de la crypto vivent en réalité depuis longtemps dans un univers à cycle long : réduction par deux tous les quatre ans, conservation à travers des cycles bull/bear. Fondamentalement, c’est aussi une préférence pour la duration. Quand la finance traditionnelle commence à allonger les échéances jusqu’à 40 ans, cela signifie que la pensée en termes de duration passe de la périphérie au cœur des allocations. Quand ces deux logiques de duration se rencontrent, les actifs on-chain seront plus souvent comparés à des actifs traditionnels à longue duration — ce qui est un signal de hausse de l’attention.
Bien sûr, il faut distinguer la nature du levier. Un prêt hypothécaire est un levier adossé à une garantie (collatéral) et contraint par des flux de trésorerie ; ce n’est pas la même chose qu’une position sur contrat. Assimiler simplement la hausse de la duration sur l’immobilier à une hausse de la crypto, c’est une chaîne logique qui saute trop d’étapes. La lecture plus correcte consiste à l’inscrire dans le fil conducteur « taux d’intérêt, liquidité, appétit pour le risque », comme un simple commentaire plutôt modéré, et non comme une base de décision.
Concrètement, comment utiliser ce signal. Il ne peut pas vous donner un point d’achat/vente, mais il peut aider à calibrer le récit de votre allocation. Quand la préférence pour la duration monte et que les anticipations de taux d’actualisation baissent, la marge d’erreur du capital long terme augmente : c’est le moment de déplacer davantage l’attention de la volatilité court terme vers un horizon de détention plus long. À l’inverse, si ces mesures de détente s’arrêtent et que les demandes de report sont révoquées, ce serait le vrai signal d’alarme d’une rotation de la liquidité. La valeur d’un signal macro ne réside pas à prédire une bougie, mais à vous aider à déterminer à quelle étape du cycle vous vous trouvez.
On ne devrait pas, pour ceux qui suivent le macro, se contenter d’observer les chandeliers. La feuille de mensualités des gens ordinaires, parfois, dit plus tôt où l’argent va être prêt à aller que n’importe quel logiciel de marché. Si les prêts hypothécaires peuvent s’étendre jusqu’à 40 ans, cela signifie que la société accepte une période de tarification du futur de plus en plus longue. Ce changement de préférence pour la duration va finalement se refléter dans tous les actifs à longue duration ; la partie on-chain est simplement la plus jeune et, donc, la plus sensible. Plutôt que de se demander si cette actualité est un catalyseur positif ou non, il vaut mieux l’ajouter à vos notes macro, puis attendre la prochaine donnée qui confirmera ou infirmera.
Certaines banques à Shanghai commencent à accepter des prêts hypothécaires sur 40 ans. Les prêts hypothécaires existants peuvent aussi demander un report. À première vue, cette annonce n’a rien à voir avec les cryptomonnaies, mais replacée dans un cadre macroéconomique, elle raconte une histoire très claire. Le système financier traditionnel pousse la « duration » (durée) à son maximum, en échangeant du temps contre de l’espace. La communauté crypto ferait mieux d’y voir un morceau de puzzle macro, plutôt qu’un fait social sans lien à mettre de côté.
Les règles spécifiques ne sont pas compliquées. D’après Caixin (via L’Obs. de Shanghai), la branche de la Bank of Communications à Shanghai autorise les emprunteurs ayant déjà un prêt hypothécaire à en demander le report ; après le report, la durée initiale plus la période prolongée ne peut pas dépasser 40 ans. Plusieurs banques ont aussi posé un seuil : l’âge de l’emprunteur ajouté à la durée du prêt ne doit pas dépasser 75 ans. Concrètement, les personnes qui demandent un prêt hypothécaire de 40 ans doivent donc obtenir le décaissement avant 35 ans. Les personnes nées avant 1991 sont donc, dans l’ensemble, exclues des nouveaux prêts sur 40 ans. À la Bank of Industry and Commerce (ICBC) à Shanghai, la norme a été élargie à 80 ans, ce qui laisse un peu plus de marge.
Pourquoi ce type d’allongement de la durée de la dette mérite d’être observé de plus près par les investisseurs on-chain.
D’abord, c’est une confirmation en creux d’un environnement de taux bas et d’une liquidité plus abondante. Quand les banques sont prêtes à étirer la période de remboursement jusqu’à 40 ans, c’est essentiellement une réponse à la réalité : le coût des fonds à long terme baisse et la trésorerie des ménages est sous pression. Plus la duration est longue, plus la valeur est sensible au taux d’actualisation ; c’est vrai aussi pour le BTC. À chaque rotation macro vers une liquidité plus souple, la sensibilité à la valorisation des actifs à longue duration s’amplifie : actions de croissance, or, et le BTC, que certains considèrent comme de l’« or numérique », entrent dans cette catégorie. Quand les taux baissent, la valeur actuelle des flux de trésorerie futurs augmente : c’est la même logique de tarification à l’œuvre.
Deuxièmement, cela reflète une tendance générale à repousser le risque. Qu’il s’agisse de reports de prêts hypothécaires ou d’une expansion monétaire à plus grande échelle, le système utilise le temps pour absorber l’effet de levier existant. Cette liquidité ne restera pas cantonnée au marché immobilier traditionnel : elle cherchera toujours des lieux offrant un rendement marginal plus élevé, et les actifs on-chain en font partie. Quand les rendements des canaux traditionnels sont comprimés, la tolérance aux fluctuations du capital peut au contraire augmenter, car le coût de l’inaction devient aussi plus élevé.
Troisièmement, l’écart entre générations devient plus visible. Les jeunes peuvent utiliser un levier plus long pour verrouiller des mensualités plus faibles ; les groupes plus âgés sont, eux, exclus de l’autre côté. Ils ont donc davantage besoin de compenser avec des actions, de l’or et des actifs on-chain pour leurs allocations de couverture contre l’inflation et pour la retraite. En ce sens, la crypto joue le rôle d’un outil d’allocation à faible barrière d’entrée et globalisé : il ne dépend pas du système bancaire local pour participer à des actifs à cycle long.
Quatrièmement, cela nous rappelle qu’il faut redéfinir notre compréhension du mot « duration » des actifs. Avant, on pensait que la duration était une notion surtout pertinente pour les gérants de fonds obligataires. Désormais, un prêt hypothécaire peut être accordé sur 40 ans : cela montre que le poids de la tarification des flux de trésorerie à long terme augmente dans l’ensemble de la société. Quand les ménages ordinaires poussent leur duration d’endettement au maximum, l’attrait relatif des actifs à longue duration — y compris les actions et la crypto — va progressivement évoluer, car la référence de comparaison des capitaux change.
Shanghai est souvent en première ligne des pilotes de politiques publiques. Si ce type d’opérations se déploie ensuite dans davantage de villes, cela indique que la politique de détente existe de manière cohérente en arrière-plan, avec une direction commune. Pour la crypto, l’orientation compte plus que l’ampleur, car les flux financiers intègrent la direction à l’avance. Une politique donnée peut avoir un impact limité en tant que tel ; la courbe macro qui se cache derrière est le point clé.
Il y a aussi un détail facilement négligé. Les utilisateurs natifs de la crypto vivent en réalité depuis longtemps dans un univers à cycle long : réduction par deux tous les quatre ans, conservation à travers des cycles bull/bear. Fondamentalement, c’est aussi une préférence pour la duration. Quand la finance traditionnelle commence à allonger les échéances jusqu’à 40 ans, cela signifie que la pensée en termes de duration passe de la périphérie au cœur des allocations. Quand ces deux logiques de duration se rencontrent, les actifs on-chain seront plus souvent comparés à des actifs traditionnels à longue duration — ce qui est un signal de hausse de l’attention.
Bien sûr, il faut distinguer la nature du levier. Un prêt hypothécaire est un levier adossé à une garantie (collatéral) et contraint par des flux de trésorerie ; ce n’est pas la même chose qu’une position sur contrat. Assimiler simplement la hausse de la duration sur l’immobilier à une hausse de la crypto, c’est une chaîne logique qui saute trop d’étapes. La lecture plus correcte consiste à l’inscrire dans le fil conducteur « taux d’intérêt, liquidité, appétit pour le risque », comme un simple commentaire plutôt modéré, et non comme une base de décision.
Concrètement, comment utiliser ce signal. Il ne peut pas vous donner un point d’achat/vente, mais il peut aider à calibrer le récit de votre allocation. Quand la préférence pour la duration monte et que les anticipations de taux d’actualisation baissent, la marge d’erreur du capital long terme augmente : c’est le moment de déplacer davantage l’attention de la volatilité court terme vers un horizon de détention plus long. À l’inverse, si ces mesures de détente s’arrêtent et que les demandes de report sont révoquées, ce serait le vrai signal d’alarme d’une rotation de la liquidité. La valeur d’un signal macro ne réside pas à prédire une bougie, mais à vous aider à déterminer à quelle étape du cycle vous vous trouvez.
On ne devrait pas, pour ceux qui suivent le macro, se contenter d’observer les chandeliers. La feuille de mensualités des gens ordinaires, parfois, dit plus tôt où l’argent va être prêt à aller que n’importe quel logiciel de marché. Si les prêts hypothécaires peuvent s’étendre jusqu’à 40 ans, cela signifie que la société accepte une période de tarification du futur de plus en plus longue. Ce changement de préférence pour la duration va finalement se refléter dans tous les actifs à longue duration ; la partie on-chain est simplement la plus jeune et, donc, la plus sensible. Plutôt que de se demander si cette actualité est un catalyseur positif ou non, il vaut mieux l’ajouter à vos notes macro, puis attendre la prochaine donnée qui confirmera ou infirmera.
Les règles spécifiques ne sont pas compliquées. D’après Caixin (via L’Obs. de Shanghai), la branche de la Bank of Communications à Shanghai autorise les emprunteurs ayant déjà un prêt hypothécaire à en demander le report ; après le report, la durée initiale plus la période prolongée ne peut pas dépasser 40 ans. Plusieurs banques ont aussi posé un seuil : l’âge de l’emprunteur ajouté à la durée du prêt ne doit pas dépasser 75 ans. Concrètement, les personnes qui demandent un prêt hypothécaire de 40 ans doivent donc obtenir le décaissement avant 35 ans. Les personnes nées avant 1991 sont donc, dans l’ensemble, exclues des nouveaux prêts sur 40 ans. À la Bank of Industry and Commerce (ICBC) à Shanghai, la norme a été élargie à 80 ans, ce qui laisse un peu plus de marge.
Pourquoi ce type d’allongement de la durée de la dette mérite d’être observé de plus près par les investisseurs on-chain.
D’abord, c’est une confirmation en creux d’un environnement de taux bas et d’une liquidité plus abondante. Quand les banques sont prêtes à étirer la période de remboursement jusqu’à 40 ans, c’est essentiellement une réponse à la réalité : le coût des fonds à long terme baisse et la trésorerie des ménages est sous pression. Plus la duration est longue, plus la valeur est sensible au taux d’actualisation ; c’est vrai aussi pour le BTC. À chaque rotation macro vers une liquidité plus souple, la sensibilité à la valorisation des actifs à longue duration s’amplifie : actions de croissance, or, et le BTC, que certains considèrent comme de l’« or numérique », entrent dans cette catégorie. Quand les taux baissent, la valeur actuelle des flux de trésorerie futurs augmente : c’est la même logique de tarification à l’œuvre.
Deuxièmement, cela reflète une tendance générale à repousser le risque. Qu’il s’agisse de reports de prêts hypothécaires ou d’une expansion monétaire à plus grande échelle, le système utilise le temps pour absorber l’effet de levier existant. Cette liquidité ne restera pas cantonnée au marché immobilier traditionnel : elle cherchera toujours des lieux offrant un rendement marginal plus élevé, et les actifs on-chain en font partie. Quand les rendements des canaux traditionnels sont comprimés, la tolérance aux fluctuations du capital peut au contraire augmenter, car le coût de l’inaction devient aussi plus élevé.
Troisièmement, l’écart entre générations devient plus visible. Les jeunes peuvent utiliser un levier plus long pour verrouiller des mensualités plus faibles ; les groupes plus âgés sont, eux, exclus de l’autre côté. Ils ont donc davantage besoin de compenser avec des actions, de l’or et des actifs on-chain pour leurs allocations de couverture contre l’inflation et pour la retraite. En ce sens, la crypto joue le rôle d’un outil d’allocation à faible barrière d’entrée et globalisé : il ne dépend pas du système bancaire local pour participer à des actifs à cycle long.
Quatrièmement, cela nous rappelle qu’il faut redéfinir notre compréhension du mot « duration » des actifs. Avant, on pensait que la duration était une notion surtout pertinente pour les gérants de fonds obligataires. Désormais, un prêt hypothécaire peut être accordé sur 40 ans : cela montre que le poids de la tarification des flux de trésorerie à long terme augmente dans l’ensemble de la société. Quand les ménages ordinaires poussent leur duration d’endettement au maximum, l’attrait relatif des actifs à longue duration — y compris les actions et la crypto — va progressivement évoluer, car la référence de comparaison des capitaux change.
Shanghai est souvent en première ligne des pilotes de politiques publiques. Si ce type d’opérations se déploie ensuite dans davantage de villes, cela indique que la politique de détente existe de manière cohérente en arrière-plan, avec une direction commune. Pour la crypto, l’orientation compte plus que l’ampleur, car les flux financiers intègrent la direction à l’avance. Une politique donnée peut avoir un impact limité en tant que tel ; la courbe macro qui se cache derrière est le point clé.
Il y a aussi un détail facilement négligé. Les utilisateurs natifs de la crypto vivent en réalité depuis longtemps dans un univers à cycle long : réduction par deux tous les quatre ans, conservation à travers des cycles bull/bear. Fondamentalement, c’est aussi une préférence pour la duration. Quand la finance traditionnelle commence à allonger les échéances jusqu’à 40 ans, cela signifie que la pensée en termes de duration passe de la périphérie au cœur des allocations. Quand ces deux logiques de duration se rencontrent, les actifs on-chain seront plus souvent comparés à des actifs traditionnels à longue duration — ce qui est un signal de hausse de l’attention.
Bien sûr, il faut distinguer la nature du levier. Un prêt hypothécaire est un levier adossé à une garantie (collatéral) et contraint par des flux de trésorerie ; ce n’est pas la même chose qu’une position sur contrat. Assimiler simplement la hausse de la duration sur l’immobilier à une hausse de la crypto, c’est une chaîne logique qui saute trop d’étapes. La lecture plus correcte consiste à l’inscrire dans le fil conducteur « taux d’intérêt, liquidité, appétit pour le risque », comme un simple commentaire plutôt modéré, et non comme une base de décision.
Concrètement, comment utiliser ce signal. Il ne peut pas vous donner un point d’achat/vente, mais il peut aider à calibrer le récit de votre allocation. Quand la préférence pour la duration monte et que les anticipations de taux d’actualisation baissent, la marge d’erreur du capital long terme augmente : c’est le moment de déplacer davantage l’attention de la volatilité court terme vers un horizon de détention plus long. À l’inverse, si ces mesures de détente s’arrêtent et que les demandes de report sont révoquées, ce serait le vrai signal d’alarme d’une rotation de la liquidité. La valeur d’un signal macro ne réside pas à prédire une bougie, mais à vous aider à déterminer à quelle étape du cycle vous vous trouvez.
On ne devrait pas, pour ceux qui suivent le macro, se contenter d’observer les chandeliers. La feuille de mensualités des gens ordinaires, parfois, dit plus tôt où l’argent va être prêt à aller que n’importe quel logiciel de marché. Si les prêts hypothécaires peuvent s’étendre jusqu’à 40 ans, cela signifie que la société accepte une période de tarification du futur de plus en plus longue. Ce changement de préférence pour la duration va finalement se refléter dans tous les actifs à longue duration ; la partie on-chain est simplement la plus jeune et, donc, la plus sensible. Plutôt que de se demander si cette actualité est un catalyseur positif ou non, il vaut mieux l’ajouter à vos notes macro, puis attendre la prochaine donnée qui confirmera ou infirmera.
61
·
--
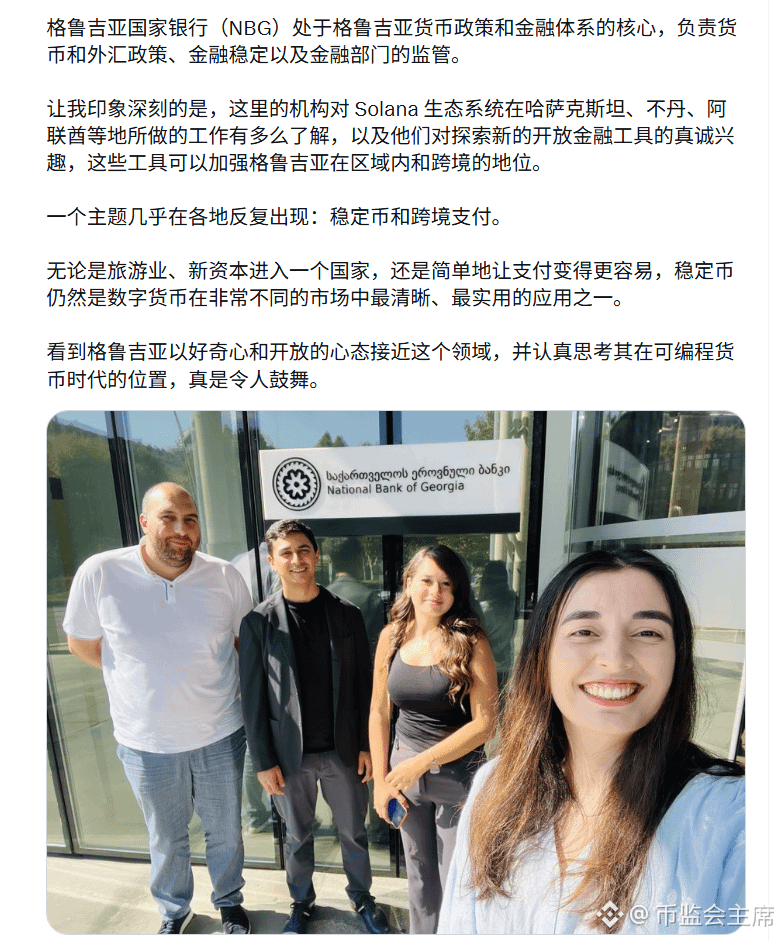
$SOL L’équipe écologique entre à la Banque nationale de Géorgie : on y discute des stablecoins, des paiements transfrontaliers et des outils de finance ouverte. Lorsque l’équipe de la chaîne publique se connecte directement à la banque centrale, la compensation on-chain s’approche encore davantage du système financier souverain. Les petites banques centrales sont souvent plus enclines à tenter des expérimentations, et les bacs à sable réglementaires y tournent aussi plus vite. La mise en conformité des stablecoins pourrait ainsi d’abord émerger en franchissant le cercle de ces lieux, avant d’influencer en retour des marchés principaux plus vastes.
$SOL L’équipe écologique entre à la Banque nationale de Géorgie : on y discute des stablecoins, des paiements transfrontaliers et des outils de finance ouverte. Lorsque l’équipe de la chaîne publique se connecte directement à la banque centrale, la compensation on-chain s’approche encore davantage du système financier souverain. Les petites banques centrales sont souvent plus enclines à tenter des expérimentations, et les bacs à sable réglementaires y tournent aussi plus vite. La mise en conformité des stablecoins pourrait ainsi d’abord émerger en franchissant le cercle de ces lieux, avant d’influencer en retour des marchés principaux plus vastes.
2
97
·
--
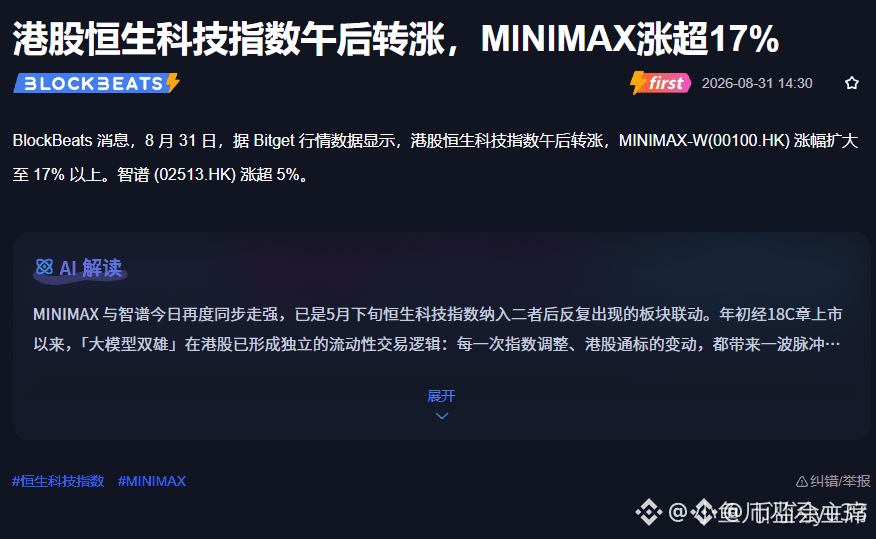
Le 31 août, l’indice Hang Seng Tech (après-midi) du marché actions de Hong Kong se retourne à la hausse. La hausse de MiniMax-W (00100.HK) s’élargit à plus de 17 % ; Zhipu (02513.HK) progresse de plus de 5 %.
Depuis la cotation du chapitre 18C, MiniMax et Zhipu sont devenus, à Hong Kong, un exemple typique de dynamique en lien étroit au sein du secteur des « grands modèles ». Chaque ajustement de l’indice Hang Seng Tech et chaque modification des actions éligibles via Stock Connect entraînent une vague de « marché par impulsions » ; une fois intégrés à l’indice, leur synchronisation se renforce nettement.
La prime de liquidité du secteur de l’IA se propage de la Bourse américaine (NVIDIA, Meta) aux valeurs IA de Hong Kong. Cette chaîne logique remonte vers l’amont : puissance de calcul, énergie, semi-conducteurs ; et, vers l’aval, elle entraînera la mise sur le marché plus fréquente de produits d’agent IA chiffré.
$COTI #港股 #恒生科技 #AI
Le 31 août, l’indice Hang Seng Tech (après-midi) du marché actions de Hong Kong se retourne à la hausse. La hausse de MiniMax-W (00100.HK) s’élargit à plus de 17 % ; Zhipu (02513.HK) progresse de plus de 5 %.
Depuis la cotation du chapitre 18C, MiniMax et Zhipu sont devenus, à Hong Kong, un exemple typique de dynamique en lien étroit au sein du secteur des « grands modèles ». Chaque ajustement de l’indice Hang Seng Tech et chaque modification des actions éligibles via Stock Connect entraînent une vague de « marché par impulsions » ; une fois intégrés à l’indice, leur synchronisation se renforce nettement.
La prime de liquidité du secteur de l’IA se propage de la Bourse américaine (NVIDIA, Meta) aux valeurs IA de Hong Kong. Cette chaîne logique remonte vers l’amont : puissance de calcul, énergie, semi-conducteurs ; et, vers l’aval, elle entraînera la mise sur le marché plus fréquente de produits d’agent IA chiffré.
$COTI #港股 #恒生科技 #AI
Depuis la cotation du chapitre 18C, MiniMax et Zhipu sont devenus, à Hong Kong, un exemple typique de dynamique en lien étroit au sein du secteur des « grands modèles ». Chaque ajustement de l’indice Hang Seng Tech et chaque modification des actions éligibles via Stock Connect entraînent une vague de « marché par impulsions » ; une fois intégrés à l’indice, leur synchronisation se renforce nettement.
La prime de liquidité du secteur de l’IA se propage de la Bourse américaine (NVIDIA, Meta) aux valeurs IA de Hong Kong. Cette chaîne logique remonte vers l’amont : puissance de calcul, énergie, semi-conducteurs ; et, vers l’aval, elle entraînera la mise sur le marché plus fréquente de produits d’agent IA chiffré.
$COTI #港股 #恒生科技 #AI
2
27
·
--
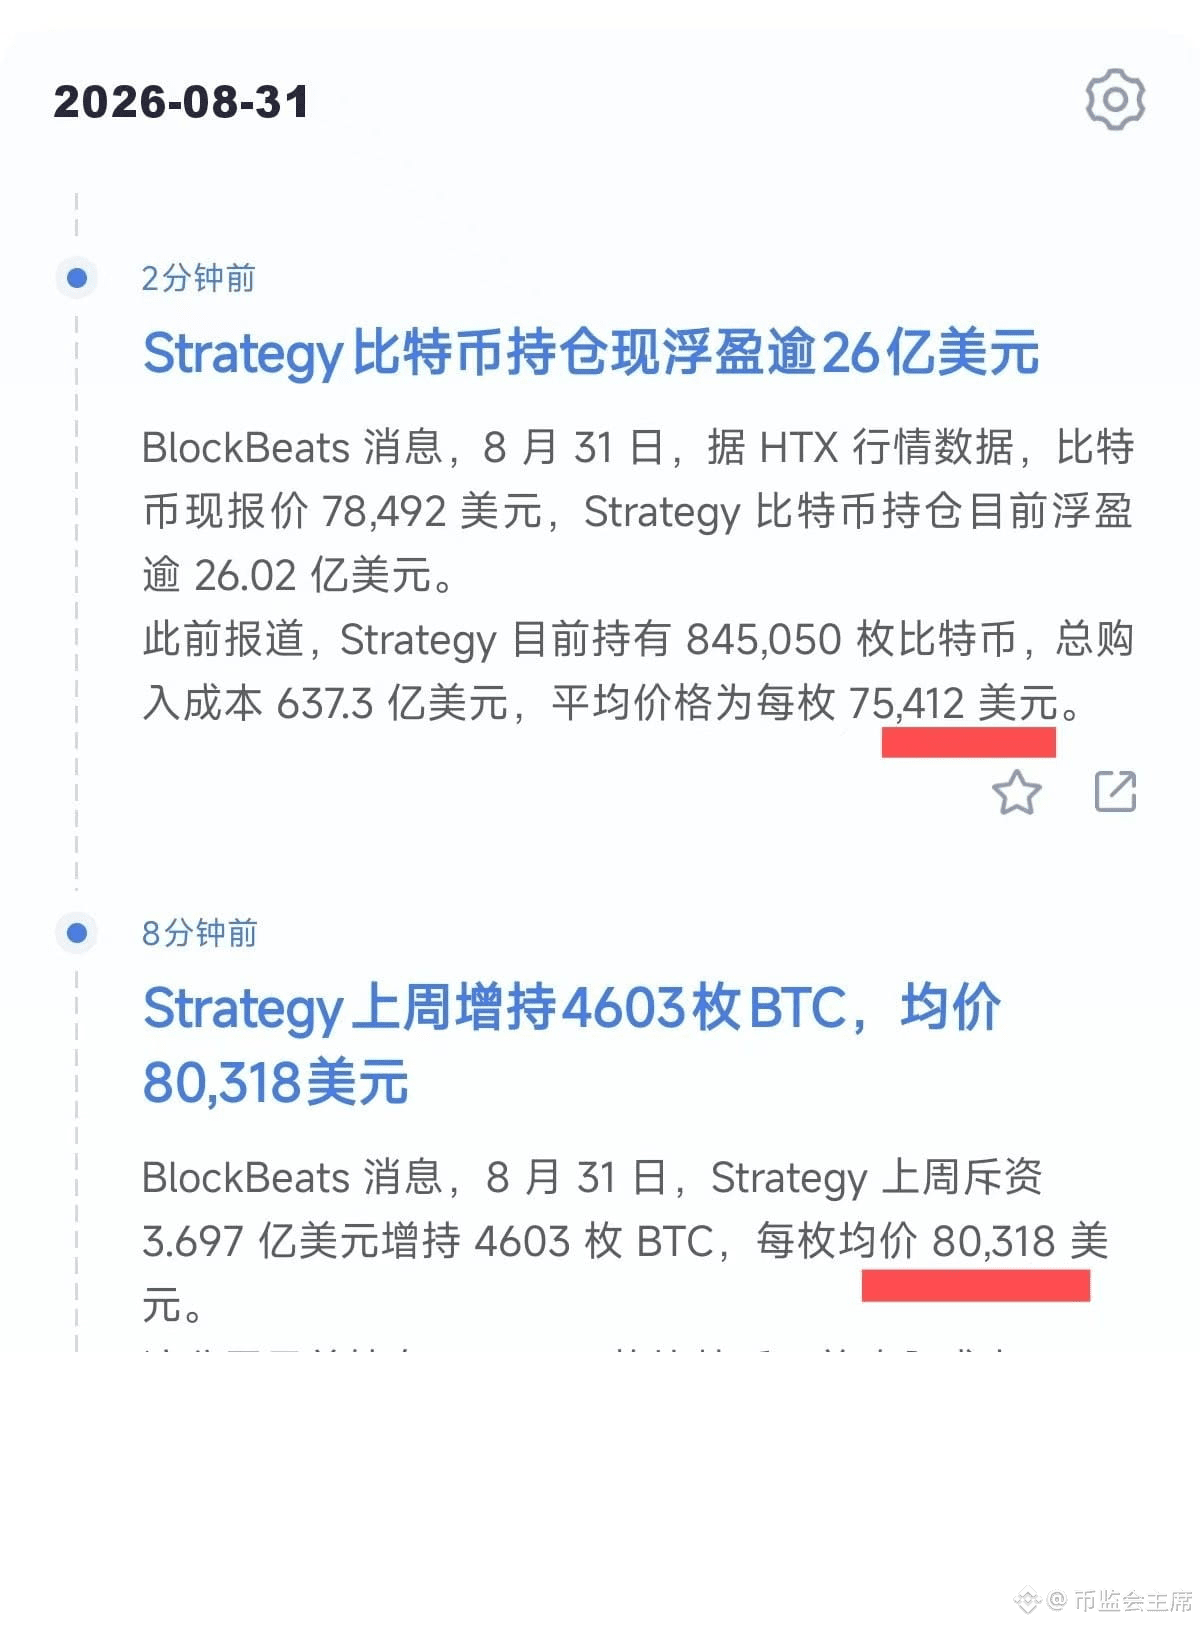
8月最后一周, Strategy a de nouveau acheté 4 603 BTC, au prix moyen de 80 318 dollars l’unité. Cette opération porte les avoirs cumulés de cette société à 845 050 BTC.
D’après le cours HTX au 31 août, le BTC s’établit à 78 492 dollars. La valeur latente est déjà supérieure à 2,6 milliards de dollars. Le coût total d’achat de cette société s’élève à 63,73 milliards de dollars, pour un prix moyen pondéré de 75 412 dollars. Autrement dit, ce dernier achat a été effectué au-dessus du prix moyen, mais la position globale conserve tout de même une marge de sécurité substantielle.
En regardant en arrière la cadence de déploiement de BTC chez Strategy au cours de ces dernières années : à partir de 2020, la société a commencé par accumuler des actifs dans son bilan, puis elle a émis des obligations convertibles, des actions privilégiées, puis de la dette. Elle a systématisé ses instruments de financement, les a fait fonctionner de manière cohérente et a réussi à transformer une entreprise cotée initialement centrée sur des services logiciels en une « plateforme de déploiement de capital en BTC ». Les variations de sa position d’aujourd’hui ressemblent presque à un indicateur à rebours pour les institutions : quand le marché monte, elle ne vend pas ; quand il baisse, elle ne se retire pas. En réalité, elle capitalise uniquement sur l’effet du temps.
Le fait, cette fois-ci, de continuer à renforcer ses positions alors que le mois d’août était déjà à des niveaux élevés constitue en soi une déclaration très claire. Après une hausse de +24,95 % en août, le prix moyen du trimestre est déjà monté au-dessus de 80 000 dollars. À ce niveau, recourir au levier pour acheter ne peut reposer que sur une conviction : les rendements escomptés à long terme couvrent largement le risque de repli à court terme.
Pour les investisseurs particuliers, la valeur de lecture de ces divulgations tient au fait qu’elles fournissent un échantillon très transparent des positions d’une institution : le moment d’achat, la cadence des ajouts de position, la durée de détention et la trajectoire de l’évolution du gain/perte latent sont présentés clairement. Une société cotée utilise de l’argent réel pour te faire traverser tout un cycle complet d’allocation d’actifs en BTC.
Ce qui mérite vraiment d’être pris en exemple, c’est la discipline de détention : est-ce qu’elle reste immobile quand le gain latent atteint +2,6 milliards de dollars ? Est-ce qu’elle ose acheter encore aux plus hauts historiques ?
$BTC #比特币 #Strategy #机构持仓
8月最后一周, Strategy a de nouveau acheté 4 603 BTC, au prix moyen de 80 318 dollars l’unité. Cette opération porte les avoirs cumulés de cette société à 845 050 BTC.
D’après le cours HTX au 31 août, le BTC s’établit à 78 492 dollars. La valeur latente est déjà supérieure à 2,6 milliards de dollars. Le coût total d’achat de cette société s’élève à 63,73 milliards de dollars, pour un prix moyen pondéré de 75 412 dollars. Autrement dit, ce dernier achat a été effectué au-dessus du prix moyen, mais la position globale conserve tout de même une marge de sécurité substantielle.
En regardant en arrière la cadence de déploiement de BTC chez Strategy au cours de ces dernières années : à partir de 2020, la société a commencé par accumuler des actifs dans son bilan, puis elle a émis des obligations convertibles, des actions privilégiées, puis de la dette. Elle a systématisé ses instruments de financement, les a fait fonctionner de manière cohérente et a réussi à transformer une entreprise cotée initialement centrée sur des services logiciels en une « plateforme de déploiement de capital en BTC ». Les variations de sa position d’aujourd’hui ressemblent presque à un indicateur à rebours pour les institutions : quand le marché monte, elle ne vend pas ; quand il baisse, elle ne se retire pas. En réalité, elle capitalise uniquement sur l’effet du temps.
Le fait, cette fois-ci, de continuer à renforcer ses positions alors que le mois d’août était déjà à des niveaux élevés constitue en soi une déclaration très claire. Après une hausse de +24,95 % en août, le prix moyen du trimestre est déjà monté au-dessus de 80 000 dollars. À ce niveau, recourir au levier pour acheter ne peut reposer que sur une conviction : les rendements escomptés à long terme couvrent largement le risque de repli à court terme.
Pour les investisseurs particuliers, la valeur de lecture de ces divulgations tient au fait qu’elles fournissent un échantillon très transparent des positions d’une institution : le moment d’achat, la cadence des ajouts de position, la durée de détention et la trajectoire de l’évolution du gain/perte latent sont présentés clairement. Une société cotée utilise de l’argent réel pour te faire traverser tout un cycle complet d’allocation d’actifs en BTC.
Ce qui mérite vraiment d’être pris en exemple, c’est la discipline de détention : est-ce qu’elle reste immobile quand le gain latent atteint +2,6 milliards de dollars ? Est-ce qu’elle ose acheter encore aux plus hauts historiques ?
$BTC #比特币 #Strategy #机构持仓
D’après le cours HTX au 31 août, le BTC s’établit à 78 492 dollars. La valeur latente est déjà supérieure à 2,6 milliards de dollars. Le coût total d’achat de cette société s’élève à 63,73 milliards de dollars, pour un prix moyen pondéré de 75 412 dollars. Autrement dit, ce dernier achat a été effectué au-dessus du prix moyen, mais la position globale conserve tout de même une marge de sécurité substantielle.
En regardant en arrière la cadence de déploiement de BTC chez Strategy au cours de ces dernières années : à partir de 2020, la société a commencé par accumuler des actifs dans son bilan, puis elle a émis des obligations convertibles, des actions privilégiées, puis de la dette. Elle a systématisé ses instruments de financement, les a fait fonctionner de manière cohérente et a réussi à transformer une entreprise cotée initialement centrée sur des services logiciels en une « plateforme de déploiement de capital en BTC ». Les variations de sa position d’aujourd’hui ressemblent presque à un indicateur à rebours pour les institutions : quand le marché monte, elle ne vend pas ; quand il baisse, elle ne se retire pas. En réalité, elle capitalise uniquement sur l’effet du temps.
Le fait, cette fois-ci, de continuer à renforcer ses positions alors que le mois d’août était déjà à des niveaux élevés constitue en soi une déclaration très claire. Après une hausse de +24,95 % en août, le prix moyen du trimestre est déjà monté au-dessus de 80 000 dollars. À ce niveau, recourir au levier pour acheter ne peut reposer que sur une conviction : les rendements escomptés à long terme couvrent largement le risque de repli à court terme.
Pour les investisseurs particuliers, la valeur de lecture de ces divulgations tient au fait qu’elles fournissent un échantillon très transparent des positions d’une institution : le moment d’achat, la cadence des ajouts de position, la durée de détention et la trajectoire de l’évolution du gain/perte latent sont présentés clairement. Une société cotée utilise de l’argent réel pour te faire traverser tout un cycle complet d’allocation d’actifs en BTC.
Ce qui mérite vraiment d’être pris en exemple, c’est la discipline de détention : est-ce qu’elle reste immobile quand le gain latent atteint +2,6 milliards de dollars ? Est-ce qu’elle ose acheter encore aux plus hauts historiques ?
$BTC #比特币 #Strategy #机构持仓
1
47
·
--
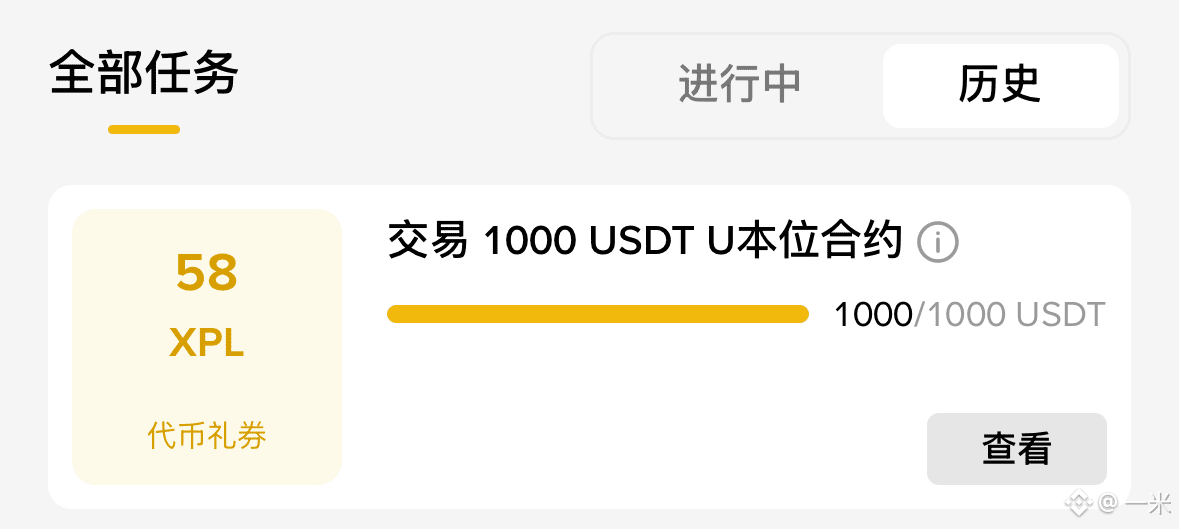
1000 USDT U : la tâche sur le contrat perpétuel est terminée, 1000/1000 USDT ont été entièrement exécutés, et 58 coupons XPL ont été crédités.
Ce type d’« activité de swap pour obtenir un Airdrop » chez Binance revient à une commission de retour implicite pour les utilisateurs réellement actifs. En regardant un peu plus l’historique dans la barre des tâches, les petites économies finissent aussi par constituer une position.
$XPL #币安 #合约任务 #空投
1000 USDT U : la tâche sur le contrat perpétuel est terminée, 1000/1000 USDT ont été entièrement exécutés, et 58 coupons XPL ont été crédités.
Ce type d’« activité de swap pour obtenir un Airdrop » chez Binance revient à une commission de retour implicite pour les utilisateurs réellement actifs. En regardant un peu plus l’historique dans la barre des tâches, les petites économies finissent aussi par constituer une position.
$XPL #币安 #合约任务 #空投
Ce type d’« activité de swap pour obtenir un Airdrop » chez Binance revient à une commission de retour implicite pour les utilisateurs réellement actifs. En regardant un peu plus l’historique dans la barre des tâches, les petites économies finissent aussi par constituer une position.
$XPL #币安 #合约任务 #空投
1
69
·
--
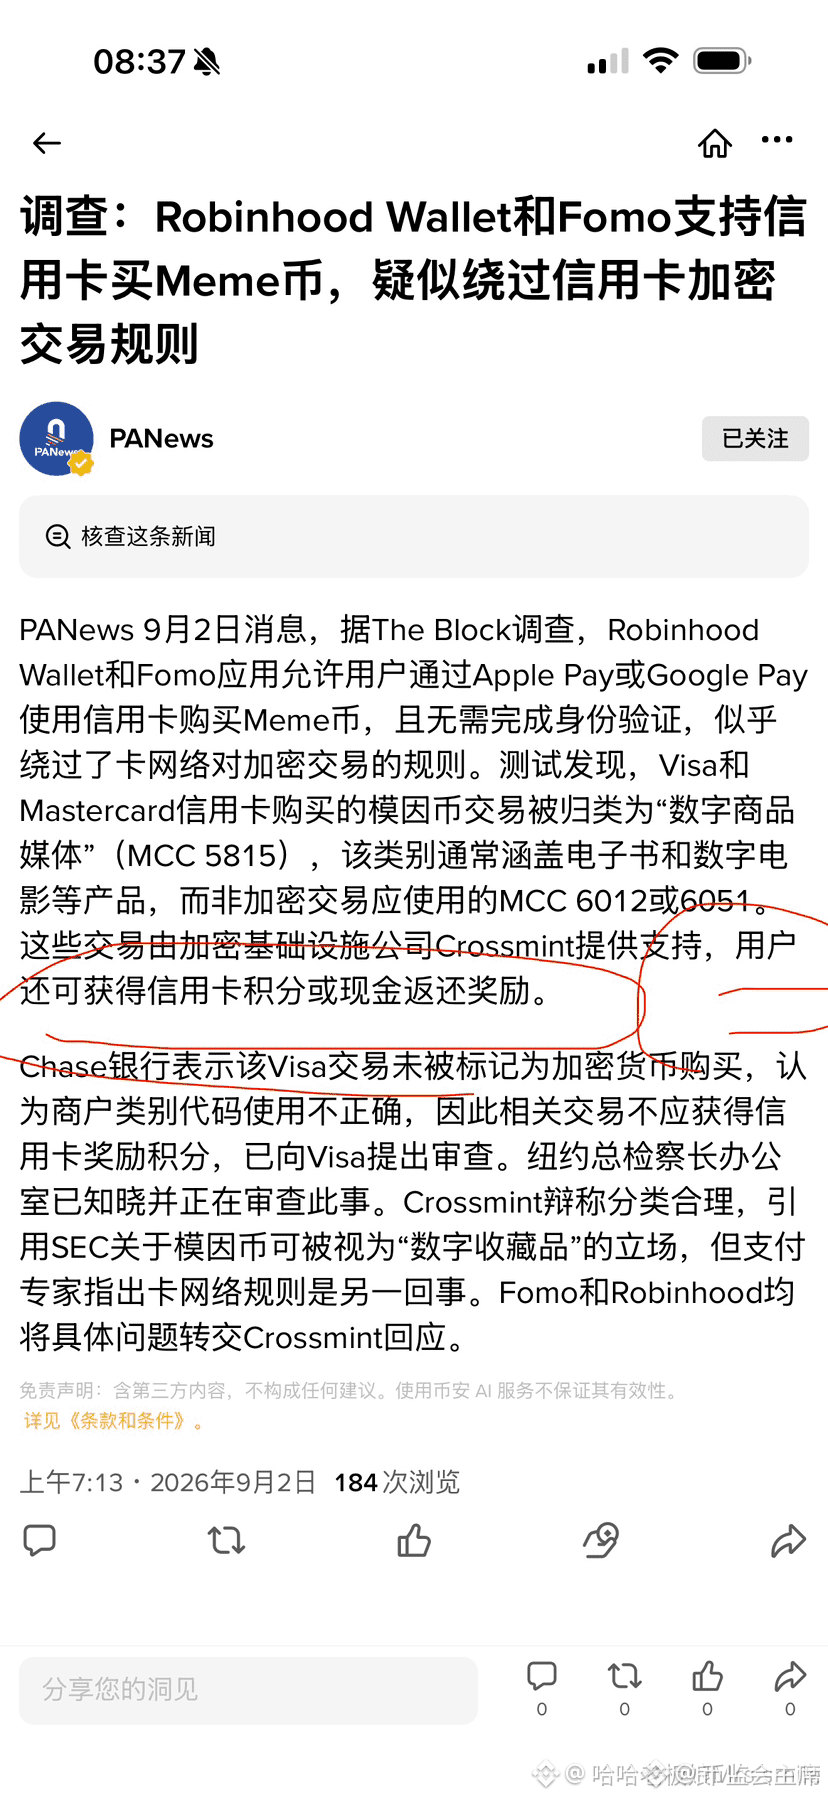
Robinhood Wallet et Fomo auraient été mis en cause : des cartes de crédit pourraient être utilisées pour acheter des cryptomonnaies mèmes. Les transactions seraient classées comme « produits numériques » et non comme des achats de crypto, ce qui permettrait de contourner certaines règles du réseau des cartes. L’arbitrage conforme peut attirer des clients à court terme, mais à long terme, tout dépend de la façon dont les régulateurs délimitent le cadre.
$COTI #Robinhood #Meme币 #合规
Robinhood Wallet et Fomo auraient été mis en cause : des cartes de crédit pourraient être utilisées pour acheter des cryptomonnaies mèmes. Les transactions seraient classées comme « produits numériques » et non comme des achats de crypto, ce qui permettrait de contourner certaines règles du réseau des cartes. L’arbitrage conforme peut attirer des clients à court terme, mais à long terme, tout dépend de la façon dont les régulateurs délimitent le cadre.
$COTI #Robinhood #Meme币 #合规
$COTI #Robinhood #Meme币 #合规
1
81
·
--
Les dernières informations divulguées par BlackRock concernant les positions du deuxième trimestre 2026 montrent que l’encours sous gestion dépasse 6,7 billions de dollars.
En décomposant la structure des positions, le poids de la technologie et des semi-conducteurs est déjà suffisamment élevé pour être difficile à ignorer. Les cinq principales participations représentent 5,8% pour Nvidia, 5,0% pour Apple, 4,4% pour Alphabet, 3,4% pour Microsoft et 2,7% pour Amazon. Si l’on y ajoute encore Broadcom (2,3%), Micron (1,8%), Meta (1,5%), ainsi que Tesla et AMD (chacun 1,3%), l’ensemble de ces sociétés “hard tech” et orientées plateforme atteint presque un tiers des actifs totaux.
La forte concentration des principaux actionnaires au sein de ces grandes institutions est, dans une large mesure, déterminée par le poids des indices passifs, et non par de simples paris actifs. Mais lorsque, dans le portefeuille du plus grand acteur mondial, près d’un tiers de l’exposition est liée à quelques entreprises technologiques seulement, les fluctuations de valorisation de ces dernières ont un effet d’entraînement sur l’ensemble du marché plus important que ce qu’on pourrait croire à première vue.
Pour un investisseur particulier, en achetant “en suivant l’indice”, on achète en réalité cette structure de pondération. Lorsque le poids des actions technologiques se situe déjà dans une zone élevée, l’exposition au risque d’un secteur unique pour le portefeuille augmente également.
$NVDA $AAPL
Les dernières informations divulguées par BlackRock concernant les positions du deuxième trimestre 2026 montrent que l’encours sous gestion dépasse 6,7 billions de dollars.
En décomposant la structure des positions, le poids de la technologie et des semi-conducteurs est déjà suffisamment élevé pour être difficile à ignorer. Les cinq principales participations représentent 5,8% pour Nvidia, 5,0% pour Apple, 4,4% pour Alphabet, 3,4% pour Microsoft et 2,7% pour Amazon. Si l’on y ajoute encore Broadcom (2,3%), Micron (1,8%), Meta (1,5%), ainsi que Tesla et AMD (chacun 1,3%), l’ensemble de ces sociétés “hard tech” et orientées plateforme atteint presque un tiers des actifs totaux.
La forte concentration des principaux actionnaires au sein de ces grandes institutions est, dans une large mesure, déterminée par le poids des indices passifs, et non par de simples paris actifs. Mais lorsque, dans le portefeuille du plus grand acteur mondial, près d’un tiers de l’exposition est liée à quelques entreprises technologiques seulement, les fluctuations de valorisation de ces dernières ont un effet d’entraînement sur l’ensemble du marché plus important que ce qu’on pourrait croire à première vue.
Pour un investisseur particulier, en achetant “en suivant l’indice”, on achète en réalité cette structure de pondération. Lorsque le poids des actions technologiques se situe déjà dans une zone élevée, l’exposition au risque d’un secteur unique pour le portefeuille augmente également.
$NVDA $AAPL
En décomposant la structure des positions, le poids de la technologie et des semi-conducteurs est déjà suffisamment élevé pour être difficile à ignorer. Les cinq principales participations représentent 5,8% pour Nvidia, 5,0% pour Apple, 4,4% pour Alphabet, 3,4% pour Microsoft et 2,7% pour Amazon. Si l’on y ajoute encore Broadcom (2,3%), Micron (1,8%), Meta (1,5%), ainsi que Tesla et AMD (chacun 1,3%), l’ensemble de ces sociétés “hard tech” et orientées plateforme atteint presque un tiers des actifs totaux.
La forte concentration des principaux actionnaires au sein de ces grandes institutions est, dans une large mesure, déterminée par le poids des indices passifs, et non par de simples paris actifs. Mais lorsque, dans le portefeuille du plus grand acteur mondial, près d’un tiers de l’exposition est liée à quelques entreprises technologiques seulement, les fluctuations de valorisation de ces dernières ont un effet d’entraînement sur l’ensemble du marché plus important que ce qu’on pourrait croire à première vue.
Pour un investisseur particulier, en achetant “en suivant l’indice”, on achète en réalité cette structure de pondération. Lorsque le poids des actions technologiques se situe déjà dans une zone élevée, l’exposition au risque d’un secteur unique pour le portefeuille augmente également.
$NVDA $AAPL
2
70
·
--
Le volume des échanges de l’ETF spot sur le Bitcoin atteint 22 milliards de dollars sur une seule semaine, établissant un nouveau record pour ce cycle.
Le graphique provient de checkonchain : les barres empilées montrent une hausse simultanée des parts de premier plan comme IBIT, FBTC, ARKB, etc., tandis que la courbe noire correspondant au prix spot du BTC évolue pendant la même période dans une phase de forte volatilité et de consolidation à un niveau élevé.
Une explosion du volume d’échanges se lit généralement de deux façons. D’une part, l’argent supplémentaire entre activement sur le marché : l’appétit des institutions pour acheter du Bitcoin via le canal des ETF se réchauffe. D’autre part, il peut s’agir d’un renouvellement plus rapide des positions existantes : l’accélération de la rotation amplifie les fluctuations de prix et entraîne des allers-retours fréquents de capitaux à court terme. À elle seule, l’observation du volume ne permet pas de trancher ; il faut la compléter avec les données de flux nets.
À noter : la montée en volume via le canal des ETF modifie la structure du pouvoir de tarification marginale du BTC. Lorsque la taille des positions détenues dans les ETF spot devient suffisamment importante, le rythme de liquidité des marchés traditionnels se transmet davantage au monde des cryptomonnaies, et les caractéristiques de volatilité autrefois déterminées uniquement par l’offre et la demande au sein du marché crypto pourraient s’atténuer.
$BTC
Le volume des échanges de l’ETF spot sur le Bitcoin atteint 22 milliards de dollars sur une seule semaine, établissant un nouveau record pour ce cycle.
Le graphique provient de checkonchain : les barres empilées montrent une hausse simultanée des parts de premier plan comme IBIT, FBTC, ARKB, etc., tandis que la courbe noire correspondant au prix spot du BTC évolue pendant la même période dans une phase de forte volatilité et de consolidation à un niveau élevé.
Une explosion du volume d’échanges se lit généralement de deux façons. D’une part, l’argent supplémentaire entre activement sur le marché : l’appétit des institutions pour acheter du Bitcoin via le canal des ETF se réchauffe. D’autre part, il peut s’agir d’un renouvellement plus rapide des positions existantes : l’accélération de la rotation amplifie les fluctuations de prix et entraîne des allers-retours fréquents de capitaux à court terme. À elle seule, l’observation du volume ne permet pas de trancher ; il faut la compléter avec les données de flux nets.
À noter : la montée en volume via le canal des ETF modifie la structure du pouvoir de tarification marginale du BTC. Lorsque la taille des positions détenues dans les ETF spot devient suffisamment importante, le rythme de liquidité des marchés traditionnels se transmet davantage au monde des cryptomonnaies, et les caractéristiques de volatilité autrefois déterminées uniquement par l’offre et la demande au sein du marché crypto pourraient s’atténuer.
$BTC
Le graphique provient de checkonchain : les barres empilées montrent une hausse simultanée des parts de premier plan comme IBIT, FBTC, ARKB, etc., tandis que la courbe noire correspondant au prix spot du BTC évolue pendant la même période dans une phase de forte volatilité et de consolidation à un niveau élevé.
Une explosion du volume d’échanges se lit généralement de deux façons. D’une part, l’argent supplémentaire entre activement sur le marché : l’appétit des institutions pour acheter du Bitcoin via le canal des ETF se réchauffe. D’autre part, il peut s’agir d’un renouvellement plus rapide des positions existantes : l’accélération de la rotation amplifie les fluctuations de prix et entraîne des allers-retours fréquents de capitaux à court terme. À elle seule, l’observation du volume ne permet pas de trancher ; il faut la compléter avec les données de flux nets.
À noter : la montée en volume via le canal des ETF modifie la structure du pouvoir de tarification marginale du BTC. Lorsque la taille des positions détenues dans les ETF spot devient suffisamment importante, le rythme de liquidité des marchés traditionnels se transmet davantage au monde des cryptomonnaies, et les caractéristiques de volatilité autrefois déterminées uniquement par l’offre et la demande au sein du marché crypto pourraient s’atténuer.
$BTC
1
74
·
--
Haussier
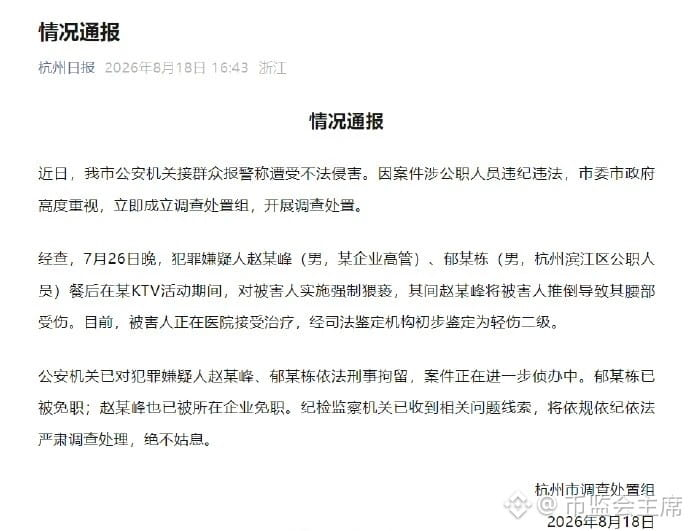
Témoignage d’un proche des victimes de l’affaire de la soirée à Hangzhou : une jeune femme demande de l’aide sans succès, puis se rebelle, et a fait une brève perte de connaissance lors de son admission à l’hôpital#比特币永续合约资金费率创20个月新高 $AAPL.US
Témoignage d’un proche des victimes de l’affaire de la soirée à Hangzhou : une jeune femme demande de l’aide sans succès, puis se rebelle, et a fait une brève perte de connaissance lors de son admission à l’hôpital#比特币永续合约资金费率创20个月新高 $AAPL.US
AAPL+0,32%
AAPLUS-0,71%
14
·
--
Madame la boss est incroyable$GPS #CME九月加息概率降至30.6%
Madame la boss est incroyable$GPS #CME九月加息概率降至30.6%
1
72
·
--
Le Bitcoin de Satoshi Nakamoto est là, tranquillement.
Signature simple. La clé est créée sur un ordinateur connecté à Internet. Pas de configuration multi-signature complexe. Pas d’architecture d’hébergement minutieusement conçue.
Dix-sept ans plus tard, personne ne les a volés. #中国7月产出零售投资全线不及预期 $GOOGL.US
Le Bitcoin de Satoshi Nakamoto est là, tranquillement.
Signature simple. La clé est créée sur un ordinateur connecté à Internet. Pas de configuration multi-signature complexe. Pas d’architecture d’hébergement minutieusement conçue.
Dix-sept ans plus tard, personne ne les a volés. #中国7月产出零售投资全线不及预期 $GOOGL.US
Signature simple. La clé est créée sur un ordinateur connecté à Internet. Pas de configuration multi-signature complexe. Pas d’architecture d’hébergement minutieusement conçue.
Dix-sept ans plus tard, personne ne les a volés. #中国7月产出零售投资全线不及预期 $GOOGL.US
1
2
90
·
--
#SpaceX股价涨至140美元 $PORTAL Des géants de la quantification dévoilés : une perte de 15 milliards de dollars sur un seul mois
Le market maker de trading haute fréquence américain Jane Street a enregistré, en juillet, une perte d’environ 15 milliards de dollars. Des personnes informées indiquent que ce géant de la finance quantitative a communiqué ce chiffre à ses prêteurs. Pour Jane Street, il s’agit d’un revers rare. Ces dernières années, Jane Street est devenu l’un des acteurs les plus influents des marchés mondiaux. Avant cette perte, les résultats trimestriels de Jane Street n’ont cessé de battre ses propres records. Selon Caixin, Jane Street avait réalisé au premier trimestre un revenu net de négociation record de 16,1 milliards de dollars, dépassant les plus grandes banques d’investissement de Wall Street ainsi que des concurrents comme Castle Securities et Hudson River Trading. D’après des personnes informées, même en tenant compte de cette perte de juillet, le revenu net de négociation de Jane Street sur l’année écoulée jusqu’au vendredi de cette semaine dépasse toujours les 40 milliards de dollars. La très lourde perte de Jane Street en juillet est survenue dans un contexte de fortes turbulences pour le secteur de l’intelligence artificielle (IA) aux États-Unis. Après une hausse marquée durant la plus grande partie de 2026, les actions liées à l’IA ont connu en juillet un retournement brutal et une chute rapide. Cette vague de ventes a également touché plusieurs hedge funds axés sur l’IA, dont Situational Awareness, du « prodige de l’IA » Leopold Aschenbrenner — Jane Street étant justement l’un des investisseurs de ce fonds. Il convient de noter que l’investissement de Jane Street dans Situational Awareness est inhabituel : la société y effectue principalement des transactions avec ses propres capitaux. Des personnes informées affirment par ailleurs que les deux entreprises entretiennent des liens étroits : un ancien employé de Jane Street a déjà travaillé chez Situational Awareness.
#SpaceX股价涨至140美元 $PORTAL Des géants de la quantification dévoilés : une perte de 15 milliards de dollars sur un seul mois
Le market maker de trading haute fréquence américain Jane Street a enregistré, en juillet, une perte d’environ 15 milliards de dollars. Des personnes informées indiquent que ce géant de la finance quantitative a communiqué ce chiffre à ses prêteurs. Pour Jane Street, il s’agit d’un revers rare. Ces dernières années, Jane Street est devenu l’un des acteurs les plus influents des marchés mondiaux. Avant cette perte, les résultats trimestriels de Jane Street n’ont cessé de battre ses propres records. Selon Caixin, Jane Street avait réalisé au premier trimestre un revenu net de négociation record de 16,1 milliards de dollars, dépassant les plus grandes banques d’investissement de Wall Street ainsi que des concurrents comme Castle Securities et Hudson River Trading. D’après des personnes informées, même en tenant compte de cette perte de juillet, le revenu net de négociation de Jane Street sur l’année écoulée jusqu’au vendredi de cette semaine dépasse toujours les 40 milliards de dollars. La très lourde perte de Jane Street en juillet est survenue dans un contexte de fortes turbulences pour le secteur de l’intelligence artificielle (IA) aux États-Unis. Après une hausse marquée durant la plus grande partie de 2026, les actions liées à l’IA ont connu en juillet un retournement brutal et une chute rapide. Cette vague de ventes a également touché plusieurs hedge funds axés sur l’IA, dont Situational Awareness, du « prodige de l’IA » Leopold Aschenbrenner — Jane Street étant justement l’un des investisseurs de ce fonds. Il convient de noter que l’investissement de Jane Street dans Situational Awareness est inhabituel : la société y effectue principalement des transactions avec ses propres capitaux. Des personnes informées affirment par ailleurs que les deux entreprises entretiennent des liens étroits : un ancien employé de Jane Street a déjà travaillé chez Situational Awareness.
Le market maker de trading haute fréquence américain Jane Street a enregistré, en juillet, une perte d’environ 15 milliards de dollars. Des personnes informées indiquent que ce géant de la finance quantitative a communiqué ce chiffre à ses prêteurs. Pour Jane Street, il s’agit d’un revers rare. Ces dernières années, Jane Street est devenu l’un des acteurs les plus influents des marchés mondiaux. Avant cette perte, les résultats trimestriels de Jane Street n’ont cessé de battre ses propres records. Selon Caixin, Jane Street avait réalisé au premier trimestre un revenu net de négociation record de 16,1 milliards de dollars, dépassant les plus grandes banques d’investissement de Wall Street ainsi que des concurrents comme Castle Securities et Hudson River Trading. D’après des personnes informées, même en tenant compte de cette perte de juillet, le revenu net de négociation de Jane Street sur l’année écoulée jusqu’au vendredi de cette semaine dépasse toujours les 40 milliards de dollars. La très lourde perte de Jane Street en juillet est survenue dans un contexte de fortes turbulences pour le secteur de l’intelligence artificielle (IA) aux États-Unis. Après une hausse marquée durant la plus grande partie de 2026, les actions liées à l’IA ont connu en juillet un retournement brutal et une chute rapide. Cette vague de ventes a également touché plusieurs hedge funds axés sur l’IA, dont Situational Awareness, du « prodige de l’IA » Leopold Aschenbrenner — Jane Street étant justement l’un des investisseurs de ce fonds. Il convient de noter que l’investissement de Jane Street dans Situational Awareness est inhabituel : la société y effectue principalement des transactions avec ses propres capitaux. Des personnes informées affirment par ailleurs que les deux entreprises entretiennent des liens étroits : un ancien employé de Jane Street a déjà travaillé chez Situational Awareness.
2
23
·
--
Reddit (RDDT) confirme son intégration au S&P 500, effective avant l’ouverture du 18 août, en remplacement d’AVB racheté. En séance après clôture, le titre a brièvement grimpé d’environ 11 %.
Les ordres d’achat passifs via les fonds indiciels correspondent bien à une demande réelle. Mais l’entrée dans l’indice n’est pas un déjeuner gratuit : historiquement, de nombreuses actions « annoncent la hausse, mais sont finalement intégrées en baisse ».
C’est assez similaire à la logique ayant mené à l’approbation des ETF sur les crypto-actifs : des achats contraints soutiennent une demande structurelle, mais le schéma « acheter l’anticipation, vendre la réalité » est valable des deux côtés. La finance traditionnelle accélère l’absorption des actifs de type communautaire, ce qui constitue un signal à suivre pour le marché crypto.
$RDDT.US #美股 #标普500 #passifs
Reddit (RDDT) confirme son intégration au S&P 500, effective avant l’ouverture du 18 août, en remplacement d’AVB racheté. En séance après clôture, le titre a brièvement grimpé d’environ 11 %.
Les ordres d’achat passifs via les fonds indiciels correspondent bien à une demande réelle. Mais l’entrée dans l’indice n’est pas un déjeuner gratuit : historiquement, de nombreuses actions « annoncent la hausse, mais sont finalement intégrées en baisse ».
C’est assez similaire à la logique ayant mené à l’approbation des ETF sur les crypto-actifs : des achats contraints soutiennent une demande structurelle, mais le schéma « acheter l’anticipation, vendre la réalité » est valable des deux côtés. La finance traditionnelle accélère l’absorption des actifs de type communautaire, ce qui constitue un signal à suivre pour le marché crypto.
$RDDT .US #美股 #标普500 #passifs
Les ordres d’achat passifs via les fonds indiciels correspondent bien à une demande réelle. Mais l’entrée dans l’indice n’est pas un déjeuner gratuit : historiquement, de nombreuses actions « annoncent la hausse, mais sont finalement intégrées en baisse ».
C’est assez similaire à la logique ayant mené à l’approbation des ETF sur les crypto-actifs : des achats contraints soutiennent une demande structurelle, mais le schéma « acheter l’anticipation, vendre la réalité » est valable des deux côtés. La finance traditionnelle accélère l’absorption des actifs de type communautaire, ce qui constitue un signal à suivre pour le marché crypto.
$RDDT .US #美股 #标普500 #passifs
RDDTUS-0,97%
3
89
·
--
La publication des données américaines de l’IPC et de l’IPP de juillet est imminente cette semaine ; l’attention du marché revient sur la trajectoire de l’inflation et les anticipations de baisses de taux.
L’IPC reflète la pression globale sur les prix, tandis que l’IPP signale en amont les coûts côté entreprises ; les deux influencent l’espace d’action de la Réserve fédérale. Si les données sont inférieures aux attentes, les anticipations de baisse de taux ont généralement tendance à s’intensifier ; si elles dépassent les attentes, la volatilité à court terme des actifs risqués peut s’amplifier.
Pour le marché des cryptomonnaies, les anticipations de liquidité macroéconomique restent un paramètre de contexte important. Avant et après la publication des données, les fluctuations s’intensifient souvent ; la gestion des positions est donc plus cruciale que le choix d’une direction.
$APR #Les données américaines de l’IPC et de l’IPP de juillet paraissent cette semaine
La publication des données américaines de l’IPC et de l’IPP de juillet est imminente cette semaine ; l’attention du marché revient sur la trajectoire de l’inflation et les anticipations de baisses de taux.
L’IPC reflète la pression globale sur les prix, tandis que l’IPP signale en amont les coûts côté entreprises ; les deux influencent l’espace d’action de la Réserve fédérale. Si les données sont inférieures aux attentes, les anticipations de baisse de taux ont généralement tendance à s’intensifier ; si elles dépassent les attentes, la volatilité à court terme des actifs risqués peut s’amplifier.
Pour le marché des cryptomonnaies, les anticipations de liquidité macroéconomique restent un paramètre de contexte important. Avant et après la publication des données, les fluctuations s’intensifient souvent ; la gestion des positions est donc plus cruciale que le choix d’une direction.
$APR #Les données américaines de l’IPC et de l’IPP de juillet paraissent cette semaine
L’IPC reflète la pression globale sur les prix, tandis que l’IPP signale en amont les coûts côté entreprises ; les deux influencent l’espace d’action de la Réserve fédérale. Si les données sont inférieures aux attentes, les anticipations de baisse de taux ont généralement tendance à s’intensifier ; si elles dépassent les attentes, la volatilité à court terme des actifs risqués peut s’amplifier.
Pour le marché des cryptomonnaies, les anticipations de liquidité macroéconomique restent un paramètre de contexte important. Avant et après la publication des données, les fluctuations s’intensifient souvent ; la gestion des positions est donc plus cruciale que le choix d’une direction.
$APR #Les données américaines de l’IPC et de l’IPP de juillet paraissent cette semaine
2
47
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinReboundsTo$79K
18,237 vues
152 mentions
🚨 $BTC est en train de progresser.
Le Bitcoin s’échange autour de 78 804 $ , en hausse d’environ 1,9 %, après avoir repris la zone des 78 K. Le prochain niveau à surveiller est le plus haut intraday, vers 78 905 $.
Une cassure nette au-dessus de ce niveau pourrait ouvrir la voie vers 79 K–80 K. Si le BTC est rejeté, le support se situe autour de 78 300 $, puis 77 975 $.
Les haussiers ont de l’élan, mais le BTC doit rester au-dessus de 78 K.
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·17 mentions J’aime
·16.3k vues
SouthKoreaCryptoTaxDelayPetitionTops50000
4,877 vues
148 mentions
SolanaTransactionV1GoesLiveOnMainnet
2,348 vues
93 mentions