

阿曾
364 Publications

阿曾
Signaler
Bloquer l’utilisateur
币圈韭菜 x: @web3zeng
Ouvert au trading

Détenteur pour BTC
Trade régulièrement
4.9 an(s)
84 Suivis
460 Abonnés
739 J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
·
--
Baissier
#加密杠杆头寸24小时清算15亿美元 Cette fois, après le vol d’environ 6,3 milliards de dollars sur Binance par des pirates informatiques, le marché a pris peur et a tremblé, ce qui a fini par liquider de nombreux investisseurs qui pariaient à la hausse avec effet de levier.
En bref : le portefeuille chaud de Binance a été piraté (probablement par un groupe de hackers nord-coréens), qui aurait dérobé une grande quantité de fonds en 20 à 40 minutes environ.
Binance affirme que les fonds des utilisateurs sont en sécurité et qu’elle les remboursera grâce à son fonds d’assurance et aux fonds de l’entreprise, mais les retraits sont temporairement suspendus.
À l’annonce de la nouvelle, la panique s’est emparée du marché. Le Bitcoin $BTC a chuté depuis ses sommets pour passer aux alentours de 76 000 dollars, et l’Ethereum $ETH a suivi la même tendance.
Quand les prix baissent, les positions à effet de levier souffrent énormément.
Beaucoup de personnes prennent des positions longues (parient sur une hausse) avec un effet de levier de plusieurs fois, voire de plusieurs dizaines de fois. Leurs marges ne suffisent plus et la plateforme procède à la liquidation forcée de leurs positions.
Selon les données de CoinGlass, les liquidations sur l’ensemble du marché ont atteint environ 1,5 à 1,65 milliard de dollars en 24 heures. Plus de 80 % concernaient des positions longues (environ 1,29 milliard de dollars), contre seulement 100 à 200 millions pour les positions courtes.
Les liquidations liées au Bitcoin ont frôlé les 500 millions de dollars, celles liées à l’Ethereum ont dépassé les 300 millions, et celles liées à Solana ont également dépassé les 80 millions.
La plateforme Binance a enregistré le plus grand nombre de liquidations, représentant près de la moitié du total. Plus de 240 000 traders ont été liquidés de force.
C’est un cas typique d’« effet domino » :
Baisse des prix → liquidation des positions longues → ventes forcées par le système → chute encore plus brutale des prix → davantage de liquidations.
Un effet de levier élevé amplifie les mouvements : en période de hausse, les gains sont grisants, mais une petite baisse peut entraîner une réaction en chaîne.
Les prix ont ensuite légèrement rebondi, entraînant aussi la liquidation de certaines positions courtes. Cela montre que le sentiment du marché reste instable.
Pour les particuliers, cet épisode rappelle deux choses :
Premièrement, même les grandes plateformes peuvent connaître des incidents. Ne mettez pas tous vos œufs dans le même panier.
Deuxièmement, l’effet de levier est une arme à double tranchant. Surtout lorsqu’une nouvelle inattendue tombe, évitez de miser lourdement sur une direction.
Même si Binance affirme qu’elle indemnisera les clients cette fois-ci, le marché a déjà donné une leçon bien réelle sur les risques d’un effet de levier élevé.
15
16
45.9k
·
--
Haussier
Quelques années dans la crypto, et je ne cesse d’assister à l’histoire…
$BNB Achetez au plus bas !
Quelques années dans la crypto, et je ne cesse d’assister à l’histoire…
$BNB Achetez au plus bas !
$BNB Achetez au plus bas !
1
120
·
--
Haussier
#anthropic预计今日公布s1招股书
Anthropic (la société mère de Claude) a déposé publiquement son dossier le 26 octobre, sous le code ANT, en vue d’une cotation au Nasdaq. Elle l’avait soumis de manière confidentielle en juin ; cette fois, il s’agit de la version publique. La tournée de présentation pourrait commencer dès la semaine du 9 novembre, et la cotation est prévue pour la semaine du 16 novembre. L’entreprise vise une levée pouvant atteindre 100 milliards de dollars, pour une valorisation de 1 500 à 2 000 milliards — plus que l’opération de SpaceX en juin (86,3 milliards levés, pour une valorisation de 1 770 milliards).
La croissance des revenus est fulgurante : 16,286 milliards au premier semestre, contre 1,163 milliard à la même période l’an dernier, soit 14 fois plus. Le chiffre d’affaires du seul deuxième trimestre s’est élevé à 11,555 milliards. En 2023, il n’était que de 41 millions : il a été multiplié par plus de cent en trois ans.
La « perte de 80,748 milliards » est un chiffre comptable, pas une véritable sortie de trésorerie. La perte nette du premier semestre s’est élevée à 80,748 milliards, dont 72,388 milliards provenaient de variations de juste valeur des obligations convertibles, des passifs dérivés et des SAFE. La valorisation de l’entreprise ayant augmenté, ces instruments de financement ont dû être réévalués au nouveau prix, ce qui a été comptabilisé comme une perte. Hors ces éléments non monétaires, le résultat du premier semestre était positif selon les normes non GAAP, avec un bénéfice net ajusté de 2,671 milliards. L’entreprise dispose également de 112,4 milliards de liquidités et de 19,3 milliards de placements à court terme.
La vraie bonne nouvelle concerne les coûts : le bénéfice d’exploitation du deuxième trimestre s’est établi à 974 millions, avec une marge de 8 %, alors qu’à la même période un an plus tôt, l’entreprise était encore déficitaire. La part des coûts de calcul dans le chiffre d’affaires est passée de plus de 200 % au premier semestre de l’an dernier à 55 % : les revenus augmentent plus vite que cette facture fixe.
Le vrai risque, c’est la facture à venir : les engagements à long terme d’achat de capacité de calcul se chiffrent au total en centaines de milliards de dollars — environ 161,2 milliards auprès de Broadcom pour ses TPU, jusqu’à 120,5 milliards auprès de SpaceX, au moins 114,5 milliards auprès de Google, au moins 110 milliards auprès d’Amazon et au moins 44,9 milliards auprès de Microsoft. Certains contrats courent jusqu’en 2045. Le prospectus indique lui-même que les flux de trésorerie futurs resteront fortement négatifs pendant longtemps. La question n’est pas « l’entreprise peut-elle gagner de l’argent ? », mais « pourra-t-elle continuer à lever des fonds ? »
La clientèle est de qualité, mais concentrée : 11 900 clients paient plus de 100 000 dollars par an, dont 250 plus de 10 millions. Le taux de rétention nette du chiffre d’affaires atteint 900 %, mais les cinq principaux clients représentent environ 25 % des revenus.
Un détail facile à manquer : les sept fondateurs détiennent 50,1 % des droits de vote grâce aux actions de catégorie F, et une fiducie d’intérêt public à long terme peut aussi nommer la majorité des administrateurs. Vous achetez des actions et assumez les risques, mais vous ne pouvez pas influer sur l’orientation de l’entreprise. Dans ses plus de 90 pages de déclarations sur les risques, le prospectus évoque même le risque que « l’IA puisse entraîner des conséquences catastrophiques ».
En bref : une entreprise qui affiche une « croissance fulgurante, des coûts en baisse et mise son avenir sur des centaines de milliards de dollars de capacité de calcul ». Une valorisation de 2 000 milliards représente environ 60 fois le chiffre d’affaires annualisé. Ce que l’on achète, c’est la perspective que « l’IA devienne une infrastructure essentielle », pas les bénéfices de cette année.
1
624
·
--
Haussier
Vérifié
#bitmine增持10452枚eth BitMine ( $BMNRB , cotée à la Bourse de New York) est une « société de trésorerie crypto » présidée par Tom Lee. Elle détient la plus grande trésorerie en Ethereum au monde, et sa trésorerie crypto est la deuxième en taille, derrière Strategy, qui accumule du Bitcoin $BTC .
Elle ne gagne pas d’argent en minant : elle émet des actions et des obligations pour lever des fonds, puis les convertit en $ETH .
10 000 unités, ça représente quoi ? Environ 24,5 millions de dollars, à un prix moyen de 2 356 dollars.
Ce chiffre paraît élevé, mais il ne représente que 0,17 % de ses propres avoirs en ETH. Ses avoirs totaux atteignent déjà 6,0519 millions d’ETH, soit 4,95 % de l’offre totale d’ETH, pour une valeur d’environ 14,3 milliards de dollars.
L’intérêt de cette annonce concernant ces 10 000 unités ne tient donc pas au montant, mais au fait que les achats « chaque semaine » se poursuivent. Depuis fin juin 2025, l’entreprise a acheté des ETH chaque semaine, sans aucune interruption.
Trois points méritent vraiment l’attention
Premièrement, elle approche du plafond des 5 %.
Il lui manque environ 58 000 ETH, un objectif qu’elle pourrait atteindre en cinq ou six semaines au rythme actuel.
Tom Lee a dit que 5 % était le plafond et qu’elle s’arrêterait une fois ce seuil atteint. De plus, le rythme des achats ralentit déjà : 15 112 ETH la semaine du début octobre, 12 535 la semaine dernière et 10 452 cette semaine. La baisse progressive des achats mérite davantage d’attention que le fait qu’elle ait « encore acheté ».
Deuxièmement, les fonds sont de plus en plus consacrés au rachat de ses propres actions plutôt qu’à l’achat de cryptomonnaies.
Au cours de la même semaine, l’entreprise a dépensé 45,9 millions de dollars pour racheter 2,04 millions d’actions, au prix moyen de 22,48 dollars. Depuis le début de 2026, elle a racheté 22,9 millions d’actions, pour environ 400 millions de dollars.
Elle affirme qu’il s’agit du plus important rachat d’actions de l’histoire des sociétés de trésorerie crypto. Le raisonnement est simple : lorsque le cours de l’action est décoté par rapport à la quantité de cryptomonnaies détenue par action, racheter ses propres actions permet d’augmenter plus rapidement cette quantité que d’acheter de l’ETH. C’est de la gestion de la capitalisation boursière, pas un signal haussier.
Troisièmement, le staking constitue sa source de revenus réguliers.
5,22 millions d’ETH sont en staking, soit 86 % de ses avoirs. Les revenus annualisés du staking s’élèvent à environ 318 millions de dollars et pourraient atteindre 368 millions si tous les ETH étaient mis en staking. C’est un filet de sécurité pour sa valorisation.
Quelques points à garder à l’esprit
Sur un actif total de 15 milliards de dollars, l’ETH représente la majeure partie. De plus, l’entreprise ne détient qu’une seule cryptomonnaie et recourt à l’endettement : elle est essentiellement un amplificateur de l’ETH, à la hausse comme à la baisse. Son prix moyen de rachat de 22,48 dollars est supérieur à la moyenne de 17,48 dollars depuis le début de l’année. Cela signifie que le cours actuel lui paraît « relativement bon marché », mais pas nécessairement aux acheteurs sur le marché secondaire. Tom Lee invoque une baisse de 13 % de l’ETH et de 20 % du secteur américain des semi-conducteurs pour affirmer que le marché haussier est toujours d’actualité : c’est une position de bullish, pas une preuve fondée sur les données.
Ce n’est pas un signal d’achat à la baisse, mais le compte rendu hebdomadaire habituel d’une société de trésorerie crypto qui approche du plafond des 5 % et commence à réorienter ses efforts vers le soutien de son propre cours de Bourse.
2
1.4k
·
--
Haussier
#富兰克林邓普顿申请股息转比特币etf Franklin Templeton a déposé un dossier auprès de la SEC le 22 octobre pour lancer sur le Nasdaq deux ETF qui convertissent les dividendes en bitcoins.
Les « dividendes » de ces ETF ne vous sont pas versés en espèces et ne servent pas à racheter des actions : ils sont automatiquement utilisés pour acheter des bitcoins $BTC .
I. Comment ça fonctionne
Franklin Templeton est un géant historique de la gestion d’actifs, avec environ 1 800 milliards de dollars sous gestion. Cette fois, il a déposé des demandes pour deux produits :
FBEQ : suit 500 grandes entreprises américaines, avec des frais de 0,09 %
FIBT : suit 100 entreprises innovantes du Nasdaq, avec des frais de 0,19 %
Les deux démarrent avec 95 % d’actions américaines et 5 % de bitcoins. Ensuite, chaque fois que les actions versent des dividendes, ceux-ci ne sont ni distribués en espèces ni réinvestis dans des actions : ils servent automatiquement à acheter des bitcoins à l’ouverture du marché le lendemain de la date de détachement du dividende. La part des bitcoins augmente donc petit à petit.
II. Cela va-t-il devenir un « fonds bitcoin » ?
Non, il y a des garde-fous : le portefeuille est rééquilibré chaque trimestre et, si la part des bitcoins dépasse 5 %, elle est ramenée à 4,5 %. Si elle bondit au-delà de 20 % entre deux rééquilibrages, elle est également ramenée à 4,5 % dans les deux jours de négociation. En clair, le bitcoin restera toujours un accompagnement, jamais le plat principal.
III. Pourquoi c’est important
Ce produit n’est pas destiné aux gens du monde des cryptos, mais aux investisseurs prudents qui « veulent seulement acheter des actions américaines et n’ont absolument pas l’intention de toucher aux cryptos » — y compris ceux qui investissent via un compte de retraite. Pas besoin d’ouvrir un compte sur une plateforme d’échange ni de gérer des clés privées : un ETF classique intègre discrètement une petite part de bitcoins. C’est comme faire entrer le bitcoin dans l’enveloppe d’un produit traditionnel, une étape vers son adoption par le grand public.
IV. Gardons la tête froide
Le rendement des dividendes des actions américaines n’est que d’environ 1 à 2 % ; la quantité de bitcoins achetée en un an sera donc faible. La portée symbolique est plus importante que l’impact réel sur la demande. En outre, les dividendes sont normalement une somme stable que l’on encaisse ; les convertir en bitcoins, très volatils, revient à transformer une somme stable en placement risqué. La fiscalité est également plus complexe : les dividendes sont imposables, mais vous recevez des bitcoins plutôt que des espèces. Enfin, l’exposition au bitcoin pourrait être obtenue par l’intermédiaire de contrats à terme ou d’autres ETF : le fonds ne détiendra donc pas nécessairement de véritables bitcoins.
En résumé : ce n’est pas une nouvelle stratégie, mais un nouvel emballage — le bitcoin se glisse dans le compte d’actions américaines des investisseurs ordinaires sous couvert de « dividendes ».
1
415
·
--
Haussier
Vérifié
#strategy市值超越纳斯达克跻身全球前400
I. Mais qu’est-ce que Strategy, au juste ?
À l’origine, c’était une société américaine de logiciels appelée MicroStrategy, fondée en 1989. À partir de 2020, son patron, Michael Saylor, a commencé à dépenser l’argent de l’entreprise pour acheter massivement du bitcoin. En 2025, il l’a tout simplement rebaptisée Strategy. Aujourd’hui, elle détient environ 840 000 bitcoins $BTC , soit 4 % de l’offre totale mondiale de bitcoins. Ses seules réserves en bitcoins valent entre 60 et 70 milliards de dollars.
II. D’où vient l’argent ?
Les maigres revenus de son activité logicielle sont loin de suffire. L’entreprise se finance principalement en émettant de la dette, des actions privilégiées et de nouvelles actions, puis utilise les fonds récoltés pour acheter des bitcoins. En substance, ce n’est donc plus vraiment une société de logiciels, mais « une coquille de société cotée en Bourse + un fonds bitcoin à effet de levier ».
III. Qui a-t-elle « dépassé », au juste ?
Attention : elle n’a pas dépassé l’indice Nasdaq, mais Nasdaq, la société qui exploite la Bourse du même nom. La capitalisation boursière de MSTR dépasse les 60 milliards de dollars et est désormais supérieure à celle de Nasdaq, ce qui la place parmi les 400 plus grandes sociétés cotées au monde.
IV. Pourquoi est-ce important ?
Qu’une entreprise qui génère presque aucun flux de trésorerie et accumule des bitcoins en s’endettant dépasse en capitalisation un géant qui exploite l’une des principales Bourses mondiales montre que la valorisation des « actifs en bitcoins » par le marché repose largement sur l’émotion et la conviction, et pas uniquement sur l’activité de l’entreprise.
V. Ne vous laissez pas éblouir
Pour que cette stratégie fonctionne, il faut que la boucle « cours de l’action en hausse → nouveaux financements → nouveaux achats de bitcoins → hausse du bitcoin → nouvelle hausse de l’action » continue de tourner. Si le cours du bitcoin s’effondre, que les voies de financement se ferment et que l’entreprise reste lourdement endettée, elle pourrait être contrainte de vendre ses bitcoins pour rembourser ses dettes, ce qui ferait encore baisser les cours. Au cours de l’année écoulée, son action a fait le grand huit, passant plusieurs fois d’un peu plus de 80 à 300 dollars. Ce n’est clairement pas un placement tranquille.
En résumé : le bitcoin a propulsé une vieille société de logiciels parmi les 400 plus grandes entreprises du monde, non pas grâce à son activité, mais grâce à l’effet de levier et à la foi.
3
2
1.7k
·
--
Haussier
$BTC Les haussiers et les baissiers se disputent autour des 80 000 dollars :
Mike Novogratz, de Galaxy Digital, estime qu’une hausse à 100 000 dollars d’ici la fin de l’année est plus probable qu’une chute à 50 000 dollars, mais considère la zone des 79 000 à 80 000 dollars comme un niveau de support clé ;
D’autres analystes avertissent qu’une clôture hebdomadaire sous les 83 000 dollars pourrait signaler une fausse cassure.
Les avis sont très partagés : il s’agit de prévisions de marché, et non de signaux certains.
$ETH Pression autour des moyennes mobiles à long terme : l’Ethereum se situe aux alentours de 2 320 à 2 350 dollars et, après un récent repli, teste le support près de sa moyenne mobile à 200 jours.
Les flux de capitaux favorisent le BTC : selon des informations publiées, la part de marché du Bitcoin a atteint environ 57 %, son niveau le plus élevé depuis novembre 2022 ; les ETF Bitcoin au comptant ont enregistré environ 305 millions de dollars d’entrées nettes la semaine dernière.
Cela reflète une orientation relative des flux de capitaux en faveur du BTC.
Les événements macroéconomiques de cette semaine pourraient accentuer la volatilité : les marchés suivent la réunion de la Réserve fédérale des 27 et 28 octobre, ainsi que les résultats des grandes entreprises technologiques ; les anticipations de taux d’intérêt et l’appétit pour le risque pourraient influer sur l’évolution des cryptoactifs.
349
·
--
Haussier
Vérifié
#市场定价美联储下周加息概率仅10%
Pourquoi tout le monde pense qu’il n’y aura pas de hausse
Premièrement, les taux ont déjà été relevés une fois en septembre. C’était la première hausse depuis 2023, et ils se situent maintenant entre 3,75 % et 4 %. Les responsables veulent généralement attendre encore un peu pour voir les données. Des personnalités clés comme le vice-président Williams, Jefferson et Bowman ont indiqué que de nouvelles hausses restaient possibles, mais qu’il n’y avait pas urgence.
Deuxièmement, depuis septembre, les rendements des bons du Trésor américain sont en hausse et le dollar est plutôt fort. Les marchés ont déjà eux-mêmes resserré les conditions financières dans une certaine mesure : la Fed n’a pas besoin d’appuyer de nouveau sur le frein dans l’urgence.
Troisièmement, cette réunion d’octobre ne s’accompagne ni de nouvelles prévisions économiques ni du fameux « dot plot ». Ce n’est pas, en soi, l’occasion de « frapper fort ». Le marché s’attend à ce qu’elle soit surtout une formalité, et qu’elle donne au passage le ton pour décembre.
Le point le plus facile à mal interpréter
Ces 10 % ne correspondent pas à la « probabilité d’une baisse des taux », mais à celle d’une hausse. Les 90 % restants correspondent à un statu quo, et non à une baisse. En réalité, le marché estime toujours à environ 70 % la probabilité d’une hausse en décembre. Les 100 économistes interrogés par Reuters s’attendent tous à une hausse en décembre. Autrement dit, la politique reste « en pause à court terme, mais restrictive à plus long terme » : ce n’est pas un changement de cap.
Et 10 % ne veut pas dire 0 %. Juste après la hausse des taux le mois dernier, ce chiffre a atteint 70 % à un moment donné. Il était encore autour de 17 % il y a une semaine, et il est maintenant tombé à 10 % : les anticipations évoluent donc très vite. Cette Fed dirigée par Warsh pourrait se montrer plus « faucon » que ne le pense le marché. Il ne serait pas étonnant qu’un ou deux membres votent contre la décision et plaident pour une hausse.
Ce qu’il faudra vraiment surveiller la semaine prochaine
Pas le niveau des taux, qui ne devrait pratiquement pas bouger, mais trois choses : la fermeté du communiqué, le nombre de voix dissidentes et la façon dont Warsh expliquera cette « pause » lors de sa conférence de presse. Le véritable test viendra le lendemain de la décision, avec la publication des chiffres du PIB et de l’inflation mesurée par le PCE : ce sont eux qui seront déterminants pour savoir si les taux seront relevés en décembre.
7
11
14.8k
·
--
Haussier
#黄金自7月以来首次跌破4000美元 C’est un repli normal de $XAUT l’or,
Le 23 octobre, l’or au comptant est passé sous les 4 000 dollars l’once en séance, touchant un plus bas à 3 992,84 dollars, une première depuis le 29 juillet. Les contrats à terme sur l’or à New York s’échangeaient autour de 4 018 dollars, en baisse de plus de 1 %. L’argent a également reculé, passant sous les 54 dollars.
Soyons clairs : passer sous les 4 000 dollars ne signifie pas un effondrement. La baisse vraiment marquée a eu lieu le 22 octobre : le cours a chuté de 2,78 % en une seule séance, perdant près de 120 dollars. Le recul de 0,74 % du 23 octobre n’a fait que prolonger cette tendance. Plus généralement, une baisse de 0,7 % en une journée relève d’une fluctuation normale pour l’or. C’est plutôt le recul de 2,78 % enregistré le 22 octobre qui mérite l’attention.
Pourquoi cette baisse ? Trois facteurs se sont conjugués.
Premièrement, les anticipations de hausse des taux se sont ravivées.
La hausse des prix du pétrole fait craindre que l’inflation ne soit pas maîtrisée et que le resserrement monétaire de la Réserve fédérale se prolonge jusqu’au premier trimestre de l’année prochaine. Les récentes déclarations des responsables du FOMC ont été plutôt restrictives, et le graphique à points continue de laisser envisager une hausse des taux d’ici la fin de l’année. Selon les données du CME, la probabilité que les taux restent inchangés en octobre est de 92,8 %, tandis que celle d’une hausse de 25 points de base en décembre est de 74,8 %. L’or ne rapporte pas d’intérêts : quand les taux montent, son coût d’opportunité augmente. C’est le principal facteur qui pèse sur son cours.
Deuxièmement, les liquidités se sont raréfiées.
Au cours des 13 dernières séances, l’indice des semi-conducteurs de Philadelphie a perdu 20 % depuis son sommet. Les craintes d’une bulle de l’IA ont provoqué une chute généralisée des valeurs technologiques. Quand les actions baissent, il faut apporter des garanties supplémentaires. Que vend-on en premier ? Les actifs les plus liquides. L’or a été le premier à être vendu, entraînant l’argent dans sa chute.
Troisièmement, cette fois, les capitaux en quête de valeurs refuges ne se sont pas dirigés vers l’or, mais vers les bons du Trésor américain.
Le rendement des bons du Trésor américain à 10 ans est passé sous les 5 % pour la première fois en un mois, signe que les investisseurs anticipent une récession plutôt que d’acheter de l’or.
Au fond, cette baisse s’explique par des positions acheteuses devenues trop encombrées, des bonnes nouvelles déjà intégrées aux cours et un manque de liquidités sur les marchés actions. Résultat : une partie des investisseurs s’est retirée.
Comment les particuliers doivent-ils interpréter la situation ? Cela dépend. Pour ceux qui achètent des bijoux, les prix ont effectivement baissé, mais les bijoux en or incluent une prime liée aux frais de fabrication. Ne prenez pas ce simple repli pour un signal d’achat à bon compte.
Pour ceux qui répartissent leurs actifs, une baisse de 0,7 % en une journée ne suffit pas à se faire une opinion. Il faut voir si le cours parvient à repasser au-dessus du seuil des 4 000 dollars et si les anticipations de hausse des taux continuent de se renforcer.
Pour la suite, surveillez trois éléments : la réunion de politique monétaire de la Fed des 27 et 28 octobre, l’évolution des prix du pétrole et le rendement des bons du Trésor américain à 10 ans.
En résumé : à court terme, les taux ; à long terme, la confiance.
1
262
·
--
Haussier
Cet article a atteint 43 k vues,
Vous aimez tous le Bitcoin $BTC , ou vous préférez regarder de jolies femmes ?
😂
Cet article a atteint 43 k vues,
Vous aimez tous le Bitcoin $BTC , ou vous préférez regarder de jolies femmes ?
😂
Vous aimez tous le Bitcoin $BTC , ou vous préférez regarder de jolies femmes ?
😂
阿曾
·
--
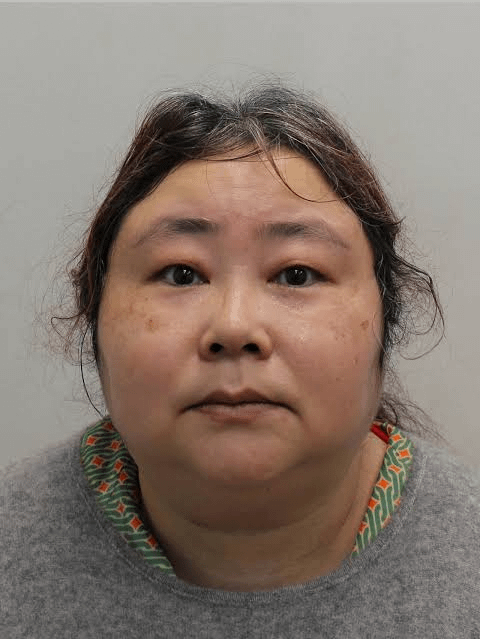
Baissier#中国寻求没收61800枚比特币
Une vaste affaire de collecte illégale de fonds à Tianjin : la principale responsable, Qian Zhimin, s’est enfuie au Royaume-Uni avec l’argent et l’a converti en 61 800 bitcoins $BTC . Les procureurs chinois demandent maintenant la confiscation de ces actifs au titre des produits d’activités illégales. Le deuxième tribunal intermédiaire de Tianjin a ouvert l’affaire et accordé six mois aux victimes et aux parties concernées pour demander à y participer. Ces bitcoins sont toujours sous le contrôle de la police britannique ; la demande de confiscation déposée par la Chine ne signifie pas qu’elle pourra les récupérer.
Entre avril 2014 et août 2017, Qian Zhimin (surnommée « Huahua ») dirigeait la société Tianjin Lantian Gerui Electronic Technology. Sans licence financière, l’entreprise commercialisait des produits d’investissement dans tout le pays en promettant la « garantie du capital et des rendements élevés ». Elle a ainsi collecté 40,378 milliards de yuans auprès de plus de 102 000 investisseurs, leur causant des pertes de 19,977 milliards de yuans. L’argent a principalement servi à rembourser le capital et les intérêts des premiers investisseurs, à maintenir de faux projets, à acheter des bitcoins, des biens immobiliers, des voitures et des bijoux.
En juillet 2017, elle a quitté le pays avec un ordinateur contenant un portefeuille Bitcoin, puis s’est rendue au Royaume-Uni sous le pseudonyme de « Yadi Zhang », avec un passeport de Saint-Christophe-et-Niévès.
À partir de 2018, la police londonienne a perquisitionné à plusieurs reprises son domicile et son coffre-fort. En vertu de la loi britannique de 2002 sur les produits du crime, elle a gelé environ 61 800 bitcoins — le plus important gel d’actifs cryptographiques de l’histoire du Royaume-Uni. Wen Jian, impliquée dans la même affaire, a été condamnée en 2024 à 6 ans et 8 mois de prison. Qian Zhimin a été arrêtée en avril 2024, a plaidé coupable en septembre 2025 et a été condamnée à 11 ans et 8 mois de prison en novembre de la même année.
Le 28 septembre 2026, le deuxième tribunal intermédiaire de Tianjin a accepté la demande de confiscation des produits d’activités illégales déposée par la deuxième branche du parquet municipal de Tianjin. Il s’agit de la procédure de confiscation en l’absence de l’intéressé prévue à l’article 298 du Code de procédure pénale, qui vise notamment les situations où la personne a pris la fuite et demeure introuvable après un an de recherches. Le tribunal a publié un avis le 13 octobre ; le délai de publication est de six mois.
La liste des biens dont la confiscation est demandée ne comprend pas seulement des bitcoins : 61 896,42 BTC, 72 700 BCH, 72 700 BTG, 72 700 BSV, 3,606 millions de XRP, 70,08 millions de DOGE (les dogecoins ont déjà été convertis en espèces par les autorités britanniques et déposés sur un compte rémunéré), ainsi que 84 366,6 livres sterling en espèces, des bijoux et d’autres biens.
Au cours actuel, les seuls bitcoins valent environ 34,5 milliards de yuans.
La question essentielle : ces actifs pourront-ils réellement revenir aux victimes ?
Les cryptomonnaies sont entre les mains des autorités judiciaires britanniques. La procédure chinoise peut tout au plus établir qu’il s’agit de produits du crime et en réclamer la confiscation, mais les Britanniques pourraient ne pas reconnaître cette décision.
105
·
--
Baissier
Vérifié
#starknet社区投票支持研究抗量子l1路径
Les résultats du vote communautaire de Starknet sont tombés : la communauté soutient la poursuite des recherches sur la possibilité de « quitter Ethereum et de devenir une L1 indépendante résistante aux attaques quantiques ».
$STRK a baissé au lieu de monter, ce qui montre que le marché n’est pas convaincu.
Le vote a duré 7 jours et a recueilli environ 3 200 votes. En tenant compte du poids des votes, 93,52 % des votants se sont prononcés en faveur. C’est le taux de participation le plus élevé de l’histoire de la gouvernance de Starknet.
StarkWare s’est abstenue, laissant la décision à la communauté.
Mais il faut bien comprendre un point : ce vote signifie seulement que la communauté est « d’accord pour poursuivre les recherches », pas qu’elle « approuve le départ effectif d’Ethereum $ETH ».
Pourquoi vouloir partir ?
Starknet est un réseau de couche 2 construit sur Ethereum.
Ses propres preuves STARK reposent sur le hachage et sont résistantes aux attaques quantiques. Mais deux éléments dépendent d’Ethereum : le pont inter-chaînes utilise des courbes elliptiques pour transmettre les messages, et l’envoi de données à Ethereum repose sur des engagements KZG. Les deux peuvent être cassés par des ordinateurs quantiques.
Ethereum prévoit de devenir entièrement résistant aux attaques quantiques d’ici fin 2029, tandis que Starknet veut avancer cette échéance à 2027.
En tant que L2, Starknet doit suivre le rythme d’Ethereum. Tant qu’Ethereum ne change pas, Starknet ne peut pas modifier le pont inter-chaînes ni la partie liée aux données.
C’est pourquoi Starknet veut devenir sa propre L1 et maîtriser son calendrier de mise à niveau.
Le prix à payer est également clair : aujourd’hui, Ethereum assure sa sécurité, sa finalité et la disponibilité de ses données. Une fois indépendant, Starknet devra mettre en place son propre mécanisme de consensus, financer ses validateurs et assurer lui-même la disponibilité des données. Il faudra aussi repenser la connexion aux ponts inter-chaînes.
Le STRK restera le même jeton : aucun nouveau jeton ne sera émis.
Ce n’est donc pas une opération sans risque. L’avantage, c’est la rapidité ; l’inconvénient, c’est de remplacer la protection de sécurité d’Ethereum par un système de sécurité entièrement construit par Starknet. Sa capacité à tenir dépendra de la solidité de sa sécurité économique.
Prochaine étape : StarkWare indique qu’elle commencera à rédiger le livre blanc cette semaine et en publiera une ébauche publique en novembre.
Pour qu’un hard fork ait lieu et que Starknet devienne une chaîne indépendante, il faudra encore organiser un vote de gouvernance contraignant. D’ici là, Starknet restera une L2.
En bref : il ne s’agit pas d’une déclaration d’indépendance, mais simplement de l’autorisation de commencer les recherches.
1
2
680
·
--
Baissier
#中国寻求没收61800枚比特币
Une vaste affaire de collecte illégale de fonds à Tianjin : la principale responsable, Qian Zhimin, s’est enfuie au Royaume-Uni avec l’argent et l’a converti en 61 800 bitcoins $BTC . Les procureurs chinois demandent maintenant la confiscation de ces actifs au titre des produits d’activités illégales. Le deuxième tribunal intermédiaire de Tianjin a ouvert l’affaire et accordé six mois aux victimes et aux parties concernées pour demander à y participer. Ces bitcoins sont toujours sous le contrôle de la police britannique ; la demande de confiscation déposée par la Chine ne signifie pas qu’elle pourra les récupérer.
Entre avril 2014 et août 2017, Qian Zhimin (surnommée « Huahua ») dirigeait la société Tianjin Lantian Gerui Electronic Technology. Sans licence financière, l’entreprise commercialisait des produits d’investissement dans tout le pays en promettant la « garantie du capital et des rendements élevés ». Elle a ainsi collecté 40,378 milliards de yuans auprès de plus de 102 000 investisseurs, leur causant des pertes de 19,977 milliards de yuans. L’argent a principalement servi à rembourser le capital et les intérêts des premiers investisseurs, à maintenir de faux projets, à acheter des bitcoins, des biens immobiliers, des voitures et des bijoux.
En juillet 2017, elle a quitté le pays avec un ordinateur contenant un portefeuille Bitcoin, puis s’est rendue au Royaume-Uni sous le pseudonyme de « Yadi Zhang », avec un passeport de Saint-Christophe-et-Niévès.
À partir de 2018, la police londonienne a perquisitionné à plusieurs reprises son domicile et son coffre-fort. En vertu de la loi britannique de 2002 sur les produits du crime, elle a gelé environ 61 800 bitcoins — le plus important gel d’actifs cryptographiques de l’histoire du Royaume-Uni. Wen Jian, impliquée dans la même affaire, a été condamnée en 2024 à 6 ans et 8 mois de prison. Qian Zhimin a été arrêtée en avril 2024, a plaidé coupable en septembre 2025 et a été condamnée à 11 ans et 8 mois de prison en novembre de la même année.
Le 28 septembre 2026, le deuxième tribunal intermédiaire de Tianjin a accepté la demande de confiscation des produits d’activités illégales déposée par la deuxième branche du parquet municipal de Tianjin. Il s’agit de la procédure de confiscation en l’absence de l’intéressé prévue à l’article 298 du Code de procédure pénale, qui vise notamment les situations où la personne a pris la fuite et demeure introuvable après un an de recherches. Le tribunal a publié un avis le 13 octobre ; le délai de publication est de six mois.
La liste des biens dont la confiscation est demandée ne comprend pas seulement des bitcoins : 61 896,42 BTC, 72 700 BCH, 72 700 BTG, 72 700 BSV, 3,606 millions de XRP, 70,08 millions de DOGE (les dogecoins ont déjà été convertis en espèces par les autorités britanniques et déposés sur un compte rémunéré), ainsi que 84 366,6 livres sterling en espèces, des bijoux et d’autres biens.
Au cours actuel, les seuls bitcoins valent environ 34,5 milliards de yuans.
La question essentielle : ces actifs pourront-ils réellement revenir aux victimes ?
Les cryptomonnaies sont entre les mains des autorités judiciaires britanniques. La procédure chinoise peut tout au plus établir qu’il s’agit de produits du crime et en réclamer la confiscation, mais les Britanniques pourraient ne pas reconnaître cette décision.
43
2
35
67.6k
·
--
Haussier
Vérifié
#zcash开发者确认11月nu7升级 Qu’est-ce qui change principalement cette fois-ci ? $ZEC
La production de blocs passe de 75 à 25 secondes, soit une vitesse multipliée par trois. La ZIP correspondante est la ZIP 218.
Pour les utilisateurs ordinaires, le changement le plus visible est le suivant : les plateformes d’échange attendent généralement 3 confirmations avant de créditer une transaction. Avant, il fallait attendre près de 4 minutes ; désormais, environ 75 secondes suffisent. 60 % des frais sont retirés du marché (mécanisme NSM).
Sur les frais de chaque bloc, 60 % sont temporairement retirés de la circulation, et les mineurs reçoivent les 40 % restants. Les frais ainsi retirés sont d’abord inscrits sur un compte de solde public et vérifiable, puis progressivement reversés aux mineurs à partir de février 2031.
L’essentiel : aucune monnaie n’est créée en plus, le plafond de l’offre totale ne change pas et le rythme des halvings reste inchangé. Lors du vote des détenteurs en septembre, 98,9 % ont soutenu le maintien du halving, 96,6 % le début des remboursements en février 2031 et 99,9 % la production de blocs en 25 secondes.
Fermeture du plus ancien pool de confidentialité Sprout.
NU7 désactivera le format de transaction v4, or dépenser les coins de Sprout nécessite une transaction v4. Par conséquent, les ZEC qui se trouveront encore dans Sprout au moment de la mise à niveau deviendront définitivement impossibles à dépenser.
À l’heure actuelle, environ 22 309 ZEC s’y trouvent encore, soit près de 0,13 % de l’offre en circulation.
C’est le seul risque assorti d’une échéance.
Qui est concerné ?
Les détenteurs ordinaires et les utilisateurs de portefeuilles : ils n’ont pratiquement rien à faire. Selon l’annonce officielle, aucun nouveau format de transaction ne sera introduit cette fois-ci, et les portefeuilles ne seront pas fortement affectés.
Il n’y a qu’une exception : si vos coins se trouvent sur une ancienne adresse Sprout, vous devez les transférer avant novembre.
Les nœuds complets, les explorateurs de blocs et les indexeurs : ils doivent être mis à niveau.
La Fondation Zcash a avancé au 2 novembre environ la date de fin de prise en charge des anciennes versions de Zebra, afin d’inciter tout le monde à effectuer la mise à niveau à temps.
Les opérateurs de nœuds doivent effectuer la mise à jour avant novembre. Les mineurs et les plateformes d’échange doivent s’adapter au nouveau rythme de 25 secondes.
Qu’est-ce que cela signifie ?
Zcash a toujours été considéré comme une monnaie « très axée sur la confidentialité, mais plutôt lente à utiliser ».
NU7 vise principalement à résoudre deux problèmes :
les transferts doivent être assez rapides pour les paiements du quotidien ; l’économie du jeton intègre une légère dimension déflationniste, sans remettre en cause le récit du halving.
Le marché y voit donc le signe que « les cryptomonnaies axées sur la confidentialité reviennent dans la course à l’utilisabilité ».
Un facteur favorable$ZEC signal haussier
1
2.8k
·
--
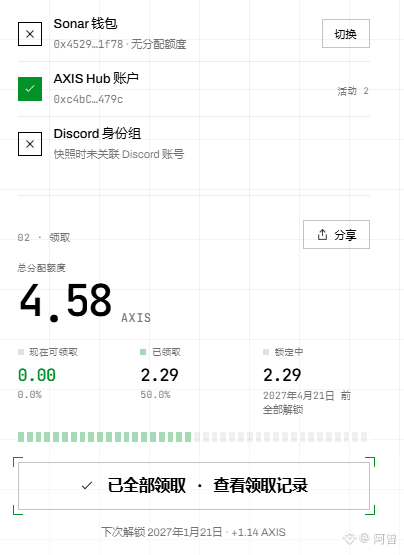
Félicitations à ceux qui ont obtenu des résultats avec $AXIS , vous l’avez bien mérité.
Aujourd’hui, le projet Axisrobotics a fait son TGE.
J’ai regardé le nombre de tokens distribués par airdrop sur leur DC, et c’est plutôt pas mal :
une belle récompense.
En début d’année, j’avais moi aussi beaucoup travaillé pour en profiter.
Il fallait contrôler des robots sur le site officiel pour accomplir des tâches,
mais les missions avec les robots étaient trop difficiles.
Et qui dit difficulté dit beaucoup de temps à y consacrer.
À l’époque, la chasse aux airdrops était déjà en perte de vitesse,
et je n’avais plus la motivation de continuer,
alors j’ai laissé tomber.
J’ai vérifié mon compte : j’ai reçu 4,58 tokens, pour un peu plus d’un dollar !
En plus des tâches qui permettaient de gagner des tokens,
Axis proposait aussi de participer à des ventes de nouveaux tokens.
Pour ceux qui y ont participé,
le TGE représente maintenant un rendement multiplié par trois.
Après une si longue période baissière, et avec des KOL qui ont fait du FUD sur ce projet sur X,
ainsi que des nouvelles négatives,
tous ces risques cumulés,
participer à la vente d’un nouveau projet demande beaucoup de courage.
Alors, ceux qui ont réussi à gagner de l’argent avec le projet Axis
l’ont bien mérité.
Félicitations à vous.
380
·
--
Haussier
#genius法案预计2027年1月18日生效 Les États-Unis ont adopté une loi pour encadrer le « dollar sur la blockchain » (des stablecoins comme $USDT et $USDC ). À partir du 18 janvier 2027, seules les institutions agréées pourront en émettre. Elles devront détenir un vrai dollar en réserve pour chaque unité émise et n’auront pas le droit de verser des intérêts.
Il ne s’agit pas d’interdire les stablecoins, mais de les réglementer officiellement et de soumettre leurs émetteurs à un régime d’agrément.
Avant, les stablecoins ressemblaient à des bons d’achat que n’importe qui pouvait imprimer dans la rue. Il suffisait d’y inscrire « échangeable contre 1 dollar », mais personne ne savait vraiment s’il y avait de l’argent derrière ni où il était conservé : il fallait simplement croire ce que disait l’émetteur.
Désormais, les États-Unis disent : pour émettre ces bons, il faudra obtenir une licence ; les réserves devront être constituées d’espèces ou de bons du Trésor à court terme ; les comptes devront être publiés chaque mois et le dirigeant devra les signer. Il sera aussi interdit de dire : « Déposez mes bons et je vous verserai des intérêts. » Car dès qu’ils rapportent des intérêts, ils ne sont plus un moyen de paiement, mais un dépôt — et la collecte de dépôts est une activité bancaire.
La possibilité de « placer ses stablecoins pour toucher des intérêts » se réduit. Attention à bien faire la différence : la loi interdit aux émetteurs de verser des intérêts, mais pas de prêter sur la blockchain pour en gagner.
Cela dit, à partir de maintenant, il sera de plus en plus difficile de faire la promotion des « placements en stablecoins », car la frontière avec la « collecte de dépôts sans licence » se rapproche de plus en plus.
Les stablecoins ressembleront de plus en plus à des « moyens de paiement », et de moins en moins à des « produits de placement ».
C’est une bonne chose pour le secteur : cela distingue les usages pour lesquels les stablecoins sont les plus utiles (transferts, règlements, transactions transfrontalières) de ceux qui risquent le plus de poser problème (utiliser les réserves pour tirer profit des écarts de taux).
2
7.3k
·
--
Haussier
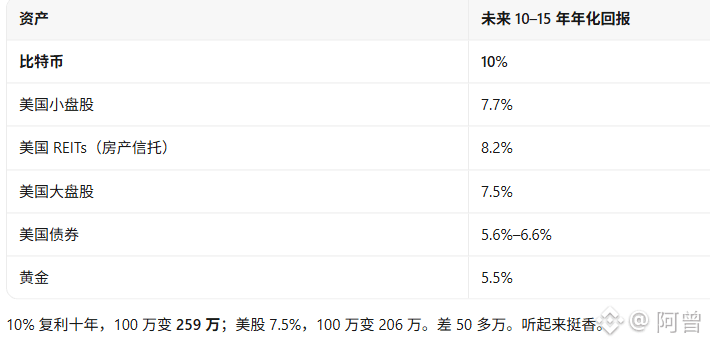
#摩根大通预测比特币十年领跑 JPMorgan affirme que le bitcoin $BTC pourrait rapporter en moyenne 10 % par an au cours des dix prochaines années, soit davantage que les actions américaines (7,5 %) et l’or (5,5 %).
Mais la banque précise aussi qu’il ne s’agit que d’une « prévision », et non d’un « conseil d’achat ».
Mais ces 10 % reposent sur une condition que beaucoup n’ont pas remarquée :
Le rapport donne aussi deux chiffres : un rendement moyen arithmétique de 20,9 % et une volatilité annualisée de 55 %.
Si vous ne regardez que la moyenne des hausses et des baisses annuelles, le bitcoin affiche 20,9 % ; mais le rendement que vous pouvez réellement obtenir n’est que de 10 %.
Quand on perd la moitié de sa valeur, il faut ensuite doubler pour revenir au point de départ. C’est ce qu’on appelle la « taxe de volatilité », et elle est invisible. Avec une volatilité de 55 %, le bitcoin est trois fois plus volatil que les actions américaines (18 %) et plus de trois fois plus que l’or (17 %). Son « rendement moyen » paraît donc le plus élevé, mais son « rendement réellement encaissé » est réduit de moitié.
Dans ce rapport, le bitcoin figure dans le « tableau des prévisions de rendement », mais pas dans le « modèle d’allocation d’actifs ».
Autrement dit, JPMorgan accepte de vous dire « combien cet actif pourrait rapporter », mais pas « quelle part de votre portefeuille vous devriez y investir ».
Pourquoi ? Le rapport avance trois raisons :
Sa volatilité est trop élevée ; sa corrélation avec les autres actifs est instable (0,33 avec les actions américaines, seulement 0,10 avec l’or, et ces chiffres peuvent changer à tout moment) ; il ne génère pas de flux de trésorerie et ses fondamentaux reposent sur « son taux d’adoption, la réglementation et la liquidité », et non sur la technologie.
La banque présente donc le bitcoin comme « un actif spéculatif, qui constitue en plus une couverture contre l’assouplissement monétaire », et non comme de « l’or numérique » ni comme un « outil de diversification des risques ».
Cette distinction est importante. Une prévision, c’est « je pense que son cours pourrait monter » ; une allocation, c’est « j’investis l’argent de mes clients ».
Dans le premier cas, pas besoin d’assumer de responsabilité ; dans le second, si.
JPMorgan s’est contentée du premier.
122
·
--
#zcash24小时上涨8.5% en tant que produit, $ZEC
Il y a quelque temps, j’ai acheté un peu de ZEC à plus de 1 500 pour tester le produit. L’écosystème est vraiment difficile à utiliser, les confirmations sont lentes et le portefeuille est compliqué à utiliser.
Si c’est pour spéculer sur les cryptos et tenter sa chance en pariant sur une hausse provoquée par les gros investisseurs, ça peut aller.
205
·
--
Vérifié
#瑞士批准首只比特币etf : L’Autorité fédérale de surveillance des marchés financiers suisse (FINMA) a approuvé le premier ETF au comptant sur le bitcoin du pays véritablement destiné au grand public $BTC
En bref, un ETF est un fonds qui s’achète et se vend en bourse comme une action. En achetant une part, vous détenez indirectement les actifs qu’il contient.
Cette fois-ci, il s’agit d’un ETF au comptant sur le bitcoin : le fonds utilise directement l’argent pour acheter de vrais bitcoins (pas des contrats à terme ni des produits dérivés), et son prix suit celui du bitcoin. Le grand public peut en acheter et en vendre via un compte-titres classique, sans avoir à gérer de portefeuille numérique ni de clés privées.
La Suisse proposait déjà des produits liés au bitcoin, mais il s’agissait pour la plupart :
D’ETP (produits négociés en bourse), qui ressemblent davantage à des obligations et comportent un risque de crédit lié à leur émetteur. D’un fonds crypto approuvé en 2021, réservé aux investisseurs professionnels ou qualifiés et composé d’un panier de cryptomonnaies, et non uniquement de bitcoins.
Ce nouveau produit est différent : il s’agit d’un fonds destiné aux particuliers, officiellement approuvé en vertu de la législation suisse sur les fonds de placement (il est donc accessible au grand public). Les actifs sont conservés séparément et isolés de l’émetteur, ce qui offre une protection réglementaire plus complète. La FINMA l’a classé dans la catégorie des « autres fonds d’investissement alternatifs » et l’a explicitement assorti de la mention « risques particuliers ».
Comme le fonds détient presque exclusivement un seul actif, le bitcoin, l’autorité de surveillance a exceptionnellement autorisé une dérogation aux règles habituelles de « diversification des investissements » (les fonds classiques doivent généralement investir dans de nombreux actifs pour répartir les risques). Elle justifie cette décision par l’ancienneté de l’historique des transactions en bitcoin et l’importance des volumes échangés, qui en font un actif bien plus mûr que les autres cryptomonnaies.
L’émetteur est BIT Asset Management (filiale suisse du groupe BIT). Le produit s’appelle Bitcoin Fund ETF, son code est BBIT, et sa cotation à la Bourse suisse (SIX) est prévue en novembre. La société affirme qu’il s’agit du seul ETF au comptant sur le bitcoin actuellement disponible en Europe (les règles de diversification plus strictes de l’UE empêchent encore de nombreux pays de réellement autoriser ce type de produit).
Pour le grand public, cela représente un moyen supplémentaire, réglementé et encadré, d’investir indirectement dans le bitcoin, de manière pratique et relativement plus sûre (avec notamment des obligations de conservation, des avertissements sur les risques et des contrôles visant à vérifier l’adéquation du produit à la clientèle).
Mais la FINMA le répète : le bitcoin reste un actif à haut risque, extrêmement volatil. Investir par l’intermédiaire de cet ETF peut également entraîner la perte d’une grande partie du capital ; il ne s’agit pas d’un placement à capital garanti. Lisez attentivement les avertissements sur les risques avant d’investir.
6
8
1.8k
·
--
Voir la traduction
哈哈哈亏损排行榜top就不争了吧
哈哈哈亏损排行榜top就不争了吧

Yi He
·
--
Sur les 30 derniers jours, je devrais être en tête du classement des pertes sur positions. Il faudrait revoir le fonctionnement de ces badges 🙃
86
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
43,579 vues
930 mentions
#uniswapa16zseekdefiexemptionfromillinoiscryptotax
⚖️ BATAILLE FISCALE DEFI : UNISWAP ET A16Z S’OPPOSENT À LA TAXE DE L’ILLINOIS !
Le combat : Uniswap Labs et a16z militent pour une exemption totale de la DeFi de la taxe sur les cryptomonnaies de l’Illinois.
La loi : La loi de l’État sur la taxation des actifs numériques vise les transferts de cryptomonnaies avec une taxe controversée de 0,2 % par transaction.
Le problème : Les contrats intelligents n’ont pas d’intermédiaires centraux, ce qui rend la conformité presque impossible et menace l’innovation Web3 locale.
Les enjeux : Les groupes du secteur font activement pression et se battent devant les tribunaux pour bloquer la loi avant son entrée en vigueur.
💬 À VOUS : Les taxes à l’échelle des États feront-elles fuir les développeurs crypto ? Donnez votre avis ! 👇
« CLIQUEZ SUR L’ÉTIQUETTE DE LA PIÈCE JAUNE CI-DESSOUS POUR ACCÉDER À LA PAGE DE TRADING SOUHAITÉE ET PROFITER DES ÉCHANGES »
$IDOL
$SOPH
$BIRB
Jacob trade
·1 mentions J’aime
·1.1k vues
HKDollarStablecoinHKDAPToLaunchOnSolana
31,532 vues
610 mentions
$1.5BInLeveragedCryptoBetsLiquidated
63,356 vues
277 mentions