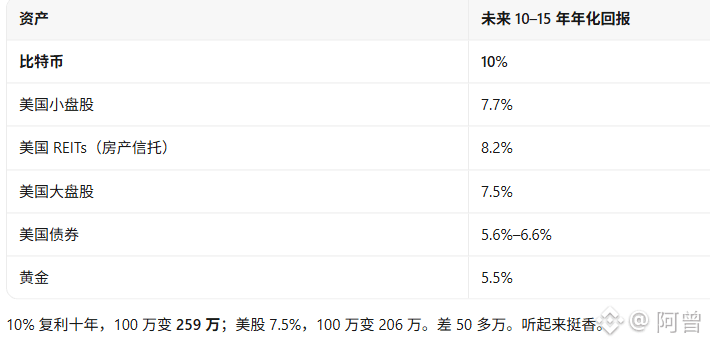
#摩根大通预测比特币十年领跑 JPMorgan affirme que le bitcoin $BTC pourrait rapporter en moyenne 10 % par an au cours des dix prochaines années, soit davantage que les actions américaines (7,5 %) et l’or (5,5 %).
Mais la banque précise aussi qu’il ne s’agit que d’une « prévision », et non d’un « conseil d’achat ».
Mais ces 10 % reposent sur une condition que beaucoup n’ont pas remarquée :
Le rapport donne aussi deux chiffres : un rendement moyen arithmétique de 20,9 % et une volatilité annualisée de 55 %.
Si vous ne regardez que la moyenne des hausses et des baisses annuelles, le bitcoin affiche 20,9 % ; mais le rendement que vous pouvez réellement obtenir n’est que de 10 %.
Quand on perd la moitié de sa valeur, il faut ensuite doubler pour revenir au point de départ. C’est ce qu’on appelle la « taxe de volatilité », et elle est invisible. Avec une volatilité de 55 %, le bitcoin est trois fois plus volatil que les actions américaines (18 %) et plus de trois fois plus que l’or (17 %). Son « rendement moyen » paraît donc le plus élevé, mais son « rendement réellement encaissé » est réduit de moitié.
Dans ce rapport, le bitcoin figure dans le « tableau des prévisions de rendement », mais pas dans le « modèle d’allocation d’actifs ».
Autrement dit, JPMorgan accepte de vous dire « combien cet actif pourrait rapporter », mais pas « quelle part de votre portefeuille vous devriez y investir ».
Pourquoi ? Le rapport avance trois raisons :
Sa volatilité est trop élevée ; sa corrélation avec les autres actifs est instable (0,33 avec les actions américaines, seulement 0,10 avec l’or, et ces chiffres peuvent changer à tout moment) ; il ne génère pas de flux de trésorerie et ses fondamentaux reposent sur « son taux d’adoption, la réglementation et la liquidité », et non sur la technologie.
La banque présente donc le bitcoin comme « un actif spéculatif, qui constitue en plus une couverture contre l’assouplissement monétaire », et non comme de « l’or numérique » ni comme un « outil de diversification des risques ».
Cette distinction est importante. Une prévision, c’est « je pense que son cours pourrait monter » ; une allocation, c’est « j’investis l’argent de mes clients ».
Dans le premier cas, pas besoin d’assumer de responsabilité ; dans le second, si.
JPMorgan s’est contentée du premier.
Mais la banque précise aussi qu’il ne s’agit que d’une « prévision », et non d’un « conseil d’achat ».
Mais ces 10 % reposent sur une condition que beaucoup n’ont pas remarquée :
Le rapport donne aussi deux chiffres : un rendement moyen arithmétique de 20,9 % et une volatilité annualisée de 55 %.
Si vous ne regardez que la moyenne des hausses et des baisses annuelles, le bitcoin affiche 20,9 % ; mais le rendement que vous pouvez réellement obtenir n’est que de 10 %.
Quand on perd la moitié de sa valeur, il faut ensuite doubler pour revenir au point de départ. C’est ce qu’on appelle la « taxe de volatilité », et elle est invisible. Avec une volatilité de 55 %, le bitcoin est trois fois plus volatil que les actions américaines (18 %) et plus de trois fois plus que l’or (17 %). Son « rendement moyen » paraît donc le plus élevé, mais son « rendement réellement encaissé » est réduit de moitié.
Dans ce rapport, le bitcoin figure dans le « tableau des prévisions de rendement », mais pas dans le « modèle d’allocation d’actifs ».
Autrement dit, JPMorgan accepte de vous dire « combien cet actif pourrait rapporter », mais pas « quelle part de votre portefeuille vous devriez y investir ».
Pourquoi ? Le rapport avance trois raisons :
Sa volatilité est trop élevée ; sa corrélation avec les autres actifs est instable (0,33 avec les actions américaines, seulement 0,10 avec l’or, et ces chiffres peuvent changer à tout moment) ; il ne génère pas de flux de trésorerie et ses fondamentaux reposent sur « son taux d’adoption, la réglementation et la liquidité », et non sur la technologie.
La banque présente donc le bitcoin comme « un actif spéculatif, qui constitue en plus une couverture contre l’assouplissement monétaire », et non comme de « l’or numérique » ni comme un « outil de diversification des risques ».
Cette distinction est importante. Une prévision, c’est « je pense que son cours pourrait monter » ; une allocation, c’est « j’investis l’argent de mes clients ».
Dans le premier cas, pas besoin d’assumer de responsabilité ; dans le second, si.
JPMorgan s’est contentée du premier.