
Hsaka Trades
2.6k Publications
Hsaka Trades
Signaler
Bloquer l’utilisateur
we'll come Alpha coin, don't miss my signal 🚥🚦 btc,Eth,Sol
Ouvert au trading
Trade fréquemment
4.1 an(s)
633 Suivis
4.3K+ Abonnés
2.1K+ J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
Direct
PINNED
·
--
🚨 MARSCOIN vient de faire un mouvement auquel la plupart des traders n’étaient pas préparés.
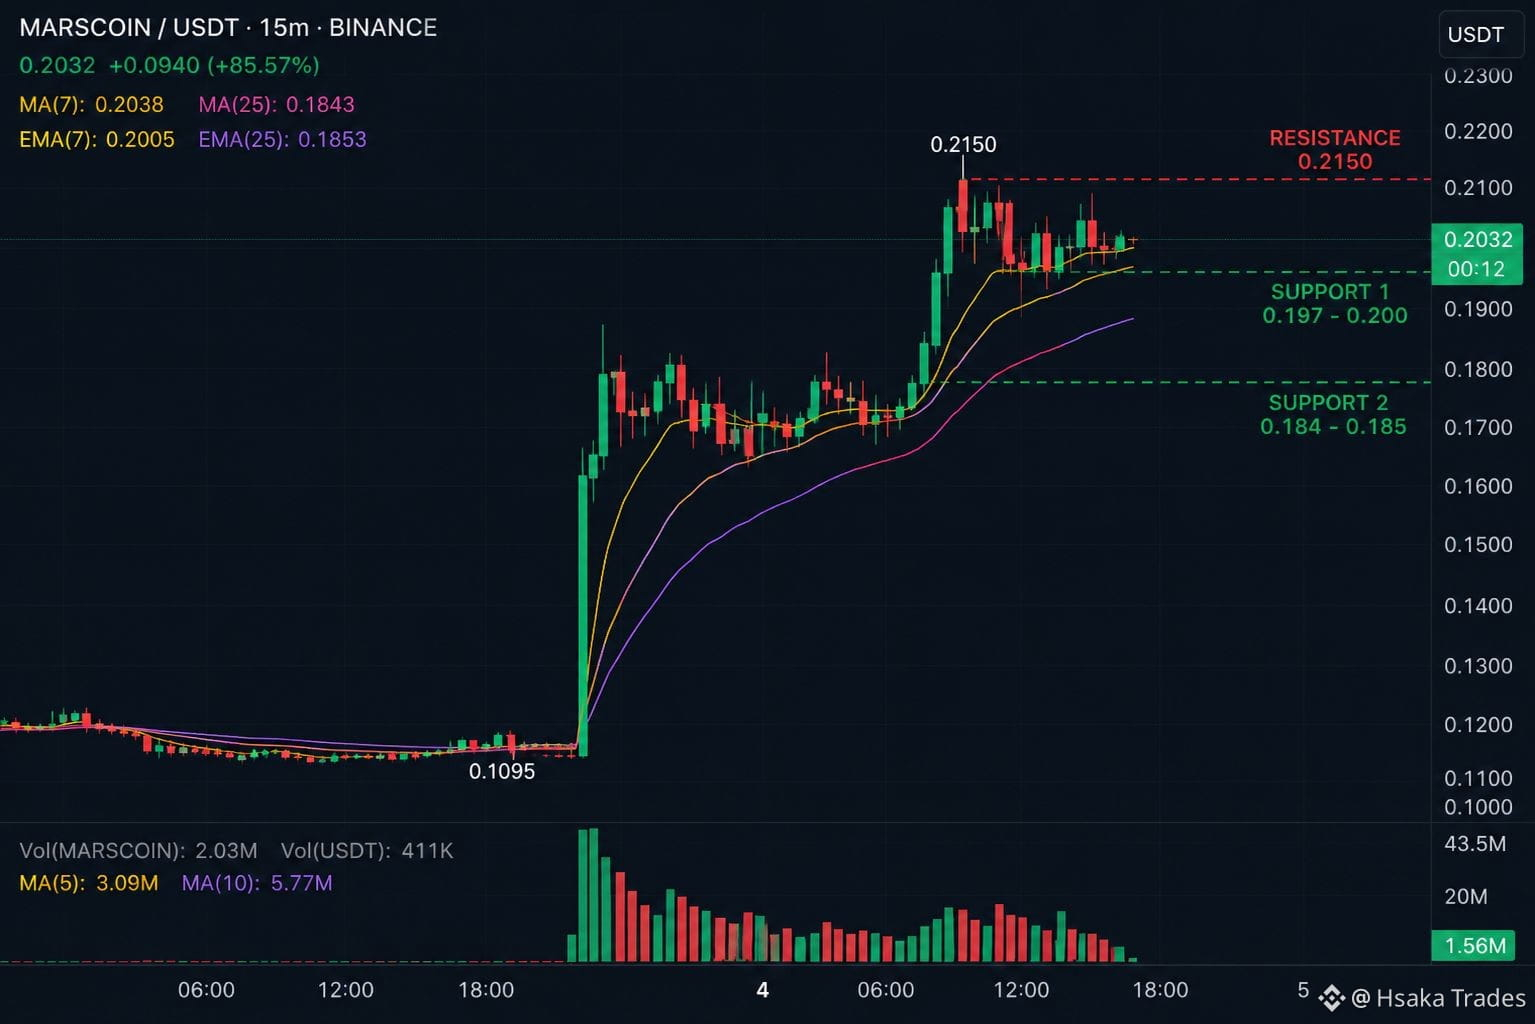
$MARSCOIN se négocie autour de 0,2032 $, en hausse d’environ 85 % en 24 heures, mais la partie intéressante n’est pas la bougie verte — c’est ce qui se passe après la cassure.
Sur le graphique 15M, le prix a explosé depuis la zone des 0,17 $ et a atteint un nouveau plus haut intrajournalier autour de 0,2150 $. Après cette hausse, au lieu de s’effondrer immédiatement, le prix se consolide autour de 0,20–0,204 $, ce qui suggère que les acheteurs défendent toujours la zone de cassure.
La structure à court terme reste haussière tant que le prix se maintient au-dessus de la zone 0,197–0,200 $. La moyenne mobile EMA 7 (~0,2005 $) se situe également près du prix, offrant aux haussiers un repère important à court terme.
Au-dessus, 0,2150 $ est la résistance évidente. Une cassure nette avec un volume fort pourrait ouvrir la voie vers 0,22 $ et plus.
Mais il y a un avertissement : le volume était extrêmement élevé pendant le pump initial et a commencé à se calmer. Si 0,197 $ cède avec une augmentation du volume vendeur, un repli plus profond vers 0,184–0,185 $ devient possible.
Pour moi, il ne s’agit plus de courir après la bougie. Il s’agit de surveiller si MARSCOIN peut conserver la cassure et transformer 0,20 $ en support.
Attendrez-vous une cassure au-dessus de 0,2150 $, ou un retest de 0,20 $ ?
#MARSCOIN #MARS ne manquez pas 👉$ZEC
🚨 MARSCOIN vient de faire un mouvement auquel la plupart des traders n’étaient pas préparés.
$MARSCOIN se négocie autour de 0,2032 $, en hausse d’environ 85 % en 24 heures, mais la partie intéressante n’est pas la bougie verte — c’est ce qui se passe après la cassure.
Sur le graphique 15M, le prix a explosé depuis la zone des 0,17 $ et a atteint un nouveau plus haut intrajournalier autour de 0,2150 $. Après cette hausse, au lieu de s’effondrer immédiatement, le prix se consolide autour de 0,20–0,204 $, ce qui suggère que les acheteurs défendent toujours la zone de cassure.
La structure à court terme reste haussière tant que le prix se maintient au-dessus de la zone 0,197–0,200 $. La moyenne mobile EMA 7 (~0,2005 $) se situe également près du prix, offrant aux haussiers un repère important à court terme.
Au-dessus, 0,2150 $ est la résistance évidente. Une cassure nette avec un volume fort pourrait ouvrir la voie vers 0,22 $ et plus.
Mais il y a un avertissement : le volume était extrêmement élevé pendant le pump initial et a commencé à se calmer. Si 0,197 $ cède avec une augmentation du volume vendeur, un repli plus profond vers 0,184–0,185 $ devient possible.
Pour moi, il ne s’agit plus de courir après la bougie. Il s’agit de surveiller si MARSCOIN peut conserver la cassure et transformer 0,20 $ en support.
Attendrez-vous une cassure au-dessus de 0,2150 $, ou un retest de 0,20 $ ?
#MARSCOIN #MARS ne manquez pas 👉$ZEC
$MARSCOIN se négocie autour de 0,2032 $, en hausse d’environ 85 % en 24 heures, mais la partie intéressante n’est pas la bougie verte — c’est ce qui se passe après la cassure.
Sur le graphique 15M, le prix a explosé depuis la zone des 0,17 $ et a atteint un nouveau plus haut intrajournalier autour de 0,2150 $. Après cette hausse, au lieu de s’effondrer immédiatement, le prix se consolide autour de 0,20–0,204 $, ce qui suggère que les acheteurs défendent toujours la zone de cassure.
La structure à court terme reste haussière tant que le prix se maintient au-dessus de la zone 0,197–0,200 $. La moyenne mobile EMA 7 (~0,2005 $) se situe également près du prix, offrant aux haussiers un repère important à court terme.
Au-dessus, 0,2150 $ est la résistance évidente. Une cassure nette avec un volume fort pourrait ouvrir la voie vers 0,22 $ et plus.
Mais il y a un avertissement : le volume était extrêmement élevé pendant le pump initial et a commencé à se calmer. Si 0,197 $ cède avec une augmentation du volume vendeur, un repli plus profond vers 0,184–0,185 $ devient possible.
Pour moi, il ne s’agit plus de courir après la bougie. Il s’agit de surveiller si MARSCOIN peut conserver la cassure et transformer 0,20 $ en support.
Attendrez-vous une cassure au-dessus de 0,2150 $, ou un retest de 0,20 $ ?
#MARSCOIN #MARS ne manquez pas 👉$ZEC
327
5
18
349
·
--
AYESHA ABID 阿伊莎 阿比德
·
--
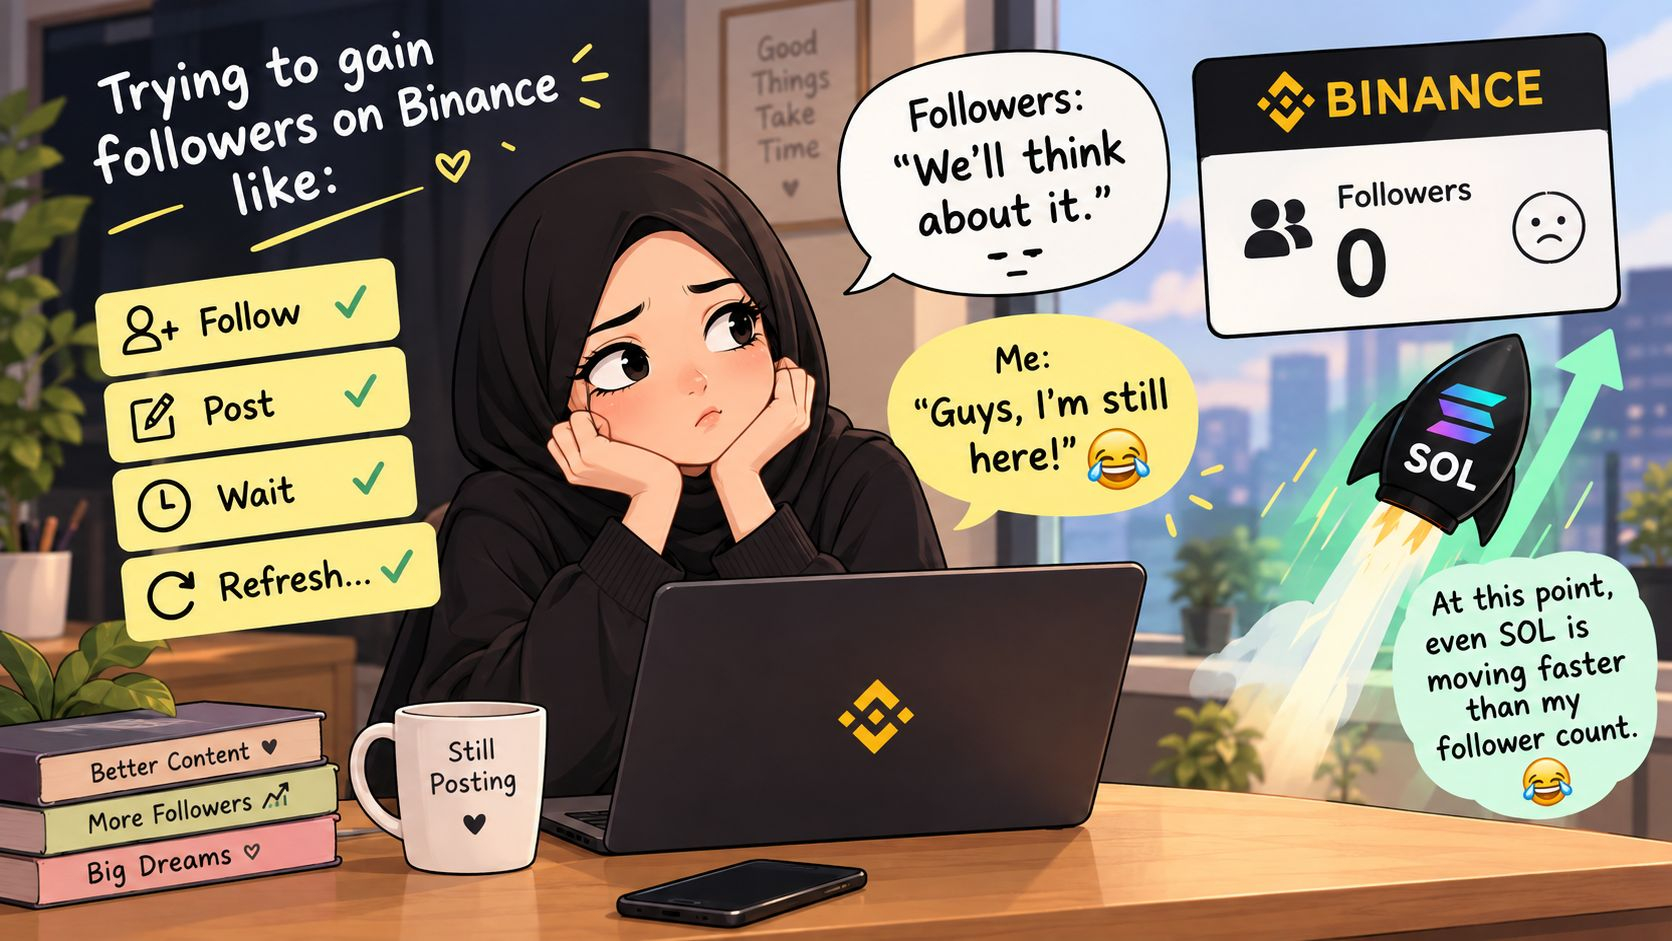
😂 Essayer de gagner des abonnés sur Binance comme :
Suis → Publie → Attends → Rafraîchis… 😭
Abonnés : « On y réfléchira. » 🤔
Moi : « Les gars, je suis encore là ! » 😂
À ce stade, même SOL va plus vite que mon nombre d’abonnés. 📈🤣
$SOL #SOL
Suis → Publie → Attends → Rafraîchis… 😭
Abonnés : « On y réfléchira. » 🤔
Moi : « Les gars, je suis encore là ! » 😂
À ce stade, même SOL va plus vite que mon nombre d’abonnés. 📈🤣
$SOL #SOL
96
·
--
Haussier
Détention de 15.7 USDT en $MUBARAK
$MUBARAK vient de montrer pourquoi courir après des bougies vertes peut être dangereux. 👀
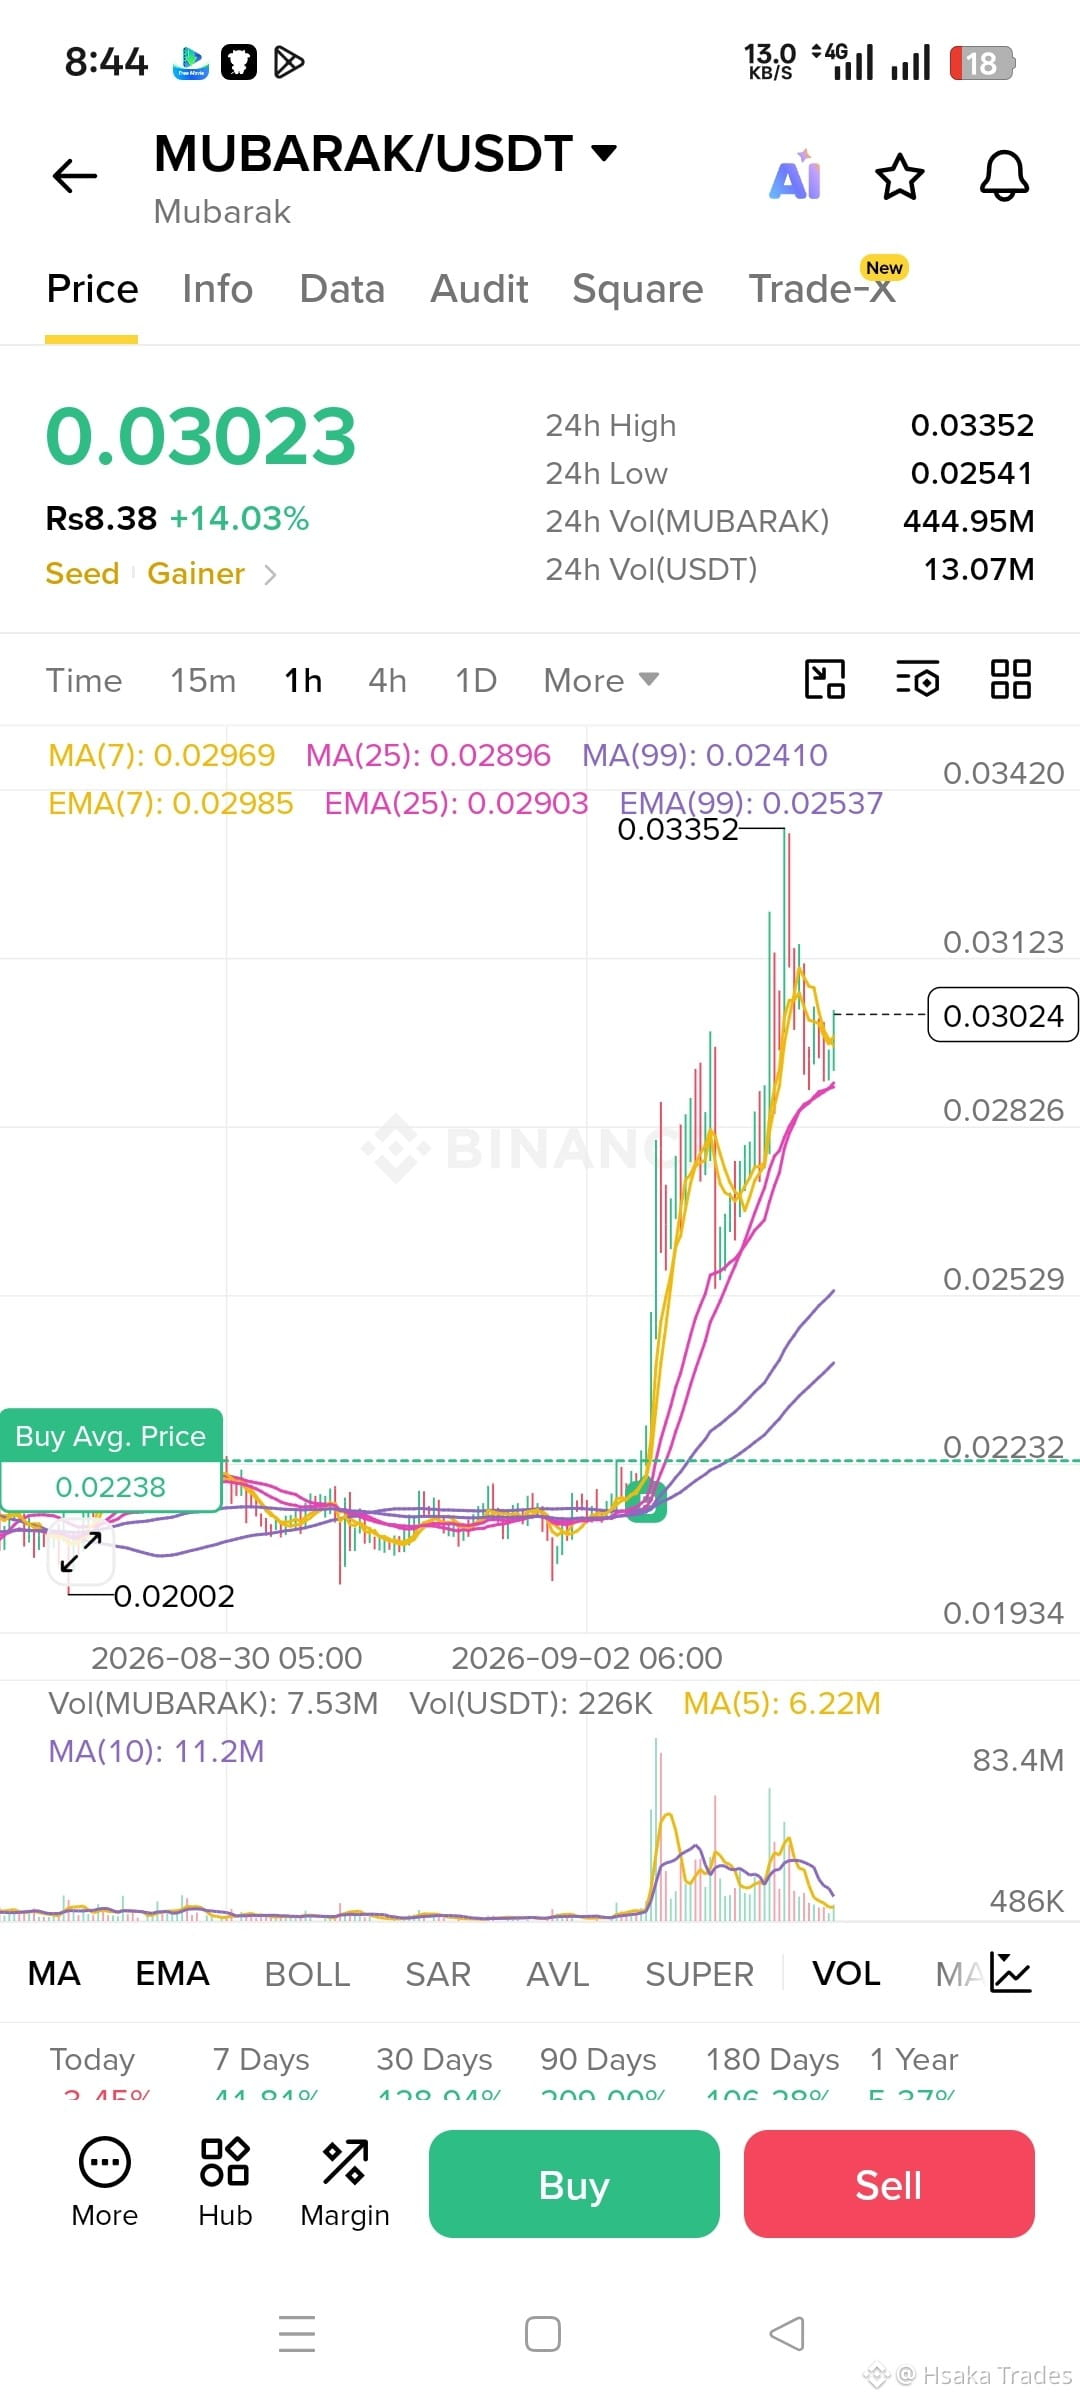
$MUBARAK s’échange autour de 0,03023 $ après un mouvement brusque depuis la zone de 0,022–0,023 $. Sur le graphique 1H, le prix reste au-dessus de la moyenne mobile (MA) et de la moyenne exponentielle (EMA) du 7/25/99, ce qui maintient la structure à court terme haussière.
Mais il y a un détail important : l’élan ralentit. La cassure s’est produite avec une forte expansion du volume, tandis que les dernières bougies montrent un volume en baisse. Cela suggère que les acheteurs sont encore actifs, mais que le marché ne bouge plus avec la même force.
Pour moi, 0,0283–0,0290 est la zone de support clé. La maintenir pourrait préserver la structure haussière. Au-dessus, 0,0312 est la première résistance, suivie du récent plus haut à 0,0335. Une cassure propre au-dessus de 0,0335 avec un volume important serait bien plus convaincante que de simplement toucher le niveau.
Personnellement, j’éviterais de courir après ici et je surveillerais la façon dont le prix réagit autour du support. Le vrai test, c’est de savoir si les acheteurs peuvent défendre la cassure une fois que l’excitation initiale retombe.
Les données de Binance montrent aussi MUBARAK qui s’échange près de 0,03 $ avec un volume spot conséquent, confirmant que l’attention autour du token reste élevée.
Mon avis : la structure semble haussière, mais la confirmation compte plus que l’enthousiasme.
Attendrez-vous un repli, ou échangerez-vous la cassure au-dessus de 0,0335 ?
#MUBARAK $MUBARAK
$MUBARAK vient de montrer pourquoi courir après des bougies vertes peut être dangereux. 👀
$MUBARAK s’échange autour de 0,03023 $ après un mouvement brusque depuis la zone de 0,022–0,023 $. Sur le graphique 1H, le prix reste au-dessus de la moyenne mobile (MA) et de la moyenne exponentielle (EMA) du 7/25/99, ce qui maintient la structure à court terme haussière.
Mais il y a un détail important : l’élan ralentit. La cassure s’est produite avec une forte expansion du volume, tandis que les dernières bougies montrent un volume en baisse. Cela suggère que les acheteurs sont encore actifs, mais que le marché ne bouge plus avec la même force.
Pour moi, 0,0283–0,0290 est la zone de support clé. La maintenir pourrait préserver la structure haussière. Au-dessus, 0,0312 est la première résistance, suivie du récent plus haut à 0,0335. Une cassure propre au-dessus de 0,0335 avec un volume important serait bien plus convaincante que de simplement toucher le niveau.
Personnellement, j’éviterais de courir après ici et je surveillerais la façon dont le prix réagit autour du support. Le vrai test, c’est de savoir si les acheteurs peuvent défendre la cassure une fois que l’excitation initiale retombe.
Les données de Binance montrent aussi MUBARAK qui s’échange près de 0,03 $ avec un volume spot conséquent, confirmant que l’attention autour du token reste élevée.
Mon avis : la structure semble haussière, mais la confirmation compte plus que l’enthousiasme.
Attendrez-vous un repli, ou échangerez-vous la cassure au-dessus de 0,0335 ?
#MUBARAK $MUBARAK
$MUBARAK s’échange autour de 0,03023 $ après un mouvement brusque depuis la zone de 0,022–0,023 $. Sur le graphique 1H, le prix reste au-dessus de la moyenne mobile (MA) et de la moyenne exponentielle (EMA) du 7/25/99, ce qui maintient la structure à court terme haussière.
Mais il y a un détail important : l’élan ralentit. La cassure s’est produite avec une forte expansion du volume, tandis que les dernières bougies montrent un volume en baisse. Cela suggère que les acheteurs sont encore actifs, mais que le marché ne bouge plus avec la même force.
Pour moi, 0,0283–0,0290 est la zone de support clé. La maintenir pourrait préserver la structure haussière. Au-dessus, 0,0312 est la première résistance, suivie du récent plus haut à 0,0335. Une cassure propre au-dessus de 0,0335 avec un volume important serait bien plus convaincante que de simplement toucher le niveau.
Personnellement, j’éviterais de courir après ici et je surveillerais la façon dont le prix réagit autour du support. Le vrai test, c’est de savoir si les acheteurs peuvent défendre la cassure une fois que l’excitation initiale retombe.
Les données de Binance montrent aussi MUBARAK qui s’échange près de 0,03 $ avec un volume spot conséquent, confirmant que l’attention autour du token reste élevée.
Mon avis : la structure semble haussière, mais la confirmation compte plus que l’enthousiasme.
Attendrez-vous un repli, ou échangerez-vous la cassure au-dessus de 0,0335 ?
#MUBARAK $MUBARAK
3
156

·
--
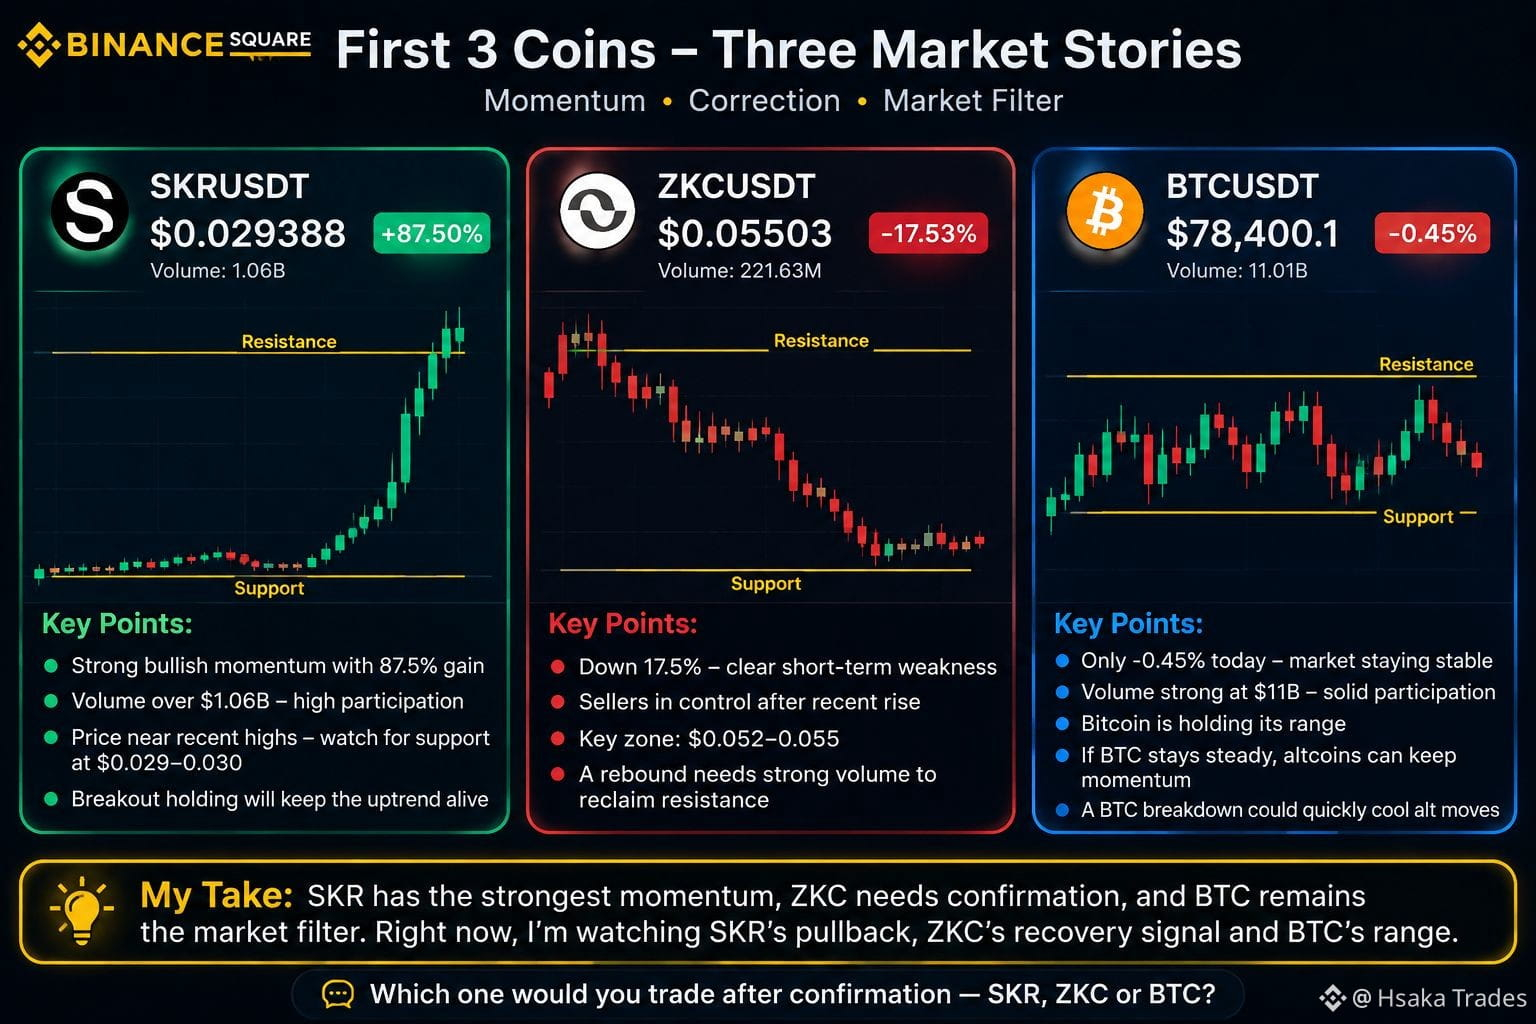
Trois pièces. Trois récits de marché totalement différents — et je pense que c’est plus important que le pourcentage de hausse.
$SKR se démarque ici : elle s’échange autour de 0,0294 $ après un mouvement explosif de 87,5 %, avec environ 1,06 Md $ de volume affiché. Ce type d’expansion peut attirer rapidement des acheteurs tardifs. Pour moi, le test important est de savoir si le prix peut maintenir la zone de cassure au lieu de rendre entièrement le mouvement.
$ZKC montre l’image inverse. À 0,0550 $, en baisse de 17,5 %, les vendeurs ont clairement pris le contrôle à court terme. Je préférerais voir le prix se stabiliser et reprendre la résistance avant d’appeler cela un retournement.
Puis il y a
$BTC à 78 400 $. Seulement 0,45 % de baisse, tandis que le volume reste massif, autour de 11 Md $. Cela me dit que le Bitcoin est relativement calme, tandis que les contrats plus petits voient des rotations beaucoup plus importantes.
Mon avis : je ne poursuis pas SKR après une bougie de 87 %. Je surveille comment elle se comporte lors de la première vraie correction. ZKC a besoin d’une preuve que les acheteurs reviennent, tandis que BTC demeure le filtre de risque du marché.
**Lequel échangeriez-vous après confirmation — SKR, ZKC ou BTC ?**
Trois pièces. Trois récits de marché totalement différents — et je pense que c’est plus important que le pourcentage de hausse.
$SKR se démarque ici : elle s’échange autour de 0,0294 $ après un mouvement explosif de 87,5 %, avec environ 1,06 Md $ de volume affiché. Ce type d’expansion peut attirer rapidement des acheteurs tardifs. Pour moi, le test important est de savoir si le prix peut maintenir la zone de cassure au lieu de rendre entièrement le mouvement.
$ZKC montre l’image inverse. À 0,0550 $, en baisse de 17,5 %, les vendeurs ont clairement pris le contrôle à court terme. Je préférerais voir le prix se stabiliser et reprendre la résistance avant d’appeler cela un retournement.
Puis il y a
$BTC à 78 400 $. Seulement 0,45 % de baisse, tandis que le volume reste massif, autour de 11 Md $. Cela me dit que le Bitcoin est relativement calme, tandis que les contrats plus petits voient des rotations beaucoup plus importantes.
Mon avis : je ne poursuis pas SKR après une bougie de 87 %. Je surveille comment elle se comporte lors de la première vraie correction. ZKC a besoin d’une preuve que les acheteurs reviennent, tandis que BTC demeure le filtre de risque du marché.
**Lequel échangeriez-vous après confirmation — SKR, ZKC ou BTC ?**
$SKR se démarque ici : elle s’échange autour de 0,0294 $ après un mouvement explosif de 87,5 %, avec environ 1,06 Md $ de volume affiché. Ce type d’expansion peut attirer rapidement des acheteurs tardifs. Pour moi, le test important est de savoir si le prix peut maintenir la zone de cassure au lieu de rendre entièrement le mouvement.
$ZKC montre l’image inverse. À 0,0550 $, en baisse de 17,5 %, les vendeurs ont clairement pris le contrôle à court terme. Je préférerais voir le prix se stabiliser et reprendre la résistance avant d’appeler cela un retournement.
Puis il y a
$BTC à 78 400 $. Seulement 0,45 % de baisse, tandis que le volume reste massif, autour de 11 Md $. Cela me dit que le Bitcoin est relativement calme, tandis que les contrats plus petits voient des rotations beaucoup plus importantes.
Mon avis : je ne poursuis pas SKR après une bougie de 87 %. Je surveille comment elle se comporte lors de la première vraie correction. ZKC a besoin d’une preuve que les acheteurs reviennent, tandis que BTC demeure le filtre de risque du marché.
**Lequel échangeriez-vous après confirmation — SKR, ZKC ou BTC ?**
3
319
·
--
$TRUMP
{future}(TRUMPUSDT)
avance vite — mais le vrai test est encore à venir.
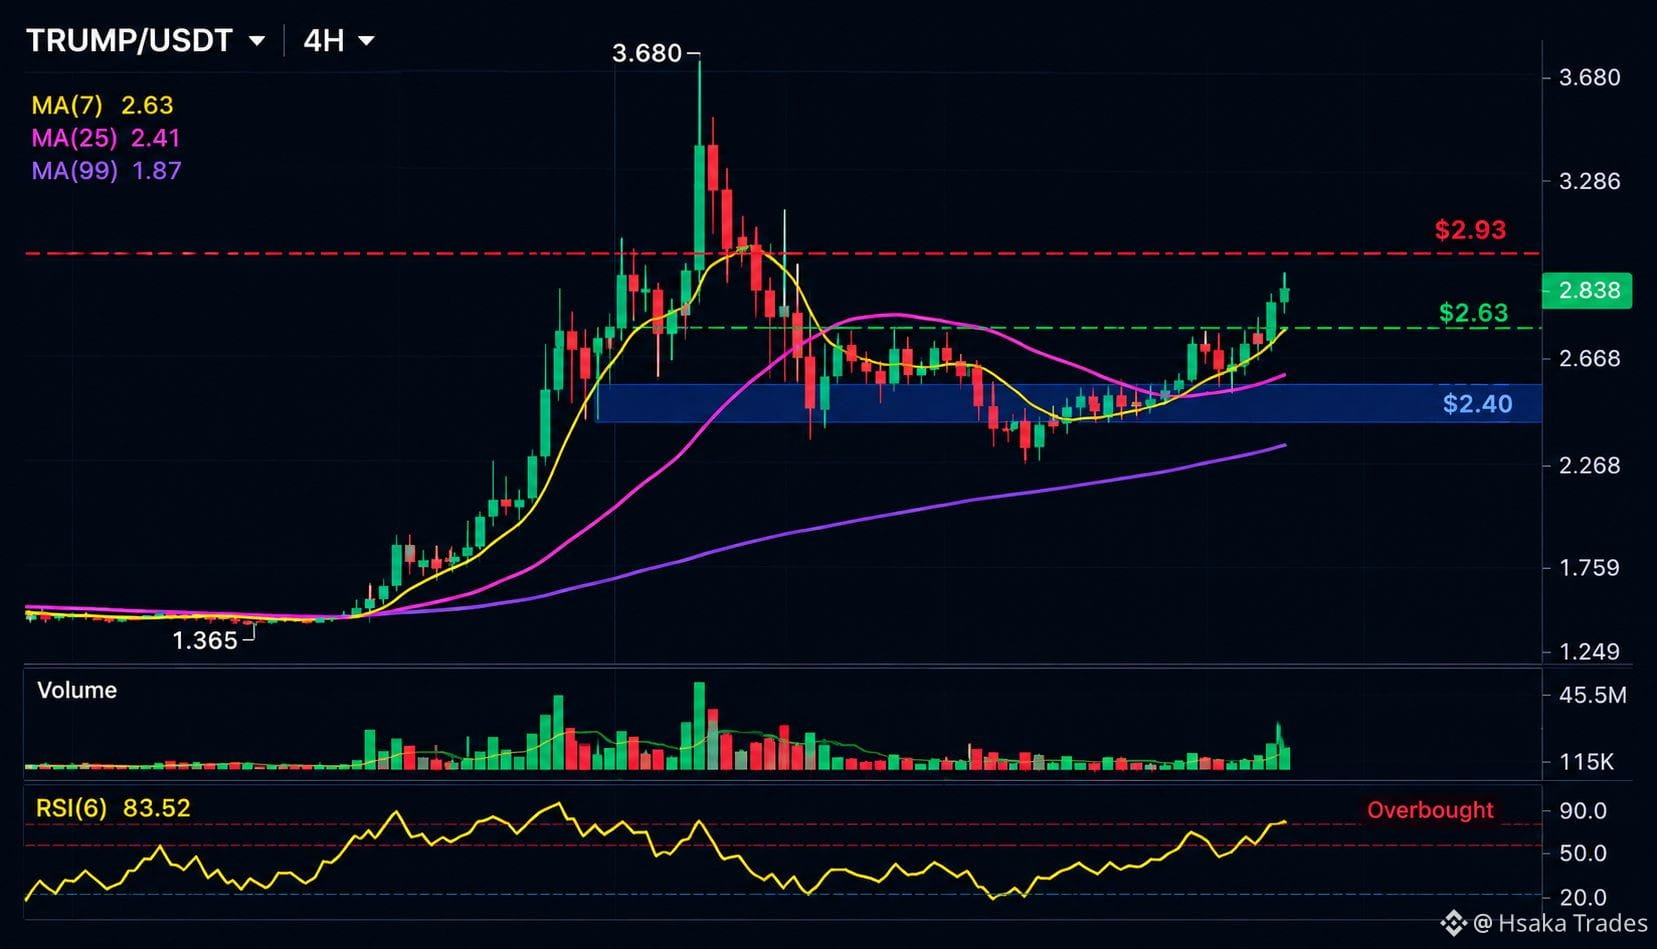
Sur le graphique 4H, $TRUMP évolue autour de 2,84 $ après avoir repris les moyennes mobiles à court terme. Le prix est désormais au-dessus de la MM(7) à 2,63 $ et de la MM(25) à 2,41 $, tandis que la MM(99) se situe bien plus bas, près de 1,87 $. Cela me dit que l’élan a clairement basculé à la hausse sur le court terme.
Mais je ne poursuis pas cette bougie. Le RSI est autour de 83,5, ce qui traduit un fort momentum, mais laisse aussi très peu de marge pour une entrée imprudente. Le point le plus important, c’est la résistance : 2,93 $ correspond au plus haut 24H immédiat, et la zone des 3,00 $ attirera probablement à la fois la prise de profits et une nouvelle liquidité.
Le volume est encore actif, mais le dernier volume 4H affiché est inférieur à sa moyenne sur 5 périodes. J’aimerais voir une cassure nette au-dessus de 2,93 $ avec un volume plus solide avant d’y voir une réelle continuation.
Mon avis : structure haussière, momentum surchauffé. Si 2,63 $ tient en cas de repli, les acheteurs gardent le contrôle ; perdre 2,40 $ affaiblirait la configuration.
Vous attendrez une cassure, ou préférez-vous une entrée sur repli ?
#TRUMP ne manquez pas 👉 $ENA
$TRUMP
avance vite — mais le vrai test est encore à venir.
Sur le graphique 4H, $TRUMP évolue autour de 2,84 $ après avoir repris les moyennes mobiles à court terme. Le prix est désormais au-dessus de la MM(7) à 2,63 $ et de la MM(25) à 2,41 $, tandis que la MM(99) se situe bien plus bas, près de 1,87 $. Cela me dit que l’élan a clairement basculé à la hausse sur le court terme.
Mais je ne poursuis pas cette bougie. Le RSI est autour de 83,5, ce qui traduit un fort momentum, mais laisse aussi très peu de marge pour une entrée imprudente. Le point le plus important, c’est la résistance : 2,93 $ correspond au plus haut 24H immédiat, et la zone des 3,00 $ attirera probablement à la fois la prise de profits et une nouvelle liquidité.
Le volume est encore actif, mais le dernier volume 4H affiché est inférieur à sa moyenne sur 5 périodes. J’aimerais voir une cassure nette au-dessus de 2,93 $ avec un volume plus solide avant d’y voir une réelle continuation.
Mon avis : structure haussière, momentum surchauffé. Si 2,63 $ tient en cas de repli, les acheteurs gardent le contrôle ; perdre 2,40 $ affaiblirait la configuration.
Vous attendrez une cassure, ou préférez-vous une entrée sur repli ?
#TRUMP ne manquez pas 👉 $ENA
avance vite — mais le vrai test est encore à venir.
Sur le graphique 4H, $TRUMP évolue autour de 2,84 $ après avoir repris les moyennes mobiles à court terme. Le prix est désormais au-dessus de la MM(7) à 2,63 $ et de la MM(25) à 2,41 $, tandis que la MM(99) se situe bien plus bas, près de 1,87 $. Cela me dit que l’élan a clairement basculé à la hausse sur le court terme.
Mais je ne poursuis pas cette bougie. Le RSI est autour de 83,5, ce qui traduit un fort momentum, mais laisse aussi très peu de marge pour une entrée imprudente. Le point le plus important, c’est la résistance : 2,93 $ correspond au plus haut 24H immédiat, et la zone des 3,00 $ attirera probablement à la fois la prise de profits et une nouvelle liquidité.
Le volume est encore actif, mais le dernier volume 4H affiché est inférieur à sa moyenne sur 5 périodes. J’aimerais voir une cassure nette au-dessus de 2,93 $ avec un volume plus solide avant d’y voir une réelle continuation.
Mon avis : structure haussière, momentum surchauffé. Si 2,63 $ tient en cas de repli, les acheteurs gardent le contrôle ; perdre 2,40 $ affaiblirait la configuration.
Vous attendrez une cassure, ou préférez-vous une entrée sur repli ?
#TRUMP ne manquez pas 👉 $ENA
1
224
·
--
Haussier
Trading sur 30 j de 8.8K USDT en $DUSK
Plus je lis au sujet de DUSK, plus j’ai l’impression que son approche de la confidentialité est passée inaperçue.
Quand les gens entendent « confidentialité via la blockchain », ils pensent souvent que cela signifie simplement masquer les transactions.
Mais les marchés financiers sont plus complexes que cela.
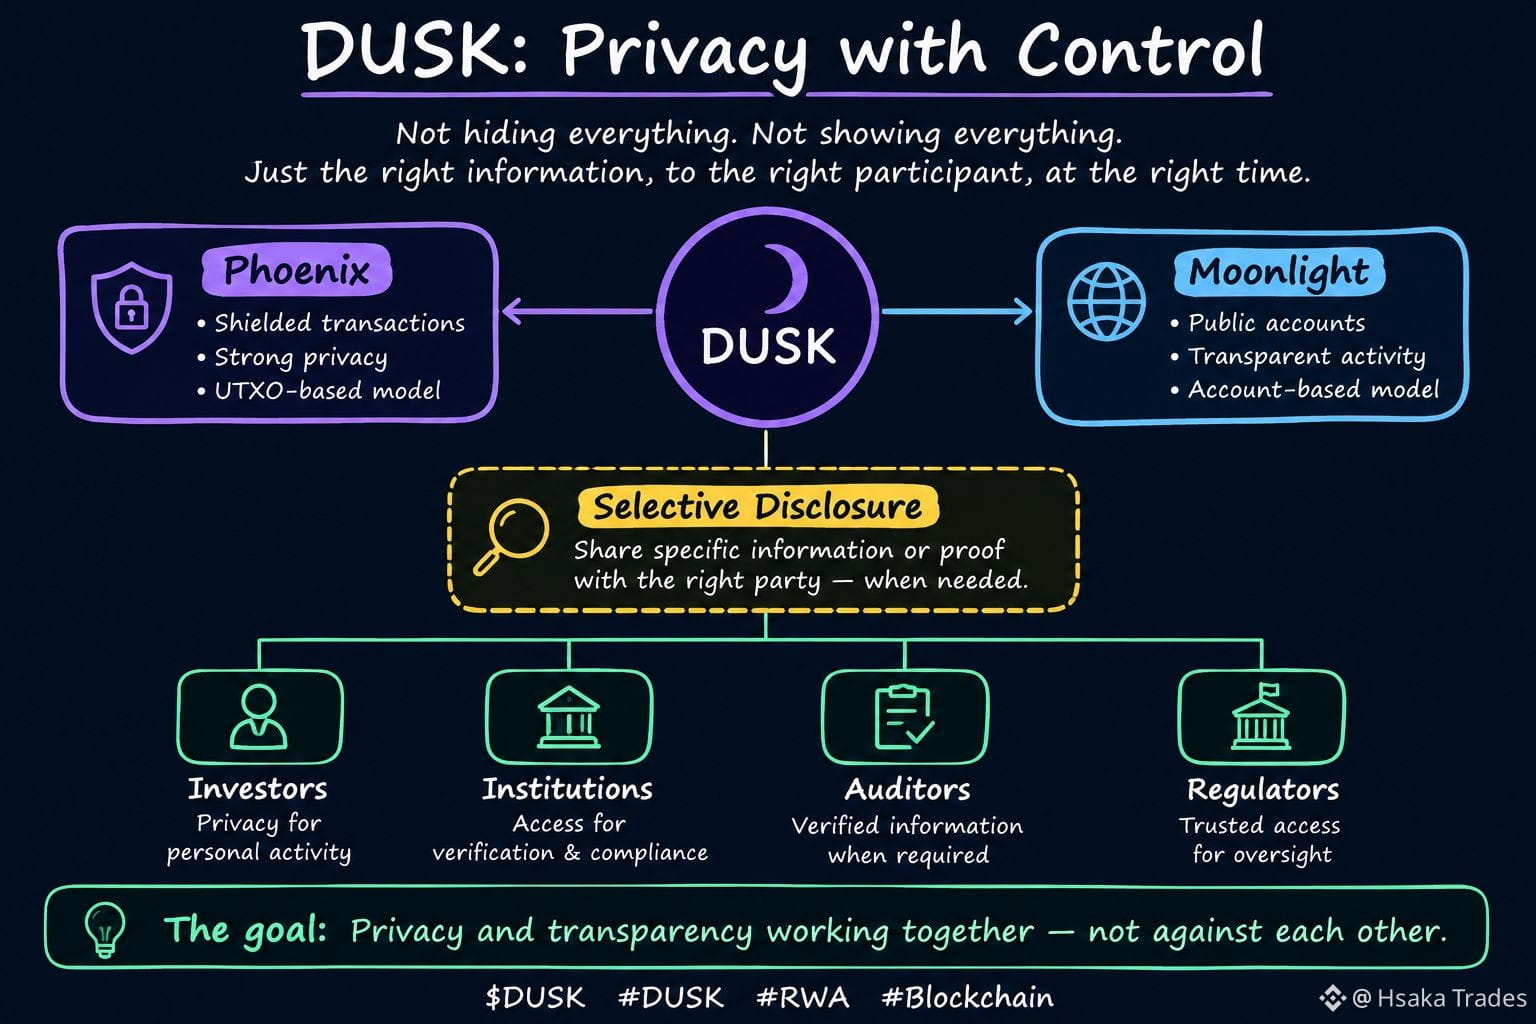
Une banque, un fonds, un émetteur ou un investisseur peut vouloir que certaines informations restent privées, tandis qu’un auditeur ou une institution autorisée peut tout de même avoir besoin d’accéder à des détails précis pour vérification.
C’est là que DUSK devient intéressant.
Son architecture sépare différents types d’activités. Phoenix est conçu pour des transactions protégées (shielded), tandis que Moonlight utilise des transactions publiques, basées sur des comptes. En cas de besoin, la divulgation sélective permet de révéler ou de vérifier des informations spécifiques.
Ce que j’aime dans cette approche, c’est qu’elle ne traite pas la confidentialité et la transparence comme des opposées.
Elles peuvent avoir des rôles différents.
Prenons un actif du monde réel tokenisé. Je ne voudrais peut-être pas que tout le monde voie mon historique de transactions, mais cela ne veut pas dire qu’une institution légitime devrait être incapable de vérifier les informations dont elle a réellement besoin.
Cette distinction est importante.
Pour moi, la grande histoire de DUSK n’est pas simplement « confidentialité pour la RWA ».
Il s’agit de donner à chaque participant un niveau de visibilité dont il a vraiment besoin, sans perturber le processus financier sous-jacent.
Cela ressemble beaucoup plus à la façon dont fonctionnent les marchés financiers réels.
Et honnêtement, plus je creuse DUSK, plus cette partie ressort à mes yeux.
$DUSK #dusk @Dusk_Foundation
Plus je lis au sujet de DUSK, plus j’ai l’impression que son approche de la confidentialité est passée inaperçue.
Quand les gens entendent « confidentialité via la blockchain », ils pensent souvent que cela signifie simplement masquer les transactions.
Mais les marchés financiers sont plus complexes que cela.
Une banque, un fonds, un émetteur ou un investisseur peut vouloir que certaines informations restent privées, tandis qu’un auditeur ou une institution autorisée peut tout de même avoir besoin d’accéder à des détails précis pour vérification.
C’est là que DUSK devient intéressant.
Son architecture sépare différents types d’activités. Phoenix est conçu pour des transactions protégées (shielded), tandis que Moonlight utilise des transactions publiques, basées sur des comptes. En cas de besoin, la divulgation sélective permet de révéler ou de vérifier des informations spécifiques.
Ce que j’aime dans cette approche, c’est qu’elle ne traite pas la confidentialité et la transparence comme des opposées.
Elles peuvent avoir des rôles différents.
Prenons un actif du monde réel tokenisé. Je ne voudrais peut-être pas que tout le monde voie mon historique de transactions, mais cela ne veut pas dire qu’une institution légitime devrait être incapable de vérifier les informations dont elle a réellement besoin.
Cette distinction est importante.
Pour moi, la grande histoire de DUSK n’est pas simplement « confidentialité pour la RWA ».
Il s’agit de donner à chaque participant un niveau de visibilité dont il a vraiment besoin, sans perturber le processus financier sous-jacent.
Cela ressemble beaucoup plus à la façon dont fonctionnent les marchés financiers réels.
Et honnêtement, plus je creuse DUSK, plus cette partie ressort à mes yeux.
$DUSK #dusk @Dusk
Quand les gens entendent « confidentialité via la blockchain », ils pensent souvent que cela signifie simplement masquer les transactions.
Mais les marchés financiers sont plus complexes que cela.
Une banque, un fonds, un émetteur ou un investisseur peut vouloir que certaines informations restent privées, tandis qu’un auditeur ou une institution autorisée peut tout de même avoir besoin d’accéder à des détails précis pour vérification.
C’est là que DUSK devient intéressant.
Son architecture sépare différents types d’activités. Phoenix est conçu pour des transactions protégées (shielded), tandis que Moonlight utilise des transactions publiques, basées sur des comptes. En cas de besoin, la divulgation sélective permet de révéler ou de vérifier des informations spécifiques.
Ce que j’aime dans cette approche, c’est qu’elle ne traite pas la confidentialité et la transparence comme des opposées.
Elles peuvent avoir des rôles différents.
Prenons un actif du monde réel tokenisé. Je ne voudrais peut-être pas que tout le monde voie mon historique de transactions, mais cela ne veut pas dire qu’une institution légitime devrait être incapable de vérifier les informations dont elle a réellement besoin.
Cette distinction est importante.
Pour moi, la grande histoire de DUSK n’est pas simplement « confidentialité pour la RWA ».
Il s’agit de donner à chaque participant un niveau de visibilité dont il a vraiment besoin, sans perturber le processus financier sous-jacent.
Cela ressemble beaucoup plus à la façon dont fonctionnent les marchés financiers réels.
Et honnêtement, plus je creuse DUSK, plus cette partie ressort à mes yeux.
$DUSK #dusk @Dusk
1
37
·
--
Trading sur 30 j de 6.3K USDT en $DUSK
#dusk $DUSK @Dusk_Foundation
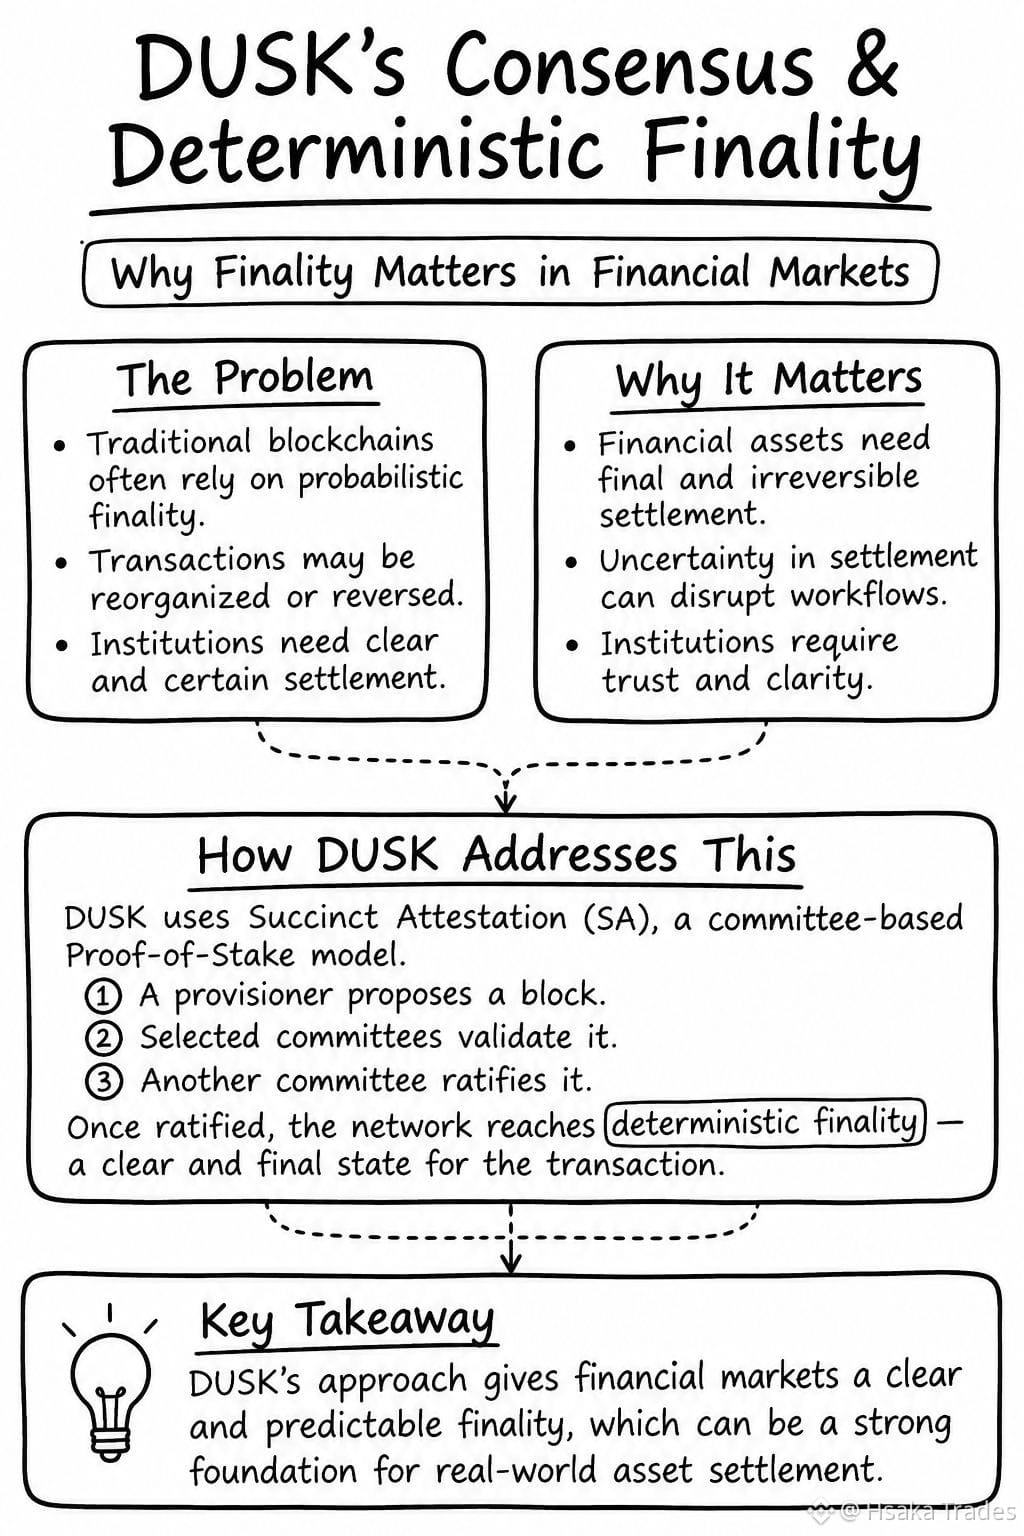
Je fouillais dans la conception du consensus de Dusk et je me suis retrouvé bloqué sur une seule question simple : à quel moment une transaction devient-elle réellement définitive ?
La Preuve d’Attestation Succincte (SA) de Dusk emprunte une voie différente de celle consistant à faire traiter par l’ensemble du réseau toutes les étapes du consensus. Un provisionneur propose un bloc, des comités sélectionnés le valident, puis le bloc est ratifié. Après la ratification, le réseau atteint une finalité déterministe.
Cela compte beaucoup plus lorsque l’actif déplacé est un actif financier.
Avec des titres tokenisés, le règlement ne peut pas rester flou. Une institution a besoin d’un point clair à partir duquel un transfert est considéré comme terminé, car tout ce qui suit—les registres, la réconciliation et la transaction suivante—dépend de cet état.
C’est, je pense, la partie de Dusk qui mérite davantage d’attention. La SA ne vise pas seulement à parvenir à un accord ; elle est conçue pour aboutir à un résultat certain, sans s’appuyer sur une confirmation probabiliste.
La confidentialité retient surtout l’attention quand on parle de Dusk. C’est bien. Mais la couche de consensus est intéressante pour une autre raison : les marchés financiers ont besoin de savoir exactement où ils en sont.
Une transaction rapide est utile. Une transaction avec une finalité claire, c’est quelque chose sur quoi l’on peut construire des processus.
Cette distinction pourrait devenir très importante à mesure que davantage d’actifs du monde réel passent on-chain.
La finalité déterministe est-elle négligée dans la course à la construction de blockchains plus rapides ?
#dusk $DUSK @Dusk
Je fouillais dans la conception du consensus de Dusk et je me suis retrouvé bloqué sur une seule question simple : à quel moment une transaction devient-elle réellement définitive ?
La Preuve d’Attestation Succincte (SA) de Dusk emprunte une voie différente de celle consistant à faire traiter par l’ensemble du réseau toutes les étapes du consensus. Un provisionneur propose un bloc, des comités sélectionnés le valident, puis le bloc est ratifié. Après la ratification, le réseau atteint une finalité déterministe.
Cela compte beaucoup plus lorsque l’actif déplacé est un actif financier.
Avec des titres tokenisés, le règlement ne peut pas rester flou. Une institution a besoin d’un point clair à partir duquel un transfert est considéré comme terminé, car tout ce qui suit—les registres, la réconciliation et la transaction suivante—dépend de cet état.
C’est, je pense, la partie de Dusk qui mérite davantage d’attention. La SA ne vise pas seulement à parvenir à un accord ; elle est conçue pour aboutir à un résultat certain, sans s’appuyer sur une confirmation probabiliste.
La confidentialité retient surtout l’attention quand on parle de Dusk. C’est bien. Mais la couche de consensus est intéressante pour une autre raison : les marchés financiers ont besoin de savoir exactement où ils en sont.
Une transaction rapide est utile. Une transaction avec une finalité claire, c’est quelque chose sur quoi l’on peut construire des processus.
Cette distinction pourrait devenir très importante à mesure que davantage d’actifs du monde réel passent on-chain.
La finalité déterministe est-elle négligée dans la course à la construction de blockchains plus rapides ?
Je fouillais dans la conception du consensus de Dusk et je me suis retrouvé bloqué sur une seule question simple : à quel moment une transaction devient-elle réellement définitive ?
La Preuve d’Attestation Succincte (SA) de Dusk emprunte une voie différente de celle consistant à faire traiter par l’ensemble du réseau toutes les étapes du consensus. Un provisionneur propose un bloc, des comités sélectionnés le valident, puis le bloc est ratifié. Après la ratification, le réseau atteint une finalité déterministe.
Cela compte beaucoup plus lorsque l’actif déplacé est un actif financier.
Avec des titres tokenisés, le règlement ne peut pas rester flou. Une institution a besoin d’un point clair à partir duquel un transfert est considéré comme terminé, car tout ce qui suit—les registres, la réconciliation et la transaction suivante—dépend de cet état.
C’est, je pense, la partie de Dusk qui mérite davantage d’attention. La SA ne vise pas seulement à parvenir à un accord ; elle est conçue pour aboutir à un résultat certain, sans s’appuyer sur une confirmation probabiliste.
La confidentialité retient surtout l’attention quand on parle de Dusk. C’est bien. Mais la couche de consensus est intéressante pour une autre raison : les marchés financiers ont besoin de savoir exactement où ils en sont.
Une transaction rapide est utile. Une transaction avec une finalité claire, c’est quelque chose sur quoi l’on peut construire des processus.
Cette distinction pourrait devenir très importante à mesure que davantage d’actifs du monde réel passent on-chain.
La finalité déterministe est-elle négligée dans la course à la construction de blockchains plus rapides ?
2
1
6
178
·
--
Trading sur 30 j de 5.9K USDT en $DUSK
#dusk $DUSK @Dusk_Foundation
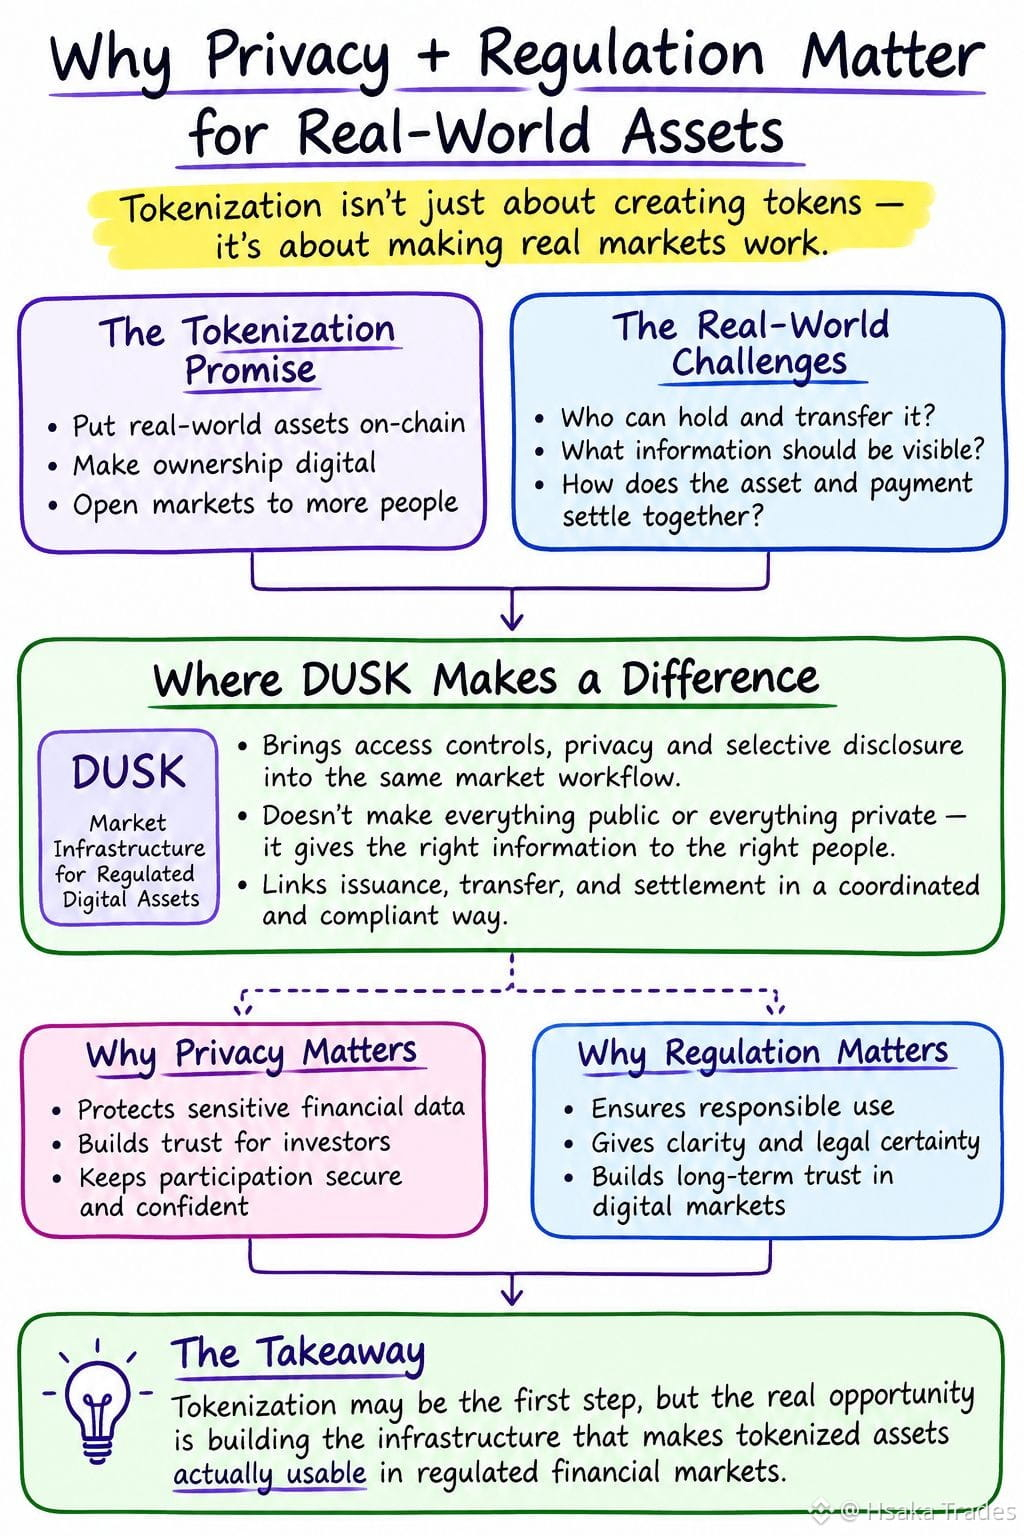
Plus j’ai examiné la tokenisation d’actifs réels (RWA), plus j’ai réalisé que créer le jeton n’est pas la partie la plus difficile.
La difficulté vient ensuite.
Un actif réglementé doit encore être encadré : qui peut le détenir, qui peut le transférer, quelles informations doivent être visibles, et comment l’actif et le paiement se règlent ensemble. Lorsque ces éléments sont répartis sur des systèmes différents, la réconciliation et les processus manuels peuvent devenir un autre problème.
C’est la partie de $DUSK qui ressort pour moi.
DUSK intègre des contrôles d’accès, la confidentialité, la divulgation sélective et le règlement dans la même conversation portant sur l’infrastructure de marché. La partie intéressante est que la confidentialité ne signifie pas rendre tout invisible. Les parties autorisées peuvent toujours obtenir les informations dont elles ont besoin sans exposer chaque détail financier à tout le monde.
Cette distinction compte dans les marchés financiers réels.
Peut-être que la tokenisation elle-même n’est pas la percée la plus importante.
Peut-être que l’opportunité la plus vaste consiste à construire l’infrastructure qui rend les actifs tokenisés réellement utilisables.
C’est la partie de l’histoire de DUSK à laquelle je pense qu’il faudrait accorder davantage d’attention.
La prochaine compétition RWA concerne-t-elle vraiment l’infrastructure qui se cache derrière le jeton ?
#dusk $DUSK @Dusk
Plus j’ai examiné la tokenisation d’actifs réels (RWA), plus j’ai réalisé que créer le jeton n’est pas la partie la plus difficile.
La difficulté vient ensuite.
Un actif réglementé doit encore être encadré : qui peut le détenir, qui peut le transférer, quelles informations doivent être visibles, et comment l’actif et le paiement se règlent ensemble. Lorsque ces éléments sont répartis sur des systèmes différents, la réconciliation et les processus manuels peuvent devenir un autre problème.
C’est la partie de $DUSK qui ressort pour moi.
DUSK intègre des contrôles d’accès, la confidentialité, la divulgation sélective et le règlement dans la même conversation portant sur l’infrastructure de marché. La partie intéressante est que la confidentialité ne signifie pas rendre tout invisible. Les parties autorisées peuvent toujours obtenir les informations dont elles ont besoin sans exposer chaque détail financier à tout le monde.
Cette distinction compte dans les marchés financiers réels.
Peut-être que la tokenisation elle-même n’est pas la percée la plus importante.
Peut-être que l’opportunité la plus vaste consiste à construire l’infrastructure qui rend les actifs tokenisés réellement utilisables.
C’est la partie de l’histoire de DUSK à laquelle je pense qu’il faudrait accorder davantage d’attention.
La prochaine compétition RWA concerne-t-elle vraiment l’infrastructure qui se cache derrière le jeton ?
Plus j’ai examiné la tokenisation d’actifs réels (RWA), plus j’ai réalisé que créer le jeton n’est pas la partie la plus difficile.
La difficulté vient ensuite.
Un actif réglementé doit encore être encadré : qui peut le détenir, qui peut le transférer, quelles informations doivent être visibles, et comment l’actif et le paiement se règlent ensemble. Lorsque ces éléments sont répartis sur des systèmes différents, la réconciliation et les processus manuels peuvent devenir un autre problème.
C’est la partie de $DUSK qui ressort pour moi.
DUSK intègre des contrôles d’accès, la confidentialité, la divulgation sélective et le règlement dans la même conversation portant sur l’infrastructure de marché. La partie intéressante est que la confidentialité ne signifie pas rendre tout invisible. Les parties autorisées peuvent toujours obtenir les informations dont elles ont besoin sans exposer chaque détail financier à tout le monde.
Cette distinction compte dans les marchés financiers réels.
Peut-être que la tokenisation elle-même n’est pas la percée la plus importante.
Peut-être que l’opportunité la plus vaste consiste à construire l’infrastructure qui rend les actifs tokenisés réellement utilisables.
C’est la partie de l’histoire de DUSK à laquelle je pense qu’il faudrait accorder davantage d’attention.
La prochaine compétition RWA concerne-t-elle vraiment l’infrastructure qui se cache derrière le jeton ?
4
151
·
--
Trading sur 30 j de 4.7K USDT en $DUSK
#dusk $DUSK @Dusk_Foundation
Je me penchais sur DUSK et je me suis dit quelque chose de simple : la confidentialité financière est en réalité difficile à obtenir correctement.
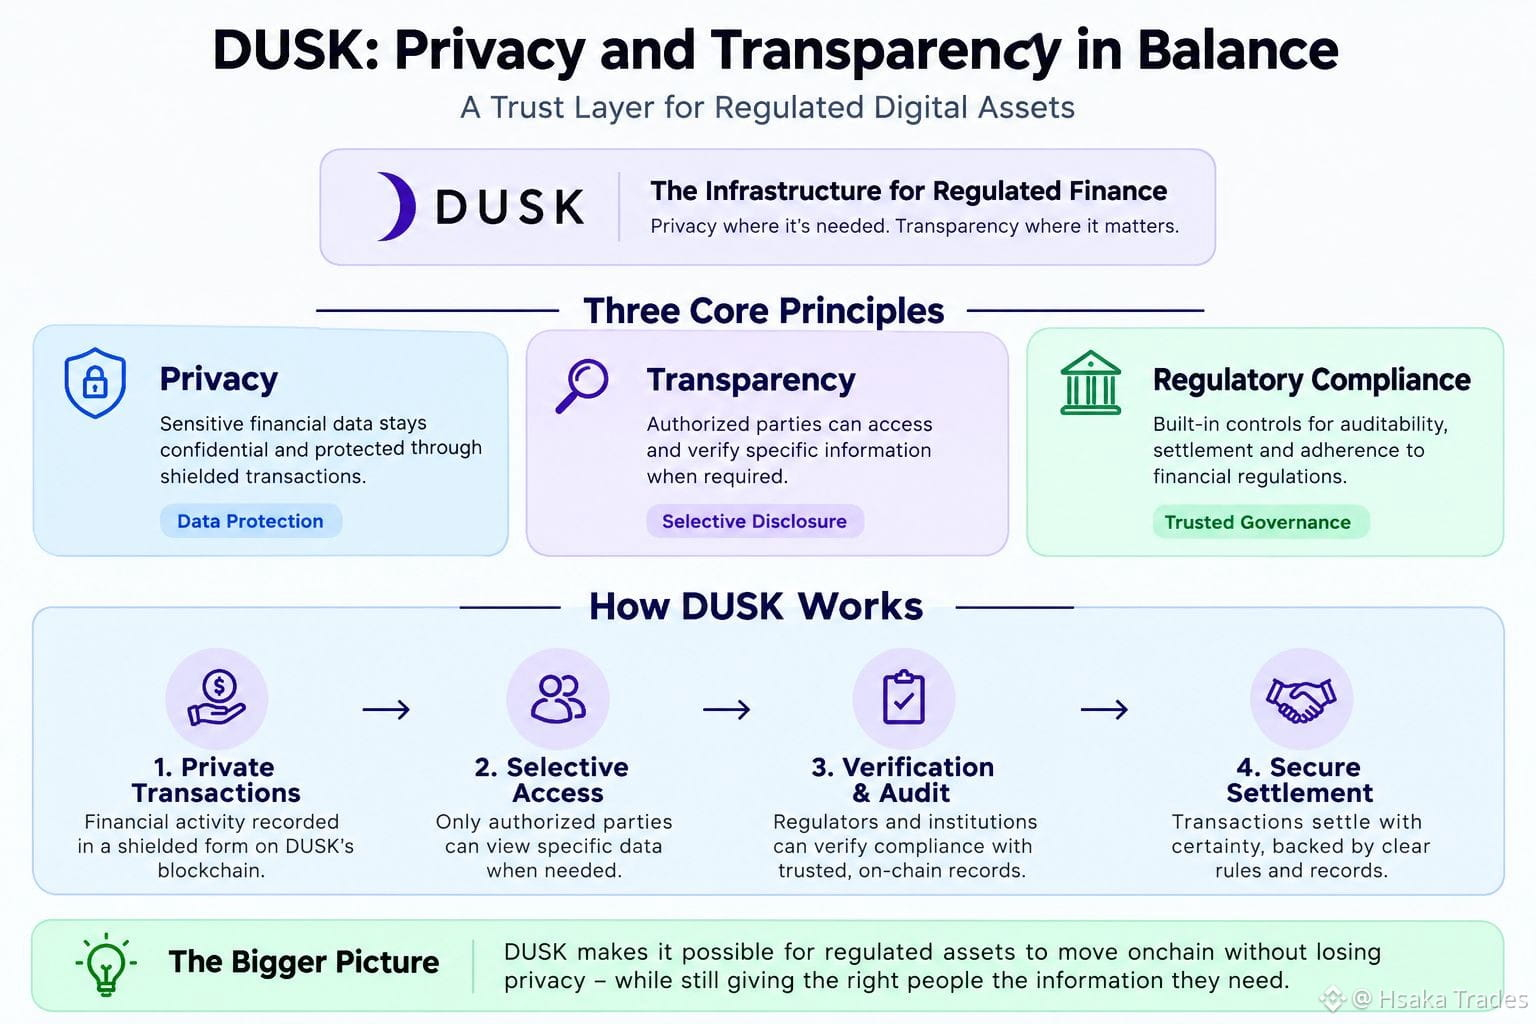
Une banque ne peut pas mettre toutes les positions de ses clients, les détails des transactions ou les registres de propriété sur un registre public. Mais les régulateurs doivent quand même savoir ce qui s’est passé et vérifier que les règles ont été respectées.
C’est là que les choses deviennent intéressantes.
Vous n’avez pas nécessairement besoin que tout soit public. Il faut disposer des bonnes informations, au moment où elles sont réellement nécessaires.
DUSK adopte cette approche avec des transactions protégées (shielded) et une divulgation sélective. Une activité sensible peut rester privée, tandis que des parties autorisées peuvent encore vérifier des informations spécifiques lorsque c’est requis.
Pour les titres tokenisés, cela va au-delà du simple fait de déposer un actif sur la chaîne (onchain). Il faut aussi gérer des contrôles investisseurs, des restrictions de transfert, des registres de propriété, ainsi que le reporting et le règlement. Dusk construit autour de ces éléments du processus plutôt que de considérer la tokenisation comme un simple autre token.
C’est, je pense, la partie qu’on peut facilement manquer.
Si des actifs financiers sérieux sont transférés onchain, est-ce que tout doit vraiment être visible par tout le monde ?
#dusk $DUSK @Dusk
Je me penchais sur DUSK et je me suis dit quelque chose de simple : la confidentialité financière est en réalité difficile à obtenir correctement.
Une banque ne peut pas mettre toutes les positions de ses clients, les détails des transactions ou les registres de propriété sur un registre public. Mais les régulateurs doivent quand même savoir ce qui s’est passé et vérifier que les règles ont été respectées.
C’est là que les choses deviennent intéressantes.
Vous n’avez pas nécessairement besoin que tout soit public. Il faut disposer des bonnes informations, au moment où elles sont réellement nécessaires.
DUSK adopte cette approche avec des transactions protégées (shielded) et une divulgation sélective. Une activité sensible peut rester privée, tandis que des parties autorisées peuvent encore vérifier des informations spécifiques lorsque c’est requis.
Pour les titres tokenisés, cela va au-delà du simple fait de déposer un actif sur la chaîne (onchain). Il faut aussi gérer des contrôles investisseurs, des restrictions de transfert, des registres de propriété, ainsi que le reporting et le règlement. Dusk construit autour de ces éléments du processus plutôt que de considérer la tokenisation comme un simple autre token.
C’est, je pense, la partie qu’on peut facilement manquer.
Si des actifs financiers sérieux sont transférés onchain, est-ce que tout doit vraiment être visible par tout le monde ?
Je me penchais sur DUSK et je me suis dit quelque chose de simple : la confidentialité financière est en réalité difficile à obtenir correctement.
Une banque ne peut pas mettre toutes les positions de ses clients, les détails des transactions ou les registres de propriété sur un registre public. Mais les régulateurs doivent quand même savoir ce qui s’est passé et vérifier que les règles ont été respectées.
C’est là que les choses deviennent intéressantes.
Vous n’avez pas nécessairement besoin que tout soit public. Il faut disposer des bonnes informations, au moment où elles sont réellement nécessaires.
DUSK adopte cette approche avec des transactions protégées (shielded) et une divulgation sélective. Une activité sensible peut rester privée, tandis que des parties autorisées peuvent encore vérifier des informations spécifiques lorsque c’est requis.
Pour les titres tokenisés, cela va au-delà du simple fait de déposer un actif sur la chaîne (onchain). Il faut aussi gérer des contrôles investisseurs, des restrictions de transfert, des registres de propriété, ainsi que le reporting et le règlement. Dusk construit autour de ces éléments du processus plutôt que de considérer la tokenisation comme un simple autre token.
C’est, je pense, la partie qu’on peut facilement manquer.
Si des actifs financiers sérieux sont transférés onchain, est-ce que tout doit vraiment être visible par tout le monde ?
1
194
·
--
🎙️ Analyse des échanges de @Dusk
aperçus d’experts sur les tendances du marché

Fin
03 h 37 min 24 sec
281
3
0
·
--
Vérifié
Trading sur 30 j de 3.4K USDT en $DUSK
#dusk $DUSK @Dusk_Foundation
Je lisais à propos de Dusk et de NPEX, en m’attendant à ce que l’histoire principale porte sur la tokenisation de titres. Ce qui m’a marqué, c’est quelque chose de moins évident : la manière dont l’information financière sensible est traitée.
Dusk décrit NPEX comme une bourse basée aux Pays-Bas, avec environ 300 M€ d’actifs sous gestion (AUM), et indique qu’elles travaillent ensemble à l’intégration de titres réglementés on-chain.
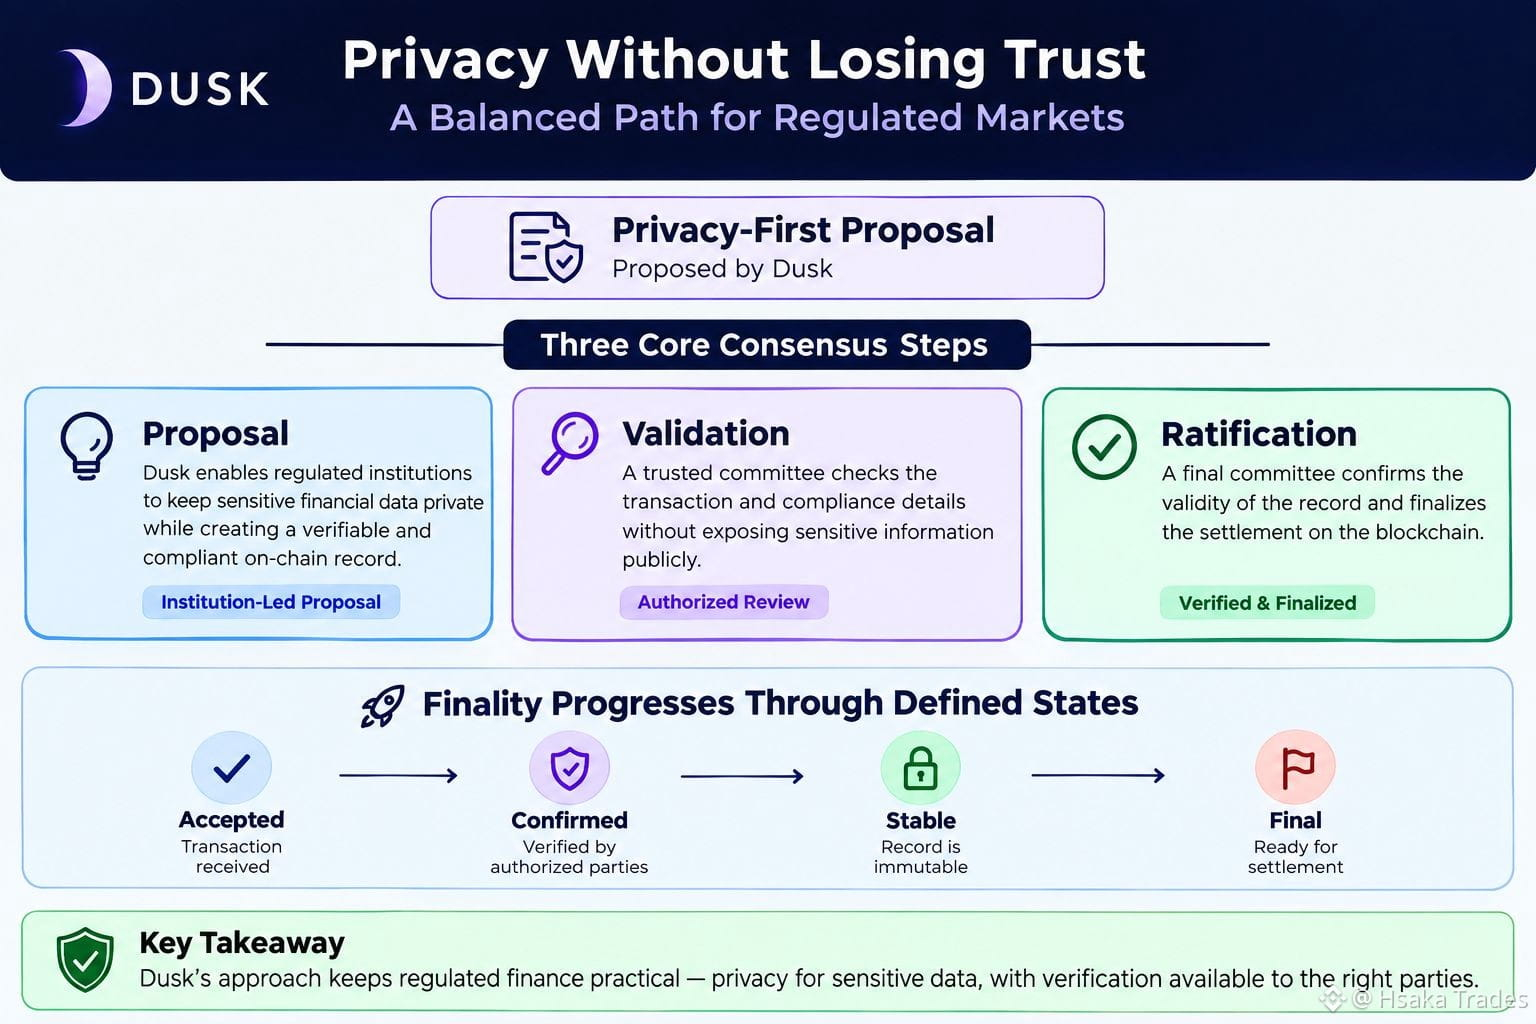
Cela m’a amené à réfléchir à ce qui se passe réellement au sein d’un marché réglementé. Les détails des investisseurs, les registres de propriété, les transactions et les données de conformité doivent tous être gérés avec soin. Les régulateurs et les participants autorisés doivent disposer de suffisamment d’informations pour vérifier l’activité, tout en évitant de mettre chaque détail à la vue du public, ce qui peut créer un autre problème.
C’est la partie de Dusk qui m’intéresse le plus.
L’idée n’est pas simplement de cacher l’information. Les données sensibles peuvent rester protégées, tout en permettant aux bonnes parties de vérifier ce dont elles ont besoin pour la conformité, le règlement et la réconciliation.
Cela me semble plus concret que l’histoire habituelle de la tokenisation. Si la blockchain doit soutenir des titres réglementés, elle doit gérer les processus réels qui les entourent, et pas seulement représenter un actif numériquement.
La confidentialité et l’auditabilité peuvent-elles fonctionner de concert sur les marchés financiers ?
#dusk $DUSK @Dusk
Je lisais à propos de Dusk et de NPEX, en m’attendant à ce que l’histoire principale porte sur la tokenisation de titres. Ce qui m’a marqué, c’est quelque chose de moins évident : la manière dont l’information financière sensible est traitée.
Dusk décrit NPEX comme une bourse basée aux Pays-Bas, avec environ 300 M€ d’actifs sous gestion (AUM), et indique qu’elles travaillent ensemble à l’intégration de titres réglementés on-chain.
Cela m’a amené à réfléchir à ce qui se passe réellement au sein d’un marché réglementé. Les détails des investisseurs, les registres de propriété, les transactions et les données de conformité doivent tous être gérés avec soin. Les régulateurs et les participants autorisés doivent disposer de suffisamment d’informations pour vérifier l’activité, tout en évitant de mettre chaque détail à la vue du public, ce qui peut créer un autre problème.
C’est la partie de Dusk qui m’intéresse le plus.
L’idée n’est pas simplement de cacher l’information. Les données sensibles peuvent rester protégées, tout en permettant aux bonnes parties de vérifier ce dont elles ont besoin pour la conformité, le règlement et la réconciliation.
Cela me semble plus concret que l’histoire habituelle de la tokenisation. Si la blockchain doit soutenir des titres réglementés, elle doit gérer les processus réels qui les entourent, et pas seulement représenter un actif numériquement.
La confidentialité et l’auditabilité peuvent-elles fonctionner de concert sur les marchés financiers ?
Je lisais à propos de Dusk et de NPEX, en m’attendant à ce que l’histoire principale porte sur la tokenisation de titres. Ce qui m’a marqué, c’est quelque chose de moins évident : la manière dont l’information financière sensible est traitée.
Dusk décrit NPEX comme une bourse basée aux Pays-Bas, avec environ 300 M€ d’actifs sous gestion (AUM), et indique qu’elles travaillent ensemble à l’intégration de titres réglementés on-chain.
Cela m’a amené à réfléchir à ce qui se passe réellement au sein d’un marché réglementé. Les détails des investisseurs, les registres de propriété, les transactions et les données de conformité doivent tous être gérés avec soin. Les régulateurs et les participants autorisés doivent disposer de suffisamment d’informations pour vérifier l’activité, tout en évitant de mettre chaque détail à la vue du public, ce qui peut créer un autre problème.
C’est la partie de Dusk qui m’intéresse le plus.
L’idée n’est pas simplement de cacher l’information. Les données sensibles peuvent rester protégées, tout en permettant aux bonnes parties de vérifier ce dont elles ont besoin pour la conformité, le règlement et la réconciliation.
Cela me semble plus concret que l’histoire habituelle de la tokenisation. Si la blockchain doit soutenir des titres réglementés, elle doit gérer les processus réels qui les entourent, et pas seulement représenter un actif numériquement.
La confidentialité et l’auditabilité peuvent-elles fonctionner de concert sur les marchés financiers ?
1
2
137
·
--
Vérifié
Trading sur 30 j de 3.2K USDT en $DUSK
Développements de l’écosystème DUSK
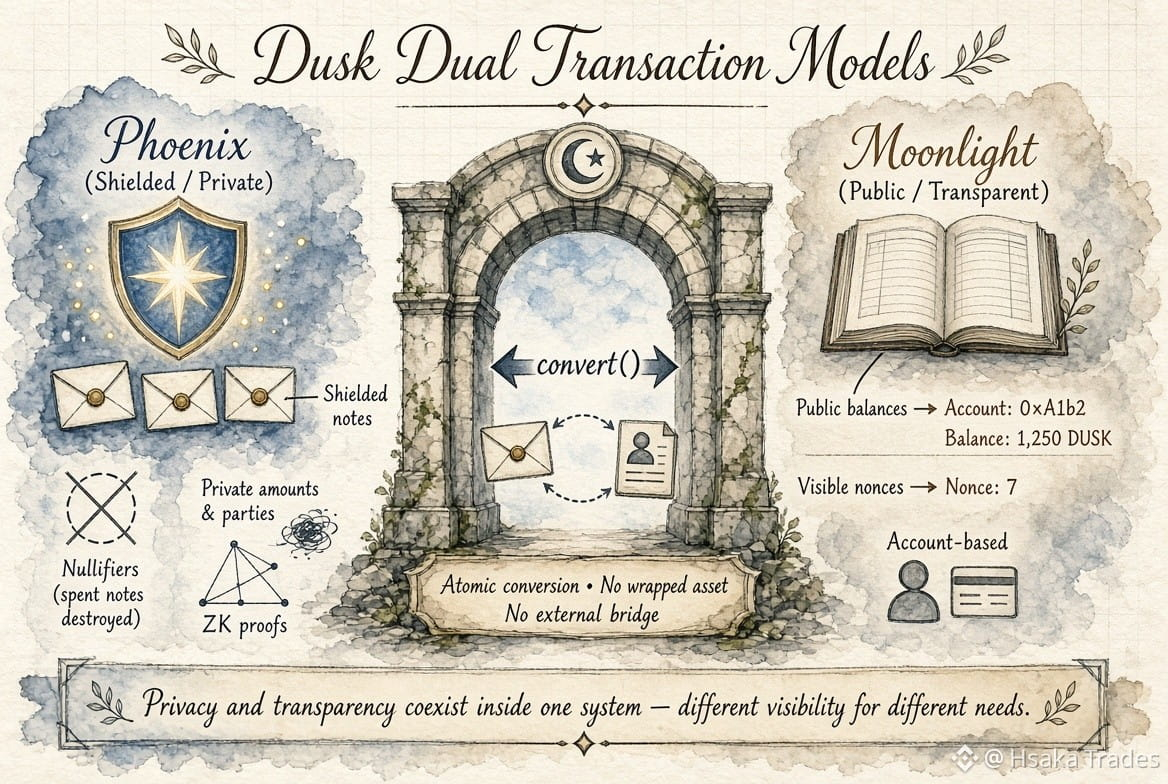
L’écosystème de Dusk adopte une approche intéressante : la confidentialité et les transactions publiques peuvent coexister sans qu’elles soient considérées comme des systèmes totalement séparés.
Dusk propose deux modèles de transactions distincts : Phoenix et Moonlight.
Phoenix est basé sur UTXO, en utilisant des notes masquées et des nullifiants pour conserver l’information de transaction privée. Moonlight est basé sur un compte, avec des soldes et des nonces visibles publiquement.
Le lien clé est le contrat de transfert. Sa fonction « convert » peut déplacer une valeur équivalente entre une note masquée Phoenix et un solde de compte public Moonlight dans le flux du contrat, sans nécessiter d’actif enveloppé séparé ni de pont externe.
Cette architecture correspond au travail de Dusk autour de la confidentialité, des flux financiers orientés conformité et de l’infrastructure d’actifs du monde réel, où différentes transactions peuvent exiger des niveaux de visibilité différents.
Un autre détail technique concerne l’indexation. Une conversion de Phoenix vers Moonlight doit être distinguée d’un dépôt direct afin que les portefeuilles et les indexeurs puissent interpréter correctement l’activité.
Cela soulève une question pratique d’écosystème : Dusk fournit-il une implémentation de référence d’indexeur pour cette classification d’événement, ou chaque intégrateur doit-il implémenter la logique indépendamment ?
#dusk $DUSK @Dusk_Foundation
Développements de l’écosystème DUSK
L’écosystème de Dusk adopte une approche intéressante : la confidentialité et les transactions publiques peuvent coexister sans qu’elles soient considérées comme des systèmes totalement séparés.
Dusk propose deux modèles de transactions distincts : Phoenix et Moonlight.
Phoenix est basé sur UTXO, en utilisant des notes masquées et des nullifiants pour conserver l’information de transaction privée. Moonlight est basé sur un compte, avec des soldes et des nonces visibles publiquement.
Le lien clé est le contrat de transfert. Sa fonction « convert » peut déplacer une valeur équivalente entre une note masquée Phoenix et un solde de compte public Moonlight dans le flux du contrat, sans nécessiter d’actif enveloppé séparé ni de pont externe.
Cette architecture correspond au travail de Dusk autour de la confidentialité, des flux financiers orientés conformité et de l’infrastructure d’actifs du monde réel, où différentes transactions peuvent exiger des niveaux de visibilité différents.
Un autre détail technique concerne l’indexation. Une conversion de Phoenix vers Moonlight doit être distinguée d’un dépôt direct afin que les portefeuilles et les indexeurs puissent interpréter correctement l’activité.
Cela soulève une question pratique d’écosystème : Dusk fournit-il une implémentation de référence d’indexeur pour cette classification d’événement, ou chaque intégrateur doit-il implémenter la logique indépendamment ?
#dusk $DUSK @Dusk
L’écosystème de Dusk adopte une approche intéressante : la confidentialité et les transactions publiques peuvent coexister sans qu’elles soient considérées comme des systèmes totalement séparés.
Dusk propose deux modèles de transactions distincts : Phoenix et Moonlight.
Phoenix est basé sur UTXO, en utilisant des notes masquées et des nullifiants pour conserver l’information de transaction privée. Moonlight est basé sur un compte, avec des soldes et des nonces visibles publiquement.
Le lien clé est le contrat de transfert. Sa fonction « convert » peut déplacer une valeur équivalente entre une note masquée Phoenix et un solde de compte public Moonlight dans le flux du contrat, sans nécessiter d’actif enveloppé séparé ni de pont externe.
Cette architecture correspond au travail de Dusk autour de la confidentialité, des flux financiers orientés conformité et de l’infrastructure d’actifs du monde réel, où différentes transactions peuvent exiger des niveaux de visibilité différents.
Un autre détail technique concerne l’indexation. Une conversion de Phoenix vers Moonlight doit être distinguée d’un dépôt direct afin que les portefeuilles et les indexeurs puissent interpréter correctement l’activité.
Cela soulève une question pratique d’écosystème : Dusk fournit-il une implémentation de référence d’indexeur pour cette classification d’événement, ou chaque intégrateur doit-il implémenter la logique indépendamment ?
#dusk $DUSK @Dusk
3
3
137
·
--
Trading sur 30 j de 3.1K USDT en $DUSK
Je cherchais à comprendre ce qui rend DUSK différent des autres chaînes RWA, et quelque chose m’a sauté aux yeux : la tokenisation d’un actif n’est qu’une partie du problème.
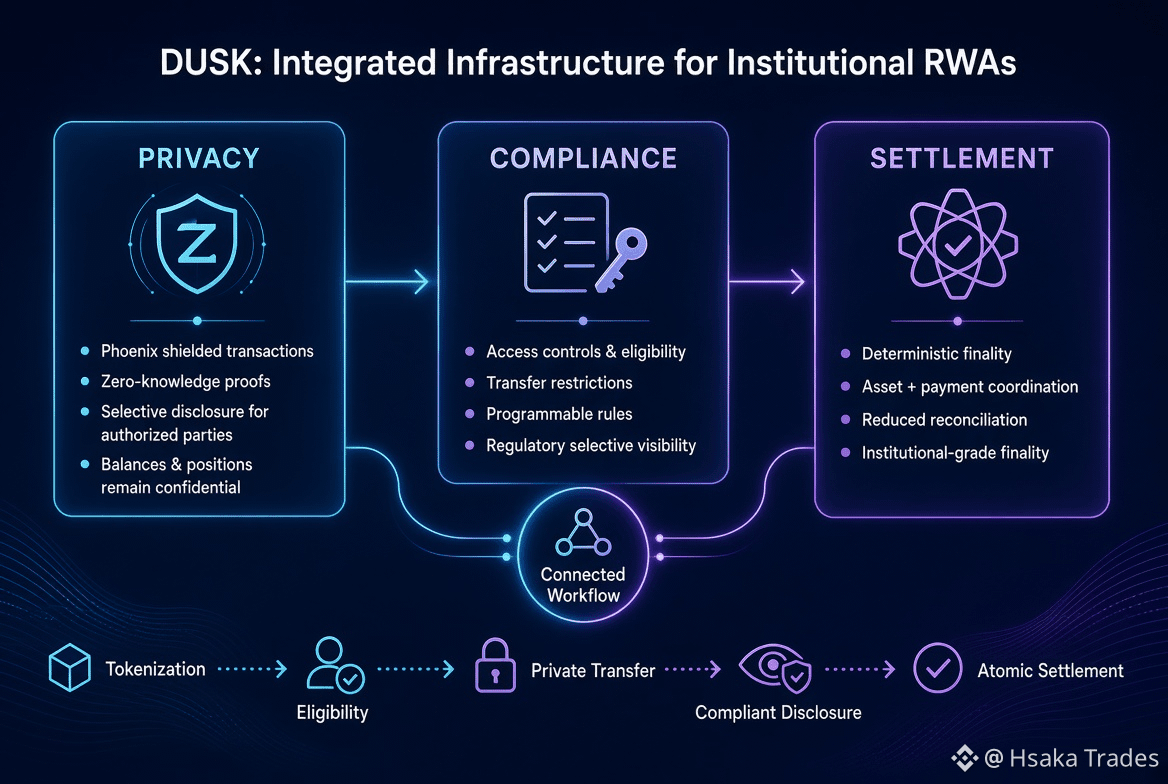
Dans la finance réglementée, le véritable défi réside dans tout ce qui entoure l’actif : qui est autorisé à le détenir, quels transferts sont permis, quelles informations doivent rester confidentielles, ce qui doit être divulgué, et comment l’actif et le paiement sont finalement réglés.
Ce qui a attiré mon attention, c’est que DUSK traite ces éléments comme des parties connectées d’un même flux de travail. Son infrastructure de base combine des contrôles d’accès, une confidentialité avec divulgation sélective, et un règlement déterministe, plutôt que de les considérer comme de simples modules ajoutés.
Je me suis constamment demandé comment les institutions pouvaient utiliser la blockchain sans exposer chaque solde, position ou transaction à l’ensemble du marché.
La réponse de DUSK est intéressante : Phoenix peut protéger les détails des transactions grâce à des preuves à divulgation nulle de connaissance, tandis que les parties autorisées peuvent toujours recevoir des informations spécifiques lorsque la divulgation est requise.
La deuxième pièce du puzzle, c’est le règlement. DUSK est conçu pour coordonner les volets « actif » et « paiement » avec une finalité déterministe, tandis que son infrastructure de marché vise à réduire les transferts fragmentés qui génèrent un travail de rapprochement.
Cela m’a amené à voir DUSK non pas comme une simple autre chaîne de tokenisation, mais comme une infrastructure pensée autour des réalités des marchés réglementés.
La confidentialité, la conformité et l’intégration du règlement pourraient-elles devenir le véritable avantage concurrentiel des RWAs institutionnels ?
#dusk $DUSK @Dusk_Foundation
Je cherchais à comprendre ce qui rend DUSK différent des autres chaînes RWA, et quelque chose m’a sauté aux yeux : la tokenisation d’un actif n’est qu’une partie du problème.
Dans la finance réglementée, le véritable défi réside dans tout ce qui entoure l’actif : qui est autorisé à le détenir, quels transferts sont permis, quelles informations doivent rester confidentielles, ce qui doit être divulgué, et comment l’actif et le paiement sont finalement réglés.
Ce qui a attiré mon attention, c’est que DUSK traite ces éléments comme des parties connectées d’un même flux de travail. Son infrastructure de base combine des contrôles d’accès, une confidentialité avec divulgation sélective, et un règlement déterministe, plutôt que de les considérer comme de simples modules ajoutés.
Je me suis constamment demandé comment les institutions pouvaient utiliser la blockchain sans exposer chaque solde, position ou transaction à l’ensemble du marché.
La réponse de DUSK est intéressante : Phoenix peut protéger les détails des transactions grâce à des preuves à divulgation nulle de connaissance, tandis que les parties autorisées peuvent toujours recevoir des informations spécifiques lorsque la divulgation est requise.
La deuxième pièce du puzzle, c’est le règlement. DUSK est conçu pour coordonner les volets « actif » et « paiement » avec une finalité déterministe, tandis que son infrastructure de marché vise à réduire les transferts fragmentés qui génèrent un travail de rapprochement.
Cela m’a amené à voir DUSK non pas comme une simple autre chaîne de tokenisation, mais comme une infrastructure pensée autour des réalités des marchés réglementés.
La confidentialité, la conformité et l’intégration du règlement pourraient-elles devenir le véritable avantage concurrentiel des RWAs institutionnels ?
#dusk $DUSK @Dusk
Dans la finance réglementée, le véritable défi réside dans tout ce qui entoure l’actif : qui est autorisé à le détenir, quels transferts sont permis, quelles informations doivent rester confidentielles, ce qui doit être divulgué, et comment l’actif et le paiement sont finalement réglés.
Ce qui a attiré mon attention, c’est que DUSK traite ces éléments comme des parties connectées d’un même flux de travail. Son infrastructure de base combine des contrôles d’accès, une confidentialité avec divulgation sélective, et un règlement déterministe, plutôt que de les considérer comme de simples modules ajoutés.
Je me suis constamment demandé comment les institutions pouvaient utiliser la blockchain sans exposer chaque solde, position ou transaction à l’ensemble du marché.
La réponse de DUSK est intéressante : Phoenix peut protéger les détails des transactions grâce à des preuves à divulgation nulle de connaissance, tandis que les parties autorisées peuvent toujours recevoir des informations spécifiques lorsque la divulgation est requise.
La deuxième pièce du puzzle, c’est le règlement. DUSK est conçu pour coordonner les volets « actif » et « paiement » avec une finalité déterministe, tandis que son infrastructure de marché vise à réduire les transferts fragmentés qui génèrent un travail de rapprochement.
Cela m’a amené à voir DUSK non pas comme une simple autre chaîne de tokenisation, mais comme une infrastructure pensée autour des réalités des marchés réglementés.
La confidentialité, la conformité et l’intégration du règlement pourraient-elles devenir le véritable avantage concurrentiel des RWAs institutionnels ?
#dusk $DUSK @Dusk
3
139
·
--
$BTW
{future}(BTWUSDT)
: Ne poursuivez pas le premier mouvement
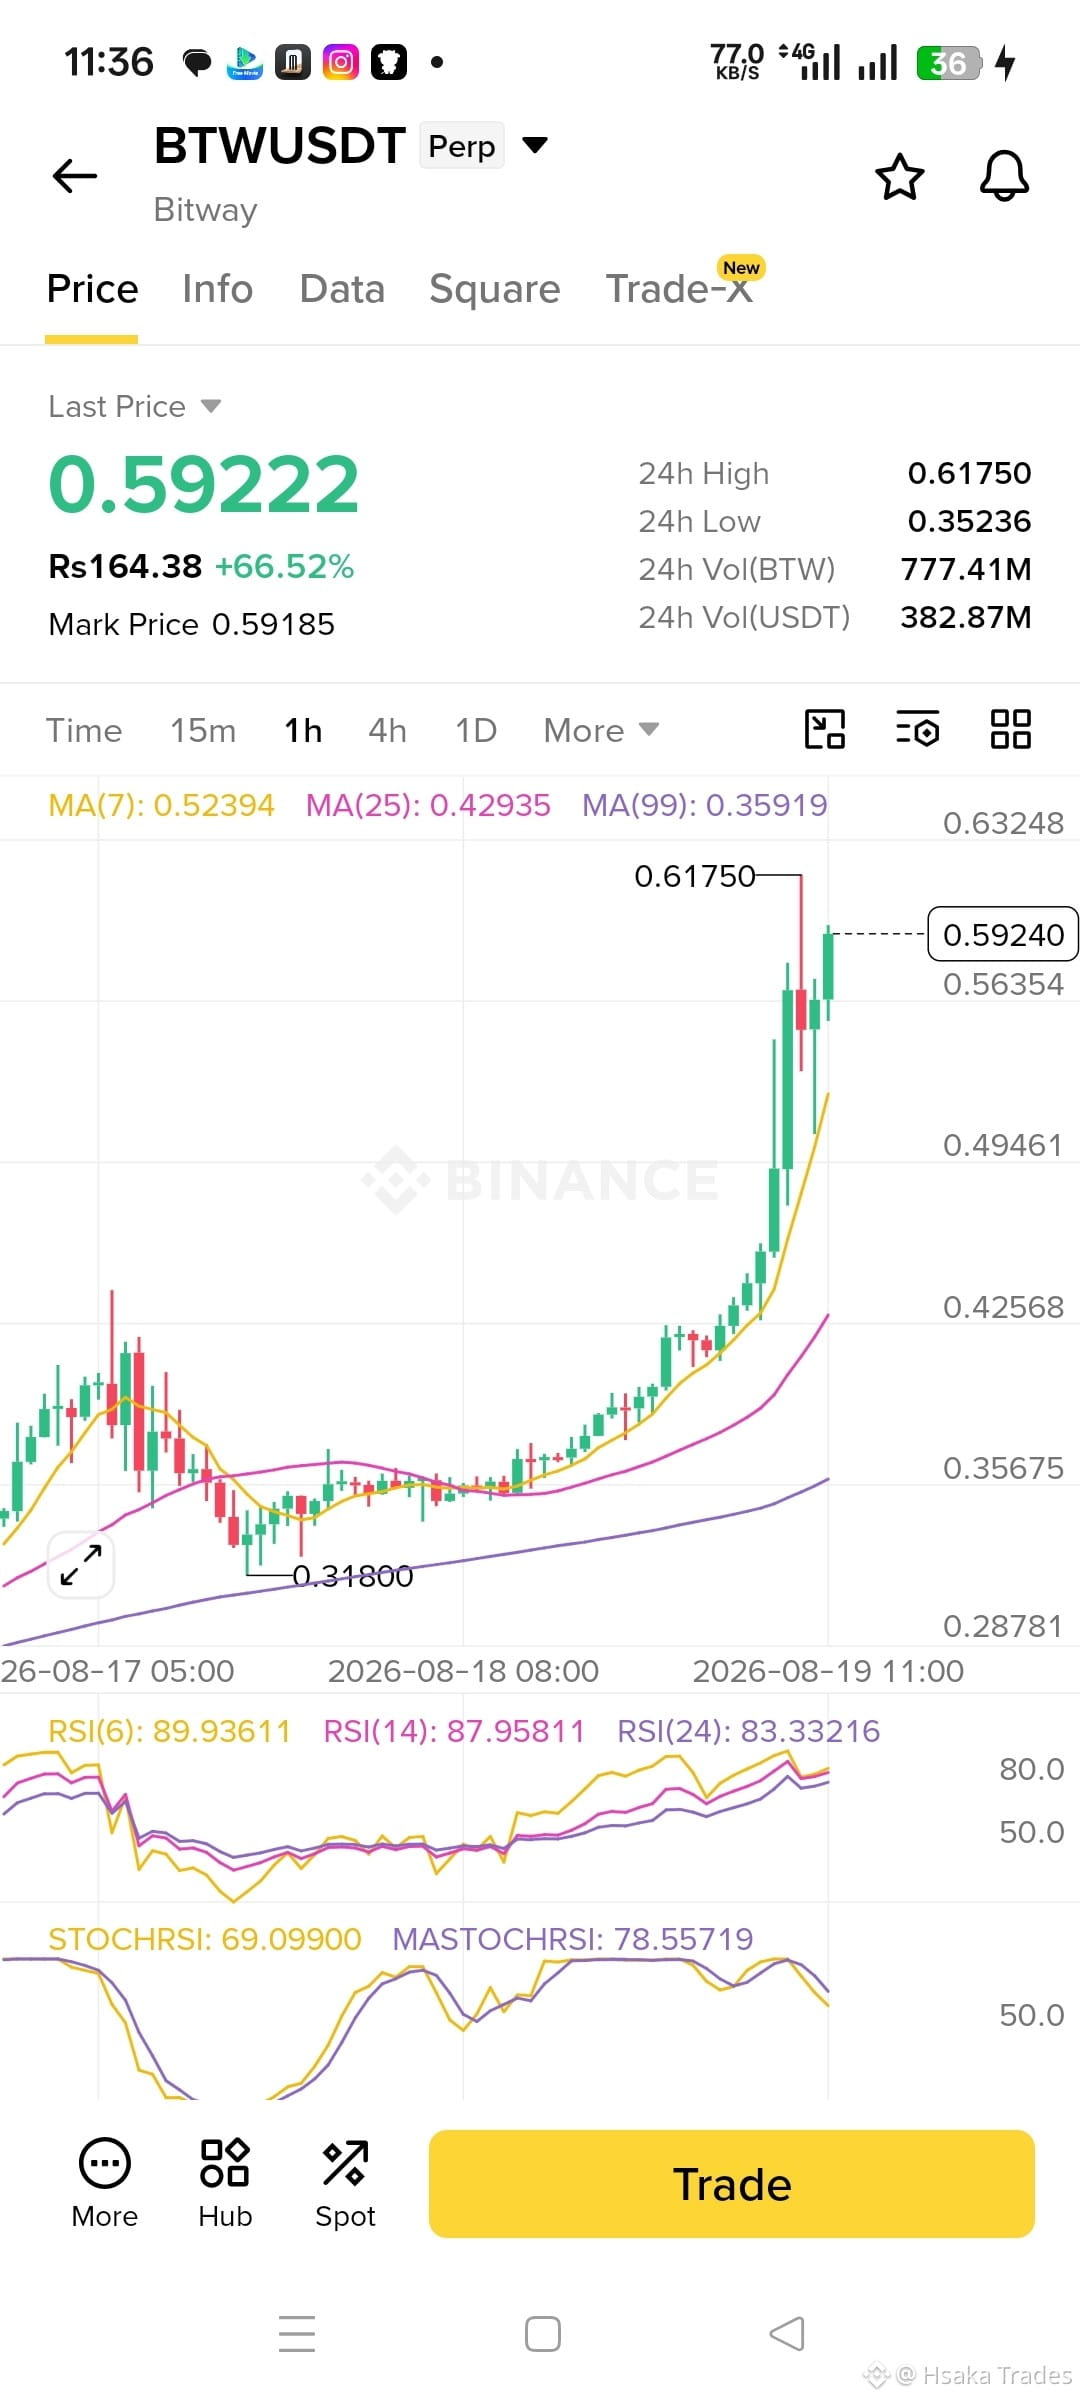
La partie intéressante de $BTW ne concerne pas la bougie — tout est de savoir si les acheteurs peuvent réellement défendre la structure.
L’évolution des prix s’approche d’une zone importante où le support et la résistance peuvent déterminer la direction suivante. Si les acheteurs maintiennent le support et franchissent la résistance avec un volume en hausse, cela donnerait au mouvement une confirmation plus solide. Mais si le prix casse un niveau et que le volume reste faible, il pourrait simplement s’agir d’une chasse à la liquidité avant que le marché ne s’inverse.
Je surveille aussi le levier via la position sur les intérêts ouverts et le financement. Si l’OI augmente de manière agressive pendant que le prix monte, la volatilité peut augmenter rapidement. La liquidité autour des plus hauts et des plus bas récents pourrait devenir le vrai champ de bataille.
Mon avis : je ne suis pas intéressé par le fait de poursuivre $BTW juste parce que l’élan paraît excitant. Je préfère voir un breakout confirmé, un volume sain et une acceptation durable du prix au-dessus de la résistance.
Le mouvement le plus fort est généralement celui que le marché confirme réellement.
Attendrez-vous une confirmation sur $BTW, ou prendrez-vous le risque avant le breakout ?
$BTW
: Ne poursuivez pas le premier mouvement
La partie intéressante de $BTW ne concerne pas la bougie — tout est de savoir si les acheteurs peuvent réellement défendre la structure.
L’évolution des prix s’approche d’une zone importante où le support et la résistance peuvent déterminer la direction suivante. Si les acheteurs maintiennent le support et franchissent la résistance avec un volume en hausse, cela donnerait au mouvement une confirmation plus solide. Mais si le prix casse un niveau et que le volume reste faible, il pourrait simplement s’agir d’une chasse à la liquidité avant que le marché ne s’inverse.
Je surveille aussi le levier via la position sur les intérêts ouverts et le financement. Si l’OI augmente de manière agressive pendant que le prix monte, la volatilité peut augmenter rapidement. La liquidité autour des plus hauts et des plus bas récents pourrait devenir le vrai champ de bataille.
Mon avis : je ne suis pas intéressé par le fait de poursuivre $BTW juste parce que l’élan paraît excitant. Je préfère voir un breakout confirmé, un volume sain et une acceptation durable du prix au-dessus de la résistance.
Le mouvement le plus fort est généralement celui que le marché confirme réellement.
Attendrez-vous une confirmation sur $BTW , ou prendrez-vous le risque avant le breakout ?
: Ne poursuivez pas le premier mouvement
La partie intéressante de $BTW ne concerne pas la bougie — tout est de savoir si les acheteurs peuvent réellement défendre la structure.
L’évolution des prix s’approche d’une zone importante où le support et la résistance peuvent déterminer la direction suivante. Si les acheteurs maintiennent le support et franchissent la résistance avec un volume en hausse, cela donnerait au mouvement une confirmation plus solide. Mais si le prix casse un niveau et que le volume reste faible, il pourrait simplement s’agir d’une chasse à la liquidité avant que le marché ne s’inverse.
Je surveille aussi le levier via la position sur les intérêts ouverts et le financement. Si l’OI augmente de manière agressive pendant que le prix monte, la volatilité peut augmenter rapidement. La liquidité autour des plus hauts et des plus bas récents pourrait devenir le vrai champ de bataille.
Mon avis : je ne suis pas intéressé par le fait de poursuivre $BTW juste parce que l’élan paraît excitant. Je préfère voir un breakout confirmé, un volume sain et une acceptation durable du prix au-dessus de la résistance.
Le mouvement le plus fort est généralement celui que le marché confirme réellement.
Attendrez-vous une confirmation sur $BTW , ou prendrez-vous le risque avant le breakout ?
2
418
·
--
Vérifié
Trading sur 30 j de 2.2K USDT en $DUSK
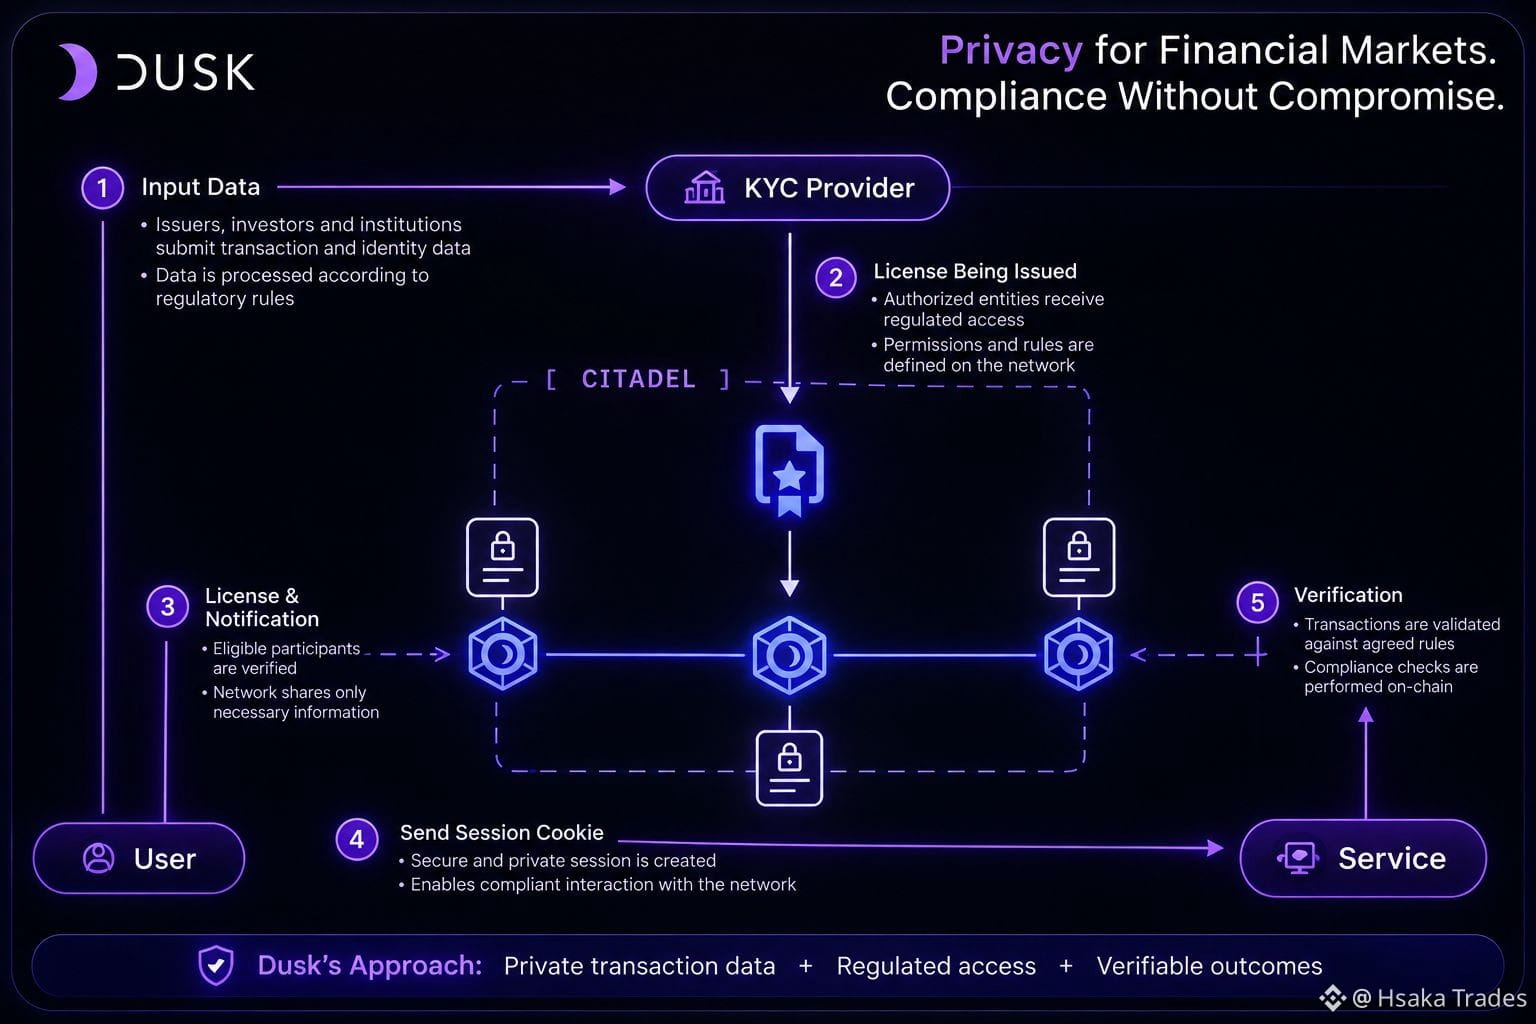
Je me suis penché plus en profondeur sur les raisons pour lesquelles des institutions pourraient réellement se soucier de la confidentialité dans une blockchain, et un déclic s’est produit : le vrai défi n’est pas de dissimuler l’activité financière. Il s’agit de contrôler des informations sensibles sans compromettre la responsabilisation.
Prenons un titre tokenisé. Les participations des investisseurs, les détails des transactions et les règles d’éligibilité peuvent être extrêmement sensibles. Pourtant, les émetteurs, les régulateurs et les auditeurs ont toujours besoin de moyens fiables pour vérifier la propriété et la conformité.
C’est là que Dusk a attiré mon attention.
Phoenix est conçu pour garder privés les informations de transaction, tandis que l’infrastructure de Dusk s’appuie sur des processus financiers réglementés tels que l’émission d’actifs, la conformité, le trading et le règlement. Le point intéressant, c’est la façon dont ces éléments sont conçus pour fonctionner ensemble, plutôt que de traiter la confidentialité comme une fonctionnalité distincte.
J’ai aussi continué à réfléchir à la conciliation. Si les registres de propriété, les contrôles de conformité et le règlement sont dispersés entre différents systèmes, le fait de simplement placer un actif on-chain ne résout pas automatiquement le problème sous-jacent.
L’approche de Dusk tente de répondre à cela avec une infrastructure préservant la confidentialité pour des marchés réglementés.
Et $DUSK n’est pas seulement un identifiant sur le réseau : c’est l’actif natif utilisé pour l’activité du réseau et les frais, reliant l’infrastructure blockchain à sa couche économique.
Plus j’ai creusé, plus j’ai vu Dusk comme une expérimentation d’infrastructure financière, plutôt que comme un simple autre projet de confidentialité.
La confidentialité + la conformité pourraient-elles devenir une exigence, plutôt qu’un obstacle, pour l’adoption de la blockchain par les institutions ?
#dusk $DUSK @Dusk_Foundation
Je me suis penché plus en profondeur sur les raisons pour lesquelles des institutions pourraient réellement se soucier de la confidentialité dans une blockchain, et un déclic s’est produit : le vrai défi n’est pas de dissimuler l’activité financière. Il s’agit de contrôler des informations sensibles sans compromettre la responsabilisation.
Prenons un titre tokenisé. Les participations des investisseurs, les détails des transactions et les règles d’éligibilité peuvent être extrêmement sensibles. Pourtant, les émetteurs, les régulateurs et les auditeurs ont toujours besoin de moyens fiables pour vérifier la propriété et la conformité.
C’est là que Dusk a attiré mon attention.
Phoenix est conçu pour garder privés les informations de transaction, tandis que l’infrastructure de Dusk s’appuie sur des processus financiers réglementés tels que l’émission d’actifs, la conformité, le trading et le règlement. Le point intéressant, c’est la façon dont ces éléments sont conçus pour fonctionner ensemble, plutôt que de traiter la confidentialité comme une fonctionnalité distincte.
J’ai aussi continué à réfléchir à la conciliation. Si les registres de propriété, les contrôles de conformité et le règlement sont dispersés entre différents systèmes, le fait de simplement placer un actif on-chain ne résout pas automatiquement le problème sous-jacent.
L’approche de Dusk tente de répondre à cela avec une infrastructure préservant la confidentialité pour des marchés réglementés.
Et $DUSK n’est pas seulement un identifiant sur le réseau : c’est l’actif natif utilisé pour l’activité du réseau et les frais, reliant l’infrastructure blockchain à sa couche économique.
Plus j’ai creusé, plus j’ai vu Dusk comme une expérimentation d’infrastructure financière, plutôt que comme un simple autre projet de confidentialité.
La confidentialité + la conformité pourraient-elles devenir une exigence, plutôt qu’un obstacle, pour l’adoption de la blockchain par les institutions ?
#dusk $DUSK @Dusk
Prenons un titre tokenisé. Les participations des investisseurs, les détails des transactions et les règles d’éligibilité peuvent être extrêmement sensibles. Pourtant, les émetteurs, les régulateurs et les auditeurs ont toujours besoin de moyens fiables pour vérifier la propriété et la conformité.
C’est là que Dusk a attiré mon attention.
Phoenix est conçu pour garder privés les informations de transaction, tandis que l’infrastructure de Dusk s’appuie sur des processus financiers réglementés tels que l’émission d’actifs, la conformité, le trading et le règlement. Le point intéressant, c’est la façon dont ces éléments sont conçus pour fonctionner ensemble, plutôt que de traiter la confidentialité comme une fonctionnalité distincte.
J’ai aussi continué à réfléchir à la conciliation. Si les registres de propriété, les contrôles de conformité et le règlement sont dispersés entre différents systèmes, le fait de simplement placer un actif on-chain ne résout pas automatiquement le problème sous-jacent.
L’approche de Dusk tente de répondre à cela avec une infrastructure préservant la confidentialité pour des marchés réglementés.
Et $DUSK n’est pas seulement un identifiant sur le réseau : c’est l’actif natif utilisé pour l’activité du réseau et les frais, reliant l’infrastructure blockchain à sa couche économique.
Plus j’ai creusé, plus j’ai vu Dusk comme une expérimentation d’infrastructure financière, plutôt que comme un simple autre projet de confidentialité.
La confidentialité + la conformité pourraient-elles devenir une exigence, plutôt qu’un obstacle, pour l’adoption de la blockchain par les institutions ?
#dusk $DUSK @Dusk
10
5
184
·
--
Trading sur 30 j de 1.4K USDT en $DUSK
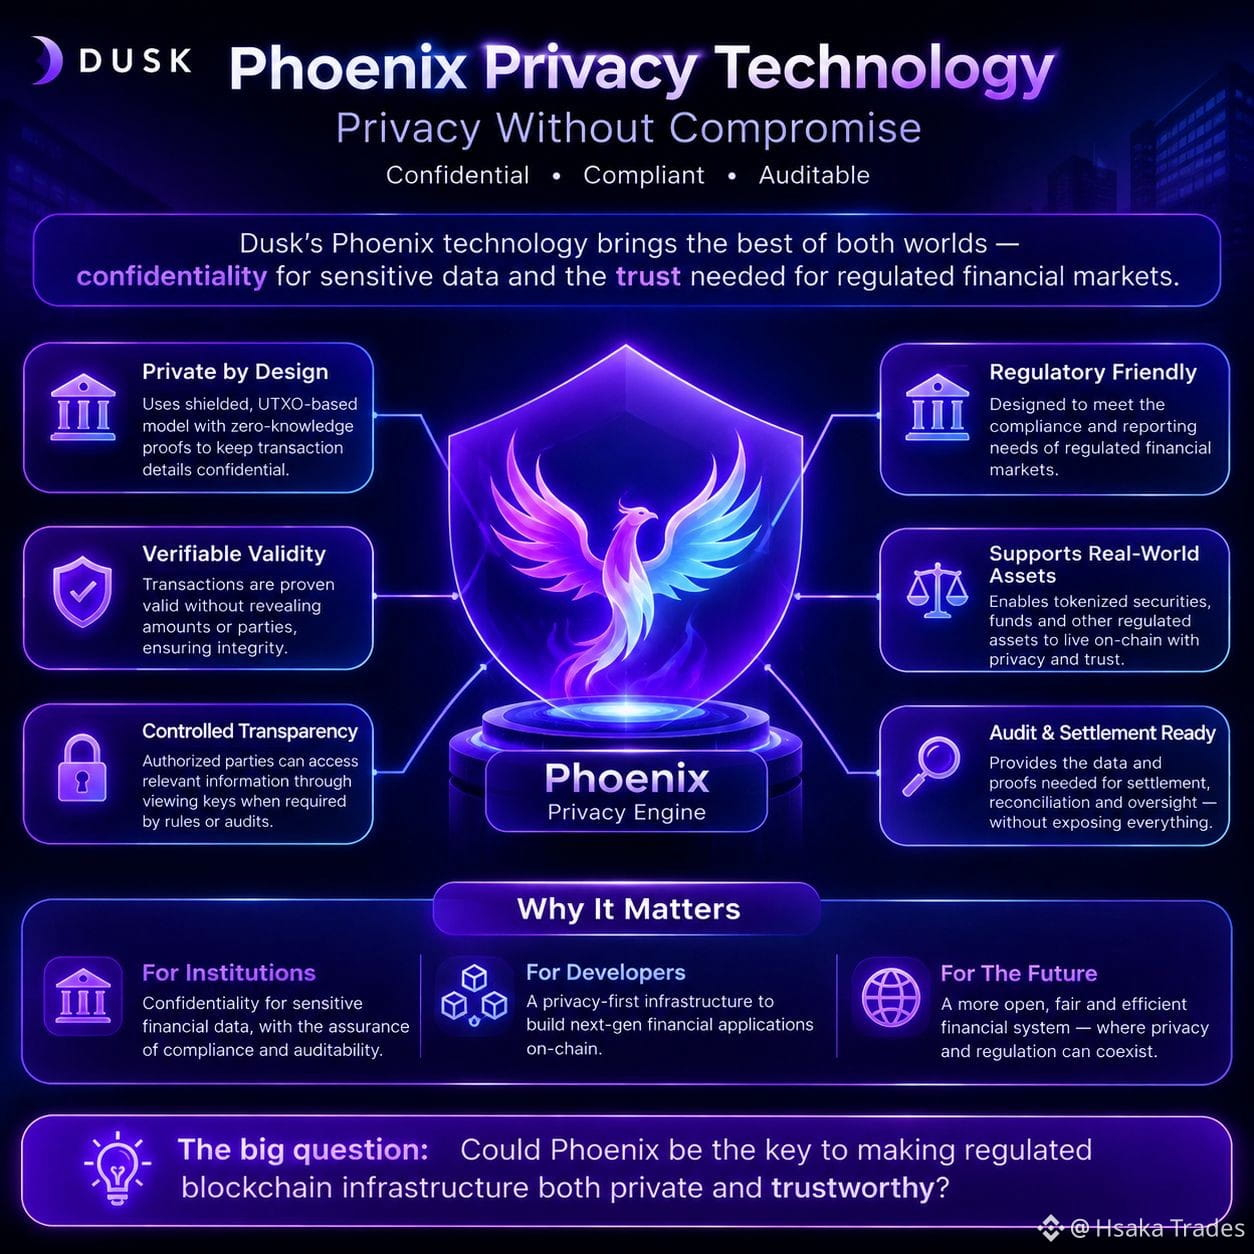
Je me penchais sur la technologie de confidentialité $DUSK Phoenix et quelque chose m’a frappé : la confidentialité sur une blockchain financière ne consiste pas simplement à masquer les transactions.
Plus j’examinais le sujet, plus je voyais le véritable défi. Les marchés réglementés ont besoin de confidentialité, mais ils ont aussi besoin de règles, de responsabilité, et de la capacité de vérifier ce qui compte.
C’est là que Phoenix devient intéressant.
L’idée est de protéger les informations sensibles des transactions tout en permettant au réseau de fonctionner avec la structure requise par l’activité financière réglementée. Pour les titres tokenisés, cette distinction est essentielle. Les institutions ne voudront peut-être pas que chaque solde, transfert ou détail d’investisseur soit exposé publiquement, mais elles ont quand même besoin de transactions valides, opposables et auditables.
Je me suis demandé pourquoi la confidentialité et la conformité sont si souvent traitées comme des objectifs opposés.
Ce qui a retenu mon attention à propos de Dusk, c’est la tentative d’intégrer la confidentialité directement dans l’infrastructure elle-même, plutôt que d’y ajouter cette dimension plus tard.
Cela m’a amené à regarder Phoenix différemment — non seulement comme une fonctionnalité de confidentialité, mais aussi comme un élément de construction potentiel pour faire progresser des activités financières plus sérieuses on-chain.
Cet équilibre entre confidentialité et auditabilité pourrait-il devenir l’un des éléments les plus importants de l’infrastructure blockchain réglementée ?
#dusk $DUSK @Dusk_Foundation
Je me penchais sur la technologie de confidentialité $DUSK Phoenix et quelque chose m’a frappé : la confidentialité sur une blockchain financière ne consiste pas simplement à masquer les transactions.
Plus j’examinais le sujet, plus je voyais le véritable défi. Les marchés réglementés ont besoin de confidentialité, mais ils ont aussi besoin de règles, de responsabilité, et de la capacité de vérifier ce qui compte.
C’est là que Phoenix devient intéressant.
L’idée est de protéger les informations sensibles des transactions tout en permettant au réseau de fonctionner avec la structure requise par l’activité financière réglementée. Pour les titres tokenisés, cette distinction est essentielle. Les institutions ne voudront peut-être pas que chaque solde, transfert ou détail d’investisseur soit exposé publiquement, mais elles ont quand même besoin de transactions valides, opposables et auditables.
Je me suis demandé pourquoi la confidentialité et la conformité sont si souvent traitées comme des objectifs opposés.
Ce qui a retenu mon attention à propos de Dusk, c’est la tentative d’intégrer la confidentialité directement dans l’infrastructure elle-même, plutôt que d’y ajouter cette dimension plus tard.
Cela m’a amené à regarder Phoenix différemment — non seulement comme une fonctionnalité de confidentialité, mais aussi comme un élément de construction potentiel pour faire progresser des activités financières plus sérieuses on-chain.
Cet équilibre entre confidentialité et auditabilité pourrait-il devenir l’un des éléments les plus importants de l’infrastructure blockchain réglementée ?
#dusk $DUSK @Dusk
Plus j’examinais le sujet, plus je voyais le véritable défi. Les marchés réglementés ont besoin de confidentialité, mais ils ont aussi besoin de règles, de responsabilité, et de la capacité de vérifier ce qui compte.
C’est là que Phoenix devient intéressant.
L’idée est de protéger les informations sensibles des transactions tout en permettant au réseau de fonctionner avec la structure requise par l’activité financière réglementée. Pour les titres tokenisés, cette distinction est essentielle. Les institutions ne voudront peut-être pas que chaque solde, transfert ou détail d’investisseur soit exposé publiquement, mais elles ont quand même besoin de transactions valides, opposables et auditables.
Je me suis demandé pourquoi la confidentialité et la conformité sont si souvent traitées comme des objectifs opposés.
Ce qui a retenu mon attention à propos de Dusk, c’est la tentative d’intégrer la confidentialité directement dans l’infrastructure elle-même, plutôt que d’y ajouter cette dimension plus tard.
Cela m’a amené à regarder Phoenix différemment — non seulement comme une fonctionnalité de confidentialité, mais aussi comme un élément de construction potentiel pour faire progresser des activités financières plus sérieuses on-chain.
Cet équilibre entre confidentialité et auditabilité pourrait-il devenir l’un des éléments les plus importants de l’infrastructure blockchain réglementée ?
#dusk $DUSK @Dusk
10
5
154
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FedRateWatch
811,270 vues
3,820 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : FOMC de septembre — Quelle sera la prochaine décision de la Fed ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #FedRateWatch
Créez du contenu à partir des angles ci-dessous :
- L’inflation cœur de l’IPC d’août a augmenté de 0,3% d’un mois sur l’autre, et les chances d’une hausse de 25 points de base cette semaine sont désormais proches de 90%. Anticipez-vous une hausse des taux cette semaine ? Est-ce un cas isolé, ou le début d’un cycle de hausses plus long ?
- Si la hausse a lieu, comment cela se répercute-t-il sur le BTC, les valeurs technologiques et l’or ? Plutôt haussier ou baissier ?
- Comment comptez-vous trader ensuite ? Partagez votre trading/positions BTC, actions ou or avec notre widget de partage de trades.
⏰Période de la campagne :
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Récompense :
- Les publications éligibles qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourraient recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de faire apparaître votre article sur Binance Square Official
Vous manque-t-il des idées pour votre publication ? Visitez la page du sujet #FedRateWatch ou le Square Guide on How to Post for Better Reach.
Binance Square Official
·491 mentions J’aime
·1.1M vues
BitcoinFalls4%
836 vues
78 mentions
OpenAIDiscussesNewFundingAt$1.2TValuation
121 vues
10 mentions