
000000000x
22 Publications

000000000x
Signaler
Bloquer l’utilisateur
一个小目标
4 Suivis
0 Abonnés
0 J’aime
Publications
Tous
Vidéos
·
--
Voir la traduction
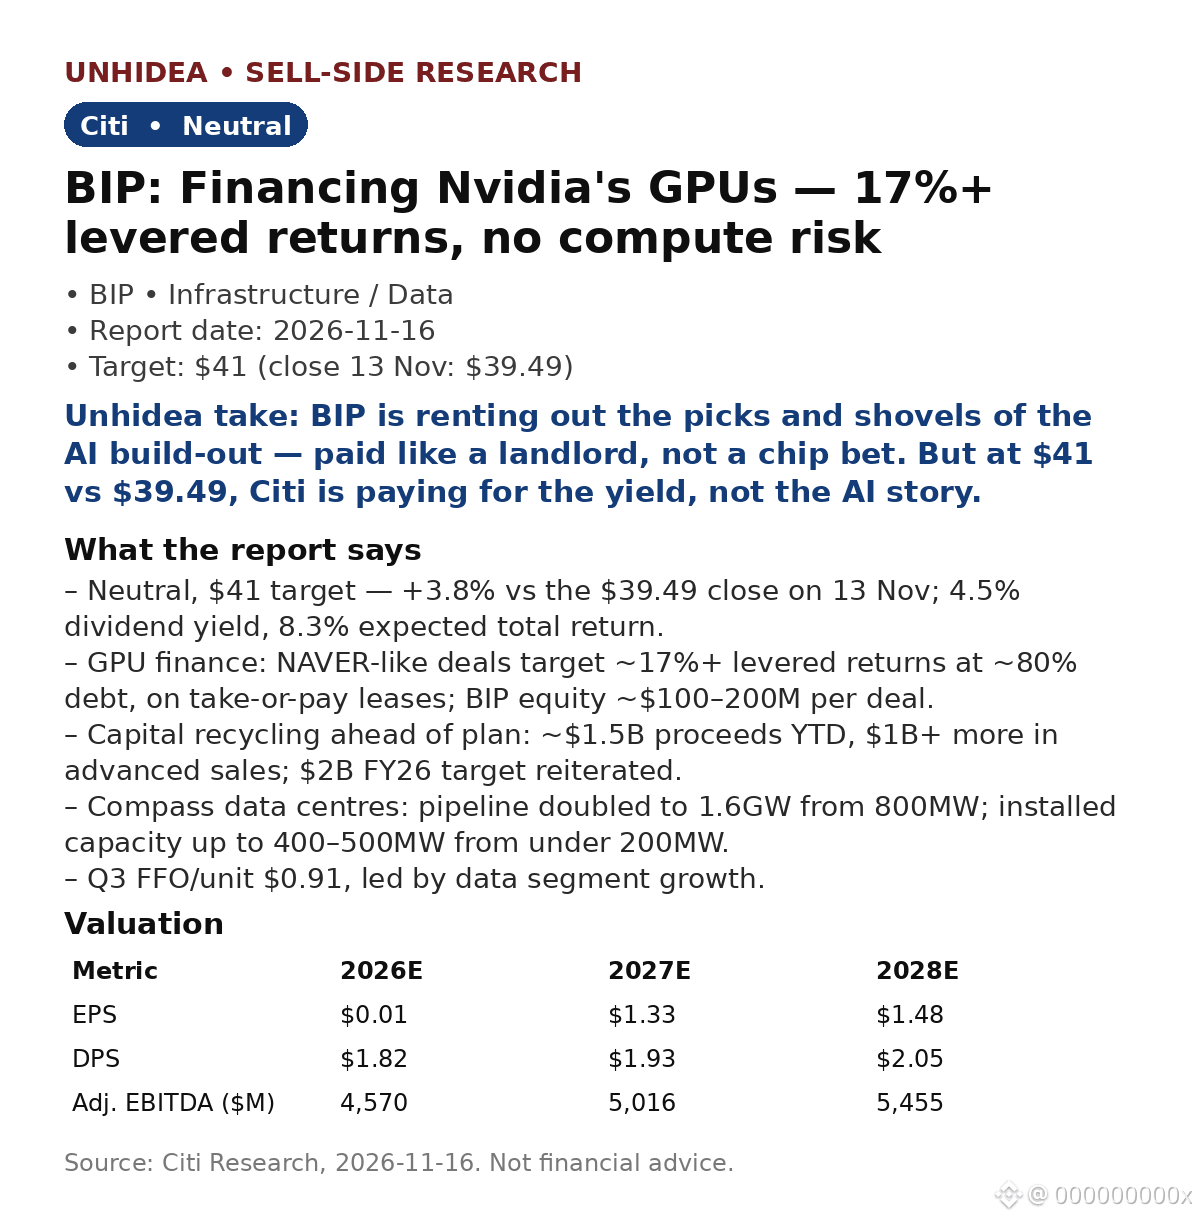
$BIP: Citi stays Neutral at $41 — but Brookfield just entered the AI trade without the chip risk
Citi's 16 Nov note: Neutral, $41 target — +3.8% vs the $39.49 close on 13 Nov, plus a 4.5% dividend yield (8.3% expected total return). The new angle is a GPU financing deal with NAVER.
- GPU finance targets ~17%+ levered returns at ~80% debt, on take-or-pay leases — BIP is paid like a landlord, not exposed to GPU prices or utilisation.
- BIP's equity is only ~$100–200M per deal; NAVER's cloud unit is the counterparty, backed by a parent guarantee.
- Recycling is ahead of plan: ~$1.5B proceeds YTD, $1B+ more in advanced sales; $2B FY26 target reiterated.
- Compass data centres: pipeline doubled to 1.6GW from 800MW; installed capacity up to 400–500MW. Q3 FFO/unit $0.91.
After the report: Nvidia's Q3 (17 Nov, after close) beat — revenue $115.8B, +103% YoY vs $109.1B expected; Q4 guide $130B vs $125.3B expected.
Unhidea take: BIP lets you own the AI build-out without betting on chip prices — take-or-pay shifts the risk to the customer, unlike neoclouds.
Unhidea take: the NAVER deal is small; the story is the template. If BIP repeats it, GPU finance becomes a new growth engine.
Risks: re-contracting if the economy weakens; project execution; FX.
Source: Citi Research, 16 Nov 2026. Not financial advice.
$BIP: Citi stays Neutral at $41 — but Brookfield just entered the AI trade without the chip risk
Citi's 16 Nov note: Neutral, $41 target — +3.8% vs the $39.49 close on 13 Nov, plus a 4.5% dividend yield (8.3% expected total return). The new angle is a GPU financing deal with NAVER.
- GPU finance targets ~17%+ levered returns at ~80% debt, on take-or-pay leases — BIP is paid like a landlord, not exposed to GPU prices or utilisation.
- BIP's equity is only ~$100–200M per deal; NAVER's cloud unit is the counterparty, backed by a parent guarantee.
- Recycling is ahead of plan: ~$1.5B proceeds YTD, $1B+ more in advanced sales; $2B FY26 target reiterated.
- Compass data centres: pipeline doubled to 1.6GW from 800MW; installed capacity up to 400–500MW. Q3 FFO/unit $0.91.
After the report: Nvidia's Q3 (17 Nov, after close) beat — revenue $115.8B, +103% YoY vs $109.1B expected; Q4 guide $130B vs $125.3B expected.
Unhidea take: BIP lets you own the AI build-out without betting on chip prices — take-or-pay shifts the risk to the customer, unlike neoclouds.
Unhidea take: the NAVER deal is small; the story is the template. If BIP repeats it, GPU finance becomes a new growth engine.
Risks: re-contracting if the economy weakens; project execution; FX.
Source: Citi Research, 16 Nov 2026. Not financial advice.
Citi's 16 Nov note: Neutral, $41 target — +3.8% vs the $39.49 close on 13 Nov, plus a 4.5% dividend yield (8.3% expected total return). The new angle is a GPU financing deal with NAVER.
- GPU finance targets ~17%+ levered returns at ~80% debt, on take-or-pay leases — BIP is paid like a landlord, not exposed to GPU prices or utilisation.
- BIP's equity is only ~$100–200M per deal; NAVER's cloud unit is the counterparty, backed by a parent guarantee.
- Recycling is ahead of plan: ~$1.5B proceeds YTD, $1B+ more in advanced sales; $2B FY26 target reiterated.
- Compass data centres: pipeline doubled to 1.6GW from 800MW; installed capacity up to 400–500MW. Q3 FFO/unit $0.91.
After the report: Nvidia's Q3 (17 Nov, after close) beat — revenue $115.8B, +103% YoY vs $109.1B expected; Q4 guide $130B vs $125.3B expected.
Unhidea take: BIP lets you own the AI build-out without betting on chip prices — take-or-pay shifts the risk to the customer, unlike neoclouds.
Unhidea take: the NAVER deal is small; the story is the template. If BIP repeats it, GPU finance becomes a new growth engine.
Risks: re-contracting if the economy weakens; project execution; FX.
Source: Citi Research, 16 Nov 2026. Not financial advice.
50
·
--
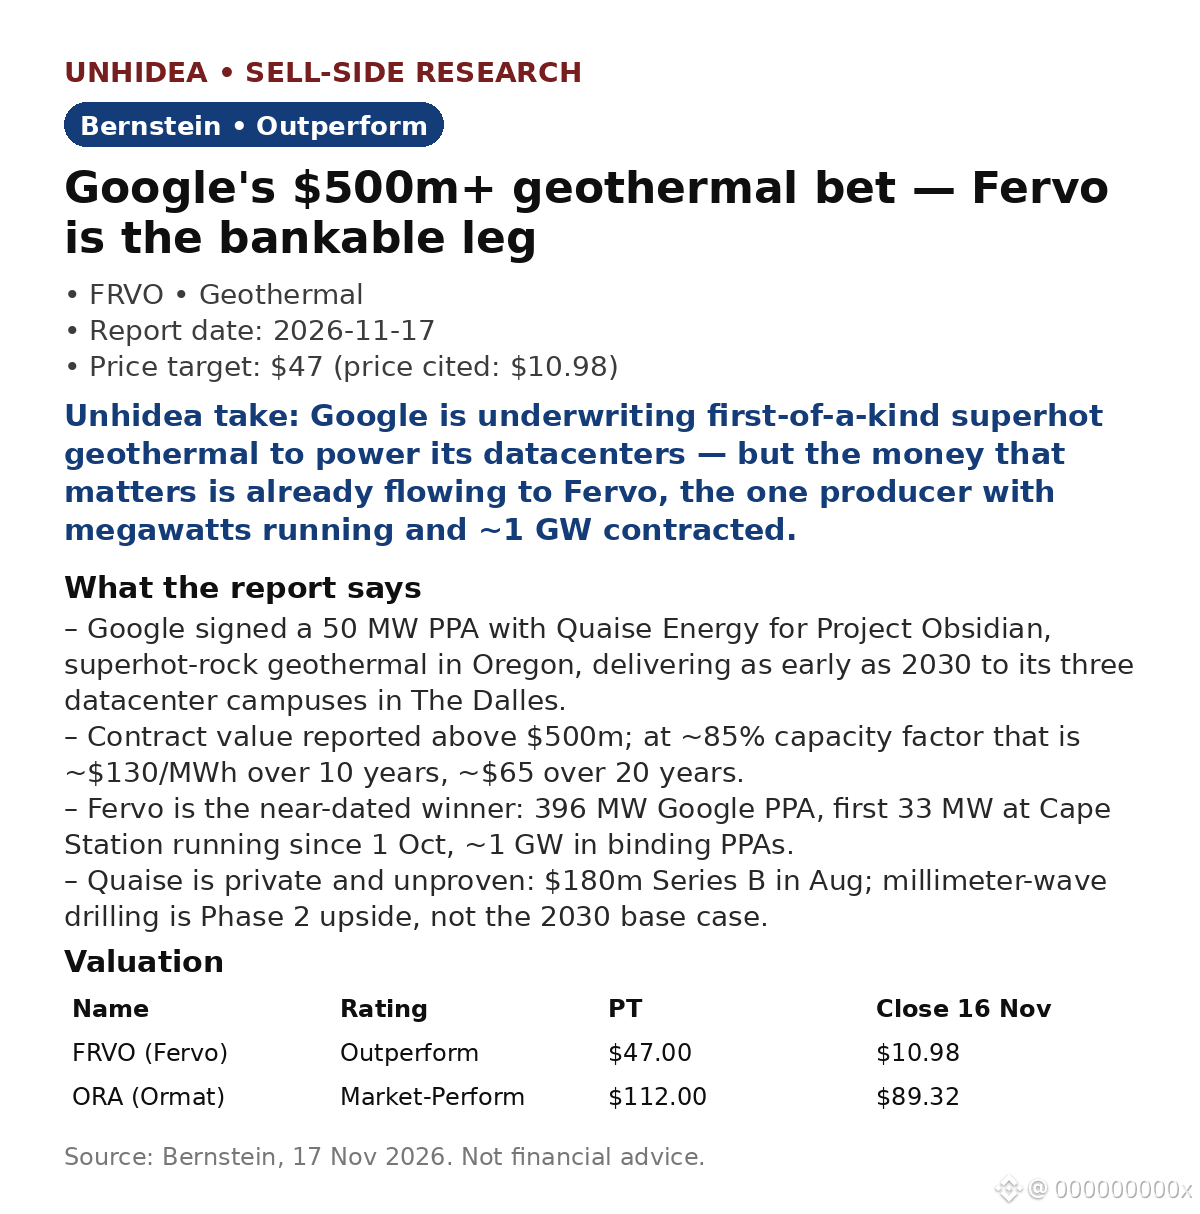
$FRVO : Google a signé un contrat d’achat d’électricité géothermique de 50 MW d’une valeur de plus de 500 M$ — et Bernstein estime que Fervo est le véritable gagnant. Recommandation « Surperformance », objectif de cours de 47 $ — environ 4,3 fois le cours de clôture de 10,98 $ cité (16 nov.).
Le contrat est conclu avec Quaise Energy pour le projet Obsidian, un projet inédit de roche superchaude en Oregon, dont la mise en service pourrait intervenir dès 2030. Avec un facteur de charge d’environ 85 %, 500 M$ représentent environ 130 $/MWh sur 10 ans et environ 65 $ sur 20 ans (calcul de Bernstein).
Pourquoi Fervo plutôt que Quaise : Quaise est une société privée dont la technologie n’a pas fait ses preuves — le forage par ondes millimétriques constitue un potentiel de hausse en phase 2, et non le scénario de base pour 2030. Fervo a contracté 396 MW avec Google ; ses premiers 33 MW à Cape Station sont en service depuis le 1er oct. ; et environ 1 GW fait l’objet de contrats d’achat d’électricité fermes — « le volet à échéance plus proche et plus bancable ».
Valorisation : FRVO n’est pas encore rentable (BPA 2026E de -0,10 $), donc l’objectif de cours de 47 $ repose sur l’EBITDA de 2035, valorisé à 10,5 fois la valeur d’entreprise/EBITDA, puis actualisé — un pari à long terme, et non un multiple à court terme.
Avis d’Unhidea : les hyperscalers prennent désormais à leur compte le risque technologique pour garantir un approvisionnement ferme en énergie propre 24 h/24 et 7 j/7 — la valeur de rareté revient aux actifs déjà en production, pas aux options sur des puits dont la viabilité n’est pas démontrée.
Avis d’Unhidea : surveillez qui assume le risque de retard de la date de mise en service commerciale — promettre une livraison en 2030 pour un puits inédit, ce n’est pas avoir un projet dans les tuyaux.
Risques : productivité du sous-sol, forage par ondes millimétriques à grande échelle, acheminement de l’électricité jusqu’à The Dalles. Source : Bernstein, 17 nov. 2026. Ceci ne constitue pas un conseil financier.
$FRVO : Google a signé un contrat d’achat d’électricité géothermique de 50 MW d’une valeur de plus de 500 M$ — et Bernstein estime que Fervo est le véritable gagnant. Recommandation « Surperformance », objectif de cours de 47 $ — environ 4,3 fois le cours de clôture de 10,98 $ cité (16 nov.).
Le contrat est conclu avec Quaise Energy pour le projet Obsidian, un projet inédit de roche superchaude en Oregon, dont la mise en service pourrait intervenir dès 2030. Avec un facteur de charge d’environ 85 %, 500 M$ représentent environ 130 $/MWh sur 10 ans et environ 65 $ sur 20 ans (calcul de Bernstein).
Pourquoi Fervo plutôt que Quaise : Quaise est une société privée dont la technologie n’a pas fait ses preuves — le forage par ondes millimétriques constitue un potentiel de hausse en phase 2, et non le scénario de base pour 2030. Fervo a contracté 396 MW avec Google ; ses premiers 33 MW à Cape Station sont en service depuis le 1er oct. ; et environ 1 GW fait l’objet de contrats d’achat d’électricité fermes — « le volet à échéance plus proche et plus bancable ».
Valorisation : FRVO n’est pas encore rentable (BPA 2026E de -0,10 $), donc l’objectif de cours de 47 $ repose sur l’EBITDA de 2035, valorisé à 10,5 fois la valeur d’entreprise/EBITDA, puis actualisé — un pari à long terme, et non un multiple à court terme.
Avis d’Unhidea : les hyperscalers prennent désormais à leur compte le risque technologique pour garantir un approvisionnement ferme en énergie propre 24 h/24 et 7 j/7 — la valeur de rareté revient aux actifs déjà en production, pas aux options sur des puits dont la viabilité n’est pas démontrée.
Avis d’Unhidea : surveillez qui assume le risque de retard de la date de mise en service commerciale — promettre une livraison en 2030 pour un puits inédit, ce n’est pas avoir un projet dans les tuyaux.
Risques : productivité du sous-sol, forage par ondes millimétriques à grande échelle, acheminement de l’électricité jusqu’à The Dalles. Source : Bernstein, 17 nov. 2026. Ceci ne constitue pas un conseil financier.
Le contrat est conclu avec Quaise Energy pour le projet Obsidian, un projet inédit de roche superchaude en Oregon, dont la mise en service pourrait intervenir dès 2030. Avec un facteur de charge d’environ 85 %, 500 M$ représentent environ 130 $/MWh sur 10 ans et environ 65 $ sur 20 ans (calcul de Bernstein).
Pourquoi Fervo plutôt que Quaise : Quaise est une société privée dont la technologie n’a pas fait ses preuves — le forage par ondes millimétriques constitue un potentiel de hausse en phase 2, et non le scénario de base pour 2030. Fervo a contracté 396 MW avec Google ; ses premiers 33 MW à Cape Station sont en service depuis le 1er oct. ; et environ 1 GW fait l’objet de contrats d’achat d’électricité fermes — « le volet à échéance plus proche et plus bancable ».
Valorisation : FRVO n’est pas encore rentable (BPA 2026E de -0,10 $), donc l’objectif de cours de 47 $ repose sur l’EBITDA de 2035, valorisé à 10,5 fois la valeur d’entreprise/EBITDA, puis actualisé — un pari à long terme, et non un multiple à court terme.
Avis d’Unhidea : les hyperscalers prennent désormais à leur compte le risque technologique pour garantir un approvisionnement ferme en énergie propre 24 h/24 et 7 j/7 — la valeur de rareté revient aux actifs déjà en production, pas aux options sur des puits dont la viabilité n’est pas démontrée.
Avis d’Unhidea : surveillez qui assume le risque de retard de la date de mise en service commerciale — promettre une livraison en 2030 pour un puits inédit, ce n’est pas avoir un projet dans les tuyaux.
Risques : productivité du sous-sol, forage par ondes millimétriques à grande échelle, acheminement de l’électricité jusqu’à The Dalles. Source : Bernstein, 17 nov. 2026. Ceci ne constitue pas un conseil financier.
GOOGUS+0,57%
FRVOUS+1,58%
22
·
--
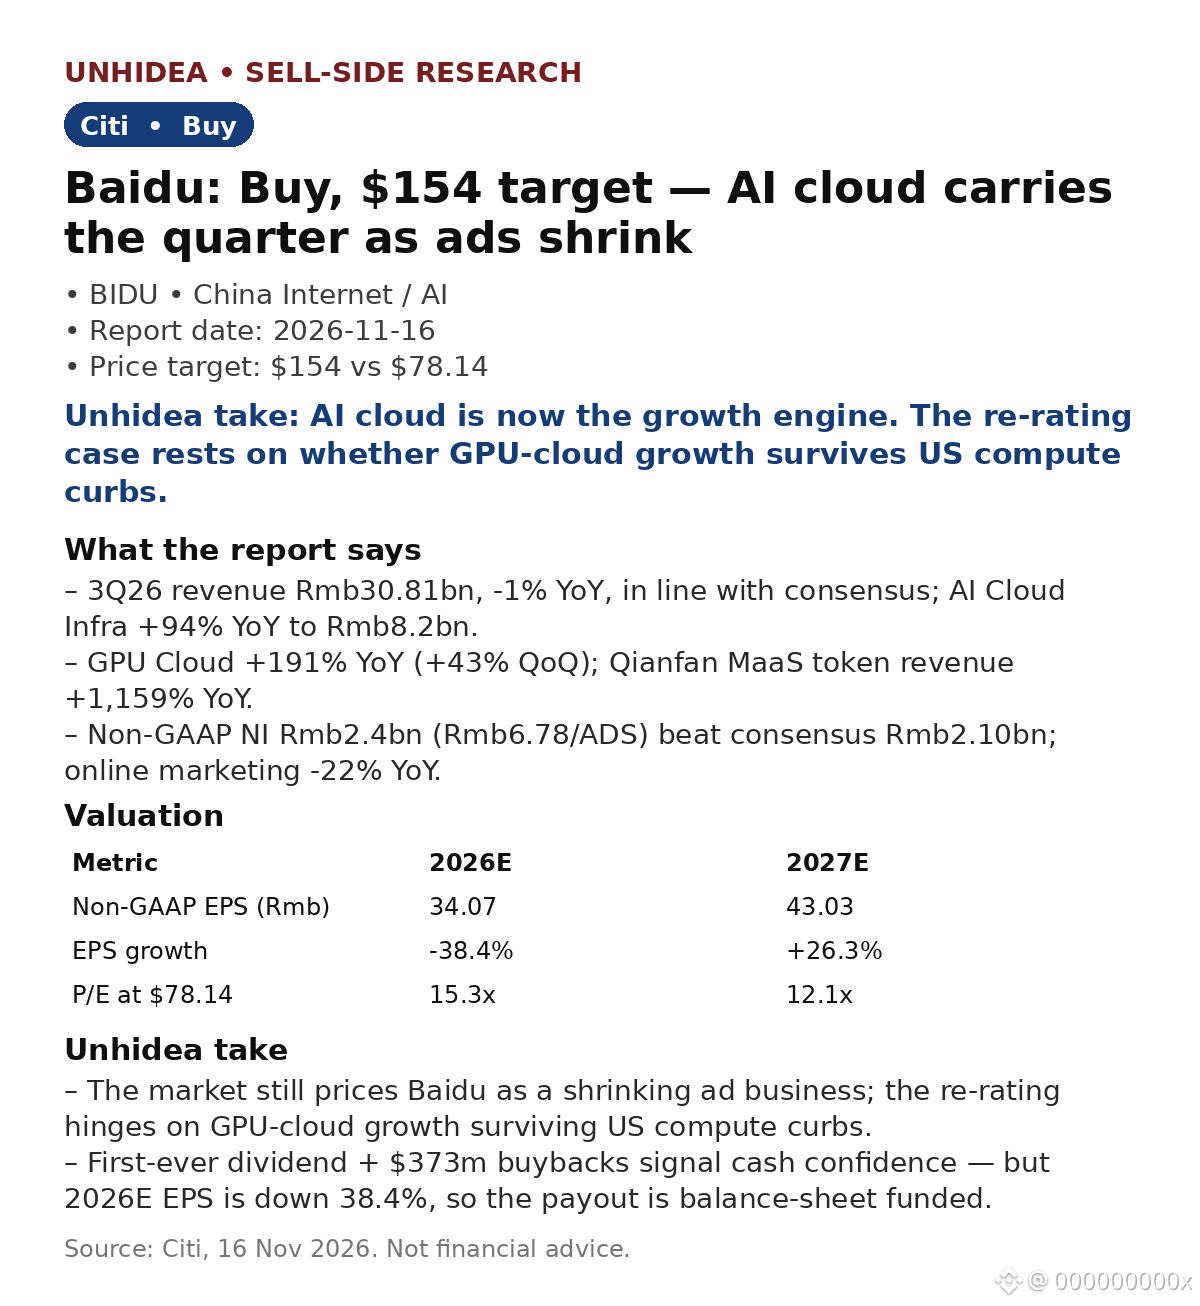
$BIDU : Citi maintient sa recommandation à l’achat et son objectif de cours à 154 $ — le cloud IA porte désormais Baidu, tandis que la publicité recule.
3T26 : chiffre d’affaires total de 30,81 Md RMB, en baisse de 1 % sur un an, conforme au consensus. Mais la composition des revenus a changé : les infrastructures cloud IA ont progressé de 94 % sur un an, à 8,2 Md RMB ; le cloud GPU a bondi de 191 % sur un an (+43 % sur un trimestre) ; les revenus des jetons MaaS de Qianfan ont grimpé de 1 159 % sur un an. Le marketing en ligne a chuté de 22 % sur un an.
Les bénéfices dépassent les attentes : résultat net non conforme aux normes GAAP de 2,4 Md RMB (6,78 RMB/ADS), contre 2,10 Md RMB / 6,02 RMB attendus par le consensus ; résultat opérationnel non conforme aux normes GAAP de 1,7 Md RMB, supérieur aux 1,65 Md RMB prévus par Citi grâce à des dépenses de R&D plus faibles.
Valorisation : l’objectif de cours de 154 $ selon la méthode de la somme des parties implique un potentiel de hausse d’environ 97 % par rapport à 78,14 $ (13 novembre). Le cloud IA à lui seul vaut 52,6 $ par action sur la base de 2,5 fois le chiffre d’affaires estimé pour 2027 ; Kunlunxin ajoute 22,9 $ par action ; la recherche historique est valorisée à seulement 2,5 fois les bénéfices estimés pour 2027.
Avis d’Unhidea : le marché valorise toujours Baidu comme une activité publicitaire en déclin (15,3 fois le PER estimé pour 2026) — la revalorisation dépendra de la capacité de la croissance du cloud GPU à résister au durcissement des restrictions américaines sur les capacités de calcul, point central de l’analyse de Citi.
Avis d’Unhidea : un premier dividende et 373 M$ de rachats d’actions depuis le début de l’année témoignent de la confiance dans la trésorerie — mais avec un BPA estimé pour 2026 en baisse de 38,4 % sur un an, le versement est financé par le bilan ; surveillez les dépenses d’investissement dans l’IA.
Risques : reprise plus lente de la recherche, perte de parts de marché dans la publicité, ralentissement en Chine, réglementation. Source : Citi, 16 novembre 2026. Ceci ne constitue pas un conseil financier.
$BIDU : Citi maintient sa recommandation à l’achat et son objectif de cours à 154 $ — le cloud IA porte désormais Baidu, tandis que la publicité recule.
3T26 : chiffre d’affaires total de 30,81 Md RMB, en baisse de 1 % sur un an, conforme au consensus. Mais la composition des revenus a changé : les infrastructures cloud IA ont progressé de 94 % sur un an, à 8,2 Md RMB ; le cloud GPU a bondi de 191 % sur un an (+43 % sur un trimestre) ; les revenus des jetons MaaS de Qianfan ont grimpé de 1 159 % sur un an. Le marketing en ligne a chuté de 22 % sur un an.
Les bénéfices dépassent les attentes : résultat net non conforme aux normes GAAP de 2,4 Md RMB (6,78 RMB/ADS), contre 2,10 Md RMB / 6,02 RMB attendus par le consensus ; résultat opérationnel non conforme aux normes GAAP de 1,7 Md RMB, supérieur aux 1,65 Md RMB prévus par Citi grâce à des dépenses de R&D plus faibles.
Valorisation : l’objectif de cours de 154 $ selon la méthode de la somme des parties implique un potentiel de hausse d’environ 97 % par rapport à 78,14 $ (13 novembre). Le cloud IA à lui seul vaut 52,6 $ par action sur la base de 2,5 fois le chiffre d’affaires estimé pour 2027 ; Kunlunxin ajoute 22,9 $ par action ; la recherche historique est valorisée à seulement 2,5 fois les bénéfices estimés pour 2027.
Avis d’Unhidea : le marché valorise toujours Baidu comme une activité publicitaire en déclin (15,3 fois le PER estimé pour 2026) — la revalorisation dépendra de la capacité de la croissance du cloud GPU à résister au durcissement des restrictions américaines sur les capacités de calcul, point central de l’analyse de Citi.
Avis d’Unhidea : un premier dividende et 373 M$ de rachats d’actions depuis le début de l’année témoignent de la confiance dans la trésorerie — mais avec un BPA estimé pour 2026 en baisse de 38,4 % sur un an, le versement est financé par le bilan ; surveillez les dépenses d’investissement dans l’IA.
Risques : reprise plus lente de la recherche, perte de parts de marché dans la publicité, ralentissement en Chine, réglementation. Source : Citi, 16 novembre 2026. Ceci ne constitue pas un conseil financier.
3T26 : chiffre d’affaires total de 30,81 Md RMB, en baisse de 1 % sur un an, conforme au consensus. Mais la composition des revenus a changé : les infrastructures cloud IA ont progressé de 94 % sur un an, à 8,2 Md RMB ; le cloud GPU a bondi de 191 % sur un an (+43 % sur un trimestre) ; les revenus des jetons MaaS de Qianfan ont grimpé de 1 159 % sur un an. Le marketing en ligne a chuté de 22 % sur un an.
Les bénéfices dépassent les attentes : résultat net non conforme aux normes GAAP de 2,4 Md RMB (6,78 RMB/ADS), contre 2,10 Md RMB / 6,02 RMB attendus par le consensus ; résultat opérationnel non conforme aux normes GAAP de 1,7 Md RMB, supérieur aux 1,65 Md RMB prévus par Citi grâce à des dépenses de R&D plus faibles.
Valorisation : l’objectif de cours de 154 $ selon la méthode de la somme des parties implique un potentiel de hausse d’environ 97 % par rapport à 78,14 $ (13 novembre). Le cloud IA à lui seul vaut 52,6 $ par action sur la base de 2,5 fois le chiffre d’affaires estimé pour 2027 ; Kunlunxin ajoute 22,9 $ par action ; la recherche historique est valorisée à seulement 2,5 fois les bénéfices estimés pour 2027.
Avis d’Unhidea : le marché valorise toujours Baidu comme une activité publicitaire en déclin (15,3 fois le PER estimé pour 2026) — la revalorisation dépendra de la capacité de la croissance du cloud GPU à résister au durcissement des restrictions américaines sur les capacités de calcul, point central de l’analyse de Citi.
Avis d’Unhidea : un premier dividende et 373 M$ de rachats d’actions depuis le début de l’année témoignent de la confiance dans la trésorerie — mais avec un BPA estimé pour 2026 en baisse de 38,4 % sur un an, le versement est financé par le bilan ; surveillez les dépenses d’investissement dans l’IA.
Risques : reprise plus lente de la recherche, perte de parts de marché dans la publicité, ralentissement en Chine, réglementation. Source : Citi, 16 novembre 2026. Ceci ne constitue pas un conseil financier.
BIDUUS+0,40%
29
·
--
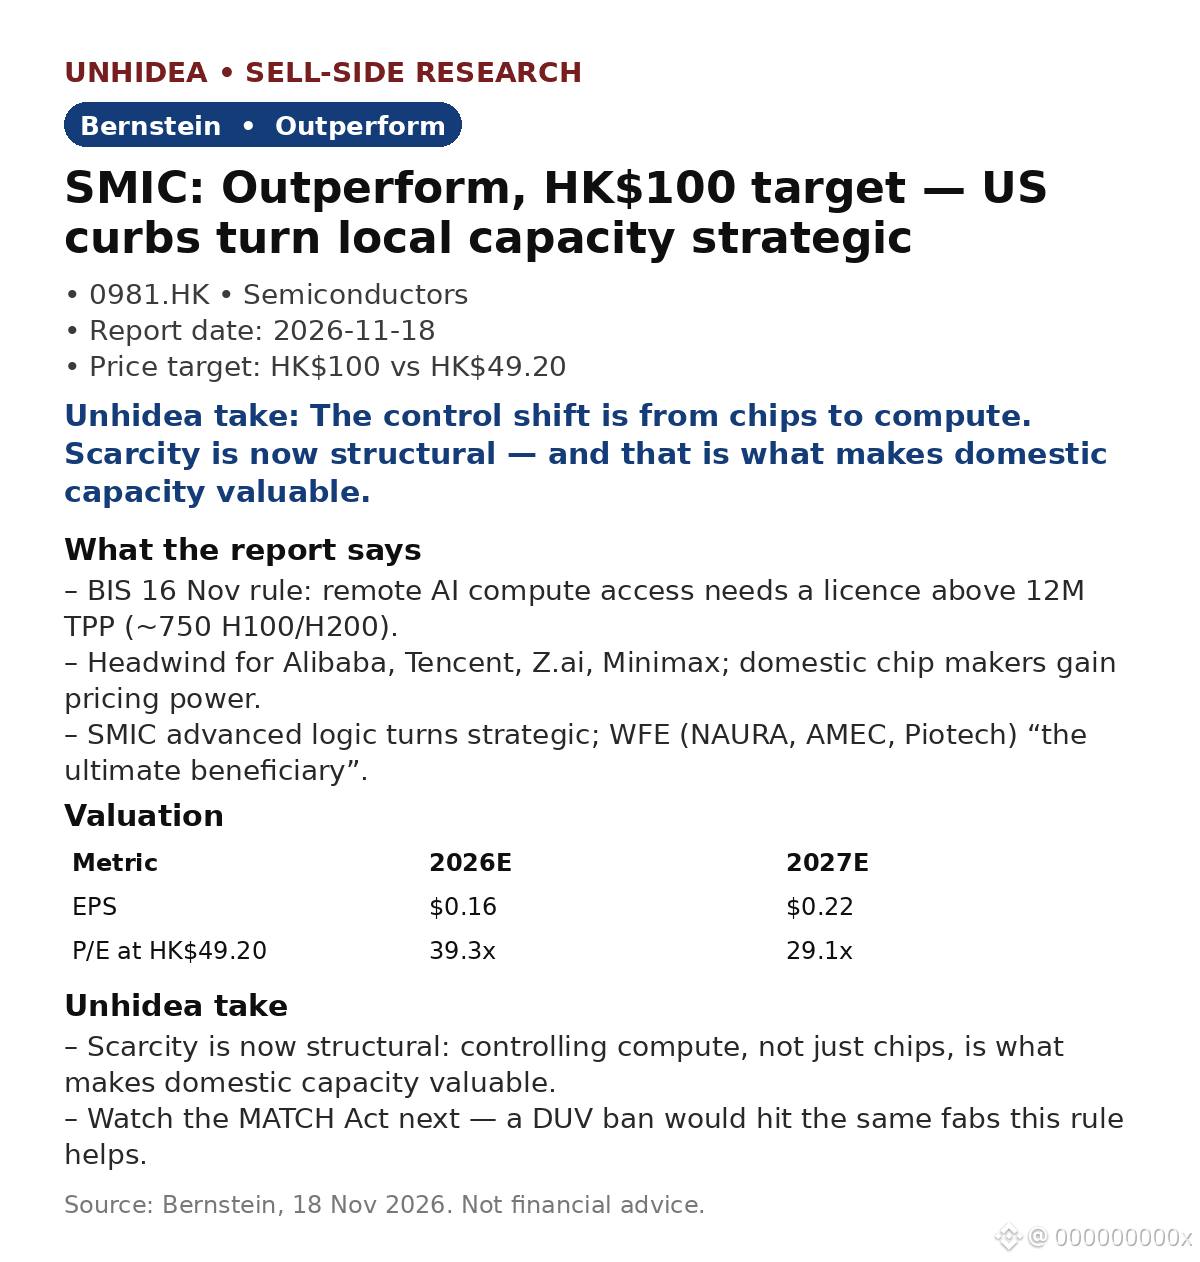
$0981.HK : les États-Unis viennent de fermer la dernière grande faille des contrôles à l’exportation de l’IA — et Bernstein estime que les fabricants chinois de puces en sortiront gagnants. Surperformance, objectif de HK$100 contre HK$49.20 cité (17 nov.).
La règle du BIS du 16 nov. étend les contrôles, qui concernaient jusqu’ici l’expédition de puces, à l’accès à distance aux capacités de calcul pour l’IA : les centres de données à l’étranger offrant plus de 12M TPP (~750 H100/H200) à des utilisateurs liés à la Chine doivent désormais obtenir une licence.
Bernstein : un frein pour les hyperscalers et les laboratoires d’IA chinois — les capacités de calcul de pointe deviennent plus coûteuses et plus rares. Les fabricants de puces nationaux gagnent en pouvoir de fixation des prix : Cambricon et Hygon en premier, grâce aux prix de vente moyens et aux marges en 2027, et non aux volumes, car l’approvisionnement en HBM est contraint. La logique avancée de SMIC devient stratégique ; NAURA, AMEC et Piotech sont « les grands bénéficiaires ».
Valorisation : SMIC-H à 39.3x le BPA estimé pour 2026 (0.16 $) et 29.1x celui de 2027 (0.22 $) ; l’objectif de HK$100 implique un potentiel de hausse d’environ 103 %.
Point de vue d’Unhidea : le changement porte sur le passage des puces aux capacités de calcul — la pénurie est désormais structurelle, ce qui donne de la valeur aux capacités de production nationales.
Point de vue d’Unhidea : surveillez le MATCH Act — une interdiction des équipements DUV toucherait les mêmes usines ; Bernstein y voit le principal risque, tandis qu’un « cessez-le-feu » entre les États-Unis et la Chine constitue l’issue finale la plus probable.
Risques : MATCH Act, représailles chinoises sur les terres rares, contrôles supplémentaires. Source : Bernstein, 18 nov. 2026. Ceci ne constitue pas un conseil financier.
$0981.HK : les États-Unis viennent de fermer la dernière grande faille des contrôles à l’exportation de l’IA — et Bernstein estime que les fabricants chinois de puces en sortiront gagnants. Surperformance, objectif de HK$100 contre HK$49.20 cité (17 nov.).
La règle du BIS du 16 nov. étend les contrôles, qui concernaient jusqu’ici l’expédition de puces, à l’accès à distance aux capacités de calcul pour l’IA : les centres de données à l’étranger offrant plus de 12M TPP (~750 H100/H200) à des utilisateurs liés à la Chine doivent désormais obtenir une licence.
Bernstein : un frein pour les hyperscalers et les laboratoires d’IA chinois — les capacités de calcul de pointe deviennent plus coûteuses et plus rares. Les fabricants de puces nationaux gagnent en pouvoir de fixation des prix : Cambricon et Hygon en premier, grâce aux prix de vente moyens et aux marges en 2027, et non aux volumes, car l’approvisionnement en HBM est contraint. La logique avancée de SMIC devient stratégique ; NAURA, AMEC et Piotech sont « les grands bénéficiaires ».
Valorisation : SMIC-H à 39.3x le BPA estimé pour 2026 (0.16 $) et 29.1x celui de 2027 (0.22 $) ; l’objectif de HK$100 implique un potentiel de hausse d’environ 103 %.
Point de vue d’Unhidea : le changement porte sur le passage des puces aux capacités de calcul — la pénurie est désormais structurelle, ce qui donne de la valeur aux capacités de production nationales.
Point de vue d’Unhidea : surveillez le MATCH Act — une interdiction des équipements DUV toucherait les mêmes usines ; Bernstein y voit le principal risque, tandis qu’un « cessez-le-feu » entre les États-Unis et la Chine constitue l’issue finale la plus probable.
Risques : MATCH Act, représailles chinoises sur les terres rares, contrôles supplémentaires. Source : Bernstein, 18 nov. 2026. Ceci ne constitue pas un conseil financier.
La règle du BIS du 16 nov. étend les contrôles, qui concernaient jusqu’ici l’expédition de puces, à l’accès à distance aux capacités de calcul pour l’IA : les centres de données à l’étranger offrant plus de 12M TPP (~750 H100/H200) à des utilisateurs liés à la Chine doivent désormais obtenir une licence.
Bernstein : un frein pour les hyperscalers et les laboratoires d’IA chinois — les capacités de calcul de pointe deviennent plus coûteuses et plus rares. Les fabricants de puces nationaux gagnent en pouvoir de fixation des prix : Cambricon et Hygon en premier, grâce aux prix de vente moyens et aux marges en 2027, et non aux volumes, car l’approvisionnement en HBM est contraint. La logique avancée de SMIC devient stratégique ; NAURA, AMEC et Piotech sont « les grands bénéficiaires ».
Valorisation : SMIC-H à 39.3x le BPA estimé pour 2026 (0.16 $) et 29.1x celui de 2027 (0.22 $) ; l’objectif de HK$100 implique un potentiel de hausse d’environ 103 %.
Point de vue d’Unhidea : le changement porte sur le passage des puces aux capacités de calcul — la pénurie est désormais structurelle, ce qui donne de la valeur aux capacités de production nationales.
Point de vue d’Unhidea : surveillez le MATCH Act — une interdiction des équipements DUV toucherait les mêmes usines ; Bernstein y voit le principal risque, tandis qu’un « cessez-le-feu » entre les États-Unis et la Chine constitue l’issue finale la plus probable.
Risques : MATCH Act, représailles chinoises sur les terres rares, contrôles supplémentaires. Source : Bernstein, 18 nov. 2026. Ceci ne constitue pas un conseil financier.
40
·
--
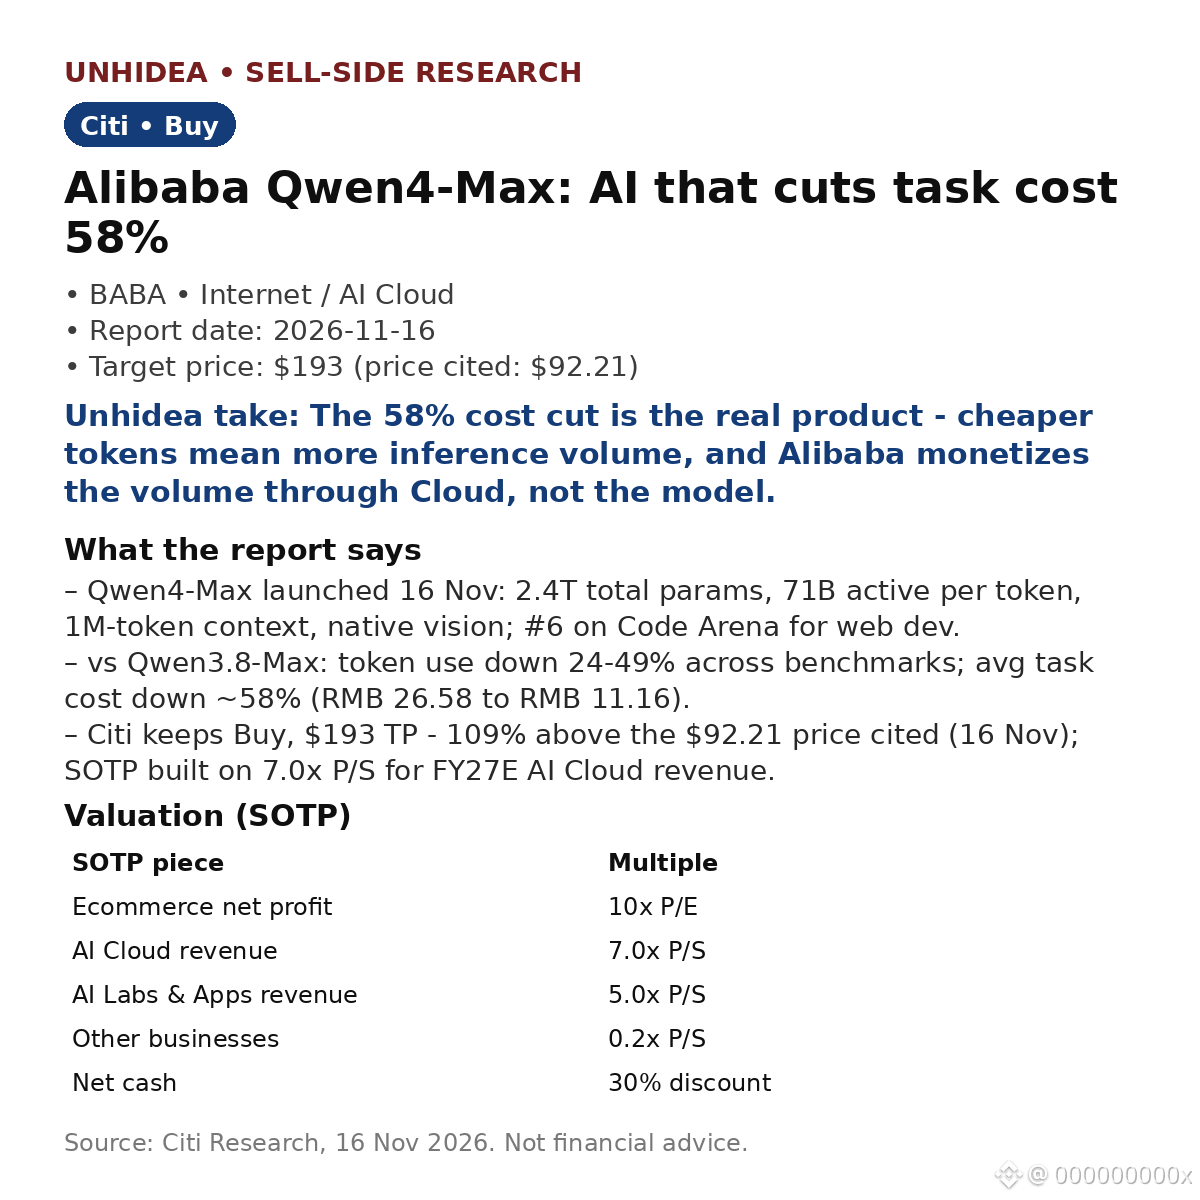
$BABA : le Qwen4-Max d’Alibaba transforme la course à l’IA en jeu d’économie unitaire — et Citi voit encore un potentiel de hausse de 109 %. À l’achat, objectif de 193 $ contre 92,21 $ cité (16 nov.).
Lancement de Qwen4-Max le 16 nov. : 2,4 T de paramètres au total, 71 Md actifs par jeton, contexte d’un million de jetons, vision native ; #6 sur Code Arena pour le développement web.
Par rapport à Qwen3.8-Max, la consommation de jetons baisse de 24 à 49 % selon les tests de référence et le coût moyen des tâches diminue d’environ 58 % — de 26,58 RMB à 11,16 RMB. L’API est facturée 10/30 RMB en Chine et 1,50/4,50 $ à l’étranger par million de jetons d’entrée/sortie.
Selon Citi, Alibaba délaisse l’expansion brute du nombre de paramètres au profit de la productivité des entreprises et des flux de travail agentiques — développement, industrie, finance, juridique — ce qui stimule l’adoption du MaaS, la demande d’inférence et les revenus du Cloud.
Valorisation : 193 $ selon la méthode SOTP — 10x le bénéfice du commerce électronique estimé pour l’exercice 2027, 7,0x le ratio cours/chiffre d’affaires du Cloud IA, 5,0x celui des laboratoires et applications d’IA, avec une décote de 30 % sur la trésorerie nette.
Le point de vue d’Unhidea : la baisse des coûts de 58 % est le vrai produit — des jetons moins chers entraînent davantage de volume d’inférence, et Alibaba monétise ce volume via le Cloud, pas via le modèle.
Le point de vue d’Unhidea : surveillez les revenus du Cloud, pas les résultats aux tests de référence — Qwen4-Max ne portera ses fruits que si les revenus du Cloud IA s’accélèrent ; Alibaba publiera ses résultats le 19 nov. (calendrier des résultats), première vérification.
Risques : dépenses liées à l’IA et pression sur les marges, exécution dans le commerce de détail, ralentissement du trafic/GMV, tensions commerciales entre les États-Unis et la Chine. Source : Citi Research, 16 nov. 2026. Ceci ne constitue pas un conseil financier.
$BABA : le Qwen4-Max d’Alibaba transforme la course à l’IA en jeu d’économie unitaire — et Citi voit encore un potentiel de hausse de 109 %. À l’achat, objectif de 193 $ contre 92,21 $ cité (16 nov.).
Lancement de Qwen4-Max le 16 nov. : 2,4 T de paramètres au total, 71 Md actifs par jeton, contexte d’un million de jetons, vision native ; #6 sur Code Arena pour le développement web.
Par rapport à Qwen3.8-Max, la consommation de jetons baisse de 24 à 49 % selon les tests de référence et le coût moyen des tâches diminue d’environ 58 % — de 26,58 RMB à 11,16 RMB. L’API est facturée 10/30 RMB en Chine et 1,50/4,50 $ à l’étranger par million de jetons d’entrée/sortie.
Selon Citi, Alibaba délaisse l’expansion brute du nombre de paramètres au profit de la productivité des entreprises et des flux de travail agentiques — développement, industrie, finance, juridique — ce qui stimule l’adoption du MaaS, la demande d’inférence et les revenus du Cloud.
Valorisation : 193 $ selon la méthode SOTP — 10x le bénéfice du commerce électronique estimé pour l’exercice 2027, 7,0x le ratio cours/chiffre d’affaires du Cloud IA, 5,0x celui des laboratoires et applications d’IA, avec une décote de 30 % sur la trésorerie nette.
Le point de vue d’Unhidea : la baisse des coûts de 58 % est le vrai produit — des jetons moins chers entraînent davantage de volume d’inférence, et Alibaba monétise ce volume via le Cloud, pas via le modèle.
Le point de vue d’Unhidea : surveillez les revenus du Cloud, pas les résultats aux tests de référence — Qwen4-Max ne portera ses fruits que si les revenus du Cloud IA s’accélèrent ; Alibaba publiera ses résultats le 19 nov. (calendrier des résultats), première vérification.
Risques : dépenses liées à l’IA et pression sur les marges, exécution dans le commerce de détail, ralentissement du trafic/GMV, tensions commerciales entre les États-Unis et la Chine. Source : Citi Research, 16 nov. 2026. Ceci ne constitue pas un conseil financier.
Lancement de Qwen4-Max le 16 nov. : 2,4 T de paramètres au total, 71 Md actifs par jeton, contexte d’un million de jetons, vision native ; #6 sur Code Arena pour le développement web.
Par rapport à Qwen3.8-Max, la consommation de jetons baisse de 24 à 49 % selon les tests de référence et le coût moyen des tâches diminue d’environ 58 % — de 26,58 RMB à 11,16 RMB. L’API est facturée 10/30 RMB en Chine et 1,50/4,50 $ à l’étranger par million de jetons d’entrée/sortie.
Selon Citi, Alibaba délaisse l’expansion brute du nombre de paramètres au profit de la productivité des entreprises et des flux de travail agentiques — développement, industrie, finance, juridique — ce qui stimule l’adoption du MaaS, la demande d’inférence et les revenus du Cloud.
Valorisation : 193 $ selon la méthode SOTP — 10x le bénéfice du commerce électronique estimé pour l’exercice 2027, 7,0x le ratio cours/chiffre d’affaires du Cloud IA, 5,0x celui des laboratoires et applications d’IA, avec une décote de 30 % sur la trésorerie nette.
Le point de vue d’Unhidea : la baisse des coûts de 58 % est le vrai produit — des jetons moins chers entraînent davantage de volume d’inférence, et Alibaba monétise ce volume via le Cloud, pas via le modèle.
Le point de vue d’Unhidea : surveillez les revenus du Cloud, pas les résultats aux tests de référence — Qwen4-Max ne portera ses fruits que si les revenus du Cloud IA s’accélèrent ; Alibaba publiera ses résultats le 19 nov. (calendrier des résultats), première vérification.
Risques : dépenses liées à l’IA et pression sur les marges, exécution dans le commerce de détail, ralentissement du trafic/GMV, tensions commerciales entre les États-Unis et la Chine. Source : Citi Research, 16 nov. 2026. Ceci ne constitue pas un conseil financier.
117
·
--
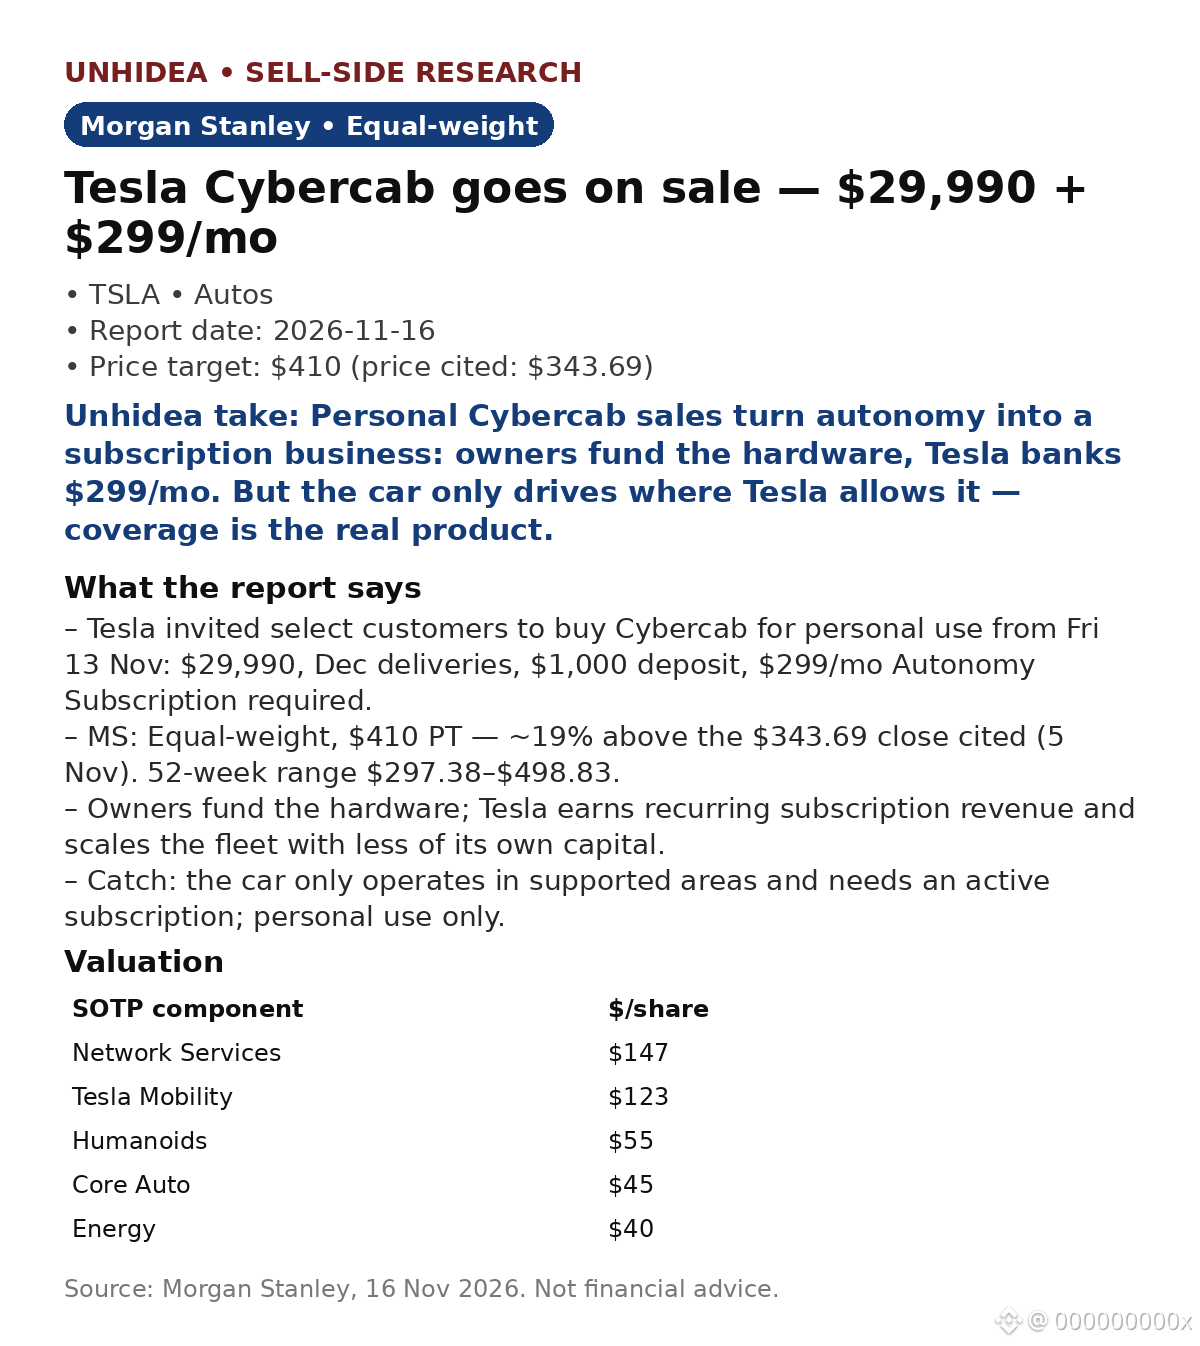
$TSLA : le Cybercab est mis en vente au grand public — 29 990 $ + 299 $/mois. Morgan Stanley maintient sa recommandation « pondération égale », avec un objectif de cours de 410 $ — environ 19 % au-dessus du cours de clôture de 343,69 $ cité dans le rapport (5 nov.) ; environ 8 % au-dessus du cours de clôture de mardi, à 380,11 $.
Tesla a invité certains clients à commander un Cybercab pour leur usage personnel à partir du ven. 13 nov., avec des livraisons en décembre. Acompte de 1 000 $ ; l’abonnement Autonomy à 299 $/mois est obligatoire — sans lui, la voiture ne roule pas.
L’analyse de MS : les propriétaires financent le matériel, Tesla encaisse des revenus récurrents d’abonnement et développe sa flotte en mobilisant moins de capitaux. Modèle : environ 5 millions de robotaxis d’ici 2040, à environ 1,33 $/mile.
À noter : la voiture ne fonctionne que dans les zones prises en charge, et uniquement pour un usage personnel. L’adoption dépendra de son utilité au quotidien — surveillez les livraisons et l’élargissement de la couverture, pas seulement les commandes.
Valorisation : l’objectif de cours de 410 $ repose principalement sur la conduite autonome — Services réseau : 147 $ + Mobilité : 123 $ = 270 $ sur 410 $ ; Automobile (cœur de métier) : 45 $, Énergie : 40 $, Humanoïdes : 55 $.
L’avis d’Unhidea : l’abonnement est le véritable produit — la voiture à 29 990 $ est le rasoir, les 299 $/mois sont la lame. Le taux de souscription et les renouvellements comptent davantage que le nombre de commandes.
L’avis d’Unhidea : la couverture est le facteur déterminant — un Cybercab incapable d’effectuer vos trajets quotidiens est un ornement d’allée à 30 000 $. L’expansion du périmètre géographique est le chiffre à surveiller.
Risques : exécution de FSD, réglementation, concurrence chinoise, exposition à la Chine, valorisation. Source : Morgan Stanley, 16 nov. 2026 ; données de clôture : données de marché, 17 nov. 2026. Ceci ne constitue pas un conseil financier.
$TSLA : le Cybercab est mis en vente au grand public — 29 990 $ + 299 $/mois. Morgan Stanley maintient sa recommandation « pondération égale », avec un objectif de cours de 410 $ — environ 19 % au-dessus du cours de clôture de 343,69 $ cité dans le rapport (5 nov.) ; environ 8 % au-dessus du cours de clôture de mardi, à 380,11 $.
Tesla a invité certains clients à commander un Cybercab pour leur usage personnel à partir du ven. 13 nov., avec des livraisons en décembre. Acompte de 1 000 $ ; l’abonnement Autonomy à 299 $/mois est obligatoire — sans lui, la voiture ne roule pas.
L’analyse de MS : les propriétaires financent le matériel, Tesla encaisse des revenus récurrents d’abonnement et développe sa flotte en mobilisant moins de capitaux. Modèle : environ 5 millions de robotaxis d’ici 2040, à environ 1,33 $/mile.
À noter : la voiture ne fonctionne que dans les zones prises en charge, et uniquement pour un usage personnel. L’adoption dépendra de son utilité au quotidien — surveillez les livraisons et l’élargissement de la couverture, pas seulement les commandes.
Valorisation : l’objectif de cours de 410 $ repose principalement sur la conduite autonome — Services réseau : 147 $ + Mobilité : 123 $ = 270 $ sur 410 $ ; Automobile (cœur de métier) : 45 $, Énergie : 40 $, Humanoïdes : 55 $.
L’avis d’Unhidea : l’abonnement est le véritable produit — la voiture à 29 990 $ est le rasoir, les 299 $/mois sont la lame. Le taux de souscription et les renouvellements comptent davantage que le nombre de commandes.
L’avis d’Unhidea : la couverture est le facteur déterminant — un Cybercab incapable d’effectuer vos trajets quotidiens est un ornement d’allée à 30 000 $. L’expansion du périmètre géographique est le chiffre à surveiller.
Risques : exécution de FSD, réglementation, concurrence chinoise, exposition à la Chine, valorisation. Source : Morgan Stanley, 16 nov. 2026 ; données de clôture : données de marché, 17 nov. 2026. Ceci ne constitue pas un conseil financier.
Tesla a invité certains clients à commander un Cybercab pour leur usage personnel à partir du ven. 13 nov., avec des livraisons en décembre. Acompte de 1 000 $ ; l’abonnement Autonomy à 299 $/mois est obligatoire — sans lui, la voiture ne roule pas.
L’analyse de MS : les propriétaires financent le matériel, Tesla encaisse des revenus récurrents d’abonnement et développe sa flotte en mobilisant moins de capitaux. Modèle : environ 5 millions de robotaxis d’ici 2040, à environ 1,33 $/mile.
À noter : la voiture ne fonctionne que dans les zones prises en charge, et uniquement pour un usage personnel. L’adoption dépendra de son utilité au quotidien — surveillez les livraisons et l’élargissement de la couverture, pas seulement les commandes.
Valorisation : l’objectif de cours de 410 $ repose principalement sur la conduite autonome — Services réseau : 147 $ + Mobilité : 123 $ = 270 $ sur 410 $ ; Automobile (cœur de métier) : 45 $, Énergie : 40 $, Humanoïdes : 55 $.
L’avis d’Unhidea : l’abonnement est le véritable produit — la voiture à 29 990 $ est le rasoir, les 299 $/mois sont la lame. Le taux de souscription et les renouvellements comptent davantage que le nombre de commandes.
L’avis d’Unhidea : la couverture est le facteur déterminant — un Cybercab incapable d’effectuer vos trajets quotidiens est un ornement d’allée à 30 000 $. L’expansion du périmètre géographique est le chiffre à surveiller.
Risques : exécution de FSD, réglementation, concurrence chinoise, exposition à la Chine, valorisation. Source : Morgan Stanley, 16 nov. 2026 ; données de clôture : données de marché, 17 nov. 2026. Ceci ne constitue pas un conseil financier.
TSLA+1,70%
MSUS+0,46%
90
·
--
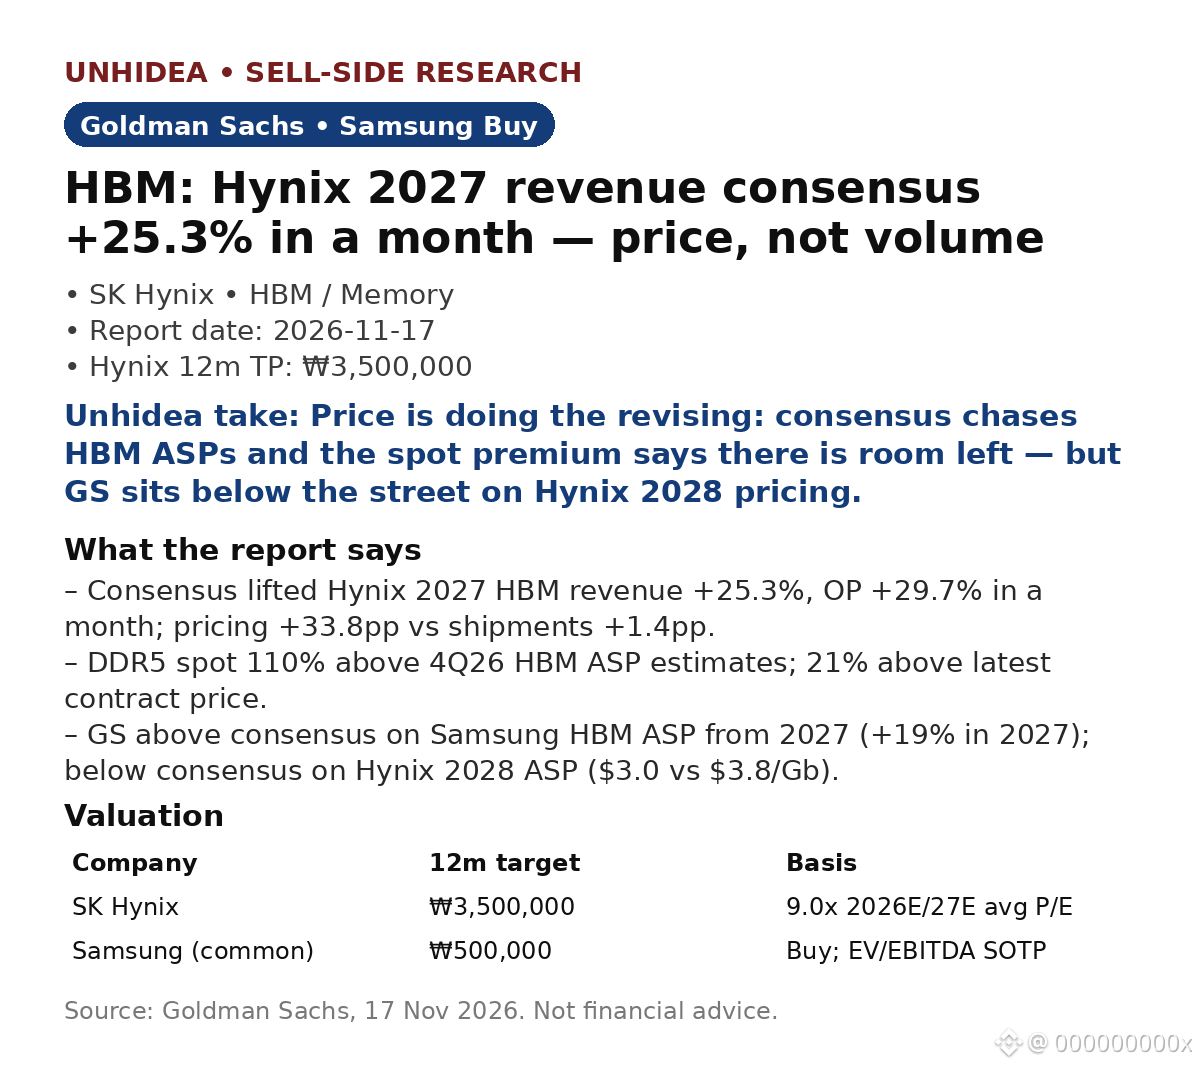
La réévaluation des prix de la HBM s’accélère : le consensus vient de relever de 25.3 % les revenus HBM de SK Hynix en 2027 en un mois — et les prix ont fait tout le travail.
Suivi HBM de GS en novembre : par rapport au mois dernier, le consensus a relevé de 25.3 % les revenus HBM de Hynix en 2027 et de 29.7 % son bénéfice d’exploitation. Les prix ont progressé de 33.8 points de pourcentage, contre 1.4 point pour les livraisons. En 2028 : revenus en hausse de 15.1 %, bénéfice d’exploitation de 12.0 %.
Les prix au comptant le confirment : le prix au comptant de la DDR5 dépasse de 110 % l’estimation de GS pour le prix de vente moyen de la HBM au T4 2026 et de 21 % le dernier prix contractuel.
GS est au-dessus du consensus concernant le prix de vente moyen de la HBM de Samsung à partir de 2027 (+19 % en 2027, +7 % en 2028), mais en dessous du consensus pour le prix de vente moyen de Hynix en 2028 ($3.0/Gb contre $3.8/Gb selon le marché). Samsung : recommandation d’achat, objectif de ₩500,000 ; Hynix : objectif à 12 mois de ₩3,500,000, sur la base d’un ratio cours/bénéfice de 9.0x.
Après le rapport : revenus de Nvidia au T3 de $115.8B, en hausse de 103 % sur un an ; prévision pour le T4 de $130B ±3 % — la demande vient de se confirmer.
L’analyse d’Unhidea : cette révision est tirée par les prix, et non par les volumes — ce sont les prix de la mémoire, pas les quantités, qui alimentent la révision ; la prime au comptant de la DDR5 est le chiffre à surveiller.
L’analyse d’Unhidea : le marché considère Hynix comme le gagnant et Samsung comme le retardataire ; si Samsung comble son retard dans la HBM, le prix de vente moyen de Hynix anticipé par le consensus pourrait encore baisser.
Risques : repli du marché de la mémoire ; demande plus faible pour les appareils ; baisse des investissements dans l’IA. Source : Goldman Sachs, 17 nov. 2026. Ceci ne constitue pas un conseil financier.
La réévaluation des prix de la HBM s’accélère : le consensus vient de relever de 25.3 % les revenus HBM de SK Hynix en 2027 en un mois — et les prix ont fait tout le travail.
Suivi HBM de GS en novembre : par rapport au mois dernier, le consensus a relevé de 25.3 % les revenus HBM de Hynix en 2027 et de 29.7 % son bénéfice d’exploitation. Les prix ont progressé de 33.8 points de pourcentage, contre 1.4 point pour les livraisons. En 2028 : revenus en hausse de 15.1 %, bénéfice d’exploitation de 12.0 %.
Les prix au comptant le confirment : le prix au comptant de la DDR5 dépasse de 110 % l’estimation de GS pour le prix de vente moyen de la HBM au T4 2026 et de 21 % le dernier prix contractuel.
GS est au-dessus du consensus concernant le prix de vente moyen de la HBM de Samsung à partir de 2027 (+19 % en 2027, +7 % en 2028), mais en dessous du consensus pour le prix de vente moyen de Hynix en 2028 ($3.0/Gb contre $3.8/Gb selon le marché). Samsung : recommandation d’achat, objectif de ₩500,000 ; Hynix : objectif à 12 mois de ₩3,500,000, sur la base d’un ratio cours/bénéfice de 9.0x.
Après le rapport : revenus de Nvidia au T3 de $115.8B, en hausse de 103 % sur un an ; prévision pour le T4 de $130B ±3 % — la demande vient de se confirmer.
L’analyse d’Unhidea : cette révision est tirée par les prix, et non par les volumes — ce sont les prix de la mémoire, pas les quantités, qui alimentent la révision ; la prime au comptant de la DDR5 est le chiffre à surveiller.
L’analyse d’Unhidea : le marché considère Hynix comme le gagnant et Samsung comme le retardataire ; si Samsung comble son retard dans la HBM, le prix de vente moyen de Hynix anticipé par le consensus pourrait encore baisser.
Risques : repli du marché de la mémoire ; demande plus faible pour les appareils ; baisse des investissements dans l’IA. Source : Goldman Sachs, 17 nov. 2026. Ceci ne constitue pas un conseil financier.
Suivi HBM de GS en novembre : par rapport au mois dernier, le consensus a relevé de 25.3 % les revenus HBM de Hynix en 2027 et de 29.7 % son bénéfice d’exploitation. Les prix ont progressé de 33.8 points de pourcentage, contre 1.4 point pour les livraisons. En 2028 : revenus en hausse de 15.1 %, bénéfice d’exploitation de 12.0 %.
Les prix au comptant le confirment : le prix au comptant de la DDR5 dépasse de 110 % l’estimation de GS pour le prix de vente moyen de la HBM au T4 2026 et de 21 % le dernier prix contractuel.
GS est au-dessus du consensus concernant le prix de vente moyen de la HBM de Samsung à partir de 2027 (+19 % en 2027, +7 % en 2028), mais en dessous du consensus pour le prix de vente moyen de Hynix en 2028 ($3.0/Gb contre $3.8/Gb selon le marché). Samsung : recommandation d’achat, objectif de ₩500,000 ; Hynix : objectif à 12 mois de ₩3,500,000, sur la base d’un ratio cours/bénéfice de 9.0x.
Après le rapport : revenus de Nvidia au T3 de $115.8B, en hausse de 103 % sur un an ; prévision pour le T4 de $130B ±3 % — la demande vient de se confirmer.
L’analyse d’Unhidea : cette révision est tirée par les prix, et non par les volumes — ce sont les prix de la mémoire, pas les quantités, qui alimentent la révision ; la prime au comptant de la DDR5 est le chiffre à surveiller.
L’analyse d’Unhidea : le marché considère Hynix comme le gagnant et Samsung comme le retardataire ; si Samsung comble son retard dans la HBM, le prix de vente moyen de Hynix anticipé par le consensus pourrait encore baisser.
Risques : repli du marché de la mémoire ; demande plus faible pour les appareils ; baisse des investissements dans l’IA. Source : Goldman Sachs, 17 nov. 2026. Ceci ne constitue pas un conseil financier.
289
·
--
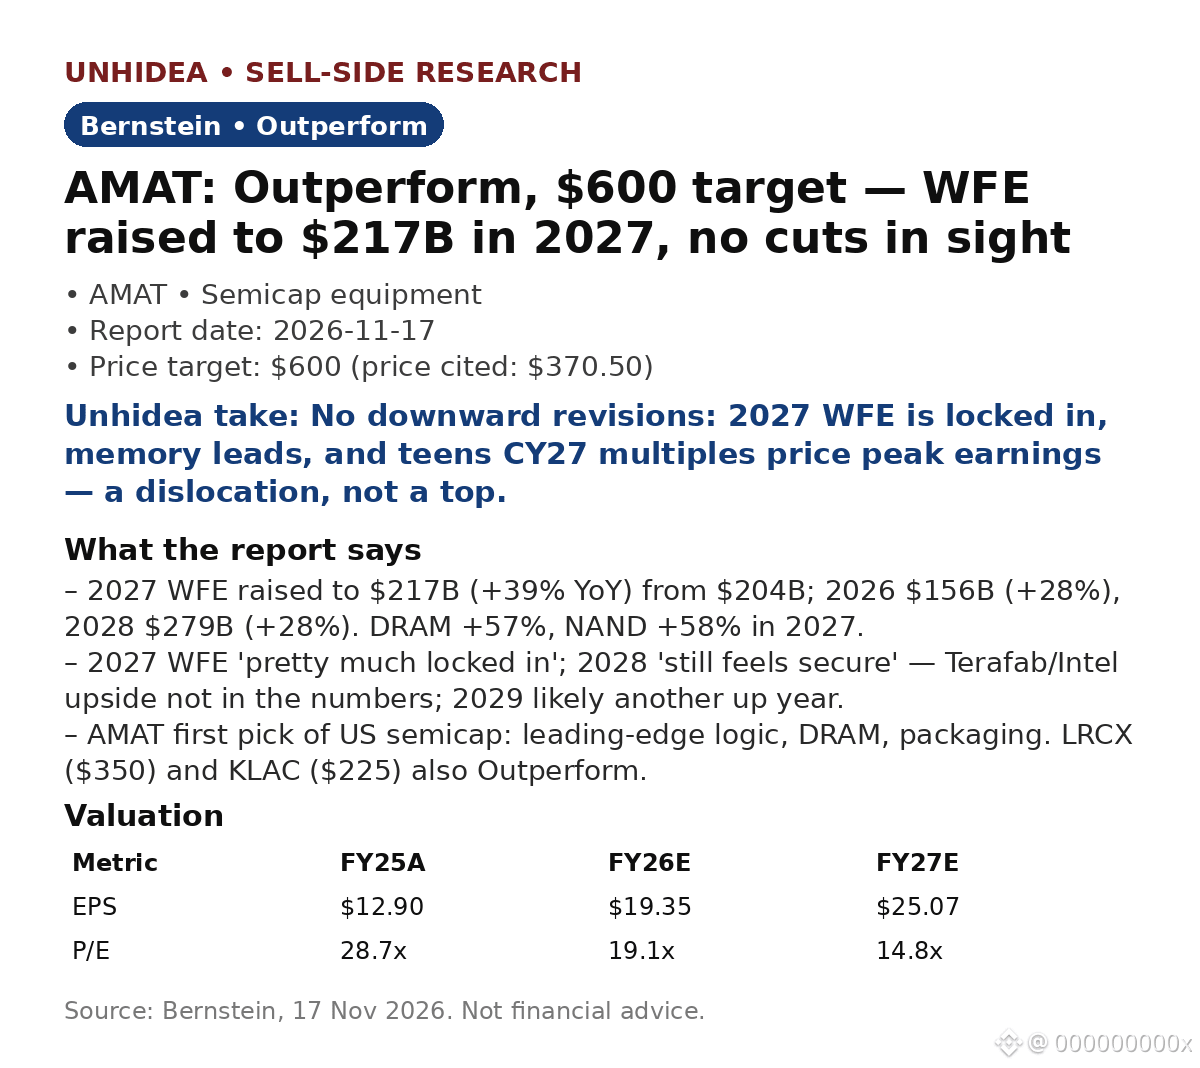
$AMAT : Bernstein relève ses prévisions WFE 2027 à 217 Md$ (+39 % sur un an) — aucune baisse en vue. AMAT à Surperformance, objectif de cours de 600 $, soit environ 62 % au-dessus du cours de 370,50 $ cité dans le rapport.
Révision à la hausse du WFE sur toute la période : 156 Md$ en 2026 (+28 % sur un an), contre 148 Md$ ; 217 Md$ en 2027 (+39 %), contre 204 Md$ ; 279 Md$ en 2028 (+28 %), contre 259 Md$. DRAM +57 %, NAND +58 % en 2027 ; logique/fonderie +27 %.
Le WFE 2027 est « quasiment acquis », et celui de 2028 « semble toujours solide » — le potentiel de hausse lié à Terafab/Intel n’est pas pris en compte dans les chiffres ; 2029 devrait probablement encore être une année de croissance.
AMAT est le premier choix de Bernstein dans le secteur américain des semi-conducteurs — logique de pointe, DRAM et packaging, « un peu moins chère ». BPA de 19,35 $ pour l’exercice 2026 estimé → 25,07 $ pour l’exercice 2027 estimé (+30 % sur un an), ratio cours/bénéfice de 14,8x pour l’exercice 2027 estimé. LRCX (350 $) et KLAC (225 $) sont également à Surperformance.
Les actions se négocient à des multiples de l’ordre de 10 à 19x les bénéfices estimés pour l’année civile 2027, intégrant des bénéfices proches de leur pic — Bernstein y voit un décalage, avec un potentiel de hausse « une fois la poussière retombée ».
Point de vue d’Unhidea : la mémoire est désormais le principal moteur marginal du WFE — la DRAM et la NAND progressent environ deux fois plus vite que la logique en 2027 —, les mémoires HBM et les prix de la mémoire donnent donc le rythme des révisions.
Point de vue d’Unhidea : la Chine est le facteur d’incertitude — le WFE passe de 57 Md$ à 108 Md$ d’ici 2028 —, les annonces sur les contrôles à l’exportation comptent donc davantage que les carnets de commandes à court terme.
Risques : reports des investissements des fondeurs ; correction des prix de la mémoire ; contrôles à l’exportation vers la Chine ; ralentissement des dépenses d’investissement dans l’IA. Source : Bernstein, 17 nov. 2026. Ceci ne constitue pas un conseil financier.
$AMAT : Bernstein relève ses prévisions WFE 2027 à 217 Md$ (+39 % sur un an) — aucune baisse en vue. AMAT à Surperformance, objectif de cours de 600 $, soit environ 62 % au-dessus du cours de 370,50 $ cité dans le rapport.
Révision à la hausse du WFE sur toute la période : 156 Md$ en 2026 (+28 % sur un an), contre 148 Md$ ; 217 Md$ en 2027 (+39 %), contre 204 Md$ ; 279 Md$ en 2028 (+28 %), contre 259 Md$. DRAM +57 %, NAND +58 % en 2027 ; logique/fonderie +27 %.
Le WFE 2027 est « quasiment acquis », et celui de 2028 « semble toujours solide » — le potentiel de hausse lié à Terafab/Intel n’est pas pris en compte dans les chiffres ; 2029 devrait probablement encore être une année de croissance.
AMAT est le premier choix de Bernstein dans le secteur américain des semi-conducteurs — logique de pointe, DRAM et packaging, « un peu moins chère ». BPA de 19,35 $ pour l’exercice 2026 estimé → 25,07 $ pour l’exercice 2027 estimé (+30 % sur un an), ratio cours/bénéfice de 14,8x pour l’exercice 2027 estimé. LRCX (350 $) et KLAC (225 $) sont également à Surperformance.
Les actions se négocient à des multiples de l’ordre de 10 à 19x les bénéfices estimés pour l’année civile 2027, intégrant des bénéfices proches de leur pic — Bernstein y voit un décalage, avec un potentiel de hausse « une fois la poussière retombée ».
Point de vue d’Unhidea : la mémoire est désormais le principal moteur marginal du WFE — la DRAM et la NAND progressent environ deux fois plus vite que la logique en 2027 —, les mémoires HBM et les prix de la mémoire donnent donc le rythme des révisions.
Point de vue d’Unhidea : la Chine est le facteur d’incertitude — le WFE passe de 57 Md$ à 108 Md$ d’ici 2028 —, les annonces sur les contrôles à l’exportation comptent donc davantage que les carnets de commandes à court terme.
Risques : reports des investissements des fondeurs ; correction des prix de la mémoire ; contrôles à l’exportation vers la Chine ; ralentissement des dépenses d’investissement dans l’IA. Source : Bernstein, 17 nov. 2026. Ceci ne constitue pas un conseil financier.
Révision à la hausse du WFE sur toute la période : 156 Md$ en 2026 (+28 % sur un an), contre 148 Md$ ; 217 Md$ en 2027 (+39 %), contre 204 Md$ ; 279 Md$ en 2028 (+28 %), contre 259 Md$. DRAM +57 %, NAND +58 % en 2027 ; logique/fonderie +27 %.
Le WFE 2027 est « quasiment acquis », et celui de 2028 « semble toujours solide » — le potentiel de hausse lié à Terafab/Intel n’est pas pris en compte dans les chiffres ; 2029 devrait probablement encore être une année de croissance.
AMAT est le premier choix de Bernstein dans le secteur américain des semi-conducteurs — logique de pointe, DRAM et packaging, « un peu moins chère ». BPA de 19,35 $ pour l’exercice 2026 estimé → 25,07 $ pour l’exercice 2027 estimé (+30 % sur un an), ratio cours/bénéfice de 14,8x pour l’exercice 2027 estimé. LRCX (350 $) et KLAC (225 $) sont également à Surperformance.
Les actions se négocient à des multiples de l’ordre de 10 à 19x les bénéfices estimés pour l’année civile 2027, intégrant des bénéfices proches de leur pic — Bernstein y voit un décalage, avec un potentiel de hausse « une fois la poussière retombée ».
Point de vue d’Unhidea : la mémoire est désormais le principal moteur marginal du WFE — la DRAM et la NAND progressent environ deux fois plus vite que la logique en 2027 —, les mémoires HBM et les prix de la mémoire donnent donc le rythme des révisions.
Point de vue d’Unhidea : la Chine est le facteur d’incertitude — le WFE passe de 57 Md$ à 108 Md$ d’ici 2028 —, les annonces sur les contrôles à l’exportation comptent donc davantage que les carnets de commandes à court terme.
Risques : reports des investissements des fondeurs ; correction des prix de la mémoire ; contrôles à l’exportation vers la Chine ; ralentissement des dépenses d’investissement dans l’IA. Source : Bernstein, 17 nov. 2026. Ceci ne constitue pas un conseil financier.
12
·
--
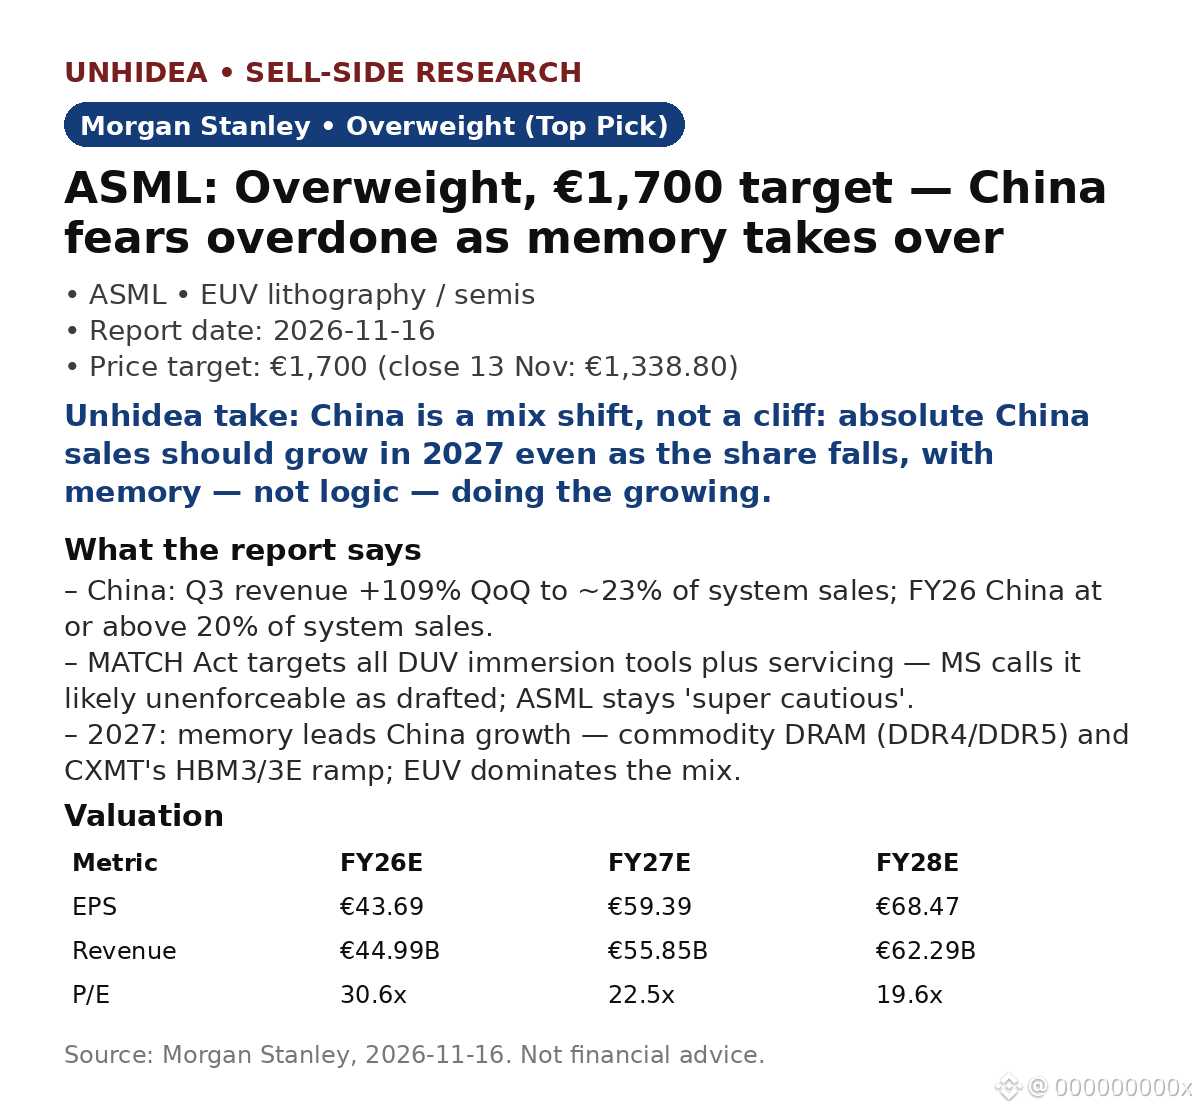
$ASML : Morgan Stanley maintient sa recommandation Surpondérer (premier choix), avec un objectif de 1 700 € — environ 27 % au-dessus du cours de clôture de 1 338,80 € le 13 nov. Les inquiétudes liées à la Chine semblent excessives ; la mémoire devrait prendre le relais en 2027.
Chine : le chiffre d’affaires du T3 a bondi d’environ 109 % par rapport au trimestre précédent, pour atteindre environ 23 % des ventes de systèmes ; pour l’exercice 2026, les ventes en Chine devraient représenter au moins 20 % des ventes de systèmes, avec une certaine anticipation des achats avant le MATCH Act.
MATCH Act : le projet de loi américain vise tous les outils de lithographie DUV par immersion, ainsi que leur entretien dans les usines chinoises concernées. MS estime que la formulation absolue serait probablement inapplicable en l’état — mais s’attend à ce qu’ASML reste « extrêmement prudente ».
2027 : la mémoire prend le relais de la logique comme moteur de croissance en Chine — DRAM standard (DDR4/DDR5) et montée en puissance de la HBM3/3E de CXMT. Les ventes absolues en Chine devraient continuer à croître même si leur part diminue, l’EUV dominant le mix.
Valorisation : 1 700 € = 25 fois le BPA estimé par MS pour l’exercice 2028, soit 68,47 €. BPA estimé pour l’exercice 2027 : 59,39 € (+36 % sur un an), pour un chiffre d’affaires de 55,85 Md€ (+24 %) ; ratio cours/bénéfice de 22,5 fois pour l’exercice 2027, contre 30,6 fois pour l’exercice 2026.
Analyse d’Unhidea : le marché évalue mal le risque — la Chine entraîne une évolution du mix, pas une chute brutale. MS s’attend à des signaux de commandes soutenus lors de sa conférence TMT à Barcelone cette semaine ; le point à surveiller est de savoir si les commandes sont appuyées par des capacités disponibles en salle blanche.
Analyse d’Unhidea : le véritable moteur de 2027 est la mémoire, pas la logique — les extensions de capacité HBM et DRAM détermineront si l’activité d’ASML en Chine progresse, et MS souligne que la hausse des prix de la mémoire constitue un potentiel de hausse.
Risques : affaiblissement de la demande des fonderies et de DRAM ; reports en Chine ; adoption de High NA retardée au-delà de 2028.
Source : Morgan Stanley, 16 nov. 2026. Ceci ne constitue pas un conseil financier.
$ASML : Morgan Stanley maintient sa recommandation Surpondérer (premier choix), avec un objectif de 1 700 € — environ 27 % au-dessus du cours de clôture de 1 338,80 € le 13 nov. Les inquiétudes liées à la Chine semblent excessives ; la mémoire devrait prendre le relais en 2027.
Chine : le chiffre d’affaires du T3 a bondi d’environ 109 % par rapport au trimestre précédent, pour atteindre environ 23 % des ventes de systèmes ; pour l’exercice 2026, les ventes en Chine devraient représenter au moins 20 % des ventes de systèmes, avec une certaine anticipation des achats avant le MATCH Act.
MATCH Act : le projet de loi américain vise tous les outils de lithographie DUV par immersion, ainsi que leur entretien dans les usines chinoises concernées. MS estime que la formulation absolue serait probablement inapplicable en l’état — mais s’attend à ce qu’ASML reste « extrêmement prudente ».
2027 : la mémoire prend le relais de la logique comme moteur de croissance en Chine — DRAM standard (DDR4/DDR5) et montée en puissance de la HBM3/3E de CXMT. Les ventes absolues en Chine devraient continuer à croître même si leur part diminue, l’EUV dominant le mix.
Valorisation : 1 700 € = 25 fois le BPA estimé par MS pour l’exercice 2028, soit 68,47 €. BPA estimé pour l’exercice 2027 : 59,39 € (+36 % sur un an), pour un chiffre d’affaires de 55,85 Md€ (+24 %) ; ratio cours/bénéfice de 22,5 fois pour l’exercice 2027, contre 30,6 fois pour l’exercice 2026.
Analyse d’Unhidea : le marché évalue mal le risque — la Chine entraîne une évolution du mix, pas une chute brutale. MS s’attend à des signaux de commandes soutenus lors de sa conférence TMT à Barcelone cette semaine ; le point à surveiller est de savoir si les commandes sont appuyées par des capacités disponibles en salle blanche.
Analyse d’Unhidea : le véritable moteur de 2027 est la mémoire, pas la logique — les extensions de capacité HBM et DRAM détermineront si l’activité d’ASML en Chine progresse, et MS souligne que la hausse des prix de la mémoire constitue un potentiel de hausse.
Risques : affaiblissement de la demande des fonderies et de DRAM ; reports en Chine ; adoption de High NA retardée au-delà de 2028.
Source : Morgan Stanley, 16 nov. 2026. Ceci ne constitue pas un conseil financier.
Chine : le chiffre d’affaires du T3 a bondi d’environ 109 % par rapport au trimestre précédent, pour atteindre environ 23 % des ventes de systèmes ; pour l’exercice 2026, les ventes en Chine devraient représenter au moins 20 % des ventes de systèmes, avec une certaine anticipation des achats avant le MATCH Act.
MATCH Act : le projet de loi américain vise tous les outils de lithographie DUV par immersion, ainsi que leur entretien dans les usines chinoises concernées. MS estime que la formulation absolue serait probablement inapplicable en l’état — mais s’attend à ce qu’ASML reste « extrêmement prudente ».
2027 : la mémoire prend le relais de la logique comme moteur de croissance en Chine — DRAM standard (DDR4/DDR5) et montée en puissance de la HBM3/3E de CXMT. Les ventes absolues en Chine devraient continuer à croître même si leur part diminue, l’EUV dominant le mix.
Valorisation : 1 700 € = 25 fois le BPA estimé par MS pour l’exercice 2028, soit 68,47 €. BPA estimé pour l’exercice 2027 : 59,39 € (+36 % sur un an), pour un chiffre d’affaires de 55,85 Md€ (+24 %) ; ratio cours/bénéfice de 22,5 fois pour l’exercice 2027, contre 30,6 fois pour l’exercice 2026.
Analyse d’Unhidea : le marché évalue mal le risque — la Chine entraîne une évolution du mix, pas une chute brutale. MS s’attend à des signaux de commandes soutenus lors de sa conférence TMT à Barcelone cette semaine ; le point à surveiller est de savoir si les commandes sont appuyées par des capacités disponibles en salle blanche.
Analyse d’Unhidea : le véritable moteur de 2027 est la mémoire, pas la logique — les extensions de capacité HBM et DRAM détermineront si l’activité d’ASML en Chine progresse, et MS souligne que la hausse des prix de la mémoire constitue un potentiel de hausse.
Risques : affaiblissement de la demande des fonderies et de DRAM ; reports en Chine ; adoption de High NA retardée au-delà de 2028.
Source : Morgan Stanley, 16 nov. 2026. Ceci ne constitue pas un conseil financier.
ASML-1,43%
MSUS+0,46%
49
·
--
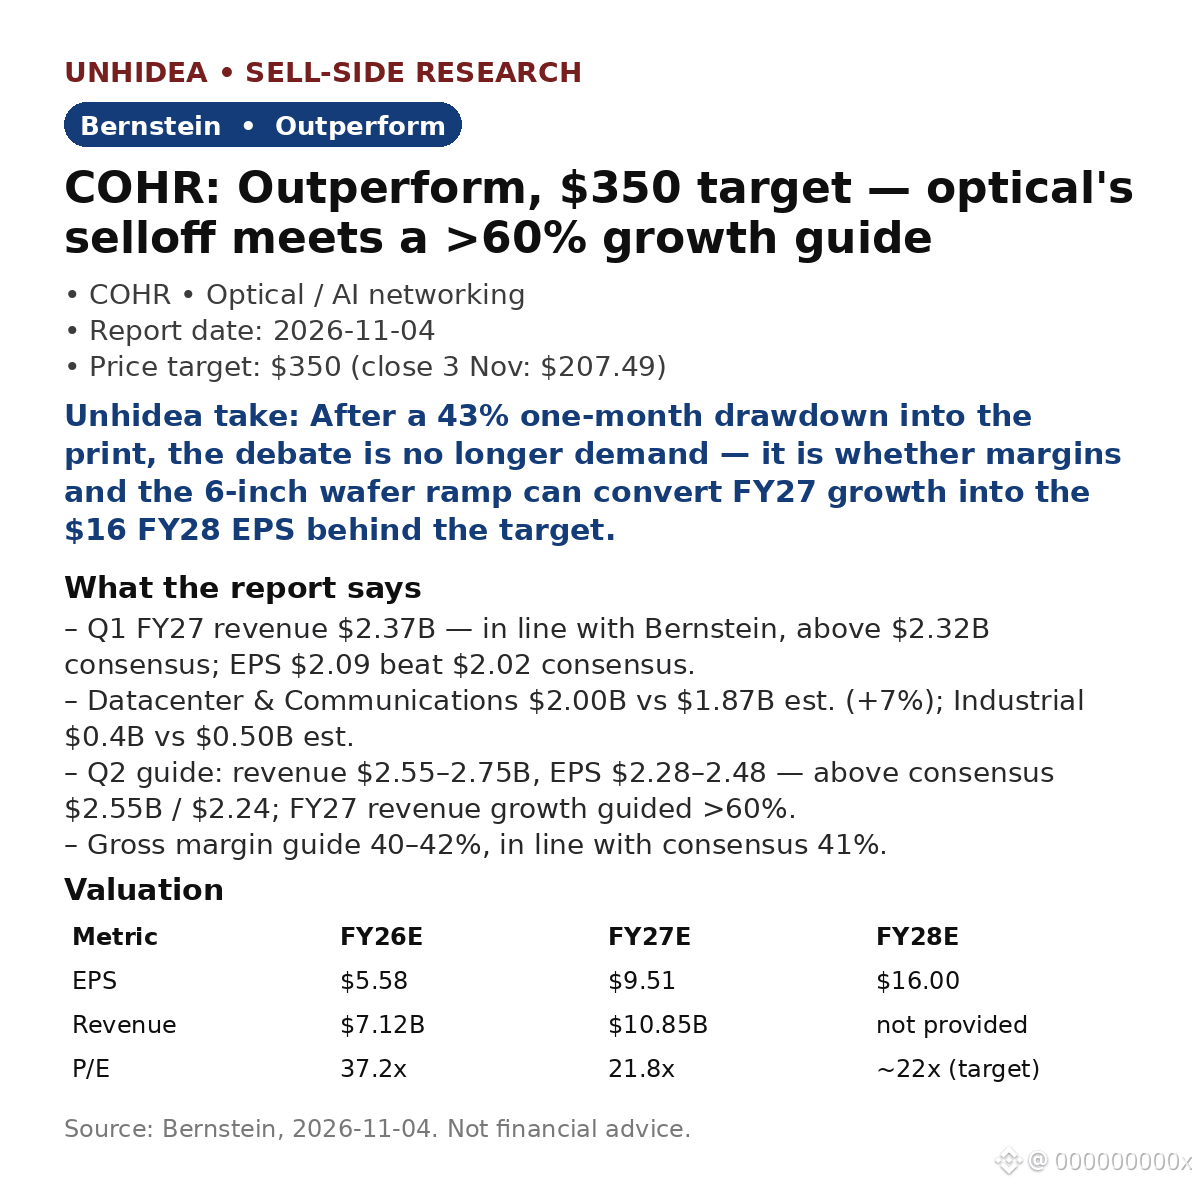
$COHR : Bernstein maintient sa recommandation « Surperformance » et son objectif de cours à 350 $ — soit ~69 % au-dessus du cours de clôture de 207,49 $ le 3 nov. La chute des valeurs optiques vient de se heurter à une prévision de croissance de >60 %.
T1 de l’exercice 2027 : chiffre d’affaires de 2,37 G$, conforme à l’estimation de 2,37 G$ de Bernstein et supérieur au consensus de 2,32 G$ ; BPA de 2,09 $, supérieur au consensus de 2,02 $. Les centres de données ont fait le gros du travail : 2,00 G$ contre 1,87 G$ attendus (+7 %).
- Prévisions pour le T2 : chiffre d’affaires de 2,55 à 2,75 G$ et BPA de 2,28 à 2,48 $, au-dessus du consensus de 2,55 G$ et 2,24 $ ; croissance du chiffre d’affaires de l’exercice 2027 prévue à plus de 60 %.
- Valorisation : 350 $ = ~22 fois le BPA estimé de Bernstein pour l’exercice 2028, à 16 $ ; BPA estimé de 9,51 $ pour l’exercice 2027, sur un chiffre d’affaires de 10,85 G$ ; ratio cours/bénéfice estimé de 21,8 fois pour l’exercice 2027.
- Depuis la publication du rapport : le titre a reculé de 6,75 % le 16 nov., puis a rebondi d’environ 11 % en avant-Bourse le 17 nov., les valeurs optiques se redressant avant la publication des résultats de Nvidia (couverture de marché, 17 nov.).
Analyse d’Unhidea : après une chute de 43 % en un mois, la réévaluation porte sur les fondamentaux, pas sur l’engouement — le goulot d’étranglement de l’InP constitue un avantage concurrentiel, et l’accord entre Marvell et Lumentum laisse Coherent comme dernier acteur indépendant purement optique.
Analyse d’Unhidea : la question en suspens concerne les marges, pas la demande — Bernstein juge les marges décevantes, et la montée en puissance des plaquettes de 6 pouces déterminera si la croissance de l’exercice 2027 se traduit par un BPA de 16 $ pour l’exercice 2028.
Risques : retard dans la montée en puissance des marges ; baisse des prix de l’InP ; montée en puissance des VCSEL non éprouvée ; l’accord avec Lumentum bouleverse la concurrence.
Source : Bernstein, 4 nov. 2026. Ceci ne constitue pas un conseil financier.
$COHR : Bernstein maintient sa recommandation « Surperformance » et son objectif de cours à 350 $ — soit ~69 % au-dessus du cours de clôture de 207,49 $ le 3 nov. La chute des valeurs optiques vient de se heurter à une prévision de croissance de >60 %.
T1 de l’exercice 2027 : chiffre d’affaires de 2,37 G$, conforme à l’estimation de 2,37 G$ de Bernstein et supérieur au consensus de 2,32 G$ ; BPA de 2,09 $, supérieur au consensus de 2,02 $. Les centres de données ont fait le gros du travail : 2,00 G$ contre 1,87 G$ attendus (+7 %).
- Prévisions pour le T2 : chiffre d’affaires de 2,55 à 2,75 G$ et BPA de 2,28 à 2,48 $, au-dessus du consensus de 2,55 G$ et 2,24 $ ; croissance du chiffre d’affaires de l’exercice 2027 prévue à plus de 60 %.
- Valorisation : 350 $ = ~22 fois le BPA estimé de Bernstein pour l’exercice 2028, à 16 $ ; BPA estimé de 9,51 $ pour l’exercice 2027, sur un chiffre d’affaires de 10,85 G$ ; ratio cours/bénéfice estimé de 21,8 fois pour l’exercice 2027.
- Depuis la publication du rapport : le titre a reculé de 6,75 % le 16 nov., puis a rebondi d’environ 11 % en avant-Bourse le 17 nov., les valeurs optiques se redressant avant la publication des résultats de Nvidia (couverture de marché, 17 nov.).
Analyse d’Unhidea : après une chute de 43 % en un mois, la réévaluation porte sur les fondamentaux, pas sur l’engouement — le goulot d’étranglement de l’InP constitue un avantage concurrentiel, et l’accord entre Marvell et Lumentum laisse Coherent comme dernier acteur indépendant purement optique.
Analyse d’Unhidea : la question en suspens concerne les marges, pas la demande — Bernstein juge les marges décevantes, et la montée en puissance des plaquettes de 6 pouces déterminera si la croissance de l’exercice 2027 se traduit par un BPA de 16 $ pour l’exercice 2028.
Risques : retard dans la montée en puissance des marges ; baisse des prix de l’InP ; montée en puissance des VCSEL non éprouvée ; l’accord avec Lumentum bouleverse la concurrence.
Source : Bernstein, 4 nov. 2026. Ceci ne constitue pas un conseil financier.
T1 de l’exercice 2027 : chiffre d’affaires de 2,37 G$, conforme à l’estimation de 2,37 G$ de Bernstein et supérieur au consensus de 2,32 G$ ; BPA de 2,09 $, supérieur au consensus de 2,02 $. Les centres de données ont fait le gros du travail : 2,00 G$ contre 1,87 G$ attendus (+7 %).
- Prévisions pour le T2 : chiffre d’affaires de 2,55 à 2,75 G$ et BPA de 2,28 à 2,48 $, au-dessus du consensus de 2,55 G$ et 2,24 $ ; croissance du chiffre d’affaires de l’exercice 2027 prévue à plus de 60 %.
- Valorisation : 350 $ = ~22 fois le BPA estimé de Bernstein pour l’exercice 2028, à 16 $ ; BPA estimé de 9,51 $ pour l’exercice 2027, sur un chiffre d’affaires de 10,85 G$ ; ratio cours/bénéfice estimé de 21,8 fois pour l’exercice 2027.
- Depuis la publication du rapport : le titre a reculé de 6,75 % le 16 nov., puis a rebondi d’environ 11 % en avant-Bourse le 17 nov., les valeurs optiques se redressant avant la publication des résultats de Nvidia (couverture de marché, 17 nov.).
Analyse d’Unhidea : après une chute de 43 % en un mois, la réévaluation porte sur les fondamentaux, pas sur l’engouement — le goulot d’étranglement de l’InP constitue un avantage concurrentiel, et l’accord entre Marvell et Lumentum laisse Coherent comme dernier acteur indépendant purement optique.
Analyse d’Unhidea : la question en suspens concerne les marges, pas la demande — Bernstein juge les marges décevantes, et la montée en puissance des plaquettes de 6 pouces déterminera si la croissance de l’exercice 2027 se traduit par un BPA de 16 $ pour l’exercice 2028.
Risques : retard dans la montée en puissance des marges ; baisse des prix de l’InP ; montée en puissance des VCSEL non éprouvée ; l’accord avec Lumentum bouleverse la concurrence.
Source : Bernstein, 4 nov. 2026. Ceci ne constitue pas un conseil financier.
38
·
--
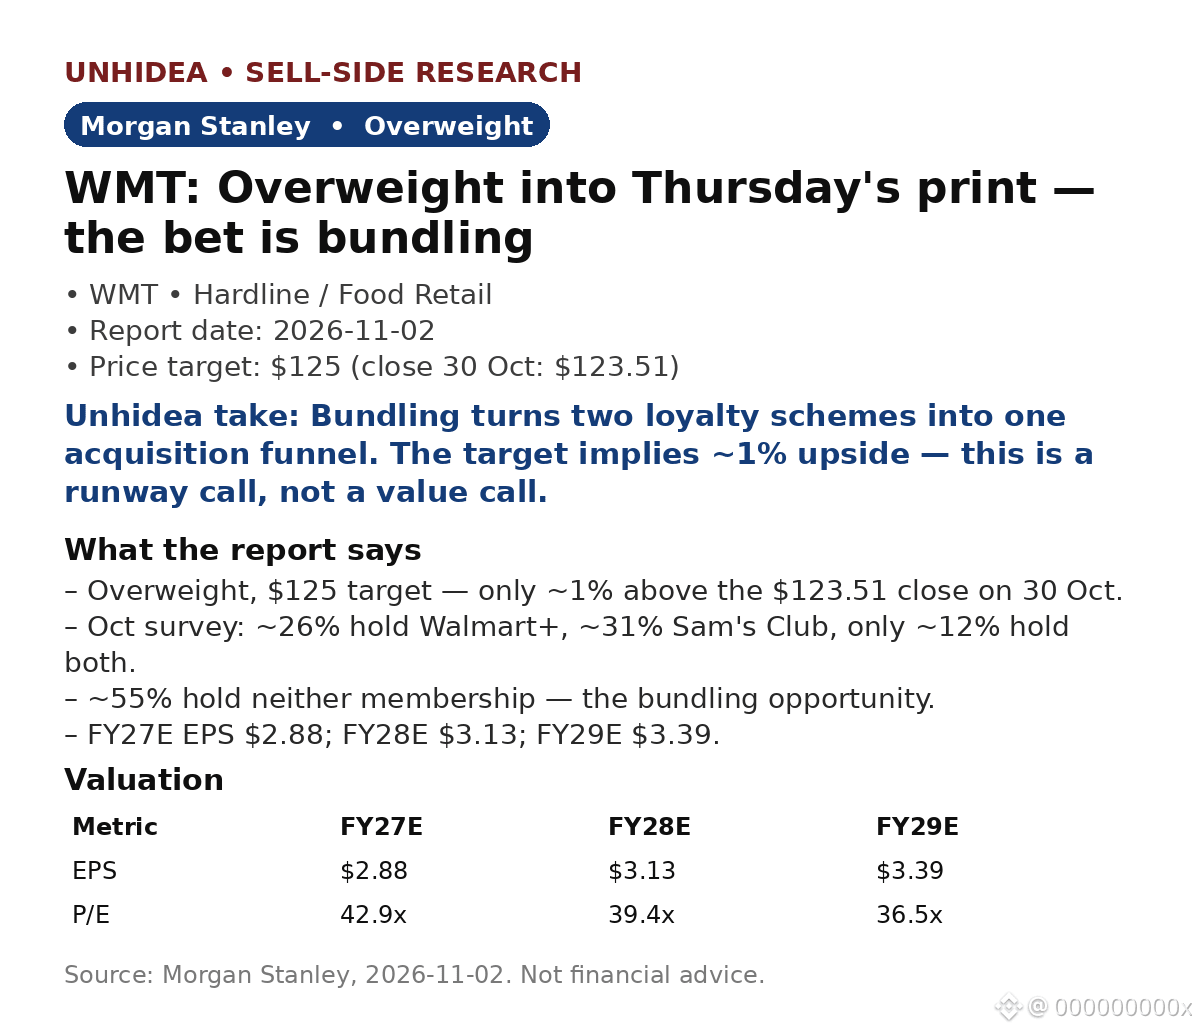
$WMT : Morgan Stanley maintient sa recommandation Surpondérer avant la publication des résultats de jeudi — le pari repose sur les offres groupées
Note de MS du 2 nov. : Surpondérer, objectif de cours de 125 $ — soit seulement ~1 % au-dessus du cours de clôture de 123,51 $ le 30 oct. La thèse porte sur les abonnements : son enquête d’octobre révèle qu’environ 26 % des répondants sont abonnés à Walmart+, ~31 % à Sam’s Club, et seulement ~12 % aux deux — tandis qu’environ 55 % ne sont abonnés à aucun des deux.
- L’écart représente une opportunité : ~14 % sont abonnés uniquement à Walmart+ et ~19 % uniquement à Sam’s — des cibles naturelles pour la vente croisée.
- Valorisation : 125 $ équivaut à ~36,8 fois le BPA estimé de l’exercice 2029, à 3,39 $, contre un ratio cours/bénéfice moyen sur 10 ans d’environ 21 fois — une prime que MS estime justifiée par le virage vers le commerce électronique.
- Estimations : BPA estimé de l’exercice 2027 à 2,88 $, de l’exercice 2028 à 3,13 $, de l’exercice 2029 à 3,39 $ ; BPA estimé du T3 de l’exercice 2027 à 0,63 $, résultats effectifs attendus le jeudi 19 nov.
Point de vue d’Unhidea : les 55 % qui ne sont abonnés à aucun des deux services constituent le véritable enjeu — les offres groupées transforment deux programmes de fidélité en un seul entonnoir d’acquisition, plus proche du modèle vertueux de Costco que d’une carte d’épicerie.
Point de vue d’Unhidea : avec un objectif de cours situé ~1 % au-dessus du cours de clôture d’octobre, cette recommandation Surpondérer mise sur le potentiel de progression, et non sur la valeur — les résultats de jeudi devront le démontrer dans les ventes à magasins comparables, et pas seulement dans une enquête.
Risques : les pertes liées au commerce électronique pourraient s’accentuer ; une croissance du commerce électronique aux États-Unis inférieure à 15 % fragiliserait la thèse ; pertes de Flipkart. Il s’agit d’une première indication issue de l’enquête.
Source : Morgan Stanley, 2 nov. 2026. Ceci ne constitue pas un conseil financier.
$WMT : Morgan Stanley maintient sa recommandation Surpondérer avant la publication des résultats de jeudi — le pari repose sur les offres groupées
Note de MS du 2 nov. : Surpondérer, objectif de cours de 125 $ — soit seulement ~1 % au-dessus du cours de clôture de 123,51 $ le 30 oct. La thèse porte sur les abonnements : son enquête d’octobre révèle qu’environ 26 % des répondants sont abonnés à Walmart+, ~31 % à Sam’s Club, et seulement ~12 % aux deux — tandis qu’environ 55 % ne sont abonnés à aucun des deux.
- L’écart représente une opportunité : ~14 % sont abonnés uniquement à Walmart+ et ~19 % uniquement à Sam’s — des cibles naturelles pour la vente croisée.
- Valorisation : 125 $ équivaut à ~36,8 fois le BPA estimé de l’exercice 2029, à 3,39 $, contre un ratio cours/bénéfice moyen sur 10 ans d’environ 21 fois — une prime que MS estime justifiée par le virage vers le commerce électronique.
- Estimations : BPA estimé de l’exercice 2027 à 2,88 $, de l’exercice 2028 à 3,13 $, de l’exercice 2029 à 3,39 $ ; BPA estimé du T3 de l’exercice 2027 à 0,63 $, résultats effectifs attendus le jeudi 19 nov.
Point de vue d’Unhidea : les 55 % qui ne sont abonnés à aucun des deux services constituent le véritable enjeu — les offres groupées transforment deux programmes de fidélité en un seul entonnoir d’acquisition, plus proche du modèle vertueux de Costco que d’une carte d’épicerie.
Point de vue d’Unhidea : avec un objectif de cours situé ~1 % au-dessus du cours de clôture d’octobre, cette recommandation Surpondérer mise sur le potentiel de progression, et non sur la valeur — les résultats de jeudi devront le démontrer dans les ventes à magasins comparables, et pas seulement dans une enquête.
Risques : les pertes liées au commerce électronique pourraient s’accentuer ; une croissance du commerce électronique aux États-Unis inférieure à 15 % fragiliserait la thèse ; pertes de Flipkart. Il s’agit d’une première indication issue de l’enquête.
Source : Morgan Stanley, 2 nov. 2026. Ceci ne constitue pas un conseil financier.
Note de MS du 2 nov. : Surpondérer, objectif de cours de 125 $ — soit seulement ~1 % au-dessus du cours de clôture de 123,51 $ le 30 oct. La thèse porte sur les abonnements : son enquête d’octobre révèle qu’environ 26 % des répondants sont abonnés à Walmart+, ~31 % à Sam’s Club, et seulement ~12 % aux deux — tandis qu’environ 55 % ne sont abonnés à aucun des deux.
- L’écart représente une opportunité : ~14 % sont abonnés uniquement à Walmart+ et ~19 % uniquement à Sam’s — des cibles naturelles pour la vente croisée.
- Valorisation : 125 $ équivaut à ~36,8 fois le BPA estimé de l’exercice 2029, à 3,39 $, contre un ratio cours/bénéfice moyen sur 10 ans d’environ 21 fois — une prime que MS estime justifiée par le virage vers le commerce électronique.
- Estimations : BPA estimé de l’exercice 2027 à 2,88 $, de l’exercice 2028 à 3,13 $, de l’exercice 2029 à 3,39 $ ; BPA estimé du T3 de l’exercice 2027 à 0,63 $, résultats effectifs attendus le jeudi 19 nov.
Point de vue d’Unhidea : les 55 % qui ne sont abonnés à aucun des deux services constituent le véritable enjeu — les offres groupées transforment deux programmes de fidélité en un seul entonnoir d’acquisition, plus proche du modèle vertueux de Costco que d’une carte d’épicerie.
Point de vue d’Unhidea : avec un objectif de cours situé ~1 % au-dessus du cours de clôture d’octobre, cette recommandation Surpondérer mise sur le potentiel de progression, et non sur la valeur — les résultats de jeudi devront le démontrer dans les ventes à magasins comparables, et pas seulement dans une enquête.
Risques : les pertes liées au commerce électronique pourraient s’accentuer ; une croissance du commerce électronique aux États-Unis inférieure à 15 % fragiliserait la thèse ; pertes de Flipkart. Il s’agit d’une première indication issue de l’enquête.
Source : Morgan Stanley, 2 nov. 2026. Ceci ne constitue pas un conseil financier.
9
·
--
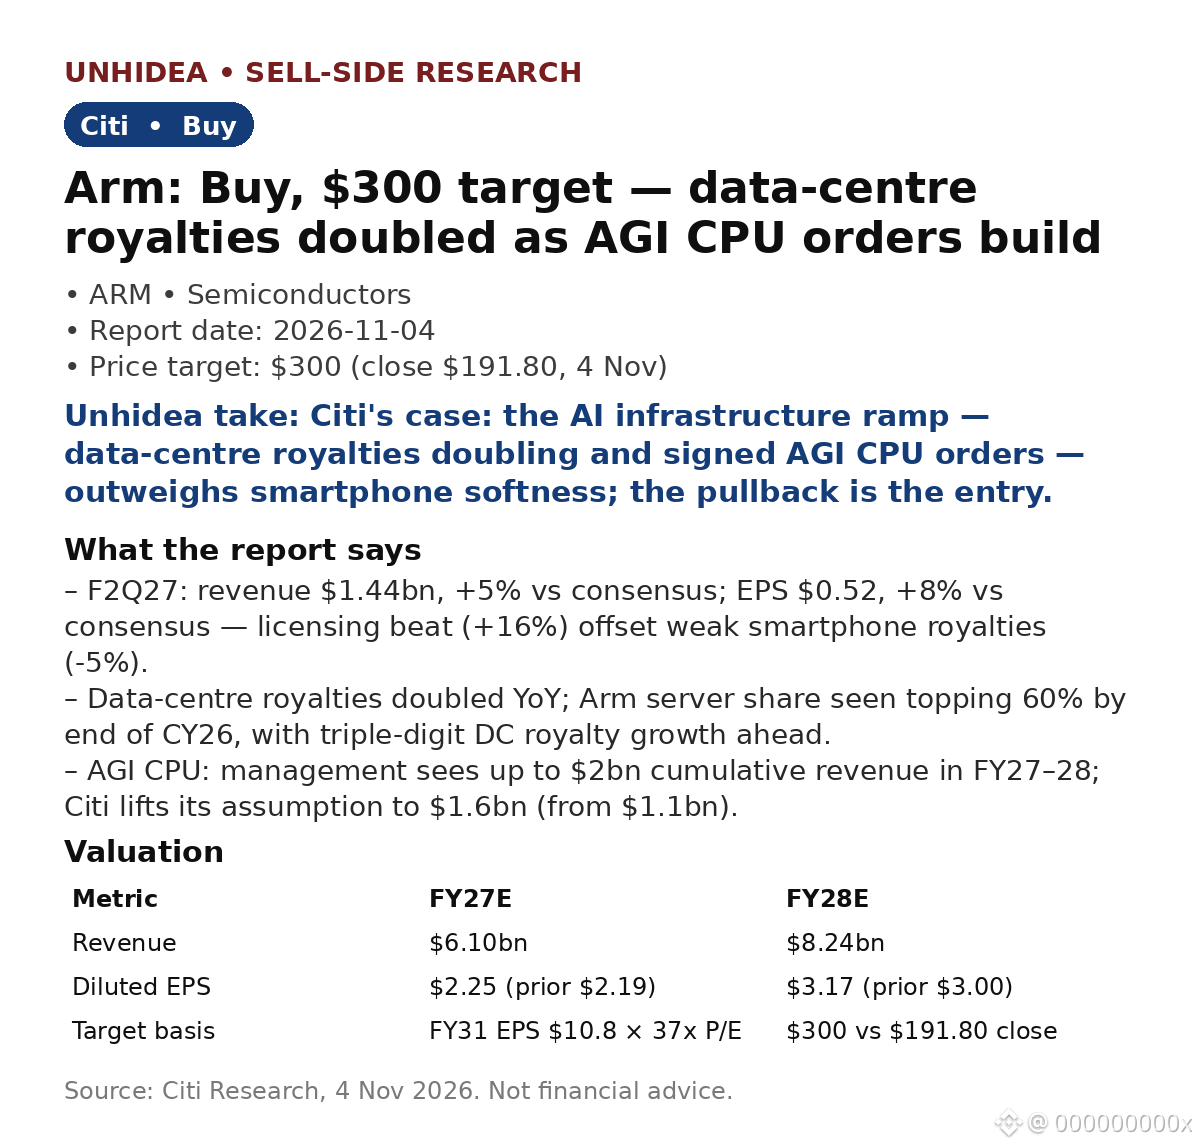
$ARM : Citi maintient sa recommandation à l’achat et son objectif de 300 $ — les redevances des centres de données ont doublé tandis que les commandes de processeurs AGI se multiplient
Dans sa note du 4 nov., après la publication des résultats d’Arm pour le F2Q27 : chiffre d’affaires de 1,44 Md$ (+5 % par rapport au consensus) et BPA de 0,52 $ (+8 %) — la forte performance des licences (+16 % par rapport au consensus) a plus que compensé la faiblesse des redevances sur les smartphones (-5 %). Les prévisions pour le F3Q27, à 1,54 Md$ de chiffre d’affaires et 0,56 $ de BPA, sont légèrement supérieures au consensus (1,52 Md$ / 0,55 $).
- Centres de données : les redevances ont doublé sur un an ; la part d’Arm dans les serveurs devrait dépasser 60 % d’ici la fin de l’année civile 2026, avec une croissance à trois chiffres des redevances liées aux centres de données attendue dans les années à venir.
- Processeurs AGI : la direction prévoit jusqu’à 2 Md$ de chiffre d’affaires cumulé pour les exercices 2027–2028 ; Citi relève son estimation à 1,6 Md$ (contre 1,1 Md$) en raison des bons de commande signés.
- Valorisation : chiffre d’affaires estimé à 6,10 Md$ pour l’exercice 2027 et à 8,24 Md$ pour l’exercice 2028 ; BPA de 2,25 $ / 3,17 $. Objectif de 300 $ = BPA de 10,8 $ pour l’exercice 2031 à 37 fois les bénéfices, actualisé à 2028 — soit environ 56 % au-dessus du cours de clôture de 191,80 $ le 4 nov.
L’avis d’Unhidea : le trimestre montre qu’Arm monétise l’IA deux fois — avec les licences aujourd’hui et les redevances demain — et le carnet de commandes de processeurs AGI transforme une promesse en chiffre d’affaires contractualisé.
L’avis d’Unhidea : l’action ARM a chuté d’environ 8 % en séance le 17 nov., dans le cadre d’une vaste vague de ventes de titres du secteur des puces — il s’agit de craintes liées à l’IA avant la publication des résultats de Nvidia, et non de ce rapport. L’écart entre l’objectif de 300 $ de Citi et l’humeur du marché est à surveiller.
Risques : l’exécution et le déploiement des systèmes constituent les principaux freins ; les redevances sur les smartphones restent faibles ; concurrence de RISC-V ; SoftBank détient environ 90 % du capital.
Source : Citi Research, 4 nov. 2026. Ceci ne constitue pas un conseil financier.
$ARM : Citi maintient sa recommandation à l’achat et son objectif de 300 $ — les redevances des centres de données ont doublé tandis que les commandes de processeurs AGI se multiplient
Dans sa note du 4 nov., après la publication des résultats d’Arm pour le F2Q27 : chiffre d’affaires de 1,44 Md$ (+5 % par rapport au consensus) et BPA de 0,52 $ (+8 %) — la forte performance des licences (+16 % par rapport au consensus) a plus que compensé la faiblesse des redevances sur les smartphones (-5 %). Les prévisions pour le F3Q27, à 1,54 Md$ de chiffre d’affaires et 0,56 $ de BPA, sont légèrement supérieures au consensus (1,52 Md$ / 0,55 $).
- Centres de données : les redevances ont doublé sur un an ; la part d’Arm dans les serveurs devrait dépasser 60 % d’ici la fin de l’année civile 2026, avec une croissance à trois chiffres des redevances liées aux centres de données attendue dans les années à venir.
- Processeurs AGI : la direction prévoit jusqu’à 2 Md$ de chiffre d’affaires cumulé pour les exercices 2027–2028 ; Citi relève son estimation à 1,6 Md$ (contre 1,1 Md$) en raison des bons de commande signés.
- Valorisation : chiffre d’affaires estimé à 6,10 Md$ pour l’exercice 2027 et à 8,24 Md$ pour l’exercice 2028 ; BPA de 2,25 $ / 3,17 $. Objectif de 300 $ = BPA de 10,8 $ pour l’exercice 2031 à 37 fois les bénéfices, actualisé à 2028 — soit environ 56 % au-dessus du cours de clôture de 191,80 $ le 4 nov.
L’avis d’Unhidea : le trimestre montre qu’Arm monétise l’IA deux fois — avec les licences aujourd’hui et les redevances demain — et le carnet de commandes de processeurs AGI transforme une promesse en chiffre d’affaires contractualisé.
L’avis d’Unhidea : l’action ARM a chuté d’environ 8 % en séance le 17 nov., dans le cadre d’une vaste vague de ventes de titres du secteur des puces — il s’agit de craintes liées à l’IA avant la publication des résultats de Nvidia, et non de ce rapport. L’écart entre l’objectif de 300 $ de Citi et l’humeur du marché est à surveiller.
Risques : l’exécution et le déploiement des systèmes constituent les principaux freins ; les redevances sur les smartphones restent faibles ; concurrence de RISC-V ; SoftBank détient environ 90 % du capital.
Source : Citi Research, 4 nov. 2026. Ceci ne constitue pas un conseil financier.
Dans sa note du 4 nov., après la publication des résultats d’Arm pour le F2Q27 : chiffre d’affaires de 1,44 Md$ (+5 % par rapport au consensus) et BPA de 0,52 $ (+8 %) — la forte performance des licences (+16 % par rapport au consensus) a plus que compensé la faiblesse des redevances sur les smartphones (-5 %). Les prévisions pour le F3Q27, à 1,54 Md$ de chiffre d’affaires et 0,56 $ de BPA, sont légèrement supérieures au consensus (1,52 Md$ / 0,55 $).
- Centres de données : les redevances ont doublé sur un an ; la part d’Arm dans les serveurs devrait dépasser 60 % d’ici la fin de l’année civile 2026, avec une croissance à trois chiffres des redevances liées aux centres de données attendue dans les années à venir.
- Processeurs AGI : la direction prévoit jusqu’à 2 Md$ de chiffre d’affaires cumulé pour les exercices 2027–2028 ; Citi relève son estimation à 1,6 Md$ (contre 1,1 Md$) en raison des bons de commande signés.
- Valorisation : chiffre d’affaires estimé à 6,10 Md$ pour l’exercice 2027 et à 8,24 Md$ pour l’exercice 2028 ; BPA de 2,25 $ / 3,17 $. Objectif de 300 $ = BPA de 10,8 $ pour l’exercice 2031 à 37 fois les bénéfices, actualisé à 2028 — soit environ 56 % au-dessus du cours de clôture de 191,80 $ le 4 nov.
L’avis d’Unhidea : le trimestre montre qu’Arm monétise l’IA deux fois — avec les licences aujourd’hui et les redevances demain — et le carnet de commandes de processeurs AGI transforme une promesse en chiffre d’affaires contractualisé.
L’avis d’Unhidea : l’action ARM a chuté d’environ 8 % en séance le 17 nov., dans le cadre d’une vaste vague de ventes de titres du secteur des puces — il s’agit de craintes liées à l’IA avant la publication des résultats de Nvidia, et non de ce rapport. L’écart entre l’objectif de 300 $ de Citi et l’humeur du marché est à surveiller.
Risques : l’exécution et le déploiement des systèmes constituent les principaux freins ; les redevances sur les smartphones restent faibles ; concurrence de RISC-V ; SoftBank détient environ 90 % du capital.
Source : Citi Research, 4 nov. 2026. Ceci ne constitue pas un conseil financier.
25
·
--
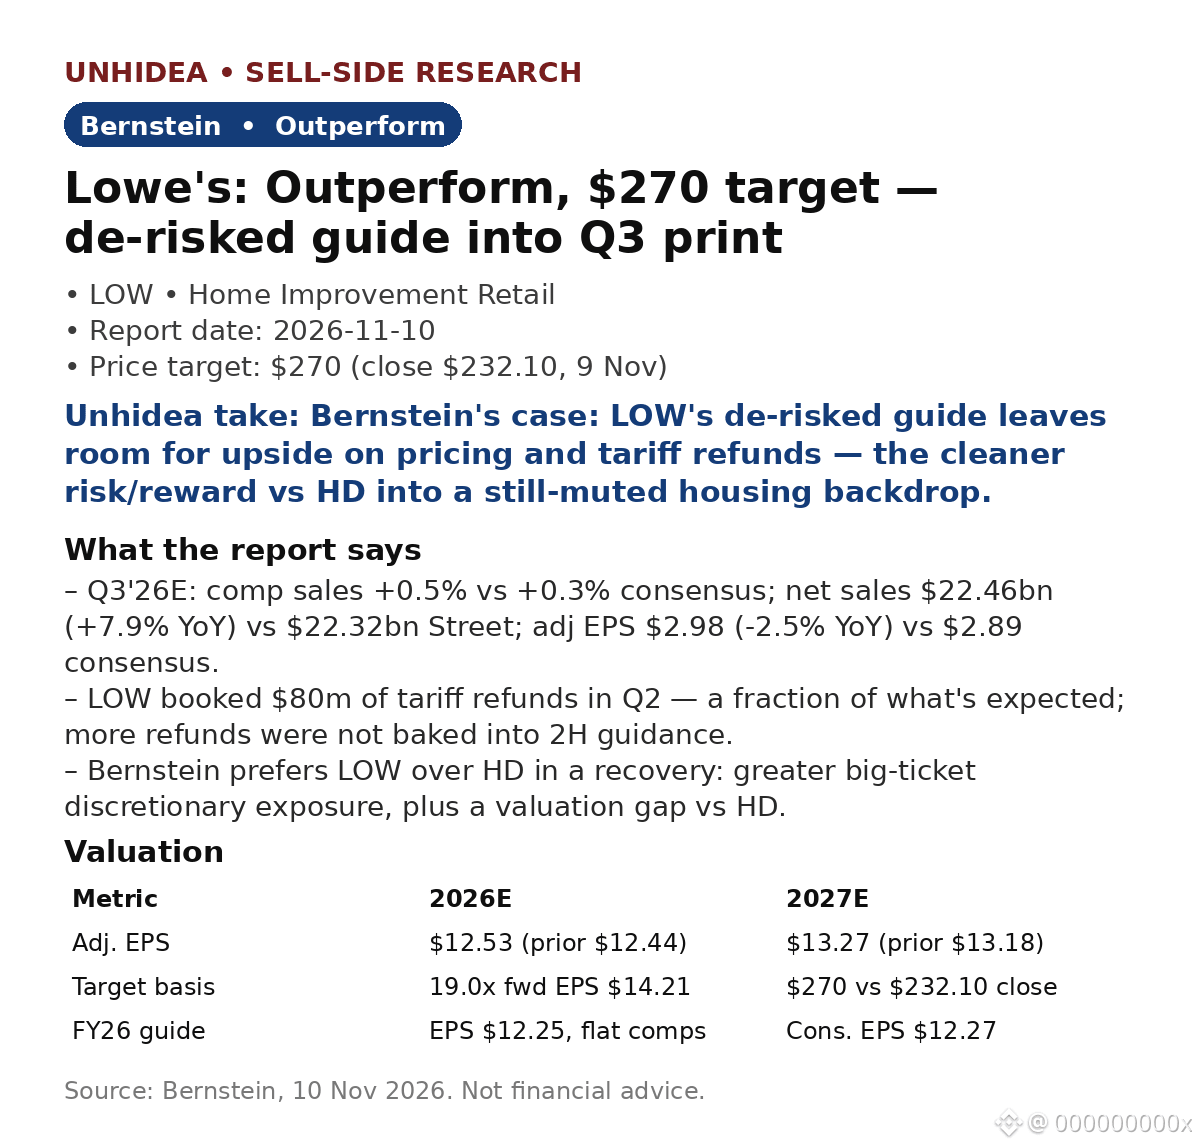
$LOW : Bernstein maintient sa recommandation « Surperformance », objectif de 270 $ — les prévisions sont moins risquées à l’approche des résultats du T3 publiés aujourd’hui
Aperçu de Bernstein du 10 nov. : Lowe's publie ses résultats du T3 2026 avant l’ouverture aujourd’hui (18 nov.). Ses prévisions pour l’exercice 2026, qui tablent sur des ventes comparables stables, ne tiennent compte d’aucun avantage lié aux conditions météorologiques ni d’aucun remboursement supplémentaire de droits de douane. Objectif relevé à 270 $, contre 254 $ — soit environ 16 % au-dessus du cours de clôture de 232,10 $ le 9 nov.
- Aperçu du T3 : ventes comparables en hausse de 0,5 % contre 0,3 % attendu par le consensus ; ventes nettes de 22,46 Md$ (+7,9 % sur un an) contre 22,32 Md$ attendus par le marché ; BPA ajusté de 2,98 $ (-2,5 % sur un an) contre 2,89 $ attendu par le consensus.
- Remboursements de droits de douane : LOW a comptabilisé 80 M$ au T2, une fraction du montant attendu — des remboursements supplémentaires pourraient compenser l’inflation des coûts du carburant et du fret, ou financer des promotions.
- Valorisation : BPA ajusté estimé pour l’exercice 2026 de 12,53 $ (contre 12,44 $ précédemment), contre 12,25 $ selon les prévisions ; 13,27 $ pour l’exercice 2027. Objectif fondé sur un multiple de 19,0x le BPA prévisionnel de 14,21 $ (contre 18,0x auparavant).
Point de vue d’Unhidea : avec un seuil fixé à des ventes comparables stables, un modeste pouvoir de fixation des prix suffit à dépasser les attentes — et les remboursements de droits de douane constituent une option gratuite dont les prévisions ne tiennent pas compte.
Point de vue d’Unhidea : LOW est le titre de reprise préféré de Bernstein par rapport à HD — son exposition plus importante aux achats de gros montant signifie un rebond plus marqué si le marché immobilier se redresse, mais une attente plus longue dans le cas contraire.
Risques : demande immobilière atone, inflation des droits de douane et du fret, faiblesse de la construction résidentielle affectant l’activité Pro.
Contexte : HD a publié ses résultats le 17 nov. — chiffre d’affaires de 43,4 Md$, supérieur aux quelque 42,8 Md$ attendus ; l’action a reculé de 2 % (CNBC).
Source : Bernstein, 10 nov. 2026. Ceci ne constitue pas un conseil financier.
https://unhidea.com/en/articles/research-972aba8288b2492db4a299efd9035504-en
$LOW : Bernstein maintient sa recommandation « Surperformance », objectif de 270 $ — les prévisions sont moins risquées à l’approche des résultats du T3 publiés aujourd’hui
Aperçu de Bernstein du 10 nov. : Lowe's publie ses résultats du T3 2026 avant l’ouverture aujourd’hui (18 nov.). Ses prévisions pour l’exercice 2026, qui tablent sur des ventes comparables stables, ne tiennent compte d’aucun avantage lié aux conditions météorologiques ni d’aucun remboursement supplémentaire de droits de douane. Objectif relevé à 270 $, contre 254 $ — soit environ 16 % au-dessus du cours de clôture de 232,10 $ le 9 nov.
- Aperçu du T3 : ventes comparables en hausse de 0,5 % contre 0,3 % attendu par le consensus ; ventes nettes de 22,46 Md$ (+7,9 % sur un an) contre 22,32 Md$ attendus par le marché ; BPA ajusté de 2,98 $ (-2,5 % sur un an) contre 2,89 $ attendu par le consensus.
- Remboursements de droits de douane : LOW a comptabilisé 80 M$ au T2, une fraction du montant attendu — des remboursements supplémentaires pourraient compenser l’inflation des coûts du carburant et du fret, ou financer des promotions.
- Valorisation : BPA ajusté estimé pour l’exercice 2026 de 12,53 $ (contre 12,44 $ précédemment), contre 12,25 $ selon les prévisions ; 13,27 $ pour l’exercice 2027. Objectif fondé sur un multiple de 19,0x le BPA prévisionnel de 14,21 $ (contre 18,0x auparavant).
Point de vue d’Unhidea : avec un seuil fixé à des ventes comparables stables, un modeste pouvoir de fixation des prix suffit à dépasser les attentes — et les remboursements de droits de douane constituent une option gratuite dont les prévisions ne tiennent pas compte.
Point de vue d’Unhidea : LOW est le titre de reprise préféré de Bernstein par rapport à HD — son exposition plus importante aux achats de gros montant signifie un rebond plus marqué si le marché immobilier se redresse, mais une attente plus longue dans le cas contraire.
Risques : demande immobilière atone, inflation des droits de douane et du fret, faiblesse de la construction résidentielle affectant l’activité Pro.
Contexte : HD a publié ses résultats le 17 nov. — chiffre d’affaires de 43,4 Md$, supérieur aux quelque 42,8 Md$ attendus ; l’action a reculé de 2 % (CNBC).
Source : Bernstein, 10 nov. 2026. Ceci ne constitue pas un conseil financier.
https://unhidea.com/en/articles/research-972aba8288b2492db4a299efd9035504-en
Aperçu de Bernstein du 10 nov. : Lowe's publie ses résultats du T3 2026 avant l’ouverture aujourd’hui (18 nov.). Ses prévisions pour l’exercice 2026, qui tablent sur des ventes comparables stables, ne tiennent compte d’aucun avantage lié aux conditions météorologiques ni d’aucun remboursement supplémentaire de droits de douane. Objectif relevé à 270 $, contre 254 $ — soit environ 16 % au-dessus du cours de clôture de 232,10 $ le 9 nov.
- Aperçu du T3 : ventes comparables en hausse de 0,5 % contre 0,3 % attendu par le consensus ; ventes nettes de 22,46 Md$ (+7,9 % sur un an) contre 22,32 Md$ attendus par le marché ; BPA ajusté de 2,98 $ (-2,5 % sur un an) contre 2,89 $ attendu par le consensus.
- Remboursements de droits de douane : LOW a comptabilisé 80 M$ au T2, une fraction du montant attendu — des remboursements supplémentaires pourraient compenser l’inflation des coûts du carburant et du fret, ou financer des promotions.
- Valorisation : BPA ajusté estimé pour l’exercice 2026 de 12,53 $ (contre 12,44 $ précédemment), contre 12,25 $ selon les prévisions ; 13,27 $ pour l’exercice 2027. Objectif fondé sur un multiple de 19,0x le BPA prévisionnel de 14,21 $ (contre 18,0x auparavant).
Point de vue d’Unhidea : avec un seuil fixé à des ventes comparables stables, un modeste pouvoir de fixation des prix suffit à dépasser les attentes — et les remboursements de droits de douane constituent une option gratuite dont les prévisions ne tiennent pas compte.
Point de vue d’Unhidea : LOW est le titre de reprise préféré de Bernstein par rapport à HD — son exposition plus importante aux achats de gros montant signifie un rebond plus marqué si le marché immobilier se redresse, mais une attente plus longue dans le cas contraire.
Risques : demande immobilière atone, inflation des droits de douane et du fret, faiblesse de la construction résidentielle affectant l’activité Pro.
Contexte : HD a publié ses résultats le 17 nov. — chiffre d’affaires de 43,4 Md$, supérieur aux quelque 42,8 Md$ attendus ; l’action a reculé de 2 % (CNBC).
Source : Bernstein, 10 nov. 2026. Ceci ne constitue pas un conseil financier.
https://unhidea.com/en/articles/research-972aba8288b2492db4a299efd9035504-en
HD-1,82%
LOWUS-0,48%
5
·
--
Partiellement vrai
$INTC : Evercore maintient sa recommandation Surperformance et son objectif de 131 $ — les processeurs pour serveurs s’envolent tandis que les PC déçoivent
Dans sa note du 30 octobre, Evercore distingue deux tendances chez Intel : les processeurs pour centres de données dépassent les attentes (+9,4 % par rapport au consensus), tandis que les PC clients manquent les prévisions de 9,5 %, les prix de la mémoire pesant sur la demande. Chiffre d’affaires du T3 : 16,5 Md$ (+21 % sur un an) ; BPA non conforme aux GAAP de 0,52 $ contre 0,41 $ attendu ; marge brute de 44,1 % contre 42,1 % attendu.
- Prévisions décevantes : chiffre d’affaires de 15,5 Md$ au T4 contre 17,3 Md$ selon le consensus ; BPA de 0,25 $ contre 0,45 $ ; marge brute de 38,0 % contre 42,3 %.
- Thèse sur les serveurs : la direction prévoit une hausse de >30 % des volumes de processeurs pour serveurs en 2026 et 2027 ; DCAI deviendra la plus grande division d’Intel à partir du T4. Le marché adressable total des PC devrait reculer d’environ 12 % en 2026, puis d’environ 10 % supplémentaires en 2027.
- Valorisation : l’objectif de 131 $ correspond à 30 fois le BPA potentiel estimé pour 2030 (6,37 $ dans le scénario de base, 14,58 $ dans le scénario haussier), soit environ 42 % au-dessus du cours de clôture de 92,07 $ le 30 octobre.
Point de vue d’Unhidea : la thèse d’une renaissance des processeurs repose sur le fait que l’IA agentique nécessite beaucoup plus de processeurs par GPU — si cela se confirme, les serveurs permettront à Intel de traverser le ralentissement des PC.
Point de vue d’Unhidea : c’est la capacité, et non la demande, qui constitue le facteur limitant — les tensions sur les plaquettes et les substrats devraient durer jusqu’en 2028 ; le transfert de capacités destinées aux clients vers les serveurs déterminera donc si les prévisions pour 2030 sont réalistes.
Risques : recul des ventes de PC, coûts de la mémoire, exécution dans les fonderies, pérennité des dépenses dans l’IA.
Contexte : le formulaire 13F de $NVDA révèle une réduction de 25 % de sa participation dans Intel ; le titre Intel a perdu environ 3 % en préouverture aujourd’hui (Reuters, 17 novembre).
Source : Evercore ISI, 30 octobre 2026. Ceci ne constitue pas un conseil financier.
$INTC : Evercore maintient sa recommandation Surperformance et son objectif de 131 $ — les processeurs pour serveurs s’envolent tandis que les PC déçoivent
Dans sa note du 30 octobre, Evercore distingue deux tendances chez Intel : les processeurs pour centres de données dépassent les attentes (+9,4 % par rapport au consensus), tandis que les PC clients manquent les prévisions de 9,5 %, les prix de la mémoire pesant sur la demande. Chiffre d’affaires du T3 : 16,5 Md$ (+21 % sur un an) ; BPA non conforme aux GAAP de 0,52 $ contre 0,41 $ attendu ; marge brute de 44,1 % contre 42,1 % attendu.
- Prévisions décevantes : chiffre d’affaires de 15,5 Md$ au T4 contre 17,3 Md$ selon le consensus ; BPA de 0,25 $ contre 0,45 $ ; marge brute de 38,0 % contre 42,3 %.
- Thèse sur les serveurs : la direction prévoit une hausse de >30 % des volumes de processeurs pour serveurs en 2026 et 2027 ; DCAI deviendra la plus grande division d’Intel à partir du T4. Le marché adressable total des PC devrait reculer d’environ 12 % en 2026, puis d’environ 10 % supplémentaires en 2027.
- Valorisation : l’objectif de 131 $ correspond à 30 fois le BPA potentiel estimé pour 2030 (6,37 $ dans le scénario de base, 14,58 $ dans le scénario haussier), soit environ 42 % au-dessus du cours de clôture de 92,07 $ le 30 octobre.
Point de vue d’Unhidea : la thèse d’une renaissance des processeurs repose sur le fait que l’IA agentique nécessite beaucoup plus de processeurs par GPU — si cela se confirme, les serveurs permettront à Intel de traverser le ralentissement des PC.
Point de vue d’Unhidea : c’est la capacité, et non la demande, qui constitue le facteur limitant — les tensions sur les plaquettes et les substrats devraient durer jusqu’en 2028 ; le transfert de capacités destinées aux clients vers les serveurs déterminera donc si les prévisions pour 2030 sont réalistes.
Risques : recul des ventes de PC, coûts de la mémoire, exécution dans les fonderies, pérennité des dépenses dans l’IA.
Contexte : le formulaire 13F de $NVDA révèle une réduction de 25 % de sa participation dans Intel ; le titre Intel a perdu environ 3 % en préouverture aujourd’hui (Reuters, 17 novembre).
Source : Evercore ISI, 30 octobre 2026. Ceci ne constitue pas un conseil financier.
Dans sa note du 30 octobre, Evercore distingue deux tendances chez Intel : les processeurs pour centres de données dépassent les attentes (+9,4 % par rapport au consensus), tandis que les PC clients manquent les prévisions de 9,5 %, les prix de la mémoire pesant sur la demande. Chiffre d’affaires du T3 : 16,5 Md$ (+21 % sur un an) ; BPA non conforme aux GAAP de 0,52 $ contre 0,41 $ attendu ; marge brute de 44,1 % contre 42,1 % attendu.
- Prévisions décevantes : chiffre d’affaires de 15,5 Md$ au T4 contre 17,3 Md$ selon le consensus ; BPA de 0,25 $ contre 0,45 $ ; marge brute de 38,0 % contre 42,3 %.
- Thèse sur les serveurs : la direction prévoit une hausse de >30 % des volumes de processeurs pour serveurs en 2026 et 2027 ; DCAI deviendra la plus grande division d’Intel à partir du T4. Le marché adressable total des PC devrait reculer d’environ 12 % en 2026, puis d’environ 10 % supplémentaires en 2027.
- Valorisation : l’objectif de 131 $ correspond à 30 fois le BPA potentiel estimé pour 2030 (6,37 $ dans le scénario de base, 14,58 $ dans le scénario haussier), soit environ 42 % au-dessus du cours de clôture de 92,07 $ le 30 octobre.
Point de vue d’Unhidea : la thèse d’une renaissance des processeurs repose sur le fait que l’IA agentique nécessite beaucoup plus de processeurs par GPU — si cela se confirme, les serveurs permettront à Intel de traverser le ralentissement des PC.
Point de vue d’Unhidea : c’est la capacité, et non la demande, qui constitue le facteur limitant — les tensions sur les plaquettes et les substrats devraient durer jusqu’en 2028 ; le transfert de capacités destinées aux clients vers les serveurs déterminera donc si les prévisions pour 2030 sont réalistes.
Risques : recul des ventes de PC, coûts de la mémoire, exécution dans les fonderies, pérennité des dépenses dans l’IA.
Contexte : le formulaire 13F de $NVDA révèle une réduction de 25 % de sa participation dans Intel ; le titre Intel a perdu environ 3 % en préouverture aujourd’hui (Reuters, 17 novembre).
Source : Evercore ISI, 30 octobre 2026. Ceci ne constitue pas un conseil financier.
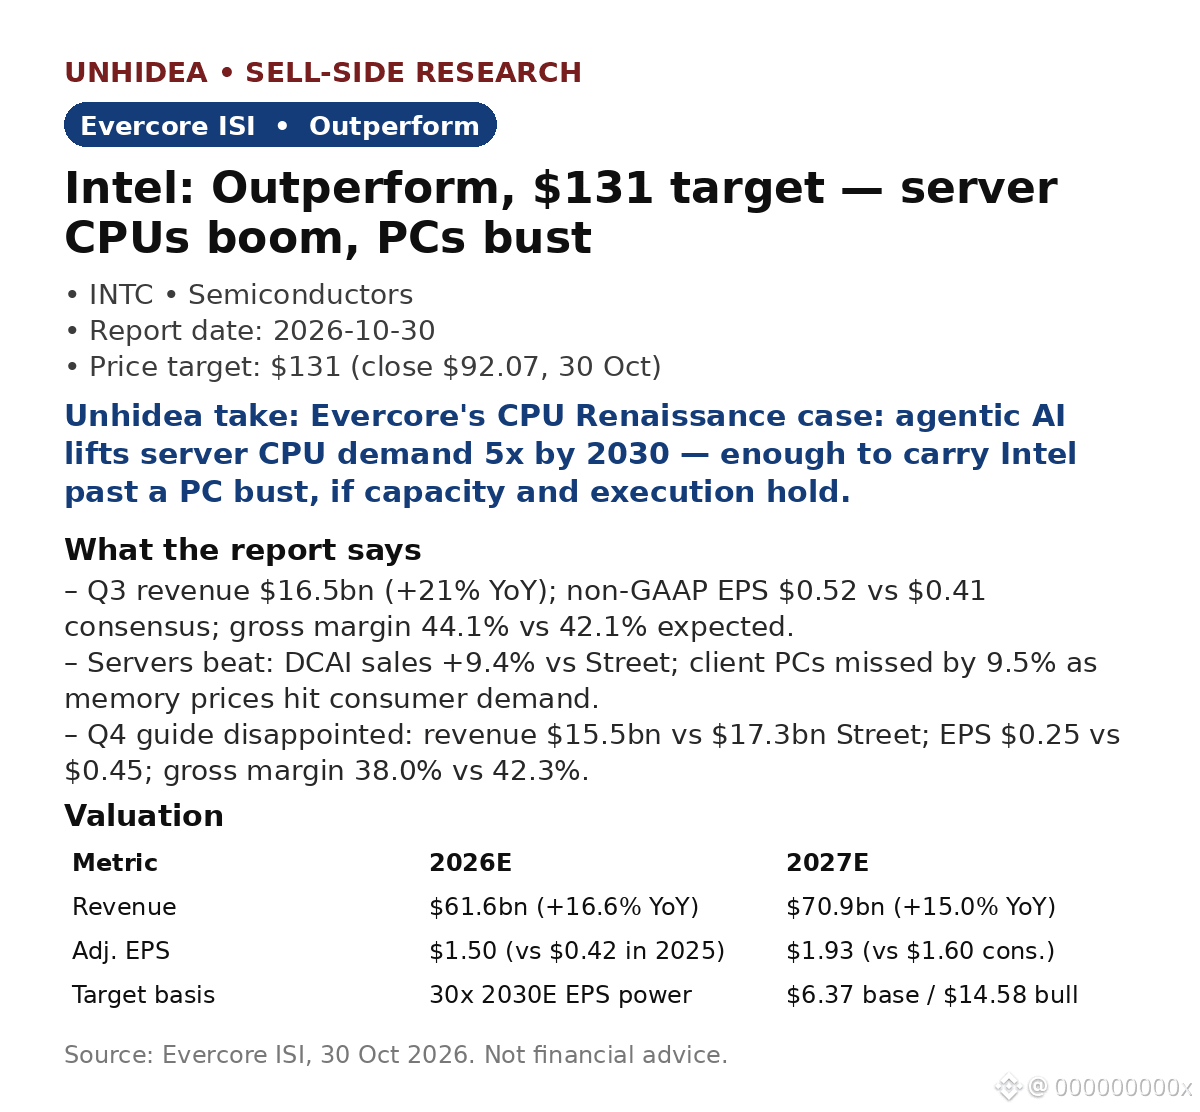
834
·
--
Partiellement vrai
$AMD : Bernstein maintient sa recommandation « Surperformance » et son objectif de 650 $ — les revenus des serveurs devraient doubler en 2027 alors que le marché des PC se fissure
Dans sa note du 15 nov., Bernstein distingue deux facettes d’AMD : une activité PC qui se dirige vers un effondrement et une activité serveurs sur le point de doubler. Les expéditions de PC au T3 ont chuté d’environ 20 % sur un an (contre environ 4 % au T2), les expéditions de processeurs ayant dépassé celles de PC d’environ 13 % en raison d’achats anticipés avant la hausse des prix de la mémoire. Intel et AMD ont tous deux prévu une baisse séquentielle de >20 % de leurs revenus liés aux clients jusqu’à la fin de l’année.
- Compensation par les serveurs : les revenus d’AMD dans les serveurs devraient doubler sur un an en 2027 ; AMD a gagné environ 1 point de part des revenus des serveurs x86, à 45,6 %, tandis que les prix de vente moyens des serveurs ont progressé d’environ 12 % sur un trimestre (+34 % sur un an).
- Estimations : BPA ajusté estimé pour 2027 de 16,88 $ contre 8,06 $ en 2026 (+109 % sur un an) ; l’objectif de 650 $ correspond à environ 31 fois le BPA moyen des exercices 2027/2028 (20,83 $), soit environ 22 % de plus que le cours de clôture de 534,06 $ le 13 nov.
Point de vue d’Unhidea : l’effondrement du marché des PC est bien réel, mais pour AMD, il s’agit d’un transfert du mix d’activités, et non d’une question de demande — la croissance se trouve du côté des serveurs et des accélérateurs d’IA.
Point de vue d’Unhidea : la mémoire est le facteur déterminant : la hausse des prix accentue le contrecoup des achats anticipés, mais la pénurie de mémoire limite aussi l’offre des concurrents, ce qui favorise la chaîne d’approvisionnement mieux gérée d’AMD.
Risques : recul des PC, concentration de la clientèle des GPU, marges, pérennité des dépenses en IA.
Contexte : $NVDA publie ses résultats après la clôture aujourd’hui (17 nov.).
Source : Bernstein, 15 nov. 2026. Ceci ne constitue pas un conseil financier.
$AMD : Bernstein maintient sa recommandation « Surperformance » et son objectif de 650 $ — les revenus des serveurs devraient doubler en 2027 alors que le marché des PC se fissure
Dans sa note du 15 nov., Bernstein distingue deux facettes d’AMD : une activité PC qui se dirige vers un effondrement et une activité serveurs sur le point de doubler. Les expéditions de PC au T3 ont chuté d’environ 20 % sur un an (contre environ 4 % au T2), les expéditions de processeurs ayant dépassé celles de PC d’environ 13 % en raison d’achats anticipés avant la hausse des prix de la mémoire. Intel et AMD ont tous deux prévu une baisse séquentielle de >20 % de leurs revenus liés aux clients jusqu’à la fin de l’année.
- Compensation par les serveurs : les revenus d’AMD dans les serveurs devraient doubler sur un an en 2027 ; AMD a gagné environ 1 point de part des revenus des serveurs x86, à 45,6 %, tandis que les prix de vente moyens des serveurs ont progressé d’environ 12 % sur un trimestre (+34 % sur un an).
- Estimations : BPA ajusté estimé pour 2027 de 16,88 $ contre 8,06 $ en 2026 (+109 % sur un an) ; l’objectif de 650 $ correspond à environ 31 fois le BPA moyen des exercices 2027/2028 (20,83 $), soit environ 22 % de plus que le cours de clôture de 534,06 $ le 13 nov.
Point de vue d’Unhidea : l’effondrement du marché des PC est bien réel, mais pour AMD, il s’agit d’un transfert du mix d’activités, et non d’une question de demande — la croissance se trouve du côté des serveurs et des accélérateurs d’IA.
Point de vue d’Unhidea : la mémoire est le facteur déterminant : la hausse des prix accentue le contrecoup des achats anticipés, mais la pénurie de mémoire limite aussi l’offre des concurrents, ce qui favorise la chaîne d’approvisionnement mieux gérée d’AMD.
Risques : recul des PC, concentration de la clientèle des GPU, marges, pérennité des dépenses en IA.
Contexte : $NVDA publie ses résultats après la clôture aujourd’hui (17 nov.).
Source : Bernstein, 15 nov. 2026. Ceci ne constitue pas un conseil financier.
Dans sa note du 15 nov., Bernstein distingue deux facettes d’AMD : une activité PC qui se dirige vers un effondrement et une activité serveurs sur le point de doubler. Les expéditions de PC au T3 ont chuté d’environ 20 % sur un an (contre environ 4 % au T2), les expéditions de processeurs ayant dépassé celles de PC d’environ 13 % en raison d’achats anticipés avant la hausse des prix de la mémoire. Intel et AMD ont tous deux prévu une baisse séquentielle de >20 % de leurs revenus liés aux clients jusqu’à la fin de l’année.
- Compensation par les serveurs : les revenus d’AMD dans les serveurs devraient doubler sur un an en 2027 ; AMD a gagné environ 1 point de part des revenus des serveurs x86, à 45,6 %, tandis que les prix de vente moyens des serveurs ont progressé d’environ 12 % sur un trimestre (+34 % sur un an).
- Estimations : BPA ajusté estimé pour 2027 de 16,88 $ contre 8,06 $ en 2026 (+109 % sur un an) ; l’objectif de 650 $ correspond à environ 31 fois le BPA moyen des exercices 2027/2028 (20,83 $), soit environ 22 % de plus que le cours de clôture de 534,06 $ le 13 nov.
Point de vue d’Unhidea : l’effondrement du marché des PC est bien réel, mais pour AMD, il s’agit d’un transfert du mix d’activités, et non d’une question de demande — la croissance se trouve du côté des serveurs et des accélérateurs d’IA.
Point de vue d’Unhidea : la mémoire est le facteur déterminant : la hausse des prix accentue le contrecoup des achats anticipés, mais la pénurie de mémoire limite aussi l’offre des concurrents, ce qui favorise la chaîne d’approvisionnement mieux gérée d’AMD.
Risques : recul des PC, concentration de la clientèle des GPU, marges, pérennité des dépenses en IA.
Contexte : $NVDA publie ses résultats après la clôture aujourd’hui (17 nov.).
Source : Bernstein, 15 nov. 2026. Ceci ne constitue pas un conseil financier.
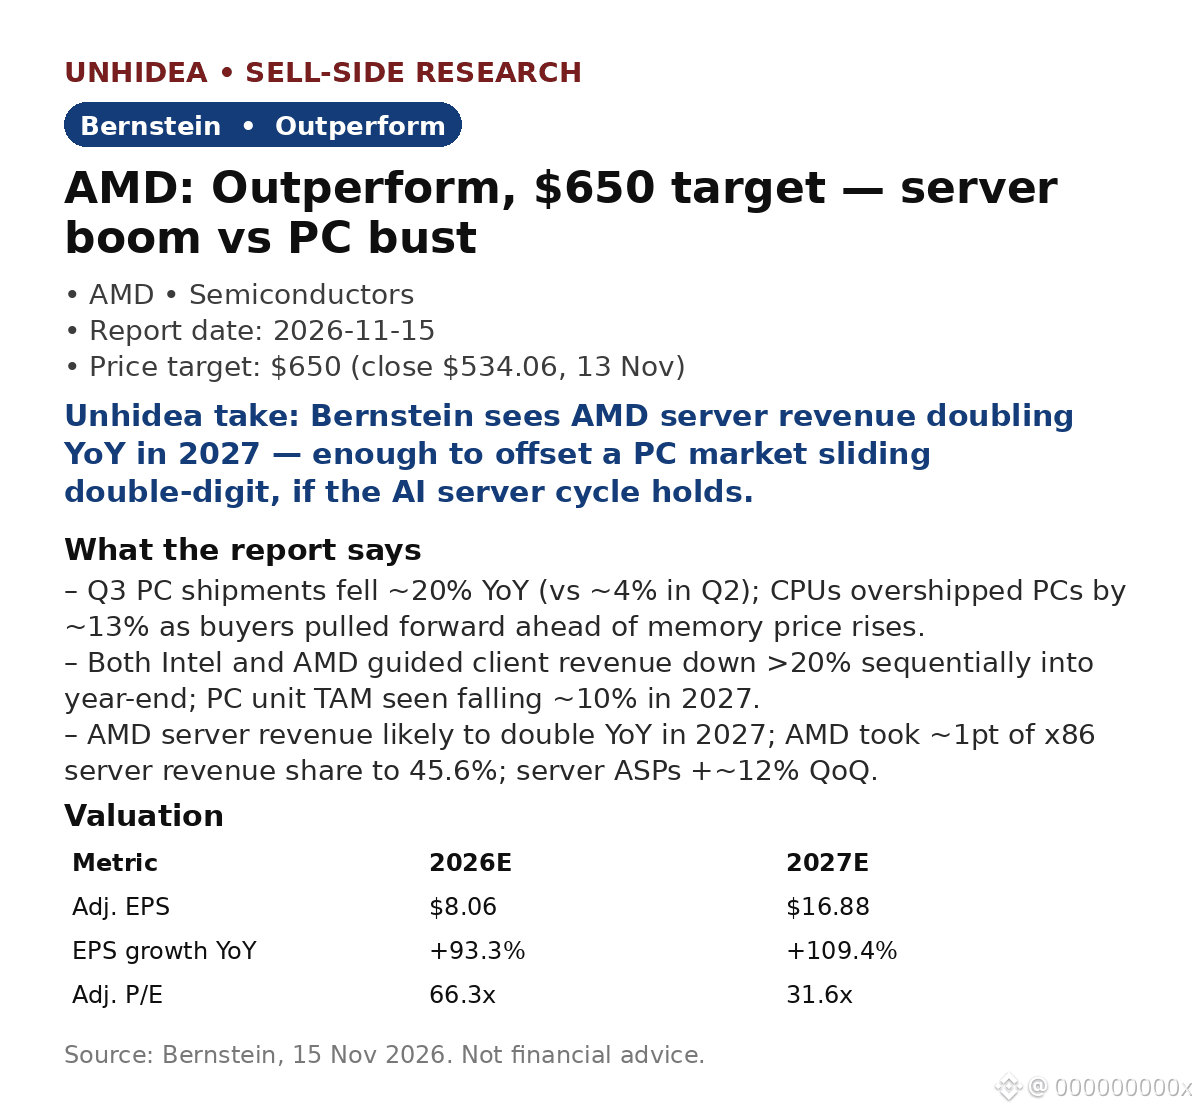
420
·
--
$DIS : Morgan Stanley relève son objectif de cours à 133 $ contre 125 $, et maintient sa recommandation « Surpondérer » — les croisières sont désormais le moteur de croissance
MS estime que Disney « vogue vers une croissance à deux chiffres du BPA » : la flotte passera de 6 à 13 navires d’ici CY30/FY31, chacun générant 600–700 M$ de revenus et plus de 200 M$ d’EBIT. Les croisières devraient représenter environ 5 Md$ de revenus et 1,5 Md$ d’EBIT en FY27 (environ 1,7 Md$ en rythme normalisé), avec des marges proches de 30 %.
- Estimations : BPA FY26E de 6,85 $ (+15,5 % sur un an), contre 7,19 $ selon le consensus ; FY27E à 7,39 $ (+7,9 %) ; FY28E à 8,32 $ (+12,6 %) — ces prévisions justifient l’objectif de cours de 133 $ à 16x (contre 15x auparavant).
- La réduction des coûts constitue un nouveau levier : 2 à 5 % d’une base de charges de 83 Md$ équivaut à 1–4 Md$ d’économies, dont jusqu’à environ 1 Md$ pourrait être ajouté au résultat net.
- Le streaming monte en puissance : le résultat opérationnel du SVOD direct-to-consumer (DTC) passe de 1,30 Md$ en FY25 à 2,37 Md$ en FY26E, puis à 4,07 Md$ en FY28E.
Point de vue d’Unhidea : MS mise sur une revalorisation portée par les croisières, et non sur un redressement des parcs — la flotte représente le poste d’investissement supplémentaire le plus clairement identifiable du portefeuille.
Point de vue d’Unhidea : surveillez le calendrier — FY27 est pondéré sur le premier semestre et F4Q sera pénalisé par l’effet défavorable d’une 53e semaine.
Derniers résultats (17 nov., après la publication du rapport) : Disney dépasse les attentes — revenus en hausse de 16 % à 25,95 Md$, BPA ajusté de 1,77 $ contre environ 1,67 $ attendu ; les parcs, le streaming et ESPN sont tous en croissance.
Risques : faiblesse macroéconomique, abandon de la télévision payante traditionnelle, essoufflement des franchises. Scénario haussier : 152 $ / scénario baissier : 97 $. Source : Morgan Stanley, 4 nov. 2026. Ceci ne constitue pas un conseil financier.
$DIS : Morgan Stanley relève son objectif de cours à 133 $ contre 125 $, et maintient sa recommandation « Surpondérer » — les croisières sont désormais le moteur de croissance
MS estime que Disney « vogue vers une croissance à deux chiffres du BPA » : la flotte passera de 6 à 13 navires d’ici CY30/FY31, chacun générant 600–700 M$ de revenus et plus de 200 M$ d’EBIT. Les croisières devraient représenter environ 5 Md$ de revenus et 1,5 Md$ d’EBIT en FY27 (environ 1,7 Md$ en rythme normalisé), avec des marges proches de 30 %.
- Estimations : BPA FY26E de 6,85 $ (+15,5 % sur un an), contre 7,19 $ selon le consensus ; FY27E à 7,39 $ (+7,9 %) ; FY28E à 8,32 $ (+12,6 %) — ces prévisions justifient l’objectif de cours de 133 $ à 16x (contre 15x auparavant).
- La réduction des coûts constitue un nouveau levier : 2 à 5 % d’une base de charges de 83 Md$ équivaut à 1–4 Md$ d’économies, dont jusqu’à environ 1 Md$ pourrait être ajouté au résultat net.
- Le streaming monte en puissance : le résultat opérationnel du SVOD direct-to-consumer (DTC) passe de 1,30 Md$ en FY25 à 2,37 Md$ en FY26E, puis à 4,07 Md$ en FY28E.
Point de vue d’Unhidea : MS mise sur une revalorisation portée par les croisières, et non sur un redressement des parcs — la flotte représente le poste d’investissement supplémentaire le plus clairement identifiable du portefeuille.
Point de vue d’Unhidea : surveillez le calendrier — FY27 est pondéré sur le premier semestre et F4Q sera pénalisé par l’effet défavorable d’une 53e semaine.
Derniers résultats (17 nov., après la publication du rapport) : Disney dépasse les attentes — revenus en hausse de 16 % à 25,95 Md$, BPA ajusté de 1,77 $ contre environ 1,67 $ attendu ; les parcs, le streaming et ESPN sont tous en croissance.
Risques : faiblesse macroéconomique, abandon de la télévision payante traditionnelle, essoufflement des franchises. Scénario haussier : 152 $ / scénario baissier : 97 $. Source : Morgan Stanley, 4 nov. 2026. Ceci ne constitue pas un conseil financier.
MS estime que Disney « vogue vers une croissance à deux chiffres du BPA » : la flotte passera de 6 à 13 navires d’ici CY30/FY31, chacun générant 600–700 M$ de revenus et plus de 200 M$ d’EBIT. Les croisières devraient représenter environ 5 Md$ de revenus et 1,5 Md$ d’EBIT en FY27 (environ 1,7 Md$ en rythme normalisé), avec des marges proches de 30 %.
- Estimations : BPA FY26E de 6,85 $ (+15,5 % sur un an), contre 7,19 $ selon le consensus ; FY27E à 7,39 $ (+7,9 %) ; FY28E à 8,32 $ (+12,6 %) — ces prévisions justifient l’objectif de cours de 133 $ à 16x (contre 15x auparavant).
- La réduction des coûts constitue un nouveau levier : 2 à 5 % d’une base de charges de 83 Md$ équivaut à 1–4 Md$ d’économies, dont jusqu’à environ 1 Md$ pourrait être ajouté au résultat net.
- Le streaming monte en puissance : le résultat opérationnel du SVOD direct-to-consumer (DTC) passe de 1,30 Md$ en FY25 à 2,37 Md$ en FY26E, puis à 4,07 Md$ en FY28E.
Point de vue d’Unhidea : MS mise sur une revalorisation portée par les croisières, et non sur un redressement des parcs — la flotte représente le poste d’investissement supplémentaire le plus clairement identifiable du portefeuille.
Point de vue d’Unhidea : surveillez le calendrier — FY27 est pondéré sur le premier semestre et F4Q sera pénalisé par l’effet défavorable d’une 53e semaine.
Derniers résultats (17 nov., après la publication du rapport) : Disney dépasse les attentes — revenus en hausse de 16 % à 25,95 Md$, BPA ajusté de 1,77 $ contre environ 1,67 $ attendu ; les parcs, le streaming et ESPN sont tous en croissance.
Risques : faiblesse macroéconomique, abandon de la télévision payante traditionnelle, essoufflement des franchises. Scénario haussier : 152 $ / scénario baissier : 97 $. Source : Morgan Stanley, 4 nov. 2026. Ceci ne constitue pas un conseil financier.
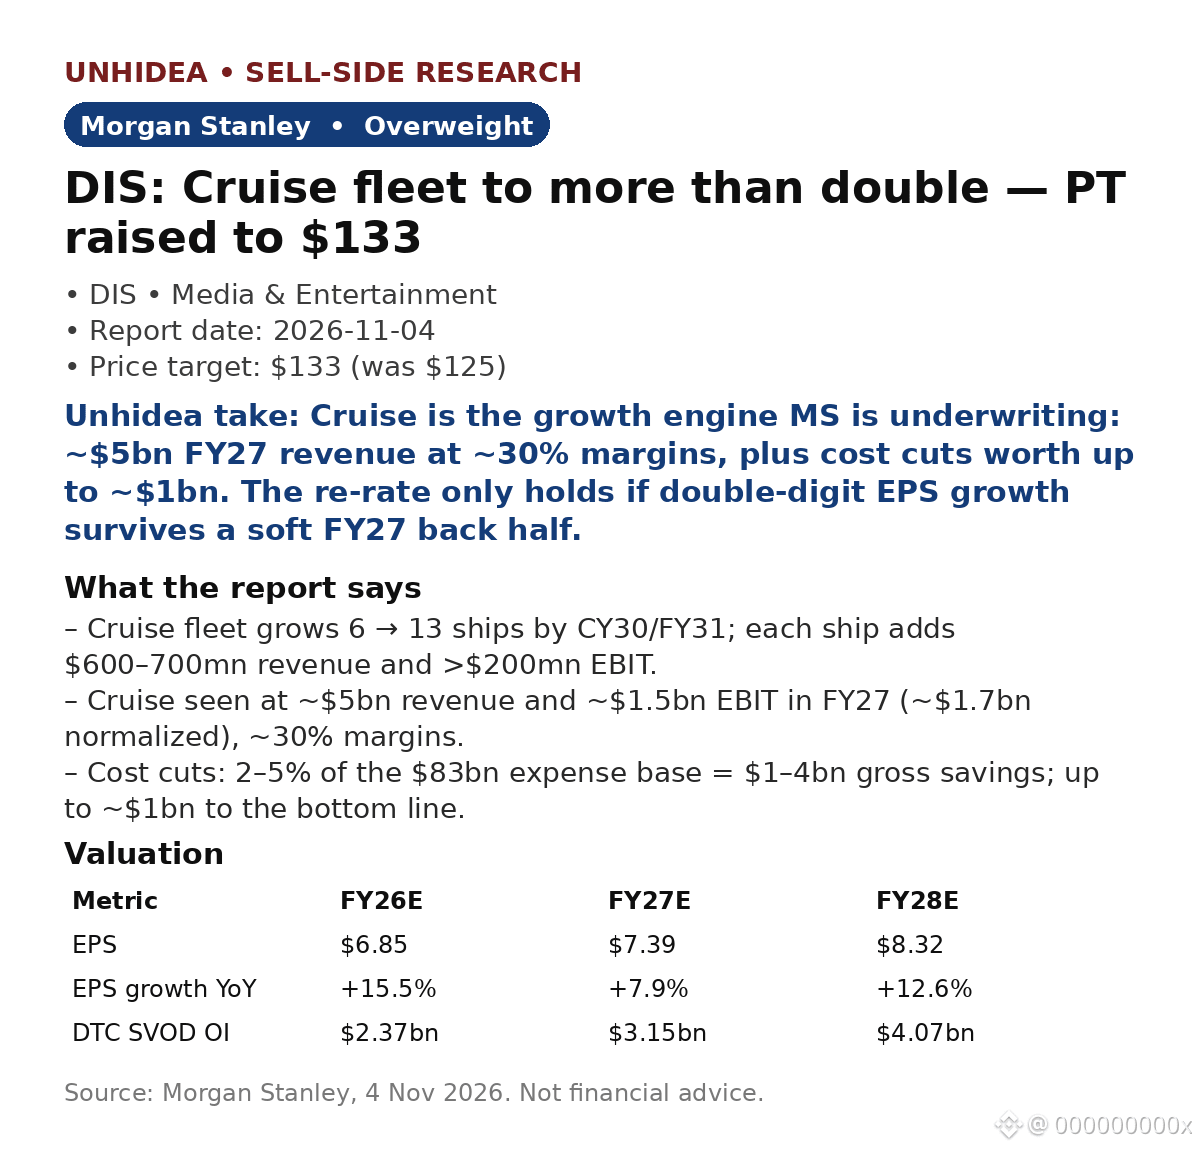
41
·
--
$MRVL : BofA abaisse sa recommandation à Neutre, avec un objectif de 225 $ contre 400 $ — l’accord avec Lumentum brouille la thèse d’achat
Le 2 nov., BofA a abaissé sa recommandation sur Marvell de Achat à Neutre et ramené son objectif de 400 $ à 225 $. L’accord avec Lumentum, entièrement en actions, entraîne une dilution d’environ 50 % du nombre d’actions, sans relution du BPA d’ici CY30 — même avec 1 Md$ de réductions de coûts et 5 % de synergies de revenus, la dilution atteint -3,0 % (CY28E), -7,0 % (CY29E) et -12,4 % (CY30E).
- Logique de l’accord : LITE apporte des lasers, des commutateurs optiques et des capacités rares en InP ; le TAM combiné pour CY30 est estimé à 550 Md$.
- Prévisions inchangées : BPA CY27E de 4,19 $ (+47,0 % sur un an), contre 4,22 $ pour le consensus ; CY28E de 7,59 $ (+81,1 %), contre 7,28 $ pour le consensus ; chiffre d’affaires CY27E en hausse de 46,5 %, à 12,0 Md$.
- Révision du multiple : objectif désormais fondé sur 20x le PER CY28E, contre 33x auparavant, après une baisse de 19 % du SOX en un mois.
Avis d’Unhidea : le débat ne porte plus sur le contenu IA de Marvell, mais sur la question de savoir si la dilution liée à l’accord est le prix à payer pour détenir la pile optique.
Avis d’Unhidea : $MRVL progresse de 5,0 % en préouverture, à 152,30 $, un cours auquel l’objectif de 225 $ implique un potentiel de hausse d’environ 48 % — mais les propres calculs de BofA indiquent que ce potentiel ne se concrétisera qu’après la finalisation de l’accord.
Risques : finalisation attendue au plus tôt au 1er semestre CY28 (examen en Chine) ; indemnités de rupture ; visibilité sur les ASIC chez AWS/Microsoft.
Source : BofA Securities, 2 nov. 2026. Préouverture : The Right Trader, 17 nov. Ceci ne constitue pas un conseil financier.
$MRVL : BofA abaisse sa recommandation à Neutre, avec un objectif de 225 $ contre 400 $ — l’accord avec Lumentum brouille la thèse d’achat
Le 2 nov., BofA a abaissé sa recommandation sur Marvell de Achat à Neutre et ramené son objectif de 400 $ à 225 $. L’accord avec Lumentum, entièrement en actions, entraîne une dilution d’environ 50 % du nombre d’actions, sans relution du BPA d’ici CY30 — même avec 1 Md$ de réductions de coûts et 5 % de synergies de revenus, la dilution atteint -3,0 % (CY28E), -7,0 % (CY29E) et -12,4 % (CY30E).
- Logique de l’accord : LITE apporte des lasers, des commutateurs optiques et des capacités rares en InP ; le TAM combiné pour CY30 est estimé à 550 Md$.
- Prévisions inchangées : BPA CY27E de 4,19 $ (+47,0 % sur un an), contre 4,22 $ pour le consensus ; CY28E de 7,59 $ (+81,1 %), contre 7,28 $ pour le consensus ; chiffre d’affaires CY27E en hausse de 46,5 %, à 12,0 Md$.
- Révision du multiple : objectif désormais fondé sur 20x le PER CY28E, contre 33x auparavant, après une baisse de 19 % du SOX en un mois.
Avis d’Unhidea : le débat ne porte plus sur le contenu IA de Marvell, mais sur la question de savoir si la dilution liée à l’accord est le prix à payer pour détenir la pile optique.
Avis d’Unhidea : $MRVL progresse de 5,0 % en préouverture, à 152,30 $, un cours auquel l’objectif de 225 $ implique un potentiel de hausse d’environ 48 % — mais les propres calculs de BofA indiquent que ce potentiel ne se concrétisera qu’après la finalisation de l’accord.
Risques : finalisation attendue au plus tôt au 1er semestre CY28 (examen en Chine) ; indemnités de rupture ; visibilité sur les ASIC chez AWS/Microsoft.
Source : BofA Securities, 2 nov. 2026. Préouverture : The Right Trader, 17 nov. Ceci ne constitue pas un conseil financier.
Le 2 nov., BofA a abaissé sa recommandation sur Marvell de Achat à Neutre et ramené son objectif de 400 $ à 225 $. L’accord avec Lumentum, entièrement en actions, entraîne une dilution d’environ 50 % du nombre d’actions, sans relution du BPA d’ici CY30 — même avec 1 Md$ de réductions de coûts et 5 % de synergies de revenus, la dilution atteint -3,0 % (CY28E), -7,0 % (CY29E) et -12,4 % (CY30E).
- Logique de l’accord : LITE apporte des lasers, des commutateurs optiques et des capacités rares en InP ; le TAM combiné pour CY30 est estimé à 550 Md$.
- Prévisions inchangées : BPA CY27E de 4,19 $ (+47,0 % sur un an), contre 4,22 $ pour le consensus ; CY28E de 7,59 $ (+81,1 %), contre 7,28 $ pour le consensus ; chiffre d’affaires CY27E en hausse de 46,5 %, à 12,0 Md$.
- Révision du multiple : objectif désormais fondé sur 20x le PER CY28E, contre 33x auparavant, après une baisse de 19 % du SOX en un mois.
Avis d’Unhidea : le débat ne porte plus sur le contenu IA de Marvell, mais sur la question de savoir si la dilution liée à l’accord est le prix à payer pour détenir la pile optique.
Avis d’Unhidea : $MRVL progresse de 5,0 % en préouverture, à 152,30 $, un cours auquel l’objectif de 225 $ implique un potentiel de hausse d’environ 48 % — mais les propres calculs de BofA indiquent que ce potentiel ne se concrétisera qu’après la finalisation de l’accord.
Risques : finalisation attendue au plus tôt au 1er semestre CY28 (examen en Chine) ; indemnités de rupture ; visibilité sur les ASIC chez AWS/Microsoft.
Source : BofA Securities, 2 nov. 2026. Préouverture : The Right Trader, 17 nov. Ceci ne constitue pas un conseil financier.
434
·
--
$CRWV : Morgan Stanley maintient sa recommandation « Pondération en ligne » et son objectif de 70 $ après un T3 supérieur aux attentes et des prévisions relevées
CoreWeave a dépassé les attentes au T3 : chiffre d’affaires de 3,66 Md$, en hausse de 168 % sur un an, contre 3,56 Md$ attendus. Résultat opérationnel ajusté de 379 M$, contre 245 M$ attendus — marge de 10,4 %, contre 6,9 % attendus. Les prévisions pour l’exercice 2026 ont encore été relevées : chiffre d’affaires de 13,15 Md$, résultat opérationnel ajusté de 1,325 Md$ (+26 %).
- Prévision de chiffre d’affaires annualisé à la sortie de l’exercice (ARR) de 20 à 21 Md$ (contre 18,5 à 19,5 Md$ auparavant) ; carnet de commandes de 132,5 Md$ ; puissance électrique sous contrat supérieure à 4,6 GW, contre 3,7 GW au T2.
- Demande environ 10 fois supérieure aux capacités jusqu’à fin 2027 ; nouveaux contrats de 4 à 5 ans à 20–25 M$ par MW, et plus de 40 M$ pour les contrats à court terme.
- Financement en 2027 : 6,5 Md$ de trésorerie, environ 5 Md$ de lignes de crédit non tirées et environ 9 Md$ d’avances attendues ; 75 % des dépenses d’investissement de 2027 couvertes par des contrats IG/d’entreprise.
- Valorisation : 70 $ équivaut à 8 fois les flux de trésorerie disponibles non endettés de 2030, soit 21,2 Md$ — environ 44 % au-dessus du cours de clôture du 10 novembre, à 48,73 $.
L’avis d’Unhidea : le débat portait sur le financement, pas sur la demande — la direction y a répondu par des avances de clients plutôt que par de nouvelles obligations.
L’avis d’Unhidea : le renouvellement des contrats constitue un potentiel haussier discret — environ 4 Md$ de chiffre d’affaires annuel supplémentaire à partir de 2027 grâce au renouvellement des contrats de GPU, sans nouveaux investissements.
Risques : la nouvelle facilité de prêt IG n’est toujours pas finalisée ; les dépenses d’investissement de l’exercice 2026 restent considérables, à 37–39 Md$.
Source : Morgan Stanley, 11 novembre 2026. Le titre a reculé d’environ 2 % avant l’ouverture le 17 novembre (Reuters). Ceci ne constitue pas un conseil financier.
$CRWV : Morgan Stanley maintient sa recommandation « Pondération en ligne » et son objectif de 70 $ après un T3 supérieur aux attentes et des prévisions relevées
CoreWeave a dépassé les attentes au T3 : chiffre d’affaires de 3,66 Md$, en hausse de 168 % sur un an, contre 3,56 Md$ attendus. Résultat opérationnel ajusté de 379 M$, contre 245 M$ attendus — marge de 10,4 %, contre 6,9 % attendus. Les prévisions pour l’exercice 2026 ont encore été relevées : chiffre d’affaires de 13,15 Md$, résultat opérationnel ajusté de 1,325 Md$ (+26 %).
- Prévision de chiffre d’affaires annualisé à la sortie de l’exercice (ARR) de 20 à 21 Md$ (contre 18,5 à 19,5 Md$ auparavant) ; carnet de commandes de 132,5 Md$ ; puissance électrique sous contrat supérieure à 4,6 GW, contre 3,7 GW au T2.
- Demande environ 10 fois supérieure aux capacités jusqu’à fin 2027 ; nouveaux contrats de 4 à 5 ans à 20–25 M$ par MW, et plus de 40 M$ pour les contrats à court terme.
- Financement en 2027 : 6,5 Md$ de trésorerie, environ 5 Md$ de lignes de crédit non tirées et environ 9 Md$ d’avances attendues ; 75 % des dépenses d’investissement de 2027 couvertes par des contrats IG/d’entreprise.
- Valorisation : 70 $ équivaut à 8 fois les flux de trésorerie disponibles non endettés de 2030, soit 21,2 Md$ — environ 44 % au-dessus du cours de clôture du 10 novembre, à 48,73 $.
L’avis d’Unhidea : le débat portait sur le financement, pas sur la demande — la direction y a répondu par des avances de clients plutôt que par de nouvelles obligations.
L’avis d’Unhidea : le renouvellement des contrats constitue un potentiel haussier discret — environ 4 Md$ de chiffre d’affaires annuel supplémentaire à partir de 2027 grâce au renouvellement des contrats de GPU, sans nouveaux investissements.
Risques : la nouvelle facilité de prêt IG n’est toujours pas finalisée ; les dépenses d’investissement de l’exercice 2026 restent considérables, à 37–39 Md$.
Source : Morgan Stanley, 11 novembre 2026. Le titre a reculé d’environ 2 % avant l’ouverture le 17 novembre (Reuters). Ceci ne constitue pas un conseil financier.
CoreWeave a dépassé les attentes au T3 : chiffre d’affaires de 3,66 Md$, en hausse de 168 % sur un an, contre 3,56 Md$ attendus. Résultat opérationnel ajusté de 379 M$, contre 245 M$ attendus — marge de 10,4 %, contre 6,9 % attendus. Les prévisions pour l’exercice 2026 ont encore été relevées : chiffre d’affaires de 13,15 Md$, résultat opérationnel ajusté de 1,325 Md$ (+26 %).
- Prévision de chiffre d’affaires annualisé à la sortie de l’exercice (ARR) de 20 à 21 Md$ (contre 18,5 à 19,5 Md$ auparavant) ; carnet de commandes de 132,5 Md$ ; puissance électrique sous contrat supérieure à 4,6 GW, contre 3,7 GW au T2.
- Demande environ 10 fois supérieure aux capacités jusqu’à fin 2027 ; nouveaux contrats de 4 à 5 ans à 20–25 M$ par MW, et plus de 40 M$ pour les contrats à court terme.
- Financement en 2027 : 6,5 Md$ de trésorerie, environ 5 Md$ de lignes de crédit non tirées et environ 9 Md$ d’avances attendues ; 75 % des dépenses d’investissement de 2027 couvertes par des contrats IG/d’entreprise.
- Valorisation : 70 $ équivaut à 8 fois les flux de trésorerie disponibles non endettés de 2030, soit 21,2 Md$ — environ 44 % au-dessus du cours de clôture du 10 novembre, à 48,73 $.
L’avis d’Unhidea : le débat portait sur le financement, pas sur la demande — la direction y a répondu par des avances de clients plutôt que par de nouvelles obligations.
L’avis d’Unhidea : le renouvellement des contrats constitue un potentiel haussier discret — environ 4 Md$ de chiffre d’affaires annuel supplémentaire à partir de 2027 grâce au renouvellement des contrats de GPU, sans nouveaux investissements.
Risques : la nouvelle facilité de prêt IG n’est toujours pas finalisée ; les dépenses d’investissement de l’exercice 2026 restent considérables, à 37–39 Md$.
Source : Morgan Stanley, 11 novembre 2026. Le titre a reculé d’environ 2 % avant l’ouverture le 17 novembre (Reuters). Ceci ne constitue pas un conseil financier.
134
·
--
$NVDA : Bernstein abaisse sa recommandation à « performance en ligne avec le marché » et divise son objectif par deux, à 200 $
Bernstein a abaissé sa recommandation sur NVIDIA à « performance en ligne avec le marché » et ramené son objectif de 400 $ à 200 $, après la démission du PDG Jensen Huang le 11 novembre. Colette Kress assure l’intérim à la direction générale. Les résultats sont attendus le 17 novembre, sans annonce préalable.
- Chiffre d’affaires estimé pour l’exercice 2027 : 406,9 Md$, en hausse de 88,4 % sur un an ; exercice 2028 : 690,3 Md$, en hausse de 69,6 %.
- BPA ajusté attendu à 9,20 $ pour l’exercice 2027 et à 15,80 $ pour l’exercice 2028, contre 4,77 $ pour l’exercice 2026 (réalisé).
- Valorisation : un multiple de 11 fois le BPA moyen estimé des exercices 2028-2029, à 19,04 $, sous-tend l’objectif de 200 $ ; l’action a clôturé à 156,14 $ le 16 novembre, en baisse de 4,1 % sur la séance, soit un potentiel de hausse d’environ 28 % (contre environ 15 % à la clôture du 11 novembre, à 173,73 $).
- Selon Bernstein, Kress devrait assurer la continuité à court terme, mais les incertitudes liées aux prochaines annonces et à la capacité d’un nouveau PDG à succéder à Huang sont trop importantes pour recommander l’achat du titre à ce stade.
Avis d’Unhidea : il s’agit d’une analyse liée à l’incertitude autour de la direction, et non à la demande — les opportunités dans les centres de données restent décrites comme considérables.
Avis d’Unhidea : à 11 fois le BPA estimé pour l’exercice 2028, une grande partie de cette incertitude est déjà intégrée dans le cours ; la publication des résultats du 17 novembre constituera le prochain véritable test.
Risques : nouvelles annonces, ralentissement de la croissance, concurrence, puces développées en interne, contrôles à l’exportation.
Source : Bernstein, 12 novembre 2026. Ceci ne constitue pas un conseil financier.
$NVDA : Bernstein abaisse sa recommandation à « performance en ligne avec le marché » et divise son objectif par deux, à 200 $
Bernstein a abaissé sa recommandation sur NVIDIA à « performance en ligne avec le marché » et ramené son objectif de 400 $ à 200 $, après la démission du PDG Jensen Huang le 11 novembre. Colette Kress assure l’intérim à la direction générale. Les résultats sont attendus le 17 novembre, sans annonce préalable.
- Chiffre d’affaires estimé pour l’exercice 2027 : 406,9 Md$, en hausse de 88,4 % sur un an ; exercice 2028 : 690,3 Md$, en hausse de 69,6 %.
- BPA ajusté attendu à 9,20 $ pour l’exercice 2027 et à 15,80 $ pour l’exercice 2028, contre 4,77 $ pour l’exercice 2026 (réalisé).
- Valorisation : un multiple de 11 fois le BPA moyen estimé des exercices 2028-2029, à 19,04 $, sous-tend l’objectif de 200 $ ; l’action a clôturé à 156,14 $ le 16 novembre, en baisse de 4,1 % sur la séance, soit un potentiel de hausse d’environ 28 % (contre environ 15 % à la clôture du 11 novembre, à 173,73 $).
- Selon Bernstein, Kress devrait assurer la continuité à court terme, mais les incertitudes liées aux prochaines annonces et à la capacité d’un nouveau PDG à succéder à Huang sont trop importantes pour recommander l’achat du titre à ce stade.
Avis d’Unhidea : il s’agit d’une analyse liée à l’incertitude autour de la direction, et non à la demande — les opportunités dans les centres de données restent décrites comme considérables.
Avis d’Unhidea : à 11 fois le BPA estimé pour l’exercice 2028, une grande partie de cette incertitude est déjà intégrée dans le cours ; la publication des résultats du 17 novembre constituera le prochain véritable test.
Risques : nouvelles annonces, ralentissement de la croissance, concurrence, puces développées en interne, contrôles à l’exportation.
Source : Bernstein, 12 novembre 2026. Ceci ne constitue pas un conseil financier.
Bernstein a abaissé sa recommandation sur NVIDIA à « performance en ligne avec le marché » et ramené son objectif de 400 $ à 200 $, après la démission du PDG Jensen Huang le 11 novembre. Colette Kress assure l’intérim à la direction générale. Les résultats sont attendus le 17 novembre, sans annonce préalable.
- Chiffre d’affaires estimé pour l’exercice 2027 : 406,9 Md$, en hausse de 88,4 % sur un an ; exercice 2028 : 690,3 Md$, en hausse de 69,6 %.
- BPA ajusté attendu à 9,20 $ pour l’exercice 2027 et à 15,80 $ pour l’exercice 2028, contre 4,77 $ pour l’exercice 2026 (réalisé).
- Valorisation : un multiple de 11 fois le BPA moyen estimé des exercices 2028-2029, à 19,04 $, sous-tend l’objectif de 200 $ ; l’action a clôturé à 156,14 $ le 16 novembre, en baisse de 4,1 % sur la séance, soit un potentiel de hausse d’environ 28 % (contre environ 15 % à la clôture du 11 novembre, à 173,73 $).
- Selon Bernstein, Kress devrait assurer la continuité à court terme, mais les incertitudes liées aux prochaines annonces et à la capacité d’un nouveau PDG à succéder à Huang sont trop importantes pour recommander l’achat du titre à ce stade.
Avis d’Unhidea : il s’agit d’une analyse liée à l’incertitude autour de la direction, et non à la demande — les opportunités dans les centres de données restent décrites comme considérables.
Avis d’Unhidea : à 11 fois le BPA estimé pour l’exercice 2028, une grande partie de cette incertitude est déjà intégrée dans le cours ; la publication des résultats du 17 novembre constituera le prochain véritable test.
Risques : nouvelles annonces, ralentissement de la croissance, concurrence, puces développées en interne, contrôles à l’exportation.
Source : Bernstein, 12 novembre 2026. Ceci ne constitue pas un conseil financier.
122
·
--
Le meilleur trimestre de Google, et pourtant l’action s’est fait massacrer
Le 28 octobre, les résultats de Google pour le troisième trimestre : revenus en hausse de 25 %, cloud en hausse de 103 %, mais le cours a chuté de 10 % le jour même. Ce n’est pas la croissance qui est sanctionnée, mais sa qualité.
· La croissance de la recherche ralentit pour le troisième trimestre consécutif : 19 % → 17 % → 12 %
· Flux de trésorerie disponible : 73 milliards en 2024 et en 2025 → -20 milliards en 2026E → -62 milliards en 2027E
· Dépenses d’investissement de 51,4 milliards de dollars au 3T26 ; 201,1 milliards prévus sur l’année et 329,9 milliards en 2027
· Bernstein abaisse son objectif de cours de 60 dollars, à 325 dollars, et maintient une recommandation en ligne avec le marché
Les termes exacts du rapport : « Gagnant de l’IA, mais pas aujourd’hui. »
À surveiller : 561 milliards de dollars de commandes en attente dans le cloud et plus d’un milliard d’utilisateurs actifs mensuels de Gemini ; le véritable domino, c’est le ralentissement de la croissance de la recherche à un chiffre — ce jour-là, l’histoire recommencera.
#谷歌 #GOOGL #美股 #AI #财报
Le meilleur trimestre de Google, et pourtant l’action s’est fait massacrer
Le 28 octobre, les résultats de Google pour le troisième trimestre : revenus en hausse de 25 %, cloud en hausse de 103 %, mais le cours a chuté de 10 % le jour même. Ce n’est pas la croissance qui est sanctionnée, mais sa qualité.
· La croissance de la recherche ralentit pour le troisième trimestre consécutif : 19 % → 17 % → 12 %
· Flux de trésorerie disponible : 73 milliards en 2024 et en 2025 → -20 milliards en 2026E → -62 milliards en 2027E
· Dépenses d’investissement de 51,4 milliards de dollars au 3T26 ; 201,1 milliards prévus sur l’année et 329,9 milliards en 2027
· Bernstein abaisse son objectif de cours de 60 dollars, à 325 dollars, et maintient une recommandation en ligne avec le marché
Les termes exacts du rapport : « Gagnant de l’IA, mais pas aujourd’hui. »
À surveiller : 561 milliards de dollars de commandes en attente dans le cloud et plus d’un milliard d’utilisateurs actifs mensuels de Gemini ; le véritable domino, c’est le ralentissement de la croissance de la recherche à un chiffre — ce jour-là, l’histoire recommencera.
#谷歌 #GOOGL #美股 #AI #财报
Le 28 octobre, les résultats de Google pour le troisième trimestre : revenus en hausse de 25 %, cloud en hausse de 103 %, mais le cours a chuté de 10 % le jour même. Ce n’est pas la croissance qui est sanctionnée, mais sa qualité.
· La croissance de la recherche ralentit pour le troisième trimestre consécutif : 19 % → 17 % → 12 %
· Flux de trésorerie disponible : 73 milliards en 2024 et en 2025 → -20 milliards en 2026E → -62 milliards en 2027E
· Dépenses d’investissement de 51,4 milliards de dollars au 3T26 ; 201,1 milliards prévus sur l’année et 329,9 milliards en 2027
· Bernstein abaisse son objectif de cours de 60 dollars, à 325 dollars, et maintient une recommandation en ligne avec le marché
Les termes exacts du rapport : « Gagnant de l’IA, mais pas aujourd’hui. »
À surveiller : 561 milliards de dollars de commandes en attente dans le cloud et plus d’un milliard d’utilisateurs actifs mensuels de Gemini ; le véritable domino, c’est le ralentissement de la croissance de la recherche à un chiffre — ce jour-là, l’histoire recommencera.
#谷歌 #GOOGL #美股 #AI #财报
107
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
NvidiaBeatsEstimatesWith$130BQ4Outlook
7,115 vues
116 mentions
Nvidia dépasse les attentes avec un chiffre d’affaires de 115,8 milliards de dollars, prévoit 130 milliards et ajoute 150 milliards de dollars à son programme de rachats d’actions
Binance News
·35 mentions J’aime
·37.7k vues
AnthropicIPOPriceCouldExceed$80
13,001 vues
114 mentions
CanNvidia’sDataCenterGrowthContinue?
37,426 vues
532 mentions