$ARM : Citi maintient sa recommandation à l’achat et son objectif de 300 $ — les redevances des centres de données ont doublé tandis que les commandes de processeurs AGI se multiplient
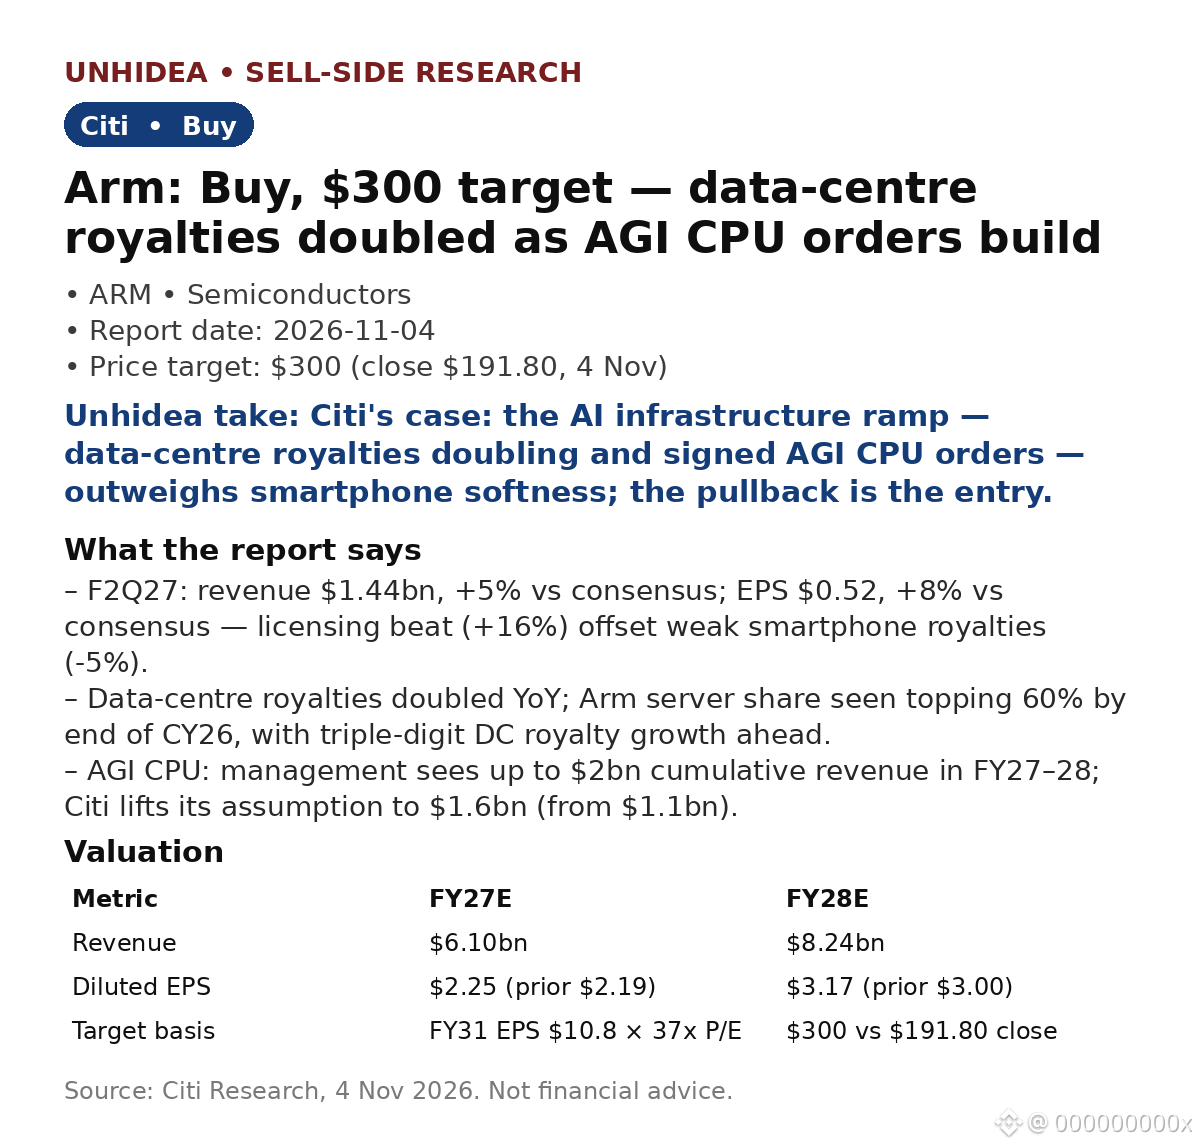
Dans sa note du 4 nov., après la publication des résultats d’Arm pour le F2Q27 : chiffre d’affaires de 1,44 Md$ (+5 % par rapport au consensus) et BPA de 0,52 $ (+8 %) — la forte performance des licences (+16 % par rapport au consensus) a plus que compensé la faiblesse des redevances sur les smartphones (-5 %). Les prévisions pour le F3Q27, à 1,54 Md$ de chiffre d’affaires et 0,56 $ de BPA, sont légèrement supérieures au consensus (1,52 Md$ / 0,55 $).
- Centres de données : les redevances ont doublé sur un an ; la part d’Arm dans les serveurs devrait dépasser 60 % d’ici la fin de l’année civile 2026, avec une croissance à trois chiffres des redevances liées aux centres de données attendue dans les années à venir.
- Processeurs AGI : la direction prévoit jusqu’à 2 Md$ de chiffre d’affaires cumulé pour les exercices 2027–2028 ; Citi relève son estimation à 1,6 Md$ (contre 1,1 Md$) en raison des bons de commande signés.
- Valorisation : chiffre d’affaires estimé à 6,10 Md$ pour l’exercice 2027 et à 8,24 Md$ pour l’exercice 2028 ; BPA de 2,25 $ / 3,17 $. Objectif de 300 $ = BPA de 10,8 $ pour l’exercice 2031 à 37 fois les bénéfices, actualisé à 2028 — soit environ 56 % au-dessus du cours de clôture de 191,80 $ le 4 nov.
L’avis d’Unhidea : le trimestre montre qu’Arm monétise l’IA deux fois — avec les licences aujourd’hui et les redevances demain — et le carnet de commandes de processeurs AGI transforme une promesse en chiffre d’affaires contractualisé.
L’avis d’Unhidea : l’action ARM a chuté d’environ 8 % en séance le 17 nov., dans le cadre d’une vaste vague de ventes de titres du secteur des puces — il s’agit de craintes liées à l’IA avant la publication des résultats de Nvidia, et non de ce rapport. L’écart entre l’objectif de 300 $ de Citi et l’humeur du marché est à surveiller.
Risques : l’exécution et le déploiement des systèmes constituent les principaux freins ; les redevances sur les smartphones restent faibles ; concurrence de RISC-V ; SoftBank détient environ 90 % du capital.
Source : Citi Research, 4 nov. 2026. Ceci ne constitue pas un conseil financier.
Dans sa note du 4 nov., après la publication des résultats d’Arm pour le F2Q27 : chiffre d’affaires de 1,44 Md$ (+5 % par rapport au consensus) et BPA de 0,52 $ (+8 %) — la forte performance des licences (+16 % par rapport au consensus) a plus que compensé la faiblesse des redevances sur les smartphones (-5 %). Les prévisions pour le F3Q27, à 1,54 Md$ de chiffre d’affaires et 0,56 $ de BPA, sont légèrement supérieures au consensus (1,52 Md$ / 0,55 $).
- Centres de données : les redevances ont doublé sur un an ; la part d’Arm dans les serveurs devrait dépasser 60 % d’ici la fin de l’année civile 2026, avec une croissance à trois chiffres des redevances liées aux centres de données attendue dans les années à venir.
- Processeurs AGI : la direction prévoit jusqu’à 2 Md$ de chiffre d’affaires cumulé pour les exercices 2027–2028 ; Citi relève son estimation à 1,6 Md$ (contre 1,1 Md$) en raison des bons de commande signés.
- Valorisation : chiffre d’affaires estimé à 6,10 Md$ pour l’exercice 2027 et à 8,24 Md$ pour l’exercice 2028 ; BPA de 2,25 $ / 3,17 $. Objectif de 300 $ = BPA de 10,8 $ pour l’exercice 2031 à 37 fois les bénéfices, actualisé à 2028 — soit environ 56 % au-dessus du cours de clôture de 191,80 $ le 4 nov.
L’avis d’Unhidea : le trimestre montre qu’Arm monétise l’IA deux fois — avec les licences aujourd’hui et les redevances demain — et le carnet de commandes de processeurs AGI transforme une promesse en chiffre d’affaires contractualisé.
L’avis d’Unhidea : l’action ARM a chuté d’environ 8 % en séance le 17 nov., dans le cadre d’une vaste vague de ventes de titres du secteur des puces — il s’agit de craintes liées à l’IA avant la publication des résultats de Nvidia, et non de ce rapport. L’écart entre l’objectif de 300 $ de Citi et l’humeur du marché est à surveiller.
Risques : l’exécution et le déploiement des systèmes constituent les principaux freins ; les redevances sur les smartphones restent faibles ; concurrence de RISC-V ; SoftBank détient environ 90 % du capital.
Source : Citi Research, 4 nov. 2026. Ceci ne constitue pas un conseil financier.