L’histoire discrète de cette réunion, celle que les manchettes ont laissé de côté, c’est ce que Warsh nous a dit, très clairement : il ne pense pas encore être restrictif.
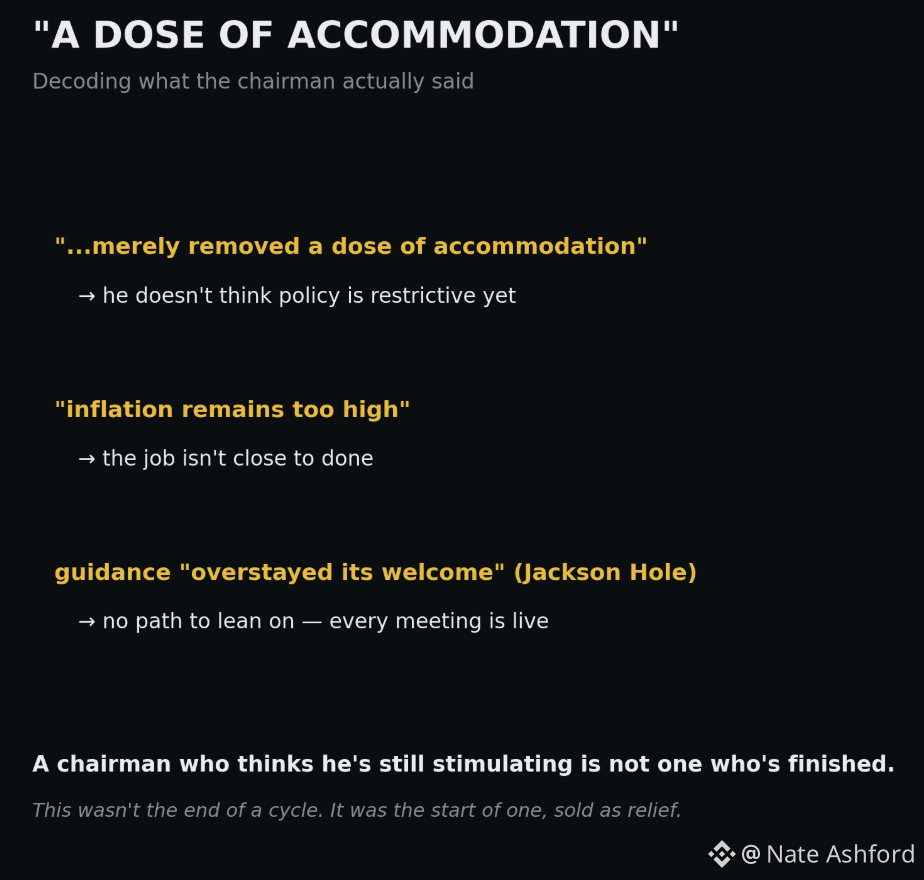
Écoutez les mots tels qu’ils sont. La hausse a supprimé « une dose d’accommodement ». L’inflation reste « trop élevée ». Mettez tout cela ensemble et vous obtenez un président qui croit que la politique actuelle stimule encore l’économie, au lieu de la freiner. Ce n’est pas un homme qui prévoit de s’arrêter : c’est un homme qui explique pourquoi il ne fait que commencer.
Cela compte, parce qu’à Jackson Hole, il s’est lui-même enfermé dans ce cadre. Il a mis fin aux indications prospectives (forward guidance), en les qualifiant de pratique qui « a trop duré », puis il a pris « une discipline, pas une décision ». Il n’y a donc aucun scénario sur lequel s’appuyer, aucune promesse pour ancrer les anticipations. Chaque réunion est réellement « en direct », et le travail consistant à déterminer la trajectoire repose entièrement sur le marché. Il n’y a plus de comité pour tenir la barre.
C’est précisément pour cela que la lecture « dovish » du « one and done » est une mauvaise interprétation. Le marché a entendu correctement la ligne sur l’accommodement, même là où le commentaire ne suivait pas. Ce n’était pas la fin d’un cycle déguisée en marche. C’était le début d’un cycle, remis entre vos mains, emballé dans un sentiment de soulagement.
La mauvaise tarification, c’est le soulagement lui-même. Ce qui le fait voler en éclats, c’est la première personne sérieuse qui pose une question : s’il n’est pas restrictif pour l’instant, qu’est-ce qui le ferait s’arrêter ? #Fed #rates
Écoutez les mots tels qu’ils sont. La hausse a supprimé « une dose d’accommodement ». L’inflation reste « trop élevée ». Mettez tout cela ensemble et vous obtenez un président qui croit que la politique actuelle stimule encore l’économie, au lieu de la freiner. Ce n’est pas un homme qui prévoit de s’arrêter : c’est un homme qui explique pourquoi il ne fait que commencer.
Cela compte, parce qu’à Jackson Hole, il s’est lui-même enfermé dans ce cadre. Il a mis fin aux indications prospectives (forward guidance), en les qualifiant de pratique qui « a trop duré », puis il a pris « une discipline, pas une décision ». Il n’y a donc aucun scénario sur lequel s’appuyer, aucune promesse pour ancrer les anticipations. Chaque réunion est réellement « en direct », et le travail consistant à déterminer la trajectoire repose entièrement sur le marché. Il n’y a plus de comité pour tenir la barre.
C’est précisément pour cela que la lecture « dovish » du « one and done » est une mauvaise interprétation. Le marché a entendu correctement la ligne sur l’accommodement, même là où le commentaire ne suivait pas. Ce n’était pas la fin d’un cycle déguisée en marche. C’était le début d’un cycle, remis entre vos mains, emballé dans un sentiment de soulagement.
La mauvaise tarification, c’est le soulagement lui-même. Ce qui le fait voler en éclats, c’est la première personne sérieuse qui pose une question : s’il n’est pas restrictif pour l’instant, qu’est-ce qui le ferait s’arrêter ? #Fed #rates