
BLANK _
21.9k Publications
BLANK _
 Compte Square Vérifié+
Signaler
Bloquer l’utilisateur
Binance Enthusiast 💠 Crypto Trader 💠Deciphering the Charts,One trade at a time 💠Passionate about Blockchain as Web3 💠 Hustle. Trade. Repeat 💠 👉X::@BLANK53
Ouvert au trading
Trade régulièrement
2 an(s)
297 Suivis
46.0K+ Abonnés
35.3K+ J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
Direct
PINNED
·
--
u5eu5su55swaeu4aesw45uy7
u5eu5su55swaeu4aesw45uy7
SANA p2b
·
--
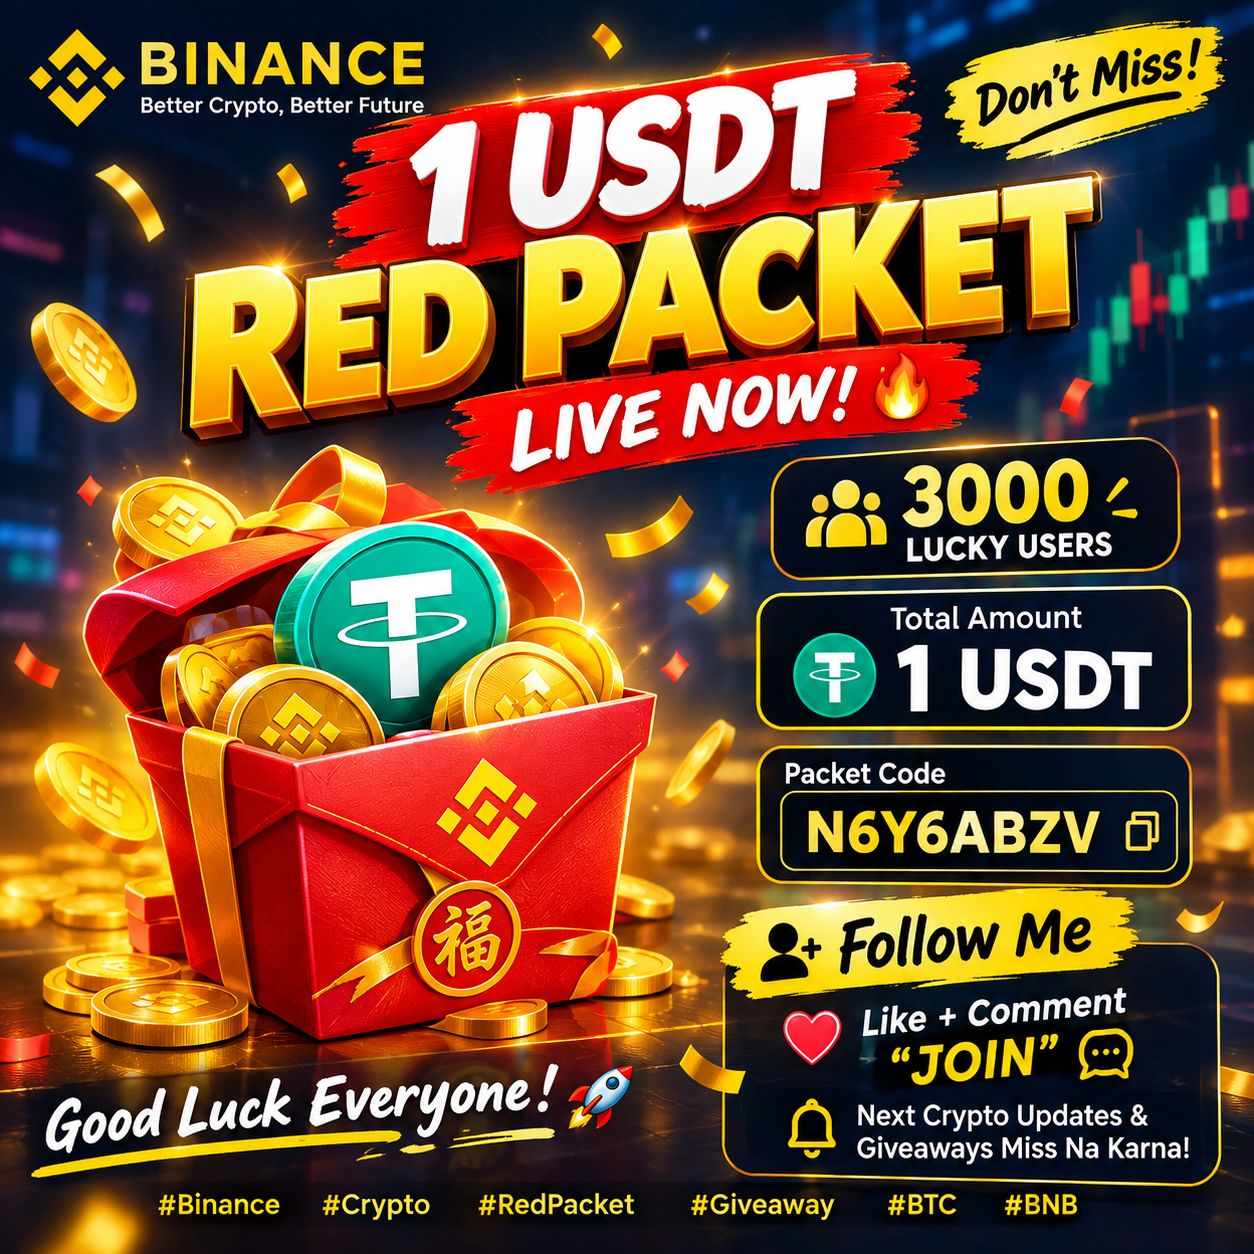
Haussier🎁 1 USDT LUCKY BOX LIVE ! 🔥
Pour 3000 utilisateurs chanceux 👀
👉 Abonne-toi à moi
❤️ Like + Commentaire « JOIN »
🔔 Ne manquez pas les prochaines actualités crypto & les giveaways !
Bonne chance à tous 🚀💰
Binance #crypto #RedPacket #GIVEAWAY #BTC #bnb N6Y6ABZV
Pour 3000 utilisateurs chanceux 👀
👉 Abonne-toi à moi
❤️ Like + Commentaire « JOIN »
🔔 Ne manquez pas les prochaines actualités crypto & les giveaways !
Bonne chance à tous 🚀💰
Binance #crypto #RedPacket #GIVEAWAY #BTC #bnb N6Y6ABZV
35
·
--
aeuaas5ua5uyz5uy
aeuaas5ua5uyz5uy
RCB signal
·
--
revendiquez les avantages de web3 👈 .
.
claim here 👈
.
click now ✅
.
.
claim here 👈
.
click now ✅
.
131
·
--
turstsyustyur
turstsyustyur
Biplob BD 99
·
--
Suivez-moi, tout le monde 🎁🎁🎁🎁🧧🧧🧧🧧🧧🧧🧧🧧🧧🧧🧧🧧🧧🧧🧧🧧🎁🎁🎁🎁🎁🎁🎁🎁🎁🎁🎁🎁🎁🎁
51
·
--
rtuurtrtutur
rtuurtrtutur

⁰MR RAJ⁰
·
--
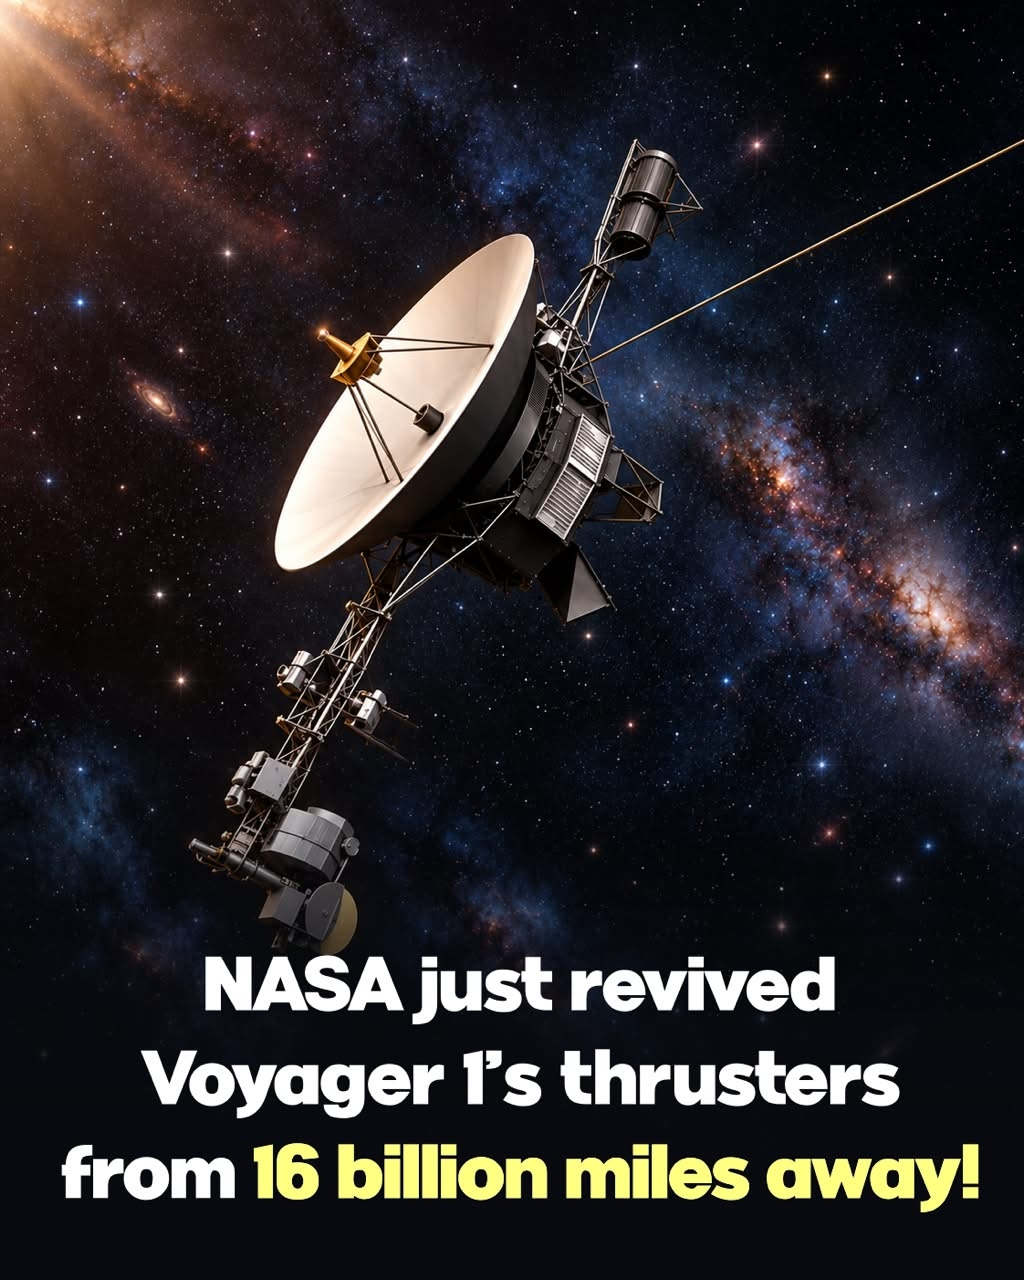
Haussier22 ans plus tard, les « thrusters » « morts » de Voyager 1 se sont rallumés, maintenant le légendaire vaisseau spatial connecté à la Terre. 🚀❤️
$CVC $LSK $FIL
#AnthropicCEOCallsForAISlowdown #CPIWatch #BitcoinThirdSingleBlockReorgInFourWeeks #WhiteHouseRejectsAISlowdownCalls #UKMayExemptTokenizedGoldFromFundRules
$CVC $LSK $FIL
#AnthropicCEOCallsForAISlowdown #CPIWatch #BitcoinThirdSingleBlockReorgInFourWeeks #WhiteHouseRejectsAISlowdownCalls #UKMayExemptTokenizedGoldFromFundRules
118
·
--
ryhhrysdryhsryhsd
ryhhrysdryhsryhsd
Aria Daisy 阿莉娅_黛西
·
--
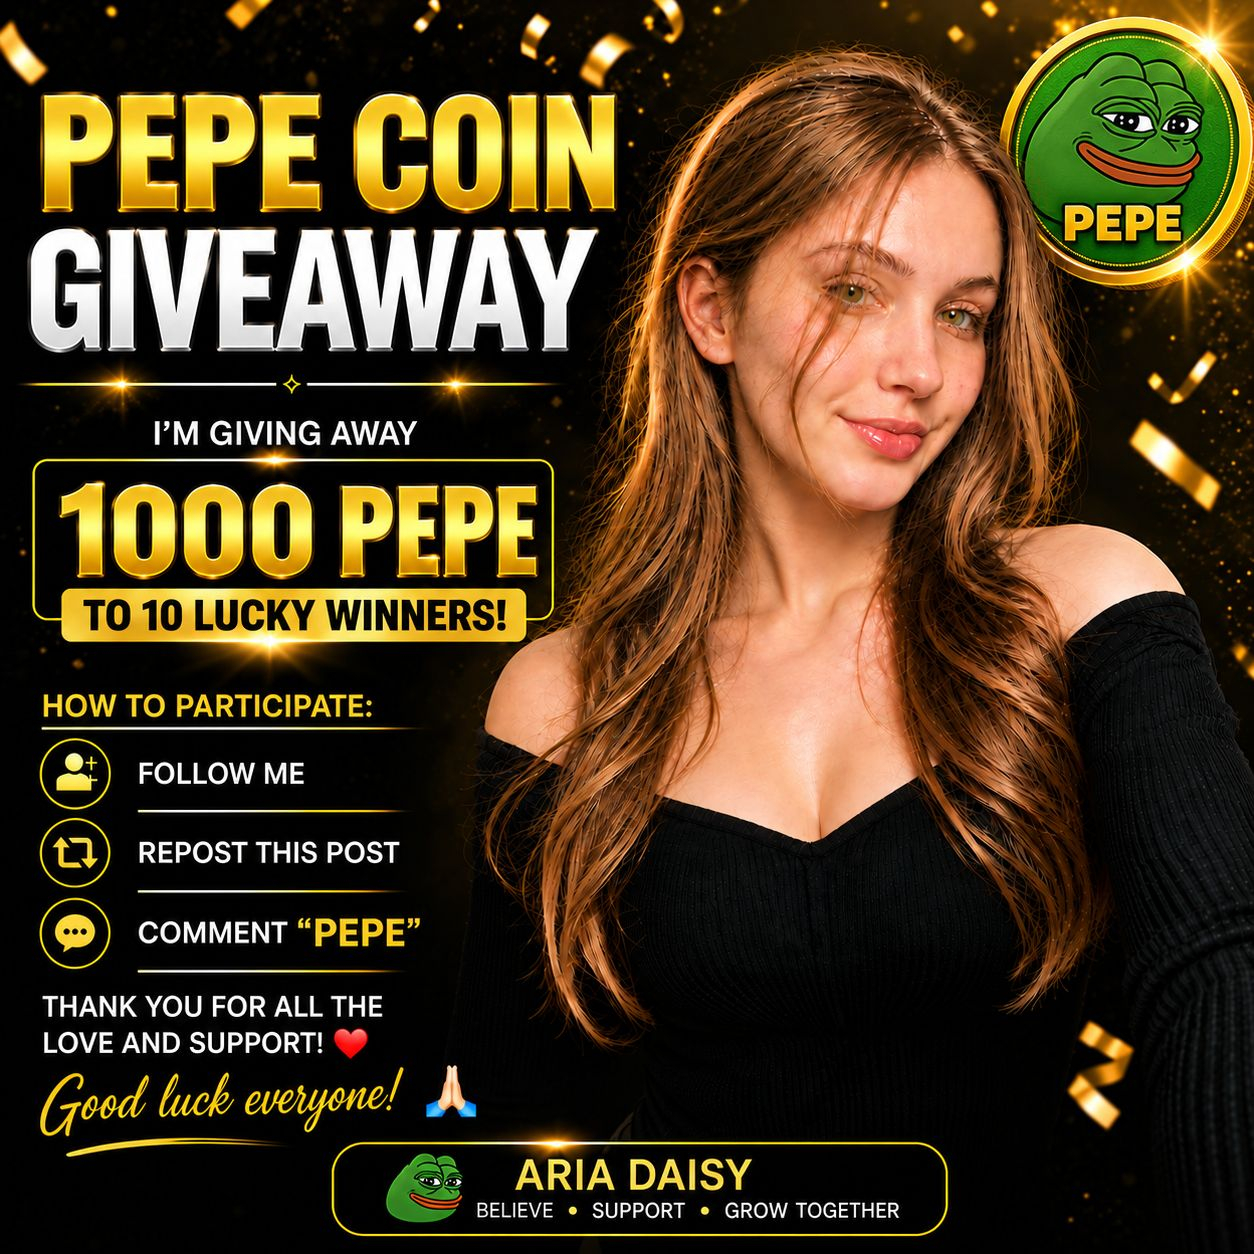
🎉 CONCOURS PEPE — 1 000 PEPE À GAGNER ! 🐸
Je suis ravi d’annoncer un concours spécial de la pièce PEPE pour la communauté Binance !
🎁 1 000 PEPE seront distribués à 10 heureux gagnants.
Comment participer :
✅ Suivez mon profil
🔁 Repartagez ce post
💬 Commentez « 1 » ci-dessous
C’est tout ! Simple, transparent et ouvert à tous.
Merci pour votre soutien continu et pour faire partie de la communauté. 💚
🍀 Bonne chance à tous les participants !
Ensemble, faisons grandir le soutien et réussissons. 🚀
#PEPE #GIVEAWAY🎁 #Binance
$PEPE $BABYSHARK
Je suis ravi d’annoncer un concours spécial de la pièce PEPE pour la communauté Binance !
🎁 1 000 PEPE seront distribués à 10 heureux gagnants.
Comment participer :
✅ Suivez mon profil
🔁 Repartagez ce post
💬 Commentez « 1 » ci-dessous
C’est tout ! Simple, transparent et ouvert à tous.
Merci pour votre soutien continu et pour faire partie de la communauté. 💚
🍀 Bonne chance à tous les participants !
Ensemble, faisons grandir le soutien et réussissons. 🚀
#PEPE #GIVEAWAY🎁 #Binance
$PEPE $BABYSHARK
20
·
--
u65eertu6uert5uetrj5h
u65eertu6uert5uetrj5h
Ahmed Ali Nizamani
·
--
Qui est le PDG de Binance ?
Bonne réponse = 🎁🎁🎁🎁
Bonne réponse = 🎁🎁🎁🎁
1
40
·
--
tueddtuedtuute
tueddtuedtuute
Shaheen 69
·
--
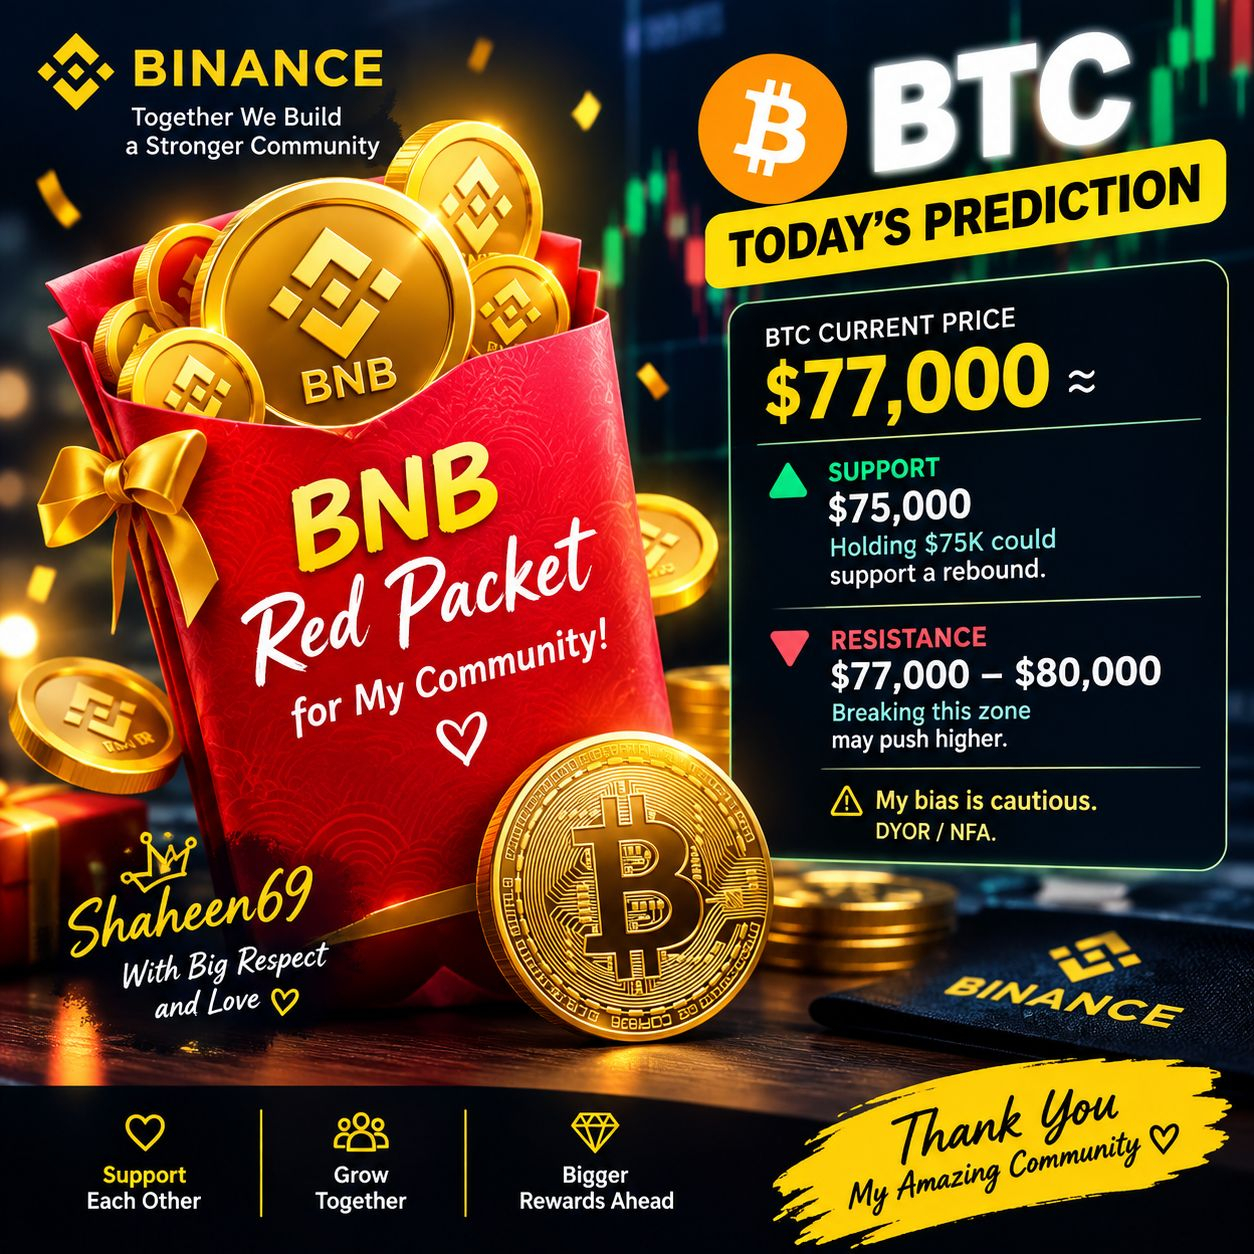
🎁 Pack Rouge BNB pour Ma Communauté ! ❤️
Un petit cadeau de Shaheen69 avec beaucoup de respect et d’amour. 🙏 Le BTC est autour de 77K aujourd’hui ; j’ai une position prudente. Le fait de conserver 75K pourrait soutenir un rebond vers 80K, tandis que le perdre pourrait entraîner une correction plus profonde. Faites vos propres recherches / pas de conseil financier (DYOR/NFA).
$BTC
$BNB
Un petit cadeau de Shaheen69 avec beaucoup de respect et d’amour. 🙏 Le BTC est autour de 77K aujourd’hui ; j’ai une position prudente. Le fait de conserver 75K pourrait soutenir un rebond vers 80K, tandis que le perdre pourrait entraîner une correction plus profonde. Faites vos propres recherches / pas de conseil financier (DYOR/NFA).
$BTC
$BNB
29
·
--
djfdjftdfjhtxdtudtux
djfdjftdfjhtxdtudtux
Sara_ k
·
--
Votre récompense Web3 exclusive vous attend — Réclamez-la dès aujourd’hui ! ⚡
.
click here 👈🎁
.
Don’t Miss Today’s Reward — Click & Claim Now! 🔥
.
.
click here 👈🎁
.
Don’t Miss Today’s Reward — Click & Claim Now! 🔥
.
21
·
--
Haussier
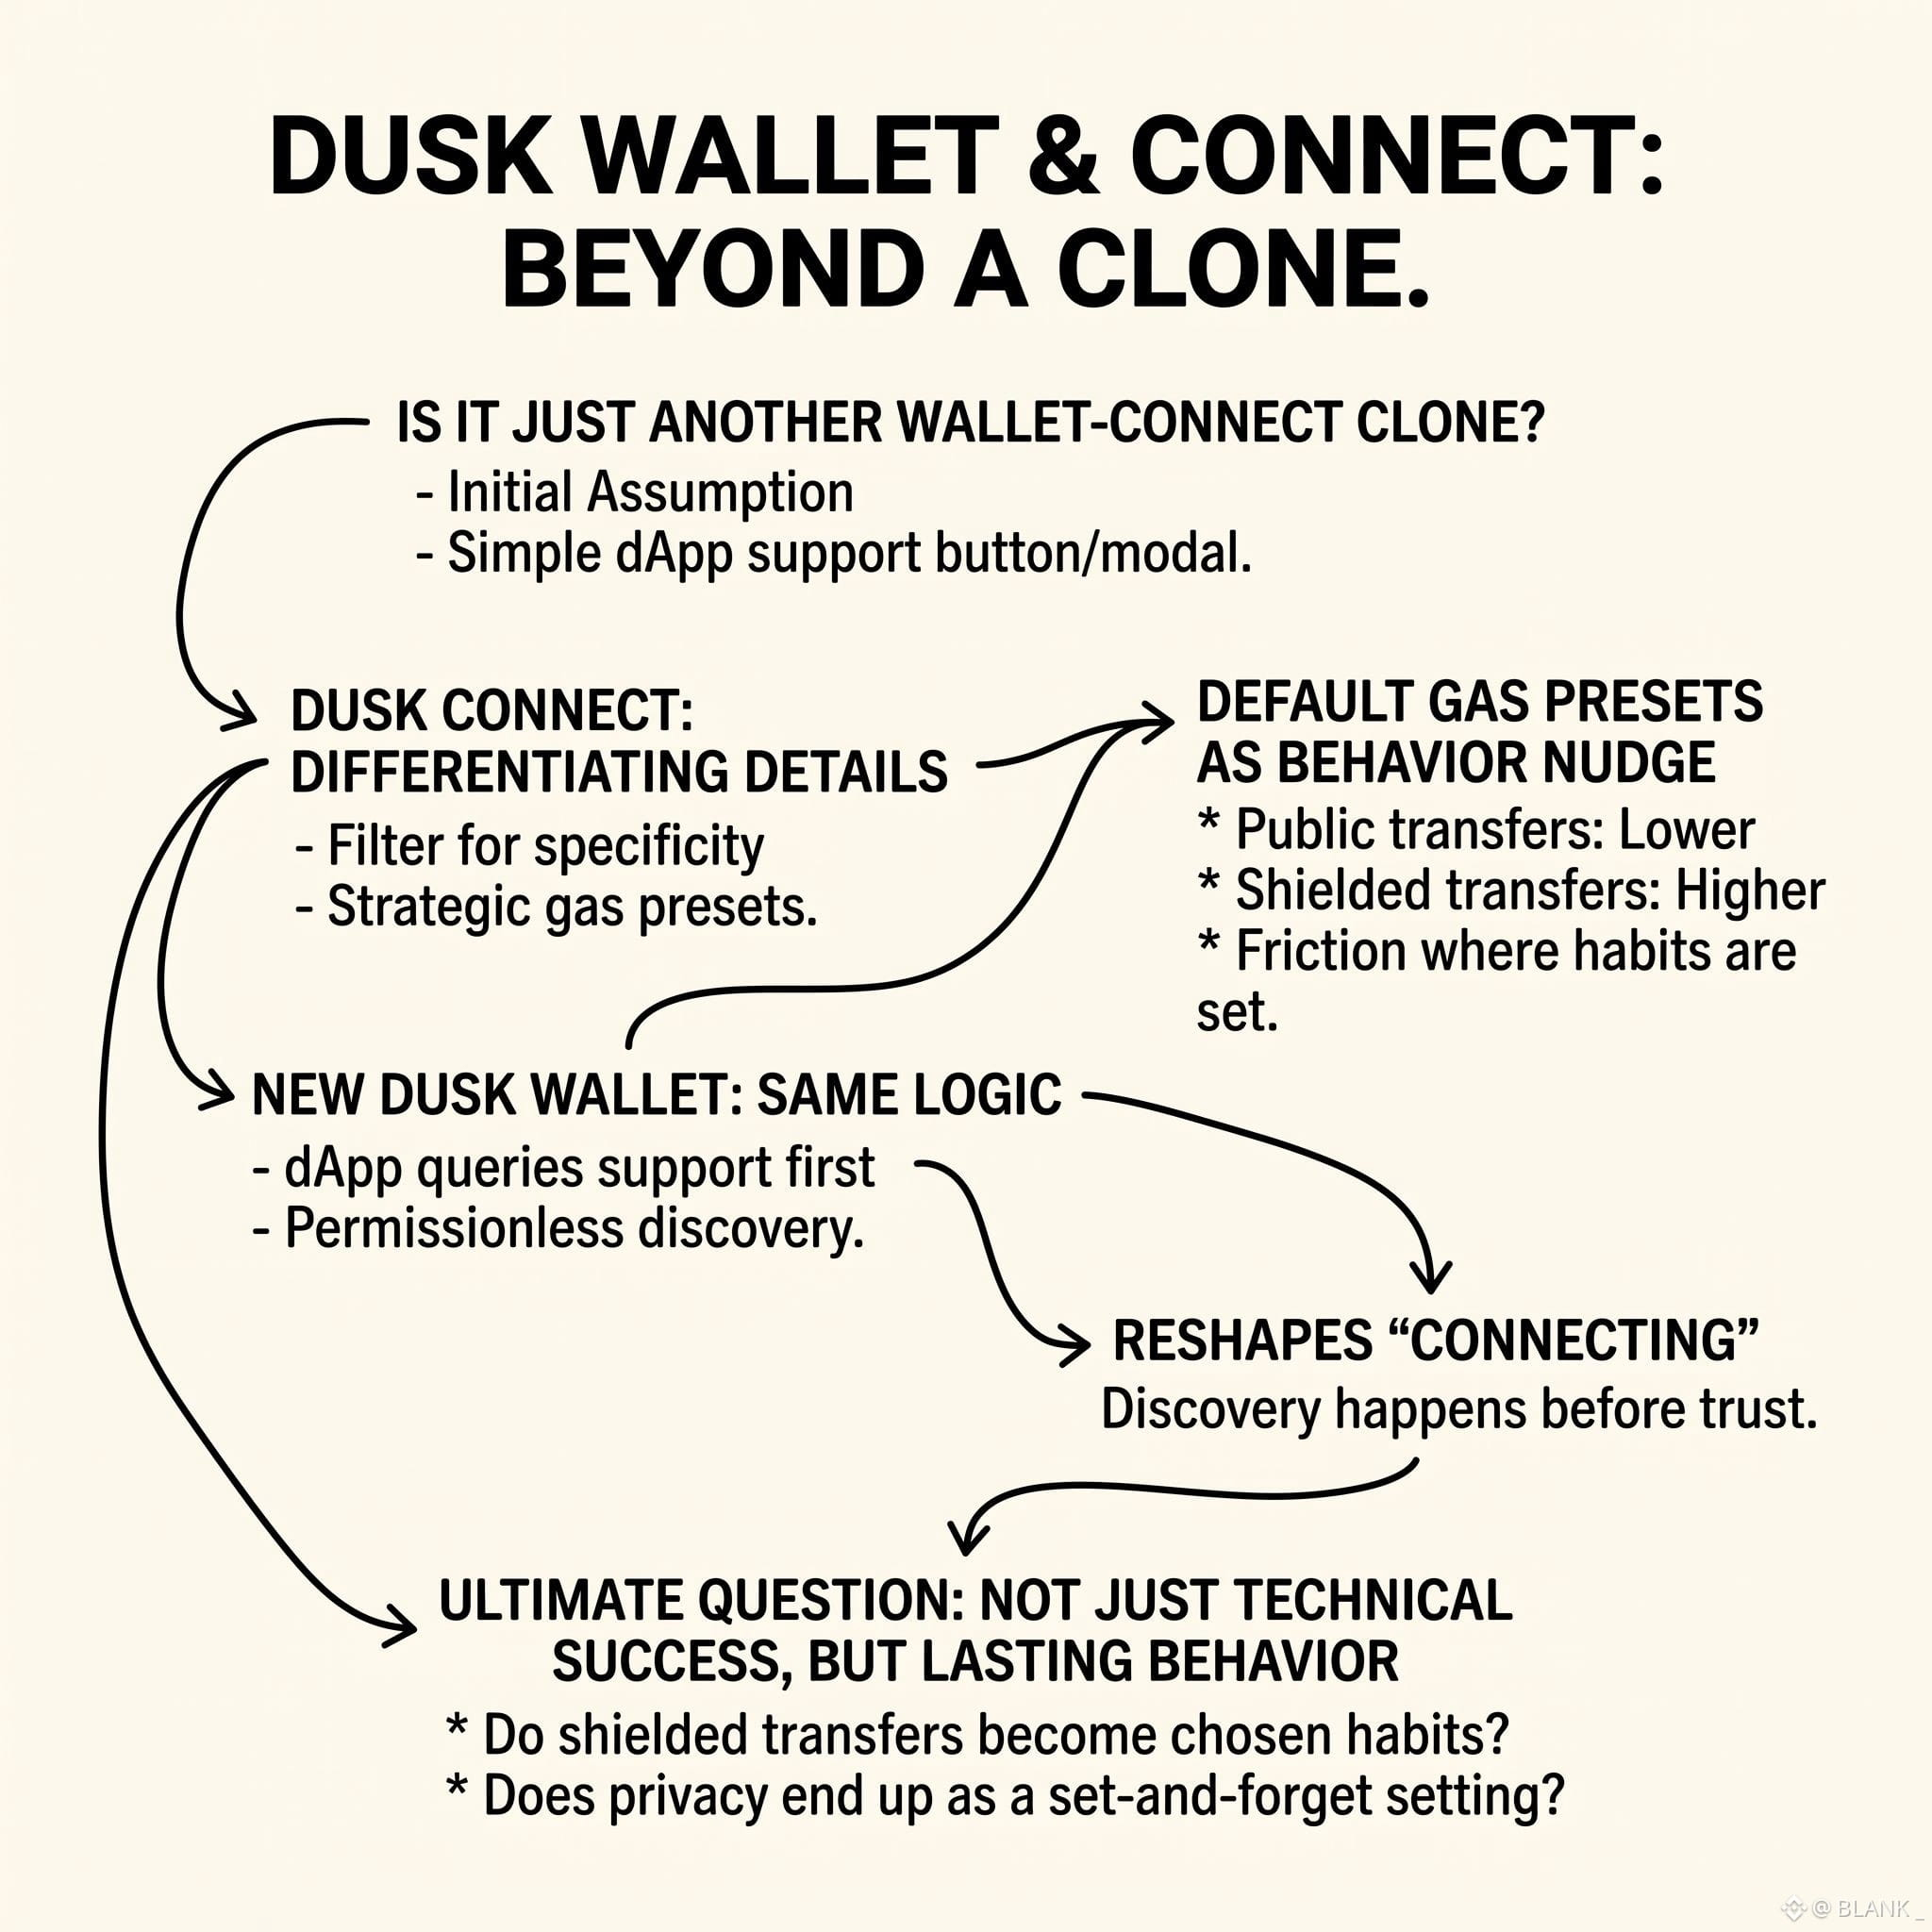
Au début, j’ai supposé que Dusk Connect n’était qu’un autre clone de WalletConnect : un bouton qui ouvre un modal et se présente comme une prise en charge des dApp. Mais les détails filtrent vers quelque chose de plus spécifique. Les préréglages de gaz par défaut sont plus bas pour les transferts publics et plus élevés pour les transferts protégés, de sorte que le portefeuille oriente le comportement avant qu’un utilisateur ne choisisse consciemment. Ce n’est pas une plomberie neutre. C’est une friction placée exactement là où se fixent les habitudes.
Le nouveau Dusk Wallet suit la même logique. Une dApp peut interroger ce qui est pris en charge avant même qu’une autorisation de connexion n’existe, si bien que la découverte se fait avant la confiance, plutôt qu’en même temps qu’elle. Pratique, oui, mais cela redéfinit aussi ce que signifie « se connecter » pour l’utilisateur de l’autre côté. Rien de tout cela ne prouve une adoption. Réduire la friction peut tout aussi bien réduire la mémorabilité. La vraie question n’est pas de savoir si les transferts protégés fonctionnent. La question est de savoir si quelqu’un continue de les choisir une fois que le réglage par défaut s’estompe, ou si la confidentialité finit par devenir une option activée une fois, puis oubliée.
@Dusk_Foundation $DUSK #dusk
Au début, j’ai supposé que Dusk Connect n’était qu’un autre clone de WalletConnect : un bouton qui ouvre un modal et se présente comme une prise en charge des dApp. Mais les détails filtrent vers quelque chose de plus spécifique. Les préréglages de gaz par défaut sont plus bas pour les transferts publics et plus élevés pour les transferts protégés, de sorte que le portefeuille oriente le comportement avant qu’un utilisateur ne choisisse consciemment. Ce n’est pas une plomberie neutre. C’est une friction placée exactement là où se fixent les habitudes.
Le nouveau Dusk Wallet suit la même logique. Une dApp peut interroger ce qui est pris en charge avant même qu’une autorisation de connexion n’existe, si bien que la découverte se fait avant la confiance, plutôt qu’en même temps qu’elle. Pratique, oui, mais cela redéfinit aussi ce que signifie « se connecter » pour l’utilisateur de l’autre côté. Rien de tout cela ne prouve une adoption. Réduire la friction peut tout aussi bien réduire la mémorabilité. La vraie question n’est pas de savoir si les transferts protégés fonctionnent. La question est de savoir si quelqu’un continue de les choisir une fois que le réglage par défaut s’estompe, ou si la confidentialité finit par devenir une option activée une fois, puis oubliée.
@Dusk $DUSK #dusk
Le nouveau Dusk Wallet suit la même logique. Une dApp peut interroger ce qui est pris en charge avant même qu’une autorisation de connexion n’existe, si bien que la découverte se fait avant la confiance, plutôt qu’en même temps qu’elle. Pratique, oui, mais cela redéfinit aussi ce que signifie « se connecter » pour l’utilisateur de l’autre côté. Rien de tout cela ne prouve une adoption. Réduire la friction peut tout aussi bien réduire la mémorabilité. La vraie question n’est pas de savoir si les transferts protégés fonctionnent. La question est de savoir si quelqu’un continue de les choisir une fois que le réglage par défaut s’estompe, ou si la confidentialité finit par devenir une option activée une fois, puis oubliée.
@Dusk $DUSK #dusk
11
18
2k
·
--
Haussier
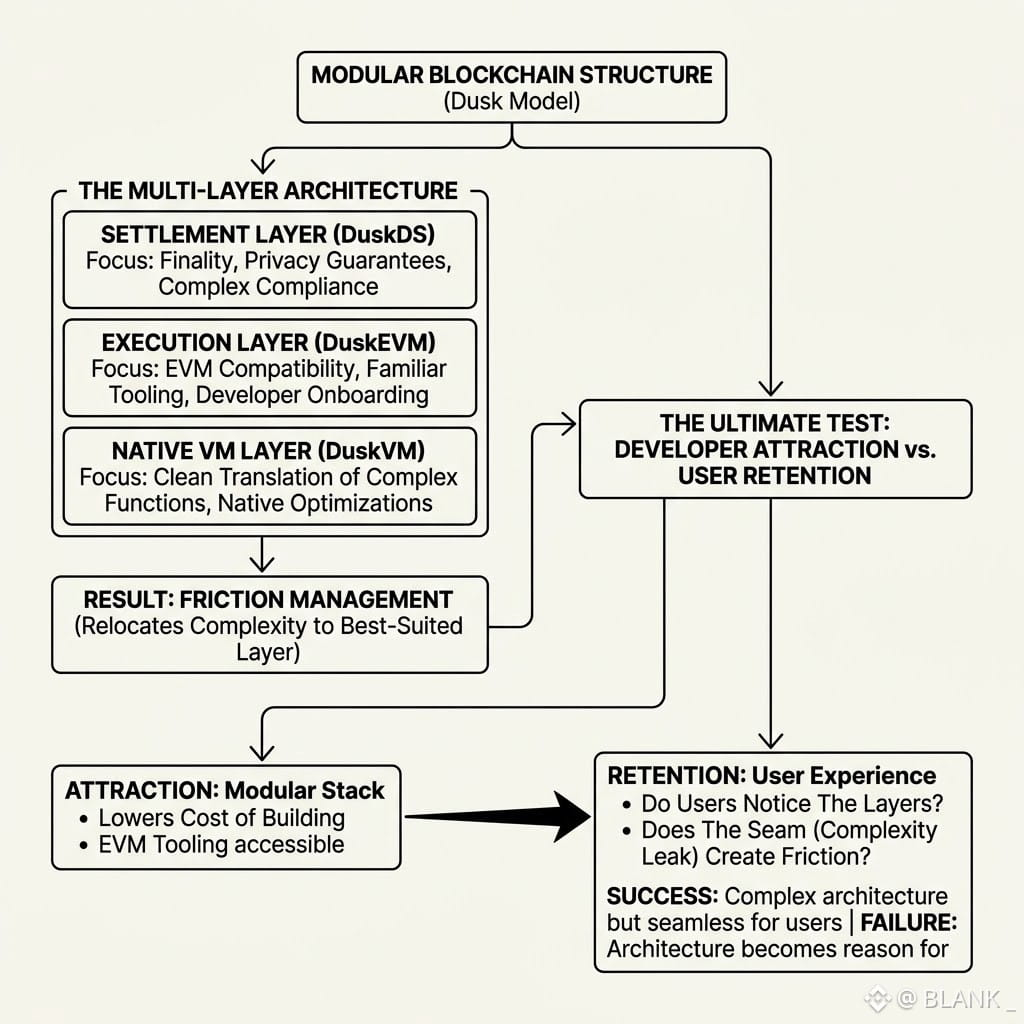
Au départ, je pensais que découper une chaîne en trois couches n’était qu’une question d’architecture pour l’architecture, un autre schéma promettant une flexibilité que personne n’avait demandée. Mais en voyant comment DuskDS, DuskEVM et DuskVM se placent côte à côte, le découpage ressemble moins à de la décoration et davantage à de la gestion des frictions. Le Settlement reste là où il doit assurer la finalité et les garanties de confidentialité, l’exécution va là où les développeurs connaissent déjà les outils, et la VM native absorbe les parties qui ne se traduisent pas proprement dans les hypothèses de l’EVM. Rien ici ne supprime la complexité ; cela fait simplement en sorte qu’elle se retrouve dans la couche la mieux placée pour la porter sans qu’elle se propage aux autres. Ce qu’il est plus difficile de voir, c’est la question de la rétention en dessous. Une pile modulaire réduit le coût de construction, mais construire n’est pas la même chose que rester. Le vrai test n’est pas de savoir si les développeurs peuvent déployer sur trois couches, mais si les utilisateurs remarquent un jour sur quelle couche ils se trouvent, ou si cette jonction devient la raison pour laquelle ils partent.
@Dusk_Foundation $DUSK #dusk
Au départ, je pensais que découper une chaîne en trois couches n’était qu’une question d’architecture pour l’architecture, un autre schéma promettant une flexibilité que personne n’avait demandée. Mais en voyant comment DuskDS, DuskEVM et DuskVM se placent côte à côte, le découpage ressemble moins à de la décoration et davantage à de la gestion des frictions. Le Settlement reste là où il doit assurer la finalité et les garanties de confidentialité, l’exécution va là où les développeurs connaissent déjà les outils, et la VM native absorbe les parties qui ne se traduisent pas proprement dans les hypothèses de l’EVM. Rien ici ne supprime la complexité ; cela fait simplement en sorte qu’elle se retrouve dans la couche la mieux placée pour la porter sans qu’elle se propage aux autres. Ce qu’il est plus difficile de voir, c’est la question de la rétention en dessous. Une pile modulaire réduit le coût de construction, mais construire n’est pas la même chose que rester. Le vrai test n’est pas de savoir si les développeurs peuvent déployer sur trois couches, mais si les utilisateurs remarquent un jour sur quelle couche ils se trouvent, ou si cette jonction devient la raison pour laquelle ils partent.
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
13
16
1.7k
·
--
Haussier
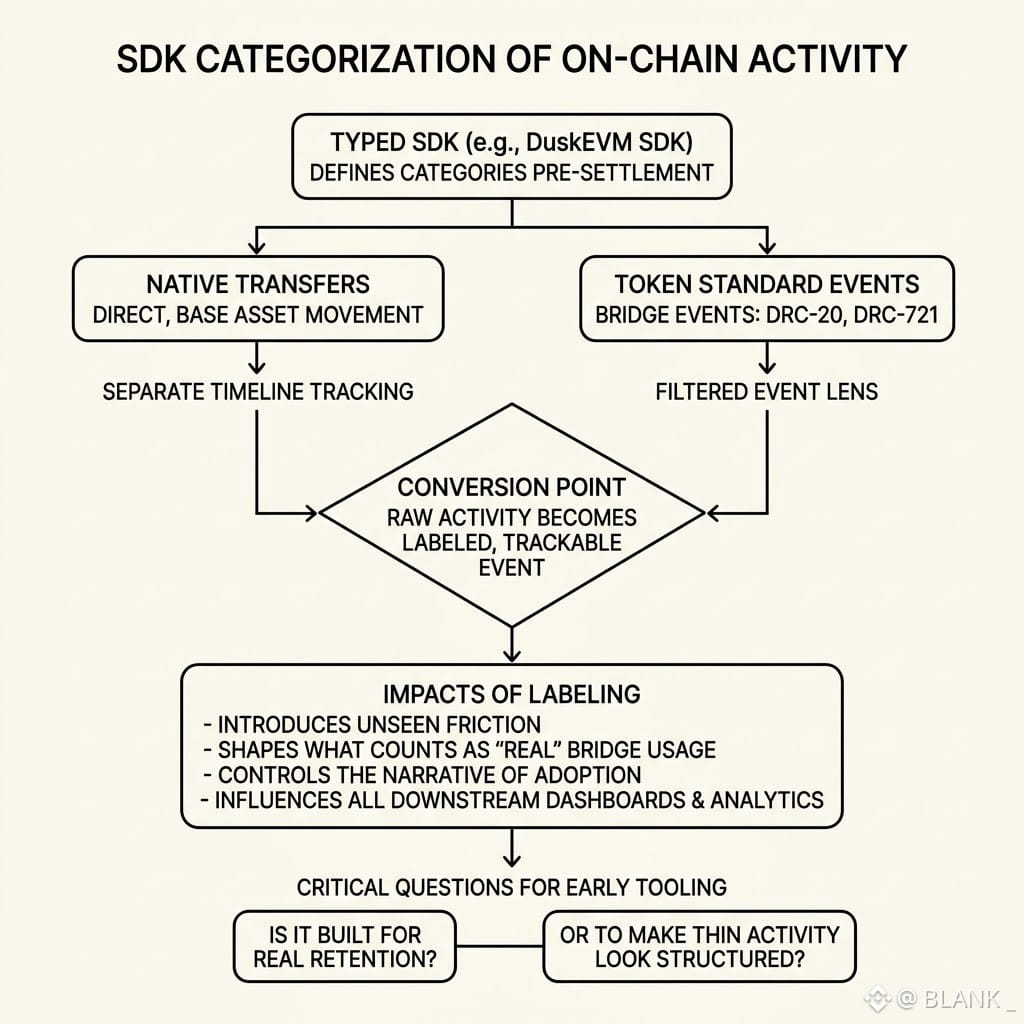
Au début, je pensais qu’un SDK typé servait surtout à rendre le travail des développeurs plus pratique : des appels plus propres, moins de bugs. Mais en observant comment le SDK DuskEVM sépare les transferts natifs des événements de pont DRC-20 et DRC-721, quelque chose d’autre m’a frappé. La typage n’est pas neutre. Il décide de la manière dont l’activité est catégorisée avant même qu’une transaction ne soit réglée, ce qui influence discrètement ce qui compte comme « usage réel » du pont en aval. Les mouvements natifs sont suivis sur leur propre calendrier. Les événements liés aux standards de jetons sont filtrés à travers un regard totalement différent. Cette séparation introduit une friction que la plupart des utilisateurs ne voient jamais, mais qui persiste dans chaque tableau de bord, chaque couche d’analytique construite au-dessus.
Ce qui m’intéresse, c’est le point de conversion : le moment où l’activité brute de la blockchain devient un événement étiqueté, traçable. Celui qui contrôle cette étiquetage contrôle aussi le récit de l’adoption. Alors je me demande : quand un outillage aussi granulaire existe aussi tôt, est-il conçu pour une rétention réelle, ou bien pour donner l’impression que de l’activité fine et peu fournie est structurée avant même que la demande n’arrive ?
@Dusk_Foundation $DUSK #dusk
Au début, je pensais qu’un SDK typé servait surtout à rendre le travail des développeurs plus pratique : des appels plus propres, moins de bugs. Mais en observant comment le SDK DuskEVM sépare les transferts natifs des événements de pont DRC-20 et DRC-721, quelque chose d’autre m’a frappé. La typage n’est pas neutre. Il décide de la manière dont l’activité est catégorisée avant même qu’une transaction ne soit réglée, ce qui influence discrètement ce qui compte comme « usage réel » du pont en aval. Les mouvements natifs sont suivis sur leur propre calendrier. Les événements liés aux standards de jetons sont filtrés à travers un regard totalement différent. Cette séparation introduit une friction que la plupart des utilisateurs ne voient jamais, mais qui persiste dans chaque tableau de bord, chaque couche d’analytique construite au-dessus.
Ce qui m’intéresse, c’est le point de conversion : le moment où l’activité brute de la blockchain devient un événement étiqueté, traçable. Celui qui contrôle cette étiquetage contrôle aussi le récit de l’adoption. Alors je me demande : quand un outillage aussi granulaire existe aussi tôt, est-il conçu pour une rétention réelle, ou bien pour donner l’impression que de l’activité fine et peu fournie est structurée avant même que la demande n’arrive ?
@Dusk $DUSK #dusk
Ce qui m’intéresse, c’est le point de conversion : le moment où l’activité brute de la blockchain devient un événement étiqueté, traçable. Celui qui contrôle cette étiquetage contrôle aussi le récit de l’adoption. Alors je me demande : quand un outillage aussi granulaire existe aussi tôt, est-il conçu pour une rétention réelle, ou bien pour donner l’impression que de l’activité fine et peu fournie est structurée avant même que la demande n’arrive ?
@Dusk $DUSK #dusk
10
14
2.7k
·
--
Haussier
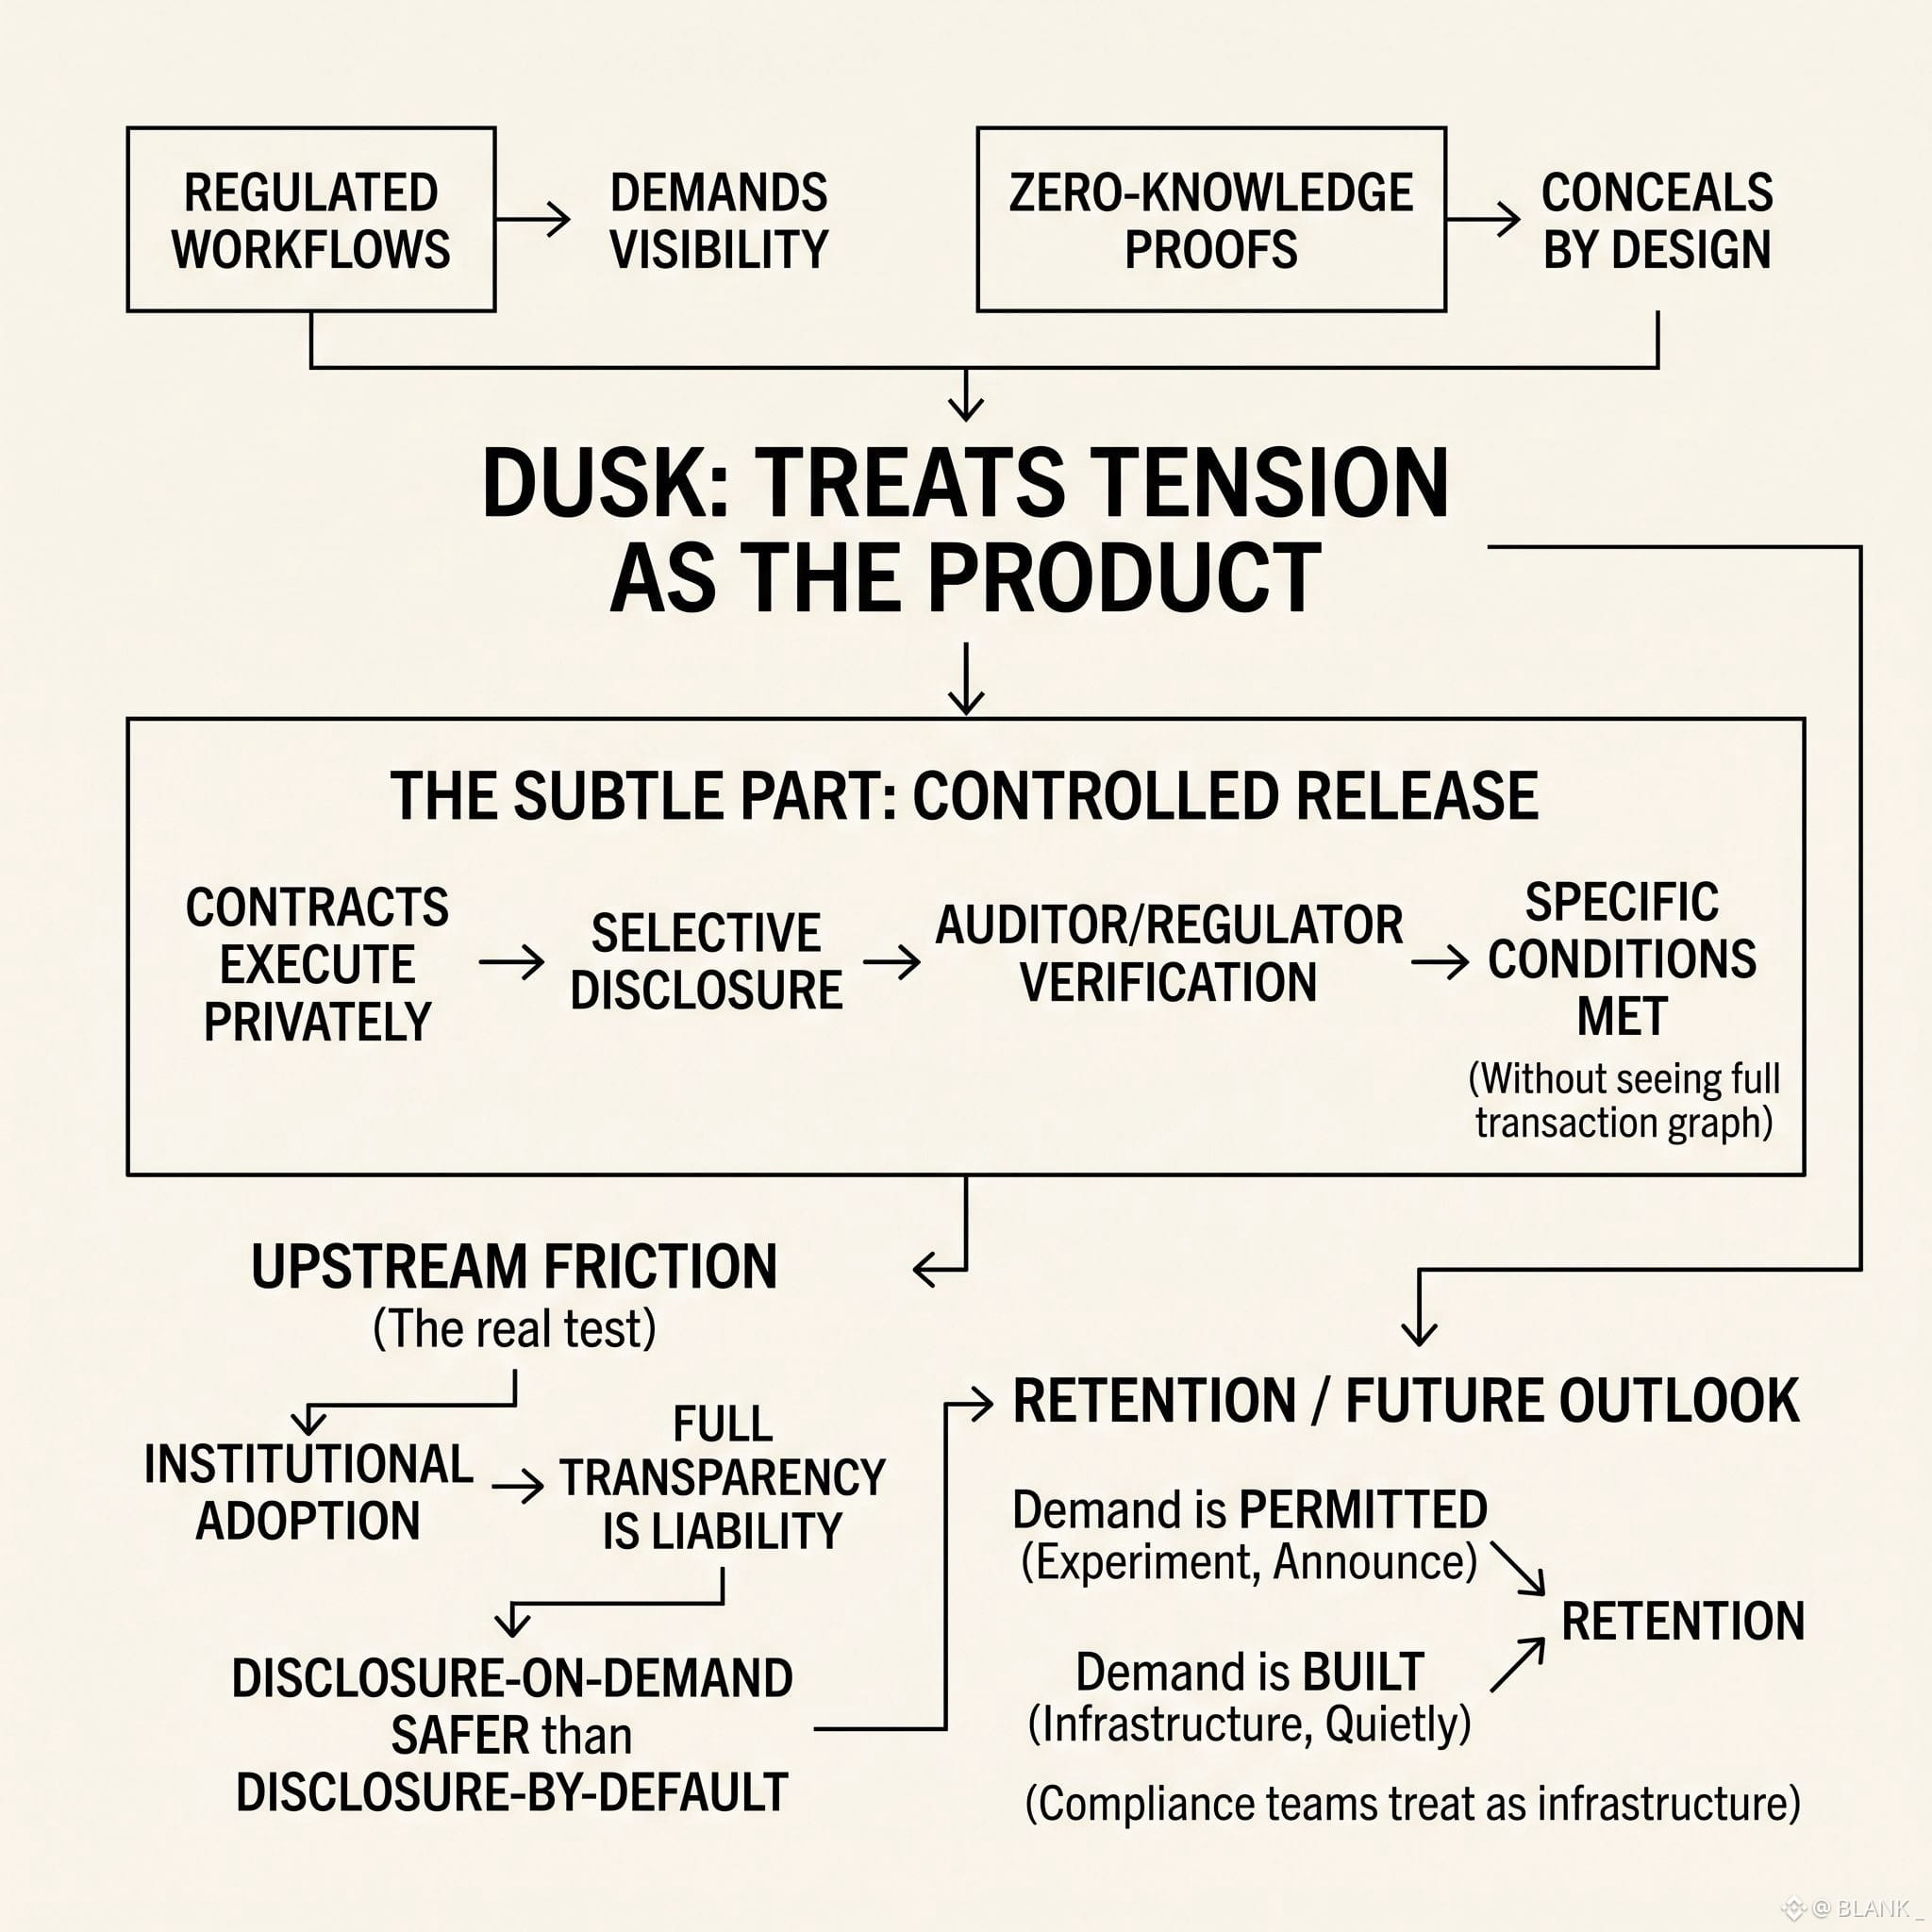
Au début, j’ai supposé que les flux de travail réglementés et les preuves à connaissance nulle étaient des contraires naturels : l’un exige de la visibilité, l’autre dissimule par conception. Dusk traite cette tension comme le produit réel, plutôt que comme un défaut à contourner. Les contrats s’exécutent en privé, mais une divulgation sélective permet à un auditeur ou à un régulateur de vérifier des conditions précises sans voir l’intégralité du graphe des transactions. Le point subtil, ce n’est pas la confidentialité comme absence de données, mais la confidentialité comme diffusion contrôlée de celles-ci, programmée pour qui détient la bonne clé. Ce qui m’intéresse davantage, c’est la friction que cela crée en amont. Les institutions n’adoptent que rarement des outils de confidentialité pour eux-mêmes : elles les adoptent lorsque la pleine transparence devient la véritable responsabilité. Ainsi, le vrai test ne consiste pas à savoir si la cryptographie tient, mais si suffisamment d’entités réglementées décident que la divulgation à la demande est plus sûre que la divulgation par défaut. La rétention ne viendra pas de la spéculation ici. Elle dépendra du fait que les équipes de conformité commencent à traiter cela comme une infrastructure plutôt qu’une expérience, discrètement, sans l’annoncer. Ce qui amène la vraie question : la demande est-elle en train d’être créée, ou simplement autorisée ?
@Dusk_Foundation $DUSK #dusk
Au début, j’ai supposé que les flux de travail réglementés et les preuves à connaissance nulle étaient des contraires naturels : l’un exige de la visibilité, l’autre dissimule par conception. Dusk traite cette tension comme le produit réel, plutôt que comme un défaut à contourner. Les contrats s’exécutent en privé, mais une divulgation sélective permet à un auditeur ou à un régulateur de vérifier des conditions précises sans voir l’intégralité du graphe des transactions. Le point subtil, ce n’est pas la confidentialité comme absence de données, mais la confidentialité comme diffusion contrôlée de celles-ci, programmée pour qui détient la bonne clé. Ce qui m’intéresse davantage, c’est la friction que cela crée en amont. Les institutions n’adoptent que rarement des outils de confidentialité pour eux-mêmes : elles les adoptent lorsque la pleine transparence devient la véritable responsabilité. Ainsi, le vrai test ne consiste pas à savoir si la cryptographie tient, mais si suffisamment d’entités réglementées décident que la divulgation à la demande est plus sûre que la divulgation par défaut. La rétention ne viendra pas de la spéculation ici. Elle dépendra du fait que les équipes de conformité commencent à traiter cela comme une infrastructure plutôt qu’une expérience, discrètement, sans l’annoncer. Ce qui amène la vraie question : la demande est-elle en train d’être créée, ou simplement autorisée ?
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
9
10
2.3k
·
--
Haussier
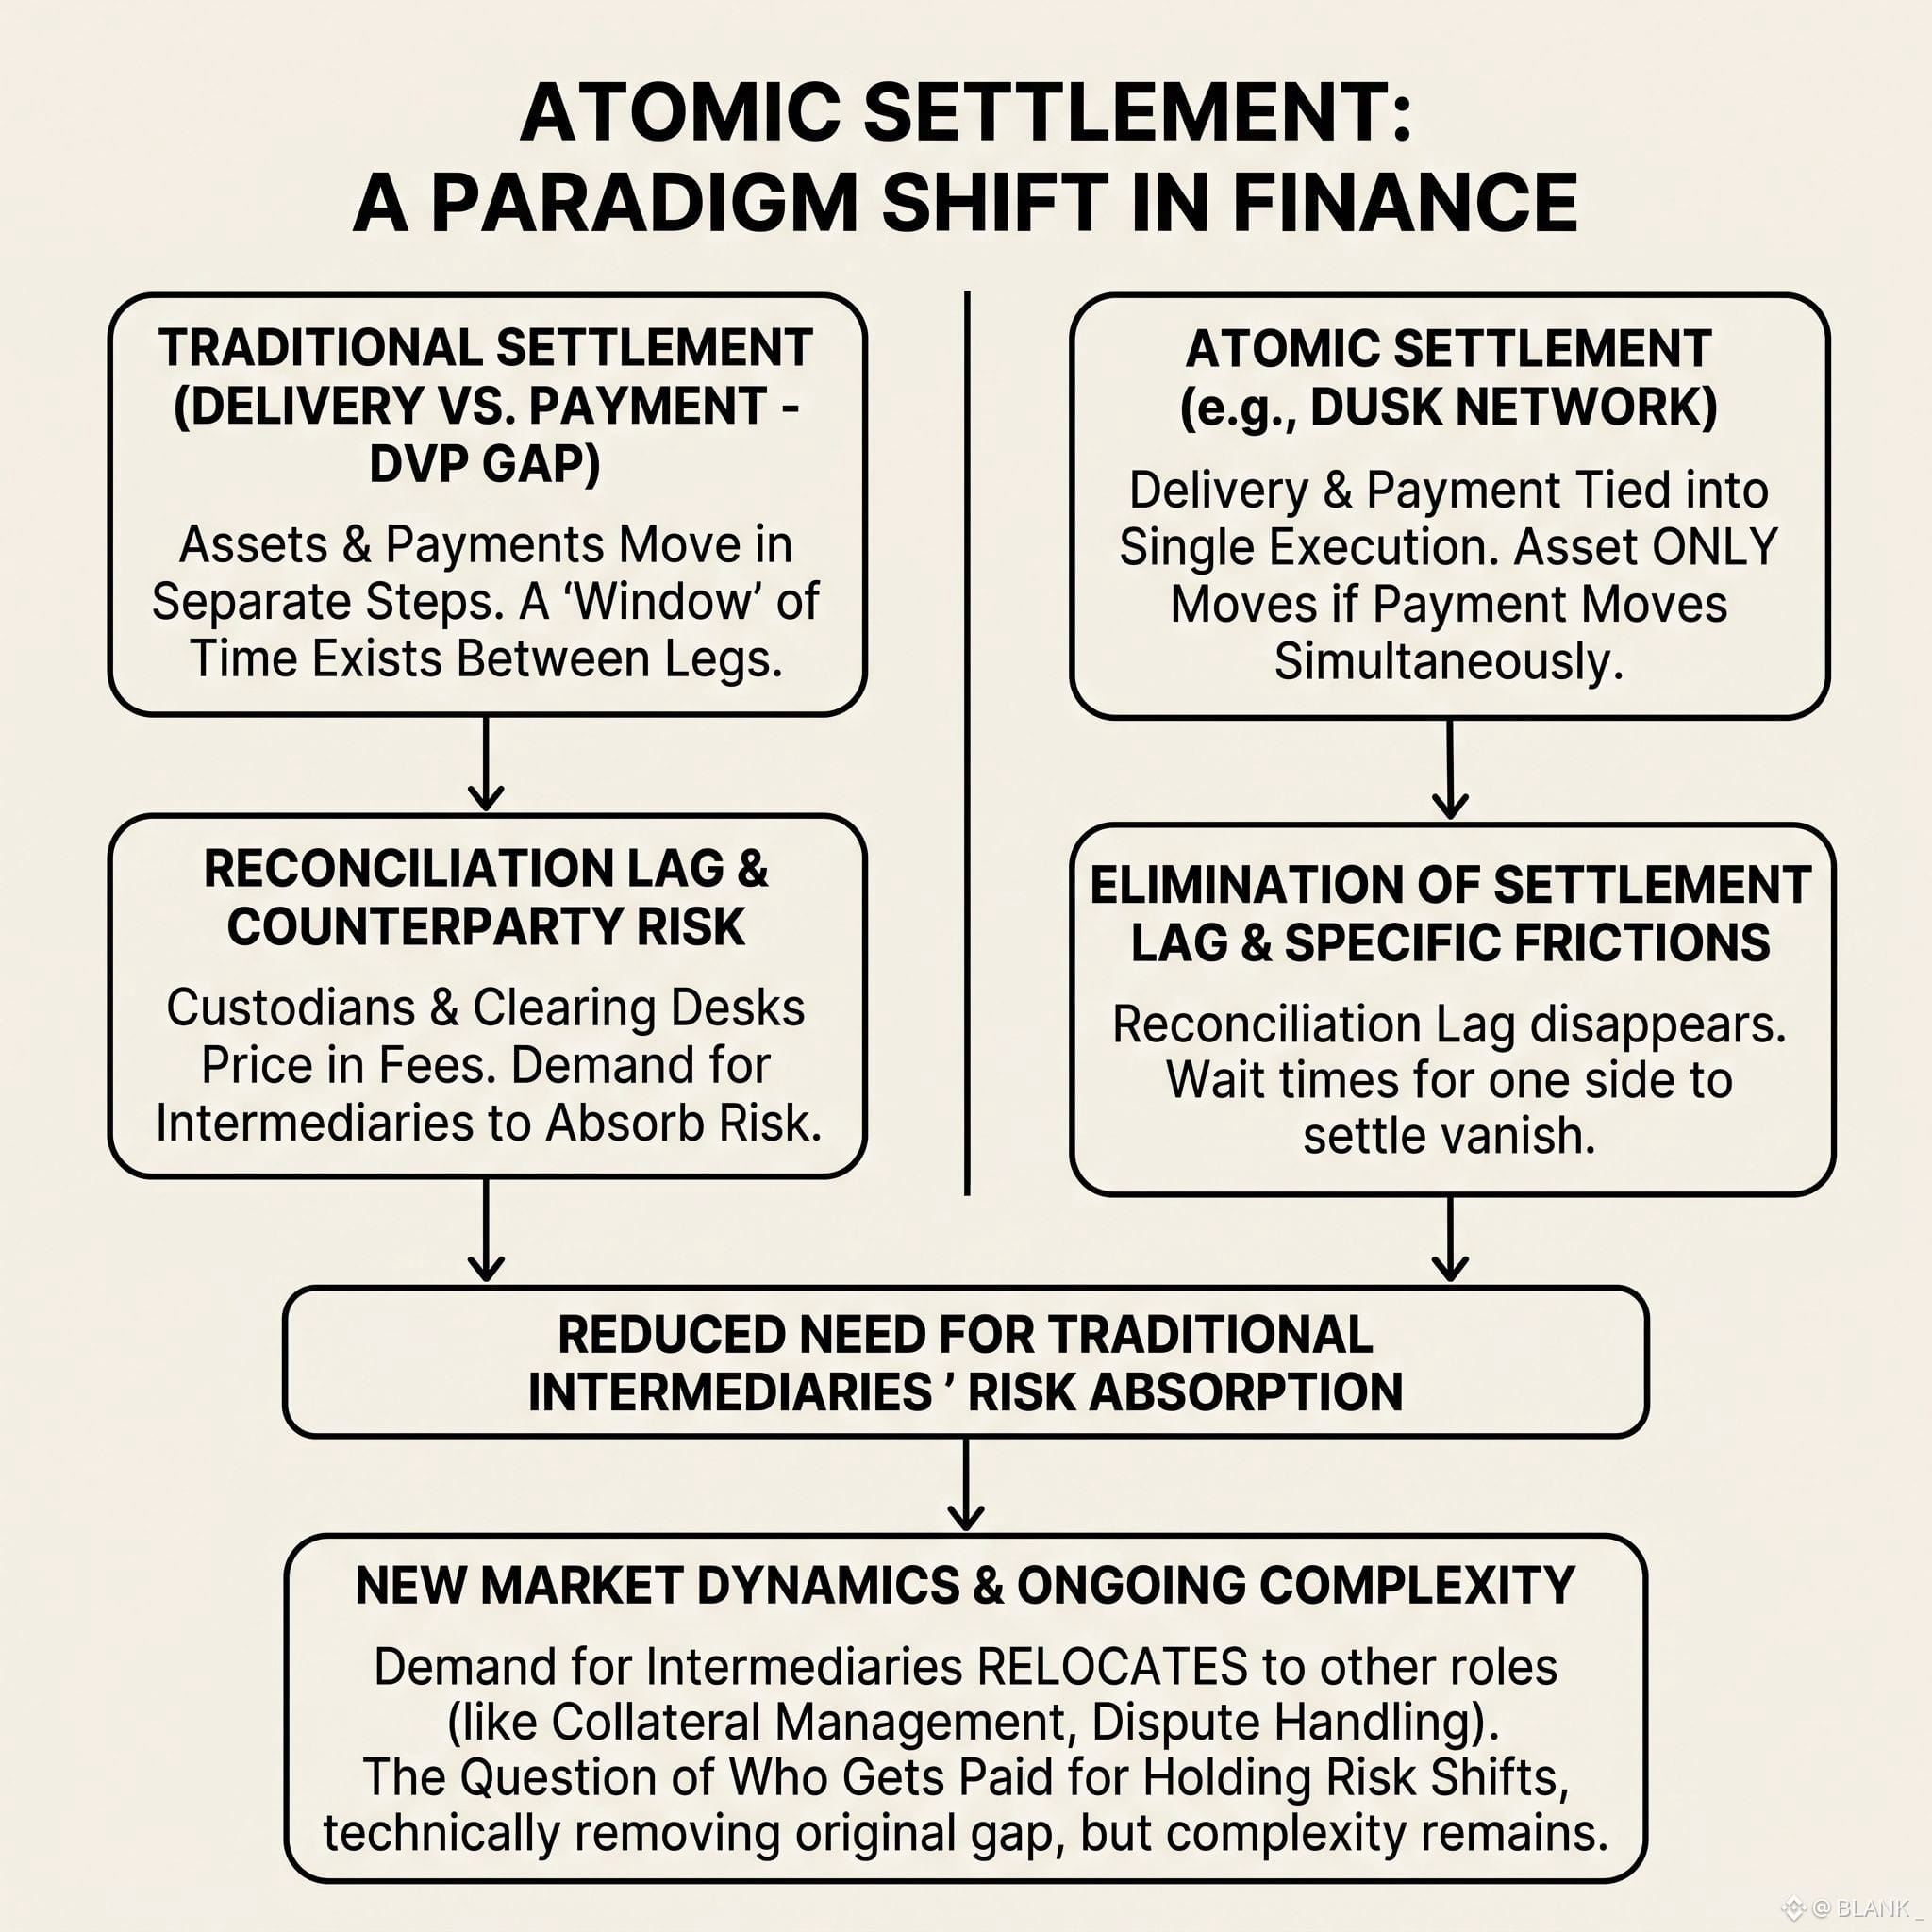
Au début, je pensais que le règlement atomique était surtout une note technique, un détail qui compte pour les ingénieurs, mais rarement pour les marchés. Dusk lie la livraison et le paiement en une seule étape d’exécution : un actif ne bouge que si le paiement l’accompagne. Il n’y a pas de fenêtre où une partie règle pendant que l’autre attend. Cela élimine un type précis de friction : le décalage de rapprochement que les dépositaires et les desks de compensation ont discrètement intégré dans leurs frais depuis des décennies. Ce qui est intéressant, c’est ce qui disparaît avec ce décalage. Les intermédiaires de confiance existent en partie pour absorber le risque lié à cet écart. Donc si l’écart se comble, la demande pour ces intermédiaires s’éteint-elle avec lui, ou se déplace-t-elle simplement vers un endroit moins visible, comme la gestion des garanties ou le traitement des litiges. Simplifier le règlement ne supprime pas la complexité. Cela déplace seulement la question de savoir qui est encore payé pour conserver un risque qui, techniquement, n’existe plus.
@Dusk_Foundation $DUSK #dusk
Au début, je pensais que le règlement atomique était surtout une note technique, un détail qui compte pour les ingénieurs, mais rarement pour les marchés. Dusk lie la livraison et le paiement en une seule étape d’exécution : un actif ne bouge que si le paiement l’accompagne. Il n’y a pas de fenêtre où une partie règle pendant que l’autre attend. Cela élimine un type précis de friction : le décalage de rapprochement que les dépositaires et les desks de compensation ont discrètement intégré dans leurs frais depuis des décennies. Ce qui est intéressant, c’est ce qui disparaît avec ce décalage. Les intermédiaires de confiance existent en partie pour absorber le risque lié à cet écart. Donc si l’écart se comble, la demande pour ces intermédiaires s’éteint-elle avec lui, ou se déplace-t-elle simplement vers un endroit moins visible, comme la gestion des garanties ou le traitement des litiges. Simplifier le règlement ne supprime pas la complexité. Cela déplace seulement la question de savoir qui est encore payé pour conserver un risque qui, techniquement, n’existe plus.
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
19
20
2.2k
·
--
Haussier
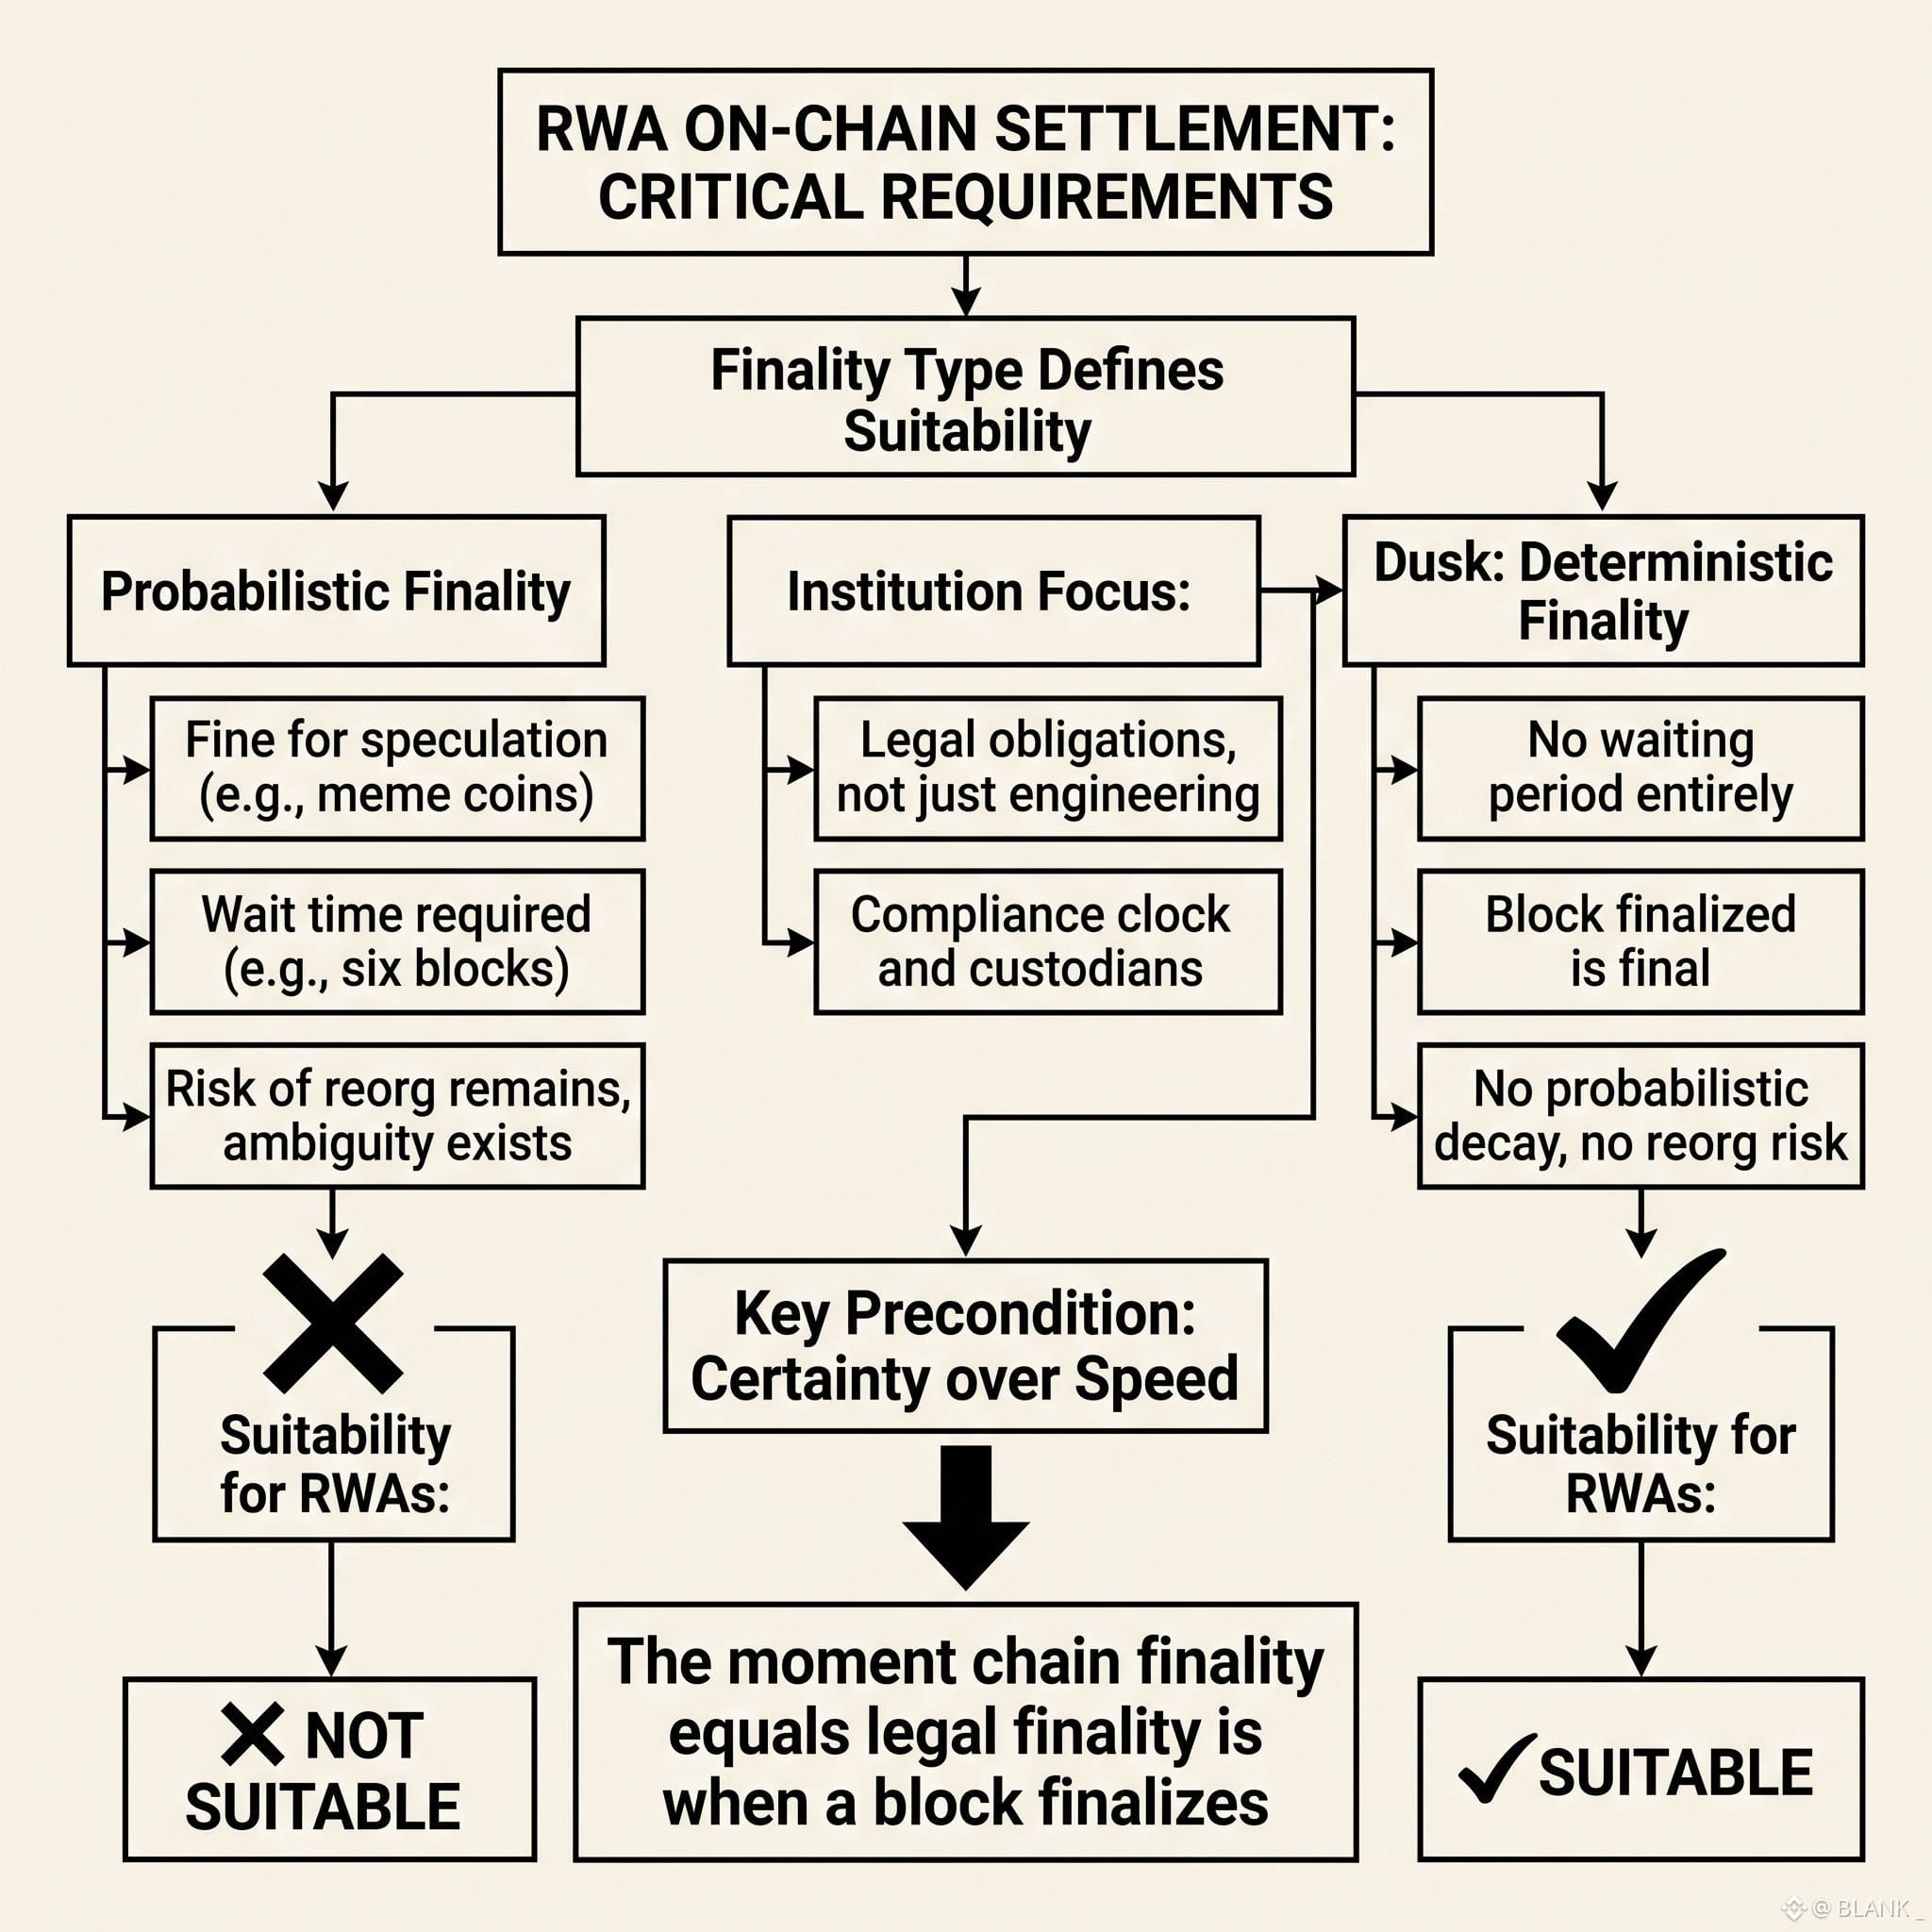
Au début, j’ai supposé que la finalité était une note technique, quelque chose dont les ingénieurs de règlement se souciaient plus que les utilisateurs. Mais en observant la manière dont les bureaux RWA se comportent réellement, cette lecture change. La finalité probabiliste convient à la spéculation. Personne ne s’offusque d’une attente de six blocs quand l’actif est une pièce mème. En revanche, les titres immobiliers, les coupons d’obligations et les fenêtres de règlement liées à des obligations juridiques ne tolèrent pas ce type d’ambiguïté. Une transaction qui pourrait être réorganisée n’est pas réglée : elle est en attente. Et « en attente » ne satisfait pas l’horloge de conformité d’un dépositaire. La finalité déterministe de Dusk supprime entièrement cette période d’attente. Dès qu’un bloc est finalisé, il l’est, sans décroissance probabiliste et sans risque de réorganisation qui s’insinue plus tard. Ce n’est pas vraiment une fonctionnalité, mais plutôt une condition préalable. Les institutions ne valorisent pas la vitesse en tant que telle. Elles valorisent la certitude, parce que la certitude permet de faire coïncider au même instant la finalité juridique et la finalité de la chaîne.
La vraie question n’est pas de savoir si les RWA passent on-chain. C’est de savoir s’ils y restent une fois que les garanties de règlement auront été mises à l’épreuve.
@Dusk_Foundation $DUSK #dusk
Au début, j’ai supposé que la finalité était une note technique, quelque chose dont les ingénieurs de règlement se souciaient plus que les utilisateurs. Mais en observant la manière dont les bureaux RWA se comportent réellement, cette lecture change. La finalité probabiliste convient à la spéculation. Personne ne s’offusque d’une attente de six blocs quand l’actif est une pièce mème. En revanche, les titres immobiliers, les coupons d’obligations et les fenêtres de règlement liées à des obligations juridiques ne tolèrent pas ce type d’ambiguïté. Une transaction qui pourrait être réorganisée n’est pas réglée : elle est en attente. Et « en attente » ne satisfait pas l’horloge de conformité d’un dépositaire. La finalité déterministe de Dusk supprime entièrement cette période d’attente. Dès qu’un bloc est finalisé, il l’est, sans décroissance probabiliste et sans risque de réorganisation qui s’insinue plus tard. Ce n’est pas vraiment une fonctionnalité, mais plutôt une condition préalable. Les institutions ne valorisent pas la vitesse en tant que telle. Elles valorisent la certitude, parce que la certitude permet de faire coïncider au même instant la finalité juridique et la finalité de la chaîne.
La vraie question n’est pas de savoir si les RWA passent on-chain. C’est de savoir s’ils y restent une fois que les garanties de règlement auront été mises à l’épreuve.
@Dusk $DUSK #dusk
La vraie question n’est pas de savoir si les RWA passent on-chain. C’est de savoir s’ils y restent une fois que les garanties de règlement auront été mises à l’épreuve.
@Dusk $DUSK #dusk
25
27
2.2k
·
--
Haussier
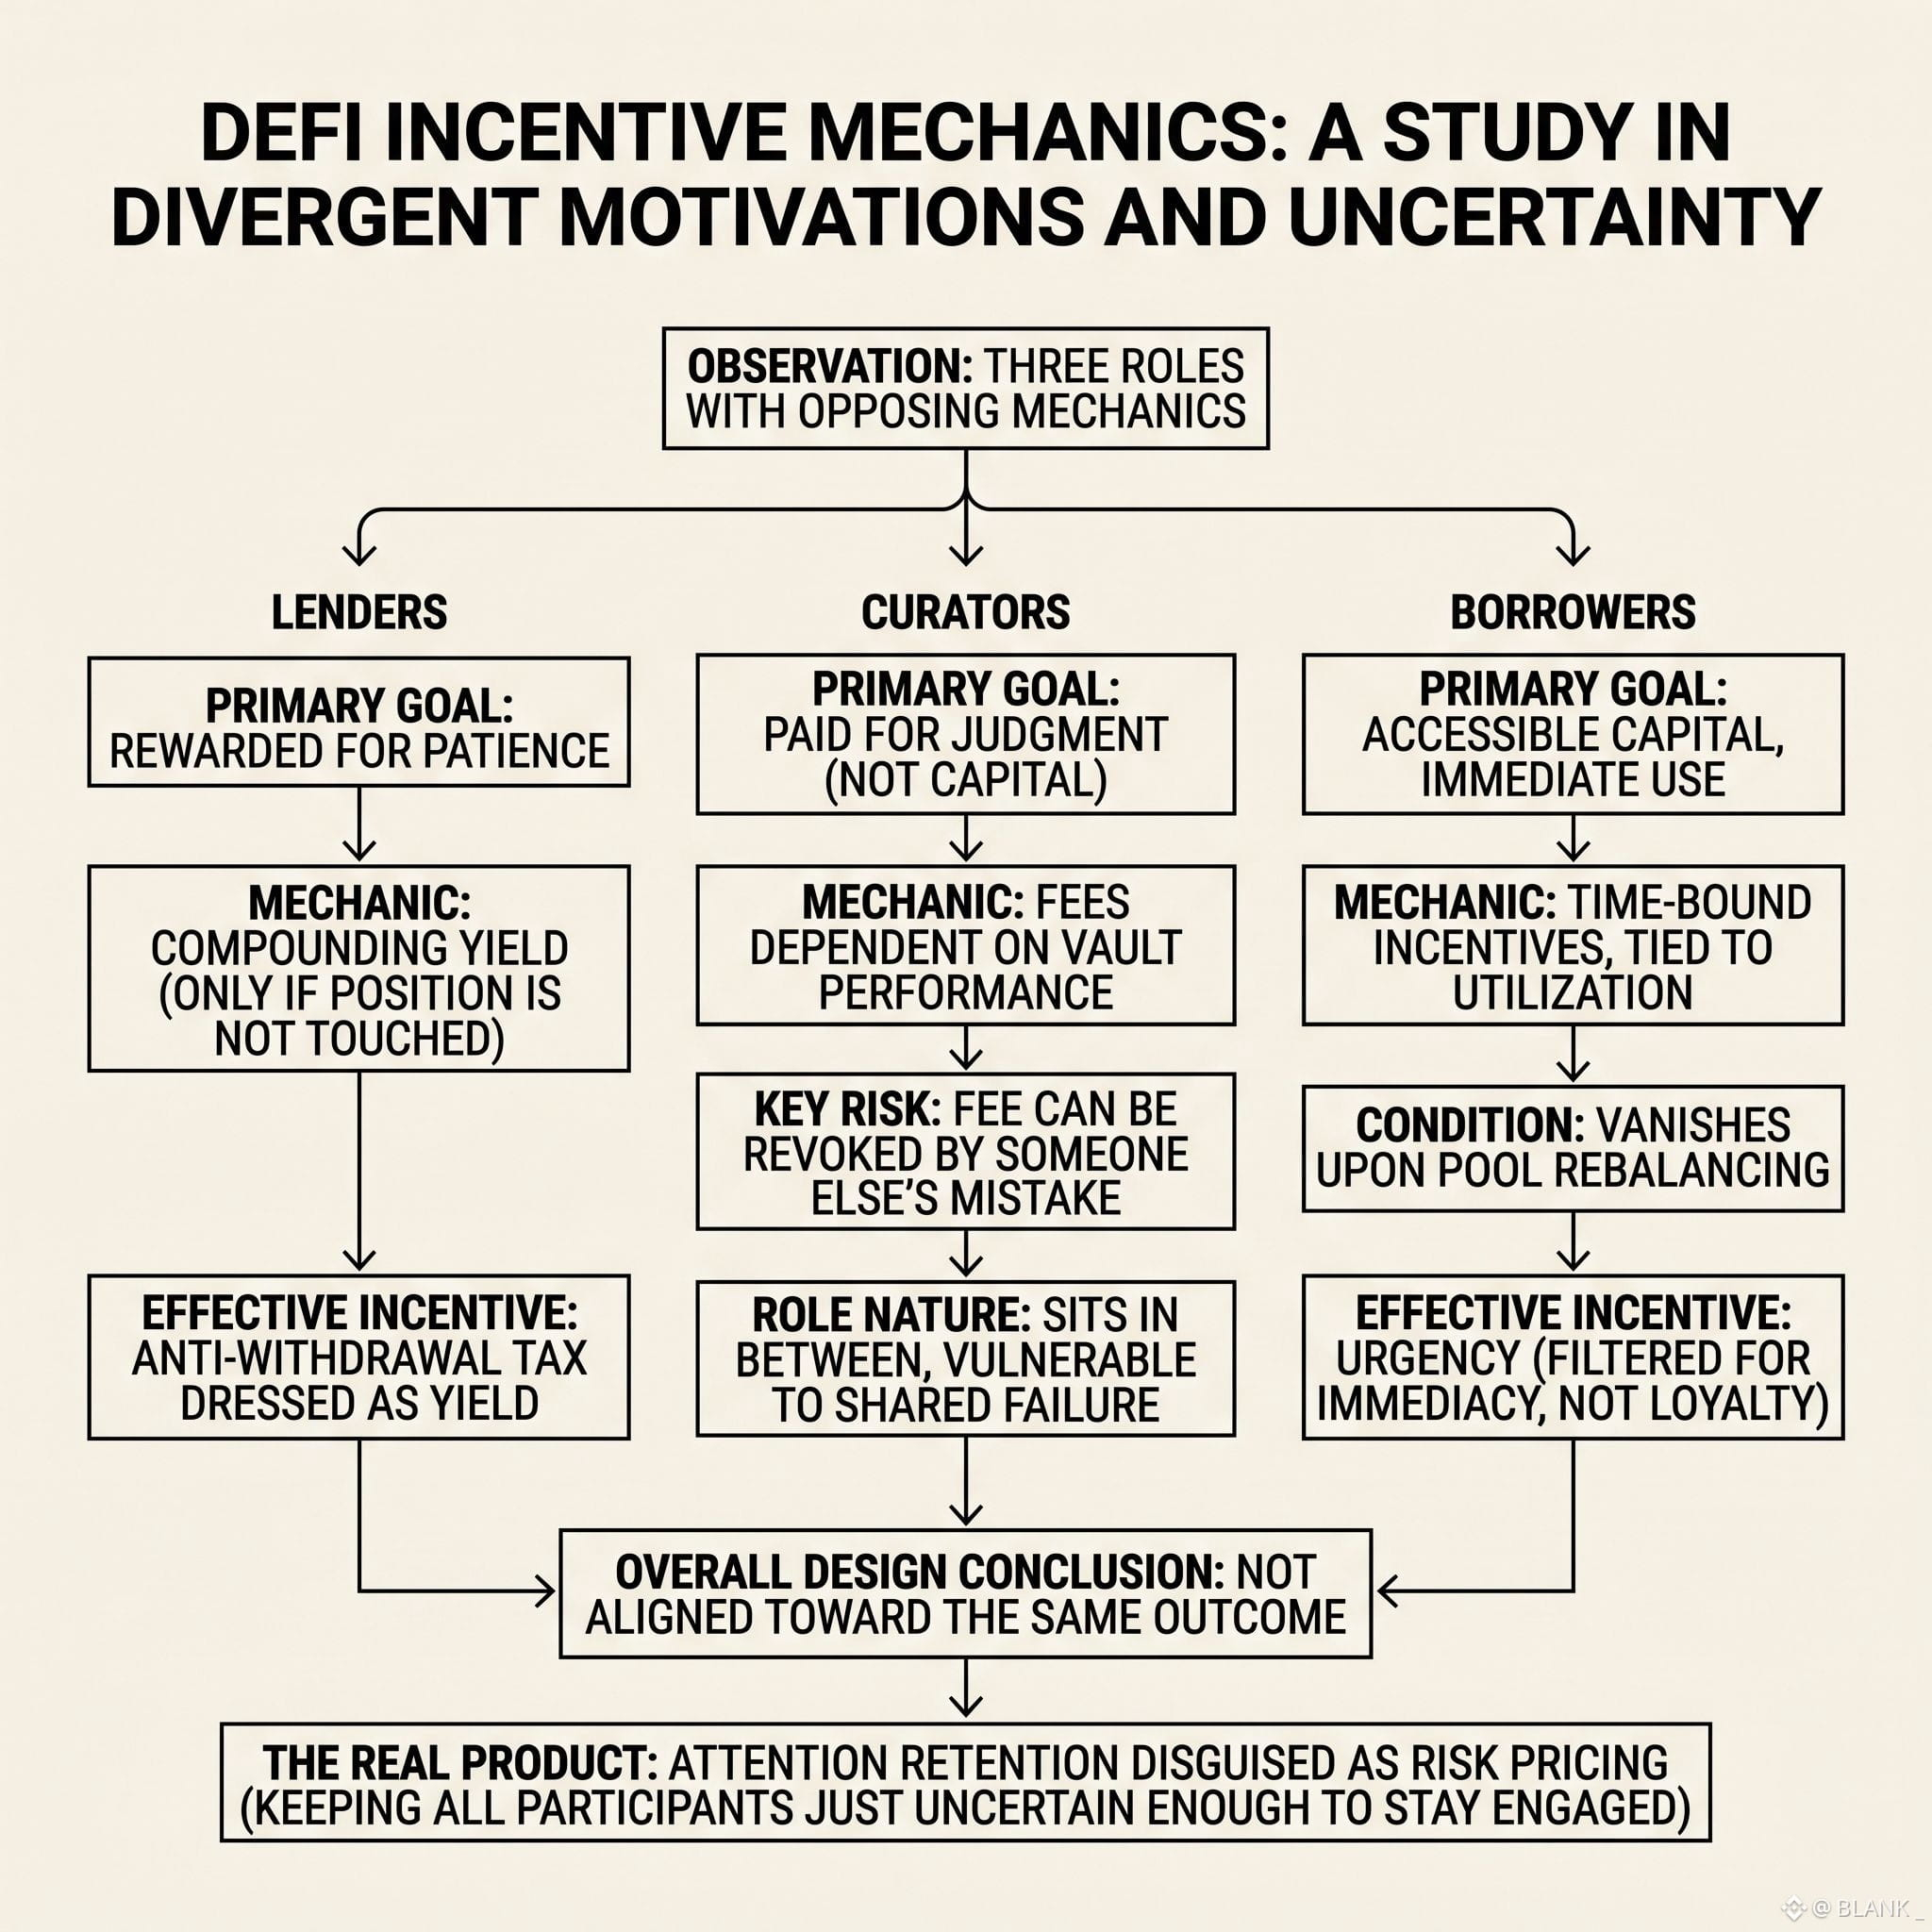
Au début, je pensais que les trois rôles n’étaient que des points d’entrée différents vers la même réserve d’incitations, mais la mécanique tire dans des directions opposées. Les prêteurs sont rémunérés pour la patience. Leur récompense s’accumule discrètement tant qu’ils ne touchent pas la position ; l’incitation ressemble donc davantage à une taxe anti-retrait déguisée en rendement. Les emprunteurs font face à une pression inverse : chaque incitation est limitée dans le temps, liée à l’utilisation, et disparaît au moment où la réserve se rééquilibre. Leur comportement est filtré selon l’urgence, pas selon la loyauté. Les conservateurs se situent entre les deux : ils sont payés non pas pour le capital, mais pour le jugement, et ces honoraires ne subsistent que si les coffres vers lesquels ils acheminent les fonds continuent de bien performer. C’est le seul rôle où l’incitation peut être révoquée à cause de la faute de quelqu’un d’autre. Aucun de ces rôles n’est aligné sur le même objectif. Ils sont alignés sur le fait de maintenir chaque participant juste assez incertain pour rester engagé. Peut-être que c’est là le vrai produit : pas le rendement, mais la rétention de l’attention, déguisée en tarification du risque.
@termmax #TermMax
Au début, je pensais que les trois rôles n’étaient que des points d’entrée différents vers la même réserve d’incitations, mais la mécanique tire dans des directions opposées. Les prêteurs sont rémunérés pour la patience. Leur récompense s’accumule discrètement tant qu’ils ne touchent pas la position ; l’incitation ressemble donc davantage à une taxe anti-retrait déguisée en rendement. Les emprunteurs font face à une pression inverse : chaque incitation est limitée dans le temps, liée à l’utilisation, et disparaît au moment où la réserve se rééquilibre. Leur comportement est filtré selon l’urgence, pas selon la loyauté. Les conservateurs se situent entre les deux : ils sont payés non pas pour le capital, mais pour le jugement, et ces honoraires ne subsistent que si les coffres vers lesquels ils acheminent les fonds continuent de bien performer. C’est le seul rôle où l’incitation peut être révoquée à cause de la faute de quelqu’un d’autre. Aucun de ces rôles n’est aligné sur le même objectif. Ils sont alignés sur le fait de maintenir chaque participant juste assez incertain pour rester engagé. Peut-être que c’est là le vrai produit : pas le rendement, mais la rétention de l’attention, déguisée en tarification du risque.
@TermMax #TermMax
@TermMax #TermMax
19
22
2k
·
--
Haussier
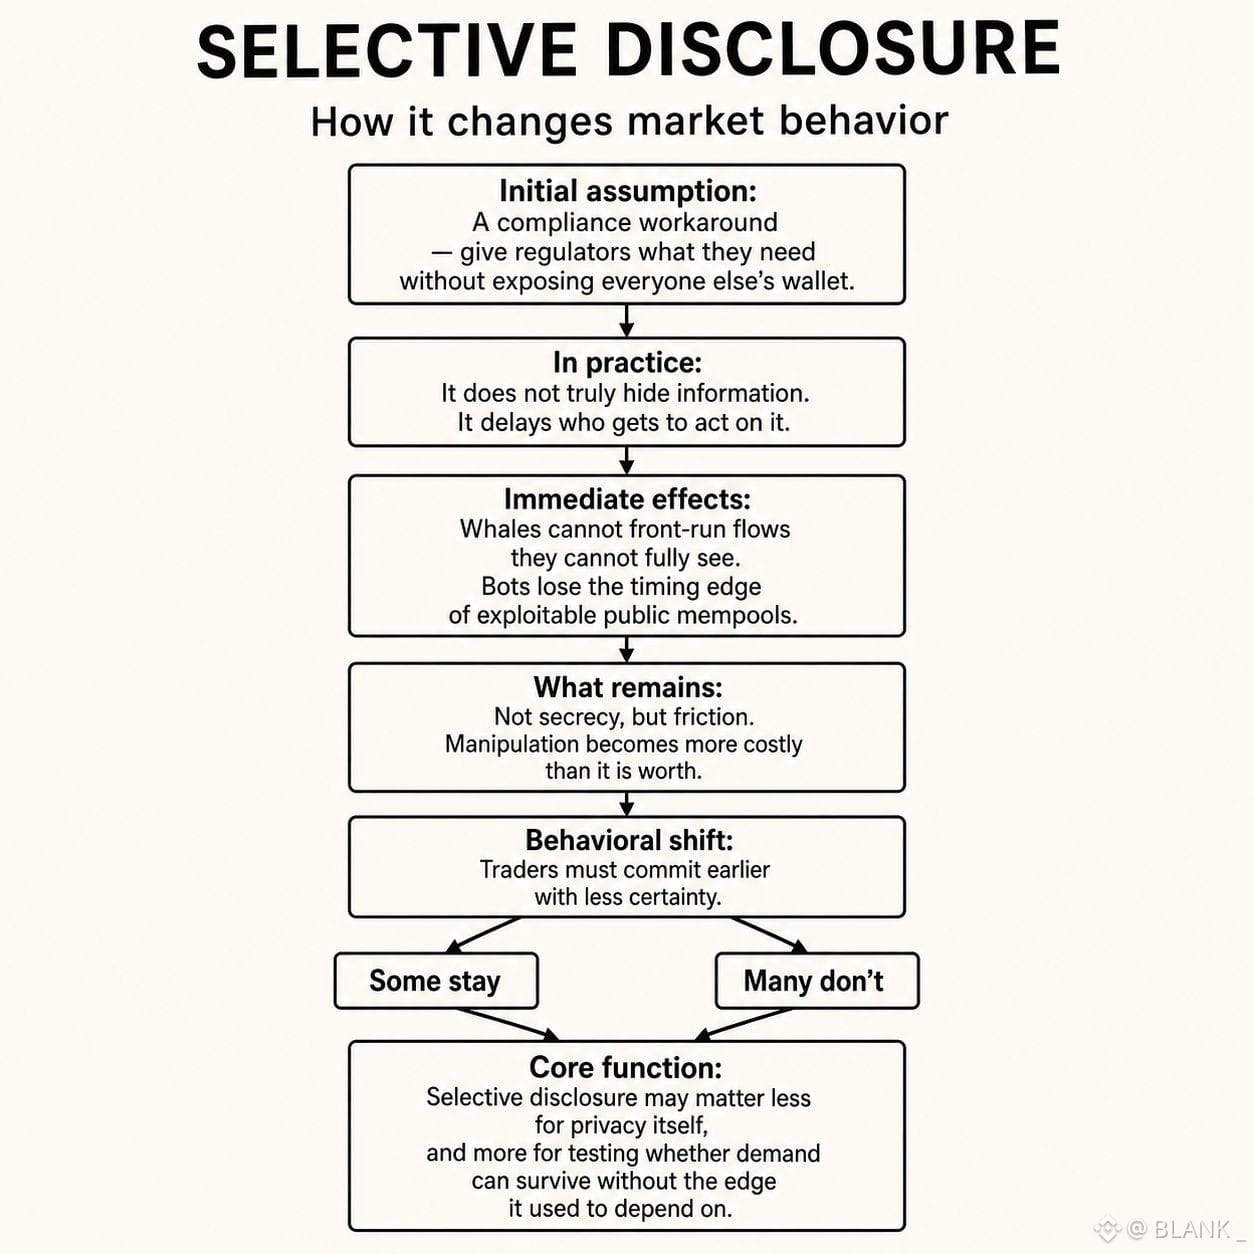
Au début, j’ai supposé que la divulgation sélective n’était qu’un contournement de conformité, un moyen de donner aux régulateurs ce dont ils avaient besoin sans exposer le portefeuille de tout le monde. Mais en l’observant en pratique, l’effet est plus discret que cela. Ce n’est pas tant cacher l’information que retarder le moment où ceux qui en profitent peuvent agir. Les baleines ne peuvent pas se placer en tête des transactions qu’elles ne voient pas dans leur intégralité. Les bots perdent l’avantage temporel qui rendait les mempools publics exploitables. Ce qui reste n’est pas de la confidentialité, mais de la friction, celle qui fait que la manipulation coûte plus qu’elle ne rapporte. La partie étrange, c’est la façon dont cela modifie le comportement. Les traders qui se positionnaient autrefois autour de données divulguées doivent désormais s’engager plus tôt, avec moins de certitude. Certains restent. Beaucoup ne restent pas. Peut-être que c’est là la vraie fonction de la divulgation sélective : pas protéger la vie privée pour elle-même, mais se demander si la demande peut survivre sans l’avantage sur lequel elle s’appuyait.
@Dusk_Foundation $DUSK #dusk
Au début, j’ai supposé que la divulgation sélective n’était qu’un contournement de conformité, un moyen de donner aux régulateurs ce dont ils avaient besoin sans exposer le portefeuille de tout le monde. Mais en l’observant en pratique, l’effet est plus discret que cela. Ce n’est pas tant cacher l’information que retarder le moment où ceux qui en profitent peuvent agir. Les baleines ne peuvent pas se placer en tête des transactions qu’elles ne voient pas dans leur intégralité. Les bots perdent l’avantage temporel qui rendait les mempools publics exploitables. Ce qui reste n’est pas de la confidentialité, mais de la friction, celle qui fait que la manipulation coûte plus qu’elle ne rapporte. La partie étrange, c’est la façon dont cela modifie le comportement. Les traders qui se positionnaient autrefois autour de données divulguées doivent désormais s’engager plus tôt, avec moins de certitude. Certains restent. Beaucoup ne restent pas. Peut-être que c’est là la vraie fonction de la divulgation sélective : pas protéger la vie privée pour elle-même, mais se demander si la demande peut survivre sans l’avantage sur lequel elle s’appuyait.
@Dusk $DUSK #dusk
@Dusk $DUSK #dusk
46
41
2.3k
·
--
Haussier
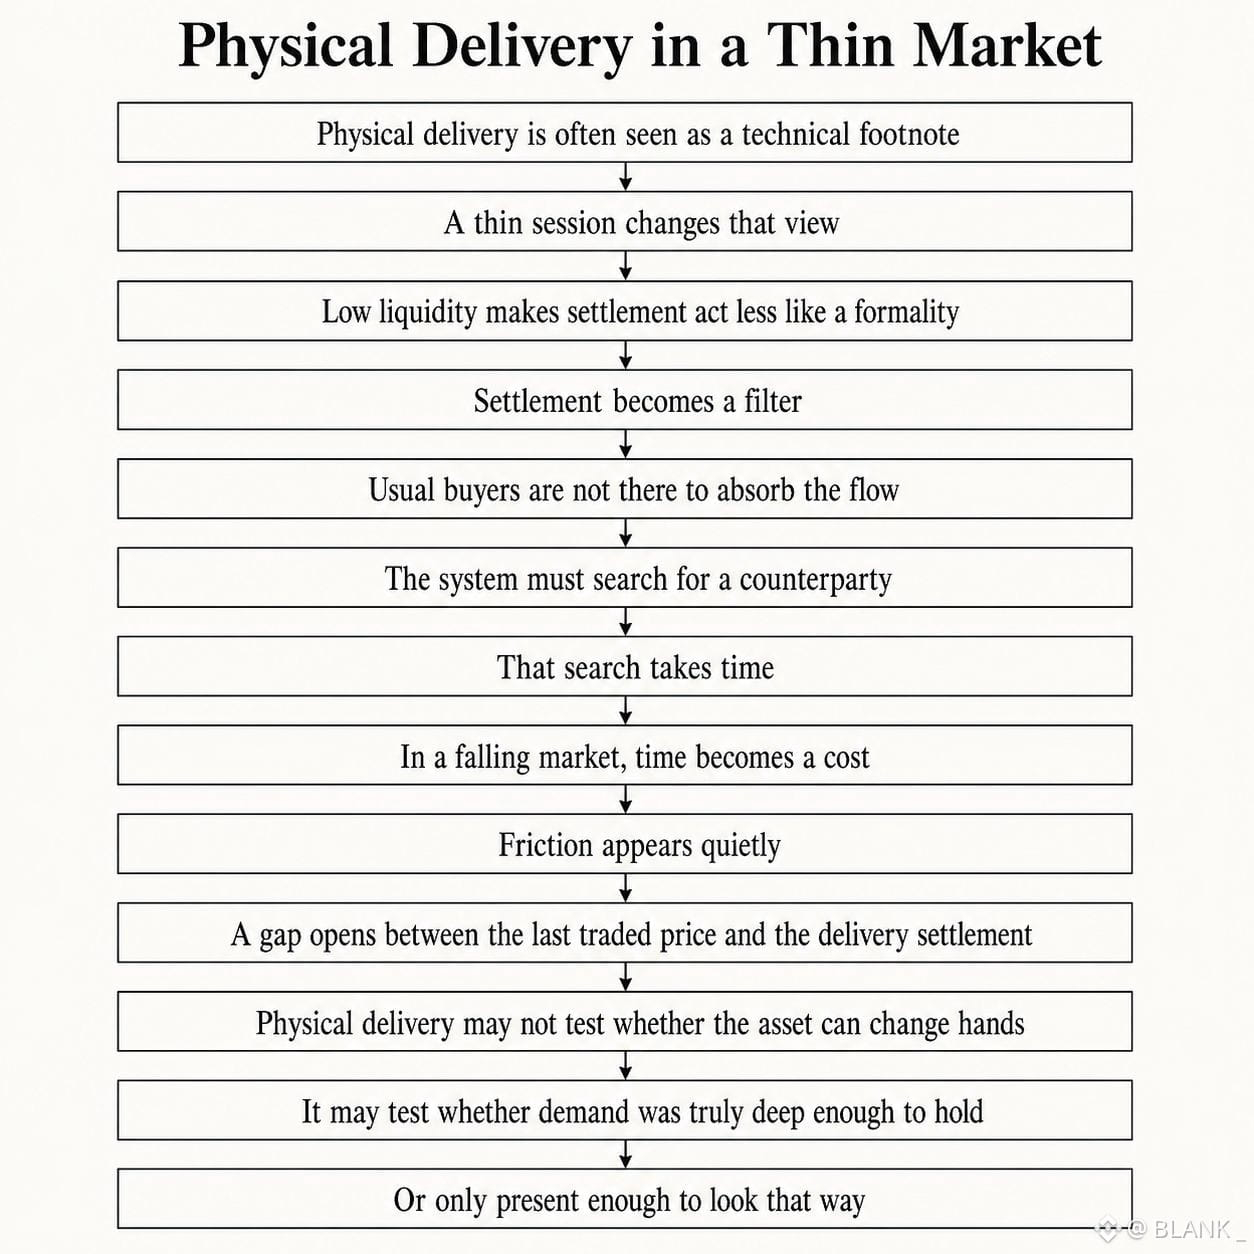
Au début, je me suis dit que la livraison physique n’était qu’une simple note technique, réservée aux traders qui avaient oublié de clôturer avant l’expiration. En observant un déroulement pendant une séance peu fournie, j’ai changé d’avis. Lorsque la liquidité est faible, la couche de règlement cesse d’agir comme une simple formalité et commence à agir comme un filtre. Les acheteurs qui, normalement, absorberaient le flux ne sont tout simplement pas là. Au lieu de compenser à un prix, le système doit chercher une contrepartie, et cette recherche prend du temps. Dans un marché en baisse, le temps est une sorte de coût en soi. Ce qui m’a le plus marqué, c’est à quel point les frictions se manifestaient discrètement. Pas d’alerte, pas de avertissement : seulement un écart qui s’élargit entre le dernier prix coté et la valeur à laquelle le mécanisme de livraison finit par se régler. Peut-être que la livraison physique ne teste pas vraiment si l’actif peut changer de mains. Peut-être qu’elle teste plutôt si la demande a été suffisamment profonde pour soutenir le mouvement — ou seulement assez présente pour donner l’impression du contraire.
@termmax #TermMax
Au début, je me suis dit que la livraison physique n’était qu’une simple note technique, réservée aux traders qui avaient oublié de clôturer avant l’expiration. En observant un déroulement pendant une séance peu fournie, j’ai changé d’avis. Lorsque la liquidité est faible, la couche de règlement cesse d’agir comme une simple formalité et commence à agir comme un filtre. Les acheteurs qui, normalement, absorberaient le flux ne sont tout simplement pas là. Au lieu de compenser à un prix, le système doit chercher une contrepartie, et cette recherche prend du temps. Dans un marché en baisse, le temps est une sorte de coût en soi. Ce qui m’a le plus marqué, c’est à quel point les frictions se manifestaient discrètement. Pas d’alerte, pas de avertissement : seulement un écart qui s’élargit entre le dernier prix coté et la valeur à laquelle le mécanisme de livraison finit par se régler. Peut-être que la livraison physique ne teste pas vraiment si l’actif peut changer de mains. Peut-être qu’elle teste plutôt si la demande a été suffisamment profonde pour soutenir le mouvement — ou seulement assez présente pour donner l’impression du contraire.
@TermMax #TermMax
@TermMax #TermMax
43
48
10.9k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FedRateWatch
1.1M vues
5,088 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : FOMC de septembre — Quelle sera la prochaine décision de la Fed ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #FedRateWatch
Créez du contenu à partir des angles ci-dessous :
- L’inflation cœur de l’IPC d’août a augmenté de 0,3% d’un mois sur l’autre, et les chances d’une hausse de 25 points de base cette semaine sont désormais proches de 90%. Anticipez-vous une hausse des taux cette semaine ? Est-ce un cas isolé, ou le début d’un cycle de hausses plus long ?
- Si la hausse a lieu, comment cela se répercute-t-il sur le BTC, les valeurs technologiques et l’or ? Plutôt haussier ou baissier ?
- Comment comptez-vous trader ensuite ? Partagez votre trading/positions BTC, actions ou or avec notre widget de partage de trades.
⏰Période de la campagne :
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Récompense :
- Les publications éligibles qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourraient recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de faire apparaître votre article sur Binance Square Official
Vous manque-t-il des idées pour votre publication ? Visitez la page du sujet #FedRateWatch ou le Square Guide on How to Post for Better Reach.
Binance Square Official
·565 mentions J’aime
·1.3M vues
ZcashHoldersBackNU7Upgrade
4,301 vues
153 mentions
MSTRTradingVolumeSurpassesMorganStanley
9,992 vues
349 mentions