
景腾不着急
36 Publications
景腾不着急
Signaler
Bloquer l’utilisateur

Meilleurs traders sur 30 J selon le volume
Trade fréquemment
1.3 an(s)
3 Suivis
17 Abonnés
16 J’aime
1 Badges
Publications
·
--
Voir la traduction
刚有人问我:$ZEC 今天怎么回事,独自靓丽啊?
先说结论——它不"独自"。今天涨 15% 以上的山寨一大把:BR 涨了 185%,SYN 86%,ONE 69%,ZEC 22%,DASH 19%,IOST 18%……而 BTC 只涨 0.87%、ETH 1.44%,基本没动。
这就是很典型的山寨轮动日,钱从大饼里流出来,去找低位的东西。
但 ZEC 跟那堆"一日游"不一样的地方在成交额:它 24 小时成交 43.3 亿U,是第二名 BR 的 6 倍,是同为老币、同样涨 19% 的 DASH 的 31 倍。别的币是小池子拉两下,ZEC 是真金白银堆出来的量。
那 ZEC 为什么涨?我的判断是:不是买盘猛,是空头被逼到墙角了。
看两个数就明白。
一是多空账户比 0.394。做多的账户和做空的账户是 1 比 2.5——简单说,散户七成在做空这个币。
二是资金费率 -0.0365%,负的。负费率就是空头得倒过来付钱给多头,他们扛得越久、亏得越多,最后只能平仓买回,价格就越买越高。
对照组更有意思:DASH 同样涨 19%,多空比 1.315,是多头占优。所以 DASH 是买上去的,ZEC 是被空头自己平仓平上去的。都是老币,驱动力完全是两回事。
最后提醒一句位置:ZEC 现在 1377,24 小时从 1128 拉到 1396。涨得太急,5% 以内一条支撑都没有,上方最近的压力位在 1388。这种地方冲进去,下面是没有结构接你的。
看懂了涨的原因,才不会在两成多的单日涨幅里当那个接盘的。
#btc #zec #altcoins #crypto #trading
刚有人问我:$ZEC 今天怎么回事,独自靓丽啊?
先说结论——它不"独自"。今天涨 15% 以上的山寨一大把:BR 涨了 185%,SYN 86%,ONE 69%,ZEC 22%,DASH 19%,IOST 18%……而 BTC 只涨 0.87%、ETH 1.44%,基本没动。
这就是很典型的山寨轮动日,钱从大饼里流出来,去找低位的东西。
但 ZEC 跟那堆"一日游"不一样的地方在成交额:它 24 小时成交 43.3 亿U,是第二名 BR 的 6 倍,是同为老币、同样涨 19% 的 DASH 的 31 倍。别的币是小池子拉两下,ZEC 是真金白银堆出来的量。
那 ZEC 为什么涨?我的判断是:不是买盘猛,是空头被逼到墙角了。
看两个数就明白。
一是多空账户比 0.394。做多的账户和做空的账户是 1 比 2.5——简单说,散户七成在做空这个币。
二是资金费率 -0.0365%,负的。负费率就是空头得倒过来付钱给多头,他们扛得越久、亏得越多,最后只能平仓买回,价格就越买越高。
对照组更有意思:DASH 同样涨 19%,多空比 1.315,是多头占优。所以 DASH 是买上去的,ZEC 是被空头自己平仓平上去的。都是老币,驱动力完全是两回事。
最后提醒一句位置:ZEC 现在 1377,24 小时从 1128 拉到 1396。涨得太急,5% 以内一条支撑都没有,上方最近的压力位在 1388。这种地方冲进去,下面是没有结构接你的。
看懂了涨的原因,才不会在两成多的单日涨幅里当那个接盘的。
#btc #zec #altcoins #crypto #trading
先说结论——它不"独自"。今天涨 15% 以上的山寨一大把:BR 涨了 185%,SYN 86%,ONE 69%,ZEC 22%,DASH 19%,IOST 18%……而 BTC 只涨 0.87%、ETH 1.44%,基本没动。
这就是很典型的山寨轮动日,钱从大饼里流出来,去找低位的东西。
但 ZEC 跟那堆"一日游"不一样的地方在成交额:它 24 小时成交 43.3 亿U,是第二名 BR 的 6 倍,是同为老币、同样涨 19% 的 DASH 的 31 倍。别的币是小池子拉两下,ZEC 是真金白银堆出来的量。
那 ZEC 为什么涨?我的判断是:不是买盘猛,是空头被逼到墙角了。
看两个数就明白。
一是多空账户比 0.394。做多的账户和做空的账户是 1 比 2.5——简单说,散户七成在做空这个币。
二是资金费率 -0.0365%,负的。负费率就是空头得倒过来付钱给多头,他们扛得越久、亏得越多,最后只能平仓买回,价格就越买越高。
对照组更有意思:DASH 同样涨 19%,多空比 1.315,是多头占优。所以 DASH 是买上去的,ZEC 是被空头自己平仓平上去的。都是老币,驱动力完全是两回事。
最后提醒一句位置:ZEC 现在 1377,24 小时从 1128 拉到 1396。涨得太急,5% 以内一条支撑都没有,上方最近的压力位在 1388。这种地方冲进去,下面是没有结构接你的。
看懂了涨的原因,才不会在两成多的单日涨幅里当那个接盘的。
#btc #zec #altcoins #crypto #trading
1
274
·
--
Voir la traduction
从今天的各种信息去推演一下沃什发言背后的逻辑跟影响:
这次加息能够强化个人威信,让美联储内部和市场能尊重他的决策为后续推进"新五大工作组"的改革、以及"调整通胀计算方式"的工作铺路,因为后续还是要回到降息的道路上的。
白宫所有幕僚和特朗普的表态看似与美联储对立,实则配合沃什强化美联储的独立性,让市场认为沃什不是特朗普的提线木偶,提升后续政策的话语权。
加息过后,欧洲/日/韩等经济体将面临更大的加息压力,同时SPCX、Anthropic、OpenAI等依赖融资的计划还要进一步抽走全球流动性,给需要降息的国家带来更大压力。
加息毫无疑问会直接增加财政部的付息成本,倒逼美国政府和财政部去拓展更多收入来源,也就是需要更多的向外掠夺,后续全球市场将会持续受到地缘与美联储政策的影响。
#btc #fed #fomc #macro #trading
从今天的各种信息去推演一下沃什发言背后的逻辑跟影响:
这次加息能够强化个人威信,让美联储内部和市场能尊重他的决策为后续推进"新五大工作组"的改革、以及"调整通胀计算方式"的工作铺路,因为后续还是要回到降息的道路上的。
白宫所有幕僚和特朗普的表态看似与美联储对立,实则配合沃什强化美联储的独立性,让市场认为沃什不是特朗普的提线木偶,提升后续政策的话语权。
加息过后,欧洲/日/韩等经济体将面临更大的加息压力,同时SPCX、Anthropic、OpenAI等依赖融资的计划还要进一步抽走全球流动性,给需要降息的国家带来更大压力。
加息毫无疑问会直接增加财政部的付息成本,倒逼美国政府和财政部去拓展更多收入来源,也就是需要更多的向外掠夺,后续全球市场将会持续受到地缘与美联储政策的影响。
#btc #fed #fomc #macro #trading
这次加息能够强化个人威信,让美联储内部和市场能尊重他的决策为后续推进"新五大工作组"的改革、以及"调整通胀计算方式"的工作铺路,因为后续还是要回到降息的道路上的。
白宫所有幕僚和特朗普的表态看似与美联储对立,实则配合沃什强化美联储的独立性,让市场认为沃什不是特朗普的提线木偶,提升后续政策的话语权。
加息过后,欧洲/日/韩等经济体将面临更大的加息压力,同时SPCX、Anthropic、OpenAI等依赖融资的计划还要进一步抽走全球流动性,给需要降息的国家带来更大压力。
加息毫无疑问会直接增加财政部的付息成本,倒逼美国政府和财政部去拓展更多收入来源,也就是需要更多的向外掠夺,后续全球市场将会持续受到地缘与美联储政策的影响。
#btc #fed #fomc #macro #trading
100
·
--
Observation des équipes recherche à Wall Street‧16 septembre
Qu’est-ce qu’on a découvert ?
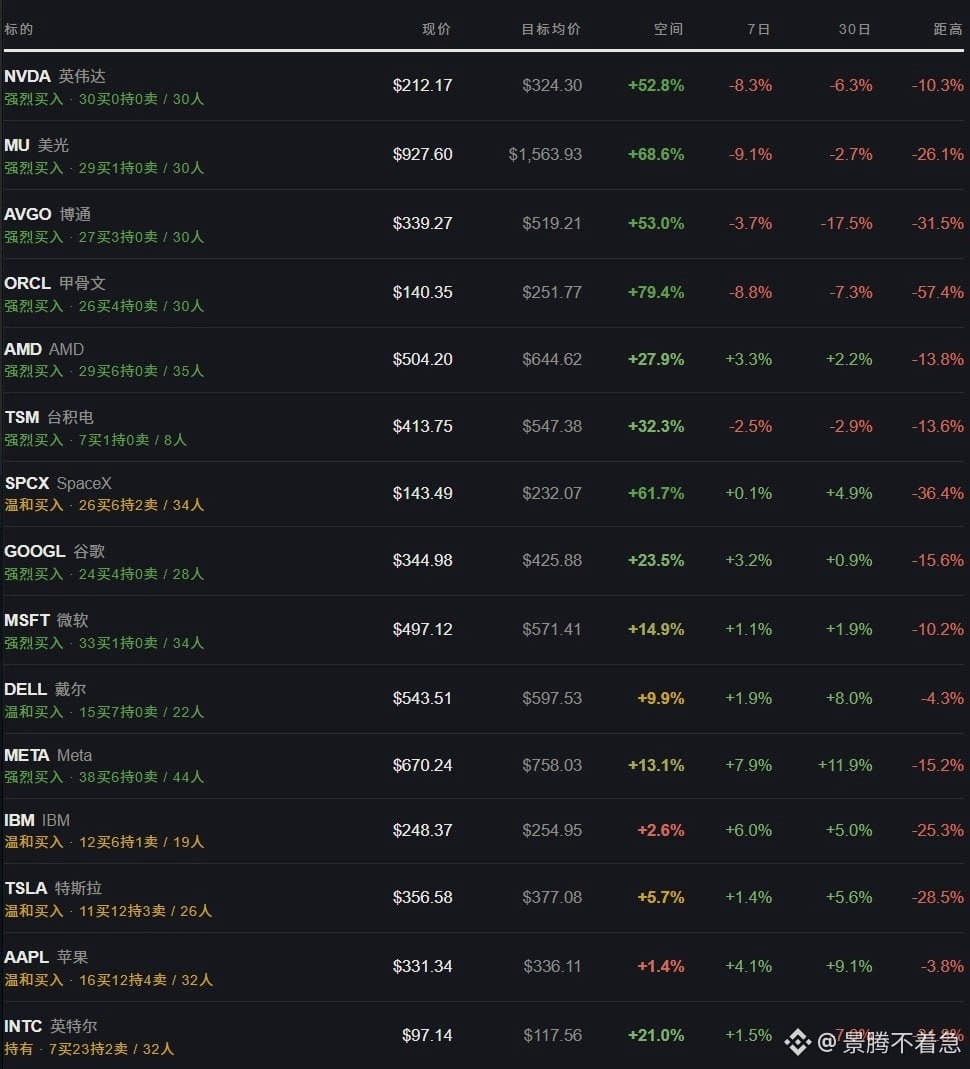
Structure du “coverage” du jour rare : consensus extrêmement élevé, actions très limitées. Parmi 15 valeurs, 10 n’ont aucune vente ; l’espace implicite va de Microsoft +14,9% jusqu’à Oracle +79,4% ; mais sur 48 heures, seuls 11 titres ont fait l’objet d’une action d’analystes, sans relèvement ni abaissement — tout est des “réaffirmations” ou des “premières couvertures”, avec une immobilité collective des vendeurs sur les plus hauts niveaux.
Écart entre le marché et le consensus : la chaîne de matériel pour semi-conducteurs continue de s’affaiblir — Oracle sur 7 jours -8,8%, à -57,4% du plus haut sur 52 semaines ; Micron -9,1% ; Nvidia -8,3% ; Broadcom -17,5% sur 30 jours ; ce qui se renforce, ce sont Meta (7 jours +7,9%, 30 jours +11,9%), IBM (7 jours +6,0%) et Apple (7 jours +4,1%). Les flux se déplacent de “l’informatique” vers “le cash-flow”.
Aucun renfort des vendeurs, prise de profits côté acheteurs sur la chaîne matériel : la meilleure opportunité se trouve dans les valeurs ayant subi une forte correction “par erreur”, plutôt que dans les actions fortes dont la hausse par rapport au plus haut sur 52 semaines n’est que de 4%. À noter absolument dans la fenêtre : Morgan Stanley couvre Oracle pour la première fois avec une recommandation “conserver”, face à la confrontation avec les 26 autres institutions acheteuses.
Apple et AMD sont les deux extrêmes du jour : pour la première, forte divergence à des niveaux élevés ; pour le second, les institutions reconnaissent que l’évaluation est déjà plutôt haute.
---
Aujourd’hui : la liste de recherche de “du dur au levier”
Dur|Allocation centrale / meilleur rapport qualité-prix
$MU Micron — L’espace implicite est de +68,6%, le plus élevé parmi les valeurs semi-conducteurs ; sur 30 entreprises, 1 détient et aucune vente. Les accords clients de long terme fixent un plancher de prix. Le cours actuel est de 927,60 $ ; à -26,1% du plus haut sur 52 semaines ; -9,1% de plus sur 7 jours : paradoxalement, c’est une fenêtre d’entrée. L’espace vient d’une valorisation trop “massacrée”, pas d’une attente de relèvement des prévisions ; c’est donc le meilleur rapport qualité-prix.
$AVGO Broadcom — Espace implicite +53,0% ; sur 30, 27 achètent, 3 détiennent, zéro vente. Double leader sur puces IA et réseau personnalisés, clientèle élargie à trois grandes entreprises IA. -17,5% sur 30 jours, -31,5% par rapport au plus haut sur 52 semaines : la correction couvre déjà la majorité des risques en haut de cycle ; qualité et prix sont tous deux optimaux.
$ORCL Oracle — Espace implicite +79,4%, le n°1 sur tout le panier ; sur 30, 26 achètent. Les commandes en attente se transforment en revenus, et le financement par actions lève le “suspens” de liquidités. Cours actuel 140,35 $ ; -57,4% par rapport au plus haut sur 52 semaines, cas d’“oversell” extrême. La variable : la première couverture de Morgan Stanley avec “conserver” ; recommandation de constituer une petite position en plusieurs tranches, en attendant que la logique des baissiers soit falsifiée.
Haut dans le haut|cœur de qualité, mais pas si bon marché
NVDA Nvidia — 30 entreprises : tout le monde achète, zéro détention et zéro vente ; consensus n°1 dans tout le panier. Mais cours actuel 212,17 $, à -10,3% du plus haut sur 52 semaines, et -8,3% sur 7 jours. Espace implicite +52,8% à confirmer via la montée en volume du prochain produit — ce n’est pas “pas cher”.
GOOGL Google — 28 entreprises : 24 achètent, 4 détiennent, zéro vente. Activité cloud tirée par l’IA “niveau entreprise”, vente de TPU ouvrant une nouvelle source de revenus ; -15,6% vs le plus haut sur 52 semaines et 30 jours à peu près stable : espace implicite +23,5%, plutôt dans le haut mais sans catalyseur clair.
MSFT Microsoft — 34 entreprises : 33 achètent, 1 détient ; consensus très stable. Mais sur 7 jours et 30 jours, quasi inchangé ; à -10,2% du plus haut sur 52 semaines, espace implicite seulement +14,9%, le plus bas de tout le panier. Le point d’inflexion des assistants IA attend des données pour validation.
META — 44 entreprises : 38 achètent, 6 détiennent, zéro vente ; consensus le plus épais. Dynamique la plus forte de tout le panier : 7 jours +7,9%, 30 jours +11,9%. Mais cours actuel 670,24 $ proche du prix cible moyen 758,03 $ ; l’espace implicite se resserre à +13,1%.
AMD — 35 entreprises : 29 achètent, 6 détiennent, zéro vente. Des racks Helios ont décroché des commandes auprès de plusieurs laboratoires IA, écosystème ROCm arrivé à maturité. Mais +236,5% au-dessus du plus bas sur 52 semaines et espace implicite +27,9% : bonne entreprise, mais pas un “bon prix”.
NPC|banal, suit le mouvement, manque d’élan indépendant
TSM Taïwan Semiconductor — 8 entreprises : 7 achètent, 1 détient, zéro vente. Avantage solide sur procédés et packaging, espace implicite +32,3% ; mais le coverage n’est que sur 8 échantillons, donc trop mince. -2,5% sur 7 jours / -2,9% sur 30 jours : suit l’humeur semi-conducteurs du marché.
DELL Dell — 22 entreprises : 15 achètent, 7 détiennent, zéro vente. Carnet de commandes de serveurs IA en attente donne de la visibilité sur les revenus, +8,0% sur 30 jours. Mais -4,3% vs plus haut sur 52 semaines, espace implicite +9,9% : déjà pleinement valorisé.
IBM — 19 entreprises : 12 achètent, 6 détiennent, 1 vend. Consensus plutôt terne. +6,0% sur 7 jours, +5,0% sur 30 jours : correct. Mais espace implicite seulement +2,6% : le cours a déjà atteint la moyenne cible ; absence de catalyseur pour une nouvelle revalorisation.
SPCX SpaceX — 34 entreprises : 26 achètent, 6 détiennent, 2 vendent. Espace implicite +61,7%, apparemment séduisant ; mais la thèse baissière se concentre sur la dépendance au financement et l’intensification de la concurrence. Pour les valeurs récentes, la pression vient aussi des “bruits” des souscripteurs et de l’offre de déblocage.
Tirer|haut risque, éviter les pièges
AAPL Apple — 32 entreprises : 16 achètent, 12 détiennent, 4 vendent ; c’est l’ensemble le plus “vendeur” en recommandation. Les prix cibles de Jeffries (263,66 $) et de Philip Securities (300 $) sont tous deux en dessous du cours actuel 331,34 $ ; espace implicite seulement +1,4%, à -3,8% du plus haut sur 52 semaines : le pire rapport qualité-prix.
INTC Intel — Consensus uniquement “conserver” (7 achètent, 23 détiennent, 2 vendent). C’est la seule valeur du panier qui ne dispose pas d’un consensus acheteur. À -31,8% du plus haut sur 52 semaines, -7,0% sur 30 jours : les anticipations sur la part de fonderie ont déjà été intégrées à la valorisation.
TSLA Tesla — 26 entreprises : 11 achètent, 12 détiennent, 3 vendent. Le nombre de “détenteurs” dépasse celui des acheteurs. Espace implicite seulement +5,7%, à -28,5% du plus haut sur 52 semaines, mais +5,6% seulement sur 30 jours : le potentiel haussier repose entièrement sur la commercialisation de la conduite autonome ; informations insuffisantes pour vérifier.
---
L’illustration ci-jointe présente l’aperçu des notations. Les prix cibles représentent un scénario optimiste à 12 mois et ne constituent pas une recommandation d’achat ou de vente.
#btc #aapl #trading #tsla #stocks
Observation des équipes recherche à Wall Street‧16 septembre
Qu’est-ce qu’on a découvert ?
Structure du “coverage” du jour rare : consensus extrêmement élevé, actions très limitées. Parmi 15 valeurs, 10 n’ont aucune vente ; l’espace implicite va de Microsoft +14,9% jusqu’à Oracle +79,4% ; mais sur 48 heures, seuls 11 titres ont fait l’objet d’une action d’analystes, sans relèvement ni abaissement — tout est des “réaffirmations” ou des “premières couvertures”, avec une immobilité collective des vendeurs sur les plus hauts niveaux.
Écart entre le marché et le consensus : la chaîne de matériel pour semi-conducteurs continue de s’affaiblir — Oracle sur 7 jours -8,8%, à -57,4% du plus haut sur 52 semaines ; Micron -9,1% ; Nvidia -8,3% ; Broadcom -17,5% sur 30 jours ; ce qui se renforce, ce sont Meta (7 jours +7,9%, 30 jours +11,9%), IBM (7 jours +6,0%) et Apple (7 jours +4,1%). Les flux se déplacent de “l’informatique” vers “le cash-flow”.
Aucun renfort des vendeurs, prise de profits côté acheteurs sur la chaîne matériel : la meilleure opportunité se trouve dans les valeurs ayant subi une forte correction “par erreur”, plutôt que dans les actions fortes dont la hausse par rapport au plus haut sur 52 semaines n’est que de 4%. À noter absolument dans la fenêtre : Morgan Stanley couvre Oracle pour la première fois avec une recommandation “conserver”, face à la confrontation avec les 26 autres institutions acheteuses.
Apple et AMD sont les deux extrêmes du jour : pour la première, forte divergence à des niveaux élevés ; pour le second, les institutions reconnaissent que l’évaluation est déjà plutôt haute.
---
Aujourd’hui : la liste de recherche de “du dur au levier”
Dur|Allocation centrale / meilleur rapport qualité-prix
$MU Micron — L’espace implicite est de +68,6%, le plus élevé parmi les valeurs semi-conducteurs ; sur 30 entreprises, 1 détient et aucune vente. Les accords clients de long terme fixent un plancher de prix. Le cours actuel est de 927,60 $ ; à -26,1% du plus haut sur 52 semaines ; -9,1% de plus sur 7 jours : paradoxalement, c’est une fenêtre d’entrée. L’espace vient d’une valorisation trop “massacrée”, pas d’une attente de relèvement des prévisions ; c’est donc le meilleur rapport qualité-prix.
$AVGO Broadcom — Espace implicite +53,0% ; sur 30, 27 achètent, 3 détiennent, zéro vente. Double leader sur puces IA et réseau personnalisés, clientèle élargie à trois grandes entreprises IA. -17,5% sur 30 jours, -31,5% par rapport au plus haut sur 52 semaines : la correction couvre déjà la majorité des risques en haut de cycle ; qualité et prix sont tous deux optimaux.
$ORCL Oracle — Espace implicite +79,4%, le n°1 sur tout le panier ; sur 30, 26 achètent. Les commandes en attente se transforment en revenus, et le financement par actions lève le “suspens” de liquidités. Cours actuel 140,35 $ ; -57,4% par rapport au plus haut sur 52 semaines, cas d’“oversell” extrême. La variable : la première couverture de Morgan Stanley avec “conserver” ; recommandation de constituer une petite position en plusieurs tranches, en attendant que la logique des baissiers soit falsifiée.
Haut dans le haut|cœur de qualité, mais pas si bon marché
NVDA Nvidia — 30 entreprises : tout le monde achète, zéro détention et zéro vente ; consensus n°1 dans tout le panier. Mais cours actuel 212,17 $, à -10,3% du plus haut sur 52 semaines, et -8,3% sur 7 jours. Espace implicite +52,8% à confirmer via la montée en volume du prochain produit — ce n’est pas “pas cher”.
GOOGL Google — 28 entreprises : 24 achètent, 4 détiennent, zéro vente. Activité cloud tirée par l’IA “niveau entreprise”, vente de TPU ouvrant une nouvelle source de revenus ; -15,6% vs le plus haut sur 52 semaines et 30 jours à peu près stable : espace implicite +23,5%, plutôt dans le haut mais sans catalyseur clair.
MSFT Microsoft — 34 entreprises : 33 achètent, 1 détient ; consensus très stable. Mais sur 7 jours et 30 jours, quasi inchangé ; à -10,2% du plus haut sur 52 semaines, espace implicite seulement +14,9%, le plus bas de tout le panier. Le point d’inflexion des assistants IA attend des données pour validation.
META — 44 entreprises : 38 achètent, 6 détiennent, zéro vente ; consensus le plus épais. Dynamique la plus forte de tout le panier : 7 jours +7,9%, 30 jours +11,9%. Mais cours actuel 670,24 $ proche du prix cible moyen 758,03 $ ; l’espace implicite se resserre à +13,1%.
AMD — 35 entreprises : 29 achètent, 6 détiennent, zéro vente. Des racks Helios ont décroché des commandes auprès de plusieurs laboratoires IA, écosystème ROCm arrivé à maturité. Mais +236,5% au-dessus du plus bas sur 52 semaines et espace implicite +27,9% : bonne entreprise, mais pas un “bon prix”.
NPC|banal, suit le mouvement, manque d’élan indépendant
TSM Taïwan Semiconductor — 8 entreprises : 7 achètent, 1 détient, zéro vente. Avantage solide sur procédés et packaging, espace implicite +32,3% ; mais le coverage n’est que sur 8 échantillons, donc trop mince. -2,5% sur 7 jours / -2,9% sur 30 jours : suit l’humeur semi-conducteurs du marché.
DELL Dell — 22 entreprises : 15 achètent, 7 détiennent, zéro vente. Carnet de commandes de serveurs IA en attente donne de la visibilité sur les revenus, +8,0% sur 30 jours. Mais -4,3% vs plus haut sur 52 semaines, espace implicite +9,9% : déjà pleinement valorisé.
IBM — 19 entreprises : 12 achètent, 6 détiennent, 1 vend. Consensus plutôt terne. +6,0% sur 7 jours, +5,0% sur 30 jours : correct. Mais espace implicite seulement +2,6% : le cours a déjà atteint la moyenne cible ; absence de catalyseur pour une nouvelle revalorisation.
SPCX SpaceX — 34 entreprises : 26 achètent, 6 détiennent, 2 vendent. Espace implicite +61,7%, apparemment séduisant ; mais la thèse baissière se concentre sur la dépendance au financement et l’intensification de la concurrence. Pour les valeurs récentes, la pression vient aussi des “bruits” des souscripteurs et de l’offre de déblocage.
Tirer|haut risque, éviter les pièges
AAPL Apple — 32 entreprises : 16 achètent, 12 détiennent, 4 vendent ; c’est l’ensemble le plus “vendeur” en recommandation. Les prix cibles de Jeffries (263,66 $) et de Philip Securities (300 $) sont tous deux en dessous du cours actuel 331,34 $ ; espace implicite seulement +1,4%, à -3,8% du plus haut sur 52 semaines : le pire rapport qualité-prix.
INTC Intel — Consensus uniquement “conserver” (7 achètent, 23 détiennent, 2 vendent). C’est la seule valeur du panier qui ne dispose pas d’un consensus acheteur. À -31,8% du plus haut sur 52 semaines, -7,0% sur 30 jours : les anticipations sur la part de fonderie ont déjà été intégrées à la valorisation.
TSLA Tesla — 26 entreprises : 11 achètent, 12 détiennent, 3 vendent. Le nombre de “détenteurs” dépasse celui des acheteurs. Espace implicite seulement +5,7%, à -28,5% du plus haut sur 52 semaines, mais +5,6% seulement sur 30 jours : le potentiel haussier repose entièrement sur la commercialisation de la conduite autonome ; informations insuffisantes pour vérifier.
---
L’illustration ci-jointe présente l’aperçu des notations. Les prix cibles représentent un scénario optimiste à 12 mois et ne constituent pas une recommandation d’achat ou de vente.
#btc #aapl #trading #tsla #stocks
Qu’est-ce qu’on a découvert ?
Structure du “coverage” du jour rare : consensus extrêmement élevé, actions très limitées. Parmi 15 valeurs, 10 n’ont aucune vente ; l’espace implicite va de Microsoft +14,9% jusqu’à Oracle +79,4% ; mais sur 48 heures, seuls 11 titres ont fait l’objet d’une action d’analystes, sans relèvement ni abaissement — tout est des “réaffirmations” ou des “premières couvertures”, avec une immobilité collective des vendeurs sur les plus hauts niveaux.
Écart entre le marché et le consensus : la chaîne de matériel pour semi-conducteurs continue de s’affaiblir — Oracle sur 7 jours -8,8%, à -57,4% du plus haut sur 52 semaines ; Micron -9,1% ; Nvidia -8,3% ; Broadcom -17,5% sur 30 jours ; ce qui se renforce, ce sont Meta (7 jours +7,9%, 30 jours +11,9%), IBM (7 jours +6,0%) et Apple (7 jours +4,1%). Les flux se déplacent de “l’informatique” vers “le cash-flow”.
Aucun renfort des vendeurs, prise de profits côté acheteurs sur la chaîne matériel : la meilleure opportunité se trouve dans les valeurs ayant subi une forte correction “par erreur”, plutôt que dans les actions fortes dont la hausse par rapport au plus haut sur 52 semaines n’est que de 4%. À noter absolument dans la fenêtre : Morgan Stanley couvre Oracle pour la première fois avec une recommandation “conserver”, face à la confrontation avec les 26 autres institutions acheteuses.
Apple et AMD sont les deux extrêmes du jour : pour la première, forte divergence à des niveaux élevés ; pour le second, les institutions reconnaissent que l’évaluation est déjà plutôt haute.
---
Aujourd’hui : la liste de recherche de “du dur au levier”
Dur|Allocation centrale / meilleur rapport qualité-prix
$MU Micron — L’espace implicite est de +68,6%, le plus élevé parmi les valeurs semi-conducteurs ; sur 30 entreprises, 1 détient et aucune vente. Les accords clients de long terme fixent un plancher de prix. Le cours actuel est de 927,60 $ ; à -26,1% du plus haut sur 52 semaines ; -9,1% de plus sur 7 jours : paradoxalement, c’est une fenêtre d’entrée. L’espace vient d’une valorisation trop “massacrée”, pas d’une attente de relèvement des prévisions ; c’est donc le meilleur rapport qualité-prix.
$AVGO Broadcom — Espace implicite +53,0% ; sur 30, 27 achètent, 3 détiennent, zéro vente. Double leader sur puces IA et réseau personnalisés, clientèle élargie à trois grandes entreprises IA. -17,5% sur 30 jours, -31,5% par rapport au plus haut sur 52 semaines : la correction couvre déjà la majorité des risques en haut de cycle ; qualité et prix sont tous deux optimaux.
$ORCL Oracle — Espace implicite +79,4%, le n°1 sur tout le panier ; sur 30, 26 achètent. Les commandes en attente se transforment en revenus, et le financement par actions lève le “suspens” de liquidités. Cours actuel 140,35 $ ; -57,4% par rapport au plus haut sur 52 semaines, cas d’“oversell” extrême. La variable : la première couverture de Morgan Stanley avec “conserver” ; recommandation de constituer une petite position en plusieurs tranches, en attendant que la logique des baissiers soit falsifiée.
Haut dans le haut|cœur de qualité, mais pas si bon marché
NVDA Nvidia — 30 entreprises : tout le monde achète, zéro détention et zéro vente ; consensus n°1 dans tout le panier. Mais cours actuel 212,17 $, à -10,3% du plus haut sur 52 semaines, et -8,3% sur 7 jours. Espace implicite +52,8% à confirmer via la montée en volume du prochain produit — ce n’est pas “pas cher”.
GOOGL Google — 28 entreprises : 24 achètent, 4 détiennent, zéro vente. Activité cloud tirée par l’IA “niveau entreprise”, vente de TPU ouvrant une nouvelle source de revenus ; -15,6% vs le plus haut sur 52 semaines et 30 jours à peu près stable : espace implicite +23,5%, plutôt dans le haut mais sans catalyseur clair.
MSFT Microsoft — 34 entreprises : 33 achètent, 1 détient ; consensus très stable. Mais sur 7 jours et 30 jours, quasi inchangé ; à -10,2% du plus haut sur 52 semaines, espace implicite seulement +14,9%, le plus bas de tout le panier. Le point d’inflexion des assistants IA attend des données pour validation.
META — 44 entreprises : 38 achètent, 6 détiennent, zéro vente ; consensus le plus épais. Dynamique la plus forte de tout le panier : 7 jours +7,9%, 30 jours +11,9%. Mais cours actuel 670,24 $ proche du prix cible moyen 758,03 $ ; l’espace implicite se resserre à +13,1%.
AMD — 35 entreprises : 29 achètent, 6 détiennent, zéro vente. Des racks Helios ont décroché des commandes auprès de plusieurs laboratoires IA, écosystème ROCm arrivé à maturité. Mais +236,5% au-dessus du plus bas sur 52 semaines et espace implicite +27,9% : bonne entreprise, mais pas un “bon prix”.
NPC|banal, suit le mouvement, manque d’élan indépendant
TSM Taïwan Semiconductor — 8 entreprises : 7 achètent, 1 détient, zéro vente. Avantage solide sur procédés et packaging, espace implicite +32,3% ; mais le coverage n’est que sur 8 échantillons, donc trop mince. -2,5% sur 7 jours / -2,9% sur 30 jours : suit l’humeur semi-conducteurs du marché.
DELL Dell — 22 entreprises : 15 achètent, 7 détiennent, zéro vente. Carnet de commandes de serveurs IA en attente donne de la visibilité sur les revenus, +8,0% sur 30 jours. Mais -4,3% vs plus haut sur 52 semaines, espace implicite +9,9% : déjà pleinement valorisé.
IBM — 19 entreprises : 12 achètent, 6 détiennent, 1 vend. Consensus plutôt terne. +6,0% sur 7 jours, +5,0% sur 30 jours : correct. Mais espace implicite seulement +2,6% : le cours a déjà atteint la moyenne cible ; absence de catalyseur pour une nouvelle revalorisation.
SPCX SpaceX — 34 entreprises : 26 achètent, 6 détiennent, 2 vendent. Espace implicite +61,7%, apparemment séduisant ; mais la thèse baissière se concentre sur la dépendance au financement et l’intensification de la concurrence. Pour les valeurs récentes, la pression vient aussi des “bruits” des souscripteurs et de l’offre de déblocage.
Tirer|haut risque, éviter les pièges
AAPL Apple — 32 entreprises : 16 achètent, 12 détiennent, 4 vendent ; c’est l’ensemble le plus “vendeur” en recommandation. Les prix cibles de Jeffries (263,66 $) et de Philip Securities (300 $) sont tous deux en dessous du cours actuel 331,34 $ ; espace implicite seulement +1,4%, à -3,8% du plus haut sur 52 semaines : le pire rapport qualité-prix.
INTC Intel — Consensus uniquement “conserver” (7 achètent, 23 détiennent, 2 vendent). C’est la seule valeur du panier qui ne dispose pas d’un consensus acheteur. À -31,8% du plus haut sur 52 semaines, -7,0% sur 30 jours : les anticipations sur la part de fonderie ont déjà été intégrées à la valorisation.
TSLA Tesla — 26 entreprises : 11 achètent, 12 détiennent, 3 vendent. Le nombre de “détenteurs” dépasse celui des acheteurs. Espace implicite seulement +5,7%, à -28,5% du plus haut sur 52 semaines, mais +5,6% seulement sur 30 jours : le potentiel haussier repose entièrement sur la commercialisation de la conduite autonome ; informations insuffisantes pour vérifier.
---
L’illustration ci-jointe présente l’aperçu des notations. Les prix cibles représentent un scénario optimiste à 12 mois et ne constituent pas une recommandation d’achat ou de vente.
#btc #aapl #trading #tsla #stocks
166
·
--
Aujourd’hui, le sujet le plus brûlant aux États-Unis reste celui-ci : les géants américains de l’IA appellent à « freiner », et ces gens, au fond, ne font que créer des ralentisseurs pour le développement de toutes les entreprises d’IA (en particulier les sociétés chinoises de modèles). Les modèles open source chinois progressent trop vite : même des PME américaines se mettent à les utiliser en concurrence. Cela menace fortement l’avantage de ces quelques acteurs de tête, acquis en premier. C’est la source même de leur anxiété et de leur concurrence acharnée.
En réalité, c’est très semblable à l’Accord de Paris sur le climat, en 2015 : à l’époque, les États-Unis et l’Europe utilisaient aussi des discours très grandiloquents du type « l’avenir de toute l’humanité », dans le but de limiter le développement de l’industrie manufacturière chinoise. Et vous voyez bien ce qu’il s’est passé : la Chine a tenu bon et a atteint ses objectifs, dépassant les États-Unis sur les technologies de réduction des émissions de carbone, tandis que les États-Unis ont quitté l’Accord de Paris ! L’Europe n’en parle plus non plus concernant l’interdiction des voitures à essence, et elle s’est contredite.
C’est pareil au XIXe siècle : à l’époque, l’Angleterre britannique était la puissance industrielle dominante. Elle a déjà tenté de limiter la diffusion des technologies en invoquant « la protection de la civilisation »… Et au final, elle n’a quand même pas été dépassée par l’Allemagne et les États-Unis, plus tard venus ?
Parce qu’avoir peur de la concurrence en criant à la limitation, c’est ce qui finit toujours par être dépassé. Et ceux qui se laissent limiter finissent forcément par devenir les gagnants.
Ces restrictions sont inutiles : elles sont condamnées à échouer, car le progrès technologique ne se bloque pas avec une simple déclaration. Quant à l’IA, les États-Unis peuvent restreindre chez eux, mais pourquoi la Chine ferait-elle quelque chose de similaire ? En plus, l’entraînement de l’IA et les centres de données peuvent parfaitement être dissimulés : vous n’avez aucun moyen de vérifier réellement s’il y a ou non sécurité.
Au fait, pour nous investisseurs, cette comédie du ralentissement est en fait une opportunité. Les valeurs technologiques mondiales étaient déjà en ajustement. Cette fois, l’événement a fait chuter les cours des sociétés d’IA dans un trou ; les combler, ce n’est qu’une question de temps. Les autres ont peur, moi je suis gourmand !
#btc #nasdaq #stocks #trading #macro
Aujourd’hui, le sujet le plus brûlant aux États-Unis reste celui-ci : les géants américains de l’IA appellent à « freiner », et ces gens, au fond, ne font que créer des ralentisseurs pour le développement de toutes les entreprises d’IA (en particulier les sociétés chinoises de modèles). Les modèles open source chinois progressent trop vite : même des PME américaines se mettent à les utiliser en concurrence. Cela menace fortement l’avantage de ces quelques acteurs de tête, acquis en premier. C’est la source même de leur anxiété et de leur concurrence acharnée.
En réalité, c’est très semblable à l’Accord de Paris sur le climat, en 2015 : à l’époque, les États-Unis et l’Europe utilisaient aussi des discours très grandiloquents du type « l’avenir de toute l’humanité », dans le but de limiter le développement de l’industrie manufacturière chinoise. Et vous voyez bien ce qu’il s’est passé : la Chine a tenu bon et a atteint ses objectifs, dépassant les États-Unis sur les technologies de réduction des émissions de carbone, tandis que les États-Unis ont quitté l’Accord de Paris ! L’Europe n’en parle plus non plus concernant l’interdiction des voitures à essence, et elle s’est contredite.
C’est pareil au XIXe siècle : à l’époque, l’Angleterre britannique était la puissance industrielle dominante. Elle a déjà tenté de limiter la diffusion des technologies en invoquant « la protection de la civilisation »… Et au final, elle n’a quand même pas été dépassée par l’Allemagne et les États-Unis, plus tard venus ?
Parce qu’avoir peur de la concurrence en criant à la limitation, c’est ce qui finit toujours par être dépassé. Et ceux qui se laissent limiter finissent forcément par devenir les gagnants.
Ces restrictions sont inutiles : elles sont condamnées à échouer, car le progrès technologique ne se bloque pas avec une simple déclaration. Quant à l’IA, les États-Unis peuvent restreindre chez eux, mais pourquoi la Chine ferait-elle quelque chose de similaire ? En plus, l’entraînement de l’IA et les centres de données peuvent parfaitement être dissimulés : vous n’avez aucun moyen de vérifier réellement s’il y a ou non sécurité.
Au fait, pour nous investisseurs, cette comédie du ralentissement est en fait une opportunité. Les valeurs technologiques mondiales étaient déjà en ajustement. Cette fois, l’événement a fait chuter les cours des sociétés d’IA dans un trou ; les combler, ce n’est qu’une question de temps. Les autres ont peur, moi je suis gourmand !
#btc #nasdaq #stocks #trading #macro
En réalité, c’est très semblable à l’Accord de Paris sur le climat, en 2015 : à l’époque, les États-Unis et l’Europe utilisaient aussi des discours très grandiloquents du type « l’avenir de toute l’humanité », dans le but de limiter le développement de l’industrie manufacturière chinoise. Et vous voyez bien ce qu’il s’est passé : la Chine a tenu bon et a atteint ses objectifs, dépassant les États-Unis sur les technologies de réduction des émissions de carbone, tandis que les États-Unis ont quitté l’Accord de Paris ! L’Europe n’en parle plus non plus concernant l’interdiction des voitures à essence, et elle s’est contredite.
C’est pareil au XIXe siècle : à l’époque, l’Angleterre britannique était la puissance industrielle dominante. Elle a déjà tenté de limiter la diffusion des technologies en invoquant « la protection de la civilisation »… Et au final, elle n’a quand même pas été dépassée par l’Allemagne et les États-Unis, plus tard venus ?
Parce qu’avoir peur de la concurrence en criant à la limitation, c’est ce qui finit toujours par être dépassé. Et ceux qui se laissent limiter finissent forcément par devenir les gagnants.
Ces restrictions sont inutiles : elles sont condamnées à échouer, car le progrès technologique ne se bloque pas avec une simple déclaration. Quant à l’IA, les États-Unis peuvent restreindre chez eux, mais pourquoi la Chine ferait-elle quelque chose de similaire ? En plus, l’entraînement de l’IA et les centres de données peuvent parfaitement être dissimulés : vous n’avez aucun moyen de vérifier réellement s’il y a ou non sécurité.
Au fait, pour nous investisseurs, cette comédie du ralentissement est en fait une opportunité. Les valeurs technologiques mondiales étaient déjà en ajustement. Cette fois, l’événement a fait chuter les cours des sociétés d’IA dans un trou ; les combler, ce n’est qu’une question de temps. Les autres ont peur, moi je suis gourmand !
#btc #nasdaq #stocks #trading #macro
69
·
--
Beaucoup de gens ne regardent que la question de savoir si le FOMC va relever ses taux, mais ils ratent la couche de jeu la plus cruciale : Bessent pousse ses alliés à augmenter leurs taux !
L’Europe et le Japon, entre autres alliés, augmentent volontairement leurs taux, tandis que les États-Unis restent sur place. Dans les faits, cela revient à un assouplissement « déguisé » de la politique de la Réserve fédérale.
En temps normal, quand la Fed relève ses taux, l’écart de taux entre les États-Unis et l’Europe/le Japon se creuse : les capitaux affluent vers les États-Unis et le dollar se renforce.
À présent, c’est l’inverse. Bessent convainc l’Europe et le Japon de resserrer leur politique monétaire, et les alliés font monter leurs taux nationaux.
Ainsi, l’écart de taux des États-Unis avec l’extérieur se réduit automatiquement, sans que la Fed ait besoin d’augmenter ses taux.
Même si la Fed maintient les taux inchangés, avec un écart relatif qui se réduit, les capitaux qui pratiquent l’arbitrage finiront par sortir progressivement des actifs libellés en dollars.
Le dollar subit une pression, et les taux réels baissent par effet indirect : l’effet est ≈ équivalent à une baisse de taux.
Ajoutons un point clé : le marché price une probabilité de hausse des taux à plus de 80 %, mais l’histoire montre à maintes reprises que lorsque les anticipations sont extrêmement alignées, la Fed ne suit pas nécessairement le scénario.
Ce n’est pas simplement que Waller (ou « Wash ») cherche à aller à contre-courant du marché.
Les alliés ont déjà aidé en procédant à un resserrement mondial de la liquidité, en partageant la pression pour la Fed.
Waller peut tout à fait choisir d’attendre sur place, sans effectuer de hausse forcée des taux, afin d’éviter les risques en fin de queue liés aux bons du Trésor et à l’emploi.
Si le FOMC maintient les taux inchangés, le marché comprendra soudainement cette dimension de « relâchement déguisé ».
Le dollar chute, les rendements des bons du Trésor baissent : l’or et les actifs de croissance rebondissent.
#fomc #fed #btc #GOLD #trading
Beaucoup de gens ne regardent que la question de savoir si le FOMC va relever ses taux, mais ils ratent la couche de jeu la plus cruciale : Bessent pousse ses alliés à augmenter leurs taux !
L’Europe et le Japon, entre autres alliés, augmentent volontairement leurs taux, tandis que les États-Unis restent sur place. Dans les faits, cela revient à un assouplissement « déguisé » de la politique de la Réserve fédérale.
En temps normal, quand la Fed relève ses taux, l’écart de taux entre les États-Unis et l’Europe/le Japon se creuse : les capitaux affluent vers les États-Unis et le dollar se renforce.
À présent, c’est l’inverse. Bessent convainc l’Europe et le Japon de resserrer leur politique monétaire, et les alliés font monter leurs taux nationaux.
Ainsi, l’écart de taux des États-Unis avec l’extérieur se réduit automatiquement, sans que la Fed ait besoin d’augmenter ses taux.
Même si la Fed maintient les taux inchangés, avec un écart relatif qui se réduit, les capitaux qui pratiquent l’arbitrage finiront par sortir progressivement des actifs libellés en dollars.
Le dollar subit une pression, et les taux réels baissent par effet indirect : l’effet est ≈ équivalent à une baisse de taux.
Ajoutons un point clé : le marché price une probabilité de hausse des taux à plus de 80 %, mais l’histoire montre à maintes reprises que lorsque les anticipations sont extrêmement alignées, la Fed ne suit pas nécessairement le scénario.
Ce n’est pas simplement que Waller (ou « Wash ») cherche à aller à contre-courant du marché.
Les alliés ont déjà aidé en procédant à un resserrement mondial de la liquidité, en partageant la pression pour la Fed.
Waller peut tout à fait choisir d’attendre sur place, sans effectuer de hausse forcée des taux, afin d’éviter les risques en fin de queue liés aux bons du Trésor et à l’emploi.
Si le FOMC maintient les taux inchangés, le marché comprendra soudainement cette dimension de « relâchement déguisé ».
Le dollar chute, les rendements des bons du Trésor baissent : l’or et les actifs de croissance rebondissent.
#fomc #fed #btc #GOLD #trading
L’Europe et le Japon, entre autres alliés, augmentent volontairement leurs taux, tandis que les États-Unis restent sur place. Dans les faits, cela revient à un assouplissement « déguisé » de la politique de la Réserve fédérale.
En temps normal, quand la Fed relève ses taux, l’écart de taux entre les États-Unis et l’Europe/le Japon se creuse : les capitaux affluent vers les États-Unis et le dollar se renforce.
À présent, c’est l’inverse. Bessent convainc l’Europe et le Japon de resserrer leur politique monétaire, et les alliés font monter leurs taux nationaux.
Ainsi, l’écart de taux des États-Unis avec l’extérieur se réduit automatiquement, sans que la Fed ait besoin d’augmenter ses taux.
Même si la Fed maintient les taux inchangés, avec un écart relatif qui se réduit, les capitaux qui pratiquent l’arbitrage finiront par sortir progressivement des actifs libellés en dollars.
Le dollar subit une pression, et les taux réels baissent par effet indirect : l’effet est ≈ équivalent à une baisse de taux.
Ajoutons un point clé : le marché price une probabilité de hausse des taux à plus de 80 %, mais l’histoire montre à maintes reprises que lorsque les anticipations sont extrêmement alignées, la Fed ne suit pas nécessairement le scénario.
Ce n’est pas simplement que Waller (ou « Wash ») cherche à aller à contre-courant du marché.
Les alliés ont déjà aidé en procédant à un resserrement mondial de la liquidité, en partageant la pression pour la Fed.
Waller peut tout à fait choisir d’attendre sur place, sans effectuer de hausse forcée des taux, afin d’éviter les risques en fin de queue liés aux bons du Trésor et à l’emploi.
Si le FOMC maintient les taux inchangés, le marché comprendra soudainement cette dimension de « relâchement déguisé ».
Le dollar chute, les rendements des bons du Trésor baissent : l’or et les actifs de croissance rebondissent.
#fomc #fed #btc #GOLD #trading
98
·
--
Partiellement vrai
Présenter à tout le monde la simulation sur tableau de la réunion FOMC de cette semaine : la logique est très claire, sans aucune contradiction.
Si à 02:00 la hausse de 25 points de base est annoncée → conforme aux attentes (car le marché a maintenant totalement prix en compte 25 bp) → l’incertitude se dissipe → le repositionnement des positions vendeuses (short covering) → cela entraîne une remontée et une réparation à la hausse.
Si l’annonce est « maintien inchangé » → plus accommodant que prévu → la force de la hausse est encore plus marquée.
Ensuite, il y a la conférence de presse de Waller à 02:30. À l’époque de Powell, il donnait encore le graphique des projections des taux (dots), alors qu’aujourd’hui Waller refuse de fournir des indications au marché ; par conséquent, ses propos restent surtout une intimidation par discours.
Mais le marché a déjà progressivement compris cette façon de gérer les anticipations via ces discours ; l’effet marginal de ces mots diminue. Suivez son langage, mais ne croyez pas entièrement toutes ses paroles dures : il est alors difficile de faire surgir à nouveau un très mauvais scénario (big bearish shock).
Le seul risque, c’est que les votes des commissaires fassent collectivement remonter fortement le niveau central des taux. Mais en réalité, en octobre, il est encore moins probable d’augmenter les taux ; et le mois précédant l’élection, toute action est impossible. Dans le même temps, la liquidité revient à l’approche de la fin de la saison estivale et l’effet « Halloween » arrive.
Qu’avions-nous vendu en position haute auparavant ? L’objectif n’était-il pas de racheter à un prix plus bas pour réaliser davantage de profit ? Ce n’est pas une logique de marché baissier qui continue à chercher le vide.
Donc, les mauvaises nouvelles sont suffisamment digérées, la concrétisation du risque est en cours, et le soutien au bas de range est solide : en plaçant des ordres d’achat aux niveaux bas en toute sérénité, il n’y a vraiment rien à craindre.
#fomc #fed #btc #trading #macro
Présenter à tout le monde la simulation sur tableau de la réunion FOMC de cette semaine : la logique est très claire, sans aucune contradiction.
Si à 02:00 la hausse de 25 points de base est annoncée → conforme aux attentes (car le marché a maintenant totalement prix en compte 25 bp) → l’incertitude se dissipe → le repositionnement des positions vendeuses (short covering) → cela entraîne une remontée et une réparation à la hausse.
Si l’annonce est « maintien inchangé » → plus accommodant que prévu → la force de la hausse est encore plus marquée.
Ensuite, il y a la conférence de presse de Waller à 02:30. À l’époque de Powell, il donnait encore le graphique des projections des taux (dots), alors qu’aujourd’hui Waller refuse de fournir des indications au marché ; par conséquent, ses propos restent surtout une intimidation par discours.
Mais le marché a déjà progressivement compris cette façon de gérer les anticipations via ces discours ; l’effet marginal de ces mots diminue. Suivez son langage, mais ne croyez pas entièrement toutes ses paroles dures : il est alors difficile de faire surgir à nouveau un très mauvais scénario (big bearish shock).
Le seul risque, c’est que les votes des commissaires fassent collectivement remonter fortement le niveau central des taux. Mais en réalité, en octobre, il est encore moins probable d’augmenter les taux ; et le mois précédant l’élection, toute action est impossible. Dans le même temps, la liquidité revient à l’approche de la fin de la saison estivale et l’effet « Halloween » arrive.
Qu’avions-nous vendu en position haute auparavant ? L’objectif n’était-il pas de racheter à un prix plus bas pour réaliser davantage de profit ? Ce n’est pas une logique de marché baissier qui continue à chercher le vide.
Donc, les mauvaises nouvelles sont suffisamment digérées, la concrétisation du risque est en cours, et le soutien au bas de range est solide : en plaçant des ordres d’achat aux niveaux bas en toute sérénité, il n’y a vraiment rien à craindre.
#fomc #fed #btc #trading #macro
Si à 02:00 la hausse de 25 points de base est annoncée → conforme aux attentes (car le marché a maintenant totalement prix en compte 25 bp) → l’incertitude se dissipe → le repositionnement des positions vendeuses (short covering) → cela entraîne une remontée et une réparation à la hausse.
Si l’annonce est « maintien inchangé » → plus accommodant que prévu → la force de la hausse est encore plus marquée.
Ensuite, il y a la conférence de presse de Waller à 02:30. À l’époque de Powell, il donnait encore le graphique des projections des taux (dots), alors qu’aujourd’hui Waller refuse de fournir des indications au marché ; par conséquent, ses propos restent surtout une intimidation par discours.
Mais le marché a déjà progressivement compris cette façon de gérer les anticipations via ces discours ; l’effet marginal de ces mots diminue. Suivez son langage, mais ne croyez pas entièrement toutes ses paroles dures : il est alors difficile de faire surgir à nouveau un très mauvais scénario (big bearish shock).
Le seul risque, c’est que les votes des commissaires fassent collectivement remonter fortement le niveau central des taux. Mais en réalité, en octobre, il est encore moins probable d’augmenter les taux ; et le mois précédant l’élection, toute action est impossible. Dans le même temps, la liquidité revient à l’approche de la fin de la saison estivale et l’effet « Halloween » arrive.
Qu’avions-nous vendu en position haute auparavant ? L’objectif n’était-il pas de racheter à un prix plus bas pour réaliser davantage de profit ? Ce n’est pas une logique de marché baissier qui continue à chercher le vide.
Donc, les mauvaises nouvelles sont suffisamment digérées, la concrétisation du risque est en cours, et le soutien au bas de range est solide : en plaçant des ordres d’achat aux niveaux bas en toute sérénité, il n’y a vraiment rien à craindre.
#fomc #fed #btc #trading #macro
40
·
--
Principaux événements économiques de cette semaine (14 septembre 2026 – 18 septembre)|Heure de Pékin
Mardi 15 septembre
20:30 Indice manufacturier de la Réserve fédérale de New York (septembre)
Mercredi 16 septembre
02:15 Vote procédural du projet de loi CLARITY au Sénat américain (Digital Assets Market Clarity Act) (cloture, 60 voix requises pour ouvrir le débat)
20:30 Ventes au détail aux États-Unis (août), Indice des prix à l’import/export (août)
Jeudi 17 septembre
02:00 Décision du FOMC sur les taux, déclaration de politique et résumé des prévisions économiques (incluant le graphique en points)
02:30 Conférence de presse du président du FOMC
20:30 Nombre de nouvelles demandes d’allocations chômage
#fomc #fed #btc #trading #macro
Principaux événements économiques de cette semaine (14 septembre 2026 – 18 septembre)|Heure de Pékin
Mardi 15 septembre
20:30 Indice manufacturier de la Réserve fédérale de New York (septembre)
Mercredi 16 septembre
02:15 Vote procédural du projet de loi CLARITY au Sénat américain (Digital Assets Market Clarity Act) (cloture, 60 voix requises pour ouvrir le débat)
20:30 Ventes au détail aux États-Unis (août), Indice des prix à l’import/export (août)
Jeudi 17 septembre
02:00 Décision du FOMC sur les taux, déclaration de politique et résumé des prévisions économiques (incluant le graphique en points)
02:30 Conférence de presse du président du FOMC
20:30 Nombre de nouvelles demandes d’allocations chômage
#fomc #fed #btc #trading #macro
Mardi 15 septembre
20:30 Indice manufacturier de la Réserve fédérale de New York (septembre)
Mercredi 16 septembre
02:15 Vote procédural du projet de loi CLARITY au Sénat américain (Digital Assets Market Clarity Act) (cloture, 60 voix requises pour ouvrir le débat)
20:30 Ventes au détail aux États-Unis (août), Indice des prix à l’import/export (août)
Jeudi 17 septembre
02:00 Décision du FOMC sur les taux, déclaration de politique et résumé des prévisions économiques (incluant le graphique en points)
02:30 Conférence de presse du président du FOMC
20:30 Nombre de nouvelles demandes d’allocations chômage
#fomc #fed #btc #trading #macro
66
·
--
L’or s’approche des 4300 : pensez à acheter au plus bas. Depuis 4700, la baisse au retour, c’est comme faire marche arrière pour venir chercher quelqu’un. Mon analyse habituelle : la Fed n’augmentera pas les taux. Et de toute façon, cette inflation ne vient pas d’une surimpression de monnaie. Alors, qu’est-ce qui l’explique ? Pour favoriser le retour de la fabrication, il y a la guerre des droits de douane, la guerre froide entre la Chine et les États-Unis, la déconnexion des chaînes d’approvisionnement : c’est un problème du côté de l’offre, pas de la politique monétaire. Le groupe au pouvoir le sait très bien. Augmenter les taux n’a aucun sens. Donc, tant que le marché intègre encore l’hypothèse de hausse des taux dans ses prix, c’est le moment où vous devez acheter au plus bas.
#FOMC #XAU #GOLD #fed #btc
L’or s’approche des 4300 : pensez à acheter au plus bas. Depuis 4700, la baisse au retour, c’est comme faire marche arrière pour venir chercher quelqu’un. Mon analyse habituelle : la Fed n’augmentera pas les taux. Et de toute façon, cette inflation ne vient pas d’une surimpression de monnaie. Alors, qu’est-ce qui l’explique ? Pour favoriser le retour de la fabrication, il y a la guerre des droits de douane, la guerre froide entre la Chine et les États-Unis, la déconnexion des chaînes d’approvisionnement : c’est un problème du côté de l’offre, pas de la politique monétaire. Le groupe au pouvoir le sait très bien. Augmenter les taux n’a aucun sens. Donc, tant que le marché intègre encore l’hypothèse de hausse des taux dans ses prix, c’est le moment où vous devez acheter au plus bas.
#FOMC #XAU #GOLD #fed #btc
#FOMC #XAU #GOLD #fed #btc
173
·
--
Partiellement vrai
Observations recherche & investissement à Wall Street · 12 septembre
Aujourd’hui, la manche la plus marquante concerne Oracle : 15 institutions se sont exprimées le même jour. Le consensus reste : 24 « acheter » / 4 « détenir » / zéro « vendre », mais les objectifs de cours commencent à diverger. UBS relève de 250, Barclays de 252, tandis que Stifel coupe à 200 et BMO à 195. Pour le même rapport trimestriel et le même prix, des ajustements diamétralement opposés — « le consensus n’est pas fissuré, mais les attentes ont déjà été partiellement déçues ». Oracle se situe à -54,4 % par rapport à son plus haut sur 52 semaines : c’est encore le plus grand trou du tableau.
---
Qu’avons-nous découvert ?
1. 48 actions de notation se concentrent sur 7 titres : Oracle (15), Apple (11) et Meta (3). Les 7 autres fenêtres n’ont aucun mouvement — quand les institutions n’ont rien à dire, c’est un signal.
2. « Échelons » de hausse potentielle : Oracle 69,2 %, Micron 60,4 %, SpaceX 50,6 %, Broadcom 43,4 % (les prix ont déjà été rattrapés) ; Nvidia 48,6 %, AMD 25,1 %, Meta 17,2 % (près des plus hauts) ; Apple 1,1 %, Tesla 3,2 %, IBM 4,8 %, Dell 5,3 % — les objectifs de cours ont rejoint le cours actuel, la marge de sécurité est nulle.
3. Deux cas de divergence : Intel à +12,3 % sur 7 jours, mais une structure « détenir » (6 acheter / 23 détenir / 2 vendre) — surtout guidée par l’émotion. Dell n’est qu’à +0,8 % de son plus haut sur 52 semaines, et le relèvement des institutions ressemble à une simple « validation a posteriori ». La couverture « zéro vente » couvre déjà 7 sociétés — personne ne regarde en direction de la baisse, donc le titre perd le carnet d’acheteurs lié à une « revalorisation des attentes ». Il s’agit d’ajuster le prix, pas l’histoire.
---
Aujourd’hui, la recherche investit de l’« enfoncement » vers le classement :
Enfoncer|Allocation centrale / Meilleur rapport qualité-prix
$ORCL Oracle : à -54,4 % vs son plus haut sur 52 semaines, avec un potentiel de +69,2 %, n°1 du tableau. 24 acheter / 4 détenir / zéro vendre. 15 institutions se sont exprimées le même jour : UBS et Barclays relèvent pour compenser les baisses de Stifel et BMO — réduire les attentes ne revient pas à passer à la vente. Trou profond + espace épais, mais la nouvelle divergence impose de contrôler la taille du portefeuille.
$MU Micron : à -22,3 % vs son plus haut sur 52 semaines, +7,0 % sur 30 jours, potentiel de +60,4 %, 29 acheter / 1 détenir / zéro vendre. Le cœur de la logique : contrats longs qui verrouillent les prix + potentiel de rachats. Goldman maintient « détenir » avec un objectif de 1,100, inférieur au cours actuel.
$AVGO Broadcom : -13,0 % sur 30 jours, -26,9 % vs plus haut sur 52 semaines, potentiel 43,4 %, 27 acheter / 3 détenir / zéro vendre. La Société Générale a lancé une nouvelle couverture avec un achat à 460. Puces IA sur mesure + position de leader réseau : c’est la valorisation la plus « pleinement massacrée » de ce cycle.
SPCX SpaceX : -33,0 % vs plus haut sur 52 semaines, potentiel 50,6 %. Evercore ISI à 230 et Goldman à 220 recommandent un achat. Mais objectif de cours entre 75 et 800, dispersion extrême + offre liée à la levée de restrictions (déblocages) : bonne valorisation, mais risque aussi clair — à gérer avec une position prudente.
Du haut du panier|Qualité, mais pas si bon marché
NVDA Nvidia : à -7,7 % vs plus haut sur 52 semaines, potentiel 48,6 %. Toutefois, 30 analystes sur 30 sans vendre indiquent que les attentes ont déjà été intégrées ; l’objectif de cours correspond à un plafond plutôt optimiste. Goldman et Société Générale achètent à 300.
META : +12,0 % sur 30 jours, +6,1 % sur 7 jours, potentiel 17,2 %. JPM relève de 640 à 820 — c’est le signal haussier le plus fort. Mais Barclays à 252 et le camp plus optimiste à 225 montrent une fissure.
AMD : +13,1 % sur 7 jours, le meilleur momentum du tableau, potentiel 25,1 %, à +244,4 % du plus bas sur 52 semaines. La victoire des racks Helios est une logique réelle, mais le rally sur 7 jours de +13 % a déjà consommé une partie du rapport risque/rendement.
TSM Taiwan Semiconductor : à -9,6 % vs plus haut sur 52 semaines, potentiel 26,4 %, 7 acheter / 1 détenir / zéro vendre — consensus le plus stable du tableau. Douves les plus profondes, mais le prix n’a pas « profondément » corrigé, et la couverture ne compte que 8 maisons.
MSFT Microsoft : à -10,5 % vs plus haut sur 52 semaines, potentiel 15,3 %, 33 acheter / 1 détenir / zéro vendre. Azure + Copilot sont solides, mais il n’y a aucun mouvement de notation dans la fenêtre, et le prix reste collé au haut.
GOOGL Google : -1,4 % sur 30 jours, -17,2 % vs plus haut sur 52 semaines, potentiel 25,9 %, 24 acheter / 4 détenir / zéro vendre. La vente de TPU en externe et l’IA dans le cloud apportent un incrément, mais la correction n’est pas encore à un niveau « extrême ».
NPC|Médiocre, au gré du flux, sans vraie dynamique indépendante
DELL : +0,8 % vs plus haut sur 52 semaines, le titre est déjà au sommet de sa fourchette historique, potentiel seulement 5,3 %. Première couverture d’UBS à 640 « acheter », mais la hausse intervient après un nouveau record — c’est une reconnaissance a posteriori.
TSLA Tesla : potentiel 3,2 %, 11 acheter / 12 détenir / 3 vendre — la structure la plus faible du tableau. +11,6 % sur 30 jours mais -2,9 % sur 7 jours : retournement du momentum, la vision des voitures sans chauffeur est grande mais les détails manquent partout.
IBM : à -26,8 % vs plus haut sur 52 semaines, ça semble « bon marché », mais le potentiel n’est que 4,8 % — « ça baisse, mais sans espace ». Croissance organique logicielle ralentie, et dépend davantage des acquisitions ; l’objectif de cours moyen à 254,95 est à un pas du cours actuel.
Enlever|Éviter les risques élevés
AAPL Apple : à -3,6 % vs plus haut sur 52 semaines, potentiel 1,1 %. Les notes ne fournissent pas de marge de sécurité. Les 11 notes montrent un affrontement acheteurs/vendeurs : TD Cowen 400, Bank of America 370, Morgan Stanley 360, JPM 340 « acheter » vs Barclays 245 « vendre ».
INTC Intel : la dynamique à +12,3 % sur 7 jours diverge fortement du consensus « détenir » (6 acheter / 23 détenir / 2 vendre). À +328,0 % du plus bas sur 52 semaines, il est le plus éloigné du plancher : risque de repli le plus élevé.
---
L’image jointe présente un aperçu des notations. À titre d’information pour la recherche uniquement : ne constitue ni un conseil en investissement, ni une offre d’achat ou de vente. Le marché comporte des risques ; les décisions doivent être prises indépendamment.
#btc #aapl #trading #tsla #stocks
Observations recherche & investissement à Wall Street · 12 septembre
Aujourd’hui, la manche la plus marquante concerne Oracle : 15 institutions se sont exprimées le même jour. Le consensus reste : 24 « acheter » / 4 « détenir » / zéro « vendre », mais les objectifs de cours commencent à diverger. UBS relève de 250, Barclays de 252, tandis que Stifel coupe à 200 et BMO à 195. Pour le même rapport trimestriel et le même prix, des ajustements diamétralement opposés — « le consensus n’est pas fissuré, mais les attentes ont déjà été partiellement déçues ». Oracle se situe à -54,4 % par rapport à son plus haut sur 52 semaines : c’est encore le plus grand trou du tableau.
---
Qu’avons-nous découvert ?
1. 48 actions de notation se concentrent sur 7 titres : Oracle (15), Apple (11) et Meta (3). Les 7 autres fenêtres n’ont aucun mouvement — quand les institutions n’ont rien à dire, c’est un signal.
2. « Échelons » de hausse potentielle : Oracle 69,2 %, Micron 60,4 %, SpaceX 50,6 %, Broadcom 43,4 % (les prix ont déjà été rattrapés) ; Nvidia 48,6 %, AMD 25,1 %, Meta 17,2 % (près des plus hauts) ; Apple 1,1 %, Tesla 3,2 %, IBM 4,8 %, Dell 5,3 % — les objectifs de cours ont rejoint le cours actuel, la marge de sécurité est nulle.
3. Deux cas de divergence : Intel à +12,3 % sur 7 jours, mais une structure « détenir » (6 acheter / 23 détenir / 2 vendre) — surtout guidée par l’émotion. Dell n’est qu’à +0,8 % de son plus haut sur 52 semaines, et le relèvement des institutions ressemble à une simple « validation a posteriori ». La couverture « zéro vente » couvre déjà 7 sociétés — personne ne regarde en direction de la baisse, donc le titre perd le carnet d’acheteurs lié à une « revalorisation des attentes ». Il s’agit d’ajuster le prix, pas l’histoire.
---
Aujourd’hui, la recherche investit de l’« enfoncement » vers le classement :
Enfoncer|Allocation centrale / Meilleur rapport qualité-prix
$ORCL Oracle : à -54,4 % vs son plus haut sur 52 semaines, avec un potentiel de +69,2 %, n°1 du tableau. 24 acheter / 4 détenir / zéro vendre. 15 institutions se sont exprimées le même jour : UBS et Barclays relèvent pour compenser les baisses de Stifel et BMO — réduire les attentes ne revient pas à passer à la vente. Trou profond + espace épais, mais la nouvelle divergence impose de contrôler la taille du portefeuille.
$MU Micron : à -22,3 % vs son plus haut sur 52 semaines, +7,0 % sur 30 jours, potentiel de +60,4 %, 29 acheter / 1 détenir / zéro vendre. Le cœur de la logique : contrats longs qui verrouillent les prix + potentiel de rachats. Goldman maintient « détenir » avec un objectif de 1,100, inférieur au cours actuel.
$AVGO Broadcom : -13,0 % sur 30 jours, -26,9 % vs plus haut sur 52 semaines, potentiel 43,4 %, 27 acheter / 3 détenir / zéro vendre. La Société Générale a lancé une nouvelle couverture avec un achat à 460. Puces IA sur mesure + position de leader réseau : c’est la valorisation la plus « pleinement massacrée » de ce cycle.
SPCX SpaceX : -33,0 % vs plus haut sur 52 semaines, potentiel 50,6 %. Evercore ISI à 230 et Goldman à 220 recommandent un achat. Mais objectif de cours entre 75 et 800, dispersion extrême + offre liée à la levée de restrictions (déblocages) : bonne valorisation, mais risque aussi clair — à gérer avec une position prudente.
Du haut du panier|Qualité, mais pas si bon marché
NVDA Nvidia : à -7,7 % vs plus haut sur 52 semaines, potentiel 48,6 %. Toutefois, 30 analystes sur 30 sans vendre indiquent que les attentes ont déjà été intégrées ; l’objectif de cours correspond à un plafond plutôt optimiste. Goldman et Société Générale achètent à 300.
META : +12,0 % sur 30 jours, +6,1 % sur 7 jours, potentiel 17,2 %. JPM relève de 640 à 820 — c’est le signal haussier le plus fort. Mais Barclays à 252 et le camp plus optimiste à 225 montrent une fissure.
AMD : +13,1 % sur 7 jours, le meilleur momentum du tableau, potentiel 25,1 %, à +244,4 % du plus bas sur 52 semaines. La victoire des racks Helios est une logique réelle, mais le rally sur 7 jours de +13 % a déjà consommé une partie du rapport risque/rendement.
TSM Taiwan Semiconductor : à -9,6 % vs plus haut sur 52 semaines, potentiel 26,4 %, 7 acheter / 1 détenir / zéro vendre — consensus le plus stable du tableau. Douves les plus profondes, mais le prix n’a pas « profondément » corrigé, et la couverture ne compte que 8 maisons.
MSFT Microsoft : à -10,5 % vs plus haut sur 52 semaines, potentiel 15,3 %, 33 acheter / 1 détenir / zéro vendre. Azure + Copilot sont solides, mais il n’y a aucun mouvement de notation dans la fenêtre, et le prix reste collé au haut.
GOOGL Google : -1,4 % sur 30 jours, -17,2 % vs plus haut sur 52 semaines, potentiel 25,9 %, 24 acheter / 4 détenir / zéro vendre. La vente de TPU en externe et l’IA dans le cloud apportent un incrément, mais la correction n’est pas encore à un niveau « extrême ».
NPC|Médiocre, au gré du flux, sans vraie dynamique indépendante
DELL : +0,8 % vs plus haut sur 52 semaines, le titre est déjà au sommet de sa fourchette historique, potentiel seulement 5,3 %. Première couverture d’UBS à 640 « acheter », mais la hausse intervient après un nouveau record — c’est une reconnaissance a posteriori.
TSLA Tesla : potentiel 3,2 %, 11 acheter / 12 détenir / 3 vendre — la structure la plus faible du tableau. +11,6 % sur 30 jours mais -2,9 % sur 7 jours : retournement du momentum, la vision des voitures sans chauffeur est grande mais les détails manquent partout.
IBM : à -26,8 % vs plus haut sur 52 semaines, ça semble « bon marché », mais le potentiel n’est que 4,8 % — « ça baisse, mais sans espace ». Croissance organique logicielle ralentie, et dépend davantage des acquisitions ; l’objectif de cours moyen à 254,95 est à un pas du cours actuel.
Enlever|Éviter les risques élevés
AAPL Apple : à -3,6 % vs plus haut sur 52 semaines, potentiel 1,1 %. Les notes ne fournissent pas de marge de sécurité. Les 11 notes montrent un affrontement acheteurs/vendeurs : TD Cowen 400, Bank of America 370, Morgan Stanley 360, JPM 340 « acheter » vs Barclays 245 « vendre ».
INTC Intel : la dynamique à +12,3 % sur 7 jours diverge fortement du consensus « détenir » (6 acheter / 23 détenir / 2 vendre). À +328,0 % du plus bas sur 52 semaines, il est le plus éloigné du plancher : risque de repli le plus élevé.
---
L’image jointe présente un aperçu des notations. À titre d’information pour la recherche uniquement : ne constitue ni un conseil en investissement, ni une offre d’achat ou de vente. Le marché comporte des risques ; les décisions doivent être prises indépendamment.
#btc #aapl #trading #tsla #stocks
Aujourd’hui, la manche la plus marquante concerne Oracle : 15 institutions se sont exprimées le même jour. Le consensus reste : 24 « acheter » / 4 « détenir » / zéro « vendre », mais les objectifs de cours commencent à diverger. UBS relève de 250, Barclays de 252, tandis que Stifel coupe à 200 et BMO à 195. Pour le même rapport trimestriel et le même prix, des ajustements diamétralement opposés — « le consensus n’est pas fissuré, mais les attentes ont déjà été partiellement déçues ». Oracle se situe à -54,4 % par rapport à son plus haut sur 52 semaines : c’est encore le plus grand trou du tableau.
---
Qu’avons-nous découvert ?
1. 48 actions de notation se concentrent sur 7 titres : Oracle (15), Apple (11) et Meta (3). Les 7 autres fenêtres n’ont aucun mouvement — quand les institutions n’ont rien à dire, c’est un signal.
2. « Échelons » de hausse potentielle : Oracle 69,2 %, Micron 60,4 %, SpaceX 50,6 %, Broadcom 43,4 % (les prix ont déjà été rattrapés) ; Nvidia 48,6 %, AMD 25,1 %, Meta 17,2 % (près des plus hauts) ; Apple 1,1 %, Tesla 3,2 %, IBM 4,8 %, Dell 5,3 % — les objectifs de cours ont rejoint le cours actuel, la marge de sécurité est nulle.
3. Deux cas de divergence : Intel à +12,3 % sur 7 jours, mais une structure « détenir » (6 acheter / 23 détenir / 2 vendre) — surtout guidée par l’émotion. Dell n’est qu’à +0,8 % de son plus haut sur 52 semaines, et le relèvement des institutions ressemble à une simple « validation a posteriori ». La couverture « zéro vente » couvre déjà 7 sociétés — personne ne regarde en direction de la baisse, donc le titre perd le carnet d’acheteurs lié à une « revalorisation des attentes ». Il s’agit d’ajuster le prix, pas l’histoire.
---
Aujourd’hui, la recherche investit de l’« enfoncement » vers le classement :
Enfoncer|Allocation centrale / Meilleur rapport qualité-prix
$ORCL Oracle : à -54,4 % vs son plus haut sur 52 semaines, avec un potentiel de +69,2 %, n°1 du tableau. 24 acheter / 4 détenir / zéro vendre. 15 institutions se sont exprimées le même jour : UBS et Barclays relèvent pour compenser les baisses de Stifel et BMO — réduire les attentes ne revient pas à passer à la vente. Trou profond + espace épais, mais la nouvelle divergence impose de contrôler la taille du portefeuille.
$MU Micron : à -22,3 % vs son plus haut sur 52 semaines, +7,0 % sur 30 jours, potentiel de +60,4 %, 29 acheter / 1 détenir / zéro vendre. Le cœur de la logique : contrats longs qui verrouillent les prix + potentiel de rachats. Goldman maintient « détenir » avec un objectif de 1,100, inférieur au cours actuel.
$AVGO Broadcom : -13,0 % sur 30 jours, -26,9 % vs plus haut sur 52 semaines, potentiel 43,4 %, 27 acheter / 3 détenir / zéro vendre. La Société Générale a lancé une nouvelle couverture avec un achat à 460. Puces IA sur mesure + position de leader réseau : c’est la valorisation la plus « pleinement massacrée » de ce cycle.
SPCX SpaceX : -33,0 % vs plus haut sur 52 semaines, potentiel 50,6 %. Evercore ISI à 230 et Goldman à 220 recommandent un achat. Mais objectif de cours entre 75 et 800, dispersion extrême + offre liée à la levée de restrictions (déblocages) : bonne valorisation, mais risque aussi clair — à gérer avec une position prudente.
Du haut du panier|Qualité, mais pas si bon marché
NVDA Nvidia : à -7,7 % vs plus haut sur 52 semaines, potentiel 48,6 %. Toutefois, 30 analystes sur 30 sans vendre indiquent que les attentes ont déjà été intégrées ; l’objectif de cours correspond à un plafond plutôt optimiste. Goldman et Société Générale achètent à 300.
META : +12,0 % sur 30 jours, +6,1 % sur 7 jours, potentiel 17,2 %. JPM relève de 640 à 820 — c’est le signal haussier le plus fort. Mais Barclays à 252 et le camp plus optimiste à 225 montrent une fissure.
AMD : +13,1 % sur 7 jours, le meilleur momentum du tableau, potentiel 25,1 %, à +244,4 % du plus bas sur 52 semaines. La victoire des racks Helios est une logique réelle, mais le rally sur 7 jours de +13 % a déjà consommé une partie du rapport risque/rendement.
TSM Taiwan Semiconductor : à -9,6 % vs plus haut sur 52 semaines, potentiel 26,4 %, 7 acheter / 1 détenir / zéro vendre — consensus le plus stable du tableau. Douves les plus profondes, mais le prix n’a pas « profondément » corrigé, et la couverture ne compte que 8 maisons.
MSFT Microsoft : à -10,5 % vs plus haut sur 52 semaines, potentiel 15,3 %, 33 acheter / 1 détenir / zéro vendre. Azure + Copilot sont solides, mais il n’y a aucun mouvement de notation dans la fenêtre, et le prix reste collé au haut.
GOOGL Google : -1,4 % sur 30 jours, -17,2 % vs plus haut sur 52 semaines, potentiel 25,9 %, 24 acheter / 4 détenir / zéro vendre. La vente de TPU en externe et l’IA dans le cloud apportent un incrément, mais la correction n’est pas encore à un niveau « extrême ».
NPC|Médiocre, au gré du flux, sans vraie dynamique indépendante
DELL : +0,8 % vs plus haut sur 52 semaines, le titre est déjà au sommet de sa fourchette historique, potentiel seulement 5,3 %. Première couverture d’UBS à 640 « acheter », mais la hausse intervient après un nouveau record — c’est une reconnaissance a posteriori.
TSLA Tesla : potentiel 3,2 %, 11 acheter / 12 détenir / 3 vendre — la structure la plus faible du tableau. +11,6 % sur 30 jours mais -2,9 % sur 7 jours : retournement du momentum, la vision des voitures sans chauffeur est grande mais les détails manquent partout.
IBM : à -26,8 % vs plus haut sur 52 semaines, ça semble « bon marché », mais le potentiel n’est que 4,8 % — « ça baisse, mais sans espace ». Croissance organique logicielle ralentie, et dépend davantage des acquisitions ; l’objectif de cours moyen à 254,95 est à un pas du cours actuel.
Enlever|Éviter les risques élevés
AAPL Apple : à -3,6 % vs plus haut sur 52 semaines, potentiel 1,1 %. Les notes ne fournissent pas de marge de sécurité. Les 11 notes montrent un affrontement acheteurs/vendeurs : TD Cowen 400, Bank of America 370, Morgan Stanley 360, JPM 340 « acheter » vs Barclays 245 « vendre ».
INTC Intel : la dynamique à +12,3 % sur 7 jours diverge fortement du consensus « détenir » (6 acheter / 23 détenir / 2 vendre). À +328,0 % du plus bas sur 52 semaines, il est le plus éloigné du plancher : risque de repli le plus élevé.
---
L’image jointe présente un aperçu des notations. À titre d’information pour la recherche uniquement : ne constitue ni un conseil en investissement, ni une offre d’achat ou de vente. Le marché comporte des risques ; les décisions doivent être prises indépendamment.
#btc #aapl #trading #tsla #stocks

692
·
--
Mince alors ! Le PPI monte, le CPI monte aussi. Maintenant, on met directement la table sur le gril avec du bois de chauffe : que devient le Wosh ? Faut-il poignarder dans le dos le seigneur des taxes et la vieille dame ? Ou bien encore envoyer une salve de mots pour relancer une hausse des taux ? Continuons à regarder.$XAU $BTC
#btc #加息 #cpi #fed #gold
Mince alors ! Le PPI monte, le CPI monte aussi. Maintenant, on met directement la table sur le gril avec du bois de chauffe : que devient le Wosh ? Faut-il poignarder dans le dos le seigneur des taxes et la vieille dame ? Ou bien encore envoyer une salve de mots pour relancer une hausse des taux ? Continuons à regarder.$XAU $BTC
#btc #加息 #cpi #fed #gold
#btc #加息 #cpi #fed #gold

354

·
--
Druckenmiller a longtemps été le mentor du secrétaire au Trésor américain, Bessent, et du président de la Réserve fédérale, Waller, avant de travailler pour Soros et de participer à la bataille historique menée contre la livre sterling. Son family office, Duquesne Capital, a accumulé d’immenses richesses. Avant d’occuper le poste de président de la Fed, Waller était associé chez Duquesne Capital.
Jeudi matin, lors d’une réunion à huis clos organisée par Piper Sandler à New York, Druckenmiller a déclaré que les baisses de taux « ne sont plus nécessaires » et a affirmé sans détour : « Les membres de la Réserve fédérale répètent encore et encore que le taux des fonds fédéraux a un effet restrictif ; c’est tout simplement absurde. »
Dans le même temps, Druckenmiller a aussi mis en garde contre le risque de « bulle de profits » dans le secteur de l’IA, et a révélé que sa position dans l’IA a été réduite à 20 % de ce qu’elle était il y a six mois.
Jeudi, le rendement des obligations du Trésor américain à 30 ans a progressé de 7 points de base à 5,36 %, atteignant le plus haut niveau depuis 2007 ; tandis que le rendement à 10 ans s’approche désormais de la barre des 5 %. Alors que les marchés intègrent progressivement l’anticipation de nouvelles hausses de taux de la Fed la semaine prochaine, les rendements des titres à court terme montent également en parallèle.
Bien que Druckenmiller reconnaisse que les investissements en IA ont rapporté gros à Duquesne — la majeure partie de ses profits récents provenant de paris sur l’IA plutôt que d’approches macro traditionnelles telles que la monnaie ou les obligations — il a manifestement basculé vers plus de prudence. Il a indiqué que ses positions dans l’IA ont été ramenées à 20 % de leur niveau d’il y a six mois.
« Tout ce raz-de-marée de l’IA nous a offert un parcours incroyable », a-t-il déclaré, « mais je pense que le cycle de construction est désormais suffisamment avancé et que les gens doivent commencer à se méfier. »
En ce qui concerne les taux de change, Druckenmiller a indiqué qu’il continuait à vendre à découvert l’euro et la livre sterling depuis le début de l’année, tout en soulignant que la position actuelle est bien inférieure à ses niveaux historiques — il avait par le passé constitué des paris de change équivalant à deux fois son actif net.
Il a déclaré ne pas oser vendre le dollar à découvert, au motif que les États-Unis disposent d’un énorme avantage mondial dans le domaine de l’IA, tandis que l’Europe « est tout simplement absente » dans ce secteur.
$BTC
#btc #fed #trading #fomc #美债
Druckenmiller a longtemps été le mentor du secrétaire au Trésor américain, Bessent, et du président de la Réserve fédérale, Waller, avant de travailler pour Soros et de participer à la bataille historique menée contre la livre sterling. Son family office, Duquesne Capital, a accumulé d’immenses richesses. Avant d’occuper le poste de président de la Fed, Waller était associé chez Duquesne Capital.
Jeudi matin, lors d’une réunion à huis clos organisée par Piper Sandler à New York, Druckenmiller a déclaré que les baisses de taux « ne sont plus nécessaires » et a affirmé sans détour : « Les membres de la Réserve fédérale répètent encore et encore que le taux des fonds fédéraux a un effet restrictif ; c’est tout simplement absurde. »
Dans le même temps, Druckenmiller a aussi mis en garde contre le risque de « bulle de profits » dans le secteur de l’IA, et a révélé que sa position dans l’IA a été réduite à 20 % de ce qu’elle était il y a six mois.
Jeudi, le rendement des obligations du Trésor américain à 30 ans a progressé de 7 points de base à 5,36 %, atteignant le plus haut niveau depuis 2007 ; tandis que le rendement à 10 ans s’approche désormais de la barre des 5 %. Alors que les marchés intègrent progressivement l’anticipation de nouvelles hausses de taux de la Fed la semaine prochaine, les rendements des titres à court terme montent également en parallèle.
Bien que Druckenmiller reconnaisse que les investissements en IA ont rapporté gros à Duquesne — la majeure partie de ses profits récents provenant de paris sur l’IA plutôt que d’approches macro traditionnelles telles que la monnaie ou les obligations — il a manifestement basculé vers plus de prudence. Il a indiqué que ses positions dans l’IA ont été ramenées à 20 % de leur niveau d’il y a six mois.
« Tout ce raz-de-marée de l’IA nous a offert un parcours incroyable », a-t-il déclaré, « mais je pense que le cycle de construction est désormais suffisamment avancé et que les gens doivent commencer à se méfier. »
En ce qui concerne les taux de change, Druckenmiller a indiqué qu’il continuait à vendre à découvert l’euro et la livre sterling depuis le début de l’année, tout en soulignant que la position actuelle est bien inférieure à ses niveaux historiques — il avait par le passé constitué des paris de change équivalant à deux fois son actif net.
Il a déclaré ne pas oser vendre le dollar à découvert, au motif que les États-Unis disposent d’un énorme avantage mondial dans le domaine de l’IA, tandis que l’Europe « est tout simplement absente » dans ce secteur.
$BTC
#btc #fed #trading #fomc #美债
Jeudi matin, lors d’une réunion à huis clos organisée par Piper Sandler à New York, Druckenmiller a déclaré que les baisses de taux « ne sont plus nécessaires » et a affirmé sans détour : « Les membres de la Réserve fédérale répètent encore et encore que le taux des fonds fédéraux a un effet restrictif ; c’est tout simplement absurde. »
Dans le même temps, Druckenmiller a aussi mis en garde contre le risque de « bulle de profits » dans le secteur de l’IA, et a révélé que sa position dans l’IA a été réduite à 20 % de ce qu’elle était il y a six mois.
Jeudi, le rendement des obligations du Trésor américain à 30 ans a progressé de 7 points de base à 5,36 %, atteignant le plus haut niveau depuis 2007 ; tandis que le rendement à 10 ans s’approche désormais de la barre des 5 %. Alors que les marchés intègrent progressivement l’anticipation de nouvelles hausses de taux de la Fed la semaine prochaine, les rendements des titres à court terme montent également en parallèle.
Bien que Druckenmiller reconnaisse que les investissements en IA ont rapporté gros à Duquesne — la majeure partie de ses profits récents provenant de paris sur l’IA plutôt que d’approches macro traditionnelles telles que la monnaie ou les obligations — il a manifestement basculé vers plus de prudence. Il a indiqué que ses positions dans l’IA ont été ramenées à 20 % de leur niveau d’il y a six mois.
« Tout ce raz-de-marée de l’IA nous a offert un parcours incroyable », a-t-il déclaré, « mais je pense que le cycle de construction est désormais suffisamment avancé et que les gens doivent commencer à se méfier. »
En ce qui concerne les taux de change, Druckenmiller a indiqué qu’il continuait à vendre à découvert l’euro et la livre sterling depuis le début de l’année, tout en soulignant que la position actuelle est bien inférieure à ses niveaux historiques — il avait par le passé constitué des paris de change équivalant à deux fois son actif net.
Il a déclaré ne pas oser vendre le dollar à découvert, au motif que les États-Unis disposent d’un énorme avantage mondial dans le domaine de l’IA, tandis que l’Europe « est tout simplement absente » dans ce secteur.
$BTC
#btc #fed #trading #fomc #美债
81
·
--
Observation de la recherche sur Wall Street · 11 septembre
Dans la fenêtre : 9 actifs suivis voient des analystes agir
Meta : réaffirmations d’achat très intenses en 48 heures par Morgan Stanley (MS), Evercore ISI, Bank of America, TD Cowen et KeyBanc ; JPMorgan relève son objectif de 640 à 820.
Apple : reçoit 13 notes ; Barclays réaffirme une vente à 245 dollars, et Jefferies adopte la même position baissière.
Oracle : déclassé à 215 dollars par BMO/« Fub? » ; Dell : relevé à 650 dollars par Evercore ISI. On observe une division au sein du secteur du matériel pour l’informatique.
---
Qu’a-t-on découvert ?
1. Un consensus très concentré et, en même temps, un espace de valorisation qui s’épuise.
Sur 15 actifs, 10 sont notés « achat » ; Nvidia, Micron et Microsoft sont presque tous « achat ». Mais une fois l’espace implicite converti, Apple n’affiche plus que 2,8 %, Tesla 3,7 %, IBM 8,9 % : le marché a déjà largement intégré les attentes dans le cours.
2. Le véritable espace est concentré sur la chaîne informatique qui avait été massivement « tuée » en amont.
Oracle : à 52 semaines, -53,8 %, espace implicite 68,4 % ; Micron : -22,1 %, implicite 59,1 % ; SpaceX : -34,3 %, implicite 53,6 %.
Point commun : « le prix a encaissé les coups, mais le consensus ne s’est pas assoupli ».
3. Côté risque : attention à l’accélération en haut + unanimité générale.
Nvidia : seulement -7,7 % par rapport au plus haut, 30 analystes sans aucune note « vendre » ; la réalisation des résultats pourrait déclencher des prises de profit.
AMD : +10,2 % sur 7 jours ; Intel : +11,4 % : après un bond rapide, le cours s’est éloigné des plus bas, et poursuivre à la hausse requiert une raison supplémentaire.
Apple : -5,2 % par rapport au plus haut, et opposition acheteurs/vendeurs la plus forte de la semaine.
Globalement : « pas de manque de consensus, mais une rareté de l’espace ». Privilégier les dossiers dont le prix s’est déjà ajusté de façon satisfaisante, et où l’espace implicite reste substantiel, plutôt que ceux qui accélèrent en collant aux plus hauts.
---
Aujourd’hui, la liste du day-to-research : du « bourrage » au « classement »
Bourrage|Configuration cœur / meilleur rapport qualité-prix
$ORCL Oracle : -53,8 % à 52 semaines, espace implicite 68,4 %, numéro 1 de tout le tableau ; 27 achats / 4 maintien / 0 vente.
Fub? abaisse l’objectif de prix mais conserve une recommandation « achat » : réduire les attentes ≠ basculer en baisse ; « fond du trou + espace épais ».
$MU Micron : +12,5 % sur 30 jours, -22,1 % à partir du plus haut, espace implicite 59,1 % ; 31 achats / 1 maintien / 0 vente.
Les contrats longs verrouillent le prix et le potentiel de rachat d’actions soutient : le cours s’est déjà redressé depuis le fond, mais n’a toujours pas retrouvé les niveaux du haut.
$SPCX SpaceX : -34,3 % à partir du plus haut, espace implicite 53,6 %.
Désaccord extrême sur l’objectif (75 à 800 dollars) ; avec la pression liée aux bruits des preneurs fermes et l’offre de déblocage à venir : bonne rentabilité, mais risques également élevés ; positionnement à garder sous contrôle.
AVGO Broadcom : -13,3 % sur 30 jours, -27,1 % à partir du plus haut, espace implicite 43,9 %, 27 achats / 3 maintien / 0 vente.
Le prix s’est nettement ajusté tandis que le consensus ne change pas : logique claire autour des puces sur mesure pour l’IA.
Du « bon niveau » au « niveau supérieur »|Cœur de qualité, mais pas si bon marché
NVDA Nvidia : seulement -7,7 % du plus haut, espace implicite 48,5 % qui paraît « épais », mais le fait que 30 analystes ne voient aucun « vendre » signifie que les attentes sont déjà pleinement intégrées.
Acheter près du plus haut + unanimité : qualité excellente, mais pas bon marché.
AMD : +10,2 % sur 7 jours ; +236,1 % par rapport au plus bas sur 52 semaines ; espace implicite 28,2 %.
La logique des racks Helios et des parts serveurs tient, mais après le bond, l’espace de repli est plus grand que l’espace à la hausse.
GOOGL Google : -3,2 % sur 30 jours, -18,6 % du plus haut, espace implicite 28,1 %, 24 achats / 4 maintien / 0 vente.
La baisse de repli est moins profonde que pour Broadcom et Micron : « corrigé, mais pas à l’extrême ».
TSM Taiwan Semiconductor : -10,6 % du plus haut, espace implicite 27,9 %, 7 achats / 1 maintien / 0 vente.
La plus forte « douve » manufacturière, consensus le plus stable ; toutefois, la couverture institutionnelle n’est que de 8 maisons et le prix ne s’est pas ajusté fortement.
META : +8,7 % sur 7 jours, le momentum vient juste de démarrer ; espace implicite 17,6 %.
Dans la fenêtre, cinq maisons réaffirment « achat » ; JPMorgan relève fortement l’objectif : camp des acheteurs le plus chargé.
DELL Dell : +14,9 % sur 30 jours ; redressement rapide en deux semaines, espace implicite convergent vers 17,5 %.
Evercore ISI relève à 650 dollars ; « ajout du roi »/superposition d’achat : logique claire mais rapport qualité-prix moyen.
MSFT Microsoft : -2,1 % sur 30 jours, -11,1 % du plus haut, espace implicite 16,0 %, 33 achats / 1 maintien / 0 vente.
Qualité exceptionnelle, consensus très stable, mais espace déjà seulement moyen.
NPC|Médiocre, suit le courant, manque de trajectoire indépendante
IBM : -29,6 % du plus haut, cela paraît bon marché ; mais l’espace implicite n’est que 8,9 %.
Bernstein réaffirme « conserver », objectif 230 dollars en dessous du cours actuel.
La croissance organique du logiciel ralentit, dépend des fusions-acquisitions : gros repli, mais pas d’espace.
TSLA Tesla : +9,2 % sur 30 jours, -27,1 % du plus haut, espace implicite seulement 3,7 %.
Sur 27 analystes : 13 « conserver », 3 « vendre » ; vision des taxis autonomes grandiose mais détails commerciaux manquants.
La « sortie »|Fort risque, à éviter
AAPL Apple : seulement -5,2 % du plus haut, espace implicite 2,8 % ; les notes ne fournissent pas de marge de sécurité.
13 notes : confrontation acheteurs/vendeurs.
Barclays 245 dollars, Jefferies réaffirme la vente ; en face : Goldman Sachs, Morgan Stanley et Bank of America en achat.
INTC Intel : +11,4 % sur 7 jours, mais le consensus est « conserver » (23 conserver, 2 vendre).
Le momentum du prix et le soutien des institutions divergent : rebond motivé par l’émotion.
À 52 semaines : +317,1 % au-dessus du plus bas ; l’espace de repli est plus grand que l’espace à la hausse.
---
L’illustration jointe est un aperçu global des notes des institutions. Pour la recherche uniquement, et ne constitue aucune recommandation d’investissement ni aucune offre d’achat/vente. Le marché comporte des risques ; prenez vos décisions en toute indépendance.
#btc #aapl #trading #tsla #nasdaq
Observation de la recherche sur Wall Street · 11 septembre
Dans la fenêtre : 9 actifs suivis voient des analystes agir
Meta : réaffirmations d’achat très intenses en 48 heures par Morgan Stanley (MS), Evercore ISI, Bank of America, TD Cowen et KeyBanc ; JPMorgan relève son objectif de 640 à 820.
Apple : reçoit 13 notes ; Barclays réaffirme une vente à 245 dollars, et Jefferies adopte la même position baissière.
Oracle : déclassé à 215 dollars par BMO/« Fub? » ; Dell : relevé à 650 dollars par Evercore ISI. On observe une division au sein du secteur du matériel pour l’informatique.
---
Qu’a-t-on découvert ?
1. Un consensus très concentré et, en même temps, un espace de valorisation qui s’épuise.
Sur 15 actifs, 10 sont notés « achat » ; Nvidia, Micron et Microsoft sont presque tous « achat ». Mais une fois l’espace implicite converti, Apple n’affiche plus que 2,8 %, Tesla 3,7 %, IBM 8,9 % : le marché a déjà largement intégré les attentes dans le cours.
2. Le véritable espace est concentré sur la chaîne informatique qui avait été massivement « tuée » en amont.
Oracle : à 52 semaines, -53,8 %, espace implicite 68,4 % ; Micron : -22,1 %, implicite 59,1 % ; SpaceX : -34,3 %, implicite 53,6 %.
Point commun : « le prix a encaissé les coups, mais le consensus ne s’est pas assoupli ».
3. Côté risque : attention à l’accélération en haut + unanimité générale.
Nvidia : seulement -7,7 % par rapport au plus haut, 30 analystes sans aucune note « vendre » ; la réalisation des résultats pourrait déclencher des prises de profit.
AMD : +10,2 % sur 7 jours ; Intel : +11,4 % : après un bond rapide, le cours s’est éloigné des plus bas, et poursuivre à la hausse requiert une raison supplémentaire.
Apple : -5,2 % par rapport au plus haut, et opposition acheteurs/vendeurs la plus forte de la semaine.
Globalement : « pas de manque de consensus, mais une rareté de l’espace ». Privilégier les dossiers dont le prix s’est déjà ajusté de façon satisfaisante, et où l’espace implicite reste substantiel, plutôt que ceux qui accélèrent en collant aux plus hauts.
---
Aujourd’hui, la liste du day-to-research : du « bourrage » au « classement »
Bourrage|Configuration cœur / meilleur rapport qualité-prix
$ORCL Oracle : -53,8 % à 52 semaines, espace implicite 68,4 %, numéro 1 de tout le tableau ; 27 achats / 4 maintien / 0 vente.
Fub? abaisse l’objectif de prix mais conserve une recommandation « achat » : réduire les attentes ≠ basculer en baisse ; « fond du trou + espace épais ».
$MU Micron : +12,5 % sur 30 jours, -22,1 % à partir du plus haut, espace implicite 59,1 % ; 31 achats / 1 maintien / 0 vente.
Les contrats longs verrouillent le prix et le potentiel de rachat d’actions soutient : le cours s’est déjà redressé depuis le fond, mais n’a toujours pas retrouvé les niveaux du haut.
$SPCX SpaceX : -34,3 % à partir du plus haut, espace implicite 53,6 %.
Désaccord extrême sur l’objectif (75 à 800 dollars) ; avec la pression liée aux bruits des preneurs fermes et l’offre de déblocage à venir : bonne rentabilité, mais risques également élevés ; positionnement à garder sous contrôle.
AVGO Broadcom : -13,3 % sur 30 jours, -27,1 % à partir du plus haut, espace implicite 43,9 %, 27 achats / 3 maintien / 0 vente.
Le prix s’est nettement ajusté tandis que le consensus ne change pas : logique claire autour des puces sur mesure pour l’IA.
Du « bon niveau » au « niveau supérieur »|Cœur de qualité, mais pas si bon marché
NVDA Nvidia : seulement -7,7 % du plus haut, espace implicite 48,5 % qui paraît « épais », mais le fait que 30 analystes ne voient aucun « vendre » signifie que les attentes sont déjà pleinement intégrées.
Acheter près du plus haut + unanimité : qualité excellente, mais pas bon marché.
AMD : +10,2 % sur 7 jours ; +236,1 % par rapport au plus bas sur 52 semaines ; espace implicite 28,2 %.
La logique des racks Helios et des parts serveurs tient, mais après le bond, l’espace de repli est plus grand que l’espace à la hausse.
GOOGL Google : -3,2 % sur 30 jours, -18,6 % du plus haut, espace implicite 28,1 %, 24 achats / 4 maintien / 0 vente.
La baisse de repli est moins profonde que pour Broadcom et Micron : « corrigé, mais pas à l’extrême ».
TSM Taiwan Semiconductor : -10,6 % du plus haut, espace implicite 27,9 %, 7 achats / 1 maintien / 0 vente.
La plus forte « douve » manufacturière, consensus le plus stable ; toutefois, la couverture institutionnelle n’est que de 8 maisons et le prix ne s’est pas ajusté fortement.
META : +8,7 % sur 7 jours, le momentum vient juste de démarrer ; espace implicite 17,6 %.
Dans la fenêtre, cinq maisons réaffirment « achat » ; JPMorgan relève fortement l’objectif : camp des acheteurs le plus chargé.
DELL Dell : +14,9 % sur 30 jours ; redressement rapide en deux semaines, espace implicite convergent vers 17,5 %.
Evercore ISI relève à 650 dollars ; « ajout du roi »/superposition d’achat : logique claire mais rapport qualité-prix moyen.
MSFT Microsoft : -2,1 % sur 30 jours, -11,1 % du plus haut, espace implicite 16,0 %, 33 achats / 1 maintien / 0 vente.
Qualité exceptionnelle, consensus très stable, mais espace déjà seulement moyen.
NPC|Médiocre, suit le courant, manque de trajectoire indépendante
IBM : -29,6 % du plus haut, cela paraît bon marché ; mais l’espace implicite n’est que 8,9 %.
Bernstein réaffirme « conserver », objectif 230 dollars en dessous du cours actuel.
La croissance organique du logiciel ralentit, dépend des fusions-acquisitions : gros repli, mais pas d’espace.
TSLA Tesla : +9,2 % sur 30 jours, -27,1 % du plus haut, espace implicite seulement 3,7 %.
Sur 27 analystes : 13 « conserver », 3 « vendre » ; vision des taxis autonomes grandiose mais détails commerciaux manquants.
La « sortie »|Fort risque, à éviter
AAPL Apple : seulement -5,2 % du plus haut, espace implicite 2,8 % ; les notes ne fournissent pas de marge de sécurité.
13 notes : confrontation acheteurs/vendeurs.
Barclays 245 dollars, Jefferies réaffirme la vente ; en face : Goldman Sachs, Morgan Stanley et Bank of America en achat.
INTC Intel : +11,4 % sur 7 jours, mais le consensus est « conserver » (23 conserver, 2 vendre).
Le momentum du prix et le soutien des institutions divergent : rebond motivé par l’émotion.
À 52 semaines : +317,1 % au-dessus du plus bas ; l’espace de repli est plus grand que l’espace à la hausse.
---
L’illustration jointe est un aperçu global des notes des institutions. Pour la recherche uniquement, et ne constitue aucune recommandation d’investissement ni aucune offre d’achat/vente. Le marché comporte des risques ; prenez vos décisions en toute indépendance.
#btc #aapl #trading #tsla #nasdaq
Dans la fenêtre : 9 actifs suivis voient des analystes agir
Meta : réaffirmations d’achat très intenses en 48 heures par Morgan Stanley (MS), Evercore ISI, Bank of America, TD Cowen et KeyBanc ; JPMorgan relève son objectif de 640 à 820.
Apple : reçoit 13 notes ; Barclays réaffirme une vente à 245 dollars, et Jefferies adopte la même position baissière.
Oracle : déclassé à 215 dollars par BMO/« Fub? » ; Dell : relevé à 650 dollars par Evercore ISI. On observe une division au sein du secteur du matériel pour l’informatique.
---
Qu’a-t-on découvert ?
1. Un consensus très concentré et, en même temps, un espace de valorisation qui s’épuise.
Sur 15 actifs, 10 sont notés « achat » ; Nvidia, Micron et Microsoft sont presque tous « achat ». Mais une fois l’espace implicite converti, Apple n’affiche plus que 2,8 %, Tesla 3,7 %, IBM 8,9 % : le marché a déjà largement intégré les attentes dans le cours.
2. Le véritable espace est concentré sur la chaîne informatique qui avait été massivement « tuée » en amont.
Oracle : à 52 semaines, -53,8 %, espace implicite 68,4 % ; Micron : -22,1 %, implicite 59,1 % ; SpaceX : -34,3 %, implicite 53,6 %.
Point commun : « le prix a encaissé les coups, mais le consensus ne s’est pas assoupli ».
3. Côté risque : attention à l’accélération en haut + unanimité générale.
Nvidia : seulement -7,7 % par rapport au plus haut, 30 analystes sans aucune note « vendre » ; la réalisation des résultats pourrait déclencher des prises de profit.
AMD : +10,2 % sur 7 jours ; Intel : +11,4 % : après un bond rapide, le cours s’est éloigné des plus bas, et poursuivre à la hausse requiert une raison supplémentaire.
Apple : -5,2 % par rapport au plus haut, et opposition acheteurs/vendeurs la plus forte de la semaine.
Globalement : « pas de manque de consensus, mais une rareté de l’espace ». Privilégier les dossiers dont le prix s’est déjà ajusté de façon satisfaisante, et où l’espace implicite reste substantiel, plutôt que ceux qui accélèrent en collant aux plus hauts.
---
Aujourd’hui, la liste du day-to-research : du « bourrage » au « classement »
Bourrage|Configuration cœur / meilleur rapport qualité-prix
$ORCL Oracle : -53,8 % à 52 semaines, espace implicite 68,4 %, numéro 1 de tout le tableau ; 27 achats / 4 maintien / 0 vente.
Fub? abaisse l’objectif de prix mais conserve une recommandation « achat » : réduire les attentes ≠ basculer en baisse ; « fond du trou + espace épais ».
$MU Micron : +12,5 % sur 30 jours, -22,1 % à partir du plus haut, espace implicite 59,1 % ; 31 achats / 1 maintien / 0 vente.
Les contrats longs verrouillent le prix et le potentiel de rachat d’actions soutient : le cours s’est déjà redressé depuis le fond, mais n’a toujours pas retrouvé les niveaux du haut.
$SPCX SpaceX : -34,3 % à partir du plus haut, espace implicite 53,6 %.
Désaccord extrême sur l’objectif (75 à 800 dollars) ; avec la pression liée aux bruits des preneurs fermes et l’offre de déblocage à venir : bonne rentabilité, mais risques également élevés ; positionnement à garder sous contrôle.
AVGO Broadcom : -13,3 % sur 30 jours, -27,1 % à partir du plus haut, espace implicite 43,9 %, 27 achats / 3 maintien / 0 vente.
Le prix s’est nettement ajusté tandis que le consensus ne change pas : logique claire autour des puces sur mesure pour l’IA.
Du « bon niveau » au « niveau supérieur »|Cœur de qualité, mais pas si bon marché
NVDA Nvidia : seulement -7,7 % du plus haut, espace implicite 48,5 % qui paraît « épais », mais le fait que 30 analystes ne voient aucun « vendre » signifie que les attentes sont déjà pleinement intégrées.
Acheter près du plus haut + unanimité : qualité excellente, mais pas bon marché.
AMD : +10,2 % sur 7 jours ; +236,1 % par rapport au plus bas sur 52 semaines ; espace implicite 28,2 %.
La logique des racks Helios et des parts serveurs tient, mais après le bond, l’espace de repli est plus grand que l’espace à la hausse.
GOOGL Google : -3,2 % sur 30 jours, -18,6 % du plus haut, espace implicite 28,1 %, 24 achats / 4 maintien / 0 vente.
La baisse de repli est moins profonde que pour Broadcom et Micron : « corrigé, mais pas à l’extrême ».
TSM Taiwan Semiconductor : -10,6 % du plus haut, espace implicite 27,9 %, 7 achats / 1 maintien / 0 vente.
La plus forte « douve » manufacturière, consensus le plus stable ; toutefois, la couverture institutionnelle n’est que de 8 maisons et le prix ne s’est pas ajusté fortement.
META : +8,7 % sur 7 jours, le momentum vient juste de démarrer ; espace implicite 17,6 %.
Dans la fenêtre, cinq maisons réaffirment « achat » ; JPMorgan relève fortement l’objectif : camp des acheteurs le plus chargé.
DELL Dell : +14,9 % sur 30 jours ; redressement rapide en deux semaines, espace implicite convergent vers 17,5 %.
Evercore ISI relève à 650 dollars ; « ajout du roi »/superposition d’achat : logique claire mais rapport qualité-prix moyen.
MSFT Microsoft : -2,1 % sur 30 jours, -11,1 % du plus haut, espace implicite 16,0 %, 33 achats / 1 maintien / 0 vente.
Qualité exceptionnelle, consensus très stable, mais espace déjà seulement moyen.
NPC|Médiocre, suit le courant, manque de trajectoire indépendante
IBM : -29,6 % du plus haut, cela paraît bon marché ; mais l’espace implicite n’est que 8,9 %.
Bernstein réaffirme « conserver », objectif 230 dollars en dessous du cours actuel.
La croissance organique du logiciel ralentit, dépend des fusions-acquisitions : gros repli, mais pas d’espace.
TSLA Tesla : +9,2 % sur 30 jours, -27,1 % du plus haut, espace implicite seulement 3,7 %.
Sur 27 analystes : 13 « conserver », 3 « vendre » ; vision des taxis autonomes grandiose mais détails commerciaux manquants.
La « sortie »|Fort risque, à éviter
AAPL Apple : seulement -5,2 % du plus haut, espace implicite 2,8 % ; les notes ne fournissent pas de marge de sécurité.
13 notes : confrontation acheteurs/vendeurs.
Barclays 245 dollars, Jefferies réaffirme la vente ; en face : Goldman Sachs, Morgan Stanley et Bank of America en achat.
INTC Intel : +11,4 % sur 7 jours, mais le consensus est « conserver » (23 conserver, 2 vendre).
Le momentum du prix et le soutien des institutions divergent : rebond motivé par l’émotion.
À 52 semaines : +317,1 % au-dessus du plus bas ; l’espace de repli est plus grand que l’espace à la hausse.
---
L’illustration jointe est un aperçu global des notes des institutions. Pour la recherche uniquement, et ne constitue aucune recommandation d’investissement ni aucune offre d’achat/vente. Le marché comporte des risques ; prenez vos décisions en toute indépendance.
#btc #aapl #trading #tsla #nasdaq

112
·
--
$CL Ce forfait est vraiment sérieux ? ? ? Au final, combien de personnes perdent sur le pétrole brut à l’étranger ? 🤯🤯🤯
$CL Ce forfait est vraiment sérieux ? ? ? Au final, combien de personnes perdent sur le pétrole brut à l’étranger ? 🤯🤯🤯

6
1
1.6k
·
--
La situation actuelle n’est pas très idéale. C’est bien le graphique en chandeliers du rendement des bons du Trésor US… Vous, Monsieur Wan, vous jouez avec le feu : est-ce que vous ne comptez vraiment pas faire capituler l’Iran ? Faut-il que vous vous poignardiez vous-même la bulle de l’IA pour la faire éclater ?
Pourquoi dit-on ça ?
Ne dites pas que toutes les start-ups ont emprunté de l’argent. Même les géants commencent aussi à mobiliser des financements pour couvrir leurs dépenses. L’histoire de l’IA repose sur la croissance anticipée des dépenses d’investissement : tant que cette anticipation n’est pas interrompue par des taux d’intérêt élevés, la bulle peut se maintenir. Mais dès que cette perspective est étranglée par des taux élevés, la bulle finit naturellement par éclater. Et le conflit entre les États-Unis et l’Iran ne fait pas qu’enflammer les prix du pétrole : il sert aussi de détonateur à une grande vague de ventes de bons du Trésor américain.
#btc #美债 #nasdaq #原油 #trading
La situation actuelle n’est pas très idéale. C’est bien le graphique en chandeliers du rendement des bons du Trésor US… Vous, Monsieur Wan, vous jouez avec le feu : est-ce que vous ne comptez vraiment pas faire capituler l’Iran ? Faut-il que vous vous poignardiez vous-même la bulle de l’IA pour la faire éclater ?
Pourquoi dit-on ça ?
Ne dites pas que toutes les start-ups ont emprunté de l’argent. Même les géants commencent aussi à mobiliser des financements pour couvrir leurs dépenses. L’histoire de l’IA repose sur la croissance anticipée des dépenses d’investissement : tant que cette anticipation n’est pas interrompue par des taux d’intérêt élevés, la bulle peut se maintenir. Mais dès que cette perspective est étranglée par des taux élevés, la bulle finit naturellement par éclater. Et le conflit entre les États-Unis et l’Iran ne fait pas qu’enflammer les prix du pétrole : il sert aussi de détonateur à une grande vague de ventes de bons du Trésor américain.
#btc #美债 #nasdaq #原油 #trading
Pourquoi dit-on ça ?
Ne dites pas que toutes les start-ups ont emprunté de l’argent. Même les géants commencent aussi à mobiliser des financements pour couvrir leurs dépenses. L’histoire de l’IA repose sur la croissance anticipée des dépenses d’investissement : tant que cette anticipation n’est pas interrompue par des taux d’intérêt élevés, la bulle peut se maintenir. Mais dès que cette perspective est étranglée par des taux élevés, la bulle finit naturellement par éclater. Et le conflit entre les États-Unis et l’Iran ne fait pas qu’enflammer les prix du pétrole : il sert aussi de détonateur à une grande vague de ventes de bons du Trésor américain.
#btc #美债 #nasdaq #原油 #trading

22
·
--
Le chef exécutif de la Maison-Blanche, Patrick Wett, déclare qu’ils ont progressé sur toutes les préoccupations liées à la « Loi sur la transparence ».
Mais il semblerait que les utilisateurs américains se moquent en affirmant que ce texte ne sera pas adopté ce mois-ci.
En réalité, ce n’est pas important : s’il n’est pas adopté, on peut continuer à faire monter les attentes. Continuons à regarder la suite.
$BTC #ClarityAct #btc #defi #xrp #crypto
Le chef exécutif de la Maison-Blanche, Patrick Wett, déclare qu’ils ont progressé sur toutes les préoccupations liées à la « Loi sur la transparence ».
Mais il semblerait que les utilisateurs américains se moquent en affirmant que ce texte ne sera pas adopté ce mois-ci.
En réalité, ce n’est pas important : s’il n’est pas adopté, on peut continuer à faire monter les attentes. Continuons à regarder la suite.
$BTC #ClarityAct #btc #defi #xrp #crypto
Mais il semblerait que les utilisateurs américains se moquent en affirmant que ce texte ne sera pas adopté ce mois-ci.
En réalité, ce n’est pas important : s’il n’est pas adopté, on peut continuer à faire monter les attentes. Continuons à regarder la suite.
$BTC #ClarityAct #btc #defi #xrp #crypto

199
·
--
Après la publication des données sur le PPI, la probabilité que le marché anticipe une hausse des taux de la Fed en septembre est montée à 70 %, et le marché parie sur au moins une hausse d’ici fin octobre.
Dès la sortie des chiffres, ça a immédiatement plongé : maintenant, il ne reste plus qu’à attendre le CPI de demain ! Même si la Fed se base sur le PCE, je pense que le CPI n’est pas forcément un signal baissier.
Le marché a déjà intégré à l’avance l’hypothèse d’une hausse globale du CPI due aux prix de l’énergie.
Autrement dit, le fait que l’énergie tire le CPI vers le haut est très probablement un scénario, et le marché le valorise déjà.
Si le CPI global augmente à cause de la hausse des prix du pétrole, mais que le CPI hors énergie en glissement mensuel est <0.2 %, alors ce sera plutôt positif : il ne s’agirait que d’un choc temporaire lié à l’énergie, et une décélération réelle de l’inflation des services hors énergie se mettrait en place, ce qui permettrait à la Fed de suspendre la hausse de taux ce mois-ci.
Mais si le CPI global augmente, et que le CPI hors énergie en glissement mensuel est >0.2 %, avec un dépassement à la fois du CPI global et du CPI hors énergie par rapport aux attentes, alors ce serait un gros signal négatif : il faudra continuer à attendre le FOMC.
$BTC
#btc #ppi #cpi #FOMC #trading
Après la publication des données sur le PPI, la probabilité que le marché anticipe une hausse des taux de la Fed en septembre est montée à 70 %, et le marché parie sur au moins une hausse d’ici fin octobre.
Dès la sortie des chiffres, ça a immédiatement plongé : maintenant, il ne reste plus qu’à attendre le CPI de demain ! Même si la Fed se base sur le PCE, je pense que le CPI n’est pas forcément un signal baissier.
Le marché a déjà intégré à l’avance l’hypothèse d’une hausse globale du CPI due aux prix de l’énergie.
Autrement dit, le fait que l’énergie tire le CPI vers le haut est très probablement un scénario, et le marché le valorise déjà.
Si le CPI global augmente à cause de la hausse des prix du pétrole, mais que le CPI hors énergie en glissement mensuel est <0.2 %, alors ce sera plutôt positif : il ne s’agirait que d’un choc temporaire lié à l’énergie, et une décélération réelle de l’inflation des services hors énergie se mettrait en place, ce qui permettrait à la Fed de suspendre la hausse de taux ce mois-ci.
Mais si le CPI global augmente, et que le CPI hors énergie en glissement mensuel est >0.2 %, avec un dépassement à la fois du CPI global et du CPI hors énergie par rapport aux attentes, alors ce serait un gros signal négatif : il faudra continuer à attendre le FOMC.
$BTC
#btc #ppi #cpi #FOMC #trading
Dès la sortie des chiffres, ça a immédiatement plongé : maintenant, il ne reste plus qu’à attendre le CPI de demain ! Même si la Fed se base sur le PCE, je pense que le CPI n’est pas forcément un signal baissier.
Le marché a déjà intégré à l’avance l’hypothèse d’une hausse globale du CPI due aux prix de l’énergie.
Autrement dit, le fait que l’énergie tire le CPI vers le haut est très probablement un scénario, et le marché le valorise déjà.
Si le CPI global augmente à cause de la hausse des prix du pétrole, mais que le CPI hors énergie en glissement mensuel est <0.2 %, alors ce sera plutôt positif : il ne s’agirait que d’un choc temporaire lié à l’énergie, et une décélération réelle de l’inflation des services hors énergie se mettrait en place, ce qui permettrait à la Fed de suspendre la hausse de taux ce mois-ci.
Mais si le CPI global augmente, et que le CPI hors énergie en glissement mensuel est >0.2 %, avec un dépassement à la fois du CPI global et du CPI hors énergie par rapport aux attentes, alors ce serait un gros signal négatif : il faudra continuer à attendre le FOMC.
$BTC
#btc #ppi #cpi #FOMC #trading
134
·
--
Observation des analyses côté vente à Wall Street ‧ 10 septembre
Dans la fenêtre de cotation, 11 sociétés ont bénéficié d’actions de la part d’analystes. Meta a vu ses trois notes de “achat” réaffirmées le même jour par Morgan Stanley, TD Cowen et KeyBanc ; Dell a vu son objectif de cours relevé par Evercore à 650 dollars. Sur la même période, Jefferies a réaffirmé une recommandation de “vente” pour Apple, tandis qu’avec la baisse de l’objectif de cours d’Oracle par la banque FTB, la direction commence à se diversifier. Toutefois, aucune des sociétés n’a été dégradée au sein de cette fenêtre : seules les cibles ont été ajustées à la baisse. Le 08/09, Bernstein a reconduit son “achat” consécutif à quatre reprises pour TSMC, Micron, Microsoft et Oracle, prolongeant le consensus institutionnel à moyen terme sur la chaîne de valeur des infrastructures IA. Côté prix, c’est encore plus animé : Dell sur 7 jours +25,9% reste collé au plus haut sur 52 semaines ; Intel +19,4% ; Oracle +14,4%. Les flux tournent entre le matériel de calcul/puissance et les actions surpondérées de Trump, tandis que Microsoft, Google et Broadcom se sont affaiblis sur la même période.
La logique de classement reste inchangée : l’espace implicite et la position du prix déterminent le meilleur rapport qualité-prix. Les valeurs avec forte correction implicite — Oracle (+58,7%), Broadcom (+43,1%) et Micron (+51,3%) — entrent dans la zone “bon d’entrée” (“夯”). Les actions collées aux plus hauts — Nvidia et Dell — sont à l’abri des poursuites à la hausse. Même si Nvidia, achetée par tout le monde, doit encore se prémunir contre la réalisation de bonnes nouvelles.
—-
Qu’avons-nous découvert ?
1. Les institutions renforcent encore leur allocation sur la chaîne de valeur de la puissance IA, mais les prix ont déjà anticipé à court terme. Dans la fenêtre de 48 heures (heure de l’Est, 08/09–10/09), 11 valeurs ont fait l’objet d’actions de notation ; aucune n’a été déclassée. Les positions les plus unanimement haussières se concentrent sur le stockage et les puces sur mesure — Micron “31 acheter / 1 conserver”, Broadcom “26 acheter / 3 conserver”, Nvidia “29 acheter / 0 conserver / 0 vendre”. Les cibles de cours moyennes impliquent des hausses respectives de +51,3%, +43,1% et +45,4%.
2. Les nouveaux mouvements créent des divergences au niveau des titres plutôt que sur la direction. Mercredi 09/09 : Meta a été de nouveau classée “achat” par les trois grandes banques (la plus agressive, Morgan Stanley à 775 dollars) ; Dell a vu son objectif relevé à 650 dollars par Evercore. En revanche, Jefferies a reconduit sa recommandation de “vente” pour Apple (objectif : 263,66 dollars, implication -16%) ; et la banque FTB a abaissé l’objectif de cours d’Oracle de 241 dollars à 215 dollars — Apple et Oracle, justement, sont les deux titres les plus divisés dans le “portefeuille surpondéré de Trump”.
3. La position du prix détermine le rendement probable. Les titres avec forte baisse en “drawdown” ont un espace implicite nettement plus grand : Oracle, à -53,2% du plus haut sur 52 semaines, conserve un fort consensus “4 investisseurs sur 27 en achat, 4 en maintien” (+58,7% d’espace). Broadcom à -26,4%, après une baisse de 13,7% sur 30 jours, a un consensus sans vendeur (“0 vendeur”) (+43,1%). À l’inverse, Dell n’est qu’à -0,6% du plus haut sur 52 semaines, et Meta a progressé de 13% sur une semaine : l’espace est compressé à +11%~+15%. Les cotes “zone 夯” sont plus intéressantes que celles des actions en forte tendance poursuivies à des plus hauts.
Pièce jointe : aperçu des notations par action ; liste du jour des analyses de la zone 夯 vers la liste de “拉榜单”.
$ORCL $AVGO $MU
—-
Uniquement à titre indicatif et ne constitue pas un conseil en investissement ; le marché comporte des risques, la décision doit être prise de manière indépendante.
#AltcoinSeason #BullRun #Crypto
Observation des analyses côté vente à Wall Street ‧ 10 septembre
Dans la fenêtre de cotation, 11 sociétés ont bénéficié d’actions de la part d’analystes. Meta a vu ses trois notes de “achat” réaffirmées le même jour par Morgan Stanley, TD Cowen et KeyBanc ; Dell a vu son objectif de cours relevé par Evercore à 650 dollars. Sur la même période, Jefferies a réaffirmé une recommandation de “vente” pour Apple, tandis qu’avec la baisse de l’objectif de cours d’Oracle par la banque FTB, la direction commence à se diversifier. Toutefois, aucune des sociétés n’a été dégradée au sein de cette fenêtre : seules les cibles ont été ajustées à la baisse. Le 08/09, Bernstein a reconduit son “achat” consécutif à quatre reprises pour TSMC, Micron, Microsoft et Oracle, prolongeant le consensus institutionnel à moyen terme sur la chaîne de valeur des infrastructures IA. Côté prix, c’est encore plus animé : Dell sur 7 jours +25,9% reste collé au plus haut sur 52 semaines ; Intel +19,4% ; Oracle +14,4%. Les flux tournent entre le matériel de calcul/puissance et les actions surpondérées de Trump, tandis que Microsoft, Google et Broadcom se sont affaiblis sur la même période.
La logique de classement reste inchangée : l’espace implicite et la position du prix déterminent le meilleur rapport qualité-prix. Les valeurs avec forte correction implicite — Oracle (+58,7%), Broadcom (+43,1%) et Micron (+51,3%) — entrent dans la zone “bon d’entrée” (“夯”). Les actions collées aux plus hauts — Nvidia et Dell — sont à l’abri des poursuites à la hausse. Même si Nvidia, achetée par tout le monde, doit encore se prémunir contre la réalisation de bonnes nouvelles.
—-
Qu’avons-nous découvert ?
1. Les institutions renforcent encore leur allocation sur la chaîne de valeur de la puissance IA, mais les prix ont déjà anticipé à court terme. Dans la fenêtre de 48 heures (heure de l’Est, 08/09–10/09), 11 valeurs ont fait l’objet d’actions de notation ; aucune n’a été déclassée. Les positions les plus unanimement haussières se concentrent sur le stockage et les puces sur mesure — Micron “31 acheter / 1 conserver”, Broadcom “26 acheter / 3 conserver”, Nvidia “29 acheter / 0 conserver / 0 vendre”. Les cibles de cours moyennes impliquent des hausses respectives de +51,3%, +43,1% et +45,4%.
2. Les nouveaux mouvements créent des divergences au niveau des titres plutôt que sur la direction. Mercredi 09/09 : Meta a été de nouveau classée “achat” par les trois grandes banques (la plus agressive, Morgan Stanley à 775 dollars) ; Dell a vu son objectif relevé à 650 dollars par Evercore. En revanche, Jefferies a reconduit sa recommandation de “vente” pour Apple (objectif : 263,66 dollars, implication -16%) ; et la banque FTB a abaissé l’objectif de cours d’Oracle de 241 dollars à 215 dollars — Apple et Oracle, justement, sont les deux titres les plus divisés dans le “portefeuille surpondéré de Trump”.
3. La position du prix détermine le rendement probable. Les titres avec forte baisse en “drawdown” ont un espace implicite nettement plus grand : Oracle, à -53,2% du plus haut sur 52 semaines, conserve un fort consensus “4 investisseurs sur 27 en achat, 4 en maintien” (+58,7% d’espace). Broadcom à -26,4%, après une baisse de 13,7% sur 30 jours, a un consensus sans vendeur (“0 vendeur”) (+43,1%). À l’inverse, Dell n’est qu’à -0,6% du plus haut sur 52 semaines, et Meta a progressé de 13% sur une semaine : l’espace est compressé à +11%~+15%. Les cotes “zone 夯” sont plus intéressantes que celles des actions en forte tendance poursuivies à des plus hauts.
Pièce jointe : aperçu des notations par action ; liste du jour des analyses de la zone 夯 vers la liste de “拉榜单”.
$ORCL $AVGO $MU
—-
Uniquement à titre indicatif et ne constitue pas un conseil en investissement ; le marché comporte des risques, la décision doit être prise de manière indépendante.
#AltcoinSeason #BullRun #Crypto
Dans la fenêtre de cotation, 11 sociétés ont bénéficié d’actions de la part d’analystes. Meta a vu ses trois notes de “achat” réaffirmées le même jour par Morgan Stanley, TD Cowen et KeyBanc ; Dell a vu son objectif de cours relevé par Evercore à 650 dollars. Sur la même période, Jefferies a réaffirmé une recommandation de “vente” pour Apple, tandis qu’avec la baisse de l’objectif de cours d’Oracle par la banque FTB, la direction commence à se diversifier. Toutefois, aucune des sociétés n’a été dégradée au sein de cette fenêtre : seules les cibles ont été ajustées à la baisse. Le 08/09, Bernstein a reconduit son “achat” consécutif à quatre reprises pour TSMC, Micron, Microsoft et Oracle, prolongeant le consensus institutionnel à moyen terme sur la chaîne de valeur des infrastructures IA. Côté prix, c’est encore plus animé : Dell sur 7 jours +25,9% reste collé au plus haut sur 52 semaines ; Intel +19,4% ; Oracle +14,4%. Les flux tournent entre le matériel de calcul/puissance et les actions surpondérées de Trump, tandis que Microsoft, Google et Broadcom se sont affaiblis sur la même période.
La logique de classement reste inchangée : l’espace implicite et la position du prix déterminent le meilleur rapport qualité-prix. Les valeurs avec forte correction implicite — Oracle (+58,7%), Broadcom (+43,1%) et Micron (+51,3%) — entrent dans la zone “bon d’entrée” (“夯”). Les actions collées aux plus hauts — Nvidia et Dell — sont à l’abri des poursuites à la hausse. Même si Nvidia, achetée par tout le monde, doit encore se prémunir contre la réalisation de bonnes nouvelles.
—-
Qu’avons-nous découvert ?
1. Les institutions renforcent encore leur allocation sur la chaîne de valeur de la puissance IA, mais les prix ont déjà anticipé à court terme. Dans la fenêtre de 48 heures (heure de l’Est, 08/09–10/09), 11 valeurs ont fait l’objet d’actions de notation ; aucune n’a été déclassée. Les positions les plus unanimement haussières se concentrent sur le stockage et les puces sur mesure — Micron “31 acheter / 1 conserver”, Broadcom “26 acheter / 3 conserver”, Nvidia “29 acheter / 0 conserver / 0 vendre”. Les cibles de cours moyennes impliquent des hausses respectives de +51,3%, +43,1% et +45,4%.
2. Les nouveaux mouvements créent des divergences au niveau des titres plutôt que sur la direction. Mercredi 09/09 : Meta a été de nouveau classée “achat” par les trois grandes banques (la plus agressive, Morgan Stanley à 775 dollars) ; Dell a vu son objectif relevé à 650 dollars par Evercore. En revanche, Jefferies a reconduit sa recommandation de “vente” pour Apple (objectif : 263,66 dollars, implication -16%) ; et la banque FTB a abaissé l’objectif de cours d’Oracle de 241 dollars à 215 dollars — Apple et Oracle, justement, sont les deux titres les plus divisés dans le “portefeuille surpondéré de Trump”.
3. La position du prix détermine le rendement probable. Les titres avec forte baisse en “drawdown” ont un espace implicite nettement plus grand : Oracle, à -53,2% du plus haut sur 52 semaines, conserve un fort consensus “4 investisseurs sur 27 en achat, 4 en maintien” (+58,7% d’espace). Broadcom à -26,4%, après une baisse de 13,7% sur 30 jours, a un consensus sans vendeur (“0 vendeur”) (+43,1%). À l’inverse, Dell n’est qu’à -0,6% du plus haut sur 52 semaines, et Meta a progressé de 13% sur une semaine : l’espace est compressé à +11%~+15%. Les cotes “zone 夯” sont plus intéressantes que celles des actions en forte tendance poursuivies à des plus hauts.
Pièce jointe : aperçu des notations par action ; liste du jour des analyses de la zone 夯 vers la liste de “拉榜单”.
$ORCL $AVGO $MU
—-
Uniquement à titre indicatif et ne constitue pas un conseil en investissement ; le marché comporte des risques, la décision doit être prise de manière indépendante.
#AltcoinSeason #BullRun #Crypto
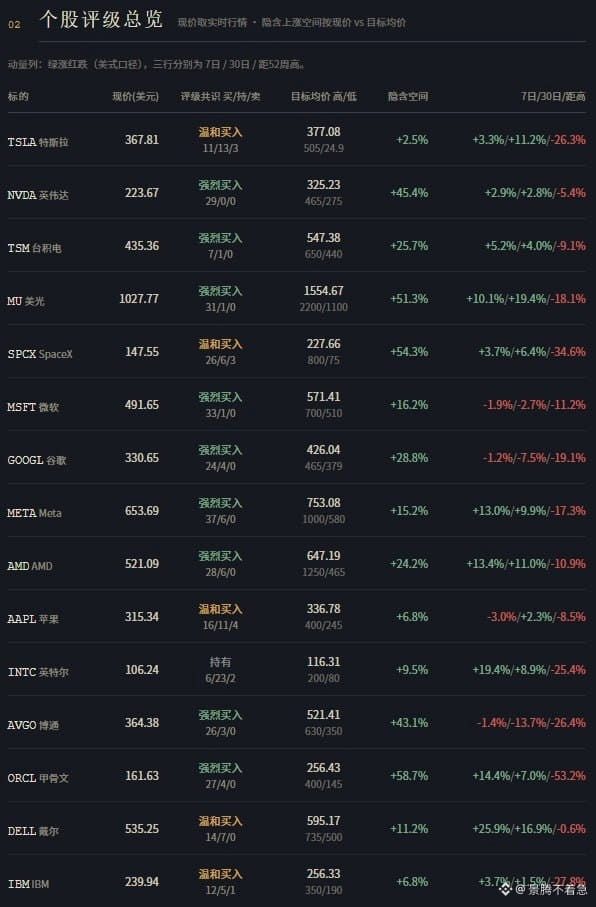
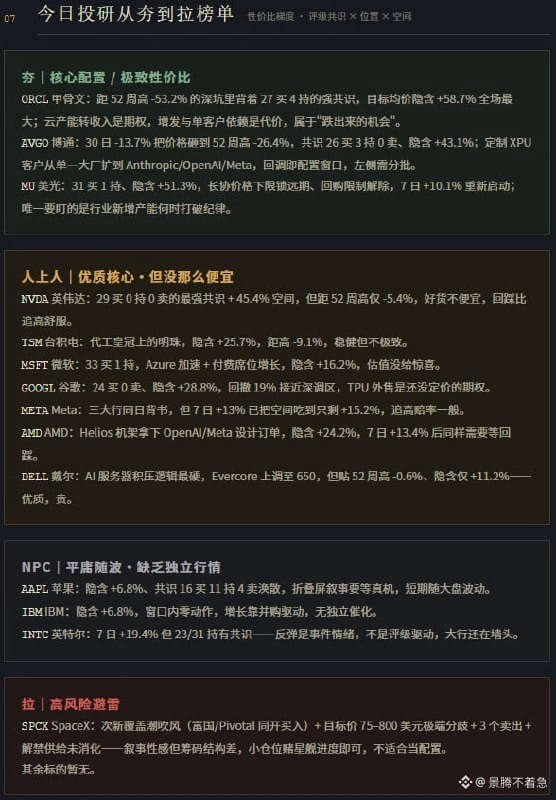
357
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
DotPlotSignalsOneMoreHikeIn2026
6,415 vues
165 mentions
💥$TRUMP — le récit se complique encore davantage maintenant.💥
Le président Trump continue de vendre un « dividende Trump » de 5 000 $ pour chaque adulte américain si les Républicains conservent le contrôle du Congrès : un plan qui nécessiterait l’approbation du Congrès et pourrait coûter bien plus de 1 000 milliards de dollars.
Mais voici la torsion : le contexte macro vient de se resserrer fortement.
La Fed a déjà relevé ses taux de 25 points de base, portant la fourchette cible à 3,75 %–4,00 %, et le dernier graphique des points indique une hausse supplémentaire en 2026. Les marchés doivent désormais composer avec des rendements plus élevés, un dollar plus fort et une liquidité plus contrainte.
Dans le même temps, le Sénat n’a pas réussi à faire avancer la loi CLARITY, laissant la régulation des cryptomonnaies américaines dans l’incertitude et ramenant sous les projecteurs des jetons liés politiquement.
Ainsi, le scénario autour de $TRUMP prend une forme à trois volets :
💥 Relance budgétaire → potentiellement favorable aux actifs à risque
💥 Taux plus élevés → défavorable à la liquidité
💥 Revers de la loi CLARITY → incertitude réglementaire accrue
Et non, à l’heure actuelle, aucun plan n’a été annoncé pour verser le dividende en TRUMP ou dans toute autre crypto.
Mais si les traders commencent à lier le récit du versement à des jetons associés à Trump, la spéculation pourrait revenir très rapidement.
$TRUMP se retrouve désormais à l’intersection de la politique, de la liquidité et de la réglementation — exactement là où la volatilité a tendance à exploser. 👀
#dotplotsignalsonemorehikein2026 #FedRateWatch #FedHikes25BpsUSStocksClose #ZcashRises6% #CryptoVCFundingRebounds$5.6BInQ2
KimHotbae
·2 mentions J’aime
·1.5k vues
FedHikes25BpsUSStocksClose
9,962 vues
182 mentions
AaveToLaunchRWAMarketOnAvalanche
2,009 vues
77 mentions