

小木偶ddd
504 Publications

小木偶ddd
Signaler
Bloquer l’utilisateur
383 Suivis
13.5K+ Abonnés
3.1K+ J’aime
Publications
Tous
Citations
Direct
PINNED
·
--
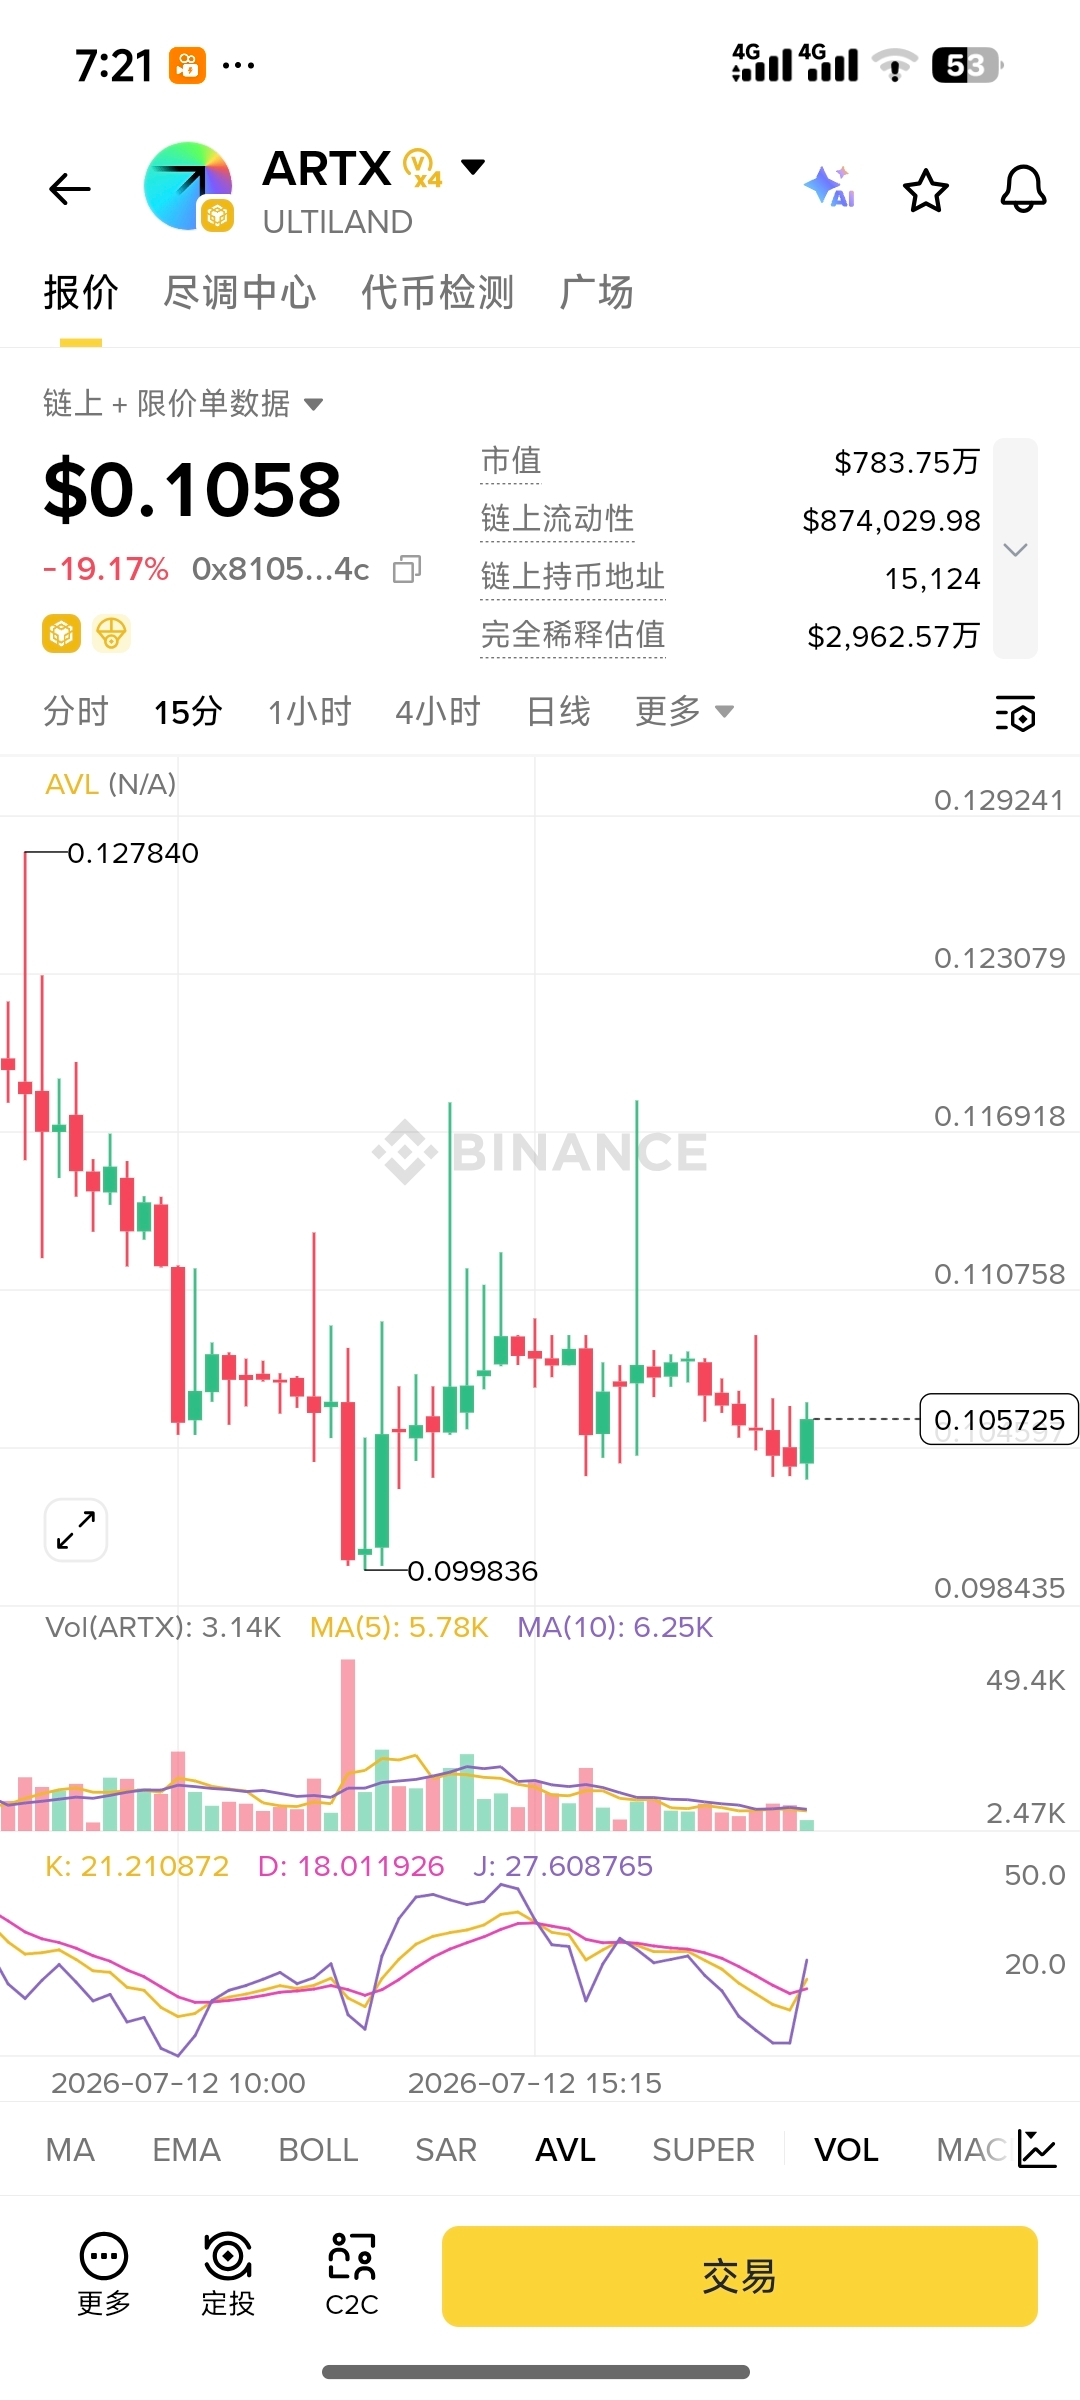
Avant, des amis autour de moi utilisaient $ARTX pour obtenir des points multipliés par quatre et monter en score : plus il y avait de transactions, plus les gains étaient intéressants. Maintenant, une nouvelle promotion arrive, je prévois de reprendre la même stratégie. Quelqu’un est partant ?
$ARTX #ARTX #Ultiland
$ARTX #ARTX #Ultiland
146
3
12
1.2k
·
--
#termmax Quand j’ai vu Atomic Orders pour la première fois, ce qui m’est venu à l’esprit n’a pas été « l’efficacité », mais un problème très concret.
Ces derniers temps, en organisant moi-même les fonds on-chain, j’ai rencontré quelque chose de particulièrement agaçant.
J’avais bien une certaine somme, mais une fois en pratique, j’avais l’impression que l’argent se retrouvait littéralement morcelé, éparpillé.
On dépose un peu dans ce pool…
On accroche une commande ici.
Là où il y a des exécutions, il manque de fonds.
Là où il n’y a pas d’exécutions, l’argent reste inactif.
Au final, en ouvrant le portefeuille, je me suis rendu compte que les actifs étaient encore nombreux, mais que les fonds réellement mobilisables n’étaient pas aussi importants que je l’avais imaginé.
Quand j’ai vu TermMax et ses Atomic Orders, j’ai au contraire eu tout de suite de l’intérêt.
L’une des idées centrales d’Atomic Orders est la suivante : avant que les fonds ne soient réellement empruntés, la liquidité virtuelle peut être distribuée simultanément sur plusieurs ordres, ce qui évite que les fonds soient verrouillés trop tôt par un seul ordre. Résultat : on réduit la fragmentation de la liquidité.
À première vue, ce mécanisme paraît très technique.
Une somme d’argent peut-elle réellement attendre plusieurs opportunités en même temps ?
Dans le market making traditionnel, les fonds sont souvent immobilisés par un seul ordre.
Si cet ordre n’est pas exécuté, l’argent doit rester là, en attente.
Avec Atomic Orders, l’approche ressemble davantage à ceci :
Je dis d’abord au marché :
« Je suis prêt à exécuter sur tous ces endroits. »
Mais tant que l’exécution n’a pas lieu, je n’ai pas besoin de verrouiller l’intégralité des fonds réels à l’avance.
En fait, c’est un peu comme acheter des choses dans un marché.
Vous pouvez dire à cinq vendeurs « ce prix m’intéresse » en même temps, mais cela ne veut pas dire que vous devez tout de suite sortir l’argent.
Ce n’est que lorsque la transaction se fait qu’on sort les fonds correspondants.
Ce n’est pas juste « faire les échanges plus vite ».
Pourquoi la liquidité se fragmente-t-elle toujours ?
Si, à l’avenir, il existe sur un marché TermMax de nombreux ordres à différents taux et à différentes durées, et que les fonds ne peuvent pas se répartir de façon flexible, plus la taille du capital augmente, plus on risque d’avoir des problèmes d’efficacité.
Bien sûr, ce mécanisme pourra-t-il réellement améliorer l’utilisation du capital ? Cela dépendra aussi de la profondeur réelle des ordres et des participants au marché.
Mais au moins, ce design m’a fait voir une direction intéressante :
À l’avenir, pour le market making DeFi, il ne s’agira peut-être pas de laisser l’argent « rester dans un pool », mais plutôt de faire en sorte que les fonds attendent simultanément plusieurs transactions possibles.
L’argent n’a pas besoin de décider à l’avance où aller.
En fonction de ce qui se produit sur le marché, l’argent va ensuite là où il faut.
@termmax #TermMax
#termmax Quand j’ai vu Atomic Orders pour la première fois, ce qui m’est venu à l’esprit n’a pas été « l’efficacité », mais un problème très concret.
Ces derniers temps, en organisant moi-même les fonds on-chain, j’ai rencontré quelque chose de particulièrement agaçant.
J’avais bien une certaine somme, mais une fois en pratique, j’avais l’impression que l’argent se retrouvait littéralement morcelé, éparpillé.
On dépose un peu dans ce pool…
On accroche une commande ici.
Là où il y a des exécutions, il manque de fonds.
Là où il n’y a pas d’exécutions, l’argent reste inactif.
Au final, en ouvrant le portefeuille, je me suis rendu compte que les actifs étaient encore nombreux, mais que les fonds réellement mobilisables n’étaient pas aussi importants que je l’avais imaginé.
Quand j’ai vu TermMax et ses Atomic Orders, j’ai au contraire eu tout de suite de l’intérêt.
L’une des idées centrales d’Atomic Orders est la suivante : avant que les fonds ne soient réellement empruntés, la liquidité virtuelle peut être distribuée simultanément sur plusieurs ordres, ce qui évite que les fonds soient verrouillés trop tôt par un seul ordre. Résultat : on réduit la fragmentation de la liquidité.
À première vue, ce mécanisme paraît très technique.
Une somme d’argent peut-elle réellement attendre plusieurs opportunités en même temps ?
Dans le market making traditionnel, les fonds sont souvent immobilisés par un seul ordre.
Si cet ordre n’est pas exécuté, l’argent doit rester là, en attente.
Avec Atomic Orders, l’approche ressemble davantage à ceci :
Je dis d’abord au marché :
« Je suis prêt à exécuter sur tous ces endroits. »
Mais tant que l’exécution n’a pas lieu, je n’ai pas besoin de verrouiller l’intégralité des fonds réels à l’avance.
En fait, c’est un peu comme acheter des choses dans un marché.
Vous pouvez dire à cinq vendeurs « ce prix m’intéresse » en même temps, mais cela ne veut pas dire que vous devez tout de suite sortir l’argent.
Ce n’est que lorsque la transaction se fait qu’on sort les fonds correspondants.
Ce n’est pas juste « faire les échanges plus vite ».
Pourquoi la liquidité se fragmente-t-elle toujours ?
Si, à l’avenir, il existe sur un marché TermMax de nombreux ordres à différents taux et à différentes durées, et que les fonds ne peuvent pas se répartir de façon flexible, plus la taille du capital augmente, plus on risque d’avoir des problèmes d’efficacité.
Bien sûr, ce mécanisme pourra-t-il réellement améliorer l’utilisation du capital ? Cela dépendra aussi de la profondeur réelle des ordres et des participants au marché.
Mais au moins, ce design m’a fait voir une direction intéressante :
À l’avenir, pour le market making DeFi, il ne s’agira peut-être pas de laisser l’argent « rester dans un pool », mais plutôt de faire en sorte que les fonds attendent simultanément plusieurs transactions possibles.
L’argent n’a pas besoin de décider à l’avance où aller.
En fonction de ce qui se produit sur le marché, l’argent va ensuite là où il faut.
@TermMax #TermMax
144
·
--
#termmax Avant de commencer à faire des recherches sur la DeFi, j’avais un geste particulièrement fixe.
Ouvrir un protocole, sans regarder l’APY ni le TVL, et aller directement vérifier les permissions.
Une fois, j’ai vu un projet qui affirmait « hautement décentralisé ». En regardant plus bas, j’ai constaté que presque tous les paramètres clés pouvaient être modifiés directement par l’administrateur. Ma première réaction a été de fermer la page.
Au fond, déposer de l’argent dans un contrat intelligent ne signifie pas que le risque disparaît automatiquement.
Ce qui m’a amené à reconsidérer ce sujet récemment, c’est le design du Timelock de TermMax.
Il ne dit pas simplement « les administrateurs ne peuvent pas modifier ». Il ajoute plutôt un délai d’attente avant toute modification des paramètres sensibles.
Selon le mécanisme officiel, une modification doit suivre le processus Submit → Wait → Accept : on soumet, on attend, puis seulement on exécute ; et pendant cette période d’attente, le Guardian peut également révoquer. Le délai par défaut est de 1 jour, et il peut être configuré jusqu’à 30 jours. Ce qui est encore plus intéressant, c’est que les opérations qui réduisent le risque peuvent être exécutées plus vite, tandis que les modifications qui augmentent le risque doivent attendre toute la période.
Parce qu’en réalité, les institutions financières fonctionnent aussi de la même manière.
Le véritable danger n’est pas « quelqu’un a la clé », mais plutôt : une fois qu’il a la clé, peut-il ouvrir la porte immédiatement ?
Si un paramètre change soudainement de façon majeure, le marché doit au moins avoir le temps de comprendre ce qui s’est passé, d’évaluer l’impact, d’ajuster ses positions, voire de sortir.
Ainsi, le Timelock ressemble à un simple composant technique, mais en réalité, il achète du temps au marché.
Bien sûr, ce n’est pas une assurance, et cela ne peut pas éliminer le risque des contrats intelligents.
Mais j’ai de plus en plus l’impression qu’un protocole DeFi mûr ne devrait pas se contenter de dire aux utilisateurs :
« Qui peut modifier les règles. »
Il devrait aussi leur dire :
« Combien de temps vous avez pour savoir avant que les règles ne changent. »
Le premier point, c’est la gestion des permissions.
Le second, c’est la véritable gestion du risque.
@termmax #TermMax
#termmax Avant de commencer à faire des recherches sur la DeFi, j’avais un geste particulièrement fixe.
Ouvrir un protocole, sans regarder l’APY ni le TVL, et aller directement vérifier les permissions.
Une fois, j’ai vu un projet qui affirmait « hautement décentralisé ». En regardant plus bas, j’ai constaté que presque tous les paramètres clés pouvaient être modifiés directement par l’administrateur. Ma première réaction a été de fermer la page.
Au fond, déposer de l’argent dans un contrat intelligent ne signifie pas que le risque disparaît automatiquement.
Ce qui m’a amené à reconsidérer ce sujet récemment, c’est le design du Timelock de TermMax.
Il ne dit pas simplement « les administrateurs ne peuvent pas modifier ». Il ajoute plutôt un délai d’attente avant toute modification des paramètres sensibles.
Selon le mécanisme officiel, une modification doit suivre le processus Submit → Wait → Accept : on soumet, on attend, puis seulement on exécute ; et pendant cette période d’attente, le Guardian peut également révoquer. Le délai par défaut est de 1 jour, et il peut être configuré jusqu’à 30 jours. Ce qui est encore plus intéressant, c’est que les opérations qui réduisent le risque peuvent être exécutées plus vite, tandis que les modifications qui augmentent le risque doivent attendre toute la période.
Parce qu’en réalité, les institutions financières fonctionnent aussi de la même manière.
Le véritable danger n’est pas « quelqu’un a la clé », mais plutôt : une fois qu’il a la clé, peut-il ouvrir la porte immédiatement ?
Si un paramètre change soudainement de façon majeure, le marché doit au moins avoir le temps de comprendre ce qui s’est passé, d’évaluer l’impact, d’ajuster ses positions, voire de sortir.
Ainsi, le Timelock ressemble à un simple composant technique, mais en réalité, il achète du temps au marché.
Bien sûr, ce n’est pas une assurance, et cela ne peut pas éliminer le risque des contrats intelligents.
Mais j’ai de plus en plus l’impression qu’un protocole DeFi mûr ne devrait pas se contenter de dire aux utilisateurs :
« Qui peut modifier les règles. »
Il devrait aussi leur dire :
« Combien de temps vous avez pour savoir avant que les règles ne changent. »
Le premier point, c’est la gestion des permissions.
Le second, c’est la véritable gestion du risque.
@TermMax #TermMax
120
·
--
#termmax En regardant davantage TermMax, je trouve de plus en plus que le rôle de Curator est sous-estimé
Une fois, j’ai discuté avec un ami de la DeFi, et il m’a dit une phrase qui m’a vraiment marqué :
« Les protocoles on-chain ne s’exécutent-ils pas automatiquement ? Pourquoi faut-il encore des personnes pour les gérer ? »
Les smart contracts n’ont-ils pas déjà “figé” les règles ?
L’exécution automatique et la gestion professionnelle, ce n’est pas du tout la même chose.
Dans le livre blanc officiel de TermMax, il y a un rôle dont je pense qu’il vaut particulièrement la peine de parler : Curator.
Ils ne font pas simplement le “simple suivi de votre portefeuille”.
Le Curator participe à la définition des courbes de prix, des paramètres de risque et de l’allocation des fonds.
À ce jour, les Curator listés dans le livre blanc officiel incluent Keyrock, Hardcoded Lab, Edge Capital, AlphaPing et Origami Crypto.
Cela m’amène à une question assez concrète.
La finance on-chain insiste toujours sur :
« Code is Law. »
Mais le problème, c’est que le code ne peut qu’exécuter des règles.
Il ne peut pas te dire, de nulle part :
Quel niveau de liquidité ce marché devrait avoir maintenant ?
Le risque de ce collatéral a-t-il augmenté ?
Ce terme est-il désormais inadapté pour continuer à amplifier les fonds ?
En réalité, tout cela relève de jugements financiers.
C’est pourquoi je trouve l’apparition du Curator particulièrement intéressante.
C’est un peu comme si on transplantait, sur le marché on-chain, le rôle de “gestionnaire d’actifs” de la finance traditionnelle.
Mais la différence est aussi très claire.
Dans la gestion traditionnelle, les décisions se font souvent dans une “boîte noire”.
Vous savez ce qu’il achète, mais vous ne savez pas forcément pourquoi.
Et l’orientation de TermMax, elle, vise à faire en sorte que les paramètres de marché et l’allocation des fonds aboutissent finalement dans des règles on-chain, afin que les utilisateurs puissent voir la structure du marché et ses paramètres. Le site officiel insiste aussi sur des frais, des paramètres et des marchés on-chain publics et vérifiables.
C’est donc une combinaison assez subtile :
L’humain fait les jugements, le code exécute.
Je pense que c’est peut-être plus réaliste qu’une “automatisation totale”.
Parce que dans le monde de la finance, la vraie difficulté n’a jamais été l’exécution.
C’est le jugement.
Bien sûr, le Curator lui-même apporte aussi de nouveaux risques en termes de gouvernance et d’exploitation.
Qui a le droit de devenir Curator ?
Qui vient le contraindre ?
Que se passe-t-il si les paramètres de risque sont mal configurés ?
Ce sont toutes des questions auxquelles TermMax devra continuer de répondre ensuite.
L’aboutissement de la DeFi n’est peut-être pas de chasser tout le monde, mais d’intégrer le jugement professionnel des personnes dans un système plus transparent et plus vérifiable.
@termmax #TermMax
#termmax En regardant davantage TermMax, je trouve de plus en plus que le rôle de Curator est sous-estimé
Une fois, j’ai discuté avec un ami de la DeFi, et il m’a dit une phrase qui m’a vraiment marqué :
« Les protocoles on-chain ne s’exécutent-ils pas automatiquement ? Pourquoi faut-il encore des personnes pour les gérer ? »
Les smart contracts n’ont-ils pas déjà “figé” les règles ?
L’exécution automatique et la gestion professionnelle, ce n’est pas du tout la même chose.
Dans le livre blanc officiel de TermMax, il y a un rôle dont je pense qu’il vaut particulièrement la peine de parler : Curator.
Ils ne font pas simplement le “simple suivi de votre portefeuille”.
Le Curator participe à la définition des courbes de prix, des paramètres de risque et de l’allocation des fonds.
À ce jour, les Curator listés dans le livre blanc officiel incluent Keyrock, Hardcoded Lab, Edge Capital, AlphaPing et Origami Crypto.
Cela m’amène à une question assez concrète.
La finance on-chain insiste toujours sur :
« Code is Law. »
Mais le problème, c’est que le code ne peut qu’exécuter des règles.
Il ne peut pas te dire, de nulle part :
Quel niveau de liquidité ce marché devrait avoir maintenant ?
Le risque de ce collatéral a-t-il augmenté ?
Ce terme est-il désormais inadapté pour continuer à amplifier les fonds ?
En réalité, tout cela relève de jugements financiers.
C’est pourquoi je trouve l’apparition du Curator particulièrement intéressante.
C’est un peu comme si on transplantait, sur le marché on-chain, le rôle de “gestionnaire d’actifs” de la finance traditionnelle.
Mais la différence est aussi très claire.
Dans la gestion traditionnelle, les décisions se font souvent dans une “boîte noire”.
Vous savez ce qu’il achète, mais vous ne savez pas forcément pourquoi.
Et l’orientation de TermMax, elle, vise à faire en sorte que les paramètres de marché et l’allocation des fonds aboutissent finalement dans des règles on-chain, afin que les utilisateurs puissent voir la structure du marché et ses paramètres. Le site officiel insiste aussi sur des frais, des paramètres et des marchés on-chain publics et vérifiables.
C’est donc une combinaison assez subtile :
L’humain fait les jugements, le code exécute.
Je pense que c’est peut-être plus réaliste qu’une “automatisation totale”.
Parce que dans le monde de la finance, la vraie difficulté n’a jamais été l’exécution.
C’est le jugement.
Bien sûr, le Curator lui-même apporte aussi de nouveaux risques en termes de gouvernance et d’exploitation.
Qui a le droit de devenir Curator ?
Qui vient le contraindre ?
Que se passe-t-il si les paramètres de risque sont mal configurés ?
Ce sont toutes des questions auxquelles TermMax devra continuer de répondre ensuite.
L’aboutissement de la DeFi n’est peut-être pas de chasser tout le monde, mais d’intégrer le jugement professionnel des personnes dans un système plus transparent et plus vérifiable.
@TermMax #TermMax
115
·
--
#termmax 《Je pensais que le taux d’intérêt était juste un chiffre, puis j’ai compris que c’était en fait un langage de marché》
Un jour, je regardais des données de prêts sur la chaîne, et je me suis attardé longtemps sur une variation de taux.
De 5 % à 9 %, puis à 11 %.
Au fond, les chiffres ne me disaient pas grand-chose.
Mais si on le reformule :
Quelqu’un accepte de payer le double du coût de financement juste pour obtenir du capital tout de suite.
Du coup, est-ce que ça ne change pas tout ?
Plus j’y pensais, plus je me disais que le taux d’intérêt n’est pas seulement un nombre d’APR.
En réalité, il te dit :
À quel point le marché manque de liquidités en ce moment,
à quel point le capital est cher,
et comment le risque est évalué.
C’est d’ailleurs un des points qui m’a le plus intéressé après avoir étudié TermMax.
Dans le marché à échéance fixe, le vrai côté intéressant n’est pas seulement le mot « fixe ».
C’est surtout le fait que le produit pousse les acteurs du marché à construire des prix autour de différentes durées.
Combien coûte un prêt de 30 jours ?
Combien coûte un prêt de 90 jours ?
Combien coûte un prêt de 180 jours ?
Des durées différentes correspondent à des coûts du capital différents.
Et là, on commence à se rapprocher de la structure par échéances de la finance traditionnelle.
Avant, DeFi parlait surtout de :
« Combien coûte d’emprunter maintenant ? »
À l’avenir, je pense que de plus en plus de gens vont commencer à discuter :
« Emprunter 30 jours et emprunter 180 jours : pourquoi est-ce que ce sont deux prix différents ? »
C’est, à mes yeux, l’intérêt de TermMax.
Cela m’a amené à redécouvrir que le taux d’intérêt est en soi un langage de marché.
Le prix te dit combien vaut un actif.
Le taux d’intérêt te dit combien vaut le capital aujourd’hui.
Et l’échéance te dit :
Combien de temps ce prix doit-il durer.
Bien sûr, pour que ce marché parvienne au bout du compte à produire une tarification suffisamment efficace, on ne peut pas se contenter de la conception du produit : il faut aussi de vraies transactions, de la liquidité et une taille suffisante des participants.
Mais si la finance sur la chaîne continue d’aller plus en profondeur, je pense que le « marché des taux » deviendra tôt ou tard quelque chose qu’on ne pourra pas éviter.
À ce moment-là, on ne regardera peut-être plus seulement la hausse du BTC et de l’ETH.
On se demandera plutôt :
À différents moments, combien l’argent devrait-il valoir au juste ?
Cette question est bien plus intéressante que de regarder uniquement un APY.
@termmax #TermMax
#termmax 《Je pensais que le taux d’intérêt était juste un chiffre, puis j’ai compris que c’était en fait un langage de marché》
Un jour, je regardais des données de prêts sur la chaîne, et je me suis attardé longtemps sur une variation de taux.
De 5 % à 9 %, puis à 11 %.
Au fond, les chiffres ne me disaient pas grand-chose.
Mais si on le reformule :
Quelqu’un accepte de payer le double du coût de financement juste pour obtenir du capital tout de suite.
Du coup, est-ce que ça ne change pas tout ?
Plus j’y pensais, plus je me disais que le taux d’intérêt n’est pas seulement un nombre d’APR.
En réalité, il te dit :
À quel point le marché manque de liquidités en ce moment,
à quel point le capital est cher,
et comment le risque est évalué.
C’est d’ailleurs un des points qui m’a le plus intéressé après avoir étudié TermMax.
Dans le marché à échéance fixe, le vrai côté intéressant n’est pas seulement le mot « fixe ».
C’est surtout le fait que le produit pousse les acteurs du marché à construire des prix autour de différentes durées.
Combien coûte un prêt de 30 jours ?
Combien coûte un prêt de 90 jours ?
Combien coûte un prêt de 180 jours ?
Des durées différentes correspondent à des coûts du capital différents.
Et là, on commence à se rapprocher de la structure par échéances de la finance traditionnelle.
Avant, DeFi parlait surtout de :
« Combien coûte d’emprunter maintenant ? »
À l’avenir, je pense que de plus en plus de gens vont commencer à discuter :
« Emprunter 30 jours et emprunter 180 jours : pourquoi est-ce que ce sont deux prix différents ? »
C’est, à mes yeux, l’intérêt de TermMax.
Cela m’a amené à redécouvrir que le taux d’intérêt est en soi un langage de marché.
Le prix te dit combien vaut un actif.
Le taux d’intérêt te dit combien vaut le capital aujourd’hui.
Et l’échéance te dit :
Combien de temps ce prix doit-il durer.
Bien sûr, pour que ce marché parvienne au bout du compte à produire une tarification suffisamment efficace, on ne peut pas se contenter de la conception du produit : il faut aussi de vraies transactions, de la liquidité et une taille suffisante des participants.
Mais si la finance sur la chaîne continue d’aller plus en profondeur, je pense que le « marché des taux » deviendra tôt ou tard quelque chose qu’on ne pourra pas éviter.
À ce moment-là, on ne regardera peut-être plus seulement la hausse du BTC et de l’ETH.
On se demandera plutôt :
À différents moments, combien l’argent devrait-il valoir au juste ?
Cette question est bien plus intéressante que de regarder uniquement un APY.
@TermMax #TermMax
155
·
--
#termmax 我为什么开始关注TermMax:DeFi正在从“借贷”走向“固定收益市场”
我以前看 DeFi,最喜欢看的其实就是 APY。
哪个池子收益高,哪个地方激励多,哪个协议能叠更多收益。
但看得越久,我反而越来越觉得:
高收益没有那么重要,确定性才重要。
举个最简单的例子。
你今天借10万 USDC,利率5%。
看起来挺舒服。
结果市场突然开始疯狂上涨,资金需求增加,借贷利率一路往上跑。
5%变成8%,8%变成12%。
这时候你才发现,原来真正影响策略收益的,不只是资产涨不涨,还有一个你之前没太在意的东西:
融资成本。
这也是我开始认真研究 TermMax 的原因。
它关注的不是简单地告诉你“这里有一个更高的 APY”,而是尝试把利率和期限本身变成可以交易和管理的东西。
固定利率意味着交易发生的时候,你就知道未来的融资成本大概是多少;固定期限则让你知道这笔资金什么时候到期。
这听起来没有“1000% APY”刺激。
甚至有点无聊。
但金融市场真正成熟以后,往往就是在解决这些看起来不刺激的问题。
因为散户可以接受今天看盘、明天换池子。
但如果未来链上的资金越来越大,尤其是套利、结构化策略、机构资金进入以后,大家最怕的其实不是少赚几个点,而是:
模型算好了,利率突然变了。
当然,固定利率也不是没有风险。
它只是把风险从“利率天天变化”,转移到了期限、流动性、抵押品以及到期管理上。
所以我不会因为 TermMax 做固定利率,就直接下结论说它一定更好。
但我觉得这个方向值得继续看。
因为 DeFi 如果真的想从“链上借贷”走向更成熟的金融市场,下一步一定不只是研究:
钱怎么借?
而是开始研究:
这笔钱应该以什么价格、什么期限、承担什么风险去流动?
这一步,可能比单纯提高 APY 更重要。
@termmax #TermMax
#termmax 我为什么开始关注TermMax:DeFi正在从“借贷”走向“固定收益市场”
我以前看 DeFi,最喜欢看的其实就是 APY。
哪个池子收益高,哪个地方激励多,哪个协议能叠更多收益。
但看得越久,我反而越来越觉得:
高收益没有那么重要,确定性才重要。
举个最简单的例子。
你今天借10万 USDC,利率5%。
看起来挺舒服。
结果市场突然开始疯狂上涨,资金需求增加,借贷利率一路往上跑。
5%变成8%,8%变成12%。
这时候你才发现,原来真正影响策略收益的,不只是资产涨不涨,还有一个你之前没太在意的东西:
融资成本。
这也是我开始认真研究 TermMax 的原因。
它关注的不是简单地告诉你“这里有一个更高的 APY”,而是尝试把利率和期限本身变成可以交易和管理的东西。
固定利率意味着交易发生的时候,你就知道未来的融资成本大概是多少;固定期限则让你知道这笔资金什么时候到期。
这听起来没有“1000% APY”刺激。
甚至有点无聊。
但金融市场真正成熟以后,往往就是在解决这些看起来不刺激的问题。
因为散户可以接受今天看盘、明天换池子。
但如果未来链上的资金越来越大,尤其是套利、结构化策略、机构资金进入以后,大家最怕的其实不是少赚几个点,而是:
模型算好了,利率突然变了。
当然,固定利率也不是没有风险。
它只是把风险从“利率天天变化”,转移到了期限、流动性、抵押品以及到期管理上。
所以我不会因为 TermMax 做固定利率,就直接下结论说它一定更好。
但我觉得这个方向值得继续看。
因为 DeFi 如果真的想从“链上借贷”走向更成熟的金融市场,下一步一定不只是研究:
钱怎么借?
而是开始研究:
这笔钱应该以什么价格、什么期限、承担什么风险去流动?
这一步,可能比单纯提高 APY 更重要。
@TermMax #TermMax
290
·
--
#baby $BABY Récemment, en regardant certains projets, j’ai eu une impression assez évidente.
Beaucoup d’équipes adorent mettre en avant « la vitrine ».
La page d’accueil est très belle.
Le logo est très haut de gamme.
Dès qu’on ouvre le schéma de l’écosystème, c’est un fouillis.
Tous les partenaires sont listés de manière bien ordonnée.
On a vraiment l’impression que ça bouge beaucoup.
Mais parfois, je me pose une question :
Et si ce bâtiment était réellement habité, l’eau et l’électricité en sous-sol seraient-elles fiables ?
(rires)
Parce que dans la réalité, acheter un logement, c’est pareil.
On ne se contente pas de regarder la déco du salon.
Au bout de quelques années d’usage, ce qui décide de l’expérience, c’est :
Le circuit électrique.
Les canalisations.
La gestion immobilière.
Ces choses qu’on ne voit pas d’ordinaire.
La blockchain, c’est un peu pareil.
Beaucoup de projets aiment parler de :
Les utilisateurs.
L’écosystème.
Les applications.
Mais tout ce qui se trouve derrière, et dont personne ne fait vraiment attention, détermine en fait s’il pourra exister durablement.
Par exemple, la sécurité.
Par exemple, les règles.
Par exemple, que faire en cas de problème.
Je trouve que ce qui est intéressant avec Babylon, c’est précisément qu’il se concentre sur ces éléments « peu sexy ».
Il ne s’agit pas de créer un produit que les utilisateurs consultent chaque jour.
C’est plutôt de résoudre des problèmes très fondamentaux pendant l’exécution d’une chaîne.
Comme nous ne discutons pas, d’habitude, du réseau électrique.
Mais si la lumière s’éteint pendant une journée, tout le monde comprend immédiatement son importance.
Bien sûr, ce type de projet d’infrastructure a un problème :
Au début, il est difficile de faire sentir aux gens ordinaires sa valeur.
Parce que ça ne ressemble pas aux Memecoin : un jour, ça peut prendre dix fois.
Ça ne ressemble pas non plus à un jeu : des interfaces jolies.
Mais beaucoup des choses vraiment importantes sont de toute façon comme ça.
Au début d’Internet, personne ne parlait tous les jours des serveurs.
Puis on a fini par comprendre : sans serveurs, rien ne peut tourner.
Donc, en regardant Babylon, je ne m’inquiète pas trop de sa notoriété à court terme.
Je veux plutôt voir :
Quand il y aura de plus en plus de chaînes à l’avenir, est-ce qu’il existe de véritables besoins pour ce type d’infrastructure.
Parce qu’à la fin, le secteur ne se jouera peut-être pas à celui qui a la voix la plus forte.
Mais à celui qui pourra devenir un élément dont les autres ne peuvent pas se passer.
#Baby $BABY @babylonlabs_io
#baby $BABY Récemment, en regardant certains projets, j’ai eu une impression assez évidente.
Beaucoup d’équipes adorent mettre en avant « la vitrine ».
La page d’accueil est très belle.
Le logo est très haut de gamme.
Dès qu’on ouvre le schéma de l’écosystème, c’est un fouillis.
Tous les partenaires sont listés de manière bien ordonnée.
On a vraiment l’impression que ça bouge beaucoup.
Mais parfois, je me pose une question :
Et si ce bâtiment était réellement habité, l’eau et l’électricité en sous-sol seraient-elles fiables ?
(rires)
Parce que dans la réalité, acheter un logement, c’est pareil.
On ne se contente pas de regarder la déco du salon.
Au bout de quelques années d’usage, ce qui décide de l’expérience, c’est :
Le circuit électrique.
Les canalisations.
La gestion immobilière.
Ces choses qu’on ne voit pas d’ordinaire.
La blockchain, c’est un peu pareil.
Beaucoup de projets aiment parler de :
Les utilisateurs.
L’écosystème.
Les applications.
Mais tout ce qui se trouve derrière, et dont personne ne fait vraiment attention, détermine en fait s’il pourra exister durablement.
Par exemple, la sécurité.
Par exemple, les règles.
Par exemple, que faire en cas de problème.
Je trouve que ce qui est intéressant avec Babylon, c’est précisément qu’il se concentre sur ces éléments « peu sexy ».
Il ne s’agit pas de créer un produit que les utilisateurs consultent chaque jour.
C’est plutôt de résoudre des problèmes très fondamentaux pendant l’exécution d’une chaîne.
Comme nous ne discutons pas, d’habitude, du réseau électrique.
Mais si la lumière s’éteint pendant une journée, tout le monde comprend immédiatement son importance.
Bien sûr, ce type de projet d’infrastructure a un problème :
Au début, il est difficile de faire sentir aux gens ordinaires sa valeur.
Parce que ça ne ressemble pas aux Memecoin : un jour, ça peut prendre dix fois.
Ça ne ressemble pas non plus à un jeu : des interfaces jolies.
Mais beaucoup des choses vraiment importantes sont de toute façon comme ça.
Au début d’Internet, personne ne parlait tous les jours des serveurs.
Puis on a fini par comprendre : sans serveurs, rien ne peut tourner.
Donc, en regardant Babylon, je ne m’inquiète pas trop de sa notoriété à court terme.
Je veux plutôt voir :
Quand il y aura de plus en plus de chaînes à l’avenir, est-ce qu’il existe de véritables besoins pour ce type d’infrastructure.
Parce qu’à la fin, le secteur ne se jouera peut-être pas à celui qui a la voix la plus forte.
Mais à celui qui pourra devenir un élément dont les autres ne peuvent pas se passer.
#Baby $BABY @BabylonLabs_io
118
·
--
#baby $BABY 以前研究项目的时候,我有一个习惯。
喜欢看热度。
看社区。
看价格。
看有没有大资金关注。
后来经历几个周期,我慢慢发现一个挺残酷的事情。
很多项目失败,不是因为没人感兴趣。
而是大家感兴趣归感兴趣,但就是不敢真正参与。
这让我想到一个朋友。
去年一个新项目刚上线,他天天研究。
白皮书看了好几遍。
群里每天聊天。
但是最后他说:
“算了,我先看看。”
我问为什么。
他说:
“我怕进去以后,出来的时候不是我的钱了。”
这句话其实挺现实。
加密市场很多时候就是这样。
大家喜欢创新。
但是面对资产安全,又会非常保守。
所以我现在看项目,越来越关注一个问题:
它解决的是不是用户真正害怕的问题?
Babylon吸引我的地方,就是它关注的不只是“怎么让BTC参与更多”。
而是:
怎么降低参与过程中的信任成本。
因为BTC本身最大的特点,就是大家相信它的规则。
如果为了增加用途,引入大量新的信任环节,那其实违背了很多BTC用户最在意的东西。
所以Babylon探索的方向,是让BTC通过质押机制参与其他网络,同时围绕安全、退出、惩罚等机制设计参与规则。
我觉得这点挺像买保险。
很多人不是希望发生事故。
而是因为知道万一发生,有解决方案。
好的基础设施,不是让大家永远开心。
而是让大家遇到问题的时候,不至于慌。
所以我觉得未来真正有价值的项目,不一定是喊得最响的。
而是能解决用户心里那个:
“我为什么不敢用?”
的问题。
#Baby $BABY @babylonlabs_io
#baby $BABY 以前研究项目的时候,我有一个习惯。
喜欢看热度。
看社区。
看价格。
看有没有大资金关注。
后来经历几个周期,我慢慢发现一个挺残酷的事情。
很多项目失败,不是因为没人感兴趣。
而是大家感兴趣归感兴趣,但就是不敢真正参与。
这让我想到一个朋友。
去年一个新项目刚上线,他天天研究。
白皮书看了好几遍。
群里每天聊天。
但是最后他说:
“算了,我先看看。”
我问为什么。
他说:
“我怕进去以后,出来的时候不是我的钱了。”
这句话其实挺现实。
加密市场很多时候就是这样。
大家喜欢创新。
但是面对资产安全,又会非常保守。
所以我现在看项目,越来越关注一个问题:
它解决的是不是用户真正害怕的问题?
Babylon吸引我的地方,就是它关注的不只是“怎么让BTC参与更多”。
而是:
怎么降低参与过程中的信任成本。
因为BTC本身最大的特点,就是大家相信它的规则。
如果为了增加用途,引入大量新的信任环节,那其实违背了很多BTC用户最在意的东西。
所以Babylon探索的方向,是让BTC通过质押机制参与其他网络,同时围绕安全、退出、惩罚等机制设计参与规则。
我觉得这点挺像买保险。
很多人不是希望发生事故。
而是因为知道万一发生,有解决方案。
好的基础设施,不是让大家永远开心。
而是让大家遇到问题的时候,不至于慌。
所以我觉得未来真正有价值的项目,不一定是喊得最响的。
而是能解决用户心里那个:
“我为什么不敢用?”
的问题。
#Baby $BABY @BabylonLabs_io
124
·
--
J’en viens de plus en plus à penser que le produit le plus cher dans l’industrie de la cryptomonnaie n’est pas la commission de transaction, mais plutôt « en qui croire »
Avant, en voyant beaucoup de projets, je me posais souvent une question :
La technologie est-elle bonne ?
Est-ce que c’est rapide ?
Y a-t-il beaucoup de fonctionnalités ?
Puis, après avoir vécu certains événements sur le marché, j’ai progressivement changé d’avis.
Je me suis rendu compte que beaucoup de problèmes ne sont pas des problèmes techniques.
Mais des problèmes de confiance.
Par exemple, un protocole.
Il faut croire que l’équipe ne fera pas n’importe quoi.
Il faut croire que le contrat est fiable.
Il faut croire que le pont ne provoquera pas d’incident.
Il faut croire que le service de custody ne présentera pas de risques.
Vous verrez que, bien souvent, ce qui augmente réellement les coûts, ce n’est pas la commission de transaction.
C’est la quantité de choses supplémentaires qu’on doit croire.
C’est aussi pour cela que je trouve la direction de Babylon assez particulière.
Ce n’est pas simplement ajouter une application BTC.
C’est plutôt une approche qui se concentre sur :
Peut-on réduire le nombre d’éléments que l’utilisateur doit croire en plus.
Dans le passé, de nombreuses solutions liées au BTC introduisaient de nouveaux maillons intermédiaires.
Le BTC quitte son environnement d’origine.
Il entre dans un nouveau système.
Puis il dépend de nouveaux mécanismes pour fonctionner.
Ces solutions ont bien sûr une valeur.
Mais à chaque fois qu’on ajoute un maillon, on ajoute une couche supplémentaire d’hypothèses de confiance.
Et ce que Babylon veut explorer, c’est de permettre au BTC de conserver autant que possible sa logique de sécurité d’origine, tout en participant davantage à davantage de réseaux via le Bitcoin Staking.
En clair :
Ce n’est pas transformer le BTC en quelque chose d’autre.
C’est plutôt faire en sorte que le BTC lui-même serve à davantage de choses.
Je pense que cette idée correspond vraiment à l’intention initiale de Bitcoin.
Car la caractéristique la plus importante de Bitcoin, c’est de réduire les intermédiaires.
Réduire les formes de confiance inutiles.
Bien sûr, je ne pense pas que tous les problèmes soient résolus.
Tout nouveau mécanisme doit être validé avec le temps.
Mais ce que j’apprécie particulièrement, c’est ceci :
À l’avenir, la blockchain ne sera pas forcément « la plus mature » parce qu’elle a le plus de fonctionnalités.
Ce sera plutôt celle qui fait en sorte que les utilisateurs aient le moins de choses à craindre.
Si un système peut faire en sorte :
De croire un peu moins les autres.
Et de croire davantage les règles elles-mêmes.
Alors sa valeur pourrait être plus durable que les gains à court terme.
#Baby $BABY @babylonlabs_io
J’en viens de plus en plus à penser que le produit le plus cher dans l’industrie de la cryptomonnaie n’est pas la commission de transaction, mais plutôt « en qui croire »
Avant, en voyant beaucoup de projets, je me posais souvent une question :
La technologie est-elle bonne ?
Est-ce que c’est rapide ?
Y a-t-il beaucoup de fonctionnalités ?
Puis, après avoir vécu certains événements sur le marché, j’ai progressivement changé d’avis.
Je me suis rendu compte que beaucoup de problèmes ne sont pas des problèmes techniques.
Mais des problèmes de confiance.
Par exemple, un protocole.
Il faut croire que l’équipe ne fera pas n’importe quoi.
Il faut croire que le contrat est fiable.
Il faut croire que le pont ne provoquera pas d’incident.
Il faut croire que le service de custody ne présentera pas de risques.
Vous verrez que, bien souvent, ce qui augmente réellement les coûts, ce n’est pas la commission de transaction.
C’est la quantité de choses supplémentaires qu’on doit croire.
C’est aussi pour cela que je trouve la direction de Babylon assez particulière.
Ce n’est pas simplement ajouter une application BTC.
C’est plutôt une approche qui se concentre sur :
Peut-on réduire le nombre d’éléments que l’utilisateur doit croire en plus.
Dans le passé, de nombreuses solutions liées au BTC introduisaient de nouveaux maillons intermédiaires.
Le BTC quitte son environnement d’origine.
Il entre dans un nouveau système.
Puis il dépend de nouveaux mécanismes pour fonctionner.
Ces solutions ont bien sûr une valeur.
Mais à chaque fois qu’on ajoute un maillon, on ajoute une couche supplémentaire d’hypothèses de confiance.
Et ce que Babylon veut explorer, c’est de permettre au BTC de conserver autant que possible sa logique de sécurité d’origine, tout en participant davantage à davantage de réseaux via le Bitcoin Staking.
En clair :
Ce n’est pas transformer le BTC en quelque chose d’autre.
C’est plutôt faire en sorte que le BTC lui-même serve à davantage de choses.
Je pense que cette idée correspond vraiment à l’intention initiale de Bitcoin.
Car la caractéristique la plus importante de Bitcoin, c’est de réduire les intermédiaires.
Réduire les formes de confiance inutiles.
Bien sûr, je ne pense pas que tous les problèmes soient résolus.
Tout nouveau mécanisme doit être validé avec le temps.
Mais ce que j’apprécie particulièrement, c’est ceci :
À l’avenir, la blockchain ne sera pas forcément « la plus mature » parce qu’elle a le plus de fonctionnalités.
Ce sera plutôt celle qui fait en sorte que les utilisateurs aient le moins de choses à craindre.
Si un système peut faire en sorte :
De croire un peu moins les autres.
Et de croire davantage les règles elles-mêmes.
Alors sa valeur pourrait être plus durable que les gains à court terme.
#Baby $BABY @BabylonLabs_io
146
·
--
#baby $BABY Avant, je pensais que le plus gros problème de ce petit réseau était qu’il n’était utilisé par personne. Puis j’ai compris que, en réalité, personne ne le protégeait.
Avant, je regardais certains nouveaux projets et je me disais parfois que c’était dommage.
La technologie est plutôt bonne.
L’équipe a aussi des idées.
Mais une fois lancé, il n’y a pas eu beaucoup de bruit.
Auparavant, je pensais que la raison était très simple :
Pas d’utilisateurs.
Pas de fonds.
Pas d’écosystème.
Puis j’ai progressivement réalisé qu’il y avait aussi un problème plus profond, au niveau le plus bas :
La sécurité.
Pour un réseau PoS tout juste lancé, la sécurité représente en fait un coût très important.
Il faut des validateurs.
Il faut mettre en jeu (en staking).
Il faut suffisamment de fonds pour créer une défense.
Mais le problème, c’est qu’un projet qui débute n’a pas forcément une valeur aussi grande.
Il en résulte une boucle :
Pas d’échelle → sécurité insuffisante → utilisateurs prudents → progression plus lente.
Honnêtement, ce problème, beaucoup de nouveaux réseaux y font face.
Ce n’est pas qu’ils ne font pas d’efforts.
C’est juste que l’accumulation de la sécurité est, en soi, un processus long.
Ce qui m’intéresse avec Babylon, c’est qu’il essaie de résoudre ce “démarrage à froid”.
Il veut tirer parti de la sécurité économique déjà créée par Bitcoin, pour permettre à certains réseaux PoS de ne pas devoir construire entièrement leur base de sécurité depuis zéro.
En termes simples :
Un petit réseau n’a pas forcément besoin de grandir lentement tout seul.
Il peut aussi s’appuyer sur des sources de sécurité déjà matures.
Je trouve que cette direction ressemble beaucoup à l’esprit de l’entrepreneuriat dans la réalité.
Une petite entreprise qui vient de se créer, si elle doit bâtir sa crédibilité uniquement par ses propres moyens, mettra de nombreuses années.
Mais si elle peut obtenir l’approbation d’un système mature, sa vitesse de croissance sera beaucoup plus rapide.
Bien sûr, la blockchain n’est pas exactement identique aux affaires dans le monde réel.
Le partage de la sécurité implique de nombreux choix de conception de modèles économiques.
Au final, tout dépend de l’existence de besoins réels.
Mais je pense que Babylon se concentre sur un problème très concret :
À l’avenir, il y aura de plus en plus de blockchains. Est-ce que chaque réseau devra à nouveau mettre des années à construire sa sécurité ?
Si la réponse est non, alors le partage des ressources de sécurité pourrait devenir une direction importante.
#Baby $BABY @babylonlabs_io
#baby $BABY Avant, je pensais que le plus gros problème de ce petit réseau était qu’il n’était utilisé par personne. Puis j’ai compris que, en réalité, personne ne le protégeait.
Avant, je regardais certains nouveaux projets et je me disais parfois que c’était dommage.
La technologie est plutôt bonne.
L’équipe a aussi des idées.
Mais une fois lancé, il n’y a pas eu beaucoup de bruit.
Auparavant, je pensais que la raison était très simple :
Pas d’utilisateurs.
Pas de fonds.
Pas d’écosystème.
Puis j’ai progressivement réalisé qu’il y avait aussi un problème plus profond, au niveau le plus bas :
La sécurité.
Pour un réseau PoS tout juste lancé, la sécurité représente en fait un coût très important.
Il faut des validateurs.
Il faut mettre en jeu (en staking).
Il faut suffisamment de fonds pour créer une défense.
Mais le problème, c’est qu’un projet qui débute n’a pas forcément une valeur aussi grande.
Il en résulte une boucle :
Pas d’échelle → sécurité insuffisante → utilisateurs prudents → progression plus lente.
Honnêtement, ce problème, beaucoup de nouveaux réseaux y font face.
Ce n’est pas qu’ils ne font pas d’efforts.
C’est juste que l’accumulation de la sécurité est, en soi, un processus long.
Ce qui m’intéresse avec Babylon, c’est qu’il essaie de résoudre ce “démarrage à froid”.
Il veut tirer parti de la sécurité économique déjà créée par Bitcoin, pour permettre à certains réseaux PoS de ne pas devoir construire entièrement leur base de sécurité depuis zéro.
En termes simples :
Un petit réseau n’a pas forcément besoin de grandir lentement tout seul.
Il peut aussi s’appuyer sur des sources de sécurité déjà matures.
Je trouve que cette direction ressemble beaucoup à l’esprit de l’entrepreneuriat dans la réalité.
Une petite entreprise qui vient de se créer, si elle doit bâtir sa crédibilité uniquement par ses propres moyens, mettra de nombreuses années.
Mais si elle peut obtenir l’approbation d’un système mature, sa vitesse de croissance sera beaucoup plus rapide.
Bien sûr, la blockchain n’est pas exactement identique aux affaires dans le monde réel.
Le partage de la sécurité implique de nombreux choix de conception de modèles économiques.
Au final, tout dépend de l’existence de besoins réels.
Mais je pense que Babylon se concentre sur un problème très concret :
À l’avenir, il y aura de plus en plus de blockchains. Est-ce que chaque réseau devra à nouveau mettre des années à construire sa sécurité ?
Si la réponse est non, alors le partage des ressources de sécurité pourrait devenir une direction importante.
#Baby $BABY @BabylonLabs_io
171
·
--
#baby $BABY Je me suis rendu compte que beaucoup de gens ne veulent pas participer à l’écosystème du BTC, mais n’osent pas appuyer sur le bouton de confirmation.
Quand j’ai étudié l’écosystème du BTC, j’ai remarqué un phénomène assez étrange.
En réalité, il y a beaucoup de personnes sur le marché qui veulent que leur BTC ait davantage d’utilité.
Mais, en vérité, ceux qui sont prêts à participer ne sont pas aussi nombreux que je l’imaginais.
Pourquoi ?
J’ai ensuite discuté avec quelques amis, et j’ai constaté que leurs inquiétudes étaient presque identiques.
Ce n’est pas qu’ils ne savent pas faire.
Et ce n’est pas qu’ils ne comprennent pas les rendements.
Le problème, c’est qu’ils ont peur d’une chose :
« Et s’il y a un problème, est-ce que je peux récupérer mon BTC ? »
Honnêtement, cette crainte est très réelle.
Parce que le BTC n’est pas comme les autres actifs.
Beaucoup de gens qui détiennent du BTC ne regardent pas seulement le rendement à court terme, mais plutôt une forme de sécurité à long terme.
C’est pourquoi, dès qu’il s’agit d’une nouvelle manière d’utiliser le BTC qui implique de verrouiller, de mettre en gage ou de participer, la première réaction est :
« Les gains ont l’air intéressants. »
Mais qu’en est-il des risques ?
En fait, cette question est un sujet que la plupart des solutions financières autour du BTC ne peuvent pas éviter.
Quand j’ai ensuite étudié Babylon, j’ai trouvé que sa conception méritait qu’on s’y attarde :
Un mécanisme de déblocage rapide.
En termes simples, lorsqu’on conçoit le BTC mis en garantie, on ne s’intéresse pas seulement à la façon dont les actifs peuvent participer à des services de sécurité ; on réfléchit aussi à la manière dont les utilisateurs normaux peuvent quitter quand c’est nécessaire.
Un bon système financier ne devrait pas seulement te pousser à entrer.
Il devrait aussi te faire savoir :
À quel moment tu peux partir.
Je pense que ce point est facilement négligé.
Beaucoup de projets aiment parler du taux de rendement, de la taille, de la croissance.
Mais, pour de véritables infrastructures matures, on considère souvent des détails comme :
De quoi les utilisateurs s’inquiètent-ils ?
Quand commencent-ils à paniquer ?
Comment réduire le coût du départ ?
L’idée de Babylon vise, en essence, à abaisser le seuil psychologique pour que les détenteurs de BTC participent à un nouvel écosystème.
Bien sûr, cela ne signifie pas que le risque n’existe pas.
Tout mécanisme de mise en gage doit être validé sur la durée.
Mais ce qui est intéressant, c’est que l’objectif ne se limite pas à « comment attirer le BTC ».
C’est plutôt :
Comment donner aux détenteurs de BTC le courage de participer en toute confiance.
Souvent, ce qui fait avancer un nouveau marché n’est pas un rendement plus élevé.
C’est une sécurité plus forte.
#Baby $BABY @babylonlabs_io
#baby $BABY Je me suis rendu compte que beaucoup de gens ne veulent pas participer à l’écosystème du BTC, mais n’osent pas appuyer sur le bouton de confirmation.
Quand j’ai étudié l’écosystème du BTC, j’ai remarqué un phénomène assez étrange.
En réalité, il y a beaucoup de personnes sur le marché qui veulent que leur BTC ait davantage d’utilité.
Mais, en vérité, ceux qui sont prêts à participer ne sont pas aussi nombreux que je l’imaginais.
Pourquoi ?
J’ai ensuite discuté avec quelques amis, et j’ai constaté que leurs inquiétudes étaient presque identiques.
Ce n’est pas qu’ils ne savent pas faire.
Et ce n’est pas qu’ils ne comprennent pas les rendements.
Le problème, c’est qu’ils ont peur d’une chose :
« Et s’il y a un problème, est-ce que je peux récupérer mon BTC ? »
Honnêtement, cette crainte est très réelle.
Parce que le BTC n’est pas comme les autres actifs.
Beaucoup de gens qui détiennent du BTC ne regardent pas seulement le rendement à court terme, mais plutôt une forme de sécurité à long terme.
C’est pourquoi, dès qu’il s’agit d’une nouvelle manière d’utiliser le BTC qui implique de verrouiller, de mettre en gage ou de participer, la première réaction est :
« Les gains ont l’air intéressants. »
Mais qu’en est-il des risques ?
En fait, cette question est un sujet que la plupart des solutions financières autour du BTC ne peuvent pas éviter.
Quand j’ai ensuite étudié Babylon, j’ai trouvé que sa conception méritait qu’on s’y attarde :
Un mécanisme de déblocage rapide.
En termes simples, lorsqu’on conçoit le BTC mis en garantie, on ne s’intéresse pas seulement à la façon dont les actifs peuvent participer à des services de sécurité ; on réfléchit aussi à la manière dont les utilisateurs normaux peuvent quitter quand c’est nécessaire.
Un bon système financier ne devrait pas seulement te pousser à entrer.
Il devrait aussi te faire savoir :
À quel moment tu peux partir.
Je pense que ce point est facilement négligé.
Beaucoup de projets aiment parler du taux de rendement, de la taille, de la croissance.
Mais, pour de véritables infrastructures matures, on considère souvent des détails comme :
De quoi les utilisateurs s’inquiètent-ils ?
Quand commencent-ils à paniquer ?
Comment réduire le coût du départ ?
L’idée de Babylon vise, en essence, à abaisser le seuil psychologique pour que les détenteurs de BTC participent à un nouvel écosystème.
Bien sûr, cela ne signifie pas que le risque n’existe pas.
Tout mécanisme de mise en gage doit être validé sur la durée.
Mais ce qui est intéressant, c’est que l’objectif ne se limite pas à « comment attirer le BTC ».
C’est plutôt :
Comment donner aux détenteurs de BTC le courage de participer en toute confiance.
Souvent, ce qui fait avancer un nouveau marché n’est pas un rendement plus élevé.
C’est une sécurité plus forte.
#Baby $BABY @BabylonLabs_io
210
·
--
#baby $BABY Avant, beaucoup de gens parlaient de Bitcoin, et l’attention portait surtout sur les prix.
Jusqu’à combien ça va monter ? Est-ce que ça pourra encore battre des records ? Les institutions vont-elles continuer à acheter ?
Mais je pense que la question qui mérite vraiment d’être regardée est en réalité une autre :
En plus d’être un actif, Bitcoin peut-il devenir la couche de sécurité fondamentale de tout l’écosystème blockchain ?
C’est dans cette direction que Babylon m’a semblé intéressant.
Honnêtement, au début, quand j’ai vu le concept de staking (mise en jeu) de BTC, j’ai eu quelques doutes. Ces dernières années, le marché a vu de nombreux « plans pour faire fructifier le BTC ». Et, au final, il y avait presque toujours un problème : les utilisateurs devaient transférer leur BTC, puis le confier à un nouveau protocole, à un nouveau pont ou à une nouvelle solution de garde.
Les gains augmentaient, mais les coûts de confiance augmentaient aussi.
Et ce que Babylon cherche à explorer, c’est une autre voie.
Il veut utiliser les capacités de sécurité du Bitcoin lui-même pour permettre aux détenteurs de BTC de participer à la construction de la sécurité d’autres réseaux blockchain. Grâce au mécanisme natif de staking de Bitcoin, la valeur du BTC peut s’étendre à davantage de scénarios d’application.
Je pense que le changement le plus important ici n’est pas seulement « le BTC peut générer des revenus ».
C’est plutôt que le modèle de sécurité entre les blockchains à l’avenir pourrait évoluer.
Avant, pour démarrer une nouvelle chaîne, il fallait créer sa propre architecture de validateurs, attirer des capitaux et des nœuds. Mais si l’on peut s’appuyer sur une couche de sécurité d’actif qui bénéficie d’un consensus mondial, comme le Bitcoin, de nombreux obstacles au développement de réseaux pourraient être réduits.
Bien sûr, tout nouveau modèle implique des éléments à valider.
Lorsque le BTC, qui est le plus grand actif crypto au monde, entre dans un système financier et de sécurité plus complexe, la gestion des risques, le modèle économique et la soutenabilité à long terme deviendront des défis.
Mais, d’après la tendance, je pense que Babylon se concentre sur une question essentielle :
Dans l’avenir, la concurrence dans l’industrie crypto ne portera pas seulement sur la vitesse et les fonctionnalités, mais sur qui pourra fournir une base de confiance plus fiable.
Le Bitcoin a prouvé sa sécurité au cours des dix dernières années.
Et ce que Babylon veut faire, c’est faire naître davantage de valeur à partir de cette sécurité.
L’innovation qui a vraiment du sens n’est pas forcément créer quelque chose de nouveau. Parfois, il s’agit de reconnecter au monde la valeur qui existe déjà.
#Baby $BABY @babylonlabs_io
#baby $BABY Avant, beaucoup de gens parlaient de Bitcoin, et l’attention portait surtout sur les prix.
Jusqu’à combien ça va monter ? Est-ce que ça pourra encore battre des records ? Les institutions vont-elles continuer à acheter ?
Mais je pense que la question qui mérite vraiment d’être regardée est en réalité une autre :
En plus d’être un actif, Bitcoin peut-il devenir la couche de sécurité fondamentale de tout l’écosystème blockchain ?
C’est dans cette direction que Babylon m’a semblé intéressant.
Honnêtement, au début, quand j’ai vu le concept de staking (mise en jeu) de BTC, j’ai eu quelques doutes. Ces dernières années, le marché a vu de nombreux « plans pour faire fructifier le BTC ». Et, au final, il y avait presque toujours un problème : les utilisateurs devaient transférer leur BTC, puis le confier à un nouveau protocole, à un nouveau pont ou à une nouvelle solution de garde.
Les gains augmentaient, mais les coûts de confiance augmentaient aussi.
Et ce que Babylon cherche à explorer, c’est une autre voie.
Il veut utiliser les capacités de sécurité du Bitcoin lui-même pour permettre aux détenteurs de BTC de participer à la construction de la sécurité d’autres réseaux blockchain. Grâce au mécanisme natif de staking de Bitcoin, la valeur du BTC peut s’étendre à davantage de scénarios d’application.
Je pense que le changement le plus important ici n’est pas seulement « le BTC peut générer des revenus ».
C’est plutôt que le modèle de sécurité entre les blockchains à l’avenir pourrait évoluer.
Avant, pour démarrer une nouvelle chaîne, il fallait créer sa propre architecture de validateurs, attirer des capitaux et des nœuds. Mais si l’on peut s’appuyer sur une couche de sécurité d’actif qui bénéficie d’un consensus mondial, comme le Bitcoin, de nombreux obstacles au développement de réseaux pourraient être réduits.
Bien sûr, tout nouveau modèle implique des éléments à valider.
Lorsque le BTC, qui est le plus grand actif crypto au monde, entre dans un système financier et de sécurité plus complexe, la gestion des risques, le modèle économique et la soutenabilité à long terme deviendront des défis.
Mais, d’après la tendance, je pense que Babylon se concentre sur une question essentielle :
Dans l’avenir, la concurrence dans l’industrie crypto ne portera pas seulement sur la vitesse et les fonctionnalités, mais sur qui pourra fournir une base de confiance plus fiable.
Le Bitcoin a prouvé sa sécurité au cours des dix dernières années.
Et ce que Babylon veut faire, c’est faire naître davantage de valeur à partir de cette sécurité.
L’innovation qui a vraiment du sens n’est pas forcément créer quelque chose de nouveau. Parfois, il s’agit de reconnecter au monde la valeur qui existe déjà.
#Baby $BABY @BabylonLabs_io
229
·
--
Article
Je pensais autrefois que le plus grand avantage de la chaîne était la liberté ; ensuite, j’ai compris que la vraie difficulté est de savoir comment rendre la liberté gérable.Quand j’ai découvert la blockchain, j’aimais particulièrement une chose : « il n’est pas nécessaire d’avoir l’approbation de quelqu’un ».
Pour effectuer un transfert, pas besoin d’obtenir l’accord de la banque.
Pour participer à des protocoles financiers, il n’est pas nécessaire de remplir toute une pile de documents.
Pour utiliser une application, il suffit de connecter son portefeuille pour pouvoir commencer.
À cette époque, je pensais que c’était justement l’aspect le plus fascinant de la blockchain.
Elle supprime de nombreuses contraintes de la finance traditionnelle, rendant les actifs plus libres de circuler.
Mais au fil de ces dernières années, j’ai progressivement réalisé qu’il y avait un problème.
La liberté est vraiment importante, mais quand la liberté se heurte à un monde complexe, elle engendre aussi de nouveaux défis.
Je pensais autrefois que le plus grand avantage de la chaîne était la liberté ; ensuite, j’ai compris que la vraie difficulté est de savoir comment rendre la liberté gérable.
Quand j’ai découvert la blockchain, j’aimais particulièrement une chose : « il n’est pas nécessaire d’avoir l’approbation de quelqu’un ».
Pour effectuer un transfert, pas besoin d’obtenir l’accord de la banque.
Pour participer à des protocoles financiers, il n’est pas nécessaire de remplir toute une pile de documents.
Pour utiliser une application, il suffit de connecter son portefeuille pour pouvoir commencer.
À cette époque, je pensais que c’était justement l’aspect le plus fascinant de la blockchain.
Elle supprime de nombreuses contraintes de la finance traditionnelle, rendant les actifs plus libres de circuler.
Mais au fil de ces dernières années, j’ai progressivement réalisé qu’il y avait un problème.
La liberté est vraiment importante, mais quand la liberté se heurte à un monde complexe, elle engendre aussi de nouveaux défis.
1
1
118
·
--
#newt $NEWT Les véritables infrastructures ne sont jamais celles que les utilisateurs voient tous les jours.
L’autre jour, la connexion Internet de chez moi a soudainement été coupée pendant une demi-heure, et j’ai réalisé une chose assez intéressante.
En temps normal, personne ne fait de compliments sur la stabilité du réseau, et personne n’en parle tous les jours non plus : pas de discussions sur les câbles en fibre optique sous-marins, ni sur le DNS, ni sur les serveurs. Mais dès qu’il y a une coupure pendant dix minutes, tout le monde prend conscience d’une évidence : ce qu’on ne voit pas d’habitude, ce sont en fait les éléments qui soutiennent véritablement le fonctionnement de l’ensemble du système.
Plus tard, en regardant à nouveau la tendance autour des agents d’IA (AI Agent), j’ai eu une impression similaire.
Aujourd’hui, le marché aime surtout discuter de quel agent est le plus “intelligent”, de quelle manière le modèle raisonne le mieux, et de quelles applications l’interface est la plus spectaculaire. Mais tout cela ressemble davantage à des gratte-ciel construits au-dessus du sol. En réalité, ce qui détermine jusqu’où on peut monter, c’est la fondation enfouie sous terre, celle à laquelle presque personne ne fait attention.
Si à l’avenir l’IA commence vraiment à gérer des portefeuilles, à appeler des protocoles et à exécuter des transactions, la question la plus importante n’est peut-être plus de savoir : « est-ce qu’elle peut accomplir la tâche ? », mais plutôt : « dispose-t-elle d’un ensemble de règles d’exécution fiables ? »
Car la plus grande différence entre un système financier et un chatbot, c’est qu’un chatbot qui répond faux peut recommencer, mais une fois que des actifs sont exécutés on-chain, beaucoup d’opérations ne peuvent plus revenir en arrière.
C’est aussi pour cette raison que je m’intéresse à Newton Protocol.
Il ne met pas l’accent sur la construction d’un agent le plus “intelligent” possible, mais sur la mise en place de l’infrastructure qui se trouve derrière l’agent. Il s’agit notamment de la gestion des autorisations, des contraintes de stratégie, de la vérification de l’exécution, etc. Ces capacités permettent aux développeurs de construire un cadre d’exécution stable pour leurs agents, plutôt que de confier toutes les décisions au “jeu sur le moment” du modèle.
Je pense depuis longtemps qu’un écosystème mature n’est pas réellement déterminé par le nombre d’applications spectaculaires, mais par la question suivante : à mesure que ces applications se multiplient, est-ce que le niveau inférieur peut toujours les supporter de manière stable ?
C’est vrai pour le développement d’Internet, et c’est vrai aussi pour celui de la finance.
Les infrastructures vraiment excellentes, en temps normal, sont à peine discutées. Mais lorsqu’elles font défaut, tout le monde réalise immédiatement leur importance.
Peut-être que, dans le futur, ce dont tout le monde se souviendra ne sera pas le nombre de fonctionnalités que Newton a développées, mais plutôt le fait que toujours plus d’agents on-chain peuvent fonctionner de manière stable. Et c’est alors seulement que les gens comprendront qu’il existe, en coulisses, toute une infrastructure qui travaille silencieusement.
@NewtonProtocol
$NEWT #Newt
120
·
--
#grvt Je découvre que ce que GRVT veut vraiment changer, ce n’est pas la vitesse des transactions, mais le compte de trading.
Ces deux derniers jours, je n’ai cessé de parcourir la documentation de GRVT. Plus je regarde, plus je me dis que son objectif n’est pas simplement de créer une bourse plus rapide, mais de redéfinir la notion même de « compte de trading ».
Avant, quand je négociais sur différentes plateformes, le rôle du compte était très limité.
L’argent y est déposé, puis il attend l’ouverture de position ; tant qu’aucune position n’est ouverte, les fonds restent globalement inactifs. Pour générer un peu de rendement, il faut les retirer et les placer sur d’autres protocoles ; pour acheter des RWA, il faut encore changer de plateforme. Les actifs vont sans cesse d’un protocole à l’autre, ce qui est très inefficace.
Ce qui m’a surpris chez GRVT, c’est qu’il veut remettre toutes ces choses dans un même compte pour les exécuter de bout en bout.
Le système unifié de marge que l’équipe prévoit actuellement n’est pas seulement de regrouper les actifs dans une interface. L’idée est que la même somme puisse servir simultanément aux transactions, aux rendements et à davantage de scénarios d’allocation d’actifs. En combinant la capacité de rendement d’Aave et l’orientation RWA, le compte commence à passer de « outil de trading » à « outil de gestion de fonds ».
Je trouve que c’est un changement de perspective majeur.
Un véritable compte financier, pour être mature, ne devrait pas se limiter à la fonction de trading. Il devrait permettre aux actifs de circuler naturellement entre différents scénarios, plutôt que d’obliger les utilisateurs à déplacer la valeur sans cesse.
Bien sûr, ce chemin n’est pas simple.
L’unification de la marge implique des calculs de risque plus complexes : comment valoriser les actifs générateurs de rendement, comment garantir la sécurité de la marge en cas de conditions extrêmes, comment isoler les risques entre différents actifs… Autant de sujets qui devront être confrontés aux exigences du marché après le Mainnet.
C’est pourquoi, aujourd’hui, je m’intéresse à GRVT : pas seulement pour voir quelles fonctionnalités il lance, mais pour savoir s’il peut vraiment faire fonctionner de bout en bout ce système de compte unifié.
Si ce modèle est finalement validé par le marché, je pense que, à l’avenir, la bataille entre plateformes de trading on-chain ne portera plus sur « qui liste le plus de tokens », mais sur « qui dispose du compte le plus utile / le plus valorisable ».
Les fonctionnalités de trading ne seront peut-être pas les plus précieuses. Le plus précieux, c’est peut-être le compte lui-même.
@grvt_io
202
·
--
Article
《Le jour où les fonds institutionnels entreront vraiment sur la chaîne : ce qui manque n’est peut-être pas la liquidité, mais un ensemble de règles vérifiables》Avant, quand beaucoup de gens parlaient de l’entrée des institutions sur le marché des cryptos, leur attention se concentrait essentiellement sur quelques points.
Y a-t-il un marché suffisamment vaste ?
Y a-t-il une liquidité suffisamment profonde ?
Y a-t-il des licences conformes ?
Y a-t-il de grands acteurs financiers traditionnels impliqués ?
Tout cela est bien sûr important.
Mais ensuite, j’ai découvert que la vraie contrainte empêchant l’entrée massive des institutions sur la chaîne n’était peut-être ni le financement, ni la technologie, mais plutôt un problème plus fondamental :
Une institution a-t-elle vraiment l’audace de confier ses propres actifs à un système dont on ne peut expliquer et exécuter le processus ?
C’est aussi pourquoi de nombreux protocoles on-chain semblent très solides, avec beaucoup d’utilisateurs, mais il y a toujours une certaine distance avant de pouvoir réellement accueillir des capitaux d’institutions à grande échelle.
《Le jour où les fonds institutionnels entreront vraiment sur la chaîne : ce qui manque n’est peut-être pas la liquidité, mais un ensemble de règles vérifiables》
Avant, quand beaucoup de gens parlaient de l’entrée des institutions sur le marché des cryptos, leur attention se concentrait essentiellement sur quelques points.
Y a-t-il un marché suffisamment vaste ?
Y a-t-il une liquidité suffisamment profonde ?
Y a-t-il des licences conformes ?
Y a-t-il de grands acteurs financiers traditionnels impliqués ?
Tout cela est bien sûr important.
Mais ensuite, j’ai découvert que la vraie contrainte empêchant l’entrée massive des institutions sur la chaîne n’était peut-être ni le financement, ni la technologie, mais plutôt un problème plus fondamental :
Une institution a-t-elle vraiment l’audace de confier ses propres actifs à un système dont on ne peut expliquer et exécuter le processus ?
C’est aussi pourquoi de nombreux protocoles on-chain semblent très solides, avec beaucoup d’utilisateurs, mais il y a toujours une certaine distance avant de pouvoir réellement accueillir des capitaux d’institutions à grande échelle.
4
2
98
·
--
#grvt Parfois, je me dis que le plus grand problème de l’industrie de la cryptographie n’est pas le manque d’innovation, mais le fait qu’on est trop facilement attiré par deux mots : « innovation ».
À intervalles réguliers, on voit apparaître de nouveaux concepts, de nouvelles technologies, de nouveaux récits.
Mais les projets qui finissent vraiment par rester reviennent, à la fin, à la question la plus simple :
Est-ce qu’ils résolvent un vrai problème pour les utilisateurs ?
En relisant GRVT, mon impression la plus forte est qu’il ressemble davantage à une refonte d’un produit financier qu’à une simple démonstration de capacités techniques.
Quel était le principal dilemme des transactions on-chain par le passé ?
D’un côté, la blockchain apporte transparence et ouverture ; de l’autre, les utilisateurs des institutions financières traditionnelles recherchent l’efficacité et l’expérience.
Beaucoup de produits ne peuvent choisir qu’un seul côté.
Soit assez transparents, mais difficiles à utiliser et pas assez efficaces ;
soit une expérience proche des plateformes traditionnelles, mais la confiance dépend toujours d’organismes centralisés.
GRVT veut explorer une autre voie.
Confier l’efficacité nécessaire au trading haute fréquence aux systèmes hors chaîne, ramener la validation des actifs et le règlement final sur la blockchain, afin que chaque étape assume des responsabilités différentes.
Ce n’est pas simplement une superposition de technologies : c’est un choix de conception, un arbitrage produit.
Bien sûr, je pense aussi que le marché ne donnera pas immédiatement la réponse uniquement à cause d’une idée de design.
Les produits financiers doivent, au final, être validés par des utilisateurs réels et de l’argent réel.
Si la liquidité est insuffisante, même la meilleure expérience aura du mal à atteindre une taille significative ;
si la maîtrise des risques n’est pas au point, plus il y a de fonctionnalités, plus la complexité peut augmenter.
Ainsi, ce dont GRVT aura réellement besoin à l’avenir, ce n’est pas seulement un avantage technique, mais tout un ensemble de confiance du marché.
Pourquoi les utilisateurs le choisissent ?
Pourquoi les institutions restent ?
Pourquoi l’écosystème se développe autour de lui ?
Ces questions comptent plus que n’importe quels paramètres techniques.
Je pense depuis longtemps que la prochaine étape de l’industrie blockchain n’appartiendra pas aux projets les plus doués pour raconter des histoires, mais à ceux dont les équipes parviennent à transformer des technologies complexes en services financiers stables.
Si GRVT parvient à le prouver de manière continue, sa valeur ne sera peut-être pas seulement celle d’une plateforme de trading, mais celle de devenir une couche d’infrastructure reliant le monde on-chain aux besoins de la finance réelle.
@grvt_io
130
·
--
#newt $NEWT Ces derniers temps, en observant le développement des agents IA, je me dis de plus en plus qu’une tendance est en train de se former :
À l’avenir, le marché ne manquera pas d’IA capables de réfléchir.
Ce qui sera vraiment rare, ce sont des IA capables de fonctionner de manière stable et durable.
Pourquoi ?
Parce qu’entre les chatbots et les agents on-chain, il y a un immense fossé.
Le chat ne fait qu’émettre une réponse.
Mais l’exécution on-chain implique d’en porter les résultats.
Si un agent aide l’utilisateur à analyser le marché et se trompe, c’est seulement une question de conseil.
Mais s’il gère des actifs, appelle des protocoles et exécute des stratégies, alors chaque décision influence une valeur réelle.
Ainsi, pour qu’un agent IA puisse entrer dans le domaine de la finance, il doit disposer d’un environnement d’exécution fiable.
C’est aussi ce qui rend Newton Protocol intéressant à mes yeux.
Son objectif n’est pas de faire en sorte que l’agent paraisse plus humain, mais de lui permettre de devenir une infrastructure on-chain réellement utilisable.
Car un système économique n’a jamais besoin d’un participant occasionnellement brillant, mais d’un exécutant capable de tenir la durée et de fonctionner de façon stable.
Par exemple, à l’avenir, un agent de gestion de fonds IA pourrait analyser chaque jour les variations du marché et ajuster automatiquement le portefeuille.
Mais la question qui intéresse vraiment les institutions n’est pas :
« Combien cela a-t-il rapporté aujourd’hui ? »
En revanche :
« Est-ce qu’il peut exécuter la stratégie de manière continue ? »
« Chaque opération est-elle conforme aux attentes ? »
« L’ensemble du processus peut-il être retracé ? »
C’est ce qui détermine si un agent IA peut passer du stade expérimental à un environnement de production.
La valeur de Newton réside dans sa tentative de compléter cette couche d’infrastructure, afin d’établir une connexion plus fiable entre la prise de décision intelligente et l’exécution on-chain.
Je pense que le développement de l’IA + Crypto ne sera pas une explosion à court terme, mais plutôt une reconstruction des infrastructures.
Les modèles fournissent la capacité.
Les protocoles fournissent l’ordre.
À l’avenir, les projets vraiment utiles ne seront pas forcément ceux qui savent le mieux raconter une histoire, mais ceux qui résolvent silencieusement des problèmes concrets, permettant à l’écosystème entier de fonctionner.
Le marché aime s’intéresser à ce que l’IA crée.
Mais à long terme, le plus important est plutôt :
Qui pourra faire en sorte que la valeur créée par l’IA s’implante de manière sûre et stable.
C’est aussi la raison pour laquelle Newton Protocol mérite d’être observé en continu.
@NewtonProtocol
$NEWT
#Newt
105
·
--
Article
« La prochaine étape de la DeFi : ce n’est pas qui négocie le plus vite, mais qui rend les opérations complexes plus fiables »Au début, quand j’ai rejoint DeFi, la chose qui m’intéressait le plus, c’était l’efficacité.
Quel protocole offre le meilleur rendement.
Quel échange est le plus rapide.
Quel réseau a les frais de transaction les plus bas.
À ce moment-là, la logique de concurrence de toute l’industrie était très simple :
Plus rapide.
Encore moins cher.
Plus d’opportunités.
Mais au fur et à mesure que l’industrie se développe, je découvre progressivement un changement.
Le vrai problème a commencé à changer.
À l’époque, la plus grande demande sur la chaîne consistait à permettre à davantage de personnes de participer à la finance.
C’est pourquoi l’ouverture est si importante.
Mais lorsque la taille des capitaux a commencé à augmenter, un autre problème est apparu :
Comment garantir la sécurité des opérations complexes ?
« La prochaine étape de la DeFi : ce n’est pas qui négocie le plus vite, mais qui rend les opérations complexes plus fiables »
Au début, quand j’ai rejoint DeFi, la chose qui m’intéressait le plus, c’était l’efficacité.
Quel protocole offre le meilleur rendement.
Quel échange est le plus rapide.
Quel réseau a les frais de transaction les plus bas.
À ce moment-là, la logique de concurrence de toute l’industrie était très simple :
Plus rapide.
Encore moins cher.
Plus d’opportunités.
Mais au fur et à mesure que l’industrie se développe, je découvre progressivement un changement.
Le vrai problème a commencé à changer.
À l’époque, la plus grande demande sur la chaîne consistait à permettre à davantage de personnes de participer à la finance.
C’est pourquoi l’ouverture est si importante.
Mais lorsque la taille des capitaux a commencé à augmenter, un autre problème est apparu :
Comment garantir la sécurité des opérations complexes ?
2
1
105
·
--
#newt $NEWT Au cours des dernières années, la blockchain n’a cessé de mettre en avant une idée : la décentralisation, l’ouverture et l’absence d’autorisation.
Mais avec l’essor de la DeFi, des RWA et des stablecoins, j’ai l’impression que le marché fait émerger un autre besoin : après l’ouverture, comment garantir l’ordre ?
Parce que pour l’arrivée de capitaux de grande ampleur sur la chaîne, il est impossible de compter uniquement sur « l’exécution automatique du code ».
Les institutions doivent savoir où se situent les risques, les utilisateurs doivent connaître les limites de leurs autorisations, et les protocoles doivent savoir quelles transactions doivent être autorisées et quels comportements doivent être empêchés.
Aujourd’hui, beaucoup de problèmes des systèmes on-chain ne viennent pas de l’absence de règles, mais plutôt d’un décalage entre les règles et leur exécution.
Vous pouvez voir les restrictions dans la documentation, et des avertissements sur les pages ; mais si, lors de l’exécution d’une transaction, ces règles ne sont pas réellement vérifiées, elles ne sont alors probablement que des intentions.
Newton Protocol résout précisément ce problème de couche d’exécution.
C’est davantage une infrastructure d’autorisation on-chain : avant que la transaction ne se produise réellement, le système détermine, selon des conditions de stratégie, s’il faut autoriser l’exécution.
Sur son site officiel, sa position est également « onchain transaction authorization layer ». Grâce à un moteur de stratégies, il intègre des conditions telles que l’authentification d’identité, des règles de risque, des limites de quotas, etc., dans le flux d’exécution des smart contracts.
Prenons un exemple simple.
Un protocole RWA qui émet des actifs on-chain doit limiter la participation des utilisateurs de différentes régions, tout en ajustant les droits de transaction en fonction du niveau de risque.
Avant, ces éléments pouvaient reposer sur des validations côté back-office, mais dans un environnement on-chain, il faut un mode de fonctionnement plus automatisé. Newton peut combiner des données externes et des informations de risque afin de finaliser la vérification avant la survenue de la transaction. RedStone fournit les prix et les données de marché, Credora fournit l’évaluation des risques, puis le système de stratégies décide globalement s’il faut laisser passer.
Je pense que l’avenir de la blockchain ne consistera pas seulement à savoir qui peut exécuter les transactions plus vite.
L’enjeu véritable est le suivant : à mesure que la taille des capitaux augmente, et que l’automatisation devient toujours plus courante, qui saura faire en sorte que les règles se traduisent réellement dans l’exécution.
Car des règles sans capacité d’exécution ne sont qu’un document.
Les règles capables d’influencer le résultat des transactions sont la véritable infrastructure.
@NewtonProtocol
$NEWT
#Newt
3
1
123
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinancePick
2.8M vues
147,996 mentions
Rejoignez la #SaisonDesRésultats : prévoyez les résultats sur Binance Pick et partagez votre avis sur Binance Square !
Binance Square Official
·403 mentions J’aime
·340.9k vues
EarningsSeason
5.1M vues
25,270 mentions
AnthropicTTMRevenueGrewAbout1200%
3,125 vues
145 mentions