
#txn
txn
6,608 vues
46 mentions
Populaire
Récents

TXN 成交額垫底,持空到0
涨得太多就该跌,逻辑很 simple。
★ $TXN #TXN 【主】
当前位置 $264.21,variation sur 24 h -0.71%
Le volume des transactions sur 24 h n’est que de 734 000 $,tout le marché est à la traîne
→ Le volume baisse, le prix baisse : la logique des baissiers est valide, continuez à tenir la position vendeuse jusqu’à 0
Rebond faible, les baissiers dominent
Rebond de $317.05 = point de vente à découvert, $348.76 = perte, sortez
Ceux-ci aussi sont de bonnes occasions pour vendre à découvert:
····
$FLOCK
Actuel $0.071040,variation sur 24 h +3.94%
Moment d’entrée : placez un ordre de vente à découvert à $0.085248, stop loss à 10% ($0.093773)
····
$BTW
Actuel $0.702400,variation sur 24 h -7.39%
Moment d’entrée : placez un ordre de vente à découvert à $0.842880, stop loss à 10% ($0.927168)
····
⚠️ Les petits capitaux doivent tester, stop loss strict, ne pas faire de trading sans contrôle des risques
#山寨币
TXN 成交額垫底,持空到0
涨得太多就该跌,逻辑很 simple。
★ $TXN #TXN 【主】
当前位置 $264.21,variation sur 24 h -0.71%
Le volume des transactions sur 24 h n’est que de 734 000 $,tout le marché est à la traîne
→ Le volume baisse, le prix baisse : la logique des baissiers est valide, continuez à tenir la position vendeuse jusqu’à 0
Rebond faible, les baissiers dominent
Rebond de $317.05 = point de vente à découvert, $348.76 = perte, sortez
Ceux-ci aussi sont de bonnes occasions pour vendre à découvert:
····
$FLOCK
Actuel $0.071040,variation sur 24 h +3.94%
Moment d’entrée : placez un ordre de vente à découvert à $0.085248, stop loss à 10% ($0.093773)
····
$BTW
Actuel $0.702400,variation sur 24 h -7.39%
Moment d’entrée : placez un ordre de vente à découvert à $0.842880, stop loss à 10% ($0.927168)
····
⚠️ Les petits capitaux doivent tester, stop loss strict, ne pas faire de trading sans contrôle des risques
#山寨币
涨得太多就该跌,逻辑很 simple。
★ $TXN #TXN 【主】
当前位置 $264.21,variation sur 24 h -0.71%
Le volume des transactions sur 24 h n’est que de 734 000 $,tout le marché est à la traîne
→ Le volume baisse, le prix baisse : la logique des baissiers est valide, continuez à tenir la position vendeuse jusqu’à 0
Rebond faible, les baissiers dominent
Rebond de $317.05 = point de vente à découvert, $348.76 = perte, sortez
Ceux-ci aussi sont de bonnes occasions pour vendre à découvert:
····
$FLOCK
Actuel $0.071040,variation sur 24 h +3.94%
Moment d’entrée : placez un ordre de vente à découvert à $0.085248, stop loss à 10% ($0.093773)
····
$BTW
Actuel $0.702400,variation sur 24 h -7.39%
Moment d’entrée : placez un ordre de vente à découvert à $0.842880, stop loss à 10% ($0.927168)
····
⚠️ Les petits capitaux doivent tester, stop loss strict, ne pas faire de trading sans contrôle des risques
#山寨币
16
Le volume des transactions de cette pièce continue de baisser : continuez à rester short jusqu’à 0.
D’abord la conclusion : short.
💥 $TXN #TXN 【principal】
À l’heure actuelle $263.97, variation sur 24h de -0,82%
Le volume des transactions sur 24h ne représente que 741 000 $ (dernier de tout le marché)
→ Baisse de volume de 54,9% : le carburant pour un rebond diminue, continuez à rester short jusqu’à 0
Consolidation en bas de fourchette, manque d’élan pour le rebond
Niveau de référence pour ouvrir un short : $316,76 ; stop-loss à $348,44
Ceux-ci aussi sont de bons moments pour faire du short :
$LSK
Actuel $0.373300, variation sur 24h de -53,05%
Moment d’entrée : ordre short à $0.447960, stop-loss à 10% ($0.492756)
$FLOCK
Actuel $0.071430, variation sur 24h de +3,48%
Moment d’entrée : ordre short à $0.085716, stop-loss à 10% ($0.094288)
⚠️ Testez avec de petits capitaux, stop-loss strict, ne faites pas de transactions sans gestion du risque
#实盘记录 #Analyse du marché
Le volume des transactions de cette pièce continue de baisser : continuez à rester short jusqu’à 0.
D’abord la conclusion : short.
💥 $TXN #TXN 【principal】
À l’heure actuelle $263.97, variation sur 24h de -0,82%
Le volume des transactions sur 24h ne représente que 741 000 $ (dernier de tout le marché)
→ Baisse de volume de 54,9% : le carburant pour un rebond diminue, continuez à rester short jusqu’à 0
Consolidation en bas de fourchette, manque d’élan pour le rebond
Niveau de référence pour ouvrir un short : $316,76 ; stop-loss à $348,44
Ceux-ci aussi sont de bons moments pour faire du short :
$LSK
Actuel $0.373300, variation sur 24h de -53,05%
Moment d’entrée : ordre short à $0.447960, stop-loss à 10% ($0.492756)
$FLOCK
Actuel $0.071430, variation sur 24h de +3,48%
Moment d’entrée : ordre short à $0.085716, stop-loss à 10% ($0.094288)
⚠️ Testez avec de petits capitaux, stop-loss strict, ne faites pas de transactions sans gestion du risque
#实盘记录 #Analyse du marché
D’abord la conclusion : short.
💥 $TXN #TXN 【principal】
À l’heure actuelle $263.97, variation sur 24h de -0,82%
Le volume des transactions sur 24h ne représente que 741 000 $ (dernier de tout le marché)
→ Baisse de volume de 54,9% : le carburant pour un rebond diminue, continuez à rester short jusqu’à 0
Consolidation en bas de fourchette, manque d’élan pour le rebond
Niveau de référence pour ouvrir un short : $316,76 ; stop-loss à $348,44
Ceux-ci aussi sont de bons moments pour faire du short :
$LSK
Actuel $0.373300, variation sur 24h de -53,05%
Moment d’entrée : ordre short à $0.447960, stop-loss à 10% ($0.492756)
$FLOCK
Actuel $0.071430, variation sur 24h de +3,48%
Moment d’entrée : ordre short à $0.085716, stop-loss à 10% ($0.094288)
⚠️ Testez avec de petits capitaux, stop-loss strict, ne faites pas de transactions sans gestion du risque
#实盘记录 #Analyse du marché
230
TXN contraction de 26,6 %, toujours baissier
D’abord, la conclusion : baissier.
💥 $TXN #TXN 【主】
Référence point de vente à découvert : 316,92 $ ; stop loss dur : 348,61 $
Position actuelle : 264,10 $ ; variation sur 24 h : -0,92 %
Montant des échanges sur 24 h : seulement 220 000 $ (dernier de tout le marché)
→ contraction consécutive de 26,6 %, les fonds se retirent : rester short jusqu’à 0
Consolidation en bas, manque d’élan pour un rebond
Voici aussi des moments propices pour short :
····
$MARSCOIN
Actuel : 0,095660 $ ; variation sur 24 h : -10,68 %
Moment d’entrée : passer un ordre short à 0,114792 $, stop à 10 % (0,126271 $)
····
$MUBARAK
Actuel : 0,029930 $ ; variation sur 24 h : -0,66 %
Moment d’entrée : passer un ordre short à 0,035916 $, stop à 10 % (0,039508 $)
····
⚠️ Petite taille pour tester : stop loss strict, ne pas faire de transactions sans contrôle des risques
#短线交易 #stratégie de short
TXN contraction de 26,6 %, toujours baissier
D’abord, la conclusion : baissier.
💥 $TXN #TXN 【主】
Référence point de vente à découvert : 316,92 $ ; stop loss dur : 348,61 $
Position actuelle : 264,10 $ ; variation sur 24 h : -0,92 %
Montant des échanges sur 24 h : seulement 220 000 $ (dernier de tout le marché)
→ contraction consécutive de 26,6 %, les fonds se retirent : rester short jusqu’à 0
Consolidation en bas, manque d’élan pour un rebond
Voici aussi des moments propices pour short :
····
$MARSCOIN
Actuel : 0,095660 $ ; variation sur 24 h : -10,68 %
Moment d’entrée : passer un ordre short à 0,114792 $, stop à 10 % (0,126271 $)
····
$MUBARAK
Actuel : 0,029930 $ ; variation sur 24 h : -0,66 %
Moment d’entrée : passer un ordre short à 0,035916 $, stop à 10 % (0,039508 $)
····
⚠️ Petite taille pour tester : stop loss strict, ne pas faire de transactions sans contrôle des risques
#短线交易 #stratégie de short
D’abord, la conclusion : baissier.
💥 $TXN #TXN 【主】
Référence point de vente à découvert : 316,92 $ ; stop loss dur : 348,61 $
Position actuelle : 264,10 $ ; variation sur 24 h : -0,92 %
Montant des échanges sur 24 h : seulement 220 000 $ (dernier de tout le marché)
→ contraction consécutive de 26,6 %, les fonds se retirent : rester short jusqu’à 0
Consolidation en bas, manque d’élan pour un rebond
Voici aussi des moments propices pour short :
····
$MARSCOIN
Actuel : 0,095660 $ ; variation sur 24 h : -10,68 %
Moment d’entrée : passer un ordre short à 0,114792 $, stop à 10 % (0,126271 $)
····
$MUBARAK
Actuel : 0,029930 $ ; variation sur 24 h : -0,66 %
Moment d’entrée : passer un ordre short à 0,035916 $, stop à 10 % (0,039508 $)
····
⚠️ Petite taille pour tester : stop loss strict, ne pas faire de transactions sans contrôle des risques
#短线交易 #stratégie de short
16

·
--
$TXN Au cours des 24 dernières heures, il a grimpé de 3,865 %, et le prix a atteint 269,03. Le vieux chien a jeté un œil aux données des produits dérivés : le taux de financement est resté parfaitement immobile, bloqué à zéro. Le prix bouge, mais le taux de financement ne bouge pas : ce duo est plutôt intéressant.
Cette hausse ressemble à une domination du comptant. Avec un taux de financement à zéro, cela signifie qu’actuellement, ni les acheteurs ni les vendeurs n’ont besoin de se payer entre eux. Les positions sur effet de levier n’ont pas encore formé une force d’ensemble claire. En regardant ensuite l’open interest (OI) : avec un OI de 1304,53, et comparé à un volume de plus de 640 000 sur 24 h, la part de l’OI est extrêmement faible. En clair, la poussée à la hausse que l’on voit maintenant a très probablement été générée non pas par des longs à effet de levier empilés sur les contrats perpétuels, mais plutôt par des achats au comptant.
Quand un contrat “on-chain” d’un actif traditionnel se détache de cette manière, je pense que les acteurs jouent deux jeux différents : d’un côté, des comptes traditionnels ou des canaux d’ETF au comptant qui achètent sur la logique de l’action américaine $TXN ; de l’autre, des participants du marché des dérivés qui observent à distance, voire qui n’ont pas vraiment recours à l’effet de levier. Une valeur de taux de financement à zéro représente un état très “propre” : pas de risque de freinage dû à une foule de positions longues, et pas non plus de carburant pour une pression short squeeze.
La meilleure contre-preuve, c’est que cette hausse est dominée par une force de “configuration” traditionnelle puissante que nos données ne voient pas : par exemple de gros fonds qui montent des positions basées sur les fondamentaux. Ils ne se préoccupent tout simplement pas du coût de quelques points de base liés au financement on-chain. Dans ce scénario, les achats au comptant peuvent continuer à absorber, et le marché des dérivés (OI et taux) peut rester durablement découplé.
L’effet de second ordre : si les achats au comptant continuent, le faible niveau d’OI côté dérivés ne pourra pas durer trop longtemps. Dès que le prix se stabilise au-dessus d’un certain niveau clé, cela forcera les traders de dérivés à entrer : soit pour poursuivre la hausse en ouvrant des positions longues et en faisant monter le taux de financement, soit pour ouvrir des shorts à rebours afin de fournir un contrepartiste. Au final, les coûts retomberont sur les traders à effet de levier qui réagissent avec un temps de retard.
Mon action est très claire : rester en observation. Si vous poursuivez maintenant les achats au comptant, vous devez croire que cette force traditionnelle invisible continuera d’acheter. Mais avec des dérivés à taux de financement nul et un faible OI, j’ai l’impression que le marché n’a pas de consensus. Je ne vais pas parier lourdement à ce niveau. Les conditions d’invalidation sont aussi simples : si, dans la suite, le taux de financement de $TXN passe positif et que l’OI grimpe fortement en même temps que le prix, alors cela signifiera que des longs à effet de levier sont enfin entrés et qu’il y a eu un effet de résonance ; la structure du marché change, et je réévaluerai. D’ici là, j’attends.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #TXN #TXNUSDT $TXN
$TXN Au cours des 24 dernières heures, il a grimpé de 3,865 %, et le prix a atteint 269,03. Le vieux chien a jeté un œil aux données des produits dérivés : le taux de financement est resté parfaitement immobile, bloqué à zéro. Le prix bouge, mais le taux de financement ne bouge pas : ce duo est plutôt intéressant.
Cette hausse ressemble à une domination du comptant. Avec un taux de financement à zéro, cela signifie qu’actuellement, ni les acheteurs ni les vendeurs n’ont besoin de se payer entre eux. Les positions sur effet de levier n’ont pas encore formé une force d’ensemble claire. En regardant ensuite l’open interest (OI) : avec un OI de 1304,53, et comparé à un volume de plus de 640 000 sur 24 h, la part de l’OI est extrêmement faible. En clair, la poussée à la hausse que l’on voit maintenant a très probablement été générée non pas par des longs à effet de levier empilés sur les contrats perpétuels, mais plutôt par des achats au comptant.
Quand un contrat “on-chain” d’un actif traditionnel se détache de cette manière, je pense que les acteurs jouent deux jeux différents : d’un côté, des comptes traditionnels ou des canaux d’ETF au comptant qui achètent sur la logique de l’action américaine $TXN ; de l’autre, des participants du marché des dérivés qui observent à distance, voire qui n’ont pas vraiment recours à l’effet de levier. Une valeur de taux de financement à zéro représente un état très “propre” : pas de risque de freinage dû à une foule de positions longues, et pas non plus de carburant pour une pression short squeeze.
La meilleure contre-preuve, c’est que cette hausse est dominée par une force de “configuration” traditionnelle puissante que nos données ne voient pas : par exemple de gros fonds qui montent des positions basées sur les fondamentaux. Ils ne se préoccupent tout simplement pas du coût de quelques points de base liés au financement on-chain. Dans ce scénario, les achats au comptant peuvent continuer à absorber, et le marché des dérivés (OI et taux) peut rester durablement découplé.
L’effet de second ordre : si les achats au comptant continuent, le faible niveau d’OI côté dérivés ne pourra pas durer trop longtemps. Dès que le prix se stabilise au-dessus d’un certain niveau clé, cela forcera les traders de dérivés à entrer : soit pour poursuivre la hausse en ouvrant des positions longues et en faisant monter le taux de financement, soit pour ouvrir des shorts à rebours afin de fournir un contrepartiste. Au final, les coûts retomberont sur les traders à effet de levier qui réagissent avec un temps de retard.
Mon action est très claire : rester en observation. Si vous poursuivez maintenant les achats au comptant, vous devez croire que cette force traditionnelle invisible continuera d’acheter. Mais avec des dérivés à taux de financement nul et un faible OI, j’ai l’impression que le marché n’a pas de consensus. Je ne vais pas parier lourdement à ce niveau. Les conditions d’invalidation sont aussi simples : si, dans la suite, le taux de financement de $TXN passe positif et que l’OI grimpe fortement en même temps que le prix, alors cela signifiera que des longs à effet de levier sont enfin entrés et qu’il y a eu un effet de résonance ; la structure du marché change, et je réévaluerai. D’ici là, j’attends.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #TXN #TXNUSDT $TXN
Cette hausse ressemble à une domination du comptant. Avec un taux de financement à zéro, cela signifie qu’actuellement, ni les acheteurs ni les vendeurs n’ont besoin de se payer entre eux. Les positions sur effet de levier n’ont pas encore formé une force d’ensemble claire. En regardant ensuite l’open interest (OI) : avec un OI de 1304,53, et comparé à un volume de plus de 640 000 sur 24 h, la part de l’OI est extrêmement faible. En clair, la poussée à la hausse que l’on voit maintenant a très probablement été générée non pas par des longs à effet de levier empilés sur les contrats perpétuels, mais plutôt par des achats au comptant.
Quand un contrat “on-chain” d’un actif traditionnel se détache de cette manière, je pense que les acteurs jouent deux jeux différents : d’un côté, des comptes traditionnels ou des canaux d’ETF au comptant qui achètent sur la logique de l’action américaine $TXN ; de l’autre, des participants du marché des dérivés qui observent à distance, voire qui n’ont pas vraiment recours à l’effet de levier. Une valeur de taux de financement à zéro représente un état très “propre” : pas de risque de freinage dû à une foule de positions longues, et pas non plus de carburant pour une pression short squeeze.
La meilleure contre-preuve, c’est que cette hausse est dominée par une force de “configuration” traditionnelle puissante que nos données ne voient pas : par exemple de gros fonds qui montent des positions basées sur les fondamentaux. Ils ne se préoccupent tout simplement pas du coût de quelques points de base liés au financement on-chain. Dans ce scénario, les achats au comptant peuvent continuer à absorber, et le marché des dérivés (OI et taux) peut rester durablement découplé.
L’effet de second ordre : si les achats au comptant continuent, le faible niveau d’OI côté dérivés ne pourra pas durer trop longtemps. Dès que le prix se stabilise au-dessus d’un certain niveau clé, cela forcera les traders de dérivés à entrer : soit pour poursuivre la hausse en ouvrant des positions longues et en faisant monter le taux de financement, soit pour ouvrir des shorts à rebours afin de fournir un contrepartiste. Au final, les coûts retomberont sur les traders à effet de levier qui réagissent avec un temps de retard.
Mon action est très claire : rester en observation. Si vous poursuivez maintenant les achats au comptant, vous devez croire que cette force traditionnelle invisible continuera d’acheter. Mais avec des dérivés à taux de financement nul et un faible OI, j’ai l’impression que le marché n’a pas de consensus. Je ne vais pas parier lourdement à ce niveau. Les conditions d’invalidation sont aussi simples : si, dans la suite, le taux de financement de $TXN passe positif et que l’OI grimpe fortement en même temps que le prix, alors cela signifiera que des longs à effet de levier sont enfin entrés et qu’il y a eu un effet de résonance ; la structure du marché change, et je réévaluerai. D’ici là, j’attends.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #TXN #TXNUSDT $TXN

·
--
$TXN hausse quotidienne de 4,615 %, le prix passe au-dessus de 272,9 dollars. L’incertitude politique s’intensifie, les capitaux affluent vers des secteurs défensifs : l’activité de flux de trésorerie de ce géant industriel devient un refuge. Le taux de financement repasse en territoire positif à 0,000227 ; le sentiment des positions longues se réchauffe, sans être excessif. En conjonction avec la progression des prix, on est dans un schéma modérément haussier, dominé par les acheteurs.
Côté contrepartie, si les risques politiques se clarifient par la suite, les capitaux pourraient se réorienter rapidement vers les valeurs de croissance. La valeur absolue des positions détenues n’est pas élevée, ce qui limite la puissance d’une éventuelle flambée à court terme.
Étiquette de transaction : #TradFi #链上美股 #TXN
Où pensez-vous que cette analyse risque le plus d’être erronée ?
$TXN hausse quotidienne de 4,615 %, le prix passe au-dessus de 272,9 dollars. L’incertitude politique s’intensifie, les capitaux affluent vers des secteurs défensifs : l’activité de flux de trésorerie de ce géant industriel devient un refuge. Le taux de financement repasse en territoire positif à 0,000227 ; le sentiment des positions longues se réchauffe, sans être excessif. En conjonction avec la progression des prix, on est dans un schéma modérément haussier, dominé par les acheteurs.
Côté contrepartie, si les risques politiques se clarifient par la suite, les capitaux pourraient se réorienter rapidement vers les valeurs de croissance. La valeur absolue des positions détenues n’est pas élevée, ce qui limite la puissance d’une éventuelle flambée à court terme.
Étiquette de transaction : #TradFi #链上美股 #TXN
Où pensez-vous que cette analyse risque le plus d’être erronée ?
Côté contrepartie, si les risques politiques se clarifient par la suite, les capitaux pourraient se réorienter rapidement vers les valeurs de croissance. La valeur absolue des positions détenues n’est pas élevée, ce qui limite la puissance d’une éventuelle flambée à court terme.
Étiquette de transaction : #TradFi #链上美股 #TXN
Où pensez-vous que cette analyse risque le plus d’être erronée ?
31
·
--
TXN a augmenté de 4,615 % sur les 24 dernières heures, le prix est à 272,91. Le taux de financement est de 0,00022712 : les positions longues paient des frais aux positions courtes.
La prime de risque politique est en train de supplanter le cycle sectoriel. En tant que fabricant de semi-conducteurs basé aux États-Unis, le marché parie sur un soutien des politiques industrielles à venir : le prix monte, mais le taux de financement reste élevé. Les acheteurs (longs) poursuivent l’achat à la hausse et accumulent un coût plus élevé. Le volume de positions est de 1498,10, ce qui montre que les positions continuent de se regrouper.
L’argument le plus solide contre est que si la Réserve fédérale devient plus accommodante (tournant dovish) ou si la demande en provenance de Chine rebondit au-delà des attentes, la logique de la prime de politique s’en trouvera affaiblie.
Étiquette de transaction : #TradFi #链上美股 #TXN
Selon vous, à quel endroit ces conclusions ont le plus de chances d’être fausses ?
TXN a augmenté de 4,615 % sur les 24 dernières heures, le prix est à 272,91. Le taux de financement est de 0,00022712 : les positions longues paient des frais aux positions courtes.
La prime de risque politique est en train de supplanter le cycle sectoriel. En tant que fabricant de semi-conducteurs basé aux États-Unis, le marché parie sur un soutien des politiques industrielles à venir : le prix monte, mais le taux de financement reste élevé. Les acheteurs (longs) poursuivent l’achat à la hausse et accumulent un coût plus élevé. Le volume de positions est de 1498,10, ce qui montre que les positions continuent de se regrouper.
L’argument le plus solide contre est que si la Réserve fédérale devient plus accommodante (tournant dovish) ou si la demande en provenance de Chine rebondit au-delà des attentes, la logique de la prime de politique s’en trouvera affaiblie.
Étiquette de transaction : #TradFi #链上美股 #TXN
Selon vous, à quel endroit ces conclusions ont le plus de chances d’être fausses ?
La prime de risque politique est en train de supplanter le cycle sectoriel. En tant que fabricant de semi-conducteurs basé aux États-Unis, le marché parie sur un soutien des politiques industrielles à venir : le prix monte, mais le taux de financement reste élevé. Les acheteurs (longs) poursuivent l’achat à la hausse et accumulent un coût plus élevé. Le volume de positions est de 1498,10, ce qui montre que les positions continuent de se regrouper.
L’argument le plus solide contre est que si la Réserve fédérale devient plus accommodante (tournant dovish) ou si la demande en provenance de Chine rebondit au-delà des attentes, la logique de la prime de politique s’en trouvera affaiblie.
Étiquette de transaction : #TradFi #链上美股 #TXN
Selon vous, à quel endroit ces conclusions ont le plus de chances d’être fausses ?
10
·
--
Baissier
$TXN se maintient autour de 252,05 $ et reste une configuration intéressante. Le support se situe près de la zone 248–250 $, tandis que la résistance est autour de 255–258 $. 🎯 Une cassure nette au-dessus de la résistance pourrait ouvrir la voie vers 265 $, tandis qu’une perte du support pourrait pousser le prix vers 240–245 $. Stop-loss : en dessous de 246 $. Le prochain mouvement dépend de la question de savoir si les acheteurs peuvent reconquérir la zone de résistance avec force. #TXN
$TXN se maintient autour de 252,05 $ et reste une configuration intéressante. Le support se situe près de la zone 248–250 $, tandis que la résistance est autour de 255–258 $. 🎯 Une cassure nette au-dessus de la résistance pourrait ouvrir la voie vers 265 $, tandis qu’une perte du support pourrait pousser le prix vers 240–245 $. Stop-loss : en dessous de 246 $. Le prochain mouvement dépend de la question de savoir si les acheteurs peuvent reconquérir la zone de résistance avec force. #TXN
94
·
--
Rapport rapide du marché : $TXN 📊
Suggestion de direction : à la baisse
Entrée : 260.0145-261.8911
Référence pour le stop : 262.9336
Prix cibles : 258.5549/256.4698/253.3421
Analyse : Eh bien, la tendance de TXN rend vraiment impatient : les moyennes mobiles à court terme ont même franchi à la baisse les moyennes mobiles à long terme, et le MACD est carrément en signal baissier croisé. N’est-ce pas là un signal typique de marché baissier ? Et maintenant, le prix navigue près de la moyenne mobile à court terme… c’est exactement le genre de mouvement qui énerve et fait perdre du temps. Je conseille à tout le monde de quitter rapidement la position. Pour le niveau de stop, je l’ai aussi indiqué : autour de 262. Ajustez la taille de votre position selon votre tolérance au risque, hein. Ne laissez pas cette volatilité vous transformer en “petit joueur”.
Indication : Niveau de stop recommandé : 262.933632, veuillez ajuster la taille de votre position selon votre profil de risque
#TXN
Rapport rapide du marché : $TXN 📊
Suggestion de direction : à la baisse
Entrée : 260.0145-261.8911
Référence pour le stop : 262.9336
Prix cibles : 258.5549/256.4698/253.3421
Analyse : Eh bien, la tendance de TXN rend vraiment impatient : les moyennes mobiles à court terme ont même franchi à la baisse les moyennes mobiles à long terme, et le MACD est carrément en signal baissier croisé. N’est-ce pas là un signal typique de marché baissier ? Et maintenant, le prix navigue près de la moyenne mobile à court terme… c’est exactement le genre de mouvement qui énerve et fait perdre du temps. Je conseille à tout le monde de quitter rapidement la position. Pour le niveau de stop, je l’ai aussi indiqué : autour de 262. Ajustez la taille de votre position selon votre tolérance au risque, hein. Ne laissez pas cette volatilité vous transformer en “petit joueur”.
Indication : Niveau de stop recommandé : 262.933632, veuillez ajuster la taille de votre position selon votre profil de risque
#TXN
Suggestion de direction : à la baisse
Entrée : 260.0145-261.8911
Référence pour le stop : 262.9336
Prix cibles : 258.5549/256.4698/253.3421
Analyse : Eh bien, la tendance de TXN rend vraiment impatient : les moyennes mobiles à court terme ont même franchi à la baisse les moyennes mobiles à long terme, et le MACD est carrément en signal baissier croisé. N’est-ce pas là un signal typique de marché baissier ? Et maintenant, le prix navigue près de la moyenne mobile à court terme… c’est exactement le genre de mouvement qui énerve et fait perdre du temps. Je conseille à tout le monde de quitter rapidement la position. Pour le niveau de stop, je l’ai aussi indiqué : autour de 262. Ajustez la taille de votre position selon votre tolérance au risque, hein. Ne laissez pas cette volatilité vous transformer en “petit joueur”.
Indication : Niveau de stop recommandé : 262.933632, veuillez ajuster la taille de votre position selon votre profil de risque
#TXN
19
·
--
TXNUSDT 260.55, hausse de 1,212% sur 24 heures, taux de financement 0, position ouverte 931,68. Les camps long et short n’ont pas payé d’argent pour des raisons politiques : le taux de financement est resté à zéro, ce qui signifie que personne n’a utilisé l’effet de levier pour prendre parti. L’open interest (OI) n’a pas non plus bougé. Conclusion : la dimension politique n’est pas encore prise en compte, et le prix suit la tendance du spot. Le contre-argument est que le prix a augmenté de 1,212%, mais cela ne constitue pas une cassure. Ce n’est que si le taux de financement devient positif ou si le prix passe sous 260,55 que je changerai d’avis. Pour l’instant, je n’ajoute pas de position et j’attends que le taux de financement donne une direction.
Tags de transaction : #TradFi #链上美股 #TXN
Selon vous, où cette analyse a le plus de chances de se tromper ?
TXNUSDT 260.55, hausse de 1,212% sur 24 heures, taux de financement 0, position ouverte 931,68. Les camps long et short n’ont pas payé d’argent pour des raisons politiques : le taux de financement est resté à zéro, ce qui signifie que personne n’a utilisé l’effet de levier pour prendre parti. L’open interest (OI) n’a pas non plus bougé. Conclusion : la dimension politique n’est pas encore prise en compte, et le prix suit la tendance du spot. Le contre-argument est que le prix a augmenté de 1,212%, mais cela ne constitue pas une cassure. Ce n’est que si le taux de financement devient positif ou si le prix passe sous 260,55 que je changerai d’avis. Pour l’instant, je n’ajoute pas de position et j’attends que le taux de financement donne une direction.
Tags de transaction : #TradFi #链上美股 #TXN
Selon vous, où cette analyse a le plus de chances de se tromper ?
Tags de transaction : #TradFi #链上美股 #TXN
Selon vous, où cette analyse a le plus de chances de se tromper ?
40
·
--
$TXN 24 heures hausse de 1,212%, à 260,55, funding à 0, OI 931,68. Aucun nouveau message sur la scène politique : ces 1,2% sont une détente de la prime de risque politique, pas de l’argent des acheteurs qui rattrape la hausse. Signal unique : funding neutre, la hausse ne bénéficie pas d’un coût de financement compensant ; je m’attends à un rebond à faible friction. Contre-preuve : l’OI n’a pas baissé ; une fois les nouvelles politiques actées, ces positions deviennent une pression à la vente. Action : ne pas poursuivre. Si ça repasse sous 257,43, je rends intégralement le gain de la journée : le rebond échoue.
Étiquette de transaction : #TradFi #链上美股 #TXN
Où penses-tu que cette analyse a le plus de chances de se tromper ?
$TXN 24 heures hausse de 1,212%, à 260,55, funding à 0, OI 931,68. Aucun nouveau message sur la scène politique : ces 1,2% sont une détente de la prime de risque politique, pas de l’argent des acheteurs qui rattrape la hausse. Signal unique : funding neutre, la hausse ne bénéficie pas d’un coût de financement compensant ; je m’attends à un rebond à faible friction. Contre-preuve : l’OI n’a pas baissé ; une fois les nouvelles politiques actées, ces positions deviennent une pression à la vente. Action : ne pas poursuivre. Si ça repasse sous 257,43, je rends intégralement le gain de la journée : le rebond échoue.
Étiquette de transaction : #TradFi #链上美股 #TXN
Où penses-tu que cette analyse a le plus de chances de se tromper ?
Étiquette de transaction : #TradFi #链上美股 #TXN
Où penses-tu que cette analyse a le plus de chances de se tromper ?
19
·
--
TXNUSDT 24 heures : +1,212 %, le prix reste à 260,55, le funding est revenu à zéro. Côté politique, aucun nouveau texte n’a encore été mis en œuvre. Sur le plan des positions longues et courtes, personne ne veut payer des frais de financement pour une thématique d’élection ou de droits de douane. L’OI à 931,68 montre que le carnet est très léger.
Le meilleur contre-argument, c’est qu’un tel marché à plat redoute surtout une seule actualité politique : dès qu’elle sort, les achats au-dessus de 260,55 seront instantanément balayés, et les stop-loss en dessous seront touchés plus vite que d’habitude.
En termes d’exécution, je ne touche pas. Si vraiment vous voulez essayer : attendez que le prix passe sous 260,55 pour ouvrir une petite position short, puis si le prix repasse au-dessus de 260,55, vous retirez.
Étiquette de trading : #TradFi #链上美股 #TXN
Selon vous, à quel endroit cette analyse a le plus de chances de se tromper ?
TXNUSDT 24 heures : +1,212 %, le prix reste à 260,55, le funding est revenu à zéro. Côté politique, aucun nouveau texte n’a encore été mis en œuvre. Sur le plan des positions longues et courtes, personne ne veut payer des frais de financement pour une thématique d’élection ou de droits de douane. L’OI à 931,68 montre que le carnet est très léger.
Le meilleur contre-argument, c’est qu’un tel marché à plat redoute surtout une seule actualité politique : dès qu’elle sort, les achats au-dessus de 260,55 seront instantanément balayés, et les stop-loss en dessous seront touchés plus vite que d’habitude.
En termes d’exécution, je ne touche pas. Si vraiment vous voulez essayer : attendez que le prix passe sous 260,55 pour ouvrir une petite position short, puis si le prix repasse au-dessus de 260,55, vous retirez.
Étiquette de trading : #TradFi #链上美股 #TXN
Selon vous, à quel endroit cette analyse a le plus de chances de se tromper ?
Le meilleur contre-argument, c’est qu’un tel marché à plat redoute surtout une seule actualité politique : dès qu’elle sort, les achats au-dessus de 260,55 seront instantanément balayés, et les stop-loss en dessous seront touchés plus vite que d’habitude.
En termes d’exécution, je ne touche pas. Si vraiment vous voulez essayer : attendez que le prix passe sous 260,55 pour ouvrir une petite position short, puis si le prix repasse au-dessus de 260,55, vous retirez.
Étiquette de trading : #TradFi #链上美股 #TXN
Selon vous, à quel endroit cette analyse a le plus de chances de se tromper ?
29
·
--
$TXN 报价 260.55, hausse 1.212% sur 24h. Le taux de financement revient à zéro : les acheteurs comme les vendeurs ne veulent pas payer de prime pour l’orientation. Le prix monte d’un cran seulement ; cela signifie que la pression à la vente à court terme est déjà passée, il ne reste plus que quelques ordres de soutien. Côté politique, cette phase n’a pas apporté de signal supplémentaire : le marché attend le point de mise en œuvre des mesures concrètes. Avec un tel carnet d’ordres, il est difficile qu’il y ait un réel élan. Jugement sur un seul signal : ne pas poursuivre à la hausse. Si le funding repasse positif tout en restant en stagnation côté prix, je réduis le test de position. Garder un taux de zéro et tant que le prix ne casse pas la limite inférieure à 260.55, je garde un peu de position en attente de la prochaine étape.
Étiquette de transaction : #TradFi #链上美股 #TXN
Selon vous, à quel endroit cette grille d’analyse a le plus de chances de se tromper ?
$TXN 报价 260.55, hausse 1.212% sur 24h. Le taux de financement revient à zéro : les acheteurs comme les vendeurs ne veulent pas payer de prime pour l’orientation. Le prix monte d’un cran seulement ; cela signifie que la pression à la vente à court terme est déjà passée, il ne reste plus que quelques ordres de soutien. Côté politique, cette phase n’a pas apporté de signal supplémentaire : le marché attend le point de mise en œuvre des mesures concrètes. Avec un tel carnet d’ordres, il est difficile qu’il y ait un réel élan. Jugement sur un seul signal : ne pas poursuivre à la hausse. Si le funding repasse positif tout en restant en stagnation côté prix, je réduis le test de position. Garder un taux de zéro et tant que le prix ne casse pas la limite inférieure à 260.55, je garde un peu de position en attente de la prochaine étape.
Étiquette de transaction : #TradFi #链上美股 #TXN
Selon vous, à quel endroit cette grille d’analyse a le plus de chances de se tromper ?
Étiquette de transaction : #TradFi #链上美股 #TXN
Selon vous, à quel endroit cette grille d’analyse a le plus de chances de se tromper ?
31
·
--
Pendant la séance, regardez $TXN : sur 24 heures, la hausse est de 1,212 %, le prix est à 260,55. Le taux de financement est exactement à 0,00000000 : les positions longues et courtes ne paient aucune prime, ce qui indique que le récit politique n’a pas encore forcé des positions à sortir. Le volume de transactions est de 82 153,75 $ et l’encours est de 931,68 ; le carnet est froid, et il manque, côté politique, des événements réellement négociables. Ce type de contrat sur actions suit donc encore surtout le bêta du secteur. Je n’y touche pas : j’attends que le taux de financement s’écarte nettement de zéro ou que l’encours double avant d’envisager une direction. En l’état, poursuivre sur la base d’attentes politiques, je ne peux même pas donner un niveau de stop-loss.
Étiquette de transaction : #TradFi #链上美股 #TXN
Où pensez-vous que cette analyse a le plus de chances de se tromper ?
Pendant la séance, regardez $TXN : sur 24 heures, la hausse est de 1,212 %, le prix est à 260,55. Le taux de financement est exactement à 0,00000000 : les positions longues et courtes ne paient aucune prime, ce qui indique que le récit politique n’a pas encore forcé des positions à sortir. Le volume de transactions est de 82 153,75 $ et l’encours est de 931,68 ; le carnet est froid, et il manque, côté politique, des événements réellement négociables. Ce type de contrat sur actions suit donc encore surtout le bêta du secteur. Je n’y touche pas : j’attends que le taux de financement s’écarte nettement de zéro ou que l’encours double avant d’envisager une direction. En l’état, poursuivre sur la base d’attentes politiques, je ne peux même pas donner un niveau de stop-loss.
Étiquette de transaction : #TradFi #链上美股 #TXN
Où pensez-vous que cette analyse a le plus de chances de se tromper ?
Étiquette de transaction : #TradFi #链上美股 #TXN
Où pensez-vous que cette analyse a le plus de chances de se tromper ?
35

·
--
Baissier
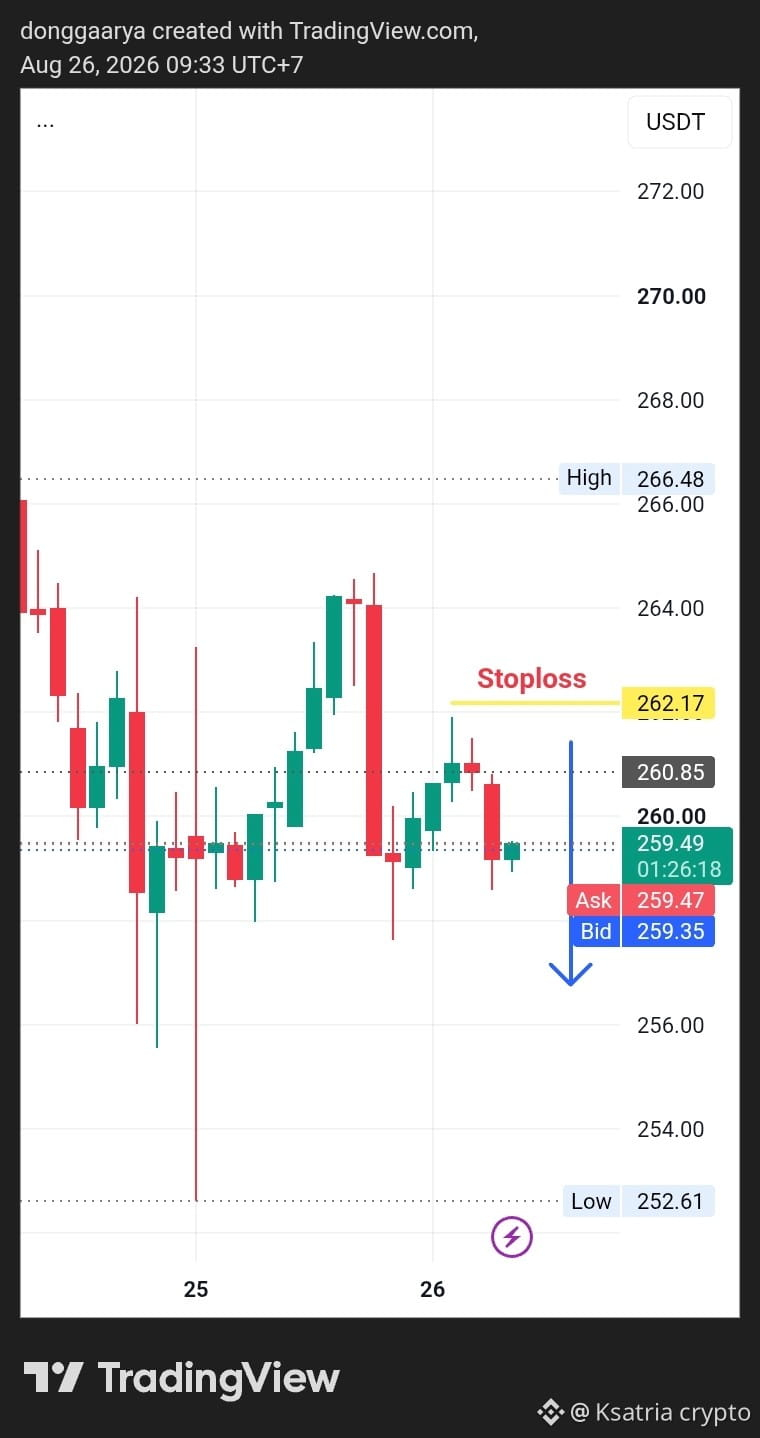
$TXN PRENDS UNE POSITION SHORT MAINTENANT
SL 262,17 ( day trading )
$TXN Texas Instruments, prends une position short maintenant après avoir montré une poursuite de tendance baissière, un dump par moments et une possibilité de franchir notre prochain niveau de support dans la zone de range à 252,61
D’après notre analyse fondamentale de la macroéconomie, cette pièce montre un intérêt ouvert positif (OI). Cela signifie que les capitaux entrants sont supérieurs aux capitaux sortants $TXN
#Write2Earn #TXN #TXNUSDT #Texas #signaladvisor
{future}(TXNUSDT)
$TXN PRENDS UNE POSITION SHORT MAINTENANT
SL 262,17 ( day trading )
$TXN Texas Instruments, prends une position short maintenant après avoir montré une poursuite de tendance baissière, un dump par moments et une possibilité de franchir notre prochain niveau de support dans la zone de range à 252,61
D’après notre analyse fondamentale de la macroéconomie, cette pièce montre un intérêt ouvert positif (OI). Cela signifie que les capitaux entrants sont supérieurs aux capitaux sortants $TXN
#Write2Earn #TXN #TXNUSDT #Texas #signaladvisor
SL 262,17 ( day trading )
$TXN Texas Instruments, prends une position short maintenant après avoir montré une poursuite de tendance baissière, un dump par moments et une possibilité de franchir notre prochain niveau de support dans la zone de range à 252,61
D’après notre analyse fondamentale de la macroéconomie, cette pièce montre un intérêt ouvert positif (OI). Cela signifie que les capitaux entrants sont supérieurs aux capitaux sortants $TXN
#Write2Earn #TXN #TXNUSDT #Texas #signaladvisor
1
189
·
--
Baissier
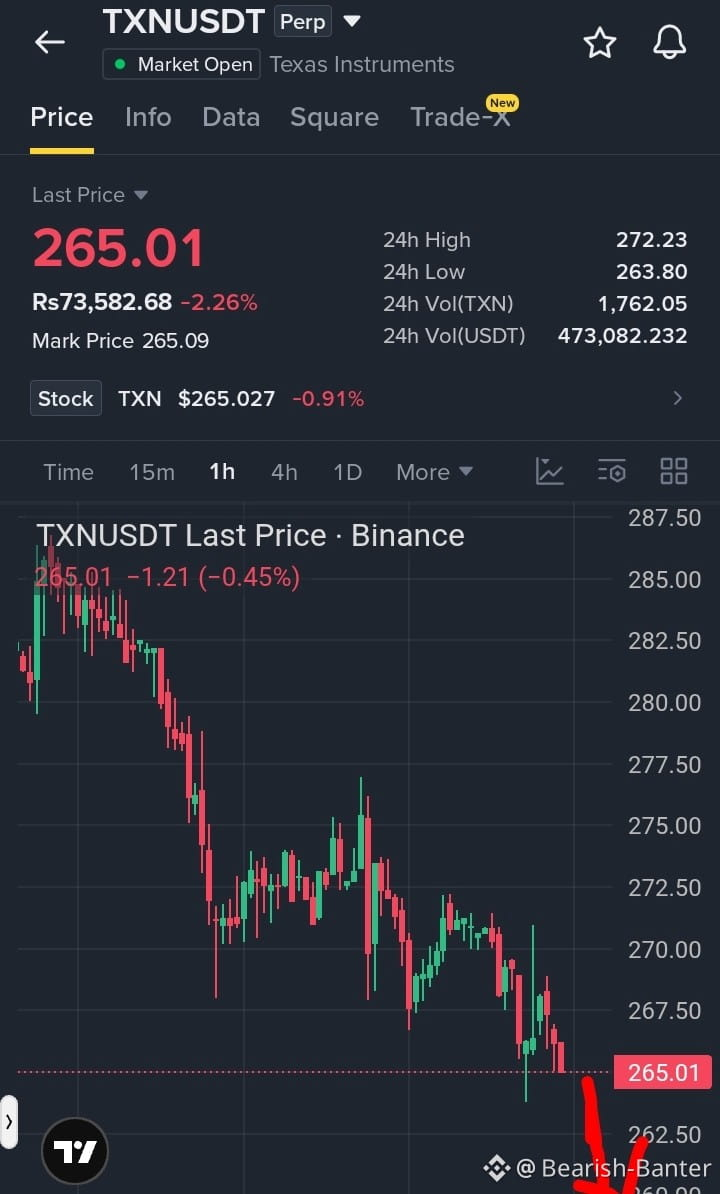
Alors les gars, une autre pièce $TXN a donné une forte entrée.
Elle montre de bonnes bougies et un fort mouvement à la baisse, donc vous pouvez chercher une configuration de short.
Je m’attends à un bon mouvement à partir d’ici et j’espère que vous pourrez réaliser un joli profit.
J’ai marqué une flèche rouge sur l’image. J’espère que les bougies #TXN continueront de se déplacer dans la même direction au-delà de cette flèche.
{future}(TXNUSDT)
$HANA
{future}(HANAUSDT)
$TREE
{spot}(TREEUSDT)
Alors les gars, une autre pièce $TXN a donné une forte entrée.
Elle montre de bonnes bougies et un fort mouvement à la baisse, donc vous pouvez chercher une configuration de short.
Je m’attends à un bon mouvement à partir d’ici et j’espère que vous pourrez réaliser un joli profit.
J’ai marqué une flèche rouge sur l’image. J’espère que les bougies #TXN continueront de se déplacer dans la même direction au-delà de cette flèche.
$HANA
$TREE
Elle montre de bonnes bougies et un fort mouvement à la baisse, donc vous pouvez chercher une configuration de short.
Je m’attends à un bon mouvement à partir d’ici et j’espère que vous pourrez réaliser un joli profit.
J’ai marqué une flèche rouge sur l’image. J’espère que les bougies #TXN continueront de se déplacer dans la même direction au-delà de cette flèche.
$HANA
$TREE
2
171
·
--
Baissier
Configuration de trade courte
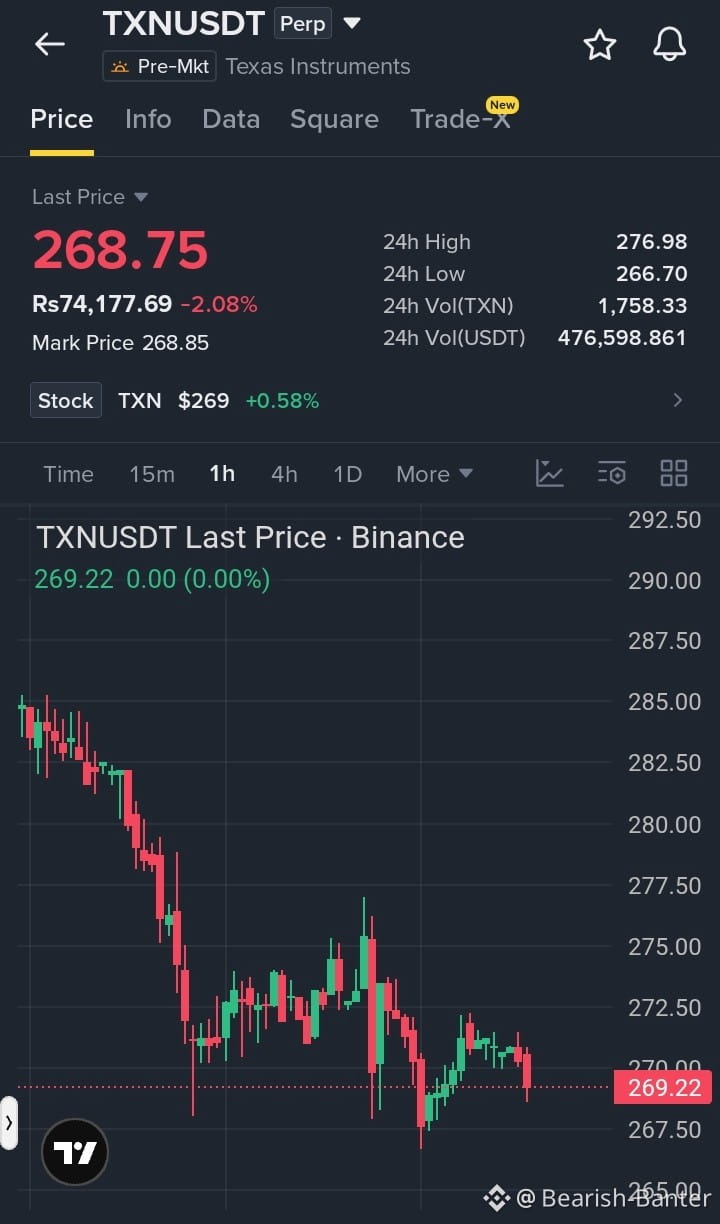
$TXN /USDT Configuration Short
#TXN /USDT montre une dynamique baissière sur le graphique en 1H après un rejet autour de 272–275 $. Une configuration short semble intéressante en dessous de 269 $, avec des objectifs à la baisse proches de 267 et 265. Attendez une confirmation et gérez le risque avec soin.
{future}(TXNUSDT)
$BB
{spot}(BBUSDT)
$BTW
{future}(BTWUSDT)
Configuration de trade courte
$TXN /USDT Configuration Short
#TXN /USDT montre une dynamique baissière sur le graphique en 1H après un rejet autour de 272–275 $. Une configuration short semble intéressante en dessous de 269 $, avec des objectifs à la baisse proches de 267 et 265. Attendez une confirmation et gérez le risque avec soin.
$BB
$BTW
$TXN /USDT Configuration Short
#TXN /USDT montre une dynamique baissière sur le graphique en 1H après un rejet autour de 272–275 $. Une configuration short semble intéressante en dessous de 269 $, avec des objectifs à la baisse proches de 267 et 265. Attendez une confirmation et gérez le risque avec soin.
$BB
$BTW
1
286
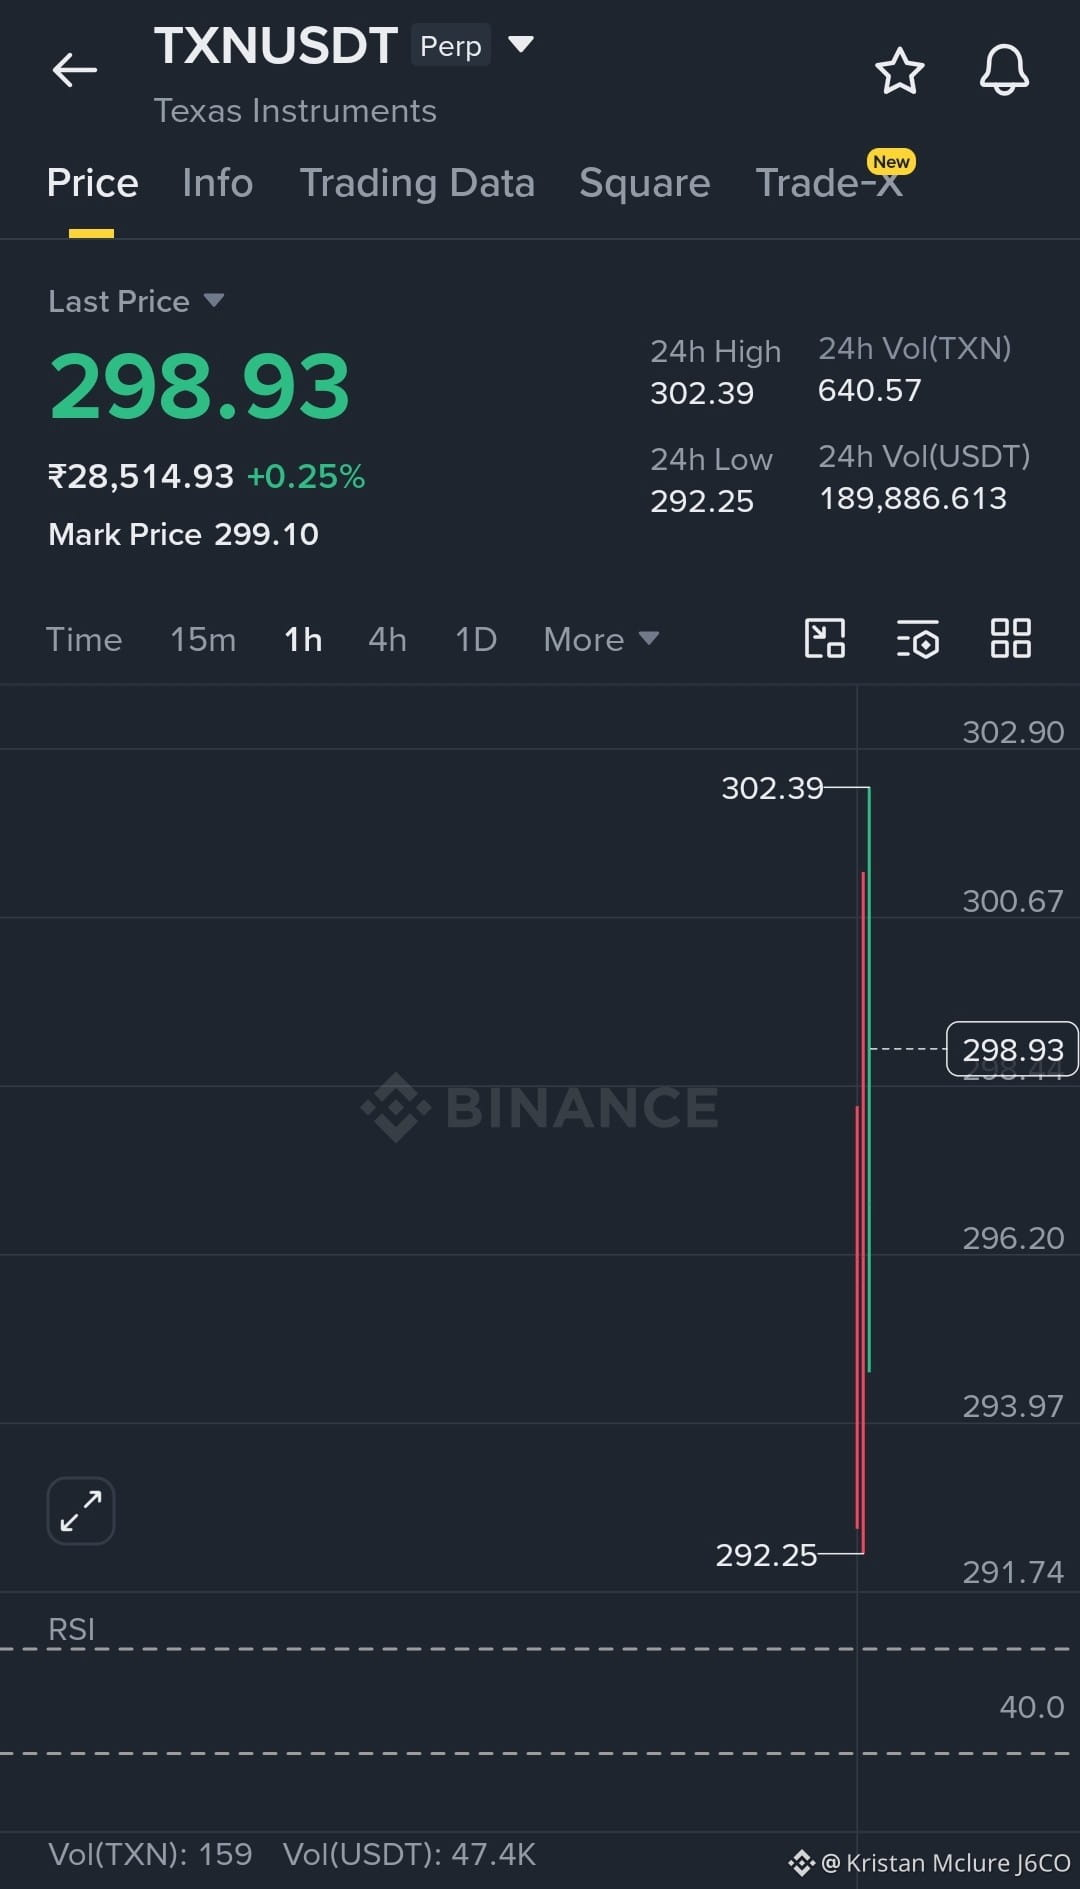
$TXN futurs viennent juste de s’ouvrir et ont immédiatement balayé les deux côtés du marché, descendant à 292,25 $ avant de repartir à 302,39 $ dans la même fourchette de lancement. C’est exactement le genre d’action de découverte des prix que les traders attendent d’une nouvelle cotation.
Mise en place :
• Entrée : 297 – 299 $
• Objectif 1 : 302,40 $ 🎯
• Objectif 2 : 307,00 $ 🎯
• Objectif 3 : 312,00 $ 🎯
• Stop-loss : 294,00 $
Analyse : Comme il y a presque aucune historique de graphique disponible, la fourchette de lancement est la seule structure qui compte pour le moment. Le plongeon à 292,25 $ ressemble à une prise précoce de liquidité, et les acheteurs ont réagi immédiatement en faisant remonter le prix au-dessus de 300 $. Ce qu’il faut noter, c’est que TXN n’est pas resté longtemps sur les plus bas : chaque repli a été acheté et le prix est rapidement revenu vers la partie médiane-supérieure de la fourchette. Tant que 297 – 299 $ tient, les haussiers restent aux commandes. Une cassure nette au-dessus de 302,39 $ placerait TXN dans une nouvelle découverte des prix et pourrait attirer une autre vague de traders en quête d’élan. En dessous de 294 $, la dynamique du lancement commence à s’affaiblir et le marché pourrait avoir besoin de plus de temps pour construire une base.
Les nouvelles cotations de futures sont rarement des tendances propres dès le premier jour. Pour l’instant, TXN se négocie exactement comme un marché tout juste lancé devrait l’être : forte volatilité, balayages de liquidité, et des traders qui se battent pour établir une juste valeur. 🚀📈
Trade #TXN here
{future}(TXNUSDT)
$DATAIP $BREV
$TXN futurs viennent juste de s’ouvrir et ont immédiatement balayé les deux côtés du marché, descendant à 292,25 $ avant de repartir à 302,39 $ dans la même fourchette de lancement. C’est exactement le genre d’action de découverte des prix que les traders attendent d’une nouvelle cotation.
Mise en place :
• Entrée : 297 – 299 $
• Objectif 1 : 302,40 $ 🎯
• Objectif 2 : 307,00 $ 🎯
• Objectif 3 : 312,00 $ 🎯
• Stop-loss : 294,00 $
Analyse : Comme il y a presque aucune historique de graphique disponible, la fourchette de lancement est la seule structure qui compte pour le moment. Le plongeon à 292,25 $ ressemble à une prise précoce de liquidité, et les acheteurs ont réagi immédiatement en faisant remonter le prix au-dessus de 300 $. Ce qu’il faut noter, c’est que TXN n’est pas resté longtemps sur les plus bas : chaque repli a été acheté et le prix est rapidement revenu vers la partie médiane-supérieure de la fourchette. Tant que 297 – 299 $ tient, les haussiers restent aux commandes. Une cassure nette au-dessus de 302,39 $ placerait TXN dans une nouvelle découverte des prix et pourrait attirer une autre vague de traders en quête d’élan. En dessous de 294 $, la dynamique du lancement commence à s’affaiblir et le marché pourrait avoir besoin de plus de temps pour construire une base.
Les nouvelles cotations de futures sont rarement des tendances propres dès le premier jour. Pour l’instant, TXN se négocie exactement comme un marché tout juste lancé devrait l’être : forte volatilité, balayages de liquidité, et des traders qui se battent pour établir une juste valeur. 🚀📈
Trade #TXN here
$DATAIP $BREV
Mise en place :
• Entrée : 297 – 299 $
• Objectif 1 : 302,40 $ 🎯
• Objectif 2 : 307,00 $ 🎯
• Objectif 3 : 312,00 $ 🎯
• Stop-loss : 294,00 $
Analyse : Comme il y a presque aucune historique de graphique disponible, la fourchette de lancement est la seule structure qui compte pour le moment. Le plongeon à 292,25 $ ressemble à une prise précoce de liquidité, et les acheteurs ont réagi immédiatement en faisant remonter le prix au-dessus de 300 $. Ce qu’il faut noter, c’est que TXN n’est pas resté longtemps sur les plus bas : chaque repli a été acheté et le prix est rapidement revenu vers la partie médiane-supérieure de la fourchette. Tant que 297 – 299 $ tient, les haussiers restent aux commandes. Une cassure nette au-dessus de 302,39 $ placerait TXN dans une nouvelle découverte des prix et pourrait attirer une autre vague de traders en quête d’élan. En dessous de 294 $, la dynamique du lancement commence à s’affaiblir et le marché pourrait avoir besoin de plus de temps pour construire une base.
Les nouvelles cotations de futures sont rarement des tendances propres dès le premier jour. Pour l’instant, TXN se négocie exactement comme un marché tout juste lancé devrait l’être : forte volatilité, balayages de liquidité, et des traders qui se battent pour établir une juste valeur. 🚀📈
Trade #TXN here
$DATAIP $BREV
1
376
@Square-Creator-5a9c08b8a02fe Tendance actuelle : 🟢 Bullish (moyen à long terme), avec consolidation à court terme
Prix : Autour de 293–300 $ après une forte reprise ces derniers mois.
Tendance : L’action reste au-dessus de ses principales moyennes mobiles à long terme, indiquant que la tendance haussière primaire est toujours intacte malgré la prise de bénéfices récente.
Résistance : 305–310 $, suivie de la zone des plus hauts historiques proche de 330–335 $.
Support : 285–290 $, avec un support plus solide autour de 270–275 $.
Momentum : Neutre à légèrement haussier. Une cassure au-dessus de 305 $ pourrait déclencher un nouveau mouvement vers les précédents plus hauts, tandis que la perte de 285 $ pourrait mener à un repli plus profond.
Perspectives de trading
Scénario haussier : Se maintenir au-dessus de 290 $ et franchir 305 $ → objectif 320–330 $.
Scénario baissier : Clôturer en dessous de 285 $ → risque de baisse vers 270 $.
Note globale : Modérément Bullish (7,5/10). La tendance à long terme reste positive, mais les traders doivent surveiller une cassure confirmée au-dessus de la résistance avant d’anticiper une nouvelle impulsion haussière forte.
#TXN #USADP98KMiss #BitcoinWorstFirstHalfSince2022 #AvalancheTreasuryFlagsGoingConcernRisk #levelsabovemagical
$TXN
{future}(TXNUSDT)
$BIRB
{future}(BIRBUSDT)
$ALLO
{future}(ALLOUSDT)
@Levels Above Magical Tendance actuelle : 🟢 Bullish (moyen à long terme), avec consolidation à court terme
Prix : Autour de 293–300 $ après une forte reprise ces derniers mois.
Tendance : L’action reste au-dessus de ses principales moyennes mobiles à long terme, indiquant que la tendance haussière primaire est toujours intacte malgré la prise de bénéfices récente.
Résistance : 305–310 $, suivie de la zone des plus hauts historiques proche de 330–335 $.
Support : 285–290 $, avec un support plus solide autour de 270–275 $.
Momentum : Neutre à légèrement haussier. Une cassure au-dessus de 305 $ pourrait déclencher un nouveau mouvement vers les précédents plus hauts, tandis que la perte de 285 $ pourrait mener à un repli plus profond.
Perspectives de trading
Scénario haussier : Se maintenir au-dessus de 290 $ et franchir 305 $ → objectif 320–330 $.
Scénario baissier : Clôturer en dessous de 285 $ → risque de baisse vers 270 $.
Note globale : Modérément Bullish (7,5/10). La tendance à long terme reste positive, mais les traders doivent surveiller une cassure confirmée au-dessus de la résistance avant d’anticiper une nouvelle impulsion haussière forte.
#TXN #USADP98KMiss #BitcoinWorstFirstHalfSince2022 #AvalancheTreasuryFlagsGoingConcernRisk #levelsabovemagical
$TXN
$BIRB
$ALLO
Prix : Autour de 293–300 $ après une forte reprise ces derniers mois.
Tendance : L’action reste au-dessus de ses principales moyennes mobiles à long terme, indiquant que la tendance haussière primaire est toujours intacte malgré la prise de bénéfices récente.
Résistance : 305–310 $, suivie de la zone des plus hauts historiques proche de 330–335 $.
Support : 285–290 $, avec un support plus solide autour de 270–275 $.
Momentum : Neutre à légèrement haussier. Une cassure au-dessus de 305 $ pourrait déclencher un nouveau mouvement vers les précédents plus hauts, tandis que la perte de 285 $ pourrait mener à un repli plus profond.
Perspectives de trading
Scénario haussier : Se maintenir au-dessus de 290 $ et franchir 305 $ → objectif 320–330 $.
Scénario baissier : Clôturer en dessous de 285 $ → risque de baisse vers 270 $.
Note globale : Modérément Bullish (7,5/10). La tendance à long terme reste positive, mais les traders doivent surveiller une cassure confirmée au-dessus de la résistance avant d’anticiper une nouvelle impulsion haussière forte.
#TXN #USADP98KMiss #BitcoinWorstFirstHalfSince2022 #AvalancheTreasuryFlagsGoingConcernRisk #levelsabovemagical
$TXN
$BIRB
$ALLO
1
237

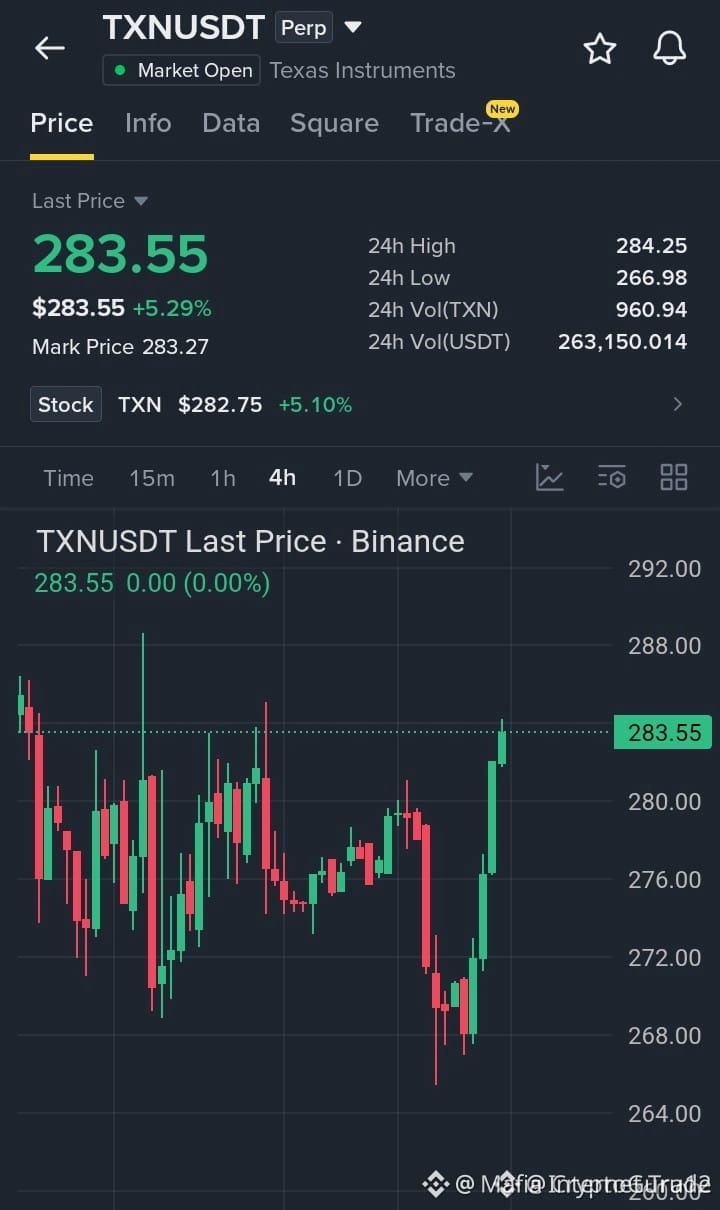
🚨 $TXN BULLS TENEZ LA LIGNE — LE BREAKOUT DÉCHAÎNE LA PROCHAINE JAMBE À LA HAUSSE ⚡🐂
Entrée : 282,50 – 284,00 ⚡
Objectif : 287,00 / 291,00 / 296,00 🚀
Stop Loss : 277,00 ⚠️
Les acheteurs viennent de transformer le support en forteresse, absorbant chaque repli et renversant le récit. 📊 Le rebond depuis cette zone défendue montre une forte présence acheteuse en dessous : l’élan s’est à nouveau inversé en faveur du camp long. Le vrai déclencheur se trouve au récent plus haut — une fois franchi, le marché s’ouvre et de l’air frais s’installe au-dessus.
La fenêtre de risque est serrée, avec une invalidation structurée à 277,00 et des objectifs empilés qui se détachent magnifiquement. 🎯 Forcer l’entrée ? Non. Attendre le breakout confirmé ou une retouche de 282,50–284,00 vous donne un meilleur risque/rendement. 🔍
💭 Vous achetez le breakout ou vous attendez la retouche pour vous positionner ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #TXN #LongSetup #Breakout #Momentum #Crypto
📈 🎯
🚨 $TXN BULLS TENEZ LA LIGNE — LE BREAKOUT DÉCHAÎNE LA PROCHAINE JAMBE À LA HAUSSE ⚡🐂
Entrée : 282,50 – 284,00 ⚡
Objectif : 287,00 / 291,00 / 296,00 🚀
Stop Loss : 277,00 ⚠️
Les acheteurs viennent de transformer le support en forteresse, absorbant chaque repli et renversant le récit. 📊 Le rebond depuis cette zone défendue montre une forte présence acheteuse en dessous : l’élan s’est à nouveau inversé en faveur du camp long. Le vrai déclencheur se trouve au récent plus haut — une fois franchi, le marché s’ouvre et de l’air frais s’installe au-dessus.
La fenêtre de risque est serrée, avec une invalidation structurée à 277,00 et des objectifs empilés qui se détachent magnifiquement. 🎯 Forcer l’entrée ? Non. Attendre le breakout confirmé ou une retouche de 282,50–284,00 vous donne un meilleur risque/rendement. 🔍
💭 Vous achetez le breakout ou vous attendez la retouche pour vous positionner ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #TXN #LongSetup #Breakout #Momentum #Crypto
📈 🎯
Entrée : 282,50 – 284,00 ⚡
Objectif : 287,00 / 291,00 / 296,00 🚀
Stop Loss : 277,00 ⚠️
Les acheteurs viennent de transformer le support en forteresse, absorbant chaque repli et renversant le récit. 📊 Le rebond depuis cette zone défendue montre une forte présence acheteuse en dessous : l’élan s’est à nouveau inversé en faveur du camp long. Le vrai déclencheur se trouve au récent plus haut — une fois franchi, le marché s’ouvre et de l’air frais s’installe au-dessus.
La fenêtre de risque est serrée, avec une invalidation structurée à 277,00 et des objectifs empilés qui se détachent magnifiquement. 🎯 Forcer l’entrée ? Non. Attendre le breakout confirmé ou une retouche de 282,50–284,00 vous donne un meilleur risque/rendement. 🔍
💭 Vous achetez le breakout ou vous attendez la retouche pour vous positionner ? 👇
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #TXN #LongSetup #Breakout #Momentum #Crypto
📈 🎯
10
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BOJRaisesRatesTo31YearHigh
17,397 vues
513 mentions
2
#BuffettStepsDownAsBerkshireChairman
3,820 vues
181 mentions
3
#XRPExchangeReservesHitSevenYearLow
7,043 vues
210 mentions
4
#HKCompletesFirstHKDStablecoinUseCase
35,060 vues
752 mentions
5
#VietnamPlansFirstCryptoLicensesIn2026
25,941 vues
515 mentions
6
#BTCBreaks80K
272,923 vues
4,019 mentions
7
#比特币突破8万
142,581 vues
441 mentions
8
#BitcoinMarketCapTopsTesla
41,571 vues
833 mentions
9
#SOLJumpsAbout10%
55,878 vues
864 mentions
10
#EthereumReclaims$2600
4,751 vues
98 mentions