

#stakingyield
stakingyield
4,896 vues
35 mentions
Populaire
Récents

·
--
La plupart des investisseurs crypto continuent de considérer le rendement comme une simple nouveauté DeFi. Mais l’économie des validateurs est en train de redéfinir, discrètement, ce que signifie détenir un actif de couche 1 sur le long terme.
Les $ETH stakers génèrent un rendement au niveau du protocole — non pas grâce à un protocole tiers qui imprime des tokens, mais parce que le réseau lui-même redistribue les frais de transaction et les ETH nouvellement émis. Après la fusion, Ethereum a brûlé les frais de base via EIP-1559, rendant l’ETH déflationniste pendant les périodes de forte activité, tandis que les stakers continuent de percevoir les frais de priorité. Il s’agit d’un actif structurellement différent de l’ETH d’avant la fusion.
Les $ADA et $DOT fonctionnent selon une logique similaire : les validateurs et les nominators obtiennent un rendement en sécurisant le réseau, avec des droits de gouvernance intégrés. Cela transforme la détention en participation. Vous ne faites pas qu’attendre un actif — vous faites tourner une infrastructure.
Ce que cela signifie pour la conviction à long terme :
— Le rendement du staking crée un plancher de prix naturel : les acteurs rationnels vendent moins lorsqu’ils perçoivent des revenus passifs
— L’offre retirée de la circulation via le staking réduit l’offre disponible
— La participation à la gouvernance aligne les détenteurs de long terme sur la direction du protocole
— La capitalisation des récompenses de staking amplifie la taille de la position sur des horizons pluriannuels
Le passage d’une simple détention spéculative à une propriété d’infrastructure génératrice de rendement est l’un des changements structurels les plus sous-estimés dans la crypto. Les institutions qui utilisent des modèles de flux de trésorerie actualisés (DCF) sur le rendement du staking arrivent à des valorisations très différentes de celles des traders guidés uniquement par le sentiment.
La conviction à long terme ne concerne pas seulement des objectifs de prix. Il s’agit de comprendre ce que vous possédez réellement.
#CryptoInvesting #StakingYield #ValidatorEconomics #LongTermCrypto #Web3Infrastructure
121
·
--
Économie du staking : pourquoi l’APY est le mauvais chiffre à surveiller
La plupart des gens évaluent le staking en comparant des chiffres d’APY. Cela ne tient pas compte de ce qui compte réellement.
Le rendement du staking comporte trois composantes qui déterminent la valeur réelle : le rendement financé par l’émission (nouvelle inflation de jetons diluant les non-stakers), le rendement financé par les frais (les revenus du réseau distribués aux validateurs) et la compensation par la combustion (la destruction de l’offre réduisant le coût de dilution de la participation).
Un APY de 8 % financé entièrement par l’émission de jetons peut vous laisser à zéro, voire en négatif, en termes réels si l’offre progresse plus vite que la demande. Un APY de 4 % où la majeure partie du rendement provient des revenus de frais du protocole représente une productivité économique réelle : le réseau gagne grâce à une activité réelle.
$ETH post-Pectra occupe ici une position solide. Les burns de la base réduisent l’émission nette, tandis que les rendements de staking deviennent de plus en plus soutenus par les frais pendant les périodes de forte activité. $BNB les burns trimestriels fonctionnent de manière similaire : la déflation compense les récompenses des validateurs, rendant le budget de sécurité économique plus durable dans le temps.
Pour évaluer toute position de staking, la bonne question est la suivante : quel pourcentage du rendement provient des frais par rapport à la nouvelle émission de jetons ? Le rendement financé par les frais alimente une capitalisation au sein d’un réseau en croissance. Le rendement financé par l’émission est une redistribution des détenteurs futurs vers les détenteurs actuels.
Cette distinction sépare la vraie capitalisation de la simple “théâtralisation” d’un nombre nominal. La plupart des tableaux de rendement ne vous montreront jamais cette décomposition — c’est précisément pour cela que cela reste un avantage.
$BTC
#StakingYield #CryptoYield #DeFi #Crypto #BinanceSquare
25

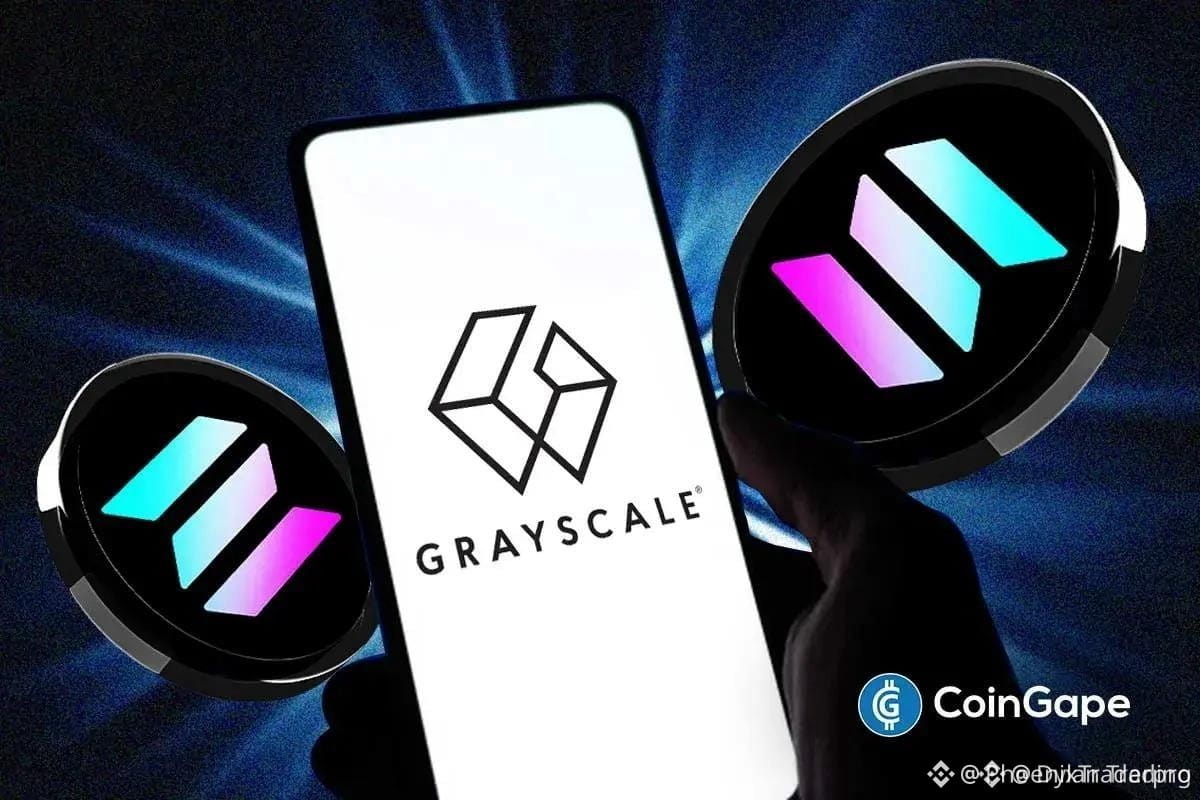
$GSOL OFFRE DÉSORMAIS UN RENDEMENT EN CASH TRIMESTRIEL — C’EST UN VÉRITABLE CHANGEMENT DE JEU 🔥
Grayscale a mis à jour son fonds GSOL pour distribuer les récompenses de staking sous forme de versements en espèces réels chaque trimestre, au lieu de les capitaliser dans la VNI. Le rendement brut est de 6,1% après les récentes baisses de frais — c’est un revenu concret pour les détenteurs.
C’est le même catalyseur structurel qui a suscité l’intérêt pour les fonds de staking sur Ethereum. Si Solana poursuit sa tendance haussière, les flux de trésorerie pourraient attirer des institutions en quête de rendement sans vendre leur position.
Détenez-vous du GSOL ou achetez-vous l’actif sous-jacent directement ?
Ce n’est pas un conseil financier. Gérez toujours votre risque.
#GSOL #Solana #StakingYield #CryptoIncome
🔥
34
·
--
Le capital institutionnel recherche le rendement du staking
Depuis des décennies, les portefeuilles institutionnels reposent sur un principe central : trouver un rendement fiable. Les bons du Trésor, les obligations investment grade, les actions à dividendes — autant de variantes d’une même quête de revenus prévisibles.
Désormais, le staking entre dans la conversation.
$ETH staking propose actuellement ~3,5-4 % de rendement annualisé, tiré de revenus réels issus des frais du réseau et des récompenses des validateurs. Pour un fonds de pension qui compare cela aux bons du Trésor à 10 ans, le calcul ajusté du risque commence à paraître intéressant — d’autant plus que l’ETH offre aussi un potentiel de hausse qu’une obligation ne pourra jamais apporter.
$SOL validators génèrent certaines des plus fortes statistiques de rendement réel dans l’univers de la preuve d’enjeu, soutenues par l’augmentation du volume de transactions et des frais de protocole. Il s’agit d’un rendement lié à une activité réelle de l’écosystème, et non à des jeux d’émission inflationnistes.
$BNB holders qui accèdent à l’économie des validateurs de la BNB Chain reçoivent la même promesse : des récompenses issues de frais réels qui se composent, aux côtés de l’un des écosystèmes de smart contracts les plus actifs en dehors d’Ethereum.
Ce qui change n’est pas seulement le chiffre du rendement. C’est le récit. La cryptographie passe d’un actif purement spéculatif à une classe d’actifs productive. Cette transition ouvre la voie à la prochaine vague d’entrées institutionnelles — non seulement via les ETF, mais aussi avec la participation directe aux validateurs, les dérivés de staking et des produits structurés générant du rendement.
La révolution des revenus dans la crypto ne fait que commencer.
#StakingYield #InstitutionalCrypto #CryptoIncome #BinanceSquare
128
·
--
#BinanceKatanaSeason5vbETHEarnEvent
Les participants actifs de l'écosystème Web3 se mobilisent rapidement suite au lancement officiel de l'événement tant attendu Binance Katana Saison 5 vbETH Earn, offrant d'excellentes opportunités de rendement structurel. Cette campagne spécialisée permet aux détenteurs d'actifs déterminés de maximiser leur efficacité numérique en déployant des liquidités au sein de cadres de staking de contrats intelligents optimisés. Alors que le capital recherche en permanence des options sécurisées et à haut rendement lors de mouvements latéraux du marché macro, des événements écosystémiques structurés comme celui-ci servent d'excellents canaux pour la croissance organique de portefeuille. Assurer un bon timing et comprendre les mécaniques de délégation spécifiques est essentiel pour sécuriser le niveau le plus élevé de récompenses promotionnelles disponibles. Participez-vous activement à cette dernière saison de gains pour optimiser vos avoirs ? 🚀💎 #BinanceKatanaSeason5vbETHEarnEvent #BinanceEarn #StakingYield
{spot}(BNBUSDT)
{future}(BNBUSDT)
#BinanceKatanaSeason5vbETHEarnEvent
Les participants actifs de l'écosystème Web3 se mobilisent rapidement suite au lancement officiel de l'événement tant attendu Binance Katana Saison 5 vbETH Earn, offrant d'excellentes opportunités de rendement structurel. Cette campagne spécialisée permet aux détenteurs d'actifs déterminés de maximiser leur efficacité numérique en déployant des liquidités au sein de cadres de staking de contrats intelligents optimisés. Alors que le capital recherche en permanence des options sécurisées et à haut rendement lors de mouvements latéraux du marché macro, des événements écosystémiques structurés comme celui-ci servent d'excellents canaux pour la croissance organique de portefeuille. Assurer un bon timing et comprendre les mécaniques de délégation spécifiques est essentiel pour sécuriser le niveau le plus élevé de récompenses promotionnelles disponibles. Participez-vous activement à cette dernière saison de gains pour optimiser vos avoirs ? 🚀💎 #BinanceKatanaSeason5vbETHEarnEvent #BinanceEarn #StakingYield
Les participants actifs de l'écosystème Web3 se mobilisent rapidement suite au lancement officiel de l'événement tant attendu Binance Katana Saison 5 vbETH Earn, offrant d'excellentes opportunités de rendement structurel. Cette campagne spécialisée permet aux détenteurs d'actifs déterminés de maximiser leur efficacité numérique en déployant des liquidités au sein de cadres de staking de contrats intelligents optimisés. Alors que le capital recherche en permanence des options sécurisées et à haut rendement lors de mouvements latéraux du marché macro, des événements écosystémiques structurés comme celui-ci servent d'excellents canaux pour la croissance organique de portefeuille. Assurer un bon timing et comprendre les mécaniques de délégation spécifiques est essentiel pour sécuriser le niveau le plus élevé de récompenses promotionnelles disponibles. Participez-vous activement à cette dernière saison de gains pour optimiser vos avoirs ? 🚀💎 #BinanceKatanaSeason5vbETHEarnEvent #BinanceEarn #StakingYield
12
·
--
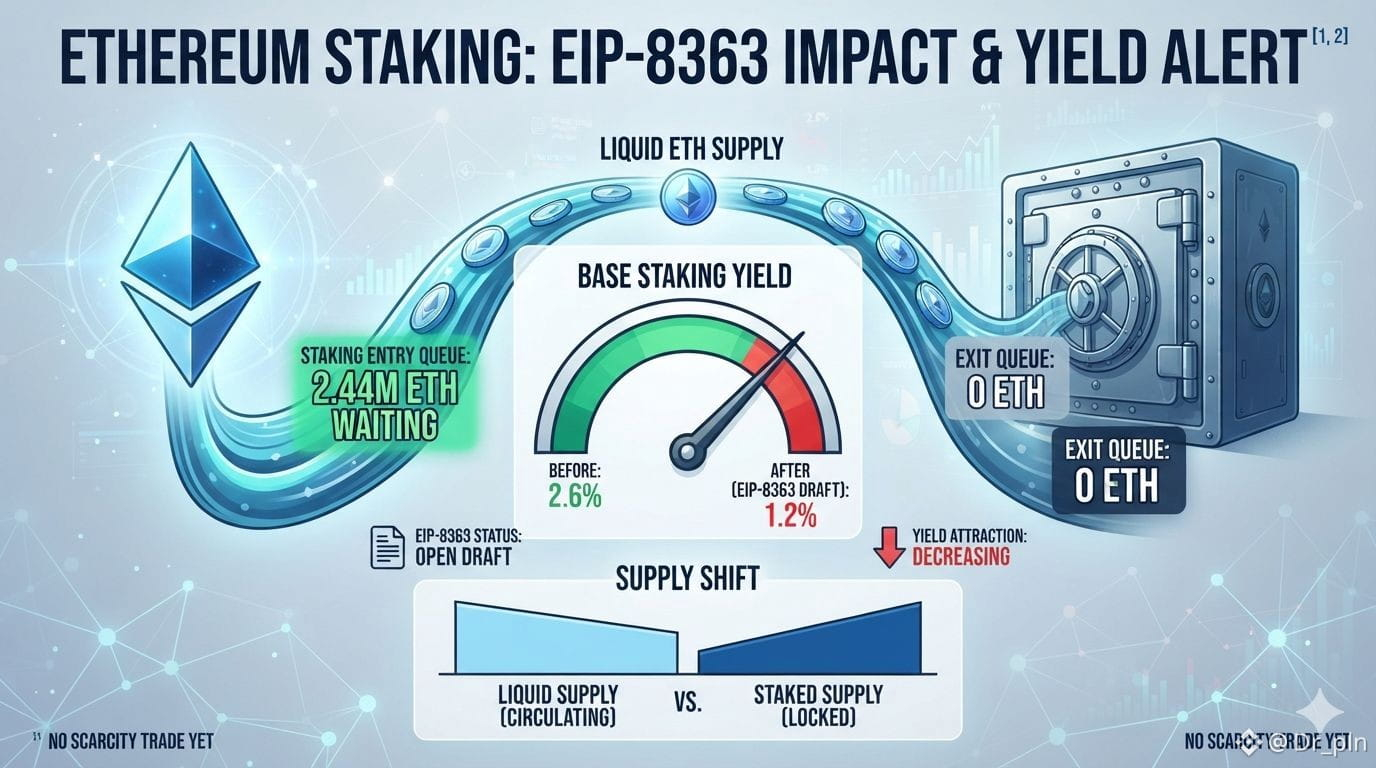
Votre analyse est tout à fait juste concernant la dynamique actuelle du marché Ethereum. L’EIP-8363 est toujours au stade de projet ouvert, ce qui signifie que des changements structurels dans l’économie du token ne surviendront pas dans un avenir proche.
Avec 2,44 millions d’ETH en file d’attente pour le staking et une file de retrait vide, l’offre liquide se transforme plutôt en offre bloquée. Cela pourrait réduire le rendement de base (yield) de 2,6 % à 1,2 %, diminuant fortement l’attrait des incitations au staking traditionnelles. [1, 2]
$ETH $BNB $USDC
#ETH #StakingYield #ETHBTC
93
·
--
Les équipes de trésorerie d’entreprise ont passé 2024 à débattre de la question de savoir s’il fallait détenir du $BTC. En 2025, puis au-delà en 2026, la conversation a radicalement changé : désormais, elles se demandent dans quels actifs se diversifier et comment obtenir du rendement sur ces placements.
Il s’agit d’un changement structurel dans le comportement institutionnel.
Le plan initial était simple : considérer le Bitcoin comme de l’or numérique, placer 1 à 5 % des réserves, puis passer à autre chose. Mais une fois qu’une position en BTC fonctionne, la question suivante devient évidente : et si on se tournait vers des actifs productifs ? Des actifs qui génèrent des frais, des revenus pour le protocole, ou qui capturent des récompenses de staking ?
C’est là que $ETH intervient différemment dans les discussions de trésorerie. Ce n’est pas seulement une réserve de valeur : c’est un fonds de roulement au sein de son écosystème. Les rendements du staking sont d’environ 3 à 4 % par an. Pour une trésorerie d’entreprise de 500 M$, une allocation crypto de 10 % rapportant 3 % de rendement génère 1,5 M$ par an — ce n’est pas négligeable.
$BNB ajoute une autre couche : capture de frais, mécanismes de brûlage et utilité de l’écosystème à travers la plus grande plateforme CEX en termes de volume. Le détenir n’est pas passif.
Les institutions qui accumulent discrètement aujourd’hui ne sont pas seulement des « hodlers ». Elles construisent des bilans productifs en crypto, comme elles détiennent des actions versant des dividendes ou des obligations de qualité investissement.
La couche de rendement de la crypto arrive à maturité. Surveillez les divulgations de trésorerie au cours des quatre prochains trimestres.
$BTC $ETH $BNB
#CryptoTreasury #InstitutionalCrypto #StakingYield #CryptoAdoption #BinanceSquare
Les équipes de trésorerie d’entreprise ont passé 2024 à débattre de la question de savoir s’il fallait détenir du $BTC . En 2025, puis au-delà en 2026, la conversation a radicalement changé : désormais, elles se demandent dans quels actifs se diversifier et comment obtenir du rendement sur ces placements.
Il s’agit d’un changement structurel dans le comportement institutionnel.
Le plan initial était simple : considérer le Bitcoin comme de l’or numérique, placer 1 à 5 % des réserves, puis passer à autre chose. Mais une fois qu’une position en BTC fonctionne, la question suivante devient évidente : et si on se tournait vers des actifs productifs ? Des actifs qui génèrent des frais, des revenus pour le protocole, ou qui capturent des récompenses de staking ?
C’est là que $ETH intervient différemment dans les discussions de trésorerie. Ce n’est pas seulement une réserve de valeur : c’est un fonds de roulement au sein de son écosystème. Les rendements du staking sont d’environ 3 à 4 % par an. Pour une trésorerie d’entreprise de 500 M$, une allocation crypto de 10 % rapportant 3 % de rendement génère 1,5 M$ par an — ce n’est pas négligeable.
$BNB ajoute une autre couche : capture de frais, mécanismes de brûlage et utilité de l’écosystème à travers la plus grande plateforme CEX en termes de volume. Le détenir n’est pas passif.
Les institutions qui accumulent discrètement aujourd’hui ne sont pas seulement des « hodlers ». Elles construisent des bilans productifs en crypto, comme elles détiennent des actions versant des dividendes ou des obligations de qualité investissement.
La couche de rendement de la crypto arrive à maturité. Surveillez les divulgations de trésorerie au cours des quatre prochains trimestres.
$BTC $ETH $BNB
#CryptoTreasury #InstitutionalCrypto #StakingYield #CryptoAdoption #BinanceSquare
31
·
--
Économie des validateurs : la différenciation de la couche 1 dont on parle rarement
La plupart des comparaisons de L1 se concentrent sur le TPS, les frais et la TVL de l’écosystème. Mais l’économie des validateurs — la structure d’incitations à long terme qui maintient les réseaux en sécurité — pourrait compter davantage que n’importe lequel de ces indicateurs.
$BTC repose entièrement sur les frais de transaction pour financer la sécurité après le halving. La baisse des récompenses de bloc vers un quasi-zéro d’ici le milieu des années 2030 est une question encore ouverte pour le réseau le plus sécurisé au monde. Les revenus issus des frais doivent donc porter tout le poids.
$ETH a résolu une partie du problème avec l’EIP-1559 (combustion) et des rendements de proof-of-stake proches de 3,5–4 %. Le passage de la dépense énergétique à la immobilisation du capital change fondamentalement le modèle de sécurité — les rendements des validateurs se composent relativement au prix de l’ETH, et non par rapport au coût de l’électricité.
$BNB fonctionne selon un modèle hybride : des brûlages de tokens réguliers réduisent l’offre, tandis qu’un ensemble plus petit de validateurs à finalité rapide échange la décentralisation contre le débit et une baisse des coûts opérationnels. L’efficacité du coût de la sécurité est la priorité de conception.
À retenir : il ne s’agit pas seulement de différences techniques — elles correspondent à des paris distincts à long terme sur la provenance des revenus de sécurité. À mesure que les réseaux mûrissent, l’économie des validateurs orientera de plus en plus les décisions de staking institutionnel, les évaluations de résilience et les cadres d’allocation du capital.
La plupart des traders évaluent le récit. Les investisseurs avertis évaluent le modèle de sécurité.
Comprendre comment un réseau rémunère ses validateurs, c’est comprendre l’actif.
#Crypto #Layer1 #ValidatorEconomics #StakingYield #Blockchain
41
·
--
TVL-par-validator : la mesure d’efficacité de sécurité de la couche 1 dont on ne parle presque jamais
La plupart des comparaisons des couches 1 se concentrent sur le TVL total, le débit de transactions ou le prix du token. Mais il existe un ratio qui creuse bien plus loin : le TVL par validateur — la valeur économique sécurisée par unité de consensus du réseau.
Voici pourquoi c’est important :
🔐 La sécurité n’a de sens que relativement à ce qu’elle protège. Une chaîne avec 50B$ de TVL et 500 000 validateurs répartit le risque très différemment d’une autre avec le même TVL et 2 000 validateurs. La concentration influence le coût des attaques.
⚡ Un TVL élevé par validateur signale une efficacité du capital, mais peut aussi révéler une fragilité potentielle. Un faible TVL par validateur suggère soit une sécurité sous-utilisée (coût gaspillé), soit une croissance émergente à venir au-delà de la base de sécurité existante.
📊 En cartographiant $ETH, $SOL et $AVAX à travers ce prisme, le tableau change. Des chaînes qui paraissent « plus petites » en termes de TVL se classent différemment lorsque l’efficacité de la sécurité est normalisée.
🧠 Pour les investisseurs de long terme, ce ratio indique si un réseau sur-construit son ensemble de validateurs (dilution du rendement des stakers) ou s’il sous-sécurise son poids économique (augmentation du risque systémique).
Les meilleurs investissements en L1 ne sont pas seulement ceux qui affichent le plus d’activité aujourd’hui — ce sont ceux qui disposent de la meilleure architecture de sécurité, la plus défendable, pour le capital qu’ils attireront demain.
Les métriques comptent. Choisissez-les avec soin.
$ETH $SOL $AVAX
#Layer1 #CryptoSecurity #DeFi #StakingYield #CryptoInvesting
TVL-par-validator : la mesure d’efficacité de sécurité de la couche 1 dont on ne parle presque jamais
La plupart des comparaisons des couches 1 se concentrent sur le TVL total, le débit de transactions ou le prix du token. Mais il existe un ratio qui creuse bien plus loin : le TVL par validateur — la valeur économique sécurisée par unité de consensus du réseau.
Voici pourquoi c’est important :
🔐 La sécurité n’a de sens que relativement à ce qu’elle protège. Une chaîne avec 50B$ de TVL et 500 000 validateurs répartit le risque très différemment d’une autre avec le même TVL et 2 000 validateurs. La concentration influence le coût des attaques.
⚡ Un TVL élevé par validateur signale une efficacité du capital, mais peut aussi révéler une fragilité potentielle. Un faible TVL par validateur suggère soit une sécurité sous-utilisée (coût gaspillé), soit une croissance émergente à venir au-delà de la base de sécurité existante.
📊 En cartographiant $ETH , $SOL et $AVAX à travers ce prisme, le tableau change. Des chaînes qui paraissent « plus petites » en termes de TVL se classent différemment lorsque l’efficacité de la sécurité est normalisée.
🧠 Pour les investisseurs de long terme, ce ratio indique si un réseau sur-construit son ensemble de validateurs (dilution du rendement des stakers) ou s’il sous-sécurise son poids économique (augmentation du risque systémique).
Les meilleurs investissements en L1 ne sont pas seulement ceux qui affichent le plus d’activité aujourd’hui — ce sont ceux qui disposent de la meilleure architecture de sécurité, la plus défendable, pour le capital qu’ils attireront demain.
Les métriques comptent. Choisissez-les avec soin.
$ETH $SOL $AVAX
#Layer1 #CryptoSecurity #DeFi #StakingYield #CryptoInvesting
78
·
--
Bonjour, traders ! 🌅 Ethereum s’échange autour de 1 885 $, en légère hausse, alors qu’un mouvement institutionnel vraiment intéressant a fait les gros titres cette semaine — SharpLink, une importante société de trésorerie d’actifs numériques axée sur Ethereum, a annoncé son intention de déployer 200 millions de dollars en ETH via le protocole de liquid staking Lido afin de générer un rendement supplémentaire à partir de ses avoirs. L’entreprise recevra du wrapped staked ether (wstETH), custodié par Anchorage Digital, ce qui étend sa stratégie existante de staking et de restaking.
Ce type de mouvement reflète une tendance institutionnelle plus large qui se construit spécifiquement autour d’Ethereum — Fidelity a également récemment laissé entendre qu’elle prévoit d’ajouter du staking ETH avec des distributions de cash trimestrielles, montrant que les grands gestionnaires d’actifs traitent de plus en plus l’ETH non seulement comme un actif spéculatif, mais aussi comme une garantie productive génératrice de rendement.
Avec l’annonce PPI du jour, plus douce, qui pousse les chances d’une pause des taux de la Fed à la hausse, et Jackson Hole encore à venir comme catalyseur clé plus tard ce mois-ci, le récit institutionnel autour du staking ETH pourrait apporter un soutien régulier de la demande, malgré les fluctuations de prix à court terme. 🔍
$ETH #Ethereum #ETH2026 #StakingYield #CryptoNews #Institutional
31
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#EarningsSeason
183,377 vues
1,704 mentions
2
#BitwiseLaunchesFirstSpotNEARETF
4,977 vues
201 mentions
3
#USJobOpeningsFallToFiveMonthLow
7,779 vues
146 mentions
4
#ECBToTestAIAgentsInDigitalEuroPayments
11,667 vues
323 mentions
5
#JapanFSABacksFourthStablecoinTradeSettlementPilot
13,310 vues
377 mentions
6
#BitgetHackerFailsToMoveStolenFunds
27,466 vues
509 mentions
7
#BitMineETHHoldingsTop6Million
25,159 vues
635 mentions
8
#StrategyAdds1666BTCHoldingsReach847666
21,495 vues
446 mentions
9
#NvidiaApproves$150BBuyback
4,255 vues
67 mentions
10
#OpenAIDelaysGPT6.1OverSafetyIssues
33,671 vues
809 mentions