

#polyflow
polyflow
10,792 vues
50 mentions
Populaire
Récents
·
--
Ces derniers jours, j’ai lu quelques choses sur PayFi, et plus j’en apprends, plus je me dis que cette voie est peut-être vraiment plus intéressante que ce qu’on imaginait.
Parce qu’actuellement, dans la crypto, il ne manque déjà pas de produits pour savoir comment faire fructifier l’argent : trading, prêts, staking, toutes sortes de façons de générer des rendements, il y en a une multitude.
Mais il y a une question la plus basique, au final, qui n’a pourtant pas été vraiment traitée avec beaucoup de sérieux :
L’argent sur la chaîne, comment peut-il entrer de façon plus naturelle dans la vie réelle ?
C’est aussi un point qui me donne récemment une bonne impression à propos de <0>@Square-Creator-cf6856467 </0>.
Ce n’est pas comme s’il venait te raconter tout de suite une histoire ultra mystérieuse ; c’est plutôt qu’il décompose l’ensemble du sujet “paiement” pour le traiter.
Identité, fonds, dépenses, paiements transfrontaliers, salaires, puis Card, eSIM, et même à l’avenir les paiements par des agents IA : on peut voir des aboutissements assez concrets.
Je trouve que cette approche est vraiment solide.
Parce que, pour de véritables usages à grande échelle, ce n’est pas forcément le fait de faire en sorte que les gens ordinaires ouvrent chaque jour leur portefeuille pour étudier le gas, le réseau et les smart contracts.
L’état le plus idéal serait plutôt :
Tu paies avec ta carte, et tu paies avec ta carte ; tu pars à l’étranger et ça marche ; tu reçois ton salaire et tu le reçois ; même les virements à l’international, tu n’as pas à te compliquer la vie pendant des heures.
Quant à savoir si, ensuite, c’est bien une blockchain ou si c’est bien du PayFi… les utilisateurs s’en soucient peut-être même pas du tout 😂
Si PolyFlow arrive vraiment à faire fonctionner, petit à petit, tous ces scénarios, alors ce qu’il construit ne sera pas seulement un produit de paiement : ce sera davantage comme si on rapprochait progressivement la “ligne” entre l’argent de la chaîne et l’argent de la vie réelle.
Honnêtement, je suis assez enthousiaste à l’idée de ce type de projet.
Pas parce que l’histoire est racontée de façon spectaculaire, mais parce qu’elle me donne envie de réfléchir sérieusement : et si, un jour, les paiements crypto devenaient aussi naturels que de payer avec une carte bancaire ? Est-ce que ce ne serait pas là le moment où Web3 toucherait vraiment le grand public ?
En tout cas, à partir de cette direction-là, PolyFlow fait partie des projets que je pense qu’il vaut la peine de suivre de façon continue.
#polyflow
Ces derniers jours, j’ai lu quelques choses sur PayFi, et plus j’en apprends, plus je me dis que cette voie est peut-être vraiment plus intéressante que ce qu’on imaginait.
Parce qu’actuellement, dans la crypto, il ne manque déjà pas de produits pour savoir comment faire fructifier l’argent : trading, prêts, staking, toutes sortes de façons de générer des rendements, il y en a une multitude.
Mais il y a une question la plus basique, au final, qui n’a pourtant pas été vraiment traitée avec beaucoup de sérieux :
L’argent sur la chaîne, comment peut-il entrer de façon plus naturelle dans la vie réelle ?
C’est aussi un point qui me donne récemment une bonne impression à propos de <0>@polyflow_PayFi </0>.
Ce n’est pas comme s’il venait te raconter tout de suite une histoire ultra mystérieuse ; c’est plutôt qu’il décompose l’ensemble du sujet “paiement” pour le traiter.
Identité, fonds, dépenses, paiements transfrontaliers, salaires, puis Card, eSIM, et même à l’avenir les paiements par des agents IA : on peut voir des aboutissements assez concrets.
Je trouve que cette approche est vraiment solide.
Parce que, pour de véritables usages à grande échelle, ce n’est pas forcément le fait de faire en sorte que les gens ordinaires ouvrent chaque jour leur portefeuille pour étudier le gas, le réseau et les smart contracts.
L’état le plus idéal serait plutôt :
Tu paies avec ta carte, et tu paies avec ta carte ; tu pars à l’étranger et ça marche ; tu reçois ton salaire et tu le reçois ; même les virements à l’international, tu n’as pas à te compliquer la vie pendant des heures.
Quant à savoir si, ensuite, c’est bien une blockchain ou si c’est bien du PayFi… les utilisateurs s’en soucient peut-être même pas du tout 😂
Si PolyFlow arrive vraiment à faire fonctionner, petit à petit, tous ces scénarios, alors ce qu’il construit ne sera pas seulement un produit de paiement : ce sera davantage comme si on rapprochait progressivement la “ligne” entre l’argent de la chaîne et l’argent de la vie réelle.
Honnêtement, je suis assez enthousiaste à l’idée de ce type de projet.
Pas parce que l’histoire est racontée de façon spectaculaire, mais parce qu’elle me donne envie de réfléchir sérieusement : et si, un jour, les paiements crypto devenaient aussi naturels que de payer avec une carte bancaire ? Est-ce que ce ne serait pas là le moment où Web3 toucherait vraiment le grand public ?
En tout cas, à partir de cette direction-là, PolyFlow fait partie des projets que je pense qu’il vaut la peine de suivre de façon continue.
#polyflow

29
1
4
243
·
--
Quand la plupart des gens discutent de PolyFlow, ils se focalisent sur le design du mécanisme autour du PID et du PLP. Pour ma part, je suis plutôt intrigué par une autre question : le crédit on-chain peut-il se passer d’une garantie en actifs cryptés, et s’ancrer véritablement dans le comportement de paiement lui-même.
La solution de PolyFlow est, en réalité, assez directe : pour chaque paiement effectué via le PID, un justificatif vérifiable est automatiquement généré et ancré sur la chaîne. L’emprunteur n’a pas besoin d’une sur-collatéralisation, et le prêteur peut simplement appeler directement la fonction d’évaluation du crédit sur la chaîne. Cette logique a déjà été mise en œuvre dans des cas de finance de la chaîne d’approvisionnement : sur la plateforme Pelago, deux fournisseurs ont obtenu un prêt on-chain de 1 million de USDC via la tokenisation de leurs comptes clients, le tout avec un règlement entièrement effectué sur le réseau Stellar.
Encore plus intéressant : le cas de ROAM. Après qu’un utilisateur a complété une fois la procédure KYC, le PID génère automatiquement un justificatif on-chain. ROAM le vérifie directement et active l’eSIM, sans exiger une seconde vérification d’identité. Dans cet exemple, l’identité et l’acte de paiement deviennent en fait la même chose.
Avant cela, Raymond Qu travaillait chez Geoswift depuis plus de dix ans sur les paiements transfrontaliers : son équipe comprend très bien les douleurs des systèmes de règlement traditionnels. Le PID, fondamentalement, transforme chaque paiement en un actif de crédit réutilisable. Si le volume de règlement en stablecoins continue de croître, les perspectives de ce domaine pourraient être encore plus vastes que celles du paiement lui-même.
@Square-Creator-cf6856467 #polyflow
Quand la plupart des gens discutent de PolyFlow, ils se focalisent sur le design du mécanisme autour du PID et du PLP. Pour ma part, je suis plutôt intrigué par une autre question : le crédit on-chain peut-il se passer d’une garantie en actifs cryptés, et s’ancrer véritablement dans le comportement de paiement lui-même.
La solution de PolyFlow est, en réalité, assez directe : pour chaque paiement effectué via le PID, un justificatif vérifiable est automatiquement généré et ancré sur la chaîne. L’emprunteur n’a pas besoin d’une sur-collatéralisation, et le prêteur peut simplement appeler directement la fonction d’évaluation du crédit sur la chaîne. Cette logique a déjà été mise en œuvre dans des cas de finance de la chaîne d’approvisionnement : sur la plateforme Pelago, deux fournisseurs ont obtenu un prêt on-chain de 1 million de USDC via la tokenisation de leurs comptes clients, le tout avec un règlement entièrement effectué sur le réseau Stellar.
Encore plus intéressant : le cas de ROAM. Après qu’un utilisateur a complété une fois la procédure KYC, le PID génère automatiquement un justificatif on-chain. ROAM le vérifie directement et active l’eSIM, sans exiger une seconde vérification d’identité. Dans cet exemple, l’identité et l’acte de paiement deviennent en fait la même chose.
Avant cela, Raymond Qu travaillait chez Geoswift depuis plus de dix ans sur les paiements transfrontaliers : son équipe comprend très bien les douleurs des systèmes de règlement traditionnels. Le PID, fondamentalement, transforme chaque paiement en un actif de crédit réutilisable. Si le volume de règlement en stablecoins continue de croître, les perspectives de ce domaine pourraient être encore plus vastes que celles du paiement lui-même.
@polyflow_PayFi #polyflow

233


·
--
Avant, vous payiez une somme, et la transaction s’arrêtait là.
Dans le monde de PayFi, la transaction ne fait que commencer.
@Polyflow_PayFi construit une infrastructure décentralisée de PayFi : des règlements en chaîne et des contrats intelligents, pour que chaque dépense et chaque paiement contribuent à accumuler du crédit et à libérer des rendements, afin que la valeur circule librement.
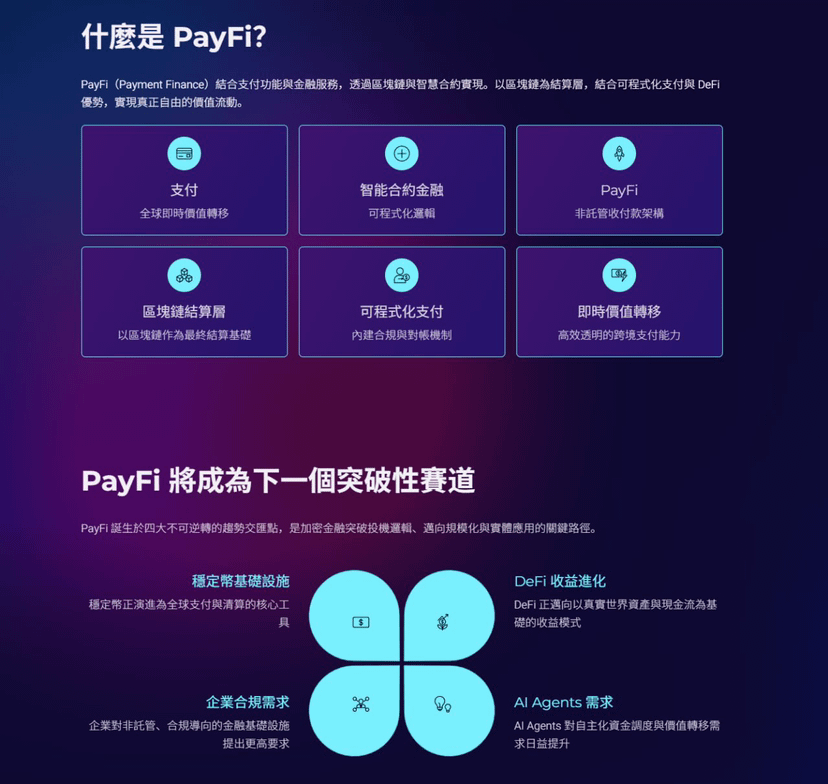
Nous sommes justement à un moment charnière pour l’essor de PayFi : mondialisation du décompte des stablecoins, DeFi qui embrasse des flux de trésorerie réels, besoin pour les AI Agents de dépenser de manière autonome, entreprises en quête d’une base de conformité non-custodial, et plusieurs tendances convergent en même temps.
PolyFlow choisit de débloquer la couche protocolaire :
les fonds sont entièrement pilotés par des contrats intelligents, la plateforme ne touche jamais ne serait-ce qu’un centime des actifs des utilisateurs ; PID protège la confidentialité de l’identité tout en respectant la conformité ; la pool PLP soutient le règlement inter-chaînes, avec des opérations transfrontalières en T+0, des coûts de transaction réduits de plus de moitié, et une connexion complète des écosystèmes multi-chaînes.
Des cartes physiques, aux incitations via scan, en passant par la paie mise en chaîne, jusqu’à l’AI Studio : l’application tourne déjà.
295 000 utilisateurs actifs, près d’un million de participants au Scan to Earn, et plus de 28 000 PID déjà frappés.
Le commerce transfrontalier, les paiements automatiques par IA, et le financement DePIN : des scénarios du monde réel sont en train d’être reconfigurés sur la chaîne.
Suivez 👉@Polyflow_PayFi : lorsque les paiements ne sont plus seulement un simple déplacement d’argent, un tout nouveau réseau financier est en train d’arriver.
#polyflow

234
·
--
Le plus gros problème de la DeFi n’est peut-être jamais le niveau de rendement.
C’est plutôt que beaucoup de rendements n’ont, en réalité, aucune « vraie » monnaie derrière eux.
Prêts, LP, levier, staking… une série de mécanismes qui semblent de plus en plus complexes. Mais si les fonds ne font que circuler en boucle à l’intérieur de Crypto, alors les rendements finissent toujours par être limités par le volume de transactions, la volatilité du marché et l’ajout de liquidité.
C’est pour cela que je m’intéresse plutôt à la PayFi.
Parce que le paiement répond, par nature, à un besoin réel.
Virements transfrontaliers, règlements des commerçants, paiements de la chaîne d’approvisionnement, passerelles de paiement : tout cela se produit chaque jour. Et surtout, cela correspond à de vrais flux financiers, et non à des besoins en liquidité créés uniquement pour miner.
Le problème, c’est que dans les systèmes de paiement traditionnels, les fonds sont souvent conservés par des institutions centralisées, avec une transparence et une composabilité limitées.
@Polyflow_PayFi, ce que l’on cherche à faire, c’est, selon moi, de combler cette couche manquante.
PID gère l’identité et les preuves vérifiables, PLP prend en charge les fonds de paiement et la liquidité de règlement. Ensuite, davantage encore, ces flux financiers réels issus des paiements pourront être connectés à la finance on-chain.
Cela implique un changement très important :
À l’avenir, les sources de rendement de la DeFi ne viendront peut-être plus uniquement du fait que « quelqu’un veut bien recevoir ta liquidité », mais du fait que, dans le monde réel, des personnes ont réellement besoin de cet argent pour faire tourner leurs activités.
Si cette voie arrive à fonctionner, ce que la PayFi change vraiment ne sera pas seulement un produit DeFi, mais la source même des fonds on-chain.
Du cycle interne de Crypto à l’arrivée de cash professionnel réel sur la chaîne.
Je pense que c’est précisément là que la PayFi vaut vraiment le coup.
@Polyflow_PayFi
#polyflow
1
282
·
--
Vérifié
En étudiant récemment PolyFlow, je me suis au contraire laissé attirer par un problème assez « traditionnel » du monde financier :
Pourquoi l’argent d’une transaction doit-il rester immobilisé jusqu’à ce que le paiement soit entièrement finalisé ?
Dans les systèmes de paiement traditionnels, le flux d’informations et le flux de fonds sont souvent séparés, avec en plus toutes sortes d’étapes entre les deux — compensation, dépositaire, conformité, etc. Résultat : quand un paiement transfrontalier se met réellement en mouvement, l’efficacité n’est pas aussi élevée qu’on l’imagine.
Ce que je comprends du travail de PolyFlow, c’est qu’il s’agit d’essayer de transposer cette logique sur la blockchain.
Il confie le flux d’informations à PID, et le flux de fonds à PLP.
PID peut être vu comme l’identité de paiement et la couche d’information sur la chaîne : il gère des données comme l’identité, la conformité, la confiance, etc. PLP, lui, gère via des contrats intelligents la liquidité liée aux paiements.
Ainsi, le paiement ne se résume plus à « transférer une somme ».
Une fois les fonds sur la blockchain, ils peuvent aussi être combinés avec des applications financières comme DeFi ou RWA.
C’est, je pense, ce qui rend PayFi intéressant.
Quand on parlait de DeFi auparavant, on discutait surtout de la négociation, de l’emprunt, du dépôt de garantie et des rendements ; mais PayFi cherche à résoudre un problème plus concret :
Avec tout ce flux de fonds généré par les paiements du monde réel chaque jour, est-ce que tout cela peut devenir, lui aussi, une partie de la finance on-chain ?
Si cette direction parvient vraiment à fonctionner, le paiement ne serait plus seulement un coût : il pourrait devenir une brique de base de l’infrastructure financière.
Donc, quand je regarde PolyFlow aujourd’hui, ce n’est pas tant comme un projet de paiement « ordinaire » ; c’est plutôt comme :
Essayer de poser une couche d’infrastructure pour « paiement + finance on-chain ».
Bien sûr, au final, il faudra voir si les volumes réels de paiements, les utilisateurs et l’écosystème peuvent continuer à croître.
Mais cette direction me paraît valoir la peine d’être suivie.
@Polyflow_PayFi
#polyflow

307

·
--
Les AI Agents gagnent en popularité ces derniers temps, mais j’ai l’impression que beaucoup de gens se demandent seulement si « l’IA peut gagner de l’argent », en négligeant une question très concrète : si, à l’avenir, les AI Agents peuvent vraiment accomplir des tâches de manière autonome, d’où viendra leur argent ? Et comment effectueront-ils leurs paiements ?
Par exemple, un AI Agent qui réserve un hôtel pour vous, achète des données, appelle une API ou règle même lui-même des frais de service… On ne peut tout de même pas attendre qu’un humain confirme manuellement chaque étape, si ?
C’est aussi pour cela que je trouve @Polyflow_PayFi intéressant.
Le projet associe PayFi aux AI Agents. Grâce au système d’identité PID, un Agent n’est plus seulement un programme capable de discuter : il peut disposer d’une identité de paiement on-chain. En y ajoutant des contrats intelligents et une infrastructure de paiement, les machines peuvent transférer de la valeur de façon autonome. Le site officiel indique également que le projet explore des pistes comme x402 pour développer un réseau de paiement natif à l’IA.
La logique est assez simple à comprendre : avant, « les humains utilisaient leur portefeuille » ; demain, ce pourrait être « l’Agent dépense de l’argent pour vous ».
Je pense donc que le potentiel de PayFi va peut-être bien au-delà des transferts transfrontaliers à faibles frais. Ce qui mérite vraiment notre attention, c’est de savoir qui fournira une infrastructure de circulation des fonds stable, conforme et programmable à ces Agents, lorsque l’IA commencera à devenir un nouvel acteur économique.
Si les AI Agents font vraiment partie de notre quotidien, les paiements seront forcément incontournables.
#polyflow
108
·
--
Si je devais juger s’il est utile de continuer à regarder un projet PayFi, je commencerais par une chose :
Est-ce qu’il résout un problème qui existe déjà dans le monde réel ?
C’est aussi pour cette raison que je m’intéresse récemment à Polyflow.
Polyflow a aujourd’hui de nombreux produits : de la carte, l’eSIM, jusqu’au paiement de salaires à l’échelle mondiale, en passant par Scan to Earn, Yield to Earn, et même les paiements via des agents IA, couvrant des cas d’usage assez précis.
Bien sûr, le fait d’avoir beaucoup de produits ne signifie pas forcément que le projet réussira. Au final, tout dépend des utilisateurs réels, de la fréquence d’utilisation, et de la capacité de ces produits à créer des synergies entre eux.
Mais au moins, la direction est assez claire : il ne s’agit pas simplement de demander aux utilisateurs de transférer leur argent vers la blockchain, mais plutôt de faire en sorte que les actifs en chaîne participent à la consommation, aux paiements transfrontaliers, aux salaires et à d’autres flux de fonds.
Je pense que c’est plus concret que de simplement raconter une histoire de “paiement crypto”.
Ce secteur PayFi en est encore à ses débuts. Jusqu’où polyflow pourra aller, on le saura en continuant à observer la mise en œuvre des produits.
#polyflow
96
·
--
Face à l’impact de la tendance RWA actuelle, tout le monde discute des volumes de règlement de plusieurs centaines de milliards de stablecoins… mais avez-vous déjà pensé à ceci : une fois l’argent payé, il va où ?
Aujourd’hui, le paiement crypto ressemble à un retrait à la carte : dès que l’argent circule, il ne laisse aucune trace.
Et ce que fait @Polyflow_PayFi, c’est transformer vos flux en actifs de crédit sur la blockchain.
Décomposons simplement ses deux réalisations :
1️⃣ PID : l’équivalent de votre « passeport de conformité Web3 + carte de crédit ». La confidentialité est protégée par la technologie ZK, mais vos comportements d’achat peuvent contribuer à accumuler un crédit on-chain.
2️⃣ PLP : l’équivalent de « Balance on-chain + pool de liquidité ». Les fonds de paiement des marchands et des utilisateurs circulent dans le pool, et vous pouvez aussi profiter des rendements dérivés de la DeFi.
Le paiement traditionnel consiste à finaliser une transaction après l’autre, alors que PolyFlow, à chaque paiement, construit pour vous un levier financier.
L’équipe compte des fondateurs issus du milieu du paiement transfrontalier de longue date : Raymond Qu, également l’artisan de l’ombre derrière Geoswift. Quand on joue avec la conformité et les pools de fonds, une équipe historique est plus solide.
Si à l’avenir la blockchain n’a plus besoin d’être utilisée « pour faire du Web3 », et que des dépenses réelles se transforment naturellement en laissez-passer vers la finance on-chain, c’est là tout le charme de PayFi.
Pour en savoir plus sur le projet, suivez le compte officiel sur Twitter.
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
250
·
--
Le secteur de la cryptographie entre dans une nouvelle phase.
Ces dernières années, la Crypto a surtout été sous les projecteurs pour le trading, la spéculation et l’émission d’actifs.
Mais la prochaine grande vague d’applications à grande échelle pourrait venir d’une question plus fondamentale :
comment la valeur peut circuler librement, comme l’information.
C’est dans cette direction que s’explore PayFi (Payment Finance).
PayFi = paiement + finance.
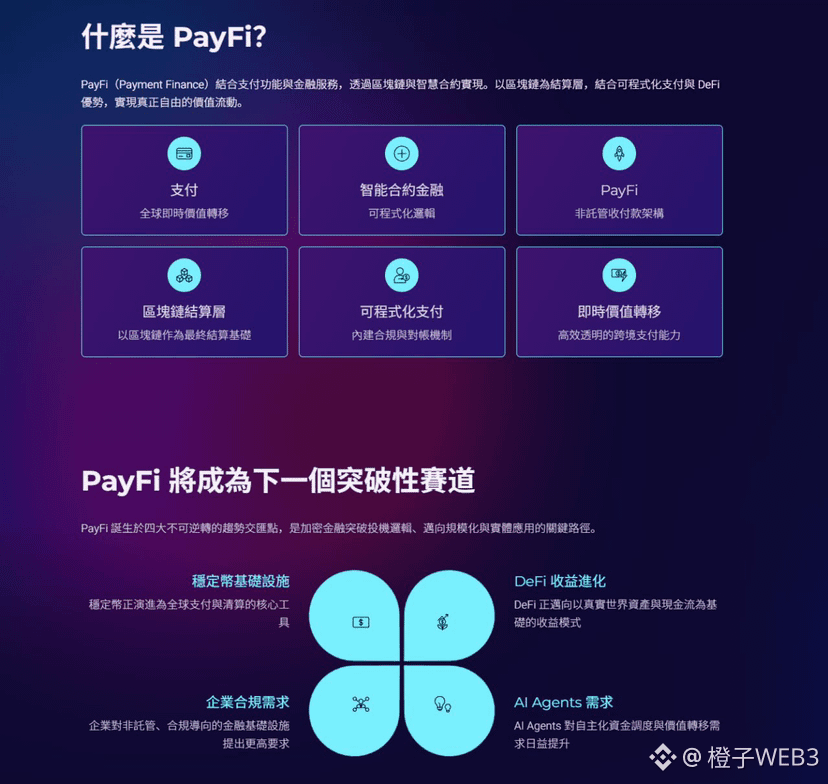
Elle utilise la blockchain comme couche de règlement, combinée à des contrats intelligents, pour que le paiement ne soit plus seulement un simple transfert, mais un ensemble d’infrastructures financières programmables.
Imaginez :
Des paiements instantanés à l’échelle mondiale.
L’allocation automatisée des fonds.
Des encaissements et décaissements sans garde.
Des rendements on-chain basés sur des flux de trésorerie réels.
Les stablecoins deviennent une nouvelle infrastructure de paiement mondiale.
DeFi évolue : au-delà du simple yield farming, vers des actifs du monde réel et des flux de trésorerie.
Les AI Agents génèrent aussi de nouveaux besoins — elles doivent pouvoir payer de manière autonome, gérer des fonds et finaliser des échanges de valeur.
Les participants à l’économie de demain ne seront pas seulement des humains.
Il y aura aussi de nombreux Agents capables d’agir de façon autonome.
Et ils auront besoin d’un système financier natif.
PolyFlow construit l’infrastructure de base de l’ère PayFi :
un réseau décentralisé mondial d’encaissement et de paiement.
Qui ne détient pas les fonds des utilisateurs.
Une architecture non-custodiale.
La blockchain comme couche de règlement final.
La prochaine étape de la Crypto n’est pas seulement de créer davantage d’actifs.
Mais de rendre la circulation de la valeur mondiale plus rapide, plus ouverte et plus programmable.
@Polyflow_PayFi pourrait être l’entrée clé reliant le monde on-chain à l’économie réelle. #polyflow

1
3
1.1k
·
--
$PID Aujourd’hui, j’ai rejoint le CMC et le CG.
Ce projet fait de la couche de paiement en dessous, ne touche pas à votre argent, et même vos reçus de consommation du quotidien peuvent vous faire gagner des points.
Il y a déjà près d’un million de personnes qui scannent des tickets, et le partenaire a mentionné 750 millions de dollars en volume de transactions.
Ne me croyez pas sur parole, regardez le site officiel.
#polyflow #PayFi #PID
@Polyflow_PayFi

1
205

·
--
PayFi, en ce moment, je suis vraiment un peu accro
Ces derniers temps, je tombe assez souvent sur le sujet de PayFi et sur tout ce qui tourne autour de ce secteur. Au départ, je n’y ai pas vraiment prêté attention. Puis, en continuant à regarder par moi-même, j’ai l’impression que ce n’est pas juste une idée purement spéculative.
En ce moment, je me concentre surtout sur @Polyflow_PayFi.
En fait, je trouve que le projet est assez simple.
La technique peut être très impressionnante, et les concepts paraissent nouveaux — je peux en tenir compte. Mais au final, tout retombe sur une question :
Quand est-ce que l’argent sur la blockchain pourra réellement être utilisé dans la vie réelle ?
L’un des plus gros problèmes de la Crypto actuellement, c’est que tout le monde est particulièrement doué pour « s’amuser avec l’argent » sur la chaîne.
Staking, prêts, trading, mining…
Des mécaniques s’enchaînent les unes après les autres.
Mais si tu veux vraiment prendre des USDT pour consommer dans le monde réel, faire des virements à l’international, ou payer des salaires, tu te rends compte qu’au milieu, il y a toute une série d’étapes.
Wallet, réseau, Gas, canaux de paiement…
À ce stade, j’imagine que la plupart des gens ferment déjà l’onglet.
Du coup, des projets comme PolyFlow qui entrent par le scénario de paiement m’ont au contraire semblé plutôt intéressants.
Identité, fonds, consommation, international, salaires : ça n’a pas l’air aussi sexy, mais ce sont précisément les besoins les plus concrets de la vie.
Et ensuite, il y aura aussi Card, eSIM, ainsi que les paiements par AI Agent.
Surtout le paiement par AI Agent !
L’IA trouve elle-même les produits, calcule elle-même les prix, puis effectue elle-même le paiement.
Tu n’as même pas besoin de savoir sur quelle chaîne tout va tourner derrière.
C’est ça, ma façon de comprendre PayFi.
Ce n’est pas de te répéter sans arrêt « la blockchain va changer le monde », mais de la mettre derrière le décor, pour que tu ne la sentes même pas.
Comme quand on paie par scan : qui, au moment de payer, s’arrête pour étudier le protocole de paiement ?
La vraie Crypto utile, c’est peut-être celle qui te fait oublier que tu utilises de la Crypto.
Donc, aujourd’hui, ma position envers PolyFlow est assez simple :
Pas pressé d’en faire la promotion, pas non plus pressé de tirer des conclusions.
Je vais d’abord regarder si elle arrive à faire vraiment tout ça.
Si le paiement, l’international, la Card, puis à l’avenir les paiements par AI Agent, fonctionnent vraiment l’un après l’autre, alors cette histoire ne sera pas juste « encore un projet PayFi ».
Au moins pour le moment, c’est une direction dans laquelle je suis particulièrement disposé à investir du temps pour me renseigner.
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFi, en ce moment, je suis vraiment un peu accro
Ces derniers temps, je tombe assez souvent sur le sujet de PayFi et sur tout ce qui tourne autour de ce secteur. Au départ, je n’y ai pas vraiment prêté attention. Puis, en continuant à regarder par moi-même, j’ai l’impression que ce n’est pas juste une idée purement spéculative.
En ce moment, je me concentre surtout sur @Polyflow_PayFi.
En fait, je trouve que le projet est assez simple.
La technique peut être très impressionnante, et les concepts paraissent nouveaux — je peux en tenir compte. Mais au final, tout retombe sur une question :
Quand est-ce que l’argent sur la blockchain pourra réellement être utilisé dans la vie réelle ?
L’un des plus gros problèmes de la Crypto actuellement, c’est que tout le monde est particulièrement doué pour « s’amuser avec l’argent » sur la chaîne.
Staking, prêts, trading, mining…
Des mécaniques s’enchaînent les unes après les autres.
Mais si tu veux vraiment prendre des USDT pour consommer dans le monde réel, faire des virements à l’international, ou payer des salaires, tu te rends compte qu’au milieu, il y a toute une série d’étapes.
Wallet, réseau, Gas, canaux de paiement…
À ce stade, j’imagine que la plupart des gens ferment déjà l’onglet.
Du coup, des projets comme PolyFlow qui entrent par le scénario de paiement m’ont au contraire semblé plutôt intéressants.
Identité, fonds, consommation, international, salaires : ça n’a pas l’air aussi sexy, mais ce sont précisément les besoins les plus concrets de la vie.
Et ensuite, il y aura aussi Card, eSIM, ainsi que les paiements par AI Agent.
Surtout le paiement par AI Agent !
L’IA trouve elle-même les produits, calcule elle-même les prix, puis effectue elle-même le paiement.
Tu n’as même pas besoin de savoir sur quelle chaîne tout va tourner derrière.
C’est ça, ma façon de comprendre PayFi.
Ce n’est pas de te répéter sans arrêt « la blockchain va changer le monde », mais de la mettre derrière le décor, pour que tu ne la sentes même pas.
Comme quand on paie par scan : qui, au moment de payer, s’arrête pour étudier le protocole de paiement ?
La vraie Crypto utile, c’est peut-être celle qui te fait oublier que tu utilises de la Crypto.
Donc, aujourd’hui, ma position envers PolyFlow est assez simple :
Pas pressé d’en faire la promotion, pas non plus pressé de tirer des conclusions.
Je vais d’abord regarder si elle arrive à faire vraiment tout ça.
Si le paiement, l’international, la Card, puis à l’avenir les paiements par AI Agent, fonctionnent vraiment l’un après l’autre, alors cette histoire ne sera pas juste « encore un projet PayFi ».
Au moins pour le moment, c’est une direction dans laquelle je suis particulièrement disposé à investir du temps pour me renseigner.
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
386
·
--
J’ai mis un peu de temps à tout passer en revue concernant les documents de @Polyflow_PayFi, et j’ai enfin l’impression que le concept de PayFi n’est plus qu’un slogan.
Quand beaucoup de gens entendent « paiement crypto », leur première réaction est : scanner un code avec une stablecoin et faire un virement. Mais le vrai blocage pour un déploiement à grande échelle n’est jamais « est-ce qu’on peut payer ». C’est plutôt toute la suite : qui contrôle l’argent, est-ce conforme, il faut attendre plusieurs jours pour les paiements transfrontaliers, et une fois la transaction effectuée, les fonds disparaissent — on n’accumule ni de crédit, ni de rendement.
La méthode de PolyFlow est assez claire : découper un paiement en deux flux.
PID gère l’identité et les informations, avec une conformité « légère » via des preuves à connaissance nulle ; la confidentialité et la réglementation n’ont pas à s’exclure mutuellement.
PLP gère la liquidité et le règlement : les fonds passent par des smart contracts, et la plateforme ne touche pas l’argent.
En séparant le flux d’informations du flux de fonds, le risque de garde baisse d’abord, et le règlement transfrontalier a alors une chance de se faire en T+0. Les coûts peuvent aussi être réduits sous ceux des canaux traditionnels.
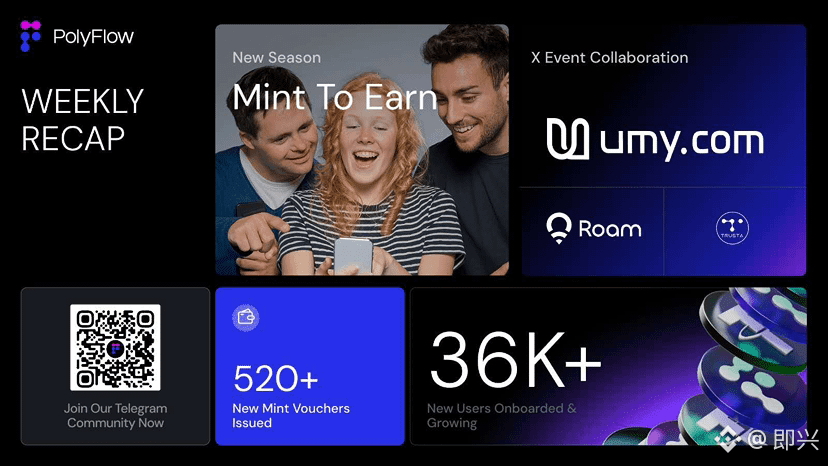
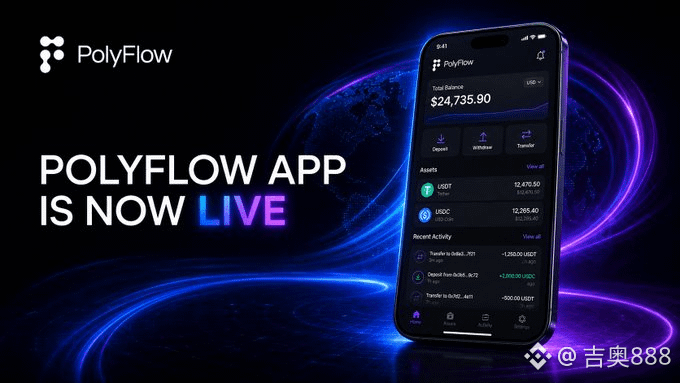
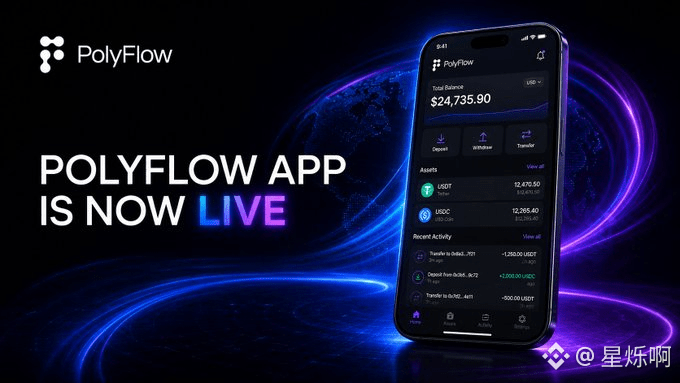
Du coup, ce n’est pas vraiment un autre portefeuille de plus : c’est plutôt une couche d’infrastructure pour les paiements. En plus, sur la même base produit, Card relie les actifs on-chain aux dépenses hors ligne, Scan to Earn transforme les reçus en enregistrements on-chain, et l’eSIM, les versements de salaires et les encaissements des entreprises peuvent s’y connecter à la même logique de règlement. Récemment, l’application est aussi arrivée : fiat, stablecoins, virements et paiements sont regroupés dans un même compte ; au moment de payer, vous n’avez plus besoin de réfléchir d’abord à sur quelle chaîne se trouve cet argent, ni dans quel wallet.
Ce qui m’intéresse particulièrement, c’est la partie Scan to Earn. Dans la vie quotidienne, acheter un café ou réserver un billet d’avion : on transmet le justificatif, et le paiement lui-même commence à se transformer en crédit et en points. Après le TGE, cela se convertit ensuite en jetons de la plateforme. Le paiement n’est plus une sortie unique : il devient un historique on-chain qui vous appartient. Dans les documents, ils comparent cela au « crédit de type Sesame » de Web3 — cette métaphore est assez juste.
Pour savoir si PayFi saura « tenir la route », à la fin, ce n’est pas seulement de savoir si le livre blanc est joli. La question est : est-ce que des gens paient vraiment, scannent vraiment, et écrivent de vrais achats sur la chaîne. L’orientation est bonne : il reste à parcourir ce chemin de façon solide.
#polyflow #PayFi

275
·
--
Vérifié
En regardant la ligne PayFi récemment, je me rends surtout compte que ce qui est vraiment intéressant n’est pas l’ampleur de l’histoire que le projet peut raconter, mais plutôt s’il résout réellement des problèmes concrets.
Pour moi, avec @Polyflow_PayFi, ce n’est pas simplement une narration centrée sur « le paiement on-chain » : l’objectif semble plutôt d’étendre le paiement à davantage de scénarios du quotidien.
Par exemple, la PolyFlow Card correspond aux dépenses du quotidien, Scan to Earn combine les achats et les incitations on-chain, Yield to Earn concerne quant à lui les scénarios de revenus ; et il y a aussi eSIM et les paiements de salaires à l’échelle mondiale, qui répondent en réalité assez bien aux besoins de la vie et du travail à l’international.
En allant plus loin, si les AI Agents commencent aussi à disposer de capacités de paiement, alors le paiement ne sera plus seulement « les transferts de personne à personne » aussi simple.
Je pense que lorsque Web3 entrera vraiment dans la vie de tous, ce ne sera peut-être pas parce qu’il faudra que tout le monde étudie la blockchain tous les jours. Ce sera plutôt un jour où chacun consommera normalement, se déplacera, recevra son salaire, et même où des agents feront automatiquement les paiements—sans même se rendre compte qu’il utilise Web3.
C’est pourquoi, à l’heure actuelle, lorsque je regarde PayFi, je m’intéresse davantage à savoir si le produit s’intègre vraiment à la vie.
Vu sous cet angle, l’ensemble de la stratégie de PolyFlow mérite vraiment d’être suivi de près.
#polyflow
1
1.1k
·
--
Avant, nous comprenions le paiement : c’était simple.
J’ai de l’argent → tu le reçois → la transaction est terminée.
Mais une fois entrés dans le Web3, le plus intéressant se trouve peut-être justement là :
le paiement ne devrait pas être seulement un flux de fonds, mais le point de départ de relations financières.
C’est aussi la raison pour laquelle je m’intéresse récemment à #PolyFlow .
Son objectif n’est pas de recréer un simple wallet, mais de connecter paiement, identité, liquidité et services financiers on-chain.
Dans ce dispositif, le PID gère l’identité et la couche de données, tandis que le PLP s’occupe des flux de fonds et du règlement des paiements, le tout en s’appuyant sur des scénarios comme les stablecoins, la DeFi et les AI Agent.
Imaginez le futur :
l’AI Agent peut effectuer les paiements de lui-même ;
les transferts transfrontaliers peuvent être réglés de manière plus efficace ;
un achat réel peut se transformer en crédit on-chain ;
le paiement lui-même peut aussi devenir une porte d’entrée vers des services financiers.
À ce moment-là, “PayFi” n’est plus seulement une notion.
C’est plutôt une manière de redéfinir :
comment l’argent devrait circuler dans l’économie numérique mondiale.
C’est peut-être précisément pour cela que #PolyFlow mérite d’être suivi en continu.
@Square-Creator-cf6856467 #polyflow
Avant, nous comprenions le paiement : c’était simple.
J’ai de l’argent → tu le reçois → la transaction est terminée.
Mais une fois entrés dans le Web3, le plus intéressant se trouve peut-être justement là :
le paiement ne devrait pas être seulement un flux de fonds, mais le point de départ de relations financières.
C’est aussi la raison pour laquelle je m’intéresse récemment à #PolyFlow .
Son objectif n’est pas de recréer un simple wallet, mais de connecter paiement, identité, liquidité et services financiers on-chain.
Dans ce dispositif, le PID gère l’identité et la couche de données, tandis que le PLP s’occupe des flux de fonds et du règlement des paiements, le tout en s’appuyant sur des scénarios comme les stablecoins, la DeFi et les AI Agent.
Imaginez le futur :
l’AI Agent peut effectuer les paiements de lui-même ;
les transferts transfrontaliers peuvent être réglés de manière plus efficace ;
un achat réel peut se transformer en crédit on-chain ;
le paiement lui-même peut aussi devenir une porte d’entrée vers des services financiers.
À ce moment-là, “PayFi” n’est plus seulement une notion.
C’est plutôt une manière de redéfinir :
comment l’argent devrait circuler dans l’économie numérique mondiale.
C’est peut-être précisément pour cela que #PolyFlow mérite d’être suivi en continu.
@polyflow_PayFi #polyflow
174
·
--
La toute première infrastructure PayFi décentralisée arrive.
@Polyflow_PayFi relie la finance traditionnelle et Web3 grâce à la blockchain : chaque paiement n’est pas seulement un virement, mais aussi un point de départ pour accumuler de la confiance et accéder à des services financiers.
Qu’est-ce que le PayFi ?
Paiement + finance programmable. En s’appuyant sur un règlement on-chain, combiné à des contrats intelligents, une architecture sans garde et des capacités de conformité, pour que la valeur circule réellement librement, de façon transparente et instantanée.
Pourquoi est-ce la fenêtre actuelle du PayFi ?
Les stablecoins sont devenus des outils de compensation à l’échelle mondiale, DeFi commence à se connecter à des flux de trésorerie réels, les AI Agent ont besoin d’orchestrer les fonds de manière autonome, et les entreprises veulent une infrastructure sans garde, compatible avec la conformité. Ces quatre lignes convergent.
Comment PolyFlow le fait :
- Ne touche pas aux fonds des utilisateurs : les contrats intelligents prennent en charge le processus
-PID : identité de paiement décentralisée, conciliant confidentialité et conformité
-PLP : pools de liquidité des flux de paiement, pour soutenir le règlement inter-chaînes et inter-actifs
-T+0 pour le règlement transfrontalier, avec des coûts jusqu’à 50 %–80 % inférieurs à ceux des réseaux traditionnels
-Compatibilité multi-chaînes : BSC, ETH, Solana, Stellar, etc.
Le produit est déjà déployé :
PolyFlow Card, Scan to Earn, Yield to Earn, eSIM, versement de salaires, AI Studio……
Les achats peuvent générer des points et renforcer le crédit ; les paiements peuvent produire des rendements, et pas seulement déplacer de l’argent.
Côté données, ça démarre aussi :
Environ 295 000 utilisateurs actifs, près de 10 millions pour Scan to Earn, et plus de 28 000 PID déjà générés.
Ce n’est pas simplement un autre wallet ou un outil de collecte avec garde, mais un protocole qui jette des rails au niveau de base pour l’écosystème PayFi.
Du commerce transfrontalier aux paiements autonomes des AI Agent, en passant par le tourisme et les trajets, jusqu’au financement DePIN : les cas d’usage se déploient.
Suivez @Polyflow_PayFi (https://x.com/Polyflow_PayFi) pour voir comment le paiement passe de « effectuer un virement » à « entrer dans le réseau financier suivant ».
#polyflow
1
537
·
--
La première fois que j’ai entendu parler de ce concept « Buy Now Pay Never » (acheter maintenant, ne jamais payer), je trouvais ça aussi un peu exagéré. Comment est-ce qu’on peut acheter quelque chose sans jamais avoir à payer ?
Après avoir compris la logique de PayFi, j’ai réalisé que ce qu’ils veulent exprimer n’est pas une consommation gratuite, mais plutôt la réutilisation de la valeur temps de l’argent.
Une fois le paiement traditionnel effectué, l’argent quitte directement le compte : la transaction est alors terminée. PayFi permet aux utilisateurs de placer leurs actifs dans une structure capable de générer des rendements ou des flux de trésorerie futurs, puis d’utiliser ces rendements pour couvrir les coûts des biens ou des services. Les utilisateurs supportent toujours des risques, notamment la volatilité du principal, ainsi que les risques liés aux accords et aux variations de rendement. Mais le paiement et la gestion des actifs commencent à apparaître dans le même système.
Le rôle de PolyFlow, c’est d’apporter une base d’identité et de fonds pour ce type de scénario. Le PID sert à relier les justificatifs des utilisateurs et la crédibilité on-chain, tandis que le PLP prend en charge les fonds de paiement, le règlement de la liquidité et la connexion avec la DeFi. Sans identité et sans crédibilité, il est difficile pour un commerçant de fournir des services financiers ; et sans couche de fonds programmable, les rendements ne peuvent pas non plus entrer automatiquement dans le processus de paiement.
Je trouve que le point intéressant de PayFi, c’est justement ça : ils ne considèrent pas le paiement comme une fin du mouvement de fonds, mais tentent de faire travailler un même montant d’argent entre le paiement, le règlement et le financement.
@Polyflow_PayFi #polyflow

1
120
·
--
J’ai récemment relu/relancé l’étude de PayFi et je me suis rendu compte que, sur cette voie, le véritable sujet à surveiller n’est peut-être pas « le paiement » en tant que tel, mais plutôt : qui est capable d’intégrer le paiement dans la vie réelle.
@Polyflow_PayFi C’est quelque chose de particulièrement intéressant.
Du PolyFlow Card au Scan to Earn, puis au Yield to Earn, l’essentiel consiste à relier ensemble la consommation, les incitations et les rendements. Et en ajoutant des cas d’usage comme l’eSIM et le versement de salaires à l’échelle mondiale, on ne s’adresse plus seulement aux utilisateurs on-chain, mais à des besoins plus concrets : la vie et le travail à l’étranger.
Je m’intéresse particulièrement à la partie des AI Agent.
Si, à l’avenir, les agents peuvent gérer eux-mêmes les actifs, évaluer les besoins et effectuer les paiements, alors l’entrée du paiement pourrait bien changer. Les utilisateurs n’auraient même plus besoin de comprendre ce qu’est la chaîne ou ce qu’est un wallet : il leur suffirait de dire à l’agent « aide-moi à le commander/à le mettre en place », et le reste se ferait automatiquement.
C’est pourquoi je pense que le scénario final de PayFi pourrait, au contraire, être de rendre le Web3 de plus en plus invisible.
Les applications capables d’atteindre une grande échelle ne consistent pas forcément à faire en sorte que les gens discutent de Web3 tous les jours, mais plutôt à permettre que, lorsqu’on consomme normalement, qu’on effectue des transactions transfrontalières ou qu’on touche son salaire, l’infrastructure de paiement sous-jacente ait discrètement changé de système.
C’est aussi la raison pour laquelle je pense que PolyFlow mérite d’être suivi.
#PolyFloW

135
·
--
Vérifié
Après être resté longtemps dans la sphère des cryptos, j’ai développé un défaut très difficile à corriger :
Quand un projet commence par parler de vision, je la réduis presque d’emblée.
Ces dernières années, j’ai entendu tellement de “restructurer la finance”, “changer le système de paiement”, “connecter le monde réel”, et au final, il n’y en a que quelques-uns qui soient réellement utilisables.
Du coup, maintenant, quand je regarde @Polyflow_PayFi, je me soucie moins de l’ampleur de leur histoire. Je veux surtout voir s’ils arrivent à construire les choses petit à petit.
À première vue, au moins, ce n’est pas juste un projet qui reste sur des PPT.
Paiement par carte : c’est là
Incitations via QR : c’est là
Paiement des salaires : en cours
Règlements transfrontaliers : en préparation
Et après, la ligne avec les AI Agent, où la dépense vient ensuite de sa propre poche, a aussi commencé à se mettre en place
Au niveau des couches inférieures, il y a aussi PID et PLP : l’un est orienté identité et crédit, l’autre vers les fonds et la liquidité.
En clair, l’objectif est de faire en sorte que le paiement ne soit plus seulement “l’argent est transféré et c’est fini”, mais qu’il puisse ensuite continuer à connecter le crédit, les rendements, les règlements et des services financiers.
Je trouve cette approche plus intéressante que de simplement créer une porte d’entrée de paiement.
Les vieux “trompés” en crypto regardent les projets : ils n’adhèrent plus autant à ce genre de grand récit.
Y a-t-il des utilisateurs ?
Y a-t-il des scénarios ?
Y a-t-il de vrais flux de fonds ?
Et est-ce qu’ils arriveront à survivre et à développer le produit ?
Tout cela est plus important que tout le reste.
Pour l’instant, PolyFlow avance au moins dans la direction de “quelque chose de réellement utilisable”.
Quant à savoir s’ils pourront en faire, à terme, l’infrastructure d’un PayFi : ne tirons pas de conclusions trop vite. Continuons d’observer leurs données et leur mise en œuvre par la suite.
#polyflow

929

·
--
Auparavant, quand tout le monde parlait des stablecoins, on parlait surtout de savoir si les virements sont rapides, si les coûts sont bas.
Mais je pense que l’étape vraiment difficile se trouve en réalité après : une fois l’argent arrivé sur la chaîne, comment continuer à le relier à la consommation du monde réel, à l’identité, au crédit et aux services financiers.
C’est aussi pour cette raison que je me suis récemment intéressé à @Polyflow_PayFi.
PolyFlow ne veut pas seulement créer un outil de paiement : l’idée est plutôt de mettre en place un système de base pour le PayFi.
Je suis particulièrement attentif à deux éléments.
D’abord le PID : il permet de relier l’identité, les historiques de paiement et les informations de conformité, tout en protégeant au mieux la vie privée.
Ensuite le PLP : il place les fonds du processus de paiement dans un système de liquidité on-chain, et pas seulement « payer puis s’arrêter là ». L’objectif est de continuer à créer des connexions avec la DeFi, les rendements et des services financiers.
En résumé simple : faire en sorte que plusieurs étapes auparavant très dispersées soient reliées en une seule chaîne.
Après que le paiement ait lieu, il ne s’agit pas seulement de conserver un enregistrement de la transaction ; l’information peut aussi continuer à se transformer en identité et en crédit, et, à un niveau supérieur, à relier davantage de services financiers.
Je pense que c’est là que le PayFi devient vraiment intéressant.
Les stablecoins servent à résoudre la question de la circulation de l’argent ; le PayFi cherche à résoudre ce que ces flux d’argent peuvent faire une fois qu’ils circulent.
Et si, à l’avenir, les stablecoins finissent réellement par entrer de plus en plus dans les paiements du quotidien, alors des projets comme PolyFlow, qui construisent l’infrastructure en amont, valent vraiment la peine d’être suivis.
#polyflow
1
339
·
--
Le problème le plus gênant de la DeFi, ce n’est pas qu’on ne gagne pas d’argent.
C’est que, quand tu poses une question :
« Cette rentabilité, en fin de compte, qui la paie ? »
Souvent, la réponse n’est pas l’utilisateur du monde réel, mais la liquidité qui entre ensuite.
Il y a le minage de liquidité avec emprunt, les LP gagnent via les frais de trading, l’effet de levier a les taux de financement, et le staking bénéficie encore d’incitations en tokens.
Les mécanismes peuvent s’additionner à l’infini, mais si la demande en capitaux sous-jacente n’augmente pas, les rendements finissent quand même par être redistribués sans cesse à l’intérieur de Crypto.
C’est aussi pour cela que je m’intéresse de plus en plus à la PayFi.
Parce que le paiement n’a pas besoin d’être « créé ».
Les virements transfrontaliers, le règlement entre commerçants, les paiements de la supply chain, la rotation des fonds des entreprises : ce sont justement des besoins qui existent chaque jour dans l’économie réelle.
Ce qui vaut vraiment la peine d’être imaginé, c’est :
Et si la liquidité de la DeFi ne servait plus uniquement à poursuivre des rendements dans Crypto, mais à commencer à répondre aux besoins de trésorerie du monde réel ?
C’est aussi la raison pour laquelle je suis @Polyflow_PayFi.
PolyFlow cherche à utiliser un PID pour résoudre l’identité et des preuves vérifiables, afin que différents participants puissent entrer dans des scénarios de paiement conformes ; puis, via le PLP, à absorber les fonds de paiement et la liquidité de règlement, pour que les flux de trésorerie générés par de vrais paiements puissent ensuite être connectés à des possibilités de finance on-chain.
Autrement dit, ce n’est pas « comment recréer un autre taux APY élevé » qu’ils veulent résoudre.
C’est plutôt :
peut-on faire apparaître, derrière les rendements on-chain, de vraies personnes qui ont besoin de capitaux ?
Si à l’avenir une partie des rendements de la DeFi provient de paiements transfrontaliers, du règlement entre commerçants, du financement du commerce, et d’autres activités commerciales réelles, alors la logique des rendements changera fondamentalement.
De :
« Quelqu’un dépose de l’argent, donc moi je peux gagner. »
À :
« Dans le monde réel, quelqu’un a besoin de cet argent, donc ce capital génère des rendements. »
Je pense que c’est cela, le récit sur lequel la PayFi vaut vraiment le pari.
Enfin, il faut toujours revenir aux indicateurs les plus durs — l’ampleur des transactions réelles.
Si PolyFlow peut continuer à amener des besoins de paiement réels on-chain, alors la connexion ne se limiterait pas seulement à PayFi et DeFi, mais pourrait aussi former un pont de plus en plus crucial entre Crypto et l’économie réelle.
@Polyflow_PayFi
#polyflow
141
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#EthereumDropsBelow$2300
1,814 vues
76 mentions
2
#BitcoinSlipsBelow$80KAgain
4,694 vues
46 mentions
3
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
6,823 vues
192 mentions
4
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
4,317 vues
74 mentions
5
#BitmineAdds10452ETH
44,071 vues
649 mentions
6
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
24,701 vues
497 mentions
7
#OCCUrgesCommunityBanksToEnterStablecoinPayments
19,121 vues
343 mentions
8
#RippleWinsFullApprovalAsNationalTrustBank
26,381 vues
320 mentions
9
#AkashSelectsSolanaAsMigrationTarget
12,360 vues
169 mentions
10
#OndoToOpenSubscriptionsForOpenAIPreIPOTokenizedNotes
721 vues
25 mentions