

#payfi
payfi
265,301 vues
1,650 mentions
Populaire
Récents
·
--
🔥 Huma vient d’annoncer ce soir son lancement sur Kamino, $HUMA est en hausse depuis 3 jours, avec un gain cumulé de près de +29 %, et frôle les 0,03 !
À l’instant, le marché Sentora Huma PST a officiellement été lancé sur Kamino, sur Solana. Il est désormais possible de déposer du PST en garantie pour emprunter du PYUSD. Avec un volume cumulé de paiements de Huma qui dépasse les 20 milliards de dollars, le récit PayFi reprend également de plus belle 👇
▪️ Prix actuel : 0,02929, +10,1 % sur 24 h, plus haut de la journée à 0,03004
▪️ Trois bougies journalières consécutives dans le vert : 0,02274 → 0,02587 → 0,02718 → 0,0293
▪️ Le jour du lancement, le volume des transactions a atteint environ 15,8 millions d’USDT, soit près de 20 fois celui de la veille
▪️ Volume cumulé de paiements supérieur à 20 milliards de dollars, près de 3 fois plus qu’un an auparavant (environ 7 milliards l’an dernier)
Je suis personnellement très optimiste pour cette vague : des données d’activité réelles et une nouvelle intégration DeFi concrète. Alors que le marché dans son ensemble est plutôt faible, le token progresse à contre-courant, avec des volumes en hausse. S’il se maintient au-dessus de 0,0272, je pense qu’il pourrait ensuite tenter de franchir le cap symbolique des 0,03 !
À votre avis, $HUMA peut-il dépasser 0,03 d’un seul coup ? Dites-le-nous en commentaire 👇
#HUMA #PayFi #BinanceSquare
86

Le marché peine toujours à franchir la barre des 80 000 dollars, mais le secteur PayFi a discrètement pris la tête aujourd’hui : dans le relevé sectoriel de SoSoValue du 27 octobre, PayFi affiche une hausse de 2,06 % sur 24 heures. Le plus gros gagnant du secteur est Telcoin (TEL), en hausse de 8,99 %. Les hausses sur 24 heures relevées ce jour-là par plusieurs plateformes de cotation se situent également autour de 8 à 9 %, avec un cours actuel d’environ 0,0015 dollar et une capitalisation boursière d’environ 140 millions de dollars. Attention, il ne s’agit pas d’une histoire de nouvelle cryptomonnaie qui fait soudainement fortune : sur le dernier mois, TEL reste en baisse. Le mouvement d’aujourd’hui ressemble davantage à une ancienne cryptomonnaie qui s’est réveillée dans le cadre d’une rotation sectorielle. Ceux qui n’ont pas embarqué hier peuvent être contrariés de la voir monter aujourd’hui, et ceux qui achètent au plus haut risquent de l’être tout autant demain. En période de forte volatilité, mieux vaut examiner son exposition avant de se laisser guider par ses émotions : ne vous laissez pas entraîner par la hausse d’une seule journée. #PayFi #MarchéCrypto
Le marché peine toujours à franchir la barre des 80 000 dollars, mais le secteur PayFi a discrètement pris la tête aujourd’hui : dans le relevé sectoriel de SoSoValue du 27 octobre, PayFi affiche une hausse de 2,06 % sur 24 heures. Le plus gros gagnant du secteur est Telcoin (TEL), en hausse de 8,99 %. Les hausses sur 24 heures relevées ce jour-là par plusieurs plateformes de cotation se situent également autour de 8 à 9 %, avec un cours actuel d’environ 0,0015 dollar et une capitalisation boursière d’environ 140 millions de dollars. Attention, il ne s’agit pas d’une histoire de nouvelle cryptomonnaie qui fait soudainement fortune : sur le dernier mois, TEL reste en baisse. Le mouvement d’aujourd’hui ressemble davantage à une ancienne cryptomonnaie qui s’est réveillée dans le cadre d’une rotation sectorielle. Ceux qui n’ont pas embarqué hier peuvent être contrariés de la voir monter aujourd’hui, et ceux qui achètent au plus haut risquent de l’être tout autant demain. En période de forte volatilité, mieux vaut examiner son exposition avant de se laisser guider par ses émotions : ne vous laissez pas entraîner par la hausse d’une seule journée. #PayFi #MarchéCrypto
31

·
--
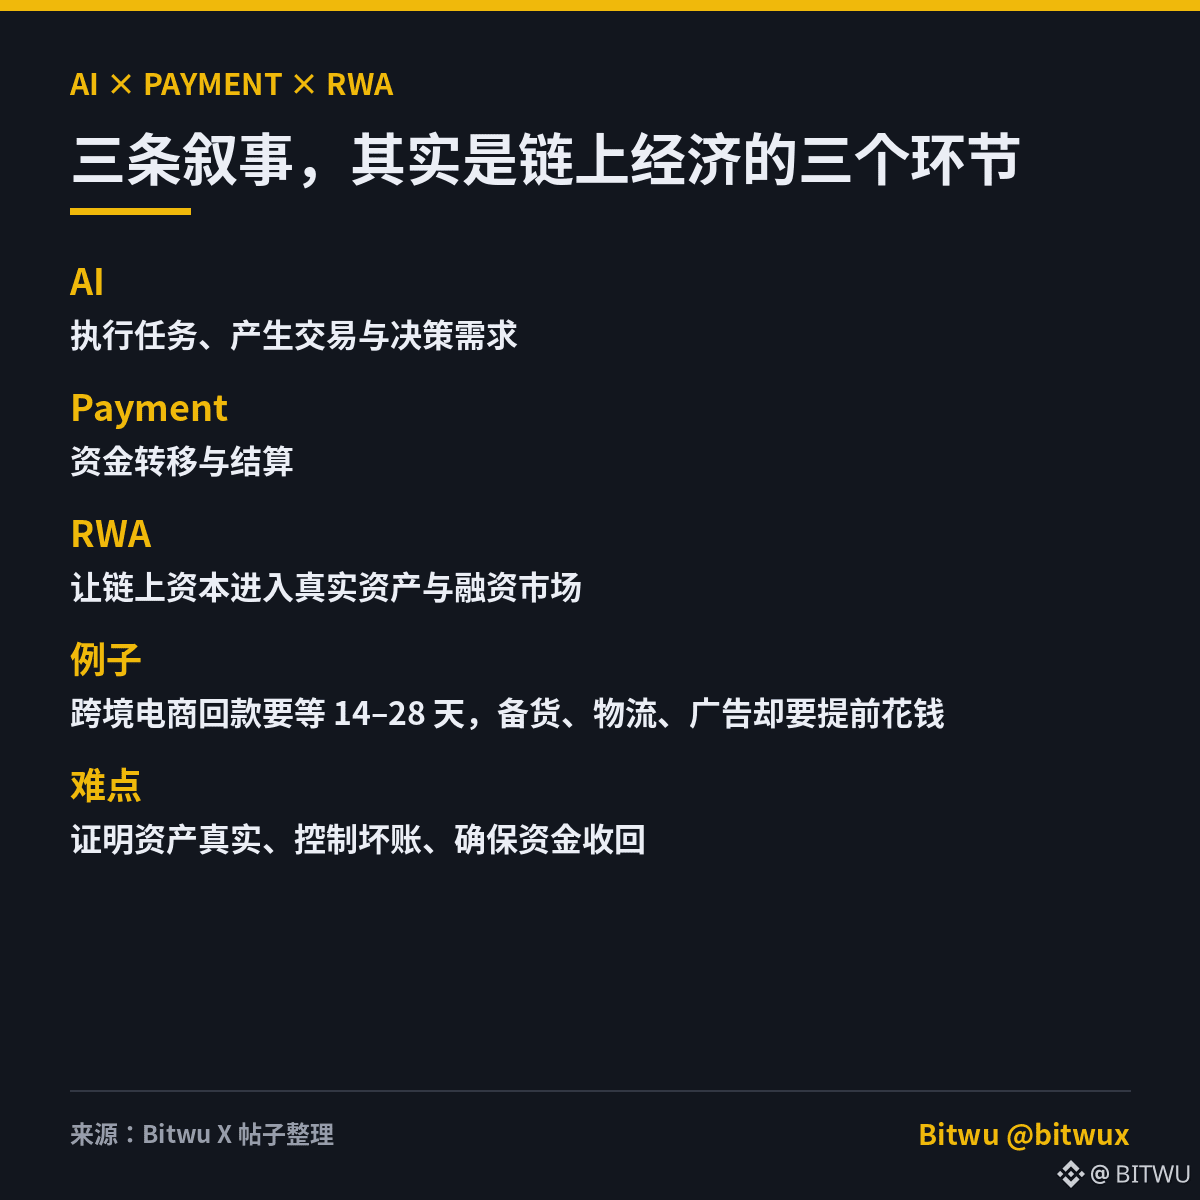
Ces derniers temps, je suis de plus en plus convaincu que l’IA, les paiements et les RWA ne devraient pas être considérés comme trois récits totalement indépendants.
Prenons un exemple très concret :
Un vendeur en ligne qui fait du commerce transfrontalier a déjà vendu ses produits, mais il devra peut-être attendre encore 14 à 28 jours avant de recevoir le paiement de la plateforme. Pourtant, il doit avancer les frais de réapprovisionnement, de logistique et de publicité.
Dans ce cas, les stablecoins peuvent améliorer l’efficacité des règlements, mais ils ne résolvent pas directement une question : qui serait prêt à avancer les fonds, et pourquoi cette personne ferait-elle confiance au commerçant pour la rembourser à temps ? Peut-on automatiser ce processus, voire laisser l’IA s’en charger en toute fluidité ?
À mes yeux, ces éléments ressemblent davantage à trois maillons de l’activité économique on-chain :
1️⃣ IA : exécuter des tâches, générer des transactions et répondre à des besoins décisionnels ;
2️⃣ Paiements : assurer les transferts de fonds et les règlements ;
3️⃣ RWA : permettre aux capitaux on-chain d’accéder aux actifs réels et aux marchés du financement.
C’est aussi ce qui m’intéresse dans DowProtocol, que je suis de près ces derniers temps. Le projet ne se contente pas de tokeniser des actifs : il cherche à relier les besoins de financement des commerçants aux capitaux on-chain en s’appuyant sur les données d’exploitation des plateformes de commerce en ligne, les créances clients et les mécanismes de remboursement.
J’ai toutefois une question : mettre des actifs on-chain est facile ; la vraie difficulté consiste à prouver leur authenticité, à maîtriser les créances douteuses et à s’assurer que les fonds seront bien recouvrés. La blockchain ne fait pas disparaître ces problèmes par magie.
Je pense donc que si la concurrence entre les blockchains publiques se limite toujours au TPS, à la TVL et au nombre d’actifs émis, son champ de vision restera peut-être trop étroit.
Au-delà de la quantité d’argent présente on-chain, la question de savoir si ces fonds peuvent intégrer l’économie réelle et créer un cycle de financement vérifiable et durable est peut-être ce qui rend la prochaine étape des RWA la plus prometteuse.
#RWA #稳定币 #PayFi #AI
389
·
--
Les chiffres de PST chez Huma @humafinance sont plutôt impressionnants
Derniers chiffres officiels :
De 300 M$ à 400 M$ en seulement 19 jours
168 M$ d’entrées nettes sur 30 jours
C’est désormais le plus grand actif générateur de rendement sur Solana
À quoi sert PST ? C’est un titre de rendement PayFi.
Il repose sur le financement de créances de paiement du monde réel.
Des besoins de financement à court terme, comme les recettes du commerce extérieur ou les paiements transfrontaliers.
Le rendement provient de flux de paiement réels, pas d’un empilement de staking.
Vérifiable on-chain.
L’expansion s’accélère aussi :
Intégration des Chainlink CCIP Vault Adapters, avec des dépôts en un clic sur plus de 80 chaînes
Le coffre Gamma USDC d’Upshift a inclus le marché PST dans sa configuration initiale (sur Kamino)
RockawayX, Bitwise et d’autres institutions figurent parmi les partenaires
L’objectif officiel pour le T4 : dépasser les 500 M$ pour PST
Je suis dans la voiture, à attendre que solana:HUMA1821qVDKta3u2ovmfDQeW2fSQouSKE8fkF44wvGw suive le rythme
#Huma #PayFi #RWA
31

🦈 LES INVESTISSEURS AVISÉS DIVERSIFIENT LEURS PORTEFEUILLES AU-DELÀ DE $SOL ET $TAO , ALORS QUE PAYFI PREND DE L’AMPLEUR 💥
Entrée : 0,21 ⚡
Objectif : 0,46 🚀
📌 Des actifs de premier plan comme $SOL à 117,66 $ et $TAO à 305 $ offrent une exposition claire au secteur, mais leurs valorisations sur le marché ouvert intègrent déjà une grande partie de leur réussite structurelle. 📊 Les capitaux se tournent discrètement vers les infrastructures PayFi en phase de démarrage, où les rails de règlement bancaire du monde réel sont directement associés à une forte liquidité sur les contrats perpétuels.
💡 En combinant les leaders établis du marché avec l’asymétrie des actifs encore en phase pré-marché, les traders peuvent anticiper l’élargissement de la liquidité avant que les événements de découverte des prix ne se produisent. 💬 Vous vous en tenez strictement aux méga-capitalisations établies ou vous vous exposez aux nouveaux rails de paiement ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #SOL #TAO #PayFi #Altcoins #Crypto
🔥 ⚡
13
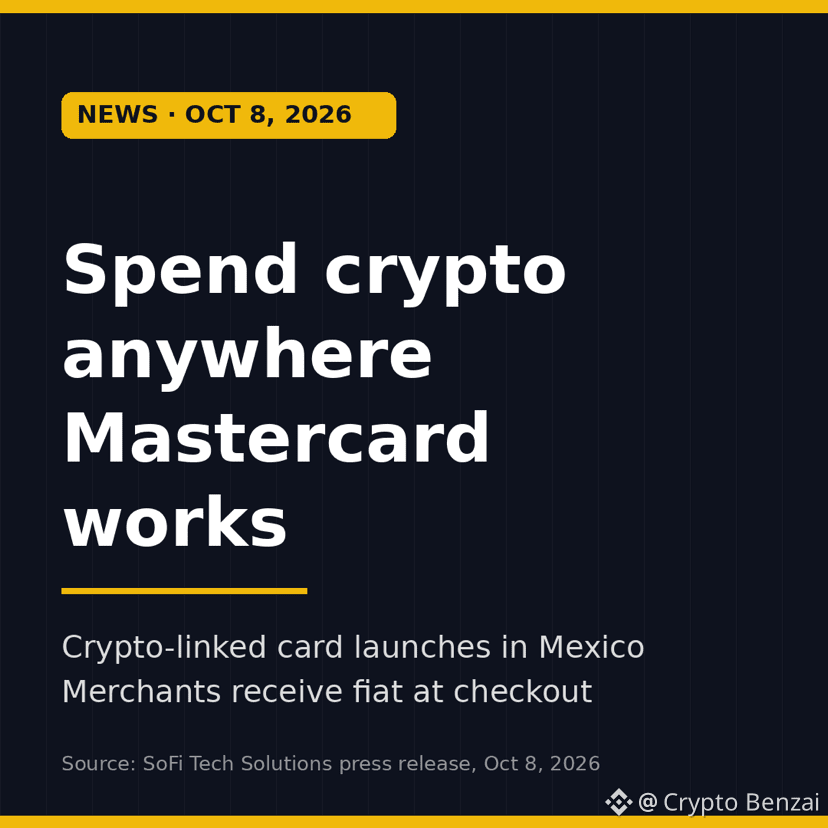
Profitez de la crypto partout avec la carte Mastercard Mastercard fonctionne au Mexique
SoFi Tech Solutions, la fintech mexicaine Orbi et Mastercard ont lancé un programme de carte lié à la crypto. Les utilisateurs d’Orbi peuvent payer avec des soldes en crypto ou en monnaie fiduciaire. Les fonds se convertissent au moment du paiement, de sorte que les commerçants reçoivent de la monnaie fiduciaire, et le retrait d’espèces fonctionne aux distributeurs via le Domestic Switch du Mexique de Mastercard.
Pourquoi c’est important : les stablecoins représentaient 40 % des achats en crypto au Mexique, en Argentine, au Brésil et en Colombie en 2025, contre 18 % pour le $BTC (données Bitso). La carte d’Orbi prend en charge $USDT, $USDC et USDG.
Accepteriez-vous de payer vos factures quotidiennes avec des stablecoins ?
#Stablecoins #CryptoPayments #PayFi
138

·
--
Haussier
🚀 HUMA : assistons-nous au début d’une nouvelle étape ?
HUMA affiche une forte reprise et, ce qui est intéressant, c’est que des avancées fondamentales accompagnent également l’évolution du prix.
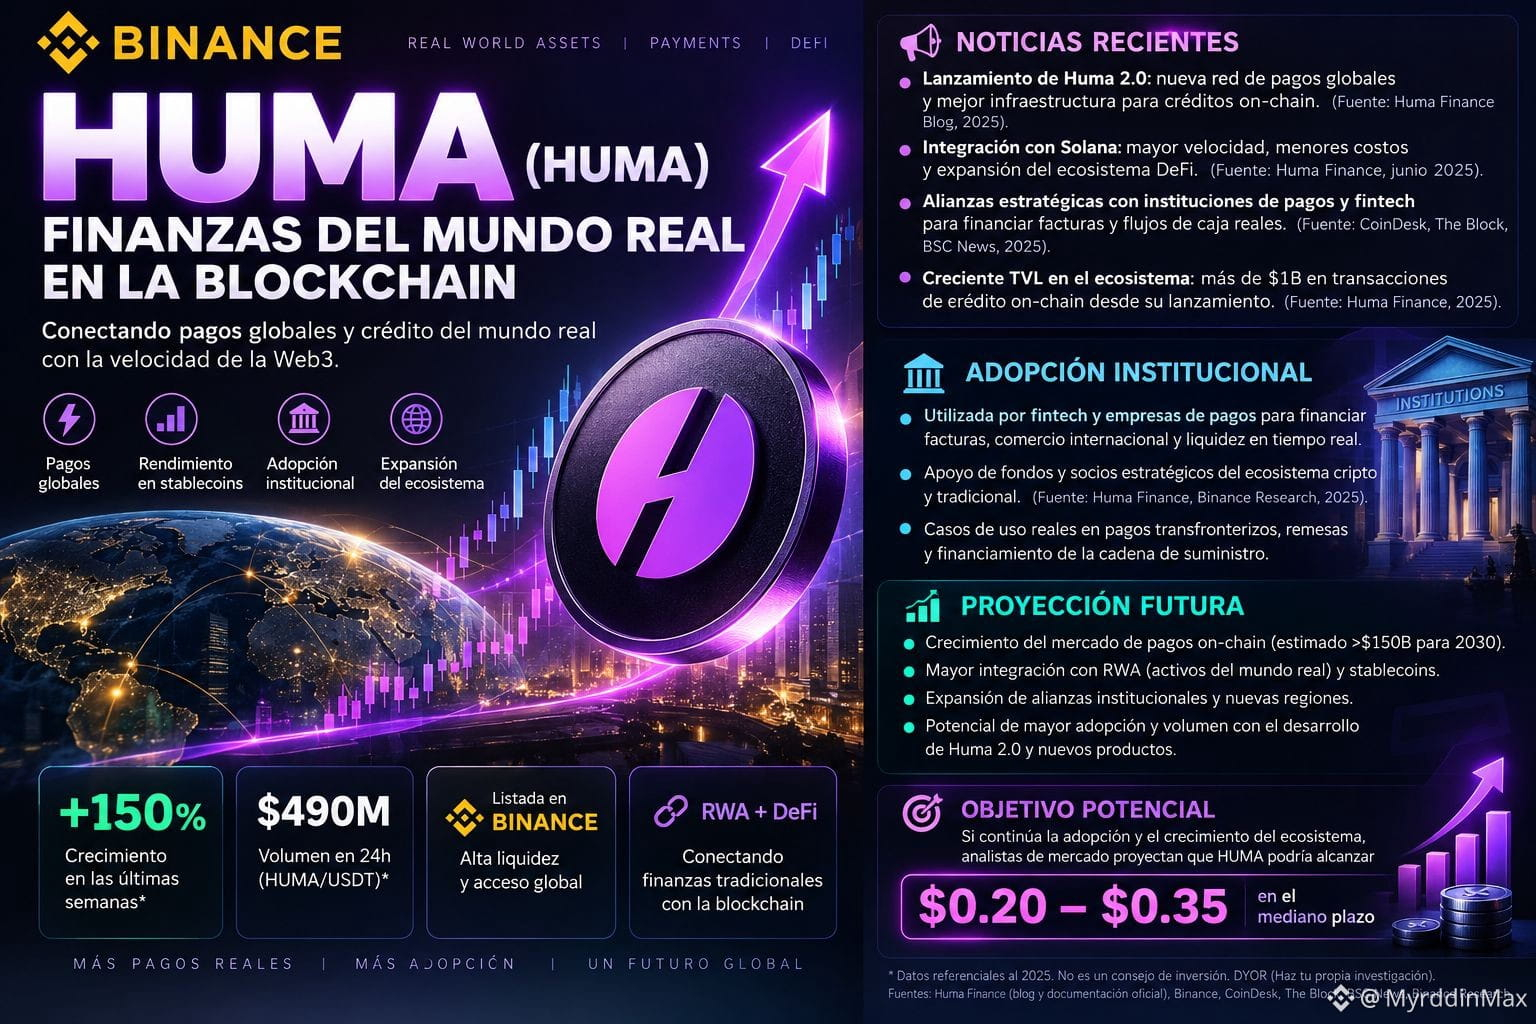
Huma Finance dépasse déjà les 17 000 MILLIONS de dollars US de volume cumulé, traite plus de 1 000 millions de dollars US supplémentaires par mois et n’a signalé aucun défaut de crédit à ce jour.
Mais ce qui retient vraiment mon attention, c’est l’adoption institutionnelle.
🏦 Bitwise
🏦 Galaxy Digital
🏦 Coinbase Asset Management
🏦 Sentora
🏦 RockawayX
Le jeton PayFi de Huma, PST, gagne également du terrain en tant qu’infrastructure permettant d’intégrer le financement des paiements réels à l’écosystème DeFi.
Huma tente de résoudre un problème de taille : utiliser la liquidité de la blockchain pour financer les paiements internationaux et les flux économiques réels, en reliant les stablecoins, le crédit et les paiements mondiaux.
📊 Techniquement, HUMA vient de toucher environ 0.0365 $ et corrige actuellement autour de 0.031 $.
À mes yeux, la zone clé consiste à repasser au-dessus de 0.036–0.037 $ et à s’y maintenir. Si la croissance du protocole se poursuit et que le marché suit, retrouver les sommets précédents pourrait être le prochain grand défi.
🔥 HUMA n’est désormais plus seulement une histoire. Une activité économique réelle se développe derrière le protocole.
PayFi peut-il devenir l’un des prochains grands récits du marché ?
$HUMA #HumaFinance #PayFi #RWA #DeFi
{spot}(HUMAUSDT)
⚠️ Ceci ne constitue pas un conseil financier.
🚀 HUMA : assistons-nous au début d’une nouvelle étape ?
HUMA affiche une forte reprise et, ce qui est intéressant, c’est que des avancées fondamentales accompagnent également l’évolution du prix.
Huma Finance dépasse déjà les 17 000 MILLIONS de dollars US de volume cumulé, traite plus de 1 000 millions de dollars US supplémentaires par mois et n’a signalé aucun défaut de crédit à ce jour.
Mais ce qui retient vraiment mon attention, c’est l’adoption institutionnelle.
🏦 Bitwise
🏦 Galaxy Digital
🏦 Coinbase Asset Management
🏦 Sentora
🏦 RockawayX
Le jeton PayFi de Huma, PST, gagne également du terrain en tant qu’infrastructure permettant d’intégrer le financement des paiements réels à l’écosystème DeFi.
Huma tente de résoudre un problème de taille : utiliser la liquidité de la blockchain pour financer les paiements internationaux et les flux économiques réels, en reliant les stablecoins, le crédit et les paiements mondiaux.
📊 Techniquement, HUMA vient de toucher environ 0.0365 $ et corrige actuellement autour de 0.031 $.
À mes yeux, la zone clé consiste à repasser au-dessus de 0.036–0.037 $ et à s’y maintenir. Si la croissance du protocole se poursuit et que le marché suit, retrouver les sommets précédents pourrait être le prochain grand défi.
🔥 HUMA n’est désormais plus seulement une histoire. Une activité économique réelle se développe derrière le protocole.
PayFi peut-il devenir l’un des prochains grands récits du marché ?
$HUMA #HumaFinance #PayFi #RWA #DeFi
⚠️ Ceci ne constitue pas un conseil financier.
227
·
--
Haussier
C’est le printemps de PayFi ?
La capitalisation de Huma @humafinance PST franchit encore un cap
Les institutions qui collaborent avec Huma sont de plus en plus nombreuses
Les gros investisseurs particuliers vous intéressent par un rendement annuel de 8 %-15 % ?
Allez, suivez mon lien : app.huma.finance/?ref=eK9J3W
Cette fois, Huma participera aussi à #TOKEN2049
Pour ceux qui veulent aller plus loin dans les détails, vous pouvez aussi vous retrouver en personne sur place
$HUMA
#payfi
C’est le printemps de PayFi ?
La capitalisation de Huma @Huma Finance 🟣 PST franchit encore un cap
Les institutions qui collaborent avec Huma sont de plus en plus nombreuses
Les gros investisseurs particuliers vous intéressent par un rendement annuel de 8 %-15 % ?
Allez, suivez mon lien : app.huma.finance/?ref=eK9J3W
Cette fois, Huma participera aussi à #TOKEN2049
Pour ceux qui veulent aller plus loin dans les détails, vous pouvez aussi vous retrouver en personne sur place
$HUMA
#payfi
370
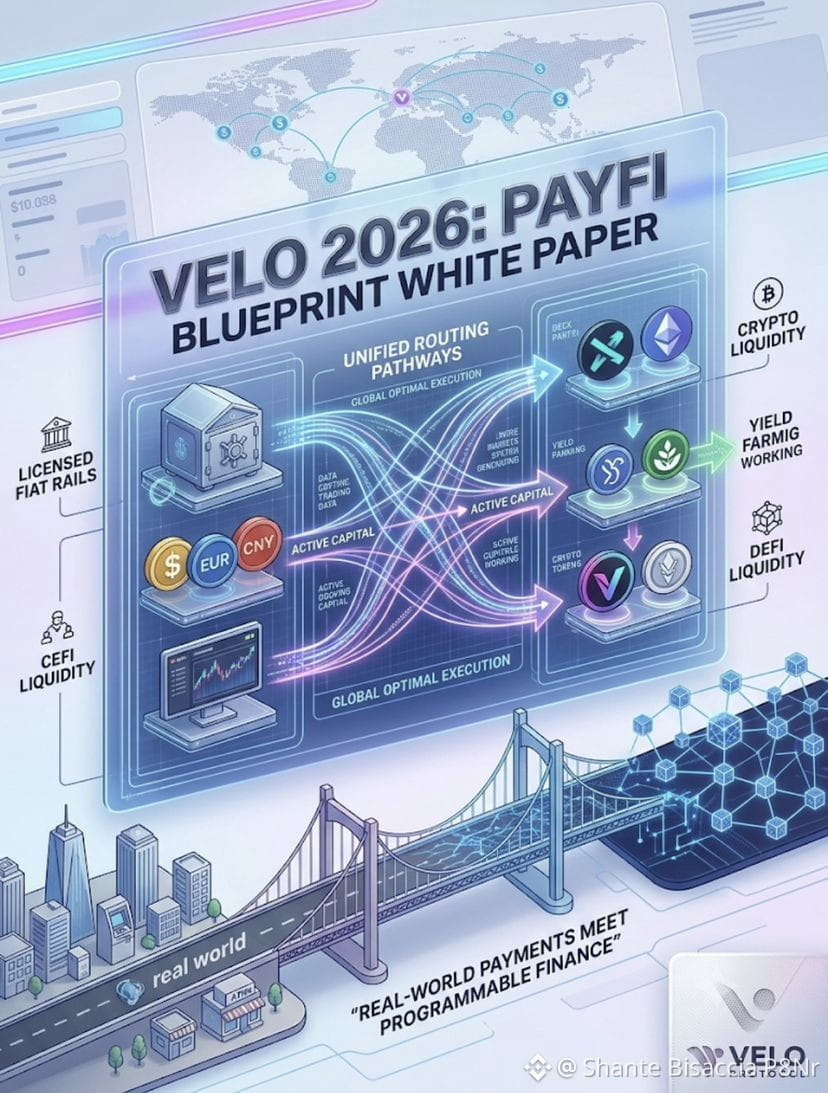
🚀 Velo Protocol présente son « 2026 Blueprint Whitepaper » : Qu’est-ce que le réseau PayFi de pile complète ?
Velo Protocol a partagé les bases de sa vision stratégique pour les prochaines années à travers son nouveau « Velo 2026 Blueprint Whitepaper ». Le projet s’inscrit dans la narration PayFi (Payment Finance), visant à établir un pont décisif entre la banque traditionnelle et l’écosystème crypto.
Points clés :
• Rails Fiat avec licence + liquidité crypto :
Velo se concentre sur la combinaison d’infrastructures financières réglementées et dotées de licences commerciales, avec la liquidité native de l’écosystème crypto.
• Unification CeFi + DeFi : Son écosystème cherche à intégrer la liquidité des finances centralisées (exchanges, bureaux OTC) et des finances décentralisées dans une seule couche d’exécution.
• Routage intelligent global : Mise en œuvre de moteurs de routage qui cherchent à sélectionner automatiquement le meilleur parcours de transaction à l’échelle mondiale, en optimisant les coûts, la vitesse et les commissions.
• Capital productif (temps-valeur de l’argent) :
Contrairement aux paiements traditionnels, où les fonds restent inactifs ou sont immobilisés pendant des jours, l’architecture de Velo permet au capital en transit ou de trésorerie de générer des rendements pendant qu’il travaille sur le réseau.
Conclusion : Velo vise fortement la conception d’une couche d’infrastructure massive pour l’Asie et les marchés mondiaux, transformant les paiements transfrontaliers d’un processus lent et coûteux en un système programmable en temps réel.
$VELO #PayFi #Web3 #CryptoNews
1
88
·
--
PayFi : le secteur en tête
Le 15 septembre, d’après les données de SoSoValue, la majorité des secteurs de la crypto affichent une hausse. La finance des paiements (PayFi) progresse d’environ 5,55% sur 24 heures, ce qui la rend la plus visible parmi tous les secteurs. Dans le détail, $XLM grimpe d’environ 8,81%, tandis que XRP et TEL montent aussi dans le même groupe ; sur la même période, $BTC est brièvement montée près de 79 000 dollars, puis a rebaissé, mais la capitalisation totale du marché enregistre tout de même un rebond d’environ 1%.
Le récit de PayFi porte sur « les virements, la compensation, et les canaux de stablecoins », ce qui n’est pas la même chose que des pures questions de mème ou de pure puissance de calcul. Avec le vote procédural de CLARITY, la frontière entre produits/titres est de nouveau remise sur le devant de la scène : les actifs liés aux paiements sont plus facilement considérés comme des supports à forte élasticité, et les capitaux afflueraient d’abord vers des noms dont le marché est relativement plus « mince » et dont la volatilité est plus forte.
Le fait qu’un secteur prenne la tête sur une journée ne permet pas d’en déduire que le réseau de paiements connaîtra soudain une hausse de volume. Il faut d’abord vérifier s’il y a des transactions soutenues, puis voir si ce bêta demeure après la concrétisation du vote réglementaire.
$XLM
{spot}(XLMUSDT)
#PayFi #板块轮动
Ne constitue pas un conseil en investissement
PayFi : le secteur en tête
Le 15 septembre, d’après les données de SoSoValue, la majorité des secteurs de la crypto affichent une hausse. La finance des paiements (PayFi) progresse d’environ 5,55% sur 24 heures, ce qui la rend la plus visible parmi tous les secteurs. Dans le détail, $XLM grimpe d’environ 8,81%, tandis que XRP et TEL montent aussi dans le même groupe ; sur la même période, $BTC est brièvement montée près de 79 000 dollars, puis a rebaissé, mais la capitalisation totale du marché enregistre tout de même un rebond d’environ 1%.
Le récit de PayFi porte sur « les virements, la compensation, et les canaux de stablecoins », ce qui n’est pas la même chose que des pures questions de mème ou de pure puissance de calcul. Avec le vote procédural de CLARITY, la frontière entre produits/titres est de nouveau remise sur le devant de la scène : les actifs liés aux paiements sont plus facilement considérés comme des supports à forte élasticité, et les capitaux afflueraient d’abord vers des noms dont le marché est relativement plus « mince » et dont la volatilité est plus forte.
Le fait qu’un secteur prenne la tête sur une journée ne permet pas d’en déduire que le réseau de paiements connaîtra soudain une hausse de volume. Il faut d’abord vérifier s’il y a des transactions soutenues, puis voir si ce bêta demeure après la concrétisation du vote réglementaire.
$XLM
#PayFi #板块轮动
Ne constitue pas un conseil en investissement
265
·
--
Haussier
LES NOUVELLES ROUTES DE L’ARGENT : VELO LABS S’APPROPRIE LE FLUX ASIATIQUE
Pendant que les projecteurs occidentaux se laissent distraire par le bruit réglementaire quotidien, en Asie du Sud-Est vient de se consolider l’un des coups d’infrastructure de paiements les plus lourds et les plus concrets de la région. Velo Labs n’est plus un simple projet de laboratoire : c’est désormais une plomberie institutionnelle, tout ce qu’il y a de plus réel.
Le cœur de sa traction repose sur le déploiement de son réseau d’échange de crédit fédéré, une architecture technique pensée pour réduire à l’extrême les coûts et les délais du transfert et du règlement transfrontaliers sur les marchés les plus dynamiques d’Asie.
Le projet vient de valider sa viabilité commerciale après avoir obtenu un deuxième tour d’investissement stratégique mené par UOB Venture Management, la branche d’investissement de United Overseas Bank (l’un des géants bancaires incontestés de la région).
Ils ne se limitent pas aux remises de détail : ils ont déjà lancé des initiatives opérationnelles pour traiter des fonds de trésorerie à court terme tokenisés, en faisant entrer directement l’argent d’entreprise, lourd et massif, dans leurs rails numériques.
En s’alliant avec la banque traditionnelle comme United Overseas Bank et en reliant les fonds de trésorerie de l’Asie du Sud-Est, Velo ne cherche pas à gagner en faisant appel à la sympathie sur les réseaux ; il construit les canaux exclusifs par lesquels voyagera le capital de demain.
Les tuyaux continuent de se connecter en silence. Alors que la masse regarde l’écran, l’argent intelligent contrôle les ports.
#VeloLabs $VELO #PayFi #RWA
3
169
·
--
PayFi, actif très résilient : retour des positions
Le 16 septembre, les données de SoSoValue montrent que le secteur de la finance des paiements (PayFi) a chuté d’environ 8,4 % sur 24 heures. Parmi ces mouvements, <c-1/>$XRP a subi un retrait d’environ un dixième, et Stellar a évolué en parallèle dans le même sens. Cela correspond exactement à l’opération d’« ajustement » observée lors de la transaction des 14–15 septembre autour de la « clarté réglementaire » : les votes par procuration n’ont pas été validés, et le récit de paiement—le plus élastique—a été réduit en premier.
Ces deux derniers jours, le XRP a surtout profité d’anticipations liées à la structure du marché, et non d’un doublement soudain des volumes de règlement. Les ETF et les positions sur les contrats amplifient la volatilité : lorsque le résultat du vote est inférieur aux attentes, le retour des positions est plus rapide que pour le Bitcoin. L’indice sectoriel a suivi la même tendance à la baisse, ce qui indique qu’il ne s’agit pas d’un incident de liquidité propre à une seule action.
Ce coup sur le secteur des paiements correspond à l’extraction de la « prime de clarté » du prix, et non à une panne soudaine des transferts transfrontaliers. Le segment où le XRP sous-performe davantage que le marché général correspond à la prime de résilience réglementaire qui existait avant le vote : une fois cette prime effacée, les positions reviendront d’abord vers leur centre de liquidité propre, au lieu de chercher immédiatement le prochain thème législatif. Si, dans la suite, il n’y a que des demandes de réexamen (sans nouvelle source bipartisane de votes), alors PayFi est plus adapté à être traité comme un actif de trading à forte volatilité, plutôt que comme un « titre décoté » en attendant le passage du texte.
$XRP
{spot}(XRPUSDT)
#PayFi #监管
Ne constitue pas un conseil en investissement
PayFi, actif très résilient : retour des positions
Le 16 septembre, les données de SoSoValue montrent que le secteur de la finance des paiements (PayFi) a chuté d’environ 8,4 % sur 24 heures. Parmi ces mouvements, <c-1/>$XRP a subi un retrait d’environ un dixième, et Stellar a évolué en parallèle dans le même sens. Cela correspond exactement à l’opération d’« ajustement » observée lors de la transaction des 14–15 septembre autour de la « clarté réglementaire » : les votes par procuration n’ont pas été validés, et le récit de paiement—le plus élastique—a été réduit en premier.
Ces deux derniers jours, le XRP a surtout profité d’anticipations liées à la structure du marché, et non d’un doublement soudain des volumes de règlement. Les ETF et les positions sur les contrats amplifient la volatilité : lorsque le résultat du vote est inférieur aux attentes, le retour des positions est plus rapide que pour le Bitcoin. L’indice sectoriel a suivi la même tendance à la baisse, ce qui indique qu’il ne s’agit pas d’un incident de liquidité propre à une seule action.
Ce coup sur le secteur des paiements correspond à l’extraction de la « prime de clarté » du prix, et non à une panne soudaine des transferts transfrontaliers. Le segment où le XRP sous-performe davantage que le marché général correspond à la prime de résilience réglementaire qui existait avant le vote : une fois cette prime effacée, les positions reviendront d’abord vers leur centre de liquidité propre, au lieu de chercher immédiatement le prochain thème législatif. Si, dans la suite, il n’y a que des demandes de réexamen (sans nouvelle source bipartisane de votes), alors PayFi est plus adapté à être traité comme un actif de trading à forte volatilité, plutôt que comme un « titre décoté » en attendant le passage du texte.
$XRP
#PayFi #监管
Ne constitue pas un conseil en investissement
99
·
--
Haussier
🚨 $XLM
{spot}(XLMUSDT)
LES SHORTS SE FONT ÉCRASER — CE N'EST PAS UN DRILL 🚨
Le champ de bataille est brutal en ce moment… et les ours ?
Ils se font éliminer dans les hautes herbes. 🌿💀
est en mission — et ça ne ralentit pas.
🔥 POURQUOI XLM MONTRE (CE N'EST PAS UN HASARD)
Ce mouvement repose sur une UTILISATION RÉELLE — pas sur le hype.
💸 PayFi entre en force :
MoneyGram met en place des rails de stablecoin sur Stellar
Zebec permet un paiement instantané pour les entreprises
👉 C'est de l'adoption dans le monde réel, pas du vaporware.
🏦 TOKENISATION RWA EN EXPLOSION :
Plus de 2 MILLIARDS $ déjà tokenisés
Des géants comme DTCC et Franklin Templeton sont impliqués
👉 Traduction : L'argent institutionnel entre en jeu.
📊 STRUCTURE DU MARCHÉ — C'EST LÀ QUE ÇA DEVIENT ÉPICÉ
📈 Prix = QUE HAUSSE
🔴 Taux de financement = NÉGATIF
🐻 Ours = TOUJOURS EN SHORT
💥 Cette combinaison = CARBURANT POUR UN SHORT SQUEEZE
Chaque short ouvert en ce moment ?
👉 En gros, ça revient à payer les taureaux pour rester long.
🎯 CONFIGURATION DE TRADE (HAUTE CONVICTION)
🟢 Zone d'entrée : 0,20 $ – 0,22 $ (acheter le dip)
🎯 Objectif : 0,26 $
🛑 Stop Loss : 0,18 $
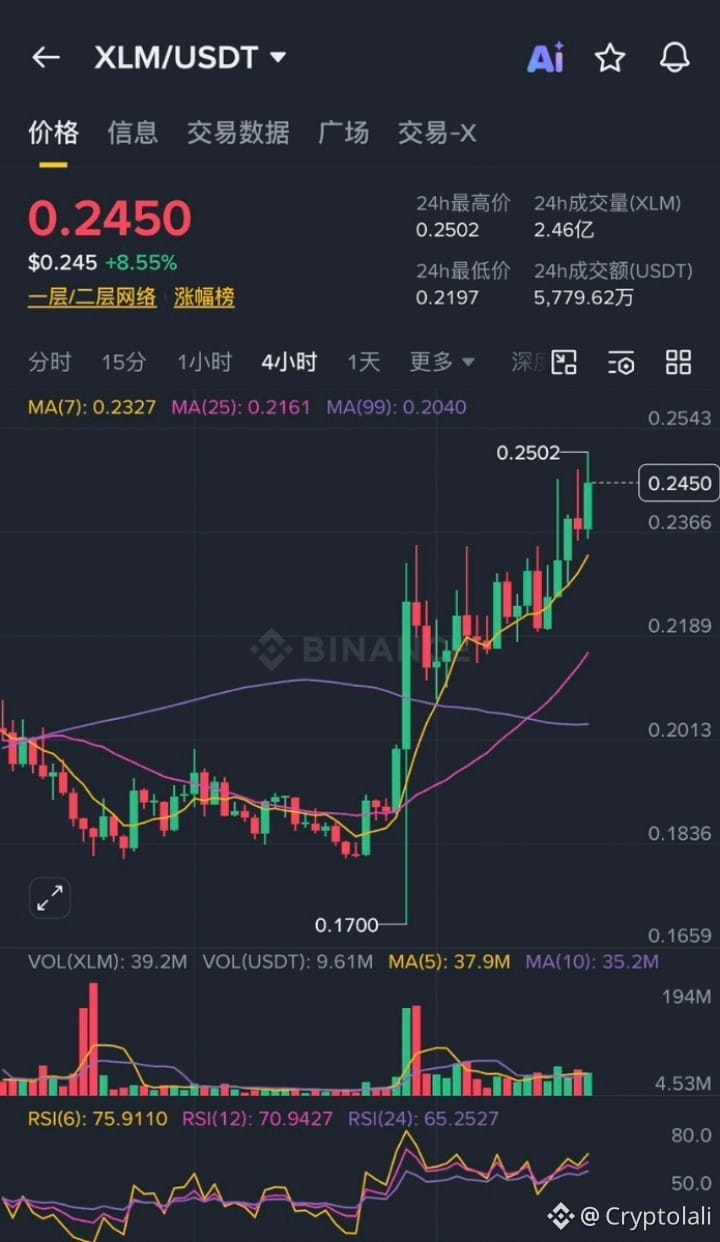
⚡ Actuel : ~$0,247 (+9,44%) — ça commence déjà à chauffer
⚠️ DERNIER AVERTISSEMENT AUX SHORTS
Vous ne combattez pas le hype…
Vous combattez l'adoption + les institutions + les dynamiques de liquidité
Et en ce moment ?
👉 C'est une bataille perdante.
🚀 NE SE CONTENTE PAS DE MONTER — IL EST UTILISÉ
Vous pensez toujours à shorter ?
Bonne chance… vous en aurez besoin. 😏
#XLM #Altcoins #Stellar #RWA #PayFi
🚨 $XLM
LES SHORTS SE FONT ÉCRASER — CE N'EST PAS UN DRILL 🚨
Le champ de bataille est brutal en ce moment… et les ours ?
Ils se font éliminer dans les hautes herbes. 🌿💀
est en mission — et ça ne ralentit pas.
🔥 POURQUOI XLM MONTRE (CE N'EST PAS UN HASARD)
Ce mouvement repose sur une UTILISATION RÉELLE — pas sur le hype.
💸 PayFi entre en force :
MoneyGram met en place des rails de stablecoin sur Stellar
Zebec permet un paiement instantané pour les entreprises
👉 C'est de l'adoption dans le monde réel, pas du vaporware.
🏦 TOKENISATION RWA EN EXPLOSION :
Plus de 2 MILLIARDS $ déjà tokenisés
Des géants comme DTCC et Franklin Templeton sont impliqués
👉 Traduction : L'argent institutionnel entre en jeu.
📊 STRUCTURE DU MARCHÉ — C'EST LÀ QUE ÇA DEVIENT ÉPICÉ
📈 Prix = QUE HAUSSE
🔴 Taux de financement = NÉGATIF
🐻 Ours = TOUJOURS EN SHORT
💥 Cette combinaison = CARBURANT POUR UN SHORT SQUEEZE
Chaque short ouvert en ce moment ?
👉 En gros, ça revient à payer les taureaux pour rester long.
🎯 CONFIGURATION DE TRADE (HAUTE CONVICTION)
🟢 Zone d'entrée : 0,20 $ – 0,22 $ (acheter le dip)
🎯 Objectif : 0,26 $
🛑 Stop Loss : 0,18 $
⚡ Actuel : ~$0,247 (+9,44%) — ça commence déjà à chauffer
⚠️ DERNIER AVERTISSEMENT AUX SHORTS
Vous ne combattez pas le hype…
Vous combattez l'adoption + les institutions + les dynamiques de liquidité
Et en ce moment ?
👉 C'est une bataille perdante.
🚀 NE SE CONTENTE PAS DE MONTER — IL EST UTILISÉ
Vous pensez toujours à shorter ?
Bonne chance… vous en aurez besoin. 😏
#XLM #Altcoins #Stellar #RWA #PayFi
150
·
--
Haussier
Huma Finance ($HUMA) est-elle conçue pour durer, ou l’offre de tokens va-t-elle la freiner ?
Au-delà du graphique, Huma fonctionne comme un fournisseur d’infrastructure fintech essentiel dans l’espace PayFi (Payment Finance).
Voici où en est réellement l’activité aujourd’hui :
- Santé actuelle & traction
• 380 M$+ de TVL sur Solana, Stellar et Ethereum
• 5,7 Md$+ de volume traité, avec zéro défaut signalé
• 3 M$–5 M$+ de revenus trimestriels, portés par une vraie demande B2B, et non par l’inflation
- Utilité concrète & contrats IT
Au lieu de l’agriculture spéculative, l’API de Huma s’intègre directement aux ERP d’entreprise, aux solutions de paie et aux réseaux de paiements transfrontaliers (comme Arf) pour financer instantanément les créances et la liquidité, sans attendre des jours pour SWIFT.
- La perspective sur 2 ans (2026–2028)
Côté entreprise : des bases solides. Des revenus organiques issus de commissions de réduction sur transaction leur donnent une solvabilité d’entreprise réelle, indépendante de l’emballement du marché.
Côté token : des relâchements d’offre continus et des déblocages de tokens créent une friction sur le prix à court terme qui nécessite une forte croissance du volume pour être absorbée.
👇 Vous en pensez quoi ?
Le modèle de revenus de $HUMA, ancré dans le réel, suffit-il à gagner sur le long terme, ou attendez-vous que les déblocages de tokens se fassent pour y voir plus clair ? Parlons-en en dessous !
@humafinance #PayFi #CryptoAnalysis #BinanceSquare #RWA
$HUMA
Huma Finance ($HUMA ) est-elle conçue pour durer, ou l’offre de tokens va-t-elle la freiner ?
Au-delà du graphique, Huma fonctionne comme un fournisseur d’infrastructure fintech essentiel dans l’espace PayFi (Payment Finance).
Voici où en est réellement l’activité aujourd’hui :
- Santé actuelle & traction
• 380 M$+ de TVL sur Solana, Stellar et Ethereum
• 5,7 Md$+ de volume traité, avec zéro défaut signalé
• 3 M$–5 M$+ de revenus trimestriels, portés par une vraie demande B2B, et non par l’inflation
- Utilité concrète & contrats IT
Au lieu de l’agriculture spéculative, l’API de Huma s’intègre directement aux ERP d’entreprise, aux solutions de paie et aux réseaux de paiements transfrontaliers (comme Arf) pour financer instantanément les créances et la liquidité, sans attendre des jours pour SWIFT.
- La perspective sur 2 ans (2026–2028)
Côté entreprise : des bases solides. Des revenus organiques issus de commissions de réduction sur transaction leur donnent une solvabilité d’entreprise réelle, indépendante de l’emballement du marché.
Côté token : des relâchements d’offre continus et des déblocages de tokens créent une friction sur le prix à court terme qui nécessite une forte croissance du volume pour être absorbée.
👇 Vous en pensez quoi ?
Le modèle de revenus de $HUMA , ancré dans le réel, suffit-il à gagner sur le long terme, ou attendez-vous que les déblocages de tokens se fassent pour y voir plus clair ? Parlons-en en dessous !
@Huma Finance 🟣 #PayFi #CryptoAnalysis #BinanceSquare #RWA
$HUMA
262

·
--
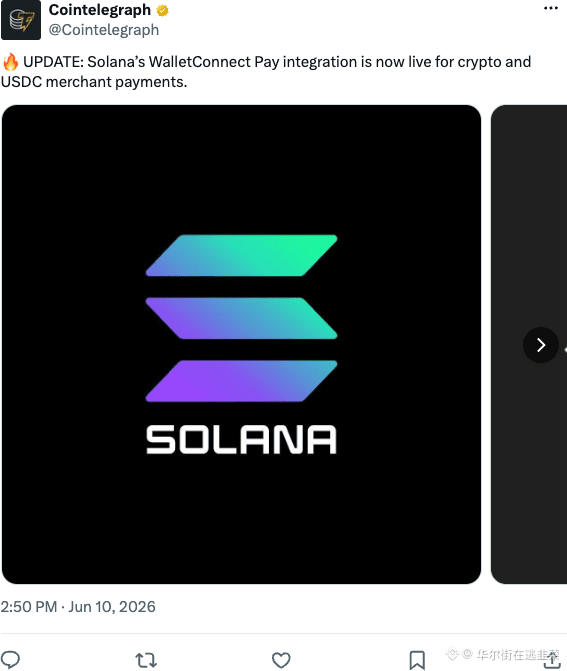
Le scan de portefeuille pour acheter un café peut enfin se faire directement avec des USDC, Solana avec cette vague de WalletConnect Pay vise clairement les caisses enregistreuses physiques. Le récit autour des paiements a déjà été rabâché plusieurs fois, mais pour les règlements à faible usure, SOL peut vraiment faire le job. Reste à voir si les commerçants vont réellement déployer cela, ne criez pas encore au dépassement du cercle avant d'avoir de la croissance. #PayFi $SOL
{future}(SOLUSDT)
Le scan de portefeuille pour acheter un café peut enfin se faire directement avec des USDC, Solana avec cette vague de WalletConnect Pay vise clairement les caisses enregistreuses physiques. Le récit autour des paiements a déjà été rabâché plusieurs fois, mais pour les règlements à faible usure, SOL peut vraiment faire le job. Reste à voir si les commerçants vont réellement déployer cela, ne criez pas encore au dépassement du cercle avant d'avoir de la croissance. #PayFi $SOL
131

·
--
TTITLE : POURQUOI REGARDER $HUMA - PayFi Pourrait Être Le Prochain Grand Récit 🚀
Corps du post :
Je me suis renseigné sur $HUMA (Huma Finance) depuis 2 semaines et voici mon analyse honnête :
Huma Finance construit PayFi - Payment Financing. L’idée est d’amener le volume réel des paiements en chaîne. Contrairement aux memecoins, ils ont de véritables partenariats et des revenus.
Ce que j’aime :
1. Cas d’usage réel - les paiements transfrontaliers ont besoin de vitesse
2. L’équipe est doxxée et active sur Binance Square
3. HUMA a récemment listé avec un volume solide, pas juste du battage
Les risques : Nouveau token = forte volatilité. Le graphique pour HUMA montre des pumps et des dumps. Ne vous engagez pas à fond.
Mon plan : Je ne vais pas FOMO sur la bougie verte. Je vais attendre un repli, puis faire un DCA petit. Je conserve aussi $BTC et $ETH comme base.
CECI N’EST PAS UN CONSEIL FINANCIER — c’est juste mon journal en tant que trader kényan en apprentissage.
Question pour vous : Pensez-vous que PayFi peut battre DePIN et l’IA comme récit de 2025 ? Discutons-en en commentaires.
$HUMA $BTC $SOL
#HUMA #PayFi #Write2Earn
{spot}(HUMAUSDT)
TTITLE : POURQUOI REGARDER $HUMA - PayFi Pourrait Être Le Prochain Grand Récit 🚀
Corps du post :
Je me suis renseigné sur $HUMA (Huma Finance) depuis 2 semaines et voici mon analyse honnête :
Huma Finance construit PayFi - Payment Financing. L’idée est d’amener le volume réel des paiements en chaîne. Contrairement aux memecoins, ils ont de véritables partenariats et des revenus.
Ce que j’aime :
1. Cas d’usage réel - les paiements transfrontaliers ont besoin de vitesse
2. L’équipe est doxxée et active sur Binance Square
3. HUMA a récemment listé avec un volume solide, pas juste du battage
Les risques : Nouveau token = forte volatilité. Le graphique pour HUMA montre des pumps et des dumps. Ne vous engagez pas à fond.
Mon plan : Je ne vais pas FOMO sur la bougie verte. Je vais attendre un repli, puis faire un DCA petit. Je conserve aussi $BTC et $ETH comme base.
CECI N’EST PAS UN CONSEIL FINANCIER — c’est juste mon journal en tant que trader kényan en apprentissage.
Question pour vous : Pensez-vous que PayFi peut battre DePIN et l’IA comme récit de 2025 ? Discutons-en en commentaires.
$HUMA $BTC $SOL
#HUMA #PayFi #Write2Earn
145
J’ai commencé récemment à suivre le projet HUMA Finance et j’ai été frappé par son idée différente des autres crypto-monnaies.
Le projet se concentre sur le domaine PayFi — c’est-à-dire relier de vrais paiements à la finance décentralisée, et pas simplement une monnaie destinée à la spéculation.
Ce qui m’a plu :
1. Soutenu par de gros investisseurs et présent sur des réseaux solides
2. Il a un usage réel pour les paiements, et pas juste un Meme
3. Sa communauté est très active sur X et Discord
Bien sûr, tout nouveau projet comporte un risque, et chacun doit faire ses propres recherches avant de passer à l’action.
Et vous, vous en pensez quoi de HUMA ? Vous le voyez avoir un avenir dans le domaine des paiements ?
#HUMA #BinanceSquare #PayFi
#Binance
150
·
--
🌐 Mises à niveau du réseau Conflux ($CFX) et projecteur sur l’intégration PayFi ! ⚡
Alors que l’utilité des paiements transfrontaliers et les architectures Layer-1 axées sur la conformité continuent de progresser, Conflux ($CFX) demeure un pont unique reliant les marchés crypto asiatiques et mondiaux.
Points clés à garder en vue $CFX :
* Mise à niveau du hard fork v3.1.0 : Le réseau a récemment effectué une importante mise à jour obligatoire intégrant des Conflux Improvement Proposals (CIPs) essentielles afin d’améliorer la compatibilité avec la Ethereum Virtual Machine (EVM), de simplifier les outils pour les développeurs et d’affiner l’architecture de sécurité.
* Expansion de l’écosystème PayFi : Des initiatives de croissance comme l’intégration de la carte Infini sur Conflux eSpace permettent aux utilisateurs de faire le pont avec des stablecoins tout en utilisant CFX pour les mécanismes de transaction, renforçant ainsi l’utilité des paiements dans le monde réel.
* Staking institutionnel et conservation : L’élargissement du soutien de l’écosystème par de grands fournisseurs de staking et des solutions de conservation institutionnelle continue d’améliorer la sécurité du réseau et de réduire la pression sur la circulation des jetons liquides.
Suivez-vous les récentes mises à niveau du protocole Conflux ou explorez-vous ses applications PayFi en pleine croissance ? Partagez vos impressions ci-dessous ! 👇
#CFX #Conflux #PayFi #Layer1
🌐 Mises à niveau du réseau Conflux ($CFX ) et projecteur sur l’intégration PayFi ! ⚡
Alors que l’utilité des paiements transfrontaliers et les architectures Layer-1 axées sur la conformité continuent de progresser, Conflux ($CFX ) demeure un pont unique reliant les marchés crypto asiatiques et mondiaux.
Points clés à garder en vue $CFX :
* Mise à niveau du hard fork v3.1.0 : Le réseau a récemment effectué une importante mise à jour obligatoire intégrant des Conflux Improvement Proposals (CIPs) essentielles afin d’améliorer la compatibilité avec la Ethereum Virtual Machine (EVM), de simplifier les outils pour les développeurs et d’affiner l’architecture de sécurité.
* Expansion de l’écosystème PayFi : Des initiatives de croissance comme l’intégration de la carte Infini sur Conflux eSpace permettent aux utilisateurs de faire le pont avec des stablecoins tout en utilisant CFX pour les mécanismes de transaction, renforçant ainsi l’utilité des paiements dans le monde réel.
* Staking institutionnel et conservation : L’élargissement du soutien de l’écosystème par de grands fournisseurs de staking et des solutions de conservation institutionnelle continue d’améliorer la sécurité du réseau et de réduire la pression sur la circulation des jetons liquides.
Suivez-vous les récentes mises à niveau du protocole Conflux ou explorez-vous ses applications PayFi en pleine croissance ? Partagez vos impressions ci-dessous ! 👇
#CFX #Conflux #PayFi #Layer1
3
351

·
--
PayFi, en ce moment, je suis vraiment un peu accro
Ces derniers temps, je tombe assez souvent sur le sujet de PayFi et sur tout ce qui tourne autour de ce secteur. Au départ, je n’y ai pas vraiment prêté attention. Puis, en continuant à regarder par moi-même, j’ai l’impression que ce n’est pas juste une idée purement spéculative.
En ce moment, je me concentre surtout sur @Polyflow_PayFi.
En fait, je trouve que le projet est assez simple.
La technique peut être très impressionnante, et les concepts paraissent nouveaux — je peux en tenir compte. Mais au final, tout retombe sur une question :
Quand est-ce que l’argent sur la blockchain pourra réellement être utilisé dans la vie réelle ?
L’un des plus gros problèmes de la Crypto actuellement, c’est que tout le monde est particulièrement doué pour « s’amuser avec l’argent » sur la chaîne.
Staking, prêts, trading, mining…
Des mécaniques s’enchaînent les unes après les autres.
Mais si tu veux vraiment prendre des USDT pour consommer dans le monde réel, faire des virements à l’international, ou payer des salaires, tu te rends compte qu’au milieu, il y a toute une série d’étapes.
Wallet, réseau, Gas, canaux de paiement…
À ce stade, j’imagine que la plupart des gens ferment déjà l’onglet.
Du coup, des projets comme PolyFlow qui entrent par le scénario de paiement m’ont au contraire semblé plutôt intéressants.
Identité, fonds, consommation, international, salaires : ça n’a pas l’air aussi sexy, mais ce sont précisément les besoins les plus concrets de la vie.
Et ensuite, il y aura aussi Card, eSIM, ainsi que les paiements par AI Agent.
Surtout le paiement par AI Agent !
L’IA trouve elle-même les produits, calcule elle-même les prix, puis effectue elle-même le paiement.
Tu n’as même pas besoin de savoir sur quelle chaîne tout va tourner derrière.
C’est ça, ma façon de comprendre PayFi.
Ce n’est pas de te répéter sans arrêt « la blockchain va changer le monde », mais de la mettre derrière le décor, pour que tu ne la sentes même pas.
Comme quand on paie par scan : qui, au moment de payer, s’arrête pour étudier le protocole de paiement ?
La vraie Crypto utile, c’est peut-être celle qui te fait oublier que tu utilises de la Crypto.
Donc, aujourd’hui, ma position envers PolyFlow est assez simple :
Pas pressé d’en faire la promotion, pas non plus pressé de tirer des conclusions.
Je vais d’abord regarder si elle arrive à faire vraiment tout ça.
Si le paiement, l’international, la Card, puis à l’avenir les paiements par AI Agent, fonctionnent vraiment l’un après l’autre, alors cette histoire ne sera pas juste « encore un projet PayFi ».
Au moins pour le moment, c’est une direction dans laquelle je suis particulièrement disposé à investir du temps pour me renseigner.
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFi, en ce moment, je suis vraiment un peu accro
Ces derniers temps, je tombe assez souvent sur le sujet de PayFi et sur tout ce qui tourne autour de ce secteur. Au départ, je n’y ai pas vraiment prêté attention. Puis, en continuant à regarder par moi-même, j’ai l’impression que ce n’est pas juste une idée purement spéculative.
En ce moment, je me concentre surtout sur @Polyflow_PayFi.
En fait, je trouve que le projet est assez simple.
La technique peut être très impressionnante, et les concepts paraissent nouveaux — je peux en tenir compte. Mais au final, tout retombe sur une question :
Quand est-ce que l’argent sur la blockchain pourra réellement être utilisé dans la vie réelle ?
L’un des plus gros problèmes de la Crypto actuellement, c’est que tout le monde est particulièrement doué pour « s’amuser avec l’argent » sur la chaîne.
Staking, prêts, trading, mining…
Des mécaniques s’enchaînent les unes après les autres.
Mais si tu veux vraiment prendre des USDT pour consommer dans le monde réel, faire des virements à l’international, ou payer des salaires, tu te rends compte qu’au milieu, il y a toute une série d’étapes.
Wallet, réseau, Gas, canaux de paiement…
À ce stade, j’imagine que la plupart des gens ferment déjà l’onglet.
Du coup, des projets comme PolyFlow qui entrent par le scénario de paiement m’ont au contraire semblé plutôt intéressants.
Identité, fonds, consommation, international, salaires : ça n’a pas l’air aussi sexy, mais ce sont précisément les besoins les plus concrets de la vie.
Et ensuite, il y aura aussi Card, eSIM, ainsi que les paiements par AI Agent.
Surtout le paiement par AI Agent !
L’IA trouve elle-même les produits, calcule elle-même les prix, puis effectue elle-même le paiement.
Tu n’as même pas besoin de savoir sur quelle chaîne tout va tourner derrière.
C’est ça, ma façon de comprendre PayFi.
Ce n’est pas de te répéter sans arrêt « la blockchain va changer le monde », mais de la mettre derrière le décor, pour que tu ne la sentes même pas.
Comme quand on paie par scan : qui, au moment de payer, s’arrête pour étudier le protocole de paiement ?
La vraie Crypto utile, c’est peut-être celle qui te fait oublier que tu utilises de la Crypto.
Donc, aujourd’hui, ma position envers PolyFlow est assez simple :
Pas pressé d’en faire la promotion, pas non plus pressé de tirer des conclusions.
Je vais d’abord regarder si elle arrive à faire vraiment tout ça.
Si le paiement, l’international, la Card, puis à l’avenir les paiements par AI Agent, fonctionnent vraiment l’un après l’autre, alors cette histoire ne sera pas juste « encore un projet PayFi ».
Au moins pour le moment, c’est une direction dans laquelle je suis particulièrement disposé à investir du temps pour me renseigner.
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
387
·
--
Face à l’impact de la tendance RWA actuelle, tout le monde discute des volumes de règlement de plusieurs centaines de milliards de stablecoins… mais avez-vous déjà pensé à ceci : une fois l’argent payé, il va où ?
Aujourd’hui, le paiement crypto ressemble à un retrait à la carte : dès que l’argent circule, il ne laisse aucune trace.
Et ce que fait @Polyflow_PayFi, c’est transformer vos flux en actifs de crédit sur la blockchain.
Décomposons simplement ses deux réalisations :
1️⃣ PID : l’équivalent de votre « passeport de conformité Web3 + carte de crédit ». La confidentialité est protégée par la technologie ZK, mais vos comportements d’achat peuvent contribuer à accumuler un crédit on-chain.
2️⃣ PLP : l’équivalent de « Balance on-chain + pool de liquidité ». Les fonds de paiement des marchands et des utilisateurs circulent dans le pool, et vous pouvez aussi profiter des rendements dérivés de la DeFi.
Le paiement traditionnel consiste à finaliser une transaction après l’autre, alors que PolyFlow, à chaque paiement, construit pour vous un levier financier.
L’équipe compte des fondateurs issus du milieu du paiement transfrontalier de longue date : Raymond Qu, également l’artisan de l’ombre derrière Geoswift. Quand on joue avec la conformité et les pools de fonds, une équipe historique est plus solide.
Si à l’avenir la blockchain n’a plus besoin d’être utilisée « pour faire du Web3 », et que des dépenses réelles se transforment naturellement en laissez-passer vers la finance on-chain, c’est là tout le charme de PayFi.
Pour en savoir plus sur le projet, suivez le compte officiel sur Twitter.
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
256
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
22,489 vues
195 mentions
2
#HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
43,132 vues
803 mentions
3
#CZSaysCompensationIsinPlaceUsersAreProtected
49,006 vues
677 mentions
4
#RichardTengSaysBinanceWillCoverAllHackedLosseswithCompanyFunds
7,949 vues
49 mentions
5
#IntelHasItsWorstDaySince1974
8,932 vues
260 mentions
6
#TRMCambodianCasinosReceived$1.07BInCrypto
1,853 vues
49 mentions
7
#USDCCirculationFallsAbout800MInSevenDays
26,850 vues
435 mentions
8
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
9,011 vues
76 mentions
9
#OpenAICutsFundraisingTargetBy$10B
1,868 vues
60 mentions
10
#ASICHasReceivedNoPredictionMarketApplications
38,912 vues
855 mentions