

#gme
gme
6.5M vues
2,203 mentions
GameStop (GME) is currently leading the memecoin sector, capturing the attention of investors and enthusiasts alike. Let's discuss GME and its future as a Solana-based memecoin.
Populaire
Récents


·
--
Augmentation de la valeur des pièces GME Meme sur plusieurs plates-formes BlockchainSelon BlockBeats, le 13 mai, la valeur des pièces de monnaie GME sur plusieurs plates-formes blockchain a grimpé en flèche en raison de la hausse des actions américaines de GameStop. Plus précisément, la pièce GME sur la blockchain Solana a connu une augmentation de 1 518 % sur 24 heures, avec un prix temporaire de 0,008322 USD. De même, la pièce GME sur la blockchain Ethereum a connu une augmentation de 93 492 % sur 24 heures, avec un prix temporaire de 0,058565 USD. Enfin, la pièce GME sur la blockchain Base a connu une augmentation de 322 % sur 24 heures, avec un prix temporaire de 0,02981 USD.
Augmentation de la valeur des pièces GME Meme sur plusieurs plates-formes Blockchain
Selon BlockBeats, le 13 mai, la valeur des pièces de monnaie GME sur plusieurs plates-formes blockchain a grimpé en flèche en raison de la hausse des actions américaines de GameStop. Plus précisément, la pièce GME sur la blockchain Solana a connu une augmentation de 1 518 % sur 24 heures, avec un prix temporaire de 0,008322 USD. De même, la pièce GME sur la blockchain Ethereum a connu une augmentation de 93 492 % sur 24 heures, avec un prix temporaire de 0,058565 USD. Enfin, la pièce GME sur la blockchain Base a connu une augmentation de 322 % sur 24 heures, avec un prix temporaire de 0,02981 USD.
3
1
15
20.2k

·
--
$GME baisse de 23,41 USD, -6,135 % sur 24 heures ; le taux de financement retombe à zéro, avec une position de 55 000 contrats. Le « taux à zéro » signifie que ni le camp long ni le camp short n’a payé l’autre : le marché se retrouve ici en « pause » forcée. Une baisse de 6 % devrait normalement déclencher des flux de capitaux de type valeur refuge, mais le taux de financement ne bouge pas d’un iota. Cela suggère qu’aucune transaction de couverture n’entre en jeu et que la liquidité observe plutôt en périphérie.
Ce signal se fonde sur une divergence entre le prix et le taux de financement : le prix baisse, mais le coût des fonds ne remonte pas. La pression à la vente ne viendrait peut-être pas de nouveaux positions courtes sur contrats, mais plutôt de détenteurs spot qui réduisent leurs positions. Les actions de détail comme $GME sont extrêmement sensibles à l’émotion : dans un environnement à taux de financement nul, la baisse ressemble davantage à un reflet du repli global de l’appétit pour le risque du marché qu’à une mauvaise nouvelle propre à un titre.
À l’inverse, le meilleur argument contre cette thèse est un retournement soudain de la dynamique retail. Si un nouveau cycle d’appels type GameStop apparaît sur les réseaux sociaux, ou si l’appétit pour le risque du marché (S&P/Nasdaq, etc.) remonte et entraîne une reprise du secteur des « meme stocks », $GME pourrait rebondir rapidement et le taux de financement repasser en positif. Mon critère d’invalidation est le suivant : le prix repasse au-dessus de 24 USD et s’y maintient au moins 12 heures, ou bien le taux de financement franchit 0,0001.
Étiquette de trading : #TradFi #链上美股 #GME
Où pensez-vous que ce raisonnement a le plus de chances de se tromper ?
35

·
--
$GME a chuté de 6,062% sur les dernières 24 heures, le prix est descendu jusqu’à 23,4. Le vieux loup a jeté un œil aux frais de financement des contrats perpétuels : c’est resté bien sagement à 0. Cette combinaison est assez intéressante : le prix baisse, mais personne n’a besoin de payer l’autre entre les haussiers et les baissiers. Un taux à zéro signifie généralement un équilibre fragile atteint à un certain niveau de prix, ou tout simplement le calme mortel après l’assèchement de la liquidité.
Décomposé, ce taux à 0 invalide directement deux scénarios courants : ni des haussiers trop nombreux au point de devoir payer les baissiers, ni des baissiers regroupés qui finiraient par payer en sens inverse. Avec 55336,04 de contrats ouverts et environ 4,48 millions de volume échangé, les données pointent vers un bras de fer sans direction claire. La baisse n’a pas déclenché une énorme pression côté vendeurs, et on ne voit pas non plus les haussiers tenir bon malgré des frais négatifs. En regardant la position dans le cycle, ce couple « taux à zéro + glissade baissière » n’est souvent pas le début d’une nouvelle tendance : c’est plutôt la fin d’une phase de consolidation, le marché attendant un facteur externe pour rompre l’équilibre.
Donc mon avis est très direct : $GME se trouve en ce moment dans un moment de “poubelle” sans direction, où faire long comme faire short risque de se faire corriger dans les deux sens. Si le marché espère qu’il rebondisse en suivant une narration AI quelconque du secteur des semi-conducteurs aux États-Unis, il faut d’abord se demander combien de capitaux restent réellement prêts à agir dans un environnement de taux à zéro. Je ne vais pas deviner la prochaine vague de tête, parce que dans les données il n’y a pas de signe de comparaison avec des monnaies alternatives : parier sur une cible dont la liquidité est asséchée a une probabilité trop faible.
Le vieux loup a choisi d’observer, et ne touche à rien. Si on veut jouer, on attend deux signaux : soit les frais repassent positifs et le prix casse avec un gros volume en dessous de 22 — là, les vendeurs pourraient commencer à prendre le contrôle, et on peut alors essayer un short léger dans le sillage ; soit les frais passent négatifs et une bougie haussière repasse au-dessus de 24 — signe de départ d’un short squeeze, et on envisagera alors de faire long.
Où cette analyse a le plus de chances de se tromper ? S’il se produit un cas où les frais de $GME restent longtemps autour de zéro, mais que le prix continue de baisser en catimini, avec un volume qui ne fait que se réduire — cela signifierait qu’on ne tient même plus le “statu quo” : la baisse silencieuse deviendrait la tendance principale, et mon jugement selon lequel un facteur externe rompra l’équilibre ne tiendrait plus. Ce serait alors un autre type de mouvement, plus faible, qui demanderait une réévaluation.
Tag de trading : #BinanceFutures #TradFi #USDⓈM #GME #GMEUSDT $GME
2
·
--
📈 Partage de stratégie de Naige
━━━━━━━━━━━━━━━━
💰 Devise : GMEUSDT
🟢 Direction : Long
📊 Signal : Acheter
⭐ Confiance : 67%
📈 Tendance : Tendance à la hausse
━━━━━━━━━━━━━━━━
💎 Prix actuel : 23.45
🔴 Niveaux de résistance : [25.242612, 25.25]
🟢 Niveaux de support : [23.235388, 22.13]
━━━━━━━━━━━━━━━━
📝 Analyse : Baisse -6,0% + RSI plutôt bas + proche de la bande inférieure de Bollinger, probabilité de rebond élevée
━━━━━━━━━━━━━━━━
📅 2026.09.26 05:06 | À titre indicatif uniquement, ne constitue pas un conseil en investissement
#GME #加密货币 #合约交易 #奈斯哥 #交易量化
━━━━━━━━━━━━━━━━
💰 Devise : GMEUSDT
🟢 Direction : Long
📊 Signal : Acheter
⭐ Confiance : 67%
📈 Tendance : Tendance à la hausse
━━━━━━━━━━━━━━━━
💎 Prix actuel : 23.45
🔴 Niveaux de résistance : [25.242612, 25.25]
🟢 Niveaux de support : [23.235388, 22.13]
━━━━━━━━━━━━━━━━
📝 Analyse : Baisse -6,0% + RSI plutôt bas + proche de la bande inférieure de Bollinger, probabilité de rebond élevée
━━━━━━━━━━━━━━━━
📅 2026.09.26 05:06 | À titre indicatif uniquement, ne constitue pas un conseil en investissement
#GME #加密货币 #合约交易 #奈斯哥 #交易量化
1
·
--
$GME en hausse intraday d’environ 4 %, mais le taux de financement des contrats perpétuels reste inchangé, à zéro. La hausse n’a pas déclenché une vague collective d’entrées des positions longues avec effet de levier, et on ne voit pas non plus les vendeurs à découvert déposer les armes en masse.
Cela signifie généralement que la montée des prix ne s’accompagne d’aucune résistance cumulative positive liée aux taux de financement ; l’élan haussier pourrait provenir des achats au comptant plutôt que d’un emballement des contrats. En l’absence de positions longues trop concentrées, le risque d’une cascade de liquidations forcées lors d’un repli est plus faible.
Mais cela réduit aussi le potentiel d’explosivité à court terme. Si le prix parvient à se maintenir au-dessus de 25 dollars et que le taux de financement repasse lentement en territoire positif, ce sera alors le signal que le marché à effet de levier commence à reconnaître la tendance haussière.
Tag de trading : #TradFi #链上美股 #GME
Selon vous, où cette analyse a le plus de chances de se tromper ?
43
·
--
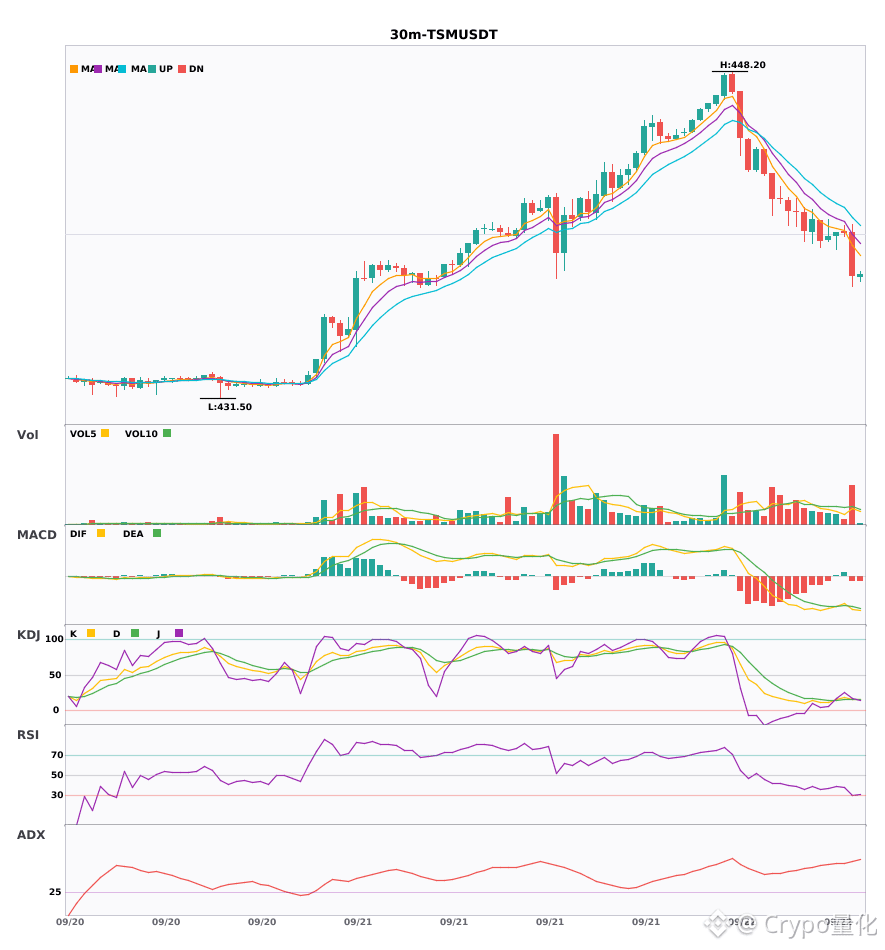
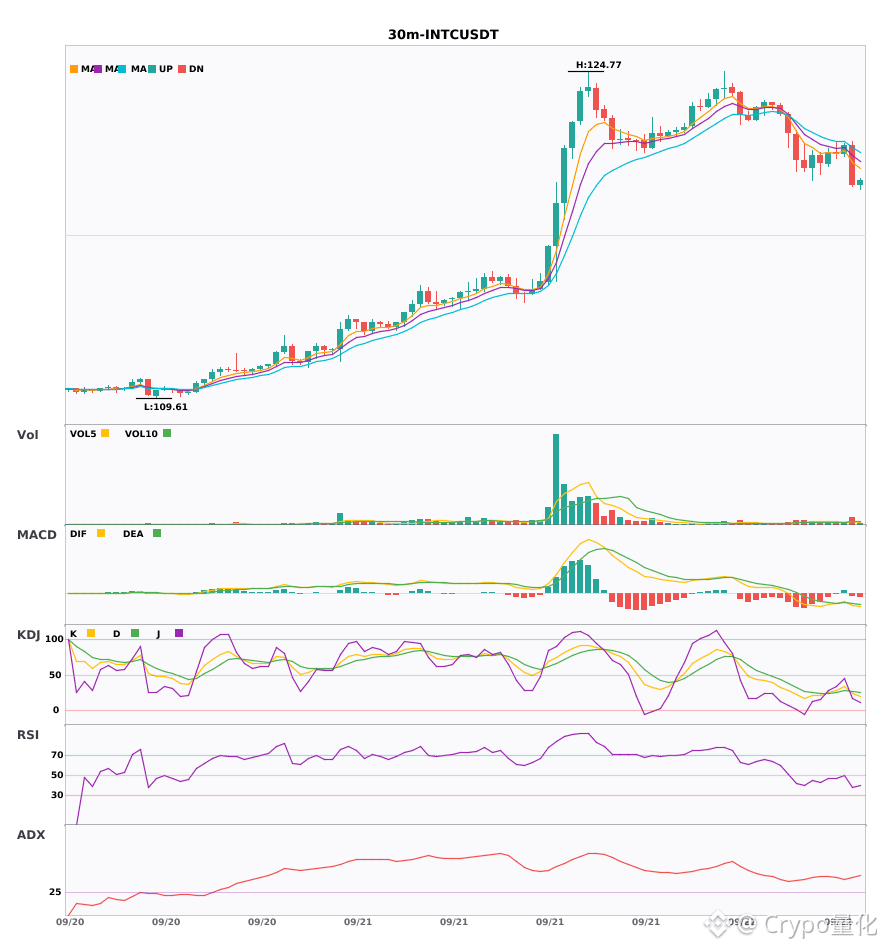
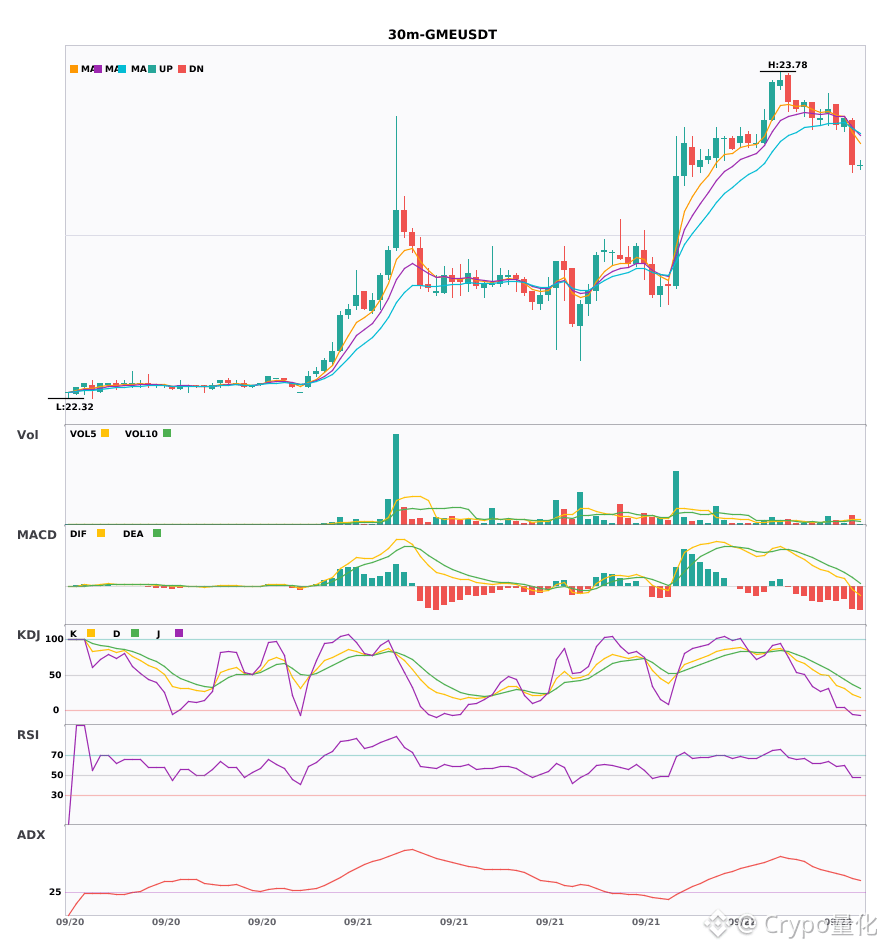
3 alertes de baisse de 30 minutes : $TSM / $INTC / $GME🔥
════════════════════
🟢 $TSM 30 minutes Signal de baisse
⚠️ Analyse technique : ADX(64) une tendance très forte (à surveiller : un repli après surchauffe) | MACD en croisement mort sous zéro, accélération baissière | EMA5 < EMA8 < EMA13 alignées en ordre baissier | Zone de survente KDJ, surveiller les opportunités de rebond (K à 16,2 D à 16,0) | Volume en hausse (x2,2)
════════════════════
🟢 $INTC 30 minutes Signal de baisse
⚠️ Analyse technique : ADX(45) une tendance marquée | MACD en croisement mort sous zéro, accélération baissière | EMA5 < EMA8 < EMA13 alignées en ordre baissier | KDJ en croisement mort, biais court terme baissier (K à 23,5 D à 27,0) | Volume en hausse (x2,4)
════════════════════
🟢 $GME 30 minutes Signal de baisse
⚠️ Analyse technique : ADX(39) une tendance marquée | MACD DIF repasse sous la ligne zéro, la tendance devient baissière | Consolidation : moyennes mobiles qui se rapprochent, accumulation avant de choisir une direction imminente | KDJ en faiblesse, les baissiers dominent (K à 23,0 D à 37,2) | Volume en hausse (x2,4)
════════════════════
🔔 Surveillez les variations de marché en temps réel en premier 🔔
#技术分析 #TSM #INTC #GME
📌 Lors des transactions, faites attention à savoir si la configuration des bougies correspond
3 alertes de baisse de 30 minutes : $TSM / $INTC / $GME 🔥
════════════════════
🟢 $TSM 30 minutes Signal de baisse
⚠️ Analyse technique : ADX(64) une tendance très forte (à surveiller : un repli après surchauffe) | MACD en croisement mort sous zéro, accélération baissière | EMA5 < EMA8 < EMA13 alignées en ordre baissier | Zone de survente KDJ, surveiller les opportunités de rebond (K à 16,2 D à 16,0) | Volume en hausse (x2,2)
════════════════════
🟢 $INTC 30 minutes Signal de baisse
⚠️ Analyse technique : ADX(45) une tendance marquée | MACD en croisement mort sous zéro, accélération baissière | EMA5 < EMA8 < EMA13 alignées en ordre baissier | KDJ en croisement mort, biais court terme baissier (K à 23,5 D à 27,0) | Volume en hausse (x2,4)
════════════════════
🟢 $GME 30 minutes Signal de baisse
⚠️ Analyse technique : ADX(39) une tendance marquée | MACD DIF repasse sous la ligne zéro, la tendance devient baissière | Consolidation : moyennes mobiles qui se rapprochent, accumulation avant de choisir une direction imminente | KDJ en faiblesse, les baissiers dominent (K à 23,0 D à 37,2) | Volume en hausse (x2,4)
════════════════════
🔔 Surveillez les variations de marché en temps réel en premier 🔔
#技术分析 #TSM #INTC #GME
📌 Lors des transactions, faites attention à savoir si la configuration des bougies correspond
════════════════════
🟢 $TSM 30 minutes Signal de baisse
⚠️ Analyse technique : ADX(64) une tendance très forte (à surveiller : un repli après surchauffe) | MACD en croisement mort sous zéro, accélération baissière | EMA5 < EMA8 < EMA13 alignées en ordre baissier | Zone de survente KDJ, surveiller les opportunités de rebond (K à 16,2 D à 16,0) | Volume en hausse (x2,2)
════════════════════
🟢 $INTC 30 minutes Signal de baisse
⚠️ Analyse technique : ADX(45) une tendance marquée | MACD en croisement mort sous zéro, accélération baissière | EMA5 < EMA8 < EMA13 alignées en ordre baissier | KDJ en croisement mort, biais court terme baissier (K à 23,5 D à 27,0) | Volume en hausse (x2,4)
════════════════════
🟢 $GME 30 minutes Signal de baisse
⚠️ Analyse technique : ADX(39) une tendance marquée | MACD DIF repasse sous la ligne zéro, la tendance devient baissière | Consolidation : moyennes mobiles qui se rapprochent, accumulation avant de choisir une direction imminente | KDJ en faiblesse, les baissiers dominent (K à 23,0 D à 37,2) | Volume en hausse (x2,4)
════════════════════
🔔 Surveillez les variations de marché en temps réel en premier 🔔
#技术分析 #TSM #INTC #GME
📌 Lors des transactions, faites attention à savoir si la configuration des bougies correspond
98

·
--
Le PDG paie de sa poche 26,4 millions de dollars pour racheter ses propres actions, et juste après la clôture, GME grimpe directement de 3 %. Cette opération est plus efficace que n’importe quel appel aux résultats. Le marché ne veut que ce genre de signal « en argent comptant ». Mais ne vous précipitez pas : c’est le vieux scénario des valeurs mèmes — le patron donne le mot, les investisseurs particuliers foncent, et à la fin, chacun sait qui va finir par faire les frais. Côté macro, ça se resserre : cette fête des actions individuelles ne pourra pas durer longtemps.
$BTC #GME #美股
$BTC #GME #美股
159
·
--
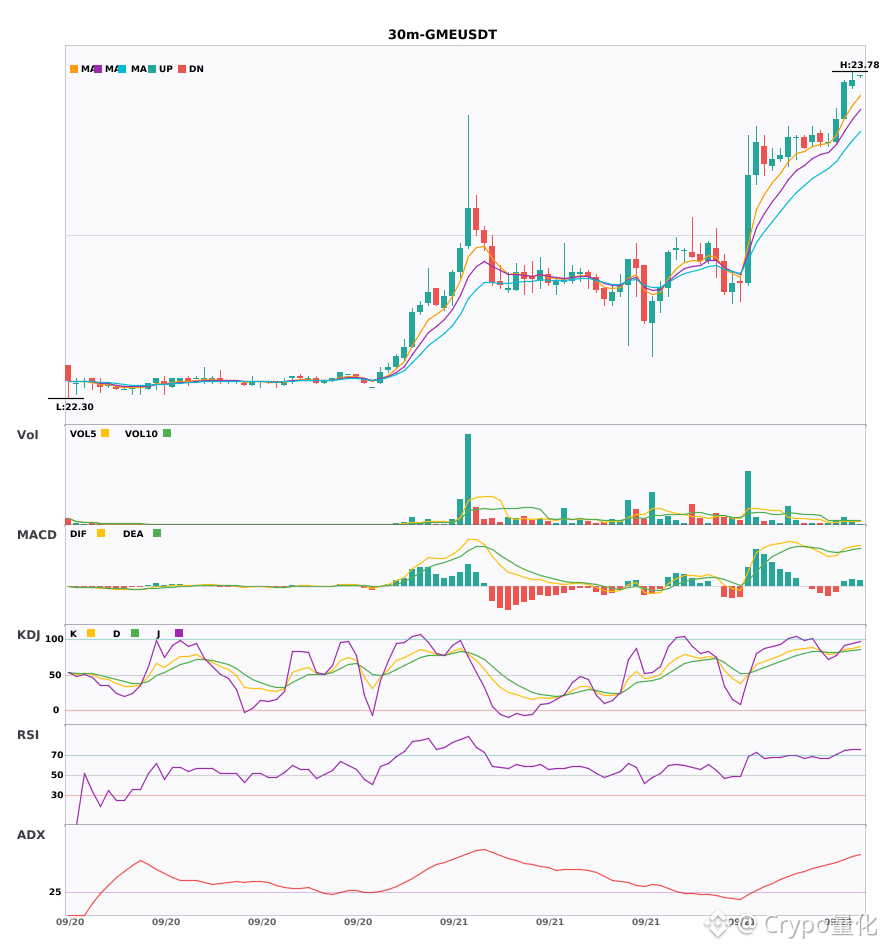
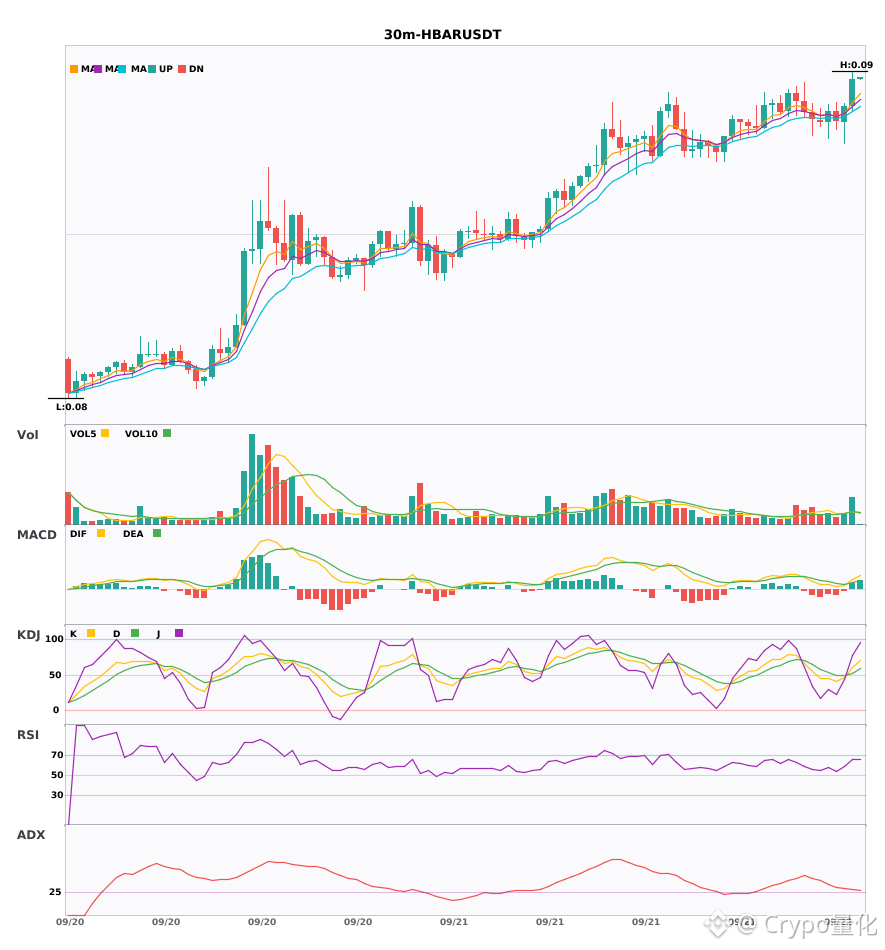
Deux signaux haussiers de niveau 30 minutes apparaissent simultanément : $GME / $HBAR🔥
════════════════════
🔴 $GME 30 minutes Signal haussier
⚠️ Analyse technique : ADX(68) tendance très forte (prudence face à un possible repli par surchauffe) | MACD croisement doré au-dessus de zéro, dynamique haussière libérée | EMA5 > EMA8 > EMA13 disposition haussière | KDJ croisement doré, à court terme biais haussier (K à 85.7, D à 82.7) | Volume en hausse (x1.6)
════════════════════
🔴 $HBAR 30 minutes Signal haussier
⚠️ Analyse technique : ADX(30) la tendance est en train de se former, vous pouvez participer | MACD croisement doré au-dessus de zéro, dynamique haussière libérée | EMA5 > EMA8 > EMA13 disposition haussière | KDJ croisement doré, à court terme biais haussier (K à 60.7, D à 52.6) | Volume en hausse (x2.1)
════════════════════
🔔 Suivez pour obtenir les tout premiers mouvements du marché 🔔
#技术分析 #GME #HBAR
📌 Lors de la transaction, vérifiez si la forme de la bougie respecte la configuration
Deux signaux haussiers de niveau 30 minutes apparaissent simultanément : $GME / $HBAR 🔥
════════════════════
🔴 $GME 30 minutes Signal haussier
⚠️ Analyse technique : ADX(68) tendance très forte (prudence face à un possible repli par surchauffe) | MACD croisement doré au-dessus de zéro, dynamique haussière libérée | EMA5 > EMA8 > EMA13 disposition haussière | KDJ croisement doré, à court terme biais haussier (K à 85.7, D à 82.7) | Volume en hausse (x1.6)
════════════════════
🔴 $HBAR 30 minutes Signal haussier
⚠️ Analyse technique : ADX(30) la tendance est en train de se former, vous pouvez participer | MACD croisement doré au-dessus de zéro, dynamique haussière libérée | EMA5 > EMA8 > EMA13 disposition haussière | KDJ croisement doré, à court terme biais haussier (K à 60.7, D à 52.6) | Volume en hausse (x2.1)
════════════════════
🔔 Suivez pour obtenir les tout premiers mouvements du marché 🔔
#技术分析 #GME #HBAR
📌 Lors de la transaction, vérifiez si la forme de la bougie respecte la configuration
════════════════════
🔴 $GME 30 minutes Signal haussier
⚠️ Analyse technique : ADX(68) tendance très forte (prudence face à un possible repli par surchauffe) | MACD croisement doré au-dessus de zéro, dynamique haussière libérée | EMA5 > EMA8 > EMA13 disposition haussière | KDJ croisement doré, à court terme biais haussier (K à 85.7, D à 82.7) | Volume en hausse (x1.6)
════════════════════
🔴 $HBAR 30 minutes Signal haussier
⚠️ Analyse technique : ADX(30) la tendance est en train de se former, vous pouvez participer | MACD croisement doré au-dessus de zéro, dynamique haussière libérée | EMA5 > EMA8 > EMA13 disposition haussière | KDJ croisement doré, à court terme biais haussier (K à 60.7, D à 52.6) | Volume en hausse (x2.1)
════════════════════
🔔 Suivez pour obtenir les tout premiers mouvements du marché 🔔
#技术分析 #GME #HBAR
📌 Lors de la transaction, vérifiez si la forme de la bougie respecte la configuration
31
·
--
Haussier
Jim Cramer pense que la reprise de GameStop, <span>[0-9]{11}</span>$GME tourner le redressement, commence à produire de vrais résultats alors que l’entreprise retrouve la rentabilité.
Il est maintenant allé plus loin en déclarant :
« Je suis prêt à dire que l’action est à acheter. »
#btc #GME #BuyTheDip
Il est maintenant allé plus loin en déclarant :
« Je suis prêt à dire que l’action est à acheter. »
#btc #GME #BuyTheDip
176

Le volume des transactions de GME est au plus bas, les positions short jusqu’à 0
D’abord la conclusion : short.
★ GME #GME 【主】
Moment d’entrée : 27.4560, place d’ordres sell pour se préparer à racheter, stop-loss à 10% (30.2016)
Position actuelle : 22.8800, variation sur 24h +3.76%
Montant des transactions sur 24h : seulement 2,588 M$ — dernier de tout le marché
→ Le volume baisse de 53,0 %, les ordres acheteurs s’épuisent ; continuer de tenir le short jusqu’à 0
Consolidation en zone basse, manque d’élan pour un rebond
Voici aussi de bonnes occasions pour faire du short :
····
SAGA
Actuel : 0.021790, variation sur 24h +10.89%
Moment d’entrée : 0.026148, ordre short ; stop-loss à 10% (0.028763)
····
POWER
Actuel : 0.129490, variation sur 24h -1.77%
Moment d’entrée : 0.155388, ordre short ; stop-loss à 10% (0.170927)
····
⚠️ Petits capitaux : testez, stop-loss strict, et ne faites pas de trades sans contrôle du risque
#做空策略 #风控
16
·
--
$GME 24 heures : hausse de 3,204 %, cotée à 21,58. Le taux de financement est à 0. Avec ces deux chiffres seulement, voilà comment j’écris aujourd’hui.
Commençons par la conclusion : cette vague de hausse manque de confirmation de la part du marché des contrats. Un taux de financement à zéro signifie que, pour l’instant, les forces long et short sont à l’équilibre. Mais puisque le prix monte, cela montre qu’il n’y a pas de nouveaux acheteurs de contrats prêts à payer au vendeur de contrats (short) pour maintenir leurs positions. La dynamique de la hausse ne vient donc pas des positions à levier sur le marché à terme. C’est un jugement fondé sur un seul signal : le volume et le volume en position ouverte, une fois convertis en dollars, ne sont pas comparables en dimensions, donc je ne force pas la comparaison.
Le marché price une bonne partie du « trade » lié à Trump et aux actifs traditionnels cotés aux États-Unis : il y a un optimisme côté valeur mobilière américaine. Mais du côté des traders de contrats on-chain, il n’y a pas vraiment de suivi—voire personne n’a l’intention d’utiliser le levier pour embarquer.
Voici le problème. Le « trade » de Trump est surtout un récit émotionnel : quand Trump fait des déclarations ou que les sondages bougent, le marché a l’habitude d’envoyer une impulsion sur les valeurs liées. Les actifs comme $GME, très chargés en caractéristiques « meme », montent vite quand l’émotion arrive. Mais le taux de financement ne bouge pas : 0.00000000. Cela signifie que les positions sur contrats ne changent pas de manière significative. Le chiffre de la position ouverte (60042.71) ne permet pas non plus, à lui seul, de déduire directement la tendance long/short. L’hypothèse la plus probable est donc : cette hausse est pilotée par le marché spot, ou bien par une petite partie des capitaux spot poussant le prix, tandis que les acteurs du marché des contrats restent à l’attente. Qui paie le coût ? Pour l’instant, ce sont les poursuiveurs du spot qui paient le coût, alors que les longs sur contrats ne versent pas de frais de financement : leur coût est donc à zéro.
Le point de vue opposé est simple : si, dans la suite, Trump émet des propos plus concrets, directement favorables aux investisseurs particuliers ou au secteur des jeux (ou si le marché américain dans son ensemble amorce une hausse globale mue par l’émotion), alors $GME pourrait être tiré d’un coup au-dessus du plus haut précédent par un afflux de capitaux. Dans ce cas, le taux de financement pourrait soudain passer au positif : de 0 à 0,01 % ou plus. Cela voudrait dire que des longs à levier entrent et relaient. Mais la structure actuelle ne permet pas ce scénario : je n’ai pas vu d’arrivée de capitaux à levier supplémentaires.
Effet d’ordre supérieur : si l’enthousiasme autour du « trade » de Trump retombe, ou si le marché américain corrige pour d’autres raisons, cette configuration—hausse côté spot, suivi faible côté contrats—deviendra très fragile. Sans les positions à levier des longs contrats comme allié, les longs spot n’ont pas de soutien équivalent : si le prix se stabilise ou cesse de monter, la pression vendeuse retombera directement sur le carnet spot. Les shorts contrats, comme ils ne paient pas de frais de financement actuellement, ont un coût de position très bas et peuvent donc attendre plus longtemps. Seront coincés : les acheteurs spot qui ont poursuivi la hausse, ainsi que la minorité de longs contrats qui ont ouvert en vitesse pendant la montée mais n’ont pas bénéficié de la « protection » fournie par le taux de financement.
Donc, l’action est claire : ne pas poursuivre une hausse.
Étiquette de trading : #TradFi #链上美股 #GME
Selon vous, à quel point cette lecture a le plus de chances d’être erronée ?
$GME 24 heures : hausse de 3,204 %, cotée à 21,58. Le taux de financement est à 0. Avec ces deux chiffres seulement, voilà comment j’écris aujourd’hui.
Commençons par la conclusion : cette vague de hausse manque de confirmation de la part du marché des contrats. Un taux de financement à zéro signifie que, pour l’instant, les forces long et short sont à l’équilibre. Mais puisque le prix monte, cela montre qu’il n’y a pas de nouveaux acheteurs de contrats prêts à payer au vendeur de contrats (short) pour maintenir leurs positions. La dynamique de la hausse ne vient donc pas des positions à levier sur le marché à terme. C’est un jugement fondé sur un seul signal : le volume et le volume en position ouverte, une fois convertis en dollars, ne sont pas comparables en dimensions, donc je ne force pas la comparaison.
Le marché price une bonne partie du « trade » lié à Trump et aux actifs traditionnels cotés aux États-Unis : il y a un optimisme côté valeur mobilière américaine. Mais du côté des traders de contrats on-chain, il n’y a pas vraiment de suivi—voire personne n’a l’intention d’utiliser le levier pour embarquer.
Voici le problème. Le « trade » de Trump est surtout un récit émotionnel : quand Trump fait des déclarations ou que les sondages bougent, le marché a l’habitude d’envoyer une impulsion sur les valeurs liées. Les actifs comme $GME , très chargés en caractéristiques « meme », montent vite quand l’émotion arrive. Mais le taux de financement ne bouge pas : 0.00000000. Cela signifie que les positions sur contrats ne changent pas de manière significative. Le chiffre de la position ouverte (60042.71) ne permet pas non plus, à lui seul, de déduire directement la tendance long/short. L’hypothèse la plus probable est donc : cette hausse est pilotée par le marché spot, ou bien par une petite partie des capitaux spot poussant le prix, tandis que les acteurs du marché des contrats restent à l’attente. Qui paie le coût ? Pour l’instant, ce sont les poursuiveurs du spot qui paient le coût, alors que les longs sur contrats ne versent pas de frais de financement : leur coût est donc à zéro.
Le point de vue opposé est simple : si, dans la suite, Trump émet des propos plus concrets, directement favorables aux investisseurs particuliers ou au secteur des jeux (ou si le marché américain dans son ensemble amorce une hausse globale mue par l’émotion), alors $GME pourrait être tiré d’un coup au-dessus du plus haut précédent par un afflux de capitaux. Dans ce cas, le taux de financement pourrait soudain passer au positif : de 0 à 0,01 % ou plus. Cela voudrait dire que des longs à levier entrent et relaient. Mais la structure actuelle ne permet pas ce scénario : je n’ai pas vu d’arrivée de capitaux à levier supplémentaires.
Effet d’ordre supérieur : si l’enthousiasme autour du « trade » de Trump retombe, ou si le marché américain corrige pour d’autres raisons, cette configuration—hausse côté spot, suivi faible côté contrats—deviendra très fragile. Sans les positions à levier des longs contrats comme allié, les longs spot n’ont pas de soutien équivalent : si le prix se stabilise ou cesse de monter, la pression vendeuse retombera directement sur le carnet spot. Les shorts contrats, comme ils ne paient pas de frais de financement actuellement, ont un coût de position très bas et peuvent donc attendre plus longtemps. Seront coincés : les acheteurs spot qui ont poursuivi la hausse, ainsi que la minorité de longs contrats qui ont ouvert en vitesse pendant la montée mais n’ont pas bénéficié de la « protection » fournie par le taux de financement.
Donc, l’action est claire : ne pas poursuivre une hausse.
Étiquette de trading : #TradFi #链上美股 #GME
Selon vous, à quel point cette lecture a le plus de chances d’être erronée ?
19
·
--
$GME 30 minutes et 4 heures progressent simultanément, la structure des moyennes mobiles est en ordre haussier et diverge vers le haut🔥
════════════════════
🔴 $GME 30 minutes Signal haussier
⚠️ Analyse technique : EMA5 sur EMA8 à 30 minutes, les moyennes mobiles viennent juste de former un alignement haussier, et le volume d’échanges a directement explosé à 4,5 fois ! Le KDJ (valeur K) à 66,8 progresse avec force, sans encore être en surachat. Le point clé : la période de 4 heures est aussi haussière ; les deux horizons convergent en résonance dans le même sens, donc le signal de retournement à court terme vers la hausse est fiable.
════════════════════
🔔 Surveillez pour obtenir en premier les mouvements du marché 🔔
#多周期共振 #GME
📌 Lors de la négociation, faites attention à savoir si la forme des bougies correspond à
════════════════════
🔴 $GME 30 minutes Signal haussier
⚠️ Analyse technique : EMA5 sur EMA8 à 30 minutes, les moyennes mobiles viennent juste de former un alignement haussier, et le volume d’échanges a directement explosé à 4,5 fois ! Le KDJ (valeur K) à 66,8 progresse avec force, sans encore être en surachat. Le point clé : la période de 4 heures est aussi haussière ; les deux horizons convergent en résonance dans le même sens, donc le signal de retournement à court terme vers la hausse est fiable.
════════════════════
🔔 Surveillez pour obtenir en premier les mouvements du marché 🔔
#多周期共振 #GME
📌 Lors de la négociation, faites attention à savoir si la forme des bougies correspond à

18
·
--
$GME 24 heures plus tard, hausse de 7,193 % à 21,31, le volume d’échanges est proche de 7 millions, mais le taux de financement est à zéro et la position ouverte est de 53017. Cette impulsion à la hausse n’a pas entraîné de variation du taux de financement, ce qui indique que ni les acheteurs ni les vendeurs ne sont manifestement surchargés ; le mouvement des prix semble être principalement guidé par la dynamique du marché. D’après 老狗, en ce moment, vous pouvez conserver avec une position légère ; si le prix se maintient au-dessus de 21 et que le taux de financement reste à zéro, continuez à observer ; s’il repasse sous 21, réduisez. La preuve la plus forte à l’encontre de la thèse haussière est que le volume augmente mais que le prix ne suit pas, ce qui pourrait signaler un sommet à court terme. L’effet de second ordre : si la hausse se poursuit, les vendeurs à découvert contraints de couvrir pourraient faire monter le prix, mais comme le taux de financement reste à zéro, l’élan pourrait ne pas être suffisant.
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #GME #GMEUSDT $GME
Étiquette de trading : #BinanceFutures #TradFi #USDⓈM #GME #GMEUSDT $GME
20
·
--
$GME sur les 24 dernières heures a progressé de 5,614 %, le prix est à 21,07, avec un volume correspondant d’environ 6,86 millions. La hausse semble impressionnante, mais le taux de financement est à 0 et le nombre de positions ouvertes est de 51,6 mille. Le prix bouge, mais le marché des futurs reste calme, comme un bassin mort.
Ce n’est pas normal. En général, une hausse avec effet de levier s’accompagne d’un taux de financement repassant au positif : les positions longues paient aux positions courtes pour maintenir leurs positions. Là, le taux retombe à zéro, ce qui indique que sur le marché des futures, les acheteurs (longs) ne se sont pas emballés en ajoutant massivement de l’effet de levier pour poursuivre la hausse. Le moteur de ce mouvement pourrait donc ne pas venir du marché à terme lui-même. D’un point de vue politique, avec l’intensification du cycle de l’élection présidentielle américaine, des valeurs comme $GME—qui ont été fortement liées, par les récits des petits investisseurs, à la confrontation avec Wall Street—risquent de devenir des relais de l’humeur du marché. Les sujets de campagne et l’incertitude sur les politiques peuvent faire migrer une partie des capitaux des rotations purement liées aux cryptomonnaies meme vers des actions “politiques” ayant des attributs TradFi.
Voilà le nœud du problème : le prix monte, mais les capitaux avec effet de levier ne suivent pas. Si cette impulsion provient d’une vague d’achats au comptant motivée par un récit politique, alors la neutralité du marché des futures suggère précisément qu’elle n’est pas encore intégrée (pricing) par les traders principaux utilisant l’effet de levier. La thèse opposée est que ce n’est que du suiveurisme de la part des particuliers, sans confirmation des institutions ou du marché des dérivés, donc des bases fragiles pour la poursuite de la hausse.
Ensuite, si la fièvre politique persiste, d’autres actifs ayant des souvenirs similaires de “révolte des particuliers” pourraient être entraînés dans des rotations.
Étiquette de trading : #TradFi #链上美股 #GME
Selon vous, à quel endroit cette analyse a le plus de chances d’être fausse ?
$GME sur les 24 dernières heures a progressé de 5,614 %, le prix est à 21,07, avec un volume correspondant d’environ 6,86 millions. La hausse semble impressionnante, mais le taux de financement est à 0 et le nombre de positions ouvertes est de 51,6 mille. Le prix bouge, mais le marché des futurs reste calme, comme un bassin mort.
Ce n’est pas normal. En général, une hausse avec effet de levier s’accompagne d’un taux de financement repassant au positif : les positions longues paient aux positions courtes pour maintenir leurs positions. Là, le taux retombe à zéro, ce qui indique que sur le marché des futures, les acheteurs (longs) ne se sont pas emballés en ajoutant massivement de l’effet de levier pour poursuivre la hausse. Le moteur de ce mouvement pourrait donc ne pas venir du marché à terme lui-même. D’un point de vue politique, avec l’intensification du cycle de l’élection présidentielle américaine, des valeurs comme $GME —qui ont été fortement liées, par les récits des petits investisseurs, à la confrontation avec Wall Street—risquent de devenir des relais de l’humeur du marché. Les sujets de campagne et l’incertitude sur les politiques peuvent faire migrer une partie des capitaux des rotations purement liées aux cryptomonnaies meme vers des actions “politiques” ayant des attributs TradFi.
Voilà le nœud du problème : le prix monte, mais les capitaux avec effet de levier ne suivent pas. Si cette impulsion provient d’une vague d’achats au comptant motivée par un récit politique, alors la neutralité du marché des futures suggère précisément qu’elle n’est pas encore intégrée (pricing) par les traders principaux utilisant l’effet de levier. La thèse opposée est que ce n’est que du suiveurisme de la part des particuliers, sans confirmation des institutions ou du marché des dérivés, donc des bases fragiles pour la poursuite de la hausse.
Ensuite, si la fièvre politique persiste, d’autres actifs ayant des souvenirs similaires de “révolte des particuliers” pourraient être entraînés dans des rotations.
Étiquette de trading : #TradFi #链上美股 #GME
Selon vous, à quel endroit cette analyse a le plus de chances d’être fausse ?
8
·
--
$GME Maintenant 21,13, sur 24 heures +5,65 %. Taux de financement 0, contrats en cours 56 000 lots. Avec cette hausse, on dirait plutôt des traders poussés par un événement géopolitique qui tâtonnent ; ce n’est pas du tout une domination des acheteurs.
Diagnostic sur un signal : le prix monte, mais le taux de financement est à zéro ; personne des deux côtés n’est disposé à payer un coût pour augmenter sa position. Cela signifie que la hausse manque de soutien acheteur durable ; c’est davantage une stratégie de trading à court terme, du type « aller-retour ».
Contre-indication la plus forte : si la situation géopolitique se détend rapidement, cette logique de trading fondée sur l’événement peut s’éteindre du jour au lendemain, et le prix peut alors rétrocéder directement.
Étiquette de transaction : #TradFi #链上美股 #GME
Selon vous, où est-ce que cette analyse a le plus de chances d’avoir tort ?
31
·
--
$Le taux de financement du GME s’est figé à zéro : ces “données froides” valent plus le coup d’œil que la hausse de 5,65% du prix. Les contrats perpétuels à frais nuls sont rares ; cela signifie généralement que le désaccord entre acheteurs et vendeurs a été réglé une manche, et que personne ne paie.
Le prix monte, mais le taux de financement ne repasse pas en territoire positif : avec 56 000 contrats en position, il n’y a pas d’emballement du volume. L’ensemble ressemble à une façon d’éviter les balles. Du point de vue politique et militaire, les contrats “actions US” on-chain deviennent une sorte de flux de couverture : ceux qui les achètent ne cherchent pas forcément la performance, mais plutôt à se découpler de la trajectoire du Nasdaq.
L’argument inverse est simple : si la situation géopolitique se tend, sans pour autant s’aggraver, la prime de couverture se volatilise instantanément. Le volume n’est pas élevé et la profondeur pour frapper à la baisse ne suffit pas.
Étiquette de trading : #TradFi #链上美股 #GME
Où pensez-vous que ces conclusions ont le plus de chances de se tromper ?
26
·
--
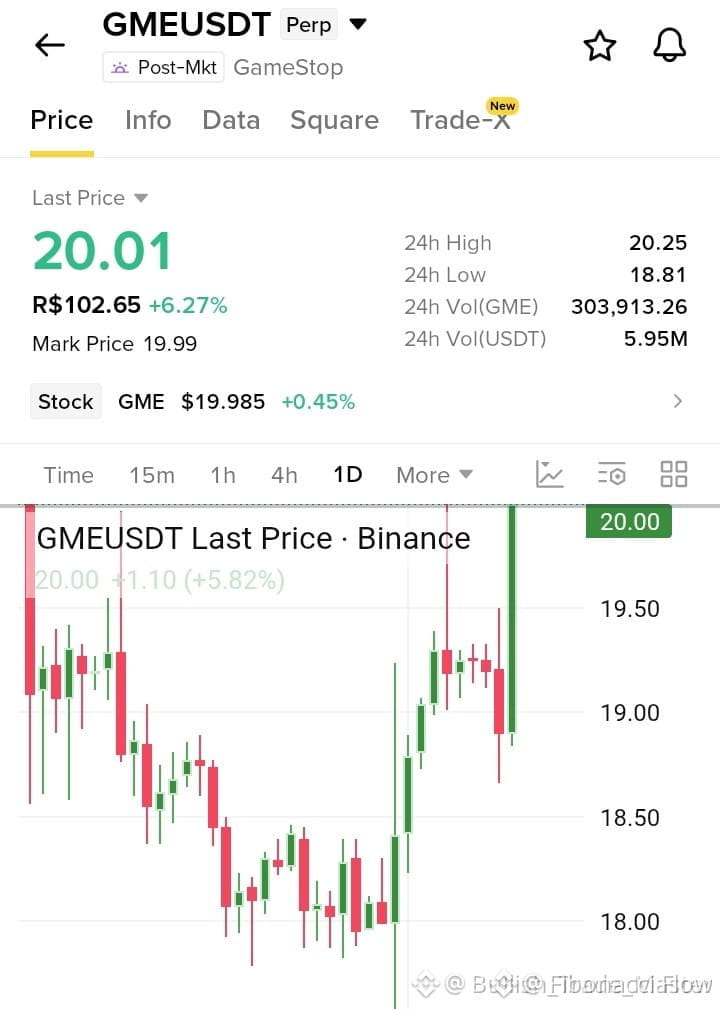
$GME 24 heures : hausse de 5,36 %, prix actuel 20,04. Taux de financement 0,00000000, position 45313,71, plutôt modéré. Le prix monte, mais côté contrats, l’équilibre reste neutre ; cette vague d’achats pourrait provenir du spot ou de l’arbitrage, plutôt que d’un sentiment d’achat avec effet de levier. Le taux de financement reste stable, ce qui signifie que, pour l’instant, aucun des deux camps (longs/shorts) n’a d’avantage clair en coût de position : la hausse n’a pas déclenché un ajout agressif. Si la taille de la position commence à augmenter tandis que le taux reste proche de zéro, des fonds d’arbitrage pourraient entrer. Conditions d’invalidation : le prix passe sous 20,04 et la taille de la position chute brusquement. La volatilité est inférieure à 10 % ; pour l’instant, privilégier un test via le spot.
Étiquette de trading : #TradFi #链上美股 #GME
Où pensez-vous que cette analyse a le plus de chances de se tromper ?
Étiquette de trading : #TradFi #链上美股 #GME
Où pensez-vous que cette analyse a le plus de chances de se tromper ?
18

🚀 $GME SURGE DANS UNE VIVE DYNAMIQUE HAUSSIÈRE, LES BALEINES À L’AFFÛT ! 📈
Le flux des ordres sur $GME s’inverse, avec des murs d’achat agressifs qui entament la dernière résistance. 📊 Des pics de volume sur le graphique 1 heure signalent un nouvel afflux de capitaux « smart money » 🦈.
Pendant ce temps, $IOST et $BTR reprennent le mouvement, mais $GME mène la danse, porté par un balayage de liquidité serré qui pourrait le pousser vers la prochaine zone de cassure. ⚡
💬 Vous vous positionnez à la hausse ou vous attendez le prochain piège à liquidité ?
⚠️ Ceci n’est pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #GME #LongSetup #BullishMomentum #Crypto
🔥 💎
301

·
--
🚀 $GME MONTEZ SUR LA VAGUE DE « SMART MONEY » – BALAYAGE DE LIQUIDITÉ EN COURS 🦈
📊 Les empreintes institutionnelles se re-déposent sur la zone de demande $GME , avec une nouvelle vague d’exécution côté acheteur qui a effacé le dernier pool de liquidité sous 12,5 $.
🦈 La hausse simultanée des volumes $IOST et $BTR suggère une réallocation de liquidité inter‑actifs : une rotation classique de « smart money » qui précède souvent une montée durable. 📈 Surveillez le bloc d’ordres sur 4 heures à 12,70 $ pour un retest potentiel avant la prochaine impulsion à la hausse.
💬 Alignez‑vous votre position sur le bloc d’ordres émergent ou attendez‑vous le prochain balayage de liquidité ? 👇
⚠️ Ceci ne constitue pas un conseil financier. Gérez toujours votre risque. 🛡️
🏷️ #GME #SmartMoney #LiquiditySweep #Equities #Crypto
🦈 🔥
270
·
--
$GME 24 heures, hausse de 6,38 % ; le prix est calé à 20 dollars pile. Le taux de financement est à 0 : pour l’instant, personne ne paie personne entre longs et shorts. La position est de 44 497 contrats ; ce n’est pas vraiment surchargé, mais ce n’est pas non plus calme.
Trump a récemment lancé des propos sur le fait de s’en prendre à la Réserve fédérale ; l’humeur des marchés US dépend entièrement de son humeur. $GME, en tant que jouet de contrats boursiers américains “on-chain”, a surtout grimpé par pari sur les attentes de politique. Le taux de financement à zéro montre que les deux camps ne sont pas aux extrêmes : chacun attend un signal, personne ne se précipite en premier.
Le prix monte, mais le funding ne bouge pas : c’est un “tirage” unidirectionnel, sans déclencher de course au rachat ni un squeeze. La force pourrait venir de la transmission de l’humeur du spot vers le marché des contrats à court terme, pas d’un pari autonome côté contrats.
Le meilleur contre-exemple : les slogans de politique de Trump changent de cap extrêmement vite. Hier il fait des promesses, aujourd’hui il peut déjà passer à l’attaque. Dès que l’humeur du marché US se refroidit, cette hausse pilotée par le récit sera la première à être jetée.
À l’heure actuelle, le marché price “Trump va rendre les marchés US meilleurs”. Si cette prémisse vacille, la hausse de $GME n’a alors “aucune racine”.
Qui va être forcé de réajuster sa position ? Si les marchés US, portés par de meilleures attentes politiques, continuent à monter, les institutions qui short $GME subiront de la pression et pourraient être forcées de couvrir ou de se hedger, ce qui ferait monter le prix. À l’inverse, si l’attente se révèle fausse, les acheteurs d’aujourd’hui (longs) deviendront le carburant de la prochaine baisse.
Quand cela ne tiendra plus : si le prix de $GME passe sous la barre entière de 20 dollars, et que cela s’accompagne d’une baisse du volume de positions, alors les longs se retirent : ce raisonnement basé sur la corrélation émotionnelle devient invalide.
Mon action : attendre. Pour l’instant, le taux de financement est neutre et le prix se trouve à une zone sensible. Condition agressive : si le prix casse à la hausse le plus haut d’aujourd’hui avec du volume, et que le taux de financement repasse en positif (par exemple > 0,0001), je suivrai avec une petite position long, levier x3, et un stop-loss à 19,5. Si le prix se contente de “tourner” autour de 20 avec un volume en baisse, je ne touche pas.
Résumé en trois scénarios :
Agressif : cassure haussière avec volume + taux de financement repasse positif ; petit suivi en long, stop à 19,5.
Prudent : repli vers la zone 19,8–20 et maintien stable du volume de positions ; envisager de tenter un long.
Éviter : consolidation à faible volume autour de 20, ou cassure sous 20 ; attendre.
Jugement contre-consensus : le marché traite actuellement $GME comme un amplificateur de l’humeur des marchés US. Mais le vrai amplificateur devrait être la volatilité, et la volatilité est en compression en ce moment. Cette phase de corrélation pourrait n’avoir “qu’un grand bruit et peu d’effet” : une hausse de quelques pourcents puis s’arrête ; ne comptez pas sur une sortie de tendance indépendante.
Tag de trading : #TradFi #链上美股 #GME
Selon vous, à quel endroit cette série de jugements a le plus de chances d’être fausse ?
$GME 24 heures, hausse de 6,38 % ; le prix est calé à 20 dollars pile. Le taux de financement est à 0 : pour l’instant, personne ne paie personne entre longs et shorts. La position est de 44 497 contrats ; ce n’est pas vraiment surchargé, mais ce n’est pas non plus calme.
Trump a récemment lancé des propos sur le fait de s’en prendre à la Réserve fédérale ; l’humeur des marchés US dépend entièrement de son humeur. $GME , en tant que jouet de contrats boursiers américains “on-chain”, a surtout grimpé par pari sur les attentes de politique. Le taux de financement à zéro montre que les deux camps ne sont pas aux extrêmes : chacun attend un signal, personne ne se précipite en premier.
Le prix monte, mais le funding ne bouge pas : c’est un “tirage” unidirectionnel, sans déclencher de course au rachat ni un squeeze. La force pourrait venir de la transmission de l’humeur du spot vers le marché des contrats à court terme, pas d’un pari autonome côté contrats.
Le meilleur contre-exemple : les slogans de politique de Trump changent de cap extrêmement vite. Hier il fait des promesses, aujourd’hui il peut déjà passer à l’attaque. Dès que l’humeur du marché US se refroidit, cette hausse pilotée par le récit sera la première à être jetée.
À l’heure actuelle, le marché price “Trump va rendre les marchés US meilleurs”. Si cette prémisse vacille, la hausse de $GME n’a alors “aucune racine”.
Qui va être forcé de réajuster sa position ? Si les marchés US, portés par de meilleures attentes politiques, continuent à monter, les institutions qui short $GME subiront de la pression et pourraient être forcées de couvrir ou de se hedger, ce qui ferait monter le prix. À l’inverse, si l’attente se révèle fausse, les acheteurs d’aujourd’hui (longs) deviendront le carburant de la prochaine baisse.
Quand cela ne tiendra plus : si le prix de $GME passe sous la barre entière de 20 dollars, et que cela s’accompagne d’une baisse du volume de positions, alors les longs se retirent : ce raisonnement basé sur la corrélation émotionnelle devient invalide.
Mon action : attendre. Pour l’instant, le taux de financement est neutre et le prix se trouve à une zone sensible. Condition agressive : si le prix casse à la hausse le plus haut d’aujourd’hui avec du volume, et que le taux de financement repasse en positif (par exemple > 0,0001), je suivrai avec une petite position long, levier x3, et un stop-loss à 19,5. Si le prix se contente de “tourner” autour de 20 avec un volume en baisse, je ne touche pas.
Résumé en trois scénarios :
Agressif : cassure haussière avec volume + taux de financement repasse positif ; petit suivi en long, stop à 19,5.
Prudent : repli vers la zone 19,8–20 et maintien stable du volume de positions ; envisager de tenter un long.
Éviter : consolidation à faible volume autour de 20, ou cassure sous 20 ; attendre.
Jugement contre-consensus : le marché traite actuellement $GME comme un amplificateur de l’humeur des marchés US. Mais le vrai amplificateur devrait être la volatilité, et la volatilité est en compression en ce moment. Cette phase de corrélation pourrait n’avoir “qu’un grand bruit et peu d’effet” : une hausse de quelques pourcents puis s’arrête ; ne comptez pas sur une sortie de tendance indépendante.
Tag de trading : #TradFi #链上美股 #GME
Selon vous, à quel endroit cette série de jugements a le plus de chances d’être fausse ?
18
·
--
$GME Ces 24 heures, +6,38% de hausse, tandis que le volume de positions reste figé. Le prix bouge, mais l’OI ne bouge pas : qui a gagné cet argent ? Soit c’est la clôture des positions des vendeurs à découvert qui pousse le prix vers le haut, soit ce sont des achats sur le marché spot, mais côté contrats, on ne voit pas de nouveaux acheteurs massifs entrer.
Le fait que Trump traite la bourse comme un bulletin de résultats, le marché l’a déjà “payé” presque deux ans durant. Il lance une phrase : “le marché boursier va vers un bull market”, et le marché réagit par une impulsion. Ce type d’actif, avec une forte composante MEME comme $GME , est le plus facilement enflammé par ce capital émotionnel. Ce n’est pas un moteur fondamental, c’est un moteur narratif. Là, le prix grimpe jusqu’à 20, le volume de positions atteint 44 497 contrats, le funding est à zéro : cela signifie que les positions longues et courtes ne sont pas saturées, le carnet est léger, comme du papier. Une structure comme celle-ci, c’est facile de la tirer comme de la faire retomber — tout dépend de la direction dans laquelle les nouvelles vont souffler.
Le meilleur contre-argument : si l’anticipation des politiques de Trump ne se réalise pas, ou si, pendant la saison des résultats, les actions US corrigent collectivement, alors des produits à fort bêta comme $GME seront les premiers à “prendre un coup”. L’attention des investisseurs particuliers est la ressource la plus rare : elle ne peut pas rester indéfiniment sur de vieilles histoires comme le GME. Le scénario d’invalidation est simple : si le prix repasse sous 18,5 et que le volume de positions augmente nettement, cela signale l’arrivée de nouveaux vendeurs à découvert ; dans ce cas, la logique de mon long à faible position doit être abandonnée.
Impact de second ordre : si le marché actions US continue de monter sous l’effet de l’anticipation Trump, les capitaux peuvent se détourner temporairement du BTC, ETH et d’autres actifs crypto natifs pour arbitrer via les perp TradFi. $GME pourrait alors devenir une “sortie” émotionnelle à court terme, mais la durabilité de la hausse sans suivi du volume de positions reste douteuse. Le coût est supporté par les particuliers qui poursuivent à la hausse ; les gros capitaux ont peut-être déjà réduit discrètement leurs positions quand le prix montait.
Mes actions : je suis un long avec une position légère, et je n’utilise que 10% du volume total. Je me place à 20 au prix actuel, et je fixe un stop-loss strict à 18,5 : si ça passe sous 18,5, je reconnais mon erreur. Je ne cherche pas le maximum : d’abord, je surveille la résistance vers 22, l’ancien plus haut. Si le prix tient au-dessus de 22 et que le volume de positions augmente de plus de 10%, j’ajouterai 5% et je remonterai le stop-loss à 20,5 pour revenir à l’équilibre.
Trois scénarios : approche agressive — entrer directement en long au prix actuel, en pariant sur une nouvelle amplification du thème Trump ; approche prudente — attendre un repli vers 19 ou une confirmation au-dessus de 22 avant d’agir ; approche d’évitement — ne pas y toucher du tout : si cet actif s’affranchit des doubles récits “actions US” et “MEME”, il ne vaut plus rien.
Jugement anti-consensus : le marché pense que le “trade Trump” est une bonne nouvelle pour tous les actifs risqués… mais non.
Étiquette de trading : #TradFi #链上美股 #GME
À quel point, selon toi, cette analyse a le plus de chances d’être fausse, et où ?
146
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BitcoinSlipsBelow$84000
315 vues
38 mentions
2
#SECToClarifyOnChainFundraisingRules
3,354 vues
160 mentions
3
#UKFCAOpensCryptoFirmAuthorization
5,982 vues
168 mentions
4
#JapanMOFStudyGroupOnTokenizedGovtBonds
5,801 vues
178 mentions
5
#QNTRises287%
36,581 vues
515 mentions
6
#TrumpRejectsAIRulesForVoluntaryAudits
25,798 vues
555 mentions
7
#BitgetHotWalletBreachTiedToThirdPartySecurityFlaw
14,762 vues
366 mentions
8
#OpenAIUnveilsAlwaysOnAgentDots
12,024 vues
379 mentions
9
#ChainlinkLaunchesBankSWIFTLedgerFramework
11,979 vues
293 mentions
10
#EarningsSeason
564,070 vues
3,937 mentions